❌

Visualização de leitura

Empresas do Simples estão na reta final de escolha da reforma tributária — e o mercado pode punir

Empresas do Simples Nacional terão até 30 de setembro para escolher como vão recolher IBS e CBS a partir de 2027. A decisão entre permanecer no modelo tradicional ou adotar o Simples híbrido pode afetar a capacidade de gerar créditos tributários, a relação com clientes e fornecedores e a gestão financeira das pequenas e médias empresas.

Leia mais em: https://exame.com/economia/empresas-do-simples-estao-na-reta-final-de-escolha-da-reforma-tributaria-e-o-mercado-pode-punir/

  •  

Paraguai, Chile, Uruguai e Peru têm, mas o Brasil não. Por que o grau de investimento saiu da agenda?

brasil grau de investimento

O Brasil carrega uma dívida bruta equivalente a 81,9% do Produto Interno Bruto (PIB), acumula uma conta de juros de 8,48% do PIB em 12 meses e chegou a oferecer nos títulos públicos uma remuneração de IPCA mais 7% ou 8%. Ainda assim, recuperar o grau de investimento praticamente desapareceu da agenda econômica do País. […]

O post Paraguai, Chile, Uruguai e Peru têm, mas o Brasil não. Por que o grau de investimento saiu da agenda? apareceu primeiro em NeoFeed.

  •  

EXCLUSIVO: Leilão de Saneamento em Rondônia fica sem propostas (e não é um caso isolado)

cordas-cifrao saneamento básico

O leilão de saneamento de Rondônia chegou ao fim do prazo para a entrega dos documentos nesta terça-feira, 22 de setembro, sem receber propostas, segundo fontes ouvidas pelo NeoFeed. A disputa, prevista para a próxima terça-feira, 29 de setembro, se soma a um ano de baixa competição nas concessões do setor. O projeto tem valor […]

O post EXCLUSIVO: Leilão de Saneamento em Rondônia fica sem propostas (e não é um caso isolado) apareceu primeiro em NeoFeed.

  •  

China “carrega” contêineres como trunfo geopolítico e redesenha mapa do comércio global

Sem alarde, a participação da China nas exportações globais de produtos via contêineres atingiu um marco histórico: 40% do total mundial na média móvel dos últimos três meses. O salto de 2,5 pontos percentuais em apenas nove meses, porém, não passou despercebido pela União Europeia, que na terça-feira, 22 de setembro, por intermédio de Jens […]

O post China “carrega” contêineres como trunfo geopolítico e redesenha mapa do comércio global apareceu primeiro em NeoFeed.

  •  

Dá para votar sem título de eleitor? Veja o que precisa levar no dia da votação

Na contagem regressiva para as eleições 2026, faltam cerca de duas semanas para o primeiro turno, que acontece em 4 de outubro. Com a data se aproximando, uma dúvida recorrente volta à tona: o eleitor pode votar sem título de papel?

Sim. O título de eleitor em papel não é necessário para votar. O eleitor pode apresentar um documento oficial com foto ou usar o e-Título, desde que esteja com a situação eleitoral regular.

O que apresentar para votar sem título

Na seção eleitoral, basta um documento oficial com foto para a identificação. A lista de opções aceitas é ampla:

  • Carteira de identidade (RG) ou identidade social
  • Carteira Nacional de Habilitação (CNH)
  • Passaporte
  • Carteira de Trabalho
  • Certificado de reservista
  • Carteira de categoria profissional reconhecida por lei

Esses documentos valem até mesmo vencidos, desde que a foto ainda permita reconhecer o eleitor.

Versões digitais também são aceitas, com uma exceção: a Carteira de Trabalho Digital não serve como identificação na seção eleitoral, porque não traz foto validada por órgão oficial de registro, embora a versão física sirva.

Já as certidões de nascimento e de casamento nunca são aceitas como prova de identidade, essas ficam de fora em qualquer hipótese.

E quem já tem e-Título?

Entre os documentos digitais aceitos, o e-Título é o mais completo. Lançado em 2017, o aplicativo está disponível gratuitamente para iOS e Android, tanto para quem tem título regular quanto para quem está com o documento suspenso, e traz recursos de acessibilidade para pessoas com deficiência visual, baixa visão ou daltonismo.

A versão digital do título pode substituir qualquer outro documento na hora de votar, mas só quando exibe a foto do eleitor. E essa foto depende do cadastramento biométrico: sem ele, o perfil no aplicativo fica sem imagem vinculada e não vale como identificação sozinho. Nesse caso, é preciso apresentar um segundo documento.

Mas quem ainda não cadastrou a biometria só vai poder solicitá-la quando o atendimento da Justiça Eleitoral for retomado. O serviço fechou em 6 de maio e só reabre em 3 de novembro. Isso, no entanto, não impede de votar normalmente com qualquer um dos documentos da lista acima.

Mais importante é estar em dia com a Justiça Eleitoral

Documento digital ou impresso em mãos, a preocupação mais relevante para o eleitor é saber se o cadastro eleitoral está regular. O TSE oferece um serviço gratuito para essa consulta, acessível pelo Autoatendimento Eleitoral no site do TSE ou pelo aplicativo e-Título.

No menu “Consultas”, a opção é “Situação do título”: basta informar nome completo e data de nascimento, CPF ou o número do título, e o sistema mostra em segundos se a inscrição está regular, cancelada ou suspensa.

O prazo para regularizar a situação também já se encerrou. Até a reabertura do cadastro, a consulta online ajuda a evitar surpresas no dia do pleito.

O que significa cada status

RegularTítulo válido, eleitor apto a votar. Permite transferência ou revisão de dados, mas só para as eleições de 2028, já que o cadastro está fechadoNão precisa de ação, mas vale checar se há multas em aberto
CanceladoTítulo sem validade, eleitor impedido de votar. Causas comuns: três ausências consecutivas sem justificativa, perda de direitos políticos, inscrições múltiplas ou fraude apurada pela Justiça EleitoralQuitar multas e solicitar revisão, só possível após a reabertura do atendimento, em 3 de novembro
SuspensoImpede o voto temporariamente. Causas: condenação criminal definitiva, improbidade administrativa transitada em julgado ou serviço militar obrigatórioApresentar documento que comprove o fim da causa, também possível a partir de 3 de novembro

Vale um esclarecimento sobre o status regular: ele não significa ausência de débitos. Multas por faltar às urnas ou aos trabalhos eleitorais podem existir e precisam ser consultadas separadamente, também pelo Autoatendimento Eleitoral ou pelo e-Título.

O pagamento pode ser feito por Pix, cartão de crédito ou boleto bancário, esse último chamado de GRU (Guia de Recolhimento da União), o documento oficial usado para quitar taxas e multas junto à Justiça Eleitoral e outros órgãos públicos.

  •  

Desaceleração da economia ameaça reeleição de Milei na Argentina

A um ano da tentativa de reeleição do presidente argentino Javier Milei, a recuperação econômica que sustentou a popularidade do governo está perdendo força.

O Produto Interno Bruto encolheu 0,6% no segundo trimestre ante os três meses anteriores, a primeira contração em dois anos e um revés para um governo que conta com uma aceleração do crescimento antes da eleição de outubro de 2027.

Os argentinos elegeram o libertário que vinha de fora da política tradicional em 2023 na esperança de que a austeridade e mercados mais livres pudessem conter a inflação e estabilizar uma economia marcada por crises recorrentes.

A “terapia de choque” de Milei conseguiu reduzir fortemente o ritmo de alta dos preços, mas pesquisas mostram que os eleitores estão cada vez mais preocupados com a fraqueza do mercado de trabalho.

A atividade cresceu 2% em relação ao ano anterior, sustentada pelo forte avanço das exportações de energia e produtos agrícolas, enquanto as importações recuaram. Em uma publicação no X, o ministro da Economia, Luis Caputo, destacou que 13 dos 16 setores cresceram no primeiro semestre do ano.

Ainda assim, os dados mais recentes do PIB “estão longe de ser convincentes o suficiente para dissipar as preocupações políticas — a principal variável que pesa sobre os mercados argentinos”, afirmou Jimena Zuniga, economista para a Argentina da Bloomberg Economics.

Investidores em títulos soberanos do país temem que o enfraquecimento do apoio ao programa de Milei aumente as chances de reversão das reformas fiscais e de mercado após a eleição de 2027.

Adversários de esquerda de Milei tentam transformar o aumento do desemprego e a fragilidade da renda das famílias nos temas centrais da eleição de outubro de 2027.

Perspectiva desoladora

Fernando Marull, sócio da consultoria FM&A, vê a possibilidade de uma segunda contração consecutiva no terceiro trimestre, o que colocaria tecnicamente a Argentina em recessão.

Mesmo que a economia escape de uma recessão, a perspectiva para as famílias continua sombria, afirmou Carlos Melconian, diretor da MacroView SA.

“Independentemente de haver ou não dois trimestres negativos, vai ser extremamente apertado”, afirmou Melconian. “Os componentes que as pessoas realmente sentem já estão sendo duramente atingidos.”

A inflação anual desacelerou para 34% no mês passado, ante mais de 200% quando Milei assumiu o cargo. Uma pesquisa da AtlasIntel realizada no mês passado mostrou que corrupção e desemprego superaram a inflação entre as principais preocupações dos eleitores.

Milei, no entanto, continua concentrado em consolidar a vitória sobre a inflação, que pretende levar para menos de 1% ao mês.

Peso forte

Isso o levou a apoiar uma política de peso forte, ela esteja pesando sobre o crescimento. A moeda enfraqueceu apenas 3,7% em relação ao dólar no acumulado do ano até agosto, enquanto os preços ao consumidor subiram 21%.

Essa valorização em termos reais foi reforçada nas últimas semanas pela intervenção oficial nos mercados de títulos e futuros, enquanto permanecem em vigor controles cambiais para empresas.

Os adversários de Milei têm concentrado cada vez mais atenção nesse ponto. Em um evento no início deste mês, o nome mais claramente colocado na disputa, o governador da província de Buenos Aires, Axel Kicillof, classificou a abordagem do governo como uma “política criminosa e suicida de desindustrialização do país”.

Parlamentares da oposição também levaram o argumento ao Congresso e recentemente conseguiram convocar uma sessão sobre o aumento do endividamento das famílias e da inadimplência em empréstimos, embora nenhuma das propostas de alívio tenha avançado até agora.

Milei apresenta uma narrativa diferente e aponta para o forte crescimento da agricultura, energia e mineração como evidência de uma economia que deixou para trás a pior fase.

Ao mesmo tempo, varejo, construção e indústria, que empregam muito mais pessoas, estão cortando postos de trabalho, enquanto a inadimplência no crédito ao consumidor dispara.

O consumo encolheu 2,4% no segundo trimestre, com o baixo crescimento dos salários e o crédito restrito pressionando as finanças das famílias.

Esses setores em dificuldades respondem por cerca de metade do emprego assalariado privado formal da Argentina, enquanto as indústrias que impulsionam exportações e investimentos representam apenas cerca de um quinto.

No total, o emprego assalariado privado formal diminuiu em cerca de 246.300 postos desde pouco antes de Milei assumir o cargo, enquanto o número de empresas caiu em mais de 30 mil.

Índice de aprovação

Esse cenário deixa Milei vulnerável na corrida eleitoral. A aprovação do presidente estava em 38% na pesquisa mais recente da AtlasIntel, enquanto 58% desaprovavam sua gestão e 70% classificavam o mercado de trabalho como ruim.

Nesta semana, o governo reduziu a projeção de crescimento para 2026 de 5% para 3%, enquanto economistas consultados pelo banco central esperam algo mais próximo de 2%.

Osvaldo Giordano, presidente do instituto econômico IERAL, da Fundación Mediterránea, espera que a economia evite uma recessão, com a atividade praticamente estável neste trimestre. Mas a distância entre o crescimento modesto e o que os argentinos esperam após anos de turbulência econômica representa um risco para Milei, afirmou.

“A tolerância de uma sociedade não é a mesma quando há apenas um ano ruim”, afirmou Giordano. “Aqui, é uma sucessão de anos muito ruins. Por isso, a paciência é menor.”

  •  

Eleições 2026: quais países usam urna eletrônica como o Brasil?

O Brasil não é o único país a usar um sistema de votação com urna eletrônica. Nas Eleições 2026, o modelo brasileiro volta a aparecer dentro de uma família maior de tecnologias eleitorais adotadas em diferentes partes do mundo.

A comparação, porém, depende do tipo de tecnologia usado em cada país. Alguns sistemas se aproximam da urna eletrônica brasileira, enquanto outros usam componentes eletrônicos apenas em parte do processo.

Essa diferença é importante porque nem todo país com votação eletrônica usa uma urna equivalente à brasileira.

Como funciona a urna eletrônica no Brasil?

O Brasil usa uma máquina de registro eletrônico direto do voto. Isso significa que o eleitor digita os números dos candidatos, confirma as escolhas e o voto nasce como registro digital dentro da urna eletrônica.

A urna eletrônica começou a ser usada no Brasil em 1996 e passou a atender todo o eleitorado com o modelo de votação em 2000.

No modelo brasileiro:

  • O eleitor vota presencialmente;
  • A escolha é registrada no Registro Digital do Voto;
  • O voto não é associado à identidade do eleitor;
  • A própria urna apura os votos da seção;
  • Antes da votação, a urna emite a zerésima;
  • Após a votação, emite o Boletim de Urna.

A urna eletrônica brasileira não usa internet durante o voto e permanece isolada de redes no momento da votação. A transmissão eletrônica ocorre depois, quando a seção já foi encerrada e os arquivos de resultado foram gerados.

LEIA MAIS: Urna eleitoral: entenda como é feito o teste de integridade a cada votação

Quais países têm sistema mais parecido com a urna eletrônica do Brasil?

Os sistemas mais parecidos com o brasileiro são aqueles em que o eleitor comparece presencialmente e registra o voto em uma máquina dedicada, sem que o voto nasça em uma cédula de papel.

Na classificação internacional, esse tipo de tecnologia de registro eletrônico direto (DRE, na sigla em inglês). O termo se refere a máquinas que registram o voto diretamente em meio eletrônico.

  • O Butão é um dos casos mais próximos do Brasil. O país usa máquinas eletrônicas presenciais nas seções. No primeiro turno da eleição para a Assembleia Nacional de 2023/24, foram depositados 195.719 votos presenciais em máquinas eletrônicas, distribuídas em 809 seções.
  • Bangladesh também usou máquinas eletrônicas no passado. A tecnologia costuma ser chamada de máquina eletrônica de votação (EVM, na sigla em inglês). Para uma comparação atual, porém, há uma diferença relevante: o país retirou a tecnologia da eleição parlamentar de 2026 e voltou às cédulas de papel.

Quais países usam urna eletrônica com papel individual?

Índia e Venezuela também podem ser comparadas ao Brasil porque usam máquinas eletrônicas presenciais no ato de votar. A diferença está no papel.

Nesses países, o voto é registrado eletronicamente, mas o sistema também gera uma trilha física individual, conhecida como auditoria em papel verificável pelo eleitor (VVPAT, na sigla em inglês).

  • Na Índia, o eleitor aperta o botão correspondente ao candidato. O equipamento imprime uma papeleta com número, nome e símbolo. O papel fica visível por alguns segundos e depois cai em um compartimento lacrado.
  • Na Venezuela, o eleitor seleciona os candidatos na tela, o voto é registrado eletronicamente e uma papeleta é impressa. O eleitor confere o papel e o deposita em uma urna física separada.

Quais países usam máquina com cédula física?

Há um segundo grupo em que a tecnologia aparece dentro da cabine de votação, mas a cédula de papel faz parte do procedimento.

  • Na Bélgica, o eleitor vota em uma tela, confirma as escolhas e a máquina imprime uma cédula com texto legível e código de barras. Depois, o eleitor escaneia o código e deposita o papel em urna física.
  • No Paraguai, o eleitor recebe uma cédula, insere o papel na máquina, escolhe os candidatos pela tela, confere a informação em um leitor verificador e deposita a cédula em urna física.
  • Na Bulgária, onde há máquinas disponíveis, o eleitor pode escolher entre papel e votação por máquina. Ao usar a máquina, o equipamento imprime uma cédula em papel especial.
  • Na República Democrática do Congo, o eleitor escolhe os candidatos em tela sensível ao toque, e a máquina imprime a escolha no verso da cédula, que depois é depositada.

Quais países usam papel com contagem eletrônica?

Em outro grupo, o voto nasce no papel. A tecnologia aparece depois, para ler, contar ou transmitir os resultados.

Nesses casos, a tecnologia eleitoral atua principalmente sobre a cédula já preenchida pelo eleitor. A comparação com o Brasil passa menos pela urna eletrônica usada na cabine e mais pela automação de etapas do processo eleitoral.

  • Nas Filipinas, o eleitor preenche uma cédula física e a insere em uma máquina de contagem automatizada. O equipamento escaneia o papel, interpreta as marcações e contabiliza os votos.
  • Iraque, Quirguistão e Mongólia também usam modelos em que o eleitor marca uma cédula de papel, e a tecnologia faz a leitura ou a contagem.
  • Nos Estados Unidos, não existe um único sistema nacional. A administração eleitoral é descentralizada e envolve mais de 10 mil jurisdições. Em 2024, havia uso combinado de dispositivos de marcação de cédulas, scanners, contagem manual e sistemas de registro eletrônico direto (DRE, na sigla em inglês) em parte das localidades.

Quais países usam voto pela internet?

Voto pela internet é outra categoria presente no mundo. Nesse modelo, a rede participa do próprio ato de votar. Esse grupo amplia o sentido de votação eletrônica, mas se afasta do modelo brasileiro.

  • Na Estônia, o eleitor pode votar remotamente pela internet desde 2005. O voto é feito em computador pessoal, com autenticação, criptografia, assinatura digital e envio ao servidor eleitoral.
  • Omã permite voto por smartphone pelo aplicativo Intakhib.
  • A Suíça mantém projetos controlados de voto pela internet para parcelas específicas do eleitorado.
  • França, Armênia, El Salvador, Rússia, Panamá e Filipinas possuem ou tiveram modalidades remotas voltadas a grupos ou territórios específicos, como eleitores no exterior.

O que pode ser comparado com a urna eletrônica brasileira?

Tipo de sistemaComparação com o Brasil
Máquina presencial sem cédula individualMais próxima
Máquina presencial com trilha de auditoria em papel verificável pelo eleitorParcial: o voto nasce eletrônico, mas há papel individual
Máquina com cédula física no fluxoParcial: há tecnologia na cabine, mas o papel integra o voto
Papel com leitura eletrônicaLimitada: tecnologia atua na leitura ou na contagem
Voto pela internetOutra categoria
  •  

Rússia liga tomada de ativos da Nestlé à ajuda europeia à Ucrânia

O Kremlin relacionou a tomada de ativos na Rússia pertencentes à gigante suíça de alimentos Nestlé e à rede francesa de supermercados Auchan ao apoio militar europeu à Ucrânia.

“Estamos falando de empresas, empresas europeias de países hostis”, disse o porta-voz do Kremlin, Dmitry Peskov, a jornalistas na sexta-feira (18). “Um dos fatores levados em consideração ao tomar essa decisão foi que este é um país hostil e que este é um país hostil que atualmente está mais ativamente envolvido em ações militares contra nosso país.”

O presidente Vladimir Putin publicou um decreto na noite de quinta-feira (17) determinando que participações nos negócios da Nestlé e da Auchan na Rússia fossem colocadas sob administração temporária de uma empresa chamada AO L.E.V. Menedzhment.

É a maior tomada de ativos corporativos estrangeiros na Rússia desde pelo menos 2024. A medida ocorre em meio às tensões com a Europa, que impôs amplas sanções à Rússia e está enviando dezenas de bilhões de dólares em armas e ajuda financeira para apoiar a defesa da Ucrânia contra a invasão em larga escala ordenada por Putin em fevereiro de 2022.

A AO L.E.V. Menedzhment foi registrada em Moscou em 2024, com capital social de apenas 15 mil rublos (US$ 177) e um único funcionário, segundo dados do registro russo. A empresa tinha pouca exposição pública antes do decreto.

As ações da Nestlé caíram até 1,9% nas negociações iniciais de sexta-feira (18), atingindo o menor nível em três meses antes de reduzir parte da queda.

A medida do Kremlin evidencia o ambiente empresarial cada vez mais difícil enfrentado pelas empresas internacionais que permanecem na Rússia. Mais de mil empresas deixaram o país depois do início da guerra e da imposição de várias rodadas de sanções internacionais contra Moscou.

Ainda assim, grandes empresas como PepsiCo, Mondelez International e Raiffeisen Bank International continuam operando na Rússia sob restrições crescentes, embora tenham reduzido suas operações.

A Rússia aprovou uma lista de países que considera “hostis” pouco depois do início da invasão. Além de todos os países da União Europeia e dos Estados Unidos, vários outros países, incluindo a Suíça, estão na lista. Transações financeiras e comerciais envolvendo empresas desses países estão sujeitas a restrições adicionais e exigências regulatórias na Rússia.

A Nestlé afirmou em comunicado na sexta-feira (18) que tomou conhecimento do decreto de Putin e estava avaliando a situação e suas opções.

“A Nestlé está empenhada em tomar todas as medidas necessárias para proteger seus direitos e garantir a continuidade das operações comerciais no interesse de todas as partes interessadas, especialmente seus funcionários”, afirmou.

O governo suíço deve se pronunciar sobre o caso ainda nesta sexta-feira (18).

A Suíça adotou sanções semelhantes às da União Europeia contra a Rússia por causa da guerra na Ucrânia, rompendo com sua abordagem anterior de neutralidade. A medida deu origem a uma iniciativa para impor uma interpretação mais rígida da tradicional doutrina de neutralidade do país, e os eleitores decidirão sobre a proposta em 27 de setembro.

A Rússia se manifestou publicamente sobre a campanha a favor de uma neutralidade mais rígida. Se aprovada, a proposta impediria a Suíça de impor sanções a países em conflito sem respaldo da ONU, o que significaria que o país não poderia mais manter as atuais medidas contra a Rússia com base no mesmo fundamento.

A Auchan Retail Russia afirmou ter solicitado esclarecimentos sobre o decreto e que apresentaria uma resposta mais detalhada depois de receber as informações pertinentes, informou a empresa à agência estatal Tass.

A Rússia assumiu o controle de dezenas de ativos internacionais desde 2023, quando alterou a legislação para criar um mecanismo de administração temporária que permite ao Estado assumir o controle de participações pertencentes a empresas de países “hostis”.

Entre os casos estão as unidades locais da empresa finlandesa de serviços públicos Fortum, da fabricante francesa de iogurtes Danone e da cervejaria dinamarquesa Carlsberg.

As ordens de administração temporária muitas vezes foram seguidas pela transferência dos ativos para compradores russos aprovados pelas autoridades, muitos deles com ligações com o Kremlin. Danone e Carlsberg tiveram seus ativos brevemente devolvidos, mas depois foram obrigadas a vendê-los a empresas russas com grandes descontos.

Ativos estrangeiros sob controle russo

O Kremlin também tornou cada vez mais difícil para empresas estrangeiras deixarem a Rússia. Transações envolvendo investidores de países “hostis” exigem que os vendedores aceitem um desconto de pelo menos 60%, além de um imposto especial de saída.

Em agosto, Putin sancionou uma lei que permite aos tribunais russos impedir que investidores estrangeiros que deixaram o país depois da invasão da Ucrânia em 2022 recomprassem os ativos que haviam vendido. Ele afirmou repetidamente que será difícil voltar ao mercado russo.

Ainda assim, o decreto sobre a Nestlé e a Auchan, publicado na noite de quinta-feira (17), foi inesperado. O Kremlin não havia usado o mecanismo contra ativos de valor comparável desde pelo menos 2024, quando fábricas pertencentes à AB InBev Efes, uma joint venture entre a cervejaria belga AB InBev e a turca Anadolu Efes, foram colocadas sob administração temporária.

Nestlé na Rússia

A Nestlé opera na Rússia desde os anos 1990, mas reduziu seus negócios após 2022, suspendendo algumas marcas e interrompendo importações e exportações não essenciais, além de publicidade e investimentos de capital. A gigante suíça possui seis fábricas na Rússia, que empregam mais de 7 mil pessoas e onde continuou a produzir o que descreve como alimentos essenciais e de consumo cotidiano.

A Rússia responde por cerca de 2% das vendas globais da Nestlé, o equivalente a aproximadamente 2 bilhões de francos suíços (US$ 2,5 bilhões) por ano.

A perda do controle sobre os ativos russos poderia representar uma baixa contábil de cerca de 1 bilhão de francos suíços, segundo analistas liderados por David Hayes, do Jefferies.

A resposta da Nestlé à ordem de Putin tem sido “pouco comprometedora” até agora, embora os precedentes de Danone e Carlsberg não sejam animadores, disse Warren Ackerman, analista do Barclays.

“Interpretamos o decreto como um passo em direção a uma possível mudança de propriedade, embora o momento, o processo e a compensação sejam desconhecidos”, acrescentou.

A Auchan esteve entre a primeira onda de grandes empresas ocidentais de bens de consumo a expandir suas operações na Rússia, ao abrir sua primeira loja no país em 2002. A empresa construiu uma ampla rede de lojas e atualmente opera 230 supermercados e hipermercados em todo o país, segundo seu site.

No início deste ano, uma empresa pouco conhecida chamada KS Logistics pediu a Putin que colocasse as entidades locais da Nestlé sob administração temporária, informou o jornal Kommersant. Na época, a Nestlé disse ao veículo que não havia recebido nenhuma solicitação das autoridades russas e que seus escritórios e fábricas continuavam funcionando.

Não está claro se a KS Logistics tem alguma relação com a L.E.V. Menedzhment. Esta última nomeou Andrey Krayushkin como seu novo diretor-presidente apenas na semana passada, segundo dados do registro russo.

Krayushkin atuou até pelo menos 2020 como primeiro vice-chefe do departamento de migração do Ministério do Interior e tinha a patente de major-general, informou na quinta-feira (17) o veículo de oposição russo Novaya Gazeta Europe, citando bancos de dados que, segundo o veículo, estavam em sua posse. A Bloomberg não conseguiu verificar a informação de forma independente.

  •  

Cola eleitoral 2026: como fazer, o que pode levar e o que fica proibido na cabine

Nas eleições 2026, o eleitor brasileiro tem que escolher deputado federal, deputado estadual ou distrital, dois senadores, governador e presidente, cada um com uma quantidade diferente de números, e depois de digitar precisa conferir o nome na tela antes de confirmar.

Votar em seis cargos de uma única vez, sem poder conferir os números na cabine de votação, pode gerar dúvidas. Um recurso, não só permitido como incentivado pelo Tribunal Superior Eleitoral (TSE), é o uso de uma cola eleitoral, um papel com as escolhas anotadas, organizado na ordem exata da votação.  

Como fazer a cola eleitoral

O próprio TSE disponibiliza um modelo pronto para impressão, com espaço para preencher as informações de cada candidato na sequência da urna. Escrever o nome ao lado do número funciona como uma conferência extra, útil para quem tem pressa na hora de digitar e prefere não depender só da memória. 

O site da Justiça Eleitoral tem também um simulador de votação, que permite treinar antes do primeiro turno, que acontece em 4 de outubro, e do segundo, previsto para 25 de do mesmo mês. Os concorrentes que aparecem no simulador são fictícios, mas a ferramenta reproduz as mesmas etapas do processo eleitoral.  

A ordem de votação na urna

Para quem preferir fazer a cola eleitoral em casa, mesmo à mão, vale seguir a ordem em que os candidatos aparecem na tela e anotar os números nessa sequência.

CargoDígitos
Deputado federal4
Deputado estadual ou distrital5
Senador (1ª vaga)3
Senador (2ª vaga)3
Governador2
Presidente2

O que é proibido na cabine

A cola eleitoral só pode existir em papel. Celular está proibido dentro da cabine de votação, mesmo desligado, e precisa ser entregue ao mesário antes de entrar, não apenas guardado no bolso. A mesma restrição vale para câmeras fotográficas, filmadoras e qualquer equipamento de radiocomunicação capaz de comprometer o sigilo do voto.

A regra estabelecida para as eleições busca garantir que a escolha seja secreta e impedir que o voto seja registrado, transmitido ou divulgado. A medida também ajuda a evitar práticas como a compra de votos, em que a pessoa é obrigada a apresentar uma espécie de prova da opção escolhida.

Quem se recusa a responder se está com celular, ou a entregá-lo, fica impedido de votar, e os mesários podem acionar a polícia para registrar o ocorrido.

Documentos e identificação

Além da cola eleitoral, é bom já decidir qual documento de identificação levar no dia 4 de outubro. Para se identificar na seção eleitoral, basta o eleitor apresentar um documento oficial com foto: RG, CNH, passaporte ou carteira de categoria profissional, por exemplo.

O título de papel ficou para trás, não é mais exigido, e mesmo um documento vencido continua servindo, desde que a foto ainda permita reconhecer o eleitor.

Duas exceções para não esquecer: certidões de nascimento e de casamento nunca são aceitas como identificação. Além disso, a Carteira de Trabalho Digital, apesar de ser documento oficial com foto, também fica de fora dessa lista aceita pela Justiça Eleitoral.

e-título

Quem prefere levar só o celular pode contar com o e-Título, que substitui qualquer um desses documentos, mas ele só é aceito quando mostra a foto na tela.

Vale a pena baixar e atualizar o aplicativo com antecedência, porque o download fica suspenso no dia da eleição, e quem deixa para a última hora corre o risco de chegar à seção sem essa opção disponível. 

Resumo rápido das eleições 2026 

1º turno4 de outubro (domingo)
2º turno25 de outubro (domingo), se houver
Horário de votação8h às 17h, horário de Brasília
Documento necessárioOriginal com foto (físico ou digital) ou e-Título com foto
O que não pode levarCelular, câmera ou qualquer equipamento eletrônico na cabine
  •  

Eleições 2026: Lula e Flávio seguem empatados no primeiro e no segundo turnos, mostra Datafolha

O presidente Luiz Inácio Lula da Silva (PT) e o senador Flávio Bolsonaro (PL) seguem em empate técnico nas intenções de voto para o primeiro e o segundo turnos das eleições presidenciais de 2026, segundo nova pesquisa Datafolha divulgada na noite desta quinta-feira (17).

No primeiro turno, Lula tem 39% das intenções de voto, contra 36% de Flávio. No levantamento anterior, divulgado no dia 11, o presidente já registrava 39%, enquanto o senador somava 35%. A oscilação de Flávio, de 35% para 36%, fica dentro da margem de erro da pesquisa, de dois pontos percentuais para mais ou para menos.

O Datafolha ouviu 2.002 eleitores em 125 municípios entre terça-feira (15) e hoje (17), período marcado pelo agravamento da crise envolvendo o Supremo Tribunal Federal (STF) a partir do caso do Banco Master e de Daniel Vorcaro, que segue no centro do debate político desde o início do mês.

Eleições 2026: como estão os demais candidatos

Na primeira rodada, atrás dos líderes aparecem Augusto Cury (Avante), com 6%, Ronaldo Caiado (PSD), com 4%, Renan Santos (Missão), com 3%, e Romeu Zema (Novo), com 2%. Samara (UP) e Rui Costa Pimenta (PCO) marcam 1% cada. Votos brancos ou nulos somam 6%, e os indecisos são 3%.

O patamar de Cury confirma a acomodação observada desde a semana passada: depois de saltar de 2% para 8% em agosto, o escritor perdeu força e voltou a oscilar na casa de um dígito, sem repetir o crescimento acelerado do início da campanha.

Segundo turno segue estável há três semanas

No cenário de segundo turno, Lula tem 46%, e Flávio, 44% – ou seja, os mesmos percentuais registrados há uma semana e também há duas, o que confere empate técnico dentro da margem de erro de dois pontos para mais ou para menos.

A repetição do resultado em três levantamentos consecutivos indica que, apesar da sucessão de novas crises políticas nas últimas semanas, o quadro eleitoral para a disputa direta entre os dois nomes segue estacionado.

O primeiro turno das eleições será realizado no dia 4 de outubro. Já o segundo está previsto para o dia 25 do mesmo mês.

  •  

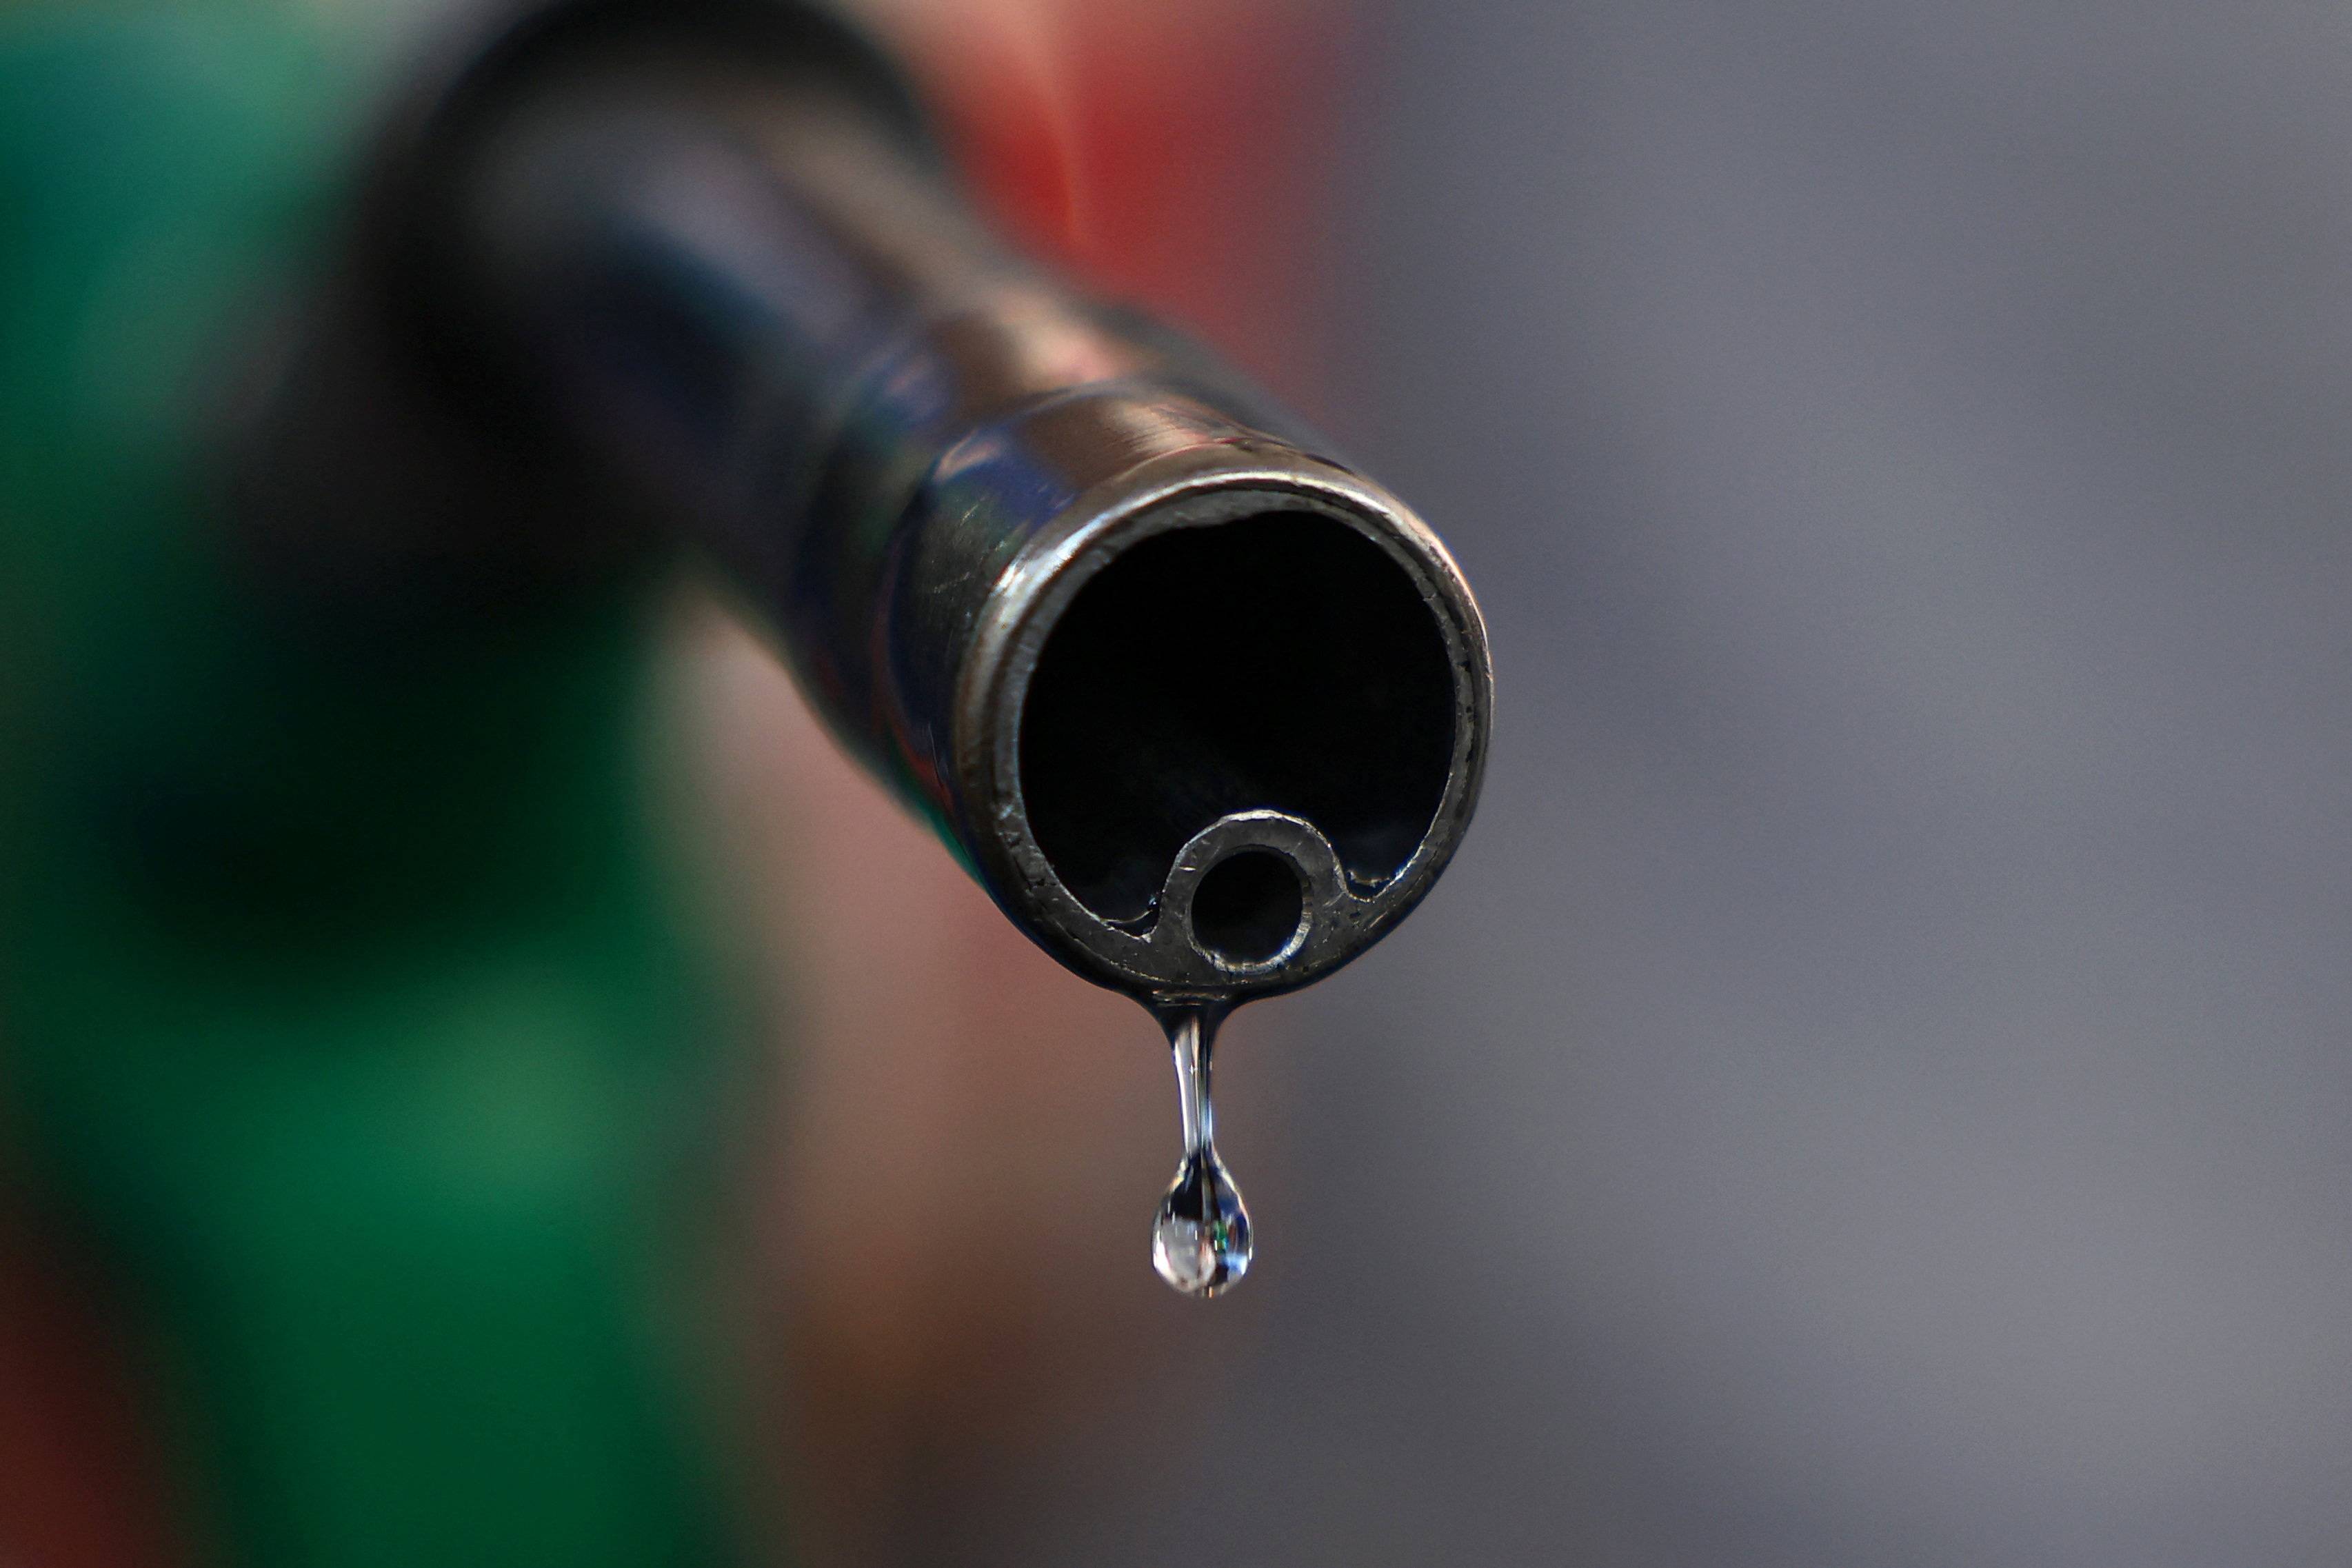
Ministro diz que impacto de medidas para combustíveis soma R$ 7 bilhões por mês

O ministro do Planejamento e Orçamento, Bruno Moretti, informou nesta quarta-feira, 9, o impacto somado de R$ 7 bilhões, aproximadamente, com as novas medidas para aliviar os preços dos combustíveis diante da guerra no Oriente Médio. Estão sendo detalhados em coletiva de imprensa dois anúncios: subvenção adicional ao diesel e as desonerações da gasolina e do etanol.

O governo federal anunciou o decreto que reduz em R$ 0,63 as alíquotas de PIS/Pasep e Cofins sobre o litro de gasolina e zera as contribuições sobre o etanol hidratado. O impacto é de R$ 2 bilhões ao mês, aproximadamente.

Esse benefício ao consumidor substitui e amplia os efeitos da subvenção da gasolina já prevista via Medida Provisória no valor de R$ 0,44 por litro. A vigência dessa medida, que já está em vigor, termina nesta quarta-feira.

A outra medida anunciada nesta quarta foi a assinatura de uma medida provisória que autoriza a subvenção econômica ao óleo diesel. O valor da subvenção será de R$ 1,00 por litro. O impacto estimado é de R$ 5 milhões por mês. O valor da subvenção por litro será definido por ato do Ministério da Fazenda e poderá ser alterado, interrompido ou prorrogado conforme as condições do mercado.

Bruno Moretti reforçou que as medidas anunciadas para mitigar os efeitos da guerra no Oriente Médio nos combustíveis não dependem de espaço fiscal adicional. “Estamos fazendo uso do espaço fiscal de que dispomos, sem pedir espaço adicional”, declarou em coletiva.

The post Ministro diz que impacto de medidas para combustíveis soma R$ 7 bilhões por mês appeared first on InfoMoney.

  •  

Governo marca leilão do Aeroporto de Brasília e inclui bloco de 10 terminais

O leilão do Aeroporto de Brasília foi marcado para 17 de dezembro. A estrutura será ofertada junto com um bloco de dez terminais regionais (veja abaixo).

O edital de licitação foi publicado nesta quarta-feira e prevê R$ 1,2 bilhão em novos investimentos. Entre as obras estão previstas a construção de um novo terminal internacional, um edifício-garagem e uma nova via de acesso.

A nova modelagem é resultado de uma negociação homologada pelo Tribunal de Contas da União (TCU) que envolveu Agência Nacional de Aviação Civil (Anac), a Secretaria Nacional de Aviação Civil (SAC) e a atual concessionária, a Inframerica.

O leilão é uma alternativa à relicitação do aeroporto, diante da decisão da operadora atual em devolver o ativo para a União. O mesmo modelo foi adotado no Galeão, no Rio.

Entre as mudanças incorporadas aos documentos finais estão o aprimoramento da estrutura financeira da concessão e a definição do valor para a aquisição dos 49% de participação da Infraero, fixado em R$ 628,76 milhões, atualizado pelo Certificado de Depósito Interbancário (CDI).

A alíquota mínima da Contribuição Variável também foi reduzida de 5,9% para 5,13%, em razão da inclusão de novos investimentos obrigatórios no contrato. O prazo da concessão permanece até 2037.

O aeroporto da capital federal é o quarto mais movimentado do país. Entre janeiro e julho, recebeu mais de 9,7 milhões de passageiros em voos domésticos e internacionais nos sete primeiros meses deste ano.

O resultado representa alta de 8,14% em relação ao mesmo período de 2025. É o único aeroporto é o único do país com duas pistas capazes de operar simultaneamente.

O aeroporto de Brasília fez parte das primeiras rodadas de privatização do setor em 2012. O terminal foi arrematado pela Inframérica com ágio de 673%.

Anos depois, a concessionária passou a enfrentar dificuldades para arcar com a outorga, diante de premissas do modelo de concessão que não se confirmaram, crises da economia e a pandemia da Covid.

Com Brasília, serão leiloados os aeroportos de:

  • Alto Paraíso de Goiás (GO),
  • Barreiras (BA),
  • Bonito (MS),
  • Cáceres (MT),
  • Dourados (MS),
  • Juína (MT),
  • Ponta Grossa (PR),
  • Tangará da Serra (MT),
  • Três Lagoas (MS) e
  • São Miguel do Araguaia (GO).

The post Governo marca leilão do Aeroporto de Brasília e inclui bloco de 10 terminais appeared first on InfoMoney.

  •  

Governo diz que corte de tributos sobre combustíveis não exigirá espaço fiscal extra

O ministro do Planejamento e Orçamento, Bruno Moretti, reforçou que as medidas anunciadas para mitigar os efeitos da guerra no Oriente Médio nos combustíveis não dependem de espaço fiscal adicional.

“Estamos fazendo uso do espaço fiscal de que dispomos sem pedir espaço adicional”, declarou em coletiva há pouco.

Ele repetiu que o preço final da gasolina ao consumidor no Brasil é mais baixo em relação a outros países afetados pelo contexto geopolítico no Oriente Médio.

O presidente Luiz Inácio Lula da Silva (PT) assinou mais cedo um decreto que reduz tributos sobre a gasolina e o etanol hidratado e uma Medida Provisória (MP) que autoriza nova subvenção ao diesel.

O governo, ao justificar as novas medidas, citou “a persistência da volatilidade dos preços internacionais do petróleo e das restrições à oferta de combustíveis decorrentes de conflitos geopolíticos”.

Agora, os ministros da Fazenda, Dario Durigan, do Planejamento e Orçamento, Bruno Moretti, e o secretário-executivo da Fazenda, Rogério Ceron, concedem entrevista coletiva à imprensa sobre as medidas.

Dario Durigan reforçou que o anúncio busca “proteger” a população diante da escalada da cotação do Brent, pressionando pelo contexto de guerra. Ele também declarou que o governo está adotando como boa prática “medidas limitadas e temporárias”. A perspectiva é suavizar o impacto do aumento dos preços dos combustíveis no Brasil.

The post Governo diz que corte de tributos sobre combustíveis não exigirá espaço fiscal extra appeared first on InfoMoney.

  •  

Recompra de títulos dos EUA decepciona mercado e juros futuros voltam a subir

O secretário do Tesouro americano, Scott Bessent, ampliou o programa de recompra de dívida pública nesta quarta-feira, mas a medida não foi suficiente para conter a alta dos juros nos Treasuries, os títulos públicos americanos.

O Tesouro anunciou a compra de até US$ 6 bilhões em títulos de prazo mais longo, três vezes o valor definido no mês anterior. Ainda assim, o mercado de US$ 32 trilhões em dívida do governo americano seguiu pressionado, em um dia marcado também pela disparada do petróleo, que reacendeu temores de inflação persistente.

Os preços dos títulos de 10 anos, que já vinham em queda desde o início do pregão, recuaram ainda mais após o anúncio — movimento que levou o rendimento a subir até 4,85%. A taxa está no maior patamar desde 2023, mesmo com Bessent tentando reduzi-la desde que assumiu o cargo no ano passado.

Mercado queria mais

Operadores esperavam um valor ainda maior para a operação de recompra, depois que Bessent sinalizou publicamente a possibilidade de pagar acima de US$ 4 bilhões por emissão — bem acima do teto original de US$ 2 bilhões. Por isso, o anúncio de US$ 6 bilhões decepcionou.

Segundo Steven Zeng, estrategista do Deutsche Bank, faltou o “choque” que os investidores esperavam. “É como se o Tesouro tivesse criado um monstro que agora precisa alimentar”, disse Zeng.

Ontem, Bessent já havia reconhecido publicamente que não tem como alterar o preço de “equilíbrio” dos títulos americanos — o nível que reflete os fundamentos econômicos reais, e não uma intervenção pontual do governo. Seu objetivo, segundo ele, é desacelerar os movimentos bruscos e evitar que narrativas negativas ganhem força. O problema é que ele busca juros mais baixos justamente em um momento de inflação em alta, expectativa de novos aumentos de juros pelo Federal Reserve e déficits orçamentários historicamente elevados.

Por ora, o Tesouro não deu sinais de que vá aumentar ainda mais as recompras. O órgão informou que as outras seis operações programadas para o trimestre fiscal atual terão valor máximo igual ou superior a US$ 4 bilhões — o mesmo patamar anunciado de forma surpresa em 19 de agosto, quando o Tesouro prometeu “pelo menos dobrar” o tamanho das operações, que antes eram de US$ 2 bilhões cada.

Para Elias Haddad, do Brown Brothers Harriman, o gesto ficou aquém do necessário: “o Tesouro levou um estilingue para uma batalha de tanques”, resumiu.

Depois do anúncio de 19 de agosto, os juros haviam recuado, mas voltaram a subir rapidamente. Bessent decidiu reforçar o programa depois que os títulos de 30 anos atingiram a maior taxa desde 2007. Em evento no Texas na terça-feira, ele atribuiu o movimento a uma preocupação que considera infundada, a de que os Estados Unidos não conseguiriam honrar sua dívida — algo que, segundo ele, “virou meio que a narrativa dominante”, apesar de “absurdo”.

Bessent também tem defendido as recompras como forma de melhorar a liquidez do mercado, permitindo que bancos e outras instituições se desfaçam de títulos mais difíceis de negociar e, com isso, participem mais ativamente dos leilões de nova dívida.

O tamanho do desafio ficou ainda mais evidente horas depois, quando o Tesouro vendeu US$ 39 bilhões em títulos de 10 anos a uma taxa de 4,834% em leilão — a maior desde 2007.

Vale um esclarecimento técnico: o teto de US$ 6 bilhões não significa que o Tesouro vá necessariamente comprar esse valor total. Mas, historicamente, quando o programa mira dívida nominal de prazo mais longo, o órgão costuma comprar o valor máximo anunciado — só não o fez em duas das 52 operações realizadas desde que o programa foi retomado em 2024. Também é possível que o volume final seja maior: segundo o próprio site do Tesouro, um “anúncio final de recompra” costuma ser divulgado às 11h do dia da operação, e esse anúncio final “substitui o preliminar”.

Investidores e analistas veem a intensificação das recompras como reflexo do desconforto do governo do presidente dos EUA, Donald Trump, com a alta dos custos de financiamento de longo prazo, a poucas semanas das eleições legislativas de novembro. A alta dos rendimentos levou as taxas de hipotecas nos EUA ao maior nível em mais de um ano.

Bessent ‘intervencionista’

“Scott adotou, sem dúvida, um modelo muito intervencionista como secretário do Tesouro”, afirmou Krishna Guha, chefe de economia da Evercore ISI, antes do anúncio de hoje. “Ele é taticamente muito habilidoso para escolher quando e como surpreender e movimentar os mercados e teve algum sucesso no curto prazo.”

Bessent descreveu a iniciativa como um “Treasury twist” — referência às Operações Twist do Fed, que tinham como objetivo reduzir os custos de financiamento de prazo mais longo.

O que a recompra de títulos dos EUA significa para o Brasil

Os juros altos estão também do outro lado do Atlântico. Na França, mesmo cenário: 5% e patamar mais alto desde 2008. Do outro lado do Canal da Mancha, mais ainda. Os títulos de 30 anos do Reino Unido não pagavam tanto desde 1998: 5,9%.

E o que tudo isso tem a ver com quem investe em reais, aqui no Brasil? Tem tudo a ver. Com os títulos em dólar, libra e euro pagando taxas recordes, a concorrência para os daqui, em real, pesa.

O capital flui para onde o retorno é mais atraente e a moeda, mais segura. Isso obriga o Brasil a pagar mais juros para continuar competitivo — juros que já estão num patamar que não era visitado desde 2016. Uma análise do BTG Pactual mostra que 40% da força que mantém os juros longos brasileiros lá em cima vem do exterior, principalmente dos títulos americanos, concorrentes diretos dos papéis daqui.

A dinâmica que sustenta esses juros lá fora tem duas frentes: o crescimento acelerado da dívida pública e privada nos países desenvolvidos, e a corrida das big techs para financiar infraestrutura de inteligência artificial — soma que pode chegar a US$ 1,7 trilhão entre 2026 e 2027. Some a isso os sinais do Federal Reserve de que uma alta de juros ainda neste ano está sobre a mesa, e o quadro que pressiona os títulos brasileiros fica mais claro.

  •  

Irlanda endurece regras para cidadania. Veja o que muda

O governo da Irlanda aprovou nesta quarta-feira (9) a elaboração de um projeto de lei que endurece as regras para estrangeiros que desejam obter a cidadania por naturalização. A principal mudança será o aumento de cinco para oito anos do período de residência exigido para a maioria dos candidatos.

A proposta também prevê testes de proficiência em inglês, irlandês ou língua de sinais irlandesa, além de uma avaliação sobre cidadania, sociedade e política do país.

Outro requisito será a comprovação de autossuficiência financeira por parte dos candidatos à naturalização.

Segundo o Departamento de Justiça, Assuntos Internos e Migração da Irlanda, as mudanças têm como objetivo fortalecer as regras de naturalização e aproximá-las das adotadas por outros países europeus.

O governo afirma que a cidadania por naturalização deve ser resultado de um período prolongado de residência legal, integração à sociedade, participação cívica, independência financeira e cumprimento das leis de imigração.

Irlanda endurece regras para imigrantes

A mudança ocorre em um momento de maior pressão política sobre a imigração em diversos países europeus.

Na Alemanha, o partido de extrema direita Alternativa para a Alemanha (AfD) obteve na semana passada seu melhor resultado em uma eleição estadual. No Reino Unido, o governo trabalhista propôs elevar de cinco para dez anos o prazo-base para que imigrantes obtenham residência permanente.

Na Irlanda, o ministro da Justiça, Jim O’Callaghan, afirmou que o país reconhece a contribuição dos imigrantes para a economia, as comunidades e os serviços públicos.

“Tenho a responsabilidade de administrar a migração de acordo com os interesses do bem-estar econômico e social do país”, disse o ministro em comunicado.

Segundo O’Callaghan, as mudanças não têm como objetivo restringir a integração ou excluir imigrantes da sociedade irlandesa.

Mais de 27 mil brasileiros

As novas regras também podem afetar a comunidade brasileira no país. O último Censo da Irlanda, realizado em 2022, contabilizou 27.338 pessoas com cidadania brasileira vivendo no país. O grupo estava entre as principais comunidades estrangeiras da Irlanda.

O levantamento mostrou ainda que os brasileiros estavam concentrados principalmente em faixas etárias mais jovens. Em Dublin, capital irlandesa, os brasileiros formavam o maior grupo entre os cidadãos estrangeiros, com 11.188 pessoas.

Vale destacar que o número de 27.338 corresponde a pessoas com cidadania brasileira, e não necessariamente a todos os residentes nascidos no Brasil. Quem nasceu no Brasil, mas posteriormente obteve a cidadania irlandesa, por exemplo, não entra nessa estatística de cidadania brasileira.

Projeto ainda precisa passar pelo Parlamento

As mudanças anunciadas nesta quarta-feira ainda não estão em vigor. O governo aprovou a elaboração prioritária do projeto, que terá de ser debatido pelo Parlamento irlandês antes de se transformar em lei.

A proposta faz parte de um conjunto de medidas do governo para reforçar o controle migratório e, segundo o Departamento de Justiça, preservar a integridade do sistema de imigração do país.

  •  

Petróleo supera US$ 101 com escalada da guerra entre EUA e Irã. Navios-tanque são atacados

O petróleo Brent superou os US$ 101 por barril pela primeira vez desde julho, enquanto a intensificação dos ataques no Oriente Médio aumentou as preocupações com novas interrupções no fluxo de energia que sai da região, rica em petróleo.

O principal indicador global do petróleo fechou em alta de mais de 3% em Nova York, enquanto o West Texas Intermediate (WTI) era negociado perto dos US$ 96.

A sessão foi marcada por explosões e alertas de emergência em diferentes pontos do Oriente Médio, enquanto o Irã afirmou estar preparado para uma guerra mais intensa e prometeu ampliar os ataques contra os Estados Unidos.

O conflito interrompeu o transporte marítimo pelo estratégico Estreito de Ormuz, embora milhões de barris por dia de petróleo continuem sendo transportados por navios-tanque que navegam sem serem detectados, ajudando a conter os preços. Ainda não está claro como a nova escalada poderá afetar esses embarques “ocultos”.

Os contratos futuros subiram mais cedo depois que os militares dos EUA disseram ter destruído cinco navios-tanque iranianos em resposta a tentativas de atingir um navio de guerra da Marinha americana com mísseis balísticos durante a noite.

A mídia iraniana afirmou que Teerã atacou dois navios de guerra dos EUA e oito navios-tanque de petróleo no Golfo Pérsico. Não houve confirmação imediata dos ataques, mas a troca de ofensivas aumentou as preocupações com uma redução da oferta de petróleo na região.

A escalada também ocorre enquanto militantes houthis apoiados pelo Irã, no Iêmen, atacam instalações de energia na Arábia Saudita. Alertas de “perigo potencial” foram emitidos no sul do país nesta quarta-feira, um dia depois de a região ser atacada. Os preços do gás natural na Europa atingiram o maior nível desde 2023, enquanto a guerra entre Irã e Israel eleva os custos de energia justamente com a aproximação da temporada de aquecimento no inverno.

A disparada dos preços da gasolina e do diesel nos EUA também representa um risco político para o Partido Republicano do presidente Donald Trump antes das eleições de meio de mandato. Trump previu nesta quarta-feira que a guerra no Irã só terminará depois da votação de novembro e que uma redução significativa nos preços dos combustíveis não virá antes disso.

Enquanto isso, as compras chinesas de petróleo bruto aumentaram neste mês. Uma pausa nas aquisições do maior importador mundial havia sido um dos principais fatores que ajudavam a limitar os preços, e a retomada das compras fez alguns dos principais indicadores do mercado atingirem os níveis mais altos em semanas.

“Embora o déficit de petróleo no mercado tenha diminuído com a estabilização de volumes maiores de fluxos ocultos, o mercado continua apertado de maneira geral”, disse Ryan McKay, estrategista sênior de commodities do TD Securities. “Uma oferta ainda mais restrita pode ocorrer diante desses novos ataques e à medida que aumentam os sinais de que a China está ficando mais ativa no mercado.”

O Brent acumula alta de cerca de 65% neste ano. Com exceção de um breve pico em julho, porém, os contratos futuros foram negociados abaixo dos US$ 100 por mais de três meses, enquanto os produtores do Golfo Pérsico conseguiram aumentar as exportações.

Fatores técnicos também ampliaram a alta do petróleo. Consultorias de negociação de commodities que seguem tendências aumentaram suas posições compradas, que passaram a representar 91% das posições em Brent e WTI, ante 45% e 36%, respectivamente, em 31 de agosto, segundo dados da Bridgeton Research Group, da Kpler. Esses operadores automatizados são conhecidos pela tendência de acentuar as oscilações dos preços.

Os derivados de petróleo, como o diesel, por outro lado, tiveram uma alta ainda mais forte, à medida que o conflito no Oriente Médio e a guerra entre Rússia e Ucrânia se combinam para restringir a oferta. As exportações russas de diesel caíram no mês passado ao menor nível em mais de uma década. Isso ameaça provocar uma nova rodada de pressão inflacionária sobre os bancos centrais de todo o mundo.

Os estoques de diesel dos EUA devem cair neste mês para o menor nível em mais de duas décadas, segundo a perspectiva de curto prazo para o setor de energia divulgada nesta quarta-feira pela Energy Information Administration (EIA). A agência também elevou em 14% sua previsão para o preço do diesel no varejo no último trimestre deste ano, para US$ 5,55 por galão.

“A perspectiva fundamental para os derivados continua positiva, com a deterioração dos estoques e das reservas globais”, disse Darrell Fletcher, diretor-gerente de commodities da Bannockburn Capital Markets.

Antes da guerra com o Irã, cerca de um quinto do petróleo e do gás natural liquefeito consumidos no mundo passava pelo Estreito de Ormuz com destino a clientes em diferentes países.

Apesar da continuidade do fluxo de navios-tanque com os transponders desligados, as embarcações continuam sob ameaça constante de ataques. A Kuwait Petroleum está enviando navios pelo estreito “sempre que é seguro”, afirmou um funcionário da empresa nesta quarta-feira.

A continuidade das interrupções fez os estoques seguirem em queda em diferentes partes do mundo. A empresa de análise Vortexa estima que a quantidade de petróleo transportada por navios no mar tenha diminuído em mais de 150 milhões de barris desde meados de julho.

  •  

Fed, banco central americano, avalia reduzir número de reuniões anuais

Pelo menos um terço de todos os dirigentes do Federal Reserve (Fed) afirmou que consideraria realizar reuniões com menor frequência para definir as taxas de juros, o que dá a Kevin Warsh uma oportunidade inicial para implementar uma das maiores mudanças estruturais que propôs como novo presidente do banco central.

Ainda não se sabe se a ideia poderá ser adotada em breve. O comitê de política monetária do Fed ainda não discutiu os detalhes. Alguns dirigentes abertos à proposta também afirmaram que querem uma análise mais aprofundada das possíveis vantagens e desvantagens, além de avaliar se a mudança viria acompanhada de outros possíveis ajustes na estratégia de comunicação do Fed.

Beth Hammack, presidente do Fed de Cleveland, Jeffrey Schmid, de Kansas City, e Anna Paulson, da Filadélfia, estão entre um grupo de seis presidentes de unidades regionais do Fed que afirmaram recentemente estar abertos a reduzir o número de reuniões regulares do comitê que define as taxas de juros.

Na reunião de julho, Warsh sugeriu realizar seis encontros por ano para discutir e definir as taxas de juros, reservando outras duas reuniões para debater um tema econômico relevante, conforme noticiado anteriormente pela Bloomberg News.

Por lei, o banco central é obrigado a se reunir quatro vezes por ano, embora o número de encontros tenha variado ao longo das décadas. Desde 1981, os dirigentes programam oito reuniões anuais.

“O presidente observou que seis reuniões programadas por ano, realizadas aproximadamente a cada dois meses, permitiriam acumular mais informações entre os encontros do que na prática atual e dariam aos formuladores de política monetária e à equipe mais tempo para considerar questões estratégicas de política monetária”, mostraram as atas da reunião de julho.

A redução do número de reuniões representaria uma mudança significativa na forma de funcionamento do banco central dos EUA e o diferenciaria de seus principais pares no exterior. O Banco Central Europeu, o Banco da Inglaterra e o Banco do Japão se reúnem oito vezes por ano.

Não está claro se os dirigentes discutirão em detalhes a proposta de Warsh na reunião de política monetária marcada para 15 e 16 de setembro. A inflação elevada e a possibilidade de elevar os juros pela primeira vez em três anos podem dominar o próximo encontro.

Embora vários dirigentes tenham afirmado estar abertos a reduzir o número de reuniões do Fed a cada ano, alguns disseram que querem primeiro analisar as possíveis implicações da mudança.

“É ótimo reavaliar a maneira como fazemos as coisas”, disse Paulson à CNBC no mês passado. “Assim como na política monetária, também estou de mente aberta nesse aspecto. Quero entender melhor as vantagens e desvantagens de seis em comparação com oito — como tudo isso funciona.”

Implicações para as projeções

Uma mudança na frequência das reuniões provavelmente teria implicações para os materiais divulgados pelo Fed em alguns de seus encontros. Atualmente, o Fed publica as projeções econômicas e para as taxas de juros dos formuladores de política monetária quatro vezes por ano — nas reuniões de março, junho, setembro e dezembro. A adoção de seis reuniões levantaria a questão de se essas projeções continuariam a ser divulgadas e com que frequência.

A própria divulgação dessas projeções está sendo examinada por um grupo de trabalho sobre comunicação — um dos cinco grupos desse tipo, formados por especialistas externos e criados por Warsh neste ano para analisar diferentes práticas do Fed. A expectativa é que os cinco grupos apresentem recomendações ao Comitê Federal de Mercado Aberto por volta do fim deste ano.

“Acho que é saudável”, disse Austan Goolsbee, presidente do Fed de Chicago, no podcast Odd Lots, da Bloomberg, no mês passado, ao ser questionado sobre a revisão da comunicação e a possibilidade de mudanças na frequência das reuniões, das projeções econômicas e das entrevistas coletivas realizadas após os encontros. “Vamos repensar tudo isso.

  •  

Petróleo supera US$ 100 com escalada de ataques entre Estados Unidos e Irã

O petróleo Brent ultrapassou US$ 100 por barril pela primeira vez desde julho, impulsionado pela intensificação dos ataques entre Estados Unidos e Irã e pela retomada das compras de petróleo pela China, maior importadora da commodity no mundo.

Os contratos futuros do Brent, referência para os preços internacionais do petróleo, chegaram a subir 2,3% em Londres nesta manhã, antes de reduzir parte dos ganhos.

A nova alta ocorre após uma escalada do conflito entre Washington e Teerã. Segundo o Comando Central dos Estados Unidos, as forças americanas destruíram cinco petroleiros iranianos em resposta a uma tentativa de atingir um navio de guerra da Marinha dos EUA com mísseis balísticos durante a noite.

O conflito também vem afetando o transporte de petróleo pelo Estreito de Ormuz, uma das principais rotas de energia do mundo. Milhões de barris continuam passando diariamente pela região, mas grande parte dos navios está navegando com os sistemas de identificação desligados, aumentando a preocupação com novos ataques.

Antes do início da guerra entre EUA e Irã, cerca de um quinto do petróleo e do gás natural liquefeito consumidos no mundo passava pelo Estreito de Ormuz a caminho dos mercados internacionais.

China volta a comprar petróleo

Além dos riscos relacionados ao conflito, o preço do petróleo também ganhou força com a retomada das compras chinesas.

A China havia reduzido suas aquisições no início da guerra, movimento que ajudou a limitar a alta dos preços. A retomada das compras neste mês, porém, trouxe novo impulso ao mercado e fez alguns dos principais indicadores de preços atingirem os níveis mais altos em semanas.

O Brent acumula alta superior a 60% neste ano. Com exceção de uma breve alta em julho, no entanto, os contratos futuros haviam permanecido abaixo de US$ 100 por mais de três meses, período em que os produtores do Golfo Pérsico conseguiram aumentar suas exportações.

Estoques de petróleo diminuem

A continuidade das dificuldades no transporte também tem reduzido os estoques globais de petróleo. Segundo a empresa de análise Vortexa, a quantidade de petróleo transportada em navios no mar caiu em mais de 150 milhões de barris desde meados de julho.

Mesmo com navios continuando a atravessar o Estreito de Ormuz, as embarcações permanecem sob risco de novos ataques. Um funcionário da Kuwait Petroleum Corp. afirmou nesta quarta-feira que os navios da empresa estão passando pela região “sempre que é seguro”.

O cenário aumenta a preocupação com a oferta de petróleo justamente em um momento de recuperação da demanda.

Combustíveis sobem ainda mais

Os derivados de petróleo, como o diesel, tiveram uma alta ainda mais forte. Isso ocorre porque o conflito no Oriente Médio se espalhou para o Mar Vermelho, próximo à Arábia Saudita, enquanto a guerra entre Rússia e Ucrânia continua afetando o mercado de energia.

Os dois conflitos podem aumentar os custos de combustíveis e pressionar novamente a inflação em diferentes países, dificultando o trabalho dos bancos centrais no controle dos preços.

“O caminho de menor resistência é uma alta forte e constante à medida que a guerra entra em seu sétimo mês”, afirmou Darrell Fletcher, diretor-executivo de commodities da Bannockburn Capital Markets.

Segundo ele, os fundamentos dos derivados de petróleo continuam favoráveis à alta, diante da deterioração dos estoques e das reservas globais.

Ataques também atingem a Arábia Saudita

O grupo rebelde Houthi, do Iêmen, também continua atacando instalações de energia na Arábia Saudita.

Nas últimas semanas, os Houthis realizaram uma série de ataques contra a refinaria de Jazan, que tem capacidade para processar 400 mil barris de petróleo por dia. Os ataques ameaçam uma oferta de combustíveis que já está mais restrita.

“A preocupação com uma interrupção contínua e prejudicial do fornecimento, devido à escalada do conflito entre EUA e Irã, aumentou significativamente”, disse Tamas Varga, analista da corretora PVM.

Segundo ele, a inflação pode reduzir a demanda por petróleo, mas, neste momento, a oferta não consegue acompanhar a demanda.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Eleições 2026: como a disputa eleitoral afeta bolsa, juros e câmbio?

As eleições 2026 podem mexer com a bolsa de valores, o dólar e os juros antes mesmo de o próximo presidente assumir. Isso acontece porque investidores negociam ativos com base em expectativas sobre inflação, juros, contas públicas, regulação e desempenho das empresas nos próximos anos.

Uma eleição pode alterar essas projeções. O resultado da disputa presidencial e a composição do Congresso ajudam a definir quais políticas econômicas terão mais chance de avançar no governo seguinte.

Quando uma pesquisa ou uma votação muda a probabilidade atribuída a esses cenários, os preços dos ativos podem reagir antes de qualquer nova política sair do papel.

Por que as eleições 2026 afetam o mercado?

O preço de uma ação reflete expectativas sobre os resultados futuros da empresa. Por isso, uma eleição pode mudar essa avaliação antes mesmo da posse, caso o mercado espere alterações em impostos, gastos públicos, regulação ou outras políticas capazes de afetar custos e lucros.

Os juros também entram nessa conta. O presidente da república não define a Selic, cuja condução cabe ao Banco Central, mas o governo influencia a política fiscal — as decisões sobre arrecadação, gastos e dívida pública — e propõe orçamento e prioridades de gastos.

Mudanças nas expectativas para dívida, inflação e contas públicas podem alterar os juros exigidos pelo mercado financeiro, isto é, o retorno cobrado por investidores para financiar governo e empresas. Isso afeta o custo de financiamento e a avaliação das companhias.

Nas estatais, a ligação pode ser mais direta. A União é controladora da Petrobras e tem influência na escolha de integrantes de seu conselho de administração. Por isso, uma troca de governo pode mudar expectativas sobre gestão, investimentos, dividendos e estratégia da companhia — fatores que também entram no preço das ações.

Como uma surpresa eleitoral mexe com o mercado?

As eleições de 2022 ajudam a mostrar como uma mudança inesperada no cenário pode mexer rapidamente com os preços dos ativos.

Luiz Inácio Lula da Silva terminou o primeiro turno com 48,43% dos votos válidos, contra 43,20% de Jair Bolsonaro. A diferença de 5,23 pontos ficou abaixo da vantagem indicada pelas principais pesquisas antes da votação.

No pregão seguinte, em 3 de outubro de 2022, o Ibovespa avançou 5,54%, enquanto o dólar caiu 4,02% e os juros futuros recuaram. Dois fatores eleitorais entre as explicações para o movimento: Bolsonaro havia obtido um resultado acima do indicado pelas principais pesquisas e o Congresso eleito ganhou uma composição mais à direita. Investidores avaliavam que esse Legislativo poderia restringir mudanças mais amplas na política econômica do governo seguinte.

O movimento citado acima não foi explicado apenas pela eleição: o ambiente externo também ajudou os ativos brasileiros naquele dia.

Como as eleições podem mexer com o dólar?

Uma eleição pode mexer com o dólar porque também altera a percepção de risco dos investidores sobre o país.

Se investidores estrangeiros aumentam a procura por ativos brasileiros, pode haver maior demanda por reais, favorecendo a valorização da moeda. Já uma redução dessas posições ou a saída de recursos pode pressionar o real para baixo.

Um exemplo apareceu depois do primeiro turno de 2022. No pregão seguinte à votação, o dólar caiu cerca de 4%, para perto de R$ 5,18, enquanto investidores reagiam ao resultado mais apertado do que indicavam as pesquisas e à nova composição do Congresso.

O câmbio também era favorecido pelo cenário externo naquele dia, mas a queda do dólar frente ao real foi muito maior do que o recuo da moeda americana no exterior.

Um estudo publicado pelo FMI (Fundo Monetário Internacional) em novembro de 2025 ajuda a mostrar que esse mecanismo não fica restrito à oscilação diária das moedas.

Nos países de menor estabilidade política da amostra, os fluxos privados brutos — que incluem entradas e saídas de capital — ficaram, no trimestre eleitoral, 28,3% abaixo da média dos seis meses anteriores.

Ao analisar 261 eleições em 38 economias emergentes, incluindo o Brasil, entre 1990 e 2020, o estudo encontrou uma redução dos fluxos privados de capital no entorno das eleições.

O efeito foi maior quando a incerteza sobre a política econômica persistia após a votação e menor em países com maior estabilidade política e instituições mais fortes.

Eleições também podem adiar investimentos

O efeito das eleições não aparece apenas nas oscilações de bolsa e dólar. Diante da incerteza sobre as políticas do próximo governo, empresas e investidores também podem esperar mais clareza antes de comprometer dinheiro em decisões de longo prazo.

Foi justamente onde o FMI encontrou os resultados mais claros. O impacto eleitoral apareceu no investimento estrangeiro direto e em operações como empréstimos e financiamentos transfronteiriços, ou seja, crédito concedido entre agentes de países diferentes.

Nos países de menor estabilidade política da amostra, os fluxos privados brutos ficaram, no trimestre eleitoral, 28,3% abaixo da média dos seis meses anteriores. Isso indica como a combinação entre eleição e maior incerteza política pode pesar sobre decisões de investimento.

Por que os juros futuros também reagem?

Os juros futuros refletem expectativas sobre inflação, dívida pública, política fiscal, crescimento da economia e trajetória da Selic. Por isso, uma eleição pode mexer com esses contratos se alterar a percepção dos investidores sobre como o próximo governo pretende arrecadar, gastar e administrar as contas públicas.

O próprio Banco Central reconhece que a política fiscal pode afetar a percepção sobre a sustentabilidade da dívida e o prêmio exigido pelos investidores na curva de juros. A curva de juros mostra quanto o mercado exige de retorno para diferentes prazos. Essas taxas incorporam expectativas sobre a Selic, a inflação e o risco fiscal, entre outros fatores.

Quanto maior o risco percebido, maior pode ser o retorno exigido para emprestar dinheiro por prazos mais longos.

Um exemplo apareceu depois do primeiro turno de 2022, quando os juros futuros recuaram. Na época, parte do movimento forma relacionados ao resultado mais forte da direita no Congresso e à expectativa de que a nova composição do Legislativo pudesse limitar uma eventual expansão fiscal no governo seguinte.

A eleição, portanto, não determina sozinha os juros, mas pode mudar as projeções que ajudam a formar essas taxas anos antes de uma política efetivamente entrar em vigor.

  •  

Gasolina mais barata: Governo calcula tamanho do impacto nas contas públicas

O ministro do Planejamento e Orçamento, Bruno Moretti, informou nesta quarta-feira, 9, o impacto somado de R$ 7 bilhões, aproximadamente, com as novas medidas para aliviar os preços dos combustíveis diante da guerra no Oriente Médio. Estão sendo detalhados em coletiva de imprensa dois anúncios: subvenção adicional ao diesel e as desonerações da gasolina e do etanol.

O governo federal anunciou o decreto que reduz em R$ 0,63 as alíquotas de PIS/Pasep e Cofins sobre o litro de gasolina e zera as contribuições sobre o etanol hidratado. O impacto é de R$ 2 bilhões ao mês, aproximadamente.

Esse benefício ao consumidor substitui e amplia os efeitos da subvenção da gasolina já prevista via Medida Provisória no valor de R$ 0,44 por litro. A vigência dessa medida, que já está em vigor, termina nesta quarta-feira.

A outra medida anunciada nesta quarta foi a assinatura de uma medida provisória que autoriza a subvenção econômica ao óleo diesel. O valor da subvenção será de R$ 1,00 por litro.

O impacto estimado é de R$ 5 milhões por mês. O valor da subvenção por litro será definido por ato do Ministério da Fazenda e poderá ser alterado, interrompido ou prorrogado conforme as condições do mercado.

Bruno Moretti reforçou que as medidas anunciadas para mitigar os efeitos da guerra no Oriente Médio nos combustíveis não dependem de espaço fiscal adicional. “Estamos fazendo uso do espaço fiscal de que dispomos, sem pedir espaço adicional”, declarou em coletiva.

  •  

BR Partners (BRBI11) faz aumento de capital de R$ 30 mi; veja para onde vai dinheiro

A BR Partners (BRBI11) vai fazer um aporte de R$ 30 milhões no Banco BR Partners, sua subsidiária, mostra comunicado ao mercado enviado ao mercado nesta quarta-feira (9).

Segundo o banco, o valor será utilizado para “reforçar a estrutura de capital do Banco BR Partners e suportar o desenvolvimento de suas atividades”.

Uma fonte ouvida pelo Money Times diz que se trata apenas de um aumento de capital e de uma transação entre companhias irmãs.

Cenário da BR Partners

No segundo trimestre de 2026, a empresa lucrou R$ 35,1 milhões, queda de 7,0% na comparação trimestral e de 22,4% em relação ao 2T25.

Em relatório publicado em julho, a XP havia dito que o cenário de juros cada vez mais desafiador continuava sendo o principal obstáculo para a tese de investimento, provavelmente atrasando a recuperação da atividade nos mercados de capitais e, consequentemente, da trajetória de lucros da companhia.

Mesmo tendo cortado o preço-alvo na ocasião, a corretora vê a ação como barata.

“Nossa visão construtiva é baseada na forte cultura corporativa da companhia, na disciplina de custos e no balanço significativamente fortalecido após o IPO e as subsequentes captações de capital, que ampliaram suas capacidades de produtos e fortaleceram sua capacidade de atender uma base de clientes mais ampla e diversificada”.

  •  

Dino exige criação de código único para fiscalização de emendas parlamentares

O ministro Flávio Dino, do Supremo Tribunal Federal (STF), determinou que o governo federal e o Congresso Nacional apresentem, até 30 de novembro de 2026, uma proposta conjunta para criar um identificador único para emendas parlamentares. A medida deverá vir acompanhada de um cronograma de implementação e busca permitir o rastreamento da verba desde a indicação feita pelo parlamentar até o efetivo empenho dos recursos.

Segundo a decisão, o mecanismo deverá ser integrado aos sistemas Siafi, responsável pela administração financeira do governo federal, e Transferegov.br. A intenção é assegurar uma ligação inequívoca entre a indicação parlamentar e a execução da despesa, ampliando a capacidade de acompanhamento e fiscalização dos recursos públicos.

Ainda no mesmo despacho, Dino deu ciência às partes sobre os resultados de uma auditoria realizada pelo Departamento Nacional de Auditoria do Sistema Único de Saúde (Denasus) em repasses de emendas destinados à área da saúde. O levantamento analisou 100 contas de municípios e Estados. Em uma etapa complementar, que envolveu 25 auditorias, 17 delas, o equivalente a 68%, geraram propostas de devolução ou recomposição de valores aos cofres públicos.

A fiscalização apontou R$ 7,74 milhões em danos ao erário e outros R$ 677,8 mil relacionados a desvios de finalidade. Somados, os valores chegam a R$ 8,42 milhões em recursos considerados aplicados de forma irregular. As emendas de bancada responderam pela maior parcela do prejuízo identificado, com R$ 6,58 milhões, ou 78% do total, incluindo um caso isolado de R$ 4,5 milhões.

O relatório também apontou falhas na transparência da execução dos recursos. Apenas 4% das auditorias verificaram a existência de divulgação pública e acessível sobre a aplicação das verbas.

  •  

Petrobras reajusta gasolina em R$ 0,19, mas alta é compensada por corte de impostos; entenda

A Petrobras anunciou nesta quarta-feira, 9, que vai aumentar em R$ 0,19 por litro o preço da gasolina A vendida às distribuidoras a partir da próxima quinta-feira, 10. Com o reajuste, o preço médio cobrado pela estatal passa a ser de R$ 3,24 por litro.

Leia mais em: https://exame.com/economia/petrobras-reajusta-gasolina-em-r-019-mas-alta-e-compensada-por-corte-de-impostos-entenda/

  •  

De agora em diante, o trade eleitoral é com emoção

A partir de agora, o trade eleitoral se encaminha para sua fase mais decisiva, na qual o efeito possibilidade passa a se transmutar em efeito certeza.

Enquanto as últimas pesquisas apontam empate técnico no 2o turno entre os dois principais candidatos, o jogo ainda segue em aberto; muita coisa pode acontecer num pequeno recorte de tempo.

Em particular, pedimos atenção à janela de 20 dias que antecede o 1o turno, em 4 de outubro, pois ela costuma gestar um cluster extremo de volatilidade política.

Apertemos os cintos, porque o próximo passeio será com emoção.

O que exatamente vai acontecer depende de decisões tomadas no Lago Paranoá ou na Lagoa dos Cisnes, sejam eles cinzas ou negros. Mas a leitura do passado recente permite certas ilações probabilísticas.

Do lado do status quo, o PT parece razoavelmente tranquilo diante da piora de popularidade do presidente Lula, acompanhada da ascensão de Flávio nas pesquisas.

Isso talvez indique que “tudo o que podíamos fazer já foi feito”, e agora só resta torcer e não cometer novos erros. Ou pode prenunciar a iminência de um golpe final contra a concorrência.

Durante o 7 de Setembro organizado na Paulista, Flávio disse ter medo de uma “terceira facada”, e revelou que faz campanha com colete à prova de balas.

Em se tratando de uma metáfora, a terceira facada remete à possibilidade de um novo vazamento indigesto, na cara do gol, de modo a minar definitivamente as chances de virada eleitoral.

Por orientação metodológica, se estamos preparados para qualquer tipo de cenário, devemos estar preparados também para esse cenário específico.

Vamos imaginá-lo então, um pouco mais em detalhes.

Para fins didáticos, podemos supor três níveis de impacto a partir deste evento dramático:

  • Impacto neutro -> trata-se de um vazamento sem grandes novidades em relação ao que já foi ventilado, e/ou que fica em segundo plano diante da gravidade das denúncias envolvendo Alexandre de Moraes, Lulinha ou quem quer que seja associado ao PT.

  • Impacto moderado -> o vazamento é suficiente para subtrair entre 5 e 10 pontos de Flávio, mas insuficiente para transferir esses pontos integralmente à terceira via; ainda assim, o 1o turno de Lula não estaria garantido, e haveria um mínimo de tempo hábil para os opositores buscarem recuperação no 2o turno.
     
  • Impacto máximo -> Flávio é atingido por uma bomba atômica, de modo que perde completamente sua competitividade e viabiliza por tabela um candidato da terceira via.


Bem, se estamos certos nesse exercício de decomposição, parece razoável afirmar que nenhum dos três níveis implica necessariamente um “golpe final”.

O nível neutro preservaria a competitividade atual, enquanto o nível máximo poderia ser inclusive pior para Lula, na medida em que ressuscitaria um candidato alternativo com rejeição menor que a de Flávio.

Por fim, o nível moderado, embora seja o melhor dos três para a campanha petista, dificilmente sacramenta a disputa. Vem com o agravante de uma bomba que tem que explodir em dose cuidadosamente calculada; isso depende não só das componentes bombásticas, mas sobretudo de quão inflamável é o eleitorado em questão.

PS. O Market Makers preparou um projeto de curto prazo com especialistas em investimentos e política. O intuito? Te ajudar a planejar sua carteira para os próximos meses, mas também aproveitar as oportunidades de lucro que estão surgindo agora. Pegue seu convite para o Gabinete Eleitoral aqui.

O post De agora em diante, o trade eleitoral é com emoção apareceu primeiro em Empiricus.

  •  

Quem está por cima, e quem está por baixo?

Em meio ao clássico debate sobre se as melhores análises são top-down (privilegiando o macro) ou bottom-up (começando pelo micro), a resposta mais óbvia é a de que precisamos andar nas duas direções, respeitando um processo iterativo entre o individual e o coletivo.

Se fôssemos aqui realmente obrigados a escolher apenas uma abordagem, escolheríamos a bottom-up. Acreditamos na capacidade de uma veia empreendedora fazer pequenos milagres, mesmo quando o ambiente econômico e político joga contra.

No entanto, é preciso reconhecer que existem momentos no ciclo em que a análise macro importa muito, enquanto a micro deve ser colocada temporariamente em segundo plano; e há razões para acreditar que estamos vivendo um desses momentos.

Como insight rápido, se pegarmos o balanço da temporada 2T26 no Brasil, encontraremos resultados pouco animadores, para usar um eufemismo.

Fonte: BTG

A visão consolidada é salva basicamente pela contribuição bélica de Petrobras. Porém, à medida que aplicamos os devidos filtros, vemos os deltas minguarem YoY, até chegarmos a um recorte de Domésticos com queda (!) dos lucros.

Logo, sob tal ótica, qualquer decisão bottom-up para se investir em Bolsa parece pouco convidativa.

Mas não é a toa que o Ibovespa conseguiu se levantar por meio de dez pregões consecutivos de alta, deixando para trás as perdas do início de agosto.

As chances de guinada eleitoral voltaram à pauta, e um próximo corte de Selic ganhou embasamento por meio de leituras de inflação e – sobretudo – desaceleração da atividade.

HFTs, players gringos e institucionais começam a montar estruturas de opções com vencimentos de outubro a dezembro, visando colher uma eventual vol do bem.

É assim que tudo geralmente se inicia, pois essas estruturas são leves, permitindo uma exposição em que perdas limitadas podem ser oferecidas em troca de ganhos elevados.

Difícil acreditar?

Mesmo sem veia empreendedora, pequenos milagres também podem ocorrer quando o ambiente econômico e político joga a favor.

PS.: Aos investidores desejosos de conhecer uma dessas estruturas de opções, recomendo ler a edição de amanhã da nossa Carteira de Small Caps.

O post Quem está por cima, e quem está por baixo? apareceu primeiro em Empiricus.

  •  

Setor de gás entra em (nova) rota de colisão com disputa de R$ 10 bilhões na Justiça

A ofensiva judicial desta semana da Associação de Empresas de Transporte de Gás Natural por Gasoduto (ATGás) contra a ANP – a agência reguladora do setor de petróleo, gás natural e biocombustíveis – marca um novo capítulo na disputa pela revisão tarifária do transporte de gás natural no Brasil. O embate envolve um dos principais […]

O post Setor de gás entra em (nova) rota de colisão com disputa de R$ 10 bilhões na Justiça apareceu primeiro em NeoFeed.

  •  

Lula pede a Trump retomada das negociações sobre tarifas contra o Brasil

O presidente Luiz Inácio Lula da Silva pediu a Donald Trump que retome as negociações sobre as tarifas americanas contra o Brasil durante um telefonema nesta sexta-feira, buscando amenizar as relações com Washington antes das eleições de outubro.

Lula rebateu as alegações americanas de práticas comerciais desleais que levaram à imposição de tarifas de 25% sobre muitos produtos brasileiros, chamando-as de “infundadas” durante uma ligação que durou mais de uma hora, informou o governo brasileiro em comunicado.

Trump propôs que autoridades de ambos os governos se reunissem o mais breve possível, segundo o Brasil. A Casa Branca não respondeu imediatamente a um pedido de comentário.

Esta é a primeira ligação entre os dois líderes desde que as relações se deterioraram em maio, quando os EUA classificaram dois grandes grupos criminosos brasileiros como organizações terroristas antes da imposição de tarifas, em julho.

As medidas contribuíram para mergulhar os EUA e o Brasil em uma disputa diplomática, depois que Lula acusou Washington de tentar interferir nas eleições brasileiras em favor de Flávio Bolsonaro.

No final de julho, o governo bloqueou vistos para dois funcionários do Departamento de Estado por suspeitar que eles planejassem questionar a integridade do sistema eleitoral do país. Em seguida, os EUA rebaixaram o status do visto da embaixadora do Brasil em Washington, Maria Luiza Viotti, embora ela continue autorizada a trabalhar no país, após alegarem que o governo Lula está atrasando o credenciamento de seu enviado diplomático a Brasília.

Lula e Trump entraram em atrito no ano passado depois que o líder americano impôs tarifas de 50% sobre produtos brasileiros em uma tentativa malsucedida de ajudar o ex-presidente Jair Bolsonaro a escapar de acusações por tentativa de golpe. Trump posteriormente retirou as tarifas.

Lula também reiterou seu interesse em cooperar com os EUA no combate ao crime organizado, afirmando que o Brasil dispõe dos instrumentos necessários para enfrentar esses grupos sem uma classificação especial, segundo o comunicado.

  •  

A estratégia do bilionário Ray Dalio para se proteger do risco de uma crise da dívida dos EUA

O bilionário Ray Dalio, considerado um dos maiores e mais bem-sucedidos investidores da história, deu a sua visão sobre o significado da intervenção do Tesouro dos Estados Unidos no mercado de títulos nesta semana.

Dalio afirmou que investidores deveriam reduzir suas posições em títulos de dívida americana e alocar até 15% de seu dinheiro em ouro. O objetivo? Se proteger contra o risco de uma crise da dívida dos Estados Unidos, que, segundo seu alerta, pode estar a apenas três anos de distância.

Manter uma exposição menor a títulos e cerca de 10% a 15% de uma carteira em ouro, além de “um pouco” de bitcoin, poderia tanto reduzir os riscos quanto aumentar os retornos, disse Dalio, que há muito tempo alerta para os perigos do crescimento da dívida pública.

Os comentários acontecem em um momento em que os rendimentos dos Treasuries de longo prazo subiram para máximas de vários anos e o Japão, maior credor estrangeiro dos EUA, vendeu títulos americanos para sustentar o iene.

Para conter a queda no mercado de títulos, o secretário do Tesouro, Scott Bessent, anunciou nesta semana planos para aumentar as recompras de títulos de dívida de longo prazo — uma medida surpreendente que, até agora, proporcionou pouco mais do que um suporte de curto prazo.

Os acontecimentos mais recentes são consistentes com o modelo de ciclo da dívida que Dalio apresentou em seu livro How Countries Go Broke: The Big Cycle (em tradução livre: “Como os países quebram: o grande ciclo“), escreveu ele.

Segundo Dalio, o aumento dos custos do serviço da dívida acaba entrando em conflito com uma demanda insuficiente dos investidores, obrigando os governos a aceitar taxas de juros mais altas ou os bancos centrais a imprimir dinheiro para comprar a dívida. Isso enfraquece as moedas e alimenta a inflação ao longo do processo.

Dalio estima que a receita do governo americano será de cerca de US$ 5,5 trilhões neste ano, contra US$ 7,5 trilhões em gastos, deixando um déficit de US$ 2 trilhões. Somente os custos com juros deverão chegar a aproximadamente US$ 1 trilhão neste ano, enquanto cerca de US$ 10 trilhões em dívidas precisarão ser refinanciados.

Sem uma mudança de rumo, uma crise da dívida dos EUA poderia chegar “em três anos, para mais ou para menos dois”, afirmou Dalio.

Ele defende a redução do déficit orçamentário para 3% do Produto Interno Bruto (PIB), ante o nível atual de aproximadamente 6%, por meio de uma combinação de cortes de gastos, aumento da arrecadação tributária e redução das taxas de juros.

Dalio afirmou que pressões fiscais semelhantes estão afetando países como Reino Unido, China e Japão.

É por isso que “espero que moedas que não sejam produzidas pelos governos, como ouro e Bitcoin, tenham um desempenho relativamente bom”, escreveu ele.

  •  

Bessent sinaliza que recompra de títulos pelo Tesouro pode superar US$ 4 bilhões

O secretário do Tesouro dos Estados Unidos, Scott Bessent, afirmou nesta quinta-feira (20) que o governo pode ampliar as recompras de títulos da dívida americana para mais de US$ 4 bilhões por emissão, em uma tentativa de melhorar as condições do mercado de títulos de longo prazo.

“Pode ser mais de US$ 4 bilhões por emissão”, disse Bessent em entrevista à CNBC.

A declaração ocorre um dia depois de o Departamento do Tesouro anunciar que aumentaria em pelo menos o dobro o volume das recompras de títulos com vencimentos mais longos. O programa, que previa operações de até US$ 2 bilhões, passará a ter um limite de pelo menos US$ 4 bilhões por operação a partir de setembro.

O anúncio de quarta-feira provocou uma forte queda nos rendimentos dos Treasuries, mas o efeito perdeu força rapidamente. Nesta quinta-feira, o rendimento do título de 30 anos voltou a subir e era negociado em torno de 5,235%. O papel chegou a atingir níveis não vistos desde antes da crise financeira global de 2008.

Já o rendimento do Treasury de 10 anos avançava cerca de 5 pontos-base, para 4,704%. Um ponto-base equivale a 0,01 ponto percentual.

Bessent afirmou que o tamanho das futuras recompras dependerá das condições do mercado e evitou estabelecer um novo valor. Segundo ele, o objetivo é fazer com que os investidores se concentrem nos fundamentos econômicos, e não nas manchetes durante um período de baixa liquidez.

“Vamos ver quais são as condições e vamos analisá-las. Tudo o que estamos tentando fazer é levar as pessoas a se concentrarem nos fundamentos e não negociarem com base nas manchetes durante um período tranquilo, em um mercado com pouca liquidez”, disse.

O secretário do Tesouro também afirmou que o nível atual dos rendimentos não foi o fator determinante para a decisão de ampliar as recompras. Segundo Bessent, os rendimentos dos títulos de prazo mais longo não refletem os fundamentos da economia americana.

“Temos um grande conjunto de ferramentas, então vamos ver. Parte disso é sinalizar e mostrar que acreditamos que os rendimentos não refletem os fundamentos subjacentes”, afirmou.

Por que os juros estão subindo?

A alta dos rendimentos dos Treasuries ocorre em meio a uma combinação de fatores. Entre eles estão o aumento da dívida e dos déficits dos Estados Unidos, a concorrência com outros mercados de crédito — incluindo a forte emissão de dívida corporativa relacionada à inteligência artificial — e os juros mais elevados oferecidos por outros países, como o Japão.

Outro fator é o chamado prêmio de prazo, que representa o retorno adicional exigido pelos investidores para manter títulos do governo por períodos mais longos.

A liquidez do Treasury de 30 anos também preocupa. Bessent classificou o mercado desses títulos como “muito ruim”, o que aumenta o incentivo para que o Tesouro intervenha.

Dívida americana supera US$ 40 trilhões

A pressão sobre os juros ocorre em um momento de forte aumento da dívida pública americana. Dados divulgados pelo Tesouro na quarta-feira mostraram que a dívida nacional dos Estados Unidos ultrapassou US$ 40 trilhões pela primeira vez.

Bessent afirmou que o número, por si só, não é o principal problema e disse que o crescimento econômico pode ajudar o país a lidar com o elevado endividamento.

“Não há nada de mágico no número de US$ 40 trilhões, e podemos crescer para sair dessa situação”, disse.

O secretário também afirmou que se reunirá com Russell Vought, diretor do Escritório de Administração e Orçamento dos EUA, para discutir consolidação fiscal, em uma referência a medidas para melhorar as contas públicas.

“Nossa mensagem aos nossos aliados e parceiros comerciais é que o crescimento global é o caminho para lidar com essa montanha de dívida”, afirmou.

A alta dos rendimentos dos Treasuries é especialmente relevante para o governo americano porque juros maiores aumentam o custo para refinanciar a dívida e financiar novos déficits. Ao mesmo tempo, os rendimentos dos títulos de longo prazo funcionam como referência para outros custos de crédito na economia, como as taxas de financiamento imobiliário.

  •  

Bessent se torna o secretário do Tesouro dos EUA mais intervencionista em décadas

Com uma série de movimentos inesperados neste ano, Scott Bessent emergiu como o secretário do Tesouro mais intervencionista nos mercados financeiros em décadas — colocando sua credibilidade em jogo em um esforço para conter uma alta potencialmente prejudicial nos custos de financiamento dos Estados Unidos.

A quarta-feira trouxe a mais recente surpresa. Apenas duas semanas depois de divulgar seu cronograma para recomprar títulos do Tesouro mais antigos, o Departamento do Tesouro anunciou que iria “pelo menos dobrar” as compras planejadas de títulos com vencimentos entre 10 e 30 anos.

A medida veio depois de o Tesouro, no início deste mês, abrir a possibilidade de reduzir a emissão de dívida de prazo mais longo. Em 31 de julho, Bessent supervisionou a primeira compra de ienes por autoridades americanas em três décadas, uma ação vista como uma forma de reduzir a necessidade de o Japão vender parte de seu estoque de Treasuries para financiar suas próprias compras de ienes.

E, no início deste ano, Bessent utilizou as chamadas rate checks — ligações de autoridades a bancos para pedir cotações sobre o iene — surpreendendo até mesmo um ex-funcionário japonês.

“Ele é intervencionista, sem dúvida”, disse Mark Sobel, ex-funcionário do Tesouro dos EUA e atualmente integrante do grupo de pesquisa OMFIF. “Isso remete à sua experiência em fundos de hedge.”

Quanto à motivação, “para mim, está claro que ele e o governo estão preocupados com a alta dos rendimentos dos títulos de longo prazo”, disse Sobel.

O Tesouro não respondeu imediatamente a um pedido de comentário sobre as medidas de Bessent no mercado.

Como responsáveis pela política econômica do país e por seus mercados financeiros, os secretários do Tesouro frequentemente são obrigados a intervir em momentos de crise.

Esse não é o caso agora, já que a liquidação de títulos tem ocorrido de forma ordenada e vem se desenrolando há meses. Mas a reação de Bessent depois que os rendimentos dos Treasuries de 10 anos — seu indicador financeiro de referência declarado — subiram acima do nível em que estavam antes do retorno de Trump à Casa Branca mostra que as preocupações em Washington estão aumentando.

A alta dos rendimentos, impulsionada por uma combinação de preocupações com a inflação, decisões do Federal Reserve e déficits fiscais elevados, manteve as taxas de hipotecas em níveis altos e representa um obstáculo ao crescimento econômico meses antes das eleições legislativas de novembro.

O que dizem os estrategistas

“Somada à disposição do governo de intervir em outras áreas, a mensagem do movimento de quarta-feira está ficando difícil de ignorar. Washington está cada vez mais desconfortável com o sinal vindo da ponta longa da curva. Agora os mercados sabem que esse desconforto existe, e pontos de tensão costumam voltar a ser testados.” — Brendan Fagan, estrategista do MLIV

Quando se trata da emissão de dívida, o Tesouro há muito segue o princípio de ser “regular e previsível”, evitando surpreender os investidores. É um conceito que o próprio Bessent endossou em um discurso principal em uma conferência sobre o mercado de Treasuries em novembro.

Mas, naquele mesmo discurso, ele também afirmou: “Meu trabalho é ser o principal vendedor de títulos do país. E os rendimentos dos Treasuries são um forte indicador para medir o sucesso nessa tarefa.” Ele também destacou a importância econômica de taxas mais baixas dos Treasuries.

“Isso vai contra o princípio de ‘regular e previsível’ — mas esse é o mundo em que vivemos”, disse Gregory Faranello, chefe de negociação e estratégia de juros dos EUA da AmeriVet Securities, sobre o anúncio de quarta-feira. “A mensagem é clara: parem a alta dos rendimentos.”

A antecessora de Bessent, Janet Yellen, também agiu para conter uma alta dos rendimentos em 2023. Bessent estava entre vários republicanos que criticaram a medida — implementada por meio do comunicado trimestral regular sobre emissão de dívida — sob o argumento de que tinha motivação política e buscava estimular a economia antes das eleições. Stephen Miran, ex-chefe dos economistas do presidente Donald Trump e ex-integrante do conselho do Fed, havia sido coautor, em julho de 2024, de um artigo que criticava a chamada “emissão ativista do Tesouro”, ou ATI (activist Treasury issuance).

“Temporada eleitoral”

“Quando um partido político começa a usar a ATI para estimular a economia durante a temporada eleitoral, ela pode ser usada repetidamente por todos os governos futuros”, escreveram Miran e o coautor Nouriel Roubini.

A movimentação do Tesouro ocorre poucas semanas depois de o presidente do Fed, Kevin Warsh, ter comemorado a possibilidade de os mercados financeiros ficarem livres da orientação futura (forward guidance). “Os participantes do mercado estão aprendendo a jogar a bola, e não o árbitro, e os preços de mercado continuarão a reagir na direção e na intensidade que considerarem adequadas.”

Bessent já havia compartilhado esse sentimento de Warsh. Em um artigo publicado no ano passado, escreveu que as compras de títulos pelo Fed haviam criado “distorções” nos mercados e “prejudicado uma fonte essencial de feedback”.

Como se vê, “este não é um governo que estabelece regras estáveis e depois deixa o mercado seguir seu curso”, disse Brad Setser, pesquisador sênior do Council on Foreign Relations.

No caso da recente iniciativa envolvendo o iene, Bessent recomendou que o Fed ampliasse uma de suas linhas de financiamento, em uma medida vista como destinada a conter vendas diretas de Treasuries pelo Japão.

Manobra dos velhos tempos

Bessent, de 63 anos, ficou conhecido por seu papel em operações de alto risco e grande retorno envolvendo a libra esterlina e o iene japonês durante seu trabalho para George Soros. E alguns participantes do mercado viram a ação de quarta-feira como uma extensão daquela experiência profissional.

“É como o truque de ‘comprar tudo o que está na tela’ dos velhos tempos”, disse Brad Golding, gestor de portfólio da Christofferson Robb & Co. A referência é a uma técnica de fundos de hedge que consiste em lançar simultaneamente grandes ordens contra os principais operadores do mercado para provocar uma forte movimentação nos preços.

Por serem os principais integrantes do governo responsáveis pela administração da maior economia do mundo, os secretários do Tesouro têm uma longa tradição de grandes intervenções em momentos de crise. O departamento desempenhou um papel importante durante a Covid, administrou o principal programa de socorro da crise financeira global e liderou diversos resgates de mercados emergentes na década de 1990.

Segundo alguns observadores, as movimentações de Bessent são diferentes porque não foram provocadas por uma crise ou por condições particularmente desordenadas nos mercados.

Comparação histórica

“Bessent está deixando claro para todos que sua abordagem é mais ativamente intervencionista, mesmo sem a presença do tipo de catalisador que poderia ter sido necessário nas últimas décadas”, disse Douglas Rediker, sócio-gerente da consultoria política International Capital Strategies, em Washington.

Sobel, que trabalhou no Tesouro do fim dos anos 1970 até 2015, disse que Bessent é, pelo menos, o secretário mais intervencionista desde o início dos anos 2000. Comparações históricas, como com James Baker — que ajudou a articular os Acordos do Plaza e do Louvre, na década de 1980, que tiveram forte influência sobre as taxas de câmbio na época — são difíceis devido às diferenças entre os contextos históricos, afirmou.

Muitos participantes do mercado e economistas destacaram que os fundamentos por trás dos rendimentos mais altos atualmente representam um desafio para o conjunto de ferramentas operacionais do Tesouro. Faltando dois meses para o fim do ano fiscal, o déficit acumulado em 2026 é de US$ 1,8 trilhão, 5% maior que no ano anterior. Os gastos são impulsionados pela Previdência Social, Medicare, Medicaid e pelos juros da dívida. Os gastos com defesa também devem aumentar, enquanto os republicanos estudam novos cortes de impostos.

“Embora o anúncio do Tesouro ofereça alívio no curto prazo aos mercados de títulos, os fatores estruturais” que pressionam as taxas para cima continuam presentes, escreveram estrategistas de juros do ABN Amro em uma nota divulgada na quinta-feira. “É difícil imaginar o Tesouro mantendo recompras cada vez maiores de forma sustentada, especialmente diante das necessidades de financiamento que continuam — e estão aumentando”, escreveram Larissa Fritz e seu colega Jaap Teerhuis.

Sinais para o mercado

Bessent, no entanto, já indicou acreditar no poder do governo de influenciar os mercados. No mês passado, ao falar sobre participações do governo Trump em várias empresas de tecnologia e recursos naturais, afirmou: “O que estamos tentando fazer é criar sinais para o mercado.” Em entrevista à Fox Business, disse: “Em essência, estamos tentando dizer aos investidores: ‘Ok, é aqui que a bola vai estar. Patinem rapidamente até lá’.”

Alguns investidores seguiram esse sinal na quarta-feira. Os rendimentos dos títulos de 10 anos fecharam em queda de cerca de 6 pontos-base, enquanto as taxas dos títulos de 30 anos recuaram 9 pontos-base. Na quinta-feira, os Treasuries devolviam parte desses movimentos.

“Isso só funciona por algum tempo”, disse Guy Miller, estrategista-chefe da Zurich Insurance. “Pode ser uma intervenção bastante poderosa quando o Tesouro diz que está realmente comprometido com isso. Mas, no fim das contas, a menos que você enfrente uma política fiscal excessivamente expansionista, isso não é sustentável indefinidamente.”

Quanto à operação de Bessent envolvendo o iene, a moeda japonesa devolveu neste mês parte da valorização provocada pela intervenção. A queda dos rendimentos dos Treasuries na quarta-feira também deu impulso ao iene. A redução das taxas chegou a levar o Bloomberg Dollar Spot Index ao menor nível em três meses.

“Ele está comprando briga com dois mercados gigantescos — Treasuries e câmbio”, disse Peter Boockvar, diretor de investimentos da Onepoint Bfg. “E essa é uma batalha muito difícil.”

  •  

Tesouro dos EUA anuncia que dobrará volumes dos títulos de longo prazo com valor nominal

O Departamento do Tesouro dos Estados Unidos anunciou nesta quarta-feira (19) que está dobrando o tamanho das operações de recompra de suporte de liquidez para títulos de cupom nominal de prazo mais longo – de 10 a 20 anos e de 20 a 30 anos.

O tamanho máximo atual de US$ 2 bilhões por operação será de, pelo menos, US$ 4 bilhões por operação, segundo o Tesouro.

A mudança entra em vigor em 9 de setembro e estará em vigor pelo restante deste trimestre de refinanciamento, que termina em 4 de novembro.

O Tesouro dos EUA fornecerá mais informações sobre os tamanhos futuros de recompra na próxima Reunião Trimestral de Refinanciamento, segundo comunicado.

Afirmou também que esse aumento nos tamanhos das operações de recompra reflete seu desejo de fornecer maior suporte de liquidez a ativos de prazo mais longo, “onde há um patrocínio consistente e forte por parte dos participantes do mercado, como evidenciado pelo volume significativo de ofertas de alta qualidade que o Tesouro rotineiramente recebe em operações de recompra de longo prazo”.

A medida refletiu imediatamente nos mercados de Treasuries e câmbio, promovendo aceleração do movimento de quedados títulos de longo prazo do Tesouro norte-americano e do dólar frente a moedas fortes e emergentes. “Um cronograma provisório atualizado de recompra do Tesouro será divulgado em uma data posterior”, acrescentou.

  •  

Lula X Trump: Brasil abre processo de reciprocidade contra tarifas dos Estados Unidos

O governo brasileiro deu início nesta quinta-feira (13) ao processo de análise de possíveis medidas de reciprocidade em resposta às tarifas impostas pelos Estados Unidos, de acordo com um comunicado da Secretaria de Comunicação Social da Presidência da República (Secom).

A iniciativa está fundamentada na Lei da Reciprocidade Econômica (Lei nº 15.122/2025), que autoriza o país a adotar contramedidas diante de ações unilaterais consideradas prejudiciais aos interesses nacionais.

Segundo comunicado, a Secretaria-Executiva da Câmara de Comércio Exterior (Camex) encaminhou o pedido de enquadramento aos membros do Comitê-Executivo de Gestão do órgão, dando início à tramitação prevista no Decreto nº 12.551/2025.

O movimento é mais um capítulo do acirramento dos ânimos entre o presidente da República brasileira, Luiz Inácio Lula da Silva, e o seu equivalente norte-americano, Donald Trump.

Como parte do processo, o Ministério das Relações Exteriores notificou oficialmente o governo dos Estados Unidos sobre a abertura da análise e solicitou a realização de consultas diplomáticas.

O objetivo dessas negociações é buscar soluções que possam mitigar ou eliminar os efeitos das tarifas americanas e evitar a adoção de contramedidas previstas na legislação brasileira.

Leia o documento na íntegra:

  •  

Bom pra cachorro: Petz Cobasi (AUAU3) vê lucro líquido ajustado crescer para R$ 70,3 milhões no 2T26

O Grupo Petz Cobasi (AUAU3) registrou lucro líquido ajustado de R$ 70,3 milhões no segundo trimestre de 2026 (2T26), crescimento de 8,4% ante igual período do ano anterior.

Sem ajustes, o lucro líquido alcançou R$ 100,4 milhões, avanço anual de 43,5%. O resultado foi favorecido pelo reconhecimento de R$ 52,9 milhões em créditos tributários referentes a exercícios anteriores.

Já o Ebitda (métrica do mercado para avaliar a geração de caixa de uma empresa) ajustado somou R$ 186,7 milhões, alta de 11% na comparação anual. A margem Ebitda ajustada avançou 0,3 ponto porcentual (p.p.), para 10,6%, refletindo o crescimento das vendas e a diluição das despesas operacionais.

A receita líquida, por sua vez, atingiu R$ 1,7 bilhão, aumento de 7,9%. Já a receita bruta totalizou R$ 2,108 bilhões, avanço de 7,8%, impulsionada principalmente pelo aumento dos volumes.

“Em um cenário de inflação interna acumulada próxima de 1% a 2% e ausência de reajustes de preços pela indústria, esse resultado representa crescimento real”, afirmou o presidente do grupo, Paulo Nassar.

O resultado financeiro foi positivo em R$ 1,2 milhão, ante receita financeira líquida de R$ 1,5 milhão um ano antes. Segundo a companhia, o desempenho refletiu sua posição de caixa líquido.


Outras linhas do Petz Cobasi (AUAU3)

As vendas mesmas lojas cresceram 7,1% no trimestre. Na Petz, o indicador avançou 7,4%, enquanto na Cobasi aumentou 6,6%.

O canal digital registrou vendas de R$ 855,6 milhões, alta anual de 9,2%, e passou a representar 40,6% da receita bruta, crescimento de 0,5 p.p. ante o segundo trimestre de 2025. No canal físico, as vendas aumentaram 7,4%, para R$ 1,2 bilhão.

A receita bruta de serviços avançou 29%, para R$ 47,6 milhões. Enquanto isso, a participação das marcas próprias alcançou 14,4% das vendas da Petz e 9,5% das vendas da Cobasi, altas de 1,5 p.p. e 3,1 p.p., respectivamente.

O grupo encerrou junho com caixa líquido de R$ 286,1 milhões, aumento de 80,5% em relação ao fim do primeiro trimestre, mesmo após o pagamento de R$ 26 milhões em dividendos.

Os investimentos totalizaram R$ 34 milhões, queda anual de 31,5%, diante do menor ritmo de abertura de lojas e da redução dos aportes em reformas, manutenção e logística.

A empresa destaca no release que as comparações com 2025 consideram números pro forma gerenciais e não auditados, que simulam Petz e Cobasi como uma única operação.

  •  

Em programa de governo, Flávio Bolsonaro prevê cortar impostos, reduzir dez ministérios e reavaliar Reforma Tributária

O senador e candidato do PL à Presidência da República, Flávio Bolsonaro, apresentou, nesta quinta-feira (13) seu plano de governo com a promessa de acelerar o crescimento econômico, reduzir o custo de vida e promover um choque de gestão nas contas públicas. Batizado de “Para o Brasil Vencer o Atraso”, o programa prevê crescimento sustentado de 4% ao ano na próxima década, redução gradual do custo do trabalho, revisão de impostos e investimentos de R$ 900 bilhões em infraestrutura ao longo de quatro anos.

Com 76 páginas, o plano prevê o corte de ao menos uma dezena de ministérios, redução de cargos e salários e reavaliar a reforma tributária para corrigir eventuais distorções e reduzir o valor do Imposto sobre Valor Agregado (IVA), criado pela Reforma Tributária e que deve entrar em operação em 2027, sem informar detalhes sobre como as medidas serão adotadas.

Entre outros pontos, na política externa o foco será no comércio bilateral e “sem alinhamentos ideológicos” e o programa Casa Verde Amarela, que substituiu o Minha Casa, Minha Vida no governo de Jair Bolsonaro, será retomado

O programa organiza as propostas em nove eixos, com destaque para o “Brasil Mais Barato”, “Brasil que Prospera”, “Brasil que Cresce” e “Brasil que Não Volta Atrás”. A estratégia econômica é baseada no equilíbrio das contas públicas, na redução da burocracia, estímulo ao investimento privado e aumento da competitividade de setores como agropecuária, indústria e serviços.

“O compromisso de Flávio Bolsonaro é fazer um governo moderno e eficiente capaz de levar o Brasil à posição de sétima economia mundial”, informa o documento protocolado no Tribunal Superior Eleitoral (TSE). O candidato também diz estar preparado para “resgatar o país” e critica o que classifica como aumento do custo de vida e perda do poder de compra das famílias.

Dobrar o ritmo de crescimento

No capítulo econômico, o plano estabelece como principal objetivo elevar o ritmo de expansão da economia. Segundo o documento, o país cresceu, em média, cerca de 2% ao ano nas últimas duas décadas, desempenho considerado insuficiente em relação ao restante do mundo. A proposta é alcançar crescimento sustentado de 4% ao ano ao longo dos próximos dez anos.

Para atingir essa meta, Flávio propõe priorizar investimentos privados, ampliar a segurança jurídica e criar regras mais previsíveis para empresas. A estratégia também prevê fortalecer a competitividade do agronegócio, da indústria e do setor de serviços.

Um dos principais compromissos é a aplicação de R$ 900 bilhões em quatro anos em infraestrutura, com recursos destinados a rodovias, ferrovias, portos e aeroportos. O programa também prevê a criação de “Corredores Logísticos Inteligentes” e a retomada de obras hídricas no Nordeste.

Na área de energia, o plano prevê expansão do refino de petróleo e gás, fortalecimento dos biocombustíveis e redução dos encargos e subsídios que compõem a tarifa de eletricidade. A tarifa social para famílias de baixa renda seria preservada.

O eixo “Brasil Mais Barato” prevê revisão de impostos, redução do Imposto sobre Valor Agregado (IVA) projetado pela Reforma Tributária e desoneração de combustíveis e energia elétrica.

O candidato também propõe racionalizar encargos e subsídios do setor elétrico para diminuir o valor das contas de luz. No caso dos alimentos, a estratégia inclui investimentos em logística e armazenamento para reduzir custos de transporte e perdas na produção agrícola, além da expansão do Seguro Rural.

No entanto, o plano associa a redução dos juros e da inflação à reorganização das contas públicas e ao equilíbrio da dívida nacional. A proposta inclui ainda ações de educação financeira para famílias por meio da Caixa Econômica Federal.

“Tesouraço”

Na área fiscal, Flávio promete um choque de gestão, batizado no plano de “Tesouraço”. A proposta prevê a extinção de pelo menos dez ministérios, corte de cargos comissionados e o fim dos chamados supersalários no serviço público. O objetivo declarado é equilibrar as contas públicas, conter a inflação e criar condições para a redução dos juros.

O programa também prevê reavaliar a reforma tributária para corrigir eventuais distorções, reduzir o valor do IVA e desonerar exportações e investimentos. Outra frente é o fortalecimento do pacto federativo, com maior autonomia orçamentária para Estados e municípios e maior agilidade na transferência de recursos.

A proposta fiscal também inclui medidas contra fraudes na Previdência, com o objetivo de impedir descontos indevidos em aposentadorias e pensões, além da digitalização da gestão para eliminar as filas do Instituto Nacional do Seguro Social (INSS).

Custo trabalhista e o ‘negociado sobre o legislado‘

O plano de Flávio também aposta na redução do custo da contratação formal. Segundo o documento, o custo total de um trabalhador para o empregador pode chegar a quase duas vezes o valor de seu salário. A proposta é reduzir esse custo gradualmente, sem retirar direitos trabalhistas.

Para jovens em busca do primeiro emprego, o programa prevê um contrato com menor custo sobre a folha de pagamentos, como forma de estimular as empresas a contratar trabalhadores sem experiência. Para pessoas com mais de 50 anos desempregadas há mais de 12 meses, seria criado um contrato de trabalho com condições consideradas mais atrativas para os empregadores.

O programa também defende a prevalência do “negociado sobre o legislado”, permitindo que trabalhadores e empresas estabeleçam diretamente determinadas condições de trabalho dentro dos limites da legislação.

Para quem pretende empreender, a proposta “Minha Primeira Empresa” prevê menos burocracia para abertura e formalização de negócios, capacitação e orientação por meio do “Sistema S”. A Caixa Econômica Federal seria transformada, segundo o plano, em um “Banco da Prosperidade”, com uma esteira de crédito e serviços destinada a facilitar o acesso ao primeiro patrimônio e à autonomia financeira.

O plano prevê ainda o programa “Ganha-Ganha”, que pretende criar um histórico positivo para beneficiários que cumpram determinadas etapas de qualificação e autonomia financeira. Entre as ações consideradas estão concluir cursos, formalizar um negócio, conseguir emprego e manter as contas em dia. O histórico poderia facilitar o acesso a crédito, juros menores e cashback.

A lógica apresentada pelo programa é transformar políticas sociais em uma etapa de transição para o mercado de trabalho e a independência financeira. O plano afirma que os programas sociais serão preservados e aperfeiçoados, com a proteção social funcionando como ponto de partida para qualificação, emprego e crescimento.

Casa Verde e Amarela de volta

Na habitação, o candidato propõe retomar o programa Casa Verde e Amarela, como o Minha Casa, Minha Vida foi rebatizado durante o mandato do pai, Jair Bolsonaro, e depois descartado no atual governo que retomou o nome original. A meta é construir 2,5 milhões de residências e oferecer financiamento com a menor taxa de juros possível.

A modernização tecnológica é outro componente da agenda econômica. O plano propõe digitalizar 100% dos serviços públicos federais e criar uma identidade digital única integrada ao Gov.br. A inteligência artificial seria utilizada para integrar informações e reduzir a burocracia enfrentada pelos cidadãos e pelas empresas.

A proposta também prevê ampliar o acesso à internet em todo o país e tratá-la como infraestrutura, assim como rodovias e pontes. A avaliação apresentada pelo candidato é que a digitalização pode reduzir custos administrativos e tornar mais eficiente a prestação de serviços públicos.

Na saúde, o programa propõe um prontuário eletrônico único, compartilhado entre redes pública e privada, além da ampliação de serviços de telemedicina e telessaúde. Para reduzir filas, o plano prevê ainda a possibilidade de contratação da rede privada para realizar exames e procedimentos em horários ociosos.

Política externa sem alinhamentos ideológicos

Na política externa, o plano defende uma atuação considerada “pragmática e técnica”, com foco no comércio bilateral e sem alinhamentos ideológicos, apesar da proximidade de Flávio Bolsonaro e sua família com Donald Trump e os Estados Unidos. A intenção é ampliar oportunidades comerciais e fortalecer a inserção do Brasil no mercado internacional.

  •  

MBRF (MBRF3): lucro cai 19% no 2T26, para R$ 69 milhões

A MBRF (MBRF3) registrou lucro líquido de R$ 69 milhões no segundo trimestre de 2026, queda de 19% em relação ao mesmo período do ano passado.

A companhia vendeu 1,969 milhão de toneladas no trimestre, alta de 1,5% em relação ao segundo trimestre de 2025. Desse total, 1,253 milhão de toneladas foram destinadas ao mercado interno, queda de 3,1% na comparação anual, enquanto 716 mil toneladas foram vendidas no mercado externo, avanço de 10,8%.

A receita no mercado doméstico somou R$ 28,010 bilhões, crescimento de 0,4%. Já a receita proveniente das vendas externas alcançou R$ 12,711 bilhões, alta de 16,5% ante o segundo trimestre do ano passado.

Resultado financeiro

No resultado consolidado, a MBRF registrou resultado financeiro líquido negativo de R$ 1,776 bilhão no segundo trimestre, uma piora de 23% em relação ao resultado negativo de R$ 1,443 bilhão registrado um ano antes. Segundo a companhia, a deterioração ocorreu principalmente em função do aumento das despesas com juros.

A dívida líquida consolidada encerrou junho em R$ 45 bilhões, alta de 2,4% ante o trimestre anterior e de 19,7% na comparação anual. Com isso, a alavancagem, medida pela relação entre dívida líquida e Ebitda ajustado dos últimos 12 meses, passou de 3,37 vezes no primeiro trimestre para 3,41 vezes no segundo trimestre. Um ano antes, o indicador estava em 2,74 vezes.

Caixa e capital de giro

A geração operacional de caixa da MBRF somou R$ 2,168 bilhões no segundo trimestre, enquanto os investimentos alcançaram R$ 1,411 bilhão. O consumo de caixa no período foi de R$ 864 milhões.

Segundo a empresa, a pressão sobre o capital de giro ocorreu principalmente pelo aumento dos estoques e dos ativos biológicos, pela ocupação dos confinamentos na operação de bovinos da América do Sul, pelo início da formação de estoques para a campanha de produtos comemorativos e por ajustes nos prazos médios de pagamento a fornecedores.

Expectativas para o segundo semestre

Para o segundo semestre, o CFO da MBRF, José Ignacio Scoceria, afirmou que a companhia pretende concentrar esforços na melhoria dos indicadores de capital de giro.

“No 2º semestre, estamos concentrando nossos esforços em uma melhora dos indicadores de capital de giro com foco nas rubricas de estoques e fornecedores, com o objetivo de impulsionar a geração de caixa da companhia”, disse o executivo.G.

  •  

Banco do Brasil (BBAS3) vê melhora no agro com MP, mas provisões podem ficar no teto e lucro no piso do guidance

O Banco do Brasil (BBAS3) trabalha com um cenário de melhora nas provisões da carteira de crédito do agronegócio nos próximos meses, apoiada principalmente pelo programa de reestruturação de dívidas do setor rural lançado pelo governo federal no mês passado, mas dúvidas sobre o cumprimento das previsões do banco para o ano pressionaram as ações para mínimas em um ano.

“Nós esperamos uma melhora relevante na PDD do agro em virtude da MP 1.376”, afirmou o vice-presidente de controles internos e gestão de riscos da instituição financeira, Felipe Prince, em teleconferência com analistas para comentar o resultado do banco no segundo trimestre, divulgado na véspera.

“Temos à disposição dos nossos clientes um instrumento para promover essa renegociação. Nós trabalharemos muito fortemente na melhoria das condições do cliente como um todo e isso traz impacto também no relacionamento pessoa física com os produtores rurais”, afirmou.

No segundo trimestre, a inadimplência acima de 90 dias do agro avançou para 6,27%, de 3,16% um ano antes e 6,22% nos três meses imediatamente anteriores. Na pessoa física, atingiu 8,41%, de 5,59% um ano antes e 6,82% nos primeiros três meses de 2026.

A presidente-executiva do BB, Tarciana Medeiros, afirmou na teleconferência que o portfólio de crédito potencial do banco para enquadramento na MP 1.376 é de até R$100 bilhões.

De acordo com o vice-presidente de agronegócios e agricultura familiar do BB, Gilson Bittencourt, o foco inicial será principalmente o produtor inadimplente. Dados do Banco do Brasil divulgados na apresentação mostravam R$36,7 bilhões em operações inadimplentes.

“Esse vai ser o foco central da nossa atuação, seguido por aqueles que estão com operações prorrogadas com taxas livres, que se enquadram dentro do percentual de perdas e dos limites de crédito. Então esse é o público central que a gente vai buscar… trabalharmos com algo de até em torno de R$30 bilhões”, afirmou, ressaltando que tal montante já tem um efeito bastante significativo em relação às operações inadimplentes do banco.

Bittencourt também citou uma expectativa de redução da inadimplência da carteira agro em razão das mudanças nas regras de concessão de empréstimo, que ficaram mais rigorosas. Ele apontou que ainda há um percentual grande de créditos contratados no formato anterior, mas que está aumentando a quantidade de financiamentos que estão vencendo que já foram contratados com a nova matriz de resiliência.

“Em agosto já estamos 35% e esse número vai chegar a 57% até dezembro”, afirmou. “A expectativa é que com a nova matriz a gente já tenha uma redução da inadimplência.”

O Banco do Brasil também afirmou que está preocupado e acompanhando de perto o efeito El Niño, trabalhando para minimizar o máximo possível os impactos nos financiamentos do banco.

Bittencourt, contudo, citou que, no geral, na produção de grãos em anos anteriores, o efeito de El Niño não é tão significativo quando se olha o país como um todo. “Mas quando se olha algumas culturas e algumas regiões, o problema existe e tende a ser grave, o que exige de nós uma ação muito cuidadosa na concessão do crédito, no acompanhamento e na discussão técnica com esses produtores”, pontuou em coletiva de imprensa também nesta quinta-feira.

Guidance

O BB reiterou o guidance para o ano divulgado mais cedo no ano, que inclui um lucro líquido ajustado de R$18 bilhões a R$22 bilhões, bem como custo de crédito de R$65 bilhões a R$70 bilhões, entre outras métricas, o que fez alguns analistas questionarem se tal resultado, principalmente a linha do custo do crédito, será alcançado, uma vez que no primeiro semestre já registrou R$37,3 bilhões.

De acordo com os executivos, o tema foi debatido e prevaleceu a crença na capacidade do banco de entregar os números. Mais uma vez, a MP 1.376 foi citada como “importantíssima” para o BB poder reestruturar as dívidas dos agricultores que estão com seus fluxos de caixa apertados.

Eles observaram que no segundo trimestre houve um efeito de “risco moral”, com o agricultor em compasso de espera, aguardando as discussões que estavam acontecendo envolvendo um projeto de lei de reestruturação.

“Essas discussões se estenderam e o governo achou por bem então emitir essa medida provisória. Estão só aguardando finalizações específicas, então acreditamos que teremos basicamente um pedaço de agosto e setembro para acelerar”, afirmou o vice-presidente de gestão financeira, Geovanne Tobias.

O entendimento no BB foi de que se a instituição financeira executar tão bem quanto executou as operações ligadas à MP 1.314, que estabeleceu regras especiais para produtores rurais liquidarem e amortizarem operações de custeio, investimento e CPR, não seria necessário fazer um ajuste na previsão sobre o custo de crédito agora.

Tobias, contudo, reconheceu que o desempenho está apontando muito mais para a ponta de baixa do guidance para o lucro, com provisão encostando nos R$70 bilhões.

“Vamos trabalhar para não ter que fazer esse ajuste de guidance. Esperem provisão ali na ponta alta e para o lucro na ponta baixa”, afirmou. Tanto Tobias quanto Medeiros reconheceram a chance de um “pequeno desvio” na estimativa do custo do crédito.

BBAS3: Reações no mercado

Em relatório a clientes, o analista Gustavo Schroden, do Citi, afirmou que, embora a administração do BB tenha reiterado confiança no cumprimento de seu guidance, continua acreditando que o guidance mantido apresenta risco de não ser atingido.

“Nós já estamos em meados do terceiro trimestre e as renegociações relacionadas à MP 1.376 ainda não foram iniciadas, o que sugere que quaisquer potenciais efeitos positivos deverão se materializar apenas no quarto trimestre. Dessa forma, mantemos nossa estimativa de lucro líquido recorrente de R$17,5 bilhões para 2026”, afirmou em relatório a clientes após a teleconferência.

Na bolsa paulista, as ações do BB renovaram as mínimas no começo da tarde, sendo negociadas com declínio de 3,89%, a R$18,26, por volta de 14h10, enquanto o Ibovespa cedia 0,23%. No pior momento, os papéis foram cotados a R$18,21, renovando mínima intradia desde o início de agosto do ano passado.

Pessoa física

Executivos do BB também buscaram amenizar preocupações com a piora na inadimplência na pessoa física, que no segundo trimestre foi pressionada principalmente pela linha de cartão de crédito.

Além de um efeito de contaminação da carteira agro, os executivos citaram como componente negativo a adoção de nova sistemática de parcelamento automático da fatura do cartão de crédito. Ao longo do primeiro trimestre, o banco percebeu que os clientes começaram a fazer esse parcelamento automático, o que foi percebido como um risco, um alerta principalmente nas classes D e E.

“Imediatamente, travamos essa linha”, afirmou Tobias, explicando que, agora, para fazer o parcelamento, o cliente precisa pagar a entrada. “Foi um efeito pontual.”

De acordo com os executivos do banco, na pessoa física, o foco tem sido principalmente nos consignados, público e privado.

“Uma vez que já começou a flexibilização monetária, uma redução de taxa de juros, isso pode trazer um benefício marginal para a redução do risco como um todo para a pessoa física. A gente vai estar atento para poder crescer, mas cuidando para que esse crescimento também não traga mais risco, como aconteceu, por exemplo, no segmento D e E de cartão de crédito”, disse Tobias

ROE

De acordo com o executivo, a perspectiva de que a provisão encoste no topo do guidance pressupõe um lucro de R$18 bilhões, o que daria um retorno sobre patrimônio (ROE) “perto dos 10%”. No primeiro semestre do ano, essa métrica ficou em 7,3%.

“O ROE é baixo ainda, mas acreditamos que vamos passar por essa tormenta, por esse meteoro que está caindo aqui no agro, e vamos sim retomar essa lucratividade do banco”, afirmou Tobias.

“A capacidade do banco é de retornar, sim, com maior lucratividade, como entregamos no início da nossa gestão. Mas vai demorar um tempo, porque temos que digerir todo esse processo de aumento de risco da carteira rural, principalmente.”

De acordo com o executivo, o banco está trabalhando para reduzir o risco da carteira de crédito, que está na faixa de 5,9%, bem distante dos outros pares, que têm essa métrica perto de 3%, 3,5%.

  •  

Angola cobra compromisso do Brasil com projetos agrícolas ou pede que saia do caminho

O ministro da Agricultura de Angola disse que pode começar a buscar novos parceiros, à medida que sua paciência se esgota com empresas brasileiras que continuam mudando as condições para investir nas terras agrícolas do país, mesmo depois de grandes áreas terem sido identificadas para desenvolvimento.

Angola não vai mais “implorar” para que empresas brasileiras invistam em seus projetos agrícolas, afirmou Isaac dos Anjos. “Não estou mais disposto a me ajoelhar e pedir: venham”, disse ele durante um fórum sobre agronegócio Angola-Brasil, em Luanda, na quarta-feira. “Se vocês não querem vir, não precisam vir.”

No ano passado, o país do sudoeste da África identificou 800 mil hectares (2 milhões de acres) de terras para que empresas brasileiras realizassem estudos e desenvolvessem projetos. Desde então, os dois lados discutem uma estrutura de financiamento envolvendo instituições dos dois países, mas ainda não assumiram compromissos firmes, segundo Dos Anjos.

Os investidores brasileiros continuam levantando obstáculos, apesar de Angola ter atendido às condições que eles haviam estabelecido para investir, afirmou Dos Anjos.

“O que está faltando agora? O setor financeiro precisa dizer se está disponível” para apoiar os projetos, disse. “Se isso não avançar, tenho que procurar outros parceiros.”

Países em busca de segurança alimentar e de novos mercados, incluindo China, Emirados Árabes Unidos e Brasil, se comprometeram a investir no setor agrícola de Angola depois que o país implementou amplas reformas.

No ano passado, Angola abriu quase 2 milhões de hectares de terras agrícolas para investidores estrangeiros, oferecendo concessões sem impostos e permitindo que os investidores exportem 60% de sua produção.

Em julho de 2025, Angola assinou US$ 350 milhões em acordos agrícolas com empresas chinesas, incluindo a Citic Construction Co., para desenvolver 100 mil hectares de soja e milho, e a estatal de construção de hidrelétricas Sinohydro, para cultivar 30 mil hectares de grãos.

Katia Abreu, ex-ministra brasileira da Agricultura, que participou do mesmo evento, pediu paciência e afirmou que os produtores rurais precisam de tempo, segurança e apoio antes de se comprometerem com uma nova “fronteira agrícola” como Angola.

  •  

Estados Unidos recolhem quase 14 toneladas de carne argentina sem inspeção

Quase 13,6 toneladas de carne bovina argentina que não foram completamente inspecionadas antes de serem distribuídas no Texas e na Flórida estão sendo recolhidas, informou o Departamento de Agricultura dos EUA (USDA).

O Serviço de Inspeção e Segurança Alimentar (FSIS) do USDA anunciou que a empresa Corte Argentino LLC, com sede na Flórida, estava recolhendo vários cortes de carne bovina que não passaram por uma etapa de “reinspeção” quando entraram nos EUA.

Nenhuma doença ou lesão foi associada às importações, mas o USDA está preocupado com a possibilidade de alguns dos cortes já estarem em geladeiras ou freezers e orientou os consumidores a descartá-los.

A carne foi produzida em maio e tem datas de validade para congelamento em setembro. O USDA não informou como o lote passou pelo processo de reinspeção das importações.

Os cortes de carne recolhidos estavam em caixas identificadas como Frigorifico Gorina SAIC, uma das maiores empresas frigoríficas da Argentina. A Gorina não respondeu imediatamente a um pedido de comentário fora do horário comercial na terça-feira.

O recolhimento ocorre pouco depois de os EUA ampliarem de 20 mil para 100 mil toneladas a cota anual de importação de carne bovina da Argentina sem tarifas, em uma tentativa de combater a inflação — parte de um acordo comercial mais amplo que ainda não foi totalmente ratificado.

O recolhimento representa uma fração muito pequena das exportações argentinas para os EUA, que vêm aumentando desde que a política foi implementada no início deste ano, reduzindo os embarques para a China, maior cliente da Argentina. Por sua vez, a China suspendeu em algumas ocasiões as importações de frigoríficos argentinos específicos, alegando diferentes problemas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Mais cortes na Selic vêm aí? Tom ‘dovish’ do Copom e IPCA de julho podem dar dicas do que esperar; confira análise

O corte de 0,25 ponto percentual na taxa Selic, anunciado no dia 5 de agosto, pode não ser o último em 2026. Enquanto os dados de inflação (IPCA) mais recentes apontam para um viés de desaceleração, o Copom parece ter mantido a porta aberta para mais cortes nos juros na ata da sua última reunião, divulgada na última terça-feira (11) – segundo a Empiricus.

O comunicado veio em “um tom marginalmente mais dovish”, segundo Laís Costa, analista da casa. E “reconheceu a desaceleração da atividade, assim como as surpresas baixistas de inflação nas últimas leituras, embora tenha mantido o reconhecimento da desancoragem das expectativas futuras”.

Em semana pós-Copom, IPCA de julho trouxe ‘composição benigna’

Desde o início do conflito no Oriente Médio, e sua consequente pressão inflacionária em nível global, players do mercado, diversas vezes, revisaram para cima suas expectativas para a Selic terminal em 2026.

Mas as últimas leituras da inflação já vinham trazendo surpresas baixistas, que se consolidaram com a divulgação do IPCA de julho, que trouxe um avanço de 0,07%. O número veio levemente acima das expectativas do mercado, que giravam em torno de 0,01%. Mas segundo a analista, “embora o dado cheio tenha superado as estimativas, o indicador trouxe detalhes positivos para o cenário inflacionário doméstico”.

A analista indica uma “composição benigna” dos dados, que trazem deflação em setores como:

  • Bens não-duráveis, com destaque para alimentos in natura;
  • Vestuário, com sua maior deflação no período desde 2010;
  • Gasolina.

Quanto à gasolina, vale ressaltar que, apesar da alta do petróleo, alguns fatores contribuíram para um maior controle nos preços. A Petrobras (PETR4), por exemplo, anunciou reajustes de preço muito abaixo do esperado, graças a um incentivo pontual do governo federal.

Para este mês, a analista acredita que os preços administrados devem continuar contidos graças ao setor de energia. Com o bônus da Usina de Itaipu chegando, o saldo positivo das operações da companhia será repassado às contas de luz em agosto. Esse benefício deve reduzir não apenas os valores nas faturas, mas também os impactos do grupo nos dados de inflação.

Além do nível de “conforto” na inflação no curto prazo, é preciso considerar também as projeções para o chamado “horizonte relevante”, que vai até o 1º trimestre de 2028.

Neste caso, Laís Costa comenta que as projeções para o IPCA do 1T28 estão, atualmente, em 3,2% ao ano – o que “coincide com a precificação dos economistas e com a definição de inflação ‘em torno da meta’ do próprio BC”.

Essas são justamente as evidências que o Copom monitora de perto. Sinais de desaceleração na inflação podem servir de insumo para que a autarquia conduza um caminho de mais redução nos juros – isso de maneira muito generalista, visto que diversos outros fatores precisam ser considerados.

Copom deixou ‘portas abertas’ para mais um corte na Selic, segundo analista

A ata da última reunião destaca que o Copom “não deve reagir aos efeitos primários de choques de oferta, e que segue monitorando a evolução do cenário para manter a restrição adequada à convergência da inflação para a meta”, segundo a analista.

Porém, para a Empiricus, “o conjunto das alterações no documento mantém a porta aberta para a continuação do ciclo de cortes de juros em setembro”. O cenário-base da casa é de mais uma redução de 0,25 ponto percentual a partir da próxima reunião, marcada para os dias 15 e 16 de setembro. Assim, a Selic deve ir a 13,75% ao ano.

Demais players do mercado também acompanham essa visão. As opções de Copom negociadas na B3 na última quarta-feira (12) mostram uma sustentação da crença em mais um corte, enquanto um cenário de manutenção nos juros perdeu força nas últimas semanas.

Dashboard Público – Opções de Copom. Fonte: B3, consultada em 12/08/2026

Onde investir na renda fixa? Acesse relatório com 3 recomendações da Empiricus

Apesar do certo alívio de curto prazo, é preciso ressaltar que o cenário econômico ainda promete incertezas para os próximos meses.

Além das disrupções geopolíticas, que acompanham o conflito no Oriente Médio, o lado doméstico ganha ainda mais uma pitada de volatilidade por conta das eleições presidenciais, que acontecem em outubro.

Todos esses fatores são de grande relevância para investidores que querem montar uma carteira de renda fixa balanceada tanto para buscar retornos quanto para mitigar riscos.

Lais Costa preparou um relatório especial com três títulos de crédito privado que, em sua visão, são as apostas mais promissoras para quem se posicionar agora.

São títulos avaliados com qualidade, de empresas ligadas a setores promissores da economia, com retornos líquidos esperados de até IPCA + 11,18% ao ano. Taxas reais como essa são consideradas acima da média. A depender da trajetória de queda da Selic, a tendência é que não sejam mais ofertadas no mercado.

E o mais importante: todos os títulos recomendados pela analista são isentos de Imposto de Renda.

Fonte: Empiricus/BTG Pactual

O relatório completo está disponível para você por meio do BTG Content, a plataforma de publicações do BTG Pactual. Lá, você confere os comentários da analista na íntegra, além da ficha técnica completa dos ativos selecionados.

Caso não tenha cadastro na plataforma, o banco dá a oportunidade de testar o BTG Content e usufruir de todos os relatórios oferecidos por 30 dias gratuitos.

O acesso é bem simples: basta clicar no botão abaixo para fazer um cadastro rápido, com poucos cliques:

ACESSE O RELATÓRIO NO BTG CONTENT

DISCLAIMER: Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e à sua tolerância a risco (Suitability).

O post Mais cortes na Selic vêm aí? Tom ‘dovish’ do Copom e IPCA de julho podem dar dicas do que esperar; confira análise apareceu primeiro em Empiricus.

  •  

Onde o salário mínimo é maior no Brasil? Confira os estados com piso regional

Considerada a menor remuneração ao trabalhador estabelecida pela lei, o salário mínimo foi instituído no Brasil para garantir que os empregados e suas famílias atendam às suas necessidades básicas de moradia, alimentação, educação e transporte. Atualmente, o valor de referência nacional está fixado em R$ 1.621, com previsão de aumento para R$ 1.724 em 2027.

Leia mais em: https://exame.com/economia/onde-o-salario-minimo-e-maior-no-brasil-confira-os-estados-com-piso-regional/

  •  

Brasil pode superar os EUA e se tornar o maior exportador agrícola do mundo

O Brasil está prestes a ultrapassar os Estados Unidos como maior exportador agrícola do mundo, encerrando uma liderança americana que dura há mais de um século, segundo reportagem publicada pelo Financial Times.

Dados do Departamento de Agricultura dos Estados Unidos (USDA) mostram que os americanos exportaram US$ 171 bilhões em produtos agrícolas em 2025, apenas US$ 2 bilhões acima dos US$ 169 bilhões registrados pelo Brasil. É a menor diferença já observada entre os dois países.

Há duas décadas, a vantagem americana era de dezenas de bilhões de dólares. Impulsionado pelo avanço da soja, da carne bovina, do frango e do algodão, além da forte demanda chinesa, o Brasil reduziu rapidamente essa distância e pode assumir a liderança global das exportações agrícolas já em 2026.

O avanço brasileiro ocorre em meio às consequências das guerras comerciais iniciadas pelo presidente dos Estados Unidos, Donald Trump. A partir de 2018, as tarifas impostas pelos EUA à China levaram Pequim a reduzir as compras de soja americana e ampliar significativamente as importações do Brasil.

Hoje, o Brasil já é o maior produtor mundial de soja, carne bovina e carne de frango e também superou os Estados Unidos nas exportações de algodão.

Segundo o Financial Times, a mudança alterou profundamente as cadeias globais de abastecimento e consolidou relações comerciais entre produtores brasileiros e compradores chineses. Quando Trump retornou à Casa Branca, em 2025, o Brasil já respondia pela maior parte das importações chinesas de soja.

Vantagens competitivas do Brasil

Especialistas ouvidos pelo jornal apontam que o crescimento brasileiro vai além dos efeitos da política comercial americana.

Uma das principais vantagens é a possibilidade de colher duas safras por ano em grande parte do território nacional. Em regiões como Mato Grosso, mais da metade das áreas cultivadas recebe uma segunda safra de milho ou algodão após a colheita da soja.

Além disso, o Brasil dispõe de terras relativamente baratas em áreas de expansão agrícola e conseguiu mais que dobrar sua produção de cereais, leguminosas e oleaginosas nos últimos 13 anos, alcançando 346,1 milhões de toneladas em 2025.

Dificuldades dos agricultores americanos

Enquanto o agronegócio brasileiro avança, produtores americanos relatam margens cada vez menores.

O Financial Times acompanhou a rotina de agricultores no Meio-Oeste dos EUA que enfrentam queda nos preços das commodities, incertezas comerciais e dependência crescente de programas governamentais.

A Federação Americana de Agricultura projeta prejuízos médios de US$ 138 por acre na soja, US$ 167 no milho, US$ 145 no trigo e US$ 406 no algodão.

Para muitos produtores, a perda do mercado chinês representa uma mudança estrutural.

“Já não somos o fornecedor mundial de soja; somos o fornecedor residual”, afirmou ao jornal Corey Goodhue, agricultor de Iowa. Segundo ele, compradores recorrem aos Estados Unidos apenas quando o Brasil enfrenta problemas de oferta.

Desafios permanecem

Apesar do crescimento acelerado, o agronegócio brasileiro também enfrenta obstáculos. Isso porque o país importa cerca de 85% dos fertilizantes que consome, o que aumenta a vulnerabilidade a choques geopolíticos e oscilações de preços.

Além disso, produtores reclamam dos gargalos logísticos. O frete pode representar até 30% do valor da soja brasileira, contra algo entre 10% e 15% nos Estados Unidos.

Ainda assim, para analistas, a trajetória favorece o Brasil. Com a demanda chinesa consolidada e a capacidade de expansão ainda significativa, o país se aproxima de assumir uma posição que durante décadas pertenceu aos Estados Unidos: a liderança global das exportações agrícolas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

INSS: governo libera R$ 547 milhões para ressarcir aposentados e pensionistas

O governo federal autorizou a abertura de um crédito extraordinário de R$ 547 milhões para ressarcir aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) que sofreram descontos indevidos em seus benefícios.

A medida foi publicada na edição desta terça-feira (21) do Diário Oficial da União e prevê que os recursos sejam destinados ao programa “Previdência Social: Promoção, Garantia de Direitos e Cidadania”, sob execução do próprio INSS.

Segundo o governo, o objetivo é garantir a devolução de valores descontados de forma irregular de beneficiários do Regime Geral de Previdência Social. Os recursos fazem parte do orçamento da seguridade social.

Como funciona o crédito extraordinário

O crédito extraordinário é um recurso previsto na Constituição Federal que permite a autorização de dinheiro público para cobrir gastos inesperados e urgentes.

O governo federal pode adotar esse mecanismo por meio de medidas provisórias de ação imediata, antes mesmo da aprovação pelo Congresso Federal.

No caso do ressarcimento aos beneficiários do INSS a autorização foi realizada por meio da MP nº 1.378, que ainda será apreciada pela Câmara dos Deputados e o Senado.

Apesar de já estar em vigor, o texto precisa ser aprovado pelo Congresso e convertido em lei.

Investigação sobre fraudes no INSS avança

O repasse ocorre em meio ao avanço da Operação Sem Desconto da Polícia Federal (PF), que investiga desvios ilegais de aposentadorias e pensões de beneficiários do INSS.

Na semana passada a primeira etapa da investigação foi concluída, com 48 pessoas indiciadas relacionadas à Confederação Nacional dos Agricultores Familiares e Empreendedores Familiares Rurais (Conafer).

*Com supervisão de Ricardo Gozzi

  •  

Bons resultados de companhias de IA podem “roubar” fluxo da Bolsa brasileira, diz analista; veja os destaques do Giro desta terça (21)

Diante da conjuntura atual de incertezas — com alta do preço de petróleo, disputas comerciais e eleições —, o melhor cenário para o Brasil é uma temporada de balanço do segundo trimestre neutra para as empresas americanas, afirma Thiago Salomão, analista e fundador do Market Makers, no Giro do Mercado desta terça-feira (21).

Com o ínicio da temporada de resultados, o mercado fica atento para decidir onde realocar seu capital.

O especialista acredita que é importante monitorar os resultados das empresas de fora, especialmente das companhias de inteligência artificial (IA), que têm impactado as bolsas dos EUA positivamente ao atrair capital, retirando fluxo de emergentes como o Brasil.

Além disso, a alta no preço do petróleo, no curto prazo, pode gerar um efeito na inflação e elevar as taxas de juros e impactar as bolsas.

Assista o Giro na íntegra:

“Para o Brasil, o melhor seria uma temporada morna, porque se vier muito forte, é mais dinheiro indo para lá (Estados Unidos). Agora, se vier muito ruim, o investidor também vai ficar preocupado, e aí ele não vem para o Brasil, procura algo mais seguro, uma renda fixa, algo de previsibilidade maior”, explica Salomão.

Segundo o especialista, inteligência artificial tem mais peso nos resultados, por se tratar de um setor mais sensível.

“Eu, como investidor, já falei: não é o tipo de investimento que eu gosto de entrar, porque o risco de ganhar é muito alto, mas o de perder também”. Ele explica que o mercado da IA é mais hiperbólico: “às vezes entrega um resultado acima do esperado, com lucro, mas a ação despenca porque a projeção ficou levemente abaixo do esperado”.

No mercado brasileiro, a Vale divulga seu relatório de produção e vendas nesta terça, após o fechamento do mercado. De acordo com o especialista, a empresa costuma apresentar uma previsibilidade em seus números e, diante do futuro cenário brasileiro, a considera como uma boa opção de diversificação de portfólio — uma espécie de “empresa estrangeira listada na B3”.

“A Vale é interessante muito menos pelo que vai entregar nesse relatório e muito mais por uma composição macro, olhando para um risco do fiscal do Brasil desandar, a inflação desancorar e ter uma perda de expectativa. Ter uma empresa dolarizada traz um conforto na carteira”, afirma Salomão.

Com os efeitos das eleições ainda sem refletirem de forma significativa na bolsa, o especialista avalia que fatores como a inflação elevada e a taxa de desemprego em mínima histórica ainda devem influenciar a popularidade do presidente Lula.

“Eleição é tudo menos previsível. Ainda tem os efeitos do que está acontecendo no nosso dia a dia, que podem começar a fazer preço quando começar a campanha eleitoral na TV.” Ele acredita que a proxima eleição será uma batalha de rejeições e no fim dela ganhará o candidato menos odiado, com alguma uma esperança para a terceira via.

Para Salomão, o presidente Luiz Inácio Lula da Silva tem enviado sinais preocupantes ao mercado por meio de declarações do ex-presidente da Petrobras José Sérgio Gabrielli. “Em 2022, o mercado deu um voto de confiança e acabou quebrando a cara. Agora, nem há espaço para esse voto de confiança, porque o que está sendo dito é justamente o que o mercado mais rejeita”, afirmou.

*Com supervisão de Vitor Azevedo

  •  

Brasil se prepara para nova tarifa de 12,5% dos EUA

O governo brasileiro trabalha com a expectativa de que os Estados Unidos confirmem a imposição de uma tarifa adicional de 12,5% sobre produtos exportados pelo Brasil.

A medida é resultado de uma investigação sobre o combate ao trabalho forçado e, na avaliação de integrantes do Planalto, tem sido utilizada como instrumento de pressão em meio às negociações sobre outra sobretaxa, de 25%, que entra em vigor nesta quarta-feira (22).

A alíquota de 12,5% foi recomendada pelo Escritório do Representante Comercial dos Estados Unidos (USTR) para cerca de 60 países, incluindo o Brasil e membros da União Europeia.

O Itamaraty afirma que o país conta com sistemas de fiscalização, responsabilização criminal, transparência e cooperação institucional voltados à prevenção e punição dessa prática. Além disso, o governo sustenta que as medidas contrariam as regras da Organização Mundial do Comércio (OMC), que prevê mecanismos multilaterais para a solução de disputas comerciais.

Tarifas dos EUA

A possível taxação adicional sobre produtos brasileiros faz parte de uma ofensiva mais ampla da Casa Branca para reformular sua política comercial. Segundo informações do Financial Times e da Reuters, o governo Donald Trump pretende substituir a tarifa global temporária de 10% sobre importações, cuja vigência termina em 24 de julho.

Para isso, a administração americana tem recorrido a diferentes investigações comerciais capazes de sustentar juridicamente novas barreiras. Além da questão do trabalho forçado, outra investigação avalia se determinadas economias mantêm excesso de capacidade industrial que possa prejudicar a indústria americana.

  •  

El Niño ameaça Canal do Panamá e cria novo gargalo para o comércio global

O comércio global enfrenta um novo problema, além dos gargalos que há meses afetam os fluxos no Oriente Médio, com o Canal do Panamá restringindo parte das reservas para navios devido a desafios no abastecimento de água.

A Autoridade do Canal do Panamá suspenderá temporariamente parte do sistema de reservas para embarcações que pretendem utilizar a hidrovia que liga os oceanos Pacífico e Atlântico, segundo a agência marítima Norton Lilly. Entre os motivos está a possibilidade de ocorrência do fenômeno climático El Niño, que pode reduzir o fluxo de água essencial para a operação do canal, afirmou a empresa.

A restrição de acesso ao Canal do Panamá ocorre em um momento em que outros pontos críticos do comércio global enfrentam interrupções, desacelerando o comércio e elevando custos. No Oriente Médio, a guerra entre Irã e EUA levou o tráfego pelo Estreito de Ormuz a praticamente parar após ataques a embarcações. Em outra frente, o grupo militante Houthis, apoiado pelo Irã no Iêmen, ameaçou a navegação pelo estreito de Bab el-Mandeb, no Mar Vermelho.

A Autoridade do Canal do Panamá não respondeu imediatamente a ligações e emails enviados fora do horário de expediente em busca de comentários.

Os leilões diários do chamado período três para as eclusas destinadas a navios da classe Panamax serão suspensos de 25 de julho até novo aviso, em razão dos níveis atuais e projetados de água no Lago Gatún, informou a Norton Lilly em comunicado publicado em seu site. Com isso, a capacidade diária de reservas será reduzida de 36 para 34 embarcações.

Segundo a empresa, citando a Autoridade do Canal do Panamá, a suspensão foi adotada com base nas atuais condições hidrológicas e na possibilidade de desenvolvimento de um padrão climático de El Niño. Episódios anteriores do fenômeno reduziram os níveis dos lagos de água doce que abastecem o canal, levando a autoridade a impor restrições ao número diário de travessias.

A suspensão no Canal do Panamá significará menos oportunidades para conseguir vagas, maior concorrência pelas reservas nos períodos um e dois e, potencialmente, “maiores desafios” para navios sem reservas confirmadas, afirmou a Norton Lilly.

O Lago Gatún, localizado acima da hidrovia e responsável por abastecer as eclusas abaixo, registra atualmente profundidade de 84,6 pés (25,8 metros), ligeiramente abaixo da média de 84,7 pés para o mês de julho nos últimos cinco anos, segundo a Autoridade do Canal do Panamá. A previsão é que o nível da água continue caindo nos próximos meses, chegando a 83,8 pés no fim de setembro, 1,4 pé abaixo da média de cinco anos.

Durante o último El Niño, entre 2023 e 2024, o tráfego mensal de embarcações pelo canal caiu de um pico pré-El Niño de 1.523 navios, em dezembro de 2022, para 1.054 em fevereiro de 2024, segundo dados fornecidos pela Weathernews Inc.

Nos últimos meses, meteorologistas alertaram que o El Niño deste ano pode ser particularmente severo, aumentando a possibilidade de interrupções significativas. No início deste mês, o Centro de Previsão Climática dos EUA afirmou que o fenômeno continuava se intensificando e provavelmente será um dos mais fortes em mais de 75 anos.

Os episódios de El Niño costumam provocar condições mais secas que o normal na América Central. O Panamá já registrou chuvas muito abaixo da média nas últimas sete semanas, segundo o Centro de Previsão Climática dos EUA.

A expectativa é que essa estiagem persista. As projeções sazonais mais recentes do Centro Europeu de Previsões Meteorológicas de Médio Prazo indicam que há pelo menos 70% de probabilidade de a região do Canal do Panamá registrar índices de chuva entre o terço mais baixo da série histórica entre agosto e novembro.

Em junho, a Autoridade do Canal do Panamá afirmou que intensificava os preparativos para enfrentar os efeitos extremos do El Niño por meio da elaboração de um plano que evitasse impor o tipo de restrições a embarcações que prejudicou o transporte marítimo há três anos.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Qual a idade mínima para concorrer às eleições 2026? Veja regras por cargo

Um dos requisitos que entra em jogo na definição dos candidatos a cargos políticos é a idade mínima para concorrer às eleições. Partidos e federações precisam observar essa regra na temporada de convenções que vão definir coligações e escolher os nomes que disputarão as eleições 2026. Esse período acontece entre esta segunda-feira (20) e 5 de agosto, e só depois dele é que se segue o registro oficial das candidaturas, com prazo até as 19h de 15 de agosto. 

A exigência de idade mínima para concorrer às eleições não é novidade na legislação brasileira. Ela está presente desde a primeira Constituição do país (1824), e se manteve em todos os textos seguintes. A lógica por trás da regra costuma ser descrita como uma escada de maturidade: quanto maior a responsabilidade do cargo, maior a idade mínima exigida para ocupá-lo.

A Constituição de 1988 fixa essa escada da seguinte forma para os cargos em disputa neste ano: presidente, vice-presidente e senador precisam ter 35 anos; governador e vice-governador, 30; deputado federal, deputado estadual ou distrital, 21. 

Além da idade, é preciso estar em dia com a Justiça Eleitoral: ter título de eleitor, não ter os direitos políticos suspensos por decisão judicial e estar registrado como eleitor na região onde vai concorrer. Também é exigida filiação a um partido. Presidente e vice-presidente da República precisam ser brasileiros natos; para os demais cargos, brasileiro naturalizado também pode se candidatar. 

Quando a idade mínima é verificada

As normas constitucionais nunca disseram em que momento essa idade precisava estar completa, e essa lacuna coube à legislação eleitoral e à jurisprudência do Tribunal Superior Eleitoral (TSE) preencher. Hoje, a regra varia conforme o grupo de cargos.

  • Para presidente e vice-presidente, a idade é verificada na posse, que a partir de 2027, por força da Emenda Constitucional 111/2021, passa a ocorrer em 5 de janeiro. 
  • Para governador e vice-governador, o mesmo critério vale para a posse de 6 de janeiro. 
  • Já para deputado federal, deputado estadual ou distrital e senador, a referência mudou em outubro de 2025.

Idade mínima para deputado e senador: o que mudou

Sancionada em 2 de outubro de 2025, a Lei nº 15.230 alterou a Lei das Eleições (nº 9.504/97) para tratar deputados e senadores de forma diferente do Executivo quanto à aferição da idade mínima para concorrer às eleições. Enquanto presidente e governador têm data de posse fixa, deputados e senadores não têm: a posse depende de quando a Mesa Diretora de cada Casa é eleita, o que varia a cada legislatura. 

Para resolver essa imprevisibilidade, a lei adota a posse presumida, uma data de referência fixada em até 90 dias a partir da eleição da Mesa Diretora, independentemente do que o regimento interno de cada Casa preveja e sem possibilidade de redução ou prorrogação desse prazo. 

A idade mínima em si não muda, continua sendo 21 anos para deputados e 35 para senadores. Muda o marco temporal em que essa idade passa a ser cobrada. Na prática, a lei apenas alinhou o texto legal ao que o TSE já vinha aplicando, reduzindo o espaço para interpretações divergentes entre tribunais eleitorais regionais. 

Os dados do TSE mostram que, em 2022, duas candidatas a deputada estadual foram barradas pela Justiça Eleitoral justamente por não atenderem a esse critério: uma tinha 18 anos e outra 19. Houve ainda três candidaturas de mulheres com 20 anos: duas foram indeferidas porque não completariam 21 anos dentro do prazo. Só uma foi considerada apta.  

Existe idade máxima?

No outro extremo, a legislação eleitoral brasileira não fixa limite superior de idade para nenhum cargo eletivo. O critério é sempre um piso mínimo, nunca um teto.

No último pleito geral, em 2022, o Brasil registrou 29.262 candidaturas aos diversos cargos em disputa, um recorde na história da Justiça Eleitoral. Entre elas, 78 candidatos tinham entre 80 e 84 anos, 10 entre 85 e 89 anos, e 2 entre 90 e 94 anos.

  •  

Vai votar em outra cidade? Começa hoje prazo para solicitar voto em trânsito

Começa hoje o prazo para solicitar o voto em trânsito nas eleições de 2026. O procedimento permite votar em uma cidade diferente daquela onde está o domicílio eleitoral, desde que o eleitor esteja em dia com as obrigações eleitorais. Para isso, a Justiça Eleitoral faz uma transferência temporária da seção do eleitor para o município onde ele estará no dia da votação. 

O procedimento só existe em anos de eleição geral, como 2026, quando estão em disputa os cargos de presidente, governador, senador, deputado federal e deputado estadual. O voto em trânsito funciona apenas nas capitais e nos municípios com mais de 100 mil eleitores, em locais de votação convencionais ou criados especificamente para essa finalidade. No site Autoatendimento Eleitoral do Tribunal Superior Eleitoral (TSE) é possível consultar onde há vaga para o voto em trânsito neste ano.

A habilitação pode ser feita até 20 de agosto, prazo válido para o primeiro turno, em 4 de outubro, o segundo, previsto para 25 do mesmo mês, ou os dois. O pedido também pode ser feito pelo Autoatendimento da Justiça Eleitoral ou presencialmente em qualquer cartório eleitoral, mediante apresentação de um documento oficial com foto. 

Só o próprio eleitor pode solicitar a transferência temporária; ninguém pode fazer o pedido em nome de outra pessoa. É exigido que o título esteja em situação regular no cadastro eleitoral, já que documentos cancelados ou suspensos impedem a votação.

Voto em trânsito: o que saber

Quando ocorreApenas em eleições gerais, como a de 2026, nas capitais e cidades com mais de 100 mil eleitores
Prazo para solicitar20 de julho a 20 de agosto de 2026
Documento exigidoDocumento oficial de identificação com foto
Onde solicitarNo site Autoatendimento da Justiça Eleitoral, clicar em “Fazer transferência temporária de local de votação”; ou pessoalmente no cartório eleitoral
Quem pode solicitarO próprio eleitor, com título regular
Para quais cargos vale (transferência para cidade no mesmo estado)Presidente, governador, senador, deputado federal e estadual
Para quais cargos vale (transferência para cidade em outro estado)Apenas presidente
Quem mora em outro país e tem registro na Zona Eleitoral do ExteriorVota só para presidente, se estiver em trânsito no Brasil
Voto em trânsito no exterior para quem está fora do país no dia do pleitoNão existe
Retorno do título para a seção de origemAutomático, após a eleição

Regras, prazos e cancelamento

A regra dos cargos permitidos na votação depende de a transferência ocorrer dentro do mesmo estado ou para um estado diferente. Se o eleitor pedir para votar em outro município dentro do próprio estado, mantém o direito de escolha para presidente, governador, senadores (duas vagas por estado) e deputados federal e estadual. Se a transferência for para um estado diferente, o voto vale apenas para presidente da República. 

Essa mesma restrição — voto apenas para presidente — vale também para eleitores com título registrado na Zona Eleitoral do Exterior que estejam em trânsito no Brasil no dia da eleição. Já o eleitor com título no Brasil que estiver em outro país no dia do pleito não pode votar em trânsito, porque o procedimento não existe fora do território nacional. 

É possível indicar cidades diferentes para cada turno da eleição. Feita a votação, ou não, o título retorna automaticamente à seção de origem, sem necessidade de nova solicitação.   

Alterações ou cancelamentos do pedido seguem o mesmo prazo, até 20 de agosto; depois disso, não é mais possível modificá-lo. Isso importa porque, ao pedir a transferência, o eleitor perde automaticamente o direito de votar na própria seção de origem — a menos que cancele o pedido dentro do prazo. Faltar ao local escolhido para o voto em trânsito, portanto, exige justificativa, mesmo para quem estiver na cidade de origem no dia do pleito. 

  •  

Empresas do S&P 500 reportarão maior crescimento de lucros em 5 anos no 2T26, projeta FactSet

O índice S&P 500 deve registrar um dos melhores desempenhos de lucro dos últimos anos no segundo trimestre de 2026 (2T26).

Segundo análise de John Butters, da FactSet, a expansão dos resultados das empresas que compõem o índice deve superar 29% na comparação anual, impulsionada pelo número elevado de companhias que vêm entregando resultados acima das expectativas dos analistas.

Com base na melhora média da taxa de crescimento dos lucros ao longo da temporada de balanços, a FactSet projeta um crescimento superior a 29% no segundo trimestre. Esse seria o maior crescimento de lucros reportado pelo S&P 500 desde o quarto trimestre de 2021, quando o índice registrou alta de 32,0%.

A melhora ocorre porque muitas empresas costumam superar as previsões de lucro por ação, segundo a análise. “Quando os resultados efetivos substituem as estimativas anteriores no cálculo do crescimento agregado, a taxa de expansão dos lucros do índice aumenta”, afirma Butters.

Um exemplo citado na análise mostra que, se uma empresa fosse projetada para registrar lucro por ação de US$ 1,05 contra US$ 1,00 no mesmo período do ano anterior, o crescimento esperado seria de 5%. Caso o resultado real chegasse a US$ 1,10, o crescimento efetivo subiria para 10%, cinco pontos porcentuais acima da previsão inicial.

Segundo a análise, os primeiros resultados divulgados reforçam a expectativa de revisão positiva. Até 10 de julho, 18 empresas do S&P 500 haviam apresentado seus balanços do segundo trimestre.

  •  

Indústria vê Petrobras adotar “tática Estreito de Ormuz” em disputa por gás natural

A diretoria colegiada da ANP (Agência Nacional do Petróleo, Gás Natural e Biocombustíveis) tomou duas decisões na sexta-feira, 10 de julho, que devem acirrar a disputa entre setores da indústria, com apoio do Ministério de Minas e Energia (MME), contra a Petrobras, que briga para manter a primazia da comercialização do gás natural. Na reunião, […]

O post Indústria vê Petrobras adotar “tática Estreito de Ormuz” em disputa por gás natural apareceu primeiro em NeoFeed.

  •  

Armínio Fraga, ex-presidente do BC, entra em força-tarefa do Fed

O presidente do Federal Reserve, Kevin Warsh, anunciou a liderança de cinco forças-tarefa que vão examinar a abordagem do banco central para aspectos-chave da formulação da política monetária, incluindo um grupo que será copresidido pelo ex-presidente do Banco Central Arminio Fraga e revisará a estratégia de comunicação da instituição.

Os líderes das forças-tarefa incluem acadêmicos renomados, ex-dirigentes de bancos centrais e executivos convidados a avaliar a estratégia de comunicação do Fed, seu balanço patrimonial de US$ 6,7 trilhões, o uso e a dependência de fontes de dados existentes, além das estruturas de produtividade, mercado de trabalho e inflação. Warsh, que assumiu o comando da autoridade monetária em maio, chegou ao cargo defendendo uma “mudança de regime” no banco central e uma reformulação da forma como conduz a política monetária.

“Cada força-tarefa vai avaliar cuidadosamente se os meios e métodos usados pelos dirigentes, suas ferramentas analíticas e suas abordagens podem ser aprimorados”, afirmou Warsh em comunicado divulgado nesta quinta-feira. “O objetivo é simples: garantir que o Fed esteja na melhor posição para cumprir sua missão neste momento tão importante.”

Warsh recrutou vários ex-formuladores de políticas para os grupos de trabalho, incluindo o ex-presidente do Banco da Inglaterra Mervyn King, que liderou o banco central do Reino Unido durante a crise financeira de 2008-09, e o ex-presidente do Banco Central do Brasil Armínio Fraga, que se destaca por sua defesa da independência do banco central do país em relação à interferência política. Raghuram Rajan, ex-presidente do Reserve Bank of India que ganhou notoriedade por alertar antecipadamente para a crise financeira global, também vai copresidir um dos grupos.

Outros integrantes incluem Karen Dynan, professora da Universidade Harvard que ocupou cargos de liderança no Departamento do Tesouro durante o governo de Barack Obama, e Doug McMillon, ex-presidente-executivo do Walmart.

Os grupos devem apresentar suas conclusões até o fim do ano e contarão com o apoio da equipe técnica do Fed, conforme Warsh havia anunciado em junho, quando revelou a criação das forças-tarefa.

Na quinta-feira, Warsh chamou os líderes da força-tarefa de “as melhores mentes de diversas áreas”. São eles:

Comunicação

  • Peter R. Fisher, professor da Foster School of Business da Universidade de Washington
  • Armínio Fraga, fundador e presidente do conselho da Gávea Investimentos; ex-presidente do Banco Central do Brasil
  • Mervyn King, ex-presidente do Banco da Inglaterra

Política para balanço patrimonial

  • Karen Dynan, professora de economia da Universidade de Harvard
  • Raghuram Rajan, professor de finanças da Booth School of Business da Universidade de Chicago; ex-presidente do Reserve Bank of India
  • Jeremy Stein, professor de economia da Universidade Harvard; ex-diretor do Federal Reserve

Dados

  • Raj Chetty, professor de economia da Universidade de Harvard
  • Doug McMillon, ex-presidente e CEO do Walmart
  • Kevin Murphy, professor de economia da Universidade de Chicago

Produtividade e Mercado de trabalho

  • Marc Andreessen, cofundador e sócio-geral da Andreessen Horowitz
  • Charles I. Jones, professor de economia da Universidade de Stanford, atualmente licenciado para atuar na Anthropic
  • Asha Sharma, vice-presidente executiva e CEO da divisão Xbox da Microsoft Corp.

Estruturas para inflação

  • Greg Mankiw, professor de economia da Universidade Harvard; ex-presidente do Conselho de Assessores Econômicos da Casa Branca
  • Thomas Sargent, professor de economia da Universidade de Nova York; laureado com o Prêmio Nobel
  • William White, pesquisador sênior do CD Howe Institute; ex-consultor econômico do Banco de Compensações Internacionais
  •  

“Página virada”, Copa cede lugar à corrida eleitoral e convenções partidárias são gatilho

A queda da Seleção Canarinho nas oitavas de final da Copa do Mundo decepcionou e frustrou de pronto o País, mas não tem maiores consequências para os brasileiros ou para economia. A fila anda. A Copa sai de cena e cede lugar à corrida eleitoral que, em última instância, garante promessas e generosos repasses de […]

O post “Página virada”, Copa cede lugar à corrida eleitoral e convenções partidárias são gatilho apareceu primeiro em NeoFeed.

  •  

Presidente da República: o que faz e qual o salário

Em outubro, o Brasil terá eleição para presidente da República, cargo mais importante da política nacional, mas também um dos mais cercados de dúvidas. Afinal, quais são suas funções? E quanto ganha quem ocupa o cargo mais alto do Executivo?

No sistema presidencialista brasileiro, uma única pessoa concentra os papéis de chefe de Estado e de Governo. Diferentemente de países parlamentaristas, como Alemanha ou Itália, em que o presidente exerce funções diplomáticas e representativas enquanto o primeiro-ministro governa de fato, aqui o chefe do Executivo exerce as duas funções: representa o Brasil perante o mundo, conduz relações internacionais e é o comandante supremo das Forças Armadas, ao mesmo tempo em que lidera a administração pública federal e define políticas econômicas e sociais.

O que faz o presidente da República

Durante o mandato, o presidente cumpre responsabilidades definidas pela Constituição. Ele nomeia ministros de Estado e indica membros para o Supremo Tribunal Federal (STF) e tribunais superiores, além do Procurador-Geral da República e do presidente e diretores do Banco Central. Essas indicações que dependem da aprovação do Senado.

Nem sempre elas passam. Em abril, o Senado rejeitou o nome de Jorge Messias, escolhido de Lula para o STF — a primeira vez em mais de 130 anos que isso ocorre. Com a rejeição, a vaga aberta pela aposentadoria do ministro Luís Roberto Barroso segue em aberto, e o STF opera com dez ministros em vez de 11.

Cabe também ao presidente enviar ao Congresso o Orçamento da União, definindo como os recursos públicos serão aplicados, e propor leis, que precisam tramitar na Câmara e no Senado antes de entrar em vigor. 

No final de junho, por exemplo, o governo enviou ao Congresso um projeto de lei (PL) para atualizar o teto de faturamento do MEI (Microempreendedor Individual, categoria de registro para pequenos negócios informais), propondo elevar o limite atual de R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil em 2028. O PL segue agora está em tramitação na Câmara. 

Em casos de urgência, o Executivo pode ainda editar medidas provisórias, que têm força de lei imediata. Elas também precisam ser aprovadas pelas casas legislativas federais em até 120 dias.

Nessa relação com o Congresso,o presidente tem ainda o poder de vetar projetos aprovados pelo Legislativo. O veto, no entanto, não é a palavra final. Foi o que aconteceu com o PL da Dosimetria (PL 2.162/2023), do deputado Marcelo Crivella (Republicanos-RJ), que prevê redução de penas e mais flexibilidade na progressão de regime para condenados nos atos de 8 de janeiro de 2023. O presidente Lula vetou o projeto, mas o Congresso derrubou sua decisão em 30 de abril.

Normalmente, quando o Congresso derruba um veto, o texto segue novamente para promulgação do Executivo. Se isso não acontecer em 48 horas, a responsabilidade passa para o presidente do Senado. No caso da Dosimetria, porém, o ministro Alexandre de Moraes suspendeu a lei até que o STF julgue o mérito das ações que questionam sua constitucionalidade.

Quanto ganha o presidente da República

O atual salário mensal do chefe político da nação é de R$ 46.366,19, valor também pago ao vice-presidente e aos ministros de Estado, em vigor desde fevereiro de 2025. O montante é fixado por decreto legislativo do Congresso Nacional e funciona como teto máximo do funcionalismo público federal: nenhum servidor pode receber acima dele.

Em comparação internacional, o presidente dos Estados Unidos, Donald Trump, recebe cerca de US$ 33,3 mil por mês, equivalente a R$ 172 mil (cotação de 6 de julho).

Eleição e mandato

Para ocupar o cargo, exercer as funções listadas e receber esse salário, o presidente precisa vencer o escrutínio popular, com maioria dos votos válidos. Desde a Constituição de 1988, existe a possibilidade de segundo turno: se nenhum candidato alcançar 50% mais um dos votos válidos no primeiro turno, os dois mais votados disputam uma nova rodada.

O mandato dura quatro anos, com direito a uma reeleição, regra instituída por emenda constitucional em 1997. Desde então, três presidentes foram reeleitos consecutivamente: Fernando Henrique Cardoso, Luiz Inácio Lula da Silva e Dilma Rousseff.

Linha sucessória

Quando o presidente se ausenta do país, em viagem internacional, a Constituição prevê uma ordem de substituição para garantir a continuidade no comando: vice-presidente da República, presidente da Câmara dos Deputados, presidente do Senado Federal e presidente do Supremo Tribunal Federal.

A mesma ordem vale quando o cargo fica definitivamente vago, seja por morte, renúncia ou impeachment. Foi essa linha sucessória que colocou Itamar Franco na Presidência após o impeachment de Fernando Collor, em 1992, e Michel Temer no lugar de Dilma Rousseff, em 2016. A diferença é que, nesses casos, quem assume permanece até o fim do mandato original, e não apenas durante uma ausência temporária.

  •  

Petroleiras em pé de guerra com governo (a culpa é do imposto de exportação)

petróleo porto

Brasília — Em meio à guerra no Irã e o interminável vai-e-vém do conflito causado pelos Estados Unidos, um atrito entre o setor de petróleo e gás e o governo, que já estava instalado, promete mais capítulos depois que o Comitê Executivo de Gestão da Câmara de Comércio Exterior (Gecex/Camex) prorrogou por mais dois meses […]

O post Petroleiras em pé de guerra com governo (a culpa é do imposto de exportação) apareceu primeiro em NeoFeed.

  •  

Estatal PDVSA perde espaço na nova era do petróleo na Venezuela

O governo interino da Venezuela publicou nesta quinta-feira (9) uma regulamentação há muito aguardada para o setor de petróleo que, na prática, põe fim a décadas de controle da estatal Petróleos de Venezuela SA, a PDVSA, sobre a indústria mais importante do país.

Com 29 páginas no Diário Oficial, as normas estabelecem regras para a atuação do setor privado em toda a cadeia, do poço à bomba de combustível, e definem condições fiscais, com uma série de impostos que refletem o perfil de risco dos ativos — de campos maduros a operações offshore.

As novas regras do petróleo, as primeiras normas abrangentes do país sul-americano desde 1943, não mencionam a PDVSA, que já foi vista como uma estatal petrolífera próspera, mas se deteriorou após anos de má gestão e corrupção.

Embora a PDVSA já tivesse cedido o controle gerencial da produção de petróleo à Chevron Corp. e a outras empresas privadas a partir de 2022, a nova regulamentação amplia significativamente a abertura do setor, incluindo refino, comercialização e distribuição de combustíveis.

As regras, publicadas na quarta-feira e divulgadas na quinta, estão ligadas a uma reforma inédita da lei do petróleo da Venezuela, aprovada em janeiro, no início de uma administração interina apoiada pelos Estados Unidos e liderada pela presidente em exercício Delcy Rodríguez, responsável por conduzir grandes reformas econômicas.

A abertura da indústria busca atrair investimentos urgentemente necessários à medida que os EUA retiram sanções, um objetivo que se tornou ainda mais urgente após os terremotos catastróficos do mês passado.

Em uma cerimônia de assinatura transmitida pela TV estatal na quarta-feira, Rodríguez chamou a nova regulamentação de “passo histórico” voltado a “usar as reservas para o desenvolvimento do país”.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Calor extremo leva rede elétrica do Reino Unido ao limite

Em um dia sufocante no fim de junho, a rede elétrica do Reino Unido foi submetida a uma pressão excepcional. Com a alta das temperaturas, a geração eólica despencou e os preços da eletricidade dispararam, obrigando o operador do sistema elétrico britânico a adotar medidas emergenciais para manter o fornecimento de energia.

O sistema, no fim, resistiu. Mas uma nova análise mostra que a frequência da rede permaneceu abaixo de seu nível normal de operação por quase 26 minutos — o período mais longo já registrado, segundo a empresa de dados de energia Montel. Isso deixou o sistema com uma margem menor de segurança caso outro problema tivesse ocorrido.

As conclusões surgem em um momento em que a rede britânica enfrenta escrutínio político. Claire Coutinho, secretária de Energia do gabinete sombra, acusou o National Energy System Operator, o Neso, de omitir informações e colocar o país sob risco de apagões, citando denunciantes que a procuraram sobre medidas tomadas em 23 de junho. Coutinho não apresentou provas para as acusações, e o Neso nega irregularidades, mas a disputa voltou a chamar atenção para a resiliência da rede elétrica do Reino Unido.

O episódio evidencia um desafio mais amplo para a Europa. À medida que as ondas de calor ficam mais intensas, longas e frequentes, a demanda por eletricidade se torna menos previsível justamente quando os sistemas elétricos dependem cada vez mais de fontes renováveis sujeitas ao clima. Isso deixa os operadores de rede com pouca flexibilidade quando as condições não ajudam.

Nas últimas semanas, o Neso emitiu três alertas pedindo oferta adicional de eletricidade para manter uma reserva operacional suficiente. Esse tipo de medida costuma ser associado ao inverno, quando a demanda por aquecimento atinge o pico. Mas, com o calor extremo elevando o consumo de energia em toda a Europa, o verão começa a se tornar uma estação cada vez mais arriscada para o sistema elétrico da região.

“Quando eu era trader, a gente sempre dizia que o verão era chato”, afirmou Noemie Baud, analista da Montel e ex-trader sênior de energia intradiária da Convex Energy. “Isso não é mais verdade. Os verões estão tão interessantes quanto os invernos, se não mais.”

Medidas emergenciais

As condições climáticas estavam particularmente difíceis em 23 de junho. O Reino Unido, assim como boa parte da Europa Ocidental, enfrentava uma onda de calor escaldante. Escolas foram obrigadas a fechar, e as autoridades emitiram alerta vermelho para grande parte do país, advertindo que o calor poderia afetar energia e transportes — e até se tornar mortal.

Por volta do meio-dia, o Reino Unido gerava mais de 13 gigawatts de energia solar, com essa fonte renovável respondendo por mais de um terço da eletricidade na rede de transmissão britânica, segundo dados do sistema. Mas, ao anoitecer, essa geração perdeu força. Com pouco vento, o Reino Unido precisou acionar termelétricas a gás no maior nível desde março para preencher a lacuna.

Os sinais de problema logo apareceram. Por volta das 18h, a frequência do sistema começou a cair de forma acentuada. Essa métrica, que precisa ficar próxima de 50 hertz para manter o sistema elétrico estável, deve permanecer legalmente entre 49,5 e 50,5 hertz. Na prática, porém, ela raramente sai de uma faixa muito mais estreita, entre 49,8 e 50,2 hertz, segundo o Neso.

Por volta das 20h, a frequência caiu para 49,656 hertz.

No dia seguinte, traders de energia analisaram o que havia acontecido em um fórum semanal do setor. Representantes do Neso apontaram para uma combinação de condições desfavoráveis: a demanda por eletricidade estava excepcionalmente alta, restrições de transmissão obrigaram a rede a cortar parte da geração eólica, e a produção dos parques eólicos ficou abaixo do previsto, apertando ainda mais a oferta.

Naquele momento, o operador britânico adotou medidas emergenciais. Ele interrompeu as exportações pelo cabo BritNed, que liga a Grã-Bretanha à Holanda, segundo respostas do Neso a perguntas feitas por traders. O Neso também pediu ajuda ao operador da rede francesa. Embora não tenha detalhado a medida tomada, dados da rede mostram que as exportações foram interrompidas por volta do mesmo horário.

Essas medidas estabilizaram o sistema. E, no fim, o Reino Unido ainda tinha outras alternativas à disposição, se necessário: durante a onda de calor, o país ainda conseguia exportar eletricidade para Dinamarca e Bélgica, fluxos que poderia ter cortado caso as condições tivessem se deteriorado ainda mais.

Ainda assim, a rede parecia “mais arriscada que o normal”, disse Baud, da Montel. “Eles não estavam em uma situação confortável”, afirmou. “Não posso dizer o quão perto estavam de um apagão.”

Nos dias seguintes a 23 de junho, o Neso enfatizou que nenhum consumidor ficou sem energia e que o sistema elétrico “permaneceu seguro”. Mas o episódio foi sério o suficiente para levar o operador da rede a iniciar uma revisão detalhada, com o objetivo de se preparar para o próximo momento inevitável de estresse.

“Vamos continuar nossa análise dos dados operacionais e implementar quaisquer lições aprendidas”, afirmou um porta-voz do Neso em comunicado enviado por email.

  •  

Vitória apertada na Colômbia deixa De la Espriella dependente dos EUA

Abelardo de la Espriella vai precisar mais uma vez da ajuda de Donald Trump. O presidente eleito da Colômbia, que recebeu o apoio do presidente dos EUA, Donald Trump, conquistou uma vitória apertada na eleição do mês passado, coroando uma sequência de triunfos que colocou aliados dos EUA no controle de toda a região andina. Trump prometeu “todo o apoio e a força dos Estados Unidos”.

O financiamento e o apoio militar dos EUA podem ajudar De la Espriella a enfrentar um conjunto de desafios, entre eles uma rede elétrica fragilizada, uma situação fiscal catastrófica e uma onda de ataques terroristas promovidos por quadrilhas ligadas ao tráfico de cocaína. O advogado de 47 anos, que ocupa um cargo público pela primeira vez, tem poucos assentos no Congresso e recebeu um mandato estreito dos eleitores, o que torna o respaldo de Trump essencial.

“O apoio do governo dos EUA é absolutamente fundamental”, afirmou Mario Gómez, sócio-diretor da Prospectiva Public Affairs Lat.Am na Colômbia. “Só isso já aumenta a confiança e envia o sinal correto às empresas para que voltem a confiar.”

A S&P Global Ratings rebaixou, em abril, a nota de crédito da Colômbia ao nível mais baixo de sua história, depois que o governo do presidente Gustavo Petro suspendeu no ano passado a regra fiscal que limitava a capacidade do país de ampliar o endividamento.

Por enquanto, os investidores em títulos dão a De la Espriella o benefício da dúvida. A alta desencadeada por sua vitória fez os custos de financiamento da Colômbia despencarem, dando algum fôlego ao novo governo. Mas esse otimismo desaparecerá caso ele não apresente um plano crível para conter o crescimento da dívida, segundo Camilo Pérez, economista-chefe do Banco de Bogotá.

“Os investidores estão, neste momento, fascinados com a mudança de governo”, afirmou Pérez. “Mas, se em seis meses, um ano ou até antes, o plano de ajuste fiscal não convencê-los, essa confiança não vai durar.”

Colorful houses in bogota mountains
Colorful houses in bogota mountains, This is in Colombia. Bolivar city or ciudad Bolivar neighborhood in Bogota

Sem aumento de impostos ou cortes de gastos, o déficit aumentará para 7,5% do Produto Interno Bruto (PIB) no próximo ano, segundo Pérez.

De la Espriella, que possui cidadania americana, prometeu reduzir drasticamente impostos e gastos públicos, além de abrir a indústria petrolífera para novas atividades de exploração. A assistência dos EUA ajudará o novo governo a obter empréstimos de credores multilaterais, segundo Gómez, da Prospectiva.

Miguel Gómez, indicado por De la Espriella como seu ministro das finanças, afirmou que o orçamento do próximo ano deve crescer menos do que a taxa de inflação.

Crise de segurança

As tensões entre De la Espriella e o governo que deixa o poder se intensificaram depois que Petro afirmou não reconhecer como legítima a vitória eleitoral do presidente eleito, aumentando o risco de desobediência civil sob a nova administração. Na terça-feira, o governo de transição suspendeu todas as reuniões programadas para a transferência de governo com integrantes da equipe de Petro.

O novo governo tomará posse em 7 de agosto em meio a uma grave crise de segurança, com milícias armadas avançando pelo interior do país, impulsionadas pela produção recorde de cocaína. Também nesse campo, De la Espriella espera contar com o apoio de Trump, que compartilha seu objetivo de colocar as forças de segurança novamente na ofensiva e matar ou capturar chefes de cartéis.

O governo Petro mantém atualmente negociações formais com sete grupos ilegais. Até agora, elas não conseguiram promover a desmobilização de um número significativo de combatentes e provocaram atritos com o governo Trump, que acusou Petro de “apaziguar e fortalecer narcoterroristas”.

Recentemente, o presidente eleito deu aos grupos um ultimato de um mês para se renderem.

A Colômbia esteve entre os maiores destinatários de ajuda dos EUA neste século, mas esse apoio caiu acentuadamente nos últimos anos. Restabelecer a estreita aliança que existia com Washington será necessário para preparar as Forças Armadas para novas ofensivas. O número combinado de militares e policiais colombianos caiu 13% nos últimos quatro anos, para 400 mil, segundo a Fundação Ideas para la Paz, sediada em Bogotá. Além disso, equipamentos como helicópteros precisam de manutenção.

O presidente colombiano, Gustavo Petro, participa da Cúpula da Ambição Climática na sede das Nações Unidas em 20 de setembro de 2023 na cidade de Nova York.
O presidente colombiano, Gustavo Petro, participa da Cúpula da Ambição Climática na sede das Nações Unidas em 20 de setembro de 2023 na cidade de Nova York. Foto: Kena Betancur/Getty Images

O presidente do Panamá, José Raúl Mulino, e o presidente do Equador, Daniel Noboa, receberam volumes significativos de assistência em segurança do governo Trump, e Flávio provavelmente receberá ainda mais, segundo Adam Isacson, pesquisador de política EUA-Colômbia no Washington Office on Latin America.

“Pense no que Noboa vem recebendo, mas em uma escala muito maior e com mais pessoal dos EUA próximo das operações”, afirmou Isacson.

Segundo ele, o governo Trump terá grande interesse em ajudar na erradicação forçada de plantações usadas para produzir drogas ilícitas e em fornecer apoio de inteligência para localizar chefes do narcotráfico.

Risco de apagões

Financiar uma expansão militar será difícil mesmo com a ajuda de Washington. A situação fiscal é ainda mais crítica do que indicam os números oficiais, já que o novo governo também herdará as enormes dívidas acumuladas por Petro com distribuidoras de energia elétrica e com o sistema de saúde.

A previsão é que o fenômeno El Niño provoque temperaturas mais altas e clima mais seco na Colômbia neste ano, pressionando um sistema que normalmente obtém dois terços da eletricidade de usinas hidrelétricas. Isso aumenta a dependência de usinas termelétricas a gás, que enfrentam dificuldades porque têm a receber centenas de milhões de dólares de uma distribuidora de energia assumida pelo governo Petro. Sem uma injeção de capital, será difícil financiar o aumento das importações de gás natural liquefeito (GNL).

Ao mesmo tempo, operadoras de saúde que também têm valores a receber do governo acumularam quase US$ 10 bilhões em dívidas com hospitais e fornecedores de medicamentos, colocando o sistema sob risco de colapso.

Ter Trump como um aliado forte ajudará o novo presidente a atravessar esse cenário desafiador, segundo Juan Ignacio Carranza, analista de risco político da Aurora Macro Strategies.

“De la Espriella tem os instrumentos da presidência e Trump ao seu lado”, afirmou Carranza.

  •  

Por quanto tempo vamos continuar pagando a conta?

A nova velha Guerra do Irã volta às manchetes.

Diante da escassez de verdadeiras novidades, o curto prazo impõe aos mercados uma lógica desconfortável, mas relativamente fácil de assimilar na superfície.

Funciona mais ou menos assim: para que as ações ligadas a hardware de IA continuem a disparar, todos os papéis da “velha” economia precisam se sacrificar um pouco (ou muito).

Não é nem mais aquela disputa clássica entre growth e value, mas sim uma versão hiperconcentrada da distribuição de Pareto. Ou você está junto aos poucos grandes sequestradores de lucros da IA ou está fora; não tem meio termo.

Do ponto de vista de fluxos financeiros, até dá para entender. Em mercados globais e arbitráveis, os drenos de liquidez funcionam como pêndulos diários, atraindo ou reprimindo a narrativa escolhida para o dia.

No entanto, do ponto de vista de fundamentos, existe algo estranho com a dinâmica atual…

Eu li primeiro esta provocação no substack do Michael Burry (o cara do Big Short), mas ela pode ser também mais detalhadamente acessada no episódio recente do Market Makers com o Daniel Goldberg.

Vamos direto ao cerne: afinal, quão sustentável pode ser um contexto no qual poucos atores se apropriam de quase todo o lucro de uma indústria, sendo que os reais financiadores dessa mesma indústria (ainda?) não conseguem ver seu capex devidamente remunerado?

Em tese, se o advento da IA realmente implica um salto de produtividade sistêmico, deveríamos ver as ações da “velha” economia subindo junto com as narrativas de IA, e não em detrimento delas.

Mas, pelo menos até o momento, não há qualquer sinal crível desse tipo de correlação. Ao contrário, os sinais apontam pesadamente em direção oposta.

Como corolário, isso incitou Michael Burry a disparar um alerta sobre os feedback loops fechados dentro do ecossistema de IA, em que uma marca investe em outra marca, retroalimentando os valuations ao transformar, magicamente, capex em receita e receita em capex.

Chegará um momento em que vamos todos cair na real?

Não sei, mas as próprias hyperscalers já parecem estar se dando conta disso, ainda que de maneira tácita, sem fazer barulho.

Amazon, Google e Meta tentam se posicionar, cada vez mais, como provedores de infra em vez de meramente financiadores, tentando ocupar um espaço do outro lado do balcão.

Microsoft já tornou pública a percepção de que os gastos com chips (capex) e tokens (opex) ultrapassaram uma zona de decisões triviais.

E Apple – talvez a mais safa de todas, por motivos históricos (foi quem cometeu os maiores erros lá atrás) -, nunca mergulhou de vez em planos de capex mais artificiais do que propriamente inteligentes.

O famoso ditado de Wall Street diz que contra fluxo não há fundamentos.

Já contra fundamentos pode existir fluxo, mas por quanto tempo?

O post Por quanto tempo vamos continuar pagando a conta? apareceu primeiro em Empiricus.

  •  

Qual é o gênero do novo ciclo eleitoral?

O consenso está em construção, ainda não sabe o que aconteceu ou vai acontecer, mas sente que algo mudou na atual disputa eleitoral, depois do vídeo publicado por Michelle Bolsonaro, com a anuência de Jair.

Não há como dizer ainda se foi um gatilho determinístico, mas com certeza se tratou de um gatilho estocástico.

Ou seja, ainda não na altura da famosa frase de Steve Jobs ao introduzir o iPhone em 2007, “this changes everything”.

Porém, igualmente importante em termos práticos, “this could change everything”.

Conforme comentamos no último relatório da Carteira de Dividendos, o vídeo em questão não foi fruto de impulsividade, nem emergiu de uma alucinação aleatória; foi cuidadosamente deliberado, como prelúdio de algo potencialmente maior que está por vir.


Que escândalos são estes? Não fazemos ideia.

Para nós, felizmente, basta a análise sintática da situação presente; não precisamos nos debruçar sobre a semântica futura, nem cair em perigosos juízos de valor.

Sob uma perspectiva talebiana, se o ciclo eleitoral se encontra em um contexto empacado, sem drivers, a volatilidade tende a favorecê-lo, na média.

No caso, a volatilidade é a filha do tempo, e atende pelo nome feminino de Michelle.

Bem, isso não deveria ser surpresa.

Afinal, sem exageros, poderíamos facilmente argumentar que as últimas eleições presidenciais também foram definidas por uma mulher de grande força política.

Com seus quase 5 milhões de votos no 1o turno, Simone Tebet contribuiu decisivamente para a vantagem de pouco mais de 2 milhões de votos de Lula sobre Bolsonaro no 2o turno.

Olhamos para as pesquisas eleitorais e só vemos nomes masculinos em destaque?

Grandes viradas de mercado ocorrem por flexões não só de número e grau, mas também de gênero.

O post Qual é o gênero do novo ciclo eleitoral? apareceu primeiro em Empiricus.

  •  

Agenda: Inflação, ata do Fed e do BCE; confira a agenda desta semana

Após semanas carregadas de indicadores, a agenda econômica desta semana será mais enxuta, mas nem por isso menos emocionante. Os investidores voltam as atenções para os dados de inflação e para a ata da última reunião do Federal Reserve, documento que, segundo o presidente da instituição, Kevin Warsh, não deve trazer muitas pistas sobre os próximos passos da política monetária.

No Brasil, a agenda começa na segunda-feira (6) com o Boletim Focus, às 8h25, e a balança comercial, às 15h. Na terça-feira (7), saem o IGP-DI, às 8h, e os dados de produção e vendas de veículos, às 11h.

Na quarta-feira (8), o IBGE divulga as vendas no varejo, às 9h. O principal compromisso da semana, porém, será na sexta-feira (10), quando o instituto publica o IPCA de junho, também às 9h.

Nos Estados Unidos, a semana começa com os PMIs de Serviços e Composto, na segunda-feira (6). Na terça (7), será divulgada a balança comercial. O principal destaque fica para a quarta-feira (8), com a ata da última reunião do Federal Reserve, que deve ser analisada em busca de sinais sobre o futuro da política monetária. Na quinta-feira (9), saem os pedidos semanais de seguro-desemprego.

Na Europa, a agenda traz o índice de preços ao produtor (PPI) e as vendas no varejo na segunda-feira (6). Já na quinta-feira (9), o destaque é a divulgação da ata da última reunião do Banco Central Europeu (BCE).

Na Ásia, o principal evento será a divulgação da inflação ao consumidor (CPI) da China, na noite de quarta-feira (8), indicador importante para medir o ritmo da segunda maior economia do mundo.

Confira a agenda de indicadores da semana de 6 a 10 de julho

Brasil

Segunda (06/07)
08:25 — Boletim Focus
15:00 — Balança comercial

Terça (07/07)
08:00 — IGP-DI
11:00 — Produção de veículos
11:00 — Vendas de veículos

Quarta (08/07)
09:00 — Vendas no varejo

Sexta (10/07)
09:00 — IPCA

Estados Unidos

Segunda (06/07)
10:45 — PMI de Serviços
10:45 — PMI Composto

Terça (07/07)
09:30 — Balança comercial

Quarta (08/07)
15:00 — Ata do Fomc

Quinta (09/07)
09:30 — Pedidos semanais de seguro-desemprego

União Europeia

Segunda (06/07)
06:00 — PPI (Índice de Preços ao Produtor)
06:00 — Vendas no varejo

Quinta (09/07)
08:30 — Ata do BCE

China

Quarta (08/07)
22:30 — Inflação ao consumidor (CPI)

  •  

Três riscos que podem definir seus investimentos em 2026 no Brasil

As eleições presidenciais de 2026 começam a ganhar espaço nas projeções do mercado financeiro. A pesquisa divulgada pela AtlasIntel em parceria com a Bloomberg na quarta-feira (1º) mostra o presidente Luiz Inácio Lula da Silva (PT) liderando os cenários de disputa contra Flávio Bolsonaro (PL), com vantagem superior a 10 pontos percentuais no 1º turno.

Paralelamente ao cenário político, investidores observam de perto a trajetória da taxa Selic, que segue em patamar elevado.

“O Caged de maio apontou uma desaceleração gradual de empregos. O dado soma-se ao IPCA-15 mais benigno, à PNAD Contínua e à comunicação mais clara de Gabriel Galípolo após o Relatório de Política Monetária, fortalecendo as apostas em um novo corte de 0,25 p.p. da Selic em agosto”, comenta Matheus Spiess, analista de macroeconomia da Empiricus Research.

Além disso, investidores também acompanham a possibilidade de um novo episódio de El Niño de forte intensidade. O fenômeno climático, que atinge regiões de todo o país, coloca em risco a produção global de alimentos e os preços das commodities agrícolas.

Veja como investir diante dos 3 eventos de risco

Na hora de investir com sabedoria e sem colocar o seu patrimônio em riscos desnecessários, é preciso olhar para o cenário como um todo.

O El Niño se trata de um fenômeno climático, restando como medidas tentar antecipar os danos e preveni-los, tanto fisicamente quanto financeiramente.

Já no aspecto das expectativas para a taxa Selic, Spiess aponta que a desaceleração forte dos dados de atividade pode dar mais espaço para o BC cortar juros, ainda que o tamanho dessa margem dependa do fiscal – isto é, das despesas do governo.

Ambos os fatores (El Niño e cortes da Selic) estão sendo levados em conta ao longo de todo o ano de 2026 na hora dos analistas da Empiricus escolherem os melhores ativos recomendados para seus investidores.

Agora, com a chegada do segundo semestre do ano, a tendência é que o terceiro fator passe a concentrar mais a atenção do mercado.

As votações das eleições de 2026 estão marcadas para os dias 4 e 25 de outubro e ainda não está definido quais serão os políticos a concorrer. Por enquanto, a lista de pré-candidaturas conta com nomes como:

  • Luiz Inácio Lula da Silva (PT)
  • Flávio Bolsonaro (PL)
  • Romeu Zema (Novo)
  • Ronaldo Caiado (PSD)

Nas próximas semanas, a oficialização das candidaturas e o início do período de campanhas até a contagem final de votos, deve trazer muita volatilidade aos preços do mercado.

Historicamente, são em momentos como este que quem está posicionado da maneira correta tem a chance de capturar as maiores oportunidades de lucro.

Isso porque em momentos de volatilidade podem ocorrer grandes perdas, mas também aparecem grandes oportunidades para quem está preparado.

Em períodos semelhantes a este, os analistas da Empiricus já conseguiram entregar lucros de 300%, 1.000% e 1.700%, em meio à alta variação de preços acompanhando as urnas.

Claro que os retornos passados são garantia de lucros futuros. Mas o que se desenha neste cenário é um ambiente econômico com algumas similaridades ao que possibilitou os lucros anteriores.

Por isso, os analistas da Empiricus estão muito confiantes de que é possível surfar nessas oportunidades – e acreditam que os investidores podem começar a preparar seu portfólio o mais cedo possível para o que vem por aí.

Na visão da casa, nem mesmo importa se um dos nomes acima ou outro vai vencer as eleições em outubro. É possível buscar ganhos em qualquer cenário, com a estratégia ideal para os seus objetivos financeiros.

E para encontrar carteiras preparadas para ter a chance de capturar as maiores oportunidades de lucro, a casa convida a conhecer a Empiricus+ gratuitamente até o fim das eleições.

VEJA ONDE INVESTIR COM A EMPIRICUS+ ATÉ O FIM DAS ELEIÇÕES

Empiricus+: conheça as principais recomendações da casa em um só lugar

A Empiricus+ é a assinatura “streaming” da casa. De ações a criptomoedas, o investidor pode conhecer, em um único lugar, as principais recomendações da Empiricus para turbinar sua carteira de investimentos a partir de agora.

Confiante na qualidade de seu trabalho e no potencial estratégico do momento atual para os investidores, a casa liberou a assinatura da Empiricus+ com gratuidade por todo o período eleitoral de 2026 (até o segundo turno das eleições).

Assim, os investidores podem acompanhar pessoalmente o diferencial de investir com boas orientações – não apenas em períodos de riscos mais urgentes, como também no longo prazo.

Para ajudar na trilha do investidor, estão disponíveis diversos conteúdos, como lives e plantões de dúvidas com os analistas, respondendo as questões dos assinantes – tudo isso com acesso gratuito até o final das eleições.

Uma oportunidade como essas não se vê todos os dias e é por isso mesmo que quem estiver interessado, deve se inscrever o quanto antes, pois essa condição estará disponível por tempo limitado.

Se ficou curioso para conhecer a Empiricus+ e acessar as principais carteiras da casa de forma gratuita para preparar o bolso para os riscos do 2º semestre de 2026, é só clicar no botão abaixo:

GARANTA SEU ACESSO GRATUITO À EMPIRICUS+ ATÉ O FIM DAS ELEIÇÕES

DISCLAIMER: a assinatura do Empiricus+ não contempla as séries Carteira Empiricus, Alphacoins, Exponential Coins, Incubadora de ICOs, bem como automações e produtos de terceiros.

  •  

“Vencer sem correr riscos é triunfar sem glórias”: como a fala de Ayrton Senna se aplica às finanças

Ayrton Senna foi um dos grandes nomes da história do automobilismo. Mas o ídolo de toda uma geração de brasileiros era conhecido não só pelo seu talento na pista e pela personalidade marcante, mas também pelo estilo agressivo de pilotagem.

Tricampeão mundial de Fórmula 1, o piloto brasileiro era famoso por muitas de suas características. A cautela não era uma delas.

“Vencer sem correr riscos é triunfar sem glórias”, dizia Ayrton.

A frase revela como o piloto enxergava suas competições. Não bastava vencer. Era necessário também convencer. E esse pensamento pode ser aplicado em vários outros setores, inclusive no dos investimentos.

A importância de correr riscos

Dificilmente uma ultrapassagem ou grande manobra é feita na Fórmula 1 sem que o piloto assuma algum nível de risco. E no mundo dos investimentos pode se dizer a mesma coisa.

Riscos fazem parte do universo das aplicações. Todo investimento possui alguma quantidade de risco. Portanto, o diferencial está em entendê-los e gerenciá-los para conseguir o melhor resultado.

Um risco maior ou menor não necessariamente significa o que o investimento é bom ou ruim, mas é uma das variáveis a ser considerada.

Risco e retorno caminham juntos. O prêmio de risco é o ganho adicional esperado pelo investidor ao aplicar seu dinheiro em um ativo mais arriscado.

Um perfil muito conservador de investimentos, embora ajude a proteger a carteira contra perdas, pode também pode comprometer o crescimento do patrimônio ao longo prazo.

De forma que um bom investidor, assim como Ayrton Senna nas pistas, não foge do risco: ele sabe analisar os riscos e tomar a decisão certa na busca pelo melhor resultado.

Quando Senna se arriscou e deu certo

Uma das vezes em que Ayrton Senna se arriscou e ainda conseguiu a vitória foi no circuito de Donnington Park em 1993. Ele marcou a melhor volta da corrida passando por dentro dos boxes. Sim, isso mesmo. Na época, não havia limite de velocidade na pit lane.

O risco, no entanto, teve lá seus cálculos. Naquele domingo, Ayrton Senna fazia uma corrida irretocável. Logo na primeira volta, com uma McLaren inferior à Williams na ocasião, Senna largou em grande estilo e ultrapassou cinco pilotos para assumir a liderança já na primeira volta.

Senna seguiu acelerando a obteve uma vantagem confortável em relação aos demais pilotos. Em dado momento, ele decidiu cruzar pelos boxes sem parar para trocar os pneus. Acabou marcando a melhor volta da corrida.

No fim, Ayrton Senna venceu a corrida com pelo menos uma volta de vantagem sobre os demais pilotos. A exceção foi o segundo colocado, Damon Hill.

A passagem em alta velocidade pelos boxes ficou registrada como uma falha de comunicação, um suposto problema de rádio entre Senna e McLaren.

De acordo com o site oficial de Senna, porém, o piloto admitiu mais tarde que foi tudo parte de uma estratégia.

“Eu sabia que por ali era mais rápido, eu fiz para experimentar. Quando me informaram que era a melhor volta da corrida, eu falei ‘OK, se o Prost passar à minha frente, eu vou passar ele por dentro do box’. Só isso”.

*Sob supervisão de Ricardo Gozzi

  •  

Eleições 2026: a três meses do primeiro turno, veja o calendário

A partir deste sábado (4), começa a contagem regressiva para as eleições 2026. Serão apenas três meses para o primeiro turno das eleições 2026, marcado para 4 de outubro. Nesse dia, os brasileiros vão às urnas para escolher representantes para seis cargos:

  • deputado federal; 
  • deputado estadual (ou distrital, no caso do Distrito Federal); 
  • senador (duas vagas) 
  • governador e vice-governador; e 
  • presidente e vice-presidente da República. 

Já a regra do segundo turno vale apenas para os cargos do poder executivo em disputa neste ano: governos estaduais e Presidência da República. Se nenhum candidato alcançar mais da metade dos votos válidos, os eleitores participam de um novo pleito, em 25 de outubro, desta vez, para decidir entre os dois nomes mais votados na primeira rodada.

Nas últimas eleições para esses cargos, em 2022, houve segundo turno para a Presidência e para governadores de 12 estados: Alagoas, Amazonas, Bahia, Espírito Santo, Mato Grosso do Sul, Paraíba, Pernambuco, Rio Grande do Sul, Rondônia, Santa Catarina, São Paulo e Sergipe. 

De acordo com dados consolidados pelo Tribunal Superior Eleitoral (TSE), mais de 158 milhões de eleitores estão aptos a votar em outubro — um número recorde, cerca de 2 milhões a mais do que o registrado nas eleições municipais de 2024, quando o país escolheu prefeitos e vereadores. 

Vale lembrar que o prazo para tirar o documento, fazer transferência de cidade ou local de votação ou ainda regularizar o documento encerrou em 6 de maio. Quem não cumpriu essas exigências até a data não poderá votar no próximo pleito. 

Como votar longe de casa

Mas, quem está com o título regularizado e vai estar fora da própria cidade no dia da eleição, não precisa necessariamente deixar de votar. A Justiça Eleitoral libera, todo ano de eleição geral, uma modalidade que permite ao eleitor escolher antecipadamente um município diferente do seu domicílio eleitoral para depositar o voto, sem precisar de transferência definitiva de título.

A janela para pedir a habilitação do voto em trânsito abre em 20 de julho e fecha em 20 de agosto, e cobre tanto o primeiro quanto o eventual segundo turno. O eleitor pode inclusive escolher cidades diferentes para cada etapa. O pedido é simples: basta acessar o Autoatendimento Eleitoral do TSE ou procurar um cartório eleitoral, com um documento oficial com foto em mãos.

Há, porém, um detalhe que costuma pegar eleitores de surpresa. O voto em trânsito só está disponível nas capitais e em municípios com mais de 100 mil eleitores. E o alcance do voto muda conforme a distância percorrida. Quem estiver em outro estado só consegue votar para presidente da República; já quem permanece dentro do próprio estado, mesmo fora do município de origem, pode votar para todos os cargos em disputa.

Outro detalhe também merece atenção. A regra não vale para urnas no exterior — não há voto em trânsito fora do Brasil. O caminho inverso, porém, é permitido e eleitores com título cadastrado no exterior que estiverem em trânsito em território brasileiro podem votar, mas apenas para presidente da República. 

Calendário vai além do dia da votação

O calendário da Justiça Eleitoral não se resume aos dois domingos de outubro. A partir deste sábado (4), uma série de novas regras passa a valer, a maioria delas voltada a conter o uso da máquina pública em favor de candidaturas.

Entre as restrições que entram em vigor está a proibição de nomear, contratar, admitir ou dispensar servidores públicos sem justa causa. A determinação vale até a posse dos eleitos: 5 de janeiro de 2027 para presidente e vice-presidente, e 6 de janeiro para governadores e vice-governadores.

No mesmo dia, começa o período em que nomes, slogans ou imagens de autoridades precisam sair de sites e canais oficiais de comunicação do governo. A publicidade institucional de atos, programas, obras ou serviços públicos também fica proibida — só pode continuar em caso de necessidade pública urgente, e mesmo assim depende de autorização da Justiça Eleitoral. 

Pré-candidatos, por sua vez, não podem mais participar de inaugurações de obras públicas, nem fazer pronunciamentos em cadeia de rádio e TV fora do horário eleitoral gratuito, que começa em 28 de agosto. A exceção é somente para situações excepcionais, como um pronunciamento presidencial em caso de emergência nacional, também sujeito ao aval da Justiça Eleitoral.

Quando sai a convocação de mesários

A agenda do TSE prevê ainda a divulgação daqueles que vão atuar como mesários ou dar apoio logístico durante a votação.

Os juízes eleitorais têm entre a próxima terça-feira (7) e o dia 5 de agosto para publicar os editais com os nomes das pessoas convocadas para as funções.

A partir dessa divulgação, partidos, federações e coligações têm cinco dias para contestar alguma nomeação, e quem foi convocado também pode pedir dispensa dentro desse mesmo prazo.

  •  

É o fim das ondas de calor? Anvisa aprova medicamento não hormonal inédito para menopausa

A Agência Nacional de Vigilância Sanitária (Anvisa) aprovou na segunda-feira (22) um novo tratamento para os sintomas da menopausa que não utiliza hormônios.

A agência aprovou a chegada do fezolinetanto ao país através do Veoza, medicamento desenvolvido pela Astellas Farma.

O tratamento acontece por meio do consumo diário de um comprimido e é voltado para mulheres que não podem ou preferem não recorrer a terapia com reposição hormonal.

Como funciona o tratamento da menopausa sem hormônio?

As ondas de calor e os suores noturnos são dois dos grandes sintomas que o fezolinetanto busca tratar.

A substância bloqueia o receptor específico no qual a neurocinina B se encaixa nos neurônios. Sem a conexão, o hipotálamo regula a temperatura corpórea de maneira mais estável.

Ao invés de repor o estrogênio, hormônio usado nos demais tratamentos, o remédio ajuda a equilibrar o controle de temperatura do cérebro. Assim, a intercorrência e a intensidade dos sintomas são reduzidos.

A importância do remédio vai além do tratamento dos sintomas da menopausa. Quando as ondas de calor e os suores noturnos não são tratados, há o aumento do risco cardiovascular e de doenças neurodegenerativas, como a demência.

O fezolinetanto funciona?

A aprovação da Anvisa acontece após os resultados de três ensaios clínicos de Fase 3. Os testes incluíram mais de 3 mil pessoas na Europa, nos Estados Unidos e no Canadá.

Segundo os dados, o fezolinetanto mostrou eficácia e segurança de curto e longo prazos. Além disso, o tratamento mostrou melhora na frequência e na intensidade dos sintomas.

Os resultados foram percebidos no primeiro dia de uso do remédio.

Ainda não foi divulgada uma data de lançamento no mercado brasileiro nem o preço recomendado do medicamento. Isso ainda será definido pela Câmara de Regulação do Mercado de Medicamentos (CMED).

*Sob supervisão de Ricardo Gozzi.

  •  

Economista-chefe do BCE diz que inflação pode ficar acima da meta de 2% até 2027

O economista-chefe do Banco Central Europeu (BCE), Philip Lane, disse nesta terça-feira (23) que a inflação na zona do euro pode permanecer acima da meta oficial de 2% por um período prolongado, mesmo que se consolide uma trégua no Oriente Médio.

No último dia 11, o BCE elevou as taxas de juros em 25 pontos-base – o primeiro aumento desde 2023 – em uma decisão considerada “preventiva”, para evitar que a alta dos preços de energia contaminasse as expectativas de inflação no longo prazo.

Em discurso a parlamentares europeus em Bruxelas, Lane afirmou que a inflação pode seguir bem acima da meta até a primeira metade de 2027, após ter ultrapassado 3% no mês passado.

“Embora o progresso recente em direção a uma resolução do conflito no Oriente Médio seja bem-vindo, a incerteza permanece elevada e há riscos contínuos de a inflação ficar acima da nossa meta de 2% no médio prazo por um período considerável”, disse ele.

Lane acrescentou que a inflação elevada e a energia cara devem pesar sobre a atividade econômica, mas avaliou que o impacto tende a ser limitado, diante de um mercado de trabalho ainda sólido, de investimentos robustos em inteligência artificial e de gastos públicos com defesa e infraestrutura.

  •  

Em concessão histórica, EUA permitem que Irã venda petróleo em dólar

O governo dos Estados Unidos suspendeu temporariamente as sanções que impediam o Irã de vender petróleo em dólar, em um movimento que reverte uma das peças centrais da estratégia americana de pressão sobre o regime iraniano nas últimas décadas.

Isso significa que, pela primeira vez em quase 40 anos, refinarias americanas terão a opção legal de comprar petróleo bruto do Irã. A decisão veio acompanhada do anúncio, pelo vice-presidente JD Vance, de que o Irã teria concordado em receber de volta os inspetores nucleares da Agência Internacional de Energia Atômica (AIEA).

O Departamento do Tesouro americano emitiu nesta segunda-feira (22) um waiver com validade de 60 dias, autorizando a venda de petróleo iraniano em dólar enquanto avançam as negociações para reabrir o Estreito de Ormuz, lidar com o programa nuclear iraniano e discutir alívios adicionais de sanções.

A liberação se aplica a transações em dólar, incluindo para compradores americanos. Por anos, o Irã foi obrigado a usar uma rede oculta de petroleiros sob sanções para vender seu petróleo, majoritariamente para refinarias chinesas. 

Agora, bancos iranianos podem receber pagamentos diretamente do exterior, o que permite ao regime repatriar suas receitas de petróleo com mais facilidade. A medida vai além do waiver temporário emitido pelo Tesouro em março, que permitiu ao Irã vender o petróleo já embarcado mas mantinha as restrições sobre transações em dólar.

O alívio histórico

A liberação representa “uma ruptura fundamental com a arquitetura de sanções ao Irã construída pelo Congresso ao longo das últimas duas décadas”, segundo Miad Maleki, ex-funcionário sênior do Tesouro americano que hoje trabalha na Foundation for Defense of Democracies. 

O waiver também isenta entidades iranianas, incluindo o Banco Central do país, das sanções voltadas a atividades de terrorismo, não apenas das relacionadas ao programa nuclear.

As relações entre Estados Unidos e Irã estão tensionadas desde a crise dos reféns de 1979, quando 52 cidadãos americanos foram mantidos reféns na embaixada dos EUA em Teerã. Em 1995, o presidente Bill Clinton determinou o embargo total ao petróleo iraniano. 

Os volumes que tinham chegado a 850 mil barris por dia em 1977 caíram a zero poucos meses depois da ascensão do aiatolá Ruhollah Khomeini ao poder. Chevron e Marathon Petroleum estavam entre as últimas refinarias americanas a importarem petróleo iraniano, em 1991.

Operadores europeus já procuraram comprar petróleo iraniano após o anúncio, segundo Hamid Hosseini, porta-voz da União de Exportadores de Petróleo de Teerã. Mas, segundo Hosseini, nenhuma empresa americana entrou em contato até agora.

Normalização

A trégua interina alcançada na semana passada inclui a reabertura do Estreito de Ormuz, ponto crítico por onde flui até 20% do petróleo mundial. 

O tráfego marítimo na região aparentou acelerar ao longo do fim de semana, contrariando o anúncio iraniano de que teria fechado o estreito novamente. Mesmo assim, o número de navios passando diariamente ainda é fração do nível pré-guerra.

Em maio, o governo americano impôs um bloqueio aos portos iranianos, asfixiando a economia do regime, dependente das exportações. Com o acordo, o bloqueio foi retirado, e a venda de petróleo foi autorizada.

  •  

Milei autoriza nova dívida de até US$ 5 bilhões para reforçar o caixa da Argentina

O governo da Argentina autorizou a contratação de até US$ 5 bilhões em novas dívidas denominadas em dólares, enquanto busca garantir financiamento com respaldo de instituições multilaterais antes dos próximos vencimentos de sua dívida.

O decreto, assinado pelo presidente Javier Milei e membros do gabinete, estabelece a estrutura legal para futuras operações de financiamento, com contratos regidos pela legislação de Nova York e sujeitos à jurisdição dos tribunais dos Estados Unidos.

A medida define o tamanho máximo da operação de dívida que a Argentina pretende obter com o apoio de organismos multilaterais, como o Banco Mundial e o Banco Interamericano de Desenvolvimento.

Segundo o texto, o objetivo é “reduzir os custos de financiamento do Tesouro Nacional” por meio de empréstimos em dólares concedidos por instituições financeiras internacionalmente reconhecidas e respaldados por garantias parciais de organismos multilaterais.

Garantir financiamento é crucial para a Argentina, que enfrenta pagamentos significativos de dívida nos próximos anos. O compromisso mais imediato é um desembolso de quase US$ 4,5 bilhões já no próximo mês. A partir de 2027, o serviço da dívida externa do país deverá superar US$ 20 bilhões por ano.

“A prioridade é minimizar os custos de financiamento”, afirmou Daniel Chodos, sócio da Dhalmore Capital. Segundo ele, ao estruturar empréstimos por meio de bancos internacionais com garantias parciais de instituições multilaterais, o governo consegue captar recursos a taxas significativamente menores do que as disponíveis no mercado.

O governo Milei tem evitado emitir títulos nos mercados internacionais, considerando que os custos ainda são elevados e não refletem a melhora dos indicadores macroeconômicos da Argentina.

A obtenção de fontes alternativas e mais baratas de financiamento tem sido uma das prioridades do ministro da Economia, Luis Caputo. Até agora, o governo tem recorrido a alternativas como títulos locais denominados em dólares, compras de moeda estrangeira pelo banco central e a futura operação de financiamento respaldada por organismos multilaterais.

  •  

Como a falta de pressa dos produtores brasileiros tem pressionado o mercado global de café

Os comerciantes de café apostam que a safra recorde do Brasil aliviará a escassez global de oferta, mas os cafeicultores do maior produtor mundial não têm pressa em vender os grãos, o que pressiona o abastecimento nos países consumidores.

A expectativa é de que o Brasil colha um recorde de 75,3 milhões de sacas de café na safra atual, mas os estoques nos armazéns das bolsas americanas e europeias ainda estão no nível mais baixo desde março de 2024. Essa dinâmica tem alimentado a volatilidade no mercado futuro, à medida que as empresas conciliam as expectativas de uma safra recorde, estoques mundiais ainda baixos, e vendas do grão mais lentas do que o esperado.

Os cafeicultores geralmente negociam parte da safra futura para ajudar a cobrir os custos de produção e também para se protegerem de oscilações negativas de preços. Mas eles não precisam vender muito antecipadamente este ano, já que lucraram com as recentes altas do mercado.

Os contratos futuros de arábica vinham subindo constantemente desde meados de 2023 e atingiram, duas vezes, picos históricos acima de US$ 4 por libra no ano passado. Os preços já caíram cerca de 40% em relação a esses patamares, o que é um desincentivo para vender.

“O vento está soprando a favor dos agricultores”, disse Simão Pedro de Lima, diretor-presidente executivo da Expocacer, uma cooperativa do Cerrado Mineiro.  Neste momento, eles “não se sentem pressionados” a começar a comercializar a produção.

Pouco mais de 20% dos grãos de arábica que se espera colher na safra atual tinham sido negociados até 11 de junho, enquanto as vendas de conilon, o robusta brasileiro, estavam em 14%, de acordo com uma pesquisa mensal da Safras & Mercado. Em condições normais, os produtores vendem entre 30% e 40% da nova safra de arábica no início da temporada, disse Lima, referindo-se à variedade que o Brasil mais exporta.

Já as vendas dos novos grãos de conilon no estado do Espírito Santo também estavam abaixo do esperado, em 10%, um terço dos níveis da safra passada e um quarto da média histórica, afirmou Edimilson Calegari, gerente corporativo de comercialização da cooperativa Cooabriel, que compra café de cerca de 10.000 produtores e vende sua produção principalmente no mercado interno.

O conilon é da espécie Coffea canephora, a mesma do robusta, variedade que é principalmente produzida no Vietnam.  

Nos últimos dias, o mercado também começou a reagir às preocupações com os estoques reduzidos nas bolsas e com o fenômeno climático El Niño, que teve início no começo deste ano. O contrato de arábica mais negociado atingiu a maior cotação em cerca de três semanas na última quinta-feira, antes de zerar os ganhos.

Um El Niño forte pode reduzir ou diminuir as chuvas durante o período de floração do café, que para o conilon ocorre tipicamente entre julho e setembro. Pior ainda, também pode afetar as chuvas durante o enchimento dos grãos em novembro, dezembro e janeiro, o que ocorreu entre 2023 e 2024 e causou perdas significativas, disse Calegari.

O padrão climático, além das recentes chuvas intensas no cinturão de arábica do Brasil, têm dado suporte aos preços, afirmou Carlos Mera, chefe de pesquisa de mercado de commodities agrícolas do Rabobank. As janelas de entrega de julho e setembro “provavelmente trarão muita volatilidade” para o mercado futuro, acrescentou.

A relutância dos produtores em fechar negócios, mesmo com a colheita em andamento, “atrasou os fluxos de grandes volumes que o mercado esperava já estar observando a esta altura”, disse Leonardo Rossetti, analista do StoneX Group. E não é só o Brasil, acrescenta.

Agricultores do Vietnã, o maior produtor mundial de robusta, e da Indonésia também têm adiado as vendas em meio à queda dos preços do café. Mas isso representa riscos, já que a chegada da safra recorde brasileira em julho e agosto provavelmente pressionará os preços para baixo, afirmou.

“O café existe… mas talvez demore um pouco mais para navegar”, disse Marcelo Moreira, analista da Archer Consulting, sobre as safras do Brasil e de outros países produtores importantes. “Não há motivo para pânico.”

  •  

EUA e Irã mantêm negociações na Suíça mesmo após declarações de Trump ameaçarem acordo

Os Estados Unidos e o Irã deram início neste domingo (21) as negociações na Suíça para tentar fechar um acordo de paz sobre o programa nuclear iraniano e garantir a reabertura permanente do Estreito de Ormuz. As conversações chegaram a ficar ameaçadas após o presidente americano Donald Trump ter voltado a ameaçar com novos ataques, caso o Hezbollah não cesse suas ofensivas contra Israel no Líbano.

O início das tratativas foi marcado por confusão: a mídia iraniana chegou a noticiar que Teerã havia suspendido as negociações após a mais recente ameaça de Trump. Porém outras fontes a par do assunto garantiram que as conversas continuam.

As primeiras reuniões de alto nível reuniram representantes dos EUA, Irã, Catar e Paquistão no resort suíço de Bürgenstock. Entre os presentes estavam o vice-presidente americano JD Vance e o chanceler iraniano Abbas Araghchi.

Já com as reuniões em curso, Trump publicou em suas redes sociais que atacaria o Irã novamente caso o país não “cessasse imediatamente suas PROXIES bem pagas no Líbano de causar problemas”, em menção ao Hezbollah. Depois, em entrevista à Fox News, o presidente afirmou ter dito diretamente às lideranças iranianas que, se fecharem Ormuz, “vocês nem vão conseguir voltar” ao Irã.

Negociação longa pela frente

Vance foi cuidadoso ao calibrar as expectativas. “O que hoje representa é o início de uma negociação técnica que não vai resolver todos os desacordos”, disse o vice-presidente a jornalistas, ao lado dos mediadores do Catar e do Paquistão. Os negociadores globais de Trump, Jared Kushner e Steve Witkoff, já vinham conduzindo conversas técnicas preparatórias.

Segundo fonte familiarizada com as discussões, que pediu anonimato por se tratar de informações sensíveis, uma resolução para o conflito no Líbano será determinante para o sucesso das negociações — o que, na prática, faz o desfecho depender também do aval de Israel, país que não participou dos entendimentos que levaram ao acordo interino.

Entre os temas prioritários estão o Estreito de Ormuz, as sanções americanas e a devolução de ativos iranianos congelados no exterior. As conversações em formato quadripartite tiveram início às 14h45 (horário local) e se estenderam pela noite de domingo.

Ormuz no centro das tensões

No sábado, Teerã acusou Israel de violar o cessar-fogo no Líbano e anunciou que fecharia novamente o Estreito de Ormuz — por onde passa cerca de um quinto de todo o petróleo e gás negociado no mundo. Apesar do anúncio, os dados de rastreamento de navios mostraram que milhões de barris continuaram a fluir normalmente pelo canal.

O Comando Central dos EUA informou que o tráfego de embarcações comerciais aumentou no sábado, com 55 navios mercantes em trânsito transportando mais de 17 milhões de barris de petróleo. O secretário de Energia, Chris Wright, afirmou que os EUA seguem escoltando navios e “demonstrando que conseguem cruzar o estreito com ou sem” o consentimento iraniano.

Pelo memorando de entendimento assinado por Trump na quarta-feira, as partes têm 60 dias para negociar — com possibilidade de prorrogação. O acordo já levou Washington a suspender o bloqueio naval aos portos iranianos e a prometer flexibilização das sanções sobre o petróleo do país. Em contrapartida, o Irã se comprometeu a reabrir Ormuz, embora tenha avisado que passará a exigir autorização prévia e seguro obrigatório para o trânsito de navios — condição rejeitada pelos EUA, Europa e países árabes do Golfo.

Israel complica o cenário

Israel, parceiro dos EUA na guerra contra o Irã iniciada em 28 de fevereiro, trava simultaneamente uma campanha contra o Hezbollah no Líbano — conflito que já matou milhares de pessoas e deslocou mais de 1 milhão de libaneses. Teerã insiste em vincular essa frente às negociações mais amplas com Washington.

O ministro da Defesa israelense, Israel Katz, foi taxativo: “Não há e não haverá nenhuma restrição aos soldados das FDI no Líbano para agir contra ameaças”, afirmou, reiterando que Israel não retirará suas tropas da chamada Linha Amarela.

Trump já demonstrou frustração com o primeiro-ministro Benjamin Netanyahu por ataques anteriores que, na sua avaliação, arriscam comprometer as negociações com o Irã. Vance tentou equilibrar o discurso: “Israel tem o direito de se defender. Mas, fundamentalmente, os israelenses, assim como todos os demais, precisam respeitar este processo de paz, que é bom para eles e para toda a região.”

Ao final do dia, Vance se mostrou otimista: “As partes já fizeram grande progresso nas últimas horas. Espero que avanços adicionais sejam feitos nas próximas.”

  •  

Irã suspende negociações com os EUA após Trump ameaçar novos ataques

O Irã interrompeu as negociações com os Estados Unidos depois que o presidente Donald Trump ameaçou realizar novos ataques ao país em razão das ações do Hezbollah no Líbano. A informação foi divulgada pela agência de notícias semioficial iraniana Fars.

Segundo a Fars, as conversas realizadas na Suíça estão em situação de incerteza, de acordo com fonte anônima. Outra agência semioficial iraniana, a Tasnim, informou que a delegação iraniana deixou o local das negociações, em território suíço.

No início deste domingo, enquanto as reuniões ainda estavam em andamento, Trump publicou nas redes sociais que voltaria a atacar o Irã caso o país não “interrompesse imediatamente seus PROXIES no Líbano de causar problemas”.

O presidente americano também ameaçou que os EUA poderiam passar a cobrar pedágios pelo estreito de Ormuz caso não haja acordo. Em entrevista à Fox News neste domingo, Trump afirmou ter dito diretamente às lideranças iranianas que, se fecharem Ormuz, “vocês nem vão conseguir voltar” ao Irã — usando um palavrão.

As primeiras reuniões de alto nível entre representantes dos EUA, Irã, Catar e Paquistão haviam começado neste domingo na estância suíça de Bürgenstock, com a presença do vice-presidente americano JD Vance e do ministro das Relações Exteriores iraniano Abbas Araghchi.

Segundo um oficial familiarizado com as discussões, que pediu anonimato por tratar de informações sensíveis, uma resolução para o conflito no Líbano será decisiva para o êxito das negociações entre EUA e Irã na Suíça.

A guerra no país vizinho se tornou o principal obstáculo das conversações, ao lado de outros temas como o Estreito de Ormuz, as sanções americanas e os ativos iranianos congelados.

As conversas quadripartites haviam começado às 14h45 no horário local e deveriam continuar ao longo da noite de domingo. Os suíços mantêm o local disponível até a manhã de segunda-feira, permitindo que as negociações se estendam até então, se necessário.

Israel, aliado de Washington na guerra contra o Irã iniciada em 28 de fevereiro, conduz uma campanha paralela contra o Hezbollah no Líbano.

O Irã tem insistido consistentemente em vincular o conflito libanês — que já matou milhares de pessoas e deslocou mais de 1 milhão de libaneses — às negociações mais amplas com os americanos.

Israel afirma que manterá tropas em suas fronteiras até ter certeza de que o Hezbollah, classificado como organização terrorista pelos EUA, não representa mais uma ameaça.

As forças de defesa de Israel informaram que suas operações recentes têm como alvo uma rede de bunkers subterrâneos onde combatentes do Hezbollah estariam se abrigando.

  •  

EUA e Irã se reúnem na Suíça e iniciam negociações de paz

Os Estados Unidos e o Irã deram início a negociações para um acordo de paz permanente. O objetivo é resolver o impasse em torno do programa nuclear da República Islâmica e garantir a reabertura definitiva do Estreito de Ormuz.

O Catar, que atua como mediador nas conversas, confirmou em uma publicação no X (antigo Twitter) neste domingo (21) que a primeira reunião de alto escalão entre representantes americanos, iranianos, catarianos e paquistaneses já começou no complexo de Bürgenstock, na Suíça.

O vice-presidente dos EUA, JD Vance, desembarcou em solo suíço nas primeiras horas de domingo. Embora o suado acordo preliminar assinado na semana passada tenha sinalizado o fim das hostilidades, o encontro atual deve ser apenas o ponto de partida para um longo e complexo embate diplomático, que terá a capacidade nuclear do Irã como um dos temas centrais.

Segundo a mídia estatal iraniana, esta rodada de discussões terá a duração de um dia. A agência de notícias Mehr, citando um porta-voz do Ministério das Relações Exteriores do Irã, informou que a comitiva de Teerã se reunirá primeiro com autoridades do Catar e do Paquistão. O encontro direto entre os delegados americanos e iranianos, com a presença dos mediadores, está previsto para o período da tarde.

As tensões são elevadas. Os combates recentes entre Israel — que não faz parte do acordo provisório — e o Hezbollah (grupo militante libanês financiado pelo Irã) ameaçam descarrilar os esforços diplomáticos.

Um correspondente da emissora estatal iraniana IRIB News, em transmissão ao vivo direto da Suíça, afirmou que um dos tópicos centrais das discussões será o primeiro artigo do acordo preliminar, que prevê o fim das hostilidades em todas as frentes, incluindo o Líbano.

No sábado, Teerã acusou Israel de violar o cessar-fogo no Líbano e anunciou que o Estreito de Ormuz — rota marítima vital para o abastecimento global de petróleo — seria fechado novamente. Ainda não está claro, no entanto, se o Irã de fato chegou a bloquear a via.

Pelos termos do memorando de entendimento assinado pelo presidente dos EUA, Donald Trump, na última quarta-feira, Washington e Teerã têm um prazo de 60 dias para negociar, embora o pacto preveja a possibilidade de prorrogação.

“Só poderei ficar por um ou dois dias”, disse Vance aos jornalistas antes de deixar Washington. “Espero que consigamos avançar na questão nuclear e no cessar-fogo no Líbano.”

A delegação iraniana conta com figuras de peso, incluindo o presidente do Parlamento, Mohammad Bagher Ghalibaf, o ministro das Relações Exteriores, Abbas Araghchi, e o presidente do Banco Central, Abdolnaser Hemmati, segundo a IRIB News.

Vance explicou que a meta imediata é estabelecer “a estrutura real da negociação”, dando continuidade às discussões técnicas lideradas na Suíça por Jared Kushner e Steve Witkoff, os dois negociadores globais de Trump.

O fator Ormuz e o mercado de petróleo

Embora as ameaças do Irã sobre o Estreito de Ormuz tenham pairado como uma sombra sobre a cúpula, o impacto real no tráfego de navios ainda é incerto. Mesmo antes do cessar-fogo recente, milhões de barris de petróleo continuavam circulando diariamente pela região de forma discreta.

Dados de rastreamento de navios compilados pela Bloomberg indicam que três superpetroleiros ligados à Índia, totalmente carregados, reapareceram no Golfo de Omã neste domingo, após sinalizarem na sexta-feira a intenção de cruzar o estreito.

As embarcações transportam juntas quase 6 milhões de barris de petróleo do Iraque e do Kuwait. O deslocamento em direção à ilha de Qeshm sugere que os navios podem ter utilizado uma rota autorizada por Teerã.

O Comando Central dos EUA informou que o tráfego de navios comerciais no estreito aumentou no sábado, com a passagem de 55 embarcações mercantes e mais de 17 milhões de barris de petróleo.

O front paralelo no Líbano

Israel, aliado de Washington na guerra contra o Irã iniciada em 28 de fevereiro, mantém um conflito paralelo contra o Hezbollah no vizinho Líbano. O governo iraniano tem tentado vincular a guerra no território libanês — que já deixou milhares de mortos e mais de 1 milhão de desalojados — às negociações mais amplas com os EUA.

Teerã atribui aos EUA “responsabilidade direta” pela situação no Líbano e pelas ações militares israelenses, declarou o porta-voz do Ministério das Relações Exteriores do Irã, Esmail Baghaei, à agência de notícias IRNA.

Por outro lado, Israel insiste que manterá suas tropas na fronteira até ter garantias de que o Hezbollah (classificado como organização terrorista pelos EUA) não represente mais uma ameaça. As Forças de Defesa de Israel (FDI) afirmaram que suas operações recentes miram uma rede de bunkers subterrâneos usada como abrigo pelos combatentes do grupo.

O presidente Donald Trump já manifestou frustração com o primeiro-ministro israelense, Benjamin Netanyahu, por conta de ataques anteriores, sugerindo que tais ações colocavam em risco as conversas entre EUA e Irã.

“Israel tem o direito de se defender”, disse Vance na quinta-feira. “Mas, fundamentalmente, os israelenses, assim como todos os outros, precisam respeitar este processo de paz, que é essencialmente benéfico para eles e para toda a região.”

O memorando de entendimento entre EUA e Irã levou Washington a suspender o bloqueio naval aos portos iranianos e a prometer a isenção de sanções que barravam a venda do petróleo bruto do país. Em contrapartida, o Irã prometeu reabrir Ormuz, por onde passa cerca de um quinto do petróleo e gás do mundo.

Teerã, contudo, alertou que exigirá autorização prévia e seguros obrigatórios para que os navios façam a travessia. Os EUA, a Europa e as monarquias do Golfo rechaçaram a imposição de taxas por parte do Irã.

Na sexta-feira, Trump afirmou que ambos os lados têm tempo para costurar um acordo definitivo, mas não deixou de enviar um aviso velado a Teerã: “Caso contrário, faremos coisas que não vão deixá-los felizes. Mas não acho que chegaremos a esse ponto. Acho que o resultado será muito positivo”.

  •  

Depois da Superquarta: o corte veio, mas a credibilidade aguenta?

A Superquarta veio e foi embora, mas deixou uma conclusão mais importante do que a simples fotografia das decisões de juros: o mundo ainda não voltou ao conforto monetário que muitos investidores gostariam de enxergar.

]O acordo provisório entre Estados Unidos e Irã reduziu o risco de uma interrupção prolongada no Estreito de Ormuz, ajudou a aliviar parte do prêmio do petróleo e retirou dos mercados um risco extremo. Isso é positivo. Mas positivo não significa suficiente.

A crise no Oriente Médio já havia feito seu trabalho. Energia mais cara, seguros de navegação mais elevados, cadeias logísticas tensionadas e expectativas de inflação mais sensíveis não desaparecem no dia seguinte a um memorando diplomático.

Mesmo que a rota energética volte gradualmente à normalidade, o choque já contaminou a discussão dos bancos centrais. É por isso que a Superquarta deve ser lida menos como um ponto de virada benigno e mais como um teste de credibilidade para as autoridades monetárias.

Nos Estados Unidos, nasceu um Fed menos previsível

Nos Estados Unidos, a decisão do Federal Reserve não surpreendeu: os juros foram mantidos no intervalo entre 3,50% e 3,75%. A surpresa esteve no tom. Sob Kevin Warsh, em sua primeira reunião à frente da autoridade monetária, o Fed sinalizou uma mudança importante de postura.

O comitê ficou mais preocupado com a persistência da inflação, revisou projeções para cima e mostrou que o espaço para cortes ficou muito mais estreito.

O ponto mais relevante foi a mudança no regime de comunicação. O Fed retirou a inclinação implícita a cortes, reduziu o forward guidance e passou a depender ainda mais dos dados.

Para o investidor pessoa física, isso significa o seguinte: o banco central americano está dizendo que não quer mais prometer o caminho dos juros com tanta antecedência. Em vez disso, prefere preservar flexibilidade para reagir à inflação, ao mercado de trabalho e às condições financeiras.

Essa mudança importa porque os mercados vinham operando com a expectativa de que a próxima etapa natural seria a retomada dos cortes.

Depois da reunião, essa hipótese ficou bem menos confortável. Com inflação ainda acima da meta, atividade resiliente e investimentos fortes, especialmente em tecnologia e infraestrutura, o Fed não tem pressa para aliviar. Pior: parte do mercado passou a tratar novas altas de juros como um cenário possível, ainda que não necessariamente provável.

O Copom cortou, mas a comunicação ficou no meio do caminho

No Brasil, o Copom entregou o corte de 25 pontos-base e levou a Selic para 14,25% ao ano. A decisão, em si, estava dentro do radar. O debate começa na comunicação.

O Banco Central reconheceu um ambiente mais difícil: atividade acima do esperado, mercado de trabalho resiliente, expectativas de inflação deterioradas, projeções mais altas e quadro fiscal mais desafiador. Em tese, esse diagnóstico recomendaria uma postura claramente mais restritiva.

Ainda assim, o comunicado não fechou completamente a porta para novos cortes. O comitê elevou a régua para novas reduções, mas preservou flexibilidade.

Essa escolha pode ser defensável se a inflação ceder, se o câmbio ajudar e se o fiscal não piorar. O problema é que, hoje, o conjunto da obra ainda é desconfortável. A inflação segue acima da meta, as expectativas continuam frágeis e o fiscal permanece como principal fonte de incerteza doméstica.

Em outras palavras, o corte veio. A dúvida é se a credibilidade aguenta uma comunicação que, ao mesmo tempo, reconhece a piora dos fundamentos e deixa a porta entreaberta para novos estímulos.

O risco é o mercado interpretar essa flexibilidade como tolerância maior com a inflação. Se isso acontecer, o custo aparecerá rapidamente no câmbio, nos juros longos e nos ativos mais sensíveis à queda da Selic.

Paz ajuda o humor, mas política monetária manda no ciclo

O acordo entre Estados Unidos e Irã melhora o ambiente externo, mas não muda a principal conclusão da semana: a política monetária voltou a comandar o preço dos ativos.

A paz reduz o risco de cauda, derruba parte do prêmio do petróleo e favorece uma recomposição de apetite por risco. Mas, se os bancos centrais mantêm uma postura dura, o rali tende a ser mais seletivo e menos linear.

Essa diferença é crucial. Quando os juros caem de forma previsível, o mercado costuma antecipar melhora para quase tudo: bolsa, crédito, small caps, fundos imobiliários e ativos de maior duration. Quando os juros ficam altos por mais tempo, a seleção volta a importar. Empresas com balanço forte, geração de caixa, poder de preço e menor dependência de financiamento tendem a atravessar melhor o ambiente. Já teses que dependem de corte rápido de juros sofrem mais.

No Brasil, isso é especialmente importante. A curva de juros ainda carrega prêmio fiscal elevado, a inflação segue distante da meta e a eleição começa a entrar no radar dos investidores.

O real pode se beneficiar do alívio geopolítico, mas precisa de credibilidade doméstica para sustentar ganhos.

A bolsa pode reagir a um petróleo mais baixo e a algum alívio externo, mas continuará separando qualidade de fragilidade. Não basta a notícia boa lá fora; é preciso que a política econômica aqui dentro ajude.

No final, a Superquarta confirmou que o pior risco geopolítico pode ter ficado para trás, mas também mostrou que o mundo não voltou ao regime de dinheiro fácil. O Fed iniciou a era Warsh com menos promessas e mais ênfase em estabilidade de preços.

O Copom cortou, mas deixou uma mensagem que ainda precisará ser testada pelos dados e pela reação do mercado. No fundo, a paz no Oriente Médio reduz o choque, mas não apaga a inflação; e a queda pontual do petróleo ajuda, mas não substitui credibilidade.

Para o investidor, a mensagem é de disciplina. O ambiente continua oferecendo oportunidades, mas exige mais seletividade. Não é um cenário para abandonar risco indiscriminadamente, nem para comprar qualquer ativo apenas porque os juros podem cair um dia.

É um mercado em que qualidade, previsibilidade, balanço sólido e geração de caixa voltam a valer mais. A Superquarta passou; agora começa a parte mais difícil: provar que a inflação pode convergir sem que os bancos centrais precisem apertar ainda mais o torniquete monetário.

  •  

BC retira teto de R$ 500 para Pix por aproximação; instituições devem se adaptar até outubro

O Banco Central alterou as regras do Pix e retirou o teto fixo de R$ 500 que limitava os pagamentos na modalidade por aproximação. As instituições terão até 1º de outubro para adaptar sistemas e implementar a mudança.

Com a alteração, as transações por aproximação e as iniciadas por meio da jornada sem redirecionamento, no Open Finance, passam a seguir a mesma lógica que os demais pagamentos via Pix: o usuário poderá solicitar ao banco o aumento ou a redução do limite diário e do limite por transação, de acordo com a ferramenta de gestão de limites que deve ser disponibilizada por todos os bancos em seus aplicativos

“Ao permitir que o usuário ajuste o limite do Pix por aproximação dentro dos canais da sua instituição, a nova regra torna a experiência mais aderente às necessidades do dia a dia, sem perder de vista os mecanismos de segurança já incorporados ao ecossistema do Pix”, afirma o chefe adjunto do Departamento de Competição e de Estrutura do Mercado Financeiro (Decem) do BC, Breno Lobo, em nota publicada no site da autoridade monetária.

A atualização também alcança pagamentos iniciados sem redirecionamento no Open Finance, como transações feitas em carteiras digitais compatíveis.

Segundo o BC, o objetivo é unificar as diretrizes e reduzir diferenças regulatórias entre as jornadas.

  •  

Cuba aprova mudanças pró-mercado após pressão de Trump

A liderança de Cuba aprovou uma ampla lista de 176 medidas de liberalização econômica que abrangem 23 áreas centrais, enquanto o país caribenho tenta resgatar uma economia estagnada que sofre com as sanções dos EUA.

O comitê central do Partido Comunista aprovou as medidas no fim da quarta-feira (17), segundo o jornal estatal Granma. A Assembleia Nacional foi convocada para uma sessão extraordinária nesta quinta-feira para ratificá-las.

O presidente Miguel Díaz-Canel havia sinalizado as reformas pela primeira vez na semana passada. Elas atingem praticamente todos os setores da economia, incluindo energia, agricultura e comércio exterior. Ainda não está claro, porém, se serão suficientes para satisfazer o presidente dos EUA, Donald Trump, que impôs à ilha um bloqueio de fato ao abastecimento de combustíveis e vem ampliando agressivamente as sanções na tentativa de pôr fim a quase sete décadas de governo de partido único.

Entre as medidas destacadas pelo governo cubano estão:

  • Estabelecer “regras jurídicas uniformes” para empresas estatais e privadas, bem como para investidores estrangeiros e nacionais;
  • Permitir a participação do setor privado em mais áreas da economia;
  • Eliminar a maior parte dos controles de preços, que o governo reconheceu terem fracassado no combate à inflação e provocado distorções econômicas;
  • Iniciar um processo de renegociação para trocar dívida pública por ativos domésticos;
  • Criar um “marco estável” para promover investimentos, transferência de tecnologia e doações de cubanos que vivem no exterior;
  • Autorizar investimento estrangeiro direto no setor privado, com regras claras sobre propriedade, resolução de disputas e distribuição de lucros;
  • Garantir aos agricultores acesso a moeda estrangeira e o direito de importar suas próprias matérias-primas sem intermediários estatais;
  • Conceder maior autonomia a empresas estatais e municípios;
  • Fundir instituições estatais e governamentais para eliminar funções duplicadas;
  • Eliminar impostos e tarifas sobre tecnologias de energia solar e permitir que empresas estrangeiras forneçam diretamente ao mercado painéis, baterias e inversores;
  • Reduzir o déficit fiscal por meio do aumento de impostos e do corte de gastos considerados desnecessários.

Além da abertura econômica, Trump e o secretário de Estado Marco Rubio exigem reformas políticas e uma mudança na liderança do país. O cerco cada vez mais rígido imposto pelos EUA agravou os apagões e comprometeu os sistemas de saúde pública e transporte. A Organização das Nações Unidas teme uma crise humanitária em formação, apontando, entre outros indicadores, o aumento da mortalidade infantil.

Ao falar após a reunião do comitê central na quarta-feira, Díaz-Canel atribuiu as dificuldades de Cuba ao embargo econômico dos EUA e ao amplo conjunto de sanções que afastou empresas estrangeiras.

“A realidade nos impõe mudanças urgentes e necessárias”, disse. “E quando a vida do povo se torna tão difícil, o primeiro dever do Partido Comunista e do governo revolucionário não é explicar melhor a crise, mas mudar o que precisa ser mudado para sair dela.”

O presidente cubano também afirmou que as reformas econômicas contam com o aval de Raúl Castro, o líder revolucionário de 95 anos que ainda exerce influência simbólica sobre o país. Em maio, o Departamento de Justiça dos EUA tornou pública uma acusação contra Castro por homicídio relacionada à derrubada, em 1996, de duas aeronaves civis.

  •  

Suíça perde liderança e deixa de ser a economia mais competitiva do mundo

A Suíça perdeu sua posição como a economia mais competitiva do mundo para Singapura, caindo para o terceiro lugar no ranking, à medida que as elevadas tarifas comerciais dos Estados Unidos e a valorização do franco suíço prejudicaram os fluxos de investimento.

Embora tenha permanecido como o país europeu mais bem colocado, a Suíça também foi ultrapassada por Hong Kong no Ranking Mundial de Competitividade 2026 do IMD, divulgado nesta quinta-feira (18). A eficiência empresarial foi o principal fator para que Singapura retornasse ao primeiro lugar, posição que havia ocupado pela última vez em 2024.

O IMD afirmou que a queda da Suíça mostra como até mesmo as economias mais fortes do mundo permanecem vulneráveis às mudanças nos fluxos de capital e ao aumento das incertezas geopolíticas. O revés ocorre em um momento em que o país enfrenta concorrência crescente: segundo o Boston Consulting Group, Hong Kong recentemente ultrapassou a Suíça como o maior centro mundial de gestão de fortunas transfronteiriças.

“Com uma moeda cara, vemos claramente uma deterioração nos rankings de preços, o que prejudica a atração de capital”, afirmou Arturo Bris, diretor do Centro Mundial de Competitividade do IMD. “E observamos a maior queda justamente na atração de investimento estrangeiro; o desempenho da Suíça foi significativamente inferior.”

Os fluxos de investimento direto estrangeiro para a Suíça passaram para um saldo negativo de US$ 60,7 bilhões, colocando o país na última posição entre as 70 economias avaliadas pelo IMD nesse indicador. Segundo a instituição, o movimento pode refletir ajustes de avaliação de ativos e repatriação de capital, e não necessariamente uma mudança estrutural permanente.

Parte desses fluxos é volátil e reflete investimentos em instituições financeiras e empresas holdings, explicou Ivo Germann, diretor de Assuntos Econômicos Externos da Secretaria de Estado para Assuntos Econômicos da Suíça.

“A Suíça enfrenta desafios, como muitos outros países, em um ambiente geopolítico cada vez mais instável, que precisará enfrentar nos próximos anos”, disse Germann. “Diante das tendências protecionistas e do enfraquecimento do sistema multilateral de comércio, o país deve continuar melhorando e diversificando seu acesso aos mercados estrangeiros por meio da agenda de acordos de livre comércio, que foi muito bem-sucedida no passado.”

Nos últimos 12 meses, a reputação da Suíça como refúgio de estabilidade política e econômica teve de conviver com debates internos importantes, incluindo referendos sobre limitar a população do país a 10 milhões de habitantes e a proposta de um imposto de 50% sobre heranças para residentes super-ricos.

A pequena nação, sede de instituições financeiras como UBS Group AG e da gigante alimentícia Nestlé SA, também entrou na mira do governo do presidente americano Donald Trump devido ao seu elevado superávit comercial com os Estados Unidos. O país chegou a receber a maior tarifa entre as economias ocidentais durante certo período, o que prejudicou o sentimento em relação ao setor privado suíço, segundo Bris.

“As tarifas certamente afetam mais os países pequenos e relativamente isolados, e a Suíça é uma vítima disso”, afirmou.

O relatório também destacou desafios no mercado de trabalho e no ambiente empresarial suíço. A remuneração de profissionais altamente qualificados, a participação feminina em cargos de gestão e a atividade empreendedora em estágio inicial foram apontadas entre os indicadores de pior desempenho do país.

Apesar da queda no ranking geral, a Suíça manteve a liderança mundial em eficiência governamental e infraestrutura, enquanto a eficiência empresarial permaneceu na sexta posição.

O IMD ressaltou que seus indicadores estatísticos são baseados principalmente em dados macroeconômicos de 2025 e ainda não incorporam integralmente os impactos da guerra envolvendo o Irã.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Porta se fechou e BC vai interromper corte da Selic em agosto, projeta Silvia Matos, da FGV

O ciclo de cortes de juros do Banco Central pode ter durado só três reuniões. Se o Comitê de Política Monetária (Copom) realmente alcançou o limite das reduções da Selic na reunião desta quarta-feira (17) terá sido o menor ciclo de diminuições desde junho de 2002, quando a autoridade fez apenas um recuo, pausou o ciclo e, depois, teve que subir a taxa básica.

A avaliação que começa a se tornar consensual no mercado é a de que a porta dos cortes se fechou mesmo com o acordo para encerrar a Guerra do Irã. Se a pausa ou, eventualmente, o próprio fim do ciclo de queda da Selic se concretizar, há um impacto significativo sobre os investimentos.

A coordenadora do boletim Macro da FGV/Ibre (Instituto Brasileiro de Economia da Fundação Getulio Vargas), Silvia Matos, acredita que o BC, na verdade, só tinha duas opções sobre a mesa: parar o ciclo agora ou cortar mais uma vez e interromper as quedas na próxima reunião, que foi a visão que prevaleceu.

Isso diante de um cenário que se deteriorou e que agora combina pressões crescentes de altas de preços, desancoragem acentuada das expectativas de inflação futura – ou seja, na média, boa parte do mercado já não acredita que a inflação vai ficar dentro da meta no futuro -, choques de oferta e alta demanda do consumo interno, aquecido pelas injeções de recursos em um ano eleitoral.

É um cenário que o próprio BC reconheceu no comunicado que acompanhou a decisão de juros, em que cortou a taxa básica em 0,25 ponto percentual para 14,25% ao ano.

“O cenário segue sendo marcado por expectativas desancoradas, projeções de inflação elevadas, e pressões no mercado de trabalho”, pontuou a autoridade.

Pressão sobre a Selic

“E nem mesmo quando colocamos a perspectiva de crescimento do PIB para este ano o cenário é positivo para a política monetária. Isso porque esse avanço está apoiado em crescimento do consumo das famílias e do próprio governo, com peso maior para o setor de serviços. Ou seja, uma combinação desfavorável para a busca do equilíbrio de preços”, ressalta Silvia Matos, da FGV.

A economista avalia que o BC não tem mais espaço para cortar juros, “porque a política monetária está sendo pressionada pela política fiscal”. Para ela, o Copom vai interromper o ciclo de redução da Selic a partir de agosto.

A especialista ressalta que vários choques de oferta ainda vão ocorrer e que o nível atual dos juros no mercado, mesmo em nível elevado, não colocou no preço esses eventos.

“Nós sabemos que tem mais choque de oferta pela frente, não é só da guerra. Temos, por exemplo, os efeitos climáticos sobre alimentos e energia. E, como a economia ainda cresce, ainda tem espaço para repassar essa inflação vinda desses choques.”

Para Matos, outro fator que restringe o espaço para mais cortes vem das eleições. A coordenadora macro da FGV/Ibre diz ver os efeitos da votação em outubro ainda em seu início.

“O mercado ainda está começando a precificar as eleições e, neste ano, a corrida será especialmente competitiva”, avalia a especialista, em referência ao fato de que os gastos públicos aceleram nesses períodos.

Diante de um crescimento das despesas do governo, “o quadro fiscal vai continuar sendo uma questão importante no resto do ano, então as curvas de juros futuras vão continuar pressionadas mesmo se o cenário externo melhorar”.

O economista do ASA Leonardo Costa também enxerga a possibilidade de a decisão do BC na quarta ter representado uma pausa do ciclo de cortes. No entanto o especialista acredita que a autoridade deixou uma porta aberta para retomar as quedas – se o cenário melhorar até agosto.

Conforme Costa, “nossa projeção é de encerramento de ciclo nessa reunião, em 14,25%, contudo abriu-se uma possibilidade (grande) de o Banco Central seguir em seu ciclo de calibragem de juros, cortando novamente na reunião de agosto, esperando o desenrolar do cenário até lá”.

  •  

Mesmo com Selic reduzida para 14,25% ao ano, pausa nos cortes de juros é ‘praticamente inevitável’, segundo analista

A semana que se encerra nesta sexta-feira (19) trouxe desdobramentos relevantes ao mercado. Além da Super Quarta (que combinou decisões de juros do Copom, no Brasil, e do Federal Reserve, nos Estados Unidos), a assinatura de um acordo preliminar entre EUA e Irã pode ser um dos primeiros passos rumo ao fim do conflito no Oriente Médio.

No Brasil, o Copom optou por reduzir a taxa Selic em 0,25 ponto percentual, levando-a aos 14,25% ao ano. A princípio, a combinação de possível fim da guerra e cortes nos juros pode parecer um bom sinal – mas é preciso dar alguns passos para trás e entender que há mais em jogo.

Para Matheus Spiess, estrategista da Empiricus, os efeitos da guerra podem perdurar, e uma pausa no ciclo de cortes da taxa Selic eventualmente virá.  

“Do ponto de vista analítico, a pausa parece praticamente inevitável. A combinação entre inflação corrente elevada, expectativas desancoradas, fiscal mais ruidoso e bancos centrais globais mais duros reduz drasticamente o espaço para a continuidade do afrouxamento monetário.”

Cenário brasileiro: ‘fiscal mais ruidoso’ é protagonista das expectativas

Destrinchando os fatores trazidos pelo analista, o próprio cenário doméstico brasileiro contribui para que os cortes na Selic não perdurem.

O atual governo segue mantendo um histórico de contas públicas estouradas, que não ajuda em um contexto de inflação e juros altos por mais tempo.

Para Spiess, por mais que o acordo entre EUA e Irã ajude reduzir a pressão imediata sobre o petróleo e o câmbio, “o cenário segue desconfortável”, especialmente do ponto de vista fiscal, que “continua sendo o principal limitador de uma normalização monetária mais limpa”.

 “Como é ano eleitoral, ninguém vai falar isso, mas é um problema que tem piorado”, afirma. O que traz ainda mais à tona a necessidade de um pacote de ajustes fiscais que, em sua visão, devem vir “obrigatoriamente” em 2027.

Além disso, a comunicação do Copom nesta última reunião pode ter trazido mais incertezas em relação às próximas decisões. Na intepretação de Spiess, “o Comitê parece desejar preservar espaço para eventuais cortes adicionais, caso o cenário permita”. O que, paradoxalmente, pode ser custoso para o câmbio e os vértices mais longos dos juros.

“Embora o Comitê tenha elevado a exigência para novas reduções de juros, preservou uma flexibilidade em sua função de reação, evitando condicionar de forma clara os próximos passos. Para parte do mercado, essa abordagem pode ser interpretada como um sinal de maior tolerância à desancoragem inflacionária, o que levanta questionamentos sobre a credibilidade futura da política monetária”.

Segundo o último boletim Focus, publicado na segunda-feira (15), expectativas do mercado giram em torno de uma Selic terminal a 13,75% em 2026. Vale monitorar se haverá alguma mudança nas perspectivas nos próximos dias.

Cenário global: juros podem permanecer mais altos globalmente, mesmo com o possível fim da guerra

Além do cenário doméstico, Spiess reforça que a decisão do Copom vem em um período em que as principais economias globais possivelmente caminham na contramão: endurecendo o tom. Isso porque, por mais que o conflito no Oriente Médio acabe, ele “não devolve o mundo ao conforto monetário anterior à crise”, diz o analista.

O chamado “G4 dos bancos centrais” (EUA, Japão, Reino Unido e Zona do Euro) podem acabar por “validar um regime global de juros mais altos por mais tempo”, segundo o analista.

A Zona do Euro elevou seus juros pela primeira vez desde 2023 na quinta-feira passada (11) e, na última quarta-feira (17), o Federal Reserve (Fed) manteve a taxa de juros dos EUA no intervalo entre 3,50 e 3,75%, com parte dos membros do comitê prevendo pelo menos uma decisão pela elevação dos juros ainda em 2026.

“A paz reduz a probabilidade de um choque de oferta, mas não apaga o legado inflacionário. Energia mais cara se espalha pelo frete, pelos custos industriais, pela produção de alimentos, pelas tarifas de serviços e, sobretudo, pelas expectativas. Um choque desse tipo deixa de ser apenas um evento de mercado e passa a contaminar a formação de preços de maneira mais ampla. Por isso, o alívio em Ormuz não entrega, por si só, uma folga automática aos bancos centrais.”

Onde e como investir em um cenário global tão incerto?

Esse é um cenário que pede por mais cautela do que o usual na hora de escolher onde investir. Mas não significa que o investidor precisa, necessariamente, tomar decisões sozinho, sem orientação profissional.

Matheus Spiess é um dos responsáveis pela Empiricus Megatendências, carteira recomendada criada para em um mundo em constante transformação, que exige investimentos feitos de forma tática.

“A estratégia parte da identificação de principais mudanças em curso – sejam tecnológicas, geopolíticas e econômicas – para direcionar a alocação a setores, regiões e temas que tendem a se beneficiar dessas transformações”, afirma o analista. A atual seleção da Empiricus Megatendências traz ativos voltados para temas como:

  • Commodities;
  • Corrida aeroespacial;
  • Inteligência Artificial (IA);
  • Dentre outros.

Você está convidado a conhecer, na íntegra, o relatório completo com todas as indicações da carteira no momento. Ele está disponível no BTG Content, a plataforma de conteúdos do BTG Pactual.

Além disso, por meio da plataforma do banco, você também pode investir nos ativos recomendados de forma 100% automática.

Isso mesmo: você não precisa buscar os ativos “a dedo” em sua corretora. Com alguns cliques, o BTG faz o trabalho para você – inclusive de rebalanceamento e troca de ativos, quando necessário.

Para acessar o conteúdo e saber mais, é só clicar no botão abaixo.

DISCLAIMER: Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e à sua tolerância a risco (Suitability).

O post Mesmo com Selic reduzida para 14,25% ao ano, pausa nos cortes de juros é ‘praticamente inevitável’, segundo analista apareceu primeiro em Empiricus.

  •  

Ibovespa hoje: ‘ressaca’ pós-Copom, Fed e acordo preliminar entre EUA e Irã; o que esperar da quinta-feira (18)?

Os mercados globais continuam assimilando os desdobramentos da Super Quarta e do acordo provisório firmado entre Estados Unidos e Irã. A assinatura do memorando por Donald Trump, acelerando o processo de cessar-fogo e a reabertura do Estreito de Ormuz, contribuiu para uma nova rodada de queda nos preços do petróleo e reforçou o alívio observado nos ativos de risco ao redor do mundo.

Na Ásia, bolsas como Nikkei e Kospi renovaram máximas históricas, impulsionadas pelo recuo das tensões geopolíticas e pelo bom desempenho das empresas ligadas à inteligência artificial (IA), enquanto, na Europa, os mercados oscilaram entre o alívio proporcionado pelo acordo e a reprecificação de um ambiente de juros mais elevados por mais tempo. 

· 00:56 — O corte veio, mas a credibilidade aguenta? 

No Brasil, em uma decisão cuja divulgação acabou ocorrendo com atraso, o Copom entregou exatamente o movimento que vinha sendo esperado pelo mercado ao reduzir a taxa Selic em 0,25 ponto percentual, para 14,25% ao ano. Mais relevante do que a decisão em si, porém, foi a mudança observada na comunicação da autoridade monetária.

Diferentemente da reunião anterior, o Banco Central deixou de indicar de forma explícita que a continuidade do ciclo de cortes permanecia como o cenário mais provável. Em uma leitura superficial, isso poderia ser interpretado como um sinal mais duro.

No entanto, uma análise mais aprofundada do comunicado revela nuances importantes. Embora o Comitê tenha elevado a exigência para novas reduções de juros, preservou uma flexibilidade em sua função de reação, evitando condicionar de forma clara os próximos passos à melhora das expectativas ou à convergência das projeções inflacionárias. Em outras palavras, a porta para novos cortes segue aberta. 

A avaliação do cenário econômico, por sua vez, tornou-se significativamente mais cautelosa. O comunicado reconheceu que a atividade econômica avançou acima do esperado no primeiro trimestre, com maior participação de setores cíclicos e um mercado de trabalho ainda resiliente. Ao mesmo tempo, destacou a deterioração das expectativas de inflação, elevou a projeção inflacionária para o horizonte relevante de política monetária de 3,5% para 3,7%, e passou a enfatizar de forma mais explícita o risco de uma demanda crescendo acima da capacidade produtiva da economia.

Também chamou atenção o reconhecimento de um ambiente fiscal mais desafiador, fator que continua dificultando o processo de convergência da inflação. Sob a ótica dos fundamentos macroeconômicos, portanto, o diagnóstico foi claramente mais preocupante do que o observado nas reuniões anteriores, reforçando a percepção de que o ambiente para cortes adicionais deveria, em tese, ser mais restritivo. 

É justamente nesse ponto que surge o principal debate. Apesar de reconhecer uma inflação mais alta, expectativas mais deterioradas e um cenário econômico mais pressionado, o Copom introduziu uma justificativa que pode ser interpretada como relativamente complacente. O Comitê argumentou que uma política monetária excessivamente restritiva poderia levar a inflação para abaixo da meta no horizonte que passará a ser considerado nas próximas reuniões, sugerindo que o grau acumulado de aperto monetário já estaria próximo do necessário.

A questão é que o horizonte atualmente relevante (o quarto trimestre de 2027) continua exibindo inflação acima da meta e em trajetória de piora. Ainda assim, o Banco Central optou por direcionar parte de sua análise para o primeiro trimestre de 2028, um horizonte mais distante. Para parte do mercado, essa abordagem pode ser interpretada como um sinal de maior tolerância à desancoragem inflacionária, o que levanta questionamentos sobre a credibilidade futura da política monetária.  

Essa leitura ajuda a explicar por que o ciclo não foi formalmente encerrado, mesmo diante da deterioração dos fundamentos. Em última instância, o Comitê parece desejar preservar espaço para eventuais cortes adicionais, caso o cenário permita.

O problema é que essa postura pode impor custos relevantes, especialmente sobre o câmbio e os vértices mais longos da curva de juros, tornando o ambiente mais desafiador para os ativos domésticos.

A partir daqui, a continuidade da flexibilização dependerá da evolução das expectativas de inflação, da atividade econômica, da dinâmica fiscal, do comportamento do câmbio e das condições financeiras globais, especialmente em um contexto de postura firme ao redor do mundo. 

· 01:49 — Um novo Federal Reserve no horizonte 

A decisão do Federal Reserve (Fed) veio em linha com as expectativas do mercado, com o FOMC mantendo a taxa básica de juros dos Estados Unidos no intervalo entre 3,50% e 3,75%. A principal surpresa, porém, não esteve na decisão em si, mas na mudança significativa observada nas projeções dos membros do comitê.

Nove dos dezenove dirigentes passaram a prever ao menos uma elevação dos juros em 2026, ante apenas três na rodada anterior de projeções. Ao mesmo tempo, as estimativas para a inflação foram revisadas para cima, sugerindo um processo de convergência mais lento em direção à meta de 2%.

Na prática, o Fed deixou claro que o combate à inflação continua sendo sua prioridade e que o espaço para cortes de juros se tornou consideravelmente mais restrito, depois do embaraço das expectativas por conta da guerra. 

O comunicado também marcou uma inflexão relevante na forma de comunicação da instituição. Além da remoção do chamado easing bias, a inclinação implícita para futuras reduções de juros, o Federal Reserve eliminou integralmente o forward guidance, abandonando indicações mais explícitas sobre a trajetória futura da política monetária.

O texto (que ficou bem mais enxuto também) passou a enfatizar que a atividade econômica continua avançando em ritmo robusto, que o mercado de trabalho permanece resiliente, que os investimentos seguem fortes e que a inflação ainda opera acima da meta estabelecida. O resultado foi uma mensagem claramente mais cautelosa e restritiva (hawk), refletindo a preferência do comitê por preservar flexibilidade diante de um ambiente ainda cercado por incertezas. 

Na coletiva de imprensa, Kevin Warsh, agora chefe do Fed, procurou estabelecer desde o início uma identidade própria para sua gestão. O novo presidente reforçou repetidamente que a inflação permanece acima da meta há mais de cinco anos e que a estabilidade de preços continuará sendo o principal compromisso do banco central.

Paralelamente, apresentou uma ampla agenda de reformas internas, incluindo grupos de trabalho voltados à revisão dos mecanismos de comunicação do Fed, da qualidade das estatísticas econômicas utilizadas nas decisões de política monetária, do impacto da inteligência artificial sobre a economia, da estrutura do balanço patrimonial da instituição e dos modelos empregados para análise inflacionária. 

Warsh também deixou evidente sua intenção de reduzir o grau de orientação fornecido aos mercados, defendendo que os preços dos ativos devem refletir informações independentes e não apenas reproduzir as sinalizações emitidas pelo próprio banco central. 

Olhando adiante, a principal mensagem é que o Federal Reserve passa a operar sob um regime de maior incerteza e menor previsibilidade. Embora nenhuma elevação de juros tenha sido anunciada nesta reunião, o mercado passou a atribuir probabilidade crescente a um aperto monetário nos próximos meses, com parte dos investidores já considerando uma alta de juros como um cenário plausível até outubro.

Ainda assim, as divergências dentro do próprio comitê permanecem relevantes, o que torna os próximos dados de inflação, atividade econômica e mercado de trabalho ainda mais determinantes para a condução da política monetária. Em síntese, a era Warsh se inicia com um Fed menos comprometido com orientações antecipadas, mais focado em credibilidade institucional e com menor disposição para flexibilizar sua postura diante de sinais moderados de desaceleração econômica. 

· 02:37 — Um acordo apertado 

O acordo preliminar assinado ontem (17) entre Estados Unidos e Irã representou um importante passo na redução das tensões no Oriente Médio, e contribuiu para a forte correção recente dos preços do petróleo. Ainda assim, está longe de encerrar as incertezas que cercam a região.

O memorando estabelece o fim das hostilidades, a reabertura gradual do Estreito de Ormuz, o relaxamento de parte das sanções e a abertura de um período de 60 dias de negociações para tratar dos temas mais sensíveis, incluindo o programa nuclear iraniano e os mecanismos de reconstrução econômica do país.

Apesar da melhora inicial no sentimento dos mercados, permanecem dúvidas relevantes sobre a velocidade da normalização do transporte marítimo, a sustentabilidade dos compromissos assumidos por Teerã e a capacidade política de Washington de implementar, na prática, o alívio das sanções previsto no entendimento.

Paralelamente, a questão nuclear continua sendo um dos principais pontos de divergência, dividindo aqueles que defendem restrições máximas ao enriquecimento de urânio e os que consideram mais viável um modelo baseado em supervisão internacional rigorosa e mecanismos permanentes de monitoramento. 

· 03:22 — “Donroe”

Os Estados Unidos parecem estar passando por uma reavaliação gradual de suas prioridades estratégicas diante de um ambiente internacional mais complexo, marcado por múltiplos focos de tensão e limitações crescentes de recursos políticos, fiscais e militares.

Em vez de buscar o mesmo grau de envolvimento simultâneo na Europa, no Oriente Médio e na Ásia, ganha espaço em Washington a visão de que a principal prioridade deve ser a consolidação da influência americana em seu entorno geográfico imediato, em linha com o que já conversamos neste espaço no passado.

Inspirada, em certa medida, nos princípios da histórica Doutrina Monroe, essa abordagem parte do entendimento de que a segurança e a projeção de poder dos Estados Unidos dependem, antes de tudo, do fortalecimento de sua posição no Hemisfério Ocidental, abrangendo áreas estratégicas como a Groenlândia, o Canal do Panamá, o Caribe, o Golfo do México e a América do Sul.

A mudança de regime na Venezuela e a postura mais assertiva em relação a países da região são frequentemente interpretadas como manifestações desse reposicionamento. Ainda assim, essa visão está longe de ser consensual dentro da própria elite política americana.

De um lado, os chamados primacistas defendem a preservação da liderança global dos Estados Unidos como objetivo central da política externa, mesmo que isso implique maior disposição para intervenções, confrontos geopolíticos e projeção de força em diferentes regiões do mundo. De outro, os defensores da contenção argumentam que o país deveria reduzir seu envolvimento em conflitos externos, transferir uma parcela maior das responsabilidades de defesa para seus aliados e direcionar recursos para a reconstrução da competitividade econômica, da infraestrutura e da base industrial doméstica.

O desfecho dos conflitos mais recentes, especialmente no Oriente Médio, poderá influenciar diretamente o equilíbrio entre essas correntes. Para os investidores, essa discussão é relevante, porque afeta decisões relacionadas a gastos militares, alianças estratégicas, segurança energética, cadeias globais de suprimentos e, em última instância, a configuração geopolítica que tende a moldar os mercados internacionais ao longo da próxima década. 

· 04:11 — Uma nova ordem mundial

Estamos assistindo à consolidação de uma ordem global cada vez mais tripolar, impulsionada por um volume sem precedentes de investimentos em três frentes estratégicas: inteligência artificial, defesa e transição energética.

Somados, os gastos públicos e privados nessas áreas já se aproximam de US$ 10 trilhões em 2026 e, segundo diversas estimativas, podem alcançar US$ 16 trilhões até o fim da década. Mais do que movimentos isolados, trata-se de uma transformação estrutural que mobiliza simultaneamente Ásia, Europa e Américas, dando forma ao que vem sendo descrito como um novo superciclo global de investimentos.

Nesse ambiente, a geopolítica deixa de atuar apenas como fonte de risco e passa a desempenhar um papel cada vez mais relevante como direcionadora dos fluxos de capital, estimulando investimentos em infraestrutura, tecnologia, energia e segurança nacional. 

Ao mesmo tempo, a mais recente cúpula do G7 evidencia os desafios de coordenação em um mundo progressivamente mais fragmentado. Criado para liderar a resposta das principais economias avançadas a crises globais, o grupo opera hoje em um contexto profundamente diferente daquele que marcou sua origem.

A ascensão da China, o crescimento da Índia e a maior relevância de outras economias emergentes reduziram o peso relativo das nações desenvolvidas na economia mundial, enquanto divergências internas tornaram mais complexa a construção de consensos.

Embora exista convergência em temas como a reabertura do Estreito de Ormuz e a não proliferação nuclear iraniana, persistem diferenças importantes em áreas como comércio internacional, regulação da inteligência artificial, governança da internet, apoio à Ucrânia e o próprio papel dos Estados Unidos na arquitetura global. 

O resultado é um ambiente em que a cooperação internacional continua sendo necessária, mas já não possui a mesma capacidade de coordenação observada nas décadas anteriores. Em vez de uma liderança global claramente definida, emerge uma estrutura mais descentralizada, na qual diferentes blocos econômicos e geopolíticos buscam defender seus próprios interesses, ainda que mantenham espaços pontuais de cooperação.

Para os investidores, essa mudança ajuda a explicar a crescente relevância de temas como defesa, segurança energética, inteligência artificial, infraestrutura estratégica e soberania tecnológica nas decisões de alocação de capital. Em um mundo mais multipolar, os fluxos de investimento tendem a responder não apenas aos fundamentos econômicos tradicionais, mas também às prioridades geopolíticas que moldarão a próxima fase do crescimento global. 

· 05:03 — O estado ‘belicoso’ das coisas 

A parceria entre General Motors e Lockheed Martin reflete uma preocupação crescente dos Estados Unidos com a necessidade de ampliar sua capacidade de produção militar em um cenário geopolítico cada vez mais complexo. A iniciativa busca unir a expertise da Lockheed Martin no desenvolvimento de sistemas de defesa à escala industrial e à eficiência logística da GM, fortalecendo cadeias de suprimentos, ampliando a produção de munições e reduzindo gargalos que há anos preocupam o Pentágono.

O movimento ocorre em meio aos esforços do governo Trump para acelerar a base industrial de defesa, incluindo incentivos à fabricação de mísseis, drones e outros equipamentos estratégicos, além do uso da Lei de Produção de Defesa para expandir a capacidade produtiva do setor. 

Essa preocupação ganhou ainda mais relevância após o conflito com o Irã, que evidenciou o elevado consumo de munições modernas e levantou questionamentos sobre a velocidade de reposição dos estoques americanos em um cenário de tensões prolongadas. Autoridades estimam que a recomposição de determinados sistemas, como mísseis Tomahawk e interceptadores de defesa aérea, pode levar vários anos.

Nesse contexto, cresce a percepção de que será necessário fortalecer a base industrial do país para garantir capacidade de resposta simultânea em diferentes frentes estratégicas, incluindo uma eventual crise envolvendo Taiwan.

Ainda assim, transformar essa ambição em realidade exigirá mais do que capacidade produtiva: dependerá também da aprovação de recursos pelo Congresso e da celebração de contratos de longo prazo que ofereçam previsibilidade suficiente para sustentar os investimentos necessários da indústria. 

Para o investidor, essa tendência continua criando oportunidades em empresas ligadas aos segmentos de defesa, aeroespacial e segurança nacional. ETFs temáticos como o Select STOXX Europe Aerospace & Defense (EUAD), o Global X Defense Tech (SHLD) e o First Trust Indxx Aerospace & Defense (MISL) oferecem formas eficientes de capturar esse movimento por meio de uma exposição diversificada a companhias que se beneficiam do aumento estrutural dos gastos militares.

No mercado brasileiro, alternativas como o BDR do iShares U.S. Aerospace & Defense ETF (BAER39) e o SHLD39 cumprem papel semelhante, permitindo acesso simplificado a essa temática. Ainda assim, como ocorre em qualquer tese setorial, a disciplina de alocação permanece essencial. Exposições individuais entre 1% e 2,5% da carteira, com limite agregado próximo de 5% para o tema, tendem a oferecer um equilíbrio adequado entre potencial de retorno, diversificação e controle de risco, respeitando tanto o caráter estrutural da tese quanto a volatilidade inerente ao setor. 

O post Ibovespa hoje: ‘ressaca’ pós-Copom, Fed e acordo preliminar entre EUA e Irã; o que esperar da quinta-feira (18)? apareceu primeiro em Empiricus.

  •  

IBC-Br: Prévia do PIB brasileiro sobe 0,5% em abril

O indicador mensal de atividade econômica (IBC-Br) registrou alta de 0,50% em abril, mostra dado divulgado pelo Banco Central (BC) nesta quarta-feira (17). O número ficou abaixo das projeções de avanço de 0,6%, medidas pela Reuters.

Na comparação com o mesmo mês do ano anterior, a prévia do Produto Interno Bruto (PIB) teve alta de 0,9%, enquanto no acumulado em 12 meses passou a um ganho de 1,6%, de acordo com números não dessazonalizados.

O indicador de indústria avançou 0,4%, enquanto serviços e impostos subiram 0,3%, respectivamente. Já a agropecuária permaneceu estável no período.

Na edição anterior, de março, a prévia do PIB recuou 0,7% na comparação mensal, acumulando ganho de 1,8% no acumulado em 12 meses.

  •  

Último dia! Prazo de pagamento da taxa de inscrição do Enem 2026 termina nesta quarta-feira (17)

O prazo para pagamento do boleto da taxa de inscrição do Enem 2026 se encerra nesta quarta-feira (17). O valor cobrado é de R$ 85, o mesmo do Enem do ano passado.

A Guia de Recolhimento da União (GRU Cobrança) para a quitação está disponível na Página do Participante no portal do Inep. Para acessar, é necessário usar a senha do portal de serviços digitais do governo federal, o Gov.br.

Em caso de necessidade de reimpressão, o participante deverá gerar novamente a GRU Cobrança na mesma página eletrônica.

Meios de pagamento do Enem 2026

O pagamento da taxa de inscrição do exame pode ser feito em qualquer banco, casa lotérica ou por meio de aplicativos bancários.

Não serão aceitos pagamentos de inscrições por meio de depósito em caixa eletrônico, via postal, transferência ou depósito em conta corrente, nem ordem de pagamento.

As opções de pagamento da GRU Cobrança são o Pix, cartão de crédito, débito em conta corrente ou poupança, dentre outros e pode variar de acordo com a instituição financeira do pagador.

Nos casos de pagamento via Pix, a GRU Cobrança traz o QR Code para o participante quitar a taxa de inscrição.

Muita atenção na hora de pagar a taxa de inscrição

O Inep informa que não há reembolso do valor referente ao pagamento da taxa de inscrição. A única exceção vale para um improvável cancelamento do Enem 2026.

Também não será devolvido o pagamento de taxa de inscrição realizado em duplicidade nem de valores diferentes de R$ 85.

O edital público do exame também proíbe a transferência do valor referente ao pagamento da taxa de inscrição do Enem para outro participante.

Confirmação da inscrição

A inscrição será confirmada somente após o processamento do pagamento da taxa de inscrição pelo Banco do Brasil.

Caso o valor do pagamento seja inferior a R$ 85, a inscrição não será confirmada.

Isenção da taxa de inscrição do Enem

O Inep concedeu gratuidade no Enem 2026 a candidatos dos seguintes perfis:

  • alunos matriculados no 3º ano do ensino médio em escola pública, em 2026;
  • alunos que cursaram todo o ensino médio em escola pública ou como bolsistas integrais em escola privada e que possuam renda familiar de até 1,5 salário-mínimo por pessoa;
  • estudantes participantes do programa Pé-de-Meia do Ministério da Educação (MEC).
  • pessoas em situação de vulnerabilidade socioeconômica, pertencentes a famílias de baixa renda e com registro no Cadastro Único para Programas Sociais do governo federal (CadÚnico);
  • participantes que informaram na inscrição que usarão os resultados das provas para solicitar o certificado de conclusão do ensino médio e têm registro no CadÚnico;

Enem

O Exame Nacional do Ensino Médio avalia o desempenho escolar dos estudantes ao término da educação básica. A prova é a principal forma de entrada na educação superior no Brasil, por meio de programas federais como Sistema de Seleção Unificada (Sisu), Programa Universidade para Todos (Prouni) e Fundo de Financiamento Estudantil (Fies).

As instituições de ensino públicas e privadas usam os resultados das provas para selecionar os estudantes.

Desde a edição de 2025, o Enem voltou a certificar a conclusão dessa etapa de ensino para os candidatos com 18 anos de idade completos e que também alcancem a pontuação mínima em cada área do conhecimento nas provas e na redação.

Os resultados individuais do exame também podem ser aproveitados em processos seletivos de instituições portuguesas que têm convênio com o Inep. Os acordos garantem acesso facilitado às notas dos estudantes brasileiros interessados em cursar a educação superior em Portugal.

*Sob supervisão de Ricardo Gozzi.

*Com informações da Agência Brasil.

  •  

China anuncia medidas para estimular o uso do yuan globalmente; confira

Autoridades chinesas lançaram nesta quarta-feira (17) medidas para promover o uso do yuan globalmente, no mais recente esforço para construir uma infraestrutura financeira mais resiliente e proteger a economia do país de choques externos.

O presidente do Banco Popular da China (PBoC), Pan Gongsheng, anunciou o estabelecimento de um novo mecanismo de recompra para permitir que autoridades monetárias estrangeiras, incluindo fundos soberanos, obtenham liquidez em yuan do Banco Central chinês, usando títulos como garantia.

Pan também revelou que a China lançará um programa piloto para negociação de câmbio de yuan offshore na Zona de Livre Comércio de Xangai, ao discursar para executivos financeiros na cidade.

A iniciativa tem o objetivo de transformar Xangai em um centro global para alocação de ativos e gerenciamento de risco denominados em yuan.

Sobre o controle da política monetária chinesa pelo Banco Central, Pan disse que o PBoC tomará várias medidas para aprimorar o mecanismo de regulação das taxas de juros de curto prazo.

As iniciativas sugerem que as autoridades chinesas podem estar se voltando para o uso da taxa overnight do Banco Central como o principal referencial de política monetária, assim como a maioria dos países. O principal referencial do PBoC é atualmente a taxa de recompra reversa de sete dias.

Pan disse ainda que a autoridade monetária está formulando ferramentas para fornecer liquidez de emergência a instituições não bancárias durante crises.

O discurso do chefe do PBoC, porém, não sinalizou para a flexibilização da política monetária, embora tenha ocorrido após a divulgação de indicadores fracos da economia chinesa, na véspera.

Em maio, ocorreu a primeira queda nos gastos do consumidor chinês em mais de três anos e uma nova redução nos gastos com investimentos.

A China entrou em declínio estrutural? Veja, nesta coluna, como os novos dados reforçam a tese da “Grande Fratura”.

  •  

Selic: gestores da Faria Lima cravam juros altos por mais tempo, aponta pesquisa; confira

As expectativas para as taxas de juros permanecem tão firmes quanto alguns goleiros desta Copa do Mundo. Essa opinião foi coletada pela pesquisa da série Os Melhores Fundos de Investimentos, da Empiricus Research.

A pesquisa buscou entender a visão de 30 gestores de multimercados sobre o nível da taxa Selic, para os próximos três anos e no longo prazo.

Leitura da Selic para 2026 e 2027 piora

As opiniões dos gestores, que somam mais de R$ 160 bilhões de patrimônio líquido em suas estratégias da classe, estão representadas em dot plot (gráfico de pontos), como é possível observar abaixo.

O modelo de gráfico em dot plot é tradicionalmente usado nos EUA para representar as projeções de cada membro do FOMC para a taxa básica de juros dos EUA.

Analisando a percepção do Brasil, o analista Alexandre Alvarenga comenta: “O dot plot veio mais duro ao longo de toda a curva para a taxa brasileira. A mediana para 2026 subiu de forma relevante e sugere menos espaço para cortes no curto prazo.”

O gráfico aponta que predomina entre os gestores a percepção de uma Selic entre 14,00% e 14,25% ao final do ano.

Além disso, Alvarenga também nota que houve uma piora na leitura para 2027 e no longo prazo, indicando que o mercado passou a embutir uma Selic estruturalmente alta por mais tempo, em linha com uma inflação ainda desconfortável e maior cautela com a convergência do juro real.

“O descolamento em relação ao Boletim Focus reforça a mensagem de prêmio de risco mais elevado na precificação dos juros. O movimento não é só de revisão no curto prazo, mas também no longo prazo”, reforça Alvarenga.

Na segunda-feira (15), o Focus elevou a estimativa para a taxa Selic ao fim do ano de 13,50% para 13,75%.

“No Brasil, pioraram de forma clara as leituras sobre inflação e fiscal. A combinação de inflação ainda pressionada, dúvidas sobre a trajetória das contas públicas e menor espaço para afrouxamento monetário manteve o ambiente mais difícil para ativos locais”, afirma o analista.

Além dos juros brasileiros, a pesquisa da Empiricus também se aprofundou na percepção dos gestores sobre os juros dos EUA e o pontos relevantes sobre o sentimento macroeconômico e a percepção do nível de risco.

“O dotplot americano ficou mais hawkish no médio prazo. A mediana para 2026 subiu de forma relevante, sugerindo menos cortes no horizonte próximo, enquanto 2027 e 2028 também avançaram, o que indica maior disposição do FOMC (Comitê de política monetária dos EUA) em manter a taxa acima do nível neutro por mais tempo”, comenta Alvarenga.

Diante dessa deterioração do quadro inflacionário, Alexandre Alvarenga e a equipe de analistas da Empiricus Research seguem diariamente se debruçando sobre os principais eventos e indicadores econômicos.

É com base nesses estudos que eles conseguem montar carteiras de investimento atualizadas para o investidor ter a chance de buscar lucros nesse cenário.

Carteiras que já valorizaram até 545%: veja o que vai encontrar no ‘streaming’ da research

Mesmo diante de um cenário ainda turbulento por fatores econômicos e geopolíticos, os analistas da Empiricus Research seguem buscando oportunidades de investimento. Seja na bolsa de valores ou em outras classes de investimento, o objetivo é que o investidor brasileiro consiga posicionar seu portfólio no panorama atual de forma a mitigar prejuízos e otimizar as chances de lucros.

Atualmente a casa conta com mais de 11 assinaturas para perfis de investidor variados. Nelas, estão carteiras de ações, fundos de investimento, renda fixa, trading, além de estratégias que combinam as diferentes classes de ativos. Alguns exemplos são:

  • Empiricus Palavra do Estrategista, carteira de ações focada em valorização dos papéis: mais de 420,18% de retorno desde a criação em 03/09/2015.
  • Empiricus SmallCaps, carteira focada em ações de empresas de baixa capitalização: mais de 544,67% de valorização, desde a criação em 01/08/14;
  • Empiricus Dividendos, portfólio concentrado em ativos para dividendos: valorização de 447,94%, desde o lançamento em 07/02/14.

Além disso, também é possível ter contato direto com os mais de 13 especialistas da casa, dedicados a encontrar as melhores oportunidades do mercado.

Assim, para ajudar você a trilhar esse caminho, os analistas realizam lives para responder as dúvidas dos assinantes. Para complementar, todos os conteúdos da casa contam com tutoriais que ensinam o passo a passo para investir, da forma mais simples possível. 

Atualmente, o Empiricus+ está disponível em duas opções de planos:

  • Assinatura mensal com o valor de R$ 19,90. Nesse plano, você pode parar a assinatura a qualquer momento; e
  • Um pacote de assinatura anual por 12x de R$ 14,90. Mais de 30% de desconto no valor do plano.

Nos dois planos, você terá acesso às principais carteiras da casa – exceto as séries premium de criptomoedas. Assim, vai poder escolher as estratégias de investimento que fazem sentido para o seu perfil.

A casa acredita tanto no compromisso em bucar as melhores ideias para ajudar a fazer o seu patrimônio crescer que está oferecendo 30 dias de acesso, sem compromisso. Nesse período, você poderá conhecer todo o conteúdo e decidir se o Empiricus+ faz sentido para sua estratégia.

[30 DIAS DE TESTE] CONHEÇA O EMPIRICUS+

O post Selic: gestores da Faria Lima cravam juros altos por mais tempo, aponta pesquisa; confira apareceu primeiro em Empiricus.

  •  

Warsh quer que o Fed fale menos — e isso pode gerar mais surpresas para os mercados

O ex-presidente do Federal Reserve, Ben Bernanke, costumava dizer que a política monetária é 98% conversa e apenas 2% ação. Já Kevin Warsh quer mudar essa proporção.

O novo presidente do Fed, que comandará nesta semana sua primeira reunião de política monetária, prometeu reformular a comunicação da instituição. Sem entrar em muitos detalhes, ele deu sinais de que pretende reduzir a quantidade de mensagens emitidas pelo banco central.

Durante sua audiência de confirmação no Congresso, afirmou que o Fed se esforça demais para fornecer um roteiro detalhado de seus planos futuros. Também observou que os formuladores de política monetária “falam com bastante frequência”.

No entanto, o Fed e outros bancos centrais vêm ampliando sua comunicação com mercados e sociedade ao longo das últimas décadas, e seguir na direção oposta envolve riscos, segundo observadores veteranos da instituição.

“É preciso ter cuidado ao reduzir a comunicação”, disse William English, professor da Universidade Yale e ex-secretário do comitê responsável por definir os juros nos EUA. Fazer isso de forma muito brusca “prejudicaria a eficácia da política monetária e poderia gerar mais decisões inesperadas, provocando volatilidade nos mercados financeiros”.

Os defensores de uma comunicação frequente argumentam que a transparência ajuda investidores e o público a entender melhor o que está por vir e a se preparar para isso. Isso também facilita o trabalho dos banqueiros centrais ao influenciar os custos de financiamento de longo prazo.

Warsh vê a questão de forma diferente. Para ele, os bancos centrais precisam preservar flexibilidade e evitar a percepção de que estão presos a compromissos que podem deixar de fazer sentido diante de mudanças nas condições econômicas. Em uma palestra no International Monetary Fund no ano passado, afirmou que os formuladores de política monetária podem se tornar “prisioneiros de suas próprias palavras”.

Investidores do mercado de títulos estão tentando entender como exatamente o Fed de Warsh pretende mudar sua comunicação, inclusive se o tradicional Summary of Economic Projections (SEP) poderá ser simplificado. O documento reúne projeções para crescimento econômico, desemprego, inflação e juros, além do famoso “dot plot”, gráfico que mostra onde os dirigentes do Fed acreditam que as taxas de juros estarão no futuro.

Há outras possibilidades. Para Torsten Slok, da Apollo Global Management, os comunicados do Comitê Federal de Mercado Aberto (FOMC) podem ficar significativamente mais curtos. Já Cindy Beaulieu, diretora de investimentos para a América do Norte da gestora Conning, acredita que Warsh gostaria de realizar menos coletivas de imprensa após as reuniões e até eliminar o “dot plot”.

“Isso provavelmente tornará os juros mais voláteis”, afirmou Beaulieu. Segundo ela, uma redução na transparência pode levar os mercados a reagirem exageradamente a cada novo indicador econômico, tentando antecipar os próximos passos do Fed.

O debate sobre o “forward guidance”

O SEP existe desde 2007 e reúne projeções dos 19 participantes do FOMC para crescimento, desemprego, inflação e juros. Tornou-se uma das principais ferramentas de orientação ao mercado, embora alguns economistas questionem sua utilidade, já que as projeções podem rapidamente se tornar obsoletas. Ainda no ano passado, havia propostas para ampliar as informações divulgadas no documento, e não reduzi-las.

A discussão faz parte de um debate mais amplo sobre o chamado forward guidance, estratégia adotada pelo Fed após a crise financeira de 2008. Como os juros já estavam próximos de zero e não podiam cair muito mais, uma das alternativas para estimular a economia era sinalizar que permaneceriam baixos por um período prolongado.

Alguns economistas argumentam que esse tipo de orientação só funciona em circunstâncias excepcionais, como no período pós-crise. Em sua palestra no FMI, Warsh demonstrou simpatia por essa visão.

Além das discussões teóricas, Warsh assume o comando em meio a uma disputa concreta dentro do Fed sobre que tipo de orientação deve ser dada ao mercado. Na última reunião, o comitê manteve em seu comunicado a indicação de que o próximo movimento mais provável seria um corte de juros, embora vários membros defendessem a retirada dessa mensagem.

O episódio também revela uma limitação do forward guidance: investidores nem sempre acreditam no que o Fed está dizendo.

Em março, os mercados chegaram a apostar em aumentos de juros, mesmo quando dirigentes da instituição indicavam que o movimento mais provável seria uma redução. Agora, à medida que alguns dirigentes passaram a discutir publicamente cenários de alta dos juros, os investidores também elevaram suas apostas nessa direção.

Embora o mercado possa estar errado, uma orientação mais limitada é “provavelmente positiva”, afirmou Jack McIntyre, gestor da Brandywine Global Investment Management.

Menos discursos?

Outra forma direta de comunicação do Fed é por meio de discursos públicos. Dados da própria instituição mostram que seus dirigentes falam mais frequentemente hoje do que no passado. Em 2024 e 2025, os governadores realizaram cerca de 225 discursos, aproximadamente 20% a mais do que duas décadas antes.

Pesquisas indicam que comunicação excessiva ou mal coordenada pode prejudicar a capacidade de um banco central de orientar os mercados. Ainda assim, não está claro o que Warsh poderia mudar além de incentivar os dirigentes a falarem menos.

Uma ferramenta que ele controla diretamente é a coletiva de imprensa após as reuniões de política monetária. Quando esse formato foi criado, em 2011, havia apenas quatro coletivas por ano. Hoje são oito — uma após cada decisão sobre juros.

Essas entrevistas servem para explicar os argumentos discutidos pelos formuladores de política monetária e se comunicar diretamente com investidores e cidadãos. Durante sua audiência de confirmação, Warsh não se comprometeu a manter coletivas após todas as reuniões do FOMC.

Segundo Claudia Sahm, ex-economista do Fed, o estilo de comunicação que Warsh parece defender lembra a era de Alan Greenspan, quando o então presidente da instituição adotava deliberadamente uma linguagem vaga.

“Se eu parecer excessivamente claro para vocês”, disse Greenspan certa vez aos parlamentares, “então vocês devem ter entendido errado o que eu disse”.

Mesmo durante a gestão Greenspan, porém, o Fed iniciou um processo gradual de aumento da transparência. Episódios posteriores mostraram os riscos da comunicação aberta, como o chamado “taper tantrum” de 2013, quando Bernanke desencadeou uma forte venda de títulos do Tesouro americano ao sinalizar a retirada de estímulos monetários.

Ainda assim, esses episódios foram geralmente interpretados como evidência da necessidade de uma comunicação mais cuidadosa — e não menos comunicação. Hoje, a maioria dos observadores do Fed acredita compreender melhor como o banco central reage às mudanças na economia.

Por isso, economistas e investidores não esperam mudanças radicais de imediato. Qualquer alteração significativa no sistema atual provavelmente exigirá amplo debate interno.

“Quando você muda a forma de comunicação, é muito difícil voltar atrás”, afirmou Don Kohn, ex-vice-presidente do Fed. “Por isso existe a percepção de que é preciso haver amplo consenso antes de promover uma mudança desse tipo, porque será difícil recuar caso ela se revele um erro.”

  •  

Liberação do Estreito de Ormuz não abre caminho para cortes de juros do Fed, diz economista do Citi

federal reserve taxa de juros

O acordo entre Estados Unidos e Irã para pôr fim à guerra abre caminho para a reabertura do Estreito de Ormuz, aliviando as pressões inflacionárias que o conflito trouxe para o mundo e para os Estados Unidos. Para Andrew Hollenhorst, economista-chefe para os Estados Unidos do Citi, o desenvolvimento não deve levar o Federal Reserve […]

O post Liberação do Estreito de Ormuz não abre caminho para cortes de juros do Fed, diz economista do Citi apareceu primeiro em NeoFeed.

  •  

No país da picanha, a Copa terá mais frango na churrasqueira

A disparada dos preços no Brasil, maior produtor de carne bovina do mundo, significa que as famílias comprarão menos carne vermelha quando se reunirem para assistir ao primeiro jogo da seleção brasileira na Copa do Mundo da FIFA neste sábado.

César Visini vai diversificar e incluir frango e linguiças na churrasqueira para um encontro de família neste fim de semana.

“É mais econômico”, disse o professor de 29 anos, que mora na cidade litorânea de Praia Grande. Ele se irrita com o fato de os açougues terem reduzido a qualidade dos produtos oferecidos para contornar os altos custos dos cortes mais nobres. “Às vezes o preço continua o mesmo, mas a qualidade cai. Isso acontece bastante.”

Tradicionalmente, reunir-se para fazer churrasco e torcer pela seleção é um ritual dos brasileiros. Mas os preços da carne bovina próximos de níveis recordes e a crise de endividamento das famílias ameaçam reduzir o apetite do país, que se prepara para semanas de futebol e churrasco. Nesta Copa, os brasileiros servirão frango e linguiça suína com mais frequência do que carne bovina, segundo projeções da Worldpanel by Numerator.

A queda no consumo de carne no Brasil amplia os desafios para o governo Lula às vésperas das eleições nacionais de outubro. Em um país que está entre os três maiores consumidores de carne bovina per capita do mundo, reduzir o consumo é mais um sinal de estresse econômico e pode prejudicar as chances de reeleição do presidente Luiz Inácio Lula da Silva, que em campanhas anteriores defendeu uma plataforma associada a mais churrasco e cerveja na mesa dos brasileiros.

A oferta global restrita e a forte demanda externa estão impulsionando as exportações brasileiras a um recorde histórico e reduzindo a disponibilidade do produto no mercado doméstico. Isso aumenta a pressão sobre os brasileiros de baixa renda, já com orçamento apertado e dificuldades para lidar com os altos custos dos alimentos e o elevado endividamento.

Nos três primeiros meses do ano, os brasileiros já destinaram uma parcela menor do orçamento total à compra de proteínas. A queda foi provocada pela redução no volume de carne bovina adquirida, segundo Daniela Jakobovski, gerente de contas da Worldpanel.

Em São Paulo, cidade mais populosa do país, o preço da picanha — corte preferido dos brasileiros para o churrasco — superou R$ 90 por quilo em março, segundo o Instituto de Economia Agrícola (IEA), órgão público de pesquisa. Um ano antes, o valor era de R$ 81.

A inflação elevou os preços de alguns cortes nobres de carne bovina em até 11% nos últimos 12 meses, de acordo com dados de maio do Instituto Brasileiro de Geografia e Estatística (IBGE). Os preços da carne bovina no atacado atingiram recentemente o maior nível já registrado na série histórica de mais de 20 anos do Centro de Estudos Avançados em Economia Aplicada (Cepea), da Universidade de São Paulo.

“Pessoas como eu, que costumavam comer carne bovina duas ou três vezes por semana, agora estão limitando o consumo a uma vez por semana”, disse Thiago Durões, vendedor de 37 anos que mora em Brasília. “Estamos migrando para cortes mais baratos e, em muitos casos, substituindo a carne bovina por frango, carne suína ou pela proteína que oferecer o melhor custo-benefício.”

Gado; carne
Frigoríficos: Foto: Adobe Stock Photo

A carne bovina é apenas uma das muitas preocupações no Brasil, onde um recorde de 82% das famílias possui dívidas em aberto, segundo a Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). Reduzir o endividamento dos brasileiros tornou-se uma questão central da campanha de Lula, que recentemente lançou um novo programa de renegociação de dívidas das famílias na tentativa de aumentar sua popularidade.

O setor chegou até a apontar as apostas online como parte do problema. Recentemente, a Associação Brasileira das Indústrias Exportadoras de Carnes (Abiec) e a Associação Brasileira de Supermercados (Abras) pediram ao governo medidas para limitar os gastos dos consumidores em plataformas de apostas.

Ainda assim, os brasileiros já enfrentaram momentos mais difíceis. Em 2022, ano em que a Argentina conquistou a Copa do Mundo, os preços dos alimentos dispararam após a invasão da Ucrânia pela Rússia elevar os custos globais das commodities. As empresas do setor de carnes estão otimistas com a perspectiva de aumento das vendas durante o torneio, com propagandas na televisão destacando não apenas os tradicionais e caros cortes bovinos, mas também alternativas mais acessíveis, como hambúrgueres, nuggets de frango e salsichas.

“Acreditamos em um portfólio democrático, com opções de proteínas tanto sofisticadas quanto acessíveis”, disse Luiz Franco, diretor de marketing da MBRF Global Foods, uma das patrocinadoras da seleção brasileira de futebol.

Mas mesmo as proteínas mais baratas enfrentam desafios diante da sensibilidade dos consumidores brasileiros aos preços. A guerra no Irã elevou os custos dos fornecedores em itens que vão de embalagens plásticas ao transporte rodoviário, e os reajustes de preços não têm sido suficientes para acompanhar e compensar integralmente esse aumento de custos, segundo Ricardo Santin, presidente da Associação Brasileira de Proteína Animal (ABPA).

O conflito em curso no Oriente Médio surgiu como um novo risco inflacionário para os formuladores de política econômica no Brasil. A alta dos preços do petróleo aumenta as preocupações com os custos dos fertilizantes, insumo essencial para o agronegócio brasileiro, ameaçando elevar os custos de produção em toda a cadeia agrícola.

“O choque na cotação internacional do petróleo, além de afetar os preços dos combustíveis, passou a pressionar insumos industriais e custos de transporte, com possíveis desdobramentos em itens da cadeia de alimentos”, escreveu o Ministério da Fazenda em boletim divulgado em maio. “Esse cenário é compatível com uma trajetória de inflação mais disseminada e persistente ao longo de 2026.”

No Olinda Bar e Restaurante, localizado no bairro Asa Sul, em Brasília, a carne de sol sempre foi um dos pratos preferidos dos clientes. Mas o choque de preços tem levado cada vez mais frequentadores a optar pela salada.

“A carne bovina ficou muito mais cara, e isso inevitavelmente elevou os preços do cardápio”, disse Jaqueline Rodrigues, gerente do restaurante. “Mais pessoas estão escolhendo proteínas mais baratas, e algumas estão deixando de consumir carne completamente.”

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Fundos imobiliários de papel lideram ranking de dividendos em 2026; veja os 10 primeiros colocados

Os fundos imobiliários de recebíveis, conhecidos no mercado como FIIs de papel, foram os que mais distribuíram proventos no acumulado de 2026 até agora, segundo levantamento da Grana Capital a que o Money Times teve acesso.

O estudo considera os rendimentos repassados entre janeiro e maio deste ano em relação ao preço das cotas ao fim do período. Por isso, os percentuais não correspondem ao dividend yield (DY) tradicional de 12 meses.

Na liderança, com um yield acumulado de 8,84% em 2026, está o Kilima Volkano Recebiveis (KIVO11), fundo imobiliário gerido pela Kilima e que reúne aproximadamente 7,3 mil cotistas na bolsa de valores (B3).

Embora tenha visto seus papéis recuarem de R$ 64,85, no final de 2025, para R$ 61,10, ao término do mês passado, o veículo distribuiu, nesse intervalo, aproximadamente R$ 5,40 por cota em proventos, o que o garantiu na primeira posição no ranking.

Quem é o líder?

Com patrimônio líquido estimado em cerca de R$ 187 milhões, o KIVO11 tem como principal estratégia investir em Certificados de Recebíveis Imobiliários (CRIs), que são títulos de dívida ligados ao setor de imóveis.

Segundo relatório gerencial mais recente, cerca de 79% da carteira de CRIs do fundo está atrelada ao IPCA+, o que tende a favorecer o desempenho positivo em períodos de inflação mais elevada.

Outros 21% estão indexados ao CDI, característica que também beneficia a geração de rendimentos em um cenário de juros altos.

Outros fundos imobiliários

Na segunda posição do ranking de maiores dividend yields dos FIIs em 2026 está o Life Capital Partners (LIFE11), também do segmento de papel.

Com patrimônio líquido superior a R$ 358 milhões, o veículo distribuiu R$ 0,72 por cota nos últimos 5 meses, enquanto observou seus papéis caírem 1,56% no mesmo período.

Na sequência, em terceiro lugar, está o Habitat Pulverizados (HABT11), também do nicho de recebíveis, com patrimônio líquido maior, de aproximadamente R$ 775 milhões.

O FII acumulou yield de 7,79% no intervalo analisado, após pagamento acumulado de R$ 5,70 por cota aos investidores, mas viu seus papéis recuarem 3,72% na bolsa de valores.

Abaixo, confira o ranking dos FIIs com maiores dividend yields em 2026:

Fundo imobiliário(R$) valor da cota em 29/12/2025(R$) valor da cota em 29/05/2026Rentabilidade no períodoDividendo em R$DY
Kilima Volkano (KIVO11)64,8561,1-5,78%5,48,84%
Life Capital (LIFE11)8,338,2-1,56%0,728,78%
Habitat Recebíveis (HABT11)7673,17-3,72%5,77,79%
Fator Verita Multiestratégia (VRTM11)7,267,270,14%0,547,43%
Manati Capital Hedge (MANA11)9,269,260%0,677,24%
Tellus Properties (TEPP11)8,658,680,35%0,627,18%
Polo Crédito Imobiliário (PORD11)8,118,352,96%0,5967,14%
Cyrela Crédito (CYCR11)8,778,962,17%0.637,1%
RBR Premium (RPRI11)85,2180,49-5,54%5,697,08%
HSI Ativos Financeiros (HSAF11)77,99825,14%5,76,95%

Fonte: Grana Capital

  •  

Energia nuclear: por que a transição energética vai precisar dela? Confira a resposta no Empiricus Podca$t deste sábado (13)

A energia nuclear não é um tema tão frequentemente discutido entre os brasileiros. A depender do contexto, o assunto pode ser até um pouco estigmatizado. Porém, essa discussão voltou ao radar global, em tempos de guerra no Oriente Médio.

Com os conflitos entre EUA e Irã e o bloqueio do Estreito de Ormuz, o mundo ficou exposto a uma vulnerabilidade: sua grande dependência dos insumos de energia gerados e exportados pela região.

Enquanto isso, a demanda global por eletricidade não para de crescer, principalmente com o avanço da inteligência artificial e dos veículos elétricos. Para atender essa alta demanda em um mundo conflituoso, a energia nuclear voltou a ser mencionada como uma alternativa viável.

Mas por que energia nuclear, especificamente? E o mais importante: o que isso significa para o investidor brasileiro, que já está mais acostumado com outras teses de energia, como o petróleo?

Esse é o tema do Empiricus Podca$t deste sábado (13), que já está no ar. Assista na íntegra:

Os três fatores que justificam o retorno energia nuclear ao radar global

Segundo Jean Miranda, analista de commodities do BTG Pactual, o mercado de energia nuclear vinha “relativamente estagnado” nas últimas três décadas. O resgate de sua relevância se dá por “três ondas de longo prazo e duração” que “tendem a impactar o mercado positivamente”:

  • Alta demanda por energia em meio à corrida pela IA;
  • Transição energética;
  • Segurança energética em um cenário geopolítico estressado.

Tratando-se de inteligência artificial (IA), os analistas reforçam que “a IA precisa de energia limpa”, mas a energia eólica, por exemplo, é intermitente demais para atender a demanda com maior eficiência.

Já no âmbito geopolítico, em um mundo conflituoso, com a oferta de petróleo posta em xeque, “segurança energética se torna o eixo estratégico mais relevante”, segundo Matheus Spiess, estrategista da Empiricus Research, que conclui:

 “O mundo, por muito tempo, buscou eficiência, mas hoje está se reorganizando em torno de segurança. Alimentar, cibernética e energética”.

Energia nuclear também é parte essencial da transição para energia ‘verde’

“A energia nuclear é uma energia verde. Não é sustentável, por causa do urânio, mas é verde”, afirma Spiess. “Se você quiser migrar sua matriz econômica para energias verdes, vai precisar dela”.

Para o analista, a energia nuclear está no “mote de diversificação energética” global, e não pode ser ignorada. “É fundamental que você tenha mecanismos de farta geração de energia. Faz parte da corrida pela inteligência artificial. Ela entra justamente nessa dinâmica”.

Como o brasileiro pode se expor a uma tese aparentemente ‘distante’ do nosso mercado?

“Parece distante, mas há maneiras fáceis de aplicar esse dinheiro nessa temática”, afirma Spiess, que indica a facilidade de acesso ao mercado global atualmente.

É possível encontrar investimentos temáticos ligados ao urânio, principal matéria-prima da energia nuclear, por meio de contas internacionais disponibilizadas por bancos e corretoras brasileiras. Eventualmente, para os analistas, é um tema do qual o investidor não poderá fugir.

“Quando olhamos no longuíssimo prazo, é um assunto que o mundo não pode contornar. Vamos continuar vendo esses investimentos de forma crescente”, afirma Jean Miranda.

Para acompanhar a conversa na íntegra, e conhecer as recomendações de investimento dos analistas dentro do tema, clique no vídeo abaixo:

O post Energia nuclear: por que a transição energética vai precisar dela? Confira a resposta no Empiricus Podca$t deste sábado (13) apareceu primeiro em Empiricus.

  •  

O fator (oculto) que pressiona Trump por um acordo rápido com Irã

Mais de 100 dias após o início da guerra entre os Estados Unidos e o Irã, e em meio às expectativas frustradas diariamente por um acordo definitivo para pôr fim ao conflito, a aparente calma no mercado internacional de petróleo esconde uma realidade cada vez mais frágil. A estabilidade dos preços, abaixo da cotação de […]

O post O fator (oculto) que pressiona Trump por um acordo rápido com Irã apareceu primeiro em NeoFeed.

  •  

Equador vai reduzir preços da cerveja em 20% em gesto de apoio na Copa do Mundo

O Equador vai reduzir os preços da cerveja em mais de 20% por meio de um corte temporário de impostos para mobilizar “apoio extra” à seleção nacional durante a Copa do Mundo, afirmou o presidente do país Daniel Noboa.

O governo eliminará um imposto especial sobre a cerveja e outras bebidas de teor alcoólico moderado até 19 de julho, disse Noboa em declarações divulgadas pelo veículo El Universo.

A medida foi anunciada durante a inauguração de um projeto rodoviário na província de Guayas, uma das regiões costeiras do país afetadas por disputas entre gangues do narcotráfico. Vestindo a camisa da seleção, Noboa afirmou que “todos já estão mais focados no futebol do que em qualquer outra coisa” e disse esperar que o Equador “vá muito longe” no torneio.

A Copa do Mundo FIFA 2026 começou na quinta-feira (11), com uma partida entre México e África do Sul. A seleção do Equador estreia em 14 de junho contra a Costa do Marfim, na Filadélfia. Noboa deve viajar aos Estados Unidos ainda hoje e permanecer até a próxima segunda-feira, segundo um decreto executivo que não detalha sua agenda.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Cripto em alta, previdência em baixa e boom das bets: a “dieta” financeira da geração Z

A geração apontada pelo Bank of America como a mais rica do mundo até 2035 já começa a redesenhar o mapa dos investimentos no Brasil. Mais digital, mais aberta a risco e menos dependente da poupança, a geração Z, na faixa de 16 a 29 anos, investe proporcionalmente mais em criptomoedas, ações, fundos e crédito […]

O post Cripto em alta, previdência em baixa e boom das bets: a “dieta” financeira da geração Z apareceu primeiro em NeoFeed.

  •  

Selic a 14% ao ano ‘ainda é lucro’, e IPCA + 8% nos títulos públicos reflete ‘risco de calote’, segundo analista

Os primeiros meses de 2026, no Brasil, foram marcados por otimismo com a Bolsa, vendo o Ibovespa atingir a máxima histórica de quase 200 mil pontos em abril, além do início de um ciclo de corte de juros amplamente esperado.

Porém, chegamos à metade de junho em um cenário totalmente diferente: o Ibovespa já caiu 15% desde o seu topo, e os cortes na taxa Selic, agora, é posto em xeque por grande parte do mercado.

A “culpa” dessa mudança de humor frequentemente recai sobre o conflito no Oriente Médio, que desencadeou pressão inflacionária e aversão ao risco ao redor do mundo. Mas para Matheus Spiess, estrategista da Empiricus Research, não se pode descartar que, tratando-se de Brasil, o maior peso nas incertezas econômicas vem de dentro de casa.

“Não faz sentido o Brasil ter juros tão altos assim, e só os tem por conta de um fiscal desequilibrado“, afirma o analista, que discutiu o assunto em participação no programa Giro do Mercado, do Money Times, na última quarta-feira (10).

IPCA + 8% pode ser ‘risco de calote’?

Enquanto a inflação pressionada dá as caras, as expectativas de juros se deterioram, e a Bolsa é tomada por aversão ao risco, é possível encontrar títulos públicos negociados a uma taxa de IPCA + 8% ao ano de retorno – o que costuma chamar a atenção dos investidores em renda fixa.

Mas, antes que essas taxas sejam consideradas exclusivamente como oportunidades de alta atratividade, é preciso reforçar que, mais uma vez, há um “recado maior” nas entrelinhas, e ele não vem diretamente da guerra:

“O fato de termos títulos longos do governo brasileiro oferecendo IPCA + 8% ao ano não é sustentável, não é normal, não é saudável, e já começa a embutir um prêmio de risco de calote.”

O problema nas entrelinhas que ‘ninguém vai te contar’, segundo analista

“O Banco Central hoje, na falta de uma âncora fiscal que o governo fracassou em apresentar, faz um trabalho duplo, que tem um custo muito elevado para a economia real brasileira. Por conta da pressão inflacionária da guerra, mas por conta da irresponsabilidade fiscal doméstica também.”

O Copom (Comitê de Política Monetária) do Banco Central, que fica encarregado de conduzir os juros de acordo com os dados de inflação e riscos iminentes, pode acabar pausando o ciclo de cortes na Selic por um tempo.

Nos primeiros meses do ano, o mercado falava em uma Selic terminal de, possivelmente, 12% ao ano. Agora, novos cortes não estão descartados, mas podem ser de menor magnitude que as primeiras projeções.

Segundo dados do último Boletim Focus, da segunda-feira (8), as expectativas atualizadas projetam uma Selic terminal a 13,25% ao ano. “E eu ainda acho otimista”, afirma Spiess. “Se chegar a 14% na conjuntura atual, já é lucro”.

Diferentemente do final de 2024, por exemplo, quando o assunto estava mais em voga, a pauta do ajuste fiscal no Brasil acabou levemente ofuscada por temas como guerra e eleições. Porém, o atual governo segue mantendo um histórico de contas públicas estouradas, que não ajuda em um contexto de inflação e juros já em apuros.

“Continua sendo um problema gigantesco no Brasil”, afirma. “Como é ano eleitoral, ninguém vai falar isso, mas é um problema que tem piorado”. O que traz ainda mais à tona a necessidade de um pacote de ajustes fiscais.

Para o analista, o ajuste deve vir necessariamente em 2027, independentemente da manutenção do atual governo ou da eleição de um candidato de oposição.

E o Oriente Médio: saldo do conflito deve continuar ‘respingando’ nas economias?

“Devemos ver primeiro um vetor na inflação, que deve piorar enquanto não tivermos certeza de quão longo o conflito será. Depois, por conta de uma política monetária mais contracionista.”

Spiess acredita em uma normalização do conflito no Oriente Médio em breve, apesar da “confusão” das comunicações dos gabinetes de governo, tanto da parte dos Estados Unidos quanto do Irã.

Para o analista, as negociações mais recentes devem levar a um acordo “para inglês ver”, que sirva, pelo menos, para liberar o Estreito de Ormuz no curto prazo. Mas que não seria o suficiente para baratear o preço do barril de petróleo, que deve carregar um prêmio geopolítico, ainda, pelos próximos anos.

“Você já ‘disruptou’ a cadeia permanentemente, vai demorar anos para reconstruir a infraestrutura destruída”, afirma. O prêmio de risco deve ser carregado “até que haja uma maior diversificação geográfica e energética dos agentes econômicos, aos moldes do que aconteceu na década de 1970”.

Uma parte da oferta de petróleo do Oriente Médio já está sendo escoada por alternativas geográficas para o resto do mundo, mas uma parte deve seguir inevitavelmente dependente de Ormuz.

Diante de tudo isso, onde investir nesse cenário?

Mesmo com um cenário incerto, isso não significa que o investidor deve se preocupar além do necessário. Por meio das estratégias adequadas, é possível se posicionar em ativos que estejam preparados tanto para proteger sua carteira quanto para buscar lucros.

Matheus Spiess e os demais analistas da Empiricus, especialistas no assunto, estão atentos à conjuntura atual para trazer uma curadoria de recomendações de investimento preparadas sob medida para o momento de mercado.

E você pode conhecer todas elas por meio do Empiricus+, a modalidade de assinatura “streaming” da casa. No Empiricus+, você tem acesso às principais recomendações em:

  • Ações;
  • BDRs;
  • Fundos Imobiliários;
  • Estratégias de renda extra;
  • E muito mais.

Você, leitor deste texto, tem direito a testar a plataforma gratuitamente por 30 dias. Basta se cadastrar nesse link, ou clicar no botão abaixo, para liberar o benefício.

Essa é uma cortesia especial da Empiricus para você. É só seguir as instruções na tela:

O post Selic a 14% ao ano ‘ainda é lucro’, e IPCA + 8% nos títulos públicos reflete ‘risco de calote’, segundo analista apareceu primeiro em Empiricus.

  •  

Novas vagas: saiba como se tornar sócio do M3 Club, ‘experiência definitiva’ do Market Makers para investidores

Se você deseja dar um passo além em sua jornada no mercado financeiro, seja como investidor ou na carreira profissional, está convidado a conhecer o M3 Club, comunidade exclusiva liderada pelo Market Makers. O clube, que aceita apenas uma quantidade restrita de membros, reabrirá vagas em caráter excepcional a partir do dia 22 de junho.

O Market Makers é um hub que oferece soluções financeiras, como cursos, pesquisas de mercado e produção de conteúdo: os podcasts da casa, por exemplo, alcançam cerca de 7 milhões de pessoas mensalmente. Muitos conhecem o Market Makers por meio dos conteúdos nas plataformas digitais, mas o M3 Club eleva essa experiência para além da internet.

Conheça vantagens exclusivas de quem é sócio do M3 Club

O coração da proposta do M3 Club está no networking – uma das principais forças motrizes do sucesso de qualquer pessoa no mercado financeiro.

Muitas vezes, um bom networking e acesso prioritário a certas ideias pode parecer se restringir a um círculo restrito de bankers e investidores na Faria Lima. O M3 Club vem para abrir esse acesso a outros investidores que, onde quer que estejam, desejam fazer parte desse grupo que “chega primeiro e bebe água limpa”.

Por meio de conteúdos e eventos exclusivos, os sócios do clube podem trocar experiências com grandes gestores e C-levels do mercado, discutindo negócios e recebendo ideias de investimento em primeira mão com quem entende do assunto.

“O M3 Club é a experiência definitiva e personalizada do Market Makers. Em vez de simplesmente assistir a um episódio e comentar, você pode interagir pessoalmente, mandar um WhatsApp e até mesmo almoçar ou fazer uma viagem com as mentes mais brilhantes do mercado financeiro”, afirma Murilo Ribeiro, diretor do M3 Club.

ENTRE NA LISTA DE ESPERA DO M3 CLUB

Ou seja, entenda o que o M3 Club traz para você:

  • Análises exclusivas de mercado e ativos;
  • Acesso a viagens internacionais de aprofundamento e negócios;
  • Contato direto com mais de 30 gestores do mercado financeiro;
  • Eventos presenciais, online e sob demanda;
  • Networking com outros investidores pessoa física de alto nível;
  • Recomendações exclusivas de investimento.
Membros do M3 Club em evento presencial (Imagens: Market Makers)

Quem são os nomes por trás do M3 Club?

Além de Murilo Ribeiro, diretor do M3 Club, os novos sócios também serão recebidos por Thiago Salomão e Matheus Soares, fundadores do Market Makers.

Thiago Salomão é analista de investimentos CNPI-P, tem MBA em Mercados Financeiros na Fipecafi e na UBS/B3. Antes de fundar o Market Makers, foi editor-chefe do InfoMoney, analista de ações na Rico Investimentos, e co-fundou o podcast Stock Pickers.

Matheus Soares é o analista responsável pela Carteira Market Makers de Ações. Antes de fundar o Market Makers, já tinha experiência com análise fundamentalista e cobertura de small caps. Também é certificado no curso de Value Investing da Columbia Business School.

Aqui, vale lembrar que as novas vagas para o M3 Club reabrem no dia 22 de junho, mas são limitadas. O clube, que já possui um número restrito de membros, distribuirá as vagas remanescentes somente a partir de uma lista de espera prévia, direcionada a quem estiver realmente comprometido a conhecer a proposta de perto.

Inscreva-se na lista prioritária para entrar no M3 Club; vagas serão disponibilizadas em 22 de junho

Caso você esteja interessado em participar do clube, precisa se registrar na lista de espera que mencionamos anteriormente.

Após registrar seu interesse, você receberá um convite para um evento online e gratuito no dia 22 de junho, a partir das 19h, no qual o M3 Club será apresentado oficialmente – e as vagas disponíveis serão liberadas.

Para acessar a lista de espera, basta clicar no botão abaixo e seguir as instruções na tela. O registro inicial na lista, e a participação no evento, são gratuitos.

O post Novas vagas: saiba como se tornar sócio do M3 Club, ‘experiência definitiva’ do Market Makers para investidores apareceu primeiro em Empiricus.

  •  

Ibovespa hoje (8): da euforia à cautela, mercados iniciam semana com inflação, guerra e inteligência artificial (IA) no radar

O início da semana foi marcado por uma mudança relevante de humor nos mercados globais. A combinação entre a intensificação das tensões no Oriente Médio, a correção das ações ligadas à inteligência artificial (IA) e a revisão das expectativas para a trajetória dos juros nos Estados Unidos levou investidores a adotar uma postura mais cautelosa.

Os confrontos entre Israel e Irã voltaram a ganhar intensidade, elevando os riscos para a estabilidade da região e impulsionando o petróleo para próximo de US$ 100 por barril. Ao mesmo tempo, o forte relatório de emprego dos EUA reforçou a percepção de que o Federal Reserve (Fed) poderá manter uma postura mais restritiva por mais tempo, pressionando os rendimentos dos títulos públicos americanos e reduzindo o apetite por ativos mais sensíveis ao custo de capital. 

O impacto foi particularmente visível no setor de tecnologia e inteligência artificial, principal motor dos mercados ao longo dos últimos meses. Após a queda superior a 4% do Nasdaq na sexta-feira (5), bolsas asiáticas com forte exposição à cadeia global de semicondutores registraram correções expressivas, com destaque para o Kospi sul-coreano, que recuou mais de 8%.

A combinação entre dados econômicos robustos, juros mais elevados, avaliações exigentes e uma realização natural de lucros após um rali expressivo ajudou a desencadear o movimento. Ainda assim, a recuperação parcial dos futuros americanos e as declarações construtivas de executivos como Jensen Huang, da Nvidia, sugerem que o mercado continua enxergando a inteligência artificial como uma tendência estrutural de longo prazo, embora agora inserida em um ambiente potencialmente mais seletivo e volátil. 

A agenda desta semana adiciona novos elementos a esse cenário. As atenções estarão voltadas para os dados de inflação, além da decisão de política monetária do Banco Central Europeu e dos desdobramentos no mercado de energia.  

· 00:58 — Semanas difíceis 

O mercado brasileiro encerrou mais uma semana sob pressão, refletindo a combinação de fatores externos e domésticos que continuam desafiando os ativos locais. O Ibovespa recuou 2,74% no período, registrando sua oitava semana consecutiva de queda, a sequência mais longa desde 1994, enquanto o dólar avançou para R$ 5,16, atingindo seu maior patamar no ano.

O principal catalisador do movimento veio dos Estados Unidos, onde o relatório de emprego (payroll) surpreendeu positivamente ao apontar a criação de 172 mil vagas em maio, mais que o dobro das expectativas do mercado. O resultado reforçou a percepção de que a economia americana segue resiliente, reduzindo as apostas em cortes de juros pelo Federal Reserve e impulsionando os rendimentos dos títulos públicos americanos. Como consequência, o dólar ganhou força globalmente, o fluxo de recursos para mercados emergentes enfraqueceu e os ativos brasileiros voltaram a sofrer pressão. 

No cenário doméstico, o ambiente permanece igualmente desafiador. A combinação entre inflação ainda resistente, atividade econômica mais forte do que o esperado e incertezas em relação ao quadro fiscal levou os investidores a revisarem suas expectativas para a política monetária. Com isso, a possibilidade de manutenção da Selic ganhou espaço, enquanto as apostas em novos cortes de juros se tornaram mais limitadas.

Esse movimento se refletiu diretamente na curva de juros, pressionando especialmente os ativos mais sensíveis ao custo de capital, como ações voltadas ao mercado interno e setores mais dependentes das condições financeiras. Nos próximos dias, as atenções estarão concentradas na divulgação do IPCA de maio, nos dados do setor de serviços e nas atualizações do Boletim Focus, indicadores que serão fundamentais para calibrar as expectativas sobre os próximos passos do Banco Central e a trajetória dos mercados brasileiros ao longo do restante do mês. 

· 01:41 — Semana de dados de inflação 

O foco dos mercados nesta semana estará concentrado nos dados de inflação dos Estados Unidos, especialmente no CPI de maio, que será divulgado na quarta-feira (10). A atenção é justificada porque o mercado de trabalho voltou a surpreender positivamente. O payroll mostrou criação de 172 mil vagas, praticamente o dobro do esperado, enquanto as revisões dos meses anteriores também vieram para cima, reforçando a percepção de uma economia que continua crescendo em ritmo saudável.

Embora a taxa de desemprego tenha permanecido em 4,3% e existam alguns sinais de moderação em segmentos específicos do mercado de trabalho, o conjunto dos dados sugere que a atividade econômica segue resiliente. Nesse contexto, os números de inflação ganham importância ainda maior, pois ajudarão a determinar se essa força da economia está ou não se traduzindo em novas pressões sobre os preços. 

As implicações para a política monetária são relevantes. Um CPI mais forte pode reforçar a visão de que o Federal Reserve precisará manter os juros elevados por mais tempo, ou até considerar novas altas em 2026, cenário que vem ganhando espaço entre algumas instituições financeiras. Isso tende a pressionar os rendimentos dos títulos do Tesouro americano, elevando as taxas dos juros de mercado e reduzindo o apetite por ativos mais sensíveis ao custo de capital.

Foi justamente essa dinâmica que ajudou a provocar a recente realização de lucros em ações de tecnologia, após meses de forte valorização impulsionada pela inteligência artificial. Em outras palavras, os mercados entram na semana tentando responder a uma pergunta central: a economia americana continua forte o suficiente para sustentar os lucros corporativos sem reacender a inflação? A resposta terá impacto direto sobre a curva de juros, o dólar e o comportamento das bolsas globais. 

· 02:39 — Sinais de escalada 

A guerra entre Israel e Irã continua sendo um dos principais focos de atenção dos mercados globais. Apesar das tentativas de cessar-fogo e das negociações conduzidas pelos Estados Unidos, os confrontos seguem ocorrendo por meio de ataques diretos, ações de grupos aliados ao Irã e novas tensões em pontos estratégicos da região, como o Líbano e o Mar Vermelho.

Até aqui, o mercado de petróleo mostrou uma resiliência maior do que a esperada, com o Brent estabilizado próximo de US$ 100 por barril, bem abaixo dos cenários mais pessimistas que chegaram a projetar preços entre US$ 150 e US$ 200. Isso ocorreu graças à utilização de estoques estratégicos, ao aumento das exportações americanas, à manutenção de fluxos relevantes pelo Estreito de Ormuz e à desaceleração da demanda em países como a China. Ainda assim, os próximos meses podem ser mais desafiadores, especialmente se houver novas interrupções logísticas ou uma escalada do conflito. 

Ao mesmo tempo, o equilíbrio do mercado de energia permanece delicado. Estima-se que cada mês adicional de restrições no fluxo de petróleo pode pressionar ainda mais os preços, enquanto a OPEP+ continua elevando gradualmente sua produção para compensar parte dos riscos de oferta.

Nos Estados Unidos, Donald Trump mantém uma postura firme em relação ao Irã, condicionando qualquer flexibilização de sanções a avanços concretos nas negociações de paz. O resultado é um cenário em que os mercados seguem monitorando simultaneamente geopolítica, oferta de petróleo e decisões dos grandes produtores.

Embora o choque inicial tenha sido absorvido melhor do que muitos esperavam, a combinação entre conflito prolongado, riscos para rotas estratégicas de transporte e estoques globais mais apertados sugere que a energia continuará sendo uma das variáveis mais importantes para inflação, crescimento econômico e comportamento dos mercados nos próximos trimestres. 

· 03:23 — Debate aprofundado 

O debate sobre inteligência artificial ganhou novos contornos. A Anthropic, desenvolvedora do modelo Claude e uma das principais concorrentes da OpenAI, defendeu a possibilidade de uma desaceleração temporária no desenvolvimento dos sistemas mais avançados de IA. A empresa argumenta que o ritmo atual de evolução da tecnologia pode superar a capacidade de adaptação das instituições, da regulação e das pesquisas de segurança, sugerindo que uma eventual pausa só faria sentido se fosse adotada globalmente e acompanhada de mecanismos de verificação.

Ao mesmo tempo, o governo Donald Trump publicou uma nova ordem executiva sobre inteligência artificial, optando por uma abordagem mais leve do que a inicialmente cogitada. A proposta prevê que o governo tenha um prazo de 30 dias para analisar novos modelos de inteligência artificial antes de seu lançamento ao público. A proposta preserva algum grau de supervisão sobre novos modelos, mas evita medidas mais rígidas que poderiam reduzir a competitividade das empresas americanas frente à China. 

Enquanto isso, os efeitos da inteligência artificial já começam a aparecer de forma concreta no mercado de trabalho. As empresas de tecnologia dos EUA anunciaram mais de 38 mil demissões apenas em maio, o maior volume em quase dois anos, e os cortes acumulados em 2026 já superam 123 mil vagas. Em muitos casos, a própria IA passou a ser citada como motivo para a reestruturação das equipes. Ainda assim, o quadro não é inteiramente negativo. O setor também lidera as intenções de contratação para os próximos anos, refletindo uma transformação da demanda por trabalho, mais do que uma simples destruição de empregos.

Em outras palavras, a inteligência artificial continua avançando como uma das principais forças de mudança da economia global, gerando ganhos de produtividade e novas oportunidades, mas também exigindo adaptação de empresas, trabalhadores e governos a um mercado cada vez mais moldado pela tecnologia, que promete revolucionar a economia global. 

· 04:14 — Limite populacional? 

A Suíça se aproxima de um referendo com potencial para gerar impactos econômicos relevantes. A proposta, conhecida como “Não aos 10 milhões”, busca limitar a população do país a 10 milhões de habitantes, exigindo uma redução significativa do ritmo de imigração nas próximas décadas.

Os defensores argumentam que o país enfrenta pressões crescentes sobre infraestrutura, habitação, transporte e serviços públicos, enquanto os críticos alertam que a medida pode restringir a oferta de mão de obra em uma economia altamente dependente de profissionais qualificados vindos do exterior. Grandes empresas, especialmente dos setores de tecnologia e farmacêutico, demonstraram preocupação com possíveis dificuldades para atrair talentos internacionais, considerados essenciais para a competitividade do país. 

As implicações podem ir além do mercado de trabalho. Um limite rígido à imigração entraria em conflito com o princípio da livre circulação de pessoas, um dos pilares da relação entre a Suíça e a União Europeia. Isso abre espaço para tensões diplomáticas e comerciais com o principal parceiro econômico do país, responsável por grande parte de suas exportações e investimentos.

Em última instância, o debate reflete uma questão que vem ganhando força em diversas economias desenvolvidas: como equilibrar crescimento econômico, demanda por trabalhadores qualificados e pressões sociais associadas ao aumento da imigração em mercados desenvolvidos. 

· 05:06 — Um evento que chama a atenção 

A Apple (Nasdaq: AAPL) inicia hoje sua tradicional Worldwide Developers Conference (WWDC), principal evento anual da companhia voltado a desenvolvedores, software e inovação. Embora historicamente a conferência seja utilizada para apresentar atualizações dos sistemas operacionais da empresa, a edição deste ano carrega uma relevância especial para investidores.

Após as críticas recebidas pela primeira geração do Apple Intelligence e os atrasos na implementação de recursos mais avançados de inteligência artificial, o mercado espera que a companhia apresente uma resposta mais robusta para a crescente competição com OpenAI, Google, Microsoft e outras líderes da corrida pela IA. Não por acaso, a WWDC é vista como uma oportunidade para a Apple demonstrar que possui uma estratégia para a grande onda tecnológica. 

O principal destaque esperado é uma profunda reformulação da Siri. Segundo as indicações, a assistente virtual deverá incorporar recursos de inteligência artificial generativa, utilizando modelos Gemini, do Google, além de ganhar maior capacidade de compreender contexto pessoal, interpretar informações exibidas na tela e executar tarefas mais complexas em diferentes aplicativos do ecossistema Apple.

Também existe expectativa para o lançamento de uma versão independente da Siri, em formato semelhante aos atuais chatbots de IA, potencialmente abrindo espaço para novas formas de monetização. Além disso, investidores acompanham possíveis atualizações dos sistemas operacionais da companhia, adaptações para novos formatos de hardware e avanços na integração entre dispositivos, elementos que podem reforçar a competitividade do ecossistema Apple nos próximos anos. 

Embora o mercado costume reagir de forma cautelosa aos anúncios da WWDC no curto prazo, o evento possui relevância para a tese de investimento. Mais do que apresentar novos produtos, a Apple precisa convencer investidores de que está preparada para ocupar um papel relevante na era da IA.

Em nossa visão, a empresa continua reunindo atributos difíceis de replicar, como uma base extremamente fiel de usuários, forte capacidade de geração de caixa, integração única entre hardware e software e uma das marcas mais valiosas do mundo. Caso a WWDC consiga demonstrar avanços concretos na estratégia de IA, o evento poderá representar um passo importante para reforçar a confiança dos investidores na capacidade da companhia de continuar gerando crescimento e valor para os acionistas ao longo da próxima década, incluindo os investidores brasileiros expostos às BDRs AAPL34. 

O post Ibovespa hoje (8): da euforia à cautela, mercados iniciam semana com inflação, guerra e inteligência artificial (IA) no radar apareceu primeiro em Empiricus.

  •  

Aeroportos da América Latina estão supercongestionados, diz entidade; veja quais são

Rio de Janeiro* - A infraestrutura nos aeroportos é um dos principais desafios para ampliar a oferta de voos no Brasil e na América Latina. Atualmente, 54% dos voos na região decolam ou pousam em terminais que enfrentam situação de congestionamento ou supercongestionamento, segundo dados da Associação Internacional de Transporte Aéreo (Iata).

Leia mais em: https://exame.com/economia/aeroportos-da-america-latina-estao-supercongestionados-diz-entidade-veja-quais-sao/

  •  

União Europeia oficializa veto à carne do Brasil e fixa bloqueio para 3 de setembro

A União Europeia formalizou o veto às importações de carne bovina, de frango e de outros produtos de origem animal do Brasil. O bloqueio começa em 3 de setembro e atinge também pescado, mel, ovos, equinos e tripas. 

O documento foi assinado na quinta-feira (4) e publicado na sexta pela presidente da Comissão Europeia, Ursula von der Leyen, formalizando a decisão que o bloco havia anunciado em maio.

A medida exclui o Brasil da lista de países considerados aptos a cumprir as exigências europeias sobre o uso de antimicrobianos na pecuária. A legislação do bloco proíbe o uso de certas substâncias para acelerar o crescimento dos rebanhos ou aumentar a produtividade, além de vetar antibióticos reservados ao tratamento de infecções humanas. 

A justificativa europeia não aponta carne contaminada nem surto sanitário. A Comissão afirma não ter recebido informações que garantam que o Brasil aplicou as medidas necessárias para assegurar o cumprimento, até 3 de setembro de 2026, dos requisitos estabelecidos.

Os demais integrantes do Mercosul, Argentina, Paraguai e Uruguai, seguem habilitados a exportar produtos de origem animal ao bloco, o que enfraquece o argumento de que a decisão teve como alvo o acordo comercial firmado recentemente entre Mercosul e UE. 

A Comissão cita nominalmente Armênia, Índia, Indonésia, Quênia, Nigéria, Sérvia, Tanzânia, Tunísia, Uganda e Uzbequistão entre os países que enviaram as comprovações e foram aceitos.

Resposta tardia

A lista de países habilitados foi instituída pelo Regulamento de Execução (UE) 2024/2598, de outubro de 2024, com vigência marcada desde então para 3 de setembro de 2026. Ou seja, o prazo é conhecido há mais de um ano e meio.

Uma reportagem recente da Folha de S.Paulo mostrou que o Ministério da Agricultura tinha, pelo menos 40 dias antes da decisão, um parecer técnico interno apontando a fragilidade do sistema brasileiro. 

O Departamento de Inspeção de Produtos de Origem Animal do ministério concluiu que os controles eram insuficientes porque dependem de autodeclaração dos produtores e das empresas, sem fiscalização oficial e independente em granjas e propriedades. 

A resposta brasileira veio tarde e com brecha. Em abril, o Ministério da Agricultura publicou duas portarias vedando os medicamentos questionados, uma sobre antimicrobianos reservados à medicina humana, outra sobre promotores de crescimento. 

Mas abriu uma janela de 180 dias para que as empresas esgotem estoques até outubro, prazo que extrapola a própria data-limite europeia de setembro. 

Efeito para os frigoríficos

A UE é o segundo maior destino das carnes brasileiras em valor, atrás apenas da China, e responde por cerca de 5,8% das vendas externas de carne bovina. 

A estimativa do setor é de perda de quase US$ 2 bilhões por ano. Quando o bloco anunciou a decisão, em 12 de maio, as ações dos frigoríficos reagiram: JBS recuou 3,47%, MBRF cedeu 5,38% e Minerva caiu 1,16%.

Para reabrir o mercado, o Brasil vai precisa demonstrar fiscalização verificável sobre o uso de medicamentos no campo, ou garantir cadeias segregadas de animais que nunca receberam as substâncias proibidas, o que esbarra na rastreabilidade e nos ciclos de produção do rebanho.

  •  

A herança de Pablo Escobar: o que são os “hipopótamos da cocaína” — e como esse herdeiro indiano bilionário quer salvá-los

Além das consequências do narcotráfico que ainda marcam a Colômbia, Pablo Escobar deixou uma herança inusitada para o país: uma população de hipopótamos que continua crescendo décadas após sua morte.

A história dos animais reúne ingredientes de uma novela: um narcotraficante bilionário, uma espécie invasora fora de controle, planos de abate e, agora, um herdeiro bilionário indiano disposto a salvar os mamíferos.

Anant Ambani, filho do empresário Mukesh Ambani, afirmou que poderia transferir dezenas de hipopótamos colombianos para um santuário de vida selvagem na Índia, evitando o sacrifício dos animais defendido por autoridades locais.

Hipopótamos: o legado inesperado de Escobar

Nos anos 1980, Pablo Escobar vivia o auge de seu poder como líder do Cartel de Medellín. Entre suas extravagâncias estava a criação de um zoológico particular na Fazenda Nápoles, propriedade localizada a cerca de 150 quilômetros de Medellín.

O local reunia animais exóticos vindos de diferentes partes do mundo, incluindo girafas, zebras, elefantes, rinocerontes, búfalos e hipopótamos.

Com a morte de Escobar, em 1993, a fazenda foi abandonada. Grande parte dos animais acabou transferida para zoológicos e reservas, mas os hipopótamos permaneceram no local.

Sem predadores naturais, com abundância de água e alimento, os animais se reproduziram rapidamente.

Hoje, essa população é considerada a única manada de hipopótamos vivendo em estado selvagem fora da África.

De atração turística a problema ambiental

O crescimento da população transformou os hipopótamos em uma preocupação ambiental.

Por serem uma espécie invasora, os animais alteram ecossistemas locais, competem com espécies nativas e podem modificar a qualidade da água dos rios.

Além dos impactos ambientais, autoridades registraram episódios de perseguição a moradores, ataques e relatos de pescadores que evitam determinadas áreas por medo dos animais.

Há mais de duas décadas, o governo colombiano busca alternativas para controlar a população, incluindo esterilização, transferência para outros países e programas de controle reprodutivo.

Mais recentemente, o debate sobre o abate de parte dos animais voltou à pauta diante do crescimento contínuo da manada.

O herdeiro bilionário que entrou na história

Enquanto a Colômbia procura uma solução para o problema, surgiu um interessado improvável.

Anant Ambani, filho de Mukesh Ambani — considerado o homem mais rico da Índia — afirmou que poderia receber cerca de 80 hipopótamos no Vantara, um dos maiores centros de conservação animal do mundo.

O santuário, localizado no estado indiano de Gujarat, afirma já ter acolhido mais de 1,5 milhão de animais de milhares de espécies.

A proposta prevê a transferência dos hipopótamos colombianos para a Índia, onde receberiam cuidados permanentes e seriam mantidos em áreas protegidas.

Por enquanto, porém, o governo colombiano ainda não respondeu oficialmente à oferta.

Caso o plano avance, os animais poderão ganhar um novo capítulo em uma história que começou há mais de 40 anos em um zoológico particular construído por Pablo Escobar e que, até hoje, continua produzindo consequências inesperadas.

*Sob supervisão de Renan Dantas.

  •  

Índia aumenta em quatro vezes mistura de etanol na gasolina e pode impulsionar demanda de álcool e açúcar brasileiros

Em uma ofensiva para diversificar sua matriz energética e reduzir a forte dependência do petróleo importado, a Índia lançou oficialmente no mercado um novo combustível com altíssimo teor de etanol nesta sexta-feira (5).

Atualmente, a nação sul-asiática já comercializa em toda a sua rede varejista a gasolina com 20% de etanol, conhecida como E20. O novo combustível, batizado de E85, contará com cerca de 85% de etanol em sua composição e promete ser menos poluente que os concorrentes convencionais.

Além do apelo ecológico, o bolso do consumidor também deve sentir o reflexo: o E85 terá um preço 20 rúpias mais barato por litro do que a gasolina E20, ou uma economia de 20% para o bolso.

O anúncio foi feito pelo ministro do Petróleo, Hardeep Puri, que apresentou a novidade em um posto da Indian Oil Corp., na capital Nova Déli. Inicialmente, o produto começará a ser vendido em 50 postos de combustíveis espalhados pelo país.

De acordo com Puri, a Índia possui hoje uma capacidade instalada para produzir 19 bilhões de litros de etanol, sendo que o programa de mistura atual consome 11,5 bilhões de litros. A chegada do E85 ao mercado surge justamente como um motor para alavancar essa demanda pelo biocombustível.

Um crescimento acentuado na demanda pela nova mistura de combustível, no entanto, pode levar a Índia a buscar etanol no mercado externo. Essa necessidade coloca o Brasil, um dos maiores produtores do álcool combustível, em posição privilegiada.

O Brasil produziu em 2025 um pouco mais de 37 bilhões de litros.

Além da demanda por etanol, a novidade na Índia pode também trazer demanda extra para o açúcar do país. Isso porque como a Índia precisa desviar parte de sua safra de cana para garantir a mistura de etanol, a sua oferta global de açúcar diminui. Isso frequentemente exige que o mercado busque o Brasil (maior produtor mundial) para suprir essa lacuna.

Sem tração nos veículos elétricos

A estratégia da Índia ganha força diante do ritmo lento da transição para a mobilidade elétrica no país, travada pelos altos custos dos veículos e por uma infraestrutura de recarga ainda bastante limitada.

Nesse cenário, as autoridades indianas enxergam os veículos compatíveis com etanol como um caminho complementar e estratégico para cortar o consumo de petróleo, exigindo muito menos investimentos em infraestrutura do que a criação de uma rede nacional de carregamento para elétricos.

Esse movimento é crucial para o país, cuja demanda por gasolina — consumida majoritariamente por veículos de duas rodas — cresceu a uma média anual de 9% nos últimos cinco anos, inflando a conta de importação de petróleo.

Dando sinais claros do empenho do governo em estruturar um ecossistema de transporte que sustente esse maior uso do biocombustível, o ministro Puri apresentou novos modelos de motocicletas da Hero MotoCorp Ltd. e o hatch Wagon R, da Maruti Suzuki India Ltd., ambos já preparados para rodar com o E85.

O chefe da pasta do Petróleo revelou ainda que o governo estuda medidas políticas para acelerar a adoção de veículos híbridos e projetou que o novo combustível deverá estar disponível em até 500 postos até o final deste ano.

Apesar do otimismo do governo, o combustível chega às bombas em meio a discussões persistentes no mercado sobre o impacto de misturas tão ricas em etanol no rendimento por quilômetro e na durabilidade dos motores. Tentando mitigar os receios, o Ministério do Petróleo declarou no ano passado que a gasolina E20 já oferece melhor aceleração, maior suavidade na condução e menores emissões de carbono em comparação ao combustível convencional — benefícios que, segundo a pasta, tendem a ser amplificados com a chegada de misturas de etanol ainda mais concentradas.

  •