❌

Visualização normal

Received before yesterday

Vinicius Torres Freire: corte da Selic ‘pegaria muito mal’ e faria juros longos dispararem

4 de Novembro de 2026, 22:31

A decisão do Banco Central de manter a Selic em 13,75% ao ano teve fundamento econômico e evitou uma reação potencialmente negativa nos juros de longo prazo. É o que avaliou Vinicius Torres Freire, analista de política e economia do Times Brasil — Licenciado Exclusivo CNBC.

Segundo Torres Freire, um corte neste momento poderia ser interpretado como uma resposta às pressões políticas pela redução dos juros, mesmo que essa não fosse a motivação da autoridade monetária.

“Mesmo que ele tivesse bons motivos para baixar, pareceria que o Banco Central está aderindo à tese do governo. Seria péssimo. A repercussão seria horrível”, afirmou.

Para o analista, a manutenção da taxa, porém, não ocorreu apenas para evitar esse ruído político.

“Manter a taxa tem fundamento, aliás, muito fundamento, e seria muito estranho e pegaria muito mal se o BC cortasse”, disse.

Torres Freire acrescentou que uma redução da Selic poderia provocar movimento contrário nas taxas de prazos mais longos.

“Se o BC cortasse, a gente ia ver taxas de juros de prazo mais longo subindo loucamente”, afirmou.

Inflação e câmbio limitaram espaço para corte

O analista destacou que as condições econômicas pioraram nas últimas semanas, o que reduziu espaço para continuidade do ciclo de flexibilização monetária.

Entre os fatores estão a desvalorização do real, a alta recente do petróleo, o aumento das expectativas de inflação e os juros internacionais elevados.

“O dólar ficou mais caro. O preço do petróleo caiu hoje, mas ficou rondando por muito tempo na casa de US$ 110. As expectativas de inflação, como a gente viu no último Boletim Focus, para 2026, 2027 e 2028 aumentaram”, afirmou.

Segundo Torres Freire, expectativas de inflação mais elevadas dificultam o trabalho do Banco Central.

“Se ele não tem a expectativa ancorada, se não tem as pessoas acreditando que a inflação será menor no futuro, a inflação tende a se propagar e continuar difícil de conter”, disse.

Política fiscal também pesa

Torres Freire apontou ainda a indefinição sobre a política fiscal do próximo governo como um dos principais componentes do cenário.

“A gente não sabe se vai ter um controle fiscal maior e, a depender disso, as taxas de juros e câmbio podem subir mais ou menos”, afirmou.

Segundo ele, uma política fiscal menos restritiva pode manter o real depreciado por mais tempo e pressionar as expectativas de inflação.

“Com menos controle fiscal, a gente vai ter um dólar desvalorizado por mais tempo e expectativas de inflação maiores”, disse.

O analista afirmou que o debate político em torno do Banco Central ganhou força após a reeleição de Luiz Inácio Lula da Silva, especialmente diante das discussões sobre formas alternativas de reduzir os juros.

Ainda assim, Torres Freire avaliou que o cenário econômico, isoladamente, já justificava a decisão tomada pelo Copom.

“A situação piorou, as condições financeiras apertaram, as taxas de juros estão mais altas no resto do mundo, o preço do petróleo estava em alta, a taxa de câmbio está desvalorizada, o real está desvalorizado, as expectativas de inflação pioraram”, afirmou.

Mercado de trabalho segue apertado

Outro fator observado pelo Banco Central, segundo Torres Freire, é o mercado de trabalho.

O analista destacou que os salários continuam apresentando ganho real e que a taxa de desemprego permanece em níveis baixos.

“O salário ainda subindo de maneira significativa, 3,5% acima da inflação, 3,5% em termos reais, com taxa de desemprego mínima”, afirmou.

Para ele, esse conjunto mantém a demanda aquecida e aumenta a dificuldade para reduzir a inflação.

Juros altos atingem crédito, consumo e investimento

Torres Freire afirmou que a manutenção de juros elevados tem efeitos diretos sobre empresas e famílias, mas ressaltou que essa desaceleração faz parte do próprio mecanismo da política monetária.

“O objetivo do Banco Central com alta de taxa de juros é justamente dificultar as condições de financiamento”, disse.

Segundo o analista, juros altos reduzem demanda por crédito, investimentos e consumo.

“É reduzir a demanda por crédito, reduzir investimento, reduzir consumo, para a economia desacelerar um tanto e você ter menos inflação”, afirmou.

BC não controla todos os juros da economia

Torres Freire ressaltou ainda que a Selic é apenas uma das taxas relevantes para a atividade econômica.

“O Banco Central não é o definidor de todas as taxas da economia”, afirmou.

Segundo ele, os juros mais longos são determinados também pelas condições de mercado e pela percepção de risco dos investidores.

Se houver expectativa de inflação maior, aumento do risco econômico ou taxas mais elevadas no exterior, investidores tendem a exigir remuneração maior para financiar empresas e o governo.

“Mais inflação, taxa de juros maior lá fora, incerteza econômica que aumenta o risco, faz com que os detentores de dinheiro, de capital, peçam taxas de juros maiores para financiar governo e outras empresas”, afirmou.

Por isso, uma redução da Selic sem melhora das condições econômicas não garantiria crédito mais barato.

“As taxas mais longas são aquelas que definem os pisos de financiamento no mercado de capitais, para os bancos, para o crédito. Tudo isso faz com que as taxas sejam maiores”, disse Torres Freire.

O post Vinicius Torres Freire: corte da Selic ‘pegaria muito mal’ e faria juros longos dispararem apareceu primeiro em Times Brasil | CNBC.

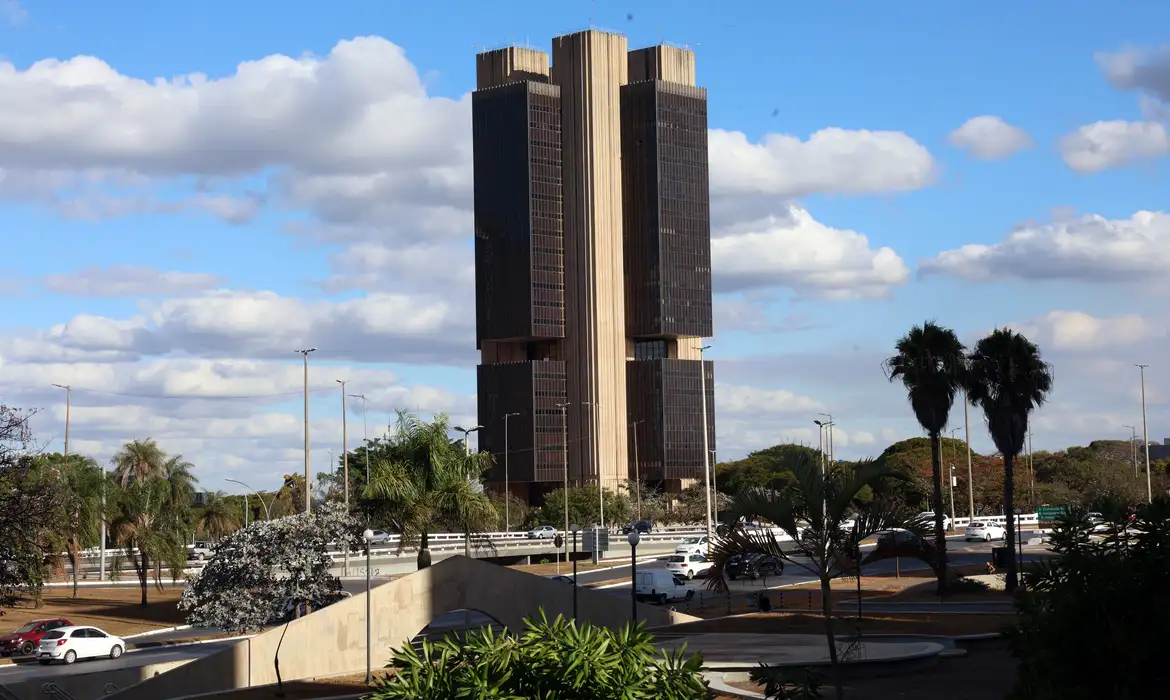
Economistas veem tom duro em comunicado do Copom e esperam Selic a 13,75% por mais tempo

4 de Novembro de 2026, 22:20

A decisão do Comitê de Política Monetária (Copom) de manter a Selic em 13,75% foi recebida por economistas como um sinal de maior cautela do Banco Central diante da piora das expectativas de inflação, das pressões vindas do petróleo e do câmbio e das incertezas sobre a política fiscal.

No comunicado desta quarta-feira (4), o BC afirmou que o ambiente externo se tornou “mais adverso” e destacou a aceleração da inflação e o afastamento das expectativas em relação à meta. A projeção do próprio Copom para a inflação no segundo trimestre de 2028 subiu para 3,5%.

Para Cristiano Oliveira, diretor de pesquisa econômica do Banco Pine, a retirada da referência à “magnitude total do ciclo de calibração” reforça a possibilidade de uma pausa mais longa.

Na avaliação do banco, a Selic deve continuar em 13,75% na última reunião de 2026. A retomada dos cortes em 2027 dependeria de uma melhora mais consistente das expectativas de inflação, do cenário fiscal e da confirmação da desaceleração da atividade.

Josias Bento, especialista em mercado de capitais e sócio da GT Capital, também considera provável a manutenção dos juros até o fim do ano.

“O Banco Central deixou claro que vai manter uma política restritiva enquanto não enxergar convergência consistente da inflação para a meta”, afirmou.

Segundo Bento, a evolução das contas públicas terá papel importante nos próximos passos. “Se não houver uma sinalização de responsabilidade fiscal, podemos conviver com juros elevados nesse patamar por mais tempo.”

Próximo movimento continua em aberto

Rafael Cardoso, economista-chefe do Banco Daycoval, destacou que o comunicado trouxe poucas indicações sobre a próxima decisão.

O banco esperava anteriormente uma nova redução da Selic, mas alterou sua projeção após a depreciação do real e a deterioração das expectativas de inflação.

“O Banco Central optou pela manutenção da Selic nesta reunião, mas deixou em aberto o que poderá acontecer nas seguintes”, afirmou Cardoso.

O cenário-base do Daycoval prevê que o ciclo de cortes permaneça pausado nas próximas reuniões, com retomada em meados de 2027.

Cláudio Ferraz, economista-chefe da Galapagos Capital, também avaliou o comunicado como mais duro em relação à inflação, embora sem uma indicação clara sobre a direção do próximo movimento.

Segundo ele, o fim da linguagem de “calibragem” formaliza a interrupção do ciclo de cortes. A expectativa da Galapagos é de que a pausa se estenda por várias reuniões.

Ferraz considera que uma nova deterioração do câmbio e das expectativas poderia aumentar o risco de alta dos juros, enquanto uma eventual retomada dos cortes exigiria reancoragem das expectativas de inflação e desaceleração mais forte da economia.

Rafael Pastorello, portfólio manager do Banco Sofisa, destacou que o cenário fiscal continuará sendo um dos principais fatores para a trajetória dos juros.

Para ele, eventuais discussões sobre novos cortes dependerão de uma melhora mais consistente do ambiente inflacionário doméstico e internacional.

José Cláudio Securato, CEO e professor da Saint Paul Escola de Negócios, também avaliou que a interrupção dos cortes foi adequada diante das incertezas. Ele destacou a combinação entre desaceleração da atividade, pressão do petróleo e desvalorização cambial e afirmou que uma maior previsibilidade sobre a política econômica será importante para a retomada da flexibilização monetária.

O post Economistas veem tom duro em comunicado do Copom e esperam Selic a 13,75% por mais tempo apareceu primeiro em Times Brasil | CNBC.

BC interrompe cortes e mantém Selic em 13,75% após reeleição de Lula

4 de Novembro de 2026, 20:40
Gabriel Galípolo Lula
Gabriel Galípolo, presidente do Banco Central e o presidente Lula. Foto: Danilo Verpa/Folhapress

O Comitê de Política Monetária (Copom) do Banco Central decidiu, por unanimidade, manter a Selic em 13,75% ao ano nesta quarta-feira (4), na primeira reunião após a reeleição do presidente Lula (PT). O comunicado da decisão cita aumento das incertezas e das expectativas de inflação para justificar a cautela.

A decisão interrompe uma sequência de cinco cortes de 0,25 ponto percentual iniciada em março. Nesse período, a taxa básica recuou de 15% para 13,75% ao ano, uma redução acumulada de 1,25 ponto percentual. A Selic serve de referência para os juros cobrados em empréstimos e financiamentos.

No cenário internacional, o colegiado apontou o prolongamento dos conflitos no Oriente Médio, seus efeitos sobre o petróleo e os juros mais restritivos nas economias avançadas. No Brasil, afirmou acompanhar os impactos da política fiscal sobre os ativos financeiros e destacou o risco de um câmbio persistentemente depreciado pressionar os preços.

As projeções do próprio Copom para o IPCA passaram a 5,6% em 2026 e 4,7% em 2027. Para o segundo trimestre de 2028, horizonte que orienta a decisão atual, a estimativa subiu para 3,5%. A meta de inflação é de 3%, com intervalo de tolerância entre 1,5% e 4,5%.

Banco Central do Brasil
Banco Central. Foto: Pablo Jacob/Agência O Globo

O BC também reconheceu uma desaceleração mais acentuada da atividade econômica e sinais de desaquecimento no mercado de trabalho, que ainda considera resiliente. Na avaliação do comitê, a combinação de juros restritivos, economia em moderação e expectativas de inflação mais altas exige “serenidade e cautela”.

A manutenção ocorre em meio às críticas do economista André Lara Resende ao custo dos juros sobre a dívida pública. Integrante da equipe do Plano Real, ele sustenta que a Selic elevada é a principal causa do desequilíbrio fiscal e defende mudanças na coordenação das políticas fiscal e monetária.

O Copom, presidido por Gabriel Galípolo, não antecipou qual será seu próximo movimento e afirmou que seguirá acompanhando os dados para assegurar a convergência da inflação à meta. A última reunião do ano está marcada para 8 e 9 de dezembro.

BC mantém juros altos apesar da desaceleração da economia e amplia risco de estagnação

4 de Novembro de 2026, 20:05
Banco Central. Crédito: Antonio Cruz/Agência Brasil
Por Cleber Lourenço O Banco Central (BC) manteve nesta quarta-feira (4) a taxa básica de juros em 13,75% ao ano, apesar de reconhecer uma desaceleração mais acentuada da economia brasileira. A decisão unânime do Comitê de Política Monetária (Copom), com o voto de Gabriel Galípolo, indicado por Lula para presidir a instituição, interrompe cinco cortes […]

Banco Central surpreende e mantém juros básicos em 13,75% ao ano

Por:Sul 21
4 de Novembro de 2026, 19:38

Da Agência Brasil

As tensões em torno do câmbio e do fenômeno climático El Niño fizeram o Banco Central (BC) botar o pé no freio. Por unanimidade, o Comitê de Política Monetária (Copom) manteve a Taxa Selic, juros básicos da economia, em 13,75% ao ano.

Em comunicado, o Copom informou que as incertezas se ampliaram nas últimas semanas e que as expectativas de inflação continuam acima da meta. O órgão não deu pistas sobre a trajetória dos juros nas próximas reuniões.

“O contexto atual, caracterizado por taxa Selic substancialmente contracionista, aumento significativo das incertezas em torno do cenário base, expectativas de inflação mais elevadas, e desaceleração da atividade econômica doméstica mais acentuada, apresenta um cenário desafiador para a política monetária, demandando serenidade e cautela na sua condução”, destacou o BC.

A decisão surpreendeu o mercado financeiro, que esperava um corte de 0,25 ponto percentual. No entanto, uma parte das instituições apostavam na manutenção da taxa.

De junho de 2025 a março de 2026, a Selic ficou em 15% ao ano, o maior nível em quase 20 anos. Desde abril, o Copom cortou os juros cinco vezes, num cenário de queda da inflação. No entanto, o agravamento da guerra no Oriente Médio, o início do fenômeno El Niño e a recente instabilidade cambial dificultam o trabalho do órgão.

O Copom está desfalcado porque o mandato dos diretores de Organização do Sistema Financeiro, Renato Gomes, e de Política Econômica, Diego Guillen, expirou no fim de 2025. O presidente Luiz Inácio Lula da Silva ainda não encaminhou as indicações dos substitutos ao Congresso Nacional.

A Selic é o principal instrumento do Banco Central para manter sob controle a inflação oficial, medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA). Em outubro, o IPCA-15, prévia do índice oficial ficou em 0,32%, beneficiado pela queda nas contas de luz.

No acumulado de 12 meses, o índice subiu de 4,5% para 4,62%, acima do teto da meta de inflação. O Instituto Brasileiro de Geografia e Estatística (IBGE) divulgará o IPCA cheio de setembro no próximo dia 12.

Pelo novo sistema de meta contínua, em vigor desde janeiro de 2025, a meta de inflação que deve ser perseguida pelo BC, definida pelo Conselho Monetário Nacional, é de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. Ou seja, o limite inferior é 1,5% e o superior é 4,5%.

No modelo de meta contínua, a meta passa ser apurada mês a mês, considerando a inflação acumulada em 12 meses. Em novembro de 2026, a inflação desde dezembro de 2025 é comparada com a meta e o intervalo de tolerância. Em dezembro de 2026, o procedimento se repete, com apuração a partir de janeiro de 2026. Dessa forma, a verificação se desloca ao longo do tempo, não ficando mais restrita ao índice fechado de dezembro de cada ano.

No último Relatório de Política Monetária, divulgado no fim de setembro pelo Banco Central, a autoridade monetária manteve, em 5,2% a previsão do IPCA em 2026, mas a estimativa será revista, por causa da recente queda da inflação. A próxima edição do documento será divulgada no fim deste mês.

As previsões do mercado estão em linha com as da autoridade monetária. De acordo com o boletim Focus, pesquisa semanal com instituições financeiras divulgada pelo BC, a inflação oficial deverá fechar o ano em 5,22%, acima do teto da meta, de 4,5%. Antes do início da guerra no Oriente Médio, as estimativas do mercado estavam em 3,95%.

A redução da taxa Selic impulsiona a economia. Isso porque juros mais baixos barateiam o crédito e estimulam a produção e o consumo. Por outro lado, taxas menores dificultam o controle da inflação. No último Relatório de Política Monetária, o Banco Central reduziu para 1,8% a previsão de crescimento da economia em 2026.

O mercado projeta crescimento um pouco mais baixo. Segundo a última edição do boletim Focus, os analistas econômicos preveem expansão de 1,76% do PIB em 2026. Há quatro semanas, a estimativa estava em 1,85%

A taxa básica de juros é usada nas negociações de títulos públicos no Sistema Especial de Liquidação e Custódia (Selic) e serve de referência para as demais taxas de juros da economia. Ao reajustá-la para cima, o Banco Central segura o excesso de demanda que pressiona os preços, porque juros mais altos encarecem o crédito e estimulam a poupança.

Ao reduzir os juros básicos, o Copom barateia o crédito e incentiva a produção e o consumo, mas enfraquece o controle da inflação. Para cortar a Selic, a autoridade monetária precisa estar segura de que os preços estão sob controle e não correm risco de subir.

O post Banco Central surpreende e mantém juros básicos em 13,75% ao ano apareceu primeiro em Sul 21.

Governo prevê decreto do fim da escala 6X1 para segunda-feira (9)

Por:Sul 21
4 de Novembro de 2026, 18:38

Da Agência Brasil

O decreto que regulamentará o fim da escala de trabalho 6×1 deve sair na próxima segunda-feira (9), disse nesta quarta-feira (4) o ministro do Trabalho e Emprego, Luiz Marinho.

O texto estabelecerá diretrizes para a organização das jornadas e garantir pelo menos oito folgas por mês aos trabalhadores. Seguindo Marinho, o decreto será discutido com o presidente Luiz Inácio Lula da Silva nesta quinta-feira (5) e deverá orientar a implementação das novas regras por meio de negociações coletivas.

A regulamentação também deverá permitir flexibilidade na organização das escalas, desde que sejam respeitados os direitos previstos na Proposta de Emenda à Constituição (PEC) que extinguiu o modelo de seis dias de trabalho para um de descanso.

Decreto

Segundo Marinho, o decreto terá como objetivo coordenar a adoção das diferentes escalas de trabalho nos setores econômicos, sem comprometer os direitos dos empregados nem o funcionamento das empresas. “Soltaremos o decreto regulamentador para trazer o processo coordenado para a implantação das várias escalas que cada setor pretende implantar, sempre respeitando o comando da PEC”, afirmou o ministro.

A publicação, inicialmente prevista para esta semana, foi adiada após Lula não conseguir realizar o despacho sobre o tema. A expectativa do Ministério do Trabalho é concluir a regulamentação na próxima segunda-feira.

Folgas e negociação

A proposta prevê que os trabalhadores tenham, no mínimo, oito folgas em um período de 30 dias. A distribuição dos descansos poderá variar conforme as características de cada atividade, desde que respeitadas as condições estabelecidas pela PEC e pelos acordos coletivos.

Marinho explicou que a flexibilização poderá permitir diferentes combinações de jornadas semanais, conforme as necessidades de cada setor. “Não tem lista de flexibilidade. A PEC determina dois descansos semanais. A flexibilidade concedida é que essas duas folgas estejam consolidadas dentro do mês”, declarou.

O ministro destacou que os acordos coletivos terão papel central na organização das escalas. A prioridade, segundo ele, será a negociação entre empresas e representantes dos trabalhadores, com possibilidade de convenções nacionais que facilitem a adesão dos diferentes estados.

A regulamentação também deverá contemplar setores que funcionam continuamente, como atividades de saúde, transporte, segurança e limpeza urbana.

Redução da jornada

A proposta de mudança na jornada de trabalho prevê a redução gradual da carga horária semanal, atualmente de 44 horas, para 40 horas.

De acordo com as informações divulgadas pelo governo, a implementação deverá ocorrer a partir de 15 de dezembro, respeitando as condições estabelecidas na regulamentação.

O Congresso Nacional promulgou, em 16 de outubro, a PEC que extingue a escala 6×1 e estabelece uma jornada de cinco dias de trabalho para dois de descanso.

Marinho afirmou que o objetivo do governo é garantir a proteção dos trabalhadores durante a transição, sem prejudicar a atividade econômica.

Críticas ao mercado

Durante a entrevista coletiva em que apresentou os dados do Cadastro Geral de Empregados e Desempregados (Caged), o ministro também criticou a reação do mercado financeiro às discussões sobre propostas alternativas para a política econômica.

A manifestação ocorreu após questionamentos sobre as ideias do economista André Lara Resende, um dos formuladores do Plano Real, que defende mudanças na condução das políticas fiscal e monetária.

Marinho afirmou que o presidente Lula deve ter liberdade para ouvir diferentes contribuições, mesmo quando elas divergem das posições defendidas por agentes financeiros. “O que eu acho um absurdo é que qualquer tentativa de discussão que não esteja no quadradinho do chamado mercado da Faria Lima há uma grita contra”, declarou.

O ministro também criticou a resistência do mercado à discussão de alternativas para a taxa básica de juros e defendeu que diferentes propostas sejam avaliadas pelo governo. “É um absurdo o comportamento do tal mercado, da tal da bolsa. Isso tudo para levar a um nervosismo. Não pode escutar as pessoas? É um tremendo de um comportamento inadequado”, afirmou.

Marinho acrescentou que os juros elevados representam um obstáculo para o Estado, as empresas e a sociedade.

“O que é inaceitável é continuar no patamar de juros que nós pagamos, isso é ruim para o Estado brasileiro, ruim para as empresas e a sociedade no geral”, concluiu.

O post Governo prevê decreto do fim da escala 6X1 para segunda-feira (9) apareceu primeiro em Sul 21.

Rendimentos dos Treasuries ficam estáveis antes de dados do mercado de trabalho dos EUA

7 de Agosto de 2026, 09:00

Os rendimentos dos títulos do Tesouro dos Estados Unidos operavam estáveis na manhã desta sexta-feira (7), enquanto os investidores aguardavam a divulgação de importantes dados do mercado de trabalho prevista para mais tarde.

O rendimento dos Treasuries de 10 anos, principal referência para hipotecas, financiamentos de automóveis e dívidas de cartão de crédito, permanecia em 4,6719%.

As taxas de prazos mais curtos e mais longos também estavam estáveis. O rendimento do Treasury de 2 anos, que acompanha mais de perto as decisões de juros de curto prazo do Federal Reserve, permanecia em 4,2431%. Já o rendimento do Treasury de 30 anos, que costuma reagir a acontecimentos geopolíticos mais amplos, estava inalterado em 5,2189%.

Um ponto-base equivale a 0,01 ponto percentual, ou 1/100 de 1%, e os rendimentos e os preços dos títulos se movimentam em direções opostas.

Os investidores aguardam a divulgação de importantes dados do mercado de trabalho em busca de sinais mais claros sobre a economia dos Estados Unidos e sobre o possível impacto nas decisões de juros do Federal Reserve, enquanto os preços da energia avançavam nesta sexta-feira.

Economistas esperam que os dados de empregos fora do setor agrícola de julho mostrem a criação de 83 mil vagas no mês, enquanto a taxa de desemprego deve permanecer estável em 4,2%.

Leia também: Ouro encerra semana no vermelho após falas de dirigentes do Fed

Dan Lacalle, economista-chefe da Tressis, afirmou que altas de juros pelo Fed seriam negativas para a economia, prejudicando especialmente o mercado de trabalho.

“Não faz sentido o Fed elevar os juros”, afirmou Lacalle ao programa “Squawk Box Europe”, da CNBC, nesta sexta-feira. Segundo ele, não há “nenhum sinal” de superaquecimento da economia dos Estados Unidos. Lacalle acrescentou que os dados do núcleo do índice de preços ao consumidor, o CPI, e do índice de preços de gastos com consumo pessoal, o PCE, indicam que aumentos de juros não teriam impacto sobre os preços da energia.

Os contratos futuros do petróleo West Texas Intermediate subiam 0,67%, para US$ 77,81 por barril, enquanto o Brent avançava quase 1%, para US$ 83,31.

O post Rendimentos dos Treasuries ficam estáveis antes de dados do mercado de trabalho dos EUA apareceu primeiro em Times Brasil | CNBC.

Ata do Copom fala em ajustar próximas decisões da Selic conforme evoluir cenário de inflação

23 de Junho de 2026, 09:40

O Comitê de Política Monetária (Copom) reafirmou nesta terça-feira, 23, que a magnitude do ciclo de calibração da Selic será ajustada à luz da evolução do cenário, de forma a assegurar a convergência da inflação à meta, considerando o contexto atual de incerteza em níveis historicamente elevados, com riscos assimétricos na direção altista para os preços. A mensagem consta na ata da reunião de junho do Copom, publicada no período da manhã desta terça.

No encontro, encerrado na quarta-feira, 17, o colegiado cortou a Selic em 0,25 ponto porcentual, de 14,50% para 14,25%.

Leia também: Estreito de Ormuz registra o tráfego mais intenso desde o início da guerra

Foi o terceiro corte consecutivo. Os juros já caíram 0,75 ponto porcentual desde março, quando o BC começou um “ciclo de calibração” cauteloso da política monetária, em meio às incertezas sobre os impactos da guerra do Irã na cadeia global de suprimentos, os preços de commodities e a própria inflação.

Antes, o Copom manteve a Selic em 15% – o maior nível em quase duas décadas – por dez meses seguidos, de junho de 2025 até março de 2026.

“No cenário atual, caracterizado por forte aumento da incerteza, o Comitê reafirma serenidade e cautela na condução da política monetária, de forma que os passos futuros do processo de calibração da taxa básica de juros possam incorporar novas informações que aumentem a clareza sobre a profundidade e a extensão dos conflitos no Oriente Médio, assim como seus efeitos diretos e indiretos sobre o nível de preços ao longo do tempo”, disse no documento publicado nesta terça.

Leia também: Fitch rebaixa rating do banco Digimais; PF investiga gestão e bloqueia R$ 670 milhões

O Comitê também afirmou que a decisão de reduzir a Selic para 14 25% é compatível com a estratégia de convergência da inflação para ao redor da meta. “Sem prejuízo de seu objetivo fundamental de assegurar a estabilidade de preços, essa decisão também implica suavização das flutuações do nível de atividade econômica e fomento do pleno emprego.”

Projeções

O Copom repetiu as projeções para a inflação já apresentadas no comunicado. O colegiado prevê alta de 5,2% para o Índice Nacional de Preços ao Consumidor Amplo (IPCA) em 2026, acima do teto da meta de inflação, de 4,5%. Para 2027, atual horizonte relevante da política monetária, espera alta de 3,7% para o IPCA acima do centro da meta, de 3,0%.

Para os preços livres, projeta altas de 5,3% em 2026 e 3,7% em 2027. Para os administrados, altas de 4,7% e 3,9%, respectivamente.

Todas as projeções partem do cenário de referência, com trajetória de juros do Relatório Focus (publicado em 15 de junho) e bandeira amarela de energia elétrica em dezembro de 2026 e 2027.

A taxa de câmbio começa em R$ 5,10 e evolui conforme a paridade do poder de compra (PPC).

Os preços do petróleo seguem aproximadamente a curva futura por seis meses e, depois, sobem 2% ao ano.

O post Ata do Copom fala em ajustar próximas decisões da Selic conforme evoluir cenário de inflação apareceu primeiro em Times Brasil | CNBC.

FGTS aprova aumento no teto de renda e financiamento do Minha Casa, Minha Vida

24 de Março de 2026, 14:48
Residências do programa habitacional “Minha Casa, Minha Vida”. Foto: Divulgação

O Conselho Curador do FGTS (Fundo de Garantia do Tempo de Serviço) aprovou, nesta terça-feira (24), modificações importantes no programa habitacional Minha Casa, Minha Vida (MCMV), com o objetivo de ampliar o acesso à casa própria para um maior número de famílias.

As alterações incluem a elevação do limite de renda das faixas de classificação e a ampliação dos valores máximos de financiamento de imóveis, com impacto direto na economia e no mercado imobiliário.

Com as mudanças, o limite de renda mensal da faixa 1 do MCMV passou de R$ 2.850 para R$ 3.200. A faixa 2 também teve reajuste, de R$ 4.700 para R$ 5.000, e a faixa 3, que agora apresenta limites de R$ 9.600, foi ajustada de R$ 8.600.

A faixa 4, voltada para a classe média, criou um aumento considerável, de R$ 12 mil para R$ 13 mil, com a expectativa de beneficiar um número expressivo de famílias. Além do aumento no teto de renda, o programa também contará com uma nova taxa de juros.

Para a faixa 1, a taxa de financiamento será de 4,50%, inferior aos 4,75% anteriores. Essa medida deve beneficiar cerca de 87,5 mil famílias que estavam acima do limite de renda anterior, mas ainda se enquadram no programa. A medida foi antecipada pelo ministro das Cidades, Jader Filho, durante entrevista à Folha de S. Paulo no final de janeiro.

O aumento nos valores dos imóveis também gerou impacto. Para a faixa 3, o limite de preço dos imóveis passou de R$ 350 mil para R$ 400 mil, com um reajuste de 14%. Já na faixa 4, houve um aumento mais expressivo de 20%, com os valores sendo elevados de R$ 500 mil para R$ 600 mil.

Essas mudanças visam permitir que mais famílias de classe média possam acessar o benefício do programa, principalmente diante da escassez de recursos e da alta nos juros. A ampliação da faixa 3 do programa permitirá a inclusão de 31,3 mil novas famílias no MCMV, enquanto na faixa 4 a expectativa é de que 8,2 mil famílias sejam beneficiadas.

As mudanças nas faixas 3 e 4 serão financiadas com recursos do Fundo Social, que atualmente conta com R$ 31 bilhões alocados para o programa. A previsão é que esses recursos comecem a ser utilizados no segundo semestre deste ano.

Imóveis em construção pelo programa “Minha Casa, Minha Vida”. Foto: Divulgação

O Minha Casa, Minha Vida, que foi uma das principais vitórias da gestão petista, continua sendo uma das principais bandeiras de campanha em ano eleitoral. O governo federal, em uma tentativa de alavancar a compra de imóveis pela classe média, usou R$ 15 bilhões do Fundo Social do Pré-Sal no ano passado para dar mais fôlego ao programa.

Esse esforço é visto como essencial para driblar a alta nos juros e a escassez de crédito, especialmente diante da crise econômica que o país atravessa. O programa também ganhou destaque com a introdução da faixa voltada para a classe média, que passou a ser vista como uma medida crucial para enfrentar a falta de acesso da população de renda média ao mercado imobiliário.

Além disso, o governo se comprometeu a utilizar recursos do FGTS para garantir condições acessíveis de financiamento à casa própria, com o objetivo de aquecer o setor. A aprovação das mudanças no MCMV, o Conselho Curador também aprovou a retomada do Programa FGTS-Saúde.

Esse programa permite que recursos do fundo sejam usados para financiar entidades filantrópicas de saúde que atuam de forma complementar ao SUS (Sistema Único de Saúde). A medida visa ampliar o apoio a hospitais filantrópicos, que representam uma parcela significativa da rede de atendimento à população, oferecendo mais de 190 mil leitos e cerca de 25% dos hospitais do Brasil.

A medida foi bem recebida por representantes do governo, como o ministro do Trabalho, Luiz Marinho, que destacou a importância das entidades filantrópicas para o SUS. Segundo ele “muitos territórios têm dependência imensa das filantrópicas, e temos que trabalhar para elas tenham condições de prestar bom serviço”. Contudo, a proposta gerou controvérsias, com representantes do setor privado, como a Confederação Nacional do Comércio (CNC), criticando a utilização do FGTS.

Por fim, o Conselho Curador também aprovou a inclusão de cooperativas como mutuárias do Programa Pró-Transporte, que visa financiar melhorias no transporte público urbano. Essa medida tem como objetivo atender áreas periféricas não atendidas por linhas principais e renovar a frota de veículos de transporte coletivo, proporcionando um sistema mais eficiente e acessível para a população.

❌