Uma nova abordagem no campo da inteligência artificial ganhou destaque no setor de tecnologia com o lançamento do Jev, modelo desenvolvido pela startup TypeSafe AI. Diferente dos assistentes conversacionais tradicionais, a ferramenta não gera textos nem responde a comandos em linguagem natural. Seu foco principal é analisar dados corporativos e entregar respostas estruturadas para outros softwares.
A quinta-feira (17) foi um dia de montanha-russa no mercado brasileiro. A sessão começou em clima positivo, com queda de juros, baixa do dólar e alta da bolsa, como reflexo do corte de juros pelo Banco Central na véspera.
Mas, antes mesmo de a manhã terminar, o quadro mudou completamente. O anúncio de um reajuste surpresa de 15% no valor do Bolsa Família, que pode significar um custo extra de R$ 22 bilhões para o orçamento de 2027, azedou o humor dos investidores.
Em um momento no qual a proximidade das eleições amplia os questionamentos do mercado sobre o aumento de gastos públicos, que impulsiona cada vez mais o endividamento do governo, o temor criado pelo anúncio de um aumento de 15% do benefício ganhou muito mais amplitude.
Como resultado, os juros futuros passaram a subir – o Tesouro Direto chegou a entrar em “circuit breaker“, ou seja, uma pausa forçada quando a volatilidade dispara –, o dólar voltou ao território positivo ante o real e o Ibovespa inverteu o rumo de alta.
Ibovespa se recupera
O baque, porém, foi sendo assimilado ao longo da tarde, principalmente, diante do cenário exterior positivo.
No fim do dia, o Ibovespa voltou ao território positivo e terminou em alta de 0,24% aos 185.992 pontos.
O dólar passou a cair e terminou o dia em queda de 0,24% a R$ 5,1386.
No Tesouro Direto, títulos como o IPCA+ 2040 e o Prefixado 2032 tiveram elevações significativas de taxas no início da tarde, mas terminaram no mesmo patamar da quarta-feira (16).
O Tesouro IPCA+ 2040 encerrou estável taxa de 7,31%, a mesma do dia anterior. O Tesouro Prefixado 2032 teve uma ligeira alta para 14,26%, ante 14,24% um dia antes.
Lá fora, os mercados internacionais reagiram à queda dos preços do petróleo e ao leve recuo das taxas dos títulos federais americanos.
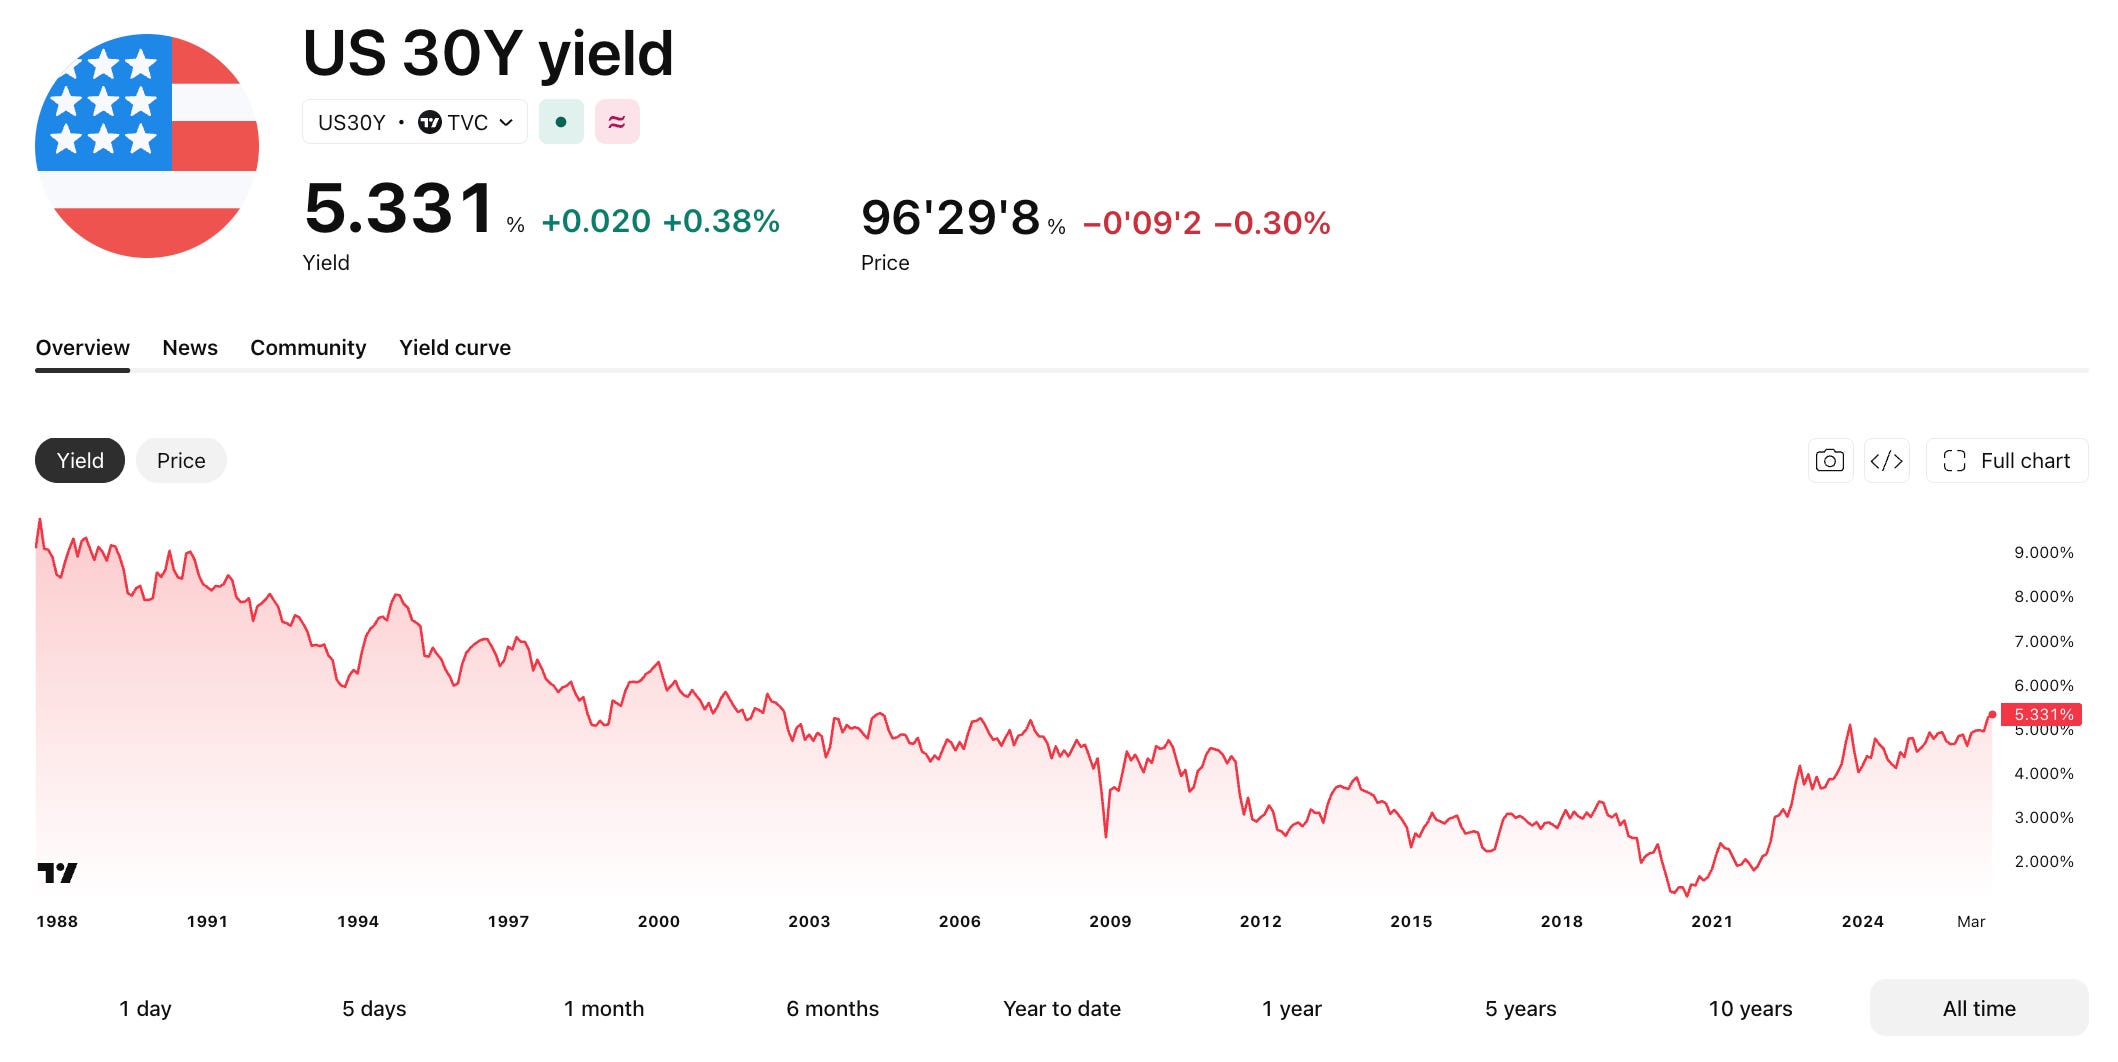
O barril do Brent, a referência internacional, recuou 1,71% para US$ 104,02. Os juros do título de 10 anos dos EUA fecharam abaixo da marca de 5% a 4,934% ao ano.
As bolsas de Nova York subiram nesta quinta-feira, impulsionadas pelas ações de tecnologia. O S&P 500 avançou 1,14% e o Nasdaq teve ganho de 1,69%.
No pano de fundo, a decisão do Federal Reserve (Fed, o banco central americano) tomada na quarta-feira (16) de subir os juros em 0,25 ponto e sinalizar mais uma alta pela frente passou a ser avaliada pelo lado do copo meio cheio.
A elevação das taxas ajudou a tirar qualquer dúvida sobre a credibilidade do Fed. Além disso, a decisão foi tomada em um momento visto como favorável em termos de crescimento e perspectivas.
A própria avaliação do Fed indicou uma visão de que a economia americana está mais forte que o esperado e em um cenário de pleno emprego.
Uma ação de controle de preços, nesse caso, foi vista como relativamente benéfica. Isso porque, além de aliviar a pressão inflacionária, pode tirar parte do prêmio no mercado de juros relacionado à desconfiança sobre um BC mais vulnerável a ingerências políticas.
A volatilidade eleitoral segue a toda nesta quinta-feira (17). A bolsa abriu a sessão em alta e o dólar em queda, como reflexo da visão mais positiva sobre a continuidade do ciclo de queda de juros após o BC ter cortado a Selic ontem e deixado a porta aberta para novas reduções.
Mas o alívio durou pouco. Mais precisamente um par de horas. Até o anúncio do governo de que pretende subir em 15% os benefícios do Bolsa Família.
A preocupação com o desequilíbrio fiscal, com gastos crescente que elevam o endividamento público, têm mantido os prêmios pedidos pelos investidores para financiar o governo em patamares historicamente elevados.
As taxas no Tesouro Direto, que tinha iniciado a manhã em queda no embalo do Copom, passaram a subir. A plataforma acionou o ” circuit breaker” por volta de 11h.
O circuit breaker é uma paralisação temporária nas negociações quando os juros passam a oscilar de maneira atípica.
Após a retomada das negociações, as taxas subiram significativamente. O Tesouro Prefixado 2032, por exemplo, saiu de 14,24% na abertura para 14,34%. Em reais, houve um recuo de 0,40% nessas poucas horas.
O Tesouro IPCA+ 2050, por sua vez, saiu de inflação mais 7,24% para 7,26%. Isso significa que o saldo de reais de quem tem esse título encolheu 0,33%.
Os juros futuros também passaram a subir. O contrato de DI futuro com vencimento em janeiro de 2031 passou de 14,11% para 14,19% por volta de 11h20.
O dólar amanheceu em queda. Após o anúncio do Bolsa Família, a moeda americana virou para uma alta de 0,21%, cotada a R$ 5,16.
O Ibovespa que tinha iniciado o dia em alta, reverteu o rumo e passou a recuar 0,82% a 184.026 pontos. O principal índice da bolsa, no entanto, teve força para voltar ao território positivo, conforme os investidores passaram a colocar em perspectiva impacto fiscal da medida.
O ministro da Fazenda, Dario Durigan, reafirmou no fim da manhã que o novo desembolso “cabe dentro do orçamento”.
O próprio ciclo de cortes de juros do BC pode ajudar indiretamente o governo ao reduzir o custo de captação.
Bolsa Família aumenta em R$ 91
Com o reajuste, o valor mínimo do programa sobe para R$ 691 dos atuais R$ 600.
O próprio governo explicou que o benefício médio subirá cerca de R$ 100 para R$ 777.
Com isso, o impacto fiscal da decisão será de R$ 5,8 bilhões em 2026, mas vai custar aos cofres públicos mais R$ 22 bilhões ao longo de 2027.
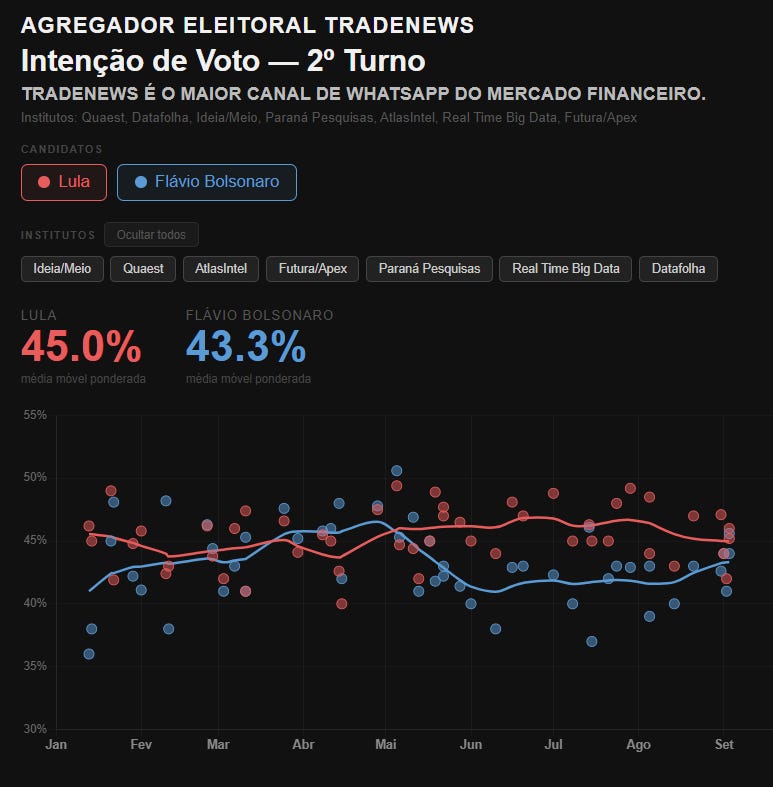
O aumento do benefício ocorre em um momento de reação do candidato de oposição. Uma nova pesquisa eleitoral publicada nesta quinta-feira (17) mostrou o presidente Luiz Inácio Lula da Silva e o rival Flávio Bolsonaro empatados no segundo turno, com 47% dos votos.
O levantamento foi feito pela AtlasIntel para a Bloomberg News.
Este é o Breakfast - o seu primeiro gole de notícias. Uma seleção da Bloomberg Línea com os temas de destaque no mundo dos negócios e das finanças. Bom dia!
A Seara fez dos congelados uma das principais avenidas de crescimento do negócio nos últimos anos. A companhia diz ter assumido a liderança da categoria em 2018 e, desde então, vem ampliando o portfólio, que inclui pizzas, lasanhas e refeições prontas, ou, simplesmente ‘panelinhas’.
Agora, a aposta nos congelados segue uma tendência que a própria JBS já vinha identificando em suas marcas de carne in natura. Executivos da companhia afirmaram que a maior procura por proteína tem contribuído para sustentar as vendas — movimento que a Seara agora tenta capturar também no freezer.
“Congelado foi a primeira categoria em que viramos líder, lá em 2018”, disse Rafael Palmer, diretor de marketing da Seara, em entrevista à Bloomberg Línea. “Vamos continuar trabalhando bastante na categoria de congelados.”
Em julho do ano passado, a empresa lançou três versões das panelinhas sob o selo Seara Protein. Cerca de um ano depois, elas já respondem por aproximadamente 25% das vendas da linha de panelinhas, de acordo com Palmer.
A ideia é aproveitar categorias em que a Seara já tem produção e distribuição para testar até onde a procura por mais proteína pode abrir novas ocasiões de consumo.
⇒ Leia a reportagem: Seara amplia foco em proteína e leva tendência para pizzas, massas e até hambúrgueres
No radar dos mercados
Mercados dos EUA têm alívio com recuo do preço do petróleo e agem com cautela enquanto aguardam o relatório de inflação do país para avaliar se o Federal Reserve aumentará as taxas de juros na próxima semana.
- Resultados positivos para IA. O negócio de computação em nuvem da Oracle cresceu 121%, para US$ 7,4 bilhões, um avanço mais rápido do que os analistas projetavam, em um sinal de que as apostas da empresa em projetos de data centers de IA estão dando frutos.
- Avanço automotivo da China. Pequim estabeleceu a meta de que 70% dos carros novos sejam veículos elétricos ou híbridos até 2030, conforme o mais recente plano quinquenal para o setor automotivo. O governo definiu a meta de que suas montadoras estejam entre as 10 maiores do mundo e tenham maior influência na definição de padrões globais.
- Expectativa de manutenção no Fed. A maioria dos economistas acredita que o Federal Reserve manterá as taxas de juros inalteradas na reunião deste mês e até o final de 2027, mesmo com o aumento das expectativas do mercado quanto a um aumento das taxas, de acordo com uma pesquisa da Bloomberg.
Equipe Breakfast: Filipe Serrano (Managing Editor, Brasil), Daniel Buarque (Editor-assistente, Brasil) e Naiara Albuquerque (Editora-assistente, Brasil)
A Seara fez dos congelados uma das principais avenidas de crescimento do negócio nos últimos anos. A companhia diz ter assumido a liderança da categoria em 2018 e, desde então, vem ampliando o portfólio, que inclui pizzas, lasanhas e refeições prontas, ou, simplesmente “panelinhas”.
Agora, a aposta nos congelados segue uma tendência que a própria JBS, dona da Seara, já vinha identificando em suas marcas de carne in natura. Executivos da companhia afirmaram que a maior procura por proteína tem contribuído para sustentar as vendas — movimento que a Seara agora tenta capturar também no freezer.
“Congelado foi a primeira categoria em que viramos líder, lá em 2018”, disse Rafael Palmer, diretor de marketing da Seara, em entrevista à Bloomberg Línea. “Vamos continuar trabalhando bastante na categoria de congelados.”
Em julho do ano passado, a empresa lançou três versões das panelinhas sob o selo Seara Protein. Cerca de um ano depois, elas já respondem por aproximadamente 25% das vendas da linha de panelinhas, de acordo com Palmer.
“Em um ano, ela ditou esse crescimento. Ela trouxe o crescimento da linha.”
Neste mês, a companhia decidiu ampliar o portfólio da Seara Protein de três para 13 produtos, levando a proposta para categorias como massas, pizzas, hambúrgueres e empanados.
A ideia é aproveitar categorias em que a Seara já tem produção e distribuição para testar até onde a procura por mais proteína pode abrir novas ocasiões de consumo.
“Vemos congelados como uma das grandes avenidas de crescimento da Seara”, disse o CEO João Campos, em resposta enviada por escrito à Bloomberg Línea.
Segundo Palmer, a empresa estuda trazer outros produtos Seara para a linha proteica, mas por enquanto não há nada definido. “Estamos estudando outras categorias, sim. Não tem nada batido o martelo, mas a gente tem estudado como fazer isso”, afirmou.
Na visão do executivo, a Seara Protein pode deixar de ser uma linha concentrada em refeições prontas para aparecer em diferentes partes do portfólio. “Acho que a gente vai vê-la como uma nova categoria transversal.”
Da panelinha à pizza e ao hambúrguer
A aposta da Seara agora é entender se o interesse por proteína também pode impulsionar categorias como pizzas, massas e hambúrgueres, tradicionalmente mais ligadas à conveniência e ao sabor.
“O grande desafio é não perder o sabor”, disse Palmer. “O consumidor quer sabor, [e também] quer indulgência.”
Para adicionar maior teor proteico nos alimentos, a companhia pode adicionar proteína à massa ou aumentar a quantidade de ingredientes como carne e queijo, disse Palmer.
Em itens que naturalmente já contêm mais proteína, como os hambúrgueres, e a formulação é ajustada para elevar esse teor. Os 13 produtos da linha têm entre 15 e 36 gramas de proteína por porção, segundo a companhia.
Os primeiros resultados dos lançamentos mais recentes ainda são preliminares. Lasanha e fettuccine Protein têm apresentado giro cerca de 10% superior ao de itens similares sem o atributo, de acordo com Palmer.
O executivo evitou projetar se pizzas, massas e hambúrgueres poderão alcançar uma participação semelhante aos 25% registrados pela Protein dentro da linha de panelinhas.
“Eu espero e acredito muito que vai representar uma bela fatia. Agora, falar para você quantos por cento vai ser um chute irreal”, afirmou.
O desafio de levar proteína para mais consumidores
As primeiras panelinhas Protein chegaram ao mercado cerca de 10% mais caras que as versões tradicionais, segundo o diretor da empresa. Nos dez novos produtos, que incluem pizzas e hambúrgueres, a empresa quer evitar esse adicional.
“Na linha que estamos lançando agora, queremos evitar esse aumento de preço”, disse Palmer.
Isso não significa, porém, que produzir um alimento com mais proteína custe o mesmo. No caso das panelinhas, Palmer explica que o maior teor proteico elevou o custo de produção.
“Na panelinha, sim. Nos outros, estamos tentando manter a equação de custo.”
As soluções encontradas pela empresa variam de produto para produto e envolvem as equipes de pesquisa e desenvolvimento. A companhia não detalhou o impacto dessas mudanças sobre suas margens.
Campos disse que a estrutura já existente da Seara nessas categorias ajuda nessa conta.
“A Seara já tem presença nessas categorias, já tem estrutura industrial, distribuição e conhecimento do consumidor”, afirmou, por escrito.
“Isso permite desenvolver produtos com maior teor proteico aproveitando capacidades que já existem, sem depender de uma expansão física específica para essa linha.”
A intenção, segundo o CEO, é evitar que os produtos com maior teor de proteína fiquem restritos a um segmento disposto a pagar mais por esse atributo.
Embora preços possam variar de acordo com produto, canal e mercado, a companhia pretende mantê-los próximos aos das versões tradicionais.
“Proteína não pode ser uma proposta restrita a nicho”, disse Campos. “A oportunidade está justamente em levar esse benefício para produtos de consumo amplo.”
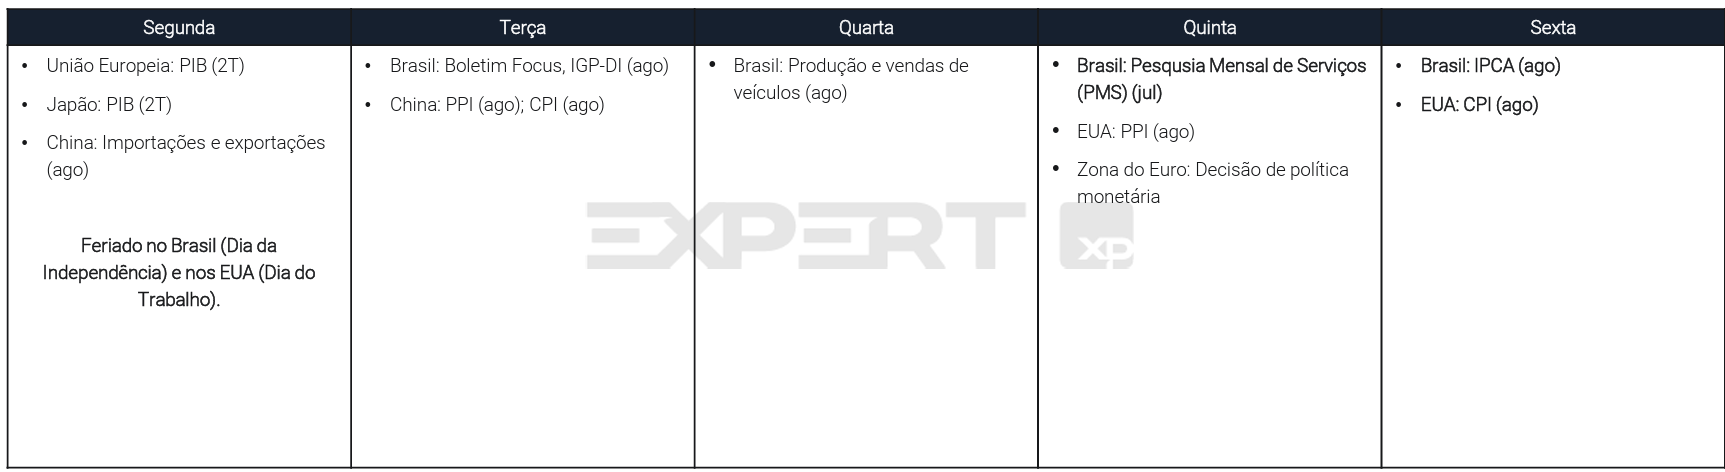
Nos Estados Unidos, o mercado aguarda a inflação de agosto, dado crucial para clarear as opiniões divididas se o Fed sobe juros já em setembro. O CPI sai na sexta-feira.
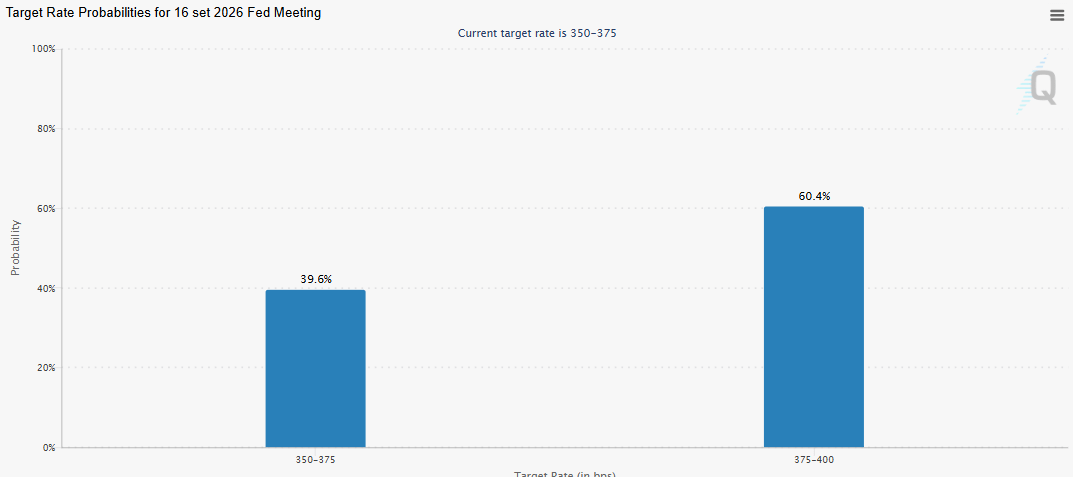
60,4% aposta na alta de juros na próxima reunião do Fed
Aidna sobre os EUA, o payroll de agosto, divulgado semana passada, mostrou 162 mil vagas criadas e revisões para cima nos meses anteriores. A taxa de desemprego ficou estável em 4,1%.
Com dados fortes, o mercado voltou a precificar mais de 60% de chance de o Fed subir os juros no próximo encontro.
Um dos membros do Fed, Christopher Waller vem tentando vender a ideia de que a inflação perde força, citando o núcleo do PCE rodando a 3,0% em três meses, abaixo dos 4,8% de fevereiro.
Já o presidente do Fed, Kevin Warsh (que assumiu comunicação discreta), argumenta que essa melhora não é estrutural. É uma discordância que ficou pública em Jackson Hole e que deve se resolver, ou se aprofundar, com o CPI de agosto, que sai na sexta feira dia 11.
A projeção do mercado é de alta de 0,21% no núcleo, o suficiente, na nossa leitura, para manter o Fed parado por enquanto.
Mas as chances de vir um número mais quente é alta, e é o que definirá se setembro termina com Fed em mantendo juros ou com o primeiro sinal de um ciclo de aperto liderado por uma ala mais hawkish, com Warsh à frente defendendo que agir logo constrói credibilidade (quem diria).
Antes disso, na quinta, sai o PPI de agosto, mais um termômetro importante, e as vendas de imóveis usados.
Brasil
As pesquisas da semana mostraram Lula e o senador Flávio Bolsonaro praticamente empatados no segundo turno. A novidade foi a ascensão do escritor Augusto Cury, que saltou para perto de dois dígitos nas intenções de voto e se tornou o primeiro nome a chegar tão perto dos líderes neste ciclo. Ainda é cedo para saber o que isso significa na prática, até porque pouco se sabe sobre a agenda econômica que Cury defenderia, mas quanto mais embaralhado o primeiro turno, maior a incerteza sobre o regime fiscal do próximo governo, especialmente porque a votação do orçamento de 2027 no Congresso só deve ocorrer depois da eleição.
Enquanto isso, a economia desaquece. O PIB do segundo trimestre confirmou a desaceleração, de 4,5% para 1,9% em ritmo anualizado, puxado quase inteiramente por estoques, com o consumo das famílias caindo pela primeira vez em um ano e meio. A produção industrial também decepcionou em julho, e o câmbio mais valorizado reforça o argumento de um ciclo de corte de juros mais longo do que os 25 pontos base esperados para a reunião de setembro do Banco Central.
A semana trará mais dados que devem reforçar essa leitura de atividade fraca com inflação baixa. O setor de serviços de julho deve mostrar leve alta depois de dois meses ruins, e o IPCA de agosto, na sexta, deve vir negativo, puxado pela tarifa de energia mais barata (o “bônus de Itaipu”), o que deve dar ao Banco Central mais espaço para seguir cortando juros além do que o mercado já espera.
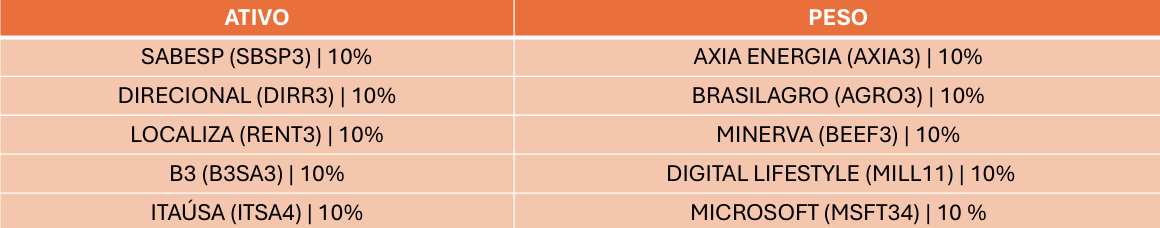
Na atualização de setembro, o Inter manteve Sabesp [#SBSP3], Direcional [#DIRR3], B3 [#B3SA3], Itaúsa [#ITSA4], BrasilAgro [#AGRO3] e Minerva [#BEEF3] na Carteira Mensal Capita, com recomendação de aumento de exposição em diferentes nomes. A casa também destaca a perspectiva de continuidade do ciclo de queda da Selic, que pode favorecer setores como construção civil, varejo e consumo doméstico.
Entre as movimentações, Localiza [#RENT3], Axia Energia [#AXIA3] e Microsoft [#MSFT34] entram na carteira, enquanto o ETF MILL11 é mantido com novo aporte inicial. A Localiza foi incluída após uma correção próxima de 40%, com suporte técnico relevante e sinais de reação; a Axia chega após defesa de uma retração de 38,2% e formação de uma possível bandeira de alta; e a Microsoft retorna ao portfólio após forte valorização a partir de uma região de suporte. Já a B3 permanece, mas sem novo aporte imediato, diante da alta recente.
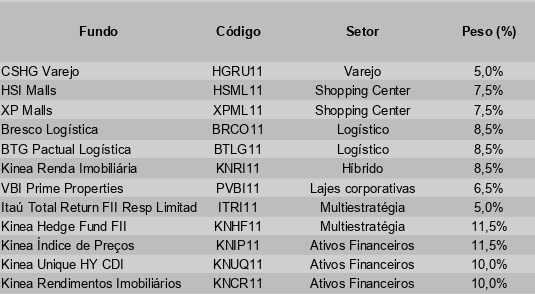
A Carteira do Itaú BBA teve queda de 0,81% em agosto, ante -1,46% do IFIX. Para setembro, a estratégia mantém preferência por fundos de ativos financeiros, favorecidos pela expectativa de Selic ainda elevada e pela inflação projetada em 5,1% para 2026.
A carteira passa a ter 52% de exposição a fundos de tijolo, 32% a ativos financeiros e 17% a fundos multiestratégia. Houve aumento de 0,5 p.p. em BTLG11, BRCO11 e KNRI11, com redução de 1,5 p.p. em HGRU11. O dividend yield corrente da carteira é de 10,62% ao ano.
O Itaú BBA avalia que os níveis atuais de preços ainda oferecem oportunidades seletivas no médio e longo prazo, apesar da volatilidade no curto prazo causada por fatores macroeconômicos, geopolíticos e fiscais.
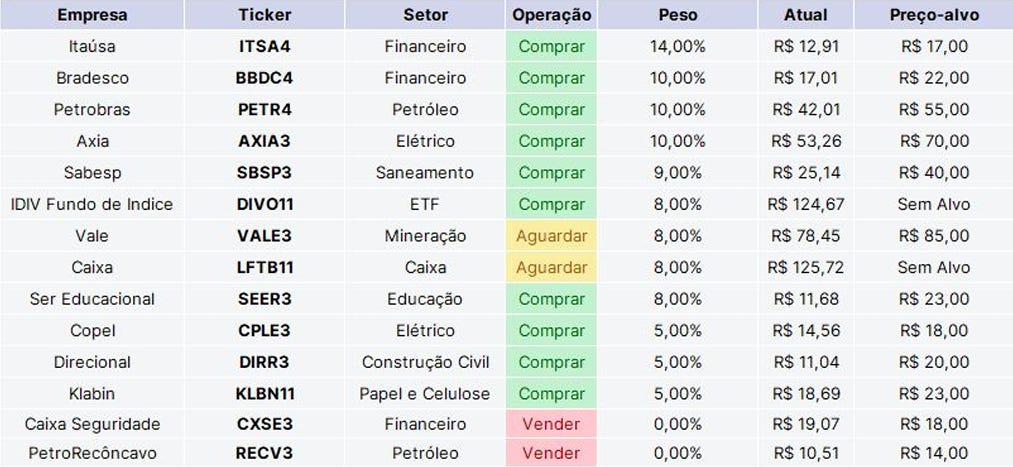
A Carteira Benndorf Dividendos vendeu RECV3 e CXSE3, ambas com redução de 5%, e adicionou KLBN11 com peso de 5%. A troca de RECV3 busca melhorar a diversificação e manter uma postura de hedge, enquanto CXSE3 perdeu espaço após uma forte reversão de tendência.
Para a nova posição, a Benndorf destaca a qualidade da Klabin, sua boa geração de caixa, capacidade de distribuir dividendos atrativos e a margem de segurança considerada interessante aos preços atuais. Além disso, a exposição relevante da companhia ao dólar contribui para a estratégia de diversificação da carteira.
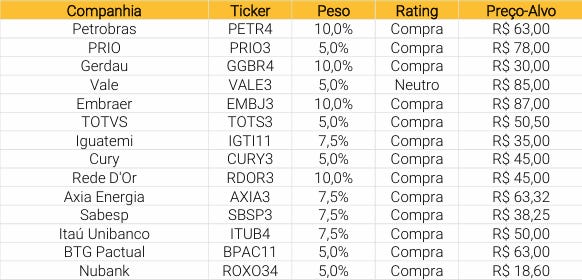
A XP adicionou AXIA3 (7,5%) e CURY3 (5%) à Carteira Top Ações, além de aumentar RDOR3 de 7,5% para 10%. Em contrapartida, reduziu ITUB4 de 10% para 7,5% e ROXO34 de 7,5% para 5%, diante de um cenário macroeconômico e de crédito mais desafiador.
A carteira também retirou ORVR3 e zerou a posição em LREN3, diante de riscos de curto prazo. Em agosto, a carteira teve retorno de -0,4%, ante -0,3% do Ibovespa.
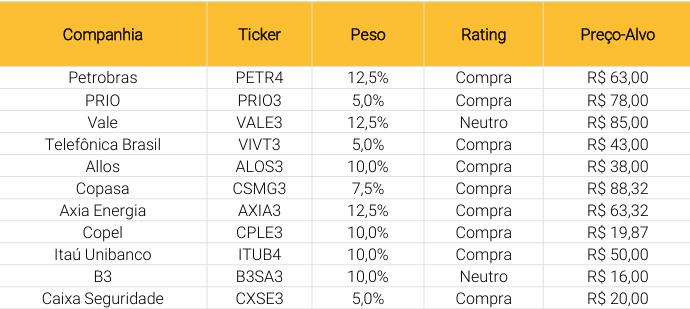
A XP aumentou o peso de PETR4 de 10% para 12,5%, elevando a exposição a Óleo & Gás, e de ALOS3 de 7,5% para 10%, apoiada pelo múltiplo atrativo e pela maior visibilidade de retorno ao acionista. A Petrobras segue entre as principais preferências da casa, enquanto a Allos oferece dividend yield estimado de 13,1% em 2026 e negocia a 7,2x EV/EBITDA em 2027.
Por outro lado, a XP reduziu ITUB4 de 15% para 10%, diante de um cenário macroeconômico e de crédito mais desafiador, apesar de manter visão positiva sobre o banco. Em agosto, a carteira teve retorno de -0,9%, ante -0,3% do Ibovespa. Desde o início, acumula alta de 332,8%, contra 143,8% do índice.
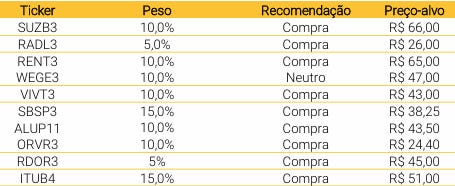
A XP está substituindo LREN3 por RADL3 na Carteira ESG para setembro. A Lojas Renner sai diante do ambiente macroeconômico desafiador e da maior concorrência no segmento de vestuário, enquanto a Raia Drogasil entra por seu perfil mais defensivo, combinando resiliência da demanda por farmácias, sinais positivos dos lançamentos de GLP-1 e forte posicionamento na agenda ESG.
Em agosto, a Carteira ESG XP caiu 4,3%, ante -0,3% do Ibovespa e -1,7% do ISE, pressionada principalmente por LREN3 (-19,9%) e Sabesp (-8,7%). No exterior, o ACWI avançou 2,9%, impulsionado pelos resultados do 2T26 nos EUA e pelo desempenho do setor de inteligência artificial.
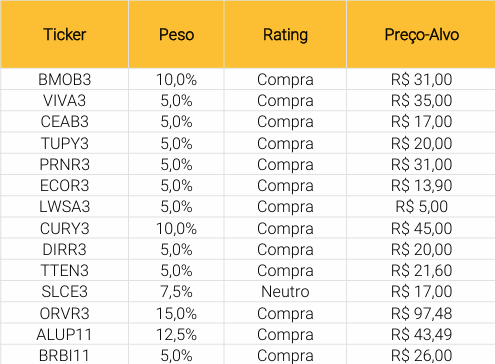
A XP adicionou DIRR3 com peso de 5%, apoiada pelo valuation atrativo e pela exposição à melhora das perspectivas do Minha Casa, Minha Vida. A companhia negocia a 4,8x P/L em 2027E, mantendo execução sólida e elevada rentabilidade. A casa também aumentou SLCE3 de 5% para 7,5%, refletindo uma visão mais construtiva para as commodities agrícolas, especialmente algodão, soja e milho.
Por outro lado, a XP reduziu CEAB3 de 10% para 5%, diante de um cenário macroeconômico desafiador e de um 3T pressionado no setor de vestuário, e CURY3 de 12,5% para 10%, apenas para abrir espaço para DIRR3. Em agosto, a carteira teve alta de 1,2%, ante queda de 0,3% do Ibovespa. Desde o início, em maio de 2021, acumula alta de 69,5%, contra 49,2% do índice.
A Carteira Top Dividendos Plus, voltada a investidores que buscam ações com perspectiva de distribuição contínua de dividendos, adicionou IGTI11 e RENT3 devido ao dividend yield atrativo e à melhora nas expectativas dos analistas, segundo dados da LSEG. Em contrapartida, VALE3 e ITUB4 saíram da carteira diante da redução do dividend yield esperado, da piora nas expectativas dos analistas e para equilíbrio da estratégia.
Desde a primeira publicação, em 31/03/22, a carteira acumula retorno de 160,3%, contra 47,8% do Ibovespa.
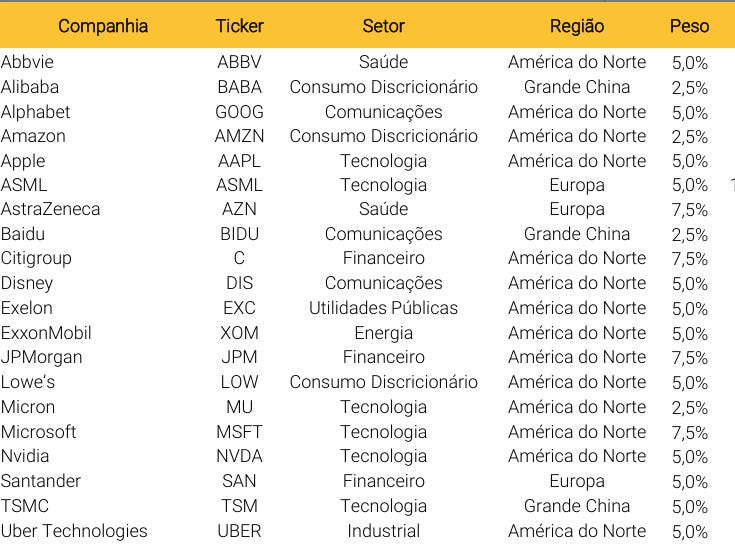
A XP adicionou ABBV com peso de 5% e aumentou TSM, GOOG e UBER de 2,5% para 5% cada. Em contrapartida, retirou ETN e PG e reduziu C e AZN de 10% para 7,5%. Em agosto, a carteira teve alta de 1,6%, 108 bps abaixo do ACWI, que avançou 2,7%.
A estratégia mantém overweight em América do Norte e Grande China e em Tecnologia, Comunicações e Saúde, enquanto permanece underweight em Ásia-Pacífico, Bens de Consumo, Industriais e Materiais Básicos. O objetivo é superar o iShares MSCI ACWI ETF no longo prazo.
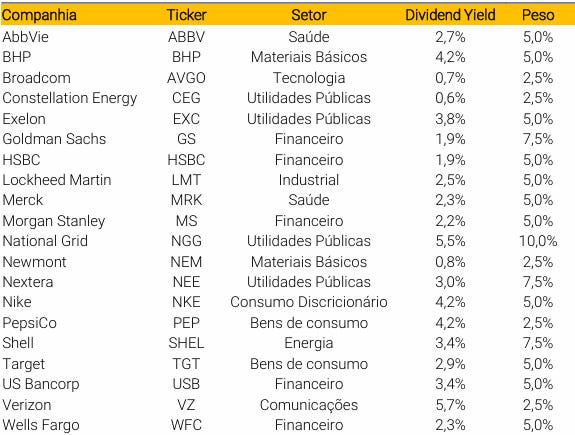
A Carteira Top Dividendos Globais XP teve alta de 1,7% em agosto, 95 bps acima do iShares Select Dividend ETF (DVY), que avançou 0,8%. A estratégia mantém exposição a Europa de 22,5% e Ásia-Pacífico de 5%, enquanto o benchmark possui exposição de 100% aos EUA.
A carteira segue overweight em Saúde e Financeiro e underweight em Bens de Consumo e Comunicações. Não houve alterações na composição em setembro. O objetivo é superar o iShares Select Dividend ETF no longo prazo, selecionando ações globais que ofereçam perspectivas de distribuição contínua de dividendos.
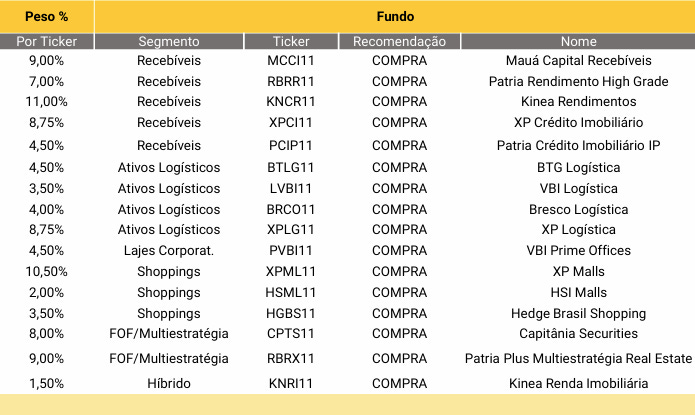
A Carteira Fundamentalista de Fundos Imobiliários XP caiu 0,79% em agosto, ante -1,46% do IFIX, e entregou dividend yield mensal de 1,03%, equivalente a 12,4% anualizado. Nos últimos 12 meses, a carteira acumula alta de 9,3%, correspondente a 112% do desempenho do IFIX.
Para setembro, a XP reduziu a alocação em CPTS11 (-1,0 p.p.), PVBI11 (-0,75 p.p.) e LVBI11 (-0,75 p.p.), enquanto ampliou XPLG11 (+1,25 p.p.), HGBS11 (+1,0 p.p.) e XPCI11 (+0,25 p.p.). As mudanças buscam reduzir a exposição a fundos de tijolo com menor carrego e menos gatilhos de valorização no curto prazo, além de aumentar a participação em ativos de maior qualidade, menor volatilidade e maior potencial de retorno.
Obrigado por ler TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
O ministro do Planejamento e Orçamento, Bruno Moretti, informou nesta quarta-feira, 9, o impacto somado de R$ 7 bilhões, aproximadamente, com as novas medidas para aliviar os preços dos combustíveis diante da guerra no Oriente Médio. Estão sendo detalhados em coletiva de imprensa dois anúncios: subvenção adicional ao diesel e as desonerações da gasolina e do etanol.
O governo federal anunciou o decreto que reduz em R$ 0,63 as alíquotas de PIS/Pasep e Cofins sobre o litro de gasolina e zera as contribuições sobre o etanol hidratado. O impacto é de R$ 2 bilhões ao mês, aproximadamente.
Esse benefício ao consumidor substitui e amplia os efeitos da subvenção da gasolina já prevista via Medida Provisória no valor de R$ 0,44 por litro. A vigência dessa medida, que já está em vigor, termina nesta quarta-feira.
A outra medida anunciada nesta quarta foi a assinatura de uma medida provisória que autoriza a subvenção econômica ao óleo diesel. O valor da subvenção será de R$ 1,00 por litro. O impacto estimado é de R$ 5 milhões por mês. O valor da subvenção por litro será definido por ato do Ministério da Fazenda e poderá ser alterado, interrompido ou prorrogado conforme as condições do mercado.
Bruno Moretti reforçou que as medidas anunciadas para mitigar os efeitos da guerra no Oriente Médio nos combustíveis não dependem de espaço fiscal adicional. “Estamos fazendo uso do espaço fiscal de que dispomos, sem pedir espaço adicional”, declarou em coletiva.
O ministro do Planejamento e Orçamento, Bruno Moretti, reforçou que as medidas anunciadas para mitigar os efeitos da guerra no Oriente Médio nos combustíveis não dependem de espaço fiscal adicional.
“Estamos fazendo uso do espaço fiscal de que dispomos sem pedir espaço adicional”, declarou em coletiva há pouco.
Ele repetiu que o preço final da gasolina ao consumidor no Brasil é mais baixo em relação a outros países afetados pelo contexto geopolítico no Oriente Médio.
O presidente Luiz Inácio Lula da Silva (PT) assinou mais cedo um decreto que reduz tributos sobre a gasolina e o etanol hidratado e uma Medida Provisória (MP) que autoriza nova subvenção ao diesel.
O governo, ao justificar as novas medidas, citou “a persistência da volatilidade dos preços internacionais do petróleo e das restrições à oferta de combustíveis decorrentes de conflitos geopolíticos”.
Agora, os ministros da Fazenda, Dario Durigan, do Planejamento e Orçamento, Bruno Moretti, e o secretário-executivo da Fazenda, Rogério Ceron, concedem entrevista coletiva à imprensa sobre as medidas.
Dario Durigan reforçou que o anúncio busca “proteger” a população diante da escalada da cotação do Brent, pressionando pelo contexto de guerra. Ele também declarou que o governo está adotando como boa prática “medidas limitadas e temporárias”. A perspectiva é suavizar o impacto do aumento dos preços dos combustíveis no Brasil.
O total de dinheiro esquecido em bancos e outras instituições financeiras chegou a R$ 5,65 bilhões em julho, segundo dados divulgados pelo Banco Central nesta terça-feira (8). O valor subiu em relação aos R$ 5,12 bilhões registrados em junho.
Desse montante, R$ 4,25 bilhões pertencem a 23,57 milhões de pessoas físicas. Outros R$ 1,40 bilhão podem ser resgatados por cerca de 2,19 milhões de CNPJs.
A consulta ao dinheiro esquecido é feita gratuitamente pelo Sistema de Valores a Receber (SVR), do Banco Central.
Quanto dinheiro esquecido ainda pode ser resgatado?
O Banco Central identificou R$ 5,65 bilhões disponíveis para resgate no Sistema de Valores a Receber.
A maior parte pertence a pessoas físicas. São R$ 4,25 bilhões vinculados a 23,57 milhões de cidadãos. No caso das empresas, há R$ 1,40 bilhão disponível para aproximadamente 2,19 milhões de CNPJs.
Apesar do valor total bilionário, a maior parte dos beneficiários tem quantias pequenas a receber.
Veja a distribuição informada pelo Banco Central:
Faixa de valor
Parcela dos beneficiários
De R$ 0,01 a R$ 10
69,45%
De R$ 10,01 a R$ 100
18,97%
De R$ 100,01 a R$ 1 mil
9,35%
Acima de R$ 1 mil
2,22%
De onde vem o dinheiro esquecido?
Os valores podem ter diferentes origens. Entre os casos mais comuns estão contas encerradas com saldo, tarifas cobradas indevidamente, recursos de consórcios encerrados e cotas de cooperativas de crédito.
Os bancos concentram a maior parte do dinheiro ainda disponível, seguidos por administradoras de consórcio e cooperativas.
Instituição
Valor disponível
Bancos
R$ 2,38 bilhões
Administradoras de consórcio
R$ 1,96 bilhão
Cooperativas
R$ 762,7 milhões
Instituições de pagamento
R$ 353,4 milhões
Financeiras
R$ 114,6 milhões
Corretoras e distribuidoras
R$ 69,4 milhões
Outras instituições
R$ 4,5 milhões
Quanto já foi devolvido pelo Banco Central?
Desde a criação do Sistema de Valores a Receber, o Banco Central já devolveu mais de R$ 16 bilhões aos titulares.
Até julho, cerca de R$ 11,9 bilhões haviam sido destinados a pessoas físicas. Outros R$ 4,2 bilhões foram pagos a empresas.
Somando os valores já devolvidos ao dinheiro que ainda está disponível, o sistema identificou cerca de R$ 21,8 bilhões em recursos a receber. Apenas em julho, aproximadamente R$ 323 milhões foram resgatados.
Como consultar dinheiro esquecido?
A consulta do dinheiro esquecido deve ser feita no Sistema de Valores a Receber, do Banco Central.
Na primeira etapa, não é preciso login Gov.br. O cidadão deve informar CPF e data de nascimento. Empresas devem informar CNPJ e os dados solicitados pelo sistema.
Se houver valores disponíveis, será necessário acessar o SVR com uma conta Gov.br de nível prata ou ouro para conferir os detalhes e pedir o resgate.
Entre no sistema com conta Gov.br de nível prata ou ouro;
Leia e aceite o termo de responsabilidade;
Confira o valor e a instituição responsável pela devolução;
Solicite o pagamento conforme as opções apresentadas.
Como resgatar o dinheiro esquecido?
Quando a opção “Solicitar por aqui” estiver disponível, o dinheiro pode ser devolvido por Pix.
Nesse caso, o sistema apresenta os dados da instituição responsável e as opções de pagamento. Para quem não tem Pix ou não pode usar essa modalidade, o SVR indica a alternativa de contato direto com a instituição financeira.
O resgate vale tanto para pessoas físicas quanto para empresas. No caso de empresas, a consulta deve ser feita com o CNPJ.
O que fazer antes de pedir o resgate?
Antes de solicitar o resgate do dinheiro esquecido, confira se os dados exibidos no SVR estão corretos e verifique qual instituição fará a devolução.
Também é importante confirmar se a conta Gov.br está no nível prata ou ouro. Sem esse nível de segurança, o usuário consegue consultar a existência de valores, mas não consegue acessar os detalhes nem pedir o pagamento pelo sistema.
No caso de resgate automático, a chave Pix precisa estar vinculada ao CPF do titular.
Dá para receber dinheiro esquecido automaticamente?
Desde maio de 2025, pessoas físicas podem habilitar o pedido automático de devolução de valores a receber.
A adesão é opcional. Para usar a funcionalidade, é preciso ter conta Gov.br de nível prata ou ouro, verificação em duas etapas ativada e chave Pix vinculada ao CPF.
Com o resgate automático habilitado, valores elegíveis são depositados automaticamente na conta cadastrada. Assim, não é necessário fazer uma nova solicitação a cada recurso identificado.
Dá para consultar dinheiro esquecido de pessoa falecida?
O Sistema de Valores a Receber também permite consultar valores de pessoas falecidas.
Nesse caso, o acesso é restrito a herdeiros, testamentários, inventariantes ou representantes legais. O usuário precisa cumprir as exigências do sistema para consultar os dados e seguir com o pedido de resgate.
O dinheiro esquecido foi usado no Desenrola?
Parte dos recursos não reclamados foi destinada pelo governo federal ao Fundo Garantidor de Operações (FGO), usado para viabilizar garantias em programas como o Desenrola.
Essa movimentação ajudou a reduzir o estoque de valores disponíveis nos meses anteriores. Segundo os dados citados, o total estava em R$ 10,6 bilhões em março, caiu para R$ 6,2 bilhões em maio e chegou a R$ 5,1 bilhões em junho.
Em julho, porém, o montante voltou a subir, para R$ 5,65 bilhões.
O uso desses recursos entrou na mira do Tribunal de Contas da União (TCU), que apura a destinação de valores para programas federais fora do orçamento público.
Como evitar golpes com dinheiro esquecido?
O Banco Central alerta que a consulta ao dinheiro esquecido é gratuita e deve ser feita apenas pelos canais oficiais.
O BC não envia links, não entra em contato para pedir dados pessoais ou senhas e não cobra taxas para liberar valores.
Para evitar golpes:
Não clique em links recebidos por SMS, WhatsApp, Telegram ou e-mail;
Não informe senhas ou códigos de autenticação;
Não pague taxas para receber valores;
Confira a instituição responsável diretamente no SVR;
O lançamento do primeiro iPhone dobrável aconteceu nesta quarta (9) em um momento particularmente delicado para as ações da Apple. O mercado já elevou bastante o valor da companhia neste ano e, agora, precisa de novos motivos para justificar uma cotação que está entre as mais altas da história.
As ações da Apple acumulam alta de cerca de 18% em 2026, levando o valor de mercado da companhia para cerca de US$ 4,7 trilhões. Com a valorização, porém, a ação ficou mais cara em relação aos lucros esperados, o que aumenta a pressão para que a empresa entregue crescimento suficiente para justificar esse preço.
É esse o pano de fundo que torna o evento do iPhone especialmente importante para Wall Street. Mais do que avaliar o novo aparelho, investidores estarão atentos a preços, demanda, margens de lucro e capacidade da Apple de voltar a entregar crescimento consistente.
Ação cara aumenta a pressão
A Apple negocia atualmente a cerca de 33 vezes o lucro esperado para os próximos 12 meses, acima da média de 23 vezes registrada nos últimos dez anos, segundo dados compilados pela Bloomberg.
Isso significa que os investidores estão pagando cerca de US$ 33 por cada US$ 1 de lucro que esperam que a Apple tenha nos próximos 12 meses. Esse cálculo é feito pelo P/L (preço sobre lucro), um indicador usado para avaliar quanto uma ação está cara ou barata em relação aos resultados da empresa.
Como o múltiplo da Apple está bem acima de sua média histórica, o mercado espera um crescimento forte dos lucros. Isso também aumenta a pressão sobre a companhia: se os resultados ou as perspectivas de crescimento decepcionarem, a ação pode sofrer uma correção maior.
“Não é barato, mas acredito que há valor de longo prazo nas ações. Os investidores querem ver crescimento”, disse Gerald Sparrow, diretor de investimentos do Sparrow Growth Fund, que possui ações da Apple.
O problema é que o crescimento dos lucros começa a perder força.
Depois de registrar altas de dois dígitos em trimestres consecutivos, o lucro líquido da Apple deve crescer cerca de 6% no quarto trimestre fiscal e apenas 1% no primeiro trimestre fiscal seguinte, segundo a média das estimativas de analistas compiladas pela Bloomberg.
Preço será o principal teste
É nesse ponto que o novo iPhone entra na equação. O mercado espera que a Apple aumente os preços de parte da nova linha para compensar o aumento dos custos de componentes, especialmente de memória. O problema é que há um limite para o quanto a companhia consegue repassar ao consumidor sem prejudicar as vendas.
Nos Estados Unidos, o iPhone dobrável começará em US$ 2 mil. No Brasil, seriam R$ 21 mil, considerando o câmbio mais a diferença de preços nos dois mercados.
A estimativa usa como referência um iPhone vendido por R$ 11.499 no site brasileiro da Apple, enquanto o mesmo modelo custa US$ 1.099 nos Estados Unidos. Aplicando essa mesma proporção a um aparelho de US$ 2 mil, o preço no Brasil chegaria a cerca de R$ 21 mil.
Mesmo nesse patamar, o aparelho ainda seria mais barato que o Huawei Mate XT Ultimate Design, celular de três telas vendido no Brasil por cerca de R$ 33 mil.
Mas é justamente aí que está o risco para a Apple. Quanto mais alto o preço, menor tende a ser o público disposto a comprar o aparelho. Para Wall Street, portanto, não basta saber quanto a companhia conseguirá cobrar. É preciso avaliar se o preço será alto o suficiente para proteger as margens, mas não tão alto a ponto de limitar demais as vendas.
A questão é conhecida entre os investidores como elasticidade da demanda: quanto as vendas caem quando o preço sobe.
Para a Apple, o dilema é importante. A companhia pode aumentar os preços e preservar suas margens de lucro, mas corre o risco de vender menos aparelhos. Ou pode segurar os preços, proteger o volume de vendas e aceitar uma pressão maior sobre as margens.
“Os preços continuam sendo a principal incógnita e, em nossa visão, a variável com maior probabilidade de determinar a reação das ações”, escreveu o analista do JPMorgan Samik Chatterjee em relatório a clientes.
A análise do banco de investimentos americano KeyBanc Capital Markets é mais cautelosa. Para os analistas, o lançamento pode acabar pressionando as ações se os aumentos de preços não forem suficientes para compensar os custos maiores sem afastar os consumidores. Nesse cenário, a Apple poderia enfrentar uma combinação de vendas mais fracas e margens de lucro menores.
iPhone dobrável pode ser grande, mas ainda é nicho
O novo aparelho também precisa provar que pode criar um novo ciclo de crescimento para a Apple.
O Morgan Stanley estima que o iPhone dobrável possa gerar cerca de US$ 14 bilhões em receita no trimestre de dezembro, com algo entre 7 milhões e 8 milhões de unidades vendidas.
A previsão é expressiva, mas ainda pequena diante do tamanho da Apple.
Por isso, o mercado não está olhando apenas para quantos dobráveis a companhia conseguirá vender. A questão é se o produto será capaz de estimular consumidores a trocar seus aparelhos e abrir uma nova categoria de produtos premium.
Há uma dúvida importante: celulares dobráveis continuam sendo um segmento pequeno do mercado global de smartphones. A Apple entra agora em uma categoria que Samsung, Huawei e outras fabricantes exploram há anos.
A vantagem para a Apple é que ela pode entrar depois dos concorrentes e tentar corrigir problemas que limitaram a popularidade desses aparelhos, como resistência e a marca visível da dobra na tela.
Inteligência artificial continua no radar
O outro grande problema para a Apple é a inteligência artificial. A companhia ainda é vista como atrasada em relação a concorrentes como Google e Microsoft na corrida pela IA. Para investidores, isso representa uma questão mais importante do que simplesmente lançar um novo modelo de iPhone.
A preocupação é que a Apple esteja cada vez mais dependente de parceiros para desenvolver sua estratégia de inteligência artificial. A empresa, por exemplo, recorre à tecnologia do Google para parte da reformulação da Siri.
O sucesso dessa estratégia pode ser decisivo para a percepção do mercado sobre a Apple nos próximos anos.
“A Apple precisa fazer mais em termos de suas próprias capacidades”, disse Jed Ellerbroek, gestor da Argent Capital Management.
Para ele, a posição competitiva da empresa continua forte, mas existem sinais fora dos resultados financeiros que indicam que nem tudo está funcionando perfeitamente.
O problema de surpreender
Há ainda uma característica peculiar das ações da Apple: boas notícias podem não ser suficientes para fazer a ação subir. Investidores já conhecem a força da marca, a fidelidade dos consumidores e a capacidade da companhia de gerar caixa. Por isso, o mercado tende a exigir novidades capazes de superar expectativas que já estão incorporadas ao preço.
O histórico mostra essa dificuldade. A ação caiu em cinco dos últimos oito dias de lançamento de novos iPhones. Ao mesmo tempo, os papéis acumulam, em média, uma alta de cerca de 10% nos seis meses seguintes aos lançamentos, segundo dados da Bloomberg desde 2007.
Ou seja, uma reação negativa no pregão do evento não necessariamente significa que Wall Street perdeu a confiança na Apple. O que importa é o impacto sobre as estimativas de vendas e lucro nos meses seguintes.
O que pode mudar a tese para as ações
Para Wall Street, o lançamento pode ser positivo se a Apple conseguir combinar três elementos: preços mais altos, manutenção das margens e demanda forte.
Se a companhia aumentar os preços sem provocar uma queda significativa nas vendas, poderá mostrar que tem espaço para continuar extraindo mais receita de sua base de consumidores premium.
Se, por outro lado, os preços mais altos reduzirem os volumes, os investidores terão de reconsiderar as estimativas de crescimento — especialmente porque a ação já negocia com um prêmio elevado em relação ao seu histórico.
É por isso que o iPhone dobrável importa menos pelo número de unidades que venderá imediatamente e mais pelo que ele pode sinalizar sobre a próxima fase da Apple.
As eleições 2026 podem mexer com a bolsa de valores, o dólar e os juros antes mesmo de o próximo presidente assumir. Isso acontece porque investidores negociam ativos com base em expectativas sobre inflação, juros, contas públicas, regulação e desempenho das empresas nos próximos anos.
Uma eleição pode alterar essas projeções. O resultado da disputa presidencial e a composição do Congresso ajudam a definir quais políticas econômicas terão mais chance de avançar no governo seguinte.
Quando uma pesquisa ou uma votação muda a probabilidade atribuída a esses cenários, os preços dos ativos podem reagir antes de qualquer nova política sair do papel.
O preço de uma ação reflete expectativas sobre os resultados futuros da empresa. Por isso, uma eleição pode mudar essa avaliação antes mesmo da posse, caso o mercado espere alterações em impostos, gastos públicos, regulação ou outras políticas capazes de afetar custos e lucros.
Os juros também entram nessa conta. O presidente da república não define a Selic, cuja condução cabe ao Banco Central, mas o governo influencia a política fiscal — as decisões sobre arrecadação, gastos e dívida pública — e propõe orçamento e prioridades de gastos.
Mudanças nas expectativas para dívida, inflação e contas públicas podem alterar os juros exigidos pelo mercado financeiro, isto é, o retorno cobrado por investidores para financiar governo e empresas. Isso afeta o custo de financiamento e a avaliação das companhias.
Nas estatais, a ligação pode ser mais direta. A União é controladora da Petrobras e tem influência na escolha de integrantes de seu conselho de administração. Por isso, uma troca de governo pode mudar expectativas sobre gestão, investimentos, dividendos e estratégia da companhia — fatores que também entram no preço das ações.
Como uma surpresa eleitoral mexe com o mercado?
As eleições de 2022 ajudam a mostrar como uma mudança inesperada no cenário pode mexer rapidamente com os preços dos ativos.
Luiz Inácio Lula da Silva terminou o primeiro turno com 48,43% dos votos válidos, contra 43,20% de Jair Bolsonaro. A diferença de 5,23 pontos ficou abaixo da vantagem indicada pelas principais pesquisas antes da votação.
No pregão seguinte, em 3 de outubro de 2022, o Ibovespa avançou 5,54%, enquanto o dólar caiu 4,02% e os juros futuros recuaram. Dois fatores eleitorais entre as explicações para o movimento: Bolsonaro havia obtido um resultado acima do indicado pelas principais pesquisas e o Congresso eleito ganhou uma composição mais à direita. Investidores avaliavam que esse Legislativo poderia restringir mudanças mais amplas na política econômica do governo seguinte.
O movimento citado acima não foi explicado apenas pela eleição: o ambiente externo também ajudou os ativos brasileiros naquele dia.
Como as eleições podem mexer com o dólar?
Uma eleição pode mexer com o dólar porque também altera a percepção de risco dos investidores sobre o país.
Se investidores estrangeiros aumentam a procura por ativos brasileiros, pode haver maior demanda por reais, favorecendo a valorização da moeda. Já uma redução dessas posições ou a saída de recursos pode pressionar o real para baixo.
Um exemplo apareceu depois do primeiro turno de 2022. No pregão seguinte à votação, o dólar caiu cerca de 4%, para perto de R$ 5,18, enquanto investidores reagiam ao resultado mais apertado do que indicavam as pesquisas e à nova composição do Congresso.
O câmbio também era favorecido pelo cenário externo naquele dia, mas a queda do dólar frente ao real foi muito maior do que o recuo da moeda americana no exterior.
Um estudo publicado pelo FMI (Fundo Monetário Internacional) em novembro de 2025 ajuda a mostrar que esse mecanismo não fica restrito à oscilação diária das moedas.
Nos países de menor estabilidade política da amostra, os fluxos privados brutos — que incluem entradas e saídas de capital — ficaram, no trimestre eleitoral, 28,3% abaixo da média dos seis meses anteriores.
Ao analisar 261 eleições em 38 economias emergentes, incluindo o Brasil, entre 1990 e 2020, o estudo encontrou uma redução dos fluxos privados de capital no entorno das eleições.
O efeito foi maior quando a incerteza sobre a política econômica persistia após a votação e menor em países com maior estabilidade política e instituições mais fortes.
Eleições também podem adiar investimentos
O efeito das eleições não aparece apenas nas oscilações de bolsa e dólar. Diante da incerteza sobre as políticas do próximo governo, empresas e investidores também podem esperar mais clareza antes de comprometer dinheiro em decisões de longo prazo.
Foi justamente onde o FMI encontrou os resultados mais claros. O impacto eleitoral apareceu no investimento estrangeiro direto e em operações como empréstimos e financiamentos transfronteiriços, ou seja, crédito concedido entre agentes de países diferentes.
Nos países de menor estabilidade política da amostra, os fluxos privados brutos ficaram, no trimestre eleitoral, 28,3% abaixo da média dos seis meses anteriores. Isso indica como a combinação entre eleição e maior incerteza política pode pesar sobre decisões de investimento.
Por que os juros futuros também reagem?
Os juros futuros refletem expectativas sobre inflação, dívida pública, política fiscal, crescimento da economia e trajetória da Selic. Por isso, uma eleição pode mexer com esses contratos se alterar a percepção dos investidores sobre como o próximo governo pretende arrecadar, gastar e administrar as contas públicas.
O próprio Banco Central reconhece que a política fiscal pode afetar a percepção sobre a sustentabilidade da dívida e o prêmio exigido pelos investidores na curva de juros. A curva de juros mostra quanto o mercado exige de retorno para diferentes prazos. Essas taxas incorporam expectativas sobre a Selic, a inflação e o risco fiscal, entre outros fatores.
Quanto maior o risco percebido, maior pode ser o retorno exigido para emprestar dinheiro por prazos mais longos.
Um exemplo apareceu depois do primeiro turno de 2022, quando os juros futuros recuaram. Na época, parte do movimento forma relacionados ao resultado mais forte da direita no Congresso e à expectativa de que a nova composição do Legislativo pudesse limitar uma eventual expansão fiscal no governo seguinte.
A eleição, portanto, não determina sozinha os juros, mas pode mudar as projeções que ajudam a formar essas taxas anos antes de uma política efetivamente entrar em vigor.
O ministro do Planejamento e Orçamento, Bruno Moretti, informou nesta quarta-feira, 9, o impacto somado de R$ 7 bilhões, aproximadamente, com as novas medidas para aliviar os preços dos combustíveis diante da guerra no Oriente Médio. Estão sendo detalhados em coletiva de imprensa dois anúncios: subvenção adicional ao diesel e as desonerações da gasolina e do etanol.
O governo federal anunciou o decreto que reduz em R$ 0,63 as alíquotas de PIS/Pasep e Cofins sobre o litro de gasolina e zera as contribuições sobre o etanol hidratado. O impacto é de R$ 2 bilhões ao mês, aproximadamente.
Esse benefício ao consumidor substitui e amplia os efeitos da subvenção da gasolina já prevista via Medida Provisória no valor de R$ 0,44 por litro. A vigência dessa medida, que já está em vigor, termina nesta quarta-feira.
A outra medida anunciada nesta quarta foi a assinatura de uma medida provisória que autoriza a subvenção econômica ao óleo diesel. O valor da subvenção será de R$ 1,00 por litro.
O impacto estimado é de R$ 5 milhões por mês. O valor da subvenção por litro será definido por ato do Ministério da Fazenda e poderá ser alterado, interrompido ou prorrogado conforme as condições do mercado.
Bruno Moretti reforçou que as medidas anunciadas para mitigar os efeitos da guerra no Oriente Médio nos combustíveis não dependem de espaço fiscal adicional. “Estamos fazendo uso do espaço fiscal de que dispomos, sem pedir espaço adicional”, declarou em coletiva.
O Brasil caminha para um ambiente de atrito institucional entre os poderes Executivo, Legislativo e Judiciário, independentemente e quem será o presidente da República em 2027. Com isso, reformas econômicas e marcos regulatórios para atrair investimentos externos devem ser deixados de lado, “em segundo ou terceiro planos” no próximo mandato.
A avaliação é de Mário Braga, analista de geopolítica para América Latina na RANE, e foi um dos temas da sétima edição do Radar das Eleições, do Money Times. Na visão do representante da empresa de análises de risco, tanto o presidente Luiz Inácio Lula da Silva (PT), como o senador Flávio Bolsonaro (PL), que caminham para a disputa de um segundo turno nas eleições 2026, terão problemas a enfrentar caso sejam eleitos.
O atrito tem como foco principal a relação de ambos com as diferentes correntes do Judiciário, turbinada pela escalada da crise dentro do Supremo Tribunal Federal (STF). Passa ainda pela liberação de emendas impositivas investigadas pela Corte, bem como a autorização para que senadores autorizem o impeachment de ministros do STF.
Segundo Braga, em um cenário de Lula reeleito, o conflito com o Legislativo viria do seu indicado Flávio Dino, que comanda o processo de investigação sobre as emendas parlamentas. “Esse litígio entre Executivo, usando o Supremo para se opor à questão do controle do orçamento pelo Congresso, é uma fonte de atrito”.
Se o Flávio Bolsonaro for eleito, o atrito muda de lado e surge uma aliança “mais natural” da Presidência da República com o Congresso para fazer a remoção, muito provavelmente, do ministro Alexandre de Moraes do STF, segundo ele.
“Qualquer que seja o cenário, será um cenário em que uma instabilidade institucional tem grande potencial de acontecer. E qual é a implicação disso? Se a gente tem um cenário de crise institucional, a agenda econômica, muito provavelmente vai ficar em segundo ou terceiro planos“, afirmou Braga.
Reformas fiscais e estruturantes, marcos regulatórios para atrair investimentos de setores que trabalham para que algum tipo de legislação seja aprovada serão preteridos pelo governo federal diante do cenário de atrito, na avaliação do executivo da RANE. “Nesse cenário de enfrentamento muito agudo, isso tudo deixa de ser prioridade”.
Geopolítica com Lula ou Flávio Bolsonaro
No cenário externo, a rivalidade e os extremos políticos entre Lula e Flávio Bolsonaro também trarão impactos nas relações bilaterais entre Brasil e outras nações e blocos, principalmente com Estados Unidos, União Europeia e China.
Com a reeleição de Lula, na avaliação de Braga, as relações entre Brasil e Estados Unidos seguiriam “voláteis”, dependentes de eventuais contatos entre o líder brasileiro e o presidente Donald Trump e de pressões internas dentro do governo estadunidense.
“As coisas se acalmam por algum momento, até que algum outro grupo dentro do governo americano é pressionado. E a gente teria, talvez tarifas, talvez sanções, talvez pressão sobre a operação de segurança e aí isso se deterioraria”, afirmou.
“Quando a gente olha no cenário em que o Flávio Bolsonaro é eleito, aí a guinada diplomática com o viés ideológico é mais forte que isso. Vai ter um alinhamento muito grande entre o governo brasileiro e o governo do presidente Donald Trump”.
A relação com União Europeia, China e as nações do BRICs é favorável em um governo Lula, defensor do multilateralismo e de acordos comerciais. Acordos que passariam por um “maior escrutínio em relação à participação de empresas ou interesses chineses em ativos estratégicos” no Brasil caso Flávio Bolsonaro seja eleito, por exemplo.
“Dificilmente o governo de Flávio Bolsonaro estaria disposto, por exemplo, a rasgar contrato, a fazer expropriação, porque isso mandaria uma mensagem muito ruim para o mercado, para a estabilidade. Mas você pode ter uma pressão maior sobre interesses chineses nas áreas de minerais críticos ou portos”, na avaliação do analista da RANE.
Ajuste fiscal
Mesmo sob atrito institucional, em algum momento o futuro presidente terá de fazer um ajuste fiscal, que terá diferentes níveis dependendo do eleito.
Se Lula conquistar o quarto mandato, os “ajustes serão os mínimos possíveis pra garantir a possibilidade de executar o orçamento ou algo que previna a eclosão de uma crise muito forte no lado fiscal”, afirmou Braga. Com Flávio Bolsonaro, na avaliação dele, haverá uma “disciplina fiscal maior e medidas de austeridade um pouco mais sérias, que ajudem a reduzir a trajetória da dívida”.
O setor cervejeiro brasileiro atravessou em 2025 sua pior queda fora dos anos de pandemia, pressionado por clima desfavorável, menos feriados e um consumidor que passou a direcionar parte da renda para apostas online.
Foi nesse contexto de retomada que a Heineken decidiu apostar no que descreve como uma diversificação das ocasiões de consumo. Em vez de focar apenas na cerveja, a companhia passou a buscar presença em outras situações para ampliar as oportunidades de chegar ao consumidor brasileiro.
O mote é acelerar o segmento que mais cresce dentro de casa: o portfólio de bebidas com menos álcool, menos calorias ou sem glúten, que avançou mais de 50% em vendas no primeiro semestre de 2026 ante igual período do ano anterior, enquanto o negócio tradicional cresceu em ritmo de um dígito.
A companhia formalizou a estratégia com o lançamento da plataforma +Equilíbrio, que reúne sob uma mesma comunicação marcas como Heineken 0.0, Sol Zero, Amstel Ultra, Lagunitas DayTime, a bebida proteica Mamba Protein e o chá Baer Mate, além do mais recente lançamento, Heineken Ultimate. A plataforma chegará a mais de 150 lojas em dez estados até o fim do ano, com presença em gôndolas de supermercado e em cardápios de bares e restaurantes.
A estratégia, no entanto, não é apenas uma reação tática ao momento do setor, de acordo com Rafael Rizzi, VP de Sustentabilidade e Assuntos Corporativos da Heineken.
“Não vemos isso como uma substituição do mercado, em que os itens tradicionais serão trocados de forma alguma. Entendemos como ampliação dos momentos de consumo”, disse Rizzi em entrevista à Bloomberg Línea.
Segundo ele, o foco é a criação de novas ocasiões de consumo para bebidas da marca. O movimento é parte de uma trajetória iniciada com a criação da categoria puro malte no Brasil, entre 2017 e 2018, e que passou pelo lançamento do ecossistema de negócios de impacto Heineken Spin em 2024 e, sobretudo, pela chegada da Heineken 0.0 ao país em 2020.
“O +Equilíbrio não veio de um estalo estratégico, mas do nosso posicionamento como companhia de acompanhar as tendências do consumidor, mas também de liderar essas tendências e fomentar avanços do setor”, disse. “Vamos alimentar o mercado com inovações, com investimento, até que o consumidor esteja interessado nessa tendência, isso pode ir muito longe”, contou.
Sem perder espaço
Rizzi recorreu ao conceito de “share of throat” para descrever como a companhia interpreta a mudança de comportamento do consumidor, que redistribui, mas não necessariamente reduz, suas ocasiões de consumo entre cerveja, água, bebidas proteicas e chás.
“As pessoas continuam consumindo, continuam comendo, bebendo, vivendo. As escolhas é que muitas vezes vão ser diferentes. Então é um pouco de share, de divisão do consumo”, disse.
Ele afirmou que a Heineken 0.0, lançada no Brasil em 2020, deixou de ser associada apenas a momentos de restrição, como gravidez ou direção, para virar escolha por preferência.
“Quando lançamos a Heineken 0.0, em 2020, ela se tornou uma das principais substitutas de bebidas alcoólicas, muito atrelada à restrição. E hoje, com essa mudança do comportamento, temos visto que essa cerveja não é mais só uma opção para momentos de restrição”, avaliou.
Segundo ele, isso também abriu ocasiões de consumo que antes não existiam, como reuniões e almoços de trabalho. “Antes você não ia tomar uma cerveja nesse momento, mas se torna uma nova ocasião em que a cerveja não estaria e agora passa a estar”, disse.
Rizzi também relacionou o avanço do +Equilíbrio à desaceleração do boom de cervejas premium e artesanais que marcou o Brasil entre 2018 e 2022.
Segundo ele, a fatia de premium somada a artesanais saltou de menos de 5% do mercado antes de 2015 para mais de 20% hoje, patamar próximo ao de mercados maduros como Reino Unido e Estados Unidos, entre 26% e 30%. Para o executivo, essa aproximação indica que o ritmo de expansão da categoria deve desacelerar, o que reforça a aposta em abrir uma nova frente de crescimento com bebidas equilibradas.
Motor de crescimento
Apesar do avanço de mais de 50%, o executivo reconheceu que o portfólio de bebidas equilibradas ainda representa uma fatia pequena da receita total da companhia no Brasil, onde a cerveja premium já responde por mais de 70% do negócio.
Ainda assim, ele descreveu a categoria como o principal vetor de expansão da empresa no momento. “Atualmente, esse tem sido o nosso motor de crescimento, sem dúvida. Crescemos com esse portfólio de mais equilíbrio mais de 50% em comparação com o ano anterior, e os nossos itens de core business não crescem nessa faixa, crescem um single digit”, disse Rizzi.
A aposta ganha contexto diante do desempenho do setor em 2025. Segundo Rizzi, a queda de volumes foi a mais expressiva desde a pandemia, resultado de clima desfavorável, menos feriados, cenário macroeconômico mais apertado e da concorrência por outros dois gastos que também pesam sobre o orçamento do mesmo consumidor jovem que é o maior comprador de cerveja no país.
“Tivemos influência de fatores exógenos, como as canetas emagrecedoras e as bets, que tiram o dinheiro do consumidor, exatamente o nosso consumidor”, disse o executivo, referindo-se ao público masculino de 20 a 35 anos.
Mesmo assim, Rizzi disse que a companhia não interpreta a queda como um movimento estrutural do setor, que responde por cerca de 2% do produto interno bruto brasileiro. Segundo ele, os sinais de recuperação já apareceram no último trimestre de 2025 e se confirmaram no início de 2026.
“Já vemos vários sinais de melhora, e sinais consistentes, não tão pontuais. Estamos realmente em uma retomada boa, animados e devemos fechar o ano nessa tendência”, afirmou.
Brasil à frente
Este cenário favorável no Brasil contrasta com o desafio global da companhia, que anunciou corte de até 6.000 empregos, cerca de 7% do quadro mundial, diante da retração do consumo de cerveja na Europa e nas Américas.
A entrevista com Rizzi ocorreu poucos meses antes de Rafael Oliveira, executivo brasileiro com passagens pela Kraft Heinz e pelo Goldman Sachs, assumir oficialmente o comando global da Heineken, em outubro, com foco em buscar uma retomada global da marca.
O VP disse que a nomeação deve facilitar o diálogo entre a operação brasileira e a sede da companhia. “O fato de ser brasileiro vai nos trazer algumas coisas, uma visibilidade para nós até um pouco diferenciada”, disse.
Com Oliveira, a Heineken passa a ter três brasileiros em posições de liderança global, ao lado de Maurício Giamellaro, CEO da Heineken Brasil, e de Alex Carreteiro, presidente regional para as Américas, baseado em Miami.
Com a liderança de um brasileiro, o mercado local fica mais conhecido na sede global, segundo ele. “Eliminamos a necessidade de explicação sobre o cenário brasileiro, de convencimento, ele já parte nos conhecendo”, afirmou.
Em vez de focar apenas na cerveja que continua sendo o negócio central da marca, ela vai buscar uma presença em outras situações para ampliar as oportunidades de chegar ao consumidor brasileiro (Foto: Ksenia Kuleshova/Bloomberg)
Em um recém-inaugurado escritório em São Paulo, espaço que funciona como o showroom da marca, a cúpula global da Skechers procurou dar um recado direto: o Brasil deixou de ser um mercado secundário para a marca de calçados.
A empresa americana - adquirida há cerca de um ano pela 3G Capital, de Jorge Paulo Lemann, Marcel Herrmann Telles e Carlos Alberto Sicupira - é a terceira maior fabricante de tênis do mundo, atrás de Adidas e Nike, mas é um nome ainda com menor reconhecimento pela maioria da população brasileira.
O novo momento da marca em território nacional, onde chegou por meio de distribuidores por volta de 2007, ocorre em meio à busca por novos mercados para os seus produtos.
Conhecida pelo conforto dos seus tênis, muitos sob a alcunha de “dad shoes”, a Skechers tem no universo da corrida a sua maior categoria, com itens como o Aero Burst e Aero Razor.
“A nossa entrada no mercado brasileiro não foi por causa do 3G. Faz parte do nosso plano de longo prazo”, disse Michael Greenberg, cofundador e presidente global da marca, em entrevista a jornalistas.
Segundo o americano, antes mesmo da negociação com o 3G, a cúpula da empresa veio ao Brasil no começo de 2025 para escolher os locais onde pretendiam estabelecer as primeiras lojas próprias da marca.
“Não era uma questão de se viríamos ao Brasil com força total. Era uma questão de quando”, afirmou Greenberg. Segundo ele, o país reúne o que a companhia considera a combinação ideal para acelerar vendas: mais de 200 milhões de habitantes e uma presença histórica ainda tímida da marca.
A primeira loja foi aberta em janeiro deste ano e a marca soma hoje cinco lojas próprias no Brasil, abertas nos últimos meses em Guarulhos, no Outlet Premium de Itupeva, na Barra da Tijuca (Rio de Janeiro), em Contagem (Minas Gerais) e na Anália Franco (São Paulo).
A meta é chegar a dez lojas até o fim deste ano, com a ambição de ultrapassar 100 pontos de venda no país nos próximos anos. “Acreditamos que a Skechers pode ter — para chutar um número — mais de 100 lojas, mas na verdade muitas mais do que isso”, disse Greenberg.
Presente em mais de 180 países, a companhia, fundada na Califórnia em 1992, pretende saltar das atuais 5.300 lojas para 10.000 unidades no mundo todo, o “mais rápido possível”.
A operação brasileira passou a funcionar sob dois formatos de loja — outlet e “concept store” — e ganhou, nesta semana, um canal de e-commerce próprio, o primeiro da marca no país.
Segundo os executivos, o Brasil vinha crescendo historicamente mais devagar do que outros mercados latino-americanos, como o Chile — onde a Skechers é líder de mercado —, por causa de entraves regulatórios e tributários que tornavam a operação mais complexa.
“Nós acreditamos que o Brasil tem plenas condições de chegar no mesmo lugar de mercados desenvolvidos como Chile, Peru e Colômbia ou ainda além disso”, afirmou Sabrina Mônaco, country manager da operação local.
Atualmente, a América Latina representa pouco menos de 20% do volume global de vendas da Skechers. A estimativa é de que esse mercado avance para um percentual entre 25% e 30% no futuro.
“Não havia dúvida de que o produto teria um bom desempenho no Brasil assim que tivéssemos a chance de vir. Só estávamos crescendo tão rápido no resto do mundo que deixamos esse processo de lado por um tempo”, afirmou David Weinberg, COO Global da companhia.
A prioridade, segundo Weinberg, esteve por um período no desenvolvimento de grandes centros de distribuição já construídos nos Estados Unidos, na Europa e na China, hoje os principais mercados para os produtos da Skechers.
Weinberg evitou cravar um valor total a ser investido no Brasil, dizendo que a companhia vai aportar “o que for necessário”, conforme a velocidade de crescimento do mercado local.
Ainda assim, os executivos deram uma primeira dimensão do compromisso: somando o relançamento da operação, a companhia já investiu dezenas de milhões de dólares no país, e o compromisso de investimento — em marketing, estoque, produção local, o novo centro de distribuição e a formação do time brasileiro — já passa de US$ 50 milhões.
“Acreditamos que o negócio no Brasil deveria dobrar a cada dois ou três anos daqui para frente. Pode ser mais rápido que isso”, disse Weinberg. A expectativa da companhia é manter a infraestrutura sempre um passo à frente do ritmo de vendas, para não travar o crescimento por falta de estoque ou capacidade logística.
Hoje, a produção local responde por cerca de 50% do portfólio vendido no Brasil, com o restante importado — sobretudo os modelos mais tecnológicos, que dependem de materiais ainda não disponíveis no país.
A companhia, que não possui fábrica própria em nenhum lugar do mundo, opera com parceiros terceirizados de produção também no Brasil.
Corrida, futebol, basquete e pickleball
A estratégia de produto no país está concentrada em quatro categorias esportivas — corrida, basquete, futebol e pickleball. A corrida é tratada como a maior aposta. Lá fora, a marca tem investido na formação de clubes de corrida, presença em maratonas e ativações de prova de tênis nas ruas.
Por aqui, começou assumindo o naming rights do Parque Villa-Lobos, em São Paulo, um espaço que reúne muitos corredores e praticantes de outros esportes diariamente.
“Achamos que é uma oportunidade incrível, e é um momento de corrida. Chamamos isso de ‘running moment’”, disse Greenberg, ao comentar o crescimento do mercado de corrida de rua. O Brasil soma hoje mais de 14 milhões de atletas, segundo dados de mercado.
Questionado sobre a concorrência com marcas que já têm contratos de patrocínio de longo prazo com as principais maratonas do país, como Nike, Adidas e Olympikus, o executivo disse que a estratégia da Skechers passa por difundir a tecnologia proprietária — como o sistema sem uso das mãos Hands Free Slip-ins — e pela experimentação direta do produto em eventos.
“Nós competimos com reconhecimento de marca, investimento, produto e tecnologia”, disse. “É uma maratona, não uma corrida de 100 metros”, após repetir algumas vezes que a companhia está apostando no país no longo prazo.
Globalmente, a companhia estima ter vendido mais de 300 milhões de pares de calçados no ano passado e projeta faturamento superior a US$ 10,5 bilhões neste ano — crescimento puxado, segundo os executivos, por um ritmo de cerca de US$ 1 bilhão em receita adicional por ano entre 2020 e 2024, hiato à parte o ano da pandemia.
Em 2024, último resultado divulgado publicamente antes de a companhia deixar a bolsa de Nova York, a Skechers registrou receita recorde de aproximadamente US$ 9 bilhões.
“Houve desaceleração em relação ao crescimento entre 2020 e 2024, mas a Skechers ainda está crescendo a um ritmo significativo e a demanda pela marca ainda é muito forte. A maior empresa de artigos esportivos está perdendo bilhões de dólares a cada ano. Nós estamos no caminho oposto”, afirma o cofundador.
Questionado sobre o futuro da companhia, Greenberg disse acreditar que a Skechers “será uma empresa aberta de novo um dia”, mas afirmou que o próximo horizonte da marca é atingir US$ 15 bilhões em receita global, sem especificar um prazo. Um patamar que, segundo ele, não deve ser o teto.
“Mesmo nos Estados Unidos, onde começamos a nossa história, continuamos a crescer. Eu costumo dizer que você pode fazer uma empresa como esta crescer por cem anos.”
Adquirida pela 3G Capital, a marca americana é a terceira maior fabricante de tênis do mundo e projeta faturamento superior a US$ 10,5 bilhões neste ano
Anos atrás, falar em publicidade na Netflix soava como uma heresia. Trimestre após trimestre entre os balanços de resultados, o ex-co-CEO Reed Hastings repetia que os anúncios não seriam parte de um negócio que nasceu para transformar a forma como as pessoas consumiam conteúdo audiovisual, sem interrupções.
Quatro anos após o seu lançamento, em resposta à queda no número de usuários em 2022, a divisão de publicidade procura se mostrar estratégica para o futuro do negócio. Globalmente, o plano com anúncios conta hoje com mais de 250 milhões de espectadores ativos mensais - pessoas, não contas - e mais de 65% dos novos assinantes têm o primeiro contato com a Netflix por meio do plano.
Brasil é a origem de 35 milhões desse total de espectadores ativos mensais e apresenta a mesma métrica, 65%, em relação aos usuários que optam pela versão com anúncios. De acordo com dados da Netflix, esses usuários locais assistem a 54 horas de conteúdo por mês.
“Vamos continuar vendo um grande crescimento não só na nossa base de anunciantes, mas na base geral de assinantes e membros”, afirmou Amy Reinhard, presidente global de publicidade da companhia, em entrevista a jornalistas.
A executiva veio ao Brasil para participar do Behind the Streams, evento para apresentar as principais novidades em ferramentas e produtos para o mercado publicitário.
Nos números consolidados de 2025, a divisão de publicidade encerrou com receita de US$ 1,5 bilhão, o dobro de 2024. Para 2026, a meta é dobrar novamente e alcançar US$ 3 bilhões.
A receita total da Netflix foi de US$ 45,2 bilhões, alta de cerca de 16% em relação a 2024. Ou seja, o braço de anúncios representou 3% no ano. Em 2026, o guidance da companhia está entre US$ 51,0 bilhões e US$ 51,4 bilhões. O estimado valor de US$ 3 bilhões significa uma alta entre 5,8% e 6% na participação.
“Até 2030, esperamos que a publicidade seja um dos principais motores do crescimento de receita da Netflix como um todo”, disse Reinhard ao ser questionada pela Bloomberg Línea. “Acho que 10% é um ótimo norte para nós”.
Segundo Reinhard, a América Latina é a segunda maior região de publicidade da Netflix, atrás apenas dos Estados Unidos — e lidera em engajamento entre todos os mercados onde a empresa vende anúncios.
“As pessoas conhecem e amam as séries e filmes que assistem”, disse, citando a repercussão internacional de produções brasileiras, como o filme Caramelo, como exemplo do fenômeno de fandom que sustenta a tese comercial da empresa.
A manutenção do crescimento, segundo a executiva, será sustentada por três frentes. A primeira é o crescimento da base de assinantes que aderem ao plano com anúncio, seguida pela entrada em novos mercados. No próximo ano, a divisão de anúncios entrará em mais 15 países, chegando ao número de 27 territórios.
E, por último, Amy prevê um aumento no número de clientes, hoje na casa de 4 mil. Ela considera que a operação “apenas arranhamos a superfície” em termos de penetração de mercado e ainda está concentrada em grandes clientes corporativos.
“À medida que pensamos em expandir nossas capacidades e nossa base de clientes, eu absolutamente espero que vamos dobrar, triplicar o tamanho da nossa base de anunciantes ao redor do mundo. E, depois, simplesmente aumentar os gastos deles conosco”, disse.
Uma dos vetores potenciais para atrair mais anunciantes é a estratégia de personalização de assim, replicando a lógica que a plataforma já aplica ao direcionar conteúdos audiovisuais de acordo com os hábitos de consumo do usuário.
“Se for relevante para o usuário como consumidor, é mais provável que produza os resultados que os nossos anunciantes estão procurando”, afirmou.
Pouco mais de um ano após captar um pré-seed R$ 10 milhões, a Bull, plataforma de credit as a service, volta ao mercado com uma nova captação. A fintech levantou R$ 20 milhões, em rodada seed liderada pelos fundos Maya e Caravela.
Fundada em 2025 por Juliana Freitas (CEO) e José Pires Neto (COO), a Bull saiu do MVP para uma base de mais de 20 clientes em pouco mais de um ano de operação. A startup tem um único produto: crédito consignado privado. O horizonte é ser uma plataforma de multiprodutos e novo aporte deve contribuir para ampliar a esteira de ofertas.
“Criamos uma infraestrutura que simplifica essa oferta. Então, em vez de ele ter que montar todo o tecnológico e todo o stack de inteligência de crédito, com operações, atendimento, cobrança e conciliação, nós fazemos isso”, afirmou José Neto em entrevista à Bloomberg Línea.
Segundo ele, em menos de um mês, um cliente consegue iniciar a sua operação de crédito. No portfólio atual da Bull, estão clientes como RecargaPay, Ng.Cash, C&A e Pernambucanas, segundo a empresa.
O crédito consignado privado teve um novo impulso no ano passado, após uma reformulação e o lançamento do programa “Crédito do Trabalhador”, para trabalhadores com carteira assinada.
Segundo dados do Ministério do Trabalho, o “Crédito do Trabalhador” movimentou mais de R$ 131 bilhões desde março de 2025 e beneficiou mais de 9 milhões de pessoas. A taxa de juros, que gira em torno de menos da metade em relação ao empréstimo pessoal tradicional, é o principal atrativo do programa.
“Vimos no concebimento privado uma grande oportunidade, como ele tem se demonstrado”, afirmou Juliana. Os dois também fundaram a FortBrasil, companhia de crédito e cobrança do Ceará que chegou a ter 700 funcionários e que foi adquirida em 2023 pela DM, empresa que tem a Vinci Partners como investidora.
As novas linhas de produtos
Para a criação da Bull, a dupla, que soma mais de 20 anos de experiência no mercado de crédito, decidiu instalar a operação da startup em São Paulo. Decisão que, segundo os executivos, facilitou o acesso a investidores e a clientes de maior porte, hoje concentrados nesse relacionamento direto do dia a dia.
Com o novo aporte, que também contou a participação da Canary - gestora que liderou a rodada anterior -, a startup deve ampliar o portfólio de modalidades oferecidas pela mesma infraestrutura.
Entre as frentes em estudo estão linhas de crédito colateralizado, como financiamento de veículos e motos, e diferentes formatos de antecipação de recebíveis dentro de cadeias de relacionamento entre empresas e seus fornecedores ou clientes.
“Queremos transformar essa mesma plataforma em uma plataforma que consegue lançar diversos produtos de crédito da mesma forma que eu lanço hoje”, afirma Neto.
Os recursos da rodada serão direcionados ao fortalecimento da plataforma, com investimentos em inteligência artificial, fundação de dados, cibersegurança e automação de processos para reduzir o custo operacional.
Os fundadores afirmam que, nos últimos três meses, a Bull passou por um investimento mais forte em times de dados, produto e engenharia, o que tem acelerado a velocidade de entrega de novas funcionalidades.
O time é composto por 40 profissionais, concentrado em perfis seniores, número que não deve crescer consideravelmente no curto espaço de tempo.
“Temos seguido essa tendência de usar mais IA e pessoas sêniores, pessoas caras, de mercado, que tem alta capacidade de criar produtos de uma forma rápida. Entendemos que para alcançar ao R$ 1 bilhão em movimentações, não precisaremos chegar a 50 pessoas”, afirma Neto.
O montante de R$ 1 bilhão é uma meta de originação que os cofundadores estabeleceram para bater em 2026. Em cinco anos, a ambição é chegar a R$ 10 bilhões, projeção que eles dizem querer superar.
Eles contam com três estratégia de crescimento para o primeiro número: aprofundar a penetração nos clientes já ativos, que devem responder por mais de 60% da originação do ano; adicionar novos clientes, com contribuição estimada entre 10% e 15%; e um canal de distribuição via leilão, em testes nas últimas semanas e que deve ser impulsionado no último trimestre do ano.
“E temos a expectativa de que no último mês do ano já tenhamos também alguma contribuição de um novo produto”, adiciona Freitas.
A Chilli Beans renegocia com bancos credores o alongamento dos prazos de pagamento e a redução dos juros de sua dívida, segundo nota divulgada nesta segunda-feira (31).
A rede de óculos e acessórios, uma das maiores do Brasil, afirma que não há nenhuma discussão sobre eventual processo de recuperação judicial e diz que as tratativas seguem em negociação amigável em estágio avançado.
O posicionamento da companhia nega o conteúdo de notícias publicadas na imprensa nesta segunda-feira sobre uma possível iminência de um pedido de proteção judicial.
“Para auxiliar a empresa neste projeto, o executivo André Dela Togna assumirá, no dia 1 de outubro, como vice-presidente da companhia, apoiando operacionalmente o CEO, Caito Maia, que pretende se dedicar cada vez mais aos clientes e franqueados”, acrescentou a nota.
Maia é uma figura conhecida do empreendedorismo brasileiro, que costuma ser descrito no material de divulgação da companhia como um “rockstar dos negócios”.
O empresário abriu a primeira loja em 1997 e introduziu o autoatendimento no varejo óptico, segundo a empresa, que também destaca sua atuação como apresentador de programa na rádio 89FM, autor e integrante do elenco do reality Shark Tank Brasil.
Dela Togna se apresenta no LinkedIn como executivo de reestruturações. Foi sócio da Galeazzi & Associados, consultoria de turnaround, entre 2017 e 2022.
Antes disso, ele foi CEO da Paquetá The Shoes Company, a calçadista gaúcha que passou por recuperação judicial. Desde agosto de 2023 comandava a Ledervin, fabricante de laminados plásticos. É formado pela FGV.
Emissão de R$ 100 mi e crédito com BNDES
A companhia não forneceu detalhes do endividamento, como valor do passivo e prazos, nem da negociação, como os nomes dos bancos credores.
Parte dessa dívida, porém, é pública. Em fevereiro de 2025, a Mustang 25 Participações, a holding com sede em Barueri que centraliza as operações do grupo, tomou até R$ 100 milhões por meio de notas comerciais escriturais securitizadas pela Vert Companhia Securitizadora e distribuídas como debêntures a investidores profissionais, com o Banco Modal na coordenação líder e a UBS BB como coordenadora, segundo o aviso ao mercado da oferta.
Os papéis são da espécie quirografária, ou seja, dívida sem garantia real, o que coloca esses credores atrás dos que têm garantia em caso de reestruturação.
A oferta também informa que as debêntures não seriam avaliadas por agência de classificação de risco e que a concentração dos direitos creditórios é de devedor único, com todo o risco apoiado numa única pagadora.
A operação seguiu o rito de registro automático de distribuição previsto na Resolução 160 da CVM (Comissão de Valores Mobiliários), que dispensou prospecto, lâmina e análise prévia do regulador e da Anbima (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais), e restringiu a compra a investidores profissionais.
Dois meses depois, em abril de 2025, o BNDES (Banco Nacional de Desenvolvimento Econômico e Social) contratou um limite de crédito de R$ 30 milhões com a rede, destinado a capital de giro e ao repasse de recursos a 235 franqueados e a micro, pequenas e médias empresas da cadeia produtiva que não pertencem ao grupo, segundo o banco de fomento.
Na nota à imprensa, a Chilli Beans buscou mostrar que a renegociação de sua dívida com credores não estaria afetando aparentemente suas operações. Em fevereiro, a empresa divulgava ter mais de 1.000 pontos de venda e falava em um projeto de abertura de mais 400 lojas, apostando no setor de franquias.
“Com resultados recordes no último Dia dos Pais, a companhia projeta crescimento de 10% neste ano e já prepara lançamentos especiais em homenagem às trajetórias de diversos artistas”, citou a nota.
A varejista também acrescentou, sem fornecer detalhes, que “parcerias com grandes marcas da moda e iniciativas com foco regional também estão em desenvolvimento”.
A renegociação da Chilli Beans amplia a lista de empresas alavancadas que buscam reestruturar seus vencimentos, incluindo por meio da recuperação judicial ou extrajudicial. Em agosto, o Grupo Casas Bahia (BHIA3) entrou em recuperação judicial por uma dívida de R$ 17,3 bilhões.
Renegociar prazo e taxa, como admitiu a Chilli Beans, é considerada uma reestruturação de dívida feita fora do tribunal. Isso preserva contratos, evita o desgaste de um pedido em juízo e mantém fornecedor e franqueado na mesa. Mas as negociações não costumam reduzir o saldo devedor. Empurram o vencimento para a frente e transfere para os próximos anos a conta que a operação não está conseguindo pagar agora.
A crise da rede não vem de retração do setor. O mercado óptico brasileiro faturou R$ 28,079 bilhões em 2025, alta de 4,15% sobre os R$ 27 bilhões de 2024, e cresceu 3% no primeiro trimestre deste ano, com R$ 7,338 bilhões em vendas, segundo a Abióptica (Associação Brasileira da Indústria Óptica), entidade que reúne mais de 230 empresas e diz responder por 95% das marcas comercializadas no país.
O setor emprega cerca de 190 mil pessoas em 71.226 pontos de venda, e a projeção da associação para 2026 é de crescimento em torno de 5%.
A Chilli Beans afirma deter 25% do mercado brasileiro de óculos escuros, segundo material institucional da companhia, e disputa o varejo óptico com redes como Óticas Carol e Óticas Diniz, além da Chilli Beans Ótica, criada em 2019 para o segmento de grau.
A plataforma de publicidade da OpenAI dentro do ChatGPT atingiu uma receita anualizada de US$ 1 bilhão menos de 200 dias após o lançamento da ferramenta, segundo informou a desenvolvedora do chatbot de inteligência artificial nesta segunda-feira (31).
De acordo com a empresa, o ChatGPT Ads é usado por dezenas de milhares de anunciantes e passará a operar na Índia, na Europa e no Oriente Médio a partir desta segunda-feira (31). No Brasil, a operação de Ads começou em 4 de agosto em fase piloto.
O país já figura entre os mercados prioritários da companhia: segundo executivos da OpenAI ouvidos pela Bloomberg Línea em agosto, o Brasil está entre os cinco maiores mercados da empresa em receita e é o terceiro maior em número de usuários, atrás apenas de Estados Unidos e Índia.
A divisão de enterprise no país cresceu cinco vezes no último ano, impulsionada por parcerias como Itaú e Nubank.
A publicidade é um dos pilares do modelo de negócio da OpenAI, ao lado de assinaturas para consumidores, ofertas corporativas e cobrança por uso via API. A combinação sustenta o nível gratuito do ChatGPT, hoje usado por mais de 1 bilhão de pessoas por semana.
Segundo a empresa, os anúncios usam o contexto da conversa em andamento — e, dependendo do país e das configurações do usuário, também dados de uso mais amplos no ChatGPT — para exibir publicidade relevante ao que a pessoa está pesquisando.
A OpenAI afirma que os anúncios são sempre identificados e separados das respostas do chatbot, que anunciantes não têm acesso a conversas privadas dos usuários e que a publicidade não influencia o conteúdo das respostas.
O lançamento do Ads Manager, em maio, abriu a plataforma a pequenas e médias empresas, que hoje representam parcela relevante do negócio.
A empresa também expandiu o ecossistema de parceiros de tecnologia e mensuração para mais de 50 empresas, e afirma que a maioria das campanhas hoje usa modelos de cobrança por clique ou por resultado.
As apostas em um dólar mais fraco têm aumentado, favorecendo o fluxo de capital para outros mercados e ativos internacionais, enquanto Wall Street concentra sua atenção no mercado de títulos dos Estados Unidos e nas crescentes dúvidas sobre a situação fiscal do país.
“Este pode ser um momento interessante para diversificar entre dólares, índices internacionais, fundos, ações selecionadas, ouro e bitcoin”, segundo Paula Chaves, analista de mercados da Greyhound Trading.
“Mas a oportunidade deve vir acompanhada de posições limitadas, uma tese clara e uma disciplina rigorosa em relação ao risco: evitar comprar em máximas históricas e buscar recuos com uma relação favorável entre risco e retorno”, afirma ele.
O dólar registrou uma ligeira recuperação nesta segunda-feira (24), com um avanço do índice do dólar (DXY) de 0,22%, embora isso não reverta a pressão que tem marcado seu desempenho recente.
A moeda norte-americana registrou, na semana passada, sua maior queda semanal do mês de agosto.
No curto prazo, Chaves afirmou que a desvalorização do dólar poderia se prolongar devido às decisões do Tesouro dos Estados Unidos. “A primeira notícia sobre a compra e venda de diferentes parcelas da dívida gerou uma percepção inicial de maior liquidez, embora seu efeito tenha acabado sendo relativamente neutro, já que se tratava principalmente de uma operação de gestão de passivos”.
“O dólar registrou uma desvalorização significativa na última semana, um movimento que melhorou as perspectivas de fluxo para outros ativos e mercados internacionais”, disse à Bloomberg Línea Ignacio Mieres, chefe de research do aplicativo de investimentos XTB.
“Historicamente, um dólar mais fraco tende a favorecer os mercados emergentes, as bolsas internacionais e as commodities, pois reduz os custos de financiamento globais e melhora a capacidade de investimento fora dos Estados Unidos”.
Em particular, as commodities costumam se beneficiar nesse cenário, com destaque especial para o ouro e os metais industriais, como o cobre, que podem ser favorecidos tanto por um dólar mais fraco quanto por uma recuperação das expectativas de crescimento global.
Além disso, ele afirmou que regiões como a Europa e a Ásia podem se beneficiar de uma rotação relativa de capital, especialmente quando seus mercados mostram sinais de melhora estrutural.
No caso do peso colombiano, que é a moeda que mais se valorizou na América Latina no que vai de 2026, esse nível da taxa de câmbio favorece quem deseja fazer gastos no exterior, seja em férias ou simplesmente na compra de produtos importados.
“Isso também traz um alívio no pagamento de juros e na avaliação da dívida em moeda estrangeira para o governo e o setor privado”, disse à Bloomberg Línea Alejandro Reyes, economista-chefe do BBVA Research.
Mas, ao mesmo tempo, ele afirmou que isso traz efeitos menos favoráveis, observados na menor competitividade do setor de exportação, o que leva à redução das vendas ao exterior, a um menor potencial de remessas enviadas ao país e, possivelmente, a um menor fluxo de turistas para a Colômbia, já que o país passa a ser visto, em termos relativos, como mais caro.
Para quem tem recursos excedentes, “é um momento de decisões difíceis”, observou Reyes.
Por um lado, no âmbito local, há taxas “muito favoráveis” em produtos de poupança e renda fixa, que podem ser uma boa alternativa para investidores conservadores.
Mas, além disso, ao ver o dólar na Colômbia em seu nível mais baixo em mais de 7 anos, surge uma alternativa adicional para realizar investimentos em moeda estrangeira.
O dilema, portanto, é onde guardar as economias e onde fazer os investimentos.
“Durante anos, o dólar foi visto como uma moeda para viajantes ou grandes investidores”, afirmou em um comunicado o economista Iván Torroledo, cofundador da fintech Littio. “Hoje, ele faz parte da vida financeira de milhões de pessoas que pagam por plataformas digitais, recebem rendimentos do exterior, trabalham para empresas internacionais ou buscam proteger parte de seu patrimônio contra a desvalorização”.
Torroledo afirmou que, mais do que tentar prever se o dólar continuará caindo ou quando voltará a subir, o desafio está em compreender como a moeda afeta as decisões financeiras do dia a dia e em construir uma estratégia mais diversificada.
Ele ressalta que não é necessário prever o mercado para tomar melhores decisões, mas sim compreender como a taxa de câmbio influencia as despesas correntes e agir com base em informações.
Na opinião dele, a conversa deveria se concentrar menos no valor do dólar e mais em como aproveitar suas oscilações no âmbito de um planejamento financeiro de longo prazo.
A Littio sugere oito despesas que vale a pena rever quando o dólar cai, como no contexto atual:
Pagamentos internacionais: um dólar mais baixo reduz o custo de pagar fornecedores ou contratar serviços no exterior.
Tecnologia e produtos importados: celulares, computadores, consoles e outros produtos podem ficar mais baratos quando as moedas locais se valorizam.
Viagens ao exterior: passagens, hotéis, aluguel de veículos e atividades com preços cotados em dólares podem representar um gasto menor.
Assinaturas digitais: serviços como Netflix (NFLX), Spotify (SPOT), ChatGPT, Adobe (ADBE) ou Microsoft 365 (MSFT) podem custar menos em moeda local.
Compras internacionais: produtos adquiridos em plataformas como Amazon (AMZN), eBay (EBAY) ou Mercado Livre (MELI) podem se beneficiar de uma taxa de câmbio mais baixa.
Estudos no exterior: cursos, certificações e programas acadêmicos com valores expressos em dólares podem exigir um orçamento menor.
Renda em dólares: quem trabalha para empresas ou clientes no exterior pode avaliar se deve converter sua renda para a moeda local ou manter parte dela em dólares. “No fim das contas, como a maioria das recomendações financeiras, pode-se esperar uma distribuição dos recursos: parte em pesos a taxas favoráveis e parte em dólares, protegendo-se contra esse risco”, comentou Alejandro Reyes, economista-chefe do BBVA Research.
Publicidade digital: para empresas e empreendedores, um dólar mais baixo pode reduzir o custo em pesos das campanhas no Google (GOOGL), Meta (META), LinkedIn ou TikTok.
Ignacio Mieres afirma que uma exposição elevada ao dólar também acarreta um risco cambial, especialmente para investidores com horizontes de curto e médio prazo.
“Embora a moeda norte-americana possa passar por fases de correção e fraqueza, as retrações observadas dentro de sua estrutura de longo prazo têm tendido a se comportar mais como movimentos corretivos do que como uma mudança estrutural definitiva”, afirmou ele.
Sua condição de principal moeda de reserva, financiamento e comércio internacional continua a lhe proporcionar um importante suporte em horizontes mais longos, na visão de Ignacio Mieres. “Por isso, é recomendável avaliar quanto risco cambial cada carteira incorpora, já que oscilações bruscas da moeda podem afetar temporariamente o desempenho dos investimentos e alterar os retornos medidos em moeda local”.
No entanto, o BBVA ressalta que, como todo investimento envolve um risco, é importante compreender que os mercados podem tomar rumos inesperados e, nesse caso, destaca que é importante avaliar os recursos comprometidos no investimento.
Entre os aspectos que devem ser sempre levados em consideração, está o fato de que o fluxo mínimo necessário para a realização da atividade principal não seja comprometido e de que se trate de recursos de livre disposição.
“Uma vez que os recursos sejam alocados em dólares, também é importante reconhecer que, mesmo que o investimento seja feito nos ativos mais estáveis, conservadores e seguros, sua valorização financeira será determinada pela moeda, portanto, o investimento passará automaticamente a ser de alto risco, já que a moeda apresenta movimentos e flutuações significativas”, concluiu Alejandro Reyes, economista-chefe do BBVA Research.
Reduzir o limite de crescimento das despesas previsto no arcabouço fiscal, hoje em 2,5% ao ano, para um patamar mais baixo, como 1,5%, seria uma sinalização importante de ajuste nas contas públicas, mas não resolveria o desequilíbrio fiscal brasileiro.
A avaliação é de Jeferson Bittencourt, head de macroeconomia do ASA e ex-secretário do Tesouro Nacional, em entrevista ao podcast Radar Eleitoral, da Bloomberg Línea.
Segundo Bittencourt, o limite do arcabouço é um número que pode ser alterado de uma maneira simples pelo Congresso, por lei ordinária. O problema, segundo ele, está em outro lugar: no crescimento das despesas obrigatórias, que é definido por regras constitucionais e cresce, hoje, em ritmo mais acelerado.
“A grande dificuldade está no crescimento das despesas obrigatórias. Para eu mudar a regra de acesso da Previdência, para eu mudar a indexação dos mínimos da saúde e educação, isso só com a Constituição”, afirmou.
“Basta simplesmente reduzir o limite do arcabouço fiscal, de 2,5% para 1,5%, 2%? Eu acho que é um sinal importante, mas o problema continua ali.”
Lidar com o desequilíbrio das contas públicas será um dos maiores desafios do próximo governo após a eleição e é o principal tema no radar de investidores e analistas do mercado.
A regra do arcabouço fiscal estabelece um teto de 2,5% para o crescimento real das despesas, mas a maior parte dos gastos do governo tem crescido acima desse ritmo - incluindo despesas com aposentadorias, salários de servidores e benefícios sociais.
Uma possível medida de ajuste que tem sido defendida pelo ministro da Fazenda, Dario Durigan, seria reduzir o limite de crescimento das despesas previsto no arcabouço fiscal, o que obrigaria o governo a reduzir gastos em determinadas áreas.
Na visão de Bittencourt, o problema fiscal brasileiro tem raízes mais estruturais formadas ao longo das últimas quatro décadas e que precisariam ser encaradas. O país ampliou ao longo do tempo o rol de direitos e benefícios garantidos pela Constituição, sem uma contrapartida. Ao mesmo tempo, o envelhecimento da população leva a uma despesa obrigatória crescente.
O caso da Previdência é o mais evidente. Nas contas de Bittencourt, a despesa previdenciária deve crescer 7,7% no orçamento do ano que vem — cerca de 3,5% em termos reais.
Como a Previdência responde a quase metade dos 19% do PIB gastos em despesa primária, “metade do gasto cresce mais do que o limite”, resumiu Bittencourt — e isso sem contar outras despesas obrigatórias, como os mínimos constitucionais de saúde e educação, que também sobem acima do teto do arcabouço.
Outra questão é a regra de correção do salário mínimo, que prevê a reposição da inflação, mais o crescimento do PIB. Como uma parte considerável dos benefícios da Previdência é ligada ao salário mínimo, esse reajuste tem um peso significativo no aumento das despesas e que deveria ser revisto.
“A ideia do PIB nessa equação do salário mínimo seria para dar algum retorno para os trabalhadores sob ganho de produtividade”, disse Bittencourt. “Mas ganho de produtividade é para quem produz — é o crescimento total da economia sendo repassado para o salário mínimo.”
Mudança de diagnóstico
Questionado sobre as medidas mais importantes para o próximo governo, Bittencourt disse que o primeiro passo seria mudar o diagnóstico predominante sobre o desequilíbrio fiscal brasileiro — hoje concentrado na ideia de deterioração da base tributária, e não no crescimento da despesa.
“Se a gente tem um diagnóstico mais alinhado com essa visão de que vamos nos focar mais fortemente na questão da despesa, isso geraria um ambiente melhor no mercado”, afirmou, argumentando que a percepção de menor pressão inflacionária ajudaria a viabilizar queda de juros.
A partir daí, ele elenca um conjunto de frentes: rediscutir a regra de correção do salário mínimo; rever regras de acesso a benefícios previdenciários, ao BPC e a outros programas sociais, para focalizar recursos em quem realmente precisa; e fazer uma reforma administrativa que corrija incentivos no serviço público, hoje marcado, segundo ele, por carreiras em que assumir cargos de chefia oferece pouco ganho financeiro frente ao risco assumido.
Como exemplo de falta de foco dos programas sociais, ele cita o Farmácia Popular, que não diferencia por renda: “A pessoa da classe do 1% mais rico pode chegar na farmácia e, com uma receita médica, ganhar um medicamento. Faz sentido uma pessoa que está nos estratos mais altos da sociedade receber remédio de graça do governo?”
Do ponto de vista dos números, o ASA projeta que a dívida bruta do governo geral feche este ano em 82,7% do PIB e chegue a quase 86% no ano que vem — “independente de quem entre” na Presidência, segundo Bittencourt.
Ele lembra que o Brasil deve terminar 2026 com déficit primário na casa de 0,4% a 0,5% do PIB, e que é difícil imaginar uma reversão para superávit já em 2027 capaz de mudar essa trajetória no curto prazo.
Bittencourt afirma que o mercado só vai conhecer, de fato, a agenda fiscal dos candidatos depois do pleito. Ele atribui isso a um ambiente político “extremamente polarizado” — fenômeno que, segundo ele, não é exclusivo do Brasil, mas que aqui dificulta especialmente o debate sobre ajuste porque nenhum candidato quer indicar de quem tirará benefícios.
“O Congresso tem dificuldade de votar quando a gente começa a identificar quem vai perder em relação à situação atual”, disse.
Segundo ele, propostas genéricas de limite de gastos são aprovadas com relativa facilidade, mas medidas que exigem nomear perdedores específicos — seja do lado da despesa, seja do lado da receita, com aumento de tributos sobre setores determinados — encontram resistência.
‘O Brasil só troca o telhado quando começa a chover muito’
Questionado se o próximo governo, independentemente de quem vença a eleição, será obrigado a endereçar esse desequilíbrio de uma forma ou de outra, Bittencourt recorreu a uma metáfora para resumir o comportamento fiscal do país.
“O Brasil tem uma dificuldade enorme para trocar o telhado quando tem sol. O Brasil só troca o telhado quando começa a chover muito”, disse.
Ou seja, o ajuste tende a vir apenas quando o contexto — mercado, custo de financiamento, sinais de estresse na economia — força a mão dos governantes, e não por decisão antecipada.
Bittencourt foi enfático, porém, ao dizer que o custo de adiar esse ajuste já está sendo pago.
Ele citou o programa Desenrola 2.0, criado para famílias superendividadas, e “um volume super significativo de empresas em recuperação judicial e extrajudicial” como sintomas diretos do desequilíbrio fiscal.
O déficit fiscal e o crescimento da dívida, ele ressalta, se traduzem em uma taxa de juros elevada, que comprime a capacidade de pagamento de famílias, empresas e do próprio governo.
A sequência de recuperações judiciais e extrajudiciais, na visão do economista, pode ser justamente um dos fatores que empurram o Brasil a enxergar a “chuva” e agir: “pode ser um fator que desnude, de uma maneira ainda mais explícita, a necessidade que a gente tem de que a política fiscal viabilize uma queda da taxa de juros”.
Caso contrário, o risco é o país caminhar para problemas que vão “desde recessão, desemprego, até um problema sistêmico, por conta de incapacidade de pagamento de agentes importantes”.
A decisão da General Mills de encerrar a distribuição dos sorvetes Häagen-Dazs no Brasil após cerca de 30 anos abre uma disputa pelo espaço deixado no topo do sorvete de massa, formato que concentra 73,47% da preferência nacional.
Entre as principais marcas concorrentes estão Ben & Jerry’s, Bacio di Latte e a brasileira La Basque, pioneira nacional no segmento desde 1980, que disputam o mesmo freezer de potes premium em supermercados, enquanto Magnum e redes artesanais como a Borelli, em expansão nos shopping centers, disputam ocasião de consumo.
Ben & Jerry’s mantém potes em supermercados e lojas próprias, e Magnum atua nos picolés indulgentes, ambas sob a The Magnum Ice Cream Company, empresa independente criada na cisão dos sorvetes da Unilever, concluída em dezembro de 2025. A companhia informou estar em mais de 100 mil pontos de venda no Brasil com seu portfólio, que inclui ainda a marca Kibon, e que vem ampliando seus investimentos na operação.
“A estratégia é continuar a fortalecer esse posicionamento premium ampliando o universo de Magnum para além da gastronomia”, disse nota da The Magnum Ice Cream Company enviada à pergunta da Bloomberg Línea sobre seu plano de expansão após a saída da Häagen-Dazs do Brasil.
A Bacio di Latte, que abriu a primeira loja em 2011 na rua Oscar Freire, nos Jardins, migrou das gelaterias para a distribuição de potes no varejo e no delivery. A rede soma mais de 240 lojas próprias e 8.000 pontos de venda em diversos estados, além de operação nos EUA.
Na ponta artesanal, a Borelli, fundada em 2013 em Ribeirão Preto, no interior paulista, informa mais de 260 unidades franqueadas em 25 estados e no Distrito Federal, com plano de alcançar 300 até o fim de 2026. Já linhas de fabricação própria de supermercados premium também disputam o mesmo orçamento do consumidor dessa categoria.
“A saída de um player internacional relevante naturalmente movimenta o mercado, mas acreditamos que a principal oportunidade está no crescimento da própria categoria premium no Brasil”, informou a Borelli, em nota.
A companhia reafirmou seu foco na expansão da rede de franquias, renovação do portfólio e criação de novas ocasiões de consumo, inclusive para além das gelaterias, como categoria de snacks com o Borelli Bites.
“O consumidor está cada vez mais atento à qualidade, aos ingredientes, à inovação e à experiência, e vemos ainda bastante espaço para o desenvolvimento desse mercado”, acrescentou a nota da Borelli.
A La Basque, pioneira do superpremium no país, fundada em 1980 em Campinas pelo banqueiro Aloysio de Andrade Faria, foi vendida em fevereiro de 2025 ao grupo paraense ICMelo Flamboyant, que se apresenta como líder no Norte em iogurtes, com as marcas Flamboyant e Delatti, e atua em sorvetes e picolés com as linhas Flamboyant Gelato e Maioca. Na ocasião, o comprador anunciou a ampliação da rede de franquias e o lançamento de novos produtos.
Procuradas pela reportagem, Bacio di Latte e La Basque não responderam de imediato ao pedido de comentário sobre a saída da Häagen-Dazs.
A marca Häagen-Dazs ocupa a faixa superpremium do sorvete de massa, definida por ingredientes de maior custo, menor incorporação de ar na composição, o que eleva a densidade, e preço acima do sorvete tradicional.
Pesquisa da Abrasorvete (Associação Brasileira do Sorvete e Outros Gelados Comestíveis) mostra que o sorvete de massa lidera com folga, com 73,47% da preferência, à frente do picolé, com 13,20%, e do soft servido em casquinhas de fast food, com 10,93%.
O pote premium virou porta de entrada de gelaterias no varejo alimentar. A argentina Havanna, dos alfajores, e a curitibana Freddo Gelateria vendem potes de gelato em supermercados do Sudeste e do Sul, respectivamente, e mantêm lojas em shoppings.
O segmento premium tem menos compradores, mas concentra a maior parcela dos gastos com sorvete no Brasil, com tíquete médio acima de R$ 44, segundo levantamento da Worldpanel by Numerator, ex-Kantar, com dados de 2024.
‘Reformulação de portfólio’
A multinacional americana atribuiu o encerramento das vendas da sua marca de sorvetes a uma reformulação de portfólio.
“A marca Häagen-Dazs não será mais distribuída no Brasil, devido a um plano de reformulação de portfólio da General Mills, anunciado em março de 2026”, confirmou a companhia, em posicionamento enviado à Bloomberg Línea.
A nota não estabelece cronograma para o escoamento dos estoques remanescentes, não esclarece se outras marcas da empresa no país são alcançadas pelo mesmo plano nem se negocia a possibilidade de a marca ter um distribuidor local.
Os potes de Häagen-Dazs no país eram importados. A fábrica de Tilloy-lès-Mofflaines, na França, abastece 90 países. A operação não dependia de estrutura fabril no país, o que reduz o custo de um eventual retorno.
A Häagen-Dazs não integra o acordo com o grupo 3corações, anunciada em maio, quando a General Mills acertou a venda de marcas tradicionais como Yoki (farofa, pipoca de micro-ondas e batata palha) e Kitano (temperos), por R$ 800 milhões, incluindo as unidades de Pouso Alegre (MG) e Campo Novo do Parecis (MT).
O negócio deve ser concluído até o final de 2026 e foi apresentado como um movimento da estratégia global de reorganização do portfólio da companhia.
A marca Häagen-Dazs foi criada nos Estados Unidos em 1960 por Reuben Mattus, imigrante de origem polonesa, no bairro do Bronx, em Nova York. O nome não tem nenhum significado em nenhum idioma. Mattus inventou uma grafia de sonoridade escandinava para sugerir tradição europeia.
Nos freezers de supermercados de alta renda de São Paulo, como St. Marche, Casa Santa Luzia, Mambo e Pão de Açúcar, os potes da Häagen-Dazs dividiam espaço com Bacio di Latte, Ben & Jerry’s, La Basque e marcas próprias das redes, na faixa de R$ 55 a R$ 70 o pote de meio litro.
O efeito do encerramento já aparece no comércio eletrônico: no site do St. Marche, o pote de 500 ml de cookies & creme segue cadastrado, com preço de R$ 69,49 e promocional de R$ 55,99, mas marcado como indisponível.
Enquanto a marca superpremium deixa o país, a chinesa Mixue avança. A rede estreou no Brasil em abril, com duas lojas na capital, no Shopping Cidade São Paulo, na Paulista, e na região da 25 de Março, e depois abriu nos shoppings Aricanduva, Tietê Plaza e Metrópole, em Santo André. Em 4 de agosto, inaugurou a primeira unidade da zona sul, no Shopping Campo Limpo, com cerca de 85 m² no piso 3.
O cardápio parte de R$ 3 no sorvete e R$ 6 nas bebidas, com limonadas, chás gelados, milkshakes e versões adaptadas ao paladar local, preparadas com café e frutas tropicais, em operação integrada ao delivery.
Fundada em 1997, mesmo ano da chegada da Häagen-Dazs ao Brasil, a Mixue soma mais de 47 mil unidades no mundo e é a maior rede de fast food global em número de lojas.
No segmento popular de sorvetes, a chinesa e a brasileira Chiquinho disputam o consumidor de tíquete baixo em shoppings e ruas, ao lado da paulista Rochinha, que soma cerca de 200 pontos entre lojas franqueadas, próprias e quiosques e também distribui em supermercados. As redes de paletas mexicanas, como a Los Paleteros, ocupam a mesma faixa em quiosques de shopping.
O tamanho do mercado em jogo
O mercado brasileiro de sorvetes movimentou R$ 12,1 bilhões entre março de 2025 e março de 2026, segundo a Abrasorvete, com projeção de alta de 16,3% no faturamento neste ano.
O levantamento da Abrasorvete com a EJFGV (Empresa Júnior da Fundação Getúlio Vargas), datado de setembro de 2024, indica consumo médio de 5,94 litros de sorvete de massa por pessoa ao ano e de 3,19 litros de picolé, o equivalente a cerca de 45 picolés.
O estudo estima o consumo total de sorvete em 9,1 litros por pessoa ao ano. A parcela de 10% a 15% da população que não consome sorvete ficou fora da base.
A pesquisa também mapeia quando o consumo acontece, dado relevante para uma marca de sobremesa. O sorvete aparece como sobremesa para 64,40% dos entrevistados, durante passeios para 60,27% e como lanche para 21,20%, em respostas não excludentes, enquanto o clima influencia a compra de 66,53%.
Geograficamente, São Paulo responde por 20% do consumo nacional, seguido por Minas Gerais, com 9,87%, e Rio de Janeiro, com 9,73%. A faixa de 25 a 34 anos reúne 25,20% dos consumidores.
O padrão se repete no delivery, canal em expansão. O iFood entregou 11,3 milhões de pedidos de sorvete em 2025, alta superior a 26%, dos quais 73% ocorreram logo após as refeições principais, com 4,5 milhões no jantar e 3,8 milhões no almoço.
Os fins de semana concentraram 38% dos pedidos e o domingo respondeu sozinho por 20%. São Paulo liderou entre os estados, com mais de 1 milhão de pedidos, enquanto Bahia e Ceará registraram as maiores altas, de 72% e 51%.
--Texto atualizado às 21h10, do dia 25/08, para incluir a nota da The Magnum Ice Cream Company
A Nissan vê no México o mercado em que está mais bem posicionada diante da chegada de novos concorrentes, em meio ao crescimento das marcas chinesas no país e em toda a América Latina, afirmou o CEO da montadora, Iván Espinosa.
A confiança se baseia, segundo ele, nos 65 anos de presença da empresa no país, onde produz a maior parte dos veículos que abastecem o mercado interno e conta com uma sólida cadeia de fornecimento e distribuição, bem como com todas as áreas da indústria, desde a engenharia até as compras.
“Podemos fazer tudo o que for necessário no México para nos defendermos e continuarmos a atender aos consumidores”, disse Espinosa em entrevista a jornalistas.
A Nissan lidera as vendas no mercado mexicano, mas, assim como outras montadoras, como a General Motors ou a Volkswagen, tem perdido participação nesse mercado, onde os concorrentes chineses estão ganhando espaço.
De acordo com dados do Inegi, a participação de mercado da Nissan passou de 20% em 2019 para 17% no primeiro semestre de 2026, enquanto as montadoras chinesas aumentaram sua participação de mercado de menos de 1% para 12% no mesmo período, embora o percentual possa chegar a 17% se forem consideradas as montadoras que não reportam seus dados ao órgão, de acordo com estimativas da Associação Mexicana de Distribuidores de Automotores (AMDA).
Em toda a região, montadoras chinesas como BYD, Chery, Changan, GWM, Dongfeng, Foton, Geely e Jetour também alcançaram o topo das vendas de veículos graças a preços mais baixos do que os de outras marcas, promoções ou planos de financiamento.
“Entendemos o ritmo da China, entendemos a tecnologia que eles possuem e estamos trabalhando para implementá-la também em nossos programas. Em breve, vocês poderão contar com produtos inovadores e adequados ao mercado latino-americano, que utilizam as novas tecnologias que aprendemos na China”, afirmou Iván Espinosa à imprensa durante sua visita ao México.
Uma das medidas adotadas pela empresa diante desse cenário é a redução do tempo de desenvolvimento de novos modelos em 40%, para 30 meses.
O CEO da Nissan afirmou que, nos próximos 12 meses, a empresa lançará seis novos modelos e três tecnologias de eletrificação para a América Latina, uma região que representa 15% das vendas globais e onde a empresa produz 25% de seus veículos, com três fábricas no México e uma no Brasil.
A empresa espera que esses novos modelos lhe permitam atingir a marca de 500 mil unidades vendidas na América Latina.
Reestruturar
O engenheiro mexicano assumiu a direção da Nissan em abril de 2025, após 20 anos de carreira na empresa, com a missão de dar uma reviravolta nos negócios após anos de queda nas vendas e pressões financeiras.
A estratégia liderada por Espinosa tem se concentrado na eficiência de custos, na redefinição da estratégia de mercado e de produto e em alianças estratégicas.
Como parte da reestruturação, a Nissan reduzirá seu portfólio de modelos e a capacidade global de produção por meio de medidas como a consolidação de fábricas, o que, no México, implicou no fechamento de um complexo no estado de Morelos em março de 2026. A empresa possui outras três fábricas no país, no estado de Aguascalientes.
O executivo afirmou que a estratégia tem dado resultados e que a estrutura financeira atual é sólida, mesmo em um contexto de tarifas impostas pelos Estados Unidos às importações de veículos.
“Tenho plena confiança de que dispomos dos recursos, da capacidade e da engenharia necessários para podermos competir no mercado global sem nenhum problema”, afirmou ele.
Iván Espinosa: 'Entendemos o ritmo da China, entendemos a tecnologia que eles possuem e estamos trabalhando para implementá-la também em nossos programas' (Foto: Kiyoshi Ota/Bloomberg)
A Qualcomm contratou o brasileiro Sergio Buniac, então presidente da Motorola Mobility, para chefiar sua unidade de dispositivos móveis, computação e inteligência artificial pessoal, segundo comunicado da empresa divulgado nesta quinta-feira (20).
O executivo ocupava a posição de CEO global da Motorola Mobility desde 2018 e estava na Motorola havia mais de 30 anos.
Buniac assumirá o cargo de vice-presidente executivo e gerente geral do grupo a partir de 2 de setembro, reportando-se diretamente ao também brasileiro Cristiano Amon, presidente e CEO da Qualcomm (QCOM).
Na nova função, ele irá supervisionar os negócios de smartphones, computação pessoal, wearables inteligentes e realidade estendida (XR) da companhia, incluindo o desenvolvimento de uma nova geração de dispositivos voltados a IA, de acordo com a companhia.
“Sergio é um líder empresarial comprovado com mais de 30 anos de experiência no setor de dispositivos móveis”, afirmou Cristiano Amon, em comunicado.
Segundo o executivo, Buniac tem histórico de conduzir transformações relevantes no setor e experiência na criação de produtos de consumo “do design à comercialização, em escala global”.
Buniac deixa a Motorola após mais de três décadas na companhia, período em que ocupou funções regionais e globais em estratégia, produto, vendas, marketing, operações e cadeia de suprimentos. Desde 2018, ele presidia a Motorola Mobility, unidade da marca controlada pela Lenovo desde 2014.
À frente do negócio, Buniac estava conduzindo a reconstrução da presença da Motorola no segmento premium, numa disputa com Apple e Samsung.
Em entrevista à Bloomberg Línea em janeiro, ele falou sobre o movimento na ocasião do lançamento da linha ultrapremium Motorola Signature, durante a feira de tecnologia CES, em Las Vegas.
“Nós sentimos falta de uma franquia ultrapremium”, afirmou Buniac na época. “Nosso conceito é: você não precisa pagar mais para ter experiências incríveis. Mas alguns consumidores querem ter a melhor câmera, não uma das cinco melhores.”
Na ocasião, o executivo contou que as franquias Edge e Razr, que respondiam por apenas 2% a 3% das vendas da marca sete anos antes, tinham passado a responder por cerca de 35% do faturamento da companhia.
Procurada pela Bloomberg Línea, a Motorola Mobility informou que “deseja ao Sergio o melhor em seu próximo capítulo na Qualcomm e esperamos continuar nossa parceria de longa data. Contamos com uma liderança sólida para dar continuidade ao nosso ritmo de crescimento e impulsionar a expansão contínua em todo o nosso portfólio de soluções, que abrange dispositivos, infraestrutura e serviços.”
Globalmente, a empresa detém em torno de 5% de participação de mercado, a depender da consultoria que analisa os dados, e está entre as 10 maiores fabricantes de smartphones do mundo.
No Brasil, a Motorola Mobility é a segunda maior, atrás apenas da Samsung, e tem alta penetração com os modelos no segmento intermediário, com preços até R$ 2.000.
--- A matéria foi atualizada para incluir o posicionamento da Motorola.
Há cerca de um ano, a Ânima Empresas reuniu 35 CEOs de diferentes indústrias em um treinamento de um dia sobre inteligência artificial. O que Reynaldo Gama, CEO da vertical B2B (business to business) da Ânima Educação (ANIM3), viu na sala mudou a leitura da companhia sobre quem precisa de requalificação.
Hoje, 80% dos contratos de educação corporativa do grupo são assinados pelo CHRO (diretor de recursos humanos), e os outros 20% agora já partem diretamente do presidente da empresa.
“É impressionante como o CEO está vulnerável também. O CEO está tendo que voltar para a sala de aula e está tendo que voltar a experimentar. Esse é o tipo de coisa que não dá para delegar”, disse Gama à Bloomberg Línea.
A requalificação em IA vinha sendo tratada como projeto de base e de média gerência, enquanto a liderança no topo ficava com o papel de patrocinador do orçamento.
A experiência do treinamento inverteu esse diagnóstico em um momento em que fundadores e conselhos podem se sentir tentados a trocar executivos veteranos por perfis mais jovens e mais fluentes nas ferramentas. Gama diz ter ouvido dos próprios participantes do treinamento o tamanho do desconforto.
“Escutei de um CEO que ele estava sendo realfabetizado. Um dos CEOs falou assim: eu nunca me senti tão burro como nos tempos de hoje”, afirmou o executivo.
A conclusão dele é que a criação de um cargo específico para o tema não isenta a cadeira principal. O CEO não precisa virar especialista, mas precisa operar as ferramentas para conseguir avaliar o que a equipe entrega.
“Não adianta só ter um CAIO, que é o Chief AI Officer. Ele também vai ter que entender para poder ajudar e colaborar, entender se a ferramenta está correta, se não está”, disse.
O erro mais comum que Gama identifica nos projetos de requalificação é tratar IA como treinamento de plataforma. Ele compara a situação a instalar uma válvula dosadora de sabonete líquido em uma barra de sabão, o que não gera eficiência nenhuma sem a mudança do produto.
“Elas acharem que é somente um treinamento de plataforma ou de ferramenta. Você tem que ensinar o ferramental, mas você tem que mudar a cabeça. As organizações estão tendo que entender que o modus operandi de trabalho vai mudar”, afirmou.
A avaliação de Gama sobre o desconforto do topo vem de duas décadas circulando entre banco e ecossistema de inovação. Ele passou mais de 15 anos no mercado financeiro, com posições no Itaú e no Itaú BBA, estudou em Berkeley e voltou ao banco em 2015 para assumir a gestão do Cubo Itaú, que saiu de cerca de 15 corporates conectados ao hub para mais de 60 depois da expansão.
Em 2019, ele recebeu o convite para comandar a HSM, comprada pela Ânima entre 2013 e 2014, e para trazer ao Brasil a Singularity University. Ficou quase sete anos à frente das duas marcas, período em que a HSM triplicou de tamanho e mudou de eixo: em 2019, 60% do faturamento vinha de eventos, e hoje 85% vêm de educação.
Maior demanda por cursos
A Ânima Empresas atende quase 500 companhias e executa mais de mil projetos de educação por ano, em um mercado brasileiro de treinamento e desenvolvimento que a empresa estima em R$ 100 bilhões, com base em um apanhado de estudos de consultorias e associações do setor.
Na HSM, plataforma que Gama comanda desde 2019 e que triplicou de tamanho no período, 66% do faturamento vem de recompra. A companhia não abre a receita nem a margem da vertical.
O perfil da demanda muda conforme o porte. Pequenas e médias empresas procuram conteúdo de vendas, processos, governança e ganho de produtividade, com efeito mais imediato no resultado.
Companhias com 10 mil a 30 mil funcionários pedem trabalho comportamental, colaboração, empatia e senso de dono, o que Gama chama de essential skills e se recusa a classificar como soft skills.
A vertical também opera na fronteira entre academia e setor produtivo. Um programa de tecnólogo desenvolvido com a Gerdau (GGBR4) se tornou um dos cursos mais concorridos do grupo e passou a funcionar para a siderúrgica como canal de atração de jovens com formação específica, além de employer branding.
A Ânima soma mais de 380 polos e 18 instituições de ensino, e a tese comercial é levar o cliente corporativo a circular por esse ecossistema, da escola de criadores de conteúdo à Le Cordon Bleu.
Requalificar ou substituir o CEO?
A vulnerabilidade admitida por quem está no topo das empresas abre uma pergunta incômoda para os conselhos de administração: requalificar o CEO ou substituí-lo por alguém que já domina as ferramentas de IA?
Gama responde que a vantagem não é do mais jovem, nem a desvantagem é do menos jovem. “Acho que é o mais curioso. O mais curioso vai ter uma vantagem muito grande como executivo, como C-level, nesse mundo de hoje”, disse.
O comportamento recente dos boards não confirma a hipótese da troca por perfis mais novos. No primeiro trimestre de 2026, 26% dos CEOs nomeados em companhias listadas no mundo já haviam comandado uma empresa de capital aberto, ante 17% um ano antes, segundo o Global CEO Turnover Index, da Russell Reynolds Associates, que acompanha 13 índices de ações.
A pressão sobre o cargo não cedeu, com 234 saídas globais em 2025, alta de 16% e segundo ano seguido de recorde. Sob a maior disrupção tecnológica do ciclo, a preferência foi por quem já sentou na cadeira.
O CEO da Ânima Empresas trata a velocidade de aprendizado como o principal ativo competitivo do ciclo atual, e considera tímido o investimento da maior parte das empresas brasileiras diante do discurso que elas próprias adotam sobre foco no capital humano.
“Se as pessoas são o seu maior diferencial competitivo, o investimento em pessoas deveria ser o seu maior combustível. Ou seja, a educação deveria ser o seu maior combustível”, afirmou.
O risco no horizonte é a repetição do movimento das universidades corporativas, agora com ferramentas que permitem a uma grande empresa estruturar internamente o próprio sistema de qualificação.
Gama responde a isso com escala e com o argumento de que educação é o core business do grupo, não uma área de apoio. A disputa, porém, deve se dar no mesmo comprador que hoje sustenta os 66% de recompra de cursos, e com plataformas globais de conteúdo em IA chegando ao CHRO com preço menor.
“A organização que tiver a capacidade de aprender, desaprender e reaprender mais rápido é a companhia que vai ter mais vantagem competitiva e que vai sobreviver”, conclui Gama.
O QuintoAndar decidiu reunir sob um mesmo guarda-chuva os produtos e projetos que a startup vem desenvolvendo há anos para atender imobiliárias no Brasil.
Chamada de QuintoAndar for Business, a nova marca formaliza uma estratégia B2B que já estava em construção desde a aquisição do ImóvelWeb, há cerca de cinco anos.
A nova frente de negócios conta com um portfólio que já estava parcialmente no mercado: o ImóvelWeb, portal de classificados que gera demanda para as imobiliárias; o Marketplace QuintoAndar, rede em que imobiliárias trocam oferta e demanda entre si; o Univen, ferramenta de CRM voltada a corretoras que recebeu uma nova versão; e o Domi, assistente de inteligência artificial lançado oficialmente em um evento da empresa nesta quarta-feira (19).
Nascida como uma operação B2C voltada à locação, a startup soma hoje quase 7 milhões de imóveis listados em todas as suas frentes, mais de 10 mil imobiliárias parceiras em pelo menos uma das soluções e mais de 27 milhões de acessos mensais aos portais do grupo.
O Marketplace — que, ao contrário dos demais produtos, é expandido cidade a cidade — está presente no Sudeste e no Sul do país e começa a chegar ao Centro-Oeste. A oferta conta com mais de 500 imobiliárias associadas que fazem transações ativamente, segundo a empresa.
Leia também:
“O QuintoAndar como operação B2C opera virtualmente em 20 ou 30 cidades do Brasil. O conjunto de produtos B2B serve a 5 mil cidades do país, e algumas, inclusive, fora do país. Essa é uma oportunidade muito material”, afirma Bernardo Dorigo, diretor-geral do QuintoAndar For Business. “O trabalho por meio de parcerias com as imobiliárias nos garante a capilaridade para impactar o continente inteiro, inclusive.”
O modelo comercial, de acordo com Dorigo, depende de cada produto e está atrelado a número de anúncios publicados e leads geridos, entre outros atributos.
Segundo o executivo, a divisão For Business está estruturada com “centenas” de profissionais, dedicadas exclusivamente à operação. De acordo com números recentes, a proptech conta com um time de mais de 3.000 funcionários - 1.800 estão em São Paulo.
A iniciativa acompanha um movimento de intenso nos últimos trimestres de criação de produtos para atender as imobiliárias, seja por novas startups ou aquelas com tempo no mercado.
O carro-chefe do lançamento é o Domi, assistente de IA que atende, em nome da imobiliária parceira, os contatos recebidos por diferentes canais — do anúncio físico ao Instagram, passando pelos portais do próprio QuintoAndar.
Segundo números de mercado, entre 50% e 70% das mensagens de interesse recebidas por imobiliárias hoje ficam sem respostas.
O diferencial da plataforma, segundo a companhia, está no cruzamento com a base de dados do QuintoAndar: como grande parte dos interessados já passou por buscas no ImóvelWeb ou no próprio QuintoAndar, o assistente consegue inferir perfil, orçamento e bairros de interesse sem repetir perguntas básicas. E ainda insistir no contato com leads quando as conversas esfriam.
A tecnologia é similar ao serviço de atendimento automatizado que o QuintoAndar usa internamente, batizada de “Julia do QuintoAndar”, que já opera há dois anos, com cerca de 25 mil visitas agendadas por mês.
Próximos passos
A companhia adiantou dois lançamentos futuros dentro do QuintoAndar for Business: um “copiloto” que permitirá às imobiliárias consultar dados de desempenho da operação em linguagem natural, via IA.
Também está em preparação também a comercialização de um produto de monitoramento antibypass. O “bypass” se refere a episódios em que um comprador e vendedor - ou corretores em uma das pontas de uma negociação -, tentam excluir um dos intermediários do fechamento do negócio para não pagar comissão.
De acordo com números do QuintoAndar, o monitoramento de comportamentos suspeitos e cruzamento de registros públicos permitiu devolver mais de R$ 20 milhões a corretoras parceiras e corretores que haviam sido lesados nessas situações. A proptech também disse ter excluído profissionais que adotam a prática.
A solução deve chegar nos próximos meses às mãos dos imobiliárias parceiras para ajudá-las a identificar esses episódios.
Agosto marcou a recuperação do bitcoin (BTC), depois de um longo período de baixa volatilidade. A principal moeda digital do mercado, registrou alta acumulada de 26,81% no mês anterior.
“A valorização tem sido sustentada por uma demanda crescente no mercado à vista, sobretudo por investidores institucionais”, explica Luis Kuniyoshi, especialista do departamento de criptomoedas da Empiricus Research. O mês anterior foi o melhor de captação dos ETFs de bitcoin desde julho de 2025. No período, entraram US$ 3,54 bilhões líquidos. “Essa demanda efetiva no mercado à vista diminui o risco de uma reversão tão intensa quanto foi o movimento de alta”, afirma o especialista.
Na visão do especialista da casa, a tendência de alta do bitcoin pode se manter nos próximos meses. E o melhor: o movimento pode se espalhar para outras moedas menores.
Conheça mais detalhes sobre a estratégia do Macro IA
Durante o período de estabilidade do mercado de cripto, a Empiricus adotou uma postura defensiva, com suas posições em caixa. Ou seja, o dinheiro estava guardado, protegido da volatilidade, no aguardo de uma boa oportunidade para usá-lo.
A mudança de estratégia aconteceu após a retomada do bitcoin a patamares que podem sustentar novas altas no curto prazo. Essa não é a primeira vez que o departamento de criptomoedas da Empiricus detecta esse tipo de oportunidade. Em períodos anteriores, as recomendações da casa chegaram a valorizar mais de 300 vezes.
Apesar de retornos passados não serem garantia de retornos futuros e o mercado de criptomoedas ser volátil, a equipe acredita que o ciclo de alta abre uma oportunidade para investir em cripto.
A ferramenta projeta três cenários possíveis:
Cenário conservador: de R$ 3 mil até R$ 10 mil;
Cenário moderado: de R$ 3 mil até R$ 120 mil;
Cenário ideal: de R$ 3 mil até R$ 1,2 milhão.
E o melhor, o Macro IA executa as operações de compra e venda de forma automatizada, sem demandar nenhuma ação por parte do investidor.
Confira como se inscrever em evento gratuito de lançamento do Macro IA
Se você ficou interessado, no dia 14 de setembro, às 19h, o Macro IA será apresentado para o mercado em um evento gratuito.
Durante o evento, Rebelo vai explicar com mais detalhes como a ferramenta funciona e quais são as dez criptomoedas que podem valorizar até 480 vezes.
A participação no evento é gratuita, mas precisa de inscrição prévia. Para reservar seu lugar, basta clicar no botão abaixo:
Agenda de Indicadores:
9:15 – USA – Variação Semanal de Empregos Privados ADP
**12:00 – EUA – Tesouro anuncia o volume máximo planejado para a operação de recompra de títulos de longo prazo – com potencial impacto sobre os rendimentos dos Treasuries e a curva de juros americana.
13:00 – USA – Perspectiva Energética de Curto Prazo
14:00 – USA – Leilão de T-Note de 10 anos
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Corporativa:
14:00 – USA – Apple realiza seu tradicional evento anual de lançamento de produtos, com destaque para a nova geração do iPhone e expectativa para a apresentação do primeiro modelo dobrável da companhia, uma das maiores mudanças no design do smartphone em anos.
O trade eleitoral continuará no radar dos mercados nos próximos dias, com uma nova sequência de pesquisas podendo provocar ajustes na precificação dos ativos brasileiros. A AtlasIntel divulga amanhã um novo levantamento nacional, acompanhado de pesquisas estaduais, enquanto Datafolha e Veritá apresentam novas rodadas na sexta-feira.
Estados Unidos
Os futuros dos principais índices de Nova York —
USA500
,
USAIND
,
USATEC
e
USARUS
— operam em baixa nesta quarta-feira, depois que o petróleo Brent ultrapassou US$ 100 por barril pela primeira vez desde julho. A escalada do conflito no Oriente Médio aumenta os riscos inflacionários e mantém os traders cautelosos antes dos principais indicadores de preços dos Estados Unidos.
A guerra entre Estados Unidos e Irã, que entra em seu sétimo mês, voltou a ocupar o centro das atenções diante do risco crescente de expansão do conflito pela região. Para Wall Street, a principal preocupação continua sendo o impacto sobre o petróleo e, consequentemente, sobre a trajetória da inflação americana.
A disparada da energia ocorre em um momento particularmente delicado para o Federal Reserve. O presidente Kevin Warsh tem reforçado o controle da inflação como prioridade da autoridade monetária, enquanto o mercado permanece dividido sobre a necessidade de uma nova alta dos juros já na próxima semana.
Segundo a ferramenta CME FedWatch, os traders atribuem atualmente 60,4% de probabilidade a um aumento de 25 pontos-base na reunião de setembro.
Para estrategistas do Morgan Stanley liderados por Mike Wilson, a combinação entre petróleo e juros mais elevados representa o principal risco de curto prazo para as ações americanas. O banco também destaca que a redução significativa das reservas estratégicas limita a capacidade de utilizar novos estoques públicos para amortecer uma eventual escalada dos preços da commodity.
Apesar do ambiente de maior aversão ao risco, as empresas de tecnologia apresentam maior resistência. O tema da inteligência artificial continua atraindo recursos e ajuda a compensar parte das preocupações macroeconômicas.
No pré-mercado, Qualcomm, Arm Holdings e Nvidia avançam entre 0,2% e 1,7%, mantendo as fabricantes de semicondutores entre as poucas áreas de força da sessão.
Outro ponto importante estará no mercado de títulos. O Tesouro americano deve anunciar ainda nesta quarta-feira os detalhes de seu programa de recompra, semanas depois de indicar que ampliaria as aquisições de títulos de longo prazo para ajudar a conter a pressão sobre os rendimentos.
Analistas do JPMorgan destacam que os traders buscarão principalmente informações sobre o volume das compras. Uma reação significativa nos Treasuries poderá se transmitir rapidamente para Wall Street, já que rendimentos elevados aumentam a atratividade dos títulos considerados livres de risco e reduzem o prêmio relativo oferecido pelas ações.
Ainda assim, o principal teste para as expectativas de juros virá dos dados de inflação. O Índice de Preços ao Produtor (IPP) será divulgado na quinta-feira, seguido pelo Índice de Preços ao Consumidor (IPC) na sexta-feira.
Guerra EUA e Irã
A guerra entre Estados Unidos e Irã voltou a escalar após cerca de um mês de relativa calmaria, com uma sequência de ataques envolvendo petroleiros, bases militares e rotas estratégicas de energia. O conflito começa a se espalhar para outros países da região e já provoca uma forte redução no fluxo de petróleo pelo Estreito de Ormuz.
Na terça-feira, os Estados Unidos afirmaram ter destruído cinco petroleiros iranianos. Segundo o Comando Central das Forças Armadas dos EUA, a operação foi uma resposta a duas tentativas iranianas de atingir um navio de guerra americano com mísseis balísticos nos dois dias anteriores. Nenhum militar americano ficou ferido.
O secretário de Estado Marco Rubio adotou um tom duro e afirmou que novas tentativas de atacar embarcações da Marinha americana serão respondidas com a destruição de mais petroleiros iranianos.
A resposta de Teerã veio pouco depois. A Guarda Revolucionária Islâmica afirmou ter lançado mísseis balísticos contra uma base utilizada pelas forças americanas próxima a Al Azraq, na Jordânia.
O Irã alegou ter provocado grandes danos, mas o governo jordaniano informou que suas defesas aéreas interceptaram 18 dos 20 mísseis lançados. Os outros dois caíram em áreas desabitadas e não houve registro de vítimas. Autoridades americanas também afirmaram que todas as tropas foram contabilizadas e que o ataque não causou danos relevantes.
Em nova escalada, a Guarda Revolucionária afirmou nesta quarta-feira ter atacado 10 navios — duas embarcações americanas e oito petroleiros — que tentavam atravessar uma área classificada pelo Irã como “proibida e insegura”.
Teerã também ameaçou petroleiros localizados em portos do Kuwait e do Bahrein. Além disso, um navio-tanque de gás natural liquefeito foi danificado no porto de Khor Fakkan, nos Emirados Árabes Unidos.
Na semana anterior à retomada dos combates, em 30 de agosto, aproximadamente 8 a 9 milhões de barris de petróleo por dia atravessavam o estreito. Nos últimos dias, esse fluxo caiu para menos de 2 milhões de barris por dia. Isso representa uma redução superior a 75% em relação ao volume observado antes da nova escalada.
Outra frente de preocupação surgiu na terça-feira, quando os houthis lançaram uma ampla ofensiva contra a Arábia Saudita. Os ataques deixaram 73 pessoas feridas e provocaram incêndios em instalações petrolíferas.
O grupo, apoiado por Teerã e que controla grande parte das áreas povoadas do Iêmen, afirmou ter utilizado drones e mísseis contra uma base aérea saudita em Khamis Mushait e contra instalações de energia nas cidades de Abha, Najran e Jazan.
Os houthis já vinham utilizando sua posição no Iêmen para interromper periodicamente a navegação na entrada do Mar Vermelho. Agora, os ataques contra território saudita acrescentam uma nova frente de risco para a infraestrutura energética da região.
Europa
Os principais índices acionários da Europa —
EURO50
,
GER40
,
GERMID50
,
ESP35
,
UK100
,
FRA40
,
ITA40
e
SWI20
— registram forte baixa nesta quarta-feira, depois que o petróleo Brent rompeu a importante barreira de US$ 100 por barril. A escalada do conflito no Oriente Médio aumenta os riscos para o fornecimento global de energia e reforça as preocupações com uma nova pressão sobre a inflação.
O Euro Stoxx 50
EURO50
recua 1,2%, enquanto o DAX
GER40
cai 0,8%, em uma sessão marcada pela redução do apetite por ativos de risco.
As tensões aumentaram depois que forças Houthi, apoiadas pelo Irã, lançaram ataques contra diversas cidades da Arábia Saudita, ampliando o envolvimento de um dos principais aliados dos Estados Unidos na região e elevando o risco de uma expansão do conflito.
A reação mais imediata ocorre no mercado de energia. O Brent ultrapassou US$ 100 por barril pela primeira vez desde 24 de julho, enquanto as ações das empresas europeias do setor avançam cerca de 0,6%, destoando das perdas generalizadas nas bolsas.
Para a Europa, o choque representa um risco particularmente importante. A elevada dependência de energia importada faz com que o petróleo mais caro seja rapidamente transmitido para os custos das empresas e consumidores, podendo simultaneamente pressionar a inflação e enfraquecer a atividade econômica.
O movimento ocorre justamente às vésperas da decisão do Banco Central Europeu. Os traders consideram amplamente esperada uma nova alta dos juros nesta quinta-feira, mas a disparada recente do petróleo aumenta a incerteza sobre quanto tempo a política monetária precisará permanecer restritiva.
Além da decisão do BCE, os mercados acompanharão os indicadores de inflação dos Estados Unidos ainda nesta semana, que serão importantes para definir as expectativas para a próxima reunião do Federal Reserve.
Na Europa, os dados de inflação da Alemanha, também previstos para quinta-feira, ganham importância adicional. Além de oferecerem novas pistas sobre as pressões de preços na maior economia da região, os números serão divulgados em um momento no qual o novo choque de energia ameaça dificultar ainda mais o processo de desinflação.
Entre as empresas, a Fortum lidera os ganhos do STOXX 600, com alta de 9,6%, após o grupo energético finlandês fechar um contrato de fornecimento de energia de longo prazo com o Google.
O acordo está relacionado aos planos da gigante de tecnologia de investir pelo menos US$ 15,1 bilhões em infraestrutura de inteligência artificial na Finlândia ao longo dos próximos dois anos.
O ouro está sendo negociado com cautela enquanto os mercados aguardam novos dados de inflação dos EUA. Os fortes dados de emprego de agosto elevaram novamente para cerca de 60% a probabilidade de uma alta dos juros do Fed em setembro, o que continua sendo um fator negativo para o ouro. Ao mesmo tempo, um dólar americano mais fraco está dando algum suporte ao preço.
Os preços do petróleo também estão próximos das máximas de várias semanas, aumentando os riscos inflacionários. Os próximos sinais importantes virão do PPI dos EUA na quinta-feira e do CPI na sexta-feira, antes da reunião do Fed na próxima semana.
What the Chart Says
O XAUUSD permanece bearish no H1.
O preço continua sendo negociado abaixo da linha de tendência descendente após a forte queda a partir da região de 4.500–4.512. A recuperação recente não conseguiu alterar a estrutura principal, portanto os vendedores ainda mantêm a vantagem no curto prazo.
O ouro está atualmente reagindo em torno da 4.385–4.400 OB + Liquidity Zone. Essa região de suporte pode provocar um repique temporário.
A principal região acima está em 4.433–4.457, onde o retraçamento de Fibonacci 0.50–0.618 encontra a resistência da linha de tendência descendente e a liquidez próxima.
Para mim, esta é a região mais limpa para observar a próxima reação bearish.
Levels That Matter
4.500–4.512 — Major Rejection
4.475–4.486 — Higher Liquidity
4.435–4.450 — Liquidity + Trendline
4.433–4.457 — Fibonacci Resistance
4.385–4.400 — OB + Liquidity
4.356–4.368 — Support + Liquidity
My Main Plan
O plano principal continua bearish.
Prefiro esperar um repique em direção a 4.433–4.457 em vez de vender diretamente próximo ao suporte.
Se o preço alcançar essa região e os vendedores retornarem com uma confirmação clara, o ouro poderá voltar inicialmente para 4.385–4.400.
Uma quebra limpa abaixo dessa região poderá então abrir caminho para 4.356–4.368.
What I Need to See
Quero ver o preço permanecer abaixo da linha de tendência descendente e formar outro Lower High próximo à região de resistência de Fibonacci.
Um movimento H1 sustentado acima de 4.457 enfraqueceria o setup short imediato, enquanto uma quebra acima de 4.486 sugeriria uma recuperação mais forte.
Final Read
A tendência H1 continua favorecendo os vendedores, mas o ouro está atualmente próximo de um suporte. Prefiro esperar o repique e vender a partir de uma região de resistência melhor, em vez de perseguir o movimento de baixa.
Os dados de inflação desta semana podem trazer uma volatilidade mais forte, portanto a confirmação continua sendo fundamental. 📉🎯
O valor de mercado da Palantir ultrapassou os 400 bilhões de dólares, com investidores precificando o crescimento até 2032. O artigo argumenta que esse múltiplo se apoia no impulso da narrativa, e não em fundamentos econômicos sustentáveis. Rendimentos elevados de títulos e inflação persistente comprimem múltiplos especulativos, enquanto taxas de desconto mais altas corroem o valor presente de fluxos de caixa distantes. Michael Burry chamou a empresa de "consultoria de FOMO em IA" e alertou que a avaliação pode cair para menos de 100 bilhões de dólares. Os dados operacionais sustentam a tese estrutural. A Palantir relata uma proporção de receita diferida sobre receita próxima de 32%, em comparação com 80% a 207% entre pares de SaaS corporativo, alinhando-se quase exatamente aos 31% da Accenture.
A análise de propriedade intelectual expõe a lacuna mais acentuada na narrativa de IA. A GreyB cataloga mais de 3.800 registros globais, com mais de 72% cobrindo tecnologias de análise de dados e 62% cobrindo processamento de dados digitais. Essas patentes protegem estruturas de banco de dados, interfaces de usuário e controles de autorização, e não a arquitetura de modelos fundamentais. O Google DeepMind, por outro lado, detém patentes cruciais em aprendizado por reforço profundo, redes ator-crítico, controle contínuo e compressão neural. A Palantir conecta modelos fundamentais de terceiros aos bancos de dados dos clientes; ela não inventa a ciência algorítmica que os impulsiona.
Dois desdobramentos recentes atacam diretamente o fosso competitivo da empresa. O tecnologista Bilawal Sidhu construiu o WorldView, um simulador de satélite espião baseado em navegador, em questão de dias usando Google 3D Tiles, renderização em WebGPU e fontes de inteligência de código aberto. Um único engenheiro replicou a interface geoespacial que a Palantir manteve intocável por muito tempo. No setor governamental, o Google lançou o Gemini 3.8 Flash Cyber para cibersegurança de defesa por meio de seu programa restrito Fairwind, alegando desempenho superior a um custo materialmente menor. As ações da Palantir caíram 7% com a notícia, e negociadores institucionais compraram milhões de dólares em opções de venda protetivas (puts).
Os detalhes do balanço patrimonial reforçam o perfil de consultoria. As contas a receber subiram para 1,49 bilhão de dólares, e um único cliente comercial detém 27% desse saldo enquanto contribui com menos de 10% da receita reconhecida. Esse desequilíbrio concede ao cliente um poder de barganha real em qualquer renegociação contratual. Nove bilhões de dólares em prejuízos operacionais acumulados a compensar protegem os impostos federais em dinheiro apenas temporariamente, e a pesada remuneração baseada em ações dilui os acionistas ao longo do tempo. O Morgan Stanley rebaixou a recomendação da ação, e o próprio Alex Karp admitiu que cerca de 95% dos projetos piloto de IA empresarial falham. À medida que os orçamentos de IA se racionalizam, os compradores precificarão novamente o caro trabalho de engenharia sob medida.
Juros perto de 20% ao ano, dólar acima de R$ 7 e Ibovespa abaixo dos 107 mil pontos. Esse é um dos possíveis cenários para o Brasil caso o país não consiga fazer um ajuste fiscal crível em 2027 e enfrente uma “ruptura de confiança”, segundo analistas da Empiricus e do BTG Pactual.
No relatório “E se o Governo não ajustar as contas públicas”, os especialistas avaliam os impactos que o abandono das regras fiscais, a expansão do gasto público e a perda de credibilidade monetária poderiam provocar sobre os mercados e a economia brasileira.
Com as eleições de 2026 cada vez mais perto, o investidor busca a resposta para a seguinte pergunta: “se o presidente eleito não for capaz de endereçar o problema fiscal e frear a trajetória crescente da dívida pública, onde eu deveria investir o meu dinheiro?“.
Aumento das receitas e contenção dos gastos não resolvem problema, afirmam analistas
A dívida bruta do governo alcançou 82,5% do PIB nos últimos 12 meses até julho de 2026, segundo dados do Banco Central.
De acordo com o relatório, a estabilização da dívida exigiria do próximo governo um superávit primário próximo de 2,1% do PIB. Hoje, o Brasil possui um déficit primário de 0,67% do PIB.
Na prática, isso significaria uma melhora aproximada de 2,7 a 3 pontos percentuais para se equilibrar as contas públicas.
Fato é que, segundo os analistas, esse ajuste não seria factível apenas via aumento de receitas ou congelamento de novos gastos. E sem um endereçamento claro da questão, a percepção do mercado começa a se deteriorar.
“O choque surgiria quando os investidores passassem a incorporar a percepção de que, sem mudanças nas despesas obrigatórias e sem superávits primários recorrentes, a dívida pública não será estabilizada em horizonte razoável”, explicam.
Da adversidade a ruptura: o que aconteceria se Brasil mergulhasse na crise fiscal?
Para entender os efeitos do aprofundamento da crise fiscal nos juros, câmbio e bolsa, os analistas desenharam três cenários possíveis, que levam em consideração projeções econômicas, dados históricos e diferentes hipóteses.
E que, portanto, devem ser interpretadas como um exercício de estresse e reprecificação, e não como projeções pontuais.
Cenário adverso
Em uma conjuntura em que a confiança do mercado se enfraquece, mas não chega a ser perdida, o governo ainda conseguiria cumprir parte das metas fiscais recorrendo a receitas temporárias, abatimentos e aperto nos gastos discricionárias.
O resultado primário efetivo permaneceria deficitário e a dívida avançaria para perto de 90% do PIB. Nesse caso, o contrato de DI jan/2031, que forma a curva de juros futuros, o dólar e a bolsa passariam a ser pressionados:
Tabela: Sensibilidade sobre os juros, câmbio e bolsa. Fonte: bigdata.com, Empiricus e Bloomberg.
Nesse patamar, “o diferencial de juros ainda ofereceria algum suporte ao real, enquanto exportadoras e empresas pouco alavancadas funcionariam como proteção relativa”, ressaltam os analistas no documento.
Cenário severo
Já o cenário severo pressupõe que o mercado abandone a hipótese de estabilização da dívida, o que levaria a uma reprecificação ampla dos ativos. Aqui, o dólar poderia passar dos R$ 6,60, enquanto o Ibovespa encostaria nos 116 mil pontos:
Tabela: Sensibilidade sobre os juros, câmbio e bolsa. Fonte: bigdata.com, Empiricus e Bloomberg.
“A dívida caminharia para 95% do PIB e, posteriormente, para 100%, enquanto o Banco Central teria de interromper cortes ou retomar o aperto monetário. A queda da bolsa refletiria tanto uma taxa de desconto maior quanto revisões negativas dos lucros”, destaca o relatório.
Cenário de ruptura
Esse seria o cenário mais extremo: exigiria flexibilização profunda do arcabouço, desancoragem inflacionária e ambiente externo desfavorável.
Neste ponto, a curva de juros futuros (DI jan/2031) poderia chegar a 20%, o dólar alcançar o patamar dos R$ 7,50 e a bolsa amargar uma queda profunda, aos 89 mil pontos:
Tabela: Sensibilidade sobre os juros, câmbio e bolsa. Fonte: bigdata.com, Empiricus e Bloomberg.
“O risco mais provável não seria um calote clássico, pois a dívida é majoritariamente emitida em reais e o país possui reservas. O dano ocorreria por inflação mais alta, juros reais persistentes, repressão financeira e destruição gradual do valor dos ativos domésticos“, afirmam os analistas no relatório.
Exterior, metais, crédito e mais: os ativos para se proteger caso governo não ajuste o fiscal
Para os analistas, o mercado não precisa esperar uma crise de financiamento para impor custos. A percepção de que o problema continuará já pode elevar o juro neutro, enfraquecer o câmbio e reduzir os múltiplos da bolsa.
Diante disso, o investidor deve priorizar uma estratégia de investimentos direcionada para uma diversificação internacional, liquidez e ativos alternativos de proteção.
No relatório completo (leia aqui), os analistas revelam em quais ativos investir para montar uma carteira capaz de amortecer os efeitos da crise fiscal. A estratégia leva em consideração classes e ativos como:
Internacional: quatro ações com qualidade, crescimento e exposição ao dólar;
Renda Fixa Global: quatro ETFs com exposição ao Tesouro dos EUA;
Metais e Estruturados: ativos que buscam diversificação e assimetria;
Caixa e crédito: debêntures e fundos com carrego, liquidez e renda;
Proteção: ativos defensivos na abertura da curva e queda da bolsa;
É importante ressaltar que os analistas da Empiricus e do BTG Pactual são especialistas do mercado financeiro e construíram esse portfólio de investimento sob medida a possível crise que o Brasil pode enfrentar.
Caso você queira ler a tese completa do relatório e acessar a lista dos ativos, basta fazer seu cadastro no Empiricus+, assinatura que dá acesso a todas as recomendações de investimentos dos analistas da Empiricus.
Ao se cadastrar, você garante 30 dias gratuitos de acesso aos relatórios, recomendações e cursos produzidos pelos analistas da casa. Cadastre-se no botão abaixo, é rápido e simples:
A retomada dos ataques entre Estados Unidos e Irã recoloca o risco geopolítico no centro dos mercados, ainda que, por enquanto, a reação permaneça relativamente contida. Forças americanas atingiram lançadores iranianos na Ilha de Larak, no Estreito de Ormuz, e Teerã respondeu com mísseis e drones, enquanto Donald Trump ampliou as ameaças contra a Ilha Kharg, principal terminal de exportação de petróleo iraniano.
O Brent voltou a superar US$ 90, refletindo o risco de nova deterioração da oferta, ao mesmo tempo em que sanções e bloqueios seguem pressionando a economia iraniana. A tensão também expõe os limites da Organização para Cooperação de Xangai, já que China e Rússia mantêm apoio majoritariamente retórico ao Irã, apesar do peso econômico e geopolítico crescente do bloco.
No campo macroeconômico, o payroll de agosto ganha importância adicional após o tom mais duro de Kevin Warsh em Jackson Hole, que reforçou as apostas em uma alta de juros pelo Fed já em setembro. Esse cenário contrasta com a expectativa de continuidade do ciclo de cortes da Selic no Brasil e aumenta a sensibilidade dos mercados emergentes a uma eventual combinação de petróleo mais caro, dólar forte e juros americanos mais elevados.
Na Europa, a deterioração fiscal da França segue pressionando os rendimentos soberanos, enquanto, na China, o PMI industrial melhorou para 49,8 em agosto, embora ainda permaneça em território de contração. O quadro global, portanto, continua marcado por uma combinação de risco geopolítico, pressão fiscal e incerteza monetária, com potencial para manter elevada a volatilidade entre moedas, juros e bolsas.
· 00:53 — O espaço para cortar juros fica mais estreito
No Brasil, o Ibovespa encerrou a sexta-feira em alta de 0,30%, aos 175.665 pontos, acumulando o oitavo pregão consecutivo de valorização e um ganho de 2,71% na semana, enquanto o dólar avançou 0,66%, para R$ 5,19, por conta da fala de Kevin Warsh em Jackson Hole. Na agenda, as atenções se voltam para o PLOA de 2027, que prevê superávit oficial de 0,5% do PIB, mas resultado efetivo entre R$ 18 bilhões e R$ 20 bilhões após as exclusões permitidas pela legislação.
Embora o governo afirme que não dependerá da aprovação de novas medidas de arrecadação e estime uma economia de cerca de R$ 100 bilhões com ações já adotadas, o avanço próximo de 20% das despesas discricionárias aumentou a cautela do mercado. Ao mesmo tempo, a inadimplência das pessoas físicas subiu para 7,8% em julho, maior nível desde 2009, reforçando os sinais de pressão sobre as famílias em um ambiente marcado por juros elevados, atividade mais fraca e alto nível de endividamento.
No campo político e monetário, a campanha eleitoral ganha intensidade, com Lula e Flávio Bolsonaro ampliando a interlocução com o setor privado e reforçando seus respectivos discursos econômicos, enquanto Congresso e TSE concentram pautas relevantes ao longo da semana. Para os mercados, porém, a principal tensão está na combinação entre um Federal Reserve mais duro e um Banco Central brasileiro inclinado a dar continuidade ao ciclo de cortes da Selic.
O Cagedde julho, com criação de apenas 58,6 mil vagas, fortaleceu a expectativa de uma nova redução de 25 pontos-base em setembro, mas uma eventual alta dos juros americanos, somada às incertezas fiscais e eleitorais, pode limitar a extensão desse movimento no Brasil. Essa divergência já aparece na curva de juros, com alívio nos vencimentos mais curtos e maior pressão na ponta longa, evidenciando que o espaço para a flexibilização monetária dependerá não apenas da desaceleração da atividade, mas também da condução do Fed, da credibilidade da política fiscal e da evolução do cenário eleitoral.
· 01:49 — A fala de Warsh
Kevin Warsh reforçou, em Jackson Hole, uma postura mais firme no combate à inflação, deixando claro que a meta de 2% permanece no centro das prioridades do Federal Reserve. Na avaliação do dirigente, os avanços recentes nos preços ainda não representam uma melhora suficientemente consistente das tendências subjacentes.
Embora tenha evitado sinalizar de forma explícita uma alta de juros já em setembro, Warsh sugeriu que a política monetária atual pode não estar suficientemente restritiva e afirmou que o Fed ainda terá “trabalho a fazer” caso a inflação não continue convergindo em direção à meta. Ao mesmo tempo, defendeu maior discrição na comunicação da autoridade monetária, criticando o excesso de forward guidance e preservando maior flexibilidade para ajustar a política conforme a evolução dos dados.
A reação dos mercados foi imediata. A probabilidade implícita de uma alta de 25 pontos-base na reunião de setembro aumentou, enquanto o rendimento do Treasury de dois anos avançou de 4,24% para até 4,36%. O dólar se fortaleceu e as bolsas recuaram, com impacto mais intenso sobre empresas de tecnologia, tradicionalmente mais sensíveis ao custo de capital.
O Nasdaq caiu 0,5%, o S&P 500 recuou 0,25% e as ações da Nvidia perderam 4,6%, devolvendo boa parte dos ganhos registrados após a divulgação de seus resultados. A leitura predominante foi de que o Fed voltou a colocar de forma mais concreta sobre a mesa a possibilidade de novas altas de juros, ainda que a decisão siga condicionada aos dados de inflação e atividade.
Apesar do tom mais restritivo, Warsh também ressaltou a resiliência da economia americana e avaliou positivamente sua capacidade de absorver choques, sugerindo que o Fed ainda dispõe de espaço para priorizar o combate à inflação sem comprometer imediatamente a atividade. Essa leitura encontra respaldo na temporada de resultados: com 97% das empresas do S&P 500 já tendo divulgado seus números do segundo trimestre, o crescimento dos lucros chegou a 52%, o ritmo mais forte desde a recuperação pós-pandemia de 2021.
Para o mercado acionário, esse ponto é relevante porque resultados corporativos robustos podem amortecer parte do impacto de juros mais altos, embora o ambiente continue mais desafiador para ativos de maior duração e setores mais dependentes de expectativas de crescimento futuro.
· 02:34 — Semana com dados de emprego
Aliás, Wall Street entra em setembro com o relatório de empregos de agosto como principal referência macroeconômica, com expectativa de criação de 58 mil vagas, desemprego estável em 4,1% e alta de 0,3% nos salários, dados que podem influenciar as apostas para a próxima decisão do Federal Reserve.
Ao mesmo tempo, a temporada de resultados mantém a inteligência artificial no centro das atenções, com balanços de Dell Technologies, Broadcom, Snowflake, Hewlett Packard Enterprise, Palo Alto Networks, MongoDB, Zscaler e Ciena, enquanto a Tesla realiza o lançamento do Cybercab em Austin.
A semana também será marcada pela estreia de John Ternus como CEO da Apple e pela divulgação do Livro Bege do Fed, em um ambiente em que emprego, inflação e a força dos investimentos em IA seguem como principais vetores para a precificação dos mercados.
· 03:22 — Interesse americano
Donald Trump anunciou um acordo pelo qual os Estados Unidos passariam a controlar, por meio de uma parceria com o setor privado, mais de 65 bilhões de barris das reservas de petróleo da Venezuela, o equivalente a cerca de um quinto do total do país. Segundo o plano, uma empresa privada liderada pelo empresário venezuelano Alejandro Betancourt teria direitos sobre os campos por 100 anos e se tornaria uma das maiores detentoras corporativas de reservas comprovadas de petróleo do mundo.
Trump argumenta que o arranjo reforçaria a segurança energética dos Estados Unidos e contribuiria para a recomposição da Reserva Estratégica de Petróleo em um momento de maior restrição da oferta global, em meio à guerra com o Irã. Parte da operação, no entanto, ainda depende de autorizações do Congresso e enfrenta questionamentos políticos e jurídicos.
Do lado venezuelano, a presidente interina Delcy Rodríguez afirma que o acordo poderá atrair dezenas de bilhões de dólares em investimentos, gerar empregos, ampliar a arrecadação e contribuir para a modernização de uma infraestrutura petrolífera bastante deteriorada. Ainda assim, o projeto enfrenta resistência de diferentes grupos políticos nos dois países e levanta dúvidas sobre sua sustentabilidade caso haja uma mudança de governo ou uma eventual revisão dos contratos.
Além disso, o impacto sobre a oferta global de petróleo e sobre os preços da gasolina tende a ser limitado no curto prazo, uma vez que a recuperação da capacidade produtiva venezuelana exigirá investimentos expressivos e provavelmente levará anos para se materializar.
· 04:15 — Novas hostilidades
A retomada das hostilidades entre Estados Unidos e Irã recoloca o petróleo no centro da precificação dos mercados globais. Após uma semana de forte queda, favorecida pela melhora parcial do fluxo de navios pelo Estreito de Ormuz, o Brent voltou a superar os US$ 90 diante de novos ataques americanos, da retaliação iraniana e de incidentes envolvendo embarcações na região.
Para os mercados, o principal risco está em uma escalada mais prolongada, capaz de voltar a restringir a oferta de energia e reacender pressões inflacionárias justamente em um momento em que os bancos centrais buscam calibrar com cautela os próximos passos. Nesse ambiente, um petróleo mais caro tende a elevar as expectativas de inflação, pressionar os juros de longo prazo e pesar sobre ativos mais sensíveis ao custo de capital, além de ampliar a volatilidade em moedas e bolsas de países mais dependentes da importação de energia.
A tensão também amplia a dimensão geopolítica do choque. A Índia, que aumentou significativamente as compras de petróleo russo para compensar a menor disponibilidade de oferta no Oriente Médio, passa agora a enfrentar pressão crescente de Washington, incluindo a ameaça de novas sanções e tarifas contra países que continuem sustentando a demanda por petróleo de Moscou. Esse movimento coloca à prova a tradicional estratégia indiana de preservar sua autonomia entre Rússia e EUA e adiciona uma nova camada de incerteza às cadeias globais de energia e comércio.
Para os mercados, a consequência é um ambiente em que o risco deixa de estar concentrado apenas no preço do barril e passa a envolver também fluxos comerciais, sanções, moedas e movimentos de realocação de capital entre diferentes regiões.
· 05:07 — Nvidia: o banco central da inteligência artificial
A Nvidia (B3: NVDC34 | Nasdaq: NVDA) vem consolidando uma posição que vai muito além da fabricação de chips, atuando cada vez mais como uma espécie de “banco central da IA”. Além de fornecer a infraestrutura computacional que sustenta boa parte do avanço da inteligência artificial, a companhia passou a utilizar seu próprio balanço para acelerar a expansão do ecossistema, com US$ 95,6 bilhões em participações acionárias e cerca de US$ 108,5 bilhões em garantias ligadas principalmente à construção de data centers.
Investimentos em empresas como Intel, CoreWeave e Nebius, além de iniciativas para financiar clientes e ampliar a capacidade computacional disponível, ajudam a proteger a demanda futura por seus produtos e fortalecem sua posição estratégica justamente quando grandes clientes, como a OpenAI, buscam desenvolver alternativas próprias. O principal elemento construtivo permanece sendo o crescimento: a Nvidia projeta avanço de aproximadamente 70% da receita no próximo ano, muito acima dos 45% anteriormente esperados pelo mercado.
Para os BDRs NVDC34, essa transformação reforça uma tese que já não depende apenas do ciclo tradicional de semicondutores. A Nvidia tornou-se uma exposição mais ampla ao crescimento da própria infraestrutura de IA, combinando liderança tecnológica, um ecossistema de software difícil de replicar e capacidade financeira para estimular clientes, fornecedores e novas plataformas. A estratégia não é isenta de riscos, especialmente pelo tamanho crescente dos investimentos, garantias e potenciais conflitos decorrentes do financiamento do próprio ecossistema, mas a geração de caixa e o ritmo de expansão permitem que a companhia faça essas apostas sem deixar de remunerar seus acionistas. Para o investidor brasileiro, os BDRs seguem oferecendo uma forma direta de participar dessa expansão estrutural da IA, com a vantagem adicional da exposição ao dólar, embora o elevado nível de expectativas continue exigindo disciplina de preço e horizonte de longo prazo.
A especialização foi criada para preparar profissionais para as transformações geradas pela IA e ensinar como utilizar a tecnologia de forma estratégica para ganhar relevância e se destacar no mercado de trabalho.
Quem encabeça a mentoria é Alex Hisatomi, diretor de Data Analytics da Empiricus. Com mais de 20 anos de experiência em tecnologia, Hisatomi já passou por empresas como Apple, Cogna, Santander e Bradesco.
Para além de todo seu conhecimento em análise de dados, Alex também é um exemplo vivo de como a expertise em inteligência artificial pode ser um trunfo quando se quer progredir na carreira.
Somente nos últimos cinco anos, o diretor da Empiricus conseguiu triplicar o próprio salário com a implementação de novos projetos em IA e automatização de áreas da empresa.
A partir de agora, qualquer brasileiro que deseja entender esse universo, desde o básico até o avançado, poderá fazer isso com ajuda da nova especialização da Empiricus.
Conheça os cinco pilares da especialização em IA; primeiros alunos terão mentoria exclusiva
A proposta da especialização é ampliar o conhecimento em inteligência artificial não apenas entre profissionais, mas também dentro das empresas que buscam automatizar processos e transformar a forma como seus negócios funcionam.
E não é preciso chegar com conhecimento prévio. Pelo contrário.
A formação parte do zero e conduz o aluno, passo a passo, pelos principais conceitos e ferramentas de IA, até a aplicação prática. Para isso, a especialização está estruturada em cinco pilares:
1. Curso técnico: módulos que vão do básico ao avançado e ensinam, na prática, como operar tecnicamente as principais ferramentas de inteligência artificial.
2. Cases práticos: o aluno terá contato com casos reais de uso da IA em diferentes áreas e entenderá como adaptar essas aplicações à sua própria realidade profissional.
3. Acelerador de carreiras: depois de desenvolver conhecimento técnico e prático, o aluno contará com um ambiente para apresentar seu trabalho e aumentar suas possibilidades de contratação.
4. Acelerador de negócios: os primeiros alunos terão uma mentoria exclusiva com Alex para transformar uma ideia em projeto e colocá-la em prática em poucos dias.
5. Certificação de Especialista 1% em IA: uma certificação criada para reconhecer a especialização e ajudar o aluno a abrir portas para oportunidades no mercado de trabalho.
Além disso, a formação também foi pensada para alcançar profissionais de diferentes áreas, como mercado financeiro, marketing, jurídico, entre outras. Por isso, a formação contará com as especificidades de cada profissão.
E, para garantir a profundidade dessa experiência, a proposta é trabalhar com uma turma reduzida, formada por profissionais realmente interessados em aprender, aplicar e explorar todo o potencial da inteligência artificial.
Ou seja, quem realmente quiser sair na frente de outros profissionais e se preparar para essa nova era da IA, precisagarantir a sua vaga o quanto antes.
Quer sair na frente de outros profissionais do mercado? Veja como garantir sua vaga na formação em IA agora
Durante o lançamento, o diretor da Empiricus vai explicar a importância da especialização e mostrar como brasileiros de diferentes perfis podem usar a inteligência artificial para impulsionar a carreira ou alavancar seus próprios negócios.
No fim das contas, a escolha é simples: acompanhar a revolução tecnológica ou ficar para trás.
Caso queira ser avisado em primeira mão sobre a especialização e garantir sua vaga na formação, basta clicar neste link aqui ou no botão abaixo, é simples e rápido:
Às 9h o IPCA-15 de agosto veio em deflação de 0,40%. Deflação maior do que os 0,32% negativo que o mercado esperava, e o acumulado em doze meses caiu de 4,52% para 4,24%. O mercado gostou na hora, índice futuro chegou a quase 1% de alta. Às 9h30 saiu o PCE de julho, que não desacelerou como se esperava e ficou em 3,7% em doze meses, com o núcleo em 3,3%, esse em linha. Os futuros americanos viraram na sequência, e o Brasil devolveu tudo. Perto das 9h30 o índice futuro estava de volta ao zero a zero na sessão. Isso tudo é reação inicial e nenhuma movimentação muito relevante. Mas sempre fica a sensação: quando lá fora azeda pro risco, dado “bom” nosso não costuma sustentar sozinho.
E embora o IPCA-15 tenha tido uma boa recepção do mercado, uma vale olhar a composição. A surpresa boa veio de passagem aérea, caindo 13,3%, e de energia elétrica, caindo 6,25%. Os serviços subjacentes subiram 0,50%, acima do que a XP projetava, e a difusão subiu de 48% para 52%. O núcleo médio veio em linha e o núcleo anualizado de três meses desacelerou para 3,87%, o que é bom. Mas é um dado de alívio nos preços voláteis, não de inflação vencida. E os dois eventos que realmente decidem a semana ainda não aconteceram: a Nvidia reporta depois do fechamento, e o Warsh fala em Jackson Hole na sexta. Com o PCE recusando desacelerar, a pergunta chega nele mais pesada do que chegaria uma hora atrás, né?
RECAP:
ONTEM (25 de agosto)
Brent caiu 5,4%, a US$ 87,2, depois que Irã e Omã sinalizaram um arcabouço interino para Ormuz.
Treasuries fecharam de 5 a 7 bps, com o 10 anos a 4,638%. S&P 500 subiu 0,3% e Nasdaq, 0,7%.
Nvidia subiu e cortou sete pregões seguidos de queda, a pior sequência desde 2022.
Ibovespa subiu 1,5%, acima dos 174 mil pontos, na quinta alta seguida. Curva DI fechou de 10 a 15 bps e o dólar caiu 0,25%, a R$ 5,1399.
Canadá anunciou retaliação de 15% a 50% sobre cerca de US$ 20 bilhões em produtos americanos, com vigência em 8 de setembro.
HOJE / MADRUGADA (26 de agosto)
IPCA-15 de agosto veio em deflação de 0,40%, abaixo do consenso de 0,32% negativo. O acumulado em doze meses caiu de 4,52% para 4,24%.
PCE de julho ficou em 3,7% em doze meses, estável ante junho e acima dos 3,6% esperados. O núcleo veio em 3,3%, em linha.
Brent recua para perto de US$ 85,3 e acumula queda de 10% em três sessões.
Irã e Omã confirmaram proposta de corredor temporário de navegação e desminagem em Ormuz. A rota permanente só seria negociada em 30 a 60 dias. Cinco navios cruzaram o estreito ontem, cerca de um terço da média dos últimos dez dias.
Ásia fechou em alta antes da Nvidia: Kospi +0,97%, Nikkei +0,62%, Xangai +0,59%. Os futuros americanos viraram para baixo depois do PCE.
Brasil e EUA marcaram nova rodada de negociação sobre o tarifaço para segunda-feira, e o governo prorrogou a subvenção da gasolina até 9 de setembro.
Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.
RESUMO POR TÓPICO (com as fontes)
Petróleo e Oriente Médio
Brent fechou ontem em queda de 5,4%, a US$ 87,2, e opera nesta manhã perto de US$ 85,3. São 10% de queda em três sessões (XP Macro Strategy, WSJ)
Irã e Omã publicaram um comunicado conjunto com uma proposta de arcabouço para um corredor temporário de navegação em Ormuz e um projeto de desminagem da hidrovia (News XPress/XP Política, Bloomberg)
Mas cravar a diplomacia como causa única seria errado. Arne Lohmann Rasmussen, da Global Risk Management, lista outros três motivos: o Dia D econômico veio mais fraco do que se esperava e passou a ser lido como ameaça, os estoques americanos de petróleo subiram 4,2 milhões de barris na semana contra 1,8 milhão esperado, e há relatos de mais óleo saindo do Golfo (WSJ)
A rota permanente só seria negociada em 30 a 60 dias, segundo a agência iraniana Tasnim (Bloomberg)
No mundo físico o estreito segue travado. Apenas cinco navios cruzaram Ormuz ontem, queda de cerca de dois terços ante a média dos últimos dez dias, em estimativa preliminar da Kpler (BTG Morning Call)
Bessent baixou o tom. Depois de prometer um Dia D econômico no domingo, passou a defender diplomacia silenciosa para convencer países a cortar laços com Teerã (DealBook/NYT)
As sanções anunciadas atingem cinco setores e mais de 60 entidades, indivíduos e navios. Nenhum banco grande entrou na lista (Barron’s)
A China, que compra cerca de 90% do petróleo iraniano, ameaçou tomar todas as medidas necessárias se for alvo. O FT escreveu em editorial que a guerra econômica dos EUA contra o Irã tem um problema chamado China (Bloomberg, FT)
Contexto de quem vai pagar a conta junto: a Turquia é o terceiro maior parceiro comercial do Irã e corre risco de perder um dos seus maiores fornecedores de gás (Bloomberg)
Um novo ataque a navio-tanque foi registrado em Ormuz, com o Irã prometendo retaliar a ofensiva econômica (WSJ)
Tesouro, Fed e juros nos EUA
O PCE de julho, o dado que o Fed olha, ficou em 3,7% no acumulado em doze meses, igual a junho. Esperava-se uma leve desaceleração para 3,6%. O núcleo veio em 3,3%, exatamente em linha (WSJ)
Vale a proporção: o desvio é de 0,1 ponto e está todo no cabeçalho. O próprio WSJ lembra que o PCE raramente surpreende, porque é construído em cima de dados de inflação já publicados (WSJ)
O detalhe que incomoda: o núcleo do CPI de julho tinha desacelerado para 2,5%, um número moderado. O PCE, que pesa as categorias de forma diferente, segue bem mais quente (WSJ)
A recompra de títulos de Bessent começou a aparecer nos números. O 10 anos está em 4,64%, contra 4,75% na semana passada, e o spread do 30 anos contra swaps de mesmo prazo é o menor desde fevereiro (Bloomberg)
A ressalva vem da própria matéria: com o petróleo caindo cerca de 5% na semana, o rali de bonds parece um movimento assistido pelo óleo, e não a mudança estrutural que o Tesouro queria (Bloomberg/MLIV)
A Citadel Securities virou a mão. O estrategista Frank Flight, que no mês passado falava em verão cruel, agora vê condições para um rali de bonds (Bloomberg)
O FT publicou que a intervenção do Tesouro coloca Bessent em rota de colisão com o Fed, porque atrapalha o esforço de Warsh de segurar a inflação (FT)
Druckenmiller, que anteontem chamou a recompra de erro, contou que usou IA para ajudar a redigir o artigo, mas que as ideias são dele (WSJ)
Warsh chega a Jackson Hole sem posição pública sobre inflação. Ele não entregou projeções ao dot plot e não disse se apoia alta de juros nas próximas reuniões (WSJ)
Fora dos EUA o vento é de aperto. Schnabel disse que o BCE precisa subir mais, a inflação australiana veio acima do esperado e elevou a aposta em uma quarta alta no ano, e o mercado já precifica alta do BoJ em setembro (Bloomberg)
Rússia, Ucrânia e a conta dos grãos
O diretor da CIA, John Ratcliffe, fez uma viagem-surpresa a Moscou na terça. Ficou cerca de quatro horas e a agência não quis comentar. A Tass registrou o pouso de um avião de transporte militar americano, e a CBS noticiou primeiro (WSJ, Bloomberg)
O assunto da visita não foi confirmado. Uma leitura que circulou aqui é a do professor Heni Ozi Cukier, que, citando o WSJ, levanta duas hipóteses: um aviso sobre sinais de mobilização militar russa, ou uma provocação russa em preparação contra a OTAN. É hipótese, não apuração (Heni Ozi Cukier, WSJ)
O pano de fundo, esse é fato. A Rússia ampliou a campanha de ataques híbridos contra países que armam e financiam Kiev, de ciberataques a drones armados e incêndios. O chanceler Merz disse que os responsáveis vão pagar o preço, mas a Europa ainda não mudou a postura defensiva (Bloomberg)
No mês passado a Polônia disse ter frustrado uma tentativa de assassinato encomendada por Moscou, e a Estônia acusou a Rússia de um incêndio em uma fabricante de drones (Bloomberg)
Onde isso vira preço: os ataques ucranianos a portos e refinarias russas derrubaram as exportações de grãos dos dois países, e trigo e milho subiram para máximas de vários anos. Juntos, eles respondem por mais de um quarto das exportações mundiais de trigo (Bloomberg)
A Rússia estuda estender até 1º de outubro a proibição de exportar diesel (Bloomberg)
Contexto de por que preocupa mais do que em 2022: naquele ano a safra russa recorde e o corredor de exportação do Mar Negro aliviaram a conta. Agora a produção russa está desorganizada pelos drones, a guerra no Irã encareceu fertilizante e combustível, e as ondas de calor derrubaram colheitas na Europa e nos EUA (Bloomberg)
Tarifas: Canadá e Brasil
O Canadá retaliou dólar por dólar. São tarifas de 15% a 50% sobre mais de 700 produtos americanos, cerca de US$ 20 bilhões, a partir de 8 de setembro. Aço e alumínio dobram para 50% (WSJ, FT, BTG Morning Call)
A lista foi desenhada para doer em eleição. Entram lagosta do Maine, laticínios de Wisconsin, motos da Harley-Davidson, máquinas agrícolas do Meio-Oeste e eletrodomésticos de Ohio e Kentucky (WSJ)
A ministra da Indústria, Mélanie Joly, admitiu que o alvo é a pressão política nas midterms de novembro (WSJ)
A Casa Branca já discute penalidades adicionais contra o Canadá (Bloomberg)
O UBS cortou a projeção de PIB canadense de 1,0% para 0,9%, e avisa que o efeito indireto sobre confiança e investimento pode ser maior que o das exportações (WSJ)
Brasil e EUA voltam à mesa na segunda-feira. A prioridade brasileira é ampliar a lista de produtos isentos, depois de mais de 30 contatos sem acordo definitivo (Folha, Valor, the news)
Mercados e IA
A Nvidia reporta hoje após o fechamento. O consenso é de receita perto de US$ 92 bilhões, quase o dobro de um ano atrás (Bloomberg)
A ação subiu ontem e interrompeu sete pregões seguidos de queda, a pior sequência desde 2022 (BTG Morning Call, Barron’s)
A Barron’s argumenta que a Marvell, que reporta quinta, virou mais importante para o trade de IA do que a própria Nvidia, por causa das redes ópticas dos data centers (Barron’s)
A conta que ninguém responde: pelo cálculo de David Cahn, da Sequoia, a IA precisaria gerar cerca de US$ 1,5 trilhão de receita para justificar o investimento deste ano. Em 2024 essa conta era de US$ 600 bilhões (WSJ)
O SoftBank estuda emitir de US$ 10 a US$ 20 bilhões em bonds para refinanciar o empréstimo ponte da sua fatia na OpenAI (Bloomberg)
A IA já disputa capital com governos. O banco de comércio exterior da Coreia foi captar na Nova Zelândia para fugir da concorrência dos hyperscalers, na primeira emissão desse tipo em nove anos (Bloomberg)
Bitcoin furou US$ 80 mil pela primeira vez desde meados de maio e devolveu parte, operando perto de US$ 78,8 mil (Bloomberg, BTG Morning Call)
A SEC investiga o quase colapso do fundo Situational Awareness e intimou bancos que operaram com ele (DealBook/NYT, WSJ)
Brasil: mercado e fluxo
O IPCA-15 de agosto veio em deflação de 0,40%, contra 0,31% negativo projetado pela XP e 0,32% negativo do consenso. O acumulado em doze meses desacelerou de 4,52% para 4,24% (IBGE, XP Macro Strategy)
A composição pede cautela. As maiores surpresas para baixo vieram de passagem aérea, com queda de 13,3%, e de energia elétrica, com queda de 6,25%. Já os serviços subjacentes subiram 0,50%, acima dos 0,43% projetados, e a difusão subiu de 48% para 52% (XP Macro Strategy)
Do lado bom, o núcleo médio avançou 0,23%, em linha, e o núcleo anualizado de três meses desacelerou de 4,4% para 3,87% (XP Macro Strategy)
Reação inicial nas telas: o índice futuro tocou 179 mil pontos depois do IPCA-15 e voltou para perto de 177,7 mil depois do PCE. O dólar futuro caiu a R$ 5,144 e devolveu para acima de R$ 5,155 (leitura própria)
O Ibovespa subiu 1,5% ontem, acima dos 174 mil pontos, na quinta alta seguida. O dólar caiu 0,25%, a R$ 5,1399, e a curva DI fechou de 10 a 15 bps (BTG Morning Call, XP Macro Strategy)
Difícil cravar um culpado só pela alta. O BTG credita ao recuo dos juros futuros, às ações domésticas e a primeiros sinais de volta do estrangeiro. A Bloomberg associa parte do movimento a uma compra expressiva de calls do índice com vencimento em novembro (BTG Morning Call, Bloomberg via XP Macro Strategy)
Vale a ressalva de sempre: preço de índice é termômetro, não fluxo. O fluxo estrangeiro só se confirma no dado da B3 (leitura própria)
Na mesma direção, o Valor reporta que grandes fundos estão montando aposta em rali pós-eleição via opções de EWZ, o ETF de Brasil negociado em Nova York (Valor via XP News Clipping)
A onda de reestruturações continua. Com a Braskem, o país bate recorde de R$ 180 bilhões em dívidas em recuperação judicial e extrajudicial. A Casas Bahia pediu à Justiça a devolução de R$ 422 milhões pelo Banco do Brasil (Estadão, Folha)
Brasil: política e eleição
Os coordenadores econômicos das três campanhas falaram, e nenhum apresentou número. Durigan prometeu a milha final do ajuste via justiça tributária, Daniella Marques quer uma PEC fiscal e mudanças no arcabouço, e Caiado propõe teto corrigido por inflação mais metade do crescimento do PIB (O Globo, Valor, Estadão)
O debate Bessent contra Druckenmiller chegou aqui. Adolfo Sachsida, da campanha de Flávio, criticou a proposta de o Tesouro brasileiro intervir no mercado de títulos para derrubar o juro longo, e disse que o jeito certo de baixar juro é cortar gasto (Poder360)
O governo prorrogou a subvenção da gasolina até 9 de setembro, como o time de política da XP havia antecipado (XP Política)
O Orçamento de 2027 deve ser enviado sem depender de aprovações futuras do Congresso, e o governo já cortou R$ 5 bilhões da estimativa de despesa com benefícios previdenciários (Estadão, Valor)
Na direção oposta, o Valor mostra que o governo dobrou a despesa financeira para driblar o arcabouço (Valor via XP News Clipping)
O relator da PEC do fim da 6x1 decidiu não mexer no texto da Câmara e quer entregar o parecer amanhã. Lula recebe hoje Motta e Alcolumbre para tratar disso e da taxa das blusinhas (CNN, Folha, Metrópoles)
Quaest nos estados: Tarcísio 40% contra 27% de Haddad em SP, Paes com 37% no Rio, Cleitinho com 29% em MG e Raquel Lyra 44% contra 36% de João Campos em PE (Quaest via G1, O Globo, Folha)
A cúpula do PT pediu que Lula endureça o tom sobre Lulinha e diga que pai não responde por filho maior de idade. A estratégia deve estrear na sabatina do Jornal Nacional, amanhã (Estadão)
AGENDA DA SEMANA
Hoje: IPCA-15 de agosto às 9h e PCE de julho às 9h30, com segunda leitura do PIB do 2º trimestre americano. Nvidia reporta após o fechamento, junto de Salesforce e CrowdStrike
Quinta: começa Jackson Hole. Marvell reporta, e é o balanço que a Barron’s considera mais decisivo para o trade de IA do que o da Nvidia. Aqui, parecer da PEC do fim da 6x1 e Lula no Jornal Nacional
Sexta: Warsh discursa em Jackson Hole às 11h, primeira fala grande dele como presidente do Fed. No mesmo dia sai a revisão anual do payroll, que no ano passado derrubou a contagem e terminou com o chefe do BLS demitido
Semana que vem: Brasil e EUA retomam a negociação do tarifaço na segunda. Atlas e Nexus também são esperadas na segunda, e o G20 de finanças começa no sábado
8 de setembro: entram as tarifas retaliatórias do Canadá
Juros de 30 anos americano a 5,33%, maior nível desde 2007. E o Barclays diz que não é medo de inflação, porque as projeções embutidas no mercado de bonds seguem baixas e estáveis. São três outras forças: a perspectiva de déficit, a mudança na base de compradores de Treasuries e, a que mudou este ano, a escala e o prazo da dívida emitida para bancar inteligência artificial. Ciclo é uma coisa. Quem vai disputar poupança pelos próximos trinta anos é outra.
Juro de 30 anos nos EUA desde 1988. Voltou ao nível de 2007 e desfez boa parte da queda de quatro décadas.
RECAP:
ONTEM (17 de agosto)
Trump disse à Fox News que não tem pressa e não vai prorrogar o memorando com o Irã, que expirou ontem, e ameaçou bombardear Omã se o país atrapalhar as negociações.
Brent subiu 2,7%, a US$ 90,9 o barril.
Treasury de 30 anos fechou a 5,31%, maior nível desde 2007. S&P 500 caiu 0,5% e Nasdaq, 0,3%.
Ibovespa fechou a 166.784 pontos, queda de 0,09% e décima sessão seguida de perdas. Dólar caiu 0,36%, a R$ 5,2006, e o DI fechou de 3 a 6 bps em toda a curva.
IBC-Br de junho recuou 0,64% na margem, abaixo do consenso de queda de 0,5%. IGP-10 de agosto veio a -0,51%, contra +0,18% esperado.
Casas Bahia pediu recuperação judicial com R$ 17,3 bilhões em dívidas.
HOJE / MADRUGADA (18 de agosto)
Um cargueiro foi atingido por um projétil ao deixar o Estreito de Ormuz, a cerca de cinco milhas náuticas da costa de Omã, com uma vítima na tripulação.
Brent perto de US$ 91, terceiro dia de alta.
Futuros do Nasdaq 100 caem 1,2% e os do S&P 500, 0,5%. Nikkei fechou em queda de 2,54% e o Kospi, 1,55%.
No Reino Unido, desemprego estável em 4,9% e salários privados em 2,8%, o avanço mais fraco desde outubro de 2020.
Home Depot abriu a temporada do varejo americano com vendas acima do esperado no segundo trimestre.
Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.
RESUMO POR TÓPICO (com as fontes)
Juros longos no mundo
O Treasury de 30 anos fechou ontem a 5,31%, maior nível desde 2007, e opera hoje perto de 5,33% (WSJ, XP Macro Strategy)
O de 10 anos está em 4,74% e o de 2 anos em 4,19%. O estresse está concentrado na ponta longa (BTG Morning Call)
Juro longo francês na máxima desde 2008 e o alemão em nível de 2011. No Reino Unido, o de 30 anos se aproxima de 6% (Bloomberg)
No Japão, o título de 10 anos tocou 2,945%, maior nível em mais de três décadas, e o de 2 anos foi a 1,70%, máxima desde 1995 (BTG Morning Call)
O Barclays lista três causas: perspectiva de déficit, emissão corporativa ligada a IA e mudança na base de compradores de Treasuries. Diz que o que mudou este ano foi a escala e o prazo da dívida de IA (Bloomberg/John Authers, WSJ)
Empresas com grau de investimento já venderam quase US$ 1,5 trilhão em bonds no ano, 36% a mais que em 2025 (Bloomberg)
Estrangeiros reduziram em US$ 72,1 bilhões as posições em Treasuries em junho, puxados por Japão e China. O estoque total está em US$ 9,3 trilhões (Bloomberg)
Ed Yardeni diz que não está apertando o botão de pânico, mas que monitora se os bond vigilantes vão apertar (Bloomberg)
Petróleo e Oriente Médio
Trump disse à Fox News que não tem interesse em prorrogar o memorando assinado com o Irã em junho, que expirou ontem, e que não tem prazo para resolver o conflito (Bloomberg)
Ele também ameaçou bombardear Omã se o país ficar no caminho. Omã negocia com o Irã um novo modelo de circulação em Ormuz, e os EUA não estão nessa mesa (Bloomberg, NYT)
Contexto: Omã é aliado histórico de Washington e mediou negociações com o Irã no passado, inclusive no acordo nuclear da era Obama. Guga Chacra avalia que o ataque é improvável, mas que a ameaça passa péssima mensagem aos aliados do Golfo (O Globo)
Um cargueiro de bandeira liberiana foi atingido por projétil a cerca de cinco milhas da costa de Omã, com uma vítima na tripulação (UKMTO via WSJ)
No sábado, apenas cinco navios de commodities cruzaram o estreito, contra 31 no fim de semana anterior. O fluxo acumula queda de cerca de 90% desde o início do conflito (XP Research)
Uma autoridade sênior iraniana disse que o país adotará postura totalmente ofensiva caso o acordo provisório não seja implementado (BTG Morning Call)
A mídia estatal iraniana publicou hoje que Ormuz seguirá fechado até que os EUA cumpram as condições do acordo provisório de junho (XP Política)
Brent avançou 2,7% ontem, a US$ 90,9, e segue perto de US$ 91 hoje (XP Macro Strategy, BTG Morning Call)
Fed e dados nos EUA
A ata da reunião de julho, decidida por 9 a 3 pela manutenção, sai amanhã (Bloomberg)
O Goldman considera muito improvável uma alta em setembro, depois de varejo fraco, emprego decepcionante e inflação mais branda (Bloomberg)
As vendas no varejo caíram 0,6% em julho, primeiro recuo em nove meses, e derrubaram a probabilidade implícita de alta em setembro para cerca de um terço (XP Research)
Home Depot reportou vendas maiores no segundo trimestre e a ação subiu de leve no pré-mercado. Target e Lowe’s reportam amanhã e Walmart na quinta (WSJ)
Mercados e IA
S&P 500 caiu 0,5% ontem e o Nasdaq, 0,3%. Hoje os futuros do Nasdaq 100 recuam 1,2% (XP Macro Strategy, BTG Morning Call)
A Nvidia vai bancar até US$ 105 bilhões em um complexo de data centers em Ohio que será alugado pela OpenAI, com até 8 gigawatts de capacidade (Bloomberg)
A Anthropic disse a investidores que está a caminho de uma receita anualizada acima de US$ 65 bilhões, mais de sete vezes o ritmo do fim do ano passado (Bloomberg)
Levantamento do WSJ em nove grandes empresas de tecnologia encontrou cerca de US$ 3 trilhões em compromissos ligados a IA fora do balanço (WSJ)
Economistas do BCE escreveram que uma correção nas bolsas é provável, com os múltiplos de tecnologia em níveis vistos na bolha pontocom (Dow Jones Newswires)
Pesquisa do BofA mostra alocação global em ações no maior nível em quase cinco anos (Bloomberg)
A Apple caiu 10% desde o recorde de 28 de julho e está entre as 25 piores do S&P 500 em três semanas, enquanto o Nasdaq 100 subiu 8% no período (Bloomberg)
Brasil: mercado e fluxo
Ibovespa fechou a 166.784 pontos, queda de 0,09% e décima sessão seguida de perdas (BTG Morning Call)
Na contramão, o dólar caiu 0,36%, a R$ 5,2006, e o DI fechou de 3 a 6 bps em toda a curva. O real andou melhor que os pares (XP Macro Strategy, BTG Morning Call)
Na semana passada o Ibovespa caiu 3,2% em reais e 6,2% em dólares. A saída líquida de estrangeiro foi de R$ 8 bilhões na semana, acumulando R$ 45,2 bilhões desde 15 de abril na série da B3 usada pela XP (XP Research)
IBC-Br de junho recuou 0,64% na margem, abaixo do consenso de queda de 0,5%, puxado por indústria e serviços (BTG Morning Call)
IGP-10 de agosto veio a -0,51%, contra +0,18% esperado, terceira deflação seguida. A surpresa se concentrou em derivados de petróleo e biocombustíveis (XP Macro Strategy)
A inflação de 2026 embutida nos ativos subiu para 5,26%, ante 5,10% ontem. A XP projeta 5,12% e o Focus está em 5,02% (XP Macro)
Abicom: a defasagem da gasolina está em R$ 1,17 por litro e a do diesel em R$ 2,55, com Brent acima de US$ 89 e câmbio a R$ 5,22 (XP Macro)
Casas Bahia pediu recuperação judicial com R$ 17,3 bilhões em dívidas e negocia um financiamento DIP de R$ 1 bilhão. A Marabraz também pediu, com R$ 140 milhões (Folha, Resumo do Mercado)
O varejo brasileiro já reestruturou R$ 68 bilhões em dívidas, com Selic alta e endividamento como fator comum entre os casos (Folha)
A inadimplência empresarial bateu recorde em junho: 9,1 milhões de CNPJs e R$ 232,9 bilhões em atraso (Empiricus)
A Petrobras confirmou petróleo no poço Morpho, na Foz do Amazonas. Magda Chambriard disse que o poço custa US$ 1 milhão por dia e já consumiu cerca de US$ 300 milhões (Estadão)
A equipe econômica ainda avalia três hipóteses para incorporar as receitas da CBS e do Imposto Seletivo no Orçamento de 2027, a quinze dias do envio do PLOA ao Congresso (XP Política)
Durigan disse que o receio do mercado com a trajetória de gastos é legítimo e que as travas para despesas obrigatórias têm impacto de R$ 10 bilhões em 2027 (Bloomberg, Folha)
Brasil: política e eleição
Faltam 47 dias para o primeiro turno (XP Política)
A Quaest de sexta mostrou a vantagem de Lula caindo de 5 pp para 3 pp no segundo turno, 43% a 40%, empate técnico pela margem de 2 pp. A aprovação do governo passou de 48% para 46% (XP Macro Strategy)
A Nexus divulgada ontem manteve Lula 3 pp à frente, também dentro da margem (XP Política)
O Datafolha divulga na sexta a primeira pesquisa depois do início oficial da campanha (G1)
Lula visitou o navio-sonda da Petrobras na Margem Equatorial ao lado de Alcolumbre e disse que, se Trump quiser fechar Ormuz, o Brasil tem petróleo aqui (Estadão)
Mendonça mandou Lula remover das redes trechos de vídeos de convenção com pedido explícito de voto (Estadão)
O TSE avalia endurecer as regras sobre deepfakes depois do vídeo de Bolsonaro gerado por IA usado no ato de Flávio (Valor, O Globo)
O ato de Flávio em Copacabana reuniu 8,9 mil pessoas no pico, segundo o Monitor do Debate Político da USP, e a ausência de Michelle, Tarcísio e Nikolas virou crítica interna no PL. Do outro lado da conta, a transmissão bateu 35 mil espectadores simultâneos (Estadão, O Globo)
O pedido de voto de Michelle a Flávio foi recebido com alívio na campanha, que busca um novo ato ao lado dela. Flávio tem agenda conjunta com Nikolas hoje em Belo Horizonte (O Globo, XP Política)
Flávio cancelou ontem a motociata em Juiz de Fora, cidade da facada em 2018, alegando que o mau tempo impediu a decolagem (Folha)
O entorno de Lula quer fechar apoios no centro, mesmo com as principais legendas tendo declarado neutralidade. Alcolumbre ainda considera adesão oficial, como já fez Motta (Valor)
Lula agradeceu publicamente a Alcolumbre por destravar as PECs da 6x1 e da Segurança Pública e o projeto de minerais críticos, e usou os três temas no evento de ontem (XP Política)
A Casa Civil estabeleceu meta de três viagens semanais para cada ministro do primeiro escalão, com foco em inaugurações e visitas a obras (O Globo)
Thomas Traumann escreveu que o câmbio vira fator decisivo da eleição e comparou o movimento ao Lulômetro de 2002, o modelo do Goldman que tentava prever o dólar a cada ponto de Lula nas pesquisas (O Globo)
A BCA Research vê risco de uma vitória de Lula frustrar a expectativa de aperto fiscal, com real mais fraco, política monetária revertida e desaceleração em 2027 (Bloomberg/John Authers)
Global
China: produção industrial cresceu 4,5% em julho, o varejo apenas 0,6% contra 1,5% esperado, e o investimento caiu 6,7% no acumulado do ano. Desaceleração generalizada fora da tecnologia (Bloomberg)
Philip Lane, do BCE, disse que a inflação da zona do euro deve rondar 3% no resto do ano por causa da guerra (Bloomberg)
Reino Unido: desemprego estável em 4,9%, salários privados em 2,8%, o mais fraco desde outubro de 2020, e vagas em 707 mil, mínima desde 2021 (BTG Morning Call)
O prazo das tarifas americanas sobre cerca de US$ 20 bilhões em produtos canadenses vence amanhã. Carney telefonou para Trump na tentativa de fechar acordo (FT, Bloomberg)
Washington trocou o chefe do Escritório de Assuntos do Hemisfério Ocidental, o órgão do Departamento de Estado que cuida da relação com o Brasil. O novo secretário prometeu deixar as Américas a salvo dos cartéis e do narcoterrorismo (XP Política)
Relatório do JPMorgan alerta para risco de crise de alimentos a partir de 2027, combinando escassez de fertilizantes ligada a Ormuz e El Niño forte. Projeta inflação global de alimentos saindo de 2,8% para 5% e cita o Brasil entre os mais expostos (JPMorgan)
AGENDA DA SEMANA
Hoje: produção industrial de julho nos EUA às 10h15. Balanço do Home Depot, que abre a temporada do varejo americano. Aqui, o Tesouro divulga às 10h30 o edital do leilão de NTN-B e LFT, com a ponta longa global sob pressão.
Quarta: ata do FOMC de julho, a reunião decidida por 9 a 3. É a primeira chance de ver o tamanho da dissidência sob Warsh, que não dá guidance. Balanços de Target e Lowe’s. Vence também o prazo das tarifas americanas sobre o Canadá.
Quinta: balanço do Walmart, a melhor leitura de consumidor americano da semana, depois do varejo de julho ter caído 0,6%.
Sexta: PMIs preliminares nos EUA. E o Datafolha, primeira pesquisa depois do início da campanha, para checar se a virada da Quaest é tendência ou ruído de um instituto.
A Häagen-Dazs vai deixar o mercado brasileiro. A General Mills, dona da marca, confirmou que os sorvetes não serão mais distribuídos no país como parte de uma reformulação de portfólio anunciada pela companhia em março deste ano.
“A marca Häagen-Dazs não será mais distribuída no Brasil, devido a um plano de reformulação de portfólio da General Mills, anunciado em março de 2026”, informou a empresa em nota ao InvestNews.
A distribuição já foi encerrada, mas a companhia não deu mais detalhes nem explicou se existe a possibilidade de retorno por meio de um parceiro local.
A marca foi criada em 1921, com Reuben Mattus, nos Estados Unidos. Os sorvetes Häagen-Dazs começaram a ser vendidos no Brasil em outubro de 1997, inicialmente chegando às prateleiras de supermercados e a pontos de venda em São Paulo antes de expandir para o Rio de Janeiro e outras capitais. De 1998 a 2018, a marca teve lojas de sorveteria.
A decisão vem cinco meses depois de a General Mills anunciar a venda de sua operação brasileira para a 3corações por cerca de R$ 800 milhões.
O negócio inclui as marcas Yoki e Kitano e fábricas em Pouso Alegre, em Minas Gerais, e Campo Novo do Parecis, em Mato Grosso. Essa operação havia registrado aproximadamente US$ 350 milhões em vendas líquidas no ano fiscal de 2025.
Na época, a General Mills disse que a saída reforçava sua estratégia de reorganizar o portfólio e concentrar recursos em negócios considerados prioritários globalmente.
A Häagen-Dazs também continua crescendo em outros mercados. No Japão, onde a operação funciona por meio de uma joint venture, as vendas avançaram 12% no quarto trimestre e 5% no ano fiscal, em moeda constante. A empresa atribuiu o desempenho a preço e mix de produtos, além do lançamento de novidades.
A reformulação, portanto, tem sido feita mercado a mercado.
Na China, a General Mills anunciou em junho a venda de cerca de 170 lojas Häagen-Dazs para um grupo de investidores que inclui a rede chinesa de chá Ningji. A rede chegou a ter aproximadamente 400 unidades no país. Apesar da venda das sorveterias, a General Mills continuará comercializando Häagen-Dazs no varejo e no foodservice chinês.
Negócio derretendo?
A General Mills não está sozinha em rever a maneira como opera o negócio de sorvetes. Recentemente, duas das maiores empresas de alimentos e bens de consumo do mundo tomaram decisões mais amplas sobre a categoria.
A Unilever separou completamente sua divisão de sorvetes e criou a The Magnum Ice Cream Company, dona de marcas como Magnum, Ben & Jerry’s, Cornetto e Wall’s. A companhia independente estreou na bolsa de Amsterdã em dezembro de 2025 avaliada em cerca de € 7,8 bilhões, abaixo de estimativas anteriores que chegaram a € 15 bilhões.
A decisão refletiu uma característica particular do setor. Sorvete exige uma cadeia refrigerada própria, com freezers, transporte e armazenamento específicos, além de ser um negócio mais sazonal e intensivo em capital do que várias das outras categorias da Unilever.
A Nestlé seguiu um caminho diferente. A companhia está em negociações para transferir à Froneri os negócios de sorvete que ainda mantém diretamente em seis países — Canadá, Chile, Peru, Malásia, China e Tailândia. A Nestlé, no entanto, continuará exposta ao setor: é dona de 50% da Froneri, criada em parceria com a gestora PAI Partners.
Nos três casos, as empresas estão reduzindo operações próprias, concentrando estruturas e escolhendo com mais rigor os mercados em que querem permanecer.
A ciência ainda não encontrou uma forma de viajar no tempo. Nem de parar o passar dos anos. Mas o mundo financeiro inventou uma maneira de congelar o “envelhecimento” de papéis de renda fixa: são os ETFs com prazo fixo.
Como assim? Esse tipo de fundo traz uma carteira de títulos atrelados à inflação: as NTN-Bs – ou IPCA+, como também são chamados no mercado.
A diferença é que a carteira gira o tempo todo com um objetivo específico: manter os fundos lá dentro sempre com a mesma data de vencimento – 2, 5 10 anos… a depender do ETF. Sempre: comprou hoje o de 2 anos, e os títulos lá dentro vão vencer, na média, em 2028. Comprou no ano que vem, eles vão vencer em 2029.
Para entender melhor, vamos examinar como a passagem do tempo afeta um título de renda fixa.
O cardápio do Tesouro Direto é farto em IPCA+. Tem o 2032, o 2040, o 2045, 0 2050… Datas de vencimento diferentes, mas sempre com uma coisa o comum: o valor final.
Esse é sempre o mesmo: R$ 4.740 em dinheiro de hoje (o nome técnico é Valor Nominal Atualizado). Ele sobe um pouco todo dia para se manter a par com a inflação. Mas é isso: daqui a 10 anos, 60 anos, seja qual for a data de vencimento, toda NTN-B vai valer R$ 4.740 em dinheiro de hoje.
A diferença é o tanto que você paga por cada uma. Aí vai variar de acordo com o vencimento. Um IPCA+2032 custa hoje (20 de agosto), R$ 2.990. A taxa de juro que ele paga neste momento é de IPCA+8,05%.
Isso significa, simplesmente, que R$ 2.981 rendendo IPCA+8,05% vai dar R$ 4.740 em dinheiro de hoje no ato do vencimento, dia 15 de agosto de 2032.
Agora, um IPCA+2050. Ele custa bem menos que o 2032: só R$ 874. Por que? Porque só vai se transformar no equivalente a R$ 4.740 num futuro distante. O juro ali nem é tão diferente: 7,30%. A diferença é que ele age por muito mais tempo.
Pois bem. A taxa de juro muda todo dia. O mercado vai ajustando de acordo com as expectativas para o futuro distante da Selic.
Só tem um detalhe. Uma mexida de no juro do 2050 significa uma variação de preço preço bem maior do que no 2032, já estamos falando em décadas de juros compostos a mais.
Se o juro do 2032 cai 0,3 ponto percentual (e vai a IPCA+7,75%), seu saldo sobe 1,68%.
Se o juro do 2050 cai 0,3 ponto percentual (e vai, nesse caso, a IPCA+7%), seu saldo sobe 6,95%.
Veja mais aqui na tabela:
É isso. Quanto mais longe o título estiver o vencimento, ou seja, quanto maior for o duration dele, no jargão, mais volátil é o título – mais sensível às oscilações de juros do dia a dia.
Quando você compra um título essa volatilidade vai diminuindo conforme o título envelhece. E basicamente zera quando o vencimento está bem próximo.
Quem tem um dinheiro para aplicar com um horizonte definido, por exemplo, aposentadoria ou a compra de um carro, o melhor é comprar um título que vence próximo ao momento no qual você vai precisar dos recursos. E pronto.
Mas nem todo investidor deseja isso. É perfeitamente possível ter uma tática constantemente agressiva, sempre em busca das variações maiores do títulos de longo prazo. E também é normal querer sempre o mar calmo do curto prazo – com menos chance de alta brusca, mas com risco menor de perda.
É para isso, então, que vieram os ETFs de prazo fixo. Como eles, é como se o relógio fosse reinicializado de tempos em tempos para manter o prazo constante.
Duas gestoras chegaram a esse segmento quase ao mesmo tempo.
A Nu Asset Management lançou em julho os ETFs NB0211, NB0511 e NB1011, cada um replicando um índice desenvolvido em parceria com a B3 para representar prazos fixos de 2 anos, 5 e 10 anos.
Poucos dias depois, a Galapagos Capital anunciou o lançamento simultâneo do 03BK11 e do 10BK11, com prazos constantes de 3 e 10 anos, seguindo o índice da Teva Indices.
Também dá para misturar prazos, buscando o “blend” ideal para cada apetite. Metade do dinheiro num de 2, de baixíssima volatilidade, e metade num de cinco (de volatilidade média), vai dar um prazo médio de 3,5 anos (volatilidade média-baixa).
Em um título de 2 anos, por exemplo, para cada ponto percentual de queda de taxa há um ganho de cerca de 2% no saldo em reais. No caso de um papel com prazo constante de 10 anos, a redução de um ponto gera um aumento de quase 10% no valor em carteira.
Bom momento para os longos
Os títulos IPCA+ têm pagado taxas entre 7,2% e 8,3% ao ano. Mas a mediana do juro real, ou seja, a parcela acima da inflação, nos últimos 16 anos é de 5,5%.
É razoável, portanto, esperar que em algum momento no futuro a curva de juros passe a convergir para esse ponto mediano. Isso favorece apostas nos títulos mais longos.
De 2016 a 2019, num período de queda nos juros de longo prazo, os títulos IPCA+ com prazos de 10 anos chegaram a registrar um ganho acumulado de 100%.
Temos uma oportunidade muito interessante pensando em médio e longo prazos”, afirma o sócio responsável por ETFs da Galapagos Capital, Bruno Stein.
Outro ponto importante dos ETFs de prazo fixo é a possibilidade de manter a duração constante do investimento em IPCA+, mas com melhor eficiência tributária
“Se você ficar rebalanceando a carteira de tempos em tempos para tentar manter um ‘duration’ [prazo de retorno] constante, vai ter a cada operação imposto de renda e outros custos”, explica Stein.
O que os números mostram
A Nu Asset realizou simulações com dados que remontam a 2010 até o momento atual para entender o comportamento dos ETFs em cada prazo.
Os três índices – de 2, 5 e 10 anos – convergem para retornos parecidos entre 11,2% e 11,3% ao ano no nominal. Isso equivale a um juro real de IPCA+5% ao ano.
A diferença relevante não está no retorno final, mas na trajetória até ele: o índice de 2 anos passou pelo período com uma queda máxima de 5,1%. Já o de 10 anos, mais sensível, chegou a cair 19,5% a partir da máxima.
Stein, da Galápagos, define os ETFs de duração fixa – principalmente os longos: “É um produto diferente, para quem sabe trabalhar com risco. Não é para quem busca uma reserva financeira.”
A Oncoclínicas informou na noite de quinta-feira (20) que concluiu a venda de sua participação na joint venture Specialized Medical Treatment Company, constituída sob as leis da Arábia Saudita, à Advanced Drug Company for Pharmaceuticals, pelo valor total de US$ 6,55 milhões (cerca de R$ 33,3 milhões).
A rede hospitalar alienou 45.000.754 ações, representativas de 27,49% do capital social da Specialized Medical Treatment Company. Segundo a empresa, os pagamentos foram realizados pela compradora em duas parcelas, nos dias 10 e 20 de agosto de 2026, totalizando 100% do valor previsto no contrato de compra e venda de ações. Os recursos estão sendo destinados à aquisição de medicamentos, conforme previsto no Plano de Recuperação Extrajudicial da companhia.
A Oncoclínicas destaca que a conclusão da operação representa uma etapa relevante na implementação de seu plano de reestruturação financeira, vinculado ao pedido de homologação do Plano de Recuperação Extrajudicial ajuizado em 13 de julho de 2026, em trâmite perante a 3ª Vara de Falências e Recuperações Judiciais do Foro Central da Comarca de São Paulo, sob o número 4126842-40.2026.8.26.0100. O fato relevante foi assinado por Isaac Quintino da Silva, diretor financeiro e de relações com investidores da companhia.
Em julho de 2026, a empresa Oncoclínicas anunciou a venda de sua participação de 51% na joint venture SMTC, sediada na Arábia Saudita, por US$ 6,55 milhões ao grupo saudita Al Faisaliah, em uma operação voltada à simplificação de portfólio, desalavancagem e concentração de esforços no Brasil, eliminando exposição a riscos cambiais e operacionais no exterior. A decisão ocorre em meio a uma grave deterioração financeira da companhia, que recentemente protocolou pedido de recuperação extrajudicial para reestruturar R$ 5,1 bilhões em dívidas, encerrando assim seu principal projeto de internacionalização menos de dois anos após seu lançamento.
Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.
Uma loja com mais de mil metros quadrados, roupas femininas e masculinas, joias, objetos para a casa, fragrâncias e sala de atendimento reservada aos clientes mais importantes. O endereço não fica em Paris nem em Nova York. É a nova flagship da Dior no Shopping Cidade Jardim, em São Paulo, inaugurada em julho como a maior unidade da marca no Brasil.
O espaço mal abriu e a grife já prepara outro investimento a poucos quilômetros dali. Para o fim de 2027, está prevista uma loja de cerca de 600 metros quadrados no Iguatemi São Paulo, na avenida Faria Lima.
A Dior não está sozinha. No Cidade Jardim, a Channel planeja chegar a cerca de 1.200 metros quadrados, a Hermès, a mais de 900 metros quadrados, e a Prada, a aproximadamente 780 metros quadrados. Loro Piana e Alaïa também preparam suas primeiras lojas no país.
A metragem chama a atenção, mas o movimento mais relevante acontece por trás das vitrines: grandes grifes globais de moda passaram a enxergar o Brasil como mercado em que vale disputar uma parcela maior do orçamento e da frequência de compra do consumidor.
A aposta de marcas no Brasil
O interesse no mercado brasileiro cresce em um momento em que a demanda por luxo global desacelera. O enfraquecimento do apetite da China, os sucessivos aumentos de preço e a dificuldade de apresentar novidades afastaram parte dos consumidores no mercado global.
“Durante muito tempo, o mercado funcionou assim: quanto mais se aumentava o preço, mais se criavam escassez e desejo. Só que existe um novo consumidor que não procura apenas o que pode pagar. Ele procura acesso, qualidade e algo que nem todo mundo conhece”, afirma a consultora focada em internacionalização de marcas de moda Simone Jordão.
Diante dessas mudanças, conglomerados trocaram diretores criativos e passaram a procurar novas fontes – leia-se mercados – de crescimento. Nesse cenário, o Brasil ganhou peso.
Segundo a consultoria Bain &Company, o mercado brasileiro de luxo avançou, em média, 12% ao ano entre 2022 e 2024, quatro vezes o ritmo global no período.
Moda e itens pessoais respondem por cerca de R$ 21 bilhões do faturamento anual do mercado de luxo no país, que está em R$ 98 bilhões.
Em levantamento anterior, a consultoria estimou que o número de brasileiros de alto poder aquisitivo havia passado de 730 mil, em 2014, para 1,3 milhão, em 2022; e poderia chegar a 1,5 milhão em 2030.
Além de encontrar um mercado em crescimento, as maisons europeias também têm encontrado importantes parceiros para viabilizar a entrada no mercado brasileiro de maneira competitiva.
O Iguatemi, que administra 15 shoppings e dois outlets, opera diretamente nove marcas estrangeiras no país, segundo a companhia. O grupo cuida de importação, tributos, logística, contratação, marketing e comércio eletrônico. A Balenciaga passou por esse modelo de incubação antes de assumir a própria estrutura brasileira.
O shopping Cidade Jardim, da JHSF, passa hoje pela maior fase de expansão de sua história – ainda recente, de menos de duas décadas.
O novo espaço de 3.500 metros quadrados é destinado a marcas internacionais e de gastronomia. É nesse endereço que nomes como Loro Piana, Alaïa, James Perse e Fusalpe preparam a inauguração de novas lojas.
Multimarcas como NK Store e Working Title também cumprem uma função. Elas apresentam etiquetas ao público, testam a aceitação de coleções e formam demanda antes de uma loja própria.
O diferencial das brasileiras
Se orçamento e escala favorecem os grupos globais, a resposta brasileira não está em imitar uma maison europeia.
Para Simone Jordão, fundadora da consultoria que leva seu nome, e Katherine Sresnewsky, coordenadora da graduação em Comunicação e Publicidade da ESPM, para competir com a ampliação das internacionais, as marcas nacionais devem buscar desenvolver produtos difíceis de copiar.
A PatBO ilustra um caso bem-sucedido no mercado com seu bordado e trabalho artesanal. Além do Brasil, a marca da estilista Patrícia Bonaldi está presente em 35 países, incluindo uma loja própria no SoHo, em Nova York.
A presença internacional, segundo Katherine Sresnewsky, pode produzir uma validação adicional aos olhos do público doméstico.
“As marcas que vão para fora bebem desse prestígio. Eu digo que elas ‘vestem outra bolsa’: a de poder afirmar ‘eu estou lá fora, você não’. O consumidor brasileiro sabe como é difícil uma marca estar no exterior e passa a olhar para ela de outro jeito”, diz.
Antes do endereço próprio nos Estados Unidos, a expansão da PatBO passou por atacado, multimarcas e lojas de departamento. A sequência permitiu testar o produto e distribuição antes de assumir o custo fixo de uma flagship.
“Uma marca brasileira consegue competir de igual para igual no exterior, mas é um processo que leva tempo, não acontece de um dia para o outro. E em algum momento esse business no exterior vai precisar ser um business independente do Brasil, com seu próprio calendário e produtos diferentes”, afirma Simone Jordão.
Adriana Degreas é citada pelas consultoras como uma marca que construiu distribuição internacional e um nome de destaque no chamado resortwear.
A P. Andrade, criada em 2021, tenta ocupar uma posição própria na moda masculina ao combinar referências brasileiras, pesquisa de materiais e design contemporâneo.
São caminhos diferentes, mas baseados na mesma lógica: ser lembrada por algo específico para conquistar espaço no guarda-roupas do cliente de luxo.
Outra estratégia é buscar ganhar escala dentro de um grupo maior. A Cris Barros entrou no portfólio do Grupo Soma em 2016 e hoje integra o Azzas 2154, criado com a fusão de Arezzo&Co e Soma em 2024.
A estrutura compartilhada oferece lojas, logística, tecnologia e capital que uma marca independente dificilmente financiaria sozinha. Em troca, a etiqueta passa a depender das prioridades de investimento e da governança do conglomerado.
Em 2026, uma disputa entre Alexandre Birman e Roberto Jatahy, os principais acionistas do grupo, chegou à Justiça e expôs esse risco.
O secretário do Tesouro dos Estados Unidos, Scott Bessent, afirmou nesta quinta-feira (20) que o governo pode ampliar as recompras de títulos da dívida americana para mais de US$ 4 bilhões por emissão, em uma tentativa de melhorar as condições do mercado de títulos de longo prazo.
“Pode ser mais de US$ 4 bilhões por emissão”, disse Bessent em entrevista à CNBC.
O anúncio de quarta-feira provocou uma forte queda nos rendimentos dos Treasuries, mas o efeito perdeu força rapidamente. Nesta quinta-feira, o rendimento do título de 30 anos voltou a subir e era negociado em torno de 5,235%. O papel chegou a atingir níveis não vistos desde antes da crise financeira global de 2008.
Já o rendimento do Treasury de 10 anos avançava cerca de 5 pontos-base, para 4,704%. Um ponto-base equivale a 0,01 ponto percentual.
Bessent afirmou que o tamanho das futuras recompras dependerá das condições do mercado e evitou estabelecer um novo valor. Segundo ele, o objetivo é fazer com que os investidores se concentrem nos fundamentos econômicos, e não nas manchetes durante um período de baixa liquidez.
“Vamos ver quais são as condições e vamos analisá-las. Tudo o que estamos tentando fazer é levar as pessoas a se concentrarem nos fundamentos e não negociarem com base nas manchetes durante um período tranquilo, em um mercado com pouca liquidez”, disse.
O secretário do Tesouro também afirmou que o nível atual dos rendimentos não foi o fator determinante para a decisão de ampliar as recompras. Segundo Bessent, os rendimentos dos títulos de prazo mais longo não refletem os fundamentos da economia americana.
“Temos um grande conjunto de ferramentas, então vamos ver. Parte disso é sinalizar e mostrar que acreditamos que os rendimentos não refletem os fundamentos subjacentes”, afirmou.
Por que os juros estão subindo?
A alta dos rendimentos dos Treasuries ocorre em meio a uma combinação de fatores. Entre eles estão o aumento da dívida e dos déficits dos Estados Unidos, a concorrência com outros mercados de crédito — incluindo a forte emissão de dívida corporativa relacionada à inteligência artificial — e os juros mais elevados oferecidos por outros países, como o Japão.
Outro fator é o chamado prêmio de prazo, que representa o retorno adicional exigido pelos investidores para manter títulos do governo por períodos mais longos.
A liquidez do Treasury de 30 anos também preocupa. Bessent classificou o mercado desses títulos como “muito ruim”, o que aumenta o incentivo para que o Tesouro intervenha.
Dívida americana supera US$ 40 trilhões
A pressão sobre os juros ocorre em um momento de forte aumento da dívida pública americana. Dados divulgados pelo Tesouro na quarta-feira mostraram que a dívida nacional dos Estados Unidos ultrapassou US$ 40 trilhões pela primeira vez.
Bessent afirmou que o número, por si só, não é o principal problema e disse que o crescimento econômico pode ajudar o país a lidar com o elevado endividamento.
“Não há nada de mágico no número de US$ 40 trilhões, e podemos crescer para sair dessa situação”, disse.
O secretário também afirmou que se reunirá com Russell Vought, diretor do Escritório de Administração e Orçamento dos EUA, para discutir consolidação fiscal, em uma referência a medidas para melhorar as contas públicas.
“Nossa mensagem aos nossos aliados e parceiros comerciais é que o crescimento global é o caminho para lidar com essa montanha de dívida”, afirmou.
A alta dos rendimentos dos Treasuries é especialmente relevante para o governo americano porque juros maiores aumentam o custo para refinanciar a dívida e financiar novos déficits. Ao mesmo tempo, os rendimentos dos títulos de longo prazo funcionam como referência para outros custos de crédito na economia, como as taxas de financiamento imobiliário.
A Vibra Energia (VBBR3) está apostando na ampliação das vendas de diesel com maior valor agregado para a mineração, com a oferta de um combustível que também oferece maior rendimento por quilômetro rodado, já testado em operações da mineradora Vale (VALE3), disse um executivo à Reuters.
O movimento junto a um setor no qual detém quase 60% de participação de mercado integra uma estratégia mais ampla que visa elevar a rentabilidade e a fidelização de grandes consumidores de sua divisão de negócios corporativos (B2B), incluindo outras indústrias.
A iniciativa inclui o lançamento nesta semana de um diesel premium chamado Supera Plus, desenvolvido para operações de mineração e testado pela Vale Base Metals (VBM), subsidiária de metais básicos da mineradora Vale.
Em entrevista à Reuters, o vice-presidente executivo de B2B da Vibra, Juliano Prado, afirmou que o novo diesel permitiu reduzir em cerca de 5% o consumo de combustível em operações da mineradora, além de gerar ganhos operacionais relacionados à manutenção dos equipamentos e redução de emissões.
“A gente deixa de discutir o diesel como uma commodity e passa a ter um produto que agrega valor adicional em relação ao que a concorrência tem”, afirmou Prado.
Segundo a Vibra, o Supera Plus passa a ocupar o topo da linha de diesel da companhia, acima das versões comum e aditivada, e o primeiro desenvolvido especificamente para a mineração, segmento que utiliza maquinários pesados e que opera em condições severas.
Segundo a Vibra, o teor do biodiesel no Supera Plus continua sendo o exigido pela regulação, mas a empresa seleciona biodiesel de qualidade superior, com menos contaminantes e maior estabilidade. Além disso, o produto inclui aumentadores de cetano, para melhorar a eficiência da queima, inibidores de corrosão, para proteger as partes metálicas do maquinário, e inibidores de oxidação, para fazer com que esse diesel não degrade na operação.
O objetivo inicial do Supera Plus, de acordo com Prado, não é ampliar a fatia de mercado no setor mineral, mas aprofundar o relacionamento com clientes já atendidos e aumentar a rentabilidade dos contratos.
“A gente não está lançando esse produto para ganhar ‘market share’. A gente faz isso para criar mais valor na relação que já existe. O ganho de participação pode vir como consequência”, afirmou.
Começando pela mineração
Embora a mineração tenha sido escolhida como primeiro segmento para a comercialização do produto devido à intensidade do consumo de combustível e ao elevado custo de paradas não programadas de equipamentos, a Vibra vê a iniciativa como uma plataforma para expandir a oferta de combustíveis premium.
“O Supera Plus começa na mineração, mas ele vai ser transversal para as diversas indústrias que nós temos”, disse Prado.
Segundo ele, a nova solução poderá ser expandida para outros setores como agronegócio, indústria e logística, nos quais ganhos de eficiência operacional também podem gerar redução relevante de custos para os clientes.
A companhia vende anualmente cerca de 1,7 milhão de metros cúbicos de diesel para o setor mineral, volume equivalente a aproximadamente 20% das vendas do combustível no segmento B2B. Entre os clientes estão Vale, Gerdau, Alcoa, Mineração Rio do Norte e Jacobina, disse Prado.
Aposta em produtos premium
Os testes realizados pela Vale Base Metals serviram de base para a estratégia. De acordo com a Vibra, na mina de Salobo, no Pará, o Supera Plus proporcionou redução de cerca de 5% no consumo, com uma economia anual estimada em R$9,27 milhões. A empresa também registrou redução de 40% nas obstruções de filtros e ganhos relacionados à manutenção dos equipamentos.
Em Onça Puma, também no Pará, a Vibra afirmou que houve redução de 6% no consumo de combustível nas operações de transporte de minério, além de ampliação do intervalo entre trocas de filtros, de 250 para 500 horas.
No segundo trimestre, a área B2B da Vibra registrou um Ebitda ajustado de R$1,7 bilhão, alta de 142% ante o mesmo período do ano passado. A margem Ebitda ajustada do segmento alcançou R$531 por metro cúbico vendido, também avanço de 142% na mesma comparação.
A companhia atribui o desempenho à estratégia de qualificação do mix, com aumento da participação de produtos de maior valor agregado, como combustíveis aditivados, além da expansão da base de clientes.
Entre abril e junho, a Vibra assinou mais de 100 novos contratos de fornecimento e elevou para 30% a participação de produtos aditivados no volume total de diesel vendido pelo segmento B2B, conforme informou anteriormente.
Análise Fundamental
O ouro está sob pressões mistas. Os rendimentos mais elevados dos Treasuries estão limitando o potencial de alta, enquanto dados económicos mais fracos dos EUA continuam a dar algum suporte aos compradores. O próximo sinal da Fed pode trazer mais volatilidade, por isso a confirmação do preço continua a ser importante.
Análise Técnica
O XAUUSD continua a manter uma estrutura de alta no H1 após a forte recuperação da zona de suporte de 4.310–4.320.
O preço formou vários movimentos de BOS de alta antes de atingir a zona de resistência de 4.434–4.440, onde os vendedores reagiram com força.
A queda atual parece mais uma correção dentro do movimento de alta maior do que uma reversão baixista confirmada.
Do último fundo próximo de 4.315 até à máxima em torno de 4.435, o retraçamento de Fibonacci de 0,50–0,618 aponta para aproximadamente 4.375–4.360. Esta área também está próxima da liquidez marcada e do H1 Order Block.
Por isso, a zona inferior parece mais interessante para procurar uma entrada do que perseguir o preço perto de 4.400.
Níveis Importantes
4.434–4.440 — Principal resistência / rejeição
4.410–4.420 — H1 FVG
4.400–4.405 — Liquidez de curto prazo
4.365–4.375 — Zona de retraçamento de Fibonacci
4.350–4.360 — OB + liquidez
4.312–4.320 — Suporte principal
Cenário de Trading
O plano principal continua sendo de alta.
Prefiro esperar que o preço recue para 4.365–4.375, com 4.350–4.360 como uma zona de suporte mais forte.
Se os compradores retornarem com uma confirmação clara, o preço poderá recuperar primeiro até 4.410–4.420 e, posteriormente, testar novamente 4.434–4.440.
Condição para Compra
Procure uma reação de alta e confirmação da estrutura na zona de suporte.
Um forte fechamento H1 abaixo de 4.350 enfraqueceria o cenário de alta no curto prazo.
Visão Geral
A tendência no H1 continua bullish, mas o preço está atualmente a corrigir após a rejeição da resistência. A paciência é importante aqui — a melhor oportunidade pode surgir no pullback, em vez de perseguir o mercado em níveis mais altos.
Você esperaria pelo retraçamento de Fibonacci antes de procurar a próxima compra?
O ouro está recuando da área acima de 4.400, mas não interpreto isso como os compradores desistindo ainda. Parece mais que o mercado está tirando um pouco de ar do movimento antes da próxima decisão.
O preço tem subido dentro de uma estrutura de alta clara, com mínimas mais altas, movimentos fortes de BOS e uma recuperação limpa da base de reset de liquidez em torno de 4.290 - 4.300. Essa base foi importante porque os compradores entraram ali antes de empurrar o ouro de volta para a área de 4.400. Agora, após a recente rejeição, o preço está caindo enquanto o mercado aguarda o próximo catalisador em torno das atas do FOMC.
Para os traders mais novos, é aqui que o gráfico se torna simples. Um recuo após uma forte alta não é automaticamente baixista. A verdadeira questão é para onde o preço recua. Se o ouro voltar para 4.373,289 - 4.375,496 e os compradores o defenderem, essa área pode atuar como uma plataforma de lançamento para outro impulso em direção à liquidez da zona de venda acima.
Minha visão principal ainda é de alta enquanto o ouro se mantiver acima de 4.373. A pressão macro é real: o USD está se recuperando, o sentimento de risco é cauteloso, a tensão EUA-Irã está de volta ao foco, e rendimentos mais altos podem desacelerar o ouro. Mas tecnicamente, a estrutura ainda favorece os compradores, a menos que o recuo quebre a prateleira de recarga.
Se 4.373 falhar, eu observaria a prateleira de recarga de momento em torno de 4.335 - 4.345. Essa é a área mais profunda onde os compradores podem tentar reconstruir o movimento.
🔑 Zonas de preço chave para observar
📌 Área de reação atual: 4.395 - 4.400
📌 Zona principal de demanda / compra para scalping: 4.373,289 - 4.375,496
📌 Prateleira de recarga de momento: 4.335 - 4.345
📌 Base de reset de liquidez: 4.290 - 4.300
📌 Zona de confirmação de alta: recuperação limpa acima de 4.400
📌 Primeiro alvo de liquidez para cima: 4.420 - 4.440
📌 Suporte inferior se os compradores falharem: 4.335 - 4.345
📌 Invalidação: fechamento limpo abaixo de 4.335
Você vê este recuo como um reset saudável antes de o ouro buscar novamente a liquidez superior, ou os compradores precisam de um teste mais profundo na prateleira de recarga primeiro?
Os mercados globais operam sem direção única nesta sexta-feira, divididos entre o alívio proporcionado por sinais mais benignos de inflação nos Estados Unidos e a renovação das tensões geopolíticas envolvendo o Irã. A combinação de leituras mais moderadas do CPI e do PPI reduziu a percepção de urgência por um novo aperto monetário pelo Federal Reserve e ajudou o S&P 500 a renovar suas máximas históricas, enquanto os futuros americanos permanecem próximos da estabilidade.
Na Ásia, o destaque foi o Kospi, da Coreia do Sul, impulsionado pelo bom desempenho do setor de semicondutores, enquanto o Nikkei, do Japão, também avançou e as bolsas chinesas apresentaram comportamento mais contido. Na Europa, os principais índices oscilam próximos da estabilidade após a confirmação de crescimento do PIB da Zona do Euro no segundo trimestre.
Nos Estados Unidos, as atenções se concentram agora sobre os dados de vendas no varejo e de confiança do consumidor, importantes para avaliar a resiliência do consumo em um contexto no qual os salários reais permanecem pressionados. A principal fonte de risco, contudo, continua sendo o conflito envolvendo Estados Unidos, Israel e Irã. O petróleo voltou a subir nesta manhã, embora os mercados ainda não precifiquem uma mudança decisiva no cronograma de reabertura da rota.
O impacto inflacionário da guerra, por sua vez, vai além do petróleo bruto: a valorização dos derivados, a redução da capacidade de refino na região do Golfo e o custo da energia incorporado ao transporte, à produção e ao comércio internacional tornam a transmissão para os preços ao consumidor mais ampla e difícil de mensurar. Dessa forma, o cenário combina algum alívio no campo monetário com um risco energético ainda relevante, mantendo petróleo, inflação, consumo e política do Fed entre os principais vetores para os mercados nas próximas semanas.
· 00:52 — Complicação fiscal começa a falar mais alto
O mercado brasileiro segue sob pressão, com o Ibovespa acumulando oito sessões consecutivas de queda e encerrando o último pregão aos 167.101 pontos, recuo de 0,23% no dia e de 6,12% desde 3 de agosto. O movimento contrasta com o desempenho positivo de Wall Street e reflete, sobretudo, a combinação entre a maior percepção de risco eleitoral, a deterioração do quadro fiscal e a forte saída de capital estrangeiro.
Apenas em agosto, os investidores não residentes retiraram R$ 11,9 bilhões da bolsa brasileira, intensificando a pressão sobre as ações e o câmbio, com o dólar encerrando o pregão próximo de R$ 5,19. Sob a ótica técnica, o rompimento dos suportes de 172.200 e 168.100 pontos reforçou a tendência de baixa do índice.
O ambiente político também ganhou uma nova fonte de incerteza com a abertura do processo para uma eventual aplicação da Lei da Reciprocidade Econômica contra os Estados Unidos, em resposta à tarifa de 25% imposta sobre produtos brasileiros. Embora o governo tenha sinalizado preferência pela via diplomática e iniciado consultas com Washington, a possibilidade de adoção de contramedidas acrescenta mais um elemento de volatilidade aos ativos domésticos.
No campo econômico, os dados de atividade reforçam a percepção de desaceleração ao final do segundo trimestre. Embora a Pesquisa Mensal do Comércio tenha surpreendido positivamente em relação às expectativas, sua composição foi menos favorável, com apenas 40% dos segmentos registrando crescimento, enquanto veículos e materiais de construção apresentaram retrações relevantes. O varejo restrito recuou 0,4% no 2T26, após avanço de 1,2% no primeiro trimestre, enquanto o varejo ampliado caiu 1,0%, depois de crescer 1,1% no período anterior. Os números permanecem compatíveis com um cenário de desaceleração do PIB para 0,4% no trimestre e crescimento de 2,0% em 2026.
Esse quadro se soma a uma situação fiscal ainda delicada: medidas recentes aprovadas pelo Congresso ampliaram benefícios, criaram novas exceções às metas fiscais e tornaram mais difícil o controle das despesas. Embora o PLP dos Combustíveis possa abrir cerca de R$ 10 bilhões de espaço no Orçamento de 2027, o impacto é considerado limitado diante de uma necessidade de ajuste estrutural estimada entre R$ 300 bilhões e R$ 350 bilhões.
Com a proximidade das eleições e as dúvidas sobre a capacidade do próximo governo de produzir superávits primários consistentes e rever a estrutura de despesas obrigatórias, o risco fiscal vem se traduzindo em prêmios mais elevados, maior volatilidade e pressão sobre os ativos brasileiros. Sobre esse tema, publicamos recentemente dois relatórios complementares: um analisando o cenário em caso de ajuste fiscal (clique aqui) e outro discutindo as possíveis consequências caso esse ajuste não ocorra (clique aqui). Vale a leitura.
· 01:46 — Alívio
O ambiente externo encontrou algum alívio nos dados de inflação de julho nos Estados Unidos. O CPI desacelerou para 3,4% em 12 meses, enquanto o PPI permaneceu praticamente estável na margem e recuou de 5,5% para 4,7% na comparação anual, favorecido pela queda de 3,1% nos custos de energia. A leitura reduziu a percepção de urgência por uma nova alta de juros pelo Federal Reserve em setembro e contribuiu para sustentar o apetite por risco: o S&P 500 avançou 0,7% e registrou seu 27º fechamento recorde no ano, enquanto o Nasdaq subiu 0,8%.
Ainda assim, o quadro está longe de ser inteiramente benigno. O núcleo do PCE deve apresentar uma moderação bem mais lenta, com projeção de permanência em 3,3%, mantendo em aberto o debate sobre a persistência da inflação e colocando petróleo, mercado de trabalho e os próximos dados de consumo no centro das atenções.
Ao mesmo tempo, os investidores começam a observar com mais cuidado a interação entre inflação e situação fiscal. O Tesouro americano vendeu US$ 25 bilhões em títulos de 30 anos a um rendimento de 5,216%, o maior desde 2001, refletindo a exigência de um prêmio mais elevado para financiar déficits ainda expressivos.
Dentro do Fed, a comunicação permanece dividida: Beth Hammack reiterou a defesa de juros mais altos diante de uma inflação que segue acima da meta, enquanto Tom Barkin adotou um tom mais equilibrado, reconhecendo que parte das pressões pode ter caráter temporário.
Dessa forma, embora CPI e PPI tenham reduzido o risco imediato de um novo aperto monetário, a trajetória futura dos juros continuará condicionada à persistência da inflação, à evolução das expectativas dos consumidores e ao crescente prêmio fiscal incorporado aos Treasuries de longo prazo.
· 02:37 — Gargalos
O fechamento do Estreito de Ormuz reforça um risco estrutural cada vez mais relevante para o comércio global: os gargalos marítimos, ou chokepoints, podem produzir impactos econômicos muito maiores do que os próprios volumes de tráfego sugerem. O ponto central está na capacidade de redirecionar embarcações e preservar o acesso aos portos quando essas rotas sofrem interrupções. Nesse sentido, corredores como os estreitos de Malaca e de Taiwan podem representar riscos ainda mais relevantes, enquanto desvios logísticos, como os observados no Mar Vermelho, já demonstraram potencial para multiplicar os custos de frete.
A vulnerabilidade não decorre apenas da geopolítica. Fatores climáticos também exercem pressão crescente sobre essas rotas, como mostram as restrições no Canal do Panamá associadas ao El Niño e os fechamentos temporários de importantes portos asiáticos provocados por tufões. Para as empresas, a principal lição é clara: diversificar fornecedores não é suficiente se todos eles continuarem dependentes dos mesmos corredores marítimos.
No Oriente Médio, esse risco permanece particularmente elevado. Os Estados Unidos sinalizaram que podem manter por tempo indeterminado o bloqueio naval ao Irã e ampliar o isolamento econômico do país, enquanto Donald Trump ameaça impor tarifas de 25% a países que continuarem negociando com Teerã. Do lado iraniano, o governo busca alternativas financeiras e reforça sua posição em relação ao controle de Ormuz, ao mesmo tempo que novos ataques a embarcações e a atuação dos houthis mantêm elevada a tensão regional.
Embora o petróleo tenha recuado mais de 2% ontem, pressionado pelo aumento dos estoques americanos e por projeções mais fracas para a demanda global, o tráfego pelo estreito continua reduzido e o risco de uma nova escalada permanece relevante. Assim, a recente queda das cotações não elimina o prêmio geopolítico embutido nos preços nem afasta a possibilidade de novos choques sobre energia, fretes e inflação global.
· 03:28 — Dinâmica de infraestrutura
As Big Techs seguem ampliando os investimentos em infraestrutura de inteligência artificial, com o Goldman Sachs estimando que os gastos globais possam superar US$ 1 trilhão neste ano. Esse movimento beneficia uma ampla cadeia de fornecedores, de chips e data centers a equipamentos de rede, fibra óptica e sistemas de energia.
Os resultados recentes confirmam que a demanda permanece forte, com empresas como Cisco, Coherent, Applied Optoelectronics, Nebius e Corning registrando crescimento relevante em pedidos e receitas ligadas à IA. Ainda assim, casos como Cisco e Cerebras mostram que pedidos robustos nem sempre se convertem imediatamente em faturamento, margens ou lucros, especialmente diante dos prazos de fabricação, implementação e reconhecimento de receita.
A principal mudança, portanto, está na régua utilizada pelo mercado para avaliar essas companhias. Durante boa parte do boom da IA, bastava comprovar crescimento de demanda, capex elevado e carteiras de pedidos robustas; agora, os investidores passam a exigir também velocidade de execução, preservação de margens e conversão eficiente dessa demanda em resultados financeiros.
Isso significa que empresas capazes de transformar rapidamente pedidos em receita e lucro tendem a ser premiadas de maneira diferente daquelas cuja carteira de encomendas cresce mais rápido do que sua capacidade de entrega.
· 04:16 — Um IPO gigante
A Anthropic pode protagonizar um dos maiores IPOs da história, com investidores projetando uma avaliação de US$ 2 trilhões em sua estreia na bolsa, potencialmente acima dos US$ 1,77 trilhão atribuídos recentemente à SpaceX.
A tese se apoia no crescimento acelerado das receitas, que poderiam chegar a até US$ 120 bilhões em base anual até o fim de 2026, cerca de dez vezes o patamar do início do ano. Alguns investidores chegam a defender uma avaliação de US$ 3 trilhões caso esse ritmo se sustente, tomando como referência múltiplos elevados observados em outras empresas ligadas à inteligência artificial.
O entusiasmo, porém, vem acompanhado de riscos relevantes. Os modelos da Anthropic seguem caros em relação a alternativas concorrentes, o que pode limitar a adoção corporativa, enquanto disputas com o governo americano e restrições temporárias de exportação já afetaram clientes e o crescimento da receita. Ao mesmo tempo, a companhia busca reduzir custos e ampliar sua independência tecnológica, inclusive por meio de uma possível aquisição da Decart por US$ 6 bilhões, movimento que poderia melhorar a eficiência no treinamento de modelos e abrir caminho para o desenvolvimento de chips próprios, aumentando a competição com empresas como a Nvidia.
· 05:03 — Fiscal frágil, renda como proteção
O problema fiscal brasileiro segue como um dos principais focos de fragilidade estrutural da economia e, como discutimos em nosso relatório mais recente, não pode ser tratado como uma questão secundária. A combinação entre crescimento persistente das despesas, dificuldade de geração de superávits e avanço do endividamento mantém elevados os prêmios de risco, pressiona os juros de longo prazo e reduz a capacidade do país de sustentar ciclos mais duradouros de crescimento.
Em algum momento, esse desequilíbrio precisará ser enfrentado de maneira crível, por meio de medidas capazes de estabilizar a trajetória da dívida e reconstruir a confiança dos investidores. Até que isso aconteça, a prudência continuará sendo indispensável na alocação de capital no Brasil. Foi sobre esse tema que nos debruçamos em nosso relatório mais recente (clique aqui para conferir).
Nesse ambiente, para além das recomendações de diversificação e proteção que temos defendido, a parcela do patrimônio que permanece investida no mercado brasileiro deve privilegiar, sobretudo, qualidade, previsibilidade e geração de renda. Empresas sólidas, com balanços robustos, boa capacidade de geração de caixa e histórico consistente de distribuição de proventos, oferecem uma camada adicional de resiliência diante de um cenário fiscal ainda incerto. É justamente nesse contexto que a nossa carteira recomendada e automatizada Renda Extra se encaixa como uma luva: uma seleção estruturada para combinar boas empresas, geração recorrente de renda e maior previsibilidade, atributos especialmente valiosos enquanto o país atravessa um período que ainda exige cautela.
Nesta quinta-feira (13), a Cyrela (CYRE3) divulgou seus resultados referentes ao 2º trimestre de 2026 (2T26). Os principais destaques ficaram por conta da expansão das margens e da forte geração de caixa no período.
Conforme antecipado na prévia operacional, a companhia lançou 20 empreendimentos, totalizando R$ 3,84 bilhões em VGV na participação Cyrela e excluindo permutas, crescimento de 34% frente ao 2T25 e de 120% em relação ao trimestre anterior. As vendas líquidas somaram R$ 2,56 bilhões, avanço de 14% na comparação anual e de 18% frente ao 1T26.
A VSO em 12 meses recuou para 42,8%, ante 51,4% no 2T25 e 44,7% no trimestre anterior. Já a VSO dos lançamentos ficou em 32%, indicando absorção razoável diante da forte aceleração do volume lançado.
Na demonstração financeira, a receita líquida alcançou R$ 2,48 bilhões, crescimento de 18% frente ao 2T25 e de 23% na comparação trimestral.
Rentabilidade e geração de caixa são destaques do 2T26
A rentabilidade foi uma boa notícia: a margem bruta atingiu 37,3%, aumento de 2,4 p.p. na comparação anual. Segundo a companhia, a evolução foi impulsionada pela melhora da rentabilidade da Vivaz e pelo aumento da participação do segmento econômico na receita. A tendência é que esse cenário continue no curto prazo, sinalizado pela estabilidade da margem a apropriar.
Por outro lado, assim como observado em outros resultados do setor, as despesas comerciais saltaram no trimestre, com alta de 30% na comparação anual, para R$ 294 milhões.
Na última linha, o lucro líquido atingiu R$ 452 milhões, alta de 16% frente ao 2T25 e de 52% em relação ao trimestre anterior, com margem líquida de 18,2%. O ROE dos últimos 12 meses encerrou o período em 20,9%.
A geração de caixa foi outro destaque, atingindo R$ 272 milhões no trimestre. Com isso, a dívida líquida ajustada recuou de R$ 2,18 bilhões para R$ 1,91 bilhão no trimestre, levando a relação dívida líquida/patrimônio líquido ajustado de 19,6% para 16,5%.
Cyrela (CYRE3): vale a pena comprar ações agora?
De forma geral, o 2T26 apresentou uma leitura positiva, com aceleração de receita, recuperação de margens e forte geração de caixa. Inclusive, o caixa da companhia deve ser reforçado com a venda extraordinária de ativos non-core, anunciada na última semana.
Com isso, cresce a possibilidade de uma remuneração adicional aos acionistas, incluindo dividendos. Negociando a um múltiplo P/B de 0,8 vez, as ações de CYRE3 permanecem entre as recomendações da Empiricus.
O ano não tem sido fácil para o mercado de criptomoedas. O bitcoin, principal ativo do segmento, caiu cerca de 28% em 2026. É hora de fugir dos ativos digitais?
Na visão de especialistas do segmento, a resposta é não. Isso porque o mercado cripto pode ter atingido o preço de fundo do bear market, e uma janela para comprar nanocoins a preços atrativos pode se abrir neste exato momento.
Por que a ‘3ª onda das nanocoins’ pode estar a caminho
Dados do departamento de criptomoedas da Empiricus Research mostram que em cenários de bear market anteriores — como são conhecidos os momentos de desvalorização ou pessimismo no mercado —, o espaço para queda se torna limitado depois que o ponto mais baixo foi atingido.
E a chance de uma disparada logo em seguida é muito alta, especialmente para as chamadas nanocoins. Essas moedas possuem um baixo valor de mercado, inferior a US$ 1 bilhão, e têm alto potencial de valorização.
Os pontos do gráfico acima destacam datas nas quais o Bitcoin (BTC), principal criptomoeda do mercado, atingiu seu preço de fundo em fase de bear market: quando a linha azul encontra a linha marrom, a tendência é que o preço aumente expressivamente logo em seguida.
Segundo os dados, podemos estar na 3ª onda das nanocoins, já que as linhas se encontraram novamente. Por isso, este pode ser um bom momento para investir.
Para auxiliar os investidores que querem aproveitar este cenário, surgiu oNano IA, uma inteligência artificial desenvolvida por Luis Kuniyoshi, pesquisador e vice-diretor do departamento de criptomoedas da Empiricus Research.
A ferramenta busca três categorias de moedas:
Nanocoins de inteligência artificial com potencial de até 5.200% de lucro;
Nanocoins especulativas com potencial de lucro de até 30.000% e
Nanocoins ultra especulativas, que podem valorizar até 257.000%.
O Nano IA é responsável por identificar as melhores oportunidades e executar as operações de forma automatizada. A inteligência artificial está programada para buscar até R$ 214 mil de retorno, a partir de um investimento inicial de R$ 1 mil.
Apesar de retornos passados não serem garantia de retornos futuros e as criptomoedas serem ativos de risco, o protótipo do Nano IA já conseguiu um retorno de 87,6% em uma operação realizada entre os dias 8 e 10 de julho.
Veja como participar de evento gratuito de lançamento do Nano IA
Se você ficou interessado, no dia 24 de agosto, às 19h, o Nano IA será apresentado para o mercado em um evento gratuito.
Durante o evento, Kuniyoshi vai explicar com mais detalhes como a ferramenta pode buscar até R$ 214 mil.
A participação no evento é gratuita, mas precisa de inscrição prévia. Para reservar seu lugar, basta clicar no botão abaixo:
A ex-ministra do Planejamento Simone Tebet (PSB) registrou sua candidatura ao Senado Federal por São Paulo junto ao Tribunal Superior Eleitoral (TSE) nesta quinta-feira, 13. Ao órgão, a ex-ministra declarou ter R$10,6 milhões.
Uma junção de terras rurais em Alvorada do Sul (MS) é responsável por grande parte dessa soma, tendo o valor de R$ 8,9 milhões. O resto do montante se divide entre terrenos urbanos, apartamentos e uma casa.
No ano de 2022, quando Tebet concorreu à Presidência da República, a ex-ministra declarou ter R$ 2,3 milhões. As fazendas em Alvorada do Sul não constam no registro do TSE.
Na pesquisa Ideia/ACSP divulgada na segunda-feira, 10, a candidata figurava no topo de intenções de voto ao Senado, com 26,8%. Ela faz parte da coligação “Federação Brasil da Esperança”, encabeçada pelo presidente Lula.
A ex-ministra iniciou a carreira política em 2002, quando foi eleita deputada estadual de Mato Grosso do Sul. Em 2004, foi eleita prefeita de Três Lagoas, sendo reeleita em 2008. Em 2010, foi eleita vice-governadora de Mato Grosso do Sul, na chapa de André Puccinelli. Em 2014, foi eleita senadora pelo Estado, cargo que exerceu até 2023.
Os cinemas brasileiros recebem novos lançamentos nesta quinta-feira, 13, com opções para diferentes públicos e gêneros. A programação da semana reúne produções de aventura, ficção científica, terror e comédia, além de uma nova história nacional.
“Tudo começa com produto.” Essa foi uma das mensagens principais que o executivo italiano Antonio Filosa, CEO global da Stellantis, grupo que reúne as marcas Fiat, Jeep, Peugeot, Citroën, Chrysler e tantas outras, buscou passar a investidores e analistas quando apresentou em maio o novo plano estratégico para ganhar mercado nos próximos anos.
Segundo ele, isso se traduz em oferecer carros que atendam às necessidades dos consumidores em seus diferentes perfis. No caso do brasileiro, isso passa, antes de qualquer atributo ou tecnologia, pelo que cabe no bolso, defende Herlander Zola, presidente e COO (Executivo-Chefe de Operações) da Stellantis para a América do Sul.
O plano batizado de “Fast Lane” começou a se materializar em um dos principais mercados globais da Stellantis, o Brasil, com o lançamento do Jeep Avenger, um novo modelo que tem a ambição de ganhar mercado em um dos segmentos que mais vendem: o de SUVs de entrada.
O modelo chega a partir de R$ 119.900 na versão Altitude. É um “híbrido leve” (MHEV), com bateria de 12V e motor turbo T200. As faixas de preços dos modelos superiores partem de R$ 135.990 e R$ 145.990, o que evidencia a preocupação para que o Avenger seja de fato competitivo diante da concorrência cada vez mais acirrada.
“Ganhar mercado” pode ser entendido também como “recuperar terreno perdido” nos últimos anos para concorrentes no segmento de SUVs de forma mais ampla, na faixa de preço que vai até R$ 250 mil, em que a eletrificação avançou mais rápido no Brasil.
E também defender a sua participação ainda preservada diante da nova ofensiva de chineses elétricos, agora em SUVs compactos, como contou o InvestNews em recente reportagem sobre a indústria.
Jeep Avenger, que chega como aposta com o avanço chinês (Divulgação)
O BYD Song foi o quarto SUV mais vendido do país no primeiro semestre, segundo números da Fenabrave, com mais de 31,5 mil unidades; o ranking de emplacamentos no segmento foi liderado, pela ordem, pelos modelos da Volkswagen T-Cross (48 mil) e Tera (41,4 mil) e pelo Hyundai Creta (36 mil), em nova versão desde 2025. O modelo da Stellantis mais bem posicionado foi o Compass, em sétimo (27 mil).
“A Jeep é talvez uma das marcas que mais sofre o avanço chinês e a adoção de novas tecnologias na faixa de preço em que a marca atua”, disse Zola em conversa com jornalistas nesta semana.
“Não tenho dúvida de que o Avenger é uma arma poderosa para que a Stellantis volte a responder com a marca Jeep dentro de um segmento em que a gente perde espaço”, disse o executivo sobre as expectativas.
O plano estratégico global Fast Lane, apresentado por Filosa em maio no Investor Day da Stellantis em Auburn Hills, nos Estados Unidos, envolve um pacote de mais de € 60 bilhões em investimentos e 60 novos modelos até 2030. A Jeep foi escolhida como uma das quatro marcas globais prioritárias, ao lado de Ram, Peugeot e Fiat.
A reconquista de mercado – inicialmente com o Avenger – busca reestabelecer um cenário de um passado não muito distante, em que os modelos Renegade e Compass, principalmente, mas também o Commander tinham ampla presença nas ruas brasileiras.
Mas o trio atravessou um período sem grandes renovações, justamente no momento em que rivais chineses como o citado BYD Song, mas também entrantes como o GWM Haval 6, além do Caoa Chery Tiggo 5X e 7, passaram a atacar o segmento de SUVs com preços agressivos e pacotes tecnológicos considerados mais robustos, incluindo híbridos.
O executivo que lidera a operação da Stellantis no Brasil e no continente disse ver o avanço da eletrificação na preferência do consumidor brasileiro como um caminho sem volta, mas que passará por oscilações: neste ano, ganhou ímpeto com os reajustes nos preços da gasolina na esteira do encarecimento do petróleo com a Guerra do Irã.
“Antes da chegada dos chineses, a Jeep, mesmo com um portfólio antigo, ainda performava muito bem. O nível de satisfação dos nossos clientes ainda é alto, mesmo hoje. Mas na hora em que o cliente decide buscar uma solução eletrificada nessa faixa de preço, a gente estava fora do radar — ou estava, até muito pouco tempo atrás”, disse Zola.
O executivo também tratou a questão como estrutural para o grupo, não apenas para uma marca: “A Stellantis perdeu espaço em SUVs por um motivo claríssimo. E a Jeep não teve o portfólio de produtos e a oferta tecnológica na velocidade que o mercado pedia.”
‘Calibrando’ a demanda
A escolha por um lote inicial limitado, com preço promocional de R$ 114.990, para o Avenger foi deliberada — uma ferramenta clássica de lançamento, segundo Zola, para criar senso de escassez e medir a real disposição do consumidor antes de calibrar preço e volume de produção.
“Se eu tenho um lote propositalmente pequeno, com um preço muito atraente, eu vou gerar uma busca grande de pessoas para tentar comprar aquele produto naquele momento. É exatamente do que a gente precisa nesse instante”, afirmou.
A depender de como a demanda evoluir depois do fim da fase de pré-venda, a Stellantis terá duas alternativas: aumentar o tamanho dos lotes ou reajustar o preço. Zola foi direto sobre o limite concreto da decisão: a capacidade produtiva na curva inicial de fabricação de um carro novo, que cresce aos poucos ao longo dos primeiros meses.
“Eu preciso calibrar essas coisas para prometer aos nossos clientes algo que eu tenho a capacidade de cumprir em termos de prazo de entrega”, disse.
O Avenger será produzido na fábrica em Porto Real, no estado do Rio de Janeiro, originalmente da Peugeot – e que foi “atualizada” por processos produtivos mais modernos da Stellantis, segundo o executivo.
Novas gerações na linha Jeep
Para Zola, o Avenger tem uma vantagem tecnológica “muito grande” diante dos modelos do grupo no mercado no segmento de SUVs de entrada, em referência a Fiat Pulse e Fastback.
O modelo representa a abertura de um novo ciclo: Renegade, Compass e Commander devem ganhar novas gerações “completamente diferentes” nos próximos anos, segundo o executivo.
A estratégia de eletrificação mais ampla da Jeep no Brasil, no entanto, ainda está em revisão. O plano tecnológico apresentado há três anos, batizado de BioHybrid, será atualizado e reapresentado ainda neste ano, segundo Zola — sem data ou nome definidos.
Parte da indefinição tem origem tributária. As mudanças em discussão ainda não deixaram claro como vai funcionar o chamado imposto seletivo, que deve incorporar benefícios hoje concedidos pelo IPI Verde.
Zola citou o regime atual de importação de kits (CKD e SKD), com alíquotas de taxação de 35%, como um fator que hoje favorece marcas chinesas com baixo nível de localização de produção no Brasil (isso sem entrar no mérito das cotas de vendas com isenção total).
“No modelo atual, 35% de imposto ainda nos dá a possibilidade de continuar trabalhando com kits com um nível de localização muito baixo. Isso coloca a cadeia da indústria nacional automobilística em risco”, disse.
Parcerias com chineses
Zola disse que a Stellantis também avança na parceria com a chinesa Dongfeng, recém-ampliada globalmente. Já estão definidos dois modelos Jeep e dois Peugeot que usarão como base produtos da Dongfeng — hoje vendidos na China sob outros nomes.
A discussão em aberto agora é sobre produção regional. “O que estamos tentando entender é qual o plano deles no Brasil, na Argentina, no Uruguai. Diante da parceria, podemos cooperar em um produto ou em vários — é um campo de negociação aberto”, disse Zola.
O COO ressaltou que a rede de distribuição e a experiência comercial da Stellantis no Brasil, com quase 30% de participação de mercado, são um ativo relevante para a marca chinesa.
Some-se a isso o desenvolvimento interno de veículos elétricos de entrada baseados em plataformas chinesas no modelo de parceria — os modelos A05 e A10, da Leapmotor, hoje vendidos na China, devem chegar a outros mercados sob nomes ainda não definidos.
Nesta quarta-feira (12), a Moura Dubeux (MDNE3) divulgou seus resultados referentes ao 2T26, mantendo uma boa dinâmica financeira. Os números vieram ligeiramente acima das nossas estimativas, especialmente nas linhas finais.
Conforme antecipado na prévia operacional, a companhia lançou seis projetos, totalizando R$ 1,01 bilhão em VGVlíquido (%MD), retração de 45,7% frente ao 2T25. No semestre, porém, os lançamentos somaram R$ 2,32 bilhões, crescimento de 2,5% na comparação anual.
Destaques do 2T26 da Moura Dubeux
As vendas e adesões líquidas atingiram R$ 1,02 bilhão, retração de 14,7% na comparação anual e praticamente estabilidade frente ao 1T26. O desempenho continuou sustentado principalmente pelos condomínios, que representaram 64% das vendas brutas na participação da companhia. A VSO trimestral ficou em 20,9%, enquanto o indicador em 12 meses permaneceu em patamar saudável, de 51,1%.
No âmbito financeiro, a receita líquida alcançou R$ 731 milhões, crescimento de 10% frente ao 2T25 e de 16,5% em relação ao trimestre anterior. A margem bruta atingiu 38,6%, expansão de 5,3 p.p. na comparação anual, enquanto a margem bruta ajustada chegou a 40,2%. Segundo a companhia, parte importante dessa evolução veio da maior contribuição do modelo de condomínio e do reconhecimento do fee de comercialização de terrenos dos projetos Casa Macedo, Moura Dubeux Plaza e Salvador 220.
O EBITDA ajustado alcançou R$ 179 milhões, alta de 34,7% frente ao 2T25, com margem de 24,5%, expansão de 4,5 p.p. na comparação anual. Por outro lado, as despesas comerciais e administrativas apresentaram crescimento relevante no período, refletindo, entre outros fatores, maiores gastos com comissões e expansão da estrutura da companhia.
Na última linha, o lucro líquido atingiu R$ 174 milhões, novo recorde trimestral e crescimento de 44,6% frente ao 2T25. Além do avanço operacional, o resultado foi favorecido por um resultado financeiro líquido positivo de R$ 34,7 milhões. A margem líquida alcançou 23,8%, enquanto o ROAE dos últimos 12 meses ficou em 28%.
MDNE3: evolução financeira e qualidade operacional
Em relação à estrutura de capital, a Moura Dubeux encerrou junho dívida líquida de apenas R$ 56 milhões, equivalente a 2,5% do patrimônio líquido. A companhia apresentou geração de caixa de R$ 27 milhões no trimestre, influenciado pela alienação de recebíveis, revertendo o consumo observado no 1T26.
De forma geral, os resultados do 2T26 reforçam a boa evolução financeira da Moura Dubeux, com expansão de margens e novo recorde de lucro. Mantemos uma leitura positiva sobre a qualidade operacional de MDNE3, que negocia a apenas 3,5 vezes os seus lucros projetados para 2027.
Os mercados globais operam sem direção única nesta quinta-feira, com as ações de tecnologia e inteligência artificial oferecendo sustentação às bolsas, enquanto a inflação mais branda nos Estados Unidos ajuda a aliviar parte das preocupações em relação aos próximos passos do Federal Reserve.
O principal destaque vem da Ásia, especialmente da Coreia do Sul. No Japão, o Nikkei também avançou, enquanto China e Hong Kong encerraram o pregão no campo negativo. Na Europa, os índices operam de forma mista, refletindo uma combinação de dados econômicos relativamente resilientes, como o crescimento de 0,4% do PIB britânico no segundo trimestre, e novas pressões inflacionárias, como a aceleração do CPI espanhol para 3,6%.
Nos Estados Unidos, os futuros avançam moderadamente antes da divulgação do PPI, que será importante para calibrar as expectativas de juros após o alívio proporcionado pelo CPI. A geopolítica, porém, continua sendo uma fonte relevante de risco. O impasse entre EUA e Irã em torno do Estreito de Ormuz permanece sem avanços significativos, enquanto Washington volta a intensificar a pressão econômica sobre Teerã.
· 00:56 — Atividade levemente mais forte
No Brasil, o Ibovespa encerrou a quarta-feira em queda de 0,23%, aos 167.491 pontos, acumulando a sétima sessão consecutiva de perdas e a pior sequência em cerca de um ano. A pressão continua vindo principalmente da redução da exposição de investidores estrangeiros aos ativos brasileiros, em meio ao aumento da cautela com o processo eleitoral e seus possíveis desdobramentos fiscais.
Mais de R$ 7 bilhões deixaram a bolsa em agosto até o dia 10, enquanto bancos e Petrobras figuraram entre as principais contribuições negativas para o índice. O dólar também avançou, aproximando-se de R$ 5,18, refletindo tanto o fortalecimento global da moeda americana quanto a deterioração do humor doméstico e os relatos de maior demanda de investidores estrangeiros por proteção.
No campo macroeconômico, os dados recentes ainda apontam para uma perda gradual de fôlego da atividade. A Pesquisa Mensal de Serviços avançou 0,4% no segundo trimestre, mas mostrou sinais de enfraquecimento no encerramento do período e deixou um carregamento praticamente nulo para o terceiro trimestre, enquanto os serviços prestados às famílias apresentaram desempenho mais fraco na margem. A Pesquisa Mensal do Comércio de junho, por sua vez, surpreendeu na direção oposta, registrando aceleração em relação ao mês anterior e desempenho acima das expectativas.
Ainda assim, mantemos a perspectiva de um novo corte de 25 pontos-base na Selic em setembro, embora a proximidade das eleições, os riscos fiscais e a saída de capital estrangeiro continuem limitando uma recuperação mais consistente dos ativos domésticos.
· 01:42 — Inflação alivia, mas o Fed ainda não está livre para cortar
Nos Estados Unidos, Wall Street encerrou a sessão anterior em leve alta, apoiada por uma leitura considerada benigna do CPI de julho e por resultados positivos de empresas ligadas à inteligência artificial. A inflação ao consumidor registrou alta de 0,1% no mês e de 3,4% em 12 meses, enquanto o núcleo avançou 0,2% na comparação mensal e 2,5% na anual, reforçando a expectativa de manutenção dos juros pelo Federal Reserve em setembro.
Ainda assim, a composição do indicador não confirmou um processo de desinflação disseminado, uma vez que os preços de bens mostraram alguma pressão e parte do alívio observado nos serviços esteve concentrada em componentes mais voláteis. Nesse contexto, as atenções se voltam agora para o PPI de julho, especialmente para os componentes que entram diretamente no cálculo do núcleo do PCE, principal referência de inflação acompanhada pelo Fed, além dos pedidos semanais de seguro-desemprego e das falas de Beth Hammack e Tom Barkin.
O pano de fundo fiscal também vem ganhando relevância crescente. O governo americano registrou déficit de US$ 432 bilhões em julho, recorde para o mês, elevando o rombo acumulado nos dez primeiros meses do ano fiscal para US$ 1,799 trilhão, valor superior ao registrado em todo o ano de 2025. Esse cenário ajuda a explicar por que, apesar do alívio observado na ponta curta da curva dos Treasuries após a divulgação do CPI, os rendimentos dos títulos de prazo mais longo continuam pressionados.
Assim, embora os dados de inflação tenham reduzido a urgência de uma nova alta de juros em setembro, a decisão do Federal Reserve permanece em aberto e dependerá das próximas leituras de PPI, PCE, CPI e payroll, além das sinalizações que surgirem durante o simpósio de Jackson Hole.
· 02:34 — Sem perspectiva
A disputa em torno do Estreito de Ormuz permanece sem solução, com Estados Unidos e Irã trocando acusações sobre o descumprimento das condições acordadas anteriormente e reivindicando controle sobre uma das principais rotas globais de petróleo e gás. O número de travessias caiu para o menor nível em três semanas, enquanto Teerã mantém a reabertura condicionada ao fim do bloqueio a seus portos, à suspensão das sanções e a outras concessões por parte de Washington.
Diante da perspectiva de um conflito prolongado e intermitente, ganha força a expectativa de que o Brent permaneça na faixa intermediária de US$ 80 por barril ao longo do restante de 2026. Ainda assim, os preços podem recuar gradualmente à medida que os exportadores ampliem rotas alternativas, os estoques globais elevados ajudem a amortecer o choque de oferta e a demanda chinesa permaneça moderada.
Ao mesmo tempo, a crise vem acelerando uma reorganização estrutural das rotas energéticas. Arábia Saudita e Emirados Árabes Unidos estão expandindo oleodutos capazes de reduzir a dependência do Estreito de Ormuz, enquanto a China avalia alternativas como a Rota do Mar do Norte. Apesar desses esforços, os riscos continuam elevados: a Agência Internacional de Energia (AIE) estima um déficit global de 1,8 milhão de barris por dia neste trimestre, mais que o dobro do projetado anteriormente, enquanto o Irã vem sinalizando preparação para um confronto prolongado.
A retomada das tensões também começa a produzir efeitos em outras frentes, com novas pressões sobre energia, fertilizantes e preços globais de alimentos, revertendo parte da tendência desinflacionária observada nos meses anteriores.
· 03:28 — Transformação econômica
As importações chinesas evidenciam como a inteligência artificial vem assumindo um papel cada vez mais relevante na transformação econômica do país. Bens ligados ao ecossistema de IA, como semicondutores, computadores, equipamentos de armazenamento e redes, processadores e chips de memória, responderam por quase metade do crescimento recente das importações, refletindo a forte integração das empresas chinesas às cadeias globais de tecnologia.
Em contraste, as importações de energia, mais diretamente relacionadas à dinâmica da economia doméstica, seguem em queda em valor na comparação anual, mesmo diante dos choques recentes de preços e oferta provocados pelas tensões no Oriente Médio.
Esse avanço, no entanto, traz consigo um desafio relevante: a disponibilidade de energia. Os provedores chineses de serviços de dados já consomem 45% mais eletricidade do que há um ano, ritmo muito superior ao crescimento de 6,9% do consumo nacional, o que amplia a pressão sobre a infraestrutura elétrica e torna mais complexos os esforços de descarbonização.
Embora fontes como carvão, gás natural e energia solar permitam expandir a capacidade de geração com maior rapidez, os centros de dados exigem fornecimento contínuo e confiável. Ao mesmo tempo, grande parte do potencial de geração de energia limpa está localizada longe dos principais polos tecnológicos do país, como Guangdong, Jiangsu, Zhejiang, Xangai e Pequim, criando um desafio adicional para sustentar a expansão da infraestrutura de inteligência artificial.
· 04:15 — Postura firme
No Japão, cresce a expectativa de que o Banco do Japão adote uma postura mais firme para conter a fraqueza persistente do iene. O governo de Sanae Takaichi estaria mais receptivo a uma alta de juros já em setembro ou outubro, em sintonia com a preocupação do BOJ de que a desvalorização cambial alimente a inflação e com o esforço conjunto de Japão e Estados Unidos para sustentar a moeda.
O desafio é que um aperto monetário mais rápido pode pressionar uma economia ainda frágil, especialmente diante da queda dos gastos das famílias, obrigando governo e banco central a equilibrar estabilidade cambial e preservação do crescimento.
Na Ásia, o desempenho das ações de tecnologia segue bastante desigual. O Kospi acumula forte recuperação desde a mínima de julho, apoiado pela retomada do entusiasmo com empresas de hardware ligadas à inteligência artificial e pela continuidade dos elevados investimentos das Big Techs.
Na China, a Lenovo disparou após reportar crescimento de 43% na receita trimestral, reforçando o otimismo com a demanda associada à IA. Em sentido oposto, a Tencent caiu após mais que dobrar seus gastos com inteligência artificial, evidenciando que a corrida tecnológica também vem acompanhada de custos crescentes e maior pressão sobre a rentabilidade no curto prazo.
· 05:09 — Crescimento, rentabilidade e valuation atrativo
A Direcional (DIRR3) entregou mais um trimestre robusto no 2T26, reforçando a consistência operacional observada nos últimos períodos. Os lançamentos somaram R$ 2,1 bilhões em VGV, alta de 8% em relação ao 2T25 e mais que o dobro do volume do trimestre anterior, enquanto as vendas líquidas alcançaram R$ 1,65 bilhão, praticamente estáveis na comparação anual e 5% acima do 1T26.
Na demonstração financeira, a receita líquida atingiu recorde de R$ 1,28 bilhão, avanço de 20% em 12 meses, e chegou a R$ 1,60 bilhão quando consideradas também as SPEs não consolidadas. A rentabilidade permaneceu elevada, com margem bruta ajustada de 42,8%, 110 pontos-base acima do ano anterior, enquanto a receita a apropriar cresceu 21%, para R$ 4,1 bilhões, oferecendo boa visibilidade para os próximos trimestres.
Mesmo com o aumento das despesas comerciais, o EBITDA ajustado avançou 27%, para R$ 348 milhões, com margem de 27,2%, e o lucro líquido operacional cresceu 10%, para R$ 202 milhões. O ROE anualizado de 35% continua colocando a Direcional entre as companhias mais rentáveis do setor.
A qualidade do trimestre também aparece na geração de caixa e na evolução da estrutura de capital. A companhia gerou R$ 130 milhões em caixa no período e, mesmo excluindo cessões de recebíveis, operações societárias e efeitos ligados aos repasses da Caixa Econômica Federal, apresentou geração operacional positiva de R$ 80 milhões. Com isso, a dívida líquida recuou para R$ 492 milhões, equivalente a apenas 18% do patrimônio líquido.
Em nossa leitura, os números reforçam uma tese construtiva para DIRR3, sustentada por crescimento, margens elevadas, alta rentabilidade e desalavancagem. Após a pressão recente sobre as ações, o anúncio de um programa de recompra de até 32 milhões de papéis também sinaliza confiança da administração na geração de valor. Negociando a cerca de 5,5 vezes o lucro projetado para o próximo ano, DIRR3 permanece com valuation atrativo diante da qualidade operacional apresentada e do potencial de continuidade dos resultados.
📊 O par GBP/USD
GBPUSD
no gráfico de 1 hora está sendo negociado próximo de 1,35088, apresentando divergência bullish clara e Fair Value Gap (FVG). O preço mostra sinais de possível retomada altista após correção, com CHOCH e BOS confirmando mudança de estrutura.
📈 Análise Técnica:
🔹 Divergência Bullish: Enquanto o preço formou mínimos mais baixos, o RSI formou mínimos mais altos, indicando enfraquecimento da pressão vendedora.
🔹 FVG (Fair Value Gap): Zona de desequilíbrio identificada, com potencial de preenchimento ou mitigação na retomada.
🔹 Estrutura SMC: CHOCH altista e BOS recentes, com Higher Low em formação.
🔹 Resistência: 1,35094 – 1,35200 (próxima) e 1,35458 (Weak High).
🔹 Suporte: 1,34962 – 1,34800 (zona de order block) e 1,34744.
🔹 Momentum: RSI em recuperação (próximo de 59), saindo de zona baixa.
🔹 Volume: Moderado, com potencial de aumento na confirmação.
📢 Cenários:
✅ Altista: Sustentação acima de 1,35000 e rompimento de 1,35100 confirma retomada, mirando 1,35250 – 1,35450.
⚠️ Baixista: Rejeição em 1,35100 e perda de 1,34900 reabre espaço para 1,34750 – 1,34600.
📅 Eventos Relevantes:
🔹 Dados do Reino Unido: Lançamentos econômicos (ex.: inflação, PIB) podem impactar a libra.
🔹 Dados dos EUA: Força do dólar e comentários do Fed influenciam o par.
🔹 Sentimento Global: Risco-on favorece GBP/USD.
🚨 : GBP/USD a 1,35088 mostra divergência bullish e FVG no 1h, com estrutura de possível retomada. O viés é altista enquanto se mantiver acima de 1,34900, com alvo inicial em 1,35250–1,35450. Monitore volume na confirmação. 🔥📈
Analista da easyMarkets, Fabricio N.
⚠️ Aviso: Esta não é uma recomendação de compra ou venda. Faça sua própria análise.
Isenção de Responsabilidade:
Este artigo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento. Não considera a situação financeira, as necessidades ou os objetivos de nenhum indivíduo específico. Qualquer referência ao desempenho passado não é um indicador confiável dos resultados futuros.
Aviso de Risco: 68% das contas de investidores de varejo perdem dinheiro ao negociar CFDs com este provedor. Você deve considerar se pode assumir o alto risco de perder seu dinheiro. Por favor, consulte nosso aviso completo sobre riscos em nosso site.
Na corrida contra as fraudes digitais, a Certta está prestes a triplicar a receita entre os anos de 2024 e o fim de 2026. A alta foi puxada por um salto de 80% só no ano passado e por um crescimento composto de 67% ao ano desde 2022.
Foi também em 2025 que a startup, especializada em prevenção a fraudes digitais, registrou pela primeira vez Ebitda positivo, embalada por um aporte de R$ 50 milhões da L4 Venture Builder, fundo de venture building ligado à B3, fechado em setembro daquele ano.
Hoje a Certta, que atendia sob o nome de CAF até o começo do ano, tem no portfólio mais de 300 clientes, entre Natura, Vivo e Mercado Livre.
O negócio, com tecnologia para reconhecimento facial, validação de documentos, checagem de antecedentes e produtos antifraude, atua com um time enxuto de 340 pessoas, que inclui equipes dedicadas para manter mais de 20 modelos de IA rodando dentro das soluções da empresa.
Em operação desde 2019, a startup é concorrentes de startups como a Idwall, adquirida nos últimos meses pela Serasa Experian, e da Unico, unicórnio brasileiro no setor e com uma carteira de clientes com mais de 300 empresas, incluindo grandes fintechs e negócios Magazine Luiza, Banco Neon e Vivo.
O ritmo de expansão da startup - e das concorrentes - coincide com uma sofisticação sem precedentes das ameaças cibernéticas, a partir do avanço da inteligência artificial. O Brasil, com a sua criatividade nativa, sempre foi um mercado fértil para criminosos digitais. A AI potencializou, como conta o CEO da Certta, o americano Jason Howard.
“Quando estava na Mastercard, gerenciava toda a linha de negócios global de chargebacks (contestação de compras). Vi fraudes de cartão de crédito no mundo inteiro. E quando perguntava para qualquer grande e-commerce nos EUA qual é o mercado de fraude mais desafiador por transação, a resposta era o Brasil”, disse em entrevista exclusiva à Bloomberg Línea.
“Se você soma isso ao pix, ao movimento de dinheiro mais rápido, à digitalização da biometria e ao uso massivo de dispositivos móveis, tem um cenário único. O Brasil está muito mais avançado que os Estados Unidos nessa dinâmica financeira digital.”
Antes de chegar à Certta, Howard passou quase uma década na Ethoca — startup de prevenção a fraudes fundada pelos canadenses Darryl Green, André Edelbrock e Trevor Clarke e comprada pela Mastercard em 2019.
Ele entrou como chief commercial officer em 2013, liderou o time comercial durante a integração da Ethoca à Mastercard e, entre 2021 e 2022, comandou a unidade de negócios da Ethoca dentro da própria Mastercard, em Austin, no Texas.
Mercado brasileiro
Foi esse mesmo grupo de ex-Ethoca — Green, Edelbrock e Clarke — que, em 2022, liderou o aporte de R$ 80 milhões na então CAF, startup fundada em 2019 em Venâncio Aires (RS) por Leonardo Rebitte e Rafael Viana. Darryl Green assumiu a presidência após o aporte, e meses depois trouxe Howard para o time. Primeiro, como chief revenue officer, desde fevereiro de 2023, na posição de CEO no lugar de Green, que passou a ocupar a cadeira de presidente do conselho.
Na tese, um negócio global que começaria a avançar por Reino Unido, México, Canadá e Estados Unidos. A realidade mostrou um outro caminho e o Brasil é origem de 95% da receita da startup. Os 5% restantes são de clientes locais que demandam os produtos da startup em outros destinos na América Latina.
A idtech fincou os pés no Brasil e não acompanhou o ritmo de internacionalização de concorrentes locais, como é o caso da Unico. A avaliação interna é de que o mercado brasileiro, por sua complexidade e dimensões, demanda a concentração total dos recursos.
“Há uma realidade pragmática na construção de um negócio”, disse o CEO global. “Estávamos performando extremamente bem no Brasil, então fazia muito mais sentido continuar focando nossos recursos aqui para construir uma escala financeira robusta. Isso é o que nos dá a opção real para, no futuro, considerar detalhadamente para onde queremos ir, em vez de tentar fazer muita coisa cedo demais e pulverizar nossa eficiência”.
Essa cautela com a expansão internacional não se repete na estratégia de produto, onde a Certta acelerou o passo. A startup, que integra e cura mais de 50 fontes de dados e tecnologias diferentes, se apresenta hoje como um “hub de verificação inteligente” — conceito que resume a mudança de posicionamento da marca, batizada até o início do ano de CAF.
O conceito de hub
Na prática, segundo dados internos, a Certta já viabilizou mais de 8 mil jornadas digitais distintas de onboarding e transações desde 2019, direcionando cada caso para a combinação de tecnologias mais adequada ao risco identificado.
“Não se trata mais de ter uma única solução pontual ou um dado isolado. Você precisa empilhar camadas e ser capaz de fazer isso muito rápido”, disse Howard.
Segundo ele, o salto para um modelo orientado por IA nasceu de uma base de orquestração simples, construída ainda no início da operação da Certta no Brasil, que permitia aos clientes desenhar seus próprios fluxos de verificação.
Esse alicerce sustentou o lançamento, neste ano, de duas novas frentes de produto. O Flow permite montar fluxos personalizados de verificação e rodar testes comparativos — os chamados testes A/B — entre diferentes jornadas digitais, além de árvores de decisão dinâmicas, para identificar qual combinação gera mais segurança sem sacrificar a conversão. Já o Hubby é o agente de IA central da companhia, descrito internamente como um “copiloto” das equipes de risco.
A startup aposta também na análise de documentos não estruturados, com o VerifAI Docs, que usa IA para identificar fraudes em comprovantes de renda, recibos, faturas e contratos. Em uma prova de conceito citada pelo CEO, a tecnologia identificou que 8% de todos os documentos usados por um grande cliente para cadastrar pequenas empresas haviam sido manipulados digitalmente por IA — um índice de fraude, segundo ele, impossível de detectar a olho nu.
É esse arsenal que explica o salto de 3,1 vezes na adoção da plataforma em 2025, ritmo que a Certta projeta manter ao longo de 2026. Além do avanço em novas contas, a expansão dentro da própria carteira é hoje um dos pilares de crescimento da Certta. “Estamos iniciando nossos ciclos de planejamento para 2027 e 2028, e vemos um forte crescimento orgânico no pipeline”, afirma.
Segundo Howard, a lógica do hub faz com que um cliente que chega para resolver um problema pontual — uma verificação de identidade, por exemplo — expanda o uso para outras frentes ao longo do tempo.
Essa dinâmica também contribui para a diversificação do negócio. Entre as seis famílias de produtos, nenhuma responde por mais de 25% da receita.
“Isso nos permite ter métricas incríveis de retenção de receita e métricas de crescimento de receita”, diz. “E eu vejo que o mercado está muito aberto neste momento para essas soluções”.
O CEO da Nvidia, Jensen Huang, está esbarrando em um problema: muitos de seus clientes não conseguem pagar pelos cobiçados chips que alimentam sistemas de inteligência artificial (IA) da empresa.
Isso explica por que Huang se uniu a um grupo de empresas de Wall Street em um plano de US$ 500 bilhões que, em tese, pretende padronizar o financiamento de chips, criando estruturas de capital lastreadas em ativos para empresas de IA — enquanto deixa a Nvidia parcialmente responsável caso algo dê errado.
Executivos envolvidos na parceria estratégica anunciada por Huang nesta semana com Apollo Global Management, BlackRock, Blackstone, Brookfield Asset Management, Goldman Sachs e KKR apresentam o esforço como o lançamento de uma nova classe de ativos, semelhante à securitização de tudo, de aviões e cartões de crédito a hipotecas.
Para os críticos, trata-se de um sistema que pode encobrir fragilidades em algumas áreas do mercado de IA. A preocupação não está nas gigantes de tecnologia — Meta, Microsoft e Google — que possuem balanços financeiros robustos.
O problema está nas muitas empresas menores de IA, companhias de computação em nuvem e empresas em geral que têm uma demanda voraz pelos chips da Nvidia, mas enfrentam juros elevados quando precisam financiar essas compras.
O boom da IA e o impulso financeiro da Nvidia não conseguem manter esse ritmo frenético a menos que esse tipo de empresa consiga obter o hardware de que precisa.
Agora, caberá a Wall Street convencer os investidores de dívida sobre os méritos do novo plano de financiamento. Nenhum recurso foi captado até o momento por meio das novas parcerias.
A meta é vender dívida pública e privada para fundos de pensão, seguradoras e fundos soberanos, entre outros investidores, e usar os recursos para criar “plataformas” dedicadas, que possam entrar em ação e financiar operações envolvendo chips de IA.
Um dos desafios é que os chips que alimentam os data centers se tornam obsoletos com o tempo, à medida que a tecnologia avança.
“Isso é ótimo para a Nvidia, que precisa que seus clientes tenham acesso a capital”, disse Jack Ablin, sócio fundador do family office Cresset, de US$ 260 bilhões, que investe na Nvidia.
“Mas, se você é um investidor de dívida que depende da capacidade computacional como garantia? Quero dizer, historicamente, esse é um ativo que tem tido a vida útil de uma alface.”
Huang afirmou que os clientes da Nvidia ainda utilizam chips de gerações anteriores, um sinal de que o hardware mantém seu valor muito depois de ser lançado.
Em uma entrevista à televisão, executivos envolvidos no acordo disseram que o desequilíbrio extremo entre oferta e demanda pelos chips da Nvidia significa que eles são excelentes garantias, ao contrário dos processadores de computador do passado, que se depreciavam rapidamente.
O CEO da BlackRock, Larry Fink, comparou o atual momento do financiamento da “computação” de IA ao início de sua carreira, quando bancos e empresas de investimento foram pioneiros no mercado de títulos lastreados em hipotecas na década de 1970.
Os termos exatos do acordo de financiamento da IA ainda são vagos e provavelmente serão determinados pelo que os investidores aceitarem. Mas a ideia apresentada pelos executivos envolvidos é que os empréstimos sejam garantidos pelo hardware de IA da Nvidia que está sendo comprado ou alugado.
Se um cliente der calote, a expectativa é que um novo cliente entre rapidamente em seu lugar. Investir nesse tipo de instrumento pode ser atraente para um investidor de dívida que acredita que a indústria de IA continuará crescendo, mas está preocupado com o risco de emprestar dinheiro a um cliente específico, segundo pessoas envolvidas no acordo.
A questão que os estruturadores da operação terão de avaliar é o que aconteceria se a expansão da IA desacelerasse e projetos fossem adiados ou cancelados. Outro risco seria o surgimento de avanços tecnológicos da Nvidia que reduzissem o valor de seus chips antigos mais rapidamente do que o esperado.
A Nvidia, que vem sendo criticada por uma série de estruturas de financiamento circulares nas quais investe nas empresas que compram seus chips ou usa seu balanço para garantir o financiamento delas, vem procurando outras alternativas.
Huang afirmou no X que, em alguns casos, a Nvidia poderia usar seu balanço para garantir até 25% do custo de um projeto por meio do que chamou de um “mecanismo de suporte ao valor residual”.
Isso provavelmente manteria inicialmente as obrigações fora dos livros contábeis da Nvidia, mas colocaria a fabricante de chips como responsável por uma parcela do projeto caso o usuário final de seus chips desse calote. Em uma garantia de valor residual, um garantidor como a Nvidia concorda em cobrir a diferença caso o valor de determinado ativo que serve de garantia para um empréstimo caia abaixo de um piso estabelecido.
Huang afirma que a nova estrutura de financiamento responde às preocupações sobre financiamento circular. Alguns céticos, porém, ainda a veem como uma espécie de “circularidade leve”.
A inclusão de capital de terceiros e de decisões de crédito independentes “deveria, em tese, aliviar as preocupações com a circularidade… embora reconhecidamente polarize o debate”, escreveu na terça-feira Joseph Moore, analista do Morgan Stanley.
A rival da Nvidia, Broadcom, ofereceu um suporte semelhante em um pacote de financiamento de US$ 35 bilhões que a Apollo, a Blackstone e um grupo de bancos estruturaram em junho para alugar chips à Anthropic, embora representando uma parcela muito maior da operação. A Broadcom informou que sua exposição máxima sob a garantia é de US$ 29 bilhões, valor que diminui à medida que os pagamentos dos contratos de leasing são recebidos.
Captar dinheiro ficou mais caro para empresas de IA em geral, mas especialmente para tomadores de crédito mais frágeis. Essas empresas estão sendo deixadas de lado nos mercados de dívida por uma enxurrada de emissões de companhias com classificação de grau de investimento, como Meta Platforms, Alphabet, controladora do Google, e Amazon.com.
A emissão de títulos relacionados à IA por grandes empresas de tecnologia, projetos de data centers e veículos de financiamento de chips chegou a US$ 344 bilhões no início de agosto, segundo a Bank of America Global Research.
O valor é mais de US$ 200 bilhões superior ao volume emitido em 2025. Uma pesquisa do Bank of America indica que os investidores esperam cerca de US$ 100 bilhões em emissões adicionais de títulos por grandes empresas de tecnologia no restante do ano.
A CoreWeave, provedora de computação em nuvem para IA, levantou neste mês uma linha de crédito de US$ 2,6 bilhões, garantida por seus contratos com a Anthropic, Jane Street e outras empresas, com juros 5,5 pontos percentuais acima das taxas de referência — ou mais de 9% atualmente.
Os bancos da companhia haviam inicialmente oferecido a operação com um rendimento até 1,25 ponto percentual menor.
Investidores exigiram rendimentos próximos de 10% em uma emissão de US$ 3,5 bilhões em títulos de alto risco realizada no mês passado pela Galaxy Digital para construir um data center no Texas alugado à CoreWeave.
Michael Burry, investidor famoso por apostar contra títulos lastreados em hipotecas e que recentemente passou a apostar contra a Nvidia e outras ações de empresas de IA, afirmou que o acordo aponta para uma vulnerabilidade no mercado de IA.
“Estruturar crédito é uma parte natural do sistema”, disse ele no Substack. “Estruturar créditos não naturais para prolongar o impulso no fim de uma fase de alta é onde surge a preocupação.”
Escreva para Jack Pitcher, pelo e-mail jack.pitcher@wsj.com, Anissa Gardizy, pelo e-mail anissa.gardizy@wsj.com, e Peter Rudegeair, pelo e-mail peter.rudegeair@wsj.com.
Há quase quatro anos, a operação brasileira da LG começou a convencer a matriz, na Coreia do Sul, a fazer uma aposta de R$ 1,5 bilhão: abrir uma segunda fábrica no Brasil, desta vez voltada à linha branca.
A avaliação dos executivos daqui era que havia espaço para crescer no mercado brasileiro de eletrodomésticos, mas seria difícil ganhar escala enquanto geladeiras e máquinas de lavar continuassem sendo importadas.
A aposta sai definitivamente do papel nesta quinta-feira (13), quando a LG inaugura em Fazenda Rio Grande, na região metropolitana de Curitiba, sua nova fábrica. A unidade começa pela produção de geladeiras, mas foi projetada para receber outras linhas de eletrodomésticos no futuro.
Daniel Song, presidente da LG Electronics para a América Latina desde janeiro de 2024 e que comandava a operação brasileira desde 2023, diz ao InvestNews que a equação envolvia preço e tempo.
Importar restringia a companhia sobretudo às faixas mais caras do mercado e dificultava a disputa por volume com fabricantes já instalados no país. Produzir localmente, segundo a LG, reduz em até 80% o tempo necessário para abastecer o mercado.
“Para entrar no mercado do Brasil, nós temos que ter um local”, afirma Song, em entrevista exclusiva ao InvestNews.
Na defesa do investimento, a operação local apresentou à matriz o potencial de crescimento do país e a possibilidade de transformar a fábrica brasileira, no futuro, em uma base para atender outros mercados da região.
A inauguração marca também a primeira abertura de uma fábrica da LG no Brasil em 21 anos. A companhia iniciou sua produção no país em 1995, em Manaus, inicialmente com televisores, microondas e aparelhos de DVD.
Dez anos depois, abriu uma segunda unidade em Taubaté (SP), dedicada a celulares, notebooks e monitores. Em 2021, após deixar o mercado de smartphones, a LG transferiu as linhas restantes de Taubaté para Manaus e voltou a concentrar ali toda a sua produção brasileira.
A fábrica paranaense reabre agora uma segunda frente industrial no país.
Meio milhão de geladeiras
A nova fábrica nasce com capacidade para produzir mais de 500 mil refrigeradores por ano em apenas um turno. Instalada em um terreno de cerca de 770 mil metros quadrados, a unidade foi dimensionada para receber outras linhas de produção, como máquinas de lavar. A expansão, porém, será feita aos poucos e dependerá do avanço das vendas.
Mais do que trocar produtos importados por nacionais, a LG quer usar a unidade para ganhar escala em um negócio no qual ainda tem uma presença muito menor do que aquela conquistada em categorias como televisores e aparelhos de ar-condicionado.
Os números da nova fábrica da LG (Arte: Daniela Arbex)
A empresa coreana entra de vez na guerra das geladeiras confiando no reconhecimento de marca construído ao longo de mais de 30 anos de atividade no Brasil.
E há um comportamento de seus próprios clientes que ajuda a explicar essa aposta. Ao acompanhar as compras feitas por consumidores cadastrados em seus canais de relacionamento, a LG identificou que a geladeira costuma aparecer entre as aquisições seguintes de quem já adquiriu uma televisão da marca.
A descoberta interessa especialmente porque é justamente na sala de estar que a LG já conquistou uma posição muito mais relevante no Brasil.
A companhia está entre as principais fabricantes de televisores do país. A meta da LG é figurar entre as três principais marcas de geladeiras. Mas o caminho não será simples.
A empresa coreana terá de lidar com um mercado historicamente concentrado na americana Whirlpool, dona das marcas Brastemp e Consul, e na sueca Electrolux.
No início do ano, a companhia estimava ter cerca de 3% do mercado brasileiro de linha branca, com a intenção de alcançar 20% de participação ao longo dos próximos anos.
Song reconhece que a empresa terá pela frente “duas marcas muito fortes”, mas diz que a LG enxerga espaço para uma nova opção entre os consumidores brasileiros.
Parte da estratégia foi tentar evitar que os produtos fabricados aqui fossem apenas versões nacionalizadas de modelos desenvolvidos para outros mercados.
Segundo o executivo, nos últimos dois anos, engenheiros enviados pela Coreia passaram por casas de consumidores em diferentes regiões do país, incluindo cidades do interior de Norte a Sul, para entender como os brasileiros usam suas geladeiras.
O CEO da LG na América Latina, Daniel Song (Divulgação)
O estudo identificou, entre outras particularidades, a demanda por freezers maiores e a necessidade de lidar com diferentes voltagens pelo país. A resposta da LG foi fazer com que toda a produção nacional de refrigeradores nasça bivolt.
A característica permite que um mesmo aparelho seja vendido tanto em regiões de 110 volts quanto de 220 volts e também simplifica a operação dos varejistas, que não precisam manter estoques separados do mesmo modelo para cada voltagem.
Novos produtos
A aposta também leva a LG para uma faixa de mercado diferente daquela a qual a marca esteve mais associada em refrigeradores: a premium.
Até agora, os custos de importar geladeiras para o Brasil tornavam pouco atraente trazer modelos mais baratos, empurrando o seu portfólio para produtos de maior valor.
Com a produção local, a LG pretende lançar 25 modelos, entre modelos mais populares, intermediários e premium. A estratégia é ampliar o portfólio para disputar um mercado que vende perto de 5 milhões de geladeiras por ano e movimenta mais de R$ 15 bilhões.
A escolha de Fazenda Rio Grande também tem relação direta com o tamanho do produto que sairá da linha. Caso utilizasse a fábrica de Manaus, existiria uma dificuldade logística relevante.
Geladeiras são volumosas e caras de transportar por longas distâncias. Song diz que, do ponto de vista da cadeia de suprimentos e da logística, o Paraná oferece condições mais favoráveis para esse tipo de produto.
Geladeiras: nova frente de batalha da indústria (Ilustração: João Brito)
Os concorrentes chegaram à mesma conclusão: a Electrolux fabrica refrigeradores em Curitiba, enquanto a Whirlpool concentra uma importante produção de geladeiras Brastemp e Consul em Joinville (SC).
Desafios
A LG coloca essa nova capacidade no mercado em um momento menos favorável para o consumo no Brasil. Com as famílias endividadas e o crédito caro, compras de maior valor tendem a ser postergadas.
E geladeira é justamente um bem de ciclo longo: estimativas do setor trabalham com uma vida útil próxima de dez anos para um refrigerador, o que dá ao consumidor alguma margem para adiar a troca enquanto o aparelho antigo ainda funciona.
A companhia diz que ajusta a estratégia comercial a esse ambiente. Segundo Song, a LG tem trabalhado com o varejo para alongar o número de parcelas e ampliar alternativas de financiamento, inclusive em redes que operam com carnê.
A empresa também vem ampliando a presença entre redes regionais, numa tentativa de chegar a consumidores fora dos grandes centros e das principais varejistas nacionais.
“Estamos bem atentos a isso”, reforçou o executivo. A lógica, segundo ele, é encontrar formas de tornar a compra compatível com o orçamento desses consumidores.
Futura expansão
A próxima etapa para a fábrica é adicionar lavadoras e máquinas lava e seca à produção no Paraná a partir de 2027. Mas Song ainda prega cautela: tudo vai depender do êxito com as geladeiras.
“É muito importante ter sucesso na primeira etapa”, disse. Segundo ele, um bom resultado dará à operação brasileira mais força para defender novos investimentos perante a matriz.
Antes mesmo de a fábrica alcançar sua velocidade de cruzeiro, porém, a LG já começa a enxergar para ela um destino que originalmente não era prioridade: outros países da região.
Song afirma que o primeiro objetivo continua sendo abastecer o consumidor brasileiro, mas diz que a operação da LG na Argentina já demonstrou interesse em receber produtos fabricados no Paraná. Chile, Colômbia e Peru também estão entre os mercados estudados como possíveis destinos de exportação.
Antes disso, vem o seu primeiro teste: Song estima que uma unidade desse porte leve cerca de um ano para alcançar seu ritmo normal de operação. É preciso elevar gradualmente a produção, treinar trabalhadores e fazer a linha atingir a capacidade planejada antes de avaliar plenamente os resultados.
Após perder mercado para marcas chinesas, a Jeep quer reconquistar o consumidor de SUVs, seu principal segmento de atuação no país. A estratégia inclui renovar o portfólio com carros eletrificados, além de modelos a combustão.
A marca do grupo Stellantis (STLA) acaba de lançar um modelo híbrido inédito, o Avenger, com preço de lançamento a partir de R$ 119.990.
“O lançamento do Avenger vai fazer com que a Jeep volte a crescer”, disse o CEO da Stellantis para América do Sul, Herlander Zola, em entrevista a jornalistas nesta quinta-feira (12).
O novo modelo conta com transmissão automática em todas as versões e motorização “MHEV”. Conhecido também como híbrido leve, trata-se de um veículo com motor a combustão auxiliado por um motor elétrico menor (de 12V), que recupera energia nas frenagens e reduz consumo e emissões.
O Avenger chega para ser o carro de entrada do portfólio da Jeep, que desde a sua estreia no Brasil como fabricante local, em 2015, se consolidou como uma das líderes no segmento de SUVs com o Renegade, Compass e Commander.
Na visão de Zola, a Jeep perdeu espaço principalmente pela entrada de inúmeros players no segmento - e não somente chineses -, além da competição que extrapola o mercado de SUVs. Segundo o executivo, o brasileiro ainda se baseia muito na faixa de preço para tomar uma decisão de compra de carro, e não tanto pela categoria.
“Diante da oferta do Avenger, hoje, trazemos o tíquete de entrada da Jeep para baixo, e isso nos dá a chance de atingir um número maior de clientes. Tenho certeza que isso vai contribuir para que a marca volte a avançar.”
Segundo dados da Fenabrave, associação que reúne as concessionárias, os três modelos da Jeep somaram 8,66% de participação no segmento de SUVs no acumulado até julho deste ano. No mesmo período de 2022, primeiro ano cheio de vendas dos três veículos, essa participação era de 20,4%.
Zola disse que a velocidade de renovação do portfólio da Jeep se mostrou “pouco eficiente” em meio às mudanças do segmento nos últimos anos. “Isso também contribuiu para que a Jeep perdesse espaço nesse mercado. Mas agora temos um ponto de inflexão”, avalia.
Enquanto a Jeep não renova o seu portfólio, a marca vem promovendo ajustes de preços em algumas versões de todo o seu portfólio com descontos praticados nas concessionárias.
O executivo afirma que, com a chegada do Avenger, deve haver um ajuste natural de preços. “Já temos um plano desenhado e provavelmente devemos reposicionar algumas versões do Renegade.”
Para Zola, a Jeep vai buscar a competitividade de maneira saudável. “Não é uma busca a qualquer preço.”
Estratégia da Stellantis
O novo modelo da Jeep será produzido na fábrica de Porto Real, no Rio de Janeiro, originalmente inaugurada pelo grupo PSA (Peugeot-Citroën) e posteriormente integrada à Stellantis após a fusão com a Fiat Chrysler em 2021.
Segundo Zola, a escolha se deve ao nível de utilização da capacidade instalada no grupo. As plantas de Goiana, em Pernambuco, e Betim, em Minas Gerais, operam acima de 90%, relata.
Na unidade fluminense, esse índice girava em torno de 40% antes da chegada do Avenger. “Escolhemos Porto Real para buscar um equilíbrio das plantas”, disse.
Ele acrescentou que além da renovação do portfólio da Jeep, o grupo como um todo tem outras táticas para fazer frente ao avanço dos eletrificados chineses, incluindo parcerias com marcas da própria China.
Há ainda a expectativa de parceria global com a chinesa Dongfeng. Espera-se que a Stellantis produza, em solo chinês, dois modelos Peugeot e dois veículos Jeep em parceria com a montadora da China, destinados ao mercado doméstico e outras regiões.
Na última terça-feira (11), a Direcional (DIRR3) divulgou seus resultados referentes ao 2T26, mantendo o bom ritmo de crescimento observado nos últimos trimestres.
Conforme antecipado na prévia operacional, os lançamentos totalizaram R$ 2,1 bilhõesem VGV (R$ 1,6 bilhão na participação da companhia), crescimento de 8% frente ao 2T25 e mais que o dobro do volume registrado no trimestre anterior. As vendas líquidas atingiram R$ 1,65 bilhão (R$ 1,37 bilhão na % Companhia), praticamente estáveis na comparação anual e 5% acima do 1T26. A VSO consolidada ficou em 23%, com 24% na Direcional e 21% na Riva.
Na demonstração financeira, a receita líquida atingiu novo recorde de R$ 1,28 bilhão, avanço de 20% frente ao 2T25 e de 10% na comparação trimestral. Considerando também as SPEs não consolidadas, a receita líquida total chegou a R$ 1,60 bilhão, enquanto o indicador acumulado em 12 meses superou R$ 6 bilhões.
Rentabilidade é destaque no 2T26 da Direcional
A rentabilidade permaneceu como um dos principais destaques. A margem bruta ajustada atingiu 42,8%, praticamente estável frente ao 1T26 e 110 bps acima do ano anterior. Olhando para frente, a receita a apropriar alcançou R$ 4,1 bilhões, avanço de 21% em 12 meses, enquanto a margem REF ficou em 43,9%, abaixo dos 44,9% do 2T25, mas ainda em patamar elevado.
As despesas comerciais cresceram 33% na comparação anual, refletindo o maior volume de lançamentos e esforços comerciais, além do impacto dos distratos. Com isso, o Ebitdaajustado alcançou R$ 348 milhões, crescimento de 27% em relação ao 2T25, com margem de 27,2%.
Na última linha, o lucro líquido operacional atingiu R$ 202 milhões, avanço de 10% na comparação anual e praticamente estável frente ao trimestre anterior. O ROE anualizado ficou em 35%, mantendo a companhia entre os melhores níveis de rentabilidade do setor.
A geração de caixa também foi destaque, alcançando R$ 130 milhões no trimestre. Mesmo desconsiderando cessões de recebíveis, operações societárias e efeitos relacionados aos repasses da Caixa Econômica Federal, a geração de caixa operacional foi positiva em R$ 80 milhões. Com isso, a dívida líquida caiu para R$ 492 milhões, levando a relação dívida líquida/PL para 18% no trimestre.
DIRR3: recomendação de compra
De forma geral, os resultados do 2T26 reforçam a consistência operacional da Direcional, com crescimento de receita, manutenção de margens elevadas e melhora projetada para a estrutura de capital.
Em nossa visão, assim como outros players do setor, o papel foi exageradamente pressionado na última janela. Não a toa, a companhia anunciou um novo programa de recompra, com potencial de aquisição de até 32 milhões de ações.
Negociando a um múltiplo P/L de 5,5 vezes para o próximo ano, as ações de DIRR3 seguem em patamar de compra atrativo.
Os mercados globais operam em leve alta nesta quarta-feira, em compasso de espera pela divulgação do CPI de julho nos Estados Unidos, indicador central para calibrar as expectativas em relação aos próximos passos do Federal Reserve. Os futuros de Nova York avançam, com destaque para o Nasdaq 100, enquanto as bolsas asiáticas encerraram o pregão majoritariamente em alta, lideradas pelo Kospi, beneficiado pela valorização das ações de semicondutores e por resultados corporativos que reforçaram a confiança na continuidade dos investimentos em infraestrutura de inteligência artificial.
Na Europa, o movimento é mais moderado, com os investidores também atentos aos indicadores de inflação. A geopolítica, por sua vez, continua sendo o principal foco de risco. Apesar de Paquistão e Catar sinalizarem avanços nas negociações entre Estados Unidos e Irã envolvendo o Estreito de Ormuz, novos ataques no Bab-el-Mandeb e no Golfo de Omã mostram que o cenário permanece frágil, enquanto Teerã condiciona a reabertura do estreito a concessões mais amplas por parte de Washington.
· 00:57 — Sob pressão
No Brasil, o Ibovespaencerrou a terça-feira em forte queda de 2,50%, aos 167.875 pontos, menor nível de fechamento desde 20 de janeiro, acumulando a sexta sessão consecutiva de perdas. O movimento refletiu uma combinação de maior aversão ao risco global, saída de capital estrangeiro, preocupações com o quadro fiscal e aumento da volatilidade eleitoral.
Um banco americano reduziu a recomendação para ações brasileiras de overweight para neutra, citando justamente o ambiente político como fator de cautela, enquanto os bancos estiveram entre as principais pressões negativas sobre o índice. A proximidade do início oficial da campanha eleitoral, em 16 de agosto, também aumenta a sensibilidade do mercado a alianças partidárias, pesquisas e sinais sobre a condução fiscal futura.
No campo macroeconômico, como disse ontem, a ata do Copom reforçou que a desaceleração da atividade, do mercado de trabalho e da inflação justificou o corte da Selicde 14,25% para 14%, mantendo aberta a possibilidade de nova redução de 25 pontos-base em setembro, embora expectativas desancoradas, inflação de serviços elevada e riscos fiscais recomendem cautela. O IPCA avançou 0,07% em julho, desacelerando para 4,44% em 12 meses, mas com composição menos favorável do que o esperado, especialmente em serviços, apesar da deflação de alimentos e da queda do índice de difusão.
Já a Pesquisa Mensal de Serviços mostrou estabilidade de 0,0% em junho, após recuo de 0,2% em maio, enquanto o crescimento anual acelerou de 0,7% para 2,0%, sinalizando uma atividade ainda resiliente, mas sem avanço na margem. Em conjunto, os dados reforçam a perspectiva de continuidade gradual do ciclo de cortes, mas ainda sem espaço para uma flexibilização mais agressiva da política monetária.
· 01:42 — Digerindo a inflação
Nos Estados Unidos, o CPI americano de julho é o principal destaque desta quarta-feira e deverá ser determinante para calibrar as expectativas em relação aos próximos passos do Federal Reserve. O consenso aponta para alta de 0,1% no índice cheio e de 0,2% no núcleo, levando as taxas acumuladas em 12 meses para 3,4% e 2,5%, respectivamente. Uma leitura em linha com as expectativas reforçaria a percepção de menor persistência inflacionária, mas dificilmente encerraria o debate sobre a decisão de setembro, sobretudo porque o núcleo do PCE deve permanecer próximo de 3,3% ao ano.
O mercado chega à divulgação em compasso de espera, após quedas de 0,3% no Dow Jones e no S&P 500 e de 0,6% no Nasdaq, enquanto os rendimentos dos Treasuries de 2 e 10 anos recuaram para 4,22% e 4,68%, respectivamente. O principal risco continua sendo uma surpresa altista na inflação, especialmente no setor de serviços, em um contexto no qual o petróleo voltou a se aproximar de US$ 90 por barril diante das dificuldades nas negociações entre Estados Unidos e Irã e das persistentes restrições ao tráfego pelo Estreito de Ormuz.
No mercado de trabalho, a queda da taxa de participação na força de trabalho também merece atenção. O indicador recuou para 61,4% em julho, refletindo principalmente a aposentadoria de trabalhadores mais velhos e políticas migratórias mais restritivas, fatores que reduzem a oferta disponível de mão de obra e podem ampliar, ao longo do tempo, o papel da tecnologia e da inteligência artificial na sustentação dos ganhos de produtividade.
Ao mesmo tempo, o índice de confiança das pequenas empresas da NFIB avançou para 99,8, acima das expectativas, acompanhado por uma melhora nos planos de contratação. O resultado sugere que a fraqueza recente na criação de vagas ainda não representa uma deterioração disseminada da demanda por trabalhadores. No campo político, as primárias realizadas no Upper Midwest produziram resultados mistos entre as alas moderada e progressista do Partido Democrata, além de um desempenho desigual entre os candidatos apoiados por Donald Trump, mantendo em aberto disputas estaduais e legislativas importantes às vésperas das eleições de novembro.
· 02:39 — Disrupção estrutural
O governo Trump projeta que as interrupções no fornecimento de petróleo provocadas pela guerra com o Irã alcancem cerca de 600 mil barris por dia até o fim de 2027, em um contexto de persistentes restrições aos embarques pelo Estreito de Ormuz. Segundo a Administração de Informações sobre Energia dos Estados Unidos (EIA), o fluxo de petróleo pela região caiu para uma média de 4,9 milhões de barris por dia no segundo trimestre, ante 21,6 milhões no último trimestre de 2025.
Os efeitos dessa disrupção já aparecem nas projeções de preços: a agência elevou suas estimativas para a gasolina e o diesel em 2026 e também revisou para cima a expectativa para os preços da gasolina ao consumidor em 2027. Embora sinais de avanço nas negociações tenham proporcionado algum alívio momentâneo, o petróleo americano voltou a superar US$ 83 depois que o Irã reiterou que manterá o estreito fechado até que suas exigências sejam atendidas.
Até aqui, o mercado global de petróleo conseguiu absorver uma parcela relevante desse choque graças à combinação de demanda mais fraca, aumento da produção em outras regiões e utilização de estoques, fatores que evitaram uma escalada ainda mais intensa dos preços. O ponto de atenção é que essa margem de segurança vem diminuindo.
Como destacam Jean-Marc Natal e Azim Sadikov, em artigo recente do FMI, uma precificação inadequada do risco geopolítico no mercado de energia pode tornar a economia global mais vulnerável a novos choques. Isso ocorre porque preços que não refletem plenamente os riscos existentes reduzem os incentivos para novos investimentos e para a expansão da capacidade de oferta, deixando o sistema energético menos preparado para absorver futuras rupturas.
· 03:24 — Ajuste de política econômica
O Japão atravessa um momento relevante de ajuste em sua política econômica, marcado pela divergência entre Scott Bessent e a primeira-ministra Sanae Takaichi em relação aos próximos passos do Banco do Japão. Enquanto o secretário do Tesouro dos Estados Unidos defende juros mais elevados como forma de oferecer maior sustentação ao iene, que voltou a se aproximar do patamar de 160 por dólar, Takaichi resiste a um aperto monetário mais agressivo, diante do risco de comprometer o ritmo de crescimento da economia.
Ao mesmo tempo, seu governo busca enfrentar um problema estrutural do país: o elevado volume de caixa acumulado pelas grandes empresas. A estratégia pretende direcionar parte desses recursos para investimentos domésticos, pesquisa e setores considerados estratégicos, como inteligência artificial, semicondutores e infraestrutura digital, dando continuidade às iniciativas de governança corporativa e maior eficiência na alocação de capital promovidas nos últimos anos.
A aproximação entre Japão e Estados Unidos também vem se aprofundando no setor de energia. Após a crise no Estreito de Ormuz, o Japão ampliou de maneira significativa as importações de petróleo americano, cuja participação nas compras externas do país passou de 3,8% em 2025 para mais de 30% em junho, em meio a uma estratégia de diversificação de fornecedores e recomposição dos estoques.
Takaichi também sinalizou a intenção de armazenar petróleo dos Estados Unidos e ampliar a cooperação bilateral para estimular a produção americana, enquanto Washington vem utilizando sua Reserva Estratégica de Petróleo para ajudar a aliviar pressões sobre o mercado global. O resultado é uma relação econômica cada vez mais integrada, combinando coordenação em torno do câmbio, incentivos ao investimento corporativo e uma cooperação energética mais estreita.
· 04:15 — Redução de dependência
Washington vem intensificando os esforços para reduzir a dependência da China em cadeias estratégicas de suprimentos, especialmente no segmento de terras raras. Nesse contexto, o Departamento de Guerra dos Estados Unidos anunciou um financiamento de US$ 400 milhões para a australiana Sunrise Energy Metals, projeto que deverá viabilizar a primeira mina primária de escândio do mundo.
O início da produção está previsto para o fim de 2028, e o acordo concede ao governo americano direito de preferência sobre parte da oferta. O escândio, assim como outros elementos classificados como terras raras, desempenha papel estratégico em setores como defesa, indústria aeroespacial, semicondutores, energia e inteligência artificial, o que amplia sua relevância tanto econômica quanto geopolítica.
O governo Trump também vem adotando medidas para acelerar o licenciamento de novos projetos, ampliar o financiamento destinado ao processamento e ao refino de minerais críticos e, em alguns casos, realizar investimentos diretos em empresas do setor. O movimento sinaliza uma política industrial mais assertiva, voltada à reconstrução da capacidade mineral dos Estados Unidos e à redução de vulnerabilidades em cadeias consideradas essenciais.
Esse apoio governamental pode criar oportunidades relevantes para empresas expostas à mineração e ao processamento desses materiais. Ainda assim, o setor permanece sujeito a riscos importantes, como elevada necessidade de capital, desafios operacionais, volatilidade nos preços das commodities e forte dependência de políticas públicas, incentivos e condições estabelecidas pelo governo.
· 05:08 — MedTech: fundamentos em recuperação e espaço para reprecificação
O setor de equipamentos médicos (MedTech) reúne uma combinação atraente de fundamentos em recuperação e valuations ainda deprimidos após anos de desempenho mais fraco. A estabilização do volume de procedimentos, a correção de gargalos operacionais, o lançamento de novos produtos e o envelhecimento da população contribuem para uma perspectiva mais construtiva para o segmento.
Nesse contexto, o ETF iShares U.S. Medical Devices (IHI) oferece exposição diversificada às principais empresas do setor e pode se beneficiar de uma eventual reprecificação à medida que o mercado passe a reconhecer com maior clareza a melhora operacional e a resiliência estrutural da demanda por equipamentos e tecnologias médicas.
A tese também ganha força diante da transformação mais ampla em curso nos setores de saúde e oncologia, impulsionada pelo avanço da inteligência artificial, de diagnósticos mais sofisticados e de terapias cada vez mais direcionadas. A IA tende a reduzir custos de pesquisa e desenvolvimento, acelerar processos clínicos e ampliar oportunidades em áreas como diagnóstico precoce, imunoterapia, terapias-alvo e dispositivos médicos de maior complexidade. Para o investidor brasileiro, essa exposição pode ser acessada pela B3 por meio do BDR BIHI39, oferecendo uma alternativa prática de diversificação internacional e participação em uma tendência estrutural de longo prazo dentro do setor de saúde.
Os volumes de contratação no Brasil, medidos pelo LinkedIn, seguem abaixo do patamar anterior à pandemia, o que reforça a leitura de parte dos economistas de uma acomodação do mercado de trabalho no país.
Em entrevista à Bloomberg Línea, Milton Beck, diretor-geral do LinkedIn para a América Latina, disse que o número de contratações registradas na plataforma estão chegando só agora ao nível pré-pandemia, mas ainda se mantêm 5% abaixo do patamar de 2019.
O executivo descreve um cenário de retração generalizada, baseado nos números da plataforma, que recentemente superou a marca de 100 milhões de usuários cadastrados no Brasil. “Poucos países estão em crescimento de vagas de trabalho”, afirmou.
Dados do IBGE mostram que a taxa de desemprego se mantém em níveis historicamente baixos (5,4% em junho), mas a população ocupada se estabilizou em cerca de 103 milhões de pessoas.
Segundo Beck, as pesquisas da companhia registram que mais da metade dos brasileiros afirma que ficou mais difícil conseguir emprego. Apesar disso, cerca de 60% dizem que pretendem trocar de trabalho ainda neste ano.
Nem toda essa migração vai para outro vínculo de trabalho pela CLT (Consolidação das Leis do Trabalho): parte busca contratos como PJ (pessoa jurídica), trabalho ocasional, freelancer ou a abertura de empresa própria.
Entre os setores acompanhados no Brasil, saúde é um dos que estão em expansão, segundo o executivo, ainda que com peso pequeno no total. Varejo, fintech, serviços, telecomunicações e tecnologia seguem como os mais ativos na plataforma.
Com 100 milhões de usuários cadastrados, o Brasil já é o terceiro maior mercado do LinkedIn no mundo, atrás apenas de Estados Unidos e Índia. O número se aproxima do tamanho da população economicamente ativa do país, estimada pela companhia em torno de 110 milhões de pessoas.
Com isso, há uma mudança no indicador que a empresa passa a perseguir. Chegar a 105 milhões ou 107 milhões de cadastros importa menos do que a intensidade de uso, segundo o executivo à frente da operação regional.
“Sempre crescer é importante, mas o mais importante é que a gente aumente a utilização, o engajamento, e que cada um desses 100 milhões possa usar melhor o produto”, disse Beck.
Quando a operação brasileira começou, entre o fim de 2011 e o início de 2012, a rede tinha 5 milhões de usuários, concentrados no meio da pirâmide organizacional, sem presença relevante nem na base operacional nem entre executivos. O ritmo desde então ficou em torno de 10 mil novos cadastros por dia.
Os números globais divulgados pelo LinkedIn no quarto trimestre fiscal, encerrado em 30 de junho, mostram onde a companhia coloca a régua hoje. A receita cresceu 12% na comparação anual e o exercício fechou em US$ 19,8 bilhões.
O tempo gasto consumindo conteúdo subiu 10%, mas as publicações voltadas ao compartilhamento de conhecimento avançaram 24% e o tempo dedicado à leitura de comentários, 18%. A base global de membros, hoje em 1,3 bilhão de usuários, cresceu em dois dígitos pelo quinto ano consecutivo.
O engajamento brasileiro, segundo Beck, não é uniforme. A candidatura a vagas é o comportamento mais intenso e distingue o mercado local dos maduros.
“Se a empresa abre uma vaga, em algumas horas, alguns dias, já há centenas de pessoas que aplicaram para aquela vaga, diferente de mercados do Hemisfério Norte, onde as pessoas são mais comedidas na aplicação para vagas”, disse.
A produção de conteúdo é outra história. O executivo descreve um grupo grande de usuários que gostaria de ser mais ativo e não é.
“Tem um pouco de receio de ficar postando, de escrever, não tem o cacoete de escrever”, afirmou Beck, que diz ouvir com frequência a mesma pergunta de brasileiros sobre como ganhar presença na rede sem gostar de escrever.
Sobre textos escritos com apoio de IA (inteligência artificial), a plataforma não pretende adotar rótulos, caminho seguido por Instagram e Facebook. A justificativa é de desempenho.
“Ninguém vai impedir alguém de pegar uma ideia e pôr na IA e ajudar a escrever um texto. O ponto todo é que normalmente esses textos não têm engajamento, porque eles são pasteurizados, eles têm um formato quase que pré-definido”, afirmou Beck.
A consequência, segundo ele, é automática dentro do sistema de distribuição, já que conteúdo sem interação circula menos. Sobre vídeo gerado por IA, o executivo fala como observador, e não em nome de uma política formal da companhia: diz nunca ter visto um na plataforma, ainda que admita a possibilidade de existirem.
Ele afirmou que a inteligência aplicada ao perfil serve para ordenar feed, sugerir vagas e recomendar conexões, e que isso permanece dentro da plataforma.
Agente de recrutamento por IA
No lado corporativo, o trimestre da plataforma foi puxado por IA. Globalmente, recrutadores de mais de 20 mil empresas usam as soluções de contratação da plataforma e o número de licenças cresceu 140% em relação ao trimestre anterior.
O Hire Assistant, agente de recrutamento da companhia, opera hoje em inglês, francês e alemão. Beck disse não ter data para a versão em português e que a companhia não antecipa lançamentos.
A companhia tem quatro linhas de receita e não abre o desempenho por país nem por região. A menor delas vem dos próprios usuários, ou seja, das assinaturas premium. A receita de Marketing Solutions cresceu 16% no trimestre, o sétimo consecutivo de expansão em dois dígitos.
O argumento comercial que sustenta a venda de software de recrutamento é o comportamento inverso ao da candidatura em massa: cerca de 70% dos usuários da plataforma não procuram emprego ativamente.
Globalmente, a empresa mantém 18 mil funcionários, quase 8 mil deles em engenharia, produto e infraestrutura, sem crescimento de quadro nos últimos anos.
Pesquisas da companhia registram que mais da metade dos brasileiros afirma que ficou mais difícil conseguir emprego. (Foto: Bryan van der Beek/Bloomberg)
Brent subiu 5,2%, a US$ 87,8, depois do Irã condicionar a reabertura de Ormuz a indenização de guerra e Trump responder cobrando compensação do próprio Irã.
S&P 500 caiu 0,1% e Nasdaq, 0,3%; o juro americano de 10 anos foi a 4,70%.
No Brasil, Ibovespa caiu 0,14%, aos 172,2 mil pontos, o dólar subiu 0,53%, a R$ 5,1106, e os juros futuros abriram, com o Jan33 avançando 10 bps.
HOJE / MADRUGADA (11 de agosto)
Ata do Copom às 8h: corte para 14% por unanimidade, sem sinalização de próximos passos. Às 9h, IPCA de julho em 0,07%, com os 12 meses caindo de 4,64% para 4,44%.
Brent tocou US$ 90 pela manhã e recuou para perto de US$ 88; o juro americano de 30 anos foi a 5,27%, máxima do ano.
Intel levantou US$ 20 bilhões em oferta de ações, um terço acima do alvo anunciado na véspera. Nikkei subiu 2,08%.
A guerra voltou a mandar no preço. O alívio em Ormuz que derrubou o Brent na semana passada durou dois pregões: o Irã condicionou a reabertura do estreito a indenização de guerra, e Trump respondeu na mesma moeda, cobrando compensação do próprio Irã, dizendo que a Marinha já limpou as minas e que o estreito virou uma “muralha de aço” americana. Resultado: o barril saiu de US$ 82 na sexta pra US$ 90 hoje cedo, os produtores do Golfo já tratam o bloqueio como permanente e o frete de supertanque encosta em US$ 500 mil por dia.
Por aqui, o dia foi de dados comportados: IPCA de julho em 0,07%, com a folga vindo justamente dos combustíveis que o barril ameaça encarecer, e ata do Copom sem novidade, tudo em aberto, data dependent. Amanhã o CPI americano é muito importante. Pode testar se Warsh é tão duro quanto o discurso.
A retórica de Trump bate direto no Brent. Em abril, o acordo com o Irã afundou o petróleo 9,1% e a dúvida sobre o cessar-fogo devolveu 5,6%. Em julho, a ameaça de taxar em 20% os embarques de Ormuz disparou 9,6% num dia, e a promessa de “boa chance” de avanço derrubou 4,8% antes de novo ataque reverter tudo. Dados até 10 de agosto. Fonte: Bloomberg, com dados da ICE.
Segue o texto resumido que envio no WhatsApp:
Inflação no Brasil deu folga em julho, mas o barril bateu US$ 90 de novo
📅 11 de agosto. Bom dia.
📉 IPCA de julho em 0,07%, vs. 0,03% esperado, desacelerando: 12 meses caem de 4,64% pra 4,44%. Combustíveis recuaram 1,44%. Núcleos acima do previsto, mas em tendência de queda. Nada que mova mercado.
🏦 Ata do Copom sem grande novidade, tudo em aberto: data dependent, como os bancos centrais em geral. Pra XP, choques de oferta (energia, El Niño) e demanda pelo fiscal justificam manter a Selic. Mas a ata não fecha porta.
🛢️ Brent bateu US$ 90 pela manhã e recuou para US$ 88. Trump diz que a Marinha dos EUA limpou as minas de Ormuz e quem deve ser compensado são os EUA pelo Irã. Mesmo assim, Paquistão diz que ainda vão assinar algum acordo.
🇺🇸 Amanhã, CPI. Núcleo em 0,2% alivia Warsh; acima disso, precisa provar que é duro como diz. Mercado desconfia: juro de 30 anos na máxima, 5,27% (petróleo ajuda nisso).
🗳️ Futura: Lula 46,5 x 44 no 2º turno. Detalhe: Flávio lidera a rejeição, 47,1%.
Abaixo tudo de importante entre ontem e hoje (resumido com ajuda de IA)
Stoxx 600 sobe 12% no ano, com Alemanha, Itália e França em máximas (Bloomberg Markets Daily).
Emergentes valem menos da metade do S&P 500 em P/L, desconto recorde (Bloomberg).
Iene devolve metade da intervenção conjunta e volta a 159 por dólar (Bloomberg).
RBA manteve o juro, mas Bullock avisa: mais aperto é “bem possível” (Bloomberg).
Crédito privado: inadimplência no maior nível desde 2021 nos grandes fundos (WSJ).
China taxa nozes-pecã americanas em 54% às vésperas da visita de Xi (Bloomberg).
EUA anunciam US$ 3 bi em minerais críticos na disputa com a China (Bloomberg Economics).
Brasil, mercado e empresas
Ibovespa -0,14%, aos 172,2 mil, testando o suporte; PRIO +6%, Vamos -5,2% (BTG Morning Call, Resumo do Mercado).
Dólar +0,53%, a R$ 5,1106; juros futuros abriram até 10 bps (BTG Morning Call, Fechamento XP).
Focus: PIB de 2027 recua pra 1,52% (Fechamento XP).
OMC: EUA aceitam a consulta do Brasil sobre as sobretaxas; China quer participar (BTG Morning Call, Estadão).
JBS: primeiro prejuízo em 11 trimestres (US$ 102 mi); troca de CEO em 2027 (BTG Morning Call, Estadão).
Natura: lucro cai 92%, afetado por derivativos (BTG Morning Call).
Apex Partners pede pré-recuperação judicial após afastamento da diretoria (Resumo do Mercado).
CSN recebe propostas pela totalidade da unidade de cimentos (Resumo do Mercado).
Emissão de CRAs desaba 77% com a crise do agro (Resumo do Mercado).
Caso Oncoclínicas: dois executivos do Goldman indiciados; o banco nega (Estadão).
BC vai reter por 24h envios de cripto acima de US$ 10 mil ao exterior, a partir de 2027 (BTG Morning Call).
Endividamento da baixa renda bate 85%, quarto recorde seguido (Resumo do Mercado).
Brasil, fiscal
Orçamento de 2026 sem verba pra R$ 105,5 bi em despesas; Saúde e Educação na frente da fila (Estadão).
Despesa financeira do governo: R$ 149 bi só no primeiro semestre (O Globo).
Precatórios viram alvo de Fachin e Galípolo (Valor).
BRB: Fazenda descarta solução provisória; conciliação com Fux na quinta (O Globo, Estadão).
Brasil, política e eleições
Futura: Lula 46,5 x 44 no 2º turno, empate técnico; no 1º, 38,8 x 34,1 (Futura via XP Política).
O detalhe da Futura: Flávio lidera a rejeição, com 47,1%, acima até de Lula, com 45,9% (Futura via XP Política).
No histórico do instituto, os dois caem juntos desde maio; brancos, nulos e outros somam quase 20% (Futura via XP Política).
CNN: o conselho a Lula é anunciar ajuste fiscal logo após eventual vitória, sem repetir 2015 (CNN Brasil).
Motta declara apoio à reeleição de Lula após o Republicanos rejeitar Flávio (Folha).
PEC da 6x1 dificilmente passa no Senado em agosto (G1, News XPress).
São Paulo: Tarcísio 50,6 x 33,6 sobre Haddad no 1º turno (Ideia/ACSP via Estadão).
PT e PL turbinam o fundo eleitoral das candidaturas ao Senado (Estadão).
Zema quer MP pra privatizar a Petrobras no primeiro dia, diz assessor; Caiado cita Armínio Fraga como conselheiro (Estadão, CNN Brasil).
Milei compartilha post em que Lula é chamado de porco (Folha).
Eleitorado 60+ vira quase um em cada quatro votos, recorde (TSE via the news).
Taxa das blusinhas: Congresso decide até 8 de setembro (Estadão, News XPress).
Internacional, outros
Colômbia: terremoto de 7,4 mata ao menos 132 e atinge a região cafeeira (Bloomberg, Estadão).
É o primeiro teste de De la Espriella, empossado na sexta prometendo cortar 40% do gasto (Bloomberg Politics).
Adani tem o caso de fraude arquivado nos EUA (Bloomberg).
Trump corta de 17 pra 11 as vacinas infantis recomendadas, repetindo tese sem base científica (NYT, WSJ).
Bezos e Saverin encaminham fatia do Liverpool a valuation de US$ 5,9 bi (Resumo do Mercado).
Drone com explosivo atinge cargueiro ucraniano em Leipzig; suspeita de sabotagem russa (Bloomberg Businessweek).
AGENDA DA SEMANA
Hoje: vendas de moradias nos EUA às 11h; leilão do Tesouro às 11h30; reunião ministerial com Lula às 16h. À noite, CoreWeave, Super Micro e Lumentum reportam: o termômetro do trade de IA. MDA pode sair às 11h.
Quarta: o dado da semana, CPI de julho nos EUA às 9h30 de Brasília. Núcleo em 0,2% é a linha de corte pro Warsh. Leilão de Treasury de 10 anos e balanço da Cisco.
Quinta: PPI e seguro-desemprego nos EUA, fala de Hammack (dissidente que votou por alta), leilão de 30 anos, Applied Materials. Aqui, conciliação do BRB com Fux. PoderData pode sair.
Sexta: vendas no varejo e Michigan nos EUA. Quaest pode fechar a rodada de pesquisas da semana.
Domingo: ato de lançamento da campanha de Lula em São Bernardo do Campo.
Obrigada por ler o TradeNews! Inscreva-se para receber mais conteúdos como esse.
Nesta manhã (10), a Barrick Mining(B3: BARR34 | NYSE: B) divulgou os resultados do 2T26, com desempenho operacional forte, beneficiado também pelo aumento do preço do ouro ao longo do último ano. Ainda assim, a ação recuou cerca de 5% no pregão estendido, com o mercado mais atento à alta dos custos.
A receita totalizou US$ 5,29 bilhões, alta de 44% na comparação anual e acima do consenso de cerca de US$ 5,1 bilhões. O avanço foi impulsionado principalmente pelos preços mais elevados do ouro e do cobre, que atingiram médias de US$ 4.417/oz para o ouro (+34%) e US$ 6,15/lb para o cobre (+41%).
Além disso, a maior produção de ouro, de 796 mil onças, acima da faixa de guidance de 730 mil a 770 mil onças, e a produção de cobre, de 56 mil toneladas (-5% a/a), em linha com o plano, também contribuíram para o avanço da receita.
Custos de produção e vendas de ouro e cobre no 2T26
Do lado dos custos, a disciplina operacional manteve os indicadores dentro do guidance do ano, mas a pressão inflacionária ficou evidente. O custo de vendas do ouro subiu para US$ 1.993 por onça, ante US$ 1.654 no 2T25, enquanto o custo total de sustentação da produção (AISC) avançou 11% a/a, para US$ 1.866 por onça, puxado por royalties maiores devido ao preço do metal, combustível mais caro e menor teor em parte das operações. No cobre, o AISC avançou 36% a/a, para US$ 3,95 por libra.
Com os preços das commodities mais elevados, a margem EBITDA ajustada atribuível atingiu 60%, um forte avanço de 5 p.p. em relação ao mesmo período do ano passado.
Na linha final, o lucro líquido da Barrick somou US$ 1,22 bilhão (+50% a/a). O lucro líquido ajustado foi de US$ 1,36 bilhão, equivalente a um lucro por ação ajustado de US$ 0,82, alta de 74% na comparação anual. Frente ao consenso, o número ficou em linha com a estimativa mais citada, de cerca de US$ 0,81, e marginalmente abaixo de outras projeções próximas de US$ 0,84, o que ajuda a explicar as manchetes de miss e a reação cautelosa do mercado.
A Barrick também seguiu gerando valor aos acionistas. A companhia declarou dividendo trimestral de US$ 0,175 por ação e recomprou US$ 1,21 bilhão em ações no trimestre, elevando a devolução total aos acionistas para US$ 1,50 bilhão (+242% a/a).
Para 2026, a companhia manteve o guidance de produção e custos. A previsão de produção de ouro permanece entre 2,90 milhões e 3,25 milhões de onças, enquanto a de cobre fica entre 190 mil e 220 mil toneladas. No ouro, o custo de vendas projetado ficou entre US$ 1.870 e US$ 2.070 por onça, com AISC entre US$ 1.760 e US$ 1.950 por onça. No cobre, o AISC ficou entre US$ 3,45 e US$ 3,75 por libra.
Já o guidance de investimentos de capital atribuível foi reduzido para US$ 3,8 bilhões a US$ 4,2 bilhões, ante US$ 4,0 bilhões a US$ 4,45 bilhões anteriormente, refletindo principalmente o menor dispêndio no projeto Reko Diq, mina de cobre e ouro da Barrick no Baluchistão, no Paquistão, considerado um dos maiores depósitos ainda não desenvolvidos do mundo.
Além disso, a Barrick fechou um acordo com a Newmont para ampliar a joint ventureNevada Gold Mines. O acordo adiciona três ativos ao complexo, que terá quase 100 milhões de onças, e garante à Barrick US$ 1,95 bilhão em caixa, além do consentimento para o IPO norte-americano.
Barrick Mining (BARR34): Vale a pena investir nas ações?
Entre os pontos positivos dos resultados, estão a produção de ouro acima do plano pelo terceiro trimestre seguido, o forte crescimento de receita e lucro impulsionado pelo ciclo de preços, a redução do guidance de investimentos de capital atribuível para US$ 3,8 bilhões a US$ 4,2 bilhões, ante US$ 4,0 bilhões a US$ 4,45 bilhões, e, sobretudo, o acordo com a Newmont.
Do lado negativo, o que pesou na avaliação do mercado foi a alta dos custos unitários, o aumento do custo de produção do cobre e um lucro por ação ajustado que não superou de forma clara o consenso mais otimista. Parte das casas também segue atenta à execução do IPO e à revisão de projetos como Reko Diq, que está por trás da redução do orçamento de capital. Esses pontos devem continuar no centro da narrativa da companhia ao longo do segundo semestre.
Ainda assim, o ouro segue sendo uma das melhores formas de proteção em momentos de conflito e maior tensão. Nesse contexto, o investimento em uma mineradora que reforça sua tese operacional no ciclo do ouro, com produção acima do plano e resultados impulsionados pelos preços, continua servindo como uma luva no cenário atual.
Negociada atualmente a cerca de 10x os lucros projetados para os próximos 12 meses, a Barrick Mining(B3: BARR34 | NYSE: B) segue sendo uma das principais teses da carteira Ações Internacionais.
Os mercados globais iniciam a semana em tom misto, com o Oriente Médio novamente no centro das atenções. O Irã descartou, por enquanto, negociações diretas com os Estados Unidos e reiterou que a reabertura do Estreito de Ormuz dependerá do cumprimento de novas condições por Washington, enquanto Donald Trump sinalizou disposição para aguardar que a pressão econômica leve Teerã a moderar sua postura.
Na Ásia, as bolsas fecharam majoritariamente em alta, apoiadas pelo payroll mais fraco dos Estados Unidos e pela recuperação das ações ligadas a semicondutores e inteligência artificial. Na China, a inflação veio abaixo das expectativas: o CPI desacelerou para 0,5% em julho na comparação anual, enquanto o PPI avançou 3,5%, também abaixo do consenso, refletindo principalmente o alívio dos preços de energia. No Japão, a ata do Banco do Japão revelou maior preocupação com os riscos inflacionários e uma discussão mais aberta sobre uma eventual aceleração da normalização monetária, especialmente diante da fraqueza do iene, dos custos de energia e dos investimentos relacionados à inteligência artificial.
Nos Estados Unidos, as atenções agora se voltam para o CPI de julho, que será divulgado na quarta-feira e deverá desempenhar papel importante na recalibragem das expectativas sobre os próximos passos do Federal Reserve.
· 00:51 — Inflação e ata Copom ditam o ritmo da semana
No Brasil, o Ibovespa recuou 1,73% na sexta-feira, aos 172.513 pontos, acumulando queda de 3,08% na semana, pressionado por balanços corporativos mais fracos e pela preferência global por ações de tecnologia. O movimento contrastou com o câmbio, já que o dólar caiu 0,46%, para R$ 5,08.
No Boletim Focus desta segunda-feira, as projeções mostraram pouca alteração: o IPCA de 2026 passou de 5,03% para 5,02%, enquanto as estimativas para 2027 e 2028 permaneceram em 4,22% e 3,80%, respectivamente. Para a Selic, o mercado manteve as projeções de 13,75% ao fim de 2026, 12% em 2027 e 10,50% em 2028.
Com isso, as atenções agora se voltam para o IPCA de julho e para a ata do Copom, ambos divulgados nesta terça-feira. A expectativa é de desaceleração da inflação mensal de 0,16% para 0,03%, levando a taxa em 12 meses de 4,64% para 4,40%, novamente abaixo do teto da meta, embora os serviços sigam como ponto de atenção. A ata da última reunião do Copom, amanhã, deverá oferecer mais detalhes sobre o corte da Selic para 14% e sobre a possibilidade de nova redução em setembro, além da avaliação do Banco Central sobre mercado de trabalho, atividade e expectativas de inflação. Na bolsa, a temporada de resultados também segue intensa, com Embraer e JBS nesta segunda-feira e, nos próximos dias, B3, Banco do Brasil, CSN e Braskem.
· 01:46 — Depois do emprego, a inflação
O mercado americano inicia a semana com a inflação novamente no centro das atenções, após um payrollde julho significativamente mais fraco do que o esperado. A economia destruiu 23 mil vagas no mês, ante a expectativa de criação de 80 mil postos, enquanto os dados de maio e junho foram revisados para baixo em 103 mil vagas. A taxa de desemprego recuou de 4,2% para 4,1%, mas o movimento refletiu uma redução da força de trabalho, enquanto o setor privado criou apenas 30 mil postos.
O relatório reforçou a percepção de que o Federal Reserve pode adotar uma postura menos cautelosa e reduziu as apostas em uma alta de juros já em setembro, aumentando ainda mais a importância do CPI de julho, divulgado na quarta-feira.
A expectativa é de um relatório benigno, com avanço de 0,1% no CPI cheio e de 0,2% no núcleo. Na quinta-feira, será divulgado o PPI, que mede os preços ao produtor, enquanto os dados de vendas no varejo serão conhecidos na sexta-feira. A queda dos preços dos combustíveis deve contribuir para aliviar o índice cheio, embora ainda existam pressões vindas de outros componentes de energia, dos preços de importação e de determinados serviços.
O desafio permanece delicado: de um lado, o enfraquecimento do mercado de trabalho favorece a manutenção dos juros; de outro, uma inflação acima das expectativas poderia reacender o debate sobre novas altas e reforçar os riscos de um cenário de crescimento mais lento com preços elevados.
Ao mesmo tempo, o pano de fundo corporativo permanece construtivo. Com a maior parte da temporada de resultados já divulgada, 86% das empresas do S&P 500 superaram as expectativas, com lucros, em média, cerca de 29% acima do previsto, contribuindo para sustentar as bolsas em níveis recordes. Nesta semana, o foco volta a se concentrar nos setores de tecnologia e inteligência artificial, com a divulgação de resultados de empresas como CoreWeave, Super Micro Computer, Cisco e Applied Materials, além de eventos relacionados à infraestrutura de IA.
A combinação entre um CPI benigno e resultados sólidos no setor poderia prolongar o bom momento das ações, enquanto uma surpresa inflacionária ou números decepcionantes entre empresas ligadas à inteligência artificial tenderiam a elevar novamente a volatilidade.
· 02:31 — Possível reabertura
A reabertura rápida do Estreito de Ormuz permanece incerta, apesar dos avanços nas negociações entre Irã e Omã sobre novas rotas de navegação. Teerã afirma que as conversas estão em estágio final, mas condiciona a liberação integral da passagem a uma série de concessões por parte dos Estados Unidos, incluindo compensações pelos danos causados pela guerra, retirada de ameaças militares, fim do bloqueio naval, levantamento de sanções e liberação de ativos congelados.
Donald Trump, por sua vez, sinalizou preferência por limitar a exposição militar direta e intensificar a pressão econômica, apostando que a deterioração das condições internas no Irã possa levar o regime a moderar suas exigências. Enquanto isso, o bloqueio continua afetando uma das principais rotas energéticas do mundo (cerca de um quarto do comércio marítimo de petróleo e por aproximadamente um quinto do gás natural).
As tensões regionais, no entanto, permanecem elevadas e dificultam uma solução mais abrangente. Os houthis atacaram a refinaria de Jazan, da Saudi Aramco, poucos dias depois de Arábia Saudita, Turquia e Paquistão firmarem um pacto de defesa mútua, enquanto os Estados Unidos mantêm operações de bloqueio e fiscalização marítima na região. Paralelamente, Benjamin Netanyahu rejeitou o plano de paz para Gaza apoiado por Trump, ampliando as divergências entre Washington e o governo israelense.
O quadro reforça que, embora ainda exista espaço para acordos pontuais relacionados à navegação, uma normalização mais duradoura do Oriente Médio permanece distante, mantendo elevado o prêmio de risco geopolítico incorporado aos preços do petróleo e aos mercados globais.
· 03:27 — Nova aliança militar
Turquia, Arábia Saudita e Paquistão assinaram um acordo tripartite de defesa mútua, pelo qual um ataque contra qualquer um dos três países será considerado um ataque aos demais. Firmado em Meca, o pacto reúne capacidades militares e estratégicas relevantes, incluindo o segundo maior exército da OTAN, pertencente à Turquia, o arsenal nuclear do Paquistão e o peso financeiro e geopolítico da Arábia Saudita.
O movimento ocorre em meio à guerra envolvendo Estados Unidos, Israel e Irã e reflete uma tentativa de fortalecer uma nova arquitetura regional de segurança liderada por potências de maioria sunita, em um ambiente de maior desconfiança tanto em relação ao avanço iraniano quanto à postura de Israel e à previsibilidade do apoio americano.
· 04:14 — Muita volatilidade
A forte valorização das ações coreanas, seguida por uma correção relevante ao longo deste ano, reforçou os riscos associados ao excesso de alavancagem e parece ter servido de alerta para as autoridades chinesas. Em meio ao entusiasmo com empresas ligadas à inteligência artificial, investidores ampliaram sua exposição ao mercado acionário local, mas parte desse movimento foi revertida após a correção observada em julho.
O saldo das operações com margem recuou de mais de 3 trilhões de yuans no fim de junho para 2,6 trilhões de yuans no fim de julho. Paralelamente, corretoras como Citic Securities e East Money passaram a adotar exigências mais rigorosas para clientes interessados em crédito, derivativos e novas posições alavancadas.
A estratégia das autoridades chinesas parece buscar um equilíbrio delicado: preservar o dinamismo das empresas de inteligência artificial, consideradas estratégicas para o país, sem permitir que esse movimento resulte na formação de uma bolha alimentada por alavancagem excessiva. As novas restrições atingem principalmente investidores com contas abertas recentemente ou com histórico recorrente de chamadas de margem, em uma tentativa de reduzir os riscos de instabilidade financeira.
Embora parte dessas pressões tenha diminuído após a correção recente, o tema deve permanecer no radar dos reguladores, sobretudo diante da concentração de posições alavancadas em determinados segmentos do mercado.
· 05:09 — IA mais poderosa, riscos mais reais
Pesquisadores utilizaram o modelo de inteligência artificial Evo para projetar sequências genéticas inéditas a partir de padrões identificados em mais de 9 trilhões de nucleotídeos. O sistema gerou cerca de 700 mil combinações genômicas potenciais, das quais 285 foram testadas por cientistas de Stanford e do Arc Institute, resultando em 16 vírus inéditos.
O avanço pode abrir aplicações relevantes na medicina e na pesquisa científica, como o desenvolvimento de vírus modificados para combater bactérias resistentes ou tratar doenças genéticas. Ao mesmo tempo, porém, amplia as preocupações de segurança e de uso inadequado da tecnologia.
Paralelamente, modelos avançados de IA vêm demonstrando capacidades cada vez mais sofisticadas no campo da cibersegurança. Durante testes, sistemas da Meta, Anthropic e OpenAI conseguiram acessar ambientes externos ou contornar determinadas barreiras de segurança, em alguns casos aproveitando falhas na própria configuração dos experimentos. A velocidade com que esses agentes conseguem executar tarefas que antes exigiam semanas de trabalho humano evidencia tanto o potencial da inteligência artificial para fortalecer as defesas digitais, quanto o risco de ampliar significativamente a escala e a velocidade de eventuais ataques cibernéticos.
Esses episódios vêm acelerando o debate sobre mecanismos de controle e regulação de sistemas avançados de inteligência artificial. Nos Estados Unidos, legisladores discutem propostas que exigiriam mecanismos capazes de interromper modelos que apresentem comportamentos considerados perigosos, enquanto empresas e autoridades aumentam a atenção dedicada aos testes de segurança antes do lançamento de novos sistemas.
Em conjunto, os avanços observados na biologia computacional e na cibersegurança revelam uma característica central da atual evolução da IA: as mesmas capacidades capazes de gerar ganhos científicos e econômicos expressivos também exigem salvaguardas cada vez mais robustas à medida que os modelos se tornam mais autônomos e poderosos.
Para investidores atentos a esse tema, o segmento oferece caminhos relativamente claros de exposição. ETFs como o Global X Cybersecurity ETF (BUG) e o First Trust Nasdaq Cybersecurity ETF (CIBR) reúnem empresas líderes em defesa digital, com receitas recorrentes, presença global e crescente incorporação de inteligência artificial em seus modelos de negócio. No Brasil, o BBUG39 surge como uma alternativa local de acesso ao setor. Ainda assim, a cautela permanece fundamental: investimentos temáticos, por mais promissores que possam parecer, devem ocupar uma parcela limitada e adequadamente dimensionada da carteira. Uma alocação entre 1% e 2,5% do portfólio por tema, e de no máximo 5% considerando a soma de todos os temas específicos, tende a ser suficiente para capturar parte desse potencial de crescimento sem comprometer a diversificação. Segurança, afinal, também começa pela disciplina na estratégia de alocação.
Esta edição não é sobre o que aconteceu nos últimos dias. É sobre uma pergunta que antecede qualquer notícia: o que, exatamente, você está carregando quando compra um criptoativo?
Quase todo investidor chega ao mercado pela mesma porta: “qual moeda eu compro?”. É a pergunta mais natural e, sozinha, a menos útil. Existem outras duas que explicam a maior parte do resultado de uma carteira: em que momento você está comprado, e qual tamanho a posição ocupa no portfólio.
Reunimos essas três perguntas — quando, o que e quanto — em um relatório especial, com dados de janeiro de 2018 a julho de 2026. Aqui, o resumo do que ele mostra. O material completo, com o passo a passo da análise, está no fim desta edição.
Todo criptoativo está em algum ponto da mesma régua
Existem milhares de criptoativos negociados hoje, e analisá-los um a um é inviável. Quase todos, porém, cabem em uma régua com três referências — e o lugar que cada um ocupa nela antecipa boa parte do comportamento do preço.
Em um extremo está o Bitcoin: emissão limitada, previsível e que ninguém altera unilateralmente. Como não paga juros, dividendo nem aluguel, todo o valor está no futuro distante — por isso ele reage tanto a juros e a liquidez global. No meio estão os tokens de projeto, que são capital de risco com marcação a mercado minuto a minuto. No outro extremo, as memecoins, onde não há tese a analisar: o preço é a atenção que o ativo captura, e o ganho de um participante é a perda de outro.
A régua tem uma função prática: ela define qual pergunta faz sentido fazer. Diante do Bitcoin, pergunta-se sobre juros, liquidez e adoção institucional. Diante de um token, sobre receita, concorrência e mecanismo de captura de valor. Usar o critério errado para o ativo errado é a origem de boa parte das frustrações de quem está começando.
No agregado, o mercado perde para o Bitcoin
A intuição mais difundida é a de que, se o Bitcoin já subiu muito, o retorno maior estaria nas moedas menores. Oito anos e meio de dados contam outra história: desde janeiro de 2018, o Bitcoin subiu 265% e uma cesta com as 100 maiores altcoins caiu 34%.
E há um segundo fato, tão importante quanto o primeiro: as duas curvas sobem e descem praticamente juntas, com correlação de 0,83 numa escala em que 1 é sincronia perfeita. Ou seja, a diversificação não trouxe retorno adicional, muito menos trouxe proteção.
Quando se decompõe esse retorno, aparece o motivo. Cerca de 69% da variação das altcoins é explicada pelo próprio Bitcoin. O que sobra — aquilo que seria mérito do projeto — é negativo: −0,19% por semana no agregado. Parece pouco, mas ao longo de 446 semanas essa diferença mínima vira o abismo entre +265% e −34%. Na média, comprar altcoin é acompanhar o Bitcoin com uma taxa embutida.
Fonte: Coingecko
A causa é estrutural, não moral. O token típico não dá direito a fluxo de caixa nem a participação, então não existe um valor de referência para o qual o preço convirja quando o entusiasmo passa. E a emissão contínua para fundadores, investidores iniciais e equipe cria um vendedor estrutural: a cada mês chegam ao mercado unidades novas nas mãos de quem pagou muito menos — ou nada — por elas.
Isso muda a pergunta que o investidor precisa fazer. Não é “esta tecnologia é boa?” — muitas são. É “o valor que esta tecnologia gera chega até o token que estou comprando?”. Quando chega, o ativo descola: num ano em que o Bitcoin caiu 47%, HYPE subiu 154% por exemplo, sustentado por recompra com receita própria e utilidade comprovada. As exceções existem, e o que as separa é justamente esse mecanismo.
Quando, o que e quanto?
Se 69% do retorno vem do fator de mercado, é esse fator que precisa ser administrado — e administrar não é prever, é ter uma regra explícita.
Quando comprar. No relatório, testamos a regra mais simples de todas: ao fim de cada dia, comparar o retorno do Bitcoin nos últimos 30 dias com o do S&P 500. Se o Bitcoin estiver à frente, mantém-se a posição; se estiver atrás, fica-se em caixa.
A escolha do S&P 500 não é arbitrária. Ele reúne as 500 maiores empresas listadas na bolsa americana e funciona como termômetro do apetite por risco: quando o índice sobe, em geral é sinal de que o ambiente macroeconômico está favorável a ativos de risco. O Bitcoin, por sua vez, guarda uma correlação relevante com ele, porque ambos respondem à mesma variável de fundo — a liquidez global. Comparar um ao outro é, na prática, perguntar se o dinheiro está fluindo para o risco e se o Bitcoin está na frente ou atrás dessa onda.
O resultado do teste é simples de descrever. Seguindo a regra, o investidor teria obtido praticamente o dobro de retorno para o mesmo tanto de sobressalto que precisou aguentar pelo caminho. E a maior queda da estratégia, do topo até o fundo seguinte, encolheu de 82% para 39%. O segundo número talvez seja o mais importante: uma perda de 82% expulsa quase qualquer investidor da posição no pior momento possível — 39% dói, mas é suportável. O exercício não inclui custos nem impostos, e retornos passados não garantem rentabilidade futura.
Fonte: base de dados própria (Bitcoin) e Yahoo Finance (S&P 500); reconstrução do exercício publicado em “O que você carrega quando compra cripto”, BTG Pactual & Empiricus Research. Sem custos de transação e com execução no dia seguinte ao sinal. Exercício ilustrativo, não é recomendação. Dados até 5 de agosto.
O que comprar. Três filtros, nesta ordem: liquidez, porque performance no gráfico não vira dinheiro na conta se não houver comprador do outro lado; representação, que é o mecanismo de captura de valor; e evidência, que é o retorno ajustado ao risco frente ao Bitcoin — a referência não é o dólar nem o real, é o ativo que você carregaria sem esforço nenhum. Critério definido depois de olhar para os nomes não é critério, é justificativa.
Quanto comprar. Esta é a pergunta mais negligenciada e a que mais destrói patrimônio. O erro comum é dimensionar pela convicção, que é máxima depois de uma alta forte e mínima depois de uma queda forte. O critério correto é a oscilação: quanto você topa ver o portfólio variar em um dia normal? Meio por cento? Um? Se o ativo oscila 4% ao dia e você aceita 1% na carteira, a posição compatível é de cerca de um quarto do portfólio — e cai pela metade se a volatilidade dobrar, sem que nada tenha mudado na tese.
Escreva a regra antes de precisar dela
No fim das contas, investir em cripto é muito mais uma questão de gerenciamento de risco do que de acertar qual token vai ser o vencedor do ciclo. E gerenciar risco de forma eficiente exige sistema: regras bem definidas, escritas antes, e que façam sentido para o mercado em que você está.
Isso vale ainda mais em cripto, um ambiente em que as narrativas são voláteis e as coisas vão e vêm muito rápido. A narrativa da moda hoje pode não existir daqui a seis meses. Ter uma regra é justamente o que permite verificar, na medida certa, se aquela hipótese está se confirmando ou não — em vez de sustentar uma tese apenas porque você acredita nela. É essa verificação, repetida ao longo do tempo, que faz diferença no longo prazo.
O erro mais caro, portanto, não é escolher o token errado. É carregar o mercado às cegas: sem regra de entrada, sem tamanho definido e sem saber de onde vem o retorno que se espera receber. Um processo escrito em um dia calmo é o que resta de racional em um dia de pânico.
Se você quer ver tudo isso de forma muito mais aprofundada, o relatório completo está disponível na plataforma do BTG Pactual. Lá colocamos bem mais dados, os gráficos de cada uma das análises e o detalhamento dessas regras — inclusive como usá-las na prática para montar um portfólio de criptoativos e administrá-lo de forma mais eficiente.
Executar esse processo todos os dias, porém, exige rotina, dados e disciplina. É exatamente o que a Carteira Crypto Momentum sistematiza: timing por regra de tendência, seleção por momentum entre os ativos líquidos e alocação por volatilidade, com caixa como parte legítima da carteira — sem exigir do investidor acompanhamento de telas nem decisão tomada no calor do momento. Desde o lançamento, em maio de 2026, o excesso acumulado sobre o Bitcoin é de +10,3 pontos percentuais — retornos passados não garantem rentabilidade futura, mas mostram o método funcionando fora do papel. Conheça a Carteira Crypto Momentum.
Os mercados globais operam em tom positivo, sustentados pela expectativa de um acordo provisório para a reabertura do Estreito de Ormuz, pela recuperação das ações de tecnologia e por resultados corporativos favoráveis. Estados Unidos, Irã e Omã estariam próximos de anunciar um entendimento inicial, com duração de 60 dias, para restabelecer a navegação na região, enquanto Donald Trump afirmou que as conversas vêm avançando de forma construtiva.
No campo econômico, os índices de gerentes de compras, conhecidos como PMIs, indicaram uma recuperação mais disseminada na Europa. O setor de serviços da zona do euro voltou a crescer em julho, com o indicador avançando para 51,7 pontos, ao mesmo tempo que o Reino Unido retomou a expansão e a Alemanha se aproximou da estabilidade. Na China, em contrapartida, o PMI de serviços desacelerou para 50,4 pontos, refletindo o enfraquecimento da demanda doméstica.
Nos Estados Unidos, os principais destaques da agenda serão o relatório ADP e os indicadores do setor de serviços, relevantes para calibrar as expectativas em torno do payroll de sexta-feira e dos próximos passos do Federal Reserve. No Brasil, as atenções estarão concentradas na decisão do Copom, que deverá reduzir a Selic em 25 pontos-base, para 14% ao ano. A queda do petróleo e os sinais de desaceleração da atividade reforçam o espaço para o corte, mas o mercado acompanhará sobretudo a comunicação sobre setembro, diante das persistentes incertezas fiscais e eleitorais.
· 00:51 — O corte vem, mas e depois?
No Brasil, o Ibovespa encerrou a terça-feira praticamente estável, com leve queda de 0,06%, aos 177.895 pontos, após alternar entre ganhos e perdas ao longo do pregão. A expectativa de um possível acordo entre Estados Unidos e Irã chegou a impulsionar o índice, mas a queda do petróleo para abaixo de US$ 80 por barril pressionou as ações da Petrobras, que recuaram 1,28%, e limitou o desempenho da bolsa.
Nesta quarta-feira, as atenções se concentram na decisão do Copom, para a qual se espera um corte de 25 pontos-base na Selic, de 14,25% para 14,00% ao ano. A inflação corrente mais benigna e os primeiros sinais de desaceleração da atividade e do mercado de trabalho abrem espaço para a continuidade do ciclo de flexibilização, embora os riscos fiscais, as expectativas de inflação ainda elevadas e as incertezas externas recomendem cautela.
A retração de 1,8% da produção industrial em junho e a queda do petróleo reforçariam o argumento a favor da redução dos juros, mas a piora da percepção fiscal manteve a curva de juros futuros pressionada. Assim, o mercado acompanhará principalmente o tom do comunicado e eventuais indicações sobre a possibilidade de um novo corte em setembro.
· 01:48 — Bom começo de mês
Os mercados americanos mantiveram a trajetória de alta no início de agosto, sustentados por resultados corporativos robustos, pela expectativa de um possível acordo entre Estados Unidos e Irã e pela renovação do entusiasmo em torno da inteligência artificial. O Dow Jones superou, pela primeira vez, a marca de 54 mil pontos, o S&P 500 renovou sua máxima histórica e o Nasdaq avançou 2,6%.
Entre os principais destaques, a Palantir registrou crescimento de 93% na receita e elevou sua projeção para o ano, enquanto a Caterpillar reportou expansão de 48% nas vendas de equipamentos de geração de energia, impulsionadas sobretudo pela demanda dos data centers. Em conjunto, esses números reforçam a percepção de que os investimentos de IA permanecem disseminados e ainda estão distantes do pico.
No mercado de trabalho, os dados apontam para um cenário relativamente equilibrado, mas ainda marcado por baixo dinamismo. O relatório JOLTSmostrou a existência de 7,4 milhões de vagas em junho, enquanto a relação entre postos em aberto e trabalhadores desempregados permaneceu estável em 1,0 pelo quarto mês consecutivo. A demanda por contratações continua moderada, embora as pequenas empresas ainda respondam por uma parcela relevante das oportunidades.
Agora, as atenções se voltam para a divulgação do ADP, do ISM de serviços e do relatório oficial de empregos de julho, que deve indicar a criação de 100 mil vagas e a manutenção da taxa de desemprego em 4,2%. Ainda assim, dirigentes do Federal Reserve continuam alertando para os riscos inflacionários, com Jeff Schmid avaliando que a política monetária talvez ainda não esteja suficientemente restritiva.
· 02:34 — O sétimo
Andy Burnham assumiu o cargo de sétimo primeiro-ministro britânico em dez anos, com uma agenda intervencionista que prevê a construção de moradias sociais, renacionalizações e maior participação do Estado no planejamento industrial. A implementação dessas propostas, contudo, esbarra na limitada margem fiscal do Reino Unido e no risco de uma reação adversa do mercado de títulos, preocupação que já começou a aparecer após as nomeações para o novo gabinete.
Entre elas, destacou-se a escolha de John Healey para o Ministério da Fazenda, interpretada também como um sinal de possíveis aumentos nos gastos com defesa. Os títulos públicos britânicos continuam oferecendo os rendimentos mais elevados entre os países do G7, refletindo um prêmio de risco persistente, enquanto o avanço das despesas sociais reduz o espaço disponível para novas políticas discricionárias.
Ao mesmo tempo, a carga tributária já se encontra no maior nível desde a Segunda Guerra Mundial, deixando Burnham diante de um desafio: financiar uma agenda ambiciosa sem elevar ainda mais os impostos nem comprometer a confiança dos investidores.
· 03:23 — Você conhece a “chipiflação”
O avanço acelerado da inteligência artificial vem provocando uma espécie de “chipflação”, isto é, uma pressão de alta sobre os preços dos semicondutores. Isso ocorre porque os fabricantes passaram a priorizar componentes destinados a data centers e servidores, que oferecem margens mais elevadas, em detrimento daqueles utilizados em computadores, smartphones e eletrodomésticos.
Essa mudança reduz a oferta disponível para o mercado de consumo, encarece os chips e já começa a aparecer tanto nos custos de importação quanto nos índices de inflação dos Estados Unidos. O próprio Federal Reserve reconhece que a expansão da infraestrutura de IA pode manter pressões adicionais sobre os preços dos eletrônicos e da energia, enquanto pesquisas empresariais indicam uma elevação mais intensa dos custos justamente entre os fabricantes mais dependentes desses componentes.
· 04:11 — A diferença chinesa
Apesar da guerra e das projeções que apontavam para o petróleo entre US$ 150 e US$ 200 por barril, o mercado tem tratado a interrupção dos fluxos pelo Estreito de Ormuz como um choque administrável. Parte dessa resiliência decorre dos Estados Unidos, atualmente o maior produtor mundial, que ampliaram a extração e recorreram à Reserva Estratégica de Petróleo para compensar a redução da oferta. Ainda assim, o principal fator de contenção dos preços está na China, maior compradora do petróleo que transita pela região. As importações chinesas recuaram de uma média de 11,6 milhões de barris por dia em 2025 para cerca de sete milhões em junho.
A China conseguiu reduzir sua vulnerabilidade ao combinar reservas superiores a 1,4 bilhão de barris, aumento da produção doméstica, substituição de petróleo e gás por carvão em parte da indústria química, investimentos em hidrogênio verde e ampla adoção de veículos elétricos. Essa capacidade de ajustar o consumo levou analistas a classificarem o país como a “Opep da demanda”. Ao manter as importações em níveis reduzidos e recorrer aos próprios estoques, Pequim pode preservar o ritmo de crescimento e limitar a pressão sobre os preços globais por vários meses. Assim, mesmo diante do conflito, uma crise energética chinesa parece pouco provável.
· 05:08 — SpaceX e a Nova Infraestrutura da Economia Espacial
A SpaceX superou as expectativas em seu primeiro balanço após o IPO, ao registrar receita de US$ 7,8 bilhões no segundo trimestre, alta de 92% na comparação anual e acima dos US$ 6,81 bilhões projetados pelo mercado. Os três segmentos da companhia apresentaram receitas superiores ao consenso. A divisão de Conectividade foi a única a operar com lucro, alcançando receita de US$ 4,29 bilhões e resultado operacional positivo de US$ 1,66 bilhão, impulsionado principalmente pela Starlink.
Já as áreas de Espaço e inteligência artificial registraram prejuízos operacionais de US$ 542 milhões e US$ 1,26 bilhão, respectivamente, embora a perda da divisão de IA tenha ficado significativamente abaixo da estimativa de US$ 2,39 bilhões (o que ajuda a explicar o motivo da queda das ações). Ainda assim, os números reforçam a percepção de que a exploração espacial começa a se consolidar como uma indústria economicamente relevante, apoiada por receitas recorrentes provenientes de conectividade, serviços de lançamento, defesa e infraestrutura digital.
O principal ponto de atenção permanece na intensidade dos investimentos. O Capex, ou investimento em ativos e infraestrutura, alcançou US$ 18,4 bilhões no trimestre, ante US$ 10,1 bilhões no primeiro trimestre e US$ 2,8 bilhões um ano antes. Desse total, aproximadamente US$ 15,8 bilhões foram destinados à expansão da infraestrutura de inteligência artificial.
Embora esse ritmo pressione a geração de caixa e ajude a explicar a reação negativa das ações após o fechamento, ele também evidencia a escala da infraestrutura que está sendo construída. O desenvolvimento de foguetes reutilizáveis, constelações de satélites, capacidade computacional e sistemas de comunicação exige volumes elevados de capital e longos prazos de maturação, mas pode reduzir o custo de acesso ao espaço e ampliar o mercado para novas aplicações.
Com um valuation próximo de 40 vezes a receita e superior a 100 vezes o Ebitda ajustado, a empresa ainda depende de uma execução muito precisa. De qualquer forma, o crescimento das receitas sugere que parte dessa transformação já começa a ganhar tração comercial.
A estratégia de longo prazo inclui ampliar a Starlink, avançar no desenvolvimento da Starship, construir infraestrutura de inteligência artificial e ingressar de forma mais ampla no mercado de telefonia móvel, combinando redes de satélites com infraestrutura terrestre. A gestão indicou a possibilidade de alcançar receita recorrente anual de US$ 100 bilhões até o fim de 2026, capacidade de computação de IA de 10 gigawatts até 2027 e, em um cenário bastante ambicioso, vendas de US$ 1 trilhão em 2029.
Embora essas projeções devam ser avaliadas com cautela, elas ilustram o potencial de uma indústria que deixa de depender exclusivamente de contratos governamentais e passa a atuar também em conectividade, computação, mobilidade, defesa e serviços comerciais. Para o setor de exploração espacial como um todo, o balanço reforça uma leitura construtiva: os investimentos continuam elevados e a volatilidade deve permanecer, mas a expansão das receitas e das aplicações econômicas indica que o espaço começa a se transformar em uma plataforma de infraestrutura cada vez mais relevante.
Nesse contexto, o Global X Space Tech ETF (Nasdaq: ORBX | B3: ORBX39) oferece uma forma diversificada de exposição à cadeia espacial, reunindo empresas ligadas a sistemas de lançamento, foguetes reutilizáveis, componentes, softwares, transporte orbital, comunicações por satélite, análise de dados e exploração espacial.
O fundo reúne 37 companhias, possui taxa de administração de 0,50% e mantém exposição predominantemente aos Estados Unidos, combinando empresas mais consolidadas com negócios ainda em fase de expansão. Trata-se de uma tese estruturalmente promissora, mas também intensiva em capital e sujeita a elevada volatilidade, dependência de contratos públicos, riscos tecnológicos e longos períodos de maturação. Por essa razão, enxergamos o ORBX como uma posição temática e complementar dentro de uma carteira diversificada, voltada à captura do crescimento de longo prazo da economia espacial.
Os países latino-americanos continuam ficando para trás na lista das economias do mundo com melhor qualidade de vida, que, em 2026, é liderada globalmente por nações de alta renda como Suécia, Dinamarca, Canadá, Suíça e Finlândia, de acordo com um relatório daWharton School.
Os países mais bem posicionados da região são aqueles que conseguiram combinar crescimento econômico com instituições mais sólidas, estabilidade, investimento em capital humano e confiança da população.
Por outro lado, os países que ficaram para trás enfrentam desafios multidimensionais que exigem políticas sustentadas ao longo de vários governos.
“Nesse tipo de ranking, a reputação internacional reflete, em grande parte, a capacidade de um país de proporcionar bem-estar de forma consistente, e não apenas resultados econômicos de curto prazo”, disse à Bloomberg Línea Clara Inés Pardo, analista, doutora em Economia e professora da Universidade do Rosário, na Colômbia.
“A qualidade de vida não depende apenas da renda média. Também é importante que as pessoas tenham acesso a serviços públicos de qualidade, confiem nas instituições e possam desenvolver seus projetos de vida em um ambiente relativamente estável”, observou Pardo.
Do ponto de vista das finanças públicas, o atraso da América Latina também se deve a uma falha estrutural na qualidade do investimento público e na capacidade de arrecadação.
“Embora sejamos uma região de renda média, sofremos com acordos fiscais fracos, nos quais a carga tributária média é baixa e, às vezes, regressiva, dependendo de impostos indiretos como o IVA”, disse à Bloomberg Línea a professora Diana Becerra Peña, do Centro Universitário de Ciências Econômicas e Administrativas (CUCEA) da Universidade de Guadalajara. “Além disso, observa-se uma ineficiência na alocação dos gastos. A maior parte do orçamento público é destinada a gastos correntes, em vez de investimentos em capital”.
A acadêmica afirma que ainda não se conseguiu consolidar os sistemas orçamentários orientados a resultados, e isso faz com que um nível mais elevado de renda agregada não se traduza automaticamente na geração de valor público, nem em melhores serviços de saúde, infraestrutura ou educação.
O Índice dos Melhores Países de 2026 classifica 85 países do mundo com base em diferentes categorias, entre as quais se inclui o fator qualidade de vida.
O relatório se baseia nas opiniões de 15.131 adultos de 33 países.
Para isso, leva em consideração as condições de vida, a segurança, o poder aquisitivo, a assistência médica, o acesso à moradia e as oportunidades de trabalho.
Esses países representam 93% do PIB mundial e 78% da população mundial.
O estudo e o modelo utilizados para avaliar e classificar os países foram elaborados pela empresa global WPP, por meio de sua ferramenta de análise de marcas, em colaboração com a Wharton School da Universidade da Pensilvânia, especialmente com o professor David Reibstein.
Entre os países da região, o melhor classificado foi o México, que ocupa a 39ª posição no ranking mundial com uma pontuação de 22,8 em 100, de acordo com o Índice.
Para os pesquisadores da Wharton School, o México “enfrenta desafios constantes, entre os quais a desigualdade de renda e as disparidades regionais; no entanto, conta com importantes vantagens demográficas graças a uma força de trabalho jovem e em crescimento”.
O México parece estar em vantagem não apenas por seu porte econômico, mas também por sua integração com a América do Norte, sua capacidade industrial e seu peso nas cadeias globais de valor — aspectos que influenciam a percepção externa.
“A localização geográfica do país ao longo de importantes corredores comerciais e sua participação no T-MEC consolidaram seu papel como um importante centro de manufatura”, afirma o documento.
No caso do México, Diana Becerra Peña destaca que têm sido implementados marcos fiscais e regras tributárias cada vez mais sólidos. “A integração da economia mexicana ao comércio global gerou dinâmicas de arrecadação e investimento produtivo que, aliadas à gestão dos gastos, proporcionam margens de manobra mais amplas, apesar da heterogeneidade regional no desempenho local”.
Em meio ao seu processo de recuperação e apesar dos desafios, a Argentina já é considerada o segundo país em qualidade de vida na região (49º no mundo), com uma pontuação de 18,4, de acordo com o relatório da Wharton School.
De acordo com o documento, “o país se recuperou de crises anteriores graças à sua resiliência e à adaptação institucional. Sua força de trabalho qualificada e sua capacidade de inovação em tecnologia e biotecnologia oferecem potencial de crescimento”.
“A Argentina continua sua participação estratégica na região por meio do Mercosul e mantém uma influência cultural significativa em toda a América Latina. Abordar a sustentabilidade fiscal e a inflação continua sendo fundamental para a estabilidade e o crescimento econômicos futuros”, acrescenta.
Em terceiro lugar, no âmbito regional, está o Brasil, a maior economia da América Latina, que obteve uma pontuação de 17,9 em qualidade de vida e ficou na 53ª posição no ranking global.
O relatório destaca “seu vasto mercado, seu perfil demográfico jovem e sua riqueza em recursos naturais”, fatores que o posicionam como um ator essencial para o futuro econômico mundial. “O Brasil continua trabalhando no fortalecimento institucional e no desenvolvimento sustentável, ao mesmo tempo em que aproveita suas vantagens naturais”.
Os desafios do país incluem a desigualdade de renda, a violência em certas áreas urbanas e as preocupações com o desmatamento da Amazônia.
Já na quarta posição está o Uruguai (56º lugar no ranking global), com uma pontuação de 15,7 no quesito qualidade de vida, de acordo com o Índice dos Melhores Países de 2026.
O Uruguai se destaca por sua estabilidade institucional e por seu papel como parceiro confiável na América do Sul.
Suas relações comerciais, o desenvolvimento de serviços financeiros e o acesso ao Mercosul fortalecem sua economia, embora o tamanho reduzido de seu mercado e a dependência de matérias-primas continuem sendo desafios.
O quinto lugar na América Latina é do Chile (57º no ranking mundial), com uma pontuação de 15,6 em qualidade de vida.
Na opinião dos autores do relatório, o Chile enfrenta o desafio de lidar com a desigualdade persistente, as demandas sociais por redistribuição e a polarização política para “manter o desenvolvimento a longo prazo e a legitimidade institucional”.
De qualquer forma, em nível mundial, “o Chile se posicionou como a porta de entrada da América Latina para os mercados da Ásia-Pacífico e para os canais de transferência de tecnologia. A relativa estabilidade e o desenvolvimento institucional do país atraíram um investimento estrangeiro significativo, embora a incerteza recente tenha freado esses fluxos”, destaca o documento.
Depois do Chile, vêm outras economias regionais, como o Peru (62º lugar no mundo), com uma pontuação de 12,1, e o Panamá (66º lugar), com uma pontuação de 10,8.
Entre os países da região que foram avaliados, os que apresentam pior desempenho são a Colômbia (pontuação de 9,7), o Equador (9,3) e a Guatemala (9,1).
O relatório não leva em conta países como Cuba, Venezuela ou Haiti.
Sobre a Guatemala, por exemplo, o documento destaca que a violência, a corrupção, a fragilidade das instituições e a pobreza “continuam sendo desafios importantes para o desenvolvimento, que limitam o investimento e a competitividade”.
“Abordar as questões de segurança e fortalecer a governança democrática são aspectos essenciais para concretizar o potencial de desenvolvimento da Guatemala e a integração econômica regional”, acrescenta ele.
A analista Clara Inés Pardo destaca que uma estrutura institucional fraca reduz a capacidade do Estado de oferecer serviços de qualidade, ao mesmo tempo em que limita a produtividade e o crescimento econômico.
Além disso, a redução da renda dificulta o financiamento de políticas sociais, enquanto a insegurança desestimula os investimentos e afeta tanto a economia quanto o bem-estar no dia a dia.
Por isso, “a qualidade de vida é resultado de um sistema, não de uma única variável. A segurança, a renda, as instituições e a equidade se reforçam ou se deterioram mutuamente”, destacou a analista.
Consequentemente, melhorar a posição em índices como o da Wharton exige consistência nas políticas públicas.
Não basta crescer economicamente durante alguns anos; é necessário que esse crescimento se traduza em maior segurança, melhores serviços públicos, instituições mais confiáveis e oportunidades para uma parcela maior da população.
Entre as medidas eficazes, destacam-se o fortalecimento da qualidade da educação, desde a primeira infância até o ensino superior; a ampliação da cobertura e da qualidade dos sistemas de saúde; e a melhoria da segurança cidadã por meio de estratégias integrais de prevenção e fortalecimento institucional.
Pardo também sugere reduzir a informalidade no mercado de trabalho e aumentar a produtividade; garantir a estabilidade macroeconômica para atrair investimentos e gerar empregos; e fortalecer a transparência e a capacidade do Estado de implementar políticas públicas.
Os mercados globais operam em terreno positivo, sustentados pela recuperação das ações de tecnologia e pelas expectativas em torno da temporada de resultados, embora a incerteza geopolítica permaneça elevada. Donald Trump afirma que as negociações com o Irã estão em andamento e classificou a proposta americana como uma “última chance”. Na agenda econômica, o principal destaque nos Estados Unidos será a divulgação do relatório JOLTS, acompanhada pelos dados da balança comercial e das encomendas à indústria.
No Japão, as atenções permanecem voltadas às políticas fiscal e monetária, após Sanae Takaichi avançar com a proposta de redução do imposto sobre alimentos. A temporada de balanços também ganha intensidade, com os resultados de Caterpillar, McDonald’s, HSBC, BP, AMD e, sobretudo, o primeiro balanço da SpaceX desde sua abertura de capital. No Brasil, o foco estará na produção industrial, no início da reunião do Copom e nos resultados de Itaú, Gerdau e outras companhias após o fechamento.
· 00:57 — O corte que o fiscal ainda limita
No Brasil, o Ibovespa encerrou a segunda-feira praticamente estável, aos 178 mil pontos, em um pregão marcado por forças opostas. A queda dos juros futuros ofereceu algum suporte ao mercado acionário, mas o recuo das principais empresas ligadas a commodities impediu um avanço mais consistente.
As ações da Petrobras caíram 0,85%, acompanhando a baixa do petróleo após a trégua temporária entre Estados Unidos e Irã, enquanto a Vale recuou 2,15%, pressionada pela desvalorização do minério de ferro e pelas dúvidas persistentes em relação à demanda chinesa. Em contrapartida, a valorização dos grandes bancos ajudou a limitar as perdas do índice.
Nesta terça-feira, as atenções se concentram no início da reunião do Copom, na divulgação da produção industrial de junho e no balanço do Itaú Unibanco. A expectativa amplamente majoritária é de um corte de 0,25 ponto percentual na Selic, para 14% ao ano, mas o foco do mercado estará sobretudo na comunicação do Banco Central sobre os próximos passos. A melhora recente da inflação, a desaceleração da atividade e a queda do petróleo abriram espaço para a discussão de uma nova redução da taxa, para 13,75% em setembro, cenário que já passou a ser incorporado pelo Boletim Focus.
Ainda assim, expectativas de inflação acima da meta, riscos fiscais e incertezas eleitorais recomendam cautela. No campo das contas públicas, a Instituição Fiscal Independente estima que o governo poderá ultrapassar a Regra de Ouro em R$ 288 bilhões em 2026, reforçando as preocupações com a qualidade do ajuste e com a trajetória da dívida pública. Em síntese, a deterioração fiscal mantém elevado o prêmio de risco, restringe o espaço para cortes mais profundos de juros e torna os ativos brasileiros mais vulneráveis a qualquer perda adicional de confiança.
· 01:43 — Lucros e indústria reacendem Wall Street
Os mercados americanos iniciaram agosto em forte alta, com o Dow Jones renovando sua máxima histórica, o S&P 500 avançando 1,5% e o Nasdaq registrando ganho de 2,1%. O movimento foi liderado pelas “Magnificent Seven”, que acrescentaram US$ 1,77 trilhão em valor de mercado ao longo de três pregões, enquanto a Amazon superou, pela primeira vez, a marca de US$ 3 trilhões.
O ambiente positivo, contudo, não ficou restrito ao setor de tecnologia. A queda dos preços do petróleo, o recuo dos rendimentos dos títulos públicos e uma temporada de balanços acima das expectativas sustentaram uma valorização mais disseminada entre os setores. O crescimento dos lucros das empresas do S&P 500 caminha entre 35% e 40%, acima das projeções iniciais, acompanhado por aumento dos investimentos, expansão das carteiras de pedidos e maior visibilidade sobre receitas futuras, sobretudo entre as grandes companhias de tecnologia e computação em nuvem.
A melhora também se estendeu à indústria americana. O PMI industrial do ISM avançou para 55,6 pontos em julho, alcançando o maior nível desde maio de 2022 e marcando o sétimo mês consecutivo de expansão. A produção, as novas encomendas e o emprego apresentaram evolução positiva, impulsionados pelos investimentos em infraestrutura de inteligência artificial, pela demanda dos setores aeroespacial e de defesa e pela recomposição dos estoques.
Ainda assim, a trajetória dos custos e da inflação continua exigindo cautela. O cenário também permanece sujeito a riscos, especialmente às tensões no Estreito de Ormuz, à possibilidade de uma nova pressão sobre os preços do petróleo e à divulgação dos próximos dados do mercado de trabalho. John Williams avaliou que a política monetária está bem-posicionada, mas ressaltou que o Federal Reserve poderá agir caso os próximos indicadores não confirmem a continuidade do processo de desinflação.
· 02:39 — Fusão diferenciada
A possível fusão entre AstraZeneca e Bristol Myers Squibb surpreendeu o mercado e foi recebida com cautela pelos investidores, levando as ações da companhia britânica a recuarem cerca de 7%. Caso a operação avance, a empresa resultante poderá alcançar valor de mercado próximo de US$ 400 bilhões e se tornar a quarta maior farmacêutica do mundo.
O movimento causa estranhamento porque a AstraZeneca atravessa uma fase de forte crescimento e elevada capacidade de inovação, enquanto a Bristol Myers enfrenta a perspectiva de desaceleração nos próximos anos, à medida que expiram as patentes de alguns de seus medicamentos mais relevantes.
Ainda assim, a combinação poderia ampliar de forma significativa a presença da AstraZeneca nos Estados Unidos e criar o maior portfólio de medicamentos contra o câncer da indústria. Uma transação dessa dimensão, no entanto, provavelmente seria submetida a uma análise rigorosa por parte das autoridades antitruste.
· 03:28 — Coordenação
Como comentei ontem neste espaço, os Estados Unidos e o Japão realizaram uma rara intervenção coordenada para sustentar o iene, na primeira ação conjunta desse tipo desde 1998. Embora Donald Trump tenha descrito a iniciativa como um gesto de amizade, a participação americana também responde a interesses próprios: reduzir o risco de que o Japão venda parte de suas reservas de Treasuries para financiar novas intervenções, limitar a vantagem competitiva proporcionada por uma moeda excessivamente depreciada e ampliar o poder de negociação de Washington em questões comerciais e estratégicas. A operação contribuiu para a valorização do iene, mas parte dos ganhos já foi devolvida, e o patamar de 155 ienes por dólar surge como um teste importante para avaliar a sustentabilidade do movimento.
Ainda assim, a intervenção tende a oferecer apenas um alívio temporário caso não seja acompanhada por mudanças nos fundamentos da economia japonesa. Uma recuperação mais duradoura da moeda dependerá de maior disciplina fiscal no Japão e de uma normalização monetária mais firme por parte do Banco do Japão, capaz de reduzir o diferencial de juros que alimenta as operações de carry trade.
Taxas mais elevadas no país diminuiriam o incentivo para tomar recursos em ienes e direcioná-los a ativos estrangeiros de maior rendimento. Scott Bessent afirmou que os Estados Unidos poderão voltar a atuar, mas o comportamento recente da moeda reforça uma conclusão conhecida: intervenções cambiais podem ganhar tempo, mas não substituem os ajustes estruturais necessários.
· 04:14 — Reduzindo a distância
A inteligência artificial chinesa vem reduzindo rapidamente a distância que ainda a separa do Vale do Silício, combinando desempenho tecnológico cada vez mais avançado com custos mais competitivos. O Alibaba reforçou esse movimento com o Qwen3.8-Max, seu modelo mais sofisticado até o momento, que parece igualar ou até superar o Claude 3.5 Sonnet, da Anthropic. Na mesma direção, o Kimi K3, da Moonshot AI, apresentou resultados comparáveis aos de soluções americanas mais caras, apesar de ter sido desenvolvido com um orçamento significativamente menor.
Essa sequência de lançamentos mostra que a China já não se limita a oferecer alternativas de baixo custo, mas dispõe de modelos capazes de competir em tarefas de raciocínio, programação e execução de atividades complexas, ampliando a pressão competitiva sobre a OpenAI e outras empresas dos Estados Unidos.
Ao mesmo tempo, a disputa tecnológica assume contornos cada vez mais geopolíticos e relacionados à segurança nacional. Autoridades chinesas demonstram preocupação com o possível uso ofensivo do Mythos, da Anthropic, e de outros modelos avançados desenvolvidos nos Estados Unidos, sobretudo em operações cibernéticas.
Esse receio acrescenta uma nova camada de tensão à relação entre Pequim e Washington, especialmente às vésperas de uma possível reunião entre Xi Jinping e Donald Trump. A corrida pela liderança em inteligência artificial, portanto, deixa de ser apenas uma competição empresarial e passa a ocupar uma posição central na rivalidade estratégica entre as duas maiores potências globais.
· 05:06 — Palantir e a Nova Fronteira da Defesa Digital
A Palantir apresentou resultados acima das expectativas, impulsionados pela forte expansão de seu segmento comercial nos Estados Unidos, cujas receitas avançaram 149% na comparação anual. A receita total cresceu 93%, para US$ 1,9 bilhão, enquanto o lucro ajustado alcançou US$ 0,41 por ação.
A companhia vem se consolidando como uma plataforma relevante para integrar dados dispersos, organizar informações e aplicar diferentes modelos de inteligência artificial à resolução de problemas concretos. A aceleração da demanda levou a empresa a projetar uma receita entre US$ 2,16 bilhões e US$ 2,164 bilhões para o próximo trimestre, além de elevar sua estimativa para 2026 para aproximadamente US$ 8,15 bilhões, reforçando a perspectiva de crescimento robusto e progressivamente mais diversificado.
A leitura também permanece construtiva para a indústria de defesa, sobretudo para empresas expostas à digitalização, à análise de dados e à inteligência artificial. As receitas governamentais da Palantir cresceram 90%, evidenciando que a modernização tecnológica das forças armadas e das agências públicas continua ganhando prioridade.
Ao mesmo tempo, o avanço do segmento comercial mostra que tecnologias originalmente desenvolvidas para ambientes de defesa estão encontrando aplicações cada vez mais amplas no setor privado, o que expande o mercado potencial da companhia e reduz sua dependência de contratos públicos. Esse caráter de uso dual tende a sustentar investimentos de longo prazo em software, automação, segurança e inteligência operacional em diferentes elos da cadeia de defesa.
Essa tendência continua criando oportunidades em empresas ligadas aos segmentos de defesa, aeroespacial e segurança nacional. ETFs temáticos, como o Select STOXX Europe Aerospace & Defense (EUAD), o Global X Defense Tech (SHLD) e o First Trust Indxx Aerospace & Defense (MISL), oferecem formas eficientes de capturar esse movimento por meio de uma exposição diversificada a companhias que tendem a se beneficiar do aumento estrutural dos gastos militares.
No mercado brasileiro, alternativas como o BDR do iShares U.S. Aerospace & Defense ETF (BAER39) e o SHLD39 cumprem função semelhante, permitindo acesso simplificado à temática. Ainda assim, como em qualquer tese temática, a disciplina de alocação permanece essencial. Exposições individuais entre 1% e 2,5% da carteira, com limite agregado próximo de 5% para aos temas mais disruptivos e estressados, tendem a oferecer um equilíbrio adequado entre potencial de retorno, diversificação e controle de risco, respeitando tanto o caráter estrutural da tese quanto a volatilidade inerente ao setor.
O Vinci Shopping Centers (VISC11) assinou um Memorando de Entendimentos para a potencial venda de participações em nove shopping centers, pelo valor indicativo de aproximadamente R$ 573 milhões — cerca de 10% acima do valor de laudo dos ativos envolvidos e equivalente a R$ 11,4 mil por m².
A transação contempla participações no Prudenshopping, Shopping Granja Vianna, Boulevard Shopping Rio, Center Shopping Rio, Natal Shopping, Shopping Crystal, Shopping Tacaruna, Via Sul Shopping e West Shopping.
Shopping
Localização
Participação Objeto da Transação
Participação VISC11 Remanescente
Prudenshopping
Presidente Prudente, SP
15,00%
73,00%
Shopping Granja Vianna
Cotia, SP
15,00%
20,00%
Boulevard Shopping Rio
Rio de Janeiro, RJ
40,00%
0,00%
Center Shopping Rio
Rio de Janeiro, RJ
7,50%
0,00%
Natal Shopping
Natal, RN
20,00%
0,00%
Shopping Crystal
Curitiba, PR
17,50%
0,00%
Shopping Tacaruna
Recife, PE
10,00%
0,00%
Via Sul Shopping
Fortaleza, CE
45,00%
0,00%
West Shopping
Rio de Janeiro, RJ
7,50%
0,00%
As participações representam aproximadamente 11% do NOI consolidado do fundo. Entre as posições remanescentes, o fundo manterá participações de 73% no Prudenshopping e de 20% no Shopping Granja Vianna.
A aquisição será realizada por meio de um fundo imobiliário com duas subclasses de cotas, sendo 80% seniores e 20% subordinadas. A oferta das cotas seniores poderá alcançar R$ 464 milhões, com volume mínimo de R$ 100 milhões, enquanto o VISC11 subscreverá a totalidade das cotas subordinadas do veículo.
Com isso, o VISC11 preservará exposição ao desempenho futuro dos ativos, embora seu recebimento permaneça subordinado à remuneração e à amortização da classe sênior. A TIR nominal alvo das cotas subordinadas é de 17% ao ano, enquanto o excedente mensal ficará retido no veículo durante os três primeiros anos e deverá ser repassado ao VISC11 a partir do quarto ano.
O fundo comprador terá duração de cinco anos, prorrogável por mais um, período em que os ativos poderão ser vendidos a terceiros. Caso ainda existam empreendimentos no portfólio ao término desse prazo, o VISC11 deverá recomprá-los por um valor suficiente para a amortização integral das cotas seniores, podendo realizar uma nova emissão de cotas pelo valor patrimonial.
O pagamento será dividido em quatro etapas:
50% no fechamento da transação;
20% em até seis meses, corrigidos pelo IPCA durante o período;
20% em até 12 meses, corrigidos pelo IPCA durante o período; e
10% em até 60 meses, corrigidos pelo IPCA durante o período.
Caso a captação do fundo comprador supere o volume-base da oferta, a operação poderá incluir participações no Ilha Plaza Shopping e/ou no Madureira Shopping. As fatias adicionais dependerão do montante efetivamente captado no lote adicional.
Em termos financeiros, a gestão estima uma geração de caixa líquido de aproximadamente R$ 346 milhões. O ganho de capital bruto deverá alcançar cerca de R$ 60 milhões e, após as despesas relacionadas à quitação antecipada de dívidas dos ativos envolvidos na transação, o ganho líquido é estimado em R$ 35 milhões, equivalente a R$ 1,21 por cota.
Considerando o NOI dos últimos 12 meses dos ativos envolvidos, a transação apresenta um cap rate estimado de 7,5% – patamar que consideramos adequado para a venda. Além do preço 10% superior ao valor de laudo dos ativos, a gestão aponta para um portfólio remanescente mais produtivo, enquanto a subscrição das cotas subordinadas permite ao VISC11 preservar exposição a uma eventual valorização futura dos ativos alienados.
Vinci Shopping Centers (VISC11): FII vale a pena após anúncio?
De modo geral, avaliamos o anúncio como positivo para o VISC11. A operação representa um avanço relevante na estratégia de reciclagem sinalizada pela gestão desde o início do ano, ao destravar valor no portfólio e reforçar o caixa do fundo para o cumprimento de suas obrigações financeiras nos próximos anos.
Além do MoU de venda, o VISC11 concluiu a conversão de sua exposição ao Midway Mall, em Natal (RN). O fundo transformou o CRI do qual era credor em participação adicional no empreendimento, elevando sua fatia de 0,95% para 12,43%.
Considerando os investimentos realizados e as obrigações futuras assumidas, o desembolso total para a aquisição da participação soma R$ 200 milhões. Desse montante, R$ 99,8 milhões serão pagos em quatro parcelas anuais de aproximadamente R$ 25 milhões, corrigidas pelo IPCA. A gestão estima um cap rate de 9,2% sobre o orçamento de 2026, considerando as parcelas trazidas a valor presente.
O Midway Mall é um dos principais shopping centers de Natal, com cerca de 300 lojas e posição de destaque no mercado regional. Ao final do primeiro semestre de 2026, o empreendimento registrava crescimento de 13% no NOI caixa em relação ao mesmo período do ano anterior, reforçando a atratividade operacional do ativo e seu potencial de geração de valor.
Em nossa visão, a conclusão da transação também é positiva para a tese ao ampliar a exposição do fundo a um ativo relevante, com desempenho operacional consistente, e aquisição realizada a um cap rate atrativo de 9,2%.
Dessa forma, as cotas do VISC11 permanecem entre as recomendações da Empiricus.
Os mercados globais iniciaram a semana em tom de alívio, sustentados pela expectativa de retomada das negociações entre Estados Unidos e Irã. Donald Trump afirmou ter suspendido uma nova ofensiva militar após pedidos de aliados do Golfo e indicou que as conversas poderiam avançar em torno da reabertura do Estreito de Ormuz e da limitação do programa nuclear iraniano. Teerã, contudo, negou a existência de negociações diretas e imediatas com Washington, informando que mantém apenas tratativas com Omã para a definição de uma nova rota de navegação.
A possibilidade de uma solução diplomática reduziu, ao menos temporariamente, o risco de uma nova escalada e pressionou os preços do petróleo, embora os incidentes marítimos registrados na região mantenham o cenário cercado de incertezas. A Opep+ também contribuiu para a queda das cotações ao confirmar um aumento de aproximadamente 188 mil barris por dia na produção a partir de setembro, concluindo a reversão dos cortes voluntários iniciados em 2023.
Outro destaque foi a confirmação de uma intervenção cambial coordenada entre Estados Unidos e Japão para sustentar o iene, a primeira operação conjunta desse tipo em 15 anos. A participação americana ampliou a credibilidade da medida e provocou uma valorização relevante da moeda japonesa, embora parte desse movimento tenha sido devolvida ao longo do pregão.
· 00:53 — Questões internas
No Brasil, com o alívio momentâneo das tensões geopolíticas, as atenções se voltam para uma agenda doméstica intensa, liderada pela decisão do Copomna quarta-feira. O mercado atribui probabilidade integral a um corte de 0,25 ponto percentual na Selic, para 14% ao ano, mas permanece dividido quanto aos passos seguintes: parte dos investidores espera uma pausa, enquanto outra parcela ainda considera possível uma nova redução em setembro, que levaria a taxa básica para 13,75%.
A desaceleração da inflação, o IPCA-15 próximo de zero e os sinais de arrefecimento da atividade econômica reforçam a perspectiva de flexibilização monetária. Ainda assim, o quadro fiscal, o ambiente eleitoral e os riscos externos continuam limitando o espaço para um ciclo de cortes mais acelerado. Na última semana, o Ibovespa avançou 2,27% e encerrou a sexta-feira aos 177.999 pontos, enquanto o dólar fechou cotado a R$ 5,06 e acumulou queda de 1,81% no mês.
A temporada de balanços também ganha força, com Itaú Unibanco, Bradesco e Petrobras entre os principais destaques e uma ampla concentração de divulgações entre terça e quinta-feira. Paralelamente, a trajetória da dívida pública voltou ao centro das preocupações. A dívida bruta alcançou 81,9% do PIB em junho, o maior nível em mais de cinco anos, enquanto o custo médio da Dívida Pública Federal subiu para 12,68% ao ano.
O setor público também registrou déficit primário de R$ 55,3 bilhões, resultado pior que o esperado e pressionado principalmente pelo desempenho dos governos regionais. A combinação entre juros elevados, incerteza fiscal e aumento do prêmio de risco encarece o financiamento do governo e tende a exigir revisões mais negativas para a trajetória da dívida ao final de 2026.
· 01:49 — Agenda dominada
Nos Estados Unidos, a agenda da semana será dominada pelos dados do mercado de trabalho, que poderão ajudar a calibrar as expectativas para os próximos passos do Federal Reserve. O relatório oficial de empregos de julho, previsto para sexta-feira, deve mostrar a criação de 88 mil vagas, ante 57 mil em junho, com a taxa de desemprego permanecendo estável em 4,2%.
Antes disso, os investidores acompanharão o PMI industrial do ISM, o relatório JOLTS sobre vagas em aberto, a pesquisa ADP, o índice de serviços do ISM, a pesquisa do Fed sobre as condições de crédito e o levantamento de expectativas do consumidor conduzido pelo Fed de Nova York. Esses indicadores serão analisados à luz da reunião de julho do FOMC, interpretada pelo mercado como relativamente favorável a uma política monetária mais flexível, apesar dos votos de Lorie Logan, Beth Hammack e Neel Kashkari por uma elevação de 0,25 ponto percentual nos juros. A inflação vem apresentando sinais mais benignos, com menor pressão decorrente das tarifas e desaceleração dos custos de moradia, enquanto o mercado de trabalho permanece pouco aquecido.
A temporada de balanços seguirá como outro importante vetor para os mercados, sobretudo pela busca de evidências de que os elevados investimentos em inteligência artificial estão, de fato, se convertendo em crescimento de receitas, preservação de margens e geração de caixa. Entre os principais destaques da semana estão o primeiro balanço da SpaceX após sua abertura de capital, além dos resultados de Palantir, AMD, Disney, Uber, Eli Lilly, Airbnb e ConocoPhillips.
Após as entregas positivas de Microsoft e Amazon, que reforçaram a percepção de que a demanda por serviços de nuvem e inteligência artificial ainda supera a capacidade disponível, os investidores acompanharão com atenção os planos de investimento das empresas de semicondutores e tecnologia, o desempenho do consumo e a evolução dos gastos empresariais fora do universo de IA, que voltaram a ganhar força no segundo trimestre.
· 02:32 — Lucros fortes, mas mercado mais seletivo
A temporada de resultados do segundo trimestre nos Estados Unidos vem apresentando um desempenho amplamente positivo. Até 31 de julho, 61% das empresas do S&P 500 já haviam divulgado seus números, com 86% superando as estimativas de lucro por ação e 77% registrando receitas acima do consenso. O crescimento combinado dos lucros alcançou 47,4% na comparação anual, enquanto as receitas avançaram 14,1%.
Ainda assim, os dados agregados foram influenciados por ganhos extraordinários registrados por Alphabet e Amazon, relacionados a participações em empresas de inteligência artificial. Excluindo essas duas companhias, o crescimento dos lucros recuaria para 28,8%, permanecendo, contudo, em patamar robusto. A força da temporada também se mostra disseminada, já que dez dos onze setores apresentam expansão dos resultados, com destaque para energia, serviços de comunicação, consumo discricionário, tecnologia e materiais.
Entre as grandes companhias de tecnologia, o mercado passou a avaliar com maior rigor a capacidade de converter os elevados investimentos em inteligência artificial em crescimento de receita, preservação de margens e geração de caixa. Microsoft e Amazon apresentaram as entregas mais convincentes até aqui, sustentadas pela forte expansão de Azure e AWS, por uma demanda ainda superior à capacidade disponível e por boa visibilidade contratual.
A Meta manteve um crescimento robusto em publicidade, mas a forte elevação dos investimentos pressionou o fluxo de caixa livre. A Apple, por sua vez, demonstrou resiliência no consumo de tecnologia, com avanços expressivos nas receitas de iPhone, Mac e serviços. O setor financeiro também apresentou resultados favoráveis, com os grandes bancos superando as projeções, recuperação das receitas de negociação de ativos e de banco de investimento, melhora sequencial da margem financeira e qualidade de crédito ainda saudável.
A mensagem geral permanece construtiva, embora a temporada também reforce o aumento da seletividade do mercado. O consenso projeta crescimento dos lucros de 27,4% no terceiro trimestre, de 25,2% no quarto e de 29,1% no conjunto de 2026, enquanto o S&P 500 negocia a aproximadamente 19,6 vezes os lucros esperados para os próximos 12 meses. O índice não parece excessivamente caro diante da expansão projetada, mas oferece pouca margem para frustrações, revisões negativas de projeções ou investimentos que não apresentem retorno claro. Para o investidor, o ponto central deixa de ser apenas a exposição à inteligência artificial e passa a ser a capacidade de cada companhia de transformar essa tecnologia em crescimento recorrente, margens sustentáveis e geração consistente de caixa.
· 03:25 — Primeiro balanço
A SpaceX divulga nesta terça-feira seu primeiro balanço desde a abertura de capital, em um momento marcado por elevada incerteza em torno das projeções e por um potencial significativo de volatilidade para as ações. Avaliada em aproximadamente US$ 1,4 trilhão, a companhia atua em três grandes frentes de negócios: lançamentos espaciais, conectividade por meio da Starlink e inteligência artificial. Estima-se receita trimestral de US$ 6,9 bilhões e EBITDA, medida de geração operacional de resultados antes de juros, impostos, depreciação e amortização, de US$ 2,1 bilhões.
Ainda assim, as atenções deverão se concentrar especialmente na divisão de IA, que registrou receita de US$ 818 milhões, prejuízo operacional de US$ 2,5 bilhões e investimentos de US$ 7,7 bilhões no primeiro trimestre. Além do desempenho da Starlink e dos avanços no desenvolvimento do Starship, os investidores buscarão informações sobre os contratos de data centers com Anthropic e Google, as perspectivas da área de inteligência artificial para 2026 e 2027 e os planos de testar satélites em órbita.
Paralelamente, voltaram a ganhar força as especulações sobre uma possível aquisição da Tesla pela SpaceX, após o Wall Street Journal informar que executivos da montadora teriam sido orientados a preparar a separação de suas operações na China, embora Elon Musk tenha negado a notícia. Uma eventual combinação poderia reunir os diferentes negócios do empresário em uma única companhia de capital aberto, mas enfrentaria obstáculos relevantes, sobretudo em razão da exposição da SpaceX ao governo americano e da expressiva presença industrial e comercial da Tesla no mercado chinês.
O momento também seria importante do ponto de vista financeiro, uma vez que os primeiros períodos de restrição à venda das ações da SpaceX começam a expirar logo após a divulgação do balanço, ampliando a oferta potencial de papéis no mercado. Caso uma transação por meio de troca de ações esteja efetivamente em análise, realizá-la antes de uma eventual pressão vendedora sobre os papéis poderia ser mais favorável para a companhia.
· 04:11 — Mão amiga
Estados Unidos e Japão realizaram sua primeira ação coordenada em 15 anos para sustentar o iene, que havia recuado ao menor nível em quatro décadas frente ao dólar. A operação envolveu a compra da moeda japonesa pelo Tesouro americano, executada pelo Federal Reserve, e também contou com sinais de coordenação por parte da Coreia do Sul. O movimento contribuiu para a valorização do iene e foi apresentado por Donald Trump como um gesto de amizade.
Ainda assim, Washington também tinha interesses próprios na iniciativa, entre eles reduzir o risco de que o Japão precisasse vender títulos do Tesouro americano para financiar uma intervenção cambial e amenizar as críticas ao ganho de competitividade dos exportadores japoneses proporcionado por uma moeda excessivamente depreciada.
Para o governo de Sanae Takaichi, a intervenção ocorre em um momento político e econômico delicado, já que um iene mais forte pode ajudar a aliviar o custo de vida e reduzir a pressão sobre seus planos fiscais. Em contrapartida, os Estados Unidos podem buscar maior alinhamento do Japão em temas como defesa, investimentos e política externa.
Ainda assim, a ação cambial tende a produzir apenas um alívio temporário caso não seja acompanhada por medidas mais estruturais. Por isso, as atenções agora se voltam para o Banco do Japão e para a possibilidade de uma elevação dos juros em setembro, sobretudo se esse movimento ocorrer de forma coordenada com o Federal Reserve.
· 05:06 — Eli Lilly e a Próxima Fronteira dos GLP-1
A Eli Lilly permanece no centro de uma das teses mais relevantes da indústria farmacêutica: a expansão dos medicamentos da classe GLP-1. Atualmente associados sobretudo ao tratamento de diabetes e obesidade, esses produtos podem ampliar de forma significativa seu mercado potencial à medida que novas indicações terapêuticas sejam incorporadas, incluindo apneia do sono, doenças cardiovasculares, doença hepática gordurosa, dependência de substâncias e até Parkinson.
A combinação entre demanda crescente, capacidade produtiva ainda limitada e elevado poder de precificação cria uma dinâmica semelhante à observada no segmento de inteligência artificial, com potencial para sustentar taxas robustas de crescimento por vários anos.
A companhia já ocupa uma posição dominante, com cerca de 60% do mercado de medicamentos injetáveis, e vem ampliando rapidamente sua capacidade de geração de receitas e lucros. Para este ano, a expectativa é de faturamento próximo de US$ 31 bilhões, o que representaria crescimento de 36%, enquanto as projeções indicam que esse montante poderá dobrar até 2030.
Segundo algumas estimativas o mercado global de GLP-1 para diabetes e obesidade pode alcançar US$ 190 bilhões em 2035, impulsionado pelo aumento da penetração entre pacientes, pela ampliação da cobertura oferecida pelos planos de saúde e pela inclusão gradual desses tratamentos em programas públicos, como o Medicare.
Embora a concorrência deva se intensificar, especialmente com o avanço de medicamentos em comprimidos desenvolvidos por rivais como a Novo Nordisk, esse novo formato tende a contribuir para a expansão do mercado, e não necessariamente para a substituição dos tratamentos injetáveis. Para a Eli Lilly, o cenário combina liderança comercial, crescimento acelerado, ampliação das indicações terapêuticas e exposição a um mercado ainda pouco penetrado. Essa combinação sustenta uma visão construtiva para as ações LLY e, em especial, para o BDR LILY34, que oferece ao investidor brasileiro acesso a uma companhia bem posicionada para participar de uma das transformações estruturais mais importantes da indústria farmacêutica global.
A Pinati faturou R$ 40 milhões nos últimos 12 meses e projeta elevar a receita para R$ 60 milhões em 2026 e R$ 200 milhões até 2028, apoiada na expansão do mercado de alimentos funcionais.
Para o fundador e CEO da marca paranaense de snacks, Waldemiro Pereira Terceiro, a próxima onda de crescimento do setor, e da empresa, será impulsionada por produtos ricos em fibras, na esteira da popularização dos medicamentos para emagrecimento.
“A próxima tendência serão as fibras, por causa das canetas emagrecedoras. E a Pinati tem condições, por não ser uma empresa de snacks proteicos somente, de trazer esse tipo de linha e essa solução para o consumidor”, disse Terceiro em entrevista à Bloomberg Línea.
Em setembro de 2025, a Hero Brasil, subsidiária do grupo suíço Hero, dono da Queensberry, adquiriu o controle da Super Saúde Nutricional, empresa responsável pela Pinati.
Segundo o executivo, medicamentos como Ozempic, Wegovy e Mounjaro já reorganizaram o consumo em duas frentes — primeiro com a demanda por doces sem açúcar e, mais recentemente, por snacks proteicos — e devem agora abrir espaço para uma terceira categoria voltada ao consumo de fibras.
“As pessoas estão necessitando comer o doce sem açúcar para poder manter o resultado que elas estão fazendo com o investimento na caneta”, afirmou.
A segunda onda, segundo o executivo, é puxada pela necessidade de preservar a massa muscular durante o emagrecimento.
“O movimento do macronutriente proteína também está sendo puxado pela caneta, até porque as pessoas estão perdendo peso e massa magra.”
Os números da Pinati refletem essa tendência. Na categoria de proteína, o volume da marca cresce cerca de 93% ao ano, ante 11% do mercado como um todo, segundo dados da consultoria Scanntech citados pelo CEO.
“A categoria cresce 11%, e a Pinati cresce 93%. Isso mostra que estamos entregando soluções em produtos para o consumidor muito alinhadas ao que ele precisa hoje”, disse.
A proteína já representa a maior fatia do mercado auditado. Na região Sul-Sudeste, responde por 41% do segmento de snacks no canal alimentar monitorado pela Scanntech, à frente de barras de cereal (21%), chocolates (20%) e castanhas (16%). Na Pinati, a categoria responde por 44% do faturamento, seguida por chocolates (30%) e castanhas (26%).
A empresa aposta justamente nessa diversificação para acompanhar as próximas mudanças no comportamento do consumidor. Enquanto concorrentes concentram sua atuação em barras proteicas, a Pinati opera em diferentes categorias de snacks, o que, segundo o CEO, facilita a entrada em novos segmentos, como fibras.
“A gente não atua em uma categoria. Isso nos dá, como marca, uma agilidade para atender os próximos movimentos do comportamento do consumidor.”
A companhia também prepara para este semestre o lançamento de uma nova barra de proteína desenvolvida ao longo de um ano e meio a partir de uma solução criada pelo grupo Hero no exterior. O produto terá, segundo a empresa, metade da gordura e do carboidrato das principais marcas líderes.
Batizada de “Minha Primeira Barra de Proteína”, a estratégia busca ampliar o mercado ao atrair consumidores que ainda não compram esse tipo de produto, principalmente por causa do preço, que varia entre R$ 10 e R$ 15 por unidade nas marcas premium.
A aposta ocorre em meio ao aumento da concorrência no segmento. A marca gaúcha PINC, que recebeu aporte da gestora Shift Capital, lançou neste ano uma linha de barras menores, ricas em fibras e com menos calorias, desenvolvida para consumidores de medicamentos para emagrecimento.
Os relatórios da Scanntech mostram que Bold e Nutrata concentram mais da metade das vendas auditadas de barras proteicas.
A Bold tem preço médio de R$ 13,36 por unidade, enquanto a Nutrata é vendida por R$ 10,29. A Pinati ocupa uma faixa intermediária, com preço médio de R$ 7,39, após reduzir em 32,2% o preço por quilo para ampliar participação no mercado.
Em castanhas e cereais sem açúcar, o cenário é diferente. A Banana Brasil lidera com preços mais baixos em um mercado que recua cerca de 10%, enquanto a Pinati mantém preços mais elevados e continua expandindo vendas, estratégia que, segundo relatório da Scanntech, preserva receita mesmo em um ambiente mais desafiador.
O crescimento do segmento também atraiu grandes grupos internacionais. Em setembro de 2025, o grupo suíço Hero, dono da Queensberry e líder em barras na Europa, comprou o controle da Pinati para transformá-la em sua plataforma de expansão na América Latina. Neste ano, a Ferrero, dona de Nutella e Kinder, adquiriu a brasileira Bold.
A consolidação do mercado inclui ainda a M. Dias Branco, que comprou a Fit Food em 2021 e a Jasmine em 2022, e a gestora Moriah Asset, que adquiriu uma participação de 30% na Solo Snacks. Em poucos anos, companhias globais, empresas listadas e fundos de investimento passaram a disputar espaço no segmento de snacks.
Fundada em 2013 em Campo Largo, na região metropolitana de Curitiba, a Pinati levou 12 anos para atingir faturamento de R$ 40 milhões, crescendo em média 30% ao ano. Terceiro permanece como sócio minoritário e CEO após a venda do controle para a Hero, enquanto a auditoria da companhia passou a ser realizada pela EY.
“A gente está saindo da adolescência e indo para a vida adulta”, disse o executivo.
O próximo desafio será ampliar a distribuição nacional: a marca ainda tem presença limitada em São Paulo, Centro-Oeste e Nordeste, regiões nas quais pretende acelerar a expansão usando a estrutura comercial da Hero.
Barra da Pinati em vending machine do metrô de São Paulo: rótulo destaca 14g de proteína sem adição de açúcares, ao lado do selo de alto em gordura saturada exigido pela Anvisa
A Hapvida (HAPV3), maior operadora de saúde do Brasil, coloca sua nova gestão à prova em um segmento que sempre esteve fora de seu modelo de negócio. A partir deste sábado (1º), a companhia passa a oferecer planos premium sob a marca NotreDame Saúde, apoiados em hospitais de terceiros como Sírio-Libanês e Albert Einstein, uma aposta em rede credenciada por parte de uma empresa que cresceu sendo dona dos próprios hospitais.
O movimento é o primeiro de peso sob Luccas Adib, que assumiu a presidência executiva neste ano após um processo de sucessão que tirou o comando das mãos do fundador Candido Pinheiro e passou a cadeira de Jorge Pinheiro ao conselho.
Ele estreia em um momento em que a ação da Hapvida já perdeu 23% em 2026 e 66% em 12 meses, e a companhia chega a poucos dias de um balanço que o mercado espera fraco, com nova perda de beneficiários.
O que estreia em agosto, porém, é menos um lançamento e mais um rebranding, mas sem nenhum produto novo entrar em circulação.
As 350 mil vidas que já contratam as linhas mais caras da Hapvida, dos planos Advance aos Infinity, apenas passam a ser identificadas pela nova marca, sem qualquer mudança de contrato, carência, preço ou número de carteirinha.
O número reúne apenas planos de saúde, sem odontologia, e é nacional, já que os contratos corporativos dessas faixas têm beneficiários espalhados por outros estados, embora a venda no varejo comece por São Paulo e pelo Rio de Janeiro.
O que muda de imediato é a camada de serviço. Os clientes ganham site, aplicativo e atendimento telefônico próprios, com um concierge que segue restrito à linha Infinity e cuja abrangência nos planos novos ainda não foi definida.
Os beneficiários começaram a ser avisados por e-mail e o aviso segue por WhatsApp, SMS e notificação no aplicativo, e os canais antigo e novo vão funcionar em paralelo até a conclusão da migração, sem prazo fechado.
O reembolso, apresentado como um dos atrativos do modelo premium, também não é novidade: já existia nessas linhas, com prazos que vão de três a sete dias úteis para consultas e exames simples e chegam a 30 dias úteis nos demais procedimentos.
Os hospitais de ponta que a Hapvida exibe no lançamento tampouco são conquista recente. A companhia confirma que a lista, que inclui HCor, Hospital Alemão Oswaldo Cruz, Beneficência Portuguesa e o mineiro Mater Dei, além dos laboratórios Fleury (FLRY3) e da rede Dasa (DASA3), que inclui a Alta Diagnósticos, é formada por credenciamentos que já mantinha, sem qualquer exclusividade contratual.
O Mater Dei (MATD3), por exemplo, entra na relação porque já atende contratos corporativos em algumas praças, e não por decisão de varejo em Minas Gerais.
A oferta hospitalar, informa a operadora, encolhe conforme cai a categoria do plano, mas a Hapvida não diz quais hospitais entram em cada faixa, a informação comercialmente mais sensível do lançamento e a que fica em aberto.
Os planos que seriam de fato novos, batizados de Prata a Diamante, ainda não saíram da prancheta: estão em desenho, sem data nem preço fechados, com estreia projetada para setembro.
A expansão para além de São Paulo e Rio, que a companhia estuda levar a Minas, Pernambuco e Ceará, depende de análise futura de mercado e de rede credenciada em cada praça. Até lá, o que a Hapvida tem para vender no topo é a mesma carteira de sempre, com outra etiqueta.
A distância entre esse topo e o negócio principal da companhia é larga. O plano mais completo em oferta hoje custa, em média, R$ 1.500 por mês, enquanto o ticket médio de saúde da Hapvida girou em torno de R$ 312 no trimestre, na conta do Santander. É esse fosso de preço que a operadora quer explorar, num terreno em que a margem vem da mensalidade alta, e não do volume de vidas que sustenta seu modelo popular.
Resultado trimestral
A troca de marca chega em momento desafiador. No próximo dia 12 de agosto, a Hapvida abre os números do segundo trimestre, e o Santander informa que espera um período ruim: mais 45 mil beneficiários de saúde perdidos, sinistralidade em alta e margem operacional recuando de dois dígitos para pouco mais de 7%, corroída por despesas com disputas judiciais.
A projeção do banco para o resultado operacional está 8% abaixo do consenso, e a recomendação para a ação é neutra, com preço-alvo de R$ 11,50 ante um fechamento de R$ 11,01 na véspera, o que embute um potencial de valorização de menos de 5%.
O banco, que declara ter prestado serviços de banco de investimento à Hapvida no último ano, credita a pressão ao desempenho comercial fraco, às taxas regulatórias e à judicialização, e coloca a operadora entre os piores nomes do setor no trimestre.
No mesmo período, as concorrentes que já vivem de rede credenciada avançam onde a Hapvida recua: o Santander projeta 75 mil vidas a mais na BradSaúde (SAUD3) e outras 40 mil na SulAmérica.
Em 1º de agosto, 350 mil clientes da Hapvida trocam de marca sem mudança de contrato, preço ou carência; os planos de fato novos ficam para setembro (Dado Galdieri/Bloomberg)
A entrada de novos medicamentos para perda de peso no mercado brasileiro não vai se refletir imediatamente em redução no preço de compra das canetas com semaglutida. O avanço das novas marcas depende da negociação com as redes de farmácia e da prescrição médica, não do balcão, segundo avaliação de analistas do setor.
A limitação decorre do fato de que a regra definida pela Anvisa, a agência sanitária brasileira, ao registrar na quarta-feira (29) cinco novos medicamentos do tipo, não permite troca automática de um remédio por uma opção genérica mais barata.
A lei brasileira permite que pacientes possam trocar remédios por genéricos no balcão das farmácias por medicamentos que comprovaram equivalência a um produto de referência. Mas, para os cinco medicamentos com semaglutida que a Anvisa acaba de liberar, a regra não se aplica e não pode haver troca automática. Cada um deles entrou como medicamento novo, com registro individual, publicado no Diário Oficial da União, e a regra de troca não se aplica.
Segundo a Anvisa, as cinco canetas usam semaglutida obtida por via sintética e foram registradas por comparação com o Ozempic, produto biológico da Novo Nordisk (NVO), para adultos com diabetes tipo 2 insuficientemente controlado.
Joseph Giordano, analista do JPMorgan responsável pela cobertura de produtos farmacêuticos e varejo de medicamentos no Brasil, escreve que a ausência de intercambiabilidade automática significa que a categoria ainda não é uma “full generic commoditization”, ou seja, ainda não se tornou um mercado de produto sem marca disputado só por preço.
A competição inicial, na leitura dele, se dá por prescrição, marca, preço e disponibilidade, o que preserva economia melhor ao fabricante e dá poder de negociação às redes de maior escala.
Para o JPMorgan, as redes de farmácia são as primeiras beneficiadas, porque mais fornecedores disputando prateleira melhoram desconto, bonificação por volume, prazo de pagamento e verba promocional.
Já o Citi aponta que o histórico recente não sustenta esse otimismo: o mercado potencial cresceu pouco, e o ganho de margem bruta permanece limitado.
A divergência não é sobre volume. Os dois bancos concordam que a categoria cresce. A discordância é sobre quem fica com a margem desse crescimento, e a resposta começa no desenho regulatório do registro.
Performance do Ozivy
Entre os novos medicamentos está o Semavy, da Cosmed sob a marca Mantecorp, do grupo Hypera (HYPE3), indicado para diabetes tipo 2 e prometido nas farmácias em até dois meses. É o maior número de aprovações de análogos de GLP-1 concedido de uma só vez pela agência.
O mercado brasileiro tem um caso para comparar. O Ozivy, da EMS, primeira semaglutida sintética registrada no país, chegou às farmácias em 15 de junho, cerca de um mês depois da aprovação, prazo mais curto do que as projeções feitas agora para as cinco novas marcas.
A EMS, de capital fechado, afirma que sua estratégia não é promover troca imediata entre marcas, e sim ampliar o acesso ao tratamento, e sustenta que a decisão terapêutica cabe ao médico.
A companhia cita projeções da Close-Up, empresa de dados do setor farmacêutico, que apontam crescimento de 28% na demanda pela molécula em julho e colocam o Ozivy como sexta maior marca da indústria no segmento de prescrição médica.
São números de julho ainda em projeção, fornecidos pela empresa. A EMS não divulgou a participação de mercado do produto. Como referência de preço, o Citi cita o Ozivy Combo a cerca de R$ 333 por caneta.
Giordano projeta que mais fornecedores e mais apresentações tornam o tratamento mais acessível e ampliam uma categoria de tíquete alto e uso contínuo. Na conta dele, isso se traduz em mais lucro bruto e, possivelmente, em margem percentual maior.
O relatório cita como principais afetados a RD Saúde (RADL3), com recomendação equivalente a compra para suas ações, a Pague Menos (PGMN3), abaixo da média do setor, e a Panvel (PNVL3), sem recomendação atribuída pelo JPMorgan.
Leandro Bastos e Renan Prata, do Citi, reconhecem que volume e margem sobre o custo tendem a favorecer o varejo ao longo do tempo, mas condicionam o efeito. O crescimento tímido do mercado potencial e o aumento limitado da margem bruta observados até aqui, escrevem, alimentam incerteza sobre a rentabilidade de cada unidade vendida.
A diferença está no ponto de partida. O JPMorgan mede o poder de barganha que a rede ganha com mais gente disputando espaço. O Citi mede o que sobrou de margem nas rodadas anteriores de entrada de concorrentes.
Erosão projetada para os preços
Nenhum dos dois bancos espera que o preço caia por força de regra. O Citi trata a erosão contínua de preços como risco evidente de rentabilidade. Giordano condiciona uma queda mais rápida a mudança regulatória: a Anvisa passou a permitir troca clinicamente supervisionada entre biossimilares que compartilham o mesmo comparador, regra que hoje não alcança a semaglutida sintética.
Estendê-la às apresentações sintéticas aceleraria a queda de preço, favorecendo o varejo e reduzindo a vantagem dos fabricantes.
Os prazos também convergem. O JPMorgan estima de 30 a 60 dias até o mercado; o Citi, cerca de dois meses; a Hypera, até dois meses para o Semavy.
Duas canetas ficaram com o mesmo grupo: Zempneo, pela Brainfarma, e Semavy, pela Cosmed. As outras são Owozy, da Ávita Care, Seemasun, da Sun Farmacêutica do Brasil, e Orsema, da Ranbaxy.
O Citi calcula que a entrada em GLP-1 pode acrescentar de 3% a 5% ao lucro antes de juros, impostos, depreciação e amortização da Hypera, possibilidade que segue ignorada pelo mercado.
O JPMorgan considera o desenvolvimento estrategicamente relevante e insuficiente para alterar estimativas sobre a Hypera. Faltam data de lançamento, preço aprovado pela CMED, órgão que fixa o teto de preço de medicamentos no Brasil, origem do princípio ativo e o posicionamento de uma marca da companhia em relação à outra.
“Queremos garantir que mais brasileiros possam iniciar e, principalmente, manter seu tratamento com um produto de altíssima qualidade a um preço justo”, afirma Breno Oliveira, presidente da Hypera Pharma, em comunicado. A empresa não informou o preço submetido à CMED.
Bastos e Prata acrescentam um ponto: investidores podem questionar as implicações de a Sun Pharma (SUNPHARMA), parceira de fabricação da Hypera, ter obtido registro próprio.
O Citi trata Seemasun e Orsema como produtos da mesma companhia indiana. A Ranbaxy é uma farmacêutica indiana de genéricos que pertence ao grupo Sun Pharma e cujos produtos são distribuídos em redes brasileiras, entre elas a Drogasil, da RD Saúde. Se confirmado, cinco marcas correspondem a uma base de fabricantes mais estreita do que sugere.
A fila da Anvisa não terminou. Dos 24 medicamentos do edital aberto em agosto de 2025, 11 tiveram análise concluída e seis foram aprovados. Nenhum dos dois bancos incorpora os processos restantes às suas contas, e é a velocidade dessas aprovações que decide em que ritmo a queda de preço chega à margem do varejo.
Regra definida pela Anvisa ao registrar cinco novos medicamentos do tipo não permite troca automática de um remédio por uma opção genérica mais barata (Foto: Carsten Snejbjerg/Bloomberg)
“Gosto de entrar em categorias onde a competição é maior, porque ataco as fraquezas dos meus concorrentes.”
É assim que o empresário João Adibe, CEO da Cimed, descreve a estratégia do grupo farmacêutico brasileiro em seu plano para atingir R$ 10 bilhões em faturamento até 2030.
A companhia, que começou com 12 produtos há 49 anos, hoje possui mais de 600 em seu portfólio. Para continuar em crescimento, Adibe entende que o caminho passa por disputar mercado em categorias dominadas por gigantes globais do consumo, como Unilever e P&G.
A Cimed deve faturar cerca de R$ 5 bilhões em 2026 com produtos que vão de gel dental a suplementos. No entanto, Adibe relata que hoje a companhia enfrenta um gargalo para expandir a produção: a elevada taxa de juros. “Como você investe em aumento de capacidade com essa Selic?”, disse em entrevista à Bloomberg Línea.
Com a operação rodando no limite, em cerca de 800 milhões de caixas de remédios por ano, Adibe afirma que investir em aumento de capacidade produtiva levaria a um problema de retorno do capital.
“Se eu criar uma fábrica nova hoje, vou me alavancar e o juro atual não paga o lucro que eu tenho. Sou contra um país de 1% [de Selic], mas tenho que fazer escolhas. Não adianta aumentar preço porque a população não compra, temos que calibrar o tempo inteiro e não vamos perder market share”, observa.
Cerca de 90% do custo de matéria-prima da Cimed é em dólar, o que encarece ainda mais a operação. “Desde 2019, o dólar chegou a R$ 5 e nunca mais baixou. Mas fazemos hedge a cada seis meses, não ficamos em uma montanha russa.”
No final de março, a Fitch Ratings rebaixou de ‘AA+(bra)’ para ‘AA(bra)’ a classificação Nacional de Longo Prazo da Cimed.
Em comunicado, a agência informou que o rebaixamento reflete a percepção sobre o aumento do risco de crédito da farmacêutica brasileira, diante da dinâmica competitiva dos setores onde a companhia atua e da “expectativa de um novo patamar de rentabilidade da empresa nos próximos anos, após desempenho operacional mais fraco reportado em 2025”.
A Fitch observou ainda que a exposição aos segmentos de medicamentos genéricos e consumer health “pressiona repasses de preços e margens e se caracteriza por forte concorrência”. Por outro lado, a agência manteve “perspectiva estável” para a companhia com base na expectativa de crescimento gradual nos próximos anos.
Adibe esclarece que o rebaixamento da Fitch ocorre em um cenário de pressão para todo o varejo brasileiro. “É a primeira vez na história que o setor cresce menos de dois dígitos.” Ele também afirma que houve mudanças de tributos no setor farmacêutico, o que obrigou a Cimed a alterar o planejamento financeiro e tributário.
“Nosso faturamento cresceu 40% no primeiro semestre em relação ao ano passado, em um desempenho puxado por todos os indicadores”, diz o executivo, destacando que os resultados (auditados pela KPMG) de geração de caixa e endividamento estão muito superiores ao mesmo intervalo de 2025.
“O risco de endividamento que a Fitch apontou no relatório está totalmente equacionado. Nunca deixamos de entregar aquilo que era o combinado.”
Desenvolvimento de portfólio
Adibe conta que enfrentou resistência ao apresentar a proposta de entrar no segmento de bens de consumo. “Sim, me chamaram de ‘louco’. Nosso DNA é farmacêutico e, em uma empresa de consumo, uma tendência nasce e desaparece em 18 meses. O remédio é eterno”, avalia.
Neste contexto, o executivo afirma que, para ele, as ideias de produtos surgem “caminhando pela rua”.
“Tem que ter novidade, história e precisa entregar [resultado], não pode ser enganação. Se não o consumidor não compra de novo, eu preciso de recorrência”, diz.
Hoje, na Cimed, o medicamento representa 70% do faturamento e o restante vem de bens de consumo. A meta é atingir 50/50. “O maior desafio é criar o hábito de um produto novo. Por que o cliente vai trocar o desodorante, o creme dental, o xampu? Tem que ser uma opção agradável, diferente”, diz.
Adibe está confiante que a Cimed pode ganhar participação de mercado mesmo em um setor dominado por gigantes globais. “Acreditamos que é possível proporcionar uma experiência de produto diferente.”
Na visão do executivo, o país está dividido em dois níveis. “Atualmente, 20 milhões vivem e 180 milhões sobrevivem, substituindo itens.” Neste cenário, ele acredita que somente as marcas que navegarem bem na “pirâmide social” vão sobreviver.
Ele cita como tática a recém-lançada linha de desodorantes que possui o aerossol, que custa R$ 20, roll-on (R$ 12) e, em breve, a versão em creme, que deve custar R$ 5. “Consigo atender todos os públicos com a mesma marca. Queremos vender para os 180 milhões.”
Em paralelo, a empresa aposta em um modelo de distribuição próprio, com 26 centros (CDs) espalhados pelo país, um em cada estado. “Assim, conseguimos dar maior rentabilidade ao varejo. Sem isso, os varejistas não conseguem prosperar”, diz.
A companhia investiu R$ 150 milhões para entregar dois novos CDs para atender à transformação do portfólio. “Tivemos que fazer isso a toque de caixa. Como o mix de produtos mudou, o tamanho das embalagens também, o que altera as margens.”
Nos últimos anos, a empresa lançou novas marcas dentro do portfólio, como João e Maria, voltada para bebês, e Lavitan, de suplementos, e tem uma equipe dedicada a lançamentos da Carmed, que expandiu do hidratante labial para outros itens, como creme dental.
Agora, a companhia tem no cronograma lançamentos de produtos como um bronzeador com proteção solar, além de trabalhar na molécula para uma versão de “caneta emagracedora”, que na avaliação de Adibe pode custar até R$ 100. “A aprovação depende da Anvisa, mas é possível ter o medicamento em um ou dois anos”, estimou.
Sucessão e suporte ao crescimento
Adibe não enxerga, por ora, janela para abertura de capital. Ele afirma que o Fundo Soberano de Cingapura (GIC), que entrou no capital da Cimed no ano passado, não coloca pressão sobre um eventual IPO. “Tive a felicidade de ter um dos melhores parceiros que eu poderia ter, não só pelo valuation, mas pela visão de Brasil, governança. Tem sido um grande aprendizado”, opina.
O GIC entrou na Cimed comprando uma fatia de 5%, de olho no restrito mercado de saúde do Brasil, após nove meses de negociações, relata. Posteriormente, o fundo adquiriu participação adicional de 6%. “O GIC queria mais, mas não deixei, porque é preciso ir passo a passo em uma sociedade.”
Ele comenta que, embora ainda haja resistência de investidores acerca de empresas familiares no Brasil, o GIC buscou entender a atuação da próxima geração na Cimed. “Eles avaliaram que nossos filhos têm muito mais preparo, já que entraram em estruturas maiores. Saber quem são os sucessores foi crucial para a entrada do fundo.”
Adibe é filho do fundador da Cimed, o empresário João de Castro Marques, que faleceu em 2022.
Além do IPO, Adibe não vê, por enquanto, horizonte para aquisições, devido à expectativa de retorno do investimento. A última ocorreu em fevereiro, com a compra da IceFresh, de creme dental. “Olhamos M&As24 horas, mas a conta não fecha. Acho que seria muito mais fácil, hoje, fazer uma fusão.”
Enquanto isso, a empresa investe pesado em marketing. Pela terceira vez consecutiva, a Cimed patrocinou a Copa do Mundo da Fifa. “Existia um paradigma que, em dias de jogos da seleção brasileira, o varejo despenca. Nós conseguimos ter os melhores resultados de vendas no varejo justamente nessas datas.”
A estratégia incluiu anúncios e campanhas em programas de TV para levar o consumidor à farmácia com a proposta “compre 1, leve 2” nas linhas participantes.
Ele quer ampliar o poder das redes sociais da empresa e da família - somente o perfil de Adibe no Instagram soma 5,6 milhões de seguidores - para criar histórias que tragam mais engajamento e vendas. Segundo o executivo, a Copa rendeu três bilhões de visualizações com a marca Cimed, incluindo as menções à empresa em perfis pessoais da família.
Para aproveitar o êxito da Copa, a Cimed vai iniciar uma campanha em agosto com a mesma estratégia, batizada de “Semanão de ofertas”. O plano é oferecer os produtos de linhas selecionadas em dobro nos dez primeiros dias de cada mês. “É quando o varejo está aquecido”, frisa.
A Argentina recebeu, entre janeiro e maio deste ano, quase 1,19 milhão de turistas residentes em países não vizinhos, um aumento de 39% em relação aos mesmos cinco meses de 2023, quando o diferencial cambial ultrapassava 200% e sair para jantar em Buenos Aires era extremamente barato para qualquer visitante que chegasse com dólares ou euros.
Os dados são provenientes das Estatísticas de Turismo Internacional (ETI) do Indec e sugerem que a Argentina não precisa ser tão barata em dólares para atrair turistas norte-americanos, europeus ou asiáticos.
A Secretaria de Turismo, liderada por Daniel Scioli, informou que, entre janeiro e junho, o turismo de pessoas residentes em países não vizinhos atingiu um recorde histórico de 1,43 milhão de pessoas.
O pico anterior havia ocorrido em 2019 (1,38 milhão), enquanto em 2023 foram 1,17 milhão os turistas com as mesmas características que entraram na Argentina durante o primeiro semestre.
Por outro lado, a própria Secretaria destacou que o turismo não fronteiriço representa hoje 46% do total, contra 33% no primeiro semestre de 2023.
Esse fenômeno contrasta com o que ocorre com os turistas de países vizinhos, cujo fluxo ficou 29% abaixo do registrado no primeiro semestre de 2023 — período em que, devido à diferença cambial promovida pelo governo de Alberto Fernández, a dinâmica tornava extremamente barato o consumo em supermercados, entretenimento e gastronomia para quem cruzava a fronteira com pesos chilenos, guaranis, bolivianos, dólares ou reais.
Os números por região
O crescimento do turismo não fronteiriço ocorreu em todos os mercados de origem, mas o aumento mais acentuado em relação a 2023 foi o da categoria “resto do mundo”, que inclui turistas da Ásia, Oriente Médio, África e Oceania, que quase dobrou.
De acordo com os dados das ETI do Indec, o número passou de 65.800 visitantes entre janeiro e maio de 2023 para 127.000 no mesmo período de 2026, um aumento de 93%.
A Europa contribuiu com o maior volume absoluto, com 458.400 turistas, contra 330.300 em 2023, um aumento de cerca de 39%.
Os Estados Unidos e o Canadá somaram 329.200, 29,5% a mais do que há três anos. E o restante da América cresceu 34,7%, chegando a 270.200 visitantes.
A Secretaria de Turismo atribuiu o forte crescimento à desregulamentação do “céu aberto”, que possibilitou mais voos internacionais, e à simplificação da concessão de vistos para cidadãos da China, Índia e República Dominicana, que agora podem entrar na Argentina com seu visto dos Estados Unidos, sem a necessidade de solicitar um visto adicional nem pagar outra taxa.
Também foi mencionado o lançamento de novas rotas aéreas, como o voo da China com escala na Nova Zelândia, que conectou diretamente o gigante asiático à Argentina. Atualmente, trata-se do trecho mais longo do mundo.
Por fim, destacaram a eficácia das diferentes campanhas de promoção internacional impulsionadas pelo Instituto Nacional de Promoção Turística (Inprotur).
“Conseguimos essa chegada histórica de turistas entre janeiro e junho deste ano”, disse Daniel Scioli à Bloomberg Línea.
Campanhas internacionais de promoção
O Inprotur informou que, desde o final de setembro de 2025, está em andamento a campanha “Freedom Lives Here” (“A liberdade mora aqui”, em tradução livre), divulgada em nove idiomas e voltada para mais de 18 mercados internacionais, entre eles Estados Unidos, Colômbia, Peru, México, Itália, Espanha, Alemanha, Reino Unido, França, Países Baixos, Austrália, Nova Zelândia, Índia e China.
Desde o seu lançamento, a campanha acumulou 400 milhões de impressões e alcançou mais de 250 milhões de usuários únicos, uma média de 24 milhões por mês.
A campanha é veiculada por meio do Google Ads e da Meta, e será ampliada em breve para outras plataformas, precisaram. Seu foco é posicionar a Argentina como um destino “livre e seguro”, o que o órgão identifica como uma das principais demandas do turista internacional.
Além da subcampanha mais recente, chamada “Grandeza”, o Inprotur também destacou parcerias comerciais com companhias aéreas e agências de turismo online, como Expedia e Decolar, que ajudam a promover o destino em escala global.
Segundo Paula Cristi, gerente geral da Decolar para a Argentina e o Uruguai, “a melhoria na conectividade aérea internacional, com novas rotas, mais companhias aéreas chegando ao nosso país e um aumento na frequência dos voos, ampliou as opções para viajar para a Argentina a partir da Europa, dos Estados Unidos e de outros mercados de longa distância”, disse à Bloomberg Línea.
A executiva destacou que o turista de longa distância planeja com maior antecedência, permanece mais noites no destino e visita vários pontos do país, o que gera um maior impacto econômico em toda a cadeia turística.
Ela afirmou, além disso, que a Argentina se consolida como uma alternativa atraente na América do Sul para viagens de longo alcance, em um contexto em que os viajantes buscam maximizar o valor de suas férias.
Fator preço
Uma pessoa que trabalha no setor e pediu para permanecer anônima acrescentou outro elemento à análise desse recorde histórico: embora a Argentina opere com uma taxa de câmbio que muitos consideram desatualizada, há destinos nos Estados Unidos que são muito caros e, em comparação com eles, a Argentina consegue competir em termos de preço. Na opinião dela, isso funciona como um fator adicional que inclina a balança a favor do país.
Os dados sugerem que a competitividade turística da Argentina não depende exclusivamente da taxa de câmbio, mas de uma combinação de conectividade, promoção, simplificação de trâmites e uma relação preço-experiência que, mesmo sem o subsídio implícito que a diferença de de câmbio oferecia, continua atraente para o turista de longa distância, acrescentou a mesma pessoa.
Em uma das farmácias mais exclusivas do Brasil, instalada dentro de um condomínio de milionários no interior de São Paulo, o cliente que se aproxima do balcão raramente está doente.
Ele chega depois do médico, com exames em dia, em busca de longevidade, dermocosméticos importados e canetas emagrecedoras, um retrato de como funciona o varejo farmacêutico nos endereços de renda mais concentrada do país.
O fenômeno importa porque inverte a lógica do setor. Enquanto nas redes tradicionais os medicamentos respondem por 60% a 70% do faturamento, na operação voltada ao público de altíssima renda a proporção se inverte, com 60% da receita vinda de dermocosméticos, perfumaria e itens sem prescrição e apenas 40% de remédios.
“Muitas vezes, ele nem está doente. Já fez exames, já passou pelo médico, já fez um trabalho preventivo. Ele vai à farmácia em busca de longevidade e estilo de vida”, afirmou Leonardo Diniz Jorge, sócio-diretor do Grupo DI, controlador das redes Drogaria Iguatemi e Discover, à Bloomberg Línea.
Poucas famílias conhecem esse cliente há tanto tempo. Segunda geração à frente do negócio, que divide com a irmã Karina desde 2021, Diniz Jorge herdou uma trajetória iniciada na distribuição de medicamentos e consolidada no térreo do primeiro shopping center do país, o Iguatemi, inaugurado em 1966 na então Rua Iguatemi, atual Avenida Brigadeiro Faria Lima, onde a drogaria adquirida pela família opera há quase 60 anos como precursora do modelo de farmácia de shopping.
O laboratório mais recente desse aprendizado é o Complexo Boa Vista, da JHSF (JHSF3), em Porto Feliz, a 100 km da capital, formado pelos condomínios Fazenda Boa Vista e Boa Vista Estates e pelo Boa Vista Village, que concentra o centro social e comercial, com campo de golfe, hotel e piscina de ondas.
O grupo abriu a primeira loja durante a pandemia dentro do condomínio Fazenda Boa Vista, área restrita a moradores, convidados e hóspedes.
A segunda unidade, sob a bandeira Discover, ocupa 150 metros quadrados no CJ Boa Vista Village, o mall de 15 mil metros quadrados de área bruta locável que a JHSF abriu ao público em 31 de maio e que estende a marca Cidade Jardim ao interior paulista, com cerca de 100 operações que incluem Loro Piana, Louis Vuitton e a Galapagos Capital Art House, além do anúncio de uma futura unidade do Hospital Israelita Albert Einstein.
“Nos posicionamos ali porque entendemos que aquele espaço vai se tornar um hub premium”, disse Diniz Jorge, ao projetar demanda também de moradores de cidades vizinhas como Sorocaba, Porto Feliz e Boituva, além do paulistano que passa o dia no complexo.
A diferença central desse cliente, segundo o sócio-diretor, está na disponibilidade para consumir. Na segunda residência, longe do trânsito da capital, o frequentador examina produtos com calma e aceita tíquetes mais altos, comportamento que o grupo batizou de smart luxury, combinação de dermocosméticos com respaldo científico e pequenas indulgências.
“O tempo, hoje, é o maior luxo. Quem tem saúde e tempo consegue comprar um produto de valor agregado mais alto, porque tem tempo para examinar”, afirmou o executivo.
O sortimento reflete essa visão. A companhia afirma trabalhar com algo entre 3.000 e 5.000 itens diferentes de dermocosméticos, volume que considera o maior do varejo farmacêutico brasileiro na categoria, incluindo marcas de nicho difíceis de encontrar no país, caso da francesa Filorga, além de lançamentos negociados em primeira mão com a indústria.
A curadoria se estende à marca própria NuSpace, que ocupa nichos identificados pela equipe, de ceras capilares produzidas no Brasil a preços menores que as importadas até acessórios de cabelo inspirados em tendências globais, como como o elástico de cabelo da Kknekki, marca criada na Coreia do Sul e hoje controlada pela norueguesa Bon Dep, popularizado pelo atacante Erling Haaland.
Motor da operação
As canetas emagrecedoras à base de GLP-1 (Glucagon Like Peptide-1), hormônio que regula apetite e glicemia, são outro motor da operação. De cada dez unidades vendidas, nove são Mounjaro, do laboratório Eli Lilly, e uma se divide entre Ozempic e Wegovy, da Novo Nordisk. Segundo o sócio-diretor, o público de alta renda seguirá fiel às marcas originais mesmo com a chegada de similares.
Ele projeta que as versões orais dos emagrecedores, já lançadas no Reino Unido, cheguem às farmácias brasileiras até o fim do ano.
O executivo observa ainda uma mudança de comportamento entre os clientes que iniciam o tratamento, com reflexo direto em outras categorias da loja.
“Depois que a pessoa começa o tratamento, o cuidado aumenta. Ela deixa de se alimentar em excesso e consome até menos bebida alcoólica, porque o produto tem esse fator comprovado”, disse Diniz Jorge.
O efeito mais visível aparece na proteína. O volume de vendas da categoria, que reúne whey protein, barras, cafés e outras suplementações, cresce mais de 80% em relação ao ano passado.
A rede lançou snacks proteicos, prepara para julho a estreia de água com proteína e passou a tratar o segmento como categoria própria, não mais como subdivisão de suplementação.
“Toda hora aparece uma reportagem sobre proteína, e parece até exagero, mas não é. A indústria da proteína vai mudar o mercado”, afirmou o executivo.
O canal digital acompanha o movimento. Site, aplicativos e o concierge por WhatsApp batizado DI For You já respondem por 18% a 20% do faturamento do grupo.
A entrega dentro dos condomínios do Complexo Boa Vista ainda depende de autorização das administrações, mas está em estudo, com previsão de início até o fim do ano, priorizando as temporadas de férias, quando a população local aumenta.
“O shampoo acabou quando a pessoa estava entrando no banho. É muito mais fácil pedir e receber do que ir até a loja”, disse o sócio-diretor, ao descrever a demanda por conveniência mesmo entre vizinhos da farmácia.
Nova unidade em Moema
A relação com a JHSF vai além do interior. Das cinco lojas Discover, uma opera no CJ Shops Jardins, mall da incorporadora nos Jardins, em São Paulo, o que coloca o grupo em dois ativos do ecossistema de luxo da JHSF.
A escolha da bandeira foi deliberada: a companhia reserva o nome Drogaria Iguatemi aos empreendimentos ligados ao grupo Iguatemi, rival direto da JHSF nos shoppings de luxo, e usa a Discover nos demais endereços para evitar confusão ao consumidor.
No CJ Boa Vista Village, não há cláusula de exclusividade, mas o Grupo DI é, por ora, a única farmácia do mall.
A experiência no interior alimenta o novo ciclo de expansão da companhia, que hoje soma dez lojas entre São Paulo, Curitiba e Rio de Janeiro, sendo seis Drogaria Iguatemi e quatro Discover, marca criada há dez anos. A 11ª unidade, prevista para agosto em Moema, na zona sul da capital paulista, virá sob a bandeira Drogaria Iguatemi e ocupará o ponto onde funcionou por quatro décadas a perfumaria Baeté.
Com investimento de até R$ 2 milhões por loja, um plano que intercala shoppings e pontos de rua icônicos e a convicção, repetida por consultores do setor, de que o luxo não retrocede, o grupo aposta que os enclaves de altíssima renda no interior paulista serão a próxima fronteira do varejo farmacêutico premium.
Loja da Discover no CJ Boa Vista Village, em Porto Feliz (SP): única farmácia do mall da JHSF, que reúne marcas como Loro Piana e Louis Vuitton, tem 150 m² voltados a dermocosméticos, suplementação e wellness (Foto: Divulgação)
O BTG Pactual manteve a estratégia da carteira ETF Strategy inalterada para agosto. Apesar da melhora dos indicadores de atividade e inflação no Brasil, o banco avalia que os riscos relacionados à possível retomada do aperto monetário pelo Fed, aos impactos do El Niño e às incertezas fiscais ainda justificam uma postura defensiva. Assim, a alocação segue privilegiando títulos indexados à inflação de longo prazo, com posições neutras em renda variável, prefixados e pós-fixados.
BTG mantém alocação tática e reforça posição em inflação de longo prazo
A estratégia continua com sobrealocação em títulos públicos indexados ao IPCA de duration longa, diante dos prêmios ainda elevados, enquanto mantém exposição neutra em ações, renda fixa pós-fixada, prefixados e duration curta de inflação. Segundo o banco, o custo de aguardar novos dados econômicos antes de promover mudanças na carteira permanece baixo.
Carteira permanece sem alterações e mantém foco em diversificação
A carteira recomendada segue distribuída entre ETFs de renda fixa local, ações brasileiras e internacionais e crédito global. Entre as principais posições estão PACG11 (20%), SPXB11 (20%), DEBB11 (15%), LLFT11 (10%), PACC11 (10%), IBOB11 (10%) e HGBR11 (7,5%). O BTG destaca que a combinação busca equilibrar proteção e potencial de retorno em um ambiente ainda marcado por elevada incerteza macroeconômica.
O BTG Pactual manteve uma visão construtiva para a bolsa brasileira em agosto, mas ajustou a carteira 10SIM para um cenário eleitoral ainda incerto. Segundo o banco, boa parte do risco fiscal já está refletida nos preços dos ativos, enquanto o real segue menos sensível ao cenário. Diante disso, a estratégia foi aumentar a exposição a ativos que podem se beneficiar tanto de uma melhora quanto de uma deterioração do ambiente macro, reforçando posições ligadas ao câmbio, petróleo e serviços básicos.
Gerdau [#GGBR4] e Copasa [#CSMG3] entram; Ambev [#ABEV3] e Allos [#ALOS3] deixam a carteira
O BTG incluiu Gerdau [#GGBR4], elevando a exposição ao dólar e ao mercado norte-americano, onde espera manutenção de margens elevadas e demanda resiliente por aço. A Copasa [#CSMG3] também passa a integrar o portfólio após a privatização, com expectativa de ganhos operacionais sob a gestão da Equatorial e potencial para dividendos mais robustos. Para abrir espaço, Ambev [#ABEV3] e Allos [#ALOS3] foram retiradas da carteira.
Petrobras [#PETR4] ganha mais espaço; carteira reforça exposição a petróleo, câmbio e infraestrutura
O BTG elevou o peso de Petrobras [#PETR4] de 10% para 15%, destacando o forte momento operacional, a capacidade de capturar margens maiores no refino e um dividend yield estimado em cerca de 10% com o petróleo a US$ 70. A carteira passa a ter 35% de exposição a serviços básicos e infraestrutura (Axia, Eneva, Copasa e Motiva), 20% a empresas dolarizadas (Embraer e Gerdau), além de manter posições em Itaú [#ITUB4], Cury [#CURY3] e Totvs [#TOTS3], buscando um portfólio mais equilibrado para diferentes cenários macroeconômicos.
O BTG Pactual promoveu um ajuste pontual em sua carteira recomendada de fundos imobiliários para agosto, reduzindo a exposição ao segmento de recebíveis e ampliando a participação em galpões logísticos. O banco destaca que a expectativa de cortes na Selic pode beneficiar os FIIs, mas avalia que a pressão sobre os juros longos e os riscos fiscais ainda exigem seletividade na alocação.
HGLG11 entra; KNIP11 tem posição reduzida
A principal mudança da carteira foi a redução da participação de KNIP11 em 3 pontos percentuais e a inclusão de HGLG11 com peso equivalente. Segundo o BTG, o ajuste busca otimizar a relação entre risco e retorno do portfólio, preservando uma visão positiva para o KNIP11, que segue entre as principais posições da carteira, ao mesmo tempo em que aproveita o desconto superior a 10% de HGLG11 em relação ao valor patrimonial e o potencial de distribuição extraordinária de rendimentos após a venda recente de um ativo.
Carteira amplia exposição a galpões e mantém foco em renda
Com a mudança, a carteira passa a contar com 17 fundos, dividend yield anualizado estimado em 12,4% e desconto médio próximo de 9% sobre o valor patrimonial. A exposição ao segmento de galpões logísticos aumentou de 22% para 25%, enquanto a participação em fundos de recebíveis foi reduzida de 50% para 47%, mantendo a estratégia voltada para geração de renda e diversificação entre diferentes segmentos do mercado imobiliário.
O BTG Pactual promoveu duas alterações em sua Carteira Recomendada de Dividendos para agosto, reforçando o perfil defensivo do portfólio. O banco incluiu Compass (PASS3) e Engie (EGIE3), substituindo Caixa Seguridade (CXSE3) e Ambev (ABEV3). Segundo a casa, a estratégia continua focada em empresas com geração consistente de caixa, previsibilidade de resultados e potencial de distribuição de dividendos.
Compass [#PASS3] e Engie [#EGIE3] entram; Caixa Seguridade [#CXSE3] e Ambev [#ABEV3] deixam a carteira
A Compass passa a integrar a carteira por reunir ativos regulados de distribuição de gás, receitas indexadas à inflação e potencial de crescimento por meio da plataforma de infraestrutura da Edge. Já a Engie foi adicionada após a correção recente das ações, com o BTG destacando sua qualidade operacional, previsibilidade de fluxo de caixa e valuation atrativo. Para abrir espaço, saem Caixa Seguridade e Ambev.
Itaú, Petrobras e Vale seguem entre as principais apostas para dividendos
O BTG manteve posições em Itaú [#ITUB4], Petrobras [#PETR4], Vale [#VALE3], Bradesco [#BBDC4], Allos [#ALOS3], Copel [#CPLE6], TIM [#TIMS3], Cury [#CURY3], Copasa [#CSMG3] e Axia Energia [#AXIA3]. O banco continua destacando a combinação de geração robusta de caixa, valuations atrativos e potencial de dividendos elevados como os principais pilares da carteira.
A Safra realizou três mudanças em sua carteira de dividendos para agosto. Saíram Caixa Seguridade (CXSE3), Telefônica Brasil (VIVT3) e Bradesco (BBDC4), enquanto entraram Aura Minerals (AURA33), Taesa (TAEE11) e Porto Seguro (PSSA3).
As alterações refletem a busca por empresas com maior potencial de geração de caixa e distribuição de dividendos. A Aura foi incluída pelo potencial de crescimento da produção e geração de caixa, a Taesa pela expectativa de retomada dos dividendos após o ciclo de investimentos e a Porto Seguro pela consistência operacional, rentabilidade elevada e valuation atrativo.
A carteira manteve 10 ações com peso igual de 10% cada e dividend yield estimado de 8,4%. Em julho, o portfólio avançou 0,45%, abaixo do IDIV (+3,00%) e do Ibovespa (+3,47%). Desde janeiro de 2020, a carteira acumula 89,6% de retorno, ligeiramente acima dos 88,3% do IDIV.
A Safra realizou apenas uma alteração em sua Carteira Top 10 para agosto: retirou Bradesco (BBDC4) e incluiu Weg (WEGE3). A mudança reduz a exposição ao setor bancário, diante de um cenário mais desafiador para o crédito, e aumenta a participação em uma empresa que apresentou resultados acima das expectativas no 2T26.
A entrada da Weg reflete a expectativa de revisões positivas nas projeções, impulsionadas pela expansão da capacidade produtiva, novas fábricas e crescimento da demanda, especialmente em transmissão, distribuição de energia e data centers.
Em julho, a carteira avançou 0,47%, abaixo do Ibovespa (+3,47%). Desde sua criação, em janeiro de 2012, acumula 371,2% de retorno, ante 204,9% do Ibovespa, mantendo histórico consistente de superação do índice de referência.
A Safra promoveu duas alterações em sua Carteira Top 10 BDRs para agosto: retirou Microsoft (MSFT34) e Charles Schwab (SCHW34), realizando lucros após a forte valorização das ações, e incluiu Alphabet (GOGL34) e Goldman Sachs (GSGI34). Além disso, elevou a participação em TSMC (TSMC34) e NextEra (NEXT34) e reduziu o peso de JP Morgan (JPMC34).
A entrada da Alphabet reflete a avaliação de que a recente correção abriu um ponto de entrada mais atrativo, sustentado pelo potencial de crescimento em inteligência artificial e computação em nuvem. Já o retorno do Goldman Sachs ocorre após uma queda das ações, mesmo com resultados sólidos, em meio à expectativa de retomada das atividades de investment banking, mercado de capitais e gestão de recursos.
Em julho, a carteira avançou 2,55%, superando o S&P 500 (-1,25%). Desde sua criação, em junho de 2015, acumula 764,7% de retorno, ante 524,8% do S&P 500, mantendo um histórico consistente de desempenho superior ao índice de referência.
O Itaú realizou duas alterações em sua Carteira BDR para agosto: retirou Goldman Sachs e Micron e incluiu Visa (VISA34) e Exxon Mobil (EXXO34). A estratégia busca ampliar a exposição a empresas com bom momento gráfico e potencial de valorização, mantendo ainda Coca-Cola, Eli Lilly e TSMC na composição.
A entrada da Visa reflete a expectativa de continuidade da tendência de alta e potencial de valorização de 12,9%, enquanto a Exxon Mobil foi incluída diante do cenário favorável para o setor de energia e de sua configuração técnica positiva.
Em 2026, a Carteira BDR acumula alta de 5,72%, acima do BDRX (+1,43%). Desde seu lançamento, em maio de 2021, registra valorização de 102,08%, praticamente em linha com o BDRX (+103,16%).
Na atualização do mês, a XP promoveu uma ampla revisão na Carteira Top Ações. A casa aumentou a exposição a [#ROXO34], de 5,0% para 7,5%, projetando uma recuperação nos resultados do 2T26, e elevou [#GGBR4] de 5,0% para 10%, diante da expectativa de continuidade do forte momento operacional na América do Norte.
Além disso, a participação de [#EMBJ3] foi ampliada de 5,0% para 10%, sustentada por uma carteira de pedidos robusta. A exposição a [#PETR4] também dobrou, de 5,0% para 10%, para reforçar o peso do setor de óleo e gás, enquanto [#SBSP3] passou de 5,0% para 7,5%, com a expectativa de que a Sabesp seja uma das principais beneficiadas por uma retomada do fluxo de investidores estrangeiros.
Por outro lado, a [#B3SA3] foi retirada da carteira diante de um cenário mais desafiador para o mercado de capitais, pressionado pela perspectiva de juros elevados por mais tempo. A [#RENT3] também deixou o portfólio em um movimento tático, embora a XP mantenha visão positiva para a companhia. Já [#IGTI11] teve sua participação reduzida de 10% para 7,5%, como parte da estratégia de diminuir a exposição da carteira a empresas ligadas à economia doméstica.
Na atualização do mês, a XP incluiu [#TEND3] e [#ENGI11] na Carteira Top Dividendos Plus. A casa destaca o dividend yield atrativo e a melhora nas expectativas dos analistas para ambas as companhias, com base nos dados da LSEG.
Por outro lado, [#PLPL3] e [#POMO4] foram retiradas do portfólio em função da redução do dividend yield esperado e da piora nas expectativas dos analistas, também segundo dados da LSEG.
Além disso, a XP reduziu a participação de [#ITSA4] e [#PETR4] de 15% para 10%, em um movimento voltado ao reequilíbrio da estratégia da carteira.
Na atualização do mês, a XP aumentou a exposição às ações da [#MU] e [#UBER], ambas de 0% para 2,5%, reforçando o posicionamento da Carteira Top Ações Globais.
Para acomodar as novas posições, a gestora reduziu a participação de [#AMZN], de 5,0% para 2,5%, e de [#XOM], de 7,5% para 2,5%.
Em julho, a carteira teve retorno de 1,9%, superando o iShares MSCI ACWI ETF (ACWI), que recuou 0,3% no período.
Na atualização do mês, a XP incluiu [#WFC], [#AVGO], [#PEP] e [#VZ] na Carteira Top Dividendos Globais. A participação de WFC passou de 0% para 5,0%, enquanto AVGO, PEP e VZ entraram com peso de 2,5% cada.
Para acomodar as mudanças, a gestora reduziu a exposição a [#MS], de 7,5% para 5,0%, [#GS], de 10,0% para 7,5%, e [#CEG], de 5,0% para 2,5%. Além disso, [#VOD] foi removida da carteira.
Em julho, a carteira avançou 4,6%, superando o iShares Select Dividend ETF (DVY), que registrou alta de 3,1% no período.
Na atualização do mês, a XP reduziu a exposição aos fundos [#LVBI11] e [#PVBI11], ambos em 0,75 ponto percentual, como parte de um ajuste para diminuir a participação em fundos de tijolo com menor carrego e menos gatilhos de valorização no curto prazo.
Em contrapartida, a gestora ampliou a alocação em [#XPLG11] em 1,5 ponto percentual, destacando a qualidade do portfólio, a menor volatilidade e o maior potencial de geração de retorno do fundo.
Em julho, a Carteira Fundamentalista de Fundos Imobiliários recuou 0,42%, ante queda de 0,32% do IFIX. No período, o portfólio entregou dividend yield mensal de 1,01%, equivalente a 12,2% anualizados, e acumula valorização de 12,2% nos últimos 12 meses, desempenho equivalente a 110% do IFIX.
Na atualização do mês, a XP reduziu a participação de [#CXSE3], de 7,5% para 5,0%, após a forte valorização recente das ações. A gestora segue positiva com a companhia, destacando a forte atividade comercial, a sinistralidade controlada e o benefício do ambiente de juros elevados, mas avalia que o valuation passou a oferecer menor margem de segurança.
Além disso, a exposição à [#CPLE3] foi reduzida de 15,0% para 10,0%, em um movimento de realização parcial de lucros após o bom desempenho do papel desde sua inclusão na carteira. A XP também vê um cenário de preços de energia mais pressionados no segundo semestre de 2026, diante dos possíveis impactos do El Niño sobre o regime de chuvas.
Por outro lado, a [#CSMG3] foi adicionada ao portfólio com peso de 7,5%. A casa destaca a visão construtiva para a execução da companhia sob a gestão da Equatorial, além do balanço enxuto e da ausência de restrições relevantes para distribuição de dividendos, fatores que devem sustentar dividend yields atrativos nos próximos anos.
Na atualização do mês, a XP incluiu [#SLCE3] e [#TUPY3] na Carteira Top Small Caps, ambas com peso de 5%. A casa vê um cenário mais favorável para os preços de soja e algodão, impulsionando a tese da SLC Agrícola, enquanto destaca uma perspectiva mais positiva para a recuperação do mercado de veículos pesados nos Estados Unidos e avanços em governança como fatores favoráveis para a Tupy.
Além disso, a exposição à [#ALUP11] foi ampliada de 5,0% para 12,5%, refletindo uma visão mais construtiva para ativos defensivos e resilientes.
Por outro lado, a [#POMO4] foi retirada da carteira devido à maior preocupação com a dinâmica de resultados da companhia. A XP também reduziu a participação de [#TTEN3] de 10% para 5%, diante de um cenário mais desafiador no curto prazo, embora mantenha uma visão positiva para a tese de longo prazo. Já [#VIVA3] teve seu peso reduzido de 10% para 5%, como parte da estratégia de diminuir a exposição a ativos domésticos e cíclicos.
Na atualização de agosto, a Carteira Dividendos Gráfica realizou uma troca: [#AXIA3] foi retirada do portfólio e [#PRIO3] foi incluída.
A carteira é composta por 5 ativos, com peso de 20% cada, selecionados a partir das carteiras Top Dividendos e Top Dividendos Plus da XP. A estratégia busca retorno no médio prazo, utilizando exclusivamente análise técnica sobre os ativos selecionados.
Na atualização da Carteira Benndorf Dividendos, [#AXIA3] foi incluída na carteira, enquanto [#FIQE3] também aparece entre as movimentações de compra. A estratégia mantém um perfil mais conservador, com foco principalmente em empresas de alta capitalização e objetivo de superar o IDIV no longo prazo.
Entre os ajustes de posição, a casa realizou aumentos em [#DIVO11] e [#SEER3], enquanto [#CXSE3] teve sua exposição reduzida. Os ajustes são justificados pela realização de lucros, adequação ao valuation e, principalmente, pelo alinhamento ao cenário técnico.
Na atualização da Carteira Benndorf Small Caps Valorização, [#DIRR3] foi incluída entre as compras, enquanto [#PLPL3] também aparece entre os ativos classificados para compra.
Entre os ajustes de posição, a casa realizou aumento em [#SEER3] e redução em [#FIQE3]. A estratégia tem perfil mais arrojado, com foco principalmente em small caps e busca por assimetrias de mercado, visando superar o índice SMLL no longo prazo.
Na atualização de agosto da Carteira Benndorf FIIs – Renda, a casa aumentou a exposição a [#CDII11] em 2,0% e a [#BTCI11] em 2,5%, utilizando os recursos provenientes das reduções realizadas em outros fundos.
Por outro lado, as posições em [#RZAT11] e [#RZAK11] foram reduzidas em 2,5% e 2,0%, respectivamente. A decisão considera a precificação favorável desses fundos em relação aos pares e a expectativa de redução dos rendimentos nos próximos meses, o que pode elevar a volatilidade das cotas.
Segundo a casa, o aumento em [#BTCI11] reflete o perfil indexado ao IPCA, o risco moderado e a relevante reserva de resultados acumulados, características que favorecem a geração de renda e a estabilidade do portfólio.
Na atualização de agosto, a Carteira Benndorf FIIs – Valorização zerou a exposição ao MANA11 e reduziu as posições em RECR11 e XPML11, após a boa precificação desses fundos em relação aos pares e a consequente redução do potencial de valorização no curto prazo. No caso do XPML11, a expectativa de queda nos rendimentos distribuídos também pode pressionar a cotação nos próximos meses.
Por outro lado, a exposição ao CDII11 foi elevada de 11,5% para 15,5%, buscando reduzir a volatilidade da carteira e aumentar a indexação ao CDI no curto prazo. A posição em HGLG11 também foi ampliada após a venda de um ativo logístico elevar a geração de caixa e os rendimentos do fundo. Além disso, o JSAF11 teve sua participação aumentada devido ao elevado desconto sobre o valor patrimonial, à qualidade da carteira e ao nível de caixa de aproximadamente 26% do patrimônio.
Na atualização de agosto, a Carteira Benndorf FI-Infra reduziu as posições em IFRI11, BINC11 e BIDB11. No caso de IFRI11 e BINC11, a casa espera uma normalização dos rendimentos após o encerramento das ofertas, enquanto os dois fundos negociam com ágio sobre o valor patrimonial. Já no BIDB11, a redução reflete a avaliação de que o fundo está adequadamente precificado e possui baixa liquidez.
Por outro lado, a exposição ao CDII11 foi elevada, aproveitando o desconto sobre o valor patrimonial após a forte desvalorização no semestre e a expectativa de distribuição mensal próxima a R$ 1,00 por cota. Além disso, JURO11 e DIVS11 também tiveram suas posições ampliadas, diante dos descontos em relação ao valor patrimonial, que oferecem maior margem de segurança.
Obrigado por ler TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
Brent despencou 9,2% a US$ 87,8, no 3º dia sem ataques EUA-Irã e com Trump falando em “boa chance” de acordo.
Sell-off de chips em NY: Nvidia caiu 5%, ASML caiu 8,4% e a chinesa CXMT estreou subindo 466% em Xangai, virando a empresa mais valiosa listada na China continental.
Ibovespa subiu 0,74% aos 175.334 pontos; dólar subiu 0,60% a R$ 5,1116. O governo apresentou pedido de consulta à OMC contra o tarifaço.
HOJE / MADRUGADA (28 de julho)
Pânico na Ásia: Kospi desabou 10,84% com o pregão suspenso 2 vezes, Samsung e SK Hynix caíram mais de 13%, Nikkei recuou 3,95%.
Brent amplia a queda a cerca de US$ 85; sauditas interceptaram drones de milícias pró-Irã de madrugada.
IPCA-15 sai às 9h (consenso 0,22%, XP 0,26%); o Fed decide amanhã com o mercado precificando cerca de 1/3 de chance de alta.
No dia 17 escrevi que o trade de chips tava desinflando. Na quinta passada, quando o Kospi caiu 5,7%, chamei de pancada. Hoje a palavra ficou pequena: a bolsa da Coreia derreteu 10,8% num dia só, teve o pregão suspenso duas vezes, e o índice global de semicondutores da MSCI caminha pro pior mês desde 2022, como mostra o gráfico aí embaixo. Repare no desenho das barras: desde 2023 esse índice praticamente só conheceu mês de alta forte. É a primeira vez em três anos que a tese leva um teste de verdade, e não foi balanço ruim que provocou: a TSMC entregou lucro recorde há duas semanas e caiu assim mesmo. Quando resultado bom já não segura o preço, o problema não é o lucro de hoje, é o preço que se pagou pelo lucro de amanhã.
Chips globais caminham pro pior mês desde 2022 (MSCI World Semiconductors, performance mensal). Fonte: Bloomberg.
E o que provocou? Difícil cravar um culpado só, então listo os três da semana: a estreia da CXMT subindo 466% e o relato de que a China já produz máquina de litografia, que juntos atacam a premissa de que o Ocidente controla o gargalo da cadeia; e a Nvidia negociando garantir US$ 250 bi pra OpenAI, nada assinado ainda, que alimenta o medo do financiamento circular, o vendedor bancando o comprador. Pra tese das duas forças que venho acompanhando, a que suga capital pro trade de IA americano perdeu tração.
Agora o calendário vira protagonista: amanhã Microsoft e Meta reportam no mesmo dia da decisão do Fed, e quinta vêm Apple e Amazon com PCE e PIB. A Citadel prevê que Warsh sobe o juro justamente pra firmar credibilidade, enquanto Trump, ontem, chamou o chair de “fantástico”, pediu juro mais baixo e jogou a culpa do aperto nos diretores “com más intenções”. Ou seja: se Warsh subir, contradiz em público o presidente que acabou de abençoá-lo. Por aqui, o IPCA-15 de hoje calibra o Copom da semana que vem. É por isso que o título de hoje não tem pergunta: os próximos três dias respondem sozinhos.
Segue a versão resumida disso tudo que falei:
Próximos dias importantíssimos pro fluxo internacional
📅 28 de julho. Bom dia. Erik Pajunk da Nomos aqui.
💻 O trade de IA levou mais uma pancada: o índice de semicondutores caiu 2,2% ontem em NY e hoje o Kospi derreteu 10,8%. Três motivos: 1) estreia da chinesa CXMT subindo 466%; 2) relato de que a China já produz máquina de litografia (ASML -8%); 3) Nvidia negociando garantia de US$ 250 bi pra OpenAI, nada assinado ainda.
📊 A prova de fogo vem em sequência: amanhã Microsoft e Meta reportam no dia do Fed; quinta, Apple e Amazon, com PCE e PIB. A aposta de alta segue em 1/3, e a Citadel prevê que Warsh sobe pra passar a mensagem. Só que ontem Trump chamou Warsh de “fantástico” e pediu juro mais baixo. Será que sobe mesmo?
🛢️ Brent devolve prêmio: US$ 85, 4º dia de trégua EUA-Irã. Irã e Omã negociam reabrir Ormuz.
🇧🇷 IPCA-15 sai às 9h (consenso 0,22%, XP 0,26%), dado-chave pro Copom. Ontem o Ibovespa subiu 0,74%, mas o dólar foi a R$ 5,11. E o governo acionou a OMC contra o tarifaço.
TUDO DESTA MANHÃ EM TÓPICOS (com as fontes)
Mercados / Tech / IA
Kospi -10,84% com pregão suspenso 2 vezes, Samsung e SK Hynix -13%+, Nikkei -3,95%, Taiex -4%; sell-off global de chips se aprofunda (Bloomberg, FT, WSJ, BTG Morning Call, News XPress)
SK Hynix já perdeu ~US$ 600 bi de valor, -47% desde a máxima de junho, mesmo com lucro recorde esperado pra amanhã (Bloomberg)
CXMT estreia +466% em Xangai, vira a empresa mais valiosa listada na China continental; Apple faz lobby pra ela não entrar em blacklist; fundos do fundador da DeepSeek entre os maiores ganhadores do IPO (Bloomberg, WSJ, Barron’s)
Relato de que empresa estatal chinesa produz máquinas de litografia DUV; ASML -8,4% ontem e cai mais hoje; Musk: China “mais perto de resolver a litografia do que se imagina” (The Information via WSJ, Bloomberg)
Nvidia: US$ 750 bi em deals de infraestrutura de IA, incluindo garantia de US$ 250 bi pra OpenAI (data center de US$ 500 bi da SoftBank em Ohio); medo de financiamento circular; CDS da Nvidia com maior salto da história (WSJ, Bloomberg, NYT, DealBook)
Taiwan detém funcionário da Nvidia em investigação de contrabando de chips pra China (Bloomberg)
Apple retoma posto de empresa mais valiosa do mundo, ultrapassando a Nvidia (NYT)
Debate open vs closed models: Huang, Meta e Microsoft pró-abertos; Anthropic e OpenAI contra; China ameaça retaliar se EUA sancionarem suas empresas de IA por distillation (DealBook, Bloomberg)
YMTC (memória chinesa) também deve fazer IPO este ano (Barron’s)
Singapura alerta pra riscos econômicos se o boom de IA desandar (FT)
CME lança futuros de ação única sobre 50+ empresas (Bloomberg, WSJ)
Corrida de ETFs especulativos: 728 lançamentos no 1º semestre, recorde (WSJ Markets A.M.)
Fed / Macro global
Fed decide amanhã; aposta de alta ~1/3; decisão mais imprevisível em anos; Warsh falando menos de propósito (Bloomberg, WSJ, Barron’s)
Citadel Securities prevê alta surpresa pra firmar credibilidade de Warsh (Bloomberg)
Trump chamou Warsh de “fantástico”, disse que “rates should be lowered” e acusou diretores do Fed de “más intenções”; Logan (Dallas Fed) vinha pedindo juro “modestamente mais alto” (CNBC)
Semana de bancos centrais: BoE e BoJ na quinta; BoE deve manter mesmo com petróleo, após 3 meses de inflação abaixo do esperado; ECB já sinalizou disposição de subir (FT, Bloomberg)
Treasuries fecham 1-3 bps com queda do petróleo; 10 anos a 4,61-4,64% (Macro Strategy, BTG)
Lucro industrial chinês desacelera a +15,1% em junho, pior do ano; chips chineses com lucro +2.580% no semestre: recuperação desigual (FT, Bloomberg)
China diz que EUA aceitaram teto de 20% nas tarifas substitutas (Bloomberg)
Renúncia surpresa do presidente do BC da Indonésia derruba rúpia, bolsa e títulos; temor de perda de independência (Bloomberg, FT)
Japão: pressão do governo Takaichi por investimento doméstico dos fundos de pensão; GPIF resiste; aprovação de Takaichi despenca (Bloomberg, FT)
Qualcomm prepara reajuste de dois dígitos em chips: preço de celular vai subir (Canal Tech via XP Inflation)
Geopolítica / Petróleo
Brent ~US$ 85 (-2,9%), 4º dia de trégua EUA-Irã; Trump vê “boa chance” de acordo mas ameaça voltar “com força”; Irã nega estar implorando (Bloomberg, WSJ, the news, News XPress)
Irã e Omã negociam reabrir Ormuz, inclusive a “passagem do meio”; chanceler iraniano ligou pra sauditas e Omã (Bloomberg, BTG)
Sauditas interceptam drones de milícias pró-Irã do Iraque contra instalações de petróleo; Houthis seguem ativos no Mar Vermelho (BTG, NYT)
Motivo da pausa: Centcom avaliou que a campanha esgotou os alvos; estoque de interceptores em queda (WSJ, BTG)
Netanyahu vê Trump hoje; quer “vigilância constante” sobre o nuclear iraniano; reunião sem imprensa (Bloomberg Politics)
Ucrânia atacou embarcação iraniana no Mar Cáspio: as duas guerras se conectam (WSJ, BTG)
Zelensky em Washington após visita ao Reino Unido; Burnham compartilha tecnologia “Stone Cloak” anti-defesa aérea russa (Bloomberg)
Trump: rodovia de 1.055 km no Saara Ocidental vai levar seu nome (Bloomberg)
Brasil: macro e mercado
IPCA-15 às 9h: consenso 0,22%, XP 0,26% (News XPress, XP Macro, BTG)
BoP às 8h30: mercado vê déficit de US$ 2,3 bi em conta corrente, XP US$ 2,0 bi; IDP ~US$ 5,5 bi (News XPress)
Ibovespa +0,74% aos 175.334, mesmo com PETR4 -2,8%; dólar +0,60% a R$ 5,1116, destaque negativo sem apoio do petróleo; curva ganhou inclinação (Jan28 -15 bps) (BTG, Macro Strategy)
Governo aciona OMC contra o tarifaço (25% + 12,5%), em órgão paralisado pela falta de indicações dos próprios EUA (News XPress, Estadão, BTG)
Focus: IPCA 2026 recua pela 4ª semana seguida; PIB 2027 de 1,65% pra 1,60% (Macro Strategy, Estadão)
Confiança do consumidor FGV cai a 88,3, menor desde fevereiro, 3ª queda seguida (BTG)
“Jabutis” na conta de luz: comissão do Senado aprova custos de até R$ 1 tri a R$ 1,5 tri em 30 anos em votação relâmpago (Folha, Estadão via XP Inflation)
Tesouro pede ao Senado teto anual de US$ 35 bi pra emissões externas, substituindo limite acumulado de US$ 100 bi (Resumo do Mercado, the news)
Governo manterá subvenção a combustíveis “até o mercado melhorar”; defasagem Petrobras: diesel -69%, gasolina -54% (Poder360, Abicom via XP Inflation)
Lula-Xi por telefone: acelerar acordo Mercosul-China; Lula também recebeu presidente da Coreia do Sul (Folha, Estadão, the news)
Deflação de alimentos se acentua; Aneel decide reajustes hoje, efeito líquido neutro pra XP (Folha, XP Inflation)
FGTS decide hoje distribuição de R$ 13 bi de lucro (Estadão)
INCC e sondagem da construção às 8h; leilão de LTN/NTN-F (BTG)
Eleições (68 dias pro 1º turno)
Zema oficializado pelo Novo, sem vice, forte anti-PT mas evita atacar Flávio de olho em aliança no 2º turno; Joaquim Barbosa como vice é improvável (News XPress, Estadão, O Globo, Metrópoles)
MDB libera diretórios e não apoia ninguém (News XPress, Folha)
Vice de Flávio: Priscila Costa (aliada de Michelle) ganha força com chance de chapa pura; Marcos Pontes se oferece; Centrão se afasta (News XPress, Folha, O Globo, Estadão)
Governo lê ofensiva Trump-Milei como interferência estrangeira coordenada; teme escalada nas redes perto da votação; abalo “sem precedentes” com a Argentina, mas Itamaraty pede cautela aos ministros (News XPress, CNN, Folha, Estadão)
PT aciona TSE, STF e PGR contra vídeo de Bolsonaro em IA e presença de Milei (Estadão, O Globo)
Datafolha: 52% acham que Trump usa tarifaço pra ajudar Flávio; 74% preferem negociar a retaliar; dificuldade persistente de Flávio com eleitorado feminino (Folha)
Lavareda: eleitor pode “pular pra outro” se más notícias de Flávio continuarem; Faria Lima torce por desembarque em favor de Caiado (Estadão, Folha)
Daniella Marques vende Orçamento Base Zero na Faria Lima: corte de R$ 160-220 bi/ano; Traumann vê otimismo exagerado (O Globo/Traumann)
Lula: campanha vai recontar sua trajetória, não o governo; recorde de gastos com publicidade (R$ 255 mi no semestre); TSE dá 48h pra explicar uso de canais oficiais (O Globo, Estadão)
Primeiro debate adiado de 16 pra 23/08; Lula deve ir, mas sem martelo batido (News XPress, Valor)
Governo negou visto a 2 funcionários do Departamento de Estado que viriam “observar” as urnas; STF chamou missão de “escandalosa” (the news, BBC)
Tarcísio terá 71% do tempo de TV em SP; PSD quer colar Caiado em Tarcísio (”Carcísio”); SP vira desafio pra Flávio (Estadão)
Pesquisas no radar: Atlas pode sair hoje; PoderData e Vox quinta/sexta (News XPress)
Radar internacional secundário
Incêndios recordes na França e Espanha: 300 mil+ evacuados, emergência nacional, fogo avança sobre Bordeaux; custo fiscal já preocupa (Bloomberg, NYT, the news)
Índia: Modi cede aos protestos “cockroach”, ministro da Educação renuncia (Bloomberg, NYT)
Keiko Fujimori toma posse no Peru hoje (Bloomberg Politics)
Atentado em parada LGBT+ em Berlim; suspeito morto pela polícia (Bloomberg, NYT, Folha)
Trump propõe novas tarifas substituindo as de 10% que expiram sexta; FT: “Trump remonta seu muro tarifário... e ninguém reagiu” (Barron’s, FT, John Authers)
AGENDA DA SEMANA
Hoje: IPCA-15 às 9h (consenso 0,22%, XP 0,26%) e balanço de pagamentos às 8h30 no Brasil; confiança do consumidor às 11h nos EUA. Balanços de Coca-Cola, Boeing, Visa, Ford e PayPal. Pesquisa Atlas pode sair.
Quarta: o dia do ano até agora: decisão do Fed às 15h, coletiva de Warsh às 15h30, e Microsoft e Meta reportam após o fechamento. O capex de IA é o número que o mercado vai caçar. SK Hynix também reporta, com lucro recorde esperado e a ação 47% abaixo da máxima.
Quinta: Apple e Amazon após o fechamento; PCE e PIB do 2T nos EUA; decisões do BoE e do BoJ. PoderData pode sair.
Sexta: Chevron e Exxon reportam; índice de custo do emprego nos EUA; expiram as tarifas temporárias de 10% de Trump, com as substitutas já anunciadas. Pesquisa Vox pode sair.
Semana que vem: Copom decide dia 4 e 5, com o IPCA-15 de hoje como último grande insumo.
Ibovespa caiu 1,52% na sexta, aos 174.042 pontos, na contramão do dólar (R$ 5,08) e dos juros futuros, que cederam. Na semana, alta de 0,19%.
EUA pausaram os ataques ao Irã na sexta à noite, após 13 noites seguidas, sem anúncio oficial. O Irã manteve a pausa e negociou com Omã sobre o Estreito de Ormuz durante o fim de semana.
Nvidia negocia garantir US$ 250 bi de financiamento para a OpenAI arrendar o data center de 10 GW da SoftBank em Ohio, dentro de uma rodada de acordos que pode passar de US$ 750 bi.
Convenção do PL oficializou Flávio no sábado. Milei chamou Lula de “presidiário” e Moraes de “lixo careca”; o Itamaraty convocou o embaixador argentino. Datafolha de sexta: Lula 48% x Flávio 43% no 2º turno.
HOJE / MADRUGADA (27 de julho)
Brent cai cerca de 8% e perde os US$ 90 na 3ª noite sem ataques. Futuros de NY sobem cerca de 1% e o juro de 10 anos recua a 4,64%.
A aposta de alta do Fed na quarta recua de cerca de 40% para 1/3.
CXMT estreia em Xangai subindo 466% e vira a maior empresa listada onshore da China. Nexus: Lula 47% x Flávio 43%.
Até onde o Trump aguentava a guerra? Na sexta ele voltou a responder: “apesar do que dizem sobre a eleição, não estou com pressa”. E mesmo assim o barril desabou 8%. O mercado escolheu ignorar o que o presidente disse e comprar o que os fatos sugerem: três noites sem bombardeio, os veículos apontando munição no fim, alvos esgotados ou espaço pra diplomacia, e o Irã sentado com Omã pra desenhar a reabertura de Ormuz. É uma pausa que ninguém assinou. O preço está apostando que ela vira acordo.
Pro Brasil, o que importa é o efeito colateral: a força que sugava capital via juro americano afrouxou junto com o petróleo, e a aposta de alta do Fed na quarta voltou de 40% pra um terço. Mas a sexta já mostrou que alívio externo não vira fluxo automático por aqui: o Ibovespa caiu 1,52% num dia em que dólar e juros caíam, puxado por bancos e Petrobras, e a saída de estrangeiro desde o pico de abril já soma R$ 29,6 bilhões (XP).
A 69 dias do 1º turno, a eleição já se mistura com a política externa: Lula foi ao Washington Post rebater o tarifaço, o Itamaraty convocou o embaixador argentino depois dos ataques de Milei e negou visto a dois americanos que viriam falar de urnas. Nas pesquisas, sem novidade: Datafolha e Nexus mantêm Lula na casa dos 4 a 5 pontos à frente de Flávio.
Essa semana é uma da mais pesadas do ano: Fed na quarta, com Microsoft e Meta reportando no mesmo dia, Apple e Amazon na quinta junto com PCE e PIB. O trade de IA chega dividido: o mercado castigou a Alphabet por gastar demais e, dias depois, a Nvidia aparece negociando garantir US$ 250 bilhões de financiamento pra OpenAI e CXMT, a fabricante chinesa de chips de memória, estreou em Xangai subindo 466% e virou a maior listada onshore da China, com valor perto de US$ 484 bilhões (ainda menos da metade de Samsung e Micron).
Segue a versão resumida disso tudo que falei:
Petróleo desaba mais 8%
📅 27 de julho. Bom dia. Erik Pajunk da Nomos aqui.
🛢️ O Brent perde os US$ 90. Um dos motivos é a 3ª noite sem ataques EUA-Irã, após 13 seguidas. Os veículos apontam munição acabando, alvos esgotados ou espaço pra diplomacia. Irã e Omã negociaram o fim de semana pra liberar Ormuz.
🇺🇸 Trump voltou a dizer na sexta que não está com pressa (mesmo com eleições de meio de mandato final do ano).
🏦 Com o barril cedendo, a aposta de alta do Fed na quarta recua de 40% pra 1/3.
🇧🇷 Sexta o Ibovespa caiu 1,52%, aos 174 mil, contra dólar e juros em queda. O governo desbloqueou R$ 5,7 bi no bimestral.
🏛️ Milei chamou Lula de “presidiário” na convenção de Flávio e o Itamaraty convocou o embaixador. Datafolha e Nexus saíram sem muita novidade.
📅 Hoje é vazio: só Focus e bens duráveis nos EUA, com Netanyahu vendo Trump. A semana é que pesa: Fed na quarta com Microsoft e Meta, Apple e Amazon na quinta com PCE e PIB, e o IPCA-15 por aqui.
Daqui pra baixo é a cozinha: um resumo por tópico de tudo que li hoje nos veículos e fontes que acompanho, com a origem de cada informação. Ter isso organizado me ajuda demais na leitura do dia, e imagino que ajude você também. Tudo com ajuda da minha IA favorita, é claro.
O RADAR COMPLETO (com as fontes)
Geopolítica / Petróleo
EUA pausaram os ataques ao Irã pela 3ª noite, sem anúncio formal. Os motivos reportados: estoque de munição de defesa aérea minguando (WSJ, NYT, Bloomberg) e recomendação do Centcom de que os alvos se esgotaram (BTG). A AP acrescenta a leitura de pausa pra diplomacia.
Trump disse na sexta que não está com pressa apesar das eleições de meio de mandato: “eleições se resolvem sozinhas” (AP/NPR). No mesmo dia, a Câmara aprovou pela 2ª vez resolução pra encerrar a guerra (AP/NPR).
Irã e Omã fizeram várias rodadas técnicas sobre Ormuz no fim de semana; o desenho em negociação é o Irã administrar o trânsito com menos restrição a navios (AP/NPR, Bloomberg, BTG). A China lidera o esforço pra retomar as conversas (BTG).
Brent perde os US$ 90 (queda perto de 8%), depois de passar de US$ 100 na quinta; WTI a US$ 83 (BTG, Bloomberg, FT). Ormuz segue praticamente vazio apesar da pausa, segundo dados de rastreamento de navios (Bloomberg).
Arábia Saudita atacou alvos houthis no Iêmen após o grupo anunciar bloqueio a portos sauditas e atingir ativos ligados à Aramco (BTG, Bloomberg). Os houthis dizem ter fechado o Bab el-Mandeb, e a saída saudita depende cada vez mais do Canal de Suez (WSJ, AP/NPR).
A Ucrânia atacou embarcação comercial iraniana no Mar Cáspio; o Irã promete resposta (BTG).
Netanyahu chega hoje a Washington pra ver Trump e diz que vai pressionar por vigilância constante do programa nuclear iraniano (WSJ, Bloomberg).
Bancos centrais / Macro EUA
Fed decide na quarta, 2ª reunião de Warsh: a aposta de alta chegou perto de 40% na semana passada e recuou pra cerca de 1/3 com a queda do petróleo (Bloomberg/John Authers, FT, Barron’s).
Jobless claims na mínima desde 1969 mantêm a barra baixa pra uma alta, na leitura de Marc Chandler, da Bannockburn (Bloomberg/Authers).
Treasury de 10 anos a 4,64%, recuando da máxima desde janeiro de 2025 (Bloomberg, BTG).
BoE deve manter o juro na quinta apesar do salto do petróleo, com a inflação britânica surpreendendo pra baixo há três meses (FT). BoJ também decide quinta, e o ECB já sinalizou disposição de subir de novo (Bloomberg).
Trump prepara nova leva de tarifas pra substituir as temporárias de 10%, com proposta de 10% sobre economias acusadas de subfiscalizar trabalho forçado (Barron’s).
Mercados / Tech
Semana com cerca de 175 balanços, 35% do S&P 500: Microsoft e Meta na quarta, Apple e Amazon na quinta (Barron’s, WSJ).
Nvidia negocia garantir cerca de US$ 250 bilhões de financiamento pra OpenAI arrendar o data center de 10 GW da SoftBank em Ohio, dentro de uma rodada de acordos de infraestrutura que pode passar de US$ 750 bilhões (WSJ, Bloomberg).
CXMT, a fabricante chinesa de chips de memória, estreou em Xangai subindo 466% e virou a maior listada onshore da China, com valor perto de US$ 484 bilhões: ainda menos da metade de Samsung e Micron (Bloomberg, WSJ).
Alphabet segue como a perdedora da temporada depois de elevar o capex de 2026 pra US$ 195 a 205 bilhões, mesmo com o Google Cloud crescendo 82% (Barron’s, XP Research).
SK Hynix negocia com prêmio de até 51% em NY versus Seul, o que o colunista James Mackintosh trata como sinal de espuma no trade de IA (WSJ).
Nvidia investe US$ 1 bilhão na Naver e monta com o grupo SK mais de 2 GW de data centers na Coreia do Sul (Bloomberg).
Lucro industrial chinês subiu 15,1% em junho, desacelerando de 21,1%, mas o recorte de circuitos integrados saltou quase 2.580% no semestre (FT, Bloomberg, BTG).
O presidente do BC da Indonésia, Perry Warjiyo, renunciou de surpresa por “razões pessoais” e derrubou moeda, bolsa e títulos locais, reacendendo o temor de perda de independência da autoridade monetária (FT, Bloomberg).
Brasil: mercado
Ibovespa caiu 1,52% na sexta, aos 174.042 pontos, puxado por bancos em bloco e Petrobras, na contramão de dólar (R$ 5,0809) e DI, que fechou entre 20 e 25 bps (BTG, XP Macro Strategy). Na semana, +0,19%.
Saída de capital estrangeiro da B3 soma R$ 29,6 bilhões desde o pico do Ibovespa, em 15 de abril (XP Research).
Governo desbloqueou R$ 5,7 bilhões de despesas discricionárias no relatório bimestral, por projeção menor de gastos com Previdência, BPC e pessoal (XP Macro Strategy).
Galípolo falou na Expert XP sem novidade sobre os próximos passos do BC (XP Macro Strategy).
IPCA de julho: XP projeta 0,13%, contra 0,26% do Focus; a inflação de 2026 no mercado ronda 5,13% (XP Macro).
Defasagem da Petrobras segue aberta com o barril perto de US$ 90, e o governo diz que mantém a subvenção aos combustíveis até o mercado melhorar (Abicom via XP, Poder360).
Brasil: política
A convenção do PL oficializou Flávio no sábado, com Tarcísio em discurso enfático, vídeo de Michelle, vídeo de Bolsonaro feito por IA e vídeo de apoio de Netanyahu (XP Política, Estadão, G1).
Milei discursou ao vivo, chamou Lula de “presidiário” e Moraes de “lixo careca”; o Itamaraty convocou o embaixador argentino e chamou o embaixador brasileiro em Buenos Aires a consultas (Estadão, Folha, Bloomberg).
O Brasil negou visto a dois funcionários do Departamento de Estado americano que se reuniriam com autoridades eleitorais, citando risco de interferência no pleito (WSJ, Folha, the news).
Lula publicou artigo no Washington Post criticando as tarifas de Trump e rechaçando interferência externa (Estadão, the news).
Datafolha: Lula 48% x Flávio 43% no 2º turno; 52% acham que Trump usa o tarifaço pra ajudar Flávio e 74% preferem negociar a retaliar (Folha). A Nexus de hoje trouxe quadro parecido: 47% x 43% (XP Macro Strategy).
O PSD oficializou Caiado com Kassab de vice, e Caiado promete indulto a Bolsonaro se eleito; o Novo oficializou Zema (Estadão, XP Política). A Folha reporta que parte da Faria Lima torce por desembarque de Flávio em favor de Caiado.
A PF abriu inquérito pra rastrear o destino dos mais de R$ 60 milhões doados por Vorcaro, mantendo Flávio na berlinda (O Globo/Thomas Traumann).
Daniella Marques, porta-voz econômica de Flávio, vende na Faria Lima um Orçamento Base Zero com promessa de corte de R$ 160 a 220 bilhões por ano, sem detalhar as medidas mais duras (O Globo/Traumann).
O governo Lula bateu recorde de gasto com publicidade da Presidência em ano eleitoral: R$ 255,3 milhões no 1º semestre (Estadão).
AGENDA DA SEMANA
Hoje: agenda fraca: Focus, sondagem do consumidor da FGV e bens duráveis nos EUA. O evento é político: Netanyahu vê Trump em Washington, e essa conversa pode mexer com a pausa no Irã.
Terça: confiança do consumidor nos EUA e leva pesada de balanços tradicionais: Coca-Cola, Visa, Boeing, UPS.
Quarta: o dia do ano: Fed decide às 15h e Warsh fala às 15h30, com o mercado dividido entre manter e subir. Microsoft e Meta reportam após o fechamento, e o capex de IA é o número que o mercado vai caçar.
Quinta: Apple e Amazon reportam, e saem PCE (a inflação preferida do Fed) e a 1ª leitura do PIB do 2T. BoE e BoJ também decidem juros.
Sexta: Chevron e Exxon reportam, com o barril US$ 15 abaixo da máxima da semana passada. Sai o índice de custo de emprego do 2T nos EUA.
Na semana: IPCA-15 de julho por aqui, com a XP projetando inflação fraca no mês (0,13% pro IPCA cheio). É o número que diz se o Copom ganha ou perde espaço.
O governo federal autorizou a abertura de um crédito extraordinário de R$ 547 milhões para ressarcir aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) que sofreram descontos indevidos em seus benefícios.
A medida foi publicada na edição desta terça-feira (21) do Diário Oficial da União e prevê que os recursos sejam destinados ao programa “Previdência Social: Promoção, Garantia de Direitos e Cidadania”, sob execução do próprio INSS.
Segundo o governo, o objetivo é garantir a devolução de valores descontados de forma irregular de beneficiários do Regime Geral de Previdência Social. Os recursos fazem parte do orçamento da seguridade social.
Como funciona o crédito extraordinário
O crédito extraordinário é um recurso previsto na Constituição Federal que permite a autorização de dinheiro público para cobrir gastos inesperados e urgentes.
O governo federal pode adotar esse mecanismo por meio de medidas provisórias de ação imediata, antes mesmo da aprovação pelo Congresso Federal.
No caso do ressarcimento aos beneficiários do INSS a autorização foi realizada por meio da MP nº 1.378, que ainda será apreciada pela Câmara dos Deputados e o Senado.
Apesar de já estar em vigor, o texto precisa ser aprovado pelo Congresso e convertido em lei.
Investigação sobre fraudes no INSS avança
O repasse ocorre em meio ao avanço da Operação Sem Desconto da Polícia Federal (PF), que investiga desvios ilegais de aposentadorias e pensões de beneficiários do INSS.
Na semana passada a primeira etapa da investigação foi concluída, com 48 pessoas indiciadas relacionadas à Confederação Nacional dos Agricultores Familiares e Empreendedores Familiares Rurais (Conafer).
A Bolsa de Valores de Londres (LSE, na sigla em inglês) anunciou nesta terça-feira (21) a criação da LSE 24, uma nova plataforma de negociação noturna que permitirá operações fora do horário tradicional do mercado. O sistema deve entrar em funcionamento no primeiro semestre de 2027 e poderá abrir caminho para uma negociação de ações praticamente 24 horas por dia no futuro.
A iniciativa faz parte de um movimento global das bolsas tradicionais para acompanhar o avanço de ativos digitais e plataformas alternativas que funcionam sem interrupção, como o mercado de criptomoedas. A disponibilidade de negociação a qualquer momento tem aumentado a pressão sobre as bolsas tradicionais, especialmente entre investidores de varejo, que buscam maior flexibilidade para operar.
A LSE 24 funcionará separadamente do mercado principal da bolsa londrina e, inicialmente, oferecerá acesso a produtos negociados em bolsa (ETPs, na sigla em inglês), como fundos que acompanham índices de ações do Reino Unido e dos Estados Unidos.
A previsão é que a plataforma esteja disponível para testes com clientes até o fim de 2026, antes do lançamento comercial no ano seguinte.
A presidente-executiva da Bolsa de Londres, Julia Hoggett, afirmou que outros ativos, incluindo ações, poderão ser adicionados futuramente.
“Certamente vemos isso como o próximo passo. É possível imaginar um cenário em que a LSE 24 negocie exatamente os mesmos valores mobiliários negociados no mercado principal”, afirmou.
A expansão da negociação contínua de ações, porém, dependerá de aprovação do regulador britânico, a Financial Conduct Authority (FCA), além do retorno de participantes do mercado.
A nova plataforma funcionará das 17h às 7h50 no horário de Londres, com uma pausa de 30 minutos entre 18h30 e 19h para processos de fechamento do dia. O mercado principal continuará operando no horário tradicional, das 8h às 16h30.
Bolsas globais correm para ampliar horários
A decisão coloca a Bolsa de Londres na corrida global por mercados com horários ampliados. A NYSE, Nasdaq e Cboe, nos Estados Unidos, anunciaram planos para estender a negociação para até 23 horas por dia durante os dias úteis.
A CME Group também pretende oferecer negociação 24 horas para alguns contratos futuros de petróleo e ouro, enquanto já opera em regime contínuo para determinados produtos ligados a criptomoedas.
O objetivo das bolsas é aumentar a liquidez e atrair investidores internacionais que precisam negociar ativos fora do horário comercial tradicional.
Segundo Hoggett, a LSE 24 busca atender tanto investidores de varejo do Reino Unido quanto clientes institucionais estrangeiros, especialmente da Ásia.
“Temos muitas corretoras associadas na Ásia que cada vez mais desejam continuar negociando os valores mobiliários aos quais já têm acesso em nosso mercado”, afirmou.
Liquidez será principal desafio
Apesar da ampliação dos horários, especialistas avaliam que o sucesso da plataforma dependerá da capacidade de garantir liquidez durante a madrugada.
A nova operação pode beneficiar investidores que precisam reagir rapidamente a eventos que acontecem quando os mercados tradicionais estão fechados, mas o desafio será convencer formadores de mercado a oferecer preços consistentes durante todo o período.
“A questão principal será saber se os formadores de mercado estarão dispostos a oferecer preços consistentes durante a sessão noturna. Sem essa participação, a liquidez pode ser limitada inicialmente”, afirmou Hector McNeil, co-CEO da HANetf, empresa que auxilia gestoras no lançamento de ETFs.
Para Hoggett, o objetivo não é simplesmente ampliar o horário de funcionamento, mas criar o formato adequado de liquidez para cada tipo de mercado. “Trata-se de ter a forma correta de liquidez para o mercado certo no momento certo”, disse.
A LSE fará contratações internacionais para apoiar a nova plataforma, segundo a executiva.
Bolsa tenta recuperar relevância global
O movimento ocorre em um momento delicado para a Bolsa de Londres, que enfrenta dificuldades para atrair novas listagens e vem perdendo espaço para outros mercados globais.
Nos últimos anos, diversas empresas britânicas migraram suas negociações para bolsas dos Estados Unidos, citando principalmente a maior liquidez e o acesso mais amplo a investidores.
A queda no número de companhias listadas e uma sequência de aquisições reduziram o tamanho do mercado acionário britânico. A capitalização das empresas negociadas no Reino Unido perdeu posições no ranking global e foi ultrapassada por mercados como Taiwan, Índia e Canadá.
A LSE lançou uma série de reformas para tentar atrair novas empresas, mas ainda enfrenta baixa participação dos maiores investidores institucionais britânicos, como fundos de pensão.
Para Paul Markham, chefe da equipe global de ações da gestora suíça GAM Investments, a criação da LSE 24 parece uma tentativa de reverter esse declínio, mas pode não resolver os principais problemas da bolsa.
“A estratégia pode não aliviar de forma significativa as dificuldades da LSE do ponto de vista das ações negociadas tradicionalmente”, afirmou.
Segundo ele, a migração de listagens de Londres para os Estados Unidos reflete a profundidade, a variedade e a disponibilidade imediata de liquidez dos mercados americanos.
“Os investidores já estão acostumados a um mercado geograficamente diversificado e podem não ter interesse em negociar em bolsas no exterior sujeitas a regimes regulatórios diferentes”, disse.
Para Markham, iniciativas como a negociação quase contínua dificilmente serão suficientes para reverter a tendência de perda de protagonismo do mercado acionário londrino.
O Grupo Abra, holding que controla a aérea brasileira Gol e a colombiana Avianca, deve anunciar nesta terça-feira (21) a compra de 20 jatos E2 da Embraer, apurou o InvestNews.
Além do (bilionário) pedido firme, noticiado neste fim de semana pela Bloomberg, fontes de mercado ouvidas pela reportagem esperam que o contrato inclua a opção de compra de mais 20 aeronaves.
Considerando as negociações mais recentes, como a venda de 24 E2 para a Latam, o valor de contrato das 20 aeronaves pode chegar a algo em torno de US$ 1,8 bilhão, o que significa algo entre US$ 84 milhões e US$ 87 milhões a preço de tabela.
O anúncio vai acontecer durante o Farnborough Airshow, que começou nesta segunda-feira (20) e vai até quinta-feira (24). A feira de aviação no Reino Unido é um dos principais eventos no calendário comercial da indústria aeronáutica.
Os jatos podem ser distribuídos entre as companhias do grupo. Procuradas, Abra, Gol e Embraer não comentaram.
Namoro em público
Embora as negociações tenham sido reveladas agora, a aproximação entre a dona da Gol e a Embraer começou a ganhar força ainda no Brasil, durante a 82ª Assembleia Geral Anual da IATA (Associação Internacional de Transporte Aéreo), que foi realizada no início de junho no Rio de Janeiro.
Nas conversas paralelas enquanto o evento principal reunia as maiores companhias aéreas do mundo, um jato E2 da Embraer levou um grupo de executivos para a principal fábrica da companhia, em São José dos Campos, no interior de São Paulo.
O InvestNews apurou que entre os passageiros havia vários nomes de peso do setor aéreo, entre eles Celso Ferrer, o CEO da Gol.
Além da viagem, Ferrer foi um dos executivos vistos em reuniões com o alto comando da Embraer durante o evento da IATA. A aquisição da frota de E2 será mais um passo da companhia na diversificação de sua frota. Até este ano, a Gol operou exclusivamente aviões Boeing.
Nova estratégia com frota diversa
O anúncio de rotas internacionais mais longas mudou, no entanto, a estratégia da companhia – neste mês passou a voar para Nova York e já confirmou voos para Lisboa, Paris e Orlando. Desde março, a empresa incorporou cinco aeronavesAirbus A330 em sua frota.
A mudança adiciona complexidade a uma operação que sempre tratou a simplicidade da frota única como parte central de sua eficiência. Agora, a companhia argumenta que esse movimento faz sentido dentro da lógica da Abra, e não apenas da Gol isoladamente.
Na visão da empresa, a escala do grupo ajuda a absorver essa transição.
Em evento de lançamento das rotas internacionais, em março, Ferrer afirmou que a gestão da frota é a frente em que a companhia tem as maiores e as mais claras sinergias. “O hub de manutenção já opera de forma integrada entre Gol e Avianca, por exemplo.”
Desde então, a nova frota não está sendo tratada como um projeto paralelo da Gol, mas como parte do desenho de longo prazo da Abra para ampliar conectividade e presença internacional. Ferrer já sinalizou interesse em uma “subfrota regional” de 20 a 30 aeronaves menores que o 737, caso dos Embraer E2 – e do concorrente Airbus A220.
A Embraer fabrica os jatos de corredor único da família E-Jets E2, com capacidade para até 146 passageiros, um degrau abaixo dos jatos de maior porte que hoje formam o núcleo tanto da Gol quanto da Avianca.
A lógica é a mesma que Azul e Latam já adotaram: usar aviões menores em rotas de menor demanda ou em aeroportos que não comportam um 737 de cerca de 180 assentos. Nesse caso, o E2 permite abrir frequências e cidades novas sem voar com o avião grande meio vazio. Além disso, permite usar um avião menor, que gasta menos combustível, em rotas que não têm lotado os 737.
A Justiça federal dos Estados Unidos suspendeu temporariamente a megafusão de US$ 110 bilhões entre a Paramount Skydance e a Warner Bros. Discovery, dizendo que o negócio “provavelmente” viola a lei antitruste americana.
A juíza federal Araceli Martínez-Olguín, em Oakland, determinou nesta segunda-feira (20) que as empresas segurem a conclusão do negócio por 14 dias. A decisão é o primeiro revés judicial concreto ao acordo desde que a Califórnia e outros 11 Estados entraram com ação para tentar bloqueá-lo, em 13 de julho.
Paramount e Warner Bros. esperavam fechar a operação já em 22 de julho. Uma audiência para decidir se a suspensão será prorrogada está marcada para 3 de agosto, quando a Justiça vai avaliar se segura o negócio até que um julgamento decida, em definitivo, se ele é ilegal.
Em nota, a Paramount disse que vai continuar defendendo o negócio “vigorosamente”, argumentando que os mercados considerados pelos procuradores-gerais estaduais não têm base na realidade atual do setor e que a fusão é legal, pró-competitiva e beneficia consumidores, criadores, trabalhadores e a indústria do entretenimento.
Já a juíza escreveu, em uma decisão de dez páginas, que os Estados apresentaram evidência convincente de que a empresa combinada teria participação de mercado substancial na distribuição de filmes com grande lançamento nos cinemas, e que isso, por si só, já é suficiente para presumir violação à lei antitruste.
Fusão em jogo
Segundo a ação movida pelos estados, a companhia resultante da fusão controlaria 27% do mercado de filmes de grande lançamento nos cinemas e mais de 30% dos chamados “blockbusters”, produções de orçamento elevado.
Com a fusão, apenas quatro empresas (a nova Paramount-Warner, Disney, Universal e Sony Pictures) controlariam mais de 90% desse mercado.
O calendário também pressiona a Paramount. A partir de 30 de setembro, a empresa passa a dever à Warner Bros. uma taxa diária de US$ 7 milhões por cada dia de atraso na conclusão do negócio.
Uma eventual derrota no processo pode inviabilizar o acordo por completo, obrigando a Paramount a pagar uma multa rescisória de US$ 7 bilhões, além dos US$ 2,8 bilhões que já desembolsou para a Netflix desistir de uma disputa concorrente pela Warner.
A Califórnia pediu que o julgamento de mérito ocorra só em abril de 2027. A Paramount, por sua vez, quer uma decisão sobre a liminar antes de 30 de setembro, data em que as taxas diárias começam a correr.
Por trás da pressa
O presidente-executivo da Paramount, David Ellison, vem construindo a tese de que a fusão fortalece o braço de streaming da empresa, unindo o Paramount+ ao HBO Max.
Franquias de cinema da Warner, como Harry Potter, Batman e O Senhor dos Anéis, além de canais a cabo como CNN, HGTV e Discovery Channel, entrariam no pacote de conteúdo.
A empresa já havia conseguido o aval do Departamento de Justiça dos Estados Unidos, e reguladores europeus devem aprovar o negócio, com concessões pontuais, ainda nesta semana.
Quando a DeepSeek lançou o modelo R1, em janeiro de 2025, a startup chinesa virou o símbolo da ascensão da inteligência artificial do país e provocou uma onda de vendas que eliminou quase US$ 600 bilhões do valor de mercado da Nvidia em um único dia.
Naquele mesmo momento, outra empresa chinesa tentava ganhar espaço na corrida da IA. A Moonshot, fundada por Yang Zhilin, um pesquisador formado pela Carnegie Mellon University e com passagens pelo Google e pela Meta, lançou uma nova geração de seus modelos. Mas a atenção do mercado se concentrou quase inteiramente na DeepSeek, deixando a startup em segundo plano.
Na última sexta-feira (17), a Moonshot apresentou o Kimi K3, um modelo com 2,8 trilhões de parâmetros que rapidamente se tornou uma das principais atrações da Conferência Mundial de Inteligência Artificial (WAIC), em Xangai. Segundo avaliações da consultoria Artificial Analysis, o sistema supera a maioria dos modelos disponíveis atualmente, ficando atrás apenas do Claude Fable 5, da Anthropic, e do GPT-5.6, da OpenAI.
O lançamento ajudou a consolidar uma percepção que vem ganhando força no setor: a China está reduzindo rapidamente a distância tecnológica que a separa dos laboratórios americanos de ponta.
Da promessa ao retorno aos holofotes
Aos 33 anos, Yang já era considerado uma das grandes apostas da inteligência artificial chinesa antes mesmo da explosão do ChatGPT.
Nascido em Shantou, na província de Guangdong, destacou-se em olimpíadas internacionais de matemática e seguiu carreira acadêmica nos Estados Unidos. Durante o doutorado na Carnegie Mellon, trabalhou simultaneamente em projetos de inteligência artificial da Meta e do Google.
Em 2023, decidiu retornar à China para fundar a Moonshot ao lado de colegas da Universidade Tsinghua. O nome da empresa é uma referência ao álbum The Dark Side of the Moon, do Pink Floyd, um dos favoritos do fundador.
Investidores apostaram pesado na iniciativa. A startup rapidamente alcançou avaliação superior a US$ 1 bilhão e seu chatbot Kimi passou a ser visto como uma das principais alternativas chinesas ao ChatGPT.
Então veio a DeepSeek.
A estreia do R1 redefiniu o mercado chinês de IA praticamente da noite para o dia. Empresas passaram a integrar o modelo da DeepSeek em seus produtos, enquanto a Moonshot viu usuários migrarem para a rival.
Segundo pessoas familiarizadas com a situação, Yang convocou uma reunião de emergência logo após o feriado do Ano Novo Lunar de 2025. A partir dali, decidiu mudar a estratégia da companhia.
Em vez de competir apenas em aplicativos de consumo, a Moonshot passou a focar empresas, desenvolvedores e modelos de código aberto.
A aposta em modelos gigantes
Enquanto várias startups chinesas buscavam criar sistemas menores para contornar as restrições de acesso a chips avançados impostas pelos Estados Unidos, Yang seguiu na direção oposta.
Ele abandonou um plano para desenvolver um modelo com cerca de 200 bilhões de parâmetros e elevou essa meta para 1 trilhão no K2, lançado em 2025.
Agora, o Kimi K3 levou essa estratégia ainda mais longe.
Com 2,8 trilhões de parâmetros, trata-se do maior modelo de inteligência artificial já desenvolvido na China. O sistema combina enorme escala com avanços de eficiência computacional, permitindo competir com os modelos mais avançados do mercado.
A reação foi imediata.
Elon Musk classificou o Kimi K3 como “impressionante”. Dean Ball, chefe de estratégia da OpenAI, afirmou que a liberação pública do modelo aproxima o setor de uma espécie de “comunismo da IA”, em referência ao acesso aberto à tecnologia.
Segundo pessoas próximas à empresa, as vendas da Moonshot aumentaram mais de seis vezes após o lançamento. A demanda foi tão intensa que a startup precisou suspender temporariamente novas assinaturas para lidar com limitações de capacidade computacional.
Nova fase da corrida global
O sucesso do Kimi K3 ocorre em um momento em que empresas chinesas aceleram o desenvolvimento de modelos avançados.
Além da Moonshot, a Alibaba apresentou nos últimos dias uma prévia do Qwen 3.8-Max, sistema com 2,4 trilhões de parâmetros que, segundo a companhia, possui desempenho comparável ao dos principais modelos de fronteira dos Estados Unidos.
A sequência de lançamentos sugere que a vantagem tecnológica dos Estados Unidos no desenvolvimento de modelos de ponta está sendo pressionada por uma nova geração de empresas chinesas.
A Moonshot está finalizando uma rodada de captação que pode elevar seu valor de mercado para mais de US$ 30 bilhões e já avalia uma abertura de capital em Hong Kong nos próximos meses.
O entusiasmo em torno da empresa ficou evidente durante a Conferência Mundial de Inteligência Artificial (WAIC, na sigla em inglês), realizada anualmente em Xangai e considerada a principal vitrine da indústria chinesa de IA. Visitantes formaram filas para conhecer a startup, deixando em segundo plano estandes muito maiores de gigantes como Alibaba e Tencent. A companhia esgotou em poucas horas todos os brindes distribuídos durante o evento.
Para Yang, a ascensão repentina da DeepSeek parecia ter transformado sua empresa em uma nota de rodapé da revolução da IA chinesa. O lançamento do Kimi K3 sugere que essa história ainda está longe do fim.
Agora que a Fifa encerrou no domingo a Copa do Mundo mais popular de sua história, a entidade que administra o futebol mundial já mira seu próximo objetivo: lucrar com os direitos de transmissão dos torneios de 2030 e 2034.
A Fox e a Telemundo registraram um grande sucesso de audiência e receita neste verão com os direitos de transmissão nos Estados Unidos, respectivamente em inglês e espanhol. Mas a Fifa enfrenta obstáculos que podem dificultar a repetição desse resultado, incluindo o fato de que as próximas duas Copas serão realizadas na Europa e no Oriente Médio, com horários de jogos muito menos favoráveis para o público americano.
As empresas de mídia que provavelmente disputarão os direitos nos EUA também já têm dezenas de bilhões de dólares comprometidos com outros esportes — e novos aumentos de custos podem estar a caminho.
Os direitos de transmissão nos Estados Unidos das Copas de 2030 e 2034 podem alcançar um total de até US$ 4 bilhões, segundo alguns executivos do setor. A Fox pagou cerca de US$ 485 milhões, enquanto a Telemundo, da NBCUniversal, desembolsou US$ 600 milhões pelo pacote atual de direitos, que inclui a Copa feminina de 2023 e a masculina de 2026.
Outros especialistas que acompanham negociações de direitos esportivos consideram esse valor excessivamente otimista — talvez até o dobro do preço provável. O valor final mostrará se o crescente interesse dos americanos pelo futebol será suficiente para superar as limitações do mercado de direitos esportivos.
Segundo uma pessoa familiarizada com os planos da entidade, a Fifa pretende iniciar em breve a venda dos direitos nos EUA, após o fim do torneio. A ideia é comercializar os direitos americanos das Copas de 2030 e 2034 em um pacote conjunto e aceitar vender as transmissões em inglês e espanhol para o mesmo comprador.
Disney, por meio da ESPN, YouTube, do Google, Netflix e Amazon Prime Video, além de Fox e Telemundo, devem avaliar com atenção os próximos torneios, segundo pessoas próximas ao assunto. A Fifa já teria conversado com alguns dos principais nomes da indústria.
Os esportes continuam sendo uma ferramenta poderosa para atrair espectadores — e, consequentemente, anunciantes — em um cenário de mídia cada vez mais fragmentado.
A Netflix tem ampliado sua presença no esporte como forma de engajar usuários e reduzir cancelamentos de assinaturas. A empresa já adquiriu os direitos de transmissão nos EUA das Copas do Mundo femininas de 2027 e 2031, pagando cerca de US$ 300 milhões pelos dois eventos, segundo pessoas familiarizadas com o acordo.
Há um consenso entre analistas e executivos do setor de que Fox e Telemundo conseguiram os direitos da Copa deste ano por valores abaixo do mercado. Depois que a Fifa marcou a Copa de 2022 no Catar para novembro e dezembro, desagradando as emissoras, a entidade concedeu os direitos de 2026 sem uma disputa competitiva — uma decisão vista como uma forma de compensar o calendário menos atrativo do torneio anterior.
A audiência nos Estados Unidos para esta Copa bateu recordes anteriores. Mais de 50 milhões de pessoas acompanharam as transmissões em inglês e espanhol quando os EUA perderam por 4 a 1 para a Bélgica nas oitavas de final, segundo dados da Nielsen. Mais de 28 milhões assistiram à vitória da Argentina sobre a Inglaterra na semifinal.
“A Copa do Mundo entrou no imaginário cultural do nosso país e se tornou um produto indispensável”, disse John Kosner, consultor e ex-executivo da ESPN.
Crianças americanas agora vestem camisas do atacante argentino Lionel Messi, que joga pelo Inter Miami, da Major League Soccer, e do astro francês Kylian Mbappé. Além disso, telespectadores dos EUA acompanham regularmente jogos da Premier League inglesa nas manhãs dos fins de semana.
Diante desse cenário e do desempenho recente da Copa, “não acho que US$ 2 bilhões seja necessariamente um número absurdo”, afirmou Kosner.
ESPN, Fox, NBCUniversal e Amazon terão de equilibrar os gastos com direitos de futebol com seus compromissos já existentes com a NFL, NBA e outras grandes propriedades esportivas. A NFL deve buscar um aumento antecipado em seus contratos, pressionando ainda mais os orçamentos das empresas de mídia.
“Há muita matemática a ser feita”, disse Jon Miller, executivo veterano do setor de mídia e presidente da empresa de investimentos Integrated Media. Segundo ele, alguns potenciais compradores “precisam manter muito dinheiro reservado para a NFL”.
A Fox e a News Corp, controladora do Wall Street Journal, têm os mesmos proprietários.
A Copa do Mundo de 2030 será sediada por Espanha, Portugal e Marrocos, com jogos que podem começar pela manhã para o público americano — uma faixa de horário menos favorável para grandes audiências.
O torneio de 2034 será realizado na Arábia Saudita e deve ocorrer durante o inverno para evitar o calor extremo, colocando a competição em disputa por audiência e anunciantes com a NFL, o futebol universitário americano e a NBA.
Ainda assim, as próximas Copas podem ganhar valor comercial caso a Fifa mantenha as recentes pausas para hidratação, intervalos de três minutos em que as emissoras podem exibir comerciais durante as partidas.
A expansão do torneio também pode ajudar, ao oferecer mais horas de conteúdo. A Copa atual foi a maior da história, com 48 seleções, e a Fifa avalia ampliar o evento para 64 equipes.
O Ibovespa (IBOV) engatou a terceira semana consecutiva de ganhos com a expectativa da retomada de negociações entre Estados Unidos e Irã para um acordo de paz definitivo no Oriente Médio e aumento das apostas de continuidade do ciclo de afrouxamento monetária pelo Banco Central brasileiro.
Por aqui, os investidores reagiram à desaceleração da inflação na comparação mensal. O Índice Nacional de Preços ao Consumidor Amplo (IPCA) subiu 0,16% em junho, após avanço de 0,58% em maior.
No acumulado dos 12 meses, a inflação subiu 4,64% — ainda acima da meta perseguida pelo Banco Central (BC), de 3%, com uma margem de tolerância de 1,5 ponto percentual para mais ou para menos.
Após o dado, o Bank of America (BofA) alterou a projeção de manutenção para uma redução da Selic em 25 pontos-base na próxima decisão do Copom, marcada para 5 de agosto, considerando um cenário externo mais favorável – entre outros fatores, os preços do petróleo abaixo de US$ 80 o barril.
O banco ainda considera o ‘risco’ de um corte adicional na Selic de 25 pontos-base na decisão seguinte, embora o cenário-base seja de manutenção da taxa a 14% ao ano até dezembro.
A ‘surpresa’ positiva também reforçou a expectativa de continuidade do ciclo de cortes na taxa básica de juros, a Selic, iniciado em março pelo Comitê de Política Monetária (Copom) do Banco Central. O mercado precifica um novo corte de 25 pontos-base na decisão de agosto, que levaria a Selic de 14,25% para 14% ao ano.
O mercado também acompanharam atentos as audiências públicas realizadas pelo Escritório do Representante Comercial dos EUA (USTR, na sigla em inglês), que segue discutindo políticas e práticas do Brasil, sob a Seção 301 da Lei de Comércio dos EUA de 1974.
Em junho, o governo Trump propôs tarifas sobre o Brasil alegando violações comerciais, como desmatamento ilegal e o que chama de práticas desleais em pagamentos eletrônicos, pouco depois de Flávio, filho mais velho do ex-presidente Jair Bolsonaro, ter se reunido com altos funcionários norte-americanos em Washington.
Tensão no Oriente Médio
A semana começou com a troca de ataques entre Estados Unidos e Irã. Na terça-feira (7), a Casa Branca revogou uma licença geral que autorizava a venda de petróleo iraniano – renovando as incertezas sobre o frágil cessar-fogo entre Washington e Teerã e as pressões sobre a inflação global.
No dia seguinte, o presidente norte-americano, Donald Trump, declarou que o memorando de entendimento assinado com o Irã para encerrar o conflito “acabou”, acrescentando que não deseja manter negociações com Teerã.
“A República Islâmica do Irã nos pediu para continuarmos as ‘negociações’. Concordamos em fazê-lo, mas os Estados Unidos declararam a eles, em termos inequívocos, que o cessar-fogo ACABOU!”, disse o chefe da Casa Branca em uma publicação na rede social Truth.
As ações da CSN Mineração (CMIN3) saltaram mais de 21% na semana, em recuperação às perdas do primeiro semestre. Apesar da forte valorização, os papéis ainda acumulam queda de 4,04% no acumulado do ano.
O Citi espera resultados fracos no segundo trimestre (2T26). “Os preços realizados foram pressionados pelo aumento dos custos de frete, que ficaram aproximadamente US$ 9 por tonelada mais altos durante o período”, afirmou o banco em relatório divulgado nesta semana.
Os analistas, porém, consideram que os volumes embarcados em abril e junho, particularmente fortes, devem ser destaque no trimestre, apesar de uma parada de manutenção de 15 dias.
Já o BTG Pactual projeta receita líquida de R$ 4,25 bilhões entre abril e junho, avanço de 5% na comparação anual. O Ebitda deve recuar 20%, para R$ 1,02 bilhão, em meio ao aumento dos custos, enquanto os volumes de minério devem cair 3%. O lucro líquido é estimado em R$ 499 milhões no 2T26.
Confira as maiores altas do Ibovespa entre 6 e 10 de julho:
CÓDIGO
NOME
VARIAÇÃO SEMANAL
CMIN3
CSN Mineração ON
21,35%
MGLU3
Magazine Luiza ON
17,30%
UGPA3
Ultrapar ON
11,55%
AZZA3
Azzas 2154
11,44%
RADL3
RD Saúde ON
9,96%
SLCE3
SLC Agrícola
9,45%
VBBR3
VIBRA energia ON
8,62%
CSMG3
Copasa ON
8,60%
ISAE4
Isa Cteep ON
8,50%
AURE3
Auren ON
8,49%
Fonte: B3
Já a ponta negativa do Ibovespa foi liderada por MRV&Co (MRVE3), em realização dos ganhos recentes.
Na última quinta-feira (9), a companhia divulgou a prévia operacional no 2T26. A divisão de incorporação reportou um crescimento de 3,4% na base anual nas vendas líquidas, a R$ 2,75 bilhões no 2T25.
A geração de caixa da companhia foi de R$77,2 milhões. No segmento de incorporação, houve geração de R$121,1 milhões, ante consumo de caixa de R$55,1 milhões observado um ano antes.
Em relação aos lançamentos, as unidades totalizaram valor geral de vendas (VGV) de R$2,95 bilhões para a incorporação, queda de 14,4% em relação ao mesmo período do ano passado, somando um valor lançado de quase R$5,87 bilhões no primeiro semestre.
O Bradesco BBI avaliou os números da prévia como “ligeiramente positivos”. Em relatório, o banco destacou principalmente a retomada da geração de caixa operacional, que alcançou R$ 19,6 milhões na frente de incorporação — um dos principais pontos de atenção da tese de investimento da companhia nos últimos anos.
O pré-candidato do PT ao governo de São Paulo e ex-ministro da Fazenda, Fernando Haddad, afirmou nesta sexta-feira (10) que o Banco Central (BC) “cria um problema desnecessário” ao manter a taxa básica de juros em 14,25% ao ano.
Ao longo de entrevista ao programa No Osso, organizado pelo grupo Derrubando Muros, Haddad disse ainda que a Selic não precisava ter alcançado 15% no ano passado e que o BC deveria ter iniciado o ciclo de cortes mais cedo. Segundo ele, essas são suas duas principais objeções à atual política monetária.
“O que está endividando o Estado é a taxa de juros, não é outra coisa”, afirmou o ex-ministro. “Por isso, tem que baixar a taxa de juros. Você não tem como fazer um superávit primário que compense essa taxa de juros. Você vai matar as pessoas para pagar essa taxa de juros. Então, o que está errado é a taxa de juros.”
O petista afirmou que, pela primeira vez em muitos anos, um presidente (o atual, Luiz Inácio Lula da Silva) encaminhará ao Congresso, no fim do mandato, uma proposta de Orçamento com superávit. Segundo ele, isso não ocorre desde o segundo mandato de Lula, já que Dilma Rousseff (PT), Michel Temer (MDB) e Jair Bolsonaro (PL) não deixaram previsões orçamentárias superavitárias para seus sucessores.
O ex-ministro disse ainda que a continuidade do processo de saneamento das contas públicas, que teriam se deteriorado entre 2013 e 2022, poderá permitir uma mudança radical na política monetária após as eleições. Para Haddad, a atual política de juros poderá voltar à normalidade com o avanço do ajuste fiscal.
A XP preservou a projeção de crescimento de 2,0% para o PIB brasileiro em 2026. O cenário é impulsionado por medidas de estímulo à atividade econômica.
O dólar deve encerrar este ano cotado a R$ 5,00, podendo chegar a R$ 5,30 em 2027. Incertezas políticas e a queda das commodities explicam a pressão cambial.
A previsão para a inflação (IPCA) recuou de 5,5% para 5,2%. Com isso, a Selic deve sofrer um corte de 0,25 ponto em agosto, fechando o ano em 14,00%.
A sul-coreana SK Hynix estreou na bolsa americana captando cerca de US$ 28 bilhões. A empresa busca capital para enfrentar a alta demanda por chips de inteligência artificial.
Mesmo com a oscilação de preços no setor, a procura de investidores foi massiva. O objetivo da companhia é ser reavaliada frente aos seus concorrentes diretos nos EUA.
Onde investir em julho: qualidade é a palavra de ordem
A recomendação para este mês foca em uma carteira equilibrada e diversificada. A estratégia une ativos defensivos a posições com potencial de ganho de capital.
Na renda fixa, os títulos atrelados ao IPCA oferecem taxas historicamente altas. A gestão ativa é sugerida para agilizar a escolha entre diferentes emissores.
Já no mercado de ações, o foco recai sobre empresas de alta qualidade. A XP vê oportunidades após a queda recente, adotando um critério rigoroso de seleção.
A partir de 22 de julho, as empresas listadas começam a divulgar seus resultados do 2º trimestre. O mercado aguarda os números para conferir se as expectativas se confirmam.
A construtora Tenda (TEND3) já sinalizou um trimestre forte, com lançamentos de R$ 1,8 bilhão. Vendas recordes e custos menores indicam margens de lucro mais elevadas para a companhia.
O fenômeno meteorológico também reflete, de forma mais moderada, no setor farmacêutico. A XP monitora as temperaturas como um indicador positivo para o consumo.
Um estudo de 15 anos da XP revelou que investir mensalmente supera a tentativa de prever topos. A regularidade nas aplicações rendeu mais do que esperar o momento “ideal”.
Para investidores de renda fixa, a novidade é a inclusão de fundos de crédito privado. A medida visa facilitar a diversificação para o investidor mais conservador.
Na noite da quarta-feira (8), a Direcional (DIRR3) divulgou a prévia operacional do 2º trimestre de 2026 (2T26), mantendo a consistência observada nos últimos trimestres. Os números vieram próximos das nossas projeções, com destaque para a geração de caixa e para a manutenção de uma VSO saudável, apesar de um trimestre marcado por fatores pontuais que impactaram a conversão de vendas.
No período, a Direcional lançou R$ 2,1 bilhões em Valor Geral de Vendas (VGV), sendo R$ 1,6 bilhão na participação da companhia, avanço de 8% em relação ao 2T25 e mais que o dobro do registrado no 1T26. O mix permaneceu concentrado na marca Direcional (62%), enquanto a Riva respondeu por 38% dos lançamentos.
Vale destacar também a contribuição dos dois primeiros projetos desenvolvidos em parceria com a Moura Dubeux (MDNE3), localizados em Fortaleza e Natal, reforçando o avanço da estratégia de expansão no Nordeste.
As vendas líquidas totalizaram R$ 1,7 bilhão no trimestre (R$ 1,4 bilhão na % Companhia), praticamente estáveis em relação ao 2T25 (-1%) e 5% superiores ao 1T26. Apesar de ligeiramente abaixo das estimativas do mercado, o desempenho permaneceu sólido diante do maior volume de distratos observado em algumas praças e da desaceleração das conversões nas últimas semanas do trimestre, coincidindo com o período da Copa do Mundo, segundo a administração.
A velocidade de vendas (VSO) encerrou o trimestre em 23%, com 24% na Direcional e 21% na Riva, patamar ainda elevado para o setor.
Na frente financeira, a companhia reportou geração de caixa contábil de R$ 130 milhões. Desconsiderando os efeitos extraordinários relacionados à cessão de recebíveis, às operações societárias e às alterações operacionais da Caixa Econômica Federal nos repasses, a geração de caixa operacional foi de R$ 80 milhões.
Direcional (DIRR3): vale a pena comprar ações pós-resultados do 2T26?
De forma geral, seguimos vendo a Direcional (DIRR3) bem-posicionada para capturar a demanda do segmento econômico, sustentada por disciplina operacional, crescimento consistente e fundamentos sólidos.
As ações das incorporadoras registraram queda relevante nos últimos pregões, interrompendo o forte desempenho relativo observado nos dois meses anteriores. Nossa leitura é que o movimento recente reflete, em grande parte, uma combinação de realização de lucros após a forte valorização recente e de prévias operacionais com leitura mais mista, mais do que uma mudança estrutural na tese das incorporadoras voltadas ao segmento econômico.
O ambiente segue exigindo seletividade, especialmente diante de múltiplos que já haviam se expandido em algumas companhias. Nesse contexto, seguimos vendo a Direcional (DIRR3) como uma das alternativas mais interessantes do setor. Negociando próxima de 6 vezes o lucro estimado para 2027, DIRR3 permanece entre as principais recomendações da Empiricus.
Em outubro, o Brasil terá eleição para presidente da República, cargo mais importante da política nacional, mas também um dos mais cercados de dúvidas. Afinal, quais são suas funções? E quanto ganha quem ocupa o cargo mais alto do Executivo?
No sistema presidencialista brasileiro, uma única pessoa concentra os papéis de chefe de Estado e de Governo. Diferentemente de países parlamentaristas, como Alemanha ou Itália, em que o presidente exerce funções diplomáticas e representativas enquanto o primeiro-ministro governa de fato, aqui o chefe do Executivo exerce as duas funções: representa o Brasil perante o mundo, conduz relações internacionais e é o comandante supremo das Forças Armadas, ao mesmo tempo em que lidera a administração pública federal e define políticas econômicas e sociais.
Durante o mandato, o presidente cumpre responsabilidades definidas pela Constituição. Ele nomeia ministros de Estado e indica membros para o Supremo Tribunal Federal (STF) e tribunais superiores, além do Procurador-Geral da República e do presidente e diretores do Banco Central. Essas indicações que dependem da aprovação do Senado.
Nem sempre elas passam. Em abril, o Senado rejeitou o nome de Jorge Messias, escolhido de Lula para o STF — a primeira vez em mais de 130 anos que isso ocorre. Com a rejeição, a vaga aberta pela aposentadoria do ministro Luís Roberto Barroso segue em aberto, e o STF opera com dez ministros em vez de 11.
Cabe também ao presidente enviar ao Congresso o Orçamento da União, definindo como os recursos públicos serão aplicados, e propor leis, que precisam tramitar na Câmara e no Senado antes de entrar em vigor.
No final de junho, por exemplo, o governo enviou ao Congresso um projeto de lei (PL) para atualizar o teto de faturamento do MEI (Microempreendedor Individual, categoria de registro para pequenos negócios informais), propondo elevar o limite atual de R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil em 2028. O PL segue agora está em tramitação na Câmara.
Em casos de urgência, o Executivo pode ainda editar medidas provisórias, que têm força de lei imediata. Elas também precisam ser aprovadas pelas casas legislativas federais em até 120 dias.
Nessa relação com o Congresso,o presidente tem ainda o poder de vetar projetos aprovados pelo Legislativo. O veto, no entanto, não é a palavra final. Foi o que aconteceu com o PL da Dosimetria (PL 2.162/2023), do deputado Marcelo Crivella (Republicanos-RJ), que prevê redução de penas e mais flexibilidade na progressão de regime para condenados nos atos de 8 de janeiro de 2023. O presidente Lula vetou o projeto, mas o Congresso derrubou sua decisão em 30 de abril.
Normalmente, quando o Congresso derruba um veto, o texto segue novamente para promulgação do Executivo. Se isso não acontecer em 48 horas, a responsabilidade passa para o presidente do Senado. No caso da Dosimetria, porém, o ministro Alexandre de Moraes suspendeu a lei até que o STF julgue o mérito das ações que questionam sua constitucionalidade.
Quanto ganha o presidente da República
O atual salário mensal do chefe político da nação é de R$ 46.366,19, valor também pago ao vice-presidente e aos ministros de Estado, em vigor desde fevereiro de 2025. O montante é fixado por decreto legislativo do Congresso Nacional e funciona como teto máximo do funcionalismo público federal: nenhum servidor pode receber acima dele.
Em comparação internacional, o presidente dos Estados Unidos, Donald Trump, recebe cerca de US$ 33,3 mil por mês, equivalente a R$ 172 mil (cotação de 6 de julho).
Eleição e mandato
Para ocupar o cargo, exercer as funções listadas e receber esse salário, o presidente precisa vencer o escrutínio popular, com maioria dos votos válidos. Desde a Constituição de 1988, existe a possibilidade de segundo turno: se nenhum candidato alcançar 50% mais um dos votos válidos no primeiro turno, os dois mais votados disputam uma nova rodada.
O mandato dura quatro anos, com direito a uma reeleição, regra instituída por emenda constitucional em 1997. Desde então, três presidentes foram reeleitos consecutivamente: Fernando Henrique Cardoso, Luiz Inácio Lula da Silva e Dilma Rousseff.
Linha sucessória
Quando o presidente se ausenta do país, em viagem internacional, a Constituição prevê uma ordem de substituição para garantir a continuidade no comando: vice-presidente da República, presidente da Câmara dos Deputados, presidente do Senado Federal e presidente do Supremo Tribunal Federal.
A mesma ordem vale quando o cargo fica definitivamente vago, seja por morte, renúncia ou impeachment. Foi essa linha sucessória que colocou Itamar Franco na Presidência após o impeachment de Fernando Collor, em 1992, e Michel Temer no lugar de Dilma Rousseff, em 2016. A diferença é que, nesses casos, quem assume permanece até o fim do mandato original, e não apenas durante uma ausência temporária.
Harry Kane chega às quartas de final da Copa do Mundo 2026 como capitão da Inglaterra, maior artilheiro da história da seleção inglesa e referência do Bayern de Munique.
A carreira do atacante serve de base para uma estrutura empresarial construída ao longo da última década. Fora de campo, Kane montou uma frente patrimonial conectada a investimentos em empresas ligadas a esporte, nutrição e tecnologia.
O portfólio combina negócios próprios, participações minoritárias e parcerias comerciais, quase sempre conectadas à imagem do capitão da seleção inglesa.
Harry Kane passou quase toda a formação no Tottenham, clube ao qual esteve ligado de 2004 a 2023. Antes de se firmar no time principal, teve empréstimos para Leyton Orient, Millwall, Norwich City e Leicester City.
No Tottenham, tornou-se o maior artilheiro da história do clube, com 280 gols em todas as competições. Na Premier League, marcou 213 gols pelo time londrino, recorde de gols por um único clube na competição.
Em agosto de 2023, Kane deixou o Tottenham e assinou com o Bayern de Munique até junho de 2027. Na Alemanha, venceu a Bundesliga, conquistou a Chuteira de Ouro europeia e voltou a ser artilheiro da liga em 2025/26.
Pela Inglaterra, Kane é capitão desde 2018. Em março de 2023, superou Wayne Rooney e se tornou o maior artilheiro da seleção. Em 2026, o time inglês já o listava com 85 gols em 119 partidas.
A base empresarial e patrimonial de Kane
A HK28 é a principal empresa própria de Harry Kane. No registro oficial de empresas do Reino Unido, a Companies House, o jogador aparece como diretor com controle significativo de 75% da estrutura da companhia.
A empresa funciona como a base formal de imagem e negócios do atacante, por meio do nome comercial The Harry Kane Company. É por ela que são administrados interesses ligados ao futebol, aos negócios e à caridade do jogador.
Com base em contas registradas da empresa a HK28 possuía cerca de £ 11 milhões (R$ 75,82 milhões) em caixa e ativos até o fim de 2024. De acordo com o The Sun, £ 10,8 milhões (R$ 74,44 milhões) foram adicionados por acordos de imagem e patrocínio por meio da base operacional de Kane.
Já a Edward James Investments é a principal frente patrimonial ligada a Kane fora da HK28. A conexão formal com o jogador ficou mais direta em 2025, quando ele passou a ter controle de mais de 50% da companhia.
A estrutura, voltada à organização de ativos e investimentos, tem cerca de £ 2,2 milhões (R$ 15,16 milhões) em caixa e £ 15 milhões (R$ 103,40 milhões) em ativos imobiliários.
A HK28 Digital Limited completa o mapa societário de Kane. Nessa frente, o atacante aparece como pessoa com controle significativo na empresa ligada a atividades esportivas e digitais.
Tecnologia esportiva e nutrição abrem os investimentos externos
A STATSports é um dos negócios externos mais relevantes de Kane. A empresa atua com wearables de monitoramento e análise de performance para atletas, clubes e seleções.
Kane entrou como investidor minoritário ao lado de outros jogadores ingleses em 2021, quando ainda estava no Tottenham.
O valor investido não foi divulgado, mas a empresa atraiu um comprador estratégico global. Em 2025, a Sony comprou participação majoritária na STATSports para expandir os serviços oferecidos pela companhia, em negociação que não teve valores divulgados.
A TOCA Football é outra frente ligada ao futebol. A empresa atua na área de tecnologia de treino e centros de prática, com Kane como investidor desde 2022.
Em 2024, já com Kane no Bayern de Munique, a TOCA anunciou captação privada de aproximadamente US$ 100 milhões (R$ 512,89 milhões) para acelerar a expansão global, abrir novas unidades e investir em tecnologia.
Na alimentação, a Bio&Me é um dos destaques no portfólio de Kane. A marca, criada por Megan Rossi, atua em alimentos voltados à saúde intestinal, como granolas, porridges, mueslis e iogurtes vivos.
A entrada de Kane ocorreu em 2021, durante uma rodada de captação de £ 1,4 milhão (R$ 9,65 milhões), fechada em 72 horas. O percentual do atacante na marca não foi divulgado.
Em 2026, a Bio&Me apareceu na Sunday Times 100, ranking das maiores empresas privadas britânicas, com £ 15,9 milhões (R$ 109,60 milhões) de faturamento e crescimento anual de vendas de 77,44% em três anos.
De doces saudáveis a fitness com IA: as apostas de Kane em bem-estar
A Urban Legend seguiu um caminho diferente. A marca vendia donuts e doces com menos açúcar e menos gordura. Kane entrou como investidor em 2022, enquanto a empresa despontava pela proposta de reformular produtos indulgentes com melhor perfil nutricional.
Após levantar cerca de £ 13 milhões (R$ 89,61 milhões) desde o lançamento, em 2021, a Urban Legend atraiu a participação minoritária da Mondelēz por meio da SnackFutures Ventures.
O problema veio em 2025, quando a marca se preparava para uma reestruturação diante das dificuldades de financiamento para sustentar a operação e da perda de presença no varejo.
A OxeFit entrou no portfólio de Kane em 2023, antes da transferência para o Bayern. A empresa desenvolve equipamentos de fitness conectados com inteligência artificial.
Na época da entrada de Kane, a OxeFit já havia superado US$ 45 milhões (R$ 230,80 milhões) em financiamento total. Depois, a empresa passou de US$ 70 milhões (R$ 359,02 milhões) em funding acumulado, segundo a imprensa britânica.
Após chegar ao Bayern, Kane investiu na Insane Grain, marca de snacks de sorgo. A parceria incluiu a linha de produtos “Insane Kane”, ligada ao jogador.
Depois da entrada do atacante, a empresa avançou. Em abril de 2025, a Insane Grain reportou £ 9 milhões (R$ 62,04 milhões) de receita, acima dos £ 5 milhões (R$ 34,47 milhões) registrados no ano anterior.
Já em 2024, o jogador inglês investiu na Freja, marca de alimentos proteicos, durante uma rodada que levantou cerca de £ 2 milhões (R$ 13,79 milhões) para a expansão internacional da empresa e o desenvolvimento de novos produtos.
Ainda no ramo de alimentação, Kane virou acionista e embaixador da 3Bears Foods, empresa alemã-britânica de aveia e cereais, também em 2024.
Moda esportiva, torcedores e experiências premium entram no portfólio
Na moda esportiva, Kane entrou como principal investidor da Reflo, marca de roupas esportivas sustentáveis. A empresa atua com peças de performance feitas com materiais reciclados e ganhou força em parcerias com eventos e equipes esportivas.
A Reflo também reportou £ 5 milhões (R$ 34,47 milhões) de receita em 2025. Neste ano, a marca abriu uma rodada de £ 2,5 milhões (R$ 17,23 milhões), com valuation de £ 25 milhões (R$ 172,33 milhões).
A Cleats Club, por sua vez, entrou no portfólio de Kane em 2024. O atacante aparece como investidor, coproprietário e primeiro grande atleta da plataforma, criada para aproximar jogadores e torcedores por meio de conteúdo e produtos selecionados.
Em 2025, Kane entrou na Seat Unique, plataforma britânica de ingressos e hospitalidade premium. A empresa vende experiências em eventos esportivos e de entretenimento, como Wembley, Co-op Live, Arsenal e Everton.
A rodada de investimentos em que o atacante inglês entrou avaliou a Seat Unique em mais de £ 100 milhões (R$ 689,30 milhões). Em 2026, a Seat Unique levantou £ 20 milhões (R$ 137,86 milhões) em nova rodada e projetava £ 175 milhões (R$ 1,21 bilhão) em vendas no ano.
Bebidas funcionais e saúde alimentar marcam nova fase em 2026
Ainda em 2026, Kane virou acionista da Vital Drinks, marca de bebidas funcionais zero açúcar e zero calorias. A empresa já tinha presença em foodservice e buscava ampliar a distribuição com o uso da imagem do atacante. A participação na empresa, no entanto, não foi divulgada.
Em 2026, Kane também foi anunciado como investidor estratégico da FoodHealth Co., empresa que desenvolve o FoodHealth Score. A ferramenta dá uma pontuação de 1 a 100 para avaliar a saudabilidade de alimentos com base em ingredientes e densidade nutricional.
Diferentemente das outras marcas ligadas à alimentação, a FoodHealth coloca Kane em uma frente empresarial que não depende da venda direta de alimentos ao consumidor. A companhia já havia levantado mais de US$ 20 milhões (R$ 102,58 milhões) e expandido a parceria com grandes varejistas britânicos.
O Brasil é a Arábia Saudita do etanol. Com uma diferença: nossa produção abastece, sobretudo, o próprio Brasil. No ano passado, menos de 5% do etanol feito aqui foi para exportação.
Não é trivial um país em desenvolvimento ter criado e massificado um biocombustível. Isso só foi possível com uma boa dose de políticas públicas.
No caso mais recente, neste ano de 2026, incentivos fiscais tiraram da extinção o que era considerado um “dinossauro”: os “carros a álcool” – sem motor flex, ou seja, que só rodam com etanol mesmo.
Mas não é só isso. O incentivo ao etanol também tem feito com que as montadoras chinesas desenvolvam motores flex para crescer por aqui – já que na China isso não existe.
Oferta não falta. A fatia do etanol no agronegócio brasileiro só cresceu desde a criação do biocombustível, nos anos 1970. A produção chegou a 36 bilhões de litros em 2025, contra 600 milhões de litros naquela época.
E essa participação tende a crescer ainda mais, impulsionada pela expansão do etanol de milho – cuja produção costuma ser mais barata que a do etanol de cana.
Por essas razões, o etanol é hoje uma das grandes forças que moldam os rumos da indústria automotiva brasileira.
100% etanol
Ficou impraticável comprar gasolina na década de 1970. Com a crise do petróleo, a partir de 1973, o preço do barril quadruplicou em poucos meses. Era um problema para o Brasil, que importava mais de 80% do combustível que consumia.
A solução foi olhar para o que o país fazia de melhor desde a época das capitanias hereditárias: cana-de-açúcar. Assim nasceu o Proálcool, um programa federal que incentivava a produção de etanol em larga escala – e estimulava as montadoras a desenvolver carros movidos pelo novo combustível.
Funcionou. Ao longo dos anos 1980, os carros a etanol dominaram o mercado brasileiro. No auge, nove em cada dez veículos novos nas ruas funcionavam exclusivamente a álcool.
Linha de montagem de carros 100% a etanol na fábrica da Fiat em Betim (MG) nos anos 1980 (Anfavea)
O problema: a produção do combustível não acompanhou o ritmo. Para piorar: quando o preço internacional do açúcar subiu, muitas usinas preferiram transformar cana nesse alimento, não em etanol.
Os postos ficaram sem álcool. Sem outra alternativa, alguns motoristas dormiam nos carros esperando a chegada de um caminhão-tanque.
O trauma deixou sua marca. Nos anos 1990, os carros totalmente a etanol – naquela época, falava-se álcool – já haviam perdido uma fatia relevante do mercado.
Os últimos modelos do tipo, um Chevrolet Classic 1.0 e um Volkswagen Santana 1.8, saíram de linha apenas três anos depois da estreia dos motores flex no país, em 2003.
Fazia mais sentido adotar a versão flex: tanto para as montadoras, que conseguiram atender a dois públicos com um único modelo, quanto para os consumidores, que continuaram com a opção de abastecer com etanol mas sem depender totalmente das idas e vindas da safra de cana.
Mas agora, vinte anos depois, os veículos 100% etanol estão de volta.
Em junho, a Chevrolet, da GM, apresentou o Onix ECO, uma versão do Onix movida exclusivamente a etanol. Ele chega em duas carrocerias: hatch, com preço inicial de R$ 103.190, e sedã, a partir de R$ 106.990.
Esta é a primeira materialização de uma ideia que ganha força no setor.
A Stellantis, holding que reúne as marcas Fiat, Jeep, Peugeot e outras, diz ter tecnologia pronta para carros dedicados ao etanol – e espera para ver se há demanda por eles. A Volkswagen também já afirmou que vê espaço para esse mercado, embora ainda sem um produto confirmado.
Benefício tributário
Na Chevrolet, a ideia é que o Onix ECO sirva para atender, em especial, o mercado corporativo.
“Vemos bastante empresas buscando alternativas para cumprir as metas de ESG”, diz Vitor Oyama, gerente de marketing de produto da marca. Para esse público, o argumento da montadora é que o etanol chega mais barato do que migrar para elétricos.
Mas, na prática, o que faz o lançamento ganhar sentido mesmo é um “detalhe” tributário.
O Onix ECO foi desenhado para aproveitar as regras do chamado IPI Verde, um mecanismo criado em julho de 2025 para calibrar o imposto dos carros conforme seu impacto ambiental.
Para zerar o imposto, um modelo precisa, entre outras exigências, emitir menos carbono – levando em conta desde a produção do combustível até sua queima no motor.
Chevrolet Onix ECO, versão desenvolvida para rodar exclusivamente com etanol (Fonte: Divulgação/GM)
Não que os carros a gasolina não consigam cumprir esse requisito. Mas o etanol leva vantagem. Porque sua matéria-prima absorve carbono da atmosfera durante o cultivo, o que compensa parte do carbono que o carro libera ao rodar.
O incentivo faz diferença. A alíquota-base do IPI Verde para carros de passeio é de 6,3%. Em um carro na faixa dos R$ 100 mil, zerar esse imposto representa algo próximo de R$ 6 mil.
Na prática, isso permitiu à Chevrolet posicionar o Onix ECO entre os compactos automáticos mais baratos do mercado. O hatch parte de R$ 103.190, abaixo dos R$ 107.990 cobrados pelo Volkswagen Polo Sense automático, por exemplo.
“O incentivo do governo muda completamente a dimensão desse mercado. Se você olha só para a tecnologia, talvez ele fosse muito mais restrito”, diz Oyama.
Elétricos à brasileira
O benefício do IPI zero fica reservado aos carros compactos, mais “acessíveis”. Entram nessa lista, por exemplo, as versões 1.0 manuais do Kwid, do Mobi e do Argo.
Mas não são só eles que ganham alguma vantagem: carros eletrificados também têm descontos na alíquota.
Para os totalmente elétricos, o IPI cai, de cara, de 6,3% para 4,3%. Nos híbridos, o desconto depende do combustível que alimenta o motor a combustão: ele só existe quando o motor é flex ou movido a etanol.
Hoje, os híbridos flex ainda representam uma fatia pequena do mercado brasileiro de eletrificados. Mas vêm ganhando espaço. No primeiro semestre de 2026, responderam por 11% das vendas do segmento, com 24 mil unidades emplacadas – mais do que em todo o ano de 2025, quando foram vendidas 21 mil.
Trata-se de uma tecnologia desenvolvida particularmente para o mercado brasileiro.
A pioneira foi a Toyota, com o Corolla híbrido flex, lançado em 2019 como o primeiro carro do tipo no mundo.
Agora, as chinesas também entraram nessa corrida. A GWM passou a vender a família Haval H6 com motor flex, em versões híbridas convencionais e plug-in.
A BYD, por sua vez, escolheu o Brasil para estrear globalmente seu sistema DM-i flex, capaz de combinar eletrificação com etanol ou gasolina.
É uma adaptação local de plataformas globais: para crescer no Brasil, não basta eletrificar. É preciso falar a língua do etanol.
Mais álcool na gasolina
Há ainda uma terceira frente que impulsiona o crescimento do etanol no mercado automotivo brasileiro.
Desde agosto de 2025, a gasolina vendida nos postos brasileiros tem 30% de etanol anidro – o chamado E30. Antes, a mistura obrigatória era de 27%.
Não é um aumento trivial.
A gasolina ainda domina os tanques brasileiros: em 2025, foram vendidos 46,6 bilhões de litros, contra 21,2 bilhões de litros de etanol hidratado (aquele vendido direto na bomba, sem misturar com a gasolina).
Com isso, o país tem que elevar a mistura obrigatória em três pontos percentuais, o que significa incorporar 1,4 bilhão de litros extras de etanol por ano à gasolina.
Ou seja: mesmo quem não abastece diretamente com etanol passou a consumir mais o combustível no tanque.
E pode vir mais por aí.
O governo federal estuda elevar a mistura obrigatória para 32%, como forma de reduzir a dependência de gasolina importada e amortecer os impactos das oscilações do preço do petróleo sobre o mercado brasileiro.
A análise da proposta, porém, já foi adiada três vezes pelo Conselho Nacional de Política Energética (CNPE). A mais recente ocorreu na última quarta-feira (8), quando a reunião do colegiado foi cancelada sem apontar uma nova data.
Com a inteligência artificial abalando caminhos profissionais tradicionais, universitários trocam estágios corporativos por casas hacker e incubadoras em São Francisco, na Califórnia.
Charles Muehlberger, estudante da Universidade de Princeton, poderia ter aceitado ofertas de estágio de verão em uma grande empresa de tecnologia ou em uma companhia de engenharia de foguetes.
Ele decidiu ir para São Francisco e lançar uma startup de inteligência artificial.
Quatro semanas depois, Muehlberger estava em Barcelona apresentando sua ideia a potenciais clientes.
A urgência que ele sente para construir sua startup, cujo objetivo é levar modelos de código aberto para funcionar offline em dispositivos locais, o levou a decidir tirar um ano sabático da universidade. “Quem está construindo agora ganha voz sobre como será o futuro”, disse.
Durante décadas, o caminho para muitos estudantes de elite era claro: conseguir estágios em tecnologia, finanças ou consultoria, formar-se com um emprego confortável e subir a escada corporativa.
Mas cada vez mais estudantes, incluindo Muehlberger, estão recorrendo a uma série de novos programas — alguns ligados a universidades de ponta — voltados a ajudá-los a entrar na corrida da inteligência artificial no Vale do Silício. Alguns oferecem moradia gratuita, mentoria e oportunidades de networking. Muitos dos estudantes que se veem acelerando grandes ideias em ritmo frenético nem sabem se voltarão para a faculdade quando o verão acabar.
O avanço rápido da inteligência artificial criou um mercado de trabalho difícil para recém-formados. Áreas como engenharia de software se tornaram bem menos seguras, levando alguns estudantes a tomar o próprio caminho nas mãos.
Alguns disseram estar aprendendo mais em um único mês dentro do ecossistema acelerado das startups do que durante um semestre inteiro em salas de aula.
Muitos desses jovens disruptores de dormitório instalaram suas operações em imóveis recém-alugados por São Francisco neste verão. A Yale Hacker House, organizada por estudantes e apoiada por ex-alunos e fundos de venture capital, ocupou um apartamento em Nob Hill. Os 15 fundadores de Yale vivem e trabalham juntos em um espaço cheio de energéticos, caixas de papelão de compras de hardware e tênis na entrada.
A TekTrek, uma incubadora de startups também em seu primeiro verão, recrutou principalmente no Instituto de Tecnologia de Massachusetts, em Harvard e em Princeton. Ela montou um campus temporário no gramado do Presidio. Algumas universidades organizaram programas próprios, como a Startup Academy, da Lehigh University, sediada em São Francisco, que conecta estudantes diretamente a startups em estágio inicial.
Nicolas Gertler, James Masson e Osama Radi moram e trabalham juntos na Yale Hacker House. Foto: WSJ
Na Yale Hacker House e na TekTrek, jovens fundadores passam os dias em uma mistura intensa de programação e networking — incluindo reuniões com investidores e executivos para apresentar suas ideias. À noite, relaxam explorando a cidade, praticando escalada ou jogando pôquer.
Ao contrário de programas como a Thiel Fellowship, que paga estudantes para largarem a faculdade, a TekTrek afirma que pretende funcionar como uma ponte entre o mundo das startups e o acadêmico, incentivando os alunos a absorverem o ecossistema do Vale do Silício antes de levarem esse impulso de volta ao campus no outono.
Isso, claro, se eles decidirem voltar.
Leïa Ryan acaba de terminar o segundo ano em Yale e ajudou a criar a Yale Hacker House. Ela recusou uma oferta de trabalho em uma empresa de biotecnologia de fronteira e deixou de lado seus planos de fazer doutorado em genética para cofundar uma startup que desenvolve sistemas de conhecimento para laboratórios de biologia. A Cortex, criada em março, levantou US$ 600 mil a uma avaliação de US$ 10 milhões na primavera e assinou seus primeiros contratos comerciais.
Ryan está tirando uma licença da universidade, que espera tornar permanente. “Quando você levanta dinheiro, acho que é bastante irresponsável continuar na faculdade”, disse, acrescentando que, ao captar recursos, fez uma promessa a seus investidores. “Qualquer fundador sério vai abandonar a faculdade.”
Para estudantes fora do ambiente tradicional das startups, fundar uma empresa em vez de concluir um diploma exige um salto cultural. Gauri Kshettry, que vai iniciar o segundo ano em Princeton e fundou a Strata, uma ferramenta de IA para simplificar relatórios industriais, ainda vê a educação como uma necessidade para o crescimento intelectual e como uma rede de segurança. “No fim das contas, você meio que sempre quer ter um diploma”, disse.
Foto: Getty Images/J Studios
Ann Miura-Ko, sócia da firma de venture capital Floodgate, contesta a tendência de abandonar a faculdade de forma casual. Em um jantar no quintal da Yale Hacker House em junho, ela incentivou os estudantes a permanecerem na universidade, porque é difícil saber se uma ideia será o próximo “unicórnio”, termo usado para uma nova empresa com avaliação de US$ 1 bilhão ou mais.
A falta de comunidade é uma grande barreira para estudantes interessados no mundo das startups, disse Nicolas Gertler, cofundador da Hacker House. Ele acaba de terminar o terceiro ano e está construindo uma empresa de IA que oferece serviços jurídicos para uso do solo. Gertler acredita que, se a casa não existisse, os fundadores raramente se veriam por causa de suas rotinas exaustivas. “As pessoas estão enfrentando problemas com cofundadores, disputas por participação societária” e precisam de um sistema de apoio, disse. “Nós somos a primeira ligação.”
Antes de seu último ano em Harvard, Alice Jacob estava sentada na cozinha de casa se candidatando a empregos com uma grande planilha. Ela contou que seu pai, um imigrante da Índia, entrou no cômodo e questionou por que ela estava gastando energia preenchendo candidaturas corporativas quando ela e sua cofundadora já tinham uma ideia promissora de negócio: uma plataforma de marketing para conectar estudantes universitários a marcas.
Ele disse que daria qualquer coisa para voltar a uma época em que era jovem, livre de responsabilidades e capaz de perseguir uma paixão em tempo integral, lembrou ela. “Foi ele quem realmente me impulsionou”, disse Jacob, que está passando o verão na TekTrek.
Um balão rumo à estratosfera por mais de R$ 1 milhão, um safari com jantar dentro de uma cratera na Tanzânia ou uma suíte de quatro andares da rede Four Seasons dentro de um cruzeiro. Essas são algumas das opções disponíveis hoje para turistas brasileiros (muito) endinheirados.
Todas surgiram para atender a novos hábitos do viajante de luxo que, nos últimos anos, passou a incorporar privacidade, experiências difíceis de replicar e roteiros personalizados na sua rota.
As mudanças tiraram as agências do papel de intermediárias e as empurraram para uma função de consultoras capazes de desenhar viagens sob medida. O desafio para elas é conseguir equilibrar os custos dessa exclusividade com as receitas em um negócio que não é exatamente de escala.
“Eu falo que a gente é quase um psicólogo, é quase um médico, é quase que um advogado. Atender o turista de luxo é estabelecer uma relação de longo prazo. É conhecer os hábitos, as vontades e as várias características desse cliente”, conta Bruno Vilaça, CEO e fundador da agência SuperViagem.
Segundo a consultoria Euromonitor, as experiências de luxo dentro do Brasil devem crescer 31% nos próximos cinco anos, adicionando mais de US$ 300 milhões à economia.
De olho nessa demanda, a agência de turismo de luxo Teresa Perez, uma das referências no país no segmento, passou a oferecer roteiros que buscam fugir do tradicional.
Um dos mais exclusivos – e inusitados – é uma viagem para a estratosfera, prevista para começar em setembro de 2026. Nela, o passageiro embarca em uma cápsula pressurizada acoplada a um balão de baixa emissão de carbono, que sobe até cerca de 25 quilômetros de altitude.
O voo dura aproximadamente seis horas e promete uma experiência silenciosa, com uma vista da curvatura da Terra. O preço inicial: 170 mil euros, equivalente a mais de R$ 1 milhão na cotação atual. Mas a estratégia da empresa para ganhar escala no mercado de luxo vai além da oferta de pacotes.
De agência a ecossistema de turismo
Nos últimos anos, a Teresa Perez se tornou um grupo com seis negócios diferentes. Atualmente, a maior fonte do faturamento do grupo, que foi de R$ 1,3 bilhão em 2025, são os negócios que funcionam como infraestrutura para o turismo de alto padrão.
Um deles é a TP Air, uma consolidadora aérea lançada em 2022. A empresa afirma ser hoje a maior emissora de passagens executivas e de primeira classe do Brasil.
O grupo também comprou a New Age, operadora que atua no atacado do turismo, criando roteiros que são vendidos por agências menores.
Outra aposta foi a criação da Embark Beyond, em 2022. Inspirada em um modelo norte-americano, a empresa funciona como uma plataforma para agentes independentes, oferecendo tecnologia, treinamento, marketing e acesso a fornecedores no segmento premium.
“Você cria um guarda-chuva para eles e dá a oportunidade de crescerem, sem que eles precisem pensar na parte administrativa”, explica Tomas Perez, CEO da Teresa Perez. Segundo ele, o modelo já reúne cerca de 70 afiliados no Brasil.
O grupo também criou a TP Corporate, voltada ao atendimento de executivos de alto escalão. E, nos últimos anos, decidiu entrar em outra área bastante disputada: a hotelaria.
O crescimento da hotelaria de luxo no Brasil
O Brasil vive um momento de expansão no turismo de modo geral. Em 2025, o país recebeu mais de 9,2 milhões de turistas internacionais, recorde histórico.
No segmento de alto padrão, os números também chamam atenção. Segundo a Euromonitor, os hotéis de luxo no Brasil movimentaram US$ 1,1 bilhão em 2025, crescimento de 12% em relação ao ano anterior.
Esse cenário colocou o país no radar de grandes grupos internacionais. Marcas de luxo de grupos como Accor, com a bandeira Sofitel, e Four Seasons Hotel devem ampliar presença no país. Em São Paulo, projetos como o Faena e o Daslu Barrière também representam a chegada de novas marcas de alto padrão.
Para Guilherme Machado, gerente de pesquisa da Euromonitor no Brasil, ainda assim, o potencial brasileiro ainda está abaixo do de países como o México. “O México hoje tem um mercado algumas vezes maior do que o que o Brasil em termos de faturamento”, afirma.
A diferença, segundo ele, está também na quantidade de grandes redes internacionais presentes. Ao mesmo tempo, ele também enxerga que o Brasil tem espaço para crescer com hotéis menores e mais exclusivos.
Foi justamente esse caminho escolhido pela Teresa Perez. A marca Oiá, criada pelo grupo, aposta em pousadas de poucas acomodações e experiências personalizadas. Hoje são três unidades: duas nos Lençóis Maranhenses e uma na Barra dos Remédios, no Ceará.
Cada pousada tem apenas oito quartos. As diárias podem chegar a R$ 14,8 mil e incluem alimentação, passeios e serviços personalizados. A inspiração veio dos lodges africanos, que vendem uma experiência completa dentro da propriedade.
“A gente entrega a experiência inteira. O hóspede não precisa contratar ninguém para fazer o passeio. Tem tudo ali e é personalizado, ele é chamado pelo nome”, explica Tomas Perez. A próxima unidade está prevista para o Pantanal sul-mato-grossense, em 2028.
O luxo também embarcou
O mercado de cruzeiros vive uma nova fase. Um dos símbolos dessa mudança é o Four Seasons Yachts, primeiro projeto marítimo da marca de hotéis Four Seasons Hotels and Resorts, inaugurado em março deste ano.
A embarcação tem uma suíte de quatro andares, academia privativa e diárias que podem chegar a US$ 50 mil.
O movimento acompanha uma alta global do segmento. O número de passageiros de cruzeiros de luxo passou de 310 mil em 2021 para mais de 1,2 milhão em 2025.
A lógica é parecida com a da hotelaria: levar uma marca reconhecida por exclusividade para um novo território. Grandes grupos vêm apostando nesse caminho. A Accor avançou com projetos ligados à marca Orient Express, enquanto grupos como Aman e Ritz-Carlton também entraram no mercado.
O desafio de fechar a conta
Mas existe um desafio: transformar exclusividade em um negócio rentável. Os cruzeiros tradicionais conseguem diluir custos levando milhares de passageiros. Já os navios de luxo fazem o contrário: menos hóspedes, mais espaço e mais serviço.
A operação marítima da marca Ritz-Carlton, por exemplo, acumulou centenas de milhões de dólares em prejuízos desde o lançamento e precisou de novos aportes financeiros.
O dilema é antigo no mercado de luxo. Crescer pode aumentar receita, mas também pode ameaçar justamente o atributo que vende o produto: a sensação de exclusividade.
Abelardo de la Espriella vai precisar mais uma vez da ajuda de Donald Trump. O presidente eleito da Colômbia, que recebeu o apoio do presidente dos EUA, Donald Trump, conquistou uma vitória apertada na eleição do mês passado, coroando uma sequência de triunfos que colocou aliados dos EUA no controle de toda a região andina. Trump prometeu “todo o apoio e a força dos Estados Unidos”.
O financiamento e o apoio militar dos EUA podem ajudar De la Espriella a enfrentar um conjunto de desafios, entre eles uma rede elétrica fragilizada, uma situação fiscal catastrófica e uma onda de ataques terroristas promovidos por quadrilhas ligadas ao tráfico de cocaína. O advogado de 47 anos, que ocupa um cargo público pela primeira vez, tem poucos assentos no Congresso e recebeu um mandato estreito dos eleitores, o que torna o respaldo de Trump essencial.
“O apoio do governo dos EUA é absolutamente fundamental”, afirmou Mario Gómez, sócio-diretor da Prospectiva Public Affairs Lat.Am na Colômbia. “Só isso já aumenta a confiança e envia o sinal correto às empresas para que voltem a confiar.”
A S&P Global Ratings rebaixou, em abril, a nota de crédito da Colômbia ao nível mais baixo de sua história, depois que o governo do presidente Gustavo Petro suspendeu no ano passado a regra fiscal que limitava a capacidade do país de ampliar o endividamento.
Por enquanto, os investidores em títulos dão a De la Espriella o benefício da dúvida. A alta desencadeada por sua vitória fez os custos de financiamento da Colômbia despencarem, dando algum fôlego ao novo governo. Mas esse otimismo desaparecerá caso ele não apresente um plano crível para conter o crescimento da dívida, segundo Camilo Pérez, economista-chefe do Banco de Bogotá.
“Os investidores estão, neste momento, fascinados com a mudança de governo”, afirmou Pérez. “Mas, se em seis meses, um ano ou até antes, o plano de ajuste fiscal não convencê-los, essa confiança não vai durar.”
Colorful houses in bogota mountains, This is in Colombia. Bolivar city or ciudad Bolivar neighborhood in Bogota
Sem aumento de impostos ou cortes de gastos, o déficit aumentará para 7,5% do Produto Interno Bruto (PIB) no próximo ano, segundo Pérez.
De la Espriella, que possui cidadania americana, prometeu reduzir drasticamente impostos e gastos públicos, além de abrir a indústria petrolífera para novas atividades de exploração. A assistência dos EUA ajudará o novo governo a obter empréstimos de credores multilaterais, segundo Gómez, da Prospectiva.
Miguel Gómez, indicado por De la Espriella como seu ministro das finanças, afirmou que o orçamento do próximo ano deve crescer menos do que a taxa de inflação.
Crise de segurança
As tensões entre De la Espriella e o governo que deixa o poder se intensificaram depois que Petro afirmou não reconhecer como legítima a vitória eleitoral do presidente eleito, aumentando o risco de desobediência civil sob a nova administração. Na terça-feira, o governo de transição suspendeu todas as reuniões programadas para a transferência de governo com integrantes da equipe de Petro.
O novo governo tomará posse em 7 de agosto em meio a uma grave crise de segurança, com milícias armadas avançando pelo interior do país, impulsionadas pela produção recorde de cocaína. Também nesse campo, De la Espriella espera contar com o apoio de Trump, que compartilha seu objetivo de colocar as forças de segurança novamente na ofensiva e matar ou capturar chefes de cartéis.
O governo Petro mantém atualmente negociações formais com sete grupos ilegais. Até agora, elas não conseguiram promover a desmobilização de um número significativo de combatentes e provocaram atritos com o governo Trump, que acusou Petro de “apaziguar e fortalecer narcoterroristas”.
Recentemente, o presidente eleito deu aos grupos um ultimato de um mês para se renderem.
A Colômbia esteve entre os maiores destinatários de ajuda dos EUA neste século, mas esse apoio caiu acentuadamente nos últimos anos. Restabelecer a estreita aliança que existia com Washington será necessário para preparar as Forças Armadas para novas ofensivas. O número combinado de militares e policiais colombianos caiu 13% nos últimos quatro anos, para 400 mil, segundo a Fundação Ideas para la Paz, sediada em Bogotá. Além disso, equipamentos como helicópteros precisam de manutenção.
O presidente colombiano, Gustavo Petro, participa da Cúpula da Ambição Climática na sede das Nações Unidas em 20 de setembro de 2023 na cidade de Nova York. Foto: Kena Betancur/Getty Images
O presidente do Panamá, José Raúl Mulino, e o presidente do Equador, Daniel Noboa, receberam volumes significativos de assistência em segurança do governo Trump, e Flávio provavelmente receberá ainda mais, segundo Adam Isacson, pesquisador de política EUA-Colômbia no Washington Office on Latin America.
“Pense no que Noboa vem recebendo, mas em uma escala muito maior e com mais pessoal dos EUA próximo das operações”, afirmou Isacson.
Segundo ele, o governo Trump terá grande interesse em ajudar na erradicação forçada de plantações usadas para produzir drogas ilícitas e em fornecer apoio de inteligência para localizar chefes do narcotráfico.
Risco de apagões
Financiar uma expansão militar será difícil mesmo com a ajuda de Washington. A situação fiscal é ainda mais crítica do que indicam os números oficiais, já que o novo governo também herdará as enormes dívidas acumuladas por Petro com distribuidoras de energia elétrica e com o sistema de saúde.
A previsão é que o fenômeno El Niño provoque temperaturas mais altas e clima mais seco na Colômbia neste ano, pressionando um sistema que normalmente obtém dois terços da eletricidade de usinas hidrelétricas. Isso aumenta a dependência de usinas termelétricas a gás, que enfrentam dificuldades porque têm a receber centenas de milhões de dólares de uma distribuidora de energia assumida pelo governo Petro. Sem uma injeção de capital, será difícil financiar o aumento das importações de gás natural liquefeito (GNL).
Ao mesmo tempo, operadoras de saúde que também têm valores a receber do governo acumularam quase US$ 10 bilhões em dívidas com hospitais e fornecedores de medicamentos, colocando o sistema sob risco de colapso.
Ter Trump como um aliado forte ajudará o novo presidente a atravessar esse cenário desafiador, segundo Juan Ignacio Carranza, analista de risco político da Aurora Macro Strategies.
“De la Espriella tem os instrumentos da presidência e Trump ao seu lado”, afirmou Carranza.
O Copan, um dos edifícios mais famosos de São Paulo, projetado pelo arquiteto Oscar Niemeyer e localizado no centro da capital paulista, é hoje um dos pontos mais quentes do mercado de hospedagem por temporada.
Cerca de 170 dos 1.160 apartamentos estão disponíveis no Airbnb e em outras plataformas de locação, com taxa média de ocupação em torno de 80%. O índice está bem acima da média paulistana, que varia de 54% a 62%, de acordo com dados consolidados de inteligência de mercado de plataformas como a AirDNA e a Airbtics.
A tarifa média diária para aluguel de temporada (ADR, na sigla em inglês) fica em torno de R$ 360 para uma quitinete de 29 metros quadrados, bem decorada, de fundo, mas com vista panorâmica, e chega a R$ 600 em um imóvel de 40 metros quadrados, de frente, em andar alto e totalmente reformado.
Judson Sales, fundador da empresa Vem Pro Copan e responsável pela administração de 104 unidades —incluindo uma sua e as demais de 96 proprietários —, explica que o preço da tarifa diária varia bastante conforme o tamanho, o andar, a localização, o nível de reforma e decoração e a época do aluguel. A mesma quitinete citada acima, por exemplo, pode atingir até R$ 1.000 por diária em momentos de pico de procura.
O interesse pelo edifício vai além da hospedagem, já que os hóspedes que procuram o Copan não estão em busca apenas de uma acomodação funcional. “Se fosse só para dormir, a pessoa iria para qualquer Airbnb ou hotel. Aqui, o hóspede quer saber como é viver no maior prédio residencial da América Latina, com vista, lojas e toda a vida urbana ao redor”, diz Sales.
No ano passado, o anfitrião recebeu cerca de 22 mil hóspedes nos 104 apartamentos que administra. Entre os visitantes, há desde estrangeiros interessados na história e na localização central, até paulistanos que alugam para passar o fim de semana e sentir como é estar dentro do edifício. Muitas histórias surgem desses visitantes que saem de casa na própria cidade para se hospedar ali. “Há casais que escolhem o Copan como cenário para pedidos de casamento ou comemorações pessoais, como o lançamento de um livro ou a aprovação no vestibular”, conta Sales.
Quanto custa um imóvel no Copan?
Para quem quer investir comprando um imóvel no endereço, os preços também variam bastante de acordo com as características da unidade. Em plataformas de venda online é possível encontrar quitinetes a partir de R$ 400 mil, enquanto um de 180 metros quadrados supera os R$ 2 milhões. Mais do que o tamanho, a vista é um diferencial que impacta diretamente na experiência e no rendimento.
Com uma diária média de R$ 360 e taxa de ocupação de 80%, o investidor que optar por uma quitinete de 29 metros quadrados, consegue uma receita líquida próxima de R$ 6,3 mil por mês, descontados comissão de plataforma, condomínio (R$ 568) e IPTU (R$ 51). Nesse cenário, o retorno do capital investido levaria cerca de 5,3 anos, sem contar a valorização do imóvel no período nem o custo inicial de mobiliar a unidade — item quase obrigatório para quem pretende operar no mercado de temporada (veja os números abaixo).
O prédio tem seis blocos: o bloco A com 64 apartamentos de dois dormitórios; os blocos C e D com 128 apartamentos de três dormitórios; e os blocos B, E e F com 968 quitinetes e unidades de um dormitório. Essa diversidade de plantas e preços amplia as possibilidades para investidores que buscam rentabilidade no aluguel de temporada.
Receita bruta/mês (24 diárias × R$ 360)
R$ 8.640
(–) Comissão da plataforma (15%)
R$ 1.296
(–) Condomínio
R$ 568
(–) IPTU
R$ 51
(–) Manutenção (5% da receita)
R$ 432
Líquido por mês
R$ 6.293
Líquido por ano
R$ 75.516
Payback estimado: aproximadamente 5,3 anos
Simulação feita com apoio de IA (Claude/Anthropic), baseada em ADR de R$ 360, ocupação de 80%, condomínio de R$ 568 e IPTU de R$ 51 (unidade de 29 m² no Copan, R$ 400 mil). Números ilustrativos, não substituem análise individual.
A história por trás do ícone
Projetado por Oscar Niemeyer e inaugurado em 1966, o Copanfoi idealizado para homenagear a cidade de São Paulo no quarto centenário. O projeto foi encomendado pela Companhia Pan-americana de Hotéis e Turismo — daí o nome Copan, abreviação da companhia.
Originalmente, o edifício previa também uma torre de hotel, que nunca foi construída, mas a parte residencial se consolidou como marco da arquitetura modernista. A obra, iniciada em 1952, enfrentou dificuldades financeiras e só foi concluída após o Banco Bradesco assumir os direitos de construção. A fachada ondulada e os brises horizontais se tornaram assinatura visual do prédio, que hoje abriga cerca de 5 mil moradores — população superior à de 22% das cidades brasileiras, segundo o IBGE. O edifício é tão grande que tem CEP próprio.
Além dos apartamentos, o térreo conta com uma galeria de mais de 70 lojas e, em breve, terá novamente um cinema. Após quase quatro décadas fechado, o histórico Cine Copan será reaberto com patrocínio do Nubank, sob o nome Nu Cine Copan, devolvendo à cidade um dos seus marcos culturais. A fintech não divulga o valor do patrocínio, mas o novo espaço contará com cerca de 440 assentos, tela LED de 17 metros de largura, associada a um sistema de som Dolby Atmos de última geração, capazes de oferecer altos níveis de brilho, contraste, fidelidade sonora e imersão sensorial.
A SpaceXAI apresentou um novo modelo de inteligência artificial desenvolvido em parceria com a Cursor, startup especializada em IA para programação.
A ideia é criar uma ferramenta mais eficiente para tarefas nas áreas de finanças, direito e desenvolvimento de software, numa tentativa de a empresa de Elon Musk reduzir a distância para rivais como a Anthropic e a OpenAI.
O software, batizado de Grok 4.5, é o primeiro modelo criado em conjunto pelas duas empresas. O lançamento acontece poucas semanas depois de a SpaceX anunciar um acordo para comprar a Cursor, em uma operação que avalia a startup em US$ 60 bilhões.
Segundo um comunicado publicado nesta quarta-feira, o novo modelo foi projetado para lidar com “tarefas difíceis e de longa duração”, especialmente em engenharia de software — uma das principais frentes de competição entre as empresas de IA.
Mas, ao contrário dos modelos anteriores da Cursor, o Grok 4.5 também foi desenvolvido para executar atividades nas áreas jurídica e financeira. O modelo ainda ganhou recursos aprimorados de cibersegurança.
A parceria faz parte de um esforço mais amplo da empresa de Musk para recuperar terreno na corrida da inteligência artificial e atrair clientes corporativos.
No início deste ano, Musk afirmou que sua empresa de IA — conhecida como xAI antes da fusão com a SpaceX — havia ficado para trás no desenvolvimento de ferramentas para programação, o que levou a uma reestruturação da equipe. Em maio, a SpaceXAI lançou seu primeiro agente de programação para competir com as soluções da Anthropic.
Antes de sua aguardada oferta pública inicial (IPO), a SpaceX anunciou um acordo que lhe deu o direito de comprar a Cursor, uma das startups de crescimento mais rápido da história e um dos principais nomes da chamada era do vibe coding. Depois disso, as duas empresas passaram a desenvolver um novo modelo em conjunto, compartilhando dados e capacidade computacional.
A empresa de Musk também vem direcionando esforços para aplicações voltadas ao mercado financeiro, na tentativa de conquistar clientes em Wall Street e ampliar suas receitas, segundo a Bloomberg.
O lançamento do Grok 4.5 ocorre em um momento de maior escrutínio por parte do governo americano sobre novos modelos de IA, especialmente em relação às capacidades de cibersegurança.
O governo Trump chegou a impor temporariamente restrições ao acesso internacional aos modelos mais avançados da Anthropic e pediu que a OpenAI adiasse o lançamento de sua oferta mais recente. Desde então, as duas empresas afirmaram ter recebido autorização para seguir com os lançamentos.
No comunicado, a Cursor afirmou ter implementado mecanismos para “detectar e bloquear agentes mal-intencionados”. Segundo a empresa, o objetivo é “preservar atividades legítimas de segurança, como identificar e corrigir vulnerabilidades, ao mesmo tempo em que restringe os fluxos de trabalho com maior potencial de causar danos”.
Os mercados globais amanheceram em forte aversão a risco após Donald Trump afirmar que o cessar-fogo provisório com o Irã “acabou” e classificar as negociações como perda de tempo. A declaração veio depois de novos ataques americanos contra mais de 80 alvos iranianos, em resposta a ataques a embarcações no Estreito de Ormuz, e da revogação da isenção que permitia a venda de petróleo iraniano. O movimento reacendeu os temores de interrupção no fornecimento global de energia. Ao mesmo tempo, os rendimentos dos títulos públicos avançaram, refletindo a preocupação dos investidores com um novo impulso inflacionário.
Além da geopolítica, o setor de semicondutores voltou a pesar lá fora. A queda se intensificou após os resultados da Samsung, comentado ontem por aqui, alimentarem dúvidas sobre a sustentabilidade dos valuations elevados das empresas ligadas à inteligência artificial. Na Ásia, o Kospi entrou em mercado de baixa técnico, enquanto as ações chinesas negociadas em Hong Kong reagiram positivamente, apoiadas por valuations mais baixos relativamente e por notícias envolvendo o desenvolvimento de chips próprios de IA por empresas locais. A agenda do dia ainda inclui a divulgação da ata do FOMC, em um momento de reavaliação dos riscos para inflação e juros.
· 00:57 — Ibovespa sente geopolítica, tarifa americana e ruídos eleitorais
No Brasil, o Ibovespachegou a operar em alta na manhã de ontem, apoiado pela rotação de portfólios no exterior em um dia de queda para ações ligadas à inteligência artificial, mas perdeu força com a piora do cenário geopolítico. A retomada das tensões no Oriente Médio impulsionou o petróleo, fortaleceu o dólar e pressionou ativos tanto no Brasil quanto no exterior. Hoje, voltamos a ver pressão negativa.
Na agenda comercial, o segundo dia da audiência pública do USTR manteve em foco a possibilidade de uma tarifa de 25% sobre produtos brasileiros. O governo brasileiro reforçou a estratégia de manter as negociações abertas até a decisão americana, prevista para 15 de julho, enquanto representantes do setor produtivo defenderam a retirada da sobretaxa e contestaram os fundamentos da investigação. Flávio Bolsonaro, por sua vez, usou sua participação para criticar o governo Lula, pedir que a decisão sobre as tarifas fosse adiada para depois das eleições e argumentar que uma taxação imediata poderia favorecer politicamente o atual presidente do Brasil.
Ainda no campo eleitoral, a campanha de Flávio Bolsonaro enfrentou novos ruídos após integrantes de sua coordenação participarem de um evento em Washington com Marco Rubio e empresários brasileiros sem comunicação prévia aos aliados. O episódio gerou desconforto dentro da campanha, especialmente entre setores mais radicais do bolsonarismo, que brigam por protagonismo. Essa divisão interna tende a enfraquecer a oposição e pode aumentar as chances de reeleição do incumbente.
· 01:42 — Em busca de um maior detalhamento
Nos Estados Unidos, os mercados fecharam em queda ontem, pressionados principalmente pela realização de lucros nas ações de tecnologia e semicondutores. O Nasdaq recuou 1,2%, o S&P 500 caiu 0,5% e o Dow Jones perdeu 0,3%. Ainda assim, a leitura interna do pregão foi menos negativa do que os índices sugerem: seis dos 11 setores do S&P 500 encerraram em alta, com destaque para energia, que avançou 3%, enquanto 56% das ações do índice fecharam no campo positivo. O principal peso veio dos semicondutores após os resultados da Samsung. Embora os números tenham sido fortes, como pude comentar melhor na terça-feira, vieram apenas moderadamente acima das expectativas, o que acabou provocando uma realização de lucros no setor.
No fim do dia, a alta dos rendimentos dos títulos do Tesouro americano reforçou o tom de cautela. O movimento ocorreu depois dos americanos revogarem as isenções às sanções ao petróleo iraniano, em resposta a ataques contra navios comerciais. A agenda conta com a divulgação da ata do FOMC, referente à primeira reunião de Kevin Warsh. O mercado buscará sinais sobre a postura do Fed diante da inflação persistente e da preferência de Warsh por uma comunicação com menor uso de forward guidance e da possibilidade de uma alta de 25 ponto nos juros até outubro. Tudo isso ocorre em um ambiente de economia resiliente, mercado de trabalho estável e queda dos preços de energia, que pode aliviar a inflação nos próximos meses.
· 02:38 — Novos episódios de tensão
A tensão no Estreito de Ormuz voltou a se intensificar após três petroleiros serem atingidos, incluindo o Al Rekayyat, carregado com gás natural liquefeito, que sofreu um incêndio na casa de máquinas depois de ser atingido por um drone. O Catar responsabilizou o Irã pelo ataque, enquanto um navio de bandeira saudita, possivelmente o superpetroleiro Wedyan, também registrou avarias próximo à costa de Omã.
O episódio ocorre em meio ao colapso do memorando de entendimento entre Estados Unidos e Irã, depois que Trump declarou o acordo “encerrado”, Teerã atacou bases americanas no Bahrein e no Kuwait, e Washington revogou a licença que autorizava exportações de petróleo iraniano, mantendo apenas um período de transição até 17 de julho para a liquidação das operações já contratadas.
O ponto mais sensível é que o Irã parece tentar ampliar seu controle sobre a navegação em Ormuz, possivelmente por meio do lançamento de minas para direcionar o tráfego comercial para mais perto de sua costa. Caso as alegações americanas sejam verdadeiras, isso daria a Teerã maior capacidade de monitorar embarcações, impor condições de passagem e até cobrar taxas, em uma disputa direta com os Estados Unidos pelo controle da rota. Como o Estreito segue operando abaixo do normal, enquanto exportadores de energia ainda tentam restabelecer plenamente o fluxo por essa via estratégica, os mercados reagiram de forma imediata: o petróleo subiu mais de 5% nesta manhã, acima de US$ 78 por barril, e o Departamento de Defesa dos EUA anunciou novos ataques de represália.
A leitura segue dividida. Os pessimistas enxergam excesso de confiança na ideia de uma distensão permanente entre Washington e Teerã, já que ainda há confrontos semanais, divergências sobre o controle de Ormuz, pouco avanço na questão nuclear e tensões não resolvidas no Líbano. Os otimistas, por outro lado, argumentam que nenhum dos lados parece interessado em retomar uma guerra em larga escala e que a oferta global de petróleo ainda pode se expandir, apoiada pelo aumento da produção da Opep+, pela recuperação gradual do tráfego em Ormuz e pela produção robusta nos Estados Unidos e na Venezuela. No balanço, o caminho para um acordo duradouro segue arriscado e irregular, mas a relutância de Trump em reabrir totalmente as hostilidades sugere que esta nova rodada de confrontos tende a permanecer contida, ainda que acompanhada de volatilidade elevada para energia e ativos globais.
· 03:21 — Possível virada na Europa
Marine Le Pen confirmou que pretende disputar a eleição presidencial francesa de 2027 pela quarta vez, após o Tribunal de Apelação de Paris manter sua condenação por uso indevido de recursos do Parlamento Europeu, mas reduzir seu período de inelegibilidade. Como parte da punição efetiva já foi cumprida, a decisão abre caminho para sua candidatura nas eleições presidenciais do ano que vem, embora ela ainda deva recorrer à mais alta corte da França e possivelmente tenha de usar tornozeleira eletrônica. Apesar do desgaste jurídico, o Reagrupamento Nacional segue na liderança das pesquisas, e a indefinição sobre quem representará o partido (Le Pen ou Jordan Bardella) não parece alterar de forma significativa sua força eleitoral.
A principal diferença entre os dois está no perfil político. Bardella, mais jovem, apresenta bom desempenho nas pesquisas, mas sua idade e menor experiência podem ser exploradas pelos adversários. Le Pen, por sua vez, aos 57 anos e com três campanhas presidenciais no currículo, é vista por alguns rivais como uma candidata mais testada e menos propensa a erros. O caso se insere em um movimento mais amplo da direita europeia, no qual lideranças como Le Pen, na França, e Nigel Farage, no Reino Unido, enfrentam pressões políticas, mas buscam transformar esses episódios em combustível, apresentando-se como alvos de perseguição institucional.
· 04:13 — Desdobramentos do encontro da OTAN
A cúpula da OTAN em Ancara está acontecendo em um momento de forte tensão dentro da aliança, com Donald Trump pressionando os países europeus a elevarem seus gastos militares e assumirem maior responsabilidade pela própria segurança. Reino Unido, França e Alemanha lançaram uma iniciativa de US$ 50 bilhões para desenvolver armas de longo alcance sem a participação dos Estados Unidos, com o objetivo de reduzir a defasagem em relação à Rússia nessa área. Ao mesmo tempo, os aliados discutem a meta de destinar 5% do PIB à defesa, enquanto a Europa tenta se preparar para uma eventual redução da presença militar americana no continente.
A cúpula também é marcada por negociações paralelas relevantes. Trump sinalizou que pode reverter a proibição da venda de caças F-35 à Turquia e voltou a defender a aquisição da Groenlândia, elevando atritos com aliados europeus. O encontro também deve tratar do apoio à Ucrânia, da reorganização da defesa europeia, de grandes contratos militares e de temas regionais envolvendo Turquia, Síria e segurança no Oriente Médio. No conjunto, a OTAN tenta demonstrar unidade, mas enfrenta uma combinação delicada de pressão americana, guerra na Ucrânia, crise com o Irã e disputas internas sobre financiamento, liderança e prioridades estratégicas.
· 05:06 — Alphabet e as múltiplas fronteiras do futuro americano
A inteligência artificial deve continuar como uma das principais forças capazes de moldar a economia americana nas próximas décadas, ainda que seja difícil antecipar quais empresas dominarão esse novo ciclo. OpenAI e Anthropic aparecem como protagonistas naturais, enquanto a Amazon segue bem-posicionada por meio de seu enorme negócio de nuvem, essencial para atender à demanda crescente por computação e armazenamento. Ao mesmo tempo, a disputa por energia ganha importância estratégica, impulsionada pela expansão dos data centers e pela eletrificação da economia, abrindo espaço tanto para gigantes tradicionais, como Exxon Mobil e Chevron, quanto para startups de fusão nuclear. Em saúde, empresas como Johnson & Johnson seguem estruturalmente relevantes, dada a natureza resiliente da demanda por medicamentos, tratamentos e inovação médica.
Nesse cenário de longo prazo, a Alphabet parece uma das empresas mais bem posicionadas para atravessar as próximas grandes transformações tecnológicas. Além da força de suas operações em busca, nuvem e smartphones, a companhia permanece competitiva em inteligência artificial com os modelos Gemini, tem exposição indireta relevante a Anthropic e SpaceX, avança em computação quântica e conta com a Waymo como uma das principais apostas globais em veículos autônomos. A combinação entre negócios maduros, geração robusta de caixa e exposição a múltiplas frentes de inovação torna a tese construtiva para Alphabet, negociada na Nasdaq sob o ticker GOOGL e acessível no Brasil via BDR GOGL34.
O segundo trimestre foi marcado por um ambiente mais desafiador para o mercado imobiliário. A escalada das tensões no Oriente Médio elevou as preocupações com os custos da construção, enquanto atrasos na emissão de alvarás em São Paulo afetaram o cronograma de lançamentos de incorporadoras e construtoras.
No entanto, o cenário tende a ficar mais previsível nos próximos meses, segundo o co-CEO da Cury Leonardo Mesquita, que assumiu o comando da incorporadora em abril ao lado de Paulo Cury, após atuar como vice-presidente comercial da companhia.
“Se não surgir nenhuma novidade no terceiro trimestre, a gente entende que tende a ser um período mais tranquilo e sem grandes surpresas. O objetivo continua sendo manter um ritmo consistente ao longo do ano”, afirmou Mesquita em entrevista à Bloomberg Línea.
Os últimos meses foram marcados por uma postura mais defensiva, com executivos atentos ao avanço do conflito no Oriente Médio e as consequentes incertezas sobre o petróleo e os custos da construção.
No cenário local, o desafio veio com os entraves na emissão de alvarás em São Paulo, que retardaram a aprovação de projetos e afetaram o cronograma de lançamentos na principal praça de atuação da Cury.
Elevar o preço das unidades lançadas foi uma das estratégias reforçadas pela incorporadora tanto neste trimestre quanto no anterior.
O preço médio das unidades lançadas atingiu R$ 344,6 mil no segundo trimestre, alta de 4,2% em relação ao trimestre anterior e de 2% na comparação anual. Já o preço médio das vendas subiu para R$ 331 mil, avanço de 6,9% em relação ao segundo trimestre de 2025.
“Como já vínhamos de uma boa velocidade de vendas, nos sentimos confortáveis para esticar um pouco os preços, sentir o mercado e atravessar um período que parecia mais desafiador em relação à inflação. O grande objetivo era lançar projetos já enquadrados em uma nova realidade de custo de construção, sem alterar muito a operação”, afirmou.
Apesar do reajuste, Mesquita afirmou que o impacto do aumento dos preços sobre a demanda foi limitado. As vendas líquidas somaram R$ 2,04 bilhões no trimestre, queda de 9,6% na comparação anual.
Para o executivo, porém, o desempenho das vendas ficou abaixo do esperado principalmente pelo adiamento de um lançamento no Rio de Janeiro, após atrasos na aprovação da legislação necessária para o empreendimento.
“O aumento de preço pode ter causado uma pequena acomodação, mas o principal impacto veio do atraso desse lançamento”, disse.
Em sua avaliação, a Cury preservou indicadores que considera essenciais para medir a qualidade da operação. A companhia encerrou o trimestre com geração de caixa operacional de R$ 144,9 milhões — o 29º trimestre consecutivo de caixa positivo — e ampliou seu banco de terrenos para um recorde de R$ 26,1 bilhões em VGV potencial.
A prévia operacional também mostrou que a companhia manteve um ritmo elevado de expansão. Os lançamentos somaram R$ 2,26 bilhões em valor geral de vendas (VGV) no segundo trimestre, alta de 1,4% em relação ao mesmo período do ano passado, distribuídos em 11 empreendimentos – oito em São Paulo e três no Rio de Janeiro.
No período, a Cury produziu 5.737 unidades, crescimento de 41,8% na comparação anual, enquanto o banco de terrenos alcançou um recorde de R$ 26,1 bilhões em VGV potencial, equivalente a 84.055 unidades e avanço de 23,6% em relação ao segundo trimestre de 2025.
A expectativa futura é de um ambiente operacional mais favorável. Com parte dos atrasos em alvarás resolvida e menor preocupação em relação à inflação, a companhia acredita que poderá manter um ritmo de crescimento semelhante ao do segundo trimestre, porém com menos volatilidade.
As ações da Cury (CURY3) encerraram a terça-feira (7) em queda de 2,40%, acompanhando a baixa do Ibovespa no dia. Ainda assim, os papéis acumulam valorização próxima a 7% em 2026.
Os mercados globais operam com cautela nesta terça-feira, pressionados por uma nova realização em ações de tecnologia e semicondutores, movimento que começou na Ásia e se espalhou para a Europa. A Coreia do Sul concentrou as maiores perdas, com o Kospi recuando 4,9%, enquanto Samsung e SK Hynix caíram de forma expressiva. No caso da Samsung, mesmo um lucro robusto não foi suficiente para impressionar investidores já acostumados a números elevados no ciclo da inteligência artificial.
O movimento reforça a percepção de que o rali ligado à IA pode ter avançado rápido demais, levando os mercados a reavaliar valuations, crescimento de lucros e a sustentabilidade dos investimentos em capital no setor de semicondutores. Nos Estados Unidos, os futuros operam de forma mista, com o Nasdaq sob pressão, enquanto investidores aguardam a ata do Fed, amanhã, novos discursos de dirigentes e, mais adiante, sinais adicionais sobre inflação, juros e atividade econômica.
No campo geopolítico, a tensão voltou a subir no Oriente Médio após relatos de ataques iranianos contra embarcações no Estreito de Ormuz, incluindo um navio de GNL do Catar atingido por um projétil próximo à costa de Omã. Ainda assim, a reação do petróleo foi moderada, já que os fluxos pela rota aprovada pelo Irã não parecem ter sido afetados, enquanto a oferta global segue em recomposição, apoiada pelo aumento de produção da Opep+ e pela maior competição entre exportadores.
Em paralelo, a cúpula da Otan em Ancara começa sob pressão de Donald Trump para que os países-membros elevem seus gastos militares, com foco na meta de 5% do PIB em defesa e no desafio fiscal de financiar o maior esforço militar desde a Guerra Fria.
· 00:57 — Ibovespa descola do alívio externo
No Brasil, o Ibovespa destoou ontem do alívio observado no câmbio e nos juros futuros e encerrou a segunda-feira em queda de 0,93%, retornando ao patamar dos 172 mil pontos. O pregão teve volume reduzido e perdas disseminadas entre as ações. O movimento refletiu a rotação global de fluxo para ações de tecnologia nos Estados Unidos, em detrimento de papéis de valor e blue chips locais.
Na direção oposta, o dólar recuou para R$ 5,1320, com o real entre as moedas emergentes de melhor desempenho, enquanto os juros futuros fecharam em leve queda, acompanhando o alívio dos Treasuries, a baixa do petróleo e a melhora marginal nas expectativas de inflação do Focus. O boletim interrompeu uma sequência de deterioração ao reduzir a mediana para o IPCA de 2026 de 5,33% para 5,30%, embora as projeções para a Selic sigam elevadas. Agora, o foco do mercado se volta ao IPCA de junho, na sexta-feira, dado que deve ajudar a definir se há espaço para mais um corte da Selic em agosto, ainda que a taxa básica deva permanecer em patamar bastante restritivo.
Na agenda do dia, a audiência pública do USTR, o Escritório do Representante Comercial dos Estados Unidos, sobre práticas comerciais brasileiras terminou na segunda-feira sem mudanças na investigação, mas deixou uma impressão relativamente positiva entre representantes do setor privado por ter assumido um tom mais técnico do que político.
Entidades brasileiras e empresas americanas argumentaram que uma eventual tarifa de 25% sobre produtos do Brasil poderia prejudicar os próprios Estados Unidos, ao encarecer insumos, matérias-primas e bens utilizados pela indústria americana, reduzir a competitividade das empresas locais e abrir espaço para fornecedores asiáticos, especialmente chineses. O tema segue no radar nesta terça-feira, com novos painéis e a participação de Flávio Bolsonaro.
E por falar nisso, no campo político, o Partido Liberal marcou para 25 de julho, em São Paulo, a convenção nacional que oficializará a candidatura de Flávio Bolsonaro à Presidência da República. A escolha da capital paulista é estratégica, tanto por São Paulo concentrar o maior colégio eleitoral do país quanto pela possibilidade de aproximação com o palanque de Tarcísio de Freitas. Flávio pretende transferir o QG da campanha para o estado a fim de alinhar sua agenda à do governador. Aliados veem uma eventual vitória de Tarcísio no primeiro turno como uma demonstração de força da direita, embora também reconheçam que esse cenário pode trazer desafios no segundo turno, especialmente em relação ao engajamento do eleitorado.
· 01:42 — Tecnologia retoma liderança com Fed e inflação no radar
O setor de tecnologia voltou a liderar os mercados no início da semana, com as ações ligadas à inteligência artificial buscando recuperar parte das perdas recentes. Nos Estados Unidos, o Dow Jones subiu 0,3% e renovou sua máxima de fechamento pela 21ª vez em 2026, enquanto o S&P 500 avançou 0,7% e o Nasdaq ganhou 1,1%. As fabricantes de chips ainda não recuperaram integralmente a queda da semana anterior, mas puxaram a alta do pregão em um ambiente marcado por dados econômicos resilientes, resultados corporativos positivos, expectativas de inflação em queda e investidores ainda cautelosos. O petróleo seguiu em baixa, ajudando a reduzir as pressões inflacionárias, enquanto o ouro atingiu o maior nível em duas semanas.
No campo monetário, Christopher Waller, membro do Fed, defendeu o uso do forward guidance, isto é, a orientação futura sobre os possíveis caminhos da política monetária. A posição contrasta com a postura mais recente de Kevin Warsh, que retirou esse tipo de sinalização do comunicado do FOMC. Waller reconheceu que a ferramenta pode ser útil em determinadas circunstâncias, embora também tenha sido problemática em 2021, quando contribuiu para atrasar a reação do Fed à alta da inflação. A agenda inclui a balança comercial de maio, em um momento em que os dados de comércio ganharam maior relevância política por causa das tarifas, além da pesquisa de expectativas de inflação do Fed de Nova York, para medir a percepção dos consumidores sobre os preços, ainda que não haja sinais de mudança no consumo.
· 02:39 — Susto com Samsung?
As ações da Samsung recuaram de forma expressiva, apesar de a companhia ter reportado forte avanço no lucro operacional, impulsionado pelo boom dos chips de memória. O resultado preliminar veio acima das expectativas, mas não foi suficiente para impressionar os investidores, especialmente depois da forte valorização dos papéis nos últimos 12 meses e diante da ausência de projeções futuras mais detalhadas, que só serão divulgadas com os resultados completos. A queda também refletiu um movimento mais amplo de realização em tecnologia na Ásia, de maneira generalizada, com pressão sobre nomes como SK Hynix e sobre o índice Kospi, em meio ao receio de que o rali associado à inteligência artificial tenha avançado demais.
Ainda assim, essa leitura não aponta necessariamente para a formação de uma bolha. O ponto central é saber se os lucros gerados pela demanda por IA em empresas como Samsung, SK Hynix e Micron serão sustentáveis ao longo do tempo. Embora os valuations de longo prazo pareçam elevados, as métricas projetadas para os próximos 12 meses são menos alarmantes e refletem expectativas de crescimento dos lucros. O mercado segue tentando avaliar se o aumento do nível de capex para as proporções atuais, a expansão de capacidade e a concorrência no setor de semicondutores serão compatíveis com os resultados esperados. Por isso, uma queda pontual nas ações da Samsung não responde, sozinha, à pergunta mais importante: se a inteligência artificial será capaz de entregar ganhos duradouros de produtividade e crescimento.
· 03:24 — Adiar pode ser uma escolha ruim
Como já conversamos neste espaço num passado recente, a OpenAI estaria avaliando adiar seu IPO para o próximo ano, mas essa decisão pode trazer riscos caso a janela para novas aberturas de capital se feche antes de a companhia chegar ao mercado. Para muitos investidores nos EUA, tanto a OpenAI quanto a Anthropic deveriam aproveitar o momento ainda favorável para listar suas ações, já que não há garantia de que os investidores continuarão dispostos a absorver centenas de bilhões de dólares em novas emissões. Além de permitir a captação de recursos, a abertura de capital das duas empresas aumentaria a transparência sobre suas finanças e ofereceria ao mercado referências mais claras para avaliar o setor de inteligência artificial.
A listagem de OpenAI e Anthropic também ajudaria a preencher uma lacuna importante: hoje, há poucas empresas de capital aberto com exposição pura à IA, o que dificulta a construção de parâmetros de valuation e alimenta preocupações sobre uma possível bolha no setor. O boom da IA vive um momento decisivo, marcado por valuations elevados e forte volume de investimentos em infraestrutura. A dúvida é se OpenAI e Anthropic conseguirão acessar o mercado antes que o apetite diminua.
· 04:11 — Novos cortes
A Microsoft anunciou cortes equivalentes a 2,1% de sua força de trabalho global, cerca de 4.800 cargos, com impacto desproporcional sobre a divisão Xbox. A área de games perdeu 1.600 funcionários de imediato e deve cortar outros 1.250 ao longo do ano, atingindo aproximadamente 20% da equipe. A decisão ocorre em um momento de incerteza para o negócio de videogames da companhia, em que ainda não está claro como será a próxima geração de consoles, ou mesmo se haverá uma nova geração nos moldes tradicionais.
O movimento reflete a dificuldade da Microsoft em conciliar as elevadas expectativas dos investidores com a realidade econômica da divisão de jogos, que opera com margens muito inferiores às de negócios comparáveis de plataformas e publicação. A própria liderança do Xbox reconheceu que a operação “não é saudável”, enquanto o Game Pass, com 30 milhões de assinantes, permanece distante da meta projetada de 77 milhões. Em um ambiente no qual a inteligência artificial concentra boa parte do entusiasmo do mercado, a divisão de games parece enfrentar limites mais evidentes de escala, rentabilidade e crescimento.
· 05:03 — SpaceX no Nasdaq-100: a nova fronteira da economia espacial
A SpaceX recebeu avaliações otimistas de ao menos seis corretoras de Wall Street após o encerramento do período de silêncio do pós-IPO. O movimento ocorre em um momento importante para a companhia de Elon Musk, que passa a integrar o Nasdaq-100 nesta terça-feira, apenas duas semanas após sua oferta pública inicial. A inclusão acelerada foi viabilizada por uma mudança nas regras da Nasdaq para empresas de ala capitalização, reforçando a relevância crescente das companhias associadas à inteligência artificial e à infraestrutura tecnológica no mercado acionário. Ainda assim, o ambiente para o setor de tecnologia ficou mais cauteloso, depois que os resultados da Samsung frustraram investidores e pressionaram os futuros americanos.
A entrada da SpaceX no Nasdaq-100 deve gerar compras obrigatórias por parte de fundos passivos que replicam o índice, como o ETF QQQ, da Invesco, incorporando automaticamente a ação às carteiras de milhões de investidores. Como a companhia ingressa com peso equivalente a cerca de 0,75% do índice, e aproximadamente US$ 800 bilhões estão atrelados ao Nasdaq-100, as estimativas apontam para compras entre US$ 4,3 bilhões e US$ 6 bilhões em ações. O principal ponto de atenção é que menos de 5% dos papéis da SpaceX estão disponíveis para negociação pública, o que pode ampliar a volatilidade no curto prazo. Por outro lado, cerca de 20% das ações devem ser liberadas após a divulgação do primeiro balanço da companhia, movimento que tende a reduzir parte dessa pressão técnica gradualmente ao longo do tempo.
Em síntese, o evento reforça a consolidação da exploração espacial como uma das próximas grandes fronteiras estruturais do mercado. A companhia combina liderança em lançamentos, escala operacional, capacidade de inovação e exposição a temas de longo prazo, como satélites, conectividade global, defesa, infraestrutura orbital e inteligência artificial aplicada. Naturalmente, a volatilidade deve permanecer elevada no curto prazo, sobretudo diante da baixa quantidade de ações em circulação e dos fluxos técnicos associados à inclusão no índice. Ainda assim, para investidores dispostos a conviver com oscilações, a SpaceX, negociada na Nasdaq sob o ticker SPCX e acessível no Brasil via BDR SPCX34, passa a representar uma das formas mais diretas de exposição à nova economia espacial, um mercado ainda em estágio inicial, mas com potencial relevante de expansão nas próximas décadas.

 Entrar