❌

Visualização de leitura

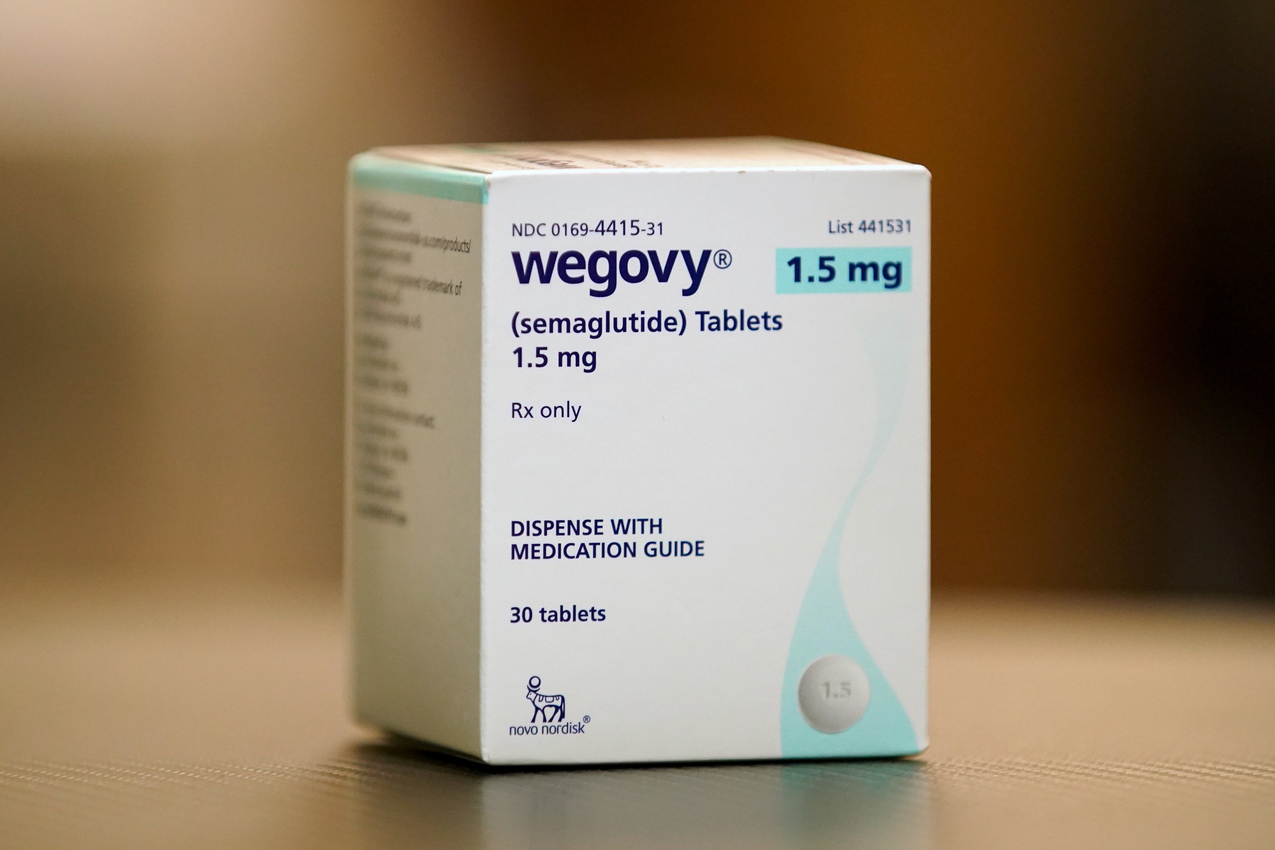
Anvisa aprova Wegovy em comprimido, primeira versão oral das canetas emagrecedoras

A Agência Nacional de Vigilância Sanitária (Anvisa) aprovou nesta quarta-feira (4) o registro do Wegovy em comprimidos para o tratamento da obesidade e do sobrepeso no Brasil. Produzido pela farmacêutica dinamarquesa Novo Nordisk, o medicamento era comercializado no país apenas na versão injetável, aplicada sob a pele.

A nova apresentação utiliza a semaglutida, mesmo princípio ativo da versão injetável, e será administrada por via oral uma vez ao dia. Com a decisão, o Wegovy se torna o primeiro medicamento da classe dos agonistas do receptor GLP-1 em comprimidos aprovado para essa finalidade no Brasil.

O medicamento é indicado para adultos com obesidade, definida pelo índice de massa corporal (IMC) igual ou superior a 30 kg/m², ou sobrepeso (IMC entre 27 e 30 kg/m²) associado a pelo menos uma doença relacionada ao peso. O tratamento deve ser combinado com dieta de baixa caloria e atividade física.

A semaglutida atua na regulação do apetite e da ingestão de alimentos, contribuindo para a redução do peso corporal e para a melhora de indicadores metabólicos associados à obesidade.

Como funciona o Wegovy em comprimidos

O tratamento começa com uma dose diária de 1,5 mg, que aumenta progressivamente para 4 mg e 9 mg, até chegar à dose de manutenção recomendada de 25 mg por dia.

A administração exige alguns cuidados: o comprimido deve ser ingerido em jejum, com pequena quantidade de água. Depois, o paciente precisa aguardar pelo menos 30 minutos antes de consumir alimentos, bebidas ou outros medicamentos.

Segundo a Anvisa, a nova apresentação também permite a transição entre as versões oral e injetável, quando houver indicação clínica e conforme as orientações da bula.

Quanto custa o Wegovy em comprimidos?

Nos Estados Unidos, o preço da versão oral do Wegovy varia conforme a dosagem. Para pacientes que pagam diretamente pelo medicamento, sem utilizar plano de saúde, os valores divulgados pela Novo Nordisk são de US$ 149 (cerca de R$ 818) por mês para a dose inicial de 1,5 mg, US$ 199 (R$ 1.092) para a dose de 4 mg e US$ 299 (R$ 1.641) para as doses de 9 mg e 25 mg. *Conversão aproximada, sem considerar impostos ou taxas

No Brasil, ainda não há preço definido para os comprimidos. O valor máximo de venda dependerá da avaliação da Câmara de Regulação do Mercado de Medicamentos (CMED), responsável pela regulação dos preços de medicamentos no país. A aprovação do registro pela Anvisa não significa que o produto já esteja disponível nas farmácias.

Estudo clínico apontou perda de peso superior a 13%

A aprovação da versão oral foi baseada principalmente nos resultados do estudo clínico de fase 3 OASIS 4, que avaliou a semaglutida na dose de 25 mg em adultos com obesidade ou sobrepeso associado a comorbidades.

Ao longo de 64 semanas, os participantes tratados com o medicamento apresentaram perda média de peso superior a 13%. O resultado foi significativamente melhor que o observado entre os participantes que receberam placebo. O estudo também identificou melhora em indicadores de saúde cardiometabólica.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Tesouro Direto hoje: juros recuam e IPCA+ volta abaixo de 8% antes do Copom

As taxas do Tesouro Direto recuam em todos os títulos nesta quarta-feira (4), após várias sessões seguidas de alta. Ainda assim, os prefixados se matëm acima da marca 15% ao ano.

O alívio ocorre antes da decisão do Copom. A expectativa do mercado aponta para a manutenção da Selic em 13,75% ao ano.

Na terça-feira (3), o Ibovespa caiu 1,4% e o dólar fechou a R$ 5,49. Pesaram os ruídos sobre a proposta do economista André Lara Resende, que defende cortar a Selic de forma brusca.

Prefixados recuam, mas seguem acima de 15%

O Tesouro Prefixado 2029 paga 15,13% ao ano. O Prefixado 2032 oferece 15,54%, e o Prefixado com Juros Semestrais 2037, 15,42%.

As quedas ficaram entre 0,06 e 0,07 ponto percentual em relação à terça. Ou seja, os três papéis ainda pagam mais de 15%, mas um pouco menos que na véspera.

Confira todas as taxas clicando aqui.

Títulos de inflação saem da faixa de 8%

O Tesouro IPCA+ 2032 teve a maior queda do dia: foi de IPCA + 8,04% para IPCA + 7,93%. Com isso, nenhum título atrelado à inflação paga 8% ou mais acima do IPCA.

No Educa+, os vencimentos 2030 e 2031 saíram de IPCA + 8,01% para IPCA + 7,91%.

Entre os títulos de prazo mais longo, os RendA+ 2060 e 2065 foram de IPCA + 7,42% para IPCA + 7,32%.

O Educa+ 2029 passou de IPCA + 8,00% para IPCA + 7,90%. Os demais papéis de inflação cederam de poucos centésimos a 0,09 ponto. O Tesouro Selic e o Tesouro Reserva variaram só na casa dos milésimos.

O que muda para quem já tem o título

Taxa em queda significa preço em alta. Quem comprou antes garantiu uma remuneração maior que a oferecida hoje. Por isso, o título antigo passa a valer mais no mercado.

Um investidor que aplicou R$ 10 mil no IPCA+ 2032 na terça pagou R$ 3.060,51 por título. Pelo preço de hoje, ele teria R$ 10.062,41, um ganho de R$ 62,41.

Quanto mais longo o prazo, maior o efeito. No RendA+ 2065, os mesmos R$ 10 mil virariam R$ 10.437,54, uma alta de R$ 437,54.

Esse ganho só se concretiza se o título for vendido antes do vencimento. A conta não considera imposto de renda nem taxa de custódia. Quem levar o papel até o fim recebe a taxa contratada na compra, com ou sem oscilações no caminho.

Título Rendimento anual Invest. mín. Preço unit. Vencimento
Tesouro Reserva 2036 SELIC R$ 1,00 R$ 11,180495 01/01/2036
Tesouro Selic 2031 SELIC + 0,1062% R$ 201,40 R$ 20.140,16 01/03/2031
Tesouro Prefixado 2029 15,13% R$ 7,40 R$ 740,23 01/01/2029
Tesouro Prefixado 2032 15,54% R$ 4,77 R$ 477,11 01/01/2032
Tesouro Prefixado com Juros Semestrais 2037 15,42% R$ 7,74 R$ 774,18 01/01/2037
Tesouro IPCA+ 2032 IPCA + 7,93% R$ 30,79 R$ 3.079,61 15/08/2032
Tesouro IPCA+ com Juros Semestrais 2037 IPCA + 7,82% R$ 43,24 R$ 4.324,63 15/05/2037
Tesouro IPCA+ 2040 IPCA + 7,61% R$ 17,47 R$ 1.747,71 15/08/2040
Tesouro IPCA+ com Juros Semestrais 2045 IPCA + 7,54% R$ 42,16 R$ 4.216,53 15/05/2045
Tesouro IPCA+ 2050 IPCA + 7,40% R$ 8,83 R$ 883,61 15/08/2050
Tesouro IPCA+ com Juros Semestrais 2060 IPCA + 7,49% R$ 40,04 R$ 4.004,55 15/08/2060
Tesouro RendA+ Aposentadoria Extra 2030 IPCA + 7,64% R$ 19,90 R$ 1.990,90 15/12/2049
Tesouro RendA+ Aposentadoria Extra 2035 IPCA + 7,53% R$ 14,03 R$ 1.403,21 15/12/2054
Tesouro RendA+ Aposentadoria Extra 2040 IPCA + 7,42% R$ 9,99 R$ 999,09 15/12/2059
Tesouro RendA+ Aposentadoria Extra 2045 IPCA + 7,37% R$ 7,08 R$ 708,57 15/12/2064
Tesouro RendA+ Aposentadoria Extra 2050 IPCA + 7,35% R$ 5,00 R$ 500,48 15/12/2069
Tesouro RendA+ Aposentadoria Extra 2055 IPCA + 7,33% R$ 3,54 R$ 354,15 15/12/2074
Tesouro RendA+ Aposentadoria Extra 2060 IPCA + 7,32% R$ 2,50 R$ 250,10 15/12/2079
Tesouro RendA+ Aposentadoria Extra 2065 IPCA + 7,32% R$ 1,76 R$ 176,05 15/12/2084
Tesouro Educa+ 2027 IPCA + 7,72% R$ 39,47 R$ 3.947,97 15/12/2031
Tesouro Educa+ 2028 IPCA + 7,86% R$ 36,50 R$ 3.650,12 15/12/2032
Tesouro Educa+ 2029 IPCA + 7,90% R$ 33,80 R$ 3.380,08 15/12/2033
Tesouro Educa+ 2030 IPCA + 7,91% R$ 31,31 R$ 3.131,86 15/12/2034
Tesouro Educa+ 2031 IPCA + 7,91% R$ 29,03 R$ 2.903,21 15/12/2035
Tesouro Educa+ 2032 IPCA + 7,91% R$ 26,91 R$ 2.691,45 15/12/2036
Tesouro Educa+ 2033 IPCA + 7,88% R$ 25,01 R$ 2.501,20 15/12/2037
Tesouro Educa+ 2034 IPCA + 7,84% R$ 23,28 R$ 2.328,15 15/12/2038
Tesouro Educa+ 2035 IPCA + 7,79% R$ 21,70 R$ 2.170,72 15/12/2039
Tesouro Educa+ 2036 IPCA + 7,73% R$ 20,27 R$ 2.027,48 15/12/2040
Tesouro Educa+ 2037 IPCA + 7,68% R$ 18,93 R$ 1.893,53 15/12/2041
Tesouro Educa+ 2038 IPCA + 7,62% R$ 17,72 R$ 1.772,30 15/12/2042
Tesouro Educa+ 2039 IPCA + 7,57% R$ 16,58 R$ 1.658,31 15/12/2043
Tesouro Educa+ 2040 IPCA + 7,52% R$ 15,53 R$ 1.553,22 15/12/2044
Tesouro Educa+ 2041 IPCA + 7,48% R$ 14,54 R$ 1.454,03 15/12/2045
Tesouro Educa+ 2042 IPCA + 7,44% R$ 13,62 R$ 1.362,28 15/12/2046
Tesouro Educa+ 2043 IPCA + 7,42% R$ 12,73 R$ 1.273,01 15/12/2047
Tesouro Educa+ 2044 IPCA + 7,41% R$ 11,87 R$ 1.187,88 15/12/2048

Fonte: Tesouro Nacional. Taxas de 04/11/2026, comparadas com as de 03/11/2026 (18h).

  •  

InvestNews lança série Minuto ETF com Eduardo Mira, o Professor Mira

Pouco mais de 20 anos após a criação do primeiro ETF no Brasil, os fundos de índices estão às vésperas de conquistar um marco importante: seu primeiro milhão de investidores.

Em setembro, havia 945 mil investidores em ETFs, marcando um salto de 40% na comparação com o mesmo mês do ano passado. Acumulando um estoque de R$ 146 bilhões, os fundos de índices seguem uma tendência global e se tornam cada vez mais populares entre os brasileiros. Existem 229 listados na B3 atualmente.

Mesmo assim, ainda é comum encontrar investidores que conhecem pouco ou colecionam dúvidas sobre o funcionamento desse produto financeiro. Para explicá-los de forma rápida e sem jargão, o InvestNews lança nesta terça-feira (3) o Minuto ETF, série de vídeos comandada por Eduardo Mira, o Professor Mira, um dos principais nomes da educação financeira do país.

Serão episódios semanais e curtos, abordando o que há de mais importante para quem quer aprender sobre os fundos de índices. Eles serão publicados nas redes sociais do InvestNews, incluindo no Instagram, no TikTok ou no YouTube agora mesmo. Clique em cada delas para se inscrever e acompanhar à série.

O primeiro episódio do Minuto ETF explora os fundos de índices de inteligência artificial, uma das teses de investimentos mais badaladas dos últimos anos. Confira:

Quem é Eduardo Mira, novo parceiro do InvestNews

Nascido no Morro do Turano, no Rio de Janeiro, Mira começou a trabalhar aos 17 anos, lavando carros para vizinhos, e com o dinheiro economizado abriu sua primeira caderneta de poupança.

Hoje é analista CNPI-T, mestre e doutorando em Economia. Há quase 30 anos atua como investidor profissional e educador financeiro, sendo o autor do best-seller Mira na Independência Financeira. Por meio das empresas de educação que fundou, como a Comunidade Mira e a Econs Capital, ele já formou mais de 60 mil pessoas. No Instagram, reúne 607 mil seguidores e, no YouTube, mais de 430 mil inscritos.

Na visão de Mira, o que afasta o brasileiro do ETF é “mais a falta de informação do que a falta de dinheiro”. “O produto já está ao alcance de todo mundo, no app da corretora ou banco, mas pouca gente entende o quanto é simples e eficiente investir nos fundos de índices”, diz.

“O Minuto ETF é um projeto que me empolga muito porque preenche essa lacuna e traduz um produto de investimento que, ao meu ver, está revolucionando e democratizando ainda mais o mercado”, afirma.

O InvestNews também está reforçando a cobertura sobre ETFs. Você pode ler diariamente as reportagens por aqui.

Para acompanhar cada novo episódio da série, inscreva-se nos perfis do InvestNews no Instagram, no TikTok ou no YouTube agora mesmo.

  •  

Midterms: quando sai o resultado das eleições nos EUA? Veja como acompanhar

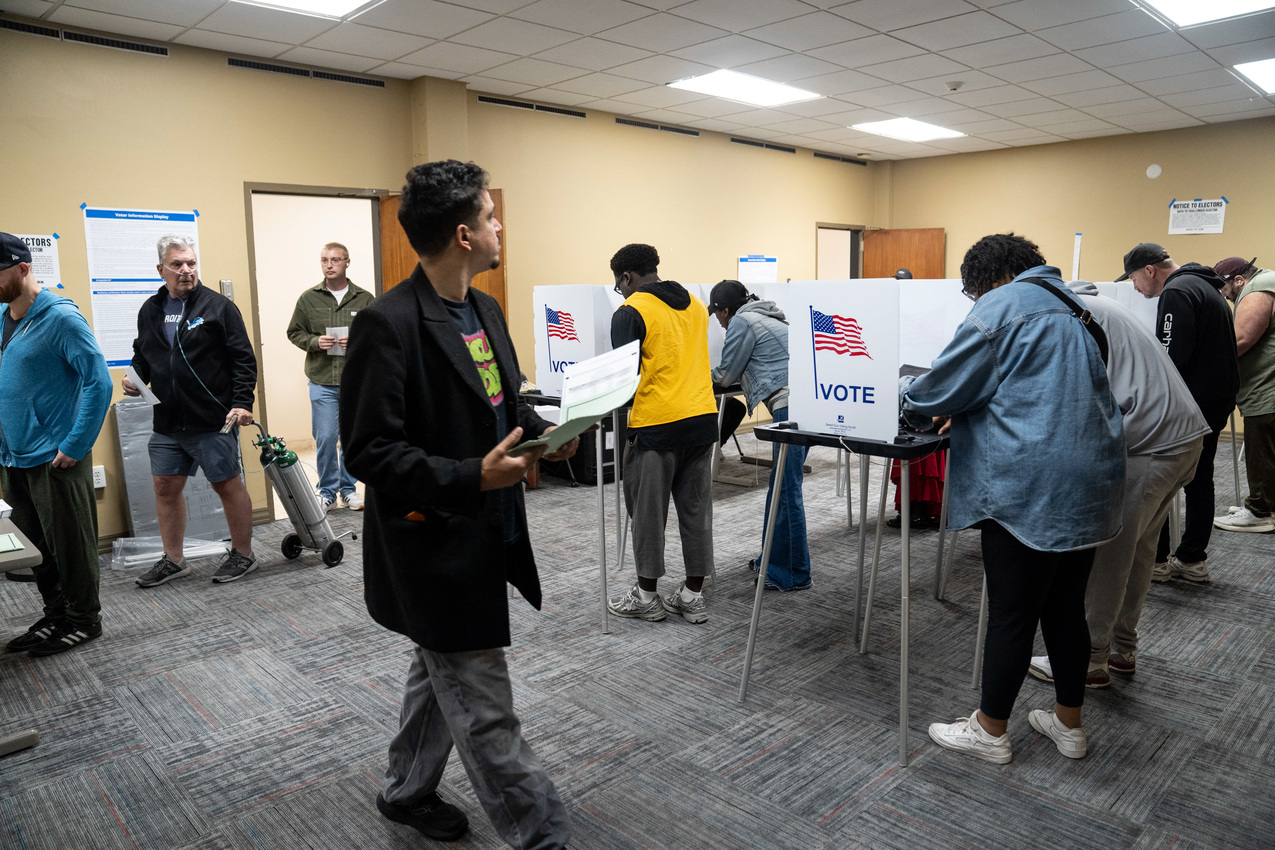
Os resultados das eleições de meio de mandato dos Estados Unidos começam a ser divulgados nesta terça-feira (3), depois do fechamento das primeiras urnas. A votação define a composição do Congresso americano: estão em disputa as 435 cadeiras da Câmara dos Representantes e 35 das 100 vagas do Senado.

A apuração ocorre estado por estado, e não há um horário único para a divulgação dos resultados. Em algumas disputas, será possível conhecer os vencedores ainda durante a noite. Em outras, a definição pode levar dias, especialmente quando a diferença entre os candidatos é pequena ou há muitos votos pelo correio a serem contabilizados.

O resultado é importante porque a composição do Congresso influencia a capacidade do presidente Donald Trump de aprovar projetos, conduzir sua agenda econômica e avançar com propostas no restante do mandato.

Quando começam a sair os resultados das eleições nos EUA?

As primeiras urnas começam a fechar às 18h de terça-feira (3), no horário de Washington (20h em Brasília), em partes de Indiana e Kentucky. Ao longo da noite, outros estados encerram a votação.

Na Califórnia e em Washington, por exemplo, os locais de votação fecham às 23h no horário de Washington (1h de quarta-feira em Brasília). No Alasca, a votação termina à 1h da manhã de quarta-feira, no horário da capital americana (3h em Brasília).

Os primeiros resultados começam a ser divulgados depois do fechamento das urnas em cada estado. A apuração pode avançar durante a madrugada e continuar nos dias seguintes, dependendo das regras locais e do volume de votos que ainda precisam ser contabilizados.

Onde acompanhar a apuração das eleições americanas?

A apuração pode ser acompanhada em tempo real nos sites de veículos de imprensa dos Estados Unidos, como Associated Press (AP), CNN, The New York Times e Bloomberg.

Também é possível consultar os resultados nos sites das autoridades eleitorais de cada estado, responsáveis pela divulgação dos números oficiais.

Agências de notícias como a AP acompanham a contagem e podem declarar um vencedor quando avaliam que não há um cenário plausível para que o candidato que está atrás reverta o resultado. Esse anúncio jornalístico não equivale à certificação oficial da eleição, que é feita posteriormente pelas autoridades eleitorais.

Como está a apuração das eleições para o Congresso dos EUA?

A apuração começa após o fechamento das urnas e os resultados são divulgados gradualmente. Como cada estado tem suas próprias regras para receber, verificar e contar os votos, não existe um procedimento nacional único.

A disputa pelo controle do Congresso depende do resultado de centenas de eleições para a Câmara e de 35 disputas para o Senado. Por isso, mesmo que algumas corridas sejam definidas rapidamente, o resultado geral pode demorar mais.

Quando será definido o resultado da eleição para o Senado americano?

Não há uma data única para a definição do resultado do Senado. O prazo depende da diferença entre os candidatos e da velocidade de apuração em cada estado.

Nesta eleição, 35 das 100 cadeiras da Casa estão em disputa. Para ter maioria, um partido precisa controlar ao menos 51 vagas. Os republicanos também podem manter o controle com 50 senadores, porque o vice-presidente JD Vance tem o voto de desempate em caso de divisão igualitária.

Nas eleições de 2022, o controle do Senado só foi definido quatro dias depois da votação. Em 2024, a definição ocorreu no dia seguinte. Esses exemplos mostram como o prazo pode variar de uma eleição para outra.

Quando será definido o controle da Câmara dos EUA?

A definição do controle da Câmara dos Representantes também pode levar alguns dias. A Casa tem 435 cadeiras, e um partido precisa conquistar ao menos 218 para garantir a maioria, considerando a composição completa.

Nas três últimas eleições, a definição do controle da Câmara levou cerca de oito dias, segundo a Associated Press. O prazo pode ser maior em disputas muito apertadas, quando a diferença entre os candidatos é pequena e ainda há votos a contar.

Por que a apuração das eleições nos EUA demora?

A contagem pode levar mais tempo porque cada estado tem regras próprias para a votação e a apuração. Há diferenças nos prazos para receber cédulas enviadas pelo correio, nos procedimentos de verificação e no momento em que os votos antecipados podem começar a ser contabilizados.

Em alguns estados, o volume de votos pelo correio também é elevado. As cédulas precisam passar por procedimentos de conferência antes de serem incluídas na contagem. Em disputas apertadas, recontagens e questionamentos judiciais podem prolongar ainda mais a definição.

Outro fator é o sistema de voto por escolha ranqueada, adotado em disputas no Alasca e no Maine. Nesse modelo, o eleitor pode ordenar os candidatos por preferência. Se nenhum deles alcançar a maioria necessária na primeira contagem, os candidatos com menos votos são eliminados em rodadas sucessivas, e as preferências seguintes são consideradas até que haja um vencedor.

Como funciona a contagem de votos nos Estados Unidos?

Não existe um sistema único de contagem para todo o país. As regras são definidas pelos estados, que organizam a votação e determinam como os votos presenciais, antecipados e enviados pelo correio serão contabilizados.

Os votos presenciais são registrados nos locais de votação e processados conforme os procedimentos de cada estado. Já as cédulas enviadas pelo correio podem exigir etapas adicionais de verificação, como a conferência de assinaturas e de informações do eleitor.

Também há estados que permitem a contagem de votos antecipados antes do dia da eleição, enquanto outros só começam a processá-los depois do fechamento das urnas. Essa diferença ajuda a explicar por que os resultados podem aparecer em ritmos distintos.

Depois da divulgação dos resultados preliminares e da eventual declaração de vencedores por veículos de imprensa, as autoridades eleitorais realizam os procedimentos necessários para a certificação oficial dos números.

O que está em jogo nas eleições para o Congresso dos EUA?

As eleições de meio de mandato renovam toda a Câmara dos Representantes e cerca de um terço do Senado. O resultado define qual partido terá maioria nas duas Casas e, consequentemente, mais influência sobre a agenda legislativa.

Se os republicanos mantiverem o controle do Congresso, Trump terá mais facilidade para avançar com projetos e propostas do governo. Se os democratas conquistarem a maioria em uma ou nas duas Casas, poderão dificultar a aprovação de medidas e ampliar a fiscalização sobre o Executivo.

A composição do Congresso também influencia as discussões sobre orçamento, impostos, gastos públicos e outras medidas econômicas. Por isso, o resultado das eleições é acompanhado de perto por investidores e mercados financeiros.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Tesouro Direto hoje: prefixados recuam e IPCA+ fica estável na reta final das eleições

As taxas dos títulos prefixados do Tesouro Direto caíram nesta sexta-feira (23) em relação às 18h de quinta-feira (22). Os papéis atrelados à inflação quase não se mexeram.

O movimento acontece a dois dias do segundo turno da eleição presidencial. As leves altas refletem a cautela diante de um quadro totalmente indenido para domingo, com empate técnico entre os candidatos.

Prefixados pagam um pouco menos

A queda foi maior nos vencimentos mais longos. O Prefixado com Juros Semestrais 2037 teve o maior recuo do dia, de 0,08 ponto percentual. O vencimento de 2029 praticamente ficou parado.

O Tesouro Prefixado 2029 paga 12,77% ao ano. O Prefixado 2032 e o Prefixado com Juros Semestrais 2037 oferecem 12,90%.

Confira todas as taxas clicando aqui.

Quando a taxa cai, o preço do título sobe. O papel comprado antes paga juros maiores que os oferecidos hoje e, por isso, passa a valer mais no mercado. Para quem compra agora, a taxa garantida até o vencimento ficou um pouco menor do que na quinta-feira.

Na inflação, um dia de poucos centésimos

Nenhum título atrelado ao IPCA variou 0,10 ponto ou mais. As mudanças foram de poucos centésimos de ponto, quase todas para baixo.

O Tesouro IPCA+ 2032 manteve a taxa de IPCA + 6,76% ao ano. Os Educa+ mais curtos recuaram levemente. Dois Educa+ de prazo longo, o 2041 e o 2042, foram na direção contrária e subiram um centésimo.

O que muda para quem já tem o título

Quem aplicou R$ 10 mil no Prefixado com Juros Semestrais 2037 às 18h de quinta-feira comprou cerca de 11,43 títulos a R$ 874,90 cada. Com o preço de hoje, de R$ 879,10, a aplicação vale cerca de R$ 10.048. O ganho é de aproximadamente R$ 48 em um dia.

No sentido oposto, a taxa do Educa+ 2041 passou de IPCA + 6,53% para IPCA + 6,54%. Os mesmos R$ 10 mil aplicados nele teriam perdido cerca de R$ 10.

Esse resultado só se concretiza se o investidor vender o título antes do prazo. A conta não inclui imposto de renda nem taxa de custódia. Quem mantém o papel até o vencimento recebe a taxa contratada no dia da compra, sem importar o sobe e desce do caminho.

O pano de fundo da eleição

O segundo turno acontece no domingo (25). A pesquisa Datafolha foi divulgada na noite de quinta-feira, depois do horário usado na comparação. Ela mostrou Flávio Bolsonaro (PL) e Lula (PT) empatados, com 50% dos votos válidos cada um.

O mercado tem reagido às pesquisas nas últimas semanas. E na última sessão antes do fim da corrida eleitoral, os investidores buscam cautela em meio às incertezas.

Título Rendimento anual Invest. mín. Preço unit. Vencimento
Tesouro Reserva 2036 SELIC R$ 1,00 R$ 11,140827 01/01/2036
Tesouro Selic 2031 SELIC + 0,0989% R$ 200,74 R$ 20.074,43 01/03/2031
Tesouro Prefixado 2029 12,77% R$ 7,71 R$ 771,11 01/01/2029
Tesouro Prefixado 2032 12,90% R$ 5,35 R$ 535,28 01/01/2032
Tesouro Prefixado com Juros Semestrais 2037 12,90% R$ 8,79 R$ 879,10 01/01/2037
Tesouro IPCA+ 2032 IPCA + 6,76% R$ 32,71 R$ 3.271,04 15/08/2032
Tesouro IPCA+ com Juros Semestrais 2037 IPCA + 6,73% R$ 46,59 R$ 4.659,26 15/05/2037
Tesouro IPCA+ 2040 IPCA + 6,58% R$ 19,89 R$ 1.989,37 15/08/2040
Tesouro IPCA+ com Juros Semestrais 2045 IPCA + 6,58% R$ 46,29 R$ 4.629,84 15/05/2045
Tesouro IPCA+ 2050 IPCA + 6,48% R$ 10,80 R$ 1.080,38 15/08/2050
Tesouro IPCA+ com Juros Semestrais 2060 IPCA + 6,50% R$ 45,31 R$ 4.531,78 15/08/2060
Tesouro RendA+ Aposentadoria Extra 2030 IPCA + 6,61% R$ 22,05 R$ 2.205,29 15/12/2049
Tesouro RendA+ Aposentadoria Extra 2035 IPCA + 6,55% R$ 16,18 R$ 1.618,95 15/12/2054
Tesouro RendA+ Aposentadoria Extra 2040 IPCA + 6,48% R$ 11,97 R$ 1.197,50 15/12/2059
Tesouro RendA+ Aposentadoria Extra 2045 IPCA + 6,44% R$ 8,85 R$ 885,24 15/12/2064
Tesouro RendA+ Aposentadoria Extra 2050 IPCA + 6,41% R$ 6,54 R$ 654,86 15/12/2069
Tesouro RendA+ Aposentadoria Extra 2055 IPCA + 6,39% R$ 4,84 R$ 484,14 15/12/2074
Tesouro RendA+ Aposentadoria Extra 2060 IPCA + 6,39% R$ 3,55 R$ 355,84 15/12/2079
Tesouro RendA+ Aposentadoria Extra 2065 IPCA + 6,39% R$ 2,61 R$ 261,55 15/12/2084
Tesouro Educa+ 2027 IPCA + 6,70% R$ 40,33 R$ 4.033,31 15/12/2031
Tesouro Educa+ 2028 IPCA + 6,75% R$ 37,75 R$ 3.775,23 15/12/2032
Tesouro Educa+ 2029 IPCA + 6,74% R$ 35,39 R$ 3.539,39 15/12/2033
Tesouro Educa+ 2030 IPCA + 6,74% R$ 33,16 R$ 3.316,65 15/12/2034
Tesouro Educa+ 2031 IPCA + 6,74% R$ 31,08 R$ 3.108,08 15/12/2035
Tesouro Educa+ 2032 IPCA + 6,74% R$ 29,12 R$ 2.912,81 15/12/2036
Tesouro Educa+ 2033 IPCA + 6,74% R$ 27,29 R$ 2.729,99 15/12/2037
Tesouro Educa+ 2034 IPCA + 6,72% R$ 25,63 R$ 2.563,60 15/12/2038
Tesouro Educa+ 2035 IPCA + 6,70% R$ 24,08 R$ 2.408,19 15/12/2039
Tesouro Educa+ 2036 IPCA + 6,66% R$ 22,67 R$ 2.267,45 15/12/2040
Tesouro Educa+ 2037 IPCA + 6,63% R$ 21,33 R$ 2.133,97 15/12/2041
Tesouro Educa+ 2038 IPCA + 6,60% R$ 20,09 R$ 2.009,50 15/12/2042
Tesouro Educa+ 2039 IPCA + 6,57% R$ 18,93 R$ 1.893,20 15/12/2043
Tesouro Educa+ 2040 IPCA + 6,55% R$ 17,82 R$ 1.782,17 15/12/2044
Tesouro Educa+ 2041 IPCA + 6,54% R$ 16,75 R$ 1.675,81 15/12/2045
Tesouro Educa+ 2042 IPCA + 6,53% R$ 15,76 R$ 1.576,18 15/12/2046
Tesouro Educa+ 2043 IPCA + 6,52% R$ 14,82 R$ 1.482,86 15/12/2047
Tesouro Educa+ 2044 IPCA + 6,51% R$ 13,95 R$ 1.395,33 15/12/2048

Fonte: Tesouro Nacional. Taxas de 23/10/2026. Comparação com as taxas das 18h00 de 22/10/2026.

  •  

Flávio e Lula empatam com 50% dos votos válidos no segundo turno, diz Datafolha

A três dias do segundo turno, o senador Flávio Bolsonaro (PL) e o presidente Luiz Inácio Lula da Silva (PT) têm 50% dos votos válidos cada um, segundo pesquisa Datafolha divulgada na noite desta quinta-feira (22). A eleição será no domingo (25).

Na rodada anterior, divulgada no dia 15, Flávio tinha 51%, e Lula, 49% dos votos válidos. Já na primeira pesquisa realizada pelo instituto depois do segundo turno, no dia 8, o placar era de 52% a 48% para o senador. Em duas semanas, a vantagem de quatro pontos deixou de existir.

A margem de erro é de dois pontos percentuais, para mais ou para menos, e o nível de confiança é de 95%.

O que são votos válidos

Na conta dos votos válidos entram apenas os entrevistados que escolhem um candidato. Ficam de fora quem pretende votar em branco, anular o voto ou ainda não decidiu.

O critério se aproxima do usado pelo Tribunal Superior Eleitoral (TSE) na apuração, que descarta brancos e nulos. No segundo turno, vence quem obtiver mais da metade dos votos válidos.

Votos totais

Nos votos totais, que incluem todas as respostas, o candidato do PL tem 47%, e o petista, 46%. Brancos e nulos somam 5%, e os indecisos, 2%. Veja a comparação com as duas pesquisas anteriores, pós-primeiro turno:

22
out
15
out
8
out
Flávio Bolsonaro (PL)47%47%49%
Lula (PT)46%45%45%
Branco, nulo ou nenhum5%6%5%
Indecisos2%2%1%

Desde a pesquisa do dia 8, o senador perdeu dois pontos nesse cenário, e Lula ganhou um.

O Datafolha ouviu 2.520 eleitores de 16 anos ou mais entre terça-feira (20) e esta quinta. A pesquisa foi encomendada pela Folha de S.Paulo e pela TV Globo e está registrada no TSE com o número BR-09709/2026.

Rejeição

Os dois presidenciáveis também empatam na rejeição. Cada um é citado por 48% dos eleitores como candidato em quem não votariam de jeito nenhum.

O índice subiu para os dois desde o início da disputa do segundo turno. No caso do senador, a alta foi maior. Na pesquisa do dia 8, o senador era rejeitado por 43%, e o presidente, por 46%. Na rodada do dia 15, Bolsonaro tinha 44%, e o petista se manteve com 46%.

O cenário da disputa

Flávio saiu na frente no primeiro turno, em 4 de outubro, com 47,03% dos votos válidos, contra 45,16% do adversário. Foi a disputa mais apertada dessa rodada desde a redemocratização.

O presidente, que havia perdido para o senador a liderança nas pesquisas ainda no primeiro turno, recuperou terreno na reta final.

No dia 14, o Senado concluiu a votação do fim da escala 6×1, uma das principais bandeiras de Lula. O governo também antecipou o pagamento do Bolsa Família e anunciou outras medidas.

Segundo levantamento da Folha, os gastos anunciados pelo presidente durante a campanha chegam a quase R$ 300 bilhões.

O primeiro debate entre os dois, realizado pela Band no domingo (18), foi marcado por ofensas e trocas de provocações, com pouco espaço para propostas.

Debate da Globo nesta sexta

Os dois se enfrentam novamente nesta sexta-feira (23), no debate da TV Globo, com início previsto para as 21h20, logo após o Jornal Nacional.

Onde assistir:

  • TV Globo: ao vivo, após o Jornal Nacional
  • GloboNews: transmissão simultânea
  • g1: transmissão simultânea e íntegra após o encerramento
  • Globoplay: íntegra após a exibição
  •  

Tesouro Direto hoje: com alta volatilidade, taxas prefixadas sobem, mas IPCA+ longos caem

As taxas dos títulos prefixados do Tesouro Direto subiram nesta quinta-feira (22) em relação ao fechamento de quarta-feira (21). Entre os papéis atrelados à inflação, o movimento ficou dividido.

O vencimento mais curto do IPCA+, o de 2032, subiu um pouco, mas os longos — com prazos de 2040 e 2050, além de todos os papéis do Renda+ — recuaram.

Prefixados pagam um pouco mais

A alta nos prefixados ficou entre 0,07 e 0,09 ponto percentual. Quando a taxa sobe, o preço do título cai. Quem vende antes do prazo recebe menos, e quem compra agora trava uma remuneração maior se levar até o vencimento.

O Tesouro Prefixado 2029 abriu a sessão com taxa de 12,75% ao ano. O Prefixado 2032 oferece 12,94%. O Prefixado com Juros Semestrais 2037 está em 12,97%.

Confira todas as taxas clicando aqui.

Na inflação, a ponta longa foi na contramão

O maior movimento entre os títulos atrelados ao IPCA foi o do Tesouro IPCA+ 2050. A taxa recuou de IPCA + 6,71% para IPCA + 6,63% ao ano.

Os RendA+ e os Educa+ mais longos seguiram a mesma direção, com quedas de poucos centésimos. O IPCA+ 2032 e os Educa+ mais curtos subiram levemente, como os prefixados.

O pano de fundo da eleição

O segundo turno da eleição presidencial acontece no domingo (25). Nas últimas sessões, o mercado tem reagido às pesquisas de intenção de voto.

A Quaest divulgada na quarta-feira mostrou Flávio Bolsonaro (PL) com 45% e Lula (PT) com 44%. O resultado configura empate técnico e mantém em jogo a possibilidade de virada em relação ao resultado do primeiro turno.

O que muda para quem já tem o título

Quem aplicou R$ 10 mil no Tesouro Prefixado 2032 na quarta-feira, às 18h, comprou cerca de 18,66 títulos. Pelo preço desta quinta, a aplicação vale R$ 9.963,81. Isso representa uma perda de R$ 36,19.

No sentido oposto, os mesmos R$ 10 mil aplicados no IPCA+ 2050 valem agora R$ 10.182,50. O ganho é de R$ 182,50. O valor maior se explica pelo prazo mais longo do papel.

Esses resultados só se concretizam se o título for vendido antes do vencimento. A conta não considera imposto de renda nem taxa de custódia. Quem mantém o papel até o fim recebe a taxa contratada na compra.

Título Rendimento anual Invest. mín. Preço unit. Vencimento
Tesouro Reserva 2036 SELIC R$ 1,00 R$ 11,135172 01/01/2036
Tesouro Selic 2031 SELIC + 0,0987% R$ 200,64 R$ 20.064,32 01/03/2031
Tesouro Prefixado 2029 12,75% R$ 7,71 R$ 771,04 01/01/2029
Tesouro Prefixado 2032 12,94% R$ 5,34 R$ 534,05 01/01/2032
Tesouro Prefixado com Juros Semestrais 2037 12,97% R$ 8,75 R$ 875,37 01/01/2037
Tesouro IPCA+ 2032 IPCA + 6,81% R$ 32,60 R$ 3.260,52 15/08/2032
Tesouro IPCA+ com Juros Semestrais 2037 IPCA + 6,85% R$ 46,16 R$ 4.616,98 15/05/2037
Tesouro IPCA+ 2040 IPCA + 6,69% R$ 19,60 R$ 1.960,39 15/08/2040
Tesouro IPCA+ com Juros Semestrais 2045 IPCA + 6,69% R$ 45,75 R$ 4.575,77 15/05/2045
Tesouro IPCA+ 2050 IPCA + 6,63% R$ 10,44 R$ 1.044,46 15/08/2050
Tesouro IPCA+ com Juros Semestrais 2060 IPCA + 6,64% R$ 44,46 R$ 4.446,27 15/08/2060
Tesouro RendA+ Aposentadoria Extra 2030 IPCA + 6,73% R$ 21,76 R$ 2.176,97 15/12/2049
Tesouro RendA+ Aposentadoria Extra 2035 IPCA + 6,68% R$ 15,86 R$ 1.586,83 15/12/2054
Tesouro RendA+ Aposentadoria Extra 2040 IPCA + 6,61% R$ 11,66 R$ 1.166,60 15/12/2059
Tesouro RendA+ Aposentadoria Extra 2045 IPCA + 6,58% R$ 8,55 R$ 855,07 15/12/2064
Tesouro RendA+ Aposentadoria Extra 2050 IPCA + 6,56% R$ 6,26 R$ 626,59 15/12/2069
Tesouro RendA+ Aposentadoria Extra 2055 IPCA + 6,56% R$ 4,56 R$ 456,92 15/12/2074
Tesouro RendA+ Aposentadoria Extra 2060 IPCA + 6,56% R$ 3,33 R$ 333,17 15/12/2079
Tesouro RendA+ Aposentadoria Extra 2065 IPCA + 6,56% R$ 2,42 R$ 242,96 15/12/2084
Tesouro Educa+ 2027 IPCA + 6,74% R$ 40,27 R$ 4.027,40 15/12/2031
Tesouro Educa+ 2028 IPCA + 6,79% R$ 37,68 R$ 3.768,30 15/12/2032
Tesouro Educa+ 2029 IPCA + 6,80% R$ 35,28 R$ 3.528,59 15/12/2033
Tesouro Educa+ 2030 IPCA + 6,81% R$ 33,02 R$ 3.302,97 15/12/2034
Tesouro Educa+ 2031 IPCA + 6,82% R$ 30,91 R$ 3.091,36 15/12/2035
Tesouro Educa+ 2032 IPCA + 6,83% R$ 28,92 R$ 2.892,96 15/12/2036
Tesouro Educa+ 2033 IPCA + 6,84% R$ 27,06 R$ 2.706,95 15/12/2037
Tesouro Educa+ 2034 IPCA + 6,84% R$ 25,35 R$ 2.535,09 15/12/2038
Tesouro Educa+ 2035 IPCA + 6,82% R$ 23,78 R$ 2.378,76 15/12/2039
Tesouro Educa+ 2036 IPCA + 6,79% R$ 22,34 R$ 2.234,83 15/12/2040
Tesouro Educa+ 2037 IPCA + 6,75% R$ 21,03 R$ 2.103,17 15/12/2041
Tesouro Educa+ 2038 IPCA + 6,72% R$ 19,78 R$ 1.978,27 15/12/2042
Tesouro Educa+ 2039 IPCA + 6,69% R$ 18,61 R$ 1.861,68 15/12/2043
Tesouro Educa+ 2040 IPCA + 6,67% R$ 17,50 R$ 1.750,53 15/12/2044
Tesouro Educa+ 2041 IPCA + 6,66% R$ 16,44 R$ 1.644,21 15/12/2045
Tesouro Educa+ 2042 IPCA + 6,65% R$ 15,44 R$ 1.544,73 15/12/2046
Tesouro Educa+ 2043 IPCA + 6,64% R$ 14,51 R$ 1.451,65 15/12/2047
Tesouro Educa+ 2044 IPCA + 6,64% R$ 13,61 R$ 1.361,95 15/12/2048

Fonte: Tesouro Nacional. Taxas de 22/10/2026. Comparação com 21/10/2026, às 18h.

  •  

Eneva deixa geração a carvão e concentra investimentos em gás natural

A Eneva deixou oficialmente o mercado de geração de energia a carvão nesta quarta-feira (21). A companhia anunciou que concluiu a venda de sua última usina movida pelo combustível fóssil, a UTE Itaqui, no Maranhão, para a Diamante Geração de Energia.

Em troca, a companhia recebeu R$ 365,3 milhões e os 50% que ainda não possuía na Porto do Pecém Transportadora de Minérios (PPTM), passando a controlar integralmente a empresa.

A operação havia sido anunciada em setembro.

A UTE Itaqui está em operação e tem contrato de fornecimento de energia até 2027. Neste ano, a usina garantiu um novo contrato de dez anos, com início previsto para agosto de 2031. Se esse prazo for antecipado, a Eneva poderá receber até R$ 467 milhões adicionais da Diamante.

A saída do carvão começou em agosto, quando a Eneva vendeu outra termelétrica, a UTE Pecém II, também para a Diamante.

A mudança faz parte da estratégia da Eneva de concentrar seus negócios no gás natural. A companhia também atua na exploração e produção do gás que utiliza para gerar eletricidade em suas termelétricas.

Um dos principais projetos dessa estratégia é o Hub Ceará, no Complexo do Pecém, que prevê a construção de duas termelétricas a gás, com capacidade conjunta de 1,2 gigawatt, além de um terminal para receber gás natural importado.

O investimento previsto nas usinas é de R$ 6,5 bilhões, com início de operação esperado para 2029.

Enquanto a Eneva abandona o carvão, a Diamante amplia sua presença nesse mercado. A companhia tem como sócio Pedro Grünauer Kassab, sobrinho de Gilberto Kassab, ex-prefeito de São Paulo e ex-ministro do governo federal.

A Diamante já operava as termelétricas Pecém I, no Ceará, e Jorge Lacerda, em Santa Catarina, e agora incorpora Pecém II e Itaqui ao seu portfólio.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

O preço da diversificação: M. Dias Branco paga R$ 208 milhões pela Grespan para entrar em pães congelados

A M. Dias Branco, dona de marcas como Piraquê, Adria e Vitarella, vai pagar R$ 208,4 milhões para comprar 80% da Grespan, fabricante de pães congelados.

A aquisição havia sido anunciada na última sexta-feira (16), mas a companhia só revelou o valor da operação nesta quarta (21).

O negócio marca a primeira aquisição da M. Dias Branco em quatro anos e sua entrada no mercado de pães congelados, ampliando a atuação da companhia para além de produtos como massas, biscoitos e farinha de trigo.

Fundada em 2009, em Marília (interior de São Paulo), a Grespan faturou R$ 138,7 milhões em 2025 e atende mais de 1.100 clientes, principalmente supermercados, “atacarejos” e padarias.

O plano da M. Dias Branco é aproveitar sua estrutura comercial para ampliar as vendas da Grespan, que hoje atua principalmente no Sudeste.

A aquisição será feita por meio da Jasmine, fabricante de alimentos saudáveis que pertence à M. Dias Branco. Os fundadores da Grespan permanecerão na operação por até cinco anos, período em que a companhia terá a opção de comprar os 20% restantes.

O pagamento será feito de uma só vez, quando a operação for concluída. A compra ainda depende do cumprimento de condições contratuais.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

China restringe importações de frango de Santa Catarina após foco de doença de Newcastle em granja

O Brasil conseguiu evitar a suspensão das exportações de carne de aves para a China em todo o território nacional após negociar com as autoridades do país asiático uma restrição limitada a Santa Catarina.

A mudança foi confirmada pelo Ministério da Agricultura e Pecuária (Mapa), após a identificação de um foco da doença de Newcastle em uma granja comercial de perus em Nova Itaberaba, no oeste catarinense.

O estabelecimento afetado é fornecedor exclusivo da MBRF Global Foods, segundo informações divulgadas anteriormente pela Bloomberg. A unidade abastecida pela granja fica em Chapecó (SC) e produz carne de aves destinada ao mercado externo.

A doença de Newcastle é uma infecção viral altamente contagiosa que afeta os sistemas respiratório, nervoso e digestivo das aves.

O foco foi confirmado pelo Ministério da Agricultura na segunda-feira, 19 de outubro. A instalação foi fechada, e a movimentação de aves foi suspensa. Segundo relatório do Itaú BBA, o episódio envolve cerca de 6 mil aves.

Em atualização divulgada nesta terça-feira, 20 de outubro, o Mapa informou que as restrições comerciais estão concentradas em dois grupos de países.

O México suspendeu as importações provenientes de todo o Brasil de aves vivas, carne e miúdos de aves, ovos férteis, pintinhos de até três dias e aves canoras, ornamentais ou de rapina destinadas à comercialização, além de aves de companhia.

Já a China e o Chile limitaram as restrições a Santa Catarina. No caso chinês, a medida abrange a carne de aves. A restrição chilena inclui ovos férteis, ovos SPF — produzidos livres de patógenos específicos —, pintinhos de um dia, aves ornamentais, carne fresca de aves, ovos para consumo humano e produtos cárneos que contenham carne fresca de aves.

Segundo o ministério, a negociação com a China permitiu evitar a suspensão das importações provenientes de todo o território brasileiro.

O Mapa afirmou que mantém contato com as autoridades sanitárias dos países importadores para fornecer informações técnicas sobre o foco e as medidas de controle adotadas. A situação dos demais mercados continua em monitoramento, e novas atualizações serão divulgadas quando houver confirmações oficiais.

A MBRF não comentou diretamente o caso à Bloomberg e direcionou as consultas à Associação Brasileira de Proteína Animal (ABPA), sob o argumento de que o assunto envolve todo o setor.

Em comunicado, a ABPA e as entidades catarinenses ACAV e Sindicarne afirmaram que não há riscos associados ao consumo dos produtos. As organizações destacaram que o Brasil possui protocolos de vigilância, prevenção, contenção e controle de doenças animais.

Impacto limitado para JBS e MBRF

O JPMorgan avalia que o surto de doença de Newcastle deve provocar restrições temporárias às exportações brasileiras de carne de aves, mas com impacto menor do que o inicialmente temido sobre a JBS (JBSS3) e a MBRF (MBRF3).

O banco compara o episódio ao surto registrado em 2024, quando as exportações brasileiras de frango recuaram cerca de 100 mil toneladas, ou aproximadamente 25%, no mês em que os embarques foram bloqueados.

Na ocasião, os volumes se recuperaram rapidamente, sem prejuízos relevantes ao Ebitda — indicador que mede o resultado operacional antes de juros, impostos, depreciação e amortização — das empresas.

A adoção de restrições sanitárias regionalizadas por parte de alguns importadores também pode limitar os efeitos comerciais. A decisão da China de restringir as compras a Santa Catarina, em vez de todo o Brasil, reduz a abrangência geográfica do bloqueio, embora mantenha o mercado chinês fechado para os produtos provenientes do estado.

Segundo o JPMorgan, Santa Catarina responde por aproximadamente 10% a 20% das exportações de frango da JBS, por meio da Seara, e da MBRF. A rapidez na contenção do surto e a evolução das negociações com os países importadores serão determinantes para a dimensão dos efeitos sobre as companhias.

Santa Catarina concentra preocupação com exportações

Apesar da avaliação de impacto limitado para os frigoríficos, o Itaú BBA afirma que o episódio exige acompanhamento atento, sobretudo pela importância de Santa Catarina para a indústria avícola brasileira.

Segundo o banco, o estado responde por cerca de 22% das exportações de carne de aves do país e 13% do volume de abates. No Rio Grande do Sul, essas participações são de 13% e 11%, respectivamente.

Santa Catarina respondeu por aproximadamente 23% das exportações brasileiras de carne de frango entre janeiro e setembro de 2026.

O Itaú BBA lembra que o surto anterior de doença de Newcastle no Brasil ocorreu em Anta Gorda (RS), em julho de 2024. Na ocasião, o foco foi rapidamente contido, sem novos casos identificados.

O Brasil recuperou o status de livre da doença após o período de espera de 90 dias reconhecido pela Organização Mundial de Saúde Animal (OMSA).

A recuperação desse status sanitário, porém, não significa necessariamente o fim imediato das restrições comerciais. A China, por exemplo, manteve limitações às importações de aves do Rio Grande do Sul até janeiro de 2026, mesmo após o episódio anterior.

Para o Itaú BBA, os principais fatores a acompanhar são a contenção do surto e as decisões dos países importadores. As restrições podem variar de proibições concentradas em determinadas regiões ou unidades de processamento até suspensões que abrangem um estado inteiro ou todo o território brasileiro.

Exportações podem voltar em dezembro

Em meio às restrições provocadas pelo novo foco, o Itaú BBA aponta uma perspectiva positiva para as vendas brasileiras à União Europeia.

Segundo a Associação Brasileira de Proteína Animal (ABPA), as autoridades europeias devem concluir até novembro a revisão das condições sanitárias das instalações brasileiras, após auditorias técnicas favoráveis. Com isso, as exportações poderiam ser retomadas já em dezembro.

A retomada depende da conclusão desse processo. Na avaliação da associação, a questão é predominantemente burocrática, e não técnica, uma vez que os produtores brasileiros teriam demonstrado conformidade com as exigências sanitárias do bloco.

A União Europeia representa cerca de 5% das exportações brasileiras de carne de aves. Apesar da participação limitada, é considerada um mercado de maior valor agregado e pode absorver parte da oferta adicional esperada para os próximos trimestres.

A perspectiva de retomada ocorre em um momento importante para o setor, que busca recuperar o acesso ao mercado europeu após se adaptar a novas exigências relacionadas aos medicamentos utilizados na criação de animais.

Custos pressionam margens dos frigoríficos

Além das restrições comerciais, os frigoríficos enfrentam pressão sobre as margens de exportação. Segundo o Itaú BBA, os spreads — diferença entre os preços de venda e os custos relevantes para a operação — recuaram 6 pontos percentuais em outubro até o momento, na comparação mensal.

O movimento reflete uma queda de 2,8% nos preços de exportação da carne de aves e uma alta de 3,4% nos custos dos grãos utilizados na alimentação animal, considerando uma defasagem de dois meses.

As ações do setor também reagiram negativamente à notícia do surto. Na segunda-feira, 19 de outubro, a JBS recuou 1% em Nova York, enquanto a MBRF caiu 4,1% em São Paulo.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Tesouro Direto hoje: taxas voltam a cair após virada dos juros futuros

As taxas do Tesouro Direto voltaram a cair nesta terça-feira (20) em relação ao patamar visto na segunda-feira (19). O movimento ocorre após a virada dos juros futuros na tarde de segunda, quando o mercado passou a reagir a pesquisas eleitorais em plena semana de segundo turno.

Nesta terça-feira (20), novas pesquisas mostraram uma ampliação da vantagem do candidato de oposição Flávio Bolsonaro sobre o presidente Luiz Inácio Lula da Silva.

A Real Time Big Data, que saiu ontem à noite, mostra Flávio com 52% dos votos válidos contra 48% de Lula, em um cenário mais próximo aos primeiros dias após o primeiro turno.

Prefixado curto é a exceção do dia

O Tesouro Prefixado 2029 paga 12,69% ao ano ante 12,83% de ontem. O Prefixado 2032 voltou a recuar para abaixo de 13% e hoje oferece 12,91%, e o Prefixado com Juros Semestrais 2037 oferece 12,94% ante 13,04% da segunda-feira.

Confira todas as taxas clicando aqui.

Por que a ponta longa da inflação subiu mais

Na segunda, o Tesouro registrou as taxas às 9h35, antes da guinada. Os juros futuros começaram a subir no início da tarde, depois da notícia da promulgação da lei que troca a escala 6×1 pela 5×2. A antecipação do Bolsa Família com reajuste também pesou.

Os investidores leram as medidas como sinal de gasto público maior. Isso aumenta a chance de os juros ficarem altos por mais tempo. Pesquisas que mantêm indefinido o segundo turno, marcado para domingo (25), completam o quadro.

Nos papéis atrelados à inflação, as altas foram de poucos centésimos de ponto. Os maiores avanços ficaram com o IPCA+ 2050 e o RendA+ 2050. O IPCA+ 2050 passou a pagar IPCA + 6,70% ao ano.

Taxa em alta significa preço em queda. O título promete um valor fixo no futuro. Se o mercado passa a exigir mais retorno, paga menos por ele hoje. Quanto mais longo o prazo, maior o efeito no preço.

O que muda para quem já tem o título

Quem aplicou R$ 10 mil no RendA+ 2050 na segunda, ao preço de R$ 599,31, comprou cerca de 16,7 títulos. Ao preço de hoje, de R$ 606,50, a posição vale R$ 10.128. O ganho foi de R$ 128 em um dia.

Esses resultados só se concretizam se o investidor vender o título antes do vencimento. A conta não considera imposto de renda nem taxa de custódia. Quem mantém o papel até o fim recebe a taxa contratada na compra.

Título Rendimento anual Invest. mín. Preço unit. Vencimento
Tesouro Reserva 2036 SELIC R$ 1,00 R$ 11,123869 01/01/2036
Tesouro Selic 2031 SELIC + 0,0992% R$ 200,43 R$ 20.043,37 01/03/2031
Tesouro Prefixado 2029 12,69% R$ 7,71 R$ 771,20 01/01/2029
Tesouro Prefixado 2032 12,91% R$ 5,34 R$ 534,26 01/01/2032
Tesouro Prefixado com Juros Semestrais 2037 12,94% R$ 8,75 R$ 875,94 01/01/2037
Tesouro IPCA+ 2032 IPCA + 6,80% R$ 32,60 R$ 3.260,01 15/08/2032
Tesouro IPCA+ com Juros Semestrais 2037 IPCA + 6,85% R$ 46,13 R$ 4.613,75 15/05/2037
Tesouro IPCA+ 2040 IPCA + 6,72% R$ 19,51 R$ 1.951,49 15/08/2040
Tesouro IPCA+ com Juros Semestrais 2045 IPCA + 6,74% R$ 45,49 R$ 4.549,40 15/05/2045
Tesouro IPCA+ 2050 IPCA + 6,70% R$ 10,27 R$ 1.027,66 15/08/2050
Tesouro IPCA+ com Juros Semestrais 2060 IPCA + 6,71% R$ 44,02 R$ 4.402,60 15/08/2060
Tesouro RendA+ Aposentadoria Extra 2030 IPCA + 6,76% R$ 21,68 R$ 2.168,75 15/12/2049
Tesouro RendA+ Aposentadoria Extra 2035 IPCA + 6,73% R$ 15,73 R$ 1.573,89 15/12/2054
Tesouro RendA+ Aposentadoria Extra 2040 IPCA + 6,70% R$ 11,45 R$ 1.145,35 15/12/2059
Tesouro RendA+ Aposentadoria Extra 2045 IPCA + 6,68% R$ 8,33 R$ 833,94 15/12/2064
Tesouro RendA+ Aposentadoria Extra 2050 IPCA + 6,67% R$ 6,06 R$ 606,50 15/12/2069
Tesouro RendA+ Aposentadoria Extra 2055 IPCA + 6,66% R$ 4,41 R$ 441,49 15/12/2074
Tesouro RendA+ Aposentadoria Extra 2060 IPCA + 6,66% R$ 3,20 R$ 320,42 15/12/2079
Tesouro RendA+ Aposentadoria Extra 2065 IPCA + 6,66% R$ 2,32 R$ 232,58 15/12/2084
Tesouro Educa+ 2027 IPCA + 6,74% R$ 40,24 R$ 4.024,62 15/12/2031
Tesouro Educa+ 2028 IPCA + 6,79% R$ 37,65 R$ 3.765,68 15/12/2032
Tesouro Educa+ 2029 IPCA + 6,79% R$ 35,27 R$ 3.527,63 15/12/2033
Tesouro Educa+ 2030 IPCA + 6,80% R$ 33,02 R$ 3.302,38 15/12/2034
Tesouro Educa+ 2031 IPCA + 6,81% R$ 30,91 R$ 3.091,09 15/12/2035
Tesouro Educa+ 2032 IPCA + 6,83% R$ 28,90 R$ 2.890,94 15/12/2036
Tesouro Educa+ 2033 IPCA + 6,84% R$ 27,05 R$ 2.705,06 15/12/2037
Tesouro Educa+ 2034 IPCA + 6,84% R$ 25,33 R$ 2.533,32 15/12/2038
Tesouro Educa+ 2035 IPCA + 6,83% R$ 23,74 R$ 2.374,77 15/12/2039
Tesouro Educa+ 2036 IPCA + 6,80% R$ 22,30 R$ 2.230,87 15/12/2040
Tesouro Educa+ 2037 IPCA + 6,78% R$ 20,94 R$ 2.094,36 15/12/2041
Tesouro Educa+ 2038 IPCA + 6,75% R$ 19,69 R$ 1.969,43 15/12/2042
Tesouro Educa+ 2039 IPCA + 6,73% R$ 18,50 R$ 1.850,34 15/12/2043
Tesouro Educa+ 2040 IPCA + 6,72% R$ 17,36 R$ 1.736,70 15/12/2044
Tesouro Educa+ 2041 IPCA + 6,72% R$ 16,27 R$ 1.627,95 15/12/2045
Tesouro Educa+ 2042 IPCA + 6,72% R$ 15,26 R$ 1.526,10 15/12/2046
Tesouro Educa+ 2043 IPCA + 6,71% R$ 14,33 R$ 1.433,21 15/12/2047
Tesouro Educa+ 2044 IPCA + 6,71% R$ 13,43 R$ 1.343,77 15/12/2048

Fonte: Tesouro Nacional. Taxas de 20/10/2026.

  •  

Americanas deixa recuperação judicial quase quatro anos após revelação de fraude bilionária

Quase quatro anos depois de protagonizar uma das maiores crises corporativas do país, a Americanas deu um passo relevante – embora longe de ser definitivo – para virar essa página de sua trajetória.

A rede varejista informou ao mercado nesta noite de segunda-feira (19) que a Justiça do Rio de Janeiro decretou o encerramento de sua recuperação judicial, iniciada em janeiro de 2023 após a revelação de uma fraude contábil de mais de R$ 20 bilhões. A decisão também abrange as subsidiárias B2W Digital Lux, JSM Global e ST Importações.

O encerramento foi determinado pela 4ª Vara Empresarial da capital fluminense diante do seu entendimento de que a companhia cumpriu todas as obrigações do plano de recuperação que venceram nos dois anos seguintes à sua homologação, em fevereiro de 2024.

A sentença foi assinada pelo juiz Arthur Eduardo Magalhães Ferreira, após pareceres favoráveis da administração judicial e do Ministério Público do Rio de Janeiro. A decisão ainda está sujeita a recursos.

A Justiça também determinou que o Registro Público de Empresas e a Receita Federal sejam comunicados para retirar a expressão “em recuperação judicial” dos registros das empresas do grupo.

O plano de recuperação da Americanas foi aprovado pelos credores e homologado em 26 de fevereiro de 2024. Em março deste ano, a varejista pediu o encerramento do processo, argumentando que havia cumprido as obrigações previstas para o período de dois anos. 

O fim da recuperação judicial, no entanto, não significa que a empresa tem dias de retomada do crescimento pela frente: ela precisa provar que consegue se sustentar sem as maquiagens contábeis que levaram à crise e enfrenta desafios semelhantes aos de outras varejistas, como um consumo que sofre a concorrência de gigantes do e-commerce e o ambiente de endividamento recorde e juros elevados na economia brasileira.

Fraude contábil

Fundada em 1929, a Americanas entrou em recuperação judicial no começo de 2023, após a descoberta de fraudes contábeis que deram origem a um dos maiores escândalos corporativos do Brasil.

A companhia tem como acionistas de referência os bilionários Jorge Paulo Lemann, Marcel Telles e Beto Sicupira.

Embora a recuperação judicial tenha sido encerrada, a fraude ainda tem desdobramentos em outras frentes.

Em julho de 2026, a Câmara de Arbitragem do Mercado, da B3, extinguiu um procedimento aberto em 2023 por acionistas minoritários em decorrência da fraude contábil revelada em janeiro daquele ano.

A decisão ocorreu após os requerentes desistirem dos pedidos, o que também os obrigou a reembolsar a Americanas pelas despesas do processo.

O Instituto Empresa, que representa parte dos minoritários, ressaltou, porém, que uma nova arbitragem havia sido instaurada em janeiro de 2026 para discutir a responsabilização dos controladores da varejista.

Na ocasião, a entidade criticou a comunicação da Americanas ao mercado, classificando-a como “seletiva” por não mencionar a existência do novo procedimento.

Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Saques a 50 lojas e prejuízo de US$ 12 milhões. Carrefour cobra proteção após protestos na França

O presidente-executivo do Carrefour, Alexandre Bompard, cobrou uma resposta mais firme do governo francês para proteger os comerciantes após saques e atos de vandalismo atingirem 50 lojas da rede durante uma onda de protestos no país no fim de semana.

Em publicação na rede social X neste domingo (18), Bompard afirmou que 19 lojas de proximidade e supermercados do Carrefour foram saqueados e depredados. Os ataques ocorreram em cidades como Paris, Rennes, Lille e Bordeaux.

As manifestações em Paris

Os protestos reuniram mais de 550 mil pessoas em todo o país no sábado (17), segundo o ministro do Interior francês, Laurent Nuñez.

As manifestações começaram com reivindicações relacionadas ao custo de vida e às condições de escolas e hospitais, mas terminaram em episódios de violência, saques e depredação. Segundo dados do Ministério do Interior divulgados no domingo, 2.397 pessoas foram presas.

O governo francês reconheceu falhas na avaliação da dimensão dos atos e anunciou o reforço das medidas de segurança. Em algumas áreas de Paris, foi estabelecido toque de recolher a partir das 23h. O primeiro-ministro Sébastien Lecornu também pediu às autoridades regionais que adotassem restrições semelhantes onde fosse necessário.

Prejuízos ao comércio

Bompard também manifestou solidariedade aos comerciantes de outras redes. Cerca de 1.500 lojas de outras marcas foram atingidas pela onda de violência.

“Por trás dessa destruição, há também consequências humanas e econômicas consideráveis. Dezenas de funcionários de nossos parceiros franqueados serão obrigados a entrar em regime de desemprego parcial. A conta dos reparos ultrapassará 10 milhões de euros (US$ 11,6 milhões), e nossos comerciantes precisam que os procedimentos de indenização sejam acelerados, como ocorre em casos de desastres naturais”, afirmou Bompard.

Segundo o executivo, algumas unidades mais afetadas poderão permanecer fechadas por um período prolongado. Ele também defendeu uma resposta rigorosa contra os responsáveis pelos ataques.

O impacto econômico dos distúrbios pode ultrapassar os prejuízos registrados pelo Carrefour. Segundo a Bloomberg, Bompard afirmou que o custo total dos danos provocados pela onda de violência pode chegar a centenas de milhões de euros. A estimativa considera os estragos em diferentes estabelecimentos, e não apenas nas lojas da rede.

Os episódios também começaram a afetar o setor de turismo. Representantes da hotelaria relataram cancelamentos em hotéis de luxo de Paris após as cenas de violência, embora ainda não houvesse dados consolidados sobre a dimensão do impacto. “A República deve proteger seus comerciantes”, escreveu Bompard.

  •  

Cade rejeita apelo da dona da Gol e aprova entrada da American Airlines como sócia da Azul

O Tribunal do Conselho Administrativo de Defesa Econômica (Cade) aprovou, por unanimidade, o investimento de US$ 100 milhões da American Airlines na Azul. A informação foi divulgada pela companhia brasileira nesta quarta-feira (7). Com o aporte, a American Airlines deve passar a deter cerca de 8% do capital total e votante da Azul.

O investimento será feito por meio de bônus de subscrição, também chamados de warrants, títulos que dão ao portador o direito de comprar ações da empresa em condições definidas previamente.

A American vai exercer bônus de duas séries negociadas na bolsa, a Série 1 (AZUL11) e a Série 4 (AZUL19).

Segundo a Azul, a decisão do Cade deve ser publicada nos próximos dias, junto com o Acordo em Controle de Concentrações (ACC) firmado no processo.

Esse tipo de acordo é usado pelo órgão quando aprova uma operação mediante compromissos assumidos pelas empresas. Os termos ainda não foram divulgados.

Depois da publicação, a Azul prevê colocar em prática os acordos comerciais com a American, que também passaram pelo crivo do Cade. A aliança entre as duas inclui compartilhamento de voos (codeshare), integração dos programas de fidelidade e acesso a salas VIP.

A disputa com a dona da Gol

A aprovação encerra uma disputa de seis meses no Cade. Em abril, a Abra, holding que controla a Gol e a Avianca, pediu para ser ouvida no processo e afirmou que a operação daria à American poderes semelhantes aos de um controlador da Azul.

O argumento central da Abra foi que o aporte da American deveria ser analisado junto com o da United Airlines, que já era acionista da Azul e teve seu investimento de US$ 100 milhões aprovado pelo Cade em fevereiro.

A United é a segunda maior acionista individual da empresa, com cerca de 8,6% do capital. Pelas contas da Abra, as duas americanas podem chegar juntas a cerca de 19% da Azul, uma companhia de capital pulverizado e sem controlador definido.

A holding também mirou o Comitê Estratégico criado pela Azul durante sua reestruturação. O colegiado tem cinco integrantes, dois deles indicados pelas aéreas americanas, e, pelo estatuto, responde pela aprovação do orçamento anual, do plano de negócios, da contratação de dívidas e da compra de aeronaves.

Para a Abra, a presença simultânea de American e United nesse fórum reduziria os incentivos para que as três empresas disputassem passageiros entre Brasil e Estados Unidos. Dados da Anac citados pela holding mostram que American, Azul e United somaram mais de 50% desse mercado em todos os anos entre 2016 e 2025.

A Superintendência-Geral do Cade não acolheu os argumentos e aprovou a operação sem restrições em 31 de julho. Segundo o parecer, a concorrência existente nas rotas analisadas é suficiente para evitar abusos, e a Azul não é a principal rival da American, porque voa para Miami a partir de Viracopos, e não de Guarulhos.

O órgão também avaliou que o aporte aumenta a capacidade da Azul de competir no mercado doméstico.

Em agosto, a Abra recorreu ao Tribunal do Cade, instância que deu a palavra final nesta semana. A holding tem interesse direto no caso. A American mantém uma parceria comercial com a Gol e chegou a ter 5% da companhia antes de ser diluída na reestruturação da aérea.

Reestruturação e dinheiro do BNDES

O aporte da American faz parte do plano que tirou a Azul do Chapter 11, o equivalente americano à recuperação judicial, em fevereiro deste ano, cerca de nove meses após o pedido de proteção contra credores. American e United se comprometeram a investir US$ 100 milhões cada uma.

No processo, a Azul converteu dívidas em ações e reduziu a alavancagem. A relação entre dívida líquida e Ebitda (resultado operacional) caiu para 2,4 vezes no primeiro trimestre, ante mais de cinco vezes um ano antes, e a meta é chegar a 1,5 vez em três anos.

A empresa que saiu da reestruturação é menor. A Azul deixou de operar em 11 cidades, reduziu a capacidade e passou a priorizar a rentabilidade e receitas além da venda de passagens, como carga, fidelidade e pacotes de viagem.

No fim de setembro, a companhia recebeu R$ 1,3 bilhão em financiamento do BNDES, dentro do programa do Fundo Nacional de Aviação Civil (FNAC).

A operação total soma até R$ 2,6 bilhões, e a segunda parcela, de cerca de R$ 1,3 bilhão, deve ser liberada no quarto trimestre. O prazo é de até cinco anos. Parte dos recursos vai quitar antecipadamente uma dívida de cerca de R$ 400 milhões com custo mais alto.

Fundada em 2008 pelo empresário David Neeleman, a Azul é uma das três maiores companhias aéreas do país, com voos nacionais e internacionais e uma unidade de transporte de cargas, a Azul Cargo.

Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.

  •  

Rede americana Shake Shack chega ao Brasil em 2027 de olho em mercado de hambúrguer de R$ 40 bilhões

A rede americana de hambúrgueres Shake Shack chega ao Brasil em 2027 pelas mãos da Bold Hospitality Company, que prevê abrir pelo menos 40 restaurantes no país até 2036. A primeira unidade será inaugurada em São Paulo no primeiro semestre do próximo ano.

A expansão será feita por meio de uma parceria de licenciamento entre as duas empresas. Mauro Guardabassi, atual diretor de operações (COO) da Bold, será o presidente do Shake Shack no Brasil.

A Bold opera no Brasil marcas como Outback Steakhouse, Abbraccio e Aussie Chicken & More. Criada em 2025 a partir da parceria entre a gestora Vinci Compass e a Bloomin’ Brands, a companhia tem mais de 200 restaurantes no Brasil. O acordo prevê pelo menos 40 unidades do Shake Shack no país até 2036.

Mercado de hambúrgueres

A chegada do Shake Shack acontece em um mercado com redes internacionais e marcas brasileiras já consolidadas. Segundo Carlos Eduardo Martins, da Vinci, investidora da Bold, o mercado brasileiro de hamburguerias movimenta quase R$ 40 bilhões por ano e cresce entre 5% e 7% ao ano. A estimativa foi publicada pelo Brazil Journal.

Em número de restaurantes, a diferença para as maiores redes é significativa. O McDonald’s tinha 1.230 unidades no Brasil ao fim de 2025. O Burger King somava 986 restaurantes no fim do segundo trimestre de 2026, sendo 696 próprios e 290 franqueados.

Já o Grupo Madero tinha 369 restaurantes ao fim de junho, entre as marcas Madero, Jeronimo e outros formatos.

O Shake Shack começará no país com uma escala menor. O desempenho da operação dependerá da capacidade da marca de atrair consumidores e fazer com que eles voltem às lojas.

Dados da Kantar mostram que 62% dos brasileiros consumiram fast-food em 2024, enquanto o número de ocasiões de consumo cresceu 16%. O gasto anual médio foi de R$ 263, com cinco visitas por pessoa.

McDonald’s e Burger King alcançaram, respectivamente, 76,4 milhões e 68,5 milhões de consumidores, segundo o levantamento. O indicador representa o alcance das marcas, e não sua participação nas vendas.

Entre marcas consideradas premium, a Kantar registrou crescimento da base de consumidores de 87,5% na Cabana e 14,3% no Madero. O gasto médio do consumidor com o Madero ficou 95% acima do registrado no McDonald’s.

Outro levantamento da Kantar mostra que a frequência de visitas para consumo fora do lar cresceu 29% no primeiro semestre de 2025. O estudo considera o consumo fora de casa de maneira geral, e não apenas restaurantes de hambúrguer.

Para o Shake Shack, a entrada no mercado brasileiro coloca em jogo não apenas a capacidade de atrair consumidores para as primeiras unidades, mas também de manter a frequência de compra. Preço, localização, qualidade e velocidade do atendimento serão fatores relevantes para a operação.

A experiência da Bold

A Bold entra no negócio com experiência na operação de restaurantes no Brasil, especialmente por meio do Outback. A companhia será responsável pela operação das unidades do Shake Shack no país. A companhia projeta faturar R$ 3,5 bilhões em 2026.

O valor corresponde à receita da Bold e não inclui uma projeção de faturamento da futura operação do Shake Shack.

Ainda não foram divulgados dados como investimento por restaurante, vendas projetadas por unidade, custos de operação, royalties ou prazo esperado para maturação das lojas. Esses números serão importantes para avaliar o desempenho financeiro da rede no país.

O que é o Shake Shack

Fundada em 2004 em Nova York, o Shake Shack ficou conhecida pelo ShackBurger, hambúrguer feito com carne Angus, além de batatas fritas, frango, milk-shakes e sobremesas à base de creme.

A rede tem mais de 740 restaurantes no mundo, entre unidades próprias e licenciadas. Além dos Estados Unidos, está presente em mercados como Reino Unido, China, Japão, Coreia do Sul, México, Turquia e Emirados Árabes Unidos.

Na América Latina, o Shake Shack já opera no México e prepara a entrada no Panamá. No Brasil, a companhia afirma que pretende trabalhar com produtores e fornecedores locais.

O cardápio deverá incluir os principais produtos da rede, como o ShackBurger, Chicken Shack, batata frita e sobremesas, além de sabores desenvolvidos para o mercado brasileiro.

A expansão internacional ocorre enquanto o Shake Shack aumenta receita e vendas. No segundo trimestre de 2026, encerrado em 24 de junho, a companhia registrou receita de US$ 417,6 milhões, alta de 17,2% em relação ao mesmo período de 2025.

As vendas dos restaurantes somaram US$ 403,4 milhões, enquanto a receita de licenciamento foi de US$ 14,2 milhões.

As vendas de toda a rede, incluindo restaurantes próprios e licenciados, chegaram a US$ 625,8 milhões, alta de 13,8%. Nas lojas comparáveis, as vendas cresceram 3,5%.

O lucro líquido foi de US$ 16,9 milhões, ante US$ 18,5 milhões um ano antes. A companhia abriu 27 novos restaurantes no trimestre, sendo 16 unidades próprias e 11 licenciadas.

  •  

Prio arremata duas áreas do pré-sal e concentra operação na Bacia de Campos

A Prio arrematou nesta quarta-feira (7) dois blocos exploratórios do pré-sal na Bacia de Campos, com bônus de assinatura que somam R$ 94,6 milhões.

As áreas, chamadas Magnetita e Hematita, ficam próximas dos campos de Frade e Wahoo, onde a companhia já opera, e poderão ser desenvolvidas com o uso da infraestrutura existente, caso a exploração tenha sucesso.

A aquisição ocorreu no 4º Ciclo da Oferta Permanente de Partilha da Produção, realizado pela ANP (Agência Nacional do Petróleo, Gás Natural e Biocombustíveis). A Prio foi a única empresa a apresentar propostas pelos dois blocos.

Em fato relevante, a petroleira informou que avaliará os recursos prospectivos das áreas, localizadas no norte da Bacia de Campos. Eventuais descobertas poderão ser conectadas ao FPSO Valente, navio-plataforma instalado no campo de Frade.

A ligação, conhecida no setor como tieback, permite que poços de diferentes áreas utilizem uma mesma unidade de produção. A Prio já adotou essa solução no desenvolvimento de Wahoo, conectado à estrutura de Frade. A possibilidade de compartilhar instalações é um dos elementos da estratégia da companhia para viabilizar projetos e reduzir custos.

Nos novos blocos, porém, esse desenvolvimento depende dos resultados da exploração. O comunicado não apresenta estimativas de volumes recuperáveis nem um orçamento total para o investimento.

O programa exploratório mínimo prevê a aquisição de sísmica 3D, usada para estudar as estruturas do subsolo, e a posterior perfuração de poço exploratório. O prazo de execução é de até sete anos.

Valores

Do valor previsto em bônus de assinatura, R$ 93 milhões correspondem a Magnetita e R$ 1,6 milhão a Hematita. Esses pagamentos se somam aos gastos que a empresa terá com a exploração das áreas e, se houver descobertas comercialmente viáveis, com seu desenvolvimento.

No regime de partilha, os bônus são fixados no edital. A escolha dos vencedores depende do percentual de excedente em óleo oferecido à União. A Prio apresentou propostas de 32,80% para Magnetita e 7,18% para Hematita.

Esse excedente corresponde à parcela da produção que será repartida entre a União e a empresa depois de descontadas as parcelas relativas à recuperação de custos e aos royalties, conforme as regras contratuais.

A Prio já havia disputado uma área sob esse modelo em outubro de 2025. Na ocasião, ofereceu 22,42% de excedente em óleo pelo bloco Citrino, também na Bacia de Campos, mas perdeu para a Petrobras, que apresentou uma proposta de 31,19%, segundo registros da ANP.

A aquisição acontece em um momento de discussão sobre os caminhos de expansão das petroleiras independentes, conhecidas como junior oils.

Como mostrou o InvestNews, uma eventual vitória de Flávio Bolsonaro poderia recolocar no radar a venda de campos maduros da Petrobras, na avaliação de Décio Oddone, ex-diretor-geral da ANP e ex-CEO da Brava Energia.

A compra de operações já produtoras ajudou empresas como a Prio a crescer no país. O negócio anunciado agora acrescenta áreas exploratórias ao portfólio, cujo potencial ainda precisará ser avaliado.

Pelo cronograma da ANP, a homologação do resultado do leilão está prevista até 18 de novembro. O prazo para pagamento dos bônus termina em 30 de dezembro, e a assinatura dos contratos de partilha deverá ocorrer até 26 de fevereiro de 2027.

Leilão

Ao todo, o leilão terminou com sete dos 13 blocos ofertados arrematados, somando R$ 530,5 milhões em bônus de assinatura e R$ 778,4 milhões em investimentos mínimos previstos na fase de exploração, segundo a ANP.

As outras seis áreas não receberam propostas, e nenhum dos blocos arrematados teve disputa entre ofertas concorrentes.

Além das duas áreas adquiridas pela Prio, a Petrobras arrematou Azurita, na Bacia de Campos, e Cruzeiro do Sul, na Bacia de Santos.

Também em Santos, o consórcio formado pelas chinesas CNOOC e Sinopec ficou com Jade. A norueguesa Equinor levou Rubi sozinha e, em parceria com a portuguesa Galp, arrematou Rodocrosita.

  •  

HBR lança oferta para adquirir controle e tirar incorporadora Helbor da bolsa

A HBR Realty Empreendimentos Imobiliários recebeu o aval da Comissão de Valores Mobiliários (CVM) para o lançamento de uma oferta pública de permuta (OPA) por meio da qual pretende adquirir o controle da Helbor e realizar o cancelamento de seu registro, com consequente saída do Novo Mercado da B3.

A holding HBR pertence a família fundadora da Helbor. A operação tem como objetivo integrar a área de incorporação ao grupo que atua em várias outras frentes.

A HBR reúne cinco plataformas que abrangem negócios ligados ao setor imobiliário. Entre as áreas de atuação está a ConVem, de centros de conveniência que reúnem serviços e alimentação em condomínios.

A holding reúne ainda a HBR 3, que desenvolve e administra edifícios corporativos; a HBR Malls, com foco em shoppings centers; e outros segmentos que envolvem gerenciamento de hotéis, de estacionamentos e espaços logísticos.

A oferta busca adquirir até a totalidade das ações ordinárias da Helbor.

O preço da OPA alcança R$ 2,52 por ação e a liquidação será feita pela troca de 0,81553398 ação ordinária de emissão da HBR para cada ação da construtora.

A liquidação está condicionada, entre outros requisitos, à aquisição do controle da Helbor pela HBR e à aprovação de acionistas titulares de mais de dois terços das ações elegíveis para participar do leilão da OPA.

O leilão de aquisição das ações será realizado no Sistema Eletrônico de Negociação da B3 no dia 28 de outubro de 2026, às 15h (horário de Brasília).

O edital da OPA, acompanhado dos laudos de avaliação da Helbor e da HBR elaborados pela Apsis, está disponível no site de relações com investidores da construtora e nos portais da CVM e da B3.

A Helbor é uma incorporadora imobiliária especializada em empreendimentos residenciais e comerciais, com foco em médio e alto padrão em grandes cidades brasileiras.

O anúncio levou a ação da incorporadora a uma alta de 17% na segunda-feira (5).

  •  

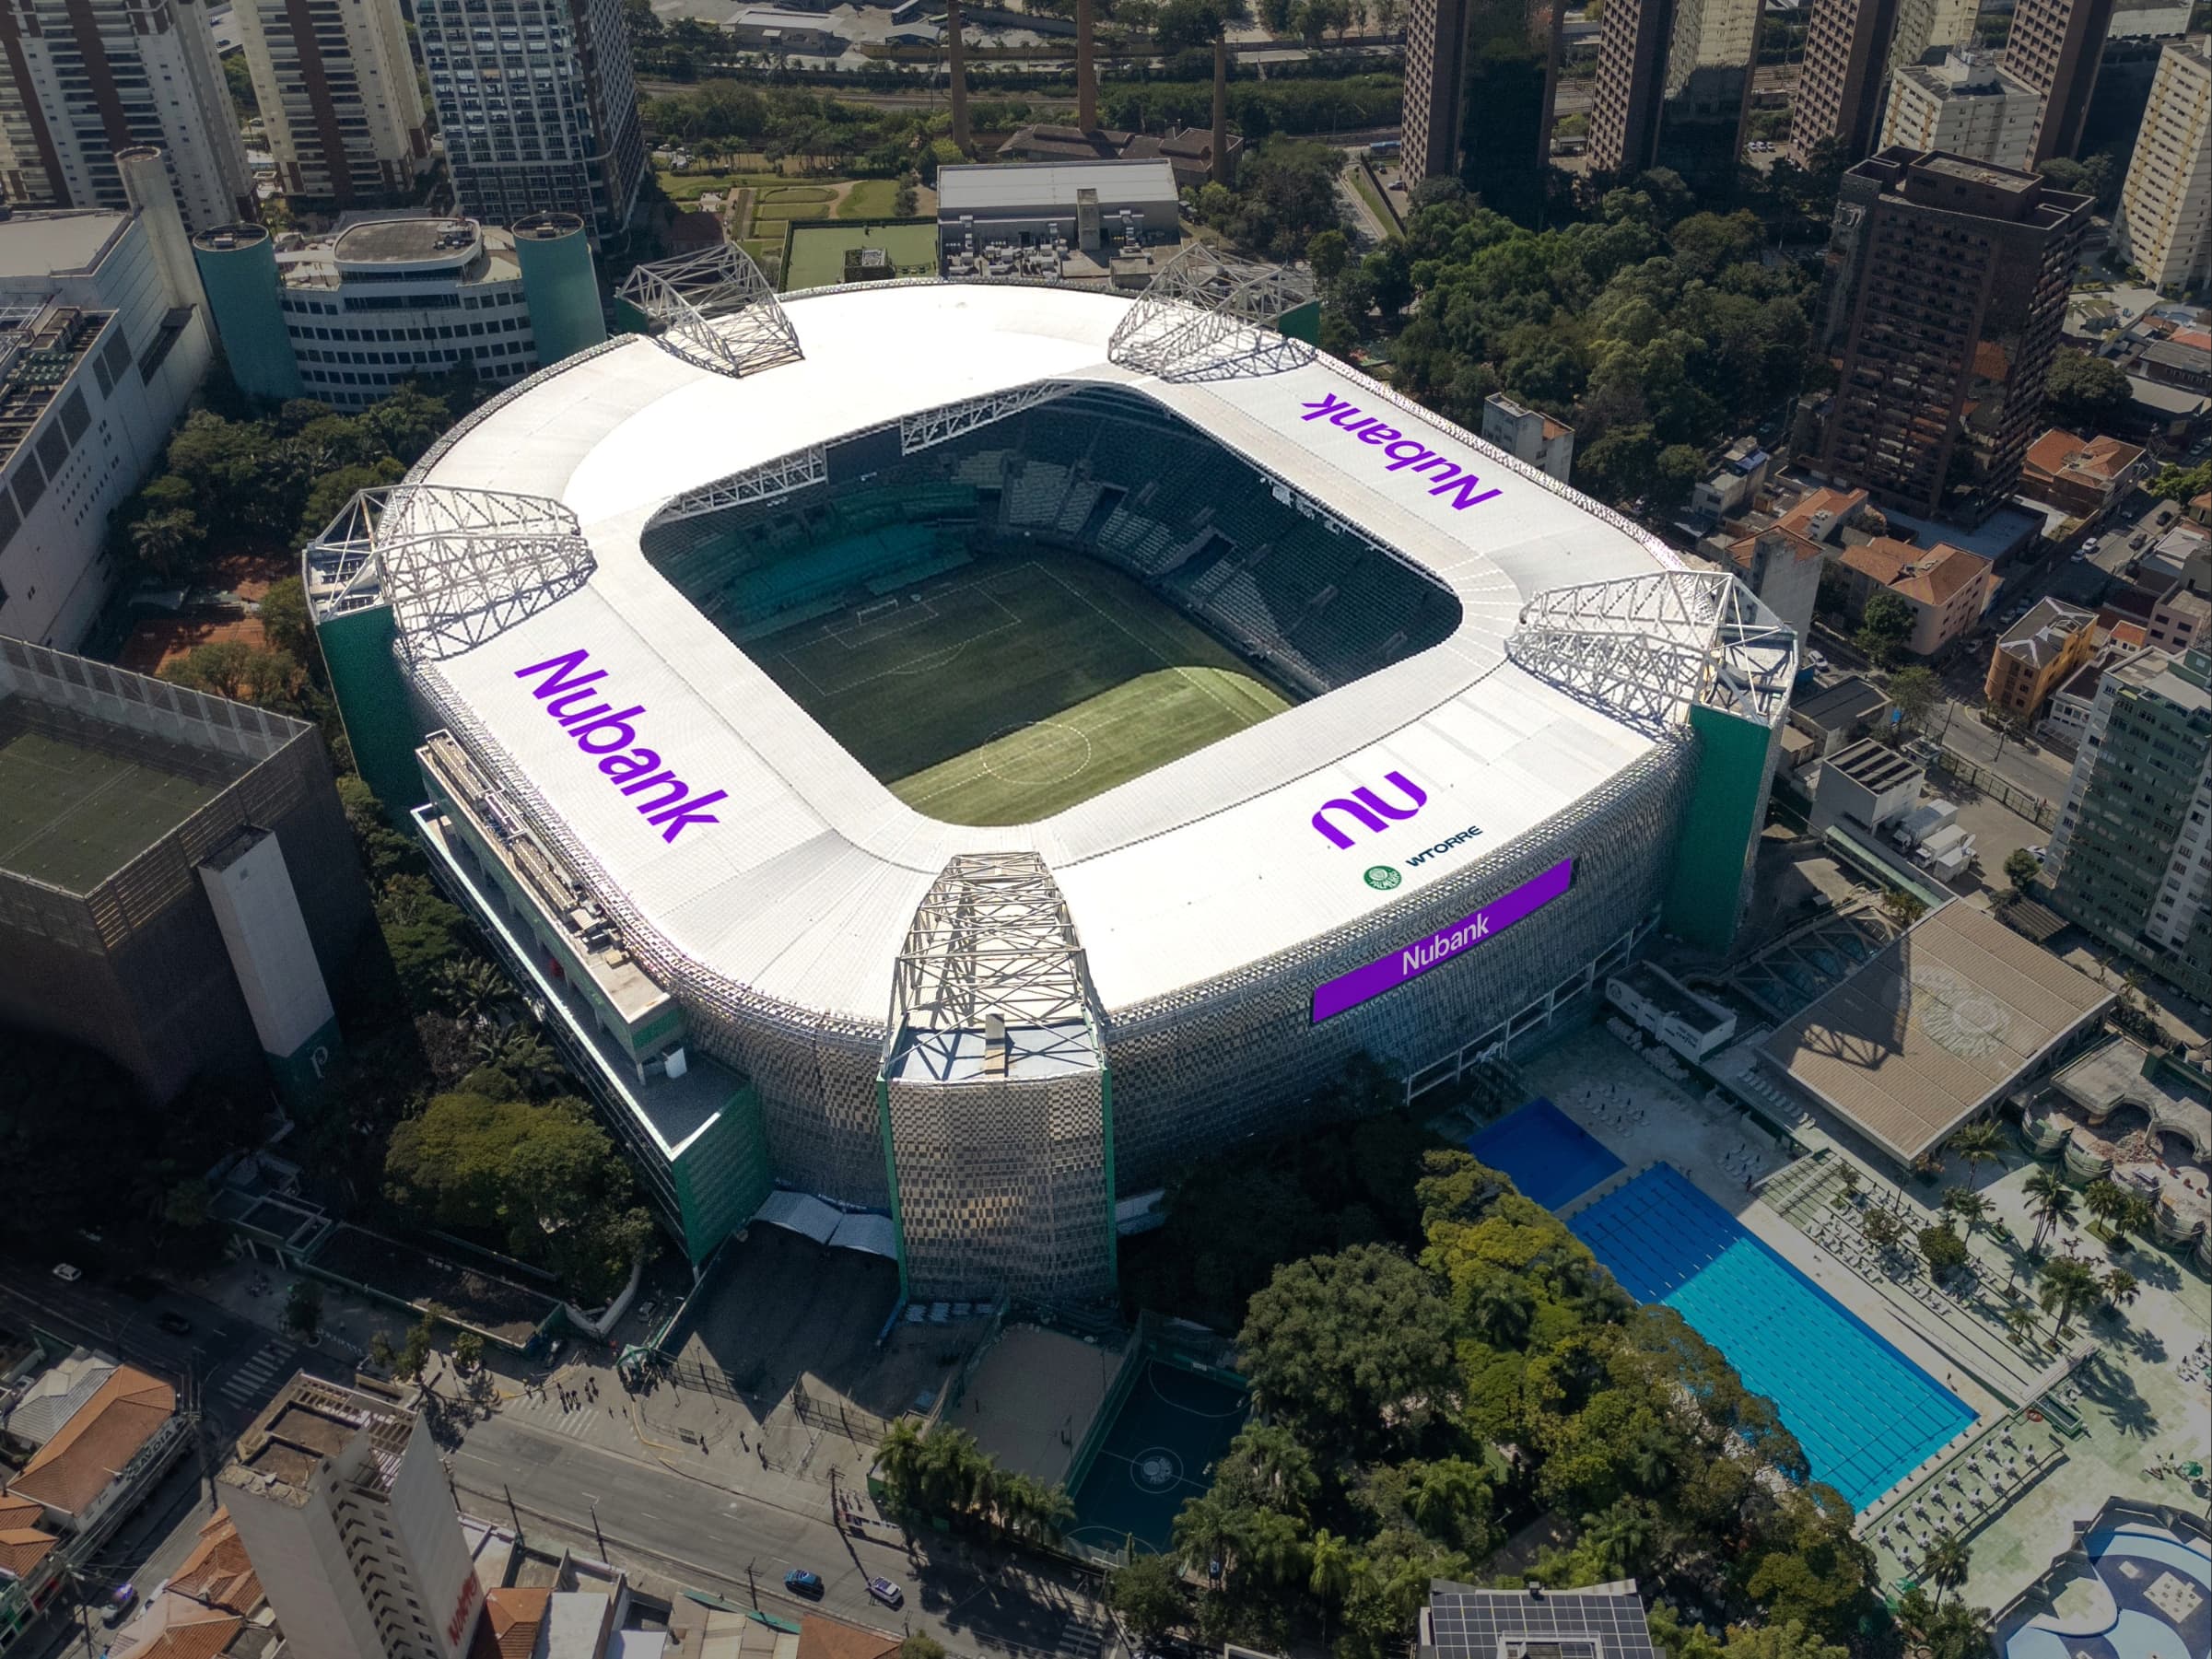
BTG fecha acordo com WTorre e passa a controlar a operação do Nubank Parque

O banco BTG Pactual anunciou nesta sexta-feira (18) que passará a controlar a operação do Nubank Parque, estádio do Palmeiras, após fechar um acordo para se tornar acionista majoritário da sociedade hoje comandada pela construtora WTorre. 

O negócio é a etapa mais recente de uma movimentação iniciada em 2024, quando a Enforce, gestora de créditos do grupo BTG, comprou do Banco do Brasil cerca de R$ 650 milhões em dívidas da construtora relacionadas ao financiamento da arena.

A operação ainda depende da aprovação do Conselho Administrativo de Defesa Econômica (Cade) e de outras condições previstas no acordo. O valor da transação e o tamanho das participações de BTG e WTorre não foram divulgados.

A WTorre permanecerá como acionista relevante e continuará participando das principais decisões estratégicas da empresa, segundo comunicado da Vinci Compass, que atuou como assessora financeira exclusiva da WTorre. O BTG, porém, terá a participação majoritária e ficará à frente da operação comercial do estádio.

A dívida comprada pelo banco em 2024 tinha a operação da arena entre as garantias. A aquisição do crédito abriu caminho para a aproximação entre BTG e WTorre, que vinham negociando havia meses a entrada do banco liderado por André Esteves na sociedade.

As partes não informaram se o crédito será utilizado no pagamento da participação nem detalharam a estrutura financeira do acordo.

A mudança de controle não altera, a princípio, a relação com o Palmeiras. O clube mantém com a WTorre um contrato de direito de superfície que permite a exploração comercial da arena até 2044. Os percentuais das receitas destinados ao Palmeiras e os contratos já firmados com patrocinadores e promotores de eventos continuarão válidos.

A expectativa também é a de manutenção da equipe responsável pela arena, comandada pelo executivo Marcelo Frazão. Segundo a coluna do PVC, no UOL, o BTG pretende ampliar os investimentos em tecnologia para melhorar a experiência de torcedores e frequentadores de shows.

Novo nome

A troca de controle acontece poucos meses depois de outra mudança importante na arena. Em abril, o Nubank comprou os direitos de nome do estádio, que havia sido chamado de Allianz Parque durante cerca de 12 anos. Após uma votação pública, a arena passou a se chamar Nubank Parque, com a nova identidade visual implantada em julho.

O contrato de naming rights também permanece inalterado com a entrada do BTG. O banco já acompanhava esse processo enquanto negociava com a WTorre a aquisição do controle da operação.

Inaugurado em novembro de 2014, o Nubank Parque se consolidou como o principal palco de grandes shows de São Paulo em volume de ingressos vendidos. Em 2025, a arena recebeu 33 apresentações, que reuniram 1,1 milhão de pessoas, segundo a WTorre. 

Em um levantamento da revista especializada Pollstar que considera o período entre dezembro de 2024 e novembro de 2025, o então Allianz Parque liderou a demanda de arenas esportivas na América do Sul, com 988 mil ingressos comercializados e uma bilheteria de US$ 61 milhões – mais de três vezes o público registrado pelo MorumBis, outro grande estádio da capital paulista. 

Desde a inauguração, o Nubank Parque já recebeu mais de 17,7 milhões de pessoas em 2,3 mil eventos, divididos quase igualmente entre partidas de futebol e espetáculos.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Taxas do Tesouro Direto recuam e devolvem a alta provocada pelo Bolsa Família

As taxas do Tesouro Direto recuam nesta sexta-feira (18) e devolvem boa parte da alta provocada na véspera pelo anúncio do reajuste do Bolsa Família. O movimento acompanha o alívio da curva de juros, depois que o mercado trocou o temor fiscal pelo chamado trade eleitoral no fim da quinta-feira (17).

Prefixados recuam até 0,15 ponto

O Tesouro Prefixado 2032 caiu de 14,34% para 14,19% ao ano, menor patamar da semana. O Prefixado com Juros Semestrais 2037 passou de 14,39% para 14,25% e o Prefixado 2029 saiu de 13,95% para 13,85%.

Com a taxa em queda, o preço sobe. O preço unitário do papel de 2032 voltou de R$ 494,83 para R$ 498,51 — quem comprou no susto de ontem já vê ganho na marcação a mercado. Na outra ponta, quem entra agora trava um retorno menor até o vencimento.

Tesouro IPCA+ 2032 volta a 7,58%, menor nível da semana

Nos títulos atrelados à inflação, o Tesouro IPCA+ 2032 caiu de IPCA + 7,69% para IPCA + 7,58%, abaixo inclusive do patamar de quarta-feira, antes da decisão do Copom. O IPCA+ 2040 foi a IPCA + 7,27% e o IPCA+ 2050, a IPCA + 7,19%.

Mesmo com o recuo, o juro real segue acima de 7% ao ano em todos os vencimentos disponíveis.

Entre os pós-fixados, o Tesouro Selic 2031 rende Selic + 0,0736% e o Tesouro Reserva 2036 acompanha a Selic pura, agora em 13,75% ao ano, com aplicação mínima de R$ 1.

Trade eleitoral tira força do temor fiscal

A reação negativa ao reajuste de 15,04% no Bolsa Família, com impacto de R$ 5,8 bilhões neste ano e R$ 22 bilhões em 2027, perdeu fôlego ao longo da quinta. O Ibovespa virou e fechou em alta de 0,24%, aos 185.992 pontos, enquanto o dólar recuou 0,24%, a R$ 5,139.

A duas semanas das eleições, o mercado segue sensível a pesquisas e ao noticiário de Brasília. Para o investidor, é uma janela em que as taxas podem variar bastante de um dia para o outro — e o retorno travado depende do dia em que o título é comprado.

Veja as taxas do Tesouro Direto nesta sexta-feira (18)

TítuloRendimento anualInvest. mín.Preço unit.Vencimento
Tesouro Reserva 2036SelicR$ 1,00R$ 11,00588901/01/2036
Tesouro Selic 2031Selic + 0,0736%R$ 198,51R$ 19.851,5001/03/2031
Tesouro Prefixado 202913,85%R$ 7,46R$ 746,1101/01/2029
Tesouro Prefixado 203214,19%R$ 4,98R$ 498,5101/01/2032
Tesouro Prefixado com Juros Semestrais 203714,25%R$ 8,08R$ 808,1901/01/2037
Tesouro IPCA+ 2032IPCA + 7,58%R$ 30,83R$ 3.083,2915/08/2032
Tesouro IPCA+ com Juros Semestrais 2037IPCA + 7,48%R$ 43,52R$ 4.352,3115/05/2037
Tesouro IPCA+ 2040IPCA + 7,27%R$ 17,94R$ 1.794,1915/08/2040
Tesouro IPCA+ com Juros Semestrais 2045IPCA + 7,32%R$ 42,35R$ 4.235,0415/05/2045
Tesouro IPCA+ 2050IPCA + 7,19%R$ 9,09R$ 909,8215/08/2050
Tesouro IPCA+ com Juros Semestrais 2060IPCA + 7,19%R$ 40,85R$ 4.085,2615/08/2060
Tesouro RendA+ Aposentadoria Extra 2030IPCA + 7,36%R$ 20,12R$ 2.012,5815/12/2049
Tesouro RendA+ Aposentadoria Extra 2035IPCA + 7,27%R$ 14,33R$ 1.433,0715/12/2054
Tesouro RendA+ Aposentadoria Extra 2040IPCA + 7,17%R$ 10,30R$ 1.030,9515/12/2059
Tesouro RendA+ Aposentadoria Extra 2045IPCA + 7,11%R$ 7,41R$ 741,5615/12/2064
Tesouro RendA+ Aposentadoria Extra 2050IPCA + 7,04%R$ 5,37R$ 537,8615/12/2069
Tesouro RendA+ Aposentadoria Extra 2055IPCA + 7,00%R$ 3,88R$ 388,7215/12/2074
Tesouro RendA+ Aposentadoria Extra 2060IPCA + 6,99%R$ 2,78R$ 278,7615/12/2079
Tesouro RendA+ Aposentadoria Extra 2065IPCA + 6,99%R$ 1,99R$ 199,2515/12/2084
Tesouro Educa+ 2027IPCA + 7,38%R$ 39,11R$ 3.911,0715/12/2031
Tesouro Educa+ 2028IPCA + 7,48%R$ 36,31R$ 3.631,5815/12/2032
Tesouro Educa+ 2029IPCA + 7,52%R$ 33,74R$ 3.374,5415/12/2033
Tesouro Educa+ 2030IPCA + 7,55%R$ 31,34R$ 3.134,4315/12/2034
Tesouro Educa+ 2031IPCA + 7,56%R$ 29,13R$ 2.913,5015/12/2035
Tesouro Educa+ 2032IPCA + 7,56%R$ 27,09R$ 2.709,7415/12/2036
Tesouro Educa+ 2033IPCA + 7,53%R$ 25,26R$ 2.526,4515/12/2037
Tesouro Educa+ 2034IPCA + 7,50%R$ 23,57R$ 2.357,2815/12/2038
Tesouro Educa+ 2035IPCA + 7,45%R$ 22,04R$ 2.204,9415/12/2039
Tesouro Educa+ 2036IPCA + 7,39%R$ 20,66R$ 2.066,1115/12/2040
Tesouro Educa+ 2037IPCA + 7,35%R$ 19,33R$ 1.933,5815/12/2041
Tesouro Educa+ 2038IPCA + 7,31%R$ 18,10R$ 1.810,9315/12/2042
Tesouro Educa+ 2039IPCA + 7,28%R$ 16,94R$ 1.694,8615/12/2043
Tesouro Educa+ 2040IPCA + 7,27%R$ 15,82R$ 1.582,6515/12/2044
Tesouro Educa+ 2041IPCA + 7,26%R$ 14,78R$ 1.478,2615/12/2045
Tesouro Educa+ 2042IPCA + 7,26%R$ 13,78R$ 1.378,8415/12/2046
Tesouro Educa+ 2043IPCA + 7,25%R$ 12,88R$ 1.288,4415/12/2047
Tesouro Educa+ 2044IPCA + 7,24%R$ 12,04R$ 1.204,1915/12/2048

Fonte: Tesouro Nacional. Taxas de 18/09/2026.

  •  

Eleições 2026: Lula e Flávio seguem empatados no primeiro e no segundo turnos, mostra Datafolha

O presidente Luiz Inácio Lula da Silva (PT) e o senador Flávio Bolsonaro (PL) seguem em empate técnico nas intenções de voto para o primeiro e o segundo turnos das eleições presidenciais de 2026, segundo nova pesquisa Datafolha divulgada na noite desta quinta-feira (17).

No primeiro turno, Lula tem 39% das intenções de voto, contra 36% de Flávio. No levantamento anterior, divulgado no dia 11, o presidente já registrava 39%, enquanto o senador somava 35%. A oscilação de Flávio, de 35% para 36%, fica dentro da margem de erro da pesquisa, de dois pontos percentuais para mais ou para menos.

O Datafolha ouviu 2.002 eleitores em 125 municípios entre terça-feira (15) e hoje (17), período marcado pelo agravamento da crise envolvendo o Supremo Tribunal Federal (STF) a partir do caso do Banco Master e de Daniel Vorcaro, que segue no centro do debate político desde o início do mês.

Eleições 2026: como estão os demais candidatos

Na primeira rodada, atrás dos líderes aparecem Augusto Cury (Avante), com 6%, Ronaldo Caiado (PSD), com 4%, Renan Santos (Missão), com 3%, e Romeu Zema (Novo), com 2%. Samara (UP) e Rui Costa Pimenta (PCO) marcam 1% cada. Votos brancos ou nulos somam 6%, e os indecisos são 3%.

O patamar de Cury confirma a acomodação observada desde a semana passada: depois de saltar de 2% para 8% em agosto, o escritor perdeu força e voltou a oscilar na casa de um dígito, sem repetir o crescimento acelerado do início da campanha.

Segundo turno segue estável há três semanas

No cenário de segundo turno, Lula tem 46%, e Flávio, 44% – ou seja, os mesmos percentuais registrados há uma semana e também há duas, o que confere empate técnico dentro da margem de erro de dois pontos para mais ou para menos.

A repetição do resultado em três levantamentos consecutivos indica que, apesar da sucessão de novas crises políticas nas últimas semanas, o quadro eleitoral para a disputa direta entre os dois nomes segue estacionado.

O primeiro turno das eleições será realizado no dia 4 de outubro. Já o segundo está previsto para o dia 25 do mesmo mês.

  •  

Nike é retirada do S&P 100 após quase 18 anos. Ações caem 40% em 2026

A Nike será retirada do índice S&P 100 pela primeira vez em quase 18 anos, mas continuará fazendo parte do S&P 500, índice mais amplo que reúne 500 grandes empresas dos Estados Unidos.

Os dois índices têm abrangências diferentes. O S&P 500 reúne 500 das maiores empresas listadas nos Estados Unidos e é um dos principais termômetros do mercado acionário americano. Já o S&P 100 é mais restrito e reúne 100 das maiores e mais consolidadas companhias do S&P 500, considerando critérios como tamanho, liquidez e representatividade. Assim, uma empresa pode deixar o S&P 100 sem sair do S&P 500 — como acontecerá com a Nike.

Diante da mudança, a equipe de relações com investidores da fabricante de artigos esportivos enviou um memorando aos executivos para esclarecer que a saída do S&P 100 não altera os negócios, a estratégia, as operações ou a listagem das ações da companhia. O documento foi analisado pela Bloomberg News.

“Vocês provavelmente viram manchetes ou comentários nas redes sociais sobre a retirada da Nike do índice S&P 100”, diz o memorando. “Como parte da cobertura pode ser confusa, queríamos fornecer alguns fatos e pontos para discussão com suas equipes.”

A Nike disse ainda que continua sendo integrante do S&P 500, e essa mudança não afeta nossos negócios, estratégia, operações ou listagem em bolsa, escreveram as equipes de relações com investidores e comunicação da empresa. Procurado pela Bloomberg, a Nike não quis comentar.

A S&P Dow Jones Indices anunciou na semana passada que a Nike deixará o S&P 100 em 21 de setembro, junto com Honeywell Aerospace, Simon Property Group e Colgate-Palmolive. As quatro empresas serão substituídas por Dell Technologies, Palo Alto Networks, Arista Networks e Sandisk.

O S&P 100 reúne algumas das maiores e mais conhecidas empresas americanas e passa por revisões trimestrais. A Nike faz parte do índice desde o fim de 2008.

Queda das ações

A saída ocorre após uma forte desvalorização das ações da Nike. Os papéis acumulam queda de mais de 40% em 2026 e caminham para o quinto ano consecutivo de baixa.

Com isso, o valor de mercado da empresa está em cerca de US$ 55 bilhões, muito abaixo do recorde de US$ 281 bilhões, registrado em novembro de 2021. Mesmo com a retirada da Nike, os índices S&P 100 e S&P 500 acumulam alta em 2026 e caminham para o quarto ano consecutivo de valorização.

Mudanças na composição dos índices são acompanhadas de perto pelos investidores porque podem provocar compras e vendas de grandes volumes de ações por fundos passivos, que buscam acompanhar a composição dos índices.

O ETF iShares S&P 100, que replica o S&P 100, tem cerca de US$ 20 bilhões em ativos e possui aproximadamente US$ 19 milhões em ações da Nike, segundo dados compilados pela Bloomberg.

O impacto é maior nos fundos que acompanham o S&P 500. O Vanguard S&P 500 ETF, por exemplo, tem mais de US$ 1 trilhão em ativos e possui mais de US$ 700 milhões em ações da Nike.

Um fundo semelhante da State Street detém cerca de US$ 560 milhões em ações da empresa, enquanto o iShares Core S&P 500 ETF possui aproximadamente US$ 575 milhões.

  •  

Irlanda endurece regras para cidadania. Veja o que muda

O governo da Irlanda aprovou nesta quarta-feira (9) a elaboração de um projeto de lei que endurece as regras para estrangeiros que desejam obter a cidadania por naturalização. A principal mudança será o aumento de cinco para oito anos do período de residência exigido para a maioria dos candidatos.

A proposta também prevê testes de proficiência em inglês, irlandês ou língua de sinais irlandesa, além de uma avaliação sobre cidadania, sociedade e política do país.

Outro requisito será a comprovação de autossuficiência financeira por parte dos candidatos à naturalização.

Segundo o Departamento de Justiça, Assuntos Internos e Migração da Irlanda, as mudanças têm como objetivo fortalecer as regras de naturalização e aproximá-las das adotadas por outros países europeus.

O governo afirma que a cidadania por naturalização deve ser resultado de um período prolongado de residência legal, integração à sociedade, participação cívica, independência financeira e cumprimento das leis de imigração.

Irlanda endurece regras para imigrantes

A mudança ocorre em um momento de maior pressão política sobre a imigração em diversos países europeus.

Na Alemanha, o partido de extrema direita Alternativa para a Alemanha (AfD) obteve na semana passada seu melhor resultado em uma eleição estadual. No Reino Unido, o governo trabalhista propôs elevar de cinco para dez anos o prazo-base para que imigrantes obtenham residência permanente.

Na Irlanda, o ministro da Justiça, Jim O’Callaghan, afirmou que o país reconhece a contribuição dos imigrantes para a economia, as comunidades e os serviços públicos.

“Tenho a responsabilidade de administrar a migração de acordo com os interesses do bem-estar econômico e social do país”, disse o ministro em comunicado.

Segundo O’Callaghan, as mudanças não têm como objetivo restringir a integração ou excluir imigrantes da sociedade irlandesa.

Mais de 27 mil brasileiros

As novas regras também podem afetar a comunidade brasileira no país. O último Censo da Irlanda, realizado em 2022, contabilizou 27.338 pessoas com cidadania brasileira vivendo no país. O grupo estava entre as principais comunidades estrangeiras da Irlanda.

O levantamento mostrou ainda que os brasileiros estavam concentrados principalmente em faixas etárias mais jovens. Em Dublin, capital irlandesa, os brasileiros formavam o maior grupo entre os cidadãos estrangeiros, com 11.188 pessoas.

Vale destacar que o número de 27.338 corresponde a pessoas com cidadania brasileira, e não necessariamente a todos os residentes nascidos no Brasil. Quem nasceu no Brasil, mas posteriormente obteve a cidadania irlandesa, por exemplo, não entra nessa estatística de cidadania brasileira.

Projeto ainda precisa passar pelo Parlamento

As mudanças anunciadas nesta quarta-feira ainda não estão em vigor. O governo aprovou a elaboração prioritária do projeto, que terá de ser debatido pelo Parlamento irlandês antes de se transformar em lei.

A proposta faz parte de um conjunto de medidas do governo para reforçar o controle migratório e, segundo o Departamento de Justiça, preservar a integridade do sistema de imigração do país.

  •  

iPhone dobrável caro demais? Preço vira teste para a Apple em Wall Street

O lançamento do primeiro iPhone dobrável aconteceu nesta quarta (9) em um momento particularmente delicado para as ações da Apple. O mercado já elevou bastante o valor da companhia neste ano e, agora, precisa de novos motivos para justificar uma cotação que está entre as mais altas da história.

As ações da Apple acumulam alta de cerca de 18% em 2026, levando o valor de mercado da companhia para cerca de US$ 4,7 trilhões. Com a valorização, porém, a ação ficou mais cara em relação aos lucros esperados, o que aumenta a pressão para que a empresa entregue crescimento suficiente para justificar esse preço.

É esse o pano de fundo que torna o evento do iPhone especialmente importante para Wall Street. Mais do que avaliar o novo aparelho, investidores estarão atentos a preços, demanda, margens de lucro e capacidade da Apple de voltar a entregar crescimento consistente.

Ação cara aumenta a pressão

A Apple negocia atualmente a cerca de 33 vezes o lucro esperado para os próximos 12 meses, acima da média de 23 vezes registrada nos últimos dez anos, segundo dados compilados pela Bloomberg.

Isso significa que os investidores estão pagando cerca de US$ 33 por cada US$ 1 de lucro que esperam que a Apple tenha nos próximos 12 meses. Esse cálculo é feito pelo P/L (preço sobre lucro), um indicador usado para avaliar quanto uma ação está cara ou barata em relação aos resultados da empresa.

Como o múltiplo da Apple está bem acima de sua média histórica, o mercado espera um crescimento forte dos lucros. Isso também aumenta a pressão sobre a companhia: se os resultados ou as perspectivas de crescimento decepcionarem, a ação pode sofrer uma correção maior.

“Não é barato, mas acredito que há valor de longo prazo nas ações. Os investidores querem ver crescimento”, disse Gerald Sparrow, diretor de investimentos do Sparrow Growth Fund, que possui ações da Apple.

O problema é que o crescimento dos lucros começa a perder força.

Depois de registrar altas de dois dígitos em trimestres consecutivos, o lucro líquido da Apple deve crescer cerca de 6% no quarto trimestre fiscal e apenas 1% no primeiro trimestre fiscal seguinte, segundo a média das estimativas de analistas compiladas pela Bloomberg.

Preço será o principal teste

É nesse ponto que o novo iPhone entra na equação. O mercado espera que a Apple aumente os preços de parte da nova linha para compensar o aumento dos custos de componentes, especialmente de memória. O problema é que há um limite para o quanto a companhia consegue repassar ao consumidor sem prejudicar as vendas.

Nos Estados Unidos, o iPhone dobrável começará em US$ 2 mil. No Brasil, seriam R$ 21 mil, considerando o câmbio mais a diferença de preços nos dois mercados.

A estimativa usa como referência um iPhone vendido por R$ 11.499 no site brasileiro da Apple, enquanto o mesmo modelo custa US$ 1.099 nos Estados Unidos. Aplicando essa mesma proporção a um aparelho de US$ 2 mil, o preço no Brasil chegaria a cerca de R$ 21 mil.

Mesmo nesse patamar, o aparelho ainda seria mais barato que o Huawei Mate XT Ultimate Design, celular de três telas vendido no Brasil por cerca de R$ 33 mil.

Mas é justamente aí que está o risco para a Apple. Quanto mais alto o preço, menor tende a ser o público disposto a comprar o aparelho. Para Wall Street, portanto, não basta saber quanto a companhia conseguirá cobrar. É preciso avaliar se o preço será alto o suficiente para proteger as margens, mas não tão alto a ponto de limitar demais as vendas.

A questão é conhecida entre os investidores como elasticidade da demanda: quanto as vendas caem quando o preço sobe.

Para a Apple, o dilema é importante. A companhia pode aumentar os preços e preservar suas margens de lucro, mas corre o risco de vender menos aparelhos. Ou pode segurar os preços, proteger o volume de vendas e aceitar uma pressão maior sobre as margens.

“Os preços continuam sendo a principal incógnita e, em nossa visão, a variável com maior probabilidade de determinar a reação das ações”, escreveu o analista do JPMorgan Samik Chatterjee em relatório a clientes.

A análise do banco de investimentos americano KeyBanc Capital Markets é mais cautelosa. Para os analistas, o lançamento pode acabar pressionando as ações se os aumentos de preços não forem suficientes para compensar os custos maiores sem afastar os consumidores. Nesse cenário, a Apple poderia enfrentar uma combinação de vendas mais fracas e margens de lucro menores.

iPhone dobrável pode ser grande, mas ainda é nicho

O novo aparelho também precisa provar que pode criar um novo ciclo de crescimento para a Apple.

O Morgan Stanley estima que o iPhone dobrável possa gerar cerca de US$ 14 bilhões em receita no trimestre de dezembro, com algo entre 7 milhões e 8 milhões de unidades vendidas.

A previsão é expressiva, mas ainda pequena diante do tamanho da Apple.

Por isso, o mercado não está olhando apenas para quantos dobráveis a companhia conseguirá vender. A questão é se o produto será capaz de estimular consumidores a trocar seus aparelhos e abrir uma nova categoria de produtos premium.

Há uma dúvida importante: celulares dobráveis continuam sendo um segmento pequeno do mercado global de smartphones. A Apple entra agora em uma categoria que Samsung, Huawei e outras fabricantes exploram há anos.

A vantagem para a Apple é que ela pode entrar depois dos concorrentes e tentar corrigir problemas que limitaram a popularidade desses aparelhos, como resistência e a marca visível da dobra na tela.

Inteligência artificial continua no radar

O outro grande problema para a Apple é a inteligência artificial. A companhia ainda é vista como atrasada em relação a concorrentes como Google e Microsoft na corrida pela IA. Para investidores, isso representa uma questão mais importante do que simplesmente lançar um novo modelo de iPhone.

A preocupação é que a Apple esteja cada vez mais dependente de parceiros para desenvolver sua estratégia de inteligência artificial. A empresa, por exemplo, recorre à tecnologia do Google para parte da reformulação da Siri.

O sucesso dessa estratégia pode ser decisivo para a percepção do mercado sobre a Apple nos próximos anos.

“A Apple precisa fazer mais em termos de suas próprias capacidades”, disse Jed Ellerbroek, gestor da Argent Capital Management.

Para ele, a posição competitiva da empresa continua forte, mas existem sinais fora dos resultados financeiros que indicam que nem tudo está funcionando perfeitamente.

O problema de surpreender

Há ainda uma característica peculiar das ações da Apple: boas notícias podem não ser suficientes para fazer a ação subir. Investidores já conhecem a força da marca, a fidelidade dos consumidores e a capacidade da companhia de gerar caixa. Por isso, o mercado tende a exigir novidades capazes de superar expectativas que já estão incorporadas ao preço.

O histórico mostra essa dificuldade. A ação caiu em cinco dos últimos oito dias de lançamento de novos iPhones. Ao mesmo tempo, os papéis acumulam, em média, uma alta de cerca de 10% nos seis meses seguintes aos lançamentos, segundo dados da Bloomberg desde 2007.

Ou seja, uma reação negativa no pregão do evento não necessariamente significa que Wall Street perdeu a confiança na Apple. O que importa é o impacto sobre as estimativas de vendas e lucro nos meses seguintes.

O que pode mudar a tese para as ações

Para Wall Street, o lançamento pode ser positivo se a Apple conseguir combinar três elementos: preços mais altos, manutenção das margens e demanda forte.

Se a companhia aumentar os preços sem provocar uma queda significativa nas vendas, poderá mostrar que tem espaço para continuar extraindo mais receita de sua base de consumidores premium.

Se, por outro lado, os preços mais altos reduzirem os volumes, os investidores terão de reconsiderar as estimativas de crescimento — especialmente porque a ação já negocia com um prêmio elevado em relação ao seu histórico.

É por isso que o iPhone dobrável importa menos pelo número de unidades que venderá imediatamente e mais pelo que ele pode sinalizar sobre a próxima fase da Apple.

  •  

Marabraz pede na Justiça proteção contra credores e liberação de recursos

A Marabraz realizou novo pedido à Justiça de proteção por 180 dias (seis meses) contra cobranças de credores, além da liberação de recursos bloqueados.

A rede varejista fez a solicitação de recuperação judicial em 15 de agosto. E o pedido de proteção foi protocolado como uma emenda à petição inicial.

Como o pedido de RJ ainda está em análise, a varejista não contava com a garantia e teve recursos bloqueados por credores e imóveis retomados por locadores.

São espaços onde funcionam lojas da rede. A varejista pediu acesso aos bens e outras mercadorias guardadas nesses locais.

Proteção antecede RJ

Muitas empresas, entram com pedidos de “tutela cautelar”, como é conhecida a proteção judicial, antes de formalizarem seus pedidos de recuperação judicial ou extrajudicial.

A tutela evita a cobrança antecipada de dívidas e o efeito cascata que pode inviabilizar o funcionamento do negócio.

O grupo Casas Bahia fez, recentemente, a mesma solicitação de proteçnao antes da entrada formal para a análise da RJ.

A Marabraz entrou com pedido de recuperação judicial em 15 de agosto, citando dívidas de R$ 140 milhões.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Petróleo supera US$ 100 com escalada de ataques entre Estados Unidos e Irã

O petróleo Brent ultrapassou US$ 100 por barril pela primeira vez desde julho, impulsionado pela intensificação dos ataques entre Estados Unidos e Irã e pela retomada das compras de petróleo pela China, maior importadora da commodity no mundo.

Os contratos futuros do Brent, referência para os preços internacionais do petróleo, chegaram a subir 2,3% em Londres nesta manhã, antes de reduzir parte dos ganhos.

A nova alta ocorre após uma escalada do conflito entre Washington e Teerã. Segundo o Comando Central dos Estados Unidos, as forças americanas destruíram cinco petroleiros iranianos em resposta a uma tentativa de atingir um navio de guerra da Marinha dos EUA com mísseis balísticos durante a noite.

O conflito também vem afetando o transporte de petróleo pelo Estreito de Ormuz, uma das principais rotas de energia do mundo. Milhões de barris continuam passando diariamente pela região, mas grande parte dos navios está navegando com os sistemas de identificação desligados, aumentando a preocupação com novos ataques.

Antes do início da guerra entre EUA e Irã, cerca de um quinto do petróleo e do gás natural liquefeito consumidos no mundo passava pelo Estreito de Ormuz a caminho dos mercados internacionais.

China volta a comprar petróleo

Além dos riscos relacionados ao conflito, o preço do petróleo também ganhou força com a retomada das compras chinesas.

A China havia reduzido suas aquisições no início da guerra, movimento que ajudou a limitar a alta dos preços. A retomada das compras neste mês, porém, trouxe novo impulso ao mercado e fez alguns dos principais indicadores de preços atingirem os níveis mais altos em semanas.

O Brent acumula alta superior a 60% neste ano. Com exceção de uma breve alta em julho, no entanto, os contratos futuros haviam permanecido abaixo de US$ 100 por mais de três meses, período em que os produtores do Golfo Pérsico conseguiram aumentar suas exportações.

Estoques de petróleo diminuem

A continuidade das dificuldades no transporte também tem reduzido os estoques globais de petróleo. Segundo a empresa de análise Vortexa, a quantidade de petróleo transportada em navios no mar caiu em mais de 150 milhões de barris desde meados de julho.

Mesmo com navios continuando a atravessar o Estreito de Ormuz, as embarcações permanecem sob risco de novos ataques. Um funcionário da Kuwait Petroleum Corp. afirmou nesta quarta-feira que os navios da empresa estão passando pela região “sempre que é seguro”.

O cenário aumenta a preocupação com a oferta de petróleo justamente em um momento de recuperação da demanda.

Combustíveis sobem ainda mais

Os derivados de petróleo, como o diesel, tiveram uma alta ainda mais forte. Isso ocorre porque o conflito no Oriente Médio se espalhou para o Mar Vermelho, próximo à Arábia Saudita, enquanto a guerra entre Rússia e Ucrânia continua afetando o mercado de energia.

Os dois conflitos podem aumentar os custos de combustíveis e pressionar novamente a inflação em diferentes países, dificultando o trabalho dos bancos centrais no controle dos preços.

“O caminho de menor resistência é uma alta forte e constante à medida que a guerra entra em seu sétimo mês”, afirmou Darrell Fletcher, diretor-executivo de commodities da Bannockburn Capital Markets.

Segundo ele, os fundamentos dos derivados de petróleo continuam favoráveis à alta, diante da deterioração dos estoques e das reservas globais.

Ataques também atingem a Arábia Saudita

O grupo rebelde Houthi, do Iêmen, também continua atacando instalações de energia na Arábia Saudita.

Nas últimas semanas, os Houthis realizaram uma série de ataques contra a refinaria de Jazan, que tem capacidade para processar 400 mil barris de petróleo por dia. Os ataques ameaçam uma oferta de combustíveis que já está mais restrita.

“A preocupação com uma interrupção contínua e prejudicial do fornecimento, devido à escalada do conflito entre EUA e Irã, aumentou significativamente”, disse Tamas Varga, analista da corretora PVM.

Segundo ele, a inflação pode reduzir a demanda por petróleo, mas, neste momento, a oferta não consegue acompanhar a demanda.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Varejo de luxo: JHSF vê mercado para loja de departamentos no Cidade Jardim

A JHSF inaugura em 26 de setembro a CJ Fashion, uma loja de departamentos de luxo dentro do Shopping Cidade Jardim, em São Paulo. O espaço reúne moda, joias, beleza, acessórios, casa, gastronomia e cultura em uma área de 4 mil metros quadrados, distribuída por três andares.

A abertura marca uma nova frente para o grupo, conhecido por operar shoppings, hotéis e empreendimentos residenciais voltados à alta renda.

Mais do que locar espaços a marcas, a JHSF diz que faz a curadoria de produtos, serviços e “experiências” em uma operação própria, inspirada em lojas de departamentos high end lá de fora, como a Bergdorf Goodman, em Nova York.

A CJ Fashion terá cerca de 150 marcas nacionais e estrangeiras e 60 operações que não existem em outro lugar no país – como a primeira livraria da editora francesa Assouline no Brasil e a Tom Ford Beauty – em seu único endereço na América Latina – e produtos da linha de casa da espanhola Loewe.

No primeiro andar estarão Dolce & Gabbana, Balmain, Fusalp, James Perse e Paula Raia, entre outras grifes. O mezanino receberá a multimarcas CJ Mares, com nomes como Oscar de la Renta, Zimmermann, Victoria Beckham e Stella McCartney.

O terceiro andar será dedicado ao Shoe Salon, que reúne sapatos, bolsas e cia. Aí entram marcas como Aquazzura, Gianvito Rossi, René Caovilla, Botti e Alexandre Birman.

Algumas marcas devem ocupar áreas temporárias, em formato de residências especiais.

Em entrevista à Vogue, Ana Auriemo, que lidera o projeto, disse que a proposta é concentrar em um mesmo ambiente produtos e serviços que hoje estão espalhados entre diferentes lojas do shopping.

A cliente que escolhe um vestido, por exemplo, poderá complementar a compra com acessórios, joias ou sapatos sem sair do provador, explicou à Vogue Renata Queiroz de Moraes, responsável pela curadoria da CJ Fashion.

O formato também amplia a aposta do Cidade Jardim no atendimento personalizado. A operação contará com serviço de private shopper e com o CJ Fashion VIC Room, espaço reservado para relacionamento com clientes e ativações especiais.

A experiência do shopping com esse tipo de atendimento foi uma das bases para a criação da loja. À Vogue, Ana Auriemo e Renata Queiroz de Moraes disseram que o Cidade Jardim chegou a operar um e-commerce, mas encerrou a iniciativa após identificar que 80% das transações começavam no site e só eram concluídas depois que o consumidor telefonava para uma loja e conversava com um vendedor.

A leitura das executivas é que, no mercado de luxo, o atendimento humano ainda tem papel central, especialmente em compras que envolvem produtos de maior valor, presentes personalizados, roupas para eventos ou a produção de uma boa mala de viagem.

Além da moda e dos serviços, a CJ Fashion terá uma área gastronômica. O espaço inclui o Café Birman, com itens de pâtisserie, o Café Vila Piva e o restaurante Balsamico CJ Fashion. O restaurante foi desenvolvido com Ênio Gonçalves, do Balsamico Buffet, e terá menu inspirado na chamada “Old Palm Beach”, com opções como lobster roll.

O projeto arquitetônico é assinado por Carolina Proto, do estúdio Obra Prima, enquanto o paisagismo leva a assinatura de Maria João d’Orey.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Hapvida mantém revisão de 947 mil contratos após ação da ANS

A Hapvida informou nesta sexta-feira (21) que seguirá revisando os contratos de cerca de 947 mil beneficiários e afirmou não ter recebido notificação formal da ANS (Agência Nacional de Saúde Suplementar) sobre a medida cautelar anunciada pela agência para suspender preventivamente reajustes e cancelamentos ligados a esses contratos.

A medida foi anunciada pela ANS na quinta-feira, depois que a Hapvida informou a intenção de revisar contratos considerados de rentabilidade inadequada ou com histórico de inadimplência.

O grupo de 947 mil beneficiários representa cerca de 11% da carteira de saúde da companhia. Segundo a agência, o objetivo é proteger os beneficiários e apurar possíveis indícios de seleção de risco — prática vedada pelas regras do setor.

Em resposta a um ofício da Comissão de Valores Mobiliários (CVM), a Hapvida confirmou as informações já divulgadas sobre a revisão da carteira. O processo será conduzido contrato a contrato, conforme a data de aniversário de renovação de cada acordo, ao longo dos próximos 12 meses.

Segundo a companhia, a revisão comercial faz parte da atividade ordinária da operação. Nos contratos coletivos, as renegociações seguirão as condições previstas nos próprios acordos e as normas da ANS, incluindo prazos de vigência e aviso prévio.

A empresa apresenta aos contratantes as condições consideradas necessárias para o reequilíbrio dos contratos, mas a decisão de aceitar ou não as propostas cabe aos clientes. A revisão, portanto, não implica necessariamente o cancelamento dos contratos, já que as partes podem negociar condições para a continuidade dos acordos.

Hapvida pediu audiência com a ANS

A Hapvida afirmou que tomou conhecimento pela imprensa da suposta medida cautelar de ofício adotada pela ANS e, como não recebeu comunicação formal da agência, solicitou por iniciativa própria uma audiência com o órgão.

A companhia pretende apresentar os elementos técnicos, contratuais e regulatórios relacionados à revisão e disse que prestará todos os esclarecimentos solicitados pela ANS pelos canais oficiais.

A empresa também afirmou que não houve alteração nas informações e nas perspectivas divulgadas nos resultados do segundo trimestre de 2026 (2T26).

Judicialização dos planos de saúde

O episódio ocorre em um momento de forte pressão sobre o setor de saúde suplementar, que também enfrenta o avanço da judicialização. Levantamento do InvestNews mostra o crescimento expressivo dos processos envolvendo planos de saúde e os impactos desse movimento sobre as operadoras. Leia a reportagem completa

Esse cenário pressiona ainda mais as despesas das operadoras, que precisam arcar com decisões judiciais relacionadas a tratamentos, procedimentos e coberturas — o que pode elevar custos e afetar a rentabilidade dos contratos.

No caso da Hapvida, a revisão da carteira ocorre justamente em meio ao esforço da companhia para melhorar a rentabilidade e a geração de caixa. A suspensão preventiva determinada pela ANS pode interferir no andamento dessas medidas, mas o impacto final dependerá dos esclarecimentos apresentados pela empresa e da avaliação do regulador.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Cosan mantém busca por interessados em comprar a fatia na Rumo

A Cosan manteve o suspense, mas confirmou a extensão do prazo de recebimento de ofertas pela Rumo, notícia antecipada pelo InvestNews no início de agosto.

A confirmação foi feita nesta quinta-feira (20) por meio de um fato relevante. Segundo o documento, o grupo está em pleno processo de recebimento de propostas vinculantes de interessados na compra de sua participação.

A Cosan busca vender sua participação na operadora de ferrovias, de acordo com sua estratégia para reduzir o endividamento.

Entre os interessados estão as tradings agrícolas Cofco, da China, e a Bunge, dos Estados Unidos.

Outras empresas como Inpasa e Ultra chegaram a se engajar no negócio, mas estariam fora do páreo.

Hoje, a fatia de 20,3% da Cosan na Rumo está avaliada em R$ 5,3 bilhões.

Segundo a holding, não há qualquer decisão tomada até o momento sobre a efetiva realização de uma transação.

A Cosan é um conglomerado brasileiro com atuação em setores como energia, infraestrutura e logística. Controla marcas como Raízen, Compass e Moove.

Reestruturação e novos sócios

Em reestruturação, a Cosan trabalha para vender R$ 10 bilhões em ativos e tornar a holding criada pelo empresário Rubens Ometto novamente saudável, ainda que menor do que já foi.

O prazo começou a correr em novembro de 2025, quando se encerrou a segunda oferta da capitalização que trouxe os sócios do BTG Pactual e a gestora Perfin para o bloco de controle da companhia. O objetivo é equalizar a dívida em 18 meses – até maio de 2027.

Até agora, a Cosan arrecadou cerca de R$ 5,5 bilhões em uma série de operações desde dezembro.

Pelo menos R$ 3 bilhões vieram do IPO de sua empresa de gás natural, a Compass, em maio, e da venda de 12% do portfólio de terras agrícolas da Radar – sociedade entre o grupo de Ometto e a gestora americana Nuveen – em meados de junho, uma operação que se tornou um imbróglio entre as gigantes do agro Bom Futuro e SLC.

Há ainda R$ 2,8 bilhões que a Cosan levantou no fim de 2025 por meio de um instrumento financeiro conhecido como total return swap, que envolveu 9,94% da sua participação na Rumo. Foi uma forma de antecipar caixa mantendo a exposição econômica ao papel.

  •  

Concorrente de JBS e MBRF, Tyson fecha mais frigoríficos nos EUA com escassez de gado

A Tyson Foods vai fechar mais unidades de processamento de carne bovina nos Estados Unidos, em mais um movimento de reestruturação da indústria frigorífica americana diante da prolongada escassez de gado no país. A pressão também atinge concorrentes como as brasileiras JBS e MBRF, dona da National Beef nos EUA.

A companhia vai encerrar as operações da planta de Joslin, em Illinois, e de uma unidade de cortes e embalagens de carne bovina em Utah. Já a fábrica de Pasco, no estado de Washington, será colocada à venda. A produção das unidades afetadas será absorvida por outras plantas da Tyson.

Em comunicado, a empresa afirmou que as mudanças buscam tornar sua operação mais competitiva diante do que classificou como uma das mais severas escassezes de gado já enfrentadas pelos Estados Unidos.

A Tyson já vinha reduzindo capacidade, mas as medidas fizeram pouco para compensar as fortes perdas operacionais, em um momento em que os frigoríficos continuam pagando preços elevados pela oferta restrita de animais.

Na semana passada, a empresa reduziu sua projeção de lucro anual e passou a prever perdas operacionais ajustadas maiores no negócio de carne bovina.

Com as mudanças, a Tyson pretende concentrar sua operação de bovinos em três plantas, localizadas em Nebraska, Kansas e Texas. A unidade de Amarillo, no Texas, que havia passado a operar em apenas um turno, voltará a ter dois “à medida que houver disponibilidade de gado”, segundo a companhia.

No início deste ano, a Tyson já havia fechado outra planta de carne bovina em Nebraska.

Crise do gado

Os cortes ocorrem enquanto o rebanho bovino dos Estados Unidos permanece próximo do menor nível em cerca de cinco décadas. A escassez eleva o preço pago pelos frigoríficos pelo gado e comprime as margens das empresas.

O levantamento mais recente do Departamento de Agricultura dos EUA (USDA), referente a 1º de julho, mostrou que pecuaristas estão retendo parte dos animais para recompor seus rebanhos. Ainda assim, uma recuperação significativa da oferta deve levar tempo.

Segundo a Tyson, os dados do USDA continuam mostrando retenção limitada de novilhas, um sinal de que as restrições de oferta devem persistir e exigir novas medidas das empresas.

A pressão não se restringe à Tyson. A JBS informou recentemente que converteria uma planta de carne bovina fechada na Pensilvânia para a produção de itens de maior valor agregado. 

Wesley Batista Filho, que assumirá o comando da JBS em 2027, afirmou nesta semana que a operação de carne bovina da companhia nos EUA ainda não havia sentido os benefícios das medidas de reestruturação. A Cargill também já fechou uma unidade em Milwaukee.

A MBRF enfrenta um cenário semelhante por meio da National Beef, sua subsidiária de carne bovina nos Estados Unidos. A operação também vem sendo pressionada pela menor disponibilidade de gado, que limita os volumes de abate e eleva o custo da matéria-prima.

Uma possível fonte de alívio para o setor é a retomada das importações de animais do México. O USDA anunciou um plano para reabrir gradualmente o comércio de gado vivo, interrompido por mais de um ano para impedir a disseminação da mosca-da-bicheira (New World screwworm).

Os embarques devem ser retomados no fim de agosto, inicialmente por um ponto de entrada no Arizona. No longo prazo, a entrada de mais animais pode ajudar a reduzir parte da pressão sobre os frigoríficos americanos.

  •  

Depois do sorvete barato, Mixue avança sobre o mercado de cerveja na China

A chinesa Mixue, que desembarcou no Brasil neste ano vendendo casquinhas a R$ 3 e limonadas a R$ 6, encontrou outra categoria para aplicar sua receita de preços baixos e expansão acelerada lá na China: a cerveja.

O grupo controla desde outubro do ano passado a Fulujia, rede chinesa de pequenos bares que já soma mais de 3,2 mil unidades e se tornou a maior cadeia de bares do mundo, segundo a The Economist.

O chamariz é oferecer um preço difícil de bater, uma estratégia semelhante à que transformou a Mixue na maior rede de fast food do planeta.

Uma cerveja de cerca de meio litro custa a partir de 5,9 yuans, ou US$ 0,87. Os estabelecimentos são pequenos, padronizados e oferecem cerca de 20 tipos de chope, além de petiscos.

Mais do que a cerveja barata, porém, o avanço da Fulujia mostra como a Mixue está usando a estrutura que construiu para vender sorvetes, limonadas e chás para entrar em outros negócios.

A companhia comprou o controle da rede de bares em outubro. Desde então, quase dois terços das 3,2 mil unidades da Fulujia foram abertas. O ritmo lembra o da própria Mixue, que chegou a inaugurar cerca de 40 lojas por dia em 2025.

A mesma fórmula, agora no bar

As duas redes compartilham peças importantes do mesmo modelo.

Para abrir um bar da Fulujia, um franqueado paga cerca de 60 mil yuans, o equivalente a aproximadamente R$ 46 mil, pelo pacote de equipamentos e identidade visual, sem contar aluguel e reforma. Nos primeiros três anos, não há cobrança de royalties.

A outra vantagem vem da logística. A Mixue construiu boa parte de sua escala controlando uma cadeia de suprimentos que abastece seus franqueados a baixo custo. A Fulujia passou a usar essa mesma estrutura para transportar cerveja produzida na província de Henan, onde as duas empresas estão sediadas.

Segundo a Economist, os franqueados não pagam nem mesmo pelo transporte – inclusive em lojas localizadas a mais de 2 mil quilômetros da cervejaria.

É uma estratégia parecida com a que transformou a Mixue em uma gigante de 60 mil lojas. Mais de 99% das unidades da companhia já eram franqueadas em setembro de 2024, e boa parte da receita vinha não das taxas cobradas dos operadores, mas da venda de insumos e equipamentos para eles.

A empresa opera uma rede global de compras em dezenas de países, além de fábricas, armazéns e logística própria na China. Também é essa estrutura que sustenta preços como o da limonada de 4 yuans, cerca de R$ 3,10, vendida pela Mixue no mercado chinês.

E o Brasil?

Por enquanto, cerveja não faz parte dos planos anunciados pela Mixue para o Brasil.

A Fulujia ainda não revelou intenção de abrir unidades fora da China. A própria operação brasileira da Mixue está em uma fase bem anterior: a companhia desembarcou no país neste ano e usa as primeiras lojas para entender preço, cardápio e hábitos do consumidor antes de acelerar a expansão.

Mixue: chinesa é a maior rede de sorvetes do mundo e estreia no Brasil
Mixue: chinesa é a maior rede de sorvetes do mundo e estreia no Brasil (Foto: Na Bian/ Bloomberg)

A ambição, no entanto, é grande. A empresa prevê investir R$ 3,2 bilhões no Brasil e já falou em chegar, no longo prazo, a 2 mil unidades no país.

No curto prazo, a adaptação ao gosto brasileiro está acontecendo dentro do negócio que a companhia já conhece. Depois de estrear com casquinhas, limonadas e chás, a Mixue prepara produtos com ingredientes locais – e escolheu o açaí como um dos primeiros sabores desenvolvidos especificamente para o mercado brasileiro.

A empresa pretende ainda nacionalizar cada vez mais seus insumos e prevê construir uma fábrica no país, embora não tenha definido um cronograma.

@investnewsbr

A Mixue, rede chinesa que construiu um império vendendo sorvetes, limonadas e bubble teas a preços baixos, chegou ao Brasil. E vai ter até açaí no cardápio! #mixue #fastfood #negócios

♬ original sound – InvestNews BR – InvestNews BR
  •  

Gol troca CEO: Celso Ferrer vai para a Boeing, André Fehlauer assume o comando

A Gol terá mudanças no comando a partir de setembro. Celso Ferrer deixará o cargo de CEO da companhia em 31 de agosto para assumir a presidência da Boeing para a América Latina e o Caribe a partir de 4 de setembro de 2026. Ao mesmo tempo, André Fehlauer retornará à Gol para ocupar o posto de CEO, enquanto Albert Perez, atual COO da companhia, passará a acumular a presidência e o cargo de diretor de operações.

Na Boeing, Ferrer será responsável por fortalecer as operações, a estratégia e a presença da fabricante na América Latina e no Caribe, além de apoiar as oportunidades de crescimento da empresa na região.

“Celso traz experiência, capacidade de liderança e conhecimento excepcionais para essa função”, afirmou Brendan Nelson, presidente da Boeing Global. Segundo o executivo, os mais de 20 anos de experiência de Ferrer no setor de aviação o tornam adequado para lidar com as oportunidades e os desafios da região.

Ferrer deixa a Gol após mais de 20 anos

Ferrer estava à frente da Gol desde 2022 e liderou uma importante fase de transformação da empresa, incluindo o processo de reestruturação que fortaleceu sua posição financeira e operacional e a integração ao Grupo Abra, holding que controla a Gol e a colombiana Avianca.

O executivo começou sua carreira na própria Gol, como estagiário, e ocupou diferentes posições estratégicas ao longo de mais de duas décadas na companhia. Antes de assumir a posição de CEO, foi COO, responsável pelas áreas de Operações, Segurança Operacional, Aeroportos, Planejamento, Malha, Cadeia de Suprimentos e Frota.

Ferrer também foi vice-presidente de Planejamento por cinco anos, com experiência nas áreas de precificação e alianças.

Além da trajetória executiva, Ferrer é piloto de linha aérea certificado e atualmente habilitado. Ele fez parte da tripulação da Gol que operava a frota de Boeing 737.

“É uma grande satisfação e, ao mesmo tempo, um privilégio ter a oportunidade de ingressar na Boeing durante um período de expansão em uma região tão dinâmica como a América Latina”, afirmou Ferrer. “Estou honrado pela confiança que a empresa depositou em mim e aguardo com entusiasmo os desafios e as oportunidades deste novo capítulo da minha carreira.”

Ferrer é formado em Economia pela Universidade de São Paulo (USP) e em Relações Internacionais pela PUC-SP. Ele também possui Executive MBA pelo INSEAD, na França.

Em sua despedida da Gol, o executivo afirmou que a companhia encerra um importante ciclo de transformação e está preparada para uma nova etapa.

“Deixo minha posição confiante de que a companhia vive um dos momentos mais promissores de sua história”, afirmou Ferrer.

André Fehlauer retorna à Gol

André Fehlauer retornará à Gol para assumir o cargo de CEO a partir de setembro. O executivo trabalhou anteriormente por oito anos na companhia, como CEO da Smiles na Argentina e no Brasil.

Mais recentemente, Fehlauer foi CEO da Livelo, um dos principais programas de fidelidade do Brasil. Sua trajetória profissional também inclui passagens pelo Citi e pela Credicard.

André Fehlauer- novo presidente da GOL

Segundo a Gol, a nomeação busca garantir a continuidade da estratégia da companhia, mantendo o cliente no centro dos negócios e preparando a empresa para uma nova fase de criação de valor em conjunto com as demais companhias aéreas do Grupo Abra.

Albert Perez, atual COO da Gol, assumirá responsabilidades adicionais como presidente e COO da companhia. Perez ingressou na Gol no primeiro semestre de 2024, após mais de duas décadas de experiência no setor de aviação, com passagens por posições de liderança na Avianca, JetSMART e Vueling.

Nos últimos dois anos, o executivo teve papel importante no desempenho operacional da Gol, liderando o redesenho de processos e iniciativas de melhoria contínua.

Segundo a companhia, esses esforços contribuíram para que a Gol alcançasse indicadores de referência no setor, incluindo a liderança em pontualidade no Brasil e entre as companhias aéreas da América Latina.

Na nova função, Perez continuará responsável pelas operações diárias da Gol enquanto a empresa amplia sua malha doméstica e internacional.

Grupo Abra destaca transição

Adrian Neuhauser, CEO do Grupo Abra, holding que controla a Gol e a colombiana Avianca, agradeceu a Ferrer pela atuação na companhia e destacou sua contribuição durante o processo de transformação da aérea.

“Como CEO, ele desempenhou um papel fundamental na condução da Gol durante um período de transformação e no posicionamento da companhia para sua próxima fase de crescimento”, afirmou Neuhauser. O executivo também destacou a experiência de Fehlauer e seu conhecimento sobre a Gol, além da experiência operacional de Perez.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Gafisa adia balanço do 2º trimestre em meio a crise entre acionistas

A Gafisa informou nesta quinta-feira (13) que adiou a divulgação das informações financeiras referentes ao segundo trimestre de 2026. Segundo a companhia, a nova previsão é publicar os resultados até 31 de agosto.

O adiamento ocorreu após a BDO Auditores Independentes, responsável pela auditoria independente da Gafisa, solicitar prazo adicional para concluir os procedimentos de auditoria.

De acordo com a incorporadora, a extensão do prazo tem como objetivo assegurar a consistência, a completude e a qualidade das informações que serão divulgadas ao mercado.

Com o novo cronograma, a teleconferência para apresentação dos resultados do segundo trimestre está prevista para 1º de setembro. A Gafisa informou que reapresentou nesta quinta-feira seu Calendário de Eventos Corporativos com as novas datas.

A companhia disse ainda que manterá acionistas e o mercado atualizados sobre o assunto, conforme a regulamentação aplicável.

Crise entre acionistas

O adiamento ocorre em meio a mais um episódio de disputa entre acionistas da Gafisa. Em assembleia geral extraordinária realizada em 16 de julho, um grupo de acionistas minoritários tentou ampliar o conselho de administração de três para cinco membros e destituir todo o conselho fiscal. As duas propostas, porém, foram rejeitadas.

O grupo questiona um aumento de capital realizado recentemente pela companhia. O episódio se soma ao histórico de conflitos na governança da Gafisa, que remonta a 2018, quando o fundo sul-coreano GWI, do investidor Mu Hak You, assumiu o controle da incorporadora em uma disputa hostil, destituiu o conselho de administração e passou a comandar a empresa.

A gestão da GWI foi marcada por uma forte redução da estrutura da companhia. Em fevereiro de 2019, a posição do fundo, montada de forma alavancada, ruiu, e parte de suas ações foi levada a leilão na B3.

No mesmo ano, o empresário Nelson Tanure surgiu como acionista de referência da Gafisa e entrou no conselho de administração em abril, ao lado de fundos da MAM Asset, gestora ligada ao Banco Master. Tanure deixou formalmente o conselho em 2023 e atualmente teria uma participação pequena na companhia.

Hoje, as maiores posições acionárias da Gafisa estão concentradas em fundos das gestoras GERF e Ravello, que, juntas, detêm quase 40% das ações. A presidência do conselho de administração é ocupada por Eduardo Larangeira Jácome, que também teve passagem pelo conselho da Prio, empresa que esteve entre os principais investimentos de Tanure na última década.

  •  

Embraer e Saab fecham acordo para montar mais 20 caças Gripen no Brasil

A Embraer e a sueca Saab assinaram nesta terça-feira (21) um acordo preliminar que estabelece as bases para a produção de 20 caças Gripen adicionais na fábrica de Gavião Peixoto, em São Paulo. O Gripen é o caça mais avançado da Força Aérea Brasileira, capaz de atingir quase o dobro da velocidade do som.

O anúncio é um desdobramento do memorando assinado pelos governos do Brasil e da Suécia em junho para a compra desses 20 caças, que se somariam aos 36 Gripen adquiridos em 2014. Na ocasião, o ministro da Defesa sueco, Pal Jonson, evitou citar valores e disse que o preço “ainda deve ser discutido” entre os dois países.

Pelo acordo de hoje, a fábrica da Embraer vai complementar a linha de montagem da Saab em Linköping, na Suécia. A parceria entre as duas empresas começou em 2013, no governo Dilma Rousseff, quando o Gripen foi escolhido para equipar as Forças Armadas do Brasil, vencendo a concorrência da americana Boeing e da francesa Dassault.

O acordo original já previa a criação de uma linha de montagem no Brasil. Ela foi inaugurada em maio de 2023, a primeira unidade de produção do Gripen fora da Suécia, com capacidade para fabricar 15 das 36 aeronaves do contrato inicial. O primeiro caça montado em solo brasileiro foi apresentado em março deste ano.

O contrato entre o governo brasileiro e a Saab foi assinado em outubro de 2014: 36 aeronaves, sendo 28 Gripen E monoposto (para um piloto) e 8 Gripen F biposto (dois lugares, usados também em treinamento), por um valor em torno de US$ 4,5 bilhões, com cada aeronave custando algo próximo a US$ 125 milhões.

Embraer e Saab fecham acordo para novos caças Gripen (Divulgação)

Não há ainda valor definido para os 20 caças adicionais ao Brasil. Uma referência possível é o contrato que a Saab fechou com a Colômbia em novembro do ano passado, de cerca de US$ 250 milhões por unidade – quase o dobro do preço unitário pago pelo Brasil em 2014, embora esse valor inclua pacote de compensação, simuladores e treinamento, não apenas a aeronave.

Embraer fecha negócios

O acordo com a Saab é mais um de uma série que a Embraer anunciou nesta terça-feira durante o Farnborough International Airshow, uma das principais feiras do setor, realizada na Inglaterra.

O negócio mais relevante do dia foi a venda de 20 aeronaves E195-E2 para o grupo Abra, dono da Gol e da Avianca, por US$ 1,8 bilhão. O acordo que ainda prevê 10 opções e 15 direitos de compra, podendo chegar a 45 unidades.

Houve também encomendas da companhia aérea espanhola Binter Canarias e da luxemburguesa Luxair, além de um memorando com a arrendadora Azorra para converter até 30 aeronaves em cargueiros.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Green Card: o que é, quem tem direito e como solicitar

Poucos documentos concentram tanto simbolismo para quem sonha em recomeçar a vida fora do Brasil quanto o Green Card. O cartão, emitido pelo governo dos Estados Unidos, é a porta de entrada para uma permanência sem data para acabar em território americano, e, por isso, é também um dos processos migratórios mais disputados, burocráticos e visados por brasileiros nos últimos anos.

Entre 2014 e 2023, mais de 174 mil brasileiros obtiveram residência permanente legal nos EUA, segundo o Departamento de Segurança Interna americano (DHS/USCIS), recorde histórico e quase três vezes o volume registrado na década anterior. Só em 2023, foram 28.880 aprovações, puxadas tanto por reunificação familiar quanto por vistos de trabalho qualificado, como o EB-1 e o EB-2.

O que é Green Card

Green Card é o nome popular do Permanent Resident Card, ou seja, cartão de residência permanente dos Estados Unidos. Trata-se de um visto emitido pelo governo americano que concede ao portador o direito de viver e trabalhar no país por tempo indeterminado.

Na prática, quem tem o documento passa a ter quase os mesmos direitos de um cidadão nascido nos EUA — com excessão de poder votar em eleições federais ou se candidatar a cargos públicos no país.

Vale lembrar que esse é um ponto central da imigração americana: todos os vistos oferecidos pelos EUA são temporários, atrelados a um contrato de trabalho, a um curso ou a um prazo específico. O Green Card é a única exceção.

Como conseguir o documento

Não existe um caminho único. Há categorias diferentes de elegibilidade para a residência permanente americana, e cada uma tem regras, formulários e prazos próprios. Na prática, porém, quatro rotas concentram a maior parte dos pedidos:

Casamento com cidadão americano

É considerada a via mais direta. O processo começa com o formulário I-130 do USCIS (United States Citizenship and Immigration Services) e passa primeiro por um Green Card condicional, válido por dois anos, antes de se tornar definitivo — com validade de dez anos — após nova entrevista.

Vínculo familiar

Pais, filhos ou irmãos com cidadania americana também podem abrir o processo por meio do mesmo formulário I-130. Quando o titular do visto obtém o documento, cônjuge e filhos com até 21 anos são automaticamente contemplados; para irmãos e filhos mais velhos, o processo tende a ser mais longo, muitas vezes ultrapassando uma década.

Patrocínio de empregador

É a rota mais comum entre os vistos permanentes de trabalho. A empresa americana precisa comprovar ao Departamento de Trabalho dos EUA que não encontrou candidatos locais para a vaga antes de contratar o estrangeiro, e o pedido é feito via formulário I-140.

Habilidades extraordinárias, sem patrocinador

Profissionais que não dependem de um empregador podem pleitear categorias como o EB-1 (talentos com reconhecimento internacional — comum entre jornalistas, artistas e executivos) ou o EB-2 NIW (profissionais com destaque na própria área, sem necessidade de oferta de emprego).

Em ambos os casos, é preciso comprovar ao menos três de uma lista de dez critérios, que vão desde premiações e publicações na mídia até remuneração acima da média da categoria.

Investimento no país

Outra alternativa é o visto de investidor (EB-5), que exige a abertura de um negócio nos EUA com aporte estimado entre US$ 500 mil e US$ 1 milhão, dependendo da região. Nesse caso, o pedido é feito pelo formulário I-526.

Especialistas em imigração costumam repetir uma frase que resume bem o processo: não é o candidato que escolhe o visto, é o perfil do candidato que determina qual caminho é viável. Por isso, a recomendação unânime entre advogados de imigração é buscar assessoria especializada e licenciada antes de dar qualquer passo — o setor é repleto de “consultores” sem registro que cobram caro por orientações que, no fim, comprometem o processo.

Diferença entre visto, passaporte e Green Card

É comum confundir os três documentos, mas cada um cumpre uma função distinta. O passaporte é emitido pelo país de origem da pessoa — no caso de um brasileiro, pelo governo brasileiro — e serve como documento de identidade para viagens internacionais, comprovando nacionalidade.

O visto é uma autorização temporária dada por outro país (no caso, os EUA) para entrar e permanecer ali por um período e finalidade específicos, como turismo, estudo ou trabalho. Ele é carimbado ou vinculado ao passaporte, mas não altera o status migratório de quem o recebe.

Já o Green Card é o único dos três que representa residência permanente: ele não substitui o passaporte brasileiro (o titular continua sendo cidadão do Brasil) e é bem mais amplo do que qualquer visto temporário, já que garante o direito de viver e trabalhar nos EUA sem prazo para encerrar, servindo inclusive como etapa intermediária para quem deseja, no futuro, solicitar a cidadania americana.

Custos para tirar o Green Card

O valor final varia bastante de acordo com a categoria escolhida e a complexidade do caso, mas os custos costumam envolver taxas governamentais, honorários advocatícios, tradução juramentada de documentos, equivalência de diploma e, em algumas categorias, a elaboração de um business plan detalhado.

Importante: o documento em si não tem prazo de validade. O que expira, a cada dez anos, é apenas o cartão físico. A renovação é simples e não exige passar novamente pela análise completa do processo.

A perda do documento só ocorre em situações específicas, como a prática de crimes nos EUA ou ausências prolongadas do país (em geral, superiores a um ano), casos em que o titular pode solicitar um Reentry Permit para não perder o status.

Benefícios em ter o Green Card

Quem tem o Green Card pode morar em qualquer estado americano e trabalhar em qualquer emprego, sem depender de um visto específico para cada função. O documento também dá acesso a benefícios previdenciários e trabalhistas equivalentes aos de um cidadão americano, incluindo programas de aposentadoria e seguridade social, além de acesso a educação e assistência médica nas mesmas condições oferecidas à população local.

Os filhos do titular podem estudar em escolas públicas ou particulares pagando os mesmos valores cobrados de americanos, uma vantagem relevante frente às taxas mais altas cobradas de estrangeiros sem residência.

  •  

Bolsa de Londres cria pregão de 24 horas para competir com Wall Street e cripto. Veja como vai funcionar

A Bolsa de Valores de Londres (LSE, na sigla em inglês) anunciou nesta terça-feira (21) a criação da LSE 24, uma nova plataforma de negociação noturna que permitirá operações fora do horário tradicional do mercado. O sistema deve entrar em funcionamento no primeiro semestre de 2027 e poderá abrir caminho para uma negociação de ações praticamente 24 horas por dia no futuro.

A iniciativa faz parte de um movimento global das bolsas tradicionais para acompanhar o avanço de ativos digitais e plataformas alternativas que funcionam sem interrupção, como o mercado de criptomoedas. A disponibilidade de negociação a qualquer momento tem aumentado a pressão sobre as bolsas tradicionais, especialmente entre investidores de varejo, que buscam maior flexibilidade para operar.

A LSE 24 funcionará separadamente do mercado principal da bolsa londrina e, inicialmente, oferecerá acesso a produtos negociados em bolsa (ETPs, na sigla em inglês), como fundos que acompanham índices de ações do Reino Unido e dos Estados Unidos.

A previsão é que a plataforma esteja disponível para testes com clientes até o fim de 2026, antes do lançamento comercial no ano seguinte.

A presidente-executiva da Bolsa de Londres, Julia Hoggett, afirmou que outros ativos, incluindo ações, poderão ser adicionados futuramente.

“Certamente vemos isso como o próximo passo. É possível imaginar um cenário em que a LSE 24 negocie exatamente os mesmos valores mobiliários negociados no mercado principal”, afirmou.

A expansão da negociação contínua de ações, porém, dependerá de aprovação do regulador britânico, a Financial Conduct Authority (FCA), além do retorno de participantes do mercado.

A nova plataforma funcionará das 17h às 7h50 no horário de Londres, com uma pausa de 30 minutos entre 18h30 e 19h para processos de fechamento do dia. O mercado principal continuará operando no horário tradicional, das 8h às 16h30.

Bolsas globais correm para ampliar horários

A decisão coloca a Bolsa de Londres na corrida global por mercados com horários ampliados. A NYSE, Nasdaq e Cboe, nos Estados Unidos, anunciaram planos para estender a negociação para até 23 horas por dia durante os dias úteis.

A CME Group também pretende oferecer negociação 24 horas para alguns contratos futuros de petróleo e ouro, enquanto já opera em regime contínuo para determinados produtos ligados a criptomoedas.

O objetivo das bolsas é aumentar a liquidez e atrair investidores internacionais que precisam negociar ativos fora do horário comercial tradicional.

Segundo Hoggett, a LSE 24 busca atender tanto investidores de varejo do Reino Unido quanto clientes institucionais estrangeiros, especialmente da Ásia.

“Temos muitas corretoras associadas na Ásia que cada vez mais desejam continuar negociando os valores mobiliários aos quais já têm acesso em nosso mercado”, afirmou.

Liquidez será principal desafio

Apesar da ampliação dos horários, especialistas avaliam que o sucesso da plataforma dependerá da capacidade de garantir liquidez durante a madrugada.

A nova operação pode beneficiar investidores que precisam reagir rapidamente a eventos que acontecem quando os mercados tradicionais estão fechados, mas o desafio será convencer formadores de mercado a oferecer preços consistentes durante todo o período.

“A questão principal será saber se os formadores de mercado estarão dispostos a oferecer preços consistentes durante a sessão noturna. Sem essa participação, a liquidez pode ser limitada inicialmente”, afirmou Hector McNeil, co-CEO da HANetf, empresa que auxilia gestoras no lançamento de ETFs.

Para Hoggett, o objetivo não é simplesmente ampliar o horário de funcionamento, mas criar o formato adequado de liquidez para cada tipo de mercado. “Trata-se de ter a forma correta de liquidez para o mercado certo no momento certo”, disse.

A LSE fará contratações internacionais para apoiar a nova plataforma, segundo a executiva.

Bolsa tenta recuperar relevância global

O movimento ocorre em um momento delicado para a Bolsa de Londres, que enfrenta dificuldades para atrair novas listagens e vem perdendo espaço para outros mercados globais.

Nos últimos anos, diversas empresas britânicas migraram suas negociações para bolsas dos Estados Unidos, citando principalmente a maior liquidez e o acesso mais amplo a investidores.

A queda no número de companhias listadas e uma sequência de aquisições reduziram o tamanho do mercado acionário britânico. A capitalização das empresas negociadas no Reino Unido perdeu posições no ranking global e foi ultrapassada por mercados como Taiwan, Índia e Canadá.

A LSE lançou uma série de reformas para tentar atrair novas empresas, mas ainda enfrenta baixa participação dos maiores investidores institucionais britânicos, como fundos de pensão.

Para Paul Markham, chefe da equipe global de ações da gestora suíça GAM Investments, a criação da LSE 24 parece uma tentativa de reverter esse declínio, mas pode não resolver os principais problemas da bolsa.

“A estratégia pode não aliviar de forma significativa as dificuldades da LSE do ponto de vista das ações negociadas tradicionalmente”, afirmou.

Segundo ele, a migração de listagens de Londres para os Estados Unidos reflete a profundidade, a variedade e a disponibilidade imediata de liquidez dos mercados americanos.

“Os investidores já estão acostumados a um mercado geograficamente diversificado e podem não ter interesse em negociar em bolsas no exterior sujeitas a regimes regulatórios diferentes”, disse.

Para Markham, iniciativas como a negociação quase contínua dificilmente serão suficientes para reverter a tendência de perda de protagonismo do mercado acionário londrino.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Dona da Gol anuncia compra de 20 jatos Embraer E195-E2 por US$ 1,8 bilhão

O grupo Abra — holding que controla as companhias aéreas Avianca e Gol, além de manter investimento na espanhola Wamos Air — fechou um acordo com a Embraer para a aquisição de até 45 jatos do modelo E195-E2.

O contrato prevê o pedido firme de 20 aeronaves, além de 10 opções de compra e 15 direitos de aquisição futuros, condicionados ao cumprimento de certas metas operacionais. Apenas o pedido firme de 20 aeronaves alcança um valor de mercado de US$ 1,8 bilhão, conforme apurado pelo InvestNews na última segunda-feira.

A expectativa é a de que os modelos da Embraer sejam utilizados tanto pela Gol quanto pela Avianca. O anúncio aconteceu durante o Farnborough Airshow, que começou na segunda-feira (20) e vai até quinta-feira (24).

A aquisição marca uma virada da Embraer no mercado interno. Apenas a Azul utiliza os modelos da fabricante brasileira em sua frota. O pedido da controladora da Gol agora se soma ao da Latam feito no ano passado, com a primeira aeronave entrando em operação a partir de outubro.

No caso da Abra, as entregas estão programadas para começar no quarto trimestre de 2027 e serão feitas de forma progressiva.

A encomenda firme deverá reforçar o “backlog” (carteira de pedidos) do terceiro trimestre da Embraer assim que os requisitos finais forem atendidos.

A Embraer fabrica os jatos de corredor único da família E-Jets E2, com capacidade para até 146 passageiros, um degrau abaixo dos jatos de maior porte que hoje formam o núcleo tanto da Gol quanto da Avianca.

A lógica é a mesma que Azul e Latam já adotaram: usar aviões menores em rotas de menor demanda ou em aeroportos que não comportam um 737 de cerca de 180 assentos. Nesse caso, o E2 permite abrir frequências e cidades novas sem voar com o avião grande meio vazio. Além disso, permite usar um avião menor, que gasta menos combustível, em rotas que não têm lotado os 737.

Com o novo lote de jatos de última geração, o grupo Abra pretende ampliar sua presença na América Latina, fortalecendo rotas domésticas e regionais que exigem aeronaves com capacidade otimizada (right-sized capacity).

O modelo E195-E2 destaca-se pelo redução no consumo de combustível e na emissão de poluentes em relação a gerações anteriores.

Para Adrian Neuhauser, CEO do Grupo Abra, a chegada dos jatos brasileiros traz flexibilidade estratégica. “O E195-E2 dará ao grupo a agilidade necessária para buscar novas oportunidades de negócios, mantendo nossa disciplina na frota e entregando mais valor ao passageiro.”

Arjan Meijer, presidente e CEO da Embraer Aviação Comercial, ressaltou o orgulho de apoiar o crescimento da gigante latino-americana. “O E195-E2 é uma das aeronaves de corredor único mais eficientes e ecológicas do mercado atual”, afirmou.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Fundo TRXF11 paga R$ 1,4 bilhão por complexo logístico com galpões do Mercado Livre

A gestora TRX, por meio do fundo de investimento imobiliário (FII) TRXF11, fechou a aquisição de um complexo de três galpões logísticos em Guarulhos por R$ 1,4 bilhão, a maior compra já realizada pelo fundo. Dois dos três galpões já estão alugados ao Mercado Livre.

O complexo soma 237,4 mil m² de área bruta locável, distribuídos nos galpões K100, K200 e K300. O K200 já está concluído e locado; o K100 tem entrega prevista para outubro; o K300 segue sem contrato de locação definido, condicionado à aprovação do projeto e à assinatura de um contrato built-to-suit com um futuro inquilino ainda não revelado.

Os contratos com o Mercado Livre duram dez anos e são do tipo “atípico”: se a empresa quiser sair antes do prazo, precisa pagar todos os aluguéis restantes. Durante as obras, o aluguel é reajustado pelo custo da construção (INCC); depois de pronto, pela inflação oficial (IPCA).

A escolha de Guarulhos também reflete uma mudança no setor logístico. A reforma tributária muda a cobrança de imposto da origem para o destino da mercadoria, o que elimina a vantagem fiscal de cidades como Extrema (MG), historicamente escolhidas menos pela localização e mais pelos incentivos oferecidos.

A transição é gradual, até 2032, mas já pesa nas decisões de investimento: municípios próximos das grandes capitais, com acesso rápido a aeroportos e rodovias, ganham atratividade frente a polos distantes que cresceram por benefício fiscal.

Portfólio maior

Com a operação, a área bruta locável do TRXF11 sobe 19%, para 1,48 milhão de m², impulsionada também por outras movimentações recentes do fundo. Agora, o FII passa a ter 115 imóveis e R$ 9,2 bilhões investidos, com o segmento logístico subindo a 37% da área locável do fundo.

O Mercado Livre passa a responder por cerca de 18% da receita de aluguel do portfólio, a maior concentração em um único inquilino entre os principais locatários do fundo, que incluem Assaí, Grupo Mateus e o hospital Albert Einstein.

O valor supera em mais do dobro a até então maior operação individual do fundo, ligada ao Hospital Albert Einstein, avaliada em cerca de R$ 600 milhões. A operação chega semanas depois de o fundo vender 15 imóveis, a maioria agências da Caixa Econômica Federal, por R$ 207,2 milhões, e comprar o Hotel Emiliano Rio, em Copacabana, por R$ 260 milhões.

Estrutura de financiamento

O ponto que diferencia esta operação de uma compra imobiliária comum está na engenharia financeira por trás dela. A aquisição será indireta e alavancada: o Banco XP de Atacado atua como financiador ao adquirir a cota sênior, com prioridade de recebimento, de um fundo que passa a deter os três galpões.

O TRXF11 e o FII Matriz Log, criado para a operação e do qual o TRXF11 é cotista único, dividem a cota subordinada na proporção de 50% cada, tornando-se coproprietários do complexo.

A gestora afirma que buscará refinanciar a estrutura assim que as obras estiverem concluídas e o mercado oferecer uma janela mais favorável. Na prática, isso significa que o desembolso de R$ 1,4 bilhão não sai integralmente do caixa do fundo.

O pagamento também é parcelado: um sinal correspondente a um quarto do valor já foi desembolsado, e o restante será pago em três parcelas semestrais até dezembro de 2027, condicionadas ao cumprimento de etapas como regularização dos imóveis e conclusão das obras.

Nos primeiros 12 meses, a TRX estima um retorno de 14,51% ao ano sobre o que gastou para comprar e construir os galpões (yield on cost), bem acima da taxa de referência do mercado para galpões prontos (cap rate), de 8% ao ano.

  •  

Nubank compra Banco Porto Real para obter licença bancária no Brasil

O Nubank anunciou que vai operar no Brasil com uma licença bancária, em adição a outras que possui – de instituição de pagamento, financeira, corretora, gestora.

Para os clientes, a instituição informa, nada muda. Todos os serviços que existem hoje seguem iguais.

Com o movimento, o Nubank passa a cumprir aquilo que determina uma resolução recente do BC, de novembro de 2025. Ela exige que instituições financeiras com a palavra “banco” ou “bank” no nome tenham uma licença bancária. 

Uma das formas de conseguir esse tipo de licença é adquirir uma outra instituição que já tenha a sua. No caso do Nubank, ela chega com a compra do Banco Porto Real de Investimentos – ainda sujeita a aprovação do Banco Central. No México, onde o Nubank opera desde 2019, a licença bancária veio agora há pouco, no dia 10 de julho.

A diferença entre ter ou não esse tipo de licença é técnica. As instituições que têm podem oferecer certos produtos financeiros, como conta-salário. 

Essas mudanças chegam em meio a uma nova estrutura de liderança. No dia 15 de julho, o Nubank anunciou a criação de um novo cargo, o de CEO para a América Latina, para coordenar as operações no Brasil, no México e na Colômbia, os três países onde atua hoje.

Quem assume o cargo é Livia Chanes, CEO do Nubank para o Brasil desde 2024. A executiva vai acumular as duas funções. E os responsáveis pelas operações no México e na Colômbia, Armando Herrera e Marcela Torres, passam a responder diretamente a ela. 

Os Estados Unidos são outro front de expansão. Em janeiro, o Nubank recebeu uma aprovação preliminar para oferecer serviços bancários nos EUA. Trata-se de um passo largo rumo à aprovação definitiva, que ainda precisa do aval do Fed, o banco central dos EUA, e do FDIC – equivalente americano ao nosso FGC. 

A organização nos EUA está a cargo de Cristina Junqueira, cofundadora do Nubank.

  •  

Moonshot: conheça o fundador da startup chinesa que desafia gigantes de IA nos EUA

Quando a DeepSeek lançou o modelo R1, em janeiro de 2025, a startup chinesa virou o símbolo da ascensão da inteligência artificial do país e provocou uma onda de vendas que eliminou quase US$ 600 bilhões do valor de mercado da Nvidia em um único dia.

Naquele mesmo momento, outra empresa chinesa tentava ganhar espaço na corrida da IA. A Moonshot, fundada por Yang Zhilin, um pesquisador formado pela Carnegie Mellon University e com passagens pelo Google e pela Meta, lançou uma nova geração de seus modelos. Mas a atenção do mercado se concentrou quase inteiramente na DeepSeek, deixando a startup em segundo plano.

Dezoito meses depois, o jogo mudou.

Na última sexta-feira (17), a Moonshot apresentou o Kimi K3, um modelo com 2,8 trilhões de parâmetros que rapidamente se tornou uma das principais atrações da Conferência Mundial de Inteligência Artificial (WAIC), em Xangai. Segundo avaliações da consultoria Artificial Analysis, o sistema supera a maioria dos modelos disponíveis atualmente, ficando atrás apenas do Claude Fable 5, da Anthropic, e do GPT-5.6, da OpenAI.

O lançamento ajudou a consolidar uma percepção que vem ganhando força no setor: a China está reduzindo rapidamente a distância tecnológica que a separa dos laboratórios americanos de ponta.

Da promessa ao retorno aos holofotes

Aos 33 anos, Yang já era considerado uma das grandes apostas da inteligência artificial chinesa antes mesmo da explosão do ChatGPT.

Nascido em Shantou, na província de Guangdong, destacou-se em olimpíadas internacionais de matemática e seguiu carreira acadêmica nos Estados Unidos. Durante o doutorado na Carnegie Mellon, trabalhou simultaneamente em projetos de inteligência artificial da Meta e do Google.

Em 2023, decidiu retornar à China para fundar a Moonshot ao lado de colegas da Universidade Tsinghua. O nome da empresa é uma referência ao álbum The Dark Side of the Moon, do Pink Floyd, um dos favoritos do fundador.

Investidores apostaram pesado na iniciativa. A startup rapidamente alcançou avaliação superior a US$ 1 bilhão e seu chatbot Kimi passou a ser visto como uma das principais alternativas chinesas ao ChatGPT.

Então veio a DeepSeek.

A estreia do R1 redefiniu o mercado chinês de IA praticamente da noite para o dia. Empresas passaram a integrar o modelo da DeepSeek em seus produtos, enquanto a Moonshot viu usuários migrarem para a rival.

Segundo pessoas familiarizadas com a situação, Yang convocou uma reunião de emergência logo após o feriado do Ano Novo Lunar de 2025. A partir dali, decidiu mudar a estratégia da companhia.

Em vez de competir apenas em aplicativos de consumo, a Moonshot passou a focar empresas, desenvolvedores e modelos de código aberto.

A aposta em modelos gigantes

Enquanto várias startups chinesas buscavam criar sistemas menores para contornar as restrições de acesso a chips avançados impostas pelos Estados Unidos, Yang seguiu na direção oposta.

Ele abandonou um plano para desenvolver um modelo com cerca de 200 bilhões de parâmetros e elevou essa meta para 1 trilhão no K2, lançado em 2025.

Agora, o Kimi K3 levou essa estratégia ainda mais longe.

Com 2,8 trilhões de parâmetros, trata-se do maior modelo de inteligência artificial já desenvolvido na China. O sistema combina enorme escala com avanços de eficiência computacional, permitindo competir com os modelos mais avançados do mercado.

A reação foi imediata.

Elon Musk classificou o Kimi K3 como “impressionante”. Dean Ball, chefe de estratégia da OpenAI, afirmou que a liberação pública do modelo aproxima o setor de uma espécie de “comunismo da IA”, em referência ao acesso aberto à tecnologia.

Segundo pessoas próximas à empresa, as vendas da Moonshot aumentaram mais de seis vezes após o lançamento. A demanda foi tão intensa que a startup precisou suspender temporariamente novas assinaturas para lidar com limitações de capacidade computacional.

Nova fase da corrida global

O sucesso do Kimi K3 ocorre em um momento em que empresas chinesas aceleram o desenvolvimento de modelos avançados.

Além da Moonshot, a Alibaba apresentou nos últimos dias uma prévia do Qwen 3.8-Max, sistema com 2,4 trilhões de parâmetros que, segundo a companhia, possui desempenho comparável ao dos principais modelos de fronteira dos Estados Unidos.

A sequência de lançamentos sugere que a vantagem tecnológica dos Estados Unidos no desenvolvimento de modelos de ponta está sendo pressionada por uma nova geração de empresas chinesas.

A Moonshot está finalizando uma rodada de captação que pode elevar seu valor de mercado para mais de US$ 30 bilhões e já avalia uma abertura de capital em Hong Kong nos próximos meses.

O entusiasmo em torno da empresa ficou evidente durante a Conferência Mundial de Inteligência Artificial (WAIC, na sigla em inglês), realizada anualmente em Xangai e considerada a principal vitrine da indústria chinesa de IA. Visitantes formaram filas para conhecer a startup, deixando em segundo plano estandes muito maiores de gigantes como Alibaba e Tencent. A companhia esgotou em poucas horas todos os brindes distribuídos durante o evento.

Para Yang, a ascensão repentina da DeepSeek parecia ter transformado sua empresa em uma nota de rodapé da revolução da IA chinesa. O lançamento do Kimi K3 sugere que essa história ainda está longe do fim.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

CEO da Serra Verde assume USA Rare Earth após acordo de US$ 2,8 bilhões

Três meses após anunciar a aquisição da Serra Verde, mineradora brasileira de terras raras, por cerca de US$ 2,8 bilhões, a USA Rare Earth, empresa americana de minerais críticos listada na Nasdaq, nomeou o britânico Thras Moraitis, atual CEO da companhia brasileira, para comandar a empresa combinada.

A nomeação de Moraitis entra em vigor em 1º de outubro de 2026, informou a companhia nesta segunda-feira (20). Ele substituirá Barbara Humpton, que deixará o cargo de presidente-executiva e o conselho de administração na mesma data.

Até a conclusão da operação entre as empresas, prevista para o fim de agosto, Moraitis continuará supervisionando as operações da Serra Verde e assumirá a função de presidente da companhia combinada.

A aquisição da Serra Verde foi anunciada em 20 de abril e envolve o pagamento de US$ 300 milhões em dinheiro e a emissão de aproximadamente 126,8 milhões de ações da USA Rare Earth. A transação ocorre em meio à disputa global por fontes alternativas de terras raras, mercado atualmente dominado pela China.

Esses minerais são considerados estratégicos para a produção de ímãs de alta potência usados em veículos elétricos, eletrônicos, equipamentos de defesa, turbinas eólicas e outras tecnologias.

A Serra Verde possui uma mina e uma planta de processamento em Minaçu (GO) e é atualmente a única produtora de terras raras em escala comercial no Brasil. A jazida de Pela Ema contém elementos como neodímio, praseodímio, térbio e disprósio, considerados essenciais para a fabricação de ímãs permanentes.

Desde que assumiu o comando da Serra Verde, em janeiro de 2023, Moraitis ajudou a transformar a mineradora no que a USA Rare Earth descreve como a única produtora em larga escala dos quatro elementos críticos de terras raras magnéticas fora da Ásia.

A combinação entre as duas empresas deve criar a primeira cadeia integrada de terras raras “da mina ao ímã” fora da Ásia, reunindo ativos de mineração, processamento, produção de metais, ligas e fabricação de ímãs nos Estados Unidos, Brasil e outros países aliados.

A Serra Verde iniciou a produção comercial em sua mina e planta de processamento em 2024 e pretende elevar sua capacidade para cerca de 6.500 toneladas métricas de óxidos de terras raras por ano até o fim de 2027. A companhia também avalia dobrar sua capacidade produtiva nos próximos quatro anos.

A empresa brasileira possui ainda um contrato de fornecimento de 15 anos para sua produção inicial com uma entidade apoiada por agências do governo dos Estados Unidos e por capital privado. O acordo prevê preços mínimos garantidos para elementos críticos como disprósio e térbio, reduzindo riscos para o projeto.

A Serra Verde também conta com um pacote de financiamento de US$ 565 milhões da U.S. International Development Finance Corporation para expansão e otimização das operações no Brasil.

Além da troca no comando, a USA Rare Earth anunciou que Michael Blitzer, atual presidente do conselho da companhia, assumirá como presidente executivo do conselho, com efeito imediato. Segundo a empresa, Blitzer teve papel central na estratégia de construir uma cadeia global integrada de terras raras e na obtenção de apoio financeiro do governo americano, incluindo uma parceria público-privada de US$ 1,6 bilhão.

A USA Rare Earth afirmou que a gestão de Barbara Humpton foi marcada pelo avanço de parcerias estratégicas e pela expansão da presença da companhia em processamento de minerais críticos, produção de metais e fabricação de ímãs.

Antes de assumir a Serra Verde, Moraitis foi diretor de desenvolvimento e membro do conselho executivo da EuroChem Group. Ele também ocupou posições de liderança na Xstrata e participou da expansão da companhia até a venda para a Glencore, em 2013, por cerca de US$ 65 bilhões.

Com a aquisição da Serra Verde, a USA Rare Earth busca fortalecer uma cadeia de suprimentos ocidental de minerais estratégicos em um momento de aumento das tensões entre Estados Unidos e China e de preocupação com a dependência chinesa no setor de terras raras.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Azzas 2154: Jatahy vai à Justiça em nova disputa contra Birman

A Azzas 2154 informou nesta terça-feira (12) que foi surpreendida por um pedido judicial apresentado por Roberto Jatahy, acionista da companhia e responsável pela unidade de moda feminina do grupo.

Segundo a empresa, a ação diz respeito à gestão da unidade de moda masculina da companhia – área comandada pelo CEO Alexandre Birman.

A companhia não deu detalhes sobre o conteúdo do pedido judicial, mas afirmou que não espera impactos sobre a operação da companhia e que buscará acesso às informações da ação para avaliar as medidas cabíveis.

Segundo o jornal O Globo, Jatahy tenta barrar uma reorganização interna que tiraria a Reserva da estrutura sob sua influência dentro da Azzas.

Trata-se de um novo capítulo na relação conturbada entre Birman e Jatahy, que convivem com disputas internas sobre o poder na companhia.

A Azzas 2154 foi criada em 2024, a partir da fusão entre a Arezzo&Co, de Birman, e o Grupo Soma, de Jatahy, formando uma das maiores holdings de moda do país.

No ano passado, poucos meses após a conclusão da fusão, a companhia precisou lidar com especulações sobre um possível “divórcio” societário entre seus principais acionistas.

Em junho de 2025, os dois chegaram a um acordo e a empresa reestruturou sua governança.

  •  

JHSF compra terminal de aviação executiva em Miami e reforça expansão internacional

A JHSF anunciou, nesta segunda-feira (27), a aquisição do FBO (Fixed Base Operator) Embassair, um ativo de infraestrutura voltado ao atendimento de clientes de aviação executiva localizado no Opa-Locka Executive Airport, em Miami, nos Estados Unidos.

A operação, cujo valor não foi divulgado, foi realizada por meio do JHSF Capital FBOs Fund LP, fundo internacional recém-constituído e gerido pela JHSF Capital, que tem a própria companhia como investidora majoritária.

30 minutos de Miami

O terminal já está em operação e oferece uma plataforma integrada de serviços ininterruptos, com funcionamento 24 horas, incluindo abastecimento de combustíveis, serviços aeronáuticos e atendimento a passageiros, além de infraestrutura de hangares com potencial de expansão futura.

Localizado a cerca de 30 minutos do centro de Miami, o aeroporto foi escolhido por sua relevância no mercado de aviação executiva e por sua conexão com rotas internacionais frequentes a partir do São Paulo Catarina Aeroporto Executivo, o que pode gerar sinergias operacionais para a companhia.

Há ainda a previsão de implementação de controle migratório no próprio terminal, por meio do U.S. Customs and Border Protection (CBP), órgão responsável pela imigração e alfândega nos Estados Unidos, o que deve elevar o nível de conveniência para voos internacionais ao permitir que passageiros realizem todo o processo no próprio local.

A aquisição está alinhada à estratégia da JHSF de ampliar sua presença internacional e fortalecer sua atuação em ativos de alto padrão com geração de receita recorrente. Nesse contexto, a operação em Miami representa mais um passo no processo de internacionalização da companhia.

Fasano no exterior

No começo deste mês, a JHSF anunciou no começo deste mês um acordo para adquirir 100% da Baluma, dona do complexo Enjoy Punta del Este, no Uruguai. O plano é transformar o ativo em um projeto multiuso de alto padrão, com shopping, hotel Fasano, cassino e unidades residenciais, aprofundando a presença do grupo no país, onde já atua há mais de 15 anos. A transação ainda depende de aprovações regulatórias e antitruste.

O movimento faz parte de uma estratégia mais ampla de crescimento da marca Fasano no exterior. Atualmente, a companhia tem dois hotéis fora do Brasil — em Punta del Este e Nova York — e outros projetos em desenvolvimento em destinos como Londres, Miami, Portugal, Itália (Sardenha) e novamente no Uruguai. Em fevereiro, a empresa também anunciou a compra de um edifício histórico em Milão para conversão em hotel.

Com um portfólio que inclui ainda shoppings, aeroporto executivo e empreendimentos residenciais e de lazer, a JHSF vem ampliando sua diversificação de receitas. No quarto trimestre de 2025, a área de Hospitalidade e Gastronomia respondeu por 17,8% do resultado operacional recorrente, enquanto shoppings lideraram com 40,1%, seguidos pelo aeroporto (21,4%) e pelos segmentos de residências e clubes (20,7%).

💾

A Gol passa por uma transformação profunda após sua recuperação judicial. Agora sob o controle da holding Abra, a companhia abandonou o modelo focado estrit...
  •  

Sócia da Raízen, Shell paga US$ 16,4 bilhões por petroleira canadense

A Shell, sócia da Cosan na Raízen, anunciou nesta segunda-feira (27) a compra da canadense ARC Resources num negócio avaliado em US$ 16,4 bilhões, incluindo a assunção de US$ 2,8 bilhões em dívida líquida. 

É a maior aquisição da petroleira britânica desde 2016, quando comprou a BG Group, e marca uma virada estratégica do grupo em direção ao Canadá, num momento em que a guerra entre Estados Unidos e Irã encareceu os ativos do Oriente Médio.

Pelos termos do acordo, os acionistas da ARC, sediada em Calgary, receberão CAD 32,80 por ação, sendo 75% em ações da Shell e 25% em dinheiro. O preço representa prêmio de 27% sobre o fechamento da ARC na bolsa de Toronto na sexta-feira (24) anterior à divulgação. O valor patrimonial da ARC ficou em US$ 13,6 bilhões.

A operação adiciona ao portfólio da Shell cerca de 370 mil barris de óleo equivalente por dia, dois bilhões de barris em reservas provadas e prováveis e 1,5 milhão de acres na bacia de Montney, formação de xisto que ocupa parte da Columbia Britânica e de Alberta.

Combinada aos 440 mil acres que a Shell já operava na região, a aquisição transforma a empresa em um dos maiores produtores de gás natural e líquidos da Montney. “Isto estabelece o Canadá como um heartland para a Shell”, disse o presidente-executivo Wael Sawan em comunicado, em referência aos núcleos operacionais estratégicos da empresa.

A produção total da Shell deve passar de uma taxa de crescimento anual de 1% para 4% até 2030 com a incorporação dos ativos.

Virada de chave

A movimentação representa uma virada da própria Shell em relação ao Canadá. Em 2017, a empresa havia se desfeito de boa parte de sua posição no país, vendendo ativos nas areias betuminosas de Alberta. 

Agora, faz o caminho inverso, sob a justificativa de que os recursos da Montney são “de baixa intensidade de carbono”, o que ajuda a empresa a reconciliar o crescimento da produção com seus compromissos de transição energética.

A integração com o LNG Canada, projeto de gás natural liquefeito da Columbia Britânica do qual a Shell é principal acionista, é peça central do racional do negócio. Os contratos da ARC já vinculam parte de sua produção de gás aos preços internacionais de LNG, o que cria sinergia direta com a infraestrutura existente da Shell. 

A empresa estima sinergias anuais de US$ 250 milhões em até um ano após o fechamento, previsto para o segundo semestre de 2026.

Analistas avaliam que a aquisição pode ser apenas o primeiro movimento de uma onda de M&A no setor de petróleo e gás. Os preços altos sustentados pela guerra elevaram o valor dos ativos e criaram janela para que companhias menores aceitem ser vendidas por valuations que antes pareciam inatingíveis.

“Acho que está na mesa para este ano”, disse Tim Rezvan, analista do KeyBanc Capital Markets, em entrevista à Barron’s na semana passada. Segundo ele, o que define o preço dos negócios é a curva de futuros de petróleo nos próximos meses, e essa curva subiu o suficiente para destravar o apetite vendedor.

No Brasil, outra conta

A operação contrasta com o cenário enfrentado pela Shell no Brasil, onde a empresa é sócia da Cosan na Raízen, maior produtora de biocombustíveis do país e que negocia neste momento a reestruturação de R$ 65 bilhões em dívidas. 

No fim de semana, a companhia apresentou aos credores uma contraproposta para captar entre R$ 2,5 bilhões e R$ 5 bilhões em capital novo, em cima dos R$ 4 bilhões já comprometidos por Shell e pelo bilionário Rubens Ometto, controlador da Cosan.

Os credores pediam aporte de R$ 8 bilhões dos atuais sócios para fechar o acordo.

  •  

Posso pagar despesas pessoais com dinheiro da PJ para ‘escapar’ do IR sobre dividendos?

A cobrança de Imposto de Renda sobre dividendos, que começou a valer na virada do ano, abalou estratégias clássicas de planejamento tributário dos empreendedores.

Para reduzir o pagamento de impostos, é comum que empresas remunerem seus sócios com a distribuição de dividendos, que era totalmente isenta de IR até o fim de 2025. Só que a coisa mudou. Agora, quem recebe dividendos acima de R$ 50 mil por mês precisa pagar uma alíquota de 10% de IR.

Com essa mudança, uma estratégia alternativa – e controversa – voltou a ser falada nas rodas de empresários e em discussões em redes sociais: pagar despesas pessoais dos sócios com o dinheiro da PJ. É o uso de parte do dinheiro que seria retirado como lucro (via dividendo) para pagar contas dos sócios, reduzindo a tributação direta.

Só que fica a pergunta: é legal e regular transferir despesas pessoais para a empresa? E vale a pena?

Em poucas palavras, a resposta é não. Pode render autuação da Receita Federal, cobrança retroativa de impostos não pagos, multa e juros – além da exclusão da empresa de regimes tributários vantajosos, como o Simples Nacional.

Qual o risco de incluir despesas pessoais na conta da empresa?

As despesas pessoais dos sócios não são despesas operacionais para a empresa, ressalta Pedro Bresciani, especialista em planejamento tributário no Utumi Advogados. A manutenção do negócio não depende desses gastos – que deveriam ser sempre cobertos com recursos próprios, como o pró-labore (que é o “salário” dos sócios) ou os dividendos que eles recebem.

Se a Receita Federal identificar que houve essa prática, pode desconsiderar os lançamentos e entender que houve irregularidades, como omissão de receita e distribuição disfarçada de lucros. Ou ainda enquadrá-los como pagamento sem causa ou doação da empresa para o sócio.

Em um pagamento sem causa (ou sem comprovação) a um sócio, por exemplo, a alíquota do Imposto de Renda que deve ser retido fonte é de 35% – o que provavelmente não é feito por quem decide transferir despesas pessoais para a PJ para “driblar” o fisco.

Já em uma doação da empresa para o sócio, há a incidência de Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), com alíquota de até 8%, a depender do estado.

No caso de uma autuação da Receita Federal, tributos como esses que não tenham sido recolhidos podem ser cobrados retroativamente, além da incidência de multa e juros. Fora isso, segundo Bresciani, os valores ainda poderiam ser tributados pelo Imposto de Renda Mínimo, com alíquota que vai até 10%.

Como as despesas dos sócios afetam o lucro da PJ?

A transferência de despesas pessoais para a PJ impacta os resultados das empresas e de seus sócios de maneiras diferentes, a depender do regime tributário em que se enquadram.

Para as empresas do regime do lucro real, os impostos devidos (IRPJ e CSLL, a Contribuição Social sobre o Lucro Líquido) incidem diretamente sobre o seu lucro efetivo – ou seja, receitas menos despesas. Por isso, quanto maiores as despesas a serem deduzidas das receitas, menor o lucro. E menor também o imposto que a empresa terá de pagar.

Incluir despesas dos sócios nas contas de uma empresa do lucro real, portanto, acaba reduzindo os impostos devidos pela própria empresa.

Quando um caso como esse é identificado pela Receita Federal, ela pode cobrar os tributos (IRPJ e CSLL) que deixaram de ser pagos porque o lucro foi “artificialmente” menor, além de juros (taxa Selic) e uma multa significativa (de 75% a 100%, nos casos gerais) sobre esses valores.

Já no regime de lucro presumido, as despesas dos sócios incluídas nas contas da empresa não reduzem diretamente os tributos devidos por elas, como no lucro real. Isso porque o IRPJ e a CSLL são calculados a partir de uma margem de lucro fixa, estabelecida pela Receita Federal e aplicada sobre o faturamento da empresa. Essa margem varia segundo o setor de atuação e pode chegar a 32%.

No Simples Nacional, ocorre algo semelhante.

Os impostos devidos pela empresa – e pagos em uma única guia, chamada DAS – são calculados sobre o faturamento, e não sobre o lucro. Por isso, também nesse caso, incluir despesas dos sócios nas contas da empresa não reduzirá o valor pago pela PJ.

Porém, tanto no lucro presumido quanto no Simples Nacional, essa manobra diminui o lucro efetivo do negócio. E ele é a base para a distribuição de dividendos aos sócios.

Se, adotando essa prática, os sócios conseguirem manter os dividendos abaixo do limite de R$ 50 mil por mês, podem “escapar” de pagar o novo IR na sua pessoa física.

Se isso for identificado pela Receita Federal, a prática poderia ser caracterizada como pagamento sem causa, distribuição indireta de dividendos ou doação da empresa para o sócio. E, então, vale a mesma lógica: o Fisco cobra retroativamente os impostos que não foram pagos, aplica multa e cobra juros. Em casos graves, pode excluir a empresa do Simples Nacional.

Os riscos na prática

A pedido do InvestNews, Bresciani, no Utumi Advogados, simulou um caso prático. O advogado partiu de um exemplo fictício de empresa enquadrada no regime de lucro real em que os sócios pagaram despesas pessoais no valor de R$ 240 mil em um ano.

Entenda três possíveis formas como essa manobra pode ocasionar riscos e cobranças adicionais.

1) Os impostos da empresa

Em uma fiscalização da Receita Federal que identificasse esse procedimento, a transferência de despesas poderia ser desconsiderada. Na prática, isso faria com que o lucro efetivo da empresa aumentasse – nesse caso, justamente em R$ 240 mil. Sobre esse valor, incidiria a carga de IRPJ e CSLL (34%), gerando uma tributação adicional de R$ 81,6 mil.

Esse valor ainda viria com acréscimos. Em geral, aplica-se uma multa equivalente a 75% sobre o imposto devido, segundo Bresciani, além de juros pela taxa Selic. Nesse exemplo, a multa seria calculada sobre os R$ 81,6 mil: o montante seria de R$ 61,2 mil. Isso aumentaria o valor final a pagar para R$ 142,8 mil, além da variação da Selic até o pagamento ser realizado.

2) O pagamento sem causa aos sócios

A Receita Federal também poderia entender que houve um pagamento (ou uma entrega de recursos) aos sócios sem comprovação da causa. Se assim fosse, estabeleceria a cobrança de Imposto de Renda de 35% na fonte, alíquota aplicada a esse tipo de pagamento.

“Esse pagamento é feito com reajuste da base, o chamado ‘gross-up‘, que acaba elevando a carga efetiva da cobrança”, diz Bresciani. No fim das contas, aplicando essa regra, só o imposto retroativo somaria cerca de R$ 129 mil – com os cálculos relacionados. E sobre esse valor ainda poderia incidir a mesma multa de 75%, elevando o valor final para R$ 226 mil.

3) A distribuição disfarçada de dividendos

A Receita Federal também poderia entender que houve uma distribuição “disfarçada” de dividendos para evitar superar o limite oficial de R$ 50 mil por mês isentos de Imposto de Renda.

Se, por exemplo, o sócio recebeu oficialmente R$ 30 mil em dividendos no mês, mas a distribuição indireta de lucros foi de mais R$ 22 mil no mesmo mês, isso totalizaria R$ 52 mil em lucros distribuídos – sujeitos, portanto, à alíquota de 10%.

Identificando isso, a Receita Federal poderia cobrar o Imposto de Renda não pago, que nesse caso seria de R$ 5,2 mil (10% em cima dos R$ 52 mil), calcula Bresciani. Fora isso, a multa de 75% sobre esse valor geraria um montante de R$ 3,9 mil a mais, elevando o total devido para R$ 9,1 mil.

O que é confusão patrimonial

A não separação efetiva entre os bens, direitos e obrigações da pessoa jurídica e dos seus sócios ou administradores é considerada uma confusão patrimonial, também chamada de confusão fiscal.

Isso ocorre quando contas pessoais são pagas pela empresa ou vice-versa, violando a separação patrimonial. Um grande risco dessa prática é que ela abre brecha para que credores atinjam o patrimônio pessoal dos sócios para quitar eventuais dívidas da empresa.

Um sócio que usa um carro registrado em nome da empresa para fins pessoais, sem compensar a empresa por isso, por exemplo, está cometendo essa prática. O mesmo acontece se o sócio pagar contas pessoais com o cartão da empresa.

No  Descomplica PJ, uma cobertura especial do InvestNews voltada para esclarecer dúvidas de empreendores, você tem informação rápida e objetiva para tomar decisões com mais segurança e evitar erros que podem custar caro ao caixa da empresa. Se é dono ou dona de empresa e tem dúvidas sobre tributação, envie sua pergunta para redacao@investnews.com.br.

  •  

DEFIS: perdeu o prazo da declaração do Simples Nacional? Saiba como regularizar sua empresa

O prazo para as empresas do Simples Nacional entregarem a DEFIS – Declaração de Informações Socioeconômicas e Fiscais – terminou na última quarta-feira, dia 31 de março. Para quem deixou passar, fica a dúvida: o que fazer agora para regularizar a situação da empresa?

A pergunta tem implicações especiais neste ano. Pela primeira vez, quem atrasou a entrega ou enviou uma DEFIS com erros terá de pagar multa de, no mínimo, R$ 200. Mas os valores podem chegar à casa de milhares de reais dependendo do tempo de atraso e do faturamento da empresa (explicamos mais abaixo como calcular caso a caso).

O InvestNews dá a largada nesta terça-feira (7) a sua nova cobertura sobre tributação de empresas com a resposta para essa questão – e para muitas outras. O Descomplica PJ estreia em um momento decisivo para quem empreende. Com a reforma tributária em andamento e mudanças já começando a redesenhar a rotina fiscal das empresas, entender o que está por vir virou questão de sobrevivência.

Aqui no Descomplica PJ, você tem informação rápida e objetiva para tomar decisões com mais segurança e evitar erros que podem custar caro ao caixa da empresa. Se é dono ou dona de empresa e tem dúvidas sobre como se preparar para esse novo cenário, envie sua pergunta para redacao@investnews.com.br. Acompanhando as reportagens, você se antecipa às mudanças e reduz o risco de ser pego de surpresa.

O que acontece com quem perdeu o prazo da DEFIS?

A DEFIS é uma declaração que informa à Receita Federal os dados econômicos e fiscais das empresas. É uma obrigação exigida das Microempresas (ME) e das Empresas de Pequeno Porte (EPP) inscritas no Simples Nacional, regime tributário simplificado que está completando 20 anos.

Para este ano há uma mudança importante, estabelecida em outubro de 2025 com a atualização das regras do Simples Nacional. Agora, deixar de entregar a DEFIS dentro do prazo dá multa.

Até o ano passado, o processo era era mais fácil – ou melhor, mais em conta. Não havia multa pelo envio da DEFIS fora do prazo. A “punição” para quem deixasse passar a data era outra: o empresário só poderia continuar a pagar os impostos mensais se a declaração do ano anterior tivesse sido entregue.

Ou seja, se perdesse o prazo, não poderia seguir pagando os impostos mensais obrigatórios e ficaria inadimplente com o Fisco.

É como se, uma vez perdido o prazo da DEFIS, em março de cada ano, o sistema em que os empreendedores informam o faturamento e emitem as guias de pagamento de impostos – o chamado PGDAS-D – “travasse”.

Quem deixou de apresentar a DEFIS na data certa poderá ser intimado pela Receita Federal a apresentá-la ou a prestar esclarecimentos, alerta Valdir de Oliveira Amorim, especialista da área de Imposto de Renda da IOB, plataforma com foco em legislação contábil, tributária e trabalhista. O mesmo vale para entregas com erros ou emissões.

Não há prazo mínimo nem máximo de atraso. Quem não enviou a declaração até 31 de março e deixou para 1º de abril já está sujeito a multas.

Qual é o valor da multa por atraso da DEFIS?

Mas qual é o tamanho da multa para quem atrasa a entrega da DEFIS, afinal? Funciona assim:

  • A multa por falta de entrega ou atraso é de 2% ao mês-calendário ou fração sobre o valor dos tributos informados na DEFIS, ainda que eles tenham sido integralmente pagos ao longo do ano.
  • Essa conta tem um limite: a multa pode chegar, no máximo, a 20% sobre os tributos. do total. Mas tem um detalhe: a multa mínima é de R$ 200.
  • No caso de erros ou omissões na DEFIS, a multa é de R$ 100 para cada grupo de dez informações incorretas ou omitidas.

Traduzindo o “juridiquês” de maneira prática com um exemplo. Imagine uma empresa do Simples Nacional que faturou R$ 3 milhões em 2025 e pagou R$ 300 mil em tributos ao longo do ano – para fins de cálculo, o cenário hipotético considerou uma carga tributária média de 10%.

A multa seria de R$ 6 mil se o envio da DEFIS atrasasse meros 15 dias. O valor corresponde a 2% aplicados sobre os R$ 300 mil pagos em imposto, que são a base de cálculo nesse caso.

Se em vez de 15 dias o empreendedor deixasse para enviar a DEFIS apenas em maio, com atraso de dois meses, a multa já subiria para R$ 12 mil. Isso porque a resolução do problema acabou passando para outro “mês-calendário” – que começa no dia 1° e termina no último dia do mês, diferente do “mês comercial”, que considera um período de 30 dias.

Há uma espécie de “bônus” para quem resolve logo a sua situação. Segundo a Receita Federal, as multas são reduzidas em 50% quando a declaração é apresentada espontaneamente – após o prazo oficial, mas antes de qualquer notificação por parte do fisco.

Mesmo assim, o valor mínimo da multa (de R$ 200) continua valendo. Ou seja, na prática, o “bônus” não se aplica se o valor da multa com desconto ficar abaixo de R$ 200.

Amorim, do IOB, destaca ainda que empresas do Simples Nacional com débitos tributários pendentes podem ser excluídas do regime, resultando na perda dos benefícios simplificados.

A Receita Federal costuma dar prazos (normalmente de 90 dias) para a regularização via pagamento ou parcelamento antes da exclusão definitiva do Simples, que ocorre em 1º de janeiro do ano seguinte.

Como regularizar a situação da empresa?

Se você perdeu o prazo e quer regularizar a situação da sua empresa, basta acessar o portal do Simples Nacional, no site da Receita Federal, com o certificado digital ou o código de acesso.

Busque por “Simples Serviços”, depois “Cálculo e Declaração” e, então, “PGDAS-D e DEFIS”. Nessa opção, você pode verificar o status das declarações por ano. Lá, a DEFIS pode ser preenchida e transmitida.

A multa por atraso na entrega é gerada automaticamente após a transmissão da declaração fora do prazo. O pagamento é realizado via DARF (Documento de Arrecadação de Receitas Federais), emitido pelo próprio portal ou via e-CAC.

Para conferir se a pendência foi baixada, procure no menu a opção “Certidões e Situação Fiscal”.

Após a entrega da DEFIS, o sistema liberará a apuração do PGDAS-D (Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório) de março em diante. Esse sistema para optantes do Simples Nacional calcula os impostos unificados e gera o boleto (DAS) para pagamento.

O que exatamente é DEFIS e qual a diferença de IRPJ?

Embora ambas sejam obrigações fiscais anuais enviadas à Receita Federal, a DEFIS e o IRPJ (Imposto de Renda da Pessoa Jurídica) têm características diferentes.

A DEFIS é exclusiva para empresas optantes pelo Simples Nacional e tem caráter informativo, reunindo dados como:

  • os ganhos de capital no ano anterior;
  • a identificação e o rendimento dos sócios;
  • a quantidade de empregados no início e no final do período da declaração;
  • a receita obtida com exportações;
  • o lucro contábil do ano anterior;
  • os tributos recolhidos;
  • entre outras.

No caso dessas empresas, o Imposto de Renda é recolhido previamente, todos os meses, por meio do DAS (Documento de Arrecadação do Simples Nacional). A alíquota paga nesse único boleto inclui tanto o IR quanto os outros impostos estaduais e municipais devidos por elas.

A DEFIS, aliás, substituiu a antiga DASN (Declaração Anual do Simples Nacional) em 2012 para as micro e pequenas empresas. Ainda há quem confunda os nomes, mas, atualmente, só quem continua a entregar a DASN são os microempreendedores individuais (MEI).

Já a declaração de IRPJ é uma outra conversa. Ela se aplica a empresas enquadradas em outros regimes tributários, como os chamados lucro presumido e lucro real. Nesse caso, a declaração de IRPJ tem como objetivo apurar o imposto efetivamente devido sobre os ganhos do ano e informá-los à Receita Federal.

Então, se houver algum valor a ser pago após a declaração, o recolhimento é feito por meio do DARF (Documento de Arrecadação da Receita Federal).

Na prática, a DEFIS funciona como um relatório de informações para a Receita e não gera pagamento direto de imposto. Enquanto isso, o IRPJ representa tanto a apuração quanto a obrigação de pagamento do tributo, o que se reflete diretamente no caixa da empresa.

  •  

Trump vai assinar o dólar e encerrar 165 anos de tradição nas cédulas mais famosas do mundo

O Departamento do Tesouro dos Estados Unidos anunciou nesta quinta-feira (26) que a assinatura do presidente Donald Trump passará a figurar nas cédulas de dólar, um feito inédito para um presidente americano em exercício.

As primeiras notas de US$ 100 com o nome de Trump e do secretário do Tesouro, Scott Bessent, serão impressas em junho. As cédulas de outros valores virão nos meses seguintes.

A decisão rompe uma convenção tão antiga quanto o próprio papel-moeda americano.

Desde 1861, quando o governo federal começou a emitir suas próprias cédulas, o dinheiro dos Estados Unidos carrega duas assinaturas: a do secretário do Tesouro e a do tesoureiro nacional. São dois cargos técnicos, não políticos. No Brasil, a lógica é semelhante: assinam as cédulas do real o ministro da Fazenda e o presidente do Banco Central.

Ao manter o presidente fora das cédulas, os Estados Unidos estabeleceram uma separação simbólica entre o chefe de Estado e o dinheiro que circula em seu nome. A legislação que rege a impressão das cédulas permite retratos apenas de indivíduos falecidos, e as assinaturas sempre pertenceram a funcionários do Tesouro, nunca ao ocupante da Casa Branca.

Trump rompe uma tradição de 34 ocupantes do cargo que assinaram cédulas ao longo de 165 anos. O Tesouro justificou a mudança como homenagem ao 250º aniversário da independência dos Estados Unidos, celebrado neste 4 de Julho.

Personificação

O gesto se insere num padrão mais amplo do novo governo Trump. A troca de assinaturas é a mais recente de uma série de iniciativas do presidente para estampar o nome do presidente em edifícios, instituições, programas governamentais, navios de guerra e moedas, como lembrou o The Wall Street Journal.

O Kennedy Center, um dos principais espaços culturais de Washington, criado como memorial ao presidente assassinado John F. Kennedy, passou a carregar também o nome de Trump. O Instituto da Paz dos Estados Unidos foi renomeado.

Um painel federal aprovou o desenho de uma moeda de ouro comemorativa com o rosto do presidente, algo que, por tradição, só ocorre após a morte do homenageado. A exceção mais próxima é Calvin Coolidge, que apareceu numa moeda em 1926, no 150º aniversário do país.

Em seu primeiro mandato, entre 2017 e 2021, Trump já havia testado o recurso: assinou pessoalmente os cheques de auxílio emergencial distribuídos aos americanos durante a pandemia de covid-19. A diferença agora é de escala e permanência.

Uma cédula de dólar circula, em média, por anos, dentro e fora dos Estados Unidos, e carrega consigo o peso simbólico da maior economia do mundo.

  •  

Seleção brasileira: veja lista de convocados de Ancelotti para amistosos com França e Croácia

O técnico Carlo Ancelotti divulgou a lista de jogadores convocados da Seleção Brasileira para os amistosos contra a Seleção Francesa de Futebol e a Seleção Croata de Futebol. As partidas fazem parte da preparação da equipe para os próximos compromissos internacionais e para o ciclo rumo à Copa do Mundo de 2026.

A convocação reúne atletas que atuam nas principais ligas da Europa, nomes consolidados da seleção e jovens que vêm ganhando espaço no futebol internacional. Entre os destaques estão Vinícius Júnior, Raphinha e o jovem atacante Endrick.

Veja abaixo a lista completa dos convocados.

Goleiros:

  • Alisson Becker – Liverpool
  • Bento Matheus Krepski – Al-Nassr
  • Ederson Moraes – Manchester City

(Alisson foi posteriormente cortado por lesão e substituído por Hugo Souza.)

Laterais

  • Wesley França – Roma
  • Alex Sandro – Flamengo
  • Douglas Santos – Zenit
  • Danilo Luiz da Silva – Flamengo

Zagueiros

  • Marquinhos – Paris Saint-Germain
  • Gabriel Magalhães – Arsenal
  • Bremer – Juventus
  • Roger Ibañez – Al-Ahli
  • Léo Pereira – Flamengo

Meio-campistas

  • Andrey Santos – Chelsea
  • Casemiro – Manchester United
  • Danilo Barbosa – Botafogo
  • Fabinho – Al-Ittihad
  • Gabriel Sara – Galatasaray

Atacantes

  • Endrick – Real Madrid
  • Igor Thiago – Brentford
  • Luiz Henrique – Zenit
  • Rayan Vitor Simplicio Rocha – Bournemouth
  • João Pedro – Brighton
  • Gabriel Martinelli – Arsenal
  • Matheus Cunha – Wolverhampton
  • Raphinha – Barcelona
  • Vinícius Júnior – Real Madrid

Novidades da convocação da seleção brasileira

A convocação de Carlo Ancelotti inclui alguns nomes que ganham espaço pela primeira vez ou retornam à seleção após boas temporadas em seus clubes. Entre as novidades estão Gabriel Sara, Igor Thiago, Rayan Vitor Simplicio Rocha e Léo Pereira.

Ao mesmo tempo, o treinador mantém a base com jogadores experientes como Casemiro, Marquinhos e Vinícius Júnior, considerados pilares da equipe.

Os amistosos contra França e Croácia servirão para testar formações, observar novos atletas e consolidar o grupo que deve disputar os próximos torneios internacionais.

  •  

Seleções campeãs do mundo: todos os vencedores da Copa até 2022

Você sabia que apenas oito países já venceram a Copa em 22 edições desde que ela foi criada? As seleções de futebol masculino campeãs do mundo representam somente dois continentes. O time vencedor da Copa no Catar, a Argentina, que derrotou a França nos pênaltis na final, pertence a um desses continentes.

A seguir, confira quem foram os vencedores da Copa até o momento e quais deles tiveram a oportunidade de ganhar mais de uma vez, como o Brasil. Se você ama futebol, é hora de refrescar a memória!


Confira:

Quais são as seleções campeãs do mundo?

Em países em que o futebol é um esporte popular, participar do torneio vira questão de honra. Nesse quesito, o Brasil fez a lição de casa, porque, além de estar entre os campeões da Copa do Mundo, é o único país que participou de todas as edições. 

As seleções campeãs do mundo são:

  • Uruguai 
  • Itália
  • Alemanha 
  • Brasil 
  • Inglaterra
  • Argentina 
  • França 
  • Espanha

Confira, agora, qual foi o placar das partidas que definiram os vencedores da Copa e algumas curiosidades:

1930

O Uruguai sediou a primeira Copa do  Mundo e as 18 partidas foram feitas somente na capital Montevidéu. O time uruguaio foi à final contra a Argentina e venceu os vizinhos por 4 a 2. No dia seguinte, foi feriado no país para celebrar a conquista do título no primeiro campeonato. 

1934 

A Itália sediou a segunda Copa do Mundo e também se tornou campeã em casa, vencendo a antiga Tchecoslováquia (atual República Tcheca e Eslováquia) na prorrogação por 2 a 1. Os jogos foram transmitidos ao vivo pelo rádio para 12 países. 

O campeão Uruguai não disputou a Copa em retaliação à Itália, por ter se recusado a viajar e participar da primeira edição.

1938

A Itália se tornou bicampeã ao vencer a Hungria por 4 a 2. O Brasil foi o terceiro colocado. Pela primeira vez, um país asiático participou da Copa: as Índias Orientais Holandesas (Indonésia).

1950

Depois de um intervalo com as copas de 1942 e 1946 canceladas por causa da Segunda Guerra Mundial, a retomada foi no Brasil.

Jogando em casa, a equipe brasileira conseguiu chegar até a final, que foi disputada no Maracanã, no Rio de Janeiro, considerado o maior estádio do mundo na época. No entanto, o Uruguai conseguiu virar o jogo e se tornou bicampeão por 2 a 1.

1954

A Copa de 1954 marca o retorno da Alemanha, dessa vez como Alemanha Ocidental, à Copa desde o final da Segunda Guerra. Mesmo não sendo a favorita, os alemães venceram a Hungria de virada, por 3 a 2, marcando o gol da vitória já no fim da partida.

1958

A Copa de 1958 tinha uma dupla invencível de atacantes: Pelé e Garrincha, que levaram o Brasil à final, que venceu a anfitriã dos jogos, a Suécia, por 5 a 2. O Brasil foi o primeiro país a conquistar o título em um continente diferente. 

1962

Mais uma vez na final, o Brasil venceu a Tchecoslováquia por 3 a 1 na Copa no Chile. Garrincha estava suspenso da partida por conta de um cartão vermelho na semifinal. Mas até o presidente do Chile, Jorge Alessandri, solicitou que o atacante brilhasse na final e o pedido foi aceito.

1966

A Inglaterra venceu a Alemanha Ocidental por 4 a 2 na prorrogação. A Rainha Elizabeth II estava no estádio em Wembley e presenciou o país conquistar seu primeiro e único título até o momento.

1970

O Brasil se tornou tricampeão, vencendo a Itália por 4 a 1. O time brasileiro se consagrou no futebol mundial com jogadores como Pelé, Rivelino, Tostão e Carlos Alberto.

1974

A Alemanha Ocidental venceu a Holanda em casa por 2 a 1. A Copa foi marcada pela atuação marcante do jogador holandês Johan Cruyff e do alemão Franz Beckenbauer. 

1978

Em sua segunda final consecutiva, a Holanda perdeu novamente, desta vez para a dona da casa, a Argentina. Passaram-se 48 anos desde a primeira Copa do Mundo até que os argentinos levassem o título por 3 a 1.

1982

Depois de  uma semifinal disputada nos pênaltis entre Alemanha Ocidental e França, a seleção alemã venceu, mas não conquistou a taça Jules Rimet. A Itália venceu os alemães por 3 a 1 e se igualou ao Brasil com o tricampeonato na Copa da Espanha.

1986

A Copa do México foi do argentino Diego Maradona, que estava no auge de sua carreira e contribuiu para vencer a Alemanha Ocidental. A Argentina conquistou o título pela segunda vez.

1990

Alemanha e Argentina se enfrentaram novamente em uma final, mas dessa vez os alemães levaram a melhor por 1 a 0. O gol decisivo foi de um pênalti faltando menos de cinco minutos para terminar a partida.

1994

A final clássica entre Brasil e Itália, decidida nos pênaltis. O chute para fora do gol do italiano Roberto Baggio entregou o título ao Brasil, que conquistou o primeiro tetracampeonato entre os vencedores da Copa.

1998

Depois de um tetra, a expectativa sobre a seleção brasileira caiu por terra. Apesar do Brasil chegar à final com a França, a vitória foi de 3 a 0 para os franceses.

2002

Realizada pela primeira vez na Ásia e em dois países ao mesmo tempo, a Copa da Coreia do Sul e do Japão marcou também a vitória do Brasil pela quinta vez. A seleção brasileira venceu a Alemanha por 2 a 0.

2006

Com semifinais e uma final composta apenas de países europeus, a Itália venceu a França nos pênaltis e se consagrou tetracampeã. 

2010

Pela primeira vez a ser realizada no continente africano, a Copa na África do Sul também teve um estreante entre as seleções campeãs do mundo. A Espanha, que até então nunca havia passado das quartas de final, venceu a Holanda por 1 a 0 na prorrogação.

2014

Na segunda Copa do Mundo no Brasil, a final ficou entre a Alemanha e a Argentina. A partida foi decidida só na prorrogação, que deu vitória aos alemães por 1 a 0, sendo a primeira seleção europeia a ganhar o torneio no continente americano. 

2018

A França conquistou o bicampeonato na final contra a Croácia, vencendo por 4 a 2. O francês Kylian Mbappe foi o segundo jogador mais novo a disputar uma final, com 19 anos. 

O mais novo, até o momento, continua a ser o brasileiro Pelé, que jogou a final de 1958, na Suécia, com apenas 17 anos.

2022

A Argentina levou o tricampeonato na Copa do Catar, encerrando um jejum de 36 anos sem título, ao derrotar a França nos pênaltis. A partida encerrou em 3 a 3, na prorrogação.

Países que mais venceram a Copa do Mundo

Entre as oito seleções campeãs do mundo, somente seis conquistaram o título mais de uma vez. O Brasil é o único pentacampeão até o momento, enquanto Alemanha e Itália somam quatro vitórias cada.

O ranking dos países vencedores da Copa são:

  • Brasil: 5 vitórias
  • Itália: 4 vitórias
  • Alemanha: 4 vitórias
  • Argentina: 3 vitórias
  • Uruguai: 2 vitórias
  • França: 2 vitórias
  • Inglaterra: 1 vitória
  • Espanha: 1 vitória

A Alemanha participou das Copas de 1934 e 1938 como uma única seleção. Depois da Segunda Guerra, o país voltou a disputar o torneio somente em 1954, porém como Alemanha Odicental. 

A Federação Internacional do Futebol (FIFA), que é o órgão responsável pela realização da Copa, atribuiu as vitórias da antiga Alemanha Ocidental à atual seleção alemã. 

De todos os campeões da Copa do Mundo, somente a Itália não vai disputar o torneio no Catar este ano. Esta será a segunda edição que a seleção italiana não se classifica para o campeonato.

Países que nunca participaram da Copa do Mundo

A FIFA reconhece mais de 200 nações que podem ou não disputar o torneio. Cabe a cada uma escolher se candidatar para participar das eliminatórias e tentar se classificar para o torneio principal.

Alguns dos países que mais tentaram participar, mas nunca conseguiram são Luxemburgo, Curaçao, Zâmbia, Malta, Síria e Venezuela. Todos eles já se inscreveram em mais de dez edições do torneio.

  •  

Minha Casa Minha Vida passa a atender famílias com renda até R$ 13 mil mensais

O programa habitacional Minha Casa, Minha Vida ganhou novos teto salarial e valor máximo de imóvel que pode ser financiado dentro das taxas subsidiadas. Todas as quatro faixas foram reajustadas e o limite máximo de renda familiar mensal passou de R$ 12 mil para R$ 13 mil.

As mudanças foram aprovadas pelo Conselho Curador do Fundo de Garantia do Tempo de Serviço (FGTS) nesta terça-feira (24).

Com as alterações, a Faixa 1 passa a atender famílias com renda mensal até R$ 3,5 mil. Na regra antiga, o teto era de R$ 2.850.

Já a Faixa 2 passou de R$ 4.700 para até R$ 5 mil, enquanto a Faixa 3 avançou de R$ 8,6 mil para R$ 9,6 mil.

O mesmo incremento foi aplicado ao teto da Faixa 4, voltada à classe média. O limite subiu R$ 1 mil para R$ 13 mil.

Os valores máximos de imóveis que podem ser financiados no programa também subiu. A Faixa 3 teve um incremento de R$ 50 mil. Esse segmento vai atender aquisições de residências de até R$ 400 mil.

Na Faixa 4, o limite subiu R$ 100 mil e agora as famílias poderão comprar imóveis com valor de até R$ 600 mil.

A última grande mudança do programa ocorreu em abril do ano passado. Foi justamente a criação da Faixa 4 para atender famílias de classe média, que acabaram excluídas do crédito imobiliário no atual cenário de juros altos.

As taxas dos empréstimos não mudaram. A Faixa 1 continua com juros de até 4,25% ao ano. Na Faixa 2, as taxas vão até 7%, enquanto na 3, os custos podem alcançar 8,16% anuais. A Faixa 4 tem taxas de até 10,5% ao ano.

  •  

Claro paga R$ 4 bilhões pela Desktop e acelera consolidação da fibra óptica no interior

A Claro anunciou a compra do controle da Desktop, maior provedor de internet por fibra óptica do interior de São Paulo, por R$ 4 bilhões. O negócio ainda depende de aprovação do Cade (Conselho Administrativo de Defesa Econômica) e da Anatel (Agência Nacional de Telecomunicações), além de uma assembleia extraordinária de acionistas.

A operadora mexicana pagará R$ 20,82 por ação pela fatia de 73% da Desktop que estava nas mãos dos controladores — um prêmio de 45% sobre os R$ 14,40 do fechamento de sexta-feira (20). Os R$ 4 bilhões representam o valor total da empresa, incluindo suas dívidas. Descontado o endividamento de R$ 1,59 bilhão, o que a Claro efetivamente desembolsa pelos acionistas chega a R$ 2,4 bilhões.

Após o fechamento do acordo, a Claro terá obrigação de lançar uma OPA (Oferta Pública de Aquisição) para os demais acionistas, ao mesmo preço por ação.

A Desktop foi fundada em 1996 por Denio Alves Lindo, ex-funcionário da IBM que apostou na expansão da internet para o interior do país. Com a entrada do fundo HIG Capital em 2020, a empresa saiu de cerca de 100 mil para 1,2 milhão de clientes e foi a mercado em 2021, com ações precificadas a R$ 23,50 no IPO. Em 2025, faturou R$ 1,2 bilhão, crescimento de 8% sobre o ano anterior.

Como o InvestNews mostrou em janeiro, o setor de banda larga fixa entrou em fase de maturidade: o crescimento líquido de acessos caiu de mais de 5 milhões em 2021 para pouco mais de 330 mil nos onze primeiros meses de 2025. Vivo e Claro, que já têm escala relevante, conviviam com menor urgência por aquisições. A TIM, mais atrasada na fibra com apenas 831 mil clientes, ainda busca alternativas. O impasse de valuation — quanto vale, afinal, um cliente de internet de fibra — travou negociações por anos.

chart visualization

A compra da Desktop sugere que, ao menos para a Claro, a equação finalmente fechou. Com 2,56 milhões de clientes próprios em fibra até novembro de 2025, a operadora salta de posição no ranking nacional e passa a controlar uma base consolidada no interior paulista, onde a Desktop atende mais de 200 municípios. A integração, e o que ela entregará em crescimento líquido real, será o próximo teste.

  •  

AXIA recebe R$ 1,17 bilhão em troca de ativos com a ISA Energia

A AXIA Energia, antiga Eletrobras, anunciou importantes movimentações em sua estrutura societária com a ISA Energia. A companhia informou que chegou a um acordo para trocar participações societárias em ativos de transmissão, numa transação na qual a AXIA receberá R$ 1,17 bilhão em dinheiro.

A AXIA obteve aprovação para converter 19,7 milhões de ações ordinárias que detém no capital da ISA Energia em ações preferenciais, na relação de 1 para 1, conforme previsto no estatuto social da ISA Energia.

Pelo acordo de descruzamento de participações, a AXIA transferirá sua participação na IE Madeira para a ISA e, em contrapartida, adquirirá 51% da IE Garanhuns. Com isso, a AXIA passa a consolidar a totalidade da IE Garanhuns, interligação elétrica que conecta Pernambuco a Alagoas e Paraíba, enquanto a ISA se torna única proprietária da IE Madeira, linhão de transmissão que liga as hidrelétricas Jirau e Santo Antônio à região Sudeste.

No mercado, as ações da ISA Energia encerraram quinta-feira (19) cotadas a R$ 32,60 para a ordinária (ON) e R$ 28,07 para a preferencial (PN).

Segundo a companhia, a operação reforça seu compromisso com a otimização de participações minoritárias, disciplina de capital e simplificação da estrutura societária, fortalecendo a governança e a eficiência na gestão de seus ativos estratégicos.

  •  

Petrobras aumenta o diesel em 11,6%, mas defasagem segue alta  

A Petrobras anunciou o primeiro aumento do diesel em suas refinarias depois de 312 dias sem alteração. A partir de sábado (14), o litro sobe R$ 0,38, de R$ 3,27 para R$ 3,65. Uma alta de 11,6%.

O reajuste vem num momento de escassez de petróleo. A produção mundial já foi cortada em 10%, por conta do bloqueio ao estreito de Ormuz, e o barril passou dos US$ 100 pela primeira vez desde 2022.

Isso elevou o preço do diesel no mercado global, obviamente. De acordo com a Associação Brasileira dos Importadores de Combustíveis (Abicom), o litro do diesel nas refinarias teria de subir a R$ 5,61 para entrar em paridade com o preço internacional.
A defasagem do diesel, portanto, está agora em 54%. Na gasolina, de acordo com a entidade, ela é de 43%.

Não custa lembrar: o preço dos combustíveis na refinarias é livre. Só que a Petrobras tem 84% da capacidade brasileira de refino, então é ela quem determina, na prática, o valor de mercado.

  •  

Justiça aceita recuperação extrajudicial da Raízen para renegociar R$ 65 bilhões em dívidas

A Justiça de São Paulo aprovou o pedido de recuperação extrajudicial da Raízen, abrindo caminho para que a companhia renegocie R$ 65,1 bilhões em dívidas com credores. A informação foi publicada inicialmente no site The AgriBiz.

A decisão do juiz Guilherme Cavalcanti Lamêgo, do Tribunal de Justiça de São Paulo (TJ-SP), suspende as cobranças dos créditos incluídos no plano por até 180 dias, período em que a empresa poderá negociar novas condições com bancos e investidores. Lamêgo também é o responsável pela RE do GPA, dono do Pão de Açúcar.

A Raízen tem 90 dias, contados a partir do pedido de recuperação extrajudicial, para comprovar a adesão necessária dos credores e apresentar a versão final do plano de reestruturação. Após a apresentação do plano completo, os credores terão outros 90 dias para analisá-lo.

Negociação em curso

Documentos apresentados pela companhia à Justiça mostram que o plano já conta com o apoio de credores que representam cerca de 47% da dívida incluída na reestruturação, mas a empresa ainda precisa atingir a adesão de mais de metade dos créditos em cada empresa envolvida para que o plano possa ser homologado.

@investnewsbr

Uma das maiores produtoras de álcool e açúcar do Brasil, a Raízen acaba de entrar em recuperação extrajudicial para tentar organizar uma dívida de quase R$ 70 bilhões. Entenda como tudo começou e quais os próximos passos da companhia para sair da crise. #energia #raizen #negócios

♬ original sound – InvestNews BR – InvestNews BR

Entre as principais subsidiárias, os percentuais atuais de adesão são de 44,9% na Raízen S.A., 45,4% na Raízen Energia e 34,9% na Raízen Fuels Finance, empresa que concentra parte relevante dos títulos emitidos no exterior (“bonds“).

A lista de credores apresentada no processo indica que parte relevante das adesões iniciais veio de bancos e instituições financeiras que mantêm contratos de financiamento e operações de derivativos com o grupo.

Quem já topou

Entre os credores que já aderiram ao plano aparecem nomes como Morgan Stanley, BNP Paribas Brasil, Rabobank, Banco do Brasil, JP Morgan, Crédit Agricole, Bradesco e Citibank.Esses contratos, majoritariamente ligados a operações bancárias e instrumentos de hedge, somam cerca de R$ 28,6 bilhões em créditos aderentes, segundo os documentos apresentados no processo.

Já os títulos emitidos no exterior, administrados por instituições como Bank of New York Mellon e U.S. Bank, ainda não aparecem entre os créditos aderentes, indicando que parte relevante das negociações deverá ocorrer com investidores internacionais.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Gestora do investidor bilionário Bill Ackman busca levantar até US$ 10 bilhões em IPO

Bill Ackman, investidor bilionário, protocolou um pedido para levar a público sua gestora de hedge funds, a Pershing Square, em uma operação que pode levantar entre US$ 5 bilhões e US$ 10 bilhões e marcar a estreia da empresa em uma bolsa dos Estados Unidos.

A oferta será feita em conjunto com o lançamento da Pershing Square USA, um fundo de investimento do tipo closed-end fund — estrutura que capta um valor fixo em bolsa e cujas cotas passam a ser negociadas no mercado — administrado pela Pershing Square Capital Management, segundo documentos enviados à Securities and Exchange Commission (SEC), o órgão regulador do mercado de capitais dos Estados Unidos.

Na estrutura proposta, investidores que comprarem ações do novo fundo também receberão papéis da gestora. Para cada 100 ações adquiridas do fundo fechado, o investidor receberá 20 ações da empresa de gestão. No caso dos participantes da colocação privada, essa proporção será de 30 ações da gestora para cada 100 ações do fundo.

A Pershing Square pretende vender as ações do fundo a US$ 50 cada, sendo necessário comprar pelo menos 100 papéis para participar da oferta.
Parte relevante dos recursos já foi assegurada: US$ 2,8 bilhões em compromissos de investidores qualificados, incluindo family offices, fundos de pensão e seguradoras, por meio de uma colocação privada que será liquidada junto com o IPO. A empresa disse que não pretende ampliar a oferta além do limite que faria o total superar US$ 10 bilhões.

Após a precificação, a expectativa é que o fundo fechado e a gestora passem a negociar separadamente na New York Stock Exchange, bolsa de Nova York.

Mudança de estratégia

O movimento faz parte de uma estratégia mais ampla de Ackman para transformar a Pershing Square em um veículo de investimento de longo prazo inspirado na Berkshire Hathaway, conglomerado de Warren Buffett.

Conhecida no passado pelo ativismo em empresas listadas, a Pershing passou a focar nos últimos anos em participações concentradas em grandes companhias abertas.

A gestora administra atualmente cerca de US$ 30,7 bilhões em ativos, segundo o documento apresentado aos reguladores.

Outro veículo do grupo, o Pershing Square Holdings, listado em Londres, tinha US$ 17,1 bilhões em ativos sob gestão no fim de fevereiro. Como muitos fundos fechados, ele negocia com desconto em relação ao valor líquido de seus ativos, atualmente em torno de 24%, segundo dados compilados pela Bloomberg.

Essa característica é justamente um dos desafios para a nova oferta. O próprio Ackman já reconheceu que será necessário convencer investidores sobre a atratividade da estrutura de fundo fechado, que perdeu popularidade nos últimos anos.

Nesse modelo, o fundo vende um número fixo de ações no IPO e, depois disso, investidores só conseguem sair vendendo seus papéis a outros participantes no mercado, pelo preço negociado — que pode ficar abaixo do valor dos ativos do fundo.

Perfil público ampliado

A visibilidade de Ackman também cresceu fora de Wall Street. Nos últimos anos, ele passou a se posicionar publicamente em debates políticos e sociais e se aproximou de figuras como o presidente Donald Trump e o empresário Elon Musk, o que pode ampliar o interesse do público geral na oferta.

A operação será coordenada por Citigroup, UBS, Bank of America, Jefferies e Wells Fargo, que atuarão como coordenadores globais e bookrunners do IPO.

  •  

MBRF, Minerva e o outro custo da guerra no Oriente Médio: a logística

A escalada das tensões no Oriente Médio adicionaram um novo ponto de atenção ao setor de proteína animal: a logística. Duas companhias brasileiras – MBRF e Minerva – são aquelas com exposição mais evidente a mercados e fluxos comerciais ligados à região.

O ponto de partida dessa preocupação está no peso da região para as exportações brasileiras. O Oriente Médio responde por cerca de 25% das exportações de frango do Brasil, o que coloca a MBRF, dona de marcas relevantes nesse segmento, entre as empresas mais sensíveis a eventuais mudanças nas rotas de embarque.

No caso da Minerva, a exposição aparece na carne bovina: cerca de 7% das exportações brasileiras do produto tiveram como destino o Oriente Médio em 2025, segundo dados computados pelo Itaú BBA.

Até aqui, não é possível afirmar que o impacto esteja “contratado” para as empresas ou que há interrupção dos embarques, mas a instabilidade geopolítica joga luz sobre um um novo risco operacional que se desenha no horizonte.

As tensões geopolíticas são o grande ponto de atenção porque podem gerar gargalos logísticos na entrega de embarques das companhias para a região, que devem contar com alternativas para tentar driblar as dificuldades.

Segundo o Itaú BBA, a Associação Brasileira de Proteína Animal (ABPA) já havia alertado para possíveis interrupções decorrentes da mudança de fluxo de tráfego pelo Estreito de Ormuz, que já está fechado e já vem, por isso, afetando a cadeia de produção de outras commodities, caso do petróleo. E isso se soma a uma capacidade operacional menor no Canal de Suez, outra fonte de escoamento.

Como estratégia de segurançca alimentar, os produtores da região estão priorizando, atualmente, produção local em vez de importações. Além disso, a MBRF tem operações locais de frango halal, voltado ao consumo de acordo com as regras islâmicas.

Esses dois fatores permitem que a companhia consiga uma menor pressão sobre as vendas no curto prazo, mas isso só valerá se o conflito não se prolongar de forma significativa.

No caso das exportações brasileiras de carne bovina, a exposição é menor do que no segmento de aves, mas é possível ver efeitos potenciais sobre os produtores que já vinham trabalhando para redirecionar embarques para outras regiões após a imposição de cotas de produtos pela China.

A Associação Brasileira das Indústrias Exportadoras de Carnes (Abiec) indicou que 30% a 40% das exportações brasileiras de carne bovina dependem de rotas que passavam pelo Estreito de Ormuz, trazendo novos riscos para a cadeia de suprimentos do setor.

Os volumes destinados ao Oriente Médio pela Minerva representaram 9% das exportações totais nos últimos 12 meses até o terceiro trimestre de 2025 e, mesmo não entregando produtos diretamente para o Irã, a companhia ainda tem pela frente desafios logísticos para atender a região se a guerra continuar no processo de escalada.

Nos cálculos do Itaú BBA, os spreads da carne bovina no Brasil – a diferença entre o preço de venda da carne e o custo da matéria-prima – recuaram 5,6% na comparação trimestral até agora no primeiro trimestre deste ano. O movimento é resultado da alta de 4,4% nos custos do gado, combinada com uma queda de 1,5% nos preços de exportação da carne bovina.

Desde o começo de março, as ações da MBRF (MBRF3) acumulam perdas de 12,6%. Já os papéis da Minerva (BEEF3) têm baixa de 13,8% no mesmo período.

  •  

Kalshi e Polymarket: rodada de investimentos pode avaliar empresas do mercado preditivo em US$ 20 bilhões

A Kalshi e a Polymarket, as duas principais empresas do chamado mercado preditivo, em que usuários apostam ou negociam contratos sobre o resultado de eventos futuros, estão em conversas com investidores para possíveis novas rodadas de financiamento que poderiam avaliá-las em cerca de US$ 20 bilhões cada uma. As informações são do The Wall Street Journal.

Segundo a publicação, conforme pessoas próximas ao tema, as duas companhias estiveram em discussões para captação de recursos que atribuiria esse valor a ambas, que hoje são avaliadas pela metade desse montante. As negociações ainda estão em estágio inicial.

A Kalshi já opera nos Estados Unidos e tem sido uma das plataformas que impulsionaram uma nova onda de apostas baseadas em eventos. Além de esportes, os usuários podem negociar contratos ligados a resultados na política, na economia e até na cultura pop.

Se um usuário acredita que um resultado vai acontecer, ele pode comprar o contrato por um determinado preço, que reflete a probabilidade atribuída pelo mercado. Se o evento realmente ocorrer, o contrato paga um valor fixo (normalmente US$ 1), e o comprador fica com o ganho. Quem vendeu esse contrato ou apostou no resultado oposto é quem perde.

Se o evento não acontecer, ocorre o contrário: o contrato perde valor ou expira sem pagamento, e quem apostou naquele resultado arca com a perda. Assim, os preços dos contratos vão mudando conforme as apostas dos usuários e acabam refletindo a percepção coletiva sobre as chances de cada resultado.

Ainda de acordo com o jornal, em dezembro, a empresa levantou US$ 1 bilhão em uma rodada que contou com investidores como Paradigm e Sequoia Capital, operação que levou a avaliação da empresa para cerca de US$ 11 bilhões.

Fundada em 2018 por Tarek Mansour e Luana Lopes Lara, a companhia recebeu em 2020 autorização da Commodity Futures Trading Commission (CFTC) para operar como a primeira bolsa regulada nos Estados Unidos dedicada a mercados baseados em eventos.

O crescimento recente da plataforma também aparece nas receitas. Segundo pessoas familiarizadas com o negócio citadas pela reportagem, a empresa ultrapassou US$ 1 bilhão em receita anualizada, uma estimativa baseada no ritmo atual de faturamento. Uma dessas fontes afirma que esse valor já estaria próximo de US$ 1,5 bilhão.

A Polymarket, por sua vez, ainda não está oficialmente disponível para usuários nos Estados Unidos. Embora seja possível acessar o serviço por meio de VPN, os termos da plataforma proíbem a participação de americanos, e a empresa pode usar tecnologia de geobloqueio para impedir esse acesso. A expectativa é lançar ainda este ano uma versão do aplicativo adaptada às regras do mercado americano, conforme a publicação.

Criada em 2020 por Shayne Coplan, a Polymarket foi avaliada pela última vez em cerca de US$ 9 bilhões, ainda conforme a reportagem. Esse valor foi estabelecido em outubro, depois que a Intercontinental Exchange, controladora da Bolsa de Nova York, concordou em investir até US$ 2 bilhões na empresa, segundo dados da PitchBook.

  •  

Balanços do 4º tri mostram mais surpresas positivas que negativas na bolsa – pelo menos até agora

A temporada de balanços do quarto trimestre de 2025 das empresas brasileiras listadas em bolsa tem apresentado um desempenho melhor do que o esperado, ao menos até agora. Entre as companhias que já divulgaram resultados, os lucros superaram as estimativas de analistas com mais frequência do que ficaram abaixo das projeções, indicando um início de temporada relativamente positivo para o mercado.

Até o momento, 65 empresas já divulgaram seus resultados. Na próxima semana, 39 publicarão seus números, entre grandes e pequenas companhias.

Entre as que já divulgaram os dados, 32,3% superaram as estimativas de lucro, enquanto 26,2% ficaram abaixo do esperado. A maior parte (41,5%) ficou em linha com as expectativas. O levantamento é do Itaú BBA, que estabelece um índice de “beat/miss” de 1,2 vez.

O indicador compara quantas empresas superaram as estimativas de analistas (“beat”) com quantas ficaram abaixo delas (“miss”). Quando o índice fica acima de 1, significa que as surpresas positivas predominam.

Bancos e setores ligados à economia doméstica lideram resultados

Os dados setoriais mostram um desempenho relativamente forte em alguns segmentos da economia. Entre os bancos, por exemplo, cerca de 22% das instituições superaram as estimativas de lucro, enquanto a maior parte ficou próxima das projeções.

Banco do Brasil e Itaú, por exemplo, divulgaram lucros expressivos no período, reforçando o desempenho sólido do setor. E algumas instituições tiveram reação mais cautelosa do mercado, mesmo com números fortes, como foi o caso do Santander.

Empresas ligadas ao consumo mostraram resultados mais heterogêneos. Os dados indicam que cerca de um terço das empresas superou as estimativas, enquanto uma parcela semelhante ficou dentro das projeções.

Entre os destaques positivos aparece o Mercado Livre, que registrou crescimento relevante de receita, enquanto companhias como Assaí enfrentaram reação mais negativa do mercado após a divulgação dos números.

Outros nomes do setor, como Raia Drogasil, Lojas Renner e Iguatemi, divulgaram resultados mais próximos das expectativas dos analistas, refletindo um ambiente de consumo ainda desigual.

Nos setores ligados à indústria e commodities, os resultados apareceram em grande parte alinhados às previsões do mercado.

Empresas como Vale, Usiminas e Gerdau reportaram números próximos das expectativas em indicadores operacionais, enquanto companhias de capital industrial, como WEG, também apresentaram resultados dentro do intervalo projetado pelos analistas.

Esse comportamento reflete um ambiente mais estável nesses setores, em que as projeções já incorporavam fatores como preços de commodities e ritmo da atividade global.

Receita e lucro operacional superam projeções

Além do lucro líquido, outros indicadores operacionais mostram desempenho relativamente forte. Quando analisados os resultados de Ebitda – métrica que mede o lucro operacional antes de juros, impostos, depreciação e amortização –, cerca de 20,4% das empresas superaram as estimativas, enquanto 27,4% ficaram abaixo delas.

No caso das receitas, os números foram mais favoráveis: mais de 80% das empresas reportaram faturamento dentro ou acima das projeções, indicando que muitas companhias conseguiram manter crescimento ou estabilidade nas vendas.

Esses indicadores ajudam investidores a entender não apenas o lucro final, mas também a evolução da atividade operacional das empresas.

Entre os resultados já divulgados, a reação dos analistas também tem sido predominantemente positiva. Aproximadamente 46% das empresas receberam avaliação positiva após a divulgação dos resultados, enquanto cerca de 37% tiveram reação neutra e 17%, negativa.

Esse tipo de análise acompanha como os analistas revisam suas avaliações após os balanços, indicando se os números divulgados reforçam ou enfraquecem as perspectivas das companhias.

Sentimento do mercado perde força no final da temporada

Apesar do início relativamente positivo da temporada, o sentimento agregado do mercado apresentou leve deterioração no final do período analisado.

Um indicador que mede a percepção dos participantes de mercado nas conferências de resultados das empresas, por meio da análise de comentários de executivos e analistas, recuou para uma nota 7,3 no quarto trimestre de 2025, abaixo da nota 8 registrada entre o segundo e terceiro trimestres.

Esse indicador mede o grau de otimismo ou cautela nas discussões entre empresas e investidores. Quanto mais alto o índice, mais positivo tende a ser o tom das expectativas.

Mesmo com essa queda recente, o nível atual ainda permanece acima dos mínimos registrados em 2024, sugerindo que o ambiente corporativo segue relativamente estável.

As conferências de resultados também indicam algumas tendências estratégicas entre as empresas. Segundo a análise das apresentações e chamadas com investidores, executivos têm enfatizado temas como eficiência operacional, digitalização e disciplina na alocação de capital.

Outro ponto recorrente é a preocupação com controle de custos e geração de caixa, especialmente em setores mais expostos ao ciclo econômico ou a preços de commodities.

  •  

Raízen avalia recuperação extrajudicial e aporte de R$ 4 bilhões para tentar sobreviver

A Raízen informou na noite de quarta-feira (4) que avalia pedir recuperação extrajudicial para tentar encontrar saídas para sua crise financeira.

Em um fato relevante, a gigante sucroalcoleira disse que Shell e Cosan, seus acionistas controladores, discutem a injeção de R$ 4 bilhões em uma estratégia que pode incluir ainda a conversão de dívida em participação acionária e “alogamento do saldo remanescente da dívida”.

A proposta, discutida nas últimas semanas com seus acionistas controladores, inclui um aporte de R$ 3,5 bilhões provenientes do Grupo Shell e R$ 500 milhões da Aguassanta Investimentos, empresa ligada à família de Rubens Ometto, acionista controlador da Cosan.

Além disso, a Raízen fala em dar prosseguimento à venda de ativos classificados como “não estratégicos”. A companhia afirma que essas medidas não afetarão suas operações ou seus parceiros de negócios.

Impasse

Na semana passada, executivos do BTG Pactual – um acionista e credor relevante da Raízen -, da Cosan e lideranças globais da Shell se reuniram em Londres para discutir possíveis caminhos para a reestruturação, mas deixaram a capital britânica sem um acordo.

A discussão sobre uma reestruturação ocorre diante do aumento do endividamento da companhia. A dívida bruta da Raízen chegou ao fim de setembro a cerca de R$ 70 bilhões, com R$ 55,3 bilhões em dívida líquida, o que coloca a alavancagem em 5,3 vezes o resultado operacional (Ebitda).

visualization

O custo financeiro para carregar esse passivo já supera R$ 7 bilhões por ano, segundo pessoas próximas das negociações. Nos nove meses do ano-safra 2025/26, a companhia reportou cerca de R$ 4 bilhões em despesas com o serviço da dívida.

Com a Shell liderando o aporte e sem uma contraparte da Cosan, a petroleira passaria a consolidar os R$ 70 bilhões de dívida bruta em seu balanço, algo próximo a US$ 13,5 bilhões.

Por outro lado, o grupo de acionistas com Ometto e André Esteves, do BTG Pactual, seria diluído na composição acionária – hoje, Shell e Cosan possuem 88% da Raízen, sendo 44% cada um.

Visões diferentes

A petroleira anglo-holandesa defende uma solução considerada mais simples e imediata, com um aporte de cerca de R$ 7 bilhões – metade da Shell e metade da Cosan – combinado à renegociação das dívidas, com possíveis haircuts (descontos) e conversão de parte do débito em ações da Raízen. 

Já a Cosan, hoje co-controlada por Rubens Ometto e o BTG Pactual, defende uma alternativa que classifica como mais estrutural. A proposta do grupo brasileiro prevê dividir a Raízen em duas empresas, separando a produção e o processamento da cana-de-açúcar da operação de distribuição de combustíveis. 

Nesse desenho, fundos de private equity do BTG teriam mandato para aportar cerca de R$ 5,5 bilhões na empresa de combustíveis, assumindo o controle do negócio e tendo a Shell como sócia.

Por regras internas, no entanto, a área de private equity do banco não investe diretamente em empresas expostas a commodities, o que ajuda a explicar o interesse apenas na divisão de combustíveis, e não na operação agrícola e industrial ligada à cana.

A lógica por trás da proposta é que os dois negócios têm perfis de risco muito distintos. Enquanto a distribuição de combustíveis tende a gerar fluxo de caixa mais previsível, a produção de açúcar e etanol está mais sujeita ao ciclo das commodities e à volatilidade das safras.

Diante do impasse entre os sócios, prevaleceu a avaliação de que caberia à Shell liderar a solução.

A marca Shell e a rede de postos – ativos centrais da operação de combustíveis da Raízen – pertencem ao grupo anglo-holandês. “A solução acabou voltando para a Shell”, disse uma pessoa próxima das negociações. “A marca e os postos são dela.”

Joint venture entre Shell e Cosan, a Raízen é uma das maiores produtoras de etanol e energia renovável do Brasil, com presença relevante no mercado de combustíveis.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

O dinheiro que vai pra Cuba: sob pressão dos EUA, regime comunista amplia parcerias com setor privado

Cuba autorizou empresas privadas a fazerem parcerias com empresas estatais, um passo cauteloso para afrouxar seu controle sobre a economia, enquanto Havana luta para fornecer serviços básicos sob intensa pressão de Washington.

De acordo com novas regulamentações publicadas nesta terça-feira (3), o incipiente setor privado da ilha poderá fechar acordos com entidades estatais em “qualquer área legal”, exceto educação, saúde e defesa. No entanto, as regras permitem que os braços comerciais desses setores celebrem contratos, o que significa que as empresas poderão trabalhar com a GAESA, o poderoso conglomerado empresarial militar que controla grande parte da economia.

A nova lei também concede ampla liberdade às joint ventures para decidir quantos funcionários terão, definir salários e importar e exportar mercadorias diretamente. Esses arranjos são reconhecidos desde 2021, mas nunca foram regulamentados. Céticos, contudo, devem recomendar cautela até que fique claro que as regras estão funcionando e que o governo comece a aprovar propostas.

O governo de Cuba enfrenta uma crise existencial à medida que a administração de Donald Trump corta os suprimentos de combustível da ilha. Os EUA, na esperança de romper o controle do regime comunista sobre a política e a economia, também buscam encerrar as brigadas médicas estrangeiras do país — uma importante fonte de divisas.

Embora os EUA tenham emitido novas diretrizes permitindo que empresas privadas cubanas importem seu próprio combustível, os volumes envolvidos representam uma fração do que a ilha necessita. As usinas termelétricas do país requerem cerca de 100 mil barris de petróleo por dia para atender à demanda, e a produção doméstica responde por apenas dois quintos desse total.

No início desta semana, o presidente Miguel Díaz-Canel disse aos legisladores que mudanças “urgentes” eram necessárias na economia, incluindo dar ao setor privado e aos municípios individuais “mais autonomia” — o reconhecimento de que a economia controlada pelo Estado está falhando.

Cuba culpa as políticas de Washington por tê-la levado à beira do colapso. As Nações Unidas e outras entidades alertaram que a ilha de 10 milhões de habitantes está à beira de uma crise humanitária, à medida que serviços básicos — de eletricidade à coleta de lixo — entram em colapso.

O secretário de Estado Marco Rubio mantém conversas com representantes cubanos, segundo pessoas familiarizadas com o assunto, enquanto o governo Trump avança para tornar a ilha mais dependente dos EUA para suprimentos.

Autoridades em Havana e Washington, no entanto, parecem estar cooperando na investigação de um tiroteio fatal — entre forças de segurança e um grupo de cubanos que viviam nos EUA — a bordo de uma lancha registrada na Flórida, na costa norte da ilha. Os seis sobreviventes do incidente foram acusados de terrorismo na terça-feira.

  •  

Polícia Federal prende Daniel Vorcaro, do Banco Master, em nova fase de operação da Justiça

A Polícia Federal prendeu nesta manhã de quarta-feira (4) o banqueiro Daniel Vorcaro, do Banco Master. A detenção faz parte da 3ª fase da Operação Compliance Zero.

Segundo nota da Polícia Federal, estão sendo cumpridos quatro mandados de prisão preventiva e 15 mandados de busca e apreensão, expedidos pelo Supremo Tribunal Federal, nos Estados de São Paulo e Minas Gerais. Trata-se da primeira medida autorizada pelo ministro André Medonça desde que ele assumiu a relatoria do caso em substituição ao ministro Dias Toffoli.

As investigações contaram com o apoio do Banco Central.

Segundo a PF, a operação investiga possíveis práticas de crimes de ameaça, corrupção, lavagem de dinheiro e invasão de dispositivos informáticos, praticados por organização criminosa.

Também foram determinadas ordens de afastamento de cargos públicos e sequestro e bloqueio de bens, no montante de até R$ 22 bilhões. O objetivo é “interromper a movimentação de ativos vinculados ao grupo investigado e preservar valores potencialmente relacionados às práticas ilícitas apuradas”.

A Operação Compliance Zero foi deflagrada inicialmente em novembro de 2025 relacionada a investigações sobre as suspeitas de prática de crimes envolvendo o Banco Master e o BRB, como a criação de carteiras de crédito fictícias para inflar o patrimônio do banco de Daniel Vorcaro e ocultar perdas e passivos que não teriam condições de serem honrados.

Em ato relacionado à operação, o Banco Central decretou a liquidação do Master depois de meses de investigação com o objetivo declarado de mitigar riscos de contágio das perdas ao sistema financeiro nacional.

Na ocasião, Vorcaro chegou a ser detido no aeroporto internacional de São Paulo antes de embarque para o exterior, mas foi solto dez dias depois com habeas corpus do Tribunal Regional Federal da 1ª Região (TRF-1).

  •  

Efeito Master: Banco Central libera R$ 30 bilhões em compulsório para bancos recomporem o FGC

O Banco Central editou nesta terça-feira (3) a Resolução BCB nº 551, que cria uma espécie de compensação contábil para evitar que a recomposição do Fundo Garantidor de Crédito (FGC) drene liquidez do sistema bancário. A estimativa do BC é que a medida libere até R$ 30 bilhões em 2026.

O contexto é o seguinte: em fevereiro, o FGC obrigou todos os bancos associados a antecipar contribuições mensais para recompor o caixa do fundo, esvaziado após o pagamento de R$ 51,8 bilhões em garantias a depositantes de instituições ligadas ao banco Master — incluindo o Will Bank e o Banco Pleno, liquidados na sequência. Se os bancos simplesmente tirassem esse dinheiro de suas operações para depositar no FGC, o efeito prático seria um aperto de liquidez no sistema, algo que o BC quer evitar num momento de juros já elevados.

A solução foi permitir que cada banco desconte do compulsório — a reserva obrigatória que toda instituição financeira mantém depositada no BC — o valor exato que antecipar ao FGC. Em termos simples: o dinheiro que o banco já tinha parado no BC é redirecionado ao fundo, em vez de sair do caixa operacional. Para o sistema como um todo, o volume de recursos em circulação não muda — é o que o BC chama de “neutralizar o efeito da antecipação ao FGC na liquidez do sistema bancário”.

A resolução ainda dá aos bancos a liberdade de escolher de qual compulsório fazer a dedução — se do que incide sobre depósitos à vista ou sobre depósitos a prazo. A distinção importa porque a composição de passivos varia muito entre instituições: bancos de varejo com grande base de conta corrente podem preferir deduzir do compulsório à vista, enquanto bancos mais dependentes de CDBs podem optar pelo de depósitos a prazo. Na avaliação do BC, essa flexibilidade “amplia a efetividade do instrumento e potencializa seu alcance”.

O alívio é temporário. À medida que cada parcela antecipada ao FGC vence, o compulsório correspondente é recomposto. O efeito líquido, portanto, é o de um colchão rotativo: libera agora, recolhe depois — exatamente a função que o compulsório já deveria cumprir em situações de estresse.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Portuguesa Mota-Engil negocia assumir complexo da Bamin após recusa da Vale

O grupo português Mota-Engil está em fase avançada de negociação para assumir a mineradora baiana Bamin e um pacote que inclui duas concessões ferroviárias e um porto — ativos que foram, de forma insistente, oferecidos à Vale nos últimos dois anos, mas acabaram rejeitados pela mineradora.

Controlada pelo grupo cazaque Eurasian Resources Group (ERG), a Bamin é responsável pelos projetos de infraestrutura hoje paralisados, que exigem investimentos estimados em cerca de R$ 15 bilhões para serem destravados.

De acordo com apuração do repórter André Borges, da Folha de S.Paulo, a Mota-Engil já conduz a fase de due diligence e, segundo fontes que acompanham a negociação, a probabilidade de fechamento é elevada.

A Fiol 1 está com aproximadamente 75% das obras concluídas, mas permanece parada por falta de recursos. O trecho é considerado estratégico por conectar a mina ao litoral baiano, onde está previsto o Porto Sul – empreendimento privado com orçamento superior a R$ 8 bilhões, ainda sem obras iniciadas.

A Vale analisou a aquisição do complexo entre 2024 e 2025, em conjunto com a Cedro Mineração, do empresário Lucas Kallas, mas optou por não avançar, alegando falta de atratividade econômica do minério da região e priorizando aportes no complexo de Carajás (PA).

Com a saída da mineradora brasileira das negociações, abriu-se espaço para o grupo português, que tem hoje a estatal chinesa China Communications Construction Company (CCCC) como maior acionista e potencial financiadora do projeto.

Se confirmada, a operação colocará a Mota-Engil no controle de um corredor logístico desenhado para escoar minério e grãos do interior do país até o litoral, além de posicioná-la como candidata natural ao leilão da Fico-Fiol, previsto para este ano, cujo investimento total pode superar R$ 40 bilhões.

Além do interesse nos ativos da Bahia, a Mota-Engil venceu, em setembro do ano passado, a licitação para construir o túnel Santos-Guarujá, um dos principais projetos de infraestrutura logística de São Paulo, com investimentos estimados em R$ 6,7 bilhões.

  •  

Vale e Embraer se aproximam do influente Grupo Adani em nova ofensiva brasileira na Índia

O grupo indiano Adani, maior operador portuário da Índia e um dos conglomerados mais influentes da Ásia, assinou neste sábado (21) dois memorandos de entendimento com empresas brasileiras – Vale e Embraer – ampliando a presença do Brasil em setores considerados estratégicos para o crescimento indiano.

De um lado, a Vale fechou parceria com a Adani Ports e a estatal indiana NMDC para desenvolver um complexo integrado de minério de ferro no Porto de Gangavaram, na costa leste da Índia. De outro, a Embraer assinou memorando para instalar uma linha de montagem final do jato regional E175 no país, em parceria com a Adani Defence & Aerospace.

Os acordos foram firmados durante o Fórum Empresarial Índia–Brasil, em Nova Déli, na visita oficial do presidente Luiz Inácio Lula da Silva ao país. A aproximação empresarial ocorre em meio à tentativa de ampliar o fluxo comercial entre os dois países.

O comércio bilateral Brasil–Índia gira hoje em torno de US$ 15 bilhões por ano, e os governos estabeleceram a meta de elevá-lo para US$ 20 bilhões até 2030. Lula afirmou a jornalistas que o volume pode superar essa marca e alcançar US$ 30 bilhões até o fim da década, caso os dois lados acelerem os acordos.

E os acordos com Vale e Embraer colocam o conglomerado liderado por Gautam Adani no centro dos objetivos comerciais entre Brasil e Índia.

Minério

De acordo com a revista exame, o CEO da Vale, Gustavo Pimenta, afirmou que a Índia pode repetir a trajetória de expansão industrial observada na China nos anos 2000, quando o país se tornou o principal destino do minério brasileiro.

No ano passado, a Vale exportou 10 milhões de toneladas de minério de ferro para a Índia. O volume ainda é pequeno diante das vendas à China, mas vem crescendo. Segundo Pimenta, a Índia produz atualmente cerca de 150 milhões de toneladas de aço por ano e pode ultrapassar 300 milhões na próxima década.

Lula e Narendra Modi, primeiro-ministro da Índia, durante visita oficial do presidente do Brasil
Lula e Narendra Modi, primeiro-ministro da Índia, durante visita oficial do presidente do Brasil (Prakash Singh/Bloomberg)

O acordo com a Adani prevê a criação de uma estrutura de mistura de minério dentro de uma Zona Econômica Especial (SEZ) no Porto de Gangavaram, na costa leste da Índia. A estratégia é misturar minério brasileiro de alto teor com minério local, oferecendo uma solução mais eficiente às siderúrgicas indianas.

O projeto também inclui infraestrutura capaz de receber navios do tipo Valemax – embarcações com capacidade para até 400 mil toneladas, amplamente utilizadas pela Vale. Com isso, a capacidade do porto pode chegar a 75 milhões de toneladas por ano.

Aviões

Na frente aeronáutica, a Embraer assinou um memorando ampliado com a Adani Defence & Aerospace para estruturar a produção do jato regional E175 na Índia, dentro do programa indiano de aeronaves de transporte regional. O anúncio já havia sido feio no mês passado.

A Índia é um dos mercados de aviação que mais crescem no mundo e deve demandar ao menos 500 aeronaves na faixa de 80 a 146 assentos nos próximos 20 anos, segundo estimativas do governo indiano.

O plano é que a montagem ocorra na Índia, com participação da indústria local na cadeia de suprimentos, em linha com a política industrial do governo de Nova Déli, que busca fortalecer a autossuficiência em setores estratégicos.

O Grupo Adani

Fundado por Gautam Adani, o conglomerado se consolidou como o maior operador portuário da Índia e expandiu sua atuação para aeroportos, energia, defesa, cimento, mineração e infraestrutura.

O grupo controla o Aeroporto Internacional de Mumbai, administra diversos portos ao longo da costa indiana e tem planos ambiciosos em energia renovável, com investimentos anunciados de até US$ 70 bilhões no setor.

  •  

Crise da Raízen respinga no grupo Cosan e Rumo adia emissão de R$ 1,5 bilhão

A escalada da crise da Raízen, controlada da Cosan, já começa a respingar em outras empresas do grupo fundado por Rubens Ometto. Como efeito colateral da perda do grau de investimento da produtora de etanol, a operadora ferroviária Rumo suspendeu a precificação de uma emissão de R$ 1,5 bilhão em debêntures incentivadas.

A operação, que seria concluída nesta semana, foi remarcada para o dia 20, após o Carnaval. Coordenada por Itaú BBA e BTG Pactual, a oferta prevê a venda de títulos com vencimentos em 2036 e 2041, atrelados às NTN-B de 2035 e 2040, com remuneração de 1,12% e 1,05% ao ano abaixo desses papéis, respectivamente.

De acordo com apuração publicada inicialmente no The AgriBiz, investidores que haviam manifestado interesse nos papéis recuaram após o agravamento da percepção de risco em torno do grupo, esvaziando o book.

O movimento chama atenção porque a emissão da Rumo tem rating máximo na escala local (AAA) da S&P e se enquadra como debênture incentivada de infraestrutura – categoria que normalmente encontra demanda estável entre investidores institucionais.

Nos últimos dias, a Raízen sofreu rebaixamentos de rating e passou a figurar em empresas com grau especulativo. A empresa de combustíveis também anunciou a contratação de assessores financeiros para discutir alternativas de reestruturação de dívida.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Odebrecht ganha megacontrato de R$ 13,6 bilhões para nova linha de metrô em SP

A Odebrecht (também conhecida como OEC), o braço de engenharia pesada da Novonor, foi declarada nesta semana a vencedora de uma das maiores licitações recentes do metrô de São Paulo — e do maior contrato da empreiteira desde a Operação Lava Jato, em um total de R$ 13,6 bilhões.

A companhia levou, em caráter definitivo, os lotes 2 e 3 das obras da futura Linha 19-Celeste, que ligará o centro de São Paulo a Guarulhos. A Odebrecht lidera (com 35%) um consórcio formado também pela Álya (antiga Queiroz Galvão) e pela italiana Ghella, especializada em túneis.

A homologação da licitação foi publicada na tarde desta segunda-feira (9). Falta, agora, apenas a assinatura dos contratos. A Companhia do Metropolitano de São Paulo também rejeitou um recurso apresentado pela Andrade Gutierrez, que havia ficado em segundo lugar.

Nova linha

As obras devem começar em 2027 e terão prazo de execução de 75 meses (seis anos e três meses). A Linha 19-Celeste terá 17,6 quilômetros de extensão, 15 estações e previsão de atender cerca de 630 mil passageiros por dia. Vai ligar o Vale do Anhangabaú à cidade de Guarulhos.

No lote 2 — trecho entre as estações Jardim Julieta e Vila Maria — o consórcio apresentou proposta de R$ 6,705 bilhões. Já o lote 3, que vai de Catumbi a Anhangabaú, foi estimado em R$ 6,896 bilhões.

A volta da Odebrecht

A confirmação da vitória na licitação acontece depois de outro contrato relevante fechado pela empresa: em dezembro, a Odebrecht venceu a disputa para estender a Linha 5-Lilás em duas novas estações, em um projeto de até R$ 4,5 bilhões. O contrato é com a Motiva (ex-CCR), concessionária da linha, e será executado em parceria com a Yellow River, subsidiária do grupo chinês Power China.

A Odebrecht voltou a conquistar contratos e fechou 2025 com a maior carteira de obras contratadas em execução. Num resultado que já refletia um movimento de melhora comercial: em 2024, já havia somado US$ 3,9 bilhões.

Eram projetos de linhas de transmissão de energia, obras de saneamento em capitais nordestinas e contratos de infraestrutura em Angola e nos Estados Unidos, além de negociações para atuar na Guiana.

Ainda assim, não conseguiu aliviar o peso do passivo: em junho de 2024, a companhia pediu uma recuperação judicial própria, com dívidas de US$ 4,6 bilhões. O plano abriu espaço para a captação de até US$ 150 milhões em financiamento destinado a empresas em RJ (o DIP) estruturado pelo BTG Pactual, que se tornou a principal fonte de capital de giro para manter fornecedores e garantir a continuidade dos projetos.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Seara, da JBS, compra duas granjas em SP e coloca mais frango no cardápio

A Seara, unidade de aves e suínos da JBS, concluiu a compra de duas granjas da Céu Azul Alimentos em Ipiguá e Guapiaçu, no interior de São Paulo. O valor não foi divulgado e o negócio foi submetido à análise do Cade.

Segundo a companhia, a operação envolve a aquisição de ativos rurais ligados à produção de frangos de corte e consolida sob gestão direta estruturas que já abasteciam a Seara. As duas unidades forneciam ovos férteis e aves destinadas ao abate — por isso, a transação é descrita como uma internalização do fornecimento, sem ampliação da capacidade produtiva já existente.

De acordo com reportagem do Estadão, no formulário encaminhado ao Cade, o grupo controlador afirma que a compra pode otimizar a atuação na cadeia de frango de corte ao ampliar o controle sobre qualidade e custos, especialmente na etapa do ovo fértil.

Já a Céu Azul diz que a venda faz parte de uma reorganização do portfólio e de uma realocação de capital para frentes consideradas prioritárias, além de ajudar a otimizar sua estrutura financeira.

As empresas sustentam que há pouca sobreposição entre as atividades e que a integração vertical resultante é limitada, motivo pelo qual pedem análise em procedimento sumário e aprovação sem restrições.

A transação reforça o movimento da JBS de avançar em diferentes elos da cadeia de proteínas. Em 2025, a companhia entrou de forma mais direta no segmento de ovos ao adquirir 50% da Mantiqueira Brasil, uma das maiores produtoras da América do Sul.

@investnewsbr

A Mantiqueira e a JBS estão fazendo um investimento estratégico em ovos no mercado americano. 🐣🍳🇺🇸 #ovos #proteína #negócios

♬ original sound – InvestNews BR – InvestNews BR
  •  

Efeito Trump? Disney fala em ‘ventos contrários’ para o turismo internacional em seus parques nos EUA

A Disney alertou nesta segunda-feira (2) que enfrenta “ventos contrários na visitação internacional” em seus parques temáticos americanos, e que isso deve limitar o crescimento do lucro operacional da divisão no trimestre atual.

O aviso foi dado durante a divulgação dos resultados do primeiro trimestre fiscal. O CFO Hugh Johnston não quis detalhar as razões da desaceleração, mas confirmou que a empresa já está reagindo: tanto a Disneyland, na Califórnia, quanto o Walt Disney World, na Flórida, estão redirecionando seus esforços de marketing para atrair visitantes domésticos em vez de estrangeiros.

O contexto ajuda a explicar a cautela da empresa. Tensões diplomáticas do governo Trump com aliados tradicionais, a imposição de tarifas comerciais e processos mais rigorosos de verificação de vistos têm levantado preocupações crescentes sobre a disposição de estrangeiros em visitar os Estados Unidos.

Apesar da sinalização de cautela para os próximos meses, os números do trimestre encerrado em 27 de dezembro ainda foram fortes. A divisão de experiências — que engloba parques temáticos, cruzeiros e produtos de consumo — registrou receita recorde de US$ 10 bilhões, alta de 6% na comparação anual. O lucro operacional também bateu recorde trimestral, chegando a US$ 3,3 bilhões, igualmente 6% acima do ano anterior.

desempenho foi puxado por uma combinação de fatores. A frequência nos parques americanos subiu 1%, enquanto o gasto médio por visitante cresceu 4%. A linha de cruzeiros também contribuiu, com mais reservas após a adição de um novo navio à frota.

A divisão de experiências é o motor de lucro da Disney — e por isso mesmo será uma das principais responsabilidades do próximo CEO da companhia. Segundo o Wall Street Journal, o conselho de administração se reúne esta semana na sede em Burbank, na Califórnia, e deve votar o sucessor de Bob Iger.

De acordo com o jornal, a disputa está entre dois executivos da casa: Josh D’Amaro, atual presidente da divisão de experiências, e Dana Walden, copresidente da divisão de entretenimento. A especulação sobre quem ficará com o cargo — e qual será o destino do preterido — tem consumido funcionários da Disney e boa parte de Hollywood nos últimos meses, segundo a publicação.

  •  

Sabesp faz oferta de R$ 49,46 por ação com direito a voto da Emae

A Sabesp quer pagar R$ 49,46 para levar cada ação ordinária em circulação da Empresa Metropolitana ‌de Águas e Energia (Emae). A empresa de saneamento informou nesta segunda-feira (2) que protocolou na CVM o pedido de registro de uma oferta pública de aquisição (OPA) para comprar as ações da Emae que dão direito a voto e que ainda não estão em suas mãos.

A OPA pode alcançar até 3.695.800 ações ordinárias da Emae, que representam 10,0% do capital social total e 25,13% do capital votante da companhia, considerando as ações já detidas pela Sabesp e eventuais ações em tesouraria.

O preço ofertado é equivalente a 80% do valor pago por ação na transação de controle, que foi de R$ 61,83. O valor será corrigido pela taxa Selic desde 21 de janeiro de 2026, data de fechamento da operação, até a liquidação da OPA.

A Sabesp também detalhou que, na compra que levou ao controle, adquiriu 11.009.550 ações ordinárias e 29.950 preferenciais da Emae, totalizando R$ 682,6 milhões nessa etapa.

A empresa de saneamento paulista comprou o controle da Emae por R$ 1,1 bilhão. As ações, mais de 70% do capital social, pertenciam ao empresário Nelson Tanure e estavam dadas em garantia à XP, que executou a dívida.

A operação é vista no mercado como uma peça estratégica para a Sabesp avançar na integração dos sistemas Guarapiranga e Billings, iniciativa que pode reforçar a segurança hídrica da Grande São Paulo.

  •  

Mastercard passa a deter 32% das ações da varejista Westwing. E vai vender imediatamente

A Westwing informou nesta terça-feira (20) que a Mastercard Brasil, operação brasileira da empresa de cartões de crédito, passou a deter 3,5 milhões de ações da empresa, representando 31,9% do capital social.

Não se trata de uma compra. O movimento aconteceu devido a uma execução de alienação fiduciária. Ou seja: ações da Westwing, uma rede de lojas de utensílios domésticos, ficaram como garantia em alguma operação junto à Mastercard, não especificada pela companhia de cartões de crédito. Essa garantia, agora, foi executada.

Mas participação da empresa de cartões de crédito será passageira. A Mastercard afirma que irá vender as ações. A companhia afirma que não pretende manter participação acionária na empresa nem exercer direitos políticos relacionados a essas ações enquanto realiza a venda.

A Westwing tinha entre seus maiores acionistas a WNT Capital, com 39%, e a Oikos Fundo de Investimentos, com 25% e a Trustee, com 5,64%.

Daniel Vorcaro chegou a ser sócio da Westwing por meio de um fundo da WNT. Procurada pelo InvestNews, a WNT disse que não geria mais fundos do Master desde 2024.

A varejista online de decoração e móveis com curadoria especial chegou à Bolsa em 2021, quando diversas empresas aproveitaram a janela de aberturas. A operação, no entanto, vive momento complexo.

A receita líquida da companhia cai 14,9% de janeiro a setembro, para R$ 105,02 milhões. O prejuízo líquido, porém, recuou 57% nesse período, para R$ 9,51 milhões.

  •  

Separação do TikTok da ByteDance deve ser finalizada esta semana

A consolidação da venda da empresa que controla a plataforma TikTok nos Estados Unidos, um dos maiores negócios da unicórnio chinesa ByteDance, deve se concretizar nesta quinta-feira (22). A operação ocorre sob forte pressão do governo dos Estados Unidos, iniciada no primeiro mandato de Donald Trump e reforçada em sua segunda campanha à presidência. O governo chinês tratou o negócio como uma forma de manter boas relações comerciais.

Com o acordo, o poder de decisão e o controle de dados passam das mãos chinesas, que ainda terão 20% de participação, para investidores americanos e aliados, como o fundo MGX, da família real dos Emirados Árabes Unidos, e a Oracle, que ficará responsável pelo armazenamento de dados. A transação está estimada em US$ 14 bilhões. O TikTok é a quarta maior plataforma dos EUA, com cerca de 170 milhões de usuários.

De acordo com o memorando interno da ByteDance, a joint venture americana será uma entidade independente, responsável pelo controle da proteção de dados, da moderação de conteúdo e da segurança dos algoritmos. A nova empresa terá um conselho de administração com sete membros, majoritariamente americanos.

Do capital do TikTok nos EUA, 50% será de novos investidores, Oracle, Silver Lake e MGX, com 15% cada. Os 30,1% permanecerão com afiliadas da ByteDance e 19,9% continuarão com a própria ByteDance. A empresa chinesa deve licenciar sua tecnologia de recomendação baseada em inteligência artificial para a nova entidade, que usará os dados americanos protegidos pela Oracle para treinar um novo sistema.

O acordo elimina um tema persistente nas relações entre Pequim e Washington e se alinha a uma lei de segurança nacional aprovada durante o governo Joe Biden, que estabelecia a separação entre TikTok US e ByteDance. A aprovação final da China ainda não foi divulgada.

Entre os pontos estratégicos da operação está a manutenção da experiência do usuário nos EUA, mas com maior controle local sobre algoritmos, moderação e dados de cidadãos americanos. Isso evita riscos de exposição a influências estrangeiras sobre os dados dos usuários e sobre o conteúdo da plataforma.

Expansão internacional e no Brasil

A ByteDance continua operando suas plataformas fora dos EUA de forma independente. No Brasil, a empresa iniciou em janeiro as obras de um novo data center em Caucaia, no Ceará, desenvolvido pela OMNIA, braço do Grupo Pátria. Com capacidade de 200 MW, o empreendimento será o maior da América Latina e terá infraestrutura de energia solar e eólica próprias, com investimento estimado em R$ 200 bilhões.

O novo data center servirá para consolidar a presença do TikTok no Brasil, apoiar operações de comércio eletrônico e transmissões ao vivo, e atender às demandas regulatórias locais de proteção de dados e segurança cibernética.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Fim dos orelhões: Vivo, Claro e Algar desligarão seus telefones públicos ainda este ano

Os últimos 30 mil telefones de uso público, popularmente conhecidos como orelhões, já têm data marcada para desaparecer das ruas do Brasil: 31 de dezembro de 2028. Lançados em 1972, com design assinado pela arquiteta Chu Ming Silveira, os orelhões chegaram a superar 1,5 milhão de unidades no país e eram mantidos pelas concessionárias de telefonia fixa como contrapartida obrigatória do serviço.

Com o fim dos contratos de concessão em dezembro de 2025, as empresas começaram a migrar para o modelo de autorizações de serviço, previsto no plano de universalização do acesso à telefonia, que prevê a extinção gradual dos telefones públicos. Segundo a Anatel, a mudança também busca estimular investimentos em redes de banda larga e infraestrutura de telecomunicações.

Na prática, cerca de 9 mil orelhões continuarão ativos em localidades sem sinal 4G, garantindo conectividade mínima. A maior parte dos TUPs está no estado de São Paulo, e a localização pode ser consultada no site da Anatel.

Empresas de telefonia

A Oi, que concentra o maior número de terminais em operação — 6.707 unidades — mantém a rede ativa, enquanto Vivo, Algar e Claro/Telefônica desligarão seus orelhões ainda este ano, restando cerca de 2 mil unidades. A Sercomtel, presente em Londrina e Tamarana (PR), opera outros 500 TUPs, que só poderão ser desativados após adaptação.

Além da manutenção dos orelhões, as concessionárias se comprometeram a investir em infraestrutura, incluindo implantação de fibra óptica, expansão de redes 4G, cabos submarinos e fluviais, conectividade em escolas públicas e construção de data centers.

Segundo a Anatel, os orelhões que não têm obrigação de manutenção pelas operadoras podem ser desligados a pedido do público. Caso a empresa não atenda, o usuário pode registrar reclamação pelo telefone 1331 ou pelo portal da agência.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

‘Carro voador’ da Embraer ganha reforço de US$ 150 milhões

A Eve, subsidiária da Embraer, anunciou a contratação de um financiamento de US$ 150 milhões com prazo de cinco anos, com participação de Itaú, Banco do Brasil, Citibank e Mitsubishi UFJ Financial Group (MUFG).

Segundo a companhia, os recursos serão usados em pesquisa e desenvolvimento e na integração do eVTOL a um ecossistema de mobilidade aérea urbana, incluindo parcerias com provedores de infraestrutura e órgãos reguladores. A Eve afirma que o dinheiro reforça a capacidade de avançar no processo de certificação e na preparação para a comercialização da aeronave.

“Esse financiamento garante recursos de longo prazo para acelerar o desenvolvimento, avançar no processo de certificação e executar nosso roadmap estratégico, além de 2028”, disse Eduardo Couto, CFO da Eve, em comunicado.

Com a operação, o financiamento total informado pela empresa chega a US$ 1,2 bilhão. A Eve também destacou que, recentemente, concluiu o primeiro voo pairado do protótipo de engenharia em escala real nas instalações de testes da Embraer no Brasil, validando sistemas como fly-by-wire e gerenciamento de energia. A empresa prevê uma campanha de testes ao longo de 2026.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

STF determina bloqueio de bens de Nelson Tanure em investigação sobre o Master

O ministro do Supremo Tribunal Federal (STF) Dias Toffoli determinou o bloqueio dos bens do empresário Nelson Tanure, no mesmo montante do pedido relacionado a Daniel Vorcaro, controlador do extinto Banco Master, atendendo a um pedido da Procuradoria-Geral da República (PGR). A decisão é de 6 de janeiro e o bloqueio foi realizado em 14 de janeiro.

Segundo informações publicadas pela Folha de S. Paulo, Toffoli cita manifestação da PGR que aponta Tanure como “sócio oculto do Banco Master, exercendo influência por meio de fundos e estruturas societárias complexas, razão pela qual o bloqueio do seu patrimônio deve ocorrer”, conforme dados da Polícia Federal.

A medida integra a segunda fase da Operação Compliance Zero, que investiga suspeitas de manipulação de mercado e fraudes financeiras. Ao todo, a operação envolveu o sequestro e bloqueio de R$ 5,7 bilhões em bens de pessoas investigadas. Tanure também teve seu celular apreendido e mandados de busca e apreensão cumpridos em endereços ligados a Daniel Vorcaro e familiares.

O empresário, que ainda não comentou a decisão judicial, divulgou nota no dia 15 de janeiro negando envolvimento societário com o Master: “Não fui nem sou controlador do extinto Banco Master, tampouco seu sócio, ainda que minoritário, direta ou indiretamente”.

Da Light à Prio

Tanure é conhecido por comprar empresas em crise e conduzir reestruturações rigorosas, mas seu modelo de negócios enfrenta fragilidade financeira, com dívidas e escrutínio sobre seus laços com o banco liquidado.

Apesar disso, o empresário não deve se afastar da Light, distribuidora de energia que atende 31 municípios do Rio de Janeiro. Embora esteja se desfazendo de sua participação na Prio, considerada a “joia da coroa” de seu portfólio, seus investimentos na Light devem ser preservados. O fundo WNT, ligado a Tanure, é o segundo maior acionista da elétrica, com 18,9% do capital.

A Light conseguiu recentemente destravar a renovação de sua concessão junto ao Ministério de Minas e Energia. A empresa planeja um aumento de capital de até R$ 1,5 bilhão, no qual Tanure participará para preservar sua posição, com expectativa de que a operação ocorra até 90 dias após a publicação do decreto de renovação. Tanure investe na Light desde 2023, quando a elétrica entrou com pedido de recuperação judicial, acumulando cerca de 30% da companhia e liderando negociações com credores e órgãos públicos.

No caso da Prio, Tanure abriu mão de quase toda sua participação, estimada em 20%, para pagar credores, incluindo empréstimos garantidos pelo Credit Suisse e posteriormente pelo UBS, que adquiriu o banco e buscou reduzir sua exposição ao empresário.

Mesmo enfrentando a investigação da Polícia Federal e a instabilidade financeira de parte de seu portfólio, Tanure segue atuando como acionista estratégico no mercado, mantendo presença em empresas de energia, óleo e gás, saúde e varejo.

  •  

EUA suspendem emissão de vistos do Brasil e de mais 74 países

O Departamento de Estado dos Estados Unidos congelou a emissão de vistos para 75 países, incluindo o Brasil, de forma temporária. Ainda não se sabe se os vistos para turistas serão afetados pela medida.

A medida foi noticiada primeiramente pela rede de TV Fox News, mas confirmada posteriormente pela porta-voz da Casa Branca, Karoline Leavitt, que compartilhou a informação em suas redes sociais.

A suspensão dos vistos terá início em 21 de janeiro e permanecerá em vigor por tempo indeterminado, enquanto o Departamento de Estado revisa seus critérios para a concessão de vistos a estrangeiros solicitantes. Além do Brasil, estão na lista países como Somália, Rússia, Afeganistão, Irã, Iraque, Egito, Nigéria, Tailândia e Iêmen.

A nova diretriz visa, sobretudo, atingir candidatos considerados dependentes de benefícios públicos, levando em conta fatores como saúde, idade, proficiência em inglês, situação financeira e necessidades médicas de longo prazo. Em novembro, a agência de notícias Associated Press afirmou que o governo de Donald Trump considerava uma nova diretriz para restringir a entrada de pessoas obesas no país.

“O Departamento usará sua autoridade de longa data para determinar se potenciais imigrantes são inelegíveis, evitando que estrangeiros venham receber assistência pública nos Estados Unidos”, afirmou Tommy Piggott, porta-voz do Departamento de Estado.

Desde que Donald Trump assumiu a presidência, no ano passado, o Departamento de Estado já revogou mais de 100 mil vistos, incluindo cerca de 8 mil vistos de estudante e 2.500 vistos especializados, concedidos a indivíduos que tiveram envolvimento com a polícia dos EUA por atividades criminosas.

Medidas mais duras

Desde junho do ano passado, o governo de Trump adicionou uma nova exigência à concessão de vistos de estudantes no país: agora, todos os candidatos devem desbloquear seus perfis em redes sociais para análise dos EUA. A medida tem o intuito de identificar conteúdos considerados hostis ao país, seu governo, cultura, instituições ou princípios fundadores.

Embora os Estados Unidos ainda não tenham confirmado oficialmente as restrições de visto, a nova estratégia de defesa e política externa dos EUA, publicada pelo governo de Donald Trump em dezembro de 2025, previa o aumento de restrições de entrada de imigrantes.

  •  

Quando uma LCI ou LCA, isenta de IR, rende mais do que um CDB? Veja a resposta nesta calculadora

Não existe investimento mágico – quanto maior a rentabilidade, maior o risco. Mas o cardápio é vasto. E a leitura dele nem sempre é fácil, especialmente no Brasil, que tem produtos de aplicação isentos e não-isentos de Imposto de Renda, alíquotas variadas, come-cotas e novas regras surgindo a todo momento.

LCIs e LCAs, por exemplo. As duas aplicações de renda fixa são primas dos CDBs, mas não pagam imposto de renda. O rendimento bruto é também o rendimento líquido. Vantagem automática, então? 

Não. Tudo depende de outros fatores, relativamente complexos. Para ajudar você a fazer a conta, o InvestNews está lançando uma nova ferramenta, sua Calculadora de Renda Fixa.

Via de regra, LCIs e LCAs vão ser oferecidas no app do banco ou da corretora com um rendimento aparentemente menor que o dos CDBs: 85% do CDI, 83%, 82%… Contra algo sempre próximo de 100% no caso de um CDB – às vezes um pouco menos, às vezes um pouco mais, às vezes muito mais…    

Mas o que paga mais? Um CDB que rende 100% do CDI e está sujeito à cobrança de IR ou uma LCA que paga 78% do CDI e é isenta do imposto?

Tudo depende do prazo. Você pode se surpreender, mas uma LCA que paga 78% do CDI vai render mais do que um CDB 100% do CDI se o vencimento do papel acontecer em menos de seis meses. Se for em um ano, uma LCA com esse mesmo rendimento perde para o primo que paga imposto. Isso acontece porque o imposto vai diminuindo com o tempo. Até 180 dias são 22,5% em cima do rendimento. Aí vai diminuindo até 15%, que é o piso, depois de dois anos.

Ou seja: ao investir numa LCI/LCA é fundamental saber quanto ela renderia caso ela pagasse imposto – calcular o gross up, no jargão financeiro – para poder comparar o rendimento com um produto sujeito ao IR. Calcular o gross up é relativamente complexo, já que sempre depende da data de vencimento.   

Alguns bancos e corretoras (como Nubank e XP) já fazem isso. No menu de renda fixa aparece mais ou menos assim: “LCI 85% do CDI com vencimento em 10/06/2026 – rendimento equivalente a 109% do CDI”. Isso facilita muito. Mas a informação não está disponível em todo lugar e às vezes você quer comparar opções de investimento em duas instituições diferentes, por exemplo. Por isso é que o InvestNews, que sempre busca descomplicar a vida do investidor, criou sua Calculadora de Renda Fixa. 

Na calculadora, você pode comparar produtos isentos e não-isentos e também prefixados (quando a rentabilidade do papel é conhecida já no momento do investimento), pós-fixados (com rendimento sujeito à variação do CDI) ou atrelados à inflação (que rendem uma taxa de juro mais a variação do IPCA).

Ao fim da comparação, o sistema envia um relatório completo para o seu endereço de email, mostrando as rentabilidades reais de cada ativom(em percentual e em valores), valores pagos de imposto, custos e outros dados.

Use sem moderação. 

  •  

Apple recorre ao Google para acelerar estratégia de IA e nova Siri será alimentada pelo Gemini

A Apple anunciou nesta segunda-feira (12) uma parceria com o Google para usar os modelos Gemini como base da próxima geração de sua plataforma de inteligência artificial.

Segundo comunicado conjunto, a tecnologia vai sustentar futuros recursos do Apple Intelligence, incluindo uma versão mais personalizada da Siri, com lançamento previsto ainda para este ano.

No texto, a Apple afirmou ter concluído que a tecnologia do Google oferece atualmente a “base mais avançada” em modelos de IA. O acordo ocorre após dificuldades da companhia em emplacar sua própria estratégia de inteligência artificial.

Desde o anúncio do Apple Intelligence, em junho de 2024, a empresa enfrentou atrasos sucessivos na entrega da nova Siri e de outros recursos prometidos, além de críticas sobre a utilidade prática das ferramentas lançadas. Parte das funcionalidades chegou a ser adiada para 2026, e a área de IA passou por mudanças internas de liderança nos últimos meses.

Hoje, a Apple já mantém um acordo com a OpenAI para integrar o ChatGPT à Siri em tarefas específicas, e ainda não está claro como essa parceria coexistirá com a nova arquitetura baseada no Gemini.

Apple e Google afirmaram que o acordo terá duração de “vários anos”, sem detalhar o prazo.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Grupo dono da Microlins compra Yázigi e entra na disputa pelo mercado de cursos de idiomas

O grupo paulista MoveEdu anunciou nesta segunda-feira (12) a aquisição de 100% do Yázigi, uma das redes mais tradicionais de ensino de idiomas do país, junto à britânica Pearson. O valor da transação não foi divulgado.

Com o negócio, o MoveEdu amplia sua atuação além do ensino profissionalizante e passa a disputar espaço em um mercado dominado por marcas como Wizard, CNA, Wise Up e Fisk. A Pearson seguirá atuando por meio da Wizard, hoje a maior rede do setor em número de unidades.

Fundado em 1950, o Yázigi está presente em mais de 120 cidades e 20 estados, com cerca de 270 operações e aproximadamente 70 mil alunos atendidos por ano. A rede foi comprada pela Pearson em 2013, na aquisição do Grupo Multi, que era dono também das redes Wizard e Skill, por quase R$ 2 bilhões.

Pouco conhecida

A compra marca a entrada mais direta da MoveEdu no segmento de idiomas — um movimento estratégico para um grupo que até aqui construiu sua escala principalmente no ensino profissionalizante.

Além do Yázigi, o grupo reúne marcas como Microlins, Prepara IA e Ensina Mais Turma da Mônica, somando mais de mil operações franqueadas no país.

Menos conhecida do grande público, a MoveEdu surgiu em 2004 como Grupo Prepara e ganhou musculatura em 2017, quando comprou também da Pearson a Microlins.

Em nota, o fundador e CEO da MoveEdu, Rogério Gabriel, afirmou que a estratégia inclui investir na digitalização do Yázigi e ampliar a capilaridade da marca. “Vamos aplicar nosso know-how em tecnologia e dados para acelerar o crescimento da rede e melhorar a experiência de alunos e franqueados”, disse.

  •  

Google lança plano para ser vitrine e caixa do varejo por IA – e atinge US$ 4 trilhões de valuation

O Google deu um passo além na corrida para transformar assistentes de inteligência artificial em canais diretos de consumo, numa tentativa de ser, ao mesmo tempo, a vitrine do e-commerce e o caixa.

A companhia apresentou um conjunto de ferramentas que permite a varejistas criar agentes de IA capazes de recomendar produtos, prestar atendimento e até concluir pedidos dentro de seus próprios aplicativos e sites. Redes como Kroger, Lowe’s e Papa Johns já testam os recursos. A Lowe’s afirmou que a taxa de conversão mais que dobrou quando clientes interagem com seu assistente baseado nessa tecnologia.

Mas a ambição do Google vai além de oferecer infraestrutura às marcas. Durante a NRF, maior feira global de varejo, a empresa também anunciou o Universal Commerce Protocol (UCP) — um padrão aberto que permite que catálogos de diferentes lojas se conectem diretamente ao Gemini, abrindo caminho para que o consumidor busque produtos, escolha e finalize a compra dentro do próprio ambiente do Google, com pagamento via Google Pay.

A notícia ajudou a dar um empurrãozinho no valor das ações da Alphabet, controladora do Google, que chegou atingiu nesta segunda-feira os US$ 4 trilhões de valor de mercado, depois de Nvidia, Microsoft e Apple.

Segundo o CEO Sundar Pichai, a ideia é que, em breve, exista um botão de compra integrado às plataformas da companhia. Na prática, o fluxo tradicional — busca no Google, navegação no site da loja e checkout próprio do varejista — pode dar lugar a uma jornada concentrada em um único intermediário: o agente de IA do Google.

Para os varejistas, a promessa é sedutora: mais conveniência para o consumidor, experiência personalizada e potencial ganho de conversão. Ao mesmo tempo, executivos do setor ouvidos pelo The Wall Street Journal já expressam preocupação com o risco de dependência e com a possibilidade de suas marcas se tornarem “fornecedores invisíveis” em um ambiente dominado pelo Google.

Intermediário

No Brasil, o movimento tende a ser observado com atenção especial por varejistas digitais de margem apertada, como Magazine Luiza e Casas Bahia, que já enfrentam um ambiente de competição intensa por tráfego e dependem fortemente de dados próprios para personalização e eficiência comercial.

Caso a jornada de compra passe a ser mediada por assistentes de IA de plataformas como o Google, essas companhias podem perder parte do controle sobre o relacionamento com o consumidor — e, no limite, enfrentar pressão adicional sobre suas margens se o novo intermediário passar a disputar participação na receita da transação.

O movimento também acende um alerta no mercado de pagamentos. Se o checkout passa a acontecer dentro do ecossistema do Google, a empresa tende a ganhar influência sobre a origem das transações, o meio de pagamento utilizado e, no limite, sobre a remuneração capturada ao longo da cadeia — pressionando adquirentes, gateways e fintechs, hoje donos dessa relação com o varejo.

Embora executivos ouvidos pelo WSJ reconheçam que o comércio mediado por agentes de IA ainda está longe de substituir completamente os canais tradicionais, o avanço das grandes plataformas sobre mais uma etapa da jornada de consumo reforça uma lógica já conhecida no setor: quem controla a interface com o cliente tende, cedo ou tarde, a disputar também o pedágio da transação.

  •  

Petróleo opera estável com investidores avaliando crise na Venezuela

O petróleo operava perto da estabilidade nesta segunda-feira (5), enquanto investidores avaliavam as consequências da captura do presidente venezuelano Nicolás Maduro por forças dos Estados Unidos e o impacto mais amplo do episódio sobre a geopolítica do mercado de petróleo.

O WTI era negociado em torno de US$ 57,03 o barril, operando dentro de uma faixa entre cerca de US$ 56,30 e US$ 57,70 na sessão, enquanto o Brent girava em torno de US$ 60,99, após oscilar entre aproximadamente US$ 60,50 e US$ 61,20. O contrato de referência do Brent chegou a tocar o patamar de US$ 61, refletindo um mercado sem direção definida, com leves altas e baixas ao longo do pregão.

“Qualquer interrupção de curto prazo na produção venezuelana pode ser facilmente compensada por um aumento da produção em outros lugares”, escreveu Neil Shearing, economista-chefe do grupo da Capital Economics, em nota.

Apesar da turbulência ocorrida no fim de semana na Venezuela, o país que é membro da Opep responde por apenas uma pequena parcela da oferta global. A Venezuela já foi uma potência produtora de petróleo, mas a produção despencou ao longo das últimas duas décadas e hoje representa menos de 1% da oferta global, em sua maior parte exportada para a China.

Excedente de petróleo

O mercado enfrenta um grande excedente neste ano, à medida que a Opep+ e outros produtores adicionam mais barris enquanto a demanda perde força. No domingo, a Opep+ manteve os planos de pausar os aumentos de oferta no primeiro trimestre. O grupo, liderado por Arábia Saudita e Rússia, não discutiu a Venezuela durante a videoconferência de 10 minutos, segundo delegados, que afirmaram ser prematuro avaliar como responder à situação em desenvolvimento.

*matéria em atualização

  •  

Na Nike, Tim Cook vai às compras e dobra participação

O CEO da Apple, Tim Cook, deu à Nike um presente de Natal. As ações da varejista de artigos esportivos subiram na quarta-feira, 24, depois que a empresa divulgou que Cook — o diretor independente líder no conselho da Nike — quase dobrou sua participação pessoal ao comprar US$ 2,9 milhões em ações da companhia.

O investimento deu um gás às ações da Nike, que vem planejando uma virada após perder terreno para rivais e ver as vendas enfraquecerem. A Nike tem buscado reverter sua trajetória sob o comando do CEO Elliott Hill, tentando reparar relações com varejistas e reinvigorá-la em inovação de produtos.

Tim Cook, CEO da Apple
Tim Cook, CEO da Apple (WSJ)

Os esforços, porém, têm encontrado barreiras pelas tarifas de Donald Trump e outros problemas. Na semana passada, a Nike projetou que as vendas cairiam no trimestre atual pela vendas ainda fracas na China.

A projeção decepcionante fez as ações recuarem, incluindo uma queda de 10,5% — o maior tombo em um único dia desde abril. O papel reverteu parcialmente as perdas depois que a Nike informou a compra de ações por Cook, observou o Wall Street Journal. As ações subiram quase 5%, para US$ 60,19, na manhã de quarta-feira.

Cook é diretor independente líder no conselho da Nike desde 2016, após entrar no colegiado em 2005.
O executivo da Apple comprou 50.000 ações da Nike a um preço médio de US$ 58,97 na segunda-feira, segundo a varejista de artigos esportivos divulgou em um documento apresentado à Securities and Exchange Commission (SEC). Agora, ele detém 105.480 ações da empresa, de acordo com o documento.

A companhia informou que outro diretor também comprou ações.

  •  

Sanofi compra fabricante de vacinas Dynavax por US$ 2,2 bilhões

A farmacêutica Sanofi fechou um acordo para comprar a especialista em vacinas Dynavax Technologies por US$ 2,2 bilhões, pago em dinheiro, recorrendo a aquisições numa tentativa de deixar para trás contratempos no pipeline.

A farmacêutica francesa anunciou a aquisição na quarta-feira, 24. Pouco antes, havia informado que a agência reguladora dos Estados Unidos (FDA) se recusou a aprovar seu candidato a medicamento tolebrutinib para o tratamento de esclerose múltipla.

Com as incertezas sobre tarifas nos EUA e precificação de medicamentos ficando em segundo plano depois de a Sanofi se juntar a outras farmacêuticas na rodada mais recente de acordos do setor com o governo Trump, investidores têm avaliado com atenção o desempenho dos medicamentos que a empresa tem em desenvolvimento.

A Sanofi tem feito aquisições para renovar seu portfólio de remédios e vacinas, após alguns medicamentos experimentais não atingirem seus objetivos em estudos clínicos ou serem rejeitados por reguladores.

No início do ano, a Sanofi recebeu um ganho extraordinário de 10 bilhões de euros (US$ 11,80 bilhões) com a venda de uma participação de controle no negócio de saúde do consumidor Opella e, desde então, vem fazendo uma sequência de compras.

O acordo pela Dynavax, sediada em Emeryville, na Califórnia, marca a quinta aquisição da Sanofi neste ano, após a compra da empresa de biotecnologia em imunologia Blueprint Medicines por até US$ 9,5 bilhões e outros três negócios menores.

A Sanofi pretende lançar uma oferta pública de aquisição de US$ 15,50 por ação, em dinheiro, para comprar todas as ações da Dynavax, com aprovação unânime do conselho da empresa-alvo, noticiou o Wall Street Journal.

A Sanofi afirmou que a aquisição adiciona ao seu pipeline uma vacina contra hepatite B aprovada nos EUA, um candidato a vacina contra herpes-zóster em estudos clínicos nas fases inicial e intermediária, além de outros projetos em desenvolvimento — fortalecendo o portfólio de imunização do grupo.

A farmacêutica francesa gerou mais de um terço de suas vendas nos primeiros nove meses do ano com um único produto: o medicamento “blockbuster” Dupixent, desenvolvido em parceria com a Regeneron Pharmaceuticals.

A Sanofi também tem um negócio relevante de vacinas, que inclui imunizantes contra gripe, Covid-19 e vírus sincicial respiratório (VSR), entre outras doenças. No começo deste ano, a companhia comprou a desenvolvedora de vacinas Vicebio por até US$ 1,6 bilhão, mas também sofreu um revés quando um estudo de uma vacina contra doença por E. coli, feita com a Johnson & Johnson, foi interrompido por eficácia insuficiente.

  •  

Troca de controle da Braskem chega ao Cade, e Petrobras diz que avalia novo acordo de acionistas

A Petrobras informou nesta terça-feira (23) que a operação que pode levar a gestora IG4 ao controle da Braskem já foi protocolada no Cade, passo necessário para a aprovação regulatória do negócio. A estatal afirmou que acompanha as negociações como parte envolvida e que ainda avalia se vai aderir a um novo acordo de acionistas da companhia.

Segundo a Petrobras, a análise envolve a definição final dos termos da operação e a checagem de direitos que a estatal já possui no acordo atual, como preferência na compra de ações e proteção em caso de venda do controle. A empresa destacou que nenhuma decisão foi tomada até agora e que seguirá seus ritos internos antes de bater o martelo.

O avanço no Cade ocorre após a IG4 Capital fechar um acordo com os principais bancos credores da Novonor, antiga Odebrecht, para assumir o controle da Braskem. Pelo desenho já divulgado, a gestora ficará com 50,1% do capital votante da petroquímica, dividindo o controle com a Petrobras, enquanto a Novonor manterá apenas 4% do capital, sem poder de decisão.

Para viabilizar o negócio, Itaú, Bradesco, Santander, Banco do Brasil e BNDES aceitaram trocar cerca de R$ 20 bilhões em dívida da Novonor por uma participação no ganho futuro da Braskem, em vez de vender os créditos a preços deprimidos. A estrutura separa a dívida, que foi transferida para um FIDC, das ações da companhia, que ficarão em um FIP ligado à IG4.

Pelo desenho da operação, a IG4 passará a deter 50,1% do capital votante da Braskem, por meio de um fundo de investimento, assumindo o controle da companhia ao lado da Petrobras, que seguirá como sócia relevante. A Novonor, antiga Odebrecht, ficará apenas com uma fatia residual de 4% do capital, sem direitos de governança.

A Petrobras destacou que ainda analisa os termos do novo acordo de acionistas, que precisará preservar direitos já existentes, como o tag along, mecanismo que garante à estatal proteção em caso de uma futura venda do controle da companhia.

A conclusão da operação ainda depende da aprovação do Cade e da decisão final da Petrobras sobre o novo arranjo societário da companhia.

  •  

Orizon, de tratamento de resíduos, compra concorrente por R$ 3 bilhões. Entenda o negócio

Homem sorridente com braços cruzados contra fundo abstrato com tubos e cores roxas e brancas.
Milton Pilão, CEO da Orizon

A Orizon, uma das maiores operadoras de aterros sanitários do país, adquiriu uma concorrente, a Holding Vital, num negócio que envolveu R$ 3 bilhões, anunciado nesta quarta.

A companhia gere 17 aterros em 12 Estados, e é responsável pelo tratamento de 11% do lixo coletado no Brasil (ou 20% daquilo que é destinado a aterros). São 8,8 milhões de toneladas. A Vital, da família Queiroz Galvão, trata 4,6 milhões de toneladas – 12 aterros em 9 Estados.

O negócio foi via emissão de ações. Assim: hoje a Orizon é dividida em 96 milhões de papéis, que lhe conferem um valor de mercado de aproximadamente R$ 7 bilhões. Para a fusão com a Vital, vão emitir 42 milhões de novas ações – o equivalente a R$ 3 bilhões –, e reorganizar a estrutura societária.

Pelo novo arranjo, a família Queiroz Galvão fica 30% de participação. Outros 30% permanecem com os controladores atuais da Orizon. E os 40% restantes ficam no free float, os papéis em circulação no mercado.

Com a aquisição, a Orizon pretende dobrar seu lucro operacional (Ebitda), para R$ 1 bilhão. E passa a tratar 16% dos resíduos gerados no país.

  •  

Localiza propõe emissão de ações preferenciais resgatáveis e aumento de capital de R$ 2 bi

Depois da Axia (ex-Eletrobras), foi a vez da Localiza propor a emissão de um novo tipo de ação preferencial (PN) que dará direito ao recebimento de dividendos (como toda ação preferencial), mas que terá o mesmo direito das ações ordinárias e que poderão ser resgatadas a critério da empresa: as ações preferenciais resgatáveis.

Segundo documento entregue à Comissão de Valores Mobiliários (CVM) neste sábado (6), o conselho de administração da empresa convocou uma assembleia para 29 de dezembro para aprovar o tema junto aos acionistas.

As PNs resgatáveis têm as mesmas condições das ações ON, inclusive em relação ao direito a voto e ao tag along, mecanismo importante para proteção dos acionistas porque garante que os minoritários tenham o direito de vender seus papéis nas mesmas condições que os controladores no caso da venda do controle da empresa.

As ações PNs resgatáveis passaram a ser uma alternativa para as empresas gerarem valor aos investidores, dadas as mudanças a partir do ano que vem na cobrança de Imposto de Renda sobre dividendos, a forma mais tradicional de distribuir lucros aos acionistas. Após 2026, os dividendos anunciados pelas empresas que ultrapassarem R$ 50 mil por mês (R$ 600 mil por ano) terão 10% de IR recolhido na fonte.

O mecanismo das PNs resgatáveis é uma alternativa porque empresas como a Localiza integram o Novo Mercado, segmento de maior governança corporativa de B3, que proíbe a emissão de papéis preferenciais exatamente para garantir iguais direitos a todos os acionistas. Diante disso, a Localiza informou que já pediu para a B3 a dispensa, em caráter excepcional, dessa obrigatoriedade. A bolsa ainda não se manifestou, de acordo com o comunicado.

Aumento de capital de R$ 2 bilhões

A criação das PNs resgatáveis ocorrerá no contexto de um aumento de capital de R$ 2,06 bilhões, feito sem aporte de novos recursos, usando parte da reserva de lucros da empresa. Isso significa que não haverá diluição dos acionistas: ninguém precisa colocar dinheiro novo e todos recebem as novas ações resgatáveis como bonificação, proporcionalmente ao que já possuem.

Esse tipo de operação é propícia em um momento de incerteza e mudança tributária porque o aumento de capital será feito com reservas da própria empresa ainda este ano – enquanto a isenção de IR ainda está valendo –, sem uso de caixa e distribuído gratuitamente aos acionistas.

Em termos simples, é um mecanismo de remuneração indireta aos investidores.

A Localiza entregará as PNs gratuitamente aos acionistas como bonificação na proporção de 1 PN para cada 26 ONs na data da assembleia. As PNs passarão a ser negociadas “ex-direito” (data a partir da qual o investidor perde o direito à bonificação) a partir de 30 de dezembro e os papéis serão creditados aos acionistas em 5 de janeiro de 2026.

Como a bonificação sempre ocorre em números inteiros, quem tiver um número de ONs que não seja múltiplo de 26 receberá frações de PNs. A Lei das S.A., que rege as empresas de capital aberto, prevê um procedimento específico para isso: abre-se um prazo de 30 dias para que os investidores possam negociar frações entre si e recompor ações inteiras; terminado esse período, as frações remanescentes são vendidas em bolsa e o valor da transação é distribuído proporcionalmente aos acionistas que tinham as frações.

Os acionistas que desejarem garantir o recebimento de 1 PN inteira poderão, a seu critério, ajustar suas posições no mercado para atingir múltiplos de 26 ONs.

  •  

SpaceX de Elon Musk pode chegar a US$ 800 bilhões e virar a startup mais valiosa do planeta

A SpaceX, empresa de transporte espacial e de satélites fundada por Elon Musk, está lançando uma venda secundária de ações que poderia avaliar a companhia em US$ 800 bilhões, segundo pessoas familiarizadas com o assunto, relatou o jornal americano Wall Street Journal.

Se confirmado, a nova transação faria da SpaceX, mais uma vez, a startup mais valiosa do mundo, superando o recorde anterior de US$ 500 bilhões estabelecido pela OpenAI, dona do ChatGPT, em outubro.

A última oferta pública da empresa, discutida pelo conselho de diretores na quinta-feira (4) no hub Starbase da SpaceX no Texas, poderia mudar dependendo do interesse de vendedores e compradores internos, disseram as fontes, que pediram anonimato por se tratar de informações não públicas.

Sob um cenário preliminar, a SpaceX poderia incluir um preço por ação de cerca de US$ 300, o que avaliaria a empresa em aproximadamente US$ 560 bilhões, segundo duas das fontes. Os detalhes da transação ainda podem mudar antes do fechamento, podendo alcançar avaliações ainda mais altas, disse uma terceira pessoa.

Um representante da SpaceX não respondeu imediatamente a um pedido de comentário.

O último valor representaria um aumento substancial em relação aos US$ 212 por ação estabelecidos em julho, quando a empresa levantou recursos e vendeu ações com uma avaliação de US$ 400 bilhões.

O Wall Street Journal e o Financial Times, citando fontes não identificadas, relataram anteriormente que o negócio avaliaria a SpaceX em impressionantes US$ 800 bilhões, embora a Bloomberg não tenha conseguido confirmar a informação de forma independente.

A notícia sobre o valor da SpaceX fez as ações da EchoStar Corp., empresa de TV por satélite e telecomunicações, subirem até 18%. No mês passado, a EchoStar havia concordado em vender licenças de espectro à SpaceX por US$ 2,6 bilhões, somando-se a um acordo anterior de venda de cerca de US$ 17 bilhões em espectro sem fio para a empresa de Musk.

A SpaceX, lançadora de foguetes mais prolífica do mundo, domina a indústria espacial com seu foguete Falcon 9, que coloca satélites e pessoas em órbita.

A empresa também lidera o setor de serviços de internet via satélite em órbita baixa com o Starlink, um sistema com mais de 9.000 satélites, muito à frente de concorrentes como o Amazon Leo, da Amazon.com Inc.

Executivos da SpaceX já cogitaram transformar o Starlink em uma empresa separada de capital aberto — ideia sugerida inicialmente pela presidente Gwynne Shotwell em 2020.

No entanto, Musk repetidamente questionou publicamente a possibilidade ao longo dos anos, e o CFO Bret Johnsen afirmou em 2024 que um IPO do Starlink aconteceria provavelmente “nos próximos anos”.

O site The Information, citando pessoas próximas às discussões, relatou separadamente na sexta-feira que a SpaceX informou investidores e representantes de instituições financeiras que planeja um IPO para toda a empresa na segunda metade do próximo ano.

Uma chamada oferta secundária ou tender, na qual funcionários e alguns acionistas iniciais podem vender ações, oferece aos investidores de empresas privadas como a SpaceX uma forma de gerar liquidez.

A SpaceX também trabalha no desenvolvimento do novo foguete Starship, anunciado como o mais potente já desenvolvido, capaz de lançar grande quantidade de satélites Starlink, além de transportar carga e pessoas para a Lua e, eventualmente, para Marte.

  •  

Netflix vai comprar a HBO Max e os estúdios da Warner por US$ 72 bilhões

A Netflix anunciou nesta sexta-feira (5) a aquisição dos estúdios de TV e cinema e da divisão de streaming da Warner Bros. Discovery (WBD) por US$ 72 bilhões, em uma transação histórica que combina dinheiro e ações. O acordo está avaliado em US$ 27,75 por ação da Warner, resultando num valor total para a empresa de US$ 82,7 bilhões.

Os acionistas da Warner receberão US$ 23,25 em dinheiro e US$ 4,50 em papéis da Netflix por ação, e a conclusão do negócio está prevista para 12 a 18 meses, após a separação previamente anunciada da divisão Global Networks da WBD em uma nova empresa de capital aberto, programada para o terceiro trimestre de 2026.

A empresa será dividida em duas antes do fechamento do negócio. A WBD Global Networks fica com os canais de TV, como CNN, TNT e TBS, que não serão adquiridos pela Netflix. E o WBD Streaming & Studios abraça os estúdios mais o serviço de streaming HBO Max. É essa parte que a Netflix vai comprar.

Ou seja, ela terá o controle de sucessos como Sopranos, White Lotus, Harry Potter e Friends, além de estúdios em Burbank, Califórnia, e um vasto arquivo de filmes e programas de TV.

O acordo representa um passo estratégico sem precedentes para a Netflix, que começou como locadora de DVDs enviada pelo correio há quase três décadas e se tornou a companhia mais valiosa de Hollywood sem possuir um grande acervo próprio, ao licenciar conteúdo de terceiros e investir em produções originais.

Em 2024, a Netflix registrou US$ 39 bilhões em receita, enquanto a Warner Bros., fundada na década de 1920, tinha mais de US$ 39 bilhões em vendas. Segundo a Netflix, a aquisição permitirá expandir significativamente a produção nos Estados Unidos, investir em conteúdo original, gerar empregos e fortalecer a indústria do entretenimento, além de gerar economias de custos de US$ 2 a 3 bilhões por ano a partir do terceiro ano.

Warner se colocou à venda

A negociação surgiu após a Warner Bros. se colocar à venda em outubro, atraindo interesse de empresas como Paramount, Skydance e Comcast, e entrou em negociações exclusivas com a Netflix na semana anterior ao anúncio oficial.

O processo gerou controvérsias, com a Paramount acusando a Warner de favorecer a Netflix, e prevê uma taxa de rescisão de US$ 5,8 bilhões caso o acordo seja cancelado ou não receba aprovação regulatória. A transação também levanta questões antitruste nos Estados Unidos e na Europa, com autoridades e legisladores avaliando possíveis impactos sobre consumidores.

A Netflix, por sua vez, argumenta que seu principal concorrente é o YouTube, do Google, e pretende manter os lançamentos teatrais da Warner, apesar de sua tradição de lançamentos diretos em streaming.

Os assessores financeiros da Netflix são Moelis & Co. e Wells Fargo, que, junto com BNP Paribas e HSBC Holdings, fornecerão US$ 59 bilhões em financiamento por dívida, enquanto os consultores da Warner Bros. Discovery são Allen & Co., JPMorgan Chase & Co. e Evercore. A aquisição une o maior serviço global de streaming pago a um dos estúdios mais antigos e reverenciados de Hollywood, criando uma combinação inédita de inovação, alcance global e acervo histórico de filmes e séries para o público em todo o mundo.

Guerra de lances

O acordo anunciado na sexta-feira ocorre após uma guerra de lances de várias semanas em que a Netflix assumiu a liderança com uma oferta de quase US$ 28 por ação que eclipsou a oferta de quase US$24 da Paramount Skydance pela totalidade da Warner Bros Discovery, incluindo os ativos de TV a cabo que seriam desmembrados.

As ações da Warner Bros Discovery fecharam em US$ 24,5 na quinta-feira, o que lhe confere um valor de mercado de US$61 bilhões.

A compra inclinará ainda mais o poder em Hollywood em favor da gigante do streaming, que construiu seu domínio sem grandes aquisições ou uma grande biblioteca de conteúdo, ajudando seus esforços para afastar a concorrência da Walt Disney e da Paramount, apoiada pela família Ellison.

Analistas afirmam que a Netflix é movida pelo desejo de manter os direitos de longo prazo de séries e filmes de sucesso e depender menos de estúdios externos, à medida que se expande para jogos e busca novos caminhos de crescimento após o sucesso de sua repressão ao compartilhamento de senhas.

Antitruste

Mas o acordo provavelmente enfrentará um forte escrutínio antitruste na Europa e nos Estados Unidos, pois daria ao maior serviço de streaming do mundo a propriedade de um rival que abriga a HBO Max e possui quase 130 milhões de assinantes de streaming.

A Paramount, dirigida por David Ellison, que deu início à guerra de lances com uma série de ofertas não solicitadas questionou o processo de venda nesta semana em uma carta alegando tratamento favorável à Netflix.

Para amenizar as preocupações com a concentração de mercado, a Netflix argumentou, nas negociações do acordo, que uma possível combinação de seu serviço de streaming com a HBO Max beneficiaria os consumidores ao reduzir o custo de pacote, informou a Reuters na terça-feira.

A empresa também disse à Warner que continuaria lançando os filmes do estúdio nos cinemas, em uma tentativa de aliviar os temores de que seu acordo eliminaria outro estúdio e uma importante fonte de filmes para os cinemas, de acordo com relatos da mídia.

  •  

Governo exclui R$ 10 bilhões da meta fiscal para salvar os Correios

A equipe econômica do Brasil excluiu R$ 10 bilhões da meta fiscal do próximo ano como parte de um plano para ajudar os Correios, que enfrentam uma grave crise financeira.

O aporte, segundo o ministro da Fazenda, Fernando Haddad, será efetuado somente depois de aprovado um plano de reestruturação para a estatal, disse ele nesta quinta-feira (4).

“Pode haver. O Tesouro está estudando. Vamos considerar todas as variáveis para tomar a decisão”, disse Haddad a jornalistas sobre a possibilidade. “Não tem nada a ver com arcabouço fiscal, se houver um aporte é dentro das regras atuais.”

A exclusão de R$ 10 bilhões da meta fiscal das estatais incluída no projeto da Lei de Diretrizes Orçamentárias de 2026, aprovado no Congresso nesta quinta-feira (4), foi uma ação preventiva, para permitir que o governo eventualmente faça o aporte nos Correios caso essa seja a decisão, complementou o ministro.

A proposta não menciona os Correios, entretanto.

O peso da exceção

A demanda aumentou a preocupação dos investidores com a crescente dívida pública do Brasil. Após a divulgação do plano da pasta, o real apagou os ganhos e teve desempenho inferior ao da maioria das moedas latino-americanas, em meio a renovadas preocupações fiscais. 

O país tem enfrentado dificuldades para atingir sua meta de balanço fiscal primário equilibrado, excluindo pagamentos de juros, neste ano. O governo já está tendo que congelar recursos para cumprir o limite inferior da meta, que inclui uma margem de tolerância de 0,25% do Produto Interno Bruto (PIB).

Para 2026, a meta é um superávit primário de 0,25%, mas a proposta orçamentária já prevê exceções para reduzir gastos desse objetivo. Além dos R$ 10 bilhões destinados aos Correios, a equipe econômica poderá também reduzir a meta em R$ 5 bilhões por meio de investimentos. O orçamento permite ainda que as empresas públicas apresentem um déficit de R$ 6,7 bilhões no próximo ano. 

Serviço postal 

Os Correios possuem mais de R$ 8,7 bilhões em passivos não cobertos e estão trabalhando em um plano de reestruturação que precisa ser aprovado pelo Tesouro. 

Suas finanças se deterioraram no último ano, à medida que o Brasil impôs tarifas sobre a importação de bens de baixo valor, o que reduziu as compras de brasileiros em plataformas globais de comércio eletrônico. A maior parte desses pedidos era processada pela empresa pública, e a redução no volume agravou o consumo de caixa da empresa.

No início desta semana, o Tesouro rejeitou uma proposta de um consórcio bancário para um empréstimo aos Correios, alegando que a taxa de juros oferecida era muito alta para uma operação com garantia governamental.

Agora, o Tesouro está analisando outras soluções. A possível injeção de capital por parte do governo agravaria ainda mais as contas públicas. 

“Precisamos aprovar o plano de recuperação primeiro. Não faremos nenhum investimento sem um plano de recuperação aprovado, nem empréstimos, nem investimentos, nem garantias”, disse Haddad. “Tudo depende do plano de reestruturação da empresa.”

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Agenda de dividendos: ainda dá tempo de aproveitar. Veja o prazo para investir nessas ações

A corrida da distribuição de dividendos e juros sobre capital próprio (JCP) já começou. Diversas empresas têm anunciado o pagamento aos acionistas antes de terminar o ano. Isso porque uma norma tributária recém-sancionada criou uma nova alíquota de IR sobre distribuição de dividendos acima de R$ 600 mil por ano, mas que passa a valer só a partir de janeiro de 2026.

Nos últimos dias, cinco gigantes da bolsa de valores, por exemplo, já anunciaram R$ 56 bilhões de distribuição de lucro para seus acionistas.

CONTEÚDO DE MARCA: Tudo o que você precisa saber antes de investir em um CDB

Mas ainda dá tempo para entrar nessa distribuição? Sim, tem ainda muitos pagamentos de proventos para aproveitar em dezembro e início de janeiro de 2026.

É preciso lembrar que o preço da ação sofre um ajuste automático quando fica “ex-dividendo”, ou seja, no dia seguinte ao prazo limite para ter direito aos proventos. No início do pregão, a bolsa desconta do preço da ação o valor do dividendo por ação.

Por exemplo, se o papel estiver cotado a R$ 20 e o dividendo por ação for de R$ 1, então a cotação passará a R$ 19 no início da sessão em que o papel ficar “ex-dividendo”. O ajuste ocorre para refletir essa distribuição de parte do caixa ou das reservas de lucros aos acionistas.

De qualquer modo, para quem gosta de renda passiva, há várias oportunidades nas próximas semanas.

Veja a seguir a agenda de distribuição de dividendos e JCP já anunciados, com o valor por ação, a data limite se você quiser garantir esse quinhão do lucro da empresa e o período em que o dinheiro será depositado:

table visualization
  •  

O que é a Kalshi, plataforma de apostas que fez de Luana Lopes Lara a mais jovem bilionária brasileira

A Kalshi alcançou um valor de mercado de US$ 11 bilhões na última terça-feira (2) após levantar US$ 1 bilhão em nova rodada de investimentos.

O aporte foi liderado pela gestora Paradigm, com participação de nomes como Sequoia Capital, Andreessen Horowitz e Meritech. Isso consolidou a startup, uma plataforma americana de apostas, como uma das líderes globais de seu setor.

E colocou sua cofundadora, a brasileira Luana Lopes Lara, de 29 anos, no centro das atenções.

Com uma participação estimada entre 10% e 20% na empresa, segundo o jornal americano New York Times, Luana torna-se a mais jovem bilionária self-made do planeta, ou seja, que fez a sua própria fortuna, sem herdar nada. Ela ultrapassou nomes do Vale do Silício e das finanças globais. Luana fundou a empresa em 2018 com o americano Tarek Mansour, quando ambos estudavam no Massachusetts Institute of Technology (MIT), nos Estados Unidos.

Luana Lopes Lara e Tarek Mansour fundadores da Kalshi

O que é a Kalshi e o que ela faz?

A Kalshi opera um modelo autorizado pela Commodity Futures Trading Commission (CFTC), órgão federal americano responsável por regular mercados de derivativos e contratos futuros. A plataforma de apostas permite operar resultados binários (sim ou não) sobre temas como eleições, inflação, clima, indicadores econômicos e até resultados esportivos. Dessa maneira, investidores podem negociar contratos baseados em eventos reais.

O crescimento da Kalshi tem sido acelerado. A empresa afirma que seus volumes já superam US$ 1 bilhão por semana, impulsionados por contratos ligados às eleições e à agenda econômica dos EUA.

A popularização dos mercados de eventos atraiu atenção de reguladores estaduais, que veem certos contratos — especialmente os relacionados a esportes — como equivalentes a apostas. Uma reportagem da Bloomberg, afirma que em novembro, um juiz federal em Nevada autorizou o estado a tomar medidas contra a Kalshi, argumentando que contratos baseados em resultados esportivos não se enquadram como derivados sujeitos exclusivamente à supervisão da CFTC.

A decisão representou um revés para a empresa, que tenta manter a operação fora de regulações estaduais típicas de cassinos e casas de apostas. O caso ocorre em paralelo a outras disputas semelhantes em tribunais de Massachusetts e de diferentes estados.

Da dança ao MIT, e do MIT a Wall Street

A trajetória de Luana chama atenção pela diversidade de caminhos. Filha de uma professora de matemática e de um engenheiro elétrico, ela cresceu entre Joinville (SC) e Belo Horizonte (MG), onde conciliou estudos com a rotina extensa da Escola do Teatro Bolshoi no Brasil. Paralelamente, destacava-se em competições estudantis. A jovem conquistou ouro na Olimpíada Brasileira de Astronomia e bronze na Olimpíada Catarinense de Matemática.

Após o ensino médio, viveu nove meses na Áustria, onde dançou profissionalmente, até decidir uma guinada definitiva — deixar os palcos para ingressar no Massachusetts Institute of Technology (MIT), onde se formou em Ciência da Computação e Matemática. Foi ali que conheceu Tarek Mansour, com quem fundaria a Kalshi em 2018.

Durante a graduação, ambos estagiaram em algumas das maiores gestoras e bancos de Wall Street. Ele passou por Goldman Sachs e Citadel; ela, por Bridgewater Associates, Citadel e Five Rings Capital.

Foi nesse ambiente que os dois perceberam a demanda recorrente por instrumentos simples para negociar riscos atrelados a eventos e que essa solução não existia no mercado tradicional. Essa observação se tornou o ponto de partida da Kalshi.

  •  

Netflix e Comcast intensificam disputa por Warner em segunda rodada de ofertas

A Netflix reforçou sua proposta pelos ativos de entretenimento e streaming da Warner Bros. em uma segunda rodada de lances, tentando superar a concorrente Paramount, segundo informações divulgadas pelo Wall Street Journal. A oferta da Netflix é principalmente em dinheiro, e a empresa busca garantir dezenas de bilhões em financiamento para concretizar a compra.

A Paramount também teria apresentado uma oferta melhorada por toda a Warner, incluindo canais a cabo como CNN e TNT. O WSJ informou que não foi possível obter detalhes sobre os termos das novas propostas da Paramount e da Comcast, e ainda não está claro se haverá outra rodada de lances. Ambas aguardam o retorno da Warner.

A Warner se colocou à venda em outubro após receber várias ofertas não solicitadas da Paramount, que foram rejeitadas. A empresa pretende concluir o leilão por volta do Natal e continua com planos de se dividir em duas companhias: uma reunindo estúdios e ativos de streaming, e outra com as operações globais de canais a cabo.

Concentração no setor

Uma possível aquisição da Netflix dos estúdios de TV e cinema da Warner Bros., suas vastas bibliotecas de conteúdo e o serviço de streaming HBO Max poderia enfrentar forte escrutínio de legisladores e reguladores. Alguns funcionários do Departamento de Justiça estão preocupados que a Netflix, ao adquirir a HBO Max, tenha poder excessivo no mercado de streaming. A divisão antitruste do departamento ainda não avaliou formalmente a transação potencial.

O WSJ cita ainda que houve recentemente uma reunião de altos funcionários da Casa Branca para discutir preocupações sobre um possível acordo entre Netflix e Warner. A Netflix é o maior serviço de streaming por assinatura nos EUA, mas ocupa a sexta posição em uso total de TV, atrás do YouTube, Comcast, Paramount e outros.

Outros concorrentes também podem enfrentar escrutínio. Paramount e Comcast já possuem grandes unidades de produção de filmes e TV, e a combinação de qualquer uma delas com a Warner criaria um gigante que preocupa a comunidade criativa. Uma fusão entre Paramount e Warner Discovery reuniria muitos canais a cabo sob um mesmo grupo: os canais da Paramount incluem MTV, Comedy Central e Nickelodeon, enquanto os da Warner incluem TBS, TNT e Food Network. Além disso, uma fusão envolvendo a CNN da Warner Discovery e a CBS News da Paramount poderia gerar preocupações entre críticos de mídia sobre a concentração do setor.

Oferta da Comcast

Paralelamente, segundo a Bloomberg, a Comcast, controladora da NBCUniversal, apresentou uma segunda proposta para fundir sua divisão de entretenimento com a Warner Bros., criando um gigante que combinaria a rede NBC, estúdios de cinema e TV, parques temáticos e o HBO Max. A Comcast tem interesse nos estúdios e no serviço de streaming, mas não nos canais a cabo, e planeja continuar com a separação de redes como MS Now e CNBC em uma nova empresa chamada Versant, prevista para início de 2026.

O conselho da Warner Bros. está avaliando as propostas e deve tomar uma decisão nos próximos dias. Especialistas alertam que qualquer fusão que reúna grandes canais e estúdios pode gerar preocupações sobre concentração de mercado e escrutínio regulatório, principalmente envolvendo a CNN e CBS News

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Privatização da Copasa é aprovada em 1º turno por assembleia de Minas Gerais

A Assembleia Legislativa de Minas Gerais (ALMG) aprovou em primeiro turno, nesta terça-feira (2), o Projeto de Lei 4.380/25, que autoriza o governo do estado a iniciar o processo de privatização da Companhia de Saneamento de Minas Gerais (Copasa). O texto permite que o Estado deixe de ser o controlador da companhia por meio da venda de ações ou aumento de capital que dilua sua participação, e determina que a futura empresa adote o modelo de corporation, sem acionista controlador definido.

A Copasa atende 637 municípios mineiros com abastecimento de água e 308 com serviços de esgoto. A estatal lucrou R$ 1,07 bilhão entre janeiro e setembro deste ano, e o governador Romeu Zema (Novo) estima arrecadar cerca de R$ 4 bilhões com a venda do controle.

O projeto aprovado — na forma de um substitutivo construído pelas comissões — inclui a previsão de estabilidade de 18 meses para os empregados após a privatização e autoriza o governo a realocar trabalhadores posteriormente em outras estatais mineiras.

A proposição também determina que o comprador cumpra metas de universalização de água e esgoto, adote tarifa social e garanta padrões de qualidade e atendimento, conforme o Marco Legal do Saneamento.

O texto passou com 50 votos favoráveis e 17 contrários e ainda retornará à Comissão de Fiscalização Financeira e Orçamentária antes da votação em segundo turno. As ações da Copasa subiam 1,38%, às 13h59, enquanto o Ibovespa mostrava alta de 0,81%.

Revisão tarifária

Na manhã desta terça-feira, a Agência Reguladora de Serviços de Abastecimento de Água e de Esgotamento Sanitário do Estado de Minas Gerais (Arsae-MG) suspendeu, em caráter provisório, os resultados finais do processo da 3ª Revisão Tarifária da Copasa.

A suspensão decorre, “notadamente, de atrasos no cronograma processual decorrentes da greve dos servidores da agência”, afirma a companhia de saneamento mineira, citando o comunicado publicado pela Arsae.

“A companhia estará acompanhando a evolução do processo de revisão tarifária junto ao regulador e divulgará, tempestivamente, atualizações sobre seu andamento”, afirmou, acrescentando que perdas financeiras decorrentes de alteração de data serão compensadas.

  •  

Governo topou ser o fiador do empréstimo de R$ 20 bilhões aos Correios, diz Folha

O governo prepara um decreto para que o Tesouro Nacional seja o fiador de um empréstimo bancário de R$ 20 bilhões para os Correios. A informação é da Folha de S.Paulo, a partir de fontes próximas ao Poder Executivo. 

A contratação do empréstimo foi aprovada pelo conselho de administração da estatal neste sábado. Falta o aval da União. Mas, de acordo com o jornal, ele já existe.  

O financiamento será concedido por um consórcio formado por Banco do Brasil, Citibank, BTG Pactual, ABC Brasil e Safra, com o Tesouro Nacional como fiador — ou seja, se houver calote, é o governo que assume a conta.

Como os Correios acumulam prejuízos desde 2022 e registram um saldo negativo de R$ 6,1 bilhões neste ano até setembro, havia resistência de técnicos do Tesouro em conceder o aval. 

Em última instância, a medida mina ainda mais a credibilidade fiscal do governo, o que pressiona os juros dos títulos públicos para cima e torna ainda mais cara a rolagem da dívida pública. Com a questão fiscal mal resolvida, por fim, sobra pouco espaço para quedas efetivas na Selic, que está no maior patamar em 19 anos (15% ao ano).  

A expectativa do governo, de acordo com a Folha, é publicar as normas nos próximos dias e concluir a operação, cuja taxa de juros ficou em 136% do CDI. 

  •  

Itaú e Vale aprovam distribuições bilionárias de dividendos aos acionistas

O conselho de administração da Vale aprovou nesta quinta-feira (27) a distribuição de remuneração aos acionistas no valor total de R$ 15,3 bilhões, ou R$ 3,58 por ação.

A distribuição será destinada aos detentores de ações da mineradora no encerramento do pregão no dia 11 de dezembro de 2025, com os papéis sendo negociados “ex-dividendo” a partir de 12 de dezembro de 2025 – ou seja, quem comprar a partir daí não tem mais direito ao provento anunciado.

Segundo a empresa, o pagamento é dividido em duas etapas: R$ 1,24 por ação será pago em 7 de janeiro de 2026 como dividendo e R$ 0,77 por ação, em 4 de março de 2026, também sob forma de dividendo. Além disso, R$ 1,57 por papel será distribuído como juros sobre o capital próprio.

Os valores são baseados no balanço de 30 de setembro de 2025 e podem sofrer variações devido ao programa de recompra de ações em curso. Os detentores de ADRs da empresa – “recibos” negociados na bolsa de Nova York equivalentes a uma ação – receberão os pagamentos a partir de 14 de janeiro e 11 de março de 2026.

Itaú: dividendos de R$ 23,4 bilhões

O Itaú Unibanco não ficou atrás. A instituição financeira anunciou nesta quinta-feira (27) que seu conselho de administração aprovou pagamento de R$ 23,4 bilhões em dividendos e juros sobre capital próprio (JCP) aos acionistas, além de cancelar cerca de R$ 3 bilhões de ações mantidas em tesouraria após programa de recompra.

O valor da remuneração é um complemento a valores já declarados anteriormente pela instituição para este ano.

No início do mês, o presidente-executivo do banco, Milton Maluhy Filho, já havia reafirmado que o objetivo do grupo não é reter excesso de capital, o que animou os investidores sobre a possibilidade de lançar novos dividendos ainda em 2025.

Os dividendos equivalem a R$ 1,87 por ação e serão pagos em 19 de dezembro a detentores de papéis preferenciais e ordinários, afirmou o banco em fato relevante. Já os JCP equivalem a valor líquido de R$ 0,31 por ação, a serem pagos até 30 de abril de 2026.

  •  

Lula sanciona isenção de IR para quem ganha até R$ 5 mil; veja como fica a nova tabela

O presidente Luiz Inácio Lula da Silva sancionou nesta quarta-feira (26) o projeto de lei que isenta do Imposto de Renda quem ganha até R$ 5 mil por mês e cria uma taxação mínima para contribuintes de renda mais alta.

Aprovado no início de novembro pelo Congresso Nacional, o texto estabelece uma alíquota mínima de até 10% sobre pessoas com renda anual acima de R$ 600 mil, como forma de compensar a perda de arrecadação causada pela ampliação da isenção. A nova lei também concede descontos no IR para quem recebe até R$ 7.350 mensais.

O ministro da Fazenda, Fernando Haddad, afirmou que medidas de arrecadação sempre recaíram “no lombo dos mais pobres” e que, agora, “o andar de cima foi convidado a fazer o ajuste”, citando o imposto mínimo para altas rendas.

A sanção — feita sem vetos — garante que a nova faixa de isenção passe a valer já em 2026, ano de eleições e em que Lula buscará a reeleição.

Durante a cerimônia, Lula defendeu que o governo avance na discussão sobre isentar de IR a participação nos lucros e resultados (PLR) distribuída aos trabalhadores.

“Eu recebo dividendo e não pago nada. O banqueiro recebe bônus e não paga nada. Agora, eu trabalho igual a um desgraçado e, quando ganho R$ 10 mil de participação nos lucros, tenho que pagar Imposto de Renda. É algo que precisamos repensar”, afirmou.

Em entrevista, o secretário-executivo do Ministério da Fazenda, Dario Durigan, disse que o tema “apareceu agora” e poderá ser discutido com outras medidas de tributação corporativa — mas não neste momento.

Arrecadação

Segundo o secretário da Receita Federal, Robinson Barreirinhas, o texto sancionado gera uma perda de R$ 28,04 bilhões em 2026 com a ampliação da isenção, compensada por R$ 23,76 bilhões referentes ao imposto mínimo e R$ 6,18 bilhões com a taxação de dividendos remetidos ao exterior. O saldo final deve ser positivo em R$ 1,9 bilhão, valor destinado a compensar Estados e municípios.

Os presidentes da Câmara, Hugo Motta (Republicanos-PB), e do Senado, Davi Alcolumbre (União-AP), não participaram da cerimônia no Planalto. Durante o evento, Haddad disse que o governo “precisa muito” do trabalho e da liderança de ambos para concluir o ano fiscal com sucesso.

Nova tabela do Imposto de Renda: isenção e descontos

A tabela será ajustada para prever descontos graduais entre R$ 5 mil e R$ 7.350. Acima desse valor, permanece a regra atual:

Faixa de rendimento mensalDesconto do IREconomia anual estimada
Até R$ 5.000Isenção totalR$ 4.356,89
Até R$ 5.500Desconto de 75%R$ 3.367,68
Até R$ 6.000Desconto de 50%R$ 2.378,47
Até R$ 6.500Desconto de 25%R$ 1.389,26
Até R$ 7.350Desconto de 10%R$ 978,62
Acima de R$ 7.350Sem desconto–

O governo estima que cerca de 15 milhões de contribuintes serão beneficiados — 10 milhões que deixarão de pagar IR e outros 5 milhões que terão redução no imposto devido.

Para compensar a renúncia fiscal, o projeto prevê uma alíquota extra progressiva de até 10% para quem recebe mais de R$ 600 mil por ano. Além disso, lucros e dividendos enviados ao exterior passam a ser tributados em 10%. A expectativa é que cerca de 140 mil contribuintes de alta renda sejam alcançados.

Contribuintes que já pagam 10% ou mais não terão mudanças. Assim, não haverá impacto fiscal adicional nem necessidade de cortes, segundo o governo.

Alguns rendimentos ficam fora dessa conta, como ganhos de capital, heranças, doações, rendimentos recebidos acumuladamente, aplicações isentas, poupança, aposentadorias por moléstia grave e indenizações. A lei também limita a soma de impostos pagos pela empresa e pelo contribuinte, evitando que ultrapasse percentuais máximos — caso isso ocorra, haverá restituição.

O que muda na prática

  • Quem ganha até R$ 5 mil mensais ficará isento a partir de 2026.
  • Quem recebe de R$ 5 mil a R$ 7.350 terá descontos proporcionais na tabela.
  • As mudanças aparecerão na declaração de 2027.
  • A alta renda pagará imposto mínimo adicional para garantir equilíbrio fiscal.

Alta renda

A alíquota extra máxima de 10% será cobrada de quem ganha a partir de R$ 1,2 milhão por ano, ou R$ 100 mil por mês. Foi mantida a tributação de 10% sobre dividendos enviados ao exterior.

A Câmara criou três exceções à taxação de dividendos:

  • remessas para governos estrangeiros com reciprocidade;
  • fundos soberanos;
  • entidades no exterior que administrem benefícios previdenciários.

O projeto também prevê mecanismos de compensação para possíveis perdas de arrecadação de Estados, municípios e do Distrito Federal.

  •  

Sinal de corte de juros pelo Fed anima mercados internacionais – mas Brasil não segue a festa

A sexta-feira dos mercados começou em clima azedo no exterior. Mas bastou o presidente do Federal Reserve (Fed, o banco central americano) de Nova York, John Williams, colocar um corte de juros em dezembro no radar dos investidores para o humor mudar radicalmente.

Dá para notar essa mudança de rumo pelo comportamento da ferramenta CME FedWatch, que acompanha as apostas nos rumos da política monetária dos EUA. No início da manhã, o monitor mostrava que 39% dos investidores viam como possível um corte de 0,25 ponto percentual nos juros na reunião de 9 a 10 de dezembro do Fed.

Logo após o presidente do Fed de Nova York ponderar ver “espaço para um novo ajuste no curto prazo” em um discurso feito durante um evento em Santiago, no Chile, ainda nas primeiras horas de negócio, o indicador virou o ponteiro para 70% de chance de corte de 0,25 ponto. O FedWatch no fim do dia mostra que 71,7% do mercado acredita na redução dos juros no último mês de 2025.

Williams defendeu um movimento que aproxime a taxa de política monetária do chamado nível neutro, ou seja, aquele que mantém o crescimento sem impulsionar a inflação. Conforme o dirigente do BC americano, o atual patamar entre 3,75% e 4% está “levemente restritivo”.

As bolsas de Nova York vêm de um movimento de venda de ações de tecnologia em meio às preocupações sobre uma potencial bolha de preços de papéis ligados à cadeia de inteligência artificial. Nem mesmo o lucro acima do esperado da Nvidia, principal símbolo das companhias da economia da IA, de US$ 31,9 bilhões no terceiro trimestre, divulgado na quarta-feira após o fechamento dos mercados, foi suficiente para afastar os temores.

O S&P 500 fechou com alta de 0,98% aos 6.602,96 pontos. O Nasdaq subiu 0,88% para 22.273,08 pontos. Na semana, os indicadores acumularam quedas de, respectivamente, 2% e 2,7%.

O movimento de alta nesta sexta-feira contrastou com a bolsa brasileira. O Ibovespa amargou um recuo de 0,39% para 154.770 pontos. E o dólar registrou alta de 1,18% cotado a R$ 5,4010.

O recuo do índice de ações e a alta da moeda americana refletem a cautela que ainda impera entre os investidores globais. Mesmo após a sinalização do Fed ter recolocado um corte em dezembro no radar do mercado, as preocupações com uma eventual bolha de IA ainda pesam e têm inspirado um posicionamento mais cauteloso dos investidores.

Outro fator que traz cautela para o mercado é o mal-estar entre o governo e o presidente do Senado, David Alcolumbre. A indicação do chefe da Advocacia Geral da União (AGU), Jorge Messias, para o Supremo Tribunal Federal na vaga aberta com a aposentadoria de Luís Roberto Barroso contrariou o líder da casa legislativa, que apoiava a indicação do senador Rodrigo Pacheco (PSD-MG).

O presidente do Senado agendou a votação de um “projeto-bomba”, com forte impacto fiscal para a próxima semana. Trata-se do o projeto de lei complementar que confere aposentadoria especial aos agentes de saúde, que pode gerar despesas de até R$ 800 bilhões em 50 anos.

A votação do projeto ocorre em meio aos questionamentos sobre o equilíbrio fiscal do governo. O crescimento do endividamento público pode acelerar diante do esperado aumento de gastos devido às eleições em 2026. Esse avanço da dívida traz um aumento dos prêmios pedidos pelo mercado e pressiona a inflação diante da elevação de recursos injetados na economia.

O desequilíbrio fiscal torna a política monetária menos eficaz e, com isso, o Banco Central pode ser obrigado a manter os juros altos por mais tempo tanto para segurar a pressão sobre os preços quanto para evitar uma contaminação das expectativas futuras para a inflação.

  •  

Adobe compra Semrush por US$ 1,9 bilhão

A Adobe anunciou, nesta quarta-feira (19), um acordo para adquirir a empresa de software de marketing Semrush por US$ 1,9 bilhão, no que representa sua primeira grande transação desde a frustrada tentativa de compra da Figma por US$ 20 bilhões, em 2022. O negócio, totalmente em dinheiro, avalia a Semrush em US$ 12 por ação e deve ser concluído na primeira metade de 2026.

A Semrush, listada na Bolsa de Nova York desde 2021, desenvolve ferramentas que auxiliam companhias em publicidade digital, pesquisas em redes sociais, campanhas online e otimização de presença virtual — incluindo como aparecem em resultados de busca impulsionados por inteligência artificial.

Segundo a Adobe, integrar a Semrush ao portfólio permitirá oferecer “uma solução abrangente que dá aos profissionais de marketing uma visão holística de como suas marcas aparecem em canais próprios, LLMs, mecanismos de busca tradicionais e pela web em geral”.

A operação é uma fatia modesta para a Adobe, cujo valor de mercado supera US$ 135 bilhões. Conhecida por programas como Photoshop, Illustrator e Adobe Analytics, a empresa tem ampliado sua atuação em softwares de marketing e análise de dados, área que já vem contribuindo de forma crescente para a receita. No entanto, suas ações acumulam queda superior a 20% no ano, em meio a dúvidas sobre o impacto da evolução da IA no seu negócio principal.

A Semrush também vinha enfrentando pressão no mercado, refletindo a correção mais ampla no setor de tecnologia. Ainda assim, suas ações dispararam 71% na manhã desta quarta-feira, chegando a US$ 11,55 — perto do preço da oferta — antes de terem a negociação suspensa.

A empresa destacou recentemente novos recursos baseados em IA, incluindo uma ferramenta que ajuda profissionais de marketing a melhorar e medir desempenho em SEO e motores de IA como ChatGPT, Gemini e Perplexity. Entre seus grandes clientes corporativos estão TikTok e Amazon.

Para a Adobe, a compra reforça sua estratégia de consolidar soluções que ajudem marcas a entender como são percebidas pelos consumidores em um ambiente digital cada vez mais guiado por IA.

“Esta é uma forma natural de continuarmos crescendo em um espaço muito importante para nossos clientes”, afirmou Anil Chakravarthy, presidente da divisão de Experiência Digital da Adobe. “Todo diretor de marketing hoje pensa em como sua marca aparece no ChatGPT e em outras plataformas.”

A empresa elevou em setembro sua projeção financeira anual pela segunda vez no ano, dizendo que os investimentos em inteligência artificial começam a gerar retorno, com clientes aderindo a recursos premium para acessar novas capacidades.

Já a tentativa de aquisição da Figma — uma das maiores já cogitadas por uma empresa de software privada — acabou abandonada mais de um ano após seu anúncio, devido à resistência de reguladores do Reino Unido e da Europa.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Motiva, ex-CCR, vende 20 aeroportos para mexicana Asur em negócio de R$ 11,5 bilhões

A Motiva, antiga CCR, firmou um acordo para a venda de 100% da sua plataforma de aeroportos para a Aeropuerto de Cancún, S.A. de C.V., uma subsidiária do Grupo Aeroportuario del Sureste (ASUR), que opera nove aeroportos no México e outros sete na América Latina.

A transação, no valor total de R$ 11,5 bilhões, será composta em R$ 5 bilhões em equity pelas participações acionárias da companhia nos ativos aeroportuários, e R$ 6,5 bilhões em dívidas líquidas, se refere à alienação de 100% das ações detidas pela Motiva na CPC Holding, veículo que consolida as cotas da Companhia nos seus 20 aeroportos.

A transação ainda depende de aprovações de autoridades governamentais no Brasil e do exterior. Segundo a empresa, a decisão da venda dos ativos tem a ver com a estratégia do grupo de consolidar sua operação nos segmentos de rodovias e trilhos no Brasil.

A previsão é que a conclusão do processo se dê em 2026. Até o fechamento do deal, a Motiva deve seguir tocando a operação, mantendo o quadro atual de colaboradores e assegurando o cumprimento integral dos contratos vigentes e investimentos previstos.

Com a conclusão do negócio, a alavancagem consolidada, que considera as controladas em conjunto com a Motiva, cairia de 3,5 vezes para menos de 3 vezes, melhorando a estrutura de capital e o perfil de risco do portfólio.

Ativos vendidos

A Motiva Aeroportos, agora integralmente vendida à Asur, reúne 20 operações aeroportuárias na América Latina, sendo 17 no Brasil e três em outros países da região, com movimento anual de cerca de 45 milhões de passageiros e mais de 200 rotas regulares.

Estes números colocam a operação como a terceira maior do Brasil, com ativos estratégicos, como os aeroportos de Curitiba, Belo Horizonte e Goiânia.

Nos 12 meses encerrados no terceiro trimestre de 2025, a receita líquida do negócio de aeroportos da empresa totalizou R$ 2,96 bilhões e o Ebitda alcançou R$ 1,52 bilhão, com margem de 51%, além de 524 mil toneladas de carga movimentadas.

  •  

Oncoclínicas aprova aumento de capital social de R$ 1,4 bilhão

A Oncoclínicas informou em fato relevante nesta terça-feira (18) que o conselho de administração aprovou a homologação de um aumento de capital social avaliado em R$ 1,4 bilhão. O InvestNews antecipou que o volume que seria captado pela companhia ficaria entre R$ 1,3 bilhão e R$ 1,5 bilhão e seria composto quase que totalmente pela conversão de títulos de dívidas.

A empresa autorizou a emissão de 471.514.866 novas ações ordinárias ao preço de R$ 3,00 por ação. Com a homologação, o capital social da Oncoclínicas passa de R$ 3.147.024.825,52 para R$ 4.561.569.423,52, agora dividido em 1.132.929.494 ações ordinárias.

Com o anúncio, a líder no setor de tratamento oncológico no Brasil começa a desenhar o que será o futuro da companhia. A Oncoclínicas buscava formas de reduzir seu endividamento. No terceiro trimestre deste ano, encerrado em setembro, a companhia registrou um prejuízo líquido de R$ 1,88 bilhão, revertendo lucro líquido de R$ 3,1 milhões obtido em igual período do ano anterior. A receita líquida (de R$ 1,4 bilhão) para o período também registrou decréscimo, sendo 13,6% inferior na passagem anual.

O Grupo Oncoclínicas oferece serviços integrados como quimioterapia, radioterapia e diagnósticos. A empresa cresceu nos últimos anos por meio de aquisições e parcerias, consolidando sua presença em um segmento de alta demanda.

  •  

Oncoclínicas admite perda de cerca de R$ 230 milhões por ligação com Vorcaro, do Master

Diante da liquidação extrajudicial do Banco Master, a rede Oncoclínicas, especializada no tratamento de câncer, informou nesta terça-feira (18) que seu saldo de R$ 433 milhões aplicado em CDBs da instituição financeira venceu antecipadamente. Com isso, a empresa deverá liquidar a participação do Master no negócio para mitigar os danos ao seu caixa. Segundo a Oncoclínicas, a participação do banqueiro Daniel Vorcaro, do Master, na companhia equivale a cerca de R$ 203 milhões. Portanto, a diferença entre o volume aplicado em CDBs do Master e o que vale a fatia de Vorcaro no negócio oncológico é equivalente a R$ 230 milhões.

A companhia já havia provisionado R$ 217 milhões em suas demonstrações financeiras de 30 de setembro de 2025, devido ao rebaixamento da nota de crédito das instituições financeiras por agências de risco. A exposição contábil líquida do provisionamento é estimada em R$ 216 milhões. Ou seja, além do valor provisionado anteriormente, a companhia admite que terá uma perda de aproximadamente R$ 13 milhões. Esse valor somado à quantia provisionada equivale a R$ 230 milhões.

A administração disse, em fato relevante, que tomará as medidas cabíveis, incluindo a formalização e exercício da opção de compra sobre cotas de fundos de investimento que detêm ações da Oncoclínicas, para mitigar os danos com a operação. É pouco provável, no entanto, que o valor provisionado seja recuperado pela companhia em um período próximo.

Problema afeta outras empresas

Além da Oncoclínicas, a Cedae, companhia de saneamento do Rio de Janeiro, também manifestou nesta terça-feira (18) que a liquidação do banco afetou aplicações financeiras mantidas pela empresa em CDBs emitidos pela instituição. A empresa de saneamento destacou que, após solicitar o resgate parcial desses investimentos, o pedido não foi processado, caracterizando inadimplemento por parte do banco.

Segundo a Cedae, a suspensão do pagamento do resgate ocorre devido à liquidação extrajudicial, e a empresa está tomando medidas para habilitar seu crédito junto ao liquidante designado pelo Banco Central. A companhia avalia os impactos financeiros decorrentes da situação e adota providências para preservar seus direitos no âmbito do processo de liquidação.

  •  

Justiça decreta falência da Oi e mantém operação provisória de serviços essenciais

A Justiça do Rio de Janeiro decretou nesta segunda-feira (10) a falência do Grupo Oi, pondo fim à segunda tentativa de recuperação judicial da ex-“campeã nacional” das telecomunicações. A notícia fez as ações da Oi, já com pouca liquidez, despencarem 35%, para R$ 0,18.

A decisão, assinada pela juíza Simone Gastesi Chevrand, da 7ª Vara Empresarial da Capital, atinge a Oi, Portugal Telecom International Finance (PTIF) e Oi Brasil Holdings Coöperatief U.A., e reconhece a situação de “insolvência técnica e patrimonial” do grupo.

O pedido partiu do próprio gestor judicial da companhia, o advogado Bruno Galvão Souza Pinto de Rezende, que na sexta-feira já havia solicitado o reconhecimento do estado de insolvência. A própria Oi admitiu, nos autos, que não tinha mais condições de cumprir o plano aprovado em seu segundo processo de recuperação judicial, nem de gerar fluxo de caixa suficiente para honrar todas as dívidas.

Em outubro, a dívida com fornecedores não sujeitos à recuperação chegou a cerca de R$ 1,7 bilhão, acima dos R$ 1,5 bilhão informados inicialmente e muito distante da receita mensal em torno de R$ 200 milhões que a companhia tem hoje. O gestor, então, classificou o cenário como insustentável.

Na decisão, a juíza afirma que “não há mais surpresas quanto ao estado do Grupo em recuperação judicial. A Oi é tecnicamente falida”. Segundo ela, a empresa descumpriu obrigações previstas no plano de recuperação homologado em 2024 e também deixou de pagar dívidas extraconcursais, enquadrando-se nas hipóteses do artigo 73, incisos IV e VI, da Lei 11.101/2005, que tratam do descumprimento do plano e da “liquidação substancial” por esvaziamento patrimonial em prejuízo de credores.

A magistrada critica o “aditamento” ao plano apresentado pela Oi neste ano, usado pela companhia como justificativa para interromper pagamentos. Ela observa que a proposta continha cláusulas ilegais apontadas pelo Ministério Público e, mesmo se viesse a ser aprovada, não teria capacidade de reverter a situação de insolvência.

Paralelamente, a empresa buscou um Chapter 11 nos Estados Unidos para repactuar dívidas extraconcursais e liberar garantias, numa estratégia que a juíza descreve como contrária à legislação brasileira e que, na prática, prolongou artificialmente a vida de uma companhia já inviável.

As operações da Oi continuarão provisoriamente para garantir a manutenção dos serviços essenciais e a liquidação ordenada dos ativos da companhia. A Oi oferece serviços integrados de telefonia fixa, banda larga e TV por assinatura. Ela tinha cerca de R$ 35 bilhões (US$ 6,6 bilhões) em dívida bruta no segundo trimestre, de acordo com seu balanço.

O despacho também traz um diagnóstico duro sobre o modelo de negócios que restou da antiga supertele. De acordo com os relatórios da administração judicial e do observador do juízo, a Oi passou a depender quase exclusivamente da venda e da oneração de ativos, além da contratação de novos empréstimos, para se manter em funcionamento. “Não houve um momento sequer em que a atividade empresarial se mostrasse bastante para mantê-la”, registra a juíza, que conclui que já não há mais “empreendedorismo, criação de empregos, função social”, mas um “arremedo de empresa” utilizado como subterfúgio para a dilapidação de um patrimônio que já foi vasto.

A saga financeira da Oi

Os problemas da companhia se estendem por mais de uma década, começando com seu pedido de recuperação judicial de então R$ 65 bilhões — um recorde à época — em 2016, em um tribunal do Rio de Janeiro. Aquele pedido, vindo da então quarta maior operadora de telefonia móvel do Brasil, causou choques no sistema financeiro, que já estava sob pressão devido a uma recessão profunda que vinha afetando empresas em todo o país.

Com cerca de metade de sua dívida nas mãos de credores internacionais, o processo envolveu a criação de dois grupos de bonistas opositores, com nomes como Aurelius Capital Management e GoldenTree Asset Management, além de credores como o China Development Bank. O processo também acionou pagamentos de cerca de US$ 14 bilhões em contratos de swap de crédito (credit default swaps).

Seu primeiro processo de recuperação judicial foi concluído em dezembro de 2022. Apenas alguns meses depois, a Oi voltou a pedir proteção contra credores para evitar um cross default e o vencimento antecipado de suas obrigações, à medida que continuava a enfrentar dívida crescente e queima persistente de caixa. Outros fatores, na época, incluíam um súbito aumento das taxas de juros no Brasil e a perda contínua de clientes de telefonia fixa ao longo dos últimos anos.

Vendas de ações da Oi se intensificam à medida que problemas financeiros se agravam
Em ambos os pedidos feitos no Brasil, a Oi adotou medidas semelhantes nos Estados Unidos, onde entrou com pedido de Chapter 15, um processo auxiliar em que o tribunal americano reconhece o procedimento estrangeiro e lhe confere efeitos conforme a lei local aplicável.

Mas as tensões aumentaram em julho passado, depois que a Oi pediu o encerramento desse processo, afirmando em um documento que ainda estudava opções, que poderiam incluir o pedido de recuperação sob o Chapter 11 do Código de Falências dos EUA.

A ideia era que a Oi tentasse acessar até US$ 70 milhões em novo financiamento DIP (debtor-in-possession), após já ter recebido aprovação para US$ 400 milhões em dezembro de 2023.

Mas um fornecedor apoiado por fundos geridos pelo Banco BTG Pactual contestou a possibilidade de a Oi buscar proteção sob o Chapter 11, argumentando que a legislação brasileira proíbe que uma empresa recorra à proteção judicial contra credores mais de uma vez em um período de cinco anos. O debate jurídico girava em torno do que o tribunal confirmou ser uma tentativa inédita de conduzir processos de falência no Brasil e nos EUA sem que um tivesse prioridade sobre o outro.

Um tribunal americano havia sugerido que a Oi entrasse em um processo de mediação com o fornecedor no Brasil. Enquanto isso, um juiz brasileiro, no fim de agosto, recomendou que o tribunal dos EUA aguardasse uma decisão local antes de decidir se cancelaria ou não o Chapter 15. A Bloomberg News informou em agosto que a companhia buscaria o Chapter 11 assim que o processo de Chapter 15 fosse encerrado.

Próximos passos

Em seu texto, a juíza afirma que o quadro atual do Grupo Oi se aproxima da doutrina de “deepening insolvency”, abrindo espaço para eventual responsabilização de administradores e controladores por danos causados com o prolongamento da crise.

Apesar da decretação da falência, a sentença preserva, em caráter provisório, a operação da Oi Soluções e de estruturas associadas, como Serede e Tahto. Essas unidades concentram cerca de 4,6 mil contratos com órgãos públicos e 10 mil contratos com empresas privadas, responsáveis por serviços de dados, voz, IoT e infraestrutura de telecomunicações em todo o país.

Entre os clientes estão sistemas críticos, como as comunicações do CINDACTA (em transição para a Claro), conectividade de agências bancárias e lotéricas da Caixa, ministérios, universidades, Judiciário e telefones públicos em milhares de localidades onde a Oi é a única prestadora.

Com base em parecer da gestão judicial, a juíza entende que “a manutenção dos serviços de conectividade em processo de transição pode ser garantida de forma eficiente e integral, em um modelo de continuação provisória das atividades”, usando o caixa operacional mensal da companhia, enquanto o passivo concursal e extraconcursal é levado para a relação de credores a ser tratada na liquidação.

A mesma decisão confirma Bruno Rezende como administrador e gestor judicial único da massa falida, concentrando nele a condução tanto da liquidação quanto da operação provisória dos serviços essenciais. A Oi já vinha sendo administrada pelo interventor e por um comitê de transição, depois que sua diretoria e seu conselho de administração foram afastados por decisão judicial em setembro.

O plano inicial, segundo o relatório do gestor, é organizar uma liquidação “ordenada”, com a alienação da unidade produtiva que concentra esses contratos estratégicos – o que ajudaria a preservar empregos, assegurar continuidade dos serviços e, ao mesmo tempo, maximizar o valor de ativos em benefício dos credores, com destaque para a prioridade de pagamento aos trabalhadores.

  •