❌

Visualização de leitura

J&F, dos Batista, se prepara para virar companhia aberta e ampliar acesso ao mercado de dívida

A J&F, dos irmãos Joesley e Wesley Batista, está se preparando para se tornar oficialmente uma companhia aberta no Brasil, em um movimento que pode ampliar seu acesso ao mercado brasileiro de dívida, apurou o InvestNews.

O grupo pediu à CVM (Comissão de Valores Mobiliários) registro na categoria B, que permite a negociação de títulos de dívida, como debêntures e notas comerciais, mas não de ações da companhia. O pedido foi protocolado na última segunda-feira (14) e está em análise pela autarquia.

A iniciativa ocorre depois de a J&F captar US$ 400 milhões no exterior com a emissão de bonds, em abril deste ano. O movimento acompanha uma reorganização em curso que vem transformando a antiga holding de investimentos em um conglomerado industrial com gestão financeira centralizada.

O grupo reúne negócios como Âmbar Energia, Eldorado Brasil Celulose, LHG Mining e Flora, de higiene e cosméticos, além da participação no controle da JBS.

A companhia de alimentos, listada hoje na Bolsa de Nova York, ficou fora do plano de incorporações e mantém estrutura societária e governança próprias.

Categoria B

A J&F já emite dívida no Brasil como companhia fechada. Em dezembro de 2024, por exemplo, captou R$ 1 bilhão em debêntures em uma oferta destinada exclusivamente a investidores profissionais.

O registro na categoria B pode ampliar o público das futuras captações, ao mesmo tempo que submete a empresa às exigências de divulgação de informações de uma companhia aberta.

Além de permitir a negociação de títulos de dívida, o registro, se aprovado, sujeitará a J&F às obrigações de divulgação de informações previstas pela CVM.

Entre elas estão demonstrações financeiras, informações trimestrais e o formulário de referência, documento que detalha os negócios, os riscos e a estrutura da companhia.

O acesso ao mercado de capitais é um dos objetivos declarados da reorganização anunciada pela J&F S.A. em fevereiro.

Na ocasião, a companhia apresentou a mudança de nome – antes se chamava J&F Investimentos – e um plano para incorporar negócios integralmente controlados e integrar sua gestão financeira.

O que muda?

A mudança vai além do nome. A J&F está incorporando empresas que antes controlava por meio de participações acionárias.

A Âmbar, por exemplo, passou a ser a unidade de energia da própria J&F: mantém uma equipe para tocar o negócio, mas seu presidente responde ao CEO do conglomerado.

O dinheiro também passa a ser administrado de forma conjunta. A J&F centraliza a captação de recursos e sua distribuição entre os negócios incorporados, avaliando as necessidades de cada operação.

Ao reunir diferentes fontes de receita e garantias de empresas do grupo, a J&F pode conseguir juros menores do que cada negócio obteria ao captar recursos por conta própria.

O processo também incluiu mudanças na governança, com um conselho de administração de sete integrantes, quatro deles independentes, e um conselho fiscal formado por três membros independentes.

Novos caminhos dos Batista

A reorganização também ajuda a entender a divisão dos investimentos dos Batista entre a J&F e a Globe Investimentos, o family office de Wesley e Joesley.

A entrada dos investidores que compraram os bonds reforçou o foco da J&F em negócios maduros e geradores de caixa. Outras apostas dos controladores passaram a ficar sob o guarda-chuva da Globe.

Foi por esse veículo que os irmãos fecharam o acordo para comprar a fabricante de equipamentos militares Avibras, aprovada recentemente pelo Cade (Conselho Administrativo de Defesa Econômica).

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Preocupação com ‘excessos’ em data centers cresce e alguns títulos já são enquadrados como junk bonds

A CleanSpark captou cerca de US$ 2,28 bilhões por meio de sua primeira emissão de títulos conhecidos no mercado como junk bonds, de alto risco e que precisam pagar mais juros para atrair investidores, para financiar data centers para inteligência artificial vinculados à Meta Platforms.

A precificação dos títulos com vencimento em cinco anos indicou um rendimento de cerca de 8,25%, segundo pessoas familiarizadas com o assunto.

Isso representa perto de 2 pontos percentuais a mais do que a média da dívida emitida por empresas com classificação BB acompanhada pela Bloomberg, à medida que os investidores têm exigido prêmios mais altos em financiamentos para novos data centers.

investidores têm exigido prêmios mais altos para financiamentos de data centers em meio ao aumento dessas ofertas e à crescente preocupação com gastos excessivos de capital, elevando os custos de financiamento da expansão da infraestrutura de inteligência artificial.

Financiamentos semelhantes, respaldados por locatários com grau de investimento, foram vendidos a rendimentos inferiores a 6% no início deste ano.

Investidores apresentaram pedidos equivalentes, aproximadamente, a quatro vezes o tamanho total da emissão lançada na quinta-feira (17), disseram as pessoas, sob condição de anonimato, pois não estão autorizadas a falar publicamente.

A captação ajudará a financiar a construção de um data center em Sandersville, no estado americano da Geórgia, segundo um documento regulatório. O Morgan Stanley lidera a emissão, disse outra pessoa.

A instalação foi totalmente alugada pela Anviran, subsidiária da Meta, por meio de um contrato de US$ 6,6 bilhões com duração de 20 anos, de acordo com uma apresentação da CleanSpark.

Data centers: fluxo de receitas

A previsão é que o data center comece a operar no quarto trimestre de 2027, e a Meta garantirá o pagamento do aluguel e das despesas operacionais, informou a empresa.

Trata-se da primeira emissão de junk bonds vinculada a data centers da Meta, segundo dados compilados pela Bloomberg.

O compromisso da Meta com a CleanSpark oferece à empresa tomadora, classificada como de grau especulativo, um fluxo de receita previsível para sustentar o financiamento de um projeto caro.

Desenvolvedores de data centers venderam cerca de US$ 39 bilhões em títulos classificados como high yield – de alto rendimento e risco elevado – até agora neste ano, a maioria respaldada por contratos de locação de longo prazo com empresas de computação em nuvem em hyperscalers, incluindo Oracle e Amazon, segundo dados compilados pela Bloomberg.

A CleanSpark e o Morgan Stanley não responderam imediatamente aos pedidos de comentário. A Meta se recusou a comentar.

Sediada em Las Vegas, a CleanSpark está entre o número crescente de empresas abertas de mineração de bitcoin que estão se tornando operadoras de data centers para dar suporte a aplicações de inteligência artificial. A companhia tem valor de mercado de aproximadamente US$ 3,29 bilhões.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

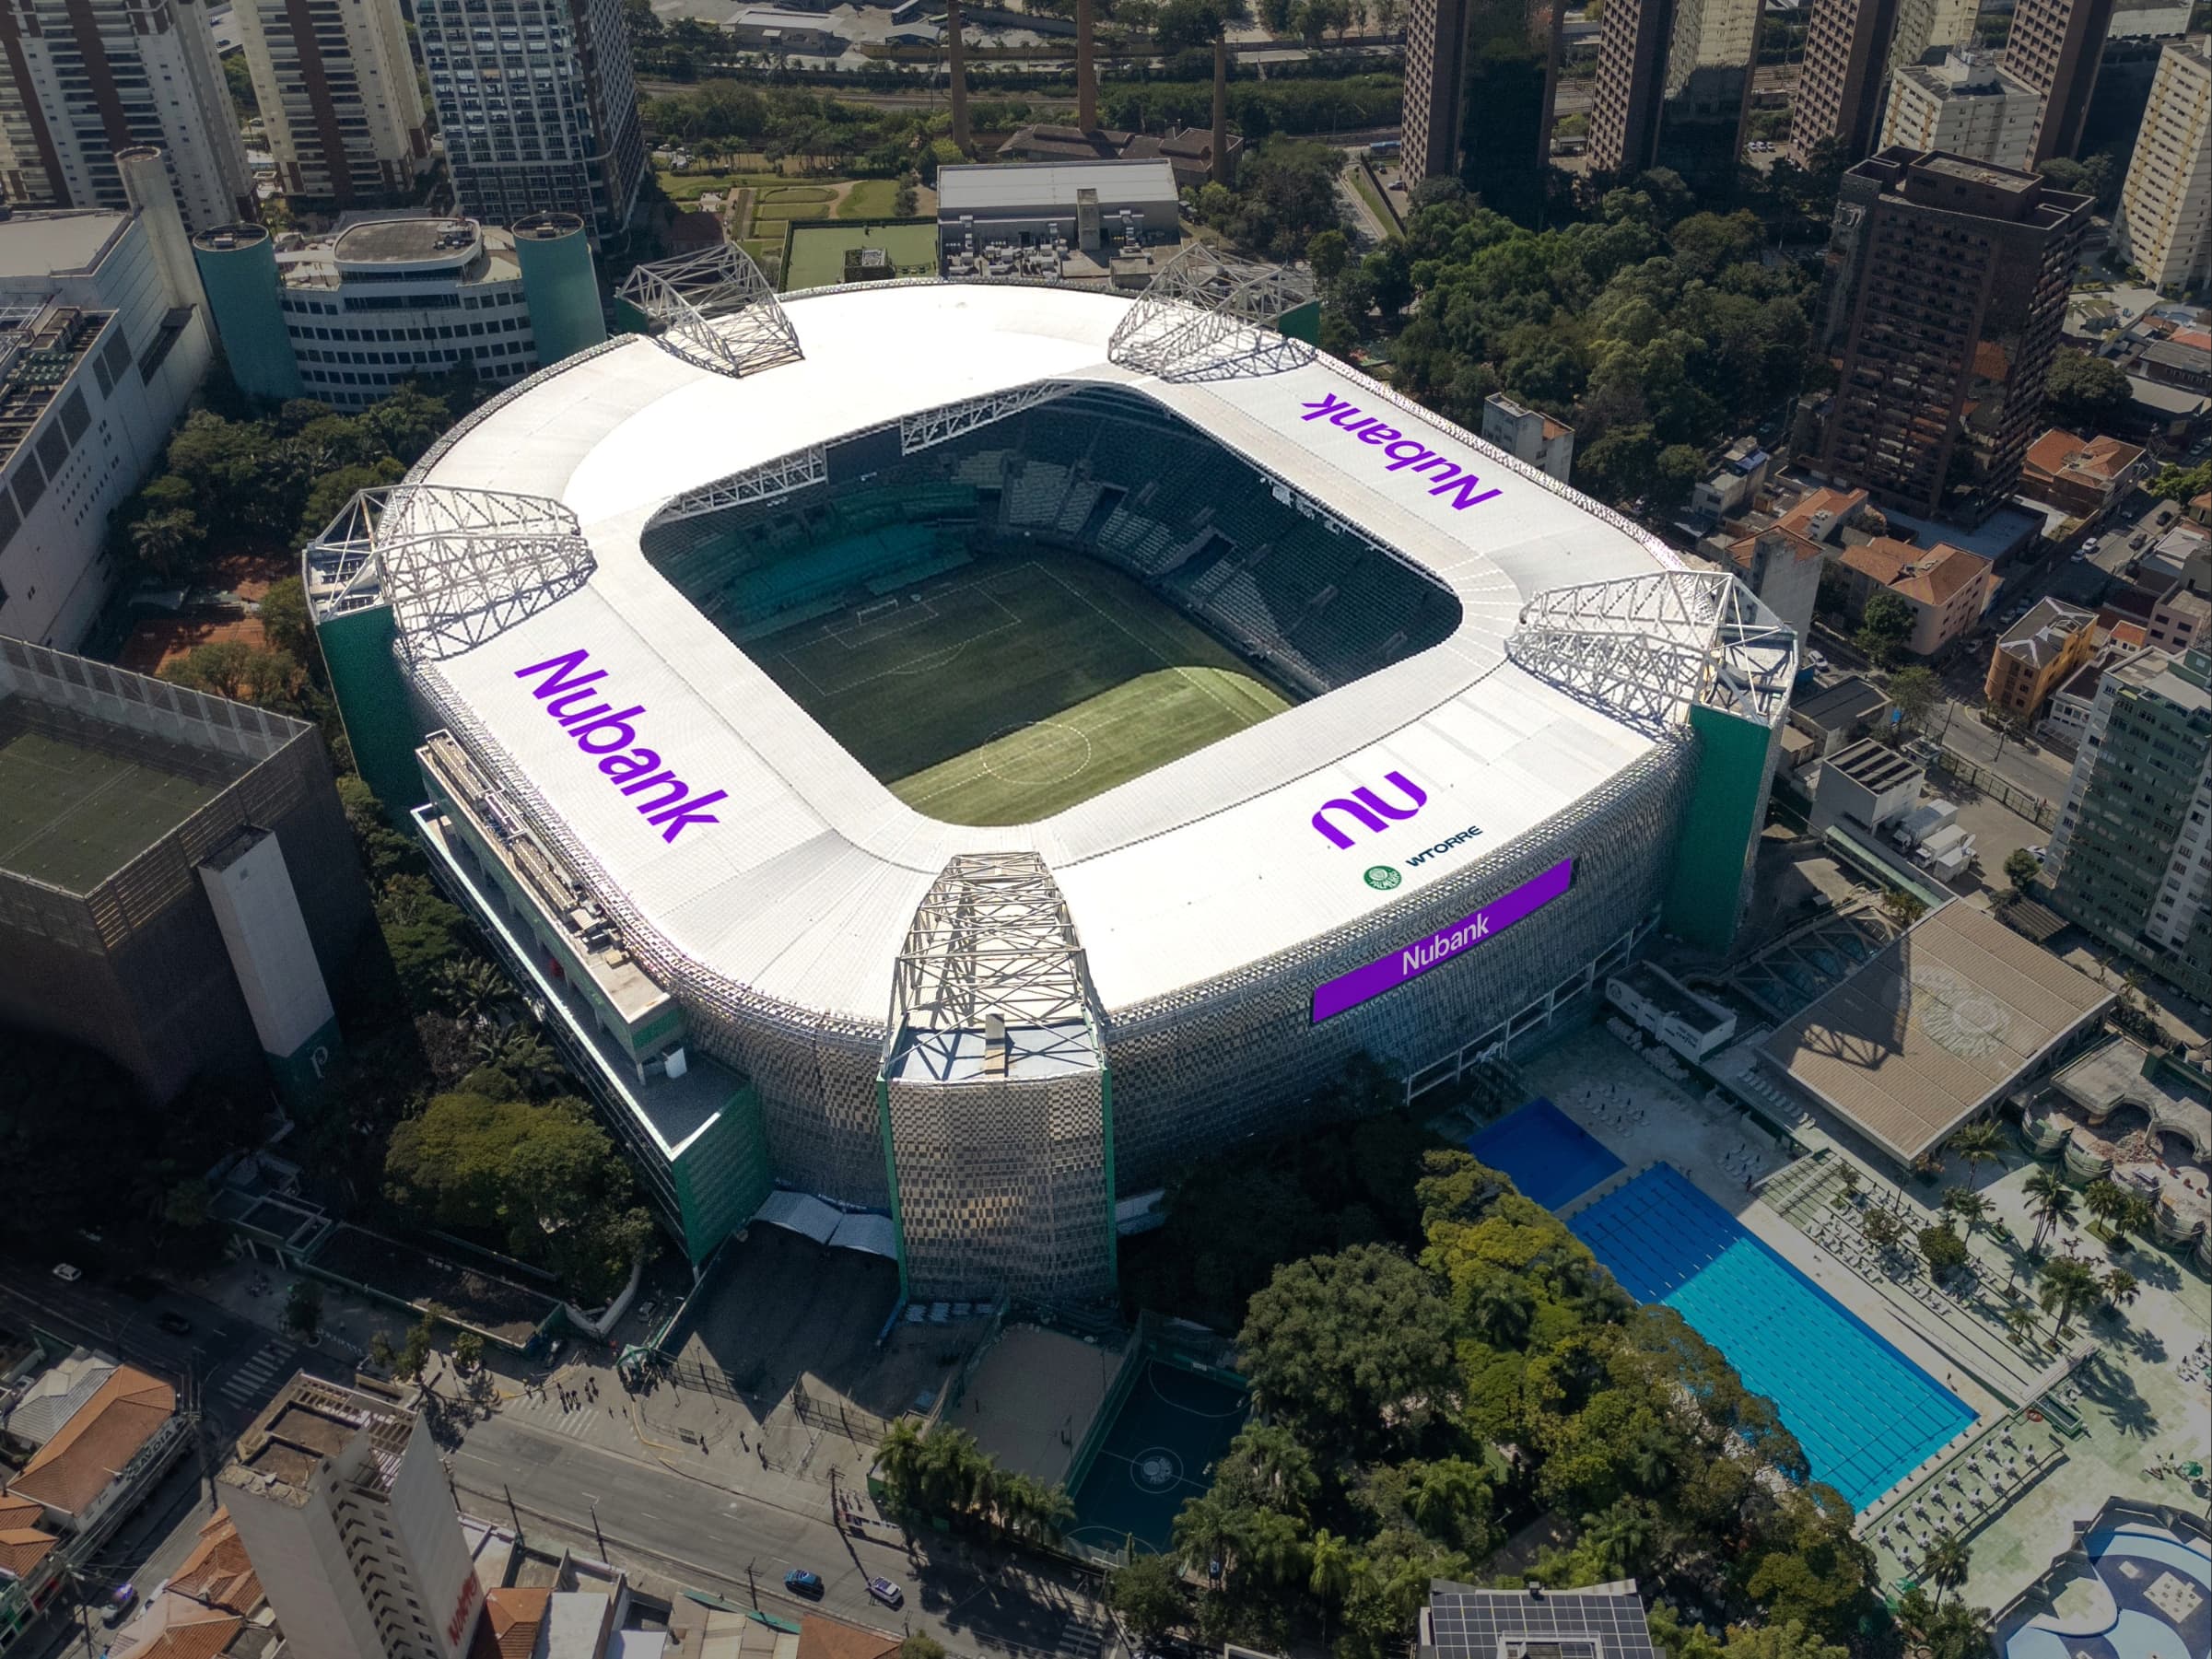
BTG fecha acordo com WTorre e passa a controlar a operação do Nubank Parque

O banco BTG Pactual anunciou nesta sexta-feira (18) que passará a controlar a operação do Nubank Parque, estádio do Palmeiras, após fechar um acordo para se tornar acionista majoritário da sociedade hoje comandada pela construtora WTorre. 

O negócio é a etapa mais recente de uma movimentação iniciada em 2024, quando a Enforce, gestora de créditos do grupo BTG, comprou do Banco do Brasil cerca de R$ 650 milhões em dívidas da construtora relacionadas ao financiamento da arena.

A operação ainda depende da aprovação do Conselho Administrativo de Defesa Econômica (Cade) e de outras condições previstas no acordo. O valor da transação e o tamanho das participações de BTG e WTorre não foram divulgados.

A WTorre permanecerá como acionista relevante e continuará participando das principais decisões estratégicas da empresa, segundo comunicado da Vinci Compass, que atuou como assessora financeira exclusiva da WTorre. O BTG, porém, terá a participação majoritária e ficará à frente da operação comercial do estádio.

A dívida comprada pelo banco em 2024 tinha a operação da arena entre as garantias. A aquisição do crédito abriu caminho para a aproximação entre BTG e WTorre, que vinham negociando havia meses a entrada do banco liderado por André Esteves na sociedade.

As partes não informaram se o crédito será utilizado no pagamento da participação nem detalharam a estrutura financeira do acordo.

A mudança de controle não altera, a princípio, a relação com o Palmeiras. O clube mantém com a WTorre um contrato de direito de superfície que permite a exploração comercial da arena até 2044. Os percentuais das receitas destinados ao Palmeiras e os contratos já firmados com patrocinadores e promotores de eventos continuarão válidos.

A expectativa também é a de manutenção da equipe responsável pela arena, comandada pelo executivo Marcelo Frazão. Segundo a coluna do PVC, no UOL, o BTG pretende ampliar os investimentos em tecnologia para melhorar a experiência de torcedores e frequentadores de shows.

Novo nome

A troca de controle acontece poucos meses depois de outra mudança importante na arena. Em abril, o Nubank comprou os direitos de nome do estádio, que havia sido chamado de Allianz Parque durante cerca de 12 anos. Após uma votação pública, a arena passou a se chamar Nubank Parque, com a nova identidade visual implantada em julho.

O contrato de naming rights também permanece inalterado com a entrada do BTG. O banco já acompanhava esse processo enquanto negociava com a WTorre a aquisição do controle da operação.

Inaugurado em novembro de 2014, o Nubank Parque se consolidou como o principal palco de grandes shows de São Paulo em volume de ingressos vendidos. Em 2025, a arena recebeu 33 apresentações, que reuniram 1,1 milhão de pessoas, segundo a WTorre. 

Em um levantamento da revista especializada Pollstar que considera o período entre dezembro de 2024 e novembro de 2025, o então Allianz Parque liderou a demanda de arenas esportivas na América do Sul, com 988 mil ingressos comercializados e uma bilheteria de US$ 61 milhões – mais de três vezes o público registrado pelo MorumBis, outro grande estádio da capital paulista. 

Desde a inauguração, o Nubank Parque já recebeu mais de 17,7 milhões de pessoas em 2,3 mil eventos, divididos quase igualmente entre partidas de futebol e espetáculos.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Volkswagen reduz previsão de lucro com crise na China

A Volkswagen reduziu sua projeção de lucro, citando uma forte retração na China, custos de reestruturação e uma baixa contábil de € 6 bilhões (US$ 6,9 bilhões) relacionada à fabricante de carros esportivos Porsche. As ações da companhia registraram a maior queda em um ano.

A montadora alemã agora espera uma margem operacional de no máximo 1%, ante uma previsão anterior de pelo menos 4%, informou a empresa nesta sexta-feira (18). A Volkswagen disse que efeitos negativos de cerca de € 10 bilhões (US$ 11,6 bilhões) afetarão os resultados deste ano, a maior parte deles no terceiro trimestre.

Excluindo esses itens extraordinários, a companhia estima uma margem operacional de cerca de 4%.

As ações da Volkswagen chegaram a cair 7,5%, em um movimento que também atingiu outras montadoras, como BMW, Mercedes-Benz e Ford Motor.

O alerta amplia os desafios para o CEO Oliver Blume, que tenta reestruturar a maior montadora da Europa enquanto seus antigos motores de crescimento perdem força.

No início deste mês, a Volkswagen chegou a um acordo difícil com representantes dos trabalhadores que pode dobrar os cortes de empregos previstos para 100 mil postos no mundo. A administração também sofre pressão para reduzir o excesso de capacidade das fábricas e os custos na Alemanha.

A China se tornou um problema cada vez mais grave. O lucro no país, que por muito tempo foi o maior mercado da Volkswagen e uma importante fonte de resultados, despencou à medida que fabricantes locais conquistam participação de mercado e a economia chinesa permanece fraca.

A Porsche prepara uma apresentação a investidores e analistas para 7 de outubro, quando deve apresentar metas financeiras de médio prazo e atualizar sua estratégia. A Volkswagen afirmou que a baixa contábil ocorreu após uma revisão do planejamento de longo prazo e das premissas utilizadas na avaliação da Porsche, indicando que o ajuste está relacionado a esse processo.

Entre os outros fatores que levaram ao alerta de lucro desta sexta-feira, a Volkswagen afirmou que o crescimento mais rápido que o esperado das vendas de veículos elétricos na Europa está pressionando a rentabilidade, especialmente das marcas Volkswagen e Audi.

Os modelos elétricos geralmente têm margens menores que veículos equivalentes com motores a combustão. Com isso, a mudança mais rápida na composição das vendas reduz os ganhos, mesmo com o aumento da demanda por veículos elétricos.

A Volkswagen também espera custos relacionados à venda planejada da fábrica de Osnabrück, onde a produção de veículos deve terminar em 2027. A Volkswagen, o estado da Baixa Saxônia e a Aurelius Capital chegaram neste mês a um acordo potencial para transformar a fábrica em um polo de produção voltado aos setores de segurança e defesa, com a Rafael Advanced Defense Systems escolhida para um projeto inicial de sistemas de defesa aérea.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

CSN recebe ofertas de R$ 11 bi pela unidade de cimento: Votorantim, Huaxin e Polimix estão na disputa

Os títulos de dívida da Companhia Siderúrgica Nacional (CSN) estão entre os que mais se valorizaram nos mercados emergentes desde a nomeação do novo CEO da companhia. Investidores avaliam que o programa de venda de ativos pode finalmente avançar e ajudar a siderúrgica a reduzir o alto endividamento.

Ex-presidente da Vale, Fabio Schvartsman foi anunciado como novo CEO da CSN em 2 de setembro. A mudança é vista por investidores e bancos credores como o início de uma nova fase para a companhia, que é comandada por Benjamin Steinbruch há duas décadas.

A escolha de um executivo de fora da família controladora foi interpretada como um sinal positivo, ao colocar à frente da empresa alguém com experiência para concluir negociações que se arrastam há anos.

“É uma mudança simbólica positiva”, disse Nicolas Giannone, analista da Balanz. Segundo ele, embora Steinbruch continue como presidente do conselho de administração, a chegada de Schvartsman “coloca um novo rosto em uma ‘nova’ CSN e reafirma a intenção da companhia de reduzir a alavancagem e simplificar os negócios”.

Os títulos da CSN acumulam retorno médio de cerca de 5% desde o anúncio, enquanto um índice mais amplo de dívida corporativa de mercados emergentes registra perda de 0,5% no período.

Venda da CSN Cimentos

A venda da unidade de cimento está em estágio mais avançado, e um acordo pode ser anunciado nas próximas semanas, segundo pessoas com conhecimento das negociações ouvidas pela Bloomberg sob condição de anonimato.

Huaxin, Votorantim e Polimix fizeram propostas vinculantes de cerca de R$ 11 bilhões cada, segundo as fontes. O valor está abaixo dos R$ 15 bilhões pretendidos pela CSN, mas a companhia pode aceitar uma oferta menor, disseram.

A unidade de cimento foi dada como garantia a bancos em um empréstimo de pelo menos US$ 1,2 bilhão concedido em março, segundo pessoas familiarizadas com o assunto haviam informado anteriormente.

A CSN também negocia a venda da Stahlwerk Thuringen (SWT), siderúrgica na Alemanha comprada pela companhia em 2012 por US$ 634 milhões, segundo as fontes.

A companhia também recebe ofertas por alguns ativos de infraestrutura e pode optar por vendê-los separadamente, em vez de negociar uma participação minoritária no negócio de infraestrutura como um todo, como pretendia inicialmente.

CSN Mineração

Acionistas da CSN Mineração avaliam aumentar suas participações na companhia, aproveitando os preços considerados baixos, por meio da compra de ações adicionais da holding controladora, segundo as fontes.

A Itochu Corporation é a segunda maior acionista da CSN Mineração, com participação de 10,85% adquirida em 2024 por R$ 4,42 bilhões. A Japão Brasil Minério de Ferro Participações Ltda. é a terceira maior acionista, com 9,35%, segundo a companhia. A Japão Brasil é uma subsidiária da Itochu.

A Votorantim não quis comentar. CSN, CSN Mineração, Embu S.A., a unidade brasileira da Huaxin e Polimix não responderam aos pedidos de comentário. A Itochu também não respondeu.

Mudança no comando

Steinbruch é considerado um negociador duro em processos de venda de ativos e costuma buscar condições mais favoráveis para a CSN. A última venda de controle de um negócio da companhia ocorreu em 2018, quando a empresa recebeu US$ 400 milhões pela operação siderúrgica americana CSN LLC.

Investidores avaliam que Schvartsman tem experiência para avançar com o programa de desinvestimentos da CSN. O executivo passou por algumas das maiores empresas brasileiras dos setores industrial e de recursos naturais, como Vale e Klabin.

Cesar Fernandez, sócio da Alpha Credit Advisors, disse que o novo CEO pode acelerar o programa de venda de ativos da CSN e interromper “uma trajetória de alavancagem que vem tomando o caminho errado há anos”.

A expectativa é que Schvartsman apresente resultados rapidamente. Mesmo após a alta recente, os títulos da CSN em dólar acumulam perda média de cerca de 11,2% em 2026.

No início do ano, investidores venderam os títulos da siderúrgica diante do temor de que a CSN pudesse enfrentar dificuldades financeiras em meio às taxas de juros de dois dígitos no Brasil.

A situação financeira da companhia continua pressionada. No último trimestre, a CSN registrou prejuízo líquido ajustado de R$ 773 milhões (US$ 151,7 milhões), no décimo trimestre consecutivo de resultado negativo. O prejuízo foi seis vezes maior que o registrado um ano antes.

A CSN acumulou dívidas para financiar investimentos em suas diferentes unidades de negócios. Os juros elevados e a concorrência estrangeira, que pressionaram o crescimento, também afetaram o balanço da companhia.

A dívida líquida chegou a R$ 42,1 bilhões em 30 de junho, elevando a relação entre dívida líquida e Ebitda para 3,5 vezes.

A experiência de Schvartsman também pode ajudar nas negociações com credores, segundo Daniel Sasson, analista do Itaú BBA. Ele destacou, entre outros pontos, a aprovação do projeto Puma 1 na Klabin, que dobrou o Ebitda da companhia.

“O novo executivo tem um histórico forte e também passou por períodos de incerteza quando estava na Klabin e na Vale”, disse Manuel Mondia, gestor de portfólio da Aquila Asset Management. “A notícia sobre a mudança no comando fez os títulos se recuperarem das mínimas, e uma valorização adicional agora depende da execução dos planos da companhia.”

*Giovanna Bellotti Azevedo, Rachel Gamarski and Mariana Durão

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

On contrata Mbappé para entrar no mercado de futebol e desafiar Nike e Adidas

A On contratou o astro francês Kylian Mbappé como parceiro no desenvolvimento de produtos para futebol e como representante da marca, em um movimento ousado para desafiar o domínio de Nike e Adidas no esporte.

A empresa suíça equipará Mbappé, atacante de 27 anos que já é o maior artilheiro da história das Copas do Mundo, com chuteiras desenvolvidas especialmente para ele, enquanto amplia o uso de sua tecnologia de fabricação de calçados LightSpray, segundo comunicado. Mbappé, principal estrela do Real Madrid, já foi patrocinado pela Nike.

As ações da On chegaram a subir 7,4% no pré-mercado nos Estados Unidos após a notícia. As ações da Nike recuavam 0,6%, enquanto as da Adidas tinham queda semelhante em Frankfurt.

A On também contratou Thierry Henry, ex-astro da seleção francesa e do Arsenal, da Premier League inglesa, como diretor de futebol. Os valores financeiros das parcerias não foram divulgados.

A empresa, que tem Roger Federer como investidor, cresceu rapidamente desde sua fundação, em 2010. Começou com calçados para corrida e depois expandiu para tênis, treinamento e esportes ao ar livre.

A On também busca aumentar sua receita com vestuário, tanto para esportes quanto para produtos de estilo de vida. A companhia realizará na terça-feira um evento com investidores, no qual deve apresentar metas financeiras para os próximos anos.

Embora o futebol seja há muito tempo o esporte mais popular do mundo, nos últimos anos ele também ganhou espaço como fonte de produtos ligados a estilo de vida e moda para concorrentes como Adidas, Nike e Puma. As marcas registraram aumento nas vendas neste verão com camisas de seleções e clubes patrocinados por elas na Copa do Mundo.

O futebol sofreu menos mudanças provocadas por marcas desafiantes nos últimos anos do que o mercado de corrida, no qual empresas como On e Hoka conquistaram participação de mercado com produtos inovadores. New Balance e Skechers também avançaram no futebol, sendo que a segunda patrocina o astro inglês Harry Kane, que também joga pelo Bayern de Munique.

A On pretende “repensar os produtos para atender às exigências do jogo e, ao mesmo tempo, levar uma nova energia à cultura que o cerca”, segundo o comunicado.

Mbappé trabalhará em estreita colaboração com a equipe da On para desenvolver e testar chuteiras e roupas esportivas, além de representar a marca fora dos campos, informou a empresa. Além de ser um dos principais talentos do futebol, Mbappé também conquistou fãs por seu estilo de moda e participou de campanhas da Dior.

“O que me atraiu na On foi a oportunidade de construir algo totalmente novo juntos, que ajudará a moldar o futebol de amanhã”, disse Mbappé no comunicado.

A On acredita que sua tecnologia LightSpray — na qual robôs aplicam a parte superior do calçado a partir de um filamento em questão de minutos — será uma vantagem no futebol. O objetivo é criar produtos “excepcionalmente leves, precisos e próximos do atleta como uma segunda pele”, segundo a empresa.

A On apresentou a tecnologia em 2024 e ampliou seu uso, passando de tênis de maratona de alto padrão para produtos voltados a um mercado mais amplo. A empresa inaugurou uma fábrica dedicada à LightSpray na Coreia do Sul no início deste ano e planeja iniciar em breve outra unidade no Vietnã. Futuros locais de produção poderão ser instalados nos Estados Unidos e na Europa, disse Caspar Coppetti, co-CEO da companhia, em entrevista em junho.

A primeira incursão da On no futebol ocorreu em dezembro, quando a empresa contratou a jovem estrela suíça Sydney Schertenleib, que joga no time feminino do Barcelona, para colaborar no desenvolvimento de produtos voltados a treinamento e estilo de vida. Agora, ela também representará a marca no futebol e ajudará a desenvolver produtos destinados ao futebol feminino.

  •  

Warren Buffett deixa presidência do conselho da Berkshire: ‘o tempo sempre vence’

O fundador da Berkshire Hathaway, Warren Buffett, está deixando o cargo de presidente do conselho de administração da companhia e será substituído pelo filho, Howard, no mais recente passo do processo de sucessão de um dos mais conhecidos conglomerados de investimentos do mundo.

O bilionário passará a ser presidente emérito da companhia, título honorário concedido a ex-presidentes, com efeito imediato, segundo comunicado divulgado nesta sexta-feira (18). Buffett continuará como membro do conselho de administração, enquanto seu filho, que integra o conselho da empresa desde 1993, assumirá a presidência.

“Warren teve um impacto sobre a Berkshire e seus acionistas sem paralelo na história dos negócios americanos”, disse Greg Abel, que substituiu Buffett no início deste ano como CEO da companhia. “A cultura que Warren construiu e os valores que defendeu continuarão no centro da Berkshire, e Howard será seu guardião.”

Aos 96 anos, Buffett deixa a presidência do conselho após mais de seis décadas à frente da companhia sediada em Omaha, Nebraska. A empresa era originalmente uma decadente fábrica têxtil e foi transformada pelo lendário investidor em um conglomerado avaliado em mais de US$ 1 trilhão.

Em uma carta aos acionistas, Buffett afirmou que decidiu deixar o cargo depois que Abel superou suas expectativas “altíssimas” como CEO. “Ele já vem tomando as decisões que importam há algum tempo, e eu não precisei pensar duas vezes sobre nenhuma delas”, escreveu Buffett. “Portanto, o momento é adequado para concluir a transição.”

Buffett disse que continuará no conselho e que Abel ficará responsável pela gestão da Berkshire, enquanto Howard terá como função preservar a cultura e os valores da companhia.

“Greg administra a empresa; Howard protegerá sua cultura e seus valores — ambos valem mais do que qualquer coisa em nosso balanço”, escreveu Buffett.

Filho de Buffett

Howard Buffett, de 71 anos, integra o conselho da Berkshire há 33 anos. Desde 1999, ele é presidente e CEO da Howard G. Buffett Foundation, organização filantrópica voltada à segurança alimentar global e à redução de conflitos.

Ele também integrou os conselhos de diversas empresas públicas e privadas, incluindo Agro Tech, Archer Daniels Midland, ConAgra Foods, Coca-Cola, Coca-Cola Enterprises, FirsTier Financial e Lindsay Corporation, tendo ocupado a presidência de alguns deles.

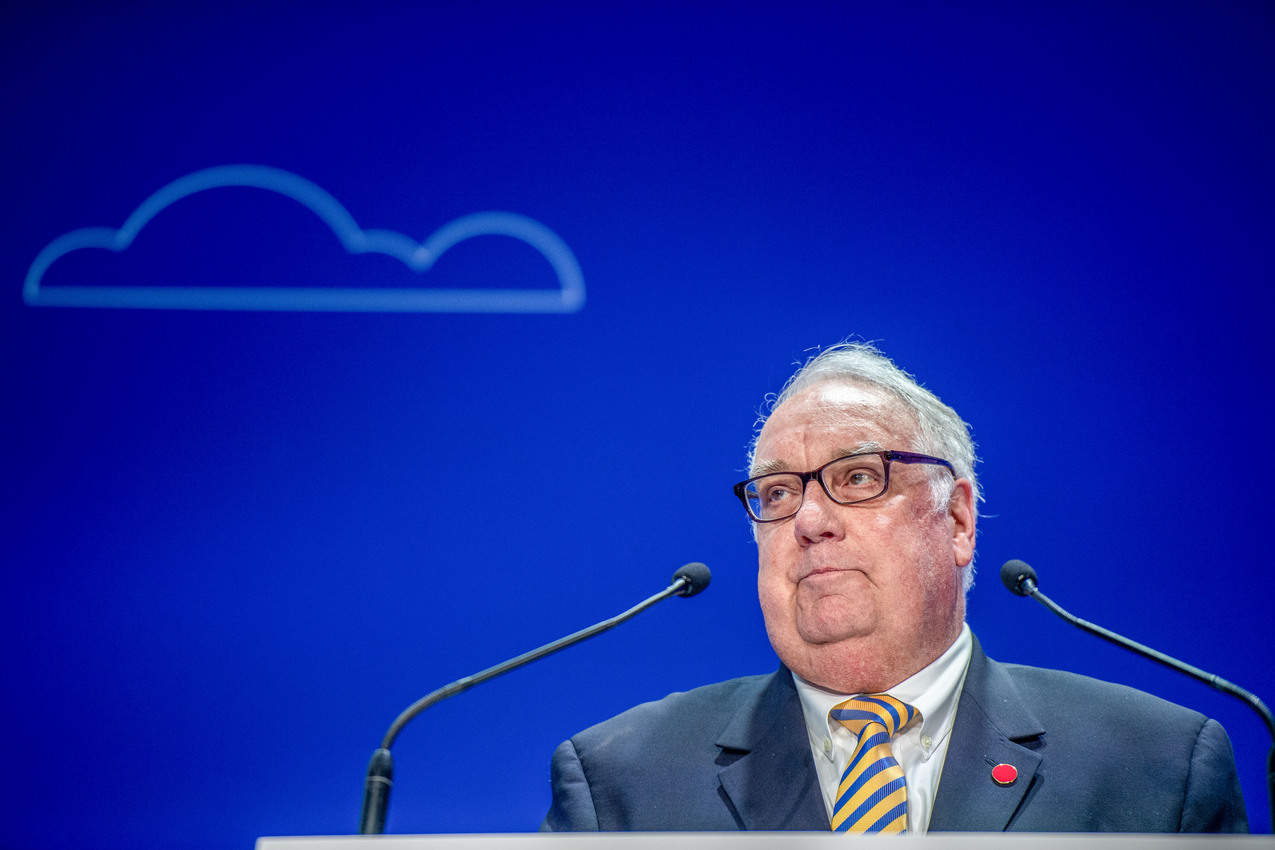
Howard Buffett, novo presidente do conselho da Berkshire (Chris J. Ratcliffe/Bloomberg)

O comunicado informou ainda que Susan Decker continuará como diretora independente líder do conselho da Berkshire.

Abel já começou a utilizar o enorme caixa da companhia, inclusive para recomprar ações. O preço das ações da Berkshire Hathaway permaneceu praticamente estável neste ano.

Em sua carta, Buffett também afirmou que continua confiante no futuro da companhia e pretende permanecer como acionista.

“A empresa está em excelentes mãos, e espero continuar sendo acionista ao lado de vocês”, escreveu.

Buffett assumiu o comando da Berkshire em 1965 e, desde então, transformou a antiga fabricante têxtil em um conglomerado com negócios em seguros e resseguros, energia, ferrovias, indústria, serviços e varejo.

“Ser seu presidente foi o privilégio de uma vida, e nunca dei como garantida a confiança de vocês”, escreveu Buffett. “O tempo sempre vence. Mas foi generoso comigo.”

  •  

Por que o setor de materiais de construção está obcecado por sucessão

Poucos setores são tão pulverizados quanto o varejo brasileiro de materiais de construção. Em 2025, as 160.627 lojas do segmento faturaram R$ 238,9 bilhões, e quase sete em cada dez tinham no máximo quatro funcionários.

A líder do setor no Brasil, a rede francesa Leroy Merlin, fatura cerca de 4% desse total. A fotografia é a de uma multidão de empresas de tamanhos muito variados e, em geral, bastante dependentes de seus donos. São eles que escolhem fornecedores, decidem para quem vender fiado, controlam o estoque e tomam as decisões finais, sejam elas quais forem.

A Atlas vende para esses donos. Fabricante gaúcha de pincéis, rolos e acessórios para pintura há 60 anos, a empresa pertence à InBetta, holding controlada pela família Bettanin, com 3.600 funcionários e cerca de 5.500 itens no portfólio.

Em setembro, a Atlas levou mais de 600 empresários e executivos para um encontro comercial no Panamá e abriu a programação falando de liderança.

“Saia da operação, desenhe a máquina”, estampava um dos slides da primeira apresentação, focada no beabá da gestão profissionalizada e da formação de sucessores. Outro completava o recado: “A experiência do dono inicia a jornada. A capacidade da organização sustenta o crescimento”.

Pelo salão circulavam fundadores, filhos e netos de empresas diferentes, muitas delas na terceira ou quarta geração, e não era raro ver duas gerações da mesma família na mesma mesa.

Praticamente todo o negócio da Atlas e da InBetta no Brasil depende de empresas familiares. “99%”, respondeu ao InvestNews o diretor-geral da Atlas, Márcio Atz. “No Brasil é isso.”

O grupo atende cerca de 55 mil clientes diretos. Todos os anos, entre 300 e 400 deles somem da carteira por fechamento ou falta de pagamento. Quando a empresa procura entender o que aconteceu, as histórias costumam variar pouco.

“Geralmente é um negócio que vinha bem, o dono não conseguiu montar um arranjo de sucessão, seja familiar, seja por fusão, seja por nada, e a empresa morre”, diz Atz. Cada baixa dessas custa dinheiro no curto prazo e leva junto um ponto de distribuição. “Perpetuando o seu, a gente acaba sofrendo menos”, resume o executivo.

Entre o fim dos anos 1960 e o começo dos 80, o Brasil viu surgir uma leva enorme de varejistas e atacadistas, e esses fundadores chegaram juntos à mesma idade.

“Os donos, os fundadores, estão aí com 60, 70 anos”, conta Atz. “Alguns tiveram sucesso em preparar familiares pra sucessão, outros de uma forma ou de outra se associaram. E muitos deixaram o trem passar. Às vezes tem lá 40 lojas, 50 lojas, 400 funcionários, e o cara não sabe o que fazer. O filho não quer saber, mora na Austrália.”

Duanne Brumkhorst está nos dois lados dessa conta. Aos 37 anos, ela pertence à quarta geração da família que controla a Tambasa, atacadista mineira que fatura cerca de R$ 7 bilhões por ano.

A capilaridade é o modelo de negócios: a empresa compra de 348 fabricantes – inclusive da Atlas – e revende a lojistas de 5.306 dos 5.570 municípios brasileiros, uma cobertura de 95% que se vale até de um centro de distribuição fluvial para abastecer populações ribeirinhas.

Duanne é bisneta de Miguel Bartolomeu, fundador da Tambasa. Em 1915, ele trabalhava como sapateiro e percorria vilarejos para consertar botas. Como precisava voltar à cidade para comprar tecido e couro, começou a receber encomendas dos moradores: uma foice, um martelo, produtos que não chegavam àquelas localidades.

O comércio itinerante deu origem à primeira loja da família, aberta em Ponte Nova, em Minas Gerais, em 1949.

Mais de um século depois, a Tambasa permanece sob controle dos descendentes de Miguel. Isso não significa, porém, que cada integrante da família tenha lugar garantido na companhia.

Quando decidiu entrar, Duanne passou 18 meses circulando por logística, vendas e compras, carregou caminhões, acompanhou entregas de madrugada e foi avaliada por profissionais externos à família. O processo não é formalidade para justificar a contratação de um herdeiro: “já teve gente da família que não conseguiu entrar”, diz.

A regra procura separar três papéis que costumam se confundir nas empresas familiares: o de herdeiro, o de sócio e o de funcionário. Hoje, os quatro diretores da Tambasa pertencem à terceira geração e começam a passar o bastão para 11 integrantes da quarta, entre eles Duanne.

Em um dos ramos da família, há nove irmãos, mas apenas um trabalha na companhia. Todos podem ter participação no patrimônio, mas não há cargo executivo para cada filho, neto ou bisneto dos fundadores.

Relacionamento na construção

No varejo de construção, materiais pesados e volumosos encarecem o transporte, e as urgências da obra favorecem a loja mais próxima: quando falta cimento, argamassa ou uma conexão hidráulica no meio do serviço, o balcão do bairro vale mais do que o catálogo de uma grande rede.

Há também o crédito baseado em relações pessoais, com o comerciante que conhece o cliente, o pedreiro e o ritmo de pagamento da vizinhança. Em muitos casos, a família é dona do imóvel onde a loja funciona. Negócio, patrimônio e sobrenome acabam reunidos na mesma estrutura.

Atacadistas como a Tambasa acrescentam a escala que falta ao pequeno lojista. Reúnem produtos de centenas de fabricantes no mesmo carregamento e transformam milhares de pedidos pequenos em grandes volumes de compra.

A indústria chega a municípios nos quais não manteria operação própria; a loja independente acessa marcas que não conseguiria comprar diretamente. É um arranjo eficiente, e vulnerável quando as decisões e as relações comerciais estão concentradas no fundador.

O Projeto Sucessores, que a Atlas mantém desde 2019, é a tentativa de agir antes que o problema chegue ao balcão. Em edições recentes, a empresa levou cerca de 100 herdeiros de grandes redes de atacado e varejo para uma formação em Punta del Este, com curadoria acadêmica do ISE Business School.

Lição aprendida em casa

A InBetta passou pelo mesmo tipo de arrumação em casa. Entre 2008 e 2010, o fundador César Bettanin conduziu uma reorganização de governança, deixou a presidência para o filho, Eduardo, e foi para o conselho. Três integrantes da terceira geração cumprem hoje rodízio por áreas e projetos, e o grupo prepara a entrada de dois a três conselheiros independentes.

“A gente tem hoje poucos membros da família dentro da organização”, diz Sérgio Sampaio, vice-presidente de Operações do grupo, que descreve o desenho como um “blend de executivos familiares com executivos de mercado”.

“A gente não pode depositar os nossos sonhos no outro”, diz Duanne, para quem a preparação precisa incluir a possibilidade de que nenhum filho queira o negócio.

Atz descreve os caminhos que aparecem quando isso acontece, da fusão à promoção de um gerente de confiança a sócio minoritário. “Tem alguns fundadores que dizem: não, eu vou ficar velho, eu preciso fabricar um sócio para depois eu ser sócio dele.”

Ao oferecer formação em gestão, governança e sucessão, a Atlas se aproxima de quem poderá decidir quais produtos comprar e quais fornecedores manter. A ordem da programação no Panamá seguiu a mesma prioridade.

O encontro começou com liderança, descentralização e profissionalização; depois vieram gestão de pessoas, transformação digital e separação entre empresa, família e patrimônio. As apresentações das marcas e as rodadas comerciais ficaram para o dia seguinte.

Antes de vender pincéis e rolos, a Atlas quis discutir como fazer com que continuem existindo empresas capazes de comprá-los.

Muitas famílias só começam a tratar da sucessão depois de uma morte, uma briga ou um afastamento, comenta Duanne. Nesse momento, precisam resolver ao mesmo tempo o conflito, a divisão do patrimônio e o futuro da operação. Um processo que deveria levar anos passa a ser conduzido às pressas.

“O CPF passa, o CNPJ fica”, resume a herdeira. Num setor apoiado em milhares de pequenos negócios, ajudar um cliente a atravessar a troca de geração também é uma forma de preservar vendas.

*O repórter viajou a convite da Atlas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Assaí compra 18 postos de combustíveis como parte de estratégia para diversificar receitas

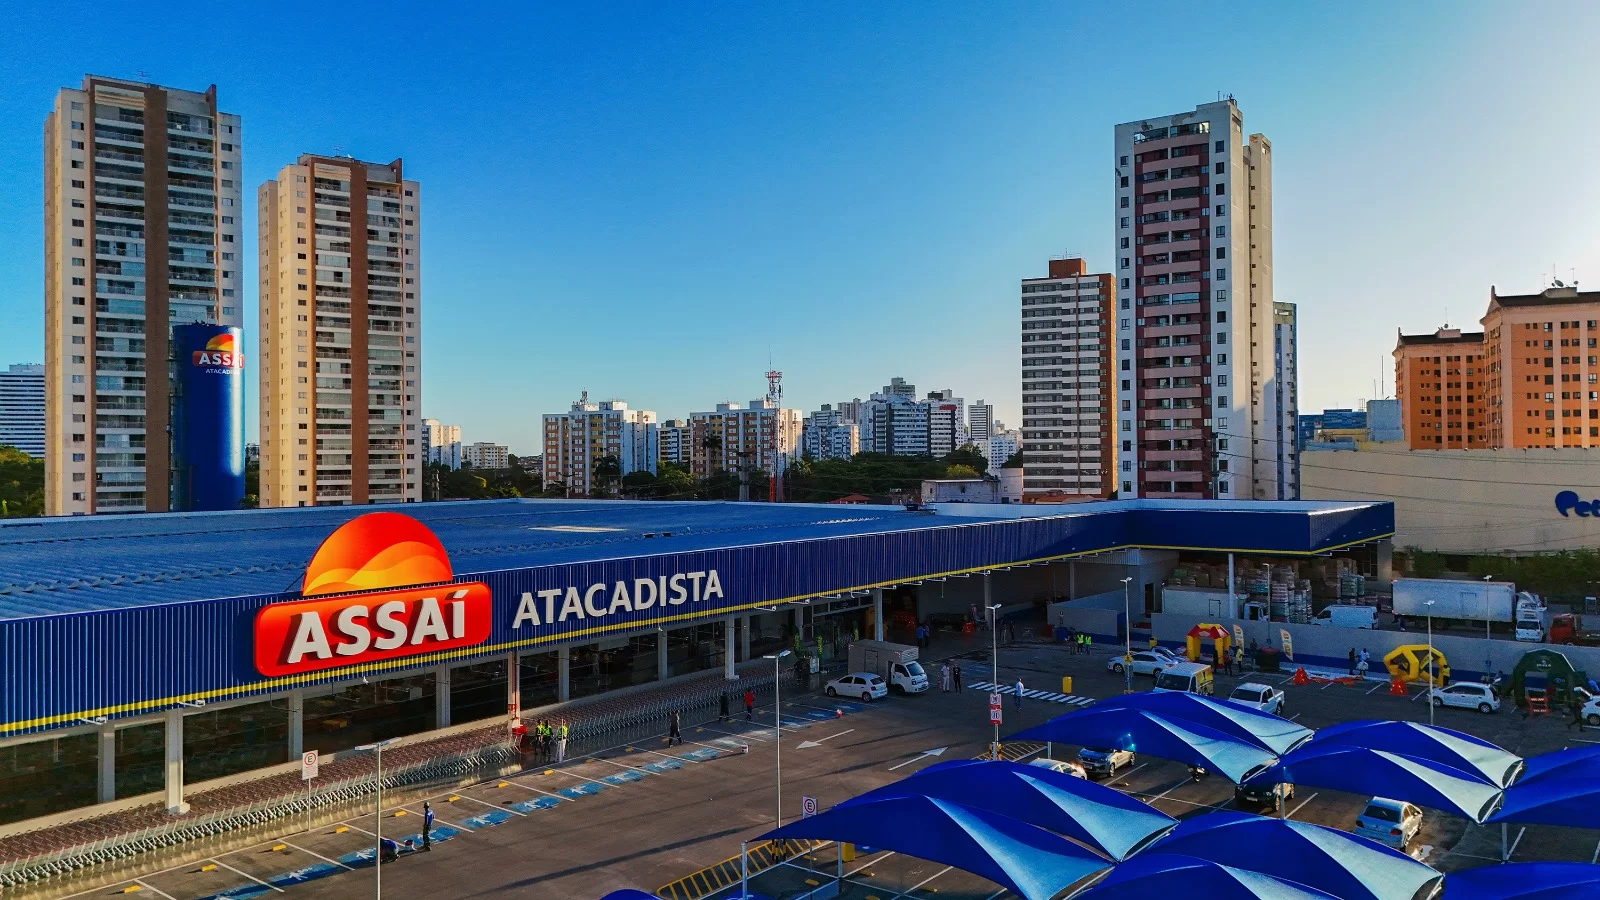
O Assaí anunciou nesta quinta-feira (17) a compra de 18 postos de combustíveis instalados em lojas da rede no Estado de São Paulo.

A operação, fechada com o Centro de Conveniências Millennium, faz parte da estratégia do grupo de criar novas fontes de receita a partir da estrutura que já possui.

O valor total pode chegar a R$ 80 milhões. Desse montante, R$ 40 milhões serão pagos como sinal após a aprovação prévia do Conselho Administrativo de Defesa Econômica (Cade); R$ 35 milhões ficam condicionados à conclusão da aquisição de cada uma das sociedades; e até R$ 5 milhões serão pagos como earn-out, conforme o cumprimento de metas estabelecidas.

O Assaí só poderá assumir cada operação a partir de 31 de julho de 2027, desde que sejam cumpridas as condições previstas no contrato.

Os 18 postos formarão a plataforma inicial de uma nova frente de negócios. Estudos internos apontam potencial para a formação gradual de uma rede com mais de 100 postos em lojas do Assaí, incluindo as unidades adquiridas.

A expansão dependerá de análises individuais de viabilidade e retorno, disponibilidade de áreas, licenças e aprovações corporativas.

Em publicação nas redes sociais, o CEO do Assaí, Belmiro Gomes, afirmou que a empresa pretende aproveitar o fluxo já existente em suas lojas para ampliar a jornada do consumidor e elevar a produtividade dos ativos.

“Escala, fluxo, infraestrutura e localização já estão lá. O que fazemos agora é gerar mais valor a partir de uma estrutura que já existe”, escreveu.

O grupo informa que recebe mais de 40 milhões de clientes por mês e estima um fluxo de aproximadamente 20 milhões de veículos em suas lojas no mesmo período. A ideia é usar estacionamentos, localização e circulação de consumidores para oferecer serviços adicionais e diluir custos fixos.

O Assaí também afirmou que está avançando no projeto de eletropostos, que deverá chegar a mais lojas nos próximos meses.

Concorrente já atua no segmento

A entrada do Assaí no negócio de combustíveis ocorre em uma frente que já é explorada pelo Atacadão, principal concorrente da companhia no atacarejo e bandeira do Grupo Carrefour Brasil.

O Carrefour informa operar 103 postos de combustíveis, praticamente todos instalados nas áreas de estacionamento de hipermercados Carrefour e lojas Atacadão. Segundo a companhia, esses serviços ajudam a reforçar a atratividade das unidades, a fidelizar clientes e a sustentar a imagem de preços competitivos.

O Grupo Carrefour Brasil é o líder do Ranking ABRAS 2026, que reúne as maiores empresas do varejo alimentar brasileiro, à frente do próprio Assaí e do Grupo Mateus.

Diversificação

O Assaí tem falado publicamente sobre a estratégia de diversificação das fontes de receita. O grupo de atacarejo lançou uma nova marca própria de alimentos e produtos de limpeza que leva o seu nome.

Em julho, inaugurou sua primeira farmácia. O plano é levar o formato a até 250 das mais de 300 lojas do grupo no país. Neste ano, a companhia deve terminar com 25 farmácias, todas em São Paulo.

Farmácias do Assaí (Foto: Divulgação)

A empresa também está desenvolvendo uma operação de serviços financeiros que depende de autorização do Banco Central para ser lançada.

Na avaliação do time de analistas do BTG Pactual, essas iniciativas ganham importância em um momento de menor ritmo de abertura de lojas.

O Assaí reduziu a previsão para cinco inaugurações em 2026, ante uma média histórica de cerca de 15 por ano, enquanto prioriza a redução do endividamento em um ambiente de juros elevados.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Na recuperação extrajudicial do GPA, Casas Bahia vira pedra no caminho

Em meio à onda de recuperações judiciais e extrajudiciais enfrentadas por empresas brasileiras, há o caso de duas companhias em reestruturação que brigam entre si – ora como credora, ora como devedora. É o que ocorre com o GPA, dono do Pão de Açúcar, e a Casas Bahia.

A Casas Bahia contesta na Justiça o plano de recuperação extrajudicial do GPA, que enfrenta resistência para ser homologado. No centro da disputa está um crédito de R$ 231,7 milhões que a varejista de eletrodomésticos e linha branca diz ter a receber do grupo supermercadista.

Segundo pessoas a par do processo, o valor corresponde a passivos trabalhistas que estavam no CNPJ da Casas Bahia, mas teriam origem em obrigações do GPA. A discussão fazia parte do escopo de três arbitragens entre as empresas.

A Casas Bahia levou à Justiça uma série de questionamentos sobre o plano. Entre eles estão a falta de detalhamento sobre o total das dívidas submetidas à recuperação e a consequente dificuldade de verificar se os credores responsáveis pela aprovação representavam, de fato, 57,49% dos créditos.

A empresa também contesta a exclusão de R$ 392 milhões em dívidas, feita pelo GPA de forma genérica – segundo alegação -, e de outros R$ 115 milhões relacionados a processos judiciais classificados como incertos ou ilíquidos.

O plano foi apresentado para reestruturar uma dívida de aproximadamente R$ 4,5 bilhões. O GPA reuniu no mesmo grupo credores financeiros e não financeiros, como bancos, fundos de investimento, debenturistas, titulares de Certificados de Recebíveis Imobiliários (CRIs) e Cédulas de Crédito Bancário (CCBs), além de empresas que aguardam decisões judiciais.

Para a Casas Bahia, essa mistura compromete a validade da votação. Caso o plano não seja rejeitado, a companhia pede que os créditos sejam reclassificados e que credores financeiros e não financeiros sejam separados.

Ministério Público questiona

O Ministério Público de São Paulo (MP-SP) também se manifestou anteriormente contra a homologação do plano.

O órgão apontou falta de homogeneidade entre os participantes do grupo de credores e questionou a possibilidade de uma maioria formada por credores com perfis econômicos tão diferentes legitimar o acordo.

Segundo fontes próximas ao GPA, o MP também levantou questionamentos sobre a concentração de poder de instituições financeiras e sobre a relação entre o grupo supermercadista e o Itaú.

A juíza Larissa Gaspar, da 3ª Vara de Falências e Recuperações Judiciais de São Paulo, entendeu que os questionamentos não eram suficientes, naquele momento, para impedir a homologação.

A Justiça determinou que os credores apresentassem razões concretas para os pedidos de impugnação.

A Casas Bahia se manifestou dentro do prazo e reiterou sua posição contrária ao plano. Pessoas próximas ao caso afirmam, porém, que a empresa mantém desde o início uma posição condicional: contestaria a proposta, mas aceitaria a alternativa de pagamento prevista no plano caso sua impugnação não prevalecesse.

O que a Casas Bahia receberia

O term sheet apresentado pelo GPA prevê a emissão de até R$ 2,63 bilhões em novas debêntures para os credores que escolherem a opção A. Os títulos seriam quirografários, ou seja, sem garantia real ou fidejussória, e divididos em duas séries.

A primeira, de até R$ 1,5 bilhão, teria remuneração equivalente à taxa DI mais 2,5% ao ano. Os juros começariam a ser pagos em março de 2027, e o principal seria amortizado entre 2028 e 2031.

A segunda série, de até R$ 1,13 bilhão, também teria remuneração de DI mais 2,5% ao ano, mas poderia ser convertida em ações do GPA. A conversão ocorreria em quatro janelas, entre 2027 e 2031, com desconto de 20% sobre a média ponderada da cotação das ações nos 90 pregões anteriores.

O crédito da Casas Bahia seria substituído por títulos de dívida de longo prazo e, em parte, poderia se transformar em participação acionária no GPA.

O plano também prevê amortização extraordinária da primeira série com recursos obtidos pelo GPA na venda de ações de um fundo de investimento imobiliário.

O Sindicato dos Comerciários de São Paulo pediu que a Justiça dê prioridade à homologação. Em manifestação protocolada em 15 de setembro, a entidade afirmou que o GPA emprega aproximadamente 35 mil trabalhadores e que a indefinição prejudica a retenção de profissionais e o planejamento das relações de trabalho.

O sindicato disse não querer interferir nas controvérsias jurídicas, mas defendeu que a homologação traria previsibilidade para empregados, fornecedores e parceiros comerciais.

GPA também é credor da Casas Bahia

A relação de credor e devedor entre as empresas funciona também no sentido inverso. O próprio GPA aparece como credor na recuperação judicial da Casas Bahia, cujo pedido foi apresentado em 17 de agosto e ainda foi apenas parcialmente aceito pela Justiça.

Na lista de credores da varejista, o grupo supermercadista aparece com um crédito de aproximadamente R$ 700 milhões relacionado a PIS e Cofins.
Segundo fontes a par das negociações, o GPA também move uma arbitragem contra a Casas Bahia relacionada à tentativa da varejista de vender esse recebível a terceiros.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Braskem: credores rejeitam plano de dívida e cobram aporte da Petrobras

Bondholders internacionais (investidores que compram títulos de dívida de empresas) da Braskem resistem à proposta de reestruturação apresentada pela petroquímica e aumentam a pressão sobre a Petrobras para aportar capital novo no negócio, segundo pessoas a par do assunto.

As tensões nas negociações para reformular uma dívida de US$ 11 bilhões se intensificaram depois que os controladores da Braskem, a Petrobras e a IG4 Capital, suavizaram o texto sobre um aporte de capital, disseram as fontes, que pediram anonimato por discutir informações não públicas.

Pela proposta mais recente da Braskem, apresentada no fim de agosto, os credores forneceriam cerca de US$ 2 bilhões em recursos novos, segundo parte das fontes ouvidas.

Cerca de US$ 1,25 bilhão seria usado para recomprar dívida existente por até 50% do valor de face, enquanto os US$ 750 milhões restantes iriam para capital de giro.

Credores da Braskem querem compromisso vinculante

Os termos representam uma mudança em relação às discussões iniciais, que não previam deságio da dívida.

Os credores também exigem compromisso vinculante (que representa obrigação legal) dos acionistas, e parte deles deixou claro que não há acordo sem aporte de capital.

A Petrobras se envolveu cada vez mais nas negociações. Embora queira evitar que a Braskem entre com pedido de recuperação judicial, a estatal até agora resistiu a oferecer o tipo de compromisso vinculante de capital exigido pelos credores.

Os dois lados seguem tão distantes que parte dos credores cogita não apresentar contraproposta alguma. A possibilidade de um pedido de recuperação judicial voltou a ganhar espaço nas discussões diante da distância entre as partes.

Braskem e IG4 não comentaram. A Petrobras não respondeu de imediato a pedido de posicionamento.

O Valor Econômico havia noticiado na quarta-feira (16) que a Braskem apresentou uma proposta aos credores, sem detalhar os termos.

Reestruturação após atrasos de pagamentos

Maior produtora de petroquímicos da América Latina, a Braskem enfrenta anos de turbulência, com o caixa reduzido após o desastre ambiental em uma de suas minas de sal e um longo período de preços deprimidos no setor petroquímico.

Sucessivas tentativas fracassadas da Novonor (ex-Odebrecht), conglomerado empresarial em graves dificuldades financeiras, de vender sua participação de controle agravaram a situação.

A petroquímica pediu proteção emergencial contra credores em junho, ganhando tempo para reunir apoio suficiente à renegociação extrajudicial.

Em agosto, tornou-se a mais recente empresa brasileira a ser forçada a reestruturar dívidas após atrasar pagamentos.

Cerca de US$ 7 bilhões do total incluído na renegociação são devidos a detentores de títulos, segundo pessoas a par do assunto na época.

O plano inicial apresentado pela Braskem previa a entrada de capital novo após o chamado “Período de Alívio”, intervalo em que a empresa buscaria recuperar as operações e equacionar as necessidades de capital e liquidez, mostram documentos. Isso poderia ocorrer por meio de uma oferta pública de ações sem direito a voto, segundo pessoas ouvidas à época.

Agora, parte dos credores não considera uma oferta subsequente suficiente.

As partes têm até 9 de outubro para fechar um term sheet, prazo especialmente sensível por cair entre o primeiro e o segundo turno das eleições e por poder definir se as negociações continuam ou se a empresa se aproxima de um processo de recuperação judicial, tema delicado com a Petrobras como acionista estatal.

A empresa tem até o fim de novembro para apresentar um plano final com apoio de mais da metade dos credores e evitar o pedido de recuperação judicial.

Os rendimentos dos títulos da Braskem em dólar com vencimento em 2030 subiram para cerca de 26%, patamar típico de dívida em situação de estresse.

  •  

Escolas de elite cobram mensalidades de até R$ 15,7 mil e atraem de famílias ricas a investidores

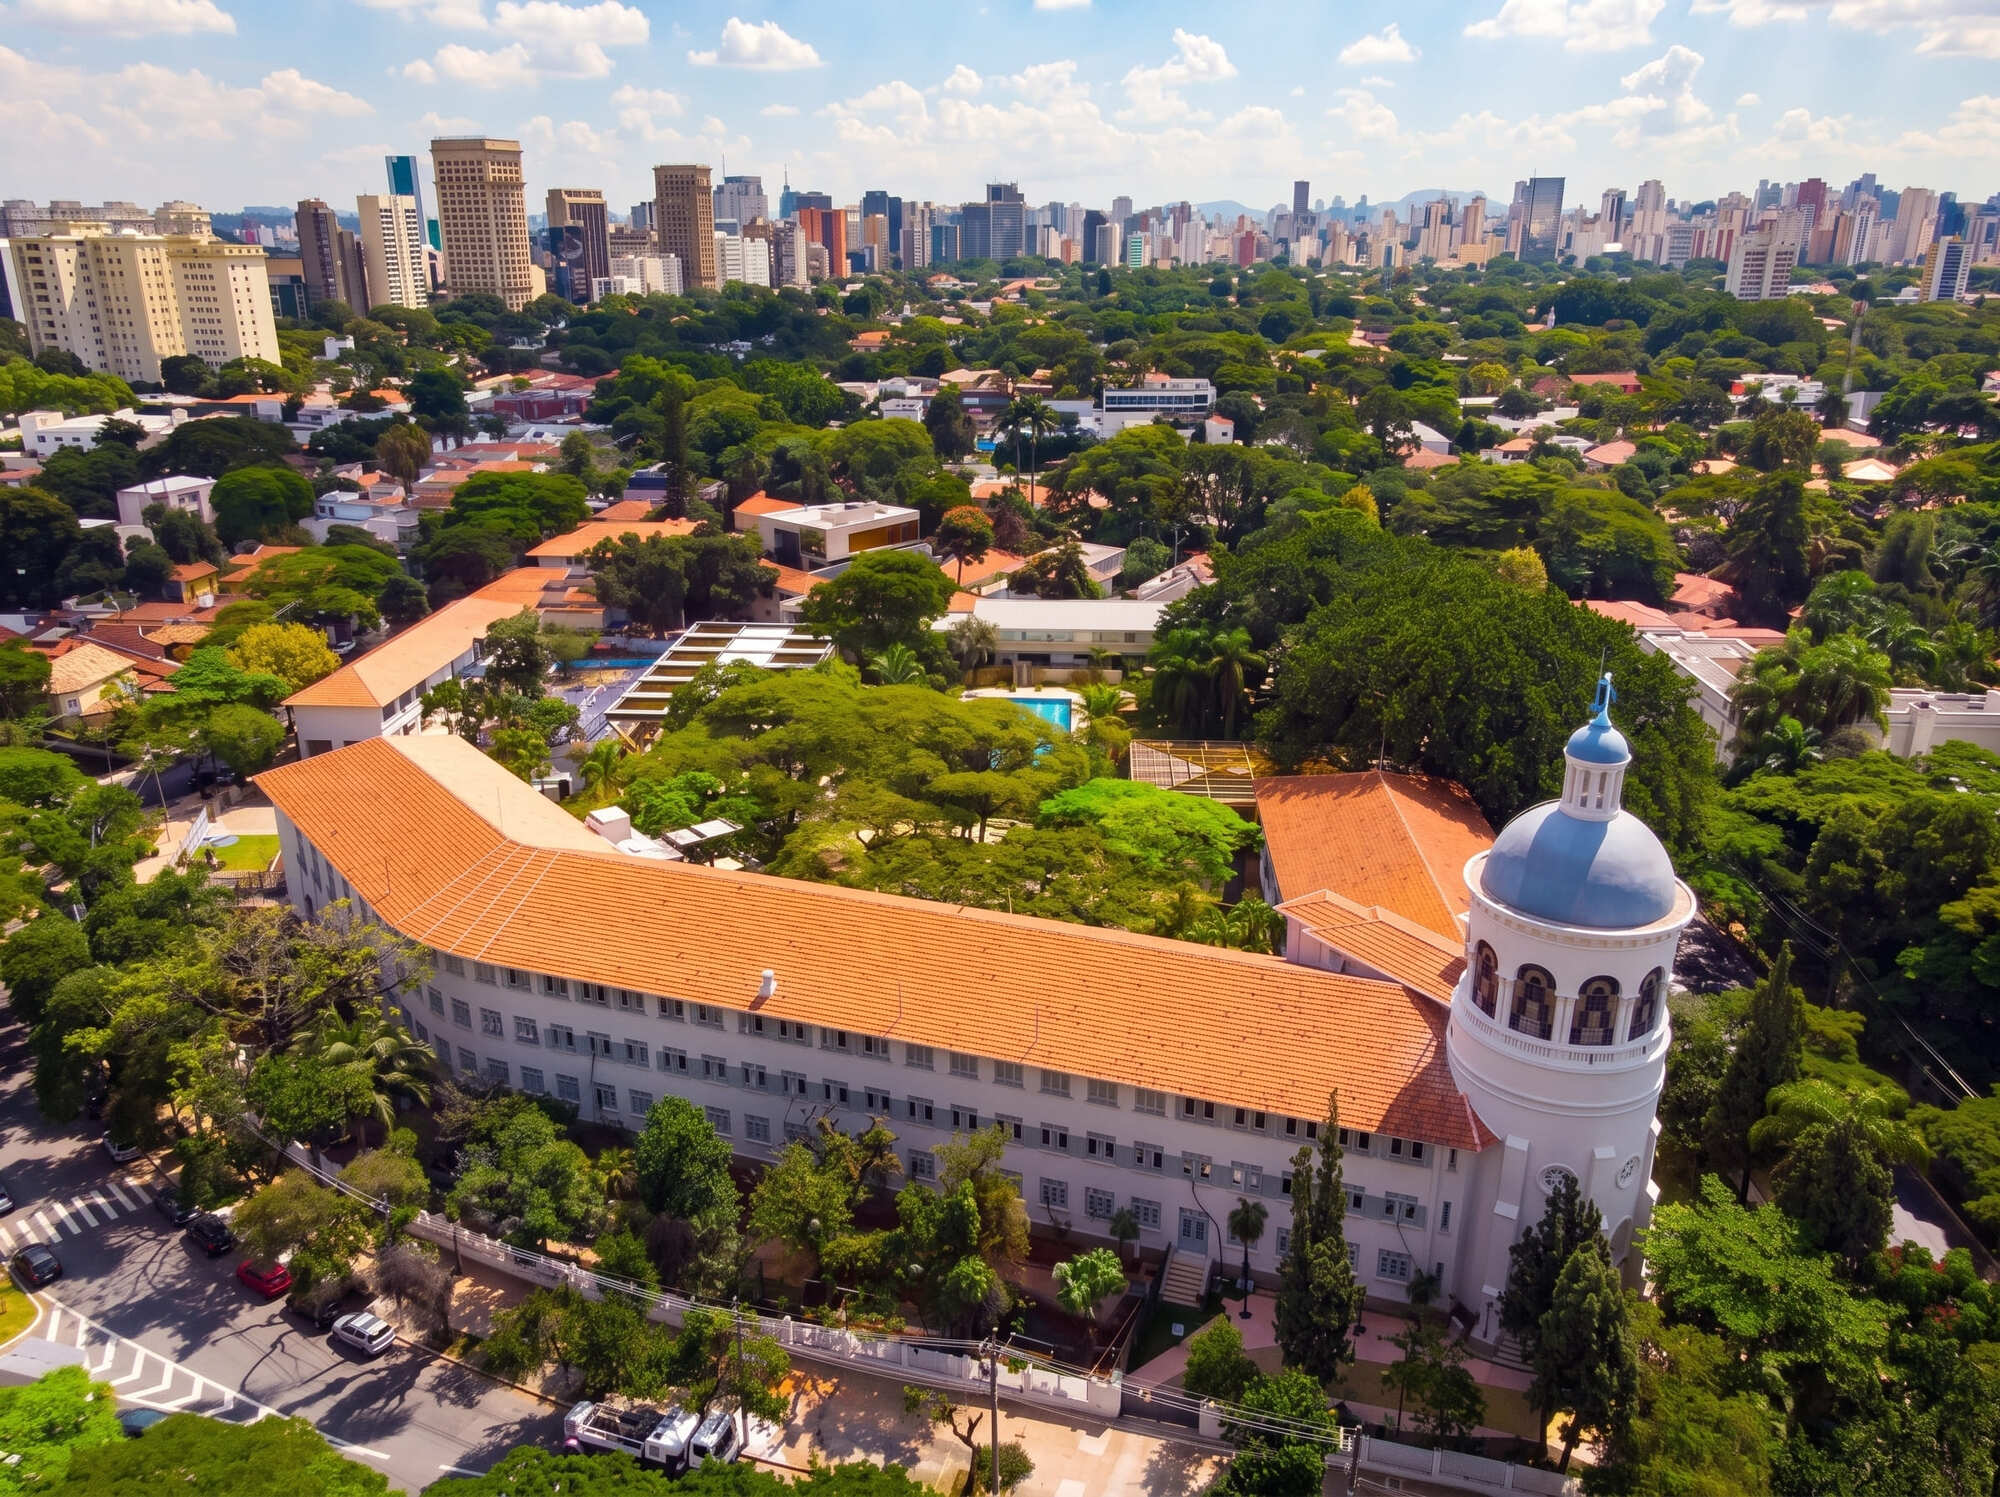
Em pouco mais de uma semana, na segunda quinzena de agosto, duas escolas tradicionais e de alta renda da cidade de São Paulo mudaram de mãos.

A FCM Holding pagou R$ 60 milhões pela Stance Dual, instituição bilíngue localizada na Bela Vista. Já o grupo SEB Education, da família de Chaim Zaher, anunciou a compra da PlayPen, escola bilíngue no Cidade Jardim. Foi uma quinzena agitada, mas não dá para chamá-la de totalmente atípica. 

Ao menos 25 instituições de alto padrão mudaram de mãos ou receberam novos sócios desde 2022, segundo levantamento do InvestNews. Fundos, famílias empresárias e redes internacionais passaram a disputar um conjunto pequeno de marcas construídas ao longo de décadas.

O que os investidores enxergam nesse mercado são mensalidades que chegam a R$ 15,7 mil, famílias que podem permanecer de 12 a 15 anos na mesma instituição e um ativo que dinheiro sozinho não constrói rapidamente: tradição e reputação. 

O produto de R$ 15,7 mil por mês

Um levantamento da Forbes do fim de 2025 sobre as escolas mais caras do país mostra que, entre as dez primeiras colocadas, as mensalidades variam entre R$ 5.466 a R$ 15.700,92.

A Forbes calcula que a vida escolar de um aluno nessas instituições pode custar mais de R$ 2,5 milhões. Há ainda cobranças adicionais como taxas de matrícula, depósitos iniciais ou contribuições para fundos.

As três mais caras do ranking são a Concept, unidade de São Paulo, com mensalidade no ensino médio de R$ 15.700,92; a Graded, com mensalidades de até R$ 15.214 também no ensino médio, e a Avenues, com mensalidades de R$ 14.954,16 nos últimos anos. 

Além dos preços, a proposta pedagógica dessas escolas também varia.

Há colégios brasileiros bilíngues; escolas internacionais, que combinam currículos estrangeiros com as exigências nacionais; e instituições com modelos próprios, baseados em projetos ou resolução de problemas, por exemplo.

O ponto em comum é a promessa de mobilidade de vida: além do diploma brasileiro, o aluno pode obter certificações internacionais, domínio de outros idiomas e preparação para universidades no exterior. 

A escolha passa também por quem estará do outro lado da carteira.

Paulo Presse, coordenador de estudos de mercado da consultoria Hoper Educação, afirma que, no topo desse mercado, as famílias avaliam com quem os filhos vão conviver e quais redes de relacionamento podem surgir. 

As escolas à venda

Muitas das escolas adquiridas nos últimos anos são instituições criadas a partir dos anos 1960.

Nessa época, educadores investiram na construção de escolas laicas e humanistas. Muitas dessas escolas mantiveram os fundadores no comando e chegaram ao momento da sucessão ainda dependentes da geração que as criou.

Ao mesmo tempo, a operação passou a exigir mais capital para tecnologia, sistemas de gestão, infraestrutura e formação de professores.

Os compradores encontraram um mercado grande e pulverizado.

Segundo estimativa da Hoper, a educação básica privada faturou R$ 112 bilhões em 2025, e o maior grupo detinha pouco mais de 2,5% do setor.

No segmento premium, o valor por aluno é maior e a relação pode durar praticamente toda a vida escolar. “A família normalmente não sai com facilidade. A taxa de evasão é muito baixa”, diz Presse. 

O consultor estima que uma escola aberta do zero e expandida gradualmente da educação infantil ao ensino médio pode levar quase 15 anos para completar e amadurecer a operação.

Ao adquirir uma instituição pronta, o grupo recebe de uma vez professores, currículo, instalações, alunos e a confiança das famílias. É por isso que os compradores geralmente mantêm o nome e o projeto pedagógico das escolas compradas.

Quem disputa esse mercado 

Entre os grupos brasileiros mais ativos na aquisição de escolas premium está o SEB Education, do empresário Chaim Zaher.

Ele controla a Concept de São Paulo, líder da lista da Forbes, e marcas como Maple Bear, Pueri Domus, Carolina Patricio e Sphere. E é também acionista relevante da Yduqs, um dos maiores grupos de ensino no país, com atuação de destaque na educação superior.

A aquisição da PlayPen, que ainda precisa ser aprovada pelo Conselho Administrativo de Defesa Econômica, o Cade, acrescenta ao portfólio uma marca fundada em 1981.

Três redes globais com sede no Reino Unido também avançaram no Brasil.

A Inspired tem 13 escolas no país, entre elas, unidades da Escola Eleva e de Os Batutinhas.

A International Schools Partnership tem doze instituições de ensino no país como o Progresso Bilíngue e a Escola Internacional de Alphaville. Já a Nord Anglia tem em seu portfólio Avenues, British College e uma sociedade na Móbile. 

Esses nomes mostram como as escolas premium viraram uma classe global de ativos. Juntas, essas três companhias administram mais de 330 escolas pelo mundo.

O capital financia aquisições, novos campi e sistemas compartilhados. Finanças, tecnologia, compras e formação de professores ganham escala. Já os alunos podem receber acesso a programas internacionais que uma escola isolada teria dificuldade de bancar.

O risco é a padronização enfraquecer justamente a identidade local que tornou a marca valiosa.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Cade decide aprofundar análise da compra da Medley pela EMS

O Cade (Conselho Administrativo de Defesa Econômica) decidiu nesta quinta-feira (17) aprofundar a análise da compra da farmacêutica Medley pela EMS, apurou o InvestNews.

A Superintendência-Geral da autarquia declarou a operação “complexa” e determinou novas diligências para avaliar os efeitos do negócio sobre a concorrência.

As principais preocupações estão nas vendas em farmácias de medicamentos que estimulam a ovulação, usados em tratamentos de infertilidade, e de uma classe de remédios contra enxaqueca.

Nesses segmentos, o órgão ainda não se convenceu de que os concorrentes da dupla seriam capazes de conter eventuais aumentos de preços após a aquisição.

Na categoria que reúne os estimulantes da ovulação, a participação combinada das empresas ficaria entre 90% e 100% das unidades vendidas, segundo dados de 2025 apresentados na nota técnica.

Entre os produtos desse segmento está o Clomid, da Medley. A concentração apontada pelo Cade se refere a essa categoria específica, não ao conjunto dos tratamentos para infertilidade.

Já na classe dos remédios contra a enxaqueca, que inclui a naratriptana, a fatia conjunta seria de 50% a 60% em volume. Os percentuais se referem a essas categorias específicas, não ao mercado total de medicamentos para fertilidade ou enxaqueca.

O Cade reconheceu que o setor de genéricos reúne muitos fabricantes, capacidade produtiva instalada e consumidores pouco fiéis às marcas. Mas avaliou que não há evidências suficientes de que novos concorrentes entrariam com rapidez e escala capazes de conter eventual poder de mercado. 

Por isso, quer aprofundar a análise da competição entre os laboratórios já presentes nesses segmentos.

Copo meio cheio

A preocupação, porém, não se estende a toda a aquisição. O negócio envolve 253 medicamentos, em sua maioria genéricos, examinados em 120 mercados. Em 70 deles, o Cade identificou baixa sobreposição entre as empresas ou pouco efeito da compra sobre a concentração.

Mesmo entre os mercados mais concentrados, a superintendência considerou que a presença de concorrentes importantes seria suficiente para preservar a disputa, com exceção dos segmentos dos remédios já citados.

A compra da Medley pela EMS foi anunciada em março, em uma operação avaliada em cerca de US$ 600 milhões, aproximadamente R$ 3,2 bilhões à época. O grupo da família Sanchez venceu uma disputa que atraiu Aché, Hypera, Biolab e a indiana Sun Pharma. A aquisição de 100% da Medley será feita pela Novamed, uma subsidiária da EMS.

Para a EMS, o negócio amplia ainda mais sua presença em genéricos, uma especialidade da casa. Para a francesa Sanofi, a venda faz parte da estratégia de concentrar investimentos em medicamentos inovadores e vacinas, conforme o anúncio conjunto.

A expectativa inicial é de que o negócio pudesse ser aprovado ainda este mês. Contudo, as novas diligências tornam essa expectativa menos provável, embora a decisão não descarte uma conclusão ainda neste mês.

O Cade abriu prazo de 15 dias após a publicação do despacho para apresentação de informações, incluindo eventuais propostas para enfrentar os riscos concorrenciais e demonstrações de benefícios ao consumidor. Não houve exigência de venda de ativos nem decisão de veto.

O prazo máximo da análise também não foi prorrogado: permanece em 22 de janeiro de 2027. A superintendência pode pedir uma extensão posteriormente, mas afirmou que isso não é necessário por enquanto.

  •  

Fundo reorganiza sua fatia nos bilionários royalties do Porto Sudeste

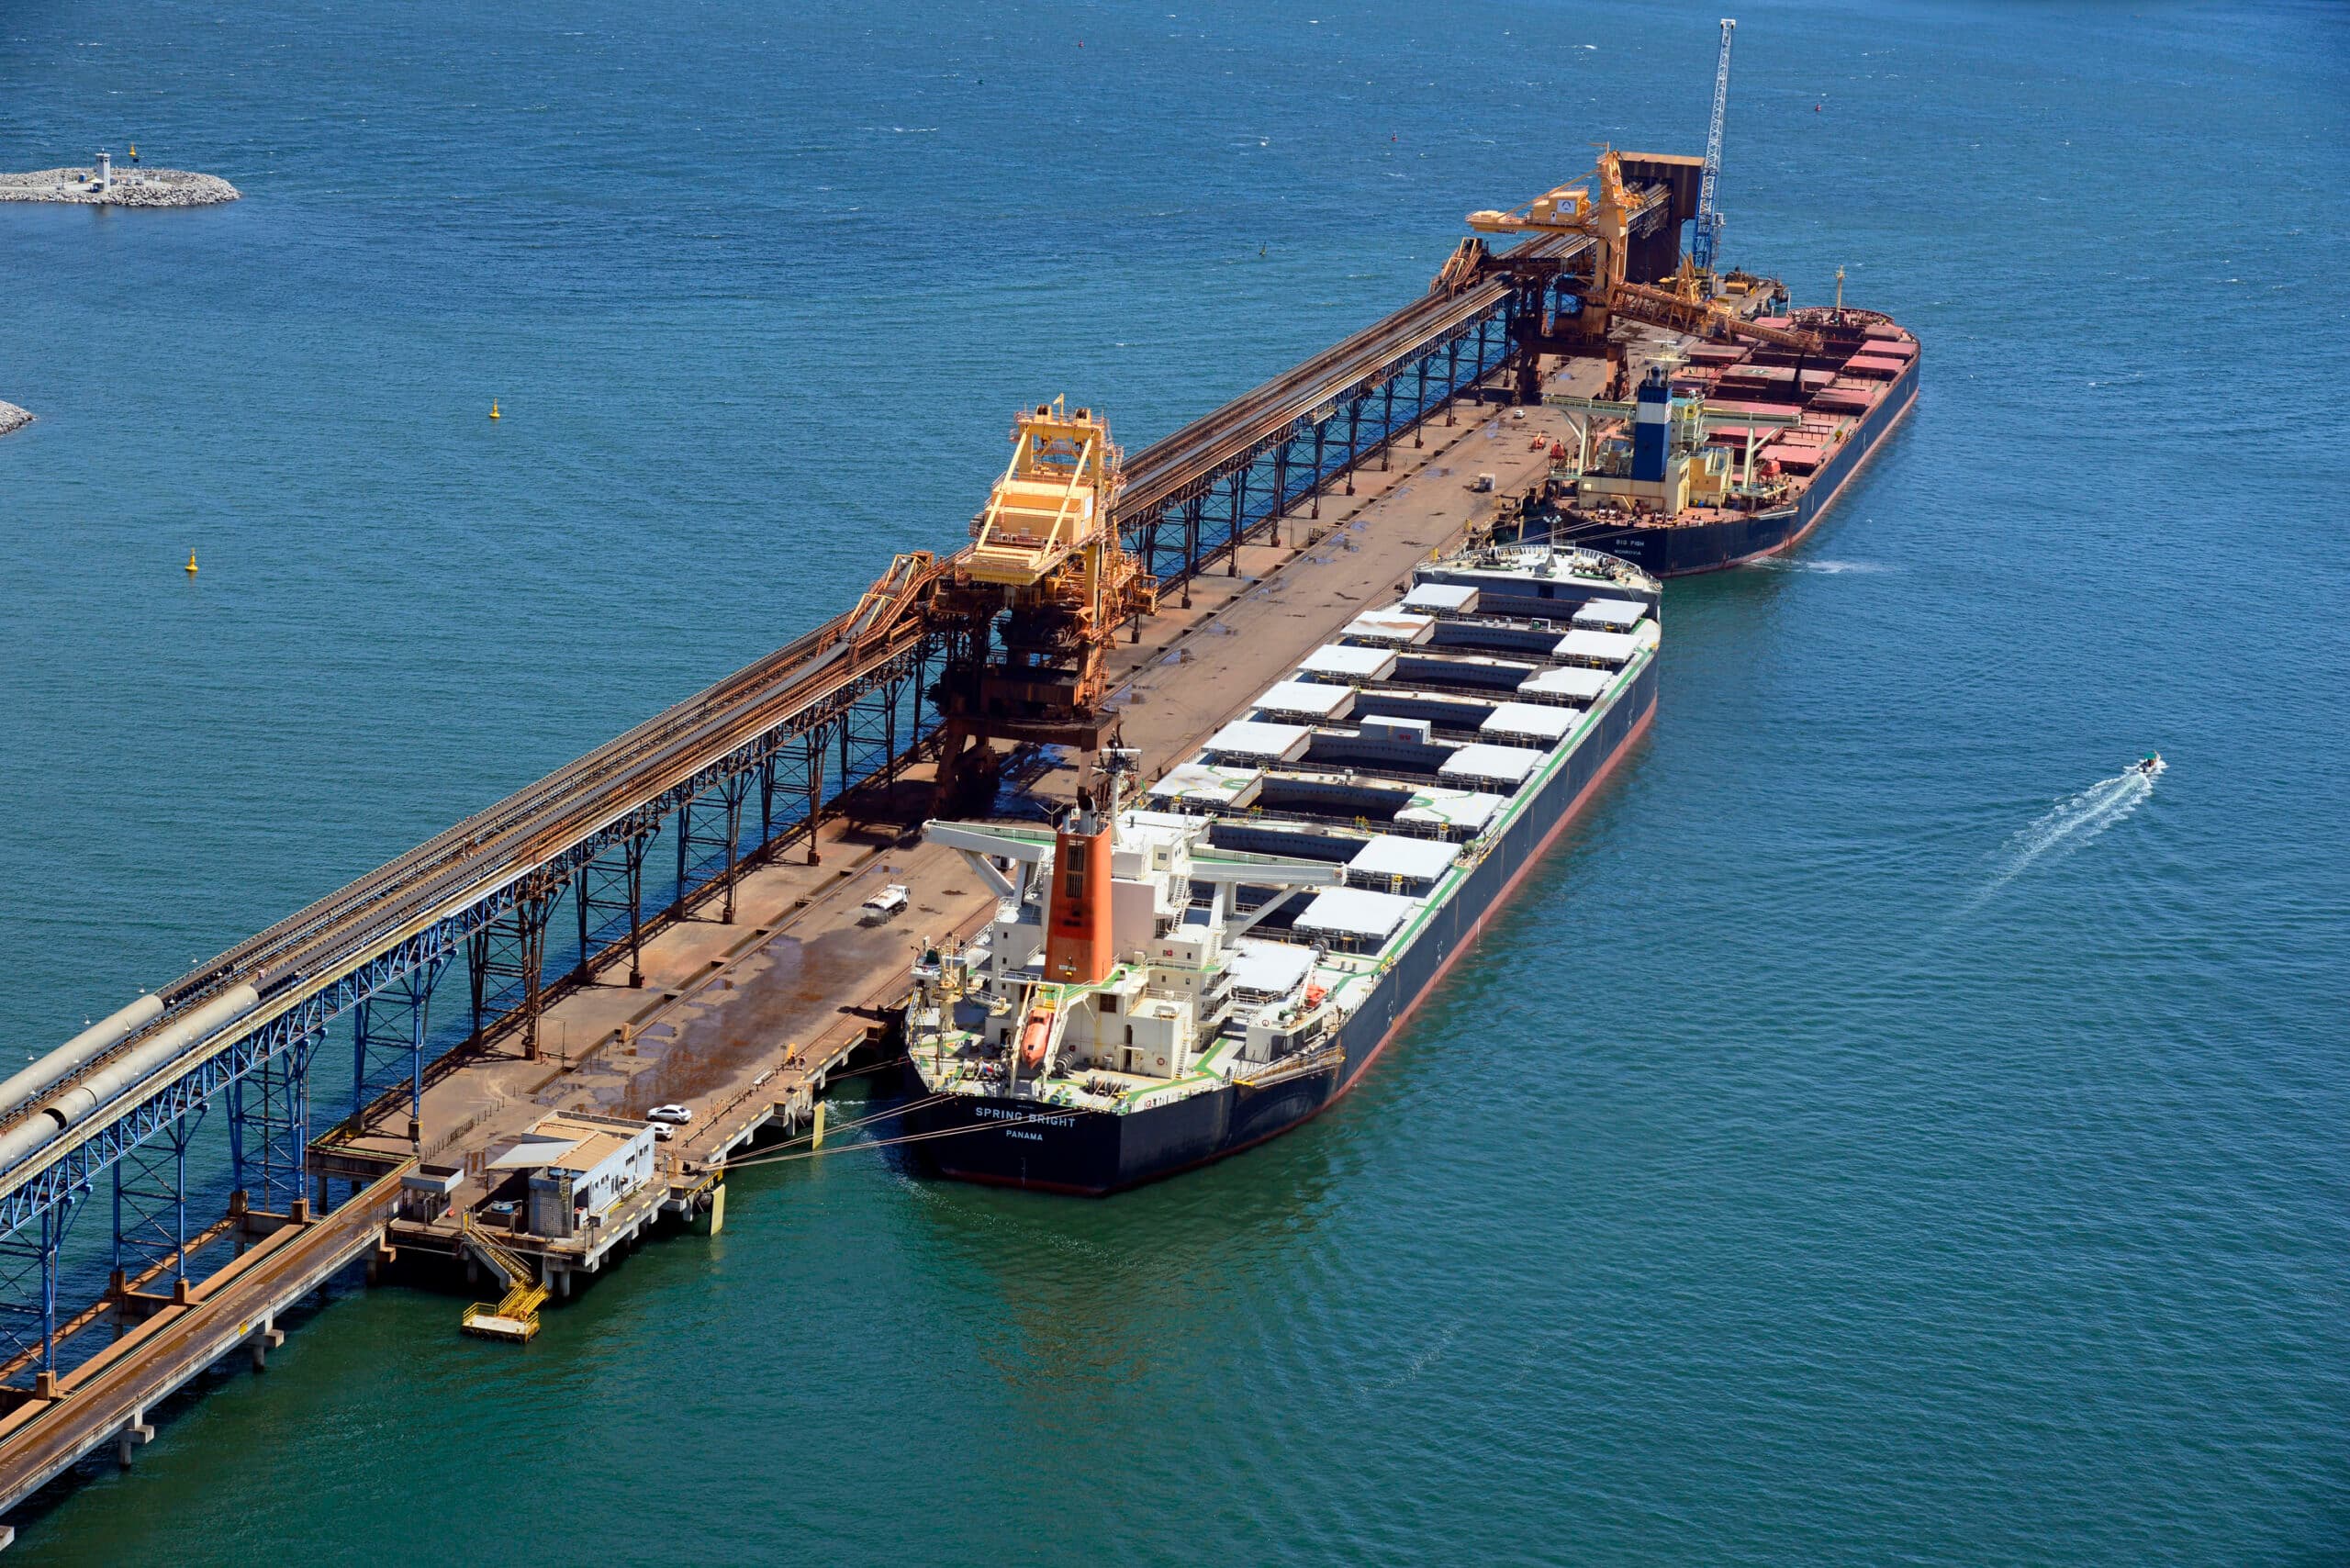
O Porto Sudeste, terminal que pertenceu ao grupo de Eike Batista e hoje é controlado por Mubadala e Trafigura, passará por uma mudança na forma como seus royalties são repassados a uma parcela dos investidores, apurou o InvestNews.

A mudança envolve o Planck, fundo de investimento que comprou, no leilão de ativos da falida MMX, ações do Porto Sudeste e direitos a receber royalties. Agora, esses direitos serão trocados por cotas de um fundo que já concentra a maior parte desses pagamentos.

Na operação lançada nesta quinta-feira (17), o Planck entregará esses direitos ao Porto Sudeste Royalties. Em troca, receberá o equivalente a R$ 193,8 milhões em cotas e passará a receber sua parcela dos royalties por meio desse fundo.

Apesar da complexidade técnica por trás da operação, o que está em jogo é uma fatia de um fluxo bilionário de pagamentos projetados para os próximos anos.

Segundo o laudo contratado pelo Planck para embasar a operação, o Porto Sudeste poderá distribuir o equivalente a R$ 8,3 bilhões em royalties entre o segundo semestre deste ano e o fim de 2028, considerando o câmbio utilizado na avaliação.

A parcela do Planck corresponde a 0,968% desses pagamentos – aproximadamente R$ 80 milhões no período, caso as projeções se concretizem. Para alcançar essa cifra, porém, os royalties terão de crescer bastante. 

Em 2025, o Porto Sudeste desembolsou R$ 67,7 milhões em royalties. Esse valor, porém, representa apenas uma parte dos pagamentos calculados conforme a movimentação de cargas. 

Como os repasses dependem do caixa disponível depois das despesas e das obrigações com credores, o terminal encerrou o ano com R$ 9 bilhões em royalties acumulados ainda não pagos, segundo seu balanço mais recente.

A avaliação pressupõe, portanto, uma forte aceleração dos pagamentos. Além do desempenho da operação portuária, o cenário projetado considera captações de dívida e recebimento de valores atrasados da mineradora MMI.

Porto de Eike

Localizado em Itaguaí, no Rio de Janeiro, o Porto Sudeste foi concebido para escoar o minério de ferro da MMX, do grupo de Eike Batista. Em 2025, movimentou 27,8 milhões de toneladas do produto, seu recorde anual, segundo a companhia.

O terminal atende mineradoras como a da Usiminas e a Morro do Ipê, também controlada por Mubadala e Trafigura. Além do minério, opera com petróleo e derivados.

Os direitos a royalties que estão sendo reorganizados na operação desta semana remontam à época da MMX, quando a mineradora criou um compromisso de remunerar investidores conforme o volume de cargas movimentadas pelo terminal.

Com a crise do grupo de Eike, Mubadala e Trafigura assumiram o controle do porto em 2014. Sob novo controle, o terminal passou a responder pelo pagamento dos royalties, e os direitos de recebê-los foram reunidos, em sua maior parte, no fundo Porto Sudeste Royalties.

Uma parcela desses direitos, porém, permaneceu com a MMX e acabou entre os bens levados a leilão após a falência da mineradora. Em março, o Planck arrematou, sem concorrentes, um pacote que incluía esses direitos e uma pequena participação acionária no terminal.

O custo total foi de R$ 66,3 milhões. Agora, apenas os direitos aos royalties estão avaliados em R$ 193,8 milhões para a troca por cotas, quase três vezes o custo de todo o pacote adquirido no leilão.

A reorganização ocorre enquanto Mubadala e Trafigura negociam a venda do porto. No mês passado, a Bloomberg noticiou propostas perto de US$ 3,5 bilhões, apresentadas por um consórcio formado pela gestora GIP, da BlackRock, Vale e Gerdau, e pela gestora I Squared Capital. 

Em princípio, a venda do terminal não muda o funcionamento do fundo nem seus direitos aos royalties: são operações separadas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Pequena indústria que fatura milhões: veja a diferença de custo do Simples normal para o regime híbrido

Continuar no Simples Nacional ou migrar para o regime híbrido? A decisão mais importante que a reforma tributária exigiu dos pequenos negócios tem prazo: o dia 30 deste mês. Mas o que mais tem por aí é empreendedor sem entender o impacto das duas opções na prática.

Para ajudar as pequenas empresas na reta final dessa escolha, o Descomplica PJ botou a mão na massa. Publicamos, a partir de hoje, uma série de reportagens simulando casos concretos para mostrar quanto custa cada regime para empresas com portes, clientes e fornecedores diferentes.

Quem fica no Simples “puro” continua concentrando todos os impostos na guia única, o DAS. No regime híbrido, a empresa passa a recolher o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) separadamente, pagando os demais tributos na DAS.

A complexidade da operação aumenta, assim como as alíquotas dos impostos – mas a empresa poderá gerar créditos de IBS e CBS para os clientes e aproveitar, ela mesma, os créditos dos insumos usados na produção. Para saber o que pesa mais, tem de fazer conta.

Simulamos os cenários com auxílio da Fiesp (Federação das Indústrias do Estado de São Paulo), que lançou em agosto uma ferramenta para estimar o impacto dos novos impostos – a CBS e o IBS – no preço final de um produto.

Vamos começar com uma pequena indústria – como um fabricante de acessórios e calçados de couro – com faturamento anual de R$ 2 milhões. A simulação parte de um produto hipotético com custo de R$ 100 para mostrar como o preço final se comportaria no Simples puro e no chamado Simples híbrido (explicamos nesta reportagem).

Ah, a estimativa de preço final vale para 2027, quando apenas a CBS será cobrada integralmente: como a alíquota ainda não foi definida pelo governo, os cálculos consideraram a referência de 9,21%. No ano que vem, o IBS ainda estará em fase de teste, com alíquota simbólica de 0,1%.

Pequena indústria, R$ 2 milhões por ano

Para um produto com preço de custo de R$ 100, o preço final de venda no regime híbrido seria cerca de 5% mais caro do que no Simples tradicional. Mas o custo efetivo para o cliente – se ele também for uma empresa (B2B) – seria aproximadamente 2% menor.

Só que esse é apenas o fim da simulação: se você não entender como ela foi feita, vai ficar com a história incompleta e pode chegar a conclusões que não valem para seu próprio negócio.

Além do faturamento (R$ 2 milhões por ano) e da atividade (fabricação de acessórios e calçados de couro, enquadrada no Anexo II do Simples), o cálculo também leva em conta os custos da empresa. Se ela compra muitos insumos que podem gerar créditos de CBS, a situação é uma. Se não, o resultado muda bastante.

Nesta simulação, consideramos que as despesas da empresa tributadas pela CBS correspondem a 40% da sua receita. Para você ter uma ideia, podem entrar aí matéria-prima, mercadorias para revenda, embalagens, aluguel, contas de gás, água, energia e telecom, frete, armazenagem, licenças de softwares, serviços terceirizados, equipamentos, combustíveis…

O que não entra nunca: folha de pagamento e encargos sociais. Essas despesas não têm (nem terão) recolhimento de CBS, por isso não geram crédito.

Também entra no cálculo o perfil da cadeia de fornecedores da empresa. Se eles estão no Simples tradicional, não geram quase nada de crédito. Se forem do regime geral – Lucro Presumido, Real ou Simples híbrido –, geram crédito integral. A simulação considerou 50% dos fornecedores no Simples tradicional e 50% no regime geral.

A pergunta-chave: quem são os clientes?

Quando a maior parte dos clientes de uma empresa são consumidores finais, o Simples híbrido não vale a pena, pois pessoas físicas não podem aproveitar os créditos tributários. A migração só encareceria os impostos, sem gerar um benefício de fato.

O jogo é diferente quando as vendas são principalmente para outras empresas. Como pode usar os créditos, o preço final da venda não é o único número que importa para esse tipo de cliente; também conta o volume de impostos que ele consegue recuperar.

Por isso, na simulação, consideramos que todos os clientes da pequena indústria são empresas do regime geral (Lucro Presumido, Real ou Simples híbrido). E o resultado final é este:

table visualization

No Simples híbrido, a empresa receberia créditos de R$ 2,26 dos fornecedores, considerando os R$ 100 de preço de custo. Depois desse crédito, o preço base da operação cairia para R$ 97,74.

A CBS devida nessa venda ficaria em R$ 9 e esse também seria o valor do crédito que seu cliente poderia recuperar.

No Simples puro, a empresa não recuperaria créditos dos seus fornecedores e a CBS devida na venda seria de apenas R$ 1,46. É só isso o que seu cliente poderia recuperar.

O preço final de venda chegaria a R$ 106,74 no Simples híbrido – o que é cerca de 5% mais do que o resultado de R$ 101,46 para o Simples puro. Porém, como a empresa geraria R$ 9 de crédito, o custo líquido para o cliente seria de R$ 97,74, como citado acima. É uma diferença de 2,3% para o custo final de R$ 100 do Simples puro.

É importante lembrar que a simulação considera a situação real das empresas em 2027, quando apenas a CBS estará em vigor. Conforme o calendário da reforma tributária avançar, o IBS também vai entrar na conta – e aí tanto os impostos pagos quanto os créditos gerados para os clientes vão aumentar.

Tem como melhorar?

Um aspecto que pode mudar a conta é o mix de fornecedores. No cenário inicial, a simulação considerou 50% de fornecedores do Simples tradicional e 50% do regime geral. Se a empresa tiver mais fornecedores do regime geral, que geram crédito integral, conseguiria recuperar mais impostos e, com isso, reduzir o preço final de venda.

Suponha que a pequena indústria da nossa simulação tenha 100% dos fornecedores no regime geral. A hipótese é que, ao optar pelo Simples híbrido, a empresa revisaria sua cadeia de fornecedores e substituiria os que permanecerem no Simples puro.

Nesse caso, os créditos que a empresa conseguiria recuperar aumentariam de R$ 2,26 para R$ 3,68. Com mais crédito na entrada, a base da operação cairia para R$ 96,32, reduzindo também o valor da CBS e dos créditos oferecidos ao seu cliente. Conclusão: o preço de venda cairia para R$ 105,19, e o custo líquido do cliente, para R$ 96,32.

Mudar ou não mudar?

Na letra fria, a simulação sugere que o Simples híbrido traz vantagens no custo final para o cliente – que diminui, por causa da possibilidade de recuperar créditos tributários.

Na prática, nossa pequena indústria precisaria negociar com seus clientes para demonstrar esse benefício. Afinal, o preço de venda vai aumentar: se o cliente não estiver interessado nos créditos, vai preferir outra empresa que cobre menos.

Por outro lado, especialistas acreditam que os grandes clientes B2B vão valorizar fornecedores que gerem mais créditos; e podem, inclusive, acabar demandando deles a migração para o regime híbrido.

Cada caso precisa ser analisado individualmente, a e a simulação pode dar ferramentas para o empreendedor usar nesse processo.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Putin coloca ativos da Nestlé sob controle temporário na Rússia

O presidente da Rússia, Vladimir Putin, determinou que participações em empresas locais pertencentes à suíça Nestlé sejam transferidas para administração temporária.

Putin também determinou a transferência dos ativos da Auchan, rede francesa de supermercados, na Rússia, segundo um decreto presidencial publicado nesta quinta-feira no portal oficial de legislação do país.

A Rússia utiliza o mecanismo de administração temporária desde 2023 para assumir o controle de ativos pertencentes a empresas de países que considera “hostis”.

As autoridades russas já haviam colocado sob administração temporária ativos de empresas estrangeiras, incluindo a Danone e a Carlsberg. Algumas dessas operações foram posteriormente transferidas para proprietários russos.

  •  

Volvo lançará 13 modelos em maior ofensiva da história para recuperar crescimento

A Volvo Car está lançando sua maior ofensiva de produtos da história, com 13 novos modelos até o fim da década, em uma tentativa de dobrar sua participação no mercado de veículos elétricos e híbridos plug-in.

A fabricante sueca lançará sete novos carros para os mercados ocidentais e seis para a China, incluindo modelos totalmente elétricos e uma nova geração de híbridos, informou a empresa nesta quinta-feira (17), antes de uma atualização de estratégia para investidores em Estocolmo. A meta é dobrar sua fatia das vendas globais de veículos elétricos e híbridos, atualmente em cerca de 1,7%.

“Nosso showroom terá uma aparência muito diferente em 2030”, disse o CEO Håkan Samuelsson. As ações chegaram a subir 4,2% em Estocolmo, reduzindo a queda acumulada desde o início do ano.

Samuelsson tenta recuperar o crescimento da Volvo após um período difícil e está adaptando a estratégia da empresa à transição para veículos totalmente elétricos, que ocorre em um ritmo mais lento do que o esperado.

A montadora está dando um papel maior aos híbridos, ao mesmo tempo em que adota uma abordagem mais regional para sua linha de produtos e aprofunda a cooperação com a controladora chinesa Zhejiang Geely Holding Group.

A Volvo afirmou que a ofensiva de produtos pretende ajudar a atingir a meta de longo prazo de elevar a margem operacional para mais de 8%. A empresa não informou um prazo para alcançar esse nível de rentabilidade.

A Volvo vendeu pouco mais de 710 mil veículos no ano passado, cerca de 1% da participação do mercado mundial, segundo dados da S&P Global Mobility. Em comparação, a Volkswagen, maior montadora da Europa, respondeu por cerca de 10% das vendas de carros de passeio no mesmo período.

A Volvo trabalhará com a Geely em plataformas compartilhadas, uma estrutura tecnológica dedicada à China e uma cadeia de peças e fornecedores compartilhada, enquanto as duas empresas desenvolvem novos carros eletrificados para o mercado chinês. A Volvo também afirmou que os investimentos em tecnologia e manufatura cairão em relação aos níveis atuais.

Na terça-feira, a Volvo anunciou que lançará na Europa e nos Estados Unidos versões híbridas de longo alcance dos populares XC60 e XC90, apostando na continuidade da demanda por carros que combinam motores a combustão com baterias maiores ao longo da próxima década.

Na China, a Volvo já testou essa estratégia. O XC70 híbrido plug-in de autonomia estendida, lançado no ano passado, tornou-se o modelo mais vendido da marca no país. O carro ajudou a amenizar uma queda mais ampla no maior mercado automotivo do mundo.

A Volvo abandonou em 2024 a meta de vender apenas carros totalmente elétricos a partir de 2030, depois que a transição se mostrou mais lenta do que o esperado. A empresa ainda pretende se tornar totalmente elétrica no futuro, mas não estabeleceu mais um prazo.

A reformulação ocorre antes de uma nova mudança na liderança. Samuelsson, que voltou ao cargo de CEO em abril de 2025 para um mandato de dois anos, deve deixar a posição na próxima primavera. O conselho da Volvo ainda não anunciou seu sucessor.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Justiça encerra recuperação judicial da Light

A Light informou nesta quarta-feira (9) que a Justiça determinou o encerramento de sua recuperação judicial, após considerar que a empresa cumpriu as obrigações previstas para os dois anos de acompanhamento do processo.

A decisão teve parecer favorável da administração judicial e do Ministério Público do Rio de Janeiro. Entre as medidas já cumpridas estão o pagamento de mais de 27 mil credores com valores de até R$ 30 mil, a renegociação de dívidas e um aporte de R$ 300 milhões ligado à renovação da concessão da distribuidora.

Algumas etapas do plano ainda serão concluídas, como a conversão de títulos de dívida em ações, mas os prazos continuam em vigor mesmo com o fim da recuperação judicial.

A Light distribui energia na região metropolitana do Rio de Janeiro e entrou em recuperação judicial em 2023, em meio a uma crise financeira agravada, entre outros fatores, pelos altos índices de furto de energia.

Em junho de 2026, a companhia apresentou um plano de R$ 10 bilhões para combater essas perdas e modernizar a rede elétrica no Rio de Janeiro. A estratégia veio após a entrada de novos acionistas e a renovação da concessão por mais 30 anos.

Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Após 8 anos, Huawei vai a julgamento nos EUA por fraude e roubo de tecnologia

A Huawei finalmente está sendo julgada em Nova York em um processo criminal aberto durante o primeiro governo de Donald Trump e que está entre as ações mais ambiciosas já movidas pelo governo dos Estados Unidos contra uma empresa chinesa.

O julgamento começou nesta quarta-feira (9), com as alegações iniciais das partes, e deve se estender por meses em um tribunal federal no Brooklyn, em Nova York.

O processo chega à fase de julgamento oito anos depois de o Departamento de Justiça dos EUA apresentar as primeiras acusações contra a maior fabricante mundial de equipamentos de telecomunicações.

Durante a maior parte desse período, a empresa ficou praticamente excluída do mercado americano devido a medidas comerciais impostas pelos governos Trump e Joe Biden em nome da segurança nacional.

No processo criminal, a Huawei é acusada de fraudar bancos internacionais, incluindo HSBC e Citigroup, em operações relacionadas a supostas violações das sanções comerciais dos EUA contra Irã e Coreia do Norte.

A empresa também responde, com base em uma lei federal frequentemente usada contra organizações criminosas, por supostamente conspirar para roubar propriedade intelectual de seis empresas americanas de tecnologia, além de lavagem de dinheiro e obstrução da Justiça.

O processo é incomum porque a própria Huawei está sendo julgada criminalmente, sem que nenhum de seus funcionários responda ao processo.

Taylor Stout, advogado do Departamento de Justiça, disse aos jurados que “o crime era uma estratégia empresarial importante” para a companhia.

“Roubo, mentiras, corrupção, por 20 anos. Foi assim que a Huawei — uma enorme empresa chinesa de telecomunicações — prejudicou empresas americanas e abusou do sistema financeiro dos EUA, tudo em uma tentativa de dominar o setor de telecomunicações em todo o mundo”, afirmou Stout.

Segundo os promotores, a Huawei teria mantido uma operação para obter segredos comerciais de concorrentes americanos. Funcionários que conseguissem informações consideradas valiosas receberiam bônus.

Em um dos episódios citados pela acusação, um funcionário teria fotografado equipamentos de empresas rivais durante uma feira de tecnologia.

Em outro, a Huawei teria pago um professor universitário para se passar por pesquisador interessado em chips de uma empresa americana, quando o objetivo seria obter um componente para copiá-lo.

A Huawei é uma das principais empresas da indústria de tecnologia da China e é considerada peça central nas ambições de Pequim no campo da inteligência artificial, enquanto a segunda maior economia do mundo busca reduzir sua dependência de equipamentos desenvolvidos nos Estados Unidos.

Hoje, a companhia fabrica desde roteadores e equipamentos de telecomunicações até smartphones e chips de inteligência artificial. Apesar das sanções americanas, a Huawei ampliou seus negócios, aumentou a lucratividade e reduziu a dependência de fornecedores dos EUA.

A empresa também se tornou uma das principais fabricantes de chips de inteligência artificial da China, em um momento em que Pequim busca reduzir a dependência de tecnologia americana.

O advogado da Huawei, Brian Heberlig, afirmou que o processo do governo americano é baseado em acusações “selecionadas” que os advogados da empresa vão contestar ao longo do julgamento. Segundo ele, o caso dos EUA se concentra em “alguns episódios isolados ao longo de 20 anos”.

Heberlig afirmou ainda que os bancos sabiam que a Huawei mantinha negócios com o Irã e chegaram a disputar contratos com a empresa. “Não há um plano para o crime, apenas uma estratégia de negócios”, disse.

Cúpula em Washington

O julgamento começa enquanto se aproxima uma cúpula, em 24 de setembro, em Washington, entre o presidente dos EUA, Donald Trump, e o presidente da China, Xi Jinping.

Os dois se encontraram em Pequim no início deste ano, e a trégua comercial entre os países está prevista para expirar em novembro. A embaixada chinesa em Washington não respondeu aos pedidos de comentário.

O julgamento é uma herança do primeiro governo Trump, quando os EUA passaram a usar tarifas e sanções econômicas de forma mais agressiva para limitar o avanço tecnológico e militar da China e punir violações de propriedade intelectual.

Embora o processo dificilmente impeça a reunião entre Trump e Xi, especialistas avaliam que a decisão de levá-lo adiante, em vez de buscar um acordo, mostra que ainda existe dentro do governo americano uma corrente favorável a uma postura mais dura em relação à China.

Os promotores disseram, em um documento apresentado na semana passada, que, para “agilizar” o julgamento, não levarão adiante duas das quatro acusações relacionadas a supostas violações de sanções comerciais.

Ainda assim, os advogados disseram na terça-feira (8), durante a seleção do júri, que o julgamento — com um total de 12 acusações em análise — pode se estender até dezembro.

Uma condenação seria mais um golpe para a imagem pública da Huawei, mas não está claro quanto o processo afetaria os resultados financeiros da companhia. A empresa registrou lucro líquido de 23,81 bilhões de yuans (US$ 3,54 bilhões) no primeiro semestre deste ano.

Penalidades previstas

Os EUA não especificaram quais penalidades pretendem buscar. A Lei de Organizações Influenciadas e Corruptas (RICO, na sigla em inglês) prevê multas máximas de US$ 500 mil por violação para empresas, mas também permite que os promotores peçam o equivalente ao dobro dos valores obtidos ilegalmente em um esquema criminoso.

Além das possíveis multas, uma condenação criminal pode dificultar os negócios da Huawei com bancos e clientes em outros países.

“É mais difícil fazer negócios com empresas condenadas por crimes”, disse Matthew Axelrod, sócio do escritório Gibson Dunn especializado em aplicação de sanções. “Isso é algo significativo.”

“A Huawei é uma empresa extraordinariamente bem financiada atualmente”, disse Jonathan Liebenau, professor da London School of Economics que estudou a companhia. “A multa teria de ser muito alta para causar impacto.”

Trump há anos mantém uma ofensiva retórica contra a Huawei e outras empresas chinesas.

O processo criminal foi apresentado publicamente no início de 2019, durante o governo Trump, no âmbito da chamada China Initiative, um programa do Departamento de Justiça voltado ao combate à espionagem e à influência chinesa nos EUA.

Desde então, os promotores obtiveram diversas condenações contra cidadãos chineses, mas enfrentaram dificuldades em processos contra grandes empresas chinesas em território americano.

Desde o início, o caso da Huawei elevou as tensões entre Washington e Pequim, enquanto as duas maiores economias do mundo estavam envolvidas em uma guerra comercial.

Meses depois, autoridades do governo Trump classificaram a empresa, sediada em Shenzhen, como uma ameaça à segurança nacional, alegando que seus equipamentos de telecomunicações poderiam ser usados pelo Partido Comunista Chinês para espionagem.

Lista de restrições dos EUA

A Huawei negou as acusações, mas continua em uma lista de restrições dos EUA que impede empresas americanas de vender produtos à companhia sem uma autorização especial do governo.

Quando as acusações foram apresentadas, a Huawei tinha presença relativamente pequena no mercado americano, mas era uma grande compradora de semicondutores e componentes de telecomunicações dos EUA. A companhia também mantinha no país um laboratório de pesquisa e desenvolvimento, a Futurewei Technologies.

As sanções reduziram drasticamente o acesso da Huawei à tecnologia americana. Ainda assim, a empresa conseguiu ampliar seus negócios e encontrar formas de reduzir a dependência de fornecedores dos EUA.

A acusação criminal inicial provocou uma crise diplomática quando Meng Wanzhou, diretora financeira da Huawei e filha do fundador da empresa, foi presa a pedido dos EUA enquanto passava pelo Canadá. Ela era acusada de fraude financeira.

Quase três anos depois de permanecer em prisão domiciliar em Vancouver, Meng chegou a um acordo com o governo Biden que permitiu seu retorno à China em 2021.

Em junho, a juíza federal Ann Donnelly decidiu que os promotores poderiam informar aos jurados que Meng havia declarado, em um acordo de suspensão do processo, que a empresa conduzia negócios ilegalmente no Irã e mentia ao HSBC sobre o cumprimento das sanções.

HSBC e Citigroup não são acusados de irregularidades no caso e não quiseram comentar.

Bancos internacionais, incluindo HSBC e Standard Chartered, haviam aumentado a preocupação com os negócios da Huawei diante das sanções contra o Irã e romperam relações com a companhia. Os EUA alegam que os bancos processaram milhões de dólares em transações da Huawei que poderiam ter violado as sanções internacionais.

Meng foi acusada de enganar um dos bancos, identificado anteriormente como HSBC, sobre o controle de uma subsidiária que mantinha negócios no Irã. Em setembro de 2021, ela admitiu a conduta como parte de um acordo com o Departamento de Justiça dos EUA e pôde retornar à China.

A Huawei, por sua vez, atribuiu no passado a funcionários episódios isolados de tentativa de obtenção de tecnologia de outras empresas, segundo documentos do processo.

Os EUA deram mais força ao processo ao recorrer à RICO. Às vezes chamada por especialistas em direito de “conspiração com esteroides”, a lei permite ao governo apresentar um volume maior de provas e dá mais margem para pedir o confisco de ativos caso o júri considere a empresa culpada.

A acusação baseada na RICO, incluída no processo em 2020, afirma que a Huawei adotou um padrão de apropriação indevida de propriedade intelectual de empresas americanas de tecnologia para obter vantagem competitiva e expandir seus negócios.

Julgamento adiado

O processo levou anos para chegar à fase de julgamento também por causa da pandemia de Covid-19, que dificultou as viagens de advogados e testemunhas.

O caso também teve episódios de espionagem. Em 2022, dois agentes da inteligência chinesa foram acusados de tentar subornar um agente americano com US$ 61 mil em bitcoins para roubar provas e obter informações internas sobre o processo contra a Huawei no Brooklyn.

Na época, os EUA disseram acreditar que os dois homens estavam na China e agiam em nome do governo chinês — acusação negada por autoridades chinesas.

A prisão de Meng em 2019 também agravou as relações entre EUA e China e envolveu o Canadá na disputa entre as duas maiores economias do mundo.

Na China, Meng foi apresentada como vítima da crescente pressão americana contra Pequim, enquanto a Huawei consolidou sua posição como uma das principais empresas de tecnologia do país.

  •  

Nike é retirada do S&P 100 após quase 18 anos. Ações caem 40% em 2026

A Nike será retirada do índice S&P 100 pela primeira vez em quase 18 anos, mas continuará fazendo parte do S&P 500, índice mais amplo que reúne 500 grandes empresas dos Estados Unidos.

Os dois índices têm abrangências diferentes. O S&P 500 reúne 500 das maiores empresas listadas nos Estados Unidos e é um dos principais termômetros do mercado acionário americano. Já o S&P 100 é mais restrito e reúne 100 das maiores e mais consolidadas companhias do S&P 500, considerando critérios como tamanho, liquidez e representatividade. Assim, uma empresa pode deixar o S&P 100 sem sair do S&P 500 — como acontecerá com a Nike.

Diante da mudança, a equipe de relações com investidores da fabricante de artigos esportivos enviou um memorando aos executivos para esclarecer que a saída do S&P 100 não altera os negócios, a estratégia, as operações ou a listagem das ações da companhia. O documento foi analisado pela Bloomberg News.

“Vocês provavelmente viram manchetes ou comentários nas redes sociais sobre a retirada da Nike do índice S&P 100”, diz o memorando. “Como parte da cobertura pode ser confusa, queríamos fornecer alguns fatos e pontos para discussão com suas equipes.”

A Nike disse ainda que continua sendo integrante do S&P 500, e essa mudança não afeta nossos negócios, estratégia, operações ou listagem em bolsa, escreveram as equipes de relações com investidores e comunicação da empresa. Procurado pela Bloomberg, a Nike não quis comentar.

A S&P Dow Jones Indices anunciou na semana passada que a Nike deixará o S&P 100 em 21 de setembro, junto com Honeywell Aerospace, Simon Property Group e Colgate-Palmolive. As quatro empresas serão substituídas por Dell Technologies, Palo Alto Networks, Arista Networks e Sandisk.

O S&P 100 reúne algumas das maiores e mais conhecidas empresas americanas e passa por revisões trimestrais. A Nike faz parte do índice desde o fim de 2008.

Queda das ações

A saída ocorre após uma forte desvalorização das ações da Nike. Os papéis acumulam queda de mais de 40% em 2026 e caminham para o quinto ano consecutivo de baixa.

Com isso, o valor de mercado da empresa está em cerca de US$ 55 bilhões, muito abaixo do recorde de US$ 281 bilhões, registrado em novembro de 2021. Mesmo com a retirada da Nike, os índices S&P 100 e S&P 500 acumulam alta em 2026 e caminham para o quarto ano consecutivo de valorização.

Mudanças na composição dos índices são acompanhadas de perto pelos investidores porque podem provocar compras e vendas de grandes volumes de ações por fundos passivos, que buscam acompanhar a composição dos índices.

O ETF iShares S&P 100, que replica o S&P 100, tem cerca de US$ 20 bilhões em ativos e possui aproximadamente US$ 19 milhões em ações da Nike, segundo dados compilados pela Bloomberg.

O impacto é maior nos fundos que acompanham o S&P 500. O Vanguard S&P 500 ETF, por exemplo, tem mais de US$ 1 trilhão em ativos e possui mais de US$ 700 milhões em ações da Nike.

Um fundo semelhante da State Street detém cerca de US$ 560 milhões em ações da empresa, enquanto o iShares Core S&P 500 ETF possui aproximadamente US$ 575 milhões.

  •  

Vale pode emitir ‘Panda Bonds’ na China ainda em 2026

A Vale avalia fazer sua estreia no mercado de títulos de dívida da China ainda neste ano, potencialmente seguindo o governo brasileiro, que também pretende captar recursos junto a investidores chineses.

A China é o principal mercado consumidor do minério de ferro da Vale e responde por cerca de 50% da receita da companhia. Por isso, seria “natural” para a empresa acessar o mercado financeiro chinês, afirmou o diretor financeiro da Vale, Marcelo Bacci.

“O que estamos fazendo é preparar a companhia para isso”, disse Bacci em entrevista ao programa “Bloomberg Open Interest”, da Bloomberg, na quarta-feira (9). Segundo ele, a emissão pode ocorrer “possivelmente ainda em 2026”.

A Vale avalia acessar o mercado chinês no mesmo momento em que o governo brasileiro trabalha para captar cerca de 10 bilhões de yuans (US$ 1,48 bilhão) em sua primeira emissão de “panda bonds”, títulos de dívida emitidos na China por empresas ou governos estrangeiros. A operação pode ocorrer ainda neste ano.

A iniciativa faz parte do esforço do Brasil para ampliar suas fontes de financiamento, reduzir a dependência de dívida denominada em dólar e estreitar os vínculos financeiros com Pequim durante o governo do presidente Luiz Inácio Lula da Silva.

Segundo Bacci, o mercado chinês de títulos de dívida ainda está em desenvolvimento para emissores internacionais. As emissões costumam ter valores menores, de cerca de US$ 400 milhões a US$ 500 milhões, e prazos mais curtos.

“Normalmente, as empresas acessam o mercado para prazos de dois, três ou cinco anos. Estamos avaliando se é possível ir além disso”, afirmou.

IPO de metais básicos

Bacci afirmou que uma oferta pública inicial de ações (IPO) da subsidiária de cobre e níquel da Vale não é uma prioridade para os próximos um a dois anos.

Embora o minério de ferro continue sendo o principal produto da companhia, a Vale busca ampliar a diversificação de seus negócios.

Os ativos de cobre têm ganhado espaço nos planos da empresa, impulsionados pela demanda relacionada à transição energética. A Vale vem acelerando projetos de expansão da produção no Brasil. O foco, neste momento, é aumentar a produção nos próximos anos, afirmou Bacci.

A avaliação de mercado da Vale permanece próxima da parte inferior entre as grandes mineradoras diversificadas, em parte devido à dependência da companhia brasileira do minério de ferro, segundo analistas da Bloomberg Intelligence em relatório divulgado nesta semana.

A Vale Base Metals, subsidiária de metais básicos da companhia, tem como meta dobrar a produção de cobre para 700 mil toneladas por ano até 2035.

O presidente-executivo da Vale Base Metals, Shaun Usmar, assumiu o comando da unidade em 2024 com a missão de recuperar o desempenho dos negócios de cobre e níquel e prepará-los para uma possível abertura de capital. Em março, ele afirmou que a unidade pretendia estar “pronta para um IPO” por volta de meados deste ano.

Bacci disse que a Vale tem capital suficiente para financiar o crescimento da área de metais básicos. Caso o mercado de cobre continue forte, porém, a companhia poderá voltar a considerar uma listagem em bolsa.

“Se o mercado continuar na trajetória atual, pode haver oportunidades de crescimento adicional, incluindo fusões e aquisições, que poderiam justificar um IPO no futuro”, afirmou.

  •  

Por que o Google escolheu a Finlândia para seus data centers de IA

A Alphabet, controladora do Google, está investindo € 13 bilhões (US$ 15,1 bilhões) em infraestrutura de inteligência artificial na Finlândia, seu maior investimento na Europa.

O plano inclui a construção e ampliação de data centers, grandes instalações que concentram servidores e equipamentos responsáveis por armazenar e processar enormes volumes de dados. O clima frio e a energia livre de carbono do país nórdico o tornam um polo de atração para empresas que constroem essas estruturas.

Nos próximos dois anos, o Google construirá três novos data centers e ampliará uma instalação já existente na cidade de Hamina, no sudeste do país, informou a empresa em comunicado nesta quarta-feira. O anúncio fez as ações de empresas locais beneficiadas, como Fortum Oyj e Nokia Oyj, subirem e impulsionou uma alta no mercado acionário finlandês.

A iniciativa do Google faz parte de uma expansão em larga escala da capacidade de computação no país nórdico, somando-se a cerca de € 43 bilhões (US$ 50 bilhões) em projetos que estão sendo planejados ou executados.

A empresa tem 15 anos de experiência operando centros de servidores no país nórdico, onde os data centers geralmente funcionam de forma mais sustentável do que na maioria dos outros lugares do planeta.

Menos água e mais energia

Os data centers na Finlândia utilizam menos água e mais energia renovável do que em qualquer outro país da União Europeia e ficam em segundo lugar em eficiência no uso de energia e capacidade de reutilizá-la, segundo um relatório de 2025 encomendado pelo braço executivo do bloco que, pela primeira vez, mapeou a sustentabilidade do setor de data centers.

O investimento na Finlândia faz parte dos esforços da Alphabet para ampliar sua capacidade de computação voltada à IA. A gigante do Vale do Silício elevou em julho sua previsão de investimentos para até US$ 205 bilhões neste ano, em uma corrida com concorrentes pelo domínio do mercado de inteligência artificial.

Os projetos na Finlândia não provocaram uma reação pública tão intensa quanto alguns dos locais propostos nos Estados Unidos ou em outras partes da Europa, onde preocupações com o uso de terras e recursos naturais e com os custos de energia atrasaram ou levaram ao cancelamento de projetos. Nos EUA, a contribuição dos data centers para o aumento das contas de eletricidade está se tornando uma questão importante nas próximas eleições de meio de mandato.

Cerca de 96% da eletricidade gerada na Finlândia vem de fontes livres de carbono, principalmente uma combinação de energia nuclear e renovável. O clima do país também reduz a necessidade de refrigeração, e muitas vezes o próprio ar é suficiente para realizar o trabalho.

Muitos data centers são construídos com sistemas de circuito fechado, que reduzem o desperdício de água, enquanto a unidade do Google em Hamina utiliza água do mar para resfriamento.

Além disso, o calor gerado pelos servidores pode ser capturado para aquecer residências em áreas atendidas por sistemas de aquecimento urbano.

A Microsoft está construindo um projeto desse tipo na região metropolitana de Helsinque que, quando estiver concluído, deverá fornecer aquecimento para cerca de 40% das residências de Espoo, a segunda maior cidade da Finlândia. Isso equivale a aproximadamente 100 mil casas.

Para a Finlândia, o investimento do Google representa um importante impulso enquanto o país tenta recuperar o crescimento econômico. O membro mais setentrional da zona do euro enfrenta uma demanda fraca, o colapso do comércio com a vizinha Rússia e os efeitos do aperto fiscal destinado a colocar as contas públicas sob controle. A taxa de desemprego ultrapassou 10%, a maior da União Europeia.

O Google planeja ampliar seu data center existente em Hamina e construir novas instalações em Kajaani, Muhos e Vaala.

Outras empresas que estão construindo, operando ou planejando data centers na Finlândia incluem Nscale, AtNorth Holding AB, Pure Data Centres Group, Nebius Group, DayOne Data Centers e Polarnode. Há tantos projetos que o governo está planejando uma lei que exigiria que os operadores registrassem seus data centers, para que as autoridades consigam acompanhar todos eles.

O anúncio de quarta-feira impulsionou as empresas locais que serão beneficiadas pelo projeto. O índice OMX Helsinki chegou a subir 1,6%, enquanto o índice europeu Stoxx 600 recuava 1,5%.

O Google estima que os projetos vão empregar 16 mil trabalhadores da construção civil, impulsionando as ações de empresas de infraestrutura listadas na Nasdaq Helsinki.

As ações da Fortum, que venderá ao Google metade da produção de sua usina nuclear de Loviisa, subiram mais de 14%, maior alta em quase quatro anos. A Nokia, fornecedora de infraestrutura de redes, avançou até 6%, enquanto a operadora de telecomunicações Elisa Oyj subiu até 2,7%. As empresas serão responsáveis por fornecer conectividade para os novos data centers.

Investimentos em energia

Os novos data centers serão construídos em Kajaani, Muhos e Vaala, na região norte do país, onde o Google já havia adquirido terrenos. Segundo a empresa, os locais foram escolhidos para aproveitar a infraestrutura existente da rede elétrica.

“Esses locais, em pontos de conexão fortes da rede, ajudam todo o sistema elétrico e garantem um desenvolvimento mais econômico da rede”, disse Asta Sihvonen-Punkka, presidente-executiva da operadora do sistema de transmissão Fingrid Oyj, no comunicado.

O Google informou que está ampliando a infraestrutura de energia que dará suporte aos projetos, com novos contratos de energia eólica e um sistema de baterias de 94 megawatts na unidade de Kajaani para ajudar a equilibrar a rede elétrica. Os data centers contarão com estrutura preparada para recuperação de calor.

A Fortum também anunciou um contrato de compra de energia de 22 anos com o Google, cobrindo o período de extensão da operação da usina de Loviisa. Entre 2030 e 2049, o acordo abrangerá 50% da capacidade da usina, que possui dois reatores, informou a Fortum.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Magnata dos games terá de pagar US$ 1,9 bilhão em divórcio recorde

Um tribunal da Coreia do Sul determinou que o bilionário Kwon Hyuk-bin, fundador da desenvolvedora de games Smilegate, pague 2,55 trilhões de wons (US$ 1,9 bilhão) à ex-mulher, Lee Hwa-jin, em um acordo de divórcio que pode se tornar o maior já registrado no país.

A decisão inclui a transferência de 35% da Smilegate, empresa responsável pelos jogos Crossfire e Lost Ark. Kwon atualmente é dono de 100% da companhia, fundada em 2002, um ano depois de seu casamento com Lee, que iniciou o processo de divórcio.

O Tribunal de Família de Seul determinou nesta quarta-feira (9) que Kwon entregue à ex-mulher a participação de 35% na empresa. A Justiça avaliou a fatia em cerca de 7,1 trilhões de wons. Além disso, Kwon deverá pagar outros 65 bilhões de wons em dinheiro.

Maior divórcio da Coreia do Sul

Se a decisão for mantida, o caso superará o atual recorde de maior acordo de divórcio da Coreia do Sul. Recentemente, o Tribunal Superior de Seul determinou que Chey Tae-won, presidente do grupo SK, pagasse 944 bilhões de wons (cerca de US$ 705 milhões) à ex-mulher.

Kwon e Lee também podem contestar a sentença desta quarta-feira.

O processo correu em sigilo, e os documentos apresentados pelas partes e o laudo usado para avaliar a participação na Smilegate não foram divulgados. O escritório de advocacia que representa Kwon não quis comentar. Os advogados de Lee não foram localizados imediatamente.

A decisão pode mudar a estrutura de controle de uma das maiores empresas privadas da Coreia do Sul. Antes do julgamento, o Bloomberg Billionaires Index estimava a fortuna de Kwon, de 52 anos, em US$ 3 bilhões.

O caso também chama atenção pela discussão sobre a contribuição de cada cônjuge para a construção do patrimônio durante o casamento.

“Este caso é significativo porque envolve a forma de avaliar a contribuição de um cônjuge para um negócio criado e desenvolvido durante o casamento”, disse Woongkyu Cho, sócio do escritório Barun Law, especializado em herança e sucessão empresarial.

Segundo Cho, a decisão pode ajudar a definir como os tribunais avaliam o trabalho doméstico e os cuidados com os filhos quando um dos cônjuges consegue se dedicar à construção de uma empresa e à formação de patrimônio.

Participação na Smilegate

Lee já ocupou cargos executivos na Smilegate, segundo um documento de registro oficial obtido pela Bloomberg. A empresa afirmou em comunicado divulgado no início deste ano que todo o capital inicial da Smilegate veio de Kwon. Apesar disso, Lee detinha 30% da companhia quando ela foi fundada.

Segundo a Smilegate, Lee não trabalhava no escritório e não tinha uma mesa na empresa.

Fundada em 2002, a Smilegate se tornou uma das principais desenvolvedoras de games da Coreia do Sul. Entre seus principais títulos estão Crossfire, jogo de tiro lançado em 2007, e Lost Ark, RPG lançado em 2019.

  •  

iPhone 18: quanto pode custar a nova geração da Apple no Brasil?

A Apple apresentou nesta quarta-feira (9) o iPhone 18 Pro e o iPhone 18 Pro Max. Nos Estados Unidos, os novos celulares terão preços a partir de US$ 1.199 e US$ 1.299, respectivamente.

Os valores foram anunciados durante o evento da empresa no Steve Jobs Theater, na sede da Apple em Cupertino, na Califórnia.

A diferença entre a linha de iPhone 17 e a nova geração pode chegar a alguns milhares de reais para o consumidor brasileiro.

Quanto o iPhone 18 pode custar no Brasil?

Nos Estados Unidos, o iPhone 18 Pro terá preço inicial de US$ 1.199, enquanto o iPhone 18 Pro Max partirá de US$ 1.299.

A Apple ainda não divulgou quanto o iPhone 18 Pro e o iPhone 18 Pro Max custarão no Brasil, mas os preços anunciados nos Estados Unidos permitem atualizar a estimativa para o mercado brasileiro.

Com preço base de US$ 1.199, o iPhone 18 Pro é cerca de 9% mais caro que o iPhone 17 Pro, vendido a US$ 1.099 nos Estados Unidos. Se a Apple aplicar reajuste semelhante no Brasil, o novo modelo ficaria em torno de R$ 12,5 mil, ante os atuais R$ 11.499 cobrados pelo iPhone 17 Pro de 256 GB.

Já o iPhone 18 Pro Max foi anunciado com preço inicial de US$ 1.299, cerca de 8% acima dos US$ 1.199 da geração anterior. Mantida a mesma proporção no mercado brasileiro, o aparelho ficaria perto de R$ 13,5 mil, ante os R$ 12.499 cobrados atualmente pelo iPhone 17 Pro Max de 256 GB.

Os valores são apenas projeções. O preço oficial dos novos iPhones no Brasil só será conhecido quando a Apple divulgar sua tabela para o país.

O que muda no iPhone 18 Pro?

Além dos novos preços, a Apple apresentou mudanças no hardware do iPhone 18 Pro e do iPhone 18 Pro Max.

Os aparelhos usam o novo chip A20 Pro, uma versão customizada da arquitetura da série M dos computadores da Apple. Os modelos também ganharam uma nova câmara de vapor para dissipar calor e manter o desempenho em tarefas mais pesadas, como jogos.

A câmera principal tem 48 megapixels e abertura variável, recurso que permite controlar a quantidade de luz que entra pela lente. A Apple também ampliou o time-lapse para resolução 4K e adicionou novos controles aos Estilos Fotográficos.

Os novos modelos chegam ainda nas cores bordô e glacial.

Por que o iPhone 18 deve ficar mais caro?

A expectativa de reajuste está ligada principalmente ao encarecimento dos componentes de memória usados nos aparelhos.

Segundo estimativas da TrendForce, o custo total dos componentes do iPhone 18 Pro de 256 GB aumentou cerca de 38% em um ano. A memória aparece entre os itens que mais pressionam essa conta.

Mesmo com a alta dos custos, a expectativa é que a Apple absorva parte do aumento, em vez de repassá-lo integralmente ao consumidor.

Como é o iPhone dobrável da Apple?

O primeiro iPhone dobrável da Apple se chama iPhone Duo e tem formato de livro. Fechado, funciona como um celular tradicional, com tela externa de 5,4 polegadas. Aberto, passa a ter uma tela interna de 7,6 polegadas, a maior já usada em um iPhone e cerca de 50% maior que a do iPhone 18 Pro Max.

A proposta é combinar celular e mini tablet no mesmo aparelho. A tela interna permite usar dois aplicativos ao mesmo tempo, trabalhar com múltiplas janelas e escrever ou desenhar com a Apple Pencil. O modelo também tem Touch ID lateral, câmera frontal sob a tela interna, resistência IP68 contra água e poeira e estrutura de titânio reforçada com fibras cerâmicas.

Por dentro, o iPhone Duo usa o novo chip A20 Pro, com arquitetura de 2 nanômetros. O modelo começa com 256 GB de armazenamento, mas terá versões de até 2 TB. As cores anunciadas são branco estelar e céu noturno.

iPhone Duo

Nos Estados Unidos, o iPhone Duo parte de US$ 1.999, o equivalente a cerca de R$ 10,2 mil em conversão direta pela cotação desta quarta-feira (9). Mas esse valor não reflete a lógica de preços da Apple no Brasil, que inclui impostos, margens e estratégia comercial local.

No mercado brasileiro, o iPhone dobrável será vendido a partir de R$ 21.999 mil.

*reportagem atualizada após divulgação dos preços pela Apple

  •  

Mercado Livre volta ao mercado de dívida pela 3ª vez. Veja o motivo

O Mercado Livre volta ao mercado internacional de dívida pela terceira vez, em um momento de aumento dos investimentos da companhia na América Latina.

A empresa, que atua em comércio eletrônico e serviços financeiros e está presente em 18 países, oferece títulos em dólares com vencimento em 2036.

A emissão tem um spread inicial de cerca de 160 pontos-base sobre títulos do Tesouro dos Estados Unidos com prazo semelhante, segundo uma pessoa familiarizada com a operação. O spread é a diferença entre o rendimento oferecido pelo título da empresa e o de um título considerado de baixo risco, como o Treasury americano.

Os recursos captados serão destinados a despesas corporativas gerais, segundo a fonte ouvida pela Bloomberg, que pediu anonimato porque os detalhes da operação ainda não são públicos.

Terceira emissão internacional

A operação será a primeira emissão de dívida do Mercado Livre desde dezembro e apenas a terceira oferta internacional de títulos da companhia desde sua estreia nesse mercado, em 2021.

Os títulos do Mercado Livre com vencimento em 2033 eram negociados na terça-feira com rendimento de cerca de 5,7%, segundo dados compilados pela Bloomberg.

Allen & Company, BofA Securities, Citigroup, Goldman Sachs, JPMorgan, Morgan Stanley e Santander coordenam a operação.

Os novos títulos receberam nota de crédito BBB- da Fitch Ratings e da S&P Global Ratings e Baa3 da Moody’s Ratings. As três classificações estão no nível mais baixo da categoria considerada grau de investimento, que indica uma avaliação relativamente favorável da capacidade de uma empresa de honrar suas dívidas.

Mercado Livre amplia investimentos

O Mercado Livre vem aumentando os investimentos em logística e no Mercado Pago, sua operação de serviços financeiros na América Latina.

No segundo trimestre, a receita da companhia saltou 50% em relação ao mesmo período do ano anterior, para US$ 10,2 bilhões. Foi o 30º trimestre consecutivo em que as vendas cresceram mais de 30%.

Para a Moody’s, o desempenho operacional forte, a liderança do Mercado Livre no comércio eletrônico latino-americano e a sólida posição de liquidez sustentam o perfil de crédito da companhia.

Por outro lado, a agência de classificação de risco alertou para uma redução da rentabilidade à medida que a empresa amplia os investimentos em logística, conquista de clientes e negócios de crédito.

A Moody’s também apontou riscos relacionados à necessidade de financiamento e à qualidade dos ativos, especialmente diante do rápido crescimento da operação de serviços financeiros.

O movimento ocorre enquanto o Mercado Livre busca ampliar sua presença em diferentes segmentos da economia digital, combinando o negócio de comércio eletrônico com serviços financeiros e uma rede logística própria na região.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Lionel Messi se aproxima de acordo para comprar outro clube na Espanha

Lionel Messi chegou a um acordo preliminar para comprar um clube da segunda divisão da Espanha, segundo informações da imprensa local.

O jogador argentino pretende adquirir uma participação majoritária no Eldense, mas o negócio ainda depende da conclusão de uma due diligence (processo de análise detalhada das contas, contratos e demais informações de uma empresa antes de uma aquisição). As informações são da agência espanhola EFE, que citou fontes próximas às negociações.

Um acordo definitivo deve ser fechado nos próximos dias, segundo a agência.

Segundo clube comprado por Messi na Espanha

Fundado há 105 anos, o Eldense tem sede em Elda, na região de Valência, no litoral espanhol. Se a operação for concluída, será o segundo clube adquirido por Messi na Espanha neste ano e o primeiro que disputa uma liga profissional.

Em abril, o argentino comprou o Unió Esportiva Cornellà, equipe da quinta divisão espanhola.

O Eldense passou a maior parte de sua história entre a segunda e a terceira divisões da Espanha, além de disputar campeonatos regionais. O clube chegou perto de encerrar as atividades na virada do século.

Atualmente, manda seus jogos em um estádio com capacidade para 5.776 torcedores.

Negócios de Messi vão além do futebol

A compra do Eldense ampliaria a participação de Messi no futebol e sua atuação no mundo dos negócios. A família do jogador fundou um clube na Argentina, chamado Los Leones. Messi também tem participação no Deportivo LSM, do Uruguai, ao lado do amigo e ex-companheiro de equipe Luis Suárez.

Além disso, o argentino tem uma opção para adquirir uma participação no Inter Miami, clube em que atua atualmente, depois que se aposentar.

Os negócios de Messi também incluem um fundo de investimento imobiliário listado na Espanha, um fundo de capital de risco com sede nos Estados Unidos e uma participação em uma rede de restaurantes argentina.

Um representante do jogador não quis comentar a negociação.

Messi entra para grupo de atletas bilionários

A expansão dos negócios ocorre em um momento em que Messi se aproxima do fim da carreira nos gramados. Aos 38 anos, o argentino passou a integrar o grupo restrito de atletas em atividade com patrimônio estimado em mais de US$ 1 bilhão, segundo o Bloomberg Billionaires Index.

Messi acumulou mais de US$ 700 milhões em salários e bônus desde 2007. A esse valor se somam receitas de patrocínios, investimentos e negócios construídos ao longo dos anos.

Ele se juntou ao português Cristiano Ronaldo, seu antigo rival nos gramados, entre os atletas mais ricos do esporte. Ronaldo foi o primeiro jogador de futebol a alcançar a marca de bilionário e também possui um clube na Espanha, o Almería.

A escolha de Messi pelo Inter Miami também abriu novas fontes de receita. O contrato do argentino inclui uma opção para adquirir participação no clube. A equipe se valorizou desde a chegada do jogador e, segundo a Sportico, estava avaliada em cerca de US$ 1,45 bilhão em fevereiro, tornando-se o clube de futebol mais valioso dos Estados Unidos.

O acordo com o Inter Miami também teria envolvido discussões sobre uma possível participação de Messi nas receitas geradas pelo pacote de transmissão da liga americana na Apple TV+. A Bloomberg não conseguiu verificar de forma independente os detalhes financeiros desse acordo.

Imóveis, bebidas e restaurantes

Fora do futebol, Messi vem diversificando seus negócios. Em dezembro de 2024, ele listou na Espanha um fundo imobiliário avaliado em cerca de US$ 232 milhões, que possui hotéis e outros imóveis comerciais.

O jogador também entrou no mercado de bebidas esportivas com a Más+ by Messi, lançada em parceria com a Mark Anthony International, grupo que também é responsável pela marca Mike’s Hard Lemonade. Na Argentina, tornou-se investidor da rede de restaurantes El Club de la Milanesa, especializada em pratos à base de carne empanada.

Messi sempre contou com o pai, Jorge, para administrar parte de seus negócios. Desde 2009, sua empresa privada de investimentos é administrada pelo banqueiro espanhol Alfonso Nebot Armisen.

A estratégia de diversificação também inclui a compra de clubes de futebol. Além do Eldense e do Cornellà, Messi mantém participação no Deportivo LSM, no Uruguai, ao lado de Luis Suárez. A família do jogador também administra o Los Leones, clube de divisões inferiores de Rosario, sua cidade natal.

Em um fórum empresarial em Miami no ano passado, Messi indicou que os negócios devem ganhar cada vez mais espaço após sua carreira como jogador. “O futebol tem prazo de validade. Os negócios são algo de que gosto e sobre o qual estou aprendendo”, afirmou.

  •  

iPhone dobrável caro demais? Preço vira teste para a Apple em Wall Street

O lançamento do primeiro iPhone dobrável aconteceu nesta quarta (9) em um momento particularmente delicado para as ações da Apple. O mercado já elevou bastante o valor da companhia neste ano e, agora, precisa de novos motivos para justificar uma cotação que está entre as mais altas da história.

As ações da Apple acumulam alta de cerca de 18% em 2026, levando o valor de mercado da companhia para cerca de US$ 4,7 trilhões. Com a valorização, porém, a ação ficou mais cara em relação aos lucros esperados, o que aumenta a pressão para que a empresa entregue crescimento suficiente para justificar esse preço.

É esse o pano de fundo que torna o evento do iPhone especialmente importante para Wall Street. Mais do que avaliar o novo aparelho, investidores estarão atentos a preços, demanda, margens de lucro e capacidade da Apple de voltar a entregar crescimento consistente.

Ação cara aumenta a pressão

A Apple negocia atualmente a cerca de 33 vezes o lucro esperado para os próximos 12 meses, acima da média de 23 vezes registrada nos últimos dez anos, segundo dados compilados pela Bloomberg.

Isso significa que os investidores estão pagando cerca de US$ 33 por cada US$ 1 de lucro que esperam que a Apple tenha nos próximos 12 meses. Esse cálculo é feito pelo P/L (preço sobre lucro), um indicador usado para avaliar quanto uma ação está cara ou barata em relação aos resultados da empresa.

Como o múltiplo da Apple está bem acima de sua média histórica, o mercado espera um crescimento forte dos lucros. Isso também aumenta a pressão sobre a companhia: se os resultados ou as perspectivas de crescimento decepcionarem, a ação pode sofrer uma correção maior.

“Não é barato, mas acredito que há valor de longo prazo nas ações. Os investidores querem ver crescimento”, disse Gerald Sparrow, diretor de investimentos do Sparrow Growth Fund, que possui ações da Apple.

O problema é que o crescimento dos lucros começa a perder força.

Depois de registrar altas de dois dígitos em trimestres consecutivos, o lucro líquido da Apple deve crescer cerca de 6% no quarto trimestre fiscal e apenas 1% no primeiro trimestre fiscal seguinte, segundo a média das estimativas de analistas compiladas pela Bloomberg.

Preço será o principal teste

É nesse ponto que o novo iPhone entra na equação. O mercado espera que a Apple aumente os preços de parte da nova linha para compensar o aumento dos custos de componentes, especialmente de memória. O problema é que há um limite para o quanto a companhia consegue repassar ao consumidor sem prejudicar as vendas.

Nos Estados Unidos, o iPhone dobrável começará em US$ 2 mil. No Brasil, seriam R$ 21 mil, considerando o câmbio mais a diferença de preços nos dois mercados.

A estimativa usa como referência um iPhone vendido por R$ 11.499 no site brasileiro da Apple, enquanto o mesmo modelo custa US$ 1.099 nos Estados Unidos. Aplicando essa mesma proporção a um aparelho de US$ 2 mil, o preço no Brasil chegaria a cerca de R$ 21 mil.

Mesmo nesse patamar, o aparelho ainda seria mais barato que o Huawei Mate XT Ultimate Design, celular de três telas vendido no Brasil por cerca de R$ 33 mil.

Mas é justamente aí que está o risco para a Apple. Quanto mais alto o preço, menor tende a ser o público disposto a comprar o aparelho. Para Wall Street, portanto, não basta saber quanto a companhia conseguirá cobrar. É preciso avaliar se o preço será alto o suficiente para proteger as margens, mas não tão alto a ponto de limitar demais as vendas.

A questão é conhecida entre os investidores como elasticidade da demanda: quanto as vendas caem quando o preço sobe.

Para a Apple, o dilema é importante. A companhia pode aumentar os preços e preservar suas margens de lucro, mas corre o risco de vender menos aparelhos. Ou pode segurar os preços, proteger o volume de vendas e aceitar uma pressão maior sobre as margens.

“Os preços continuam sendo a principal incógnita e, em nossa visão, a variável com maior probabilidade de determinar a reação das ações”, escreveu o analista do JPMorgan Samik Chatterjee em relatório a clientes.

A análise do banco de investimentos americano KeyBanc Capital Markets é mais cautelosa. Para os analistas, o lançamento pode acabar pressionando as ações se os aumentos de preços não forem suficientes para compensar os custos maiores sem afastar os consumidores. Nesse cenário, a Apple poderia enfrentar uma combinação de vendas mais fracas e margens de lucro menores.

iPhone dobrável pode ser grande, mas ainda é nicho

O novo aparelho também precisa provar que pode criar um novo ciclo de crescimento para a Apple.

O Morgan Stanley estima que o iPhone dobrável possa gerar cerca de US$ 14 bilhões em receita no trimestre de dezembro, com algo entre 7 milhões e 8 milhões de unidades vendidas.

A previsão é expressiva, mas ainda pequena diante do tamanho da Apple.

Por isso, o mercado não está olhando apenas para quantos dobráveis a companhia conseguirá vender. A questão é se o produto será capaz de estimular consumidores a trocar seus aparelhos e abrir uma nova categoria de produtos premium.

Há uma dúvida importante: celulares dobráveis continuam sendo um segmento pequeno do mercado global de smartphones. A Apple entra agora em uma categoria que Samsung, Huawei e outras fabricantes exploram há anos.

A vantagem para a Apple é que ela pode entrar depois dos concorrentes e tentar corrigir problemas que limitaram a popularidade desses aparelhos, como resistência e a marca visível da dobra na tela.

Inteligência artificial continua no radar

O outro grande problema para a Apple é a inteligência artificial. A companhia ainda é vista como atrasada em relação a concorrentes como Google e Microsoft na corrida pela IA. Para investidores, isso representa uma questão mais importante do que simplesmente lançar um novo modelo de iPhone.

A preocupação é que a Apple esteja cada vez mais dependente de parceiros para desenvolver sua estratégia de inteligência artificial. A empresa, por exemplo, recorre à tecnologia do Google para parte da reformulação da Siri.

O sucesso dessa estratégia pode ser decisivo para a percepção do mercado sobre a Apple nos próximos anos.

“A Apple precisa fazer mais em termos de suas próprias capacidades”, disse Jed Ellerbroek, gestor da Argent Capital Management.

Para ele, a posição competitiva da empresa continua forte, mas existem sinais fora dos resultados financeiros que indicam que nem tudo está funcionando perfeitamente.

O problema de surpreender

Há ainda uma característica peculiar das ações da Apple: boas notícias podem não ser suficientes para fazer a ação subir. Investidores já conhecem a força da marca, a fidelidade dos consumidores e a capacidade da companhia de gerar caixa. Por isso, o mercado tende a exigir novidades capazes de superar expectativas que já estão incorporadas ao preço.

O histórico mostra essa dificuldade. A ação caiu em cinco dos últimos oito dias de lançamento de novos iPhones. Ao mesmo tempo, os papéis acumulam, em média, uma alta de cerca de 10% nos seis meses seguintes aos lançamentos, segundo dados da Bloomberg desde 2007.

Ou seja, uma reação negativa no pregão do evento não necessariamente significa que Wall Street perdeu a confiança na Apple. O que importa é o impacto sobre as estimativas de vendas e lucro nos meses seguintes.

O que pode mudar a tese para as ações

Para Wall Street, o lançamento pode ser positivo se a Apple conseguir combinar três elementos: preços mais altos, manutenção das margens e demanda forte.

Se a companhia aumentar os preços sem provocar uma queda significativa nas vendas, poderá mostrar que tem espaço para continuar extraindo mais receita de sua base de consumidores premium.
Se, por outro lado, os preços mais altos reduzirem os volumes, os investidores terão de reconsiderar as estimativas de crescimento — especialmente porque a ação já negocia com um prêmio elevado em relação ao seu histórico.

É por isso que o iPhone dobrável importa menos pelo número de unidades que venderá imediatamente e mais pelo que ele pode sinalizar sobre a próxima fase da Apple.
  •  

Marabraz pede na Justiça proteção contra credores e liberação de recursos

A Marabraz realizou novo pedido à Justiça de proteção por 180 dias (seis meses) contra cobranças de credores, além da liberação de recursos bloqueados.
A rede varejista fez a solicitação de recuperação judicial em 15 de agosto. E o pedido de proteção foi protocolado como uma emenda à petição inicial.

Como o pedido de RJ ainda está em análise, a varejista não contava com a garantia e teve recursos bloqueados por credores e imóveis retomados por locadores.

São espaços onde funcionam lojas da rede. A varejista pediu acesso aos bens e outras mercadorias guardadas nesses locais.

Proteção antecede RJ

Muitas empresas, entram com pedidos de “tutela cautelar”, como é conhecida a proteção judicial, antes de formalizarem seus pedidos de recuperação judicial ou extrajudicial.

A tutela evita a cobrança antecipada de dívidas e o efeito cascata que pode inviabilizar o funcionamento do negócio.

O grupo Casas Bahia fez, recentemente, a mesma solicitação de proteçnao antes da entrada formal para a análise da RJ.

A Marabraz entrou com pedido de recuperação judicial em 15 de agosto, citando dívidas de R$ 140 milhões.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Empresas zumbi se multiplicam no Brasil sob o peso de dívidas. E ampliam o risco de contágio

“Você tem uma economia zumbi, de gente endividada e de empresas endividadas […] que seguem levando a vida, renegociando.” Assim Luis Stuhlberger, experiente gestor do Fundo Verde, descreveu o quadro atual de endividamento recorde de empresas e famílias no país.

Stuhlberger, que fez a sua análise em entrevista a Roberto Campos Neto no episódio de estreia do programa “Ponto de Vista“, do InvestNews em parceria com o Nubank, apontou que esse quadro tem sido prolongado de diferentes maneiras, de medidas de estímulo do governo à forma como a recuperação de empresas e de crédito funciona no país.

Trata-se de um fenômeno persistente na frente corporativa: isso porque a multiplicação de empresas zumbi na economia brasileira tem caráter mais estrutural do que transitório, disse ao InvestNews o economista Caio Szumanski, autor de um recente e premiado estudo sobre o tema.

Szumanski fez da pesquisa “Zombie firms no Brasil : fragilidade financeira, contágio setorial, pandemia de covid-19 e recuperação judicial” a sua tese de mestrado na EESP FGV (Escola de Economia da Fundação Getulio Vargas), defendida em 2025, com orientação dos professores Joelson Sampaio e Vinicius Brunassi.

Na literatura econômica, zombie firms são descritas como aquelas que conseguem se manter em operação apesar de sua fragilidade financeira crônica (leia-se dívidas elevadas mas não só isso), da baixa rentabilidade e da alta dependência de crédito para sobreviver.

De maneira objetiva, o dinheiro que conseguem gerar com sua operação mal é suficiente para pagar os juros da dívida. No caso brasileiro, juros em patamares historicamente altos há muitos anos.

Não é um mal localizado: estudos apontam que a proporção de zombie firms globalmente saltou de 4% em 1980 para 15% em 2017.

No Brasil, o economista analisou dados trimestrais de 375 companhias listadas na B3 entre 2010 e 2024 para chegar à conclusão de que a prevalência de empresas nesse estágio não pode ser descrito como algo cíclico.

“Os casos de recuperação judicial mais recentes chamam a atenção das pessoas, mas esse é o último estágio de uma zombie firm, em que ela não tem mais para onde correr, depois de um longo período nesse estado de fragilidade financeira”, disse Szumanski.

Ele também realizou estimativas setoriais separadas para os subsetores que concentraram o maior número de empresas classificadas como zombie firms ao longo do período analisado, incluindo não listadas.

O estudo apontou uma incidência superior a 50% de empresas zumbi em setores como o de tecidos, vestuário e calçados (74,5%), comércio (65,8%), transporte (64,7%) e construção civil (60,6%) no intervalo citado.

Em comum, são setores regulados e intensivos em capital, que incluem, além dos que são acima citados, também o de energia elétrica.

Os riscos, de perdas ao contágio

A incidência tão elevada de empresas zumbi por tanto tempo não ocorre sem riscos nem efeitos negativos relevantes para a economia brasileira, ressaltou Szumanski.

“Essas empresas acabam por distorcer a concorrência, reduzir a produtividade e comprometer a alocação eficiente de recursos como o crédito”, disse.

Ou seja, dinheiro que poderia ser destinado para dar impulso a novos negócios que multiplicam a riqueza no país acaba sendo perdido no fim do dia com empresas que acabam não conseguindo se recuperar nem mesmo a médio e longo prazo.

Há também efeitos indesejáveis inerentes ao próprio negócio.

“Firmas classificadas como zumbis apresentaram queda significativa em indicadores de geração de valor, como investimento, patrimônio líquido e lucro operacional, além de aumento expressivo das despesas financeiras”, apontou o economista.

Segundo o estudo, os investimentos de companhias em tal estágio caem na ordem de 25%, enquanto as despesas financeiras sobem 30%: essa equação ajuda a explicar por que a recuperação operacional e a retomada do crescimento são tão difíceis de serem alcançadas.

Há ainda efeitos negativos de contaminação da crise particular de uma empresa zumbi dentro do seu próprio setor e até mesmo além: “a entrada de uma nova empresa zumbi em um setor aumenta a probabilidade de surgimento de outras”, apontou o economista.

Essa contaminação pode acontecer por meio de diferentes canais: do encarecimento e da menor disponibilidade de crédito – diante de bancos, fornecedores e investidores mais seletivos, como mostrou o InvestNews em recente reportagem – até o risco reputacional.

“Quando uma empresa de um setor que não vai mal começa a piorar, os bancos já passam a olhar de maneira diferente e acabam subindo os juros e o spread [prêmio pelo risco]. E isso tem um efeito em cadeia”, disse Szumanski.

O que a recuperação judicial não mostra

O quadro de economia zumbi descrito por Stuhlberger ganha mais visibilidade quando empresas conhecidas entram com pedido de recuperação judicial, como foram os casos de Casas Bahia e Habib’s.

O país registrou quase mil pedidos de recuperação judicial nos 12 meses encerrados em abril deste ano, segundo os dados mais atualizados da Serasa Experian. Trata-se de um número que chama a atenção, mas que esconde um fenômeno que é, na verdade, mais abrangente.

Segundo Szumanski, existe uma discrepância entre a incidência de zombie firms e o número de pedidos formais de recuperação judicial.

“Enquanto diversas empresas apresentaram sinais claros de fragilidade, relativamente poucas ingressaram no regime judicial, sugerindo que
muitas permanecem em funcionamento por meio de mecanismos que postergam sua insolvência formal”, escreveu.

O estudo apontou que no setor de energia elétrica, por exemplo, de um total de 100 empresas analisadas no período de 2010 a 2024, mais da metade (54) poderia ser enquadrada como zombie firm em algum momento. Mas apenas seis entraram em recuperação judicial.

Um dos mecanismos citados é o chamado zombie lending, ou seja, quando empresas que são operacionalmente inviáveis conseguem a renovação de empréstimos junto a instituições financeiras.

“Muitas vezes, bancos preferem rolar a dívida do que assumir a perda no balanço. Quando surgem indícios de que a empresa zumbi não vai mesmo pagar ou alguém na negociação é mais incisivo, ela acaba pedindo recuperação”, explicou o economista.

Stuhlberger apontou em sua entrevista a Campos Neto que o governo tem agido de diferentes formas para sustentar o quadro de empresas – e famílias – endividadas, da concessão de crédito e da redução de impostos ao aumento dos gastos públicos.

Para um país em que a convivência com empresas zumbi se tornou tão duradoura, essa é uma conta que pode não se pagar como esperado.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Avianca levanta US$ 300 milhões para fazer manutenção de aviões no Brasil

A Avianca, companhia aérea que integra o Abra Group ao lado da Gol e da Wamos Air, fechou um acordo de financiamento de até US$ 300 milhões para manutenção, reparo e revisão de motores de aeronaves no Brasil.

O acordo foi anunciado nesta terça-feira (8) pela Avianca, pela GE Aerospace e pela Agência Brasileira Gestora de Fundos Garantidores e Garantias (ABGF).

Os recursos serão usados na manutenção dos motores CFM56, uma família de motores a jato usada em milhares de aeronaves comerciais, incluindo modelos do Airbus A320 e do Boeing 737.

Os serviços serão realizados na Celma, unidade da GE Aerospace em Petrópolis (RJ) especializada na manutenção e revisão de motores de aeronaves.

A operação será estruturada pelo Citibank e contará com o Seguro de Crédito à Exportação (SCE), administrado pela ABGF. Segundo as empresas, é a primeira vez que uma companhia aérea estrangeira obtém financiamento dentro desse modelo para contratar serviços de manutenção de motores de aeronaves no Brasil.

O SCE oferece cobertura contra o risco de inadimplência em operações de exportação de bens e serviços brasileiros. Com essa garantia, uma empresa estrangeira pode obter financiamento para contratar serviços de uma companhia brasileira.

Demanda por manutenção de motores cresce

A operação ocorre em um momento de forte demanda das companhias aéreas por serviços de manutenção de motores. Segundo estudo da Associação Internacional de Transporte Aéreo (IATA), esse tipo de serviço movimentou cerca de US$ 50 bilhões em 2024, o equivalente a entre 40% e 50% de todos os gastos das empresas aéreas com manutenção de aeronaves.

A demanda deve continuar crescendo nos próximos anos, à medida que uma nova geração de aeronaves entra em operação. Com o aumento das horas de voo, esses motores precisarão passar por revisões e reparos.

Entre os modelos estão o LEAP, da CFM International, e o GTF, da Pratt & Whitney. A IATA estima que, até 2040, os motores LEAP possam passar por mais de 5 mil revisões por ano, enquanto os GTF devem superar 2 mil.

Ao mesmo tempo, a indústria enfrenta restrições na oferta de peças e na capacidade das oficinas. Isso tem aumentado o tempo que algumas aeronaves permanecem fora de operação à espera de motores ou serviços de manutenção.

O problema do fornecimento de motores já havia sido apontado ao InvestNews em junho deste ano por Willie Walsh, que deixou recentemente o cargo de diretor-geral da IATA e assumiu a posição de CEO da companhia aérea indiana IndiGo.

Na entrevista, ainda à frente da IATA, Walsh afirmou que o principal gargalo do setor continuava sendo o fornecimento de motores — não apenas para aeronaves novas, mas também para aviões que já estão em operação e precisam de substituição de motores ou peças.

“O ponto crítico continua sendo o fornecimento de motores. E não se trata apenas dos motores para aeronaves novas. É preciso garantir motores para aviões já entregues que estão parados em solo, à espera de substituição e de peças. Isso é claramente inaceitável.”

Segundo Walsh, a falta de motores e peças tem impacto direto sobre os custos das companhias aéreas. Ele estimou que o problema tenha gerado um impacto financeiro de cerca de US$ 11 bilhões em 2025, considerando gastos adicionais com combustível, manutenção, leasing e interrupções operacionais.

“Isso eleva a conta de combustível, os custos de manutenção e leasing e provoca interrupções operacionais. Estimamos que o impacto financeiro tenha sido de cerca de US$ 11 bilhões no ano passado.”

O executivo também criticou o desempenho dos fabricantes de motores diante dos atrasos nos reparos. “Já passamos do ponto de estar impacientes com eles; perdemos a paciência. Eles precisam concluir os reparos e melhorar seu desempenho.”

Os atrasos na entrega de novas aeronaves também obrigaram companhias aéreas a manter aviões mais antigos em operação. Com isso, a idade média da frota global chegou a 15,2 anos, acima da média histórica de 13,7 anos.

Uma frota mais antiga aumenta a necessidade de manutenção e o consumo de combustível, além de elevar os custos de leasing, segundo o executivo.

CFM56 ainda tem demanda elevada

A pressão não está restrita aos motores mais novos. O CFM56, utilizado pela Avianca e que será atendido pela GE Aerospace no Brasil, continua sendo uma das principais famílias de motores em operação.

Segundo a IATA, havia mais de 23 mil motores CFM56 em operação no fim de 2024. O estudo estima que a família tenha atingido o pico de revisões em oficinas em 2025, com cerca de 2 mil serviços no ano.

O CFM56 equipa uma grande quantidade de aeronaves comerciais de gerações anteriores, incluindo versões do Airbus A320 e do Boeing 737. Mesmo com a renovação das frotas, a quantidade de motores ainda em serviço mantém uma demanda relevante por manutenção e peças.

O cenário ajuda a explicar o volume financeiro movimentado pela manutenção de motores. Dependendo do problema e do tipo de reparo necessário, o serviço de um único motor pode custar milhões de dólares.

Brasil ganha espaço na manutenção de aeronaves

O acordo com a Avianca também reforça a importância do Brasil na manutenção de motores de aeronaves. A unidade Celma, da GE Aerospace, em Petrópolis (RJ), é a principal operação da empresa para esse tipo de serviço na América Latina.

Segundo a companhia, cerca de 25% da manutenção de motores realizada pela GE Aerospace no mundo passa pela operação brasileira. A estrutura conta com cinco unidades nos municípios de Petrópolis, Rio de Janeiro e Três Rios, no estado do Rio de Janeiro.

A GE Aerospace também está ampliando sua capacidade no país. A unidade de Três Rios está sendo expandida para aumentar de cerca de 600 para 1.000 o número de motores que consegue atender por ano.

Para Maíra Madrid, presidente da ABGF, a operação contribui para ampliar a presença internacional de empresas brasileiras e fortalecer a participação do país no setor aeroespacial.

“Manter uma frota confiável e eficiente é fundamental para oferecer a experiência que nossos clientes merecem”, afirmou Felipe Gutierrez, diretor de operações da Avianca. Para ele, o acordo dá à companhia maior flexibilidade para executar seus planos de manutenção e continuar investindo na confiabilidade e no desempenho da operação.

Mahendra Nair, vice-presidente do grupo de vendas comerciais globais da GE Aerospace, afirmou que a estrutura de financiamento representa uma iniciativa inédita com a ABGF e permite à Avianca ter acesso aos serviços de manutenção realizados na unidade brasileira.

  •  

Empresa do Simples podem ter desconto de 60% em multas: entenda como funciona

Quem toca uma empresa conhece bem: todo mês (e em certas épocas do ano), há uma lista de “burocracias” para cumprir. Apurar impostos, informar faturamento, enviar declarações… Só que, no meio de tantos pratinhos para equilibrar, às vezes um cai – e aquela declaração importante para a Receita Federal acaba saindo atrasada. Quem nunca?

O resultado pode ser uma multa. Mas, para os empreendedores do Simples Nacional, algumas dessas penalidades vão ficar menores em 2027.

A partir de 1º de janeiro, certas multas por descumprimento de obrigações acessórias terão redução de 60% para as microempresas (ME) e as empresas de pequeno porte (EPP) do regime simplificado. Para os microempreendedores individuais (MEIs), a redução é de 90%.

Como falamos, a redução é para certas multas. Isso significa que não é qualquer multa do Simples que poderá ser paga com desconto – nem que impostos atrasados ficarão mais baratos.

A regra alcança penalidades específicas, de valor fixo ou mínimo, e exige, entre outras condições, que o pagamento seja feito em até 30 dias após a notificação.

A regra não é um novo “Refis” nem um programa para quitar impostos atrasados.

Segundo Marcelo John Cota de Araújo Filho, do Benedito Torres Advogados, a Resolução CGSN nº 190 – que estabeleceu os descontos – criou uma regra permanente para reduzir determinadas penalidades, e não um programa temporário de negociação de dívidas.

Que tipo de multa pode ter desconto?

“O alcance da redução é estreito”, diz Araújo Filho. Não estão incluídas, por exemplo, as penalidades pelo simples fato de a empresa não ter recolhido um tributo.

O desconto de 60% atinge especificamente as multas por falta de prestação ou incorreção nas tais “obrigações acessórias” – seja perante órgãos federais, estaduais, distritais e municipais. E é aplicado quando não houver previsão legal mais favorável ao contribuinte.

Mas o que são, afinal, as obrigações acessórias? Antes mesmo de falar das multas, vamos diferenciar dois conceitos que costumam ser confundidos.

As obrigações acessórias são declarações e informações que a empresa precisa prestar ao Fisco. Servem para informar dados sobre a atividade do negócio, como faturamento, receitas e tributos apurados.

Elas não são necessariamente um imposto a pagar. Por exemplo: o DAS é a guia única usada para recolher os tributos do Simples. Já o PGDAS-D é uma obrigação acessória mensal e serve para a empresa informar sua receita e apurar quanto deve pagar.

Segundo Charles Gularte, sócio-diretor da Contabilizei, é importante fazer a diferenciação entre (a) a multa por não pagar imposto e (b) a multa por não cumprir uma obrigação acessória. A nova regra trata do segundo caso.

Por exemplo, o PGDAS-D entregue com atraso ou com alguma informação incorreta é um caso de obrigação que pode gerar esse tipo de penalidade.

O desconto reduz o imposto?

A redução vale somente para a multa. O imposto eventualmente devido continua sendo cobrado normalmente, assim como os juros de mora.

Araújo Filho explica que a multa por descumprimento de uma obrigação acessória é uma penalidade própria e não se confunde com o tributo devido ou com a multa aplicada pelo não pagamento do imposto.

Ah, e claro: a redução não se aplica a situações que envolvam sonegação, fraude, simulação, conluio, resistência ou embaraço à fiscalização.

Em quanto a multa pode cair?

Gularte dá dois exemplos práticos. O primeiro, sobre o PGDAS-D, declaração mensal em que as empresas do Simples informam sua receita e apuram tributos.

Imagine que uma pequena padaria deixa de entregar o PGDAS-D referente a um mês. O imposto apurado naquele período é de R$ 600.

A multa pelo atraso da declaração é de 2% sobre o valor do imposto, ou R$ 12. Como existe uma multa mínima de R$ 50 por mês de referência, prevalece esse valor. Com a redução de 60%, a multa – que seria de R$ 50 – cai para R$ 20.

Outro exemplo é a DEFIS (Declaração de Informações Socioeconômicas e Fiscais), que as micro e as pequenas empresas do Simples entregam todo ano.

Suponha que uma papelaria atrasa a DEFIS por três meses. Os tributos informados na declaração somam R$ 3.000. Gularte calcula que a multa pelo atraso somaria R$ 180 – mas, de novo, há uma penalidade mínima. A multa, que seria de R$ 200, acabaria ficando em R$ 80 com o desconto.

Os dois casos são exemplos hipotéticos, lembra Gularte. A multa efetivamente aplicada depende da situação específica da empresa e da obrigação envolvida.

Recebi uma notificação. Preciso pedir o desconto?

Não há, segundo Araújo Filho e Gularte, um pedido específico de adesão. A regra deve ser aplicada pela administração tributária quando a multa se enquadrar nas condições previstas.

Gularte explica que o contribuinte deve conferir a notificação e verificar se não há outra previsão legal mais favorável para aquela penalidade. Se estiver dentro das hipóteses da resolução, o pagamento deve ser feito dentro de 30 dias a partir da notificação para preservar o benefício.

Araújo Filho acrescenta que, se a multa se enquadrar na regra, mas a redução não aparecer no documento de arrecadação, especialmente em penalidades estaduais ou municipais, o contribuinte deve procurar o órgão que fez a notificação ainda dentro do prazo.

Joana Drubscky, do Lourenço Kingston Advogados Associados, lembra que a resolução não detalhou o procedimento operacional, o que ainda deverá ser regulamentado, com a publicação de uma norma com os detalhes em breve.

E se a empresa deixar a multa para depois?

O prazo de 30 dias é importante porque o benefício está condicionado ao pagamento dentro desse período. Segundo os especialistas, passado o prazo, a redução deixa de ser aplicada à multa.

Isso não significa, porém, que basta pagar a multa para resolver qualquer pendência da empresa. A obrigação acessória que deu origem à penalidade também precisa ser regularizada.

Afinal, pendências fiscais podem dificultar a emissão de certidões e afetar atividades que exigem comprovação de regularidade fiscal, como determinadas operações de crédito, contratos e participação em licitações.

Por isso, o conselho de Gularte é conferir a origem da multa assim que a notificação chegar e, de preferência, levar o documento à contabilidade antes de fazer o pagamento.

  •  

Varejo de luxo: JHSF vê mercado para loja de departamentos no Cidade Jardim

A JHSF inaugura em 26 de setembro a CJ Fashion, uma loja de departamentos de luxo dentro do Shopping Cidade Jardim, em São Paulo. O espaço reúne moda, joias, beleza, acessórios, casa, gastronomia e cultura em uma área de 4 mil metros quadrados, distribuída por três andares.

A abertura marca uma nova frente para o grupo, conhecido por operar shoppings, hotéis e empreendimentos residenciais voltados à alta renda.

Mais do que locar espaços a marcas, a JHSF diz que faz a curadoria de produtos, serviços e “experiências” em uma operação própria, inspirada em lojas de departamentos high end lá de fora, como a Bergdorf Goodman, em Nova York.

A CJ Fashion terá cerca de 150 marcas nacionais e estrangeiras e 60 operações que não existem em outro lugar no país – como a primeira livraria da editora francesa Assouline no Brasil e a Tom Ford Beauty – em seu único endereço na América Latina – e produtos da linha de casa da espanhola Loewe.

No primeiro andar estarão Dolce & Gabbana, Balmain, Fusalp, James Perse e Paula Raia, entre outras grifes. O mezanino receberá a multimarcas CJ Mares, com nomes como Oscar de la Renta, Zimmermann, Victoria Beckham e Stella McCartney.

O terceiro andar será dedicado ao Shoe Salon, que reúne sapatos, bolsas e cia. Aí entram marcas como Aquazzura, Gianvito Rossi, René Caovilla, Botti e Alexandre Birman.

Algumas marcas devem ocupar áreas temporárias, em formato de residências especiais.

Em entrevista à Vogue, Ana Auriemo, que lidera o projeto, disse que a proposta é concentrar em um mesmo ambiente produtos e serviços que hoje estão espalhados entre diferentes lojas do shopping.

A cliente que escolhe um vestido, por exemplo, poderá complementar a compra com acessórios, joias ou sapatos sem sair do provador, explicou à Vogue Renata Queiroz de Moraes, responsável pela curadoria da CJ Fashion.

O formato também amplia a aposta do Cidade Jardim no atendimento personalizado. A operação contará com serviço de private shopper e com o CJ Fashion VIC Room, espaço reservado para relacionamento com clientes e ativações especiais.

A experiência do shopping com esse tipo de atendimento foi uma das bases para a criação da loja. À Vogue, Ana Auriemo e Renata Queiroz de Moraes disseram que o Cidade Jardim chegou a operar um e-commerce, mas encerrou a iniciativa após identificar que 80% das transações começavam no site e só eram concluídas depois que o consumidor telefonava para uma loja e conversava com um vendedor.

A leitura das executivas é que, no mercado de luxo, o atendimento humano ainda tem papel central, especialmente em compras que envolvem produtos de maior valor, presentes personalizados, roupas para eventos ou a produção de uma boa mala de viagem.

Além da moda e dos serviços, a CJ Fashion terá uma área gastronômica. O espaço inclui o Café Birman, com itens de pâtisserie, o Café Vila Piva e o restaurante Balsamico CJ Fashion. O restaurante foi desenvolvido com Ênio Gonçalves, do Balsamico Buffet, e terá menu inspirado na chamada “Old Palm Beach”, com opções como lobster roll.

O projeto arquitetônico é assinado por Carolina Proto, do estúdio Obra Prima, enquanto o paisagismo leva a assinatura de Maria João d’Orey.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Mineradora canadense anuncia parceria com Japão para explorar terras raras no Brasil

A Aclara Resources, mineradora canadense, anunciou nesta terça-feira (8) um acordo para formar uma joint venture com a JOGMEC (Japan Organization for Metals and Energy Security) para explorar e desenvolver depósitos de terras raras pesadas em argilas iônicas no Brasil. O Projeto Carina, em Goiás, ficará fora da parceria e continuará 100% controlado pela Aclara, segundo a companhia.

A JOGMEC é uma organização do governo japonês criada para reforçar a segurança do país no fornecimento de recursos minerais e energia considerados estratégicos. A entidade apoia projetos de exploração e desenvolvimento mineral por meio de financiamento, conhecimento técnico e compartilhamento de riscos, inclusive em parceria com empresas de mineração.

Pelos termos do acordo, a JOGMEC financiará integralmente até US$ 3 milhões (R$ 15,35 milhões) em gastos de exploração durante três anos. Sob determinadas condições, poderá aportar mais US$ 1,5 milhão (R$ 7,6 milhões), estendendo o período por mais um ano.

Após cumprir seus compromissos de financiamento, a JOGMEC terá a opção de adquirir uma participação de 30% em um dos projetos de exploração da Aclara no Brasil.

A entidade japonesa também terá o direito de comprar uma quantidade da produção equivalente à sua participação, acrescida de mais 10% da produção futura do empreendimento. A compra será realizada em condições comerciais de mercado.

Quem é a Aclara

A Aclara Resources é uma companhia listada na bolsa de Toronto que desenvolve projetos para extrair e processar terras raras, com foco nas chamadas terras raras pesadas. Esses minerais são utilizados, entre outras aplicações, na fabricação de ímãs permanentes empregados em motores elétricos, veículos elétricos e equipamentos tecnológicos.

A empresa trabalha com depósitos de argila iônica, um tipo de ocorrência mineral em que as terras raras ficam concentradas nas camadas de argila e podem ser extraídas por meio de processos químicos. O principal projeto da Aclara no Brasil é o Carina, localizado em Goiás. A companhia também desenvolve o Penco Module, na região de Biobío, no Chile.

Os dois projetos utilizam uma tecnologia própria da companhia, chamada Circular Mineral Harvesting, desenvolvida para a extração de terras raras de depósitos de argila iônica. Segundo a Aclara, o processo busca reduzir o consumo de água e o impacto ambiental por meio de reciclagem e princípios de economia circular.

A estratégia da Aclara vai além da extração do minério. A companhia busca controlar diferentes etapas da produção de terras raras e, por meio de uma subsidiária, desenvolve uma planta de separação nos Estados Unidos. A unidade deverá processar os carbonatos mistos produzidos a partir de seus projetos e separá-los em óxidos individuais de terras raras, uma etapa necessária para obter materiais mais refinados.

A companhia também mantém uma joint venture com a chilena CAP para desenvolver a produção de ligas de terras raras, que são utilizadas na fabricação de ímãs permanentes.Como funcionará a parceria

Durante o período inicial do acordo, a Aclara será responsável pela operação dos trabalhos de exploração. A JOGMEC poderá antecipar os aportes previstos no acordo, caso decida fazê-lo. Caso cumpra as condições estabelecidas, a entidade japonesa poderá exercer a opção de adquirir 30% de participação em um dos projetos de exploração da Aclara no Brasil.

Depois dessa etapa, os investimentos adicionais no projeto serão divididos entre os parceiros de acordo com suas respectivas participações.

A JOGMEC também poderá transferir sua participação e os direitos relacionados ao acordo para uma ou mais empresas japonesas ou para um consórcio do país, desde que sejam respeitadas as condições estabelecidas na joint venture.

Por que o Japão está interessado

A parceria faz parte de uma estratégia mais ampla do Japão para diversificar o fornecimento de minerais considerados estratégicos. A JOGMEC trabalha há décadas com empresas de exploração e mineração em diferentes países para identificar e desenvolver projetos de recursos minerais.

As terras raras são um grupo de 17 elementos químicos utilizados em produtos como equipamentos eletrônicos, motores elétricos, sistemas de defesa e tecnologias ligadas à transição energética.

Dentro desse grupo, as terras raras pesadas têm importância estratégica por sua oferta mais restrita e por aplicações em ímãs permanentes de alto desempenho.

O acordo com a Aclara também cria uma possível rota de fornecimento para o Japão. Caso a exploração avance e o projeto entre em produção, a JOGMEC terá direito de comprar uma parcela da produção correspondente à sua participação, além de 10% adicionais, conforme as condições previstas no contrato.

Para a Aclara, a parceria permite financiar a exploração de novos projetos no Brasil e ampliar seu portfólio de terras raras pesadas. A companhia afirmou que a entrada da JOGMEC ocorreu após uma análise técnica de seu portfólio de exploração.

A empresa pretende ainda ampliar a exploração de novas áreas e desenvolver projetos existentes em suas concessões no Brasil, Chile e Peru, com o objetivo de aumentar a produção futura de terras raras pesadas.

Próximos passos

A participação de 30% da JOGMEC não é automática. A entidade japonesa terá primeiro de cumprir os compromissos de financiamento previstos no acordo para então exercer a opção de adquirir a participação em um dos projetos de exploração da Aclara no Brasil.

O projeto que será escolhido para a eventual participação da JOGMEC também não foi especificado no anúncio.

O acordo, portanto, prevê uma primeira fase de exploração financiada pela organização japonesa antes de uma eventual entrada como sócia do empreendimento.

As informações sobre investimentos futuros, aquisição de participação, exploração, produção e desenvolvimento dos projetos são consideradas prospectivas pela Aclara e estão sujeitas a riscos, incluindo mudanças na legislação de mineração, obtenção de licenças, custos de desenvolvimento e operação e os próprios riscos das atividades de mineração.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Panco sai na frente em disputa para compra da marca Nutrella

A Panco apresentou uma proposta para comprar a Nutrella, marca de pães que a mexicana Bimbo precisa vender por determinação do Conselho Administrativo de Defesa Econômica (Cade), apurou o InvestNews.

A Lua Nova Indústria e Comércio de Produtos Alimentícios, razão social da Panco, constituiu advogados para representá-la no processo de desinvestimento dos ativos relacionados à Nutrella. A petição foi publicada nesta sexta-feira (21) no sistema do Cade.

A movimentação indica que a Panco deve ter sido a autora do maior lance da primeira etapa do leilão da Nutrella, realizado em 24 de julho. Os nomes dos participantes foram mantidos em sigilo.

Na ocasião, o processo foi dividido em duas fases. A primeira reuniu concorrentes diretos da Bimbo no mercado de pães e teve como maior oferta um lance de R$ 3 milhões. O segundo colocado ofereceu R$ 2,1 milhões.

Mais do que determinar imediatamente um vencedor, os lances estabeleceram uma fila de prioridade para a análise do Cade. O participante que ofereceu R$ 3 milhões ganhou o direito de apresentar primeiro sua documentação e seu plano para assumir a Nutrella.

Caso o Cade considere que esse interessado não reúne as condições necessárias para manter a marca como um concorrente efetivo da Bimbo, a proposta pode ser descartada e a vez passa ao segundo colocado.

@investnewsbr

Quem venceu o leilão da Nutrella e por quanto? “Depende” é a única resposta possível no momento. O motivo é que não basta apenas o maior lance: haverá uma análise concorrencial do Cade. #nutrella #bimbo #negócios

♬ som original – InvestNews BR – InvestNews BR

É justamente nessa etapa que a Panco aparece agora. O documento apresentado ao Cade informa que a companhia será representada no acompanhamento da análise de sua proposta de compra da Nutrella e também nas tratativas com o mandatário responsável pelo desinvestimento.

Isso torna provável que a Panco tenha sido a responsável pelo lance de R$ 3 milhões. Os documentos, porém, não associam nominalmente a empresa ao valor oferecido no leilão.

A segunda etapa do certame foi destinada a fabricantes de outros segmentos de alimentos com distribuição nacional. Nela, apareceram propostas maiores: R$ 4,7 milhões e R$ 4,6 milhões. Esses participantes, no entanto, só entram na fila caso o Cade não aprove os interessados classificados na primeira fase.

Nutrella em busca de um comprador

A estrutura incomum do leilão é consequência das condições impostas pelo Cade para aprovar a compra da Wickbold pela Bimbo.

Ao autorizar a operação, em setembro de 2025, o órgão antitruste determinou que a companhia mexicana se desfizesse da Nutrella para evitar uma concentração excessiva no mercado de pães. Outra marca incluída no pacote de desinvestimentos, a Tá Pronto!, de tortilhas, foi vendida para a dona da Pita Bread.

A venda da Nutrella, por sua vez, se mostrou mais difícil. Antes do leilão, a Bimbo chegou a apresentar quatro potenciais compradores ao Cade, mas nenhum deles foi considerado adequado pelo órgão.

Sem conseguir concluir a venda diretamente, a companhia teve de colocar a marca em um leilão aberto e sem preço mínimo.

Agora, a definição de quem ficará com a Nutrella volta às mãos do Cade. Se a proposta da Panco for aprovada, a fabricante brasileira poderá assumir a marca.

Se o órgão entender que a operação não atende às condições estabelecidas para o desinvestimento, a fila do leilão anda — e outro interessado poderá ficar com o ativo.

Procurada, a Bimbo ainda não respondeu. O InvestNews tenta contato com a Panco.

  •  

Irmãos Batista compram fabricante de armas de guerra Avibras

Os irmãos Joesley e Wesley Batista foram novamente às compras.

Por meio da Globe Investimentos, a empresa dos irmãos donos da JBS está comprando 100% da Avibras, fabricante de artigos bélicos. A Globe é um veículo de investimentos pessoais dos empresários Joesley e Wesley Batista e é a mesma empresa pela qual eles investiram na Usiminas.

“A transação tem como objetivo dar sustentação à recente retomada das operações da Avibras, preservar sua capacidade tecnológica e industrial e criar as condições necessárias para que a companhia volte a crescer de forma sustentável nos mercados brasileiro e internacional”, diz a Globe em nota.

Segundo o comunicado da empresa dos Batista, o negócio também preserva o controle nacional de uma companhia estratégica para a defesa do país.

Quem está vendendo o negócio é o Brasil Crédito, que liderou a reestruturação e o plano alternativo de recuperação judicial da Avibras, viabilizando a criação da Nova AVB.

Colagem retrô com míssil preto, soldado de brinquedo apontando foguete, sobre mapa antigo e recortes em tons de verde e amarelo.
Ilustração: João Brito

A empresa havia passado anos entre paralisação, recuperação judicial e uma greve que durou mais de três anos.

Em maio de 2026, a fábrica da Avibras Aeroco, em Jacareí, no Vale do Paraíba, voltou a funcionar. A retomada recolocou em operação uma das companhias mais importantes da indústria militar brasileira, fabricante do sistema de foguetes Astros e responsável pelo desenvolvimento do míssil de cruzeiro MTC-300.

O dinheiro que permitiu a volta veio do setor privado. Uma captação de R$ 300 milhões coordenada pelo Fundo Brasil Crédito reuniu investidores e teve a participação justamente de Joesley Batista, conforme apurou o InvestNews em reportagem de 12 de agosto.

O empresário assinou contrato para entrar no financiamento; o valor individual de sua participação não foi informado.

A transação foi notificada ao Cade e o valor do negócio não foi divulgado.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

General Mills deixa de vender sorvetes da Häagen-Dazs no Brasil

A Häagen-Dazs vai deixar o mercado brasileiro. A General Mills, dona da marca, confirmou que os sorvetes não serão mais distribuídos no país como parte de uma reformulação de portfólio anunciada pela companhia em março deste ano.

“A marca Häagen-Dazs não será mais distribuída no Brasil, devido a um plano de reformulação de portfólio da General Mills, anunciado em março de 2026”, informou a empresa em nota ao InvestNews.

A distribuição já foi encerrada, mas a companhia não deu mais detalhes nem explicou se existe a possibilidade de retorno por meio de um parceiro local.

A marca foi criada em 1921, com Reuben Mattus, nos Estados Unidos. Os sorvetes Häagen-Dazs começaram a ser vendidos no Brasil em outubro de 1997, inicialmente chegando às prateleiras de supermercados e a pontos de venda em São Paulo antes de expandir para o Rio de Janeiro e outras capitais. De 1998 a 2018, a marca teve lojas de sorveteria.

A decisão vem cinco meses depois de a General Mills anunciar a venda de sua operação brasileira para a 3corações por cerca de R$ 800 milhões.

O negócio inclui as marcas Yoki e Kitano e fábricas em Pouso Alegre, em Minas Gerais, e Campo Novo do Parecis, em Mato Grosso. Essa operação havia registrado aproximadamente US$ 350 milhões em vendas líquidas no ano fiscal de 2025.

Na época, a General Mills disse que a saída reforçava sua estratégia de reorganizar o portfólio e concentrar recursos em negócios considerados prioritários globalmente.

A Häagen-Dazs também continua crescendo em outros mercados. No Japão, onde a operação funciona por meio de uma joint venture, as vendas avançaram 12% no quarto trimestre e 5% no ano fiscal, em moeda constante. A empresa atribuiu o desempenho a preço e mix de produtos, além do lançamento de novidades.

A reformulação, portanto, tem sido feita mercado a mercado.

Na China, a General Mills anunciou em junho a venda de cerca de 170 lojas Häagen-Dazs para um grupo de investidores que inclui a rede chinesa de chá Ningji. A rede chegou a ter aproximadamente 400 unidades no país. Apesar da venda das sorveterias, a General Mills continuará comercializando Häagen-Dazs no varejo e no foodservice chinês.

Negócio derretendo?

A General Mills não está sozinha em rever a maneira como opera o negócio de sorvetes. Recentemente, duas das maiores empresas de alimentos e bens de consumo do mundo tomaram decisões mais amplas sobre a categoria.

A Unilever separou completamente sua divisão de sorvetes e criou a The Magnum Ice Cream Company, dona de marcas como Magnum, Ben & Jerry’s, Cornetto e Wall’s. A companhia independente estreou na bolsa de Amsterdã em dezembro de 2025 avaliada em cerca de € 7,8 bilhões, abaixo de estimativas anteriores que chegaram a € 15 bilhões.

A decisão refletiu uma característica particular do setor. Sorvete exige uma cadeia refrigerada própria, com freezers, transporte e armazenamento específicos, além de ser um negócio mais sazonal e intensivo em capital do que várias das outras categorias da Unilever.

A Nestlé seguiu um caminho diferente. A companhia está em negociações para transferir à Froneri os negócios de sorvete que ainda mantém diretamente em seis países — Canadá, Chile, Peru, Malásia, China e Tailândia. A Nestlé, no entanto, continuará exposta ao setor: é dona de 50% da Froneri, criada em parceria com a gestora PAI Partners.

Nos três casos, as empresas estão reduzindo operações próprias, concentrando estruturas e escolhendo com mais rigor os mercados em que querem permanecer.

  •  

Trump anuncia alívio tarifário para reduzir preço da carne nos EUA. Medida pode beneficiar Brasil

O presidente Donald Trump disse que permitirá uma redução tarifária para algumas importações de carne bovina moída, em uma tentativa de baixar os preços para os consumidores americanos, uma preocupação importante antes das eleições legislativas de novembro.

“Hoje, concluí um acordo para reduzir substancialmente o preço da carne bovina moída para as famílias trabalhadoras americanas”, disse Trump em uma publicação nas redes sociais nesta sexta-feira.

O presidente afirmou que “nos próximos 90 dias, os Estados Unidos permitirão a importação de até 300 mil toneladas métricas de produtos destinados à carne bovina moída sem a aplicação da tarifa de importação fora da cota. Temos o compromisso de que essa carne será vendida a 25% abaixo dos preços atuais de mercado”.

Trump não forneceu mais detalhes sobre o acordo, incluindo a origem dessas importações. A Casa Branca não respondeu imediatamente a um pedido de comentário.

A medida sobre as importações — que equivale a cerca de 2% do consumo doméstico anual dos EUA, de aproximadamente 13 milhões de toneladas — é a mais recente tentativa do presidente de conter os preços da carne bovina, que dispararam em meio a uma forte escassez de gado nos EUA. Custos de produção mais elevados e pastagens secas tornaram mais difícil para os pecuaristas criar os animais.

Trump já havia buscado aumentar as importações de carne bovina, inclusive ampliando a quantidade que a Argentina poderia enviar com tarifas mais baixas. O Departamento de Agricultura dos EUA projetou, no início deste mês, que as importações representarão uma parcela recorde da oferta de carne bovina do país neste ano.

As próximas eleições, que definirão o controle do Congresso, provavelmente serão influenciadas pela percepção dos eleitores sobre a economia, com o aumento dos custos de alimentos, saúde, serviços públicos e moradia ocupando o centro das atenções. Os preços de produtos básicos, como carne bovina e ovos, além da gasolina, têm um peso especialmente grande na percepção dos consumidores sobre a inflação.

Pesquisas mostram que o Partido Republicano de Trump enfrenta uma batalha difícil para manter o controle do Congresso, com os eleitores insatisfeitos com a condução da economia pelo presidente e com a guerra contra o Irã, que elevou os preços nos postos de combustíveis.

Há sinais de que os americanos estão chegando ao limite em relação à alta dos preços da carne bovina. O volume de vendas de carne bovina nas 13 semanas encerradas em meados de julho — período importante que inclui tanto o Memorial Day quanto o feriado de 4 de julho — caiu 0,3% em relação ao mesmo período do ano anterior, segundo a empresa de pesquisa Circana. Isso se compara a um crescimento de cerca de 5% nos dois anos anteriores.

Brasil pode ser beneficiado

As principais fontes das importações de carne bovina dos EUA no primeiro semestre do ano foram Austrália e Brasil, segundo o Departamento de Agricultura americano. Os EUA permitem que alguns países enviem determinada quantidade de carne bovina sem tarifas a cada ano. Os volumes que ultrapassam esse limite ficam sujeitos a tarifas mais elevadas.

Os embarques da Argentina, impulsionados por Trump no ano passado, mais que dobraram no primeiro semestre de 2026 em comparação com o mesmo período do ano anterior. Os produtos estrangeiros tendem a ser aparas de carne bovina mais magras, que são misturadas a produtos americanos com maior teor de gordura para atingir a proporção adequada entre gordura e carne magra na produção de carne moída.

Além de importar mais carne, os EUA também estão prestes a retomar as importações de gado vivo do México, que haviam sido amplamente interrompidas por mais de um ano devido à disseminação de um parasita que afeta o gado.

Os frigoríficos têm defendido esse comércio como uma medida importante e imediata para enfrentar os preços no curto prazo, potencialmente permitindo a entrada de mais de 1 milhão de cabeças de gado por ano nos EUA. Ainda assim, inicialmente, esses embarques deverão entrar por apenas um porto no Arizona, representando uma pequena parcela da oferta.

As medidas da Casa Branca ocorrem enquanto os primeiros sinais de reconstrução do rebanho americano ainda são insuficientes para proporcionar qualquer alívio imediato. Os processadores de carne bovina, pressionados pelo aumento do custo do gado, tiveram de fechar unidades para reduzir a competição por animais escassos, incluindo uma medida anunciada na semana passada pela Tyson Foods.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Braskem busca acordo com credores para evitar recuperação judicial

A Braskem informou que as negociações com credores se intensificaram, mas ainda não resultaram em um acordo, enquanto o prazo da proteção judicial contra medidas de execução de dívidas termina em apenas três dias.

A gigante petroquímica brasileira disse ter recebido propostas indicativas e não vinculantes de grupos de credores para uma possível reestruturação, incluindo alternativas que preveem injeção de capital e a constituição de “garantias reais” sobre ativos como forma de assegurar as obrigações, segundo comunicado divulgado na noite de quinta-feira. As propostas ainda estão sendo analisadas, informou a empresa.

“A companhia avalia a adoção de possíveis medidas de proteção contra credores, considerando o término do período de suspensão das medidas de execução. Até a presente data, não foi tomada nenhuma decisão sobre os termos da reestruturação.”

A Braskem tem até 24 de agosto para chegar a um acordo de reestruturação extrajudicial e evitar a chamada recuperação judicial, equivalente no Brasil à proteção contra falência.

A participação da estatal Petrobras, que controla a empresa em conjunto com o grupo IG4 Capital, dá ao caso uma dimensão política adicional em um ano eleitoral, quando o governo provavelmente será pressionado sobre o futuro de empresas consideradas estratégicas.

A Braskem pediu proteção emergencial contra credores no fim de junho, depois que as negociações para uma solução extrajudicial para sua crescente dívida enfrentaram obstáculos. A medida suspendeu por 60 dias as ações de execução movidas pelos credores.

Sua unidade mexicana, Braskem Idesa, entrou nesta semana com um pedido de proteção contra falência nos Estados Unidos em um processo pré-negociado, enquanto o aumento das dificuldades financeiras e a piora da situação de liquidez pressionam a companhia.

A Braskem precisa do apoio de detentores de pelo menos um terço de sua dívida para chegar a uma reestruturação extrajudicial dentro do regime brasileiro. Se um acordo for alcançado, as partes terão mais 90 dias, segundo a legislação brasileira, para concluir os termos da reestruturação.

Um grupo de credores, incluindo Elliott Investment Management LP e Contrarian Capital Management, vinha pressionando a Petrobras a assumir um compromisso financeiro, com alguns deles pedindo uma contribuição de capital, capital de giro ou dívida subordinada, segundo pessoas familiarizadas com o assunto disseram no início deste mês.

Enquanto isso, a Petrobras avalia se concederá condições de pagamento mais favoráveis à Braskem em alguns contratos, enquanto a petroquímica corre contra o tempo para encontrar uma solução para seus problemas de dívida, informou a Bloomberg nesta semana.

Os rendimentos dos títulos da Braskem denominados em dólar e com vencimento em 2031 dispararam para cerca de 23%, níveis normalmente associados a dívidas em situação de estresse financeiro.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Hapvida mantém revisão de 947 mil contratos após ação da ANS

A Hapvida informou nesta sexta-feira (21) que seguirá revisando os contratos de cerca de 947 mil beneficiários e afirmou não ter recebido notificação formal da ANS (Agência Nacional de Saúde Suplementar) sobre a medida cautelar anunciada pela agência para suspender preventivamente reajustes e cancelamentos ligados a esses contratos.

A medida foi anunciada pela ANS na quinta-feira, depois que a Hapvida informou a intenção de revisar contratos considerados de rentabilidade inadequada ou com histórico de inadimplência.

O grupo de 947 mil beneficiários representa cerca de 11% da carteira de saúde da companhia. Segundo a agência, o objetivo é proteger os beneficiários e apurar possíveis indícios de seleção de risco — prática vedada pelas regras do setor.

Em resposta a um ofício da Comissão de Valores Mobiliários (CVM), a Hapvida confirmou as informações já divulgadas sobre a revisão da carteira. O processo será conduzido contrato a contrato, conforme a data de aniversário de renovação de cada acordo, ao longo dos próximos 12 meses.

Segundo a companhia, a revisão comercial faz parte da atividade ordinária da operação. Nos contratos coletivos, as renegociações seguirão as condições previstas nos próprios acordos e as normas da ANS, incluindo prazos de vigência e aviso prévio.

A empresa apresenta aos contratantes as condições consideradas necessárias para o reequilíbrio dos contratos, mas a decisão de aceitar ou não as propostas cabe aos clientes. A revisão, portanto, não implica necessariamente o cancelamento dos contratos, já que as partes podem negociar condições para a continuidade dos acordos.

Hapvida pediu audiência com a ANS

A Hapvida afirmou que tomou conhecimento pela imprensa da suposta medida cautelar de ofício adotada pela ANS e, como não recebeu comunicação formal da agência, solicitou por iniciativa própria uma audiência com o órgão.

A companhia pretende apresentar os elementos técnicos, contratuais e regulatórios relacionados à revisão e disse que prestará todos os esclarecimentos solicitados pela ANS pelos canais oficiais.

A empresa também afirmou que não houve alteração nas informações e nas perspectivas divulgadas nos resultados do segundo trimestre de 2026 (2T26).

Judicialização dos planos de saúde

O episódio ocorre em um momento de forte pressão sobre o setor de saúde suplementar, que também enfrenta o avanço da judicialização. Levantamento do InvestNews mostra o crescimento expressivo dos processos envolvendo planos de saúde e os impactos desse movimento sobre as operadoras. Leia a reportagem completa

Esse cenário pressiona ainda mais as despesas das operadoras, que precisam arcar com decisões judiciais relacionadas a tratamentos, procedimentos e coberturas — o que pode elevar custos e afetar a rentabilidade dos contratos.

No caso da Hapvida, a revisão da carteira ocorre justamente em meio ao esforço da companhia para melhorar a rentabilidade e a geração de caixa. A suspensão preventiva determinada pela ANS pode interferir no andamento dessas medidas, mas o impacto final dependerá dos esclarecimentos apresentados pela empresa e da avaliação do regulador.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Oncoclínicas conclui venda de participação em joint venture saudita por US$ 6,55 milhões

A Oncoclínicas informou na noite de quinta-feira (20) que concluiu a venda de sua participação na joint venture Specialized Medical Treatment Company, constituída sob as leis da Arábia Saudita, à Advanced Drug Company for Pharmaceuticals, pelo valor total de US$ 6,55 milhões (cerca de R$ 33,3 milhões).

A rede hospitalar alienou 45.000.754 ações, representativas de 27,49% do capital social da Specialized Medical Treatment Company. Segundo a empresa, os pagamentos foram realizados pela compradora em duas parcelas, nos dias 10 e 20 de agosto de 2026, totalizando 100% do valor previsto no contrato de compra e venda de ações. Os recursos estão sendo destinados à aquisição de medicamentos, conforme previsto no Plano de Recuperação Extrajudicial da companhia.

A Oncoclínicas destaca que a conclusão da operação representa uma etapa relevante na implementação de seu plano de reestruturação financeira, vinculado ao pedido de homologação do Plano de Recuperação Extrajudicial ajuizado em 13 de julho de 2026, em trâmite perante a 3ª Vara de Falências e Recuperações Judiciais do Foro Central da Comarca de São Paulo, sob o número 4126842-40.2026.8.26.0100. O fato relevante foi assinado por Isaac Quintino da Silva, diretor financeiro e de relações com investidores da companhia.

Em julho de 2026, a empresa Oncoclínicas anunciou a venda de sua participação de 51% na joint venture SMTC, sediada na Arábia Saudita, por US$ 6,55 milhões ao grupo saudita Al Faisaliah, em uma operação voltada à simplificação de portfólio, desalavancagem e concentração de esforços no Brasil, eliminando exposição a riscos cambiais e operacionais no exterior. A decisão ocorre em meio a uma grave deterioração financeira da companhia, que recentemente protocolou pedido de recuperação extrajudicial para reestruturar R$ 5,1 bilhões em dívidas, encerrando assim seu principal projeto de internacionalização menos de dois anos após seu lançamento.

Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.

  •  

Nas grandes empresas, cibersegurança já não basta. O foco é perder menos após ataques

Em junho de 2021, a JBS tomou a difícil decisão de pagar US$ 11 milhões em resgate a hackers responsáveis por um ataque que afetou suas operações na América do Norte e na Austrália.

Quando o pagamento foi feito, a maior parte das instalações da companhia já funcionava novamente. Sistemas redundantes e servidores de backup ajudaram na recuperação, mas não eliminaram o risco de novas interrupções nem a incerteza sobre informações que poderiam ter sido roubadas.

Cinco anos depois, o episódio ainda ajuda a entender uma mudança na estratégia das grandes empresas. O prejuízo de um ataque é muito pesado: vendas perdidas, produção interrompida e clientes sem atendimento, mas pode continuar em multas, vazamento de dados e danos à reputação.

Mais do que tentar impedir toda invasão – um objetivo cada vez mais difícil de alcançar –, as companhias estão investindo para reduzir essa conta quando suas defesas são ultrapassadas. Uma estratégia que vem ganhando força no mercado é a chamada ciberresiliência (cyber resilience).

A sucessão de grandes ataques que ocupou as manchetes em 2021 e 2022 rareou nos anos seguintes. Isso não significa, porém, que o problema tenha desaparecido. Parte dos incidentes é comunicada apenas a reguladores e clientes afetados; outros só se tornam públicos quando provocam uma paralisação visível ou quando os próprios criminosos divulgam as informações roubadas.

“A gente sobe a altura do muro, mas aí o ladrão põe uma escada”, resume Andrea Fodor, CEO da operação brasileira da Hitachi Vantara, o braço de infraestrutura de dados do conglomerado japonês que faturo mais de US$ 17 bilhões globalmente em 2024. “É uma constante evolução, um gato e rato.”

Andrea Fodor, country manager da Hitachi Vantara no Brasil (Divulgação)

A Hitachi Vantara hoje atende no país empresas como Petrobras, Caixa, Banco do Brasil e Porto, além do exército brasileiro.

Registros da ANPD (Autoridade Nacional de Proteção de Dados) mostram que o volume de incidentes comunicados permanece elevado. Foram 186 notificações em 2021, 275 em 2022, 352 em 2023 e 336 em 2024. Apenas no primeiro semestre de 2025, a autoridade recebeu outras 198 comunicações.

O custo do problema

Outro caso daquele período de 2021-2022, o da multinacional espanhola de atendimento ao cliente Atento, ajuda a dimensionar o tipo de prejuízo que as estratégias de ciberresiliência tentam reduzir hoje.

Um ataque sofrido no Brasil, também em 2021, levou a companhia a suspender conexões com clientes e retomar gradualmente seus serviços.

Meses depois, a Atento colocou a conta no papel: foram US$ 34,8 milhões em receitas perdidas e US$ 7,3 milhões em custos adicionais – um impacto superior a US$ 42 milhões em um único trimestre.

Renner, Fleury e Americanas também tiveram serviços interrompidos por ataques naquele período. Nesses casos, a dimensão mais visível do problema chegou diretamente ao consumidor: sites ficaram fora do ar, vendas foram afetadas e serviços deixaram de funcionar normalmente.

É essa conta que ajuda a explicar por que o setor passou a falar menos em bloquear todos os ataques e mais em garantir a recuperação da operação, segundo Terry Louis, gerente sênior global de alianças de tecnologia da Hitachi Vantara.

“Quando passamos da cibersegurança para a ciberresiliência, partimos do seguinte princípio: ‘Eu sei que serei invadido. Sei que os criminosos entrarão. Como garanto a recuperação dos meus ativos críticos para continuar operando?’”, diz Louis.

A mudança não torna a prevenção dispensável. Ela acrescenta uma segunda camada à estratégia: definir previamente quais sistemas precisam voltar primeiro, quanto dado a empresa aceita perder e quanto tempo pode permanecer fora do ar sem comprometer o negócio.

Terry Louis, gerente sênior global de alianças de tecnologia da Hitachi Vantara (Divulgação)

Louis cita um estudo da Splunk, subsidiária da Cisco, em parceria com a Oxford Economics, que estimou em US$ 600 bilhões o custo anual agregado das interrupções não planejadas entre as empresas do Global 2000 – ranking da Forbes que reúne as 2 mil maiores companhias abertas do mundo.

O valor aumentou 50% em relação a 2024 e representa uma média de US$ 300 milhões por empresa.

Camadas extras

Para Louis, contar com uma cópia dos dados não é suficiente. Criminosos podem permanecer durante semanas ou meses dentro de uma rede antes de revelar o ataque. 

Nesse intervalo, o malware pode ser replicado nos próprios arquivos de backup. Se a empresa restaurar a cópia errada, recupera não apenas seus sistemas mas também o invasor — e corre o risco de ser sequestrada novamente.

Por isso, a ciberresiliência envolve o que o setor chama de “recuperação limpa”: localizar uma versão íntegra dos dados, testá-la em um ambiente isolado e recolocar a operação no ar sem reintroduzir o código malicioso.

O desafio aumentou com a velocidade dos ataques. Um relatório da Verizon de 2026 apontou que 31% das violações analisadas começaram pela exploração de falhas em softwares. Casos com envolvimento de fornecedores e outros terceiros já representavam 48% do total.

A inteligência artificial tornou o cenário ainda mais complexo. A mesma tecnologia usada pelas empresas para detectar comportamentos suspeitos também ajuda criminosos a localizar vulnerabilidades, automatizar tentativas de invasão e produzir mensagens de phishing mais convincentes. 

Segundo a Verizon, o intervalo entre a descoberta de uma falha conhecida e sua exploração pode cair de meses para horas.

Caindo na real

Essa aceleração transforma uma decisão técnica em uma escolha econômica. As empresas precisam definir previamente quanto dado aceitam perder, quanto tempo podem permanecer fora do ar e quais sistemas devem ser recuperados primeiro.

São duas medidas centrais. A primeira é a quantidade de informação que pode desaparecer: alguns minutos de transações bancárias, algumas horas de pedidos ou um dia de produção. 

A segunda é o tempo necessário para que o serviço volte a funcionar. Dependendo do negócio, uma recuperação em dois dias pode ser tolerável. Para um banco, um hospital ou uma plataforma de pagamentos, alguns minutos já podem representar prejuízo e crise reputacional.

A conta também obriga as companhias a identificar quais informações e aplicações são realmente vitais. Proteger todos os dados com o mesmo nível de redundância e velocidade pode ser economicamente inviável. O investimento tende a se concentrar nos sistemas que mantêm o negócio operando, os chamados ativos críticos.

Mesmo uma recuperação rápida e limpa tem limites. Se os criminosos roubarem informações antes de bloquear os sistemas, restaurar os dados não impede que documentos de clientes sejam vendidos ou publicados. Também não elimina eventuais multas, processos judiciais ou danos à reputação.

Na prática, a ciberresiliência parte do reconhecimento de que algum ataque pode funcionar. O investimento serve para encurtar a paralisação, recuperar os sistemas essenciais e reduzir o impacto sobre a receita e os clientes. 

Quanto mais rápida e segura for essa retomada, menor será o espaço para que uma invasão se transforme em uma crise para o negócio.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

CVC corre contra o tempo para transformar a recuperação dos negócios em caixa para as dívidas

A CVC vai ter que convencer mais gente a viajar – e transformar essas vendas em dinheiro em caixa – se quiser terminar o ano com mais folga financeira.

Maior empresa de viagens do país, a CVC tem em outubro o vencimento de R$ 80 milhões de uma de suas emissões de debêntures, depois de o caixa ter encolhido ao longo da primeira metade de 2026 em um cenário de vendas bem mais adverso do que planejava no começo do ano.

A guerra no Oriente Médio elevou o preço do combustível e pressionou as passagens aéreas. O consumidor brasileiro chegou mais endividado ao segundo semestre. E concorrentes vêm disputando clientes de forma mais agressiva, inclusive aceitando margens menores para ganhar mercado.

No segundo trimestre, as reservas consolidadas da CVC praticamente não saíram do lugar, com alta de apenas 0,2%.

No Brasil, as reservas cresceram 4,1%, mas a receita líquida caiu 4,2% (nem toda venda gera receita na hora). O prejuízo líquido ajustado mais que triplicou, de R$ 15,9 milhões para R$ 51,3 milhões.

A geração de caixa operacional foi de R$ 60,2 milhões. É uma melhora expressiva diante do consumo de caixa de R$ 121 milhões do primeiro trimestre, mas representa menos da metade dos R$ 131 milhões gerados no segundo trimestre de 2025.

No primeiro semestre, a CVC consumiu R$ 61,4 milhões em caixa, contra geração de R$ 77,8 milhões um ano antes.

Como resultado da equação, o caixa caiu de R$ 254,6 milhões em março para R$ 185,6 milhões em junho.

Busca de outras fontes

Foi nesse ambiente que a empresa recorreu mais à antecipação de recebíveis — operação na qual transforma hoje em dinheiro vendas feitas no cartão com recursos que receberia nos meses seguintes.

O saldo antecipado chegou a R$ 1,36 bilhão em junho, ante R$ 1,17 bilhão no fim de 2025. A própria CVC reconhece que houve “maior utilização da linha” para financiar o capital de giro.

O movimento tem acendido uma luz amarela no mercado.

Enquanto o saldo antecipado cresceu, o estoque de recebíveis ainda disponível para esse tipo de operação caiu de R$ 466,6 milhões em junho de 2025 para R$ 236,8 milhões um ano depois.

Para uma pessoa familiarizada com as finanças da companhia, a redução das debêntures não representa uma desalavancagem completa: parte dessa dívida foi substituída pela antecipação de recebíveis.

O custo dessa estrutura já aparece no resultado. Os juros sobre antecipação de recebíveis chegaram a R$ 49,7 milhões no trimestre, alta de 30,8% em relação ao mesmo período do ano passado. Foram uma das principais razões para a piora do resultado financeiro.

Nas contas dessa fonte, sem uma renegociação da dívida ou melhora relevante na geração de caixa, a liquidez da CVC começaria a ficar pressionada a partir do quarto trimestre. “Vai ser a Casas Bahia do turismo”, diz.

Na última segunda-feira (17), a Casas Bahia pediu recuperação judicial, dando sequência a uma lista de empresas voltadas ao consumo que enfrentam dificuldade para carregar estruturas financeiras mais pesadas: o gasto com dívidas pesa mais do que o dinheiro gerado com a operação.

CVC: ‘temos caixa suficiente’

A CVC afirma não precisar de mecanismos de proteção contra credores. Segundo o CFO Felipe Gomes, até os cenários de estresse projetados pela companhia indicam caixa suficiente para atravessar 2026 e o início de 2027, sem necessidade de uma nova captação.

A administração da companhia também argumenta que a antecipação de recebíveis é mais barata do que as debêntures.

Em 2023, antes da volta da família de Gustavo Paulus, fundador da empresa, à base acionária, a CVC já havia renegociado seus compromissos com debenturistas. Houve nova negociação em 2024. No ano passado, a empresa antecipou o pagamento de cerca de R$ 150 milhões em dívidas para reduzir o custo financeiro.

Mas, embora não descarte uma medida de proteção contra credores, a CVC voltou a conversar com eles sobre o alongamento do passivo e a redução dos juros pagos.

Desde julho, a CVC reduziu de 12 para dez vezes o parcelamento sem juros nas lojas, numa tentativa de receber mais rápido e depender menos da antecipação. Segundo a empresa, a mudança não afetou as vendas no primeiro mês.

Mais volume, menos margem

O desafio é que vender mais ficou mais difícil. Em julho, 82% dos consumidores brasileiros disseram ter alguma dívida a vencer, maior proporção desde o início da série histórica da CNC (Confederação Nacional do Comércio).

E, para piorar, nem todo crescimento deixa a mesma quantidade de dinheiro dentro da CVC.

Cruzeiros são um exemplo dessa equação. A CVC diz crescer perto de 30% na categoria, beneficiada pelo aumento da oferta de navios no Brasil. O produto ajuda o capital de giro, mas tem take rate (comissão) menor, porque a companhia atua principalmente como intermediária.

O take rate consolidado (a fatia do valor vendido que efetivamente vira receita para a CVC) caiu de 8,9% para 8,2% no segundo trimestre. Na venda ao cliente final, essa medida recuou de 13,8% para 11,8%.

Parte disso decorre do mix: B2B (vendas para agências e parceiros comerciais) e cruzeiros cresceram mais. Mas a companhia também reconhece maior pressão por preços.

Fábio Mader, CVC

Fábio Mader, CEO da CVC: desafio financeiro pela frente (Divulgação)

Fábio Mader, que assumiu como CEO no começo de 2026, foi claro na teleconferência ao dizer que, pelo menos neste ano, o investidor deve considerar o nível atual como um “novo patamar” de take rate.

Com menos receita por real vendido, a CVC tenta compensar essa frente principalmente com corte de despesas.

No Brasil, as despesas gerais e administrativas caíram 10,1% no trimestre.

O efeito da concorrência

A competição ajuda a explicar por que recuperar margem por meio da receita ficou mais difícil.

A Decolar, adquirida pela holding global de tecnologia Prosus há pouco mais de um ano, aumenta essa pressão: a empresa cresce cerca de 30% no consolidado e 40% no Brasil, acima do ritmo próximo a 10% antes da aquisição.

Mais de 20% da receita líquida já estaria ligada ao cross-sell com o iFood, que passou a oferecer pacotes de viagem em sua plataforma. Fontes de mercado afirmam, porém, que parte da aceleração vem sendo financiada por preços mais agressivos e redução de margem.

A Prosus chegou a ser apontada como interessada nos negócios argentinos da CVC. Mader, por sua vez, afirmou que não recebeu nenhuma oferta pela operação.

Atendimento humano vs digital

A disputa ocorre num mercado em que o comportamento do consumidor mudou. Comprar passagem, reservar hotel ou escolher passeios deixou de depender de uma agência física. Plataformas permitem montar praticamente toda uma viagem sem falar com ninguém.

A CVC aposta que ainda existe valor justamente no atendimento que esse modelo eliminou.

A empresa mantém mais de 1.600 lojas no Brasil e na Argentina e quase 6 mil vendedores, mas tenta transformar essa rede numa extensão do ambiente digital.

No segundo trimestre, 55% das vendas das lojas tiveram origem em contatos (leads) gerados online: ou seja, o cliente entrou por redes sociais ou outros canais digitais e concluiu a compra remotamente com um vendedor.

A CVC também colocou em operação um agente de inteligência artificial que atende principalmente quando as lojas estão fechadas. Em outubro, a companhia pretende lançar um novo site e aplicativo.

Essa mudança de estratégia acontece sob novo comando.

Mader assumiu a presidência em janeiro, depois que o conselho antecipou a saída de Fábio Godinho, CEO desde 2023 e que, até então, era considerado um nome de confiança da família fundadora da CVC.

Executivo de carreira na companhia, Mader soma quase 15 anos em diferentes passagens. A troca de comando foi mais um capítulo de uma reorganização que já vinha mexendo com finanças e governança.

A família Paulus havia recuperado espaço na base acionária e ampliado sua influência neste ano ao firmar um acordo de acionistas com a Apex Partners.

Mais recentemente, a crise da gestora capixaba, que pediu proteção contra credores, adicionou uma nova preocupação à empresa justamente quando a CVC tentava estabilizar suas próprias contas.

A Apex passou a vender ações da companhia em meio às investigações sobre suas finanças. A CVC afirma que não possui qualquer relação operacional ou financeira com a gestora e que a exposição se limita à participação societária.

A ação da CVC acumula queda de 31% no ano e era negociada a R$ 1,52.

A administração tenta convencer o mercado de que o pior momento operacional ficou para trás. Julho foi, segundo Mader, o melhor mês de vendas dos últimos dois anos, excluídas as Black Fridays.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Dior, Channel e Hermès: grifes expandem presença no Brasil e pressionam marcas nacionais de luxo

Uma loja com mais de mil metros quadrados, roupas femininas e masculinas, joias, objetos para a casa, fragrâncias e sala de atendimento reservada aos clientes mais importantes. O endereço não fica em Paris nem em Nova York. É a nova flagship da Dior no Shopping Cidade Jardim, em São Paulo, inaugurada em julho como a maior unidade da marca no Brasil.

O espaço mal abriu e a grife já prepara outro investimento a poucos quilômetros dali. Para o fim de 2027, está prevista uma loja de cerca de 600 metros quadrados no Iguatemi São Paulo, na avenida Faria Lima.

A Dior não está sozinha. No Cidade Jardim, a Channel planeja chegar a cerca de 1.200 metros quadrados, a Hermès, a mais de 900 metros quadrados, e a Prada, a aproximadamente 780 metros quadrados. Loro Piana e Alaïa também preparam suas primeiras lojas no país. 

A metragem chama a atenção, mas o movimento mais relevante acontece por trás das vitrines: grandes grifes globais de moda passaram a enxergar o Brasil como mercado em que vale disputar uma parcela maior do orçamento e da frequência de compra do consumidor. 

A aposta de marcas no Brasil

O interesse no mercado brasileiro cresce em um momento em que a demanda por luxo global desacelera. O enfraquecimento do apetite da China, os sucessivos aumentos de preço e a dificuldade de apresentar novidades afastaram parte dos consumidores no mercado global.

“Durante muito tempo, o mercado funcionou assim: quanto mais se aumentava o preço, mais se criavam escassez e desejo. Só que existe um novo consumidor que não procura apenas o que pode pagar. Ele procura acesso, qualidade e algo que nem todo mundo conhece”, afirma a consultora focada em internacionalização de marcas de moda Simone Jordão. 

Diante dessas mudanças, conglomerados trocaram diretores criativos e passaram a procurar novas fontes – leia-se mercados – de crescimento. Nesse cenário, o Brasil ganhou peso.

Segundo a consultoria Bain &Company, o mercado brasileiro de luxo avançou, em média, 12% ao ano entre 2022 e 2024, quatro vezes o ritmo global no período.

Moda e itens pessoais respondem por cerca de R$ 21 bilhões do faturamento anual do mercado de luxo no país, que está em R$ 98 bilhões. 

Em levantamento anterior, a consultoria estimou que o número de brasileiros de alto poder aquisitivo havia passado de 730 mil, em 2014, para 1,3 milhão, em 2022; e poderia chegar a 1,5 milhão em 2030.

Além de encontrar um mercado em crescimento, as maisons europeias também têm encontrado importantes parceiros para viabilizar a entrada no mercado brasileiro de maneira competitiva. 

O Iguatemi, que administra 15 shoppings e dois outlets, opera diretamente nove marcas estrangeiras no país, segundo a companhia. O grupo cuida de importação, tributos, logística, contratação, marketing e comércio eletrônico. A Balenciaga passou por esse modelo de incubação antes de assumir a própria estrutura brasileira. 

O shopping Cidade Jardim, da JHSF, passa hoje pela maior fase de expansão de sua história – ainda recente, de menos de duas décadas.

O novo espaço de 3.500 metros quadrados é destinado a marcas internacionais e de gastronomia. É nesse endereço que nomes como Loro Piana, Alaïa, James Perse e Fusalpe preparam a inauguração de novas lojas.

Multimarcas como NK Store e Working Title também cumprem uma função. Elas apresentam etiquetas ao público, testam a aceitação de coleções e formam demanda antes de uma loja própria. 

O diferencial das brasileiras

Se orçamento e escala favorecem os grupos globais, a resposta brasileira não está em imitar uma maison europeia.

Para Simone Jordão, fundadora da consultoria que leva seu nome, e Katherine Sresnewsky, coordenadora da graduação em Comunicação e Publicidade da ESPM, para competir com a ampliação das internacionais, as marcas nacionais devem buscar desenvolver produtos difíceis de copiar.

A PatBO ilustra um caso bem-sucedido no mercado com seu bordado e trabalho artesanal. Além do Brasil, a marca da estilista Patrícia Bonaldi está presente em 35 países, incluindo uma loja própria no SoHo, em Nova York. 

A presença internacional, segundo Katherine Sresnewsky, pode produzir uma validação adicional aos olhos do público doméstico.

“As marcas que vão para fora bebem desse prestígio. Eu digo que elas ‘vestem outra bolsa’: a de poder afirmar ‘eu estou lá fora, você não’. O consumidor brasileiro sabe como é difícil uma marca estar no exterior e passa a olhar para ela de outro jeito”, diz. 

Antes do endereço próprio nos Estados Unidos, a expansão da PatBO passou por atacado, multimarcas e lojas de departamento. A sequência permitiu testar o produto e distribuição antes de assumir o custo fixo de uma flagship. 

“Uma marca brasileira consegue competir de igual para igual no exterior, mas é um processo que leva tempo, não acontece de um dia para o outro. E em algum momento esse business no exterior vai precisar ser um business independente do Brasil, com seu próprio calendário e produtos diferentes”, afirma Simone Jordão. 

Adriana Degreas é citada pelas consultoras como uma marca que construiu distribuição internacional e um nome de destaque no chamado resortwear.

A P. Andrade, criada em 2021, tenta ocupar uma posição própria na moda masculina ao combinar referências brasileiras, pesquisa de materiais e design contemporâneo.

São caminhos diferentes, mas baseados na mesma lógica: ser lembrada por algo específico para conquistar espaço no guarda-roupas do cliente de luxo. 

Outra estratégia é buscar ganhar escala dentro de um grupo maior. A Cris Barros entrou no portfólio do Grupo Soma em 2016 e hoje integra o Azzas 2154, criado com a fusão de Arezzo&Co e Soma em 2024. 

A estrutura compartilhada oferece lojas, logística, tecnologia e capital que uma marca independente dificilmente financiaria sozinha. Em troca, a etiqueta passa a depender das prioridades de investimento e da governança do conglomerado.

Em 2026, uma disputa entre Alexandre Birman e Roberto Jatahy, os principais acionistas do grupo, chegou à Justiça e expôs esse risco.  

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Quer um novo sócio? Veja quando isso pode tirar sua empresa do Simples e aumentar seus impostos

Imagine a cena: você tem uma pequena empresa e toca o dia a dia sozinho. Você sabe que poderia crescer se tivesse mais dinheiro para investir e alguém com quem dividir a responsabilidade. E essa pessoa aparece, interessada em ser sua sócia.

Só alegria, não é? Quase. Antes de fazer a mudança no contrato social, vale parar e analisar um ponto: isso pode afetar a sua situação no Simples Nacional?

Em resumo, a resposta a essa pergunta depende de quem entra e se esse candidato a novo sócio tem outros negócios – e, principalmente, em caso afirmativo, de quanto esses negócios faturam.

E o assunto merece atenção agora: quem pretende entrar (ou ficar) no Simples em 2027 precisará fazer essa escolha agora em setembro. Então, mãos à obra!

Os critérios societários para o Simples

O Simples costuma ser vantajoso para pequenos negócios porque é um regime simplificado, que unifica a cobrança de tributos em uma única guia – a boa e velha DAS. O valor dos impostos é calculado sobre a receita e é progressivo: se sua empresa fatura mais, paga mais.

Justamente porque o Simples é um regime especial, nem todo mundo pode participar. O limite de faturamento é de R$ 4,8 milhões por ano. Passando disso, a empresa deve buscar outro modelo tributário, como Lucro Presumido ou Lucro Real.

E isso na maioria dos casos leva a um aumento da carga tributária, embora não seja uma regra aplicada a 100% dos casos.

Nesses regimes acima citados, os tributos deixam de ser recolhidos de forma unificada pelo DAS e passam a ser apurados separadamente: IRPJ, CSLL, PIS, Cofins, ICMS ou ISS (isso hoje, antes da entrada em vigor de outros tributos); e principalmente, a folha de pagamento passa a sofrer a incidência de encargos patronais cheios (INSS patronal perto de 20%, contribuição ao Sistema S etc.), que no Simples já vêm diluídos na alíquota única.

Mas, além da receita, existem outros critérios para validação do Simples – e alguns critérios têm a ver com quem são os sócios do negócio. Por exemplo:

  • Uma empresa do Simples não pode ter outra empresa (CNPJ) como sócia. E nem ser ela mesma sócia de outra pessoa jurídica.
  • Também não podem ter sócios domiciliados no exterior. Os sócios devem ser pessoas físicas residentes no Brasil.

Nesses casos não tem discussão, explica a advogada Priscila Farisco, do escritório Viseu Advogados. Se os candidatos a sócios da sua empresa forem outra PJ ou um sócio que mora fora do país, sua empresa vai precisar sair do Simples e migrar para outro regime.

Há ainda outros critérios envolvendo a estrutura societária que não excluem uma empresa do Simples automaticamente, mas pedem uma análise diferente. Então:

  • O sócio de uma empresa do Simples pode ter participação em outras empresas também do Simples, desde que a soma da receita delas não ultrapasse R$ 4,8 milhões por ano. Sim, o limite de uma empresa passa a valer para todas.
  • O sócio também pode ter participação em outras empresas no Lucro Presumido ou Real. Mas se a participação for de mais de 10%, a receita também entra na conta do limite do Simples.
  • Se o sócio tiver cargo de administrador em outra empresa, as receitas também precisam somadas, mesmo se ele não possuir participação no capital.

“Os três vínculos fazem com que a soma das receitas – que chamamos de receita bruta global – seja considerada na análise”, diz Priscila.

É com esses pontos em mente que você, empreendedor, deve analisar a possibilidade de ter um sócio. É importante saber se ele participa de outras empresas, qual é o tamanho dessa participação, se exerce cargo de administração e quanto esses negócios faturam.

Se o sócio tem outra empresa, a minha sai do Simples?

Vamos explicar em detalhes: o fato de um potencial sócio ter outra empresa não é condição obrigatória de exclusão do Simples. Mas é, sim, um gatilho para que a receita bruta global seja considerada na análise.

Alguns exemplos ajudam a entender melhor cada caso.

Imagine que um empreendedor tem uma empresa no Simples que fatura R$ 2 milhões por ano. Se ele receber como sócio alguém que possui outra empresa também no Simples, a receita precisará ser somada para verificar se as duas podem permanecer no regime.

Digamos que a empresa do novo sócio fature R$ 1 milhão por ano. Nesse caso, está tudo certo. A receita bruta global dos dois negócios, de R$ 3 milhões por ano, fica abaixo do limite – e então, as duas podem se manter no Simples.

Seria diferente se a empresa do novo sócio tivesse receita de, vamos dizer, R$ 3 milhões. Nessa situação, o limite seria ultrapassado. Se quisessem levar a sociedade adiante, teriam de sair do Simples e enquadrar as empresas em outro regime.

Agora imagine o seguinte: a empresa do novo sócio não está enquadrada no Simples, e, sim, no regime de Lucro Presumido. Se ele tiver, digamos, 50% do negócio que está fora do regime simplificado, a receita bruta global novamente entra em ação.

E então, para saber se sua empresa poderia continuar no Simples, seria preciso checar se o seu faturamento somado ao da empresa do novo sócio fica dentro do limite. Se sim, vida que segue. Se não, não daria para se manter no regime simplificado.

E se o novo sócio tiver uma participação só de 5% na empresa do Lucro Presumido? Nesse caso, não é preciso somar as receitas. Sua empresa pode seguir no Simples.

Quando a exclusão do Simples acontece

Se uma empresa do Simples recebe um novo sócio que tem outros negócios e o limite de faturamento estoura, não tem jeito. Ela mesma precisa fazer a comunicação obrigatória de exclusão do regime pelo Portal do Simples Nacional.

A saída do Simples começa a valer já a partir do primeiro dia do mês seguinte. E, em regra, a empresa permanece fora do regime até o fim do mesmo ano.

E não adianta muito trocar o sócio “problemático” – ou, pelo menos, não imediatamente.

Uma consulta recente divulgada pela Receita Federal definiu que uma mudança na estrutura societária feita depois da exclusão não traz a empresa de volta para o Simples no mesmo ano. Mas pode ser considerada para retornar ao regime no ano seguinte, quando uma nova análise da receita bruta global das empresas dos sócios deve ser feita.

E para entrar no Simples em 2027?

A opção por entrar no regime simplificado será feita entre 1º e 30 de setembro de 2026, valendo para a empresa a partir de 1º de janeiro de 2027.

Por isso, mudanças societárias feitas entre setembro e dezembro também precisam ser analisadas. A empresa pode fazer o pedido em setembro e, depois, passar a se enquadrar em uma situação que impeça a adesão ao regime.

  •  

Shein chega à bolsa com menos crescimento e mais custos: é o melhor momento para o IPO?

A Shein vai estrear na bolsa – a de Hong Kong. O IPO acontece dia 1º de setembro.

A operação acontece após uma forte redução no valuation, ou seja, no valor atribuído à empresa pelos investidores.

Agora, a Shein trabalha com uma avaliação de US$ 27 bilhões, abaixo dos US$ 30 bilhões a US$ 40 bilhões considerados no início de agosto e muito distante dos US$ 98,2 bilhões alcançados em uma rodada de financiamento em 2022.

A redução acontece em um momento em que a Shein cresce em um ritmo bem menor, enquanto os custos para sustentar a operação aumentam. A companhia chega ao mercado acionário com US$ 41,8 bilhões em receita, mas precisa lidar com tarifas mais altas, mudanças regulatórias e investimentos crescentes em logística e aquisição de clientes.

Esse cenário coloca uma questão para os investidores: quanto do modelo que fez a Shein crescer ainda pode ser mantido sem comprometer a rentabilidade? Em suma, a companhia precisa continuar vendendo em grande escala sem que tarifas, logística, marketing e investimentos em estruturas locais consumam uma parcela cada vez maior da receita.

Receita cresce, mas em ritmo menor

A receita líquida da Shein passou de US$ 32,1 bilhões em 2023 para os US$ 41,8 bilhões de 2025. O ritmo de expansão, porém, diminuiu de forma significativa: foram 41,1% em 2023, 20,7% em 2024 e 8% em 2025.

Calma que piora: no primeiro trimestre de 2026, o aumento foi de apenas 1,1% na comparação anual, para US$ 9,1 bilhões.

A companhia também ampliou sua base de clientes ativos, de 230 milhões em 2024 para 273 milhões em 2025. A frequência de compras, por outro lado, ficou praticamente estável, em cerca de quatro pedidos por cliente ao ano.

Ou seja, a empresa continua atraindo consumidores, mas a expansão dessa base não está sendo acompanhada por um aumento relevante no número de compras feitas por cada cliente.

Operação mais cara

A rentabilidade também mostra que a operação ficou mais cara. O lucro operacional (Ebitda), que mostra o resultado da empresa antes de despesas financeiras e impostos, caiu de US$ 1,38 bilhão em 2023 para US$ 966 milhões em 2024, antes de voltar a US$ 1,71 bilhão no ano passado.

Um dos pontos de pressão está nos custos para fazer cada pedido chegar ao consumidor. As despesas de fulfillment, que incluem etapas como armazenagem, separação e entrega, consumiram 45,6% da receita em 2025, ante 43,5% no ano anterior.

A Shein também está gastando mais para atrair e manter clientes. No primeiro trimestre de 2026, as despesas de marketing chegaram a US$ 1,43 bilhão, acima dos US$ 1,09 bilhão registrados um ano antes. Na prática, a companhia precisa gastar mais para manter uma operação que cresce menos.

Tarifas pressionam o modelo

A Shein construiu sua expansão com uma cadeia de fornecedores chineses flexível, grande variedade de produtos e envio direto aos consumidores em diversos mercados.

Esse modelo ficou mais caro nos Estados Unidos, que responderam por aproximadamente 25% da receita da companhia em 2025. Em maio de 2025, o país acabou com a regra que permitia a entrada de encomendas de até US$ 800 no país sem o pagamento de tarifas de importação uma isenção conhecida nos EUA como minimis.

A mudança atingiu diretamente empresas como Shein e Temu, já que boa parte da receita ali depende do envio de pequenos pacotes diretamente da China para consumidores americanos.

O movimento tem um paralelo com o que aconteceu no Brasil. A tributação das compras internacionais de baixo valor também mudou por aqui. Desde maio de 2026, compras de até US$ 50 feitas dentro do Remessa Conforme deixaram de pagar Imposto de Importação, mas continuam sujeitas ao ICMS.

Nos EUA, porém, o impacto sobre o modelo da Shein é mais direto. Segundo um relatório divulgado pelo BTG, a própria companhia informa no prospecto que produtos de origem chinesa enviados aos EUA podem estar sujeitos a impostos de 10% a 87,5%, dependendo do produto e do regime aplicável.

A Europa também vem endurecendo as regras para encomendas de baixo valor. Ao mesmo tempo, a Shein enfrenta maior escrutínio regulatório e a concorrência da Temu e de varejistas tradicionais. Esse cenário tem levado a empresa a aumentar os investimentos em estruturas locais, como armazéns, reduzindo parte da vantagem de custos do modelo baseado no envio direto da China.

Para o BTG, esse conjunto de fatores muda a discussão sobre a Shein. Mais do que o tamanho que a companhia pode alcançar, o desafio agora é preservar crescimento e rentabilidade em um ambiente comercial e regulatório menos favorável.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Novo CEO da Apple assume em setembro e pode mudar estratégia de gastos

John Ternus assumirá o comando da Apple como novo CEO daqui a apenas duas semanas, e os investidores não deveriam se surpreender se ele mudar a estratégia de gastos da fabricante do iPhone para impulsionar seus softwares de inteligência artificial.

Ternus substituirá Tim Cook como CEO em 1º de setembro. Cook ocupa o cargo desde agosto de 2011 e é amplamente considerado um executivo que teve uma trajetória bem-sucedida à frente da empresa.

As ações da Apple registraram retorno total de 2.740% durante sua gestão, enquanto o valor de mercado da companhia saltou de US$ 346,4 bilhões para US$ 4,63 trilhões, segundo dados da Dow Jones Market Data.

“Tim Cook levou a Apple de uma empresa impulsionada por um pequeno número de ciclos de produtos a uma instituição capaz de gerar crescimento, fluxo de caixa, fidelidade dos clientes e inovação em escala e complexidade enormes”, escreveu Wamsi Mohan, analista da BofA Securities, em nota nesta quinta-feira.

Ele observou que os principais focos de Cook incluíram o crescimento do negócio de serviços da Apple, a criação de um ecossistema integrado de produtos que mantém os clientes voltando à marca e a ênfase na privacidade de seus dispositivos e plataformas.

“Esperamos que grande parte da estrutura central da Apple permaneça inalterada sob o comando do novo CEO, John Ternus”, disse Mohan.

Mas Ternus pode mudar pelo menos uma estratégia de longa data que ajudou a diferenciar a Apple de suas concorrentes de tecnologia de megacapitalização.

A Apple anunciou, ao divulgar os resultados do segundo trimestre fiscal, em abril, que não adotaria mais como meta manter a chamada neutralidade de caixa líquido — situação em que o dinheiro e os investimentos da empresa equivalem aproximadamente ao valor de sua dívida. A partir de agora, a companhia passará a avaliar de forma independente quanto manter em caixa e quanto tomar em dívida.

A Apple havia estabelecido originalmente a meta de neutralidade de caixa líquido em 2018. Na época, a empresa tinha US$ 163 bilhões em “caixa líquido”, resultado da soma de caixa e investimentos menos a dívida. Para reduzir esse valor, a Apple decidiu devolver recursos aos acionistas por meio de recompras de ações e dividendos.

“A Apple se afastou do objetivo de neutralidade de caixa líquido, o que, em nossa opinião, pode sinalizar um período de maiores investimentos em pesquisa e desenvolvimento (P&D), despesas de capital (Capex) e operações maiores de fusões e aquisições (M&A)”, disse Mohan.

Ele acrescentou que, embora o aumento dos gastos e das operações de M&A não tenha sido uma prioridade da Apple durante a gestão de Cook, a empresa pode precisar mudar de estratégia para acompanhar a velocidade cada vez maior da inovação na era da inteligência artificial.

A Barron’s procurou a Apple para comentar.

Apple aumenta gastos com IA

A Apple já vem gastando mais para melhorar suas ofertas de inteligência artificial. A empresa aumentou em 32% os investimentos em pesquisa e desenvolvimento, para US$ 11,7 bilhões, no terceiro trimestre fiscal. O movimento contribuiu para elevar as despesas operacionais em 23%, para US$ 19,1 bilhões.

Ainda assim, a empresa continua gastando significativamente menos do que outras gigantes da tecnologia. A Amazon.com, por exemplo, registrou US$ 54 bilhões em despesas de capital (Capex) no segundo trimestre.

Diante de gastos tão elevados que reduzem o fluxo de caixa livre de empresas concorrentes, alguns investidores têm se mostrado satisfeitos com a postura mais conservadora da Apple.

Um aumento dos gastos pode assustar alguns acionistas, mas a Apple precisa começar a lançar atualizações relevantes de inteligência artificial para animar tanto Wall Street quanto os consumidores. Isso pode ser motivo suficiente para que Ternus abra mais a carteira da Apple.

Escreva para Angela Palumbo pelo e-mail angela.palumbo@dowjones.com.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Petrobras cancela contratos e derruba títulos de dívida da Oceânica

A decisão da Petrobras de cancelar os contratos de duas embarcações da Oceânica, empresa brasileira de serviços de inspeção e manutenção submarina, derrubou os títulos de dívida da companhia, em mais um revés para o já fragilizado mercado brasileiro de dívida corporativa.

A Petrobras é a maior cliente da Oceânica e respondeu por 95% de sua receita líquida no ano passado, o que ajuda a explicar a forte reação do mercado. Desde que a empresa revelou os cancelamentos na semana passada, seus títulos em dólar com vencimento em 2031 caíram 12 centavos, entregando perdas de 10,7% — o pior desempenho entre os títulos de mercados emergentes na última semana.

Os papéis foram emitidos há apenas três meses, em um refinanciamento para alongar o perfil da dívida. Na ocasião, a empresa ampliou a emissão de US$ 625 milhões para US$ 650 milhões. Agora, os títulos são negociados a 88 centavos de dólar, com rendimento de cerca de 14,9%, apesar de uma recuperação parcial após a forte queda de sexta-feira.

O mercado brasileiro de dívida corporativa vem sendo abalado por uma série de fortes quedas nos últimos meses, de Braskem a Raízen, que surpreenderam investidores pela rapidez e intensidade, atrapalhando novas emissões.

“A queda pode ter sido um pouco excessiva, mas não foi sem fundamento”, disse Nicolas Giannone, analista da Balanz UK, que encerrou na semana passada sua recomendação de overweight para a Oceânica, mantida por três meses. “Essas histórias são difíceis de acompanhar em tempo real e dependem muito da credibilidade da gestão e da execução operacional.”

Anteriormente, investidores receosos se desfizeram dos títulos da Aegea após a empresa adiar a divulgação de suas demonstrações financeiras. O episódio se somou a outras fortes quedas no mercado de dívida, envolvendo Raízen, Ambipar e Braskem. As perdas afastaram investidores dessa classe de ativos, mesmo que os casos tenham sido vistos como problemas específicos de cada empresa.

No centro da turbulência está uma questão recorrente entre os investidores: se as recentes quedas são casos isolados ou sinais de que mais problemas estão por vir.

“O mercado está extremamente sensível a qualquer surpresa de crédito no segmento de high yield brasileiro neste momento”, disse Roger Horn, estrategista sênior de mercados emergentes da Mariva Capital Markets.

Contratos cancelados

A Petrobras rescindiu os contratos das embarcações SUB XIII, em 19 de maio, e SUB XVIII, em 31 de julho, citando cláusulas contratuais relacionadas aos prazos de mobilização, segundo a Oceânica em seu balanço de 13 de agosto.

A Oceânica tem liquidez suficiente e espera que as duas embarcações voltem a operar para a Petrobras, realizando inspeções de casco em plataformas de produção, disse o diretor financeiro James Lynch em entrevista. Uma delas deve retomar as operações no fim do terceiro trimestre e a outra, no início do quarto, disse.

Lynch disse ter recebido várias ligações de investidores preocupados com uma possível ruptura com a Petrobras e com o risco de o problema se estender a outros contratos. “Nossa relação com a Petrobras, do ponto de vista técnico, continua muito boa”, afirmou. “Nada mudou nesse aspecto.”

A Petrobras disse em comunicado que a a empresa Oceânica mantém contrato de prestação de serviços de inspeção de cascos com a Petrobras. Nessa modalidade de contrato, a definição e a estratégia de utilização de embarcações para a execução dos serviços são de responsabilidade da contratada, observados os requisitos contratuais e a necessidade de aceitação prévia dos recursos pela Petrobras. Por esse motivo, não é possível afirmar, antecipadamente, qual embarcação será empregada na execução dos serviços.

A Petrobras mantém relacionamento técnico e contratual com seus fornecedores, sem distinção, conduzindo a execução de seus contratos conforme os instrumentos firmados e a legislação vigente, disse.

“Os investidores buscam mais informações sobre a situação, e alguns ainda não sabem o que fazer com o investimento”, disse Omar Zeolla, analista da Oppenheimer & Co. “Os fundamentos sustentam uma visão positiva, mas tudo depende de a relação com a Petrobras se manter sem novos contratempos.”

Para a Oceânica, os cancelamentos se somam a resultados abaixo do esperado, pressionados por custos maiores e aumento da alavancagem, deixando pouca margem para erros. O Ebitda ajustado caiu 23% no segundo trimestre ante um ano antes, enquanto a margem recuou para 35%, de 45%. A relação entre dívida líquida e Ebitda ajustado subiu para 4,9 vezes, ante 3,8 vezes no fim de 2025.

“O fluxo de caixa livre deve melhorar significativamente no segundo semestre”, disse Giannone, da Balanz. “Mas, após a fraqueza inesperada no segundo trimestre, os investidores parecem adotar uma postura mais cautelosa, à espera de resultados concretos.”

  •  

Cosan mantém busca por interessados em comprar a fatia na Rumo

A Cosan manteve o suspense, mas confirmou a extensão do prazo de recebimento de ofertas pela Rumo, notícia antecipada pelo InvestNews no início de agosto.

A confirmação foi feita nesta quinta-feira (20) por meio de um fato relevante. Segundo o documento, o grupo está em pleno processo de recebimento de propostas vinculantes de interessados na compra de sua participação.

A Cosan busca vender sua participação na operadora de ferrovias, de acordo com sua estratégia para reduzir o endividamento.

Entre os interessados estão as tradings agrícolas Cofco, da China, e a Bunge, dos Estados Unidos.

Outras empresas como Inpasa e Ultra chegaram a se engajar no negócio, mas estariam fora do páreo.

Hoje, a fatia de 20,3% da Cosan na Rumo está avaliada em R$ 5,3 bilhões.

Segundo a holding, não há qualquer decisão tomada até o momento sobre a efetiva realização de uma transação.

A Cosan é um conglomerado brasileiro com atuação em setores como energia, infraestrutura e logística. Controla marcas como Raízen, Compass e Moove.

Reestruturação e novos sócios

Em reestruturação, a Cosan trabalha para vender R$ 10 bilhões em ativos e tornar a holding criada pelo empresário Rubens Ometto novamente saudável, ainda que menor do que já foi.

O prazo começou a correr em novembro de 2025, quando se encerrou a segunda oferta da capitalização que trouxe os sócios do BTG Pactual e a gestora Perfin para o bloco de controle da companhia. O objetivo é equalizar a dívida em 18 meses – até maio de 2027.

Até agora, a Cosan arrecadou cerca de R$ 5,5 bilhões em uma série de operações desde dezembro.

Pelo menos R$ 3 bilhões vieram do IPO de sua empresa de gás natural, a Compass, em maio, e da venda de 12% do portfólio de terras agrícolas da Radar – sociedade entre o grupo de Ometto e a gestora americana Nuveen – em meados de junho, uma operação que se tornou um imbróglio entre as gigantes do agro Bom Futuro e SLC.

Há ainda R$ 2,8 bilhões que a Cosan levantou no fim de 2025 por meio de um instrumento financeiro conhecido como total return swap, que envolveu 9,94% da sua participação na Rumo. Foi uma forma de antecipar caixa mantendo a exposição econômica ao papel.

  •  

O desafio da Petrobras e da Pemex na busca por petróleo em rochas de 160 milhões de anos

As duas maiores petroleiras da América Latina estão fazendo uma aposta de alto risco para tentar acessar uma vasta reserva de petróleo em rochas que não veem a luz do dia há 160 milhões de anos.

A Petrobras e a Pemex se uniram para investigar uma camada da crosta terrestre sob o Golfo do México que é mais antiga, mais profunda e potencialmente mais rica em petróleo do que os atuais megacampos do mundo.

Os riscos físicos, financeiros e ambientais são enormes, diante dos desafios de perfurar quilômetros abaixo do leito marinho, atravessando camadas instáveis de rocha submetidas a altas pressões.

O alvo é uma formação geológica na costa do estado mexicano de Campeche que a Pemex explorou sem sucesso em 2018. O local contrasta fortemente com os poços de alta produtividade do lado americano do Golfo, que extraem petróleo preso em rochas formadas há cerca de 20 milhões de anos.

Agora, Petrobras e Pemex tentam perfurar formações rochosas oito vezes mais antigas, de uma época em que dinossauros e moluscos ancestrais dominavam a terra e os mares.

Para a Pemex, trata-se de uma tentativa decisiva de revitalização, enquanto a empresa enfrenta uma pesada dívida, queda na produção de petróleo e uma reputação de ineficiência e riscos operacionais. Mas o esforço também é relevante para o mercado global de petróleo, já que a guerra no Irã e outras perturbações geopolíticas no Oriente Médio expuseram os riscos de concentrar uma parcela tão grande da oferta em uma única região.

O incentivo para perfurar essas formações mais antigas é que elas podem oferecer um retorno muito maior, pois são as chamadas rochas geradoras, onde matéria orgânica foi comprimida, aquecida e transformada em petróleo. Em contraste, as rochas mais jovens são apenas bolsões onde vazamentos provenientes das rochas geradoras ficaram presos ao longo do tempo.

Equipes das duas empresas começaram, nas últimas semanas, a analisar dados sísmicos e outras informações geológicas com o objetivo de realizar um feito que nunca foi alcançado fora do território brasileiro da Petrobras.

“A Petrobras está entrando em território desconhecido”, disse Pedro Zalan, geólogo que trabalhou em projetos de exploração durante 34 anos na empresa. A geologia do lado mexicano do Golfo “é particularmente favorável ao acúmulo de petróleo”.

A Petrobras tem experiência única na exploração de rochas geradoras em uma camada da crosta que os geólogos chamam de pré-sal. Uma série de gigantescas descobertas offshore na região do Rio de Janeiro, a partir de 2006, deu início a um ciclo de transformação na produção de petróleo do Brasil.

Tentativas posteriores de outras empresas de reproduzir esse sucesso em formações de pré-sal em Angola, Gabão e República do Congo fracassaram em grande parte.

“A Pemex, sozinha, não tem a tecnologia nem o capital necessários para esse tipo de projeto”, disse Mark Rowan, geólogo e consultor do Colorado especializado em descobertas em águas profundas no Golfo do México. “Mas o fato de ser de alto risco não significa que não haja hidrocarbonetos ali. As empresas estão dispostas a perfurar áreas muito arriscadas e a ser pioneiras porque as possíveis recompensas, se der certo, são enormes.”

Em 2018, a Pemex perfurou mais de 7.800 metros abaixo do leito marinho e atravessou a camada de sal de Campeche. Embora o poço exploratório tenha sido considerado improdutivo, na linguagem do setor isso não é necessariamente sinônimo de inútil. Os dados e conhecimentos obtidos com o poço podem fornecer pistas valiosas para os geólogos e engenheiros da Petrobras e da Pemex.

“Aparentemente, o que a Pemex encontrou não foi suficiente para fazê-la desistir”, disse Rowan. “Isso sugere que não havia nenhum fator que inviabilizasse completamente o projeto e, possivelmente, que havia algo que lhes deu uma razão concreta para continuar testando.”

Mesmo que haja petróleo sob a camada de sal, levá-lo à superfície será um desafio. Sob altas temperaturas e pressões em grandes profundidades, o sal se comporta mais como um líquido do que como um sólido, e atravessá-lo exige equipamentos e técnicas especializados.

Os poços também precisam se mostrar economicamente viáveis, e a perfuração em águas profundas pode facilmente custar centenas de milhões de dólares por poço.

Além de explorar a região do pré-sal, as empresas planejam procurar petróleo sob rochas sedimentares formadas por avalanches de lama e areia a quilômetros abaixo da superfície do mar, além de investigar formações de sal mais jovens e rasas, disse Sylvia Anjos, diretora de exploração e produção da Petrobras, durante uma entrevista coletiva em 7 de agosto.

Superpetroleiras como Chevron e Shell produzem petróleo de campos chamados de subsal há mais de 30 anos. Embora essas reservas estejam sob águas muito profundas e também apresentem uma série de riscos, perfurar os recursos de pré-sal muito mais antigos que Petrobras e Pemex estão buscando representa um nível ainda maior de complexidade e risco.

Uma descoberta comparável ao campo de Tupi, descoberto pela Petrobras em 2006, seria o desenvolvimento mais importante da história de 88 anos da Pemex. Isso ajudaria a concretizar o objetivo de sucessivos presidentes mexicanos e presidentes-executivos da Pemex de revitalizar a produção da empresa, que já foi a joia da economia do país.

No Brasil, a exploração das reservas do pré-sal provocou um salto na produção de petróleo e transformou uma economia amplamente dependente das exportações agrícolas em uma potência energética regional.

O campo de Tupi, sozinho, já produziu 4 bilhões de barris de petróleo desde que entrou em operação, em 2010. Isso representa mais de US$ 300 bilhões em valor econômico, considerando os preços médios internacionais do petróleo no período.

“Depende muito do que os dados do poço de pré-sal perfurado pela Pemex em 2018 realmente mostram, e a empresa manteve os resultados desse estudo sob sigilo”, disse Jon Blickwede, geólogo e proprietário da Teyra GeoConsulting, de Houston. “Se a Pemex encontrou qualquer indício de hidrocarbonetos, seja gás ou petróleo, sob a camada de sal, isso seria extremamente significativo.”

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

YouTube oferece milhões de dólares a criadores para barrar avanço da Netflix

O YouTube está oferecendo milhões de dólares a canais populares para que publiquem seus vídeos exclusivamente na plataforma por determinado período, em uma tentativa de conter o avanço da Netflix sobre suas maiores estrelas, segundo pessoas familiarizadas com as negociações.

O pagamento ocorreria de algumas formas diferentes. O YouTube discutiu o financiamento direto de alguns programas e também ofereceu destinar aos criadores uma parcela de grandes contratos com marcas.

Embora o YouTube ainda não tenha fechado acordos com nenhum criador, está perto de firmar contratos com vários parceiros, disseram as fontes, que pediram anonimato porque as negociações são sensíveis e ainda estão em andamento.

Segundo as fontes, o YouTube também avisou que criadores que fecharem acordos com a Netflix poderão sofrer consequências. A plataforma teria menos probabilidade de incluí-los em campanhas de marketing ou eventos caso publiquem vídeos na Netflix ao mesmo tempo. O YouTube também excluiria esses criadores da divisão de receitas de algumas grandes campanhas com marcas.

A Netflix vem negociando acordos com dezenas de YouTubers de destaque, pagando a criadores como Alan Chikin Chow e Nick DiGiovanni para publicar seus vídeos simultaneamente no YouTube e na Netflix. A empresa continua em conversas com dezenas de outros criadores, canais e programas, como Hot Ones, um talk show com celebridades.

Os acordos com a Netflix são atraentes para os criadores porque permitem receber milhões de dólares adicionais por vídeos que eles já produzem, além de expor seu conteúdo a novos espectadores. A Netflix tem mais de 325 milhões de assinantes.

Ainda assim, o YouTube disse aos criadores que publicar os mesmos vídeos em sua plataforma e na Netflix prejudica a audiência no YouTube e transmite a ideia de que os canais estão deixando de considerar a plataforma de vídeos como seu principal canal de distribuição.

Alguns criadores já decidiram não trabalhar com a Netflix. O serviço exige que eles entreguem os vídeos com dias de antecedência, algo que não faz parte da rotina de muitos criadores. A Netflix também pediu que alguns criadores retirassem determinados patrocínios de marcas de seus vídeos.

YouTube e Netflix são líderes no mercado de vídeos por streaming há 20 anos. Durante a maior parte desse período, foram concorrentes relativamente amigáveis, atuando em universos em grande parte separados.

A Netflix era a rainha do streaming por assinatura, concentrada em filmes e séries mais caros, produzidos nos moldes de Hollywood. O YouTube era o líder absoluto em conteúdo gerado por usuários, dando origem a uma nova geração de estrelas que o público acompanhava principalmente em dispositivos móveis.

As tentativas anteriores da plataforma de financiar produções originais não conseguiram gerar muitos sucessos. Um desses programas acabou se tornando um grande sucesso da Netflix.

Nos últimos anos, porém, a fronteira entre as duas plataformas ficou cada vez mais tênue. O YouTube priorizou fazer com que as pessoas assistissem a vídeos em televisores e agora responde por mais audiência nesses aparelhos do que qualquer outro serviço. A plataforma também passou a disputar verbas publicitárias da televisão e adquiriu os direitos de grandes eventos ao vivo, como o Oscar e a NFL.

A Netflix, que há muito tempo promove seus títulos no YouTube, licenciou os direitos de programas populares como CoComelon e outros conteúdos. A empresa vê as estrelas do YouTube como uma forma de atrair espectadores mais jovens e aumentar o tempo que os usuários passam na Netflix.

A competição se intensificou no último ano, à medida que a Netflix ampliou seus esforços para conquistar os canais mais populares do YouTube.

O YouTube avaliou se deveria reagir. O CEO Neal Mohan há muito tempo afirma que criadores que fecham acordos com concorrentes, como Instagram ou Amazon Prime Video, tendem a levar os espectadores de volta ao YouTube.

Poucos desses criadores estão deixando a plataforma, que continua sendo seu principal canal de distribuição. Financiar canais individualmente também pode desagradar milhares de outros canais que não recebem nenhum dinheiro.

O YouTube ainda não quer atuar como um estúdio para criadores, o que envolveria financiar produções e oferecer orientação criativa. Mas, nas últimas semanas, Mohan e sua equipe decidiram que o fluxo constante de criadores que passaram a publicar simultaneamente no YouTube e na Netflix era um problema que precisava ser enfrentado. Fica mais difícil convencer anunciantes sobre o apelo e o valor de um vídeo no YouTube se ele também estiver disponível na Netflix.

Essa não é a primeira vez que o YouTube reage dessa maneira a concorrentes. A plataforma ofereceu dinheiro a criadores que não fechassem acordos com a Vessel, uma startup cofundada e anteriormente comandada por Jason Kilar que tentava convencer criadores de redes sociais a publicar conteúdo em seu aplicativo antes do YouTube. A plataforma também criou um produto de vídeos curtos para competir com o TikTok.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Fundador da Evergrande é condenado à prisão perpétua. Relembre o caso

O fundador do China Evergrande, Hui Ka Yan, foi condenado à prisão perpétua, encerrando uma das histórias de ascensão e queda mais dramáticas da história corporativa da China.

O magnata do setor imobiliário, que caiu em desgraça e já foi o segundo homem mais rico da Ásia, transformou a Evergrande em um símbolo dos excessos corporativos durante o longo boom imobiliário da China. Mas, depois que seu império desmoronou após um calote em 2021, ele foi alvo de uma série de investigações oficiais que acabaram levando à sua queda.

Hui, que apareceu visivelmente envelhecido no tribunal, com os cabelos grisalhos, foi condenado junto com outras 56 pessoas envolvidas com a Evergrande, entre elas seus filhos Xu Zhijian e Xu Tenghe. Seus ativos serão confiscados, e suas empresas foram multadas em um total de 15,82 bilhões de yuans (US$ 2,4 bilhões).

O que levou Hui Ka Yan à prisão?

A decisão encerra uma história que, durante anos, foi considerada um dos grandes casos de sucesso da China. Hui acumulou dívidas em ritmo acelerado durante a expansão da Evergrande, transformando a empresa na incorporadora mais endividada do mundo enquanto convertia a gigante imobiliária em um conglomerado diversificado.

Mas as autoridades chinesas concluíram que sua ascensão foi construída com base em fraudes. Segundo elas, Hui cometeu uma fraude financeira de grandes proporções, que incluiu a inflação de ativos e a ocultação de passivos.

Em abril, Hui se declarou culpado em um tribunal chinês de acusações que incluíam captação ilegal de depósitos públicos e fraude em captação de recursos.

“O montante envolvido no crime é excepcionalmente elevado, as circunstâncias são particularmente graves, foram causadas perdas econômicas excepcionalmente grandes e os danos à sociedade são extremamente graves”, escreveu a agência estatal de notícias Xinhua, acrescentando que a Evergrande e Hui “devem ser severamente punidos de acordo com a lei”.

A Evergrande e Hui também foram considerados culpados de emissão fraudulenta de valores mobiliários, violação das regras de divulgação de informações e suborno. O fundador também foi acusado de desviar ativos da empresa por meio de mecanismos de distribuição de dividendos.

A sentença não encerra as inúmeras disputas judiciais envolvendo a Evergrande. A empresa está agora em processo de liquidação, enquanto uma legião de credores dentro e fora da China analisa seus ativos na esperança de recuperar parte das pesadas perdas.

Da pobreza à riqueza

Hui, também conhecido como Xu Jiayin em mandarim, nasceu na província de Henan em 1958 e cresceu na pobreza. Incentivado pelas perspectivas do plano de reformas econômicas de Deng Xiaoping, o filho de um lenhador deixou seu emprego em uma empresa siderúrgica em 1992 e, mais tarde, começou a atuar no mercado imobiliário em Guangzhou, capital da província de Guangdong. Em 1996, fundou a Evergrande e surfou a onda do boom imobiliário sem precedentes da China.

A Evergrande, cujo nome significa “permanência e grandeza” em chinês, recorreu fortemente a empréstimos para financiar seu crescimento, tornando-se a maior tomadora de dívida em dólares entre suas concorrentes e, por um período, a maior incorporadora do país em vendas. Em seu auge, a empresa construiu mais de 1.300 projetos em 280 cidades. Impulsionada pela riqueza gerada pelo mercado imobiliário, também expandiu sua atuação para setores que iam de água engarrafada a futebol profissional e veículos elétricos.

Durante muito tempo, a Evergrande conseguiu contornar crises de liquidez recorrendo a magnatas da China e de Hong Kong para comprar ações e títulos da empresa. Hui também buscou apoio financeiro de seus próprios fornecedores e de investidores de varejo. Mas a repressão de Pequim ao setor imobiliário a partir de 2020 limitou sua capacidade de tomar empréstimos, na prática cortando o acesso de Hui aos mercados de crédito.

As acusações contra Hui seguem uma longa lista de medidas severas adotadas pelas autoridades chinesas contra grandes empresários.

Wu Xiaohui, ex-presidente da Anbang Group Holdings, foi condenado a 18 anos de prisão por fraude e apropriação indébita em 2018. Naquele mesmo ano, Lai Xiaomin, presidente da China Huarong Asset Management, foi preso em meio a um escândalo de corrupção e acabou executado em 2021 por acusações que incluíam suborno. Chen Feng, presidente do HNA Group, foi detido alguns meses depois, junto com o presidente-executivo Tan Xiangdong, por crimes não especificados.

A Evergrande deixou de pagar suas dívidas no fim de 2021. Após tentativas frustradas de reestruturação, a empresa recebeu uma ordem de liquidação em Hong Kong em 2024, marcando uma escalada significativa no desmoronamento do setor. Mais tarde naquele ano, um tribunal da China continental aceitou um pedido de liquidação contra uma de suas principais unidades domésticas.

Hui foi levado pela polícia chinesa em 2023 e mantido sob a chamada vigilância residencial — uma medida policial que não chega a configurar detenção ou prisão formal. Além de um comunicado da empresa confirmando que Hui estava sob controle das autoridades, os órgãos chineses permaneceram discretos sobre seu status desde então.

Em 2024, os reguladores chineses acusaram a principal unidade doméstica da Evergrande de inflar sua receita em mais de 560 bilhões de yuans ao reconhecer vendas antecipadamente. A suposta fraude supera em muito os casos da Luckin Coffee e da Enron. A China então suspendeu por seis meses as operações da PricewaterhouseCoopers, auditora de longa data da Evergrande, e aplicou multas.

Grande parte da riqueza conhecida de Hui vinha de sua participação de controle na Evergrande e dos dividendos em dinheiro que recebeu da empresa desde sua listagem em Hong Kong, em 2009. Segundo cálculos da Bloomberg, Hui embolsou mais de US$ 7 bilhões na última década graças aos generosos pagamentos da companhia.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Brasil 🇧🇷 é o terceiro emoji que mais cresceu no mundo – e a explicação não é o futebol

O Brasil apareceu em um lugar improvável entre os símbolos que mais ganharam espaço na internet global em 2025: o teclado do celular. A bandeira brasileira 🇧🇷 saltou 65 posições no ranking dos emojis mais usados no mundo e teve o terceiro maior crescimento do ano.

A explicação encontrada pelo New York Times não passou por futebol ou Carnaval, temas historicamente associados ao país, mas pela cultura gamer. O movimento parece pequeno diante do tamanho da internet, mas 185 milhões de brasileiros estão conectados, e algumas das principais plataformas digitais alcançam individualmente mais de 100 milhões de pessoas no país.

No WhatsApp, no TikTok, no YouTube e até no Reddit, o Brasil aparece com destaque não só pelo tamanho da audiência mas por comportamentos que destoam de outros mercados.

Isso ajuda a explicar por que empresas globais olham cada vez mais para o país para além do rótulo de grande mercado consumidor.

Bandeira do Brasil em alta

A bandeira brasileira 🇧🇷 terminou 2025 na 122ª posição entre os emojis mais usados no mundo, segundo levantamento citado pelo jornal americano. Um ano antes, ocupava o 187º lugar. Foram 65 posições de avanço, com alta de 70% em sua participação no total de emojis utilizados.

Entre os emojis com participação mínima de 0,1% analisados pelo New York Times, somente a flor murcha 🥀, com crescimento de 190%, e o coração feito com os dedos 🫰, com 109%, avançaram mais. A bandeira dos Estados Unidos, para fins de comparação, caiu 47 posições.

Levantamento New York Times/Divulgação

O levantamento partiu de uma amostra anônima de 665 milhões de emojis usados globalmente no Gboard, teclado do Google em aparelhos Android, e contou com análise de fóruns do Reddit para buscar padrões de linguagem.

O Times associou o avanço do emoji da bandeira brasileira à cultura gamer – um terreno em que o Brasil já tem escala.

Segundo a Pesquisa Game Brasil 2026, 75,3% dos brasileiros consomem jogos digitais. No PC, League of Legends aparece como o título favorito, enquanto Counter-Strike, LoL, Valorant e Free Fire seguem entre os principais nomes do cenário competitivo brasileiro.

Fora dos games, o Digital 2026: Brazil, do DataReportal, estima 185 milhões de usuários de internet no Brasil, equivalentes a 86,9% da população, e cerca de 150 milhões de identidades ativas em redes sociais – 70,4% dos habitantes.

Nas plataformas, o alcance publicitário potencial no Brasil é de:

  • 150 milhões de pessoas no YouTube;
  • 147 milhões no Instagram;
  • 131 milhões de adultos no TikTok.

Reddit cresce no Brasil e entra na trilha do emoji

O Reddit tem presença menor no Brasil, mas cresceu rapidamente entre seus fóruns. No fim de 2025, a ferramenta publicitária da plataforma indicava alcance potencial de 19,9 milhões de pessoas no país — quase o mesmo registrado na França, de 20,5 milhões, e acima de mercados como Itália, Japão, Espanha e México.

Dados fornecidos pelo próprio Reddit à Exame mostram que o número de usuários ativos semanais no Brasil cresceu 95% no primeiro trimestre de 2025 em relação ao mesmo período do ano anterior. Nos Estados Unidos, maior mercado da plataforma, a alta foi de 18%.

O Reddit também foi usado pelo New York Times para investigar como diferentes gerações adotam emojis.

Para o jornal, símbolos digitais funcionam como marcadores de pertencimento a grupos e subculturas – ambientes em que novas formas de comunicação costumam surgir antes de alcançar públicos maiores.

O ‘Zap Zap’ que chamou a atenção de Zuckerberg

Nenhuma plataforma deixa essa particularidade brasileira tão explícita quanto o WhatsApp. A Meta não divulga atualmente quantos usuários do aplicativo estão no Brasil, mas executivos da companhia colocam o país entre seus principais mercados.

Em 2024, durante o Meta Conversations, em São Paulo, Mark Zuckerberg, fundador e CEO da Meta, destacou que brasileiros enviavam mais figurinhas, participavam mais de enquetes e mandavam quatro vezes mais mensagens de voz do que usuários de qualquer outro país.

O CEO disse ainda que o Brasil havia transformado o “Zap Zap” em algo próprio.

“A criatividade dos brasileiros no WhatsApp é realmente inspiradora, e nós queremos facilitar para que as pessoas façam ainda mais no WhatsApp”, afirmou Zuckerberg durante o evento.

A Pesquisa WhatsApp no Brasil 2026, do Opinion Box, aponta que 77% dos entrevistados conversam com marcas e empresas pelo aplicativo e que sete em cada dez já compraram produtos ou contrataram serviços por ali. Outros 37% afirmam deixar o WhatsApp aberto durante todo o dia.

No fim de 2025, o Instagram, também da Meta, alcançava potencialmente 147 milhões de brasileiros por publicidade, avanço de 8% em um ano.

YouTube: impacto econômico

No YouTube, um estudo da Oxford Economics divulgado pela plataforma em 2026 estima que o ecossistema criativo contribuiu com mais de R$ 6 bilhões para o PIB do Brasil em 2025 e sustentou mais de 150 mil postos de trabalho, direta e indiretamente.

O Brasil já reúne mais de 100 mil canais com pelo menos 100 mil inscritos e mais de 10 mil acima da marca de 1 milhão. Mais de 85% do tempo de exibição de conteúdos produzidos por canais brasileiros vem do próprio público do país, segundo o YouTube.

Entre pequenas e médias empresas brasileiras que mantêm um canal na plataforma, 71% dizem que o YouTube é essencial para o crescimento do negócio. Em julho de 2025, mais de 25 milhões de usuários brasileiros fizeram buscas relacionadas a compras dentro do YouTube.

No fim de 2025, as ferramentas publicitárias do Google apontavam alcance potencial de 150 milhões de pessoas no Brasil, equivalente a 81,1% dos internautas brasileiros. Em números absolutos, o país estava praticamente empatado com a Indonésia e atrás apenas de Índia e Estados Unidos.

TikTok: 134 milhões de usuários

O apelo de redes sociais junto aos brasileiros parece ser universal. O TikTok, da chinesa ByteDance, tinha 134 milhões de usuários ativos mensais no Brasil em março de 2026, o que define o país como um de seus maiores mercados globais.

Segundo estudo da LCA Consultoria divulgado pelo TikTok, a atividade associada aos investimentos de pequenas e médias empresas em publicidade na plataforma adicionou entre R$ 18,6 bilhões e R$ 37,3 bilhões ao PIB brasileiro em 2025.

O levantamento calcula ainda que essa atividade sustentou entre 223 mil e 447 mil empregos.

Entre os empreendedores pesquisados, 52% afirmaram que o TikTok ajuda a alcançar novos mercados. Outros 69% usam a rede para conteúdos relacionados aos negócios, 62% para acompanhar tendências e 57% para desenvolver habilidades de marketing digital.

O crescimento também virou comércio dentro da própria plataforma. Dados do TikTok Shop mostram que 57,8% dos usuários pesquisados concluíram uma compra depois de descobrir um produto no aplicativo.

Pelas ferramentas publicitárias da plataforma, o alcance potencial no Brasil já havia crescido 17,6% entre o fim de 2024 e o fim de 2025, chegando a 131 milhões de adultos.

  •  

Cosan prevê venda de participação no terminal Porto São Luís por R$ 300 milhões

A Cosan formalizou uma carta de intenções para a venda da totalidade de sua participação no Terminal Porto São Luís (TUP São Luís), pelo preço indicativo de R$ 300 milhões.

Segundo a holding de Rubens Ometto, em fato relevante ao mercado na noite de quinta-feira (13), a proposta prevê um período de exclusividade para a negociação e celebração dos documentos definitivos.

Além do valor principal, a Cosan pode receber um valor correspondente ao earn-out — mecanismo de pagamento adicional vinculado a resultados futuros — referente a potenciais novos berços de atracação de navios implantados ou a serem implantados no TUP São Luís até 2035, além do berço principal, no valor indicativo de R$ 50 milhões para cada um.

Os valores serão corrigidos pela variação acumulada do IPCA (Índice Nacional de Preços ao Consumidor Amplo) desde a aceitação da proposta até as respectivas datas de pagamento.

A conclusão da transação está sujeita a condições precedentes usuais para esse tipo de operação, bem como à negociação dos documentos definitivos. O comunicado foi assinado por Rafael Bergman, vice-presidente financeiro e de relações com investidores da companhia.

A Cosan, acionista de empresas como Raízen, Compass e Moove, tem avançado com um plano de venda de ativos para reduzir a sua dívida, que estava em R$ 11,47 bilhões ao fim de março (dado mais recente disponível).

Neste mês, a Cosan adiou em um mês o prazo para receber as propostas vinculantes pela sua fatia de 20,3% na operadora de ferrovias Rumo, avaliada em R$ 5,3 bilhões, conforme revelou o InvestNews.

O objetivo foi passar mais visibilidade aos interessados sobre os números da companhia após a divulgação dos resultados do segundo trimestre.

As propostas definitivas, antes previstas para o início do mês, deverão ser recebidas após o feriado de 7 de setembro, com Cofco e Bunge entre os principais interessados na aquisição.

Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Lucro do Nubank sobe 49% no segundo trimestre, para US$ 1,06 bilhão

O Nubank, alcançou pela primeira vez na história a marca de US$ 1 bilhão em lucro neste segundo trimestre, com a queda dos custos de crédito em relação aos três meses anteriores e um avanço de 37% da carteira de crédito.

O lucro líquido foi de US$ 1,06 bilhão, alta de 49% em relação ao mesmo período do ano anterior, excluindo variações cambiais, e ficou acima de todas as estimativas dos analistas consultados pela Bloomberg. Os custos de crédito chegaram a US$ 1,7 bilhão, ante US$ 1,1 bilhão um ano antes.

“Estamos bastante confiantes de que conseguiremos manter a margem financeira líquida ajustada ao risco em um patamar semelhante ao atual, em torno de 12%”, disse Rob Livingston, novo diretor financeiro da fintech, em entrevista antes da divulgação dos resultados.

O Nubank atravessa uma piora do ciclo de crédito no Brasil enquanto acelera a expansão em produtos centrais, como cartões de crédito e empréstimos pessoais.

A companhia sempre concede crédito como se a economia estivesse prestes a entrar em recessão, disse Livingston, e vem usando modelos baseados em inteligência artificial para avaliar melhor a capacidade de pagamento de cada cliente.

No primeiro trimestre, essa fórmula produziu resultados que decepcionaram os investidores, e as ações caíram 5,7% depois que os números mostraram provisões mais elevadas.

Também pesou sobre o sentimento dos investidores o fato de alguns investimentos da empresa ainda não terem dado retorno, como a aposta em inteligência artificial e a expansão internacional.

Autorizado a operar como banco no México em julho, o Nubank agora poderá lançar mais tipos de produtos na segunda maior economia da América Latina, o que deve acelerar seu crescimento no país, disse o CFO, embora o lucro avance de forma mais gradual.

As despesas operacionais do segundo trimestre foram de US$ 806,2 milhões, ante US$ 548,1 milhões um ano antes, segundo a empresa. O índice de eficiência, que mede quanto um banco gasta para gerar receita, melhorou 1,8 ponto percentual em relação ao ano anterior, para 19,5%, mas piorou na comparação com o trimestre anterior devido aos gastos com marketing e à expansão internacional.

O Nubank afirmou que o indicador deve ficar próximo de 20% no ano, refletindo as políticas de retorno ao escritório iniciadas no começo de julho e sua expansão nos Estados Unidos.

A empresa havia dito anteriormente que essa expansão reduziria o índice de eficiência em menos de 100 pontos-base neste ano e no próximo.

  •  

Sua empresa paga dividendos aos sócios? A Receita Federal quer saber quanto – e todo mês

Desde o início deste ano de 2026, se você recebe dividendos acima de R$ 50 mil por mês de sua empresa, está na mira do Leão: precisa pagar Imposto de Renda de 10% sobre esses valores.

Mas, pelo jeito, muita gente não estava sabendo bem como fazer isso acontecer – e o Fisco decidiu “botar os pingos nos is”.

A Receita Federal publicou, na última semana, uma espécie de manual de orientações sobre como empresas devem prestar contas sobre os dividendos que pagam aos sócios.

Quer dizer, embora o IR seja cobrado da pessoa física que recebe os ganhos, ele é retido na fonte. Isso significa que é a sua empresa – caso pague dividendos – que precisa fazer o cálculo, registrar e recolher o tributo.

Com um detalhe: o interesse da Receita é garantir que dividendos acima de R$ 50 mil por mês efetivamente paguem imposto. Mas a obrigação de prestar as informações ao Fisco existe mesmo quando não há IR a recolher – ou seja, quando o lucro distribuído fica abaixo do teto mensal.

A nova rotina dos dividendos

Para começo de conversa: não mudou nada na obrigação de pagar IR quando os dividendos recebidos ultrapassam o teto mensal.

O que está rolando agora é só um detalhamento do “como fazer “. “É a operacionalização técnica da regra”, diz Jean Lucas Paiva Athayde Coelho, sócio da Consult Seven.

Isso inclui desde o registro dos dividendos isentos e tributáveis no EFD-Reinf (sistema usado para prestar informações sobre retenções de tributos federais) e o envio das informações ao DCTFWeb (que consolida os impostos federais que as empresas têm a pagar e os créditos que podem receber) até o tratamento de distribuições fracionadas no mesmo mês.

Na prática, será uma nova rotina que você, como empresário – e seu contador, é claro -, precisará incorporar.

E o ponto mais importante é que você, como empresário, deve registrar a quantia integral de dividendos distribuída ao sócio, inclusive quando o valor não demandar retenção de IR, como reforça Charles Gularte, sócio-diretor da Contabilizei.

O limite de R$ 50 mil é analisado por beneficiário e considera a soma dos pagamentos feitos ao mesmo sócio no mês. Imagine que sua empresa faça três distribuições a você como sócio:

  • R$ 20 mil no dia 5;
  • R$ 20 mil no dia 15;
  • R$ 20 mil no dia 25.

Não adianta olhar cada pagamento isoladamente. Juntos, eles somam R$ 60 mil no mês, acima do limite – e, por isso, vai existir um imposto a recolher. Segundo os especialistas ouvidos pelo Descomplica PJ, sua empresa precisa informar à Receita sempre o valor total.

Com um detalhe: quando os dividendos ultrapassam o teto mensal, a distribuição inteira é tributada em 10%, e não apenas o valor que excede o limite, frisa Gularte. No exemplo, portanto, a alíquota seria aplicada sobre R$ 60 mil (e não R$ 10 mil).

Essa informação também permite à Receita cruzar os dados enviados pela empresa com as informações do Imposto de Renda da pessoa física.

Passo a passo

Resumidamente, o fluxo que as empresas precisam seguir para ficar em dia com a Receita Federal é assim:

  • A EFD-Reinf informa que houve um pagamento de dividendos;
  • A DCTFWeb recebe a informação e formaliza que existe um débito;
  • Se houver imposto a recolher, a empresa emite o DARF e faz o pagamento.

O primeiro passo é informar os valores que sua empresa pagou aos sócios na EFD-Reinf. Lá, a distribuição de lucros deve ser informada por meio do evento R-4010. Pense nisso como o registro em que a empresa informa à Receita Federal que fez um determinado pagamento a uma pessoa física – no caso, ao sócio. Ali dentro, será preciso:

  • Identificar o sócio, pelo CPF;
  • Informar a natureza do rendimento, usando o código 12001, de lucros e dividendos;
  • Registrar a data do pagamento;
  • Preencher o campo vlrRendBruto, com o valor total dos dividendos pagos ao sócio no mês;
  • Preencher o campo vlrRendTrib, com o valor tributável, quando o valor total dos dividendos superar R$ 50 mil no mês;
  • Preencher o campo vlrIR, com o valor do Imposto de Renda (10% sobre o valor tributável) quando houver retenção;
  • Transmitir o fechamento da EFD-Reinf usando o evento R-4099.

Voltando ao exemplo da reportagem, em que você, como sócio, recebe três pagamentos de dividendos de R$ 20 mil em um mesmo mês, os campos da EFD-Reinf deveriam ser preenchidos assim, segundo Coelho:

  • vlrRendBruto: R$ 60 mil (valor total dos dividendos pagos ao sócio no mês);
  • vlrRendTrib: R$ 60 mil (pois o valor total dos dividendos superou R$ 50 mil no mês e o valor tributável é a soma deles);
  • vlrIR: R$ 6 mil (valor do Imposto de Renda, de 10% sobre o valor tributável).

E depois?

Depois que a empresa transmite a EFD-Reinf, os valores apurados são encaminhados automaticamente para a DCTFWeb. É nessa etapa que a empresa “confessa” o débito fiscal – ou seja, reconhece que tem um imposto a pagar.

Você, como empresário, deve conferir se os valores chegaram corretamente à DCTFWeb antes de transmitir a declaração. É importante checar os códigos de receita que estiverem informados, porque eles mudam de acordo com o perfil do sócio que recebeu o pagamento de dividendos. São dois códigos:

  • 1841-01, se o pagamento foi para um sócio residente no Brasil;
  • 1841-02, se o pagamento foi para um sócio residente fora do país.

Daí, é só a empresa fazer o pagamento por meio de um DARF, o “boleto” dos impostos federais. Ele pode ser emitido pelo próprio sistema DCTFWeb ou pelo Sicalc.

Para sócios residentes no Brasil, a regra é quitar o DARF até o dia 20 do mês seguinte ao pagamento dos dividendos. Se o sócio mora fora, o IR precisa ser recolhido no mesmo dia da remessa dos dividendos ao exterior.

  •  

Concorrente de JBS e MBRF, Tyson fecha mais frigoríficos nos EUA com escassez de gado

A Tyson Foods vai fechar mais unidades de processamento de carne bovina nos Estados Unidos, em mais um movimento de reestruturação da indústria frigorífica americana diante da prolongada escassez de gado no país. A pressão também atinge concorrentes como as brasileiras JBS e MBRF, dona da National Beef nos EUA.

A companhia vai encerrar as operações da planta de Joslin, em Illinois, e de uma unidade de cortes e embalagens de carne bovina em Utah. Já a fábrica de Pasco, no estado de Washington, será colocada à venda. A produção das unidades afetadas será absorvida por outras plantas da Tyson.

Em comunicado, a empresa afirmou que as mudanças buscam tornar sua operação mais competitiva diante do que classificou como uma das mais severas escassezes de gado já enfrentadas pelos Estados Unidos.

A Tyson já vinha reduzindo capacidade, mas as medidas fizeram pouco para compensar as fortes perdas operacionais, em um momento em que os frigoríficos continuam pagando preços elevados pela oferta restrita de animais.

Na semana passada, a empresa reduziu sua projeção de lucro anual e passou a prever perdas operacionais ajustadas maiores no negócio de carne bovina.

Com as mudanças, a Tyson pretende concentrar sua operação de bovinos em três plantas, localizadas em Nebraska, Kansas e Texas. A unidade de Amarillo, no Texas, que havia passado a operar em apenas um turno, voltará a ter dois “à medida que houver disponibilidade de gado”, segundo a companhia.

No início deste ano, a Tyson já havia fechado outra planta de carne bovina em Nebraska.

Crise do gado

Os cortes ocorrem enquanto o rebanho bovino dos Estados Unidos permanece próximo do menor nível em cerca de cinco décadas. A escassez eleva o preço pago pelos frigoríficos pelo gado e comprime as margens das empresas.

O levantamento mais recente do Departamento de Agricultura dos EUA (USDA), referente a 1º de julho, mostrou que pecuaristas estão retendo parte dos animais para recompor seus rebanhos. Ainda assim, uma recuperação significativa da oferta deve levar tempo.

Segundo a Tyson, os dados do USDA continuam mostrando retenção limitada de novilhas, um sinal de que as restrições de oferta devem persistir e exigir novas medidas das empresas.

A pressão não se restringe à Tyson. A JBS informou recentemente que converteria uma planta de carne bovina fechada na Pensilvânia para a produção de itens de maior valor agregado. 

Wesley Batista Filho, que assumirá o comando da JBS em 2027, afirmou nesta semana que a operação de carne bovina da companhia nos EUA ainda não havia sentido os benefícios das medidas de reestruturação. A Cargill também já fechou uma unidade em Milwaukee.

A MBRF enfrenta um cenário semelhante por meio da National Beef, sua subsidiária de carne bovina nos Estados Unidos. A operação também vem sendo pressionada pela menor disponibilidade de gado, que limita os volumes de abate e eleva o custo da matéria-prima.

Uma possível fonte de alívio para o setor é a retomada das importações de animais do México. O USDA anunciou um plano para reabrir gradualmente o comércio de gado vivo, interrompido por mais de um ano para impedir a disseminação da mosca-da-bicheira (New World screwworm).

Os embarques devem ser retomados no fim de agosto, inicialmente por um ponto de entrada no Arizona. No longo prazo, a entrada de mais animais pode ajudar a reduzir parte da pressão sobre os frigoríficos americanos.

  •  

Negociação pela Amil terá reunião decisiva; Bain e Advent querem definição rápida

O início da próxima semana deve ser decisivo para o futuro da Amil. Depois de meses de conversas, Bain Capital e Advent International se aproximaram das condições apresentadas pelo atual dono da operadora de planos de saúde, José Seripieri Filho, o Júnior, e esperam usar um encontro com o empresário para tentar colocar um ponto final na negociação.

A diligência sobre a companhia já foi concluída, segundo apurou o InvestNews com pessoas próximas às conversas. Agora, o principal obstáculo deixou de ser a avaliação dos fundos sobre a Amil e passou a ser a garantia de que, caso aceitem as exigências de Júnior, não haverá novos pedidos.

Quem acompanha o negócio de perto avalia hoje que Bain e Advent tendem a aceitar os termos apresentados pelo empresário nos últimos dias. A cautela está relacionada às idas e vindas de Júnior na negociação.

Em troca, querem uma sinalização definitiva de que o aceite será suficiente para fechar a operação – e, se possível, sair do encontro com o acordo assinado.

Reunião decisiva

Um encontro entre os principais envolvidos deve ocorrer já no início da próxima semana. Júnior estará acompanhado de Alberto Bulus e Grace Tourinho, nomes de confiança que também são sócios do empresário na condução da Amil.

Empresário José Seripieri Filho, o Júnior, dono da Amil
Empresário José Seripieri Filho, o Júnior, dono da Amil (Ilustração: Daniela Arbex)

A reunião foi noticiada nesta quinta-feira (13) pelo colunista Lauro Jardim, de O Globo. Segundo a apuração do InvestNews, a discussão agora está concentrada nas condições para a assinatura do acordo.

Na última conversa, Júnior teria endurecido sua posição e apresentou novas exigências de preço e estrutura.

As conversas até aquele momento caminhavam para um negócio de R$ 15 bilhões, mas a nova pedida do empresário pode levar o valor da transação para perto de R$ 18 bilhões.

Transição preparada

O grau de preparação de Bain e Advent dá uma dimensão de quanto a negociação avançou. A captação dos recursos necessários para realizar a operação já estariam engatilhados, segundo pessoas próximas às conversas.

As gestoras também já escolheram quem gostariam de colocar no comando da Amil caso a aquisição seja concluída. O nome é Irlau Machado, ex-presidente da NotreDame Intermédica e um velho conhecido da Bain Capital. Machado comandou a operadora durante parte do período em que a gestora americana foi sua controladora.

Para Júnior, a posição na mesa continua confortável. Como mostrou o InvestNews, o empresário já recebeu dividendos da Amil superiores aos cerca de R$ 2 bilhões que desembolsou para comprar a operadora da UnitedHealth em 2023.

Além disso, a companhia voltou a crescer e gerar caixa depois da aquisição, reduzindo a necessidade de Júnior aceitar uma proposta que considere insuficiente. Já os compradores querem a segurança de que, uma vez aceitas, elas serão as últimas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Anthropic, dona do Claude, pode chegar a US$ 2 trilhões e ter maior IPO da história

A Anthropic, dona do modelo de inteligência artificial Claude, pode realizar uma oferta pública inicial de ações (IPO, na sigla em inglês) em outubro com uma avaliação de US$ 2 trilhões ou mais, segundo investidores da companhia ouvidos pelo Financial Times. Se o valor se confirmar, a operação será a maior abertura de capital da história e colocará a empresa acima da SpaceX em valor de mercado.

A expectativa é baseada no forte crescimento da receita da companhia. Investidores estimam que a Anthropic possa alcançar uma receita anualizada entre US$ 100 bilhões e US$ 120 bilhões até o fim de 2026. A métrica anualizada considera o desempenho recente da empresa para estimar quanto ela faturaria em um período de 12 meses.

O número representaria um crescimento de mais de dez vezes ao longo de 2026. Em maio, a Anthropic havia informado que sua receita anualizada já havia superado US$ 47 bilhões. A companhia foi avaliada em US$ 965 bilhões em maio, após uma nova rodada de investimentos. Com isso, ultrapassou a OpenAI pela primeira vez em valor de mercado.

IPO pode superar marca da SpaceX

Uma avaliação de US$ 2 trilhões colocaria a Anthropic entre as empresas mais valiosas do mundo e faria sua estreia na bolsa superar a marca da SpaceX, que realizou seu IPO em junho com avaliação de US$ 1,77 trilhão.

O potencial da operação também chama atenção pelo ganho que poderia gerar para os primeiros investidores da Anthropic. Ao mesmo tempo, uma estreia nesse patamar seria um teste para os mercados acionários, que começam a demonstrar maior cautela diante das avaliações elevadas relacionadas à inteligência artificial.

A Anthropic ainda não definiu oficialmente uma avaliação para o IPO, de acordo com os investidores ouvidos pelo jornal britânico. Eles, porém, vêm elaborando seus próprios modelos financeiros para estimar o valor da empresa.

Como referência, empresas consideradas beneficiárias do avanço da inteligência artificial, como a Palantir e a Nebius, chegaram a negociar neste ano por cerca de 55 vezes a receita, segundo o FT.

Crescimento da Anthropic chama atenção

A Anthropic ganhou espaço em relação a concorrentes como OpenAI e Google ao longo deste ano, com novos modelos de IA que, segundo avaliações de investidores e usuários, apresentaram desempenho superior em algumas aplicações.

A empresa também tem concentrado esforços no mercado corporativo, em vez de depender apenas de consumidores individuais.

O crescimento, porém, ocorre em meio a uma série de desafios. A companhia enfrenta concorrência cada vez maior de empresas chinesas, pressão por novas regras para o setor de inteligência artificial e conflitos com o governo dos Estados Unidos.

Segundo investidores ouvidos pelo FT, essas questões contribuíram para uma desaceleração do crescimento da receita em junho. A empresa, no entanto, teria retomado o ritmo de expansão posteriormente.

Custos e concorrência são desafios

Outro obstáculo é o custo dos modelos mais avançados de inteligência artificial. Empresas estão cada vez mais preocupadas com os gastos para utilizar essas ferramentas e, em alguns casos, passaram a adotar modelos menos sofisticados e mais baratos.

De acordo com a Artificial Analysis, plataforma que acompanha modelos de IA, o principal modelo da Anthropic custa mais de duas vezes e meia o preço do modelo considerado principal da OpenAI. Alternativas chinesas de código aberto, por sua vez, têm custos significativamente menores.

Mesmo diante dessas pressões, dados da empresa de pagamentos Ramp indicam que a Anthropic aumentou sua participação entre empresas americanas no mês passado.

A companhia também recebeu quase US$ 100 bilhões em investimentos de fundos de venture capital, fundos soberanos e outros investidores institucionais em 2026.

Dario Amodei: quem é o CEO da Anthropic

Cientista com formação em física e biofísica, Amodei passou pela Google e pela OpenAI antes de fundar a Anthropic, uma das principais empresas da corrida pela inteligência artificial. À frente da Anthropic, Amodei se tornou uma das vozes mais influentes no debate sobre os riscos e o potencial da inteligência artificial.

Dario Amodei Fotógrafo: Samyukta Lakshmi/Bloomberg

Amodei também pode se tornar um dos maiores bilionários do setor de tecnologia caso a avaliação se confirme. Segundo estimativa da Forbes, ele tem pouco mais de 1,6% da Anthropic, participação que, na avaliação de US$ 965 bilhões, representa cerca de US$ 15,5 bilhões.

Se a empresa chegar a US$ 2 trilhões, essa fatia poderia valer aproximadamente US$ 32 bilhões, antes de considerar impostos, eventual diluição e restrições à venda das ações. O valor representaria mais que o dobro do patrimônio estimado atualmente e colocaria Amodei entre os homens mais ricos do mundo.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Depois do sorvete barato, Mixue avança sobre o mercado de cerveja na China

A chinesa Mixue, que desembarcou no Brasil neste ano vendendo casquinhas a R$ 3 e limonadas a R$ 6, encontrou outra categoria para aplicar sua receita de preços baixos e expansão acelerada lá na China: a cerveja.

O grupo controla desde outubro do ano passado a Fulujia, rede chinesa de pequenos bares que já soma mais de 3,2 mil unidades e se tornou a maior cadeia de bares do mundo, segundo a The Economist.

O chamariz é oferecer um preço difícil de bater, uma estratégia semelhante à que transformou a Mixue na maior rede de fast food do planeta.

Uma cerveja de cerca de meio litro custa a partir de 5,9 yuans, ou US$ 0,87. Os estabelecimentos são pequenos, padronizados e oferecem cerca de 20 tipos de chope, além de petiscos.

Mais do que a cerveja barata, porém, o avanço da Fulujia mostra como a Mixue está usando a estrutura que construiu para vender sorvetes, limonadas e chás para entrar em outros negócios.

A companhia comprou o controle da rede de bares em outubro. Desde então, quase dois terços das 3,2 mil unidades da Fulujia foram abertas. O ritmo lembra o da própria Mixue, que chegou a inaugurar cerca de 40 lojas por dia em 2025.

A mesma fórmula, agora no bar

As duas redes compartilham peças importantes do mesmo modelo.

Para abrir um bar da Fulujia, um franqueado paga cerca de 60 mil yuans, o equivalente a aproximadamente R$ 46 mil, pelo pacote de equipamentos e identidade visual, sem contar aluguel e reforma. Nos primeiros três anos, não há cobrança de royalties.

A outra vantagem vem da logística. A Mixue construiu boa parte de sua escala controlando uma cadeia de suprimentos que abastece seus franqueados a baixo custo. A Fulujia passou a usar essa mesma estrutura para transportar cerveja produzida na província de Henan, onde as duas empresas estão sediadas.

Segundo a Economist, os franqueados não pagam nem mesmo pelo transporte – inclusive em lojas localizadas a mais de 2 mil quilômetros da cervejaria.

É uma estratégia parecida com a que transformou a Mixue em uma gigante de 60 mil lojas. Mais de 99% das unidades da companhia já eram franqueadas em setembro de 2024, e boa parte da receita vinha não das taxas cobradas dos operadores, mas da venda de insumos e equipamentos para eles.

A empresa opera uma rede global de compras em dezenas de países, além de fábricas, armazéns e logística própria na China. Também é essa estrutura que sustenta preços como o da limonada de 4 yuans, cerca de R$ 3,10, vendida pela Mixue no mercado chinês.

E o Brasil?

Por enquanto, cerveja não faz parte dos planos anunciados pela Mixue para o Brasil.

A Fulujia ainda não revelou intenção de abrir unidades fora da China. A própria operação brasileira da Mixue está em uma fase bem anterior: a companhia desembarcou no país neste ano e usa as primeiras lojas para entender preço, cardápio e hábitos do consumidor antes de acelerar a expansão.

Mixue: chinesa é a maior rede de sorvetes do mundo e estreia no Brasil
Mixue: chinesa é a maior rede de sorvetes do mundo e estreia no Brasil (Foto: Na Bian/ Bloomberg)

A ambição, no entanto, é grande. A empresa prevê investir R$ 3,2 bilhões no Brasil e já falou em chegar, no longo prazo, a 2 mil unidades no país.

No curto prazo, a adaptação ao gosto brasileiro está acontecendo dentro do negócio que a companhia já conhece. Depois de estrear com casquinhas, limonadas e chás, a Mixue prepara produtos com ingredientes locais – e escolheu o açaí como um dos primeiros sabores desenvolvidos especificamente para o mercado brasileiro.

A empresa pretende ainda nacionalizar cada vez mais seus insumos e prevê construir uma fábrica no país, embora não tenha definido um cronograma.

@investnewsbr

A Mixue, rede chinesa que construiu um império vendendo sorvetes, limonadas e bubble teas a preços baixos, chegou ao Brasil. E vai ter até açaí no cardápio! #mixue #fastfood #negócios

♬ original sound – InvestNews BR – InvestNews BR
  •  

A Jeep quer reverter a perda de mercado para chineses no Brasil. O Avenger é o primeiro passo

“Tudo começa com produto.” Essa foi uma das mensagens principais que o executivo italiano Antonio Filosa, CEO global da Stellantis, grupo que reúne as marcas Fiat, Jeep, Peugeot, Citroën, Chrysler e tantas outras, buscou passar a investidores e analistas quando apresentou em maio o novo plano estratégico para ganhar mercado nos próximos anos.

Segundo ele, isso se traduz em oferecer carros que atendam às necessidades dos consumidores em seus diferentes perfis. No caso do brasileiro, isso passa, antes de qualquer atributo ou tecnologia, pelo que cabe no bolso, defende Herlander Zola, presidente e COO (Executivo-Chefe de Operações) da Stellantis para a América do Sul.

O plano batizado de “Fast Lane” começou a se materializar em um dos principais mercados globais da Stellantis, o Brasil, com o lançamento do Jeep Avenger, um novo modelo que tem a ambição de ganhar mercado em um dos segmentos que mais vendem: o de SUVs de entrada.

O modelo chega a partir de R$ 119.900 na versão Altitude. É um “híbrido leve” (MHEV), com bateria de 12V e motor turbo T200. As faixas de preços dos modelos superiores partem de R$ 135.990 e R$ 145.990, o que evidencia a preocupação para que o Avenger seja de fato competitivo diante da concorrência cada vez mais acirrada.

“Ganhar mercado” pode ser entendido também como “recuperar terreno perdido” nos últimos anos para concorrentes no segmento de SUVs de forma mais ampla, na faixa de preço que vai até R$ 250 mil, em que a eletrificação avançou mais rápido no Brasil.

E também defender a sua participação ainda preservada diante da nova ofensiva de chineses elétricos, agora em SUVs compactos, como contou o InvestNews em recente reportagem sobre a indústria.

Novo Jeep Avenger no modelo Longitude, que chega ao mercado brasileiro (Foto: Divulgação)
Jeep Avenger, que chega como aposta com o avanço chinês (Divulgação)

O BYD Song foi o quarto SUV mais vendido do país no primeiro semestre, segundo números da Fenabrave, com mais de 31,5 mil unidades; o ranking de emplacamentos no segmento foi liderado, pela ordem, pelos modelos da Volkswagen T-Cross (48 mil) e Tera (41,4 mil) e pelo Hyundai Creta (36 mil), em nova versão desde 2025. O modelo da Stellantis mais bem posicionado foi o Compass, em sétimo (27 mil).

“A Jeep é talvez uma das marcas que mais sofre o avanço chinês e a adoção de novas tecnologias na faixa de preço em que a marca atua”, disse Zola em conversa com jornalistas nesta semana.

“Não tenho dúvida de que o Avenger é uma arma poderosa para que a Stellantis volte a responder com a marca Jeep dentro de um segmento em que a gente perde espaço”, disse o executivo sobre as expectativas.

O plano estratégico global Fast Lane, apresentado por Filosa em maio no Investor Day da Stellantis em Auburn Hills, nos Estados Unidos, envolve um pacote de mais de € 60 bilhões em investimentos e 60 novos modelos até 2030. A Jeep foi escolhida como uma das quatro marcas globais prioritárias, ao lado de Ram, Peugeot e Fiat.

O preço de anos sem atualização

A reconquista de mercado – inicialmente com o Avenger – busca reestabelecer um cenário de um passado não muito distante, em que os modelos Renegade e Compass, principalmente, mas também o Commander tinham ampla presença nas ruas brasileiras.

Mas o trio atravessou um período sem grandes renovações, justamente no momento em que rivais chineses como o citado BYD Song, mas também entrantes como o GWM Haval 6, além do Caoa Chery Tiggo 5X e 7, passaram a atacar o segmento de SUVs com preços agressivos e pacotes tecnológicos considerados mais robustos, incluindo híbridos.

O executivo que lidera a operação da Stellantis no Brasil e no continente disse ver o avanço da eletrificação na preferência do consumidor brasileiro como um caminho sem volta, mas que passará por oscilações: neste ano, ganhou ímpeto com os reajustes nos preços da gasolina na esteira do encarecimento do petróleo com a Guerra do Irã.

“Antes da chegada dos chineses, a Jeep, mesmo com um portfólio antigo, ainda performava muito bem. O nível de satisfação dos nossos clientes ainda é alto, mesmo hoje. Mas na hora em que o cliente decide buscar uma solução eletrificada nessa faixa de preço, a gente estava fora do radar — ou estava, até muito pouco tempo atrás”, disse Zola.

O executivo também tratou a questão como estrutural para o grupo, não apenas para uma marca: “A Stellantis perdeu espaço em SUVs por um motivo claríssimo. E a Jeep não teve o portfólio de produtos e a oferta tecnológica na velocidade que o mercado pedia.”

‘Calibrando’ a demanda

A escolha por um lote inicial limitado, com preço promocional de R$ 114.990, para o Avenger foi deliberada — uma ferramenta clássica de lançamento, segundo Zola, para criar senso de escassez e medir a real disposição do consumidor antes de calibrar preço e volume de produção.

“Se eu tenho um lote propositalmente pequeno, com um preço muito atraente, eu vou gerar uma busca grande de pessoas para tentar comprar aquele produto naquele momento. É exatamente do que a gente precisa nesse instante”, afirmou.

A depender de como a demanda evoluir depois do fim da fase de pré-venda, a Stellantis terá duas alternativas: aumentar o tamanho dos lotes ou reajustar o preço. Zola foi direto sobre o limite concreto da decisão: a capacidade produtiva na curva inicial de fabricação de um carro novo, que cresce aos poucos ao longo dos primeiros meses.

“Eu preciso calibrar essas coisas para prometer aos nossos clientes algo que eu tenho a capacidade de cumprir em termos de prazo de entrega”, disse.

O Avenger será produzido na fábrica em Porto Real, no estado do Rio de Janeiro, originalmente da Peugeot – e que foi “atualizada” por processos produtivos mais modernos da Stellantis, segundo o executivo.

Novas gerações na linha Jeep

Para Zola, o Avenger tem uma vantagem tecnológica “muito grande” diante dos modelos do grupo no mercado no segmento de SUVs de entrada, em referência a Fiat Pulse e Fastback.

O modelo representa a abertura de um novo ciclo: Renegade, Compass e Commander devem ganhar novas gerações “completamente diferentes” nos próximos anos, segundo o executivo.

A estratégia de eletrificação mais ampla da Jeep no Brasil, no entanto, ainda está em revisão. O plano tecnológico apresentado há três anos, batizado de BioHybrid, será atualizado e reapresentado ainda neste ano, segundo Zola — sem data ou nome definidos.

Parte da indefinição tem origem tributária. As mudanças em discussão ainda não deixaram claro como vai funcionar o chamado imposto seletivo, que deve incorporar benefícios hoje concedidos pelo IPI Verde.

Zola citou o regime atual de importação de kits (CKD e SKD), com alíquotas de taxação de 35%, como um fator que hoje favorece marcas chinesas com baixo nível de localização de produção no Brasil (isso sem entrar no mérito das cotas de vendas com isenção total).

“No modelo atual, 35% de imposto ainda nos dá a possibilidade de continuar trabalhando com kits com um nível de localização muito baixo. Isso coloca a cadeia da indústria nacional automobilística em risco”, disse.

Parcerias com chineses

Zola disse que a Stellantis também avança na parceria com a chinesa Dongfeng, recém-ampliada globalmente. Já estão definidos dois modelos Jeep e dois Peugeot que usarão como base produtos da Dongfeng — hoje vendidos na China sob outros nomes.

A discussão em aberto agora é sobre produção regional. “O que estamos tentando entender é qual o plano deles no Brasil, na Argentina, no Uruguai. Diante da parceria, podemos cooperar em um produto ou em vários — é um campo de negociação aberto”, disse Zola.

O COO ressaltou que a rede de distribuição e a experiência comercial da Stellantis no Brasil, com quase 30% de participação de mercado, são um ativo relevante para a marca chinesa.

Some-se a isso o desenvolvimento interno de veículos elétricos de entrada baseados em plataformas chinesas no modelo de parceria — os modelos A05 e A10, da Leapmotor, hoje vendidos na China, devem chegar a outros mercados sob nomes ainda não definidos.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

H&M vai abrir quatro novas lojas no Brasil em 2026. Veja onde

A H&M anunciou nesta quinta-feira (13) a abertura de quatro novas lojas no Brasil no segundo semestre de 2026. As unidades fazem parte da expansão física da varejista sueca no país e marcam a chegada da marca ao Nordeste.

Com as aberturas, a H&M deve chegar a 13 lojas no Brasil, distribuídas por três das cinco regiões do país. A empresa também mantém operação de e-commerce, disponível para consumidores em todo o território nacional desde agosto de 2025.

Onde serão abertas as novas lojas da H&M?

A expansão da H&M no segundo semestre de 2026 inclui quatro unidades:

CidadeShopping
FortalezaRioMar Fortaleza
RecifeRioMar Recife
Rio de JaneiroShopping Tijuca
Rio de JaneiroNorteShopping

A loja do NorteShopping tem abertura prevista para setembro. As demais unidades serão inauguradas ao longo do segundo semestre de 2026.

O que muda com a chegada da H&M ao Nordeste?

A abertura das lojas em Fortaleza e Recife marca o início da operação física da H&M no Nordeste.

Até agora, a marca já atendia consumidores da região pelo e-commerce. Com as novas unidades, a varejista passa a levar também a experiência de loja física para uma região considerada relevante para a indústria e o varejo de moda no país.

A expansão também reforça a presença da H&M fora do eixo inicial de operação no Brasil. Segundo a empresa, as 13 lojas previstas estarão distribuídas por três regiões brasileiras.

Quais produtos serão vendidos nas novas lojas?

As novas lojas da H&M serão inauguradas com a coleção Primavera/Verão 2026.

As unidades terão linhas feminina, masculina e infantil. A proposta segue o posicionamento da marca de oferecer moda e qualidade a preços competitivos, com foco também em sustentabilidade.

Por que o Brasil é importante para a H&M?

A H&M trata o Brasil como um mercado estratégico dentro da América Latina. A operação no país começou em 2025, com a estreia em São Paulo, e ganhou novas etapas de expansão desde então.

No primeiro trimestre de 2026, a companhia já indicava o Brasil como peça central da estratégia regional. Na época, a varejista informou que planejava ampliar sua presença no país enquanto ajustava sua rede global de lojas.

Globalmente, a H&M previa abrir cerca de 80 lojas e fechar aproximadamente 160 em 2026, como parte de uma reorganização de sua operação física. A rede somava cerca de 4.050 unidades no mundo.

Como está o desempenho global da H&M?

A expansão no Brasil ocorre em um momento de ajustes na operação global da H&M.

No primeiro trimestre de 2026, a varejista registrou vendas abaixo do esperado, em meio a consumo fraco e efeitos cambiais. As vendas líquidas em moedas locais caíram 1%, para 49,6 bilhões de coroas suecas, ou cerca de US$ 5,3 bilhões.

Apesar da pressão nas vendas, a empresa melhorou a rentabilidade com controle de custos. O lucro operacional foi de 1,51 bilhão de coroas suecas, equivalente a cerca de US$ 162 milhões, acima do esperado pelo mercado.

A companhia também tem investido na integração entre lojas físicas, e-commerce, marketplaces e redes sociais. A estratégia busca aumentar conveniência para o consumidor e melhorar a eficiência da operação.

  •  

SpaceX supera teste de fim de restrição a vendas e ganha US$ 500 bilhões em valor

Desde que a SpaceX abriu o capital em junho, Wall Street vinha temendo o dia 6 de agosto, quando terminou o primeiro período de lockup, que impedia os primeiros investidores de vender as ações, e milhões de papéis poderiam chegar ao mercado.

Não havia motivo para tanta preocupação.

As ações da SpaceX dispararam desde o fim do lockup, com alta de 35% em apenas cinco pregões, acréscimo de cerca de US$ 500 bilhões em valor de mercado e retorno a um patamar acima dos US$ 135 da oferta pública inicial de ações. O avanço contrariou os temores de uma onda iminente de vendas e aumentou o otimismo dos investidores de que os próximos vencimentos não serão tão dolorosos quanto se temia.

“Superamos o grande obstáculo, que era o desconhecido”, disse Andrew Plum, sócio-gestor e chefe do comitê de investimentos da Loxahatchee Capital, que detém ações da SpaceX. “É como se o mercado precificasse um evento negativo, talvez até em excesso, enquanto espera que aquilo aconteça. E então, em geral, não é tão ruim quanto o que havia sido precificado ou esperado.”

As ações da SpaceX caíam 2,4% no início das negociações desta quinta-feira.

A empresa de Elon Musk que atua nos setores espacial, de satélites e inteligência artificial viveu uma trajetória turbulenta no mercado acionário desde que precificou, em 11 de junho, a oferta pública inicial recorde de US$ 86 bilhões.

As ações decolaram nos primeiros dias de negociação, mas depois inverteram a direção e perderam mais de US$ 1 trilhão em valor de mercado até o início de agosto. O fim do lockup deveria representar outro risco, mas acabou sendo apenas um contratempo passageiro.

“Se a ação estivesse a US$ 225, eu diria que provavelmente teria sucumbido à tendência”, disse Gene Munster, sócio-gestor da Deepwater Asset Management, que detém ações da SpaceX. Ele afirmou que a gestora estava em “modo de preparação” antes do vencimento, à espera do que aconteceria.

O processo de liberação das ações da SpaceX é diferente do que normalmente ocorre após um IPO, quando insiders em geral ficam impedidos de vender por 180 dias. Diante do tamanho da companhia e do potencial de causar um choque no mercado, a administração e os bancos da SpaceX distribuíram os vencimentos em uma estrutura de nove etapas.

Este lockup foi o maior deles, com a liberação de 911,5 milhões de ações, número superior ao vendido no IPO.

O próximo vencimento ocorre em 20 de agosto, com a liberação de até 319 milhões de ações, ou 7% do total de papéis sujeitos a restrições de venda. Blocos semelhantes, também equivalentes a 7%, serão liberados nos próximos meses, antes que as 6,4 bilhões de ações de Musk sejam desbloqueadas em junho de 2027.

As ações da SpaceX despencaram 14% no dia anterior ao vencimento, mas o motivo parece ter sido, na verdade, o primeiro balanço da empresa — mais especificamente, os gastos de capital com inteligência artificial acima do esperado.

Os resultados, porém, também trouxeram algumas boas notícias, entre elas receita muito superior às projeções e prejuízo por ação menor que o previsto. Esses números provavelmente foram outro catalisador da alta das ações desde então.

“Quando os investidores perceberam, após aquele primeiro dia, que a ação não entraria em queda livre, entenderam que poderiam voltar e reavaliar o que aconteceu no trimestre e concluir que as coisas estavam avançando”, disse Munster.

Musk, como costuma fazer, também apresentou algumas projeções ousadas na teleconferência de resultados. Em particular, disse esperar que a receita da SpaceX alcance um ritmo anualizado superior a US$ 100 bilhões até o fim do ano e chegue a US$ 1 trilhão em 2030, ou possivelmente em 2029.

“O resultado surpreendeu bastante para cima, e acho que esse é o antídoto para a chegada de novas ações ao mercado”, disse Plum. “A empresa pode divulgar notícias financeiras muito positivas, capazes de atrair novos compradores nesses níveis, o que permitirá que essas ações sejam vendidas a um preço razoável sem exercer pressão excessiva sobre o papel.”

Alguns investidores não ficaram particularmente surpresos com o fato de as ações da SpaceX terem se comportado de maneira diferente de outros papéis após o fim do lockup. Embora esses eventos normalmente pressionem as ações envolvidas, a popularidade de Musk pode ter mudado a dinâmica.

“Eu presumiria que a base inicial de investidores pioneiros do setor espacial não é fiel aos fundamentos do mercado; é fiel a Elon e ao sonho dele”, disse David Wagner, gestor de portfólio da Aptus Capital Advisors, que possui ações da SpaceX. “Essa base de investidores pode ser mais resistente do que se imagina porque se trata de uma aposta em Elon, e não nos lucros fundamentais, na execução e na geração de fluxo de caixa livre em períodos curtos.”

Segundo Munster, o fato de a ação estar bem abaixo do preço do IPO antes do fim do lockup também pode ter ajudado. Ele prevê que um padrão semelhante de negociação poderá surgir em torno dos próximos vencimentos — com queda das ações antes da liberação e alta posteriormente — desde que os insiders não corram para vender as participações.

Para os investidores da SpaceX, a conclusão é que devem esperar fortes oscilações das ações conforme mais papéis cheguem ao mercado e a narrativa em torno da empresa evolua.

“Espero que esta ação seja volátil e oscile entre o medo de uma história promissora, mas cujo fluxo de caixa ainda está a vários anos de distância, e a ganância quando os investidores se entusiasmarem com a visão de Musk e seu extraordinário potencial”, disse Rhys Williams, estrategista-chefe da Wayve Capital Management. “Os otimistas podem sonhar. E os pessimistas vão se concentrar no volume impressionante de Capex.”

  •  

No Azzas, Birman fala pela primeira vez após crise entre sócios e diz que foco está na operação

Alexandre Birman falou publicamente pela primeira vez desde que a crise com o sócio Roberto Jatahy quase implodiu de vez o Azzas 2154, o maior grupo de moda da América Latina, dona de marcas como Arezzo, Hering, Schutz e Reserva.

Na teleconferência de resultados do segundo trimestre, nesta quinta-feira (13), Birman, que também é CEO da companhia, admitiu que a disputa desviou o foco da diretoria. Segundo ele, o assunto agora é tratado por uma equipe dedicada, enquanto a gestão voltou a se concentrar na operação.

“Nas primeiras semanas, elas tomaram um pouco da nossa energia, do nosso foco”, disse Birman, ao se referir às questões societárias que se tornaram públicas a partir de 12 de maio.

Ele acrescentou que hoje há um grupo de pessoas dedicado ao tema, permitindo que o restante da administração esteja voltado ao negócio.

A fala ocorre pouco mais de dois anos depois da fusão entre Arezzo&Co e Grupo Soma, período em que a companhia perdeu mais de R$ 6 bilhões em valor de mercado.

Na estreia do Azzas 2154 na B3, em agosto de 2024, o grupo valia R$ 10,2 bilhões. Hoje, a empresa está valendo cerca de R$ 3,2 bilhões.

A crise entre Birman e Jatahy colocou em xeque justamente a combinação que deu origem ao Azzas. Antes da fusão, os dois comandavam suas empresas com ampla autonomia. Depois dela, passaram a dividir decisões, capital e influência sobre uma companhia maior e mais complexa.

As divergências evoluíram para uma disputa aberta, levada à Justiça e à arbitragem. O Azzas não anunciou durante a teleconferência um acordo entre os acionistas nem apresentou uma estrutura para uma eventual cisão.

O principal movimento estratégico discutido pela administração foi a avaliação de alternativas para a Farm Rio, um dos ativos mais valiosos do grupo.

A companhia contratou o Morgan Stanley para assessorar o processo e, segundo Birman, os trabalhos seguem dentro do cronograma, com questões contábeis e jurídicas em análise.

Futuro da Farm

Ele ressaltou, porém, que nenhuma decisão foi tomada e que o processo ainda está em fase de preparação. Na call, Birman também apresentou uma justificativa operacional para a revisão estratégica.

Segundo ele, a Farm praticamente dobrou de tamanho entre 2024 e 2026 e deve faturar cerca de R$ 3,5 bilhões globalmente neste ano. Para continuar crescendo, porém, a marca precisa entrar em um novo ciclo de investimentos justamente no momento em que o Azzas busca reduzir estoques, capex e capital empregado.

Alexandre Birman e Roberto Jatahy, controladores da Azzas 2154
Alexandre Birman e Roberto Jatahy, controladores da Azzas 2154 (Divulgação)

Birman diz que o trabalho conduzido com o Morgan Stanley busca encontrar uma forma de sustentar o próximo ciclo de expansão global da Farm. A avaliação de cenários para a marca ocorre em meio às discussões sobre uma possível cisão do Azzas 2154.

Pessoas familiarizadas com as conversas disseram anteriormente ao InvestNews que a Farm poderia ser uma peça central para destravar uma cisão e que os recursos de uma eventual operação poderiam, entre outras finalidades, ajudar a financiar a saída de Jatahy do negócio.

Lucro cai

A discussão societária acontece em um momento de forte pressão sobre os resultados da companhia. A receita líquida do Azzas caiu 8,2% no segundo trimestre, para R$ 2,66 bilhões.

O resultado operacional (Ebitda) recorrente recuou 29,1%, para R$ 379,6 milhões, enquanto a margem Ebitda caiu 4,3 pontos percentuais, para 14,2%. O lucro líquido recorrente ficou em R$ 106,5 milhões, uma queda de 62,5% na comparação anual.

A companhia atribuiu boa parte da piora à queda de 13,6% dos canais de sell-in, que incluem vendas para franqueados e clientes multimarcas.

Segundo a administração, parte dessa redução foi deliberada, com o objetivo de diminuir os estoques dos parceiros e aproximar o volume comprado pelas lojas das vendas ao consumidor final.

A contrapartida veio no caixa. O Azzas gerou R$ 356,5 milhões de caixa operacional no trimestre, mais de três vezes o registrado um ano antes, e R$ 280,1 milhões após investimentos.

Ao final da teleconferência, Birman disse que a prioridade para o segundo semestre é transformar a estabilização dos estoques dos franqueados em retomada de vendas e melhora da alavancagem operacional.

  •  

Gol troca CEO: Celso Ferrer vai para a Boeing, André Fehlauer assume o comando

A Gol terá mudanças no comando a partir de setembro. Celso Ferrer deixará o cargo de CEO da companhia em 31 de agosto para assumir a presidência da Boeing para a América Latina e o Caribe a partir de 4 de setembro de 2026. Ao mesmo tempo, André Fehlauer retornará à Gol para ocupar o posto de CEO, enquanto Albert Perez, atual COO da companhia, passará a acumular a presidência e o cargo de diretor de operações.

Na Boeing, Ferrer será responsável por fortalecer as operações, a estratégia e a presença da fabricante na América Latina e no Caribe, além de apoiar as oportunidades de crescimento da empresa na região.

“Celso traz experiência, capacidade de liderança e conhecimento excepcionais para essa função”, afirmou Brendan Nelson, presidente da Boeing Global. Segundo o executivo, os mais de 20 anos de experiência de Ferrer no setor de aviação o tornam adequado para lidar com as oportunidades e os desafios da região.

Ferrer deixa a Gol após mais de 20 anos

Ferrer estava à frente da Gol desde 2022 e liderou uma importante fase de transformação da empresa, incluindo o processo de reestruturação que fortaleceu sua posição financeira e operacional e a integração ao Grupo Abra, holding que controla a Gol e a colombiana Avianca.

O executivo começou sua carreira na própria Gol, como estagiário, e ocupou diferentes posições estratégicas ao longo de mais de duas décadas na companhia. Antes de assumir a posição de CEO, foi COO, responsável pelas áreas de Operações, Segurança Operacional, Aeroportos, Planejamento, Malha, Cadeia de Suprimentos e Frota.

Ferrer também foi vice-presidente de Planejamento por cinco anos, com experiência nas áreas de precificação e alianças.

Além da trajetória executiva, Ferrer é piloto de linha aérea certificado e atualmente habilitado. Ele fez parte da tripulação da Gol que operava a frota de Boeing 737.

“É uma grande satisfação e, ao mesmo tempo, um privilégio ter a oportunidade de ingressar na Boeing durante um período de expansão em uma região tão dinâmica como a América Latina”, afirmou Ferrer. “Estou honrado pela confiança que a empresa depositou em mim e aguardo com entusiasmo os desafios e as oportunidades deste novo capítulo da minha carreira.”

Ferrer é formado em Economia pela Universidade de São Paulo (USP) e em Relações Internacionais pela PUC-SP. Ele também possui Executive MBA pelo INSEAD, na França.

Em sua despedida da Gol, o executivo afirmou que a companhia encerra um importante ciclo de transformação e está preparada para uma nova etapa.

“Deixo minha posição confiante de que a companhia vive um dos momentos mais promissores de sua história”, afirmou Ferrer.

André Fehlauer retorna à Gol

André Fehlauer retornará à Gol para assumir o cargo de CEO a partir de setembro. O executivo trabalhou anteriormente por oito anos na companhia, como CEO da Smiles na Argentina e no Brasil.

Mais recentemente, Fehlauer foi CEO da Livelo, um dos principais programas de fidelidade do Brasil. Sua trajetória profissional também inclui passagens pelo Citi e pela Credicard.

André Fehlauer- novo presidente da GOL

Segundo a Gol, a nomeação busca garantir a continuidade da estratégia da companhia, mantendo o cliente no centro dos negócios e preparando a empresa para uma nova fase de criação de valor em conjunto com as demais companhias aéreas do Grupo Abra.

Albert Perez, atual COO da Gol, assumirá responsabilidades adicionais como presidente e COO da companhia. Perez ingressou na Gol no primeiro semestre de 2024, após mais de duas décadas de experiência no setor de aviação, com passagens por posições de liderança na Avianca, JetSMART e Vueling.

Nos últimos dois anos, o executivo teve papel importante no desempenho operacional da Gol, liderando o redesenho de processos e iniciativas de melhoria contínua.

Segundo a companhia, esses esforços contribuíram para que a Gol alcançasse indicadores de referência no setor, incluindo a liderança em pontualidade no Brasil e entre as companhias aéreas da América Latina.

Na nova função, Perez continuará responsável pelas operações diárias da Gol enquanto a empresa amplia sua malha doméstica e internacional.

Grupo Abra destaca transição

Adrian Neuhauser, CEO do Grupo Abra, holding que controla a Gol e a colombiana Avianca, agradeceu a Ferrer pela atuação na companhia e destacou sua contribuição durante o processo de transformação da aérea.

“Como CEO, ele desempenhou um papel fundamental na condução da Gol durante um período de transformação e no posicionamento da companhia para sua próxima fase de crescimento”, afirmou Neuhauser. O executivo também destacou a experiência de Fehlauer e seu conhecimento sobre a Gol, além da experiência operacional de Perez.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Gafisa adia balanço do 2º trimestre em meio a crise entre acionistas

A Gafisa informou nesta quinta-feira (13) que adiou a divulgação das informações financeiras referentes ao segundo trimestre de 2026. Segundo a companhia, a nova previsão é publicar os resultados até 31 de agosto.

O adiamento ocorreu após a BDO Auditores Independentes, responsável pela auditoria independente da Gafisa, solicitar prazo adicional para concluir os procedimentos de auditoria.

De acordo com a incorporadora, a extensão do prazo tem como objetivo assegurar a consistência, a completude e a qualidade das informações que serão divulgadas ao mercado.

Com o novo cronograma, a teleconferência para apresentação dos resultados do segundo trimestre está prevista para 1º de setembro. A Gafisa informou que reapresentou nesta quinta-feira seu Calendário de Eventos Corporativos com as novas datas.

A companhia disse ainda que manterá acionistas e o mercado atualizados sobre o assunto, conforme a regulamentação aplicável.

Crise entre acionistas

O adiamento ocorre em meio a mais um episódio de disputa entre acionistas da Gafisa. Em assembleia geral extraordinária realizada em 16 de julho, um grupo de acionistas minoritários tentou ampliar o conselho de administração de três para cinco membros e destituir todo o conselho fiscal. As duas propostas, porém, foram rejeitadas.

O grupo questiona um aumento de capital realizado recentemente pela companhia. O episódio se soma ao histórico de conflitos na governança da Gafisa, que remonta a 2018, quando o fundo sul-coreano GWI, do investidor Mu Hak You, assumiu o controle da incorporadora em uma disputa hostil, destituiu o conselho de administração e passou a comandar a empresa.

A gestão da GWI foi marcada por uma forte redução da estrutura da companhia. Em fevereiro de 2019, a posição do fundo, montada de forma alavancada, ruiu, e parte de suas ações foi levada a leilão na B3.

No mesmo ano, o empresário Nelson Tanure surgiu como acionista de referência da Gafisa e entrou no conselho de administração em abril, ao lado de fundos da MAM Asset, gestora ligada ao Banco Master. Tanure deixou formalmente o conselho em 2023 e atualmente teria uma participação pequena na companhia.

Hoje, as maiores posições acionárias da Gafisa estão concentradas em fundos das gestoras GERF e Ravello, que, juntas, detêm quase 40% das ações. A presidência do conselho de administração é ocupada por Eduardo Larangeira Jácome, que também teve passagem pelo conselho da Prio, empresa que esteve entre os principais investimentos de Tanure na última década.

  •  

GPA aprova termos para novas debêntures em plano de recuperação

O GPA (Companhia Brasileira de Distribuição) informou na quarta-feira (12), em fato relevante enviado à Comissão de Valores Mobiliários (CVM), a aprovação dos principais termos e condições para a emissão de novas debêntures. A operação faz parte da solução de reestruturação financeira prevista no plano de recuperação extrajudicial da companhia.

O chamado Term Sheet reúne as condições que deverão constar das escrituras de emissão das novas debêntures e foi apresentado ao juízo responsável pelo processo de recuperação extrajudicial, conforme previsto no plano.

A aprovação contou com o apoio de credores que representam mais da metade do total de credores sujeitos ao plano. Entre aqueles que escolheram a Opção A de pagamento, que prevê a contribuição de novos recursos para a companhia, mais de dois terços aprovaram os termos.

O Term Sheet ficará disponível para consulta nos autos do processo de recuperação extrajudicial e no site de relações com investidores do GPA.

Segundo a companhia, a aprovação representa uma etapa importante para a implementação da reestruturação financeira prevista no plano. A emissão das novas debêntures, porém, ocorrerá somente após a homologação do plano de recuperação extrajudicial.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Da sala à cozinha: nova fábrica da LG no Brasil expõe aposta bilionária para ir muito além da TV

Há quase quatro anos, a operação brasileira da LG começou a convencer a matriz, na Coreia do Sul, a fazer uma aposta de R$ 1,5 bilhão: abrir uma segunda fábrica no Brasil, desta vez voltada à linha branca.

A avaliação dos executivos daqui era que havia espaço para crescer no mercado brasileiro de eletrodomésticos, mas seria difícil ganhar escala enquanto geladeiras e máquinas de lavar continuassem sendo importadas.

A aposta sai definitivamente do papel nesta quinta-feira (13), quando a LG inaugura em Fazenda Rio Grande, na região metropolitana de Curitiba, sua nova fábrica. A unidade começa pela produção de geladeiras, mas foi projetada para receber outras linhas de eletrodomésticos no futuro.

Daniel Song, presidente da LG Electronics para a América Latina desde janeiro de 2024 e que comandava a operação brasileira desde 2023, diz ao InvestNews que a equação envolvia preço e tempo.

Importar restringia a companhia sobretudo às faixas mais caras do mercado e dificultava a disputa por volume com fabricantes já instalados no país. Produzir localmente, segundo a LG, reduz em até 80% o tempo necessário para abastecer o mercado.

“Para entrar no mercado do Brasil, nós temos que ter um local”, afirma Song, em entrevista exclusiva ao InvestNews.

Na defesa do investimento, a operação local apresentou à matriz o potencial de crescimento do país e a possibilidade de transformar a fábrica brasileira, no futuro, em uma base para atender outros mercados da região. 

A inauguração marca também a primeira abertura de uma fábrica da LG no Brasil em 21 anos. A companhia iniciou sua produção no país em 1995, em Manaus, inicialmente com televisores, microondas e aparelhos de DVD.

Dez anos depois, abriu uma segunda unidade em Taubaté (SP), dedicada a celulares, notebooks e monitores. Em 2021, após deixar o mercado de smartphones, a LG transferiu as linhas restantes de Taubaté para Manaus e voltou a concentrar ali toda a sua produção brasileira.

A fábrica paranaense reabre agora uma segunda frente industrial no país.

Meio milhão de geladeiras

A nova fábrica nasce com capacidade para produzir mais de 500 mil refrigeradores por ano em apenas um turno. Instalada em um terreno de cerca de 770 mil metros quadrados, a unidade foi dimensionada para receber outras linhas de produção, como máquinas de lavar. A expansão, porém, será feita aos poucos e dependerá do avanço das vendas.

Mais do que trocar produtos importados por nacionais, a LG quer usar a unidade para ganhar escala em um negócio no qual ainda tem uma presença muito menor do que aquela conquistada em categorias como televisores e aparelhos de ar-condicionado.

A nova fábrica da LG (Arte: Daniela Arbex)
Os números da nova fábrica da LG (Arte: Daniela Arbex)

A empresa coreana entra de vez na guerra das geladeiras confiando no reconhecimento de marca construído ao longo de mais de 30 anos de atividade no Brasil.

E há um comportamento de seus próprios clientes que ajuda a explicar essa aposta. Ao acompanhar as compras feitas por consumidores cadastrados em seus canais de relacionamento, a LG identificou que a geladeira costuma aparecer entre as aquisições seguintes de quem já adquiriu uma televisão da marca.

A descoberta interessa especialmente porque é justamente na sala de estar que a LG já conquistou uma posição muito mais relevante no Brasil.

A companhia está entre as principais fabricantes de televisores do país. A meta da LG é figurar entre as três principais marcas de geladeiras. Mas o caminho não será simples.

A empresa coreana terá de lidar com um mercado historicamente concentrado na americana Whirlpool, dona das marcas Brastemp e Consul, e na sueca Electrolux.

No início do ano, a companhia estimava ter cerca de 3% do mercado brasileiro de linha branca, com a intenção de alcançar 20% de participação ao longo dos próximos anos.

Song reconhece que a empresa terá pela frente “duas marcas muito fortes”, mas diz que a LG enxerga espaço para uma nova opção entre os consumidores brasileiros.

Parte da estratégia foi tentar evitar que os produtos fabricados aqui fossem apenas versões nacionalizadas de modelos desenvolvidos para outros mercados.

Segundo o executivo, nos últimos dois anos, engenheiros enviados pela Coreia passaram por casas de consumidores em diferentes regiões do país, incluindo cidades do interior de Norte a Sul, para entender como os brasileiros usam suas geladeiras. 

O CEO da LG na América Latina, Daniel Song (Divulgação)

O estudo identificou, entre outras particularidades, a demanda por freezers maiores e a necessidade de lidar com diferentes voltagens pelo país. A resposta da LG foi fazer com que toda a produção nacional de refrigeradores nasça bivolt.

A característica permite que um mesmo aparelho seja vendido tanto em regiões de 110 volts quanto de 220 volts e também simplifica a operação dos varejistas, que não precisam manter estoques separados do mesmo modelo para cada voltagem.

Novos produtos

A aposta também leva a LG para uma faixa de mercado diferente daquela a qual a marca esteve mais associada em refrigeradores: a premium.

Até agora, os custos de importar geladeiras para o Brasil tornavam pouco atraente trazer modelos mais baratos, empurrando o seu portfólio para produtos de maior valor.

Com a produção local, a LG pretende lançar 25 modelos, entre modelos mais populares, intermediários e premium. A estratégia é ampliar o portfólio para disputar um mercado que vende perto de 5 milhões de geladeiras por ano e movimenta mais de R$ 15 bilhões.

A escolha de Fazenda Rio Grande também tem relação direta com o tamanho do produto que sairá da linha. Caso utilizasse a fábrica de Manaus, existiria uma dificuldade logística relevante.

Geladeiras são volumosas e caras de transportar por longas distâncias. Song diz que, do ponto de vista da cadeia de suprimentos e da logística, o Paraná oferece condições mais favoráveis para esse tipo de produto. 

Geladeiras: nova frente de batalha da indústria (Ilustração: João Brito/ InvestNews)
Geladeiras: nova frente de batalha da indústria (Ilustração: João Brito)

Os concorrentes chegaram à mesma conclusão: a Electrolux fabrica refrigeradores em Curitiba, enquanto a Whirlpool concentra uma importante produção de geladeiras Brastemp e Consul em Joinville (SC).

Desafios

A LG coloca essa nova capacidade no mercado em um momento menos favorável para o consumo no Brasil. Com as famílias endividadas e o crédito caro, compras de maior valor tendem a ser postergadas.

E geladeira é justamente um bem de ciclo longo: estimativas do setor trabalham com uma vida útil próxima de dez anos para um refrigerador, o que dá ao consumidor alguma margem para adiar a troca enquanto o aparelho antigo ainda funciona.

A companhia diz que ajusta a estratégia comercial a esse ambiente. Segundo Song, a LG tem trabalhado com o varejo para alongar o número de parcelas e ampliar alternativas de financiamento, inclusive em redes que operam com carnê.

A empresa também vem ampliando a presença entre redes regionais, numa tentativa de chegar a consumidores fora dos grandes centros e das principais varejistas nacionais.

“Estamos bem atentos a isso”, reforçou o executivo. A lógica, segundo ele, é encontrar formas de tornar a compra compatível com o orçamento desses consumidores.

Futura expansão

A próxima etapa para a fábrica é adicionar lavadoras e máquinas lava e seca à produção no Paraná a partir de 2027. Mas Song ainda prega cautela: tudo vai depender do êxito com as geladeiras.

“É muito importante ter sucesso na primeira etapa”, disse. Segundo ele, um bom resultado dará à operação brasileira mais força para defender novos investimentos perante a matriz.

Antes mesmo de a fábrica alcançar sua velocidade de cruzeiro, porém, a LG já começa a enxergar para ela um destino que originalmente não era prioridade: outros países da região.

Song afirma que o primeiro objetivo continua sendo abastecer o consumidor brasileiro, mas diz que a operação da LG na Argentina já demonstrou interesse em receber produtos fabricados no Paraná. Chile, Colômbia e Peru também estão entre os mercados estudados como possíveis destinos de exportação.

Antes disso, vem o seu primeiro teste: Song estima que uma unidade desse porte leve cerca de um ano para alcançar seu ritmo normal de operação. É preciso elevar gradualmente a produção, treinar trabalhadores e fazer a linha atingir a capacidade planejada antes de avaliar plenamente os resultados.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Rio Tinto obtém US$ 1,8 bilhão para evitar fechamento da maior fundição de alumínio da Austrália

Os donos da maior fundição de alumínio da Austrália, entre eles a Rio Tinto, conseguiram um pacote de US$ 1,8 bilhão dos governos federal e estadual para manter a fábrica em operação diante da pressão dos altos custos de energia.

A Rio, acionista majoritária da fundição de Tomago, em New South Wales, e seus parceiros receberão o apoio em um acordo que prevê, em contrapartida, investimentos de cerca de US$ 790 milhões na unidade, segundo comunicado conjunto dos governos.

O plano também prevê mudanças para permitir que a fundição reduza o consumo de eletricidade nos momentos de maior demanda da rede. A preservação de Tomago tem peso relevante para a indústria australiana de alumínio.

A Austrália é um dos principais fornecedores mundiais das matérias-primas usadas na produção de alumínio e abriga uma cadeia integrada que vai da bauxita ao metal.

O país é o segundo maior produtor global de bauxita, com 22% da oferta mundial, e deve produzir cerca de 1,7 milhão de toneladas de alumínio primário por ano. Nesse contexto, Tomago sozinha responde por mais de um terço da produção australiana do metal.

Manter Tomago aberta significa preservar uma parcela relevante da produção de alumínio de um país que ocupa posição estratégica na cadeia global do metal, justamente num momento em que a oferta internacional está apertada e os preços seguem elevados.

A unidade produz cerca de 590 mil toneladas do metal por ano, o equivalente a 37% de toda a produção de alumínio primário do país. Cerca de 90% do volume produzido é destinado a mercados da Ásia-Pacífico, segundo a própria Tomago.

Oferta restrita

O socorro ocorre também em um momento de oferta mais apertada no mercado internacional. O governo australiano estima que a demanda elevada, impulsionada entre outros fatores pela transição energética, e as restrições de oferta mantenham os preços do alumínio em níveis altos.

A projeção oficial é de preço médio de US$ 3.425 por tonelada no segundo semestre de 2026. O problema central para a sobrevivência da unidade é a energia. A Rio já afirmou que a eletricidade representa mais de 40% dos custos operacionais de Tomago.

A planta consome cerca de 950 megawatts continuamente e responde por aproximadamente 12% da demanda elétrica de New South Wales, segundo a companhia.

Em dezembro, o primeiro-ministro australiano, Anthony Albanese, havia prometido apoio financeiro depois que a Rio alertou que a escalada dos custos poderia obrigar a planta a fechar quando seu atual contrato de fornecimento de eletricidade expirar, no fim de 2028.

Os novos termos

O novo acordo também deverá sustentar quase 3 gigawatts de nova geração renovável, segundo o comunicado citado pela Bloomberg. Além disso, os donos da fábrica se comprometeram a destinar aproximadamente US$ 72 milhões à redução de emissões.

“Este acordo garante mais de 1.000 empregos em Tomago e milhares de outros que dependem da fundição”, afirmou o premiê de New South Wales, Chris Minns.

A Rio Tinto detém 51,55% da fundição, que opera desde 1983. A Gove Aluminium Finance possui 36,05% e a Hydro Aluminium, da Norsk Hydro, os 12,4% restantes.

O pacote para Tomago não é o primeiro concedido à Rio para preservar uma operação de alumínio intensiva em energia na Austrália. Em março, a empresa recebeu o equivalente a cerca de US$ 1,4 bilhão em apoio combinado dos governos federal e estadual para sua fundição de Boyne, em Queensland.

Outras companhias também receberam ajuda pública para manter ativos industriais de alto consumo energético no país.

No ano passado, Glencore obteve apoio para sua fundição de cobre de Mount Isa e uma refinaria associada, enquanto a Nyrstar Australia, subsidiária do Trafigura Group, recebeu recursos para a fundição de chumbo de Port Pirie e as operações de zinco de Hobart.

  •  

Raízen prepara cisão de negócios e subsidiária pede conversão de registro na CVM

A Raízen Energia informou nesta quarta-feira (12) que protocolou na Comissão de Valores Mobiliários (CVM), pedido de conversão de seu registro de emissor de valores mobiliários da Categoria B para a Categoria A, que é o registro que permite listar as ações na bolsa de valores.

Segundo a empresa, a mudança está inserida no contexto da recuperação extrajudicial da Raízen, que para conseguir reestruturar mais de R$ 60 bilhões em dívidas, terá que dividir seus negócios em dois: um para a operação agrícola (a Raízen Energia) e a vertical responsável pela distribuição de combustíveis.

Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.

  •  

Embraer e Saab fecham acordo para montar mais 20 caças Gripen no Brasil

A Embraer e a sueca Saab assinaram nesta terça-feira (21) um acordo preliminar que estabelece as bases para a produção de 20 caças Gripen adicionais na fábrica de Gavião Peixoto, em São Paulo. O Gripen é o caça mais avançado da Força Aérea Brasileira, capaz de atingir quase o dobro da velocidade do som.

O anúncio é um desdobramento do memorando assinado pelos governos do Brasil e da Suécia em junho para a compra desses 20 caças, que se somariam aos 36 Gripen adquiridos em 2014. Na ocasião, o ministro da Defesa sueco, Pal Jonson, evitou citar valores e disse que o preço “ainda deve ser discutido” entre os dois países.

Pelo acordo de hoje, a fábrica da Embraer vai complementar a linha de montagem da Saab em Linköping, na Suécia. A parceria entre as duas empresas começou em 2013, no governo Dilma Rousseff, quando o Gripen foi escolhido para equipar as Forças Armadas do Brasil, vencendo a concorrência da americana Boeing e da francesa Dassault.

O acordo original já previa a criação de uma linha de montagem no Brasil. Ela foi inaugurada em maio de 2023, a primeira unidade de produção do Gripen fora da Suécia, com capacidade para fabricar 15 das 36 aeronaves do contrato inicial. O primeiro caça montado em solo brasileiro foi apresentado em março deste ano.

O contrato entre o governo brasileiro e a Saab foi assinado em outubro de 2014: 36 aeronaves, sendo 28 Gripen E monoposto (para um piloto) e 8 Gripen F biposto (dois lugares, usados também em treinamento), por um valor em torno de US$ 4,5 bilhões, com cada aeronave custando algo próximo a US$ 125 milhões.

Embraer e Saab fecham acordo para novos caças Gripen (Divulgação)

Não há ainda valor definido para os 20 caças adicionais ao Brasil. Uma referência possível é o contrato que a Saab fechou com a Colômbia em novembro do ano passado, de cerca de US$ 250 milhões por unidade – quase o dobro do preço unitário pago pelo Brasil em 2014, embora esse valor inclua pacote de compensação, simuladores e treinamento, não apenas a aeronave.

Embraer fecha negócios

O acordo com a Saab é mais um de uma série que a Embraer anunciou nesta terça-feira durante o Farnborough International Airshow, uma das principais feiras do setor, realizada na Inglaterra.

O negócio mais relevante do dia foi a venda de 20 aeronaves E195-E2 para o grupo Abra, dono da Gol e da Avianca, por US$ 1,8 bilhão. O acordo que ainda prevê 10 opções e 15 direitos de compra, podendo chegar a 45 unidades.

Houve também encomendas da companhia aérea espanhola Binter Canarias e da luxemburguesa Luxair, além de um memorando com a arrendadora Azorra para converter até 30 aeronaves em cargueiros.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Nike lamenta final da Copa e vê rival Adidas faturar com campeões. ‘O final não foi o que sonhamos’

A Nike gostaria de ter visto um final diferente para a Copa do Mundo.

A Espanha derrotou a Argentina na decisão disputada no domingo, com ambas as seleções vestindo uniformes da Adidas. As duas equipes haviam eliminado nas semifinais seleções patrocinadas pela Nike — França e Inglaterra.

Para uma empresa de artigos esportivos como a Nike, ficar fora da final significa perder a oportunidade de capturar a onda de vendas de produtos licenciados gerada pelo entusiasmo dos torcedores. As camisas de Lionel Messi e Lamine Yamal vistas nos Estados Unidos e em outros países durante o fim de semana representam receita adicional para sua principal rival.

“Sei que o final não foi o que sonhamos”, escreveu Camilo Andrade, vice-presidente e gerente-geral da divisão de futebol da Nike, em um memorando obtido pela Bloomberg News após o encerramento do torneio. Ainda assim, ele afirmou que, “independentemente do placar e de quem levantou a taça, fizemos o nosso trabalho”.

As ações da Nike caíram 0,7% na segunda-feira e acumulam desvalorização superior a 40% nos últimos 12 meses.

Sob a liderança do CEO Elliott Hill, a companhia vem reposicionando sua estratégia para dar maior destaque ao esporte e encarou a Copa do Mundo como uma oportunidade importante para ganhar espaço no futebol.

“Executamos o plano que queríamos; controlamos aquilo que estava ao nosso alcance”, afirmou Andrade no comunicado.

Ele também reconheceu que a empresa enfrentou obstáculos ao longo do caminho.

“Contra todas as probabilidades e diante de um número infinito de desafios, esta equipe de futebol não apenas escreveu a maior história de recuperação, como deu à Nike e ao mundo motivos para acreditar”, escreveu.

Antes do torneio, os uniformes da Nike foram alvo de críticas por apresentarem ondulações na região dos ombros. Além disso, atrasos na produção fizeram com que parte dos produtos relacionados à competição chegasse aos varejistas depois do prazo inicialmente previsto pela empresa.

Andrade destacou ainda que a Nike tem “uma oportunidade desproporcional de liderar e dominar o futebol feminino”. A próxima edição da Copa do Mundo Feminina da FIFA será realizada no Brasil no ano que vem.

A Nike forneceu uniformes para diversas seleções no Mundial, incluindo Estados Unidos, Canadá e Noruega. “Continuem avançando, continuem acreditando, continuem tentando. E a dominação virá”, afirmou Andrade.

Além do futebol, atletas patrocinados pela Adidas também conquistaram resultados expressivos nos últimos meses. Dois corredores da marca registraram tempos recordes na Maratona de Londres, rompendo a barreira das duas horas — um objetivo perseguido há anos pela Nike. Outro atleta, Josh Kerr, bateu o recorde mundial da milha masculina usando tênis da marca Brooks Running.

A Nike continua sob pressão para recuperar o ritmo de crescimento das vendas após um longo período de desaceleração. A empresa apresentou melhora nos resultados nos Estados Unidos e na categoria de corrida, mas ainda enfrenta fraqueza persistente no mercado chinês e na marca Converse.

  •  

Dona da Gol anuncia compra de 20 jatos Embraer E195-E2 por US$ 1,8 bilhão

O grupo Abra — holding que controla as companhias aéreas Avianca e Gol, além de manter investimento na espanhola Wamos Air — fechou um acordo com a Embraer para a aquisição de até 45 jatos do modelo E195-E2.

O contrato prevê o pedido firme de 20 aeronaves, além de 10 opções de compra e 15 direitos de aquisição futuros, condicionados ao cumprimento de certas metas operacionais. Apenas o pedido firme de 20 aeronaves alcança um valor de mercado de US$ 1,8 bilhão, conforme apurado pelo InvestNews na última segunda-feira.

A expectativa é a de que os modelos da Embraer sejam utilizados tanto pela Gol quanto pela Avianca. O anúncio aconteceu durante o Farnborough Airshow, que começou na segunda-feira (20) e vai até quinta-feira (24).

A aquisição marca uma virada da Embraer no mercado interno. Apenas a Azul utiliza os modelos da fabricante brasileira em sua frota. O pedido da controladora da Gol agora se soma ao da Latam feito no ano passado, com a primeira aeronave entrando em operação a partir de outubro.

No caso da Abra, as entregas estão programadas para começar no quarto trimestre de 2027 e serão feitas de forma progressiva.

A encomenda firme deverá reforçar o “backlog” (carteira de pedidos) do terceiro trimestre da Embraer assim que os requisitos finais forem atendidos.

A Embraer fabrica os jatos de corredor único da família E-Jets E2, com capacidade para até 146 passageiros, um degrau abaixo dos jatos de maior porte que hoje formam o núcleo tanto da Gol quanto da Avianca.

A lógica é a mesma que Azul e Latam já adotaram: usar aviões menores em rotas de menor demanda ou em aeroportos que não comportam um 737 de cerca de 180 assentos. Nesse caso, o E2 permite abrir frequências e cidades novas sem voar com o avião grande meio vazio. Além disso, permite usar um avião menor, que gasta menos combustível, em rotas que não têm lotado os 737.

Com o novo lote de jatos de última geração, o grupo Abra pretende ampliar sua presença na América Latina, fortalecendo rotas domésticas e regionais que exigem aeronaves com capacidade otimizada (right-sized capacity).

O modelo E195-E2 destaca-se pelo redução no consumo de combustível e na emissão de poluentes em relação a gerações anteriores.

Para Adrian Neuhauser, CEO do Grupo Abra, a chegada dos jatos brasileiros traz flexibilidade estratégica. “O E195-E2 dará ao grupo a agilidade necessária para buscar novas oportunidades de negócios, mantendo nossa disciplina na frota e entregando mais valor ao passageiro.”

Arjan Meijer, presidente e CEO da Embraer Aviação Comercial, ressaltou o orgulho de apoiar o crescimento da gigante latino-americana. “O E195-E2 é uma das aeronaves de corredor único mais eficientes e ecológicas do mercado atual”, afirmou.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Às vésperas da safra mais valiosa do Brasil, uma multinacional redesenha a oferta de fertilizantes

Em pouco mais de dois meses, o Brasil começa a plantar a safra de soja, a mais valiosa do país, que enfrenta um problema estrutural cada vez mais incômodo: o custo dos fertilizantes. O grão e seus derivados são o segundo produto mais exportado do Brasil, com US$ 52,9 bilhões em vendas ao exterior no ano passado.

Para dar conta de uma área estimada em 50 milhões de hectares de soja previstos para a temporada 2026/27, que se inicia em meados de setembro e vai até maio, a lavoura depende de dois nutrientes essenciais para garantir produtividade: o fósforo e o potássio.

Para cada tonelada de soja colhida, é necessário nutrir a terra com, em média, 15 kg de pentóxido de fósforo (P₂O₅) e 20 kg de óxido de potássio (K₂O).

O Brasil, no entanto, produz pouco desses nutrientes: a produção nacional cobriu apenas 25% do fosfatado e 9% do potássico consumidos no país em 2024, segundo dados mais recentes da consultoria Globalfert.

Essa fragilidade ficou mais evidente neste mês, quando a americana Mosaic, maior fornecedora de fertilizantes do país, reduziu a produção de fosfatados em unidades de três Estados brasileiros; meses antes, já havia vendido a única mina de potássio em operação em território nacional.

A decisão da multinacional está acelerando um redesenho no mapa de fornecimento de fertilizantes no Brasil.

Essa redução de produção coincide com a disparada do preço de um insumo que poucos produtores conhecem pelo nome, mas que já pressiona o custo da lavoura: o enxofre, a matéria-prima do fosfatado, ficou 129% mais caro em cinco meses, hoje refém de uma disputa geopolítica no Oriente Médio.

O revés do fosfato

Quase metade do enxofre exportado no mundo sai do Oriente Médio, e boa parte do carregamento depende do Estreito de Ormuz, hoje no centro da disputa entre Estados Unidos e Irã. 

Com bloqueios recorrentes na passagem, os embarques globais do insumo caíram 47% no segundo trimestre em relação ao mesmo período de 2025, segundo a S&P Global. O preço entregue no Brasil saltou de US$ 525 a tonelada em fevereiro para US$ 1.200 em julho.

A conta já chega ao produtor. Em Mato Grosso, principal estado produtor de soja, as despesas com fertilizantes e corretivos devem subir 5,4% no ciclo 2026/27, segundo o Instituto Matogrossense de Economia Agropecuária (Imea).

Colheita de soja no Brasil
Trabalhadores durante colheita de soja em Orizona (GO) (Dado Galdieri/Bloomberg)

Para a Mosaic, o choque significou reduzir ainda mais sua operação no país. Em comunicado ao mercado no início deste mês, a companhia disse ter ajustado temporariamente a produção em unidades de Minas Gerais, Goiás e Paraná, além de misturadoras na Bahia, diante da redução da oferta global e da alta do enxofre.

Foi o aprofundamento de uma decisão que já vinha sendo tomada aos poucos. Em abril, a empresa havia paralisado por tempo indeterminado as unidades de Araxá e Patrocínio, em Minas Gerais, colocando a mina e a planta química de Araxá à venda como parte de uma revisão de portfólio. 

Antes das paralisações, a Mosaic respondia por 86% da produção nacional de ácido fosfórico, principal matéria-prima do fertilizante fosfatado. Segundo estimativas da própria companhia, só Araxá e Patrocínio devem retirar cerca de 1 milhão de toneladas anuais do mercado, equivalente a 15% da produção nacional.

Procurada pelo InvestNews, a Mosaic disse em nota que “as medidas adotadas são uma resposta temporária às condições extraordinárias do mercado e não representam mudança na estratégia de longo prazo da companhia”, e que “espera retomar a plena capacidade operacional à medida que o fornecimento global de enxofre seja normalizado”. 

A nova dona do potássio 

Antes mesmo do início dos conflitos que afetam Ormuz, a Mosaic já havia decidido deixar outro ativo estratégico no Brasil: a mina de Taquari-Vassouras, em Sergipe. Trata-se da única mina de potássio em operação no país.

O ativo tem capacidade para produzir 450 mil toneladas de cloreto de potássio por ano, o equivalente a 3% da demanda nacional. Mas, segundo os cálculos da Mosaic, manter a mina em operação exigiria mais de US$ 25 milhões em novos investimentos para prolongar sua vida útil – que, à época, estava estimada para até 2035. 

A companhia avaliou que esse capital teria aplicações mais rentáveis em outros ativos do grupo e, em agosto de 2025, anunciou a venda da operação por US$ 27 milhões. O negócio foi concluído em novembro daquele ano. 

A compradora foi a Stratos, empresa de mineração da VL Holding, grupo controlado por Valére Batista, irmã de Wesley e Joesley Batista. A holding reúne também negócios em agricultura, pecuária e melhoramento genético. E, segundo a empresa, a entrada no setor faz parte da estratégia de ampliar a atuação em negócios ligados à agropecuária. 

A Stratos diz ter identificado novas reservas capazes de manter a mina em operação até 2042. Agora, a empresa conclui os projetos de expansão e busca recursos para tirá-los do papel. Um deles já foi apresentado ao BNDES, segundo a companhia. 

hierarchy visualization

Ao contrário dos fertilizantes fosfatados, os potássicos passaram praticamente ilesos pela crise no Oriente Médio. Isso porque a maior parte da oferta global de potássio vem do Canadá e da Rússia – e não dos produtores do Golfo Pérsico.

“O mercado não foi afetado, mas a crise no Estreito de Ormuz acendeu um alerta sobre a nossa dependência do produto importado”, diz Ricardo Nascimento, diretor comercial da Stratos. 

Crise estrutural

A fragilidade brasileira em fertilizantes não é exatamente novidade. Ficou evidente em fevereiro de 2022, quando a invasão russa à Ucrânia expôs a dependência do país: a Rússia respondia sozinha por cerca de 23% das importações brasileiras de fertilizantes

O episódio levou o governo federal a lançar, em março daquele ano, o Plano Nacional de Fertilizantes, com o objetivo de reequilibrar a produção nacional e importação ao longo dos 28 anos seguintes. 

Uma das frentes dessa resposta é a Petrobras, que retomou a produção de ureia e amônia em fábricas de fertilizantes nitrogenados feitas a partir de gás natural.

As unidades da Bahia e de Sergipe voltaram a operar em janeiro e dezembro de 2025, respectivamente, e a fábrica de Araucária, no Paraná, parada desde 2020, retomou a produção após investimento de R$ 870 milhões. 

Juntas, as três plantas devem responder por cerca de 20% do mercado interno de ureia, com uma quarta unidade, em Três Lagoas (MS), prevista para entrar em operação comercial em 2029.

Apesar das iniciativas, a vulnerabilidade identificada em 2022 segue sem solução definitiva.

O potássio da Amazônia

O Brasil tem a sétima maior reserva de potássio do mundo. São 225 milhões de toneladas mapeadas, o equivalente a 3,2% do estoque mundial. Todas essas reservas ficam concentradas em seis regiões em Sergipe e no Amazonas. E já são conhecidas há décadas. 

Foi em 1963 que a Petrobras identificou os primeiros depósitos de potássio em Sergipe, durante perfurações em busca de petróleo. Anos depois, a Petromisa, uma antiga subsidiária da estatal, assumiu a missão de desenvolver a mina de Taquari-Vassouras, como parte do primeiro Plano Nacional de Fertilizantes do país. 

Antes disso, em 1955, a Petrobras já havia encontrado os primeiros indícios de potássio no Amazonas, também durante perfurações em busca de petróleo. 

Mas ali a descoberta ficou parada. Passaram-se mais de cinco décadas até que uma nova geração de investidores voltasse a estudar o mapeamento que a Petrobras havia deixado. A partir de 2009, a Potássio do Brasil retomou a pesquisa na região de Autazes, a 120 km de Manaus.

A companhia é uma subsidiária da Brazil Potash – uma empresa canadense, apesar do nome. 

Pelo projeto, Autazes teria capacidade para produzir 2,44 milhões de toneladas por ano de cloreto de potássio – com reservas para manter esse ritmo por 23 anos. “Uma produção dessa permite suprir 25% da demanda atual de cloreto de potássio no Brasil”, diz Sérgio Leite, presidente da Potássio do Brasil. 

A companhia, no entanto, não tem uma data prevista para o início da operação. E ainda enfrenta disputas judiciais envolvendo o licenciamento ambiental.

Em maio de 2026, o Ministério Público Federal voltou a pedir à Justiça a anulação das licenças estaduais e a transferência do processo de análise para o Ibama. Até aqui, porém, as licenças seguem válidas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Fundo TRXF11 paga R$ 1,4 bilhão por complexo logístico com galpões do Mercado Livre

A gestora TRX, por meio do fundo de investimento imobiliário (FII) TRXF11, fechou a aquisição de um complexo de três galpões logísticos em Guarulhos por R$ 1,4 bilhão, a maior compra já realizada pelo fundo. Dois dos três galpões já estão alugados ao Mercado Livre.

O complexo soma 237,4 mil m² de área bruta locável, distribuídos nos galpões K100, K200 e K300. O K200 já está concluído e locado; o K100 tem entrega prevista para outubro; o K300 segue sem contrato de locação definido, condicionado à aprovação do projeto e à assinatura de um contrato built-to-suit com um futuro inquilino ainda não revelado.

Os contratos com o Mercado Livre duram dez anos e são do tipo “atípico”: se a empresa quiser sair antes do prazo, precisa pagar todos os aluguéis restantes. Durante as obras, o aluguel é reajustado pelo custo da construção (INCC); depois de pronto, pela inflação oficial (IPCA).

A escolha de Guarulhos também reflete uma mudança no setor logístico. A reforma tributária muda a cobrança de imposto da origem para o destino da mercadoria, o que elimina a vantagem fiscal de cidades como Extrema (MG), historicamente escolhidas menos pela localização e mais pelos incentivos oferecidos.

A transição é gradual, até 2032, mas já pesa nas decisões de investimento: municípios próximos das grandes capitais, com acesso rápido a aeroportos e rodovias, ganham atratividade frente a polos distantes que cresceram por benefício fiscal.

Portfólio maior

Com a operação, a área bruta locável do TRXF11 sobe 19%, para 1,48 milhão de m², impulsionada também por outras movimentações recentes do fundo. Agora, o FII passa a ter 115 imóveis e R$ 9,2 bilhões investidos, com o segmento logístico subindo a 37% da área locável do fundo.

O Mercado Livre passa a responder por cerca de 18% da receita de aluguel do portfólio, a maior concentração em um único inquilino entre os principais locatários do fundo, que incluem Assaí, Grupo Mateus e o hospital Albert Einstein.

O valor supera em mais do dobro a até então maior operação individual do fundo, ligada ao Hospital Albert Einstein, avaliada em cerca de R$ 600 milhões. A operação chega semanas depois de o fundo vender 15 imóveis, a maioria agências da Caixa Econômica Federal, por R$ 207,2 milhões, e comprar o Hotel Emiliano Rio, em Copacabana, por R$ 260 milhões.

Estrutura de financiamento

O ponto que diferencia esta operação de uma compra imobiliária comum está na engenharia financeira por trás dela. A aquisição será indireta e alavancada: o Banco XP de Atacado atua como financiador ao adquirir a cota sênior, com prioridade de recebimento, de um fundo que passa a deter os três galpões.

O TRXF11 e o FII Matriz Log, criado para a operação e do qual o TRXF11 é cotista único, dividem a cota subordinada na proporção de 50% cada, tornando-se coproprietários do complexo.

A gestora afirma que buscará refinanciar a estrutura assim que as obras estiverem concluídas e o mercado oferecer uma janela mais favorável. Na prática, isso significa que o desembolso de R$ 1,4 bilhão não sai integralmente do caixa do fundo.

O pagamento também é parcelado: um sinal correspondente a um quarto do valor já foi desembolsado, e o restante será pago em três parcelas semestrais até dezembro de 2027, condicionadas ao cumprimento de etapas como regularização dos imóveis e conclusão das obras.

Nos primeiros 12 meses, a TRX estima um retorno de 14,51% ao ano sobre o que gastou para comprar e construir os galpões (yield on cost), bem acima da taxa de referência do mercado para galpões prontos (cap rate), de 8% ao ano.

  •  

EUA vão cortar tarifa de alumínio pela metade para quem construir fábrica no país

O governo Trump anunciou um programa de incentivo pelo qual empresas que construírem, expandirem ou reformarem usinas de alumínio nos Estados Unidos vão receber desconto na tarifa cobrada sobre o metal que importarem de fora do país.

O plano, anunciado nesta segunda-feira (20), reduziria a tarifa sobre alumínio importado de 50% para cerca de 25% para as empresas que cumprirem os novos requisitos e forem aprovadas pelo governo americano.

O presidente Donald Trump havia imposto a tarifa de 50% como parte do esforço para aumentar a capacidade doméstica de produção do metal, usado desde a fabricação de automóveis até máquinas de lavar. O resultado, porém, foi modesto, e vários países pressionaram por uma redução da taxa.

Mais relevante: os Estados Unidos não têm capacidade própria suficiente de alumínio primário para atender à própria demanda, e dependem fortemente de importações, sobretudo do Canadá e do Oriente Médio.

Um projeto que se encaixa diretamente no perfil do incentivo é o consórcio entre a Emirates Global Aluminium (EGA), dos Emirados Árabes, e a americana Century Aluminum: as duas empresas planejam construir, em Inola, no Oklahoma, a primeira usina de alumínio primário erguida nos Estados Unidos desde 1980, com capacidade projetada de 750 mil toneladas por ano.

Gargalo crescente

O país tem hoje apenas quatro usinas de alumínio em operação, ante 23 no ano 2000. Cerca de metade de todo o alumínio consumido nos EUA vem do Canadá, onde as fábricas, que consomem muita energia, usam fontes mais baratas, como hidrelétricas. A conta de energia pesa tanto na equação que a última nova usina construída em solo americano tem mais de quatro décadas.

A tarifa de 50%, em vigor desde junho do ano passado, vem inflando o chamado “prêmio do Meio-Oeste americano” (“Midwest premium”), o valor adicional cobrado sobre a referência global de preço para entregar o metal àquela região dos EUA. Um choque adicional de oferta, ligado à guerra no Irã, ajudou a elevar esse prêmio regional em quase 100%.

O prêmio do Meio-Oeste funciona como referência do quanto fabricantes americanos pagam para produzir eletrodomésticos, latas de bebida e veículos. Na prática, essas empresas vêm pagando o preço de matéria-prima mais caro do mundo, e passaram a comprar alumínio sob demanda, só o suficiente para cobrir a produção imediata.

Os preços de alumínio na Bolsa de Metais de Londres (LME), a referência global, também subiram bastante neste ano, com o mercado pressionado pelo duplo choque (tarifa e guerra). Antes do anúncio da Casa Branca, o contrato fechou em queda de 0,3%, a US$ 3.140 por tonelada métrica.

©2026 Bloomberg L.P.

  •  

Após semanas de ‘namoro’, dona da Gol encaminha compra de 20 aeronaves da Embraer

O Grupo Abra, holding que controla a aérea brasileira Gol e a colombiana Avianca, deve anunciar nesta terça-feira (21) a compra de 20 jatos E2 da Embraer, apurou o InvestNews.

Além do (bilionário) pedido firme, noticiado neste fim de semana pela Bloomberg, fontes de mercado ouvidas pela reportagem esperam que o contrato inclua a opção de compra de mais 20 aeronaves.

Considerando as negociações mais recentes, como a venda de 24 E2 para a Latam, o valor de contrato das 20 aeronaves pode chegar a algo em torno de US$ 1,8 bilhão, o que significa algo entre US$ 84 milhões e US$ 87 milhões a preço de tabela.

O anúncio vai acontecer durante o Farnborough Airshow, que começou nesta segunda-feira (20) e vai até quinta-feira (24). A feira de aviação no Reino Unido é um dos principais eventos no calendário comercial da indústria aeronáutica.

Os jatos podem ser distribuídos entre as companhias do grupo. Procuradas, Abra, Gol e Embraer não comentaram.

Namoro em público

Embora as negociações tenham sido reveladas agora, a aproximação entre a dona da Gol e a Embraer começou a ganhar força ainda no Brasil, durante a 82ª Assembleia Geral Anual da IATA (Associação Internacional de Transporte Aéreo), que foi realizada no início de junho no Rio de Janeiro.

Nas conversas paralelas enquanto o evento principal reunia as maiores companhias aéreas do mundo, um jato E2 da Embraer levou um grupo de executivos para a principal fábrica da companhia, em São José dos Campos, no interior de São Paulo.

O InvestNews apurou que entre os passageiros havia vários nomes de peso do setor aéreo, entre eles Celso Ferrer, o CEO da Gol.

Além da viagem, Ferrer foi um dos executivos vistos em reuniões com o alto comando da Embraer durante o evento da IATA. A aquisição da frota de E2 será mais um passo da companhia na diversificação de sua frota. Até este ano, a Gol operou exclusivamente aviões Boeing.

Nova estratégia com frota diversa

O anúncio de rotas internacionais mais longas mudou, no entanto, a estratégia da companhia – neste mês passou a voar para Nova York e já confirmou voos para Lisboa, Paris e Orlando. Desde março, a empresa incorporou cinco aeronaves Airbus A330 em sua frota.

A mudança adiciona complexidade a uma operação que sempre tratou a simplicidade da frota única como parte central de sua eficiência. Agora, a companhia argumenta que esse movimento faz sentido dentro da lógica da Abra, e não apenas da Gol isoladamente.

Na visão da empresa, a escala do grupo ajuda a absorver essa transição.

Em evento de lançamento das rotas internacionais, em março, Ferrer afirmou que a gestão da frota é a frente em que a companhia tem as maiores e as mais claras sinergias. “O hub de manutenção já opera de forma integrada entre Gol e Avianca, por exemplo.”

Desde então, a nova frota não está sendo tratada como um projeto paralelo da Gol, mas como parte do desenho de longo prazo da Abra para ampliar conectividade e presença internacional. Ferrer já sinalizou interesse em uma “subfrota regional” de 20 a 30 aeronaves menores que o 737, caso dos Embraer E2 – e do concorrente Airbus A220.

A Embraer fabrica os jatos de corredor único da família E-Jets E2, com capacidade para até 146 passageiros, um degrau abaixo dos jatos de maior porte que hoje formam o núcleo tanto da Gol quanto da Avianca.

A lógica é a mesma que Azul e Latam já adotaram: usar aviões menores em rotas de menor demanda ou em aeroportos que não comportam um 737 de cerca de 180 assentos. Nesse caso, o E2 permite abrir frequências e cidades novas sem voar com o avião grande meio vazio. Além disso, permite usar um avião menor, que gasta menos combustível, em rotas que não têm lotado os 737.

  •  

Bimbo corre para evitar leilão e venda da Nutrella afunila em poucos candidatos

A Bimbo está trabalhando contra o tempo para vender a marca Nutrella antes que ela vá a leilão por determinação do Cade (Conselho Administrativo de Defesa Econômica) ainda nesta semana – o certame está marcado para sexta-feira (24).

Depois de três candidatos rejeitados, a empresa apresentou um quarto nome, mantido em sigilo, e enfrenta um obstáculo estrutural: o universo de empresas que atendem aos critérios do acordo firmado com a autarquia é pequeno.

A venda da marca de pães de forma saudáveis é condição para a Bimbo manter a compra da Wickbold, negócio aprovado pelo Cade em setembro do ano passado mediante um acordo de controle de concentrações (ACC).

O acordo condicionou a aprovação à venda de duas marcas: a Tá Pronto, já vendida para a Pita Bread, e a Nutrella, cujo desinvestimento deveria ocorrer depois da conclusão da fusão entre Bimbo e Wickbold.

Pelas regras, o comprador da Nutrella precisa ser fabricante de produtos alimentícios distintos de pães industriais, ter capacidade de distribuição nacional e comprovar solidez financeira para manter e desenvolver a marca. 

A exigência de que o comprador não fabrique pão busca garantir que ele entre no mercado como rival genuíno da Bimbo, e não como uma extensão do próprio negócio vendido. A Bimbo iniciou as tratativas com o quarto candidato em 3 de junho e protocolou a documentação para análise do Cade em 17 de junho.

Interessado é produtor de bolos

Uma nota técnica da Superintendência-Geral, de 6 de julho, descreve o comprador como um “reconhecido produtor de bolos e bolinhos”, ouvido pela autarquia em duas ocasiões durante a fusão com a Wickbold. Documentos do Cade mostram que o universo de empresas que se encaixam nesse perfil é exíguo.

Uma pista está em um parecer de maio de 2025, elaborado durante a análise da fusão Bimbo-Wickbold, que cita apenas duas companhias com atuação exclusiva em bolos e bolinhos industrializados e presença em todo o território nacional, o recorte do Cade: a Selmi, centenária fabricante de massas e bolos dona das marcas Renata e Galo, e a Doceria Campos do Jordão, dona da marca Santa Edwiges.

O mesmo documento também menciona a Pandurata (Bauducco) e a M. Dias Branco (Adria) como players com capilaridade nacional no setor de panificação em geral, mas ambas fabricam pão e, por isso, não estariam enquadradas no universo imposto pelo Cade.

O histórico mostra que a Bimbo tem enfrentado dificuldade recorrente para aprovar um nome. A primeira candidata a comprar a Nutrella foi rejeitada porque a empresa estava em recuperação judicial e não conseguiu comprovar solidez financeira, um dos requisitos do acordo. As duas seguintes também não convenceram o Cade quanto ao cumprimento dos critérios.

Na última sexta-feira (17), Bimbo e a potencial compradora entregaram documentação adicional para tentar sanar as dúvidas sobre a capacidade financeira da candidata, pedindo a extinção do leilão marcado para esta sexta. A expectativa é que o Cade se manifeste nos próximos dias sobre se os dados apresentados são suficientes para cancelar o leilão.

Procuradas pelo InvestNews, Bimbo, Selmi não responderam até a publicação do texto. A reportagem tenta contato com a Santa Edwiges.

(Colaborou Raquel Brandão)

  •  

Nubank compra Banco Porto Real para obter licença bancária no Brasil

O Nubank anunciou que vai operar no Brasil com uma licença bancária, em adição a outras que possui – de instituição de pagamento, financeira, corretora, gestora.

Para os clientes, a instituição informa, nada muda. Todos os serviços que existem hoje seguem iguais.

Com o movimento, o Nubank passa a cumprir aquilo que determina uma resolução recente do BC, de novembro de 2025. Ela exige que instituições financeiras com a palavra “banco” ou “bank” no nome tenham uma licença bancária. 

Uma das formas de conseguir esse tipo de licença é adquirir uma outra instituição que já tenha a sua. No caso do Nubank, ela chega com a compra do Banco Porto Real de Investimentos – ainda sujeita a aprovação do Banco Central. No México, onde o Nubank opera desde 2019, a licença bancária veio agora há pouco, no dia 10 de julho.

A diferença entre ter ou não esse tipo de licença é técnica. As instituições que têm podem oferecer certos produtos financeiros, como conta-salário. 

Essas mudanças chegam em meio a uma nova estrutura de liderança. No dia 15 de julho, o Nubank anunciou a criação de um novo cargo, o de CEO para a América Latina, para coordenar as operações no Brasil, no México e na Colômbia, os três países onde atua hoje.

Quem assume o cargo é Livia Chanes, CEO do Nubank para o Brasil desde 2024. A executiva vai acumular as duas funções. E os responsáveis pelas operações no México e na Colômbia, Armando Herrera e Marcela Torres, passam a responder diretamente a ela. 

Os Estados Unidos são outro front de expansão. Em janeiro, o Nubank recebeu uma aprovação preliminar para oferecer serviços bancários nos EUA. Trata-se de um passo largo rumo à aprovação definitiva, que ainda precisa do aval do Fed, o banco central dos EUA, e do FDIC – equivalente americano ao nosso FGC. 

A organização nos EUA está a cargo de Cristina Junqueira, cofundadora do Nubank.

  •  

Justiça dos EUA suspende fusão entre Paramount e Warner após ação de 12 Estados

A Justiça federal dos Estados Unidos suspendeu temporariamente a megafusão de US$ 110 bilhões entre a Paramount Skydance e a Warner Bros. Discovery, dizendo que o negócio “provavelmente” viola a lei antitruste americana.

A juíza federal Araceli Martínez-Olguín, em Oakland, determinou nesta segunda-feira (20) que as empresas segurem a conclusão do negócio por 14 dias. A decisão é o primeiro revés judicial concreto ao acordo desde que a Califórnia e outros 11 Estados entraram com ação para tentar bloqueá-lo, em 13 de julho.

Paramount e Warner Bros. esperavam fechar a operação já em 22 de julho. Uma audiência para decidir se a suspensão será prorrogada está marcada para 3 de agosto, quando a Justiça vai avaliar se segura o negócio até que um julgamento decida, em definitivo, se ele é ilegal.

Em nota, a Paramount disse que vai continuar defendendo o negócio “vigorosamente”, argumentando que os mercados considerados pelos procuradores-gerais estaduais não têm base na realidade atual do setor e que a fusão é legal, pró-competitiva e beneficia consumidores, criadores, trabalhadores e a indústria do entretenimento.

Já a juíza escreveu, em uma decisão de dez páginas, que os Estados apresentaram evidência convincente de que a empresa combinada teria participação de mercado substancial na distribuição de filmes com grande lançamento nos cinemas, e que isso, por si só, já é suficiente para presumir violação à lei antitruste.

Fusão em jogo

Segundo a ação movida pelos estados, a companhia resultante da fusão controlaria 27% do mercado de filmes de grande lançamento nos cinemas e mais de 30% dos chamados “blockbusters”, produções de orçamento elevado. 

Com a fusão, apenas quatro empresas (a nova Paramount-Warner, Disney, Universal e Sony Pictures) controlariam mais de 90% desse mercado.

O calendário também pressiona a Paramount. A partir de 30 de setembro, a empresa passa a dever à Warner Bros. uma taxa diária de US$ 7 milhões por cada dia de atraso na conclusão do negócio. 

Uma eventual derrota no processo pode inviabilizar o acordo por completo, obrigando a Paramount a pagar uma multa rescisória de US$ 7 bilhões, além dos US$ 2,8 bilhões que já desembolsou para a Netflix desistir de uma disputa concorrente pela Warner.

A Califórnia pediu que o julgamento de mérito ocorra só em abril de 2027. A Paramount, por sua vez, quer uma decisão sobre a liminar antes de 30 de setembro, data em que as taxas diárias começam a correr.

Por trás da pressa

O presidente-executivo da Paramount, David Ellison, vem construindo a tese de que a fusão fortalece o braço de streaming da empresa, unindo o Paramount+ ao HBO Max. 

Franquias de cinema da Warner, como Harry Potter, Batman e O Senhor dos Anéis, além de canais a cabo como CNN, HGTV e Discovery Channel, entrariam no pacote de conteúdo. 

A empresa já havia conseguido o aval do Departamento de Justiça dos Estados Unidos, e reguladores europeus devem aprovar o negócio, com concessões pontuais, ainda nesta semana.

©2026 Bloomberg L.P.

  •  

Moonshot: conheça o fundador da startup chinesa que desafia gigantes de IA nos EUA

Quando a DeepSeek lançou o modelo R1, em janeiro de 2025, a startup chinesa virou o símbolo da ascensão da inteligência artificial do país e provocou uma onda de vendas que eliminou quase US$ 600 bilhões do valor de mercado da Nvidia em um único dia.

Naquele mesmo momento, outra empresa chinesa tentava ganhar espaço na corrida da IA. A Moonshot, fundada por Yang Zhilin, um pesquisador formado pela Carnegie Mellon University e com passagens pelo Google e pela Meta, lançou uma nova geração de seus modelos. Mas a atenção do mercado se concentrou quase inteiramente na DeepSeek, deixando a startup em segundo plano.

Dezoito meses depois, o jogo mudou.

Na última sexta-feira (17), a Moonshot apresentou o Kimi K3, um modelo com 2,8 trilhões de parâmetros que rapidamente se tornou uma das principais atrações da Conferência Mundial de Inteligência Artificial (WAIC), em Xangai. Segundo avaliações da consultoria Artificial Analysis, o sistema supera a maioria dos modelos disponíveis atualmente, ficando atrás apenas do Claude Fable 5, da Anthropic, e do GPT-5.6, da OpenAI.

O lançamento ajudou a consolidar uma percepção que vem ganhando força no setor: a China está reduzindo rapidamente a distância tecnológica que a separa dos laboratórios americanos de ponta.

Da promessa ao retorno aos holofotes

Aos 33 anos, Yang já era considerado uma das grandes apostas da inteligência artificial chinesa antes mesmo da explosão do ChatGPT.

Nascido em Shantou, na província de Guangdong, destacou-se em olimpíadas internacionais de matemática e seguiu carreira acadêmica nos Estados Unidos. Durante o doutorado na Carnegie Mellon, trabalhou simultaneamente em projetos de inteligência artificial da Meta e do Google.

Em 2023, decidiu retornar à China para fundar a Moonshot ao lado de colegas da Universidade Tsinghua. O nome da empresa é uma referência ao álbum The Dark Side of the Moon, do Pink Floyd, um dos favoritos do fundador.

Investidores apostaram pesado na iniciativa. A startup rapidamente alcançou avaliação superior a US$ 1 bilhão e seu chatbot Kimi passou a ser visto como uma das principais alternativas chinesas ao ChatGPT.

Então veio a DeepSeek.

A estreia do R1 redefiniu o mercado chinês de IA praticamente da noite para o dia. Empresas passaram a integrar o modelo da DeepSeek em seus produtos, enquanto a Moonshot viu usuários migrarem para a rival.

Segundo pessoas familiarizadas com a situação, Yang convocou uma reunião de emergência logo após o feriado do Ano Novo Lunar de 2025. A partir dali, decidiu mudar a estratégia da companhia.

Em vez de competir apenas em aplicativos de consumo, a Moonshot passou a focar empresas, desenvolvedores e modelos de código aberto.

A aposta em modelos gigantes

Enquanto várias startups chinesas buscavam criar sistemas menores para contornar as restrições de acesso a chips avançados impostas pelos Estados Unidos, Yang seguiu na direção oposta.

Ele abandonou um plano para desenvolver um modelo com cerca de 200 bilhões de parâmetros e elevou essa meta para 1 trilhão no K2, lançado em 2025.

Agora, o Kimi K3 levou essa estratégia ainda mais longe.

Com 2,8 trilhões de parâmetros, trata-se do maior modelo de inteligência artificial já desenvolvido na China. O sistema combina enorme escala com avanços de eficiência computacional, permitindo competir com os modelos mais avançados do mercado.

A reação foi imediata.

Elon Musk classificou o Kimi K3 como “impressionante”. Dean Ball, chefe de estratégia da OpenAI, afirmou que a liberação pública do modelo aproxima o setor de uma espécie de “comunismo da IA”, em referência ao acesso aberto à tecnologia.

Segundo pessoas próximas à empresa, as vendas da Moonshot aumentaram mais de seis vezes após o lançamento. A demanda foi tão intensa que a startup precisou suspender temporariamente novas assinaturas para lidar com limitações de capacidade computacional.

Nova fase da corrida global

O sucesso do Kimi K3 ocorre em um momento em que empresas chinesas aceleram o desenvolvimento de modelos avançados.

Além da Moonshot, a Alibaba apresentou nos últimos dias uma prévia do Qwen 3.8-Max, sistema com 2,4 trilhões de parâmetros que, segundo a companhia, possui desempenho comparável ao dos principais modelos de fronteira dos Estados Unidos.

A sequência de lançamentos sugere que a vantagem tecnológica dos Estados Unidos no desenvolvimento de modelos de ponta está sendo pressionada por uma nova geração de empresas chinesas.

A Moonshot está finalizando uma rodada de captação que pode elevar seu valor de mercado para mais de US$ 30 bilhões e já avalia uma abertura de capital em Hong Kong nos próximos meses.

O entusiasmo em torno da empresa ficou evidente durante a Conferência Mundial de Inteligência Artificial (WAIC, na sigla em inglês), realizada anualmente em Xangai e considerada a principal vitrine da indústria chinesa de IA. Visitantes formaram filas para conhecer a startup, deixando em segundo plano estandes muito maiores de gigantes como Alibaba e Tencent. A companhia esgotou em poucas horas todos os brindes distribuídos durante o evento.

Para Yang, a ascensão repentina da DeepSeek parecia ter transformado sua empresa em uma nota de rodapé da revolução da IA chinesa. O lançamento do Kimi K3 sugere que essa história ainda está longe do fim.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Entre uma crise após a outra, Gafisa vende hotel e shoppings no Rio

Em meio a uma crise de liquidez e uma governança turbulenta, a construtora Gafisa fechou a venda três dos ativos mais conhecidos de seu portfólio no Rio de Janeiro: o Hotel Praia Ipanema, o Fashion Mall e o Shopping Jardim Guadalupe. O valor do negócio não foi divulgado.

Os ativos vendidos passarão a ser controlados pela Glória Participações, dos empresários Raphael Galhano e Daniel Pierro, conforme noticiou o portal Metro Quadrado. Segundo a reportagem, o plano inclui reposicionar o Praia Ipanema, fechado desde 2023, como hotel de luxo sob nova bandeira, e erguer torres residenciais sobre a estrutura do Fashion Mall, que segue operando como shopping.

De acordo com dados mais recentes, referentes ao primeiro trimestre deste ano, a Gafisa tem R$ 1,32 bilhão em dívida líquida, sendo que R$ 672 milhões vencem até dezembro. Por isso, a construtora vem buscando alternativas para melhorar sua estrutura de capital.

A alavancagem da construtora, medida pela dívida líquida sobre patrimônio líquido, saiu de 57,7% no quarto trimestre de 2024 para 86% no primeiro trimestre de 2026. Na comparação anual, as vendas brutas do primeiro trimestre de 2026 caíram 88% frente ao mesmo período de 2025.

É a segunda rodada de venda de ativos da Gafisa em menos de um ano: no primeiro trimestre, a companhia já havia vendido o Sense Icaraí, em Niterói, sob a mesma justificativa de reduzir passivos e concentrar o portfólio em alto padrão.

Em declarações recente, o comando da Gafisa defende que a alavancagem deve cair à medida que os projetos em construção forem entregues e repassados a financiamento bancário. Em teleconferência recente, o CEO Luis Fernando Ortiz afirmou esperar um corte de 48% na dívida total até o fim do ano.

Crise atrás de crise

A venda ocorre dias depois de a Gafisa viver mais uma crise entre acionistas. Em assembleia geral extraordinária de acionistas realizada na última quinta-feira (16), um grupo de minoritários tentou ampliar o conselho de administração de três para cinco membros e destituir todo o conselho fiscal, mas as duas propostas foram rejeitadas. Esse grupo questiona um aumento de capital promovido recentemente pela empresa.

O episódio é mais um capítulo de uma governança turbulenta que remonta a 2018, quando o fundo sul-coreano GWI, do investidor Mu Hak You, tomou o controle da Gafisa em uma disputa hostil, destituiu o conselho e assumiu a gestão da companhia. 

O período é lembrado como desastroso: a nova diretoria demitiu metade do quadro de funcionários e chegou a desconhecer práticas contábeis básicas do setor imobiliário, segundo relatos da época. A posição da GWI, montada de forma alavancada, ruiu em fevereiro de 2019, e parte das ações do fundo foi a leilão na B3. 

Foi nesse vácuo que o empresário Nelson Tanure emergiu como acionista de referência da companhia, entrando no conselho de administração em abril daquele ano, junto a fundos da MAM Asset, a gestora do Banco Master.

Tanure deixou o conselho formalmente em 2023 e hoje teria uma participação pequena no negócio. Hoje, as maiores posições acionárias são de fundos das gestoras GERF e Ravello, com quase 40% das ações. 

A presidência do conselho é de Eduardo Larangeira Jácome, executivo com passagem pelo board da Prio, um dos principais investimentos de Tanure na última década. 

  •  

IG4 Capital tenta assumir controle da Oncoclínicas

O Grupo IG4 Capital busca tentar conseguir controle na prestadora de serviços médicos Oncoclínicas por meio da obtenção de mais de 50% dos direitos de voto, segundo pessoas a par do assunto; isso daria à gestora de ativos alternativos um papel no resgate de mais uma empresa brasileira de grande porte em dificuldades financeiras.

Pela proposta apresentada na semana passada, os acionistas cederiam ao IG4 o direito de exercício de voto, mantendo a titularidade econômica das ações — incluindo o direito de receber dividendos —, disseram as pessoas.

Na semana passada, a Oncoclínicas anunciou um acordo com parte de seus credores para uma recuperação extrajudicial de uma dívida de R$ 5,1 bilhões, tornando-se a mais recente de uma série de empresas brasileiras a buscar uma reestruturação em meio à pressão das taxas de juros de dois dígitos. A operadora de centros de tratamento de câncer, sediada em São Paulo, enfrentou dificuldades após uma série de aquisições elevarem seu endividamento.

O controle dos votos permitiria ao IG4 trabalhar na reestruturação da dívida da Oncoclínicas e, simultaneamente, gerir a empresa de forma a melhorar sua eficiência e focar nas clínicas, disseram as pessoas, que pediram para não ser identificadas ao discutir uma proposta que não é pública. O IG4 já desempenha um papel importante na recuperação da gigante petroquímica Braskem e busca participar da renegociação da dívida da produtora de açúcar e etanol Raízen.

Em sua oferta não vinculante, o IG4 informou aos acionistas que injetaria cerca de R$ 500 milhões de dinheiro novo na Oncoclínicas por meio de debêntures conversíveis em ações. A proposta só se tornaria vinculante se o conselho da Oncoclínicas concedesse um período de exclusividade de 60 dias ao IG4, dando à gestora tempo para realizar uma diligência detalhada, disseram as fontes. O valor dos títulos a serem emitidos poderá sofrer alterações após essa diligência, disseram.

As debêntures conversíveis teriam prioridade sobre outras dívidas — em moldes semelhantes ao financiamento conhecido como DIP (debtor-in-possession). Esse ponto precisaria ser negociado com credores como parte do atual processo de recuperação extrajudicial da empresa, segundo as pessoas. O aporte permitiria à Oncoclínicas manter suas operações e aliviar a escassez de medicamentos, disseram as pessoas.

A Oncoclínicas informou que seu plano de reestruturação pode envolver um aporte de capital pelos acionistas da empresa, a conversão de certos créditos em participação acionária ou em nova dívida, e um cronograma de amortização para esses créditos.

O IG4, fundado há 10 anos por uma equipe de quatro especialistas em reestruturação de empresas, diz enxergar as vítimas do severo ciclo de crédito brasileiro como uma oportunidade em potencial, dada a sua experiência em negociações complexas de dívidas. No caso da Braskem e da Raízen, a gestora busca participar de processos que envolvem um endividamento combinado de R$ 127 bilhões.

O IG4 possui experiência no setor de saúde. O grupo fundou e desenvolveu a Opy Health, empresa brasileira focada em infraestrutura e serviços para hospitais, a qual incorporou algumas unidades hospitalares em dificuldades adquiridas pelo IG4. Em agosto de 2023, o IG4 vendeu sua participação para um fundo estruturado pelo BTG Pactual. Apesar da mudança de controle acionário, o IG4 continua a gerir ativamente a Opy Health.

*Por Cristiane Lucchesi

  •  

Pelo Tecon 10 de Santos, MSC e Maersk estudam fim de sociedade na Brasil Terminal Portuário

A Maersk e a MSC notificaram o Conselho Administrativo de Defesa Econômica (Cade) que se comprometem a encerrar sociedade que as empresas possuem na Brasil Terminal Portuário (BTP), caso alguma das duas saia vencedora no leilão do terminal Tecon 10, no Porto de Santos, o maior do setor portuário já feito no Brasil

A Maersk, por meio de sua subsidiária APM Terminals, detém 50% da BTP, que já opera o segundo maior terminal do Porto de Santos. Do outro lado, a MSC e a gestora Global Infrastructure Partners (GIP), controlada pela BlackRock, possuem a outra metade da empresa por meio da Terminal Investment Limited (TiL).

Em contato com a reportagem após a publicação do texto, a Maersk afirmou que o papel de cada parte na operação ainda não está definido.

“A depender do resultado do leilão do Tecon Santos 10, a APM Terminals poderá atuar como compradora, adquirindo os 50% restantes da BTP, ou como vendedora, alienando sua própria participação de 50%”, diz a empresa. “A definição de qual papel a APM Terminals assumirá está, portanto, condicionada ao resultado do leilão, não estando definida neste momento.”

Segundo o próprio documento enviado ao Cade, a notificação serve para que as empresas atendam a tempo uma condição que ainda gera impasse entre companhias, governo e Tribunal de Contas da União (TCU): para poder disputar o Tecon 10, operadoras que já têm terminal em Santos só poderiam entrar na fase inicial do leilão se comprovarem, antes da abertura do edital, o compromisso irrevogável de vender sua participação em terminal existente no porto.

O Tecon 10 terá capacidade de até 3 milhões de TEUs (unidade padrão de medida de capacidade portuária, equivalente a um contêiner de 20 pés) por ano, o dobro da capacidade atual da BTP, e concessão de 25 anos. A estimativa do Ministério de Portos e Aeroportos é de R$ 6,4 bilhões em investimentos ao longo do contrato.

Outras gigantes do setor portuário, como a chinesa Cosco, já sinalizaram interesse no ativo, assim como empresas brasileiras, caso da JBS Terminais, braço portuário do grupo J&F dos irmãos Batista.

A joint venture

A BTP opera um terminal multiuso na região da Alemoa, na margem direita do Porto de Santos, com movimentação de contêineres e granéis líquidos. Em 2025, a empresa faturou R$ 2,1 bilhões e respondeu por 31% dos contêineres movimentados no porto, atrás apenas da Santos Brasil, hoje controlada pela francesa CMA CGM.

Tanto MSC quanto Maersk são armadoras, ou seja, empresas donas de navios que vendem o serviço de transporte marítimo de cargas.

A MSC é hoje a maior do mundo em capacidade de transporte, posto que tomou da Maersk em 2021; juntas, as duas respondem por cerca de um terço de toda a capacidade global de navios porta-contêineres.

Nos últimos anos, ambas passaram a comprar participação em terminais portuários, negócio historicamente separado do de transportar carga pelo mar, numa estratégia de verticalização: ao controlar também onde seus navios atracam, ganham mais controle sobre custos e prioridade de atendimento. A BTP é um desses ativos.

(Atualização às 12h28: Após a publicação do texto, a Maersk enviou informações adicionais sobre a operação. O texto foi atualizado e corrigido).

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

CEO da Serra Verde assume USA Rare Earth após acordo de US$ 2,8 bilhões

Três meses após anunciar a aquisição da Serra Verde, mineradora brasileira de terras raras, por cerca de US$ 2,8 bilhões, a USA Rare Earth, empresa americana de minerais críticos listada na Nasdaq, nomeou o britânico Thras Moraitis, atual CEO da companhia brasileira, para comandar a empresa combinada.

A nomeação de Moraitis entra em vigor em 1º de outubro de 2026, informou a companhia nesta segunda-feira (20). Ele substituirá Barbara Humpton, que deixará o cargo de presidente-executiva e o conselho de administração na mesma data.

Até a conclusão da operação entre as empresas, prevista para o fim de agosto, Moraitis continuará supervisionando as operações da Serra Verde e assumirá a função de presidente da companhia combinada.

A aquisição da Serra Verde foi anunciada em 20 de abril e envolve o pagamento de US$ 300 milhões em dinheiro e a emissão de aproximadamente 126,8 milhões de ações da USA Rare Earth. A transação ocorre em meio à disputa global por fontes alternativas de terras raras, mercado atualmente dominado pela China.

Esses minerais são considerados estratégicos para a produção de ímãs de alta potência usados em veículos elétricos, eletrônicos, equipamentos de defesa, turbinas eólicas e outras tecnologias.

A Serra Verde possui uma mina e uma planta de processamento em Minaçu (GO) e é atualmente a única produtora de terras raras em escala comercial no Brasil. A jazida de Pela Ema contém elementos como neodímio, praseodímio, térbio e disprósio, considerados essenciais para a fabricação de ímãs permanentes.

Desde que assumiu o comando da Serra Verde, em janeiro de 2023, Moraitis ajudou a transformar a mineradora no que a USA Rare Earth descreve como a única produtora em larga escala dos quatro elementos críticos de terras raras magnéticas fora da Ásia.

A combinação entre as duas empresas deve criar a primeira cadeia integrada de terras raras “da mina ao ímã” fora da Ásia, reunindo ativos de mineração, processamento, produção de metais, ligas e fabricação de ímãs nos Estados Unidos, Brasil e outros países aliados.

A Serra Verde iniciou a produção comercial em sua mina e planta de processamento em 2024 e pretende elevar sua capacidade para cerca de 6.500 toneladas métricas de óxidos de terras raras por ano até o fim de 2027. A companhia também avalia dobrar sua capacidade produtiva nos próximos quatro anos.

A empresa brasileira possui ainda um contrato de fornecimento de 15 anos para sua produção inicial com uma entidade apoiada por agências do governo dos Estados Unidos e por capital privado. O acordo prevê preços mínimos garantidos para elementos críticos como disprósio e térbio, reduzindo riscos para o projeto.

A Serra Verde também conta com um pacote de financiamento de US$ 565 milhões da U.S. International Development Finance Corporation para expansão e otimização das operações no Brasil.

Além da troca no comando, a USA Rare Earth anunciou que Michael Blitzer, atual presidente do conselho da companhia, assumirá como presidente executivo do conselho, com efeito imediato. Segundo a empresa, Blitzer teve papel central na estratégia de construir uma cadeia global integrada de terras raras e na obtenção de apoio financeiro do governo americano, incluindo uma parceria público-privada de US$ 1,6 bilhão.

A USA Rare Earth afirmou que a gestão de Barbara Humpton foi marcada pelo avanço de parcerias estratégicas e pela expansão da presença da companhia em processamento de minerais críticos, produção de metais e fabricação de ímãs.

Antes de assumir a Serra Verde, Moraitis foi diretor de desenvolvimento e membro do conselho executivo da EuroChem Group. Ele também ocupou posições de liderança na Xstrata e participou da expansão da companhia até a venda para a Glencore, em 2013, por cerca de US$ 65 bilhões.

Com a aquisição da Serra Verde, a USA Rare Earth busca fortalecer uma cadeia de suprimentos ocidental de minerais estratégicos em um momento de aumento das tensões entre Estados Unidos e China e de preocupação com a dependência chinesa no setor de terras raras.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Apple processa OpenAI na Justiça por roubo de segredo comercial

A Apple processou a OpenAI por roubo de segredos comerciais, acusando a startup de inteligência artificial e seu diretor de hardware de conduzirem uma campanha coordenada para obter informações sobre produtos ainda não lançados.

A fabricante do iPhone afirmou, em ação apresentada na sexta-feira, que a OpenAI incentivou funcionários da Apple a compartilhar informações, componentes, desenhos e outros materiais relacionados a produtos em desenvolvimento como parte dos esforços da empresa de IA para criar sua própria linha de dispositivos.

Na ação, protocolada no Tribunal Distrital do Norte da Califórnia, a Apple também incluiu Tang Tan, diretor de hardware da OpenAI. Ele foi anteriormente vice-presidente de design de produtos da Apple, liderando o desenvolvimento do iPhone, do Apple Watch, dos AirPods e de diversos outros produtos da divisão de engenharia de hardware da companhia.

A disputa judicial representa uma reviravolta para duas empresas que atuaram como parceiras próximas nos últimos anos. A OpenAI, criadora do ChatGPT, forneceu tecnologia essencial para a plataforma Apple Intelligence e para a assistente digital Siri. Mas as tensões vêm aumentando ao longo do último ano, agravadas pela contratação, pela OpenAI, do ex-chefe de design da Apple Jony Ive para ajudar no desenvolvimento de dispositivos.

A OpenAI, que se prepara para realizar uma oferta pública inicial de ações (IPO) nos próximos meses, contratou um grande número de ex-funcionários da Apple. Segundo a ação, mais de 400 ex-empregados da fabricante do iPhone trabalham atualmente na OpenAI.

“Em todos os níveis, desde integrantes de sua equipe técnica até seu diretor de hardware, e em coordenação com parceiros de negócios, a OpenAI vem roubando os segredos comerciais e as informações confidenciais da Apple”, afirmou a gigante de tecnologia sediada em Cupertino, Califórnia, na ação. “Como resultado natural, o nascente negócio de hardware da OpenAI repousa sobre bases extremamente frágeis, corrompidas em sua essência pela dependência ilegal de segredos comerciais obtidos de forma indevida.”

A Apple exige que a OpenAI interrompa essas práticas e destrua qualquer material proprietário. A empresa, que pede julgamento por júri, também quer que a OpenAI reprojete os produtos que pretende lançar para que eles não incorporem nenhuma tecnologia da Apple.

A Apple afirmou que Tan incentivava funcionários a fornecer informações sobre produtos ainda não lançados durante entrevistas de emprego. A ação também cita Chang Liu, ex-engenheiro de hardware do iPhone, alegando que ele forneceu materiais confidenciais. Liu ingressou na OpenAI em janeiro.

“Ao longo de várias semanas, enquanto desenvolvia hardware para a OpenAI, o sr. Liu acessou e baixou de forma clandestina dezenas de arquivos confidenciais da Apple relacionados a hardware, incluindo um amplo volume de informações detalhadas sobre produtos ainda não lançados, apresentações de engenharia, especificações técnicas e dados proprietários de projetos”, diz a ação.

A Apple afirmou ainda que seus funcionários eram “orientados ativamente” pela OpenAI sobre como conduzir sua saída da empresa.

“A OpenAI orientou funcionários que estavam deixando a empresa a não revelar quem seria seu próximo empregador e forneceu conselhos sobre como evitar a ‘temida saída imediata’, que os removeria prontamente da empresa, em vez de conceder o período padrão de duas semanas durante o qual eles poderiam continuar tendo acesso às informações confidenciais e aos segredos comerciais da Apple”, afirma a ação.

O caso destaca a importância estratégica dos dispositivos de IA de nova geração para o Vale do Silício. Apple, OpenAI, Meta Platforms e outras empresas disputam o desenvolvimento de novos aparelhos que coloquem a inteligência artificial no centro da experiência do usuário, em preparação para um futuro pós-smartphone.

A Apple afirmou que tentou resolver a disputa com a OpenAI fora dos tribunais meses atrás, pedindo que a empresa interrompesse essas iniciativas e eliminasse qualquer material proprietário. Segundo a companhia, não houve resposta, o que levou ao ajuizamento da ação.

“Evidências significativas surgiram indicando que pessoas empregadas pela OpenAI obtiveram de forma indevida informações secretas e confidenciais da Apple relacionadas a nossas tecnologias, processos e produtos ainda não lançados”, afirmou a empresa em comunicado.

  •  

SpaceX valerá mais do que o resto da Terra, diz Musk. Como ele pretende chegar lá

Esta foi a semana das avaliações para a SpaceX. Mais de uma dezena de analistas divulgaram suas primeiras análises após o IPO recorde da empresa em junho. Mas as projeções de Elon Musk superam todas elas.

Investidores receberam uma enxurrada de estimativas, preços-alvo, cenários otimistas e pessimistas para as ações da empresa. O CEO da SpaceX, Elon Musk, também apresentou sua própria visão sobre o potencial da companhia: ela valerá mais do que a Terra.

“Vocês não parecem entender que a SpaceX valerá mais do que o resto da Terra se alcançarmos nossos objetivos”, escreveu Musk em uma publicação na rede social X na quinta-feira. Ele respondia a um comentário sobre os custos da inteligência artificial.

Talvez essa seja sua projeção mais otimista até hoje — e isso não é pouca coisa. Em 2022, Musk afirmou que a Tesla poderia valer mais do que a soma de Apple e da Saudi Aramco. Na época, as duas empresas juntas valiam cerca de US$ 4,4 trilhões. Atualmente, a Tesla vale aproximadamente US$ 1,8 trilhão.

You don’t seem to understand that SpaceX will be worth more than the rest of Earth if we accomplish our goals

— Elon Musk (@elonmusk) July 9, 2026

De fato, a SpaceX opera no espaço, o que lhe dá uma vantagem para expandir seus negócios de inteligência artificial e comunicações. Musk costuma citar a Escala de Kardashev, uma estrutura criada na década de 1960 pelo astrônomo soviético Nikolai Kardashev para classificar civilizações de acordo com o uso de energia.

Segundo essa escala, uma civilização de Tipo I consegue aproveitar toda a energia disponível em seu planeta. Uma civilização de Tipo II utiliza a energia de sua estrela. Já uma civilização de Tipo III aproveita a energia de toda a sua galáxia. A ambição de Musk é alcançar o aproveitamento da energia do Sol — algo muito maior do que a Terra.

Fora das comparações planetárias, o banco Raymond James possui o preço-alvo mais elevado para a SpaceX: US$ 800 por ação. No cenário mais otimista do Citigroup, o papel chegaria a US$ 900, o que implicaria uma avaliação de aproximadamente US$ 12 trilhões para a empresa.

Essas estimativas, obviamente, pressupõem que tudo dará certo para a SpaceX, incluindo o desenvolvimento da Starship, o enorme foguete totalmente reutilizável da companhia que deve reduzir drasticamente os custos para alcançar a órbita terrestre.

O Morgan Stanley tem preço-alvo de US$ 300 para a SpaceX e um cenário otimista de US$ 600 por ação. Já seu cenário pessimista prevê US$ 75, assumindo que a Starship não estará operacional antes de 2029.

As projeções variam amplamente. Segundo a FactSet, o preço-alvo médio dos analistas gira em torno de US$ 240 por ação.

As ações da SpaceX caíam 1,9% nas primeiras negociações desta sexta-feira, para US$ 149,33. No mesmo momento, o índice S&P 500 subia 0,1%, enquanto o Dow Jones Industrial Average avançava 0,2%.

Em termos operacionais, Wall Street projeta que a receita da SpaceX ultrapassará US$ 630 bilhões em 2031, ante cerca de US$ 39 bilhões esperados para 2026. O lucro operacional deverá superar US$ 340 bilhões em 2031, contra aproximadamente US$ 1 bilhão previsto para este ano.

É um crescimento extraordinário. No entanto, os analistas não projetam fluxo de caixa livre para o período. Eles estimam que a SpaceX precisará captar cerca de US$ 150 bilhões adicionais entre 2026 e 2031 para desenvolver seu negócio de inteligência artificial orbital.

Os números que cercam a SpaceX são impressionantes. Talvez, nesse contexto, comparações com planetas façam algum sentido.

  •  

Nubank recebe licença bancária no México e amplia presença na América Latina

A brasileira Nu Holdings recebeu a aprovação final para uma licença bancária no México, um passo importante na estratégia de ampliar sua presença na segunda maior economia da América Latina.

A licença, concedida pelo regulador financeiro mexicano Comisión Nacional Bancaria y de Valores, permitirá ao Nubank adicionar serviços como contas-salário, contas correntes, limites maiores de depósitos e, futuramente, novos produtos de crédito.

O Nubank entrou no México em 2019 e, desde então, transformou o país em um dos principais motores de crescimento da empresa fora do Brasil. O banco digital investiu bilhões de dólares no negócio mexicano desde o início das operações no país e já alcançou mais de 15 milhões de clientes, o equivalente a 15% da população adulta mexicana, segundo comunicado da companhia.

“O México é um mercado-chave para o Nubank, e este é um passo decisivo no nosso compromisso de longo prazo com o país, com um investimento total projetado de US$ 4,2 bilhões até 2030”, afirmou David Vélez, fundador e CEO global do Nubank.

A empresa anunciou pela primeira vez os planos de se tornar um banco no México em outubro de 2023, quando ainda operava com uma licença de instituição financeira não bancária, que permitia oferecer cartões de crédito e captar depósitos no país.

O Nubank construiu sua operação mexicana com um modelo focado no celular, voltado para clientes pouco atendidos pelos bancos tradicionais e para pessoas que ainda dependem fortemente de dinheiro em espécie.

A instituição tem buscado ampliar sua atuação bancária internacionalmente. Em janeiro, a empresa recebeu aprovação condicional do Office of the Comptroller of the Currency para uma licença de banco nacional nos Estados Unidos.

Concorrentes

O Nubank se junta a um grupo crescente de fintechs que tentam competir mais diretamente com os maiores bancos mexicanos. O Banco Plata e o neobanco britânico Revolut iniciaram operações bancárias no país no início deste ano.

O Mercado Pago, braço financeiro do Mercado Livre, solicitou uma licença bancária enquanto amplia sua atuação além de pagamentos e crédito ao consumidor. A fintech mexicana Klar também aguarda aprovação regulatória.

A entrada das fintechs no sistema bancário regulado do México pode intensificar a concorrência em um mercado historicamente dominado por poucos grandes bancos. Analistas afirmam que se tornar um banco pode ajudar o Nubank a ter acesso a uma fonte de financiamento mais barata e estável por meio de depósitos, reduzindo a dependência de captações no mercado.

Uma licença bancária completa também permitirá que a empresa dispute de forma mais direta depósitos de salários e o relacionamento principal dos clientes com instituições financeiras.

  •  

BYD e rivais chinesas pressionam BMW e Volkswagen; vendas caem mais de 35% na China

A BMW e a Volkswagen registraram queda nas vendas de veículos no segundo trimestre devido ao agravamento da retração na China, onde a crescente concorrência de fabricantes locais e a crise imobiliária continuam enfraquecendo a demanda.

As duas montadoras informaram nesta sexta-feira uma redução nas vendas globais no período, pressionadas por fortes quedas no mercado chinês, onde fabricantes liderados pela BYD dominam o segmento de carros elétricos. As vendas das marcas BMW e Mini no país asiático despencaram 30%, enquanto as entregas da Volkswagen na China caíram 37%.

Os números encerram uma semana difícil para a indústria automobilística alemã. Tanto a Porsche quanto a Mercedes-Benz já haviam relatado queda nas entregas, citando a situação na China, onde a prolongada crise do setor imobiliário tem reduzido o poder de compra dos consumidores mais ricos. As empresas também enfrentam altos custos de energia e mão de obra na Europa, além das tarifas de importação impostas pelo presidente dos Estados Unidos, Donald Trump.

A Volkswagen tenta lidar com esses desafios tornando-se uma empresa mais enxuta e ágil. O grupo, dono de marcas como Porsche, Audi e Seat, pretende reduzir sua ampla gama de modelos em até 50%, informou na quinta-feira após uma reunião do conselho de supervisão que não conseguiu aprovar cortes mais profundos.

Demissões

O CEO da Volkswagen, Oliver Blume, era esperado para defender o aumento das demissões para 100 mil funcionários e o fechamento de quatro fábricas na Alemanha. No entanto, o conselho não apoiou as medidas mais drásticas, resultando apenas em planos vagos para reduzir variações de modelos. Detalhes das propostas haviam vazado nos últimos dias, irritando os poderosos representantes dos trabalhadores da companhia.

O CEO da BMW, Milan Nedeljkovic, também pretende intensificar os cortes de custos e, no mês passado, reduziu as projeções financeiras da empresa para 2026. A BMW agora projeta uma margem que pode colocá-la como a montadora europeia de grande porte menos lucrativa do setor.

As ações da Volkswagen chegaram a cair até 1,4% em Frankfurt. Já os papéis da BMW avançavam 0,7% às 11h43 no horário local, embora ainda acumulem queda de cerca de 37% no ano.

A BMW vinha demonstrando maior resiliência do que concorrentes durante a difícil transição para veículos elétricos. Diferentemente de Mercedes e Volkswagen, a empresa sediada em Munique optou por manter uma estratégia mais flexível, produzindo diferentes tipos de motorização, o que a ajudou a enfrentar melhor a demanda abaixo do esperado por veículos elétricos e as mudanças de política nos Estados Unidos.

A montadora já começou a lançar os primeiros de dezenas de veículos novos e atualizados baseados na plataforma Neue Klasse, cujo desenvolvimento consumiu mais de € 10 bilhões (US$ 11,4 bilhões). Neste ano, a empresa lançará na China uma versão local do primeiro modelo da linha, o utilitário esportivo BMW iX3, na tentativa de estimular a demanda.

Houve, porém, alguns sinais positivos. As vendas da BMW cresceram nos Estados Unidos e na Europa, onde a procura por carros elétricos está em alta. A empresa afirmou que o iX3 está no caminho para alcançar 100 mil pedidos, enquanto o sedã BMW i3 também vem registrando “forte demanda”.

A Volkswagen também reportou aumento nas entregas de veículos na Europa e na América do Norte nos três meses encerrados em junho. A carteira de pedidos de veículos elétricos da companhia na Europa cresceu mais de 50% em relação ao fim do ano passado. Ainda assim, marcas importantes do grupo, como Porsche, Audi e a própria Volkswagen, registraram queda nas vendas globais no período.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Após fracassar nos EUA e em Londres, Shein prepara IPO com avaliação de US$ 30 bilhões

A Shein está avançando nos preparativos para uma possível oferta pública inicial de ações (IPO) em Hong Kong, segundo pessoas familiarizadas com o assunto. O movimento pode representar o desfecho de um esforço de anos da gigante de moda rápida para abrir seu capital.

A Shein e seus assessores podem buscar lançar o IPO já nos próximos meses, caso recebam a aprovação da Comissão Reguladora de Valores Mobiliários da China (CSRC), disseram as fontes, que pediram anonimato por tratarem de informações privadas. Discussões recentes com o regulador teriam gerado sinais mais positivos, segundo algumas dessas pessoas.

A companhia considera levantar alguns bilhões de dólares na oferta, embora o valor final dependa da avaliação de mercado atribuída à empresa. Apesar de os trabalhos estarem em andamento, ainda não há um cronograma definido e a listagem pode sofrer novos atrasos.

A Shein vem enfrentando pressão de acionistas para reduzir sua avaliação para cerca de US$ 30 bilhões. No passado, a empresa chegou a ser avaliada em mais de três vezes esse valor, segundo pessoas familiarizadas com o tema ouvidas no ano passado.

“Como política da empresa, não comentamos rumores ou especulações”, afirmou um representante da Shein. A CSRC não respondeu a um pedido de comentário.

Estados Unidos e Londres

A Shein tentou sem sucesso abrir capital nos Estados Unidos e em Londres antes de voltar sua atenção para Hong Kong no ano passado, enquanto sua avaliação de mercado despencava. Embora a bolsa de Hong Kong tenha acumulado queda de cerca de 6% neste ano, o mercado de IPOs permanece aquecido, com quase US$ 35 bilhões captados em ofertas iniciais de ações até agora.

O plano original de listagem nos EUA foi frustrado há dois anos devido ao escrutínio sobre sua cadeia de suprimentos e práticas trabalhistas. Já a opção por Londres foi abandonada após reguladores chineses reterem a aprovação necessária.

A varejista transferiu sua sede para Singapura em 2021, mas continua sujeita à supervisão da CSRC. Isso porque o regulador exige que empresas com vínculos substanciais com a China — mesmo aquelas não incorporadas no país — obtenham sua aprovação antes de realizar uma listagem em qualquer mercado do mundo.

Depois de passar anos minimizando suas origens chinesas e se promovendo como uma empresa global, a Shein mudou de estratégia após solicitar o IPO em Hong Kong no ano passado. O fundador, Xu Yangtian, prometeu direcionar mais recursos para a província chinesa de Guangdong, um importante polo comercial que abriga uma vasta rede de fabricantes responsáveis pela produção de roupas de baixo custo.

Concorrência

A avaliação da Shein vem diminuindo desde o pico de US$ 100 bilhões alcançado há quatro anos. A empresa enfrenta concorrência crescente da Temu, controlada pela PDD Holdings, em mercados estratégicos como Estados Unidos e Europa. Além disso, aumentos de preços provocados por tarifas comerciais reduziram a demanda dos consumidores, enquanto reguladores intensificaram a fiscalização de suas operações.

Ainda assim, a Shein esperava registrar um lucro líquido robusto de cerca de US$ 2 bilhões no ano passado. Segundo pessoas familiarizadas com o assunto, margens maiores obtidas por meio de reajustes de preços e cortes de custos ajudaram a compensar a queda no tráfego online causada pelas tarifas impostas pelo presidente dos EUA, Donald Trump.

Entre os investidores da Shein estão IDG Capital, Mubadala Investment Company, Tiger Global Management e HSG (HongShan).

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

De híbridos flex a carros 100% a álcool: como o etanol voltou aos planos da indústria automotiva

O Brasil é a Arábia Saudita do etanol. Com uma diferença: nossa produção abastece, sobretudo, o próprio Brasil. No ano passado, menos de 5% do etanol feito aqui foi para exportação. 

Não é trivial um país em desenvolvimento ter criado e massificado um biocombustível. Isso só foi possível com uma boa dose de políticas públicas. 

No caso mais recente, neste ano de 2026, incentivos fiscais tiraram da extinção o que era considerado um “dinossauro”: os “carros a álcool” – sem motor flex, ou seja, que só rodam com etanol mesmo. 

Mas não é só isso. O incentivo ao etanol também tem feito com que as montadoras chinesas desenvolvam motores flex para crescer por aqui – já que na China isso não existe.

Oferta não falta. A fatia do etanol no agronegócio brasileiro só cresceu desde a criação do biocombustível, nos anos 1970. A produção chegou a 36 bilhões de litros em 2025, contra 600 milhões de litros naquela época. 

E essa participação tende a crescer ainda mais, impulsionada pela expansão do etanol de milho – cuja produção costuma ser mais barata que a do etanol de cana.

Por essas razões, o etanol é hoje uma das grandes forças que moldam os rumos da indústria automotiva brasileira.

100% etanol

Ficou impraticável comprar gasolina na década de 1970. Com a crise do petróleo, a partir de 1973, o preço do barril quadruplicou em poucos meses. Era um problema para o Brasil, que importava mais de 80% do combustível que consumia. 

A solução foi olhar para o que o país fazia de melhor desde a época das capitanias hereditárias: cana-de-açúcar. Assim nasceu o Proálcool, um programa federal que incentivava a produção de etanol em larga escala – e estimulava as montadoras a desenvolver carros movidos pelo novo combustível.

Funcionou. Ao longo dos anos 1980, os carros a etanol dominaram o mercado brasileiro. No auge, nove em cada dez veículos novos nas ruas funcionavam exclusivamente a álcool.

Linha de montagem de carros 100% a etanol na fábrica da Fiat em Betim (MG), durante a expansão do Proálcool, no início dos anos 1980 (Fonte: arquivo Anfavea)
Linha de montagem de carros 100% a etanol na fábrica da Fiat em Betim (MG) nos anos 1980 (Anfavea)

O problema: a produção do combustível não acompanhou o ritmo. Para piorar: quando o preço internacional do açúcar subiu, muitas usinas preferiram transformar cana nesse alimento, não em etanol.

Os postos ficaram sem álcool. Sem outra alternativa, alguns motoristas dormiam nos carros esperando a chegada de um caminhão-tanque.

O trauma deixou sua marca. Nos anos 1990, os carros totalmente a etanol – naquela época, falava-se álcool – já haviam perdido uma fatia relevante do mercado. 

Os últimos modelos do tipo, um Chevrolet Classic 1.0 e um Volkswagen Santana 1.8, saíram de linha apenas três anos depois da estreia dos motores flex no país, em 2003. 

Fazia mais sentido adotar a versão flex: tanto para as montadoras, que conseguiram atender a dois públicos com um único modelo, quanto para os consumidores, que continuaram com a opção de abastecer com etanol mas sem depender totalmente das idas e vindas da safra de cana. 

chart visualization

Mas agora, vinte anos depois, os veículos 100% etanol estão de volta. 

Em junho, a Chevrolet, da GM, apresentou o Onix ECO, uma versão do Onix movida exclusivamente a etanol. Ele chega em duas carrocerias: hatch, com preço inicial de R$ 103.190, e sedã, a partir de R$ 106.990.

Esta é a primeira materialização de uma ideia que ganha força no setor.

A Stellantis, holding que reúne as marcas Fiat, Jeep, Peugeot e outras, diz ter tecnologia pronta para carros dedicados ao etanol – e espera para ver se há demanda por eles. A Volkswagen também já afirmou que vê espaço para esse mercado, embora ainda sem um produto confirmado. 

Benefício tributário

Na Chevrolet, a ideia é que o Onix ECO sirva para atender, em especial, o mercado corporativo.

“Vemos bastante empresas buscando alternativas para cumprir as metas de ESG”, diz Vitor Oyama, gerente de marketing de produto da marca. Para esse público, o argumento da montadora é que o etanol chega mais barato do que migrar para elétricos.

Mas, na prática, o que faz o lançamento ganhar sentido mesmo é um “detalhe” tributário.

O Onix ECO foi desenhado para aproveitar as regras do chamado IPI Verde, um mecanismo criado em julho de 2025 para calibrar o imposto dos carros conforme seu impacto ambiental. 

Para zerar o imposto, um modelo precisa, entre outras exigências, emitir menos carbono – levando em conta desde a produção do combustível até sua queima no motor.

Chevrolet Onix ECO, versão desenvolvida para rodar exclusivamente com etanol
Chevrolet Onix ECO, versão desenvolvida para rodar exclusivamente com etanol (Fonte: Divulgação/GM)

Não que os carros a gasolina não consigam cumprir esse requisito. Mas o etanol leva vantagem. Porque sua matéria-prima absorve carbono da atmosfera durante o cultivo, o que compensa parte do carbono que o carro libera ao rodar. 

O incentivo faz diferença. A alíquota-base do IPI Verde para carros de passeio é de 6,3%. Em um carro na faixa dos R$ 100 mil, zerar esse imposto representa algo próximo de R$ 6 mil.

Na prática, isso permitiu à Chevrolet posicionar o Onix ECO entre os compactos automáticos mais baratos do mercado. O hatch parte de R$ 103.190, abaixo dos R$ 107.990 cobrados pelo Volkswagen Polo Sense automático, por exemplo.

“O incentivo do governo muda completamente a dimensão desse mercado. Se você olha só para a tecnologia, talvez ele fosse muito mais restrito”, diz Oyama.

Elétricos à brasileira 

O benefício do IPI zero fica reservado aos carros compactos, mais “acessíveis”. Entram nessa lista, por exemplo, as versões 1.0 manuais do Kwid, do Mobi e do Argo.

Mas não são só eles que ganham alguma vantagem: carros eletrificados também têm descontos na alíquota. 

Para os totalmente elétricos, o IPI cai, de cara, de 6,3% para 4,3%. Nos híbridos, o desconto depende do combustível que alimenta o motor a combustão: ele só existe quando o motor é flex ou movido a etanol.

Hoje, os híbridos flex ainda representam uma fatia pequena do mercado brasileiro de eletrificados. Mas vêm ganhando espaço. No primeiro semestre de 2026, responderam por 11% das vendas do segmento, com 24 mil unidades emplacadas – mais do que em todo o ano de 2025, quando foram vendidas 21 mil.

Trata-se de uma tecnologia desenvolvida particularmente para o mercado brasileiro.

A pioneira foi a Toyota, com o Corolla híbrido flex, lançado em 2019 como o primeiro carro do tipo no mundo. 

Agora, as chinesas também entraram nessa corrida. A GWM passou a vender a família Haval H6 com motor flex, em versões híbridas convencionais e plug-in. 

A BYD, por sua vez, escolheu o Brasil para estrear globalmente seu sistema DM-i flex, capaz de combinar eletrificação com etanol ou gasolina. 

É uma adaptação local de plataformas globais: para crescer no Brasil, não basta eletrificar. É preciso falar a língua do etanol.

Mais álcool na gasolina

Há ainda uma terceira frente que impulsiona o crescimento do etanol no mercado automotivo brasileiro.

Desde agosto de 2025, a gasolina vendida nos postos brasileiros tem 30% de etanol anidro – o chamado E30. Antes, a mistura obrigatória era de 27%. 

Não é um aumento trivial. 

A gasolina ainda domina os tanques brasileiros: em 2025, foram vendidos 46,6 bilhões de litros, contra 21,2 bilhões de litros de etanol hidratado (aquele vendido direto na bomba, sem misturar com a gasolina).

Com isso, o país tem que elevar a mistura obrigatória em três pontos percentuais, o que significa incorporar 1,4 bilhão de litros extras de etanol por ano à gasolina.

Ou seja: mesmo quem não abastece diretamente com etanol passou a consumir mais o combustível no tanque.

E pode vir mais por aí.

O governo federal estuda elevar a mistura obrigatória para 32%, como forma de reduzir a dependência de gasolina importada e amortecer os impactos das oscilações do preço do petróleo sobre o mercado brasileiro.

A análise da proposta, porém, já foi adiada três vezes pelo Conselho Nacional de Política Energética (CNPE). A mais recente ocorreu na última quarta-feira (8), quando a reunião do colegiado foi cancelada sem apontar uma nova data.

— Colaborou Alexandre Versignassi

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

De viagens à estratosfera a cruzeiros ultra-exclusivos: a nova fronteira do turismo de luxo

Um balão rumo à estratosfera por mais de R$ 1 milhão, um safari com jantar dentro de uma cratera na Tanzânia ou uma suíte de quatro andares da rede Four Seasons dentro de um cruzeiro. Essas são algumas das opções disponíveis hoje para turistas brasileiros (muito) endinheirados.

Todas surgiram para atender a novos hábitos do viajante de luxo que, nos últimos anos, passou a incorporar privacidade, experiências difíceis de replicar e roteiros personalizados na sua rota.

As mudanças tiraram as agências do papel de intermediárias e as empurraram para uma função de consultoras capazes de desenhar viagens sob medida. O desafio para elas é conseguir equilibrar os custos dessa exclusividade com as receitas em um negócio que não é exatamente de escala.

“Eu falo que a gente é quase um psicólogo, é quase um médico, é quase que um advogado. Atender o turista de luxo é estabelecer uma relação de longo prazo. É conhecer os hábitos, as vontades e as várias características desse cliente”, conta Bruno Vilaça, CEO e fundador da agência SuperViagem.

Segundo a consultoria Euromonitor, as experiências de luxo dentro do Brasil devem crescer 31% nos próximos cinco anos, adicionando mais de US$ 300 milhões à economia.

De olho nessa demanda, a agência de turismo de luxo Teresa Perez, uma das referências no país no segmento, passou a oferecer roteiros que buscam fugir do tradicional.

Um dos mais exclusivos – e inusitados – é uma viagem para a estratosfera, prevista para começar em setembro de 2026. Nela, o passageiro embarca em uma cápsula pressurizada acoplada a um balão de baixa emissão de carbono, que sobe até cerca de 25 quilômetros de altitude.

O voo dura aproximadamente seis horas e promete uma experiência silenciosa, com uma vista da curvatura da Terra. O preço inicial: 170 mil euros, equivalente a mais de R$ 1 milhão na cotação atual. Mas a estratégia da empresa para ganhar escala no mercado de luxo vai além da oferta de pacotes.

De agência a ecossistema de turismo

Nos últimos anos, a Teresa Perez se tornou um grupo com seis negócios diferentes. Atualmente, a maior fonte do faturamento do grupo, que foi de R$ 1,3 bilhão em 2025, são os negócios que funcionam como infraestrutura para o turismo de alto padrão.

Um deles é a TP Air, uma consolidadora aérea lançada em 2022. A empresa afirma ser hoje a maior emissora de passagens executivas e de primeira classe do Brasil.

O grupo também comprou a New Age, operadora que atua no atacado do turismo, criando roteiros que são vendidos por agências menores.

Outra aposta foi a criação da Embark Beyond, em 2022. Inspirada em um modelo norte-americano, a empresa funciona como uma plataforma para agentes independentes, oferecendo tecnologia, treinamento, marketing e acesso a fornecedores no segmento premium.

“Você cria um guarda-chuva para eles e dá a oportunidade de crescerem, sem que eles precisem pensar na parte administrativa”, explica Tomas Perez, CEO da Teresa Perez. Segundo ele, o modelo já reúne cerca de 70 afiliados no Brasil.

O grupo também criou a TP Corporate, voltada ao atendimento de executivos de alto escalão. E, nos últimos anos, decidiu entrar em outra área bastante disputada: a hotelaria.

O crescimento da hotelaria de luxo no Brasil

O Brasil vive um momento de expansão no turismo de modo geral. Em 2025, o país recebeu mais de 9,2 milhões de turistas internacionais, recorde histórico.

No segmento de alto padrão, os números também chamam atenção. Segundo a Euromonitor, os hotéis de luxo no Brasil movimentaram US$ 1,1 bilhão em 2025, crescimento de 12% em relação ao ano anterior.

Esse cenário colocou o país no radar de grandes grupos internacionais. Marcas de luxo de grupos como Accor, com a bandeira Sofitel, e Four Seasons Hotel devem ampliar presença no país. Em São Paulo, projetos como o Faena e o Daslu Barrière também representam a chegada de novas marcas de alto padrão.

Para Guilherme Machado, gerente de pesquisa da Euromonitor no Brasil, ainda assim, o potencial brasileiro ainda está abaixo do de países como o México. “O México hoje tem um mercado algumas vezes maior do que o que o Brasil em termos de faturamento”, afirma.

A diferença, segundo ele, está também na quantidade de grandes redes internacionais presentes. Ao mesmo tempo, ele também enxerga que o Brasil tem espaço para crescer com hotéis menores e mais exclusivos.

Foi justamente esse caminho escolhido pela Teresa Perez. A marca Oiá, criada pelo grupo, aposta em pousadas de poucas acomodações e experiências personalizadas. Hoje são três unidades: duas nos Lençóis Maranhenses e uma na Barra dos Remédios, no Ceará.

Cada pousada tem apenas oito quartos. As diárias podem chegar a R$ 14,8 mil e incluem alimentação, passeios e serviços personalizados. A inspiração veio dos lodges africanos, que vendem uma experiência completa dentro da propriedade.

“A gente entrega a experiência inteira. O hóspede não precisa contratar ninguém para fazer o passeio. Tem tudo ali e é personalizado, ele é chamado pelo nome”, explica Tomas Perez. A próxima unidade está prevista para o Pantanal sul-mato-grossense, em 2028.

O luxo também embarcou

O mercado de cruzeiros vive uma nova fase. Um dos símbolos dessa mudança é o Four Seasons Yachts, primeiro projeto marítimo da marca de hotéis Four Seasons Hotels and Resorts, inaugurado em março deste ano.

A embarcação tem uma suíte de quatro andares, academia privativa e diárias que podem chegar a US$ 50 mil.

O movimento acompanha uma alta global do segmento. O número de passageiros de cruzeiros de luxo passou de 310 mil em 2021 para mais de 1,2 milhão em 2025.

A lógica é parecida com a da hotelaria: levar uma marca reconhecida por exclusividade para um novo território. Grandes grupos vêm apostando nesse caminho. A Accor avançou com projetos ligados à marca Orient Express, enquanto grupos como Aman e Ritz-Carlton também entraram no mercado.

O desafio de fechar a conta

Mas existe um desafio: transformar exclusividade em um negócio rentável. Os cruzeiros tradicionais conseguem diluir custos levando milhares de passageiros. Já os navios de luxo fazem o contrário: menos hóspedes, mais espaço e mais serviço.

A operação marítima da marca Ritz-Carlton, por exemplo, acumulou centenas de milhões de dólares em prejuízos desde o lançamento e precisou de novos aportes financeiros.

O dilema é antigo no mercado de luxo. Crescer pode aumentar receita, mas também pode ameaçar justamente o atributo que vende o produto: a sensação de exclusividade.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Novos impostos, IBS e CBS agora precisam estar na nota fiscal. O risco é… não ter nota fiscal

Quem emite nota fiscal precisa se preparar para uma nova rodada de mudanças que começa a valer daqui a exatos 25 dias. Uma em especial é considerada um marco da implementação da Reforma Tributária – e pode trazer muita dor de cabeça se passar batida.

A partir do dia 3 de agosto, será obrigatório preencher os campos relativos ao IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) na hora de emitir qualquer documento fiscal eletrônico.

Sem essas informações, as notas não serão autorizadas pelo sistema da Receita Federal, que rejeitará automaticamente documentos incompletos. Ou seja, você pode até fechar negócio, mas não vai conseguir faturar, porque o documento fiscal foi barrado por preenchimento incorreto.

A regra vale para todas as empresas enquadradas no Lucro Real e no Lucro Presumido. Sim, empreendedores do Simples Nacional, podem ficar tranquilos. Vocês estão dispensados dessa – mas só por enquanto.

Os campos de IBS e CBS precisam estar preenchidos em todos os documentos fiscais, incluindo:

  • NF-e (Nota Fiscal Eletrônica), emitida quando há venda de mercadorias entre empresas (a famosa venda B2B) ou operações de indústria, comércio e atacado;
  • NFC-e (Nota Fiscal de Consumidor Eletrônica), emitida diretamente para o consumidor final em lojas físicas ou e-commerce;
  • NFS-e (Nota Fiscal de Serviço Eletrônica), emitida por prestadores de serviços, como consultorias, oficinas, academias e muitos outros.

Como isso acontece na prática

Só para lembrar, o IBS e a CBS são dois dos novos impostos criados pela Reforma Tributária, que passarão a existir, de fato, em 2027. O IBS substitui os atuais ISS (Imposto Sobre Serviços) e o ICMS (Impostos sobre a Circulação de Mercadorias e Serviços), enquanto a CBS entra no lugar do PIS e da Cofins, que são dois tributos federais.

Agora, se IBS e CBS só começam a valer no ano que vem, por que é preciso preencher esses dados nas notas fiscais a partir de agora?

É que para garantir que os fluxos estejam funcionando perfeitamente bem quando os novos impostos entrarem em vigor, o governo estabeleceu 2026 como um ano de testes. Desde janeiro, os campos para preenchimento já estão disponíveis.

Como as alíquotas definitivas ainda não foram estabelecidas, o que se informa nesses campos ao longo deste ano são apenas “alíquotas de teste” para cada um dos dois impostos:

  • 0,1% para o IBS
  • 0,9% para a CBS

Segundo Welinton Mota, diretor tributário da Confirp Contabilidade, a lógica de informar essas alíquotas é de “marcação estatística”. “Serve como referência estatística para União, estados e municípios”, diz, não para recolher de fato esses impostos.

Até agora, o preenchimento era voluntário e não havia qualquer penalidade para as empresas que não informassem as alíquotas de teste. É isso o que muda a partir de agosto: sem conter esses dados, a nota não será mais emitida.

E com um detalhe importante: na prática, segundo Mota, da Confirp, o empreendedor não vai precisar anotar manualmente as alíquotas de teste. Os próprios sistemas de gestão e emissão de notas fiscais utilizados pelas empresas calculam e preenchem automaticamente os dois campos, a partir de uma série de novos códigos que passaram a existir nas notas fiscais. Tudo isso, é claro, desde que esses sistemas tenham sido atualizados e corretamente parametrizados pelo fornecedor do software ou pelo contador.

De acordo com informações da Folha de S. Paulo, 75% das notas emitidas pelas empresas do Lucro Real e Presumido em junho já estavam dentro do novo padrão – em abril, eram 55%. Entre as empresas do Simples Nacional, que ainda não têm a obrigação de preencher, 8% das notas traziam as informações.

É importante lembrar que, mesmo incluindo o IBS e a CBS na nota, as empresas continuam tendo de apurar e recolher os outros impostos existentes no sistema atual (PIS, Cofins, ICMS, ISS e IPI). Para que não haja tributação duplicada, o governo estabeleceu uma regra de compensação. O valor das alíquotas de teste – que somam 1% – pode ser integralmente abatido do PIS e da Cofins que a empresa precisa pagar no mês. Portanto, não se preocupe, na prática a carga tributária fica igual à de sempre.

E as empresas do Simples Nacional?

As empresas do Simples Nacional também vão entrar no processo de adaptação, mas com regras e prazos diferentes. Para elas, começa a valer a partir de janeiro de 2027.

Segundo Mota, esses negócios não estão obrigados a cumprir a lógica completa de IBS e CBS neste primeiro momento.

O impacto mais relevante será para as empresas do setor de serviços, que passarão a emitir a Nota Fiscal de Serviços Eletrônica (NFS-e) por meio do Emissor Nacional, uma plataforma unificada do governo que padroniza o documento. O Descomplica PJ já explicou como isso vai funcionar.

Essa mudança vai ocorrer a partir do dia 1° de setembro. Na prática, significa que muitas micro e pequenas deixarão de fazer a emissão em sistemas municipais e terão de se adaptar ao Emissor Nacional.

  •  

Azul sobe de prateleira na bolsa de NY e diz que vende muito além de passagens

A Azul subiu da série B para o principal segmento da Bolsa de Nova York, e, para o CEO John Rodgerson, isso mostra que a empresa “está de volta ao jogo”. Mas, segundo ele, essa já não é a mesma Azul.

O retorno ao “jogo” vem com uma tentativa clara de reposicionamento: a companhia quer depender menos da venda de passagens e mostrar aos investidores que saiu do Chapter 11 (processo equivalente à recuperação judicial nos Estados Unidos) menor, mais disciplinada e com novas fontes de receita.

LEIA TAMBÉM: Azul reduz voos diante de combustível mais caro e concentra foco em rotas e tarifas premium

A Azul decidiu trocar a NYSE American, segmento com exigências mais simples, pela NYSE, a principal da Bolsa de Nova York. A listagem principal da companhia continua sendo na B3, em que a aérea negocia desde 2017.

O que muda é o segmento no principal mercado dos Estados Unidos, com um selo de governança que a coloca no mesmo ambiente das maiores companhias abertas do mundo.

Executivos da Azul em cerimônia na NYSE.

Foto: NYSE

O movimento é resultado direto da reestruturação financeira concluída em fevereiro de 2026, oito meses e três semanas depois do pedido de Chapter 11.

A última das três grandes no mercado brasileiro a pedir proteção, a Azul saiu do processo menor: hoje opera em 11 cidades a menos do que antes da crise e perdeu pilotos para concorrentes durante a reorganização, em um setor que já enfrentava dificuldades para reter tripulação.

Rodgerson diz que a companhia tentou evitar o pedido de proteção contra credores antes de recorrer ao Chapter 11. Mas, na avaliação dele, o saldo foi positivo. A Azul cumpriu o cronograma prometido no início do processo e atraiu como sócias duas das maiores companhias aéreas do mundo: United Airlines e American Airlines.

As duas são rivais nos Estados Unidos, mas aceitaram investir na aérea brasileira como parte do acordo de saída do Chapter 11. Cada uma teria direito a cerca de 8% do capital social da Azul.

Homem de terno sorrindo, braços cruzados, à frente de avião pintado com palavras como "Excelência" e "Integridade".
John Rodgerson, CEO da Azul (Reuters/Roosevelt Cassio/12/09/2019)

A participação da United já foi efetivada, com aval do Cade. A da American ainda depende da aprovação do órgão antitruste — e enfrenta contestação do Abra Group, controlador da Gol, que alega risco de concentração de mercado.

Mais que avião para passageiro

Para Rodgerson, a chegada à bolsa principal de Nova York não só impõe padrões mais altos de governança como abre acesso a uma base mais ampla de investidores. Os cheques são maiores e o custos de capital tende a ser mais barato do que no Brasil.

“O mundo financeiro é muito maior aqui”, diz Rodgerson em entrevista ao InvestNews em Nova York, na véspera da cerimônia em que a companhia tocaria o sino de abertura do pregão na bolsa de valores.

A comparação é com a Azul do IPO, em 2017. Segundo Rodgerson, a receita e o Ebitda (métrica de geração de caixa operacional) da companhia são hoje cerca de duas vezes maiores do que naquela época. A alavancagem medida pela dívida líquida sobre o Ebitda caiu para 2,4 vezes, ante um patamar próximo de 3 vezes no momento da abertura de capital.

O valor de mercado, porém, não acompanhou essa evolução. Quando as ações começaram a ser negociadas, em abril de 2017, a companhia foi avaliada em cerca de US$ 8,9 bilhões. Hoje, com a ação perto de R$ 0,81 e valor de mercado em torno de R$ 13,6 bilhões, a capitalização em dólares soma menos de um terço daquela marca (houve também a queda do real).

Apesar da pressão de todo o mercado e das pressões operacionais por episódios como a covid-19, parte da explicação da queda das ações da Azul passa pela diluição de acionistas.

Para sair do Chapter 11, a Azul emitiu centenas de bilhões de novas ações como parte da conversão de dívida em capital. A base acionária se multiplicou, reduzindo o valor de cada ação, mesmo com uma operação mais saudável.

É nesse contexto que a companhia tenta vender ao mercado uma Azul que vai além do transporte aéreo tradicional. As chamadas receitas fora do avião — carga, viagens, fidelidade e uma joint venture de mídia a bordo — saíram do equivalente a uma faixa perto de 15% da receita antes da pandemia para algo próximo de 25% hoje, segundo o CEO.

chart visualization

A estratégia também passa por mirar o passageiro de maior renda. A Azul fechou, por exemplo, parceria com a BYD para transportar clientes premium até o avião. Outra oferta voltada a esse público é o serviço de concierge.

Malha regional com rentabilidade

E é aí que a malha regional, historicamente vista como o lado menos glamouroso do setor aéreo, passa a ser tratada como ativo estratégico. Rodgerson insiste que boa parte desse cliente de alto valor está no interior do país, não nas capitais.

É o produtor rural do agronegócio que voa com frequência entre sua cidade e os grandes centros, muitas vezes sem alternativa além da Azul, única companhia presente em parte dessas rotas. Pelos cálculos do executivo, um cliente que voa 150 vezes por ano vale, para a companhia, como 300 passageiros eventuais.

A cautela aparece também na escolha de rotas nos grandes mercados.

A companhia reforçou operações em Pernambuco, onde identificou mais espaço para crescer, e reduziu presença na Bahia, estado em que disputa passageiros com Gol e Latam de forma mais direta. A lógica agora é priorizar rentabilidade, não presença geográfica.

Os números do primeiro trimestre sustentam parte dessa narrativa de recuperação. A receita líquida somou R$ 5,5 bilhões, recorde para o período e alta de 1,4% em relação ao ano anterior.

O Ebitda chegou a R$ 1,7 bilhão, com avanço de 22,6% e margem de 31,1%. O resultado operacional cresceu 83,1%, para R$ 1 bilhão.

O desempenho veio, porém, acompanhado de uma redução de 2,7% na capacidade total da companhia.

A alavancagem, como citado, caiu para 2,4 vezes no trimestre, ante mais de 5 vezes um ano antes. A meta é chegar a 1,5 vez em três anos. Mas, diz Rodgerson, a Azul vai crescer menos do que antes e evitar grandes pedidos de aeronaves.

O executivo resume a nova postura com uma imagem de guerra: operar “com o peito no chão, sem levantar a cabeça”, para não correr o risco de “entrar na linha de bala”.

Combustível ainda pesa

Nem tudo na reestruturação ficou resolvido. Três obstáculos estruturais continuam pressionando a aviação brasileira, na avaliação do CEO: combustível caro, câmbio volátil e juros altos.

Rodgerson associa o custo do querosene de aviação à política de preços da Petrobras e defende que um país produtor de petróleo não deveria ter um dos combustíveis mais caros do mundo para suas companhias aéreas.

O cenário, enquanto isso, ficou mais complexo. As tensões no Oriente Médio aumentaram a instabilidade do preço internacional do petróleo, justamente em um momento em que o poder de consumo do brasileiro está mais restrito. É uma combinação diferente da que existia antes da pandemia, quando a Azul também operava, mas em um ambiente de custos mais previsível.

O alívio recente veio mais do crédito do que do combustível em si. O governo federal liberou o uso do Fundo de Garantia à Exportação para garantir operações de crédito de até R$ 2 bilhões por empresa, com o objetivo de baratear a compra de querosene e melhorar a liquidez das aéreas. A Azul foi a principal demandante da medida.

Separadamente, o Fundo Nacional de Aviação Civil estruturou um pacote do qual a companhia pode captar até R$ 2,5 bilhões, dentro de um total de R$ 13,56 bilhões aprovado para o setor. São, segundo Rodgerson, linhas de crédito em reais e com juros mais baixos que não existiam antes — um alívio para dois dos três problemas listados por ele: a dívida dolarizada e o custo financeiro elevado.

Mas o preço do combustível continua fora do controle da companhia.

É ele que vai ajudar a definir se o “jogo” ao qual a Azul diz ter voltado será disputado em condições mais favoráveis ou se ainda será uma prova de resistência às companhias aéreas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

China acelera compras de soja dos EUA após trégua comercial

A China comprou a maior quantidade de soja dos Estados Unidos desde novembro, ampliando uma onda de aquisições que vem ganhando força à medida que o comércio agrícola entre as duas maiores economias do mundo acelera.

Nesta quarta-feira (8), o Departamento de Agricultura dos EUA informou a venda de 472 mil toneladas de soja para a China em um dia.

As compras confirmadas vieram depois de a estatal chinesa Cofco reservar pelo menos mais cinco navios de soja para embarque, segundo pessoas com conhecimento das negociações. No início da semana, a empresa já havia comprado pelo menos outras seis cargas.

A Cofco é a maior empresa de alimentos e agricultura da China. Seu braço internacional movimentou mais de 100 milhões de toneladas de commodities em 2025, com receita de US$ 34,5 bilhões. No Brasil, está entre as principais exportadoras de grãos e também atua nos setores de açúcar e etanol.

Compromisso comercial

Hoje, a soja americana enfrenta uma tarifa adicional de 10% em relação à de países concorrentes. E, mesmo sem essa sobretaxa, a soja da safra recém-colhida no Brasil continua mais barata do que a americana, segundo dados da Commodity3.

A retomada das compras ocorre após a reunião entre Donald Trump e Xi Jinping, em maio.

O movimento reforça as expectativas de que Pequim aumentará as importações de produtos agrícolas dos EUA. A Casa Branca afirma que a China concordou em comprar pelo menos US$ 17 bilhões em produtos agrícolas americanos.

O presidente Donald Trump é recebido pelo presidente chinês Xi Jinping no Grande Palácio do Povo, em Pequim, em 14 de maio de 2026. Fotógrafo: Kenny Holston/Getty Images.

Além disso, teria se comprometido a importar ao menos 25 milhões de toneladas de soja por ano até 2028. Pequim, no entanto, nunca confirmou esses números publicamente.

Autoridades chinesas afirmam apenas que os dois lados trabalham para reduzir tarifas sobre alguns produtos agrícolas e preservar a trégua comercial firmada no ano passado.

“Até agora, a China está começando a comprar o que disse que compraria”, escreveu Naomi Blohm, analista da Total Farm Marketing, em relatório. “Isso não representa uma demanda adicional acima do esperado”.

Nos últimos dias, os contratos futuros da soja em Chicago subiram com a expectativa de uma demanda maior por parte da China.

Ainda assim, o mercado segue atento a novos sinais de Washington e Pequim antes da reunião esperada entre Trump e Xi, prevista para mais tarde neste ano.

  •  

Origem Energia, produtora de gás do Brasil, avalia venda de fatia, controle ou IPO para levantar recursos

A Origem Energia, produtora e comercializadora de gás natural e petróleo, negocia uma operação que pode avaliar a companhia em US$ 2,5 bilhões, incluindo dívida, enquanto busca captar recursos, segundo pessoas familiarizadas com o assunto.

A empresa contratou o Banco Bradesco BBI como assessor em uma transação que pode incluir a venda de uma participação minoritária, majoritária ou uma oferta pública inicial de ações, disseram as pessoas, que pediram para não serem identificadas porque as discussões não são públicas.

Um fundo da gestora de ativos alternativos Prisma Capital, atual acionista controladora, pode vender uma participação ou até mesmo o controle, dependendo do preço, disseram as pessoas, acrescentando que o negócio pode acabar sendo apenas uma injeção de capital na empresa que precisa de recursos para conseguir aproveitar oportunidades de investimento.

A Prisma, a Origem e o Bradesco BBI não quiseram comentar. 

Sete usinas

A Origem planeja investir R$ 2,1 bilhões até 2029 na construção de sete usinas termelétricas para cumprir contratos firmados no leilão de reserva de capacidade realizado em março deste ano, disse o presidente da empresa, Luiz Felipe Coutinho, ao jornal Valor Econômico em março. As usinas, com capacidade instalada total de 380 megawatts, devem entrar em operação entre 2028 e 2029, segundo Coutinho.

Essa nova produção e o crescimento dos negócios atuais devem impulsionar o ebitda da Origem para valores entre US$ 500 milhões e US$ 600 milhões em 2029, disseram as pessoas, acrescentando que a empresa também está investindo na comercialização e armazenamento de gás, gasodutos e um terminal de exportação de petróleo.

A empresa é a quarta maior produtora de gás natural do Brasil, produzindo 2 milhões de metros cúbicos de gás por dia, segundo o Valor Econômico.

Em 2025, o ebitda da Origem foi de R$ 746,7 milhões, um aumento de 55% em relação a 2024, de acordo com suas demonstrações financeiras.

A dívida líquida da Origem era de R$ 2 bilhões em Março de 2026, segundo dados do seu balanço. 

A Origem Energia nasceu como Petro+ quando a engenheira Luna Viana adquiriu o campo de gás Garça Branca, no Espírito Santo, em 2016, segundo o site da empresa. Depois, o administrador Luiz Felipe Coutinho juntou-se à companhia e, em 2020, o engenheiro Nathan Biddle tornou-se sócio; no mesmo ano, a Prisma assumiu o controle da empresa.

O colunista Lauro Jardim publicou anteriormente que a Origem Energia havia contratado o Bradesco BBI para buscar alternativas de capitalização sem revelar onde obteve a informação ou o valor buscado pela empresa no negócio.  

* Por Cristiane Lucchesi e Rachel Gamarski

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

EasyJet aceita proposta de compra de 5,2 bilhões de libras feita pela Castlelake

A EasyJet sinalizou que vai aceitar a quinta oferta de compra feita pela Castlelake, em uma proposta que avalia a companhia aérea britânica de baixo custo em 5,2 bilhões de libras, ou US$ 6,9 bilhões.

A nova oferta, de 6,90 libras por ação em dinheiro, supera a proposta anterior, de 6,50 libras por ação, depois que a companhia rejeitou quatro ofertas anteriores. Os dois lados concordaram em prorrogar o prazo de “put up or shut up” — regra que obriga o interessado a apresentar uma proposta firme ou desistir da negociação — para 3 de agosto, às 17h no horário de Londres.

“Não há nenhuma certeza de que uma oferta firme será feita, mesmo que quaisquer pré-condições sejam cumpridas ou dispensadas”, diz o comunicado. O texto também afirma que a Castlelake tem “enorme respeito” pela companhia aérea e por seus funcionários, e pretende apoiar o crescimento futuro da empresa e seu programa de modernização da frota.

Os dois lados vinham se enfrentando publicamente em torno da possível transação no último mês. A companhia aérea de baixo custo classificou as investidas anteriores como “altamente oportunistas” e afirmou que a Castlelake tentava comprar a empresa “a preço baixo”. A gestora de investimentos, por sua vez, disse que o conselho da EasyJet demonstrou “falta de disposição para se engajar de forma significativa”, levando sua proposta diretamente aos acionistas.

A Castlelake manifestou interesse pela EasyJet pela primeira vez em 29 de maio, quando foi estabelecido um prazo de quatro semanas para que a firma apresentasse uma proposta firme ou desistisse da negociação. Nesse período, a gestora fez ofertas crescentes de 560 pence, 600 pence, 625 pence e, depois, 650 pence — todas rejeitadas pela companhia aérea.

A EasyJet mudou o tom na semana passada, depois da oferta mais recente da Castlelake. Embora a empresa tenha dito que a proposta ainda era insuficiente, pediu uma extensão de nove dias do prazo, até 5 de julho, e concedeu à gestora acesso a algumas informações comerciais limitadas.

Como parte da oferta, a Castlelake se aliou a Mark Breen e Peter Bellew, que foi executivo da EasyJet antes de deixar a companhia abruptamente em 2022.

Por ser uma entidade americana, a Castlelake não pode assumir o controle total da EasyJet, já que a companhia aérea opera sob regras do Reino Unido e da Europa que exigem que a maioria da propriedade e do controle esteja nas mãos de nacionais da região. Isso significa que a gestora precisa de um parceiro.

A transação tiraria da bolsa uma companhia aérea que abriu capital em novembro de 2000 a 310 pence por ação, segundo dados compilados pela Bloomberg. As ações atingiram a máxima histórica de 1.584 pence no início de 2007, em meio a uma expansão agressiva pela Europa.

Mais recentemente, porém, a companhia de baixo custo tem sofrido pressão da disparada dos preços do querosene de aviação por causa do conflito no Irã. A empresa registrou prejuízo no primeiro semestre do ano, além de queda nas reservas para o verão.

Entre os ativos mais atraentes da EasyJet estão sua frota moderna de aeronaves Airbus SE da família A320 e seus slots de pouso e decolagem em Londres, Milão e Genebra. A maior acionista da companhia é a família do fundador Stelios Haji-Ioannou, com uma participação de 15,3%.

  •  

Copa do Mundo, Olimpíadas e F1: como os eventos esportivos viraram vitrine para Ambev e Heineken

Depois de quarenta anos com a Budweiser na liderança, a AB InBev passou à Michelob Ultra o posto de cerveja-bandeira da Copa do Mundo de 2026. Nas Olimpíadas, a mesma companhia já colocou a Corona Cero como primeira cerveja da história a virar patrocinadora máxima do movimento olímpico.

Na Fórmula 1, a Heineken renovou por mais uma década o patrocínio construído em torno da 0.0. Os maiores eventos do esporte mundial viraram vitrine de uma mesma aposta: bebidas de menor teor alcoólico, sem álcool ou com menos calorias.

LEIA TAMBÉM: Ambev recorre à ‘velha escola 3G’ e a novas marcas para retomar crescimento em cerveja

A escolha pela Michelob Ultra segue lógica de mercado: é a cerveja mais vendida em volume nos Estados Unidos e construiu discurso em torno do estilo de vida ativo, com 95 calorias, 2,6 gramas de carboidrato e ausência de corantes e aromas artificiais.

E, claro, a memória do Catar ajuda a explicar a cautela. Em 2022, dois dias antes da estreia, o país proibiu a venda de cerveja com álcool nos estádios, e a Budweiser Zero acabou assumindo o centro da operação da marca naquela edição.

Desta vez, a ativação vai além da logomarca. O troféu “Superior Player of the Match”, entregue a um jogador de destaque após cada partida, é escolhido por voto dos torcedores – um detalhe que resume a lógica atual de patrocínio esportivo, mais focada em engajamento do que em exposição passiva.

Michelob Ultra: é a cerveja mais vendida em volume nos Estados Unidos e construiu discurso em torno do estilo de vida ativo (Foto: Marcelo Sakate/ InvestNews)

Nas Olimpíadas, o movimento começou em janeiro de 2024, quando o Comitê Olímpico Internacional assinou com a AB InBev o primeiro acordo comercial da história do movimento olímpico com uma empresa de bebidas alcoólicas, escalando a Corona Cero, com 0,0% de álcool, como a cerveja a ser exibida nos anúncios.

O contrato cobre Paris 2024, Milão-Cortina 2026 e vai até Los Angeles 2028 (mas, nessa edição, o destaque passa da Corona Cero para a Michelob Ultra, a segunda cerveja mais vendida no mercado americano). A parceria já foi estendida para os Jogos de Inverno de 2030, nos Alpes franceses, e para Brisbane 2032.

Na Fórmula 1, a concorrente Heineken é patrocinadora oficial desde 2016 e transformou a categoria em uma das plataformas mais sólidas de ativação de marca do esporte, usando a versão sem álcool para combinar lifestyle e consumo responsável. Desde 2023, o bicampeão Max Verstappen é embaixador global da Heineken 0.0.

stand da Heineken na F1 em prova em Singapura, (Foto: Bloomberg)
Estande da Heineken na F1 em prova em Singapura, (Foto: Bloomberg)

A estratégia tem ido além dos esportes mais populares ou dos mercados mais maduros. Em dezembro de 2025, a AB InBev fechou parceria com o International Cricket Council para todos os principais torneios até 2027, começando pelo Mundial de T20 de 2026 na Índia e no Sri Lanka, liderada pela Budweiser 0.0, versão sem álcool da marca no mercado indiano, com outros rótulos do grupo ativando na Europa e na África. É a abertura de uma frente inédita para a categoria zero álcool, já que a Índia, é um mercado pouco maduro, mas o país mais populoso do mundo – e apaixonado por críquete.

O tamanho da aposta acompanha o orçamento da companhia. Segundo a consultoria WARC, a AB InBev vem gastando cerca de US$ 7 bilhões por ano em marketing nos últimos cinco anos, hoje pouco menos de 12% da receita, ante quase 14% no passado.

Um consumidor que bebe menos

O consumo global de bebidas sem álcool cresceu 9% em volume em 2025, segundo a IWSR, com projeção de expansão acumulada de 36% entre 2024 e 2029. No Brasil, o movimento é ainda mais agudo: a produção de cerveja zero saltou 536,9% entre 2023 e 2024, de 118,9 milhões para 757,4 milhões de litros, e já responde por 4,9% da produção nacional, segundo o Sindicerv.

A Euromonitor International estima que os dados de 2025 devem registrar um novo recorde histórico: 785 milhões de litros comercializados no país. Para efeito de comparação, em 2019 o volume vendido foi de 140 milhões de litros — um crescimento médio de quase 40% ao ano no período. Para os próximos anos, a projeção é de expansão consistente entre 10% e 15% ao ano.

O Brasil já ocupa a posição de segundo maior consumidor mundial de cerveja zero. A meta global do Grupo Heineken é que as versões zero álcool cheguem a pelo menos 10% das vendas mundiais da companhia.

No Brasil, Copa entra na briga de mercado

Um levantamento do Citi com 1.800 torcedores em sete países mostra que a Ambev deve ser a maior beneficiária latino-americana da Copa — mesmo sem liderar a preferência de marca, que fica com a Heineken (39% das menções, o maior percentual entre todos os rótulos). Em 2014, ano da Copa no Brasil, a companhia cresceu 4,8% em volume no segundo semestre; em 2022, mesmo com o torneio no Catar, avançou 2,5% no quarto trimestre.

É dentro dessa aposta que entra o reforço no Michelob Ultra. “O Michelob vem crescendo consistentemente no Brasil, mas com muito pouco carinho e amor. Esse ano vai dar carinho e amor. Vai levar para casa, vai botar no copo. Vai ativar na Copa aqui no Brasil pra valer”, disse Guilherme Fleury, CFO da Ambev, em entrevista ao InvestNews em maio.

Segundo ele, a lógica é gradual. “Nós fazemos as coisas de forma faseada: o consumidor vai experimentando o sabor, você vai posicionando a cerveja na gôndola, vai fazendo as ativações. Quando ele já conhece a marca é a hora de fazer todo o barulho. Senão, vira guerra de preço.”

A companhia já tem no portfólio brasileiro a Corona Cero e a Skol 0.0, ambas sem álcool, além da Stella Pure Gold, sem glúten e com menos calorias. A Heineken respondeu com uma aposta local: a Heineken Ultimate, desenvolvida e lançada pela Heineken Brasil em maio deste ano, com 3,5% de teor alcoólico e 97 calorias — 30% a menos que a versão regular. Segundo Maurício Giamellaro, CEO do Grupo Heineken Brasil, o produto responde à maior demanda por bem-estar e escolhas mais equilibradas.

A disputa entre as duas cervejarias, porém, não se limita ao portfólio. A partir de 2027, a AB InBev assume o posto de patrocinadora oficial da UEFA Champions League, encerrando um ciclo de trinta anos da Heineken na competição.

O acordo, fechado por licitação com a UC3 — joint venture entre a UEFA e os clubes europeus —, teria saído por cerca de 200 milhões de euros ao ano, um aumento de 66% sobre o valor pago pela concorrente. A Heineken mantém o patrocínio da Champions League feminina até 2030 e segue como parceira da Fórmula 1.

Vitrine de baixo teor ou de alto alcance, o esporte segue sendo o principal palco onde essas duas cervejarias travam sua disputa global.

  •  

O alumínio está em falta. E a Alcoa apostou bilhões no Brasil para driblar o aperto na oferta

A Alcoa fechou acordo para comprar ativos de bauxita, alumina e alumínio da South32 por US$ 4,1 bilhões, em dinheiro e ações. Parte considerável da conta vai para o Brasil, onde a companhia americana amplia o controle sobre o complexo Alumar, no Maranhão, e entra pela primeira vez no capital da maior mina de bauxita do país, a Mineração Rio do Norte (MRN), no Pará.

O movimento não é isolado: reflete uma corrida por ativos de bauxita e alumina que ganhou força justamente quando a oferta global do minério começou a apertar.

Desde o início de 2026, o preço do alumínio na Bolsa de Metais de Londres (LME) opera na faixa de US$ 3.100 a US$ 3.500 por tonelada, alta acumulada de quase 20% no ano. Dois fatores turbinam essa curva.

O primeiro é geopolítico: o bloqueio do Estreito de Ormuz, epicentro da guerra no Oriente Médio, interrompeu exportações de alumínio do Golfo Pérsico, região responsável por cerca de 9% da oferta global do metal.

O segundo é estrutural e mais difícil de reverter.

Historicamente, altas de preço estimulavam a China a produzir mais e segurar o mercado. Isso não funciona mais: a capacidade chinesa está travada por política de Estado em cerca de 45 milhões de toneladas, com as usinas já operando perto desse teto. O país deixou de ser o fornecedor de reserva que amortecia os ciclos do setor.

A matéria-prima que ficou mais cara de garantir

Um degrau abaixo na cadeia, a bauxita — o minério do qual se extrai a alumina, e depois o alumínio — passa por reviravolta parecida. A Guiné concentra cerca de 70% do comércio mundial de bauxita e vinha inundando o mercado: exportou 183 milhões de toneladas em 2025, alta de 25% no ano, o que derrubou os preços a mínimas de quatro anos.

Para conter a queda, o governo guineense passou a implementar, a partir do segundo trimestre de 2026, cotas de exportação que devem reduzir o volume anual de cerca de 200 milhões para perto de 150 milhões de toneladas. Na prática, o maior exportador de bauxita do planeta decidiu vender menos. Isso encarece — e torna mais estratégico — o acesso a minas próprias fora da órbita guineense, como a MRN.

A Alcoa não está entrando num negócio novo, está comprando a fatia de um sócio. No complexo Alumar, em São Luís, a companhia americana já detém 54% da refinaria de alumina e 60% do smelter de alumínio, com a South32 e a Rio Tinto como sócias minoritárias.

Ao absorver a parte da South32, a Alcoa aumenta a fatia que já controlava operacionalmente havia décadas — o complexo está instalado no Maranhão desde 1980.

A exceção é a MRN. Ali, quem manda é a Glencore, com 44% do capital; a Rio Tinto tem 22% e a South32, 33%. A Alcoa não aparecia na composição acionária da maior mina de bauxita do Brasil — e é justamente essa fatia de 33% que ela está comprando agora.

Pela primeira vez, a americana passa a ter assento formal na origem da matéria-prima que abastece sua própria refinaria em São Luís.

Brasil em disputa

A Alcoa não é a única global a mirar ativos brasileiros de alumínio nos últimos meses.

Em janeiro, a Votorantim vendeu o controle da Companhia Brasileira de Alumínio (CBA) — 68,596% do capital, avaliados em cerca de US$ 902,6 milhões — para uma joint venture formada pela chinesa Chinalco e pela Rio Tinto. A operação ainda prevê oferta pública obrigatória pelas ações remanescentes da CBA na B3.

Fábrica da Companhia Brasileira de Alumínio (CBA) no interior de São Paulo
Fábrica da Companhia Brasileira de Alumínio (CBA), que foi vendida à JV formada pela chinesa Chinalco e pela Rio Tinto (Wikimedia Commons)

Duas operações de grande porte em ativos brasileiros de alumínio em menos de seis meses, ambas puxadas por mineradoras globais, sugerem que o país deixou de ser periferia na cadeia do metal e virou peça central da disputa por segurança de suprimento.

A jogada também dá sequência a uma estratégia que a própria Alcoa já vinha desenhando. Em 2024, a companhia concluiu a compra da Alumina Limited, sua sócia histórica, numa operação que ampliou sua participação em ativos de bauxita e alumina.

A compra da South32 é lida pelo mercado como a continuidade desse movimento: transformar participações minoritárias em controle pleno ao longo de toda a cadeia, da mina ao metal.

A Alcoa pagará US$ 3,1 bilhões em dinheiro e cerca de 17 milhões de ações ordinárias à South32, além de um direito de valor contingente de até US$ 750 milhões, vinculado ao comportamento futuro dos preços de alumina e alumínio até 2030 — uma cláusula que amarra parte do valor do negócio exatamente ao cenário de aperto de oferta descrito acima.

O financiamento inicial vem de um compromisso-ponte de US$ 3,1 bilhões com o Goldman Sachs, que a companhia pretende substituir por caixa próprio e dívida de longo prazo antes do fechamento, previsto para o primeiro semestre de 2027.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

A cidade da SpaceX que Elon Musk construiu no deserto texano

A presença da SpaceX está redesenhando o cenário do litoral do Texas. Em maio do ano passado, Starbase, sede da empresa de foguetes de Elon Musk, tornou-se oficialmente uma cidade.

A votação de incorporação teve resultado esmagador: 212 votos a favor e apenas 6 contrários, segundo o Departamento Eleitoral do Condado de Cameron. Dos 283 eleitores aptos na região, a maioria é formada por funcionários da própria SpaceX.

Elon Musk comemorou o resultado em publicação no X, dizendo que Starbase “agora é uma cidade de verdade”. A vitória teve peso simbólico para o bilionário, cuja popularidade caiu depois que ele se tornou o rosto público dos cortes de empregos e gastos do governo Trump — período em que os lucros da Tesla também recuaram.

De praia intocada a cidade da SpaceX

Quinze anos atrás, Boca Chica era um trecho de litoral onde moradores faziam churrasco e andavam de jipe pelas dunas. A vizinha Brownsville, marcada por pobreza estrutural, funcionava como porta de entrada para o comércio com o México. A combinação de praia vazia e ambiente regulatório favorável a empresas atraiu a SpaceX para lançar seus foguetes ali.

Em 2021, um post de Musk convocando apoiadores para se mudarem à região acelerou a transformação do local em cidade corporativa. Hoje, Starbase tem cerca de 500 habitantes, a maior parte ligada à empresa, segundo reportagem do Financial Times sobre a cidade.

O jornal descreve um traçado urbano repleto de referências pessoais de Musk: uma das ruas se chama Mars-a-Lago, trocadilho com a propriedade de Trump na Flórida. Ali perto, trabalhadores erguem a Gigabay, fábrica onde a SpaceX planeja montar foguetes em linha de produção, e as torres de lançamento, com quase 122 metros de altura, dominam o horizonte. Caminhões e picapes Cybertruck circulam continuamente pela rodovia que liga Starbase a Brownsville, hoje em obras de ampliação para quatro faixas.

Área de lançamento de foguetes da SpaceX (Foto: Bloomberg)

A vida social da cidade gira quase inteiramente em torno da empresa. Segundo o FT, o Astropub, restaurante exclusivo para funcionários, tem pátio visível da estrada, mas o acesso à área residencial é restrito a quem mora ali. Autoridades municipais, também ligadas à SpaceX, recusaram entrevistas ao jornal, e funcionários e prestadores de serviço operam sob acordos de confidencialidade — motivo citado por muitos para não falar com a reportagem.

Ainda assim, Starbase atrai visitantes que buscam se aproximar do que descrevem como o futuro da exploração espacial. “Viemos aqui porque queremos ver o trabalho para ajudar a levar as pessoas para as estrelas sendo feito”, disse Adam Kategiannis, de 20 anos, estudante de engenharia aeroespacial na Universidade Purdue, em Indiana, ao Financial Times.

Símbolo do segundo mandato de Trump

Starbase cresce ao lado de outro megaprojeto: o terminal de exportação de gás natural liquefeito Rio Grande LNG, da NextDecade, que produzirá 30 milhões de toneladas de combustível por ano. As duas obras dividem uma faixa de fronteira cada vez mais militarizada, com postos de controle e patrulhas — reflexo direto da política migratória do governo Trump.

@investnewsbr

O IPO da SpaceX captou US$75 bilhões e a tornou uma das empresas mais valiosas do mundo. Milhares de funcionários tem mais um motivo para comemorar: agora estão milionários.   #spacex #elonmusk

♬ som original – InvestNews BR – InvestNews BR

A combinação de poder das big techs, ambição geopolítica e controle de fronteira faz de Starbase um retrato do segundo mandato presidencial, segundo o FT. A estreia da SpaceX em Wall Street elevou a empresa à lista das mais valiosas do mundo e transformou funcionários em milionários no papel — um exemplo extremo da valorização do setor de tecnologia sob Trump.

A região também atraiu outras empresas: a fabricante de defesa Saronic Technologies planeja um estaleiro de US$ 3,2 bilhões ali perto, e incorporadoras já propuseram diversos projetos de data centers.

Atrito com a vizinhança

O crescimento rápido tensionou a relação entre os funcionários da SpaceX e os moradores de Brownsville, cidade de maioria hispânica com 200 mil habitantes. A região ainda sente os efeitos de uma onda recente de operações do Serviço de Imigração e Alfândega dos Estados Unidos.

“Esta região sempre votou nos democratas. Mas na última eleição, tornou-se roxa”, disse Craig Grove, dono da imobiliária GRT Realty, que se beneficiou da expansão da SpaceX, ao Financial Times. “Isso mudou minha vida. Eu concordo com tudo o que a empresa faz? Não concordo com tudo que minha mulher faz também. Mesmo assim, continuo casado com ela.”

Moradores dizem reconhecer funcionários da SpaceX à distância pelo comportamento e pelas tatuagens. Um morador antigo os descreveu ao FT como “meio machos-alfa” — soldadores que, diferentemente dos profissionais do setor de GNL, “vestiram a camisa da SpaceX”.

Protestos contra a SpaceX  (foto: Bloomberg)
Protestos contra a SpaceX (foto: Bloomberg)

Outros notam que os funcionários hoje interagem pouco com a comunidade local. Luis Foncerrada, de 36 anos, dono do café e casa de shows El Hueso de Fraile, contou ao jornal que já recebeu Musk e seu irmão no estabelecimento, mas que o movimento caiu: “Eles gastam o dinheiro em outros lugares.”

As autoridades de Brownsville, por sua vez, receberam bem a chegada da SpaceX. Empreendedores locais aproveitaram a temática espacial para abrir negócios como a barraca de cachorro-quente Space Dog Station e a cervejaria Pluton Brewing.

Processos e resistência ambiental

Nem todos comemoram. Um mural pago pela Fundação Musk foi vandalizado em 2022 com as palavras “gentrificado” e “parem a SpaceX”. A ativista Rebekah Hinojosa passou um dia presa por causa da pichação, mas não confirmou envolvimento à reportagem do FT.

À frente da South Texas Environmental Justice Network, Hinojosa disse ao jornal manter “ações judiciais ativas contra os planos da SpaceX de ocupar mais de 700 acres de habitat de vida selvagem”. Para ela, a militarização do entorno afasta os moradores locais da praia: “Dá a impressão de que a SpaceX a está transformando em seu quintal particular.”

Novas casas em Boca Chica Village, no entorno de Starbase (Foto: Bloomberg)

Dias antes da entrevista, seu grupo havia perdido um processo na Suprema Corte do Texas que buscava manter o acesso público a Boca Chica durante os lançamentos.

O procurador-geral do Texas, o republicano Ken Paxton, apoiou a decisão da corte em publicação nas redes sociais, afirmando que a lei estadual permite isolar trechos de praia “para garantir que a SpaceX tenha um local de lançamento seguro e operacional”.

Do outro lado da baía, em Port Isabel, o cenário é outro. Barton Bickerton, de 57 anos, dono do bar temático Hopper Haus, contou ao FT que funcionários da SpaceX chegam de hovercraft vindos de Starbase e trabalham em laptops até tarde bebendo coquetéis Old Fashioned defumados. Boa parte de sua receita vem dos dias de lançamento: “É como o feriado de primavera para a ilha.”

Bickerton reconhece os efeitos colaterais, da destruição do habitat costeiro ao aumento dos aluguéis. Ainda assim, aguarda o momento em que os braços mecânicos apelidados de “hashis” vão capturar pela primeira vez uma espaçonave Starship retornando à Terra. “Vai ser uma loucura”, disse.

  •  

Natura e Avon recorrem a lojas na Shopee para reverter perda de fôlego do consumidor

Natura e Avon estrearam lojas oficiais na Shopee nesta sexta-feira (3). A iniciativa amplia a frente digital das marcas em um momento de vendas em queda no Brasil, entre consumo fraco e uma integração com a marca global que ainda não deu os resultados esperados.

A operação chega totalmente integrada ao fulfillment da Shopee, modelo em que o próprio marketplace guarda, separa e despacha os produtos, garantindo entregas em até um dia.

As consultoras de beleza, que hoje somam 1,5 milhão no Brasil, poderão se cadastrar como afiliadas da Shopee e vender pelos canais de social commerce da plataforma, como lives e vídeos curtos.

A estratégia segue um caminho já testado pela empresa brasileira. A Natura foi uma das primeiras marcas brasileiras a entrar no TikTok Shop e se tornou a mais vendida da plataforma na Black Friday do ano passado. Uma live de mais de 12 horas gerou uma taxa de conversão de 228% entre clientes que haviam abandonado o carrinho e respondeu por 25% do faturamento do dia.

O público da plataforma, em sua maioria com mais de 30 anos, tem poder de compra maior e interage com múltiplas categorias de produtos. É esse perfil que a empresa quer atrair na Shopee.

A Natura afirma que consultoras que dominam ferramentas digitais faturam 2,3 vezes mais que as demais, um dos motivos do investimento da empresa em capacitação digital da rede.

Guerra de preços entre canais

A expansão para novos marketplaces esbarra, no entanto, em um problema que a companhia vem tentando resolver internamente. Segundo relatório de analistas da XP recém-divulgado, a Natura promoveu recentemente uma live com sua rede de consultoras para reconhecer falhas operacionais e anunciar medidas de correção.

Na ocasião, a empresa anunciou a chamada “Regra de Ouro”: nenhum canal oficial, incluindo listagens no Mercado Livre e no TikTok Shop, pode vender abaixo do preço praticado pelas consultoras. A medida busca conter distorções que vinham corroendo margens e a percepção de valor das marcas, segundo os analistas.

Ajustes em andamento

A queda de receita tem origem dupla. No primeiro trimestre, as vendas da marca Natura caíram 3% no Brasil, enquanto as da Avon recuaram 13,8%, resultado tanto do consumo mais fraco no país quanto de desafios internos ainda não superados na integração das duas marcas, como a falta pontual de produtos nas prateleiras e oscilações na produtividade da rede de consultoras.

A companhia atribui parte das faltas de estoque a ajustes em curso nos sistemas de planejamento e na logística, que incluíram o fechamento de uma fábrica em São Paulo e a implementação de um novo sistema integrado no fim do ano passado. A reposição já começou, com prioridade para a linha de fragrâncias, mas a normalização deve ser gradual.

A empresa também anunciou um pacote de medidas temporárias para aliviar a rede durante o ciclo final da janela do plano de crescimento das consultoras. O pedido mínimo foi reduzido e a oferta de crédito via Emana Pay tem sido mais flexível.

Para os analistas da XP, as iniciativas vão na direção correta, mas ainda não eliminam o risco de curto prazo, com a recomposição de estoque e o impacto potencial dos benefícios adicionais oferecidos às consultoras sobre a margem.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •