❌

Visualização de leitura

Copom pausa cortes e bolsa ainda surfa ‘onda azul’ nos EUA; Ibovespa em dólar sobe nesta quinta-feira (5)

O mercado local digere a decisão do Copom da última quarta-feira (4) nesta quinta-feira (5). O Comitê de Política Monetária do Banco Central decidiu por manter a taxa Selic em 13,75% ao ano, em linha com o esperado pelo mercado.

Com a agenda relativamente mais esvaziada hoje, com destaque para a produção industrial de setembro — que deve recuar 0,3% na mediana das projeções do Broadcast —, os investidores continuam a digerir a “onda azul” nos Estados Unidos.

As eleições de meio de mandato (midterms) por lá apontaram uma ampla vitória democrata sobre os Republicanos e, mais especificamente, sobre o atual presidente Donald Trump.

A reação do mercado foi um verdadeiro rali em Wall Street e uma queda nos preços do petróleo, além da queda do dólar frente a uma cesta de moedas fortes.

Mercado brasileiro

Ibovespa: O Ibovespa (IBOV) acompanhou a melhora de apetite a risco em Wall Street e interrompeu a sequência de seis quedas nesta quarta-feira (4), em meio à expectativa para a decisão do Comitê de Política Monetária (Copom) do Banco Central (BC) sobre os juros.

O principal índice da bolsa brasileira terminou as negociações com alta de 1,23%, aos 167.563,47 pontos.

O dólar à vista encerrou o dia a R$ 5,4518, com queda de 0,65%.

O iShares MSCI Brazil (EWZ) — principal ETF brasileiro negociado em Nova York — sobe 0,71%, cotado a US$ 32,48.

Mercados internacionais

As bolsas asiáticas fecharam o pregão majoritariamente em alta, com exceção do Japão. Na Europa, os principais índices começaram o dia em alta. Os futuros de Nova York apontam para uma abertura sem um único sinal.

  • Petróleo: Os preços do petróleo sobem hoje.
  • Criptomoedas: O mercado de criptomoedas sobe hoje.

Agenda: Veja a programação para hoje

Indicadores

  • 6h30 – Discurso de John Williams, do Fed – EUA
  • 7h – Vendas no varejo de setembro – Zona do euro
  • 9h15 – Discurso de Huw Pill, do Banco da Inglaterra – Reino Unido
  • 10h30 – Payroll – EUA
  • 13h – Discurso de Kazuo Ueda, presidente do Banco do Japão – Japão
  • 14h15 – Discurso de Michelle Bowman, do Fed – EUA
  • 15h – Balança comercial de outubro – Brasil

Agenda Lula

  • 9h — Ministro da Secretaria de Comunicação Social da Presidência da República, Sidônio Palmeira
  • 15h30 — 1ª Reunião do Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos (CIMCE)
  • 17h — Ministra da Casa Civil, Miriam Belchior, e Ministro da Justiça e Segurança Pública, Wellington César Lima e Silva

Agenda Dario Durigan

  • 9h — Despachos internos
  • 15h — Paulo Henrique Perna Cordeiro, Ministro do Esporte
  • 15h30 — Evento – 1ª Reunião do Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos

Agenda Gabriel Galípolo

  • 10h — Despachos internos

Confira os mercados nesta manhã

Bolsas asiáticas

  • Tóquio/Nikkei: -1,66%
  • Hong Kong/Hang Seng: +3,67%
  • China/Xangai: +0,10%

Bolsas europeias (mercado aberto)

  • Londres/FTSE 100: +0,64%
  • Frankfurt/DAX: +0,36%
  • Paris/CAC 40: +0,67%

Wall Street (mercado futuro)

  • Nasdaq: -0,61%
  • S&P 500: +0,01%
  • Dow Jones: +0,56%

Commodities

  • Petróleo/Brent: +1,17%, a US$ 95,73 o barril
  • Petróleo/WTI: +0,26%, a US$ 88,35 o barril
  • Ouro: +1,58%, a US$ 4.137,50 por onça-troy

Criptomoedas

  • Bitcoin (BTC): +3,1%, a US$ 80.299,12
  • Ethereum (ETH): +5,1%, a US$ 2.414,04
  •  

O BC está contra a parede e, sem ajuste fiscal, o Brasil entra em recessão, diz Tony Volpon

O comunicado da decisão do Comitê de Política Monetária do Banco Central (Copom) mostra que a autoridade está contra a parede, afirmou ao InvestNews o ex-diretor da autoridade monetária Tony Volpon. “O BC não poderia fazer mais nada a não ser esperar.”

Segundo o economista, caso tenha de subir os juros novamente, o risco seria o de acelerar a entrada da economia em um cenário conhecido como “dominância fiscal”.

Esse é um quadro que pode ocorrer quando a dívida está elevada demais, a tal ponto que decisões de juros surtem menos efeito no controle da inflação e de suas expectativas. Se o BC sobe ainda mais os juros para combater a inflação, o custo para rolar a enorme dívida pública explode.

O aumento de juros faz o mercado desconfiar da capacidade do governo de pagar suas contas, o que pode gerar fuga de capitais, alta do dólar, desvalorização da moeda e, contraintuitivamente, mais inflação.

Além da dominância fiscal, a falta de ajuste nas contas públicas pode levar a um cenário no qual o país enfrenta um quadro de estagnação econômica, com crescimento baixo ou nulo e aumento do desemprego, sem que, ao mesmo tempo, consiga evitar uma inflação alta e persistente.

“No fim do dia, piorou a visão do BC sobre a desaceleração da atividade e sobre as expectativas de inflação, que estão subindo muito mais. O que o Copom está descrevendo, efetivamente, é que podemos estar rumando para um quadro de estagflação.”

O Copom manteve a Selic em 13,75% ao ano nesta quarta-feira (4), interrompendo um ciclo de cinco quedas de juros seguidas. A decisão era amplamente esperada no mercado diante dos dados mais recentes.

Volpon foi taxativo sobre o impacto da piora do mercado e da conjuntura negativa que se consolidou após a eleição presidencial: a economia vai enfrentar uma recessão em 2027. “Esse é o meu cenário base.”

O economista considera ainda a decisão de interromper a sequência de cortes da Selic como o fim do ciclo de cortes, após cinco reuniões em que a taxa foi reduzida. “O comunicado do Copom não está descrevendo a decisão como uma pausa. O que o documento efetivamente sinaliza é que o ciclo acabou.”

Nesse caso, o próximo movimento do BC pode até ser uma alta de juros, se o cenário se deteriorar. “Por exemplo, caso o câmbio dispare para acima de R$ 5,80”, cita. No fechamento da quarta-feira (4), estava em R$ 5,47.

Quadro que lembra 2015 e 2016

Volpon afirma que o momento atual lembra muito o período entre 2015 e 2016, quando o BC acabou subindo os juros para 14,25% ao ano em meio a uma inflação de dois dígitos e uma desaceleração da atividade.

O economista, que participou das reuniões do Copom naquele período, explica que “quadro atual é parecido, com inflação muito alta e economia no rumo da recessão”. Na visão do especialista, “esse é o quadro mais desafiador para a política monetária”.

O ex-diretor do BC reforçou que seu cenário base para o próximo ano é negativo. “Acho que o mercado mantêm a lembrança do último governo que não importa quem seja nomeado ministro da Fazenda, porque, no fim do dia, quem decide os rumos da economia é o Lula. O ministro da Fazenda não tem autonomia.”

Para mudar o quadro de risco fiscal, o próprio presidente teria de convencer o mercado de que o governo vai fazer um ajuste fiscal gradual. “Mas como o PT acredita que fazer um ajuste fiscal seria um estelionato eleitoral, tudo indica que a Selic deve se manter contracionista e contribuir para uma recessão futura.”

  •  

Copom alivia o tom, mas não mostra pressa para voltar a cortar juros, avalia EQI

O Banco Central adotou um tom mais dovish — ou seja, mais flexível em relação aos juros — no comunicado desta quarta-feira (4), na avaliação de Stephan Kautz, economista-chefe da EQI Investimentos. Ainda assim, a leitura do economista é que o Copom deve prolongar a pausa nos cortes da Selic, mantida em 13,75% ao ano.

Em participação no Giro do Mercado especial de Copom, do Money Times, Kautz afirmou que o documento preservou espaço para diferentes decisões adiante. A ênfase na desaceleração da atividade e a avaliação de que a política monetária já está substancialmente contracionista sugerem, segundo ele, cria uma resistência maior a voltar a subir os juros.

“Eles fizeram uma parada, mas a barra para subir juros parece bastante alta”, afirmou.

O economista também destacou a retirada do trecho que dizia que a magnitude total do ciclo de cortes seria definida à luz de novas informações. Para ele, a mudança indica que o BC pretende esperar antes de decidir seu próximo movimento.

“A ausência dessa frase me sugere que a gente não tem pressa para retomar o ciclo de corte de juros”, disse.

Inflação: a revisão foi de 3,1% para 3,5%

A alta da projeção de inflação do Banco Central justificou a interrupção dos cortes, na avaliação de Kautz. Mas o economista chama a atenção para um detalhe: a comparação entre os números precisa considerar a mudança do horizonte relevante da política monetária.

Na reunião anterior, a projeção de 3,2% se referia ao primeiro trimestre de 2028. Agora, o horizonte passou para o segundo trimestre daquele ano, para o qual o BC projeta 3,5%.

Segundo Kautz, a estimativa anterior para esse mesmo segundo trimestre era de 3,1%. Portanto, na comparação entre períodos equivalentes, a revisão foi de 0,4 ponto percentual.

“Cortar os juros numa projeção tão diferente em relação ao centro da meta, que é 3%, e tendo subido em relação à projeção anterior, acho que não faria o menor sentido”, afirmou.

Apesar disso, o economista avalia que o comunicado atribuiu peso importante aos choques de oferta, especialmente à alta do petróleo. Essa leitura ajuda a explicar por que ele considerou a comunicação mais flexível, já que uma reversão do choque poderia reduzir novamente a projeção de inflação.

Na hipótese de uma resolução do conflito no Oriente Médio e de um retorno do petróleo para perto de US$ 90 por barril, Kautz vê espaço para uma queda da estimativa do BC na próxima reunião.

O contraponto está nas expectativas de inflação. Caso as projeções do Focus continuem subindo, a deterioração pode compensar o alívio vindo do petróleo e dificultar a convergência à meta.

O que esperar da ata do Copom

Para a ata, Kautz gostaria de encontrar mais detalhes sobre como o Banco Central avalia a depreciação do real e a desancoragem das expectativas de inflação.

Na leitura do economista, o comunicado concentrou a explicação da piora do cenário nos choques de oferta, deixando menos explícita a avaliação sobre o câmbio.

“Acho que um detalhamento, uma explicação maior, seria interessante nesse sentido”, afirmou.

Ao mesmo tempo, ele pondera que o próprio BC pode estar enfrentando dificuldades para definir os próximos passos diante das incertezas externas e domésticas. Por isso, a ata pode preservar a flexibilidade do comunicado, sem assumir compromissos com a trajetória dos juros.

Até dezembro, Kautz considera que as sinalizações fiscais do governo terão papel central, sobretudo por seus efeitos sobre o câmbio e as expectativas. Para ele, o mercado espera a definição de quem comandará o Ministério da Fazenda e medidas concretas que permitam avaliar o impacto sobre as contas públicas.

“Simplesmente uma carta de intenções, um discurso de intenções, acho que é um compromisso fraco ainda”, disse.

Nos indicadores, a atenção estará principalmente na inflação de serviços e nos núcleos, medidas que ajudam a identificar pressões mais persistentes. Uma aceleração desses componentes aumentaria o desconforto do BC, mesmo que o governo conseguisse reduzir parte da preocupação fiscal.

Selic parada até o fim de 2027?

O cenário da EQI Investimentos é de manutenção da Selic em 13,75% até dezembro de 2027. A projeção já havia sido revisada antes da decisão desta quarta-feira.

Segundo Kautz, um período prolongado de juros nesse patamar poderia aproximar a inflação da meta no fim de 2028, sem necessidade de novas altas.

O economista ressalta, porém, que o comunicado não representa um compromisso do Copom com esse cenário. A combinação de crescimento mais fraco, inflação pressionada e possíveis novos choques mantém abertas as possibilidades para os juros.

“Tem uma certa humildade nesse cenário e uma baixa convicção de que realmente ele vai ficar parado por tanto tempo nesse ambiente tão volátil”, afirmou.

  •  

Selic a 13,75%: Como o Ibovespa, os juros futuros e o dólar devem reagir ao Copom

Com a decisão do Comitê de Política Monetária (Copom) de manter Selic em 13,75% ao ano, já assimilada pelos mercados, os investidores tentam antecipar como o Ibovespa deve se comportar no pregão desta quinta-feira (5).

Lá fora, o índice EWZ — fundo que replica o desempenho do índice MSCI Brasil, com as principais ações da bolsa brasileira — operava em leve alta de 0,27%, a US$ 32,34, por volta das 19h (horário de Brasília) desta quarta-feira (4). No pregão regular, o índice fechou com alta de 1,64%, a US$ 32,25.

Com essa “prévia” do EWZ, o Ibovespa (IBOV) deve ter uma reação mais amena à decisão. Para Josias Bento, sócio da GT Capital, o movimento do índice no dia seguinte estará muito mais relacionada à interpretação do comunicado e à percepção de risco fiscal.

“O investidor continua exigindo prêmio para carregar ativos brasileiros. Enquanto não tivermos maior previsibilidade fiscal, a Bolsa pode continuar pressionada e os juros longos, elevados”, avalia.

Nesta quarta-feira, o principal índice da bolsa brasileira terminou as negociações com avanço de 1,23%, aos 167.563,47 pontos.

Os juros futuros vão cair?

Vitor Kayo, economista sênior da Nomad, considera o tom do comunicado pode ajudar a conter parte dos prêmios na curva de juros, sobretudo nos vértices intermediários, ao reforçar a percepção de que o BC segue disposto a manter a política “apertada”.

A equipe da Warren Rena também espera um movimento moderado de flattening (achatamento) da curva de juros futuros. Em outras palavras, é o movimento em que a diferença (spread) entre as taxas de juros de curto prazo e de longo prazo diminui.

“Comunicado em tom neutro, com o Copom afastando o risco de uma leitura dovish do cenário que poderia levar à continuidade dos cortes”, afirmaram os estrategistas Luis Felipe Vital, Cecília Mazzoni e Felipe Figueiró.

Antes da decisão, a curva já precificava manutenção da Selic na decisão do Copom em dezembro.

Nesta quarta-feira, a taxa de Depósito Interfinanceiro (DI) para janeiro de 2027, de curtíssimo prazo, ficou praticamente estável e fechou a 13,616% ante 13,619% do ajuste anterior. Já a taxa de DI para janeiro de 2036, de longo prazo, terminou o dia a 14,995%, ante 15,355% do fechamento de ontem (3), uma queda de 36 pontos-base.

E o dólar?

Nesta quarta-feira, o dólar à vista (USDBRL) encerrou a sessão a R$ 5,4518, com recuo de 0,65%, na esteira do desempenho do DXY.

Na avaliação de Vitor Kayo, da Nomad, um diferencial de juros entre Brasil e EUA elevado por mais tempo tende a dar algum suporte ao real. “Ainda assim, o dólar seguirá mais sensível às sinalizações fiscais do novo governo do que à política monetária”, afirma.

Para Malu Paolantoni, analista de renda fixa da XP, “o dólar segue como uma posição estrutural numa carteira diversificada, correspondendo a cerca de 15% do patrimônio do investidor para essa classe de ativos”.

  •  

Copom decidiu “não fazer marola” ao manter a Selic em 13,75%; veja o que dizem economistas

Era bola cantada. As projeções não indicavam 99% de chances, mas algo em torno de 70%, de manutenção da taxa Selic nesta quarta-feira (4). Ainda assim, a decisão era dada como certa e amplamente esperada pelos agentes financeiros.

Com isso, ao optar pela continuidade dos juros no nível de 13,75% ao ano, o Comitê de Política Monetária (Copom) do Banco Central atendeu às expectativas do mercado.

Foram cinco cortes consecutivos, entre março e setembro deste ano, que diminuíram a taxa básica de 15% para 13,75% ao ano.

Para os economistas participantes do mercado financeiro, essa pausa era necessária para avaliar os indicadores econômicos no Brasil e os fatores de pressão internacional pelos próximos dias.

Rai Chicoli, estrategista-chefe da Monte Bravo, destaca o trecho em que o Copom fala sobre o aumento da incerteza, a elevação das expectativas de inflação e a desaceleração mais acentuada da atividade econômica como fatores que tornam o cenário da política monetária mais desafiador.

“Na nossa visão, a decisão de manter a taxa de juros foi acertada, pois preserva a âncora monetária em um momento de incerteza”, disse Chicoli.

A opinião da casa é de que, na ausência de um ajuste fiscal relevante por parte do governo, “a taxa Selic não deve sofrer cortes adicionais nas próximas reuniões”.

Uma opinião compartilhada por Luis Leal, macroeconomista da G5 Partners. Para ele, “venceu o bom senso de não fazer marola em um momento de muita volatilidade nos mercados brasileiros”.

Leal acredita que a decisão será bem recebida pelo mercado na quinta-feira (5).

Sobre próximos passos, o macroeconomista acredita que depende das notícias vindas de Brasília. O presidente Lula já marcou um pronunciamento para domingo (8) com a intenção de “acalmar os mercados”.

A princípio, a G5 mantém sua expectativa de manutenção da taxa Selic em 13,75% também em dezembro.

Ao avaliar os próximos passos, Leandro Padulla, economista do ASA, chama a atenção para a retórica do BC ao afirmar que a taxa Selic já se encontra em nível “substancialmente contracionista”.

Para ele, isso sugere que, embora o ciclo de cortes tenha sido interrompido, “a barra para uma eventual alta da taxa de juros permanece elevada neste momento”.

Alguns agentes financeiros têm precificado na curva de juros aumento da Selic para os próximos meses. Na avaliação do ASA, o Copom entende que o atual nível dos juros já produz um grau significativo de restrição monetária e prefere observar a evolução dos choques recentes antes de considerar ajustes adicionais.

“O cenário mais provável é de manutenção da Selic em 13,75% nas próximas reuniões, com eventual retomada da discussão sobre flexibilização condicionada à melhora das expectativas de inflação e à convergência das projeções para a meta”, diz Padulla.

A última reunião do Copom deste ano será em 8 e 9 de dezembro.

  •  

Como o Ibovespa vai reagir? EWZ tem reação tímida à pausa no ciclo de corte na Selic

O iShares MSCI Brazil (EWZ), que é um fundo de índice (ETF, na sigla em inglês) negociado na Bolsa de Nova York (NYSE) que replica o desempenho do mercado acionário brasileiro — e que também opera influenciado por fatores externos –, opera em leve alta de 0,27%, a US$ 32,34, por volta das 19h (horário de Brasília) desta quarta-feira (4).

O desempenho sucede a decisão do Comitê de Política Monetária (Copom), que manteve a Selic em 13,75% ao ano, interrompendo o ciclo de calibração conduzida pelo Banco Central desde março.

No pregão regular, o EWZ fechou com alta de 1,64%, a US$ 32,25, acompanhando a melhora do apetite a risco externo após as eleições de meio de mandato nos Estados Unidos. Já o principal índice da bolsa brasileira, Ibovespa (IBOV), terminou as negociações com avanço de 1,23%, aos 167.563,47 pontos, e o dólar à vista encerrou as negociações a R$ 5,4518, com recuo de 0,65%, na esteira do desempenho do DXY.

A decisão do Copom foi divulgada após o fechamento do pregão regular dos mercados.

No exterior, os mercados de Wall Street encerraram o dia em forte alta: o Dow Jones superou 53 mil pontos pela primeira vez desde 8 de setembro e teve o melhor desempenho diário desde 9 de abril de 2025. O Nasdaq e S&P 500 encerraram o pregão com ganhos superiores a 1%.

Selic a 13,75%

O Copom interrompeu o ciclo de corte na Selic, fazendo uma pausa após cinco reduções seguidas nos juros e, mais uma vez, a decisão foi unânime. A manutenção também já era esperada pelo mercado.

Desta vez, a diretoria do Banco Central trouxe mudanças significativas na leitura do cenário em comparação ao comunicado de setembro, destacando a piora do cenário externo e o distanciamento das expectativas para inflação em relação à meta.

O colegiado afirmou que o ambiente atual, caracterizado por taxa Selic substancialmente contracionista, aumento significativo das incertezas em torno do cenário base, expectativas de inflação mais elevadas, e desaceleração da atividade econômica doméstica mais acentuada, apresenta um cenário desafiador para a política monetária, demandando serenidade e cautela na sua condução.

“O Copom decidiu manter a taxa Selic em 13,75% a.a., e entende que essa decisão é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante”, disse o colegiado.

Além disso, retirou a sinalização de uma eventual retomada no ciclo de calibração da Selic.

Por outro lado, os diretores destacaram que o conjunto de indicadores divulgados desde a última decisão aponta para uma moderação mais acentuada da atividade econômica e que o mercado de trabalho permanece resiliente, porém apresentando sinais de desaquecimento na margem.

  •  

Na primeira decisão pós-eleição, Banco Central ajusta a direção da taxa Selic

ajuste ativos

“Prudente”, “anticlímax” e “dentro do esperado” foram algumas das expressões usadas pelos economistas ouvidos pelo NeoFeed para descrever a penúltima decisão da taxa básica de juros do ano no Brasil. Na quarta-feira, 4 de novembro, o Comitê de Política Econômica (Copom) do Banco Central (BC) confirmou a expectativa do mercado e manteve a taxa Selic […]

O post Na primeira decisão pós-eleição, Banco Central ajusta a direção da taxa Selic apareceu primeiro em NeoFeed.

  •  

Selic a 13,75%: 4 pontos para entender por que o Copom interrompeu o ciclo de calibração

O Comitê de Política Monetária (Copom) manteve a taxa Selic em 13,75% ao ano nesta quarta-feira (4), uma pausa após cinco reduções seguidas nos juros e, mais uma vez, a decisão foi unânime.

A manutenção da taxa básica de juros já era esperada pelo mercado. Na última atualização, com data de referência da sexta-feira (30), o contrato de Opções de Copom da B3 apontava a chance de 72,5% de o Banco Central (BC) manter os juros inalterados. Havia ainda 26% de probabilidade de corte de 0,25 ponto percentual.

Desta vez, a decisão trouxe novidades em relação ao comunicado anterior.

🔴ESPECIAL COPOM:

Selic a 13,75%: Entenda a decisão do Copom

Internacional

No comunicado, o Copom afirmou que o ambiente externo tornou-se mais adverso com o prolongamento dos conflitos armados no Oriente Médio, com impactos altistas sobre o preço do petróleo e derivados, e da política monetária mais restritiva nas economias avançadas.

Na decisão anterior, o colegiado considerava o cenário externo “incerto” em função da, até então, indefinição acerca dos conflitos geopolíticos.

“Tal cenário exige particular cautela por parte de países emergentes em ambiente marcado por elevação da volatilidade de preços de ativos e commodities“, diz o comunicado.

O documento também manteve entre os riscos de alta na inflação os possíveis impactos por choques de oferta relacionados ao petróleo e seus derivados e a efeitos climáticos sobre a produtividade agrícola e custos de energia.

Já entre os riscos de baixa está uma desaceleração global mais pronunciada decorrente do choque de comércio e do petróleo, e de condições financeiras mais restritivas, em um cenário de maior incerteza.

Economia brasileira

Em relação ao cenário doméstico, os diretores do Banco Central ressaltaram que o conjunto dos indicadores de atividade econômica aponta uma moderação mais acentuada da atividade econômica, principalmente em setores mais cíclicos.

Na decisão anterior, a indicação era de uma moderação gradual da atividade econômica e que o patamar ainda era resiliente.

Outra mudança se dá na observação do mercado de trabalho: agora resiliente, porém apresentando sinais de desaquecimento na margem.

O colegiado também destaca que a inflação cheia e a média de medidas subjacentes aceleraram em relação ao cenário da última decisão e passaram a situar acima do limite superior do intervalo de tolerância da meta.

Além disso, as expectativas do mercado distanciaram-se adicionalmente em relação à meta.

“As expectativas de inflação para 2026 e 2027 apuradas pela pesquisa Focus distanciaram-se adicionalmente em relação à meta desde a última reunião, situando-se em 5,2% e 4,8%, respectivamente. A projeção de inflação do Copom para o segundo trimestre de 2028, atual horizonte relevante de política monetária, elevou-se no cenário de referência, com a incorporação dos choques de oferta materializados desde a última reunião. O Copom relembra que essa projeção utiliza a trajetória da Selic extraída da Focus“, diz o colegiado.

O comunicado mantiveram a leitura que os riscos para a inflação, tanto de alta quanto de baixa, permanecem mais elevados que o usual, com assimetria altista.

Entre os riscos de alta destacam-se:

  • desancoragem das expectativas de inflação por período mais prolongado, com horizontes mais longos incorporando impactos potenciais de segunda ordem de choques de oferta relacionados a petróleo e seus derivados e a efeitos climáticos sobre a produtividade agrícola e custos de energia;
  • maior resiliência na inflação de serviços do que a projetada em função de um hiato do produto positivo;
  • conjunção de políticas econômicas externa e interna que tenham impacto inflacionário maior que o esperado, por exemplo, por meio de uma taxa de câmbio persistentemente mais depreciada;
  • estímulos à demanda agregada, em particular ao componente de consumo, que tenham como resultado o crescimento da atividade econômica acima do produto potencial, enfraquecendo parte dos canais usuais de transmissão da política monetária.

Já entre os riscos de baixa para o cenário inflacionário e as expectativas de inflação, os diretores do Copom consideram:

  • uma eventual desaceleração da atividade econômica doméstica mais acentuada do que a projetada, tendo impactos sobre o cenário de inflação;
  • uma desaceleração global mais pronunciada decorrente dos choques de comércio e de petróleo, e de condições financeira mais restritivas, em um cenário de maior incerteza; e
  • uma redução nos preços das commodities com efeitos desinflacionários.

Além disso, o Comitê afirmou que segue acompanhando como os desenvolvimentos da política fiscal doméstica impactam a política monetária e os ativos financeiros, reforçando a postura de cautela em cenário de maior incerteza.

Pausa no ciclo de cortes

Em relação ao comunicado da decisão de setembro, o Copom retirou o trecho em que afirmava que “em decorrência da dinâmica dos riscos associados à evolução dos preços, o Comitê reafirma que a magnitude total do ciclo de calibração será estabelecida à luz de novas informações visando assegurar a convergência da inflação à meta”.

Também excluiu a postura de que a “magnitude total do ciclo de calibração será estabelecida à luz de novas informações”, presente na decisão anterior.

Desta vez, o BC afirmou que o cenário atual, caracterizado por taxa Selic substancialmente contracionista, aumento significativo das incertezas em torno do cenário base, expectativas de inflação mais elevadas, e desaceleração da atividade econômica doméstica mais acentuada, apresenta um cenário desafiador para a política monetária, demandando serenidade e cautela na sua condução.

“O Comitê seguirá acompanhando a evolução do cenário para manter a restrição adequada de forma a assegurar a convergência da inflação à meta”, acrescentaram os diretores.

Decisão unânime

Segundo o comunicado, os dirigentes do Banco Central entraram em consenso e a decisão foi novamente unânime.

Gabriel Galípolo (presidente), Ailton de Aquino, Gilneu Vivan, Izabela Correa, Nilton Schneider, Paulo Picchetti e Rodrigo Alves Teixeira votaram pelo corte de 0,25 ponto percentual, levando a Selic para 13,75% ao ano.

Veja o comunicado do Copom comparado:

  •  

Copom cita piora das expectativas e interrompe sequência de cortes com Selic em 13,75% ao ano

O Banco Central manteve nesta quarta-feira (4) a Selic em 13,75% ao ano. A decisão, tomada de forma unânime pelo Copom, era esperada pelo mercado e vista como uma espécie de atestado de independência. A pausa interrompe uma sequência de cinco cortes consecutivos.

O afrouxamento monetário havia começado em março, quando a taxa estava em 15% ao ano. De lá até a reunião de setembro, a última antes das eleições, o BC promoveu cinco cortes de 0,25 ponto percentual.

No comunicado divulgado após a reunião, os integrantes do Copom citaram que levaram em conta o prolongamento dos conflitos no Oriente Médio, que pressiona o petróleo, a aceleração da inflação, acima do teto da meta, e o distanciamento das expectativas em relação ao objetivo.

“O contexto atual, caracterizado por taxa Selic substancialmente contracionista, aumento significativo das incertezas em torno do cenário base, expectativas de inflação mais elevadas, e desaceleração da atividade econômica doméstica mais acentuada, apresenta um cenário desafiador para a política monetária, demandando serenidade e cautela na sua condução”, diz o texto.

O Comitê também afirmou que a decisão “é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante”.

A projeção do Copom para a inflação no segundo trimestre de 2028, o chamado “horizonte relevante” da política monetária, subiu para 3,5%. Para 2026, as estimativas do comitê para o IPCA avançaram de 5,2% para 5,6% e, para 2027, de 3,9% para 4,7%.

Pressão sobre os juros

O Copom chegou à penúltima reunião do ano com o patamar restritivo dos juros no centro do debate.

Algumas lideranças do Partido dos Trabalhadores (PT) passaram a endossar a tese formulada pelo economista André Lara Resende, segundo a qual o ritmo de crescimento da dívida bruta decorre sobretudo do alto custo de financiamento do governo.

A mera possibilidade de o governo passar a considerar a proposta levou o mercado a precificar o aumento dos riscos em diferentes classes de ativos.

Os juros de longo prazo, que haviam revertido o ganho após o segundo turno, passaram a subir ainda mais. Na outra ponta, o dólar disparou e aumentou a pressão sobre o Copom, porque o câmbio pressiona os preços de importados e leva o mercado a enxergar mais inflação pela frente.

Copom na visão do mercado

O mais recente boletim Focus, do BC, que reúne projeções de instituições financeiras sobre juros, câmbio, PIB e inflação, mostrou uma piora significativa das expectativas macroeconômicas.

A mediana para o IPCA de 2027, por exemplo, subiu de 4,34% para 4,76%. No caso da Selic, o mercado agora enxerga a taxa básica em 12,50% no fim do próximo ano, contra 11,75% na visão anterior ao segundo turno.

“As perspectivas para a inflação pioraram, o real se desvalorizou em meio a uma volatilidade significativa nos preços dos ativos, a base orçamentária se deteriorou com os anúncios de novos gastos e compromissos fiscais assumidos durante a campanha presidencial, e as perspectivas de uma âncora fiscal crível no curto prazo enfraqueceram”, afirmou o Goldman Sachs em relatório assinado pelo chefe de pesquisa macroeconômica para América Latina, Alberto Ramos.

Para Gustavo Assis, CEO da Asset, o desafio vai além da política monetária. “Sem um ajuste estrutural das contas públicas, o Banco Central poderá ser obrigado a manter os juros elevados por mais tempo para compensar os riscos inflacionários e a desancoragem das expectativas”, afirma. Em outras palavras, segundo ele, “não é sustentável exigir que apenas os juros controlem os desequilíbrios econômicos”.

Sidney Lima, analista da Ouro Preto Investimentos, vê pouca disposição do BC para antecipar novos cortes enquanto o mercado continuar exigindo prêmios de risco mais altos. “O principal ponto de atenção não é apenas o nível dos juros, mas a dificuldade de reduzi-los de maneira sustentável”, diz.

Para dezembro, o cenário mais provável é de nova manutenção, segundo Valdir Piran Jr., CEO da Intra Asset, a menos que haja uma melhora mais clara das expectativas e do câmbio. “A pausa não significa necessariamente o fim do ciclo”, ressalta. Ele projeta a Selic perto de 12,5% e o IPCA ao redor de 4,8% no fim de 2027, em linha com o Focus.

A próxima reunião do Copom será nos dias 8 e 9 de dezembro, a última do ano.

  •  

Copom decide sob pressão: maioria do mercado espera manutenção da Selic

O Comitê de Política Monetária do Banco Central (Copom) chega à penúltima reunião do ano nesta quarta-feira (4) sob pressão de todos os lados. A maioria do mercado enxerga a manutenção da Selic em 13,75% ao ano como uma espécie de atestado de independência.

De outra parte, o tema dos juros muito elevados entrou na pauta de discussão do governo após a reeleição do presidente Luiz Inácio Lula da Silva.

Vários integrantes de alto escalão do PT, o partido de Lula, passaram a defender uma ideia lançada pelo economista André Lara Resende de que a “culpa” pelo crescimento acelerado da dívida bruta vem do custo do financiamento ao governo.

No “plano” de Lara Resende, estão uma espécie de tabelamento dos juros básicos da economia e o uso das reservas internacionais em moeda estrangeira para ajudar a segurar a esperada fuga de capitais – investidores que tiram dinheiro do país.

A mera possibilidade de o governo passar a considerar as propostas levou o mercado à beira de um ataque de nervos. Os juros de longo prazo que reverteram o ganho após o segundo turno passaram a subir ainda mais.

As taxas de títulos prefixados do Tesouro Nacional votaram a flertar com o patamar de 16% ao ano na terça-feira (4) logo após a divulgação de que o presidente Lula poderia se encontrar com o economista.

O dólar tocou os R$ 5,50 para fechar em R$ 5,49. O Ibovespa recuou 1,4%, na sexta queda seguida, e foi a 165.529 pontos, no menor patamar desde 19 de janeiro.

A subida da moeda americana, que saiu de um nível abaixo de R$ 5 antes do segundo turno para quase R$ 5,50 em apenas uma semana e meia joga pressão sobre o Copom. Isso porque o câmbio pressionado tem levado os agentes econômicos a enxergar mais inflação pela frente.

Prova disso é que o mais recente boletim Focus, do BC, que reúne projeções de instituições financeiras sobre juros, câmbio, PIB e inflação, apontou para uma piora significativa das expectativas macroeconômicas.

As medianas trazidas pelo levantamento divulgado na terça mostraram uma mudança negativa nas expectativas de inflação para todo o horizonte da política monetária: o consenso sobre o IPCA neste ano subiu de 5,19% para 5,22%; para 2027, de 4,34% para 4,76%; em 2028, de 3,75% para 4%; e para 2029, de 3,50% para 3,98%.

No caso da Selic, o mercado agora enxerga a taxa básica em 12,50% no fim do próximo ano frente a 11,75% na visão antes do segundo turno.

“As perspectivas para a inflação pioraram, o real se desvalorizou em meio a uma volatilidade significativa nos preços dos ativos, a base orçamentária se deteriorou com os anúncios de novos gastos e compromissos fiscais assumidos durante a campanha presidencial, e as perspectivas de uma âncora fiscal crível no curto prazo enfraqueceram”, afirmou o Goldman Sachs em relatório assinado pelo chefe de pesquisa macroeconômica para América Latina, Alberto Ramos.

A ferramenta Opções de Copom, que segue as expectativas dos investidores em relação aos rumos futuros da política monetária brasileira, indica que o mercado enxerga majoritariamente que o BC vai manter a Selic inalterada nesta quarta-feira.

As chances de pausa na queda dos juros alcançam 72,5%, enquanto uma fatia menor, de 26%, acredita em novo corte de 0,25 ponto percentual.

Analistas enxergam na decisão desta quarta uma espécie de “teste de credibilidade”. Se o BC cortar novamente, embora possa agradar ao governo, há risco de as expectativas futuras de inflação e juros deteriorarem ainda mais. Se manter, pode enfrentar futuras pressões políticas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Selic ‘tabelada’ para não passar de 5,5% ao ano? Entenda a proposta de André Lara Resende

Um plano heterodoxo para tentar levar a Selic de 13,75% para 7,5% ao ano ganhou o noticiário econômico nos últimos dias. A proposta veio na esteira da reeleição do presidente Luiz Inácio Lula da Lula e da pressão de diferentes alas da sociedade por medidas que permitam a redução gradual dos juros, que pressionam as finanças de empresas e famílias.

O plano tem como base um artigo de André Lara Resende, economista que foi um dos formuladores do Plano Real: e foi publicado há mais de um mês, no dia 25 de setembro, em seu Substack (uma conhecida plataforma de newsletters). O nome do artigo é “Eu Acuso: uma proposta para eliminar os juros absurdos“.

Na base do plano estão uma espécie de “tabelamento” dos juros básicos da economia e o uso das reservas internacionais em moeda estrangeira para ajudar a segurar a esperada fuga de capitais – investidores que tiram dinheiro do país – em reação ao plano considerado heterodoxo, ou seja, que foge do que prega a teoria econômica mais consagrada.

A ideia voltou à tona no domingo (1º), quando o jornalista Lauro Jardim, de O Globo, disse que o economista teria um encontro com Lula nesta semana. A notícia foi desmentida na sequência pelo ministro da Fazenda, Dario Durigan. Não foi suficiente: muitos economistas, empresários e investidores entraram em polvorosa com essa possibilidade.

A discussão chegou às vésperas de mais uma decisão do Comitê de Política Monetária (Copom), marcada para esta quarta-feira (4) – a primeira desde a reeleição de Lula para um quarto mandato para presidente da República.

Vamos explicar a seguir todo o caso.

O que André Lara Resende propõe?

O plano de Lara Resende tem alguns pontos principais para viabilizar a redução das taxas de juros, que seriam “tabelados”:

  • Novo conselho: um novo Conselho Fiscal e Monetário Nacional seria criado para coordenar o que Lara Resende chama de novo regime, responsável por fixar um intervalo para a taxa Selic para um período de quatro a cinco anos à frente.
  • Corte acelerado: a Selic poderia ser reduzida, em cerca de 12 meses, do patamar atual de 13,75% até perto de 7,5% ao ano. Essa taxa seria resultado da soma de 2,5%, que ele estima como o crescimento possível da economia em termos reais somado à meta de inflação (3%), com uma margem de segurança de 2 pontos, que seria reduzida até desaparecer.
  • Intervalo para os juros: depois de um período de transição, o juro básico ficaria entre 3% e 5,5% ao ano. O piso (3%) corresponderia à meta de inflação. O teto (5,5%) somaria a essa meta a um crescimento real potencial de 2,5%.

Por que o artigo voltou ao debate?

Parte do mercado interpretou a notícia do possível encontro como um sinal de que a proposta poderia chegar ao presidente e levar a uma redução forçada dos juros – caso fosse de fato encampada.

O ministro da Fazenda também afirmou que o governo não estuda tabelar os juros – ou seja, fixar a taxa por meio de decisão política, na “canetada” – nem usar reservas para compensar uma potencial saída de capitais.

Na esfera de lideranças do PT, as reações divergiram.

Aloizio Mercadante, presidente do BNDES, também disse que não há proposta de tabelamento em discussão.

A deputada federal Gleisi Hoffmann (PT-PR) elogiou o artigo e depois ponderou que conversar sobre uma ideia não significa adotá-la. José Sérgio Gabrielli, coordenador do programa de governo, também elogiou a proposta.

Edinho Silva, presidente do PT, por outro lado, disse que só Durigan está autorizado a falar de política econômica, desacreditando qualquer ideia de terceiros.

O próprio presidente Lula ainda não se manifestou.

Quem é André Lara Resende?

Nascido no Rio de Janeiro em 1951 e hoje com 75 anos de idade, André Lara Resende é um dos formuladores do Plano Real. Economista formado pela PUC-Rio, com doutorado pelo MIT, escreveu com Persio Arida o estudo conhecido como “Larida”, base da URV – unidade de valor usada na transição para o real –, mecanismo de transição para o real. 

Foi diretor do Banco Central em 1985 e 1986, negociador-chefe da dívida externa do Brasil em 1993 e presidente do BNDES em 1998. Também foi sócio dos bancos Garantia e Matrix. Nos últimos anos, tornou-se um dos principais críticos dos juros altos no Brasil.

Como baixar os juros poderia resolver o problema da dívida?

Lara Resende diz que a dívida cresce mais do que a economia porque os juros pagos sobre ela superam o avanço do PIB nominal, ou seja, o crescimento da economia sem descontar a inflação. E, portanto, a raiz para controlar a dívida está em reduzir os juros, e não a entrega de superávit primário pelo governo: saldo positivo entre receitas e despesas.

Os dados do BC mostram a diferença de escala. Nos 12 meses até setembro, o déficit primário do setor público, que exclui os juros, foi de 0,52% do PIB. A conta de juros somou R$ 1,205 trilhão, ou 8,99% do PIB. A dívida bruta chegou a 82,9% do PIB, ou R$ 11,1 trilhões.

O custo médio da dívida federal está em 12,63% ao ano, enquanto o PIB nominal cresce cerca de 7%, segundo o economista. Pela conta dele, com o custo em 7,5%, os dois ritmos ficariam próximos, com economia equivalente a cerca de 4% do PIB ao ano. Para ele, nenhum ajuste fiscal alcançaria esse resultado sem causar uma recessão profunda.

O efeito não seria imediato em toda a dívida. Os títulos atrelados à Selic renderiam, obviamente, menos logo após cada corte – e o fato de que dominam o “grosso” da dívida seria uma vantagem.

Nos prefixados e nos papéis ligados à inflação, o custo cairia aos poucos, à medida que vencessem e fossem substituídos por novos títulos.

Como é hoje e o que mudaria?

A tabela resume as principais diferenças entre o regime atual e o proposto.

Como é hojeComo seria
Quem define a SelicCopom, do Banco CentralBC, dentro de um intervalo definido
Limite para a SelicNão háEntre 3% e 5,5%, depois da transição
ExceçõesNão se aplicaAutorizadas pelo novo conselho
MetasInflação de 3%, com tolerância de 1,5 ponto, definida pelo Conselho Monetário NacionalFiscais, de inflação e de juros, para quatro a cinco anos

Cortar a Selic pode reduzir a inflação?

Pela teoria econômica consagrada, o juro alto esfria a atividade da economia, faz o desemprego subir e, com essa combinação, a pressão sobre os preços diminui. De acordo com Lara Resende, essa relação entre desemprego e inflação perdeu força desde os anos 1990.

O economista defende uma ideia contrária para o longo prazo.

Em um exemplo hipotético, um juro de 10% pode ser formado por 5% de juro real e 5% de inflação. Lara Resende argumenta que, no longo prazo, o juro real não depende da decisão do BC.

Assim, se a taxa caísse para 7% e o juro real continuasse em 5%, a inflação tenderia a 2%. Por essa lógica, juro menor levaria a inflação menor. No curto prazo, admite, porém, que a queda do juro pode elevar os preços, especialmente por causa da pressão com a desvalorização do câmbio.

Lara Resende também cita John Cochrane, da Hoover Institution, um dos principais formuladores da teoria fiscal do nível de preços, segundo a qual a inflação depende da confiança de que o governo conseguirá honrar sua dívida. Um juro mais baixo ajudaria o governo a reconquistar essa confiança.

Em posts publicados em setembro em seu blog, The Grumpy Economist, Cochrane mostra que seu modelo permite chegar ao resultado defendido por Lara Resende. Mas ele ressalva que acredita nisso só em parte: que economistas costumam levar teorias novas à política na prática rápido demais e que o efeito depende de o gasto público não subir.

Em 2017, ao Valor, Cochrane desaconselhou com veemência que o Brasil cortasse os juros para baixar a inflação. Disse que a medida provavelmente não funcionaria sem resolver o problema fiscal, em que o governo gasta muito mais do que arrecada de maneira consistente, ano após ano.

Como o plano tenta evitar a alta do dólar?

Segundo Lara Resende, com juro menor, investidores que buscam ganho rápido com a diferença de taxas entre países podem deixar o Brasil e pressionar o dólar para cima – e isso faria a inflação subir. Nesse caso, o BC usaria as reservas internacionais, que ele cita em mais de US$ 350 bilhões, para suavizar e conter a alta da moeda americana.

Quais são os riscos da proposta?

As objeções de economistas que se manifestaram publicamente se concentram em três pontos:

  • Confiança fiscal: a fragilidade das contas públicas é o que mantém os juros altos. Sem confiança de que esse risco será mitigado pelo governo, argumentam os críticos, uma queda forte da Selic poderia gerar o resultado oposto ao desejado: levar investidores a vender títulos de médio e longo prazos, o que faria essas taxas dispararem; e acelerar a busca por dólares, o que acabaria pressionando a inflação.
  • Reservas em moeda estrangeira: elas funcionam como proteção para crises de confiança, e vendas repetidas para conter o dólar poderiam reduzir esse colchão e alimentar uma espiral em que o dólar dispararia, com pressão sobre a inflação. As reservas tenderiam a se esgotar rapidamente sem o efeito desejado.
  • Piora no perfil da dívida: até entre aqueles que vêem um excesso no peso dos juros há quem considere os títulos indexados à inflação, as LFTs, um obstáculo a ser resolvido antes de um corte forte. A desconfiança com o rumo da política fiscal pressionaria essas taxas para cima, o que acabaria piorando o perfil da dívida pública.

Lula pode baixar a Selic?

Não diretamente. Desde 2021, a Lei Complementar 179 garante autonomia ao Banco Central, com mandatos fixos para presidente e diretores.

A Selic é definida pelo Copom, formado pela diretoria do BC, e a meta de inflação é responsabilidade do Conselho Monetário Nacional. O artigo de Lara Resende não detalha como o novo conselho seria criado: provavelmente dependeria de mudança em lei, sendo que, a partir de fevereiro de 2027, as duas casas terão maioria da oposição.

O que mudaria para quem investe?

Por enquanto, nada. A proposta não faz parte de nenhum plano anunciado pelo governo, e a Selic segue sendo decidida pelo Copom, de um Banco Central que tem autonomia determinada em lei.

O rendimento do Tesouro Selic e de outros papéis pós-fixados acompanha a taxa básica. Papéis prefixados e títulos atrelados ao IPCA têm a taxa definida no momento da compra, mas seu preço varia até o vencimento, conforme mudam as expectativas para os juros. Quem vende antes do vencimento pode ganhar ou perder com essa variação.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Sem “vento de popa”, Bradesco aposta em crédito mais seguro para seguir crescendo

Em meio a um cenário macroeconômico ainda desafiador, o Bradesco pretende continuar navegando com cautela, apoiado em linhas de crédito mais seguras e receitas não ligadas à concessão de empréstimos. Recorrendo a termos náuticos para explicar a estratégia do banco daqui para frente, o CEO Marcelo Noronha afirmou, em entrevista coletiva na manhã de sexta-feira, […]

O post Sem “vento de popa”, Bradesco aposta em crédito mais seguro para seguir crescendo apareceu primeiro em NeoFeed.

  •  

Alívio no IPCA-15 veio de preços voláteis e inflação em 12 meses passou teto da meta

O Índice Nacional de Preços ao Consumidor Amplo 15 (IPCA-15), considerado uma prévia da inflação, registrou alta de 0,32% em outubro, desacelerando em relação aos 0,70% de setembro e abaixo da projeção do mercado, que era de um avanço em torno de 0,44%. No acumulado de 12 meses, no entanto, a inflação passou de 4,47% para 4,62%, acima do teto da meta, que é 4,5%. 

Para os economistas, a desaceleração mensal esconde uma deterioração qualitativa da inflação. O resultado foi puxado para baixo por itens de alta volatilidade e não por uma tendência de queda geral de preços. Além disso, os núcleos e preços essenciais à rotina do consumidor seguem sob forte pressão. 

O dado não deve mudar a perspectiva de corte de 0,25 ponto percentual no juro na próxima reunião do Comitê de Política Monetária (Copom), mas pode indicar pausa futura no ciclo de calibração.

Leia também: Taxas do Tesouro Direto recuam após IPCA-15 abaixo do esperado e empate no Datafolha

Queda foi puxada por energia e passagens aéreas

A surpresa positiva no dado geral foi puxada pela energia elétrica e passagens aéreas. 

Os preços de energia elétrica recuaram 0,89%, ante alta de 7,42% no mês anterior, devido à mudança da bandeira tarifária. 

Passagens aéreas recuaram 9,24%, o que foi considerado pelos economistas uma reversão da alta acumulada em setembro, quando o item subiu 9,82%.

A XP, que projetava uma alta de 0,43% para o IPCA-15, destaca que a composição interna do dado de outubro foi “pior do que o headline sugere”, afirma Basiliki Litvac, economista da casa. 

Além disso, ela destaca que a inflação de serviços piorou em outubro, tanto nas medidas de núcleo quanto nos serviços intensivos em trabalho, que aceleraram de forma sequencial e anual, segundo a economista. 

“Em nossa visão, a combinação de demanda doméstica resiliente e condições ainda apertadas do mercado de trabalho segue pressionando os componentes mais inerciais da cesta, e esse continua sendo o principal ponto de atenção à frente”, avalia Litvac.

Variação do IPCA-15 (%)
IndicadoresSetembroOutubro
Índice Geral0,70,32
Alimentação e bebidas0,40,88
Habitação2,07-0,1
Artigos de residência0,550,28
Vestuário0,410,53
Transportes0,60,05
Saúde e cuidados pessoais0,130,15
Despesas pessoais0,960,55
Educação0,030,09
Comunicação0,540,43
Fonte: IBGE

Inflação mais espalhada entre os setores

Excluindo os itens voláteis, o que os dados do IPCA-15 mostram é uma economia com tensões inflacionárias persistentes e cada vez mais espalhadas. 

O índice de difusão, indicador que afere o espalhamento dos aumentos de preços por diferentes setores, avançou de 53,7% para 58,86% em outubro, mostrando que as remarcações ficaram mais abrangentes, segundo Pablo Spyer, economista e conselheiro da Ancord.

Leonardo Costa, economista do ASA, advertiu que o balanço qualitativo corrobora um diagnóstico de persistência, visto que a inflação subjacente de serviços “continua operando acima de níveis compatíveis com o teto do regime de metas”. 

O economista-chefe da Galapagos Capital, Claudio Ferraz, reforçou a análise ao constatar uma alta espalhada entre os principais itens de serviços subjacentes, detalhando que a média móvel trimestral (anualizada e dessazonalizada) do setor saltou rapidamente de 5,6% para 6,6%.

Carlos Lopes, economista do banco BV, avalia que o comportamento dos preços nos últimos três meses é pior do que o observado no acumulado de 12 meses, o que reforça a necessidade de atenção ao cenário inflacionário.

O Goldman Sachs também destaca que a piora do ímpeto inflacionário atingiu todo o espectro de métricas do setor de serviços, com os itens intensivos em mão de obra avançando para um patamar “muito elevado” de 7,5% na média trimestral anualizada e ajustada sazonalmente. Ramos alerta que as pressões no setor “permanecem muito intensas e disseminadas”. 

Diante dessa dinâmica inflacionária desafiadora, somada aos riscos do El Niño sobre os alimentos, incertezas pós-eleitorais e um cenário externo turbulento — com juros mais altos nos países desenvolvidos —, o banco avalia que há “espaço limitado para cortes de juros”, exigindo uma calibração conservadora da política monetária por parte do Banco Central.

Impacto do El Niño no orçamento familiar

Enquanto a energia elétrica puxou para baixo os números do grupo de Habitação, o custo das compras básicas pesou na fatura. 

O grupo de Alimentação no Domicílio registrou alta de 0,88% e respondeu pela maior parcela isolada de impacto no IPCA-15, de 60%, destacou André Valério, economista sênior do Inter.

Essa pressão altista foi impulsionada pelo clima, atingindo os produtos in natura e os mais sensíveis à quebra de safra de curto prazo. 

Felipe Rodrigo de Oliveira, economista-chefe da MAG Investimentos, listou altas agressivas em itens como tomate (24,54%), cebola (13,63%) e batata-inglesa (10,96%). 

Julio Barros, economista do banco Daycoval, projetou que o cenário hostil no campo e os indícios do El Niño devem manter esse quadro. “Daqui para frente, os preços dos alimentos devem continuar subindo em função justamente desse clima mais adverso”, diz.

Projeção para a inflação

Diante dos dados, a XP não mudou a projeção de inflação total para 2026, que está estimada em 5,1%. Para 2027, a projeção é de 4,4%.

O ASA também estima que a inflação total do ano deve fechar em 5,1%. O Daycoval projeta IPCA de 5%, com viés de alta. O C6 Bank mantém o mesmo percentual, de 5%, no acumulado do ano, assim como o PicPay.

Para Mariana Rodrigues, economista da SulAmérica Investimentos, o cenário deve perpetuar uma inflação acima da meta até o segundo semestre de 2027.

Como ficam os juros

Segundo economistas, o Copom ainda deve cortar mais 0,25 ponto percentual na taxa Selic, atualmente em 13,75%. 

Gabriel Foglieni, gerente de investimentos da Eleva Invest, avaliou que a leitura fria do mês pode até aliviar a pressão imediata sobre o comitê, mas como o dado acumulado suplantou o teto da meta, “a cautela deve prevalecer”.

Vitor Kayo, economista sênior da Nomad, também fala em cautela e incertezas em torno da política fiscal do próximo governo, o que permitiria um corte de baixa intensidade.

Para Roberto Troster, economista e coordenador do CEFEB/Fipe, o recuo mensal do IPCA-15 fornece respaldo técnico para um novo corte da Selic, mas não assegura uma via de mão única para as reduções. “Ganhou-se uma batalha contra a inflação, mas a guerra ainda não acabou”, diz Troster.

Para o PicPay, a Selic deve ter mais um corte e fechar o ano em 13,50%. Em 2027, a projeção é de juro em 11,50%.

Para Gabriel Pestana, economista da Genial, o Banco Central terá “dificuldades em justificar o aumento do ritmo de corte de juros baseado na dinâmica da inflação”. Ele mantém a estimativa de taxa Selic terminal em 13,25% para o fechamento de 2026. 

A XP projeta a mesma taxa terminal, justificando que, embora os cortes devam prosseguir pela fraqueza da atividade econômica geral, o juro básico deve encerrar 2026 em 13,25%, recuando para 11,50% no final de 2027.

O C6 Bank projeta Selic pausada em 13,75% até o fim do ano, mas não descarta a possibilidade de mais um corte neste ano.

The post Alívio no IPCA-15 veio de preços voláteis e inflação em 12 meses passou teto da meta appeared first on InfoMoney.

  •  

Não sai nem por decreto? Veja quanto rende o prêmio de R$ 230 milhões da Mega-Sena acumulada

A Mega-Sena está em uma fase na qual parece não sair nem por decreto. Ontem, ninguém acertou as dezenas válidas pelo concurso 3073 do “carro-chefe” das loterias da Caixa Econômica Federal. Os números sorteados foram 03, 13, 23, 28, 41 e 58. Diante disso, o prêmio em jogo subiu para R$ 230 milhões.

A dificuldade para cravar as seis dezenas da Mega-Sena é pública e notória. A chance de acerto na modalidade é de 1 em mais de 50 milhões com uma aposta simples. No entanto, é raro ela acumular por tantos concursos seguidos. Faz 14 rodadas que ninguém fatura o prêmio principal da Mega.

O prêmio de R$ 230 milhões pode sair amanhã (24). Para isso, é preciso que alguém acerte sozinho a sequência de seis dezenas válidas pelo concurso 3074 da modalidade.

Mega-Sena não vai acumular para sempre

O que podemos ter certeza é que a Mega-Sena não vai acumular para sempre. Ela pode ser difícil, mas da Mega da Virada não passa.

No entanto, ainda restam mais de dois meses até chegarmos lá — e um prêmio de R$ 230 milhões é um atrativo por si só.

Caso alguém leve a bolada sozinho, o valor em jogo pode render mais de R$ 1,5 milhão por mês se for integralmente investido em qualquer instrumento de renda fixa conservadora, inclusive nas opções menos rentáveis.

Pensando nisso, o Money Times resolver fazer as contas para saber quanto rende o prêmio estimado para a Mega-Sena 3074.

Um prêmio de loteria por mês

O prêmio da Mega-Sena é tão grande que até mesmo colocar todo o dinheiro na poupança, considerada uma das piores opções em termos de rentabilidade, proporcionaria uma renda mensal milionária.

O rendimento seria de R$ 1,54 milhão já ao término do primeiro mês de investimento. Na prática, isso equivale a ganhar todo mês um “pequeno” prêmio de loteria.

No ano, o retorno líquido de um aporte de R$ 230 milhões na poupança alcançaria 8,33%, bem acima das projeções de inflação para 2026.

Vale lembrar que os ganhos com a poupança são isentos de imposto de renda.

Taxa Selic encontra-se em 13,75% ao ano

É verdade que o Banco Central (BC) vem conduzindo ao longo de 2026 um ciclo de corte de juros. No mês passado, pela quinta reunião seguida, o Comitê de Política Monetária (Copom) do BC reduziu a taxa Selic em 0,25 ponto porcentual.

Diante disso, a taxa básica de juros no Brasil encontra-se no momento em 13,75% ao ano.

Apesar do ciclo de cortes, a Selic segue bastante restritiva. Isso significa que, mesmo que continuem em queda, os juros ainda seguirão altos por um bom tempo.

Consequentemente, essa situação resulta em opções bem mais rentáveis que a poupança — e ainda assim extremamente seguras — para o caso de você ganhar na Mega-Sena.

Quanto rendem os R$ 230 milhões da Mega-Sena na renda fixa

Se a poupança já rende mais que a inflação, outros produtos de renda fixa proporcionam um ganho real ainda maior.

No Tesouro Selic 2031, por exemplo, o rendimento mensal do prêmio da Mega-Sena partiria de R$ 1,81 milhão, já descontada a mordida do Leão do Imposto de Renda.

Enquanto isso, em um CDB que pague 100% do CDI ou em um fundo Tesouro Selic de taxa zero, o rendimento inicial do prêmio integral estimado para a Mega chegaria a R$ 1,9 milhão ao fim do primeiro mês.

Acompanhe o sorteio da Mega-Sena

O sorteio do concurso 3074 da Mega-Sena está programado para as 21h do sábado (24).

Isso porque todos os sorteios do fim de semana, originalmente programados para a manhã de domingo (25), foram antecipados para amanhã por causa do segundo turno das eleições presidenciais.

A Caixa Econômica Federal transmite o sorteio ao vivo por meio de seus perfis oficiais nas redes sociais.

Para ter direito ao prêmio principal é necessário acertar em cheio a sequência de seis dezenas expelida pelo globo da sorte.

Não custa lembrar que a Mega-Sena também distribui prêmios menores para os ganhadores da quina e da quadra.

  •  

Eleições, debate na Globo, IPCA-15 e mais destaques desta sexta

O último pregão antes do segundo turno da eleição presidencial deve ser marcado pela cautela dos investidores nesta sexta-feira (23), após a pesquisa Datafolha divulgada na véspera mostrar empate entre Flávio Bolsonaro (PL) e Luiz Inácio Lula da Silva (PT), com 50% dos votos válidos para cada candidato.

O levantamento também apontou aumento da rejeição a Flávio Bolsonaro, de 44% para 46%, enquanto a de Lula recuou de 46% para 44%, na comparação com a pesquisa anterior.

Na quinta-feira (22), o Ibovespa fechou em queda de 1,15%, aos 204.120,21 pontos, pressionado pelos ajustes dos investidores antes da definição eleitoral e pelo viés negativo dos mercados internacionais. No pior momento do dia, o índice chegou a se aproximar do patamar dos 203 mil pontos.

Ao longo desta sexta-feira, os investidores acompanham a divulgação de novas pesquisas eleitorais, incluindo levantamentos da Alfa Inteligência, Ipespe/Abrapel, Real Time Big Data, Veritá e Vox Brasil. A agenda política também prevê o debate entre Lula e Flávio Bolsonaro na TV Globo, a partir das 21h25.

No cenário econômico, o destaque fica para o IPCA-15 de outubro, considerado uma prévia da inflação oficial. Segundo o Bradesco, os dados serão importantes para calibrar as expectativas para a trajetória dos preços e os próximos passos da política monetária.

O banco projeta alta de 0,45% no mês, pressionada sobretudo pelos alimentos, cujos preços devem registrar a maior variação desde maio, em razão dos efeitos do El Niño. O Itaú prevê uma alta de 0,51% em relação ao mês anterior, o que elevaria a taxa acumulada em 12 meses para 4,8% (de 4,5%).

O que vai mexer com o mercado nesta sexta

Agenda

Brasil

09:00 — IPCA-15 (IBGE)
Período: Outubro
Previsão: 0,45% (m/m)

Estados Unidos

10:45 — Índice PMI composto (S&P Global)
Período: Outubro

11:00 — Índice de confiança da Universidade de Michigan
Período: Outubro

INTERNACIONAL

Eleições de meio-mandato

O presidente Donald Trump saiu em defesa de uma propaganda eleitoral do republicano Vivek Ramaswamy que usa declarações da mãe da candidata democrata ao governo de Ohio, Amy Acton. Trump classificou a peça como “muito poderosa” e afirmou que as críticas fazem parte de uma tentativa da imprensa de atingir seu aliado.

No comercial, a mãe de Acton afirma que a filha “mentiu a vida inteira”. A propaganda provocou forte reação porque o marido da mulher foi acusado de estuprar Acton quando ela tinha 12 anos, segundo registros judiciais.

Crise na França

Milhares de manifestantes foram às ruas de Paris nesta quinta-feira (22), enquanto outras cidades proibiram manifestações após um fim de semana marcado por confrontos e saques generalizados, que representaram os episódios de violência mais intensos registrados na França em anos.

Os organizadores do protesto em Paris afirmaram que um tribunal administrativo derrubou a proibição imposta pela polícia, após recurso apresentado por eles. Antes, a polícia de Paris havia dito que a medida era necessária diante do risco de violência nas ruas, depois que grupos de jovens mascarados entraram em confronto com agentes, saquearam lojas e incendiaram carros durante o fim de semana.

Prisão no Equador

Uma proeminente política de esquerda do Equador, que ficou em segundo lugar nas duas últimas eleições, atrás do presidente Daniel Noboa, foi presa, informou nesta quinta-feira a chefe de seu partido.

Luisa González, protegida do ex-presidente socialista Rafael Correa, está sendo investigada por supostas irregularidades no financiamento político e nos gastos de campanha nas eleições de 2023.

BRASIL

Datafolha: Lula e Flávio empatam

Os candidatos à Presidência da República Flávio Bolsonaro (PL) e Luiz Inácio Lula da Silva (PT) chegam aos últimos três dias de campanha empatados em 50% a 50% dos votos válidos, segundo pesquisa Datafolha divulgada nesta quinta-feira (22).

Nos votos totais, Flávio aparece com 47% das intenções de voto, contra 46% de Lula. Outros 5% afirmam que votarão em branco ou nulo, enquanto 2% ainda estão indecisos.

Datafolha: Rejeição de Flávio cresce

A nova rodada da pesquisa Datafolha, divulgada nesta quinta-feira (22), mostra que 46% dos entrevistados rejeitam Flávio Bolsonaro (PL), enquanto 45% rejeitam Lula. Somente 3% afirmam rejeitar ambos e 6% não rejeita nenhum.

O resultado mostra um avanço na rejeição à candidatura de Flávio, que na semana anterior marcava 44%, e um recuo na de Lula, que antes marcava 46%. Ambas as oscilações ocorrem dentro da margem de erro, estimada em 2 pontos percentuais, para mais ou para menos.

COORPORATIVO

Bradesco (BBDC4)

O Bradesco (BBDC4) divulgou seus resultados do terceiro trimestre de 2026 (3T26) com lucro líquido recorrente de R$ 7,1 bilhões no período. O valor ficou 0,8% superior ao observado no último trimestre, subiu 14,6% na comparação anual e em linha com o esperado, informou o banco nesta quinta-feira (22).

(Com Agência Brasil, Bloomberg, Reuters, O Globo e Estadão Conteúdo)

The post Eleições, debate na Globo, IPCA-15 e mais destaques desta sexta appeared first on InfoMoney.

  •  

GPA vai atrás das “heranças do passado” e de fantasmas de mais de R$ 15 bilhões

Alexandre Santoro CEO GPA

A homologação da recuperação extrajudicial (RE) do GPA encerra uma etapa importante do processo de reestruturação da companhia, mas não representa o fim do turnaround. Ao NeoFeed, Alexandre Santoro, CEO do GPA, diz que a empresa agora precisa avançar em duas frentes: equacionar os chamados passivos estruturais e adequar a operação à realidade atual do […]

O post GPA vai atrás das “heranças do passado” e de fantasmas de mais de R$ 15 bilhões apareceu primeiro em NeoFeed.

  •  

Selic a 13,75%: Ainda dá tempo de ‘travar’ taxas atrativas na renda fixa?

Após o IPCA registrar deflação de 0,32% em agosto, no dia 16 de setembro, o Comitê de Política Monetária (Copom) anunciou mais um recuo da taxa Selic, desta vez para 13,75% ao ano.

O corte recente e a possibilidade de manutenção do ciclo de flexibilização monetária trazem certo alívio para a economia.Contudo, os juros ainda permanecem em um patamar historicamente elevado.

Para o investidor, essa combinação entre juros ainda elevados e a perspectiva de novas quedas da Selic pode representar uma janela de oportunidade na renda fixa.

Isso porque, à medida que o ciclo de cortes avança, os investidores podem investir em alguns ativos com potencial para preservar as condições atuais de rentabilidade por mais tempo.

Em alguns casos, isso significa “travar” uma rentabilidade real de até dois dígitos acima da inflação, mesmo quando os juros estiverem em patamares bem inferiores que o que vemos agora.

O que quer dizer ‘travar’ retornos acima da inflação?

Quando os juros entram em trajetória de queda, as opções disponíveis no mercado de renda fixa tendem a oferecer retornos cada vez menores. Isso acontece porque a Selic funciona como uma “bússola” para esses títulos. Na prática, se taxa paga pelo governo diminui, o prêmio dos demais ativos tende a ser menor e vice-versa.

Por isso,diante da expectativa de uma Selic menor no futuro próximo, alguns investidores procuram aproveitar o momento para assegurar taxas que ainda refletem o ambiente de juros mais elevados.

É nesse contexto que surge o conceito de “travar taxa”. Na prática, trata-se de investir em ativos que ofereçam uma taxa prefixada ou híbrida, enquanto esse prêmio ainda reflete as condições de rentabilidade disponíveis hoje e carregá-los ao longo do tempo.

Por exemplo,no início deste mês, a NTN-B com vencimento em 2032 chegou a ofereçer uma remuneração de IPCA + 8% ao ano. Quem investiu nesse título com esta taxa “travou” uma rentabilidade de 8% ao ano, acima da inflação, desde que permaneça com o título durante todo o período.

Se, nos próximos anos, a queda dos juros tornar as taxas disponíveis no mercado menos atrativas, quem investiu antes continuará recebendo as condições contratadas originalmente e ainda verá o preço do seu título se valorizar na marcação a mercado

É nesse contexto que ganham destaque alternativas capazes de combinar potencial de retorno, proteção inflacionária e, em alguns casos, eficiência tributária. Afinal, conforme a Selic avança em sua trajetória de queda, taxas que hoje parecem acessíveis podem se tornar cada vez mais raras no mercado.

Contudo, isso não significa que qualquer investimento com taxa acima da inflação seja necessariamente uma boa oportunidade.

Antes de investir, é importante avaliar fatores como a qualidade de crédito do emissor, os riscos envolvidos, o prazo da aplicação e o papel daquele ativo dentro da estratégia da carteira.

Se, por um lado, a queda da Selic não elimina as oportunidades da renda fixa, por outro ela pode reduzir gradualmente a oferta de ativos com retornos mais elevados.

Dessa forma, encontrar oportunidades de renda fixa com retornos muito acima dos oferecidos pelo Tesouro IPCA+ pode se tornar um desafio maior à medida que o ciclo de queda de juros avança.

No entanto, a equipe de analistas da Empiricus Research identificou ativos “premium” com potencial de retorno de até dois dígitos acima da inflação e que carregam isenção de IR e liquidez diária.

Onde encontrar oportunidades para buscar retornos acima da inflação?

A busca por retornos reais elevados vai além da comparação entre taxas. Fatores como risco de crédito, liquidez, prazo e benefícios tributários também devem fazer parte da análise.

Para ajudar investidores nessa busca, a Empiricus Research liberou gratuitamente o acesso à Carteira Renda Fixa, uma seleção de ativos acompanhados pela equipe de análise para o cenário atual de mercado.

Segundo a casa, a carteira reúne oportunidades que podem oferecer retornos de até IPCA + 11% ao ano.

Além de características que costumam chamar a atenção de investidores em busca de ganhos reais, como isenção de Imposto de Renda, liquidez diária e possibilidade de aplicação com valores acessíveis.

Durante o período de teste gratuito, o investidor poderá acessar:

  • Uma seleção de 5 ativos da chamada renda fixa “premium”;
  • Relatórios atualizados sobre crédito e renda fixa;
  • Conteúdos para acompanhar os impactos das decisões do Copom;
  • Histórico de recomendações e análises da equipe.

O acesso está disponível gratuitamente por 30 dias e pode ser uma forma de acompanhar quais ativos seguem no radar dos analistas em um momento de transição para um ambiente de juros mais baixos.

Clique no botão abaixo e descubra como buscar “travar” ganhos de até dois dígitos acima da inflação:

CARTEIRA RENDA FIXA POR 30 DIAS GRÁTIS

O post Selic a 13,75%: Ainda dá tempo de ‘travar’ taxas atrativas na renda fixa? apareceu primeiro em Empiricus.

  •  

Antes que ‘sumam das prateleiras’: Essa pode ser a hora de buscar retornos de até IPCA + 11% ao ano na renda fixa; confira recomendações

O cenário econômico global segue carregado de incertezas nesta reta final de 2026. A inflação e os riscos associados aos preços de energia e commodities ainda exigem cautela, levando os principais bancos centrais a adotarem trajetórias de manutenção ou de alta para suas taxas básicas de juros.

O Brasil, em contrapartida, parece querer caminhar na direção oposta: na última leitura cheia da inflação (IPCA de agosto), foi registrada deflação de 0,32%. Enquanto isso, o Copom anunciou mais um corte na taxa Selic em 16 de setembro, levando-a para 13,75% ao ano.

Inclusive, a ata do Comitê, divulgada na última terça-feira (22), trouxe um tom considerado mais dovish (brando), e sugere continuidade do ciclo de cortes nos juros.

Essa combinação parece trazer algum fio de esperança: ainda é necessário manter a cautela, mas a economia brasileira pode estar se mostrando mais resiliente que o esperado diante de todos os riscos globais.

Ao mesmo tempo, um pequeno alerta se acende para investidores entusiastas da renda fixa: os títulos disponíveis podem começar a apresentar rendimentos menos atrativos – e isso exige rápido posicionamento de quem não quer perder oportunidades.

Oportunidades na renda fixa podem mudar em cenário de inflação e juros menores que o esperado

Tradicionalmente falando, investidores mais conservadores preferem manter a maior parte de seu patrimônio na renda fixa. A maior segurança que essa classe pode oferecer se torna um fator de peso, quando comparada ao risco de perda de capital que é mais latente na renda variável.

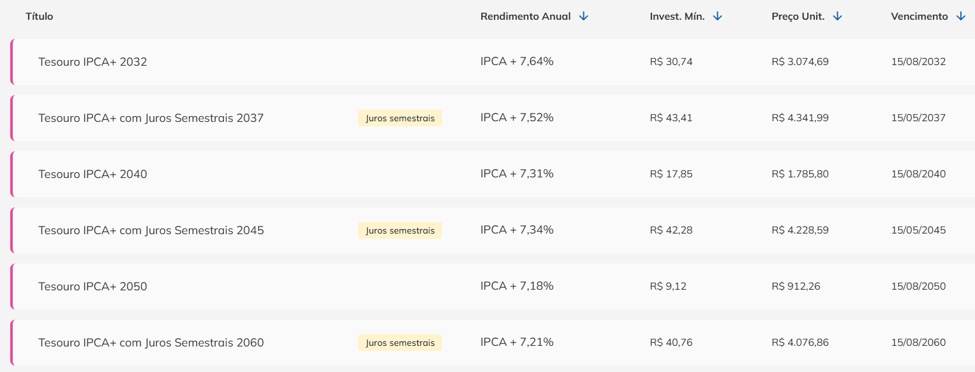
Para esses investidores, a “zona de conforto” é, justamente, o ambiente de juros mais altos, quando os principais títulos de renda fixa costumam ser negociados a taxas bastante atrativas. Como podemos ver, por exemplo, na prateleira de títulos Tesouro IPCA+ disponíveis no portal do Tesouro Direto:

Fonte: Portal do Tesouro Direto, consultado em 21/09/2026 às 16h45

Um título com retorno-alvo de IPCA + 7,6% oferece uma remuneração considerada alta nos padrões brasileiros. O investidor que permanece nele até o vencimento tem a chance de receber o capital investido corrigido pela inflação, acrescido da taxa contratada.

Porém, essa taxa real oferecida incorpora diversos tipos de risco: como o fiscal brasileiro, o cenário dos juros internacionais e, principalmente, o prêmio exigido pelo mercado para investir por prazos mais longos. De forma bastante resumida, quanto maior a incerteza percebida no horizonte da operação, maior tende a ser o retorno exigido.

Assim, caso um processo de desaceleração econômica avance, com a inflação convergindo para a meta, e o Banco Central encontre espaço para dar continuidade ao ciclo de flexibilização monetária, pode ser que a percepção geral de risco para a economia brasileira diminua no mercado.

Consequentemente, títulos com esses rendimentos podem começar a “sumir das prateleiras”, dando lugar a emissões com taxas menores ou mais equilibradas, enquanto o ambiente econômico mais otimista torna-se favorável para aportes em ativos de risco, mais ligados à renda variável.

Como o investidor em renda fixa deve se ‘comportar’ agora, então?

Para um investidor conservador que não quer perder boas chances de lucros na renda fixa, esse pode ser um momento de definição: ainda dá tempo de se posicionar em títulos que ofereçam retornos acima da média, antes que sejam reprecificados.

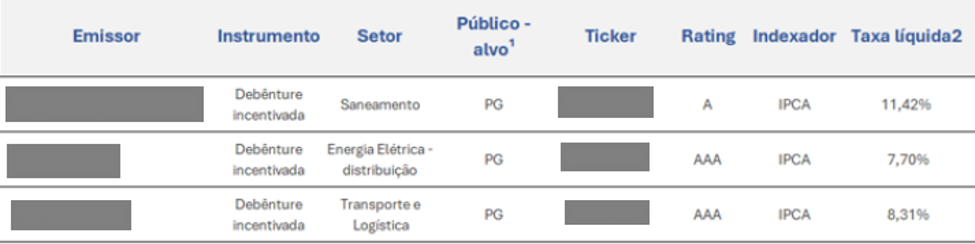
E aqui vai uma boa notícia: para além dos retornos dos títulos públicos em torno de IPCA + 7%, é possível encontrar taxas ainda mais atrativas no mercado de crédito privado – com juros reais que podem até mesmo ultrapassar os dois dígitos.

Veja essa lista de debêntures incentivadas, por exemplo, que estão disponíveis no mercado. Há títulos que podem oferecer retornos líquidos de até IPCA + 11,42%:

Fonte: Empiricus Research/BTG Pactual. Taxas apuradas em 17/09/2026

Aqui, você pode até se questionar: mas da mesma forma que títulos públicos precificam riscos, títulos privados também, certo? O que isso diz sobre os riscos desses papéis?

De fato, assim como títulos públicos, taxas oferecidas no crédito privado também refletem riscos. Nesse caso, estamos falando de emissões de dívida de empresas privadas, o que pode abrir espaço para um maior risco de crédito – a capacidade que a empresa carrega de honrar com seus pagamentos.

Nisso, entra a importância de sempre avaliar caso a caso, à procura de títulos que ofereçam tanto qualidade quanto retornos atrativos. E é claro, nem todo mundo tem o tempo hábil para buscar tesouros como esses em meio a um mercado tão vasto de papéis.

Para um investidor pessoa física que não está acostumado com esse universo, o trabalho pode ser extenuante e, até mesmo, contraproducente. Por isso, nessas horas, é possível contar com ajuda profissional.

A Empiricus “garimpou” esses títulos para você – com rentabilidades que podem não estar disponíveis por muito tempo

Há 16 anos, os analistas da Empiricus acompanham o mercado brasileiro e seus títulos de renda fixa, avaliando e selecionando os papéis mais promissores para investidores.

Recentemente, os analistas selecionaram 5 papéis que, em sua visão, podem ser considerados partes da renda fixa “premium”.

São ativos que podem oferecer retornos de até IPCA + 11% ao ano e, além disso, oferecem outras características que podem ser ainda mais atrativas.

  • Isenção de Imposto de Renda para pessoa física;
  • Liquidez diária;
  • Menos de R$ 100 para começar a investir.

Essas três características, juntas, são difíceis de encontrar no mercado. Com isso, o senso de urgência pode bater à porta mais uma vez: são chances de capturar retornos raros, que podem não estar mais disponíveis em breve.

Empiricus+: as melhores recomendações em renda fixa em um único lugar

Se você ficou interessado, a boa notícia é que você está elegível a receber uma cortesia especial da Empiricus.

Todos os leitores deste texto, que clicarem neste link ou no botão ao final da matéria, podem conhecer gratuitamente as principais recomendações da Empiricus em renda fixa, por 30 dias.

Após realizar um breve cadastro no link, você será redirecionado à Carteira Renda Fixa, para conhecer os 5 títulos “premium” recomendados pela casa.

A cortesia está liberada por tempo limitado, assim como os títulos também podem estar disponíveis por pouco tempo. Sugerimos que você garanta seu acesso à carteira o quanto antes.

30 DIAS GRÁTIS: ACESSE A CARTEIRA RENDA FIXA

O post Antes que ‘sumam das prateleiras’: Essa pode ser a hora de buscar retornos de até IPCA + 11% ao ano na renda fixa; confira recomendações apareceu primeiro em Empiricus.

  •  

Haddad, sobre taxa de juros: Banco Central está criando problema desnecessariamente

O pré-candidato do PT ao governo de São Paulo e ex-ministro da Fazenda, Fernando Haddad, afirmou nesta sexta-feira (10) que o Banco Central (BC) “cria um problema desnecessário” ao manter a taxa básica de juros em 14,25% ao ano.

Ao longo de entrevista ao programa No Osso, organizado pelo grupo Derrubando Muros, Haddad disse ainda que a Selic não precisava ter alcançado 15% no ano passado e que o BC deveria ter iniciado o ciclo de cortes mais cedo. Segundo ele, essas são suas duas principais objeções à atual política monetária.

“O que está endividando o Estado é a taxa de juros, não é outra coisa”, afirmou o ex-ministro. “Por isso, tem que baixar a taxa de juros. Você não tem como fazer um superávit primário que compense essa taxa de juros. Você vai matar as pessoas para pagar essa taxa de juros. Então, o que está errado é a taxa de juros.”

O petista afirmou que, pela primeira vez em muitos anos, um presidente (o atual, Luiz Inácio Lula da Silva) encaminhará ao Congresso, no fim do mandato, uma proposta de Orçamento com superávit. Segundo ele, isso não ocorre desde o segundo mandato de Lula, já que Dilma Rousseff (PT), Michel Temer (MDB) e Jair Bolsonaro (PL) não deixaram previsões orçamentárias superavitárias para seus sucessores.

O ex-ministro disse ainda que a continuidade do processo de saneamento das contas públicas, que teriam se deteriorado entre 2013 e 2022, poderá permitir uma mudança radical na política monetária após as eleições. Para Haddad, a atual política de juros poderá voltar à normalidade com o avanço do ajuste fiscal.

  •  

ETFs pegam carona no apetite por renda fixa e já lideram a captação da indústria de fundos no país

A preferência do investidor brasileiro por produtos tradicionais como fundos de gestão ativa passa por um momento de transição, que reflete um processo de amadurecimento e busca por categorias que tenham relação entre retorno, riscos e custos mais equilibrada.

Esse processo tem se refletido nos dados de captação da indústria de fundos de investimento.

Os ETFs, fundos passivos de índice, registraram a segunda maior captação líquida no primeiro semestre, atrás apenas dos fundos de renda fixa, segundo dados da Anbima (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais). Em junho, a classe assumiu a liderança, com entradas líquidas (captações menos resgates) que totalizaram R$ 5,9 bilhões.

Segundo Pedro Rudge, diretor da Anbima, a tendência é que esse tipo de fundo ganhe mais espaço no mercado brasileiro. “Quando olhamos para mercados mais desenvolvidos, a participação dos ETFs é bem maior do que no Brasil, justamente por características como custo mais baixo e acessibilidade”, disse o profissional em evento voltado à imprensa.

O movimento foi puxado pelos ETFs de renda fixa, que responderam por 88% da captação da classe em junho, ou R$ 5,2 bilhões. Esse foi o 16º mês seguido de ingressos líquidos de capital positivos para esse tipo de fundo.

No acumulado de janeiro a junho, os ETFs somaram R$ 32,5 bilhões em ingressos líquidos, mais de seis vezes o volume registrado no mesmo período do ano passado.

Só os ETFs de renda fixa acumularam captação de R$ 27,1 bilhões nos primeiros meses do ano, também concentrando a maior parte do capital aportado, contra R$ 5,3 bilhões dos ETFs de renda variável.

Desde dezembro, os fundos de índice ligados à renda fixa superam com folga a captação dos ETFs de ações.

As razões por trás do movimento

Os juros altos, com a Selic em 14,25% ao ano, explicam parte da atração pelos ETFs de renda fixa. Com o juro básico elevado, o investidor em geral tem menos incentivo para assumir risco, já que encontra retornos relevantes em alternativas mais conservadoras. Mas o avanço dos ETFs não se resume ao ciclo de juros.

As características do produto também ajudam a explicar esse crescimento: custo baixo, praticidade e eficiência tributária. Para a pessoa física, as taxas de administração costumam ficar entre 0,1% e 0,3% ao ano, bem abaixo da média do mercado. Além disso, o Imposto de Renda incide a uma alíquota fixa de 15% sobre o ganho na venda das cotas, independentemente do prazo da aplicação.

Outro ponto é que os ETFs de renda fixa não são impactados pelo chamado “come-cotas”, antecipação de IR que incide a cada seis meses sobre fundos tradicionais de renda fixa, como os fundos DI.

Um dos fatores que pode acelerar esse crescimento é a criação dos ETFs ativos, tema em discussão na CVM (Comissão de Valores Mobiliários), disse Rudge.

Diferentemente do ETF tradicional, que replica um índice de forma passiva, o ETF ativo permite que o gestor escolha os ativos da carteira com o objetivo de superar um benchmark, em uma gestão mais parecida com a de um fundo tradicional. Hoje, a regra brasileira só permite ETFs passivos.

A oferta também acompanhou o movimento de crescimento da demanda.

O número de ETFs disponíveis no mercado saltou de 132 fundos em junho de 2025 para 202 em junho deste ano, alta de 53%.

A base de investidores também cresceu: o número de contas passou de 1,14 milhão em junho do ano passado para 1,65 milhão em maio, o dado mais recente disponível.

Renda fixa segue como carro-chefe

Os fundos de renda fixa continuaram como o principal destino do dinheiro na indústria de fundos na primeira metade do ano. A classe de ativos captou R$ 108,4 bilhões entre janeiro e junho, o equivalente a 59% de todo o ingresso líquido da indústria, seguida pelos ETFs.

“A se manter o cenário atual, de juros altos e incertezas externas, a renda fixa deve continuar sendo o carro-chefe das captações”, disse Rudge.

Dentro da renda fixa, o destaque foram os fundos de baixa duração com crédito livre, que captaram R$ 70,3 bilhões, e os de baixa duração soberanos, com R$ 26 bilhões.

Os fundos de renda fixa duração baixa crédito livre também tiveram o melhor desempenho da classe, com rentabilidade de 6,8% no semestre, em linha com o CDI e acima da média dos fundos de renda fixa, de 5,5%.

Além da renda fixa e dos ETFs, os fundos estruturados também se destacaram no período. FIPs (Fundos de Investimento em Participações), FIDCs (Fundos de Investimento em Direitos Creditórios) e Fiagros (Fundos de Investimento nas Cadeias Agroindustriais) somaram quase R$ 68 bilhões em captação líquida entre janeiro e junho.

Os FIPs captaram R$ 32,1 bilhões, enquanto os FIDCs receberam R$ 30,6 bilhões. Os Fiagros somaram R$ 5,1 bilhões.

A leitura da Anbima é que esses produtos seguem ganhando espaço como veículos de financiamento da economia real. Os FIPs, principal instrumento de private equity e venture capital no país, não registraram nenhum mês de captação negativa nos últimos 12 meses.

O movimento dos FIPs também tem sido sustentado pelo capital estrangeiro, que segue vendo oportunidades de investimento de longo prazo no país e respondeu por cerca de metade da captação líquida desses fundos no período, afirmou Julya Wellisch, diretora da Anbima, no mesmo evento.

Multimercados seguem na lanterna

Na outra ponta, os fundos multimercados continuam sem conseguir virar o jogo de perda de recursos. A classe teve o maior resgate líquido entre as categorias da Anbima, de R$ 9,9 bilhões no semestre, seguida por previdência e ações, com saídas de R$ 8,6 bilhões e R$ 6,5 bilhões, respectivamente.

“Os multimercados refletem a aversão a risco e a dificuldade dos fundos de se mostrarem atrativos em um ambiente em que o investidor continua encontrando boas alternativas na renda fixa”, afirmou Rudge. A rentabilidade média dos multimercados ficou em 3,8% no semestre, abaixo do CDI, de 6,8%.

Já os fundos de previdência foram impactados pelas mudanças tributárias recentes, que afetaram a atratividade do produto, explicou Rudge.

A captação líquida da indústria de fundos como um todo chegou a R$ 184,7 bilhões no primeiro semestre, mais que o dobro dos R$ 84 bilhões registrados no mesmo período de 2025.

Essa foi a segunda melhor captação para um primeiro semestre nos últimos cinco anos, atrás apenas de 2024, quando a indústria teve entradas de R$ 191,3 bilhões.

O patrimônio líquido total da indústria chegou a R$ 11,1 trilhões, alta de 10% em 12 meses, enquanto o número de contas subiu 9,5%, para 45,6 milhões.

  •  

Lula ou Flávio, Selic e El Niño: Como preparar sua carteira para o restante de 2026?

As eleições presidenciais de 2026 já estão no radar do mercado. A última pesquisa divulgada pela AtlasIntel em parceria com a Bloomberg, nesta quarta-feira (1º), apontou que o atual presidente Lula (PT) lidera os dois cenários contra Flávio Bolsonaro (PL), chegando a mais de 10 pontos percentuais (p.p.) de diferença no 1º turno.

Enquanto novas pesquisas de intenções de voto para presidente da República ainda circulam, outro ponto que atrai a atenção do mercado é o patamar elevado das taxas de juros.

“O Caged de maio apontou uma desaceleração gradual de empregos. O dado soma-se ao IPCA-15 mais benigno, à PNAD Contínua e à comunicação mais clara de Gabriel Galípolo após o Relatório de Política Monetária, fortalecendo as apostas em um novo corte de 0,25 p.p. da Selic em agosto”, comenta Matheus Spiess, analista de macroeconomia da Empiricus Research.

Além disso, investidores também acompanham a possibilidade de um novo episódio de El Niño de forte intensidade. O fenômeno climático, que atinge regiões de todo o país, coloca em risco a produção global de alimentos e os preços das commodities agrícolas.

Como investir diante desses 3 fatores de risco?

Na hora de investir com sabedoria e sem colocar o seu patrimônio em riscos desnecessários, é preciso olhar para o cenário como um todo.

O El Niño se trata de um fenômeno climático, restando como medidas tentar antecipar os danos e preveni-los, tanto fisicamente quanto financeiramente.

Já no aspecto das expectativas para a taxa Selic, Spiess aponta que a desaceleração forte dos dados de atividade pode dar mais espaço para o BC cortar juros, ainda que o tamanho dessa margem dependa do fiscal – isto é, das despesas do governo.

Ambos os fatores (El Niño e cortes da Selic) estão sendo levados em conta ao longo de todo o ano de 2026 na hora dos analistas da Empiricus escolherem os melhores ativos recomendados para seus investidores.

Agora, com a chegada do segundo semestre do ano, a tendência é que o terceiro fator passe a concentrar mais a atenção do mercado.

As votações das eleições de 2026 estão marcadas para os dias 4 e 25 de outubro e ainda não está definido quais serão os políticos a concorrer. Por enquanto, a lista de pré-candidaturas conta com nomes como:

  • Luiz Inácio Lula da Silva (PT)
  • Flávio Bolsonaro (PL)
  • Romeu Zema (Novo)
  • Ronaldo Caiado (PSD)

Nas próximas semanas, a oficialização das candidaturas e o início do período de campanhas até a contagem final de votos, deve trazer muita volatilidade aos preços do mercado.

Historicamente, são em momentos como este que quem está posicionado da maneira correta tem a chance de capturar as maiores oportunidades de lucro.

Isso porque em momentos de volatilidade podem ocorrer grandes perdas, mas também aparecem grandes oportunidades para quem está preparado.

Em períodos semelhantes a este, os analistas da Empiricus já conseguiram entregar lucros de 300%, 1.000% e 1.700%, em meio à alta variação de preços acompanhando as urnas.

Claro que os retornos passados são garantia de lucros futuros. Mas o que se desenha neste cenário é um ambiente econômico com algumas similaridades ao que possibilitou os lucros anteriores.

Por isso, os analistas da Empiricus estão muito confiantes de que é possível surfar nessas oportunidades – e acreditam que os investidores podem começar a preparar seu portfólio o mais cedo possível para o que vem por aí.

Na visão da casa, nem mesmo importa se um dos nomes acima ou outro vai vencer as eleições em outubro. É possível buscar ganhos em qualquer cenário, com a estratégia ideal para os seus objetivos financeiros. 

E para encontrar carteiras preparadas para ter a chance de capturar as maiores oportunidades de lucro, a casa convida a conhecer a Empiricus+ gratuitamente até o fim das eleições.

VEJA ONDE INVESTIR COM A EMPIRICUS+ ATÉ O FIM DAS ELEIÇÕES

Empiricus+: a sua plataforma de investimentos para as eleições

A Empiricus+ é a assinatura “streaming” da casa. De ações a criptomoedas, o investidor pode conhecer, em um único lugar, as principais recomendações da Empiricus para turbinar sua carteira de investimentos a partir de agora.

Confiante na qualidade de seu trabalho e no potencial estratégico do momento atual para os investidores, a casa liberou a assinatura da Empiricus+ com gratuidade por todo o período eleitoral de 2026 (até o segundo turno das eleições).

Assim, os investidores podem acompanhar pessoalmente o diferencial de investir com boas orientações – não apenas em períodos de riscos mais urgentes, como também no longo prazo.

Para ajudar na trilha do investidor, estão disponíveis diversos conteúdos, como lives e plantões de dúvidas com os analistas, respondendo as questões dos assinantes – tudo isso com acesso gratuito até o final das eleições.

Uma oportunidade como essas não se vê todos os dias e é por isso mesmo que quem estiver interessado, deve se inscrever o quanto antes, pois essa condição estará disponível por tempo limitado.

Se ficou curioso para conhecer a Empiricus+ e acessar as principais carteiras da casa de forma gratuita para preparar o bolso para os riscos do 2º semestre de 2026, é só clicar no botão abaixo:

GARANTA SEU ACESSO GRATUITO À EMPIRICUS+ ATÉ O FIM DAS ELEIÇÕES

DISCLAIMER: a assinatura do Empiricus+ não contempla as séries Carteira Empiricus, Alphacoins, Exponential Coins, Incubadora de ICOs, bem como automações e produtos de terceiros.

O post Lula ou Flávio, Selic e El Niño: Como preparar sua carteira para o restante de 2026? apareceu primeiro em Empiricus.

  •  

Três riscos que podem definir seus investimentos em 2026 no Brasil

As eleições presidenciais de 2026 começam a ganhar espaço nas projeções do mercado financeiro. A pesquisa divulgada pela AtlasIntel em parceria com a Bloomberg na quarta-feira (1º) mostra o presidente Luiz Inácio Lula da Silva (PT) liderando os cenários de disputa contra Flávio Bolsonaro (PL), com vantagem superior a 10 pontos percentuais no 1º turno.

Paralelamente ao cenário político, investidores observam de perto a trajetória da taxa Selic, que segue em patamar elevado.

“O Caged de maio apontou uma desaceleração gradual de empregos. O dado soma-se ao IPCA-15 mais benigno, à PNAD Contínua e à comunicação mais clara de Gabriel Galípolo após o Relatório de Política Monetária, fortalecendo as apostas em um novo corte de 0,25 p.p. da Selic em agosto”, comenta Matheus Spiess, analista de macroeconomia da Empiricus Research.

Além disso, investidores também acompanham a possibilidade de um novo episódio de El Niño de forte intensidade. O fenômeno climático, que atinge regiões de todo o país, coloca em risco a produção global de alimentos e os preços das commodities agrícolas.

Veja como investir diante dos 3 eventos de risco

Na hora de investir com sabedoria e sem colocar o seu patrimônio em riscos desnecessários, é preciso olhar para o cenário como um todo.

O El Niño se trata de um fenômeno climático, restando como medidas tentar antecipar os danos e preveni-los, tanto fisicamente quanto financeiramente.

Já no aspecto das expectativas para a taxa Selic, Spiess aponta que a desaceleração forte dos dados de atividade pode dar mais espaço para o BC cortar juros, ainda que o tamanho dessa margem dependa do fiscal – isto é, das despesas do governo.

Ambos os fatores (El Niño e cortes da Selic) estão sendo levados em conta ao longo de todo o ano de 2026 na hora dos analistas da Empiricus escolherem os melhores ativos recomendados para seus investidores.

Agora, com a chegada do segundo semestre do ano, a tendência é que o terceiro fator passe a concentrar mais a atenção do mercado.

As votações das eleições de 2026 estão marcadas para os dias 4 e 25 de outubro e ainda não está definido quais serão os políticos a concorrer. Por enquanto, a lista de pré-candidaturas conta com nomes como:

  • Luiz Inácio Lula da Silva (PT)
  • Flávio Bolsonaro (PL)
  • Romeu Zema (Novo)
  • Ronaldo Caiado (PSD)

Nas próximas semanas, a oficialização das candidaturas e o início do período de campanhas até a contagem final de votos, deve trazer muita volatilidade aos preços do mercado.

Historicamente, são em momentos como este que quem está posicionado da maneira correta tem a chance de capturar as maiores oportunidades de lucro.

Isso porque em momentos de volatilidade podem ocorrer grandes perdas, mas também aparecem grandes oportunidades para quem está preparado.

Em períodos semelhantes a este, os analistas da Empiricus já conseguiram entregar lucros de 300%, 1.000% e 1.700%, em meio à alta variação de preços acompanhando as urnas.

Claro que os retornos passados são garantia de lucros futuros. Mas o que se desenha neste cenário é um ambiente econômico com algumas similaridades ao que possibilitou os lucros anteriores.

Por isso, os analistas da Empiricus estão muito confiantes de que é possível surfar nessas oportunidades – e acreditam que os investidores podem começar a preparar seu portfólio o mais cedo possível para o que vem por aí.

Na visão da casa, nem mesmo importa se um dos nomes acima ou outro vai vencer as eleições em outubro. É possível buscar ganhos em qualquer cenário, com a estratégia ideal para os seus objetivos financeiros.

E para encontrar carteiras preparadas para ter a chance de capturar as maiores oportunidades de lucro, a casa convida a conhecer a Empiricus+ gratuitamente até o fim das eleições.

VEJA ONDE INVESTIR COM A EMPIRICUS+ ATÉ O FIM DAS ELEIÇÕES

Empiricus+: conheça as principais recomendações da casa em um só lugar

A Empiricus+ é a assinatura “streaming” da casa. De ações a criptomoedas, o investidor pode conhecer, em um único lugar, as principais recomendações da Empiricus para turbinar sua carteira de investimentos a partir de agora.

Confiante na qualidade de seu trabalho e no potencial estratégico do momento atual para os investidores, a casa liberou a assinatura da Empiricus+ com gratuidade por todo o período eleitoral de 2026 (até o segundo turno das eleições).

Assim, os investidores podem acompanhar pessoalmente o diferencial de investir com boas orientações – não apenas em períodos de riscos mais urgentes, como também no longo prazo.

Para ajudar na trilha do investidor, estão disponíveis diversos conteúdos, como lives e plantões de dúvidas com os analistas, respondendo as questões dos assinantes – tudo isso com acesso gratuito até o final das eleições.

Uma oportunidade como essas não se vê todos os dias e é por isso mesmo que quem estiver interessado, deve se inscrever o quanto antes, pois essa condição estará disponível por tempo limitado.

Se ficou curioso para conhecer a Empiricus+ e acessar as principais carteiras da casa de forma gratuita para preparar o bolso para os riscos do 2º semestre de 2026, é só clicar no botão abaixo:

GARANTA SEU ACESSO GRATUITO À EMPIRICUS+ ATÉ O FIM DAS ELEIÇÕES

DISCLAIMER: a assinatura do Empiricus+ não contempla as séries Carteira Empiricus, Alphacoins, Exponential Coins, Incubadora de ICOs, bem como automações e produtos de terceiros.

  •  

Vai precisar do dinheiro em até 60 dias? Veja qual aplicação vale mais, do Tesouro Reserva ao CDB

Você não quer, simplesmente, deixar o dinheiro parado na conta, sem render nada. Mas já sabe que vai ter que usar uma parte ou a totalidade em menos de um mês. E, mesmo se conseguir segurar um pouco dos recursos, vai acabar recorrendo a essa sobra antes de 60 dias.

Em certos momentos da vida, nós nos deparamos com períodos em que o saldo está contado e precisamos usar os recursos no curtíssimo prazo. Nesse caso, o que vale mais: investir em Tesouro Selic, Tesouro Reserva ou CDB a 100% do CDI? Ou até mesmo manter o dinheiro na poupança?

Como essa visão de curto prazo abrange investimentos com liquidez diária e retornos atrelados à Selic ou ao CDI, é preciso incluir nessa lista outro produto que vem ganhando relevância nas carteiras nos últimos dois anos: os ETFs (fundos passivos) de renda fixa atrelados a índices que seguem alguma dessas duas referências de ativos conservadores.

Todos os produtos, com exceção da poupança, que tem um sistema de remuneração próprio, apresentam retornos brutos muito próximos porque ou rendem a variação da taxa básica de juros ou do certificado de depósito interfinanceiro (CDI), que, por sua vez, segue de perto a Selic.

Então o que faz a diferença entre esses produtos de renda fixa? É essencialmente o custo. No caso, a soma dos descontos relativos à tributação e às taxas embutidas.

Mesmo em prazos muito curtos, como em duas semanas ou um mês, os retornos podem ser significativamente diferentes quando comparamos os desempenhos.

Por exemplo, o Tesouro Selic, o Tesouro Reserva e os CDBs sofrem a incidência de um IOF (Imposto sobre Operações Financeiras) regressivo sobre o rendimento ao longo de 30 dias. Quer dizer, se você resgatar a aplicação em menos de um mês, está sujeito à incidência do tributo.

IOF é o ‘vilão’ até a terceira semana

Quem precisar sacar o dinheiro menos de 23 dias após aplicá-lo encontra no IOF o principal custo. Isso porque a regra desse imposto sobre o retorno da renda fixa coloca um pedágio que cai um pouquinho diariamente até zerar no 30º dia.

Se você, por exemplo, tiver de resgatar um CDB já no dia seguinte, o IOF sozinho vai reter 96% do retorno. Isso significa que, junto com o Imposto de Renda de 22,5% o investidor praticamente não vai obter nenhum ganho.

Se o investidor tirar o dinheiro duas semanas após aplicá-lo no título público ou no certificado bancário, por exemplo, o IOF será de 46% sobre o retorno obtido.

Após 24 dias, esse imposto recua para 20%, abaixo, portanto, dos 22,5% do IR. Vamos falar sobre o imposto de renda mais para a frente.

Já os ETFs e a poupança estão livres da cobrança de IOF. E a caderneta, além disso, também está isenta de IR.

IR pode ser vantagem competitiva para ETFs

Os ETFs contam com uma tabela própria de IR, que também segue uma lógica regressiva. As alíquotas partem de 25% e recuam até 15%.

O IR é definido pelo prazo médio de “rebalanceamento” da carteira, ou seja, a duração média dos títulos na carteira. Quanto mais longo, menor a cobrança.

Índices com prazos médios acima de 720 dias (2 anos) se beneficiam do IR de 15%. No mercado, boa parte dos ETFs de renda fixa pós-fixados se enquadra nessa situação.

Para o investidor, na prática, significa que não importa por quanto tempo a aplicação nas cotas tenha sido feita, seja um dia ou vários anos, o IR será sempre o mesmo.

No caso do Tesouro Direto ou dos CDBs, o IR segue outra tabela regressiva, a que incide sobre todos os produtos de renda fixa.

Esse modelo parte de 22,5%, quando o investidor resgata a aplicação em até 180 dias ou seis meses, e chega aos 15% após dois anos sem mexer nos recursos. Portanto, no curtíssimo prazo, “não tem choro nem vela”: a mordida do leão vai ser sempre a maior.

Desconto dobrado em duas semanas

Agora vamos supor um investimento inicial de R$ 10 mil.

Em um prazo de duas semanas, os impostos – IOF e IR – vão reduzir o ganho quase pela metade ou em R$ 23.

Nesse período, quem investiu em Tesouro Direto pós-fixado e em CDBs que rendem 100% do CDI vão resgatar R$ 21 líquidos, descontando IOF, IR e eventuais taxas.

Já os ETFs que seguem índices pós-fixados oferecem quase o dobro em termos de retornos. As remunerações alcançam entre R$ 38 e R$ 43, dependendo da faixa de imposto de renda.

Esse retorno também já considera o desconto da taxa de administração dos fundos de índice negociados na bolsa, em torno de 0,2% ao ano.

A poupança, por outro lado, não rende nada. Isso porque, embora isenta de IOF e IR, a caderneta só remunera após 30 dias em que o dinheiro fica depositado.

Em um período mais amplo, de 29 dias, por exemplo, o IOF já está zerado. Nesse caso, os rendimentos do Tesouro Direto e de CDBs se aproximam dos ETFs com 15% de IR e superam os ETFs com 25% de IR.

O retorno líquido de impostos e taxas do Tesouro Selic e do Tesouro Reserva e de certificados bancários alcança R$ 82 nesse intervalo.

No caso dos ETFs, os fundos com IR mais baixo vão a R$ 89. Já aqueles com imposto de 25% apresentam um ganho de R$ 79.

table visualization

Poupança na lanterna

Em 60 dias, apesar de ainda ficar na lanterna na comparação de rendimentos, a poupança já se mostra competitiva. Os retornos líquidos dos títulos públicos e dos bancários, por exemplo, vão a R$ 171.

Já no caso dos ETFs, as remunerações alcançam entre R$ 164 e R$ 186, de acordo com a alíquota de IR.

A caderneta entrega R$ 134 de ganho em dois meses. É bom lembrar que a poupança tem uma fórmula de rendimento própria.

O produto tem uma taxa fixa de 0,5% ao mês acrescida da variação da taxa referencial (TR), atualmente em 0,17% mensal, o que eleva seu retorno para 0,67% a cada 30 dias.

Caderneta atrai pela simplicidade

Apesar de render significativamente menos, a caderneta protege o dinheiro da inflação. Além disso, para quem usa os recursos no curtíssimo prazo, a simplicidade operacional ajuda.

A poupança funciona como uma conta qualquer e, quase sempre, está conectada com a própria conta-corrente bancária do investidor. O dinheiro, portanto, pode ser transferido a qualquer momento de uma para outra, mesmo de madrugada ou aos fins de semana.

Essa facilidade de operar 24 horas em sete dias na semana é oferecida atualmente apenas por dois tipos de produtos: o Tesouro Reserva, que, por enquanto, está restrito aos correntistas do Banco do Brasil; e por CDBs com liquidez 24×7, que são minoria entre os certificados bancários e podem apresentar retornos abaixo de 100% do CDI, como contrapartida para oferecer essa liquidez instantânea.

Já no caso do Tesouro Selic, o investidor só pode resgatar o dinheiro no horário de funcionamento da plataforma Tesouro Direto, entre 9h30 e 18h, em dias úteis. Além disso, se o pedido de saque for feito após as 13h, o dinheiro só cai na conta no dia útil seguinte.

Nesse caso, quem fez a solicitação depois das 13h em uma sexta-feira vai receber apenas na segunda-feira, desde que não seja um feriado.

Os ETFs pós-fixados também enfrentam limitação semelhante. A liquidação do resgate de cotas só ocorre um dia depois do pedido (o chamado D+1). E aqui também vale a regra do dia útil. O horário para a operação segue o da bolsa, entre 10h e 17h.

Para muitas pessoas físicas, a poupança acaba sendo utilizada mais como uma conta bancária remunerada e menos como um produto de acumulação de patrimônio.

Com a chegada do Tesouro Reserva, a tendência é que parte significativa dos recursos migre da caderneta para a opção do Tesouro Direto, assim que ela ficar disponível para clientes de todas as instituições financeiras.

  •  

Sem referência dos EUA, juros futuros intermediários e longos sobem quase 20 pontos-base à espera de ata do Copom

A curva de juros futuros estendeu em alta pela terceira sessão consecutiva sem a referência dos títulos do Tesouro dos Estados Unidos (Treasuries) por conta do feriado de Juneteenth.

A taxa de Depósito Interfinanceiro (DI) para janeiro de 2027, de curtíssimo prazo, fechou a 14,255% ante 14,235% do fechamento anterior, leve alta de 2 pontos-base.

Já a taxa de DI para janeiro de 2029, de médio prazo, encerrou as negociações em 14,940% ante 14,765% do fechamento anterior, avanço de quase 18 pontos-base.

A DI para janeiro de 2036, de longo prazo, subiu 18,5 pontos-base e terminou o dia a 14,650% ante 14,465% do fechamento da última quinta-feira (18).

O que mexeu com os DIs hoje?

A “rolagem” do horizonte relevante do Banco Central para a convergência à meta de inflação no comunicado da decisão do Comitê de Política Monetária (Copom) continuou a pressionar as taxas de DIs de longo prazo.

Para analistas, o comunicado da decisão foi ‘confuso’, gerou ruídos e pareceu sugerir que o BC quer cortar novamente a Selic em agosto, a despeito da piora das expectativas de inflação.

No mercado, a expectativa é de que a ata de decisão, a ser divulgada na manhã de terça-feira(23), corrija o ruído gerado pelo comunicado.

As tensões geopolíticas também voltaram a concentrar as atenções após o cancelamento das negociações entre Estados Unidos e Irã e do encontro de autoridades dos dois países na Suíça para a assinatura oficial do acordo de paz.

Além do impasse nas negociações, os combates entre Israel e o Hezbollah no sul do Líbano se intensificaram durante a madrugada, com mais de 18 pessoas mortas em ataques israelenses e quatro soldados israelenses mortos em um dos ataques mais letais realizados pelo grupo apoiado pelo Irã durante esta guerra.

Teerã condenou os ataques israelenses ao Líbano e alertou sobre suas consequências para a paz e a segurança na região, afirmando que os Estados Unidos são diretamente responsáveis pela situação.

  •  

Renda fixa e bolsa: como ficam os investimentos com os novos rumos das taxas de juros

A Superquarta das decisões sobre juros no Brasil e nos Estados Unidos deixou uma mensagem dividida para investidores tanto na renda fixa como na variável.

No Brasil, o Copom (Comitê de Política Monetária) cortou a Selic em 0,25 ponto percentual, para 14,25% ao ano, e manteve aberta a possibilidade de novas reduções. Nos Estados Unidos, o Federal Reserve, banco central americano, manteve os juros entre 3,5% e 3,75%, mas as projeções dos dirigentes voltaram a colocar no radar a chance de altas ainda em 2026.

O efeito imediato foi de pressão sobre o dólar e cautela com ativos de risco. Na quinta-feira (18), a moeda americana subiu para R$ 5,18, alta de 1,16%, enquanto a bolsa brasileira fechou em leve queda.

“A expectativa já era que o Fed mantivesse os juros. O grande ponto foi falarem em alta de juros ainda neste ano nos EUA”, disse Celson Placido, CIO da Apent, holding controladora do Clube FII e da Autem Investimentos. “Isso gera aversão ao risco e contribui para jogar o dólar para cima. Além disso, esse (menor) diferencial de juros entre Brasil e Estados Unidos tende a afetar o nosso mercado.”

Renda fixa segue atrativa

Na renda fixa, com a Selic em 14,25% ao ano, as taxas nominais e reais continuam elevadas.

Para médio e longo prazo, títulos IPCA+ seguem interessantes por causa das taxas em patamares historicamente elevados, mas exigem cuidado com a chamada marcação a mercado. A taxa contratada vale para quem carrega o papel até o vencimento. Se o investidor precisar vender antes, o preço do título pode oscilar e até gerar perda se os juros futuros subirem, como tem sido o caso.

“Olhando para o médio e longo prazo, o IPCA+ segue extremamente interessante. Também tem taxa prefixada curta [com vencimento no curto prazo] atrativa”, disse Placido.

Nas cotações consultadas no Tesouro Direto, o Tesouro IPCA+ com vencimento em 2032 era vendido na quinta a uma taxa de 8,41% ao ano acima da inflação, renovando sua máxima histórica.

Nos prazos mais longos, o Tesouro IPCA+ 2040 e o Tesouro IPCA+ 2050 mostraram leves recuos, mas ainda fecharam com taxas de 7,50% e 7,18% na quinta-feira. Já o Tesouro Prefixado 2032 era oferecido a 14,78% ao ano, ante 14,67% no dia anterior.

Para recursos pensados para formar reserva de emergência, caixa e capital de curto prazo, Placido afirma que os produtos pós-fixados de alta liquidez, como Tesouro Reserva, Tesouro Selic e CDBs atrelados ao CDI com liquidez diária, seguem sendo os mais indicados.

A equipe de renda fixa da XP Investimentos também identifica oportunidades na classe. Em relatório, os analistas afirmam que a combinação de carrego elevado, spreads (prêmio de risco) em ajuste e fundamentos ainda resilientes reforça a atratividade dos títulos.

“Recomendamos prazo médio de até 6 anos, principalmente nos títulos indexados à inflação, privilegiando exposição a emissores com métricas de crédito de qualidade. O cenário atual exige maior disciplina na alocação”, comentam os analistas.

Na curva de juros (que reflete as apostas para as taxas nos próximos anos), a reação tende a ser diferente por prazo. Na chamada ponta curta, em papéis de renda fixa de vencimento no curto prazo, a possibilidade de mais um corte pode favorecer a queda das taxas.

Nos contratos com vencimentos mais longos, riscos de inflação, fiscal e câmbio mantêm os prêmios elevados: se o investidor puder carregar papéis como IPCA+ até o vencimento, terá chance de contratar retornos mais elevados.

Bolsa ainda exige seletividade

Na bolsa, o corte da Selic tende a favorecer empresas mais sensíveis ao ciclo doméstico, como as de varejo, construção civil, consumo e companhias dependentes de crédito. Juros menores reduzem o custo de capital e melhoram o valor presente dos fluxos de caixa, o que se traduz em preços mais altos.

Mas o espaço para cortes, ainda que estejam no radar, é menor do que o esperado no começo do ano. O impacto para tais empresas, portanto, não deve ser muito significativo.

E o Fed com abordagem mais rigorosa limita o otimismo. Se os juros americanos subirem, ou se o mercado continuar precificando um aperto adicional, o dólar tende a ganhar força e o apetite por risco diminui. Isso pesa sobre emergentes e pode reduzir o fluxo para a bolsa brasileira.

Nesse ambiente, a seletividade continua a exercer importância. Empresas com geração de caixa, baixa alavancagem, balanços sólidos e boa previsibilidade de receitas tendem a atravessar melhor a volatilidade do que companhias muito dependentes de uma queda rápida dos juros.

A síntese é que a renda fixa continua oferecendo prêmios elevados, mas exige atenção ao prazo. A bolsa pode se beneficiar se o câmbio aliviar e a curva de juros – com as projeções da taxa ao longo dos próximos anos – cair, mas segue vulnerável ao exterior. E o dólar virou uma variável-chave a ser monitorada para entender até onde o ciclo de cortes da Selic ainda pode ir.

O que esperar do dólar e seus efeitos

Para José Faria Júnior, diretor da Wagner Investimentos, o ponto de atenção mais imediato para investidores no câmbio é o DXY, índice que mede a força do dólar frente a uma cesta de moedas fortes. Quando o índice sobe, mercados emergentes costumam sentir pressão sobre câmbio, juros futuros e fluxo estrangeiro de capital para ativos.

O DXY voltou a testar a região dos 100 pontos, considerada técnica e psicologicamente relevante para os participantes do mercado.

“Se o DXY começar a bater nos 101 pontos, isso pode levar a uma arrancada do dólar, gerar uma onda de pessimismo e fazer o real a se desvalorizar, complicando um pouco a vida do BC aqui”, disse Faria.

Isso não significa que o dólar, sozinho, determine a decisão da Selic. Mas um real mais depreciado pode piorar as expectativas de inflação, elevar os prêmios de risco da renda fixa com vencimento para o longo prazo e reduzir o espaço para uma leitura mais benigna dos ativos brasileiros.

Entenda as razões do Copom…

Apesar de reconhecer em seu comunicado junto com a decisão um cenário mais desconfortável para a inflação, o Banco Central não fechou a porta para novos cortes.

O motivo está no espaço deixado para novas reduções da Selic e no chamado alongamento do horizonte relevante da política monetária.

A partir da próxima reunião, em agosto, o Copom passa a olhar com mais peso o primeiro trimestre de 2028, e não mais o quarto trimestre de 2027. Esse deslocamento dá mais tempo para a inflação convergir à meta e ajuda a explicar o corte, mesmo em um ambiente ainda desafiador.

“No Brasil, a meta é móvel. Estamos a poucos dias do terceiro trimestre, então o Copom ganha três meses. O Relatório de Política Monetária, a ser divulgado na próxima quinta-feira (25), vai trazer as expectativas de inflação para o primeiro trimestre de 2028, que será o próximo horizonte relevante”, afirma o diretor da Wagner Investimentos.

Para ele, o BC foi mais dovish por dois motivos: deu mais peso à atividade econômica e passou a considerar que a queda das commodities pode ajudar a inflação nos próximos meses. Itens como alumínio, ureia, milho, soja e trigo já recuaram, mas ainda sem repasse completo ao consumidor.

“Provavelmente, não é um ciclo de cortes. É um ciclo de ajuste. Ele [Banco Central] deixou a porta aberta. Se tivermos uma surpresa positiva com commodities e algum repasse para preços, não me surpreenderia outro corte”, disse Faria.

… e as razões do Fed

Nos EUA, a manutenção dos juros era esperada. O que mexeu com os mercados foi a sinalização do banco central de que uma alta ainda pode ocorrer este ano.

Faria avalia que o Fed pode ter usado o discurso mais duro para conter o que apontou como excesso de otimismo do mercado, não necessariamente porque a alta seja o cenário mais provável.

“Faz sentido dar um certo susto em falar em subir agora, para o mercado não ficar muito animado”, afirma.

Para ele, se os próximos dados de inflação vierem mais brandos, a alta pode não se concretizar. A queda recente do petróleo e de outras commodities ajuda essa tese.

O dado mais observado será o CPI, índice de preços ao consumidor dos EUA. A leitura de junho será divulgada em 14 de julho. O CPI não é a medida oficial perseguida pelo Fed, que mira o índice de preços PCE, mas costuma influenciar as apostas do mercado para os juros americanos.

Ainda assim, Faria ressalta que cortes de juros nos EUA também não estão mais em discussão no curto prazo. A economia americana segue resiliente, o mercado de trabalho continua firme e a inflação permanece acima da meta há cinco anos.

  •  

Tesouro Direto: por que IPCA+ 8% e juro nominal de quase 15% seguem nos preços do mercado

Desde o início da Guerra do Irã, no fim de fevereiro, a volatilidade virou rotina no mercado de juros, com impacto relevante sobre o investimento em renda fixa.

A má notícia é que mesmo com o anunciado fim do conflito nesta semana, o sobe-e-desce das taxas e dos preços dos títulos deve persistir diante de um conjunto de fatores domésticos e diante do “legado” inflacionário global dos ataques dos Estados Unidos e de Israel contra o país do Oriente Médio.

As taxas de juros na plataforma do Tesouro Direto alcançaram patamares que os investidores não viam desde a crise de confiança fiscal no fim de 2024 e no início de 2025, quando o dólar passou de R$ 6,20.

E, antes disso, os títulos públicos só haviam flertado com a marca dos 15% ao ano, no caso dos prefixados, ou apresentado retornos acima de IPCA mais 8%, uma década atrás. Foi entre 2015 e 2026, quando o país enfrentou uma das mais prolongadas crises econômicas da história.

As oscilações têm sido tão fortes que o Tesouro Direto entrou em “circuit break” em várias ocasiões ao longo desta semana. A última paralisação das negociações por causa da volatilidade exagerada ocorreu na quinta-feira (18) no início da tarde, em um momento em que o Tesouro IPCA+ 2032, por exemplo, chegou a bater seu recorde de taxa mais elevada com IPCA+ 8,51% ao ano.

Por volta de 9h30, esse papel estava sendo negociado a IPCA+ 8,44%. O Tesouro IPCA+ 2040 tinha retorno de 7,50%, enquanto o papel atrelado à inflação com vencimento em 2050 apresentava rendimento de 7,16%.

O Tesouro Prefixado 2029 chegou a 14,81% e está no maior nível desde, pelo menos, 2022. O mesmo ocorre com o Tesouro Prefixado 2032, com uma taxa nominal de 14,79% ao ano, que apresenta o retorno mais elevado desde início de 2025, desconsiderando os picos no início da semana.

Na renda fixa, quando as taxas sobem, isso significa que os preços em reais dos papéis caíram. Isso ocorre porque os títulos negociados antes do vencimento no chamado mercado secundário sofrem a chamada marcação a mercado.

Nesse caso, os preços de compra e venda vão variar conforme as condições do momento e podem apresentar grandes descontos em relação ao valor original, como no cenário atual.

Dinâmica do Tesouro Direto

Se o detentor do título precisa vendê-lo agora e a taxa original é menor do que aquela pedida nas negociações no mercado secundário, na prática, vai ter aceitar um desconto sobre o preço que pagou para conseguir repassar o papel: ou seja, vender com prejuízo.

Por isso, para quem tem Tesouro Prefixado ou IPCA+ e pode manter os recursos aplicados nos próximos meses, o melhor é evitar vendê-los em um momento no qual a volatilidade é muito elevada. Quem pode carregar os ativos até o vencimento vai receber exatamente o que contratou.

A lógica muda para quem pode aplicar no longo prazo e tem maior tolerância ao sobe-e-desce das taxas e dos preços. Os retornos estão, como apontado acima, em patamares elevados e o investidor pode travar uma remuneração historicamente alta por vários anos.

Juros mais altos por mais tempo

Existem vários motivos pelos quais os juros longos têm subido. O aumento das taxas no Tesouro Direto é um reflexo da perda de referência sobre a inflação futura. Os economistas chamam esse processo de “desancoragem de expectativas”.

Na prática, a desancoragem mostra que o mercado prevê mais inflação no futuro e começa a perder a confiança de que a política monetária executada pelo Banco Central vai conseguir controlar o nível de preços que vem pela frente. Diante disso, investidores passam a reajustar as expectativas e as taxas sobem.

O mais recente boletim Focus, que mostra as projeções das instituições financeiras sobre inflação, juros, câmbio e PIB, trouxe pela 14ª vez seguida um ajuste para cima do IPCA esperado ao fim de 2026.

O mercado já enxerga uma inflação de 5,3% quando o ano terminar. É um nível bem acima da meta de inflação de 3% do BC e também significativamente superior ao teto da meta, que prevê uma tolerância de 1,5 ponto percentual além do centro da meta, portanto, até 4,5%.

O Focus mostra ainda que as casas de análise veem a inflação em 4,10% no fim de 2027, na quarta revisão seguida do IPCA. É um patamar que já se aproxima do teto da meta.

Esse cenário no qual expectativas de inflação futura apresentam uma desancoragem cada vez maior se junta a outras incertezas, como pressões crescentes de altas de preços, choques de oferta e alta demanda do consumo interno, aquecido pelas injeções de recursos em um ano eleitoral.

Diante desse conjunto de incertezas, o mercado já enxerga zero espaço para o BC continuar a cortar juros.

O consenso enxerga uma pausa ou mesmo o fim do ciclo de queda da Selic na reunião de agosto do Comitê de Política Monetária (Copom) do BC. A perspectiva inclui um juro básico mais alto por mais tempo ou, eventualmente, a possibilidade de a autoridade ter de subir a taxa no fim do ano.

O próprio Copom reconheceu essas dificuldades no comunicado que acompanhou a decisão de juros na quarta-feira (17), quando cortou a Selic em 0,25 ponto percentual para 14,25% ao ano.

“O cenário segue sendo marcado por expectativas desancoradas, projeções de inflação elevadas, e pressões no mercado de trabalho”, pontuou a autoridade.

No entanto o mesmo comunicado do Copom trouxe, na visão de boa parte do mercado, a mensagem implícita de que a atual composição da diretoria do Banco Central pode ser mais leniente com as expectativas desancoradas de inflação, o que acaba autoalimentando o processo de perda de credibilidade do mercado no cumprimento do combate do trabalho de política monetária.

Se a taxa básica permanecer em 14,25% até o início do próximo ano, o juro real, ou seja, a parcela do retorno acima da inflação, pode se manter em quase 9%, considerando a projeção do IPCA de 5,3% para o fim de 2026 do Focus.

Mesmo para 2027, as expectativas seguem desafiadoras: a pesquisa do BC mostra que o mercado vê a Selic em 12% ao ano, com um IPCA de 4,10%. Isso representa um juro real de 8%. Sim, o custo de oportunidade, ou seja, o rendimento no curto prazo da aplicação mais segura do mercado, pode continuar em IPCA+ 8% brutos ao ano.

  •  

Porta se fechou e BC vai interromper corte da Selic em agosto, projeta Silvia Matos, da FGV

O ciclo de cortes de juros do Banco Central pode ter durado só três reuniões. Se o Comitê de Política Monetária (Copom) realmente alcançou o limite das reduções da Selic na reunião desta quarta-feira (17) terá sido o menor ciclo de diminuições desde junho de 2002, quando a autoridade fez apenas um recuo, pausou o ciclo e, depois, teve que subir a taxa básica.

A avaliação que começa a se tornar consensual no mercado é a de que a porta dos cortes se fechou mesmo com o acordo para encerrar a Guerra do Irã. Se a pausa ou, eventualmente, o próprio fim do ciclo de queda da Selic se concretizar, há um impacto significativo sobre os investimentos.

A coordenadora do boletim Macro da FGV/Ibre (Instituto Brasileiro de Economia da Fundação Getulio Vargas), Silvia Matos, acredita que o BC, na verdade, só tinha duas opções sobre a mesa: parar o ciclo agora ou cortar mais uma vez e interromper as quedas na próxima reunião, que foi a visão que prevaleceu.

Isso diante de um cenário que se deteriorou e que agora combina pressões crescentes de altas de preços, desancoragem acentuada das expectativas de inflação futura – ou seja, na média, boa parte do mercado já não acredita que a inflação vai ficar dentro da meta no futuro -, choques de oferta e alta demanda do consumo interno, aquecido pelas injeções de recursos em um ano eleitoral.

É um cenário que o próprio BC reconheceu no comunicado que acompanhou a decisão de juros, em que cortou a taxa básica em 0,25 ponto percentual para 14,25% ao ano.

“O cenário segue sendo marcado por expectativas desancoradas, projeções de inflação elevadas, e pressões no mercado de trabalho”, pontuou a autoridade.

Pressão sobre a Selic

“E nem mesmo quando colocamos a perspectiva de crescimento do PIB para este ano o cenário é positivo para a política monetária. Isso porque esse avanço está apoiado em crescimento do consumo das famílias e do próprio governo, com peso maior para o setor de serviços. Ou seja, uma combinação desfavorável para a busca do equilíbrio de preços”, ressalta Silvia Matos, da FGV.

A economista avalia que o BC não tem mais espaço para cortar juros, “porque a política monetária está sendo pressionada pela política fiscal”. Para ela, o Copom vai interromper o ciclo de redução da Selic a partir de agosto.

A especialista ressalta que vários choques de oferta ainda vão ocorrer e que o nível atual dos juros no mercado, mesmo em nível elevado, não colocou no preço esses eventos.

“Nós sabemos que tem mais choque de oferta pela frente, não é só da guerra. Temos, por exemplo, os efeitos climáticos sobre alimentos e energia. E, como a economia ainda cresce, ainda tem espaço para repassar essa inflação vinda desses choques.”

Para Matos, outro fator que restringe o espaço para mais cortes vem das eleições. A coordenadora macro da FGV/Ibre diz ver os efeitos da votação em outubro ainda em seu início.

“O mercado ainda está começando a precificar as eleições e, neste ano, a corrida será especialmente competitiva”, avalia a especialista, em referência ao fato de que os gastos públicos aceleram nesses períodos.

Diante de um crescimento das despesas do governo, “o quadro fiscal vai continuar sendo uma questão importante no resto do ano, então as curvas de juros futuras vão continuar pressionadas mesmo se o cenário externo melhorar”.

O economista do ASA Leonardo Costa também enxerga a possibilidade de a decisão do BC na quarta ter representado uma pausa do ciclo de cortes. No entanto o especialista acredita que a autoridade deixou uma porta aberta para retomar as quedas – se o cenário melhorar até agosto.

Conforme Costa, “nossa projeção é de encerramento de ciclo nessa reunião, em 14,25%, contudo abriu-se uma possibilidade (grande) de o Banco Central seguir em seu ciclo de calibragem de juros, cortando novamente na reunião de agosto, esperando o desenrolar do cenário até lá”.

  •  

Copom corta Selic em 0,25 ponto para 14,25% ao ano e endurece tom sobre inflação e expectativas

O Banco Central cortou novamente os juros, conforme amplamente esperado. Mas, apesar da queda de 0,25 ponto percentual da Selic para 14,25% ao ano nesta quarta-feira (17), o comunicado trouxe um tom considerado duro para o mercado.

O comunicado do Comitê de Política Monetária (Copom) afirma que, “nas divulgações mais recentes, a inflação cheia e as medidas subjacentes aceleraram, distanciando-se adicionalmente da meta para a inflação, superando seu limite superior na última leitura”.

O BC reconheceu ainda que “o cenário segue sendo marcado por expectativas desancoradas, projeções de inflação elevadas, e pressões no mercado de trabalho”.

chart visualization

O comunicado citou ainda que as expectativas de inflação para 2026 e 2027 apuradas pela pesquisa Focus permanecem em valores acima da meta, situando-se em 5,30% e 4,10%, respectivamente.

Impacto da Selic para investidores

O comunicado do Copom reforça a avaliação de que o investidor brasileiro deve viver dias de ajustes pela frente. Muitas casas de análise já têm sinalizado há algum tempo: o juro brasileiro tem um espaço muito mais limitado para diminuir. E, talvez, já tenha caído tudo o que tinha para cair.

Motivos não faltam. Nos 12 meses até maio, o IPCA já superou o teto da meta de inflação do BC: o índice atingiu 4,72%, acima dos 4,50% que já inclui o 1,5 ponto de tolerância para cima dentro do intervalo da meta da autoridade, de 3,0%.

Outro argumento é que insistir em cortes adicionais em momento de deterioração inflacionária poderia colocar em xeque a credibilidade do próprio BC – e isso em um momento no qual as expectativas futuras para o IPCA estão amplamente desancoradas, ou seja, o mercado perdeu a referência sobre o que esperar das altas de preços nos próximos anos.

Os juros reais, ou seja, o retorno que vem acima da inflação, vão continuar em patamares historicamente elevados. E a sinalização do Copom mostra que essas taxas podem continuar em algo como IPCA mais 8% ou 9% ao ano – se a Selic estacionar em 14% – até o início de 2027.

A renda fixa, portanto, vai manter o protagonismo no resto do ano, mas com uma dinâmica diferente. Os títulos pós-fixados, como Tesouro Selic, Tesouro Reserva e CDBs que rendem 100% do CDI, mantêm seu reinado entre os produtos da classe.

Os títulos prefixados e os atrelados à inflação, como o Tesouro IPCA+ ou os papéis de crédito privado, como debêntures, CRIs e CRAs, vão enfrentar um aumento da volatilidade nas próximas semanas.

Isso em um momento em que oscilações de taxas de juros e preços dos papéis já têm levado ao acionamento de “circuit breakers” do Tesouro Direto nas últimas semanas, ou seja, uma pausa forçada das negociações quando existe um movimento considerado disfuncional.

Por outro lado, quem consegue manter os recursos aplicados no longo prazo, pelo menos até meados do ano que vem, pode aproveitar as taxas em patamares que não são vistas havia vários anos: pelo menos desde a última crise no fim de 2024, quando títulos como o Tesouro Prefixado chegaram a passar de 15% ao ano.

Na bolsa, por outro lado, a tendência é a de haver movimentos mais contidos. O cenário de juros mais altos por mais tempo se torna uma barreira para a volta do investidor local.

O fluxo de recursos internacionais, que sustentou quebras seguidas de recordes do Ibovespa entre janeiro e abril, continua a fluir, mas se tornou bem mais restrito nas últimas semanas.

Em maio, mesmo com estrangeiros tendo retirado R$ 13 bilhões das ações brasileiras (resgates menos aportes), a participação desse perfil de investidor permaneceu acima de 60% nas negociações. Ou seja, o interesse de fora por ativos no Brasil continua presente, mas o dinheiro vai entrar e sair conforme a evolução do noticiário geopolítico e relativo ao mercado dos EUA.

A atração por mercados emergentes, que dominou as mesas financeiras de bancos e corretoras no primeiro trimestre, agora ganhou a concorrência da volta da força da tese da inteligência artificial, principalmente em meio aos mega IPOs, como o da SpaceX, que movimentou US$ 75 bilhões em 12 de junho, e das esperadas ofertas da OpenAI, dona do ChatGPT, e da Anthropic, do Claude.

  •  

Mesmo com Selic reduzida para 14,25% ao ano, pausa nos cortes de juros é ‘praticamente inevitável’, segundo analista

A semana que se encerra nesta sexta-feira (19) trouxe desdobramentos relevantes ao mercado. Além da Super Quarta (que combinou decisões de juros do Copom, no Brasil, e do Federal Reserve, nos Estados Unidos), a assinatura de um acordo preliminar entre EUA e Irã pode ser um dos primeiros passos rumo ao fim do conflito no Oriente Médio.

No Brasil, o Copom optou por reduzir a taxa Selic em 0,25 ponto percentual, levando-a aos 14,25% ao ano. A princípio, a combinação de possível fim da guerra e cortes nos juros pode parecer um bom sinal – mas é preciso dar alguns passos para trás e entender que há mais em jogo.

Para Matheus Spiess, estrategista da Empiricus, os efeitos da guerra podem perdurar, e uma pausa no ciclo de cortes da taxa Selic eventualmente virá.  

“Do ponto de vista analítico, a pausa parece praticamente inevitável. A combinação entre inflação corrente elevada, expectativas desancoradas, fiscal mais ruidoso e bancos centrais globais mais duros reduz drasticamente o espaço para a continuidade do afrouxamento monetário.”

Cenário brasileiro: ‘fiscal mais ruidoso’ é protagonista das expectativas

Destrinchando os fatores trazidos pelo analista, o próprio cenário doméstico brasileiro contribui para que os cortes na Selic não perdurem.

O atual governo segue mantendo um histórico de contas públicas estouradas, que não ajuda em um contexto de inflação e juros altos por mais tempo.

Para Spiess, por mais que o acordo entre EUA e Irã ajude reduzir a pressão imediata sobre o petróleo e o câmbio, “o cenário segue desconfortável”, especialmente do ponto de vista fiscal, que “continua sendo o principal limitador de uma normalização monetária mais limpa”.

 “Como é ano eleitoral, ninguém vai falar isso, mas é um problema que tem piorado”, afirma. O que traz ainda mais à tona a necessidade de um pacote de ajustes fiscais que, em sua visão, devem vir “obrigatoriamente” em 2027.

Além disso, a comunicação do Copom nesta última reunião pode ter trazido mais incertezas em relação às próximas decisões. Na intepretação de Spiess, “o Comitê parece desejar preservar espaço para eventuais cortes adicionais, caso o cenário permita”. O que, paradoxalmente, pode ser custoso para o câmbio e os vértices mais longos dos juros.

“Embora o Comitê tenha elevado a exigência para novas reduções de juros, preservou uma flexibilidade em sua função de reação, evitando condicionar de forma clara os próximos passos. Para parte do mercado, essa abordagem pode ser interpretada como um sinal de maior tolerância à desancoragem inflacionária, o que levanta questionamentos sobre a credibilidade futura da política monetária”.

Segundo o último boletim Focus, publicado na segunda-feira (15), expectativas do mercado giram em torno de uma Selic terminal a 13,75% em 2026. Vale monitorar se haverá alguma mudança nas perspectivas nos próximos dias.

Cenário global: juros podem permanecer mais altos globalmente, mesmo com o possível fim da guerra

Além do cenário doméstico, Spiess reforça que a decisão do Copom vem em um período em que as principais economias globais possivelmente caminham na contramão: endurecendo o tom. Isso porque, por mais que o conflito no Oriente Médio acabe, ele “não devolve o mundo ao conforto monetário anterior à crise”, diz o analista.

O chamado “G4 dos bancos centrais” (EUA, Japão, Reino Unido e Zona do Euro) podem acabar por “validar um regime global de juros mais altos por mais tempo”, segundo o analista.

A Zona do Euro elevou seus juros pela primeira vez desde 2023 na quinta-feira passada (11) e, na última quarta-feira (17), o Federal Reserve (Fed) manteve a taxa de juros dos EUA no intervalo entre 3,50 e 3,75%, com parte dos membros do comitê prevendo pelo menos uma decisão pela elevação dos juros ainda em 2026.

“A paz reduz a probabilidade de um choque de oferta, mas não apaga o legado inflacionário. Energia mais cara se espalha pelo frete, pelos custos industriais, pela produção de alimentos, pelas tarifas de serviços e, sobretudo, pelas expectativas. Um choque desse tipo deixa de ser apenas um evento de mercado e passa a contaminar a formação de preços de maneira mais ampla. Por isso, o alívio em Ormuz não entrega, por si só, uma folga automática aos bancos centrais.”

Onde e como investir em um cenário global tão incerto?

Esse é um cenário que pede por mais cautela do que o usual na hora de escolher onde investir. Mas não significa que o investidor precisa, necessariamente, tomar decisões sozinho, sem orientação profissional.

Matheus Spiess é um dos responsáveis pela Empiricus Megatendências, carteira recomendada criada para em um mundo em constante transformação, que exige investimentos feitos de forma tática.

“A estratégia parte da identificação de principais mudanças em curso – sejam tecnológicas, geopolíticas e econômicas – para direcionar a alocação a setores, regiões e temas que tendem a se beneficiar dessas transformações”, afirma o analista. A atual seleção da Empiricus Megatendências traz ativos voltados para temas como:

  • Commodities;
  • Corrida aeroespacial;
  • Inteligência Artificial (IA);
  • Dentre outros.

Você está convidado a conhecer, na íntegra, o relatório completo com todas as indicações da carteira no momento. Ele está disponível no BTG Content, a plataforma de conteúdos do BTG Pactual.

Além disso, por meio da plataforma do banco, você também pode investir nos ativos recomendados de forma 100% automática.

Isso mesmo: você não precisa buscar os ativos “a dedo” em sua corretora. Com alguns cliques, o BTG faz o trabalho para você – inclusive de rebalanceamento e troca de ativos, quando necessário.

Para acessar o conteúdo e saber mais, é só clicar no botão abaixo.

DISCLAIMER: Este material não tem relação com objetivos específicos de investimentos, situação financeira ou necessidade particular de qualquer destinatário específico, não devendo servir como única fonte de informações no processo decisório do investidor que, antes de decidir, deverá realizar, preferencialmente com a ajuda de um profissional devidamente qualificado, uma avaliação minuciosa do produto e respectivos riscos face a seus objetivos pessoais e à sua tolerância a risco (Suitability).

O post Mesmo com Selic reduzida para 14,25% ao ano, pausa nos cortes de juros é ‘praticamente inevitável’, segundo analista apareceu primeiro em Empiricus.

  •  

O que esperar da ‘superquarta’: as mudanças previstas para o Fed e o Copom

A “superquarta“, que traz hoje as decisões de política monetária nos EUA e no Brasil, vai oficializar uma mudança de rumos dos juros lá fora e aqui. O recado vai ser claro: a inflação escalou, as expectativas sobre os preços futuros perderam a referência e as taxas de mercado começam a incorporar cenários financeiros mais duros.

Essa mudança de ambiente já se traduziu em guinadas de dois dos principais BCs globais, o Banco Central Europeu (BCE) e o Banco do Japão (BoJ), que subiram os juros nas últimas semanas. Os investidores esperam que outras praias, como os EUA e o Brasil, também sigam a sinalização.

O encontro do Federal Reserve (Fed, o BC americano) desta quarta-feira (17), no entanto, traz um elemento extra para o mercado: trata-se da primeira reunião do novo presidente do Fed, Kevin Warsh. Indicado pelo presidente dos EUA, Donald Trump, o novo chefe da autoridade já começa o mandato sob pressão política por uma redução de juros.

O consenso quase absoluto do mercado, no entanto, é de que o Fomc, o comitê responsável pelas decisões de juros nos EUA, vai manter as taxas inalteradas na faixa entre 3,50% e 3,75%. Mas a reunião deve formalizar a sinalização de que a perspectiva de um corte de juros em 2026 saiu da mesa.

A pergunta que fica é: como Warsh poderá conciliar as expectativas políticas com as necessidades técnicas de combate à escalada de preços ao consumidor? É bom ressaltar que a inflação nos EUA, medida pelo CPI, já alcança 4,2% em 12 meses até maio, o que tem levado o mercado a enxergar uma alta de juros já em dezembro.

Uma possibilidade é a de Warsh propor combinar a sinalização de que o Fed pretende manter os juros inalterados por mais tempo e passar a focar em uma redução expressiva do seu balanço. Isso seria deixar o “aperto quantitativo”, o nome técnico desse enxugamento do nível de ativos que a autoridade acumulou, fazer o trabalho.

Analistas esperam que Warsh defenda uma redução mais intensa do balanço de ativos, que ainda soma cerca de US$ 6,7 trilhões.

Desinflar esse portfólio funciona como um aperto das condições financeiras ao retirar dinheiro de circulação, ou, no jargão do mercado, reduzir a liquidez.

Isso ocorre porque o Fed deixa de reaplicar os recursos recebidos de títulos vencidos em novos papéis. O banco central pode até mesmo passar a vender as Treasuries de seu balanço, se optar por um movimento mais agressivo de redução.

O acúmulo de títulos do Tesouro e outros ativos no balanço do Fed ocorreu por conta do enfrentamento de grandes desequilíbrios financeiros, como na crise bancária de 2008 e durante a pandemia. Nas ocasiões, o BC americano passou a comprar títulos no mercado como forma de injetar dinheiro na economia.

Em 2022, por exemplo, o Fed detinha US$ 8,5 trilhões em papéis do Tesouro dos EUA e outros ativos. Nesse período, a autoridade iniciou um ciclo de redução cautelosa dessa carteira que durou até o fim de 2025. O BC americano conseguiu diminuir em cerca de US$ 2 trilhões o tamanho do balanço ao longo de quase quatro anos.

A perspectiva agora, com Warsh no comando, é de retomar o aperto quantitativo, mas de maneira mais assertiva. O problema é que esse assunto está longe de ser um consenso no Fed. O novo “chairman” deve ter dificuldade em seguir essa linha, se atrelar o QT à condução do combate à inflação.

Copom vive dilema diferente

O potencial reposicionamento do Fed tem ramificações sobre os mercados emergentes. Uma postura mais inclinada ao aperto monetário, mesmo sem subida de taxas, pode afetar diretamente o fluxo de capital estrangeiro para o Brasil e o rumo dos juros domésticos.

Com o Fed sinalizando juros altos por tempo prolongado, a atratividade dos títulos do Tesouro americano (Treasuries) aumenta, o que tende a desviar o fluxo de recursos globais para o mercado dos EUA.

Isso significa menos dólares ingressando no Brasil. Esse movimento, por sua vez, deve criar uma pressão de desvalorização do real. Essa dinâmica de câmbio depreciado atua como um choque de custos para a economia brasileira, porque encarece bens industriais e insumos importados.

Na prática, um dólar mais forte traz mais inflação e reduz a margem de manobra do Banco Central do Brasil para reduzir a Selic. Isso em um ambiente que já vive pressões de alta com a escalada dos preços dos combustíveis e de insumos, como fertilizantes e commodities metálicas, após a Guerra no Irã.

Mesmo diante de um cenário de forte restrição externa e pressões domésticas, o consenso para a decisão do Copom considera que o colegiado vai cortar os juros em 0,25 ponto percentual nesta quarta-feira.

A Selic deve cair para 14,25% ao ano. A partir daí é que as projeções ficam nebulosas.

O fato é que, mesmo com “gordura” para cortar, os investidores e agentes do mercado enxergam cada vez menos espaço para uma queda mais acentuada dos juros.  

Diversas casas de análise, como bancos e corretoras, têm revisado para cima o nível da Selic em 2026.. O Bank of American, por exemplo, coloca a taxa básica em 14,25% no fim do ano. Outras casas, como BNP Paribas, XP e Banco Pine veem os juros básicos em 14%.

O mais recente relatório Focus, do BC, que reúne projeções de instituições financeiras, mostrou uma alta das previsões para a Selic pela segunda semana seguida. Às vésperas da reunião do Copom, o mercado elevou a expectativa da taxa para 13,75% no fim deste ano.  

A decisão desta quarta-feira, portanto, será cuidadosamente acompanhada. Não pelo potencial corte, mas pela comunicação do BC. A sinalização será de pausa imediata no ciclo de afrouxamento ou de possibilidade de ao menos mais um corte pela frente?

  •  

Selic: gestores da Faria Lima cravam juros altos por mais tempo, aponta pesquisa; confira

As expectativas para as taxas de juros permanecem tão firmes quanto alguns goleiros desta Copa do Mundo. Essa opinião foi coletada pela pesquisa da série Os Melhores Fundos de Investimentos, da Empiricus Research.

A pesquisa buscou entender a visão de 30 gestores de multimercados sobre o nível da taxa Selic, para os próximos três anos e no longo prazo.

Leitura da Selic para 2026 e 2027 piora

As opiniões dos gestores, que somam mais de R$ 160 bilhões de patrimônio líquido em suas estratégias da classe, estão representadas em dot plot (gráfico de pontos), como é possível observar abaixo.

O modelo de gráfico em dot plot é tradicionalmente usado nos EUA para representar as projeções de cada membro do FOMC para a taxa básica de juros dos EUA.

Analisando a percepção do Brasil, o analista Alexandre Alvarenga comenta: “O dot plot veio mais duro ao longo de toda a curva para a taxa brasileira. A mediana para 2026 subiu de forma relevante e sugere menos espaço para cortes no curto prazo.”

O gráfico aponta que predomina entre os gestores a percepção de uma Selic entre 14,00% e 14,25% ao final do ano.

Além disso, Alvarenga também nota que houve uma piora na leitura para 2027 e no longo prazo, indicando que o mercado passou a embutir uma Selic estruturalmente alta por mais tempo, em linha com uma inflação ainda desconfortável e maior cautela com a convergência do juro real.

“O descolamento em relação ao Boletim Focus reforça a mensagem de prêmio de risco mais elevado na precificação dos juros. O movimento não é só de revisão no curto prazo, mas também no longo prazo”, reforça Alvarenga.

Na segunda-feira (15), o Focus elevou a estimativa para a taxa Selic ao fim do ano de 13,50% para 13,75%.

“No Brasil, pioraram de forma clara as leituras sobre inflação e fiscal. A combinação de inflação ainda pressionada, dúvidas sobre a trajetória das contas públicas e menor espaço para afrouxamento monetário manteve o ambiente mais difícil para ativos locais”, afirma o analista.

Além dos juros brasileiros, a pesquisa da Empiricus também se aprofundou na percepção dos gestores sobre os juros dos EUA e o pontos relevantes sobre o sentimento macroeconômico e a percepção do nível de risco.

“O dotplot americano ficou mais hawkish no médio prazo. A mediana para 2026 subiu de forma relevante, sugerindo menos cortes no horizonte próximo, enquanto 2027 e 2028 também avançaram, o que indica maior disposição do FOMC (Comitê de política monetária dos EUA) em manter a taxa acima do nível neutro por mais tempo”, comenta Alvarenga.

Diante dessa deterioração do quadro inflacionário, Alexandre Alvarenga e a equipe de analistas da Empiricus Research seguem diariamente se debruçando sobre os principais eventos e indicadores econômicos.

É com base nesses estudos que eles conseguem montar carteiras de investimento atualizadas para o investidor ter a chance de buscar lucros nesse cenário.

Carteiras que já valorizaram até 545%: veja o que vai encontrar no ‘streaming’ da research

Mesmo diante de um cenário ainda turbulento por fatores econômicos e geopolíticos, os analistas da Empiricus Research seguem buscando oportunidades de investimento. Seja na bolsa de valores ou em outras classes de investimento, o objetivo é que o investidor brasileiro consiga posicionar seu portfólio no panorama atual de forma a mitigar prejuízos e otimizar as chances de lucros.

Atualmente a casa conta com mais de 11 assinaturas para perfis de investidor variados. Nelas, estão carteiras de ações, fundos de investimento, renda fixa, trading, além de estratégias que combinam as diferentes classes de ativos. Alguns exemplos são:

  • Empiricus Palavra do Estrategista, carteira de ações focada em valorização dos papéis: mais de 420,18% de retorno desde a criação em 03/09/2015.
  • Empiricus SmallCaps, carteira focada em ações de empresas de baixa capitalização: mais de 544,67% de valorização, desde a criação em 01/08/14;
  • Empiricus Dividendos, portfólio concentrado em ativos para dividendos: valorização de 447,94%, desde o lançamento em 07/02/14.

Além disso, também é possível ter contato direto com os mais de 13 especialistas da casa, dedicados a encontrar as melhores oportunidades do mercado.

Assim, para ajudar você a trilhar esse caminho, os analistas realizam lives para responder as dúvidas dos assinantes. Para complementar, todos os conteúdos da casa contam com tutoriais que ensinam o passo a passo para investir, da forma mais simples possível. 

Atualmente, o Empiricus+ está disponível em duas opções de planos:

  • Assinatura mensal com o valor de R$ 19,90. Nesse plano, você pode parar a assinatura a qualquer momento; e
  • Um pacote de assinatura anual por 12x de R$ 14,90. Mais de 30% de desconto no valor do plano.

Nos dois planos, você terá acesso às principais carteiras da casa – exceto as séries premium de criptomoedas. Assim, vai poder escolher as estratégias de investimento que fazem sentido para o seu perfil.

A casa acredita tanto no compromisso em bucar as melhores ideias para ajudar a fazer o seu patrimônio crescer que está oferecendo 30 dias de acesso, sem compromisso. Nesse período, você poderá conhecer todo o conteúdo e decidir se o Empiricus+ faz sentido para sua estratégia.

[30 DIAS DE TESTE] CONHEÇA O EMPIRICUS+

O post Selic: gestores da Faria Lima cravam juros altos por mais tempo, aponta pesquisa; confira apareceu primeiro em Empiricus.

  •  

Taxas de novos CDBs de bancos médios recuam para 107% do CDI após quebra do Master

As liquidações extrajudiciais do Banco Master e de outras instituições financeiras entre o fim de 2025 e o início deste ano afetaram o mercado de renda fixa bancária. Essas crises, de forma resumida, decretaram o fim da era dos CDBs com remunerações muito fora da curva que usavam o marketing da segurança do FGC (Fundo Garantidor de Crédito) para atrair investidores.

Um levantamento da provedora de dados financeiros Quantum mostra que em maio as taxas máximas oferecidas nas emissões dos certificados bancários por instituições pequenas e médias alcançaram o equivalente a 106,9% do CDI, no caso do CDB da fintech Qista Crédito.

Outros certificados com taxas de 106% do CDI foram ofertados pelos bancos Pine e BMG. Ou seja, taxas muito distantes das que eram oferecidas nas vendas massivas de títulos com retornos de 120% do CDI – e muito abaixo do que foi praticado nos últimos anos antes da quebra do Master.

Já os grandes conglomerados financeiros, como Banco do Brasil, Caixa Econômica e Santander, colocaram no mercado certificados que pagam abaixo de 100% do referencial pós-fixado. Os CDBs das três casas saíram com taxas médias de 95%, 90% e 97% do CDI, respectivamente.

As taxas dos novos certificados bancários têm girado entre 90% e 106% do CDI desde fevereiro, conforme os dados da Quantum.

table visualization

As taxas mais contidas dos CDBs também refletem a forte demanda por produtos de renda fixa diante de um novo contexto e de novas expectativas no mercado para a Selic.

Selic alta mantém demanda pela renda fixa

Começa a se consolidar no mercado uma visão de que a taxa básica pode se manter mais perto de 14% ao ano no fim de 2026 devido aos sinais de aceleração inflacionária no Brasil e no mundo. Na última semana de 2025, por exemplo, o consenso de mercado calculado pelo relatório Focus, do Banco Central, apontava para uma Selic de 12,25% no fim deste ano.

O relatório agora mostra que a mediana do mercado já coloca a Selic em 13,50% ao ano no fim de 2026.

Algumas casas já colocam a taxa básica acima de 14% ao ano no fim de 2026. É o caso do Bank of America (BofA), que revisou sua projeção para a Selic de 13,25% para 14,25%.

A Genial, o Banco Pine, a XP e o BNP Paribas projetam que o BC pausará o ciclo de cortes quando a taxa chegar em 14% ao ano. O Itaú Unibanco estima que a queda dos juros possa chegar a 13,75%.

Com a perspectiva de a Selic e, portanto, o CDI, que segue a taxa básica de perto, permanecerem perto de 14% ao ano, a demanda pelos títulos pós-fixados se mantém elevada. Diante dessa procura, as remunerações dos certificados devem permanecer no atual patamar ao longo do ano.

A média de todas as emissões ficou em 100,67% do CDI. Está levemente abaixo de março e abril, quando o retorno médio ficou entre 101% e 102% do referencial pós-fixado.

FGC aperta as regras – CDBs impactados

Em maio, houve ainda mudanças nas regras do Fundo Garantidor de Crédito feitas pelo Banco Central. A autoridade apertou as regras para que bancos possam usar a cobertura do FGC.

O BC regulamentou o chamado “Ativo de Referência”, um indicador para medir qualidade, liquidez e diversificação dos ativos dos bancos.

Se um banco captar demais com produtos cobertos pelo fundo e não tiver ativos seguros suficientes, fica obrigado a alocar parte dos recursos captados em títulos públicos federais. Desse modo, aumenta o chamado colchão de liquidez e limita o uso de tais recursos sem critério – exatamente o que as investigações apontaram que aconteceu no banco de Daniel Vorcaro.

  •  

Juros futuros avançam na esteira dos Treasuries com impasse nas negociações EUA-Irã e Copom no radar

A curva de juros futuros encerrou as negociações desta segunda-feira (27) em alta, com avanço de mais de 10 pontos-base no vencimentos de médio e longo prazos, na esteira dos Estados Unidos após a tentativa frustrada de negociações entre Washington e Teerã.

A taxa de Depósito Interfinanceiro (DI) para janeiro de 2027, de curtíssimo prazo, subiu 4 pontos-base e fechou a 14,135% ante 14,095% do ajuste anterior.

Já a taxa de DI para janeiro de 2029, de médio prazo, encerrou as negociações em alta, a 13,615% ante 13,470% do fechamento anterior – um avanço de 14 pontos-base.

A DI para janeiro de 2036, de longo prazo, terminou o dia a 13,650% ante 13,540% do fechamento da última sexta-feira (24), alta de 11 pontos-base.

Nos Estados Unidos, os rendimentos (yields) dos títulos do Tesouro norte-americano, os Treasuries, registraram alta.

O yield do Treasury de dois anos – mais sensível a política monetária – terminou a 3,799% ante 3,776% do ajuste anterior.

Já o retorno do título de dez anos – referência global para decisões de investimento – caiu a 4,340% ante 4,349% do fechamento anterior.

“As Treasuries sobem de forma relativamente paralela, refletindo a alta no preço do petróleo em meio ao impasse para resolução definitiva entre Irã e EUA”, destacou Bruno Shahini, especialista em investimentos da Nomad.

“Adicionalmente, o leilão de 2 anos de títulos do Tesouro americano emitido hoje apresentou leve ‘tail‘ (cauda), sinalizando demanda marginalmente mais fraca. Esse movimento é replicado na curva local, que segue o exterior de forma praticamente uniforme”, acrescentou Shahini.

O que mexeu com os DIs hoje?

Os investidores continuaram a precificar o cenário geopolítico na curva de juros futuros, após a tentativa frustrada de negociações entre Washington e Teerã no fim de semana.

Já na tarde de hoje, a secretária de imprensa da Casa Branca, Karoline Leavitt, disse que o presidente norte-americano Donald Trump discutiu uma nova proposta iraniana para resolver a guerra com Teerã com seus principais assessores de segurança nacional nesta segunda-feira.

Ela ainda afirmou que o presidente quer que a hidrovia de trânsito de petróleo do Estreito de Ormuz seja aberta e que o Irã entregue seu urânio enriquecido.

“Eu não diria que eles estão considerando a possibilidade. Eu diria apenas que houve uma discussão esta manhã que eu não quero adiantar, e vocês ouvirão diretamente do presidente, tenho certeza, sobre esse assunto”, acrescentou Leavitt.

Expectativa para Selic

O Relatório Focus desta segunda-feira mostrou que a expectativa é de redução de 0,25 ponto percentual, de 14,75% para 14,50%, na Selic na próxima quarta-feira (29).

As ações do Copom negociadas na B3 precificavam 86,35% de probabilidade de corte de 25 pontos-base na próxima semana, contra 2,5% de chance de redução de 50 pontos-base, de acordo com a atualização mais recente, da última sexta-feira (24).

O Focus ainda apontou a mediana para o IPCA em 2026 aumentou pela sétima semana seguida, a 4,86%, de 4,80% antes.

*Com informações de Reuters

  •  

Juros futuros fecham em baixa à espera de negociações entre EUA e Irã

A curva de juros futuros encerrou as negociações desta sexta-feira (24) em queda na expectativa de negociações entre Estados Unidos e Irã, preços do petróleo Brent abaixo de US$ 100 o barril e precificação de corte na Selic na próxima semana.

A taxa de Depósito Interfinanceiro (DI) para janeiro de 2027, de curtíssimo prazo, caiu 4 pontos-base e fechou a 14,095% ante 14,140% do ajuste anterior.

Já a taxa de DI para janeiro de 2029, de médio prazo, encerrou as negociações em baixa, a 13,470% ante 13,575% do fechamento anterior – um recuo de 10 pontos-base.

A DI para janeiro de 2036, de longo prazo, terminou o dia a 13,540% ante 13,660% do fechamento da última quinta-feira (23), queda de 12 pontos-base.

Nos Estados Unidos, os rendimentos (yields) dos títulos do Tesouro norte-americano, os Treasuries, registraram perdas.

O yield do Treasury de dois anos – mais sensível a política monetária – terminou a 3,785% ante 3,825% do ajuste anterior.

Já o retorno do título de dez anos – referência global para decisões de investimento – caiu a 4,306% ante 4,323% do fechamento anterior.

O que mexeu com os DIs hoje?

Os investidores continuaram a precificar o cenário geopolítico na curva de juros futuros, em meio a expectativa de uma nova rodada de negociações entre Washington e Teerã.

Hoje, a secretária de imprensa da Casa Branca, Karoline Leavitt, disse a jornalistas que Trump planeja mandar os enviados especiais Steve Witkoff e Jared Kushner para negociações com o Irã em Islamabad, e a dupla partirá ao Paquistão na manhã deste sábado (25).

Leavitt ainda disse que o governo Trump viu “algum progresso” do lado iraniano nos últimos dias, sem entrar em detalhes.

Ainda em entrevista à Reuters, Trump afirmou que o país persa planeja fazer uma oferta com o objetivo de satisfazer as exigências dos EUA.

Expectativa para Selic

Na próxima semana, os investidores devem concentrar as atenções nas decisões de política monetária. Nos EUA, o mercado espera a manutenção dos juros na faixa de 3,50% a 3,75% ao ano.

Já no Brasil, a expectativa é um novo corte de 0,25 ponto percentual nos juros, levando a Selic para 14,50% ao ano.

Na quarta-feira (22) – dado consolidado mais recente – as opções de Copom negociadas na B3 precificavam 84% de probabilidade de corte de 25 pontos-base na próxima semana, contra 7% de chance de redução de 50 pontos-base.

Em 6 de abril, um dia antes de EUA e Irã fecharem o cessar-fogo de duas semanas, depois prorrogado, os percentuais eram de 55% e 21,1%, respectivamente.

Mais do que a reunião da próxima semana do Copom, o mercado discute atualmente o que o colegiado fará na reunião seguinte, em junho.

“Tenho dúvidas se ele (o Copom) faz mais uma (redução) de 25 (pontos-base) ou se para por aí”, comentou o economista-chefe da Azimut Brasil Wealth Management, Gino Olivares. “Mesmo que o conflito no Oriente Médio acabe hoje, já se contratou um desequilíbrio econômico no mundo que vai durar alguns trimestres.”

*Com informações de Reuters

  •  

Juros futuros invertem sinal e fecham em baixa com expectativa de negociações entre EUA e Irã

A curva de juros futuros inverteu a trajetória na reta final do pregão com expectativa de um acordo de cessar-fogo entre os Estados Unidos e o Irã “de última hora” com mediação do Paquistão.

A taxa de Depósito Interfinanceiro (DI) para janeiro de 2027, de curtíssimo prazo, fechou a 14,145%, na mínima intradia, ante 14,170% do ajuste anterior. Mais cedo, a taxa chegou a subir mais de 11 pontos-base, registrando máxima a 14,280%.

Já a taxa de DI para janeiro de 2029, de médio prazo, encerrou a 13,680%, ante 13,725% do fechamento anterior.

A DI para janeiro de 2036, de longo prazo, terminou o pregão a 13,795%, no menor nível diário, ante 13,820% do fechamento da última segunda-feira (6).

Nos Estados Unidos, os rendimentos (yields) dos títulos do Tesouro norte-americano, os Treasuries, também inverteram o sinal nos últimos minutos do pregão e fecharam em queda.

O yield do Treasury de dois anos – mais sensível a política monetária – caiu a 3,800% ante 3,850% do ajuste anterior. Já o retorno do título de dez anos – referência global para decisões de investimento – subia a 4,301% ante 4,335% do fechamento anterior.

De olho em acordo no Oriente Médio

Na tentativa de amenizar as tensões geopolíticas, o Pasquistão pediu para o presidente dos Estados Unidos, Donald Trump, estender o prazo de tratativas por duas semanas.

O primeiro-ministro paquistanês, Shehbaz Sharif, disse que os “os esforços diplomáticos para uma resolução pacífica da guerra em curso no Oriente Médio estão progredindo de forma constante, firme e eficaz, com potencial para alcançar resultados substanciais em um futuro próximo”, em publicação na rede social X.

Sharif ainda sugeriu que o Irã reabrisse o Estreito de Ormuz “como um gesto de boa vontade” nessas duas semanas, como parte do cumprimento de um cessar-fogo entre os dois países nesse intervalo.

Em resposta, a secretária de imprensa da Casa Branca, Karoline Leavit, disse ao Axios que Trump informado da proposta e uma “resposta será dada.”

Vale lembrar que, pela manhã, o chefe da Casa Branca afirmou que “uma civilização morrerá hoje à noite” se um acordo com o Irã não fosse firmado até às 21h (horário de Brasília), em publicação na rede social Truth.

*Com informações de Estadão Conteúdo

  •  

Juros futuros mantêm trajetória de alta e voltam a superar 14% em todos os vencimentos

A curva de juros futuros brasileira teve mais uma sessão de fortes ganhos, com as taxas voltando a superar 14% em todos os vencimentos, em meio à cautela com a guerra no Irã e choques inflacionários na economia global.

A taxa de Depósito Interfinanceiro (DIs) para janeiro de 2027, de curtíssimo prazo, fechou a 14,320% ante 14,105% do ajuste anterior. Mais cedo, a taxa bateu máxima a 14,360%, uma alta de 25 pontos-base.

Já a taxa de DI para janeiro de 2029, de médio prazo, terminou a sessão a 14,085% ante 13,815% do fechamento anterior. Na máxima intradia, o DI subiu a 14,125%, alta de 31 pontos-base.

Já DI para janeiro de 2036, de longo prazo, encerrou o dia a 14,105% ante 13,980% do fechamento de ontem (23), após subir 16 pontos-base, a 14,130%, na máxima intradia.

O movimento também acompanhou o exterior. Nos Estados Unidos, os rendimentos (yields) dos títulos do Tesouro norte-americano, os Treasuries, também fecharam em alta, em meio às incertezas de duração da guerra no Oriente Médio e os preços de petróleo de volta ao nível de US$ 100 o barril.

O yield do Treasury de dois anos – mais sensível a política monetária – fechou próximo da estabilidade a 3,882% ante 3,881% do ajuste anterior. Já o retorno do título de dez anos – referência global para decisões de investimento – subiu a 4,412% ante 4,328% da véspera.

Todos os olhos na inflação

As taxas de DIs reagiram a novos dados de inflação e perspectivas do Banco Central (BC) para a economia brasileira.

A prévia da inflação, o Índice Nacional de Preços ao Consumidor Amplo (IPCA-15), avançou 0,44% em março, puxada por Alimentação e Bebidas e Despesas Pessoais. A estimativa era de alta de 0,29% neste mês, de acordo com a mediana das projeções do Broadcast.

O IPCA-15 fechou o período de 12 meses com alta acumulada de 3,90% – dentro do teto da meta de inflação perseguida pelo Banco Central (BC), que é de 3%, com margem de tolerância de 1,5 ponto percentual (p.p.) para cima ou para baixo.

Já o BC revisou para cima suas projeções de inflação no chamado horizonte relevante — o período em que o Comitê de Política Monetária (Copom) avalia os efeitos de sua política sobre a economia.

Segundo o Relatório de Política Monetária (RPM), a expectativa para o terceiro trimestre de 2027 subiu 0,1 ponto percentual, para 3,3%.

Entre os fatores de alta, estão a elevação do preço do petróleo e a revisão do hiato do produto, que indica atividade econômica acima da capacidade potencial. Por outro lado, a apreciação do real e a leve queda nas expectativas de mercado ajudaram a conter o avanço.

Na avaliação de economistas consultados pelo Money Times, o RPM veio em linha com a ata e o comunicado do Copom, reforçando o cenário de incertezas geopolíticas com o conflito no Oriente Médio e os riscos, tanto altistas quanto baixistas, que a guerra traz para a inflação.

Durante a coletiva, o presidente do BC, Gabriel Galípolo, disse que o conservadorismo da política monetária em 2025 deu à autarquia “gordura” para poder analisar os desdobramentos da guerra no Oriente Médio.

Entre profissionais do mercado ouvidos pela Reuters, a avaliação é de que, no cenário atual, o BC caminha para cortar a Selic em apenas 25 pontos-base em abril – e não mais em 50 pontos-base, como os ativos estavam precificando anteriormente. A Selic está em 14,75% ao ano.

“O BC vai acelerar (os cortes da Selic) apenas em junho. Mas, claro, dependendo do cenário internacional”, avaliou o economista-chefe do Bmg, Flavio Serrano.

Na B3, as opções de Copom precificavam ontem (25) –– na atualização mais recente, 37,50% de chance de o Copom cortar a Selic em 50 pontos-base, para 14,25% ao ano. A probabilidade de redução de 25 pontos-base, para 14,50% a.a., era de 37% e a chance de manutenção em 17%.

Antes da guerra, os percentuais eram de 77,50% para corte de 50 pontos-base em abril, 20,04% para redução de 25 pontos-base e zero para manutenção.

Conflito no Irã

No 27º dia de conflito no Irã, o mercado continuou a monitorar os desdobramentos e aumentou a aversão a risco, com novas incertezas sobre a duração da guerra.

Pela manhã, o presidente dos Estados Unidos, Donald Trump, disse que o Irã está desesperado por um acordo para pôr fim a quase quatro semanas de combates, mas que os negociadores iranianos são “estranhos”.

“Os negociadores iranianos são muito diferentes e ‘estranhos’. Eles estão ‘implorando’ para que façamos um acordo, o que deveriam estar fazendo, já que foram militarmente aniquilados, sem nenhuma chance de recuperação, e ainda assim declaram publicamente que estão apenas ‘analisando nossa proposta’”, disse Trump na Truth Social.

Na mesma publicação, o chefe da Casa Branca disse que o Irã deve “levar a sério” o acordo para pôr fim à guerra.

Até agora, autoridades do Irã têm negado as negociações para um cessar-fogo. Ontem (25), o ministro das Relações Exteriores do Irã, Abbas Araqchi, disse que as “conversas indiretas” não equivalem a uma negociação.

Já no final da tarde, Trump anunciou que estava interrompendo os ataques às usinas de energia do Irã por 10 dias, até 6 de abril, a pedido do governo iraniano, e afirmou que as negociações com Teerã estão indo “muito bem”.

*Com informações de Reuters

  •  

Juros futuros fecham em ligeira queda com expectativa de cessar-fogo entre EUA e Irã

A curva de juros futuros brasileira fechou em ligeira queda nesta quarta-feira (25), nos vencimentos de curto e médio prazos, diante de notícias sobre o envio de uma proposta dos Estados Unidos ao Irã sobre um possível cessar-fogo.

A informação ajudou a aliviar os preços do petróleo, com os contratos futuros do Brent para junho fechando abaixo dos US$ 100 o barril, e os temores inflacionários do mercado.

A taxa de Depósito Interfinanceiro (DIs) para janeiro de 2027, de curtíssimo prazo, fechou próximo da estabilidade a 14,105%, ante 14,160% do ajuste anterior.

A taxa de DI para janeiro de 2029, de médio prazo, terminou a sessão a 13,815%, vindo de 13,870% em relação ao fechamento anterior. Na máxima intradia, o DI subiu a 14,030%, alta de 26 pontos-base.

Já o DI para janeiro de 2036, de longo prazo, subiu de 13,935% ontem para 13,980% hoje.

O movimento dos DIs de curto e médio prazo acompanhou o exterior. Nos Estados Unidos, os rendimentos (yields) dos títulos do Tesouro norte-americano, os Treasuries, também fecharam em queda, diante da moderação dos preços do petróleo e expectativas de um acordo de cessar-fogo.

O yield do Treasury de dois anos – mais sensível à política monetária – fechou a 3,887% ante 3,936% do ajuste anterior. Já o retorno do título de dez anos – referência global para decisões de investimento – recuou a 4,332%, ante 4,392% da véspera.

Expectativas para a Selic

O mercado aguarda maiores informações quanto às projeções do Banco Central (BC) para o Índice Nacional de Preços ao Consumidor Amplo (IPCA) no Relatório de Política Monetária (RPM), que será divulgado amanhã (26), às 8h.

Na ata do Comitê de Política Monetária (Copom) de março, as projeções para o IPCA subiram de 3,4% para 3,9% em 2026, enquanto as expectativas para o atual horizonte relevante do BC — o terceiro trimestre de 2027 — subiram de 3,2% em janeiro para 3,3%, ainda abaixo das expectativas do último Boletim Focus, de 3,8%, elevadas com o conflito no Oriente Médio.

Além disso, amanhã, às 9h, o Instituto Brasileiro de Geografia e Estatística (IBGE) divulga a prévia da inflação de março, que nesta leitura ainda não deve refletir a pressão altista na gasolina. Segundo a pesquisa Projeções Broadcast, o mercado espera desaceleração do IPCA-15, de 0,84% em fevereiro para 0,29% em março.

Cessar-fogo no Oriente Médio

Ontem (24), o presidente dos EUA, Donald Trump, havia afirmado que as negociações com o Irã estavam mostrando progresso e que as autoridades de Teerã tinham interesse em chegar a um acordo. O jornal The New York Times também noticiou que os Estados Unidos enviaram uma proposta para o Irã.

De acordo com autoridade sênior iraniana à Reuters, o Irã ainda está avaliando uma proposta dos EUA para acabar com a guerra no Oriente Médio, apesar de uma resposta inicial negativa, sinalizando que Teerã ainda não rejeitou a oferta categoricamente.

Publicamente, as autoridades iranianas rejeitaram a perspectiva de quaisquer negociações com o governo Trump. Mas um aparente atraso na entrega de uma resposta formal ao Paquistão, que levou uma proposta de 15 pontos em nome de Washington, pareceu indicar que algumas figuras em Teerã podem estar avaliando-a.

As informações da autoridade sênior iraniana, embora a resposta inicial tenha sido “não positiva”, pareceram contradizer uma reportagem da Press TV que citou uma autoridade não identificada dizendo que o Irã a havia rejeitado.

Hoje, a porta-voz da Casa Branca, Karoline Leavitt, afirmou que, caso o Irã não aceite a derrota, os EUA atacarão o país com mais força.

*Com informações de Reuters

  •  

“As margens para erro estão apertadas”: Volatilidade da guerra exige atenção dos investidores, segundo especialista

O cenário internacional segue impactando os mercados, com as incertezas sobre a guerra no Oriente Médio impulsionando a volatilidade global e a retomada da alta do petróleo.

No Giro do Mercado desta terça-feira (24), a jornalista Paula Comassetto recebe Angelo Miloch, analista da Sacre Investimentos, para analisar os principais movimentos do mercado.

Os mercados devolvem parte do alívio observado ontem diante das incertezas sobre a guerra entre Estados Unidos e Irã. Embora o presidente Donald Trump tenha afirmado ter mantido conversas “muito produtivas” com o governo iraniano, Teerã negou qualquer negociação.

Nesta manhã, os preços do petróleo voltaram a subir, com o Brent a US$ 101 o barril, após queda de 10% na véspera. No Ibovespa, as petroleiras lideravam a ponta positiva.

Para Miloch, a euforia de ontem com o possível cessar-fogo foi exagerada. “Seria uma notícia excelente em termos de mundo, mas, particularmente, achei que a reação foi demais, até porque viemos de um Ibovespa que fechou na semana passada acumulando quatro semanas seguidas em queda”, afirmou.

“As margens para erros dos investidores estão ficando muito apertadas. Com a volatilidade gerada pelas notícias, é preciso estar atento para não errar os passos”, completou a respeito da postura necessária para enfrentar esse momento.

No Brasil, o mercado acompanha a ata do Copom, que reforçou a mensagem de que os juros podem permanecer elevados por mais tempo diante das expectativas de inflação ainda desancoradas.

O analista da Sacre comenta que a decisão sobre os juros foi pressionada pelo cenário de guerra juntamente com a expectativa do mercado brasileiro por um corte, ao contrário da maioria dos bancos centrais internacionais que, na mesma época, optaram pela manutenção dos patamares de juros.

“O comitê trouxe uma calibração da taxa e não trouxe sinalização de novos cortes. A ata não trouxe uma orientação muito clara”, disse Miloch.

O especialista ainda comentou o impacto da retomada da alta do petróleo sobre as decisões monetárias no Brasil.

“Na minha visão, o preço do petróleo impacta menos as decisões do Banco Central, se comparado à geopolítica, porque o setor de combustíveis está dentro de uma parcela do IPCA que é controlável pelo governo”.

Ele lembrou que o Brasil é um grande produtor de petróleo e que, portanto, preços elevados desse recurso seriam benéficos para o país, já que há um volume significativo de exportações, o que contribuiria positivamente para o PIB. No entanto, ponderou que esse ganho poderia ser ofuscado pelo IPCA, que não tem apresentado queda e possui projeções próximas do teto. Acrescentou ainda que o preço do petróleo, por si só, não causa tanta preocupação, mas que o maior risco está no cenário macroeconômico, especialmente em relação à inflação e ao câmbio.

O cenário eleitoral também segue no radar após o governador do Paraná, Ratinho Junior, desistir de sua candidatura à Presidência. Além disso, uma nova pesquisa eleitoral da AtlasIntel prevista para hoje pode influenciar o comportamento dos ativos domésticos no fim do dia.

*Com supervisão de Vitor Azevedo

  •  

Agenda: Ata do Copom e prévia da inflação podem redefinir apostas para a Selic; confira os indicadores desta semana

A semana deve funcionar como um teste direto para o cenário traçado pelo Banco Central após o corte da taxa Selic, com a agenda doméstica concentrando os principais gatilhos para o mercado.

O destaque absoluto fica para a quinta-feira (26), quando serão divulgados o IPCA-15 e o Relatório Trimestral de Inflação (RTI). A prévia da inflação é vista como o principal termômetro da semana e pode reforçar (ou colocar em dúvida) a continuidade do ciclo de cortes de juros. Já o RTI deve trazer mais detalhes sobre as projeções e o balanço de riscos da autoridade monetária.

Antes disso, na terça-feira (24), a ata do Copom ajuda a calibrar as expectativas ao detalhar o racional da decisão recente e sinalizar os próximos passos da política monetária.

A semana começa com o Boletim Focus na segunda-feira (23), importante para medir eventuais mudanças nas projeções do mercado, enquanto a sexta-feira (27) traz a taxa de desemprego, indicador relevante para avaliar o ritmo da atividade econômica.

No exterior, a agenda também traz pontos relevantes, especialmente nos Estados Unidos. Os dados de atividade, como os PMIs de indústria e serviços, ajudam a medir o fôlego da economia, enquanto os números do mercado de trabalho seguem no radar por sua influência nas decisões do Federal Reserve.

Além disso, indicadores como a confiança do consumidor e as expectativas de inflação da Universidade de Michigan devem oferecer pistas sobre o comportamento das famílias e a ancoragem inflacionária. Discursos de dirigentes do Fed ao longo da semana também podem ajustar as apostas do mercado para os juros.

Na Europa, os PMIs e a inflação do Reino Unido ajudam a mapear o ritmo de atividade em meio a um cenário ainda frágil, enquanto falas de autoridades do Banco Central Europeu podem sinalizar os próximos passos da política monetária na região.

Mesmo assim, em um ambiente de incertezas globais, a dinâmica doméstica, especialmente a inflação, tende a seguir como principal vetor para os mercados locais.

Confira a agenda de indicadores entre 23 e 29 de março (horário de Brasília):

Brasil

  • Segunda-feira (23)
    8h25 – Boletim Focus
  • Terça-feira (24)
    8h00 – Ata do Copom
  • Quarta-feira (25)
    8h00 – Confiança do Consumidor FGV
    14h30 – Fluxo Cambial Estrangeiro
  • Quinta-feira (26)
    8h00 – Relatório Trimestral de Inflação
    9h00 – IPCA-15
    9h00 – Reunião do CMN
  • Sexta-feira (27)
    8h30 – Investimento Estrangeiro Direto
    8h30 – Transações Correntes
    9h00 – Taxa de Desemprego

Estados Unidos

  • Segunda-feira (23)
    11h00 – Gastos com Construção
  • Terça-feira (24)
    9h15 – Relatório ADP
    10h45 – PMI Industrial
    10h45 – PMI de Serviços
    10h45 – PMI Composto
    19h30 – Discurso de Michael Barr (Fed)
  • Quinta-feira (26)
    9h30 – Pedidos iniciais de seguro-desemprego
    9h30 – Pedidos contínuos de seguro-desemprego
    17h30 – Balanço do Federal Reserve
    20h10 – Discurso de Michael Barr (Fed)
  • Sexta-feira (27)
    9h30 – Estoques do Varejo
    11h00 – Confiança do Consumidor
    11h00 – Expectativas de inflação
    12h30 – Discurso de Mary Daly (Fed)

Zona do Euro

  • Terça-feira (24)
    6h00 – PMI Industrial
    6h00 – PMI de Serviços
    6h00 – PMI Composto
  • Quarta-feira (25)
    5h45 – Discurso de Christine Lagarde (BCE)

Reino Unido

  • Terça-feira (24)
    6h30 – PMI de Serviços
    6h30 – PMI Composto
  • Quarta-feira (25)
    4h00 – CPI
    4h00 – PPI
  • Sexta-feira (27)
    4h00 – Vendas no Varejo
    4h00 – Núcleo de Varejo

Japão

  • Segunda-feira (23)
    8h00 – Relatório Mensal do BoJ
    20h30 – CPI
    21h30 – PMI de Serviços
  • Terça-feira (24)
    20h50 – Ata de Política Monetária
  • Quinta-feira (26)
    2h00 – CPI
  •  

Mercados hoje: alta dos preços de energia já começa a pesar nas decisões dos bancos centrais

Bom dia!

Nesta terça-feira (17), véspera das decisões de juros do Federal Reserve (Fed, o banco central americano) e do nosso BC, as atenções continuam voltadas para a escalada do conflito no Irã. O momento é de expectativa antes da superquarta. Todos querem saber quais sinais os BCs vão passar em meio a crise global de preços de energia. A autoridade da Austrália foi a primeira a reagir nesse novo mundo do petróleo acima de US$ 100: subiu sua taxa básica em 0,25 ponto percentual. Por aqui, o IGP-10 dos primeiros dias de março sai ainda em tempo de ser considerado pelo Copom, mas não deve trazer surpresas.

Enquanto você dormia…

  • O mercado global amanheceu sem pânico, mas também sem muita vontade de cantar vitória antes de ver o que Fed e Copom vão sinalizar. Às 7h30, os futuros das bolas de Nova York mantinham queda, com o S&P 500 futuro caindo -0,28% e o Nasdaq futuro recuando -0,37%.
  • Na Europa, as bolsas sobem levemente. O Stoxx 600 tem suida de +0,28%.
  • Na Ásia, os investidores tentam digerir o vaivém do petróleo e a perspectiva de BCs mais duros com a inflação. O índice Nikkei, de Tóquio, terminou com baixa de -0,09%. O Hang Seng, de Hong Kong, subiu +0,13%.
  • O índice dólar (DXY) se situa em 99,75 pontos, levemente abaixo de ontem. O petróleo Brent sobe +3,31% a US$ 103,51. barril. Os juros da Treasury de 10 anos sobem para a faixa de 4,224% ao ano.

Destaques do dia

  • Petróleo mantém volatilidade vista nos últimos dias. Se ontem os preços da commodity recuaram e até perderam o piso dos US$ 100, hoje voltam a avançar e a subir acima desse patamar.
  • As cotações reagem aos novos ataques iranianos aos Emirados Árabes Unidos, com impacto sobre infraestrutura energética.
  • A continuidade do conflito e o bloqueio do Estreito de Ormuz recolocam pressão sobre o movimento da inflação global justamente quando o Fed inicia sua reunião de dois dias nesta terça-feira. Ao mesmo tempo, outros BCs globais como o Banco Central Europeu, Banco da Inglaterra e Banco do Japão também entram no radar nesta semana.
  • Na prática, o mercado passou a olhar menos para corte de juros e mais para o risco de os BCs começarem a cogitar a possibilidade de novas subidas de juros.
  • E daí? No Brasil, Petrobras e Prio tendem a continuar no foco com a alta do barril, enquanto o restante da bolsa pode sentir o combo petróleo mais caro + juros altos por mais tempo. A curva local também deve ouvir com atenção qualquer pista do Copom a partir de hoje.

Giro pelo mundo

  • Juros na Austrália: o RBA elevou a taxa básica em 25 pontos-base, para 4,1%, tornando-se o primeiro BC a subir juros desde a escalada do conflito no Oriente Médio; o recado reforça o viés de cautela global.
  • China e petróleo: a China aumentou estoques de petróleo no começo do ano, mas ainda evita usar essas reservas, o que ajuda a manter a discussão sobre oferta apertada no radar.
  • Fed no radar: começa nesta terça a reunião de dois dias do FOMC; a decisão sai na quarta-feira, às 15h, com coletiva às 15h30 no horário de Brasília.

Giro pelo Brasil

  • Imposto de Renda 2026: a Receita confirmou as regras da declaração, com entrega entre 23 de março e 29 de maio; entra no radar de pessoas físicas e também do noticiário de serviços financeiros.
  • Copom: a reunião começa nesta terça e a decisão sai amanhã. Com o choque recente do petróleo, o mercado vai procurar qualquer ajuste no tom do BC.

Giro corporativo

  • Porto + Oncoclínicas: o acordo prevê uma nova empresa com as 150 clínicas oncológicas, sob controle da Porto, em uma estrutura de R$ 1 bilhão que tenta separar os melhores ativos do passivo mais pesado da Oncoclínicas.

Agenda do dia

Ótima terça-feira e bons negócios!

  •  

Mercados hoje: alta do petróleo rouba a cena em semana de decisão de juros do Fed e do BC brasileiro

Bom dia!
A semana começa em meio às expectativas sobre como a Guerra do Irã vai afetar as decisões de política monetária nos EUA e no Brasil. A escalada do conflito voltou a colocar o petróleo no centro do radar e reacendeu temores de inflação mais persistente no mundo. Com isso, o mercado segue sem um consenso sobre qual sinalização o Federal Reserve (Fed, o banco central americano) vai dar após a decisão na quarta-feira (18). E, por aqui, as apostas convergem para um corte de 0,25 ponto percentual no encontro do Copom também na quarta-feira. Os impactos da guerra vão além do petróleo e combustíveis e já afetam setores como mercado de alumínio e fertilizantes.

Enquanto você dormia…

  • Os investidores acompanham a escalada geopolítica e o impacto da Guerra no Irã nas commodities. Os futuros das bolsas de Nova York seguem em alta: às 7h25, o S&P 500 futuro tinha alta de +0,54% e o Nasdaq futuro subia +0,66%.
  • Na Europa, as bolsas operam em leve alta. O Stoxx 600 tem queda de -0,32%.
  • Na Ásia, o clima foi de esperar para ver em uma semana cheia de decisões importantes. O índice Nikkei, da bolsa de Tóquio, terminou com recuo de -0,13%. O Hang Seng, de Hong Kong, subiu +1,45%, impulsionado por dados da China melhor que o esperado.
  • O índice dólar (DXY) segue em queda de -0,29% aos 100,07 pontos. O petróleo Brent tem alta de +0,48% cotado a US$ 103,57 o barril. Os juros da Treasury de 10 anos chegaram em 4,257% ao ano.

Destaques do dia

  • Guerra no Golfo reacende choque do petróleo. A tensão no Oriente Médio continua no centro das atenções do mercado nesta segunda-feira.
  • O presidente dos EUA, Donald Trump, pediu apoio de aliados para ajudar a proteger o Estreito de Ormuz, passagem marítima estratégica, enquanto o mercado avalia o risco de nova escalada no conflito.
  • O preço do Brent voltou a superar os US$ 100 por barril, reacendendo temores de inflação e pressionando expectativas para juros globais.
  • E daí? Petróleo elevado costuma reforçar o radar sobre empresas ligadas à commodity, como Petrobras. Ao mesmo tempo, energia mais cara pode pressionar inflação global e afetar moedas e bolsas de países emergentes, incluindo o Brasil.

Giro pelo mundo

  • Alumínio dispara: além do petróleo, a guerra no Oriente Médio também pressiona metais industriais, com o preço do alumínio subindo diante do risco de interrupções energéticas e logísticas na produção global.
  • Pressão sobre Ormuz: o presidente dos EUA, Donald Trump, alertou aliados, como Reino Unido e França, além da China, que enviem navios para proteger o estreito sob o risco de enfrentarem mais elevações de tarifas, caso não atendam o chamado.

Giro pelo Brasil

  • Petróleo e inflação: a alta da commodity no exterior pode pressionar expectativas de inflação no mundo e também no Brasil, mantendo o mercado atento ao comportamento dos juros globais.
  • Fluxo estrangeiro: investidores monitoram o impacto da volatilidade global sobre o fluxo de capital para mercados emergentes e o comportamento do real.
  • Megaleilão de térmicas: o governo prepara para quarta-feira (18) o segundo Leilão de Reserva de Capacidade na forma de Potência (LRCAP), criado para contratar usinas capazes de entrar em operação quando o sistema elétrico precisar de energia adicional. Eneva, controlada pelo BTG Pactual, e Âmbar Energia, dos irmãos Batista, são esperadas como participantes.

Giro corporativo

Agenda do dia

  • 08:25: Boletim Focus – BC. Pesquisa semanal com projeções do mercado sobre PIB, Selic, IPCA e câmbio.
  • 09:00: IBC-Br – BC. O índice de atividade do Banco Central é considerado a prévia do PIB.
  • 09:30: Índice Empire State de atividade industrial — EUA. Indicador antecipado da atividade manufatureira em março.
  • 11:00: Índice de confiança do mercado imobiliário (NAHB) — EUA. Termômetro do setor de construção e sensibilidade aos juros.
  • 15:00: Leilão de Treasuries — EUA. Pode mexer com os juros globais dependendo da demanda.

Ótima segunda-feira e bons negócios!

  •  

Brasil tem a mesma meta de inflação que os vizinhos — mas os juros mais altos da região; entenda por quê

O Brasil convive com a mesma meta de inflação que seus pares emergentes latinos – México, Colômbia e Chile – mas mantém as maiores taxas de juros, ainda que esteja à beira de um processo de flexibilização monetária.

Questões históricas, estruturais e de curto prazo da economia brasileira ajudam a explicar o juro elevado, mas economistas consultados pelo Broadcast (sistema de notícias em tempo real do Grupo Estado) ainda colocam em debate a sustentabilidade do alvo de inflação em 3% no desenho do País.

Em evento do BTG Pactual no mês passado, o presidente do Banco Central, Gabriel Galípolo, defendeu que a meta de inflação do Brasil é compatível com a dos seus pares, mas questionou a necessidade de taxas de juros tão elevadas no País, em 15% ao ano, quando comparado a México (7%), Colômbia (10,25%) e Chile (4,5%).

Uma economia com a maior pressão de dívida pública entre seus pares, uma taxa de juro neutra historicamente elevada, e expectativas de inflação – tanto corrente quanto futuras – ainda desancoradas ajudam a explicar o porquê de uma taxa de juros nominal em 15% no Brasil, segundo os analistas, que defendem um maior esforço no controle das contas públicas.

Mesmo que o nível do juro seja o maior entre os seus pares, o economista para América Latina do Citi, Ernesto Revilla, considera que o BC brasileiro tem tido mais sucesso entre seus pares na missão de atingir a meta de 3%. No horizonte relevante, no terceiro trimestre de 2027, o BCB projeta inflação em 3,2%.

“México e Colômbia, por exemplo, podem ter a mesma meta, mas os bancos centrais desses países estão relutantes em realmente reduzir a inflação até a meta. Diria que o BCB é mais respeitado por sua comunicação e análise técnica quando comparado aos bancos centrais do México e Colômbia”, avalia.

Em fevereiro, o Diretório Nacional do PT aprovou uma resolução em que defendia a revisão da meta de inflação, de 3%, “compatibilizando-a com crescimento econômico, geração de empregos de qualidade”.

O debate sobre uma eventual mudança na meta em um momento em que as expectativas de inflação estão desancoradas, porém, não seria a melhor ideia, segundo os economistas.

“Nunca é uma boa ideia discutir isso quando você está acima da meta, porque parece que está mudando as regras do jogo”, diz Revilla.

Ele reconhece, porém, que é um tema que vale a pena ser revisitado após um processo de ganho de credibilidade.

Na mesma linha, o professor do Insper Marcelo Kfoury Moinhos considera que a meta de 3% no País é “ambiciosa” e concorda que uma mudança seria “contraproducente”.

Mas ele pondera que, ainda que o alvo fosse maior – de 4%, por exemplo, a dinâmica nos juros não seria tão diferente. “Vimos que a desaceleração da economia foi pequena frente ao nível do juro, por exemplo”, disse.

O problema é fiscal

Ex-diretor de Política Econômica do BC e professor da Fundação Getulio Vargas, Sérgio Werlang, defende há tempos uma meta de inflação maior para o desenho da economia brasileira, mas pondera que isso só será possível com um ajuste do lado fiscal.

Werlang lembra que os pares latinos não têm o mesmo grau de indexação de gastos frente ao Orçamento brasileiro. “Se esses países conseguem conviver com uma meta de 3%, o Brasil talvez precise conviver com uma meta um pouco mais alta”, afirma.

Uma reforma na estrutura de gastos públicos deve ser o principal desafio a ser enfrentado para novos desenhos da inflação no Brasil, segundo o economista-chefe do Banco BV, Roberto Padovani.

Ele também chama atenção para o momento atual, em que o BC passa por um processo de consolidação da credibilidade. “Quando alcançar o alvo de 3% e ancorar as expectativas, vale a pena o debate estrutural para uma eventual mudança”, acrescenta.

Kfoury, do Insper, ainda considera que a potência da política monetária, sozinha, têm se mostrado insuficiente para uma ancoragem das expectativas de inflação. “Uma hipótese é a má coordenação com a política fiscal. É como estar com o acelerador em um pé e o freio no outro – o carro derrapa.”

  •  

Conflito no Oriente Médio traz dúvidas ao BC e exige ‘serenidade’, segundo Nilton David

O diretor de política monetária do Banco Central do Brasil, Nilton David, afirmou nesta quinta-feira (5) que a autoridade monetária deve agir com cautela diante do aumento das incertezas globais, especialmente após a escalada das tensões no Oriente Médio.

Segundo ele, a postura do BC exige “serenidade”, mas isso não significa falta de ação. “Serenidade não significa inação, significa tirar emoção do tratamento dos dados”, afirmou durante participação na Latam Macro Conference 2026, evento organizado pelo Goldman Sachs, em São Paulo.

Nilton destacou que o conflito no Oriente Médio traz dúvidas relevantes para o cenário econômico, principalmente por causa dos possíveis impactos do petróleo sobre a inflação. “É natural pensar que quando o petróleo sobe há pressão inflacionária, mas por quanto tempo? Não sabemos a duração”, disse.

Para o diretor, caso o choque geopolítico tivesse ocorrido há alguns meses, o ambiente seria mais complexo para a condução da política monetária.

No momento, ele avalia que já é possível observar uma inflexão da atividade econômica, com o nível de atividade retornando ao seu potencial. Ainda assim, o cenário exige cautela na interpretação dos dados e no ritmo das decisões, disse.

Nilton também relembrou que, após a queda da volatilidade do real e dos juros em dezembro, houve questionamentos sobre a comunicação do BC. Em janeiro, porém, segundo ele, os dados passaram a evoluir de forma mais próxima do esperado, reforçando a percepção de que o próximo movimento da autoridade monetária seria apenas de “calibração”.

“É um processo de calibração, não é um processo de afrouxamento da política monetária. A busca aqui não é a taxa de juro neutro”, afirmou. “Esse processo de calibração passa por terminar em ponto restritivo.”

Segundo ele, o próprio BC entende que o ambiente de mercado deve ficar mais volátil ao longo deste ano por causa das eleições presidenciais, o que tende a reduzir a eficácia da política monetária. Nesse contexto, a “camada extra de juros” aplicada até agora pela autoridade monetária deve ajudar a lidar com esse cenário.

“Com tudo isso posto, o Comitê decidiu que o processo de calibração deve começar na próxima reunião, e por isso que é uma calibração, a gente está vendo até onde a gente pode ir”, disse.

Em janeiro, o Comitê de Política Monetária (Copom) manteve a taxa Selic em 15% ao ano, mas sinalizou a intenção de iniciar o processo de corte dos juros neste mês.

No mercado, a principal dúvida agora é o tamanho desse corte. Com o aumento das incertezas globais após o início da guerra envolvendo Estados Unidos e Israel contra o Irã, investidores reduziram as apostas em uma queda de 0,50 pontos percentuais e passaram a elevar as posições em um corte menor, de 0,25 p.p.

Durante sua fala, David afirmou que não pode antecipar a decisão do Copom, acrescentando que os acontecimentos envolvendo o Irã são relevantes, mas cercados de incertezas

*Com informações da Broadcast

  •  

Tesouro IPCA+ aumenta prêmio de risco e oferece até 7,58% com guerra no radar; confira as taxas do Tesouro Direto nesta quinta-feira (5)

As taxas do Tesouro Direto operam com movimentos mistos na sessão desta quinta-feira (5), com leve alta em alguns vértices da curva e ajustes pontuais em relação ao fechamento anterior.

Entre os títulos prefixados, o Tesouro Prefixado 2032 oferece 13,52% ao ano, praticamente estável frente aos 13,51% registrados no fechamento anterior, uma alta marginal de 1 ponto-base. Já o Tesouro Prefixado 2029 paga 12,97%, enquanto o Tesouro Prefixado com Juros Semestrais 2037 oferece 13,69% ao ano.

Nos papéis atrelados à inflação, o movimento foi de abertura da taxa em alguns vencimentos. O Tesouro IPCA+ 2032 rende IPCA + 7,58%, acima dos IPCA + 7,49% observados no fechamento anterior.

Em vencimentos mais longos, os retornos seguem elevados. O Tesouro IPCA+ 2040 oferece IPCA + 7,14%, enquanto o Tesouro IPCA+ 2050 paga IPCA + 6,86%. Entre os títulos com pagamento de juros semestrais, o Tesouro IPCA+ 2037 rende IPCA + 7,41%, e o Tesouro IPCA+ 2045 oferece IPCA + 7,14%.

O Tesouro Selic 2031, por sua vez, é negociado a Selic + 0,099% ao ano, mantendo o comportamento mais estável típico dos títulos pós-fixados.

Os movimentos indicam pequena reabertura da curva real, com investidores exigindo prêmio ligeiramente maior em alguns títulos atrelados à inflação, enquanto os prefixados mostram estabilidade após o recuo observado na sessão anterior.

O conflito no oriente Médio segue no radar dos investidores que calculam até quanto o preço do petróleo pode chegar e o impacto que isso teria na inflação mundial. Apesar de um alívio ontem com a possibilidade de um acordo entre Estados Unidos e Irã, os temores de uma escalada da guerra voltaram ao radar.

Mísseis iranianos levaram milhões de israelenses a correrem para abrigos antiaéreos, enquanto Israel lançou uma grande onda de ataques à Teerã nesta quinta-feira.

Taxas dos títulos do Tesouro Direto hoje (5):

Título Rendimento Anual Investimento mínimo Preço unitário Vencimento
Tesouro Selic 2031 Selic + 0,099% R$ 184,39 R$ 18.439,33 01/03/2031
Tesouro Prefixado 2029 12,97% R$ 7,10 R$ 710,93 01/01/2029
Tesouro Prefixado 2032 13,52% R$ 4,80 R$ 480,13 01/01/2032
Tesouro Prefixado com juros semestrais 2037 13,69% R$ 8,23 R$ 823,78 01/01/2037
Tesouro IPCA+ 2032 IPCA + 7,58% R$ 28,93 R$ 2.893,55 15/08/2032
Tesouro IPCA+ com juros semestrais 2037 IPCA + 7,41% R$ 42,43 R$ 4.243,20 15/05/2037
Tesouro IPCA+ 2040 IPCA + 7,14% R$ 17,16 R$ 1.716,03 15/08/2040
Tesouro IPCA+ com juros semestrais 2045 IPCA + 7,14% R$ 41,90 R$ 4.190,45 15/05/2045
Tesouro IPCA+ 2050 IPCA + 6,86% R$ 9,22 R$ 922,04 15/08/2050
Tesouro IPCA+ com juros semestrais 2060 IPCA + 7,07% R$ 40,35 R$ 4.035,11 15/08/2060
Tesouro Renda+ Aposentadoria Extra 2030 IPCA + 7,20% R$ 19,23 R$ 1.923,50 15/12/2049
Tesouro Renda+ Aposentadoria Extra 2035 IPCA + 7,05% R$ 13,93 R$ 1.393,36 15/12/2054
Tesouro Renda+ Aposentadoria Extra 2040 IPCA + 6,94% R$ 10,15 R$ 1.015,33 15/12/2059
Tesouro Renda+ Aposentadoria Extra 2045 IPCA + 6,90% R$ 7,34 R$ 734,78 15/12/2064
Tesouro Renda+ Aposentadoria Extra 2050 IPCA + 6,89% R$ 5,28 R$ 528,96 15/12/2069
Tesouro Renda+ Aposentadoria Extra 2055 IPCA + 6,91% R$ 3,77 R$ 377,26 15/12/2074
Tesouro Renda+ Aposentadoria Extra 2060 IPCA + 6,92% R$ 2,69 R$ 269,59 15/12/2079
Tesouro Renda+ Aposentadoria Extra 2065 IPCA + 6,92% R$ 1,93 R$ 193,32 15/12/2084
Tesouro Educa+ 2027 IPCA + 7,72% R$ 36,37 R$ 3.637,77 15/12/2031
Tesouro Educa+ 2028 IPCA + 7,65% R$ 33,87 R$ 3.387,60 15/12/2032
Tesouro Educa+ 2029 IPCA + 7,60% R$ 31,55 R$ 3.155,77 15/12/2033
Tesouro Educa+ 2030 IPCA + 7,56% R$ 29,40 R$ 2.940,32 15/12/2034
Tesouro Educa+ 2031 IPCA + 7,51% R$ 27,43 R$ 2.743,55 15/12/2035
Tesouro Educa+ 2032 IPCA + 7,46% R$ 25,62 R$ 2.562,52 15/12/2036
Tesouro Educa+ 2033 IPCA + 7,42% R$ 23,93 R$ 2.393,80 15/12/2037
Tesouro Educa+ 2034 IPCA + 7,36% R$ 22,42 R$ 2.242,45 15/12/2038
Tesouro Educa+ 2035 IPCA + 7,31% R$ 21,00 R$ 2.100,78 15/12/2039
Tesouro Educa+ 2036 IPCA + 7,26% R$ 19,69 R$ 1.969,46 15/12/2040
Tesouro Educa+ 2037 IPCA + 7,21% R$ 18,47 R$ 1.847,99 15/12/2041
Tesouro Educa+ 2038 IPCA + 7,16% R$ 17,35 R$ 1.735,66 15/12/2042
Tesouro Educa+ 2039 IPCA + 7,11% R$ 16,31 R$ 1.631,52 15/12/2043
Tesouro Educa+ 2040 IPCA + 7,07% R$ 15,32 R$ 1.532,89 15/12/2044
Tesouro Educa+ 2041 IPCA + 7,03% R$ 14,41 R$ 1.441,39 15/12/2045
Tesouro Educa+ 2042 IPCA + 7,00% R$ 13,54 R$ 1.354,17 15/12/2046
Tesouro Educa+ 2043 IPCA + 6,97% R$ 12,73 R$ 1.273,03 15/12/2047
Tesouro Educa+ 2044 IPCA + 6,95% R$ 11,95 R$ 1.195,19 15/12/2048
  •  

Tesouro Direto: taxas dos títulos IPCA+ recuam e voltam para perto das mínimas do semestre

O Banco Central evitou sinalizar qualquer chance de um corte da Selic já em janeiro de 2026. Mas, mesmo assim, as taxas do Tesouro Direto passaram a cair depois da decisão do Comitê de Política Monetária (Copom) que manteve a taxa básica em 15% ao ano na quarta-feira (10).

Nesta sexta-feira (12), os títulos atrelados à inflação, o Tesouro IPCA+, voltaram a cair. Agora estão em patamares mais próximos das mínimas vistas antes dos ruídos políticos contaminarem os mercados e fazerem os retornos desses papéis retomarem ao nível de 8% ao ano.

O Tesouro IPCA+ 2029, por exemplo, saiu de 7,98% de juro acima da inflação vista na super quarta-feira (10) da política monetária para 7,79% nesta sexta-feira (12). O Tesouro IPCA+ 2040, que chegou a 7,01% no dia do Copom, voltou para 6,87% ao ano. E o papel mais longo da plataforma Tesouro Direto, o IPCA+ 2050, está com rendimento de inflação mais 6,88% contra 7,02% visto pouco antes da decisão de juros.

As mínimas anteriores ao episódio do anúncio da pré-candidatura do senador Flávio Bolsonaro foram alcançadas entre fim de novembro e início do mês. O Tesouro IPCA+ 2029 chegou a 7,64% ao ano em 4 de dezembro. O Tesouro IPCA+ 2040 no mesmo dia chegou a 6,82%. E o Tesouro IPCA+ 2050 foi negociado a 6,78% no mesmo dia.

CONTEÚDO DE MARCA: Tudo o que você precisa saber antes de investir em um CDB

Menos política e mais visão sobre juros

Mas o que mudou de lá para cá? Em primeiro lugar, o ruído politico arrefeceu. Ainda que o senador Flávio Bolsonaro (PL-RJ), filho do ex-presidente Jair Bolsonaro, tenha reafirmado sua pré-candidatura como o escolhido do próprio pai, os investidores passaram a considerar o evento mais como uma jogada para tentar aprovar uma anistia ao ex-presidente no Congresso. Ou seja, os nomes na futura corrida presidencial ainda não estão definidos.

Mas o fator mais importante veio mesmo do cenário para juros. Ainda que o Copom tenha evitado alimentar expectativas para um corte de taxas no início do próximo ano, o mercado entendeu que o ciclo de reduções está mais perto do que nunca. Mesmo se o BC não baixar em janeiro, a visão é a de que a primeira diminuição da Selic não passa de março.

E tem mais: diante de um juro real no maior patamar em 10 anos, combinado a uma inflação que mostra estar controlada, à convergência de expectativas para o cenário vislumbrado pelo Copom no horizonte relevante – que vai até o segundo trimestre de 2027 – e sinais claros de desaceleração da atividade, os investidores veem crescentes possibilidade de a autoridade ter de acelerar o passo nos cortes.

Mercado vê cortes mais amplos

O último boletim Focus do BC, que reúne projeções para indicadores como Selic, IPCA, PIB e câmbio, mostra a mediana de estimativas do mercado para a taxa de juros no fim de 2026 em 12,25% ao ano. Isso representa uma queda de 2,75% no ano que vem. Se o Copom optar por iniciar o ciclo com um corte de 0,25 ponto percentual teria de realizar reduções de 0,50 ponto em, ao menos, metade das oito reuniões no ano.

Esse, por exemplo, é o cenário base do Citi. O economista-chefe do banco no Brasil, Leonardo Porto, enxerga o Copom cortando  0,25 ponto já a partir de janeiro e acelerando posteriormente para ajustes de 0,50 pp. Isso até que a Selic alcance 12% no fim do próximo ano.

Já existem casas, como o Itaú, que começam a ver espaço para o juro cair a 11% ao ano no fim de 2026. Nesse caso, o banco central teria de realizar cortes de 0,5 ponto percentual em todas as reuniões do ano que vem, começando já em janeiro.

  •  

Onda de otimismo anima bolsas globais e empurra Ibovespa para novo recorde

Um “alinhamento dos astros” nesta segunda-feira (27) sustentou o ânimo de quase todos os mercados globais – e o Brasil não ficou de fora. Com expectativas positivas rodando o cenário econômico, político e monetário, as bolsas ao redor do mundo tiveram um dia positivo e o Ibovespa, na mesma toada, renovou a sua máxima histórica.

O principal índice da bolsa brasileira terminou a sessão em um novo recorde de 146.991 pontos, com alta de 0,56%. No desempenho intradiário (dentro de uma sessão), o indicador também quebrou o recorde ao alcançar 147.976 pontos na parte da manhã.

Em linha com o enfraquecimento ante outras moedas globais, o dólar à vista fechou em baixa de 0,42%, aos R$ 5,3706. No ano, a divisa acumula queda de 13,08%.

A principal força para o mercado veio da sinalização de um potencial final feliz para o embate tarifário entre os Estados Unidos e a China. No domingo (26), os principais negociadores comerciais das duas economias disseram ter chegado a um entendimento preliminar sobre uma série de pontos delicados. Isso pavimenta o terreno para que os presidentes Donald Trump e Xi Jinping, da China, finalizem um acordo em uma reunião marcada para a quinta-feira (30).

Caso os dois líderes consigam um passo concreto, sairá de cena o principal fator que tem abalado os mercados globais nos últimos meses. Na última escalada das tensões comerciais, em 10 de outubro, Trump anunciou um aumento de tarifas para 100% sobre todos os produtos chineses.

E outros fatores se somaram para explicar o bom humor dos investidores, como a perspectiva de mais um corte de juros pelo Federal Reserve (Fed, o banco central americano) já na quarta-feira (29).

O mercado já trabalha majoritariamente com um corte de 0,25 ponto percentual nos juros americanos. A ferramenta CME FedWatch, que acompanha as apostas de investidores nos rumos da política monetária, coloca essa possibilidade em 97,8%. A potencial redução alimenta o interesse dos investidores para buscar aplicações mais arriscadas, mas com maior potencial de retorno – o que traz um fluxo grande para mercados em desenvolvimento.

Aqui no Brasil, o mercado também se apoiou no clima amistoso entre Lula e Trump em encontro realizado no domingo (26). A reunião, que durou 45 minutos, foi considerada pelos dois lados como produtiva. Agora, a expectativa é por movimentos concretos de costura de acordos em novas reuniões entre representantes dos países. Esse foi o primeiro evento com participação dos dois governantes após o mandatário americano decidir aplicar tarifas de 50% sobre produtos brasileiros, no fim de julho.

Até os dados macroeconômicos deram uma força ao desempenho positivo da bolsa no dia. O boletim Focus, que traz as estimativas de economistas para alguns indicadores, continuou mostrando mais quedas das expectativas sobre a inflação. Esse processo de “ancoragem” ou seja, de convergência das projeções para a meta estabelecida pelo Banco Central, é sempre citado pela autoridade como um dos principais fatores para o início do ciclo de cortes da Selic.

  •