❌

Visualização de leitura

7 criptomoedas para acompanhar em novembro, segundo analistas

Outubro foi conturbado para o bitcoin (BTC). Com a manutenção dos juros nos Estados Unidos, a volatilidade nos fluxos de ETFs cripto e um ataque hacker à Binance, maior exchange do mundo, a criptomoeda fechou o mês em queda de 7,3%.

Apesar do recuo, o ativo digital continua liderando as carteiras recomendadas para novembro. Os seis portfólios analisados pela reportagem do InvestNews mantiveram a criação de Satoshi Nakamoto entre suas apostas neste mês.

Altcoins conhecidas, como ethereum (ETH) e solana (SOL), também aparecem na seleção, ao lado de outros projetos. Veja abaixo a lista completa.

E aqui vale sempre o disclaimer: o levantamento não deve ser interpretado como recomendação de investimento. O objetivo é mostrar quais ativos estão no radar dos analistas neste momento.

Veja as 7 criptomoedas no radar dos analistas

Bitcoin (BTC)

O bitcoin segue como base da carteira, defende Caio Villa, líder de produto e relacionamento da Brasil Bitcoin. “Outubro foi de consolidação na faixa dos US$ 80 mil, com fluxo volátil nos ETFs americanos: saídas fortes no meio do mês e retomada no fim, com mais de US$ 286 milhões de entrada em 26 e 27 de outubro”, diz.

Ethereum (ETH)

O ethereum continua no radar pela evolução tecnológica da rede e pelo crescimento das aplicações financeiras baseadas em blockchain. “O protagonismo do ethereum em stablecoins, tokenização e DeFi também reforça sua relevância, especialmente em um cenário de maior integração entre instituições financeiras tradicionais e ativos digitais”, diz Marcelo Person, diretor de tesouraria e mercado cripto da Foxbit.

Solana (SOL)

Para Guilherme Fais, diretor financeiro da Bybit para a América Latina, a tese por trás da SOL é a expansão de seu ecossistema e a utilização da rede em diferentes aplicações. Visão semelhante tem Julián Colombo, diretor sênior de políticas públicas e estratégia para a América do Sul na Bitso. Para ele, se o apetite por risco melhorar e o uso de stablecoins e pagamentos digitais continuar crescendo, a SOL seguirá entre os ativos mais expostos a esse movimento.

Hyperliquid (HYPE)

O token HYPE, da Hyperliquid, plataforma descentralizada para negociação de criptomoedas e derivativos, aparece na lista do BTG Pactual. Um dos destaques citados do projeto foi o anúncio (no fim do outubro) da ICE, controladora da NYSE, de planos para desenvolver mercados regulados de futuros perpétuos utilizando a infraestrutura do protocolo. O movimento ainda está sujeito à aprovação regulatória.

XRP (XRP)

No caso do XRP, os players locais citam como ponto positivo o desenvolvimento de funcionalidades voltadas a empréstimos, que podem expandir as aplicações financeiras do ecossistema. “O avanço da stablecoin RLUSD e a maior integração com instituições financeiras também reforçam a narrativa de pagamentos e infraestrutura”, diz Person, da Foxbit.

Aave (AAVE)

A Aave se destaca no mercado de empréstimos descentralizados e na integração entre finanças descentralizadas (DeFi, na sigla em inglês) e ativos do mundo real, de acordo com os analistas. O protocolo permite operações de crédito com criptoativos como garantia e tem ampliado sua atuação em iniciativas que envolvem o uso de ativos tokenizados como colateral.

Uniswap (UNI)

O pessoal do Mercado Bitcoin, que ainda está lidando com os efeitos de um ataque hacker milionário, também divulgou sua carteira de apostas. Entre os ativos escolhidos está o UNI, token da Uniswap. Os motivos incluem a posição da plataforma como a maior exchange descentralizada do mercado e o desempenho positivo do ativo em 2026.

Veja as cotações das principais criptomoedas às 7h

Bitcoin (BTC):  +2,61%, US$ 80.330,67

Ethereum (ETH): +4,14%, US$ 2.415,11

BNB (BNB): +1,99%, US$ 714,28

XRP (XRP): +2,87%, US$ 1,31

Solana (SOL): +4,06%, US$ 96,74

Outros destaques do mercado cripto

Hacker vende criptos roubadas do MB. O hacker responsável pelo ataque ao Mercado Bitcoin já vendeu US$ 10,55 milhões em criptomoedas desviadas da exchange. A corretora, por sua vez, informou que conseguiu bloquear US$ 15 milhões dos US$ 49 milhões roubados, em uma tentativa de recuperar parte dos fundos. O MB também anunciou que liberará gradualmente o acesso às contas dos clientes a partir de segunda-feira (9).

Cripto enfrenta novo cenário político nos EUA. A vitória dos democratas nas eleições americanas acendeu um alerta no mercado cripto. Com o partido (que não curte muito o setor) no controle das duas casas do Congresso, os players esperam mais fiscalização e veem diminuir as chances de avanço de projetos favoráveis. Apesar disso, representantes da indústria defendem que as criptomoedas são uma pauta bipartidária e que é necessário ampliar o diálogo com os dois lados.

Mercado cripto vai além de Washington, dizem gigantes. Apesar do receio do mercado com a vitória dos democratas nos EUA, gigantes como BlackRock e Grayscale não veem motivos para frear o setor. As gestoras avaliam que a expansão das criptomoedas vai muito além de Washington e é impulsionada pela demanda internacional, pela adoção institucional e pela entrada de grandes empresas financeiras no segmento.

  •  

O BC está contra a parede e, sem ajuste fiscal, o Brasil entra em recessão, diz Tony Volpon

O comunicado da decisão do Comitê de Política Monetária do Banco Central (Copom) mostra que a autoridade está contra a parede, afirmou ao InvestNews o ex-diretor da autoridade monetária Tony Volpon. “O BC não poderia fazer mais nada a não ser esperar.”

Segundo o economista, caso tenha de subir os juros novamente, o risco seria o de acelerar a entrada da economia em um cenário conhecido como “dominância fiscal”.

Esse é um quadro que pode ocorrer quando a dívida está elevada demais, a tal ponto que decisões de juros surtem menos efeito no controle da inflação e de suas expectativas. Se o BC sobe ainda mais os juros para combater a inflação, o custo para rolar a enorme dívida pública explode.

O aumento de juros faz o mercado desconfiar da capacidade do governo de pagar suas contas, o que pode gerar fuga de capitais, alta do dólar, desvalorização da moeda e, contraintuitivamente, mais inflação.

Além da dominância fiscal, a falta de ajuste nas contas públicas pode levar a um cenário no qual o país enfrenta um quadro de estagnação econômica, com crescimento baixo ou nulo e aumento do desemprego, sem que, ao mesmo tempo, consiga evitar uma inflação alta e persistente.

“No fim do dia, piorou a visão do BC sobre a desaceleração da atividade e sobre as expectativas de inflação, que estão subindo muito mais. O que o Copom está descrevendo, efetivamente, é que podemos estar rumando para um quadro de estagflação.”

O Copom manteve a Selic em 13,75% ao ano nesta quarta-feira (4), interrompendo um ciclo de cinco quedas de juros seguidas. A decisão era amplamente esperada no mercado diante dos dados mais recentes.

Volpon foi taxativo sobre o impacto da piora do mercado e da conjuntura negativa que se consolidou após a eleição presidencial: a economia vai enfrentar uma recessão em 2027. “Esse é o meu cenário base.”

O economista considera ainda a decisão de interromper a sequência de cortes da Selic como o fim do ciclo de cortes, após cinco reuniões em que a taxa foi reduzida. “O comunicado do Copom não está descrevendo a decisão como uma pausa. O que o documento efetivamente sinaliza é que o ciclo acabou.”

Nesse caso, o próximo movimento do BC pode até ser uma alta de juros, se o cenário se deteriorar. “Por exemplo, caso o câmbio dispare para acima de R$ 5,80”, cita. No fechamento da quarta-feira (4), estava em R$ 5,47.

Quadro que lembra 2015 e 2016

Volpon afirma que o momento atual lembra muito o período entre 2015 e 2016, quando o BC acabou subindo os juros para 14,25% ao ano em meio a uma inflação de dois dígitos e uma desaceleração da atividade.

O economista, que participou das reuniões do Copom naquele período, explica que “quadro atual é parecido, com inflação muito alta e economia no rumo da recessão”. Na visão do especialista, “esse é o quadro mais desafiador para a política monetária”.

O ex-diretor do BC reforçou que seu cenário base para o próximo ano é negativo. “Acho que o mercado mantêm a lembrança do último governo que não importa quem seja nomeado ministro da Fazenda, porque, no fim do dia, quem decide os rumos da economia é o Lula. O ministro da Fazenda não tem autonomia.”

Para mudar o quadro de risco fiscal, o próprio presidente teria de convencer o mercado de que o governo vai fazer um ajuste fiscal gradual. “Mas como o PT acredita que fazer um ajuste fiscal seria um estelionato eleitoral, tudo indica que a Selic deve se manter contracionista e contribuir para uma recessão futura.”

  •  

Como as cervejarias roubaram um mercado importante das fabricantes de destilados

Se você levou drinques em lata para uma festa de Halloween, há uma boa chance de que eles tenham sido fabricados por uma cervejaria, e não por uma empresa tradicional de bebidas destiladas.

Isso é um problema para fabricantes de destilados como a Diageo, dona da tequila Casamigos, e a Pernod Ricard. A tendência dos coquetéis em lata, da qual as duas empresas se mantiveram afastadas nos últimos anos, não está desaparecendo. Agora, elas correm para recuperar o terreno perdido.

Os coquetéis prontos para beber, conhecidos pela sigla RTD (ready-to-drink), são um dos poucos pontos positivos em um mercado que, de resto, enfrenta um cenário bastante desfavorável. Isso vale de mercados maduros como os Estados Unidos a emergentes como o Brasil.

O consumo de bebidas alcoólicas por habitante nos Estados Unidos caiu para o menor nível em 60 anos.

A Pernod, dona do uísque irlandês Jameson, informou que seu negócio nos Estados Unidos encolheu 10% em relação ao mesmo período do ano anterior no trimestre mais recente.

A Diageo disse recentemente a investidores que algumas de suas principais marcas, incluindo a tequila Casamigos, estão perdendo participação de mercado na América do Norte.

Como resultado, as ações das duas empresas são negociadas a avaliações semelhantes às registradas após a crise financeira de 2008. Nos últimos cinco anos, os papéis da Pernod e da Diageo perderam mais da metade de seu valor.

No mesmo período, as ações da AB InBev, dona da Budweiser e que detém 18% do mercado de drinques prontos à base de destilados em volume, subiram quase 40%.

Reduzir essa diferença será uma tarefa difícil e dependerá, em parte, do desempenho da Pernod e da Diageo na categoria de bebidas prontas para consumo. As vendas em valor dos coquetéis prontos para beber cresceram 28% nas 52 semanas encerradas em 17 de outubro, segundo dados da NielsenIQ.

As s bebidas prontas para o consumo evoluíram de uma espécie de “combustível de foguete para jovens” para uma bebida conveniente para adultos, afirma Trevor Stirling, analista da Bernstein. A categoria passou de 4% do mercado total de bebidas alcoólicas dos Estados Unidos em volume, em 2019, para 10% atualmente.

Os consumidores têm optado pelas bebidas prontas para o consumo, em parte, porque a pandemia mudou os hábitos de socialização. O consumo de álcool está começando mais cedo à noite, o que leva as pessoas a escolher bebidas mais leves e com menor teor alcoólico, em vez de destilados fortes, como conhaque ou uísque.

O consumo também está acontecendo cada vez mais fora de bares e restaurantes, em locais como eventos esportivos, piqueniques e festivais de música. As latas portáteis de bebidas já misturadas são mais práticas nessas ocasiões do que as grandes garrafas de destilados necessárias para preparar coquetéis do zero.

O preço também é um fator, embora as bebidas prontas para o consumo não sejam, na realidade, uma opção mais econômica.

Um pacote com 12 latas da High Noon custa R$ 87,59, o equivalente a R$ 778 por litro de álcool puro. Já uma garrafa de 750 mililitros de vodca Tito’s custa R$ 98,56, o que corresponde a R$ 378 por litro de álcool puro, segundo análise da Bernstein.

Os consumidores escolhem as bebidas prontas para limitar o gasto total no momento da compra, mesmo que uma garrafa maior ofereça mais bebida pelo dinheiro desembolsado.

A ironia é que a Diageo começou a explorar esse mercado há mais de duas décadas, quando lançou a Smirnoff Ice, marca que hoje registra cerca de US$ 500 milhões em vendas anuais nos Estados Unidos.

Mas bebidas desse tipo eram menos lucrativas do que a venda de grandes garrafas de destilados e, por isso, nunca foram uma prioridade.

Agora, são. Mas a categoria de bebidas prontas não é uma extensão natural dos negócios das fabricantes de destilados.

Essas bebidas são embaladas, distribuídas e consumidas de maneira mais parecida com a cerveja. Sua produção exige instalações para envasamento em latas, enquanto as destilarias geralmente possuem linhas de engarrafamento.

Os coquetéis em lata também têm prazo de validade menor do que os destilados de teor alcoólico integral, e a velocidade de vendas é maior. Eles precisam ser entregues com a mesma frequência da cerveja, algo com que as fabricantes de destilados não estão acostumadas.

Recentemente, a Pernod Ricard reformulou parte de sua estrutura de distribuição nos Estados Unidos para ganhar agilidade.

As grandes cervejarias entraram mais rapidamente nesse mercado porque começaram a perder consumidores para as bebidas prontas antes das fabricantes de destilados.

Apesar de ser uma empresa de cerveja, a AB InBev é uma das companhias que mais crescem no mercado americano de bebidas destiladas, graças à forte demanda por seus coquetéis em lata da marca Cutwater.

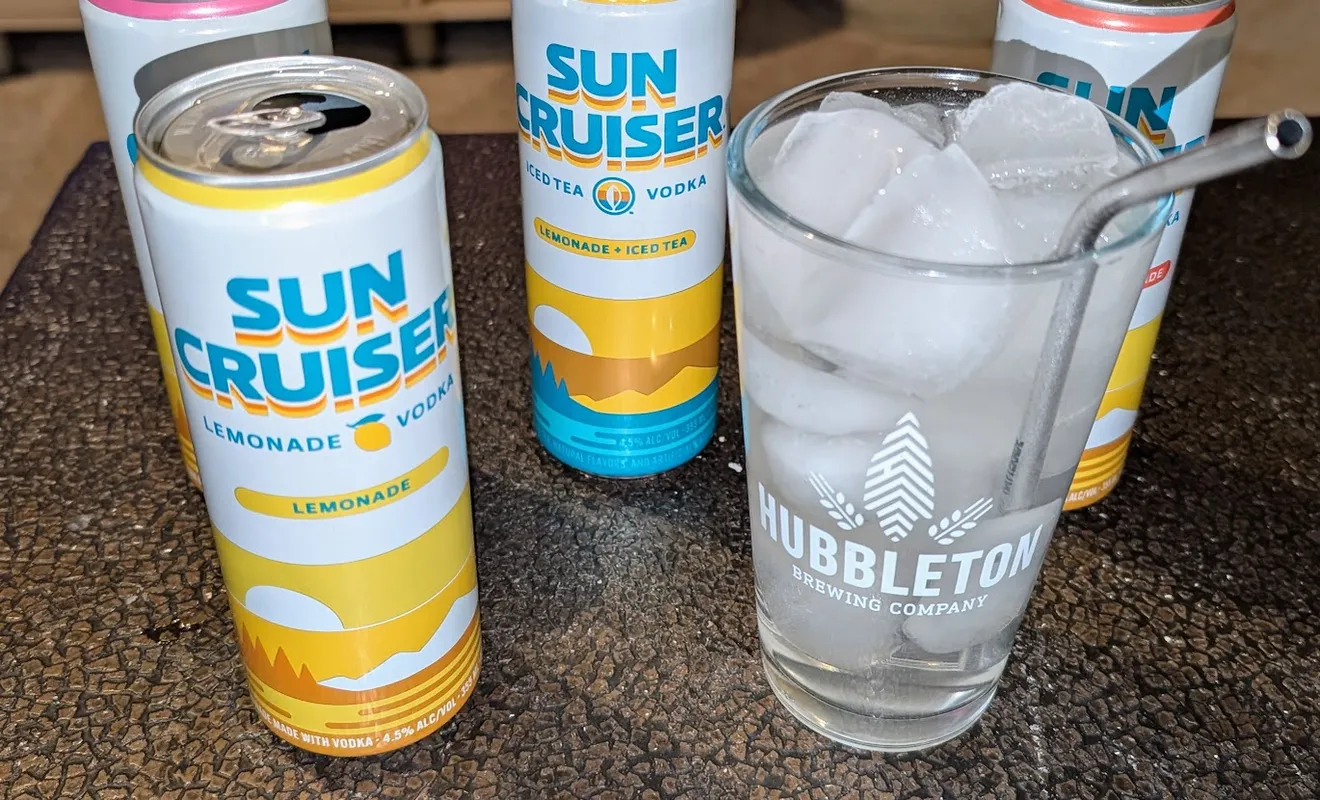
A Boston Beer é dona de coquetéis à base de destilados, como os da marca Sun Cruiser, e avançou tanto no segmento de RTDs que apenas 15% de seu volume de vendas agora vem da cerveja tradicional. Já a vinícola Gallo, de capital fechado, é dona da popular marca de drinques prontos High Noon.

Além disso, as barreiras de entrada no mercado de RTDs são baixas, o que permite que novas marcas e sabores de coquetéis em lata cheguem ao mercado o tempo todo.

A Sazerac, empresa de capital fechado, é uma das poucas fabricantes de destilados que conseguiram conquistar espaço nesse segmento. Sua marca de bebidas prontas BuzzBallz, porém, é controversa devido à popularidade entre consumidores jovens.

Recentemente, a companhia ultrapassou a Diageo e se tornou, pela primeira vez, a maior fabricante de destilados dos Estados Unidos em valor de vendas.

A Diageo aposta que as grandes fabricantes de destilados têm uma vantagem, já que suas marcas tradicionais são conhecidas pelos consumidores. Por enquanto, porém, isso não se confirmou.

As bebidas prontas para o consumo baseadas em marcas de destilados já existentes representam menos de 5% do mercado americano da categoria, segundo dados da Bernstein. Marcas criadas especificamente para esse segmento parecem ter melhor aceitação entre os consumidores.

Pernod e Diageo chegaram atrasadas a uma festa em que as cervejarias já conquistaram os consumidores de coquetéis. Enquanto não conseguirem recuperar espaço nesse mercado, essa desvantagem continuará pressionando o valor de suas ações.

Escreva para Carol Ryan pelo e-mail carol.ryan@wsj.com.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

No universo das tradings de matérias-primas, sócios do BTG fizeram uma aposta para além da Faria Lima

Garantir o fornecimento de gás para uma termelétrica em Pesquería, no norte do México, exige um trabalho metódico. Quem cuida do abastecimento precisa acertar quantidades e prazos com fornecedores, ajustar as entregas às necessidades da usina e ainda fazer a conta fechar.

Embora dificilmente ganhe manchetes, essa rotina movimenta muito dinheiro. Em 2025, o contrato de abastecimento da usina custou, em média, US$ 3,8 milhões por mês, quase US$ 46 milhões no ano. É uma pequena amostra de um mercado que organiza o fornecimento de grãos, petróleo, gás e metais para fábricas, refinarias e usinas ao redor do mundo.

Por trás do contrato da usina mexicana está a Engelhart, uma empresa com raízes no mercado financeiro brasileiro. A essência do negócio é o trading: comprar, vender e organizar o fornecimento de matérias-primas, além de negociar contratos financeiros ligados a esses produtos.

A operação nasceu em 2013, dentro do BTG Pactual, como uma aposta dos sócios de levar para além das mesas do banco sua experiência com negociação e gestão de riscos.

A ambição rendeu até uma brincadeira com o alfabeto, como já mostrou o site The AgriBiz. Quatro tradicionais gigantes do comércio agrícola são conhecidas pela sigla ABCD, formada pelas iniciais de ADM, Bunge, Cargill e Louis Dreyfus. A Engelhart, nessa anedota, acrescentaria o E.

Hoje, a Engelhart segue ligada aos sócios que controlam o banco e mantém 12 escritórios em nove países. Disputa espaço num mercado em que o momento da compra, o custo do transporte e o prazo de entrega podem separar uma operação lucrativa de um prejuízo milionário.

O segmento das tradings vai dos grãos ao petróleo e dos metais ao gás que abastece a usina mexicana. Sua escala ajuda a entender o interesse dos banqueiros brasileiros: Cargill, Bunge e Trafigura, esta com forte atuação em energia e metais, somaram cerca de US$ 465 bilhões em receitas nos respectivos exercícios fiscais de 2025.

A aposta dos banqueiros

Para comandar sua entrada nesse mercado, o BTG contou com Ricardo Leiman, que havia chefiado a Noble, uma das grandes tradings internacionais daquele período. A operação começou como BTG Commodities, com planos de negociar diferentes produtos em vários países e ocupar parte do espaço deixado por bancos que recuavam do setor.

Uma das vantagens estava no dinheiro que sustentava o negócio. A proximidade com o BTG dava acesso a financiamento de baixo custo – um recurso importante para uma empresa que precisava comprar mercadorias e carregar compromissos até receber dos clientes.

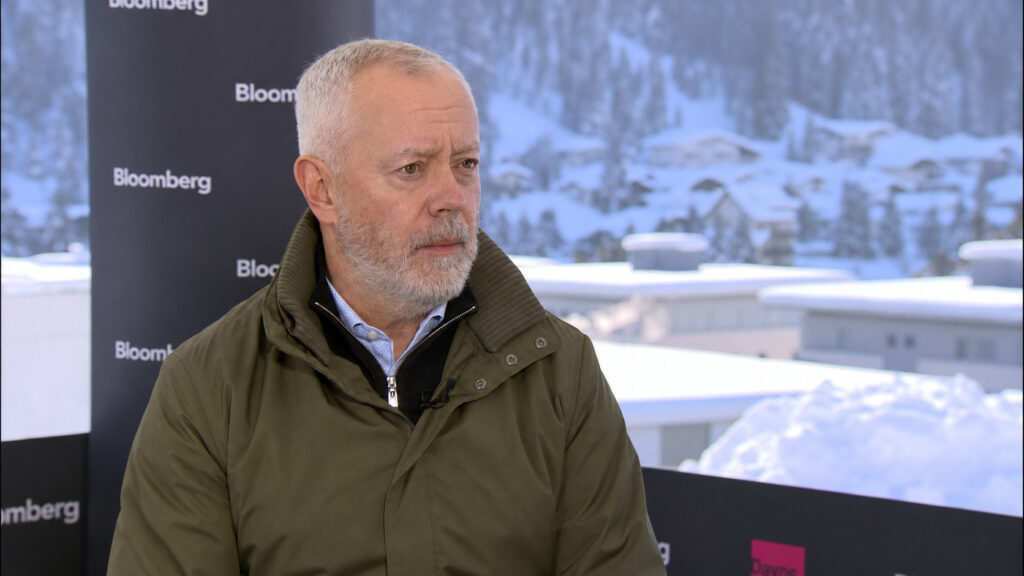
André Esteves, chairman e sócio sênior do BTG Pactual
André Esteves, chairman e sócio sênior do BTG (Ilustração: João Brito)

A expansão foi rápida. Em poucos anos, a operação passou de um pequeno grupo a quase mil funcionários em 30 escritórios, segundo relato de Huw Jenkins, atual CEO da Engelhart. A marca surgiu em 2016, quando a plataforma foi separada da estrutura operacional do banco, que ainda manteve uma participação no capital.

Jenkins conhecia bem o mundo de onde vinha essa aposta. Ex-chefe do banco de investimentos do UBS e vice-presidente do conselho do BTG, ele assumiu o comando cotidiano da trading em 2017. Leiman deixou a empresa posteriormente.

Ao revisitar a expansão em uma entrevista publicada no site da companhia em 2023, Jenkins descreveu uma operação que havia crescido depressa demais. Negociar petróleo, cobre ou soja exigia conhecer as regras, os impostos, o armazenamento, o transporte e os riscos de crédito de cada mercado. “Virou uma espécie de monstro, e cometemos alguns erros”, reconheceu.

As dificuldades apareceram nos resultados. Segundo reportagem da Bloomberg publicada em março de 2019, a Engelhart perdeu US$ 243 milhões em 2017 e cerca de US$ 160 milhões em 2018. A reestruturação incluiu o fechamento de escritórios e a saída de negócios físicos de energia, de boa parte dos metais e de algodão.

Em 2019, o BTG vendeu a participação remanescente na plataforma internacional para a holding do grupo. A ligação com os sócios do banco permaneceu, mas a trading passou a seguir seu caminho com balanço próprio.

Reorganizando a casa

O problema da expansão também tinha a ver com escala. Em entrevista à Reuters em 2021, Jenkins explicou que a empresa não havia alcançado tamanho suficiente em quase todos os mercados físicos em que entrou.

Cada nova commodity trazia fornecedores, clientes, regras e necessidades logísticas próprios. A diversificação multiplicava as oportunidades e também o trabalho necessário para administrá-las.

A Engelhart diminuiu a estrutura dedicada a comprar, guardar e transportar mercadorias e passou a usar mais seu conhecimento sobre esses produtos para negociar no mercado financeiro.

Podia, por exemplo, comprar um contrato que ganhasse valor com a alta do petróleo, sem precisar receber uma carga, encontrar onde armazená-la e organizar sua entrega.

É esse modelo que a empresa usa hoje nos negócios com grãos, petróleo e metais. Em gás, eletricidade e transporte marítimo, também cuida de operações que envolvem abastecer clientes e movimentar cargas – como o fornecimento de combustível à usina mexicana.

Huw Jenkins, CEO da Engelhart e sócio do BTG
Huw Jenkins, CEO da Engelhart e sócio do BTG (Reprodução)

A atuação em energia ganhou peso em agosto de 2024, com a compra da Trailstone, da gestora Riverstone. A aquisição reforçou os negócios com gás e eletricidade e os serviços prestados a donos de usinas renováveis, como a gestão da venda da energia produzida. Nesse trabalho, prever a intensidade do sol e do vento ajuda a estimar quanto estará disponível para entregar aos compradores.

Na gestão internacional, Jenkins tem ao seu lado o brasileiro Ricardo Fróes, diretor financeiro que ocupou o mesmo cargo na TAM e na CCR antes de chegar ao BTG, em 2012. A área de negociação é comandada por Namesh Hansjee, contratado em 2023 após passagens pela Rio Tinto e pela EDF Trading.

A aposta passou a se concentrar na capacidade de interpretar informações, calcular preços e administrar riscos. A experiência havia mostrado quanto custava tentar dominar, ao mesmo tempo, todas as etapas do comércio de diferentes matérias-primas.

No momento certo

Uma mesma tonelada de soja pode ter preços diferentes conforme o lugar em que está, a data de entrega e a qualidade exigida pelo comprador. É na combinação dessas condições que uma trading procura encontrar uma oportunidade de ganho.

No comércio físico, aproveitar essa diferença exige organizar uma operação inteira. Uma fábrica na Ásia precisa receber soja na quantidade e na data combinadas. Do outro lado do mundo, produtores brasileiros precisam vender a colheita.

A trading reúne fornecedores, prepara a carga, contrata transporte e assume compromissos de entrega. Dependendo do negócio, também adianta dinheiro ao produtor ou dá prazo para o comprador pagar.

Algumas dessas empresas participam ainda da transformação dos grãos em óleo, farelo e outros ingredientes para alimentos, ração e combustíveis. Entre a lavoura e o consumidor, podem administrar armazéns, fábricas e terminais portuários.

Cada etapa acrescenta uma despesa. Uma carga barata na origem pode perder a vantagem se o frete for caro. Um comprador disposto a pagar mais pode pedir meses para quitar a conta. Esperar uma oportunidade melhor também custa: enquanto a mercadoria permanece no armazém, há dinheiro comprometido com ela.

Os faturamentos bilionários das grandes tradings precisam ser lidos à luz dessa conta. Em 2025, a Bunge registrou receita líquida de US$ 70,3 bilhões e lucro bruto de US$ 3,4 bilhões. Para cada US$ 100 vendidos, sobraram menos de US$ 5 depois do custo dos produtos vendidos antes de despesas administrativas, juros, impostos e outros efeitos.

Soja no porto de Paranaguá, no Paraná
Soja no porto de Paranaguá, no Paraná (Divulgação)

O tempo entre comprar e vender acrescenta outro problema: a cotação pode mudar. Por isso, o mercado financeiro também serve para proteger os negócios com mercadorias.

Uma trading com soja em estoque e ainda sem preço de venda definido pode negociar contratos futuros do grão. Se a cotação cair, o ganho nesses contratos pode compensar parte da desvalorização da carga. São os chamados derivativos, cujo valor está ligado ao preço de outro produto ou ativo.

A proteção deixa outros riscos pelo caminho. O fornecedor pode não entregar, o comprador pode não pagar e o navio pode atrasar. Uma carga pode chegar fora da qualidade combinada. A empresa precisa de crédito e dinheiro para sustentar seus compromissos mesmo quando alguma peça dessa operação falha.

Conhecer essa cadeia também produz informação útil para quem negocia apenas contratos. Uma quebra de safra, um porto congestionado ou uma mudança na demanda podem alterar os preços antes que qualquer mercadoria troque de mãos. Para a Engelhart, esse conhecimento tem valor mesmo quando comprar um contrato dispensa receber uma carga.

Em Pesquería, o trabalho envolve uma exigência bastante concreta: fazer o gás chegar na quantidade necessária, no prazo combinado e a um custo que permita à usina funcionar. Entre interpretar o mercado e cumprir essa entrega, cabem as decisões que fazem de uma rotina aparentemente monótona um negócio de bilhões de dólares.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Copom cita piora das expectativas e interrompe sequência de cortes com Selic em 13,75% ao ano

O Banco Central manteve nesta quarta-feira (4) a Selic em 13,75% ao ano. A decisão, tomada de forma unânime pelo Copom, era esperada pelo mercado e vista como uma espécie de atestado de independência. A pausa interrompe uma sequência de cinco cortes consecutivos.

O afrouxamento monetário havia começado em março, quando a taxa estava em 15% ao ano. De lá até a reunião de setembro, a última antes das eleições, o BC promoveu cinco cortes de 0,25 ponto percentual.

No comunicado divulgado após a reunião, os integrantes do Copom citaram que levaram em conta o prolongamento dos conflitos no Oriente Médio, que pressiona o petróleo, a aceleração da inflação, acima do teto da meta, e o distanciamento das expectativas em relação ao objetivo.

“O contexto atual, caracterizado por taxa Selic substancialmente contracionista, aumento significativo das incertezas em torno do cenário base, expectativas de inflação mais elevadas, e desaceleração da atividade econômica doméstica mais acentuada, apresenta um cenário desafiador para a política monetária, demandando serenidade e cautela na sua condução”, diz o texto.

O Comitê também afirmou que a decisão “é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante”.

A projeção do Copom para a inflação no segundo trimestre de 2028, o chamado “horizonte relevante” da política monetária, subiu para 3,5%. Para 2026, as estimativas do comitê para o IPCA avançaram de 5,2% para 5,6% e, para 2027, de 3,9% para 4,7%.

Pressão sobre os juros

O Copom chegou à penúltima reunião do ano com o patamar restritivo dos juros no centro do debate.

Algumas lideranças do Partido dos Trabalhadores (PT) passaram a endossar a tese formulada pelo economista André Lara Resende, segundo a qual o ritmo de crescimento da dívida bruta decorre sobretudo do alto custo de financiamento do governo.

A mera possibilidade de o governo passar a considerar a proposta levou o mercado a precificar o aumento dos riscos em diferentes classes de ativos.

Os juros de longo prazo, que haviam revertido o ganho após o segundo turno, passaram a subir ainda mais. Na outra ponta, o dólar disparou e aumentou a pressão sobre o Copom, porque o câmbio pressiona os preços de importados e leva o mercado a enxergar mais inflação pela frente.

Copom na visão do mercado

O mais recente boletim Focus, do BC, que reúne projeções de instituições financeiras sobre juros, câmbio, PIB e inflação, mostrou uma piora significativa das expectativas macroeconômicas.

A mediana para o IPCA de 2027, por exemplo, subiu de 4,34% para 4,76%. No caso da Selic, o mercado agora enxerga a taxa básica em 12,50% no fim do próximo ano, contra 11,75% na visão anterior ao segundo turno.

“As perspectivas para a inflação pioraram, o real se desvalorizou em meio a uma volatilidade significativa nos preços dos ativos, a base orçamentária se deteriorou com os anúncios de novos gastos e compromissos fiscais assumidos durante a campanha presidencial, e as perspectivas de uma âncora fiscal crível no curto prazo enfraqueceram”, afirmou o Goldman Sachs em relatório assinado pelo chefe de pesquisa macroeconômica para América Latina, Alberto Ramos.

Para Gustavo Assis, CEO da Asset, o desafio vai além da política monetária. “Sem um ajuste estrutural das contas públicas, o Banco Central poderá ser obrigado a manter os juros elevados por mais tempo para compensar os riscos inflacionários e a desancoragem das expectativas”, afirma. Em outras palavras, segundo ele, “não é sustentável exigir que apenas os juros controlem os desequilíbrios econômicos”.

Sidney Lima, analista da Ouro Preto Investimentos, vê pouca disposição do BC para antecipar novos cortes enquanto o mercado continuar exigindo prêmios de risco mais altos. “O principal ponto de atenção não é apenas o nível dos juros, mas a dificuldade de reduzi-los de maneira sustentável”, diz.

Para dezembro, o cenário mais provável é de nova manutenção, segundo Valdir Piran Jr., CEO da Intra Asset, a menos que haja uma melhora mais clara das expectativas e do câmbio. “A pausa não significa necessariamente o fim do ciclo”, ressalta. Ele projeta a Selic perto de 12,5% e o IPCA ao redor de 4,8% no fim de 2027, em linha com o Focus.

A próxima reunião do Copom será nos dias 8 e 9 de dezembro, a última do ano.

  •  

Compra da Medley pela EMS avança no Cade após proposta de venda de ativos

A área técnica do Cade (Conselho Administrativo de Defesa Econômica) recomendou nesta quarta-feira (4) liberar a compra da Medley pelo Grupo EMS, mas com uma condição: a venda de parte dos negócios para preservar a concorrência, apurou o InvestNews.

Os detalhes da proposta permanecem sob sigilo, incluindo quais negócios ou marcas seriam vendidos. O parecer aponta que, sem mudanças, a operação reuniria mais de 90% das unidades vendidas em farmácias de uma categoria de medicamentos usados em tratamentos de infertilidade.

A proposta de venda foi apresentada pelas próprias empresas após questionamentos da autarquia e recebeu parecer favorável da Superintendência-Geral. A compra ainda depende de aprovação do Tribunal do Cade, cujos conselheiros vão decidir sobre a operação e as condições para autorizá-la.

A preocupação do Cade se concentra em dois segmentos: estimulantes da ovulação e uma classe de remédios contra enxaqueca. Para a área técnica, os concorrentes que permaneceriam nesses mercados teriam dificuldade para conter eventuais aumentos de preços depois da aquisição.

Foi esse risco que levou a autarquia a aprofundar a análise do negócio em setembro. Agora, a Superintendência concluiu que os problemas podem ser resolvidos com a venda proposta pelas empresas.

A recomendação é condicionar a aprovação a um Acordo em Controle de Concentrações (ACC), que estabelece as obrigações a serem cumpridas pelas companhias.

Poucas alternativas

O caso dos estimulantes da ovulação ajuda a entender a preocupação. Nessa categoria, que reúne medicamentos usados para ajudar mulheres a ovular, o Grupo EMS e a Medley somam mais de 90% das unidades vendidas em farmácias.

Um dos produtos envolvidos é o Clomid, da Medley, feito com citrato de clomifeno. Segundo o Cade, nenhum concorrente oferece essa mesma substância. Também não foram reportadas entradas de novos competidores nesse mercado nos últimos cinco anos.

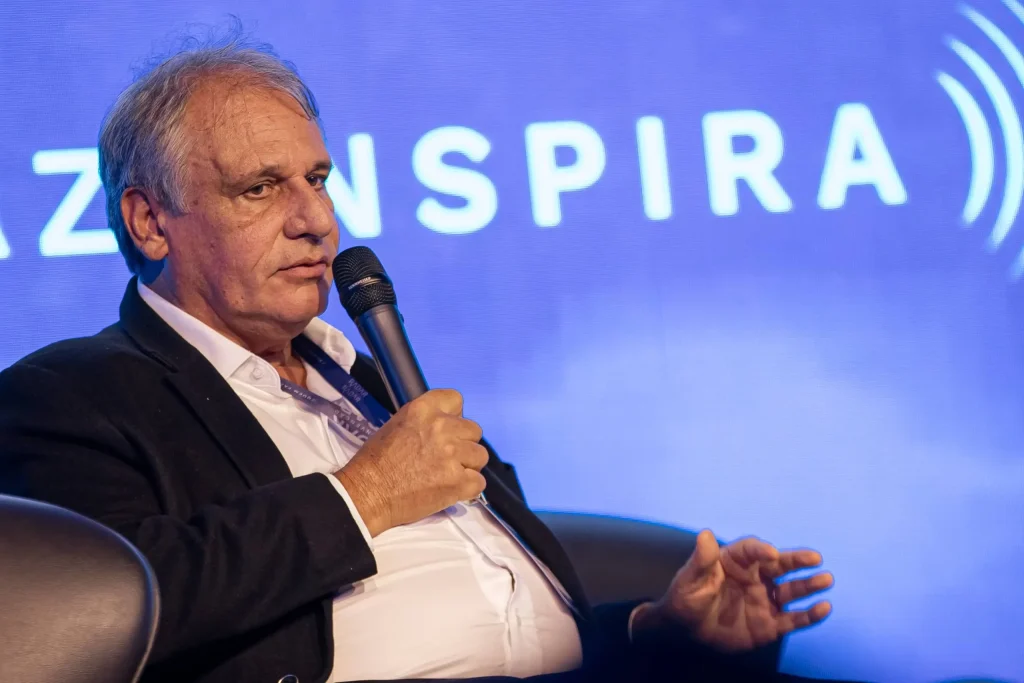
Carlos Sanchez, fundador e controlador da EMS
Carlos Sanchez, fundador e controlador da EMS (Fiesc/Divulgação)

Os laboratórios consultados disseram não ter capacidade disponível para aumentar imediatamente a produção e atender aos consumidores que buscassem alternativas após uma alta de preços. Ou seja: mesmo que os clientes quisessem trocar de fornecedor, os rivais poderiam não conseguir absorver essa demanda.

O problema se repete na classe de medicamentos contra enxaqueca que inclui a naratriptana. Nesse segmento, a participação conjunta fica entre 50% e 60% das unidades vendidas em farmácias.

Além das empresas envolvidas na compra, apenas a GSK comercializa a mesma substância, com o medicamento de referência. Ao avaliar a competição na categoria como um todo, o Cade apontou a Libbs como a única concorrente capaz de fazer frente ao grupo após a aquisição.

Há ainda um fator que pesa contra a operação: a única entrada bem-sucedida nesse mercado durante o período analisado foi justamente a da Medley. Com a compra, a empresa que havia ampliado a concorrência passaria a integrar o grupo de um de seus rivais.

Caminho para a aprovação

Apesar dessas preocupações, a área técnica não identificou motivo para barrar o negócio inteiro. A análise dividiu os medicamentos por categorias e canais de venda, chegando a 120 cenários. Em 70 deles, a operação se enquadrou nos critérios de análise simplificada, por ter efeitos limitados sobre a concorrência.

Na maior parte dos demais, a Superintendência encontrou rivais capazes de continuar disputando clientes com as empresas. Já nos dois segmentos problemáticos, considerou que a venda proposta seria suficiente para afastar os riscos.

A compra da Medley foi anunciada em março, por cerca de US$ 600 milhões, equivalentes a aproximadamente R$ 3,2 bilhões à época. O grupo da família Sanchez venceu uma disputa que atraiu Aché, Hypera, Biolab e a indiana Sun Pharma.

A aquisição de 100% da empresa será feita pela Novamed, subsidiária do Grupo EMS, e inclui medicamentos, marcas, direitos de propriedade intelectual e duas plantas industriais em Campinas, no interior de São Paulo.

Para a EMS, o negócio amplia a presença em genéricos, uma especialidade da casa. Para a francesa Sanofi, atual dona da Medley, a venda faz parte da estratégia de concentrar esforços em produtos inovadores.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

13º salário proporcional: como funciona para quem mudou de emprego ao longo do ano

A primeira parcela do 13º salário precisa cair na conta até 30 de novembro, e o valor muda para quem não passou o ano inteiro na mesma empresa.

Nesse caso, o trabalhador recebe o 13º salário proporcional, calculado pelos meses de serviço em 2026. Cada mês com pelo menos 15 dias de trabalho dá direito a 1/12 da remuneração, fração conhecida como avo.

A regra se aplica a quem foi contratado no meio do ano e a quem saiu antes de dezembro, inclusive por vontade própria. A principal exceção é a demissão por justa causa.

Como calcular o 13º proporcional

A conta tem três passos:

13º salário proporcional = remuneração ÷ 12 × número de avos 

  • Com salário de R$ 3.600, cada avo equivale a R$ 300. 
  • Um funcionário admitido em 1º de julho, que continua na empresa em dezembro, soma seis avos e tem direito a R$ 1.800 brutos. 
  • Outro, que trabalhou de janeiro a 30 de setembro e pediu demissão, soma nove avos e recebe R$ 2.700 brutos. 

Nesses dois casos, todos os meses foram completos. Quando a entrada ou a saída ocorre no meio do mês, a conta do 13º salário proporcional depende da regra dos 15 dias.

Como funciona a regra dos 15 dias

A lei trata como mês inteiro a fração igual ou superior a 15 dias de trabalho. A contagem é feita dentro de cada mês do calendário, por isso a data de entrada ou de saída pode acrescentar ou tirar um avo.

Em um mês de 30 dias, o contrato iniciado até o dia 16 ainda alcança os 15 dias. Em um mês de 31, o limite é o dia 17. Em um fevereiro de 28 dias, é o dia 14.

Na saída, a lógica se inverte. Um contrato encerrado em 15 de outubro gera o avo daquele mês, e outro encerrado no dia 14 não gera. Com salário de R$ 3.600, esse único dia representa R$ 300 a mais ou a menos no 13º.

As faltas também podem pesar no 13º salário proporcional. As justificadas e as previstas em lei não reduzem o cálculo. Já as injustificadas podem levar ao desconto daquele 1/12 se deixarem o trabalhador com menos de 15 dias de serviço no mês. O TST cita como referência mais de 15 faltas no mês.

Como fica o 13º de quem trocou de emprego

Cada contrato tem sua própria conta. A empresa antiga paga os avos acumulados até a saída, com as demais verbas da rescisão. A nova começa a contar na admissão e não assume o período trabalhado em outro lugar.

  • Imagine um profissional que ganhava R$ 3.000 e saiu do emprego em 30 de abril. 
  • Ele recebe quatro avos da primeira empresa, ou R$ 1.000. 
  • Se começar em outra em 1º de junho, com salário de R$ 4.800, terá sete avos até dezembro, ou R$ 2.800. 
  • O total no ano chega a R$ 3.800 brutos, e maio fica fora da conta porque não houve vínculo.

Como os contratos são analisados separadamente, o mesmo mês pode gerar avo nas duas empresas se o trabalhador completar 15 dias em cada uma. É o caso de quem sai em 15 de maio e entra na empresa seguinte no dia 16.

13º salário proporcional na demissão: quem tem direito

Sair do emprego antes de dezembro antecipa o pagamento. O valor entra no acerto da rescisão, que deve ser pago em até dez dias após o fim do contrato. O percentual depende da forma como o vínculo terminou.

Como o contrato terminou13º salário proporcional
Demissão sem justa causaRecebe todos os avos
Pedido de demissãoRecebe todos os avos
Acordo entre empresa e empregadoRecebe todos os avos
Fim de contrato com prazo determinado, como experiência e safraRecebe todos os avos
AposentadoriaRecebe todos os avos
Culpa recíproca reconhecida na JustiçaRecebe 50%
Demissão por justa causaNão recebe, segundo o entendimento predominante

O pedido de demissão costuma gerar dúvida porque elimina a multa do FGTS, o saque do fundo e o seguro-desemprego. O 13º salário  proporcional permanece, assim como no acordo, em que a redução pela metade atinge o aviso-prévio indenizado e a multa do FGTS.

Na justa causa, o entendimento predominante no Tribunal Superior do Trabalho (TST) é que o 13º salário proporcional não é devido, porque a lei prevê o pagamento nas rescisões sem justa causa. O tribunal ainda vai julgar a questão em um processo que definirá uma regra única para todo o país, sem data marcada.

Aviso-prévio pode render mais um avo

Quando a empresa demite sem justa causa e dispensa o funcionário de cumprir o aviso, esse período indenizado continua contando como tempo de serviço. Por isso, a data que importa para o 13º pode ser posterior ao último dia de trabalho.

  • Um empregado com salário de R$ 3.600, na empresa desde antes de janeiro, é dispensado em 20 de outubro com aviso indenizado de 30 dias. 
  • O contrato se projeta até 19 de novembro, e o mês de novembro alcança os 15 dias. 
  • Em vez de dez avos e R$ 3.000, ele tem direito a 11 avos e R$ 3.300.

O efeito cresce com o tempo de casa, porque o aviso ganha três dias por ano trabalhado na empresa e pode chegar a 90 dias. Na conferência da rescisão, a data de saída projetada é a referência para contar os avos.

Qual salário entra no cálculo

A base do 13º é a remuneração de dezembro ou, na rescisão, a do mês em que o contrato terminou. Isso significa que um aumento recebido no fim do ano alcança todos os avos.

  • Um funcionário que passou o ano com R$ 3.000 e teve reajuste para R$ 3.600 em outubro recebe R$ 3.600 de 13º, desde que tenha acumulado os 12 avos.

O cálculo também vai além do salário-base. Adicionais noturno, de insalubridade e de periculosidade entram na conta, assim como comissões e horas extras habituais. 

Para valores que oscilam de um mês para outro, a empresa usa uma média e a soma à parte fixa. Por isso, o resultado na folha pode ser maior que o da conta feita só com o salário registrado no contrato.

Adiantamento e descontos do 13º salário proporcional

Na primeira parcela não há desconto de INSS nem de Imposto de Renda. Para quem entrou durante o ano, ela corresponde à metade de 1/12 da remuneração por mês de serviço. A segunda parcela fecha a conta até 20 de dezembro, com os descontos. Como a data cai em um domingo em 2026, o pagamento deve sair até o dia 18.

Quem recebeu o adiantamento e saiu da empresa pode ter um acerto negativo. 

  • Um funcionário com salário de R$ 3.600 que recebeu R$ 1.800 em fevereiro e pediu demissão em 30 de abril soma quatro avos, ou R$ 1.200. 
  • Os R$ 600 pagos a mais podem ser descontados de outros valores trabalhistas que ele tenha a receber.

No imposto, o 13º salário proporcional tem uma diferença em relação ao integral. O valor é tributado à parte do salário, e a isenção de IR no 13º alcança gratificações de até R$ 5 mil. Assim, quem ganha R$ 8 mil e soma seis avos recebe um 13º de R$ 4 mil, sem IR retido. O INSS continua a ser descontado.

Antes de assinar a rescisão ou conferir o holerite de dezembro, quatro dados ajudam a identificar erros:

  • as datas de admissão e de saída, com a projeção do aviso indenizado, quando houver;
  • os meses que alcançaram 15 dias;
  • a remuneração usada na conta, incluindo a média das parcelas variáveis;
  • o adiantamento já recebido e os descontos aplicados.
  •  

Como a vitória democrata no Congresso afeta os planos de Trump, das tarifas à Guerra do Irã

No primeiro semestre de seu segundo mandato, o presidente Donald Trump usou medidas contundentes para tentar impor sua vontade ao mundo. Ele aplicou tarifas elevadas sobre importações, alterando os fluxos do comércio global, e lançou duas campanhas militares, incluindo um conflito inconclusivo com o Irã, que fez os preços da energia dispararem.

O novo Congresso, agora sob controle dos democratas, terá poderes limitados para conter Trump na política externa. Com isso, os assuntos internacionais continuam sendo uma das principais áreas em que o presidente poderá construir seu legado.

Trump já reconheceu o papel de algumas de suas políticas no resultado das eleições de meio de mandato. Em entrevista ao The Wall Street Journal, ele afirmou que o conflito com o Irã contribuiu para as perdas republicanas. “O Irã foi um dos fatores”, disse, referindo-se aos altos preços da gasolina provocados pela guerra, que se tornaram um problema político.

Apesar disso, Trump afirmou que não se arrepende de ter iniciado a guerra. A questão agora é como o resultado das eleições afetará sua decisão sobre a retomada dos ataques, além da maneira como conduzirá outras questões internacionais, como o comércio e a Ucrânia.

Trump vai retomar os ataques ao Irã?

Na preparação para as eleições de meio de mandato, os Estados Unidos alertaram os países do Golfo para que estivessem preparados para uma campanha militar curta e intensa após a votação.

Em entrevistas depois das eleições, Trump pareceu minimizar a possibilidade de um ataque iminente. Ele afirmou que não tinha planos de realizar uma ofensiva imediata e que agiria de acordo com os interesses dos Estados Unidos.

O vice-presidente JD Vance atribuiu diretamente a derrota eleitoral à guerra no Irã. “E qualquer conversa honesta sobre os próximos passos precisa começar por aí”, publicou na quarta-feira na rede social X.

O presidente tem autoridade exclusiva sobre o comando das Forças Armadas. Embora o Congresso controle os recursos destinados a guerras no exterior, parlamentares costumam relutar em bloquear o financiamento de tropas americanas que servem fora do país, segundo o Conselho de Relações Exteriores.

Atualmente, dois grupos de porta-aviões americanos e um grupo de navios de assalto anfíbio estão no Mar da Arábia. Um terceiro grupo de porta-aviões está a caminho.

Caso Trump decida ampliar o conflito, o líder supremo do Irã, aiatolá Mojtaba Khamenei, afirmou que o país lançará uma resposta muito mais abrangente em toda a região. A declaração foi publicada pela mídia estatal iraniana na quarta-feira.

Algumas autoridades do Oriente Médio disseram que a vitória dos democratas não diminuiu a probabilidade de uma nova rodada de guerra com o Irã, possivelmente nos próximos dias.

“Trump não ficará satisfeito em ser visto como derrotado pela base eleitoral, pelos americanos e também pelos iranianos. É algo que ele não consegue aceitar. Não tolera isso e provavelmente fará alguma coisa”, disse Nadim Koteich, consultor de mídia e políticas públicas dos Emirados Árabes Unidos. “Isso tem mais a ver com seu legado do que com qualquer cálculo estratégico.”

Trump voltará suas atenções para Cuba?

A mudança de regime em Havana é uma das prioridades do secretário de Estado americano, Marco Rubio, filho de imigrantes cubanos. No entanto, o tema perdeu espaço quando os Estados Unidos se envolveram na guerra com o Irã.

Planos de intervenção militar em Cuba exigiriam uma ampla estratégia de reconstrução nacional, com o objetivo de transformar as Forças Armadas e uma economia estagnada, controlada pelo Partido Comunista no poder.

Diferentemente da Venezuela, que Trump apresenta como a maior conquista de sua administração na política externa, Cuba possui poucos recursos naturais. Uma operação de reconstrução de grandes proporções exigiria atenção intensa e dezenas de bilhões de dólares em investimentos.

Como ficará a relação com Israel?

Israel é atualmente um dos maiores beneficiários de ajuda militar americana no mundo.

Poucas horas antes da divulgação dos resultados eleitorais, Trump afirmou que estava se preparando para encerrar esse apoio em 2026, porque o país já não precisava mais dele. Autoridades americanas e israelenses discutiam havia meses a possibilidade de reduzir gradualmente a ajuda militar dos Estados Unidos, mas o anúncio de Trump sobre um cronograma surpreendeu os representantes de Israel.

As vitórias no Senado de candidatos como Abdul El-Sayed, em Michigan, que fez campanha pelo fim da ajuda incondicional a Israel, também aumentaram a preocupação dos israelenses com o futuro da relação com Washington.

Ainda assim, autoridades americanas atuais e antigas afirmaram que um encerramento repentino da ajuda militar dos Estados Unidos a Israel é improvável, devido aos recursos que já foram aprovados pelo Congresso.

Trump vai mudar sua política sobre a Ucrânia?

Em Kiev, havia mais esperança do que expectativa concreta de uma mudança na abordagem do governo Trump em relação à invasão russa da Ucrânia.

Trump cortou praticamente toda a ajuda americana à Ucrânia, pressionou o país a entregar mais territórios à Rússia e criticou duramente o presidente ucraniano, Volodymyr Zelensky, responsabilizando-o por uma guerra iniciada por Moscou.

Em contrapartida, Trump procurou reaproximar os Estados Unidos do presidente russo, Vladimir Putin, flexibilizou sanções sobre o setor energético da Rússia e tentou impedir ataques ucranianos a refinarias de petróleo russas.

O Congresso pode influenciar o financiamento da defesa, incluindo a ajuda militar à Ucrânia, além da legislação sobre sanções, afirmou Dmytro Sherengovsky, cientista político da Universidade Católica Ucraniana, em Lviv.

“No entanto, uma parcela significativa das decisões operacionais sobre a ajuda militar e a aplicação das sanções continuará sob responsabilidade do Poder Executivo”, escreveu ele no Facebook.

Embora os Estados Unidos provavelmente concentrem suas atenções em questões domésticas nos próximos dois anos, audiências e investigações no Congresso poderão revelar mais informações sobre a influência russa nos Estados Unidos, afirmou Valerii Pekar, empresário e professor da Kyiv Mohyla Business School.

O que muda para a Otan e as alianças

A Europa já está ampliando seus gastos militares e se preparando para uma participação menor dos Estados Unidos na segurança do continente. Isso ocorre depois de Trump questionar a permanência americana na Organização do Tratado do Atlântico Norte (Otan) e ameaçar tomar a Groenlândia, território pertencente à aliada Dinamarca.

A Alemanha, em particular, ampliou significativamente suas compras de equipamentos militares. Segundo autoridades de segurança alemãs, parte dos novos equipamentos começará a chegar às tropas no início do próximo ano.

Ao mesmo tempo, durante o impasse com Trump sobre a Groenlândia, alguns aliados estabeleceram uma estratégia para lidar com o presidente americano, combinando demonstrações de força e concessões.

Países europeus enviaram tropas para a ilha, enquanto a União Europeia suspendeu a ratificação de seu acordo comercial com Washington. Mas os aliados também ofereceram a criação de uma missão da Otan no Ártico e o início de negociações entre Estados Unidos, Groenlândia e Dinamarca sobre o futuro do território.

“O papel dos Estados Unidos na Europa ficará menor, enquanto as ameaças ao continente aumentarão”, afirmou Giuseppe Spatafora, analista de políticas para as relações transatlânticas do Instituto de Estudos de Segurança da União Europeia, órgão de pesquisa do bloco voltado à política externa e à segurança.

“Por isso, a Europa precisa ampliar suas capacidades e seus mecanismos de dissuasão, mantendo ao mesmo tempo uma cooperação ativa com os Estados Unidos.”

Como Trump vai lidar com a China

Trump provavelmente sairá das eleições de meio de mandato disposto a negociar e tentará consolidar seu legado nos próximos dois anos, diante dos riscos e das oportunidades representados por aliados e adversários, afirmou Jörn Fleck, diretor sênior do Centro Europeu do Atlantic Council, instituto de pesquisa sediado nos Estados Unidos.

Aliados americanos na Ásia temem que Trump deixe de lado seus interesses econômicos e de segurança para fechar um acordo com o líder chinês, Xi Jinping, ou com o norte-coreano Kim Jong Un. Essas preocupações não desaparecerão com a perda de cadeiras republicanas no Congresso.

Trump tem viagem prevista à China neste mês para participar de uma reunião da Cooperação Econômica Ásia-Pacífico (Apec), em Shenzhen, depois de uma reunião de cúpula com Xi em Washington, em setembro. A sequência de encontros diplomáticos reduziu as tensões entre as duas maiores potências mundiais.

“O objetivo de Pequim é prolongar esse período de calma frágil nas relações para ganhar tempo e espaço e construir maior autonomia”, afirmou Ryan Hass, especialista em China do Instituto Brookings e ex-integrante do governo Barack Obama.

A vitória dos democratas levará autoridades chinesas a olhar além de Trump, afirmou Wu Xinbo, diretor do Centro de Estudos Americanos da Universidade Fudan, em Xangai. Segundo ele, Pequim manterá uma postura firme em relação a Washington.

“Estamos mais confiantes”, acrescentou, afirmando que a China continuará adotando uma postura dura nas negociações para garantir que permaneça em uma posição relativamente vantajosa.

O que acontecerá com as tarifas

Mesmo sem a maioria republicana no Congresso, espera-se que Trump continue pressionando parceiros comerciais a fazer mais concessões aos Estados Unidos.

O primeiro-ministro do Canadá, Mark Carney, afirmou estar preparado para esperar os próximos dois anos, se necessário, e negociar um acordo com o sucessor de Trump.

Poucos países, porém, podem se dar ao luxo de esperar. Com exceção da China, a maioria das nações asiáticas tem pouco poder de negociação diante dos Estados Unidos em questões comerciais.

Aliados como Japão e Coreia do Sul assumiram compromissos de centenas de bilhões de dólares em investimentos nos Estados Unidos como parte de acordos comerciais negociados no início do segundo mandato de Trump.

O Japão está cumprindo, de modo geral, sua parte do acordo, mas muitos projetos ainda estão em fase de planejamento. Em janeiro, Trump ameaçou elevar as tarifas sobre a Coreia do Sul devido à falta de progresso na implementação da parte do país no pacto. Em agosto, ordenou uma redução repentina dos exercícios militares conjuntos entre americanos e sul-coreanos.

Economias exportadoras do Sudeste Asiático, como Vietnã e Tailândia, correm para concluir acordos comerciais com os Estados Unidos na tentativa de evitar novas tarifas que o governo Trump poderia impor. Outros países, incluindo a Indonésia, estão demorando mais para ratificar novas concessões comerciais.

Trump também poderá tentar reabrir a disputa comercial com a União Europeia. Os dois blocos chegaram a um acordo comercial no ano passado, mas investigações comerciais ainda em andamento nos Estados Unidos podem provocar novos conflitos.

Os americanos abriram uma investigação sobre o excesso de capacidade produtiva da União Europeia e de outras economias, além de uma apuração sobre os preços de medicamentos na Alemanha.

A associação alemã de empresas de engenharia VDMA afirmou não esperar que os democratas consigam retomar o controle da política comercial americana.

“Acredito que existe um risco significativo de vermos novas ameaças de tarifas dos Estados Unidos contra a União Europeia antes do fim do ano”, afirmou Laura von Daniels, pesquisadora sênior do Instituto Alemão para Assuntos Internacionais e de Segurança.

E o USMCA?

Trump desfez partes do acordo comercial entre Estados Unidos, México e Canadá (USMCA, na sigla em inglês), que ele próprio assinou durante seu primeiro mandato, e chegou a cogitar abandonar o tratado. Uma decisão desse tipo, porém, provavelmente provocaria um intenso escrutínio do Congresso.

As negociações com México e Canadá, os dois maiores parceiros comerciais dos Estados Unidos, ficaram paralisadas em meio a objeções do secretário de Comércio, Howard Lutnick, segundo pessoas familiarizadas com as conversas.

No caso do México, Lutnick se opôs a reduções significativas das tarifas de 25% sobre automóveis mexicanos e de 50% sobre aço e alumínio.

Escreva para Bertrand Benoit, pelo e-mail bertrand.benoit@wsj.com, e para Kim Mackrael, pelo e-mail kim.mackrael@wsj.com.

  •  

Eleições nos EUA: quem sai fortalecido das midterms para disputar a Presidência em 2028

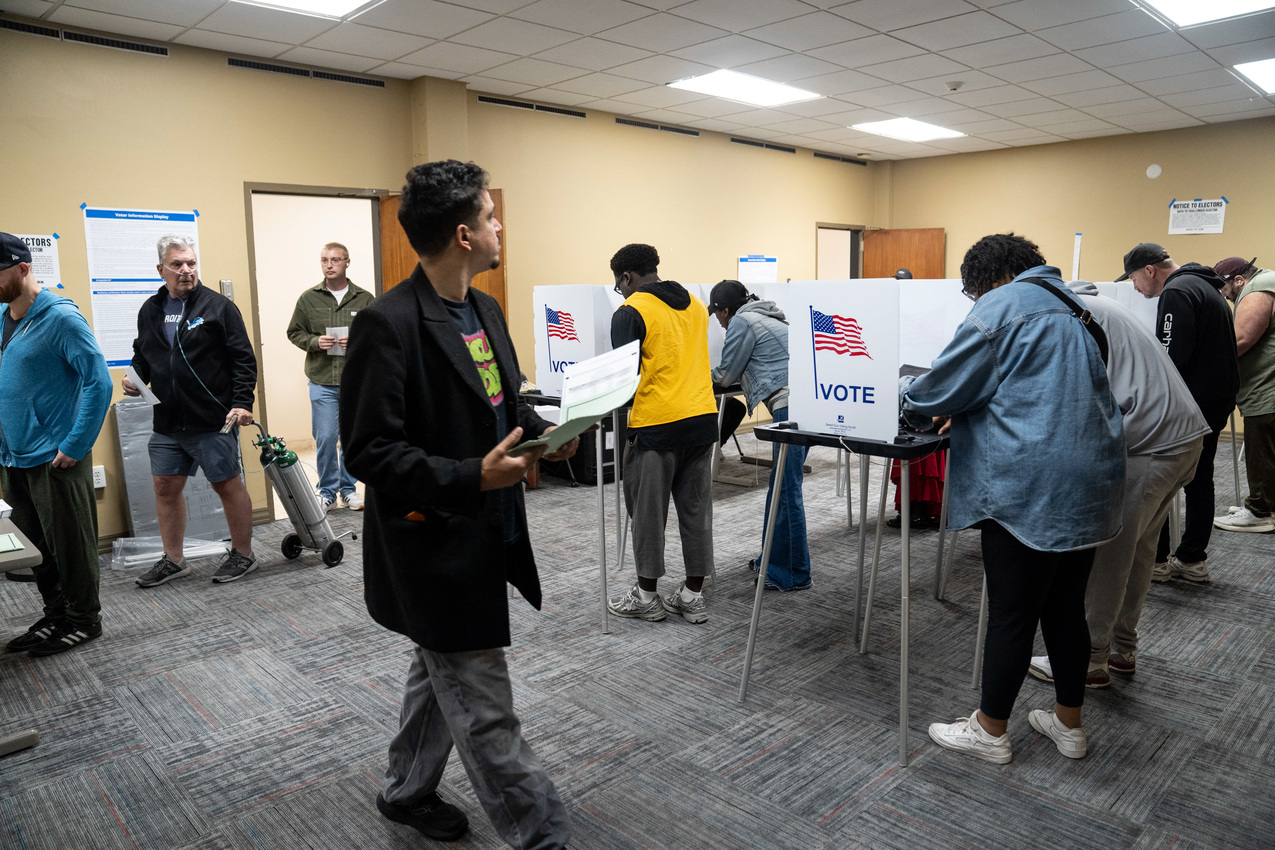
As eleições nos EUA 2026, realizadas nesta terça-feira (3), deram aos democratas o controle da Câmara dos Representantes e do Senado, impondo uma derrota ao Partido Republicano de Donald Trump. 

O resultado também fortaleceu políticos que podem participar da disputa pela Presidência americana em 2028 e deu projeção nacional a novas lideranças.

Mas o caminho até a Casa Branca ainda está indefinido. A corrida de 2028 reúne políticos que manifestaram interesse em concorrer, figuras que já aparecem entre os favoritos nas pesquisas e vencedores de 2026 que ganharam projeção nacional sem necessariamente demonstrar ambições presidenciais.

Quem pode disputar a Presidência dos EUA em 2028?

Alexandria Ocasio-Cortez (Partido Democrata) é um dos nomes que saem das midterms com maior projeção para uma possível candidatura presidencial. Conhecida como AOC, a deputada foi reeleita por Nova York, aparece entre os favoritos nas pesquisas e já admitiu considerar disputar a Casa Branca.

Representante da ala progressista, AOC, como é conhecida, também ganhou visibilidade ao apoiar Abdul El-Sayed (Partido Democrata), eleito senador por Michigan. A deputada participou da campanha, inclusive em atividades realizadas em regiões rurais, embora a vitória não possa ser atribuída exclusivamente a ela.

AOC afirmou que decidiria seu futuro político após as eleições de novembro. Além da Presidência, considera a possibilidade de disputar uma vaga no Senado.

Outro nome reeleito é Cory Booker (Partido Democrata), senador por Nova Jersey. Ele participou da corrida pela indicação presidencial democrata em 2020 e admitiu considerar uma nova candidatura. Sua atuação na oposição a Trump ampliou sua visibilidade, embora ainda apareça distante dos principais favoritos nas pesquisas.

O deputado Ro Khanna (Partido Democrata), reeleito pela Califórnia, também declarou que avaliaria uma candidatura presidencial depois das midterms. Os dois estão entre os convidados para um encontro de lideranças democratas marcado para novembro.

Entre os governadores, JB Pritzker (Partido Democrata) conquistou um terceiro mandato em Illinois e não descartou disputar a Casa Branca. Segundo a Associated Press, sua equipe informou que ele destinou aproximadamente US$ 38 milhões, entre recursos pessoais e de seu comitê político, aos esforços democratas nas eleições de 2026.

Josh Shapiro (Partido Democrata) também saiu fortalecido após conquistar a reeleição na Pensilvânia, um dos estados mais competitivos das eleições presidenciais. Ele é frequentemente mencionado como possível concorrente, mas evita confirmar interesse. Já Josh Green (Partido Democrata), reeleito governador do Havaí, admitiu anteriormente considerar uma candidatura.

Fora desse grupo de políticos reeleitos, há nomes com maior reconhecimento nacional que também podem disputar a indicação democrata.

A ex-vice-presidente Kamala Harris (Partido Democrata), o governador da Califórnia, Gavin Newsom (Partido Democrata), e o ex-secretário de Transportes Pete Buttigieg (Partido Democrata) já admitiram considerar uma candidatura. Os três aparecem de maneira recorrente entre os favoritos das pesquisas para 2028.

E no lado do Partido Republicano?

No Partido Republicano, a sucessão de Trump concentra as atenções em nomes que não disputaram as midterms.

O vice-presidente JD Vance (Partido Republicano) já admitiu ter pensado em concorrer à Presidência e afirmou que trataria do assunto após as eleições de novembro.

Seu principal concorrente nas pesquisas é Marco Rubio (Partido Republicano), secretário de Estado e ex-senador pela Flórida. Apesar da posição nos levantamentos, Rubio afirmou que não tem planos de disputar a Presidência neste momento.

Donald Trump Jr. (Partido Republicano), filho mais velho do presidente, também sinalizou interesse na possibilidade de concorrer. Outros nomes considerados são o governador da Flórida, Ron DeSantis (Partido Republicano), e o senador Ted Cruz (Partido Republicano), que admitiu avaliar uma nova tentativa de conquistar a indicação do partido.

Nenhum deles confirmou oficialmente uma candidatura para 2028.

Quem ganhou projeção nacional nas midterms de 2026?

Além dos possíveis presidenciáveis, as eleições de 2026 produziram novas lideranças que poderão influenciar as estratégias dos partidos nos próximos dois anos.

Uma das principais foi Abdul El-Sayed (Partido Democrata), eleito senador por Michigan após derrotar Mike Rogers (Partido Republicano), apoiado por Trump.

El-Sayed tornou-se o primeiro muçulmano eleito para o Senado americano. Sua campanha recebeu apoio de AOC e Bernie Sanders (independente), além de defender propostas ligadas à ampliação do acesso à saúde e à redução da influência do dinheiro na política.

Michigan também terá importância nas primárias democratas de 2028, por integrar o grupo dos primeiros estados a votar. Isso poderá ampliar a influência do novo senador na escolha do candidato presidencial, mesmo que ele próprio não concorra.

Outra vitória de destaque ocorreu no Texas, onde James Talarico (Partido Democrata) derrotou Ken Paxton (Partido Republicano), aliado de Trump, e conquistou uma cadeira no Senado federal.

O resultado encerrou mais de três décadas sem triunfos democratas em disputas estaduais no Texas. O estado também não elegia um democrata para o Senado americano desde 1988.

Seminarista presbiteriano, Talarico utiliza referências cristãs para defender propostas progressistas. Sua vitória pode torná-lo uma referência para o partido na tentativa de conquistar eleitores religiosos e conservadores.

O avanço democrata no Texas também incluiu Gina Hinojosa (Partido Democrata), eleita governadora após derrotar Greg Abbott (Partido Republicano). Ela será a primeira mulher latina a governar o segundo estado mais populoso dos Estados Unidos.

Em Ohio, Amy Acton (Partido Democrata) venceu o empresário Vivek Ramaswamy (Partido Republicano), ex-pré-candidato presidencial, e tornou-se a primeira mulher eleita governadora do estado.

Os republicanos também tiveram vitórias com potencial de projetar novas lideranças. Na Flórida, Byron Donalds (Partido Republicano) derrotou David Jolly (Partido Democrata) e será o primeiro governador negro do estado.

Aliado de Trump, Donalds venceu uma disputa que se tornou competitiva nas semanas finais da campanha. Sua eleição representa um resultado importante para os republicanos em uma votação marcada pela conquista democrata do Congresso.

Apesar da projeção obtida, El-Sayed, Talarico, Hinojosa, Acton e Donalds não anunciaram interesse em disputar a Presidência em 2028.

Quem lidera as pesquisas presidenciais dos EUA para 2028?

Um cruzamento dos quatro levantamentos nacionais mais recentes sobre as primárias presidenciais, realizados por AtlasIntel, Harvard CAPS/Harris, Echelon Insights e Financial Times/Focaldata, mostra quais políticos aparecem com mais frequência entre os cinco primeiros colocados.

Entre os democratas, quatro nomes estiveram nesse grupo em todas as quatro pesquisas: Kamala Harris, Gavin Newsom, Pete Buttigieg e Alexandria Ocasio-Cortez.

Harris lidera a média nacional do RealClearPolling, consultada em 4 de novembro, com 24,2%. Newsom aparece com 14,2%, Buttigieg com 13,1% e AOC com 11,8%.

A pesquisa mais recente da AtlasIntel, divulgada em 2 de novembro, apresentou um cenário diferente: AOC e Jon Ossoff (Partido Democrata) empataram na liderança, com 18% cada, seguidos por Buttigieg (16%), Harris (13%) e Newsom (9%).

Ossoff foi reeleito senador pela Geórgia, mas declarou expressamente que não pretende disputar a Presidência em 2028 e que cumprirá seu mandato no Senado.

Entre os republicanos, JD Vance, Marco Rubio e Donald Trump Jr. aparecem entre os cinco primeiros colocados em todos os quatro levantamentos. Ron DeSantis figura nesse grupo em três pesquisas.

Na média nacional do RealClearPolling, Vance lidera com 38,6%, seguido por Rubio, com 26,4%, e Trump Jr., com 9,8%. DeSantis aparece com 7,5%.

Entretanto, a AtlasIntel registrou Rubio na liderança da preferência pela indicação republicana, com 46%, contra 33% de Vance. Trum p Jr. recebeu 2% nesse levantamento.

Os resultados mostram que Vance e Rubio concentram as maiores intenções de voto entre os republicanos, apesar de a liderança variar conforme o instituto.

Todas as pesquisas foram realizadas antes das eleições de 3 de novembro. Portanto, não refletem eventuais mudanças nas preferências provocadas pelas midterms.

Os levantamentos também medem a preferência pela indicação presidencial de cada partido, e não a intenção de voto na eleição geral de 2028.

Quando serão as próximas eleições presidenciais dos EUA?

As próximas eleições presidenciais americanas estão marcadas para 7 de novembro de 2028. Antes disso, democratas e republicanos precisarão escolher seus candidatos por meio de disputas internas, incluindo primárias e convenções partidárias.

Os democratas já definiram um calendário antecipado de primárias, com Carolina do Sul, Nevada, New Hampshire, Novo México, Michigan e Virgínia entre os primeiros estados a votar.

Trump, eleito presidente em 2016 e 2024, não poderá disputar um terceiro mandato sob a regra vigente da 22ª Emenda à Constituição americana.

Até 2028, os resultados das midterms poderão influenciar alianças, arrecadação de recursos e decisões individuais de candidatura. Mas ainda não há definição sobre quem representará cada partido na disputa pela Casa Branca.

  •  

Na corrida trilionária da IA: o ETF de chips que dispara 40% no ano na B3

Dá para ter um pedacinho de gigantes globais ligadas à inteligência artificial, como Nvidia, Microsoft e Apple, a partir de R$ 35, direto pela B3, sem abrir conta no exterior nem converter real em dólar. O caminho são os ETFs, fundos de índice negociados como se fossem ações: você compra uma única cota e leva uma cesta com várias empresas de uma só vez.

Na Bolsa brasileira, uma das portas de entrada para o setor de IA é o ETF CHIP11, gerido pela Investo, que reúne 25 líderes globais da indústria de semicondutores. A cota é negociada perto de R$ 35. No ano, o fundo sobe cerca de 40% e é o segundo ETF de ações com melhor desempenho da Bolsa em 2026, atrás apenas do HTEK11 (+46%), que investe em empresas de tecnologia voltadas à inovação no setor de saúde dos Estados Unidos.

“Ninguém sabe qual empresa vai vencer essa corrida, sendo a diversificação uma questão estratégica para essa exposição”, diz Eduardo Mira, o Professor Mira, um dos principais nomes da educação financeira do país. Nesta semana, o InvestNews lançou a série Minuto ETFs em parceria com Mira – e os ETFs de IA são o assunto do primeiro episódio. Confira:

Os ETFs entraram no radar justamente porque, em vez de tentar adivinhar qual empresa será a vencedora, eles permitem ao investidor distribuir os ovos em várias cestas. E, conforme o mercado se movimenta, a própria carteira do índice é rebalanceada.

No CHIP11, a Nvidia é a maior fatia (19% do patrimônio), mas divide espaço com outros elos indispensáveis da cadeia, como a taiwanesa TSMC (cerca de 9%) e a americana AMD (com 6%).

Para se ter uma ideia do peso da Nvidia: a fabricante dos chips que fazem a inteligência artificial funcionar disputa o topo de empresa mais valiosa do mundo, negociando na casa dos US$ 5 trilhões em valor de mercado.

Ela virou o pedágio obrigatório de quem quer disputar essa corrida. Amazon, Google, Meta e Microsoft devem desembolsar cerca de US$ 800 bilhões este ano apenas em investimentos em bens de capital, segundo a Goldman Sachs, em uma trajetória que coloca os gastos projetados das Big Techs no patamar de US$ 1 trilhão já em 2027. A Nvidia e as fabricantes de semicondutores são as primeiras beneficiadas desse cheque.

Para quem busca uma carteira ainda mais aberta, a B3 oferece o BRIA11, que replica o FTSE AI Global Leaders e inclui tanto nomes americanos quanto chineses.

Suas maiores posições são Microsoft (4,3%), Meta (4,0%), Apple (3,6%) e a própria Nvidia (3,5%). Nenhuma passa de 5%, deixando o capital bem mais pulverizado. Gerido pela Bradesco Asset, o fundo estreou em setembro e ainda não tem histórico longo: nos quase dois meses desde então, a cota, perto de R$ 104, acumula alta de 2%.

O pano de fundo

Os fundos brasileiros de IA acompanham um movimento que vem de fora. No ano, até agora, o S&P 500, principal índice da bolsa americana, acumula alta de mais de 12%, e o MSCI World, que reúne ações de países desenvolvidos, de cerca de 11%. O SOXX, ETF americano de semicondutores, sobe 47%.

O Goldman Sachs diz que o S&P 500 caminha para o quarto ano seguido de alta de dois dígitos, com o lucro por ação das empresas do índice crescendo 33% no terceiro trimestre. Segundo o UBS, a IA responde por cerca de 60% do crescimento do lucro do índice neste ano.

Mas outubro mostrou o outro lado. O SOXX caiu 17% no mês, puxado pela Intel, uma das posições do fundo, que desabou 45% no período. O S&P 500 recuou menos de 1%, mas o setor de tecnologia, que pesa 38% do índice, afundou quase 7%, na maior queda mensal desde março de 2025. Na B3, o CHIP11 perdeu cerca de 10% do valor.

O motivo: balanços fracos de Intel, Amazon e Alphabet fizeram os investidores duvidarem de que os mais de US$ 4,2 trilhões em gastos acumulados previstos pelas grandes empresas para os próximos anos, segundo o UBS, vão dar retorno. Só o Nasdaq 100, índice americano das maiores empresas de tecnologia, perdeu mais de US$ 2 trilhões em valor de mercado no mês.

A Goldman avalia que o ritmo de expansão desse investimento está perto do pico e estima que a emissão de dívida corporativa ligada à IA já soma US$ 657 bilhões no ano. Ou seja: parte da conta dos data centers está sendo paga com empréstimo.

Por isso, analistas indicam cautela. A tendência de crescimento segue alimentando projeções otimistas, mas a posição envolve mais risco e deve ser encarada como a fatia mais “apimentada” do portfólio. ETFs, que combinam diversificação e custo baixo, são uma forma de incluir o tema na carteira, para quem quiser.

Eles sugerem tratar fundos temáticos e de alta volatilidade, como CHIP11 e BRIA11, como posições-satélite: juntos, não devem passar de 3% a 5% do portfólio. Assim, dá para se expor a uma tese com potencial de valorização sem abrir mão do núcleo da carteira, formado por ativos mais defensivos.

Outro ponto é o câmbio. Como esses ETFs carregam empresas de fora, a cotação do dólar mexe no resultado em reais. Se o dólar cai, o ganho encolhe, mesmo que as ações subam.

E ainda tem a memória da bolha ponto-com, quando a Nasdaq, que concentra as empresas de tecnologia americanas, caiu quase 80% entre 2000 e 2002.

O próprio UBS, que defende a tese da IA, faz a ressalva: “Os investidores devem administrar posições excessivamente concentradas, considerando exposição a áreas mais defensivas da tecnologia e diversificando entre setores e regiões”, pontua.

O InvestNews publica publica novos episódios da série Minuto ETF com Professor Mira todas as terças-feiras nas redes sociais. Acompanhe o que há de mais importante para aprender sobre os fundos de índices no Instagram, no TikTok ou no YouTube do InvestNews.

  •  

Quem é o Grupo Vázquez, conglomerado por trás do Ueno Bank, que entrou em crise no Paraguai

A crise do Ueno Bank, instituição financeira que sofreu intervenção das autoridades paraguaias, jogou luz sobre os negócios do Grupo Vázquez, conglomerado empresarial que controla o banco e reúne mais de 20 empresas em diferentes setores da economia.

Com origem em dois negócios familiares criados há mais de 75 anos, o grupo familiar atua nas áreas financeira, tecnológica, de varejo, agronegócio e mercado imobiliário.

Segundo informações divulgadas pela própria companhia, o Grupo Vázquez tem mais de 5.500 funcionários e faturamento diário superior a US$ 1 milhão.

O balanço consolidado do grupo mostra a dimensão financeira dos negócios.

Até 30 de junho de 2026, o conglomerado registrava ativos de 4,92 trilhões de guaranis, equivalentes a aproximadamente US$ 808 milhões, e patrimônio líquido de 2,11 trilhões de guaranis, ou US$ 347 milhões. Os passivos somavam 2,81 trilhões de guaranis, cerca de US$ 461 milhões.

Origem familiar

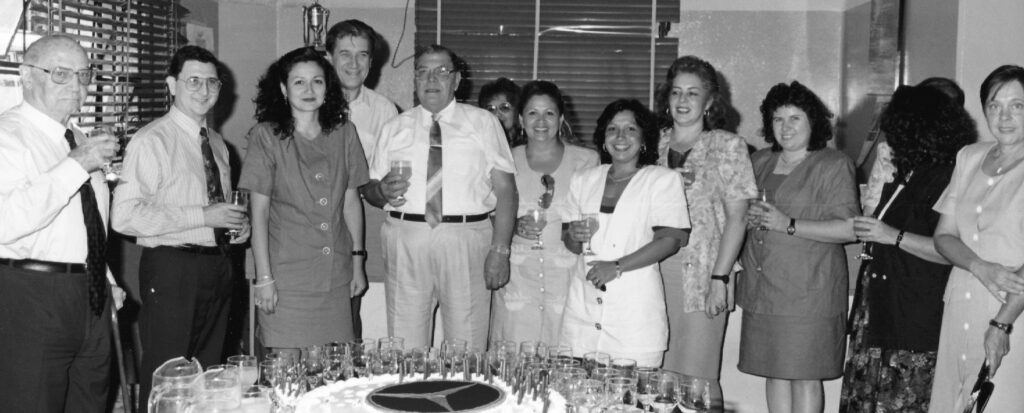
A história começou com duas famílias. De um lado, os Villasanti, fundadores da Cóndor SACI, empresa que se tornou representante da Mercedes-Benz no Paraguai em 1951. De outro, os Vázquez, que iniciaram suas atividades no comércio e, posteriormente, entraram no setor de crédito.

Em 1945, Miguel Jacobo Villasanti, avô de Miguel Vázquez Villasanti, abriu uma oficina mecânica no bairro Obrero, em Assunção. Um ano depois, foi fundada a Cóndor SACI, que ampliou a atuação da família no setor comercial.

A trajetória dos Vázquez começou em 1956, quando Brígida Vázquez, mãe de Víctor Hugo Vázquez, abriu o Comercial Santa Catalina no Mercado 4, tradicional centro comercial da capital paraguaia.

Décadas depois, em 1984, Víctor Hugo fundou a Credicentro, empresa de crédito voltada a empréstimos para pessoas físicas e empresas. A companhia se tornou a base da expansão do grupo no setor financeiro.

Família Vázquez, paraguaio Grupo Vázquez, que reúne negócios nos setores financeiro, automotivo, imobiliário e de tecnologia
Família Vázquez, paraguaio Grupo Vázquez, que reúne negócios nos setores financeiro, automotivo, imobiliário e de tecnologia.

A transformação ganhou força em 2012, quando a Credicentro fez sua primeira emissão de ações na Bolsa de Valores de Assunção. Em 2015, o grupo ampliou sua presença no agronegócio com a aquisição das propriedades rurais Don Miguel, Costa Flor e Doña Brígida.

No ano seguinte, incorporou as empresas Pagopar e Hendyla, ligadas aos setores de pagamentos e comércio eletrônico. Em 2017, a Credicentro absorveu a Crediplus, ampliando sua atuação no mercado de crédito.

Da Credicentro ao Ueno Bank

A expansão também passou por uma reorganização dos negócios financeiros. Em 2020, a Credicentro realizou uma fusão com outras instituições listadas na bolsa paraguaia e lançou as plataformas digitais ioio e Vinanzas.

Em 2021, o grupo adquiriu a empresa de tecnologia ITTI, a J. Fleischman e a Financiera El Comercio. No ano seguinte, a Credicentro mudou de nome para Ueno Holding SAECA. Também foram incorporadas a Alfa Seguros e a Red UTS, ligada ao setor de entretenimento e venda de ingressos.

Em 2023, o conglomerado ampliou o portfólio com as plataformas MUV, de mobilidade, Conto e Más Money, de serviços financeiros, além da Place Analyzer, voltada à análise imobiliária.

O Ueno Bank se tornou um dos principais negócios financeiros do grupo e ganhou espaço rapidamente no mercado paraguaio. A instituição tinha 2,6 milhões de clientes no fim de 2025, segundo informações divulgadas em seu site, o equivalente a aproximadamente um terço da população do país.

Até setembro de 2026, o banco havia emitido quase 1,1 milhão de cartões de crédito, de acordo com dados do Banco Central do Paraguai, é a maior emissora de cartões de crédito do país.

A estrutura societária do conglomerado também passou por mudanças. Em julho de 2025, a Ueno Holding SAECA foi incorporada pelo Grupo Vázquez. A U Holdings, sociedade registrada em Luxemburgo, aparece como uma das principais estruturas de participação do grupo nos negócios financeiros.

Participações e dívida

Os investimentos em empresas associadas e controladas somavam 3,88 trilhões de guaranis, cerca de US$ 637 milhões, no fechamento de junho de 2026. Entre as participações relevantes estavam a ITTI, empresa de tecnologia, e a U Holdings.

O grupo também tinha 890,7 bilhões de guaranis em títulos de dívida emitidos no mercado de capitais, aproximadamente US$ 146 milhões, com vencimentos em 2031.

No primeiro semestre de 2026, o conglomerado registrou lucro líquido de 182,2 bilhões de guaranis, cerca de US$ 30 milhões, praticamente estável em relação aos 186,5 bilhões de guaranis apurados no mesmo período do ano anterior. As vendas, porém, caíram 31,2%, para 272,9 bilhões de guaranis.

Parte do resultado veio da valorização de investimentos, que gerou receitas de 132,4 bilhões de guaranis. As despesas financeiras também aumentaram: passaram de 58,6 bilhões para 90 bilhões de guaranis na comparação anual.

O balanço ainda registra uma dívida de 31 bilhões de guaranis da holding com o Ueno Bank em dezembro de 2025. No fechamento de junho de 2026, esse saldo aparecia zerado.

Relação com o governo paraguaio

O crescimento do Ueno também ocorreu em meio à ampliação de sua relação com o setor público. Os depósitos do governo no banco aumentaram desde que Santiago Peña assumiu a Presidência do Paraguai, em 2023.

No fim de junho de 2026, os recursos públicos depositados na instituição somavam cerca de 5 trilhões de guaranis, ou US$ 869 milhões. O montante correspondia a 29% de todos os depósitos do banco.

A proximidade entre o grupo e o governo também ganhou atenção porque Peña foi sócio comercial do Grupo Vázquez até março de 2025.

A crise do banco, portanto, ultrapassou o campo financeiro e chegou ao debate político. A senadora de oposição Yolanda Paredes pediu a abertura de um processo de impeachment contra o presidente, embora o partido governista tenha maioria no Congresso para barrar a iniciativa.

Problemas financeiros

O Ueno já vinha enfrentando questionamentos de reguladores sobre suas operações e sua estrutura financeira. Uma das investigações busca determinar se o banco concedeu financiamento indireto para viabilizar a venda de uma carteira de crédito pertencente a uma empresa ligada à holding.

A administração do banco nega irregularidades. Em entrevista em outubro, o presidente do conselho, Juan Manuel Gustale, afirmou que não houve financiamento indireto.

A instituição também enfrentou pressão no mercado de dívida. Em março, realizou a maior emissão de títulos corporativos da história do Paraguai, mas os papéis perderam valor nos meses seguintes. Em outubro, a Fitch Ratings revisou a perspectiva dos títulos para negativa, citando o rápido crescimento do balanço e o elevado volume de ativos intangíveis.

Na semana anterior à intervenção, executivos apresentaram um plano de capitalização de US$ 100 milhões. Metade dos recursos viria da U Holdings, holding do grupo, e a outra metade da venda de ações a investidores privados paraguaios.

O banco também atribuiu parte das dificuldades no mercado de dívida a um efeito indireto dos problemas financeiros do Frigorífico Concepción, empresa paraguaia do setor de carnes.

Apesar da dimensão do Ueno, autoridades paraguaias afirmaram que o caso não representa uma crise generalizada do sistema financeiro. O Banco Central informou que depósitos de até 228 milhões de guaranis por pessoa, cerca de R$ 200 mil, seriam garantidos pela autoridade monetária.

  •  

Crise no Paraguai: clientes do Ueno ficam sem acesso a contas após intervenção

“Não podemos exibir seu saldo. Tente novamente mais tarde.”

Essa era a única mensagem que Deisy Asva, estudante de enfermagem de 20 anos, conseguia ver na manhã de terça-feira ao tentar acessar suas economias no Ueno Bank, instituição que atende um em cada três paraguaios.

Pouco depois das 3h, enquanto a maior parte do país dormia, o Banco Central do Paraguai anunciou o fechamento da instituição devido a uma crise de solvência.

Em seguida, o Ministério Público abriu uma investigação e emitiu mandados de prisão contra pelo menos oito pessoas ligadas ao Ueno, entre elas Miguel Vázquez, presidente do Grupo Vázquez, controlador do banco. O presidente do Paraguai, Santiago Peña, foi anteriormente investidor na holding do Ueno, mas vendeu sua participação em março de 2025.

Os reguladores insistiram que a situação é isolada e que os depósitos de até 228 milhões de guaranis (US$ 37,4 mil) terão garantia do governo.

O Banco Central tem 15 dias para devolver os valores. Ainda assim, a medida pouco tranquiliza clientes como Asva, que tentam descobrir como pagar despesas como aluguel, supermercado e transporte público enquanto seus depósitos permanecem bloqueados.

Na capital, Assunção, clientes se reuniram diante de agências fechadas em busca de respostas. Centenas de pessoas se aglomeraram em torno de uma unidade do Ueno em Ciudad del Este, enquanto reclamações de correntistas impossibilitados de acessar o próprio dinheiro inundavam as redes sociais. A Polícia Nacional colocou todo o efetivo em alerta máximo e enviou agentes para agências bancárias em todo o país.

Para Asva, que mora em San Lorenzo, nos arredores de Assunção, o fechamento significa perder temporariamente o acesso à conta que utilizava todos os dias para recarregar o cartão de transporte, comprar lanches na universidade e pagar outras despesas cotidianas. Ela também tem mensalidades universitárias com vencimento no sábado.

“Com tanta tecnologia disponível hoje em dia, como isso pode levar 15 dias?”, disse. “Vou ter que pedir dinheiro emprestado à minha família.”

A dimensão do problema reflete o quanto o Ueno passou a fazer parte da vida financeira cotidiana dos paraguaios. Em junho, o banco informou que tinha mais de 2,9 milhões de clientes em um país com aproximadamente 6,1 milhões de habitantes e processava mais de 3 milhões de transações por dia. Mais de 32 mil aposentados recebiam seus benefícios do IPS, o sistema de previdência social do Paraguai, por meio da instituição.

Poucas horas antes do anúncio do Banco Central, o Ueno ainda incentivava os clientes a colocar mais dinheiro na instituição.

Na noite de segunda-feira, a contadora Rocío Zárate transferiu 1 milhão de guaranis para sua conta no Ueno, atraída por uma das generosas promoções que ajudaram a impulsionar a rápida expansão do banco. Clientes que depositassem dinheiro novo e o mantivessem na instituição até 7 de novembro receberiam um reembolso de 50% sobre uma compra feita com cartão de crédito.

Poucas horas depois, o Banco Central do Paraguai anunciou que havia colocado o Ueno sob regime de resolução, após constatar que seu índice de solvência havia caído abaixo do mínimo exigido de 50%, depois de ajustes nos demonstrativos contábeis.

“Eu estava me preparando para sair para o trabalho quando meu tio me perguntou: ‘Você tem dinheiro no Ueno? Porque o banco sofreu uma intervenção’”, contou Zárate, de 36 anos, que já tinha outros 2 milhões de guaranis depositados na instituição. “Foi muito chocante. Fui completamente pega de surpresa.”

A tensão explodiu em Ñemby, nos arredores da capital, onde um cliente de 45 anos quebrou a porta de vidro de uma agência do Ueno depois de procurar informações sobre suas economias, segundo o jornal local Última Hora. Ele cortou a perna e foi levado para atendimento médico antes de ser convocado pelo Ministério Público para prestar esclarecimentos sobre o episódio.

O fechamento do Ueno também afeta empresas que passaram a depender do banco digital. A associação paraguaia de importadores e varejistas alertou para uma “semiparalisação” do comércio e afirmou que dois terços das transações eletrônicas em grandes lojas do varejo eram realizadas por meio de contas do Ueno.

María Elena González, administradora de empresas de 41 anos e gerente de uma consultoria, utilizava o Ueno para receber os pagamentos de aluguel de um apartamento que possui com o marido. Assim que soube da notícia na manhã de terça-feira, pediu a ele que avisasse aos inquilinos para interromperem as transferências para a conta.

“Fiquei muito surpresa”, disse González. Sua maior preocupação, porém, é a aposentadoria. Ela contribui para o sistema previdenciário do IPS há 18 anos. O fundo tem cerca de US$ 300 milhões depositados no Ueno. Como ainda pretende contribuir por mais uma década, ela teme que não haja dinheiro suficiente quando chegar o momento de se aposentar.

“Não sei como estará esse fundo daqui a dez anos”, afirmou.

O Banco Central tem tentado conter o pânico, classificando os problemas do Ueno como isolados e afirmando que o sistema financeiro paraguaio, de forma geral, permanece saudável. Segundo autoridades, cerca de 97% dos depositantes do Ueno têm saldos dentro do limite da garantia de depósitos oferecida pelo governo.

Mas mesmo os clientes que esperam recuperar todo o dinheiro enfrentam um problema imediato: como atravessar os próximos dias ou semanas até conseguirem acessar os recursos.

Para Zárate, a confiança que tinha no Ueno já acabou.

“Assim que devolverem meu dinheiro”, disse, “vou transferi-lo imediatamente para um banco em que confio.”

  •  

HP anuncia Emma Walmsley, ex-CEO da GSK, para comandar a empresa

A HP nomeou a ex-presidente-executiva da GSK, Emma Walmsley, como sua nova CEO, preenchendo definitivamente o cargo após a saída de Enrique Lores no início deste ano.

A nomeação de Walmsley entrará em vigor em 4 de janeiro, informou a HP em comunicado nesta quarta-feira (4). Ela sucederá Bruce Broussard, escolhido como CEO interino quando Lores deixou a empresa, em fevereiro, para assumir o comando do PayPal. Broussard passará a presidir o conselho de administração em janeiro.

Walmsley, que também integra o conselho de administração da Microsoft, comandou a farmacêutica britânica GSK por quase nove anos. Ela foi uma das poucas mulheres a ocupar o cargo de presidente-executiva de uma empresa integrante do índice FTSE 100, que reúne as principais companhias listadas na Bolsa de Londres.

Durante sua gestão, Walmsley liderou a empresa durante a pandemia e supervisionou o lançamento de uma vacina contra o vírus sincicial respiratório (VSR), além da separação da divisão de produtos de consumo, que deu origem à Haleon.

As vendas cresceram significativamente e os investimentos em pesquisa e desenvolvimento dobraram durante seu mandato. Apesar disso, as ações da companhia recuaram cerca de 10% no período, frustrando investidores.

No novo cargo, Walmsley terá de conduzir a HP em meio a uma alta sem precedentes nos custos dos chips de memória, que levou a companhia a elevar os preços de muitos de seus computadores e redesenhar outros modelos.

No fim do ano passado, a empresa anunciou que cortaria entre 4 mil e 6 mil postos de trabalho até o ano fiscal de 2028, com o uso de mais ferramentas de inteligência artificial.

Na divulgação dos resultados do terceiro trimestre fiscal, em agosto, a HP elevou sua projeção de lucro para o trimestre. Os investidores, porém, deram pouca atenção à revisão positiva e demonstraram preocupação com a demanda futura por computadores e impressoras.

As ações da HP apresentavam pouca variação nesta quarta-feira, antes da abertura dos mercados em Nova York.

Durante sua passagem pela GSK, Walmsley enfrentou e sobreviveu a uma campanha de pressão de investidores ativistas liderada pela Elliott Investment Management. O fundo questionou sua capacidade de comandar a farmacêutica devido à falta de formação científica.

Walmsley também conduziu diversas operações importantes durante sua gestão na GSK. Na ocasião, alertou que fusões e aquisições precisavam ser realizadas com cautela.

“No setor farmacêutico, nada é mais prejudicial a uma organização de pesquisa e desenvolvimento do que uma extração agressiva de sinergias”, afirmou.

  •  

Copom decide sob pressão: maioria do mercado espera manutenção da Selic

O Comitê de Política Monetária do Banco Central (Copom) chega à penúltima reunião do ano nesta quarta-feira (4) sob pressão de todos os lados. A maioria do mercado enxerga a manutenção da Selic em 13,75% ao ano como uma espécie de atestado de independência.

De outra parte, o tema dos juros muito elevados entrou na pauta de discussão do governo após a reeleição do presidente Luiz Inácio Lula da Silva.

Vários integrantes de alto escalão do PT, o partido de Lula, passaram a defender uma ideia lançada pelo economista André Lara Resende de que a “culpa” pelo crescimento acelerado da dívida bruta vem do custo do financiamento ao governo.

No “plano” de Lara Resende, estão uma espécie de tabelamento dos juros básicos da economia e o uso das reservas internacionais em moeda estrangeira para ajudar a segurar a esperada fuga de capitais – investidores que tiram dinheiro do país.

A mera possibilidade de o governo passar a considerar as propostas levou o mercado à beira de um ataque de nervos. Os juros de longo prazo que reverteram o ganho após o segundo turno passaram a subir ainda mais.

As taxas de títulos prefixados do Tesouro Nacional votaram a flertar com o patamar de 16% ao ano na terça-feira (4) logo após a divulgação de que o presidente Lula poderia se encontrar com o economista.
O dólar tocou os R$ 5,50 para fechar em R$ 5,49. O Ibovespa recuou 1,4%, na sexta queda seguida, e foi a 165.529 pontos, no menor patamar desde 19 de janeiro.

A subida da moeda americana, que saiu de um nível abaixo de R$ 5 antes do segundo turno para quase R$ 5,50 em apenas uma semana e meia joga pressão sobre o Copom. Isso porque o câmbio pressionado tem levado os agentes econômicos a enxergar mais inflação pela frente.

Prova disso é que o mais recente boletim Focus, do BC, que reúne projeções de instituições financeiras sobre juros, câmbio, PIB e inflação, apontou para uma piora significativa das expectativas macroeconômicas.

As medianas trazidas pelo levantamento divulgado na terça mostraram uma mudança negativa nas expectativas de inflação para todo o horizonte da política monetária: o consenso sobre o IPCA neste ano subiu de 5,19% para 5,22%; para 2027, de 4,34% para 4,76%; em 2028, de 3,75% para 4%; e para 2029, de 3,50% para 3,98%.

No caso da Selic, o mercado agora enxerga a taxa básica em 12,50% no fim do próximo ano frente a 11,75% na visão antes do segundo turno.

“As perspectivas para a inflação pioraram, o real se desvalorizou em meio a uma volatilidade significativa nos preços dos ativos, a base orçamentária se deteriorou com os anúncios de novos gastos e compromissos fiscais assumidos durante a campanha presidencial, e as perspectivas de uma âncora fiscal crível no curto prazo enfraqueceram”, afirmou o Goldman Sachs em relatório assinado pelo chefe de pesquisa macroeconômica para América Latina, Alberto Ramos.

A ferramenta Opções de Copom, que segue as expectativas dos investidores em relação aos rumos futuros da política monetária brasileira, indica que o mercado enxerga majoritariamente que o BC vai manter a Selic inalterada nesta quarta-feira.

As chances de pausa na queda dos juros alcançam 72,5%, enquanto uma fatia menor, de 26%, acredita em novo corte de 0,25 ponto percentual.

Analistas enxergam na decisão desta quarta uma espécie de “teste de credibilidade”. Se o BC cortar novamente, embora possa agradar ao governo, há risco de as expectativas futuras de inflação e juros deteriorarem ainda mais. Se manter, pode enfrentar futuras pressões políticas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Heineken compra o controle da Better Drinks, dona de Praya e Baer-Mate

A Heineken Brasil acaba de acertar a compra do controle da Better Drinks, dona da cerveja Praya e do chá gaseificado Baer-Mate, apurou o InvestNews.

O negócio levará a multinacional holandesa a assumir sozinha o comando da companhia, após uma parceria iniciada em 2024, quando anunciou sua entrada como sócia minoritária.

Pelo acordo, a Heineken ficará com 100% das ações com direito a voto da Better Drinks. Alguns executivos da empresa adquirida permanecerão como sócios, mas seus papéis serão convertidos em ações preferenciais, que são aquelas sem direito a voto.

A aquisição será realizada pela subsidiária HNK BR Indústria de Bebidas por meio da subscrição de novas ações e da compra de ações existentes. Atualmente, a Better Drinks tem 67 acionistas, sem nenhum deles exercer individualmente o controle.

“A operação é uma evolução natural da parceria mantida entre a Heineken Brasil e a Better Drinks desde 2024”, disse a Heineken Brasil, em nova enviada ao InvestNews.

O avanço da Heineken sobre a Better Drinks era esperado, uma vez que a empresa holandesa já é comercialização e distribuição dos produtos das três marcas em atividade – Praya, Baer-Mate e Mamba Water – e assumiu a fabricação da cerveja em setembro de 2025. Desde janeiro deste ano, também produz a água Mamba Water.

A Better Drinks, por sua vez, ficou concentrada no desenvolvimento das bebidas, na construção das marcas e no marketing. A compra abrange os direitos de propriedade intelectual dos rótulos, incluindo registros de marcas, nomes de domínio e fórmulas dos produtos.

A empresa foi criada em 2022 por Felipe Della Negra, ex-CEO da Red Bull Brasil, e Felipe Szpigel, ex-AB InBev, a partir da união de marcas de bebidas.

Investimento era minoritário

A parceria iniciada em junho de 2024 começou com uma troca: a Heineken ofereceu sua estrutura de produção, compras e distribuição para ganhar participação no negócio.

Para a Better Drinks, a associação abriu caminho para ampliar a presença de produtos que até então se concentravam no Sudeste, com alguma entrada no Sul.

Na época do acordo, já estava acertado que a participação da Heineken aumentava conforme metas de vendas e sustentabilidade de cada marca fossem atingidas. A perspectiva divulgada naquele momento, porém, era chegar a uma sociedade dividida igualmente.

Além das marcas Praya, Baer-Mate e Mamba, também entram no negócio a marca de vinhos em lata Vivant e a de coquetéis prontos F!VE Drinks. As duas, porém, não são comercializadas atualmente e não registram vendas desde 2024.

A operação já foi submetida ao Conselho Administrativo de Defesa Econômica (Cade), que ainda precisa autorizar o negócio. O valor da transação não foi divulgado.

  •  

Anvisa aprova Wegovy em comprimido, primeira versão oral das canetas emagrecedoras

A Agência Nacional de Vigilância Sanitária (Anvisa) aprovou nesta quarta-feira (4) o registro do Wegovy em comprimidos para o tratamento da obesidade e do sobrepeso no Brasil. Produzido pela farmacêutica dinamarquesa Novo Nordisk, o medicamento era comercializado no país apenas na versão injetável, aplicada sob a pele.

A nova apresentação utiliza a semaglutida, mesmo princípio ativo da versão injetável, e será administrada por via oral uma vez ao dia. Com a decisão, o Wegovy se torna o primeiro medicamento da classe dos agonistas do receptor GLP-1 em comprimidos aprovado para essa finalidade no Brasil.

O medicamento é indicado para adultos com obesidade, definida pelo índice de massa corporal (IMC) igual ou superior a 30 kg/m², ou sobrepeso (IMC entre 27 e 30 kg/m²) associado a pelo menos uma doença relacionada ao peso. O tratamento deve ser combinado com dieta de baixa caloria e atividade física.

A semaglutida atua na regulação do apetite e da ingestão de alimentos, contribuindo para a redução do peso corporal e para a melhora de indicadores metabólicos associados à obesidade.

Como funciona o Wegovy em comprimidos

O tratamento começa com uma dose diária de 1,5 mg, que aumenta progressivamente para 4 mg e 9 mg, até chegar à dose de manutenção recomendada de 25 mg por dia.

A administração exige alguns cuidados: o comprimido deve ser ingerido em jejum, com pequena quantidade de água. Depois, o paciente precisa aguardar pelo menos 30 minutos antes de consumir alimentos, bebidas ou outros medicamentos.

Segundo a Anvisa, a nova apresentação também permite a transição entre as versões oral e injetável, quando houver indicação clínica e conforme as orientações da bula.

Quanto custa o Wegovy em comprimidos?

Nos Estados Unidos, o preço da versão oral do Wegovy varia conforme a dosagem. Para pacientes que pagam diretamente pelo medicamento, sem utilizar plano de saúde, os valores divulgados pela Novo Nordisk são de US$ 149 (cerca de R$ 818) por mês para a dose inicial de 1,5 mg, US$ 199 (R$ 1.092) para a dose de 4 mg e US$ 299 (R$ 1.641) para as doses de 9 mg e 25 mg. *Conversão aproximada, sem considerar impostos ou taxas

No Brasil, ainda não há preço definido para os comprimidos. O valor máximo de venda dependerá da avaliação da Câmara de Regulação do Mercado de Medicamentos (CMED), responsável pela regulação dos preços de medicamentos no país. A aprovação do registro pela Anvisa não significa que o produto já esteja disponível nas farmácias.

Estudo clínico apontou perda de peso superior a 13%

A aprovação da versão oral foi baseada principalmente nos resultados do estudo clínico de fase 3 OASIS 4, que avaliou a semaglutida na dose de 25 mg em adultos com obesidade ou sobrepeso associado a comorbidades.

Ao longo de 64 semanas, os participantes tratados com o medicamento apresentaram perda média de peso superior a 13%. O resultado foi significativamente melhor que o observado entre os participantes que receberam placebo. O estudo também identificou melhora em indicadores de saúde cardiometabólica.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Tesouro Direto hoje: juros recuam e IPCA+ volta abaixo de 8% antes do Copom

As taxas do Tesouro Direto recuam em todos os títulos nesta quarta-feira (4), após várias sessões seguidas de alta. Ainda assim, os prefixados se matëm acima da marca 15% ao ano.

O alívio ocorre antes da decisão do Copom. A expectativa do mercado aponta para a manutenção da Selic em 13,75% ao ano.

Na terça-feira (3), o Ibovespa caiu 1,4% e o dólar fechou a R$ 5,49. Pesaram os ruídos sobre a proposta do economista André Lara Resende, que defende cortar a Selic de forma brusca.

Prefixados recuam, mas seguem acima de 15%

O Tesouro Prefixado 2029 paga 15,13% ao ano. O Prefixado 2032 oferece 15,54%, e o Prefixado com Juros Semestrais 2037, 15,42%.

As quedas ficaram entre 0,06 e 0,07 ponto percentual em relação à terça. Ou seja, os três papéis ainda pagam mais de 15%, mas um pouco menos que na véspera.

Confira todas as taxas clicando aqui.

Títulos de inflação saem da faixa de 8%

O Tesouro IPCA+ 2032 teve a maior queda do dia: foi de IPCA + 8,04% para IPCA + 7,93%. Com isso, nenhum título atrelado à inflação paga 8% ou mais acima do IPCA.

No Educa+, os vencimentos 2030 e 2031 saíram de IPCA + 8,01% para IPCA + 7,91%.

Entre os títulos de prazo mais longo, os RendA+ 2060 e 2065 foram de IPCA + 7,42% para IPCA + 7,32%.

O Educa+ 2029 passou de IPCA + 8,00% para IPCA + 7,90%. Os demais papéis de inflação cederam de poucos centésimos a 0,09 ponto. O Tesouro Selic e o Tesouro Reserva variaram só na casa dos milésimos.

O que muda para quem já tem o título

Taxa em queda significa preço em alta. Quem comprou antes garantiu uma remuneração maior que a oferecida hoje. Por isso, o título antigo passa a valer mais no mercado.

Um investidor que aplicou R$ 10 mil no IPCA+ 2032 na terça pagou R$ 3.060,51 por título. Pelo preço de hoje, ele teria R$ 10.062,41, um ganho de R$ 62,41.

Quanto mais longo o prazo, maior o efeito. No RendA+ 2065, os mesmos R$ 10 mil virariam R$ 10.437,54, uma alta de R$ 437,54.

Esse ganho só se concretiza se o título for vendido antes do vencimento. A conta não considera imposto de renda nem taxa de custódia. Quem levar o papel até o fim recebe a taxa contratada na compra, com ou sem oscilações no caminho.

Título Rendimento anual Invest. mín. Preço unit. Vencimento
Tesouro Reserva 2036 SELIC R$ 1,00 R$ 11,180495 01/01/2036
Tesouro Selic 2031 SELIC + 0,1062% R$ 201,40 R$ 20.140,16 01/03/2031
Tesouro Prefixado 2029 15,13% R$ 7,40 R$ 740,23 01/01/2029
Tesouro Prefixado 2032 15,54% R$ 4,77 R$ 477,11 01/01/2032
Tesouro Prefixado com Juros Semestrais 2037 15,42% R$ 7,74 R$ 774,18 01/01/2037
Tesouro IPCA+ 2032 IPCA + 7,93% R$ 30,79 R$ 3.079,61 15/08/2032
Tesouro IPCA+ com Juros Semestrais 2037 IPCA + 7,82% R$ 43,24 R$ 4.324,63 15/05/2037
Tesouro IPCA+ 2040 IPCA + 7,61% R$ 17,47 R$ 1.747,71 15/08/2040
Tesouro IPCA+ com Juros Semestrais 2045 IPCA + 7,54% R$ 42,16 R$ 4.216,53 15/05/2045
Tesouro IPCA+ 2050 IPCA + 7,40% R$ 8,83 R$ 883,61 15/08/2050
Tesouro IPCA+ com Juros Semestrais 2060 IPCA + 7,49% R$ 40,04 R$ 4.004,55 15/08/2060
Tesouro RendA+ Aposentadoria Extra 2030 IPCA + 7,64% R$ 19,90 R$ 1.990,90 15/12/2049
Tesouro RendA+ Aposentadoria Extra 2035 IPCA + 7,53% R$ 14,03 R$ 1.403,21 15/12/2054
Tesouro RendA+ Aposentadoria Extra 2040 IPCA + 7,42% R$ 9,99 R$ 999,09 15/12/2059
Tesouro RendA+ Aposentadoria Extra 2045 IPCA + 7,37% R$ 7,08 R$ 708,57 15/12/2064
Tesouro RendA+ Aposentadoria Extra 2050 IPCA + 7,35% R$ 5,00 R$ 500,48 15/12/2069
Tesouro RendA+ Aposentadoria Extra 2055 IPCA + 7,33% R$ 3,54 R$ 354,15 15/12/2074
Tesouro RendA+ Aposentadoria Extra 2060 IPCA + 7,32% R$ 2,50 R$ 250,10 15/12/2079
Tesouro RendA+ Aposentadoria Extra 2065 IPCA + 7,32% R$ 1,76 R$ 176,05 15/12/2084
Tesouro Educa+ 2027 IPCA + 7,72% R$ 39,47 R$ 3.947,97 15/12/2031
Tesouro Educa+ 2028 IPCA + 7,86% R$ 36,50 R$ 3.650,12 15/12/2032
Tesouro Educa+ 2029 IPCA + 7,90% R$ 33,80 R$ 3.380,08 15/12/2033
Tesouro Educa+ 2030 IPCA + 7,91% R$ 31,31 R$ 3.131,86 15/12/2034
Tesouro Educa+ 2031 IPCA + 7,91% R$ 29,03 R$ 2.903,21 15/12/2035
Tesouro Educa+ 2032 IPCA + 7,91% R$ 26,91 R$ 2.691,45 15/12/2036
Tesouro Educa+ 2033 IPCA + 7,88% R$ 25,01 R$ 2.501,20 15/12/2037
Tesouro Educa+ 2034 IPCA + 7,84% R$ 23,28 R$ 2.328,15 15/12/2038
Tesouro Educa+ 2035 IPCA + 7,79% R$ 21,70 R$ 2.170,72 15/12/2039
Tesouro Educa+ 2036 IPCA + 7,73% R$ 20,27 R$ 2.027,48 15/12/2040
Tesouro Educa+ 2037 IPCA + 7,68% R$ 18,93 R$ 1.893,53 15/12/2041
Tesouro Educa+ 2038 IPCA + 7,62% R$ 17,72 R$ 1.772,30 15/12/2042
Tesouro Educa+ 2039 IPCA + 7,57% R$ 16,58 R$ 1.658,31 15/12/2043
Tesouro Educa+ 2040 IPCA + 7,52% R$ 15,53 R$ 1.553,22 15/12/2044
Tesouro Educa+ 2041 IPCA + 7,48% R$ 14,54 R$ 1.454,03 15/12/2045
Tesouro Educa+ 2042 IPCA + 7,44% R$ 13,62 R$ 1.362,28 15/12/2046
Tesouro Educa+ 2043 IPCA + 7,42% R$ 12,73 R$ 1.273,01 15/12/2047
Tesouro Educa+ 2044 IPCA + 7,41% R$ 11,87 R$ 1.187,88 15/12/2048

Fonte: Tesouro Nacional. Taxas de 04/11/2026, comparadas com as de 03/11/2026 (18h).

  •  

Eleições nos EUA: democratas saem vitoriosos no Texas, reduto republicano, após 32 anos

Os democratas tentaram, tentaram e tentaram novamente. Em algumas ocasiões, chegaram muito perto. Agora, alcançaram um objetivo que lhes escapava havia mais de três décadas: transformar o Texas em um Estado governado pelos democratas.

O partido conquistou o governo estadual, uma cadeira no Senado dos Estados Unidos e vários outros cargos eletivos nas eleições de meio de mandato, em um resultado que representou uma rejeição aos republicanos e ao presidente Donald Trump. A última vez que um democrata venceu uma eleição estadual no Texas foi em 1994.

A mudança no cenário político fez parte de um avanço dos democratas em todo o país e de uma rejeição mais ampla ao movimento MAGA, associado a Trump. Mas o resultado tem um significado especial no Texas.

Nos últimos anos, o Estado havia se consolidado como um dos principais redutos do conservadorismo republicano, com o partido ampliando seu domínio político e aprovando leis alinhadas a suas principais bandeiras, como o reforço da segurança na fronteira, mudanças na educação pública e proibições a tratamentos médicos para jovens transgêneros.

Desta vez, porém, a eleição foi dominada por questões econômicas e pelo impacto no orçamento das famílias. As tentativas dos republicanos de direcionar o debate para temas culturais não tiveram o efeito esperado diante da alta do custo de vida, provocada em parte pelas tarifas comerciais do governo Trump e pela guerra contra o Irã, amplamente rejeitada pela população.

Quem é James Talarico?

James Talarico, deputado estadual pelo Texas e ex-professor da rede pública de ensino, foi o candidato democrata ao Senado dos Estados Unidos. Eleito para a Câmara estadual em 2018, ganhou projeção ao defender o financiamento das escolas públicas. Durante a campanha, também criticou a influência de Elon Musk na política do Estado.

Talarico e Gina Hinojosa, que deve assumir o governo estadual, adotaram um discurso moderado durante a campanha. Ambos priorizaram temas econômicos e evitaram, em grande medida, assuntos culturais que costumam dividir os eleitores.

“Isso reflete a rejeição dos eleitores do Texas a Donald Trump e a seu governo”, afirmou Mark Jones, professor de ciência política da Universidade Rice, em Houston. “Eleitores independentes, que historicamente costumam votar nos republicanos, neste ciclo eleitoral se inclinaram fortemente para os candidatos democratas em todo o Estado.”

Revés para Musk

As derrotas republicanas também representaram um revés para Elon Musk. O empresário se mudou para o Texas depois da pandemia, após reclamar das dificuldades para fazer negócios na Califórnia, e rapidamente se aproximou de políticos republicanos. Comitês de ação política sob seu controle destinaram mais de US$ 205 milhões às disputas eleitorais no Texas neste ano, segundo registros federais compilados pela Bloomberg.

O dinheiro de Musk se tornou um dos principais alvos dos ataques de Talarico durante a campanha.

“Elon Musk está tentando comprar esta cadeira no Senado pelo Texas”, afirmou Talarico em um comício recente. “Muito provavelmente, se você viu um anúncio atacando alguém na televisão, foi Musk. Se recebeu mentiras pelo correio, foi Musk. Se recebeu uma mensagem de texto com informações assustadoras sobre mim, também foi Musk.”

Michael R. Bloomberg, fundador e acionista controlador da Bloomberg LP, empresa controladora da Bloomberg News, doou US$ 116 milhões para apoiar candidatos democratas nas eleições de meio de mandato.

Talarico liderava a disputa contra Ken Paxton por 55% a 43%, com 83% dos votos apurados, segundo uma contagem preliminar da Associated Press. Hinojosa tinha 53% dos votos, contra 46% do então governador republicano Greg Abbott.

Em outra disputa acompanhada de perto, pela vaga de integrante da Comissão Ferroviária do Texas, órgão responsável pela regulação dos setores de petróleo e gás, o democrata Jon Rosenthal também caminhava para derrotar o republicano Bo French. French havia sido amplamente criticado por uma publicação racista nas redes sociais sobre torcedores de ascendência sul-asiática da Universidade do Texas.

Os primeiros resultados mostraram que os democratas tiveram seu melhor desempenho nas grandes cidades, onde tradicionalmente contam com mais apoio. Mas também houve uma mudança significativa em favor do partido nas áreas rurais.

No condado de Taylor, onde Trump venceu por 50 pontos percentuais em 2024, Paxton tinha vantagem de 31 pontos. Já no condado de Uvalde, Abbott liderava por apenas sete pontos percentuais, em uma região onde Trump havia vencido por 33 pontos em 2024.

Os resultados preliminares também indicaram que os eleitores latinos voltaram a apoiar os democratas, depois de terem se aproximado de Trump em 2024, especialmente no Vale do Rio Grande, região próxima à fronteira com o México.

No condado de Cameron, área de maioria hispânica que inclui as cidades de Brownsville e South Padre Island, Talarico tinha vantagem de 38 pontos. Em 2024, Trump havia vencido nesse mesmo condado.

“Houve tantas promessas feitas pelos republicanos, mas eles não cumpriram tudo o que prometeram”, afirmou Rachel Lozano, de 49 anos, moradora de McAllen, a maior cidade do condado de Hidalgo. Segundo ela, a região voltou a apoiar os democratas por causa da insatisfação com os programas de financiamento de escolas particulares com dinheiro público, as operações de imigração que separaram famílias e o alto preço dos alimentos.

“Pete Hegseth queria uma execução pública”, escreveu ela em uma mensagem de texto, em referência a uma proposta do secretário de Defesa de Trump para transmitir ao vivo a execução de um ex-major do Exército que matou 13 pessoas em 2009. “Eles conseguiram uma!!!”

A derrota de Paxton também chama a atenção para sua disputa acirrada nas prévias republicanas contra o então senador John Cornyn.

Trump havia apoiado Paxton em detrimento de Cornyn, um político com forte capacidade de arrecadação de recursos e que havia vencido com facilidade suas quatro eleições anteriores para o Senado. Trump e o vice-presidente JD Vance visitaram o Texas diversas vezes antes da eleição para tentar mobilizar apoio a Paxton.

Mas os problemas éticos envolvendo o candidato podem ter pesado contra ele. O procurador-geral do Texas foi alvo de um processo de impeachment na Câmara estadual, de maioria republicana, em 2023, mas acabou absolvido pelo Senado local. Ele também foi acusado de manter relacionamentos extraconjugais. No ano passado, sua mulher iniciou um processo de divórcio alegando “motivos bíblicos”.

“A qualidade dos candidatos importa”, afirmou Vinny Minchillo, estrategista republicano no Texas. “Ken Paxton era um candidato problemático e mobilizou fortemente os democratas. Some isso a uma comunicação dos republicanos completamente desconectada da realidade econômica, e temos uma noite de derrota em massa.”

Hinojosa, deputada estadual por Austin, entrou na disputa com pouco reconhecimento público e uma estrutura limitada de arrecadação de recursos. Mas atacou repetidamente o governador, acusando-o de não destinar recursos suficientes às escolas públicas e de favorecer interesses econômicos de grupos poderosos.

Ela acusou Abbott de trair os moradores das áreas rurais ao aprovar um sistema de vouchers que permite usar dinheiro público para pagar escolas particulares ou despesas com ensino domiciliar. Hinojosa prometeu acabar com o programa e redirecionar os recursos para a rede pública de ensino.

Embora o resultado tenha surpreendido, havia sinais de que os democratas estavam avançando no Texas. O popular apresentador de podcasts Joe Rogan, que assim como Musk se mudou da Califórnia para o Texas durante a pandemia, passou a questionar Trump nos últimos anos, depois de apoiá-lo na eleição de 2024.

No ano passado, Rogan recebeu Talarico em seu podcast para uma conversa amistosa. Ao final, disse ter ficado tão impressionado com o democrata que chegou a incentivá-lo a disputar a Presidência.

É importante lembrar, porém, que o cenário político é volátil e que este ano foi favorável aos democratas em várias partes do país. Durante anos, integrantes do partido afirmaram que o Texas poderia deixar de ser um reduto republicano, mas acabaram frustrados. Um dos exemplos mais conhecidos foi a derrota apertada de Beto O’Rourke para Ted Cruz na disputa pelo Senado, em 2018.

Desta vez, porém, há a percepção de que a mudança é significativa.

“No Texas, nossos candidatos abriram as velas e aproveitaram o vento a favor, e muitos deles vão vencer”, afirmou Matt Angle, diretor do Lone Star Project, comitê de ação política dedicado a pesquisas e estratégias para os democratas. “Trinta anos de domínio de um único partido não fazem bem à democracia, e é positivo que isso tenha chegado ao fim.”

  •  

Tesla e SpaceX, de Elon Musk, caem após vitória dos democratas nos EUA

As ações da Tesla e da SpaceX, empresas de Elon Musk, caíam antes da abertura do mercado americano nesta quarta-feira (4), depois que os democratas conquistaram o controle do Congresso dos Estados Unidos, aumentando a preocupação dos investidores com o futuro dos principais negócios do bilionário, um dos maiores doadores do Partido Republicano.

Os papéis da Tesla recuavam cerca de 5% nas negociações antes da abertura do mercado, enquanto os da SpaceX caíam 6,9%, depois que ficou clara a dimensão da derrota imposta ao presidente Donald Trump e a seu partido. Em contraste, os contratos futuros dos índices S&P 500 e Nasdaq 100 registravam pequenas altas.

Poucos presidentes de empresas têm uma ligação tão estreita com o presidente americano quanto Musk, o homem mais rico do mundo, que destinou quase US$ 450 milhões aos cofres republicanos e pediu a seus 240 milhões de seguidores na rede social X que votassem contra os democratas.

Para os investidores da Tesla e da SpaceX, uma chamada onda azul — referência à vitória dos democratas nas eleições de meio de mandato — representa um golpe duplo.

O resultado aumenta as preocupações com regras mais rígidas para a inteligência artificial e também amplia as incertezas sobre uma possível fusão entre a fabricante de veículos elétricos e a gigante de foguetes, IA e satélites.

“Acho que meus lasers espaciais para interferir nas eleições não funcionaram desta vez”, escreveu Musk, em tom de brincadeira, em uma publicação no X. “Data centers no espaço parecem bastante atraentes agora.”

Às vésperas das eleições de meio de mandato, o risco era particularmente elevado porque Musk e suas empresas estão no centro de várias questões controversas.

Tesla e SpaceX avançam na corrida pela inteligência artificial, uma possível megafusão entre as companhias levanta questionamentos regulatórios e o acesso a uma versão militar do serviço de satélites Starlink tornou-se um ponto de tensão entre Estados Unidos, Ucrânia e Rússia.

A SpaceX, que entrou para o grupo das empresas mais valiosas do mundo após abrir capital no início deste ano, recebe bilhões de dólares por meio de contratos com o governo americano. As ações praticamente não saíram do lugar desde a oferta pública inicial (IPO), em junho, mantendo uma avaliação de mercado de US$ 1,9 trilhão.

Os papéis da Tesla, por sua vez, acumulam alta de 34% desde a mínima registrada no fim de julho, impulsionados pelo otimismo dos investidores com os projetos de inteligência artificial e a possibilidade de combinação dos negócios com a SpaceX.

Antes da votação, analistas de mercado alertaram que o domínio democrata nas urnas poderia ampliar a capacidade do partido de investigar a atuação de Musk e dificultar a fusão esperada entre as empresas.

Embora o Congresso não possa barrar sozinho uma operação, os democratas, com mais poder político, podem atrasar o processo, afirmou Vikram Rai, da First New York.

“Ambas as ações estão sujeitas a um risco elevado de notícias negativas caso tenhamos uma vitória ampla dos democratas”, disse Rai à Bloomberg em entrevista na semana passada.

Musk já vinha considerando a importância do ambiente político americano. Segundo pessoas familiarizadas com o assunto ouvidas pela Bloomberg, existe uma iniciativa para anunciar um acordo entre Tesla e SpaceX no primeiro semestre do próximo ano, de modo que a operação possa ser concluída enquanto Trump ainda estiver na Casa Branca.

A vitória dos democratas em todas as disputas estaduais no Texas representou um golpe particularmente duro para Musk, que estabeleceu no Estado as sedes da Tesla e da SpaceX e se alinhou a políticos republicanos.

As ações da Tesla e da SpaceX sofreram pressão no início das negociações desta quarta-feira “principalmente porque o Texas agora tem um novo senador democrata e o Estado abriga as sedes e muitas instalações das duas empresas, incluindo o data center Colossus 3”, escreveu Russ Mould, diretor de investimentos da AJ Bell, em uma nota.

As ações das empresas de Musk já demonstraram sensibilidade aos resultados eleitorais. Depois que Trump foi reeleito em 2024, os papéis da Tesla subiram mais de 90% em pouco mais de um mês. Os ganhos, porém, foram revertidos quando a relação entre Musk e Trump se deteriorou e os investidores perderam o interesse na atuação paralela do empresário no Departamento de Eficiência Governamental (DOGE).

Ainda há muitas incertezas em relação às ações das empresas. A fusão continua em fase exploratória; Tesla e SpaceX estão consumindo bilhões de dólares no desenvolvimento de produtos; e os projetos de robotáxis, robôs e colônias em Marte ainda estão a anos de distância de contribuir para os resultados financeiros das companhias.

“Antes das eleições, narrativas e emoções são fatores importantes. Mas, quando elas ficam para trás, os fundamentos e a realidade assumem o controle”, afirmou Mark Hackett, estrategista-chefe do Nationwide Funds Group.

  •  

Democratas conquistam controle do Congresso dos EUA e impõem derrota histórica a Trump

Os democratas conquistaram o controle das duas Casas do Congresso dos Estados Unidos nas eleições de meio de mandato, em uma vitória expressiva que representou uma rejeição ao presidente Donald Trump, em meio à insatisfação dos eleitores com a economia e a guerra no Irã.

Em todo o país, os democratas venceram em redutos republicanos, conquistando pelo menos sete cadeiras no Senado e vencendo disputas para a Câmara dos Representantes em distritos nos quais os republicanos haviam obtido vitórias folgadas em 2024.

Diversos veículos de comunicação projetaram que os democratas conquistariam a Câmara, enquanto o Decision Desk HQ projetou que o partido também assumiria o controle do Senado.

O resultado estabelece o primeiro contrapeso efetivo ao poder de Trump em Washington desde seu retorno à Casa Branca no ano passado.

Os democratas se beneficiaram de uma onda de insatisfação dos eleitores com o custo de vida. O novo Congresso deve abrir investigações sobre Trump, seu governo e seus negócios, além de dificultar a aprovação da agenda legislativa do presidente.

Durante a campanha, os republicanos tiveram dificuldade para se distanciar do presidente, cujos índices de aprovação caíram para mínimas históricas nas semanas que antecederam a eleição. Trump pediu aos apoiadores que votassem como se ele próprio estivesse na disputa.

Os candidatos democratas capitalizaram esse descontentamento. O partido deve conquistar cadeiras no Senado em Maine, Kansas, Texas, Carolina do Sul, Carolina do Norte, Iowa e Ohio. Os democratas também mantiveram seus assentos em Michigan e Minnesota.

Na disputa pela Câmara, os democratas venceram eleições em Indiana, Iowa, Virgínia, Texas, Nebraska, Nova Jersey e Pensilvânia, entre outros Estados. A NBC News estimou que o partido terminaria com 255 cadeiras, contra 180 dos republicanos.

Em um sinal da dimensão das perdas republicanas, o deputado Richard Hudson, que comanda o braço de campanha do partido na Câmara, também deve perder sua cadeira na Carolina do Norte, segundo a NBC News.

Donald Trump

Em entrevista à Fox News após a confirmação do resultado, Trump disse acreditar que parte da derrota republicana foi provocada pelo aumento dos preços decorrente da guerra no Irã. Ele, porém, defendeu a decisão de iniciar o conflito e afirmou que não pretende fazer mudanças em seu gabinete.

“Parabéns aos democratas. Eles fizeram um bom trabalho. Estavam esperando por isso há 11 anos e finalmente conseguiram. Mas não vejo isso como um golpe contra mim”, disse Trump.

O presidente acompanhou a apuração ao lado de integrantes do gabinete e assessores na Sala Leste da Casa Branca e afirmou que iria “aceitar” o resultado. Antes da votação, Trump havia levantado, sem apresentar provas, a possibilidade de fraude eleitoral generalizada.

A perspectiva de um governo dividido em Washington levou investidores a reduzir a exposição a ativos de maior risco. Os contratos futuros do índice S&P 500 chegaram a cair 1,4%.

As ações também recuaram diante da preocupação de que uma legislação com maior participação democrata aumente a fiscalização regulatória sobre empresas de rápido crescimento, incluindo as envolvidas na expansão da inteligência artificial.

Os títulos do Tesouro americano subiram diante da expectativa de que um impasse político reduza as chances de novos gastos fiscais. A queda dos rendimentos dos títulos também pressionou o dólar.

Os democratas superaram uma vantagem financeira considerável dos republicanos, além de uma iniciativa incomum, em pleno meio da década, de vários Estados governados por republicanos para redesenhar distritos eleitorais e favorecer candidatos do partido.

Os democratas também adotaram medidas semelhantes, mas, no saldo final, a nova configuração dos distritos beneficiou os republicanos.

Na disputa pelo Senado, James Talarico, do Texas, deve derrotar o republicano Ken Paxton, tornando-se o primeiro democrata a vencer uma eleição estadual no Texas em aproximadamente três décadas.

A disputa foi marcada pelo confronto de Trump com o senador John Cornyn, de longa trajetória no partido, que perdeu a primária republicana para Paxton, considerado por muitos um candidato mais fraco para a eleição geral. Os dois partidos gastaram quase US$ 600 milhões em publicidade na disputa, segundo a AdImpact.

A Associated Press também projetou a vitória de Adam Hamilton no Kansas, o que marcaria a primeira vez desde 1932 que um democrata conquista uma cadeira no Senado pelo Estado.

O senador republicano Roger Marshall, cuja campanha foi afetada por acusações de práticas agressivas de cobrança em seu consultório médico, enfrentou dificuldades diante da alta dos preços do diesel e dos efeitos das tarifas de Trump, que ele havia apoiado.

A senadora Susan Collins, do Maine, que ocupava o cargo havia cinco mandatos, também perdeu a disputa para o democrata Troy Jackson. Ele venceu mesmo tendo sido escolhido de última hora para substituir Graham Platner, candidato anterior envolvido em um escândalo.

O ex-senador Sherrod Brown derrotou o republicano Jon Husted na disputa por uma cadeira em Ohio. Em Iowa, o democrata Josh Turek deve derrotar a deputada republicana Ashley Hinson na disputa por uma vaga atualmente ocupada por um republicano.

A democrata Annie Andrews também conseguiu uma vitória expressiva na Carolina do Sul, Estado de forte tradição republicana, ao derrotar Darline Graham, irmã do falecido senador Lindsey Graham. Darline havia ocupado a cadeira temporariamente, mas Trump a incentivou a disputar um mandato completo.

Roy Cooper, ex-governador da Carolina do Norte, venceu o republicano Michael Whatley. O senador Jon Ossoff, da Geórgia, e Chris Pappas, de New Hampshire, também devem vencer suas disputas, segundo projeções.

Primeira mulher negra governadora

Na Geórgia, Keisha Lance Bottoms deve se tornar a primeira mulher negra eleita governadora na história dos Estados Unidos e a primeira democrata a conquistar o governo estadual desde 1998.

No Texas, o governador Greg Abbott, que ocupava o cargo havia três mandatos, também foi derrotado pela democrata Gina Hinojosa.

Keisha Lance Bottoms, democrata eleita governadora da Geórgia, tornou-se a primeira mulher negra a conquistar o cargo na história dos Estados Unidos
Keisha Lance Bottoms, provável governadora da Geórgia (Erik S. Lesser/AFP/Getty Images)

A Casa Branca, porém, também atribuiu parte da responsabilidade pelas derrotas aos próprios candidatos republicanos.

Um funcionário do governo, que falou sob condição de anonimato, afirmou que Trump fez um trabalho melhor ao promover os candidatos do que eles próprios.

O presidente também usou as redes sociais para criticar Abbott, antigo aliado, chamando-o de “RINO”, sigla em inglês para republicano apenas no nome.

“Eu não estava na cédula e, se estivesse, teríamos vencido DE LAVADA! Obrigado pela atenção”, publicou Trump nas redes sociais.

Trump, no entanto, havia escolhido pessoalmente diversos candidatos que disputavam eleições competitivas, inclusive na Carolina do Sul e no Texas. Suas indicações e desavenças políticas com outros republicanos também contribuíram para a abertura de algumas cadeiras no Senado.

Em entrevista à Fox News, o presidente afirmou ainda que barraria projetos de lei que os democratas tentassem aprovar.

“Eles vão enviar coisas absurdas, e eu vou vetá-las. Depois de alguns meses de vetos, vão ligar e perguntar: ‘Como podemos fazer essas coisas acontecerem?’ E vamos trabalhar juntos”, disse.

A mudança no controle da Câmara, que entrará em vigor em 3 de janeiro, encerrará a possibilidade de Trump aprovar projetos de lei contando apenas com o apoio dos republicanos.

A mudança, porém, dificilmente resultará em muitas propostas aprovadas. Trump ainda poderá exercer seus poderes executivos em áreas como comércio, relações exteriores e imigração.

A eleição também dará aos democratas instrumentos importantes de fiscalização. Entre eles estão o poder de convocar pessoas para prestar depoimento e exigir documentos por meio de intimações, além da possibilidade de iniciar processos de impeachment.

O setor empresarial já se prepara para uma onda de investigações. Os democratas devem direcionar a atenção a empresas privadas que tenham se aproximado do governo Trump, procurando possíveis indícios de tratamento privilegiado, desde a obtenção de contratos até aprovações de fusões e aquisições.

Entre os alvos esperados estão acordos envolvendo os negócios e familiares do presidente, além de doações a projetos de seu interesse, como a construção de um novo salão de festas na Casa Branca.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Aeris entra com pedido de recuperação extrajudicial para renegociar dívida de R$ 1,5 bilhão

A Aeris, fabricante de pás para aerogeradores, protocolou nesta quarta-feira (4) um pedido de recuperação extrajudicial na Justiça de São Paulo para renegociar cerca de R$ 1,52 bilhão em dívidas. A medida foi apresentada à 3ª Vara de Falências e Recuperações Judiciais da capital paulista.

O plano de reestruturação já conta com a adesão de credores que representam 42,18% dos créditos abrangidos. A empresa se comprometeu a obter o apoio de titulares de mais da metade desses créditos em até 90 dias, percentual necessário para a homologação judicial do plano.

O pedido foi aprovado pelo conselho de administração da Aeris e ainda será submetido à ratificação dos acionistas, em assembleia geral extraordinária.

A recuperação extrajudicial foi negociada com os principais credores e tem como objetivo reorganizar a estrutura de capital e reduzir o endividamento da companhia, preservando a continuidade das operações.

A empresa afirma que pretende manter a fabricação de pás para aerogeradores, os empregos, a arrecadação de tributos e as relações comerciais. As linhas de fornecimento necessárias à operação serão preservadas e seguirão funcionando normalmente, segundo o comunicado.

Aeris já havia renegociado dívidas em 2025

O pedido de recuperação extrajudicial é mais um capítulo da crise financeira da Aeris, que já havia passado por uma ampla renegociação de suas dívidas em 2025.

A companhia abriu capital na B3 em novembro de 2020, em meio à expansão do mercado de energia eólica. Na época, era uma das maiores fabricantes de pás para aerogeradores do mundo e detinha cerca de 69% do mercado brasileiro, considerando a carteira de projetos eólicos prevista para os anos seguintes.

Nos últimos anos, porém, a empresa passou a enfrentar dificuldades com a retração da demanda por equipamentos para parques eólicos no Brasil, em um cenário de juros elevados e redução dos investimentos no setor.

A indústria também enfrenta o excesso de oferta de energia no sistema elétrico e o aumento do curtailment, nome dado aos cortes de geração determinados pelo Operador Nacional do Sistema Elétrico (ONS) diante de limitações na rede de transmissão ou de excesso de oferta. A concorrência da geração solar distribuída é outro fator que pressiona a demanda por novos projetos eólicos.

Esse cenário levou a uma redução dos investimentos em geração eólica. O montante caiu quase 70% entre 2023 e 2026, de R$ 35 bilhões para cerca de R$ 10 bilhões, segundo dados citados pelo setor.

Em 2025, a Aeris renegociou suas debêntures, títulos de dívida emitidos no mercado de capitais, e empréstimos com Banco do Brasil, BV e Santander. A operação envolveu cerca de R$ 1,4 bilhão e alcançou aproximadamente 90% do endividamento total da companhia.

A reestruturação, contudo, não foi suficiente para resolver os problemas financeiros. Em maio de 2025, a agência de classificação de risco Fitch rebaixou a nota da Aeris para RD(bra), classificação associada a um default restrito, ao considerar a troca de dívida uma reestruturação realizada em condições de estresse.

Dívida e condições da recuperação

O plano atual contempla créditos quirografários não correntes, ou seja, dívidas sem garantias reais ou fiduciárias que não estão relacionadas aos fornecimentos habituais de bens e serviços necessários à operação.

O montante abrangido soma R$ 1,524 bilhão, com base em 31 de outubro de 2026.

A reestruturação não inclui dívidas tributárias nem créditos trabalhistas ou decorrentes de acidentes de trabalho.

As condições financeiras da renegociação, incluindo os novos prazos de pagamento, ainda serão consolidadas em uma versão atualizada do plano, a ser negociada com os credores e submetida à Justiça.

Com o protocolo do pedido, os créditos abrangidos ficam sujeitos à suspensão prevista na legislação de recuperação de empresas.

A Aeris informou que continuará comunicando ao mercado eventuais desdobramentos relevantes do processo.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Mercado cripto brasileiro agora é regulado: o que muda para o investidor?

Desde o fim de outubro, o mercado cripto brasileiro entrou em uma nova fase – mais regulada, mais estruturada e, em teoria, mais segura.

As empresas que já atuavam no país tiveram até o dia 30 do mês passado para solicitar ao Banco Central autorização para operar como prestadoras de serviços de ativos virtuais. Quem protocolou o pedido dentro do prazo pode continuar operando enquanto a autarquia analisa os processos. Ao todo, 74 empresas solicitaram autorização, segundo levantamento da Cainvest.

Toda essa movimentação, prevista na regulação publicada no ano passado e que entrou em vigor em fevereiro, ocorre em um momento delicado. Exchanges conhecidas e consideradas seguras, como Mercado Bitcoin e Binance, sofreram ataques hackers e viram bilhões de dólares serem roubados. Um deus nos acuda.

E aí fica a pergunta: o que muda para os investidores com as novas regras, afinal? Vai ficar mais seguro mesmo? Vai ficar mais caro? Como saber se uma empresa está regulada? E, se não estiver na lista, quais são os riscos para os usuários?

Vamos às respostas.

Vai ficar mais seguro investir no Brasil?

Em teoria, sim. Por quê? Porque a autorização exige que as empresas cumpram regras de capital, governança, controles internos, auditoria, prevenção à lavagem de dinheiro e segurança, além de obrigações relacionadas à custódia e à separação dos ativos dos clientes e da própria empresa. Ufa!

“Isso fortalece a proteção do usuário”, diz Diego Pérez, vice-presidente e diretor de relações institucionais da Associação Brasileira de Criptoeconomia (ABcripto).

Mas há uma lacuna nessa parte da segregação de criptos de investidores e empresas, segundo Pérez. A exigida hoje pela regulação é operacional, mas não está expressamente garantida em lei.

“Isso significa que, em um eventual processo de falência, os ativos dos clientes podem acabar disputados com os demais credores da empresa”, diz ele, que defende a aprovação do PL 4.932/2023.

Esse projeto de lei estabelece a segregação patrimonial entre as prestadoras de serviços de ativos virtuais e seus usuários e está pronto para votação na Comissão de Assuntos Econômicos do Senado.

Tem alguma proteção para investidores cripto, como o FGC ou algo do tipo?

Não. A autorização do Banco Central não transforma criptoativos em depósitos bancários nem cria uma cobertura equivalente à do Fundo Garantidor de Créditos (FGC). O que a regulação oferece, na prática, é um conjunto de exigências de capital, governança, gestão de riscos, segurança, transparência e custódia.

“Esses mecanismos procuram reduzir a probabilidade de falhas e melhorar a proteção dos clientes, mas não eliminam o risco de mercado, operacional ou de insolvência. É fundamental que o investidor compreenda essa diferença: instituição supervisionada não significa investimento garantido”, diz Tiago Severo, advogado especialista em regulação financeira e sócio do Panucci, Severo e Nebias Advogados.

Vai ficar mais seguro contra ataques hackers?

Diante dos últimos casos, muita gente deve estar se perguntando isso. A regulação exige que as empresas mantenham mecanismos de prevenção, monitoramento e resposta a incidentes cibernéticos. Também atribui às prestadoras responsabilidades pela segurança e integridade das informações e operações, além da guarda e proteção dos ativos dos clientes.

Mas isso, como a gente viu, não garante que um ataque não vá ocorrer. Ainda mais com o avanço da inteligência artificial (IA), que pode facilitar a identificação de vulnerabilidades nos contratos inteligentes (programas autoexecutáveis) de blockchains e tornar os ataques mais sofisticados.

Por isso, a Marina Fuzeti Fagali, diretora do Juntos por Cripto, bate também na tecla da segregação patrimonial, vista como um ponto-chave em casos de investidas virtuais. A prática, diz, não é apenas um avanço regulatório, mas um dos principais pilares de segurança para quem opera no mercado.

“Ao separar rigorosamente os recursos dos clientes do caixa operacional e investir em custódia segura, o setor resguarda os fundos mesmo diante de incidentes graves”, diz.

Vai ficar mais caro para o investidor?

A regulação deixou tudo mais caro para as empresas. Há exigências de capital, que variam de R$ 10,8 milhões a R$ 37,2 milhões, além de investimentos em segurança, tecnologia, compliance, entre outros. É dinheiro para mais de metro.

A pergunta que fica é: será que isso vai ser repassado para os investidores?

Esses dias, a reportagem do InvestNews conversou com Fabio Plein, diretor regional para as Américas da Coinbase. Ele disse que o mercado é competitivo e, na visão dele, não há espaço para as empresas repassarem esse aumento de custos aos usuários. Vale ficar de olho.

Como o investidor pode saber se a empresa é regulada ou não?

Nesse momento, o Banco Central ainda está analisando os pedidos. São 74, entre exchanges, fintechs, bancos, entre outros. A autarquia ainda deve publicar uma lista oficial das firmas que estão em processo de transição.

À medida que as prestadoras de serviços de ativos virtuais forem autorizadas, segundo Pérez, elas vão integrar a relação de instituições autorizadas a funcionar pelo Banco Central e constar no mesmo cadastro público em que hoje estão bancos, corretoras, instituições de pagamento e outras instituições do sistema financeiro.

Quais são os principais riscos para quem mantém recursos em uma plataforma sem autorização?

Para o investidor, o maior risco não é perder automaticamente os ativos por causa de uma decisão regulatória, mas enfrentar dificuldades para recuperá-los caso a plataforma precise interromper suas operações.

“Há riscos de liquidez, insolvência, falhas de custódia, interrupção dos canais de saque e dificuldades de transferência para outra instituição. Em estruturas internacionais, ainda podem surgir conflitos de jurisdição e obstáculos adicionais para recuperação dos ativos”, diz Sevevo, da Panucci, Severo e Nebias Advogados.

Como os bancos entram nessa história?

Bancos, corretoras e distribuidoras de títulos e valores mobiliários e corretoras de câmbio seguem um procedimento distinto de regulação cripto. Por quê? Porque já são autorizados e supervisionados pelo Banco Central.

Eles não precisam de uma nova autorização, mas também não estão automaticamente liberados. Na prática, eles devem comunicar previamente o Banco Central e cumprir as mesmas regras aplicáveis à prestação de serviços de ativos virtuais.


“Ou seja, o caminho de entrada é diferente, mas as exigências sobre o serviço prestado ao cliente são equivalentes. Do nosso ponto de vista, isso é positivo: amplia as opções para o investidor e favorece parcerias entre instituições financeiras e empresas do setor, desde que preservadas condições equilibradas de concorrência”, diz Pérez, da ABcripto.

Veja as cotações das principais criptomoedas às 6h50

Bitcoin (BTC):  +1,96%, US$ 78.386,67

Ethereum (ETH): +2,43%, US$ 2.318,11

BNB (BNB): +0,80%, US$ 701,28

XRP (XRP): +2,15%, US$ 1,28

Solana (SOL): +0,91%, US$ 93,02

Outros destaques do mercado cripto

MB bloqueia US$ 12,9 milhões. O Mercado Bitcoin, exchange alvo de um ataque hacker na segunda-feira (2), continua trabalhando para recuperar parte dos US$ 49 milhões desviados. Ontem à noite, a corretora informou ao InvestNews que conseguiu bloquear mais US$ 1,7 milhão. Somados aos US$ 11,2 milhões bloqueados no primeiro dia da investida virtual, o valor chega a US$ 12,9 milhões. A plataforma continua fora do ar.

Ataque na Binance começou com falsa entrevista. O ataque de US$ 6,3 bilhões à Binance, na semana passada, começou com uma falsa entrevista de emprego. A exchange revelou que hackers ligados à Coreia do Norte passaram meses infiltrando funcionários até conseguir acesso a computadores da equipe de carteiras. O golpe envolveu malware disfarçado de teste de programação e credenciais roubadas.

CZ alerta para ataques com IA. A sequência de ataques a exchanges acendeu um alerta entre os players do setor. Changpeng Zhao (CZ), cofundador da Binance, afirmou que a inteligência artificial está acelerando essas investidas e defendeu que as empresas usem a própria tecnologia para reforçar suas defesas. Ele também propôs uma aliança entre plataformas cripto para compartilhar informações sobre ameaças.

  •  

Construção civil abre espaço para mais mulheres com vagas qualificadas e salários melhores nos EUA

Sammy Cossairt já experimentou trabalhar em centrais de atendimento, servir mesas em restaurantes e içar concreto. Ela prefere içar concreto.

Aos 36 anos, a operadora de guindaste de torre em Nashville, no Tennessee, trabalha em turnos de 12 horas e ajuda a levantar e transportar vergalhões de aço e caçambas de concreto a partir de uma cabine que muitas vezes fica a centenas de metros do chão.

Esse não era o futuro que imaginava quando concluiu um curso superior de curta duração, com formação generalista, há mais de dez anos. Mas, depois de quase uma década na profissão, ela se sente em casa no comando do guindaste.

“Estou sob o sol, deixando minha marca no mundo”, diz Cossairt, que ganha US$ 120 mil por ano. “Acho que mais mulheres adorariam entrar nessa área e ganhar o mesmo que os homens fazendo esse trabalho, se soubessem que essa possibilidade existe.”
As profissões técnicas e especializadas sempre foram dominadas por homens. Mas cada vez mais mulheres estão ingressando nessas áreas, atraídas por empregos bem remunerados e com alta demanda.

Para atrair e manter essas profissionais, muitas empresas estão oferecendo novos benefícios e vantagens, incluindo licença-maternidade remunerada e maior flexibilidade.

Também tentam criar ambientes de trabalho mais acolhedores e combater piadas de mau gosto e cantadas em locais de trabalho predominantemente masculinos.

O governo federal dos Estados Unidos acompanha a participação feminina em setores como construção civil, instalação e reparos, que incluem profissões como encanadoras, carpinteiras e mecânicas de automóveis.

No ano passado, as mulheres representavam cerca de 4,4% desses trabalhadores. Mas a participação feminina vem crescendo de forma relativamente constante: há dez anos, era de 2,9%.

No campus do Universal Technical Institute (UTI), uma rede americana de escolas técnicas profissionalizantes, em Exton, na Pensilvânia, Katie Yurick, diretora de serviços de carreira, afirma que parte das mulheres está se matriculando porque o setor incorporou cada vez mais tecnologia.

Mecânicos podem conectar carros a computadores para identificar problemas, e muitas profissões com alta demanda — como soldagem e serviços elétricos — exigem tanto raciocínio e atenção aos detalhes quanto força física.

“Esses trabalhos nem são mais sujos”, diz Yurick. Ela acrescenta que também tem ouvido empregadores afirmarem que estão tentando contratar mulheres por considerá-las mais maduras e atentas aos detalhes.

O corpo discente do UTI, que tem 17 unidades nos Estados Unidos, agora é composto por 8% de mulheres, quatro vezes a proporção registrada há cinco anos. Em algumas áreas, como reparação de colisões e pintura automotiva, esse percentual é ainda maior, chegando a 19%.

“Nosso setor precisa dessa força de trabalho”, afirma Maja Ericksen, vice-presidente executiva da construtora Mortenson. Em 2024, a empresa começou a oferecer 12 semanas de licença remunerada às funcionárias que dão à luz e trabalham em suas equipes de profissionais especializados. Atualmente, mais de 10% desses trabalhadores são mulheres, ante 7% há dez anos.

“Não existem muitas carreiras que estejam protegidas dos efeitos da inteligência artificial, mas as profissões técnicas e especializadas são uma delas. Elas não vão desaparecer”, diz Ericksen.

De modo geral, as mulheres tiveram desempenho melhor que os homens no mercado de trabalho nos últimos anos. Isso reflete, em parte, o forte crescimento de setores que tradicionalmente empregam mais mulheres, como saúde e assistência social.

Ao mesmo tempo, elas também vêm conquistando espaço em profissões historicamente dominadas por homens.

Kym Gardner, de 39 anos, engenheira de projetos em Charlotte, na Carolina do Norte, conta que, quando era criança, nunca pensou em trabalhar no setor de construção.

Sua mãe era professora e seu pai, analista de sistemas. “Ninguém realmente falava sobre isso. Não era considerado uma carreira. A expectativa era fazer faculdade”, diz.

Mas, durante o ensino médio, ela se interessou por arquitetura, encontrou um programa de mentoria na área de construção e rapidamente se apaixonou por acompanhar o surgimento de edifícios desde o início das obras.

Hoje, mãe de três filhos, incluindo um bebê de cinco meses, ela começa o dia no canteiro de obras e trabalha remotamente à tarde. A flexibilidade, segundo ela, traz tranquilidade e permite conciliar o trabalho com as responsabilidades de cuidar dos filhos.

Sua empresa, a Turner Construction, está crescendo rapidamente e precisa de todos os trabalhadores que conseguir contratar, afirma o presidente da companhia, Abrar Sheriff.
A construtora registrou receita de US$ 29 bilhões no ano passado e espera alcançar cerca de US$ 35 bilhões neste ano, impulsionada, em parte, por projetos de construção de centros de dados.
Oferecer mais flexibilidade aos trabalhadores e melhorar as condições nos canteiros de obras também faz parte da estratégia para atrair profissionais. Isso inclui comodidades como banheiros com água corrente, aquecimento e ar-condicionado, além de áreas de descanso limpas regularmente.

“Precisamos de mais pessoas entrando no nosso setor”, afirma Sheriff.

Em outra frente, a construtora Skanska adotou medidas como garantir que as funcionárias tenham luvas, capacetes e botas de trabalho do tamanho adequado, em vez de obrigá-las a usar equipamentos dimensionados para homens.

Deila Ray, que trabalhou durante dez anos como soldadora de tubulações e hoje ensina a profissão em uma escola de ensino médio, conta que precisou encolher as próprias luvas usando fogo quando começou a trabalhar no setor.

Neste ano, a Skanska também passou a exigir que todos os líderes de equipe adotem práticas de inclusão, incentivando-os a prestar mais atenção às necessidades dos diferentes trabalhadores, afirma Ayesha Adams, que entrou na empresa em 2023 como sua primeira diretora de cultura e engajamento.

“É possível contratar pessoas o dia inteiro, mas como fazer com que elas permaneçam na empresa?”, questiona Adams.

Alguns estados americanos estão tentando tornar as profissões técnicas mais adequadas às necessidades das mulheres. Washington e Illinois, por exemplo, aprovaram nos últimos anos leis que exigem a instalação de salas para amamentação em canteiros de obras, além de geladeiras para armazenar leite materno, horários flexíveis para pausas e acesso à água para higienização.

As construtoras também estão enfrentando outro problema: o assédio no ambiente de trabalho. Na Turner, os executivos seniores realizam uma reunião por telefone em até quatro horas após qualquer denúncia de incidente.

Em um caso recente no Texas, toda a equipe de uma empreiteira terceirizada, formada por cerca de uma dúzia de homens, foi substituída depois que a empresa não conseguiu identificar quem havia escrito pichações ofensivas sobre funcionárias, conta Sheriff, presidente da Turner.

Parte do desafio é que nem sequer são necessários comentários agressivos para fazer com que um canteiro de obras se torne um ambiente hostil, afirma Rebecca Heustess, de 42 anos, encarregada de uma equipe de assentamento de azulejos em Henry, na Dakota do Sul. Ela ganha US$ 65 mil por ano.

Mesmo depois de 20 anos no setor, Heustess diz que frequentemente encontra homens que a tratam com condescendência ou ignoram suas instruções.

Ainda assim, ela afirma que aprendeu a lidar com essas situações e que a cultura nos canteiros de obras vem melhorando lentamente. Também diz que adora o trabalho.

“Quando deixo uma obra, fica para trás um projeto bonito, brilhante e reluzente, que sei que estará ali por muitos anos”, afirma Heustess. “É extremamente gratificante.”

Entre em contato com Te-Ping Chen pelo e-mail Te-ping.Chen@wsj.com.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

O varejo enxerga a escala 5×2 como pressão de custos. Na Marisa, pode ajudar com a virada do negócio

Depois de passar anos fechando lojas, renegociando contratos e reduzindo despesas para recuperar a rentabilidade, a Marisa começou a testar uma mudança que pode voltar a pressionar seus custos: a adoção da escala de trabalho 5×2.

A rede de moda, que tem 206 lojas, iniciou experiências com a nova jornada em cinco unidades. Segundo o presidente da companhia, Edson Garcia, a redução da carga semanal de 44 ou 42 horas para 40 horas, dependendo da equipe, pode elevar os custos entre 5% e 10%.

Os testes, no entanto, mostraram que parte desse impacto pode ser compensada. Em conversa com o InvestNews, Garcia afirma que a reorganização das escalas trouxe ganhos de engajamento dos funcionários e redução do absenteísmo, além de oportunidades para melhorar a eficiência das lojas.

A experiência ocorre enquanto o varejo brasileiro discute a mudança nas regras da jornada de trabalho. Para a Marisa, a questão chega em um momento particular: depois de uma reestruturação iniciada em 2023, a varejista começa a colher resultados operacionais, mas ainda precisa transformar essa recuperação em lucro líquido.

No segundo trimestre de 2026, o Ebitda (métrica de geração de caixa operacional) pré-IFRS 16 da companhia cresceu quase 90%, para R$ 36,1 milhões, enquanto a margem avançou de 4,8% para 9,3%.

Ainda assim, a Marisa registrou prejuízo líquido de R$ 68,4 milhões, pressionada pelas despesas financeiras. A dívida líquida alcançou R$ 394,8 milhões.

A discussão sobre a jornada de trabalho se encaixa, portanto, em um desafio mais amplo: como tornar a operação mais produtiva sem comprometer os ganhos de margem conquistados nos últimos anos.

Garcia avalia que a resposta não está necessariamente em contratar mais funcionários para manter a operação funcionando da mesma forma.

Os testes com a escala 5×2 indicaram espaço para reorganizar equipes, revisar horários e buscar maior produtividade, ao mesmo tempo em que uma jornada mais curta pode contribuir para o engajamento dos trabalhadores.

A companhia também estuda maneiras de usar tecnologia para tornar esse processo mais eficiente. Entre as iniciativas estão a adoção de ferramentas de inteligência artificial, mudanças nos horários de funcionamento das lojas e soluções de autoatendimento.

A proposta é reduzir atividades operacionais e direcionar mais tempo dos funcionários ao atendimento das clientes.

Operação em reconstrução 

A busca por eficiência não começou com os testes da jornada 5×2. Desde que assumiu o comando da Marisa, em março de 2024, Garcia vem conduzindo uma reorganização que passou praticamente por todas as áreas do negócio.

A companhia fechou lojas deficitárias, reduziu sua estrutura administrativa e renegociou contratos para recuperar a capacidade de gerar caixa. Uma das tarefas mais importantes foi reconstruir o relacionamento com os fornecedores.

A situação financeira da Marisa havia prejudicado a confiança de parte desses parceiros, dificultando as negociações comerciais e o abastecimento das lojas.

Entre 2024 e 2025, a empresa ampliou sua base em mais de 100 fornecedores. Hoje, trabalha com mais de 200 parceiros, dos quais cerca de 70 a 80 são considerados relevantes para a operação.

Segundo Garcia, a recuperação da confiança permitiu voltar a negociar condições comerciais mais favoráveis, inclusive com fornecedores que haviam deixado de fazer negócios com a Marisa.

A reorganização também envolveu a revisão das coleções e dos preços. A companhia voltou a concentrar sua estratégia na mulher da classe C, depois de uma tentativa de alcançar consumidoras de maior poder aquisitivo que acabou afastando parte de seu público tradicional.

A estratégia passou a combinar peças mais acessíveis com produtos de maior valor agregado, sem perder de vista a renda da cliente.

A melhora começou a aparecer nos números. Em 2025, a quantidade de peças vendidas cresceu 16,6%, enquanto a margem bruta avançou de 49,1% para 53%.

O resultado reflete não apenas a recuperação das vendas mas também uma menor necessidade de descontos para escoar estoques. Para uma varejista de moda, conseguir vender mais peças pelo preço planejado é uma das principais formas de proteger a rentabilidade.

No segundo trimestre deste ano, as vendas em mesmas lojas cresceram 3,2%, e a base de clientes recorrentes, aquelas que compram mais de cinco vezes em 12 meses, aumentou 4,5%.

Garcia divide a transformação da Marisa em etapas. O ano de 2024 foi dedicado à reestruturação; 2025, à estabilização, enquanto 2026 marca o início de uma fase voltada à rentabilidade.

A recuperação, porém, ainda está incompleta. Apesar da melhora operacional, os juros e o endividamento continuam pesando sobre o resultado final.

Mais produtiva

A próxima etapa da estratégia não prevê uma expansão acelerada da rede. A Marisa não planeja abrir lojas em 2026 nem em 2027. O objetivo é aumentar as vendas e a rentabilidade das unidades existentes.

Em vez de crescer em número de endereços, a companhia quer vender mais por metro quadrado.

Isso envolve desde mudanças na composição dos produtos até a revisão do espaço dedicado a cada categoria.

Uma das principais apostas é a moda infantil. A companhia identificou que cerca de 70% de suas consumidoras são mães, com dois filhos, em média, e passou a reforçar a oferta de roupas para crianças.

A categoria, que representava 6% do negócio em 2023, chegou a 15% da receita líquida em 2025. No último ano, as vendas de moda infantil cresceram 53%.

A lógica é aproveitar a visita de uma consumidora que já frequenta a loja para atender também às necessidades de sua família. A Marisa reforçou, por exemplo, a oferta de roupas masculinas e pijamas.

A empresa também voltou a explorar o potencial das lojas de rua. Até os anos 1990, sua operação estava concentrada nesse formato, antes de ampliar a presença em shopping centers.

Agora, a rede procura entender em quais regiões o modelo pode oferecer melhores oportunidades de rentabilidade, levando em conta os custos de ocupação e o perfil de consumo.

Outro ponto importante é a tecnologia. Garcia considera o digital um dos principais canais de relacionamento com as clientes, mesmo quando a compra é realizada nas lojas físicas.

A companhia reúne cerca de 5 milhões de seguidores no Instagram e pretende explorar melhor essa audiência para ampliar a frequência de compra e aproximar a marca das consumidoras.

Nas lojas, a Marisa também avalia iniciativas de autoatendimento, como o self-checkout, e ferramentas para tornar a gestão operacional mais eficiente.

A transformação envolve ainda a própria imagem da companhia. A Marisa trabalha em um projeto de reposicionamento da marca para 2027, com a intenção de torná-la mais atual sem abandonar sua identidade ligada à moda feminina popular.

O desafio é preservar a relação com a consumidora tradicional e, ao mesmo tempo, voltar a ser relevante para mulheres mais jovens.

Esse reposicionamento também passa por reforçar a percepção de qualidade e custo-benefício das roupas, em um mercado no qual as redes nacionais enfrentam a concorrência de plataformas como Shein e Shopee.

Para Garcia, a loja física mantém vantagens, como a possibilidade de experimentar a peça e levá-la imediatamente para casa, especialmente quando os preços são próximos aos encontrados nas plataformas digitais.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Gerdau encerra produção de aço em Divinópolis em meio à pressão das importações

A Gerdau anunciou nesta terça-feira (3) o encerramento da produção de aço em sua unidade de Divinópolis, em Minas Gerais.

A siderúrgica atribuiu o fechamento à perda de competitividade da fábrica, principalmente pela dificuldade de obter minério de ferro a custos competitivos. A empresa também apontou o avanço das importações de aço no Brasil e as condições desfavoráveis para exportação, historicamente importantes para a unidade.

O anúncio ocorre uma semana após a divulgação dos resultados do terceiro trimestre, que mostraram a pressão sobre os negócios brasileiros da Gerdau. Enquanto o lucro líquido ajustado da companhia cresceu 39,7% na comparação anual, para R$ 1,5 bilhão, as vendas de aço no Brasil recuaram 14,6%.

A queda foi ainda maior nas exportações das unidades brasileiras, que diminuíram 47,9% em volume. Ao mesmo tempo, o custo das vendas por tonelada aumentou 4,5%, pressionado pela alta dos preços de insumos.

Pressão das importações

A concorrência do aço estrangeiro tem sido uma das principais preocupações das siderúrgicas brasileiras. Segundo o Instituto Aço Brasil, o país importou 600 mil toneladas de aço em setembro, um aumento de 34,6% em relação ao mesmo mês de 2025.

Embora as importações tenham recuado no acumulado do ano, o volume continua elevado em relação aos padrões históricos. A entidade projeta que o Brasil receberá 4,9 milhões de toneladas de aço laminado importado em 2026, mais que o dobro da média anual registrada entre 2000 e 2019.

A pressão ocorre em um momento de enfraquecimento da demanda doméstica. O consumo brasileiro de produtos de aço caiu 3,6% entre janeiro e setembro, enquanto a produção nacional de aço bruto recuou 1,7%.

A Gerdau já vinha reduzindo sua capacidade produtiva no país. No terceiro trimestre, a companhia informou a paralisação da aciaria da Açonorte, em Recife, e a redução de sua capacidade anual de produção de aço bruto no Brasil de 7,9 milhões para 7,7 milhões de toneladas.

Segundo a empresa, o fechamento em Divinópolis faz parte da estratégia de concentrar a produção brasileira em unidades mais eficientes e competitivas.

A prefeitura estima que a decisão atinja trabalhadores equivalentes a 7,4% dos empregos industriais de Divinópolis. A unidade também pode representar até 15% dos repasses de ICMS recebidos pelo município. A administração municipal prepara um programa de apoio aos trabalhadores e negócios afetados.

A Gerdau informou que avalia transferir parte dos funcionários para outras unidades e oferecer cursos de qualificação para auxiliar na recolocação profissional.

  •  

Ibovespa cai pelo sexto dia e atinge menor patamar desde janeiro

O tom de forte aversão ao risco dominou o mercado nesta terça-feira (3), em meio a incertezas sobre a política fiscal e econômica do quarto mandato de Lula.

O Ibovespa caiu 1,4%, na sexta queda seguida, e foi a 165.529 pontos, o menor patamar desde 19 de janeiro. Em seis pregões, o recuo acumulado é de mais de 19%. No caminho oposto, o dólar avançou 0,8% neste pregão, fechando a R$ 5,49, na sua terceira alta consecutiva.

O gatilho para o mau humor dos investidores veio de ruídos em torno da proposta do economista André Lara Resende, um dos pais do Plano Real, que defende uma queda brusca da Selic, a taxa básica de juros, para resolver o problema fiscal do país.

Ajudou a piorar o sentimento a falta de sinalização do governo sobre quem vai comandar a equipe econômica. Sem isso, as apostas em juros mais altos por mais tempo ganharam força. Amanhã, o Comitê de Política Monetária (Copom) decide sobre a taxa de juros, com expectativa de manutenção da Selic nos atuais 13,75% ao ano.

O Boletim Focus, divulgado nesta manhã, reforçou a cautela ao mostrar uma combinação de menos crescimento, mais inflação e juros elevados por mais tempo. Para 2027, a projeção do PIB caiu de 1,31% para 1,20%, a da inflação subiu de 4,34% para 4,76% e a da Selic foi de 11,75% para 12,50%.

“Na economia, isso significa menor expansão esperada das vendas, maior pressão sobre custos e financiamento mais caro. Na Bolsa, essa combinação limita as perspectivas de lucro e reduz o preço que o investidor aceita pagar pelas ações”, comenta Fábio Murad, sócio da Wiser Asset.

Com a piora de cenário, a XP Investimentos cortou nesta terça a recomendação para a Bolsa brasileira para neutra. A corretora cita um cenário macro “mais desafiador”, com inflação e juros em alta, queda nas estimativas de lucro para 2027 e um índice de sentimento do mercado de volta ao território pessimista.

A XP estima o Ibovespa em 200 mil pontos no fim do próximo ano, uma alta de cerca de 21% sobre o patamar atual. É um ganho potencial parecido com sua estimativa para a renda fixa, o que também pesou na decisão de reduzir a aposta em ações.

Para quem está de olho em oportunidades depois da queda, a equipe de análise, chefiada por Fernando Ferreira, aponta empresas de alta qualidade que caíram bastante: Sabesp (SBSP3), Rede D’Or (RDOR3), Totvs (TOTS3), Itaú Unibanco (ITUB4) e Cury (CURY3).

Na lista do que evitar estão as companhias muito alavancadas, que levam pancada dupla: pagam juros altos e ainda enfrentam uma economia mais fraca.

O movimento reflete a dinâmica observada em outubro, quando o índice afundou 10% em um mês marcado por forte volatilidade e aumento do temor fiscal. Só na semana passada o recuo foi de 18%, a pior semana desde 2020.

Maiores altas e baixas

No índice, a Cogna (COGN3) foi o destaque negativo, com desvalorização de quase 13%, após o Citi cortar a recomendação dos papéis de neutra para venda. Na sequência vieram CSN Mineração (CMIN3) e Azzas 2154 (AZZA3), com baixas de cerca de 5%.

Do outro lado do placar, a Natura (NATU3) teve a maior alta, de 4%, seguida por Embraer (EMBJ3) e Usiminas (USIM5), com ganhos entre 3% e 4%.

Além de ganhar com o dólar mais alto, já que boa parte da receita vem em moeda americana, a Embraer reagiu à assinatura, na segunda-feira (2), do contrato com o Ministério da Defesa da Grécia para a venda de três aeronaves multimissão KC-390 Millennium, com opção de compra de outras três.

  •  

InvestNews lança série Minuto ETF com Eduardo Mira, o Professor Mira

Pouco mais de 20 anos após a criação do primeiro ETF no Brasil, os fundos de índices estão às vésperas de conquistar um marco importante: seu primeiro milhão de investidores.

Em setembro, havia 945 mil investidores em ETFs, marcando um salto de 40% na comparação com o mesmo mês do ano passado. Acumulando um estoque de R$ 146 bilhões, os fundos de índices seguem uma tendência global e se tornam cada vez mais populares entre os brasileiros. Existem 229 listados na B3 atualmente.

Mesmo assim, ainda é comum encontrar investidores que conhecem pouco ou colecionam dúvidas sobre o funcionamento desse produto financeiro. Para explicá-los de forma rápida e sem jargão, o InvestNews lança nesta terça-feira (3) o Minuto ETF, série de vídeos comandada por Eduardo Mira, o Professor Mira, um dos principais nomes da educação financeira do país.

Serão episódios semanais e curtos, abordando o que há de mais importante para quem quer aprender sobre os fundos de índices. Eles serão publicados nas redes sociais do InvestNews, incluindo no Instagram, no TikTok ou no YouTube agora mesmo. Clique em cada delas para se inscrever e acompanhar à série.

O primeiro episódio do Minuto ETF explora os fundos de índices de inteligência artificial, uma das teses de investimentos mais badaladas dos últimos anos. Confira:

Quem é Eduardo Mira, novo parceiro do InvestNews

Nascido no Morro do Turano, no Rio de Janeiro, Mira começou a trabalhar aos 17 anos, lavando carros para vizinhos, e com o dinheiro economizado abriu sua primeira caderneta de poupança.

Hoje é analista CNPI-T, mestre e doutorando em Economia. Há quase 30 anos atua como investidor profissional e educador financeiro, sendo o autor do best-seller Mira na Independência Financeira. Por meio das empresas de educação que fundou, como a Comunidade Mira e a Econs Capital, ele já formou mais de 60 mil pessoas. No Instagram, reúne 607 mil seguidores e, no YouTube, mais de 430 mil inscritos.

Na visão de Mira, o que afasta o brasileiro do ETF é “mais a falta de informação do que a falta de dinheiro”. “O produto já está ao alcance de todo mundo, no app da corretora ou banco, mas pouca gente entende o quanto é simples e eficiente investir nos fundos de índices”, diz.

“O Minuto ETF é um projeto que me empolga muito porque preenche essa lacuna e traduz um produto de investimento que, ao meu ver, está revolucionando e democratizando ainda mais o mercado”, afirma.

O InvestNews também está reforçando a cobertura sobre ETFs. Você pode ler diariamente as reportagens por aqui.

Para acompanhar cada novo episódio da série, inscreva-se nos perfis do InvestNews no Instagram, no TikTok ou no YouTube agora mesmo.

  •  

Crise no Ueno Bank derruba presidente do BC do Paraguai e leva a intervenção federal

Reguladores paraguaios intervieram no Ueno Bank ao concluir que a instituição estava subcapitalizada, o que levou o presidente do banco central a anunciar a saída e criou um problema político para o presidente Santiago Peña.

O banco central afirmou nesta terça-feira que precisava agir rapidamente para proteger os depósitos e limitar o impacto sobre o sistema financeiro. O índice de solvência do Ueno havia caído para menos de 50% do mínimo exigido depois de ajustes nos balanços, segundo os reguladores.

Carlos Carvallo, presidente do banco central, afirmou que deixará o cargo, mas permanecerá na função até a conclusão da intervenção. Carvallo comandou anteriormente uma versão anterior do Ueno, ligação que alimentou críticas de que o governo Peña era próximo demais do banco e demorou a aumentar a fiscalização sobre a empresa em rápida expansão.

“Minha renúncia está assinada”, afirmou Carvallo em entrevista coletiva em Assunção, “pela simples razão de que o Banco Central do Paraguai precisa de tranquilidade para fazer seu trabalho”.

Os títulos soberanos do Paraguai recuaram, com os papéis em dólar com vencimento em 2055 caindo quase 1 centavo por dólar e figurando entre os ativos de pior desempenho dos mercados emergentes na manhã desta terça-feira, segundo dados indicativos de preços compilados pela Bloomberg.

Os rendimentos dos títulos em dólar do Ueno com vencimento em 2031 superaram 10% no início deste mês, sinal de preocupações crescentes com o crédito. Os papéis foram emitidos em março, quando o banco estreou no mercado internacional de dívida e afirmou que os recursos seriam usados para financiar oportunidades de crescimento.

A intervenção representa uma grande reviravolta e traz risco de danos à reputação de Peña, importante aliado na América Latina do presidente dos EUA, Donald Trump, que tem promovido o Paraguai como um destino de baixa tributação para estrangeiros.

Peña rejeitou repetidamente as preocupações com o balanço do Ueno Bank e criticou a cobertura da imprensa, que, segundo ele, buscava alimentar temores entre a população.

O Ueno Bank não respondeu imediatamente a um pedido de comentário. Peña ainda não se manifestou sobre a intervenção.

Os depósitos do governo no Ueno Bank — controlado pelo poderoso conglomerado paraguaio Grupo Vázquez — dispararam desde que Peña assumiu o cargo, em 2023, para cerca de 5 trilhões de guaranis (US$ 869 milhões), ou 29% dos depósitos do banco no fim de junho.

A instituição era a maior emissora de cartões de crédito do país, com quase 1,1 milhão de cartões emitidos até setembro, segundo dados do banco central. O Ueno tinha 2,6 milhões de clientes no fim do ano passado, o equivalente a um em cada três paraguaios, segundo o site da instituição.

Vídeos que circularam nas redes sociais e nos jornais paraguaios na manhã desta terça-feira mostravam policiais posicionados diante de agências do Ueno e filas de pessoas à espera para sacar dinheiro ou obter mais esclarecimentos.

Um correntista demonstrou surpresa com a rapidez da deterioração da situação do banco. “Ficamos sabendo dessa notícia hoje de manhã”, afirmou por telefone Ivan Rojas, consultor e advogado de 32 anos. “Nunca imaginamos que chegaria a esse ponto.”

Reguladores paraguaios afirmaram que a situação do Ueno Bank não reflete uma crise mais ampla e que depósitos de até 228 milhões de guaranis por pessoa serão garantidos pela autoridade monetária. “Este é um caso individual que não representa uma condição generalizada do sistema financeiro paraguaio”, afirmou o banco central em comunicado.

Os investidores no Paraguai pareceram concordar e disseram não esperar que os problemas do Ueno tenham efeitos em cadeia sobre o sistema bancário.

“Era uma instituição com uma gestão controversa”, afirmou Alvaro Acosta, presidente da Investor Casa de Bolsa, segunda maior corretora do Paraguai. “Todo o sistema financeiro já vinha alertando para isso, então os bancos estavam preparados e tinham exposição limitada à instituição.”

O impacto econômico dos problemas do Ueno Bank deve permanecer limitado, desde que o banco central garanta liquidez suficiente no sistema financeiro e evite interrupções nos fluxos de pagamentos, segundo o ex-ministro da Fazenda Manuel Ferreira.

“A reputação do Paraguai está em jogo neste momento e tudo depende de como as autoridades vão reagir e das medidas que vão adotar”, afirmou em entrevista por telefone.

Jose Britez, vice-presidente da associação de bancos do Paraguai, a Asoban, afirmou que as instituições associadas não detectavam sinais de saída de depósitos de outros bancos. “Isso está restrito a um único banco”, disse Britez em declarações transmitidas pela televisão.

A principal consequência dos problemas do Ueno pode surgir no cenário político do pequeno país sul-americano sem saída para o mar.

A senadora de oposição Yolanda Paredes pediu nesta terça-feira a abertura de um processo de impeachment contra Peña, embora o partido do presidente tenha ampla maioria no Congresso para barrar qualquer tentativa de destituí-lo.

A emissão de dívida do Ueno em março foi a maior oferta de títulos corporativos da história do Paraguai. Os papéis, porém, caíram acentuadamente nos últimos meses em meio a notícias sobre o balanço da instituição. A Fitch Ratings revisou em outubro a perspectiva dos títulos do banco para negativa, citando “rápido crescimento do balanço e elevado volume de ativos intangíveis”.

Na semana passada, executivos do Ueno Bank apresentaram um plano de capitalização de US$ 100 milhões para reforçar a confiança nas operações. Metade dos recursos viria da holding U Holdings, e a outra metade, de ações vendidas a investidores privados locais, afirmou o Ueno Bank em comunicado, sem dar mais detalhes.

Altos executivos do conselho do Ueno afirmaram em entrevista em outubro que os problemas de dívida de outra empresa paraguaia, a Frigorífico Concepción SA, estavam provocando um efeito em cadeia sobre os títulos do banco.

O Ueno Bank já enfrentava uma investigação separada dos reguladores monetários para determinar se havia concedido financiamento indireto para a venda de uma carteira de uma empresa pertencente à holding.

O Ueno Bank já enfrentava uma investigação separada dos reguladores monetários para determinar se havia concedido financiamento indireto para a venda de uma carteira de uma empresa pertencente à holding.

“O que o banco central questiona é se houve financiamento indireto”, afirmou o presidente do conselho, Juan Manuel Gustale, na entrevista. “Sustentamos que não houve.”

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Selic ‘tabelada’ para não passar de 5,5% ao ano? Entenda a proposta de André Lara Resende

Um plano heterodoxo para tentar levar a Selic de 13,75% para 7,5% ao ano ganhou o noticiário econômico nos últimos dias. A proposta veio na esteira da reeleição do presidente Luiz Inácio Lula da Lula e da pressão de diferentes alas da sociedade por medidas que permitam a redução gradual dos juros, que pressionam as finanças de empresas e famílias.

O plano tem como base um artigo de André Lara Resende, economista que foi um dos formuladores do Plano Real: e foi publicado há mais de um mês, no dia 25 de setembro, em seu Substack (uma conhecida plataforma de newsletters). O nome do artigo é “Eu Acuso: uma proposta para eliminar os juros absurdos“.

Na base do plano estão uma espécie de “tabelamento” dos juros básicos da economia e o uso das reservas internacionais em moeda estrangeira para ajudar a segurar a esperada fuga de capitais – investidores que tiram dinheiro do país – em reação ao plano considerado heterodoxo, ou seja, que foge do que prega a teoria econômica mais consagrada.

A ideia voltou à tona no domingo (1º), quando o jornalista Lauro Jardim, de O Globo, disse que o economista teria um encontro com Lula nesta semana. A notícia foi desmentida na sequência pelo ministro da Fazenda, Dario Durigan. Não foi suficiente: muitos economistas, empresários e investidores entraram em polvorosa com essa possibilidade.

A discussão chegou às vésperas de mais uma decisão do Comitê de Política Monetária (Copom), marcada para esta quarta-feira (4) – a primeira desde a reeleição de Lula para um quarto mandato para presidente da República.

Vamos explicar a seguir todo o caso.

O que André Lara Resende propõe?

O plano de Lara Resende tem alguns pontos principais para viabilizar a redução das taxas de juros, que seriam “tabelados”:

  • Novo conselho: um novo Conselho Fiscal e Monetário Nacional seria criado para coordenar o que Lara Resende chama de novo regime, responsável por fixar um intervalo para a taxa Selic para um período de quatro a cinco anos à frente.
  • Corte acelerado: a Selic poderia ser reduzida, em cerca de 12 meses, do patamar atual de 13,75% até perto de 7,5% ao ano. Essa taxa seria resultado da soma de 2,5%, que ele estima como o crescimento possível da economia em termos reais somado à meta de inflação (3%), com uma margem de segurança de 2 pontos, que seria reduzida até desaparecer.
  • Intervalo para os juros: depois de um período de transição, o juro básico ficaria entre 3% e 5,5% ao ano. O piso (3%) corresponderia à meta de inflação. O teto (5,5%) somaria a essa meta a um crescimento real potencial de 2,5%.

Por que o artigo voltou ao debate?

Parte do mercado interpretou a notícia do possível encontro como um sinal de que a proposta poderia chegar ao presidente e levar a uma redução forçada dos juros – caso fosse de fato encampada.

O ministro da Fazenda também afirmou que o governo não estuda tabelar os juros – ou seja, fixar a taxa por meio de decisão política, na “canetada” – nem usar reservas para compensar uma potencial saída de capitais.

Na esfera de lideranças do PT, as reações divergiram.

Aloizio Mercadante, presidente do BNDES, também disse que não há proposta de tabelamento em discussão.

A deputada federal Gleisi Hoffmann (PT-PR) elogiou o artigo e depois ponderou que conversar sobre uma ideia não significa adotá-la. José Sérgio Gabrielli, coordenador do programa de governo, também elogiou a proposta.

Edinho Silva, presidente do PT, por outro lado, disse que só Durigan está autorizado a falar de política econômica, desacreditando qualquer ideia de terceiros.

O próprio presidente Lula ainda não se manifestou.

Quem é André Lara Resende?

Nascido no Rio de Janeiro em 1951 e hoje com 75 anos de idade, André Lara Resende é um dos formuladores do Plano Real. Economista formado pela PUC-Rio, com doutorado pelo MIT, escreveu com Persio Arida o estudo conhecido como “Larida”, base da URV – unidade de valor usada na transição para o real –, mecanismo de transição para o real. 

Foi diretor do Banco Central em 1985 e 1986, negociador-chefe da dívida externa do Brasil em 1993 e presidente do BNDES em 1998. Também foi sócio dos bancos Garantia e Matrix. Nos últimos anos, tornou-se um dos principais críticos dos juros altos no Brasil.

Como baixar os juros poderia resolver o problema da dívida?

Lara Resende diz que a dívida cresce mais do que a economia porque os juros pagos sobre ela superam o avanço do PIB nominal, ou seja, o crescimento da economia sem descontar a inflação. E, portanto, a raiz para controlar a dívida está em reduzir os juros, e não a entrega de superávit primário pelo governo: saldo positivo entre receitas e despesas.

Os dados do BC mostram a diferença de escala. Nos 12 meses até setembro, o déficit primário do setor público, que exclui os juros, foi de 0,52% do PIB. A conta de juros somou R$ 1,205 trilhão, ou 8,99% do PIB. A dívida bruta chegou a 82,9% do PIB, ou R$ 11,1 trilhões.

O custo médio da dívida federal está em 12,63% ao ano, enquanto o PIB nominal cresce cerca de 7%, segundo o economista. Pela conta dele, com o custo em 7,5%, os dois ritmos ficariam próximos, com economia equivalente a cerca de 4% do PIB ao ano. Para ele, nenhum ajuste fiscal alcançaria esse resultado sem causar uma recessão profunda.

O efeito não seria imediato em toda a dívida. Os títulos atrelados à Selic renderiam, obviamente, menos logo após cada corte – e o fato de que dominam o “grosso” da dívida seria uma vantagem.

Nos prefixados e nos papéis ligados à inflação, o custo cairia aos poucos, à medida que vencessem e fossem substituídos por novos títulos.

Como é hoje e o que mudaria?

A tabela resume as principais diferenças entre o regime atual e o proposto.

Como é hojeComo seria
Quem define a SelicCopom, do Banco CentralBC, dentro de um intervalo definido
Limite para a SelicNão háEntre 3% e 5,5%, depois da transição
ExceçõesNão se aplicaAutorizadas pelo novo conselho
MetasInflação de 3%, com tolerância de 1,5 ponto, definida pelo Conselho Monetário NacionalFiscais, de inflação e de juros, para quatro a cinco anos

Cortar a Selic pode reduzir a inflação?

Pela teoria econômica consagrada, o juro alto esfria a atividade da economia, faz o desemprego subir e, com essa combinação, a pressão sobre os preços diminui. De acordo com Lara Resende, essa relação entre desemprego e inflação perdeu força desde os anos 1990.

O economista defende uma ideia contrária para o longo prazo.

Em um exemplo hipotético, um juro de 10% pode ser formado por 5% de juro real e 5% de inflação. Lara Resende argumenta que, no longo prazo, o juro real não depende da decisão do BC.

Assim, se a taxa caísse para 7% e o juro real continuasse em 5%, a inflação tenderia a 2%. Por essa lógica, juro menor levaria a inflação menor. No curto prazo, admite, porém, que a queda do juro pode elevar os preços, especialmente por causa da pressão com a desvalorização do câmbio.

Lara Resende também cita John Cochrane, da Hoover Institution, um dos principais formuladores da teoria fiscal do nível de preços, segundo a qual a inflação depende da confiança de que o governo conseguirá honrar sua dívida. Um juro mais baixo ajudaria o governo a reconquistar essa confiança.

Em posts publicados em setembro em seu blog, The Grumpy Economist, Cochrane mostra que seu modelo permite chegar ao resultado defendido por Lara Resende. Mas ele ressalva que acredita nisso só em parte: que economistas costumam levar teorias novas à política na prática rápido demais e que o efeito depende de o gasto público não subir.

Em 2017, ao Valor, Cochrane desaconselhou com veemência que o Brasil cortasse os juros para baixar a inflação. Disse que a medida provavelmente não funcionaria sem resolver o problema fiscal, em que o governo gasta muito mais do que arrecada de maneira consistente, ano após ano.

Como o plano tenta evitar a alta do dólar?

Segundo Lara Resende, com juro menor, investidores que buscam ganho rápido com a diferença de taxas entre países podem deixar o Brasil e pressionar o dólar para cima – e isso faria a inflação subir. Nesse caso, o BC usaria as reservas internacionais, que ele cita em mais de US$ 350 bilhões, para suavizar e conter a alta da moeda americana.

Quais são os riscos da proposta?

As objeções de economistas que se manifestaram publicamente se concentram em três pontos:

  • Confiança fiscal: a fragilidade das contas públicas é o que mantém os juros altos. Sem confiança de que esse risco será mitigado pelo governo, argumentam os críticos, uma queda forte da Selic poderia gerar o resultado oposto ao desejado: levar investidores a vender títulos de médio e longo prazos, o que faria essas taxas dispararem; e acelerar a busca por dólares, o que acabaria pressionando a inflação.
  • Reservas em moeda estrangeira: elas funcionam como proteção para crises de confiança, e vendas repetidas para conter o dólar poderiam reduzir esse colchão e alimentar uma espiral em que o dólar dispararia, com pressão sobre a inflação. As reservas tenderiam a se esgotar rapidamente sem o efeito desejado.
  • Piora no perfil da dívida: até entre aqueles que vêem um excesso no peso dos juros há quem considere os títulos indexados à inflação, as LFTs, um obstáculo a ser resolvido antes de um corte forte. A desconfiança com o rumo da política fiscal pressionaria essas taxas para cima, o que acabaria piorando o perfil da dívida pública.

Lula pode baixar a Selic?

Não diretamente. Desde 2021, a Lei Complementar 179 garante autonomia ao Banco Central, com mandatos fixos para presidente e diretores.

A Selic é definida pelo Copom, formado pela diretoria do BC, e a meta de inflação é responsabilidade do Conselho Monetário Nacional. O artigo de Lara Resende não detalha como o novo conselho seria criado: provavelmente dependeria de mudança em lei, sendo que, a partir de fevereiro de 2027, as duas casas terão maioria da oposição.

O que mudaria para quem investe?

Por enquanto, nada. A proposta não faz parte de nenhum plano anunciado pelo governo, e a Selic segue sendo decidida pelo Copom, de um Banco Central que tem autonomia determinada em lei.

O rendimento do Tesouro Selic e de outros papéis pós-fixados acompanha a taxa básica. Papéis prefixados e títulos atrelados ao IPCA têm a taxa definida no momento da compra, mas seu preço varia até o vencimento, conforme mudam as expectativas para os juros. Quem vende antes do vencimento pode ganhar ou perder com essa variação.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Por que países europeus recomendam estoques de comida e água para três dias?

Governos europeus estão orientando famílias e empresas a se preparar para enfrentar até 72 horas de interrupção de serviços essenciais, como energia elétrica, água, telefonia e internet.

A recomendação faz parte de uma estratégia de prevenção adotada pela União Europeia e implementada de diferentes formas pelos países do bloco e por outros governos europeus.

A proposta é que a população consiga atender às necessidades básicas durante os primeiros dias de uma emergência, enquanto autoridades e equipes de socorro trabalham para restabelecer os serviços.

As orientações consideram diferentes situações, desde tempestades, enchentes e apagões até ataques cibernéticos, sabotagens e conflitos geopolíticos. Isso não significa que os governos estejam prevendo uma catástrofe ou uma interrupção generalizada dos serviços, mas que procuram reduzir a vulnerabilidade da população diante de acontecimentos que podem afetar a infraestrutura.

A estratégia ganhou espaço na União Europeia. Em março de 2025, a Comissão Europeia apresentou um plano para melhorar a capacidade de resposta a crises, incluindo a recomendação de que os cidadãos consigam manter condições básicas de autonomia por pelo menos 72 horas.

Nos Países Baixos, o governo distribuiu orientações de preparação a cerca de 8,5 milhões de domicílios. Já o Reino Unido lançou, em outubro de 2026, uma campanha de três anos para incentivar medidas preventivas. A França também mantém um guia oficial com recomendações para que as famílias tenham autonomia durante três dias.

Por que a Europa recomenda preparação para 72 horas?

A referência de três dias corresponde a um período inicial de autonomia para situações em que serviços essenciais deixem de funcionar.

A estratégia apresentada pela Comissão Europeia em março de 2025 considera diferentes riscos, desde desastres naturais e eventos climáticos extremos até ataques cibernéticos, conflitos geopolíticos e interrupções de infraestrutura.

A orientação não significa que os governos prevejam uma crise com duração exata de três dias. A ideia é reduzir a necessidade de assistência imediata enquanto autoridades e equipes de emergência concentram esforços nas situações mais graves.

Nos Países Baixos, a campanha Denk Vooruit, expressão equivalente a “Pense no futuro”, concentra as recomendações em três medidas:

  • Montar um kit de emergência, com suprimentos para enfrentar interrupções de serviços essenciais;
  • Elaborar um plano familiar para orientar as ações durante uma emergência;
  • Conversar com pessoas próximas sobre como agir caso ocorra uma interrupção.

O Reino Unido adotou uma abordagem semelhante com a campanha Be Ready, lançada em 22 de outubro de 2026. Mais de 500 organizações aderiram à iniciativa, que incentiva a população a se preparar para problemas como falta de energia, água, telefonia e internet.

Entre as recomendações estão manter alimentos não perecíveis, medicamentos essenciais, lanternas e equipamentos de comunicação que funcionem sem eletricidade.

A preparação para emergências já influencia o consumo

Nos Países Baixos, o incentivo à formação de estoques domésticos começou a se refletir no comportamento de compra.

Um levantamento da NielsenIQ, divulgado em fevereiro deste ano, identificou que 34% dos 13.544 consumidores entrevistados haviam comprado algum produto para montar um kit de emergência.

Entre aqueles que já tinham preparado um kit, 68% adquiriram água especificamente para essa finalidade. A empresa também observou crescimento nas vendas de rádios de emergência, baterias e alimentos em conserva.

O movimento, porém, não pode ser atribuído exclusivamente às campanhas públicas. A própria NielsenIQ constatou que a procura por rádios já crescia antes da divulgação das orientações.

Uma avaliação posterior do governo holandês também apontou mudanças. A proporção de pessoas com kits de emergência passou de 30% para 44%, enquanto a parcela que declarava possuir um plano completo para essas situações aumentou de 5% para 12%.

A ampliação desse consumo, no entanto, esbarra em limitações financeiras e práticas.

No Reino Unido, uma pesquisa do governo mostrou que 37% dos entrevistados afirmavam ter água engarrafada suficiente para três dias. Mas, quando o volume declarado foi comparado à recomendação de três litros por pessoa diariamente, apenas 4% disseram atingir a quantidade indicada.

O levantamento também identificou os principais obstáculos à preparação:

  • 29% dos participantes citaram a falta de dinheiro;
  • 25% demonstraram preocupação com produtos que poderiam vencer;
  • 18% apontaram a falta de espaço para armazenamento.

Governos também querem preparar empresas para falhas nos serviços

A preocupação dos governos europeus não se limita às famílias.

Nos Países Baixos, o Ministério da Economia lançou, em maio de 2026, uma campanha voltada às empresas, incentivando a elaboração de planos para manter atividades essenciais durante interrupções de energia, internet e abastecimento.

A iniciativa responde a vulnerabilidades identificadas pelo próprio governo. Segundo dados divulgados pelo país, 51% das empresas pesquisadas não haviam adotado medidas preventivas para determinados tipos de interrupção. Apenas 15% se consideravam altamente preparadas para falhas de internet e serviços de nuvem.

O risco é operacional e financeiro. Uma falha de conexão pode impedir pagamentos, interromper pedidos e comprometer a comunicação com fornecedores. Mesmo de portas abertas, uma loja pode perder vendas se não conseguir receber dos clientes ou repor mercadorias.

Nos Países Baixos, essa dependência fica evidente nos meios de pagamento. Em 2025, 83% das transações presenciais foram realizadas eletronicamente, segundo o De Nederlandsche Bank (DNB), o banco central holandês.

Para reduzir os efeitos de uma eventual interrupção, autoridades passaram a recomendar que consumidores mantenham reservas de € 70 por adulto e € 30 por criança, valores de referência para cobrir necessidades básicas durante três dias sem pagamentos eletrônicos.

Para os comerciantes, a orientação é manter troco e alternativas de cobrança. Segundo levantamento do DNB, 78% dos estabelecimentos pesquisados solicitam pagamentos em dinheiro quando o cartão fica indisponível, enquanto 47% guardam troco adicional para essas situações.

Mas receber pagamentos é apenas uma parte do problema.

As orientações do governo também incentivam as empresas a preparar alternativas para manter suas operações. Entre as medidas recomendadas estão:

  • Identificar quais atividades são indispensáveis para o funcionamento do negócio;
  • Preparar alternativas para falhas de comunicação e de serviços digitais;
  • Planejar como lidar com atrasos nas entregas e interrupções no fornecimento de insumos.

Um episódio recente mostrou como essas dependências podem afetar grandes operações comerciais.

Em outubro, a rede holandesa Albert Heijn, do grupo Ahold Delhaize, enfrentou um incidente de cibersegurança que levou ao desligamento preventivo de parte de seus sistemas.

Sites e aplicativos ficaram indisponíveis, pedidos e entregas online foram suspensos temporariamente e houve problemas no abastecimento de algumas lojas.

A RTL Z estimou que o episódio poderia ter provocado entre € 120 milhões e € 150 milhões em faturamento não realizado.

  •  

Falsas entrevistas de emprego e ferramentas de IA: como ocorreu o ataque à Binance

A Binance informou nesta terça-feira (3) que os hackers responsáveis pelo roubo de US$ 6,3 bilhões usaram técnicas de engenharia social, incluindo falsas entrevistas de emprego, além de softwares maliciosos. O relato é o mais detalhado até agora sobre como o ataque ocorreu.

A Binance, que atribuiu o ataque à Coreia do Norte, afirmou que a invasão envolveu uma “campanha sofisticada e realizada em várias etapas”. Segundo relatório publicado nesta terça-feira, um dos engenheiros da empresa foi contatado por meio de uma plataforma de busca de emprego por alguém que se apresentou como diretor de projetos da companhia.

O funcionário foi então entrevistado por uma pessoa que alegava ser CEO de uma empresa fictícia, por meio de um aplicativo de mensagens. Durante a conversa, recebeu a solicitação para baixar uma tarefa que continha um “repositório de código malicioso”. Isso desencadeou uma série de atividades não autorizadas, segundo o relatório.

“Não foi um único erro ou uma única invasão. Foi uma campanha construída ao longo de muitos meses”, afirmou Richard Teng, co-CEO da Binance.

Os atacantes “combinaram entrevistas falsas de recrutamento, softwares maliciosos disfarçados de ferramentas legítimas para desenvolvedores, dispositivos comprometidos e técnicas de inteligência artificial (IA)”.

Nove dias antes do ataque, os hackers usaram o notebook do funcionário atraído pela falsa entrevista de emprego para invadir os computadores de outros dois engenheiros de software que trabalhavam nas carteiras digitais da Binance.

Segundo o relatório, os hackers utilizaram uma “ferramenta interna de IA” para obter acesso. A Binance não especificou qual era a ferramenta nem como ela foi usada para controlar os notebooks dos funcionários.

Um dos dois engenheiros havia baixado acidentalmente, em junho, um software malicioso ao tentar instalar o que a Binance chamou de “uma popular ferramenta de programação baseada em IA”.

Com isso, expôs ao hacker informações sobre sua função e sobre a de alguns colegas que trabalhavam nas carteiras digitais da empresa, segundo o relatório.

A nova revelação sobre como os hackers conseguiram desviar bilhões da Binance ocorre enquanto a corretora — e o setor de criptomoedas — tenta se recuperar do maior ataque da história dos roubos cibernéticos.

A invasão aprofundou uma crise de segurança crescente em um setor que já enfrenta uma onda de ataques cibernéticos. A inteligência artificial amplia a ameaça ao oferecer novas ferramentas para criminosos identificarem vulnerabilidades e enganarem funcionários, elevando os riscos para plataformas que protegem bilhões de dólares em ativos digitais.

Nas horas seguintes ao ataque, inicialmente noticiado em 29 de outubro, a Binance afirmou que os invasores poderiam ter comprometido o notebook de um engenheiro de software, o que teria permitido aos criminosos retirar criptomoedas da corretora.

Em uma publicação posterior, a empresa disse que o ataque era “complexo” e que havia “identificado pontos adicionais de invasão”, sem fornecer mais detalhes.

Logo após o ataque, traders, profissionais de segurança cibernética e emissores de tokens correram para responder às consequências. As gigantes de stablecoins Tether e Circle Internet Group Inc., além de outras entidades, congelaram rapidamente — ou impediram que os hackers movimentassem — quase US$ 3 bilhões em recursos.

Empresas de análise correram para rastrear o fluxo de criptomoedas e acabaram atribuindo o ataque à Coreia do Norte, acusação que o país negou. Alguns traders aproveitaram a turbulência do mercado para obter ganhos.

Durante todo o episódio, a Binance buscou tranquilizar seus usuários, afirmando que assumiria os custos financeiros do ataque. Ainda assim, a corretora suspendeu os saques por quase dois dias após a invasão.

No início de domingo, a Binance começou a liberar gradualmente os saques. Inicialmente, a empresa registrou saídas de bilhões de dólares, mas a situação parece ter se estabilizado. Nesta terça-feira, a corretora informou que os depósitos por hora começaram a superar os saques por hora.

A Binance também afirmou que praticamente repôs as criptomoedas roubadas pelos hackers, utilizando recursos de seu caixa corporativo e de dois fundos de seguro.

A corretora também está trabalhando com autoridades americanas, incluindo o Federal Bureau of Investigation (FBI), o Serviço Secreto dos Estados Unidos e o Departamento de Justiça. O FBI, que prestou assistência à Binance pouco depois do ataque, também atribuiu a invasão a hackers norte-coreanos.

Em 2026, a Binance identificou e impediu 57 tentativas de ataque de hackers ligados à Coreia do Norte, segundo o relatório que detalha o roubo cibernético.

A empresa também informou que adotou diversas medidas para reduzir os riscos após o ataque, incluindo a reconstrução da infraestrutura de criptomoedas afetada, o desenvolvimento de uma nova versão da ferramenta interna de IA, o aprimoramento das verificações de segurança e a implementação de um detector baseado em inteligência artificial.

Apesar do ataque histórico, os impactos no mercado permaneceram limitados. Inicialmente, o Bitcoin caiu mais de 4% após a invasão, chegando perto de US$ 76 mil. Desde então, a maior criptomoeda do mundo recuperou parte das perdas e era negociada em torno de US$ 77,2 mil nesta terça-feira.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Corrida por petróleo venezuelano traz jatos e eleva aluguel

O coração da retomada do petróleo na Venezuela não está na bolha reluzente da capital, Caracas, mas a mais de seis horas de carro a sudeste, em uma cidade chamada El Tigre.

Jatos particulares agora pousam regularmente no modesto aeroporto nos arredores da cidade. Venezuelanos estão voltando ao país depois de anos no exterior para assumir empregos no número crescente de empresas de serviços e fornecedores que ampliam operações ou se instalam na região. Prédios comerciais modernos têm pouco espaço disponível para locação, e os aluguéis de casas mobiliadas subiram 33% desde o início do ano.

“Em outubro, mais que dobramos o volume de equipamentos transportados e triplicamos o número de empresas atendidas em comparação com fevereiro”, afirmou Greg Díaz, diretor da Frontier Forwarders, transportadora com sede em Humble, no Texas. “Agora acrescentamos uma segunda embarcação para atender às novas reservas.”

A explosão de atividade nessa cidade na fronteira do Cinturão do Orinoco — uma vasta reserva de petróleo com consistência semelhante à do alcatrão — funciona como um indicador ainda frágil da tão anunciada retomada da Venezuela, marcada pelo crescente entusiasmo em reativar perfurações e recuperar poços depois de anos de falta de investimentos, sanções e saída de produtores estrangeiros. A proximidade de El Tigre das operações existentes e a concentração de empresas de serviços petrolíferos transformaram a cidade em uma das primeiras bases dessa movimentação.

A euforia ocorre antes que as empresas tenham produzido sequer um novo barril de petróleo. Companhias alugam escritórios e pátios de armazenamento, importam equipamentos, contratam funcionários e inspecionam campos para se preparar para operações que, em muitos casos, ainda estão a meses de distância. A energia elétrica continua faltando por longos períodos.

Por que as empresas voltaram à Venezuela

A retomada ainda incipiente de El Tigre ocorre depois que forças dos EUA capturaram Nicolás Maduro em janeiro, abrindo caminho para a ascensão da presidente interina Delcy Rodríguez, cujo governo, apoiado pelos EUA, agiu rapidamente para atrair capital estrangeiro. A Venezuela reformulou a legislação do petróleo no início deste ano, reduziu impostos e royalties e deu às empresas privadas mais espaço para atuar em áreas há muito dominadas pela estatal Petróleos de Venezuela, ou PDVSA.

Algumas empresas começaram a apostar na abertura muito antes da queda de Maduro. A operadora turca de usinas elétricas Çan2 Termik investiu na prestadora venezuelana Denarius Pumping Services, em El Tigre, em 2024. Em setembro, a afiliada Denarius Holding Group Inc., com sede na Flórida, por meio da unidade venezuelana Minerosol Group, assinou contrato com a PDVSA para recuperar e perfurar um campo próximo como parte de um plano de investimentos de US$ 400 milhões.

“Estamos acostumados a trabalhar em mercados de fronteira”, afirmou Zehra Zeynep Dereli, vice-presidente da Denarius Holding Group. “Vimos o enorme crescimento que pode surgir dos investimentos e das regras adequadas e achamos que poderíamos reproduzir isso na Venezuela.”

Como El Tigre virou base do petróleo venezuelano

O petróleo molda El Tigre desde a década de 1930, quando a Standard Oil descobriu o característico petróleo pesado do Cinturão do Orinoco e o povoado se transformou em um movimentado polo da indústria. Hoje, a cidade de cerca de 300 mil habitantes está cercada por poços, oleodutos e instalações de armazenamento envelhecidos. O petróleo produzido nos arredores de El Tigre é transportado para o norte, até as instalações de processamento e exportação da PDVSA na costa do Caribe.

Equipamentos, funcionários e jatos chegam antes da produção

As petroleiras que assinaram acordos com a PDVSA nos últimos meses têm até 120 dias para inspecionar campos e instalações, avaliar as reservas remanescentes e os danos ambientais e preparar planos de produção para aprovação. Neste momento, transferem equipamentos, trabalhadores e dinheiro para a região em antecipação ao que virá.

Cargas chegam de várias partes dos EUA, entre elas Montana, Utah, Wyoming, Oklahoma, Novo México e Louisiana. Desde julho, os embarques passaram a incluir, além de máquinas para campos de petróleo, clínicas móveis, ambulâncias e caminhões de bombeiros destinados aos campos nos arredores de El Tigre, afirmou Díaz.

Os equipamentos entram na Venezuela por vários portos, entre eles Guanta, a menos de três horas de carro ao norte, e depois seguem para o interior.

Novos funcionários também estão chegando, inclusive venezuelanos recrutados na extensa diáspora do país. A colombiana GeoPark, a brasileira Alvorada Oil & Gas e a empresa americana de serviços petrolíferos Weatherford International estão entre as companhias que levam funcionários para a região. Só a Weatherford multiplicou por dez a força de trabalho especializada na Venezuela.

Os principais hotéis da cidade costumam ficar lotados, e restaurantes que antes permaneciam praticamente vazios tiveram de contratar funcionários e ampliar serviços para atender à demanda. A taxa de ocupação do Eurobuilding El Tigre saltou para 87% em outubro, ante 35% um ano antes, segundo Eduardo Zarikian, CEO do Eurobuilding Hotels Group.

O movimento de jatos particulares também aumentou no aeroporto nos arredores de El Tigre. Altos executivos chegaram em voos de empresas que já atuam no país, como Chevron e North American Blue Energy Partners Inc., e também de novatas, como a Primavera Infinita, de Fred Ehrsam, segundo pessoas a par das visitas que não tinham autorização para falar publicamente sobre o assunto.

A Primavera Infinita não respondeu imediatamente a um pedido de comentário.

Engenheiros colombianos transferidos pela GeoPark desfrutam de um luxo que raramente tinham em regiões petrolíferas remotas de seu país: um deslocamento diário de cerca de 50 minutos por estradas pavimentadas entre El Tigre e os campos próximos, em vez de turnos de uma semana em alojamentos nos campos.

Produção segue em 1,2 milhão de barris por dia

Mas a retomada ainda está no começo. A produção de petróleo da Venezuela permanece há meses em cerca de 1,2 milhão de barris por dia, aproximadamente um terço do último pico sustentado, de cerca de 3 milhões de barris diários na década de 1990. Rodríguez afirma que o país espera quase US$ 76 bilhões em investimentos em petróleo e gás nos próximos cinco anos.

Para alguns trabalhadores do setor, a retomada ainda parece superficial. A engenheira Yasmina Requena, avaliadora de equipamentos para campos petrolíferos, afirma que as empresas alugam pátios industriais por um ano, em vez de cinco. “Elas estão adotando uma postura cautelosa, como quem diz: ‘Vamos ver o que acontece’.”

O negócio de avaliações está fraco, afirmou Requena, de 72 anos. Em contrapartida, ela vê muitas vendas de empresas “que não têm capital ou canibalizaram os próprios equipamentos, mas ainda estão com a documentação em ordem. Estão vendendo a última coisa que lhes resta: a pessoa jurídica.”

Aluguel chega a US$ 4.500 em San Tomé

O mercado imobiliário local também sente os efeitos da mudança.

Os aluguéis mensais de casas mobiliadas em San Tomé, subúrbio popular entre trabalhadores estrangeiros do setor de petróleo, chegaram a US$ 4.500, ante cerca de US$ 1.500 um ano atrás.

O boom também chega à vizinha Puerto La Cruz, polo regional da PDVSA e de petroleiras, onde os preços pedidos por algumas casas subiram de US$ 120 mil para cerca de US$ 380 mil, afirmou Víctor Morales, presidente da câmara petrolífera local.

Os trabalhos no Cinturão do Orinoco avançam mais rapidamente do que no Lago de Maracaibo porque a maior parte das operações ocorre em terra, afirmou Alexis Medina, diretor de uma empresa de manutenção de poços sediada na vizinha Anaco. Muitas companhias concentram esforços primeiro nos campos existentes, onde poços e infraestrutura podem ser recuperados sem o investimento maior necessário para desenvolver áreas ainda inexploradas.

“Recebemos visitas de empresas internacionais e bancos locais pelo menos duas vezes por semana”, afirmou Medina. “Eles querem discutir financiamento, parcerias e empréstimos.”

Empresas disputam mão de obra treinada

Em alguns casos, dinheiro e equipamentos chegam mais rápido do que as empresas conseguem encontrar trabalhadores treinados para operá-los. Cursos de certificação para operadores de máquinas pesadas, especialistas em contratos e profissionais da área ambiental têm forte demanda, segundo executivos do setor.

Em toda a indústria, empresas recrutam trabalhadores, contratam universitários como estagiários e treinam equipes para operar equipamentos mais modernos depois de anos de isolamento tecnológico.

Nos bairros mais ricos de El Tigre, projetos de casas que estavam paralisados foram retomados e carros de modelos mais novos começam a aparecer nas ruas.

“As empresas estão se posicionando”, afirmou Morales. “Mas começaremos a ver os resultados em 2028.”

Água e luz ainda faltam em El Tigre

Para muitos moradores, porém, ainda há poucos sinais de que a mais recente corrida do petróleo na Venezuela tenha melhorado a vida cotidiana.

Abastecimento confiável de água e eletricidade 24 horas por dia ainda são luxos em partes de El Tigre, onde a deterioração dos serviços públicos estatais causa interrupções frequentes em residências, empresas e escolas. As quedas de energia muitas vezes deixam estações de bombeamento de água fora de operação, embora a cidade esteja situada sobre um grande aquífero.

Shopping centers ainda têm escritórios vazios antes ocupados por bancos, varejistas e pequenas empresas.

  •  

Investidores de debêntures e CRAs da Raízen vão escolher entre virar acionistas ou aceitar perda de até 80%

Quem investiu em debêntures ou CRAs da Raízen viverá momentos decisivos entre novembro e dezembro para a perspectiva de recuperar parte do dinheiro aplicado.

Isso porque os representantes dos debenturistas e daqueles com certificados de recebíveis do agronegócio vão ter de escolher entre três opções de pagamentos. (Ver abaixo).

A previsão é que o período para escolha comece em 7 de dezembro.

Como o plano de recuperação extrajudicial foi homologado pela Justiça, a escolha se tornou obrigatória a todos os credores, mesmo aqueles que não haviam aderido ao processo. Ou seja, não dá para simplesmente esperar o vencimento original.

Para quem tem debêntures, a escolha passa pelo agente fiduciário de cada emissão. Nos CRAs, a securitizadora exerce a opção, e a decisão vale para todos os titulares do papel, sem escolha individual. Em muitos casos, as assembleias de cotistas ou investidores já foram realizadas.

Além disso, para operacionalizar a troca, a B3 vai bloquear os títulos por 120 dias corridos a partir do fim do período de escolha, previsto para fim de dezembro. Nesse intervalo, não será possível vendê-los no mercado secundário.

Conforme a securitizadora Opea, responsável por cinco séries de CRAs da Raízen que somam mais de R$ 7 bilhões, de acordo com as assembleias realizadas, investidores com créditos acima de R$ 13 mil por emissão vão entrar na opção A.

Aqueles com até R$ 13 mil na emissão, vão ser enquadrados na opção C. Segundo a securitizadora, o limite de R$ 13 mil é apurado por emissão, não por série nem por CPF.

Explicamos as opções de pagamentos a seguir.

Opção A: ações e dívida nova

A Opção A combina participação acionária e dívida nova.

A proposta original prevê que 45% do crédito seja convertido em units da holding Raízen, cada uma formada por uma ação ordinária e uma preferencial, ao preço de R$ 0,25 por ação ou R$ 0,50 por unit.

Há um ponto de atenção em particular: em 30 de outubro houve a aprovação da divisão da companhia em duas. A Raízen Combustíveis será a empresa que ficará com a distribuição de combustíveis e lubrificantes da marca Shell, enquanto a Raízen Energia vai concentrar a produção e a comercialização de açúcar, etanol e bioenergia.

Com isso, as units recebidas da Raízen serão divididas em 1 unit da Raízen Combustíveis e 1 unit da Raízen Energia, sendo a precificação de R$ 0,25 por unit de cada empresa.

O valor de R$ 0,25 por ação é o mesmo pago pela Shell em seu aporte de R$ 3,5 bilhões e pelo eventual aporte de R$ 500 milhões que pode ser feito pelo Aguassanta, veículo de investimento do fundador da Cosan, Rubens Ometto.

Os 55% restantes se tornam dívida nova, dividida entre a Raízen Combustíveis, com 37,4% do crédito original, e a Raízen Energia, com 17,6%.

Na prática, quem tem R$ 1.000 em CRA da Raízen recebe R$ 450 em 900 units, ou 1.800 ações, e R$ 550 em novos títulos. Desse segundo valor, R$ 374 vão para debêntures da área de combustíveis e R$ 176 para CRAs da Raízen Energia.

Os títulos da companhia de combustíveis vão pagar o equivalente a CDI + 2,75% ao ano, com amortização em duas parcelas iguais, em 2032 e 2034. Os de energia rendem CDI + 1,25%, com vencimentos em 2033 e 2035, e ambos pagam juros semestrais.

Para as debêntures incentivadas e CRAs IPCA+, o plano prevê instrumentos que preservam a isenção de Imposto de Renda, remunerados a IPCA + 9% ao ano.

Previsão de resgate antecipado

Nos três primeiros anos, a proposta prevê ainda que a Raízen Energia poderá incorporar os juros ao principal em vez de pagá-los em dinheiro.

Se usar esse mecanismo, pagará um prêmio de 2 pontos percentuais, e o spread sobe para CDI + 3,25%. Para o investidor, isso significa mais rendimento acumulado, mas menos caixa no início.

O plano também obriga a companhia a antecipar pagamentos, sem prêmio, quando vender ativos ou gerar caixa excedente.

Após a conversão em ações, representantes dos maiores credores indicarão 4 dos 7 assentos do conselho, incluindo a presidência. Nas contas da XP, os credores ficarão com cerca de 83% da empresa, contra 13% da Shell e 3% da Cosan.

Quem não quiser ficar com ações pode nomear um comissário para receber as units e vendê-las, com o custo da contratação bancado pela Raízen.

O problema nesse caso será que o dinheiro que o detentor do título vai recuperar dependerá da cotação no momento da venda.

Um dos principais riscos da Opção A, portanto, refere-se ao fato de que 45% da aplicação troca o risco da renda fixa pelo da renda variável.

Opção B: desconto agressivo

A Opção B, basicamente, propõe uma perda explícita em troca de receber o restante de uma vez.

O credor aceita um corte de 80% sobre o valor do crédito. Mas não recebe de imediato. A Raízen só vai pagar os 20% em uma única parcela, em 31 de março de 2047, daqui a cerca de 21 anos.

A correção será apenas pela TR (Taxa Referencial), e a companhia poderá antecipar o pagamento pelo valor presente, com uma taxa de desconto que equivale à Selic projetada mais 2,25 pontos percentuais.

Opção C: desconto a partir de 25%

A Opção C é voltada aos pequenos investidores e paga à vista o menor valor entre 75% do crédito e um teto de R$ 9.750.

Para entender esse formato, vamos supor um investidor com R$ 5.000 aplicados. Esse detentor de CRA, se a securitizadora optou por esse formato, vai receber R$ 3.750 (75% do valor original).

Já quem tem R$ 20.000 investidos fica limitado a R$ 9.750 de recebimento, uma recuperação de 48,8% do valor investido. Isso porque 75% da dívida ultrapassa esse teto definido.

Há, porém, um limite de R$ 150 milhões para o total pago nessa modalidade.

Nesse caso, o pagamento será feito em parcela única após o fechamento do plano, previsto para 31 de março de 2027.

Se a demanda superar esse valor, os créditos serão atendidos dos menores para os maiores até esgotar o limite. Quem ficar de fora será transferido automaticamente para a Opção A.

Próximos passos

Nenhuma das três alternativas reproduz as condições originais dos títulos, é importante destacar. A escolha, na prática, passa por aceitar uma perda definida, nas opções B e C, ou apostar na recuperação da companhia no longo prazo, na Opção A, com prazos que se estendem até 2035.

O plano de recuperação extrajudicial foi homologado pela Justiça em 30 de julho e entra agora na fase de implementação. O primeiro passo concreto é a escolha entre as três formas de pagamento oferecidas aos credores.

A principal condição pendente para destravar o calendário era o acordo tributário com a União, anunciado pela Raízen em 28 de outubro.

Com isso, a expectativa é que os chamados Materiais de Eleição sejam divulgados por volta de 16 de novembro.

A previsão é que o período para escolha das opções de recebimento comece em 7 de dezembro e se estenda por 20 dias, portanto até 27 de dezembro.

O fechamento da operação, com a emissão dos novos títulos e das novas ações, tem como data-limite 31 de março de 2027.

A separação da Raízen em duas companhias, uma de distribuição de combustíveis e outra de açúcar, etanol e bioenergia, está prevista para o fim de 2027. Como o processo envolve cisões e outros movimentos societários complexos, o cronograma ainda pode sofrer atrasos.

O consolo é que as novas dívidas chegam mais protegidas do que as antigas, que contavam apenas com fiança das empresas do grupo. Na Raízen Energia, a garantia será a alienação fiduciária de ações de sociedades de propósito específico.

Na área de combustíveis, a garantia é física: recai sobre a planta de lubrificantes e tanques selecionados, em ambos os casos com prioridade sobre esses ativos.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Midterms: quando sai o resultado das eleições nos EUA? Veja como acompanhar

Os resultados das eleições de meio de mandato dos Estados Unidos começam a ser divulgados nesta terça-feira (3), depois do fechamento das primeiras urnas. A votação define a composição do Congresso americano: estão em disputa as 435 cadeiras da Câmara dos Representantes e 35 das 100 vagas do Senado.

A apuração ocorre estado por estado, e não há um horário único para a divulgação dos resultados. Em algumas disputas, será possível conhecer os vencedores ainda durante a noite. Em outras, a definição pode levar dias, especialmente quando a diferença entre os candidatos é pequena ou há muitos votos pelo correio a serem contabilizados.

O resultado é importante porque a composição do Congresso influencia a capacidade do presidente Donald Trump de aprovar projetos, conduzir sua agenda econômica e avançar com propostas no restante do mandato.

Quando começam a sair os resultados das eleições nos EUA?

As primeiras urnas começam a fechar às 18h de terça-feira (3), no horário de Washington (20h em Brasília), em partes de Indiana e Kentucky. Ao longo da noite, outros estados encerram a votação.

Na Califórnia e em Washington, por exemplo, os locais de votação fecham às 23h no horário de Washington (1h de quarta-feira em Brasília). No Alasca, a votação termina à 1h da manhã de quarta-feira, no horário da capital americana (3h em Brasília).

Os primeiros resultados começam a ser divulgados depois do fechamento das urnas em cada estado. A apuração pode avançar durante a madrugada e continuar nos dias seguintes, dependendo das regras locais e do volume de votos que ainda precisam ser contabilizados.

Onde acompanhar a apuração das eleições americanas?

A apuração pode ser acompanhada em tempo real nos sites de veículos de imprensa dos Estados Unidos, como Associated Press (AP), CNN, The New York Times e Bloomberg.

Também é possível consultar os resultados nos sites das autoridades eleitorais de cada estado, responsáveis pela divulgação dos números oficiais.

Agências de notícias como a AP acompanham a contagem e podem declarar um vencedor quando avaliam que não há um cenário plausível para que o candidato que está atrás reverta o resultado. Esse anúncio jornalístico não equivale à certificação oficial da eleição, que é feita posteriormente pelas autoridades eleitorais.

Como está a apuração das eleições para o Congresso dos EUA?

A apuração começa após o fechamento das urnas e os resultados são divulgados gradualmente. Como cada estado tem suas próprias regras para receber, verificar e contar os votos, não existe um procedimento nacional único.

A disputa pelo controle do Congresso depende do resultado de centenas de eleições para a Câmara e de 35 disputas para o Senado. Por isso, mesmo que algumas corridas sejam definidas rapidamente, o resultado geral pode demorar mais.

Quando será definido o resultado da eleição para o Senado americano?

Não há uma data única para a definição do resultado do Senado. O prazo depende da diferença entre os candidatos e da velocidade de apuração em cada estado.

Nesta eleição, 35 das 100 cadeiras da Casa estão em disputa. Para ter maioria, um partido precisa controlar ao menos 51 vagas. Os republicanos também podem manter o controle com 50 senadores, porque o vice-presidente JD Vance tem o voto de desempate em caso de divisão igualitária.

Nas eleições de 2022, o controle do Senado só foi definido quatro dias depois da votação. Em 2024, a definição ocorreu no dia seguinte. Esses exemplos mostram como o prazo pode variar de uma eleição para outra.

Quando será definido o controle da Câmara dos EUA?

A definição do controle da Câmara dos Representantes também pode levar alguns dias. A Casa tem 435 cadeiras, e um partido precisa conquistar ao menos 218 para garantir a maioria, considerando a composição completa.

Nas três últimas eleições, a definição do controle da Câmara levou cerca de oito dias, segundo a Associated Press. O prazo pode ser maior em disputas muito apertadas, quando a diferença entre os candidatos é pequena e ainda há votos a contar.

Por que a apuração das eleições nos EUA demora?

A contagem pode levar mais tempo porque cada estado tem regras próprias para a votação e a apuração. Há diferenças nos prazos para receber cédulas enviadas pelo correio, nos procedimentos de verificação e no momento em que os votos antecipados podem começar a ser contabilizados.

Em alguns estados, o volume de votos pelo correio também é elevado. As cédulas precisam passar por procedimentos de conferência antes de serem incluídas na contagem. Em disputas apertadas, recontagens e questionamentos judiciais podem prolongar ainda mais a definição.

Outro fator é o sistema de voto por escolha ranqueada, adotado em disputas no Alasca e no Maine. Nesse modelo, o eleitor pode ordenar os candidatos por preferência. Se nenhum deles alcançar a maioria necessária na primeira contagem, os candidatos com menos votos são eliminados em rodadas sucessivas, e as preferências seguintes são consideradas até que haja um vencedor.

Como funciona a contagem de votos nos Estados Unidos?

Não existe um sistema único de contagem para todo o país. As regras são definidas pelos estados, que organizam a votação e determinam como os votos presenciais, antecipados e enviados pelo correio serão contabilizados.

Os votos presenciais são registrados nos locais de votação e processados conforme os procedimentos de cada estado. Já as cédulas enviadas pelo correio podem exigir etapas adicionais de verificação, como a conferência de assinaturas e de informações do eleitor.

Também há estados que permitem a contagem de votos antecipados antes do dia da eleição, enquanto outros só começam a processá-los depois do fechamento das urnas. Essa diferença ajuda a explicar por que os resultados podem aparecer em ritmos distintos.

Depois da divulgação dos resultados preliminares e da eventual declaração de vencedores por veículos de imprensa, as autoridades eleitorais realizam os procedimentos necessários para a certificação oficial dos números.

O que está em jogo nas eleições para o Congresso dos EUA?

As eleições de meio de mandato renovam toda a Câmara dos Representantes e cerca de um terço do Senado. O resultado define qual partido terá maioria nas duas Casas e, consequentemente, mais influência sobre a agenda legislativa.

Se os republicanos mantiverem o controle do Congresso, Trump terá mais facilidade para avançar com projetos e propostas do governo. Se os democratas conquistarem a maioria em uma ou nas duas Casas, poderão dificultar a aprovação de medidas e ampliar a fiscalização sobre o Executivo.

A composição do Congresso também influencia as discussões sobre orçamento, impostos, gastos públicos e outras medidas econômicas. Por isso, o resultado das eleições é acompanhado de perto por investidores e mercados financeiros.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Como a repressão à imigração dificulta a construção de casas nos Estados Unidos

A onda de operações federais contra imigrantes durante o verão nos Estados Unidos está afetando o mercado imobiliário, elevando os custos da mão de obra e paralisando projetos.

Quase dois terços das construtoras disseram que a fiscalização migratória está afetando sua força de trabalho, ante 23% em março e 13% um ano atrás, segundo uma pesquisa realizada em setembro pela John Burns Research & Consulting, empresa americana de pesquisa e consultoria especializada no mercado imobiliário residencial.

“Estamos praticamente parados porque nossa força de trabalho desapareceu”, disse Scott Brannock, presidente da Tidewater Homes, com sede em Jacksonville, e da Associação de Construtores do Nordeste da Flórida.

“Temos grandes construtoras nacionais que não estão atingindo suas projeções e perdendo centenas de milhares de dólares porque têm lajes prontas no terreno, mas não há ninguém para erguer a estrutura das casas.”

Uma pesquisa de setembro da Associação Nacional de Construtores de Casas (NAHB, na sigla em inglês) constatou que o custo da mão de obra aumentou, em termos medianos, 4,2% em relação ao ano anterior.

A escassez ocorre em um momento em que o país tenta desesperadamente reduzir os custos exorbitantes da habitação, que impedem milhões de americanos de comprar a casa própria e mantêm as vendas estagnadas.

As operações migratórias atingiram principalmente profissionais de atividades como instalação de telhados, pintura e montagem de estruturas de madeira.

Ao mesmo tempo, a construção de centros de dados em algumas regiões tem atraído trabalhadores especializados, como técnicos de sistemas de aquecimento, ventilação e ar-condicionado (HVAC, na sigla em inglês) e eletricistas, oferecendo salários elevados que as construtoras de casas têm dificuldade para igualar.

Defensores do endurecimento da fiscalização migratória afirmam que as deportações reduzirão os custos da habitação ao diminuir a concorrência por imóveis. Segundo eles, as construtoras deveriam contratar cidadãos americanos.

“É um argumento absurdo dizer que devemos parar de deportar pessoas que violam as leis de imigração simplesmente porque empresas de construção querem empregá-las”, afirmou Matthew O’Brien, vice-diretor executivo da Federation for American Immigration Reform.

No ano passado, as prisões relacionadas à imigração tiveram impacto limitado no setor de construção de casas, exceto em algumas áreas específicas do país, como o sul do Texas. O cenário mudou neste verão, quando o governo Trump intensificou as operações e levou as prisões de imigrantes a níveis recordes.

Durante o verão, a região de Jacksonville, na Flórida, tornou-se um dos principais focos de prisões de trabalhadores da construção residencial. Alguns subempreiteiros estimam ter perdido 70% de sua força de trabalho. Mas a ofensiva migratória também começou a afetar construtoras em áreas mais amplas do país.

“Parece ter se tornado algo generalizado”, disse Jim Tobin, presidente-executivo da NAHB.

Paul Schwinghammer, cofundador da Hallmark Homes e ex-presidente da Associação de Construtores de Indiana, estimou que a fiscalização migratória eliminou até 25% da força de trabalho da construção residencial no estado.

Em 2024, os imigrantes representavam 26% dos trabalhadores da construção civil nos Estados Unidos, a maior proporção já registrada, segundo a NAHB.

“Conversando com grandes empreiteiras responsáveis pelas estruturas e com grandes construtoras, não acho que elas tenham previsto ou calculado plenamente a quantidade de mão de obra imigrante presente todos os dias em nossos canteiros de obras”, disse Brannock, o construtor de Jacksonville.

As construtoras relatam que agentes de imigração têm parado com frequência trabalhadores que transportam materiais de construção em seus veículos e realizado operações em canteiros de obras.

“Essas operações têm como alvo redes de contratação ilegal que prejudicam os trabalhadores americanos, desestabilizam os mercados de trabalho e ameaçam as comunidades americanas”, afirmou um representante do Departamento de Segurança Interna dos Estados Unidos.

David Hacker, proprietário da subempreiteira Construction Specialties of North Florida, disse que a empresa precisou buscar reboques deixados à beira da estrada depois que equipes de trabalhadores foram detidas.

Hacker afirmou ter observado uma redução de 70% no número de equipes disponíveis para determinados serviços, o que obrigou os grupos restantes a praticamente dobrar seus preços na maioria dos casos. Ele também começou uma campanha para recrutar novos trabalhadores, oferecendo bônus em dinheiro significativos para quem se candidatasse às vagas.

“Isso representa um impacto enorme no custo de construção”, disse ele, “sem contar os atrasos”.

As prisões também assustaram trabalhadores nascidos no exterior que possuem situação migratória regular. Segundo construtoras e subempreiteiros, alguns foram envolvidos nas operações e detidos repetidamente, ficando afastados dos canteiros de obras por vários dias seguidos.

Muitos residentes legais deixaram de comparecer ao trabalho ou fugiram para outras partes do país por medo.

“As pessoas estão com medo. Se surge qualquer indício de que algo pode acontecer, elas não aparecem durante uma semana”, disse Matt Risinger, construtor em Austin, no Texas.

Um estudo publicado em junho pelo National Bureau of Economic Research constatou que cada prisão realizada pelo Serviço de Imigração e Alfândega dos Estados Unidos (ICE, na sigla em inglês) leva, em média, sete homens imigrantes provavelmente em situação irregular a deixar de trabalhar.

A construção de uma casa é, em grande parte, um processo sequencial: uma etapa não pode começar até que a anterior esteja concluída.

“Isso gera custos com juros, mão de obra no canteiro, gerenciamento da obra, aluguel de equipamentos, serviços públicos e seguros”, disse Schwinghammer, o construtor de Indiana.

Mesmo quando as empreiteiras conseguem encontrar trabalhadores, a escassez de mão de obra significa que precisam pagar salários significativamente mais altos.

Brannock, o construtor de Jacksonville, disse que os salários dos profissionais responsáveis pela montagem das estruturas de madeira das casas costumavam equivaler a cerca de US$ 20 por hora. Agora, chegam a US$ 40 a US$ 45 por hora.

No caso de uma casa de tamanho médio, com 2.500 pés quadrados (cerca de 232 metros quadrados), o custo da mão de obra para montar a estrutura, que antes era de US$ 10 mil, agora varia de US$ 25 mil a US$ 28 mil, afirmou.

Durante 18 anos, Eddy Velazquez trabalhou na Flórida com revestimentos externos, montagem de estruturas de madeira, instalação de telhados e reformas de banheiros. Ele costumava trabalhar simultaneamente em dez casas diferentes e planejava construir sua própria casa para vendê-la ainda neste ano.

“Eu realmente amo a construção civil”, disse ele.

Velazquez foi parado por agentes em março, quando seguia para uma obra. Depois de passar um mês e meio detido, foi deportado para seu país de origem, o México, deixando a equipe da qual fazia parte sem um de seus profissionais mais experientes.

Construtoras e subempreiteiros afirmam que substituir trabalhadores como Velazquez por cidadãos americanos será caro e demorado.

“Não há uma fila de pessoas querendo fazer muitos desses trabalhos”, disse Josh Putnal, proprietário de uma subempreiteira especializada em revestimentos externos e acabamentos de beirais em Jacksonville.

Entre em contato com Nicholas G. Miller pelo e-mail nicholas.miller@wsj.com.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Justiça suspende OPA de até R$ 14 bilhões na Oncoclínicas determinada pela CVM

O fundo Josephina III, veículo de investimentos ligado à gestora americana Centaurus Capital, conseguiu na Justiça uma liminar que suspende a obrigação de realizar uma oferta pública de aquisição de ações (OPA) da Oncoclínicas.

A operação, determinada pela Comissão de Valores Mobiliários (CVM) em agosto, poderia movimentar mais de R$ 14 bilhões, segundo estimativa apresentada pelo próprio fundo.

A decisão foi proferida na sexta-feira (23) pelo juiz Paulo Cezar Neves Junior, da 21ª Vara Cível Federal de São Paulo, um dia antes do fim do prazo de 60 dias estabelecido pela autarquia para a implementação da oferta.

Na prática, a liminar impede que a CVM obrigue o Josephina III a iniciar a OPA ou aplique multas pelo descumprimento de sua determinação. A suspensão é provisória e não encerra a disputa sobre a obrigação de comprar as ações dos demais acionistas da companhia.

Ao conceder a medida, o magistrado considerou que existem dúvidas jurídicas relevantes sobre a competência da CVM para exigir o cumprimento de uma obrigação prevista no estatuto social da Oncoclínicas.

Também apontou possíveis falhas no processo administrativo, incluindo questões relacionadas ao direito de defesa dos envolvidos e à clareza das determinações do colegiado.

A controvérsia começou com uma reorganização societária realizada em novembro de 2024. Depois da operação, a Centaurus passou a aparecer diretamente como detentora de mais de 15% das ações da Oncoclínicas, percentual que, segundo o estatuto da companhia, pode obrigar um investidor a lançar uma oferta para comprar os papéis dos demais acionistas.

A gestora americana sustenta que já possuía participação indireta na empresa desde 2018, antes da abertura de capital, em 2021. Por essa interpretação, a reorganização apenas alterou a estrutura de um investimento preexistente, sem gerar a obrigação de realizar a oferta.

A gestora Latache e outros acionistas defendem a tese contrária: a de que a participação relevante foi adquirida após a reorganização e, portanto, deveria acionar a cláusula estatutária.

Em agosto, o colegiado da CVM deu razão a esses acionistas, contrariando a própria área técnica da autarquia, que havia analisado o caso duas vezes e concluído que a OPA não era necessária.

O placar foi de 3 a 0, com votos do presidente Otto Lobo e dos diretores João Accioly e Igor Muniz.

Disputa entre CVM e arbitragem

Um dos principais argumentos acolhidos preliminarmente pela Justiça é que a disputa envolve a interpretação de uma cláusula estatutária e, por isso, deve ser submetida à Câmara de Arbitragem do Mercado (CAM), conforme previsto no próprio estatuto da Oncoclínicas.

O Josephina III já instaurou um procedimento arbitral para discutir se a reorganização societária de novembro de 2024 efetivamente gerou a obrigação de lançar a oferta.

O juiz também identificou divergências entre os votos dos integrantes do colegiado da CVM. Embora os três tenham concordado com a necessidade da OPA, apresentaram diferenças quanto aos responsáveis pela operação, aos acionistas beneficiários, aos critérios de atualização do preço e às providências necessárias para implementar a oferta.

Segundo o magistrado, essas diferenças não foram solucionadas na decisão final da autarquia.

Outro ponto levantado foi a situação da Centaurus Capital LP, apontada pela CVM como integrante da posição de adquirente das ações. O Josephina III alega que a gestora foi alcançada pela determinação sem ter sido formalmente intimada ou participado do processo administrativo.

Para o juiz, a circunstância, caso confirmada, poderá comprometer a validade da decisão em relação à Centaurus.

A dimensão financeira da oferta também pesou na concessão da liminar. Segundo a decisão, o próprio Josephina III estima que a operação possa superar R$ 14 bilhões, embora o valor definitivo dependa dos critérios aplicáveis ao cálculo do preço.

O magistrado considerou que exigir a estruturação de uma oferta desse porte antes de resolver as controvérsias jurídicas poderia provocar consequências de difícil reversão.

Com a liminar, o fundo fica dispensado, por enquanto, de contratar instituições intermediárias e garantidoras, apresentar documentos para registro da OPA e prestar garantias relacionadas à multa prevista pela CVM.

A decisão, porém, tem alcance limitado ao Josephina III e não anula a determinação da autarquia. Tampouco impede a realização de assembleias da Oncoclínicas.

A distinção é relevante porque a companhia convocou assembleias para os dias 3 e 6 de novembro. A primeira delas prevê discutir a suspensão do direito de voto do Josephina III em razão do alegado descumprimento da obrigação de realizar a OPA.

O juiz esclareceu que qualquer medida para suspender deliberações societárias dependerá de um pedido específico e de uma nova decisão judicial.

A disputa ocorre em meio à tentativa da Oncoclínicas de reorganizar suas dívidas. Também na sexta-feira, a companhia apresentou uma nova versão de seu plano de recuperação extrajudicial, em substituição à proposta protocolada em 28 de agosto.

O plano envolve aproximadamente R$ 5,7 bilhões em créditos de credores, desconsideradas as dívidas entre empresas do próprio grupo.

Enquanto a companhia negocia sua reestruturação financeira, a discussão sobre a obrigação de realizar a OPA permanece aberta na Justiça e na arbitragem.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Como a Mercedes gastou US$ 10 milhões para transformar um prodígio de 11 anos em campeão da F1

Quando finalmente chegou a hora de a equipe Mercedes de Fórmula 1 substituir Lewis Hamilton, ela poderia ter escolhido praticamente qualquer piloto do mundo.

Em vez disso, há dois anos, entregou o assento deixado vago por um dos maiores nomes incontestáveis do esporte — um piloto agressivo, que acelerava sem medo e tinha sete títulos mundiais — a um adolescente que sequer possuía carteira de motorista.

O nome daquele garoto era Kimi Antonelli. E ele já tinha dedicado metade da vida à preparação para aquele momento. Desde que o descobriu como um prodígio do kart aos 11 anos, a Mercedes desenvolveu o menino de Bolonha até que ele pudesse se encaixar no carro como uma peça personalizada, viva e pulsante.

O processo custou à equipe sete anos, incontáveis horas de trabalho e US$ 10 milhões antes mesmo de Antonelli completar uma única volta em um Grande Prêmio. (Ele finalmente conseguiu a carteira de motorista para carros de passeio poucas semanas antes de sua estreia na F1.)

Agora, o projeto está prestes a dar resultados. Antonelli, que acaba de completar 20 anos, está perto de se tornar o campeão mais jovem em quase oito décadas de história da F1.

Ele pode garantir o título já neste fim de semana, em Austin, se os resultados das corridas forem favoráveis. Mesmo que isso não aconteça, é praticamente certo que ele quebrará em três anos o recorde de precocidade de Sebastian Vettel.

A pergunta que circula atualmente pelos bastidores da categoria é: como alguém poderia não ter percebido o talento de Kimi?

A realidade é que, mesmo pelos padrões ousados da prospecção de talentos no esporte moderno — um mundo em que as equipes apostam no potencial atlético de crianças em idade escolar —, a ideia de identificar um possível campeão de F1 ainda no ensino fundamental parece quase absurda. Poucas pessoas no mundo olham para uma criança de pouco mais de 30 quilos, ainda na pré-adolescência, e pensam: aqui está o futuro piloto de uma máquina de 1.000 cavalos de potência.

Toto Wolff, chefe da equipe Mercedes, é uma delas.

“Você já consegue perceber, mesmo entre os muito pequenos, se existe algo especial ou não”, diz o austríaco, ex-investidor em empresas de tecnologia. “É possível ver como uma criança pilota na chuva, quanto instinto ela tem… Em alta velocidade, dá para perceber quanta coragem e controle do carro uma criança de 10 anos possui.”

Quando viu Antonelli, Wolff não pensou — como a Ferrari — que ele era jovem ou pequeno demais. Ao observar o garoto contornando as curvas de uma pista de kart, convenceu-se de que ele valia a aposta.

É claro que isso não sairia barato. A maior barreira de entrada no automobilismo é o custo das categorias de base. Uma única temporada de kart pode custar a uma família mais de US$ 200 mil. Por isso, quando as equipes de F1 decidem voltar sua atenção para uma criança — a Mercedes tem apenas seis jovens de 11 a 17 anos em seu programa de desenvolvimento —, elas não estão procurando ouro. Acreditam que já o encontraram.

A partir daquele momento, a Mercedes assume 100% dos custos de formação do piloto: do kart à transição para os carros, por volta dos 14 anos, e depois às categorias inferiores de monopostos, os carros de corrida com rodas descobertas.

“Nós pagamos suas viagens. Pagamos seu preparador físico. Pagamos seu orientador nutricional. Compramos os sapatos de corrida, o macacão, as luvas e os capacetes”, diz Wolff. “Você só precisa ir lá e pilotar.”

Esse é o acordo enquanto os jovens continuarem correspondendo às expectativas. E, em todas as etapas, Antonelli entregou resultados.

Na metade da adolescência, ele já havia demonstrado potencial suficiente para que a Mercedes ampliasse sua formação. Era hora de lhe dar todas as ferramentas necessárias para entrar no universo da F1. Saber fazer uma curva em sexta marcha era apenas uma parte do aprendizado.

A equipe o levou de avião a corridas para que ele conhecesse de perto o ambiente extraordinário de um fim de semana de Grande Prêmio. Também o orientou sobre imagem pessoal e marketing. E, acima de tudo, garantiu que Antonelli aprendesse inglês corretamente, o idioma em que corridas são vencidas e perdidas.

“Nenhum outro garoto de 16 anos tem a oportunidade de ver o que acontece dentro de uma equipe de Fórmula 1”, diz Wolff. “Ele teve.”

Na primavera de 2024, Antonelli participou de seu primeiro teste de F1, a portas fechadas, em um circuito na Áustria, sob condições climáticas terríveis.

O garoto que havia impressionado a Mercedes por seu controle na chuva agora teria de provar seu valor na neve. Ao olhar para a equipe de dezenas de mecânicos e engenheiros que estava ali para observá-lo, sentiu um nervosismo incomum.

“Todas essas pessoas estão aqui por minha causa?”, perguntou, segundo relatos daqueles que, de fato, estavam ali para acompanhá-lo.

Em poucos meses, Antonelli conquistou sua primeira vitória na F2, categoria imediatamente abaixo da Fórmula 1, e os dirigentes da Mercedes começaram a acreditar que ele estava pronto para dar o salto. O anúncio oficial de que ele substituiria Hamilton foi feito naquele verão. O cargo veio acompanhado de um salário anual estimado em cerca de US$ 2 milhões, segundo informações amplamente divulgadas.

“Tínhamos dúvidas se conseguiríamos transmitir todas essas informações a ele”, diz Andrew Shovlin, diretor de engenharia de pista da Mercedes. “Mas ele cresceu no banco do piloto… É impressionante ver como ele é tranquilo.”

Ainda assim, a temporada de estreia seria difícil. Para começar, o carro ainda não tinha nível para disputar o campeonato. A Mercedes já havia decidido concentrar seus esforços em 2026, quando uma ampla mudança nas regras transformaria radicalmente a experiência de pilotar um carro de Fórmula 1.

A equipe estava convencida de que a juventude de Antonelli, suas centenas de horas em simuladores e a ausência de hábitos de pilotagem consolidados o ajudariam a se adaptar. Enquanto isso, sua missão era simplesmente acumular experiência e estar pronto para o segundo ano.

“Sempre disse que o primeiro ano teria momentos brilhantes e outros em que eu teria vontade de arrancar os cabelos por causa dos erros que ele comete”, afirmou Wolff. “Mas precisávamos continuar acreditando na nossa própria convicção por bastante tempo.”

“Em outras equipes”, acrescentou, “teriam demitido o garoto.”

Quase uma década depois do início da trajetória de Antonelli na Mercedes, porém, a equipe continuou ao lado dele enquanto aprendia a lidar com o calendário da F1. Ele terminou em quarto lugar em sua estreia, na Austrália — esse foi um dos momentos brilhantes. Os erros e os testes à paciência de Wolff vieram depois.

Em determinado momento, Antonelli ficou fora da zona de pontuação em seis de sete corridas. No Grande Prêmio da Bélgica, ficou tão frustrado com uma sessão de classificação que começou a chorar na área reservada à imprensa.

Mas sua obsessão por melhorar o ajudou a superar as dificuldades. Tanto ele quanto a Mercedes sabiam que sua hora chegaria.

“Algumas crianças nascem para ser pilotos de corrida”, disse Wolff. “Ele é uma delas.”

Entre em contato com Joshua Robinson pelo e-mail Joshua.Robinson@wsj.com.

  •  

Oncoclínicas apresenta nova versão de plano de recuperação extrajudicial

A Oncoclínicas apresentou nesta sexta-feira (23) uma nova versão do seu plano de recuperação extrajudicial. Ele substitui o documento protocolado em 28 de agosto, no âmbito do processo que corre na 3ª Vara de Falências e Recuperações Judiciais de São Paulo.

A empresa busca a adesão de credores quirografários (aqueles sem garantia real) no valor total de cerca de R$ 5,7 bilhões, excluídos os créditos entre empresas do grupo. Segundo a companhia, a adesão deve superar o mínimo que a lei exige: mais da metade dos créditos de cada categoria.

Em 15 de outubro, a Oncoclínicas informou que a Justiça deu 15 dias para a empresa comprovar o quórum, numa decisão classificada como incomum. O prazo de 90 dias para juntar as adesões havia terminado em 13 de outubro. Segundo a Bloomberg, que teve acesso a documentos do processo, a empresa tinha naquele momento o apoio de 33,4% da dívida afetada, abaixo da metade exigida.

O fato relevante desta sexta não diz quantos credores já aderiram.

Com as adesões formalizadas, o plano vai para homologação do juiz. Antes, os credores têm 30 dias, contados da publicação de um edital, para apresentar impugnações. Depois de homologado, o plano vale para todos os credores abrangidos, até para quem não aderiu.

O plano prevê diferentes opções de pagamento aos credores. Entre elas, estão a troca de parte das dívidas por novas obrigações, o alongamento do cronograma de amortização e a dação em pagamento, que é a entrega de ativos para quitar o que é devido. Há também condições específicas para fornecedores que mantêm relação comercial ativa com a empresa, emissão de debêntures conversíveis e a possibilidade de pagar parte dos créditos com ações da companhia. Em algumas opções, haverá deságio, ou seja, desconto sobre o valor devido. 

A Oncoclínicas ressalta que a recuperação extrajudicial não abrange obrigações constituídas após a data do pedido, incluindo as obrigações operacionais correntes com clientes, fornecedores e parceiros, e que as operações da rede de tratamento oncológico seguem normais.

Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.

  •  

Falhas no PHP: entenda o que tirou sites do ar no Brasil e no mundo por riscos de segurança

Duas falhas graves na linguagem de programação PHP, usada em quase 70% dos sites cuja tecnologia foi identificada, levaram governos e empresas a suspender preventivamente serviços digitais nesta semana, enquanto trabalhavam para corrigir os sistemas e reduzir o risco de ataques cibernéticos.

No Brasil, a Agência Nacional de Telecomunicações (Anatel) e órgãos da Justiça Federal restringiram temporariamente o acesso a sistemas digitais, incluindo o Sistema Eletrônico de Informações (SEI), usado para administrar documentos e processos.

As falhas foram descobertas com auxílio de inteligência artificial e permitem que invasores executem códigos remotamente nos servidores afetados, sem precisar de login ou senha. Em um ataque bem-sucedido, criminosos podem assumir o controle dos sistemas, roubar informações, alterar páginas ou instalar programas maliciosos.

A dimensão do risco é ampla. Há mais de 22 milhões de servidores, bancos de dados e aplicações expostos à internet que utilizam PHP, segundo pesquisadores da empresa de cibersegurança Palo Alto Networks. Mais de um terço dos sistemas vulneráveis identificados nesse universo utiliza softwares antigos que não podem ser corrigidos com facilidade.

As falhas receberam nota 9,2 em uma escala de dez pontos usada para medir a gravidade de vulnerabilidades digitais. Embora ainda não esteja claro quantas tentativas de exploração resultaram em invasões, empresas de segurança identificaram uma rápida escalada de ataques após a divulgação pública do problema.

O que aconteceu?

As duas vulnerabilidades, identificadas pelos códigos CVE-2026-109618 e CVE-2026-109619, existiam havia mais de uma década sem serem detectadas. Pesquisadores da Wiz, empresa de cibersegurança controlada pela Alphabet, da OpenAI, e da empresa Calif trabalharam na identificação das falhas e na busca por correções com auxílio de ferramentas de inteligência artificial.

Segundo pesquisadores da Wiz, um único profissional conseguiu concluir em uma semana um trabalho que anteriormente exigiria meses de uma equipe altamente especializada.

O caso ilustra como ferramentas de inteligência artificial podem ajudar especialistas a encontrar falhas em softwares amplamente utilizados, inclusive problemas que passaram anos sem ser identificados.

O PHP é uma linguagem de programação de código aberto usada para desenvolver sites e aplicações. Ela permite, por exemplo, que uma página consulte bancos de dados, processe formulários e exiba informações personalizadas para cada usuário.

A tecnologia está presente em plataformas como WordPress, Drupal, Joomla, Magento e PrestaShop. Por isso, uma falha no próprio PHP pode afetar serviços de diferentes empresas e setores, mesmo quando eles foram desenvolvidos separadamente.

As vulnerabilidades permitem a chamada execução remota de código sem autenticação. Na prática, um invasor pode enviar uma requisição especialmente preparada a um servidor vulnerável e executar comandos sem precisar entrar em uma conta. Dependendo das permissões disponíveis no sistema, isso pode abrir caminho para o controle do servidor e para outras ações maliciosas.

Os responsáveis pela manutenção do PHP divulgaram atualizações corretivas em 21 de outubro e recomendaram que os usuários instalassem as versões protegidas imediatamente. Até que as correções fossem aplicadas, restringir o acesso externo aos sistemas vulneráveis era uma das formas de reduzir a exposição a ataques.

Governos e empresas começaram a suspender preventivamente serviços digitais na quarta-feira (21), enquanto trabalhavam para corrigir as falhas. Medidas foram adotadas em países como Áustria, Holanda, Finlândia, França, Dinamarca, Austrália, Canadá, Alemanha, Japão e Bélgica.

No Reino Unido, mais de 30 serviços governamentais continuavam indisponíveis na quinta-feira (22), enquanto as atualizações de segurança eram instaladas. No Japão, bancos e companhias aéreas também suspenderam serviços.

Quais são os riscos?

O principal risco é que criminosos consigam explorar as falhas antes que as organizações atualizem seus sistemas. Um servidor comprometido pode expor informações, permitir alterações em páginas e facilitar a instalação de programas maliciosos.

Também existe a possibilidade de os invasores criarem portas de acesso ocultas, conhecidas como backdoors, para voltar ao sistema posteriormente, mesmo depois de uma primeira tentativa de invasão.

O alerta não é apenas teórico. Matthew Prince, presidente-executivo da Cloudflare, empresa que fornece infraestrutura e serviços de segurança para sites, afirmou que a companhia identificou milhares de tentativas de exploração cerca de dez horas antes da divulgação pública das falhas. Duas horas depois do anúncio, as tentativas já estavam na casa das centenas de milhares e, posteriormente, chegaram aos milhões.

“Estamos vendo milhões de tentativas de ataque que exploram essa falha em toda a nossa rede, a cada minuto de cada dia”, afirmou Prince em entrevista à Bloomberg TV na quinta-feira (22).

A quantidade de tentativas, porém, não revela quantos ataques tiveram sucesso. Até o momento, não havia clareza sobre o número de organizações efetivamente invadidas por meio dessas vulnerabilidades.

A Amazon também informou ter identificado tentativas de exploração nos dias anteriores à divulgação pública. Segundo a empresa, um agente de ameaça desconhecido obteve informações sobre as falhas e tentou utilizá-las antes que os detalhes fossem publicados.

Outro problema é a existência de softwares antigos que não recebem atualizações compatíveis. Segundo a Palo Alto Networks, mais de um terço dos sistemas vulneráveis e expostos à internet identificados pela empresa utiliza programas legados que não podem ser corrigidos com facilidade. A atualização ou substituição dessas estruturas pode levar meses.

Essa dificuldade pode prolongar a exposição de sites menores, especialmente quando eles dependem de serviços de hospedagem compartilhada. Seus responsáveis nem sempre administram diretamente os servidores ou sabem qual tecnologia está sendo utilizada.

Mesmo depois da divulgação de uma falha e da liberação de uma correção, esses sites podem continuar vulneráveis até que o provedor de hospedagem ou o administrador do sistema tome providências.

A descoberta das falhas com ajuda de inteligência artificial também chama a atenção para uma mudança na área de segurança digital.

As mesmas ferramentas que ajudam pesquisadores a encontrar problemas em códigos podem ser utilizadas por criminosos para localizar vulnerabilidades e desenvolver formas de explorá-las.

Isso aumenta a importância de corrigir os sistemas rapidamente, embora a descoberta de mais falhas, por si só, não signifique que todas serão exploradas com sucesso.

Como o problema afetou o Brasil?

No Brasil, órgãos públicos adotaram medidas preventivas diante do alerta internacional. A Anatel retirou temporariamente do ar o Sistema Eletrônico de Informações, utilizado para produzir, tramitar e administrar documentos e processos administrativos.

O sistema ficou indisponível em 21 de outubro, das 12h15 às 22h05. A agência também adotou medidas de segurança em seus sistemas digitais. A interrupção foi preventiva: não há confirmação pública de que o SEI da Anatel tenha sido invadido por meio dessas vulnerabilidades.

Outros órgãos da Justiça Federal também restringiram o acesso a sistemas digitais. As medidas buscaram reduzir a exposição a ataques enquanto as equipes técnicas verificavam as versões utilizadas e aplicavam as correções necessárias.

O governo federal orientou os órgãos públicos a identificar sistemas vulneráveis, atualizar o PHP e, quando isso não fosse possível imediatamente, restringir temporariamente o acesso externo. A recomendação também envolveu a verificação de eventuais sinais de comprometimento antes da retomada dos serviços.

O Ministério da Gestão e da Inovação em Serviços Públicos informou que o GOV.BR continuou funcionando normalmente. Durante a interrupção do SEI, documentos urgentes que precisassem de encaminhamento externo poderiam ser assinados pelo GOV.BR e enviados por e-mail.

*Com agências internacionais.

  •  

O desafio da Gol para transformar voos à Europa e aos EUA em um novo negócio

A Gol começou a voar para Nova York e Lisboa antes mesmo de ter os aviões preparados para operar essas rotas. Para cumprir o cronograma de sua estreia no mercado intercontinental, a companhia recorreu à espanhola Wamos, uma empresa-irmã dentro do Grupo Abra, que fornece aeronaves, pilotos e manutenção.

O arranjo permitiu à Gol colocar em prática sua expansão internacional enquanto enfrenta atrasos na preparação dos cinco Airbus A330neo que pretende incorporar à operação. Inicialmente esperados até o fim de 2026, os aviões agora devem ficar disponíveis até o primeiro trimestre de 2027.

Mais do que uma solução temporária, o uso das aeronaves da Wamos tornou-se parte do processo de adaptação da companhia a um negócio bastante diferente daquele que construiu ao longo de 25 anos, com uma frota padronizada de Boeing 737 e voos principalmente domésticos e regionais.

A nova operação exige pilotos treinados em outro modelo de aeronave, uma estrutura de manutenção distinta, serviços de cabine executiva e capacidade para transportar volumes maiores de carga.

“Isso é muito maior do que simplesmente colocar um avião para voar. Estamos mudando a forma como a Gol se posiciona no mercado”, afirma Rafael Araújo, diretor executivo de projetos da Gol e do Grupo Abra, em entrevista a jornalistas durante um evento da Airbus em Toulouse, na França.

Araújo foi designado para coordenar a implementação do projeto, considerado uma transformação importante na companhia após a recuperação judicial nos Estados Unidos, concluída em junho de 2025.

O objetivo é conquistar uma parcela maior das receitas com viagens internacionais, especialmente em rotas que permitem cobrar tarifas mais altas. A companhia pretende elevar a participação do mercado internacional para algo entre 20% e 25% de sua oferta ou receita até 2029 ou 2030.

LEIA TAMBÉM: Madri, a ‘nova Miami’: como as rotas entre Brasil e Europa se tornaram prioridade para a Iberia

A expansão coloca a Gol em um mercado já explorado por suas principais concorrentes. Na Latam, as operações internacionais representaram 53% da capacidade oferecida em 2025, enquanto na Azul essa participação foi de 23%, segundo dados das próprias companhias.

Os percentuais incluem também voos regionais para outros países da América Latina mas ajudam a dimensionar o peso desse negócio.

A Latam opera suas principais rotas de longa distância com aviões Boeing 777 e 787, enquanto a Azul utiliza aeronaves da família Airbus A330, a mesma escolhida pela Gol.

Além de ampliar o faturamento, a estratégia permite à Gol aumentar a receita em moeda estrangeira, criando uma proteção natural contra oscilações do câmbio, já que parte relevante dos custos das companhias aéreas também é denominada em dólar.

A entrada no mercado intercontinental ganhou viabilidade com a estrutura da Abra, controladora da Gol e da Avianca, que já possui experiência com aeronaves de grande porte.

Segundo Araújo, a possibilidade de transferir aviões entre as companhias do grupo foi importante para reduzir os riscos da decisão. Se uma operação não apresentar os resultados esperados, as aeronaves podem ser realocadas para outros mercados. O contrário também é possível, permitindo acelerar a expansão onde houver demanda.

Essa flexibilidade deu à Gol mais segurança para assumir o investimento, segundo o executivo.

Atrasos e preparação da frota

A incorporação dos A330neo, porém, está levando mais tempo do que o previsto.

Araújo atribui o atraso à dificuldade de encontrar disponibilidade nos centros de manutenção e obter peças e componentes necessários à preparação das aeronaves. São gargalos que afetam fabricantes e companhias aéreas em diferentes partes do mundo.

“Não vamos acelerar nada que possa colocar em dúvida a confiabilidade da operação”, afirma.

A Gol está na etapa final do processo de certificação junto à Agência Nacional de Aviação Civil (Anac). Na última fase, a companhia precisa demonstrar que possui equipes, procedimentos e estrutura adequados para operar o novo modelo.

O cronograma apresentado por Araújo prevê a conclusão dessa etapa até novembro e o início dos voos comerciais domésticos com os A330neo a partir do dia 18 daquele mês, em rotas para Salvador, Belém e Manaus.

A operação nacional funcionará como uma fase de adaptação antes da estreia dos aviões sob operação direta da Gol nas rotas intercontinentais, prevista para meados de fevereiro de 2027.

Parte dos pilotos mais experientes da Gol está migrando dos Boeing 737 para os Airbus A330. A companhia também contratou profissionais com experiência no modelo e recorrerá temporariamente a pilotos de outras empresas para apoiar o treinamento das tripulações.

Comissários e mecânicos também passam por capacitação, inclusive em instalações da Airbus e da fabricante de motores Rolls-Royce.

Enquanto essa preparação avança, os voos para Nova York, iniciados em julho, e Lisboa, em setembro, são realizados com aeronaves A330 da geração anterior, operadas pela Wamos.

No modelo conhecido como wet lease, a empresa espanhola fornece aviões, pilotos, manutenção e seguro. A Gol assume os serviços de solo, incluindo check-in, atendimento aos passageiros e preparação das aeronaves nos aeroportos.

Isso permite que parte das equipes brasileiras ganhe experiência na operação de voos de longa distância antes da chegada dos novos aviões.

A substituição também deve trazer ganhos financeiros. Segundo Araújo, os A330neo podem consumir cerca de 12% menos combustível do que os modelos atualmente utilizados pela Wamos.

A economia é especialmente importante em um momento de alta do petróleo. O combustível pode representar entre 30% e 40% dos custos de uma companhia aérea, segundo o executivo.

“Quando você multiplica essa redução de consumo pela quantidade de voos realizados, estamos falando de muito dinheiro”, diz.

A conta dos voos internacionais

Apesar dos atrasos e da pressão dos custos, a Gol mantém sua aposta nas rotas de longa distância.

Araújo afirma que os primeiros resultados comerciais das operações para Nova York e Lisboa são positivos, especialmente nas cabines premium, que apresentam boa ocupação e tarifas médias consideradas saudáveis pela companhia.

A avaliação é que os passageiros de negócios, mais presentes nesse mercado, são menos sensíveis aos aumentos de tarifas do que aqueles que viajam a lazer. Em muitos casos, também compram passagens mais perto do embarque, quando os preços costumam ser superiores.

Essa diferença ajuda a explicar por que a Gol mantém os investimentos no longo curso mesmo enquanto ajusta a capacidade em outras rotas diante da alta dos combustíveis.

Mas a rentabilidade não depende apenas dos passageiros transportados para a Europa ou os Estados Unidos.

A companhia aposta na integração dessas operações com sua malha doméstica, usando o Galeão, no Rio de Janeiro, como centro de conexões.

Passageiros que chegam de Lisboa, por exemplo, podem continuar a viagem para destinos como Belo Horizonte, Brasília e Vitória. No sentido inverso, a demanda dessas cidades ajuda a preencher os aviões internacionais.

Araújo cita Buenos Aires como exemplo dessa integração: a capital argentina já aparece entre as principais origens dos passageiros que embarcam na rota entre Rio e Lisboa.

A conexão entre as malhas também pode sustentar a ampliação de frequências domésticas em mercados nos quais a demanda local, isoladamente, não justificaria novos voos.

Outra frente é o transporte de cargas nos porões dos A330, fonte de receita que a Gol ainda precisa desenvolver para aproveitar a capacidade dos aviões maiores.

A companhia também pretende ampliar os destinos internacionais, incluindo Paris, mas só anunciará novos cronogramas quando tiver datas firmes para a disponibilidade da frota.

Em entrevista em Toulouse a jornalistas convidados, Damien Sternchuss, vice-presidente de marketing de companhias aéreas da Airbus para a América Latina e o Caribe, afirmou que a fabricante acumulava 9.310 aeronaves em carteira. Segundo ele, uma nova encomenda poderia levar seis ou sete anos para ser entregue.

Para a Gol, o desafio imediato é concluir a preparação dos aviões e assumir diretamente as rotas que começou a operar com a ajuda da Wamos.

A estratégia internacional já saiu do papel. Agora, a companhia precisa demonstrar que consegue executá-la com eficiência e rentabilidade.

*O InvestNews viajou a Toulouse a convite da Airbus e da Gol.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Petróleo fecha a US$ 117, na máxima desde abril, após ataques à Arábia Saudita

O petróleo Brent fechou a semana no maior nível desde abril, com a intensificação dos ataques à Arábia Saudita ampliando as preocupações com o abastecimento global, já pressionado pela guerra entre Estados Unidos e Irã.

O contrato do Brent, referência internacional da commodity, encerrou a sexta-feira abaixo de US$ 117 por barril, com alta de mais de 6% na semana. Já o West Texas Intermediate (WTI), referência nos Estados Unidos, fechou acima de US$ 103 por barril.

Os ataques recentes aumentaram o temor de que o conflito se espalhe pela região e comprometa o transporte de petróleo. Militantes houthis, grupo do Iêmen apoiado pelo Irã, reivindicaram ataques ao porto saudita de Yanbu, no Mar Vermelho. Também houve ataques que deixaram mortos em um campo de petróleo e em um aeroporto na Arábia Saudita.

“Os temores de uma escalada durante o fim de semana estão alimentando a alta”, afirmou Rebecca Babin, operadora sênior do mercado de energia do CIBC Private Wealth Group. Segundo ela, mesmo com analistas de geopolítica minimizando a possibilidade de uma escalada, os operadores do mercado seguem apreensivos.

A preocupação é que os ataques ampliem as hostilidades nas proximidades do Estreito de Ormuz, uma das principais rotas de transporte de petróleo do mundo. O fluxo de exportações de petróleo bruto pela passagem já se recuperou para níveis próximos aos registrados antes da guerra, mas uma nova escalada pode colocar esse avanço em risco.

Além disso, operadores têm evitado manter posições que lucram com a queda dos preços antes do fim de semana, quando os mercados estão fechados. Movimentos no mercado de opções também contribuem para a alta das cotações.

Brent acumula alta de mais de 85% em 2026

O Brent acumula valorização superior a 85% em 2026, em meio à guerra entre Estados Unidos e Irã, que se aproxima do nono mês. Os preços dos derivados de petróleo subiram ainda mais, especialmente os do diesel.

Nas últimas semanas, o aumento do fluxo de petróleo pelo Estreito de Ormuz pressionou os preços no mercado físico, no qual a commodity é negociada para entrega efetiva, mesmo com a alta dos contratos futuros negociados nas bolsas.

O custo do transporte marítimo também passou a influenciar as cotações. Fretes mais caros elevam o preço final do petróleo entregue às refinarias e podem reduzir a rentabilidade do processamento da matéria-prima.

“Além da escalada do conflito no Oriente Médio, os custos de frete vêm se tornando um fator cada vez mais importante. Os preços elevados do petróleo entregue às refinarias podem limitar novas altas do petróleo bruto, pois margens menores podem restringir o processamento nas refinarias”, afirmou Ryan McKay, estrategista sênior de commodities da TD Securities.

Essa redução no processamento, porém, pode manter a oferta de combustíveis derivados do petróleo restrita, acrescentou o analista.

Trump ameaça ampliar ofensiva contra o Irã

Na quinta-feira, o presidente dos Estados Unidos, Donald Trump, afirmou que as forças americanas haviam “nocauteado” o Irã e ameaçou ir “um pouco mais longe”, sem detalhar quais medidas poderiam ser adotadas.

O New York Times informou nesta semana que Estados Unidos e Israel elaboraram planos para retomar os ataques contra a República Islâmica após as eleições legislativas americanas, previstas para o início de novembro.

Em entrevista ao Financial Times, Mike Waltz, embaixador dos Estados Unidos nas Nações Unidas, afirmou que o governo americano se prepara para um conflito prolongado e que o impasse com o Irã pode persistir por mais um ano.

Segundo Waltz, a Marinha americana tem condições de manter o bloqueio aos portos iranianos no futuro previsível. O governo também está intensificando a pressão econômica sobre Teerã.

Os houthis, grupo baseado no Iêmen, vêm atacando repetidamente a Arábia Saudita nos últimos meses. Na quinta-feira, a estatal petrolífera Saudi Aramco esvaziou sua sede em Dhahran e pediu que funcionários trabalhassem de casa após um alerta, segundo pessoas familiarizadas com o assunto.

Estoques estratégicos e restrições ao diesel

A oferta de derivados de petróleo também enfrenta limitações. Embora o transporte de petróleo bruto pelo Golfo Pérsico tenha se recuperado, os embarques de combustíveis e outros derivados da região continuam restritos.

A situação é agravada pelos ataques ucranianos a refinarias russas. Diante das dificuldades de abastecimento, governos passaram a recorrer a estoques estratégicos para atender à demanda.

Trump também pressiona por medidas para reduzir os preços dos combustíveis antes das eleições legislativas dos Estados Unidos, incluindo um acordo com Moscou envolvendo diesel.

Outro fator que pode ampliar a volatilidade é a atuação dos operadores no mercado de opções. Quando os preços sobem rapidamente, esses participantes precisam ajustar suas posições para reduzir a exposição às oscilações, o que pode gerar novas compras de contratos futuros e alimentar a alta.

Para a TD Securities, a tendência de curto prazo continua sendo de valorização do petróleo bruto, diante do risco de escalada dos conflitos no Oriente Médio antes das eleições israelenses e das eleições legislativas americanas.

“Esperamos que os preços do petróleo bruto continuem com viés de alta no curto prazo”, afirmou McKay.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Ibovespa fecha em alta e dólar cai abaixo de R$ 5 na última sessão antes do segundo turno

Na última sessão antes do segundo turno, a bolsa se manteve em alta, o dólar fechou em queda e os juros variaram poucos centésimos. Apesar da alta em relação a quinta-feira (22), na verdade, o mercado se comportou como se estivesse prendendo a respiração.

Se o respiro na segunda-feira (26) será de alívio ou de susto, as urnas vão determinar no domingo (25), quando ocorre a segunda fase da votação para presidente.

Já no meio da noite do dia 25, o país vai saber quem vai governar pelos próximos quatro anos.

O Ibovespa começou o dia em leve alta, virou para queda e depois retomou a subida. E terminou a sessão com avanço de 0,47% aos 205.083 pontos, após ajustes.

O dólar teve queda de 0,90% ante o real cotado a R$ 4,993.

Os contratos de futuros de DI apresentaram leves recuos.

É o caso dos que vencem em janeiro de 2028, com recuo de 0,07ponto percentual para 12,86% ao ano. Já o contrato para janeiro de 2031 segue caiu 0,06 p.p. para 12,66%. O futuro de DI para janeiro de 2032 teve queda 0,04 ponto para 12,715%.

No Tesouro Direto, as taxas passaram a recuar, após abrirem quase estáveis. O Tesouro Prefixado 2032 apresentou recuo para 12,89% ao ano ante 12,96% da véspera.

O Tesouro IPCA+ 2040 saiu de 6,58% na quinta-feira para 6,53%. O título com vencimento em 2050, por sua vez, recuou de 6,51% um dia antes para 6,42%.

Na renda fixa, quando a taxa cai, significa que os preços dos papéis subiram, ou seja, o saldo de quem tem os títulos aumenta.

Cenário binário

Várias casas de análise têm enfatizado o momento atual como “binário”, ou seja, a segunda-feira pós segundo turno pode viver um rali, com forte alta da bolsa e desvalorização do dólar, ou recuar para patamares próximos aos vistos em meados do ano, antes que as pesquisas eleitorais passassem a mostrar a queda da então vantagem do presidente Luiz Inácio Lula da Silva (PT) sobre o candidato de oposição Flávio Bolsonaro (PL).

Num eventual cenário de melhora na parte fiscal, o Ibovespa poderia passar de 210 mil pontos no início da semana e rumar aos 235 mil ou até 250 mil pontos no fim de 2027. Essa é, por exemplo, a avaliação da Eleven Financial.

O Itaú BBA projeta uma alta até 246 mil pontos para o principal índice da bolsa brasileira, se houver a consolidação de um cenário de reformas fiscais mais profundas.

O Morgan Stanley vê o dólar a R$ 4,50 no primeiro trimestre de 2027 e Ibovespa a 250 mil pontos, desde que seja divulgado um plano fiscal crível e o cenário global siga estável.

No cenário de reeleição de Lula, com menos perspectiva de melhora nas contas pública, o Citi e o Goldman Sachs preveem uma reversão do rali que ocorreu após o primeiro turno.

Na mínima do segundo semestre, já com o modo eleitoral ligado, o Ibovespa alcançou 166.335 pontos, em 17 de agosto. A partir daí, com as pesquisas passando a mostrar uma queda da vantagem do presidente Lula, o índice passou a subir gradualmente.

No dia 2 de outubro, na última sessão antes do primeiro turno, o Ibovespa fechou em 192.115 pontos.

E no dia 5, no pregão que se seguiu imediatamente após a fase inicial de votação, o índice escalou para 206.912 pontos, com uma alta de quase 8%.

Já o dólar caiu de R% 5,22, no dia 2, para R$ 5, logo após o primeiro turno. A desvalorização ante o real alcançou 4,2%.

“É razoável imaginar que uma vitória de Lula seja inicialmente interpretada pelo mercado como um aumento do prêmio de risco fiscal”, afirma Roberto Simioni economista Chefe da Blue3 Investimentos. “Nesse caso, a primeira reação poderia ocorrer por meio de uma pressão sobre o câmbio e de uma reação negativa da bolsa.”

Se houver uma reversão do rali do primeiro turno, o UBS Wealth Management enxerga o dólar com potencial para subir a R$ 5,40.

Já o Ibovespa, se voltar a precificar a piora do problema fiscal no próximo ano, poderia retornar para a faixa de 160 mil pontos, patamar no qual iniciou 2026.

  •  

Receita abre consulta ao lote extra do IR 2026; veja quem recebe

A Receita Federal abriu nesta sexta-feira (23) a consulta ao lote extra de restituição do Imposto de Renda 2026. Ao todo, serão pagos R$ 531,6 milhões a cerca de 184,4 mil contribuintes, com depósitos previstos para o dia 30 de outubro.

O lote contempla principalmente pessoas que estavam na malha fina e regularizaram suas pendências, incluindo declarações de 2026 e de anos anteriores. Também estão incluídos contribuintes com prioridade legal, aqueles que utilizaram a declaração pré-preenchida ou escolheram receber por Pix e pessoas sem prioridade.

A consulta pode ser feita pelo site da Receita Federal, com CPF e data de nascimento. Quem tiver direito à restituição receberá o dinheiro na conta bancária informada na declaração ou por Pix, desde que a chave cadastrada seja o CPF do titular.

Quem recebe o lote extra de restituição do IR 2026?

Do total de R$ 531,6 milhões, R$ 293,4 milhões serão destinados a contribuintes com prioridade legal, grupo que tem preferência no recebimento das restituições do IR 2026.

A distribuição das restituições entre os grupos prioritários será:

  • Idosos acima de 80 anos: 5.424 restituições.
  • Idosos entre 60 e 79 anos: 27.948 restituições.
  • Pessoas com deficiência física, mental ou doença grave: 4.047 restituições.
  • Professores cuja principal fonte de renda é o magistério: 8.827 restituições.

Outras 121,5 mil restituições do IR 2026 serão pagas a contribuintes sem prioridade legal que ganharam preferência por utilizar a declaração pré-preenchida ou optar pelo recebimento via Pix, com chave CPF.

O lote inclui ainda 16.665 restituições destinadas a contribuintes sem nenhum critério de prioridade.

Como consultar a restituição do Imposto de Renda 2026?

Para descobrir se o nome está entre os contemplados, o contribuinte pode acessar o serviço de consulta da Receita Federal pela internet.

O procedimento é:

  1. Acesse o site da Receita Federal.
  2. Na página inicial, entre em Meu Imposto de Renda.
  3. Em Serviços, selecione Consultar minha restituição.
  4. Clique em Iniciar ou acesse diretamente a página de consulta.
  5. Informe o CPF, a data de nascimento e o exercício da declaração que deseja consultar.
  6. Faça a verificação de segurança e clique em Consultar.

O sistema informará a situação da restituição e se o contribuinte está incluído no lote disponível para pagamento.

Também é possível acompanhar as informações pelo serviço Meu Imposto de Renda, no aplicativo da Receita Federal para celulares e tablets, ou pelo e-CAC (Centro Virtual de Atendimento).

Quando o dinheiro será depositado?

O pagamento do lote extra está marcado para sexta-feira, 30 de outubro. Os valores serão depositados na conta bancária indicada pelo contribuinte durante o preenchimento da declaração.

Quem optou pelo Pix receberá pela chave CPF informada à Receita. O depósito deve ocorrer em uma conta de titularidade do próprio contribuinte.

Se houver erro nos dados bancários ou algum problema com a conta de destino, a instituição financeira poderá recusar o crédito.

Nesse caso, é possível solicitar um novo depósito por meio do Banco do Brasil, dentro do prazo de um ano após a primeira tentativa de pagamento.

O reagendamento pode ser feito pelo portal do Banco do Brasil ou pelos telefones:

  • 4004-0001: capitais.
  • 0800-729-0001: demais localidades.
  • 0800-729-0088: atendimento a pessoas com deficiência auditiva.

Para solicitar o reagendamento, será necessário informar o valor da restituição e o número do recibo da declaração. Depois, basta aguardar a nova tentativa de crédito.

Caso o dinheiro não seja resgatado no prazo de um ano, o contribuinte precisará fazer um novo pedido pelo e-CAC, seguindo o caminho Declarações e Demonstrativos → Meu Imposto de Renda → Solicitar restituição não resgatada na rede bancária.

Quem caiu na malha fina pode receber restituição do IR 2026?

Sim. Os lotes extras são destinados, entre outros grupos, a contribuintes que tiveram a declaração retida na malha fina e conseguiram resolver as pendências apontadas pela Receita Federal.

A malha fina ocorre quando o fisco identifica divergências ou inconsistências entre as informações declaradas pelo contribuinte e os dados disponíveis em seus sistemas. Enquanto a situação não for resolvida, a restituição pode ficar bloqueada.

Neste ano, a Receita notificou 498,5 mil contribuintes que caíram na malha fina, muitos por erros considerados simples. As notificações buscam orientar a regularização antes de procedimentos de fiscalização, conforme as garantias previstas no Código de Defesa do Contribuinte.

Quem corrigir as informações e tiver direito à restituição poderá receber o valor em um dos lotes extras pagos mensalmente, após a liberação da declaração.

Em 2026, a Receita já havia pago mais de R$ 41 bilhões em restituições a 25,9 milhões de contribuintes nos cinco lotes regulares, um valor recorde segundo o órgão.

O calendário também teve uma modalidade adicional de devolução, chamada de cashback do Imposto de Renda, que destinou R$ 460 milhões a 3,4 milhões de pessoas que não entregaram a declaração em 2025, mas tinham valores de imposto a recuperar.

  •  

Brisanet fecha parceria com americana para conectar celulares via satélite no Brasil

A Brisanet, operadora de telecomunicações com atuação no Nordeste e em outras regiões do país, assinou um acordo comercial com a americana AST SpaceMobile para oferecer serviços de voz e internet móvel via satélite no Brasil. A parceria foi firmada em conjunto com outras duas operadoras regionais, Unifique e Iez! Telecom, segundo fato relevante divulgado nesta sexta-feira (23).

A tecnologia Direct-to-Device (D2D) permite conectar satélites diretamente a celulares convencionais, sem a necessidade de antenas instaladas nas residências ou de aparelhos adaptados.

Na telefonia móvel tradicional, o celular recebe o sinal de antenas instaladas em torres terrestres. Com a nova tecnologia, os satélites podem fazer essa conexão diretamente com os smartphones, ampliando a cobertura para áreas sem sinal de telefonia.

Os satélites da AST SpaceMobile funcionam como torres de celular no espaço e podem viabilizar chamadas de voz, transmissão de dados e streaming de vídeo diretamente nos smartphones. A empresa utiliza satélites em órbita terrestre baixa para estabelecer a conexão com os aparelhos.

Pelo modelo comercial previsto no acordo, Brisanet, Unifique e Iez! Telecom disponibilizarão as radiofrequências da faixa de 700 MHz que possuem. As operadoras também ficarão responsáveis pelos investimentos na infraestrutura terrestre necessária para conectar suas redes móveis aos satélites da AST SpaceMobile, por meio de estações de comunicação em solo.

Expansão da telefonia móvel

A parceria chega em um momento de expansão da operação móvel da Brisanet. A companhia encerrou o segundo trimestre de 2026 com 1,07 milhão de clientes móveis, após adicionar 116 mil linhas no período. A receita do segmento cresceu 74,9% em um ano, para R$ 58,9 milhões.

No trimestre, a receita líquida total somou R$ 475,9 milhões, alta de 16% em relação ao mesmo período de 2025, enquanto o Ebitda ajustado cresceu 11,9%, para R$ 200 milhões, segundo relatório da XP. A operadora já absorve custos iniciais da expansão móvel no Centro-Oeste, mas ainda não divulgou os investimentos previstos na parceria com a AST SpaceMobile.

Contrato depende de autorizações regulatórias

Os detalhes definitivos do contrato com a AST SpaceMobile ainda estão em negociação. As empresas não divulgaram os valores dos investimentos, o cronograma de implantação nem os custos operacionais envolvidos na parceria.

A operação também depende do cumprimento de condições contratuais e da obtenção das autorizações regulatórias necessárias. Até que esses pontos sejam definidos, não há informações sobre preços, planos ou a data de início da oferta comercial.

Para a Brisanet, que oferece internet fixa por fibra óptica e telefonia móvel, a conexão via satélite pode ampliar o alcance da rede para áreas rurais e localidades remotas onde a instalação de torres de telefonia é limitada ou economicamente menos viável.

O impacto financeiro da parceria, no entanto, ainda não pode ser estimado sem informações sobre os investimentos necessários, os custos de operação e o modelo de remuneração do serviço.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

R$ 585 bilhões em Tesouro Selic vencem em março de 2027: o que muda na dívida e no seu bolso

O governo que tomar posse em janeiro de 2027 terá R$ 585 bilhões em títulos atrelados à Selic para pagar já em março, no maior vencimento da série histórica. Em setembro, vencem outros R$ 504 bilhões. Juntos, os dois pagamentos concentram 64% do R$ 1,7 trilhão que o Tesouro Nacional tem a quitar em 2027.

São as LFTs, títulos que acompanham a taxa básica de juros e chegam à pessoa física como Tesouro Selic.

A renovação dessa dívida abre uma janela para o governo reduzir a dependência dos juros flutuantes, hoje em nível recorde.

O desafio para o governo federal será aproveitar a oportunidade sem contratar taxas elevadas por muitos anos nem encurtar os prazos de pagamento.

E para quem tem Tesouro Selic?

O vencimento de mais de R$ 1 trilhão não representa dinheiro novo entrando na economia nem uma migração automática para a bolsa ou o crédito privado do ponto de vista do investidor. A expectativa é que a maior parte seja reinvestida por grandes instituições.

O efeito sobre os preços dependerá mais da estratégia de emissão do Tesouro, especialmente do volume de títulos mais sensíveis aos juros que colocará no mercado, do que do resgate das LFTs, segundo Sérgio Goldenstein, sócio-fundador da Eytse Estratégia.

Ele também foi chefe do Departamento de Operações do Mercado Aberto do Banco Central, a área que faz a compra e a venda diária de títulos públicos com a finalidade de atingir os objetivos da política monetária.

Para a pessoa física, a decisão é sobre onde realocar o dinheiro.

Quem usa o Tesouro Selic como reserva de emergência ou pretende gastar os recursos no curto prazo continua precisando de liquidez e baixa oscilação, mesmo com a perspectiva de queda dos juros, destacam Fábio Murad, da Wiser Asset, e Gustavo Assis, CEO da Asset.

O natural, portanto, é reinvestir em Tesouro Selic mesmo ou em outros papéis de baixo risco, como o Tesouro Reserva, que rende basicamente o mesmo, com a vantagem de permitir saques 24 horas por dia.

O que esperar do Tesouro

Apesar do volume elevado de títulos, Goldenstein diz não esperar grandes dificuldades do governo para refinanciar os vencimentos.

Como esses papéis funcionam como caixa para fundos e instituições financeiras, boa parte dos recursos tende a voltar para títulos públicos.

O Tesouro também não precisa captar todo o dinheiro nos próximos meses fazendo dívida nova. Goldenstein estima que o governo encerrará 2026 com um “colchão de liquidez” – ou seja, uma reserva para pagar vencimentos da dívida – bem razoável, no patamar de R$ 1,4 trilhão.

“O resgate grande de março só representará um teste de credibilidade se o futuro governo estiver enfrentando uma forte desconfiança com relação à sua política fiscal”, afirma.

Para o consultor da Wiser Asset, a medida do sucesso estará nas condições de financiamento. “Mais importante do que o vencimento em si será observar o custo e o prazo dos novos títulos emitidos.”

O custo da dívida

Em agosto, os títulos com taxa flutuante representavam 52,7% da dívida pública federal, o maior patamar da série histórica e próximo do limite superior de 53% previsto no Plano Anual de Financiamento.

Essa dívida funciona como um financiamento com juro variável: quando a Selic sobe, a conta acompanha – algo ruim, já que torna imprevisível a evolução da dívida.

Segundo o Santander, cada 1 ponto percentual na taxa básica altera em cerca de R$ 50 bilhões por ano os juros do estoque pós-fixado.

Para diminuir essa exposição, o Tesouro pode ampliar, nos leilões ao longo do ano, a emissão de prefixados, que pagam uma taxa fixa, e NTN-Bs, que pagam a inflação mais um extra. Os recursos ajudam a quitar as LFTs que vencem, mudando aos poucos a composição da dívida.

“É desejável um aumento da parcela prefixada na dívida, mas isso tem que ser feito com cautela”, diz Goldenstein. É que ampliar ferozmente a oferta desses papéis pode pressionar a curva de juros, encarecendo as novas emissões.

Há ainda uma diferença de prazo.

O Santander aponta que as LFTs têm sido emitidas com vencimento próximo de seis anos, contra uma média de 2,3 anos dos prefixados. A troca pode, portanto, reduzir a exposição à Selic mas obrigar o governo a voltar mais cedo ao mercado para renovar a dívida.

Por isso, Goldenstein condiciona a melhora da composição ao avanço da agenda de reequilíbrio fiscal e à queda da Selic, que estimularia os investidores a migrar dos pós-fixados para papéis de maior risco – caso dos prefixados e das NTNBs.

Murad defende aproveitar períodos de maior confiança e menor volatilidade para alongar os prazos gradualmente.

  •  

Depois de frear expansão, Simpar busca extrair valor do que construiu. O resultado começa a aparecer

A Simpar faturou R$ 9,97 bilhões com a prestação de serviços no terceiro trimestre, um recorde para o grupo de logística e transporte, dono de empresas como Movida, Vamos e JSL. A receita cresceu 11,3% em um ano, mesmo com a empresa reduzindo o ritmo de investimentos depois de um período de expansão acelerada.

Os números fazem parte de uma prévia dos resultados divulgada nesta sexta-feira (23). O crescimento veio principalmente de contratos fechados nos últimos 12 meses, reajustes de preços e aumento das operações das empresas do grupo. Movida e Automob foram as que mais contribuíram para o faturamento.

A Simpar passou por um período de expansão acelerada entre 2020 e 2023, quando comprou empresas, abriu lojas e ampliou sua frota de veículos e equipamentos. Desde então, o grupo vem reduzindo o ritmo dos investimentos.

Em entrevista ao InvestNews em maio, o presidente da Simpar, Fernando Simões, afirmou que a empresa havia entrado em um “ciclo de extração de valor de tudo que foi construído”, para aumentar a receita sem precisar investir tanto quanto nos anos anteriores.

A mudança também faz parte dos esforços da Simpar para reduzir o endividamento, que se tornou uma preocupação para investidores depois de anos de expansão.

No terceiro trimestre, a empresa manteve sua alavancagem financeira em 2,8 vezes, o menor nível desde sua estreia na bolsa, em 2010. O indicador, que mede o peso da dívida em relação à geração de caixa da empresa, já havia alcançado esse patamar no trimestre anterior.

Em 2023, no auge das aquisições, a alavancagem chegou a 3,7 vezes, perto do limite de 4 vezes estabelecido nos contratos com credores.

Venda de ativos e aumento de capital

Para reduzir o endividamento, a Simpar também começou a se desfazer de alguns negócios. Em agosto de 2025, anunciou a venda da Ciclus Rio, responsável pelo tratamento de resíduos na capital fluminense, por R$ 1,1 bilhão. Em abril deste ano, foi a vez da Ciclus Amazônia, que atua em Belém, por R$ 121,5 milhões.

Em julho, o grupo anunciou a venda da CS Porto Aratu, que opera dois terminais portuários na Bahia, em uma negociação avaliada em R$ 1,8 bilhão. O negócio ainda não foi concluído.

Na entrevista de maio, Simões afirmou que a venda de empresas não fazia parte de um plano permanente do grupo, mas admitiu que outras negociações poderiam acontecer.

“Não faz parte da nossa estratégia ter ativo à venda, mas em algum momento pode ter venda de ativo”, afirmou.

A Simpar também levantou R$ 3 bilhões com a emissão de novas ações da holding, da Movida e da Vamos, além de vender uma participação de 5% na JSL à BNDESPar.

Com essas operações, a dívida líquida da holding caiu 54% em um ano, para R$ 1,5 bilhão. A empresa também recomprou R$ 723 milhões em dívidas nos últimos dois trimestres.

Apesar do crescimento da receita e da redução do endividamento, ainda não é possível saber o quanto essas mudanças contribuíram para o lucro da Simpar.

A prévia não apresenta os resultados financeiros completos do terceiro trimestre, incluindo as despesas com juros, que têm pressionado os lucros do grupo nos últimos anos. O resultado completo sai em 4 de novembro.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Fundos de pensão já aplicam quase 90% dos recursos na renda fixa. Mas isso pode estar prestes a mudar

Os fundos de pensão no Brasil vivem um dos momentos mais conservadores em décadas do ponto de vista dos ativos nos respectivos portfólios. E isso diz muito sobre o momento atual dos mercados e sobre o o que o investidor pessoa física pode esperar sobre o futuro.

Um levantamento da Itajubá Investimentos com entidades de previdência fechada que reúnem, somadas, R$ 461 bilhões sob gestão mostra que a renda fixa está presente em 100% dos planos de aposentadoria do sistema; e que hoje representa o equivalente a 86,2% do total dos ativos.

Essa fatia saiu de 53% em 2013 para quase 90% em 2026. Se o percentual for extrapolado para toda a indústria, isso significaria algo como R$ 1,1 trilhão de recursos em crédito de um total de R$ 1,37 trilhão em ativos do setor.

A concentração reflete o longo período de juros altos, com a Selic acima de 10% ao ano há quase cinco anos.

Além disso, nessa meia década, a taxa básica esteve acima de 13% ao ano por três anos, entre junho de 2022 a agosto de 2023, e de janeiro de 2025 em diante.

Tesouro IPCA+ reina nas carteiras

Os fundos de pensão aplicam seus recursos majoritariamente em Tesouro IPCA+, conhecido no mercado como NTN-B. Do total de dinheiro depositado na renda fixa, os títulos atrelados à inflação representam 90% do montante.

“Com os títulos públicos tendo pagado inflação mais 7,5% e até 8% ao ano nos últimos anos, basicamente cumprem a meta atuarial dos fundos, mas é importante a indústria também começar a olhar para acrescentar mais risco na carteira”, afirma o CEO da Itajubá, Carlos Garcia.

O risco nas carteiras está nos níveis mais baixos históricos.

A avaliação, compartilhada por outros profissionais do mercado de capitais, é que há uma janela de oportunidade de migração de recursos para a renda variável, desde que, é claro, haja uma perspectiva mais duradoura e consistente de redução dos juros e do nível de risco do país.

Esse cenário, por ora ainda incipiente, começou a ganhar força nas últimas semanas com a expectativa de um novo governo que seja mais efetivo nas medidas que podem abrir caminho para a queda dos juros.

Enquanto isso não se materializa, quem pagou a conta da concentração nos investimentos da previdência privada fechada na renda fixa foi justamente a renda variável.

Menos de 5% em renda variável

A pesquisa mostra que a parcela de recursos aplicados em renda variável caiu de 34% em 2013 para os atuais 4,7%. E mesmo nesse universo encolhido, as ações vêm perdendo espaço. Os ETFs, por exemplo, aumentaram a participação de 15% para 36%.

Mais uma vez, o raio-x da alocação dos fundos de pensão virou espelho da situação da bolsa nos últimos anos.

A fotografia atual do Ibovespa coloca o índice em patamares recordes, mas o filme desde 2021 é o de uma seca de ofertas iniciais de ações que perdura até o momento.

São cinco anos sem IPOs. E, na contramão, no mesmo período, 48 empresas saíram da bolsa.

Fundos vão para fora em 2027

Apesar de “mergulhados” na renda fixa, fundos de pensão têm planos de aumentar a diversificação a partir de 2027. Mas quem pensa em ações brasileiras acertou apenas parte da resposta.

As entidades pretendem, em grande parte, elevar a alocação em ações e ativos no exterior nos próximos três anos.

Conforme o levantamento, metade das entidades pretende aumentar a parcela internacional ao longo de um período de 12 meses, enquanto os demais 50% vão manter como está.

Para os próximos três anos, o percentual de entidades que querem ter mais alocação fora do país sobe para 53%.

No caso das ações, 64% pretendem manter a alocação atual, enquanto apenas 26% pensam em elevar, e 8%, em reduzir. Em um horizonte de 36 meses, a parcela que quer aumentar vai para 36%.

Porém, ao longo dos próximos três anos, mais fundos de pensão planejam reduzir as aplicações em renda variável: 10%.

“Diversificação e baixa correlação [com os ciclos locais] são os principais motivos das entidades para investir fora do país”, afima Garcia, da Itajubá.

Além disso, quem imagina que o dinheiro vai todo para os Estados Unidos também se engana. Os mandatos globais, ou seja, os poderes conferidos aos gestores para alocar dinheiro no exterior em qualquer país, já representam 67%, ante 25% de estratégias voltadas ao mercado americano.

Para João Ferreira, diretor de Investimentos da Abrapp, a associação do setor, uma retomada mais expressiva dos investimentos em ativos de maior risco depende de uma mudança estrutural no cenário de juros.

“Para isso, é fundamental que exista previsibilidade de manutenção dos juros em patamares mais baixos por um período prolongado.”
  

  •  

Casas Bahia contrata executiva que liderou recuperação da Americanas para negociar dívida de R$ 17,3 bilhões

O grupo Casas Bahia anunciou a contratação de Camille Faria, executiva que liderou a recuperação judicial da Americanas e participou da reestruturação da Oi, para conduzir as negociações com seus credores.

A chegada ocorre dois dias depois de a Justiça de São Paulo autorizar o processamento da recuperação judicial da varejista, que busca renegociar R$ 17,3 bilhões em dívidas.

A contratação marca também a primeira grande operação anunciada pela Althia Partners, gestora criada recentemente por Camille para atuar na reestruturação de empresas em dificuldades financeiras. Em setembro, a executiva contou ao InvestNews os planos para o novo negócio, voltado a companhias com faturamento superior a R$ 1 bilhão e pelo menos R$ 500 milhões em dívidas.

Na Casas Bahia, Camille assume a frente das negociações em substituição a Mateus Tessler, responsável por ajudar a estruturar o plano de recuperação da companhia. Segundo a varejista, a transição foi consensual e Tessler continuará contribuindo pontualmente com o processo.

A Alvarez & Marsal, consultoria especializada em reestruturações, também permanece na operação, apoiando a modelagem do plano de recuperação.

A mudança tem o respaldo do Conselho de Administração e da Mapa Capital, gestora de situações especiais que assumiu o controle da Casas Bahia em 2025, após converter em ações títulos de dívida adquiridos de bancos credores.

Agora, uma gestora especializada em recuperar empresas em crise recorre à experiência de outra profissional do mesmo mercado para tentar reorganizar as finanças de uma das maiores redes de varejo do país.

Avanço na recuperação judicial

Segundo a Casas Bahia, a chegada de Camille não representa uma mudança na estratégia de reestruturação. A companhia afirma que pretende manter o diálogo com os credores e construir uma solução sustentável para suas obrigações financeiras.

A contratação ocorre em um momento decisivo. Na quarta-feira (21), a Justiça de São Paulo deferiu o processamento da recuperação judicial, permitindo o avanço de um processo iniciado em agosto.

A decisão, porém, não significa que o plano de pagamento das dívidas tenha sido aprovado. A companhia ainda precisa apresentar sua proposta, que será submetida às etapas de negociação e deliberação previstas na legislação.

A Justiça também determinou que a Casas Bahia complemente documentos apresentados no processo em até 30 dias. A análise judicial envolveu, entre outros pontos, questionamentos sobre a situação trabalhista da companhia após uma série de demissões.

Quem é Camille Faria?

Carioca, Camille construiu a carreira em algumas das reestruturações empresariais mais complexas do Brasil.

Foi diretora financeira da Oi durante sua primeira recuperação judicial e, posteriormente, assumiu a mesma função na Americanas, onde liderou a condução financeira de um processo iniciado após a descoberta de inconsistências contábeis bilionárias.

Camille Faria, ex-CFO Americanas, cria gestora para empresas em reestruturação (Reprodução/ Ilustração: Daniela Arbex)
Camille Faria (Reprodução/ Ilustração: Daniela Arbex)

Depois de deixar a varejista, teve uma passagem breve pela Oncoclínicas, entre fevereiro e março de 2026, antes de decidir abrir o próprio negócio.

Em setembro, anunciou a criação da Althia, gestora dedicada a assumir ou assessorar companhias em dificuldades financeiras, com atuação concentrada em sete setores: óleo e gás, telecomunicações, varejo, energia, saúde, navegação e infraestrutura.

Em entrevista ao InvestNews, Camille explicou que a ideia nasceu da demanda de credores interessados em contar com sua experiência para reorganizar empresas que não necessariamente teriam condições de contratar uma executiva com seu currículo.

A proposta da Althia é atuar tanto na estruturação financeira quanto na recuperação operacional das companhias. A gestora também poderá investir diretamente nos negócios, dependendo das características de cada operação.

“Creio que nossa casa vai misturar um perfil difícil de encontrar hoje no mercado, de pessoas que passaram pelas cadeiras de CEO e CFO e também já foram bankers. Conhecemos as duas realidades”, afirmou Camille na ocasião.

A executiva defendia que o processo de reestruturação não pode se limitar à renegociação de dívidas. Muitas vezes, é preciso rever custos, vender ativos, redesenhar operações e até alterar o modelo de negócio.

“As companhias raramente entram em dificuldade só por causa de uma estrutura de capital desbalanceada. Elas têm algum problema operacional para ser endereçado também”, disse.

A Casas Bahia reúne justamente esses dois desafios. Além do endividamento elevado, enfrenta a necessidade de recuperar a rentabilidade de suas operações em um ambiente de juros altos e consumo pressionado.

Ao anunciar a Althia, Camille também avaliou que o mercado brasileiro continuaria oferecendo oportunidades para gestoras de reestruturação, mesmo em um cenário de redução dos juros.

“Infelizmente, a gente ainda está no início de um ciclo”, afirmou.

O desafio na Casas Bahia

A chegada de Camille acrescenta mais um nome especializado em reestruturações a uma operação que já está sob o comando de uma gestora de situações especiais.

A Mapa Capital assumiu o controle da Casas Bahia depois de comprar do Banco do Brasil e do Bradesco R$ 1,65 bilhão em debêntures conversíveis, títulos de dívida que poderiam ser transformados em ações.

Os papéis haviam sido emitidos no âmbito da recuperação extrajudicial concluída pela varejista em 2024, quando a companhia buscou reorganizar parte de suas obrigações financeiras sem recorrer a uma recuperação judicial.

Em agosto de 2025, a Mapa converteu os títulos em ações e passou a deter 85,5% do capital da empresa.

O movimento seguiu uma estratégia comum entre gestoras especializadas em special situations: adquirir dívidas de companhias em dificuldades, muitas vezes com desconto, e utilizá-las como caminho para assumir o controle.

A expectativa é que a reorganização financeira e operacional permita recuperar o valor do negócio e, consequentemente, o investimento realizado.

No caso da Casas Bahia, porém, a mudança de controle não foi suficiente para estabilizar as finanças.

Em agosto deste ano, a varejista entrou com um pedido de recuperação judicial, apenas dois anos depois da reestruturação extrajudicial. O novo processo envolve R$ 17,3 bilhões em dívidas, dos quais cerca de R$ 16,4 bilhões são créditos sem garantia real.

O pedido mostrou a dimensão das dificuldades que persistiram mesmo depois da entrada da Mapa no capital.

A companhia precisa, ao mesmo tempo, renegociar suas obrigações financeiras, preservar a operação e recuperar a capacidade de gerar caixa.

O laudo pericial elaborado para subsidiar a análise da Justiça também apontou a pressão sobre as atividades da varejista. Entre abril e agosto, o valor dos estoques recuou 40,5%.

A companhia também promoveu uma redução expressiva no quadro de funcionários, com o desligamento de 4.647 pessoas em agosto.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

A crise da muçarela: como os protestos na Itália se tornaram uma ameaça a um patrimônio cultural

A muçarela de búfala italiana ganhou destaque nesta semana não por sua qualidade ou fama internacional, mas por uma crise que mostrou como a interrupção do transporte pode comprometer o abastecimento de alimentos de um país.

No sul da Itália, protestos de caminhoneiros contra a alta do diesel impediram a entrega de leite aos laticínios, paralisaram a produção de queijo e deixaram supermercados sem produtos.

O problema tem uma particularidade: o leite de búfala precisa ser processado em até 60 horas após a coleta, conforme as regras de produção da Mozzarella di Bufala Campana DOP, denominação que certifica a origem e os métodos de fabricação do queijo. Sem conseguir transportar a matéria-prima no prazo necessário, os fabricantes foram obrigados a suspender as atividades.

O consórcio responsável pela proteção da Mozzarella di Bufala Campana DOP, que reúne cerca de 100 fabricantes, informou que seus associados interromperam a produção por três dias devido à falta de leite. Em condições normais, o setor processa aproximadamente 1 milhão de litros por dia, produzindo cerca de 250 mil quilos de muçarela fresca.

Pier Maria Saccani, diretor-geral do consórcio, estimou perdas de receita de € 3 milhões (cerca de US$ 3,5 milhões) por dia para os fabricantes associados enquanto durassem as interrupções.

Crise vai além da muçarela

A paralisação do transporte também afetou fabricantes de massas, produtores de tomates e outros vegetais. Empresas do setor de massas enfrentaram dificuldades para receber trigo, enquanto agricultores tiveram problemas para escoar a colheita, deixando alimentos perecíveis sujeitos a estragar antes de chegar aos mercados.

Fabricantes de massas, da região da Puglia, perdeu três dias de produção. Segundo Vincenzo Divella, gerente da empresa, as perdas chegaram a centenas de milhares de euros. O negócio já enfrentava pressão dos custos de energia e transporte.

Caminhões bloqueiam acesso ao porto de Nápoles durante protesto contra a alta dos combustíveis na Itália
Caminhoneiros bloqueiam uma entrada do porto de Nápoles durante protesto contra os altos preços dos combustíveis, em 19 de outubro. Foto: Ivan Romano/Getty Images.

Os supermercados também foram atingidos. Em algumas áreas do sul italiano, prateleiras ficaram vazias tanto pela falta de entregas quanto pela corrida dos consumidores para estocar alimentos após notícias sobre a escassez.

O impacto foi amplo porque quase 90% dos alimentos na Itália são transportados por rodovias, segundo a Bloomberg. Varejistas estimaram inicialmente prejuízos de dezenas de milhões de euros, enquanto parte dos produtos perecíveis retidos em depósitos precisou ser descartada.

Por que os caminhoneiros estão protestando?

Os caminhoneiros iniciaram as manifestações em meados de outubro, em reação à alta do diesel e ao aumento dos custos de operação. O combustível ficou cerca de um terço mais caro do que antes da guerra envolvendo Estados Unidos e Irã, segundo a Associated Press. A pressão aumentou após o fim, no início de outubro, de um desconto temporário nos impostos sobre o diesel.

Para as transportadoras, o problema não se limita ao preço nas bombas. O setor também cobra a liberação de compensações fiscais prometidas anteriormente e medidas que permitam repassar as variações do combustível aos clientes. Os custos de pedágios e do transporte de caminhões em balsas também pesam nas operações, especialmente nas rotas que ligam a Sicília e outras regiões do sul ao restante do país.

O Brasil enfrentou uma crise semelhante em maio de 2018, quando a insatisfação com os aumentos do diesel levou a uma greve nacional de caminhoneiros que durou dez dias. A paralisação provocou falta de combustíveis e alimentos e afetou a atividade econômica. Para encerrar o movimento, o governo anunciou uma redução de R$ 0,46 por litro do diesel e outras medidas para atender às reivindicações dos transportadores.

Diante da pressão, o ministro dos Transportes, Matteo Salvini, negociou com representantes das associações do setor. O governo se comprometeu a liberar créditos tributários para compensar parte dos gastos com diesel e recursos para a renovação da frota. Em 22 de outubro, o gabinete da primeira-ministra Giorgia Meloni aprovou novas medidas de auxílio para caminhoneiros, agricultores e pescadores.

A negociação, porém, não encerrou imediatamente a crise. Parte das associações nacionais considerou os compromissos suficientes para retomar o diálogo, enquanto grupos que organizavam os bloqueios no sul mantiveram os protestos. Houve relatos de pneus furados e ameaças contra motoristas que tentavam continuar trabalhando, segundo a imprensa italiana.

Na quinta-feira (22), as manifestações começaram a perder força e as entregas foram retomadas em algumas regiões. Ainda assim, o episódio já havia afetado a distribuição de alimentos e combustível, inclusive para aeroportos da Calábria.

Para Mario Piccialuti, da associação italiana da indústria de alimentos Unione Italiana Food, os efeitos da crise vão além das perdas financeiras. A falta de produtos cotidianos nos supermercados pode provocar ansiedade entre os consumidores e estimular compras por precaução, agravando a escassez.

*Com agências internacionais

  •  

Tesouro Direto hoje: prefixados recuam e IPCA+ fica estável na reta final das eleições

As taxas dos títulos prefixados do Tesouro Direto caíram nesta sexta-feira (23) em relação às 18h de quinta-feira (22). Os papéis atrelados à inflação quase não se mexeram.

O movimento acontece a dois dias do segundo turno da eleição presidencial. As leves altas refletem a cautela diante de um quadro totalmente indenido para domingo, com empate técnico entre os candidatos.

Prefixados pagam um pouco menos

A queda foi maior nos vencimentos mais longos. O Prefixado com Juros Semestrais 2037 teve o maior recuo do dia, de 0,08 ponto percentual. O vencimento de 2029 praticamente ficou parado.

O Tesouro Prefixado 2029 paga 12,77% ao ano. O Prefixado 2032 e o Prefixado com Juros Semestrais 2037 oferecem 12,90%.

Confira todas as taxas clicando aqui.

Quando a taxa cai, o preço do título sobe. O papel comprado antes paga juros maiores que os oferecidos hoje e, por isso, passa a valer mais no mercado. Para quem compra agora, a taxa garantida até o vencimento ficou um pouco menor do que na quinta-feira.

Na inflação, um dia de poucos centésimos

Nenhum título atrelado ao IPCA variou 0,10 ponto ou mais. As mudanças foram de poucos centésimos de ponto, quase todas para baixo.

O Tesouro IPCA+ 2032 manteve a taxa de IPCA + 6,76% ao ano. Os Educa+ mais curtos recuaram levemente. Dois Educa+ de prazo longo, o 2041 e o 2042, foram na direção contrária e subiram um centésimo.

O que muda para quem já tem o título

Quem aplicou R$ 10 mil no Prefixado com Juros Semestrais 2037 às 18h de quinta-feira comprou cerca de 11,43 títulos a R$ 874,90 cada. Com o preço de hoje, de R$ 879,10, a aplicação vale cerca de R$ 10.048. O ganho é de aproximadamente R$ 48 em um dia.

No sentido oposto, a taxa do Educa+ 2041 passou de IPCA + 6,53% para IPCA + 6,54%. Os mesmos R$ 10 mil aplicados nele teriam perdido cerca de R$ 10.

Esse resultado só se concretiza se o investidor vender o título antes do prazo. A conta não inclui imposto de renda nem taxa de custódia. Quem mantém o papel até o vencimento recebe a taxa contratada no dia da compra, sem importar o sobe e desce do caminho.

O pano de fundo da eleição

O segundo turno acontece no domingo (25). A pesquisa Datafolha foi divulgada na noite de quinta-feira, depois do horário usado na comparação. Ela mostrou Flávio Bolsonaro (PL) e Lula (PT) empatados, com 50% dos votos válidos cada um.

O mercado tem reagido às pesquisas nas últimas semanas. E na última sessão antes do fim da corrida eleitoral, os investidores buscam cautela em meio às incertezas.

Título Rendimento anual Invest. mín. Preço unit. Vencimento
Tesouro Reserva 2036 SELIC R$ 1,00 R$ 11,140827 01/01/2036
Tesouro Selic 2031 SELIC + 0,0989% R$ 200,74 R$ 20.074,43 01/03/2031
Tesouro Prefixado 2029 12,77% R$ 7,71 R$ 771,11 01/01/2029
Tesouro Prefixado 2032 12,90% R$ 5,35 R$ 535,28 01/01/2032
Tesouro Prefixado com Juros Semestrais 2037 12,90% R$ 8,79 R$ 879,10 01/01/2037
Tesouro IPCA+ 2032 IPCA + 6,76% R$ 32,71 R$ 3.271,04 15/08/2032
Tesouro IPCA+ com Juros Semestrais 2037 IPCA + 6,73% R$ 46,59 R$ 4.659,26 15/05/2037
Tesouro IPCA+ 2040 IPCA + 6,58% R$ 19,89 R$ 1.989,37 15/08/2040
Tesouro IPCA+ com Juros Semestrais 2045 IPCA + 6,58% R$ 46,29 R$ 4.629,84 15/05/2045
Tesouro IPCA+ 2050 IPCA + 6,48% R$ 10,80 R$ 1.080,38 15/08/2050
Tesouro IPCA+ com Juros Semestrais 2060 IPCA + 6,50% R$ 45,31 R$ 4.531,78 15/08/2060
Tesouro RendA+ Aposentadoria Extra 2030 IPCA + 6,61% R$ 22,05 R$ 2.205,29 15/12/2049
Tesouro RendA+ Aposentadoria Extra 2035 IPCA + 6,55% R$ 16,18 R$ 1.618,95 15/12/2054
Tesouro RendA+ Aposentadoria Extra 2040 IPCA + 6,48% R$ 11,97 R$ 1.197,50 15/12/2059
Tesouro RendA+ Aposentadoria Extra 2045 IPCA + 6,44% R$ 8,85 R$ 885,24 15/12/2064
Tesouro RendA+ Aposentadoria Extra 2050 IPCA + 6,41% R$ 6,54 R$ 654,86 15/12/2069
Tesouro RendA+ Aposentadoria Extra 2055 IPCA + 6,39% R$ 4,84 R$ 484,14 15/12/2074
Tesouro RendA+ Aposentadoria Extra 2060 IPCA + 6,39% R$ 3,55 R$ 355,84 15/12/2079
Tesouro RendA+ Aposentadoria Extra 2065 IPCA + 6,39% R$ 2,61 R$ 261,55 15/12/2084
Tesouro Educa+ 2027 IPCA + 6,70% R$ 40,33 R$ 4.033,31 15/12/2031
Tesouro Educa+ 2028 IPCA + 6,75% R$ 37,75 R$ 3.775,23 15/12/2032
Tesouro Educa+ 2029 IPCA + 6,74% R$ 35,39 R$ 3.539,39 15/12/2033
Tesouro Educa+ 2030 IPCA + 6,74% R$ 33,16 R$ 3.316,65 15/12/2034
Tesouro Educa+ 2031 IPCA + 6,74% R$ 31,08 R$ 3.108,08 15/12/2035
Tesouro Educa+ 2032 IPCA + 6,74% R$ 29,12 R$ 2.912,81 15/12/2036
Tesouro Educa+ 2033 IPCA + 6,74% R$ 27,29 R$ 2.729,99 15/12/2037
Tesouro Educa+ 2034 IPCA + 6,72% R$ 25,63 R$ 2.563,60 15/12/2038
Tesouro Educa+ 2035 IPCA + 6,70% R$ 24,08 R$ 2.408,19 15/12/2039
Tesouro Educa+ 2036 IPCA + 6,66% R$ 22,67 R$ 2.267,45 15/12/2040
Tesouro Educa+ 2037 IPCA + 6,63% R$ 21,33 R$ 2.133,97 15/12/2041
Tesouro Educa+ 2038 IPCA + 6,60% R$ 20,09 R$ 2.009,50 15/12/2042
Tesouro Educa+ 2039 IPCA + 6,57% R$ 18,93 R$ 1.893,20 15/12/2043
Tesouro Educa+ 2040 IPCA + 6,55% R$ 17,82 R$ 1.782,17 15/12/2044
Tesouro Educa+ 2041 IPCA + 6,54% R$ 16,75 R$ 1.675,81 15/12/2045
Tesouro Educa+ 2042 IPCA + 6,53% R$ 15,76 R$ 1.576,18 15/12/2046
Tesouro Educa+ 2043 IPCA + 6,52% R$ 14,82 R$ 1.482,86 15/12/2047
Tesouro Educa+ 2044 IPCA + 6,51% R$ 13,95 R$ 1.395,33 15/12/2048

Fonte: Tesouro Nacional. Taxas de 23/10/2026. Comparação com as taxas das 18h00 de 22/10/2026.

  •  

Petróleo sobe 4% na semana e supera US$ 114 com ataques à Arábia Saudita

O petróleo Brent, referência internacional da commodity, era negociado perto de US$ 114 por barril nesta sexta-feira (23), no maior nível desde maio. A cotação acumula alta de quase 4% na semana, em meio à intensificação dos ataques à Arábia Saudita e à falta de uma solução para a guerra entre Estados Unidos e Irã.

O petróleo americano WTI também subia e era negociado acima de US$ 100 por barril.

Militantes houthis, grupo apoiado pelo Irã e baseado no Iêmen, reivindicaram ataques recentes ao porto saudita de Yanbu, no Mar Vermelho. O país também foi alvo de ataques contra um campo de petróleo e um aeroporto, que deixaram mortos.

A escalada aumenta o risco de ampliação do conflito no Oriente Médio, mesmo com a recuperação do fluxo de petróleo pelo Estreito de Ormuz, uma das principais rotas marítimas para o transporte da commodity. As exportações pela passagem voltaram a níveis próximos aos anteriores à guerra.

Guerra mantém pressão sobre o petróleo

O Brent acumula valorização superior a 85% em 2026, impulsionado pela guerra entre Estados Unidos e Irã, que se aproxima do nono mês. Os preços dos derivados, especialmente o diesel, subiram ainda mais.

Apesar da recente retomada dos embarques pelo Estreito de Ormuz, os preços do petróleo físico, negociado para entrega efetiva, e não por meio de contratos futuros recuaram, enquanto as cotações dos contratos futuros continuaram em alta.

Analistas do Citigroup alertam, porém, que a recuperação dos embarques ainda não significa uma normalização completa das exportações. Segundo eles, o aumento temporário do fluxo pode refletir a redução de estoques ou a liberação de barris que haviam sido retidos anteriormente.

Os embarques de derivados de petróleo da região continuam limitados. A restrição ocorre ao mesmo tempo que a Ucrânia intensifica ataques contra refinarias russas, levando governos a recorrer a seus estoques de combustível.

EUA mantêm pressão sobre o Irã

O governo americano se prepara para um conflito prolongado. Em entrevista ao Financial Times, Mike Waltz, embaixador dos Estados Unidos na Organização das Nações Unidas (ONU), afirmou que o país ainda pode estar em um impasse com o Irã daqui a um ano.

Segundo Waltz, a Marinha americana tem condições de manter o bloqueio aos portos iranianos por tempo indeterminado, enquanto Washington amplia a pressão econômica sobre Teerã.

Na quinta-feira (22), o presidente Donald Trump afirmou que os Estados Unidos haviam neutralizado o Irã e ameaçou ampliar as ações militares, sem dar detalhes. Segundo o New York Times, Estados Unidos e Israel também elaboraram planos para retomar os ataques contra o país após as eleições legislativas americanas, previstas para o início de novembro.

A pressão sobre os preços dos combustíveis também tem implicações políticas para Trump, que busca conter os custos antes das eleições. Entre as medidas em discussão está um acordo com Moscou para o fornecimento de diesel.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Heresia? Barilla compra Goodles, marca de mac’n cheese dos EUA, para disputar mercado com a Kraft

A tradicional fabricante italiana de massas Barilla comprou a Goodles, empresa americana de macarrão com queijo, o famoso mac’n cheese, por US$ 750 milhões (cerca de R$ 4 bilhões).

O negócio, anunciado em setembro e concluído nesta semana, tornou dezenas de funcionários da companhia milionários, segundo uma pessoa familiarizada com as negociações ouvida pela Bloomberg.

O valor pago equivale a 28 vezes o total captado pela Goodles em rodadas de investimento. Além da quantia inicial, a Barilla concordou em fazer um pagamento adicional de centenas de milhões de dólares caso a empresa atinja determinadas metas de desempenho, segundo a fonte.

Os termos financeiros da aquisição não haviam sido divulgados anteriormente.

A Goodles registrou US$ 190 milhões em vendas líquidas nos 12 meses anteriores à conclusão da operação.

Fundada em outubro de 2020 por Jen Zeszut, a empresa tem sede em Santa Cruz, na Califórnia, e continuará operando como uma marca independente, sob a atual liderança. A companhia também pretende manter todos os funcionários, segundo Zeszut.

Em comunicado, a Barilla afirmou que pretende apoiar a próxima etapa de crescimento da Goodles sem alterar as características que ajudaram a marca a conquistar consumidores.

Concorrência com marcas tradicionais

A Goodles ganhou espaço no mercado americano com embalagens coloridas, produtos com maior teor de proteína e sabores como gouda e pimenta Hatch.

A estratégia ajudou a empresa a conquistar participação de mercado da Kraft Heinz, fabricante do tradicional macarrão com queijo vendido em caixas azuis, mesmo com preços mais altos.

A Goodles também concorre com a Annie’s, marca que pertence à General Mills.

Zeszut afirmou que pretende mostrar aos consumidores que a entrada em um grupo maior não vai comprometer a qualidade dos produtos nem a relação da marca com seus clientes. Segundo ela, a aquisição permitirá ampliar a presença da Goodles nos Estados Unidos e, futuramente, entrar em mercados internacionais.

A aproximação com a Barilla começou neste ano. Zeszut contou que conheceu executivos da fabricante italiana no fim do ano passado, durante uma corrida de Fórmula 1 em Las Vegas, mas que não houve conversas sobre uma possível aquisição naquela ocasião. A Barilla procurou a Goodles por iniciativa própria meses depois.

“Para mim, foi algo que surgiu completamente do nada”, disse Zeszut, acrescentando que a Barilla já acompanhava de perto o crescimento da empresa.

Interesse por alimentos menos processados

A aquisição ocorre em um momento em que empresas menores vêm conquistando espaço na indústria de alimentos dos Estados Unidos. Parte desse crescimento está associada à procura por produtos considerados mais saudáveis, com listas de ingredientes mais curtas e simples.

Uma análise do BNP Paribas divulgada em junho mostrou que, em categorias como refeições congeladas, iogurtes e pastas de oleaginosas, os produtos menos processados apresentam desempenho de vendas, em média, cerca de 7 pontos percentuais superior ao dos itens mais processados.

Para Genevieve Gilbreath, cofundadora do fundo de investimentos Springdale Ventures, que investiu US$ 1,5 milhão na Goodles em duas rodadas, a categoria oferecia espaço para novos concorrentes.

A gestora também investiu na BeatBox, marca de bebidas alcoólicas prontas para consumo que teve 85% de sua participação adquirida pela Anheuser-Busch no início deste ano.

“Mesmo para as grandes empresas, continua sendo muito difícil inovar e criar algo que desperte uma verdadeira paixão pela marca”, afirmou Gilbreath.

  •  

Promessa de 70% ao mês com criptomoeda não existe. Saiba como identificar um golpe

A Polícia Federal derrubou, na quinta-feira (22), esquemas fraudulentos com características de pirâmide financeira que ofereciam aplicações em criptomoedas com retornos muito acima dos praticados pelo mercado.

Quanto? De 2% a 3% ao dia ou entre 10% e 70% ao mês (sim, isso mesmo que você leu).

Segundo a PF, os envolvidos captaram investidores em diversos estados brasileiros e no exterior entre 2018 e 2020. A estimativa é que cerca de 10 mil pessoas tenham sido vítimas das fraudes.

Foram cumpridos 12 mandados de busca e apreensão em diferentes cidades. A Justiça também determinou o bloqueio de R$ 100 milhões em bens e valores de pessoas físicas e jurídicas.

Newsletter: quer saber mais sobre cripto? Assine o Morning Cripto do InvestNews!

Promessa de lucro garantido não combina com cripto

O caso serve de alerta para quem investe ou pensa em entrar no mercado de criptomoedas: não há garantia de rentabilidade nos investimentos em criptomoedas. Apesar de ser possível obter ganhos altos, os preços dos ativos também podem cair, provocando perdas.

Isso acontece porque as criptomoedas são ativos de renda variável, como as ações, com preços que oscilam de acordo com diferentes fatores, como condições macroeconômicas, oferta e demanda e movimentos do próprio mercado.

Mas existe alguma forma de ganhar uma renda passiva com cripto? Sim. Um exemplo é o staking, que permite receber recompensas por participar da validação de transações em determinadas redes.

Em algumas redes, os rendimentos podem ficar na faixa de 4% a 6% ao ano. Só que a lógica é bem diferente da promessa de lucro fácil: as recompensas variam conforme a blockchain e não são necessariamente garantidas. Além disso, o investidor continua exposto à volatilidade das criptomoedas e pode perder dinheiro.

Como identificar um golpe?

Além das promessas mirabolantes de lucro, esses esquemas costumam criar um senso de urgência. É aquele papo de “invista agora ou perca essa oportunidade única”. A ideia é fazer você tomar uma decisão rápida, sem tempo para pesquisar ou pensar direito.

Outro sinal de alerta são os bônus por indicação. Funciona mais ou menos assim: você traz alguém para investir e ganha uma comissão sobre o valor aplicado por essa pessoa. Esse tipo de prática é comum em esquemas de pirâmide financeira, nos quais os ganhos dependem da entrada de novos participantes

Também vale ficar de olho em quem está por trás da oferta. Muitas vezes, são pessoas ou empresas sem histórico conhecido no mercado. Por isso, especialistas recomendam pesquisar os responsáveis, consultar os sites dos órgãos reguladores e procurar notícias, reclamações e eventuais processos contra os envolvidos.

Veja as cotações das principais criptomoedas às 7h50

Bitcoin (BTC):  -0,47%, US$ 81.593,67

Ethereum (ETH): -0,36%, US$ 2.396,44

BNB (BNB): +1,70%, US$ 746,44

XRP (XRP): -0,85%, US$ 1,31

Solana (SOL): -0,46%, US$ 104,55

Outros destaques do mercado cripto

Últimos dias para sacar da Bitso. A exchange mexicana Bitso informou que os clientes corporativos no Brasil têm até segunda-feira (26) para retirar seus recursos da plataforma. Na data, os serviços de depósito e saque via Pix serão desativados para empresas que utilizam o Bitso Business. A medida faz parte da reorganização das operações da corretora no país, após a parceria com o Mercado Bitcoin. Já o atendimento a clientes pessoa física segue um cronograma separado, com encerramento previsto para 30 de outubro.

Flávio lidera nos mercados preditivos. Enquanto as pesquisas eleitorais apontam empate técnico entre o presidente Lula e o senador Flávio Bolsonaro, os mercados preditivos contam outra história. Na Kalshi e na Polymarket – que opera em blockchain e permite negociações com stablecoins -, o senador aparece com 79% e 78% de probabilidade de vitória, respectivamente. Já Lula registra 21% e 22%. Vale lembrar que esse tipo de mercado enfrenta restrições regulatórias no Brasil.

HSBC lança stablecoin própria. Bancos e criptomoedas estão cada vez mais próximos. O HSBC, por exemplo, lançou a RedCoin, sua primeira stablecoin atrelada ao dólar de Hong Kong. O ativo poderá ser usado no PayMe, aplicativo de pagamentos do banco, para transferências entre pessoas e compras em mais de 100 mil estabelecimentos. A iniciativa faz parte da expansão do HSBC no mercado de ativos digitais.

  •  

Por que CEOs e outros líderes estão voltando a estudar depois de chegar ao topo

Se você achava que a última prova da faculdade ou da pós-graduação marcava o fim dos seus estudos, prepare-se para esta notícia — talvez sentado à mesa, com um lápis número 2 em mãos.

Sua vida escolar talvez ainda não tenha acabado. Pelo menos, não se você é CEO ou se considera alguém com potencial para chegar ao cargo.

Os programas de educação executiva estão em expansão à medida que líderes empresariais enfrentam um cenário de inteligência artificial que não poderiam ter imaginado quando ainda estavam em uma sala de aula.

Comandar uma empresa sempre exigiu aprendizado contínuo, mas o ritmo e a dimensão das mudanças provocadas pela inteligência artificial estão levando mais executivos a buscar formação estruturada.

Segundo uma estimativa da consultoria Persistence Market Research, o mercado de educação executiva deve crescer rapidamente, passando de US$ 55,1 bilhões neste ano para US$ 115,7 bilhões em 2033.

Além da própria tecnologia, o avanço da inteligência artificial levanta questões complexas sobre como deve ser uma liderança ética e centrada nas pessoas.

CEOs e outros executivos de alto escalão estão lotando os campi de instituições como a Harvard Business School e a Texas A&M para discutir esses desafios contemporâneos.

Alguns programas exigem que os participantes assinem acordos de confidencialidade, permitindo que os executivos compartilhem histórias e dicas com a garantia de que as conversas permanecerão em sigilo.

No Cowboy Leadership Experience, da Universidade de Wyoming — de longe, o programa de educação executiva com o melhor nome —, os participantes precisam encarar verdades difíceis sobre a natureza humana.

Eles discutem situações hipotéticas, como o que fariam se batessem em um carro estacionado.

“Todo mundo diz: ‘Claro que eu deixaria um bilhete’”, conta Chase Thiel, vice-reitor associado da Universidade de Wyoming. “Então, mostramos os dados sobre o que as pessoas realmente fazem nessas situações e dizemos: ‘Talvez você deixasse, mas os dados indicam que 70% ou 80% de vocês estão mentindo’.”

Isso abre espaço para conversas sobre o que torna difícil fazer a coisa certa. No mundo dos negócios, muitas vezes existem interesses conflitantes que complicam as decisões éticas. Admitir um erro — aparentemente a atitude correta —, por exemplo, pode significar perder um cliente e ter de cortar empregos por causa da queda na receita.

“Você faz as pessoas se abrirem, e elas começam a compartilhar: ‘Bem, eu já passei pela situação que você está enfrentando agora’”, diz Thiel.

Os programas de educação executiva geralmente são realizados nos fins de semana ou em períodos curtos de imersão, para se adaptar às agendas lotadas dos participantes. Ninguém sai com um diploma, e há um limite para a quantidade de conteúdo que os organizadores conseguem ensinar em poucos dias.

Em alguns casos, a principal lição é perceber que determinado assunto não faz parte das competências de um CEO e deve ser delegado a outra pessoa.

Se você imagina que concluir um programa de educação executiva em uma instituição renomada, como a Wharton ou a Harvard Business School, é motivo de orgulho para qualquer CEO, pense novamente.

Fiquei surpreso quando Nitin Nohria, ex-reitor da Harvard Business School que ajuda a liderar o New CEO Workshop, me contou que apenas um em cada quatro líderes empresariais convidados aceita participar. Os que dizem sim frequentemente se sentem sobrecarregados pelas exigências de seus novos cargos.

“Eles dizem: ‘Meu Deus, achei que fosse o dono do universo, mas não estou me sentindo como o dono do universo’”, afirma Nohria.

Uma das primeiras tarefas dos participantes do workshop é escrever seus próprios discursos de aposentadoria. Imaginar o que diriam e como gostariam de ser lembrados daqui a dez anos ou mais ajuda a esclarecer o que realmente importa.

Qualquer pessoa poderia fazer esse exercício, mas, às vezes, precisamos da estrutura de uma escola para nos levar a realizar atividades que promovam o aprendizado.

A oportunidade de criar laços com outros executivos é tão importante quanto a promessa de adquirir novos conhecimentos e habilidades. Como diz o ditado, é solitário estar no topo. Muitos executivos me descreveram uma sensação de insegurança profissional que seus antecessores não enfrentavam — pelo menos, não na mesma intensidade.

Para eles, parece que os funcionários que antes concordavam com tudo foram substituídos por profissionais céticos, mais propensos a criticá-los duramente no Reddit ou no Glassdoor do que a bajulá-los.

Também ficam apreensivos com episódios constrangedores em que comentários internos pouco elegantes de CEOs foram gravados secretamente e divulgados na internet.

Já escrevi sobre ataques cardíacos, úlceras e outros riscos à saúde que podem acompanhar a vida no alto escalão das empresas.

Ainda assim, a maioria de nós não quer ouvir executivos com salários de milhões de dólares reclamando das provações e dificuldades de seus empregos. Por isso, eles recorrem uns aos outros.

“Há muita troca de experiências sobre as dificuldades”, diz Troy Cormier, CEO da rede de restaurantes Jason’s Deli, que tem mais de 200 unidades espalhadas por mais de duas dezenas de estados americanos. Ser líder significa dar crédito aos outros quando as coisas vão bem, acrescenta. “E assumir a culpa por tudo o que dá errado.”

Cormier fez um MBA executivo na Texas A&M quando era diretor financeiro da empresa. Agora, no cargo máximo, continua estudando por meio de encontros que combinam almoço e aprendizado.

O mais recente foi sobre inteligência artificial. Falei com ele enquanto dirigia para casa, depois de um retiro de desenvolvimento profissional com a equipe de liderança da companhia.

Dar o exemplo é outro motivo que leva CEOs de volta à sala de aula, afirma Stephen Courtright, diretor do Flippen Leadership Institute, da Texas A&M, e ex-responsável pela área de educação executiva da Universidade de Iowa.

“Quando os CEOs se dedicam intensamente ao aprendizado, eles criam culturas de aprendizado”, diz. “Os CEOs são os principais responsáveis por criar a cultura de uma empresa.”

Portanto, se seu chefe está abrindo mão do fim de semana para participar de um programa de educação executiva, talvez esse seja um sinal de que você também deveria continuar desenvolvendo suas habilidades.

Entre em contato com Callum Borchers pelo e-mail callum.borchers@wsj.com.

  •  

O império dos genéricos da EMS entre a era das canetas e a sucessão de Carlos Sanchez

Em junho de 2010, a EMS colocou seu genérico do Viagra no mercado no dia seguinte ao fim da patente da Pfizer. O registro na Anvisa havia saído em maio. Para apresentar o produto às farmácias, mobilizou 250 representantes comerciais. Outros 1.500 profissionais visitariam médicos para divulgar o Suvvia, sua versão com marca.

Essa estreia em um passado que soa remoto ajuda a explicar como a família Sanchez construiu uma das maiores farmacêuticas do Brasil: desenvolver medicamentos, obter registros e preparar a produção e as vendas antes mesmo de a exclusividade dos concorrentes terminar.

Dezesseis anos depois, a EMS levou essa estratégia à semaglutida, princípio ativo do Ozempic, em meio à compra de rivais e à discussão sobre quem vai comandar a empresa depois de Carlos Sanchez.

Dono de 75% do capital e presidente do conselho, Carlos divide a administração com a geração seguinte da família. O sobrinho Marcus Sanchez, vice-presidente responsável por marketing e vendas, reconhece que a escolha do próximo presidente cabe ao tio. “A gente sabe que nós somos minoritários”, afirmou em entrevista ao InvestNews.

Marcus e o irmão, Leonardo, têm 12,5% cada. São filhos de Nanci, irmã de Carlos, que morreu em 2009. A origem dos negócios está numa farmácia aberta pelo avô, Emiliano Sanchez, em Santo André, no ABC paulista, em 1950. A fabricação de medicamentos começou em 1964. Quando Emiliano morreu, em 1988, Carlos tinha 26 anos.

A Lei dos Genéricos, de 1999, abriu uma oportunidade para a expansão. Os genéricos reproduzem o princípio ativo do medicamento de referência e precisam comprovar equivalência. A EMS investiu em testes e produção e, em 2000, esteve entre as primeiras a vender os medicamentos da categoria. A preparação permitia disputar espaço nas farmácias assim que as patentes venciam, com versões mais baratas de produtos conhecidos.

A família também ampliou sua presença com Germed, Legrand e Nova Química. Marcas e equipes comerciais diferentes passaram a disputar as prateleiras com uma estrutura industrial compartilhada. Em 2026, os negócios farmacêuticos foram reunidos sob a marca Grupo EMS; mídia, imóveis e energia ficaram na NC Corp.

Na principal sala de reuniões da empresa, uma placa diz “Ação”. Segundo Marcus, havia uma igual atrás da mesa do avô. Ao descrever Carlos, o executivo escolheu outra palavra: “inconformado”. Esse apetite por crescer levou a família a tentar uma combinação com a Hypera, dona do Benegrip e da Neo Química, em outubro de 2024.

O conselho da Hypera rejeitou a proposta em cerca de 48 horas, apontando uma avaliação baixa e diferenças de governança. Carlos negou que a oferta fosse hostil. Defendia economias em pesquisa, produção e distribuição e via na concorrente uma competência que gostaria de incorporar: a construção de marcas conhecidas pelo consumidor.

Carlos Sanchez de terno escuro e gravata estampada
Carlos Sanchez, da família controladora da EMS (Divulgação/EMS)

O banqueiro Ricardo Lacerda, do BR Partners, assessorava a Hypera. Em entrevista ao InvestNews, contou que encontrou Carlos num jantar na casa do empresário José Seripieri Filho, representando João Alves de Queiroz Filho, o Júnior, controlador da Hypera. Ali, disse: “Esse casamento pode até acontecer, mas ele tem que ser feito pelo padre, e não pelo delegado”.

A combinação não avançou e logo a EMS encontrou outra noiva em potencial.

Em março de 2026, a EMS assinou um acordo para comprar da francesa Sanofi a Medley, concorrente que Marcus descreve como a maior que a empresa enfrentou. A operação depende de aprovação do Conselho Administrativo de Defesa Econômica (Cade).

A indiana Sun Pharma também participou da disputa e a possibilidade de os indianos levarem a Medley pesou na oferta de Carlos. A EMS buscava incorporar uma marca conhecida e, ao mesmo tempo, evitar que uma rival histórica passasse às mãos de um fabricante global.

A Sun, porém, também participa de uma disputa que já alterou o ranking do setor. Nos 12 meses encerrados em julho de 2026, os agonistas de GLP-1, classe que inclui Ozempic e Mounjaro, passaram do quarto para o primeiro lugar em vendas em valor no varejo farmacêutico, segundo relatório da IQVIA obtido pelo InvestNews.

A Lilly, fabricante do Mounjaro, ultrapassou a EMS e ficou em segundo, atrás da Eurofarma. Quatro apresentações do Mounjaro figuraram entre os dez produtos de maiores vendas em valor. A comparação usa preços de compra das farmácias e separa laboratórios, sem consolidar todas as empresas de cada grupo econômico.

Os genéricos continuaram crescendo: as vendas em unidades avançaram 8,43% no mesmo período. A ascensão das canetas colocou medicamentos de maior valor no centro da disputa, enquanto a EMS mantém seu negócio de grande volume.

Segundo Marcus, a EMS investiu mais de R$ 1,5 bilhão na plataforma de peptídeos, moléculas usadas nessas terapias. A empresa produz a semaglutida por síntese química, unindo aminoácidos. Em 2024, Carlos também informou ao Valor Econômico que havia tomado R$ 500 milhões em crédito do BNDES para pesquisa.

O pedido de registro do Ozivy chegou à Anvisa em 2023. A patente da semaglutida venceu em março de 2026, e a aprovação saiu em maio. Diferentemente da cópia do Viagra, o Ozivy não foi registrado como genérico: é um medicamento novo, análogo sintético de um produto biológico, indicado para diabetes tipo 2.

No levantamento da IQVIA, o Ozivy já aparecia em sétimo entre os produtos da classe em vendas em valor.

Em setembro, a Hypera lançou o Semavy, outra semaglutida. Quem fabrica o medicamento, conforme a bula, é a Sun Pharma. A concorrente da EMS na disputa pela Medley passou a fornecer uma caneta vendida pela empresa com a qual Carlos tentara se combinar.

Questionado sobre a competição com fabricantes estrangeiros, Marcus disse: “Se o indiano fez, a gente também tem capacidade de fazer”. Reconheceu, porém, que a EMS talvez não alcance os mesmos custos dos concorrentes.

Marcus Sanchez de terno diante de painel azul com a marca EMS
Marcus Sanchez, VP de Vendas e Marketing da EMS (Divulgação/EMS)

As decisões sobre esses negócios passam por três primos. Marcus cuida da área comercial; Gabriel, filho de Carlos, responde por pesquisa, operações e novos negócios; Emiliano, irmão de Gabriel, por finanças, gente e gestão.

Segundo Marcus, não há CEO: os três vice-presidentes se reúnem semanalmente e procuram decidir por consenso. Quando divergem, Carlos resolve – como controlador e presidente do conselho.

Irmão de Marcus, Leonardo deixou a rotina executiva e foi para o conselho consultivo. Piloto de automobilismo, comprou em 2025 um Yangwang U9 Xtreme, superesportivo da BYD de cerca de US$ 2,5 milhões. A assinatura ocorreu num jantar na casa do apresentador Luciano Huck, com a presença do fundador da montadora, o chinês Wang Chuanfu.

Marcus, que perdeu o pai na infância e a mãe aos 24 anos, descreve o tio também como uma figura paterna. “Além de tio, ele ficou sempre como se fosse um pai para nós”, disse. Sobre a sucessão, diz ver uma tendência para que Gabriel ou Emiliano assuma a presidência. Admite ainda a possibilidade de um profissional de fora.

“Quem tem que tomar a decisão é ele”, afirmou, referindo-se a Carlos. Os primos já dividem o trabalho. A escolha de quem terá a palavra final continua com o controlador.

  •  

Flávio e Lula empatam com 50% dos votos válidos no segundo turno, diz Datafolha

A três dias do segundo turno, o senador Flávio Bolsonaro (PL) e o presidente Luiz Inácio Lula da Silva (PT) têm 50% dos votos válidos cada um, segundo pesquisa Datafolha divulgada na noite desta quinta-feira (22). A eleição será no domingo (25).

Na rodada anterior, divulgada no dia 15, Flávio tinha 51%, e Lula, 49% dos votos válidos. Já na primeira pesquisa realizada pelo instituto depois do segundo turno, no dia 8, o placar era de 52% a 48% para o senador. Em duas semanas, a vantagem de quatro pontos deixou de existir.

A margem de erro é de dois pontos percentuais, para mais ou para menos, e o nível de confiança é de 95%.

O que são votos válidos

Na conta dos votos válidos entram apenas os entrevistados que escolhem um candidato. Ficam de fora quem pretende votar em branco, anular o voto ou ainda não decidiu.

O critério se aproxima do usado pelo Tribunal Superior Eleitoral (TSE) na apuração, que descarta brancos e nulos. No segundo turno, vence quem obtiver mais da metade dos votos válidos.

Votos totais

Nos votos totais, que incluem todas as respostas, o candidato do PL tem 47%, e o petista, 46%. Brancos e nulos somam 5%, e os indecisos, 2%. Veja a comparação com as duas pesquisas anteriores, pós-primeiro turno:

22
out
15
out
8
out
Flávio Bolsonaro (PL)47%47%49%
Lula (PT)46%45%45%
Branco, nulo ou nenhum5%6%5%
Indecisos2%2%1%

Desde a pesquisa do dia 8, o senador perdeu dois pontos nesse cenário, e Lula ganhou um.

O Datafolha ouviu 2.520 eleitores de 16 anos ou mais entre terça-feira (20) e esta quinta. A pesquisa foi encomendada pela Folha de S.Paulo e pela TV Globo e está registrada no TSE com o número BR-09709/2026.

Rejeição

Os dois presidenciáveis também empatam na rejeição. Cada um é citado por 48% dos eleitores como candidato em quem não votariam de jeito nenhum.

O índice subiu para os dois desde o início da disputa do segundo turno. No caso do senador, a alta foi maior. Na pesquisa do dia 8, o senador era rejeitado por 43%, e o presidente, por 46%. Na rodada do dia 15, Bolsonaro tinha 44%, e o petista se manteve com 46%.

O cenário da disputa

Flávio saiu na frente no primeiro turno, em 4 de outubro, com 47,03% dos votos válidos, contra 45,16% do adversário. Foi a disputa mais apertada dessa rodada desde a redemocratização.

O presidente, que havia perdido para o senador a liderança nas pesquisas ainda no primeiro turno, recuperou terreno na reta final.

No dia 14, o Senado concluiu a votação do fim da escala 6×1, uma das principais bandeiras de Lula. O governo também antecipou o pagamento do Bolsa Família e anunciou outras medidas.

Segundo levantamento da Folha, os gastos anunciados pelo presidente durante a campanha chegam a quase R$ 300 bilhões.

O primeiro debate entre os dois, realizado pela Band no domingo (18), foi marcado por ofensas e trocas de provocações, com pouco espaço para propostas.

Debate da Globo nesta sexta

Os dois se enfrentam novamente nesta sexta-feira (23), no debate da TV Globo, com início previsto para as 21h20, logo após o Jornal Nacional.

Onde assistir:

  • TV Globo: ao vivo, após o Jornal Nacional
  • GloboNews: transmissão simultânea
  • g1: transmissão simultânea e íntegra após o encerramento
  • Globoplay: íntegra após a exibição
  •  

Apple sobe 27% em 2026 e vira refúgio de Wall Street contra a volatilidade da IA

Uma das operações mais confiáveis do mercado acionário surgiu em meio às fortes oscilações do sentimento em relação à inteligência artificial: não importa o que façam as ações ligadas à IA, a Apple segue na direção oposta.

As ações da fabricante do iPhone acumulam alta de 27% em 2026, o que faz da empresa a maior responsável pelo avanço de 12% do índice S&P 500. A Apple também é, de longe, a ação de melhor desempenho entre as gigantes de tecnologia das Sete Magníficas neste ano, em forte contraste com 2025, quando a valorização de 8% deixou a empresa perto das últimas posições do grupo.

Por que a Apple anda na contramão das ações de chips

A razão para a divergência é relativamente simples. A maioria das megacaps de tecnologia gasta pesadamente em infraestrutura de IA, mas a Apple permanece em grande parte à margem dessa corrida e concentra esforços naquilo que historicamente faz melhor: criar produtos capazes de empolgar consumidores, como o novo iPhone dobrável Duo.

Com a visão de Wall Street sobre os investimentos em IA aparentemente em constante mudança, as ações da empresa se tornaram a alternativa preferida dos investidores para manter exposição às gigantes de tecnologia e, ao mesmo tempo, evitar parte das oscilações do grupo.

“A Apple é um hedge de alta liquidez contra a volatilidade da IA e é uma ótima posição para quem começa a se preocupar com IA, mas ainda quer exposição à tecnologia”, afirmou Jordan McCall, gestor sênior de portfólio da Russell Investments, que administra US$ 434 bilhões em ativos e detém ações da empresa em várias carteiras. “A Apple é uma opção de segurança quando o mercado fica nervoso.”

A divergência ficou clara na quinta-feira, quando a Apple chegou a subir 1% e foi a única ação das Sete Magníficas em alta. O mercado mais amplo caiu, puxado pelas fabricantes de chips, depois que os resultados da Lam Research e da Meta levantaram dúvidas sobre os gastos com IA.

Os investidores buscam segurança porque o sentimento em torno da IA muda muito rapidamente. As ações das empresas que mais gastam, como Microsoft, Amazon, Alphabet e Meta, assim como as fabricantes de chips que estão no centro da infraestrutura de IA, sobem e caem conforme Wall Street debate quando — e se — as centenas de bilhões de dólares em investimentos de capital vão gerar retornos expressivos. A Apple apresenta correlação cada vez mais negativa com as ações de semicondutores e frequentemente segue na direção oposta à de outras megacaps.

Essa dinâmica ficou evidente na semana passada, quando preocupações com a dívida da provedora de computação em nuvem CoreWeave provocaram vendas generalizadas de ações ligadas à IA. O SOX despencou mais de 11%, na pior semana desde abril de 2025, e um índice das Sete Magníficas recuou 3,1%. A Apple, por sua vez, avançou 2% depois que a empresa afirmou que a demanda pelo Duo era “nada menos que extraordinária”.

“Se as hyperscalers tiverem mais notícias ruins, faria sentido vender o SOX e usar os recursos para comprar Apple”, afirmou Michael Matousek, chefe de operações da U.S. Global Investors. “A Apple é mais uma aposta defensiva porque não tem exposição aos temas que movimentam as ações de chips e, diante de como esse tipo de operação com pares se tornou pronunciado, é muito mais fácil simplesmente seguir o momentum. Eu não iria contra essa tendência.”

A correlação de 40 dias da Apple com o índice de chips está negativa desde o início de julho e no nível mais extremo desde o início da série de dados, em 1994. Em uma janela de 10 dias, a Apple apresenta correlação negativa de 90% com o índice de chips, segundo Jonathan Krinsky, estrategista-chefe de análise técnica de mercado da BTIG.

A forte geração de fluxo de caixa livre da Apple e o crescimento resiliente dos lucros ajudam a empresa a se destacar, afirmou McCall. Microsoft, Amazon, Alphabet e Meta registraram forte queda no fluxo de caixa livre, que em alguns casos chegou a ficar negativo, devido aos investimentos em infraestrutura de IA. E, embora as fabricantes de chips apresentem crescimento expressivo por enquanto, há receio de que os lucros despenquem caso esses gastos diminuam.

O que pode interromper a alta da Apple

As principais preocupações dos acionistas da Apple são o crescimento mais lento que o de outras gigantes de tecnologia e a forte expansão da avaliação da empresa no mercado acionário. A companhia deve divulgar em algumas semanas os resultados do quarto trimestre fiscal, e a receita deve crescer cerca de 15% no ano, bem abaixo do setor de tecnologia como um todo, segundo dados da Bloomberg Intelligence. Além disso, a expectativa é que o ritmo desacelere para 9,7% no ano fiscal de 2027 e 5,5% no ano fiscal de 2028.

As ações, por sua vez, são negociadas a 36 vezes o lucro estimado para os próximos 12 meses, o maior múltiplo desde janeiro de 2008. Isso representa o dobro da avaliação da Nvidia e fica bem acima dos múltiplos do índice Nasdaq 100, fortemente concentrado em tecnologia, e do S&P 500.

Essa combinação pode dificultar a continuidade do desempenho superior da Apple, especialmente se a percepção dos investidores sobre as grandes empresas que gastam em IA e as fabricantes de chips voltar a melhorar.

“Como o SOX acaba de registrar uma correção de 16% e a AAPL está em máximas históricas, acreditamos que uma recuperação do SOX provavelmente coincidirá com uma queda da AAPL, no mínimo em direção à média móvel de 50 dias”, escreveu Krinsky, da BTIG, em 19 de outubro, referindo-se à média móvel de 50 dias da Apple, que está 4,7% abaixo do preço de fechamento mais recente da ação.

Há precedentes claros para esse tipo de reversão. Ainda em agosto, a melhora do sentimento em relação às apostas ligadas à IA impulsionou as ações de Microsoft, Amazon e Alphabet, ao passo que a Apple enfrentou dificuldades.

“Eu ficaria surpreso se não víssemos outro período de entusiasmo com IA que levasse a uma recuperação das fabricantes de chips, e é bastante razoável e plausível imaginar que esse padrão se repita”, afirmou McCall. “Mais apetite por risco em IA significaria menos apetite por risco na Apple.”

A Tesla reduziu os planos de gastos depois que os investimentos no último trimestre ficaram abaixo das expectativas, o que lança dúvidas sobre os esforços de Elon Musk para transformar a fabricante de veículos elétricos em uma empresa de IA e robótica.

  •  

Novo teto de receita abre a porta para quem está no Simples virar MEI. Compensa fazer a mudança?

Sua empresa está no Simples Nacional e fatura R$ 10 mil por mês, ou seja, R$ 120 mil por ano. Ser enquadrada como MEI nem passava pela sua cabeça, afinal, o teto de faturamento do microempreendedor individual é mais baixo, de R$ 81 mil por ano. Mas isso até agora.

Na semana passada, o Congresso aprovou – e o presidente Luiz Inácio Lula da Silva sancionou nesta quarta-feira (21) – uma mudança que eleva o limite de receita do MEI para R$ 110 mil a partir de 2027 e para R$ 140 mil de 2028 em diante.

Além disso, o número de empregados que o microempreendedor pode contratar também aumentou de um para dois.

E isso abre caminho para que uma guia mensal de cerca de R$ 86 – valor que um MEI recolhe atualmente – se torne possível. É uma grande diferença em comparação com os R$ 600 que um prestador de serviços com o faturamento citado paga no Simples.

A pergunta é inevitável: vale a pena fazer o “downgrade”? Ou seja, rebaixar o regime de enquadramento da sua empresa?

Em valor de imposto, a resposta é clara: e é “sim”. Mas a guia mais barata é só uma parte dessa análise que deve ser considerada.

Quanto você pagaria saindo do Simples para o MEI

Agora, vem dar uma espiada na diferença entre estar no Simples ou no MEI – para o seu bolso.

Adriano Santos, advogado e contador do Bergamini Advogados, simulou como será a situação de uma empresa do setor de serviços com faturamento de R$ 10 mil por mês a partir de 2028, quando o teto do MEI será de R$ 140 mil por ano (R$ 11.666,67 por mês).

Ele considerou uma empresa enquadrada no Anexo III do Simples, com alíquotas mensais começando em 6% sobre a receita bruta e chegando a 33% (para as que faturam entre R$ 3,6 milhões e R$ 4,8 milhões). Na nossa simulação, o imposto pago todo mês na guia única – o DAS – é de 6%.

Para a tributação do MEI, Santos considerou os custos vigentes atualmente: uma taxa única de R$ 86,05 por mês. Esse valor é atualizado todos os anos, conforme a variação do salário mínimo. Por isso, imagina-se que ele será maior do que isso em 2028, mas não é possível antecipar o valor. Veja os resultados:

table visualization

As contas mostram que, por ano, a empresa enquadrada no Simples tem um custo de R$ 7.200 em impostos, contra R$ 1.032,60 que teria se fosse MEI. É o equivalente a uma economia de R$ 6.167,40 por ano.

Se o negócio faturar o máximo permitido aos microempreendedores a partir de 2028, a economia sobe para R$ 7.367,40 por ano – enquanto o custo tributário cairia de R$ 8.400 anuais no Simples para os mesmos R$ 1.032,60 no MEI.

Migrar do Simples para o MEI sempre vale a pena?

Embora a redução de custos seja muito atraente, há outros fatores a considerar por quem está pensando em fazer o “downgrade“. O primeiro: essa porta não está aberta para qualquer empresa.

Por exemplo: só pode ser MEI quem é um empresário individual. Se você tem uma sociedade – uma limitada, por exemplo – no Simples, não pode migrar diretamente, ressalta Santos.

A migração também depende da atividade da sua empresa. Nem toda ocupação permitida no Simples é liberada no MEI, que possui uma lista de aproximadamente 400 atividades (disponível para consulta no Portal do Empreendedor).

Profissões regulamentadas, como advogado, médico e engenheiro, em geral ficam de fora. Mas muitas outras têm trânsito livre, como cabeleireiro, manicure, eletricista, técnico de manutenção de computadores, fotógrafo e por aí vai.

Santos destaca ainda que, para virar MEI, o empresário do Simples não pode ter filial nem participar de outra empresa como sócio ou titular.

Há também uma regra de calendário. O limite é verificado pelo faturamento do ano anterior ao do enquadramento.

Santos calcula que quem faturar R$ 120 mil em 2026, por exemplo, não poderá entrar no MEI em 2027, porque estará acima do novo teto de R$ 110 mil.

Já se o faturamento de 2027 for de até R$ 140 mil, dá para pedir para entrar no regime em 2028, quando esse será o valor do teto.

Peso da reforma tributária

O empreendedor também deve analisar as perspectivas de crescimento da sua empresa. Como MEI, ele poderá ter até dois empregados, recebendo salário mínimo ou o piso da categoria. O Simples, por sua vez, não tem limite geral de funcionários.

E se acabar passando do teto de faturamento, a regra atual dá ao MEI uma tolerância de 20%: o excesso é tributado como Simples e o desenquadramento como microempreendedor vale no ano seguinte.

Acima de 20%, a tributação adicional pega o ano inteiro, desde janeiro. Quem já fatura muito perto dos novos limites pode ficar exposto.

Outro ponto importante envolve uma novidade da reforma tributária. As empresas do Simples poderão optar pelo “regime híbrido”, que permite recolher aqueles novos impostos – o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) – fora da guia única.

Com isso, passarão a gerar créditos de IBS e CBS para seus clientes empresariais (B2B) e também poderão recuperar esses dois impostos das suas próprias compras de insumos e serviços.

Para os MEIs, essa possibilidade não existe. “Isso pode reduzir a competitividade de quem é MEI e vende para outras empresas”, diz Santos.

Um último aspecto diz respeito ao futuro do próprio empreendedor: aposentadoria. A guia do MEI já inclui o INSS. No Simples, o empresário recebe pró-labore – o “salário” do empreendedor – e recolher INSS por conta própria, senão não tem essa garantia.

Como decidir

Santos afirma que a ampliação do teto poderá beneficiar empreendedores que desejam manter seus negócios em uma categoria simplificada, mas alerta que migrar para o MEI não será sempre a melhor escolha.

“Cada negócio deve avaliar sua realidade financeira, o perfil dos clientes, as necessidades operacionais, a previsão de crescimento e as regras de enquadramento”, orienta.

Lembre-se de buscar o apoio de um profissional especializado – como o seu contador – para comparar os cenários e identificar a alternativa mais adequada.

  •  

Argentina privatiza empresa de saneamento em vitória para Milei

A Argentina escolheu o vencedor da disputa pela participação de 90% que o governo detém na empresa responsável pelo abastecimento de água e pelo saneamento de Buenos Aires.

O negócio, de US$ 340 milhões, representa uma vitória para a agenda de privatizações do presidente Javier Milei, após um revés em uma licitação ferroviária.

O governo informou nesta quinta-feira que venderá sua participação na Agua y Saneamientos Argentinos a um consórcio formado por empresas argentinas e brasileiras. O contrato será assinado no próximo mês.

A privatização tem valor simbólico para Milei, que tenta desmantelar políticas econômicas intervencionistas consolidadas ao longo de anos pela dinastia política Kirchner.

O presidente libertário pretende disputar um segundo mandato no próximo ano, em meio a dúvidas sobre os resultados de sua experiência de livre mercado.

O ex-presidente Néstor Kirchner cancelou, em 2006, a concessão do serviço de água de Buenos Aires a um grupo liderado por uma empresa francesa e criou a estatal AySA para assumir a operação.

A medida foi uma das que marcaram o início de um período em que investidores perderam a confiança nas garantias jurídicas da Argentina. O governo também perdeu uma arbitragem internacional relacionada à empresa, cujo acordo foi concluído em 2019.

Um dia antes da conclusão do acordo envolvendo a AySA, um conglomerado controlado pelo bilionário mexicano Germán Larrea desistiu da disputa pela concessão de uma rede estatal de ferrovias de carga.

O Grupo México SAB, que contava com apoio de interesses americanos, havia manifestado preocupação com o modelo operacional escolhido pelo governo Milei. A decisão de abandonar a disputa evidencia os resultados mistos da agenda de privatizações do presidente até agora.

As privatizações eram um dos pilares do programa econômico de Milei quando ele chegou ao poder, há quase três anos. Mas o processo tem enfrentado obstáculos. Em 2024, parlamentares se recusaram a autorizar a venda de diversas empresas, incluindo a petrolífera estatal YPF SA, a companhia aérea nacional e o banco estatal.

Milei conseguiu concluir algumas operações. Na primeira delas, o governo vendeu a empresa de engenharia Impsa.

Também está desmobilizando a Enarsa, sua estatal de energia, por meio da venda de ativos individualmente. Em junho, a Enarsa vendeu sua participação na operadora de linhas de transmissão de energia Transener por US$ 356 milhões.

Em determinado momento, o plano de privatização da AySA previa uma oferta pública inicial de ações (IPO, na sigla em inglês), com a venda de parte dos papéis na bolsa, mas a proposta não foi adiante.

Ofertas de ações têm sido raras durante o governo Milei. No início deste mês, investidores da geradora de energia YPF Luz também desistiram de um IPO e optaram por uma venda privada.

  •  

Reta final da eleição: Ibovespa cai 1% e fecha no menor patamar desde 2 de outubro

O Ibovespa caiu nesta quinta-feira (22), na reta final da eleição, acompanhando as pesquisas e a queda das bolsas no exterior. O índice fechou em baixa de 1,15%, aos 204.120 pontos, no menor patamar desde 02 de outubro, pré-primeiro turno (quando encerrou em 192.115 pontos).

Em direção oposta, o dólar comercial avançou 0,22%, a R$ 5,04.

Pesquisas eleitorais, temporada de balanços do terceiro trimestre e exterior disputaram a atenção do mercado nesta sessão. A três dias do segundo turno, o levantamento PoderData/AYA mostrou o candidato Flávio Bolsonaro (PL) com 51% das intenções de voto e o presidente Luiz Inácio Lula da Silva (PT) com 49%.

O resultado mostra uma aproximação dos presenciáveis. Na rodada anterior, divulgada na segunda-feira, Flávio tinha 52% e Lula, 48%.

Na Indexa/Broadcast, também reportada nesta manhã, Flávio caiu de 51% para 50,6% das intenções, enquanto Lula subiu de 49% para 49,4%. Na noite de hoje, a partir das 19h, chegam os (tão aguardados) números do Datafolha.

Segundo Gustavo Assis, CEO da Asset, os levantamentos até agora limitam a confiança dos investidores nas apostas eleitorais que impulsionaram os ativos após o primeiro turno.

Ele afirma que, para sustentar a valorização vista nas últimas semanas, o mercado precisa ver, além do resultado das urnas, propostas fiscais críveis, com condições de serem executadas. Em outubro, o índice ainda sobe mais de 8%.

Na sessão, só 16 das 76 ações do índice subiram, lideradas por BB Seguridade (BBSE3). Do lado negativo, a Marfrig (MBRF3) puxou as perdas, com queda superior a 6%. Os papéis do frigoríficos apareciam entre os mais alugados do mercado em outubro. Usiminas e Embraer (EMBJ3) vinham na sequência, com desvalorização acima de 4%.

As ações da Magazine Luiza (MGLU3), que disparam 71% em outubro, também apresentaram movimento de realização de lucros e caíram cerca de 2%. Nas últimas semanas, o papel ganhou embalo em meio às expectativas de juros mais baixos trazerem alívio financeiro para varejista.

Danielle Lopes, analista da Suno Research, acredita que o mercado possa passar por uma volatilidade relevante após o segundo turno, por conta de incertezas sobre o resultado.

“Nesta semana, notei mais investidores atrás de proteção, comprando opções de venda (derivativos que ganham quando o mercado cai). Um movimento contrário ao visto no primeiro turno, em que o fluxo era na direção de opções de compra (que trazem ganhos turbinados quando o mercado sobe)”, comenta Danielle.

No exterior, o S&P 500 caiu 1,2%, a 7.663 pontos, em meio a preocupações com as empresas de tecnologia. A Meta afundou 7% mesmo com a receita tendo superado as expectativas. Os investidores seguem preocupados com os pesados investimentos em bens de capital que essas empresas terão de fazer nos próximos anos.

Em meio à aversão ao risco, investidores recorreram aos títulos da dívida americana. Os juros dos títulos de 10 anos do governo dos EUA recuaram 0,19 ponto percentual, para 4,96%, no menor patamar em um mês.

  •  

Como o aluguel de ações ajudou a dar impulso a empresas na bolsa brasileira com o resultado das eleições

O recente movimento de alta de ações na bolsa brasileira guarda relação com expectativas para as eleições. Até aí, isso fica claro com o movimento do Ibovespa a cada pesquisa eleitoral divulgada. Porém, não é só da maneira mais evidente, ou seja, em meio a uma perspectiva de mudança de governo.

Tem um fator indireto: o quadro de alto endividamento das empresas.

A crise de muitas companhias abertas, como redes de varejo que dependem do consumo e sofrem com juros nos maiores níveis em duas décadas, é um prato cheio para o investidor que atua como “vendedor a descoberto”, também conhecido no mercado como “short seller“. Esse tipo de estratégia de investimento obtém ganhos com a queda dos preços de ativos.

Como o nome sugere, basicamente, se trata de vender algo que o investidor não tem para tentar recomprar esse ativo mais barato no futuro – dada a expectativa de queda no preço. A diferença entre os valores de venda e de recompra é o lucro – ou o prejuízo – de quem faz esse tipo de negociação.

Se o papel cai, portanto, o vendedor a descoberto tem ganho. Mas se a ação sobe, ele perde com a operação. Para montar esse tipo de posição, o interessado “aluga” o ativo de quem detém a ação.

table visualization

O problema para esse investidor se dá quando a ação passa a subir – afinal, ele terá que comprar o papel lá na frente. Quando isso acontece, muitos que estão “vendidos” precisam correr para comprar o papel e evitar acumular prejuízo.

E é esse movimento de cobertura de “posições vendidas” que pode estar empurrando para cima várias ações na bolsa atualmente.

Após o primeiro turno no último dia 4 de outubro, muitas companhias endividadas passaram a ver as cotações em alta em meio à uma mudança de expectativas sobre um esperado ajuste fiscal no futuro. Medidas de contenção de gastos públicos poderiam levar a juros menores em 2027.

Na segunda-feira (19) desta semana, ações do Azzas 2154, da Casas Bahia e da MRV, que possuem altos índices de aluguel de ações, viveram uma sessão de fortes elevações.

As ações do Azzas (AZZA3), por exemplo, subiram 13,25%. As da MRV (MRV3) tiveram alta de 10,94%, enquanto as da varejista de móveis e eletrodomésticos (BHIA3) avançaram 4,39%.

Os três papéis fazem parte da lista das 10 ações com mais posições vendidas atualmente – sim, esses dados são conhecidos.

Um terço das ações em circulação da Casas Bahia está nas mãos de quem tomou o papel emprestado. O vendedor a descoberto paga, em média, 32% ao ano pelo aluguel, segundo dados da B3.

A varejista, que pediu recuperação judicial em agosto, lidera o ranking das ações mais alugadas da bolsa brasileira, tanto em termos de taxa de aluguel quanto do percentual de ações alugadas em relação ao volume total de papeís em circulação (free float), que alcança 33,4%.

Nos últimos meses, movimentos de cobertura de posições podem ter ajudado a turbinar as valorizações. O papel da Casas Bahia tinha cotação de R$ 0,40 em 28 de agosto e passou a R$ 1,14 em 16 de outubro: uma alta de 185%.

No caso das incorporadoras, os números de valorização também sugerem que o movimento aconteceu. A MRV tinha 19,3% do free float vendido em 4 de setembro, com índice de 28,2% ao ano de aluguel.

Em outubro, a alta da ação já alcança 47,7%. Na sexta-feira da semana passada, os dados da B3 passaram a mostrar 17,3% do free float alugado e uma taxa de 6,60%. A queda forte do custo do aluguel é compatível com o movimento de investidores “vendidos” em busca da recompra, para devolverem as ações.

Recuperação judicial torna aluguel mais caro

No grupo das 20 ações em que o custo do aluguel supera 4% ao ano não é raro ver uma fatia de dois dígitos das ações em circulação emprestadas. É nesse grupo em que mora o risco de uma corrida para cobrir posições se as cotações subirem.

Se considerarmos apenas ações com saldo alugado de pelo menos R$ 10 milhões, seis das 20 ações com aluguel mais caro são empresas em recuperação judicial ou extrajudicial.

table visualization

Nesses papéis, a taxa alta reflete dois fatores: a alta demanda de quem aposta na queda, mas também a escassez de ações disponíveis para empréstimo.

A Casas Bahia é o exemplo mais nítido. A varejista pediu recuperação judicial em 16 de agosto, com R$ 17,3 bilhões em dívidas, depois de um prejuízo de R$ 10,1 bilhões no segundo trimestre. O percentual de ações em circulação já vinha encolhendo: somavam apenas 17,89% do capital da companhia.

Com pouca ação para emprestar e muita gente querendo vender a descoberto para apostar na queda do preçox, o aluguel chegou a um custo de 32% ao ano.

No caso da petroquímica Braskem, o aluguel com taxa de 24% ao ano reflete a desconfiança de investidores diante dos problemas que levaram a companhia ao pedido de recuperação extrajudicial no fim de agosto, para reestruturar R$ 10,9 bilhões em dívidas.

Mas não são só de companhias endividadas que vive o short selling. Na varejista de moda Azzas 2154, a estratégia vendida tem origem diferente.

As posições passaram a ser montadas a partir da colisão entre os principais sócios. Em setembro de 2026, os acionistas controladores Alexandre Birman e Roberto Jatahy fecharam um acordo para cindir e separar novamente a companhia em duas empresas independentes listadas na B3. A conclusão do processo está prevista para o 1º trimestre de 2027.

Como funciona o aluguel de ações

Quando um investidor quer tentar ganhar com uma potencial queda de preços, ele pega emprestado os papéis de alguém que os tenha na carteira.

Para isso, paga uma taxa anual sobre o valor do ativo. Digamos, por exemplo, que um investidor aceitou pagar 5% anuais para alugar uma ação e decidiu devolver os papéis depois de dois meses.

A taxa bruta para o período, considerando que a B3 só conta os dias úteis, vai alcançar 0,8165%. O cálculo do aluguel é apurado dia a dia com base no fechamento das ações na bolsa.

Na estratégia vendida, como a cotação não pode cair mais que 100%, esse é o limite de lucro possível. Para cima, porém, teoricamente não há limite: se o preço da ação subir mais de 100%, a perda do investidor passa a superar o ganho máximo que ele poderia ter obtido.

Para prevenir excessos, existe um mecanismo de segurança estabelecido pela bolsa, conhecido como “chamada de margem”. A B3, basicamente, exige garantias de quem toma ações emprestadas.

Quando o papel sobe, o investidor “vendido” precisa depositar mais garantia ou zerar a posição. Muitos zeram ao mesmo tempo, e a compra simultânea empurra o preço ainda mais para cima.

Quando há um número muito grande de gente querendo cobrir as posições, pode ocorrer o que é conhecido como “short squeeze“, ou aperto dos vendidos. Nesse caso, a onda de investidores que vão às compras acaba impulsionando ainda mais as altas.

O problema é que boa parte desse empurrão artificial pode ser revertido ao longo das semanas seguintes.


  •  

Rio Tinto fecha acordo com estatal chinesa para fornecer minério de ferro

A compradora estatal de minério de ferro da China e a Rio Tinto Group fecharam um acordo plurianual para o fornecimento da matéria-prima usada na fabricação de aço, ampliando a lista de contratos firmados pelo grupo com grandes produtores globais.

A China Mineral Resources Group e a Rio Tinto chegaram ao acordo de longo prazo no início deste mês, segundo pessoas a par do assunto, que pediram anonimato por se tratar de uma questão privada. O contrato cobrirá o período de novembro deste ano a maio de 2028, disseram as pessoas.

A CMRG ampliou rapidamente a influência no mercado global de minério de ferro desde que foi criada, em 2022, para consolidar as compras das siderúrgicas chinesas e aumentar o poder de negociação delas com os principais fornecedores.

A Bloomberg publicou em setembro que a CMRG havia orientado algumas usinas a suspender as compras do Pilbara Blend, da Rio Tinto, quando as negociações contratuais com a mineradora chegaram a um ponto crítico.

A China é, com ampla vantagem, a maior importadora mundial de minério de ferro e compra a maior parte das cargas da Austrália e do Brasil, os maiores produtores, para abastecer a gigantesca indústria siderúrgica do país. Os preços de referência da commodity caíram cerca de 15% neste ano e recentemente recuaram para menos de US$ 90 por tonelada em Singapura.

Nesta quinta-feira, os contratos futuros chegaram a cair 1,7%, para US$ 89,45 por tonelada, antes de reduzir as perdas.

“A Rio Tinto mantém um relacionamento longo e bem-sucedido com nossos clientes na China”, afirmou a empresa à Bloomberg, sem comentar as negociações comerciais.

A CMRG não comentou de imediato.

As negociações com a CMRG têm se mostrado difíceis para as principais rivais australianas da Rio Tinto. Um impasse com a BHP Group durou meses até terminar com um acordo de um ano, válido até junho de 2027, que incluiu maior uso de preços denominados em yuan. A Fortescue, por sua vez, continua em negociações com a CMRG e alertou nesta semana que restrições às vendas podem pressionar os resultados do ano fiscal.

A CMRG também fechou um acordo com a Kumba Iron Ore, produtora ligada à Anglo American, válido de abril a março de 2027.

  •  

Carrefour vende imóveis ao Pátria e passará a pagar aluguel pelas lojas

O Carrefour Brasil vendeu 22 imóveis de sua rede ao Pátria Renda Urbana, fundo ligado à gestora Pátria Investimentos. O valor não foi divulgado oficialmente pela varejista.

Após a negociação, o Carrefour continuará usando os espaços para manter as lojas em funcionamento, mas passará a pagar aluguel ao novo proprietário.

A transação segue o modelo conhecido como sale and leaseback, em que uma empresa vende um imóvel e, em seguida, aluga o mesmo espaço para continuar utilizando-o. Com isso, o Carrefour recebe recursos pela venda dos imóveis, enquanto o fundo Pátria passa a ser dono das propriedades e recebe os pagamentos de aluguel.

O negócio foi submetido ao Conselho Administrativo de Defesa Econômica (Cade) e depende de aprovação do órgão, responsável por analisar operações que podem afetar a concorrência no Brasil.

A operação não envolve a transferência das atividades comerciais. O Carrefour continuará operando nos endereços mesmo após a venda dos imóveis.

Ao InvestNews, o Grupo Carrefour Brasil afirmou que a operação de sale and leaseback faz parte da estratégia da companhia para destravar valor de seu portfólio imobiliário. A empresa não informou como pretende utilizar os recursos obtidos com a transação.

Quem é o Pátria Investimentos

O mercado imobiliário representa cerca de 20% dos ativos sob gestão do Pátria, segundo relatório do BTG Pactual na última semana. A gestora também atua em áreas como crédito, infraestrutura e participações em empresas.

Para o BTG, uma melhora das condições econômicas na América Latina pode favorecer os negócios imobiliários do grupo, tanto pela captação de recursos quanto pela valorização dos ativos.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Desconto do INSS no 13º salário: veja tabela e cálculo do pagamento de 2026

O desconto do INSS no 13º salário segue a mesma tabela progressiva do holerite mensal, com alíquotas de 7,5% a 14% em 2026. A diferença está na forma de aplicação.

A contribuição é calculada sobre o valor bruto do 13º, separada do salário de dezembro, e aparece apenas na segunda parcela, que neste ano deve ser paga até 18 de dezembro.

Quem ganha R$ 3.000 por mês e trabalhou o ano inteiro terá R$ 248,60 de INSS descontados da gratificação de fim de ano. Como esse salário está isento de Imposto de Renda, o INSS é o único desconto obrigatório.

Tabela do desconto do INSS no 13º salário em 2026

As faixas foram reajustadas em janeiro pela Portaria Interministerial MPS/MF nº 13, que elevou o teto de contribuição de R$ 8.157,41 para R$ 8.475,55. A primeira faixa acompanha o salário mínimo de R$ 1.621.

Valor do 13ºAlíquotaParcela
a deduzir
Até R$ 1.621,007,5%–
De R$ 1.621,01 a R$ 2.902,849%R$ 24,32
De R$ 2.902,85 a R$ 4.354,2712%R$ 111,40
De R$ 4.354,28 a R$ 8.475,5514%R$ 198,49

Cada alíquota incide só sobre a parte do valor que cabe naquela faixa. A parcela a deduzir serve de atalho. Multiplica-se o 13º bruto pela alíquota da faixa em que ele se encaixa e subtrai-se o valor da última coluna. O resultado coincide com o cálculo faixa a faixa, com diferença de centavos por arredondamento.

Como o desconto aparece nas duas parcelas

O 13º pode ser pago em duas vezes. A primeira parcela, que deve sair até 30 de novembro, corresponde à metade do salário do mês anterior e chega sem nenhum desconto.

A segunda parcela concentra a conta inteira. O INSS é calculado sobre o 13º integral, sem abater o adiantamento, e todo o valor sai da segunda metade. Por isso ela é sempre menor que a primeira.

O prazo legal é 20 de dezembro. Como a data cai em um domingo em 2026, o pagamento deve ser antecipado para sexta-feira, dia 18. A empresa tem o mesmo prazo para recolher a contribuição do 13º, ao contrário da folha mensal, cujo recolhimento vence no dia 20 do mês seguinte.

Além do INSS, a segunda parcela pode ter retenção de Imposto de Renda, calculado também à parte do salário mensal. A contribuição previdenciária descontada reduz a base do imposto. Quem ganha até R$ 5 mil por mês está isento.

Quem é demitido recebe o 13º proporcional na rescisão, também com o INSS calculado à parte do saldo de salário.

Por que o 13º não é somado ao salário de dezembro

O cálculo separado reduz o desconto. Um trabalhador com salário de R$ 3.000 paga R$ 248,60 de INSS sobre o salário de dezembro e outros R$ 248,60 sobre o 13º, num total de R$ 497,20. Se os dois valores fossem somados, os R$ 6.000 cairiam na faixa de 14% e o desconto subiria para R$ 641,51, R$ 144,31 a mais.

O teto também vale para cada base em separado. Quem ganha acima de R$ 8.475,55 tem R$ 988,09 descontados do salário de dezembro e mais R$ 988,09 do 13º.

Exemplos de cálculo do desconto do INSS no 13º salário

13º integral com salário fixo

Salário de R$ 3.000, com o ano inteiro trabalhado. O valor passa pelas três primeiras faixas.

  1. 7,5% sobre R$ 1.621,00, que resulta em R$ 121,58
  2. 9% sobre R$ 1.281,84, que resulta em R$ 115,37
  3. 12% sobre R$ 97,16, que resulta em R$ 11,66

Pela fórmula, R$ 3.000 × 12% menos R$ 111,40 dá R$ 248,60. A alíquota efetiva fica em 8,29%, abaixo dos 12% da faixa.

A primeira parcela é de R$ 1.500. A segunda, de R$ 1.251,40. O 13º líquido soma R$ 2.751,40.

13º proporcional

Um funcionário admitido no início de maio, com salário de R$ 4.000, tem direito a 8/12 do benefício, de maio a dezembro. Conta como mês inteiro aquele em que trabalhou pelo menos 15 dias.

O 13º bruto é de R$ 2.666,67 (R$ 4.000 ÷ 12 × 8). O valor fica na faixa de 9%. O cálculo é R$ 2.666,67 × 9% menos R$ 24,32, o que dá R$ 215,68 de INSS e R$ 2.450,99 líquidos.

Com horas extras ou comissões

A média das verbas variáveis do ano entra na base. Um empregado com salário fixo de R$ 2.500 e média de R$ 1.000 em horas extras tem 13º bruto de R$ 3.500. O desconto é R$ 3.500 × 12% menos R$ 111,40, igual a R$ 308,60.

Quando os valores de dezembro alteram a média, a empresa acerta a diferença do 13º e da contribuição até 10 de janeiro.

Salário acima do teto

Com salário de R$ 15.000, o desconto para em R$ 988,09, o máximo possível em 2026. Isso representa 6,59% do 13º.

  •  

IA nas eleições: como automatizar dados e criar vídeos

Neste episódio de “IA: Modo de Usar“, Pedro Burgos ensina como usar ferramentas avançadas como Claude Code e Codex para analisar dados complexos das eleições. Acompanhe o passo a passo para cruzar informações do TSE com redes sociais, gerar gráficos interativos e criar vídeos completos com narração automatizada via ElevenLabs.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Dívida do Brasil em R$ 11 tri: por que o país preocupa tanto?

A dívida pública brasileira atingiu a marca histórica de R$ 11 trilhões, mas o verdadeiro alerta está na trajetória desse crescimento e no custo elevado dos juros. Neste episódio de “Desafios do Brasil“, Alexandre Versignassi explica por que a situação fiscal do país preocupa mais do que a de nações desenvolvidas e como a revisão de gastos do Estado é essencial para destravar o futuro da nossa economia. Assista ao vídeo para entender os riscos e as soluções em jogo.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Tesouro Direto hoje: com alta volatilidade, taxas prefixadas sobem, mas IPCA+ longos caem

As taxas dos títulos prefixados do Tesouro Direto subiram nesta quinta-feira (22) em relação ao fechamento de quarta-feira (21). Entre os papéis atrelados à inflação, o movimento ficou dividido.

O vencimento mais curto do IPCA+, o de 2032, subiu um pouco, mas os longos — com prazos de 2040 e 2050, além de todos os papéis do Renda+ — recuaram.

Prefixados pagam um pouco mais

A alta nos prefixados ficou entre 0,07 e 0,09 ponto percentual. Quando a taxa sobe, o preço do título cai. Quem vende antes do prazo recebe menos, e quem compra agora trava uma remuneração maior se levar até o vencimento.

O Tesouro Prefixado 2029 abriu a sessão com taxa de 12,75% ao ano. O Prefixado 2032 oferece 12,94%. O Prefixado com Juros Semestrais 2037 está em 12,97%.

Confira todas as taxas clicando aqui.

Na inflação, a ponta longa foi na contramão

O maior movimento entre os títulos atrelados ao IPCA foi o do Tesouro IPCA+ 2050. A taxa recuou de IPCA + 6,71% para IPCA + 6,63% ao ano.

Os RendA+ e os Educa+ mais longos seguiram a mesma direção, com quedas de poucos centésimos. O IPCA+ 2032 e os Educa+ mais curtos subiram levemente, como os prefixados.

O pano de fundo da eleição

O segundo turno da eleição presidencial acontece no domingo (25). Nas últimas sessões, o mercado tem reagido às pesquisas de intenção de voto.

A Quaest divulgada na quarta-feira mostrou Flávio Bolsonaro (PL) com 45% e Lula (PT) com 44%. O resultado configura empate técnico e mantém em jogo a possibilidade de virada em relação ao resultado do primeiro turno.

O que muda para quem já tem o título

Quem aplicou R$ 10 mil no Tesouro Prefixado 2032 na quarta-feira, às 18h, comprou cerca de 18,66 títulos. Pelo preço desta quinta, a aplicação vale R$ 9.963,81. Isso representa uma perda de R$ 36,19.

No sentido oposto, os mesmos R$ 10 mil aplicados no IPCA+ 2050 valem agora R$ 10.182,50. O ganho é de R$ 182,50. O valor maior se explica pelo prazo mais longo do papel.

Esses resultados só se concretizam se o título for vendido antes do vencimento. A conta não considera imposto de renda nem taxa de custódia. Quem mantém o papel até o fim recebe a taxa contratada na compra.

Título Rendimento anual Invest. mín. Preço unit. Vencimento
Tesouro Reserva 2036 SELIC R$ 1,00 R$ 11,135172 01/01/2036
Tesouro Selic 2031 SELIC + 0,0987% R$ 200,64 R$ 20.064,32 01/03/2031
Tesouro Prefixado 2029 12,75% R$ 7,71 R$ 771,04 01/01/2029
Tesouro Prefixado 2032 12,94% R$ 5,34 R$ 534,05 01/01/2032
Tesouro Prefixado com Juros Semestrais 2037 12,97% R$ 8,75 R$ 875,37 01/01/2037
Tesouro IPCA+ 2032 IPCA + 6,81% R$ 32,60 R$ 3.260,52 15/08/2032
Tesouro IPCA+ com Juros Semestrais 2037 IPCA + 6,85% R$ 46,16 R$ 4.616,98 15/05/2037
Tesouro IPCA+ 2040 IPCA + 6,69% R$ 19,60 R$ 1.960,39 15/08/2040
Tesouro IPCA+ com Juros Semestrais 2045 IPCA + 6,69% R$ 45,75 R$ 4.575,77 15/05/2045
Tesouro IPCA+ 2050 IPCA + 6,63% R$ 10,44 R$ 1.044,46 15/08/2050
Tesouro IPCA+ com Juros Semestrais 2060 IPCA + 6,64% R$ 44,46 R$ 4.446,27 15/08/2060
Tesouro RendA+ Aposentadoria Extra 2030 IPCA + 6,73% R$ 21,76 R$ 2.176,97 15/12/2049
Tesouro RendA+ Aposentadoria Extra 2035 IPCA + 6,68% R$ 15,86 R$ 1.586,83 15/12/2054
Tesouro RendA+ Aposentadoria Extra 2040 IPCA + 6,61% R$ 11,66 R$ 1.166,60 15/12/2059
Tesouro RendA+ Aposentadoria Extra 2045 IPCA + 6,58% R$ 8,55 R$ 855,07 15/12/2064
Tesouro RendA+ Aposentadoria Extra 2050 IPCA + 6,56% R$ 6,26 R$ 626,59 15/12/2069
Tesouro RendA+ Aposentadoria Extra 2055 IPCA + 6,56% R$ 4,56 R$ 456,92 15/12/2074
Tesouro RendA+ Aposentadoria Extra 2060 IPCA + 6,56% R$ 3,33 R$ 333,17 15/12/2079
Tesouro RendA+ Aposentadoria Extra 2065 IPCA + 6,56% R$ 2,42 R$ 242,96 15/12/2084
Tesouro Educa+ 2027 IPCA + 6,74% R$ 40,27 R$ 4.027,40 15/12/2031
Tesouro Educa+ 2028 IPCA + 6,79% R$ 37,68 R$ 3.768,30 15/12/2032
Tesouro Educa+ 2029 IPCA + 6,80% R$ 35,28 R$ 3.528,59 15/12/2033
Tesouro Educa+ 2030 IPCA + 6,81% R$ 33,02 R$ 3.302,97 15/12/2034
Tesouro Educa+ 2031 IPCA + 6,82% R$ 30,91 R$ 3.091,36 15/12/2035
Tesouro Educa+ 2032 IPCA + 6,83% R$ 28,92 R$ 2.892,96 15/12/2036
Tesouro Educa+ 2033 IPCA + 6,84% R$ 27,06 R$ 2.706,95 15/12/2037
Tesouro Educa+ 2034 IPCA + 6,84% R$ 25,35 R$ 2.535,09 15/12/2038
Tesouro Educa+ 2035 IPCA + 6,82% R$ 23,78 R$ 2.378,76 15/12/2039
Tesouro Educa+ 2036 IPCA + 6,79% R$ 22,34 R$ 2.234,83 15/12/2040
Tesouro Educa+ 2037 IPCA + 6,75% R$ 21,03 R$ 2.103,17 15/12/2041
Tesouro Educa+ 2038 IPCA + 6,72% R$ 19,78 R$ 1.978,27 15/12/2042
Tesouro Educa+ 2039 IPCA + 6,69% R$ 18,61 R$ 1.861,68 15/12/2043
Tesouro Educa+ 2040 IPCA + 6,67% R$ 17,50 R$ 1.750,53 15/12/2044
Tesouro Educa+ 2041 IPCA + 6,66% R$ 16,44 R$ 1.644,21 15/12/2045
Tesouro Educa+ 2042 IPCA + 6,65% R$ 15,44 R$ 1.544,73 15/12/2046
Tesouro Educa+ 2043 IPCA + 6,64% R$ 14,51 R$ 1.451,65 15/12/2047
Tesouro Educa+ 2044 IPCA + 6,64% R$ 13,61 R$ 1.361,95 15/12/2048

Fonte: Tesouro Nacional. Taxas de 22/10/2026. Comparação com 21/10/2026, às 18h.

  •  

Porto no Panamá vira palco de disputa entre empresário e bilionário

Para o bilionário dos fundos de hedge Louis Bacon, as águas cristalinas e os canais fluviais cercados por florestas densas do Golfo de Chiriquí, no oeste do Panamá, são um refúgio ecológico. Para o empresário imobiliário John McKeown, o golfo é uma via de acesso a mercados potenciais para os produtos agrícolas valorizados da região e uma oportunidade para impulsionar a economia local.

Essas visões opostas estão no centro de uma disputa acirrada entre os dois americanos ricos, que afirmam defender os melhores interesses do Panamá.

O conflito gira em torno de um porto de US$ 260 milhões que McKeown pretende construir na costa do Pacífico do país, ao sul da cidade de David. A Ocean Pacific Investments, empresa liderada por McKeown, descreve o projeto, chamado Puerto Barú, como o primeiro porto “verde” do Panamá.

A instalação ajudaria a aliviar a pressão sobre os centros comerciais da Cidade do Panamá e integraria a região às rotas de comércio com a América do Norte e a Ásia. Chiriquí, com cerca de 500 mil habitantes, é considerada o celeiro do Panamá, com produção de alimentos como café, mamão e camarão.

A disputa chegou à Suprema Corte do Panamá, que analisa a aprovação ambiental do porto após uma ação contestatória de um grupo de organizações sem fins lucrativos locais.

O conflito já envolve denúncias e processos nas esferas civil e criminal contra algumas dessas entidades. O resultado determinará o destino de uma área preservada do Panamá, que recebeu poucos benefícios da riqueza concentrada na próspera capital do país.

Para Bacon, o projeto representa um risco inaceitável.

“Estou preocupado com o fato de que os responsáveis pelo projeto não têm experiência no desenvolvimento ou na operação de portos comerciais, mas estão propondo um grande porto em uma das áreas ambientalmente mais sensíveis do Panamá”, escreveu ele em comunicado à Bloomberg News. “Basta olhar o mapa para perceber que este não é um local adequado para esse empreendimento.”

A Ocean Pacific, por sua vez, afirma ter abordado os possíveis impactos ambientais e sugere que a campanha para impedir a construção do porto pode ser motivada por interesses pessoais.

“Se eu acreditasse que o Puerto Barú causaria danos significativos a uma parte do Panamá, um país que não apenas amo, mas que também considero minha casa, jamais teria comprometido meu tempo e meus recursos com o desenvolvimento desse projeto”, disse McKeown em comunicado.

A área em disputa fica entre os canais sinuosos que abrigam um quarto das florestas de mangue do Panamá. As árvores dos manguezais e seus densos sistemas de raízes protegem o litoral, servem de abrigo para a vida marinha e absorvem grandes quantidades de carbono.

A Ocean Pacific prevê a construção de um porto comercial com 124 hectares. Segundo a empresa, seria o maior investimento privado da história da província de Chiriquí.

A região se beneficiaria não apenas do aumento da atividade industrial, mas também do turismo, já que o projeto incluiria um píer para embarcações de lazer. Uma avaliação econômica encomendada pela companhia em 2021 estimou que o empreendimento poderia gerar mais de 1.100 empregos.

Seis organizações ambientais panamenhas afirmam que o porto e o consequente tráfego de navios cargueiros causariam danos irreversíveis ao ecossistema local, devido à poluição, à movimentação da água e ao bloqueio da luz solar.

Juan Carlos Monterrey Gómez, diretor-executivo da consultoria ambiental VANGLabs e ex-representante especial do Panamá para mudanças climáticas, afirmou que algum impacto ambiental é inevitável em um projeto desse porte. Monterrey não tem vínculo com os grupos contrários à construção.

Planos para novo porto provocam controvérsia no Panamá: o Puerto Barú fica próximo a enseadas ricas em biodiversidade e a manguezais de grande valor ambiental.

Um porta-voz da Ocean Pacific afirmou que a empresa “discorda veementemente” da alegação de que o porto provocará danos irreparáveis. Segundo ele, os possíveis impactos foram “amplamente estudados e tratados em detalhes” durante a análise ambiental, aprovada há dois anos. O porta-voz comparou o processo de avaliação ao realizado para projetos de infraestrutura nos Estados Unidos.

De acordo com a Ocean Pacific, a análise levou quatro anos e incluiu uma audiência pública com ampla participação. O site do projeto afirma que o porto foi concebido para atender a “altos padrões de sustentabilidade”, com painéis solares para suprir toda a demanda de energia e áreas destinadas exclusivamente à conservação.

O porta-voz também afirmou que a empresa sempre deixou claro que não opera portos diretamente e pretende estabelecer uma parceria com uma operadora especializada.

A Ocean Pacific continuou trabalhando no projeto enquanto a Suprema Corte analisa o caso. Mas também reagiu contra as organizações sem fins lucrativos, apresentando queixas criminais contra duas delas por calúnia, difamação e crimes contra a economia.

Pouco depois, as duas organizações informaram que suas contas bancárias haviam sido bloqueadas por ordem judicial. Sem conseguir pagar funcionários ou captar recursos, os grupos enfrentam dificuldades para se manter. Seus integrantes afirmam que as medidas também intimidaram outras entidades que poderiam se manifestar contra o empreendimento.

O caso está provocando um efeito inibidor semelhante ao associado às chamadas ações judiciais estratégicas contra a participação pública, conhecidas pela sigla em inglês SLAPP, que buscam intimidar críticos, afirmou Joana Abrego, ex-gerente jurídica e atual consultora externa do CIAM, uma das organizações afetadas.

A Ocean Pacific se recusou a comentar os processos em andamento.

Uma das razões pelas quais o CIAM e a outra organização acusada, a Adopta Bosque, conseguiram expressar uma oposição tão forte ao projeto foi o apoio de Louis Bacon.

O financista, de 70 anos, fez fortuna com seu fundo de hedge Moore Capital Management e destinou parte de seus recursos à compra de terras e a iniciativas de conservação em diferentes partes do mundo.

Ele é o 70º maior proprietário de terras dos Estados Unidos, segundo a publicação Land Report, e submeteu 94% de suas propriedades a servidões de conservação, um instrumento jurídico que proíbe permanentemente futuros empreendimentos nessas áreas.

O termo conservacionista sugere uma atuação discreta na proteção ambiental, mas esse não é o estilo de Bacon. Ele cofundou a Waterkeeper Alliance, organização sem fins lucrativos anteriormente liderada por Robert F. Kennedy Jr., que busca garantir o cumprimento das leis ambientais.

Por meio de sua organização filantrópica, a Moore Charitable Foundation, Bacon frequentemente adota uma postura ativista e trabalha com grupos locais para se opor a projetos próximos de suas propriedades, como uma fábrica de cimento na Carolina do Norte.

Ele também se envolveu em uma longa e acirrada disputa com Peter Nygard, empresário canadense da moda que caiu em desgraça, em um conflito relacionado a propriedades vizinhas nas Bahamas.

A disputa em torno do Puerto Barú também tem um componente pessoal.

Bacon é dono da Islas Secas, um resort ecológico com serviço all-inclusive situado em um arquipélago a cerca de 48 quilômetros a sudoeste do porto proposto. As diárias começam em US$ 3.500.

Ele afirma que, caso seja construído, o porto ficará suficientemente distante para não afetar diretamente sua ilha. No entanto, a dragagem e a perturbação dos habitats naturais teriam consequências ambientais em cadeia. Bacon nega estar combatendo o projeto para proteger seu hotel de luxo e afirma que seu compromisso com o Panamá permanecerá o mesmo mesmo que o porto seja construído.

Bacon classificou como extraordinária a ação judicial da Ocean Pacific contra as organizações ambientais.

“Nunca precisei apoiar defensores do meio ambiente que enfrentam penalidades criminais simplesmente por expressar preocupações sobre um projeto de desenvolvimento”, disse. “Usar o sistema judicial como arma contra denunciantes é abominável.”

Bacon pagou pessoalmente os custos jurídicos da Adopta Bosque e também ajudou a financiar a campanha mais ampla contra o projeto.

A iniciativa inclui uma petição on-line e um site que apresenta a missão das seis organizações sem fins lucrativos, com o apoio de quase quatro dezenas de entidades parceiras. Muitas delas já receberam recursos de Bacon para outras atividades.

Ele também financiou um plano alternativo para o porto, que propõe transferir o empreendimento cerca de 80 quilômetros a oeste, para a cidade de Puerto Armuelles. Sua fundação financiou ainda um estudo de impacto que estimou em aproximadamente US$ 30 milhões o custo ambiental do porto ao longo de 20 anos.

McKeown também tem vínculos pessoais com o Panamá. Ele mora no país parte do ano e afirmou que começou a se interessar pelo potencial de Chiriquí como polo marítimo durante uma pescaria em alto-mar. Na ocasião, o capitão precisou viajar sete horas para reabastecer a embarcação porque não havia um píer adequado na região.

O empresário tem experiência em conciliar negócios e conservação ambiental. Como presidente da Synergy Oil & Gas, empresa de energia de capital fechado na região de Los Angeles, ele ajudou a criar uma das maiores áreas úmidas protegidas da Califórnia em parceria com autoridades locais, concordando em desativar um campo de petróleo que estava em operação.

Antes de trabalhar na Synergy, McKeown atuou como corretor de imóveis e foi proprietário de vários pátios de contêineres e centros de logística. Ele afirmou ter levantado recursos para o Puerto Barú junto a diferentes investidores americanos, mas se recusou a identificá-los.

Bacon disse ter apresentado suas preocupações a autoridades panamenhas pessoalmente e por meio de sua fundação local. Também afirmou ter procurado a Ocean Pacific e se oferecido para ajudar a pagar estudos científicos adicionais e uma análise de modelagem costeira, mas não recebeu resposta.

Um porta-voz da Ocean Pacific afirmou que McKeown trocou e-mails com Trevor, filho de Bacon, e concluiu que novas análises duplicariam trabalhos já realizados. McKeown disse que Puerto Armuelles fica longe demais das áreas agrícolas da região para ser uma alternativa viável.

O ministro do Meio Ambiente do Panamá, Juan Carlos Navarro, afirmou em comunicado que a pasta é legalmente “obrigada a respeitar” a aprovação ambiental do Puerto Barú, concedida durante uma administração anterior. Segundo ele, o ministério cumprirá a decisão da Suprema Corte quando ela for anunciada.

Navarro se recusou a comentar os processos movidos pela Ocean Pacific contra as organizações não governamentais, mas disse que a natureza das ações deixou os funcionários do ministério “profundamente preocupados”.

“O Panamá é um país democrático”, afirmou. “No Ministério do Meio Ambiente, valorizamos e promovemos a participação ativa e vigorosa dos cidadãos, assim como as contribuições da sociedade civil e da comunidade científica para a gestão ambiental.”

Ativistas panamenhos afirmam que o projeto do porto expõe o que descrevem como uma contradição entre a reputação do Panamá como referência em conservação e proteção ambiental e o tratamento dado às organizações locais sem fins lucrativos.

“Organizações como a nossa estão por conta própria. Não temos instituições que nos protejam nessa situação”, disse Abrego. Dois ambientalistas contrários ao Puerto Barú se recusaram a falar publicamente por temerem pela própria segurança ao criticar a posição do Estado diante do projeto.

Essa contradição não é incomum, afirmou Monterrey, o ex-enviado para questões climáticas, considerando os interesses burocráticos complexos que dificultam a implementação de políticas públicas em muitos países.

Na avaliação dele, o porto provavelmente não proporcionará os benefícios prometidos por seus desenvolvedores ao Panamá.

“Esses grandes projetos geralmente são apresentados como geradores de empregos e desenvolvimento”, disse. “Mas muitas vezes provocam conflitos sociais, extraem riqueza das comunidades e transferem os retornos financeiros para outros lugares.”

Agora, cabe à Suprema Corte decidir se a Ocean Pacific terá a oportunidade de mudar essa percepção.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Excesso de regulação pode desestimular mercado de stablecoins no Brasil, diz diretor da Coinbase

A regulamentação do mercado de criptoativos pelo Banco Central pode trazer mais segurança aos investidores brasileiros. O excesso de exigências, porém, pode prejudicar a inovação e desestimular segmentos como o de stablecoins.

Essa é a avaliação de Fabio Plein, diretor regional para as Américas da Coinbase, que conversou nesta semana com a reportagem do InvestNews.

“Nossa grande preocupação é que o excesso de controle regulatório possa acabar desestimulando um ambiente de inovação vibrante no Brasil, que usa cripto como infraestrutura e tecnologia”, afirmou o executivo.

Uma dos pontos citados envolve o enquadramento regulatório das stablecoins. A empresa defende que esses ativos sejam tratados como ativos digitais. Mas a possibilidade de classificá-los como ativos cambiais está no centro das discussões regulatórias.

“Isso certamente pode trazer consequências não desejadas para os usuários de cripto no Brasil, como a incidência de IOF em operações domésticas, o que eu acho que não faria sentido”, disse Plein.

O executivo também avalia que as incertezas regulatórias podem afetar o desenvolvimento de stablecoins pareadas ao real. Na visão dele, esse mercado tem potencial para crescer e contribuir para a internacionalização de produtos brasileiros por meio da tokenização

Newsletter: quer saber mais sobre cripto? Assine o Morning Cripto do InvestNews!

Coinbase vai pedir autorização como intermediária e manter custódia no exterior

O prazo para empresas de criptoativos solicitarem autorização ao Banco Central para operar regularmente no Brasil termina em 30 de outubro. A regulamentação prevê três modalidades de autorização – intermediária, custodiante e corretora de ativos virtuais -, cada uma com atividades específicas permitidas.

A Coinbase vai solicitar autorização como intermediária, modalidade voltada à intermediação de operações com criptoativos.

“O time está bem envolvido nessa etapa final e fazendo os ajustes finais para que nos próximos dias a gente possa formalizar o nosso registro junto ao Banco Central”, disse Plein.

A empresa também pretende oferecer serviços de custódia, mas não vai solicitar autorização específica para essa modalidade. A ideia é utilizar sua estrutura global de custódia, localizada fora do Brasil, para atender clientes brasileiros. Segundo o executivo, esse modelo é permitido no país, desde que sejam cumpridos os requisitos regulatórios aplicáveis.

Veja as cotações das principais criptomoedas às 8h

Bitcoin (BTC):  -1,52%, US$ 81.004,67

Ethereum (ETH): -1,77%, US$ 2.406,44

BNB (BNB): -1,46%, US$ 734,40

XRP (XRP): -1,67%, US$ 1,33

Solana (SOL): -1,61%, US$ 104,56

Outros destaques do mercado cripto

Sem licença, sem operação cripto. Falando em regulação… As empresas que não apresentarem seus pedidos de autorização ao Banco Central até a data-limite terão 30 dias para encerrar a prestação de serviços com ativos virtuais. Quem reforçou a regra foi Nagel Lisânias Paulino, chefe de divisão do Departamento de Regulação do Sistema Financeiro (Denor) do BC, durante um evento em São Paulo, nesta semana.

Revolut sai de cena cripto no Brasil. Nem toda empresa quer continuar operando com cripto diante da chegada das novas regras, consideradas duras por muita gente. A Revolut, fintech global que também oferece serviços com criptoativos, anunciou ontem o encerramento definitivo desses serviços para clientes brasileiros. A informação foi publicada pelo portal BitNotícias.

Grana nova, Brasil na mira. O mercado é assim mesmo: uns continuam, outros saem e outros querem expandir porque conseguiram grana. A Mural, empresa de infraestrutura financeira para fintechs com sede em Nova York, captou US$ 15 milhões em uma rodada de investimentos liderada pela Tether, emissora da stablecoin USDT. E adivinhem qual é uma das metas da empresa com o novo aporte? Expandir ainda mais a operação no Brasil, claro.

  •  

Fusão de Afya com Yduqs pode gerar até R$ 1 bilhão em sinergia em receitas. Falta convencer o mercado

Negócios de fusão entre grandes empresas no Brasil nos últimos anos deixaram muitos investidores desconfiados sobre as perspectivas de sucesso desse tipo de operação e a efetiva entrega das sinergias prometidas.

Dois casos mais notórios envolvem a união de Arezzo com Grupo Soma, que deu origem ao Azzas 2154, cujo divórcio já foi anunciado apenas dois anos depois da conclusão do negócio; e a compra da NotreDame Intermédica pela Hapvida, em que a perda de valor de mercado desde o anúncio é da ordem de 95%.

Nesse contexto, a recém-anunciada fusão entre Afya e Yduqs, que pretende dar origem a um dos maiores grupos de educação do país, líder em ensino de medicina, motivou uma espécie de operação de guerra para que a geração de valor aos acionistas de fato aconteça. E essa mensagem seja assimilada e “comprada” pelo mercado.

A Afya promoveu uma reorganização das lideranças para montar um time com 13 executivos que já começou a se dedicar de forma exclusiva à integração, respeitado o rito de aprovações necessárias. E começou a executar um plano dividido em seis pilares, sob a liderança de Denis Del Bianco, então VP de Educação Continuada do grupo.

Junto com o plano vem o histórico das 22 aquisições realizadas e integradas pela companhia desde 2019, em ensino médico e soluções digitais.

Esse cuidado redobrado com as expectativas fez a companhia deixar de fora, num primeiro momento, projeções oficiais a investidores – guidance, no jargão do mercado de capitais – que envolvessem receitas adicionais que a fusão das duas gigantes em educação pode gerar.

As projeções iniciais apontam sinergias da ordem de R$ 2 bilhões a R$ 2,2 bilhões concentradas em ganhos de eficiência e economias de custos, como despesas administrativas, das quais o equivalente a 80% seria possível de ser entregue em até três anos a partir da conclusão do negócio.

Mas agora a empresa começa a abrir para o mercado esse potencial de receitas: e há ganhos adicionais que podem chegar à casa do R$ 1 bilhão, segundo disse o CEO da Afya, Virgílio Gibbon, no Investor Day da companhia. No evento, ele e outros executivos falaram mais dos impactos de médio prazo com a união de negócios com a Yduqs.

“O mais importante, além das sinergias, é como o negócio destrava crescimento dentro da nova companhia combinada”, afirmou, destacando que se trata de uma alavanca de crescimento orgânico, ou seja, que não depende de aquisições, em um mercado altamente regulado.

Gibbon também disse que o novo grupo, quando concretizado em cima das aprovações aguardadas – a expectativa é que tudo esteja em ordem, incluindo o aval concorrencial do Cade, para daqui a 9 a 12 meses –, pretende se tornar um agente de consolidação do setor de educação: isso passa por novas aquisições em outras áreas que não a saúde. E são negócios que passam a fazer sentido com a nova companhia com a Yduqs.

É uma ambição, portanto, que confirma o que estava no radar do mercado: a diversificação dos negócios da futura companhia combinada, para além da medicina, abre uma avenida de crescimento que vai, sim, ser explorada. E essa nova frente ainda não está precificada; em saúde, sim.

“Apenas considerando as ofertas adicionais, com as capilaridades, tanto nos cursos de saúde quanto também no lifelong learning [frente de educação continuada], a gente estima de R$ 800 milhões a R$ 1 bilhão de NPV [métrica de valor presente] em receitas”, disse o executivo no evento realizado na terça-feira (20) no Rio de Janeiro.

A referência foi ao chamado VPL (Valor Presente Líquido), que calcula o montante nos dias de hoje de fluxos de caixa futuros, não a receitas recorrentes, segundo depois explicou o executivo.

Afya vê efeito multiplicador

O CEO da Afya fez ressalvas sobre essas expectativas.

“Isso depende muito de execução. Não é guidance que damos ao mercado. É um trabalho ainda a ser feito”, completou Gibbon, citando tanto a chamada “venda cruzada” (cross-sell) como de ticket maior (up-sell) de cursos e soluções de educação em relação ao que Afya e Yduqs já oferecem.

“A gente só coloca nessa medição [das sinergias] o que a gente pode garantir. Custo e despesa estão nas nossas mãos”, completou o CFO (Chief Financial Officer) da Afya, Luis Blanco, na sequência.

Na equação das receitas adicionais entraria, por exemplo, uma nova oferta de cursos na área de saúde, como enfermagem, nos 19 campi do Idomed, vertical de negócios de ensino de medicina da Yduqs, espalhados em dez estados.

Muitas unidades contam hoje essencialmente com a graduação para médicos e apresentam potencial para novos cursos, segundo Gibbon.

Isso vale especialmente para cidades pequenas e médias em que a oferta de cursos de medicina se limita ao que o Idomed hoje oferece.

No caso da educação continuada, a referência são cursos de preparação para a residência, de pós-graduação e de atualização, além de outros mais específicos, como de finanças para a gestão de clínicas, que já fazem parte da plataforma da Afya e que poderão ser oferecidos aos futuros médicos formados pelas faculdades da Yduqs.

Nesse sentido, a incorporação do Ibmec, tradicional e bem avaliada escola de negócios que pertence à Yduqs, pode abrir uma perspectiva valiosa e rentável de MBA e outros cursos para formação executiva.

Além disso, há também a potencial oferta, não menos relevante, que envolve outra frente de negócios da Afya que é considerada a mais promissora: a de soluções para a prática médica, como plataformas de conteúdo e literatura especializada para auxílio em tempo real para a tomada de decisões, com uso de IA, como o Whitebook.

O potencial de geração de valor de tais ferramentas de IA tem sido ilustrado por casos como o da OpenEvidence nos Estados Unidos, que processou mais de 42 milhões de prompts de médicos no último mês e que foi avaliada em US$ 15 bilhões por investidores.

Tudo isso dialoga com o modelo de negócios pensado para a construção de um ecossistema que ofereça serviços e produtos para um médico ao longo de sua carreira, desde a entrada na graduação.

Atualmente, são 508 mil médicos cadastrados nas plataformas da Afya, o equivalente a cerca de 80% do total desses profissionais do país. E, nesse grupo, há 294 mil usuários recorrentes – quase 60% da base –, que consomem ao menos uma solução por mês e geram, portanto, receita previsível (que chegou a R$ 85 milhões no primeiro semestre).

Para Lélio de Souza, VP de Soluções de Práticas Médicas, essa frente pode funcionar como uma alavanca de rentabilidade para a companhia. O plano é que funcione também como um marketplace de soluções para médicos, empresas farmacêuticas, hospitais, laboratórios e clínicas.

Aumento de liquidez da ação

Os planos e as ambições da Afya “turbinada” com a Yduqs, incluindo aí as projeções oficiais, ainda não se refletem nem de longe nos preços das ações, segundo a avaliação de executivos. Os múltiplos do valor pelo lucro ou a geração de caixa operacional estão aquém também.

Desde o anúncio do acordo para a fusão em 23 de setembro, as ações da Afya subiram 8,5% na Nasdaq, enquanto as da Yduqs avançaram mais na B3: 29%. No acumulado do ano, o comportamento é distinto: queda da ordem de 3% e alta aproximada de 15%, respectivamente, o que resultaria em um valor de mercado somado perto de R$ 10,6 bilhões.

O negócio entre as companhias envolve exclusivamente a troca de ações, em proporção que prevê que a futura empresa listada na bolsa brasileira terá 69% do capital nas mãos de acionistas da Afya, e 31%, dos da Yduqs.

Segundo o CFO, quando a fusão estiver concluída, a expectativa é que a nova ação tenha um salto na liquidez que possa chegar a 14 vezes o patamar atual (da Afya) com a soma dos volumes diários negociados e o consequente e esperado ingresso em índices amplos, do Ibovespa aos da família MSCI, acessados em particular por fundos passivos (ETFs).

É um caminho longo e complexo pela frente. Se tudo correr conforme o “plano de voo”, os executivos esperam que a Afya consiga provar ao mercado que, sim, fusões entre grandes empresas podem não só gerar valor aos acionistas como entregar até acima do que foi prometido.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

De SpaceX à Anthropic: como a Bolsa de NY tem ficado para trás na disputa pelos maiores IPOs dos EUA

A Bolsa de Valores de Nova York (NYSE) e a Nasdaq passaram anos tentando superar uma à outra na disputa pelas empresas mais cobiçadas em novas listagens. As duas bolsas oferecem às companhias a promessa de gerar repercussão no mercado e vantagens como painéis publicitários e festas de gala luxuosas.

Ultimamente, porém, a disputa está longe de ser equilibrada.

A Nasdaq conquistou a listagem de 59 empresas, que levantaram quase US$ 120 bilhões em ofertas públicas iniciais de ações (IPOs, na sigla em inglês) tradicionais até sexta-feira, segundo dados da Dealogic. Já a NYSE atraiu 32 empresas, que captaram US$ 20 bilhões.

Dos recursos levantados por empresas que escolheram a Nasdaq, US$ 86 bilhões vieram da SpaceX, dona do maior IPO da história. A bolsa poderá acrescentar outros US$ 100 bilhões, aproximadamente, ao total caso a gigante de inteligência artificial Anthropic escolha oficialmente a Nasdaq para sua abertura de capital, planejada para o próximo mês.

Alguns dirigentes da NYSE reclamam, em conversas reservadas, que a decisão da Nasdaq de acelerar a inclusão de grandes empresas recém-listadas, como a SpaceX, em seu popular índice Nasdaq-100 tornou praticamente impossível competir em condições de igualdade.

Para piorar a situação, a Bolsa de Valores do Texas (Texas Stock Exchange, ou TXSE), uma pequena concorrente que pretende desafiar o duopólio de Nova York, começou a operar neste verão do Hemisfério Norte e já começa a atrair empresas que estavam listadas em outras bolsas.

Lynn Martin, presidente da NYSE desde 2022, não está disposta a desistir. Ela vem repetindo um lema aos colegas que a ajudam a disputar grandes IPOs: enquanto o sino não tocar, a empresa continua disponível para ser conquistada.

Martin nomeou um novo responsável pelos mercados de capitais dos Estados Unidos, segundo pessoas familiarizadas com o assunto, e o chefe de produtos da bolsa deixou o cargo. Novas contratações destinadas a reforçar a área de listagens devem ocorrer em breve, afirmou uma dessas pessoas.

Fundada em 1792, a NYSE tradicionalmente abriga grandes empresas consolidadas e é conhecida em Wall Street como Big Board. A Nasdaq, criada em 1971, ganhou notoriedade nas décadas de 1980 e 1990 ao listar empresas de tecnologia ainda pequenas e em rápido crescimento, como Apple e Amazon.com, antes de elas se tornarem gigantes.

Embora a NYSE fique atrás da Nasdaq em novas listagens desde 2019, a diferença registrada neste ano já é a maior da história em volume de IPOs. A última oferta pública inicial de pelo menos US$ 5 bilhões que a NYSE conquistou em detrimento da Nasdaq foi a do Uber, em 2019.

As ações da Nasdaq e da Intercontinental Exchange, controladora da NYSE, registram pouca variação no acumulado deste ano. A redução do número de empresas de capital aberto e as margens de lucro apertadas no negócio de negociação de ações obrigaram as duas bolsas a buscar novas áreas de atuação, incluindo serviços de tecnologia financeira (fintechs) e oferta de dados.

Ainda assim, atrair grandes empresas para novas listagens continua sendo uma prioridade para ambas. A repercussão em torno de estreias de grande visibilidade no mercado oferece uma oportunidade de marketing de valor inestimável.

Antes da abertura de capital da SpaceX, a Nasdaq aprovou uma mudança de regra que permite que grandes empresas listadas na bolsa ingressem no índice Nasdaq-100 apenas 15 pregões após a estreia, em vez de esperar até um ano.

A mudança favorece as ações dessas empresas e garante uma base de acionistas que tende a permanecer por mais tempo, graças aos fundos negociados em bolsa (ETFs) que replicam o índice.

Em comparação, a NYSE demorou a entrar no mercado de criação de índices. A bolsa lançou seu índice NYSE 100 apenas no ano passado, 40 anos depois da criação do Nasdaq-100.

Embora o NYSE 100 também permita a entrada rápida de empresas, o índice não conta com uma base expressiva de seguidores. Profissionais do mercado afirmam que isso pode colocar a NYSE em desvantagem permanente na disputa por grandes listagens.

Executivos da NYSE têm cortejado empresas com o argumento de que a bolsa oferece menor volatilidade e um longo histórico de influência na formulação de políticas. Uma porta-voz da NYSE também citou uma análise interna segundo a qual as avaliações de empresas que deixaram a bolsa para ingressar no Nasdaq-100 diminuíram.

Uma porta-voz da Nasdaq afirmou que a bolsa “tem orgulho de ser a parceira preferida das empresas que estão moldando a economia da inovação”. Ela destacou fatores como o conhecimento especializado em determinados setores, a visibilidade da marca e o trabalho de defesa dos interesses das empresas.

A Nasdaq é comandada pela diretora-presidente Adena Friedman desde 2017.

A porta-voz da NYSE afirmou que “meio trilhão de dólares em valor de mercado foi transferido para a NYSE desde o início do ano”, incluindo empresas como Kraft Heinz e Skydance.

As bolsas frequentemente oferecem vantagens às companhias que concordam em mudar de listagem, como publicidade gratuita e taxas menores.

A Nasdaq também conseguiu atrair empresas que estavam na NYSE. Entre elas está a Hilton Worldwide, que anunciou na terça-feira que fará a mudança. No ano passado, o Walmart também deixou a NYSE para ingressar na Nasdaq.

As duas bolsas de Nova York estão de olho na concorrência da TXSE, sediada em Dallas, que vem conquistando espaço. Menos de 1% de todo o volume negociado nos Estados Unidos passa pela bolsa texana, mas ela já conseguiu atrair algumas empresas que estavam listadas nas bolsas de Nova York. O feito não tem precedentes entre novas concorrentes, que historicamente enfrentaram dificuldades para ganhar espaço.

Em parte como resposta à TXSE, a NYSE mudou o nome de sua bolsa eletrônica NYSE Chicago para NYSE Texas em 2025 e transferiu sua constituição jurídica para o Texas. A empresa também contratou Bryan Daniel, ex-integrante da equipe de assessores seniores do governador do Texas, Greg Abbott, para presidir a NYSE Texas.

Entre em contato com Corrie Driebusch pelo e-mail corrie.driebusch@wsj.com.

  •  

Número de superjatinhos para bilionários dobra no Brasil

A aviação executiva cresce bem no Brasil. A quantidade de jatinhos “emplacados” por aqui subiu 45% desde 2019, para 1.167 unidades.  

Mas, entre as várias categorias dessa fauna aeronáutica, uma se sobressai. Justamente a mais cara: a das aeronaves de “ultralongo alcance” (ULR, na sigla em inglês).

A fatia deles por aqui dobrou desde 2019, para 74. Natural que a proporção seja pequena. São modelos que passam fácil dos US$ 70 milhões (R$ 350 milhões); contra US$ 15 milhões de um jato leve – aquilo que o senso comum entende como um avião executivo “normal”. 

Avião executivo voando sobre o mar
Gulfstream G650, o ultra-long range mais “popular” entre os bilionários brasileiros (Divulgação)

Eles são maiores. Podem levar 18, 19 passageiros, contra 10 de um leve. Noves fora que, levando menos, viram uma suíte seis estrelas com chuveiro, cama king e motores Rolls-Royce. Mas a vantagem principal dos ultra-long range é a que está no nome.

Os melhores entre esses jatinhos têm alcance de avião comercial grande, daqueles de corredor duplo, como o Boeing 787 e o Airbus A330. 

As imagens a seguir deixam clara a diferença. Esta é a autonomia de um jato leve, caso do Embraer Phenom 300 – o bimotor que mais vende no mundo: 

É isso. Para um avião com base em São Paulo, as viagens sem escalas ficam restritas à América do Sul. E tudo bem, diga-se.

O Phenom é feito para operar de forma eficiente em rota mais curtas mesmo. Numa viagem entre São Paulo e Mato Grosso vai gastar quase um terço a menos de combustível na comparação com um ULR.

Agora, vamos para um meio termo; um “super-médio”, também da Embraer: o Praetor 600 – maior avião executivo da fabricante de São José dos Campos:

Com um Praetor, então, quem parte de São Paulo chega a Miami. Ou seja, mesmo com o dobro da autonomia de um Phenom 300 (e quase o dobro do preço – US$ 25 milhões), ele não se torna especialmente mais versátil para quem sai da capital paulista.

Na metade de cima do globo a história é diferente. Um Praetor faz viagens costa a costa entre qualquer cidade dos EUA ou do Canadá (gastando metade do combustível de um jato de longuíssimo alcance). Está entre as aeronaves mais eficientes para esse tipo de “missão”, como se diz no jargão aeronáutico.

E trata-se de uma missão de altíssima demanda para aeronaves com base nos EUA. Por essas, a Netjets, empresa de táxi aéreo de Warren Buffett, encomendou 250 Praetors – uma quantidade monstruosa para os padrões da aviação.

Agora, a autonomia dos ultralongo alcance. Nossa referência é este aqui:

Agora tudo muda de figura. Conceda três escalas a um ultra-long range do naipe do Global 7500 e ele faz uma volta ao mundo, tipo: sai de São Paulo, pinga em Los Angeles, Tóquio e Dubai. Aí decola do Oriente Médio rumo a SP e termina a epopeia. O planeta fica pequeno.

E, para esse tipo de missão – viagens intercontinentais sem escalas –, o gasto de combustível é OK. Você, multibilionário, só tem uma alternativa aos ULR para fazer voos particulres dessa monta: usar um avião comercial adaptado.

Avião Bombardier Global 7500 exposto
Bombardier Global 7500, a escolha de André Esteves e dos irmãos Batista (SeongJoon Cho/Bloomberg)

Os mais conhecidos nessa linhagem são os BBJ – de Boeing Business Jet. A fabricante de Seattle pega aeronaves 737, aquelas de ponte aérea, para 180 passageiros, e “retrofita” na forma de uma mansão voadora de meio bilhão de reais, com tanques extras de combustível no compartimento de bagagem para aumentar o alcance.

Mas a diferença de custo não está só no preço de prateleira. O gasto com querosene aí fica 45% mais alto. Juntando tudo – combustível, manutenção, tripulação, hangaragem –, uma operação de 400 horas de voo anuais de um BBJ vai custar US$ 1 milhão a mais a cada 12 meses. Em uma década, só essa diferença já dá um Phenom 300 usado, para ficar nas comparações aeronáuticas.

Fora isso, o jato executivo pousa em pistas mais curtas que um 737, e não precisa de aeroportos com tanta estrutura – tipo escadas. Então mesmo quem conta com dinheiro infinito tem preferido ultra-long ranges a BBJs e ACJs (de Airbus Corporate Jets). Faz sentido. Comparado à alternativa, um ULR é uma escolha mais racional.

Mais ainda para grandes empresários daqui, já que o Brasil é quase tão isolado em relação à América do Norte e à Europa quanto a Austrália.

Para localizar melhor as marcas. Existem só três fabricantes de ultra-long ranges no mundo: Bombardier, Gulfstream e Dassault. As duas primeiras dominam o mercado global dessa categoria.

E a Gulfstream tem a preferência no Brasil, de longe. Dos 74 ULRs matriculados na Anac, 42 são dessa fabricante americana. Da canadense Bombardier, são 23. Da Dassault, mesma aérea francesa por trás do caça Mirage, são 9 aeronaves registradas como “operacionais” pela Anac.

Interior elegante de jato executivo.
Interior de um Dassault Falcon 7X (Simon Dawson/Blomberg)

Até julho, por sinal, eram dez. É que um dos Dassault operacionais era o Falcon 7X de Daniel Vorcaro – esse está apreendido, com a documentação vencida.

A ascensão dos jatinhos ultra-long range é um fenômeno global. Gulfstream e Bombardier, as responsáveis pelo grosso desse mercado, viram suas vendas subirem, juntas, 32% entre 2019 e 2025. 

No mesmo intervalo, as entregas somadas de todas as outras famílias de recuaram: -1,4%. Nota: a Dassault, que fabrica jatos de várias categorias, não divulga as vendas de cada uma separadamente, então suas aeronaves ULR não entraram nesta contabilidade.

De qualquer forma, existe uma estatística mais precisa que a de entregas de aeronaves: o número de decolagens por categoria. É que as entregas que estão rolando agora normalmente vêm de encomendas feitas em anos diferentes. 

Já a quantidade de voos é uma fotografia do momento. E o fato é que o número de decolagens dos ULR cresceu 56% entre 2019 e 2025. As outras categorias de jatos (superleve, leve, médio…), somadas, cresceram menos: 32%.           

O bom momento dessas aeronaves que custam basicamente o PIB de uma cidade de 10 mil habitantes talvez esteja ligado a outra estatística: nunca houve tanta gente com bala na agulha para comprá-las – e mantê-las.

O número de bilionários em dólar saltou 60% de 2019 para cá: de 2,1 mil indivíduos no mundo para 3,4 mil. E o patrimônio somado desse clube mais do que dobrou, para US$ 20,1 trilhões – um número equivalente a 15% do PIB global.

Esse aumento de demanda – real e potencial – criou uma corrida tecnológica. A Dassault, que competia no piso dos ultra-long range, com aeronaves de autonomia na casa dos 11 mil km, começa a entregar no ano que vem o 10X, que vai disputar as cabeças do alcance monstruoso com Bombardier e Gulfstream, na casa dos 14 mil km, a que vimos no mapa lá em cima.   

As concorrentes também se movimentam rápido. O modelo mais moderno de Gulfstream registrado no Brasil é o G650ER. Depois dele, a americana lançou o G700, maior, que ainda não chegou aqui. E agora o topo de linha já é outro, o G800 – primeiro a alcançar os 15 mil km.

Já o Bombardier Global 7500, que tem André Esteves e os irmãos Batista no rol de proprietários, chegou ao mercado outro dia (para os padrões da aviação), em 2018, e já é um modelo fora de linha: foi substituído pelo Global 8000 – que chega 600 km mais longe, por US$ 7 milhões a mais.

Pois é. Quem inventou o ditado “tempo é dinheiro” estava certo. Mas talvez não tivesse imaginado que fosse tanto dinheiro.

  •  

Eneva deixa geração a carvão e concentra investimentos em gás natural

A Eneva deixou oficialmente o mercado de geração de energia a carvão nesta quarta-feira (21). A companhia anunciou que concluiu a venda de sua última usina movida pelo combustível fóssil, a UTE Itaqui, no Maranhão, para a Diamante Geração de Energia.

Em troca, a companhia recebeu R$ 365,3 milhões e os 50% que ainda não possuía na Porto do Pecém Transportadora de Minérios (PPTM), passando a controlar integralmente a empresa.

A operação havia sido anunciada em setembro.

A UTE Itaqui está em operação e tem contrato de fornecimento de energia até 2027. Neste ano, a usina garantiu um novo contrato de dez anos, com início previsto para agosto de 2031. Se esse prazo for antecipado, a Eneva poderá receber até R$ 467 milhões adicionais da Diamante.

A saída do carvão começou em agosto, quando a Eneva vendeu outra termelétrica, a UTE Pecém II, também para a Diamante.

A mudança faz parte da estratégia da Eneva de concentrar seus negócios no gás natural. A companhia também atua na exploração e produção do gás que utiliza para gerar eletricidade em suas termelétricas.

Um dos principais projetos dessa estratégia é o Hub Ceará, no Complexo do Pecém, que prevê a construção de duas termelétricas a gás, com capacidade conjunta de 1,2 gigawatt, além de um terminal para receber gás natural importado.

O investimento previsto nas usinas é de R$ 6,5 bilhões, com início de operação esperado para 2029.

Enquanto a Eneva abandona o carvão, a Diamante amplia sua presença nesse mercado. A companhia tem como sócio Pedro Grünauer Kassab, sobrinho de Gilberto Kassab, ex-prefeito de São Paulo e ex-ministro do governo federal.

A Diamante já operava as termelétricas Pecém I, no Ceará, e Jorge Lacerda, em Santa Catarina, e agora incorpora Pecém II e Itaqui ao seu portfólio.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

O preço da diversificação: M. Dias Branco paga R$ 208 milhões pela Grespan para entrar em pães congelados

A M. Dias Branco, dona de marcas como Piraquê, Adria e Vitarella, vai pagar R$ 208,4 milhões para comprar 80% da Grespan, fabricante de pães congelados.

A aquisição havia sido anunciada na última sexta-feira (16), mas a companhia só revelou o valor da operação nesta quarta (21).

O negócio marca a primeira aquisição da M. Dias Branco em quatro anos e sua entrada no mercado de pães congelados, ampliando a atuação da companhia para além de produtos como massas, biscoitos e farinha de trigo.

Fundada em 2009, em Marília (interior de São Paulo), a Grespan faturou R$ 138,7 milhões em 2025 e atende mais de 1.100 clientes, principalmente supermercados, “atacarejos” e padarias.

O plano da M. Dias Branco é aproveitar sua estrutura comercial para ampliar as vendas da Grespan, que hoje atua principalmente no Sudeste.

A aquisição será feita por meio da Jasmine, fabricante de alimentos saudáveis que pertence à M. Dias Branco. Os fundadores da Grespan permanecerão na operação por até cinco anos, período em que a companhia terá a opção de comprar os 20% restantes.

O pagamento será feito de uma só vez, quando a operação for concluída. A compra ainda depende do cumprimento de condições contratuais.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Fusão entre Tesla e SpaceX pode elevar fortuna de Musk em US$ 110 bilhões

Elon Musk ganhou destaque na teleconferência de resultados da SpaceX ontem ao confirmar que a empresa e a Tesla formaram comitês especiais para estudar uma possível fusão.

“Estamos praticamente na singularidade da superinteligência”, disse Musk. “Há muito a ganhar com a cooperação.”

Dependendo dos detalhes da fusão, Musk também poderá ter muito a ganhar financeiramente.

Uma união entre as empresas poderia acrescentar mais de US$ 110 bilhões à fortuna do empresário ao antecipar a aquisição definitiva de ações da Tesla que, de outra forma, só seriam liberadas em 2028, segundo cálculos do Bloomberg Billionaires Index, ranking de bilionários da Bloomberg.

Além disso, dependendo da avaliação atribuída à Tesla na operação, a fusão poderia liberar bilhões de dólares adicionais do pacote de remuneração de Musk de 2025, sem que a empresa precisasse cumprir as metas operacionais que normalmente seriam exigidas para o pagamento.

Tesla e SpaceX não responderam aos pedidos de comentários. A fortuna de Musk aumentou mais de US$ 60 bilhões na quarta-feira, após a alta das ações das duas empresas, impulsionadas pelas notícias sobre as negociações de fusão e pelos fortes resultados trimestrais da SpaceX.

Metas ambiciosas

Musk, de 55 anos, recebeu no ano passado um pacote de remuneração recorde da Tesla, que pode valer quase US$ 1 trilhão se todas as condições forem cumpridas.

Com duração de dez anos, o plano está sujeito a metas ambiciosas de desempenho, entre elas a entrega de 1 milhão de robôs Optimus, a operação comercial de 1 milhão de robotáxis e a entrega de 20 milhões de veículos.

O plano também estabelece metas de valor de mercado que variam de US$ 2 trilhões a US$ 8,5 trilhões. Nenhuma das metas operacionais ou de valor de mercado foi alcançada até agora.

Como ocorre com a maioria dos planos de remuneração de executivos, o pacote de Musk prevê cláusulas para situações de mudança de controle da empresa. Uma fusão pode acionar essas cláusulas se os atuais acionistas da Tesla ficarem com menos de 50% do poder de voto da companhia resultante da operação ou de sua controladora.

Esse resultado seria plausível, considerando que a SpaceX vale atualmente cerca de um terço a mais do que a Tesla. A conclusão, porém, dependeria da estrutura da transação.

Se as cláusulas forem acionadas, as metas operacionais serão desconsideradas, e a remuneração de Musk será calculada com base no valor de mercado atribuído à Tesla na operação.

Isso significa que, se a Tesla for avaliada em US$ 2 trilhões na fusão — o primeiro patamar previsto no plano —, Musk poderá receber ações com valor líquido superior a US$ 6 bilhões. Atualmente, a Tesla vale cerca de US$ 1,5 trilhão.

“Se essas cláusulas de mudança de controle serão tecnicamente acionadas dependerá da estrutura do negócio, mas os acionistas dos dois lados deveriam partir do pressuposto de que os incentivos de Musk apontam para uma avaliação elevada da empresa e questionar o que os comitês farão a respeito”, disse Jason Schloetzer, professor associado de contabilidade da Escola de Negócios McDonough, da Universidade Georgetown.

Pelo pacote atual, Musk não pode vender as ações recebidas como remuneração durante cinco anos. Essa restrição, porém, também está sujeita a exceções em caso de mudança de controle.

Aquisição antecipada das ações

Um benefício ainda maior para Musk poderia vir da antecipação da aquisição definitiva das ações previstas em seu pacote de remuneração de 2018 na Tesla.

O pacote original, descrito como uma remuneração de metas extremamente ambiciosas, concedeu a Musk opções para comprar cerca de 304 milhões de ações, condicionadas ao cumprimento de metas operacionais e de valor de mercado da Tesla. Todas as metas foram atingidas.

Musk e o conselho de administração negociaram um acordo de implementação no início deste ano que permitiu ao empresário receber as ações por meio de um mecanismo de liquidação líquida das opções, reduzindo a necessidade de desembolsar dinheiro para pagar impostos e exercer as opções.

Em contrapartida, as cerca de 286 milhões de ações que ele recebeu só serão adquiridas definitivamente em janeiro de 2028, como incentivo adicional para que permaneça na empresa.

Mas, se houver uma mudança de controle, essas ações serão liberadas imediatamente.

Mercados mantêm estabilidade enquanto investidores deixam turbulências de lado e se concentram nos resultados das empresas

Placa da Tesla Inc. em um painel de cotações de contratos de opções no pregão da American Stock Exchange (Amex), na Bolsa de Valores de Nova York (NYSE). Fotógrafo: Michael Nagle/Bloomberg.

Além disso, após a aquisição definitiva, as ações estão sujeitas a um período de restrição de venda de cinco anos. O acordo, porém, prevê algumas exceções em caso de mudança de controle, o que também poderia permitir que Musk vendesse os papéis antes desse prazo.

As ações valem atualmente mais de US$ 110 bilhões e não são incluídas no cálculo do patrimônio líquido atual de Musk pelo índice de riqueza da Bloomberg, porque ainda não foram adquiridas definitivamente.

Remuneração na SpaceX

Musk também tem dois pacotes de remuneração na SpaceX, que provavelmente seriam menos afetados por uma eventual fusão.

A empresa de foguetes e inteligência artificial concedeu a ele até 1,3 bilhão de ações restritas, condicionadas a metas de valor de mercado e a objetivos operacionais relacionados à criação de uma colônia humana em Marte e à capacidade computacional dos centros de dados espaciais planejados pela companhia.

O conselho de administração pode ajustar as metas de valor de mercado para levar em conta fusões e aquisições, como fez quando a SpaceX comprou a startup de inteligência artificial de Musk, a xAI. Isso sugere que o conselho faria novos ajustes caso a SpaceX se fundisse com a Tesla, para evitar que a operação tornasse artificialmente mais fácil atingir os objetivos.

Ainda assim, o conselho poderia sofrer pressão para elaborar um novo pacote de remuneração para o fundador, diante da perda da maior parte de seu pacote de remuneração da Tesla e da ausência de metas explícitas para Musk vinculadas às atividades tradicionais da montadora.

Isso “pareceria uma conclusão inevitável, considerando o histórico das duas empresas de conceder pacotes de ações muito elevados”, disse Schloetzer. “O conselho da companhia combinada enfrentaria o argumento conhecido de que novas concessões são necessárias para manter Musk engajado.”

  •  

Em revés para Milei, Grupo México desiste de disputa por ferrovias na Argentina

O conglomerado do bilionário mexicano Germán Larrea não apresentará proposta pela rede ferroviária de cargas da Argentina, apesar de ter recebido apoio dos Estados Unidos. A decisão representa um revés para os esforços do presidente Javier Milei para atrair investimentos por meio de privatizações.

O Grupo México SAB desistiu nesta quarta-feira da disputa pelo controle da estatal Belgrano Cargas, após mais de um ano tentando convencer autoridades argentinas a reconsiderar o modelo ferroviário que seria adotado.

A companhia havia conseguido apoio dos Estados Unidos e reunido parceiros para tornar sua proposta mais atraente, em uma tentativa de aproveitar os fortes laços de Milei com o governo do presidente Donald Trump, mas sem sucesso.

Um representante do Grupo México na Argentina confirmou que a empresa não apresentará proposta, mas não forneceu mais informações. A Bloomberg Línea foi o primeiro a noticiar a decisão, na manhã desta quarta-feira. Alejandro Nuñez, chefe da Belgrano Cargas, afirmou que a privatização é um processo aberto e que as empresas são livres para decidir se participarão ou não.

A Belgrano Cargas detém cerca de 14 mil quilômetros de ferrovias de carga que atravessam as regiões agrícolas da Argentina. No entanto, devido a décadas de falta de manutenção, apenas 7,6 mil quilômetros estão operacionais.

Milei quer privatizar o sistema ferroviário como parte de uma ampla reforma econômica para impulsionar as exportações e reduzir os custos logísticos. Quase toda a carga transportada na Argentina circula por caminhões.

O principal impasse foi a insistência de Milei em manter um modelo ferroviário que o Grupo México considerava inaceitável para fechar o negócio. Pelo modelo de “acesso aberto” defendido pelo governo, várias empresas de transporte de carga poderiam operar nos mesmos trilhos. A decisão está diretamente ligada à filosofia liberal de livre mercado do presidente argentino.

Integrantes do governo Milei citaram uma lei de 2015 que determina que o transporte ferroviário de cargas deve funcionar sob o regime de acesso aberto caso seja privatizado. Enquanto permanece estatal, a Belgrano Cargas controla toda a operação. Apesar da campanha de desregulamentação do presidente, o governo não pretende revogar a lei que está no centro da privatização.

“A lei de acesso aberto foi mantida porque está totalmente alinhada aos princípios e valores deste governo. É uma lei que promove a concorrência”, afirmou Nuñez em abril, quando liderava o processo de privatização.

Nos Estados Unidos, no México e no Brasil, as empresas ferroviárias de carga operam sob um sistema diferente, conhecido como integração vertical, no qual uma única companhia controla a infraestrutura, os trens e as operações.

“Se não houver uma mudança radical na forma como pretendem realizar a licitação, não apresentaremos proposta”, afirmou Fernando Lopez Guerra, presidente-executivo da divisão de transportes do Grupo México, em entrevista concedida em abril. Na ocasião, Lopez Guerra havia se comprometido a fazer um investimento inicial de US$ 3 bilhões para recuperar a deteriorada malha ferroviária argentina.

Sem o Grupo México, o único outro concorrente de peso é um consórcio que reúne uma operadora ferroviária argentina e outro grupo de exportadores de grãos liderado pela Cargill e pela Bunge Global. Os investimentos na Belgrano Cargas se qualificariam para o principal programa de atração de investidores de Milei, conhecido como RIGI, que oferece incentivos fiscais, garantias jurídicas e outros benefícios às empresas.

O Grupo México, que possui uma subsidiária sediada nos Estados Unidos, recebeu apoio do Departamento de Comércio americano para atuar junto às autoridades em seu favor. A companhia também se associou à Wabtec, com sede em Pittsburgh, para reforçar o apoio em Washington a um contrato apresentado como benéfico para os empregos americanos.

O processo se arrasta há cerca de dois anos. O governo anunciou inicialmente a privatização em outubro de 2024. Em julho de 2025, começou a fazer um inventário dos ativos físicos, como trilhos e oficinas, e publicou uma convocação formal para apresentação de propostas em agosto.

A privatização da Belgrano Cargas faz parte dos esforços para modernizar a infraestrutura de transporte da Argentina. Entre as iniciativas está uma licitação do governo para um contrato de US$ 10 bilhões para dragagem e aprofundamento do rio Paraná, uma das principais vias de escoamento das exportações do país.

Nessa licitação, a empresa belga de dragagem DEME Group se associou à americana Great Lakes Dredge & Dock Corp., que também buscou apoio do governo dos Estados Unidos para fazer lobby em seu favor. As duas perderam para a concorrente belga Jan de Nul, em um processo marcado por acusações de vínculos com a China — negadas pela Jan de Nul.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Ação da Magazine Luiza sobe 74% só em outubro. Entenda o que impulsiona o papel

O Magazine Luiza entrou em nova fase em outubro, ao menos sob a perspectiva de quem investe. A ação ordinária (ON) do grupo de varejo da família Trajano já acumula alta de 74% no mês que ainda nem terminou.

Para se ter uma ideia do impacto da elevação, até dia 30 de setembro, o papel tinha queda de cerca de 15% em 2026. Agora, após a virada do mercado neste mês, acumulada uma alta de 48% no ano.

Esse ganho recente veio em duas etapas em outubro. Logo após o primeiro turno no dia 4, a ação Magalu ON subiu 42,6%. E, a partir do dia 15, a ação ganhou mais 30%.

Juros mais baixos = lucro maior

Na primeira onda de valorização, o gatilho veio da visão de juros mais baixos em meio à perspectiva de troca de governo. Isso porque no entendimento do mercado uma nova administração teria mais chances de implementar um ajuste fiscal que afeta positivamente a trajetória da dívida.

“Cada corte de 1 ponto percentual na curva de juros aumenta em 11% o lucro por ação estimado da Magalu”, avaliam analistas do Itaú BBA.

O time de analistas do banco de investimento acrescentou ainda outras variáveis com potencial de trazer ganhos a companhia.

“Em paralelo, as dificuldades de um dos principais concorrentes, a Casas Bahia, e a entrada do Magalu em marketplaces devem beneficiar diretamente receitas e lucros, no qual estimamos impacto positivo de R$ 7,5 bilhões nas vendas em 2027 e de R$ 300 milhões no lucro.”

A própria rede vê espaço para capturar fatias de mercado abertas pelo fechamento contínuo de lojas da Casas Bahia no varejo físico.

O Itaú BBA também subiu a recomendação para “compra” e elevou o preço-alvo no fim de 2027 de R$ 10 para R$ 16.

Mais canais de distribuição

Em meio à reprecificação das ações, ocorreu um segundo fator favorável: o acordo fechado pela rede varejista com a Shopee, anunciado em 15 de outubro.

Após o acerto, o BTG Pactual subiu a recomendação de Magalu para “compra” e elevou o preço-alvo em 12 meses para R$ 12.

Analistas do BTG Pactual enxergam ganhos com a estratégia do Magalu de transformar concorrentes em canais de distribuições para seu estoque.

“Depois de selar acordos com o AliExpress em 2024, a Amazon em junho e o Mercado Livre em setembro, a varejista brasileira agora passa a oferecer o sortimento do Magalu e do KaBuM! dentro da seção de lojas oficiais da Shoppe, que reúne cerca de 90 milhões de visitantes mensais no Brasil.”

A expectativa da rede brasileira é de atrair mais de 75% de consumidores novos pelo canal da plataforma asiática. Conforme o Itaú BBA, essa expectativa repetiria o padrão já observado nos acordos com a Amazon e o Mercado Livre.

Ecossistema também ajuda

Os investidores passaram ainda a considerar o peso do próprio ecossistema da rede de varejo como um ponto de diferenciação. O aplicativo, por exemplo, soma mais de 50 milhões de usuários ativos mensais.

Para os analistas do BTG, um virada estratégica importante vem da perspectiva de a companhia “deixar de lado a ambição de ser um marketplace generalista para se reposicionar como um polo focado em casa e tecnologia”.

O grupo ainda combina marcas de nicho, como o KaBuM! no segmento gamer e a Netshoes em artigos esportivos.

Logística ganha espaço

Um dos principais beneficiários dessa engrenagem tende a ser a divisão de logística, a Magalog. Sob as regras do acordo, o Magalu preserva a responsabilidade por toda a logística por meio de sua plataforma própria, o que permite capturar volume adicional de entregas, organizar as rotas e o custo por envio.

O ganho de escala é especialmente crítico nas categorias pesadas, como refrigeradores e móveis, em que a infraestrutura logística funciona como barreira competitiva e os fretes afetam diretamente a margem de contribuição.

Os clientes que compram nos parceiros já respondem por mais de 30% da receita da Magalog.

O momento Magalu se ancora ainda na proximidade das principais datas de compras no ano. As vendas digitais no quarto trimestre vão surfar o calendário aquecido com o 11.11, a Black Friday e o Natal.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Oferta de fundos imobiliários bate recorde, mas interesse do varejo despenca

Os fundos imobiliários vivem um ano recorde de ofertas no mercado de capitais. De janeiro a setembro, as emissões de FIIs somaram R$ 70,6 bilhões, mais que o dobro dos R$ 32,9 bilhões do mesmo período de 2025 e o maior volume da série histórica da Anbima para os nove primeiros meses do ano.

O desempenho fez dos FIIs o principal motor de crescimento das ofertas no mercado de capitais brasileiro. No acumulado do ano, o volume total alcançou R$ 556,7 bilhões, um aumento de 5,3% (ou R$ 27,9 bilhões) sobre 2025. Sozinhos, os fundos imobiliários acrescentaram R$ 37,7 bilhões em emissões, mais do que toda a alta líquida do mercado.

Junto com as ações (R$ 30,7 bilhões a mais) e os FIDCs (R$ 26,3 bilhões), compensaram a queda de R$ 57,5 bilhões nas emissões de debêntures no ano.

A relevância do segmento também chegou ao maior nível da série para o período: os FIIs passaram a representar 12,7% de todas as ofertas do mercado de capitais, contra 6,2% um ano antes.

O ritmo ganhou força no terceiro trimestre, com R$ 31,1 bilhões em ofertas. Foi o segundo maior volume trimestral desde o início da série, em 2012, atrás apenas do quarto trimestre de 2025. Até setembro, foram 295 operações, contra 217 no mesmo intervalo do ano passado.

Mas, por trás do crescimento expressivo, um outro dado chama atenção: a mudança no perfil de quem compra as cotas.

Os investidores pessoa física, tradicionalmente entre os principais compradores de FIIs, perderam participação, enquanto os fundos de investimento ganharam protagonismo.

No terceiro trimestre, o varejo respondeu por 21% do volume das ofertas, contra 32,3% no mesmo período de 2025 e 52,7% no início do ano. No acumulado de janeiro a setembro, sua fatia recuou de cerca de 41% para 33%.

Em valores absolutos, contudo, o volume subscrito pela pessoa física aumentou: passou de R$ 13,4 bilhões nos nove primeiros meses de 2025 para R$ 23,3 bilhões no mesmo período deste ano. A participação caiu porque o total das ofertas cresceu mais rapidamente.

Do outro lado, fundos de investimento ganharam espaço. Eles embolsaram 42,2% das ofertas de FIIs no terceiro trimestre, o dobro da fatia do varejo, depois de chegarem a 47% no segundo. No acumulado do ano, subscreveram R$ 29,4 bilhões, quase o triplo dos R$ 11 bilhões do mesmo período de 2025.

O que está por trás desse movimento?

Parte da resposta está em uma prática cada vez mais comum entre os FIIs: o uso de cotas como moeda para comprar imóveis. Em vez de desembolsar dinheiro por um prédio, shopping ou galpão, o FII emite novas cotas e as entrega ao vendedor.

Nesses casos, operação entra na conta das ofertas, mas não representa captação de dinheiro novo.

É diferente de uma oferta tradicional, em que o investidor aporta recursos e o gestor usa esse caixa para comprar ativos. No pagamento com cotas, o fundo recebe o imóvel e o vendedor passa a ser seu cotista.

Esse vendedor pode ser uma construtora. Só que muitas vezes é outro FII. Ou seja, os fundos de investimento que mencionamos são simplesmente outros fundos imobiliários.

Um fundo pode emitir cotas para absorver o patrimônio de outro – conforme o mercado se reorganiza. Ao fim do processo, os investidores do fundo incorporado passam a deter cotas da nova estrutura, e as antigas são canceladas. Há uma emissão, mas os ativos já estavam na indústria.

Segundo Guilherme Maranhão, presidente do Fórum de Estruturação de Mercado de Capitais da Anbima, essas operações ajudam a explicar a alta das emissões e a maior participação dos fundos nas ofertas.

O resultado é um volume maior de ofertas, sem necessariamente haver aumento do patrimônio do setor. Por isso, o salto nas emissões não significa que a indústria tenha dobrado de tamanho. A própria Anbima, de qualquer forma, reconhece a dificuldade de separar dinheiro novo de operações de reorganização.

Do lado do regulador, o uso de cotas como pagamento também entrou no radar da Comissão de Valores Mobiliários (CVM), que tem cobrado mais transparência sobre a avaliação dos imóveis e a aprovação dessas operações pelos cotistas. Para quem já investe no fundo, a questão é se os ativos recebidos compensam o aumento do número de cotas: um patrimônio maior não garante mais rendimento por cota.

Além das mudanças no perfil das ofertas, há um menor apetite do varejo. Maranhão associa essa retração à cautela da pessoa física com o risco de crédito privado, com reflexos na demanda por FIIs e certificados de recebíveis imobiliários (CRIs).

Nos primeiros nove meses do ano, os CRIs seguiram o caminho oposto ao das emissões de fundos imobiliários. As ofertas caíram 14,9% na comparação anual, para R$ 29,4 bilhões, ainda que as operações tenham ficado praticamente estáveis, somando 344 no período.

  •  

Cepêra compra dona da marca Colonial e amplia presença no mercado de extrato de tomate

A Cepêra, fabricante brasileira de molhos, condimentos e conservas, assinou contrato para adquirir o controle da Karambi Alimentos, dona da marca Colonial, que atua nos segmentos de extratos de tomate, molhos e condimentos. O valor da transação não foi divulgado.

O negócio inclui a marca, a fábrica em Itacarambi, no norte de Minas Gerais, e a operação comercial. A conclusão está prevista para outubro ou novembro de 2026.

Segundo a companhia, é a primeira vez que a empresa adquire uma operação completa, com marca, unidade industrial e equipe. O negócio também inaugura sua estratégia de crescimento por meio de aquisições.

Reforço em Minas Gerais

A transação amplia a presença da Cepêra em Minas Gerais, onde a empresa já atua em Belo Horizonte e região metropolitana, no Sul de Minas e no Triângulo Mineiro. Nos últimos meses, a companhia estruturou uma equipe comercial dedicada ao estado, liderada por um gerente regional, com foco em grandes redes de varejo e atacarejo.

“Escolhemos Minas Gerais para dar o primeiro passo na nossa estratégia de aquisições porque acreditamos no potencial do estado, tanto no consumo quanto na produção agrícola”, disse Décio Costa, CEO da Cepêra, em comunicado enviado ao InvestNews.

A Colonial é a segunda marca mais consumida na categoria de extrato de tomate em Minas Gerais e chega mensalmente a mais de 5 mil pontos de venda no estado.

Com a operação, a marca passa a contar com a estrutura logística e os canais de venda da Cepêra para ampliar a distribuição e chegar a novos mercados. Em contrapartida, a Cepêra poderá usar a rede comercial da Colonial para levar seus produtos a mais regiões mineiras.

Fábrica Cepêra
Fábrica Cepêra/Divulgação

A Colonial será mantida de forma independente, com suas receitas, seus padrões de qualidade e sua produção preservados em Itacarambi. João Vidigal, sócio e diretor comercial da Karambi, afirmou que a estrutura da Cepêra poderá ampliar o alcance da marca, que tem mais de três décadas de atuação.

Fábrica será modernizada

A unidade industrial tem 81 mil metros quadrados de área total e capacidade atual para processar até 35 mil toneladas de tomate por ano. Os tomates processados na fábrica são cultivados em perímetros irrigados do Vale do São Francisco, em Minas Gerais.

A Cepêra prevê modernizar a fábrica, ampliar sua capacidade e avaliar o uso da unidade para outras linhas de produtos. Com isso, a aquisição pode reforçar tanto a distribuição da companhia no estado quanto sua estrutura de produção.

Fundada em 1947, a Cepêra concentra suas operações industriais em Monte Alto, no interior de São Paulo. A empresa tem cerca de 500 funcionários, atende o mercado nacional e também atua no food service e no mercado externo.

  •  

Prospera MEI: quem tem direito ao perdão das dívidas anunciado por Lula

Cerca de 3,6 milhões de microempreendedores individuais (MEIs) poderão ter suas dívidas com a União perdoadas. Ao todo, são R$ 12,57 bilhões em débitos federais que poderão ser cancelados pela medida sancionada pelo presidente Luiz Inácio Lula da Silva (PT) nesta quarta-feira (21).

A iniciativa faz parte do Prospera MEI, pacote de apoio aos pequenos negócios. O perdão de dívida de MEI abrange as contribuições ao INSS que o empreendedor deixou de pagar pelo boleto mensal DAS, além dos juros, multas e encargos relacionados.

A medida está prevista para entrar em vigor em 1º de janeiro de 2027 e alcança débitos abrangidos pela lei até 13 de outubro de 2026. Segundo o governo, o cancelamento será automático para as dívidas elegíveis inscritas na Dívida Ativa da União.

Quais dívidas do MEI serão perdoadas?

O Documento de Arrecadação do Simples Nacional (DAS) reúne a contribuição previdenciária federal e, dependendo da atividade, impostos locais. O MEI precisa pagar essa guia todos os meses, mesmo quando não tem faturamento, salvo exceções legais. Por isso, até um negócio que esteja parado pode acumular dívidas.

Em 2026, o MEI convencional paga R$ 81,05 por mês ao INSS. A esse valor são acrescentados R$ 5 de Imposto Sobre Serviços (ISS), para quem presta serviços, ou R$ 1 de ICMS, para quem atua no comércio ou na indústria.

Uma manicure que deixou de pagar um DAS de R$ 86,05, por exemplo, poderá ter perdoados os R$ 81,05 referentes ao INSS, além dos juros e demais acréscimos sobre essa parcela. Os R$ 5 de ISS, porém, continuarão devidos ao município.

Isso significa que o benefício cancela 100% da parcela previdenciária federal elegível, mas não necessariamente o valor inteiro do boleto. Dívidas com empréstimos, cartão de crédito, aluguéis ou fornecedores também ficam fora do perdão.

Quem tem direito ao perdão de dívida de MEI?

O benefício abrange contribuições previdenciárias federais em atraso de pessoas que atendam aos requisitos legais para o enquadramento como MEI. Isso inclui dívidas já inscritas na Dívida Ativa da União, cadastro de débitos cobrados pela Procuradoria-Geral da Fazenda Nacional (PGFN).

Também entram na medida as dívidas elegíveis que ainda estão na Receita Federal, em cobrança judicial ou incluídas em parcelamentos e acordos, mesmo aqueles que tenham sido rescindidos.

Para receber e manter o perdão, o empreendedor precisa atender às seguintes condições:

  • Enquadramento: cumprir os requisitos legais da condição de MEI;
  • Data de corte: ter dívida abrangida pela lei até 13 de outubro de 2026;
  • Pagamentos futuros: manter em dia as contribuições que vencerem nos seis meses seguintes à entrada em vigor da lei;
  • Ações judiciais: desistir dos processos que discutam os débitos perdoados, conforme as exigências legais.

Mudanças posteriores no cadastro não excluem automaticamente o benefício, desde que os requisitos de enquadramento exigidos pela lei tenham sido atendidos.

Como vai funcionar o perdão das dívidas?

Segundo o governo, as dívidas elegíveis já inscritas na Dívida Ativa da União serão canceladas automaticamente, sem necessidade de um pedido geral de adesão.

Na prática, o empreendedor não receberá dinheiro. A União deixará de cobrar os valores alcançados pelo perdão.

Quem tem dívidas parceladas deve continuar pagando as prestações até que o cancelamento seja efetivado. Os valores já quitados não serão devolvidos.

Nos casos em que a dívida está sendo discutida judicialmente, o empreendedor poderá precisar tomar medidas específicas para formalizar a desistência da ação.

Como consultar dívida de MEI?

É possível consultar a dívida de MEI pela internet, mas o procedimento depende de onde a cobrança está registrada.

  • Portal do Simples Nacional: acesse o PGMEI (versão completa) com código de acesso ou certificado digital. Depois, selecione “Consulta Extrato/Pendências” e “Consulta Pendências no Simei”. O sistema mostra os débitos que ainda estão sob cobrança da Receita Federal.
  • REGULARIZE, da PGFN: entre no portal com o CNPJ do MEI e escolha “Consultar Dívida Inscrita”. Ali aparecem os valores devidos, os encargos e a situação das dívidas encaminhadas à Dívida Ativa da União.

A consulta permite verificar quais cobranças estão em aberto, mas não equivale a um pedido de adesão ao perdão. O empreendedor poderá acompanhar as pendências para verificar quando o cancelamento for aplicado.

LEIA MAIS: Como emitir o boleto e pagar o MEI

O que muda para o empreendedor?

Com o perdão, a União deixará de cobrar os débitos contemplados pela lei. O cancelamento também poderá facilitar a obtenção de certidões de regularidade fiscal, desde que o empreendedor não tenha outras pendências.

Segundo a PGFN, 86% dos R$ 12,57 bilhões em dívidas, aproximadamente R$ 11 bilhões, são créditos considerados de difícil ou impossível recuperação. O governo estima um impacto fiscal de R$ 3,04 bilhões entre 2027 e 2029.

Há, porém, uma consequência importante para a Previdência: ter a dívida perdoada não significa que o período sem pagamento será automaticamente reconhecido como tempo de contribuição ao INSS.

Um empreendedor que ficou 24 meses sem pagar o DAS poderá deixar de dever a contribuição federal referente a esses dois anos. Isso não significa, contudo, que ganhará automaticamente 24 meses de contribuição para a aposentadoria.

O reconhecimento desse período e da carência — número mínimo de contribuições exigido para determinados benefícios — continuará sujeito às regras previdenciárias. A situação pode ser diferente para quem também contribuiu ao INSS por outro vínculo.

Qual será o novo limite de faturamento do MEI?

Além do perdão das dívidas, o Prospera MEI traz uma mudança importante para os empreendedores que estão expandindo seus negócios: o aumento do limite anual de faturamento para continuar enquadrado como MEI.

Atualmente, o teto é de R$ 81 mil por ano. Pela nova legislação, passará para R$ 110 mil em 2027 e chegará a R$ 140 mil em 2028.

Esse limite corresponde ao valor máximo que o negócio pode faturar durante o ano sem deixar a categoria, desde que também cumpra os demais requisitos.

Faturamento não é a mesma coisa que lucro. O faturamento corresponde ao dinheiro recebido com vendas e serviços, antes de descontar as despesas. O lucro é o que sobra depois dos custos do negócio.

Por exemplo, se um empreendedor vende R$ 100 mil em produtos ao longo do ano e gasta R$ 40 mil com fornecedores e outras despesas, seu faturamento será de R$ 100 mil, enquanto o lucro ficará em R$ 60 mil.

Essa distinção importa porque é o faturamento, e não o lucro, que determina se o negócio pode continuar enquadrado como MEI.

O que muda para quem ultrapassa o limite atual?

Pelas regras anteriores, um empreendedor que faturasse R$ 100 mil em um ano ultrapassaria o teto de R$ 81 mil e ficaria sujeito ao desenquadramento da categoria, conforme as regras tributárias aplicáveis.

Com a mudança, esse mesmo faturamento ficará dentro do limite de R$ 110 mil em 2027. Assim, negócios com receitas maiores poderão permanecer no regime simplificado sem precisar mudar de categoria apenas porque ultrapassaram o teto antigo.

Isso permite manter o recolhimento mensal de tributos pelo DAS e uma estrutura com menos obrigações administrativas do que a exigida de empresas de maior porte.

O limite, porém, é anual. Não existe um teto fixo de vendas para cada mês. O empreendedor pode faturar mais em determinados períodos e menos em outros, desde que a receita acumulada no ano respeite o valor permitido.

Se ultrapassar o novo teto, continuará sujeito às regras de desenquadramento e poderá precisar migrar para outra categoria empresarial, como a microempresa (ME).

Além disso, o faturamento não é o único critério para permanecer como MEI. A atividade exercida e as demais condições legais também precisam ser observadas.

A legislação sancionada prevê ainda outras duas mudanças:

  • Contratações: o MEI poderá ter até dois empregados, em vez de um;
  • Compras públicas: o limite para licitações exclusivas a pequenos negócios subirá de R$ 80 mil para R$ 100 mil.

O pacote inclui também o Desenrola 3.0, voltado à renegociação de cerca de R$ 6 bilhões em dívidas bancárias. O governo pretende comprar carteiras de crédito oferecidas pelos bancos com descontos mínimos de 90%, em uma operação que poderá alcançar 1,6 milhão de empreendedores.

Esse desconto diz respeito à negociação das carteiras entre o governo e as instituições financeiras. Portanto, não representa um abatimento individual já garantido para cada devedor.

Outra iniciativa é o Pix MEI, que prevê apoio de até R$ 5 mil sem necessidade de devolução para investimentos produtivos, sujeito a edital. O pacote também contempla mudanças anunciadas nas regras de emissão de notas fiscais pelos MEIs nas vendas a consumidores pessoas físicas.

  •  

Justiça aprova recuperação judicial da Casas Bahia, mas mantém cobrança sobre passivos trabalhistas

A Justiça de São Paulo autorizou nesta quarta-feira (21) o processo de recuperação judicial da Casas Bahia, dois meses depois de a varejista recorrer à Justiça para reestruturar suas dívidas.

A decisão mantém a proteção contra cobranças de credores, mas impõe novas exigências à companhia, especialmente em relação à documentação financeira e ao acompanhamento de suas obrigações trabalhistas.

A juíza Taina Maria Leonardo de Oliveira, da 2ª Vara de Falências e Recuperações Judiciais de São Paulo, considerou que a companhia cumpriu os requisitos legais para dar início ao processo.

A aprovação, porém, não representa um aval ao plano de recuperação, que ainda deverá ser apresentado e discutido com os credores.

Uma das questões que seguem em aberto envolve os trabalhadores do grupo. Entidades sindicais questionaram aspectos do processo e pediram garantias para o pagamento de créditos trabalhistas, em meio à reestruturação operacional que incluiu fechamento de lojas e redução do quadro de funcionários.

Na decisão, a magistrada determinou que a Casas Bahia e a administradora judicial apresentem, em até 15 dias, uma relação individualizada dos depósitos recursais realizados em ações trabalhistas.

A partir dessas informações, a Justiça solicitará a cooperação dos 24 Tribunais Regionais do Trabalho para que os valores sejam transferidos a uma conta judicial vinculada à recuperação.

A medida coloca esses recursos sob a supervisão do juízo responsável pela recuperação, que deverá deliberar sobre sua destinação, respeitando as regras de pagamento aos credores.

A empresa também terá 30 dias para complementar documentos financeiros e contábeis considerados incompletos pela perícia. O descumprimento poderá levar à revogação da decisão.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Como a WEG ganhou espaço nos EUA com a corrida pela inteligência artificial

A catarinense WEG nunca faturou tanto fora do Brasil. No terceiro trimestre, o equivalente a 62,5% da receita da companhia veio do exterior. Um recorde.

O crescimento vem sobretudo dos Estados Unidos. A receita da WEG na América do Norte cresceu 31% em dólares em relação ao mesmo período do ano passado, chegando a US$ 723 milhões. 

Agora, a região já responde por 55% de todas as vendas internacionais da empresa. Os dados são do balanço financeiro do terceiro trimestre, divulgado pela empresa nesta quarta-feira (21).

É, em grande parte, um reflexo da corrida americana pela inteligência artificial, que movimenta centenas de bilhões de dólares.

Os data centers

Os Estados Unidos estão construindo data centers em ritmo acelerado para atender à demanda por inteligência artificial. Os gastos com a construção dessas infraestruturas no país passaram de US$ 20 bilhões em 2023 para quase US$ 50 bilhões em 2025, segundo dados do governo americano.

A WEG participa dessa corrida fornecendo equipamentos. Um deles é o gerador de energia de reserva: como os data centers precisam funcionar 24 horas por dia, sem interrupções, esses equipamentos entram em operação quando há problemas no fornecimento de eletricidade.

A companhia também vende motores elétricos para os sistemas de ventilação e refrigeração, necessários para impedir que os milhares de servidores superaqueçam.

A demanda já levou a WEG a anunciar, em setembro, um investimento de US$ 165 milhões para ampliar a produção de geradores na América do Norte.

O projeto prevê a expansão de uma fábrica no México e a construção de outras duas instalações na região. Com isso, a companhia pretende multiplicar por cinco sua capacidade global de fabricação de geradores, passando dos atuais dez para 50 equipamentos por dia até 2030.

Data centers nos EUA: consumo de energia vira ponto de atenção (Bloomberg)
Data center nos EUA: consumo de energia chama atenção (Bloomberg)

E a infraestrutura elétrica

Mas não basta construir data centers. É preciso garantir eletricidade suficiente para abastecê-los.

Por isso, os Estados Unidos também estão em uma corrida para ampliar e modernizar suas redes elétricas, pressionadas pelo crescimento do consumo de energia e pelo envelhecimento de parte da infraestrutura que já existe.

As companhias privadas de energia americanas projetam investir US$ 1,4 trilhão entre 2026 e 2030 em geração, transmissão, distribuição e modernização do sistema elétrico, segundo a Edison Electric Institute.

É nesse mercado que entra outro produto importante da WEG: os transformadores.

Esses equipamentos ajustam a tensão elétrica para que ela possa ser utilizada por casas, indústrias e empresas.

No terceiro trimestre, a receita internacional da divisão de geração, transmissão e distribuição de energia da companhia cresceu 24% em relação ao mesmo período de 2025, chegando a quase R$ 2,5 bilhões.

Para atender à demanda, a WEG também está ampliando suas fábricas de transformadores nos Estados Unidos, no México e na Colômbia.

Os números da WEG

No terceiro trimestre, a WEG registrou uma receita total de R$ 10,9 bilhões, alta de 5,7% em relação ao mesmo período do ano passado.

O lucro líquido, porém, cresceu apenas 0,9%, para R$ 1,7 bilhão.

Isso porque os custos da companhia aumentaram mais rapidamente que as vendas, pressionados principalmente pelo encarecimento do cobre, pelas tarifas de importação nos Estados Unidos e pelos gastos com a expansão das fábricas.

O EBITDA, indicador que mede o resultado operacional da empresa, cresceu 3,1%, para R$ 2,3 bilhões. Já a margem EBITDA, que indica a rentabilidade das operações da empresa, caiu de 22,2% para 21,6%.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Imposto de renda no 13º salário: como é a isenção para quem ganha até R$ 5 mil

O 13º salário de 2026 é o primeiro pago sob as novas regras do Imposto de Renda. A isenção para quem ganha até R$ 5 mil por mês, criada pela Lei 15.270/2025, também vale para a gratificação de fim de ano. Quem recebe um 13º de até R$ 5 mil não terá imposto retido, e parte de quem ganha acima disso também vai pagar menos.

Como funciona a isenção do IR no 13º

A lei incluiu um trecho específico sobre o 13º salário, que tem tributação exclusiva na fonte. O imposto sobre a gratificação é calculado separado do salário do mês, e o valor retido é definitivo. Ele não volta a ser cobrado nem restituído na declaração anual.

A tabela progressiva do Imposto de Renda continua a mesma, com alíquotas de 7,5% a 27,5%. A lei criou uma redução que entra depois do cálculo tradicional. A empresa calcula o imposto do 13º pela tabela e, em seguida, abate o valor da redução, que depende da faixa em que o 13º se encaixa.

Quem não paga Imposto de Renda no 13º salário

Para valores de até R$ 5 mil, a redução é igual ao imposto calculado pela tabela, que nessa faixa chega no máximo a R$ 312,89. Assim, o tributo a pagar fica em zero.

Na prática, a isenção alcança quem tem salário de até R$ 5 mil e trabalhou o ano inteiro na mesma empresa, já que nesse caso o 13º corresponde ao salário mensal, somado à média de horas extras e comissões.

Até 2025, a isenção cobria apenas quem ganhava até dois salários mínimos. Segundo a Agência Senado, a nova lei deve beneficiar mais de 15 milhões de contribuintes. Desses, mais de 10 milhões deixam de pagar o imposto, e outros 5 milhões passam a pagar menos.

Quem ainda paga Imposto de Renda no 13º salário

Entre R$ 5.000,01 e R$ 7.350, o abatimento segue uma fórmula prevista na lei, que subtrai de R$ 978,62 o equivalente a 13,3145% do rendimento. Quanto maior o valor, menor a redução, até chegar a zero em R$ 7.350. Acima disso, o imposto segue a tabela progressiva, sem abatimento.

Os exemplos da Receita Federal para o salário mensal ajudam a visualizar o efeito, já que o cálculo do 13º segue a mesma lógica.

Valor brutoIR pela tabelaReduçãoIR a pagar
R$ 4.000R$ 114,76R$ 114,76Zero
R$ 5.000R$ 312,89R$ 312,89Zero
R$ 6.000R$ 562,63R$ 179,75R$ 382,88

Fonte: Receita Federal, exemplos para o salário mensal. Valores sem dependentes, com a dedução mais vantajosa entre INSS e desconto simplificado.

Contribuição ao INSS, dependentes e pensão alimentícia reduzem a base de cálculo. Cada dependente abate R$ 189,59. Quando as deduções somam menos de R$ 607,20, a empresa usa o desconto simplificado nesse valor, regra que vale também para o 13º.

Para definir a faixa da redução, conta o valor bruto. A Receita dá o exemplo de um salário de R$ 7.607,20. Com o desconto simplificado, a base de cálculo fica em R$ 7 mil, abaixo do limite da redução. Como o valor bruto passa de R$ 7.350, o contribuinte paga o imposto calculado pela tabela, de R$ 1.016,27, sem nenhum abatimento.

Quando cai o 13º salário

O 13º é pago em duas parcelas. A primeira, de metade do salário do mês anterior, pode ser paga entre fevereiro e novembro, sem descontos. A segunda tem prazo até 20 de dezembro, já com os descontos de INSS e, quando houver, de IR. Como a lei não autoriza pagamento depois dessa data, em 2026, quando o dia 20 cai num domingo, a segunda parcela deve ser paga até sexta-feira (18).

O 13º é tributado à parte do salário: INSS e Imposto de Renda incidem só sobre ele, com base própria. Quem recebe em duas vezes tem a primeira parcela como adiantamento, sem INSS e sem IRRF — os dois saem inteiros da segunda. Cada dependente abate R$ 189,59 da base do IRRF, mas a conta usa sempre a dedução mais vantajosa — o desconto simplificado de R$ 607,20 ou a soma das deduções legais —, e por isso o dependente só muda o valor a partir de cerca de R$ 5.000 de 13º; abaixo disso o imposto já é zero. Assumimos salário fixo; adicional noturno, comissões e outras verbas habituais só entram se você somá-las no campo de horas extras.

  •  

A Adidas gastou uma fortuna em marketing para a Copa do Mundo. Agora vem a parte difícil

Meses depois de uma conta de marketing de cerca de US$ 1 bilhão ter provocado uma forte queda nas ações da Adidas, a gigante de artigos esportivos enfrenta seu próximo grande teste: provar que os gastos elevados criaram as condições para benefícios duradouros.

Quando a Adidas divulgar seus resultados trimestrais no fim deste mês, os investidores procurarão sinais de que a iniciativa manteve seu impulso. A campanha incluiu o fornecimento de uniformes para 14 seleções, eventos para torcedores e uma campanha publicitária estrelada pelo ator Timothée Chalamet ao lado de craques do futebol, como Lionel Messi.

O presidente-executivo da companhia, Bjørn Gulden, defendeu recentemente o aumento de 30% nas despesas com marketing e pontos de venda, balançando a cabeça ao ser questionado sobre o assunto.

“Precisamos lembrar que, se gastamos 200 milhões, 300 milhões, 400 milhões, 500 milhões, seja qual for o valor, não é pelo evento. É pelo futuro da marca”, disse Gulden no mês passado, durante uma conferência da revista Fast Company, em Nova York.

A empresa também observou, em seu balanço divulgado no fim de julho, que os níveis de gastos com marketing voltarão ao normal no segundo semestre do ano.

Alguns analistas externos apoiam essa estratégia. Em março, analistas da Morningstar disseram que os gastos de marketing da Adidas são uma despesa útil para sustentar os novos produtos da marca e fortalecer sua imagem.

O valor da marca está melhorando, impulsionado pela campanha de marketing da Copa do Mundo, escreveram analistas do Deutsche Bank após a divulgação de resultados abaixo do esperado pela empresa no fim de julho.

“Acreditamos que esse período será visto como uma fase de desempenho sólido e superior ao esperado para a Adidas, e que o investimento em marketing será considerado um trampolim para reconstruir ainda mais a relevância global da marca”, afirmaram.

Os analistas acrescentaram que acreditam que ainda há entre € 250 milhões e € 350 milhões em vendas relacionadas à Copa do Mundo a serem contabilizadas nos resultados do terceiro trimestre da companhia, o equivalente a US$ 280 milhões a US$ 393 milhões.

Embora as vendas imediatas possam impulsionar os resultados no curto prazo, será necessário tempo para determinar se o grande investimento da Adidas na marca mudou de forma duradoura a percepção dos consumidores.

O interesse pela marca entre os consumidores dos Estados Unidos teve uma leve alta durante o torneio, mas voltou aos níveis normais desde então, segundo a empresa de pesquisa Morning Consult.

“A avaliação positiva da marca e a intenção de compra entre os homens aumentaram modestamente durante o torneio e permaneceram elevadas até setembro”, disse uma porta-voz da Morning Consult.

“A avaliação positiva entre as mulheres caiu durante o torneio e logo depois, antes de se recuperar em setembro, enquanto a intenção de compra delas recuou ligeiramente ao longo de todo o período. Se o marketing ampliou o apelo da Adidas, o efeito foi mais forte entre os homens.”

A Adidas foi uma das muitas grandes empresas que fizeram investimentos expressivos em marketing durante a Copa do Mundo. Outros patrocinadores oficiais, incluindo Coca-Cola, Hyundai e Visa, lançaram grandes campanhas, mas o mesmo aconteceu com a Nike e outras marcas que não patrocinavam oficialmente o torneio.

A campanha da Nike durou 12 semanas e contou com celebridades como Kim Kardashian e atletas como Cristiano Ronaldo.

Segundo a Morning Consult, a avaliação positiva da Nike apresentou uma tendência de queda ao longo do período analisado, que começou antes do torneio e se estendeu até setembro. A marca também registrou um aumento no interesse durante a competição, mas esse movimento perdeu força depois, levando o indicador a níveis inferiores aos registrados antes do evento.

Empresas como Adidas e Nike não precisam mais se preocupar apenas com concorrentes de porte semelhante, disse Mark Beal, professor associado da Escola de Comunicação e Informação da Universidade Rutgers, que anteriormente foi sócio de uma agência de relações públicas e marketing esportivo.

Marcas como Kane, Hoka e Lululemon vêm conquistando participação de mercado e atraindo a atenção dos consumidores, afirmou.

“Há muita concorrência agora”, disse ele. “Antes, eram duas, três ou quatro [marcas]. Agora, temos todas as marcas tradicionais, mas também todas essas outras empresas que estão ampliando sua participação de mercado. (…) Elas estão conquistando clientes.”

Para aproveitar ao máximo a repercussão da Copa do Mundo, Beal disse que as marcas fariam bem em se aproximar da Geração Alpha — e de seus pais, que pertencem à Geração Z ou à geração millennial.

“Eles serão os consumidores mais importantes nos próximos anos, à medida que a Geração Z envelhecer um pouco”, disse Beal. “Os integrantes da Geração Alpha, certamente, e os mais jovens da Geração Z ainda estão tomando decisões sobre quais marcas gostam e quais preferem. Eles também exercem enorme influência sobre o que vira tendência.”

Entre em contato com Megan Graham pelo e-mail megan.graham@wsj.com.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Por que a reforma tributária está levando fábricas à Zona Franca de Manaus. E o desafio que falta superar

Os pneus vêm de Campinas. As velas de ignição, de Mogi das Cruzes. As correntes de transmissão, de Taubaté. Todas cidades do interior paulista.

Mas essas peças só vão se encontrar a quatro mil quilômetros dali, em Manaus. É onde fica a fábrica da Dafra, que monta motocicletas para fabricantes internacionais – entre elas, as da chinesa VOGE, recém-chegada ao Brasil. 

Os funcionários ali reúnem componentes fabricados em diferentes regiões do Brasil e, principalmente, partes importadas da China. E, peça por peça, como num quebra-cabeça, colocam a moto de pé.

Esse é o endereço natural para isso: 98% da produção brasileira de motos sai do Amazonas, já que os benefícios tributários da Zona Franca de Manaus reduzem os custos da fabricação por lá. 

“Se não estivéssemos montando as motocicletas em Manaus, não teríamos competitividade para o mercado brasileiro”, diz Rodrigo Moutinho, gerente-geral da VOGE Brasil.

Criada em 1967 para incentivar o desenvolvimento econômico da Amazônia, a Zona Franca isenta a indústria local de uma série de impostos: IPI, PIS, Cofins, ICMS, Imposto de Importação. 

Ao longo desses quase 60 anos, o modelo alimenta debates sobre quanto contribui, de fato, para desenvolver a região – e quanto, ao todo, isso custa aos cofres públicos. Mas os incentivos sobreviveram às sucessivas tentativas de revisão. Hoje, o polo industrial de Manaus tem pouco mais de 550 fábricas em operação.

E, agora, vive um novo impulso: a implementação da reforma tributária, que preserva os benefícios da Zona Franca até 2073. Ao mesmo tempo, ela prevê o fim gradual de incentivos fiscais em outros estados, que hoje concorrem com Manaus na atração de investimentos.

Uma nova leva de fábricas em Manaus

Entre janeiro e agosto de 2026, a Superintendência da Zona Franca de Manaus (Suframa) aprovou 56 novos projetos de implantação industrial – uma alta de 40% em relação ao mesmo período de 2025 e de 65% na comparação com 2024, segundo levantamento do InvestNews feito com auxílio de inteligência artificial a partir dos registros da autarquia.

Entre os projetos, há novas fábricas de setores já tradicionais da região, como o de motocicletas e o de eletroeletrônicos.

É o caso, por exemplo, da Royal Enfield, fabricante indiana de motos que teve um projeto de implantação aprovado em 2025. Ou da Sunhope, que recebeu aprovação em agosto de 2026 para investir R$ 107,6 milhões na fabricação de medidores de energia elétrica. 

Mas há também setores ainda incipientes na Zona Franca. Como o farmacêutico: desde 2025, a Brainfarma, do grupo Hypera, e a Vitamedic receberam autorização para construir unidades na região. E a EMS, que opera uma fábrica de medicamentos em Manaus desde 2014, investiu R$ 300 milhões na ampliação de sua unidade neste ano e planeja construir outra a partir de 2027.

“Continuar investindo na região é uma evolução natural de uma operação que deu certo e ganhou relevância dentro da nossa estrutura industrial e ainda tem espaço para crescer”, afirma Carlos Sanchez, presidente do conselho de administração do Grupo EMS, em resposta por escrito ao InvestNews.

A Suframa espera que esse movimento se intensifique. Segundo o superintendente da autarquia, Leopoldo Montenegro, mais de 200 novas fábricas devem se instalar na Zona Franca nos próximos três anos.

Todas já tiveram seus projetos aprovados pela Suframa, afirmou ele em entrevista à Folha de S.Paulo, em junho. Procurada pelo InvestNews, a Suframa não concedeu entrevista sob alegação do período eleitoral, que restringe a participação de agentes públicos.

A exceção à regra

Os estados brasileiros contaram por décadas com uma arma para tentar atrair indústrias: oferecer descontos no ICMS, o imposto sobre a circulação de mercadorias. Uma empresa que pensa em construir uma fábrica pode negociar incentivos tributários com vários governadores – que disputam entre si quem oferece as menores alíquotas.

Chama-se guerra fiscal. E a reforma tributária pretende acabar com ela.

A partir de 2029, o ICMS começará a ser substituído por um novo imposto, o IBS. A troca será gradual até 2033, quando o ICMS deixará de existir.

Aí ficará assim: os estados continuarão definindo suas alíquotas, mas não concederão benefícios fiscais individualmente. Os descontos e as isenções terão que seguir regras nacionais, iguais para todos os estados.

Manaus é a única exceção. Ali, as vantagens tributárias estão garantidas até 2073.

A região também leva vantagem com a nova regra do IPI, um imposto federal sobre produtos industrializados. A partir de 2027, ele será zerado para a maior parte dos produtos fabricados no Brasil.

Com uma exceção: produtos amplamente produzidos em Manaus, como motocicletas, televisores e aparelhos de ar-condicionado, continuarão pagando IPI quando fabricados fora da Zona Franca.

Na capital do Amazonas, as fábricas seguem isentas. Assim, produzir esses itens na região continuará sendo mais vantajoso do ponto de vista tributário.

O dilema da Zona Franca 

A reforma garantiu a sobrevivência dos incentivos, mas não encerrou uma discussão que acompanha a Zona Franca há décadas: se os benefícios econômicos e sociais justificam o custo para os cofres públicos.

Em 2025, a União deixou de arrecadar R$ 29,9 bilhões com os incentivos da Zona Franca, segundo estimativa apresentada pelo Tribunal de Contas da União (TCU).

E não se sabe ao certo o que essa renúncia ajuda a comprar. Um estudo publicado em 2021 pelos pesquisadores Rogério da Cruz Gonçalves e Philipp Ehrl, a partir de dados de 2002 a 2014, encontrou efeitos positivos dos incentivos sobre o emprego e a população do Amazonas, mas não identificou ganhos significativos sobre o PIB, a renda ou a arrecadação estadual.

Uma das principais críticas ao modelo é o seguinte: como no exemplo da motocicleta que abre esta reportagem, muitas fábricas recebem componentes produzidos em outros estados e países – e concentram na Zona Franca as etapas finais de fabricação e montagem, para aproveitar os benefícios tributários. O impacto sobre a economia local é menor do que poderia ser se a produção fosse de fato na região.

Em 2025, as indústrias da Zona Franca compraram quase 64% de seus insumos de fornecedores estrangeiros, segundo a Suframa. Outros 18% vieram de outros estados brasileiros, e apenas 19%, de fornecedores regionais.

Mas André Ricardo Costa, professor da Universidade Federal do Amazonas (UFAM), contesta a ideia de que a Zona Franca seja apenas um polo de montagem. Segundo ele, ao longo das décadas, a produção de motocicletas, televisores e aparelhos de ar-condicionado atraiu também fabricantes das peças usadas nesses produtos, especialmente dos setores metalúrgico, plástico e químico.

“Nós temos aqui no setor de duas rodas uma base produtiva bastante densa, bastante sólida, bastante regionalizada”, afirma.

Em 2025, as fabricantes de motocicletas compraram 36,3% de seus insumos de fornecedores da própria região, segundo a Suframa — quase o dobro da média do polo. Outros 15,9% vieram de outros estados brasileiros, e 47,8%, do exterior.

Esse movimento também aparece entre os novos investimentos. Um levantamento do InvestNews, a partir dos registros da Suframa, identificou 69 projetos de implantação de fábricas de insumos, componentes e embalagens destinados a indústrias já instaladas em Manaus entre 2025 e agosto de 2026.

Eles representam 58% dos 119 novos projetos industriais identificados no período. Entre os produtos estão peças para motocicletas, embalagens plásticas, placas de circuito impresso e compressores para aparelhos de ar-condicionado.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Boeing recebe aval para maior 737 após seis anos de espera e acirra disputa com Airbus

A Boeing recebeu nesta terça-feira (20) a certificação da agência de aviação dos Estados Unidos (FAA) para o 737 MAX 10, maior versão de sua família de aeronaves mais vendida.

A aprovação encerra uma espera de seis anos e abre caminho para que a fabricante americana comece a entregar um avião considerado estratégico para sua recuperação financeira e para a disputa com a europeia Airbus.

Com capacidade para até 230 passageiros, o MAX 10 é a resposta da Boeing ao A321neo, modelo que se tornou um dos maiores sucessos comerciais da Airbus. A aeronave europeia acumula mais de 7 mil encomendas e 1.750 entregas, enquanto o concorrente americano chega à certificação com mais de 1.500 pedidos, mas ainda sem entregas realizadas.

O novo Boeing também tem um cliente importante no Brasil. A Gol encomendou 30 unidades do MAX 10, que poderá ampliar sua capacidade de transporte em relação ao 737 MAX 8, hoje utilizado pela companhia com até 186 assentos. Já Latam e Azul operam aeronaves da família A320, incluindo o A321neo.

A certificação chega em um momento importante para a Boeing. Depois de anos marcados por problemas de segurança, falhas de qualidade e restrições à produção, a fabricante tenta recuperar sua capacidade de entregar aviões e gerar caixa. Colocar o MAX 10 no mercado é uma das peças desse esforço.

Para as companhias aéreas, a entrada de mais um modelo de grande capacidade no segmento de corredor único também amplia as alternativas de renovação e expansão de frotas, em um mercado no qual a Airbus conquistou uma posição relevante nos últimos anos.

Parte da recuperação da Boeing

Apresentado em junho de 2017, o 737 MAX 10 deveria ter entrado em operação em 2020. O cronograma, porém, foi comprometido pela crise de segurança enfrentada pela Boeing após dois acidentes fatais com o 737 MAX 8, na Indonésia, em outubro de 2018, e na Etiópia, em março de 2019, que deixaram 346 mortos.

Os acidentes provocaram a suspensão mundial dos voos da família 737 MAX e ampliaram o escrutínio dos reguladores sobre os processos de desenvolvimento e fabricação da companhia. Investigações identificaram problemas no sistema de controle de voo e deficiências na supervisão de segurança, levando a mudanças nas exigências de certificação.

O MAX 10 tornou-se a primeira aeronave comercial certificada sob a legislação americana de segurança aprovada em 2020, que estabeleceu regras mais rigorosas para a avaliação de projetos e sistemas de controle dos aviões.

Segundo a Boeing, o programa de certificação incluiu mais de 2 mil horas de testes de voo e milhares de páginas de documentação. A aeronave terá ainda um sistema aprimorado de medição do ângulo de ataque, que deverá se tornar padrão em toda a família 737 MAX.

O processo enfrentou um último obstáculo em setembro, quando a fabricante identificou uma falha no software do sistema de navegação. A descoberta levantou dúvidas sobre a aprovação ainda em outubro, mas um painel da FAA concluiu que o problema não representava risco à segurança.

“A decisão da FAA ocorre após uma análise minuciosa do projeto da aeronave e dos requisitos de segurança”, afirmou Bryan Bedford, administrador da agência americana, em comunicado divulgado nesta terça-feira. Ele acrescentou que o órgão continuará submetendo a Boeing aos mais rigorosos padrões de segurança.

A certificação ocorre pouco mais de dois meses depois de a FAA também aprovar o 737 MAX 7, menor versão da família, em agosto. Com isso, a Boeing supera uma etapa regulatória importante para a comercialização de toda a linha MAX.

O avanço tem implicações financeiras. A companhia acumula uma carteira de mais de 7.350 encomendas da família 737 MAX, considerando os diferentes modelos, dos quais quase 2.500 haviam sido entregues até setembro, segundo dados divulgados pela fabricante.

Desse total, mais de 1.500 pedidos são do MAX 10, feitos por mais de 30 companhias aéreas. Entre as clientes estão United Airlines e Alaska Airlines, além da brasileira Gol. O modelo responde por mais de 30% da carteira atual de encomendas do programa, de acordo com a Boeing.

A importância desses contratos vai além do volume de pedidos. Para uma fabricante de aviões, a entrega das aeronaves é fundamental para a entrada de caixa, já que uma parcela relevante do pagamento normalmente ocorre quando o cliente recebe o equipamento.

Assim, a certificação abre caminho para que a Boeing transforme encomendas acumuladas ao longo de anos em entregas e receitas, contribuindo para a recuperação de seu balanço e a redução do endividamento.

Mas a aprovação regulatória não resolve todos os desafios. A companhia ainda precisa demonstrar capacidade de produzir e entregar os aviões no ritmo necessário, depois de anos de dificuldades industriais e problemas de qualidade.

“A aeronave oferece maior capacidade, autonomia superior e a melhor economia por assento de sua categoria, uma plataforma que criará mais valor e oportunidades para companhias aéreas em todo o mundo”, afirmou Stephanie Pope, presidente da divisão de aviação comercial da Boeing.

Disputa com a Airbus – inclusive no Brasil

O MAX 10 foi desenvolvido para disputar espaço com o Airbus A321neo no segmento de aeronaves de corredor único de maior capacidade, que ganhou importância na estratégia das companhias aéreas.

Esses aviões permitem transportar mais passageiros em um mesmo voo, diluindo os custos operacionais por assento. A vantagem é especialmente relevante em rotas movimentadas e aeroportos congestionados, nos quais ampliar a frequência de voos nem sempre é possível.

O A321neo tem capacidade máxima de 244 passageiros, enquanto o novo Boeing pode acomodar até 230. O número efetivo de assentos, porém, depende da configuração escolhida por cada companhia, incluindo a existência de classes executivas e o espaço reservado entre as poltronas.

A Airbus construiu uma vantagem comercial expressiva nessa categoria. O A321neo já ultrapassou seu irmão menor, o A320neo, em número de encomendas e responde por mais da metade dos pedidos da família A320neo.

A fabricante europeia também ampliou as possibilidades de utilização do modelo com versões de maior alcance. O A321LR pode voar até 7.400 quilômetros, enquanto o A321XLR chega a aproximadamente 8.700 quilômetros, permitindo às companhias operar rotas transatlânticas com aviões de corredor único.

O MAX 10, por sua vez, tem autonomia de até 5.740 quilômetros. Embora concorra com o A321neo em capacidade de passageiros, não oferece o mesmo alcance das versões LR e XLR da concorrente europeia.

Essa diferença ajuda a explicar os desafios da Boeing. Enquanto a fabricante americana enfrentava dificuldades para obter a certificação de seu maior 737, a Airbus ampliou a presença comercial do A321neo e desenvolveu versões capazes de atender a rotas antes reservadas a aeronaves maiores.

O MAX 10 também foi concebido como uma alternativa para companhias que precisam substituir o Boeing 757, avião de corredor único que deixou de ser produzido em 2004 e ainda é utilizado por algumas empresas, especialmente nos Estados Unidos.

No Brasil, a chegada do novo modelo tem implicações diretas para a Gol. A companhia construiu sua operação em torno da família Boeing 737, uma estratégia que permite padronizar processos de manutenção, treinamento de tripulações e gestão de peças.

A incorporação do MAX 10 permitiria à empresa ampliar a oferta de assentos em determinadas rotas sem abandonar essa padronização. Em sua configuração atual, o 737 MAX 8 da Gol transporta até 186 passageiros, enquanto o MAX 10 poderá chegar a 230, dependendo do arranjo de cabine adotado.

A diferença representa uma capacidade potencial até 24% maior por voo, embora a configuração efetiva ainda dependa das escolhas comerciais da companhia.

Latam e Azul, por sua vez, já utilizam aeronaves A321neo em suas operações. O modelo permite às empresas ampliar a capacidade em rotas de maior demanda mantendo a integração com outros aviões da família A320.

A disputa entre as duas fabricantes também tem importância nas negociações de novas encomendas. Quanto mais alternativas as companhias tiverem para atender às suas necessidades de capacidade, autonomia e eficiência, maior tende a ser o espaço para negociar condições comerciais.

Para a Boeing, a certificação encerra uma longa etapa de desenvolvimento e libera uma aeronave que já reúne mais de 1.500 pedidos. Mas a disputa com a Airbus agora passa por outro desafio: transformar essas encomendas em aviões entregues, em um mercado no qual a concorrente europeia já colocou mais de 1.750 unidades do A321neo em operação.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

R$ 600 milhões em jogo: por que o mercado reagiu mal ao acordo da Ânima com o Einstein

O mercado reagiu mal ao anúncio de que a Ânima fechou um acordo para usar a marca do Hospital Albert Einstein, um dos mais prestigiados do país, e receber consultoria acadêmica em seus 15 cursos de medicina ao longo dos próximos 20 anos.

Nesta terça-feira (20), as ações da Ânima fecharam em queda de 9%.

A principal preocupação dos analistas é o custo da parceria e a incerteza sobre quanto ela poderá acrescentar à receita e ao lucro da empresa.

Na segunda (19), a Ânima anunciou que pagará inicialmente R$ 150 milhões ao Einstein. Mas esse valor não inclui as comissões e outros pagamentos previstos no contrato. Considerando essas despesas, o BTG Pactual estima que o acordo pode custar mais de R$ 600 milhões em valores de hoje.

Isso porque, além dos R$ 150 milhões, o Einstein terá direito a 6% da receita dos alunos que ingressarem nos cursos de medicina da Ânima a partir da assinatura do acordo.

Esse pagamento vai crescer conforme novas turmas entrarem nas faculdades. A Inspirali, braço de medicina da Ânima, faturou R$ 1,5 bilhão em 2025. Com base nesse valor, o BTG calcula que a comissão poderá superar R$ 90 milhões por ano quando todos os estudantes estiverem sujeitos às novas condições.

O contrato também prevê pagamentos adicionais entre 2027 e 2036, caso as comissões não atinjam determinados valores.

A preocupação com os gastos ocorre em um momento em que a Ânima ainda tenta reduzir suas dívidas. O BTG estima que a dívida líquida da companhia chegará a R$ 4,1 bilhões neste ano.

Em julho, o banco já havia questionado a compra da FMU pela Ânima, por considerar que a aquisição poderia prejudicar a geração de caixa e o pagamento de dividendos. Agora, vê a parceria com o Einstein como mais um investimento elevado cujo retorno ainda é incerto.

A XP também questiona se essa conta vai fechar. Segundo o banco, a Ânima precisaria aumentar suas mensalidades médias em cerca de 10% acima do que já estava previsto para 2027 para compensar os custos da parceria.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

iFood compra Caju e amplia disputa com gigantes do vale-refeição

O iFood Benefícios anunciou nesta terça-feira (20) um acordo para comprar a Caju, startup especializada em benefícios corporativos, despesas e gestão de pessoas.

A aquisição, cujo valor não foi divulgado, reúne duas empresas que entraram no mercado de vale-refeição e alimentação para disputar espaço com operadoras tradicionais, como Alelo, Ticket, VR e Pluxee.

O negócio ocorre em meio a mudanças nas regras do setor, que movimenta cerca de R$ 150 bilhões por ano no Brasil. As alterações buscam ampliar a concorrência e reduzir os custos cobrados de restaurantes e supermercados pelo uso dos cartões.

A união entre dois dos novos participantes desse mercado, porém, também representa um movimento de concentração que precisará ser analisado pelas autoridades concorrenciais.

O iFood Benefícios atende atualmente 65 mil empresas e 1,7 milhão de trabalhadores. A Caju tem mais de 70 mil empresas clientes e 1,3 milhão de usuários. Somadas, as operações reúnem aproximadamente 135 mil empresas e 3 milhões de trabalhadores, sem considerar eventuais sobreposições entre as bases.

A compra é a maior já anunciada pela divisão de benefícios do iFood, criada em 2020. A transação foi comunicada ao Conselho Administrativo de Defesa Econômica (Cade) e também depende de aprovação do Banco Central. Até a conclusão do processo regulatório, as empresas continuarão operando de forma independente.

A aquisição ocorre após um período de crescimento do iFood Benefícios. Em entrevista ao InvestNews no fim de setembro, Arthur Freitas, CEO da operação, afirmou que a companhia havia registrado expansão de 80% no ano passado e movimentava cerca de R$ 15 bilhões em transações anualizadas.

O executivo também afirmou que a empresa pretendia disputar a liderança do setor nos próximos anos.

“Nós somos a empresa que mais cresce nesses últimos três anos e estamos muito próximos de virar líderes nos próximos anos”, disse Freitas.

A disputa com as operadoras tradicionais

O mercado brasileiro de vale-refeição e alimentação foi dominado por décadas por empresas que construíram grandes redes de estabelecimentos credenciados e relacionamentos comerciais de longa duração com empregadores.

A entrada de companhias de tecnologia nos últimos anos aumentou a concorrência, principalmente com cartões de bandeira aberta e plataformas que oferecem diferentes modalidades de benefícios em um único produto.

O iFood Benefícios e a Caju surgiram nesse contexto, em 2020. Enquanto o primeiro buscou aproveitar sua presença no mercado de alimentação e delivery, a segunda desenvolveu uma plataforma voltada à gestão de benefícios, despesas corporativas e recursos humanos.

Freitas reconhece as dificuldades que o iFood teve de entrar em um setor já consolidado.

“Nós começamos nossa operação com um QR Code, simplesmente um código em vez de um cartão, porque achávamos que isso era inovação. Fizemos isso dentro de casa, só para nossos colaboradores, e deu muito errado”, contou.

Segundo o executivo, a empresa reformulou o produto e passou a concentrar seus esforços em problemas como a aceitação dos cartões, as dificuldades de administração dos benefícios pelas empresas e as taxas cobradas dos estabelecimentos.

A aquisição da Caju acrescenta ao negócio do iFood uma carteira de clientes corporativos e ferramentas que vão além da alimentação. A startup também oferece soluções de gestão de despesas e de pessoas, áreas nas quais o grupo poderá ampliar sua atuação caso a operação seja aprovada.

Para a Caju, a transação representa a integração a uma empresa que possui uma rede de restaurantes e supermercados vinculados à sua plataforma de delivery.

O iFood Benefícios informa que seu cartão é aceito em mais de 11 milhões de estabelecimentos físicos, enquanto a Caju declara aceitação em mais de 12 milhões. Esses números não podem ser somados diretamente, já que há sobreposição entre as redes.

Em comunicado, Eduardo Del Giglio, CEO e cofundador da Caju, afirmou que a união permitirá ampliar os investimentos em tecnologia e no desenvolvimento de produtos.

“Juntar forças com o iFood Benefícios é a chance de acelerar o que já fazemos, abrindo espaço para a inovação com mais investimento em experiência e produto”, disse em comunicado.

Regulação muda a dinâmica do setor

A compra ocorre em um momento de mudanças no Programa de Alimentação do Trabalhador (PAT), que reúne cerca de 470 mil empresas e beneficia mais de 22 milhões de trabalhadores no país.

As novas regras incluem um limite de 3,6% para as taxas cobradas dos estabelecimentos comerciais e medidas de abertura dos arranjos de pagamento. O objetivo é reduzir barreiras à concorrência e facilitar a aceitação dos cartões de alimentação e refeição.

As alterações afetam a estrutura de um mercado historicamente marcado por redes credenciadas e contratos de longo prazo. Também intensificam a disputa entre operadoras tradicionais e empresas que chegaram mais recentemente ao setor.

Para Freitas, a mudança regulatória é apenas uma parte da transformação do mercado. A outra vem das próprias empresas e dos trabalhadores, que passaram a exigir serviços mais flexíveis e plataformas mais simples de administrar.

“O setor de benefícios está passando por uma transformação que tem duas avenidas. Uma é a regulatória, porque entendemos que esse mercado precisa ser mais competitivo. A outra vem das próprias empresas e dos colaboradores, que querem cada vez mais flexibilidade, plataformas tecnológicas e um vale que dure mais”, afirmou ao InvestNews.

Na avaliação do executivo, a concorrência tende a depender mais da qualidade dos serviços e menos dos incentivos comerciais oferecidos às empresas na contratação dos benefícios.

Uma das apostas do iFood é aproveitar sua relação com os restaurantes para oferecer descontos aos trabalhadores que utilizam seu cartão. A companhia combina vantagens do Clube iFood com ofertas em estabelecimentos físicos credenciados.

Segundo Freitas, em testes realizados com grupos específicos de usuários, os descontos aumentaram o período de duração dos saldos dos benefícios.

“Quando somamos esses dois programas, vemos que a média do vale das pessoas, que dura de seis a dez dias, passa a durar 20 dias”, afirmou. A iniciativa ainda estava limitada a determinadas regiões e grupos de trabalhadores.

Para o iFood, os descontos também funcionam como instrumento de diferenciação em um mercado no qual os cartões atendem a uma necessidade semelhante. A compra da Caju acrescenta a esse modelo serviços voltados às empresas que contratam e administram os benefícios.

A integração, porém, não será imediata. Além das aprovações regulatórias, as companhias terão de definir como reunir suas plataformas, produtos e carteiras de clientes.

Do ponto de vista concorrencial, o negócio coloca uma questão adicional. As duas empresas ganharam espaço apresentando-se como alternativas às operadoras tradicionais, em um setor que busca reduzir barreiras à entrada de novos participantes.

Agora, a união entre elas será analisada pelo Cade, que deverá avaliar seus possíveis efeitos sobre a competição.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Brasil prepara primeira emissão de panda bonds para depois da eleição presidencial

Autoridades brasileiras estão na China preparando o road show da primeira emissão de panda bonds, que o governo poderá realizar na semana seguinte à eleição presidencial, segundo uma pessoa familiarizada com o assunto.

A operação seria a primeira desse tipo realizada por um país latino-americano e poderia ajudar a estabelecer uma referência para empresas brasileiras, incluindo a Vale, que avalia fazer sua própria emissão denominada em yuans.

O governo pretende captar cerca de 10 bilhões de yuans (US$ 1,5 bilhão), começando com uma emissão inaugural de 5 bilhões de yuans.

O senador Flávio Bolsonaro terminou o primeiro turno à frente do presidente Luiz Inácio Lula da Silva, levando a disputa para um segundo turno no domingo, 25 de outubro. Pesquisas recentes mostram os dois candidatos tecnicamente empatados antes da votação.

A emissão soberana deverá seguir adiante mesmo se Flávio vencer a eleição, dado o custo e todo o trabalho já realizado para preparar a operação, disse a pessoa.

Uma vitória da oposição, no entanto, poderia desacelerar a estratégia mais ampla do governo de ampliar as emissões brasileiras na China, enquanto uma reeleição de Lula provavelmente reforçaria os esforços para aprofundar os laços financeiros com Pequim.

O Tesouro e o Ministério da Fazenda não responderam imediatamente a pedido de comentário.

A Vale pretende levar adiante sua emissão de panda bonds independentemente do resultado, de acordo com uma pessoa familiarizada com os planos da companhia. A China é a maior compradora do minério de ferro da companhia, e uma operação denominada em yuans é parte importante de sua relação com a China Mineral Resources Group, compradora estatal de minério de ferro.

É “natural” que a Vale explore o mercado do de dívida do país, dada a importância da China para os negócios da companhia, afirmou o diretor financeiro Marcelo Bacci em setembro.

Até agora, a Vale permaneceu em grande parte protegida das tensões que afetaram concorrentes como BHP Group, Rio Tinto Group e Fortescue Ltd., que enfrentaram restrições às vendas de alguns produtos de minério de ferro em meio às negociações com a CMRG.

A empresa não quis comentar além do comunicado de terça-feira sobre o pedido de registro do programa de panda bonds.

O Brasil captou cerca de US$ 10 bilhões nos mercados globais até agora neste ano, em meio aos esforços para diversificar seu financiamento para além do dólar e aumentar gradualmente a participação da dívida externa em seu financiamento total. O governo também busca autorização do Congresso para emitir até US$ 35 bilhões por ano nos mercados internacionais.

A Suzano tornou-se, em 2024, a primeira empresa latino-americana a emitir panda bonds.

Por Martha Beck e Mariana Durao da Bloomberg

  •  

Atacadão ganha força e sustenta vendas do Carrefour no Brasil no 3º trimestre

O Carrefour registrou crescimento de 1,4% nas vendas em mesmas lojas no Brasil no terceiro trimestre de 2026, impulsionado pelo Atacadão e pelo Sam’s Club – essa estatística, a das “mesmas lojas” serve para mostrar o crescimento orgânico, que não dependeu da abertura de novos estabelecimentos.

O resultado veio em um ambiente ainda desafiador para o varejo alimentar, com juros elevados e queda nos volumes vendidos no mercado brasileiro.

O principal destaque foi o Atacadão, que registrou alta de 2% nas vendas comparáveis e acelerou seu ritmo de crescimento pelo segundo trimestre consecutivo. O avanço foi de 0,5% na comparação anual, depois de uma retração de 1% nos primeiros três meses do ano.

O Atacadão também melhorou seu desempenho em volume e voltou a ganhar participação de mercado, mesmo diante de um cenário de retração nas quantidades vendidas de alimentos.

O Sam’s Club apresentou o maior crescimento entre as bandeiras do grupo, com alta de 3,6% nas vendas em mesmas lojas. O resultado foi sustentado pelo aumento dos volumes comercializados e pela expansão do número de sócios ativos da rede de clubes de compras.

Na direção oposta, o Carrefour Retail, que reúne os negócios tradicionais de varejo da companhia, registrou queda de 2,3% nas vendas comparáveis.

O desempenho negativo ocorreu apesar do crescimento de 1,5% nas vendas de alimentos e de 0,8% nos hipermercados. Segundo a empresa, o principal impacto veio do encerramento das operações de comércio eletrônico de produtos não alimentícios, uma decisão alinhada à estratégia de priorizar a rentabilidade do negócio digital.

No total, as vendas do Carrefour no Brasil somaram 5,14 bilhões de euros no trimestre – o balanço é da matriz francesa, em moeda europeia. Trata-se de um crescimento de 1,6% a câmbio constante e de 9,4% em euros correntes. A diferença reflete principalmente a valorização do real em relação à moeda europeia.

O resultado brasileiro ficou abaixo do crescimento de 2,3% registrado pelo Carrefour globalmente em mesmas lojas. Na França, as vendas comparáveis avançaram 1,2%, enquanto na Espanha houve alta de 2,1%.

Reorganização do negócio brasileiro

O desempenho do trimestre ocorre em meio a uma reorganização da presença do Carrefour no Brasil, com maior concentração nos formatos de grande porte e no atacarejo.

Em 25 de setembro, o grupo fechou um acordo para vender 21 supermercados Carrefour Bairro ao Grupo Pereira. O número representa cerca de 80% das 26 unidades desse formato que a companhia mantinha no país. A transação também inclui nove drogarias e três postos de combustíveis e depende de análise do Conselho Administrativo de Defesa Econômica (Cade).

Com a operação, o Carrefour avança na estratégia de concentrar seus negócios nas bandeiras Atacadão, Carrefour e Sam’s Club, mantendo a presença no varejo de proximidade por meio do Carrefour Express.

Ao mesmo tempo, o grupo continua investindo no Atacadão. No terceiro trimestre, foram abertas duas unidades da bandeira, enquanto a linha de marca própria Bulnez, uma das iniciativas do plano estratégico Carrefour 2030, chegou a 300 produtos.

No acumulado de janeiro a setembro, as vendas do Carrefour no Brasil somaram 15,28 bilhões de euros, alta de 0,4% em mesmas lojas. Considerando o câmbio constante, o crescimento foi de 0,3%, enquanto em euros correntes o avanço chegou a 6,2%.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

O código que você escolhe ao abrir um CNPJ pode mexer no seu bolso. Saiba como decidir

Você já tem a ideia, o nome da empresa e até os primeiros clientes. Falta “só” abrir o CNPJ. No meio do processo, eis que surge uma lista de códigos que parece um detalhe, mas não é: o CNAE (vamos explicar mais abaixo) que você escolher pode definir o regime tributário da sua empresa, quanto ela vai pagar de imposto e quais licenças serão exigidas para ela funcionar.

Na hora de emitir a primeira nota fiscal, outras listas de números entram em cena: código de tributação, NBS… E não dá para sair marcando opções aleatoriamente. Selecionar o código errado pode fazer sua tributação aumentar ou até mesmo causar problemas com a Receita Federal.

Por isso, antes de tudo, é preciso entender para que serve cada um e como eles se conectam. “O ponto de partida é descrever com precisão o que a empresa vai fazer na prática, e não o que parece mais vantajoso no papel”, afirma Charles Gularte, sócio-diretor da Contabilizei.

Qual é o melhor CNAE para minha empresa?

O CNAE (Classificação Nacional de Atividades Econômicas) identifica a atividade econômica da empresa e consta no cadastro do CNPJ.

A escolha deve refletir o que seu negócio realmente vende ou que serviços presta, mas também precisa considerar o faturamento esperado, o regime tributário, o endereço e até seus planos de expansão.

Esse código é a porta de entrada para uma cadeia de consequências jurídicas, diz Marco Antonio Allegro, do escritório Allegro & Souto Costa Advogados (ASC Law). A classificação é utilizada pelos órgãos públicos para definir exigências cadastrais, tributárias e de licenciamento.

Na prática, isso significa que não basta escolher um código que pareça combinar com o nome do negócio.

É preciso verificar se a descrição corresponde à atividade real e se ela pode ser exercida no endereço onde ela está localizada.

Dependendo do caso, podem ser necessárias licenças sanitárias, vistorias do Corpo de Bombeiros ou registros em conselhos profissionais.

O faturamento esperado também entra na conta. Segundo Gularte, a atividade que vai gerar a maior parte da receita deve ser cadastrada como principal. Mas se a empresa já planeja oferecer outros serviços no futuro, vale avaliar desde o início quais atividades secundárias serão necessárias.

Vale a pena cadastrar vários CNAEs?

Uma empresa pode ter um CNAE principal e outros secundários, desde que eles correspondam a atividades que exerce ou pretende exercer.

Uma padaria que também revende bebidas, por exemplo, precisa cadastrar as duas atividades. O mesmo vale para uma agência que também oferece cursos.

Mas incluir códigos por precaução não é sempre uma vantagem.

“Cada CNAE pode trazer exigências próprias de licenciamento”, alerta Gularte.

Além disso, o simples fato de um código que não é permitido no Simples Nacional estar atrelado ao CNPJ pode impedir a empresa de entrar ou permanecer regime, mesmo que ela nunca exerça de fato aquela atividade.

A escolha do CNAE afeta os impostos?

Se sua intenção for enquadrar sua nova empresa no Simples, a escolha do CNAE é muito importante. Primeiro, porque, embora a maior parte das atividades seja permitidas nesse regime, algumas são proibidas.

É o caso de financeiras, cartórios, fabricantes de cigarro ou transporte rodoviário. A lista completa está no Anexo VI da resolução que regulamenta o Simples, que você pode conferir aqui.

Mas, fora isso, há mais uma razão: o CNAE determina em qual tabela de alíquotas de imposto sua empresa vai entrar – são os famosos “Anexos” do Simples.

Em linhas gerais, o comércio é tributado pelo Anexo I, com alíquotas que variam de 4% (para faturamentos abaixo de R$ 180 mil por ano) até 19% (para empresas com receita acima de R$ 3,6 milhões). Já a indústria entra no Anexo II, com alíquotas de 4,5% a 30% sobre a receita.

Mas é especialmente nas empresas de serviço que a relevância do CNAE aparece, pois elas podem ser enquadradas em três anexos distintos. E a diferença de alíquotas entre eles é grande. No Anexo IV, por exemplo, a taxa mais baixa é de 4,5%, enquanto no Anexo V é de 15,5%.

E tem mais: algumas atividades enquadradas no Anexo V (o mais caro) podem ser tributadas pelo Anexo III (o mais barato).

É uma pequena lista de empresas sujeitas ao chamado “Fator R”, que mede quanto a empresa gasta com folha de pagamento em relação ao seu faturamento. Se esse gasto ultrapassa 28% da receita, a alíquota de imposto diminui.

Mas isso só vale para as atividades listadas no artigo 25 da resolução do Simples, a mesma que já mencionamos antes nessa reportagem. Tá vendo como é importante escolher direitinho o CNAE?

A escolha dos CNAEs de um novo negócio tem mais uma implicação tributária: quando a empresa exerce atividades tributadas por anexos diferentes do Simples, precisa separar as receitas para que cada uma seja tributada de acordo com suas próprias regras.

Por isso, antes de incluir um CNAE secundário, além de verificar se a atividade é permitida no Simples, também é preciso analisar que exigências adicionais ela traz e como será controlada a receita correspondente.

CNAE, NBS, código de tributação: qual é a diferença?

Pois bem, digamos que você finalmente abriu seu novo negócio – vamos focar em uma empresa de serviços por enquanto.

Escolheu os CNAEs certos, entendeu em que anexo do Simples estará enquadrado e vai emitir sua primeira nota.

As dúvidas logo aparecem: qual item escolher da imensa lista disponível em campos como “código de tributação” e “NBS”?

Embora estejam relacionados ao CNAE, esses códigos cumprem funções distintas. Segundo Gularte, cada um responde a uma pergunta:

  • O CNAE, como já vimos, diz o que a empresa faz. Ele identifica a atividade econômica cadastrada no CNPJ;
  • A NBS (Nomenclatura Brasileira de Serviços) indica qual serviço específico foi prestado naquela operação descrita na nota fiscal emitida por uma empresa de serviços (NFS-e);
  • O código de tributação diz como o serviço é tributado para o recolhimento de ISS (Imposto Sobre Serviços). Também é na NFS-e que ele aparece.

O CNAE é definido no cadastro da empresa, enquanto o código de tributação e a NBS são selecionados conforme o serviço de cada nota fiscal. Eles não são automaticamente equivalentes: um mesmo código de tributação pode corresponder a diferentes classificações NBS.

Imagine uma empresa de tecnologia que ofereça diversos tipos de serviços. Ela pode ter desenvolvimento de software como atividade principal e consultoria como atividade secundária.

Ao emitir uma nota, deverá identificar qual serviço prestou naquela operação e selecionar os códigos correspondentes, sem confundir essa escolha com o CNAE cadastrado.

Como saber se os códigos são os corretos?

Você sempre pode pedir a ajuda do seu contador para definir que códigos deve usar ao emitir notas fiscais de serviço. Mas também pode checar essa informação por conta própria.

O primeiro passo é comparar três informações: a atividade registrada no CNPJ, o serviço descrito no contrato com o cliente e o que consta na nota fiscal. Os três precisam ser coerentes entre si.

Gularte recomenda consultar a tabela da Concla/IBGE para conferir a descrição do CNAE – você pode acessá-la aqui. Há um campo de busca em que é possível digital o nome (ou parte do nome) de uma atividade.

Quando aparecerem os resultados, é só clicar naquele que corresponde ao seu CNAE para ler o detalhamento. Haverá indicações inclusive das atividades que não são cobertas pelo código.

Para saber o número do código de tributação, você deve acessar o Portal da Nota Fiscal Eletrônica – aqui. Você vai encontrar uma lista de códigos, cada um com uma descrição de serviços. Faça uma busca para encontrar aqueles que se aproximam da descrição do seu CNAE.

Por fim, é preciso consultar o NBS correspondente a essa atividade. O Portal da Nota Fiscal Eletrônica disponibiliza uma tabela de correlação entre código de tributação e NBS, que você pode acessar aqui. Baixe a planilha e abra a aba “tabela geral”.

Na primeira coluna você vai encontrar a mesma lista de códigos que achou no passo anterior. Para cada um deles, há uma lista possíveis NBS na terceira coluna (na quarta, está a descrição de cada um).

Também é importante verificar se há regras específicas do município onde fica sua empresae as condições do regime tributário.

A revisão periódica de uma amostra das notas emitidas ajuda a identificar divergências antes que elas se acumulem.

O que acontece se eu errar o código?

Você pode ter problemas maiores do que apenas corrigir uma nota fiscal. Uma classificação inadequada pode levar ao pagamento de impostos a mais (ou a menos), comprometer o enquadramento tributário e deixar a empresa sem alguma licença exigida para exercer determinada atividade.

Se o negócio passar a oferecer um novo serviço ou mudar seu modelo de atuação, o cadastro deve acompanhar essa mudança. “O ideal é atualizar antes de emitir a primeira nota da nova atividade”, recomenda Gularte.

A escolha dos códigos, portanto, não deve ser tratada como uma decisão feita apenas na abertura do CNPJ. Ela precisa acompanhar a evolução do negócio, para que as atividades cadastradas, a tributação e os documentos fiscais permaneçam coerentes com o que a empresa realmente faz.

Na dúvida, vale conversar com um contador antes de abrir o CNPJ ou de incluir uma nova atividade: custa bem menos do que corrigir o erro depois.

  •  

Fundos de debêntures isentas continuam abaixo do CDI e voltam a ter mais resgates do que entradas em outubro

A crise dos fundos de debêntures incentivadas continua a pesar sobre as carteiras em outubro. Ainda que tenha havido uma melhora em relação a setembro, os portfólios dessa categoria seguem com resgates fortes e retornos comprimidos.

Os resultados passaram a melhorar em outubro, principalmente por conta da redução dos juros de prazos mais longos após o primeiro turno. Mas os fundos que concentram títulos de empresas nas carteiras ainda sentem os efeitos acumulados do cenário adverso do ano como um todo.

Houve uma série de eventos, como os choques de crédito diante da onda de recuperações judiciais e extrajudiciais de companhias, do prolongado período de juros altos e da inadimplência historicamente elevada entre as pessoas jurídicas.

table visualization

A situação se mostra mais complicada em duas das principais categorias das quais fazem parte os fundos de debêntures incentivadas. As chamadas “Duração Média Crédito Livre” e “Duração Livre Crédito Livre” ainda apresentam retornos de um dígito – respectivamente, 85% e 80% do CDI no acumulado do ano.

Os dois tipos ainda amargam retiradas líquidas no mês, ou seja, quando os saques ultrapassam as aplicações. A Duração Média registra uma saída líquida de R$ 132 milhões, enquanto a Duração Livre de R$ 5,8 bilhões.

Prêmios em alta ampliam perdas

Os retornos recuaram, basicamente, por conta da subida dos spreads. O mercado usa esse termo para indicar o prêmio (a diferença) que os títulos emitidos por empresas pagam a mais comparados aos títulos públicos.

Por exemplo, com o Tesouro IPCA+ 2040 pagando inflação mais 7,2% ao ano, o natural é que o um papel privado de duração semelhante pague algo como IPCA+7,7% – um spread de 0,5 ponto percentual, portanto, dado o risco considerado mais alto.

Exemplo real: uma alta de “apenas” 0,53 ponto percentual no spread representa quase 4% de queda no valor em reais da debênture. Ou seja, quando esse prêmio sobre os títulos públicos sobe, o valor do papel diminui.

E por que falamos em 0,53 ponto? Porque foi o que ocorreu entre setembro e a metade de outubro.

O spread médio das debêntures incentivadas em relação aos títulos públicos está em 0,93 ponto percentual: o maior em três anos.

Vantagem dos títulos públicos

Os títulos públicos atrelados à inflação apresentam um retorno que é mais que o dobro comparado à média das debêntures incentivadas, isentas de IR sobre os ganhos.

É possível verificar essa diferença ao comparamos dois indicadores calculados pela Anbima.

Há um índice que mede a variação dos retornos de uma carteira de debêntures incentivadas (ele se chama IDA-IPCA Infraestrutura).

E há outro que acompanha uma carteira de títulos Tesouro IPCA+, conhecidos como NTN-B no mercado, com vencimentos variados – esse índice é chamado de IMA-B.

chart visualization

O IDA-IPCA acumula um ganho de 6,54% em 2026 até 19 de outubro. Já o IMA-B traz uma alta de 14,40% no mesmo período.

Comparados ao CDI, que rendeu 11,1% entre janeiro e meados de outubro, os títulos públicos apresentaram boa vantagem e rendem 130% do CDI.

Já as debêntures incentivadas vivem um momento complicado, com um retorno médio equivalente a apenas 59% do CDI no acumulado de 2026.

Fundos na berlinda

Esse resultado traz impactos, sobretudo, aos fundos de crédito privado, a principal porta de entrada dessa classe de ativos para os investidores do varejo.

No geral, os fundos de crédito privado registram uma entrada líquida de R$ 16 bilhões em outubro até dia 14. O resultado reverte o quadro de saídas líquidas de setembro, quando as categorias viram evaporar R$ 16,5 bilhões das carteiras.

Os retornos abaixo do CDI refletem, principalmente, esses resgates vistos até setembro. Nos fundos abertos, a mecânica se retroalimenta: o desempenho ruim gera mais retiradas, que forçam vendas, e isso, por sua vez, pressiona os preços e alimenta novas saídas.

Vários fundos de títulos isentos apresentam retornos bem abaixo do CDI no acumulado de 2026:

table visualization

  •  

Empresas imobiliárias não precisam pagar ITBI ao transferir imóveis, decide STF

O Supremo Tribunal Federal (STF) decidiu que empresas cuja atividade principal é comprar, vender ou alugar imóveis não pagam o Imposto sobre Transmissão de Bens Imóveis (ITBI) quando recebem esses bens dos sócios para formar o capital social.

O julgamento terminou na segunda-feira (19), por 8 votos a 2, e favorece sobretudo as holdings patrimoniais, empresas criadas para reunir e administrar o patrimônio de uma família e organizar a sucessão.

Cobrado pelos municípios, o ITBI incide sobre a transferência de imóveis. Como a holding costuma viver do aluguel dos bens que recebe, as prefeituras as enquadravam na exceção que a Constituição prevê para o setor imobiliário e cobravam o imposto.

A decisão, registrada como Tema 1.348, tem repercussão geral, o que obriga juízes e tribunais de todo o país a seguir o mesmo entendimento.

De acordo com o voto do ministro Alexandre de Moraes, a Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf), que atuou no processo ao lado dos municípios, estima haver mais de 100 mil holdings patrimoniais no país, com base em dados atribuídos à Receita Federal.

“Na prática, ficou mais seguro integralizar imóveis em holdings, inclusive imobiliárias”, diz Caio Cesar Ruotolo, tributarista e sócio do Silveira Advogados. O benefício, porém, vale só até o valor do capital, e é aí que deve se concentrar a briga com as prefeituras.

Entenda a decisão do STF sobre o ITBI na integralização de capital

Integralizar o capital é entregar à empresa a parte que cada sócio prometeu colocar nela, em dinheiro ou em bens. Quando esse aporte é feito com imóveis, a Constituição dispensa o ITBI. A dispensa vale também quando imóveis mudam de dono em fusões, incorporações, cisões ou no fechamento de empresas. Na mesma frase, a Constituição abre uma exceção “nesses casos” para empresas que vivem principalmente de comprar, vender ou alugar imóveis, ou de operações de leasing.

As prefeituras liam o ‘nesses casos’ como válido para as duas situações. O relator, ministro Edson Fachin, entendeu que ela se aplica só às fusões, incorporações e demais operações entre empresas, e que qualquer empresa pode receber imóveis como capital sem pagar o imposto, seja qual for o ramo.

Ele foi acompanhado pelos ministros Cristiano Zanin, André Mendonça, Nunes Marques, Luiz Fux, Moraes, Cármen Lúcia e Dias Toffoli. Gilmar Mendes e Flávio Dino ficaram vencidos. Para os dois, o plural “nesses” se refere às duas situações descritas na Constituição.

O voto vencedor incorporou uma ressalva proposta por Zanin. As prefeituras continuam podendo demonstrar, caso a caso e com provas, que uma operação foi simulada ou fraudulenta para obter o benefício.

Por que as prefeituras continuavam cobrando

A discussão ganhou força em 2020, quando o STF julgou outro caso sobre o ITBI nessas operações e decidiu que o imposto só deixa de ser cobrado sobre a parte do imóvel que de fato vira capital da empresa. Se o sócio entrega um imóvel que vale mais do que as cotas que está pagando, a sobra vai para uma conta chamada reserva de capital, e sobre ela a prefeitura cobra o ITBI.

Naquele julgamento, Moraes já havia escrito em seu voto que a exceção para o setor imobiliário só valia para fusões, incorporações e outras operações entre empresas. A frase ficou fora da tese, o resumo da decisão que os demais tribunais são obrigados a seguir. As prefeituras continuaram cobrando, e a Justiça paulista deu razão a uma delas, a de Piracicaba, no processo de uma empresa que compra, vende e aluga imóveis e que acabou chegando ao Supremo.

O que muda com a decisão

OperaçãoAntesDepois
Imóvel transferido ao capital de empresa de outro ramoSem ITBI até o valor do capitalSem mudança
Imóvel transferido ao capital de holding ou imobiliáriaPrefeituras cobravam ITBISem ITBI até o valor do capital
Parte do valor do imóvel destinada à reserva de capitalPaga ITBIContinua pagando
Fusão, incorporação, cisão ou extinção com empresa imobiliáriaPaga ITBIContinua pagando
Operação simulada ou fraudulentaSujeita a cobrançaPrefeitura pode cobrar, com provas

Como o valor do imóvel define se há cobrança de ITBI

“A decisão do STF não representa uma dispensa genérica de pagar ITBI na integralização de imóveis”, afirma Maristela Ferreira de Souza Miglioli, advogada do Ciari Moreira Advogados. Ela explica que o STF removeu apenas o obstáculo do ramo da empresa, e o valor dado ao imóvel passa a ser a principal discussão.

Ela dá um exemplo. Se o capital a integralizar é de R$ 500 mil e o imóvel vale R$ 1,2 milhão, os R$ 700 mil de diferença não formam capital e pagam ITBI. A prefeitura pode abrir processo administrativo para reavaliar o bem e, segundo a advogada, a prática mostra que tende a chegar a um valor mais alto. A Prefeitura de São Paulo, diz Miglioli, mapeia todas as transmissões a partir de dados dos cartórios de imóveis.

Os advogados não concordam sobre como tratar a diferença entre o valor declarado no Imposto de Renda e o de mercado.

Francisco Paludo, advogado tributário e sócio da Tahech Advogados, lembra que a lei permite à pessoa física transferir o imóvel à empresa pelo valor declarado no Imposto de Renda ou pelo de mercado. Para ele, a diferença entre os dois não gera ITBI se todo o valor atribuído ao imóvel for para o capital. Ruotolo segue a mesma linha e diz haver argumento para defender o benefício sobre toda a operação nesse caso. Miglioli é mais cautelosa e considera que um valor muito abaixo do de mercado pode ser tratado como subavaliação.

Se o sócio transfere o imóvel por valor acima do que consta na declaração, a diferença é ganho de capital tributável. Miglioli alerta para o risco de pagar os dois impostos na mesma operação, o ITBI pela empresa e o IR pelo sócio. Paludo acrescenta que empresas sem atividade real, criadas só para repassar o imóvel a terceiros por meio da venda de cotas, estão entre as que chamam a atenção do fisco.

Quem já pagou ITBI pode pedir o dinheiro de volta?

Sim, mas não de forma automática. Quem pagou o imposto ao transferir imóveis para uma holding ou imobiliária tem cinco anos, contados do pagamento, para pedir a restituição, por meio de pedido administrativo à prefeitura ou de ação judicial, diz Ruotolo. 

Miglioli observa que a análise é caso a caso, e tem mais chance quem transferiu o imóvel pelo valor exato do capital integralizado, desde que esse valor esteja próximo ao de mercado.

O plenário não limitou os efeitos da decisão no tempo, mas os municípios podem recorrer pedindo essa limitação, a chamada modulação. Paludo recomenda esperar, porque a definição pode levar cerca de um ano. 

A exceção é quem pagou o imposto há quase cinco anos. Nesse caso, o advogado sugere um pedido administrativo de restituição, que não gera custas nem honorários para os procuradores do município e, se negado, abre prazo de dois anos para ir à Justiça.

“O problema é que podem usar como marco da modulação a data do início do julgamento”, diz. Se isso acontecer, só ficaria protegido quem entrou na Justiça antes de o caso começar a ser julgado, em outubro de 2025.

Cuidados para quem vai montar uma holding

Segundo Miglioli, quem já contava com assessoria jurídica não precisa mudar os passos para montar uma holding, porque os cuidados recomendados eram adotados antes da decisão. Ruotolo resume que contrato social, valores, contabilidade e finalidade da operação precisam estar alinhados. Entre os pontos de atenção apontados pelos advogados estão: 

  • registrar no contrato social um valor para o imóvel igual ao capital que ele integraliza, sem destinar parte à reserva de capital;
  • evitar valores muito distantes do mercado, que podem ser lidos como subavaliação;
  • guardar matrículas e certidões atualizadas e, se a prefeitura contestar, apresentar laudo de avaliação no processo administrativo;
  • calcular o efeito no IR do sócio antes de definir o valor da transferência;
  • lembrar que fusões, incorporações, cisões e extinções continuam sujeitas ao ITBI quando a empresa que recebe os imóveis têm atividade imobiliária, situação comum em holdings.
  •  

Fundos com CRAs da Ruiz Coffees vão assumir fazendas da produtora

A recuperação judicial da Ruiz Coffees, segunda maior produtora brasileira de café, atingiu diretamente cerca de R$ 193 milhões em certificados de recebíveis do agronegócio (CRAs) detidos por fundos de investimentos da cadeia do agronegócio (Fiagros).

Os títulos foram emitidos para financiar a expansão agrícola em Minas Gerais e Bahia.

Para os fundos, o congelamento dos pagamentos das dívidas trouxe pressões sobre o fluxo de caixa e a distribuição de rendimentos de fundos listados na B3.

O impacto atinge veículos com alocação direta no produtor, como o Suno Agro (SNAG11), Vectis Datagro (VCRA11) e Galápagos Agro (GCRA11).

O Grupo Ruiz já havia obtido no fim de junho uma tutela cautelar que lhe permitiu ficar sem pagar as dívidas pelo prazo de 60 dias, enquanto buscava negociar com credores e montar o plano de recuperação.

O pedido da RJ foi protocolado em 8 de outubro, mas as informações só começaram a circular no fim da semana passada.

Para os Fiagros, os impactos são mais de curto prazo. Isso porque os CRAs detidos pelos fundos contam com alienação fiduciária de fazendas do grupo como garantia. Os créditos sob essa modalidade possuem caráter extraconcursal, o que significa que ficariam formalmente fora da proteção da RJ.

Na prática, os Fiagros vão passar a ser donos das terras em garantia. A Suno já avisou os cotistas sobre a reestruturação do certificado do Grupo Ruiz.

No processo, vai haver a migração do CRA Ruiz para um Fiagro de terras gerido pela Buri Asset Management. O novo fundo vai se tornar, assim, o proprietário das fazendas.

O Fiagro, por sua vez, aluga as fazendas de volta para o próprio Grupo Ruiz. Assim, o grupo mantém a operação da produção de café.

A produtora de café ficará com as cotas subordinadas do veículo, que formam a estrutura que absorve primeiro as perdas com inadimplência.

Já o SNAG11 passa a ser cotista do novo Fiagro, por meio de cotas sêniores. “Os créditos passam a ser lastreados diretamente por um veículo proprietário das terras, com a subordinação do Grupo Ruiz como colchão de proteção”, informou a gestora em comunicado ao mercado.

O VCRA11 também vai aderir ao mesmo sistema. As garantias físicas vão migrar para o Fiagro de terras e o fundo passará a ter participação na nova estrutura.

A Galápagos informou aos cotistas que desde o pedido de tutela tem negociado com a companhia. Conforme a gestora, o Fiagro passará a deter a titularidade de parte das terras que garantem os CRAs.

“A gestora ressalta que, previamente ao protocolo do pedido, já estava em tratativas com o devedor para reestruturar as operações. O Fiagro deterá as propriedades das matrículas que estão em garantia dos CRAs”, colocou a casa no último relatório do fundo.

As garantias detidas pelos Fiagros somam cerca de 2,6 mil hectares dos 7,5 mil hectares totais do Grupo Ruiz.

  •  

Como a Ruiz Coffees, 2ª maior produtora de café do Brasil, chegou a R$ 1,6 bilhão em dívidas e pediu RJ

A Ruiz Coffees, uma das maiores produtoras de café do país, entrou com pedido de recuperação judicial com dívidas de cerca de R$ 1,6 bilhão. O processo foi protocolado em 8 de outubro na Vara Regional Empresarial de São José do Rio Preto (SP) e reúne empresas do grupo e produtores rurais ligados à família Ruiz.

Em 9 de outubro, a Justiça antecipou os efeitos do processamento da recuperação judicial e suspendeu por 30 dias as execuções de dívidas e outras medidas de constrição relativas aos créditos sujeitos ao processo.

Também proibiu os credores de antecipar o vencimento de contratos em razão do pedido e reconheceu a essencialidade do café produzido pelo grupo, suspendendo arrestos e penhoras sobre sacas já colhidas e frutos pendentes.

A recuperação judicial, porém, ainda depende de uma análise prévia das condições de funcionamento das empresas. A verificação foi determinada à Compasso Administração e Consultoria Empresarial e está em andamento. Após a conclusão, a Justiça decidirá sobre o processamento definitivo do pedido.

Segundo a Ruiz Coffees, a decisão de recorrer à recuperação judicial foi tomada depois que alguns credores deixaram as negociações e adotaram medidas para executar dívidas.

A empresa afirma que vinha tentando reorganizar o passivo desde 2025, por meio de tratativas individuais com os credores, e que pretende continuar as negociações sob a proteção judicial.

Dívida de R$ 1,6 bilhão

Do total do passivo informado na petição inicial, cerca de R$ 775 milhões estão sujeitos à recuperação judicial, enquanto aproximadamente R$ 820 milhões ficam fora do processo, nos termos da Lei 11.101/2005, que regula a recuperação judicial e a falência.

Os créditos não sujeitos à recuperação correspondem, em sua maior parte, a operações que têm imóveis rurais como garantia, contratadas com bancos, cooperativas de crédito e por meio de operações estruturadas no mercado de capitais.

Entre os maiores credores relacionados no pedido estão a Caixa, com R$ 130,8 milhões a receber; a securitizadora Vert, com R$ 109,3 milhões; e a cooperativa de crédito Sicoob, com R$ 77,9 milhões.

Três safras frustradas

A Ruiz Coffees atribui a origem da crise a três safras consecutivas prejudicadas por eventos climáticos. Segundo a companhia, a geada de julho de 2021 afetou as colheitas seguintes, enquanto o calor extremo durante a florada de 2023 e a estiagem de 2024 reduziram a produção.

As quebras ficaram entre 14% e 28% dos volumes inicialmente orçados, de acordo com a empresa, superando a retração média da produção nacional de café arábica.

O modelo de financiamento da atividade também contribuiu para agravar a situação. O custeio de uma safra depende dos recursos gerados pela anterior. Com três colheitas consecutivas abaixo do esperado, o grupo perdeu capacidade de financiar os ciclos seguintes.

A alta dos preços do café, que poderia aliviar a situação financeira, não se traduziu integralmente em receita adicional para a companhia. Isso porque uma parcela relevante da produção já havia sido vendida a termo para tradings, com preços fixados antes da valorização.

Com a quebra das safras, o grupo teve dificuldades para cumprir as entregas físicas contratadas e precisou reprogramar volumes entre colheitas. Segundo a empresa, parte dos recebíveis dessas vendas também havia sido oferecida como garantia aos financiadores, o que limitou a disponibilidade de recursos.

A esse cenário se somou a alta dos juros, que elevou o custo das dívidas indexadas ao CDI.

Ao mesmo tempo, a retração do crédito ao agronegócio dificultou a renovação de linhas de financiamento e de operações estruturadas, cujos vencimentos se concentraram em 2025 e 2026.

A combinação entre produção em baixa e dificuldades maiores para refinanciar a dívida levou à deterioração do caixa. A Ruiz Coffees, de qualquer forma, diz que enfrenta uma crise de liquidez, e não de viabilidade operacional, e diz que a atividade segue rentável.

Fazendas dadas em garantia

A maior parte dos imóveis do grupo virou garantia nas operações de financiamento. Em Certificados de Recebíveis do Agronegócio (CRAs) e estruturas com fundos de investimento que os renovam, 1,5 mil hectares de áreas de café estão vinculados às garantias.

O volume equivale a um quinto da área cultivada pelo grupo. Outros 1,1 mil hectares vinculados a essas operações são áreas de cana-de-açúcar, sem cultivo de café. A companhia não informou uma estimativa de valor de mercado das propriedades nem individualizou os imóveis fora dos autos.

Antes do pedido de recuperação judicial, uma das alternativas discutidas com os credores era transferir fazendas dadas em garantia para um fundo formado por financiadores. As terras seriam arrendadas à própria companhia, que continuaria a produção e teria a opção de recompra no longo prazo.

A venda de parte das propriedades também foi considerada para reduzir o endividamento. Segundo a Ruiz Coffees, a venda de ativos não essenciais à operação continua em avaliação e poderá integrar o plano de recuperação judicial. A empresa afirma que não há negociações de venda em andamento a serem divulgadas, e que a continuação da atividade agrícola é uma prioridade.

A Ruiz Coffees cultiva café em Minas Gerais e na Bahia e mantém um armazém em Piumhi (MG), com capacidade para 160 mil sacas. Fundada em 1930 por João Ruiz Lourenço, em Bálsamo (SP), a companhia é administrada atualmente pela quarta geração da família.

  •  

Caso da Oncoclínicas testa as regras da recuperação extrajudicial no Brasil

Uma medida incomum para manter viva a reestruturação de quase US$ 1 bilhão da dívida da Oncoclínicas após o fim do prazo pode ajudar a definir quanta margem de manobra as empresas brasileiras em dificuldades têm em uma alternativa à recuperação judicial que ganha cada vez mais popularidade no país.

Um tribunal de São Paulo deu à Oncoclínicas 15 dias para apresentar uma resposta depois que a empresa de tratamento de câncer não conseguiu apoio suficiente dos credores para uma reestruturação extrajudicial da dívida que tinha como prazo o dia 13 de outubro.

Embora a decisão não prorrogue formalmente o processo, a decisão do juiz dá à companhia mais tempo para buscar uma solução para a reestruturação – e credores já contestam a decisão.

Ao menos um credor envolvido no caso pediu ao tribunal que encerre o processo de reestruturação caso a empresa não consiga comprovar que já havia obtido o apoio necessário dentro dos 90 dias iniciais previstos em lei, segundo documentos vistos pela Bloomberg News.

O impacto de permitir que o processo continue além do prazo pode ser significativo. As recuperações extrajudiciais ganharam muito espaço e atraíram a atenção de investidores globais em dívida corporativa brasileira. O movimento acontece em um cenário no qual a alta dos juros pressionou balanços e provocou uma série de crises de grande repercussão.

Empresas de peso como a Raízen e a gigante petroquímica Braskem recorreram neste ano ao mecanismo como alternativa mais rápida, barata e menos disruptiva a um processo completo de recuperação judicial.

As recuperações extrajudiciais agora “estão sendo usadas com muito mais frequência”, afirmou Daniel Vilas Boas, sócio do VLF Advogados. Com mais casos chegando aos tribunais, juízes precisam decidir questões para as quais há poucos precedentes consolidados, disse.

A legislação brasileira dá às empresas 90 dias para obter o apoio de credores que detenham mais da metade da dívida afetada por um plano de reestruturação, no caso da recuperação extrajudicial. Um juiz pode homologá-lo e torná-lo vinculante para o grupo mais amplo de credores. A lei é menos clara quando a empresa não atinge esse patamar, e entre as alternativas estão iniciar uma nova recuperação extrajudicial ou recorrer à recuperação judicial.

O questionamento do credor da operadora de saúde mostra que a companhia tinha o apoio de apenas 33,4% da dívida afetada no fim do período de 90 dias. Qualquer adesão obtida além desse período equivaleria, na prática, a prorrogar um prazo que a legislação brasileira define como improrrogável, segundo o documento.

A Oncoclínicas não quis comentar.

Uma das maiores redes privadas de tratamento de câncer do Brasil, a Oncoclínicas ficou pressionada por uma montanha de dívidas depois que uma expansão baseada em aquisições deteriorou o balanço, sobretudo com a disparada dos juros para níveis de dois dígitos. A empresa agora tenta reestruturar cerca de R$ 5,1 bilhões em passivos e também enfrenta escrutínio da Comissão de Valores Mobiliários sobre a forma como sua estrutura acionária é representada.

O caso se transformou em uma prolongada disputa judicial que envolve o Goldman Sachs, que anteriormente investiu na companhia por meio de um veículo de investimento.

A empresa, sediada em São Paulo, também passou a enfrentar maior escrutínio de investidores sobre potenciais conflitos de interesse e práticas de governança, em parte por causa de seus vínculos com o Banco Master, que entrou em liquidação no ano passado depois que operações financeiras irregulares vieram à tona.

“Isso tudo é muito ruim para a empresa como um todo”, afirmou David Kallas, professor do Insper. “Com os acionistas presos em uma disputa, a empresa fica, na prática, à deriva.”

Vilas Boas classificou a decisão do juiz no caso da Oncoclínicas como “incomum”. Segundo ele, a medida pode abrir um precedente, especialmente porque os tribunais de São Paulo costumam servir de referência para outros estados.

A empresa agora poderia pedir formalmente uma prorrogação do prazo, abandonar o processo e iniciar uma nova recuperação extrajudicial do zero ou converter o caso em uma recuperação judicial, afirmou.

Um juiz poderia conceder a extensão com base em princípios mais amplos do direito da insolvência, como o da preservação de uma empresa viável. Os credores poderiam então recorrer da decisão, potencialmente levando um tribunal superior a decidir se esse tipo de flexibilização é permitido.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

China restringe importações de frango de Santa Catarina após foco de doença de Newcastle em granja

O Brasil conseguiu evitar a suspensão das exportações de carne de aves para a China em todo o território nacional após negociar com as autoridades do país asiático uma restrição limitada a Santa Catarina.

A mudança foi confirmada pelo Ministério da Agricultura e Pecuária (Mapa), após a identificação de um foco da doença de Newcastle em uma granja comercial de perus em Nova Itaberaba, no oeste catarinense.

O estabelecimento afetado é fornecedor exclusivo da MBRF Global Foods, segundo informações divulgadas anteriormente pela Bloomberg. A unidade abastecida pela granja fica em Chapecó (SC) e produz carne de aves destinada ao mercado externo.

A doença de Newcastle é uma infecção viral altamente contagiosa que afeta os sistemas respiratório, nervoso e digestivo das aves.

O foco foi confirmado pelo Ministério da Agricultura na segunda-feira, 19 de outubro. A instalação foi fechada, e a movimentação de aves foi suspensa. Segundo relatório do Itaú BBA, o episódio envolve cerca de 6 mil aves.

Em atualização divulgada nesta terça-feira, 20 de outubro, o Mapa informou que as restrições comerciais estão concentradas em dois grupos de países.

O México suspendeu as importações provenientes de todo o Brasil de aves vivas, carne e miúdos de aves, ovos férteis, pintinhos de até três dias e aves canoras, ornamentais ou de rapina destinadas à comercialização, além de aves de companhia.

Já a China e o Chile limitaram as restrições a Santa Catarina. No caso chinês, a medida abrange a carne de aves. A restrição chilena inclui ovos férteis, ovos SPF — produzidos livres de patógenos específicos —, pintinhos de um dia, aves ornamentais, carne fresca de aves, ovos para consumo humano e produtos cárneos que contenham carne fresca de aves.

Segundo o ministério, a negociação com a China permitiu evitar a suspensão das importações provenientes de todo o território brasileiro.

O Mapa afirmou que mantém contato com as autoridades sanitárias dos países importadores para fornecer informações técnicas sobre o foco e as medidas de controle adotadas. A situação dos demais mercados continua em monitoramento, e novas atualizações serão divulgadas quando houver confirmações oficiais.

A MBRF não comentou diretamente o caso à Bloomberg e direcionou as consultas à Associação Brasileira de Proteína Animal (ABPA), sob o argumento de que o assunto envolve todo o setor.

Em comunicado, a ABPA e as entidades catarinenses ACAV e Sindicarne afirmaram que não há riscos associados ao consumo dos produtos. As organizações destacaram que o Brasil possui protocolos de vigilância, prevenção, contenção e controle de doenças animais.

Impacto limitado para JBS e MBRF

O JPMorgan avalia que o surto de doença de Newcastle deve provocar restrições temporárias às exportações brasileiras de carne de aves, mas com impacto menor do que o inicialmente temido sobre a JBS (JBSS3) e a MBRF (MBRF3).

O banco compara o episódio ao surto registrado em 2024, quando as exportações brasileiras de frango recuaram cerca de 100 mil toneladas, ou aproximadamente 25%, no mês em que os embarques foram bloqueados.

Na ocasião, os volumes se recuperaram rapidamente, sem prejuízos relevantes ao Ebitda — indicador que mede o resultado operacional antes de juros, impostos, depreciação e amortização — das empresas.

A adoção de restrições sanitárias regionalizadas por parte de alguns importadores também pode limitar os efeitos comerciais. A decisão da China de restringir as compras a Santa Catarina, em vez de todo o Brasil, reduz a abrangência geográfica do bloqueio, embora mantenha o mercado chinês fechado para os produtos provenientes do estado.

Segundo o JPMorgan, Santa Catarina responde por aproximadamente 10% a 20% das exportações de frango da JBS, por meio da Seara, e da MBRF. A rapidez na contenção do surto e a evolução das negociações com os países importadores serão determinantes para a dimensão dos efeitos sobre as companhias.

Santa Catarina concentra preocupação com exportações

Apesar da avaliação de impacto limitado para os frigoríficos, o Itaú BBA afirma que o episódio exige acompanhamento atento, sobretudo pela importância de Santa Catarina para a indústria avícola brasileira.

Segundo o banco, o estado responde por cerca de 22% das exportações de carne de aves do país e 13% do volume de abates. No Rio Grande do Sul, essas participações são de 13% e 11%, respectivamente.

Santa Catarina respondeu por aproximadamente 23% das exportações brasileiras de carne de frango entre janeiro e setembro de 2026.

O Itaú BBA lembra que o surto anterior de doença de Newcastle no Brasil ocorreu em Anta Gorda (RS), em julho de 2024. Na ocasião, o foco foi rapidamente contido, sem novos casos identificados.

O Brasil recuperou o status de livre da doença após o período de espera de 90 dias reconhecido pela Organização Mundial de Saúde Animal (OMSA).

A recuperação desse status sanitário, porém, não significa necessariamente o fim imediato das restrições comerciais. A China, por exemplo, manteve limitações às importações de aves do Rio Grande do Sul até janeiro de 2026, mesmo após o episódio anterior.

Para o Itaú BBA, os principais fatores a acompanhar são a contenção do surto e as decisões dos países importadores. As restrições podem variar de proibições concentradas em determinadas regiões ou unidades de processamento até suspensões que abrangem um estado inteiro ou todo o território brasileiro.

Exportações podem voltar em dezembro

Em meio às restrições provocadas pelo novo foco, o Itaú BBA aponta uma perspectiva positiva para as vendas brasileiras à União Europeia.

Segundo a Associação Brasileira de Proteína Animal (ABPA), as autoridades europeias devem concluir até novembro a revisão das condições sanitárias das instalações brasileiras, após auditorias técnicas favoráveis. Com isso, as exportações poderiam ser retomadas já em dezembro.

A retomada depende da conclusão desse processo. Na avaliação da associação, a questão é predominantemente burocrática, e não técnica, uma vez que os produtores brasileiros teriam demonstrado conformidade com as exigências sanitárias do bloco.

A União Europeia representa cerca de 5% das exportações brasileiras de carne de aves. Apesar da participação limitada, é considerada um mercado de maior valor agregado e pode absorver parte da oferta adicional esperada para os próximos trimestres.

A perspectiva de retomada ocorre em um momento importante para o setor, que busca recuperar o acesso ao mercado europeu após se adaptar a novas exigências relacionadas aos medicamentos utilizados na criação de animais.

Custos pressionam margens dos frigoríficos

Além das restrições comerciais, os frigoríficos enfrentam pressão sobre as margens de exportação. Segundo o Itaú BBA, os spreads — diferença entre os preços de venda e os custos relevantes para a operação — recuaram 6 pontos percentuais em outubro até o momento, na comparação mensal.

O movimento reflete uma queda de 2,8% nos preços de exportação da carne de aves e uma alta de 3,4% nos custos dos grãos utilizados na alimentação animal, considerando uma defasagem de dois meses.

As ações do setor também reagiram negativamente à notícia do surto. Na segunda-feira, 19 de outubro, a JBS recuou 1% em Nova York, enquanto a MBRF caiu 4,1% em São Paulo.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Seu local de votação mudou? Veja como consultar a seção antes do segundo turno

No domingo (25), mais de 158 milhões de brasileiros devem voltar às urnas no segundo turno das eleições 2026 para escolher o presidente da República. No Acre, Amazonas, Espírito Santo, Rio Grande do Norte, Tocantins e no Distrito Federal, os eleitores também escolhem o governador. A votação vai das 8h às 17h, horário de Brasília.

Parte desse eleitorado não vai votar no mesmo endereço do primeiro turno. A Justiça Eleitoral mudou o local de seções em vários municípios entre os turnos, e novas alterações podem ocorrer até o dia da votação. Por isso, a recomendação é conferir o local antes de sair de casa, pelo aplicativo e-Título ou pelo Autoatendimento Eleitoral.

Ao meio-dia desta terça-feira (20), a página de estatísticas do Tribunal Superior Eleitoral (TSE) registrava 442 seções eleitorais com local de votação alterado, distribuídas em 142 locais. Na sexta-feira (16), o site informava cerca de 4,3 mil seções alteradas. 

Em nota ao InvestNews, o TSE informou que os números continuam sendo atualizados pelas zonas eleitorais e podem mudar até domingo. O tribunal recomendou consultar também os Tribunais Regionais Eleitorais (TREs) para verificar o número aferido por cada um.

Por que o número de seções alteradas caiu

Segundo nota conjunta do Colégio de Presidentes dos TREs, divulgada no site do TSE nesta segunda-feira (19), a queda se deve à conclusão de registros pendentes nas zonas eleitorais e a uma correção no critério usado para identificar as mudanças. O painel do TSE não produz os dados. Ele reúne os registros feitos pelos cartórios eleitorais no Sistema Elo, o sistema de cadastro da Justiça Eleitoral.

A maior parte da diferença vem das seções transferidas em caráter emergencial no primeiro turno, quando algum problema impediu o uso do local previsto.

Por serem provisórias, essas alocações voltam automaticamente ao endereço original depois do primeiro turno. Para que a seção continue no novo local, a zona eleitoral precisa repetir o registro para o segundo turno. Enquanto isso não é feito, o sistema aponta uma mudança de endereço entre os turnos.

Em Pernambuco, por exemplo, 82 seções tiveram alocação provisória apenas na primeira rodada das eleições. Cada zona eleitoral precisa decidir se elas continuam no endereço provisório ou voltam ao original.

A contagem inicial também considerava como alteração uma simples troca no nome do local, mesmo sem mudança de endereço. Agora a identificação usa o código do local de votação, e um endereço novo precisa ser cadastrado com código próprio.

Por que os locais de votação mudam

Os TREs explicam que a troca só ocorre quando é indispensável, em casos de eventos climáticos extremos, problemas na estrutura dos prédios ou questões de segurança pública. Reformas não concluídas em escolas públicas, perda de condições de acessibilidade e falta de energia elétrica também motivaram transferências neste ano.

Um dos casos ocorreu em Confresa, no interior de Mato Grosso. Chuvas fortes e ventos nos dias 9 e 10 de outubro danificaram a cobertura de uma escola municipal usada como local de votação, com infiltrações e forros comprometidos. Um laudo de engenharia de 11 de outubro recomendou a interdição preventiva do prédio, e as seções foram transferidas para um endereço vizinho no segundo turno.

A mudança de local de votação é competência dos TREs e é executada pelas zonas eleitorais, que avaliam as condições dos prédios em cada município. O TSE não altera nem pede mudanças e divulga os dados enviados pelos cartórios.

O corregedor-geral da Justiça Eleitoral, ministro Ricardo Villas Bôas Cueva, pediu às corregedorias regionais que qualquer mudança seja precedida de avaliação criteriosa das condições dos prédios e do impacto sobre o deslocamento do eleitorado, para evitar trocas desnecessárias.

Na sexta-feira (16), a Corregedoria-Geral também cobrou prioridade na conclusão dos registros das alocações provisórias, orientação reforçada no fim de semana.

Quantos locais de votação mudaram em eleições anteriores

Mudanças entre o primeiro e o segundo turno ocorrem em todas as eleições. Em 2022, 5.822 locais de votação foram alterados entre os turnos. Neste ano, são 142 até agora.

Em média, nas eleições gerais de 2014, 2018 e 2022, 0,69% das seções mudaram de local entre os turnos. De acordo com a nota dos TREs, o índice de 2026 estava em 0,38%, mesmo com os efeitos do El Niño sobre o clima neste ano.

Como consultar seu local de votação no 2º turno

A consulta confirma o endereço, a zona e a seção eleitoral e ajuda a planejar o trajeto até o local. Quem pediu transferência temporária de seção também deve verificar os dados atualizados. Segundo o TSE, as alterações lançadas pelos cartórios eleitorais aparecem de imediato nos canais oficiais.

  • Aplicativo e-Título: disponível gratuitamente para Android e iOS. Depois de baixar o app na loja oficial e informar os dados pedidos, selecione a opção “onde votar” para ver a zona e a seção.
  • Autoatendimento Eleitoral: acessível pelos portais do TSE e dos TREs, na opção “onde votar”. Também permite regularizar pendências e emitir documentos sem ir ao cartório.
  • ChatVote: assistente virtual da Justiça Eleitoral que usa inteligência artificial para responder dúvidas. Fica no canto inferior direito do Portal do TSE e também pode ser acessado pelo e-Título.

A orientação da Justiça Eleitoral é fazer a consulta nos dias anteriores à votação e repetir a checagem antes de sair de casa no domingo.

Como ver a lista de seções alteradas no site do TSE

Para conferir as seções com local alterado no seu município, acesse a página de estatísticas eleitorais do Portal do TSE, clique em “Eleitorado da eleição” e, em seguida, em “Capilaridade”, no menu lateral esquerdo. Na página, procure “Seções Eleitorais Alteradas no Segundo Turno”.

É possível filtrar a busca por ano da eleição, país, região, estado, município, zona eleitoral e local de votação. Como os dados deste ano ainda estão sendo revistos, vale cruzar a informação com a lista publicada pelo TRE do seu estado.

  •  

A Netflix perdeu US$ 135 bilhões. Agora, precisa de novos sucessos para reverter a queda

A Netflix precisa provar que consegue voltar a produzir filmes e séries de sucesso para interromper uma queda que eliminou mais de US$ 135 bilhões de seu valor de mercado neste ano.

A gigante do streaming divulga seus resultados após o fechamento do mercado nesta terça-feira (20), e os investidores provavelmente estarão mais atentos ao que os executivos responsáveis pelo conteúdo disserem sobre os lançamentos previstos para os próximos seis meses do que aos números do terceiro trimestre.

As ações caem 25% em 2026, colocando a Netflix entre os dez piores desempenhos do índice Nasdaq 100, concentrado em empresas de tecnologia, e a caminho de registrar seu pior ano desde 2022. O papel vem de uma queda de 14% em setembro.

O motivo não é segredo para quem acompanha a empresa: o engajamento dos usuários estagnou diante da falta de conteúdos populares, apesar dos gastos elevados em um mercado de entretenimento cada vez mais concorrido e competitivo.

As ações subiam 0,1% no início do pregão desta terça-feira.

A Netflix conquistou neste ano o menor número de prêmios Emmy em uma década, e a empresa não está crescendo rápido o suficiente, segundo Ted Sarandos, co-CEO da companhia.

“O conteúdo está ficando muito caro, e ainda há participantes demais nesse mercado”, disse Ken Mahoney, da Mahoney Asset Management. “Acho que existem muitas histórias melhores no setor de tecnologia do que a Netflix, com clientes mais fiéis.”

A Netflix está tomando medidas para melhorar seu catálogo e aumentar sua audiência. Na segunda-feira, anunciou a saída de Dan Lin, chefe de sua divisão de filmes. Na semana passada, substituiu sua diretora de conteúdo, Bela Bajaria, por Peter Rice, ex-presidente da Walt Disney Television. A empresa também planeja cortar cerca de mil postos de trabalho em diferentes departamentos no mundo todo, em uma iniciativa para reduzir custos.

Para os investidores, porém, o problema é que os resultados divulgados agora não refletirão essas mudanças. E, mesmo que os executivos apresentem uma perspectiva sólida para a receita, isso dificilmente encerrará o debate sobre o engajamento dos usuários, segundo Geetha Raganathan, analista da Bloomberg Intelligence.

“Uma programação mais forte no quarto trimestre pode recuperar a audiência e impulsionar a publicidade, mas os investidores vão querer provas de que o engajamento pode melhorar sem comprometer a expansão das margens”, escreveu a analista em relatório de 19 de outubro. A chegada de Rice sinaliza uma possível mudança de direção, com foco em “produções originais de maior qualidade, capazes de gerar repercussão, e em gastos mais elevados com conteúdo em 2027”, acrescentou.

Os analistas que acompanham a empresa esperam que a Netflix informe um aumento de 12% na receita do terceiro trimestre, para US$ 12,9 bilhões, e uma alta de 39% no lucro por ação, para US$ 0,82, segundo dados compilados pela Bloomberg. A margem bruta deve ficar em 51%, ligeiramente abaixo da registrada no segundo trimestre.

Em Wall Street, a avaliação das ações continua predominantemente positiva. O preço-alvo médio, de cerca de US$ 92, indica potencial de valorização de 32% nos próximos 12 meses. Embora o sentimento do mercado tenha piorado — com dois analistas passando a recomendar a venda das ações no último mês —, os otimistas acreditam que a percepção sobre a empresa está prestes a mudar.

“Embora o volume total de horas assistidas ainda esteja fraco, a qualidade melhorou, como mostram as horas de exibição dos títulos e sua presença no Top 10, enquanto o número de sequências está aumentando” até o fim do ano, escreveram analistas da Oppenheimer liderados por Jason Helfstein em relatório de 14 de outubro.

Segundo eles, três meses de aumentos de preços nos Estados Unidos e um mês de tarifas publicitárias mais altas devem impulsionar a receita. Os cortes recentes no quadro de funcionários também podem liberar recursos para ampliar os gastos com marketing ou conteúdo, ou contribuir para melhorar as margens.

A administração poderá dar algumas indicações sobre as expectativas para 2027, mas dificilmente apresentará projeções detalhadas, segundo Mark Mahaney, da Evercore ISI. Ele demonstrou entusiasmo especial com o lançamento recente de East of Eden (A Leste do Éden).

“A Leste do Éden parece muito promissor para nós”, escreveu Mahaney em relatório enviado a clientes em 16 de outubro. “Steinbeck está de volta!”

A receita publicitária pode ser mais importante para os investidores do que o engajamento da audiência, segundo Alicia Reese, da Wedbush. Ela afirma que o segmento está a caminho de dobrar de tamanho em 2026, alcançando cerca de US$ 3 bilhões.

“A Netflix está promovendo mudanças ativamente que devem resolver tanto os problemas de engajamento quanto redirecionar recursos de uma infraestrutura cara para gastos com conteúdo mais direcionados”, escreveu Reese em relatório de 16 de outubro.

Um dos argumentos favoráveis à compra das ações é a avaliação da empresa pelo mercado. O papel está cotado a menos de 19 vezes o lucro projetado para os próximos 12 meses, o menor múltiplo desde 2022 e bem abaixo da média dos últimos dez anos, de 49 vezes.

Isso ajuda a explicar por que Justin Patterson, analista da KeyBanc Capital Markets, acredita que os riscos para a Netflix já estão refletidos no preço das ações.

“Os argumentos pessimistas, relacionados à desaceleração do engajamento e a uma expansão mais moderada das margens, já estão, possivelmente, incorporados ao preço”, escreveu ele em relatório de 12 de outubro.

“Acreditamos que a administração está ciente desses problemas e esperamos medidas corretivas nos investimentos em conteúdo e na reorganização das despesas para sustentar o crescimento e os lucros, além de gerar valor para os acionistas.”

  •  

Tesouro Direto hoje: taxas voltam a cair após virada dos juros futuros

As taxas do Tesouro Direto voltaram a cair nesta terça-feira (20) em relação ao patamar visto na segunda-feira (19). O movimento ocorre após a virada dos juros futuros na tarde de segunda, quando o mercado passou a reagir a pesquisas eleitorais em plena semana de segundo turno.

Nesta terça-feira (20), novas pesquisas mostraram uma ampliação da vantagem do candidato de oposição Flávio Bolsonaro sobre o presidente Luiz Inácio Lula da Silva.

A Real Time Big Data, que saiu ontem à noite, mostra Flávio com 52% dos votos válidos contra 48% de Lula, em um cenário mais próximo aos primeiros dias após o primeiro turno.

Prefixado curto é a exceção do dia

O Tesouro Prefixado 2029 paga 12,69% ao ano ante 12,83% de ontem. O Prefixado 2032 voltou a recuar para abaixo de 13% e hoje oferece 12,91%, e o Prefixado com Juros Semestrais 2037 oferece 12,94% ante 13,04% da segunda-feira.

Confira todas as taxas clicando aqui.

Por que a ponta longa da inflação subiu mais

Na segunda, o Tesouro registrou as taxas às 9h35, antes da guinada. Os juros futuros começaram a subir no início da tarde, depois da notícia da promulgação da lei que troca a escala 6×1 pela 5×2. A antecipação do Bolsa Família com reajuste também pesou.

Os investidores leram as medidas como sinal de gasto público maior. Isso aumenta a chance de os juros ficarem altos por mais tempo. Pesquisas que mantêm indefinido o segundo turno, marcado para domingo (25), completam o quadro.

Nos papéis atrelados à inflação, as altas foram de poucos centésimos de ponto. Os maiores avanços ficaram com o IPCA+ 2050 e o RendA+ 2050. O IPCA+ 2050 passou a pagar IPCA + 6,70% ao ano.

Taxa em alta significa preço em queda. O título promete um valor fixo no futuro. Se o mercado passa a exigir mais retorno, paga menos por ele hoje. Quanto mais longo o prazo, maior o efeito no preço.

O que muda para quem já tem o título

Quem aplicou R$ 10 mil no RendA+ 2050 na segunda, ao preço de R$ 599,31, comprou cerca de 16,7 títulos. Ao preço de hoje, de R$ 606,50, a posição vale R$ 10.128. O ganho foi de R$ 128 em um dia.

Esses resultados só se concretizam se o investidor vender o título antes do vencimento. A conta não considera imposto de renda nem taxa de custódia. Quem mantém o papel até o fim recebe a taxa contratada na compra.

Título Rendimento anual Invest. mín. Preço unit. Vencimento
Tesouro Reserva 2036 SELIC R$ 1,00 R$ 11,123869 01/01/2036
Tesouro Selic 2031 SELIC + 0,0992% R$ 200,43 R$ 20.043,37 01/03/2031
Tesouro Prefixado 2029 12,69% R$ 7,71 R$ 771,20 01/01/2029
Tesouro Prefixado 2032 12,91% R$ 5,34 R$ 534,26 01/01/2032
Tesouro Prefixado com Juros Semestrais 2037 12,94% R$ 8,75 R$ 875,94 01/01/2037
Tesouro IPCA+ 2032 IPCA + 6,80% R$ 32,60 R$ 3.260,01 15/08/2032
Tesouro IPCA+ com Juros Semestrais 2037 IPCA + 6,85% R$ 46,13 R$ 4.613,75 15/05/2037
Tesouro IPCA+ 2040 IPCA + 6,72% R$ 19,51 R$ 1.951,49 15/08/2040
Tesouro IPCA+ com Juros Semestrais 2045 IPCA + 6,74% R$ 45,49 R$ 4.549,40 15/05/2045
Tesouro IPCA+ 2050 IPCA + 6,70% R$ 10,27 R$ 1.027,66 15/08/2050
Tesouro IPCA+ com Juros Semestrais 2060 IPCA + 6,71% R$ 44,02 R$ 4.402,60 15/08/2060
Tesouro RendA+ Aposentadoria Extra 2030 IPCA + 6,76% R$ 21,68 R$ 2.168,75 15/12/2049
Tesouro RendA+ Aposentadoria Extra 2035 IPCA + 6,73% R$ 15,73 R$ 1.573,89 15/12/2054
Tesouro RendA+ Aposentadoria Extra 2040 IPCA + 6,70% R$ 11,45 R$ 1.145,35 15/12/2059
Tesouro RendA+ Aposentadoria Extra 2045 IPCA + 6,68% R$ 8,33 R$ 833,94 15/12/2064
Tesouro RendA+ Aposentadoria Extra 2050 IPCA + 6,67% R$ 6,06 R$ 606,50 15/12/2069
Tesouro RendA+ Aposentadoria Extra 2055 IPCA + 6,66% R$ 4,41 R$ 441,49 15/12/2074
Tesouro RendA+ Aposentadoria Extra 2060 IPCA + 6,66% R$ 3,20 R$ 320,42 15/12/2079
Tesouro RendA+ Aposentadoria Extra 2065 IPCA + 6,66% R$ 2,32 R$ 232,58 15/12/2084
Tesouro Educa+ 2027 IPCA + 6,74% R$ 40,24 R$ 4.024,62 15/12/2031
Tesouro Educa+ 2028 IPCA + 6,79% R$ 37,65 R$ 3.765,68 15/12/2032
Tesouro Educa+ 2029 IPCA + 6,79% R$ 35,27 R$ 3.527,63 15/12/2033
Tesouro Educa+ 2030 IPCA + 6,80% R$ 33,02 R$ 3.302,38 15/12/2034
Tesouro Educa+ 2031 IPCA + 6,81% R$ 30,91 R$ 3.091,09 15/12/2035
Tesouro Educa+ 2032 IPCA + 6,83% R$ 28,90 R$ 2.890,94 15/12/2036
Tesouro Educa+ 2033 IPCA + 6,84% R$ 27,05 R$ 2.705,06 15/12/2037
Tesouro Educa+ 2034 IPCA + 6,84% R$ 25,33 R$ 2.533,32 15/12/2038
Tesouro Educa+ 2035 IPCA + 6,83% R$ 23,74 R$ 2.374,77 15/12/2039
Tesouro Educa+ 2036 IPCA + 6,80% R$ 22,30 R$ 2.230,87 15/12/2040
Tesouro Educa+ 2037 IPCA + 6,78% R$ 20,94 R$ 2.094,36 15/12/2041
Tesouro Educa+ 2038 IPCA + 6,75% R$ 19,69 R$ 1.969,43 15/12/2042
Tesouro Educa+ 2039 IPCA + 6,73% R$ 18,50 R$ 1.850,34 15/12/2043
Tesouro Educa+ 2040 IPCA + 6,72% R$ 17,36 R$ 1.736,70 15/12/2044
Tesouro Educa+ 2041 IPCA + 6,72% R$ 16,27 R$ 1.627,95 15/12/2045
Tesouro Educa+ 2042 IPCA + 6,72% R$ 15,26 R$ 1.526,10 15/12/2046
Tesouro Educa+ 2043 IPCA + 6,71% R$ 14,33 R$ 1.433,21 15/12/2047
Tesouro Educa+ 2044 IPCA + 6,71% R$ 13,43 R$ 1.343,77 15/12/2048

Fonte: Tesouro Nacional. Taxas de 20/10/2026.

  •