❌

Visualização de leitura

No universo das tradings de matérias-primas, sócios do BTG fizeram uma aposta para além da Faria Lima

Garantir o fornecimento de gás para uma termelétrica em Pesquería, no norte do México, exige um trabalho metódico. Quem cuida do abastecimento precisa acertar quantidades e prazos com fornecedores, ajustar as entregas às necessidades da usina e ainda fazer a conta fechar.

Embora dificilmente ganhe manchetes, essa rotina movimenta muito dinheiro. Em 2025, o contrato de abastecimento da usina custou, em média, US$ 3,8 milhões por mês, quase US$ 46 milhões no ano. É uma pequena amostra de um mercado que organiza o fornecimento de grãos, petróleo, gás e metais para fábricas, refinarias e usinas ao redor do mundo.

Por trás do contrato da usina mexicana está a Engelhart, uma empresa com raízes no mercado financeiro brasileiro. A essência do negócio é o trading: comprar, vender e organizar o fornecimento de matérias-primas, além de negociar contratos financeiros ligados a esses produtos.

A operação nasceu em 2013, dentro do BTG Pactual, como uma aposta dos sócios de levar para além das mesas do banco sua experiência com negociação e gestão de riscos.

A ambição rendeu até uma brincadeira com o alfabeto, como já mostrou o site The AgriBiz. Quatro tradicionais gigantes do comércio agrícola são conhecidas pela sigla ABCD, formada pelas iniciais de ADM, Bunge, Cargill e Louis Dreyfus. A Engelhart, nessa anedota, acrescentaria o E.

Hoje, a Engelhart segue ligada aos sócios que controlam o banco e mantém 12 escritórios em nove países. Disputa espaço num mercado em que o momento da compra, o custo do transporte e o prazo de entrega podem separar uma operação lucrativa de um prejuízo milionário.

O segmento das tradings vai dos grãos ao petróleo e dos metais ao gás que abastece a usina mexicana. Sua escala ajuda a entender o interesse dos banqueiros brasileiros: Cargill, Bunge e Trafigura, esta com forte atuação em energia e metais, somaram cerca de US$ 465 bilhões em receitas nos respectivos exercícios fiscais de 2025.

A aposta dos banqueiros

Para comandar sua entrada nesse mercado, o BTG contou com Ricardo Leiman, que havia chefiado a Noble, uma das grandes tradings internacionais daquele período. A operação começou como BTG Commodities, com planos de negociar diferentes produtos em vários países e ocupar parte do espaço deixado por bancos que recuavam do setor.

Uma das vantagens estava no dinheiro que sustentava o negócio. A proximidade com o BTG dava acesso a financiamento de baixo custo – um recurso importante para uma empresa que precisava comprar mercadorias e carregar compromissos até receber dos clientes.

André Esteves, chairman e sócio sênior do BTG Pactual
André Esteves, chairman e sócio sênior do BTG (Ilustração: João Brito)

A expansão foi rápida. Em poucos anos, a operação passou de um pequeno grupo a quase mil funcionários em 30 escritórios, segundo relato de Huw Jenkins, atual CEO da Engelhart. A marca surgiu em 2016, quando a plataforma foi separada da estrutura operacional do banco, que ainda manteve uma participação no capital.

Jenkins conhecia bem o mundo de onde vinha essa aposta. Ex-chefe do banco de investimentos do UBS e vice-presidente do conselho do BTG, ele assumiu o comando cotidiano da trading em 2017. Leiman deixou a empresa posteriormente.

Ao revisitar a expansão em uma entrevista publicada no site da companhia em 2023, Jenkins descreveu uma operação que havia crescido depressa demais. Negociar petróleo, cobre ou soja exigia conhecer as regras, os impostos, o armazenamento, o transporte e os riscos de crédito de cada mercado. “Virou uma espécie de monstro, e cometemos alguns erros”, reconheceu.

As dificuldades apareceram nos resultados. Segundo reportagem da Bloomberg publicada em março de 2019, a Engelhart perdeu US$ 243 milhões em 2017 e cerca de US$ 160 milhões em 2018. A reestruturação incluiu o fechamento de escritórios e a saída de negócios físicos de energia, de boa parte dos metais e de algodão.

Em 2019, o BTG vendeu a participação remanescente na plataforma internacional para a holding do grupo. A ligação com os sócios do banco permaneceu, mas a trading passou a seguir seu caminho com balanço próprio.

Reorganizando a casa

O problema da expansão também tinha a ver com escala. Em entrevista à Reuters em 2021, Jenkins explicou que a empresa não havia alcançado tamanho suficiente em quase todos os mercados físicos em que entrou.

Cada nova commodity trazia fornecedores, clientes, regras e necessidades logísticas próprios. A diversificação multiplicava as oportunidades e também o trabalho necessário para administrá-las.

A Engelhart diminuiu a estrutura dedicada a comprar, guardar e transportar mercadorias e passou a usar mais seu conhecimento sobre esses produtos para negociar no mercado financeiro.

Podia, por exemplo, comprar um contrato que ganhasse valor com a alta do petróleo, sem precisar receber uma carga, encontrar onde armazená-la e organizar sua entrega.

É esse modelo que a empresa usa hoje nos negócios com grãos, petróleo e metais. Em gás, eletricidade e transporte marítimo, também cuida de operações que envolvem abastecer clientes e movimentar cargas – como o fornecimento de combustível à usina mexicana.
Huw Jenkins, CEO da Engelhart e sócio do BTG
Huw Jenkins, CEO da Engelhart e sócio do BTG (Reprodução)

A atuação em energia ganhou peso em agosto de 2024, com a compra da Trailstone, da gestora Riverstone. A aquisição reforçou os negócios com gás e eletricidade e os serviços prestados a donos de usinas renováveis, como a gestão da venda da energia produzida. Nesse trabalho, prever a intensidade do sol e do vento ajuda a estimar quanto estará disponível para entregar aos compradores.

Na gestão internacional, Jenkins tem ao seu lado o brasileiro Ricardo Fróes, diretor financeiro que ocupou o mesmo cargo na TAM e na CCR antes de chegar ao BTG, em 2012. A área de negociação é comandada por Namesh Hansjee, contratado em 2023 após passagens pela Rio Tinto e pela EDF Trading.

A aposta passou a se concentrar na capacidade de interpretar informações, calcular preços e administrar riscos. A experiência havia mostrado quanto custava tentar dominar, ao mesmo tempo, todas as etapas do comércio de diferentes matérias-primas.

No momento certo

Uma mesma tonelada de soja pode ter preços diferentes conforme o lugar em que está, a data de entrega e a qualidade exigida pelo comprador. É na combinação dessas condições que uma trading procura encontrar uma oportunidade de ganho.

No comércio físico, aproveitar essa diferença exige organizar uma operação inteira. Uma fábrica na Ásia precisa receber soja na quantidade e na data combinadas. Do outro lado do mundo, produtores brasileiros precisam vender a colheita.

A trading reúne fornecedores, prepara a carga, contrata transporte e assume compromissos de entrega. Dependendo do negócio, também adianta dinheiro ao produtor ou dá prazo para o comprador pagar.

Algumas dessas empresas participam ainda da transformação dos grãos em óleo, farelo e outros ingredientes para alimentos, ração e combustíveis. Entre a lavoura e o consumidor, podem administrar armazéns, fábricas e terminais portuários.

Cada etapa acrescenta uma despesa. Uma carga barata na origem pode perder a vantagem se o frete for caro. Um comprador disposto a pagar mais pode pedir meses para quitar a conta. Esperar uma oportunidade melhor também custa: enquanto a mercadoria permanece no armazém, há dinheiro comprometido com ela.

Os faturamentos bilionários das grandes tradings precisam ser lidos à luz dessa conta. Em 2025, a Bunge registrou receita líquida de US$ 70,3 bilhões e lucro bruto de US$ 3,4 bilhões. Para cada US$ 100 vendidos, sobraram menos de US$ 5 depois do custo dos produtos vendidos antes de despesas administrativas, juros, impostos e outros efeitos.

Soja no porto de Paranaguá, no Paraná
Soja no porto de Paranaguá, no Paraná (Divulgação)

O tempo entre comprar e vender acrescenta outro problema: a cotação pode mudar. Por isso, o mercado financeiro também serve para proteger os negócios com mercadorias.

Uma trading com soja em estoque e ainda sem preço de venda definido pode negociar contratos futuros do grão. Se a cotação cair, o ganho nesses contratos pode compensar parte da desvalorização da carga. São os chamados derivativos, cujo valor está ligado ao preço de outro produto ou ativo.

A proteção deixa outros riscos pelo caminho. O fornecedor pode não entregar, o comprador pode não pagar e o navio pode atrasar. Uma carga pode chegar fora da qualidade combinada. A empresa precisa de crédito e dinheiro para sustentar seus compromissos mesmo quando alguma peça dessa operação falha.

Conhecer essa cadeia também produz informação útil para quem negocia apenas contratos. Uma quebra de safra, um porto congestionado ou uma mudança na demanda podem alterar os preços antes que qualquer mercadoria troque de mãos. Para a Engelhart, esse conhecimento tem valor mesmo quando comprar um contrato dispensa receber uma carga.

Em Pesquería, o trabalho envolve uma exigência bastante concreta: fazer o gás chegar na quantidade necessária, no prazo combinado e a um custo que permita à usina funcionar. Entre interpretar o mercado e cumprir essa entrega, cabem as decisões que fazem de uma rotina aparentemente monótona um negócio de bilhões de dólares.
💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Prio (PRIO3): lucro salta mais de 700% no 3T26 com disparada do petróleo

A petroleira Prio registrou lucro líquido de US$ 516,6 milhões no terceiro trimestre, oito vezes maior que o apurado no mesmo período do ano passado, ou uma alta de 707%, impulsionado pelo forte crescimento da produção, maiores vendas de petróleo e preços mais altos do Brent.

A receita líquida da companhia alcançou US$ 1,37 bilhão no trimestre, avanço de 146% na comparação anual, enquanto o Ebitda ajustado somou US$ 1,09 bilhão, alta de 235%, segundo suas demonstrações financeiras no padrão IFRS.

A empresa atribuiu o desempenho principalmente ao aumento da produção e à entrada em operação dos poços do projeto Wahoo, além da valorização de 34% do petróleo Brent.

A produção média da petroleira atingiu recorde de 191,6 mil barris por dia (bpd), crescimento de 117% ante um ano antes e de 11% sobre o segundo trimestre.

O resultado foi impulsionado pela operação dos quatro poços de Wahoo, pelo novo poço de Frade e pela manutenção da produção de Peregrino acima de 80 mil bpd líquidos para a companhia.

A empresa também reduziu seu custo de extração, com o lifting cost recuando para US$ 7,9 por barril, 55% abaixo do registrado no terceiro trimestre de 2025.

Segundo a companhia, a queda reflete ganhos operacionais em Peregrino, incluindo a conclusão do reparo do gasoduto do campo, além da diluição de custos proporcionada pela entrada de Wahoo.

A petroleira encerrou setembro com relação dívida líquida/Ebitda de 1,1 vez.

  •  

Petróleo sobe 4% na semana e supera US$ 114 com ataques à Arábia Saudita

O petróleo Brent, referência internacional da commodity, era negociado perto de US$ 114 por barril nesta sexta-feira (23), no maior nível desde maio. A cotação acumula alta de quase 4% na semana, em meio à intensificação dos ataques à Arábia Saudita e à falta de uma solução para a guerra entre Estados Unidos e Irã.

O petróleo americano WTI também subia e era negociado acima de US$ 100 por barril.

Militantes houthis, grupo apoiado pelo Irã e baseado no Iêmen, reivindicaram ataques recentes ao porto saudita de Yanbu, no Mar Vermelho. O país também foi alvo de ataques contra um campo de petróleo e um aeroporto, que deixaram mortos.

A escalada aumenta o risco de ampliação do conflito no Oriente Médio, mesmo com a recuperação do fluxo de petróleo pelo Estreito de Ormuz, uma das principais rotas marítimas para o transporte da commodity. As exportações pela passagem voltaram a níveis próximos aos anteriores à guerra.

Guerra mantém pressão sobre o petróleo

O Brent acumula valorização superior a 85% em 2026, impulsionado pela guerra entre Estados Unidos e Irã, que se aproxima do nono mês. Os preços dos derivados, especialmente o diesel, subiram ainda mais.

Apesar da recente retomada dos embarques pelo Estreito de Ormuz, os preços do petróleo físico, negociado para entrega efetiva, e não por meio de contratos futuros recuaram, enquanto as cotações dos contratos futuros continuaram em alta.

Analistas do Citigroup alertam, porém, que a recuperação dos embarques ainda não significa uma normalização completa das exportações. Segundo eles, o aumento temporário do fluxo pode refletir a redução de estoques ou a liberação de barris que haviam sido retidos anteriormente.

Os embarques de derivados de petróleo da região continuam limitados. A restrição ocorre ao mesmo tempo que a Ucrânia intensifica ataques contra refinarias russas, levando governos a recorrer a seus estoques de combustível.

EUA mantêm pressão sobre o Irã

O governo americano se prepara para um conflito prolongado. Em entrevista ao Financial Times, Mike Waltz, embaixador dos Estados Unidos na Organização das Nações Unidas (ONU), afirmou que o país ainda pode estar em um impasse com o Irã daqui a um ano.

Segundo Waltz, a Marinha americana tem condições de manter o bloqueio aos portos iranianos por tempo indeterminado, enquanto Washington amplia a pressão econômica sobre Teerã.

Na quinta-feira (22), o presidente Donald Trump afirmou que os Estados Unidos haviam neutralizado o Irã e ameaçou ampliar as ações militares, sem dar detalhes. Segundo o New York Times, Estados Unidos e Israel também elaboraram planos para retomar os ataques contra o país após as eleições legislativas americanas, previstas para o início de novembro.

A pressão sobre os preços dos combustíveis também tem implicações políticas para Trump, que busca conter os custos antes das eleições. Entre as medidas em discussão está um acordo com Moscou para o fornecimento de diesel.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

SLC Agrícola (SLCE3) vai ampliar plantio na safra 2026/27, mas prevê custos maiores; veja projeções

A SLC Agrícola (SLCE3) projeta plantar 854,4 mil hectares na safra 2026/27, crescimento de 2,2% em relação ao ciclo anterior. As estimativas divulgadas nesta quarta-feira (7) também apontam aumento de 2,2% no custo médio de produção por hectare, para R$ 7.217.

Segundo a companhia, a expansão da área é impulsionada pelo algodão de segunda safra, principalmente pela ampliação da irrigação. A empresa também redistribuiu o mix de culturas em busca de maior rentabilidade, respeitando a rotação das lavouras.

A soja, incluindo a produção comercial e de sementes, continuará com a maior participação: serão 442,1 mil hectares, alta de 2,9% e o equivalente a 51,7% da área total.

No algodão, a área deve alcançar 200,4 mil hectares, avanço de 0,3%. O número combina uma redução de 10,8% no plantio de primeira safra, para 92,2 mil hectares, com crescimento de 12,2% na segunda safra, para 108,2 mil hectares.

Já o milho de segunda safra terá redução de 2,3%, para 154,6 mil hectares. As demais culturas e atividades ocuparão 57,3 mil hectares, aumento de 18,4%. A companhia ressalta que fatores climáticos poderão alterar as projeções de plantio.

Fertilizantes pressionam custos

O aumento dos custos orçados reflete principalmente a alta dos fertilizantes em dólar e uma inflação projetada de 4% para o período. Esses efeitos são parcialmente compensados pela queda dos preços dos defensivos em dólar e pela valorização do real considerada no planejamento.

A SLC adotou uma taxa de câmbio de R$ 5,20 por dólar no orçamento da safra 2026/27, ante R$ 5,45 no ciclo anterior. Atualmente, 57% dos custos de produção da empresa estão indexados à moeda americana.

O milho de segunda safra apresenta a maior elevação de custo por hectare, de 3,8%, para R$ 4.510. Na soja, a alta prevista é de 2,1%, para R$ 5.292. Para o algodão, os aumentos são de 1,8% na primeira safra, para R$ 14.102, e de 1,9% na segunda, para R$ 13.088.

A comparação do custo médio utiliza as áreas da safra 2026/27 como ponderação nos dois orçamentos, para eliminar o efeito das mudanças no mix de produção.

Em produtividade, a companhia estima colher 4.080 quilos de soja por hectare e 7.957 quilos de milho de segunda safra por hectare, avanços de 1,1% e 2,8%, respectivamente, sobre os valores orçados para 2025/26.

Mais da metade da soja e do algodão com preços protegidos

A SLC informou que já possui 52,9% da soja da safra 2026/27 com hedge de preço, a uma média de US$ 12,36 por bushel. No algodão, a proteção alcança 62,2%, a 79,14 centavos de dólar por libra-peso.

Esses preços têm como referência a base FOB porto e estão sujeitos a despesas de transporte e possíveis descontos de qualidade até refletirem os valores nas unidades de produção.

No milho, a posição de hedge de preço corresponde a 6,3% da safra, com valor equivalente a R$ 53,04 por saca, na fazenda.

A proteção cambial, por sua vez, alcança 23,8% para a soja, a R$ 5,3916 por dólar; 23% para o algodão, a R$ 5,7642; e 6,3% para o milho, a R$ 5,5083.

Para 2027, a companhia também prevê a venda de 112,5 mil cabeças de gado e a produção de 86.280 big bags de sementes, destinados a terceiros, operações entre empresas do grupo e consumo interno. Desse total, 76 mil serão de soja, 6.280 de algodão e 4 mil de braquiária.

  •  

Fábrica de celulose no Brasil pode custar à chilena CMPC o grau de investimento

A empresa florestal chilena Empresas CMPC tem uma escolha nada invejável pela frente: levar adiante um enorme projeto no Brasil e colocar em risco a classificação de grau de investimento ou engavetá-lo e ficar para trás em relação às concorrentes.

Prosseguir com a fábrica de celulose Natureza, de US$ 4,6 bilhões, significaria assumir um compromisso de investimentos equivalente a quase o dobro de todo o valor de mercado da empresa, num momento em que a dívida já está elevada e os preços da celulose enfrentam pressão.

Mas engavetar o projeto também teria um custo elevado, deixando a CMPC atrás da também chilena e concorrente Arauco, que está nas etapas finais da construção de uma fábrica ainda maior no Brasil.

O investimento faz parte de uma onda de nova capacidade que acelera a migração do setor de celulose para as vastas plantações de eucalipto de baixo custo do Brasil. Se a CMPC ficar de fora dessa expansão, corre o risco de perder espaço em um setor cada vez mais dominado pelos maiores produtores e pelos de menor custo.

“A CMPC praticamente precisa fazer isso porque há uma corrida para se tornar uma das gigantes da celulose e ela não pode ficar para trás”, afirmou Josefina Valdivia, chefe de pesquisa de renda fixa da Credicorp Capital. “Se eles não fizerem, alguém fará.”

As ações da empresa controlada pela família bilionária Matte acumulam queda de 30% neste ano, o segundo pior desempenho do índice de referência da bolsa chilena. Os spreads sobre os Treasuries dos Estados Unidos dos títulos da CMPC com vencimento em 2034 atingiram máxima histórica no fim de setembro, e os rendimentos subiram mais de 160 pontos-base neste ano.

Mais atrasos

A CMPC mencionou pela primeira vez planos de expansão no Brasil em abril de 2021. Três anos mais tarde, apresentou o Natureza como um projeto que acrescentaria 2,5 milhões de toneladas métricas por ano à capacidade de produção de celulose de eucalipto. A empresa forneceu mais detalhes sobre o projeto e o financiamento durante encontro com investidores em dezembro de 2025.

“O Natureza tem vantagens competitivas significativas dadas as características da região, incluindo acesso a florestas altamente produtivas e custos competitivos”, afirmou a empresa em resposta a perguntas na semana passada. “Esses fatores colocam o projeto entre os mais competitivos do mundo e dão a ele resiliência para atravessar diferentes ciclos de preços e gerar valor no longo prazo.”

Em março, porém, a CMPC disse a analistas durante a teleconferência de resultados que adiaria a decisão final para o fim do ano. A empresa afirma agora que aguarda licenças e que o avanço do projeto dependerá dessas aprovações, das condições de mercado e de considerações financeiras.

Em meio aos atrasos, o cenário ameaça ficar mais desafiador. Os preços da celulose sofrem pressão persistente com o aumento da produção na China e a entrada de nova capacidade na América do Sul, segundo Horacio Herrera, analista de ações da MBI Inversiones. Ao mesmo tempo, custos mais altos de financiamento, energia e construção tornaram o Natureza menos atraente.

Herrera estima que o Natureza precise de um preço de longo prazo da celulose de cerca de US$ 575 por tonelada para gerar um retorno aceitável, pouco abaixo do nível atual.

“É um retorno aceitável considerando o custo de capital, mas não é motivo para abrir champanhe”, afirmou Herrera. Abaixo de aproximadamente US$ 575, “é melhor não fazer o projeto”.

Planos de financiamento

O Bradesco rebaixou no mês passado a recomendação para as ações da CMPC para desempenho abaixo do mercado, citando a queda do lucro líquido ao longo de vários anos, a alavancagem elevada e o aumento dos riscos relacionados ao projeto no Brasil. O Banco Itaú manteve em setembro a recomendação de desempenho abaixo do mercado.

A CMPC planeja vender entre US$ 1 bilhão e US$ 1,5 bilhão em ativos não essenciais e, há duas semanas, fechou acordo para vender o negócio chileno de embalagens de papelão ondulado por US$ 420 milhões. Junto com cerca de US$ 300 milhões em títulos híbridos emitidos em junho, a operação representa o primeiro avanço substancial de um plano de financiamento que os investidores aguardavam.

Ainda assim, a MBI estima que a CMPC possa precisar de outros US$ 600 milhões a US$ 700 milhões em novo capital caso consiga levantar apenas metade do valor previsto com a venda de ativos. Essa possibilidade tornou-se uma grande fonte de preocupação para os acionistas.

E “mesmo com aumento de capital e venda de ativos, há incerteza sobre se conseguirão evitar” a perda do grau de investimento, afirmou Valdivia.

A dívida em dólares da CMPC tem atualmente classificação BBB- pela Standard & Poor’s, um nível acima da categoria especulativa e com perspectiva negativa. Na Fitch, a classificação é a mesma, mas com perspectiva estável. A dívida líquida correspondia a 5,1 vezes o Ebitda no fim do ano passado, ante 3,6 vezes um ano antes, segundo dados compilados pela Bloomberg.

Manter a classificação de grau de investimento é uma consideração fundamental em todas as decisões de investimento da CMPC, afirmou a empresa.

Risco de ficar para trás

Para os investidores da CMPC, o que está em jogo fica evidente com o avanço de um projeto semelhante de uma grande concorrente. A Arauco aprovou a construção da fábrica Sucuriú em 2024, mesmo ano em que a CMPC anunciou detalhes dos planos para o Natureza.

As obras da Sucuriú estão mais de 70% concluídas, e o início das operações está previsto para o fim de 2027. A fábrica produzirá até 3,5 milhões de toneladas de celulose por ano, o que fará da Arauco a segunda maior produtora de celulose do mundo.

Outros produtores com operações no Brasil também estão em expansão. O setor aposta que a produção de celulose de custo mais elevado no Hemisfério Norte diminuirá ao longo do tempo, o que concentrará uma parcela maior da oferta no Brasil e, em menor grau, no Chile.

“Eles querem garantir a parte deles no setor que existirá daqui a dez anos”, afirmou Valdivia. “Não é como se pudessem dizer: ‘Vamos esperar mais três anos’, porque alguém virá e fará isso.”

  •  

A economia começou a perder fôlego e a eleição vai sentir

Há momentos em que o mercado muda antes de a economia mudar de verdade. Não porque os problemas tenham desaparecido, mas porque os preços começam a refletir uma distribuição diferente de riscos. Talvez seja exatamente isso que esteja acontecendo no Brasil.

Agosto começou com uma fotografia desconfortável. O Ibovespa chegou a negociar abaixo dos 165 mil pontos, pressionado por saída de capital estrangeiro, juros elevados e um ambiente político mais turbulento. Depois, recuperou terreno e fechou o mês praticamente estável.

Setembro começou de outra forma, com a Bolsa voltando a superar os 180 mil pontos e uma mudança importante de humor. É tentador atribuir tudo à eleição. Seria uma explicação simples, mas incompleta.

O que mudou foi uma combinação de fatores. A inflação doméstica começou a dar sinais mais favoráveis. A atividade perdeu algum fôlego. O Banco Central finalmente avançou um pouco mais no ciclo de cortes de juros. Os preços de muitos ativos brasileiros ainda carregavam bastante pessimismo.

E, paralelamente, a disputa presidencial deixou de parecer tão previsível quanto meses atrás. Quando vários desses vetores mudam simultaneamente, mesmo que apenas um pouco, o efeito sobre ativos descontados pode ser grande.

A eleição ficou mais aberta

Na política, a principal mudança das últimas semanas não foi uma virada consolidada em favor de qualquer candidato. Foi o desaparecimento da sensação de que o resultado estava previamente definido. As pesquisas mais recentes ilustram bem isso.

O Datafolha divulgado em 17 de setembro mostrou Lula com 46% e Flávio Bolsonaro com 44% em uma eventual disputa de segundo turno, dentro da margem de erro.

Na AtlasIntel/Bloomberg, Flávio aparece com 47,2% e Lula com 46,8%, também em empate técnico. O PoderData/Aya trouxe Flávio com 46% e Lula com 44%, novamente sem diferença estatisticamente conclusiva.

Os institutos usam metodologias diferentes e produzem fotografias distintas. Justamente por isso, a conclusão mais prudente não é escolher qual deles “está certo”, mas reconhecer que, neste momento, a corrida permanece competitiva.

Isso importa para o mercado porque eleições não afetam os ativos apenas pela identidade de quem vence.

Elas alteram expectativas sobre gasto público, arrecadação, dívida, reformas, governabilidade e relação entre Executivo e Congresso. Em outras palavras, o investidor não negocia apenas candidatos. Ele negocia diferentes combinações possíveis de política econômica.

A crise institucional envolvendo o Supremo acrescenta outra camada de incerteza. Além de ocupar espaço relevante na campanha, ela pode modificar percepções sobre governabilidade e comportamento do eleitorado.

A própria AtlasIntel mostrou que 49,5% dos entrevistados avaliavam que a crise prejudicava mais Lula, enquanto 20,9% apontavam Flávio Bolsonaro.

Isso é uma fotografia de percepção dos entrevistados, não uma demonstração de causalidade sobre intenção de voto, mas ajuda a entender por que eventos institucionais passaram a produzir tanta volatilidade política.

Para os mercados, essa incerteza tem duas faces. Ela pode ampliar a volatilidade no curto prazo, mas também aumenta a quantidade de cenários que precisam ser colocados nos preços. E, quando os ativos já carregam prêmios elevados, pequenas mudanças de probabilidade podem gerar movimentos relevantes.

O Brasil começou a cortar justamente quando os Estados Unidos voltaram a subir

Há ainda uma coincidência particularmente interessante. Na mesma quarta-feira em que o Copom reduziu a Selic em 25 pontos-base, para 13,75% ao ano, o Federal Reserve fez o movimento contrário e elevou a taxa americana em 25 pontos-base, para o intervalo entre 3,75% e 4,00%.

É quase uma fotografia de dois países em momentos diferentes do ciclo econômico.

No Brasil, a inflação perdeu força e a atividade começou a demonstrar mais claramente os efeitos do aperto monetário. O IPCA de agosto caiu 0,32% e acumulou alta de 4,22% em 12 meses.

Parte importante desse alívio veio da energia elétrica e, portanto, não deve ser extrapolada automaticamente. Ainda assim, os núcleos de inflação também mostraram melhora e setores mais dependentes de crédito estão desacelerando.

Nos Estados Unidos, a situação é quase inversa. A economia continua crescendo em ritmo sólido, a demanda permanece resiliente e a inflação segue acima do objetivo do Fed. A autoridade monetária decidiu, portanto, voltar a apertar as condições financeiras. Esse movimento simultâneo reduz o diferencial de juros entre Brasil e Estados Unidos.

Traduzindo: durante muito tempo, o investidor internacional recebeu uma remuneração muito maior para manter recursos aplicados em reais do que em dólares. Essa diferença continua grande, mas começou a diminuir pelas duas pontas.

Isso pode influenciar o câmbio e os fluxos internacionais. Não significa que o dólar necessariamente subirá. Câmbio nunca depende de uma única variável.

Fiscal, eleição, commodities e percepção de risco também entram nessa conta. Mas significa que o colchão oferecido pelo diferencial de juros ficou um pouco menor.

O caso brasileiro não depende apenas da política

Aqui está talvez a parte mais importante. A leitura mais construtiva sobre os ativos brasileiros não precisa depender de um determinado resultado eleitoral. A economia está desacelerando, mas não desabando.

Depois de um período de juros excepcionalmente elevados, setores mais dependentes de financiamento perderam força, enquanto atividades ligadas a petróleo, mineração e alguns serviços continuam mostrando maior resiliência.

Para o mercado, existe um ponto interessante nessa combinação. Uma desaceleração moderada ajuda a reduzir pressões inflacionárias e abre espaço para juros menores.

Ao mesmo tempo, se a atividade não entrar em recessão profunda, as empresas conseguem preservar boa parte de sua geração de caixa. É uma espécie de passagem estreita: crescimento mais fraco o suficiente para ajudar a inflação, mas não fraco o bastante para destruir os lucros.

E o ponto de partida dos preços também ajuda. O material que usamos como referência mostra ações brasileiras negociando perto de oito vezes o lucro esperado, enquanto os títulos públicos longos ainda oferecem taxas reais muito elevadas. Isso não significa que os ativos estejam baratos “sem motivo”. O desconto existe justamente porque há riscos fiscais, políticos e institucionais importantes.

Mas existe uma diferença importante entre um ativo caro em um cenário perfeito e um ativo barato em um cenário ruim. No segundo caso, não é necessário que tudo melhore. Às vezes, basta que algumas coisas parem de piorar. O petróleo ajuda e atrapalha ao mesmo tempo.

O Brasil tem ainda uma característica peculiar neste momento: é um grande produtor e exportador de commodities justamente quando o petróleo voltou a negociar acima de US$ 100 por barril.

Para empresas como Petrobras e para as contas externas do país, preços mais elevados de commodities podem ser positivos. Ajudam exportações, geração de caixa corporativa e arrecadação. Mas há outro lado.

Energia mais cara pressiona a inflação global, encarece transporte e produção e dificulta a tarefa dos bancos centrais.

Se o petróleo permanecer muito elevado, o Fed pode precisar manter uma política monetária mais restritiva por mais tempo. Isso sustenta os juros americanos e eleva a taxa de desconto utilizada para precificar ativos no mundo inteiro.

É perfeitamente possível, portanto, que o mesmo choque que beneficie uma grande empresa brasileira pressione small caps, empresas endividadas e negócios mais sensíveis aos juros. Esse é um bom exemplo de por que o mercado raramente cabe em uma narrativa simples.

O fiscal continua sendo a peça que falta

Até aqui, temos vários ingredientes potencialmente positivos: inflação menos pressionada, Selic em queda, atividade desacelerando de maneira relativamente ordenada, preços descontados e uma eleição que ampliou o conjunto de cenários possíveis. Mas existe uma diferença enorme entre um rali de alguns meses e um ciclo estrutural de valorização.

Essa diferença passa pelo fiscal. O Brasil ainda convive com dívida elevada, baixa taxa de poupança e um custo real de financiamento muito alto. Quando uma economia cresce perto de 2% e precisa remunerar seus credores com juros reais muito superiores a isso, a dinâmica da dívida se torna difícil.

Por isso, independentemente do resultado das urnas, o mercado deverá dedicar cada vez mais atenção às propostas econômicas apresentadas para 2027.

Quanto o gasto crescerá? Haverá revisão de despesas? Subsídios e benefícios tributários serão reavaliados? Existe espaço político para reformas? Como será a relação do próximo governo com Câmara e Senado?

Essas perguntas provavelmente serão mais importantes para os preços dos ativos do que slogans de campanha. Um programa fiscal ambicioso sem capacidade política de implementação pode valer pouco. Por outro lado, medidas mais modestas, mas executáveis, podem produzir efeitos relevantes sobre expectativas.

O Brasil voltou ao radar

Talvez essa seja a melhor forma de interpretar o que aconteceu nas últimas semanas. O Brasil não resolveu seus problemas. O fiscal continua desafiador. O petróleo adiciona risco à inflação. O Fed voltou a subir juros. A eleição permanece aberta e o ambiente institucional continua produzindo incerteza. Mesmo assim, os ativos brasileiros conseguiram melhorar.

Isso acontece porque o mercado não exige necessariamente um cenário perfeito. Ele compara o preço de hoje com a distribuição de resultados possíveis amanhã. E essa distribuição melhorou. A inflação parece um pouco mais favorável. O Banco Central começou a retirar parte do aperto monetário.

Os ativos continuam negociando com descontos relevantes. A atividade desacelera sem, por enquanto, entrar em colapso. E a eleição ampliou a variedade de cenários fiscais que o investidor precisa considerar.

É motivo suficiente para algum otimismo, mas não para complacência. O movimento recente pode continuar se a desinflação avançar, o ciclo de redução da Selic permanecer viável e as discussões eleitorais produzirem maior clareza sobre a trajetória das contas públicas.

Em sentido contrário, deterioração fiscal, nova pressão inflacionária ou uma alta mais prolongada dos juros americanos poderiam devolver rapidamente parte do prêmio que fechou nas últimas semanas. Por isso, talvez a melhor definição não seja dizer que o Brasil já entrou em um novo bull market. O Brasil voltou ao jogo. Agora precisa mostrar que consegue ficar nele.

  •  

Por que a Índia não deve mais exportar açúcar por vários anos

MUMBAI, 22 Jun (Reuters) – A Índia, que já foi o segundo maior exportador mundial de ⁠açúcar, deverá ter um excedente reduzido para exportação por pelo menos mais três safras, já que as condições climáticas ⁠do El Niño ameaçam a produção de cana e o aumento da demanda por etanol restringe a oferta.

Essas duas pressões devem manter milhões de toneladas de ‌açúcar fora do mercado mundial, reduzindo a oferta para importadores na Ásia, África e Oriente Médio e sustentando os preços de referência em Londres e Nova York.

Uma ausência prolongada da Índia dos mercados de exportação retiraria um importante fornecedor, à medida que os riscos climáticos e as políticas de biocombustíveis remodelam os fluxos globais do comércio de açúcar.

Entrevistas com ‌mais de uma dúzia de executivos do comércio e da indústria, fontes governamentais e agricultores mostram que a menor disponibilidade de cana e a crescente demanda por etanol deixarão pouco para exportação por vários anos, levando os corretores de empresas globais a alertar as sedes sobre a redução das oportunidades na Índia, segundo fontes do setor.

GOVERNO DEVE RESTRINGIR AS EXPORTAÇÕES

O açúcar é um tema politicamente sensível na Índia, maior consumidor mundial, onde doces são muito populares e muitas famílias de baixa renda dependem dele como fonte barata de calorias.

‘A oferta já está escassa na Índia, e agora o El Niño está se tornando um grande risco’, disse Rahil Shaikh, diretor-gerente da MEIR Commodities India, uma corretora com sede em Mumbai.

‘Se as chuvas ficarem aquém ⁠das previsões, ‌o plantio de cana será prejudicado e isso manterá a Índia fora do mercado de exportação de açúcar por pelo menos três anos, enquanto o Brasil e a Tailândia também podem ⁠ter suas safras afetadas pelo El Niño.’

O Brasil, principal exportador, também está destinando mais cana para a produção de etanol. A Tailândia, outro grande exportador, também pode ter sua produção afetada pelas chuvas reduzidas pelo El Niño.

A Índia exportou, em média, 6,8 milhões de toneladas métricas de açúcar por ano nas cinco safras até 2022-23 — cerca de 10% dos embarques globais. Este ano, após exportar cerca de 800 mil toneladas, a Índia suspendeu os embarques até 30 de setembro, o fim da safra.

As usinas precisam de aprovação do governo para exportar açúcar, e Nova Délhi provavelmente suspenderá as autorizações de exportação a cada safra, em vez de anunciar uma proibição plurianual, ​afirmaram fontes do governo e do setor com conhecimento do assunto.

No mês passado, um ministro de alto escalão do governo do primeiro-ministro Narendra Modi instruiu as usinas a priorizarem a disponibilidade no mercado interno e a não pressionarem por exportações, disseram as fontes sob condição de anonimato, uma vez que as discussões eram confidenciais.

O Departamento de ​Alimentação, Abastecimento Civil e Assuntos do Consumidor da Índia não respondeu a um pedido de comentário sobre as perspectivas para as exportações ou suas restrições sobre exportações.

EL NIÑO PREJUDICA AS PERSPECTIVAS PARA A CANA

As condições do El Niño devem enfraquecer as chuvas de monção na Índia este ano, levando-as ao nível mais baixo em 11 anos.

Chuvas abaixo da média, aliadas a uma precipitação em junho mais de 40% abaixo da média, levaram os agricultores a adiar o plantio.

‘Eu tinha planejado plantar variedades de cana de ciclo longo em junho, mas como todo mundo está falando sobre chuvas mais fracas, decidi adiar esse plano’, disse Sambhaji Patil, que decidiu cultivar soja em 2 acres (0,8 hectares) no distrito de Sangli, no estado ‌de Maharashtra, no oeste do país.

O proprietário de um viveiro, Suraj Chavan, disse que a demanda por mudas de cana ​caiu drasticamente nas últimas semanas.

É provável que os agricultores mudem para culturas que exijam menos água, o que poderia reduzir a área plantada com cana e a disponibilidade do produto na safra de 2027-28, disse Prakash Naiknavare, diretor-geral da Federação Nacional de Fábricas Cooperativas de Açúcar.

As autoridades locais começaram a promover culturas alternativas, como soja, feijão-guandu e outras variedades de leguminosas, na maioria das regiões produtoras de açúcar, e restringiram o abastecimento ⁠de água para irrigação.

A Índia deveria produzir 30,95 milhões de toneladas de açúcar ​nesta safra, mas a produção agora está estimada ​em 27,9 milhões de toneladas, abaixo do consumo anual de cerca de 28,5 milhões de toneladas, segundo estimativas do setor.

Como resultado, os estoques nas usinas no início da safra, em 1º de outubro, provavelmente cairão para cerca ⁠de 3,5 milhões de toneladas, o nível mais baixo em mais de três décadas, disse Shaikh, ​da MEIR.

Ao mesmo tempo, a Índia está promovendo uma maior mistura de etanol à gasolina e uma adoção mais ampla de veículos flex-fuel para reduzir a dependência do caro petróleo importado.

A demanda por etanol poderia mais que dobrar, passando dos atuais 12 bilhões a 13 bilhões de litros para cerca de 30 bilhões de litros (8 bilhões de galões) até 2039-40, à medida que o aumento da mistura de ​etanol na gasolina e a adoção de veículos flex-fuel ganham ritmo, sugerem as estimativas do setor.

‘A trajetória da demanda por etanol é incrivelmente forte’, disse Samir Somaiya, presidente e diretor-geral da Godavari Biorefineries. ‘A próxima fase da evolução da demanda será impulsionada pelo lançamento comercial de veículos flex-fuel.’

A Maruti Suzuki, maior ​montadora indiana, lançou este mês o primeiro veículo flex-fuel do ⁠país, enquanto a Hero MotoCorp lançou uma motocicleta flex-fuel.

A Índia eliminou este mês o imposto sobre a produção de gasolina misturada com níveis mais altos de etanol e lançou combustível com até 85% de etanol para apoiar a adoção ⁠de veículos flex-fuel.

As futuras políticas governamentais provavelmente darão prioridade à produção de etanol em detrimento das exportações de açúcar, afirmou B.B. Thombare, diretor-geral da Natural Sugar, no estado de Maharashtra.

A Índia poderia eventualmente ser forçada a importar açúcar se as perturbações climáticas relacionadas ao El Niño reduzissem drasticamente a área de cultivo de cana e a produção, disseram fontes do governo e autoridades do setor, com os comerciantes alertando que a oferta poderia ficar ainda mais restrita na safra de 2027-28.

‘Devido a um El Niño severo e à crescente demanda por etanol, não só as exportações da Índia seriam praticamente eliminadas, como também as importações para a Índia nos próximos anos poderiam se tornar necessárias”, disse Mohan Narang, diretor da K.S. Commodities, uma corretora de commodities em Nova Délhi.

(Reportagem de Rajendra ​Jadhav)

The post Por que a Índia não deve mais exportar açúcar por vários anos appeared first on InfoMoney.

  •  

Energia nuclear: por que a transição energética vai precisar dela? Confira a resposta no Empiricus Podca$t deste sábado (13)

A energia nuclear não é um tema tão frequentemente discutido entre os brasileiros. A depender do contexto, o assunto pode ser até um pouco estigmatizado. Porém, essa discussão voltou ao radar global, em tempos de guerra no Oriente Médio.

Com os conflitos entre EUA e Irã e o bloqueio do Estreito de Ormuz, o mundo ficou exposto a uma vulnerabilidade: sua grande dependência dos insumos de energia gerados e exportados pela região.

Enquanto isso, a demanda global por eletricidade não para de crescer, principalmente com o avanço da inteligência artificial e dos veículos elétricos. Para atender essa alta demanda em um mundo conflituoso, a energia nuclear voltou a ser mencionada como uma alternativa viável.

Mas por que energia nuclear, especificamente? E o mais importante: o que isso significa para o investidor brasileiro, que já está mais acostumado com outras teses de energia, como o petróleo?

Esse é o tema do Empiricus Podca$t deste sábado (13), que já está no ar. Assista na íntegra:

Os três fatores que justificam o retorno energia nuclear ao radar global

Segundo Jean Miranda, analista de commodities do BTG Pactual, o mercado de energia nuclear vinha “relativamente estagnado” nas últimas três décadas. O resgate de sua relevância se dá por “três ondas de longo prazo e duração” que “tendem a impactar o mercado positivamente”:

  • Alta demanda por energia em meio à corrida pela IA;
  • Transição energética;
  • Segurança energética em um cenário geopolítico estressado.

Tratando-se de inteligência artificial (IA), os analistas reforçam que “a IA precisa de energia limpa”, mas a energia eólica, por exemplo, é intermitente demais para atender a demanda com maior eficiência.

Já no âmbito geopolítico, em um mundo conflituoso, com a oferta de petróleo posta em xeque, “segurança energética se torna o eixo estratégico mais relevante”, segundo Matheus Spiess, estrategista da Empiricus Research, que conclui:

 “O mundo, por muito tempo, buscou eficiência, mas hoje está se reorganizando em torno de segurança. Alimentar, cibernética e energética”.

Energia nuclear também é parte essencial da transição para energia ‘verde’

“A energia nuclear é uma energia verde. Não é sustentável, por causa do urânio, mas é verde”, afirma Spiess. “Se você quiser migrar sua matriz econômica para energias verdes, vai precisar dela”.

Para o analista, a energia nuclear está no “mote de diversificação energética” global, e não pode ser ignorada. “É fundamental que você tenha mecanismos de farta geração de energia. Faz parte da corrida pela inteligência artificial. Ela entra justamente nessa dinâmica”.

Como o brasileiro pode se expor a uma tese aparentemente ‘distante’ do nosso mercado?

“Parece distante, mas há maneiras fáceis de aplicar esse dinheiro nessa temática”, afirma Spiess, que indica a facilidade de acesso ao mercado global atualmente.

É possível encontrar investimentos temáticos ligados ao urânio, principal matéria-prima da energia nuclear, por meio de contas internacionais disponibilizadas por bancos e corretoras brasileiras. Eventualmente, para os analistas, é um tema do qual o investidor não poderá fugir.

“Quando olhamos no longuíssimo prazo, é um assunto que o mundo não pode contornar. Vamos continuar vendo esses investimentos de forma crescente”, afirma Jean Miranda.

Para acompanhar a conversa na íntegra, e conhecer as recomendações de investimento dos analistas dentro do tema, clique no vídeo abaixo:

O post Energia nuclear: por que a transição energética vai precisar dela? Confira a resposta no Empiricus Podca$t deste sábado (13) apareceu primeiro em Empiricus.

  •  

Açúcar bruto atinge máxima de 5 meses com retomada da alta do petróleo

Os contratos futuros do açúcar bruto na bolsa ICE atingiram uma máxima de cinco meses nesta quinta-feira, com a retomada da alta dos preços do petróleo em meio à incerteza entre os investidores sobre as perspectivas do fim da guerra dos EUA e de Israel contra o Irã.

Um aumento sustentado nos preços do petróleo pode fazer com que as usinas de cana no maior produtor, o Brasil, e em outros países reduzam a produção de açúcar em favor do etanol.

O açúcar bruto subiu 0,32 centavo, ou 2,1%, a 15,87 centavos de dólar por libra-peso, depois de ter atingido uma máxima de cinco meses de 15,97 centavos mais cedo.

Sinais contraditórios emitidos anteriormente pelos EUA e pelo Irã sobre as negociações para acabar com a guerra no Oriente Médio deixaram os mercados nervosos, com as ações e títulos caindo em meio ao aumento do preço do petróleo.

O Brasil deve reduzir as exportações de açúcar na temporada 2026/27 em 14,2%, já que as usinas desviam a cana-de-açúcar para produzir etanol devido aos altos preços da energia, informou a consultoria Safras & Mercado na quinta-feira.

A AP commodities disse que, embora o açúcar esteja sob pressão devido aos modestos excedentes e à forte venda especulativa, é provável que surjam recuperações, mesmo que temporárias, dada a sensibilidade do adoçante aos riscos climáticos e a fatores ligados ao etanol.

A consultoria acrescentou que as posições vendidas dos especuladores, ou apostas na queda dos preços, são grandes, o que significa que há o risco de que muitos revertam o curso e apostem em ganhos de preços se suas posições permanecerem no vermelho por muito mais tempo.

O açúcar branco subiu 1,2%, para US$459,60 a tonelada.

Café

O café arábica caiu 8,45 centavos de dólar, ou 2,7%, para US$3,0765 por libra-peso, depois de ter atingido a máxima de sete semanas, de US$3,1950, na terça-feira.

A anomalia climática conhecida como El Niño deverá se desenvolver globalmente por volta do terceiro trimestre deste ano e deverá trazer secura e temperaturas mais altas até o início de 2027 para as áreas tropicais onde o café e o cacau são cultivados, informou a trader Sucafina.

O café robusta caiu 0,9%, para US$3.596 a tonelada.

Os negociantes do Vietnã, maior produtor de robusta, disseram que os agricultores não estão vendendo no momento e que aqueles que precisam cumprir contratos começaram a buscar grãos no Brasil e na Indonésia.

Cacau

O cacau em Londres fechou em alta de 28 libras, ou 1,2%, a 2.356 libras por tonelada.

O cacau está sob pressão da fraca demanda e de uma perspectiva geralmente favorável para as safras na África Ocidental, embora grande parte disso esteja precificada por enquanto.

O cacau em Nova York subiu 1%, para US$3.164 a tonelada, depois de cair 3,2% na quarta-feira.

  •  

Após petróleo, guerra no Oriente Médio ameaça disparar commodities agrícolas; veja onde investir

A escalada da guerra entre EUA e Irã já incendiou as cotações de petróleo, e agora flerta com o próximo front: as commodities agrícolas. Com o risco de interrupção em cadeias logísticas e o encarecimento de insumos, o setor surge como a nova fronteira de um rali com contornos estruturais — e o investidor pode estar de cara com a oportunidade de bons retornos.

“Não é só uma ou outra commodity que está subindo, todas estão. A última que falta reagir são as agrícolas”, afirma Matheus Spiess, analista da Empiricus Research.

Na leitura dele, esse movimento não se explica apenas pela guerra no Irã, mas por uma mudança mais estrutural de cenário.

Ele avalia que o mundo pode estar à beira de um novo ciclo de alta das commodities, sustentado por fatores que vão além do curto prazo.

Tradicionalmente, commodities e dólar caminham em direções opostas: a moeda norte-americana mais forte costuma pressionar os preços das matérias-primas — e o inverso também é verdadeiro.

Spiess aposta em um cenário de enfraquecimento do dólar no horizonte estrutural, o que abriria espaço para uma valorização mais consistente das commodities.

“Episodicamente, o dólar pode se fortalecer, como vimos em março. Mas, estruturalmente, podemos estar perto de um novo ciclo em que o dólar volte para a média histórica”, afirma.

Por trás dessa visão está uma combinação de fatores macroeconômicos. Spiess cita o aumento da dívida dos Estados Unidos, o risco fiscal elevado e um movimento global de diversificação cambial.

Há também uma questão de posicionamento: na leitura dele, o dólar ficou “caro demais” desde a crise de 2008, enquanto commodities ficaram relativamente baratas.

Segundo Spiess, pode haver um movimento de busca estrutural por mais exposição em commodities.

O resultado, segundo o analista, é um ambiente propício para um novo ciclo de alta — com potencial de beneficiar países exportadores, como o Brasil.

Fertilizante mais caro, comida mais cara

O conflito, que já pressiona o petróleo e deve chegar às commodities agrícolas, também atinge um elo menos visível, mas igualmente estratégico: o mercado de fertilizantes, essencial para a produção de alimentos.

Nesta terça-feira (24), a Rússia anunciou a suspensão das exportações de fertilizantes por um mês, priorizando o abastecimento interno.

A medida se soma a um cenário de rotas marítimas alteradas, redução da produção no Golfo Pérsico e dificuldades no escoamento via Estreito de Ormuz, por onde passa cerca de um terço do comércio global desses insumos antes do conflito.

No Brasil, o efeito tende a ser direto: aproximadamente 40% dos fertilizantes usados no agronegócio passam pela região.

E o impacto nos preços já começou. A ureia, por exemplo, acumula alta de cerca de 50% desde o início da guerra, impulsionada também pelo encarecimento do gás natural — insumo essencial para sua produção.

Segundo Spiess, o efeito deve se espalhar rapidamente pela economia real. “Se o fertilizante ficar mais caro, os alimentos vão ficar mais caros. Então, há um medo inflacionário generalizado no Ocidente”, afirma.

Na avaliação dele, esse risco preocupa governos, inclusive nos envolvidos na guerra, como os Estados Unidos.

“Os governantes não querem isso para si, porque inflação acaba gerando impopularidade”, pontua.

Ele relembra que o próprio presidente norte-americano, Donald Trump, que neste ano passa por uma eleição de meio de mandato, deve se preocupar com a possível aceleração da inflação no país.

“Ele não pode se dar ao luxo de ver a popularidade cair ainda mais. Então, tem motivo para que o conflito acabe antes [da eleição]”, afirma Spiess.

Crise hídrica e risco de colapso no Oriente Médio

As preocupações não se limitam aos preços do petróleo, do fertilizante ou das commodities agrícolas. Segundo Spiess, há um risco estrutural mais grave se o conflito avançar sobre a infraestrutura da região.

“O Irã tem muito petróleo, mas não tem comida nem água em abundância. Grande parte do abastecimento passa pelo Estreito de Ormuz. Se isso for comprometido, você pode ter uma crise alimentar humanitária”, afirma.

Outro ponto crítico são as usinas de dessalinização existentes nas proximidades do Irã, essenciais para o abastecimento de água em diversos países do Oriente Médio.

Segundo Spiess, essas instalações não possuem proteção e um eventual ataque teria consequências imediatas.

“Se você ‘queimar’ essas estações, cidades inteiras, como a capital saudita, serão inviabilizadas”, alerta.

Apesar de, em tese, serem protegidas pelo direito internacional, ele pondera que esse tipo de regra vem perdendo força.

“Temos visto um enfraquecimento do direito internacional. As pessoas estão indo pela lei do mais forte. Então, o Irã, em um movimento de desespero, pode acabar atacando essas instalações”, afirma.

O que o investidor deve fazer diante desse cenário?

Spiess defende uma estratégia menos exposta à volatilidade direta das commodities e mais ancorada na geração de caixa.

A preferência, segundo o analista, é por empresas do setor, que conseguem capturar os ganhos do ciclo de alta com maior previsibilidade.

“Eu prefiro me expor a isso com fluxo de caixa em petróleo, por meio de ações do setor”, afirma.

Nessa leitura, o Brasil aparece bem posicionado. “O Brasil tem muito disso e pode se beneficiar. Se essa tese for verdadeira — e gente grande lá fora defende isso —, pode ser muito bom para os ativos brasileiros de maneira geral”, diz.

Entre as alternativas, o analista cita o ETF CMDB11, que permite acessar o tema de forma simples e diversificada.

“Você compra como se fosse uma ação e ganha exposição a empresas brasileiras de commodities”, explica.

Segundo Spiess, o produto reúne algumas vantagens: exposição ao fluxo de caixa gerado pelas commodities, forte presença em petróleo e gás (cerca de 40% da carteira), diversificação, baixo custo e boa liquidez — com prazos de resgate de cerca de dois dias.

  •  

Guerra no Irã impulsiona grãos, mas pressiona setor de carnes, diz BB Investimentos; uma ação pode avançar 82,2%

As commodities agrícolas têm apresentado alta em meio ao conflito entre Estados Unidos e Irã.

De acordo com o BB Investimentos, as perspectivas para a soja e o milho são de crescimento para este mês, já para as carnes, os preços têm sido pressionados.

Em fevereiro, a soja teve bons resultados na bolsa de Chicago, com crescimento de 6,7% em comparação ao mês anterior. A alta partiu de perspectivas de maior consumo de grãos nos Estados Unidos, além da expectativa de exportação para a China, com a possível elevação do uso de óleo de soja para biocombustíveis.

Em março, a cotação da soja teve novas altas, após o início do conflito entre EUA e Irã. De acordo com o BB Investimentos, a cotação mais alta do petróleo influencia os valores das commodities agrícolas, “dado que a cotação dos biocombustíveis se correlaciona com a do petróleo”.

Já o milho, no mês passado, teve uma leve queda de 0,3% comparado a janeiro, devido a expectativa de redução do trade global dos EUA, com maior competição contra exportadores sul-americanos e pouco crescimento da demanda global. Todavia, a guerra também elevou a cotação do grão, que fechou a US$ 4,53 no dia 12 de março.

Pressão sobre os preços

No caso das carnes, as perspectivas a médio e longo prazo para o BB não são tão otimistas.

A carne bovina teve uma desaceleração no ritmo de abates, mas manteve um patamar de exportações elevado. Esse desequilíbrio tem pressionado os preços da arroba do boi gordo, que está sendo negociada em torno de R$ 350/@, segundo o banco.

Para a carne de frango e a carne suína, o cenário é semelhante: crescimento dos abates, mas níveis de exportação reduzidos, prejudicando a rentabilidade tanto no mercado internacional quanto no mercado doméstico.

A analista Georgia Jorge, que assina o relatório, indica uma expectativa de que esse cenário se mantenha nos próximos meses e impacte negativamente a lucratividade do setor ao longo de 2026.

Ainda assim, entre as recomendações, os frigoríficos foram destaque de fevereiro para o BB, com 3 recomendações de compra em Minerva Foods (BEEF3), JBS (JBSS32) e MBRF (MBRF3). Já em março, SLC Agrícola (SLCE3) fica em evidência, apontando para os melhores resultados nos preços dos grãos.

Veja todas as recomendações:

Empresa Ticker Cotação Mar (%) No ano (%) 12 meses (%) Preço-alvo 2026 Potencial (%) Recomendação
3Tentos TTEN3 15.02 -12.2 -8 4.8 20.8 38.5 Compra
Ambev ABEV3 15.1 -7.2 9 20.3 16 6 Neutra
Minerva BEEF3 4.39 -15.9 -23.8 -19.3 8 82.2 Compra
JBS JBSS32 79.34 -7.4 0.3 109 37.4 Compra
M. Dias Branco MDIA3 21.9 -6.4 -8.4 0.4 27.2 24.2 Neutra
Marfrig MBRF3 16.83 -18.6 -15.8 4.2 28.6 69.9 Compra
Ourofino OFSA3 27.5 12.2 19.6 29.3 24 -12.7 Neutra
SLC Agrícola SLCE3 18.09 9.8 26.8 18.7 18.4 1.7 Neutra
Boa Safra SOJA3 8.09 0.8 -10.5 -15.6 14.9 84.2 Neutra
  •  

O ouro ficou para trás? Bancos centrais freiam compras, mas guerra mantém metal em evidência

As compras de ouro por bancos centrais globais perderam força no início do ano, pressionadas pela volatilidade nos preços do metal. Mas a escalada da guerra entre Irã e EUA no Oriente Médio ainda mantém a commodity em evidência como grande alternativa de acumulação de reservas ao longo de 2026.

O banco central da China, um importante referencial quando o assunto é a troca de reservas em dólar pelo metal, comprou mais ouro em fevereiro, estendendo sua sequência de compras para 16 meses.

O volume de ouro detido pelo Banco do Povo da China aumentou em 30 mil onças-troy (0,93 tonelada) no mês passado, chegando a 74,22 milhões de onças (2.308 toneladas), segundo dados divulgados no sábado (7). A compra estende a rodada mais recente de acumulação que começou em novembro de 2024.

O movimento do metal precioso nos últimos dias tem respondido a uma queda de braço entre forças distintas. As baixas mais recentes respondem ao fato de que os investidores costumam aproveitar situações de forte estresse não apenas para comprar o metal, mas para usá-lo como forma de fazer caixa, por meio da venda da commodity.

É basicamente levantar recursos para investir em títulos públicos considerados mais seguros para cada país. Esse movimento já vinha acontecendo conforme o ouro atingia recordes, momento em que embolsar o que já foi ganho é uma estratégia melhor.

Mas, em um segundo momento, depois de recuar recentemente, o ouro superou novamente a marca dos US$ 5 mil por onça, respondendo à volta da clássica procura por ativos mais diversificados e que funcionam como reserva de valor.

A redução de compras de ouro por bancos centrais no mundo consta em nota divulgada nesta semana pelo World Gold Council, entidade financiada por produtores do metal. As compras líquidas, lideradas por países da Ásia Central e do Leste Asiático, somaram cinco toneladas em janeiro, em comparação com a média de 27 toneladas nos 12 meses anteriores.

Mas a trajetória para 2026 tende a seguir positiva para o metal enquanto os conflitos durarem. “Os preços voláteis do ouro e a temporada de feriados podem ter levado alguns bancos centrais a fazer uma pausa”, escreveu Marissa Salim, analista do World Gold Council, em relatório. “Mas as tensões geopolíticas, que mostram poucos sinais de diminuir, provavelmente manterão a acumulação ao longo de 2026 e além.”

  •  

Petrobras? Não. Por que a Aura Minerals reaparece no radar com aumento dos riscos geopolíticos

O petróleo mal se mexeu após o ataque dos EUA à Venezuela, mas o mercado segue em estado de alerta. Para o investidor brasileiro, é natural que a atenção se volte à Petrobras, mas há um nome menos óbvio que pode ser atingido – e para o bem – por esse novo equilíbrio geopolítico: a Aura Minerals.

A Aura é uma mineradora de ouro. O ouro subiu 65% no ano passado – e a tendência é que a escalada continue. Depois do ataque americano ao governo venezuelano e da retirada de Nicolás Maduro do poder, o mercado rapidamente reagiu para um movimento de procura por ativos considerados defensivos – e o ouro subiu 2% em seguida.

É aquela coisa: quando não se sabe o que vai acontecer, o melhor é já ter uma proteção na carteira. Vale para um grande investidor, como vale para você.

Do lado “macro”…

Na frente macroeconômica, o grande ponto é: o ouro deve seguir avançando nesse ano. Os riscos geopolíticos, que eram apenas “risco” há um tempo, cresceram: agora, eles se tornaram um medo recorrente com a escalada das tensões na América Latina. Lembrando: em um mundo que já enfrenta conflitos entre Rússia e Ucrânia e no Oriente Médio.

Junto disso vem a deterioração das contas públicas em várias economias e o temor de pressões inflacionárias, que reforçaram o status do metal como instrumento de proteção.

Não só entre investidores. O ouro conta com um comprador sólido: bancos centrais. Eles vêm recorrendo ao ouro como alternativa para diversificar reservas além do dólar.

O ouro, afinal, não é imune a crises geopolíticas. Para a China, por exemplo, não interessa ter só dólares em suas reservas internacionais. Em última instância, eles podem ser confiscados pelos EUA – como aconteceu com a Rússia –, já que ficam na forma de títulos públicos. Logo, o país de Xi Jinping tem trocado paulatinamente suas reservas em dólar por ouro. Com o caso da Venezuela, o caldeirão geopolítico ganha mais temperatura. E o jogo fica mais favorável para o metal amarelo.

A China não está sozinha, claro. Turquia, Polônia, Cazaquistão e até o Brasil estão entre os maiores compradores. Não só por “medo de confisco”, mas porque a dívida americana está no maior nível desde 1946 (120% do PIB). Isso tira confiança no dólar – os EUA podem imprimir moeda para pagar, gerando inflação e corroendo o valor da moeda. Não dá para imprimir ouro. Logo, os bancos centrais correm para o metal amarelo.

A perspectiva de afrouxamento monetário nos Estados Unidos – que no fim do ano passado virou realidade – também tornou o metal mais atrativo. Um corte de juros reduz o custo de carregar um ativo que não paga cupom. Em outras palavras: o ouro não paga juros nem dividendos; por isso, quem tem o metal como investimento “deixa de ganhar” o que receberia em aplicações seguras, como títulos do Tesouro dos EUA. Se o juro cai, melhor para o metal.

Para este ano, muitas casas já trabalham com um cenário em que o ouro possa perder um pouco de força, mas sem afetar o ciclo atual do metal, que é de alta, consolidado na faixa entre US$ 3 mil e US$ 4 mil a onça (o equivalente a 31 gramas).

…e do lado “micro”

Depois de ser negociada na bolsa do Canadá, a Aura Minerals estreou na Nasdaq em julho de 2025, de olho em um aumento da liquidez de seus papéis. De lá para cá, teve enorme valorização na bolsa americana – e o BDR, a “versão brasileira” da ação lá fora, acompanhou o desempenho.

O que explica o descolamento do BDR da ação em Nova York é a variação do ouro, que foi mais relevante que a do câmbio e é melhor capturada pela ação diretamente lá fora.

Toda essa euforia é resultado da leitura sobre o momento operacional da empresa. Na frente de volumes produzidos, o crescimento estimado é de 39% em 2026 na comparação anual, segundo cálculos do BTG Pactual. O impulso deve vir sobretudo do aumento de produção na mina de Borborema (RN) e da plena atividade da mina de Serra Grande (GO).

chart visualization

Os papéis estão entre os mais “esticados” da bolsa, quer dizer, avaliados como caros no comparativo com outras companhias de mineração – Vale, CSN Mineração e Usiminas entre os mais importantes. Ainda assim, partindo da premissa que o ciclo do ouro vai permanecer, a expectativa é de que a Aura apresente uma forte geração de caixa.

O fluxo de caixa livre – o dinheiro que sobra após os investimentos para manter e expandir as operações – equivaleria a aproximadamente 11% do valor de mercado. É um nível elevado, que indica que, em um único ano, a empresa gera caixa correspondente a mais de um décimo do que o mercado paga hoje por ela. Um fluxo de caixa forte estimula a compra do papel, portanto, porque representa um percentual muito grande do preço da ação.

Além disso, a Aura seria avaliada a cerca de 3,9 vezes o Ebitda (uma medida de lucro operacional) projetado para 2026, também nas contas do BTG. Essa é uma métrica calculada dividindo-se a dívida líquida pelo Ebitda e expressa quantos anos a empresa levaria para quitar suas dívidas usando todo o lucro operacional. Em linhas gerais, níveis abaixo de 2 vezes são considerados mais saudáveis, mas empresas com operações mais alavancadas pode acabar operando com relações mais altas.

O papel também negociaria com “desconto” em relação ao valor de seus ativos, já que o múltiplo que relaciona o preço da ação ao valor patrimonial (P/NAV) é de 0,68 vez. Ou seja: o mercado ainda atribui à companhia um valor inferior ao das minas e projetos que ela tem.

Por fim, a empresa teria capacidade de sustentar um dividend yield na faixa de 7% a 8%, ou seja, um retorno anual em dividendos equivalente a esse percentual do preço da ação, desde que mantidas as atuais condições de geração de caixa.

  •  

Ouro e prata despencam após investidores realizarem lucros com altas recordes

O ouro e a prata despencaram com a realização de lucros por parte dos investidores após uma forte alta no final do ano que levou ambos os metais a máximas históricas, sendo a baixa liquidez do mercado um fator que exacerbou as oscilações de preço.

O ouro à vista caiu até 5%, registrando a maior queda intradia desde 21 de outubro. Foi a segunda vez neste ano que o metal precioso despencou tanto em um único dia. A prata, por sua vez, declinou 11%, sua maior queda intradiária desde setembro de 2020. Ambos os metais apresentaram uma forte retração após atingirem novas máximas históricas, o que sinalizou que suas altas foram rápidas demais e prematuras.

“Não interprete movimentos bruscos como uma grande oportunidade”, disse Michael Haigh, chefe de pesquisa de renda fixa, investimentos e commodities do banco europeu Societe Generale, acrescentando que o final de cada ano tende a ser “muito ilíquido”.

Segundo Haigh, a queda desta segunda-feira (29) deve-se principalmente à realização de lucros após uma forte alta sazonal tanto do ouro quanto da prata. Historicamente, os metais preciosos apresentam uma forte valorização no final do ano e no início do ano seguinte. O ouro registrou ganhos de cerca de 4% nesse período nos últimos 10 anos, enquanto a prata normalmente subiu quase 7%, afirmou ele.

Os indicadores técnicos para o ouro corroboraram a queda, com o índice de força relativa (RSI) de 14 dias — uma medida do ímpeto de compra e venda — em território de sobrecompra nas últimas duas semanas. Isso sinalizou que a alta do ouro estava prestes a sofrer uma correção.

A situação é semelhante na prata, embora mais dramática: o metal branco valorizou mais de 25% desde meados de dezembro, com seu RSI permanecendo bem acima de 70. Uma leitura acima de 70 indica que muitos investidores compraram em excesso em um curto período.

O iShares Silver Trust, o maior fundo negociado em bolsa lastreado fisicamente em prata do mundo, caiu até 10%, registrando sua maior queda desde 2020.

A forte queda da prata na segunda-feira ocorreu horas depois de ela ter ultrapassado os US$ 84 por onça, impulsionada pela crescente demanda de investimentos chineses. Os prêmios para a prata à vista em Xangai subiram para mais de US$ 8 por onça em relação aos preços de Londres, o maior spread já registrado.

“O clima de especulação está muito forte”, disse Wang Yanqing, analista da China Futures Ltd. “Há muita expectativa em torno da escassez de oferta no mercado à vista, e isso está um pouco extremo agora.”

Algumas bolsas estão tomando medidas para conter o risco. As margens para alguns contratos futuros de prata na Comex serão aumentadas a partir de segunda-feira, de acordo com um comunicado do CME Group Inc. — uma medida que, segundo Wang, ajudará a reduzir a especulação.

Quando uma bolsa aumenta os requisitos de margem, os investidores precisam depositar mais dinheiro para manter suas posições abertas. Alguns especuladores não têm esse dinheiro extra e, portanto, são forçados a reduzir ou fechar suas posições.

Abalo da prata: maior queda intradiária desde 2021

A mais recente valorização da prata ocorreu apenas dois meses depois de o mercado de prata de Londres ter sofrido uma forte pressão, com os fluxos para fundos negociados em bolsa e as exportações para a Índia corroendo os estoques que já estavam criticamente baixos. Os cofres de Londres têm recebido fluxos significativos desde então, mas grande parte da prata disponível no mundo permanece em Nova York, enquanto os investidores aguardam o resultado de uma investigação nos EUA que pode levar a tarifas ou outras restrições comerciais.

Às 15h05 em Nova York, o ouro caiu 4,2%, para US$ 4.343,38 a onça. As ações de empresas ligadas ao setor de mineração de ouro também despencaram, com a Newmont Corp., a Barrick Mining Corp. e a Agnico Eagle Mines Ltd. caindo mais de 6%.

A prata à vista caiu 8,5%, para US$ 72,58 a onça, após ter atingido um novo recorde de US$ 84,01 a onça. A platina despencou 14%, enquanto o paládio caiu quase 16%, após ter registrado sua maior queda intradiária desde 2020.

  •  

Ouro e prata alcançam novos recordes na esteira da atuação bélica dos EUA

Ouro, prata e platina saltaram para novos recordes, ampliando um rali histórico de final de ano para os metais preciosos, com suporte da escalada das tensões geopolíticas e da fraqueza do dólar dos EUA.

O preço do ouro à vista subiu até 1,2%, para um pico acima de US$ 4.530 a onça. Atritos na Venezuela, onde os Estados Unidos têm bloqueado petroleiros e intensificado a pressão sobre o governo de Nicolás Maduro, aumentaram o apelo do metal precioso como porto seguro. Washington também lançou um ataque militar contra o Estado Islâmico na Nigéria em colaboração com o governo da nação africana.

A prata à vista para entrega imediata avançou pela quinta sessão consecutiva, subindo até 4,6% para ultrapassar os US$ 75 por onça. O recente avanço do metal branco foi impulsionado por fluxos especulativos e por persistentes desalinhamentos na oferta em importantes centros de negociação, após um histórico aperto de vendidos em outubro.

O índice Bloomberg Dollar Spot, um indicador fundamental da força da moeda americana, caiu 0,7% na semana, a maior queda desde junho. Um dólar mais fraco geralmente favorece o ouro e a prata.

O ouro ganhou cerca de 70% neste ano e a prata mais de 150%, com ambos os metais a caminho de seus melhores desempenhos anuais desde 1979. O intenso rali tem sido impulsionado por elevadas compras de bancos centrais, entradas em fundos negociados em bolsa e três cortes consecutivos da taxa de juros pelo Federal Reserve dos EUA. Taxas mais baixas são um fator favorável para os metais preciosos, que não pagam juros, e operadores apostam em mais cortes em 2026.

As medidas agressivas do presidente americano Donald Trump para reformular o comércio global, juntamente com as ameaças à independência do Fed, adicionaram ímpeto ao rali anteriormente neste ano. A demanda dos investidores também foi sustentada pelo chamado “debasement trade”, à medida que as preocupações com o aumento da dívida levam a uma retirada dos títulos soberanos e das moedas nas quais são emitidos.

A resiliência do ouro foi demonstrada por sua rápida recuperação após recuar de um pico anterior de US$ 4.381 em outubro, quando o rali foi considerado excessivo. A forte compra de ETFs tem sido um dos principais motores da recente valorização, com participações no SPDR Gold Trust, da State Street, — o maior ETF de metais preciosos — aumentando em mais de um quinto neste ano.

O rali da prata tem sido ainda mais espetacular do que o do ouro. Os cofres em Londres receberam fluxos consideráveis desde o aperto de outubro, embora grande parte da prata disponível no mundo permaneça em Nova York, enquanto operadores aguardam o resultado de uma investigação do Departamento de Comércio dos EUA sobre se as importações de minerais críticos representam um risco à segurança nacional. A revisão pode abrir caminho para tarifas ou outras restrições comerciais sobre o metal.

“Você tem muitas negociações ou posições no papel: agora precisa cobri-las com volume físico — e não há muita oferta para suprir essa demanda”, disse Manav Modi, analista de commodities da Motilal Oswal Financial Services. “Você precisa alimentar a prata no papel com prata real”, acrescentou.

  •  

Escalada do ouro aumenta em 40% as previsões de investimento na mineração brasileira

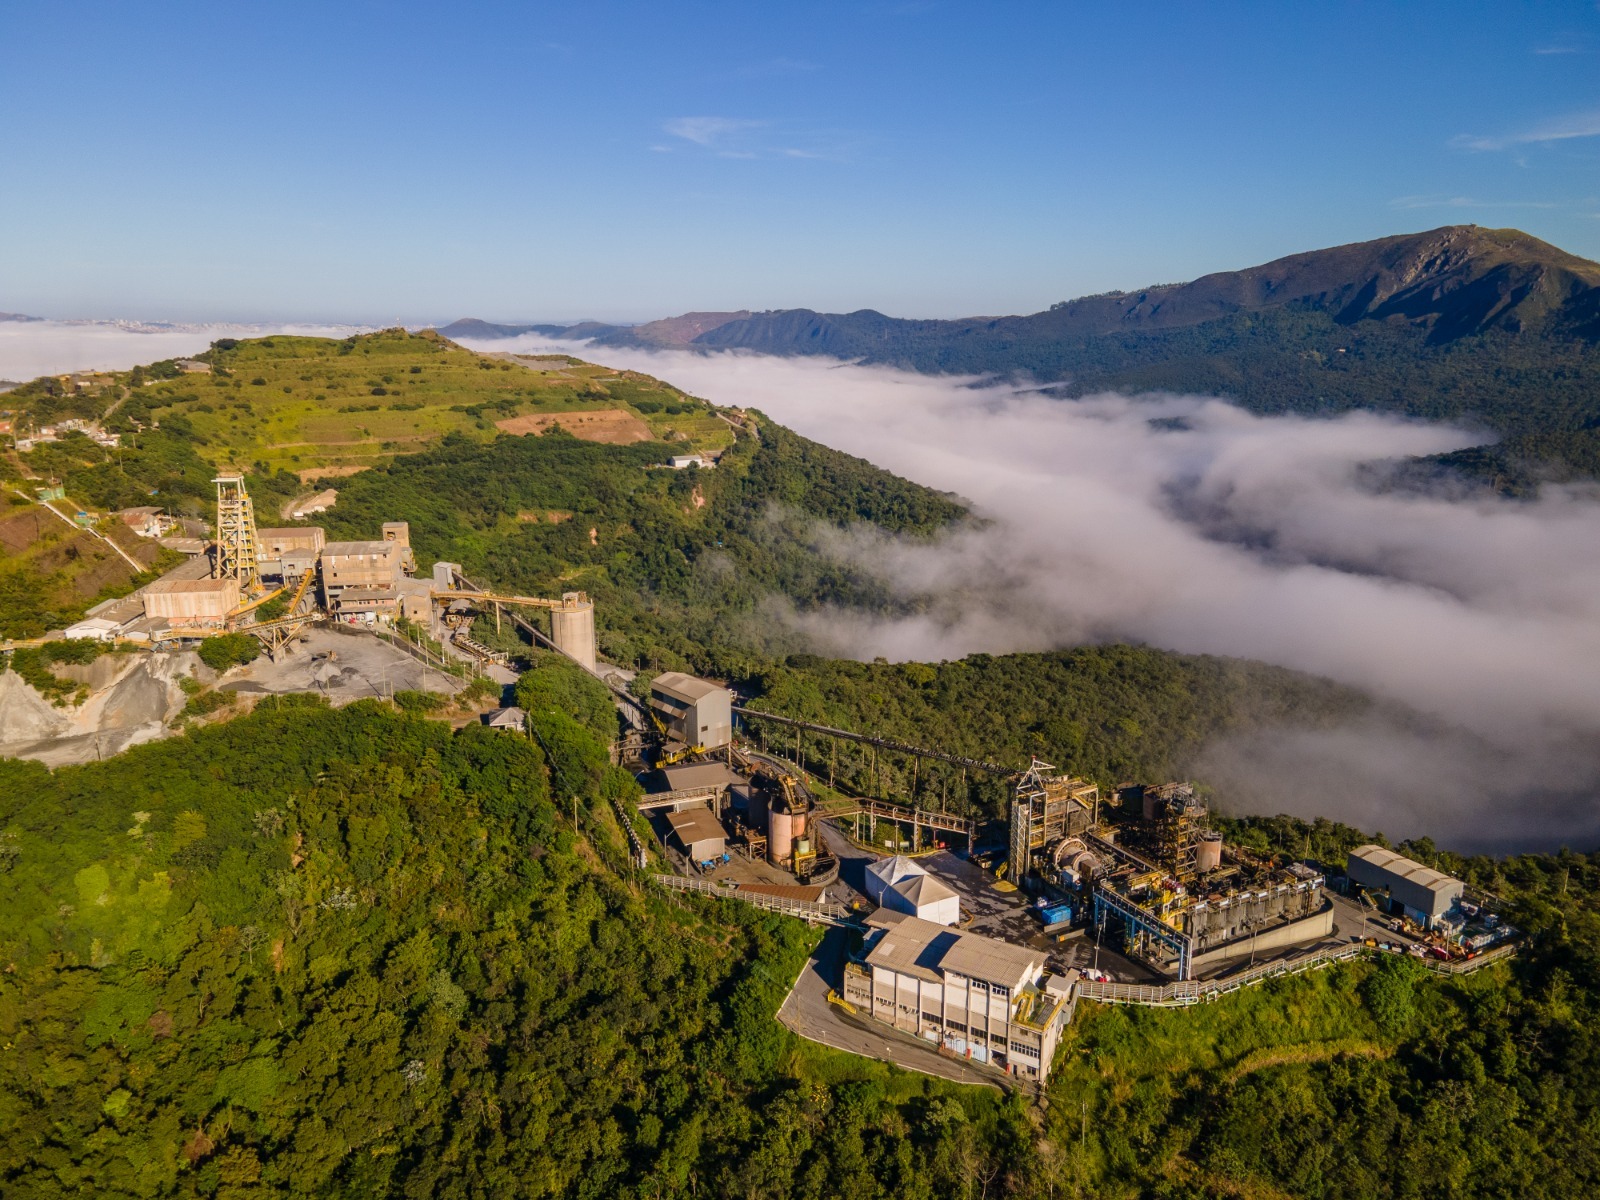
Complexo da AngloGold Ashanti em Minas Gerais. Foto: Divulgação

Ouro Preto, Sabará, São João del-Rei… No século 18, metade da produção mundial de ouro saía do Brasil – quase tudo dessas cidades mineiras e arredores. De lá para cá, as coisas mudaram. Minas ainda dá muito ouro, mas o país responde por apenas 2% da extração global: 84 toneladas em 2024. Somos o 15º no ranking mundial de produção.

Só que temos potencial para mais. “O Brasil possui grandes reservas geológicas de ouro no subsolo. E uma parte significativa ainda não está explorada”, diz Rafael Marchi, diretor para Infraestrutura da consultoria Alvarez & Marsal.  

chart visualization

São pelo menos 2,4 mil toneladas em reservas. Isso coloca o Brasil entre as dez maiores reservas mundiais, com 4% do total. Um potencial interessante para um momento em que o ouro redefine seu patamar de valorização. São 155% na década. 60% só em 2025 – a US$ 135 o grama (ou US$ 4,2 mil a onça, como prefere o mercado).

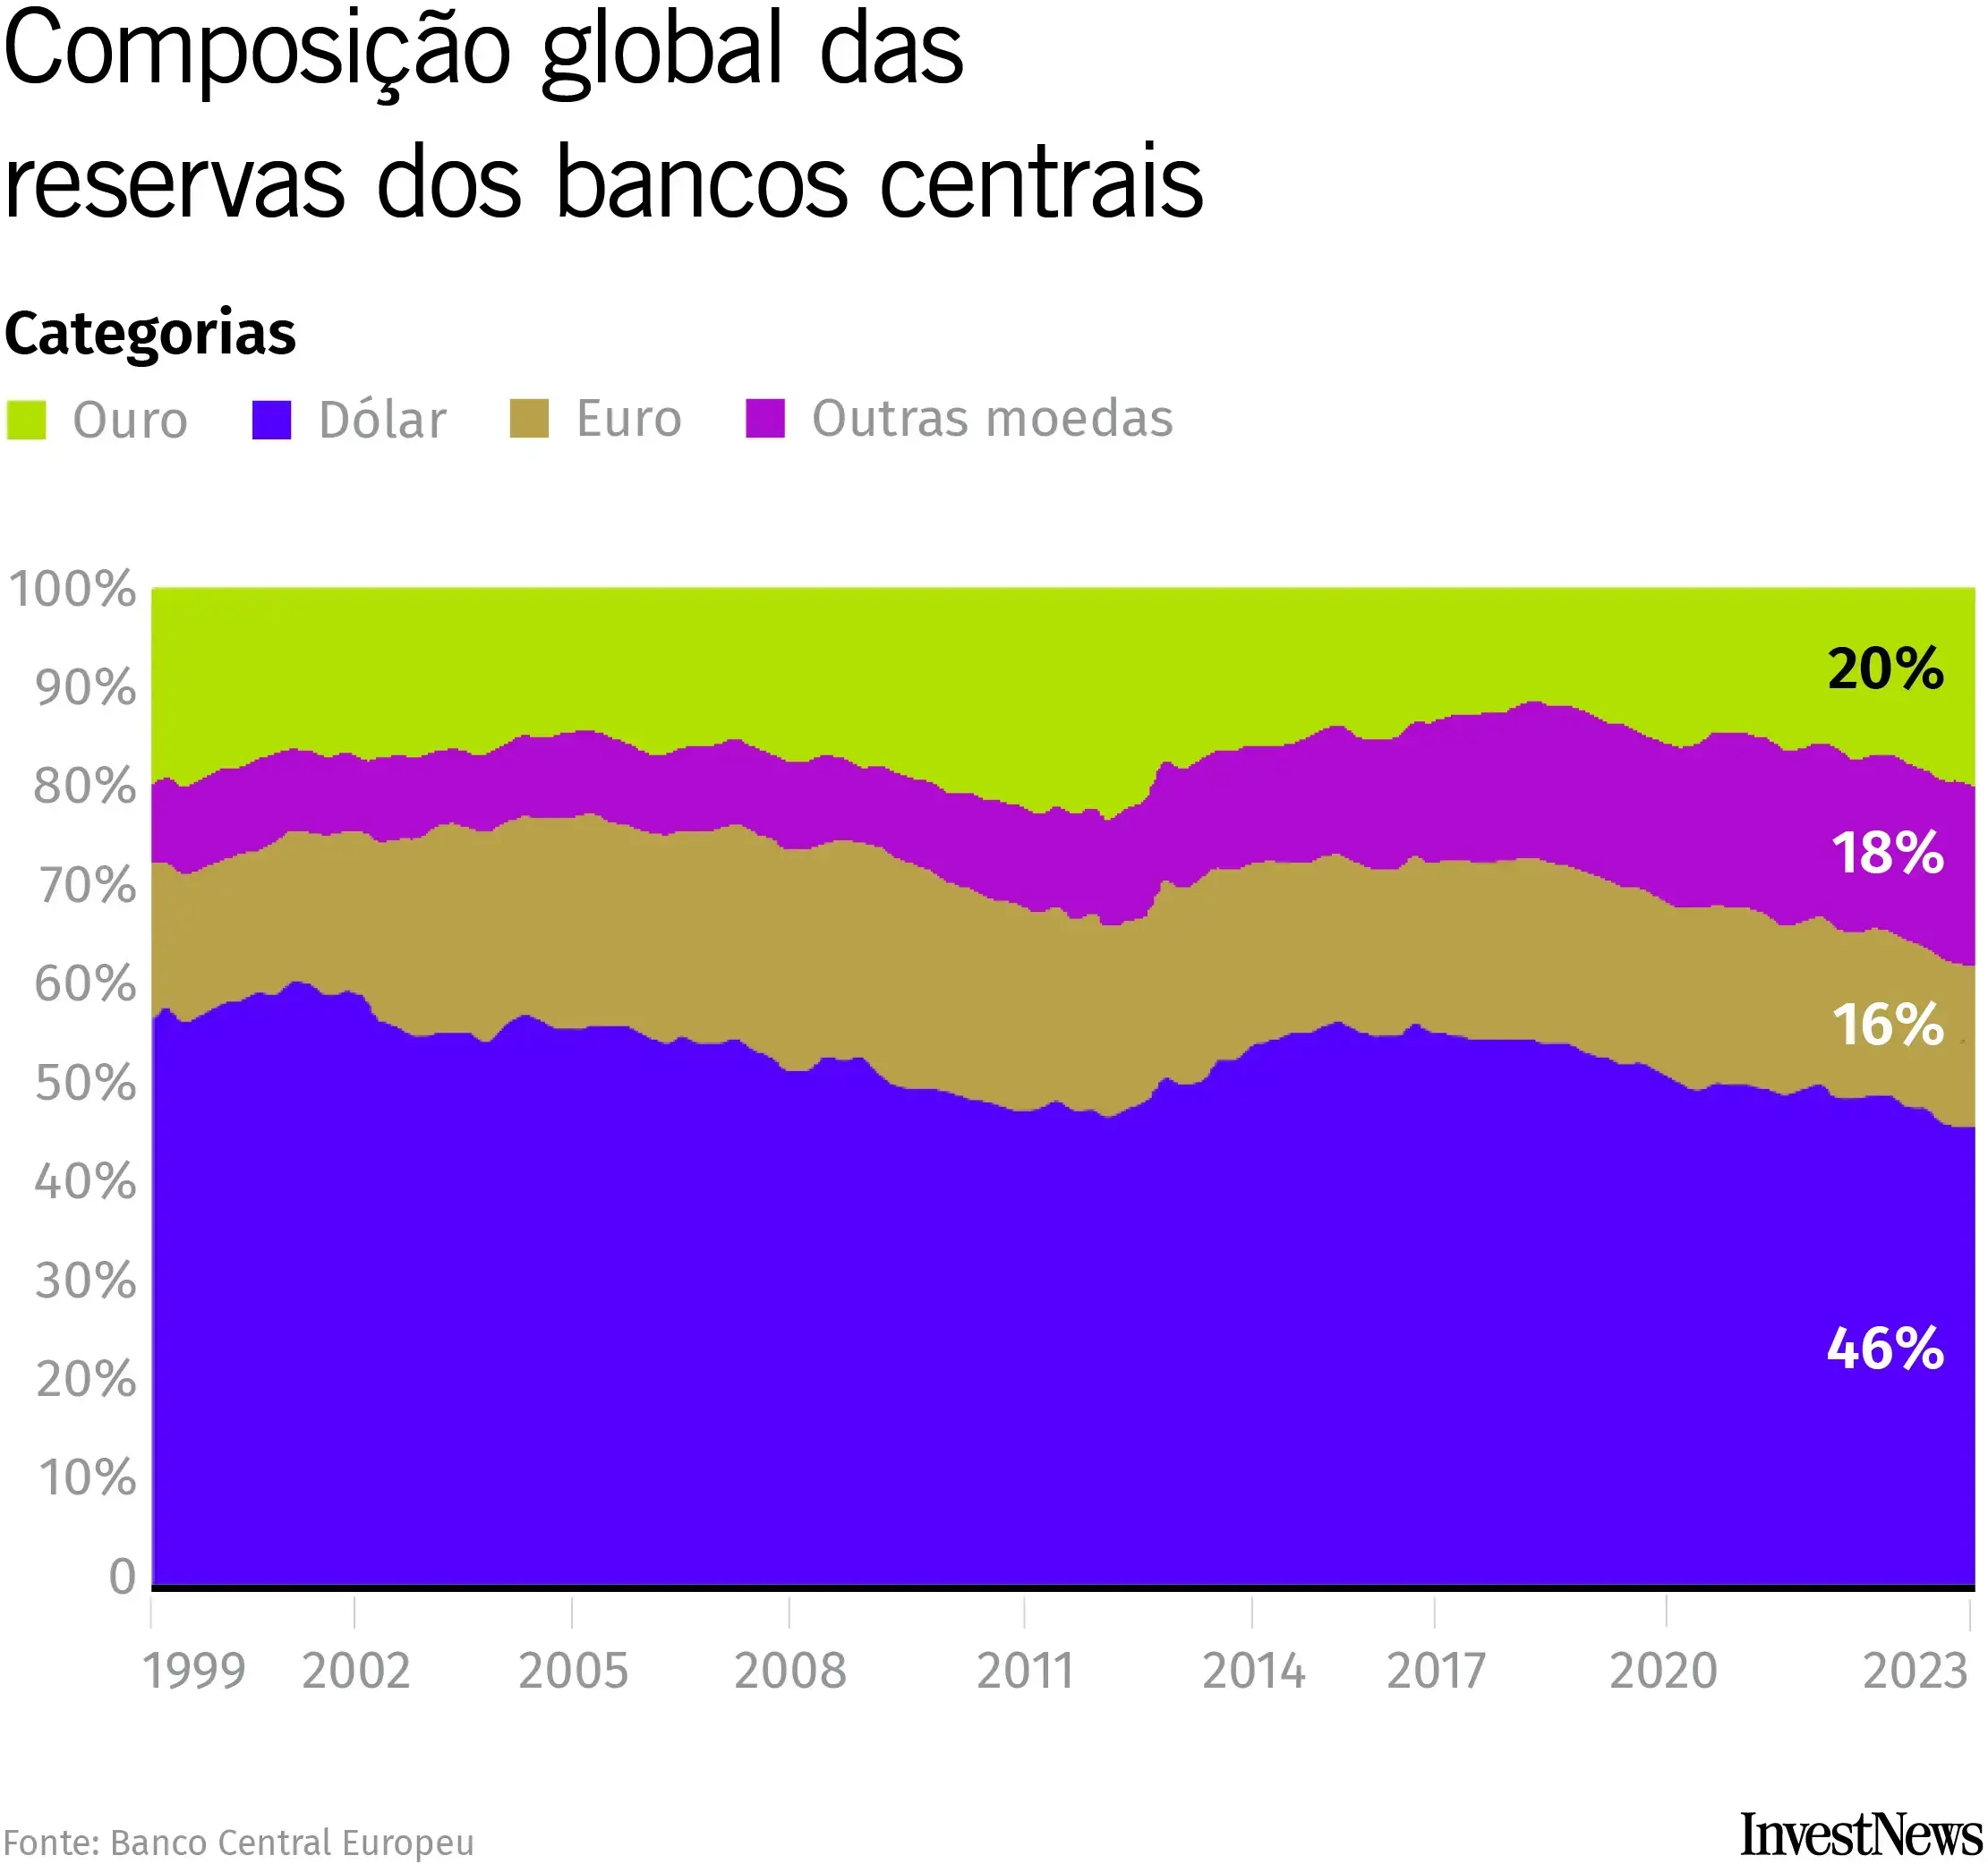
Uma alta alimentada em grande parte por compras vorazes dos Bancos Centrais. Vários deles, a começar pelo da China, têm trocado parte de seus dólares pelo metal amarelo – seja por desafinidade geopolítica, seja por medo da dívida americana. Ela está no maior nível desde a Segunda Guerra Mundial (120% do PIB), o que enfraquece a credibilidade do dólar.

A expansão do ouro e a retração do dólar nas reservas dos BCs ficam nítidas a partir de 2020. Veja aqui:

Mas essas são outras histórias. O ponto é que a alta sustentada do ouro estimula investimentos nas pesquisas em busca de novas áreas de exploração, e de ampliar as que já existem. 

O Instituto Brasileiro de Mineração (Ibram) revisou para cima as previsões de investimento das empresas na extração de ouro. O instituto faz esse cálculo para períodos de quatro anos. No ano passado, previram US$ 1,4 bilhões (R$ 8,1 bi) para o intervalo 2024-2028. Neste ano, aumentaram a estimativa para 2,1 bilhões (R$ 11,4 bi). Uma alta de 39%.

Trata-se da maior mudança de previsão entre todos os minerais, exceto terras raras – nesse caso, alta de 49% nas previsões de investimentos; um salto catapultado pela urgência americana de acabar com o monopólio chinês nesse quesito. Mas voltemos ao metal que brilha. 

Saint John d’El Rey 

Uma das companhias com investimentos robustos no Brasil é a sul-africana AngloGold Ashanti. Ela é a terceira maior produtora em território nacional, com 10,6 toneladas em 2024 (atrás da canadense Kinross e da Vale). E a mais antiga – de longe.

Começou por aqui há quase 200 anos, em 1834, quando a operação brasileira se chamava Saint John d’El Rey Mining Company – uma mineradora com capital britânico que recebeu autorização do Império para explorar ouro em Minas Gerais. 

Desde lá, a história dela segue uma linha contínua, com a empresa mudando de controle e de nome ao longo do tempo, até chegar na estrutura atual da AngloGold Ashanti. E hoje um destaque ali é justamente a tecnologia para seguir tirando ouro – de camadas cada vez mais profundas, conforme as minas a céu aberto vão se exaurindo.    

Ela opera a mina mais profunda do país, no complexo Operações Cuiabá (apesar do nome, ele fica em Minas Gerais, nos municípios de Caeté e Sabará). A mina tem 1,6 km de profundidade. É o ponto mais profundo do território brasileiro. 

E em sondagens recentes, a companhia identificou ocorrências de ouro 2,4 km abaixo da superfície. E a extração pode ser viável – a mina de Mponeng, na África do Sul e que já foi da AngloGold, extrai o metal precioso a 4 km de profundidade. 

Em sondagens recentes, a AngloGold identificou ocorrências de ouro a mais de 2.400 metros de profundidade (Divulgação)

Com operação em nove países, a AngloGold se programou para investir R$ 800 milhões no Brasil neste ano. O grosso do dinheiro envolve melhorias nas operações atuais. E uma parte (R$ 15 milhões) foi destinada a pesquisas greenfield – de prospecção de novas áreas.   

É devagar, devagarinho

O efeito da cotação do ouro nos resultados das mineradoras é óbvio. O lucro operacional (Ebitda) da AngloGold cresceu 109% no terceiro trimestre de 2025 pela comparação anual, a US$ 1,55 bilhão.  

“A valorização do ouro tem um efeito positivo para o setor como um todo, pois tende a atrair investimentos e estimular projetos em países com alto potencial geológico, como o Brasil”, diz Luís Otávio de Lima, presidente da AngloGold Ashanti para a América Latina. Ele assumiu a posição em junho deste ano, após o antigo comandante, Marcelo Pereira, ascender ao cargo de COO global. 

Na mineração, porém, não existe um “aperta o botão aí e dobra a produção”. Os projetos levam anos, décadas, para amadurecer. E com ouro a situação é ainda mais peculiar. Para extrair a quantidade que vai numa aliança (6 gramas), você precisa explodir pelo menos uma tonelada de rochas na mina. Haja expansão.

Por essas, a produção global de ouro cresceu apenas 2% entre o 3T24 e o 3T25, mesmo com um rali de 45% no preço do metal nesse intervalo. A do complexo Operações Cuiabá, de qualquer forma, avançou mais: 6%. 

Tal como no petróleo

O caso da AngloGold, por sinal, ajuda a explicar a dinâmica da mineração de ouro. Num aspecto, ela é parecida com a exploração de petróleo. Da mesma forma que junior oils compram campos maduros das majors, mineradoras menores costumam comprar ativos das maiores, com a ideia de explorá-los sob uma estrutura de custos mais enxuta. 

O caso mais recente nessa linha, em território brasileiro, aconteceu justamente entre a sênior AngloGold (faturamento US$ 5,8 bilhões/ano) e a canadense Aura Minerals, de menor porte (US$ 594 milhões/ano).     

Na última terça-feira (2), a sul-africana concluiu a venda da Mineração Serra Grande, que possui três minas subterrâneas e uma a céu aberto na cidade de Crixás (GO), para a canadense. Em 2024, a unidade produziu 2,5 toneladas de ouro, um pouco abaixo das 2,7 toneladas de um ano antes.

O acordo, anunciado em junho, foi fechado por US$ 76 milhões mais 3% em royalties sobre os lucros futuros da operação. Lima comenta que o ativo não fazia mais parte do plano estratégico da companhia: 77% da produção da AngloGold no país veio das operações em Minas Gerais. 

Agora ficam só elas no portfólio brasileiro da empresa – na mesma região onde ela já extraía ouro em 1834, nos tempos de Saint John d’El Rey Mining Company, quando o ouro era cotado a US$ 20,67 a onça. Contabilizando 194 anos de inflação do dólar, aliás, isso dá só US$ 760 em dinheiro de hoje, o que dá uma ideia da dimensão do rali pelo qual estamos passando agora. 

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •