❌

Visualização de leitura

Casas Bahia contrata executiva que liderou recuperação da Americanas para negociar dívida de R$ 17,3 bilhões

O grupo Casas Bahia anunciou a contratação de Camille Faria, executiva que liderou a recuperação judicial da Americanas e participou da reestruturação da Oi, para conduzir as negociações com seus credores.

A chegada ocorre dois dias depois de a Justiça de São Paulo autorizar o processamento da recuperação judicial da varejista, que busca renegociar R$ 17,3 bilhões em dívidas.

A contratação marca também a primeira grande operação anunciada pela Althia Partners, gestora criada recentemente por Camille para atuar na reestruturação de empresas em dificuldades financeiras. Em setembro, a executiva contou ao InvestNews os planos para o novo negócio, voltado a companhias com faturamento superior a R$ 1 bilhão e pelo menos R$ 500 milhões em dívidas.

Na Casas Bahia, Camille assume a frente das negociações em substituição a Mateus Tessler, responsável por ajudar a estruturar o plano de recuperação da companhia. Segundo a varejista, a transição foi consensual e Tessler continuará contribuindo pontualmente com o processo.

A Alvarez & Marsal, consultoria especializada em reestruturações, também permanece na operação, apoiando a modelagem do plano de recuperação.

A mudança tem o respaldo do Conselho de Administração e da Mapa Capital, gestora de situações especiais que assumiu o controle da Casas Bahia em 2025, após converter em ações títulos de dívida adquiridos de bancos credores.

Agora, uma gestora especializada em recuperar empresas em crise recorre à experiência de outra profissional do mesmo mercado para tentar reorganizar as finanças de uma das maiores redes de varejo do país.

Avanço na recuperação judicial

Segundo a Casas Bahia, a chegada de Camille não representa uma mudança na estratégia de reestruturação. A companhia afirma que pretende manter o diálogo com os credores e construir uma solução sustentável para suas obrigações financeiras.

A contratação ocorre em um momento decisivo. Na quarta-feira (21), a Justiça de São Paulo deferiu o processamento da recuperação judicial, permitindo o avanço de um processo iniciado em agosto.

A decisão, porém, não significa que o plano de pagamento das dívidas tenha sido aprovado. A companhia ainda precisa apresentar sua proposta, que será submetida às etapas de negociação e deliberação previstas na legislação.

A Justiça também determinou que a Casas Bahia complemente documentos apresentados no processo em até 30 dias. A análise judicial envolveu, entre outros pontos, questionamentos sobre a situação trabalhista da companhia após uma série de demissões.

Quem é Camille Faria?

Carioca, Camille construiu a carreira em algumas das reestruturações empresariais mais complexas do Brasil.

Foi diretora financeira da Oi durante sua primeira recuperação judicial e, posteriormente, assumiu a mesma função na Americanas, onde liderou a condução financeira de um processo iniciado após a descoberta de inconsistências contábeis bilionárias.
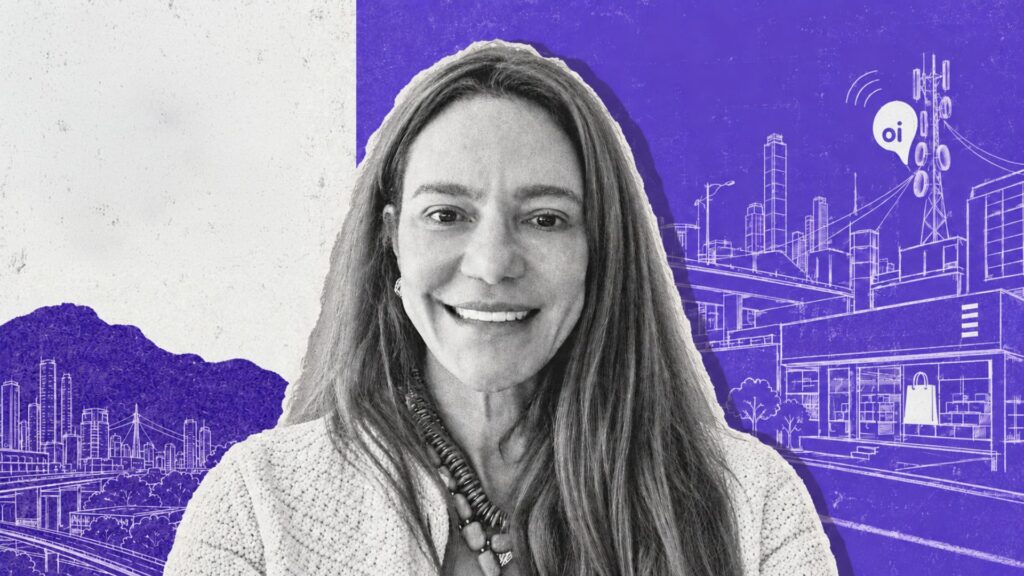
Camille Faria, ex-CFO Americanas, cria gestora para empresas em reestruturação (Reprodução/ Ilustração: Daniela Arbex)
Camille Faria (Reprodução/ Ilustração: Daniela Arbex)

Depois de deixar a varejista, teve uma passagem breve pela Oncoclínicas, entre fevereiro e março de 2026, antes de decidir abrir o próprio negócio.

Em setembro, anunciou a criação da Althia, gestora dedicada a assumir ou assessorar companhias em dificuldades financeiras, com atuação concentrada em sete setores: óleo e gás, telecomunicações, varejo, energia, saúde, navegação e infraestrutura.

Em entrevista ao InvestNews, Camille explicou que a ideia nasceu da demanda de credores interessados em contar com sua experiência para reorganizar empresas que não necessariamente teriam condições de contratar uma executiva com seu currículo.

A proposta da Althia é atuar tanto na estruturação financeira quanto na recuperação operacional das companhias. A gestora também poderá investir diretamente nos negócios, dependendo das características de cada operação.

“Creio que nossa casa vai misturar um perfil difícil de encontrar hoje no mercado, de pessoas que passaram pelas cadeiras de CEO e CFO e também já foram bankers. Conhecemos as duas realidades”, afirmou Camille na ocasião.

A executiva defendia que o processo de reestruturação não pode se limitar à renegociação de dívidas. Muitas vezes, é preciso rever custos, vender ativos, redesenhar operações e até alterar o modelo de negócio.

“As companhias raramente entram em dificuldade só por causa de uma estrutura de capital desbalanceada. Elas têm algum problema operacional para ser endereçado também”, disse.

A Casas Bahia reúne justamente esses dois desafios. Além do endividamento elevado, enfrenta a necessidade de recuperar a rentabilidade de suas operações em um ambiente de juros altos e consumo pressionado.

Ao anunciar a Althia, Camille também avaliou que o mercado brasileiro continuaria oferecendo oportunidades para gestoras de reestruturação, mesmo em um cenário de redução dos juros.

“Infelizmente, a gente ainda está no início de um ciclo”, afirmou.

O desafio na Casas Bahia

A chegada de Camille acrescenta mais um nome especializado em reestruturações a uma operação que já está sob o comando de uma gestora de situações especiais.

A Mapa Capital assumiu o controle da Casas Bahia depois de comprar do Banco do Brasil e do Bradesco R$ 1,65 bilhão em debêntures conversíveis, títulos de dívida que poderiam ser transformados em ações.

Os papéis haviam sido emitidos no âmbito da recuperação extrajudicial concluída pela varejista em 2024, quando a companhia buscou reorganizar parte de suas obrigações financeiras sem recorrer a uma recuperação judicial.

Em agosto de 2025, a Mapa converteu os títulos em ações e passou a deter 85,5% do capital da empresa.

O movimento seguiu uma estratégia comum entre gestoras especializadas em special situations: adquirir dívidas de companhias em dificuldades, muitas vezes com desconto, e utilizá-las como caminho para assumir o controle.

A expectativa é que a reorganização financeira e operacional permita recuperar o valor do negócio e, consequentemente, o investimento realizado.

No caso da Casas Bahia, porém, a mudança de controle não foi suficiente para estabilizar as finanças.

Em agosto deste ano, a varejista entrou com um pedido de recuperação judicial, apenas dois anos depois da reestruturação extrajudicial. O novo processo envolve R$ 17,3 bilhões em dívidas, dos quais cerca de R$ 16,4 bilhões são créditos sem garantia real.

O pedido mostrou a dimensão das dificuldades que persistiram mesmo depois da entrada da Mapa no capital.

A companhia precisa, ao mesmo tempo, renegociar suas obrigações financeiras, preservar a operação e recuperar a capacidade de gerar caixa.

O laudo pericial elaborado para subsidiar a análise da Justiça também apontou a pressão sobre as atividades da varejista. Entre abril e agosto, o valor dos estoques recuou 40,5%.

A companhia também promoveu uma redução expressiva no quadro de funcionários, com o desligamento de 4.647 pessoas em agosto.
💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Casas Bahia (BHIA3) recruta Camille Faria, ex-Americanas, para liderar negociações com credores

A Casas Bahia (BHIA3), em recuperação judicial (RJ), anunciou a chegada de Camille Faria, sócia da Althia Partners e ex-CFO da Americanas (AMER3), para liderar a nova fase de reestruturação financeira da companhia.

O anúncio ocorre após a Justiça de São Paulo deferir o processamento do pedido de recuperação judicial. A executiva assume a responsabilidade de liderar as negociações com credores e a condução do plano de reestruturação, em conjunto com a administração.

Faria liderou a recuperação judicial da Americanas, que recentemente encerrou o processo, e antes atuou na Oi, que atualmente enfrenta falência. A executiva assume a frente das negociações em substituição a Mateus Tessler, ex-sócio da Jive Mauá.

“A transição foi conduzida de forma consensual e alinhada com a companhia, e Mateus seguirá contribuindo pontualmente com o processo. A Alvarez & Marsal também permanece no processo, apoiando a estruturação e a modelagem do plano de recuperação”, diz o comunicado.

A Casas Bahia reforçou que a transição não altera sua estratégia de reestruturação financeira e conta com o apoio e alinhamento do Conselho de Administração e da Mapa Capital, sua acionista controladora.

Recuperação judicial da Casas Bahia

A Justiça de São Paulo aprovou o prosseguimento do processo de recuperação judicial do Grupo Casas Bahia. Em decisão publicada na quarta-feira (21), a juíza Tainá Maria Leonardo de Oliveira aceitou dar andamento ao pedido após análise dos requisitos legais e documentação apresentada.

No entanto, houve a identificação de pendências, como a ausência de demonstrações de fluxo de caixa de 2023 para quatro empresas e a apresentação de projeções financeiras apenas consolidadas.

A Justiça permitiu que o processo avance, mas determinou a complementação dos documentos, sob pena de revogação da decisão que autorizou o processamento.

O pedido de recuperação judicial teve aprovação do conselho de administração da companhia em meados de agosto, em meio a um cenário de deterioração das condições econômico-financeiras.

A varejista atribuiu a situação, entre outros fatores, a um ambiente macroeconômico marcado por taxas de juros elevadas, restrição de crédito, aumento do custo financeiro e pressão sobre o consumo e o capital de giro.

O pedido ocorreu após a empresa publicar os dados referentes ao segundo trimestre de 2026 (2T26), que mostrou um prejuízo de R$ 10,1 bilhões no período.

  •  

Justiça aprova recuperação judicial da Casas Bahia, mas mantém cobrança sobre passivos trabalhistas

A Justiça de São Paulo autorizou nesta quarta-feira (21) o processo de recuperação judicial da Casas Bahia, dois meses depois de a varejista recorrer à Justiça para reestruturar suas dívidas.

A decisão mantém a proteção contra cobranças de credores, mas impõe novas exigências à companhia, especialmente em relação à documentação financeira e ao acompanhamento de suas obrigações trabalhistas.

A juíza Taina Maria Leonardo de Oliveira, da 2ª Vara de Falências e Recuperações Judiciais de São Paulo, considerou que a companhia cumpriu os requisitos legais para dar início ao processo.

A aprovação, porém, não representa um aval ao plano de recuperação, que ainda deverá ser apresentado e discutido com os credores.

Uma das questões que seguem em aberto envolve os trabalhadores do grupo. Entidades sindicais questionaram aspectos do processo e pediram garantias para o pagamento de créditos trabalhistas, em meio à reestruturação operacional que incluiu fechamento de lojas e redução do quadro de funcionários.

Na decisão, a magistrada determinou que a Casas Bahia e a administradora judicial apresentem, em até 15 dias, uma relação individualizada dos depósitos recursais realizados em ações trabalhistas.

A partir dessas informações, a Justiça solicitará a cooperação dos 24 Tribunais Regionais do Trabalho para que os valores sejam transferidos a uma conta judicial vinculada à recuperação.

A medida coloca esses recursos sob a supervisão do juízo responsável pela recuperação, que deverá deliberar sobre sua destinação, respeitando as regras de pagamento aos credores.

A empresa também terá 30 dias para complementar documentos financeiros e contábeis considerados incompletos pela perícia. O descumprimento poderá levar à revogação da decisão.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Por que essa gestora com R$ 5 bilhões na carteira vê derrota de Lula como quase certa

A eleição presidencial de 2026 ainda está longe de ser definida pelas urnas, mas uma gestora com cerca de R$ 5 bilhões sob gestão já trabalha com um cenário bastante claro: o presidente Luiz Inácio Lula da Silva (PT) chegaria ao segundo turno em desvantagem contra Flávio Bolsonaro.

Em relatório divulgado nesta quinta-feira (17), a Persevera estima que Flávio teria entre 50,35% e 52,6% dos votos válidos em um eventual segundo turno contra Lula. No cenário central da gestora, o placar seria de 52% a 48% para o senador.

A tese vai além da fotografia das pesquisas eleitorais, que mostram uma disputa próxima do empate. Para a Persevera, há sinais de que Lula está mais desgastado do que os levantamentos capturam e que parte da erosão de sua base já pode ser observada em regiões e grupos que foram importantes para sua vitória em 2022.

A própria gestora reconhece que não sabe quem vencerá a eleição. O argumento é outro: se a votação fosse hoje, os dados disponíveis apontariam para uma vantagem de Flávio, segundo seus modelos.

Rejeição virou o principal termômetro

Um dos pilares da análise é a rejeição dos candidatos.

Segundo os dados compilados pela Persevera, Lula aparece com 52,5% de rejeição, quase 3 pontos percentuais acima de Flávio. Para a gestora, esse indicador é particularmente importante em uma eleição de segundo turno, quando eleitores que não têm preferência por nenhum dos candidatos acabam sendo obrigados a escolher entre os dois.

A lógica é baseada no comportamento das últimas eleições presidenciais. Desde 2014, afirma a Persevera, a rejeição teria apresentado uma relação relativamente próxima com o resultado das urnas.

Por isso, a disputa de 2026 seria menos uma escolha entre dois projetos e mais um ‘concurso de feiura’, na definição usada pela própria gestora: vence quem for menos rejeitado pelo eleitor.

Nesse cálculo, a vantagem estaria hoje com Flávio.

Desgaste de Lula não aparece apenas na eleição

Outro ponto levantado pela Persevera é a avaliação do governo.

O relatório cita uma desaprovação de 55,2% para a gestão Lula. Como referência, Jair Bolsonaro chegou ao segundo turno de 2022 com 54,2% de desaprovação e 45,8% de aprovação.

A gestora faz então uma conta com base na conversão de aprovação em votos observada por Bolsonaro em 2022. Aplicando a mesma relação ao cenário atual, Lula ficaria em torno de 48,1% dos votos válidos no segundo turno.

O cálculo não significa que essa conversão necessariamente se repetirá em 2026. É, segundo o relatório, um indicador complementar para estimar o chamado ‘teto’ eleitoral do presidente.

Nordeste deixa de ser uma fortaleza tão segura

Talvez o ponto mais importante da tese esteja no Nordeste.

Em 2022, Lula conquistou aproximadamente 69% dos votos válidos da região no segundo turno. Agora, a mediana das pesquisas citadas pela Persevera aponta para algo próximo de 65%.

Parece uma diferença pequena, mas o peso eleitoral do Nordeste torna cada ponto percentual relevante. Segundo o relatório, a região representa cerca de 33,5 milhões de votos válidos. Assim, cada ponto perdido por Lula e transferido para o adversário representa aproximadamente 670 mil votos.

A Bahia seria um dos principais focos de preocupação. A AtlasIntel citada no estudo aponta queda de 5,4 pontos percentuais para Lula no estado, enquanto a Futura estima uma redução de 9 pontos.

A Persevera chama atenção ainda para o desempenho entre os jovens baianos. Na comparação com 2022, Lula teria recuado de mais de 83% para menos de 64% das intenções de voto bruto entre eleitores de 16 a 24 anos, segundo os dados apresentados no relatório.

Segurança pública entra no centro da eleição

Para a gestora, a mudança mais importante no comportamento do eleitor não está necessariamente em uma guinada ideológica, mas na mudança das prioridades.

A Persevera afirma que segurança pública passou a ocupar um espaço maior entre as principais preocupações dos brasileiros nos últimos quatro anos.

O problema é que esse tema historicamente favorece a direita e coloca o PT em uma posição mais desconfortável.

Nas pesquisas citadas no relatório, Flávio aparece à frente de Lula quando os eleitores são questionados sobre quem seria mais confiável para administrar a segurança pública: 54% a 46%.

A gestora interpreta esse movimento como uma possível explicação para a perda de apoio de Lula entre eleitores independentes, jovens e moradores de regiões mais afetadas pela criminalidade.

A mudança religiosa também pesa

A transformação do perfil religioso do eleitorado é outro fator destacado.

O relatório cita dados segundo os quais a parcela de brasileiros que se declara evangélica passou de 21,6% em 2010 para 26,9% em 2022. Pela extrapolação utilizada pela Persevera, o grupo poderia chegar a 28,7% do eleitorado em 2026.

A gestora afirma que pesquisas eleitorais indicam uma preferência majoritária desse grupo pela direita.

Na visão apresentada no relatório, Lula chega à eleição diante de três fraturas importantes: religiosa, geracional e regional.

Mas e as pesquisas?

É justamente aqui que a tese da Persevera fica mais distante da fotografia tradicional dos institutos.

A gestora argumenta que as pesquisas podem estar subestimando o candidato de direita por três motivos principais: o chamado ‘eleitor envergonhado’, erros de amostragem e dificuldades para capturar os efeitos da abstenção.

O primeiro ponto é baseado na experiência de 2022, quando, segundo a Persevera, pesquisas de véspera teriam subestimado em cerca de 2 pontos percentuais a votação do candidato de direita no segundo turno.

A gestora também fez dois ajustes próprios.

Ao reponderar as pesquisas pela taxa histórica de comparecimento às urnas, encontrou uma vantagem de 50,35% a 50,6% para Flávio.

Já ao aplicar aos levantamentos atuais os erros de amostragem observados pelos institutos em 2022, chegou a uma faixa de 50,5% a 51,1% para o senador.

Os modelos que incorporam a composição regional e a rejeição ampliam essa diferença.

  •  

Marabraz pede na Justiça proteção contra credores e liberação de recursos

A Marabraz realizou novo pedido à Justiça de proteção por 180 dias (seis meses) contra cobranças de credores, além da liberação de recursos bloqueados.

A rede varejista fez a solicitação de recuperação judicial em 15 de agosto. E o pedido de proteção foi protocolado como uma emenda à petição inicial.

Como o pedido de RJ ainda está em análise, a varejista não contava com a garantia e teve recursos bloqueados por credores e imóveis retomados por locadores.

São espaços onde funcionam lojas da rede. A varejista pediu acesso aos bens e outras mercadorias guardadas nesses locais.

Proteção antecede RJ

Muitas empresas, entram com pedidos de “tutela cautelar”, como é conhecida a proteção judicial, antes de formalizarem seus pedidos de recuperação judicial ou extrajudicial.

A tutela evita a cobrança antecipada de dívidas e o efeito cascata que pode inviabilizar o funcionamento do negócio.

O grupo Casas Bahia fez, recentemente, a mesma solicitação de proteçnao antes da entrada formal para a análise da RJ.

A Marabraz entrou com pedido de recuperação judicial em 15 de agosto, citando dívidas de R$ 140 milhões.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Casas Bahia (BHIA3) conclui oferta de R$ 200 milhões em FIDC de risco sacado

O Grupo Casas Bahia (BHIA3) informou nesta quarta-feira (25) a conclusão da oferta pública da segunda emissão de cotas do GCB Fornecedores Fundo de Investimento em Direitos Creditórios (FIDC), estruturado para otimizar a operação de risco sacado da companhia. A captação totalizou R$ 200 milhões e foi encerrada em 24 de março de 2026.

O montante foi dividido entre R$ 120 milhões em cotas sênior, R$ 40 milhões em cotas subordinadas mezanino e R$ 40 milhões em cotas subordinadas júnior. Com isso, considerando a primeira e a segunda emissão, o FIDC passa a ter volume total de R$ 755 milhões, sendo R$ 448 milhões em cotas sênior, R$ 153,5 milhões em mezanino e R$ 153,5 milhões em júnior.

O fundo conta com garantia de recebíveis de cartão de crédito não performados, provenientes de vendas no e-commerce e nas lojas físicas. As cotas sênior e mezanino foram integralmente distribuídas a investidores de mercado, com vencimento em 24 meses e amortizações a partir do 19º mês. Já as cotas subordinadas júnior foram totalmente integralizadas pela companhia, de acordo com comunicado.

As cotas sênior têm remuneração alvo de CDI + 4,5% ao ano, enquanto as cotas mezanino oferecem CDI + 7,25% ao ano, acrescentou a Casas Bahia. A gestão do FIDC é realizada pela Riza Crédito Estruturado, com distribuição, administração e custódia pela Oliveira Trust.

Segundo a companhia, a conclusão da operação está alinhada ao plano de transformação da estrutura de capital. Após a redução da alavancagem observada no quarto trimestre de 2025, a empresa afirma que avança para a fase de otimização da estrutura, com foco na diversificação das fontes de financiamento, redução de spreads e melhora do resultado financeiro e da geração de caixa.

  •  

Casas Bahia (BHIA3) fecha nova parceria no e-commerce e começa a vender na Amazon

A Casas Bahia (BHIA3) fechou uma parceria comercial com a Amazon para expandir a oferta de produtos disponíveis aos clientes da plataforma no Brasil, mostra fato relevante divulgado nesta segunda-feira (23).

Na prática, a partir de hoje, os produtos da varejista estarão disponíveis no e-commerce da Amazon. De acordo com a Casas Bahia, o movimento amplia o alcance digital e fortalece a estratégia omnicanal da companhia.

“Líder no varejo físico brasileiro nessas categorias, a Casas Bahia vem, nos últimos trimestres, consolidando também sua relevância no e-commerce, com crescimento de dois dígitos. Com a parceria, a companhia amplia sua presença em mais um importante canal de vendas, acelerando a expansão de sua atuação digital”, diz a empresa.

A parceria prevê ainda uma segunda fase, em que a logística da Casas Bahia passará por uma integração com a rede da Amazon, tornando os produtos da varejista elegíveis ao selo Prime, que oferece entrega grátis, entre outros benefícios, para os membros.

Não houve divulgação de detalhes financeiros sobre o acordo.

“Estamos expandindo nossos canais de distribuição mantendo o controle sobre sortimento, preço e, principalmente, a experiência do cliente, alavancando nossa logística como um diferencial competitivo estrutural”, afirma o CEO da Casas Bahia, Renato Franklin.

De acordo com Juliana Sztrajtman, presidente da Amazon Brasil, a parceria une a confiabilidade, conveniência e tecnologia da Amazon com o portfólio e a tradição que a Casas Bahia construiu por décadas.

“Isso facilita o acesso dos brasileiros aos produtos que desejam e precisam, reforçando nosso compromisso de oferecer a maior variedade de portfólio para os mais diversos perfis de consumidor”, diz a executiva.

Casas Bahia e Mercado Livre

A parceria com a Amazon marca a segunda entrada estratégica da Casas Bahia em plataformas de e-commerce. Em outubro de 2025, a companhia fechou parceria estratégia de longo prazo com o Mercado Livre (MELI34).

Dessa maneira, desde novembro do ano passado, os produtos das categorias core (principais) da Casas Bahia — eletrodomésticos, eletrônicos e móveis — estão disponíveis na plataforma do Mercado Livre.

Na acirrada “guerra do e-commerce”, que conta com cada vez mais iniciativas das gigantes do setor acirrando a concorrência, as parcerias entre os nomes visam, no caso da Casas Bahia, expandir o alcance e atrair novos consumidores, enquanto Amazon e Mercado Livre conseguem oferecer produtos de categorias que não são principais na plataforma — principalmente por questões logísticas.

Em conversas com o Money Times, a Casas Bahia já chegou a afirmar que não estava no horizonte se tornar um Mercado Livre ou Amazon, no sentido de oferecer uma pluralidade de produtos imensa, mas sim se tornar o especialista em eletroeletrônicos e móveis, foco que direcionou o processo de reestruturação da companhia.

O Mercado Livre tem grande presença no marketplace (3P), enquanto a parceria atua muito na frente de venda direta (1P).

  •  

GPA (PCAR3) aponta Casas Bahia como ‘inflexível’ em cobrança de R$ 170 milhões que vence hoje

O GPA (PCAR3) apontou a Casas Bahia como uma credora inflexível na cobrança de R$ 170 milhões, valor que a companhia afirma não ter condições de pagar sem interromper suas operações, mostra o pedido de recuperação extrajudicial entregue à Justiça. O documento indica ainda que a ausência de acordo sobre antigas obrigações contratuais de pagamento elevou a pressão sobre o caixa do GPA.

As ações do dono da bandeira Pão de Açúcar enfrentam mais um dia negativo no Ibovespa (IBOV) no pregão desta quarta-feira (11), com o mercado ainda digerindo o pedido de recuperação extrajudicial anunciado na véspera e aceito hoje pelo juízo da 3ª Vara de Falências e Recuperações Judiciais da Comarca de São Paulo.

Por volta de 16h10 (horário de Brasília), as ações PCAR3 caíam 2,26%, cotadas a R$ 2,59. Acompanhe o tempo real.


No pedido, o GPA aponta a evolução da carteira de contencioso como fator para a pressão do caixa no curto prazo.  Primeiro, com o aumento no custo anual de fianças e garantias para suspender os atos executivos nas contingências tributárias, que dobrou de R$ 125 milhões, em 2024, para R$ 250 milhões, em 2025.

“Segundo, o esgotamento das discussões judiciais a respeito de antigas obrigações contratuais de pagamento aumentou a pressão sobre o caixa da companhia”, diz o documento. O mais relevante desses casos é a cobrança que o GPA vem recebendo da Casas Bahia.

Em dezembro do ano passado, o GPA perdeu um processo arbitral relacionado a obrigações assumidas da antiga Globex (hoje Casas Bahia). Com isso, houve reconhecimento da obrigação de pagamento pelo GPA de aproximadamente R$ 170 milhões.

“Muito embora a companhia tenha tentado negociar tal pagamento, em especial à luz das dificuldades que vinha enfrentando, a Casas Bahia sempre se demonstrou inflexível, exigindo a quitação imediata. Em 27 de janeiro de 2026, a Casas Bahia ajuizou o cumprimento de sentença […] buscando a satisfação desse crédito. Após decisão do Juízo determinando o pagamento, o GPA tem prazo até dia 11 de março de 2026 para fazê-lo”, diz a petição.

O prazo mencionado vence nesta quarta-feira (11) e o GPA afirma não ter condições de realizar o pagamento sem interromper as suas operações, acrescentando que, sem a proteção legal do processo de recuperação extrajudicial, estaria sujeita a agravar significativamente a pressão sobre o seu caixa.

Os motivos da recuperação extrajudicial

No documento apresentado à Justiça, o Pão de Açúcar afirma que, embora conte com uma plataforma operacional robusta, escala relevante e presença consolidada no Brasil, o cenário de alta alavancagem e um “estrangulamento na liquidez de curto prazo” pressionam a companhia.

A expectativa é de que essas questões sejam solucionadas por meio do plano de recuperação extrajudicial.

Três fatores acumulados levaram ao cenário em que a varejista se encontra hoje, conforme a petição. O primeiro é o ambiente macroeconômico e setorial adverso, com os juros elevados (Selic em 15%) e aumento da pressão competitiva no segmento de atuação.

Somado a isso, está a concentração de vencimentos no curto prazo e obrigações contratuais de pagamento com valores significativos.

“Cada um desses fatores atua de maneira interdependente, intensificando a pressão sobre a liquidez e reforçando a necessidade de reequilíbrio financeiro, a despeito de os resultados operacionais serem positivos”, diz a empresa.

Tentativa de turnaround 

No final de 2021, o GPA já havia tentado engatar um turnaround na empresa, um processo que consiste em uma reestruturação profunda e estratégica para colocar a casa em ordem.

Logo de cara, a companhia decidiu encerrar a operação de hipermercados Extra com o fechamento das 100 lojas. Algumas foram vendidas, outras convertidas em “Pão de Açúcar”, ou fechadas em definitivo.

Entre 2022 e o primeiro semestre de 2025, o GPA direcionou seu foco para obter eficiência operacional, vendendo ativos e expandindo as operações nas lojas de proximidade, nas lojas “minuto”.

A partir do segundo semestre de 2025, a companhia reduziu o ritmo de abertura de novas lojas, anunciando um plano de redução de despesas e investimentos. Chegando em 2026, a reestruturação das obrigações financeiras da companhia ganhou ainda mais relevância.

“O passivo não-corrente atualizado da companhia é da ordem de R$ 4,5 bilhões e, caso não renegociados os termos e condições, a companhia teria que arcar neste ano com quase R$ 2,1 bilhões em despesas financeiras e outros R$ 370 milhões em obrigações contratuais, entre pagamento de juros, amortização de principal, multas, penalidades e outras estipulações contratuais”, diz o documento.

“Não é preciso de muito para concluir que a geração de caixa atual, da ordem de R$ 699 milhões, será insuficiente para arcar com todos esses pagamentos”, acrescenta.

  •  

Ações de Magalu, Casas Bahia e outras varejistas sobem até 11%. O que está por trás das altas?

As varejistas estão em alta na bolsa brasileira nesta terça-feira (10). As ações da Magalu e da Casas Bahia, por exemplo, duas das companhias com maiores bases de acionistas pessoas físicas, por volta das 16h, os papéis subiam 7% e 11%, respectivamente.

Todos os setores de empresas ligadas ao consumo cíclico também avançam com força na B3. A recuperação das ações de varejo e de outras companhias de consumo ocorre em meio ao clima mais favorável ao risco. A mudança veio na esteira da sinalização do governo dos Estados Unidos de que o fim da Guerra no Irã pode estar perto.

Além do alívio geopolítico e da redução de incertezas, as alta se amparam na percepção de que a alta do petróleo pode ter um efeito mais pontual e curto do que o esperado. Com isso, o mercado retoma as perspectivas de cortes de juros mais agressivos pelo Banco Central a partir da semana que vem.

Um cenário de Selic mais baixa ajuda os resultados das varejistas, do turismo e de outras companhias do chamado consumo discricionário.

O setor de varejo de moda também mostra forte avanço. As ações de Lojas Renner sobem 4,60% cotada a R$ 15,24. A rival C&A tem sua ação cotada a R$ 12,05, com subida de 6,17%.

A Azzas 2154, dona de 34 marcas, entre as quais Farm, Arezzo e Hering, tem alta de 6,50% cotada a R$ 27,54.

Em outro setores cíclicos como turismo e aluguel de automóveis, os ganhos são também significativos. A CVC, por exemplo, sobe 5,50% cotada a R$ 2,11.

Os papéis de Localiza e a da rival Movida avançam, respectivamente, 4,20% e 4,20% cotados a R$ 47,65 e R$ 12,94.

Aluguel de ações

Um fator técnico que pode ajudar a impulsionar os papéis das varejistas é o nível de aluguel de ações em relação ao “free float”, ou seja, a quantidade de ações negociadas na bolsa.

No caso da Magalu, são 16%. E para Casas Bahia esta taxa sobe para 31%. São patamares considerados elevados.

O aluguel é uma forma de os investidores apostarem na queda dos papéis. Essa estratégia é chamada no mercado de “short” ou posição vendida.

Níveis acima de 15% são altos porque já podem causar o chamado “short squeeze“, ou seja, uma corrida para cobrir posições (comprar as ações de volta para devolver a quem emprestou os papéis) e evitar prejuízos crescente após valorizações significativas das ações. O short squeeze retroalimenta e amplifica as altas.

💾

Enjoy the videos and music you love, upload original content, and share it all with friends, family, and the world on YouTube.
  •  

Casas Bahia (BHIA3) diz à CVM que está em dia com lojistas e nega problemas logísticos

A Casas Bahia (BHIA3) afirmou nesta sexta-feira (6) que está em dia com os repasses a lojistas de seu marketplace e negou problemas estruturais em sua operação logística ou financeira após questionamento da Comissão de Valores Mobiliários (CVM) sobre reportagem publicada pelo jornal Valor Econômico.

Em comunicado ao mercado divulgado nesta quinta-feira (5), a companhia disse que respondeu um ofício enviado pela autarquia, que pedia esclarecimentos sobre a matéria intitulada “Exclusivo: Casas Bahia atrasa pagamento a lojistas, adia entregas e recorre aos Correios”.

Segundo a empresa, a reportagem aborda três pontos principais: supostos atrasos em repasses a lojistas, alavancagem e investimentos operacionais, e aumento dos prazos de entrega de mercadorias.

Repasses a lojistas

A Casas Bahia afirmou que está “absolutamente corrente” com todos os repasses devidos a lojistas do marketplace. De acordo com o comunicado, eventuais atrasos pontuais registrados no passado ocorreram por questões sistêmicas envolvendo pagamentos via Pix, mas já foram integralmente solucionados.

A empresa também classificou as informações mencionadas na reportagem como “defasadas e desatualizadas”, destacando que mantém o compromisso de realizar repasses pontuais a seus parceiros e fortalecer as operações de comércio eletrônico.

Estrutura de capital

Sobre a alavancagem, a Casas Bahia afirmou que tem mantido o mercado informado sobre as medidas de reestruturação de sua estrutura de capital por meio de diversos fatos relevantes divulgados ao longo de 2025.

A companhia ressaltou que as medidas de reestruturação implementadas e em andamento tendem a reduzir substancialmente as despesas financeiras, abrindo espaço para novos investimentos operacionais.

Parte desses investimentos já está em curso, embora exista um período natural de maturação até que os resultados possam ser percebidos, disse.

Logística e prazos de entrega

Em relação às entregas, a empresa afirmou que o varejo costuma enfrentar aumento significativo de demanda entre a Black Friday e o Natal, o que pressiona toda a cadeia logística do setor.

Segundo a companhia, esse cenário sazonal pode gerar aumentos temporários no tempo médio de entrega, sem representar deficiência estrutural em suas operações.

A empresa acrescentou que tem reforçado sua estrutura logística com a contratação de prestadores de serviços terceirizados para lidar com o pico de demanda e preservar os níveis de serviço aos clientes.

  •  

Google lança plano para ser vitrine e caixa do varejo por IA – e atinge US$ 4 trilhões de valuation

O Google deu um passo além na corrida para transformar assistentes de inteligência artificial em canais diretos de consumo, numa tentativa de ser, ao mesmo tempo, a vitrine do e-commerce e o caixa.

A companhia apresentou um conjunto de ferramentas que permite a varejistas criar agentes de IA capazes de recomendar produtos, prestar atendimento e até concluir pedidos dentro de seus próprios aplicativos e sites. Redes como Kroger, Lowe’s e Papa Johns já testam os recursos. A Lowe’s afirmou que a taxa de conversão mais que dobrou quando clientes interagem com seu assistente baseado nessa tecnologia.

Mas a ambição do Google vai além de oferecer infraestrutura às marcas. Durante a NRF, maior feira global de varejo, a empresa também anunciou o Universal Commerce Protocol (UCP) — um padrão aberto que permite que catálogos de diferentes lojas se conectem diretamente ao Gemini, abrindo caminho para que o consumidor busque produtos, escolha e finalize a compra dentro do próprio ambiente do Google, com pagamento via Google Pay.

A notícia ajudou a dar um empurrãozinho no valor das ações da Alphabet, controladora do Google, que chegou atingiu nesta segunda-feira os US$ 4 trilhões de valor de mercado, depois de Nvidia, Microsoft e Apple.

Segundo o CEO Sundar Pichai, a ideia é que, em breve, exista um botão de compra integrado às plataformas da companhia. Na prática, o fluxo tradicional — busca no Google, navegação no site da loja e checkout próprio do varejista — pode dar lugar a uma jornada concentrada em um único intermediário: o agente de IA do Google.

Para os varejistas, a promessa é sedutora: mais conveniência para o consumidor, experiência personalizada e potencial ganho de conversão. Ao mesmo tempo, executivos do setor ouvidos pelo The Wall Street Journal já expressam preocupação com o risco de dependência e com a possibilidade de suas marcas se tornarem “fornecedores invisíveis” em um ambiente dominado pelo Google.

Intermediário

No Brasil, o movimento tende a ser observado com atenção especial por varejistas digitais de margem apertada, como Magazine Luiza e Casas Bahia, que já enfrentam um ambiente de competição intensa por tráfego e dependem fortemente de dados próprios para personalização e eficiência comercial.

Caso a jornada de compra passe a ser mediada por assistentes de IA de plataformas como o Google, essas companhias podem perder parte do controle sobre o relacionamento com o consumidor — e, no limite, enfrentar pressão adicional sobre suas margens se o novo intermediário passar a disputar participação na receita da transação.

O movimento também acende um alerta no mercado de pagamentos. Se o checkout passa a acontecer dentro do ecossistema do Google, a empresa tende a ganhar influência sobre a origem das transações, o meio de pagamento utilizado e, no limite, sobre a remuneração capturada ao longo da cadeia — pressionando adquirentes, gateways e fintechs, hoje donos dessa relação com o varejo.

Embora executivos ouvidos pelo WSJ reconheçam que o comércio mediado por agentes de IA ainda está longe de substituir completamente os canais tradicionais, o avanço das grandes plataformas sobre mais uma etapa da jornada de consumo reforça uma lógica já conhecida no setor: quem controla a interface com o cliente tende, cedo ou tarde, a disputar também o pedágio da transação.

  •  

Grupo Casas Bahia estrutura aumento de capital para reduzir alavancagem em assembleia convocada para dezembro

O Grupo Casas Bahia informou nesta terça-feira (25) que o Conselho de Administração aprovou submeter aos acionistas, em Assembleia Geral Extraordinária marcada para 17 de dezembro de 2025, uma proposta de aumento do capital da empresa. A medida permite que o capital social possa ser elevado em até R$ 13,25 bilhões, sem a necessidade de alteração estatutária. Além disso, a companhia pretende discutir com os debenturistas o reperfilamento das debêntures da 10ª emissão na mesma data.

Segundo o varejista, essas iniciativas fazem parte de um plano contínuo para otimizar sua estrutura de capital, com o objetivo de reduzir a alavancagem da empresa. No entanto, o Grupo Casas Bahia destaca que ainda não firmou quaisquer acordos vinculantes com investidores ou debenturistas, e a implementação das medidas depende de fatores fora do controle da administração e da aprovação dos órgãos competentes da empresa.

No terceiro trimestre deste ano, a companhia registrou um prejuízo líquido de R$496 milhões. Na ocasião, o grupo reconheceu que estava trabalhando em algumas iniciativas para continuar melhorando sua estrutura de capital, sendo a conversão de debêntures em ações da companhia colocada como uma possibilidade.

Em agosto deste ano, a Mapa Capital tornou-se a maior acionista da Casas Bahia após conversão de debêntures da 10ª emissão. O movimento ocorreu após acordo com Bradesco e Banco do Brasil, que eram credores da varejista.

No pregão desta terça-feira (25), as ações da Casas Bahia fecharam com alta de 6,84%.

Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.

  •  

Vitrine ampliada: Casas Bahia vai vender produtos no Mercado Livre

O Grupo Casas Bahia iniciou uma parceria estratégica de longo prazo com o Mercado Livre. A partir de novembro, produtos das categorias principais da Casas Bahia, como eletrodomésticos, eletrônicos e móveis, estarão disponíveis na plataforma do Mercado Livre.

Segundo o CEO do Grupo Casas Bahia, Renato Franklin, a aliança permite à empresa ganhar participação de mercado, além de otimizar o uso de seu ecossistema, incluindo soluções logísticas e de crédito. A parceria no e-commerce é uma das primeiras grandes iniciativas após a Mapa Capital ter se tornado a controladora do grupo, em agosto.

A parceria ocorre em um momento estratégico, próximo à Black Friday, quando as categorias envolvidas estão entre as mais procuradas pelos consumidores. Fernando Yunes, vice-presidente sênior do Mercado Livre no Brasil, destacou que a chegada da Casas Bahia à plataforma reforça o compromisso de fortalecer o e-commerce no país.

Tradicional varejista brasileiro focado na venda de eletrodomésticos, móveis e tecnologia, o Grupo Casas Bahia tem forte atuação no e-commerce e lojas físicas.

Em agosto, a Mapa Capital se tornou a nova acionsta majoritária e controladora da rede de varejo ao alcançar uma participação de 85,5% do capital social. O aumento da participação ocorreu em razão da conversão de 1,40 bilhão de debêntures da 10ª emissão em ações.

A operaçnao reduziu em 40% uma dívida que consumia qualquer melhoria operacional. A solução, desenhada um ano antes pela gestão executiva e pelo conselho no plano de recuperação extrajudicial, prolongou prazos e permitiu à empresa colocar o nariz para fora da água. As debêntures da série 1 tiveram vencimentos estendidos até novembro de 2027. A série 2 passou a ser conversível em ações. E a série 3, mais pulverizada, passou a ter um custo de CDI + 1,0% e vencimento em novembro de 2030.

Disclaimer: Este texto foi escrito por um agente de inteligência artificial a partir de informações oficiais e de bases de dados confiáveis selecionadas pelo InvestNews. O trabalho foi revisado pela equipe de jornalistas do IN antes de sua publicação.

  •