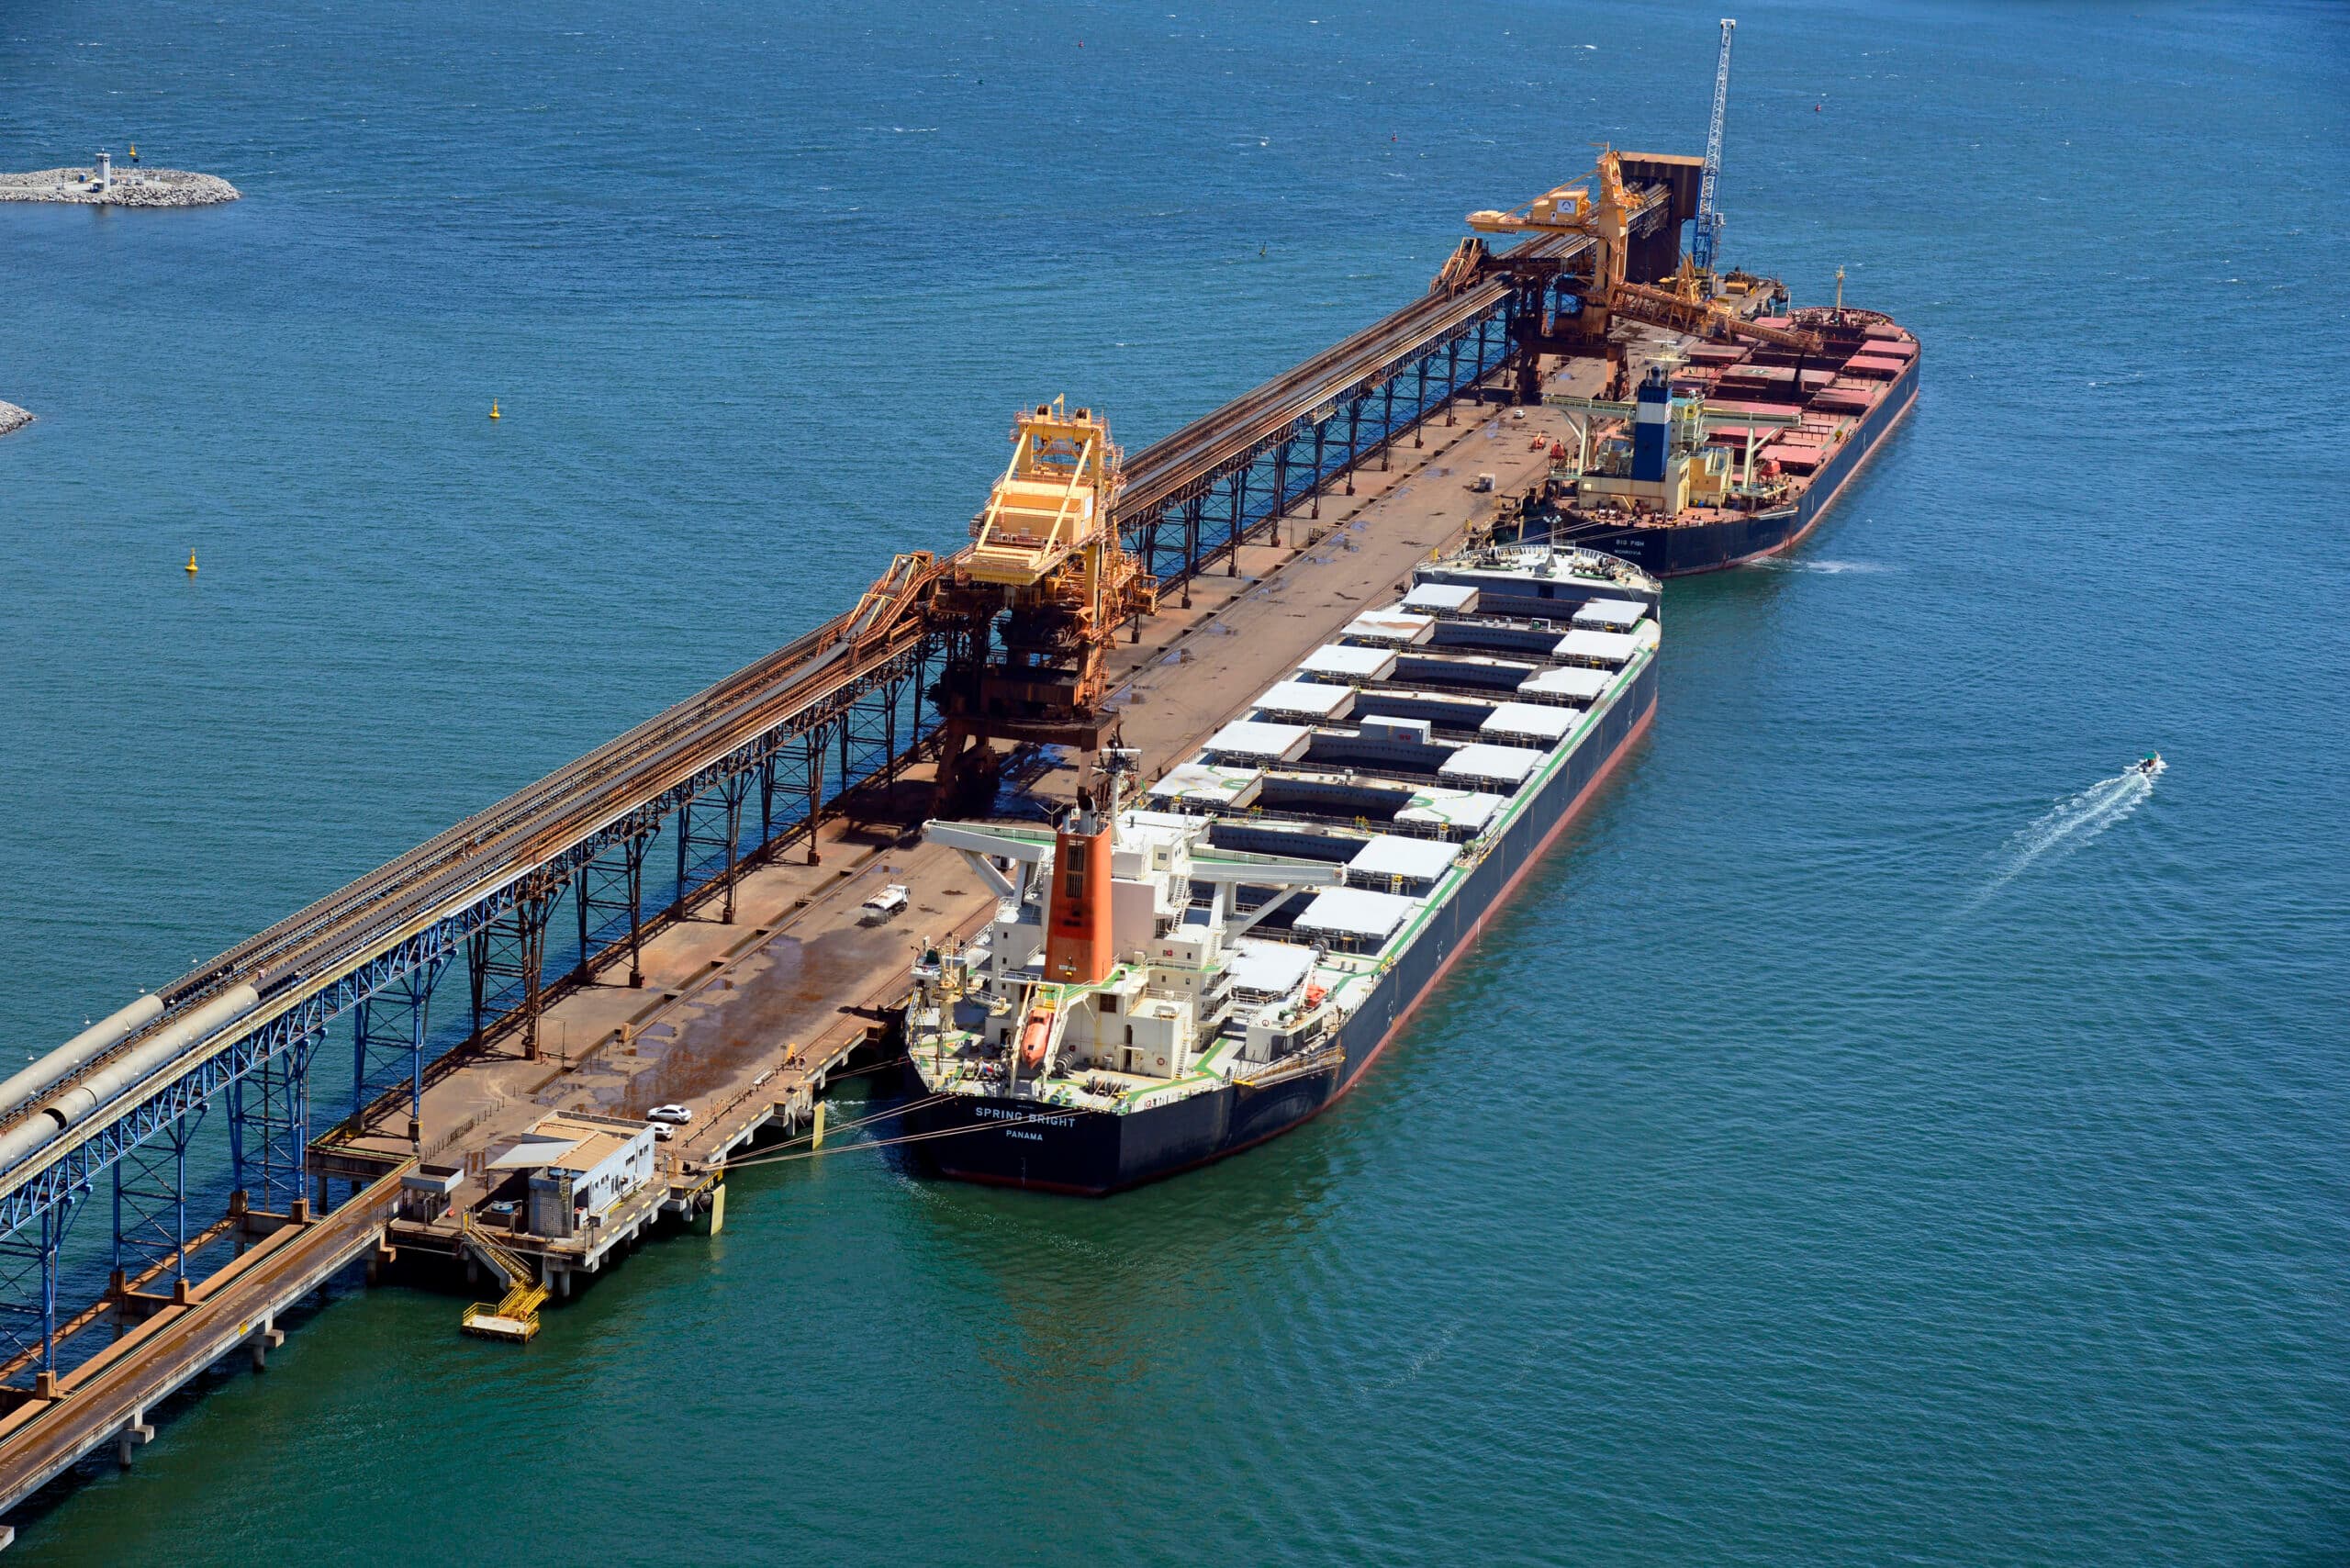
O Porto Sudeste, terminal que pertenceu ao grupo de Eike Batista e hoje é controlado por Mubadala e Trafigura, passará por uma mudança na forma como seus royalties são repassados a uma parcela dos investidores, apurou o InvestNews.
A mudança envolve o Planck, fundo de investimento que comprou, no leilão de ativos da falida MMX, ações do Porto Sudeste e direitos a receber royalties. Agora, esses direitos serão trocados por cotas de um fundo que já concentra a maior parte desses pagamentos.
Na operação lançada nesta quinta-feira (17), o Planck entregará esses direitos ao Porto Sudeste Royalties. Em troca, receberá o equivalente a R$ 193,8 milhões em cotas e passará a receber sua parcela dos royalties por meio desse fundo.
Apesar da complexidade técnica por trás da operação, o que está em jogo é uma fatia de um fluxo bilionário de pagamentos projetados para os próximos anos.
Segundo o laudo contratado pelo Planck para embasar a operação, o Porto Sudeste poderá distribuir o equivalente a R$ 8,3 bilhões em royalties entre o segundo semestre deste ano e o fim de 2028, considerando o câmbio utilizado na avaliação.
A parcela do Planck corresponde a 0,968% desses pagamentos – aproximadamente R$ 80 milhões no período, caso as projeções se concretizem. Para alcançar essa cifra, porém, os royalties terão de crescer bastante.
Em 2025, o Porto Sudeste desembolsou R$ 67,7 milhões em royalties. Esse valor, porém, representa apenas uma parte dos pagamentos calculados conforme a movimentação de cargas.
Como os repasses dependem do caixa disponível depois das despesas e das obrigações com credores, o terminal encerrou o ano com R$ 9 bilhões em royalties acumulados ainda não pagos, segundo seu balanço mais recente.
A avaliação pressupõe, portanto, uma forte aceleração dos pagamentos. Além do desempenho da operação portuária, o cenário projetado considera captações de dívida e recebimento de valores atrasados da mineradora MMI.
Porto de Eike
Localizado em Itaguaí, no Rio de Janeiro, o Porto Sudeste foi concebido para escoar o minério de ferro da MMX, do grupo de Eike Batista. Em 2025, movimentou 27,8 milhões de toneladas do produto, seu recorde anual, segundo a companhia.
O terminal atende mineradoras como a da Usiminas e a Morro do Ipê, também controlada por Mubadala e Trafigura. Além do minério, opera com petróleo e derivados.
Os direitos a royalties que estão sendo reorganizados na operação desta semana remontam à época da MMX, quando a mineradora criou um compromisso de remunerar investidores conforme o volume de cargas movimentadas pelo terminal.
Com a crise do grupo de Eike, Mubadala e Trafigura assumiram o controle do porto em 2014. Sob novo controle, o terminal passou a responder pelo pagamento dos royalties, e os direitos de recebê-los foram reunidos, em sua maior parte, no fundo Porto Sudeste Royalties.
Uma parcela desses direitos, porém, permaneceu com a MMX e acabou entre os bens levados a leilão após a falência da mineradora. Em março, o Planck arrematou, sem concorrentes, um pacote que incluía esses direitos e uma pequena participação acionária no terminal.
O custo total foi de R$ 66,3 milhões. Agora, apenas os direitos aos royalties estão avaliados em R$ 193,8 milhões para a troca por cotas, quase três vezes o custo de todo o pacote adquirido no leilão.
A reorganização ocorre enquanto Mubadala e Trafigura negociam a venda do porto. No mês passado, a Bloomberg noticiou propostas perto de US$ 3,5 bilhões, apresentadas por um consórcio formado pela gestora GIP, da BlackRock, Vale e Gerdau, e pela gestora I Squared Capital.
Em princípio, a venda do terminal não muda o funcionamento do fundo nem seus direitos aos royalties: são operações separadas.
Um dos maiores exportadores de soja brasileira para a China é a própria China, de certa forma. O grosso das exportações acontece via traders agrícolas: Cargill, Bunge, Louis Dreyfus… Elas compram das fazendas e vendem para os clientes de fora, cuidando da parte logística no meio do caminho.
Acontece que, hoje, a segunda maior trader de grãos do mundo é a Cofco, uma estatal chinesa, que só fica atrás da americana Cargill. A China é o grande destino da soja brasileira, lógico – perto de 80% das nossas exportações embarcam para lá. E das 72,5 milhões de toneladas que o Brasil vendeu para China em 2024, 6,65 milhões foram transportadas da lavoura para o mar pela Cofco. 9% do total.
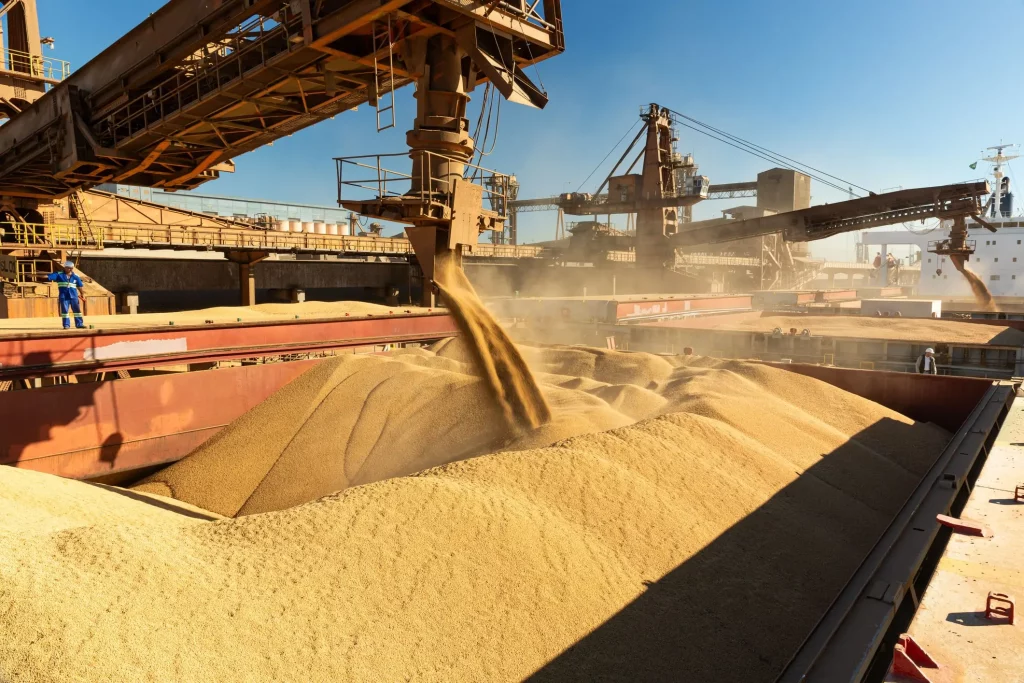
Terminal de grãos. Foto: Wirestock/Getty Images
Não é apenas soja, nem só para a China. A Cofco é a maior exportadora de produtos agrícolas no Brasil. Foram 17 milhões de toneladas no ano passado – principalmente soja, milho e açúcar. Para dezenas de países.
E essa capacidade está aumentando. A estatal operava dois terminais no Porto de Santos (além de alugar instalações de outras empresas). Em março deste ano, inaugurou parcialmente seu terceiro, o TEC (Terminal Exportador Cofco), também conhecido pelo nome técnico da área que ele ocupa no maior porto da América Latina: STS11.
O TEC entra em operação plena no ano que vem. Quando isso acontecer, a capacidade da empresa no Porto de Santos vai saltar de 4,5 milhões de toneladas por ano para 14 milhões. Será o maior terminal da Cofco fora da China.
Não significa que vão exportar exatamente 9,5 milhões de toneladas extras. Boa parte será realocada dos terminais de terceiros para o STS11. O ponto é que isso diminui os custos de exportação para a empresa.
Essa não foi a única medida na linha de “verticalizar” a logística, ou seja, de controlar mais fases do ecossistema de exportação. A Cofco também comprou 23 locomotivas e 979 vagões de carga, por R$ 1,2 bilhão. Os trens, operados pela Rumo, vão levar quatro milhões de toneladas de grãos e açúcar por ano das regiões produtoras até o Porto de Santos, a partir de 2026.
As peças de Lego
A fauna de terminais portuários de carga é vasta, mas se divide basicamente em dois reinos.
Um é o dos terminais de granéis – caso do STS11. Vai tudo solto, sem embalagem individual. Em vez de sacas de soja empilhadas, o navio recebe um rio de grãos caindo pela correia.
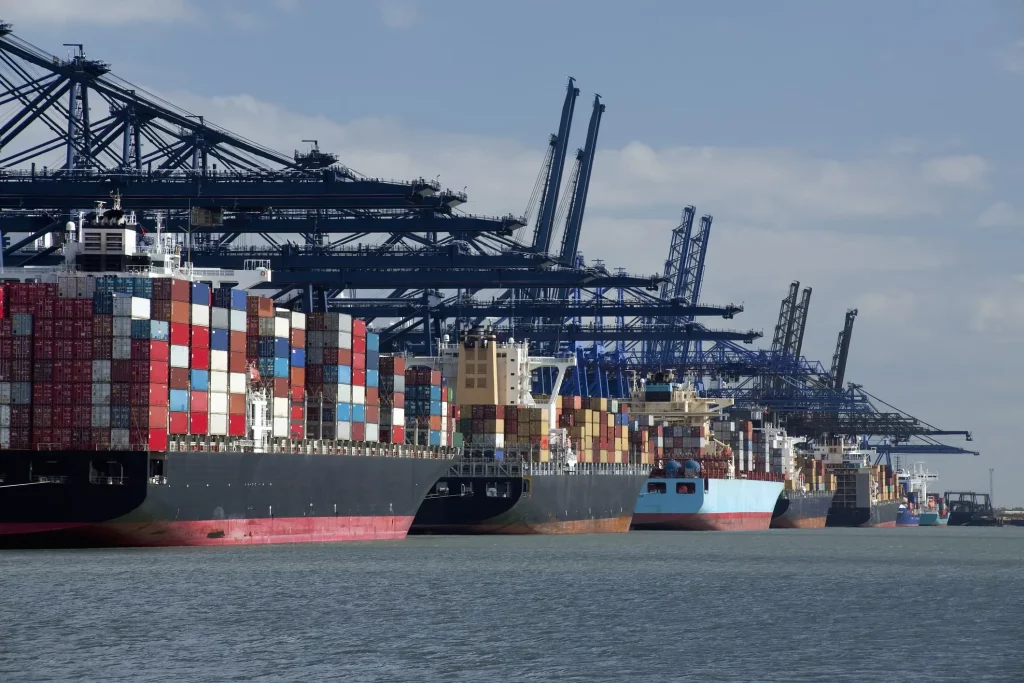
O outro reino portuário é o dos terminais de contêineres. iPhones, blusinhas, peças de avião, remédios… Tudo vai nesses caixotes de tamanho padrão. É como se o comércio global fosse feito de Lego: o mesmo contêiner que está empilhado em um navio vira um vagão de trem ou a traseira de um caminhão, e segue viagem sem ninguém ter de abrir a porta para desempacotar tudo.
Por essas, os contêineres padronizados são uma invenção não muito menos importante do que a roda.
Terminal de contêineres. Foto: John Lamb/Getty Images
Pois bem. 11% dos 14 milhões de contêineres que se movimentam pelo Brasil (para importação, exportação ou cabotagem) passam pelo TCP – o Terminal de Contêineres de Paranaguá (PR).
E desde 2018 o TCP é parte do portfólio de outra estatal do país de Xi Jinping, a China Merchants Port Holdings (CMPorts). Trata-se da maior operadora de contêineres da China. E agora uma das maiores daqui também. Mais precisamente, a número três: em volume de contêineres (1,6 milhão/ano) só fica atrás da Santos Brasil (2,3 milhões) e da BTP, um consórcio de empresas europeias de logística (1,8 milhão).
Talvez ela até suba uma posição nesse ranking. A CMPorts assinou no início de novembro um acordo com o governo se comprometendo a investir R$ 1,5 bilhão na ampliação do terminal.
E esse não é o único investimento dela no Brasil. Vamos agora para o outro.
O ‘porto do Eike’
Lembra do Eike Batista? Então. No começo do século, ele queria montar um complexo de mega empresas que se retroalimentassem. Começava com mineradora (a MMX) e petroleira (OGX). Para fornecer energia às instalações, criou uma companhia de termelétricas (MPX). O combustível das plantas viria de sua mina de carvão (CCX). Projetou também um estaleiro (OSX) e o Porto do Açu (LLX), no Estado do Rio de Janeiro, que teria terminais de granéis para escoar o petróleo da OGX e o minério de ferro da MMX.
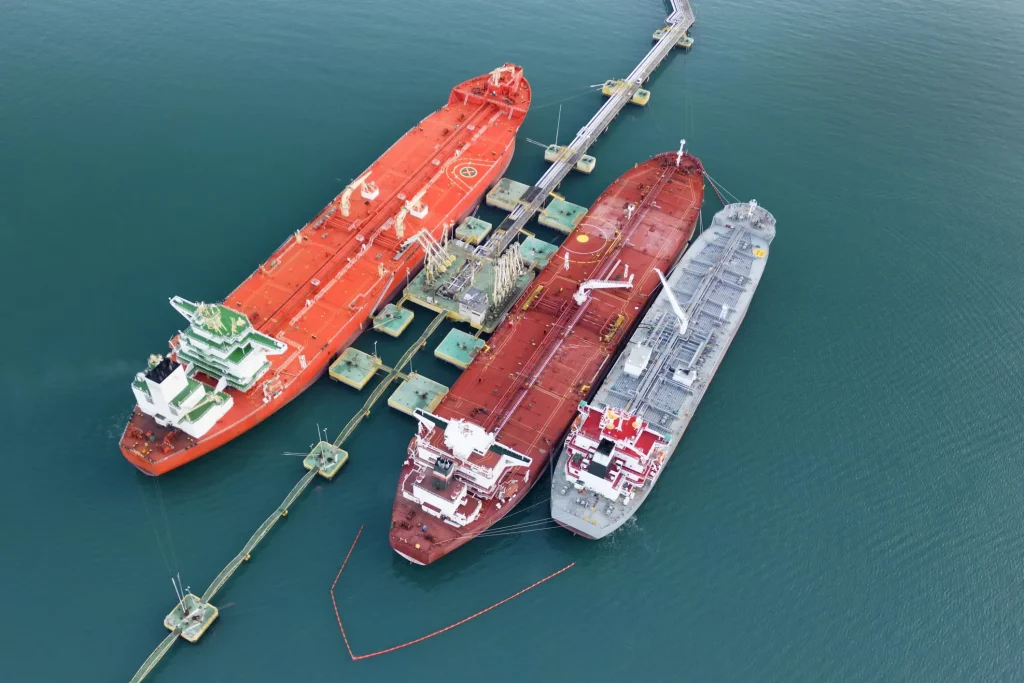
O tempo passou, as coisas mudaram, mas o porto vingou. O fundo americano EIG comprou o controle de Eike em 2013 e criou a Prumo Logística, que desenvolveria o Porto do Açu. Hoje ele tem 11 terminais, e o de petróleo responde por 30% das exportações brasileiras da commodity – o porto recebe embarcações vindas das plataformas marítimas e transfere o líquido preto para os petroleiros que fazem a exportação.
O que nos leva de volta à CMPorts.
Petroleiros atracados em um terminal. Foto: Luciana Floriano/Getty Images
Em fevereiro de 2025, a estatal chinesa assinou um acordo para a compra de 70% do terminal de petróleo – com os 30% restantes permanecendo com a Prumo. O negócio não está concluído. Precisa da aprovação dos órgãos reguladores e do cumprimento de certas exigências contratuais.
Caso o negócio feche, de qualquer forma, a CMPorts responderia pela parte logística de 21% das exportações brasileiras de petróleo (ou seja, 70% do que está hoje nas mãos da Prumo).
Ainda assim, um dos maiores investimentos recentes da China no Brasil na área de infraestrutura não tem a ver com exportação de commodities. Mas com o transporte de gente: um trem de passageiros entre São Paulo e Campinas.
O trem São Paulo-Campinas
A ideia de ligar São Paulo e Campinas por trem é tão antiga quanto os trens. E foi concretizada há mais de 150 anos. A primeira ferrovia entre a capital do Estado e a maior cidade do interior paulista começou a operar em 1872. No fim do século 20, porém, o serviço ainda era lento, precário. E deixou de existir em 1999.
Mas o sonho de um trem moderno ligando as cidades nunca deixou de existir, claro. Passou pelo nunca concretizado trem bala Rio-SP-Campinas. Mas deve sair do papel, finalmente, com o Trem Intercidades – uma concessão leiloada pelo poder público em 2024.
E quem arrematou? 60% ficou com a família Constantino (via Grupo Comporte, a holding de transportes terrestres deles) e 40% com outra estatal chinesa, a CRRC. Trata-se da maior fabricante de trens do mundo, e que tem 90% do mercado na China.
A previsão é que o Trem Intercidades consuma R$ 14 bilhões em investimentos. R$ 8,98 bilhões ficarão com o governo do Estado. Considerando que a CRRC cuidará de 40% do restante, estamos falando em R$ 2 bilhões. A inauguração está planejada para 2031.
Trem intermunicipal de passageiros. Foto: Den Belitsky/Getty Images
É fácil imaginar a motivação do governo chinês, o controlador das estatais, em algo como o suprimento de petróleo e de soja, ou a movimentação de contêineres em Paranaguá – é dentro deles que boa parte dos importados chineses entram no Brasil, afinal. Mas qual é a estratégia da China com o Trem Intercidades? A receita ali, afinal, virá da venda de passagens para brasileiros, algo distante dos interesses de Pequim.
Mas não é só na bilhetagem que está o faturamento ali. “Sob a perspectiva do governo chinês, há retornos maiores. Quando você entra numa concessão como essa, também ganha fornecendo os trens, colocando uma construtora chinesa…”, diz Juan Landeira, diretor para Infraestrutura na consultoria Alvarez & Marsal. “Você vende tecnologia. Você vende know-how.”
De fato. A CRRC vai construir os trens do Intercidades. E não só eles. A estatal venceu neste ano uma concorrência para fabricar 44 trens para o Metrô de São Paulo, batendo a francesa Alstom, tradicional fornecedora do governo paulista. O contrato é de R$ 3,1 bilhões.
Para montar as composições, a CRRC passou a operar uma fábrica em Araraquara. Ela pertencia à sul-coreana Hyundai Rotem (que fez os trens da Linha Amarela de São Paulo). A ocupação da planta foi agora em outubro, e é de lá que vão sair também os trens do Intercidades.
As interconexões vão mais longe. A energia elétrica que alimenta os projetos da China aqui vem, em parte, da própria China. A State Grid, do governo de lá, controla a CPFL, responsável por 15% da distribuição aqui. A China Three Gorges (CTG) cuida de 3,5% da geração brasileira. E as duas compram painéis solares da China, que responde por 80% da produção global. Com o petróleo é a mesma coisa. Parte do que chega ao Porto do Açu, alvo da CMPorts, vem da CNOOC, da CNPC e da Sinopec – petroleiras da China que atuam nas águas brasileiras.
Enfim. É a mesma lógica que Eike Batista sonhava para si: um ecossistema de empresas gigantes, no qual uma alimenta a outra, multiplicando a receita do controlador por trás de todas. Só tem duas diferenças. Com o governo chinês nesse papel, a escala é monumental. E está dando certo.

 Entrar