A Azul reduziu o prejuízo no terceiro trimestre, mas segue enfrentando desafios de custos elevados, o que pressiona as operações da companhia.
De julho a setembro, a aérea registrou um prejuízo líquido de R$ 538 milhões, ante R$ 1,36 bilhão no mesmo período do ano passado, segundo relatório divulgado nesta quinta-feira (12).
No critério ajustado, o indicador alcançou R$ 121,5 milhões, ante R$ 1,56 bilhão em igual intervalo de 2025.
A geração de caixa medida pelo lucro antes de juros, impostos, depreciação e amortização (Ebitda) alcançou R$ 1,2 bilhão, queda de 39% sobre o mesmo período de 2025.
No trimestre, a companhia reportou uma receita líquida total de R$ 5,6 bilhões, queda de 1,8% na mesma base de comparação.
“A demanda segue saudável, a operação e a satisfação dos clientes continuam melhorando e cada marco que entregamos torna nosso balanço mais forte”, comentou no documento o CEO da Azul, John Rodgerson.
No trimestre, o número de decolagens caiu 5,8% sobre igual período do ano passado. “A malha foi construída para a rentabilidade. Gerenciamos a capacidade pelo retorno, não pelo volume”, destacou o executivo.
A oferta de assentos (ASK, no jargão do setor) no trimestre recuou 6,9% na comparação anual. A demanda (RPK) caiu 9,6% na mesma base de comparação. Neste contexto, a taxa de ocupação foi de 82,2% no terceiro trimestre, ante 84,6% um ano antes.
A companhia ressaltou que, mesmo com a menor capacidade, a receita recuou apenas 1,8% sobre o mesmo trimestre do ano passado. Já em relação ao segundo trimestre de 2026, as receitas operacionais cresceram 13,2%, “refletindo o efeito dos reajustes de tarifas implementados”.
A aérea registrou de julho a setembro um aumento de 47,2% no custo de combustível por litro em relação a igual intervalo de 2025.
“Em resposta aos preços mais altos do combustível, redirecionamos a capacidade em 2026 para longe das rotas de longa distância intensivas em combustível, com foco nos mercados premium onde nossa malha é forte”, esclarece Rodgerson no relatório.
Analistas de mercado questionaram nesta quarta-feira (11) a eficácia da política de preços da Petrobras (PETR3, PETR4), diante da alta volatilidade do Brent.
A presidente da companhia, Magda Chambriard, disse que, até meados de 2022, a estatal buscou acompanhar as oscilações do Brent diariamente.
“O resultado dessa análise é que a Petrobras perdeu dinheiro e market share e, quando se perde mercado, não se recupera mais”, afirmou em teleconferência.
Diante do cenário atual de grande volatilidade, a executiva afirma que a postura será de cautela. “Aprendemos uma grande lição no passado, é por isso que somos tão cautelosos neste assunto.”
Ela acrescentou que, no Brasil, a gasolina tem um concorrente adicional que é o etanol.
“Hoje, o etanol é 32% da nossa gasolina, já roubou boa parte do mercado da gasolina, e já se fala em 35% de mistura do etanol. Apesar de parecer uma regra de 3 simples, não é só vender gasolina ou diesel, nossa estratégia é majorar as receitas para o sistema Petrobras.”
A diretora executiva de logística, comercialização e mercados, Angélica Laureano, admitiu que a companhia discute internamente ajustes pontuais na política de preços.
Ela observou que a política da Petrobras foi concebida para permitir que a companhia pudesse atuar em diversas condições de mercado conciliando competição, produção e geração de valor sem que, com isso, tenha que repassar a volatilidade.
Ela ressaltou que nos últimos 10 dias houve uma variação de US$ 25 nos preços do petróleo.
“Repassar essa volatilidade ao mercado geraria muita incerteza. Nossa estratégia comercial permanece vigente, é firme”, disse. “Mas neste momento discutimos como atuar nesse ambiente geopolítico que não era esperado, apesar de não avaliarmos mudanças estruturais”, acrescentou.
O diretor financeiro e de relacionamento com investidores, Fernando Melgarejo, minimizou a queda das ações da companhia nesta quarta-feira, após a divulgação do balanço na noite anterior.
“O importante não é ver a foto, mas como está a tendência dos preços. Temos uma evolução de 20% a mais do que as majors neste ano e 14 dos analistas do sell side que acompanham a companhia indicam compra”, comentou o executivo.
A Petrobras (PETR3, PETR4) registrou lucro líquido de R$ 39,7 bilhões (US$ 7,7 bilhões) no terceiro trimestre, alta de 21,1% sobre igual período do ano passado, informou a estatal em balanço enviado à Comissão de Valores Mobiliários (CVM) nesta terça-feira (10).
No critério sem eventos exclusivos, o indicador marcou R$ 47,9 bilhões (US$ 9,3 bilhões) de julho a setembro, alta de 67,2% na mesma base de comparação.
Os eventos incluem despesas com contingências judiciais, imposto de exportação sobre petróleo e diesel e resultado com alienação e baixa de ativos, entre outros itens.
A petroleira informou em fato relevante ter revisado as projeções de produção para 2026. A estimativa para a produção própria total de óleo e gás passou de 3,1 milhões de barris de óleo equivalente por dia (boed) para uma faixa de 3,3 milhões a 3,4 milhões de boed.
Já a projeção para a produção de óleo e líquidos de gás natural (LGN) passou de 2,5 milhões de barris por dia (bpd) para uma faixa entre 2,7 milhões e 2,8 milhões de bpd.
“A revisão reflete o avanço consistente da eficiência operacional da companhia, com ganhos expressivos pelos investimentos realizados nos últimos anos”, disse a companhia no documento.
A petroleira informou ter aprovado o pagamento de dividendos e juros sobre capital próprio no valor de R$ 15,3 bilhões referentes ao exercício.
No trimestre, o lucro antes de juros, impostos, depreciação e amortização (Ebitda) ajustado alcançou R$ 85,8 bilhões (US$ 16,7 bilhões), alta de 34,3% sobre igual intervalo do ano passado. Sem os eventos exclusivos, o indicador marcou R$ 94,5 bilhões (US$ 18,4 bilhões).
A receita líquida atingiu R$ 169,3 bilhões, aumento de 32,4% na mesma base de comparação.
“Esse desempenho demonstra a força da nossa gestão operacional, que vem conseguindo extrair o máximo potencial dos nossos ativos, bem como a nossa capacidade de executar os excelentes projetos que compõem o portfólio da Petrobras”, disse a CEO da empresa, Magda Chambriard, no relatório financeiro.
No período, as vendas de derivados no mercado interno registraram o maior volume desde o terceiro trimestre de 2021, informou a companhia, com 99% de Fator de Utilização Total (FUT) das refinarias.
No trimestre, a dívida bruta alcançou US$ 70 bilhões e, a dívida líquida, US$ 57,8 bilhões.
De julho a setembro, a petroleira investiu US$ 6,4 bilhões (R$ 33 bilhões), sendo US$ 5,3 bilhões no segmento de exploração e produção.
Outras revisões
A estimativa de geração de caixa operacional da estatal para 2026, considerando a carteira total, também foi atualizada, passando de US$ 35 bilhões para uma faixa de US$ 45 bilhões a US$ 50 bilhões, “devido ao novo patamar de preço de Brent e ao crescimento da produção de óleo e de derivados”.
A petroleira informou ainda que a projeção de capex total (carteira em implantação) para 2026 foi revisada de US$ 19,4 bilhões para uma faixa de US$ 24 bilhões a US$ 25,5 bilhões. Segundo a companhia, a atualização do guidance não representa aumento de custos totais dos projetos.
“O novo patamar de investimentos está associado principalmente ao efeito cambial e ao melhor desempenho na execução dos projetos frente ao planejado”, afirmou a companhia no relatório.
A projeção dos gastos operacionais gerenciáveis (GOG) para 2026 passou de US$ 20,2 bilhões para uma faixa entre US$ 24,2 bilhões e US$ 25,5 bilhões. Conforme a Petrobras, a revisão decorre principalmente do efeito cambial; da maior produção de óleo e gás; e dos maiores gastos logísticos.
“Mesmo com essa revisão, os gastos operacionais gerenciáveis por barril produzido permanecerão competitivos, com redução projetada de 2% em relação ao valor realizado em 2025″, disse a empresa.
Apesar de uma queda de 15,6% no lucro líquido ajustado do terceiro trimestre, para R$ 379,8 milhões, a Embraer (EMBJ3) avançou nas entregas e revisou para cima a projeção de receita para o ano.
O desempenho agradou ao mercado, com as ações subindo mais de 8% na tarde desta terça-feira (10).
A brasileira elevou a projeção de receita para 2026 para um intervalo de US$ 8,4 bilhões a US$ 8,6 bilhões, ante previsão anterior de US$ 8,2 bilhões a US$ 8,5 bilhões.
Em relatório, analistas do Citi (C) afirmam que a revisão reflete uma execução melhor do que a esperada e robustos pagamentos antecipados de clientes.
“A Embraer apresentou um terceiro trimestre sólido, com receita e margens acima das expectativas, apoiadas pela forte execução nas unidades de negócio e pela continuidade da alavancagem operacional positiva”, disseram.
A fabricante também revisou a estimativa de fluxo de caixa livre de US$ 400 milhões ou mais para US$ 700 milhões ou mais neste ano.
A companhia atribui a queda do lucro líquido no trimestre principalmente a maiores despesas financeiras líquidas e impostos.
O lucro antes de juros, impostos, depreciação e amortização (Ebitda) ajustado alcançou R$ 1,63 bilhão no período, alta de 28,3% ante o mesmo intervalo do ano passado.
Já a receita líquida cresceu 11% no período, para R$ 12 bilhões, recorde histórico para um terceiro trimestre.
O BB afirmou em relatório que a Embraer avançou tanto no volume de entregas - principalmente na aviação comercial e defesa - quanto na carteira de pedidos, com evolução em todas as unidades de negócio. “A dinâmica do trimestre favoreceu o crescimento da receita líquida e a expansão das margens operacionais”, destacaram.
Para analistas da XP, a fabricante apresentou resultados “melhores do que o esperado”, apoiados pelo crescimento em todos os segmentos. “Com a carteira de pedidos recorde e a revisão para cima das projeções, os resultados reforçam nossa visão de que a tese de investimento apresenta riscos menores e maior visibilidade de crescimento”, afirmaram.
A companhia manteve o guidance para 2026 de entregas da aviação comercial entre 80 e 85 aeronaves e da executiva entre 160 e 170 unidades.
No terceiro trimestre, a Embraer entregou 66 aeronaves, alta de 6% sobre o mesmo período de 2025, sendo 22 jatos comerciais, 41 executivos e 3 aeronaves de defesa.
Já a carteira total de pedidos firmes atingiu US$ 35,7 bilhões no trimestre, avanço de 14% sobre um ano antes.
O aumento da produção de petróleo e a alta do Brent devem favorecer o resultado da Petrobras (PETR3, PETR4) no terceiro trimestre, apontam bancos de investimentos em relatório.
A divulgação do balanço da estatal está programado esta terça-feira (10), após o fechamento do mercado.
O consenso Bloomberg indica uma geração de caixa medida pelo lucro antes de juros, impostos, depreciação e amortização (Ebitda) de US$ 17,4 bilhões de julho a setembro. No mesmo período do ano passado, a petroleira registrou um Ebitda ajustado de US$ 11,7 bilhões.
Bancos de investimento projetam crescimento para o indicador no terceiro trimestre em relação ao mesmo intervalo de 2025: o BTG estima US$ 19,18 bilhões; Goldman Sachs (US$ 16,6 bilhões) e Itaú BBA (US$ 17,9 bilhões).
As instituições projetam receita líquida de US$ 35,4 bilhões (BTG) e US$ 34 bilhões (Itaú BBA) para o trimestre. O consenso Bloomberg aponta US$ 32,4 bilhões de receita para a companhia. No mesmo período de 2025, o indicador da petroleira alcançou US$ 23,4 bilhões.
Já o lucro líquido estimado pelas instituições é de US$ 8,8 bilhões (BTG) e US$ 8,6 bilhões (Itaú BBA), com o consenso Bloomberg de US$ 8,5 bilhões para o indicador, ante US$ 6 bilhões registrados um ano antes pela petroleira.
Os analistas do Itaú BBA afirmam em relatório que o avanço dos volumes de petróleo e gás no trimestre foi impulsionado principalmente pela maior eficiência de produção em oito anos, pela entrada em operação de novas plataformas (FPSOs) e poços e menores perdas relacionadas à manutenção.
Segundo o documento, a exportação total cresceu no trimestre, com destaque para produtos como óleo combustível, mas houve impacto negativo no segmento de petróleo bruto diante do frete marítimo mais elevado.
Já o relatório do Goldman Sachs aponta o crescimento de produção sólido da estatal no terceiro trimestre, elevando as projeções de investimentos (capex) da companhia para o ano.
Com a expectativa de conexão de três novas plataformas no campo de Búzios no próximo semestre, o banco vê uma aceleração dos investimentos no segundo semestre deste ano, uma vez que a Petrobras prepara equipamentos e material de perfuração para o início das atividades dessas novas unidades.
O banco afirma ainda que a petroleira tem se concentrado em antecipar a entrada de novas plataformas e reduzir o risco da curva de produção, “o que pode explicar parte do ritmo de investimentos acima do esperado”.
Empresas e agentes do setor de saneamento já trabalham com a perspectiva de que as metas de universalização dos serviços de água e esgoto até 2033, previstas no novo marco regulatório, não devem ser atingidas em todo o país.
Neste contexto, embora a Sabesp (SBSP3) não descarte olhar novos leilões, a prioridade da companhia, atualmente, é atingir as metas do novo marco.
“[Participar de leilões] nunca é algo que descartamos, mas é preciso analisar a conjuntura. O que nós não mudamos é o nosso compromisso com o contrato que temos a entregar”, disse o presidente da Sabesp, Carlos Piani, a jornalistas após evento promovido pelo grupo empresarial Lide nesta quarta-feira (4).
De acordo com projeção divulgada no início de outubro pela Associação Brasileira da Infraestrutura e Indústrias de Base (Abdib), apenas sete estados devem atingir as metas de universalização do esgoto até 2033.
Na distribuição de água, serão somente 15 unidades da federação a alcançar os indicadores determinados pela regulação.
Na avaliação do CEO da Acciona no Brasil, André de Angelo, o país não precisa somente de mais investimentos, mas também capacidade de execução. “Governos mudam, mas os contratos de infraestrutura ficam, são investimentos de longo prazo. Ninguém faz isso sozinho, é preciso regulador, financiador, empresas”, afirmou.
Após as eleições e a consequente expectativa de manutenção do patamar atual da taxa básica de juros, Piani ressaltou que qualquer investimento em infraestrutura é plurianual. Um exemplo disso é o contrato de concessão da Sabesp, de 35 anos.
“O que está contratado [para nós] são aproximadamente oito mudanças de governo. Cabe a nós entender as condições do mercado em cada momento e lidar com elas”, afirma.
Ele salienta que o mercado tem suportado o plano de investimentos da companhia. “Temos uma estrutura de capital adequada para fazer os investimentos necessários. Se o juro não baixar, daremos um jeito.”
Segundo levantamento do Instituto Trata Brasil, os projetos em estruturação no setor somam, hoje, R$ 58,4 bilhões, destinados a 18 milhões de pessoas em 625 municípios do país.
Desde a aprovação do novo marco regulatório do saneamento, em 2020, o investimento anual por habitante no setor cresceu 51%.
A entidade projeta que, até 2040, a economia com saúde no Brasil deve alcançar R$ 25,1 bilhões. Os efeitos indiretos também são significativos. Conforme o instituto, com a coleta e o tratamento de esgoto e a consequente despoluição esperada de córregos, rios e mares, estima-se que os ganhos de renda do turismo até 2040 atinjam R$ 80 bilhões no país.
O instituto projeta ainda um ganho geral de renda e produtividade do trabalho de R$ 437 bilhões no país, bem como uma valorização imobiliária: estima-se um ganho para os proprietários de imóveis que alugam ou que vivem em moradia própria com acesso ao saneamento de R$ 48 bilhões no período.
A CEO do Instituto Trata Brasil, Luana Pretto, pondera, contudo, que os estados ainda precisam trabalhar em indicadores críticos no setor, como a redução do nível de perdas de água dos atuais 39% para 25% em 2033.
“As regiões com os piores indicadores econômicos é onde temos o menor investimento em saneamento. Essa desigualdade vai crescer se a gente não mudar”, observa a dirigente.
Diante da expectativa de patamares elevados da taxa básica de juros nos próximos quatro anos, o investidor do mercado imobiliário deve ficar muito mais seletivo, tanto no residencial quanto no corporativo, avaliam fontes do setor ouvidas pela Bloomberg Línea.
A tendência é que o investidor exija taxas de retorno mais elevadas, o que deve encarecer novos projetos. Com a oferta restrita, os efeitos acabam recaindo sobre o poder de compra do cliente.
Na avaliação da head de locações da JLL, Alessandra Osiro, a permanência da taxa de juros em patamares elevados impõe uma maior seletividade na alocação de capital e desacelera o ritmo de novos lançamentos corporativos.
“Isso reforça a restrição de oferta de alto padrão [“flight to quality”] nos próximos anos. Se esse cenário se confirmar, podemos esperar que o valor dos aluguéis registre alta”, afirma.
Ela destaca que os custos de construção e de financiamento para novas obras seguem elevados, cenário agravado pela escassez de terrenos nas regiões mais nobres de São Paulo, maior mercado corporativo do país, onde o custo de desenvolvimento imobiliário segue em alta.
Para o diretor geral da Cushman & Wakefield, Daniel Battistella, o cenário que se desenha é de custo de capital elevado, ainda que a direção dos juros possa mudar ao longo dos próximos anos.
“Os juros elevados têm um efeito importante principalmente sobre oferta nova, aumentando a taxa de retorno exigida pelos investidores, tornando mais rigorosa a análise de viabilidade e podendo ainda postergar novos desenvolvimentos e aquisições de terrenos”, esclarece.
Para o executivo, a oferta precisa acompanhar uma demanda que não busca somente mais espaço, mas edifícios modernos, eficientes, bem localizados e adequados às novas exigências dos ocupantes.
“O desafio não é simplesmente aumentar o estoque de escritórios, mas viabilizar o produto correto, na localização correta e com uma equação financeira sustentável. A evolução das condições macroeconômicas, principalmente inflação, juros e confiança, será determinante para a velocidade desse movimento”, diz Battistella.
Em sua avaliação, mesmo com uma redução consistente dos juros e a consequente melhora no ambiente de investimentos, o efeito sobre a oferta de escritórios não seria imediato.
“Um empreendimento corporativo pode levar de três a cinco anos entre estruturação, aprovações e construção. Por isso, uma mudança nos juros afeta primeiro as decisões de investimento e somente depois aparece na oferta efetiva de novos escritórios”, explica.
Mercado residencial
O diretor geral da gestora Paladin no Brasil, Ricardo Raoul, enxerga um cenário de corte de juros mais contido. “A leitura do mercado, que precifica juros futuros mais estressados, indica que a política monetária precisará se manter em território contracionista para ancorar as expectativas de inflação, principalmente diante das incertezas sobre a condução fiscal nos próximos anos.”
Em um ambiente de maior seletividade dos investimentos, o foco da gestora se volta de forma ainda mais contundente para ativos premium, com localização incontestável e fundamentos resilientes, ou ainda teses de renda que possuam capacidade natural de repasse de inflação.
Em um setor de capital intensivo e ciclos longos como o de real estate, o executivo enxerga um custo de dívida maior e restrições de acesso a financiamentos, o que impacta tanto a linha de produção das incorporadoras quanto o poder de compra do consumidor final no crédito imobiliário.
“O principal desafio para a construção civil nos próximos anos será navegar em um ambiente bastante instável, com grandes incertezas quanto à agenda fiscal e forte restrição e encarecimento do crédito. O desfecho eleitoral trouxe uma rápida reprecificação de risco por parte do mercado, refletida na forte alta da curva de juros futuros”, pondera.
Além do desafio estrutural do crédito, ele acrescenta que o setor terá que equacionar a pressão nos custos.
“Já vínhamos observando gargalos do lado da oferta, como a dificuldade de retenção de mão de obra qualificada e a inflação de insumos”, observa. “O grande teste das empresas será manter a viabilidade operacional e as margens dos projetos em um momento no qual o repasse de preços para o cliente fica muito limitado pelo encarecimento das parcelas de financiamento”, acrescenta.
Para o sócio e fundador da fintech de financiamento imobiliário Makasí, Caio Bonatto, o empilhamento de fatores como reforma tributária, fim da escala 6x1 e elevado custo financeiro e de mão de obra encarece os projetos e reduz as margens do incorporador, tirando o poder de compra do cliente final principalmente porque a parcela do financiamento fica maior e compromete mais a renda.
Ele relata que a empresa já vê esse movimento em sua esteira de crédito. Segundo ele, dos 300 projetos que entram mensalmente para análise na Makasí, cerca de 80% não param de pé com o custo financeiro atual. “A saída seria aumentar o preço, mas o mercado está restritivo. O incorporador fica sem ter para onde correr.”
A fintech trabalha com um cenário de manutenção da taxa básica de juros. “Seguimos diligentes e apostando na pulverização da carteira, que é o que dá a melhor equação de risco e retorno”, diz Bonatto.
Ele vê uma desaceleração principalmente na média renda, já que clientes do alto padrão sofrem menos e, os de baixa renda, se beneficiam de programas como o Minha Casa Minha Vida.
Alternativas
Alessandra Osiro, da JLL, enxerga uma expansão do movimento de retrofit no mercado de escritórios, diante de um cenário de incentivos municipais crescentes para a atividade, o que inclui isenções fiscais, simplificação de licenciamentos e flexibilização de coeficientes de aproveitamento.
Para a consultora, a modernização de edifícios consolidados surge como a solução mais ágil e eficiente do ponto de vista do capital para aumentar a oferta de ativos que atendam especificações técnicas de alto padrão e de eficiência energética atuais, especialmente em eixos onde não há mais terreno disponível.
No terceiro trimestre, 38 mil m² foram integrados ao estoque de alto padrão da cidade de São Paulo provenientes de retrofits realizados no centro e na região da Avenida Paulista, mostra levantamento da consultoria. “A expectativa é que esse movimento se intensifique”, diz Osiro.
Em paralelo, ela aponta que o ambiente de negócios encontra contrapesos estratégicos que mantêm o dinamismo do setor, com destaque principalmente para a expansão do segmento de data centers.
Adicionalmente, a simplificação da estrutura de impostos e a maior clareza nas transações imobiliárias reduzem o custo de conformidade e eliminam assimetrias, beneficiando tanto incorporadores quanto fundos e ocupantes corporativos na estruturação de operações complexas.
“Enquanto a taxa de juros restringe o modelo tradicional de incorporação, a combinação entre estímulos regulatórios, inovação em infraestrutura digital e a reciclagem do estoque existente garante liquidez e abre frentes de crescimento altamente atrativas para o mercado”, pontua.
Para Caio Bonatto, da Makasí, a oportunidade no cenário atual reside para quem está com liquidez. “Quem tem caixa pode comprar bons terrenos e estoque descontado”, observa.
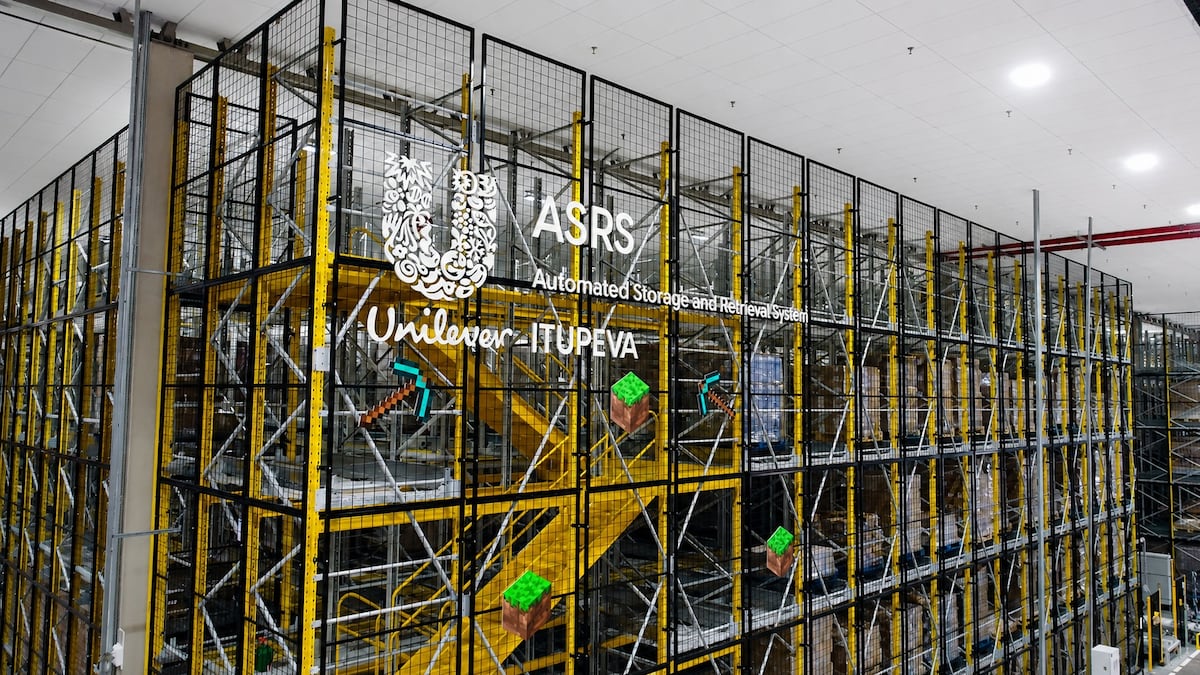
A Unilever investiu em um novo hub logístico automatizado no Brasil, em uma estrutura que deve funcionar como um “pulmão” para a operação de distribuição no país.
Com o avanço do projeto, a gigante global de consumo já estuda replicar o modelo em outros mercados da América Latina como Argentina e México.
A estrutura, localizada na cidade de Itupeva, a cerca de 70 quilômetros de São Paulo, concentra produtos acabados e abastece exclusivamente os oito centros de distribuição (CDs) do grupo.
“Ganhamos em produtividade, serviço e disponibilidade”, afirmou o vice-presidente de operações da Unilever Brasil, Alexandre Camiloti, em entrevista à Bloomberg Línea.
Ao longo de 18 meses, foram investidos R$ 145 milhões em um grande projeto de logística que inclui o hub, um novo CD e melhorias nos demais centros de distribuição.
O hub é o primeiro CD automatizado do grupo no Brasil, em um projeto desenvolvido em parceria com uma empresa da China. No local, as atividades são feitas sem o toque do operador, com todo o descarregamento realizado de maneira automática.
Instalado para atender à operação de importantes fábricas, com acesso fácil a grandes rodovias, o hub representa de 25% a 30% da operação dos CDs. O foco, segundo Camiloti, é manter produtos de alto giro prontos para seguir rapidamente às pontas.
Com o projeto, a Unilever aumentou em cerca de 40% a capacidade logística total no país. Além da automatização, o uso de inteligência artificial também é um conceito-chave para o aumento da produtividade no ecossistema, relata o executivo. Anteriormente, as projeções de demanda eram feitas com uma periodicidade maior, demandando equipes dedicadas.
Em um cenário de mudanças rápidas de tendências de consumo, influenciado pelo avanço do e-commerce, Camiloti explica que a Unilever passa a ter informações sobre a operação diariamente. “Tem sido uma grande curva de aprendizado. Essa inteligência gera uma quantidade de dados importante.”
A automação com robôs movimenta os paletes entre as áreas de armazenagem e expedição sem depender do manuseio de operadores ou empilhadeiras nessas etapas. O sistema também automatiza o descarregamento, reduzindo o tempo de permanência dos caminhões nas fábricas.
Protagonismo do Brasil
Camiloti afirma que o projeto do hub logístico nasceu do potencial de crescimento dos negócios no país. “Hoje, o Brasil é o terceiro maior mercado da Unilever no mundo.”
O objetivo do projeto é expandir a distribuição de maneira inteligente, encontrando a equação correta entre serviço e custo. “A logística é o coração da operação para que ela seja rentável”, comenta.
Com a evolução do projeto do hub, a ideia é levar os aprendizados do modelo de logística para outros países da América Latina, incluindo Argentina e México.
Na visão do executivo, o mercado enfrenta uma mudança profunda de paradigmas na operação logística. “Hoje, precisamos tomar decisões mais rápidas. Isso muda a forma com que nós planejamos e reagimos às demandas, nos permitindo oferecer um serviço muito melhor e mais ágil”, destaca.
O CFO da Vale (VALE3), Marcelo Bacci, disse que a companhia trabalha com um cenário base em que o governo brasileiro deve manter uma “postura moderada” no cenário geopolítico global, em meio aos desdobramentos das eleições no país.
“O Brasil, ao longo dos anos, sempre manteve uma posição moderada nas questões geopolíticas e isso tem contribuído muito para empresas brasileiras. O [atual] governo teve essa postura moderada durante os últimos quatro anos”, afirmou o executivo nesta sexta-feira (30) a jornalistas.
Ele acrescentou que a Vale vende para o mundo todo e, embora a China seja seu maior cliente, a mineradora tem posições importantes nos demais países asiáticos, bem como na Europa e nos Estados Unidos – neste último, principalmente, no segmento de metais básicos.
“É uma companhia que tem exposição global. O que vimos no período eleitoral mostra que o Brasil não exacerbou nenhum tipo de conflito e essa postura diplomática deve continuar prevalecendo, com as empresas brasileiras se beneficiando disso.”
Bacci disse que a continuidade do governo atual tem um aspecto positivo em relação à manutenção de medidas que já estavam em andamento, como por exemplo a aprovação da política voltada para estimular a produção nacional de minerais críticos.
“Essa política é positiva porque o nosso plano de crescimento de cobre vai se dar basicamente no Brasil, na região de Carajás”, diz.
O executivo observou ainda que a companhia apresentou a todos os candidatos à presidência, incluindo o presidente Luiz Inácio Lula da Silva, um plano de crescimento para a mineração no país, que hoje responde por 4% do Produto Interno Bruto (PIB).
Segundo Bacci, em países como Chile e Austrália, onde a atividade é extremamente relevante, essa representatividade ultrapassa 10% do PIB.
Ele lembrou que, nos últimos dez anos, a mineração brasileira gerou R$ 750 bilhões em impostos, com potencial para quase dobrar esse valor na próxima década, para R$ 1,3 trilhão.
“Temos uma expectativa grande que a mineração possa ser um grande motor de crescimento econômico para o Brasil nos próximos anos, tanto em minerais críticos quanto no minério de ferro”, afirma.
Custo de frete
Em balanço divulgado nesta quinta-feira (29), a Vale informou que o frete mais elevado impactou os resultados da companhia no terceiro trimestre.
O CEO da empresa, Gustavo Pimenta, disse a investidores mais cedo que a estratégia de frete tem como foco principal os contratos de longo prazo, que conferem previsibilidade e custos mais competitivos.
“Nos próximos anos, cerca de 75% das nossas necessidades de frete estarão cobertas por contratos de longo prazo e tarifas fixas. O restante será administrado com contratos de mais curto prazo”, disse.
Segundo Bacci, o frete médio da Vale neste ano ficou na faixa de US$ 22 por tonelada, com o valor no mercado spot (à vista) em torno de US$ 32 por tonelada. Ele esclarece que os contratos de longo prazo da mineradora podem resultar em uma economia de até US$ 3 bilhões neste ano com fretes.
De julho a setembro, o lucro líquido da empresa caiu pela metade, diante de efeitos cambiais e de provisão da Samarco, para R$ 6,43 bilhões.
Bacci ponderou que os preços das ações das mineradoras globalmente caíram diante da queda do minério de ferro, o que favorece um programa de recompra dos papéis da Vale, que está em aberto.
Neste contexto mais desafiador para o setor, ele acredita que não há espaço para o pagamento de dividendos extraordinários em 2026. “Para esse ano não deve acontecer, não tanto pelo desempenho da geração de caixa, que está indo muito bem, mas por todas as incertezas geopolíticas previstas para 2027”, disse.
Ele acrescentou que a companhia preferiu adotar uma postura mais conservadora, com preservação de caixa e dívida mais baixa para poder lidar com cenários incertos no ano que vem. “À medida que tivermos um pouco mais de segurança dos resultados, podemos discutir isso para 2027, mas é cedo para falar disso.”
O lucro líquido da Vale (VALE3) no terceiro trimestre caiu pela metade, diante de efeitos cambiais e de provisão da Samarco. De julho a setembro, o indicador marcou R$ 6,43 bilhões, queda de 56% na comparação anual, informou a companhia em balanço enviado à Comissão de Valores Mobiliários na noite desta quinta-feira (29).
Em moeda americana, o lucro líquido recuou 53% no período, para US$ 1,25 bilhão.
Conforme o documento, o desempenho refletiu o efeito negativo de coligadas e joint ventures, com destaque para o ajuste da provisão da Samarco, de US$ 322 milhões, além de maiores tributos sobre o lucro e impactos cambiais sobre prejuízos fiscais em subsidiárias, de US$ 276 milhões.
Segundo a companhia, os efeitos foram parcialmente compensados por um aumento de US$ 610 milhões na marcação a mercado e liquidação de derivativos.
Já o lucro antes de juros, impostos, depreciação e amortização (Ebitda) ajustado alcançou R$ 17 bilhões no terceiro trimestre, queda de 28% sobre o mesmo período de 2025.
O resultado foi afetado principalmente por preços de minério de ferro mais baixos realizados no período; maiores custos e despesas, com destaque para a paralisação das operações das minas de Fábrica e Viga; custos mais elevados de aquisição de minério de ferro e níquel de terceiros, bem como apreciação do real e frete mais caro.
O minério de ferro continua tendo a maior contribuição no Ebitda da companhia, embora o cobre tenha sido o principal destaque positivo no período, com alta de 66% na comparação anual.
A receita líquida total no período atingiu R$ 54 bilhões, queda de 4% sobre o igual intervalo do ano passado.
“Nossos resultados do terceiro trimestre refletem a execução disciplinada de nossa estratégia e um foco contínuo na excelência operacional. Em um ambiente de mercado dinâmico, a flexibilidade do nosso portfólio, a estratégia de frete e o programa de hedge contribuíram para proteger nossas margens e sustentar uma sólida geração de fluxo de caixa, fortalecendo ainda mais nosso balanço”, disse o CEO da Vale, Gustavo Pimenta, no relatório financeiro.
Ele acrescentou no documento que a Vale Base Metals segue evoluindo de forma consistente, com o projeto Salobo registrando produção recorde para um terceiro trimestre, com cobre e níquel a caminho de alcançar a metade superior do guidance de produção.
“Com a aprovação do projeto Salobo, damos mais um passo importante em nossa trajetória de crescimento em cobre, aproveitando nossos ativos e infraestrutura existentes para crescer com eficiência de capital. Em conjunto, essas conquistas fortalecem a resiliência da Vale e nos posicionam para criar valor sustentável a longo prazo”, comentou.
O preço realizado de finos de minério de ferro foi de US$ 85,1 por tonelada no trimestre. O relatório também informa preço de referência médio de US$ 96,7 para o produto com teor de 61%.
Conforme o CEO da Vale já havia afirmado em evento recente, os prêmios para minério de ferro de maior qualidade se mantiveram estáveis no período.
“Os prêmios de mercado para produtos de baixo teor de alumina permaneceram fortes, sustentando uma sólida realização de preços”, disse a empresa no documento.
Ao final do período, a dívida bruta da Vale atingiu US$ 17,5 bilhões e, a dívida líquida, US$ 13 bilhões. Com isso, a alavancagem medida pela dívida líquida sobre o Ebitda ajustado nos últimos 12 meses é de 0,8 vez.
A Atech, empresa de tecnologia controlada pela Embraer (EMBJ3), vê espaço para dobrar o tamanho da operação até 2030 com a ampliação de sua presença em mercados fora do Brasil.
De acordo com o CEO da empresa, Rodrigo Persico, o avanço de tecnologias que envolvem dados sensíveis, como drones e câmeras de segurança, tem aumentado a demanda pelas soluções da empresa por clientes no exterior.
Para o mercado civil, a Atech vem desenvolvendo uma nova solução tecnológica que atua como infraestrutura digital para suportar, entre outras inovações, a convivência segura de drones (gerenciamento de tráfego de aeronaves não tripuladas, ou UTM) no espaço aéreo.
Dentro do portfólio de Gestão de Tráfego Aéreo (ATM), a solução já está sendo implementada internacionalmente com as recentes entregas na África do Sul.
“A Atech tem ampliado sua presença internacional a partir da expertise desenvolvida no Brasil em sistemas de missão crítica. Na área de gerenciamento de tráfego aéreo, temos tecnologias exportadas para países como Índia, Paraguai, África do Sul e outros mercados da América Latina”, afirmou Persico, em entrevista à Bloomberg Línea.
A empresa foi fundada na década de 1980 e comprada pela Embraer há 17 anos. Sua atuação se concentra no desenvolvimento e integração de sistemas de missão crítica para defesa, governo, segurança pública e tráfego aéreo.
Com o avanço dos veículos não tripulados e o aumento do tráfego comercial, a Atech trabalha para que suas soluções tecnológicas possam transformar dados aeronáuticos em informações confiáveis e rastreáveis. Isso porque o aumento do uso de drones e câmeras para sistemas públicos de segurança demandam a integração de informações.
As soluções da Atech atendem a vários objetivos, segundo a empresa, como por exemplo, identificar onde está o piloto do drone, bem como traçar seu perfil e padrões. “O espaço aéreo está passando por uma transformação profunda”, comenta Persico.
A companhia também é a única brasileira a participar de exercícios da Organização do Tratado do Atlântico Norte (OTAN) para ataques cibernéticos.
“Essas experiências demonstram a capacidade da engenharia brasileira de desenvolver e exportar tecnologias de alta complexidade, adaptadas às necessidades de diferentes países, com segurança, independência e de forma customizada”, acrescenta.
O plano de expansão da Atech prevê forte crescimento nos próximos anos. “Nossa visão é dobrar a empresa até 2030”, diz.
Persico afirma que, atualmente, a empresa está atenta a oportunidades de expansão na Ásia, África e América Latina, regiões que apresentam demandas relevantes por modernização de sistemas de gerenciamento de tráfego aéreo e por soluções de defesa, vigilância e controle.
Na Ásia e na América Latina, por exemplo, a Atech busca ampliar as oportunidades de levar experiência em gerenciamento de tráfego aéreo a novos mercados. Já na África, além desse segmento, a empresa enxerga possibilidades relacionadas às tecnologias de defesa e segurança, considerando a experiência internacional que já foi construída na região.
“Nossa estratégia é identificar mercados nos quais a tecnologia brasileira possa agregar valor, atendendo a necessidades específicas de cada país. Queremos ampliar nossa presença internacional de forma sustentável, com soluções de alta complexidade e parcerias de longo prazo”, diz.
Ele destaca que a participação do mercado externo na receita da companhia dependerá da evolução das oportunidades e da concretização de novos contratos. “Mais do que estabelecer um percentual isolado, buscamos construir uma carteira internacional consistente, com potencial de geração de valor no longo prazo.”
Integração no espaço aéreo
Segundo Persico, a atuação no projeto sul-africano também representa uma evolução na capacidade da Atech de integrar diferentes camadas da gestão do espaço aéreo.
Ele acrescenta que a informação aeronáutica é uma das bases para que o espaço aéreo possa ser gerenciado de forma segura e eficiente, especialmente no cenário atual em que avançam aeronaves tripuladas, veículos elétricos de pouso e decolagem vertical (eVTOLs) e drones.
Em sua visão, o avanço dessas tecnologias é um caminho sem volta, com os drones podendo se tornar, inclusive, o “last mile” do delivery. “Isso vai acontecer. Para nós, a oportunidade é que será preciso gerir todo esse tráfego”, diz.
*Atualizada em 30/10, às 15h59, no título da matéria para esclarecer que controle de drones é uma aposta da companhia.
Analistas do JP Morgan (JPM) escreveram em relatório desta segunda-feira (26) que as ações de empresas de commodities tiveram um desempenho inferior ao mercado após o primeiro turno. Com a vitória de Luiz Inácio Lula da Silva e um provável enfraquecimento do real, o banco espera reversão da tendência para empresas expostas a commodities.
O relatório aponta três ações preferidas no setor: Suzano (SUZB3), Vale (VALE3) e Gerdau (GGBR4), todas com recomendação overweight (desempenho acima da média).
De acordo com o banco, uma variação de R$0,20 de desvalorização ou valorização do real pode alterar o lucro antes de juros, impostos, depreciação e amortização (Ebitda) da Suzano em 5–6%; da Vale em 4,5–5%; e de Gerdau em 4–5% (todos os indicadores calculados em reais).
No setor de papel e celulose, a principal escolha do JP Morgan é Suzano, diante da expectativa de preços mais altos de celulose, especialmente em 2026 e 2027, e de volumes maiores após o ramp-up (aumento) completo do projeto Cerrado. Com a comissionamento do projeto, dizem os analistas, o investimento (capex) deve ser substancialmente menor, afetando positivamente o fluxo de caixa.
Já em mineração, os “vários fatores positivos claros” para a Vale já deveriam ter se traduzido em valorização das ações, dizem os analistas. O principal foi o acordo em torno do desastre de Mariana, aponta o relatório, que encerrou, com um número final, uma incerteza muito grande para a companhia.
Em paralelo, a mineradora vem entregando desempenho positivo especialmente no negócio de minério de ferro, com produção sólida e tendência de queda de custos, sustentando as projeções operacionais. O banco reitera a visão positiva e classificação overweight para Vale.
O JP Morgan mantém ainda os papéis da Gerdau como “top pick” principalmente devido à sua exposição significativa ao mercado dos Estados Unidos.
Desde o início do governo de Donald Trump, novas tarifas, incluindo o mais recente imposto de 50% sobre o aço importado, têm sustentado preços mais altos e maior demanda na região. Com isso, a presença norte-americana da siderúrgica brasileira a posiciona para se beneficiar dessas tendências favoráveis, conferindo um diferencial importante em relação aos pares locais, escreveram os analistas.
Pouco mais de dois anos depois da entrada da Equatorial (EQTL3) como acionista de referência, a Sabesp (SBSP3) tem ganhado mais velocidade para investir.
A aceleração já se reflete no volume de obras. Atualmente, cerca de 1.300 frentes estão em andamento no estado de São Paulo, com ações que avançam do interior para a Baixada Santista, litoral norte e região metropolitana, afirma o diretor executivo de engenharia e operação, Roberval Tavares, em entrevista à Bloomberg Línea.
Tavares afiram que, antes da chegada da Equatorial, a Sabesp investia cerca de R$ 4 bilhões por ano, o que, segundo ele, representava 30% dos investimentos em saneamento no Brasil. Em 2025, a companhia investiu R$ 15 bilhões.
“Antes, a Sabesp não tinha esse volume de recursos. Com a entrada do acionista de referência, houve a possibilidade de obter melhores empréstimos, elevar a geração de caixa e ter mais eficiência na gestão.”
Ele conta que a curva de evolução dos projetos está acontecendo em todo o interior do estado, passando para a Baixada Santista e Litoral Norte, com tecnologias diferentes sendo aplicadas em cada região. A contratação das obras para a região metropolitana de São Paulo, bem como os cronogramas, estão encaminhados para serem executados em dois anos.
A Sabesp é responsável pelo fornecimento de água e pela coleta e tratamento de esgoto em 376 municípios paulistas, com 30 milhões de habitantes atendidos.
No período de 2025 a 2029, o plano da operadora de saneamento é investir um total de R$ 70 bilhões, sendo o programa de despoluição do Rio Tietê responsável por quase metade dos recursos. “A nova forma de gerir [a companhia] permite investir mais”, diz.
O novo conjunto de obras da companhia na Região Metropolitana inclui a implantação de 112 estações elevatórias de esgoto e 460 quilômetros de tubulações, além da ampliação de unidades de tratamento. No total, a empresa informa que as obras vão beneficiar cerca de 650 mil imóveis na região, onde vivem cerca de 1,75 milhão de pessoas.
No período de 2023 a 2026, foram construídas 39 estações elevatórias e 7 novas estações de tratamento de esgoto, além de 1.032 quilômetros de tubulações e 1,2 milhão de domicílios com esgoto encaminhado para tratamento.
Rio Tietê
Tavares aponta três fontes de poluição do Rio Tietê: o esgoto lançado, os efluentes industriais tratados inadequadamente e a chamada carga difusa, levada pela chuva a partir da poluição do ar e de resíduos no solo e nas ruas.
O processo de recuperação começa nos bairros, diz a empresa. Quando o esgoto deixa de ser lançado diretamente nos córregos e passa a ser coletado e encaminhado para tratamento, esses cursos d’água deixam de transportar matéria orgânica para os grandes rios.
Conforme Tavares, é esse movimento que vem possibilitando condições para a recuperação gradual das águas e que será ampliado com o novo ciclo de investimentos.
De acordo com o executivo, quando o esgoto não chega aos cursos d’água, evita-se o acúmulo de poluição no rio, ampliando a capacidade de recuperação do Tietê.
Ele acrescenta que o Tietê é a “coluna vertebral” do sistema hídrico de São Paulo, representando a soma de vários outros rios que chegam até ele e já estão despoluídos, com presença de vida aquática e água limpa.
Tavares cita o Rio Pinheiros como um de seus afluentes, onde foi feito um trabalho de 2019 a 2022 que transformou a vida aquática e reduziu o cheiro na parte superior do corpo d’água.
“Se os pequenos estiverem bem, vamos ter um Rio Tietê muito melhor, com a sociedade vendo os benefícios diretos”, afirma.
O Citi (C) elevou o preço-alvo para os papéis da Localiza (RENT3) de R$ 45 para R$ 56 e, apesar de manter a recomendação de compra, o banco projeta queda nas vendas no segmento de seminovos e pressão sobre as margens, principalmente na locação de curto prazo (RAC, no jargão do setor).
Analistas afirmam em relatório que o resultado da locadora no terceiro trimestre, a ser divulgado em novembro, deve ser positivo, com o desempenho operacional ainda compensando os entraves persistentes em seminovos.
Um dos pontos críticos destacados pelo Citi é a depreciação, que no setor de locação é vital: as empresas precisam trabalhar o preço das diárias de maneira assertiva para mitigar os possíveis efeitos da depreciação na venda do ativo (negócio de seminovos).
“A companhia pode acelerar os aumentos de depreciação em resposta à pressão do mercado de carros usados”, disseram os analistas no relatório, acrescentando, porém, que as previsões já incorporam os entraves em curso.
O Citi revisou para baixo a projeção de vendas de seminovos da Localiza no terceiro trimestre de 93,3 mil unidades para 89,4 mil unidades. O relatório associa o desempenho ao crédito mais restrito e aos volumes reduzidos no atacado.
Ainda assim, o relatório aponta que os preços e volumes do trimestre ainda sustentam os spreads do retorno sobre o capital investido (ROIC).
Para o banco, a expansão de volumes da frota no período deve sustentar o crescimento da receita, após uma frota maior no segundo trimestre, enquanto as taxas de aluguel devem se beneficiar marginalmente da temporada mais forte.
Procurada, a Localiza informou por meio de nota que divulgará os resultados da companhia na primeira semana de novembro e, por isso, está entrando em período de silêncio.
O documento do Citi destaca que, embora a recomendação de compra tenha sido mantida, o rali após o primeiro turno das eleições, na visão do banco, reduziu a atratividade da relação risco/retorno da ação. As taxas de juros mais baixas são o principal fator positivo para lucros e valuation, acrescenta o documento.
Para o terceiro trimestre, o Citi estima lucro líquido de R$ 1,04 bilhão para a Localiza, lucro antes de juros, impostos, depreciação e amortização (Ebitda) ajustado de R$ 4,04 bilhões e, receita líquida, de R$ 12,39 bilhões.
*Reportagem atualizada para incluir nota da empresa.
O Brasil acumula mais de duas décadas de subinvestimento em infraestrutura, e o novo governo terá como principais desafios para destravar setores como transportes, energia, telecomunicações e saneamento a estabilidade fiscal e a alocação de capital, avaliam especialistas ouvidos pela Bloomberg Línea.
Segundo o presidente da Inter.B Consultoria Internacional de Negócios e ex-consultor do Banco Mundial, Claudio Frischtak, além da insuficiência de recursos para manutenção e ampliação da infraestrutura brasileira, o país enfrenta ainda graves problemas de eficiência dos projetos.
“Em última instância, precisamos maximizar o retorno dos investimentos para a sociedade”, diz Frischtak.
Em 2026, ele estima que o Brasil deve investir cerca de 2,4% do Produto Interno Bruto (PIB) em infraestrutura. No entanto, somente para atualizar a cobertura destes serviços – sem sequer superar fronteiras tecnológicas – o consultor estima que seriam necessários investimentos da ordem de 4,6% do PIB por ano durante 15 a 20 anos.
A estimativa é que o país está deixando de investir aproximadamente R$ 270 bilhões por ano em infraestrutura.
Para Frischtak, sem sanear as contas públicas, não há a possibilidade de elevar esses investimentos. “A fragilidade fiscal, que alimenta juros altos, a volatilidade cambial e o consequente prêmio de risco corroem a viabilidade de projetos de longo prazo”, pontua.
Segundo documento de campanha de Luiz Inácio Lula da Silva (PT), que disputa o quarto mandato à presidência, o Novo PAC retomou os investimentos em infraestrutura durante a atual gestão, com recorde de R$ 280 bilhões em 2025 e previsão de R$ 300 bilhões para 2026. A execução total soma R$ 1,3 trilhão.
Conforme o texto, o programa também quadruplicou os leilões de rodovias em relação ao governo anterior, alcançando 46% de todas as concessões rodoviárias do país.
O documento, registrado no TSE, tem como proposta para infraestrutura dar continuidade aos investimentos públicos e privados, articulando vertentes como industrialização, sustentabilidade e desenvolvimento regional. O plano inclui obras e concessões rodoviárias e ferroviárias, aeroportos regionais, novas rotas aéreas e arrendamentos e concessões de serviços portuários.
Já o candidato do PL, Flávio Bolsonaro, tem em seu programa de governo a promessa de investimentos em infraestrutura da ordem de R$ 900 bilhões em quatro anos em rodovias, hidrovias, portos, aeroportos e ferrovias.
Entre os destaques do documento registrado no TSE estão corredores logísticos inteligentes de integração nacional; destravar a Ferrogrão; concluir a Transnordestina, além de impulsionar projetos de infraestrutura fluvial para escoamento do agronegócio.
Em mobilidade, o plano prevê prioridade dos bancos públicos para o financiamento de linhas de metrô, transporte sobre trilhos e ônibus movidos a eletricidade e biocombustíveis.
No âmbito do Programa Nacional de Segurança Energética, além do incentivo ao petróleo e gás, o documento aponta para a permissão da exploração de gás não convencional, modalidade conhecida como fracking, que levanta resistência no mundo todo devido aos riscos socioambientais.
Segundo o programa do presidenciável, a atividade será feita “com responsabilidade ambiental e cumprindo à lei”.
Apesar das promessas de campanha, na avaliação do pesquisador do FGV CERI (Centro de Estudos em Regulação e Infraestrutura), Rafael Souza, a questão fiscal pressiona os juros e a percepção de risco, em um setor que trabalha, por natureza, com investimentos de longo prazo - mais precisamente de décadas.
“A questão fiscal surge da necessidade de uma discussão orçamentária mais efetiva. Precisamos melhorar a gestão dos gastos públicos, por meio de um processo mais claro e com maior previsibilidade sobre despesas e receitas”, diz Souza.
Outros pontos essenciais para atração de investimentos em infraestrutura, na visão do especialista, são a falta de capacitação de corpos técnicos regionais e locais e a questão regulatória, com mudanças repentinas das regras do jogo.
Apesar da morosidade na modernização da infraestrutura do país, Frischtak lembra que legislações cruciais foram aprovadas durante a gestão dos núcleos que disputam o segundo turno desta eleição, com destaque para a Nova Lei dos Portos (2013), no governo da presidente Dilma Rousseff (PT), e o Novo Marco do Saneamento (2020), na administração de Jair Bolsonaro (PL).
“Não é uma modernização uniforme, mas também não podemos dizer que só estamos regredindo em infraestrutura, mesmo com todos os problemas”, avalia.
Capital estrangeiro
Frischtak afirma ainda que os investidores estrangeiros apontam algumas barreiras para alocação de capital no país: a recuperação do investment grade (grau de investimento); o Brasil se tornar membro pleno da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e o hedge cambial (proteção contra a variação do câmbio) de longo prazo a custo competitivo.
“O maior obstáculo para a transformação da infraestrutura no país reside na macroeconomia. Não podemos esperar ampliação dos investimentos a uma taxa de juros tão elevada. Não há planejamento que estimule”, pondera.
Para Souza, da FGV, embora o mercado financeiro se preocupe, em geral, com o nível de gastos públicos, o processo orçamentário também é crucial. “Precisamos olhar de perto como os recursos estão sendo alocados”, diz.
Neste contexto, ele aponta que os projetos precisam deixar claro não só quanto vai ser gasto, mas a qualidade dos gastos. “Temos que aprender com os erros do passado.”
Diante da corrida global pelo ouro como reserva de valor, a dinâmica de oferta e demanda do metal precioso vem se transformando globalmente. Para se posicionar na liderança, a mineradora canadense Kinross aposta no crescimento da produção brasileira para garantir participação neste valioso mercado.
“Temos feito um grande trabalho para aumentar a vida útil da nossa mina no país e manter a eficiência operacional de custos, além de investimentos em novas tecnologias. Enxergo que este é um ciclo positivo”, disse o CEO da mineradora, Rodrigo Gomides, em entrevista à Bloomberg Línea.
O executivo afirma que a Kinross é responsável por 25% da produção legal de ouro no país. A empresa produziu no ano passado 601 mil onças equivalentes (unidade de medida usada para negociar o ouro, o equivalente a 31,1 gramas). Para 2026, a projeção é alcançar entre 587 mil onças e 600 mil onças equivalentes.
A vida útil da mina em Paracatu, Minas Gerais, deve se estender até 2034 e há estudos em curso para ir além. O projeto tem 4,8 milhões de onças de recursos provados e 3,5 milhões de onças de recursos futuros e potenciais.
A companhia opera em Paracatu desde 1987. Segundo Gomides, o mineral obtido na operação possui um dos menores teores do mundo.
“Processamos 0,4 grama [de ouro] por tonelada de material que movemos. Para que esse processo seja viável, temos que investir em pessoas e ter competência e capacidade de gerenciar a operação com os equipamentos e tecnologia certos para garantir que nossos custos sejam cada vez menores”, esclarece.
Somente em uma das etapas da operação, a companhia, com sede em Toronto, investiu mais de US$ 30 milhões no processo de gravimetria em escala industrial, que utiliza a força centrífuga para separar minerais de densidades diferentes.
“Com a evolução das tecnologias de processamento, conseguimos viabilizar recursos que antes não eram viáveis economicamente”, diz.
Entre as tecnologias usadas na mina estão perfuratrizes autônomas, que são máquinas de grande porte comandadas por funcionários que operam de uma sala de controle, elevando a eficiência ao perfurar no local exato. Esse tipo de operação também controla índices de rotação e desgaste, melhorando a produtividade e tirando o operador da área de risco.
Mercado global
O CEO da Kinross no Brasil afirma que é difícil fazer projeções para o futuro, uma vez que o negócio de mineração é, por natureza, de longo prazo. “Para operar uma mina, desde o início da exploração até a produção, leva-se em média 15 anos”, diz.
No Brasil, Gomides estima que de cinco a dez empresas de tamanho médio e grande lideram os maiores volumes de produção de ouro, com um número crescente de pequenas mineradoras à medida que o metal valoriza. “Este ainda é um mercado muito concentrado, diante da necessidade de investimentos elevados.”
Ele observa que, diferentemente do passado, hoje já não é possível processar o minério de ouro de maneira simples. “Atualmente, este processo demanda mais mecanização e tecnologias”, diz. “Trabalhamos no setor pela busca de rastreabilidade, ou seja, pela produção de ouro legal, e para que as empresas sigam todos os critérios e normas”, acrescenta.
O executivo relata que a Kinross é a 12ª maior arrecadadora de royalties da mineração (conhecido como CFEM) no Brasil.
A subsidiária brasileira faz parte da Kinross Gold Corporation, que tem operações também nos Estados Unidos, no Chile, na Mauritânia, além do Canadá. O grupo é um dos 10 maiores produtores de ouro do mundo.
Os preços do ouro e as ações das mineradoras do segmento no mundo vêm registrando valorização contínua, embora desde a pandemia a atividade de mineração como um todo tenha sofrido com a migração em massa dos investidores para os setores de tecnologia, em detrimento de indústrias diversas.
“Hoje, vemos um movimento de equilíbrio. Temos cautela para não trabalhar com projeções muito à frente, porque nosso mercado é bastante volátil. Escolhemos focar no que conseguimos controlar, que é a qualidade das nossas operações e a busca por eficiência.”
O ouro tem se mantido em alta, em uma faixa em torno de US$ 4.400 a onça desde agosto, segundo a Bloomberg News.
Ainda de acordo com a World Gold Council, dois fatores podem influenciar o desempenho do ouro: a demanda dos bancos centrais e da Índia.
Relatório semestral da entidade mostra que os bancos centrais têm comprado, em média, 1.000 toneladas de ouro por ano desde 2022, ante média de 600 toneladas anuais historicamente. Pesquisa recente da World Gold Council indica que o apetite do setor público deve continuar.
Já a Índia, segundo maior mercado do mundo, com demanda líquida em torno de 800 toneladas por ano, elevou as tarifas de importação do metal para poupar reservas cambiais, o que deve impactar o mercado.
Na visão de Gomides, este recurso mineral ainda é abundante no mundo todo, mas a falta de mapeamento geológico do território brasileiro é um desafio para a expansão do mercado.
Ele afirma que o setor privado, representado pelo Ibram (entidade que reúne as mineradoras), atua fortemente com o governo federal para incentivar e acelerar os investimentos no conhecimento do território.
“O que temos clareza é a busca dos países de fortalecer a produção de minerais críticos e estratégicos. É um bom momento para a mineração”, avalia.

 Entrar