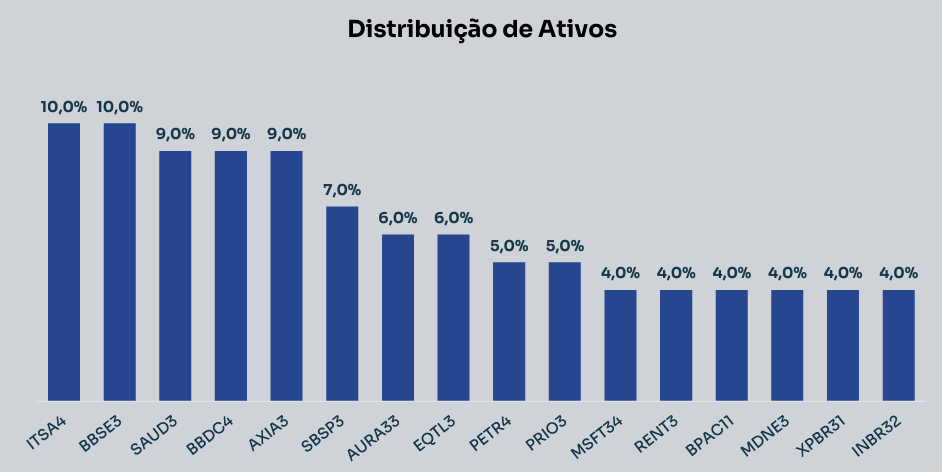
Crescimento médio de 40% no lucro nos últimos 3 anos;
Índice de eficiência, que mede as despesas operacionais em relação às receitas operacionais, melhorando 8 pontos percentuais;
Rentabilidade saindo de 9,7% no início de 2024 para 16,2% no último trimestre (2T26);
Base de clientes que está dobrando em 4 anos;
Acharia bom? Ficaria empolgado em investir nessa tese? Pois é, esses são os números operacionais e financeiros do Banco Inter (INBR32) nos últimos anos.
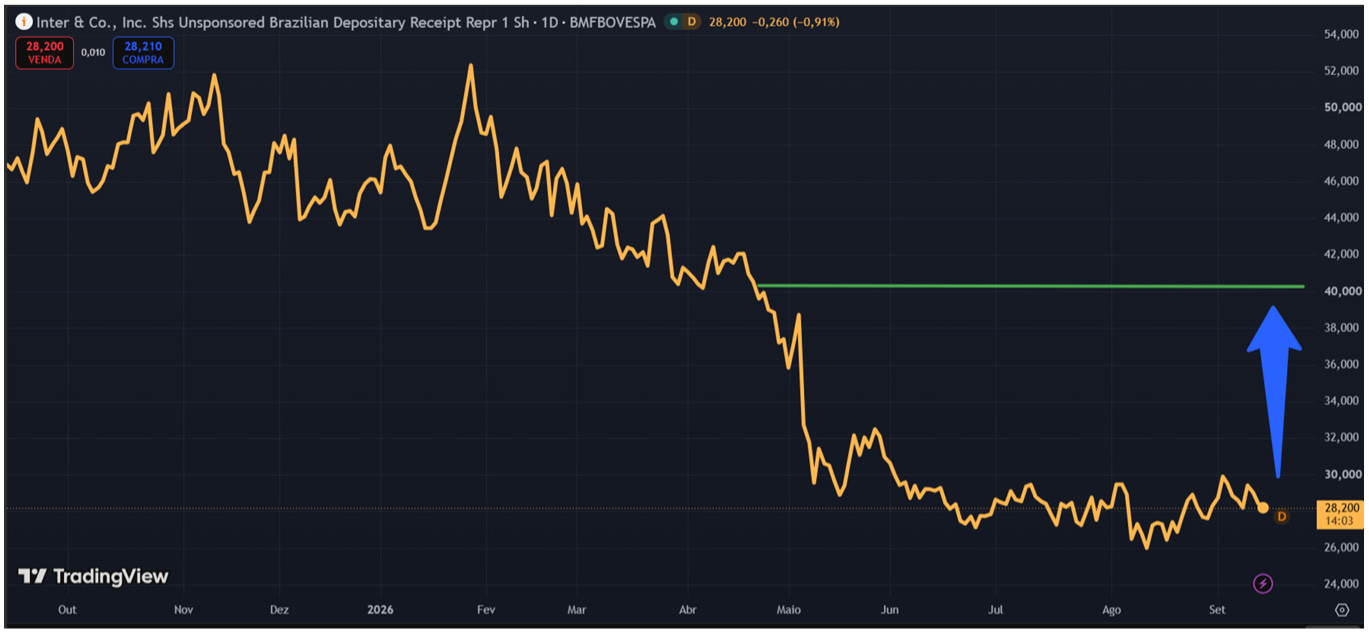
Porém, a ação não vem respondendo a essa evolução. Nos últimos 12 meses, a ação se desvalorizou 40% no mesmo período em que o Ibovespa se valorizou 30%. Diante de fundamentos sólidos, essa diferença me soa exagerada.
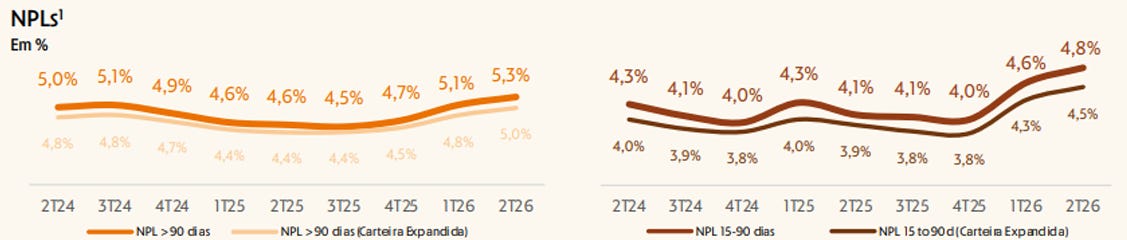
Uma razão para essa performance negativa poderia ser o receio do mercado sobre uma deterioração na inadimplência do banco. Esse ponto, de fato, mostrou uma piora nos últimos dois trimestres, no entanto não foi algo específico do Inter.
A maioria dos bancos divulgou índices de inadimplência mais altos desde o início do ano, resultado de um alto grau de endividamento das famílias combinado com taxas de juros em patamares elevados. Em suma, o ambiente macro se deteriorou e a prestação ficou apertada para os brasileiros.
Carteira exclusiva encomendada pela NMS Research, casa de análises homologada pela XP Investimentos. Análise Fundamentalista Setembro/2026
Quer acessar relatórios como esse? Acesse a Nomos+
Análise de Precificação
Quando há uma queda dessa magnitude na ação, sempre procuro analisar a precificação atual: qual o lucro projetado para 12 meses sendo conservador nas análises? Há alguma assimetria favorável na tese? A ação não ficou exageradamente barata?
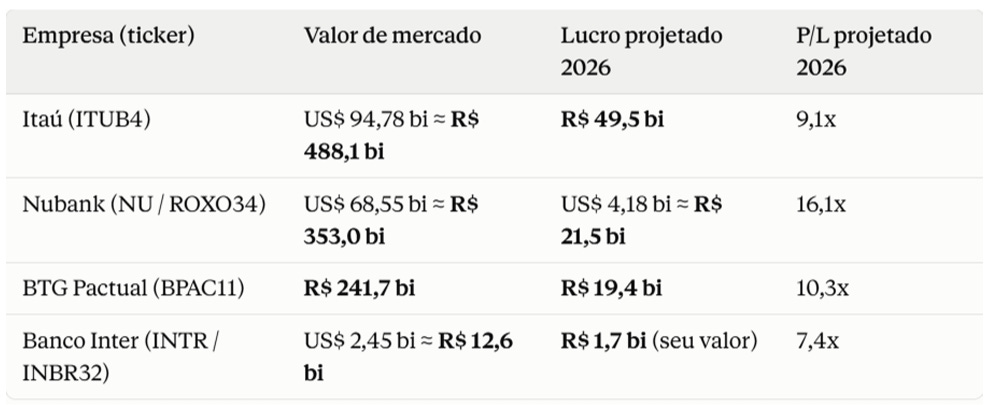
Hoje, Inter possui valor de mercado de R$ 12,6 bilhões e, segundo projeções de analistas, deve entregar um lucro líquido de R$ 1,7 bilhão (já fez R$ 865 milhões no 1 semestre) em 2026.
Calculando o múltiplo Preço/Lucro, bastante utilizado para definir se um ativo está barato ou não, temos R$ 12,6 bi / R$ 1,7 bi, que resulta em P/L de 7,4x. Esse múltiplo é bem menor que o de Nubank, por exemplo, que negocia a 16,0x, e está abaixo dos múltiplos de Itaú (ITUB4) e BTG Pactual (BPAC11).
Quando analisamos o indicador PEG Ratio que ajusta o Preço/Lucro pelo crescimento anual esperado do lucro, temos um Inter bastante atrativo. Com o seu lucro crescendo 30% anualmente, o PEG Ratio de Inter está em 0,24x (abaixo de 1,0x, o ativo está subvalorizado), o que significa que a ação está bem descontada.
Portanto, no preço atual (abaixo de R$ 30), temos uma ação barata, que mostra forte crescimento anual no lucro e expansão relevante de ROE (rentabilidade).
O risco de Inter é a inadimplência se elevar nos próximos trimestres a ponto do ROE estagnar e o crescimento do lucro desacelerar, algo que considero de baixa probabilidade diante da capacidade de gestão do banco.
Carteira exclusiva encomendada pela NMS Research, casa de análises homologada pela XP Investimentos. Análise Fundamentalista Setembro/2026
Próximo das mínimas de 1 ano, entendo que o Inter hoje possui alta margem de segurança e se a ação voltar para níveis de R$ 40,00 onde se encontrava 6 meses atrás, já estamos falando de um upside superior a 40%.
Assim, reforço a minha convicção na tese de investimento e reitero o bom ponto de entrada na ação para quem tem um horizonte de longo prazo.
Mudanças à Frente
Inter tem um objetivo muito claro: ser cada vez mais reconhecido no mercado americano.
O banco entende que há espaço para crescimento das suas operações nos EUA, por isso expandiu suas ações de marketing e suas operações bancárias no território americano, visando ampliar a sua base de clientes.
Um dos movimentos em linha com esse objetivo é aumentar a liquidez da sua ação na Nasdaq (INTR). Para isso, vem promovendo ações para que os investidores troquem a BDR (INBR32) pelas ações americanas.
Carteira exclusiva encomendada pela NMS Research, casa de análises homologada pela XP Investimentos. Análise Fundamentalista Setembro/2026
Recentemente, a empresa anunciou o fim do programa de BDRs Nível II, com o encerramento das negociações previsto para 16 de outubro. Dado que a sua principal operação se concentra no Brasil, o banco não pode simplesmente não ter um ativo negociando na B3.
Logo, será criada a INBR34, que será uma BDR não patrocinada, o que significa que o Inter terá menos envolvimento com o ativo, contratando um banco depositário para gerir as BDRs, assim como não precisará divulgar demonstrações financeiras em português, nem ter registro na CVM. Algo similar com o que hoje acontece com Mercado Livre (MELI34) e BDRs de ações americanas como Apple, Microsoft, Nvidia, Meta, entre outras.
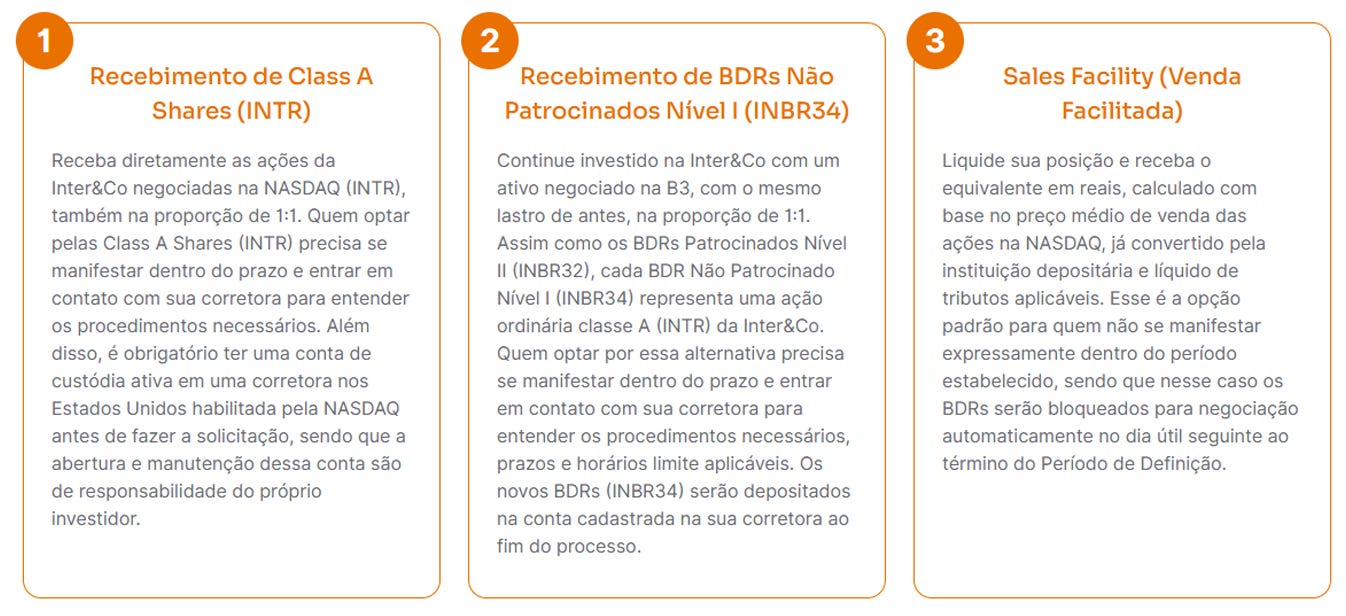
Desta forma, o detentor de INBR32 terá que escolher uma das 3 opções abaixo:
Carteira exclusiva encomendada pela NMS Research, casa de análises homologada pela XP Investimentos. Análise Fundamentalista Setembro/2026
Como não sabemos como será a liquidez da nova BDR (INBR34), que entendo que teria incialmente menos negócios que a INBR32, a minha sugestão é para troca da INBR32 pela ação nos EUA (INTR), caso o investidor tenha conta em corretora no exterior.
Para investidores que não possuem conta lá fora ou desejam manter seu investimento aqui no Brasil, recomendo optar pela troca por INBR34.
Em ambas as opções, o importante é se manter posicionado na tese de investimento do Inter pelas razões apresentadas na primeira parte do relatório.
Alterações Práticas nas Carteiras Max
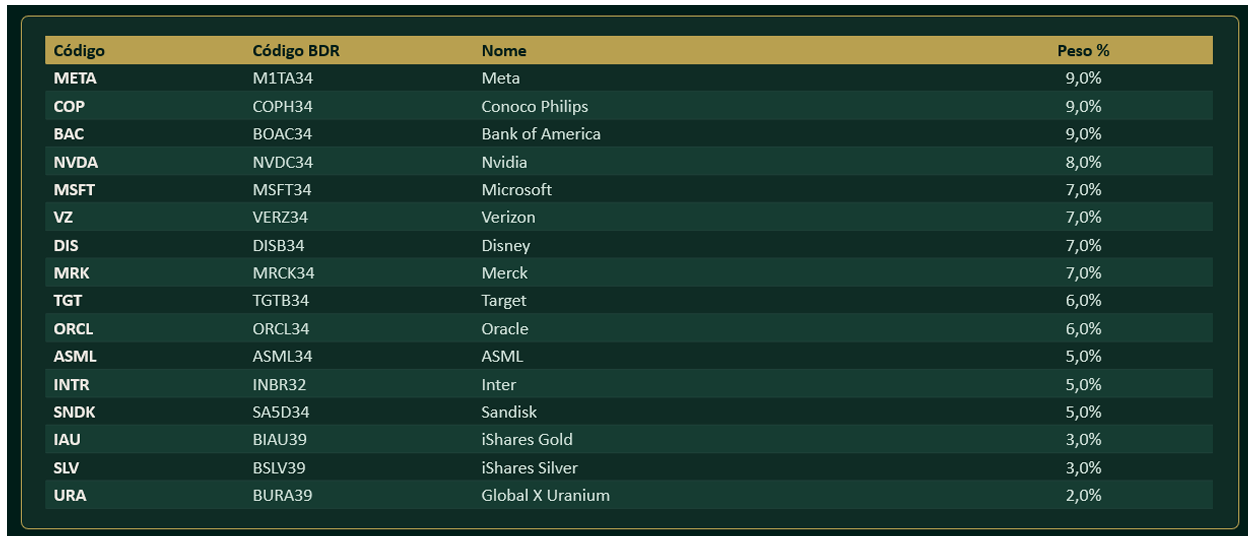
Como estamos dando preferência pela troca de INBR32 pela ação no exterior (INTR), essa semana adicionamos o ativo na Carteira Estratégia Global com peso de 5%.
Na Carteira Max Ações, onde INBR32 está presente, decidimos retirar o ativo nos próximos dias, a fim de avaliar a liquidez da nova BDR (INBR34) nos próximos meses. Eventualmente, se o ativo se mostrar líquido, atraindo fluxo, poderemos voltar a incluí-lo na carteira.
Reitero que a tese de investimento continua bastante atrativa, sinalizando um ótimo ponto de entrada nesse momento diante do valuation atrativo e da queda de 40% somente esse ano.
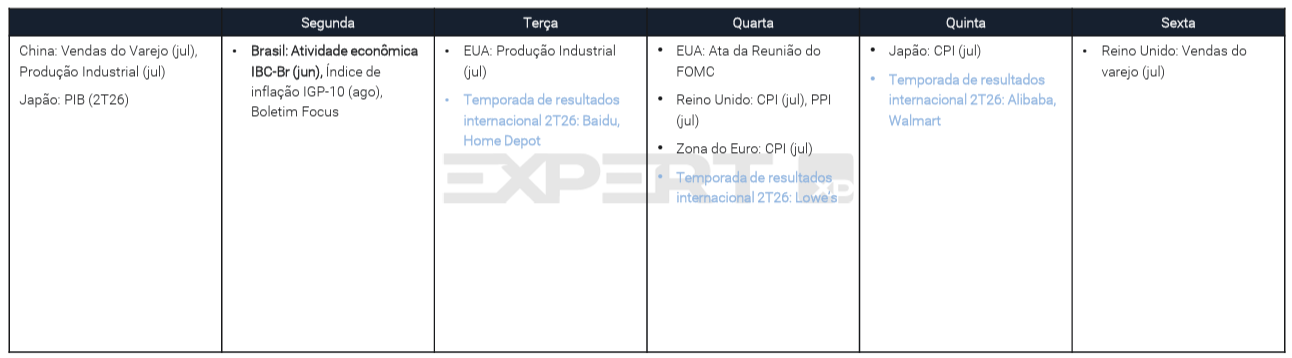
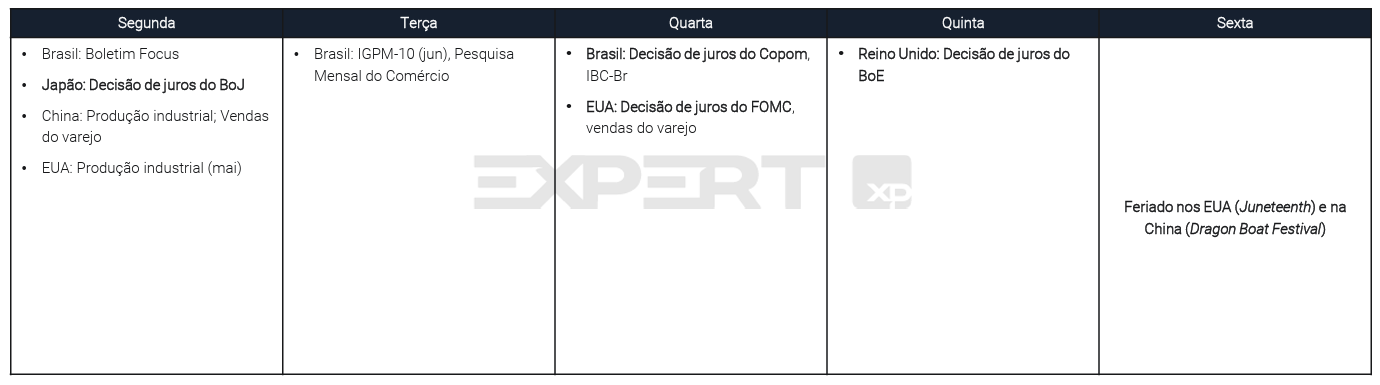
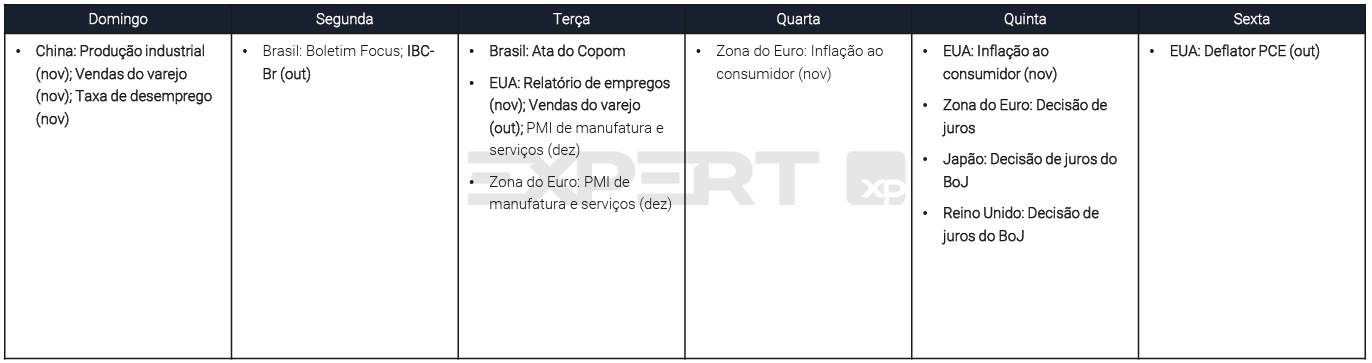
A semana começa com decisões previsíveis, mas pode terminar com mudanças importantes nas expectativas para juros, inflação e atividade no Brasil e nos Estados Unidos.
Brasil primeiro. O Copom vai cortar 25 pontos, levando a Selic a 13,75%. Isso ninguém discute, razão pela qual essa não é a notícia da semana. O mercado precifica mais cortes no quarto trimestre, mas alguns poucos analistas apontam para uma pausa em 13,75% até 2027. Se essa minoria acertar, há uma boa aposta contrarian aí, sobre o erro do consenso quanto ao tamanho do ciclo.
Os dados divulgados na semana reforçaram a desaceleração. Os serviços ficaram estagnados em julho, segundo a PMS (Pesquisa Mensal de Serviços). O IPCA de agosto veio comportado, impactado por fatores temporários, como a tarifa de energia e os alimentos, enquanto o núcleo desacelerou para 4,1% na média móvel trimestral. O câmbio continuou se apreciando. Tudo isso sustenta a leitura dovish agora, mas setembro e o quarto trimestre podem ser mais duros, com o El Niño pressionando os preços domésticos, o petróleo mais caro e os juros globais em alta.
Na política, o que deve dominar é Flávio Bolsonaro empatando ou liderando Lula em simulações de segundo turno, com a aprovação do presidente caindo mais forte. Junte a isso o caos institucional no STF faltando poucas semanas para o primeiro turno em 4 de outubro.
Nos EUA, o destaque da semana é o Fed. O CPI veio firme o bastante para tornar mais provável uma alta de 25 pontos em setembro, e a leitura agora é de duas altas neste ano, uma em setembro e outra em dezembro, contrariando a projeção recente de pausa. Warsh, em Jackson Hole, colocou o combate à inflação como foco predominante, e isso sustenta a mudança de opinião. O mercado estava posicionado para um corte e vai se deparar com um Fed voltando a apertar.
Fora a decisão do Fed, será divulgado os dados de varejo de agosto, com consenso de alta de 0,9% no mês. Reforça a ideia de consumidor americano resiliente mesmo com juros mais altos no horizonte.
Petróleo também vai ser destaque porque subiu cerca de 25 dólares por barril desde o início de agosto, com ataques Iranianos contra navios americanos e dos houthis a oleoduto saudita. O diesel já bate recorde nos EUA.
É a habitação americana que segue sendo a vítima do aperto monetário. Vendas de imóveis usados caíram pelo terceiro mês seguido, hipotecas em torno de 6,8% e estoque disponível subindo.
A Gatorade deveria ter contatado produtores de cenoura e batata-doce logo após Joey Wellness publicar o vídeo "o que há dentro do Gatorade" alguns anos atrás.
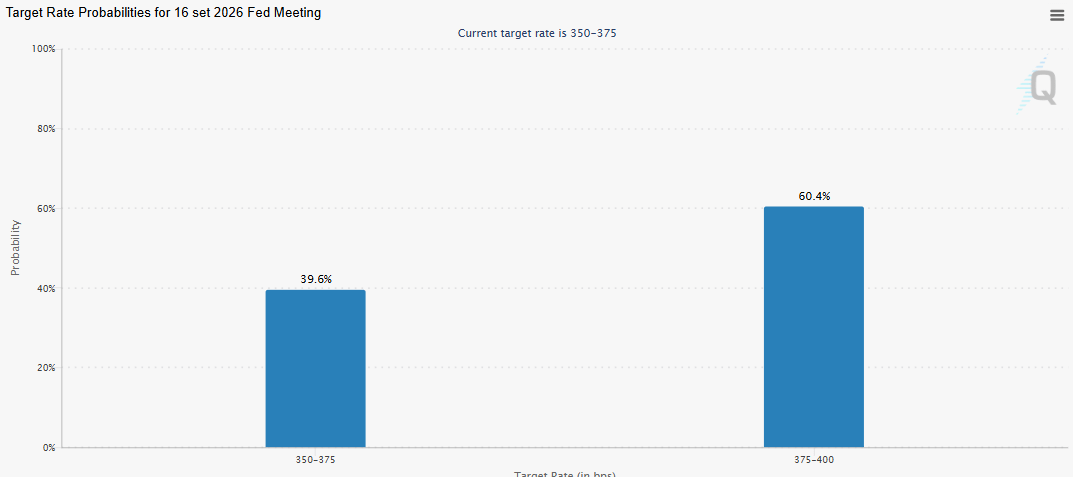
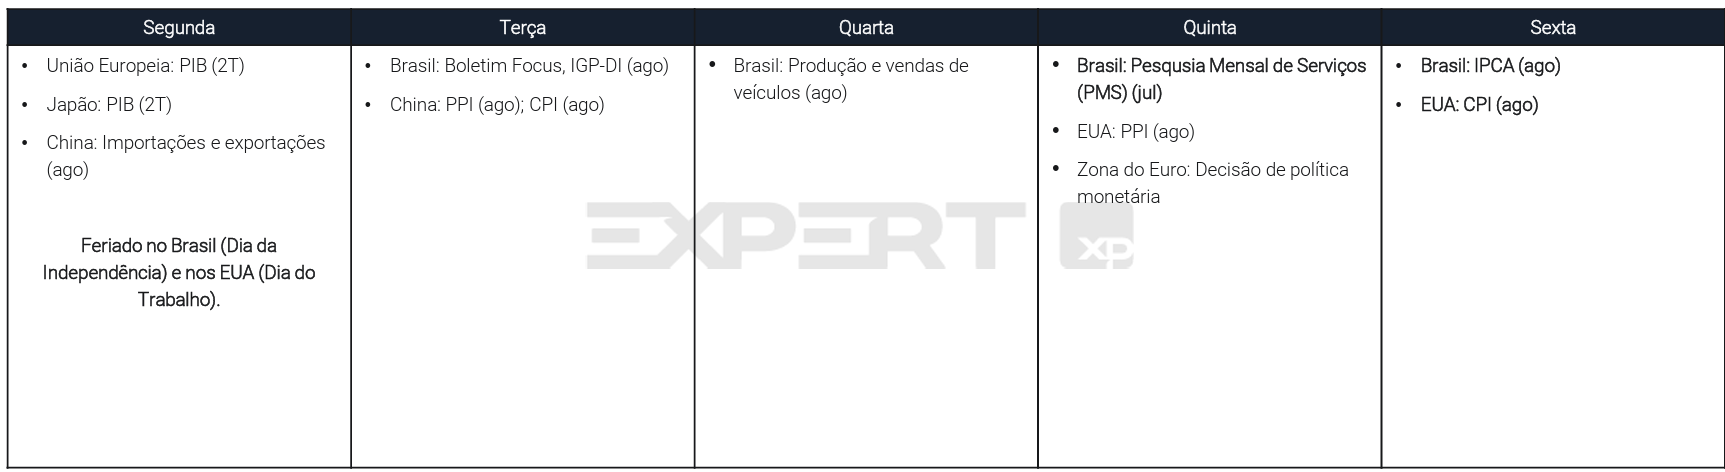
Nos Estados Unidos, o mercado aguarda a inflação de agosto, dado crucial para clarear as opiniões divididas se o Fed sobe juros já em setembro. O CPI sai na sexta-feira.
60,4% aposta na alta de juros na próxima reunião do Fed
Aidna sobre os EUA, o payroll de agosto, divulgado semana passada, mostrou 162 mil vagas criadas e revisões para cima nos meses anteriores. A taxa de desemprego ficou estável em 4,1%.
Com dados fortes, o mercado voltou a precificar mais de 60% de chance de o Fed subir os juros no próximo encontro.
Um dos membros do Fed, Christopher Waller vem tentando vender a ideia de que a inflação perde força, citando o núcleo do PCE rodando a 3,0% em três meses, abaixo dos 4,8% de fevereiro.
Já o presidente do Fed, Kevin Warsh (que assumiu comunicação discreta), argumenta que essa melhora não é estrutural. É uma discordância que ficou pública em Jackson Hole e que deve se resolver, ou se aprofundar, com o CPI de agosto, que sai na sexta feira dia 11.
A projeção do mercado é de alta de 0,21% no núcleo, o suficiente, na nossa leitura, para manter o Fed parado por enquanto.
Mas as chances de vir um número mais quente é alta, e é o que definirá se setembro termina com Fed em mantendo juros ou com o primeiro sinal de um ciclo de aperto liderado por uma ala mais hawkish, com Warsh à frente defendendo que agir logo constrói credibilidade (quem diria).
Antes disso, na quinta, sai o PPI de agosto, mais um termômetro importante, e as vendas de imóveis usados.
Brasil
As pesquisas da semana mostraram Lula e o senador Flávio Bolsonaro praticamente empatados no segundo turno. A novidade foi a ascensão do escritor Augusto Cury, que saltou para perto de dois dígitos nas intenções de voto e se tornou o primeiro nome a chegar tão perto dos líderes neste ciclo. Ainda é cedo para saber o que isso significa na prática, até porque pouco se sabe sobre a agenda econômica que Cury defenderia, mas quanto mais embaralhado o primeiro turno, maior a incerteza sobre o regime fiscal do próximo governo, especialmente porque a votação do orçamento de 2027 no Congresso só deve ocorrer depois da eleição.
Enquanto isso, a economia desaquece. O PIB do segundo trimestre confirmou a desaceleração, de 4,5% para 1,9% em ritmo anualizado, puxado quase inteiramente por estoques, com o consumo das famílias caindo pela primeira vez em um ano e meio. A produção industrial também decepcionou em julho, e o câmbio mais valorizado reforça o argumento de um ciclo de corte de juros mais longo do que os 25 pontos base esperados para a reunião de setembro do Banco Central.
A semana trará mais dados que devem reforçar essa leitura de atividade fraca com inflação baixa. O setor de serviços de julho deve mostrar leve alta depois de dois meses ruins, e o IPCA de agosto, na sexta, deve vir negativo, puxado pela tarifa de energia mais barata (o “bônus de Itaipu”), o que deve dar ao Banco Central mais espaço para seguir cortando juros além do que o mercado já espera.
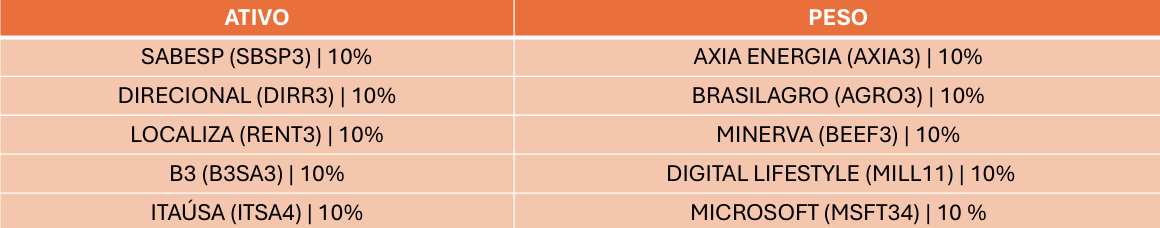
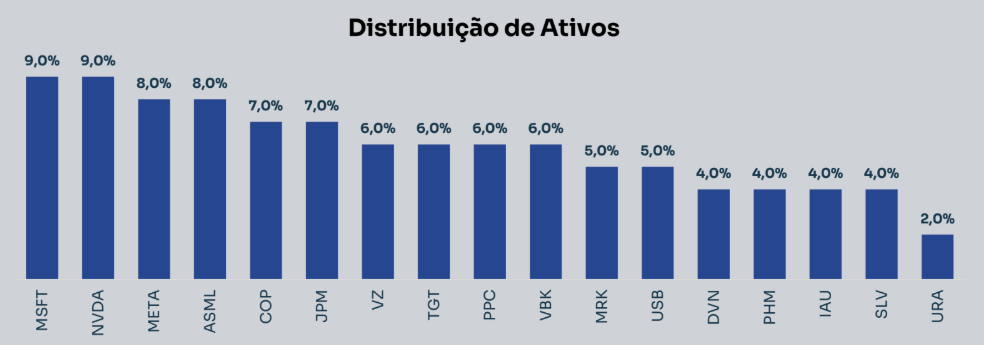
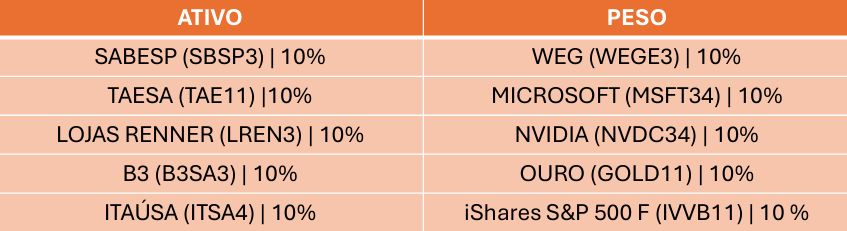
Na atualização de setembro, o Inter manteve Sabesp [#SBSP3], Direcional [#DIRR3], B3 [#B3SA3], Itaúsa [#ITSA4], BrasilAgro [#AGRO3] e Minerva [#BEEF3] na Carteira Mensal Capita, com recomendação de aumento de exposição em diferentes nomes. A casa também destaca a perspectiva de continuidade do ciclo de queda da Selic, que pode favorecer setores como construção civil, varejo e consumo doméstico.
Entre as movimentações, Localiza [#RENT3], Axia Energia [#AXIA3] e Microsoft [#MSFT34] entram na carteira, enquanto o ETF MILL11 é mantido com novo aporte inicial. A Localiza foi incluída após uma correção próxima de 40%, com suporte técnico relevante e sinais de reação; a Axia chega após defesa de uma retração de 38,2% e formação de uma possível bandeira de alta; e a Microsoft retorna ao portfólio após forte valorização a partir de uma região de suporte. Já a B3 permanece, mas sem novo aporte imediato, diante da alta recente.
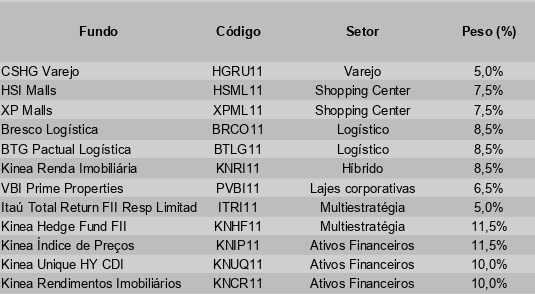
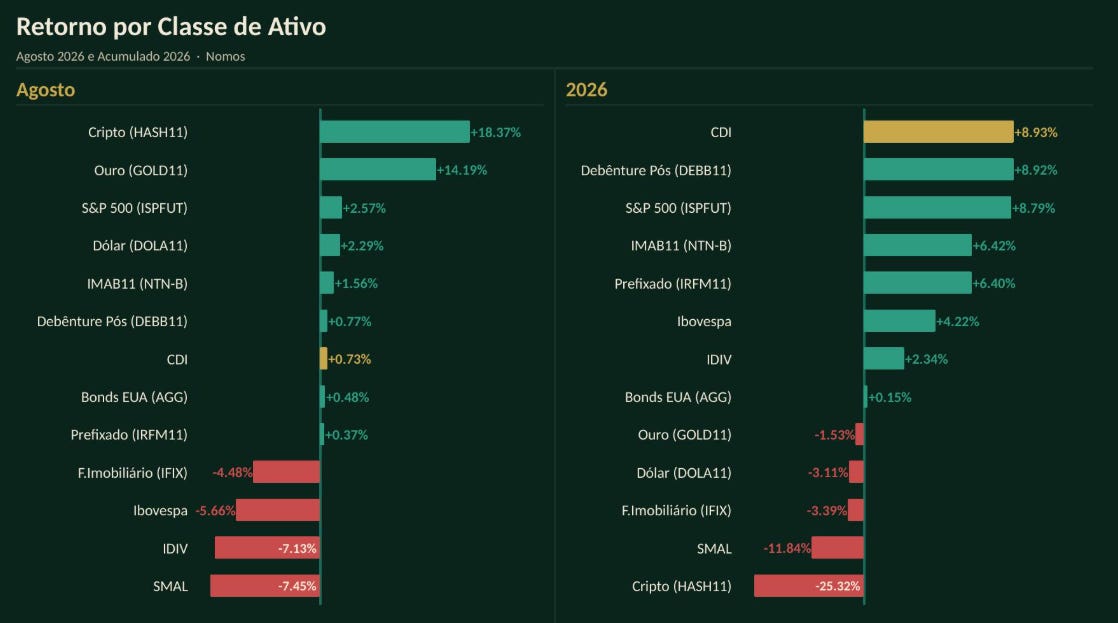
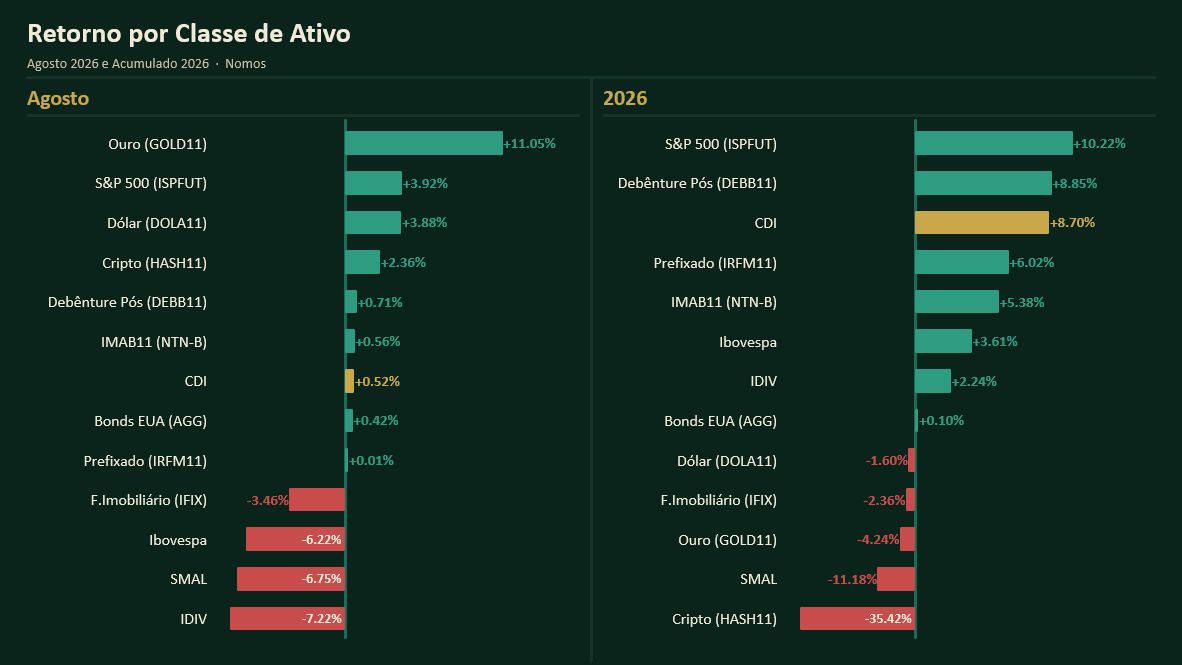
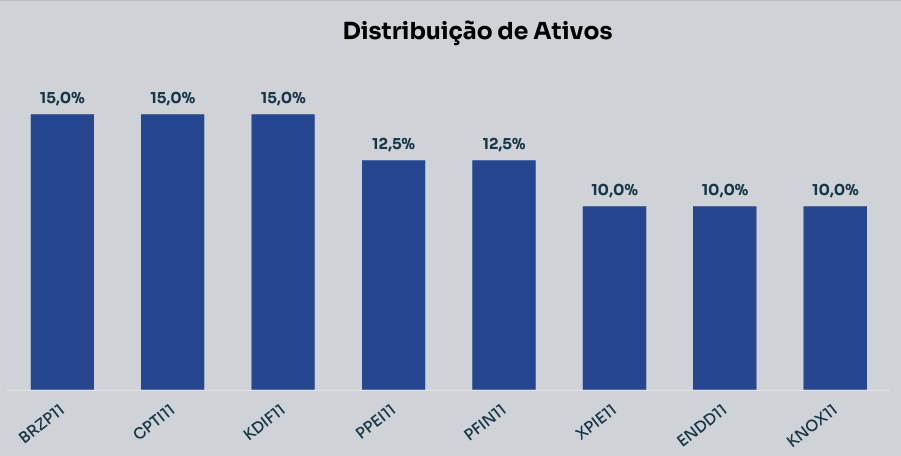
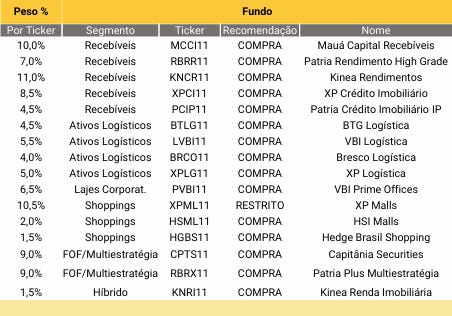
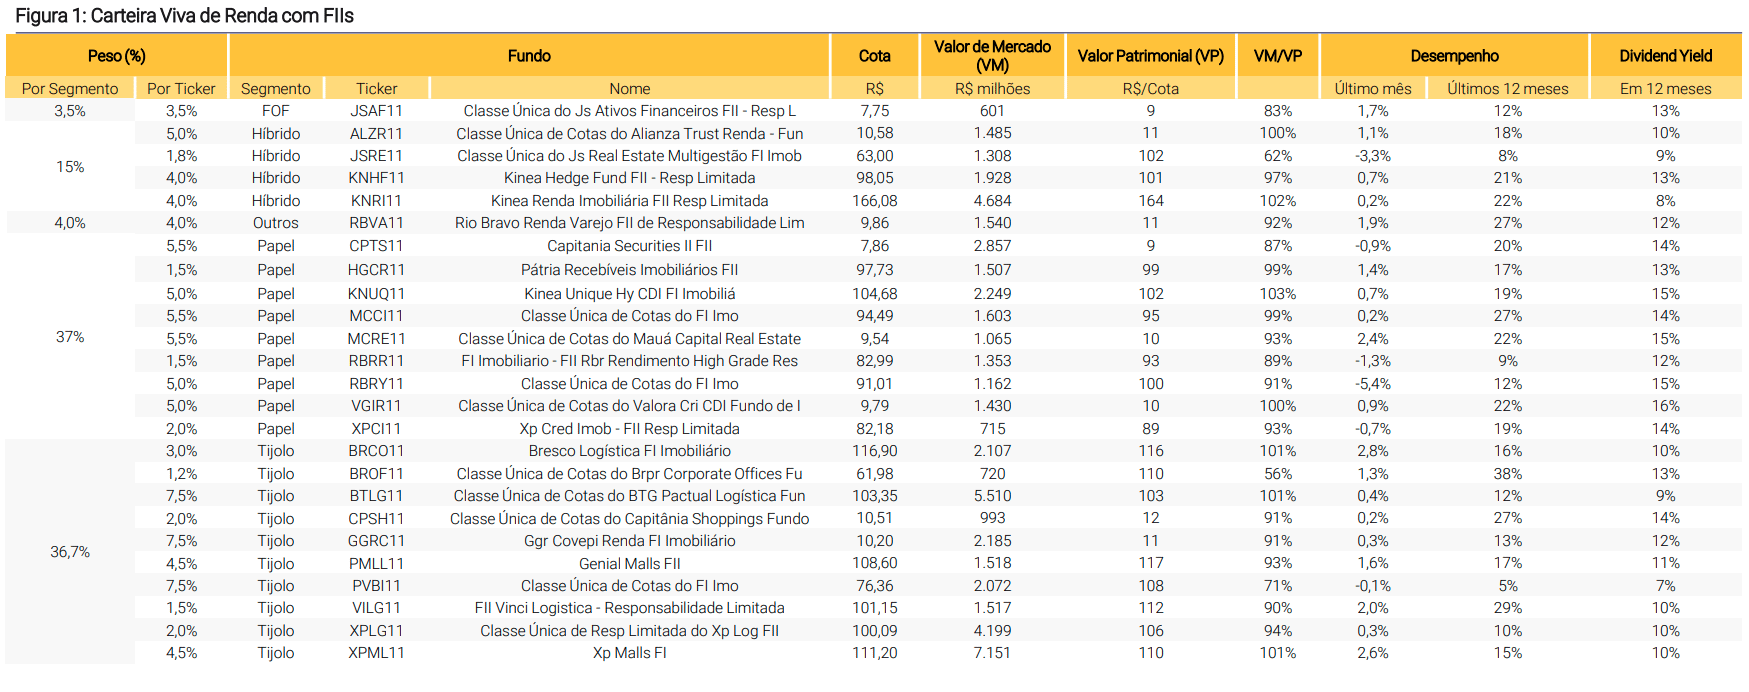
A Carteira do Itaú BBA teve queda de 0,81% em agosto, ante -1,46% do IFIX. Para setembro, a estratégia mantém preferência por fundos de ativos financeiros, favorecidos pela expectativa de Selic ainda elevada e pela inflação projetada em 5,1% para 2026.
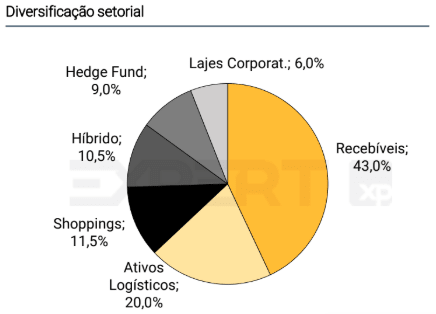
A carteira passa a ter 52% de exposição a fundos de tijolo, 32% a ativos financeiros e 17% a fundos multiestratégia. Houve aumento de 0,5 p.p. em BTLG11, BRCO11 e KNRI11, com redução de 1,5 p.p. em HGRU11. O dividend yield corrente da carteira é de 10,62% ao ano.
O Itaú BBA avalia que os níveis atuais de preços ainda oferecem oportunidades seletivas no médio e longo prazo, apesar da volatilidade no curto prazo causada por fatores macroeconômicos, geopolíticos e fiscais.
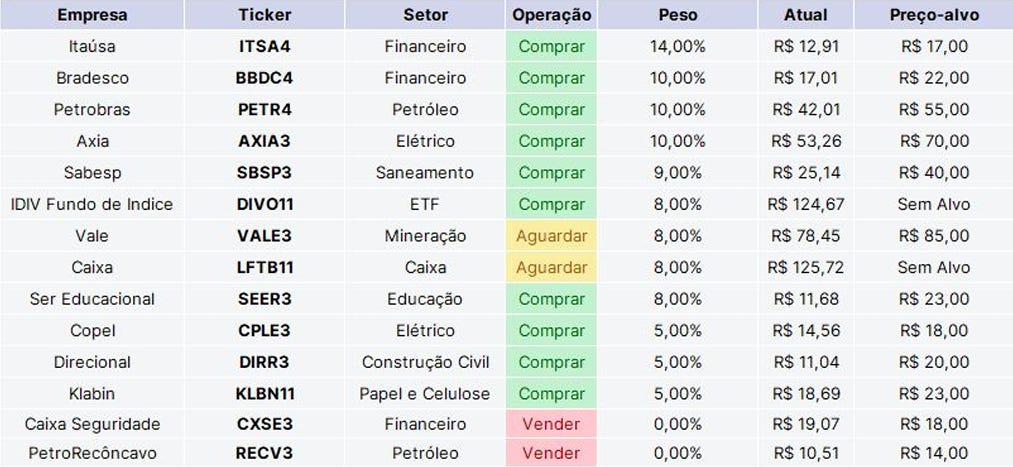
A Carteira Benndorf Dividendos vendeu RECV3 e CXSE3, ambas com redução de 5%, e adicionou KLBN11 com peso de 5%. A troca de RECV3 busca melhorar a diversificação e manter uma postura de hedge, enquanto CXSE3 perdeu espaço após uma forte reversão de tendência.
Para a nova posição, a Benndorf destaca a qualidade da Klabin, sua boa geração de caixa, capacidade de distribuir dividendos atrativos e a margem de segurança considerada interessante aos preços atuais. Além disso, a exposição relevante da companhia ao dólar contribui para a estratégia de diversificação da carteira.
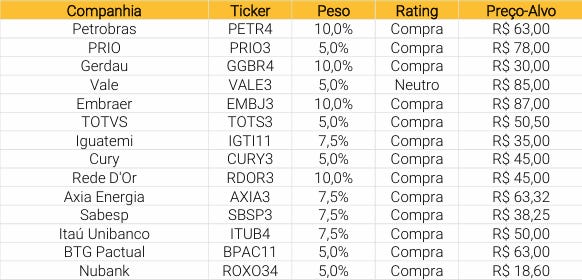
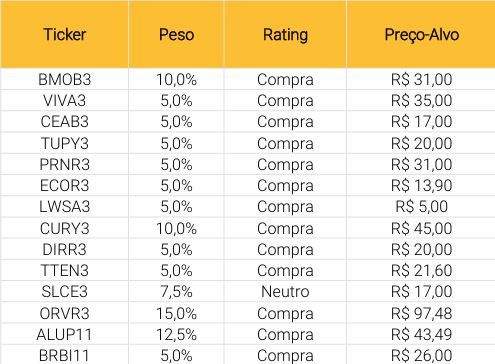
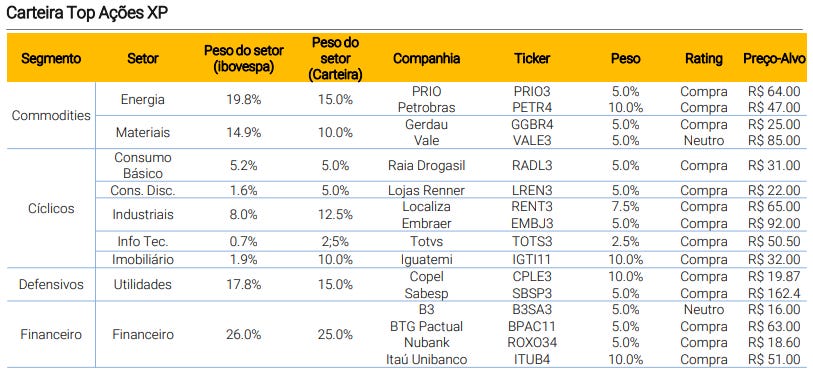
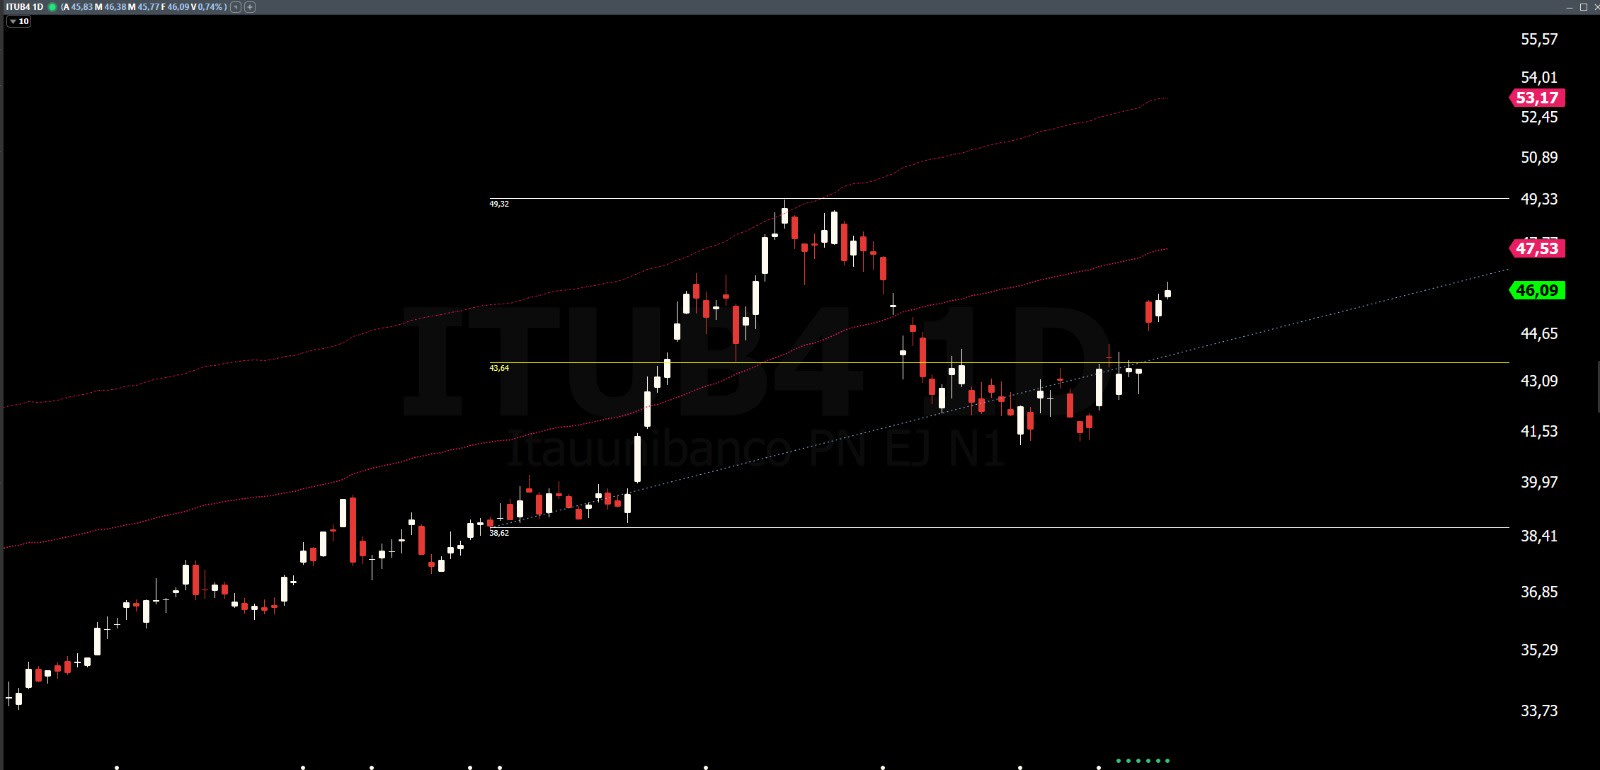
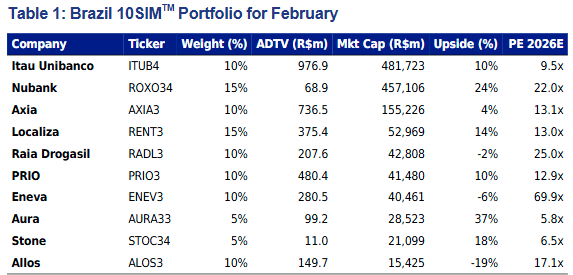
A XP adicionou AXIA3 (7,5%) e CURY3 (5%) à Carteira Top Ações, além de aumentar RDOR3 de 7,5% para 10%. Em contrapartida, reduziu ITUB4 de 10% para 7,5% e ROXO34 de 7,5% para 5%, diante de um cenário macroeconômico e de crédito mais desafiador.
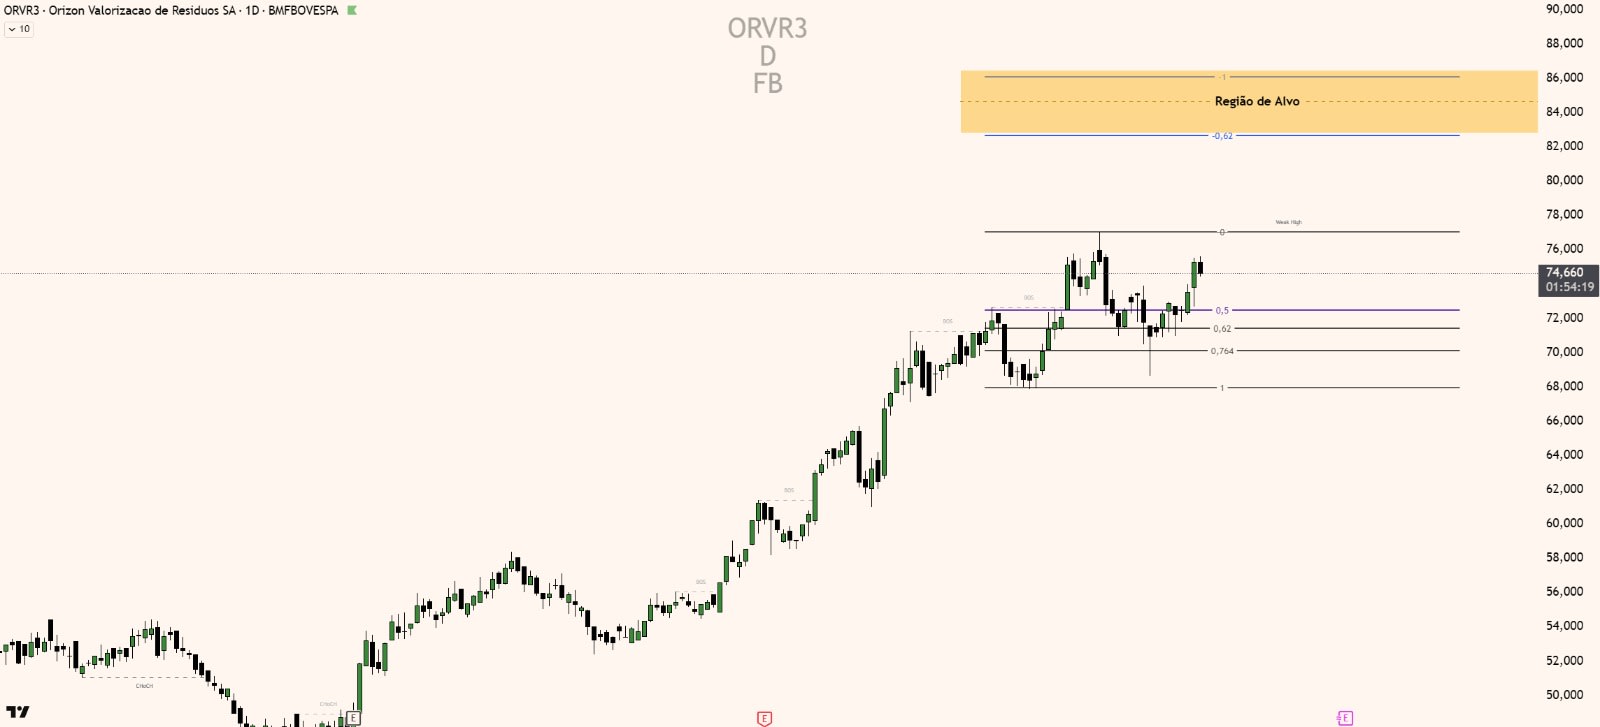
A carteira também retirou ORVR3 e zerou a posição em LREN3, diante de riscos de curto prazo. Em agosto, a carteira teve retorno de -0,4%, ante -0,3% do Ibovespa.
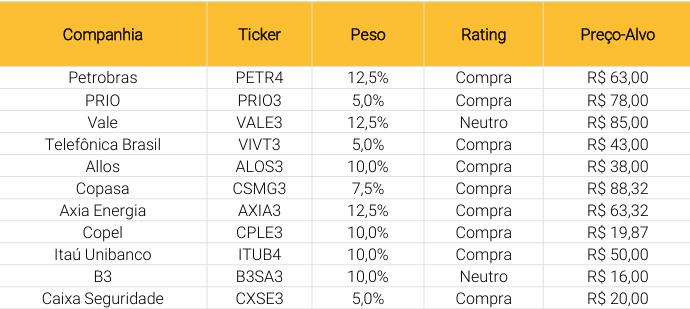
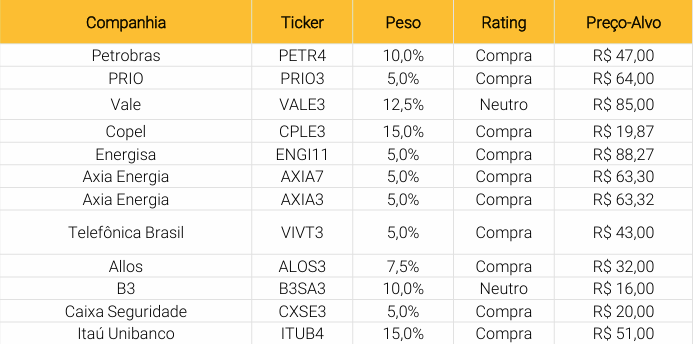
A XP aumentou o peso de PETR4 de 10% para 12,5%, elevando a exposição a Óleo & Gás, e de ALOS3 de 7,5% para 10%, apoiada pelo múltiplo atrativo e pela maior visibilidade de retorno ao acionista. A Petrobras segue entre as principais preferências da casa, enquanto a Allos oferece dividend yield estimado de 13,1% em 2026 e negocia a 7,2x EV/EBITDA em 2027.
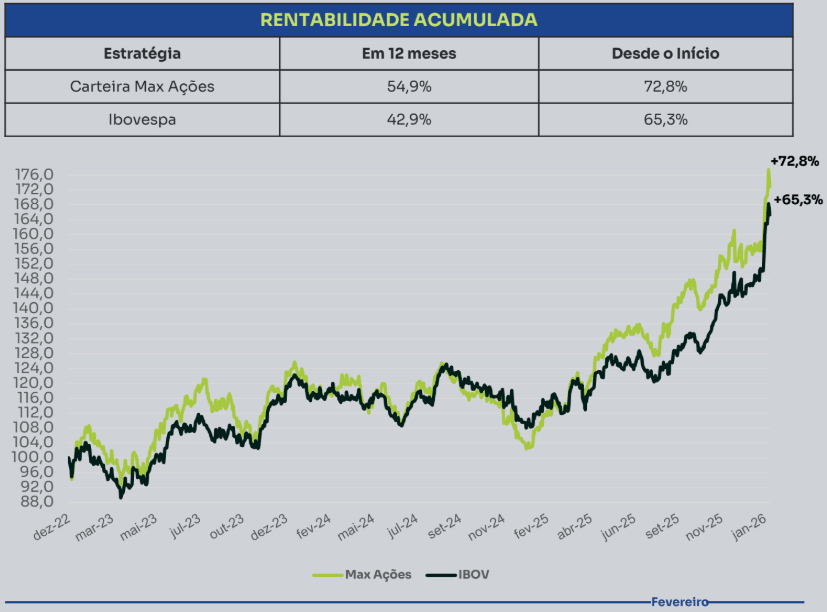
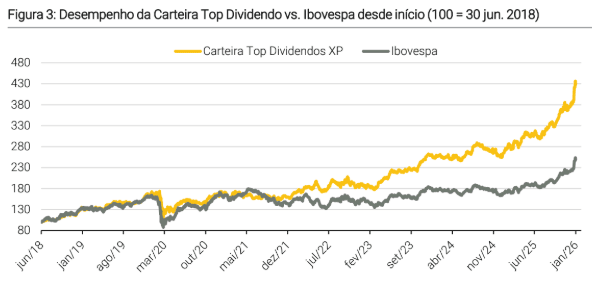
Por outro lado, a XP reduziu ITUB4 de 15% para 10%, diante de um cenário macroeconômico e de crédito mais desafiador, apesar de manter visão positiva sobre o banco. Em agosto, a carteira teve retorno de -0,9%, ante -0,3% do Ibovespa. Desde o início, acumula alta de 332,8%, contra 143,8% do índice.
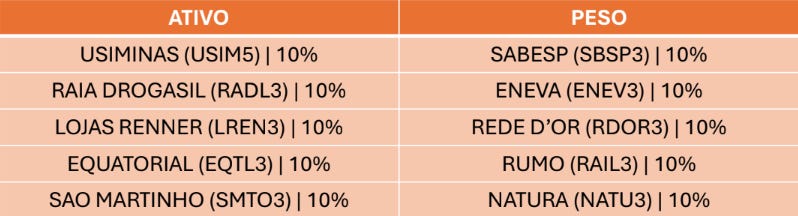
A XP está substituindo LREN3 por RADL3 na Carteira ESG para setembro. A Lojas Renner sai diante do ambiente macroeconômico desafiador e da maior concorrência no segmento de vestuário, enquanto a Raia Drogasil entra por seu perfil mais defensivo, combinando resiliência da demanda por farmácias, sinais positivos dos lançamentos de GLP-1 e forte posicionamento na agenda ESG.
Em agosto, a Carteira ESG XP caiu 4,3%, ante -0,3% do Ibovespa e -1,7% do ISE, pressionada principalmente por LREN3 (-19,9%) e Sabesp (-8,7%). No exterior, o ACWI avançou 2,9%, impulsionado pelos resultados do 2T26 nos EUA e pelo desempenho do setor de inteligência artificial.
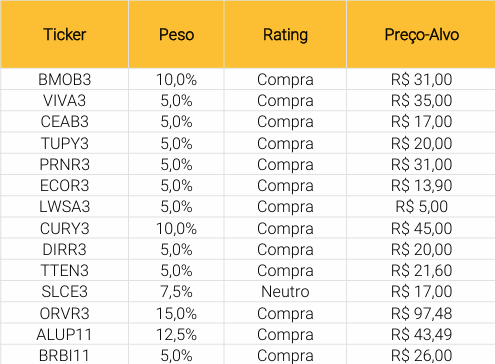
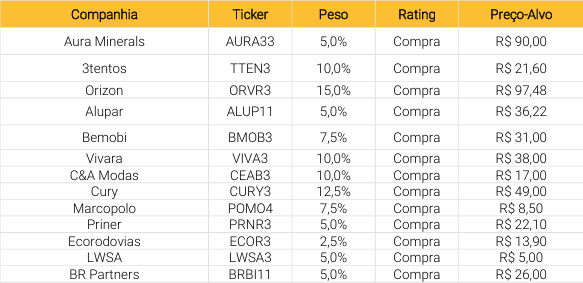
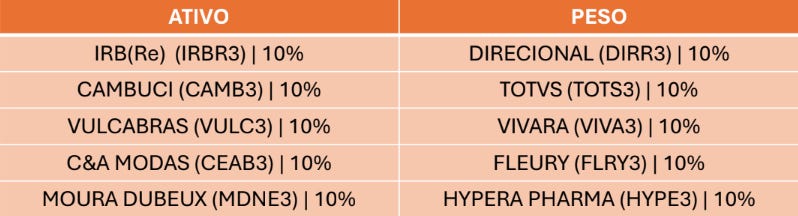
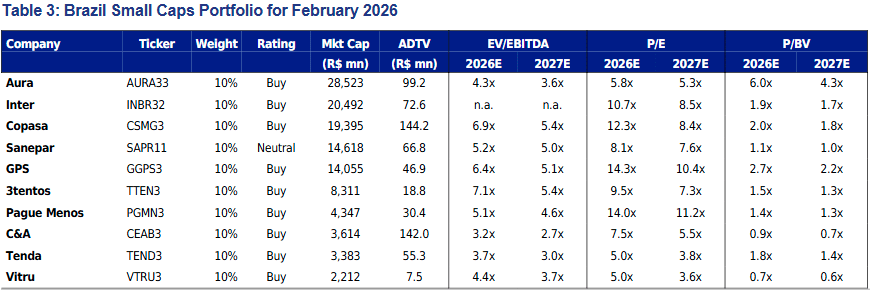
A XP adicionou DIRR3 com peso de 5%, apoiada pelo valuation atrativo e pela exposição à melhora das perspectivas do Minha Casa, Minha Vida. A companhia negocia a 4,8x P/L em 2027E, mantendo execução sólida e elevada rentabilidade. A casa também aumentou SLCE3 de 5% para 7,5%, refletindo uma visão mais construtiva para as commodities agrícolas, especialmente algodão, soja e milho.
Por outro lado, a XP reduziu CEAB3 de 10% para 5%, diante de um cenário macroeconômico desafiador e de um 3T pressionado no setor de vestuário, e CURY3 de 12,5% para 10%, apenas para abrir espaço para DIRR3. Em agosto, a carteira teve alta de 1,2%, ante queda de 0,3% do Ibovespa. Desde o início, em maio de 2021, acumula alta de 69,5%, contra 49,2% do índice.
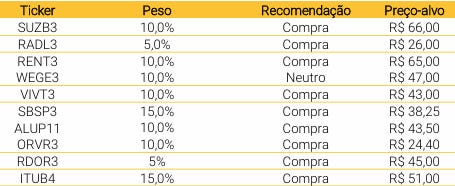
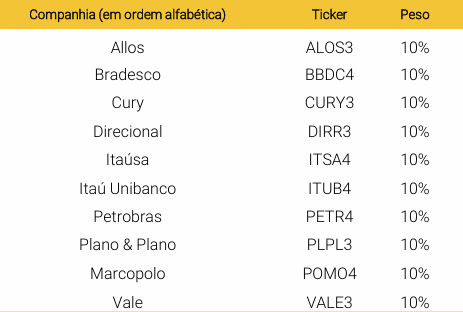
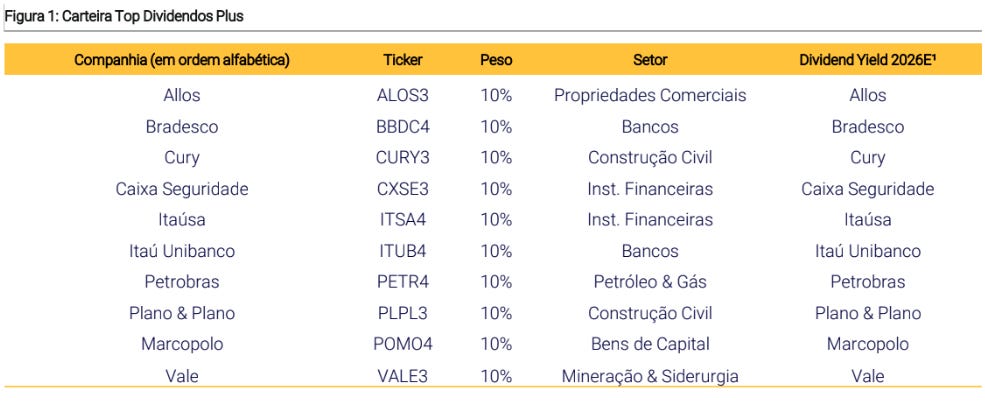
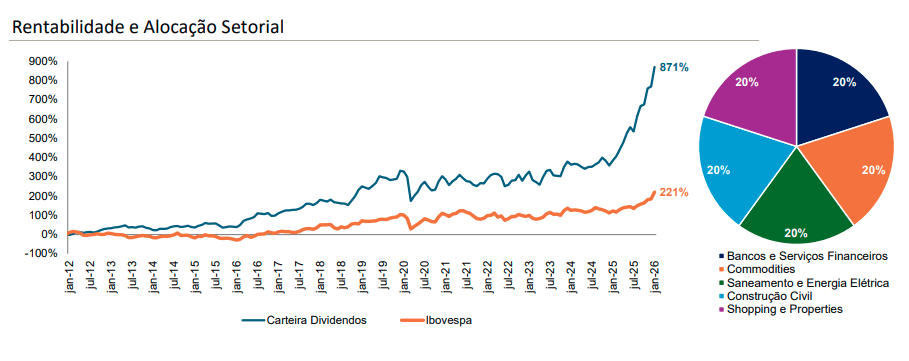
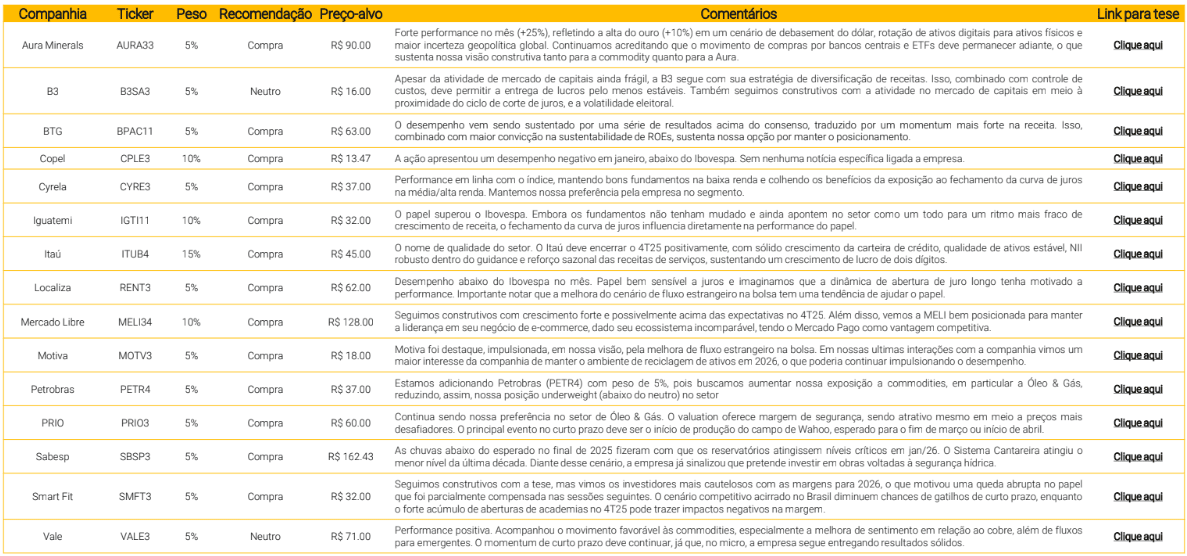
A Carteira Top Dividendos Plus, voltada a investidores que buscam ações com perspectiva de distribuição contínua de dividendos, adicionou IGTI11 e RENT3 devido ao dividend yield atrativo e à melhora nas expectativas dos analistas, segundo dados da LSEG. Em contrapartida, VALE3 e ITUB4 saíram da carteira diante da redução do dividend yield esperado, da piora nas expectativas dos analistas e para equilíbrio da estratégia.
Desde a primeira publicação, em 31/03/22, a carteira acumula retorno de 160,3%, contra 47,8% do Ibovespa.
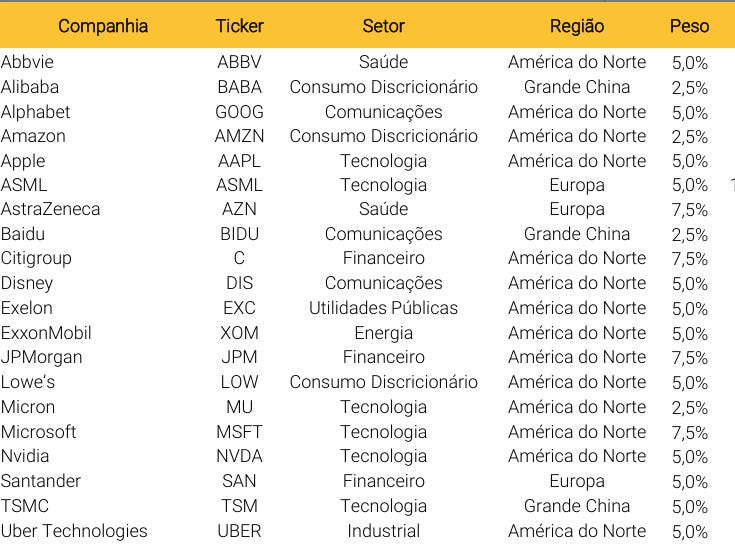
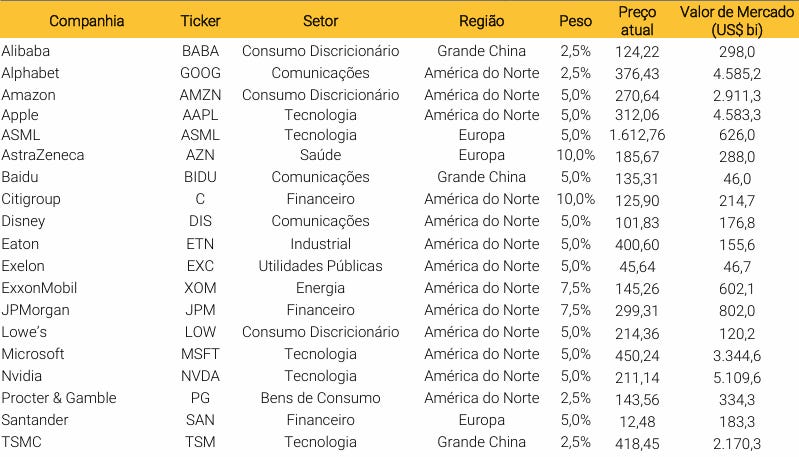
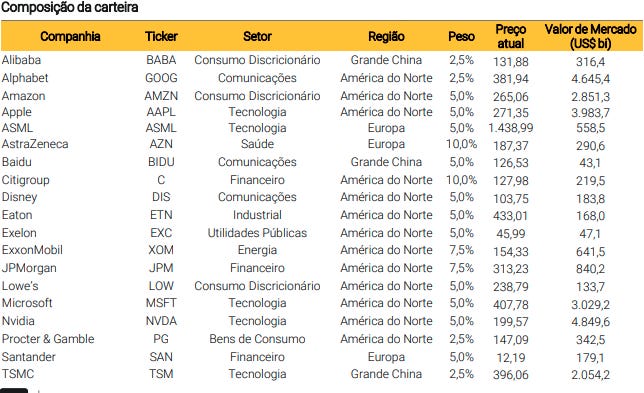
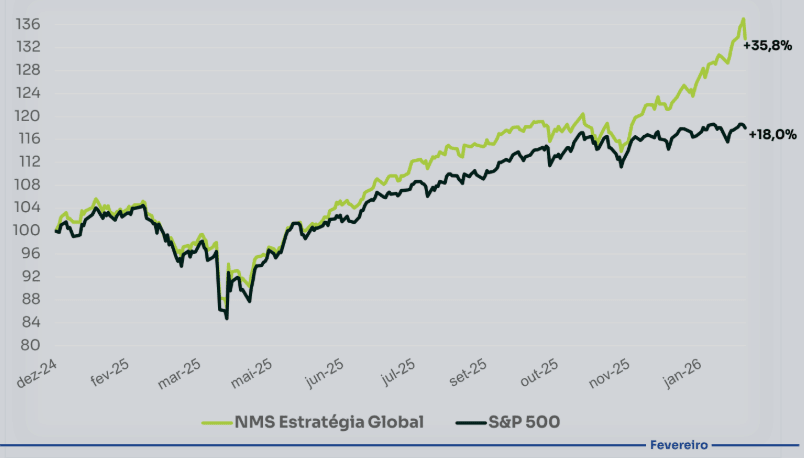
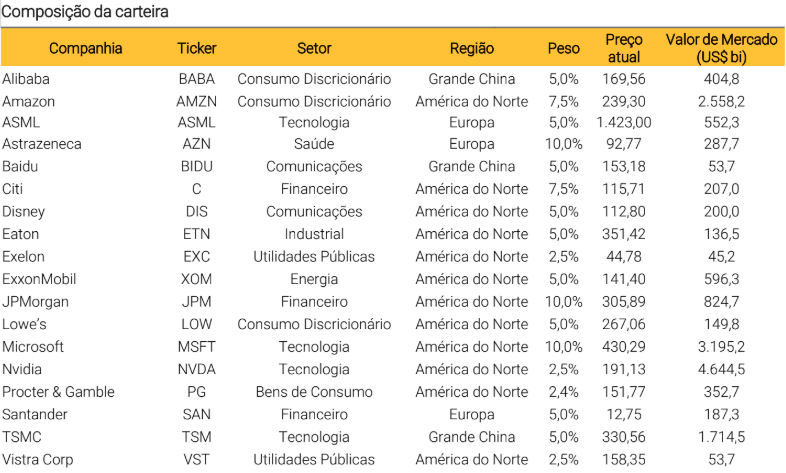
A XP adicionou ABBV com peso de 5% e aumentou TSM, GOOG e UBER de 2,5% para 5% cada. Em contrapartida, retirou ETN e PG e reduziu C e AZN de 10% para 7,5%. Em agosto, a carteira teve alta de 1,6%, 108 bps abaixo do ACWI, que avançou 2,7%.
A estratégia mantém overweight em América do Norte e Grande China e em Tecnologia, Comunicações e Saúde, enquanto permanece underweight em Ásia-Pacífico, Bens de Consumo, Industriais e Materiais Básicos. O objetivo é superar o iShares MSCI ACWI ETF no longo prazo.
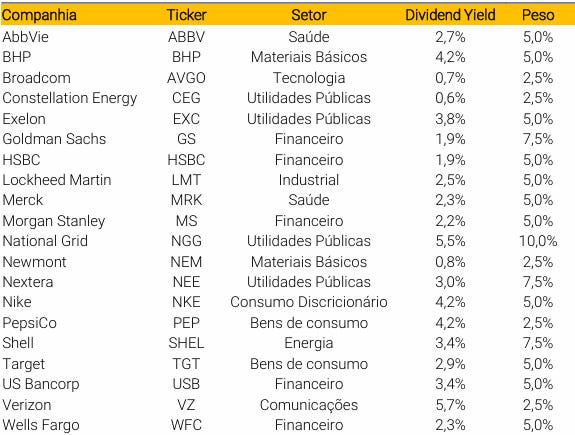
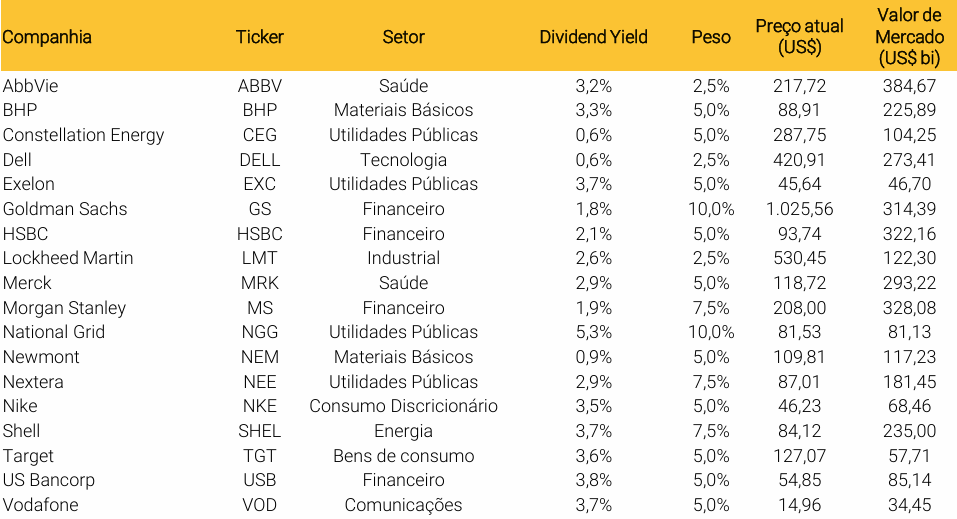
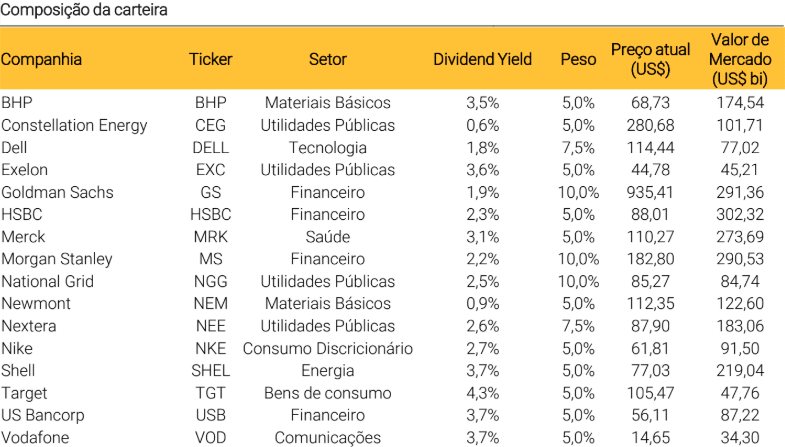
A Carteira Top Dividendos Globais XP teve alta de 1,7% em agosto, 95 bps acima do iShares Select Dividend ETF (DVY), que avançou 0,8%. A estratégia mantém exposição a Europa de 22,5% e Ásia-Pacífico de 5%, enquanto o benchmark possui exposição de 100% aos EUA.
A carteira segue overweight em Saúde e Financeiro e underweight em Bens de Consumo e Comunicações. Não houve alterações na composição em setembro. O objetivo é superar o iShares Select Dividend ETF no longo prazo, selecionando ações globais que ofereçam perspectivas de distribuição contínua de dividendos.
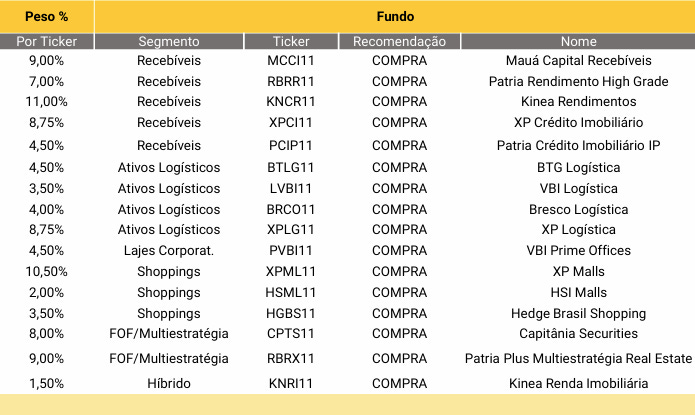
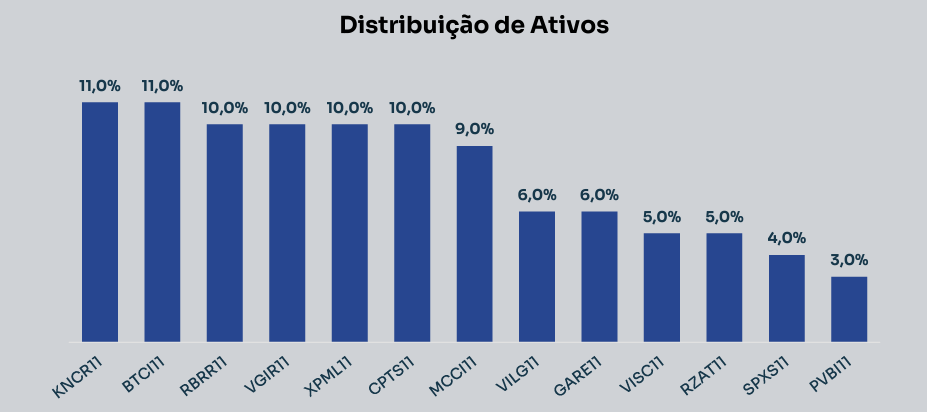
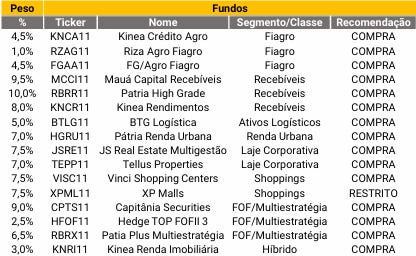
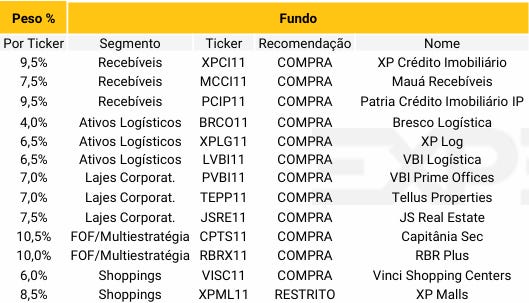
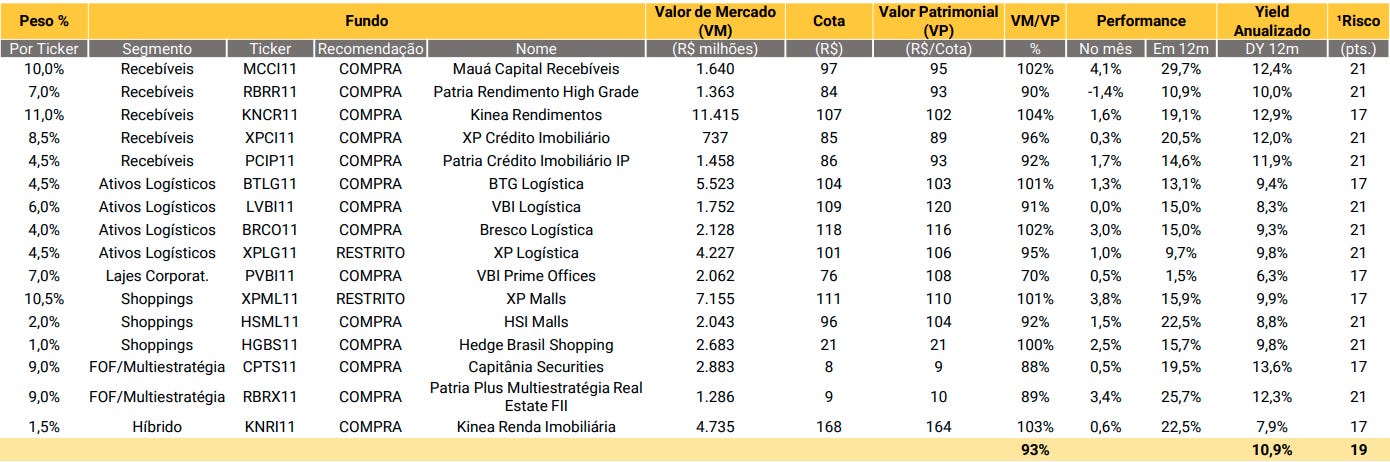
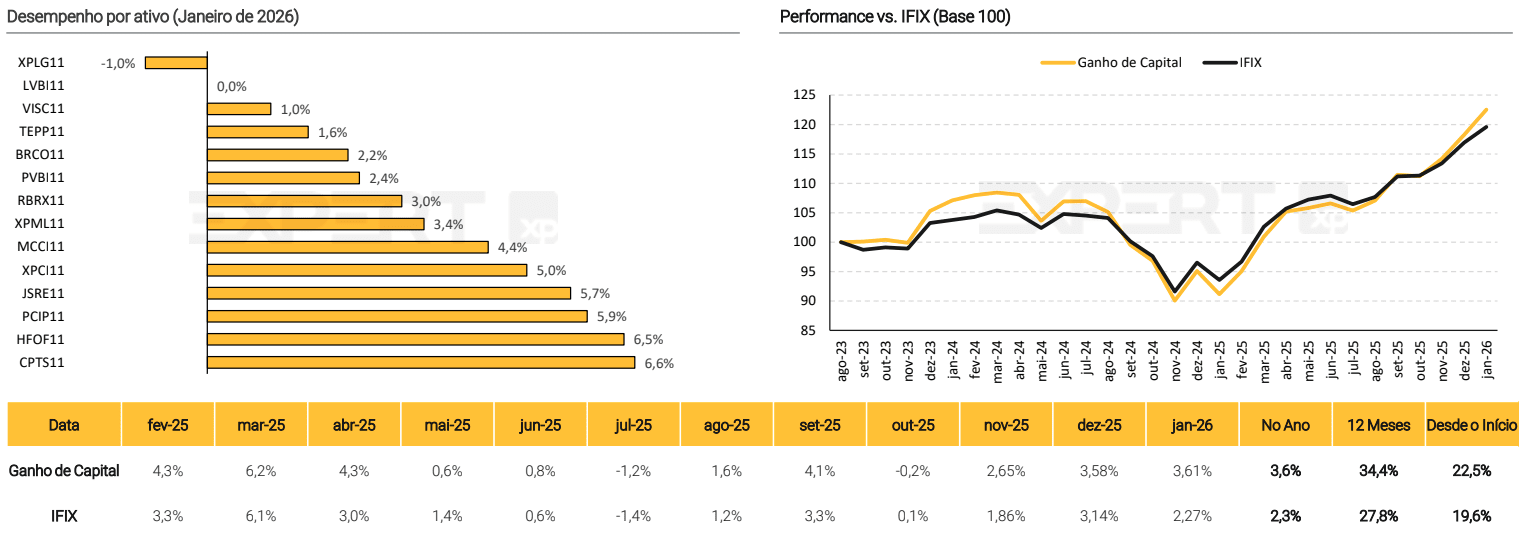
A Carteira Fundamentalista de Fundos Imobiliários XP caiu 0,79% em agosto, ante -1,46% do IFIX, e entregou dividend yield mensal de 1,03%, equivalente a 12,4% anualizado. Nos últimos 12 meses, a carteira acumula alta de 9,3%, correspondente a 112% do desempenho do IFIX.
Para setembro, a XP reduziu a alocação em CPTS11 (-1,0 p.p.), PVBI11 (-0,75 p.p.) e LVBI11 (-0,75 p.p.), enquanto ampliou XPLG11 (+1,25 p.p.), HGBS11 (+1,0 p.p.) e XPCI11 (+0,25 p.p.). As mudanças buscam reduzir a exposição a fundos de tijolo com menor carrego e menos gatilhos de valorização no curto prazo, além de aumentar a participação em ativos de maior qualidade, menor volatilidade e maior potencial de retorno.
Obrigado por ler TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
A ferramenta que analisa seu operacional com base no histórico de trade. Basta exportar seu histórico de ordens do Profit e fazer upload na ferramenta. Usufrua da análise completa para evoluir sua performance.
Não perca o próximo post.
Brasil confirma a desaceleração e Kevin Warsh faz discurso definidor nos EUA
A semana que começa amanhã entregará duas respostas que o mercado vinha pedindo.
No Brasil, o PIB do segundo trimestre vai confirmar o que os dados de alta frequência já sugeriam. A economia perdeu força bem antes do esperado.
Nos Estados Unidos, o payroll de agosto e o discurso mais claro do presidente do Fed em Jackson Hole vão dizer se setembro terá uma nova alta de juros.
No Brasil, a desaceleração ganhará mais indicadores
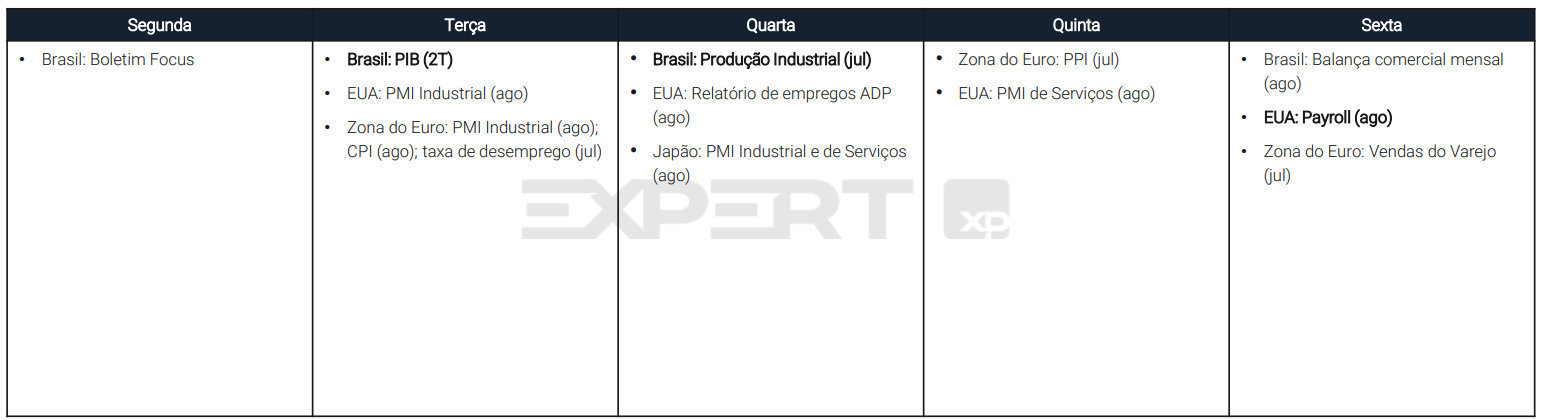
Terça feira, dia 1º de setembro, o IBGE divulga o PIB do segundo trimestre. Projetamos crescimento de 2% na comparação trimestral anualizada, uma queda considerável ante os 4,5% do primeiro trimestre. O número confirma que 2026 está caminhando para fechar o segundo semestre perto de 1% de crescimento anualizado, bem abaixo do potencial.
O enredo é conhecido: dívida elevada entre famílias e empresas, uma onda de pedidos de recuperação judicial, mercado de trabalho mostrando sinais de exaustão e uma temporada ruim de balanços corporativos. O impulso fiscal que sustentou parte da atividade recente vai perder força à medida que o ciclo político avança e o espaço orçamentário fica mais apertado.
Ainda no Brasil, o IPCA 15 de agosto trouxe surpresa para baixo, com o núcleo voltando para dentro da meta na leitura trimestral anualizada. Isso reforça a leitura de que o Copom deve entregar mais um corte de 25 pontos base em setembro, levando a Selic a 13,75%. O risco ainda é a inflação de serviços, que segue rodando em nível alto, e o efeito do El Niño, que deve pressionar preços no quarto trimestre. A dúvida crescente do mercado é se, depois do corte de setembro, o Copom faz uma pausa ou mantém aberta a possibilidade de uma trajetória baixista da Selic.
EUA no discurso de Jackson Hole que derrubou cripto e ouro
Do outro lado, a semana é dominada pelos desdobramentos do discurso do presidente do Fed em Jackson Hole, na sexta feira passada. Minha leitura é que o tom foi hawkish. Ele reafirmou a meta de 2% para o PCE depois de tanto hesitar nesse ponto nas coletivas anteriores. Kevin Warsh chamou atenção para o núcleo da inflação (a fatia de componentes do PCE subindo acima de 3% ao ano, ainda bem acima do período pré crise de 2008) e classificou as condições financeiras atuais como pouco restritivas. A conclusão de que ainda há “trabalho a fazer” caso a inflação não convirja rapidamente reforça a leitura de que uma alta de juros em setembro passou a ser uma possibilidade real.
O mercado já precificou essa mudança. A probabilidade de uma alta em setembro subiu de cerca de 36% para 60% depois do discurso.
A semana traz as peças que faltavam no quebra cabeça: o relatório de emprego de sexta feira, dia 4 de setembro, deve mostrar criação de 50 mil vagas e taxa de desemprego estável em 4,1%.
Entre os relatórios de PMI e ISM de manufatura e serviços, ao longo da semana, o mercado vai testar se a força recente dos lucros corporativos (que subiram 41% na comparação trimestral anualizada no segundo trimestre, o melhor resultado em cinco anos fora recuperações pós recessivas) finalmente começa a se traduzir em contratações mais robustas.
Até agora, o vínculo entre lucro recorde e geração de emprego segue frouxo, e boa parte do crescimento de lucro veio do setor de tecnologia, que continua reduzindo o quadro de funcionários.
Síntese da semana
A síntese da semana é a divergência de trajetórias entre Brasil e EUA. O primeiro desacelerando e abrindo espaço para mais cortes de juros; os Estados Unidos, ao contrário, vendo o Fed sinalizar disposição para apertar de novo. São dois bancos centrais respondendo a pressões opostas.
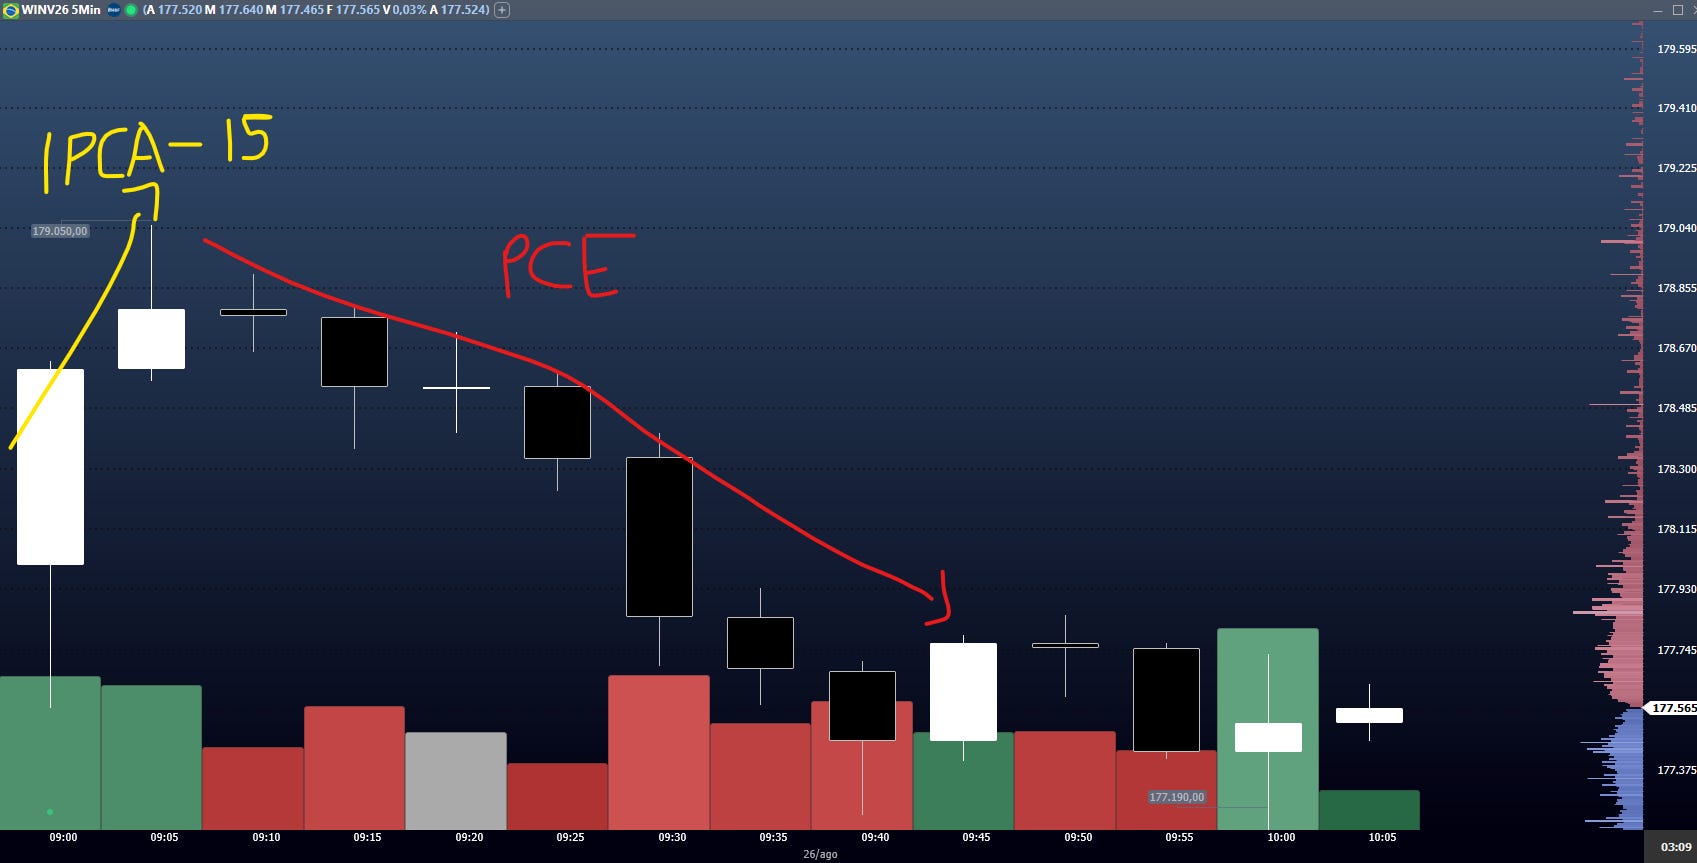
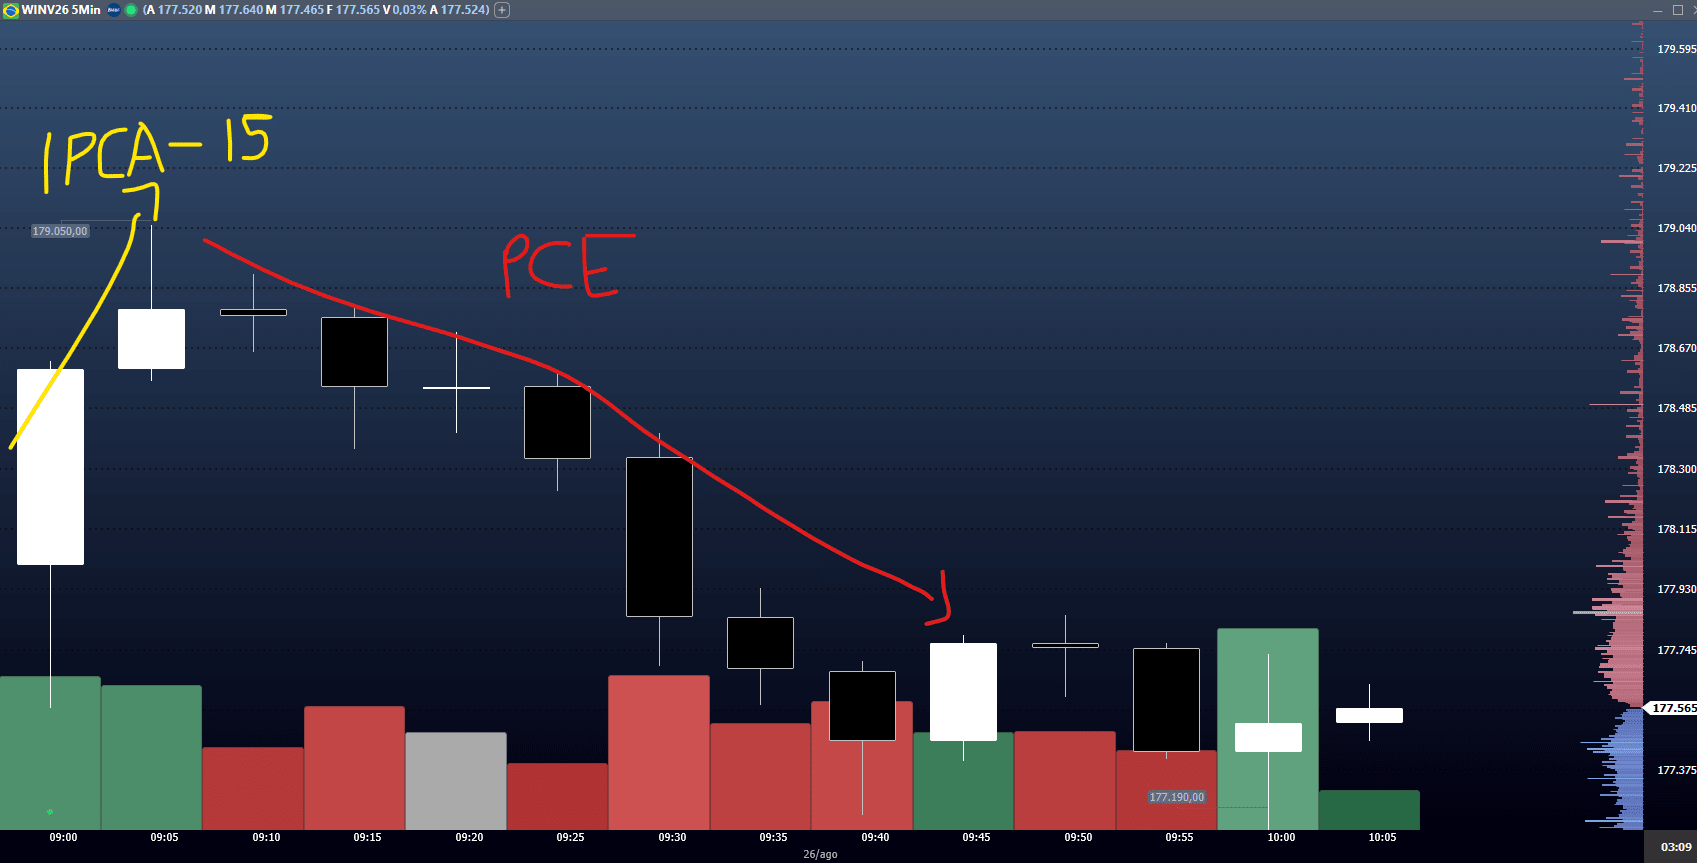
Às 9h o IPCA-15 de agosto veio em deflação de 0,40%. Deflação maior do que os 0,32% negativo que o mercado esperava, e o acumulado em doze meses caiu de 4,52% para 4,24%. O mercado gostou na hora, índice futuro chegou a quase 1% de alta. Às 9h30 saiu o PCE de julho, que não desacelerou como se esperava e ficou em 3,7% em doze meses, com o núcleo em 3,3%, esse em linha. Os futuros americanos viraram na sequência, e o Brasil devolveu tudo. Perto das 9h30 o índice futuro estava de volta ao zero a zero na sessão. Isso tudo é reação inicial e nenhuma movimentação muito relevante. Mas sempre fica a sensação: quando lá fora azeda pro risco, dado “bom” nosso não costuma sustentar sozinho.
E embora o IPCA-15 tenha tido uma boa recepção do mercado, uma vale olhar a composição. A surpresa boa veio de passagem aérea, caindo 13,3%, e de energia elétrica, caindo 6,25%. Os serviços subjacentes subiram 0,50%, acima do que a XP projetava, e a difusão subiu de 48% para 52%. O núcleo médio veio em linha e o núcleo anualizado de três meses desacelerou para 3,87%, o que é bom. Mas é um dado de alívio nos preços voláteis, não de inflação vencida. E os dois eventos que realmente decidem a semana ainda não aconteceram: a Nvidia reporta depois do fechamento, e o Warsh fala em Jackson Hole na sexta. Com o PCE recusando desacelerar, a pergunta chega nele mais pesada do que chegaria uma hora atrás, né?
RECAP:
ONTEM (25 de agosto)
Brent caiu 5,4%, a US$ 87,2, depois que Irã e Omã sinalizaram um arcabouço interino para Ormuz.
Treasuries fecharam de 5 a 7 bps, com o 10 anos a 4,638%. S&P 500 subiu 0,3% e Nasdaq, 0,7%.
Nvidia subiu e cortou sete pregões seguidos de queda, a pior sequência desde 2022.
Ibovespa subiu 1,5%, acima dos 174 mil pontos, na quinta alta seguida. Curva DI fechou de 10 a 15 bps e o dólar caiu 0,25%, a R$ 5,1399.
Canadá anunciou retaliação de 15% a 50% sobre cerca de US$ 20 bilhões em produtos americanos, com vigência em 8 de setembro.
HOJE / MADRUGADA (26 de agosto)
IPCA-15 de agosto veio em deflação de 0,40%, abaixo do consenso de 0,32% negativo. O acumulado em doze meses caiu de 4,52% para 4,24%.
PCE de julho ficou em 3,7% em doze meses, estável ante junho e acima dos 3,6% esperados. O núcleo veio em 3,3%, em linha.
Brent recua para perto de US$ 85,3 e acumula queda de 10% em três sessões.
Irã e Omã confirmaram proposta de corredor temporário de navegação e desminagem em Ormuz. A rota permanente só seria negociada em 30 a 60 dias. Cinco navios cruzaram o estreito ontem, cerca de um terço da média dos últimos dez dias.
Ásia fechou em alta antes da Nvidia: Kospi +0,97%, Nikkei +0,62%, Xangai +0,59%. Os futuros americanos viraram para baixo depois do PCE.
Brasil e EUA marcaram nova rodada de negociação sobre o tarifaço para segunda-feira, e o governo prorrogou a subvenção da gasolina até 9 de setembro.
Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.
RESUMO POR TÓPICO (com as fontes)
Petróleo e Oriente Médio
Brent fechou ontem em queda de 5,4%, a US$ 87,2, e opera nesta manhã perto de US$ 85,3. São 10% de queda em três sessões (XP Macro Strategy, WSJ)
Irã e Omã publicaram um comunicado conjunto com uma proposta de arcabouço para um corredor temporário de navegação em Ormuz e um projeto de desminagem da hidrovia (News XPress/XP Política, Bloomberg)
Mas cravar a diplomacia como causa única seria errado. Arne Lohmann Rasmussen, da Global Risk Management, lista outros três motivos: o Dia D econômico veio mais fraco do que se esperava e passou a ser lido como ameaça, os estoques americanos de petróleo subiram 4,2 milhões de barris na semana contra 1,8 milhão esperado, e há relatos de mais óleo saindo do Golfo (WSJ)
A rota permanente só seria negociada em 30 a 60 dias, segundo a agência iraniana Tasnim (Bloomberg)
No mundo físico o estreito segue travado. Apenas cinco navios cruzaram Ormuz ontem, queda de cerca de dois terços ante a média dos últimos dez dias, em estimativa preliminar da Kpler (BTG Morning Call)
Bessent baixou o tom. Depois de prometer um Dia D econômico no domingo, passou a defender diplomacia silenciosa para convencer países a cortar laços com Teerã (DealBook/NYT)
As sanções anunciadas atingem cinco setores e mais de 60 entidades, indivíduos e navios. Nenhum banco grande entrou na lista (Barron’s)
A China, que compra cerca de 90% do petróleo iraniano, ameaçou tomar todas as medidas necessárias se for alvo. O FT escreveu em editorial que a guerra econômica dos EUA contra o Irã tem um problema chamado China (Bloomberg, FT)
Contexto de quem vai pagar a conta junto: a Turquia é o terceiro maior parceiro comercial do Irã e corre risco de perder um dos seus maiores fornecedores de gás (Bloomberg)
Um novo ataque a navio-tanque foi registrado em Ormuz, com o Irã prometendo retaliar a ofensiva econômica (WSJ)
Tesouro, Fed e juros nos EUA
O PCE de julho, o dado que o Fed olha, ficou em 3,7% no acumulado em doze meses, igual a junho. Esperava-se uma leve desaceleração para 3,6%. O núcleo veio em 3,3%, exatamente em linha (WSJ)
Vale a proporção: o desvio é de 0,1 ponto e está todo no cabeçalho. O próprio WSJ lembra que o PCE raramente surpreende, porque é construído em cima de dados de inflação já publicados (WSJ)
O detalhe que incomoda: o núcleo do CPI de julho tinha desacelerado para 2,5%, um número moderado. O PCE, que pesa as categorias de forma diferente, segue bem mais quente (WSJ)
A recompra de títulos de Bessent começou a aparecer nos números. O 10 anos está em 4,64%, contra 4,75% na semana passada, e o spread do 30 anos contra swaps de mesmo prazo é o menor desde fevereiro (Bloomberg)
A ressalva vem da própria matéria: com o petróleo caindo cerca de 5% na semana, o rali de bonds parece um movimento assistido pelo óleo, e não a mudança estrutural que o Tesouro queria (Bloomberg/MLIV)
A Citadel Securities virou a mão. O estrategista Frank Flight, que no mês passado falava em verão cruel, agora vê condições para um rali de bonds (Bloomberg)
O FT publicou que a intervenção do Tesouro coloca Bessent em rota de colisão com o Fed, porque atrapalha o esforço de Warsh de segurar a inflação (FT)
Druckenmiller, que anteontem chamou a recompra de erro, contou que usou IA para ajudar a redigir o artigo, mas que as ideias são dele (WSJ)
Warsh chega a Jackson Hole sem posição pública sobre inflação. Ele não entregou projeções ao dot plot e não disse se apoia alta de juros nas próximas reuniões (WSJ)
Fora dos EUA o vento é de aperto. Schnabel disse que o BCE precisa subir mais, a inflação australiana veio acima do esperado e elevou a aposta em uma quarta alta no ano, e o mercado já precifica alta do BoJ em setembro (Bloomberg)
Rússia, Ucrânia e a conta dos grãos
O diretor da CIA, John Ratcliffe, fez uma viagem-surpresa a Moscou na terça. Ficou cerca de quatro horas e a agência não quis comentar. A Tass registrou o pouso de um avião de transporte militar americano, e a CBS noticiou primeiro (WSJ, Bloomberg)
O assunto da visita não foi confirmado. Uma leitura que circulou aqui é a do professor Heni Ozi Cukier, que, citando o WSJ, levanta duas hipóteses: um aviso sobre sinais de mobilização militar russa, ou uma provocação russa em preparação contra a OTAN. É hipótese, não apuração (Heni Ozi Cukier, WSJ)
O pano de fundo, esse é fato. A Rússia ampliou a campanha de ataques híbridos contra países que armam e financiam Kiev, de ciberataques a drones armados e incêndios. O chanceler Merz disse que os responsáveis vão pagar o preço, mas a Europa ainda não mudou a postura defensiva (Bloomberg)
No mês passado a Polônia disse ter frustrado uma tentativa de assassinato encomendada por Moscou, e a Estônia acusou a Rússia de um incêndio em uma fabricante de drones (Bloomberg)
Onde isso vira preço: os ataques ucranianos a portos e refinarias russas derrubaram as exportações de grãos dos dois países, e trigo e milho subiram para máximas de vários anos. Juntos, eles respondem por mais de um quarto das exportações mundiais de trigo (Bloomberg)
A Rússia estuda estender até 1º de outubro a proibição de exportar diesel (Bloomberg)
Contexto de por que preocupa mais do que em 2022: naquele ano a safra russa recorde e o corredor de exportação do Mar Negro aliviaram a conta. Agora a produção russa está desorganizada pelos drones, a guerra no Irã encareceu fertilizante e combustível, e as ondas de calor derrubaram colheitas na Europa e nos EUA (Bloomberg)
Tarifas: Canadá e Brasil
O Canadá retaliou dólar por dólar. São tarifas de 15% a 50% sobre mais de 700 produtos americanos, cerca de US$ 20 bilhões, a partir de 8 de setembro. Aço e alumínio dobram para 50% (WSJ, FT, BTG Morning Call)
A lista foi desenhada para doer em eleição. Entram lagosta do Maine, laticínios de Wisconsin, motos da Harley-Davidson, máquinas agrícolas do Meio-Oeste e eletrodomésticos de Ohio e Kentucky (WSJ)
A ministra da Indústria, Mélanie Joly, admitiu que o alvo é a pressão política nas midterms de novembro (WSJ)
A Casa Branca já discute penalidades adicionais contra o Canadá (Bloomberg)
O UBS cortou a projeção de PIB canadense de 1,0% para 0,9%, e avisa que o efeito indireto sobre confiança e investimento pode ser maior que o das exportações (WSJ)
Brasil e EUA voltam à mesa na segunda-feira. A prioridade brasileira é ampliar a lista de produtos isentos, depois de mais de 30 contatos sem acordo definitivo (Folha, Valor, the news)
Mercados e IA
A Nvidia reporta hoje após o fechamento. O consenso é de receita perto de US$ 92 bilhões, quase o dobro de um ano atrás (Bloomberg)
A ação subiu ontem e interrompeu sete pregões seguidos de queda, a pior sequência desde 2022 (BTG Morning Call, Barron’s)
A Barron’s argumenta que a Marvell, que reporta quinta, virou mais importante para o trade de IA do que a própria Nvidia, por causa das redes ópticas dos data centers (Barron’s)
A conta que ninguém responde: pelo cálculo de David Cahn, da Sequoia, a IA precisaria gerar cerca de US$ 1,5 trilhão de receita para justificar o investimento deste ano. Em 2024 essa conta era de US$ 600 bilhões (WSJ)
O SoftBank estuda emitir de US$ 10 a US$ 20 bilhões em bonds para refinanciar o empréstimo ponte da sua fatia na OpenAI (Bloomberg)
A IA já disputa capital com governos. O banco de comércio exterior da Coreia foi captar na Nova Zelândia para fugir da concorrência dos hyperscalers, na primeira emissão desse tipo em nove anos (Bloomberg)
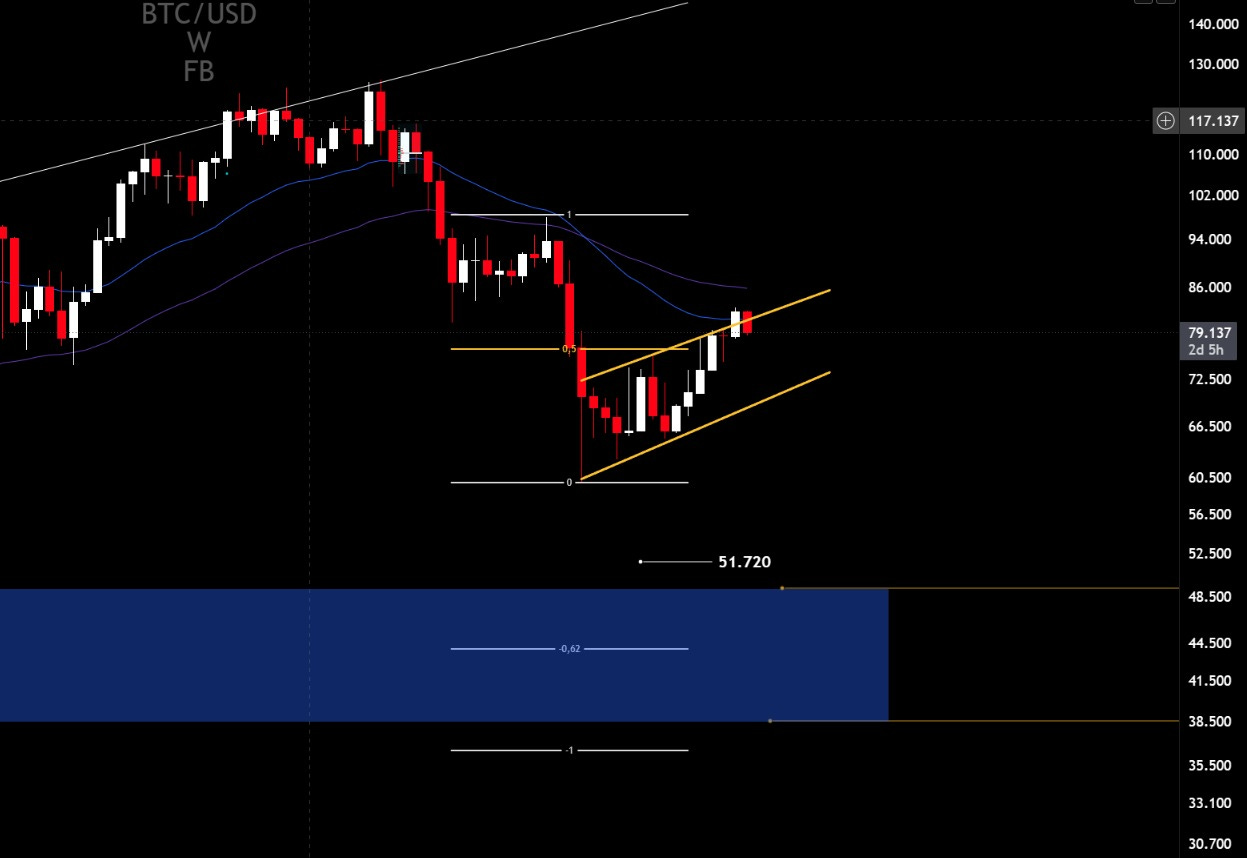
Bitcoin furou US$ 80 mil pela primeira vez desde meados de maio e devolveu parte, operando perto de US$ 78,8 mil (Bloomberg, BTG Morning Call)
A SEC investiga o quase colapso do fundo Situational Awareness e intimou bancos que operaram com ele (DealBook/NYT, WSJ)
Brasil: mercado e fluxo
O IPCA-15 de agosto veio em deflação de 0,40%, contra 0,31% negativo projetado pela XP e 0,32% negativo do consenso. O acumulado em doze meses desacelerou de 4,52% para 4,24% (IBGE, XP Macro Strategy)
A composição pede cautela. As maiores surpresas para baixo vieram de passagem aérea, com queda de 13,3%, e de energia elétrica, com queda de 6,25%. Já os serviços subjacentes subiram 0,50%, acima dos 0,43% projetados, e a difusão subiu de 48% para 52% (XP Macro Strategy)
Do lado bom, o núcleo médio avançou 0,23%, em linha, e o núcleo anualizado de três meses desacelerou de 4,4% para 3,87% (XP Macro Strategy)
Reação inicial nas telas: o índice futuro tocou 179 mil pontos depois do IPCA-15 e voltou para perto de 177,7 mil depois do PCE. O dólar futuro caiu a R$ 5,144 e devolveu para acima de R$ 5,155 (leitura própria)
O Ibovespa subiu 1,5% ontem, acima dos 174 mil pontos, na quinta alta seguida. O dólar caiu 0,25%, a R$ 5,1399, e a curva DI fechou de 10 a 15 bps (BTG Morning Call, XP Macro Strategy)
Difícil cravar um culpado só pela alta. O BTG credita ao recuo dos juros futuros, às ações domésticas e a primeiros sinais de volta do estrangeiro. A Bloomberg associa parte do movimento a uma compra expressiva de calls do índice com vencimento em novembro (BTG Morning Call, Bloomberg via XP Macro Strategy)
Vale a ressalva de sempre: preço de índice é termômetro, não fluxo. O fluxo estrangeiro só se confirma no dado da B3 (leitura própria)
Na mesma direção, o Valor reporta que grandes fundos estão montando aposta em rali pós-eleição via opções de EWZ, o ETF de Brasil negociado em Nova York (Valor via XP News Clipping)
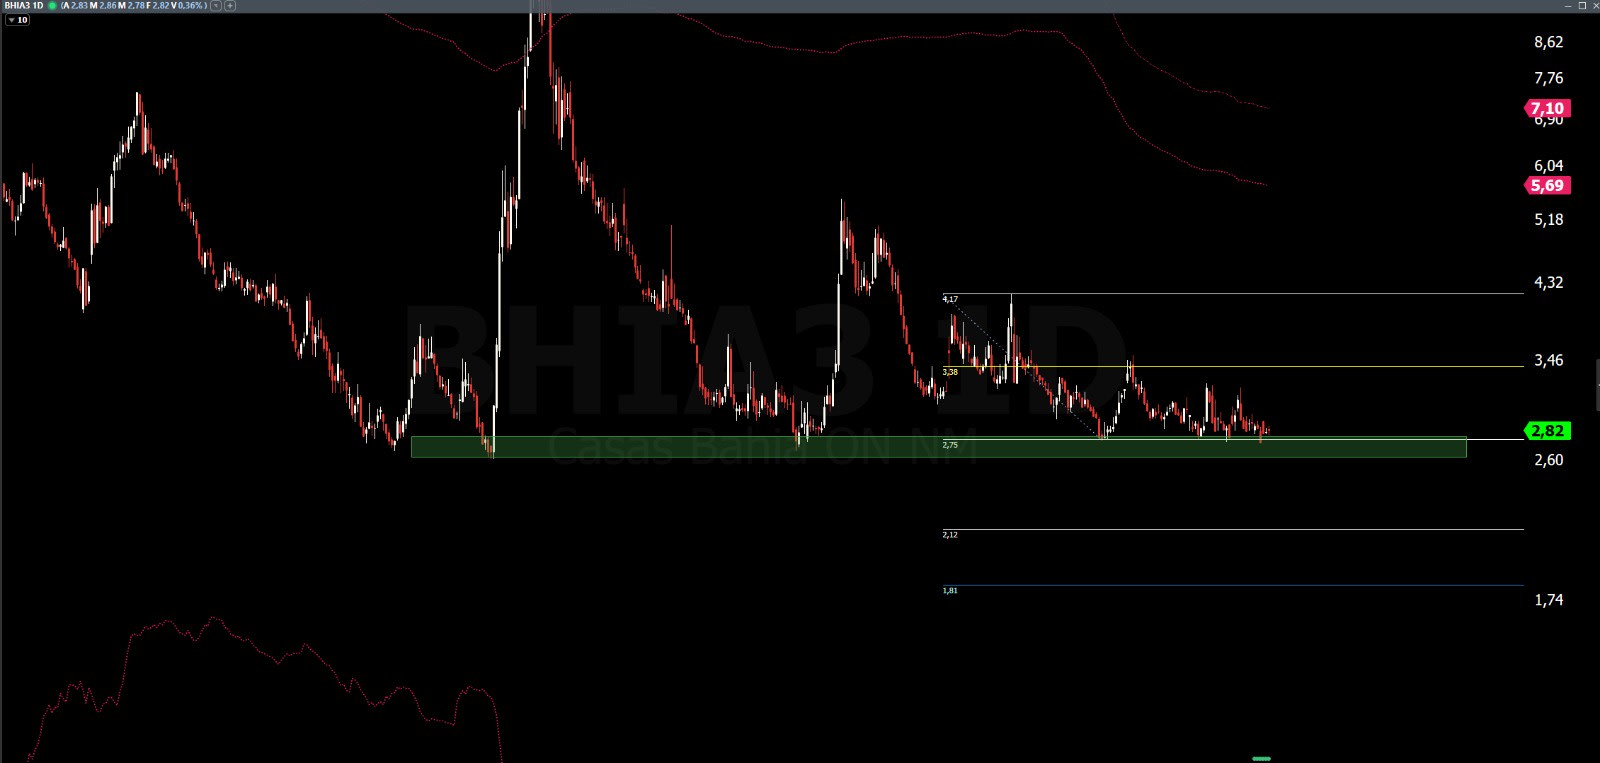
A onda de reestruturações continua. Com a Braskem, o país bate recorde de R$ 180 bilhões em dívidas em recuperação judicial e extrajudicial. A Casas Bahia pediu à Justiça a devolução de R$ 422 milhões pelo Banco do Brasil (Estadão, Folha)
Brasil: política e eleição
Os coordenadores econômicos das três campanhas falaram, e nenhum apresentou número. Durigan prometeu a milha final do ajuste via justiça tributária, Daniella Marques quer uma PEC fiscal e mudanças no arcabouço, e Caiado propõe teto corrigido por inflação mais metade do crescimento do PIB (O Globo, Valor, Estadão)
O debate Bessent contra Druckenmiller chegou aqui. Adolfo Sachsida, da campanha de Flávio, criticou a proposta de o Tesouro brasileiro intervir no mercado de títulos para derrubar o juro longo, e disse que o jeito certo de baixar juro é cortar gasto (Poder360)
O governo prorrogou a subvenção da gasolina até 9 de setembro, como o time de política da XP havia antecipado (XP Política)
O Orçamento de 2027 deve ser enviado sem depender de aprovações futuras do Congresso, e o governo já cortou R$ 5 bilhões da estimativa de despesa com benefícios previdenciários (Estadão, Valor)
Na direção oposta, o Valor mostra que o governo dobrou a despesa financeira para driblar o arcabouço (Valor via XP News Clipping)
O relator da PEC do fim da 6x1 decidiu não mexer no texto da Câmara e quer entregar o parecer amanhã. Lula recebe hoje Motta e Alcolumbre para tratar disso e da taxa das blusinhas (CNN, Folha, Metrópoles)
Quaest nos estados: Tarcísio 40% contra 27% de Haddad em SP, Paes com 37% no Rio, Cleitinho com 29% em MG e Raquel Lyra 44% contra 36% de João Campos em PE (Quaest via G1, O Globo, Folha)
A cúpula do PT pediu que Lula endureça o tom sobre Lulinha e diga que pai não responde por filho maior de idade. A estratégia deve estrear na sabatina do Jornal Nacional, amanhã (Estadão)
AGENDA DA SEMANA
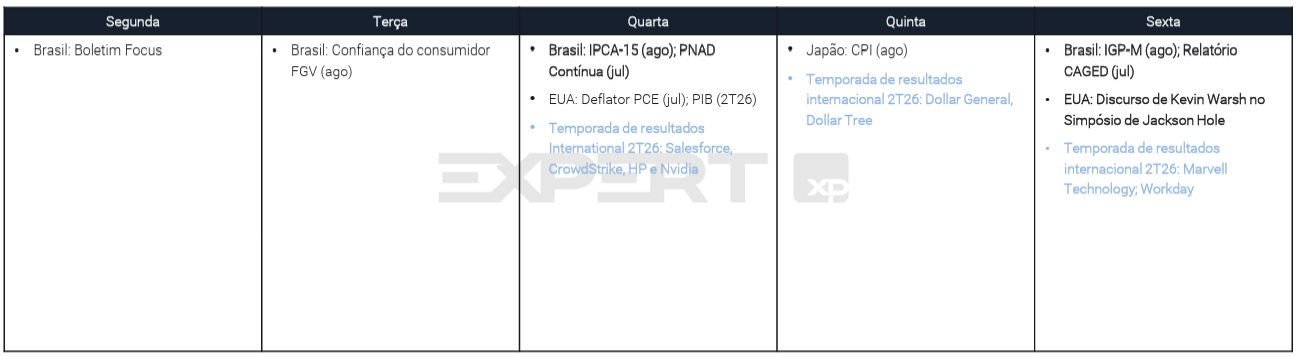
Hoje: IPCA-15 de agosto às 9h e PCE de julho às 9h30, com segunda leitura do PIB do 2º trimestre americano. Nvidia reporta após o fechamento, junto de Salesforce e CrowdStrike
Quinta: começa Jackson Hole. Marvell reporta, e é o balanço que a Barron’s considera mais decisivo para o trade de IA do que o da Nvidia. Aqui, parecer da PEC do fim da 6x1 e Lula no Jornal Nacional
Sexta: Warsh discursa em Jackson Hole às 11h, primeira fala grande dele como presidente do Fed. No mesmo dia sai a revisão anual do payroll, que no ano passado derrubou a contagem e terminou com o chefe do BLS demitido
Semana que vem: Brasil e EUA retomam a negociação do tarifaço na segunda. Atlas e Nexus também são esperadas na segunda, e o G20 de finanças começa no sábado
8 de setembro: entram as tarifas retaliatórias do Canadá
Os juros de longo prazo nos Estados Unidos voltaram a subir com força nas últimas semanas, e a explicação por trás disso é que as grandes empresas de tecnologia ligadas a inteligência artificial, como Amazon, Google, Meta e Microsoft, estão emitindo dívida em ritmo recorde para financiar seus investimentos bilionários em data centers e infraestrutura de IA.
Somente em 2026, essas empresas já emitiram 182 bilhões de dólares em títulos, quase o dobro do total do ano passado inteiro.
O problema é que esse dinheiro compete diretamente com o próprio governo americano, que também precisa se financiar emitindo títulos públicos. Quando duas fontes gigantes de demanda por capital disputam o mesmo mercado, o preço do dinheiro sobe, ou seja, os juros sobem. Some a isso o fato de que os investidores estão cada vez mais confiantes de que os investimentos em IA vão realmente dar retorno, o que também empurra os juros reais para cima.
O Tesouro americano anunciou, fora do calendário normal, que vai dobrar o tamanho das operações de recompra de títulos longos. Na prática, isso é uma tentativa do governo de segurar os juros na marra, sem resolver a causa raiz do problema. O risco é que esse tipo de ação, por fugir do padrão “regular e previsível” que o mercado espera do Tesouro, acabe tendo o efeito contrário no médio prazo de gerar ainda mais desconfiança e pressionar os juros para cima.
No Federal Reserve, o banco central americano, a ata da última reunião mostrou um grupo dividido. Menos da metade dos membros do comitê defende novas altas de juros caso a inflação não ceda, enquanto a maioria segue esperando que os preços desacelerem ao longo do ano. Ou seja, não houve uma virada hawkish (postura mais dura contra a inflação) generalizada, apesar do que a imprensa possa sugerir.
O que esperar de Jackson Hole
Na próxima sexta-feira, o presidente do Fed, Kevin Warsh, discursa no tradicional simpósio de Jackson Hole, evento que reúne banqueiros centrais do mundo todo. Historicamente, esses discursos raramente mexem muito com o mercado, e Warsh já deixou claro que não gosta de sinalizar decisões futuras com antecedência. A expectativa é que ele fale sobre mudanças na forma como o Fed se comunica e sobre o balanço da instituição, não sobre os próximos passos da taxa de juros. Se o mercado reagir de forma exagerada ao discurso, para qualquer lado, a leitura mais provável é que seja ruído passageiro.
Brasil: eleição entra na reta final
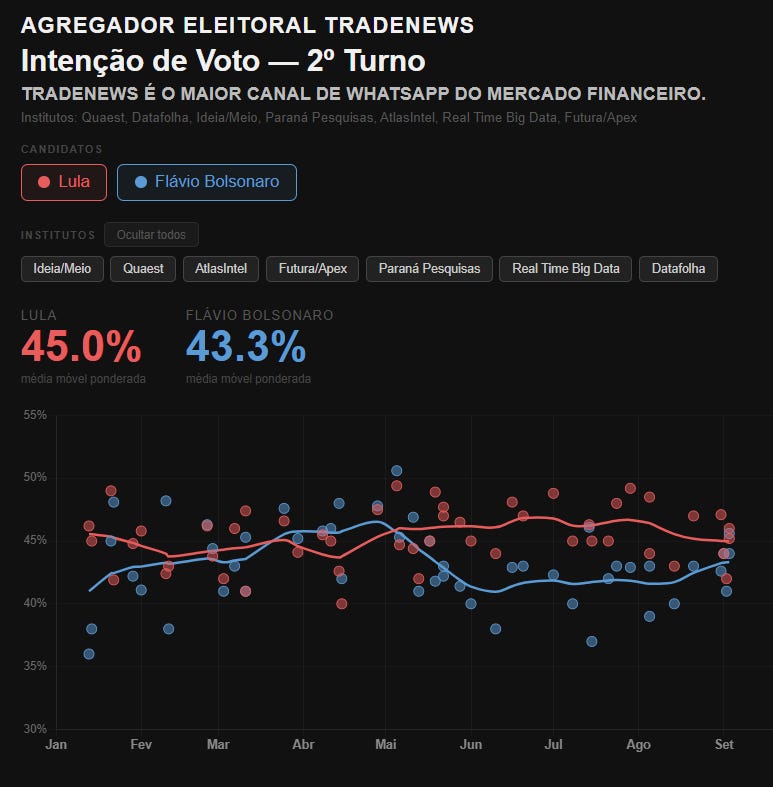
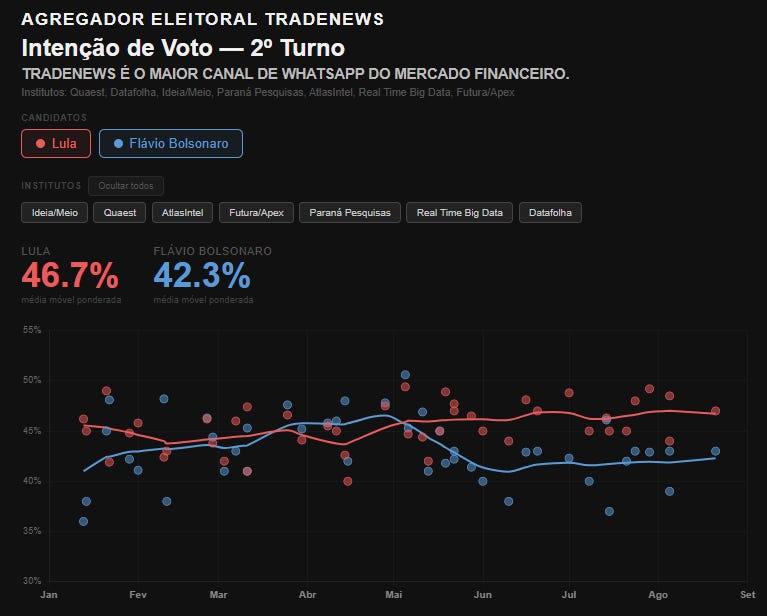
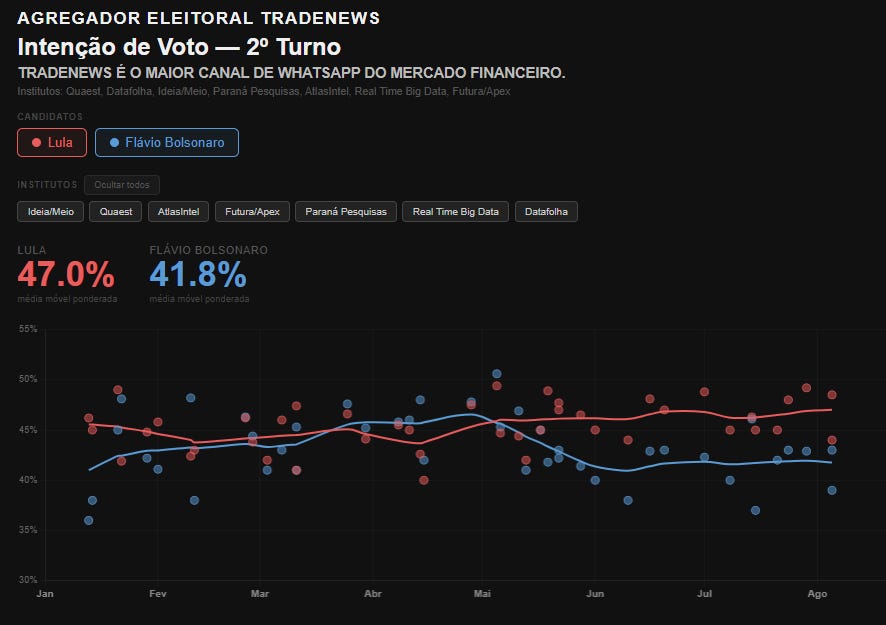
No Brasil, as pesquisas seguem mostrando Lula na frente de Flávio Bolsonaro num eventual segundo turno, com vantagem de 5 a 6 pontos percentuais. No mercado de apostas Polymarket, a diferença é ainda maior.
Os cenários possíveis são bem distintos. Se o mercado interpretar o resultado como continuidade do atual governo, a leitura tende a ser mais pessimista, com o dólar podendo chegar a 5,50 reais e os juros futuros subindo. Já num cenário de transição política vista como mais favorável para o mercado, o dólar poderia cair a 4,90 reais e os juros futuros recuarem.
Do lado da economia real, os números de atividade do meio do ano confirmaram uma desaceleração: o indicador antecedente do PIB (IBC Br) cresceu apenas 0,7% no segundo trimestre, bem abaixo dos 5% registrados no início do ano. Pela primeira vez desde a virada de 2024 para 2025, o setor de serviços encolheu no trimestre.
Fique de olho na semana que vem
Na quarta feira, sai a prévia da inflação de agosto (IPCA 15), e o número deve vir negativo em 0,30%, muito por causa de um desconto na conta de luz relacionado à usina de Itaipu. É importante entender que esse resultado negativo não significa que a inflação está sob controle de forma ampla. O núcleo da inflação, que exclui itens mais voláteis, deve subir no mês. Ou seja, a manchete vai parecer boa, mas o quadro de fundo continua desafiador.
No campo da política monetária, o mercado segue esperando um último corte de 0,25 ponto percentual na taxa Selic em setembro, com o Banco Central entrando depois disso em uma pausa que deve durar até meados de 2027, dependendo de como a política fiscal se comportar após as eleições de outubro.
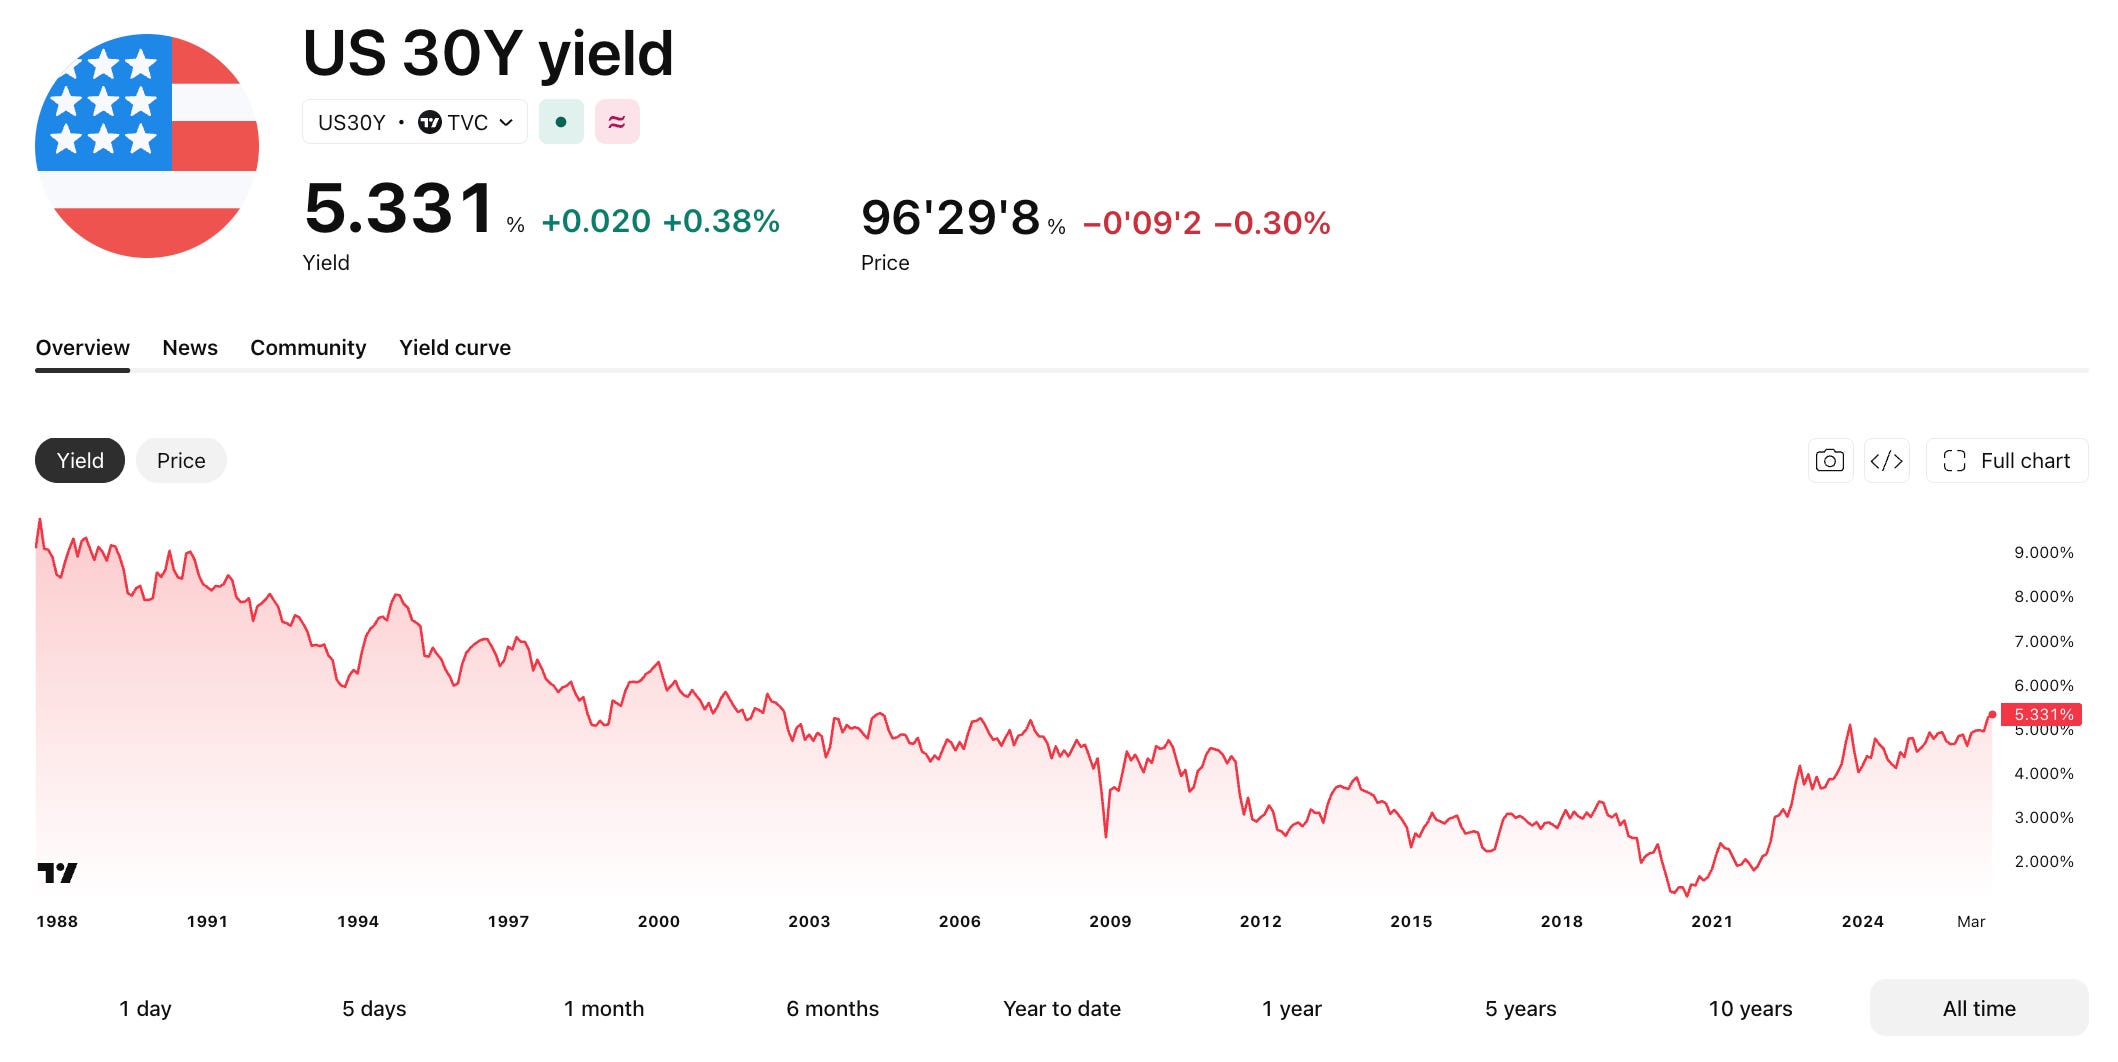
Juros de 30 anos americano a 5,33%, maior nível desde 2007. E o Barclays diz que não é medo de inflação, porque as projeções embutidas no mercado de bonds seguem baixas e estáveis. São três outras forças: a perspectiva de déficit, a mudança na base de compradores de Treasuries e, a que mudou este ano, a escala e o prazo da dívida emitida para bancar inteligência artificial. Ciclo é uma coisa. Quem vai disputar poupança pelos próximos trinta anos é outra.
Juro de 30 anos nos EUA desde 1988. Voltou ao nível de 2007 e desfez boa parte da queda de quatro décadas.
RECAP:
ONTEM (17 de agosto)
Trump disse à Fox News que não tem pressa e não vai prorrogar o memorando com o Irã, que expirou ontem, e ameaçou bombardear Omã se o país atrapalhar as negociações.
Brent subiu 2,7%, a US$ 90,9 o barril.
Treasury de 30 anos fechou a 5,31%, maior nível desde 2007. S&P 500 caiu 0,5% e Nasdaq, 0,3%.
Ibovespa fechou a 166.784 pontos, queda de 0,09% e décima sessão seguida de perdas. Dólar caiu 0,36%, a R$ 5,2006, e o DI fechou de 3 a 6 bps em toda a curva.
IBC-Br de junho recuou 0,64% na margem, abaixo do consenso de queda de 0,5%. IGP-10 de agosto veio a -0,51%, contra +0,18% esperado.
Casas Bahia pediu recuperação judicial com R$ 17,3 bilhões em dívidas.
HOJE / MADRUGADA (18 de agosto)
Um cargueiro foi atingido por um projétil ao deixar o Estreito de Ormuz, a cerca de cinco milhas náuticas da costa de Omã, com uma vítima na tripulação.
Brent perto de US$ 91, terceiro dia de alta.
Futuros do Nasdaq 100 caem 1,2% e os do S&P 500, 0,5%. Nikkei fechou em queda de 2,54% e o Kospi, 1,55%.
No Reino Unido, desemprego estável em 4,9% e salários privados em 2,8%, o avanço mais fraco desde outubro de 2020.
Home Depot abriu a temporada do varejo americano com vendas acima do esperado no segundo trimestre.
Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.
RESUMO POR TÓPICO (com as fontes)
Juros longos no mundo
O Treasury de 30 anos fechou ontem a 5,31%, maior nível desde 2007, e opera hoje perto de 5,33% (WSJ, XP Macro Strategy)
O de 10 anos está em 4,74% e o de 2 anos em 4,19%. O estresse está concentrado na ponta longa (BTG Morning Call)
Juro longo francês na máxima desde 2008 e o alemão em nível de 2011. No Reino Unido, o de 30 anos se aproxima de 6% (Bloomberg)
No Japão, o título de 10 anos tocou 2,945%, maior nível em mais de três décadas, e o de 2 anos foi a 1,70%, máxima desde 1995 (BTG Morning Call)
O Barclays lista três causas: perspectiva de déficit, emissão corporativa ligada a IA e mudança na base de compradores de Treasuries. Diz que o que mudou este ano foi a escala e o prazo da dívida de IA (Bloomberg/John Authers, WSJ)
Empresas com grau de investimento já venderam quase US$ 1,5 trilhão em bonds no ano, 36% a mais que em 2025 (Bloomberg)
Estrangeiros reduziram em US$ 72,1 bilhões as posições em Treasuries em junho, puxados por Japão e China. O estoque total está em US$ 9,3 trilhões (Bloomberg)
Ed Yardeni diz que não está apertando o botão de pânico, mas que monitora se os bond vigilantes vão apertar (Bloomberg)
Petróleo e Oriente Médio
Trump disse à Fox News que não tem interesse em prorrogar o memorando assinado com o Irã em junho, que expirou ontem, e que não tem prazo para resolver o conflito (Bloomberg)
Ele também ameaçou bombardear Omã se o país ficar no caminho. Omã negocia com o Irã um novo modelo de circulação em Ormuz, e os EUA não estão nessa mesa (Bloomberg, NYT)
Contexto: Omã é aliado histórico de Washington e mediou negociações com o Irã no passado, inclusive no acordo nuclear da era Obama. Guga Chacra avalia que o ataque é improvável, mas que a ameaça passa péssima mensagem aos aliados do Golfo (O Globo)
Um cargueiro de bandeira liberiana foi atingido por projétil a cerca de cinco milhas da costa de Omã, com uma vítima na tripulação (UKMTO via WSJ)
No sábado, apenas cinco navios de commodities cruzaram o estreito, contra 31 no fim de semana anterior. O fluxo acumula queda de cerca de 90% desde o início do conflito (XP Research)
Uma autoridade sênior iraniana disse que o país adotará postura totalmente ofensiva caso o acordo provisório não seja implementado (BTG Morning Call)
A mídia estatal iraniana publicou hoje que Ormuz seguirá fechado até que os EUA cumpram as condições do acordo provisório de junho (XP Política)
Brent avançou 2,7% ontem, a US$ 90,9, e segue perto de US$ 91 hoje (XP Macro Strategy, BTG Morning Call)
Fed e dados nos EUA
A ata da reunião de julho, decidida por 9 a 3 pela manutenção, sai amanhã (Bloomberg)
O Goldman considera muito improvável uma alta em setembro, depois de varejo fraco, emprego decepcionante e inflação mais branda (Bloomberg)
As vendas no varejo caíram 0,6% em julho, primeiro recuo em nove meses, e derrubaram a probabilidade implícita de alta em setembro para cerca de um terço (XP Research)
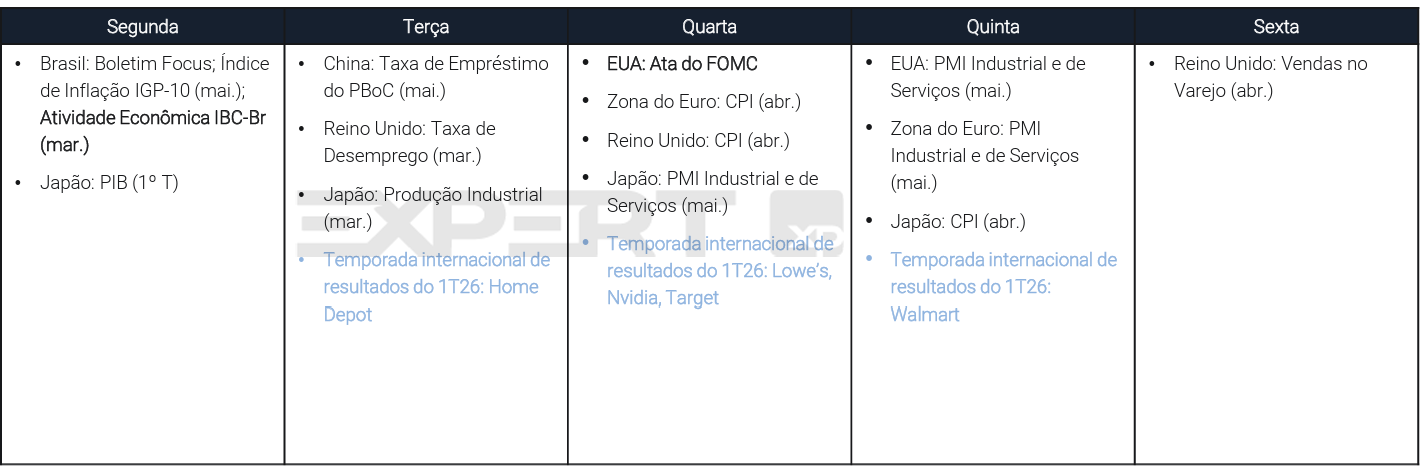
Home Depot reportou vendas maiores no segundo trimestre e a ação subiu de leve no pré-mercado. Target e Lowe’s reportam amanhã e Walmart na quinta (WSJ)
Mercados e IA
S&P 500 caiu 0,5% ontem e o Nasdaq, 0,3%. Hoje os futuros do Nasdaq 100 recuam 1,2% (XP Macro Strategy, BTG Morning Call)
A Nvidia vai bancar até US$ 105 bilhões em um complexo de data centers em Ohio que será alugado pela OpenAI, com até 8 gigawatts de capacidade (Bloomberg)
A Anthropic disse a investidores que está a caminho de uma receita anualizada acima de US$ 65 bilhões, mais de sete vezes o ritmo do fim do ano passado (Bloomberg)
Levantamento do WSJ em nove grandes empresas de tecnologia encontrou cerca de US$ 3 trilhões em compromissos ligados a IA fora do balanço (WSJ)
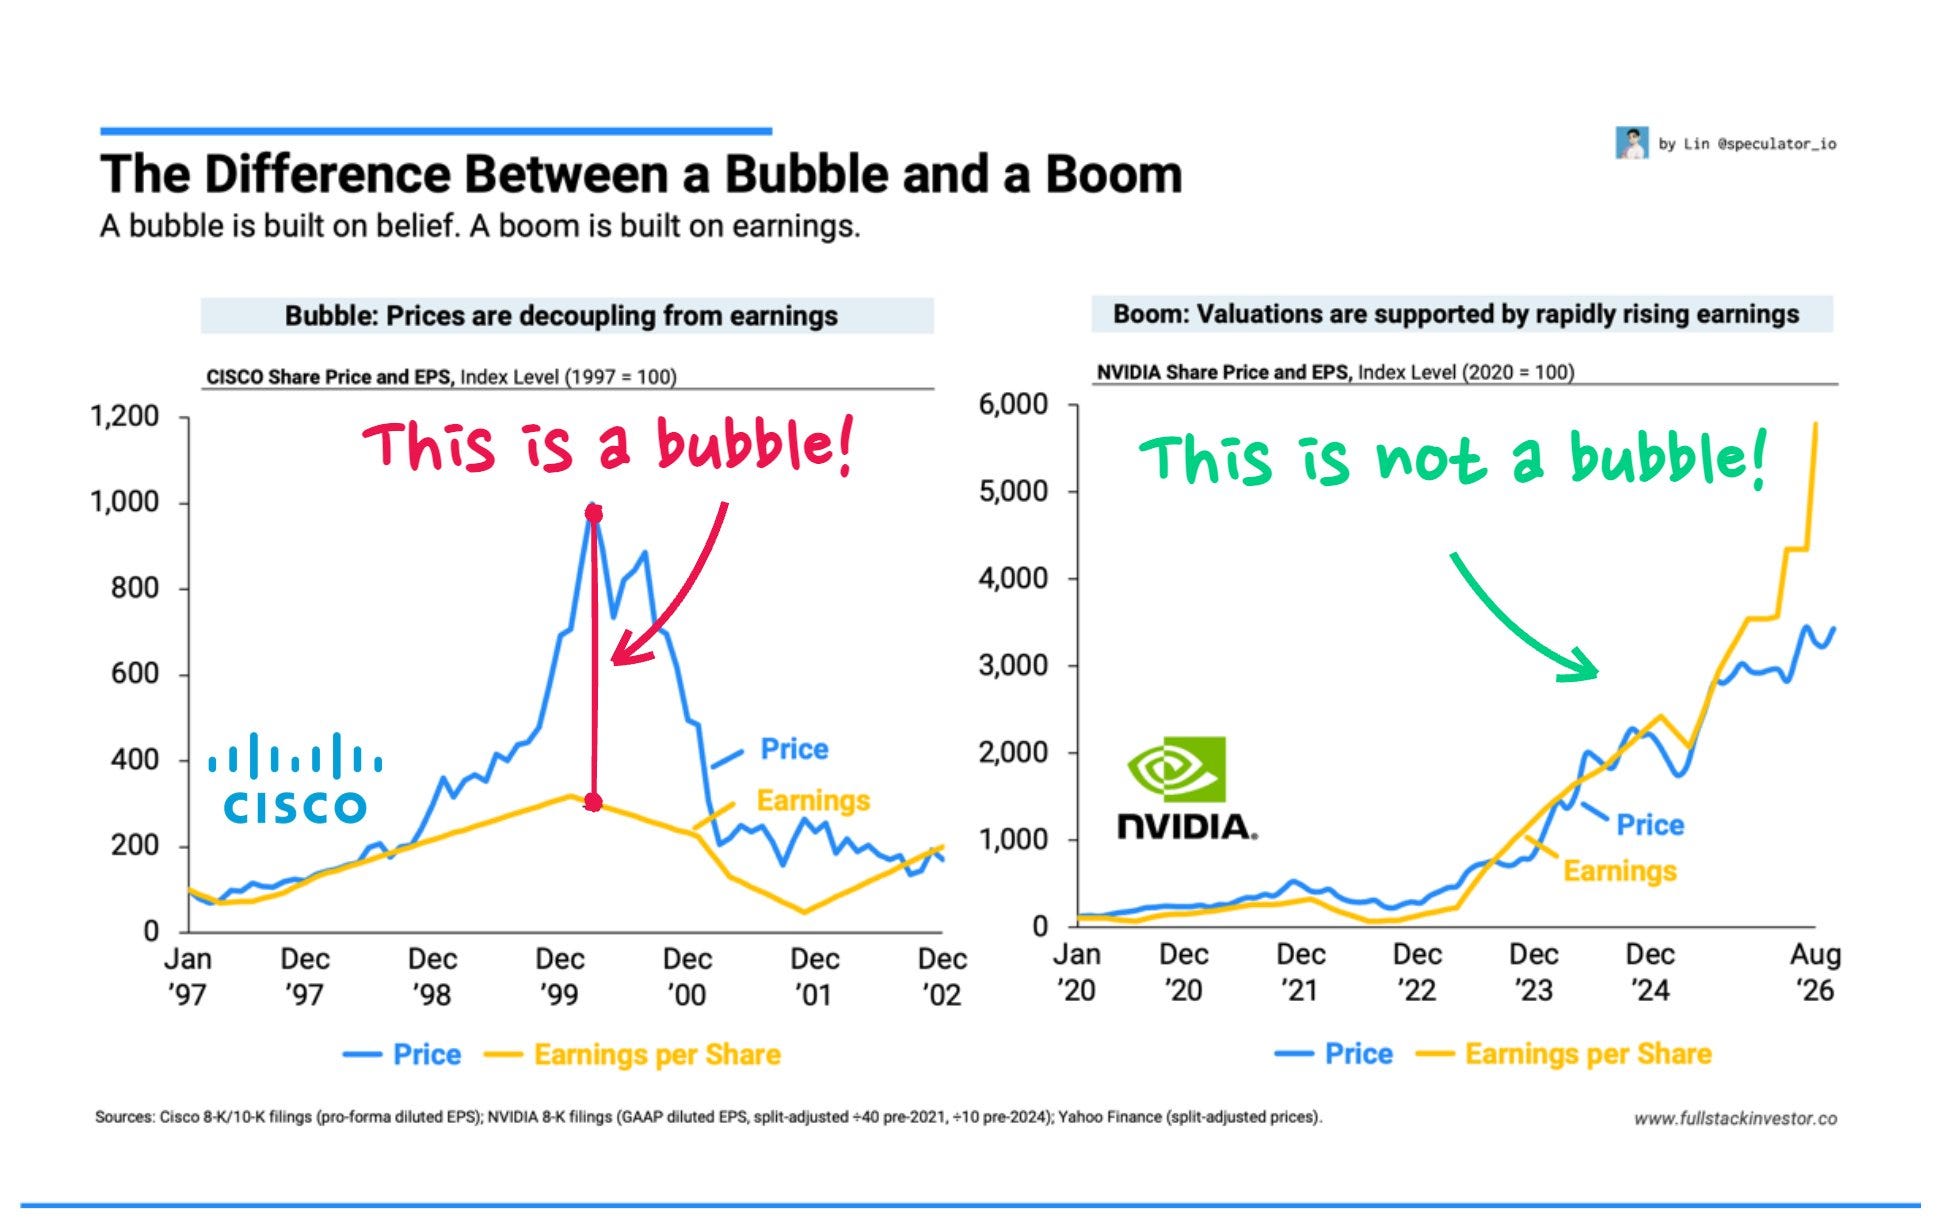
Economistas do BCE escreveram que uma correção nas bolsas é provável, com os múltiplos de tecnologia em níveis vistos na bolha pontocom (Dow Jones Newswires)
Pesquisa do BofA mostra alocação global em ações no maior nível em quase cinco anos (Bloomberg)
A Apple caiu 10% desde o recorde de 28 de julho e está entre as 25 piores do S&P 500 em três semanas, enquanto o Nasdaq 100 subiu 8% no período (Bloomberg)
Brasil: mercado e fluxo
Ibovespa fechou a 166.784 pontos, queda de 0,09% e décima sessão seguida de perdas (BTG Morning Call)
Na contramão, o dólar caiu 0,36%, a R$ 5,2006, e o DI fechou de 3 a 6 bps em toda a curva. O real andou melhor que os pares (XP Macro Strategy, BTG Morning Call)
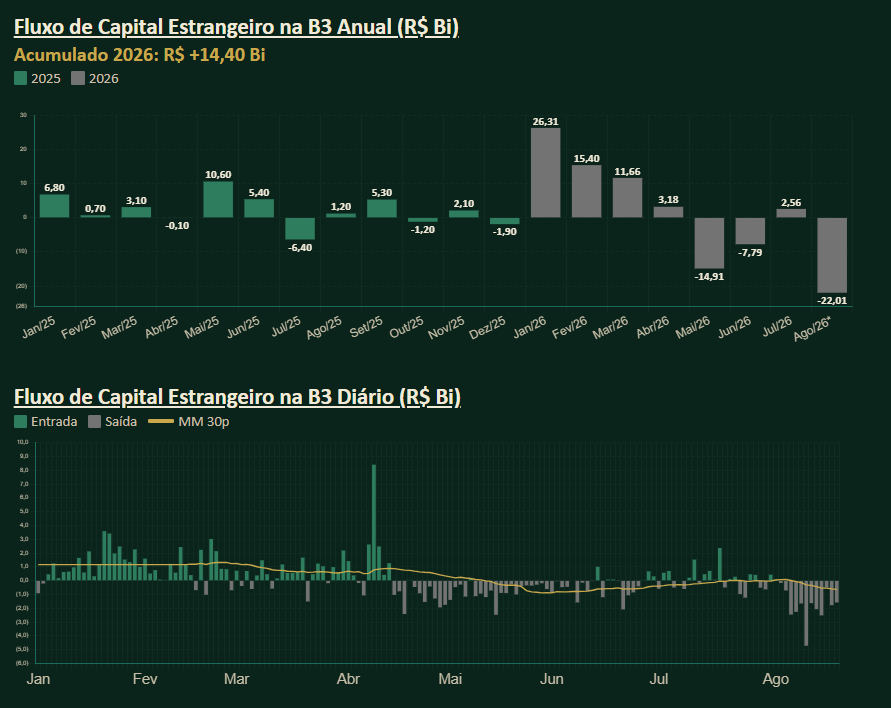
Na semana passada o Ibovespa caiu 3,2% em reais e 6,2% em dólares. A saída líquida de estrangeiro foi de R$ 8 bilhões na semana, acumulando R$ 45,2 bilhões desde 15 de abril na série da B3 usada pela XP (XP Research)
IBC-Br de junho recuou 0,64% na margem, abaixo do consenso de queda de 0,5%, puxado por indústria e serviços (BTG Morning Call)
IGP-10 de agosto veio a -0,51%, contra +0,18% esperado, terceira deflação seguida. A surpresa se concentrou em derivados de petróleo e biocombustíveis (XP Macro Strategy)
A inflação de 2026 embutida nos ativos subiu para 5,26%, ante 5,10% ontem. A XP projeta 5,12% e o Focus está em 5,02% (XP Macro)
Abicom: a defasagem da gasolina está em R$ 1,17 por litro e a do diesel em R$ 2,55, com Brent acima de US$ 89 e câmbio a R$ 5,22 (XP Macro)
Casas Bahia pediu recuperação judicial com R$ 17,3 bilhões em dívidas e negocia um financiamento DIP de R$ 1 bilhão. A Marabraz também pediu, com R$ 140 milhões (Folha, Resumo do Mercado)
O varejo brasileiro já reestruturou R$ 68 bilhões em dívidas, com Selic alta e endividamento como fator comum entre os casos (Folha)
A inadimplência empresarial bateu recorde em junho: 9,1 milhões de CNPJs e R$ 232,9 bilhões em atraso (Empiricus)
A Petrobras confirmou petróleo no poço Morpho, na Foz do Amazonas. Magda Chambriard disse que o poço custa US$ 1 milhão por dia e já consumiu cerca de US$ 300 milhões (Estadão)
A equipe econômica ainda avalia três hipóteses para incorporar as receitas da CBS e do Imposto Seletivo no Orçamento de 2027, a quinze dias do envio do PLOA ao Congresso (XP Política)
Durigan disse que o receio do mercado com a trajetória de gastos é legítimo e que as travas para despesas obrigatórias têm impacto de R$ 10 bilhões em 2027 (Bloomberg, Folha)
Brasil: política e eleição
Faltam 47 dias para o primeiro turno (XP Política)
A Quaest de sexta mostrou a vantagem de Lula caindo de 5 pp para 3 pp no segundo turno, 43% a 40%, empate técnico pela margem de 2 pp. A aprovação do governo passou de 48% para 46% (XP Macro Strategy)
A Nexus divulgada ontem manteve Lula 3 pp à frente, também dentro da margem (XP Política)
O Datafolha divulga na sexta a primeira pesquisa depois do início oficial da campanha (G1)
Lula visitou o navio-sonda da Petrobras na Margem Equatorial ao lado de Alcolumbre e disse que, se Trump quiser fechar Ormuz, o Brasil tem petróleo aqui (Estadão)
Mendonça mandou Lula remover das redes trechos de vídeos de convenção com pedido explícito de voto (Estadão)
O TSE avalia endurecer as regras sobre deepfakes depois do vídeo de Bolsonaro gerado por IA usado no ato de Flávio (Valor, O Globo)
O ato de Flávio em Copacabana reuniu 8,9 mil pessoas no pico, segundo o Monitor do Debate Político da USP, e a ausência de Michelle, Tarcísio e Nikolas virou crítica interna no PL. Do outro lado da conta, a transmissão bateu 35 mil espectadores simultâneos (Estadão, O Globo)
O pedido de voto de Michelle a Flávio foi recebido com alívio na campanha, que busca um novo ato ao lado dela. Flávio tem agenda conjunta com Nikolas hoje em Belo Horizonte (O Globo, XP Política)
Flávio cancelou ontem a motociata em Juiz de Fora, cidade da facada em 2018, alegando que o mau tempo impediu a decolagem (Folha)
O entorno de Lula quer fechar apoios no centro, mesmo com as principais legendas tendo declarado neutralidade. Alcolumbre ainda considera adesão oficial, como já fez Motta (Valor)
Lula agradeceu publicamente a Alcolumbre por destravar as PECs da 6x1 e da Segurança Pública e o projeto de minerais críticos, e usou os três temas no evento de ontem (XP Política)
A Casa Civil estabeleceu meta de três viagens semanais para cada ministro do primeiro escalão, com foco em inaugurações e visitas a obras (O Globo)
Thomas Traumann escreveu que o câmbio vira fator decisivo da eleição e comparou o movimento ao Lulômetro de 2002, o modelo do Goldman que tentava prever o dólar a cada ponto de Lula nas pesquisas (O Globo)
A BCA Research vê risco de uma vitória de Lula frustrar a expectativa de aperto fiscal, com real mais fraco, política monetária revertida e desaceleração em 2027 (Bloomberg/John Authers)
Global
China: produção industrial cresceu 4,5% em julho, o varejo apenas 0,6% contra 1,5% esperado, e o investimento caiu 6,7% no acumulado do ano. Desaceleração generalizada fora da tecnologia (Bloomberg)
Philip Lane, do BCE, disse que a inflação da zona do euro deve rondar 3% no resto do ano por causa da guerra (Bloomberg)
Reino Unido: desemprego estável em 4,9%, salários privados em 2,8%, o mais fraco desde outubro de 2020, e vagas em 707 mil, mínima desde 2021 (BTG Morning Call)
O prazo das tarifas americanas sobre cerca de US$ 20 bilhões em produtos canadenses vence amanhã. Carney telefonou para Trump na tentativa de fechar acordo (FT, Bloomberg)
Washington trocou o chefe do Escritório de Assuntos do Hemisfério Ocidental, o órgão do Departamento de Estado que cuida da relação com o Brasil. O novo secretário prometeu deixar as Américas a salvo dos cartéis e do narcoterrorismo (XP Política)
Relatório do JPMorgan alerta para risco de crise de alimentos a partir de 2027, combinando escassez de fertilizantes ligada a Ormuz e El Niño forte. Projeta inflação global de alimentos saindo de 2,8% para 5% e cita o Brasil entre os mais expostos (JPMorgan)
AGENDA DA SEMANA
Hoje: produção industrial de julho nos EUA às 10h15. Balanço do Home Depot, que abre a temporada do varejo americano. Aqui, o Tesouro divulga às 10h30 o edital do leilão de NTN-B e LFT, com a ponta longa global sob pressão.
Quarta: ata do FOMC de julho, a reunião decidida por 9 a 3. É a primeira chance de ver o tamanho da dissidência sob Warsh, que não dá guidance. Balanços de Target e Lowe’s. Vence também o prazo das tarifas americanas sobre o Canadá.
Quinta: balanço do Walmart, a melhor leitura de consumidor americano da semana, depois do varejo de julho ter caído 0,6%.
Sexta: PMIs preliminares nos EUA. E o Datafolha, primeira pesquisa depois do início da campanha, para checar se a virada da Quaest é tendência ou ruído de um instituto.
Semana foi de dados de inflação de julho, e o resultado foi sem o impacto esperado. CPI subiu só 0,1% no mês, núcleo em linha em 0,2%. PPI ainda mais manso, headline zerado e núcleo em 0,2%. Só que quando o JPMorgan utiliza esses números (CPI e PPI) para estimar o PCE núcleo (que é o que importa para o FED), a conta muda um pouco. O banco aponta 0,3% no mês de julho, o que levaria o anual de 3,3% para 3,4%.
Licença para um tecnicismo necessário
Boa parte dessa força vem de uma distorção. O componente no PPI de ‘gestão de patrimônio’, taxa cobrada pelos bancos, saltou 6,5% no mês e sozinha respondeu por 13bp da estimativa do núcleo do PCE. A aberração aconteçe pela valorização de ativos e não mede essencialmente inflação, o que não faz muito sentido econômico.
O varejo decepcionou, caiu 0,6% em julho, em parte por menor gasto em combustível e pela Amazon ter puxado a promoção de julho para junho. Ou seja, é passageiro e mantém a
Semana que vem, o destaque é a ata do FOMC de julho na quarta, reunião com três dissidências pedindo juros mais altos. O texto deve mostrar quanta paciência o resto do Comitê ainda tem com inflação acima da meta. Saem também produção industrial, Empire State e Philly Fed de agosto, e indicadores de habitação. Warsh fala em Jackson Hole no fim de semana seguinte, dois dias depois do PCE de julho sair, mas não esperamos dele grande esclarecimento sobre as nuances da métrica.
Viés: Fed dividido, sem espaço para corte em setembro, mas com trajetória de emprego que pode reabrir a porta até o fim do ano.
Brasil
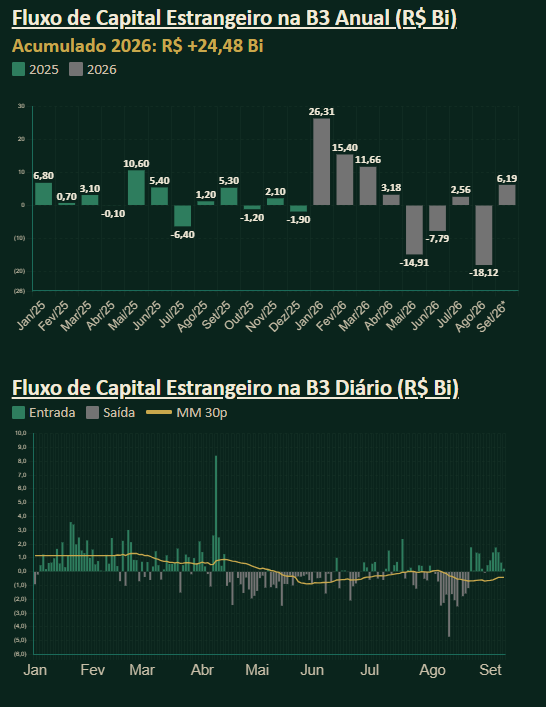
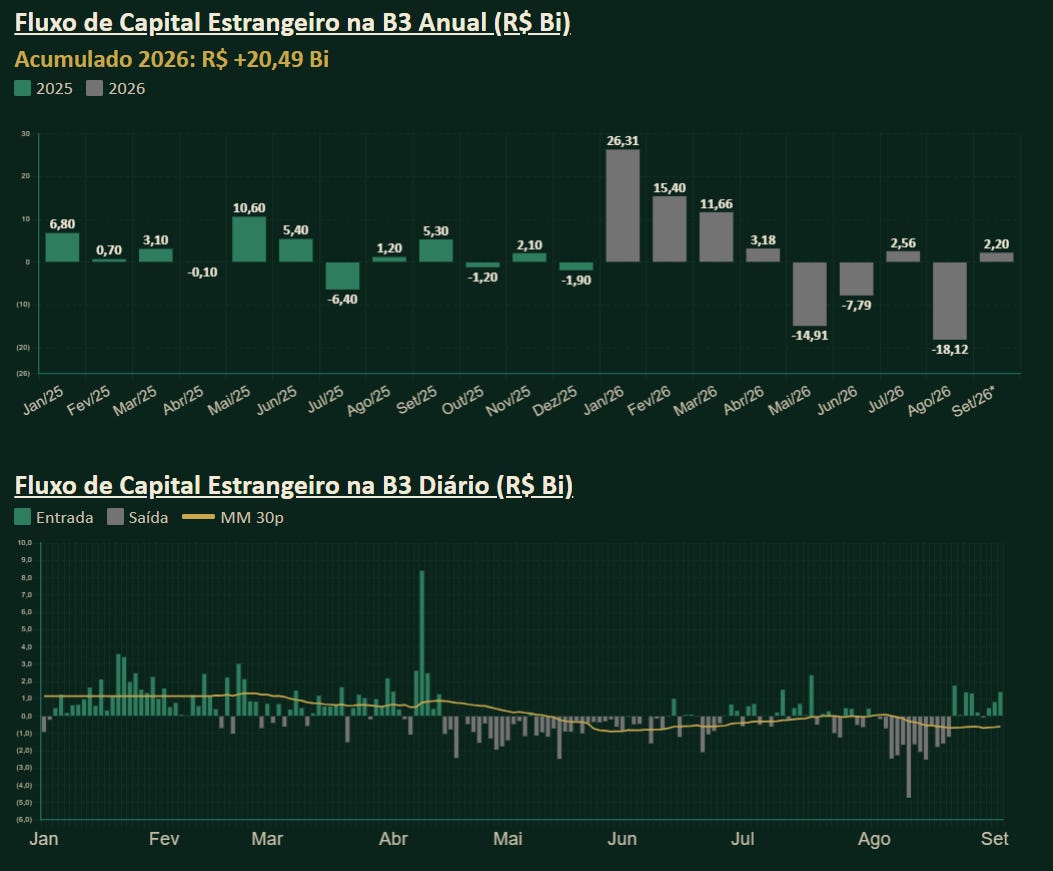
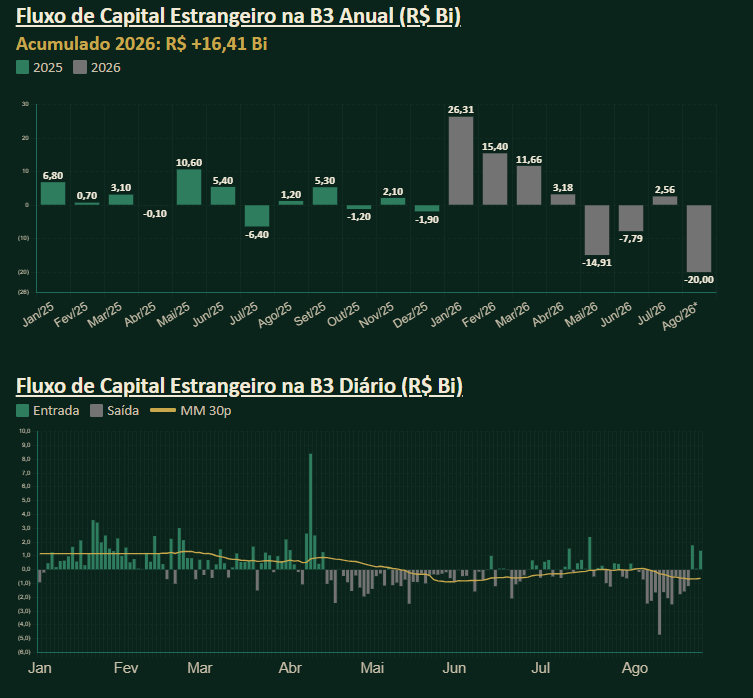
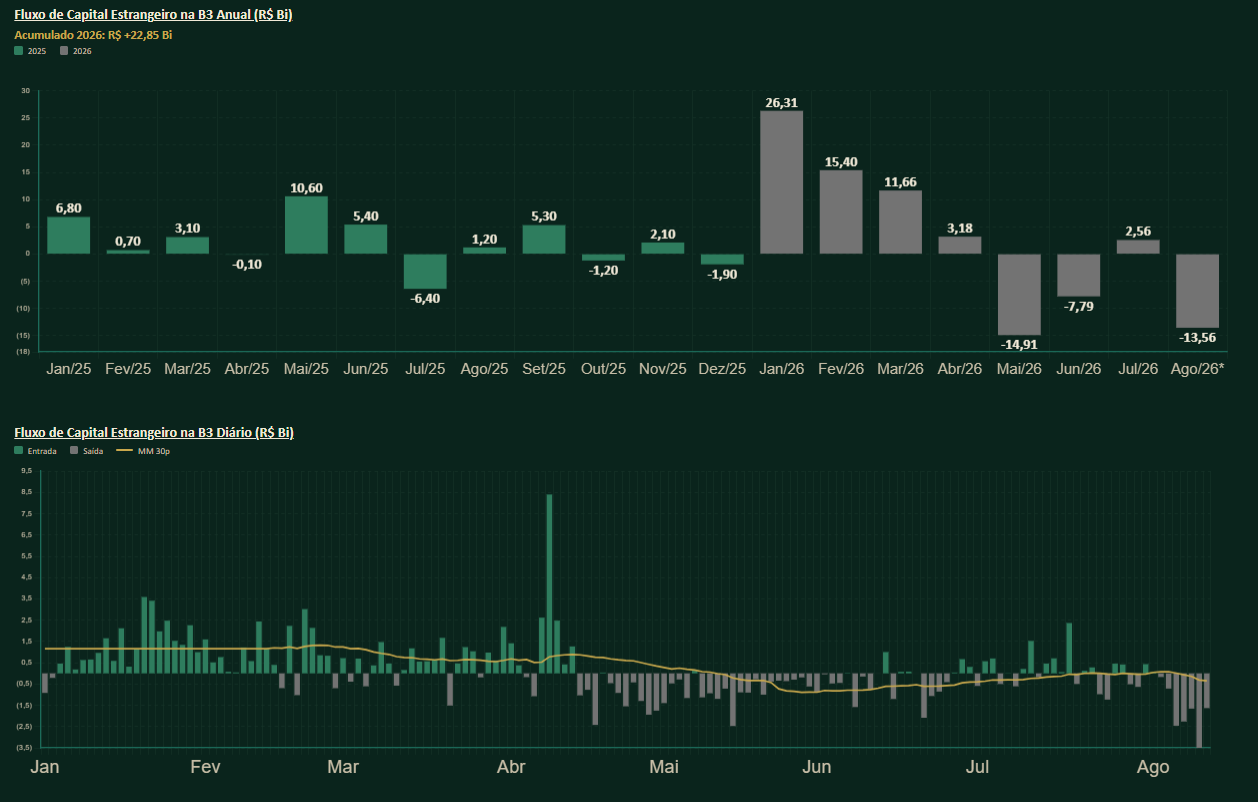
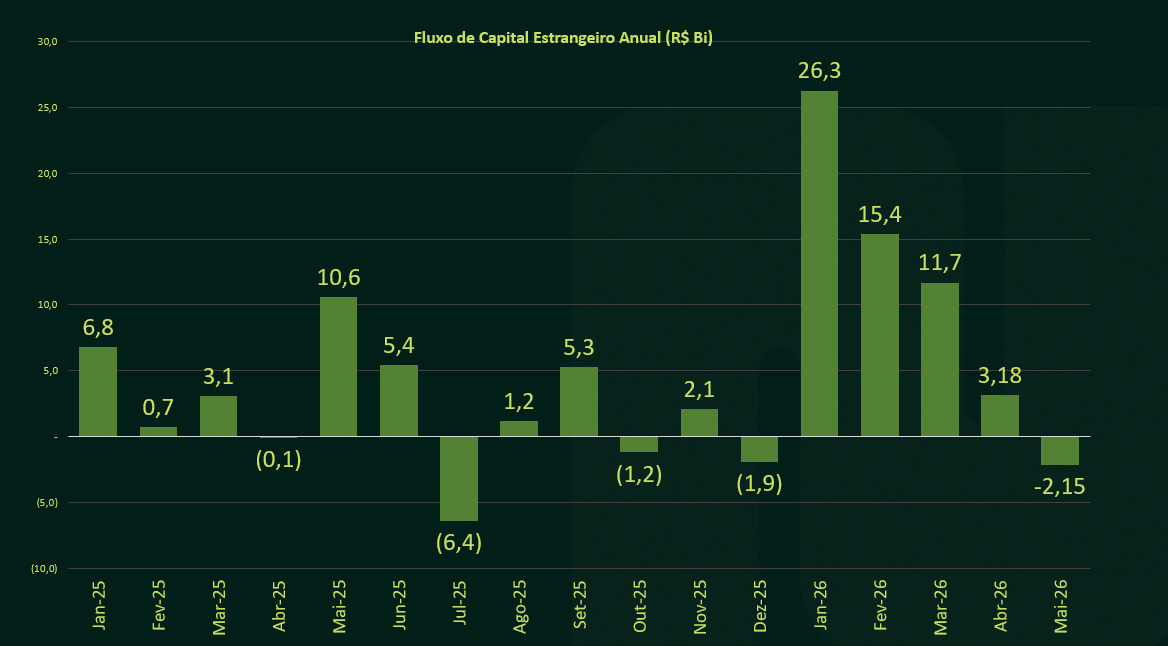
Nos primeiros sete pregões de agosto, encerrados no dia 11, os investidores estrangeiros retiraram R$ 11,93 bilhões do mercado acionário brasileiro. É o segundo mês com maior saída de recursos estrangeiros da B3 em 2026, atrás apenas de maio, que registrou retirada de R$ 14,91 bilhões. Analistas apontam dois fatores por trás da debandada: no cenário externo, a corrida por inteligência artificial puxa fluxo para os EUA. No cenário doméstico, rebaixamento do JP Morgan com o peso da proximidade das eleições de outubro.
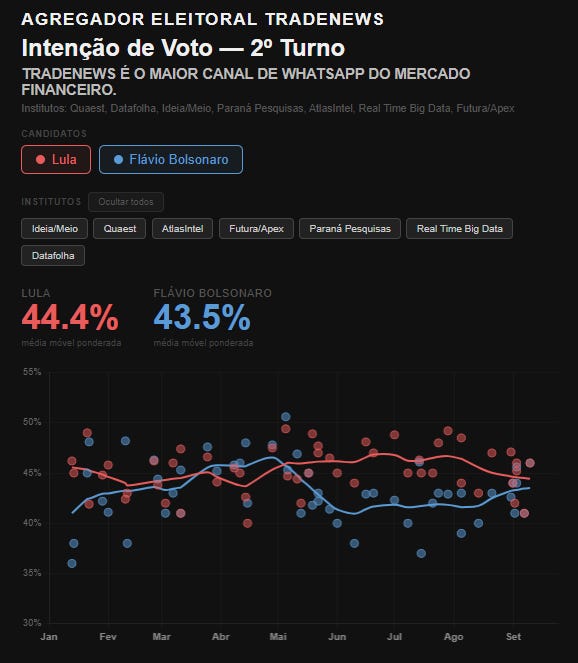
A corrida eleitoral de 2026 começa oficialmente neste fim de semana, prazo para registro de candidatura no TSE no sábado, início da propaganda no domingo. Lula lidera as simulações de segundo turno contra Flávio Bolsonaro por 5 a 6 pontos, com o bloco de direita ainda dividido. Claramente será disputa apertada, decidida na reta final.
Fiscal segue como a dor de cabeça principal para quem vencer. Carga tributária já voltou ao pico histórico, perto de 23% do PIB, mas o superávit primário está longe do nível que estabiliza a dívida, pelo menos 2,0% do PIB positivo. O peso dos juros já come cerca de 9% do PIB em 12 meses até junho, nível parecido com 2016 e 1999.
No lado monetário, a ata do Copom da semana passada reforçou dependência de dados para a próxima reunião, com leitura mais construtiva sobre desinflação apesar da piora nas expectativas. Ainda trabalhamos com corte final de 25bp em setembro, Selic em 13,75%, mesmo nível de quatro anos atrás, seguido de pausa até o próximo governo sinalizar algo sobre a trajetória fiscal.
Dados da semana vieram um pouco mais firmes que o esperado, mas ainda dentro do que sustenta o corte de setembro. IPCA cheio de julho veio uma décima acima do consenso, puxado por serviços, mas a média dos núcleos do BCB voltou para dentro da meta, desacelerando do pico acima de 5% (3m/3m saar) na virada do primeiro para o segundo trimestre. Atividade perde fôlego: PIB caindo de 4,5% no primeiro trimestre para perto de 2% no segundo, em linha com o esperado.
Semana que vem saem o IGP-10 de agosto na segunda e o indicador de atividade econômica de junho. Agosto deve vir com inflação cheia beneficiada pelo desconto elétrico do repasse de Itaipu, efeito que se reverte em setembro. Daí em diante o risco muda de lado, com pressão de alimentos ligada ao El Niño aparecendo nos próximos meses e deixando marca mais duradoura na inflação de tendência do que normalmente se espera de um choque temporário.
Viés: Selic parada em 13,75% depois de setembro, crescimento fraco perto de 1% no trimestre com alguma resiliência no fim do ano via medidas quase fiscais, e mercado de olho crescente nas propostas fiscais dos candidatos conforme a campanha avança.
I spent three weeks touring Brazil with two American friends. Here are the highlights of the trip and an analysis of what has changed in the markets. Free content for you.
Brent subiu 5,2%, a US$ 87,8, depois do Irã condicionar a reabertura de Ormuz a indenização de guerra e Trump responder cobrando compensação do próprio Irã.
S&P 500 caiu 0,1% e Nasdaq, 0,3%; o juro americano de 10 anos foi a 4,70%.
No Brasil, Ibovespa caiu 0,14%, aos 172,2 mil pontos, o dólar subiu 0,53%, a R$ 5,1106, e os juros futuros abriram, com o Jan33 avançando 10 bps.
HOJE / MADRUGADA (11 de agosto)
Ata do Copom às 8h: corte para 14% por unanimidade, sem sinalização de próximos passos. Às 9h, IPCA de julho em 0,07%, com os 12 meses caindo de 4,64% para 4,44%.
Brent tocou US$ 90 pela manhã e recuou para perto de US$ 88; o juro americano de 30 anos foi a 5,27%, máxima do ano.
Intel levantou US$ 20 bilhões em oferta de ações, um terço acima do alvo anunciado na véspera. Nikkei subiu 2,08%.
A guerra voltou a mandar no preço. O alívio em Ormuz que derrubou o Brent na semana passada durou dois pregões: o Irã condicionou a reabertura do estreito a indenização de guerra, e Trump respondeu na mesma moeda, cobrando compensação do próprio Irã, dizendo que a Marinha já limpou as minas e que o estreito virou uma “muralha de aço” americana. Resultado: o barril saiu de US$ 82 na sexta pra US$ 90 hoje cedo, os produtores do Golfo já tratam o bloqueio como permanente e o frete de supertanque encosta em US$ 500 mil por dia.
Por aqui, o dia foi de dados comportados: IPCA de julho em 0,07%, com a folga vindo justamente dos combustíveis que o barril ameaça encarecer, e ata do Copom sem novidade, tudo em aberto, data dependent. Amanhã o CPI americano é muito importante. Pode testar se Warsh é tão duro quanto o discurso.
A retórica de Trump bate direto no Brent. Em abril, o acordo com o Irã afundou o petróleo 9,1% e a dúvida sobre o cessar-fogo devolveu 5,6%. Em julho, a ameaça de taxar em 20% os embarques de Ormuz disparou 9,6% num dia, e a promessa de “boa chance” de avanço derrubou 4,8% antes de novo ataque reverter tudo. Dados até 10 de agosto. Fonte: Bloomberg, com dados da ICE.
Segue o texto resumido que envio no WhatsApp:
Inflação no Brasil deu folga em julho, mas o barril bateu US$ 90 de novo
📅 11 de agosto. Bom dia.
📉 IPCA de julho em 0,07%, vs. 0,03% esperado, desacelerando: 12 meses caem de 4,64% pra 4,44%. Combustíveis recuaram 1,44%. Núcleos acima do previsto, mas em tendência de queda. Nada que mova mercado.
🏦 Ata do Copom sem grande novidade, tudo em aberto: data dependent, como os bancos centrais em geral. Pra XP, choques de oferta (energia, El Niño) e demanda pelo fiscal justificam manter a Selic. Mas a ata não fecha porta.
🛢️ Brent bateu US$ 90 pela manhã e recuou para US$ 88. Trump diz que a Marinha dos EUA limpou as minas de Ormuz e quem deve ser compensado são os EUA pelo Irã. Mesmo assim, Paquistão diz que ainda vão assinar algum acordo.
🇺🇸 Amanhã, CPI. Núcleo em 0,2% alivia Warsh; acima disso, precisa provar que é duro como diz. Mercado desconfia: juro de 30 anos na máxima, 5,27% (petróleo ajuda nisso).
🗳️ Futura: Lula 46,5 x 44 no 2º turno. Detalhe: Flávio lidera a rejeição, 47,1%.
Abaixo tudo de importante entre ontem e hoje (resumido com ajuda de IA)
Stoxx 600 sobe 12% no ano, com Alemanha, Itália e França em máximas (Bloomberg Markets Daily).
Emergentes valem menos da metade do S&P 500 em P/L, desconto recorde (Bloomberg).
Iene devolve metade da intervenção conjunta e volta a 159 por dólar (Bloomberg).
RBA manteve o juro, mas Bullock avisa: mais aperto é “bem possível” (Bloomberg).
Crédito privado: inadimplência no maior nível desde 2021 nos grandes fundos (WSJ).
China taxa nozes-pecã americanas em 54% às vésperas da visita de Xi (Bloomberg).
EUA anunciam US$ 3 bi em minerais críticos na disputa com a China (Bloomberg Economics).
Brasil, mercado e empresas
Ibovespa -0,14%, aos 172,2 mil, testando o suporte; PRIO +6%, Vamos -5,2% (BTG Morning Call, Resumo do Mercado).
Dólar +0,53%, a R$ 5,1106; juros futuros abriram até 10 bps (BTG Morning Call, Fechamento XP).
Focus: PIB de 2027 recua pra 1,52% (Fechamento XP).
OMC: EUA aceitam a consulta do Brasil sobre as sobretaxas; China quer participar (BTG Morning Call, Estadão).
JBS: primeiro prejuízo em 11 trimestres (US$ 102 mi); troca de CEO em 2027 (BTG Morning Call, Estadão).
Natura: lucro cai 92%, afetado por derivativos (BTG Morning Call).
Apex Partners pede pré-recuperação judicial após afastamento da diretoria (Resumo do Mercado).
CSN recebe propostas pela totalidade da unidade de cimentos (Resumo do Mercado).
Emissão de CRAs desaba 77% com a crise do agro (Resumo do Mercado).
Caso Oncoclínicas: dois executivos do Goldman indiciados; o banco nega (Estadão).
BC vai reter por 24h envios de cripto acima de US$ 10 mil ao exterior, a partir de 2027 (BTG Morning Call).
Endividamento da baixa renda bate 85%, quarto recorde seguido (Resumo do Mercado).
Brasil, fiscal
Orçamento de 2026 sem verba pra R$ 105,5 bi em despesas; Saúde e Educação na frente da fila (Estadão).
Despesa financeira do governo: R$ 149 bi só no primeiro semestre (O Globo).
Precatórios viram alvo de Fachin e Galípolo (Valor).
BRB: Fazenda descarta solução provisória; conciliação com Fux na quinta (O Globo, Estadão).
Brasil, política e eleições
Futura: Lula 46,5 x 44 no 2º turno, empate técnico; no 1º, 38,8 x 34,1 (Futura via XP Política).
O detalhe da Futura: Flávio lidera a rejeição, com 47,1%, acima até de Lula, com 45,9% (Futura via XP Política).
No histórico do instituto, os dois caem juntos desde maio; brancos, nulos e outros somam quase 20% (Futura via XP Política).
CNN: o conselho a Lula é anunciar ajuste fiscal logo após eventual vitória, sem repetir 2015 (CNN Brasil).
Motta declara apoio à reeleição de Lula após o Republicanos rejeitar Flávio (Folha).
PEC da 6x1 dificilmente passa no Senado em agosto (G1, News XPress).
São Paulo: Tarcísio 50,6 x 33,6 sobre Haddad no 1º turno (Ideia/ACSP via Estadão).
PT e PL turbinam o fundo eleitoral das candidaturas ao Senado (Estadão).
Zema quer MP pra privatizar a Petrobras no primeiro dia, diz assessor; Caiado cita Armínio Fraga como conselheiro (Estadão, CNN Brasil).
Milei compartilha post em que Lula é chamado de porco (Folha).
Eleitorado 60+ vira quase um em cada quatro votos, recorde (TSE via the news).
Taxa das blusinhas: Congresso decide até 8 de setembro (Estadão, News XPress).
Internacional, outros
Colômbia: terremoto de 7,4 mata ao menos 132 e atinge a região cafeeira (Bloomberg, Estadão).
É o primeiro teste de De la Espriella, empossado na sexta prometendo cortar 40% do gasto (Bloomberg Politics).
Adani tem o caso de fraude arquivado nos EUA (Bloomberg).
Trump corta de 17 pra 11 as vacinas infantis recomendadas, repetindo tese sem base científica (NYT, WSJ).
Bezos e Saverin encaminham fatia do Liverpool a valuation de US$ 5,9 bi (Resumo do Mercado).
Drone com explosivo atinge cargueiro ucraniano em Leipzig; suspeita de sabotagem russa (Bloomberg Businessweek).
AGENDA DA SEMANA
Hoje: vendas de moradias nos EUA às 11h; leilão do Tesouro às 11h30; reunião ministerial com Lula às 16h. À noite, CoreWeave, Super Micro e Lumentum reportam: o termômetro do trade de IA. MDA pode sair às 11h.
Quarta: o dado da semana, CPI de julho nos EUA às 9h30 de Brasília. Núcleo em 0,2% é a linha de corte pro Warsh. Leilão de Treasury de 10 anos e balanço da Cisco.
Quinta: PPI e seguro-desemprego nos EUA, fala de Hammack (dissidente que votou por alta), leilão de 30 anos, Applied Materials. Aqui, conciliação do BRB com Fux. PoderData pode sair.
Sexta: vendas no varejo e Michigan nos EUA. Quaest pode fechar a rodada de pesquisas da semana.
Domingo: ato de lançamento da campanha de Lula em São Bernardo do Campo.
Obrigada por ler o TradeNews! Inscreva-se para receber mais conteúdos como esse.
O BTG Pactual manteve a estratégia da carteira ETF Strategy inalterada para agosto. Apesar da melhora dos indicadores de atividade e inflação no Brasil, o banco avalia que os riscos relacionados à possível retomada do aperto monetário pelo Fed, aos impactos do El Niño e às incertezas fiscais ainda justificam uma postura defensiva. Assim, a alocação segue privilegiando títulos indexados à inflação de longo prazo, com posições neutras em renda variável, prefixados e pós-fixados.
BTG mantém alocação tática e reforça posição em inflação de longo prazo
A estratégia continua com sobrealocação em títulos públicos indexados ao IPCA de duration longa, diante dos prêmios ainda elevados, enquanto mantém exposição neutra em ações, renda fixa pós-fixada, prefixados e duration curta de inflação. Segundo o banco, o custo de aguardar novos dados econômicos antes de promover mudanças na carteira permanece baixo.
Carteira permanece sem alterações e mantém foco em diversificação
A carteira recomendada segue distribuída entre ETFs de renda fixa local, ações brasileiras e internacionais e crédito global. Entre as principais posições estão PACG11 (20%), SPXB11 (20%), DEBB11 (15%), LLFT11 (10%), PACC11 (10%), IBOB11 (10%) e HGBR11 (7,5%). O BTG destaca que a combinação busca equilibrar proteção e potencial de retorno em um ambiente ainda marcado por elevada incerteza macroeconômica.
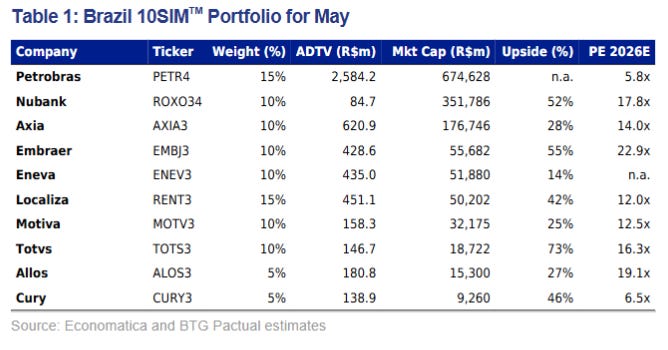
O BTG Pactual manteve uma visão construtiva para a bolsa brasileira em agosto, mas ajustou a carteira 10SIM para um cenário eleitoral ainda incerto. Segundo o banco, boa parte do risco fiscal já está refletida nos preços dos ativos, enquanto o real segue menos sensível ao cenário. Diante disso, a estratégia foi aumentar a exposição a ativos que podem se beneficiar tanto de uma melhora quanto de uma deterioração do ambiente macro, reforçando posições ligadas ao câmbio, petróleo e serviços básicos.
Gerdau [#GGBR4] e Copasa [#CSMG3] entram; Ambev [#ABEV3] e Allos [#ALOS3] deixam a carteira
O BTG incluiu Gerdau [#GGBR4], elevando a exposição ao dólar e ao mercado norte-americano, onde espera manutenção de margens elevadas e demanda resiliente por aço. A Copasa [#CSMG3] também passa a integrar o portfólio após a privatização, com expectativa de ganhos operacionais sob a gestão da Equatorial e potencial para dividendos mais robustos. Para abrir espaço, Ambev [#ABEV3] e Allos [#ALOS3] foram retiradas da carteira.
Petrobras [#PETR4] ganha mais espaço; carteira reforça exposição a petróleo, câmbio e infraestrutura
O BTG elevou o peso de Petrobras [#PETR4] de 10% para 15%, destacando o forte momento operacional, a capacidade de capturar margens maiores no refino e um dividend yield estimado em cerca de 10% com o petróleo a US$ 70. A carteira passa a ter 35% de exposição a serviços básicos e infraestrutura (Axia, Eneva, Copasa e Motiva), 20% a empresas dolarizadas (Embraer e Gerdau), além de manter posições em Itaú [#ITUB4], Cury [#CURY3] e Totvs [#TOTS3], buscando um portfólio mais equilibrado para diferentes cenários macroeconômicos.
O BTG Pactual promoveu um ajuste pontual em sua carteira recomendada de fundos imobiliários para agosto, reduzindo a exposição ao segmento de recebíveis e ampliando a participação em galpões logísticos. O banco destaca que a expectativa de cortes na Selic pode beneficiar os FIIs, mas avalia que a pressão sobre os juros longos e os riscos fiscais ainda exigem seletividade na alocação.
HGLG11 entra; KNIP11 tem posição reduzida
A principal mudança da carteira foi a redução da participação de KNIP11 em 3 pontos percentuais e a inclusão de HGLG11 com peso equivalente. Segundo o BTG, o ajuste busca otimizar a relação entre risco e retorno do portfólio, preservando uma visão positiva para o KNIP11, que segue entre as principais posições da carteira, ao mesmo tempo em que aproveita o desconto superior a 10% de HGLG11 em relação ao valor patrimonial e o potencial de distribuição extraordinária de rendimentos após a venda recente de um ativo.
Carteira amplia exposição a galpões e mantém foco em renda
Com a mudança, a carteira passa a contar com 17 fundos, dividend yield anualizado estimado em 12,4% e desconto médio próximo de 9% sobre o valor patrimonial. A exposição ao segmento de galpões logísticos aumentou de 22% para 25%, enquanto a participação em fundos de recebíveis foi reduzida de 50% para 47%, mantendo a estratégia voltada para geração de renda e diversificação entre diferentes segmentos do mercado imobiliário.
O BTG Pactual promoveu duas alterações em sua Carteira Recomendada de Dividendos para agosto, reforçando o perfil defensivo do portfólio. O banco incluiu Compass (PASS3) e Engie (EGIE3), substituindo Caixa Seguridade (CXSE3) e Ambev (ABEV3). Segundo a casa, a estratégia continua focada em empresas com geração consistente de caixa, previsibilidade de resultados e potencial de distribuição de dividendos.
Compass [#PASS3] e Engie [#EGIE3] entram; Caixa Seguridade [#CXSE3] e Ambev [#ABEV3] deixam a carteira
A Compass passa a integrar a carteira por reunir ativos regulados de distribuição de gás, receitas indexadas à inflação e potencial de crescimento por meio da plataforma de infraestrutura da Edge. Já a Engie foi adicionada após a correção recente das ações, com o BTG destacando sua qualidade operacional, previsibilidade de fluxo de caixa e valuation atrativo. Para abrir espaço, saem Caixa Seguridade e Ambev.
Itaú, Petrobras e Vale seguem entre as principais apostas para dividendos
O BTG manteve posições em Itaú [#ITUB4], Petrobras [#PETR4], Vale [#VALE3], Bradesco [#BBDC4], Allos [#ALOS3], Copel [#CPLE6], TIM [#TIMS3], Cury [#CURY3], Copasa [#CSMG3] e Axia Energia [#AXIA3]. O banco continua destacando a combinação de geração robusta de caixa, valuations atrativos e potencial de dividendos elevados como os principais pilares da carteira.
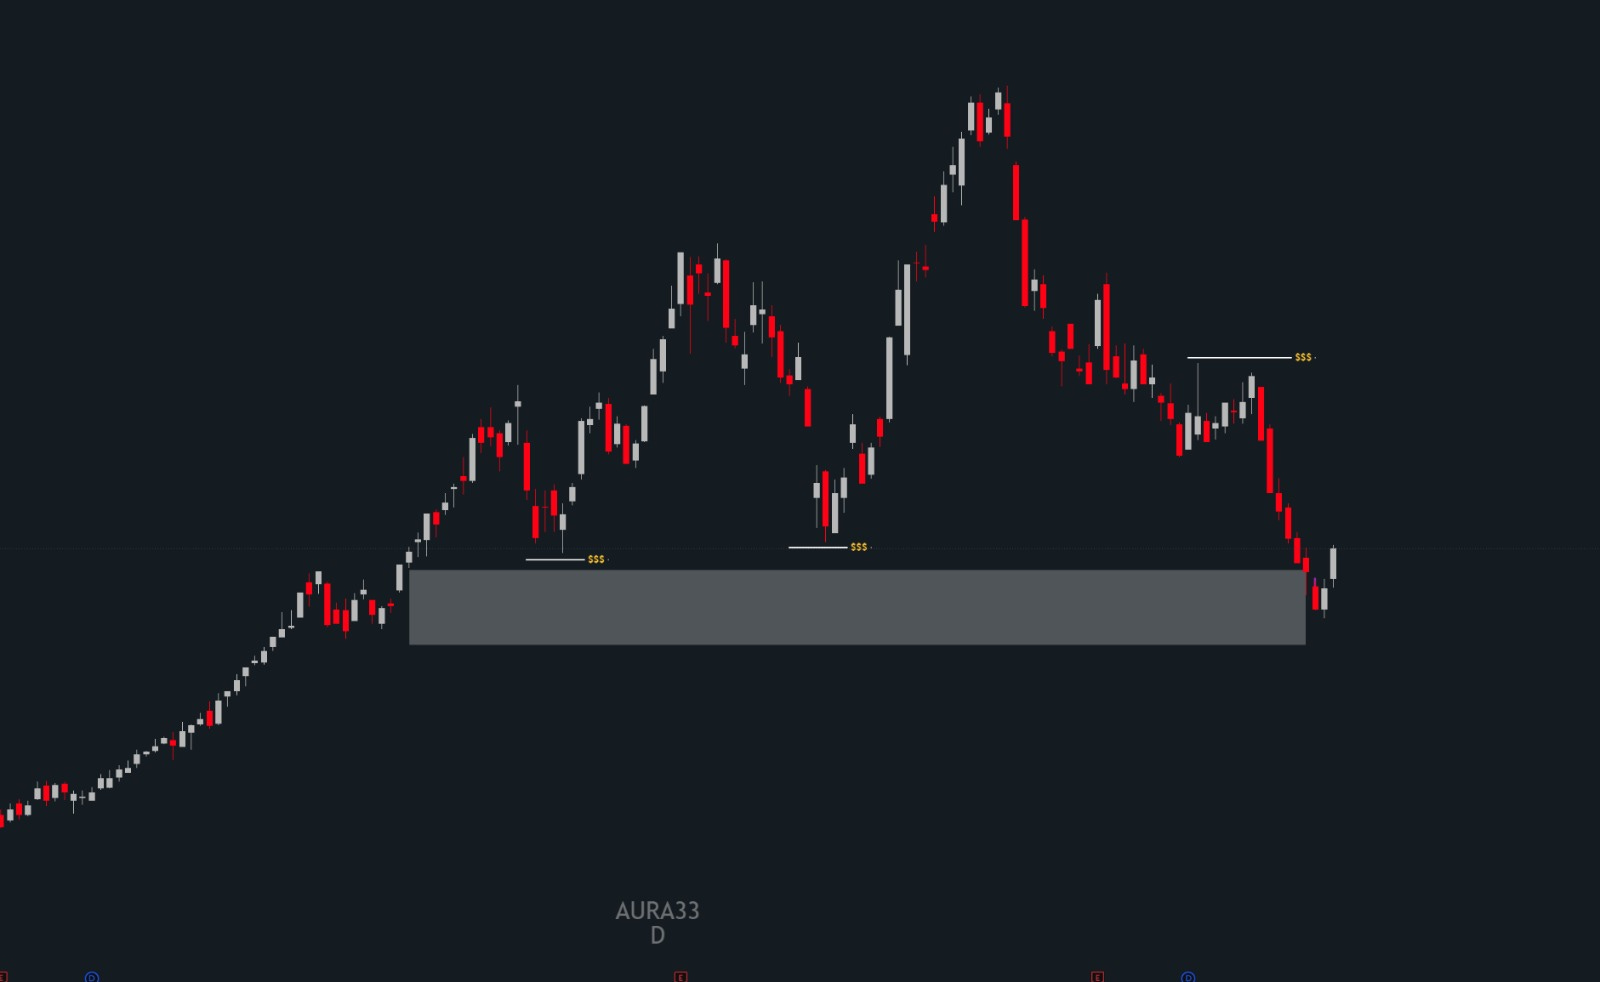
A Safra realizou três mudanças em sua carteira de dividendos para agosto. Saíram Caixa Seguridade (CXSE3), Telefônica Brasil (VIVT3) e Bradesco (BBDC4), enquanto entraram Aura Minerals (AURA33), Taesa (TAEE11) e Porto Seguro (PSSA3).
As alterações refletem a busca por empresas com maior potencial de geração de caixa e distribuição de dividendos. A Aura foi incluída pelo potencial de crescimento da produção e geração de caixa, a Taesa pela expectativa de retomada dos dividendos após o ciclo de investimentos e a Porto Seguro pela consistência operacional, rentabilidade elevada e valuation atrativo.
A carteira manteve 10 ações com peso igual de 10% cada e dividend yield estimado de 8,4%. Em julho, o portfólio avançou 0,45%, abaixo do IDIV (+3,00%) e do Ibovespa (+3,47%). Desde janeiro de 2020, a carteira acumula 89,6% de retorno, ligeiramente acima dos 88,3% do IDIV.
A Safra realizou apenas uma alteração em sua Carteira Top 10 para agosto: retirou Bradesco (BBDC4) e incluiu Weg (WEGE3). A mudança reduz a exposição ao setor bancário, diante de um cenário mais desafiador para o crédito, e aumenta a participação em uma empresa que apresentou resultados acima das expectativas no 2T26.
A entrada da Weg reflete a expectativa de revisões positivas nas projeções, impulsionadas pela expansão da capacidade produtiva, novas fábricas e crescimento da demanda, especialmente em transmissão, distribuição de energia e data centers.
Em julho, a carteira avançou 0,47%, abaixo do Ibovespa (+3,47%). Desde sua criação, em janeiro de 2012, acumula 371,2% de retorno, ante 204,9% do Ibovespa, mantendo histórico consistente de superação do índice de referência.
A Safra promoveu duas alterações em sua Carteira Top 10 BDRs para agosto: retirou Microsoft (MSFT34) e Charles Schwab (SCHW34), realizando lucros após a forte valorização das ações, e incluiu Alphabet (GOGL34) e Goldman Sachs (GSGI34). Além disso, elevou a participação em TSMC (TSMC34) e NextEra (NEXT34) e reduziu o peso de JP Morgan (JPMC34).
A entrada da Alphabet reflete a avaliação de que a recente correção abriu um ponto de entrada mais atrativo, sustentado pelo potencial de crescimento em inteligência artificial e computação em nuvem. Já o retorno do Goldman Sachs ocorre após uma queda das ações, mesmo com resultados sólidos, em meio à expectativa de retomada das atividades de investment banking, mercado de capitais e gestão de recursos.
Em julho, a carteira avançou 2,55%, superando o S&P 500 (-1,25%). Desde sua criação, em junho de 2015, acumula 764,7% de retorno, ante 524,8% do S&P 500, mantendo um histórico consistente de desempenho superior ao índice de referência.
O Itaú realizou duas alterações em sua Carteira BDR para agosto: retirou Goldman Sachs e Micron e incluiu Visa (VISA34) e Exxon Mobil (EXXO34). A estratégia busca ampliar a exposição a empresas com bom momento gráfico e potencial de valorização, mantendo ainda Coca-Cola, Eli Lilly e TSMC na composição.
A entrada da Visa reflete a expectativa de continuidade da tendência de alta e potencial de valorização de 12,9%, enquanto a Exxon Mobil foi incluída diante do cenário favorável para o setor de energia e de sua configuração técnica positiva.
Em 2026, a Carteira BDR acumula alta de 5,72%, acima do BDRX (+1,43%). Desde seu lançamento, em maio de 2021, registra valorização de 102,08%, praticamente em linha com o BDRX (+103,16%).
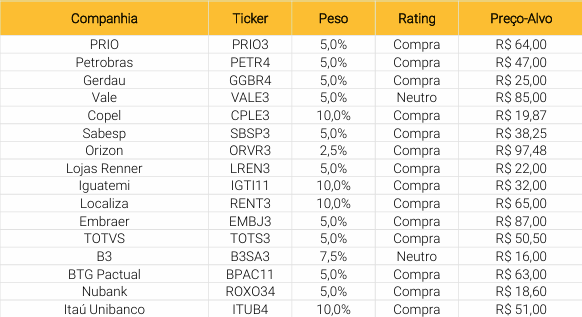
Na atualização do mês, a XP promoveu uma ampla revisão na Carteira Top Ações. A casa aumentou a exposição a [#ROXO34], de 5,0% para 7,5%, projetando uma recuperação nos resultados do 2T26, e elevou [#GGBR4] de 5,0% para 10%, diante da expectativa de continuidade do forte momento operacional na América do Norte.
Além disso, a participação de [#EMBJ3] foi ampliada de 5,0% para 10%, sustentada por uma carteira de pedidos robusta. A exposição a [#PETR4] também dobrou, de 5,0% para 10%, para reforçar o peso do setor de óleo e gás, enquanto [#SBSP3] passou de 5,0% para 7,5%, com a expectativa de que a Sabesp seja uma das principais beneficiadas por uma retomada do fluxo de investidores estrangeiros.
Por outro lado, a [#B3SA3] foi retirada da carteira diante de um cenário mais desafiador para o mercado de capitais, pressionado pela perspectiva de juros elevados por mais tempo. A [#RENT3] também deixou o portfólio em um movimento tático, embora a XP mantenha visão positiva para a companhia. Já [#IGTI11] teve sua participação reduzida de 10% para 7,5%, como parte da estratégia de diminuir a exposição da carteira a empresas ligadas à economia doméstica.
Na atualização do mês, a XP incluiu [#TEND3] e [#ENGI11] na Carteira Top Dividendos Plus. A casa destaca o dividend yield atrativo e a melhora nas expectativas dos analistas para ambas as companhias, com base nos dados da LSEG.
Por outro lado, [#PLPL3] e [#POMO4] foram retiradas do portfólio em função da redução do dividend yield esperado e da piora nas expectativas dos analistas, também segundo dados da LSEG.
Além disso, a XP reduziu a participação de [#ITSA4] e [#PETR4] de 15% para 10%, em um movimento voltado ao reequilíbrio da estratégia da carteira.
Na atualização do mês, a XP aumentou a exposição às ações da [#MU] e [#UBER], ambas de 0% para 2,5%, reforçando o posicionamento da Carteira Top Ações Globais.
Para acomodar as novas posições, a gestora reduziu a participação de [#AMZN], de 5,0% para 2,5%, e de [#XOM], de 7,5% para 2,5%.
Em julho, a carteira teve retorno de 1,9%, superando o iShares MSCI ACWI ETF (ACWI), que recuou 0,3% no período.
Na atualização do mês, a XP incluiu [#WFC], [#AVGO], [#PEP] e [#VZ] na Carteira Top Dividendos Globais. A participação de WFC passou de 0% para 5,0%, enquanto AVGO, PEP e VZ entraram com peso de 2,5% cada.
Para acomodar as mudanças, a gestora reduziu a exposição a [#MS], de 7,5% para 5,0%, [#GS], de 10,0% para 7,5%, e [#CEG], de 5,0% para 2,5%. Além disso, [#VOD] foi removida da carteira.
Em julho, a carteira avançou 4,6%, superando o iShares Select Dividend ETF (DVY), que registrou alta de 3,1% no período.
Na atualização do mês, a XP reduziu a exposição aos fundos [#LVBI11] e [#PVBI11], ambos em 0,75 ponto percentual, como parte de um ajuste para diminuir a participação em fundos de tijolo com menor carrego e menos gatilhos de valorização no curto prazo.
Em contrapartida, a gestora ampliou a alocação em [#XPLG11] em 1,5 ponto percentual, destacando a qualidade do portfólio, a menor volatilidade e o maior potencial de geração de retorno do fundo.
Em julho, a Carteira Fundamentalista de Fundos Imobiliários recuou 0,42%, ante queda de 0,32% do IFIX. No período, o portfólio entregou dividend yield mensal de 1,01%, equivalente a 12,2% anualizados, e acumula valorização de 12,2% nos últimos 12 meses, desempenho equivalente a 110% do IFIX.
Na atualização do mês, a XP reduziu a participação de [#CXSE3], de 7,5% para 5,0%, após a forte valorização recente das ações. A gestora segue positiva com a companhia, destacando a forte atividade comercial, a sinistralidade controlada e o benefício do ambiente de juros elevados, mas avalia que o valuation passou a oferecer menor margem de segurança.
Além disso, a exposição à [#CPLE3] foi reduzida de 15,0% para 10,0%, em um movimento de realização parcial de lucros após o bom desempenho do papel desde sua inclusão na carteira. A XP também vê um cenário de preços de energia mais pressionados no segundo semestre de 2026, diante dos possíveis impactos do El Niño sobre o regime de chuvas.
Por outro lado, a [#CSMG3] foi adicionada ao portfólio com peso de 7,5%. A casa destaca a visão construtiva para a execução da companhia sob a gestão da Equatorial, além do balanço enxuto e da ausência de restrições relevantes para distribuição de dividendos, fatores que devem sustentar dividend yields atrativos nos próximos anos.
Na atualização do mês, a XP incluiu [#SLCE3] e [#TUPY3] na Carteira Top Small Caps, ambas com peso de 5%. A casa vê um cenário mais favorável para os preços de soja e algodão, impulsionando a tese da SLC Agrícola, enquanto destaca uma perspectiva mais positiva para a recuperação do mercado de veículos pesados nos Estados Unidos e avanços em governança como fatores favoráveis para a Tupy.
Além disso, a exposição à [#ALUP11] foi ampliada de 5,0% para 12,5%, refletindo uma visão mais construtiva para ativos defensivos e resilientes.
Por outro lado, a [#POMO4] foi retirada da carteira devido à maior preocupação com a dinâmica de resultados da companhia. A XP também reduziu a participação de [#TTEN3] de 10% para 5%, diante de um cenário mais desafiador no curto prazo, embora mantenha uma visão positiva para a tese de longo prazo. Já [#VIVA3] teve seu peso reduzido de 10% para 5%, como parte da estratégia de diminuir a exposição a ativos domésticos e cíclicos.
Na atualização de agosto, a Carteira Dividendos Gráfica realizou uma troca: [#AXIA3] foi retirada do portfólio e [#PRIO3] foi incluída.
A carteira é composta por 5 ativos, com peso de 20% cada, selecionados a partir das carteiras Top Dividendos e Top Dividendos Plus da XP. A estratégia busca retorno no médio prazo, utilizando exclusivamente análise técnica sobre os ativos selecionados.
Na atualização da Carteira Benndorf Dividendos, [#AXIA3] foi incluída na carteira, enquanto [#FIQE3] também aparece entre as movimentações de compra. A estratégia mantém um perfil mais conservador, com foco principalmente em empresas de alta capitalização e objetivo de superar o IDIV no longo prazo.
Entre os ajustes de posição, a casa realizou aumentos em [#DIVO11] e [#SEER3], enquanto [#CXSE3] teve sua exposição reduzida. Os ajustes são justificados pela realização de lucros, adequação ao valuation e, principalmente, pelo alinhamento ao cenário técnico.
Na atualização da Carteira Benndorf Small Caps Valorização, [#DIRR3] foi incluída entre as compras, enquanto [#PLPL3] também aparece entre os ativos classificados para compra.
Entre os ajustes de posição, a casa realizou aumento em [#SEER3] e redução em [#FIQE3]. A estratégia tem perfil mais arrojado, com foco principalmente em small caps e busca por assimetrias de mercado, visando superar o índice SMLL no longo prazo.
Na atualização de agosto da Carteira Benndorf FIIs – Renda, a casa aumentou a exposição a [#CDII11] em 2,0% e a [#BTCI11] em 2,5%, utilizando os recursos provenientes das reduções realizadas em outros fundos.
Por outro lado, as posições em [#RZAT11] e [#RZAK11] foram reduzidas em 2,5% e 2,0%, respectivamente. A decisão considera a precificação favorável desses fundos em relação aos pares e a expectativa de redução dos rendimentos nos próximos meses, o que pode elevar a volatilidade das cotas.
Segundo a casa, o aumento em [#BTCI11] reflete o perfil indexado ao IPCA, o risco moderado e a relevante reserva de resultados acumulados, características que favorecem a geração de renda e a estabilidade do portfólio.
Na atualização de agosto, a Carteira Benndorf FIIs – Valorização zerou a exposição ao MANA11 e reduziu as posições em RECR11 e XPML11, após a boa precificação desses fundos em relação aos pares e a consequente redução do potencial de valorização no curto prazo. No caso do XPML11, a expectativa de queda nos rendimentos distribuídos também pode pressionar a cotação nos próximos meses.
Por outro lado, a exposição ao CDII11 foi elevada de 11,5% para 15,5%, buscando reduzir a volatilidade da carteira e aumentar a indexação ao CDI no curto prazo. A posição em HGLG11 também foi ampliada após a venda de um ativo logístico elevar a geração de caixa e os rendimentos do fundo. Além disso, o JSAF11 teve sua participação aumentada devido ao elevado desconto sobre o valor patrimonial, à qualidade da carteira e ao nível de caixa de aproximadamente 26% do patrimônio.
Na atualização de agosto, a Carteira Benndorf FI-Infra reduziu as posições em IFRI11, BINC11 e BIDB11. No caso de IFRI11 e BINC11, a casa espera uma normalização dos rendimentos após o encerramento das ofertas, enquanto os dois fundos negociam com ágio sobre o valor patrimonial. Já no BIDB11, a redução reflete a avaliação de que o fundo está adequadamente precificado e possui baixa liquidez.
Por outro lado, a exposição ao CDII11 foi elevada, aproveitando o desconto sobre o valor patrimonial após a forte desvalorização no semestre e a expectativa de distribuição mensal próxima a R$ 1,00 por cota. Além disso, JURO11 e DIVS11 também tiveram suas posições ampliadas, diante dos descontos em relação ao valor patrimonial, que oferecem maior margem de segurança.
Obrigado por ler TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
Brent despencou 9,2% a US$ 87,8, no 3º dia sem ataques EUA-Irã e com Trump falando em “boa chance” de acordo.
Sell-off de chips em NY: Nvidia caiu 5%, ASML caiu 8,4% e a chinesa CXMT estreou subindo 466% em Xangai, virando a empresa mais valiosa listada na China continental.
Ibovespa subiu 0,74% aos 175.334 pontos; dólar subiu 0,60% a R$ 5,1116. O governo apresentou pedido de consulta à OMC contra o tarifaço.
HOJE / MADRUGADA (28 de julho)
Pânico na Ásia: Kospi desabou 10,84% com o pregão suspenso 2 vezes, Samsung e SK Hynix caíram mais de 13%, Nikkei recuou 3,95%.
Brent amplia a queda a cerca de US$ 85; sauditas interceptaram drones de milícias pró-Irã de madrugada.
IPCA-15 sai às 9h (consenso 0,22%, XP 0,26%); o Fed decide amanhã com o mercado precificando cerca de 1/3 de chance de alta.
No dia 17 escrevi que o trade de chips tava desinflando. Na quinta passada, quando o Kospi caiu 5,7%, chamei de pancada. Hoje a palavra ficou pequena: a bolsa da Coreia derreteu 10,8% num dia só, teve o pregão suspenso duas vezes, e o índice global de semicondutores da MSCI caminha pro pior mês desde 2022, como mostra o gráfico aí embaixo. Repare no desenho das barras: desde 2023 esse índice praticamente só conheceu mês de alta forte. É a primeira vez em três anos que a tese leva um teste de verdade, e não foi balanço ruim que provocou: a TSMC entregou lucro recorde há duas semanas e caiu assim mesmo. Quando resultado bom já não segura o preço, o problema não é o lucro de hoje, é o preço que se pagou pelo lucro de amanhã.
Chips globais caminham pro pior mês desde 2022 (MSCI World Semiconductors, performance mensal). Fonte: Bloomberg.
E o que provocou? Difícil cravar um culpado só, então listo os três da semana: a estreia da CXMT subindo 466% e o relato de que a China já produz máquina de litografia, que juntos atacam a premissa de que o Ocidente controla o gargalo da cadeia; e a Nvidia negociando garantir US$ 250 bi pra OpenAI, nada assinado ainda, que alimenta o medo do financiamento circular, o vendedor bancando o comprador. Pra tese das duas forças que venho acompanhando, a que suga capital pro trade de IA americano perdeu tração.
Agora o calendário vira protagonista: amanhã Microsoft e Meta reportam no mesmo dia da decisão do Fed, e quinta vêm Apple e Amazon com PCE e PIB. A Citadel prevê que Warsh sobe o juro justamente pra firmar credibilidade, enquanto Trump, ontem, chamou o chair de “fantástico”, pediu juro mais baixo e jogou a culpa do aperto nos diretores “com más intenções”. Ou seja: se Warsh subir, contradiz em público o presidente que acabou de abençoá-lo. Por aqui, o IPCA-15 de hoje calibra o Copom da semana que vem. É por isso que o título de hoje não tem pergunta: os próximos três dias respondem sozinhos.
Segue a versão resumida disso tudo que falei:
Próximos dias importantíssimos pro fluxo internacional
📅 28 de julho. Bom dia. Erik Pajunk da Nomos aqui.
💻 O trade de IA levou mais uma pancada: o índice de semicondutores caiu 2,2% ontem em NY e hoje o Kospi derreteu 10,8%. Três motivos: 1) estreia da chinesa CXMT subindo 466%; 2) relato de que a China já produz máquina de litografia (ASML -8%); 3) Nvidia negociando garantia de US$ 250 bi pra OpenAI, nada assinado ainda.
📊 A prova de fogo vem em sequência: amanhã Microsoft e Meta reportam no dia do Fed; quinta, Apple e Amazon, com PCE e PIB. A aposta de alta segue em 1/3, e a Citadel prevê que Warsh sobe pra passar a mensagem. Só que ontem Trump chamou Warsh de “fantástico” e pediu juro mais baixo. Será que sobe mesmo?
🛢️ Brent devolve prêmio: US$ 85, 4º dia de trégua EUA-Irã. Irã e Omã negociam reabrir Ormuz.
🇧🇷 IPCA-15 sai às 9h (consenso 0,22%, XP 0,26%), dado-chave pro Copom. Ontem o Ibovespa subiu 0,74%, mas o dólar foi a R$ 5,11. E o governo acionou a OMC contra o tarifaço.
TUDO DESTA MANHÃ EM TÓPICOS (com as fontes)
Mercados / Tech / IA
Kospi -10,84% com pregão suspenso 2 vezes, Samsung e SK Hynix -13%+, Nikkei -3,95%, Taiex -4%; sell-off global de chips se aprofunda (Bloomberg, FT, WSJ, BTG Morning Call, News XPress)
SK Hynix já perdeu ~US$ 600 bi de valor, -47% desde a máxima de junho, mesmo com lucro recorde esperado pra amanhã (Bloomberg)
CXMT estreia +466% em Xangai, vira a empresa mais valiosa listada na China continental; Apple faz lobby pra ela não entrar em blacklist; fundos do fundador da DeepSeek entre os maiores ganhadores do IPO (Bloomberg, WSJ, Barron’s)
Relato de que empresa estatal chinesa produz máquinas de litografia DUV; ASML -8,4% ontem e cai mais hoje; Musk: China “mais perto de resolver a litografia do que se imagina” (The Information via WSJ, Bloomberg)
Nvidia: US$ 750 bi em deals de infraestrutura de IA, incluindo garantia de US$ 250 bi pra OpenAI (data center de US$ 500 bi da SoftBank em Ohio); medo de financiamento circular; CDS da Nvidia com maior salto da história (WSJ, Bloomberg, NYT, DealBook)
Taiwan detém funcionário da Nvidia em investigação de contrabando de chips pra China (Bloomberg)
Apple retoma posto de empresa mais valiosa do mundo, ultrapassando a Nvidia (NYT)
Debate open vs closed models: Huang, Meta e Microsoft pró-abertos; Anthropic e OpenAI contra; China ameaça retaliar se EUA sancionarem suas empresas de IA por distillation (DealBook, Bloomberg)
YMTC (memória chinesa) também deve fazer IPO este ano (Barron’s)
Singapura alerta pra riscos econômicos se o boom de IA desandar (FT)
CME lança futuros de ação única sobre 50+ empresas (Bloomberg, WSJ)
Corrida de ETFs especulativos: 728 lançamentos no 1º semestre, recorde (WSJ Markets A.M.)
Fed / Macro global
Fed decide amanhã; aposta de alta ~1/3; decisão mais imprevisível em anos; Warsh falando menos de propósito (Bloomberg, WSJ, Barron’s)
Citadel Securities prevê alta surpresa pra firmar credibilidade de Warsh (Bloomberg)
Trump chamou Warsh de “fantástico”, disse que “rates should be lowered” e acusou diretores do Fed de “más intenções”; Logan (Dallas Fed) vinha pedindo juro “modestamente mais alto” (CNBC)
Semana de bancos centrais: BoE e BoJ na quinta; BoE deve manter mesmo com petróleo, após 3 meses de inflação abaixo do esperado; ECB já sinalizou disposição de subir (FT, Bloomberg)
Treasuries fecham 1-3 bps com queda do petróleo; 10 anos a 4,61-4,64% (Macro Strategy, BTG)
Lucro industrial chinês desacelera a +15,1% em junho, pior do ano; chips chineses com lucro +2.580% no semestre: recuperação desigual (FT, Bloomberg)
China diz que EUA aceitaram teto de 20% nas tarifas substitutas (Bloomberg)
Renúncia surpresa do presidente do BC da Indonésia derruba rúpia, bolsa e títulos; temor de perda de independência (Bloomberg, FT)
Japão: pressão do governo Takaichi por investimento doméstico dos fundos de pensão; GPIF resiste; aprovação de Takaichi despenca (Bloomberg, FT)
Qualcomm prepara reajuste de dois dígitos em chips: preço de celular vai subir (Canal Tech via XP Inflation)
Geopolítica / Petróleo
Brent ~US$ 85 (-2,9%), 4º dia de trégua EUA-Irã; Trump vê “boa chance” de acordo mas ameaça voltar “com força”; Irã nega estar implorando (Bloomberg, WSJ, the news, News XPress)
Irã e Omã negociam reabrir Ormuz, inclusive a “passagem do meio”; chanceler iraniano ligou pra sauditas e Omã (Bloomberg, BTG)
Sauditas interceptam drones de milícias pró-Irã do Iraque contra instalações de petróleo; Houthis seguem ativos no Mar Vermelho (BTG, NYT)
Motivo da pausa: Centcom avaliou que a campanha esgotou os alvos; estoque de interceptores em queda (WSJ, BTG)
Netanyahu vê Trump hoje; quer “vigilância constante” sobre o nuclear iraniano; reunião sem imprensa (Bloomberg Politics)
Ucrânia atacou embarcação iraniana no Mar Cáspio: as duas guerras se conectam (WSJ, BTG)
Zelensky em Washington após visita ao Reino Unido; Burnham compartilha tecnologia “Stone Cloak” anti-defesa aérea russa (Bloomberg)
Trump: rodovia de 1.055 km no Saara Ocidental vai levar seu nome (Bloomberg)
Brasil: macro e mercado
IPCA-15 às 9h: consenso 0,22%, XP 0,26% (News XPress, XP Macro, BTG)
BoP às 8h30: mercado vê déficit de US$ 2,3 bi em conta corrente, XP US$ 2,0 bi; IDP ~US$ 5,5 bi (News XPress)
Ibovespa +0,74% aos 175.334, mesmo com PETR4 -2,8%; dólar +0,60% a R$ 5,1116, destaque negativo sem apoio do petróleo; curva ganhou inclinação (Jan28 -15 bps) (BTG, Macro Strategy)
Governo aciona OMC contra o tarifaço (25% + 12,5%), em órgão paralisado pela falta de indicações dos próprios EUA (News XPress, Estadão, BTG)
Focus: IPCA 2026 recua pela 4ª semana seguida; PIB 2027 de 1,65% pra 1,60% (Macro Strategy, Estadão)
Confiança do consumidor FGV cai a 88,3, menor desde fevereiro, 3ª queda seguida (BTG)
“Jabutis” na conta de luz: comissão do Senado aprova custos de até R$ 1 tri a R$ 1,5 tri em 30 anos em votação relâmpago (Folha, Estadão via XP Inflation)
Tesouro pede ao Senado teto anual de US$ 35 bi pra emissões externas, substituindo limite acumulado de US$ 100 bi (Resumo do Mercado, the news)
Governo manterá subvenção a combustíveis “até o mercado melhorar”; defasagem Petrobras: diesel -69%, gasolina -54% (Poder360, Abicom via XP Inflation)
Lula-Xi por telefone: acelerar acordo Mercosul-China; Lula também recebeu presidente da Coreia do Sul (Folha, Estadão, the news)
Deflação de alimentos se acentua; Aneel decide reajustes hoje, efeito líquido neutro pra XP (Folha, XP Inflation)
FGTS decide hoje distribuição de R$ 13 bi de lucro (Estadão)
INCC e sondagem da construção às 8h; leilão de LTN/NTN-F (BTG)
Eleições (68 dias pro 1º turno)
Zema oficializado pelo Novo, sem vice, forte anti-PT mas evita atacar Flávio de olho em aliança no 2º turno; Joaquim Barbosa como vice é improvável (News XPress, Estadão, O Globo, Metrópoles)
MDB libera diretórios e não apoia ninguém (News XPress, Folha)
Vice de Flávio: Priscila Costa (aliada de Michelle) ganha força com chance de chapa pura; Marcos Pontes se oferece; Centrão se afasta (News XPress, Folha, O Globo, Estadão)
Governo lê ofensiva Trump-Milei como interferência estrangeira coordenada; teme escalada nas redes perto da votação; abalo “sem precedentes” com a Argentina, mas Itamaraty pede cautela aos ministros (News XPress, CNN, Folha, Estadão)
PT aciona TSE, STF e PGR contra vídeo de Bolsonaro em IA e presença de Milei (Estadão, O Globo)
Datafolha: 52% acham que Trump usa tarifaço pra ajudar Flávio; 74% preferem negociar a retaliar; dificuldade persistente de Flávio com eleitorado feminino (Folha)
Lavareda: eleitor pode “pular pra outro” se más notícias de Flávio continuarem; Faria Lima torce por desembarque em favor de Caiado (Estadão, Folha)
Daniella Marques vende Orçamento Base Zero na Faria Lima: corte de R$ 160-220 bi/ano; Traumann vê otimismo exagerado (O Globo/Traumann)
Lula: campanha vai recontar sua trajetória, não o governo; recorde de gastos com publicidade (R$ 255 mi no semestre); TSE dá 48h pra explicar uso de canais oficiais (O Globo, Estadão)
Primeiro debate adiado de 16 pra 23/08; Lula deve ir, mas sem martelo batido (News XPress, Valor)
Governo negou visto a 2 funcionários do Departamento de Estado que viriam “observar” as urnas; STF chamou missão de “escandalosa” (the news, BBC)
Tarcísio terá 71% do tempo de TV em SP; PSD quer colar Caiado em Tarcísio (”Carcísio”); SP vira desafio pra Flávio (Estadão)
Pesquisas no radar: Atlas pode sair hoje; PoderData e Vox quinta/sexta (News XPress)
Radar internacional secundário
Incêndios recordes na França e Espanha: 300 mil+ evacuados, emergência nacional, fogo avança sobre Bordeaux; custo fiscal já preocupa (Bloomberg, NYT, the news)
Índia: Modi cede aos protestos “cockroach”, ministro da Educação renuncia (Bloomberg, NYT)
Keiko Fujimori toma posse no Peru hoje (Bloomberg Politics)
Atentado em parada LGBT+ em Berlim; suspeito morto pela polícia (Bloomberg, NYT, Folha)
Trump propõe novas tarifas substituindo as de 10% que expiram sexta; FT: “Trump remonta seu muro tarifário... e ninguém reagiu” (Barron’s, FT, John Authers)
AGENDA DA SEMANA
Hoje: IPCA-15 às 9h (consenso 0,22%, XP 0,26%) e balanço de pagamentos às 8h30 no Brasil; confiança do consumidor às 11h nos EUA. Balanços de Coca-Cola, Boeing, Visa, Ford e PayPal. Pesquisa Atlas pode sair.
Quarta: o dia do ano até agora: decisão do Fed às 15h, coletiva de Warsh às 15h30, e Microsoft e Meta reportam após o fechamento. O capex de IA é o número que o mercado vai caçar. SK Hynix também reporta, com lucro recorde esperado e a ação 47% abaixo da máxima.
Quinta: Apple e Amazon após o fechamento; PCE e PIB do 2T nos EUA; decisões do BoE e do BoJ. PoderData pode sair.
Sexta: Chevron e Exxon reportam; índice de custo do emprego nos EUA; expiram as tarifas temporárias de 10% de Trump, com as substitutas já anunciadas. Pesquisa Vox pode sair.
Semana que vem: Copom decide dia 4 e 5, com o IPCA-15 de hoje como último grande insumo.
Ibovespa caiu 1,52% na sexta, aos 174.042 pontos, na contramão do dólar (R$ 5,08) e dos juros futuros, que cederam. Na semana, alta de 0,19%.
EUA pausaram os ataques ao Irã na sexta à noite, após 13 noites seguidas, sem anúncio oficial. O Irã manteve a pausa e negociou com Omã sobre o Estreito de Ormuz durante o fim de semana.
Nvidia negocia garantir US$ 250 bi de financiamento para a OpenAI arrendar o data center de 10 GW da SoftBank em Ohio, dentro de uma rodada de acordos que pode passar de US$ 750 bi.
Convenção do PL oficializou Flávio no sábado. Milei chamou Lula de “presidiário” e Moraes de “lixo careca”; o Itamaraty convocou o embaixador argentino. Datafolha de sexta: Lula 48% x Flávio 43% no 2º turno.
HOJE / MADRUGADA (27 de julho)
Brent cai cerca de 8% e perde os US$ 90 na 3ª noite sem ataques. Futuros de NY sobem cerca de 1% e o juro de 10 anos recua a 4,64%.
A aposta de alta do Fed na quarta recua de cerca de 40% para 1/3.
CXMT estreia em Xangai subindo 466% e vira a maior empresa listada onshore da China. Nexus: Lula 47% x Flávio 43%.
Até onde o Trump aguentava a guerra? Na sexta ele voltou a responder: “apesar do que dizem sobre a eleição, não estou com pressa”. E mesmo assim o barril desabou 8%. O mercado escolheu ignorar o que o presidente disse e comprar o que os fatos sugerem: três noites sem bombardeio, os veículos apontando munição no fim, alvos esgotados ou espaço pra diplomacia, e o Irã sentado com Omã pra desenhar a reabertura de Ormuz. É uma pausa que ninguém assinou. O preço está apostando que ela vira acordo.
Pro Brasil, o que importa é o efeito colateral: a força que sugava capital via juro americano afrouxou junto com o petróleo, e a aposta de alta do Fed na quarta voltou de 40% pra um terço. Mas a sexta já mostrou que alívio externo não vira fluxo automático por aqui: o Ibovespa caiu 1,52% num dia em que dólar e juros caíam, puxado por bancos e Petrobras, e a saída de estrangeiro desde o pico de abril já soma R$ 29,6 bilhões (XP).
A 69 dias do 1º turno, a eleição já se mistura com a política externa: Lula foi ao Washington Post rebater o tarifaço, o Itamaraty convocou o embaixador argentino depois dos ataques de Milei e negou visto a dois americanos que viriam falar de urnas. Nas pesquisas, sem novidade: Datafolha e Nexus mantêm Lula na casa dos 4 a 5 pontos à frente de Flávio.
Essa semana é uma da mais pesadas do ano: Fed na quarta, com Microsoft e Meta reportando no mesmo dia, Apple e Amazon na quinta junto com PCE e PIB. O trade de IA chega dividido: o mercado castigou a Alphabet por gastar demais e, dias depois, a Nvidia aparece negociando garantir US$ 250 bilhões de financiamento pra OpenAI e CXMT, a fabricante chinesa de chips de memória, estreou em Xangai subindo 466% e virou a maior listada onshore da China, com valor perto de US$ 484 bilhões (ainda menos da metade de Samsung e Micron).
Segue a versão resumida disso tudo que falei:
Petróleo desaba mais 8%
📅 27 de julho. Bom dia. Erik Pajunk da Nomos aqui.
🛢️ O Brent perde os US$ 90. Um dos motivos é a 3ª noite sem ataques EUA-Irã, após 13 seguidas. Os veículos apontam munição acabando, alvos esgotados ou espaço pra diplomacia. Irã e Omã negociaram o fim de semana pra liberar Ormuz.
🇺🇸 Trump voltou a dizer na sexta que não está com pressa (mesmo com eleições de meio de mandato final do ano).
🏦 Com o barril cedendo, a aposta de alta do Fed na quarta recua de 40% pra 1/3.
🇧🇷 Sexta o Ibovespa caiu 1,52%, aos 174 mil, contra dólar e juros em queda. O governo desbloqueou R$ 5,7 bi no bimestral.
🏛️ Milei chamou Lula de “presidiário” na convenção de Flávio e o Itamaraty convocou o embaixador. Datafolha e Nexus saíram sem muita novidade.
📅 Hoje é vazio: só Focus e bens duráveis nos EUA, com Netanyahu vendo Trump. A semana é que pesa: Fed na quarta com Microsoft e Meta, Apple e Amazon na quinta com PCE e PIB, e o IPCA-15 por aqui.
Daqui pra baixo é a cozinha: um resumo por tópico de tudo que li hoje nos veículos e fontes que acompanho, com a origem de cada informação. Ter isso organizado me ajuda demais na leitura do dia, e imagino que ajude você também. Tudo com ajuda da minha IA favorita, é claro.
O RADAR COMPLETO (com as fontes)
Geopolítica / Petróleo
EUA pausaram os ataques ao Irã pela 3ª noite, sem anúncio formal. Os motivos reportados: estoque de munição de defesa aérea minguando (WSJ, NYT, Bloomberg) e recomendação do Centcom de que os alvos se esgotaram (BTG). A AP acrescenta a leitura de pausa pra diplomacia.
Trump disse na sexta que não está com pressa apesar das eleições de meio de mandato: “eleições se resolvem sozinhas” (AP/NPR). No mesmo dia, a Câmara aprovou pela 2ª vez resolução pra encerrar a guerra (AP/NPR).
Irã e Omã fizeram várias rodadas técnicas sobre Ormuz no fim de semana; o desenho em negociação é o Irã administrar o trânsito com menos restrição a navios (AP/NPR, Bloomberg, BTG). A China lidera o esforço pra retomar as conversas (BTG).
Brent perde os US$ 90 (queda perto de 8%), depois de passar de US$ 100 na quinta; WTI a US$ 83 (BTG, Bloomberg, FT). Ormuz segue praticamente vazio apesar da pausa, segundo dados de rastreamento de navios (Bloomberg).
Arábia Saudita atacou alvos houthis no Iêmen após o grupo anunciar bloqueio a portos sauditas e atingir ativos ligados à Aramco (BTG, Bloomberg). Os houthis dizem ter fechado o Bab el-Mandeb, e a saída saudita depende cada vez mais do Canal de Suez (WSJ, AP/NPR).
A Ucrânia atacou embarcação comercial iraniana no Mar Cáspio; o Irã promete resposta (BTG).
Netanyahu chega hoje a Washington pra ver Trump e diz que vai pressionar por vigilância constante do programa nuclear iraniano (WSJ, Bloomberg).
Bancos centrais / Macro EUA
Fed decide na quarta, 2ª reunião de Warsh: a aposta de alta chegou perto de 40% na semana passada e recuou pra cerca de 1/3 com a queda do petróleo (Bloomberg/John Authers, FT, Barron’s).
Jobless claims na mínima desde 1969 mantêm a barra baixa pra uma alta, na leitura de Marc Chandler, da Bannockburn (Bloomberg/Authers).
Treasury de 10 anos a 4,64%, recuando da máxima desde janeiro de 2025 (Bloomberg, BTG).
BoE deve manter o juro na quinta apesar do salto do petróleo, com a inflação britânica surpreendendo pra baixo há três meses (FT). BoJ também decide quinta, e o ECB já sinalizou disposição de subir de novo (Bloomberg).
Trump prepara nova leva de tarifas pra substituir as temporárias de 10%, com proposta de 10% sobre economias acusadas de subfiscalizar trabalho forçado (Barron’s).
Mercados / Tech
Semana com cerca de 175 balanços, 35% do S&P 500: Microsoft e Meta na quarta, Apple e Amazon na quinta (Barron’s, WSJ).
Nvidia negocia garantir cerca de US$ 250 bilhões de financiamento pra OpenAI arrendar o data center de 10 GW da SoftBank em Ohio, dentro de uma rodada de acordos de infraestrutura que pode passar de US$ 750 bilhões (WSJ, Bloomberg).
CXMT, a fabricante chinesa de chips de memória, estreou em Xangai subindo 466% e virou a maior listada onshore da China, com valor perto de US$ 484 bilhões: ainda menos da metade de Samsung e Micron (Bloomberg, WSJ).
Alphabet segue como a perdedora da temporada depois de elevar o capex de 2026 pra US$ 195 a 205 bilhões, mesmo com o Google Cloud crescendo 82% (Barron’s, XP Research).
SK Hynix negocia com prêmio de até 51% em NY versus Seul, o que o colunista James Mackintosh trata como sinal de espuma no trade de IA (WSJ).
Nvidia investe US$ 1 bilhão na Naver e monta com o grupo SK mais de 2 GW de data centers na Coreia do Sul (Bloomberg).
Lucro industrial chinês subiu 15,1% em junho, desacelerando de 21,1%, mas o recorte de circuitos integrados saltou quase 2.580% no semestre (FT, Bloomberg, BTG).
O presidente do BC da Indonésia, Perry Warjiyo, renunciou de surpresa por “razões pessoais” e derrubou moeda, bolsa e títulos locais, reacendendo o temor de perda de independência da autoridade monetária (FT, Bloomberg).
Brasil: mercado
Ibovespa caiu 1,52% na sexta, aos 174.042 pontos, puxado por bancos em bloco e Petrobras, na contramão de dólar (R$ 5,0809) e DI, que fechou entre 20 e 25 bps (BTG, XP Macro Strategy). Na semana, +0,19%.
Saída de capital estrangeiro da B3 soma R$ 29,6 bilhões desde o pico do Ibovespa, em 15 de abril (XP Research).
Governo desbloqueou R$ 5,7 bilhões de despesas discricionárias no relatório bimestral, por projeção menor de gastos com Previdência, BPC e pessoal (XP Macro Strategy).
Galípolo falou na Expert XP sem novidade sobre os próximos passos do BC (XP Macro Strategy).
IPCA de julho: XP projeta 0,13%, contra 0,26% do Focus; a inflação de 2026 no mercado ronda 5,13% (XP Macro).
Defasagem da Petrobras segue aberta com o barril perto de US$ 90, e o governo diz que mantém a subvenção aos combustíveis até o mercado melhorar (Abicom via XP, Poder360).
Brasil: política
A convenção do PL oficializou Flávio no sábado, com Tarcísio em discurso enfático, vídeo de Michelle, vídeo de Bolsonaro feito por IA e vídeo de apoio de Netanyahu (XP Política, Estadão, G1).
Milei discursou ao vivo, chamou Lula de “presidiário” e Moraes de “lixo careca”; o Itamaraty convocou o embaixador argentino e chamou o embaixador brasileiro em Buenos Aires a consultas (Estadão, Folha, Bloomberg).
O Brasil negou visto a dois funcionários do Departamento de Estado americano que se reuniriam com autoridades eleitorais, citando risco de interferência no pleito (WSJ, Folha, the news).
Lula publicou artigo no Washington Post criticando as tarifas de Trump e rechaçando interferência externa (Estadão, the news).
Datafolha: Lula 48% x Flávio 43% no 2º turno; 52% acham que Trump usa o tarifaço pra ajudar Flávio e 74% preferem negociar a retaliar (Folha). A Nexus de hoje trouxe quadro parecido: 47% x 43% (XP Macro Strategy).
O PSD oficializou Caiado com Kassab de vice, e Caiado promete indulto a Bolsonaro se eleito; o Novo oficializou Zema (Estadão, XP Política). A Folha reporta que parte da Faria Lima torce por desembarque de Flávio em favor de Caiado.
A PF abriu inquérito pra rastrear o destino dos mais de R$ 60 milhões doados por Vorcaro, mantendo Flávio na berlinda (O Globo/Thomas Traumann).
Daniella Marques, porta-voz econômica de Flávio, vende na Faria Lima um Orçamento Base Zero com promessa de corte de R$ 160 a 220 bilhões por ano, sem detalhar as medidas mais duras (O Globo/Traumann).
O governo Lula bateu recorde de gasto com publicidade da Presidência em ano eleitoral: R$ 255,3 milhões no 1º semestre (Estadão).
AGENDA DA SEMANA
Hoje: agenda fraca: Focus, sondagem do consumidor da FGV e bens duráveis nos EUA. O evento é político: Netanyahu vê Trump em Washington, e essa conversa pode mexer com a pausa no Irã.
Terça: confiança do consumidor nos EUA e leva pesada de balanços tradicionais: Coca-Cola, Visa, Boeing, UPS.
Quarta: o dia do ano: Fed decide às 15h e Warsh fala às 15h30, com o mercado dividido entre manter e subir. Microsoft e Meta reportam após o fechamento, e o capex de IA é o número que o mercado vai caçar.
Quinta: Apple e Amazon reportam, e saem PCE (a inflação preferida do Fed) e a 1ª leitura do PIB do 2T. BoE e BoJ também decidem juros.
Sexta: Chevron e Exxon reportam, com o barril US$ 15 abaixo da máxima da semana passada. Sai o índice de custo de emprego do 2T nos EUA.
Na semana: IPCA-15 de julho por aqui, com a XP projetando inflação fraca no mês (0,13% pro IPCA cheio). É o número que diz se o Copom ganha ou perde espaço.
A Expert XP é a maior plataforma de relacionamento, influência e inteligência financeira do Brasil.
1. Política monetária americana
Janet Yellen sustenta que a economia global ainda carrega os efeitos de choques sucessivos desde a pandemia, o que atrasa o retorno da inflação às metas dos bancos centrais. Ela cita pressões recentes ligadas à energia e mudanças na política comercial americana, somadas ao investimento pesado em IA e infraestrutura energética. Sem evidência clara de ganhos de produtividade que compensem esses efeitos, ela projeta inflação elevada no curto prazo, mas acredita que o Fed ainda tem espaço para adotar postura mais restritiva se as pressões se intensificarem.
Revisão do arcabouço do Fed
Ela acredita que a participação de especialistas externos pode fortalecer a credibilidade das discussões e melhorar a comunicação do banco central com mercados e sociedade.
Dólar e reservas internacionais
Yellen evita previsões diretas sobre câmbio, mas observa queda gradual da participação do dólar nas reservas internacionais. Ainda assim, ela mantém que nenhuma moeda alternativa viável existe hoje para substituir o dólar, dada a liquidez, a profundidade e a robustez dos mercados americanos.
Risco fiscal das economias desenvolvidas
Yellen se mostra preocupada com a trajetória fiscal de várias economias desenvolvidas, sobretudo diante do envelhecimento populacional e das pressões crescentes sobre as contas públicas. Para ela, a sustentabilidade fiscal seguirá entre os principais desafios das próximas décadas, o que exige discussões mais sérias sobre planejamento de longo prazo e equilíbrio das contas.
Bolsa brasileira e ciclo de reversão
André Lion, João Luiz Braga e Octávio Magalhães convergem na leitura de que o pessimismo extremo, valuations mais baratos e o retorno de fluxo estrangeiro criam assimetria favorável para ações brasileiras, mesmo em ambiente macro ainda volátil. Fernando Ferreira aponta três sinais positivos, o retorno de fluxo em julho, o indicador de sentimento da XP em pessimismo extremo, nível que historicamente coincide com viradas de mercado, e a melhora da assimetria do Ibovespa. Braga cita o desinflacionamento confirmado pelo último IPCA como argumento a favor do ciclo de corte de juros.
Conflito no Irã e petróleo
Jeferson Bittencourt (economista-chefe da ASA) destaca a dificuldade de projetar cenários envolvendo atores imprevisíveis, mas ainda espera alívio das tensões.
Parreiras argumenta que a estrutura de incentivos favorece nova tentativa de acordo, já que o Irã busca concessões usando sua influência sobre o Estreito de Hormuz enquanto Trump quer evitar tanto vitória iraniana quanto guerra prolongada.
Com o tempo, ele espera queda do petróleo à medida que o prêmio geopolítico se dissipa e o excesso de oferta fica mais evidente.
Inteligência artificial e inflação
A fase inicial tende a ser inflacionária, dado o investimento pesado em energia, semicondutores, data centers e capacidade computacional, enquanto os efeitos de produtividade de longo prazo poderiam ser deflacionários.
Mariano Steinert (gestor e sócio fundador da Genoa Capital) afirma que os cerca de US$ 2 trilhões em investimento esperado parecem consistentes com a demanda, com risco maior vindo da infraestrutura insuficiente do que do excesso de capacidade.
Ciclo global de juros e big techs
Participantes do painel com Walter Maciel (CEO da AZ Quest Investimentos), Daniel Dupont (gestor do Kapitalo NW3 Plus) e Bruno Marques (gestor multimercado da XP Asset) apontam que a combinação de crescimento acima do potencial, inflação acima da meta e choques simultâneos de oferta e demanda contribui para juros globais mais altos por mais tempo. Eles destacam a mudança no papel das grandes empresas de tecnologia, que passaram de geradoras de caixa a grandes consumidoras de capital com o investimento pesado em infraestrutura de IA.
Bolsa global e ciclo de IA
Alastair Pang (Morgan Stanley)apresenta a visão mais construtiva, argumentando que a IA já gera retorno tangível sobre capital investido e deve ser vista como driver estrutural de produtividade, com benefícios se ampliando para bancos e saúde.
Gina Martin Adams (estrategista-chefe de mercado da HB Wealth) adota postura mais equilibrada, notando que só uma parcela menor das empresas está capturando retornos de fato, com sinais iniciais de pressão sobre o fluxo de caixa livre em alguns casos.
América Latina e fluxos globais
Ana Reynal (Capital Group), Efrain Chavez (INCA Investments) e Seba Ramirez (LarrainVial Asset Management) convergem na leitura de que os fundamentos da América Latina melhoraram, mas essa melhora não se refletiu nos preços dos ativos.
Os fluxos de capital seguem concentrados na temática de IA em outras regiões, deixando a América Latina em posição de trade defensivo. Reynal cita MercadoLibre como ideia de maior convicção, Ramirez prefere Sabesp e utilities selecionadas, e a Argentina aparece como a oportunidade fora do consenso mais clara da região.
Consolidação fiscal do governo brasileiro
Durigan reitera que o governo não pretende adotar controle de capitais no Brasil, após especulação recente do mercado sobre o tema. Ele cita ajuste fiscal estrutural de cerca de 2% do PIB nos últimos anos e afirma que a Lei Orçamentária Anual, prevista para até 31 de agosto, deve projetar superávit primário de 0,5% do PIB. Durigan também descarta banimento das apostas online e defende regulação semelhante à do tabaco.
Regime global pós choques inflacionários
Andressa Castro (BNP Paribas Asset Management) argumenta que a inflação não é estruturalmente alta, mas os juros devem permanecer estruturalmente mais altos, já que trazer a inflação à meta é uma escolha do banco central com custo associado.
Ela cita quatro choques recentes de oferta, pandemia, guerra Rússia Ucrânia, tarifas e guerra do Irã, e aponta que a decisão do Fed sobre subir juros agora ou esperar até 2028 depende fortemente da guerra e de Kevin Warsh.
Cenário eleitoral 2026
Felipe Nunes (Quaest) descreve o modelo de calcificação do eleitorado, com aproximadamente 35% para cada lado em um confronto entre Lula e Flávio Bolsonaro, deixando o resultado nas mãos de independentes que hoje pendem levemente para Lula.
Cila Schulman levanta a hipótese de vitória de Lula no primeiro turno, argumentando que ele é o único nome à esquerda sem fragmentação de voto, enquanto eleitores que deixam Flávio Bolsonaro têm migrado para indecisos, votos brancos e nulos.
Antonio Lavareda contrapõe que Lula já chegou perto do resultado em 2006 e 2022 sem atingir o patamar necessário.
Geopolítica, IA e alocação de portfólio
Bruno Cordeiro afirma que por cerca de 25 anos a geopolítica foi o input menos relevante nas decisões de investimento, cenário que já não existe mais, e espera acordo de paz entre Washington e Teerã em semanas.
Ruy Alves (Kinea Investimentos) descreve a IA como um grande truque de mágica, projetando que até o fim de 2027 o mundo terá nove vezes mais capacidade computacional do que teria sem ela, com o gargalo concentrado em semicondutores. Ele prefere se posicionar no próprio gargalo, citando TSMC e Micron, argumentando que o modelo de IA em si se torna commodity pela facilidade de replicação.
Cenário global fica tenso, enquanto o Brasil segue no corte da Selic
O CPI de junho nos EUA veio abaixo do esperado, com núcleo estável no mês e alta de 2,6% em doze meses. À primeira vista parece bom, mas o Fed olha o PCE, não o CPI, e ali o quadro muda. A projeção é de núcleo do PCE subindo 0,22% no mês e mantendo 3,4% em doze meses, patamar que já roda acima do CPI há vários meses. Essa divergência incomoda o Fed.
O consumo americano segue resistente mesmo com o petróleo subindo por causa do conflito no Estreito de Ormuz. As vendas no varejo cresceram de novo em junho e os meses anteriores foram revisados para cima. O consumo real deve ter crescido perto de 2,5% ao ano no trimestre. O contraponto é a energia mais cara: o Brent de setembro foi de 72 para 88 dólares desde o início de julho e a gasolina nos postos americanos volta a rondar 4 dólares o galão.
Nos EUA, o discurso do Fed será o dado mais importante da semana. Warsh evitou qualquer sinalização no depoimento ao Congresso. Já Waller reconheceu motivos para otimismo na inflação, mas condicionou qualquer alívio a não repetição de dados aquecidos. Cook e Jefferson falaram no mesmo tom. No computo geral,o viés do Fed aponta para alta de juros, não corte, e o mercado já precifica mais de uma alta até o fim do ano.
Para a próxima semana o calendário americano é mais fraco, com destaque para os PMIs de julho na sexta. A expectativa é de melhora tanto na indústria quanto em serviços, com o índice composto no melhor nível desde o início de 2026.
No Brasil a semana concentra o pacote completo que vai municiar o Copom de 5 de agosto. O IPCA 15 de julho é o dado principal, com projeção de alta de 0,15% no mês, puxada (novamente) por alimentação no domicílio e parcialmente compensada por energia elétrica e passagens aéreas. Esse número, somado ao núcleo trimestral anualizado voltando para perto da meta, sustenta a leitura de desinflação em curso. Ao lado disso vêm o mercado de trabalho, com desemprego estável perto de 5,3% e geração de vagas formais ainda robusta, além das contas externas, do crédito e do resultado fiscal de junho.
A tarifa americana de 25% já está em vigor e o adicional de 12,5% sob a seção 301 foi confirmado em 23 de julho. O impacto agregado deve ficar contido, dado o peso baixo do comércio bilateral no PIB brasileiro e as isenções em vigor, mas o efeito setorial e o canal de confiança e prêmio de risco pesam mais em ano eleitoral. O governo respondeu com o Brasil Soberano III, linha de até R$18,5 bilhões via Tesouro e BNDES para setores expostos às tarifas e a segmentos como fertilizantes e minerais críticos. O que importa aqui não é o envelope anunciado, e sim a adesão efetiva e o quanto essa e outras linhas de crédito compensam, na margem, o aperto monetário em curso.
No campo eleitoral as pesquisas recentes mostram corrida polarizada mas agora com dispersão entre institutos que reflete mais diferença de metodologia e data de campo do que uma mudança de direção. A semana que vem traz possíveis divulgações de Jota, Nexus e AtlasIntel, além da janela de convenções partidárias até 5 de agosto, que deve definir chapas e coligações.
O viés para o Copom de agosto segue sendo corte de 25 pontos base, com comunicação condicional e sinal de que o espaço para continuar cortando depois de setembro é limitado. A política fiscal e de crédito continua sustentando a demanda e mantém o quadro inflacionário em um equilíbrio de juro alto por mais tempo, mesmo com a desinflação de curto prazo em curso.
A semana que passou trouxe alívio aos bancos centrais. Nos Estados Unidos, a fraqueza do mercado de trabalho reduziu as apostas em nova alta de juros. Na Zona do Euro, a inflação ao consumidor recuou, mas o Banco Central Europeu deve manter a postura conservadora. Por aqui, o Caged decepcionou, sem abalar a leitura de mercado de trabalho aquecido, enquanto a produção industrial de maio também decepcionou, ainda com crescimento relevante no acumulado do ano. O petróleo voltou aos patamares pré-conflito no Oriente Médio, mais um motivo para menos juros.
Mas os próximos dias prometem ser mais decisivos. Nos Estados Unidos, a ata do FOMC trará pistas melhores sobre o ritmo de cortes de juros, justamente quando os dados de emprego já mudam a leitura sobre o Federal Reserve.
E, por aqui, porém, que a semana concentra a maior atenção. O IPCA de junho é o principal termômetro da economia brasileira, com expectativa de desaceleração puxada pelo arrefecimento nos preços de alimentos. O número deve calibrar as apostas sobre os próximos passos do Banco Central. Fecha o quadro o IGP-DI de junho, que a FGV deve divulgar em deflação, reflexo da queda nos preços de petróleo e derivados, movimento que dialoga diretamente com o fim da subvenção ao diesel anunciado na semana anterior.
Calendário da Semana
Gostando da leitura? Increva-se
Rentabilidade das principais classes
Fluxo de capital estrangeiro B3
De olho nos gráficos
Panorama do Ibovespa (IBOV)
O Ibovespa registrou um fechamento semanal importante, negociando praticamente nas máximas dos últimos cinco pregões. Para Filipe Borges, analista técnico da NMS Research, o movimento abre uma excelente oportunidade de compra caso o índice supere os 174.710 pontos. “A partir desse rompimento, vejo espaço para o mercado subir com alvo entre 184.000 e 188.600 pontos”, projetou. O ponto de atenção, segundo o analista, fica na perda dos 167.250 pontos.
Bitcoin (BTC)
O Bitcoin segue em tendência de baixa e ensaia um repique de curto prazo. Borges enxerga nesse movimento uma oportunidade na ponta vendedora. “Vejo uma região vendedora muito boa entre US$ 63 mil e US$ 65.500, uma vez que o ativo faz fundos nivelados na região dos US$ 57.600”, explicou. O stop da operação fica acima dos US$ 67.600. Enquanto o Bitcoin permanecer abaixo desse nível, o analista mantém viés baixista e projeta retorno às mínimas dos US$ 57.650 e, nos próximos um ou dois meses, queda abaixo dos US$ 50 mil.
Aura Minerals (AURA33)
A Aura Minerals voltou ao radar de Borges com uma oportunidade de compra. O ativo capturou liquidez abaixo dos R$ 100,00 e já retoma movimento ascendente, o que levou o analista a abrir posição no Follow Trade, seu serviço de copy de swing trade. “Vejo compra de Aura Minerals com primeiro alvo na região dos R$ 120,00 e depois nos R$ 130,00, que é o alvo final dessa operação”, afirmou. O ponto de atenção fica na perda dos R$ 100,00.
Caixa Seguridade (CXSE3)
A Caixa Seguridade se destaca dentro do fluxo comprador que beneficia o setor nas últimas semanas, figurando entre as ações com melhor entrega de alta no período. Borges ainda vê espaço para valorização e projeta alvo entre R$ 22,82 e R$ 22,85, com stop abaixo dos R$ 18,45. O analista, no entanto, faz uma ressalva importante para quem ainda está de fora do papel. “Não é recomendado comprar agora porque o stop está acima de 10% — aguarde um ponto de entrada melhor para que a gente tenha um risco-retorno favorável”, orientou Borges.
Conteúdos que prestam
Os primeiros a enriquecer sozinhos com IA aprenderam uma coisa
Há quinze anos, Marc Andreessen escreveu tese contraintuitiva na época: o software devora o mundo. O tempo provou razão profunda. O ensaio envelheceu virando raridade: previsão realizada tão completamente virou o próprio ar respirado hoje. Cada setor citado caiu na engrenagem. Setores fora da lista caíram junto..
O BTG Pactual promoveu duas mudanças na carteira de small caps de julho. Banco Inter [#INBR32] e Marcopolo [#POMO4] entram no portfólio, enquanto Banco Pine [#PINE4] e Grupo SBF [#SBFG3] deixam a seleção. Copasa [#CSMG3], Sanepar [#SAPR11], Smart Fit [#SMFT3], 3tentos [#TTEN3], Orizon [#ORVR3], Tenda [#TEND3], Pague Menos [#PGMN3] e Bemobi [#BMOB3] foram mantidas.
Banco Inter [#INBR32] e Marcopolo [#POMO4] reforçam a carteira
O BTG vê o Banco Inter [#INBR32] negociando com desconto após a queda de cerca de 40% no ano e avalia que os fundamentos permanecem sólidos, com balanço robusto e crescimento dos lucros. Já a Marcopolo [#POMO4] foi incluída pela expectativa de aceleração dos resultados nos próximos trimestres, apoiada pela melhora no mix de vendas, pelo contrato do Caminho da Escola e pelo valuation considerado atrativo.
Copasa [#CSMG3] segue como destaque; BTG mantém confiança nas demais posições
A Copasa [#CSMG3] continua entre as principais apostas após a conclusão da privatização, com expectativa de ganhos de eficiência sob a gestão da Equatorial. O BTG também manteve a confiança em empresas como Tenda [#TEND3], beneficiada pelo programa Minha Casa, Minha Vida, Smart Fit [#SMFT3], 3tentos [#TTEN3], Pague Menos [#PGMN3], Bemobi [#BMOB3], Orizon [#ORVR3] e Sanepar [#SAPR11], citando potencial de crescimento e valuations atrativos.
O BTG Pactual adotou uma postura mais defensiva para a carteira de julho diante da perda de atratividade das ações brasileiras para investidores estrangeiros. O banco cita a inflação acima da meta, o espaço limitado para cortes da Selic, a perspectiva de juros mais altos nos Estados Unidos e o aumento dos gastos públicos antes das eleições presidenciais de outubro como fatores que tornam o cenário mais desafiador. Apesar de os valuations seguirem atrativos, a casa optou por reduzir o risco do portfólio.
Ambev [#ABEV3] entra; Localiza [#RENT3] e Equatorial [#EQTL3] deixam a carteira
O BTG retirou Localiza [#RENT3] e Equatorial [#EQTL3] da 10SIM para reduzir a exposição a empresas de fluxo de caixa de longo prazo. No lugar, a Ambev [#ABEV3] retorna ao portfólio, trazendo um perfil mais defensivo, apoiado em balanço sólido, geração consistente de caixa, dividend yield estimado em 7,5% e um portfólio de marcas que o banco considera difícil de ser replicado pelos concorrentes.
Allos [#ALOS3] volta e Cury [#CURY3] ganha mais espaço; Petrobras [#PETR4] é mantida
A Allos [#ALOS3] retorna à carteira com peso de 5%, destacada pelo modelo de negócios previsível, proteção contra a inflação, dividend yield de 13% e taxa interna de retorno real de 13%. O BTG também elevou a participação da Cury [#CURY3] de 5% para 10%, reforçando a exposição ao segmento de habitação popular. A Petrobras [#PETR4] foi mantida como proteção para uma eventual deterioração do cenário no Oriente Médio, com potencial de dividend yield de cerca de 11% em 2026 mesmo considerando o petróleo a US$ 70. Eneva [#ENEV3], Axia [#CXSE3], Motiva [#MOTV3], Itaú [#ITUB4], Embraer [#EMBR3] e Totvs [#TOTS3] completam a carteira.
Na atualização do mês, a XP aumentou a participação de Microsoft de 5,0% para 7,5%, aproveitando a recente queda das ações, que tornou o valuation mais atrativo sem alteração dos fundamentos da companhia.
Em contrapartida, reduziu a exposição a Baidu de 5,0% para 2,5%, diante do aumento do risco regulatório para empresas chinesas ligadas à inteligência artificial nos EUA e de uma dinâmica operacional mais desafiadora para a companhia.
Na atualização do mês, a XP aumentou a participação de AbbVie de 2,5% para 5,0% e de Lockheed Martin de 2,5% para 5,0%, refletindo a visão positiva para ambas as companhias. A gestora destaca o potencial de crescimento da AbbVie, apoiado por aquisições estratégicas, e as perspectivas favoráveis para a Lockheed Martin diante do aumento dos gastos globais com defesa.
Por outro lado, a exposição à Newmont foi reduzida de 5,0% para 2,5%, em razão da ausência de gatilhos de curto prazo para uma valorização do ouro. Já Dell foi removida da carteira, com a posição reduzida de 2,5% para 0%, após a forte valorização acumulada das ações e a conclusão do processo de realização de lucros.
Na atualização de julho, a XP reduziu a alocação em MCCI11 de 10,0% para 9,0%, LVBI11 de 10,5% para 10,0% e PVBI11 de 8,5% para 8,0%. Em contrapartida, aumentou a exposição a XPLG11 de 8,0% para 9,0% e HGBS11 de 8,0% para 9,0%.
Segundo a casa, os ajustes buscam reduzir a exposição a fundos de tijolo com menor carrego e menos gatilhos de valorização no curto prazo, ao mesmo tempo em que ampliam a participação em fundos com portfólios de maior qualidade, menor volatilidade e maior potencial de valorização.
A XP elevou a participação de AXIA3 de 5,0% para 12,5% por enxergar potencial de entrada de fluxo estrangeiro para o setor elétrico brasileiro. A gestora também aumentou o peso de CXSE3, de 5,0% para 7,5%, citando o bom momento operacional da companhia e o benefício dos juros elevados sobre o resultado financeiro.
Na revisão de julho, AXIA7 e ENGI11 deixaram a carteira. Segundo a XP, a Energisa tem maior sensibilidade ao cenário macroeconômico e às taxas de juros.
Na atualização do mês, a XP adicionou a Rede D’Or [#RDOR3] ao portfólio. A gestora destaca a liderança da companhia no setor de saúde, projetando expansão gradual de margem com a maturação de ativos e resiliência trazida pela SulAmérica no curto prazo.
Além disso, a exposição à Orizon [#ORVR3] foi elevada de 2,5% para 5,0%. A casa avalia que o mercado ainda não precificou totalmente a criação de valor da transação com a Vital, que consolidou a empresa como a maior plataforma de valorização de resíduos da América Latina.
Por outro lado, a Copel [#CPLE3] foi removida da carteira após forte rali recente. O movimento reflete a realização de lucros, já que a contratação das hidrelétricas Foz do Areia e Segredo foi precificada, deixando a relação risco-retorno mais equilibrada.
A XP aumentou a participação de BMOB3 de 7,5% para 10%, destacando os múltiplos atrativos, o crescimento de dois dígitos no segmento de Payments + SaaS e a forte geração de caixa da companhia.
A gestora também elevou o peso de ECOR3 para 5,0%, citando o valuation descontado após o desempenho abaixo dos pares no ano. Já AURA33 foi retirada da carteira para realização de lucros, após a forte valorização das ações.
Na atualização de julho, a XP aumentou a participação de ITSA4 e PETR4 para 15% cada, refletindo o dividend yield atrativo e a melhora nas expectativas dos analistas, segundo dados da LSEG.
Em contrapartida, reduziu a exposição a PLPL3 e POMO4, diante da queda no dividend yield esperado e da piora nas projeções dos analistas, também com base nos dados da LSEG.
A Carteira Multiestratégia da NMS foi mantida sem alterações para junho. A estratégia busca superar o CDI no longo prazo por meio de uma alocação diversificada entre renda fixa, renda variável, ativos globais, criptomoedas e investimentos alternativos. Para isso, utiliza ETFs listados na B3, oferecendo eficiência, liquidez e exposição a diferentes classes de ativos em um único portfólio.
A carteira é voltada para investidores com perfil moderado a agressivo que buscam diversificação internacional e exposição ao mercado americano por meio de ações, ETFs e ADRs. O objetivo é oferecer um portfólio equilibrado, com rebalanceamentos periódicos para otimizar os retornos no médio e longo prazo.
Na última atualização, a gestão substituiu GOOG por ASML, ampliando a exposição à companhia holandesa do setor de semicondutores.
A carteira passou por ajustes na última atualização, com a retirada de AZIN11 e o aumento da exposição a PPEI11, PFIN11 e CPTI11. Voltada para investidores que buscam rentabilidade com risco moderado, a estratégia tem como objetivo superar o IMA-B no médio e longo prazo por meio de uma alocação focada em renda fixa e fundos incentivados.
Na última atualização, a gestão reduziu a exposição a PVBI11 e VGIR11, enquanto aumentou as posições em GARE11 e MCCI11.
A Carteira é voltada para investidores que buscam renda passiva e valorização patrimonial por meio de fundos imobiliários. A estratégia utiliza análise fundamentalista e diversificação entre segmentos e regiões, com o objetivo de superar o IFIX no médio e longo prazo.
A Carteira Max SmallCaps passou por novos ajustes, com a entrada de JHSF3 no lugar de VULC3. Além disso, a gestão aumentou a exposição a MDNE3 e POMO4, enquanto reduziu as posições em AURA33, ORVR3 e BRBI11.
A Carteira Max Dividendos passou por ajustes pontuais, com aumento das posições em PASS3 e TIMS3 e redução da exposição a BBSE3 e AXIA3.
A estratégia é voltada para investidores que buscam rentabilidade aliada à geração de renda passiva por meio de dividendos. O portfólio reúne empresas com histórico de distribuição consistente de proventos e geração previsível de caixa, com o objetivo de superar o Ibovespa no médio e longo prazo.
Na última atualização, a carteira trocou CEAB3 e MELI34 por BPAC11, EQTL3 e PETR4. Também reduziu a exposição em SAUD3, AXIA3, AURA33 e INBR32, enquanto aumentou a posição em BBDC4.
A Carteira Max Ações é voltada para investidores que buscam rentabilidade no longo prazo por meio de uma seleção diversificada de ações, baseada na estratégia do Tripé do Valor. O objetivo é superar o Ibovespa no médio e longo prazo, combinando empresas grandes, pagadoras de dividendos e small caps de diferentes setores.
A Estratégia Renda Turbinada da NMS combina ações e fundos imobiliários em uma alocação equilibrada de 50% para cada classe de ativo. O objetivo é unir geração de renda passiva recorrente, potencial de valorização patrimonial e diversificação, por meio de empresas maduras pagadoras de dividendos e FIIs de alta qualidade.
A estratégia busca oferecer pagamentos frequentes de proventos e maior eficiência tributária, com foco em retornos consistentes no médio e longo prazo.
A Estratégia Barbell da NMS combina segurança e potencial de crescimento ao dividir a carteira entre empresas maduras e pagadoras de dividendos (80%) e small caps com maior potencial de valorização (20%). Inspirada na teoria de Nassim Taleb, a estratégia busca equilibrar geração de renda, menor volatilidade e exposição a oportunidades de retorno mais elevado no longo prazo.
A seleção é baseada em fundamentos, priorizando empresas sólidas e excluindo companhias em situação de estresse financeiro.
Obrigado por ler TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
As ações da Braskem já acumulam queda de 16,34% em apenas três dias de negociação, após a notícia de que a companhia obteve na Justiça de São Paulo o deferimento de um pedido de Tutela de Urgência Cautelar, garantindo uma blindagem jurídica de 60 dias contra execuções e cobranças de seus credores financeiros. A medida protetiva visa assegurar um ambiente de imunidade para que a petroquímica conduza um processo de mediação e reestruture sua estrutura de capital.
O movimento preventivo, contudo, disparou uma reação imediata das agências de classificação de risco Fitch e S&P Global Ratings, que revisaram as notas de crédito globais da companhia para as categorias C e D, respectivamente, reforçando a percepção de elevado risco de inadimplência e a necessidade de reestruturação da dívida.
A mecânica da Recuperação Judicial
O mecanismo acionado pela Braskem está amparado na Lei de Recuperação Judicial e suspende temporariamente a antecipação de vencimentos de dívidas enquanto durarem as negociações coletivas perante a Câmara Wind de Mediação. Segundo comunicados emitidos pela companhia, o escopo da ação é estritamente financeiro. Na prática, as obrigações operacionais correntes com fornecedores, clientes e prestadores de serviço permanecem fora do guarda-chuva jurídico e continuam sendo honradas normalmente.
O tamanho do desequilíbrio patrimonial da petroquímica justifica as medidas jurídicas adotadas. Na prática, o mercado atribui hoje à companhia um valor de mercado significativamente inferior ao seu passivo financeiro, evidenciando o desafio da reestruturação. De acordo com Reydson Matos, estrategista de ações da NMS Research, a Braskem está avaliada pelo mercado em cerca de R$ 4,90 bilhões, mas carrega um passivo total acumulado na casa dos R$ 54 bilhões.
“Quem analisa as ações da Braskem hoje observa um Enterprise Value (valor de firma) em que a dívida supera em mais de dez vezes o seu valor de mercado líquido (Market Cap)”, pontua o estrategista.
O ingresso com a tutela de urgência ocorreu após o esgotamento das métricas de liquidez da empresa, afetada por um ciclo severamente deprimido nas margens petroquímicas globais e pelas provisões bilionárias remanescentes vinculadas ao desastre geológico de Alagoas. Em relatório distribuído ao mercado, a Benndorf Research pondera que, embora a companhia tenha optado por uma abordagem preventiva e negociada em vez de uma recuperação judicial tradicional, o anúncio foi recebido de forma negativa pelos analistas por confirmar que a pressão financeira atingiu um ponto crítico. A Benndorf reiterou a necessidade de cautela, reforçando que não recomenda exposição aos ativos e emissões de dívida da companhia.
Para as mesas de operação, analistas avaliam que uma das alternativas consideradas pelo mercado seria uma reestruturação semelhante à observada em empresas como Light, Gol e Azul, envolvendo uma conversão parcial de dívida em capital. O equacionamento de um passivo dessa magnitude poderia ampliar significativamente o número de ações em circulação. Na avaliação de Matos, o investidor focado no longo prazo precisa estar ciente de que o patrimônio líquido atual é substancialmente menor que as obrigações, e o processo de equalização pode resultar em uma diluição agressiva dos acionistas minoritários. Embora os dados de tela não identifiquem os participantes diários, gestores consultados indicam que o fluxo vendedor recente tem sido dominado por estratégias long & short e fundos multimercados com viés tático de curto prazo.
O que monitorar a partir de agora?
No horizonte de curto prazo, o mercado acompanha o andamento das reuniões com os comitês de bancos e detentores de títulos, além da possibilidade de a Braskem estender pedidos de proteção semelhantes a jurisdições estrangeiras para blindar ativos no exterior.
Os próximos 60 dias tendem a ser decisivos para definir se a companhia conseguirá construir um acordo consensual com os credores ou se precisará recorrer a instrumentos mais amplos de reestruturação previstos na Lei de Recuperação Judicial. Até lá, Reydson Matos projeta que o papel deve continuar operando sob forte volatilidade nas cotações, refletindo as incertezas sobre o plano de capitalização final.
Obrigado por ler o TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
Nos EUA, quase metade dos dirigentes já cogita subir juros em 2026, virada impensável em março, deixando o mercado refém de sinais vindos do dados da próxima semana. A maioria dos votantes ainda fala para manutenção, enquanto outros cobram alta de juros, criando um comitê dividido.
A trégua no Golfo Pérsico trouxe alívio. O petróleo recuou rápido, mas a gasolina não acompanhou o ritmo, e esse descompasso atrasa o respiro que consumidores americanos esperavam na inflação ao consumidor.
Semana curta nos EUA, com mercados fechados na sexta pelo feriado de 4 de julho. Destaque para o relatório de emprego de junho na quinta, com projeção de 125 mil vagas e desemprego estável em 4,3%, dado que pode definir o rumo do debate sobre alta de juros antes de setembro. Antes disso, JOLTS e confiança do consumidor na terça, seguidos por ISM industrial e gastos com construção na quarta, quando Warsh fala em Sintra com baixa expectativa de sinalização relevante.
No Brasil, o Copom entregou comunicação confusa. A ata e o relatório trimestral confirmam o ciclo de calibragem, mantendo a porta aberta para mais um corte de 25 pontos, mas o próprio banco central reconhece que dados podem interromper essa trajetória a qualquer momento. A revisão para cima do crescimento, somada à inflação correndo acima da meta, comprime o espaço de manobra da autoridade monetária justamente quando a proximidade eleitoral começa a pesar nas contas públicas.
O IPCA-15 trouxe alívio enganoso. Boa parte da surpresa positiva veio do seguro veicular, componente volátil, enquanto bens industriais continuam pressionando o núcleo da inflação. O mercado de trabalho aperta devagar, sustentando serviços em nível desconfortável para quem busca convergência rápida à meta.
No Brasil, crédito, CAGED e produção industrial revelam se a desaceleração resiste à pressão fiscal que cresce conforme as eleições de outubro se aproximam.
Calendário da Semana
Gostando da leitura? Increva-se
Rentabilidade das principais classes
Fluxo de capital estrangeiro B3
De olho nos gráficos
Ibovespa [IBOV]
O Ibovespa teve uma boa semana, fechando próximo às máximas, na região dos 174 mil pontos — patamar que já havia atuado como resistência em outras ocasiões. Segundo Filipe Borges, analista técnico da NMS Research, o suporte está agora bem consolidado na região dos 166.800 pontos, e o mercado segue de lado desde o início de junho. "Precisamos esperar o rompimento desses pontos para novas posições", afirmou. O analista revela que já encerrou operações compradas abertas durante essa lateralização e prefere aguardar novas oportunidades com mais qualidade técnica antes de voltar a operar. Para Borges, o rompimento dos 174.700 pontos é o gatilho a ser observado. "Esse rompimento abre espaço para altas até a região dos 181 mil a 183 mil pontos", projetou.
Bitcoin
O Bitcoin mantém a tendência de baixa e, na leitura de Borges, ainda há espaço para novas quedas nas próximas semanas. "A perda dos US$ 58 mil abre espaço para quedas entre US$ 51 mil e US$ 49.500", alertou o analista. Ele já projeta, no entanto, onde pode estar a melhor oportunidade de entrada no ciclo atual. "Entre US$ 49 mil e US$ 38 mil, vejo a melhor região para começar a montar posição no Bitcoin visando o médio e longo prazo", disse Borges.
Eneva [ENEV3]
A Eneva chama atenção pela movimentação de alta que vem se formando no gráfico. Segundo Borges, o ativo desenha um pivô de alta, com confirmação no rompimento dos R$ 28,20. “O alvo está entre R$ 34,00 e R$ 36,30, o que representa um upside entre 24% e 36% na operação”, afirmou o analista, que estabelece o stop da operação abaixo dos R$ 23,40.
Relatórios da semana
O TradeNews separa pra você os relatórios mais interessantes que nossa equipe viu nesta semana:
Bemobi [BMOB3] - XP Research
A XP Research reiterou a recomendação de COMPRA para a Bemobi (BMOB3) com preço-alvo de R$ 31,00 (potencial de alta de 35%), fundamentada na expansão de sua plataforma de pagamentos e no pioneirismo estratégico ao integrar Inteligência Artificial no centro do seu modelo de negócios. Enquanto o mercado foca em produtividade corporativa de curto prazo, a Bemobi se destaca por desenhar uma estratégia de longo prazo voltada para a melhoria na qualidade de decisões e evolução de barreiras competitivas (moats).
A casa enxerga os Sistemas de Armazenamento de Energia em Baterias (BESS) como uma rota sólida de crescimento para a WEG (WEGE3), embora alerte que a forte expansão da capacidade produtiva na China deve intensificar a concorrência global e pressionar as margens de lucro desse segmento. As conclusões derivam de um mapeamento setorial realizado durante viagem recente à Ásia.
O monitor mensal do Banco Safra aponta resiliência no mercado de crédito habitacional focado na baixa renda (FGTS) e um desempenho recorde no segmento de média e alta renda (SBPE) em abril e maio, a despeito do patamar ainda elevado de endividamento das famílias. O relatório destaca o impacto regulatório positivo das novas regras do programa Minha Casa Minha Vida (MCMV) e sinaliza a possibilidade de novos cortes de juros subsidiados no curto prazo.
O BTG Pactual avalia que o financiamento externo do Brasil permanece confortável e que o país detém uma vantagem relativa frente a outros mercados emergentes, atraindo capital estrangeiro para a renda fixa, puxado por um forte superávit comercial que continua desacelerando o déficit em conta corrente. Apesar do cenário de captação favorável, o banco adverte que as perspectivas para a moeda brasileira tornaram-se menos benignas diante de pressões contínuas no setor de serviços.
Final dos anos 1990, Wall Street tentava prever a direção dos juros pelo tamanho da pasta de Alan Greenspan. Pasta maior sinalizava mudança. Ele precisaria mais documentos para justificar. Perguntado se o “Indicador da Pasta” tinha fundamento, Greenspan respondeu: “Nenhum, o volume dependia só de minha mulher ter preparado meu lanche naquele dia.”
A Wendy’s tentou emplacar uma campanha de short squeeze na própria ação com a campanha “Save Wendy’s”, disparando em tudo que é tipo de rede.
Mal sabiam que o algoritmo das plataformas está vacinado com isso e identifica pump and dump rapido.
Na semana que passou, o Estreito de Hormuz voltou a ditar o ritmo dos mercados globais. Rumores de um possível cessar-fogo de dois meses derrubaram o barril de petróleo para US$ 87, menor nível desde abril, mas a inflação nos países desenvolvidos não acompanhou o alívio, e os bancos centrais chegam à semana mais importante do calendário sem margem para relaxar.
Estados Unidos
A narrativa do Fed entrou num capítulo novo. Kevin Warsh assume o comando do FOMC na reunião de quarta com a mudança que o mercado ainda não sabe decifrar. O que se sabe é o que ele vai manter os juros e remover o viés de queda do comunicado.
O CPI de maio trouxe algum conforto, mas o core PCE segue subindo, com estimativa de 3,4% anualizado. O dot plot deve migrar da mediana de um corte em 2026 para manutenção, com dois ou três membros sinalizando alta. Warsh herdou um Fed que prometeu mais do que entregou no ciclo desinflacionário, e a coletiva de imprensa será o primeiro teste real de como ele pretende contar essa história.
Brasil
O Copom chega à reunião de quarta em posição desconfortável. O IPCA de maio acelerou para 4,72% em doze meses, acima do teto da meta, puxado por alimentos e bens industriais. O núcleo deu um respiro, desacelerando para cerca de 5,0% em 3m/saar, mas serviços intensivos em trabalho ainda rodam perto de 7,5% na mesma métrica.
O mercado aposta que o comitê deve cortar 25 bps e levar a Selic a 14,25%, mas o comunicado deve ser duro como contrapeso ao corte.
Com fiscal expansionista, câmbio menos favorável e Oriente Médio sem resolução, Galípolo e equipe precisarão explicar por que ainda cortam sem soar como se ignorassem a realidade.
Calendário da Semana
Gostando da leitura? Increva-se
Rentabilidade das principais classes
Fluxo de capital estrangeiro B3
De olho nos gráficos
Ibovespa [IBOV]
O Ibovespa dá sinais de que pode estar tentando encontrar fundo na região dos 168.200 pontos, ensaiando movimentos de alta nos últimos pregões. Para Filipe Borges, analista técnico da NMS Research, o nível a observar agora é o dos 175.000 pontos. "Acima dessa região, vejo grande probabilidade do mercado voltar a subir até pelo menos os 183.000 pontos", afirmou. Caso o suporte dos 168.000 pontos seja perdido, Borges aponta a zona entre 166.000 e 156.000 pontos como a janela de compra a ser monitorada — faixa já comentada nas semanas anteriores. O analista, porém, mantém viés construtivo no curto prazo, uma vez que algumas ações já apresentam boas regiões de entrada para os próximos dias.
Aura Minerals [AURA33]
A Aura Minerals é um dos destaques da semana na avaliação de Borges, que vê oportunidade de compra no ativo. O papel saiu de uma máxima próxima aos R$ 181,00 e recuou até os R$ 90,00, movimento que o analista interpreta como a captura de liquidez de fundos anteriores e a formação de um suporte relevante. "Vejo grande probabilidade de que o ativo tenha encontrado fundo e agora tem uma bela oportunidade de compra nas próximas semanas", disse. O alvo projetado por Borges é a região dos R$ 117,00.
Bitcoin
O Bitcoin segue o roteiro baixista sinalizado nas últimas semanas e testa a região dos US$ 60 mil. Borges admite que o ativo pode apresentar alguma recuperação ou lateralização no curtíssimo prazo, mas mantém o viés de queda. "Ainda vejo grande probabilidade da perda dos US$ 60 mil nas próximas semanas, com o Bitcoin buscando entre US$ 50 mil e US$ 38 mil — região que entendo como um excelente ponto de entrada para uma carteira", projetou o analista.
Cyrela [CYRE3]
A Cyrela também entrou no radar de Borges. O papel acumulou quedas expressivas recentes e, na leitura do analista, capturou a liquidez das mínimas, posicionando-se agora em uma região de suporte relevante. O gatilho para uma entrada mais assertiva, segundo Borges, passa pelo rompimento da resistência nos R$ 22,95. "Após esse rompimento, a ideia é aguardar uma correção para então trabalhar compras com alvo entre R$ 28,00 e R$ 29,00", explicou.
Relatórios da semana
O TradeNews separa pra você os relatórios mais interessantes que nossa equipe viu nesta semana:
Brasil: Cenário Macro - BTG Pactual
O ambiente global desafiador, marcado por conflitos no Oriente Médio e inflação persistente nos Estados Unidos, continua adicionando pressões sobre o cenário doméstico. A equipe macroeconômica do BTG Pactual aponta que o forte superávit comercial brasileiro, impulsionado pelas exportações de petróleo, atua como um colchão de liquidez para o país, embora as incertezas externas e a resiliência da demanda interna exijam um monitoramento rigoroso das trajetórias de inflação e da condução da política monetária por aqui.
A perspectiva de melhora no momento de lucros e novos lançamentos operacionais motivaram a elevação da recomendação da Hypera (HYPE3) para Outperform (equivalente à compra). O Banco Safra estabeleceu um novo preço-alvo de R$ 29,50 por ação, incorporando em seus modelos o resultado do primeiro trimestre e premissas macroeconômicas atualizadas, com projeção de crescimento do PIB de 1,8% e taxa Selic média de 13,5% para o ano de 2026.
Telecom: Telefônica, TIM e América Móvil - Banco Safra
O setor de telecomunicações no Brasil mantém uma dinâmica competitiva racional e saudável após o processo de consolidação de mercado, com reajustes tarifários consistentes e expansão das margens de fluxo de caixa livre. Na atualização do setor, o Banco Safra reiterou a Telefônica Brasil (Vivo) como sua Top Pick, com preço-alvo de R$ 42,00, ao mesmo tempo em que elevou a América Móvil (AMX) para Outperform e rebaixou a TIM Brasil para Neutra devido ao enfraquecimento de seu momento operacional de curto prazo.
Mercado Livre: Além dos Serviços Bancários - BTG Pactual
A consolidação do Mercado Pago na América Latina transformou a plataforma de um simples processador de pagamentos em um pilar fundamental de inclusão financeira e retenção de usuários. O relatório do BTG Pactual destaca que o produto de investimento em contas digitais na Argentina converteu saldos inativos em ativos geradores de rendimento, expandindo a base de 500 mil contas em 2018 para mais de 20 milhões em 2024, o que fortalece as vantagens competitivas do ecossistema como um todo.
Num setor que acumula queda de cerca de 15% no ano, o JP Morgan decidiu separar vencedores e perdedores. O banco elevou Cury e Direcional para compra, manteve Cyrela e Eztec em neutro e cortou a MRV, numa revisão que reflete juros altos por mais tempo, incertezas macroeconômicas e riscos crescentes para empresas mais alavancadas.
O cenário macro que mudou o jogo
O pano de fundo é difícil. A Selic segue em território restritivo, o real continua pressionado e a incerteza eleitoral de 2026 paira sobre o humor dos investidores. O setor de construção civil acumula queda de cerca de 15% no ano, contra alta de 5% do Ibovespa no mesmo período. O múltiplo de preço/lucro forward de 12 meses do setor recuou para 5,6 vezes — um desconto de aproximadamente 30% em relação ao pico de 8,0 vezes registrado no início de dezembro de 2025. É nesse contexto que o JP Morgan revisou suas estimativas e promoveu mudanças de rating em três das seis construtoras que cobre.
A lógica do banco é direta: em um ambiente de juros altos por mais tempo, as empresas voltadas ao segmento de baixa renda — protegidas pelo programa Minha Casa Minha Vida (MCMV) e suas taxas subsidiadas — tendem a sofrer menos do que as expostas ao crédito imobiliário de mercado. “Nossa preferência pelo segmento de baixa renda reflete o atual ambiente macroeconômico no Brasil”, escreveram os analistas.
"Apesar de nossa visão relativamente positiva sobre a baixa renda, vale mencionar que as construtoras são nomes domésticos, e a deterioração contínua no macro prejudicaria a valoração do setor."
As mudanças de rating: quem sobe, quem desce
O banco promoveu o upgrade de Cury [CURY3] e Direcional [DIRR3] para Overweight (equivalente a “compra”) e rebaixou MRV [MRVE3] para Neutro. Cyrela [CYRE3] e Eztec [EZTC3] seguem com recomendação Neutra. Os preços-alvo foram cortados em média 11%, refletindo um aumento de 50 pontos-base no custo de capital e revisões para baixo nos lucros estimados.
A grande favorita do banco segue sendo a Tenda (TEND3), com upside de 62% e estimativas de lucro líquido para 2026 acima do consenso de mercado. A Direcional ganhou um upgrade por conta de catalisadores específicos: o potencial impacto do novo zoneamento urbano de Belo Horizonte sobre seu banco de terrenos e a parceria com a MDNE para lançamentos no Nordeste — iniciativas que, juntas, poderiam adicionar R$ 1,0 bilhão por ano em valor de vendas (PSV) no curto e médio prazo.
A bomba-relógio do 6x1
Um risco que ainda não está precificado pelo mercado ganhou destaque no relatório: a proposta de emenda constitucional que extingue a escala 6x1, aprovada pela Câmara em maio, agora aguarda votação no Senado. A mudança reduziria a semana de trabalho de 44 para 40 horas de forma gradual — e sem corte de salários.
Para as construtoras, o efeito seria direto sobre os custos de obra. O JP Morgan estima que a reforma pode reduzir a margem bruta ajustada das empresas em 1,0 a 1,5 ponto percentual, assumindo que o novo regime eleve em 5% os custos com mão de obra e que não haja repasse imediato nos preços das unidades. Para neutralizar o impacto, as construtoras precisariam aumentar o preço de venda em cerca de 2,0% a 2,5%.
A Cury seria a mais impactada entre as cobertas pelo banco, com a mão de obra representando 50% do seu custo de mercadoria vendida (CMV). A Eztec seria a menos afetada, com 35%. Ainda assim, os analistas pontuam que empresas do MCMV têm alguma proteção por meio dos reajustes nos tetos de preço do programa — o que ajuda a viabilizar eventuais repasses.
MRV: o caso à parte
O downgrade da MRV merece atenção especial. O problema não está no Brasil — o segmento core da empresa, ligado ao MCMV, segue evoluindo bem. O calcanhar de Aquiles é a Resia, subsidiária americana de apartamentos para aluguel (multifamily). O JP Morgan cortou a estimativa de lucro por ação de 2026 da MRV em 70% e a de 2027 em 35%, incorporando perdas adicionais decorrentes de desinvestimentos da Resia abaixo do preço esperado. A projeção é de prejuízo líquido de cerca de R$ 330 milhões na subsidiária americana apenas em 2026. Com a maior alavancagem do setor — relação dívida líquida/patrimônio de 102% no primeiro trimestre — a MRV é também a mais vulnerável a um ambiente de Selic elevada por mais tempo.
Obrigado por ler o TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
A carteira Top Ações passa a incluir ORVR3 (2,5%), refletindo uma visão positiva sobre o potencial de criação de valor da transação entre Orizon e Vital, que ainda não estaria totalmente precificado pelo mercado.
Também houve aumento de B3SA3, de 5,0% para 7,5%, diante da expectativa de maior tração no mercado de capitais, diversificação de receitas e crescimento dos lucros. RENT3 teve sua participação elevada de 7,5% para 10%, apoiada por fundamentos sólidos, melhora operacional e valuation atrativo. Já TOTS3 ganhou mais espaço na carteira após a recente correção das ações.
Para acomodar as mudanças, PETR4 foi reduzida de 10% para 5%, mantendo uma visão construtiva para a companhia. RADL3 deixou a carteira devido à busca por nomes com melhor momentum de resultados, embora a tese de longo prazo permaneça positiva.
A carteira passou por ajustes com a inclusão de CEAB3 e ECOR3, aumento da participação em CURY3 e retirada de PGMN3 e MILS3.
A posição em CURY3 foi elevada de 10% para 12,5%, diante da maior convicção na tese, sustentada pela resiliência operacional, vendas robustas, boa velocidade de vendas e consistente geração de caixa.
ECOR3 entrou com peso de 2,5%, principalmente pelo valuation atrativo. Na avaliação da casa, as preocupações do mercado com o capex parecem excessivas diante dos mitigadores existentes.
MILS3 foi retirada após a forte valorização desde sua inclusão e diante do anúncio de um potencial processo de OPA. Já a troca de PGMN3 por CEAB3 reflete a preferência pelo setor de vestuário neste momento do ciclo, com a C&A podendo se beneficiar de uma eventual redução das tensões comerciais globais, além de perspectivas favoráveis para margens e para a temporada de inverno.
A XP passou a incluir AXIA3, com peso de 5%, após a recente correção das ações tornar o valuation mais atrativo. A expectativa de maior alocação de investidores estrangeiros em Brasil e um possível cenário de El Niño forte no segundo semestre, favorecendo o consumo e os preços de energia, também sustentam a tese para a companhia.
Em contrapartida, SANB11 foi retirada da carteira. Apesar da visão positiva para os fundamentos do banco, apoiada por uma originação de crédito mais conservadora, melhora da margem financeira e ganhos de eficiência, fatores de curto prazo ainda devem limitar o desempenho das ações.
A construtora Direcional [#DIRR3] passa a integrar o grupo dos 10 nomes recomendados pela XP, ocupando a vaga deixada por Caixa Seguridade [#CXSE3]. Segundo a equipe de análise, a substituição foi baseada em dados de consenso da LSEG, que indicam um dividend yield mais atrativo e melhora nas expectativas dos analistas para a Direcional. Já a Caixa Seguridade foi retirada da seleção após a redução do rendimento esperado com dividendos e a piora das projeções de mercado.
Para junho, a XP reduziu a alocação em LVBI11 e PVBI11 em 0,5 ponto percentual cada, enquanto aumentou a exposição a XPLG11 e HGBS11 na mesma proporção. Segundo a gestora, os ajustes buscam diminuir a participação em fundos de tijolo com menor carrego e menos gatilhos de valorização no curto prazo, ampliando a exposição a portfólios de maior qualidade, menor volatilidade e com maior potencial de geração de valor nos próximos meses.
A carteira permaneceu inalterada para junho. Segundo a XP, os fundamentos dos ativos selecionados seguem sólidos e as posições continuam alinhadas às perspectivas para o período. Apesar do desempenho relativo negativo no último mês, impactado pela menor exposição ao setor de tecnologia em meio ao rali das ações ligadas ao segmento de memória, a equipe mantém confiança na composição atual do portfólio.
A carteira foi mantida sem alterações para junho. Após um mês positivo, impulsionado principalmente pela maior exposição aos setores de Tecnologia, por meio da Dell, e Materiais Básicos, com destaque para a BHP, a XP optou por preservar a composição atual do portfólio. Segundo a equipe de análise, os fundamentos dos ativos seguem sólidos e continuam alinhados às perspectivas para o encerramento do segundo trimestre de 2026.
Para junho, a XP promoveu ajustes na carteira, reduzindo as posições em HFOF11 e RZAG11, enquanto ampliou a exposição a RBRX11 e RBRR11. Segundo a gestora, as mudanças buscam aumentar a participação em ativos mais defensivos, que combinam perspectivas favoráveis para distribuição de rendimentos com preços de negociação considerados atrativos.
Para junho, a XP retirou HFOF11 da carteira e aumentou a exposição a PCIP11 e XPCI11. Segundo a casa, o movimento busca elevar a alocação em fundos de recebíveis que ainda negociam a preços atrativos e oferecem carrego interessante, além do potencial de maiores rendimentos em um cenário de inflação mais elevada no curto prazo.
A Carteira Dividendos Gráfica da XP foi mantida sem alterações para junho. Composta por cinco ativos de peso igual, a seleção utiliza exclusivamente análise técnica aplicada aos papéis das carteiras Top Dividendos e Top Dividendos Plus, com o objetivo de superar o desempenho do Ibovespa no médio prazo.
A Carteira Multiestratégia da NMS foi mantida sem alterações para junho. A estratégia busca superar o CDI no longo prazo por meio de uma alocação diversificada entre renda fixa, renda variável, ativos globais, criptomoedas e investimentos alternativos. Para isso, utiliza ETFs listados na B3, oferecendo eficiência, liquidez e exposição a diferentes classes de ativos em um único portfólio.
A carteira é voltada para investidores com perfil moderado a agressivo que buscam diversificação internacional e exposição ao mercado americano por meio de ações, ETFs e ADRs. O objetivo é oferecer um portfólio equilibrado, com rebalanceamentos periódicos para otimizar os retornos no médio e longo prazo.
Na última atualização, a gestão substituiu GOOG por ASML, ampliando a exposição à companhia holandesa do setor de semicondutores.
A carteira passou por ajustes na última atualização, com a retirada de AZIN11 e o aumento da exposição a PPEI11, PFIN11 e CPTI11. Voltada para investidores que buscam rentabilidade com risco moderado, a estratégia tem como objetivo superar o IMA-B no médio e longo prazo por meio de uma alocação focada em renda fixa e fundos incentivados.
Na última atualização, a gestão reduziu a exposição a PVBI11 e VGIR11, enquanto aumentou as posições em GARE11 e MCCI11.
A Carteira é voltada para investidores que buscam renda passiva e valorização patrimonial por meio de fundos imobiliários. A estratégia utiliza análise fundamentalista e diversificação entre segmentos e regiões, com o objetivo de superar o IFIX no médio e longo prazo.
A Carteira Max SmallCaps passou por novos ajustes, com a entrada de JHSF3 no lugar de VULC3. Além disso, a gestão aumentou a exposição a MDNE3 e POMO4, enquanto reduziu as posições em AURA33, ORVR3 e BRBI11.
A Carteira Max Dividendos passou por ajustes pontuais, com aumento das posições em PASS3 e TIMS3 e redução da exposição a BBSE3 e AXIA3.
A estratégia é voltada para investidores que buscam rentabilidade aliada à geração de renda passiva por meio de dividendos. O portfólio reúne empresas com histórico de distribuição consistente de proventos e geração previsível de caixa, com o objetivo de superar o Ibovespa no médio e longo prazo.
Na última atualização, a carteira trocou CEAB3 e MELI34 por BPAC11, EQTL3 e PETR4. Também reduziu a exposição em SAUD3, AXIA3, AURA33 e INBR32, enquanto aumentou a posição em BBDC4.
A Carteira Max Ações é voltada para investidores que buscam rentabilidade no longo prazo por meio de uma seleção diversificada de ações, baseada na estratégia do Tripé do Valor. O objetivo é superar o Ibovespa no médio e longo prazo, combinando empresas grandes, pagadoras de dividendos e small caps de diferentes setores.
A Estratégia Barbell da NMS combina segurança e potencial de crescimento ao dividir a carteira entre empresas maduras e pagadoras de dividendos (80%) e small caps com maior potencial de valorização (20%). Inspirada na teoria de Nassim Taleb, a estratégia busca equilibrar geração de renda, menor volatilidade e exposição a oportunidades de retorno mais elevado no longo prazo.
A seleção é baseada em fundamentos, priorizando empresas sólidas e excluindo companhias em situação de estresse financeiro.
A Estratégia Renda Turbinada da NMS combina ações e fundos imobiliários em uma alocação equilibrada de 50% para cada classe de ativo. O objetivo é unir geração de renda passiva recorrente, potencial de valorização patrimonial e diversificação, por meio de empresas maduras pagadoras de dividendos e FIIs de alta qualidade.
A estratégia busca oferecer pagamentos frequentes de proventos e maior eficiência tributária, com foco em retornos consistentes no médio e longo prazo.
Para junho, o Inter promoveu ajustes pontuais em sua carteira, com a saída de EcoRodovias, Localiza, SMAC11 e Berkshire Hathaway, e a entrada de Itaúsa, WEG, Nvidia e IVVB11. A substituição de Berkshire por Nvidia reflete uma aposta tática no tema de inteligência artificial, enquanto a inclusão do IVVB11 amplia a diversificação internacional e a exposição ao dólar.
A casa mantém uma postura cautelosa diante das incertezas globais e da saída de capital estrangeiro da bolsa brasileira, priorizando ativos com fundamentos sólidos e potencial de geração de valor no longo prazo.
A Carteira Small Caps do Inter busca identificar empresas brasileiras com alto potencial de valorização no médio e longo prazo, combinando análise fundamentalista e técnica. A seleção prioriza companhias com bons fundamentos, perspectivas de crescimento, geração de caixa, valuation atrativo e posicionamento competitivo, além de sinais gráficos favoráveis.
A estratégia mantém um perfil dinâmico, focado em empresas menos exploradas pelo mercado e com potencial de crescimento acima da média, preservando a diversificação entre diferentes setores da economia.
A Carteira Blue Chips do Inter é composta por empresas líderes de seus setores, com negócios consolidados, forte geração de caixa e maior previsibilidade de resultados. A seleção combina análise fundamentalista e técnica, priorizando companhias com liderança de mercado, solidez financeira, potencial de valorização e sinais gráficos favoráveis.
A estratégia tem perfil mais equilibrado e resiliente, focada em empresas de grande capitalização e ampla diversificação setorial, buscando reduzir riscos e gerar retornos consistentes no longo prazo.
Obrigado por ler TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
A semana de 18 a 22 de maio será marcada por indicadores de inflação e atividade econômica nas principais economias globais, além de eventos ligados ao setor de inteligência artificial. Nos Estados Unidos, o mercado acompanhará a ata da última reunião do Federal Reserve, os resultados da Nvidia e os dados de confiança do consumidor. Na Ásia, os destaques serão os números de atividade da China e os indicadores de inflação e crescimento do Japão.
Segundo Leandro Manzoni, analista de economia do Investing.com, a agenda internacional deve concentrar as atenções dos investidores diante da combinação entre inflação elevada, juros altos e incertezas sobre o ritmo da economia global. A leitura da ata do Fed deve mostrar divisões internas sobre o futuro da política monetária americana, enquanto o balanço da Nvidia será visto como um termômetro da demanda por inteligência artificial e investimentos em data centers.
No Brasil, os principais eventos serão a divulgação do IBC-Br de março e o novo Boletim Focus. O mercado também seguirá atento às expectativas para a Selic em 2026, em meio à pressão inflacionária causada pela alta do petróleo e ao debate sobre os impactos fiscais do cenário eleitoral.
Gostando da leitura? Increva-se
Rentabilidade das principais classes
Fluxo de capital estrangeiro B3
De olho nos gráficos
Ibovespa [IBOV]
O Ibovespa encerrou mais uma semana pressionado e fechou próximo das mínimas recentes, segundo avaliação de Filipe Borges. O analista destacou que o índice entrou na faixa entre 180,5 mil e 175 mil pontos, considerada uma possível região de compra, mas afirmou que ainda falta um sinal mais claro de reversão. “Agora a gente precisa ver um sinal de reversão para pensarmos em compras”, disse. Borges alertou que, caso o Ibovespa perca os 175 mil pontos, o mercado pode acelerar as perdas em direção à região entre 166 mil e 168 mil pontos.
Petrobras [PETR4]
Para Petrobras, Borges avalia que o papel segue lateralizado, com suporte em R$ 43,60 e resistência próxima dos R$ 50,00. Segundo ele, o próximo movimento mais forte dependerá do rompimento de uma dessas faixas. “A perda do suporte abre espaço para quedas até R$ 38,00”, afirmou. Já um rompimento dos R$ 50,00 pode levar as ações para a região de R$ 56,70. O analista também recomenda cautela para investidores que acompanham a alta do papel desde os R$ 30,00. “Minha indicação é retirar o capital alocado e deixar apenas o lucro obtido”, acrescentou.
Vale [VALE3]
Na visão de Borges, Vale segue consolidada em um triângulo, com suporte em R$ 78,00 e resistência próxima de R$ 90,00. Para novas compras, o analista prefere aguardar um rompimento da tendência de baixa. “Se Vale subir de forma muito esticada até R$ 88 ou R$ 89, eu não sou comprador”, disse. Segundo ele, uma nova estrutura de alta poderia abrir espaço para um movimento em direção à faixa entre R$ 105 e R$ 110.
Bitcoin
No mercado de criptomoedas, Borges afirmou que o Bitcoin fechou a semana com sinal técnico negativo e que não vê oportunidade de compra no curto prazo. “Quem comprou abaixo dos US$ 75 mil deveria colocar o lucro no bolso e aguardar novas oportunidades”, afirmou. O analista vê espaço para novas correções e avalia que a criptomoeda pode voltar para abaixo dos US$ 70 mil, com possibilidade de testar a região entre US$ 55 mil e US$ 45 mil nos próximos meses.
Relatórios da semana
O TradeNews separa pra você os relatórios mais interessantes que nossa equipe viu nesta semana:
Cenário Macro: Desequilíbrios mais persistentes – Santander
Impactado por um choque de petróleo mais prolongado, o Santander elevou a projeção do câmbio para R$ 5,40/US$ até o fim de 2026. A instituição alerta que, embora as commodities deem suporte ao real no curto prazo, a consequente pressão sobre os custos domésticos exigirá uma taxa Selic alta por mais tempo.
Banco do Brasil (BBAS3): 1T26 fraco e guidance reduzido – BTG Pactual
Fruto de um primeiro trimestre abaixo do esperado, o Banco do Brasil teve seu guidance de lucro para 2026 cortado em 17% pelo BTG Pactual. O novo intervalo estimado (R$ 18 a R$ 22 bilhões) reflete o forte peso do custo de crédito e da inadimplência nos segmentos de consumo e agronegócio.
Dados de inflação acima do esperado nos EUA (CPI em 3,8%) azedaram o humor do mercado cripto, provocando uma queda de 1,65% na capitalização global e trazendo o Bitcoin de volta à faixa de US$ 80 mil. Em contrapartida, o relatório destaca a força das stablecoins na América Latina, cujo volume transacionado saltou 89%.
Food & Beverages: Brazil Food Inflation – Banco Safra
A aceleração da carne bovina contra o recuo das demais proteínas no IPCA de abril trouxe perspectivas mistas do Banco Safra para as empresas de alimentos. O cenário de preços descolados beneficia diretamente os frigoríficos Minerva e JBS, enquanto a desaceleração da cerveja residencial indica neutralidade para a Ambev.
O experiente Jeffrey Currie, da Goldman Sachs, alerta para um superciclo de commodities em curso. Enquanto o capital corre para IA e tecnologia, a demanda explosiva dos hyperscalers por energia, cobre e moléculas colide com choques de oferta
Divulgação do nosso Estratégia Nomos de Maio.🔗 Leia o relatório completo
Wall Street inventou mais um acrônimo para traduzir o mercado: NACHO, sigla para “Not A Chance Hormuz Opens” (nenhuma chance de Hormuz reabrir). Popularizado pelo colunista da Bloomberg Javier Blas, o termo reflete o ceticismo crescente de que os esforços diplomáticos consigam resolver o impasse entre EUA e Irã sobre o estreito
O Brent ainda opera acima dos US$ 100, mais de 38% acima dos níveis anteriores ao conflito. O NACHO trade aposta que seguradoras não cobrirão navios no Estreito, que o petróleo seguirá caro, sustentando a inflação e impedindo o Fed de cortar juros. O JP Morgan alerta (gráf abaixo) que os estoques comerciais globais devem atingir níveis críticos de estresse operacional em meados de junho.
Reflexos para o Brasil
Petróleo persistentemente alto favorece a Petrobras e o saldo comercial brasileiro no curto prazo. Para o Copom, petróleo caro é pressão inflacionária direta via combustíveis e frete, reduzindo o espaço para cortes na Selic.
Quem perde com o NACHO na B3
O NACHO trade tem vítimas na bolsa brasileira. Aviação lidera os prejudicados. GOL e Azul absorvem o choque do querosene com balanços já fragilizados. O varejo alavancado, como Magazine Luiza, sofre com a Selic bloqueada pela inflação do petróleo. Incorporadoras como MRV e Cyrela perdem com o crédito imobiliário mais caro. Frigoríficos pagam mais pelo frete global.
Agenda da semana (10 a 15 de maio)
A próxima semana será marcada pela divulgação de dados de inflação no Brasil, nos Estados Unidos e na China, além do encontro entre o presidente americano, Donald Trump, e o líder chinês Xi Jinping, em Pequim.
Os investidores também acompanham a reta final da temporada de balanços no Brasil, com resultados de empresas como Petrobras, Banco do Brasil, BTG Pactual, Natura e Nubank.
Gostando da leitura? Increva-se
Rentabilidade das principais classes
Fluxo de capital estrangeiro B3
De olho nos gráficos
Ibovespa [IBOV]
O Ibovespa entrou em um movimento corretivo após atingir a primeira região de “order block” destacada na semana passada, sem passar por uma realização mais consistente anteriormente. Para Filipe Borges, analista técnico da NMS Research, o cenário ainda aponta para espaço adicional de queda no curto prazo. “Acredito que ainda nos próximos dias poderemos ver o mercado mais para baixo, entre 180,5 mil e 175 mil pontos”, afirmou. Segundo ele, o momento favorece operações mais defensivas e atenção para papéis com viés vendedor. “Estou de olho nas ações que apresentam uma característica mais vendedora para aproveitar essas movimentações”, disse.
Bitcoin
No mercado de criptomoedas, Borges avalia que o Bitcoin segue pressionado no gráfico semanal, mesmo após uma recuperação recente em formato de canal de alta moderada. O analista destaca que o movimento atual repete padrões observados em ciclos anteriores após fortes quedas. “O candle atual remete mais a uma fraqueza no movimento de alta”, afirmou. Com isso, ele não recomenda novas compras nos níveis atuais e orienta investidores que entraram abaixo de US$ 75 mil a proteger ganhos. “Sugiro apertar o stop ou até colocar o lucro no bolso, porque ainda vejo maior probabilidade de o Bitcoin testar a faixa entre US$ 62 mil e US$ 60 mil nas próximas semanas”, avaliou.
Petrobras [PETR4]
As ações da Petrobras entraram em consolidação após a forte valorização registrada no início do ano. Borges lembra que já monitorava uma possível realização abaixo da faixa de R$ 46,00 e afirma que o papel não conseguiu sustentar novas máximas recentes. “Já são seis semanas de consolidação, e vejo maior probabilidade de a Petrobras voltar a cair e corrigir”, disse. Na avaliação do analista da NMS Research, o ponto de entrada mais atrativo para compra estaria entre R$ 38,00 e R$ 35,00. “Para quem aproveitou a alta recente, entendo que existem oportunidades com uma relação risco-retorno melhor neste momento”, acrescentou.
Banco do Brasil [BBAS3]
No caso do Banco do Brasil, Borges vê continuidade do movimento de baixa após a correção observada nos últimos meses. O analista aponta que a região entre R$ 21,00 e R$ 21,50 concentra uma importante área de suporte, mas alerta para a formação de liquidez excessiva no patamar. “Temos muitos fundos nivelados nessa faixa, o que representa uma construção de liquidez muito forte”, explicou. Para ele, a melhor região para observar oportunidades de compra estaria entre R$ 20,50 e R$ 19,70. Borges também recomenda cautela para quem já está posicionado no papel. “Abaixo de R$ 21,60, eu sairia da posição e aguardaria oportunidades melhores”, concluiu.
Relatórios da semana
O TradeNews separa pra você os relatórios mais interessantes que nossa equipe viu nesta semana:
Cenário Macro: Maio de 2026 - BTG Pactual
O BTG Pactual projeta um cenário externo desafiador com o petróleo acima de US$ 100/barril, mas vê o Brasil bem posicionado devido ao seu superávit comercial recorde. A projeção para o câmbio foi revisada para R$ 4,90/US$, refletindo melhores termos de troca e um diferencial de juros favorável, enquanto o déficit primário deve se manter estável em 0,4% do PIB.
Brazil & LatAm Equity Strategy: It's a Long Way to The Top - Itaú BBA
O Itaú BBA mantém recomendação Overweight para o Brasil, com um preço-alvo que sugere retorno total de 20% ao ano, apoiado em valuation atraente (9,1x P/L) e crescimento de lucros em setores domésticos e financeiros. Entre as principais escolhas (top picks) estão Equatorial, Axia Energia e Multiplan, com foco em empresas de alta qualidade e ativos de infraestrutura.
O Banco Safra atualizou as estimativas para a WEG [WEGE3] com um novo preço-alvo de R$ 53,60, mantendo a recomendação Neutra devido ao crescimento limitado no curto prazo e múltiplos considerados justos. O relatório destaca um corte nas projeções de receita e lucro após um 1T26 mais fraco e analisa os impactos potenciais de novas tarifas de importação nos EUA.
A XP elevou o valor justo do Ibovespa para 205 mil pontos ao final de 2026, fundamentada na melhora da dinâmica de lucros das empresas brasileiras. Apesar da correção recente causada pela rotação global para tecnologia e IA, a corretora segue construtiva com o Brasil e atualizou suas carteiras incluindo nomes como TOTS3 e GGBR4.
O Nubank (ROXO34) assumiu o topo do ranking de preferência entre investidores institucionais no setor financeiro brasileiro, segundo pesquisa de sentimento divulgada pelo Bank of America (BofA) em 28 de abril. A fintech registrou um dos maiores saltos de posicionamento no primeiro trimestre de 2026 e agora figura como a ação mais comprada no setor — título que coloca ainda mais expectativa sobre o balanço do 1T26, previsto para 14 de maio, após o fechamento do mercado americano.
O levantamento, que ouviu 30 investidores locais e globais entre 16 e 26 de abril, traça um panorama em que o otimismo com a bolsa brasileira como um todo convive com cautela crescente em relação ao setor bancário. A preocupação central é a qualidade dos ativos — e o resultado do Banco Inter (INBR32) divulgado nesta quarta-feira (7) serviu de alerta vivo para o mercado.
BofA aponta Nubank como novo favorito; BTG e Itaú completam o pódio
No levantamento do BofA, o Nubank substituiu o BTG Pactual (BPAC11) no posto de ação mais detida pelos gestores no setor financeiro. O BTG e o Itaú Unibanco (ITUB4) se mantêm como segundo e terceiro colocados, respectivamente. Bradesco (BBDC4) e B3 (B3SA3) avançaram e ocupam agora a quarta e quinta posições.
Na ponta oposta, Banco do Brasil (BBAS3) e BB Seguridade (BBSE3) continuam sendo os nomes com maior posicionamento vendido. Santander Brasil (SANB11) e Caixa Seguridade (CXSE3) também tiveram aumento relevante de posições “short”.
A pesquisa também revela que as preferências mudam conforme o cenário macroeconômico. Em um ciclo de afrouxamento monetário, os investidores privilegiam XP, BTG e B3. Em um ambiente de juros altos por mais tempo (”higher for longer”), o Itaú desponta como o nome mais seguro. O Nubank e o BBDC aparecem como opções em ambos os cenários de corte de juros.
Ordem de posicionamento nas financeiras brasileiras pelos investidores pesquisados [Fonte: Bank of America Research]
Quase 90% dos investidores preocupados com inadimplência
O ponto de maior atenção no relatório do BofA é a qualidade dos ativos. Quase 90% dos entrevistados disseram estar preocupados com a trajetória da inadimplência ao longo de 2026. A divisão, porém, é quase exata: metade acredita que a deterioração já está precificada nas estimativas de consenso; a outra metade entende que o mercado ainda não incorporou o risco plenamente.
Para o Nubank especificamente, os investidores apontam o crescimento das operações no México como o principal catalisador positivo. Outros fatores monitorados de perto incluem a expansão nos EUA, a evolução da inadimplência no Brasil e o sucesso no lançamento de novos produtos financeiros.
Inter cai mais de 10% após balanço do 1T26: um termômetro para o setor
O cenário de preocupação com inadimplência ganhou concretude nesta quarta-feira com o resultado do Banco Inter. O banco reportou lucro líquido de R$ 394,8 milhões no 1T26 — alta de 5,4% em relação ao trimestre anterior e de 37,8% na comparação anual, praticamente em linha com as estimativas do BTG Pactual (R$ 393 milhões), o que implica um ROE de 15,5%.
No entanto, o aumento da inadimplência assustou os investidores. O índice de NPL acima de 90 dias subiu 40 pontos-base no trimestre, chegando a 5,1%. O NPL antecipado (acima de 15 dias) avançou 60 pontos-base, para 4,6%. A gestão do banco atribuiu o movimento a fatores sazonais, ao crescimento do portfólio de crédito consignado privado e a efeitos do ciclo de crédito.
As ações chegaram a recuar 10,12%, a R$ 34,80, na primeira metade do pregão — um sinal claro de que o mercado está com pouquíssima tolerância a surpresas negativas em qualidade de crédito.
Para o BTG Pactual, o resultado do Inter é “amplamente em linha” e confirma a melhora consistente de rentabilidade, mas reconhece que o banco vive um “limbo narrativo temporário”. A casa mantém recomendação de compra com preço-alvo de R$ 60,00, destacando que o Investor Day do Inter, marcado para 11 de maio em Nova York, será uma oportunidade importante para a companhia realinhar as expectativas do mercado.
O que esperar do Nubank no 1T26
Com o balanço do Nubank marcado para a noite de 14 de maio, os analistas do JP Morgan — que têm recomendação de overweight para o papel — projetam lucro recorrente de US$ 879 milhões no trimestre, o que representaria crescimento de 70% na comparação anual e um ROE próximo de 30%.
Os principais pontos a serem monitorados no balanço são:
Crescimento da carteira de crédito: o JP Morgan estima expansão de 46% na base anual, com ganho de participação do crédito sem garantia (unsecured)
Inadimplência: o primeiro trimestre historicamente é mais fraco para NPLs antecipados — o mesmo padrão sazonal que afetou o Inter nesta semana. O debate em torno da qualidade de crédito no Brasil tende a tornar esse indicador o mais escrutinado do balanço
México: dados regulatórios mostram carteira crescendo 6% no trimestre, com inadimplência comportada — o principal vetor de crescimento da fintech no médio prazo
Eficiência: 2026 é considerado um ano de investimentos pelo Nubank. O JP Morgan projeta leve melhora de cerca de 200 pontos-base no índice de eficiência no 1T26, parcialmente influenciada pela sazonalidade
Imposto de renda efetivo: o JP Morgan projeta alíquota efetiva de 22%, ligeiramente acima do que parte do mercado precifica (abaixo de 20%), o que pode fazer com que o lucro antes de impostos do banco fique mais alinhado ao consenso do que o lucro líquido
O JP Morgan aponta que suas estimativas ficam 5% abaixo do consenso para o trimestre — o que sinaliza que qualquer surpresa positiva tem potencial para impulsionar o papel.
Obrigado por ler o TradeNews! Se increva para não perder nenhum dos nossos conteúdos.
O Seleção Trader é uma competição gratuita de simulação de operações que vai reunir traders de todo o Brasil em uma disputa por um prêmio inédito: uma viagem completa para assistir a um jogo das Oitavas de Final da Copa do Mundo 2026, no BC Place, em Vancouver, no Canadá.
Passagens internacionais, quatro dias de hospedagem em hotel de alto padrão com tudo incluso, ingressos oficiais e logística completa, o time campeão não precisa se preocupar com nada além de operar bem.
A NMS Research realizou ajustes pontuais em sua Carteira Max Ações, encerrando a posição em #AZZA3 e adicionando a Odontoprev [#ODPV3]. Além disso, a casa optou por reduzir levememente a exposição em #CXSE3 e #AXIA3. O portfólio, que busca superar o Ibovespa no médio e longo prazos, segue a metodologia do "Tripé do Valor", equilibrando Large caps, pagadoras de dividendos e Small caps.
A XP promoveu mudanças táticas em sua Carteira Renda Total para maio, com destaque para a inclusão do #KNRI11 (+3,0%). A equipe de análise também ampliou as posições em #RBRX11, #VISC11 e #RBRR11, enquanto reduziu a exposição em fundos como #HFOF11 e #RZAG11. O objetivo é reforçar a participação em ativos com perfil defensivo e carrego atrativo, reduzindo o peso naqueles que já atingiram preços esticados.
Para o mês de maio, o Itaú BBA promoveu quatro alterações estratégicas em seu Radar de Preferências. No setor de Construção Civil, a Moura Dubeux [#MDNE3] entra no lugar da Cyrela [#CYRE3]. Em Bens de Capital, a Marcopolo [#POMO4] substitui a WEG [#WEGE3], enquanto no setor de Consumo, a Panvel [#PNVL3] ocupa a vaga da Vivara [#VIVA3]. Por fim, a Gerdau [#GGBR4] passa a integrar a lista no lugar da Vale [#VALE3], reforçando as 20 melhores ideias de investimento da casa para o período.
Focada em oportunidades de valorização, a carteira de FIIs da XP para maio ampliou a exposição ao #VISC11 (+1,0 p.p.) em detrimento do #HFOF11. Segundo a análise, o fundo de shoppings apresenta uma assimetria positiva no curto prazo e potencial de elevação de rendimentos via ganhos de capital na reciclagem de ativos. No último ano, a carteira acumula uma valorização de 17,9%, superando tanto o IFIX quanto o CDI no período.
O Santander atualizou sua Carteira Dividendos para maio com a inclusão da Vibra [#VBBR3]. Em contrapartida, deixam o portfólio os ativos BTG Pactual [#BPAC11], Vivo [#VIVT3], Alupar [#ALUP11], Copel [#CPLE6], Vale [#VALE3] e Cury [#CURY3]. A estratégia foca em empresas de baixa volatilidade e baixo endividamento, buscando superar o Ibovespa no longo prazo através da combinação de proventos atrativos e ganho de capital.
A casa manteve a carteira inalterada para o mÊs de maio. O portfólio, desenhado para investidores com maior tolerância ao risco, utiliza modelos estatísticos para identificar ativos com baixa volatilidade no pagamento de proventos, liquidez elevada e crescimento de patrimônio líquido. A estratégia foca na potencialização da renda mensal através de uma alocação dinâmica entre os segmentos de papel, tijolo, híbridos e fundos de fundos (FoFs).
A incorporadora Plano & Plano [#PLPL3] passa a integrar o grupo dos 10 nomes recomendados pela XP, ocupando a vaga deixada pela Cyrela [#CYRE3]. Segundo a equipe de análise, a troca foi fundamentada em dados de consenso da LSEG, que apontam um dividend yield mais atrativo e uma melhora nas expectativas para a Plano & Plano, enquanto a Cyrela apresentou deterioração nas projeções de rendimento e nas avaliações de mercado.
A XP optou por não realizar mudanças em sua carteira Top Ações Globais para o mês de maio. A decisão fundamenta-se na solidez dos ativos selecionados, que apresentaram um desempenho expressivo de 7,8% em abril. Embora o resultado tenha ficado ligeiramente abaixo do índice de referência (iShares MSCI ACWI ETF), os analistas acreditam que o portfólio atual segue alinhado com as perspectivas para o cenário internacional, mantendo os fundamentos das teses de investimento originais.
A estratégia de dividendos internacionais da XP para maio traz como principal novidade a inclusão da Lockheed Martin [#LMT], com peso de 2,5%. A corretora identifica um ponto de entrada atrativo após a ação retornar aos múltiplos de 2025. O movimento busca captar o aumento estrutural nos gastos militares globais, intensificado pelos conflitos recentes no Oriente Médio e na América do Sul, que fortalecem o setor de defesa. A carteira, que seleciona ativos listados nos EUA com distribuição contínua de proventos, mantém uma exposição geográfica diversificada, destinando 27,5% à Europa e 5,0% à Ásia-Pacífico.
Realização de lucros em Dell e desempenho superior
Para acomodar a nova posição, a XP reduziu a fatia da Dell [#DELL] para 2,5%. A decisão reflete uma realização parcial de lucros após o papel disparar 67,3% em 2026, com os analistas avaliando que a relação risco-retorno tornou-se menos favorável após o rali. Em termos de performance, o portfólio global superou significativamente seu benchmark (iShares Select Dividend ETF) em abril, registrando alta de 5,5% contra 2,7% do índice de referência. Atualmente, a carteira mantém posições acima da média em Materiais, Financeiro e Saúde.
Carteira Fundamentalista de FIIs – XP
Para o mês de maio, a equipe de análise da XP promoveu uma reciclagem estratégica em sua carteira recomendada de fundos imobiliários. O movimento central foi a redução da alocação em fundos de papel, como CPTS11, MCCI11 e RBRR11, visando capturar novas oportunidades em ativos reais. Com os recursos liberados, a corretora incluiu o KNRI11 e o HGBS11 no portfólio, reforçando a exposição a tijolo com foco em ativos de alta qualidade, baixa volatilidade e fundamentos sólidos. Além disso, a posição no KNCR11 foi ampliada em 2,0 pontos percentuais.
Top Small Caps – XP
A XP renovou sua seleção de Small Caps para maio com as entradas de Alupar [#ALUP11] e BR Partners [#BRBI11]. No movimento de saída, a Inter [#INBR32] e a Direcional [#DIRR3] deixaram o portfólio. A corretora justificou a retirada da Direcional, somada à redução de peso na Cury [#CURY3], como uma estratégia para diminuir a exposição ao segmento de baixa renda no curto prazo, citando um cenário de maior incerteza e riscos setoriais crescentes para as construtoras residenciais.
Marcopolo e 3tentos ganham espaço na estratégia
Buscando uma postura mais defensiva, a XP elevou as participações de Marcopolo [#POMO4] e 3tentos [#TTEN3]. A fabricante de ônibus é vista como um ativo resiliente, com margens saudáveis no exterior que protegem os resultados contra revisões negativas do setor. Já a 3tentos permanece como a principal escolha da casa no agronegócio. Além disso, a Bemobi [#BMOB3] teve seu peso aumentado, enquanto a Aura Minerals [#AURA33] sofreu nova redução para realização de lucros após a recente valorização das ações.
Carteira Top Dividendos - XP
A XP promoveu uma troca estratégica no setor de óleo e gás em sua carteira de dividendos, inserindo a PRIO [#PRIO3] com peso de 5%. A petroleira é vista como o veículo ideal para capturar o ciclo de alta da commodity, dado o seu recorde de produção, o que deve impulsionar o retorno via dividendos e recompras. Para abrir espaço para o novo papel, a exposição em Petrobras [#PETR4] foi levemente reduzida para 10%. A B3 [#B3SA3] também perdeu participação no portfólio, que agora busca nomes com maior capacidade de geração de caixa imediata e distribuição de lucro recorde.
Carteira Top Ações - XP
A XP Investimentos atualizou sua carteira recomendada com as entradas de Gerdau [#GGBR4], Embraer [#EMBR3] e Totvs [#TOTS3]. No caso da Gerdau, o banco vê um momentum operacional sólido na América do Norte e melhora de rentabilidade no Brasil. Já a Embraer entra para aproveitar uma oportunidade de valuation, após a ação performar abaixo de seus pares globais. Para abrir espaço, a Aura Minerals [#AURA33] foi removida para realização de lucros.
A corretora também promoveu ajustes técnicos de exposição. O peso da Lojas Renner [#LREN3] foi reduzido de 10% para 5%, visando diminuir a presença no setor de varejo. A B3 [#B3SA3] também teve sua fatia cortada no portfólio. As mudanças refletem uma busca por ativos com geração de caixa resiliente e maior proteção em setores industriais e de tecnologia.
O BTG Pactual atualizou sua carteira de Small Caps para maio com a inclusão de Bemobi [#BMOB3] e Sanepar [#SAPR11]. As ações entram no portfólio nos lugares de GPS [#GGPS3] e C&A [#CEAB3], que foram retiradas nesta revisão. Segundo o banco, a Bemobi apresenta uma combinação rara de crescimento de dois dígitos, rentabilidade e retorno ao acionista, sendo negociada a múltiplos atrativos (12x lucro 2026). A expectativa é de que a companhia reporte crescimento superior a 15% no primeiro trimestre, impulsionada pelos segmentos de Pagamentos e SaaS.
Potencial de valorização da Sanepar supera 50%
A inclusão da Sanepar é fundamentada pelo baixo valuation, com a ação negociada a 0,8x EV/RAB. O BTG destaca que o papel teria um potencial de re-rating superior a 50% caso passasse a ser negociado a 1x o valor da sua base de ativos regulatórios. Analistas do banco apontam que o principal gatilho para 2026 será político, com a corrida pelo governo estadual podendo reacender discussões sobre maior eficiência operacional ou privatização.
O BTG Pactual optou por manter a carteira 10SIM praticamente inalterada para o mês de maio. O banco reitera que o mercado brasileiro segue atrativo para o capital estrangeiro, sustentado por valuations baixos (P/E projetado de 8,8x) e pelo papel do país como exportador líquido de petróleo, o que oferece proteção contra conflitos no Oriente Médio. A casa destaca ainda que, apesar da redução no ritmo de queda dos juros, o Brasil mantém uma trajetória clara de cortes no curto prazo.
Totvs [#TOTS3] entra no lugar de Itaú [#ITUB4]
A Totvs [#TOTS3] é a única novidade do portfólio neste mês, substituindo o Itaú [#ITUB4]. Após uma queda de 25% no ano devido a temores globais sobre o impacto da IA, o BTG vê a ação negociada próxima ao piso histórico de valuation (15x P/E 2027). O banco acredita que desenvolvedoras de ERP estão protegidas pela relação profunda com seus clientes. Para viabilizar a entrada, o Itaú foi removido em uma movimentação tática para reduzir a exposição a grandes bancos.
Foco em juros e exposição bancária restrita ao Nubank [#ROXO34]
Com a saída do Itaú, o Nubank [#ROXO34] passa a ser o único representante do setor financeiro na carteira, com 10% de peso. A estratégia geral permanece equilibrada, mas com foco em teses sensíveis à queda de juros, destinando 25% do portfólio para empresas de fluxo de caixa de longa duração, representadas por Localiza [#RENT3] e Motiva [#MOTV3].
Manutenção em Commodities, Utilities e Real Estate
O banco manteve 15% de exposição em Petróleo e Gás via Petrobras [#PETR4]. No setor de energia, Axia [#AXIA3] e Eneva [#ENEV3] somam 20% da carteira. O segmento imobiliário e de shoppings segue com 10%, distribuídos entre Cury [#CURY3] e Allos [#ALOS3], enquanto a Embraer [#EMBR3] garante a exposição industrial e cambial com 10%.
Relatório Mensal de Alocação referente ao mês de Abril/26
Clique na imagem abaixo
Obrigado por ler TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
Terça-feira, faremos mais uma atualização mensal comentando nossa posicionamento macro, renda fixa e ações. Eu, Diogo Carneiro, head de produtos e Max Bohm, head de ações no nosso canal Nomos no Youtube. Entre no link e ative o sininho.
O real vive momento favorável.
O dólar abaixo de R$ 5,10, os R$ 50 bilhões de fluxo estrangeiro acumulados na B3 em 2026 e o Brasil como maior destino de capital externo entre os emergentes.
O pano de fundo é a combinação de dois fatores que raramente aparecem juntos. De um lado, o dólar enfraquece por ruídos institucionais nos EUA: dúvidas sobre a independência do Fed, volatilidade política, fiscal estressado e um presidente que explicitamente prefere o câmbio mais fraco.
De outro, o Brasil reúne um perfil difícil de encontrar em outros emergentes: superávit comercial, intensivo em commodities, exportadores de petróleo, juros reais entre os mais altos do mundo e distância segura dos focos de conflito geopolítico.
A guerra não foi um percalço no fluxo estrangeiro. Em março ainda registramos fluxo positivo, ainda que em menor intensidade. Com o cessar-fogo, a lógica que vinha sendo construída vai ganhar impulso. Os analistas internacionais voltaram a olhar para o Brasil. O resultado aparece no câmbio antes da bolsa, justamente porque a exposição ao petróleo no Ibovespa amortece o rali relativo dos índices de renda variável.
Há, porém, um elemento que separa a apreciação atual daquela de 2022. Naquela vez, o real subia porque as commodities subiam com a invasão da Ucrânia. Agora, o movimento é diferente. O dólar que cede ante emergentes em geral, e o real que lidera dentro desse grupo pela soma do fluxo positivo com a desvalorização acumulada desde a pandemia.
Nossos modelos de fair value apontam para algo entre R$ 4,50 e R$ 5,00, intervalo que o câmbio começa a explorar pela primeira vez em anos. O argumento de desvalorização encontrou catalisadores suficientes.
Agenda da semana (13 a 17 de abril)
O Ibovespa encerrou a semana em alta de 4,9% em reais e 7,8% em dólares, fechando aos 197.325 pontos, renovando máximas históricas e se aproximando da marca de 200.000 pontos.
A semana traz dados relevantes de atividade na China: PIB do 1º trimestre, produção industrial, vendas varejistas e desemprego de março. Na Europa, saem o CPI da Zona do Euro (março) e o PIB do Reino Unido (fevereiro). Nos EUA, destaque para o PPI de março e o relatório mensal da IEA.
No Brasil, o foco recai sobre indicadores de atividade. As vendas varejistas devem subir pelo segundo mês seguido (+1,0% no varejo ampliado), sustentadas pelo mercado de trabalho aquecido e maior concessão de crédito. Serviços devem crescer 0,5%. O IBC Br deve avançar 0,3%.
Gostando da leitura? Increva-se
Rentabilidade das principais classes
De olho nos gráficos
Ibovespa [IBOV]
O Ibovespa mantém trajetória de alta e renovou máximas históricas ao longo da semana, operando próximo dos 197 mil pontos e se aproximando do patamar de 200 mil pontos. Segundo Filipe Borges, analista técnico da NMS Research, o movimento ainda pode se estender. “Vejo espaço para o índice buscar entre 205 mil e 210 mil pontos”, afirma. Ele pondera, no entanto, que a região dos 200 mil pontos pode funcionar como resistência de curto prazo. “Esse nível tem um peso mais psicológico do que técnico, com investidores aguardando para realizar lucros”, diz. O suporte mais relevante, de acordo com o analista, está em 180,6 mil pontos.
Azzas [AZZA3]
As ações da Azzas intensificaram o movimento de queda e registraram recuo de cerca de 10% na sessão, com rompimento de mínimas recentes. Borges aponta que o ativo segue pressionado no curto prazo. “O próximo alvo está em R$ 19,26, mas o movimento principal pode levar o papel para a faixa entre R$ 16,60 e R$ 14”, afirma. Para o analista, o cenário ainda não indica reversão. “Não vejo ponto de compra no momento. Para quem está vendido, a recomendação é manter a posição diante da probabilidade de novas quedas”, acrescenta.
Itaú [ITUB4]
O Itaú Unibanco segue em tendência de alta após o alívio recente no cenário externo, sustentando-se próximo das máximas em torno de R$ 46,35. Borges projeta continuidade do movimento. “O próximo alvo está em R$ 49,15, com suporte relevante abaixo de R$ 42,13”, afirma. Ele destaca que o setor bancário pode se beneficiar de medidas em discussão pelo governo. “A liberação do FGTS para quitação de dívidas tende a reduzir a inadimplência, o que melhora os resultados dos bancos e favorece a valorização das ações”, diz.
Casas Bahia [BHIA3]
Já os papéis da Casas Bahia apresentam sinais de fraqueza, com formação de topos descendentes e perda de força compradora. Segundo Borges, o ativo pode entrar em um ciclo mais acentuado de queda. “Os compradores não conseguem mais sustentar o preço, e o fluxo vem diminuindo”, afirma. Ele alerta para o rompimento de suporte em R$ 2,65. “Abaixo desse nível, o papel pode buscar entre R$ 1,80 e R$ 1,20”, diz. O analista recomenda cautela aos investidores. “Para quem está posicionado, faz sentido avaliar a saída e migrar para ativos com melhor tendência no curto prazo”, conclui.
Relatórios da semana
O TradeNews separa pra você os relatórios mais interessantes que nossa equipe viu nesta semana:
A JHSF Participações registrou em 2025 o melhor resultado de sua história. O lucro líquido consolidado chegou a R$ 1,86 bilhão, alta de 116,9% frente a 2024, com receita bruta de R$ 3,7 bilhões, crescimento de 112% na mesma base de comparação. O EBITDA Ajustado saltou 145%, para R$ 1,8 bilhão. Os números foram divulgados na segunda-feira (30), e as ações JHSF3 reagiram com forte alta no pregão desta terça-feira (31).
O evento que transformou o balanço da JHSF
O principal vetor dos resultados consolidados foi a venda, em dezembro de 2025, de estoques do segmento de Incorporação para um fundo de investimento imobiliário (FII) estruturado pela própria JHSF Capital. A transação totalizou R$ 5,2 bilhões, superando a estimativa inicial de R$ 4,6 bilhões, e representou o maior IPO da história do mercado imobiliário brasileiro.
Os projetos vendidos incluem empreendimentos como Boa Vista Village, Reserva Cidade Jardim, São Paulo Surf Club Residences, Boa Vista Estates e Fazenda Santa Helena. O recebimento ocorre em duas tranches: R$ 3,491 bilhões já liquidados em dezembro de 2025, e R$ 1,744 bilhão previsto para dezembro de 2026.
A operação reconfigurou completamente a estrutura de capital da companhia. A JHSF saiu de uma dívida líquida de R$ 2,2 bilhões no terceiro trimestre para um caixa líquido de R$ 2,3 bilhões ao final do ano, com caixa bruto de R$ 5,4 bilhões e cobertura de amortização de dívida ampliada de 2,2 para 7,2 anos.
Para os analistas Bruno Mendonça, Pedro Lobato e Herman Lee, do Bradesco BBI, os resultados foram sólidos, com destaque para o fato de que o valor patrimonial líquido (NAV) estimado para a companhia é de R$ 11,9 bilhões, mais do que o dobro do valor de mercado registrado até o fechamento do pregão anterior, de R$ 5,9 bilhões. O banco mantém classificação “outperform” e preço-alvo de R$ 10 para JHSF3.
Renda recorrente cresce dois dígitos mesmo sem o efeito extraordinário
Ainda que a venda dos estoques tenha dominado os números consolidados, os negócios de renda recorrente da JHSF entregaram resultados igualmente relevantes por conta própria. A receita bruta do segmento somou R$ 1,4 bilhão em 2025, alta de 28% frente ao ano anterior, com EBITDA Ajustado de R$ 658 milhões e margem de 51%, a maior desde o início da série histórica da companhia.
O BB Investimentos destacou esse ponto em relatório: mesmo ao considerar apenas os negócios de renda recorrente, a receita somou R$ 1,3 bilhão no ano, crescimento de 26,6% frente a 2024.
Nos shoppings, as vendas consolidadas dos lojistas atingiram R$ 4,7 bilhões, crescimento de 12,5% na comparação anual, com taxa de ocupação de 99,2% ao final do ano. O Shopping Cidade Jardim se destacou com alta de 18,8% nas vendas e ocupação plena de 100%. O aluguel nas mesmas lojas (SSR) cresceu 11,5%, resultado que se mantém em trajetória de dois dígitos há nove trimestres consecutivos.
Em hospitalidade e gastronomia, a receita líquida consolidada foi de R$ 459,1 milhões, avanço de 13,1%. A diária média dos hotéis cresceu 10,9% no ano e o couvert médio dos restaurantes avançou 8,1%. O segmento opera atualmente com 11 hotéis e 34 restaurantes em funcionamento, além de oito novos hotéis em desenvolvimento, incluindo unidades em Milão, Londres, Miami e Sardenha.
O aeroporto executivo São Paulo Catarina foi o segmento de maior crescimento operacional da companhia: os movimentos de aeronaves subiram 55,9% no ano e os litros abastecidos avançaram 37,6%. Em dezembro de 2025, a operação conquistou também a liderança em movimentos nacionais, consolidando-se como a principal infraestrutura de aviação executiva do estado de São Paulo. A sexta expansão do aeroporto já foi iniciada, com conclusão prevista para o primeiro semestre de 2026.
No segmento de residências e clubs, a receita bruta mais que dobrou, chegando a R$ 228,3 milhões, crescimento de 117,3%. A taxa de ocupação das unidades residenciais se manteve próxima a 100%, e dois novos clubs foram inaugurados em 2025: o Fasano Tennis Club e o São Paulo Surf Club.
Visão dos analistas: resultado misto na incorporação, força na renda recorrente
Para João Tonello, analista pleno da NMS Research, o resultado do 4T25 pode ser classificado como misto. Segundo ele, os ativos de renda recorrente mantiveram taxas de ocupação próximas a 98% e crescimento de vendas nas mesmas lojas acima da inflação, com margens EBITDA superiores a 40% no segmento de luxo. No entanto, o analista aponta que o segmento de incorporação ainda reflete o ciclo de juros elevados e a seletividade nos lançamentos, impactando o ritmo de reconhecimento de receita frente ao ano anterior.
Tonello também destaca que o custo financeiro atrelado ao CDI continuou pressionando o lucro líquido final ao longo do trimestre, e que os investimentos em projetos internacionais e expansões do aeroporto elevaram o consumo de capital no curto prazo. A recomendação da NMS Research é de compra do ativo acima de R$ 9,00, com stop sugerido em R$ 8,40 para quem já tem posição.
O Bradesco BBI reforça o argumento de valuation atrativo: a JHSF é negociada a 0,5 vezes o NAV e 6,0 vezes o EV/EBITDA da renda recorrente, contra 9,4 vezes das companhias de shoppings listadas em bolsa, sem que o mercado atribua qualquer valor à unidade de incorporação. Para os analistas do banco, isso parece excessivamente conservador.
JHSF Capital quadruplica AUM e entra no ranking das maiores gestoras de alternativos
Um dos destaques menos comentados do resultado foi o avanço da JHSF Capital, gestora de ativos da companhia. Em apenas três anos de operação, a gestora terminou 2025 com R$ 10,3 bilhões em ativos sob gestão, crescimento de mais de quatro vezes frente ao final de 2024, quando o AUM era de R$ 2,5 bilhões. Com isso, a JHSF Capital entrou para o ranking das dez maiores gestoras de ativos alternativos do Brasil.
O crescimento foi impulsionado pelo FII JHSF Capital Malls (JCCJ11), que captou R$ 780 milhões no quarto trimestre, e pelo FII de Desenvolvimento Imobiliário responsável pela aquisição dos estoques de incorporação. A gestora administra atualmente 17 fundos nacionais e internacionais.
Próximos passos e expansão do portfólio
Com landbank de aproximadamente R$ 30 bilhões em VGV potencial e diversas obras em andamento, a JHSF sinaliza continuidade do crescimento para 2026. Entre os destaques do pipeline estão a abertura do Boa Vista Village Town Center, prevista para meados do ano, as obras do Shops Faria Lima, a expansão do Shopping Cidade Jardim com novas flagships de Hermès, Chanel, Dior e Tiffany, além de novos hotéis Fasano em Milão, Londres e Miami.
No segmento residencial, 56 novas unidades de locação estão em desenvolvimento com entrega prevista para 2026, além da expansão da Usina SP e da continuidade do programa de memberships dos clubs.
Obrigado por ler o TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
As ações da Cyrela (CYRE3 e CYRE4) apareceram entre as maiores quedas do Ibovespa no pregão desta sexta-feira (20), após a divulgação do balanço do quarto trimestre de 2025. Às 14h02, os papéis recuavam 5,90% e 6,11%, respectivamente, para R$ 25,51 e R$ 23,97 — a despeito de um resultado que, na superfície, veio sólido.
O lucro líquido do 4T25 totalizou R$ 682,2 milhões, com EPS de R$ 1,55 (+41% na comparação anual) e ROE anualizado de 27%. A receita líquida avançou 29% em relação ao mesmo período de 2024, chegando a R$ 3,23 bilhões — exatamente em linha com as estimativas do BTG Pactual, que manteve recomendação de compra com preço-alvo de R$ 40,00.
A virada contábil que mudou o jogo
O salto de receita, porém, tem uma explicação que o mercado rapidamente identificou: uma mudança no critério de reconhecimento de receitas. Antes do 4T25, a Cyrela só contabilizava receitas após seis meses do lançamento ou quando o empreendimento atingia 50% das vendas. Com a nova política, o reconhecimento ocorre assim que a empresa decide prosseguir com o projeto.
O efeito prático foi imediato. Projetos como o Epic e o Vista Milano contribuíram com R$ 328 milhões e R$ 131 milhões de receita no trimestre, respectivamente, além de R$ 302 milhões oriundos de empreendimentos lançados no próprio 4T25 — segundo relatório do BTG Pactual publicado nesta data.
“O desempenho mais forte da receita foi impulsionado por uma mudança na forma de reconhecimento contábil [...] Isso inflou a receita e o lucro no papel. Mas quando o investidor vai ver o caixa, a história é outra”, informou João Tonello, analista pleno, NMS Research
Enquanto o lucro contábil subia, a geração de caixa seguiu trajetória oposta. No 4T25 isolado, a construtora registrou queima de caixa de R$ 38 milhões — uma reversão em relação à geração positiva de R$ 61 milhões no mesmo trimestre de 2024. No acumulado do ano, a geração de caixa recuou de R$ 259 milhões em 2024 para apenas R$ 65 milhões em 2025.
A dívida líquida ajustada encerrou dezembro em R$ 2,3 bilhões — ante R$ 985 milhões um ano antes e R$ 886 milhões ao fim do terceiro trimestre de 2025. Em doze meses, a dívida mais do que dobrou.
“Lucro subindo, caixa caindo — esse descasamento é o que gera a queda. O mercado está separando o que é lucro contábil do que é geração de caixa real”, acrescentou o analista.
Velocidade de vendas dá sinal de alerta
Outro ponto de atenção levantado por analistas é o índice de Velocidade de Vendas sobre Oferta (VSO). Nos últimos doze meses, o indicador caiu para 45,2%, ante 55% no mesmo trimestre do ano anterior. Considerando apenas os lançamentos do 4T25, a VSO foi de apenas 38% — o que, num ambiente de juros elevados, sinaliza cautela crescente por parte do comprador de imóvel.
Para Tonello, há ainda um componente de “venda no fato”: o papel acumula alta de 22% em doze meses, e parte do movimento de queda desta sexta reflete a realização de lucros por quem antecipou o resultado positivo.
BTG mantém Buy, mas reconhece o ruído
O BTG Pactual, em relatório assinado pelos analistas Gustavo Cambauva, Gustavo Fabris e Antonio Pascale, manteve a Cyrela como sua principal escolha no segmento de médio e alto padrão, com recomendação de compra e múltiplo de 6x P/L para 2026E. O banco destacou que a maior parte da expansão de margens foi impulsionada pelo ajuste contábil — não por crescimento orgânico puro — e que o ambiente operacional para o segmento de renda média ficou mais desafiador recentemente.
“O resultado bonito na superfície, mas o mercado está lendo as entrelinhas — caixa fraco, dívida subindo e mudança contábil inflando os números. A queda faz sentido dentro dessa leitura”, finalizou Tonello.
Obrigado por ler o TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
CALL ESPECIAL DAQUI A POUCO! Você foi convidado para participar do webinar do TradeNews, com Beto Saadia e analistas Nomos, sobre os desdobramentos da guerra nos investimentos.
O call será às 15h30. Não perca essa oportunidade!
Depois de um longo inverno, podemos falar que os astros estão se alinhando para Prio [PRIO3].
A empresa sofreu por dois anos com a demora na aprovação de suas aquisições pelo Ibama dada a greve que o órgão federal enfrentou em 2024/2025. Esse fato impossibilitou a empresa de expandir o seu potencial produtivo nos últimos anos, mesmo tendo feitos importantes movimentos estratégicos.
Nos últimos 6 meses, as coisas começaram a mudar. A companhia realizou compras oportunísticas de campos maduros de petróleo; o Ibama avançou nas aprovações; e mais recentemente com a escalada do conflito entre Irã e EUA, o petróleo superou os US$ 100, tendo se valorizado mais de 45% no último mês.
Esse cenário pode fazer a PRIO entregar um crescimento de geração de caixa operacional expressivo em 2026, já que a empresa deve atingir uma produção total de 200 mil barris por dia (hoje 150 mil) e possui um dos menores custos de extração de petróleo e gás (lifting cost) da indústria (US$ 12/13).
Ou seja, nos próximos meses veremos a companhia expandindo suas operações e vendendo mais petróleo a um preço bem mais alto. Isso é margem na veia de PRIO3.
Os astros estão tão alinhados que o management já fala em distribuição de dividendos em 2027, posto que a alavancagem financeira vai ter uma redução com a geração de caixa e abrirá espaço para uma maior remuneração aos acionistas.
Falando de valuation, ao olharmos 2027 quando a empresa terá a sua capacidade produtiva máxima, a empresa negocia abaixo de 4,0x EV/EBITDA – múltiplo descontado em relação às empresas internacionais de petróleo que negociam a uma média de 6,0x EV/Ebitda.
Com petróleo acima de US$ 80 no médio prazo e a empresa entregando expansão de Ebitda nos próximos trimestres, enxergamos a PRIO3 alçando voos maiores, podem chegar em níveis mais próximos de R$ 80 (upside de 25%).
O BTG Pactual atualizou a carteira de Small Caps para março com uma mudança. Smart Fit [#SMFT3] passou a integrar o portfólio do mês. Segundo o banco, a ação combina crescimento consistente de receita, ganho de alavancagem operacional e negocia a 13 vezes o lucro estimado para 2026. A casa projeta expansão média de 32% ao ano no lucro por ação entre 2025 e 2028.
Permanecem na carteira Aura [#AURA33], Copasa [#CSMG3], Sanepar [#SAPR11], GPS [#GGPS3], 3tentos [#TTEN3], Pague Menos [#PGMN3], C&A [#CEAB3], Tenda [#TEND3] e Vitru [#VTRU3].Em contrapartida, Inter [#INBR32] deixou o portfólio.
O BTG Pactual atualizou a carteira 10SIM de março após mais um mês de forte entrada de capital estrangeiro e alta do Ibovespa. Segundo o banco, as ações brasileiras negociam próximas da média histórica, o que reforça a busca por papéis com valuation atrativo, liquidez e gatilhos específicos. Em meio ao conflito no Irã, a casa manteve a exposição a petróleo e ouro, por meio de Aura [#AURA33] e PetroRio [#PRIO3].
Motiva [#MOTV3] entra com TIR real de 11%; Raia [#RADL3] sai
A Motiva [#MOTV3] passa a integrar o portfólio. O BTG destaca que a companhia reorganizou o portfólio em 2025 e está preparada para um pipeline robusto de novos projetos e reciclagem de capital. O banco estima TIR real de 11% para a ação. Para abrir espaço, a Raia [#RADL3] foi retirada, após forte valorização e negociação a 28 vezes o lucro estimado para 2026.
Menor peso em Nubank [#ROXO34]
O BTG reduziu a fatia de Nubank [#ROXO34] de 15% para 10%, após resultados abaixo do esperado. A carteira segue com exposição relevante a bancos por meio de Itaú [#ITUB4], enquanto Stone [#STOC31] complementa a posição no setor financeiro com 5%.
Mais utilities; Axia [#AXIA3] sobe para 15%
A exposição ao setor de utilities subiu de 20% para 25%. A participação de Axia [#AXIA3] aumentou de 10% para 15%, enquanto Eneva [#ENEV3] foi mantida. No consumo, a Allos [#ALOS3] permanece na carteira por mais um mês.
Obrigado por ler TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
A semana de 1º a 6 de março será crucial para a economia brasileira e americana, com a divulgação de dados importantes que influenciarão os mercados. O Produto Interno Bruto (PIB) do Brasil no quarto trimestre de 2025 e os dados do mercado de trabalho de janeiro estarão no centro das atenções. Leandro Manzoni, economista do Investing, destaca que “as expectativas são altas, especialmente após os sinais contraditórios recentes do mercado de trabalho nos EUA, onde o Federal Reserve indica uma estabilização”.
No Brasil, os investidores estarão atentos à prévia da inflação, enquanto a Opep se reunirá no domingo para discutir a produção de petróleo. “Com o preço do barril acima de US$ 70, é esperado um aumento na oferta em abril”, acrescenta Manzoni. Além disso, a divulgação do Cadastro Geral de Empregados e Desempregados (Caged) de janeiro poderá revelar uma recuperação nas vagas formais após o tombo de dezembro.
Os dados econômicos dos EUA incluirão o relatório de empregos não agrícolas (payroll), cuja expectativa é de geração de 60 mil novas vagas. “Esse indicador é fundamental para avaliar a saúde do mercado de trabalho americano e suas implicações para a política monetária do Fed”, conclui o analista.
Principais classes de ativos
De olho nos gráficos
Ibovespa [IBOV]
O Índice Bovespa apresentou um movimento lateral nesta semana, mantendo a mesma tendência de alta observada na semana anterior. Segundo Filipe Borges, analista técnico da NMS Research, “o mercado continua com topos e fundos ascendentes”, embora se perceba uma desaceleração nesse movimento de alta. “Ainda acredito que, mesmo com essa formação, o mercado deve se direcionar para os 195, quiçá 200 mil pontos nos próximos dias”, acrescenta. O suporte mais relevante permanece em 183.555 pontos, com o alvo projetado para os 200 mil pontos.
Vulcabras [VULC3]
Em relação à Vulcabras, a análise é positiva, com a operação na ponta compradora em um gráfico semanal. O ativo fechou mais uma semana em alta, embora não tenha oscilado significativamente. “O fechamento acima do da semana passada caracteriza uma continuação do movimento de alta”, observa Borges. A resistência mais próxima está em R$ 20,18; superando esse patamar, o analista acredita que “podemos ver uma grande aceleração no ativo, com um alvo principal entre R$ 23,30 e R$ 25,00”.
Orizon [ORVR3]
A Orizon também é uma boa opção para Swing Trade, com a ação próxima do ponto de entrada a R$ 74,50. “Para quem estiver de fora, vale a pena considerar a entrada”, recomenda Filipe Borges. A resistência seguinte está em R$ 77,00, e, caso essa barreira seja rompida, ele projeta alvos entre R$ 83,00 e R$ 86,00. O ativo apresenta uma formação sólida tanto no gráfico diário quanto no semanal, “capturando liquidez dos fundos e mostrando excelente movimentação para os próximos dias”, explica. O rompimento de R$ 75,70 abrirá espaço para buscar a máxima em R$ 77,00, com a expectativa de alcançar entre R$ 82,00 e R$ 86,00. O stop deve ser posicionado abaixo de R$ 68,50.
Desktop [DESK3]
Por outro lado, a Desktop (DESK3) segue uma tendência baixista no gráfico diário, após o rompimento de uma cunha ascendente. “Observamos uma aceleração na queda, seguida de uma correção até a região entre R$ 16,00 e R$ 17,00”, informa Borges. Ele destaca que a operação na ponta vendedora foi iniciada a R$ 14,99 e está “muito alinhada para continuar caindo”. Recentemente, a empresa estava em negociação com a Claro, mas uma nova informação revelou que essa negociação está travada, “o que indica uma grande dificuldade para um desfecho positivo”, afirma. A meta de lucro na ponta vendedora é de 40%, com o alvo projetado entre R$ 9,00 e R$ 7,80. Para quem já possui posição em DESK3, o último suporte válido para manutenção da operação é até R$ 12,00. “Abaixo disso, não faz sentido manter a operação vendedora”, conclui Borges.
Relatórios da semana
O TradeNews separa pra você os relatórios mais interessantes que nossa equipe viu nesta semana:
Aura Minerals - JP Morgan
O JP Morgan iniciou a cobertura da Aura Minerals [AURA33] com recomendação Overweight (equivalente compra). Para o banco, a companhia combina três vetores difíceis de encontrar simultaneamente no setor de mineração: forte exposição ao ouro, crescimento acelerado de produção e geração robusta de caixa com disciplina de capital.
A tese é direta: a Aura oferece uma forma alavancada e ainda descontada de capturar um ciclo estruturalmente positivo para o ouro.
O BTG Pactual analisou os impactos de uma eventual mudança na legislação trabalhista brasileira, que visa reduzir a jornada semanal de 44 horas e encerrar o regime 6x1. O banco estima que empresas de saúde como Rede D’Or [#RDOR3], Hapvida [#HAPV3], Fleury [#FLRY3], Dasa [#DASA3] e Mater Dei [#MATD3] poderiam sofrer um impacto negativo entre o baixo e o médio dígito único (1% a 5%) no EBITDA.
Precificando Resíduos, Destravando Valor: Um Deep-Dive em Vital e Orizon Pós-Aquisição - XP
A XP atualizou as estimativas para a Orizon e definiu novo preço-alvo, após analisar em detalhes a aquisição da Vital. A casa calcula que a operação gerou cerca de R$ 3 bilhões em valor para os acionistas, considerando expansão de projetos de biometano já anunciados, monetização parcial de créditos de carbono e potencial de ganho acima das obrigações regulatórias no contrato da Ecourbis. A XP também revisou premissas, com leve alta na projeção de crescimento real de longo prazo de volumes e de tarifa de destinação de resíduos, além de ajuste na curva de créditos de carbono.
“Mensagem principal: Levemente positiva. Realizamos uma videoconferência com Claudio Maulhardt, Gestor de Portfólio da Copernico Capital / Galileo, para discutir riscos e oportunidades no mercado de ações argentino. Claudio possui vasta experiência na gestão de fundos de ações focados na Argentina ao longo de diversos ciclos econômicos”, informou o Itaú BBA.
Uma pesquisa recente da XP indica um aumento nas alocações em ações, embora o apetite por risco tenha diminuído. A intenção de reduzir a exposição a ações subiu para 9%, enquanto 33% planejam aumentar essa alocação. O sentimento em relação ao mercado acionário melhorou ligeiramente, passando de 7,0 para 7,2 em uma escala de 0 a 10. A renda fixa continua sendo a classe de ativos preferida, com 46% mostrando interesse em ações. As principais preocupações permanecem em torno de riscos fiscais, instabilidade política e riscos geopolíticos. As carteiras de ações dos clientes acompanharam a recente alta do Ibovespa, com 42% dos assessores relatando desempenho em linha com o índice. Essa é uma prévia dos resultados completos do relatório.
Ouro: Tese de investimento e alocação estratégica - BTG Pactual
O ouro valorizou mais de 60% em dólares ao longo de 2025, atingindo novas máximas históricas acima de US$ 5.000 por onça troy, e já acumula alta de 20% em 2026. Neste relatório, analisamos os fatores estruturais por trás dessa performance e avaliamos o papel do metal precioso como componente de alocação estratégica em portfólios diversificados.
O carnaval está chegando e com ele um fim de semana prolongado. Como equilíbrio é parte fundamental da existência humana, para que não vivam apenas de folia, a Equipe TradeNews separou os melhores conteúdos para não permitir que seus neurônios atrofiem no bloco, ou no scroling. Juntamos indicações dos integrantes do nosso time e também de personagens respeitados do Mercado Financeiro. Confira:
1. A mentalidade de um dos maiores gênios do Mercado Financeiro | Second Level - Diogo Carneiro Head de Produtos - Nomos
Se você trabalha com investimentos, gere o seu próprio patrimônio ou simplesmente busca entender por que o cenário para os fundos multimercados mudou tanto, o episódio “A Mentalidade de um dos Maiores Gênios do Mercado Financeiro”, do podcast Second Level com Rui Alves (Kinea), é uma recomendação obrigatória.
Diferente de conversas técnicas que ficam presas em projeções de PIB ou inflação, este papo é uma aula de filosofia aplicada à sobrevivência no mercado.
2. Duas apostas da Hix Capital. Gestora compartilha a tese de Eneva e Orizon - Equipe TradeNews
A HIX Capital identifica uma disparidade histórica no Ibovespa: enquanto os índices gerais ensaiam recuperação, empresas voltadas ao mercado doméstico — como as de Software e Varejo — seguem negociando a múltiplos drasticamente baixos. O destaque da carta semestral é o foco em ativos que operam abaixo de suas médias de preço/lucro de dez anos, sinalizando uma janela de entrada rara para o investidor de longo prazo que busca valor além das grandes commodities.
A gestora aprofunda o otimismo em dois nomes específicos: Eneva (ENEV3) e Orizon (ORVR3). Na Eneva, o trunfo é o modelo único gas-to-wire, que une a segurança da receita fixa à nova competitividade em leilões de reserva de capacidade. Já na Orizon, a tese central é a liderança absoluta no setor de resíduos pós-aquisição da Vital, transformando o lixo em ativos valiosos como o biometano. São duas escolhas que exemplificam a estratégia da HIX: buscar fluxo de caixa robusto em setores com barreiras de entrada e potencial de consolidação.
3. 10 motivos pelos quais este é o pior inverno cripto de todos os tempos | Joe Weisenthal - Equipe TradeNews
O mercado cripto já enfrentou quedas maiores em termos percentuais, mas Joe Weisenthal e Tracy Alloway (Bloomberg Odd Lots) argumentam que o cenário atual é o mais desolador de todos. O motivo? A perda de narrativa. No passado, o Bitcoin era a promessa para tempos de inflação e desconfiança nas moedas estatais; hoje, com o dólar sob estresse, o capital tem migrado para o ouro, não para o BTC. Além disso, a "fuga de cérebros" para o setor de Inteligência Artificial e a obsolescência de mineradores — que agora preferem transformar seus galpões em data centers de IA — criam um esvaziamento de propósito que o setor nunca viu.
4. How WhatsApp took over the global conversation. A plataforma tornou-se tecnologia mundial. Qual nossa responsabilidade nela? - Equipe TradeNews
O que começou como uma tentativa frustrada de Jan Koum para mostrar se os amigos estavam "na academia" ou "dormindo" transformou-se na ferramenta de comunicação mais poderosa do planeta. Hoje, com mais de 3 bilhões de usuários, o WhatsApp não é apenas um app de mensagens; em países como Brasil, Índia e Quênia, ele é descrito como uma "tecnologia de vida", servindo para coordenar desde governos nacionais até compras de supermercado e socorro em desastres. A reportagem revela que a simplicidade do app — sem anúncios (até recentemente), sem jogos e focado na identidade real do usuário — foi o que permitiu que ele superasse o SMS e se tornasse o padrão global.
O texto resgata o conceito antropológico de Bronisław Malinowski para explicar que o WhatsApp é, antes de tudo, uma "arquitetura de presença". Muitas vezes, as mensagens não transmitem ideias, mas apenas o conforto de saber que o outro está lá.
5. Software vs. AI. Ações de software enfrentam forte pressão recente, reflexo de temores sobre codificação via IA - Equipe TradeNews
Enquanto o mercado precifica o fim do software (o chamado "SaaSpocalypse"), a Vision Investing propõe uma visão mais pragmática: não estamos vendo a morte do setor, mas sim uma seleção natural impulsionada pela IA. A tese central é que o mercado está reagindo de forma indiscriminada a uma queda iniciada em outubro de 2025, ignorando que softwares de missão crítica e sistemas deterministas (onde o erro não é uma opção) continuam protegidos e fundamentais.
A Fórmula Mágica de Joel Greenblatt para Bater o Mercado de Ações | Joel Greenblatt - Marco Saravalle, CIO da MSX Invest
Muitas vezes, a simplicidade é a forma mais sofisticada de investir. É essa a premissa de "A Fórmula Mágica", de Joel Greenblatt, obra recomendada por Marco Saravalle (CIO da MSX Invest). O livro é um guia direto para o Value Investing, ensinando como bater o mercado focando em apenas dois pilares: comprar empresas excelentes (com alto retorno sobre capital) a um preço atrativo Embora o nome pareça promessa de enriquecimento rápido, o autor deixa claro que o sucesso exige a disciplina de manter a estratégia mesmo quando o mercado testa a paciência do investidor.
“Acho que o livro é muito bom. São conceitos relativamente simples, embora tenha esse esse nome bem chamativo. São conceitos que o investidor vai usar sempre. Sempre, ciclo de alto, ciclo de baixa, todas as empresas… Principalmente, de uma forma bem resumida”, resumiu Marco.
7. Mundo fraturado: Reflexões sobre a crise da ordem liberal | Diogo Ramos Coelho - Leandro Manzoni, Economista do Investing.com
Se o final do século XX foi marcado pela ideia do “Fim da História” e o triunfo das democracias liberais, o cenário atual é de fragmentação e incerteza. Recomendado pelo economista Leandro Manzoni (Investing.com), o livro Mundo Fraturado, do diplomata Diogo Ramos Coelho, é um guia essencial para decifrar as fissuras que estão redesenhando o mapa global. A obra conecta pontos complexos — como a rivalidade EUA-China, a guerra na Ucrânia e a ascensão de líderes populistas — para explicar como o livre-mercado e as instituições internacionais estão reagindo a forças que desafiam a globalização como a conhecemos.
O grande diferencial desta recomendação é a capacidade do autor de traduzir o “jargão diplomático” em uma linguagem direta para o investidor e o leitor leigo. Ramos Coelho utiliza uma abordagem interdisciplinar que une economia, história e política para mostrar que os riscos contemporâneos, como o protecionismo e a desigualdade de renda, não são eventos isolados, mas sintomas de uma crise estrutural. Para quem busca entender a volatilidade dos mercados internacionais além do gráfico do dia, esta leitura oferece a base necessária para compreender as disputas geopolíticas que definirão o fluxo de capitais nos próximos anos.
8. Building an AI-powered automated trading system from scratch: making ClawdBot(OpenClaw) your trading brain - Michael Garcia, Especialista de Projetos e Inovação da Nomos
A fronteira final do investimento quantitativo não é apenas automatizar ordens, mas automatizar a própria tomada de decisão. Este projeto propõe a criação de um sistema onde a IA não é apenas um assistente, mas o "cérebro" da operação. A arquitetura apresentada resolve o maior medo dos investidores — o risco de alucinação da IA — ao separar as funções em duas camadas: o ClawdBot (Cérebro), responsável pela análise de dados e notícias, e a Plataforma FMZ Quant (Mãos), que executa as ordens sob rigorosas travas de controle de risco e monitoramento em tempo real.
9. Pare de perder dinheiro: o vídeo que todo jogador deveria ver - Erik Pajunk, Head da Mesa Trader da Nomos e Nomos Sports
Acumular uma fortuna é apenas metade do desafio; a outra metade, muito mais difícil, é não deixá-la evaporar. Eric Pajunk, Head da Mesa Trader da Nomos e Nomos Sports, especialista em investimentos para atletas de alta performance, traz um choque de realidade: estatísticas mostram que até 78% dos jogadores da NFL quebram apenas dois anos após a aposentadoria. O problema raramente é o baixo salário, mas a incapacidade de controlar o gasto e a falta de distinção entre patrimônio imobilizado (casas e cavalos) e patrimônio gerador de renda.
Como o próprio Pajunk define:
“O que separa quem acumula de quem perde tudo pode ser resumido em uma só palavra: gasto. Não é o quanto você ganha, é o quanto você consegue não gastar de forma inconsequente.”
O post será atualizado à medida que novas divulgações estiverem disponíveis
Max Small Caps - NMS Research
A carteira Max Small Caps promoveu mudanças em sua composição para o mês de fevereiro. O portifólio gerido por Max Bohm, analista da NMS Reserch, retirou a Oceanpact [OPTC3] em detrimento da entrada de Vulcabras [VULC3] e Armac [ARML3].
Composição da carteira Max Small Caps [Fonte: NMS Research]
A estratégia de Renda Fixa Internacional da XP para fevereiro de 2026 prioriza ativos com prêmios de retorno entre 4,5% e 5,0% ao ano em dólar, focando em um prazo médio de 4 a 5 anos. A recomendação combina títulos soberanos (Treasuries) de curto prazo com emissões privadas (Corporate Bonds) para equilibrar a volatilidade e diversificar o portfólio global, reduzindo a exposição ao risco-país brasileiro.
A nova atualização da Carteira Técnica de Dividendos foca em ativos com tendência de alta confirmada e projeções otimistas via médias móveis de 21 e 200 dias. Para este ciclo, a seleção é composta por Santander [SANB11], Itaú Unibanco [ITUB4], Petrobras [PETR4], Telefônica Brasil [VIVT3] e Energisa [ENGI11], todos com peso igual de 20%. Destaque para o setor bancário e de energia, com projeções que buscam alvos como R$ 42,15 para SANB11 e R$ 59,00 para ENGI11.
A XP ampliou sua exposição em lajes corporativas e recebíveis para fevereiro, elevando em 1,0% as posições no Tellus Properties [TEPP11], JS Real Estate [JSRE11] e Pátria Crédito Imobiliário [PCIP11]. Para viabilizar os novos aportes, o gestor reduziu a participação no Hedge Top FOF [HFOF11] (-2,0%) e no Bresco Logística [BRCO11] (-1,0%), focando em ativos com descontos atrativos e potencial de valorização.
Destinada a investidores de renda variável, a estratégia busca superar o IFIX no longo prazo através de uma seleção de 14 ativos. O desempenho recente reforça a tese: em janeiro, a carteira subiu 3,61% contra 2,27% do índice, acumulando alta de 34,4% nos últimos 12 meses. Com um dividend yield anualizado de 10,5%, a composição atual prioriza fundos com perspectivas de melhora na distribuição de rendimentos e preços convidativos.
A Carteira Renda Total da XP reforçou sua exposição em lajes corporativas e fundos de papel defensivos para fevereiro, ampliando em 1,0% as posições em Tellus Properties [TEPP11], JS Real Estate [JSRE11] e Kinea Crédito Imobiliário [KNCR11], além de 0,5% no Capitânia Securities [CPTS11] e Mauá Capital Recebíveis [MCCI11]. Em contrapartida, reduziu a alocação no Riza Agro [RZAG11] (-2,0%), Hedge Top FOF [HFOF11] (-1,0%) e FGMA Agro [FGAA11] (-1,0%), realizando lucros em ativos já bem precificados.
Com perfil moderado, a estratégia busca superar o IMA-B 5+ combinando FIIs, Fiagros e FI-Infras. Em janeiro, a carteira subiu 3,7% frente aos 0,84% do benchmark, gerando um dividend yield anualizado de 12,3%. Os ajustes atuais visam capturar o carrego atraente de recebíveis e o potencial de valorização do setor de escritórios.
O Itaú BBA renovou a maioria de sua carteira de maior convicção com três substituições estratégicas: entram Eneva [ENEV3], Axia [AXIA3] e Embraer [EMBR3] nas vagas de Equatorial [EQTL3], Bradesco [BBDC4] e Suzano [SUZB3]. A entrada da Eneva [ENEV3] foca no despacho elevado de termelétricas e no leilão de reserva de capacidade, enquanto a Axia [AXIA3] é impulsionada pela alta nos preços de energia e dividendos projetados acima de 10%. Já a Embraer [EMBR3] substitui a Suzano como tese de descorrelação doméstica, apoiada por ciclos positivos em defesa e aviação comercial.
As mudanças visam capturar catalisadores de curto prazo e resultados operacionais robustos em setores resilientes. A Eneva [ENEV3] destaca-se como a maior operadora privada de gás onshore, a Axia [AXIA3] (ex-Eletrobras) apresenta avanços em governança e a Embraer [EMBR3] possui gatilhos concretos, como a certificação da EVE até o fim de 2026.
A seleção de proventos do banco ganha o reforço da Axia [AXIA3] e da Cury [CURY3], que entram nos lugares de Copel [CPLE6] e Caixa Seguridade [CXSE3]. A Axia [AXIA3] foi escolhida pela expectativa de fluxos generosos de caixa e yield médio superior a 10% nos próximos cinco anos. No setor de construção, a Cury [CURY3] assume o posto por sua forte geração de caixa e eficiência no programa Minha Casa Minha Vida, com dividendos estimados em 9% para 2026.
A estratégia foca em empresas com alta capacidade de execução e fundamentos favoráveis em seus nichos. Enquanto a Axia [AXIA3] se beneficia da alavancagem controlada e preços de energia, a Cury [CURY3] se destaca pela velocidade de vendas e dominância nas regiões metropolitanas de SP e RJ.
A Carteira Small Caps passa por uma rotação setorial completa com as entradas de BR Partners [BRBI11], Panvel [PNVL3] e Iguatemi [IGTI11], substituindo Vivara [VIVA3], Grupo SBF [SBFG3] e Ecorodovias [ECOR3]. O BR Partners [BRBI11] entra para capturar a retomada de fusões e aquisições, a Panvel [PNVL3] aproveita o bom momento do varejo farmacêutico e a Iguatemi [IGTI11] é selecionada pela gestão ativa de aluguéis e benefícios potenciais da reforma tributária.
As novas escolhas buscam aproveitar tendências macroeconômicas específicas, como o fim de patentes de medicamentos para emagrecimento (impulsionando a Panvel [PNVL3]) e a eficiência tributária em shoppings de alta renda. O portfólio reforça a aposta em nomes que lideram seus segmentos com operações consistentes e escala regional.
A casa realizou uma reformulação relevante, destacando-se a saída da Metalúrgica Gerdau [GOAU4] (-5%) para a entrada da Moura Dubeux [MDNE3] (+6%). O gestor também promoveu ajustes finos para reequilibrar o risco, com reduções de 1% em C&A Modas [CEAB3], Localiza [RENT3], Inter & Co [INBR32] e Iguatemi [IGTI11], além de 3% na Plano & Plano [PLPL3], enquanto elevou em 1% a exposição em Caixa Seguridade [CXSE3], Itaúsa [ITSA4], XP Inc [XPBR31] e Azzas 2154 [AZZA3], com aporte adicional de 2% na Axia [AXIA3].
A Carteira Smart Allocation da NMS Research reduziu em 5% sua posição no Kinea Infraestrutura [KDIF11], direcionando esse capital para o aumento do peso no Fator IFIX [BRZP11].
A Carteira Smart FIIs da NMS Research atualizou sua composição com a redução de 3% no VBI Prime Offices [PVBI11], redirecionando o capital para o aumento de 1% no Capitânia Securities [CPTS11] e 2% no Vinci Logística [VILG11]. As movimentações visam ajustar o equilíbrio entre renda de títulos e ativos reais no portfólio.
Na atualização mais recente, a gestora promoveu uma mudança estratégica visando o setor de semicondutores, com a saída da Alphabet Inc. [GOOGL] para a entrada da ASML Holding [ASML], que passa a deter um peso de 8% na carteira.
A Estratégia Global da NMS Research é desenhada para investidores de perfil moderado a agressivo que buscam crescimento e diversificação no mercado americano. Composta por uma seleção de 15 a 20 ativos entre ações, ETFs e ADRs, a carteira foca no equilíbrio entre risco e retorno para horizontes de médio e longo prazo.
A Carteira Viva de Renda com FIIs da XP renovou sua estratégia para fevereiro de 2026, focando no aumento de exposição aos segmentos de Tijolo e FoF em detrimento de Papel e Híbridos. O portfólio registrou as entradas de Valora Hedge Fund [VGHF11], JS Real Estate [JSRE11], BTG Pactual Terras Agrícolas [BTHF11], Kinea Crédito Imobiliário [KNCR11], Kinea Securities [KNSC11], Bresco Logística [BRCO11] e Vinci Logística [VILG11], enquanto Guardian Logística [GARE11] e Riza Terrax [RZTR11] foram removidos. A movimentação busca otimizar os dividendos mensais através de critérios quantitativos, priorizando ativos com baixa volatilidade e alta liquidez para investidores que aceitam maior risco em busca de renda superior.
Com modelos estatísticos calibrados pela performance histórica, a carteira entregou um retorno de 23,6% nos últimos 12 meses, superando os 21,3% do IFIX. Além da valorização, a estratégia garantiu um dividend yield de 13,3% no período, consolidando-se como uma alternativa eficaz para maximizar o fluxo de caixa. Ao ajustar a alocação entre as diferentes classes de fundos imobiliários, a XP aproveita o cenário macroeconômico para potencializar o crescimento patrimonial e a recorrência dos proventos pagos aos cotistas.
A atualização da Carteira Top Dividendos da XP para fevereiro de 2026 foca na captura de valor através de commodities e na retomada do mercado financeiro nacional. Com esse objetivo, a exposição em Petrobras [PETR4] subiu para 12,5%, ajustando a participação no setor de Óleo & Gás, ao mesmo tempo em que a B3 [B3SA3] teve seu peso elevado para 12,5%, aproveitando o cenário de juros baixos e o contínuo ingresso de capital externo. Para equilibrar esses aumentos, a Energisa [ENGI11] teve sua fatia reduzida para 5% e a Copasa [CSMG3] foi removida da seleção, permitindo a realização de lucros após a forte alta recente e reduzindo o peso do setor de Utilidade Pública diante da menor atratividade atual dos prêmios de risco.
Mantendo o rigor na escolha de empresas maduras com gestão de excelência, a carteira prioriza papéis que garantam um fluxo recorrente de proventos e apresentem resiliência operacional. Os resultados recentes comprovam o sucesso dessa tese, com a carteira registrando alta de 13,8% em janeiro de 2026, superando os 12,6% do Ibovespa. No histórico de longo prazo, a estratégia acumula uma rentabilidade de 328,7%, mais que o dobro dos 149,3% do índice de referência, reforçando sua eficiência como uma alternativa defensiva e rentável para o investidor focado em dividendos.
A Carteira Top Small Caps XP passou por mudanças relevantes em fevereiro, com ajustes de peso, entradas e saídas para reposicionar o portfólio. A XP reduziu a participação de Aura [AURA33] de 12,5% para 10%, após a forte valorização da ação em janeiro e desde sua inclusão na carteira. Ao mesmo tempo, incluiu 3Tentos [TTEN3], com peso de 10%, citando expectativas de ganho de participação em insumos agrícolas, recuperação de margens industriais, aumento de escala em trading e avanço das operações de etanol de milho.
O portfólio também elevou a exposição a Cury [CURY3], de 7,5% para 12,5%, diante de perspectivas positivas para construtoras focadas no segmento de baixa renda e de valuation considerado atrativo. Em sentido oposto, a XP reduziu Marcopolo [POMO4] de 7,5% para 5%, diante de um cenário de demanda doméstica mais fraca em 2026 e menor espaço para revisões de lucro. Vivara [VIVA3] e Vulcabras [VULC3] foram retiradas da carteira para reduzir a exposição ao varejo, enquanto Pague Menos [PGMN3] entrou com peso de 10%, com expectativa de ganhos de produtividade, menor pressão competitiva e benefícios de tendências estruturais no setor farmacêutico.
A Carteira ESG XP segue sem alterações em fevereiro e mantém as 10 ações selecionadas com base em critérios ambientais, sociais e de governança, combinados a fundamentos considerados sólidos pelo time de Research da XP. O portfólio tem como objetivo superar o desempenho do índice B3 ISE1 no longo prazo e passa por revisões mensais, com possibilidade de ajustes conforme a avaliação dos analistas.
A Carteira Top Ações XP passou por ajustes para fevereiro com foco em ampliar a exposição ao setor de commodities. A XP incluiu Petrobras [PETR4], com peso de 5%, para reduzir a posição abaixo do neutro em Óleo e Gás. Para abrir espaço na alocação, a casa retirou Gerdau [GGBR4] do portfólio, citando preocupações com a dinâmica operacional no Brasil, apesar do bom desempenho da companhia nos Estados Unidos.
A carteira reúne as principais recomendações do time de Research da XP e tem revisão mensal, com possibilidade de mudanças a cada período. O objetivo é superar o desempenho do Ibovespa no longo prazo, com foco em visão de longo prazo, diversificação setorial, valuation atrativo e perspectivas de crescimento. Em janeiro, a carteira registrou retorno de 12,3%, abaixo do avanço de 12,6% do Ibovespa.
Composição da carteira Top Ações [Fonte: XP Research]
Para a Carteira de Alocação PJ, a estratégia de Renda Fixa foca na preservação de capital e captura de prêmios em prazos intermediários. Os ativos Pós-fixados continuam como pilar central devido aos juros reais elevados, mas a recomendação é de cautela no crédito privado, priorizando emissores de alta qualidade e liquidez. Nos títulos atrelados à Inflação, a casa mantém exposição neutra, concentrando-se em vencimentos intermediários com duration de seis anos para equilibrar o carrego real atrativo com uma volatilidade moderada, evitando os riscos da ponta longa da curva.
Já nos Prefixados, a exposição permanece acima do nível neutro, com a duration elevada de três para quatro anos neste mês. A aposta baseia-se no potencial de fechamento dos juros futuros, sustentada pela melhora na inflação corrente e um câmbio mais estável. Embora o cenário fiscal ainda gere prêmios de risco nos vértices mais longos, a XP identifica uma oportunidade tática nos vencimentos médios, onde a convergência das expectativas de inflação pode favorecer a valorização dos papéis.
A estratégia de alocação da XP para Renda Fixa mantém o foco na otimização da relação risco-retorno, com destaque para a atratividade dos ativos Pós-fixados. Com retornos reais elevados e spreads de crédito apertados, a recomendação é de cautela, priorizando a qualidade dos emissores e a liquidez. Já no segmento de Inflação, a casa adota uma postura neutra, concentrando-se em vencimentos intermediários com duration média de seis anos. Essa escolha visa capturar juros reais robustos e potencial de valorização, evitando a volatilidade excessiva das taxas de longo prazo.
Nos ativos Prefixados, a XP elevou a exposição para um nível acima do neutro, estendendo a duration de três para quatro anos. A mudança aposta no fechamento adicional das taxas de juros futuros, impulsionado por uma inflação corrente mais controlada e um câmbio comportado. Embora o cenário fiscal ainda exija atenção e gere prêmios de risco nos vértices longos, a análise identifica oportunidades nos prazos intermediários, onde o equilíbrio entre carrego e risco de marcação a mercado mostra-se mais favorável para o investidor.
A seleção da Carteira Top Dividendos Plus para este mês foca em equilibrar o retorno imediato via proventos com a solidez dos fundamentos. A estratégia, que seleciona os 10 nomes mais consistentes entre Ibovespa, IBrX 100 e Small Caps, prioriza ativos com alta recorrência de pagamentos e boas perspectivas de crescimento. A principal movimentação é a inclusão do Bradesco [BBDC4], impulsionada por um dividend yield atrativo e pela revisão positiva nas expectativas de crescimento por parte dos analistas (LSEG).
Em contrapartida, a PetroReconcavo [RECV3] deixou o portfólio no período. A exclusão reflete a deterioração no consenso das recomendações de mercado, conforme apontado pelos dados da LSEG, sinalizando um cenário de menor previsibilidade para a petroleira no curto prazo. Com esse ajuste, a carteira busca manter a qualidade do carrego e a resiliência do portfólio diante das oscilações do mercado local.
Carteira Fundamentalista de Fundos Imobiliário - XP
A XP anunciou ajustes na sua Carteira Fundamentalista de Fundos Imobiliários para fevereiro, priorizando ativos defensivos para superar o IFIX no longo prazo. O movimento principal consistiu na redução da exposição ao setor logístico, com cortes em BTLG11 e BRCO11, além da saída total de KNSC11. A estratégia foca em realizar lucros em ativos já bem precificados, redirecionando o capital para fundos de papel com rendimentos mais atrativos e maior proteção.
As novas alocações reforçam as posições em KNCR11 e MCCI11, além de marcar a inclusão do fundo de shopping HSML11, escolhido por seu preço descontado e solidez operacional. Com as mudanças, a carteira mantém uma diversificação estratégica liderada por Recebíveis (43%), seguidos por Logística (20%) e Shoppings (11,5%), consolidando um perfil focado em geração de renda e resiliência patrimonial.
A carteira Top Ações Globais XP passou por ajustes estratégicos focados em assimetria de valor e resiliência setorial. No segmento de tecnologia, o rali da ASML motivou um rebalanceamento em favor da TSMC, que apresenta um valuation mais atrativo na cadeia de inteligência artificial. Paralelamente, a exposição à China foi ajustada com a redução de Baidu e aumento de Alibaba, após a convergência de fundamentos eliminar a vantagem relativa que antes favorecia a primeira.
No campo defensivo, a gestão reduziu a exposição em bens de consumo, setor pressionado por tarifas e pela migração do consumidor americano para produtos mais baratos. Em contrapartida, houve um reforço em Utilidades Públicas com a inclusão da Exelon; a escolha prioriza a baixa volatilidade do ativo para enfrentar o cenário de juros longos elevados, garantindo maior estabilidade ao portfólio frente à dinâmica de mercado atual.
A XP promoveu ajustes na carteira Top Dividendos Globais no setor financeiro, com foco no segmento de atuação das instituições e não na exposição geográfica. A casa reduziu a posição em HSBC e elevou a participação em US Bancorp.
Segundo a XP, o movimento busca maior alinhamento ao benchmark da estratégia, o iShares Select Dividend ETF, que tem maior peso em bancos regionais dos Estados Unidos. A mudança também contribui para elevar o dividend yield total da carteira, atualmente em 2,6%.
[Fonte: XP Research]
Small Caps - BTG Pactual | Fevereiro
O BTG Pactual atualizou a carteira de Small Caps para fevereiro com a inclusão de Vitru [#VTRU3] e C&A [#CEAB3]. Segundo o banco, as mudanças buscam capturar oportunidades em empresas com valuation atrativo e gatilhos operacionais, em um cenário ainda marcado por forte fluxo de recursos para ações brasileiras.
Permanecem no portfólio Aura [#AURA33], Inter [#INBR32], Copasa [#CSMG3], Sanepar [#SAPR11], GPS [#GGPS3], 3tentos [#TTEN3], Pague Menos [#PGMN3] e Tenda [#TEND3]. Já Unifique [#FIQE3] e Vivara [#VIVA3] deixaram a carteira após a revisão mensal.
O BTG Pactual atualizou a carteira 10SIM para fevereiro, mantendo a estratégia geral, mas com ajustes pontuais diante do forte fluxo de capital estrangeiro para mercados emergentes. Segundo o banco, as entradas elevaram as avaliações do Ibovespa para patamares mais próximos da média histórica, o que levou a casa a buscar ações ainda com preços atrativos ou gatilhos específicos de valorização.
Axia entra no lugar da Equatorial; Rede D’Or sai, Localiza ganha peso
O BTG manteve a exposição a utilities em 20%, mas substituiu a Equatorial por Axia, mantendo a Eneva na carteira. A casa avalia que a Axia se beneficia do atual cenário de preços mais elevados de energia. Após forte desempenho, a Rede D’Or deixou o portfólio. Para preservar a exposição a empresas de fluxo de caixa de longo prazo, o banco aumentou o peso da Localiza para 15%, ante 10%.
Stone entra; PRIO substitui Embraer
A carteira ampliou a exposição ao setor financeiro. A Stone entrou com peso de 5%, apoiada em valuation considerado atrativo e na expectativa de pagamento relevante de dividendos após a venda da Linx. Os bancos seguem com 25% da carteira, com aumento da participação do Nubank para 15% e redução do Itaú para 10%. A Embraer saiu após forte valorização e foi substituída pela PRIO, que, segundo o BTG, negocia com elevado fluxo de caixa livre projetado para 2026. A Aura foi mantida, preservando a exposição a ativos dolarizados.
Allos substitui Cyrela; Raia completa a carteira
No setor imobiliário, a Cyrela deixou a carteira após a alta recente das ações. O BTG incluiu a Allos, operadora de shoppings, citando valuation atrativo e projeção de dividend yield de dois dígitos em 2026. A Raia Drogasil permanece entre as dez ações selecionadas para o mês.
Demais posições são mantidas
Além de Eneva, Axia, Localiza, Nubank, Itaú, Stone, PRIO, Aura, Allos e Raia Drogasil, o banco destaca que a composição segue equilibrada entre setores domésticos, exportadores e empresas com geração recorrente de caixa, em um cenário ainda sustentado pelo fluxo de investidores estrangeiros.
[Fonte: BTG Pactual]
Obrigado por ler TradeNews! Se inscreva para não perder nenhum dos nossos conteúdos.
A semana entre 12 e 16 de janeiro será marcada por dados de inflação, indicadores de atividade e decisões judiciais relevantes nos Estados Unidos. A inflação ao consumidor (CPI) de dezembro, prevista para terça-feira, será o principal dado econômico do período, em meio ao debate sobre o ritmo da retomada dos cortes de juros pelo Federal Reserve. O mercado revisou as apostas para o início da flexibilização monetária de abril para junho, após dados mais fortes do mercado de trabalho.
No Brasil, o foco estará nos indicadores de atividade de novembro e no comportamento da inflação após o último IPCA, que afastou a possibilidade de corte da Selic na reunião de janeiro. A expectativa do mercado financeiro é que o ciclo de flexibilização comece apenas em março. A agenda doméstica inclui ainda a divulgação do volume de serviços na terça-feira, vendas no varejo na quinta e IBC-Br na sexta, considerado uma prévia do PIB.
O cenário político e geopolítico também terá influência sobre os mercados. Investidores acompanham a decisão da Suprema Corte dos EUA sobre tarifas de importação, prevista para quarta-feira, e o avanço das negociações para a assinatura do acordo Mercosul–União Europeia, marcada para 17 de janeiro.
De olho nos gráficos
Ibovespa [IBOV]
O Ibovespa teve uma semana de forte valorização, encerrando perto das máximas e voltando a testar níveis históricos. Segundo Filipe Borges, analista técnico da NMS Research, o aumento de fluxo comprador sustentou o movimento. “Vimos retorno de volume e isso elevou a probabilidade de continuidade da alta”, afirmou.
Para ele, o índice pode romper os 165 mil pontos e buscar a faixa de 169 mil a 170 mil pontos no curto prazo. Borges acrescentou que o ponto de atenção está no suporte: “Enquanto o mercado respeitar a região dos 160 mil pontos, o cenário segue construtivo”.
Fleury [FLRY3]
A ação da Fleury está entre as operações de swing trade acompanhadas pelo analista e encerrou a semana com rompimento de máximas no gráfico semanal. Borges vê continuidade do movimento caso o papel confirme o rompimento do topo de 2023. A projeção é de alta até R$ 18,55, o que representaria avanço entre 18% e 19%. O stop técnico está localizado abaixo do último fundo do gráfico diário, na região de R$ 14,38. Para Borges, o cenário atual “segue favorável para compras”.
Banco do Brasil [BBAS3]
Já o Banco do Brasil permanece consolidado no curto prazo, mas com sinais técnicos relevantes. Borges destacou o rompimento de uma linha de tendência de baixa com aumento de volume, o que, segundo ele, indica chance de retomada da movimentação de alta. “Não significa entrar comprado a mercado, é observar os gatilhos”, disse o analista. Se o papel perder a região de suporte entre R$ 21,00 e R$ 21,08, Borges projeta correção até pelo menos R$ 18,00. Para quem opera médio e longo prazo, ele considera o rompimento consistente dessa linha como ponto de entrada.
Hashdex Nasdaq Crypto Index Fundo de Índice [HASH11]
O Hashdex Nasdaq Crypto Index segue em movimento lateral desde novembro do ano passado, refletindo a falta de tendência mais forte no Bitcoin, que tem grande peso dentro do ETF. Borges chamou atenção para a perda recente de uma linha de tendência de alta, o que expõe o ativo a nova correção. Em sua leitura, o ETF tem espaço para cair até a faixa de R$ 59,00 a R$ 58,00, zona que pode funcionar como suporte relevante. Segundo o analista, esse patamar pode ser “um bom ponto de compra para médio prazo” diante da atual ausência de fluxo comprador.
Relatórios da semana
O TradeNews separa pra você os relatórios mais interessantes que nossa equipe viu nesta semana:
Carta Global Asset Strategy - BTG Pactual
O cenário político americano ganha atenção com as eleições de meio de mandato, mas o banco avalia menor espaço para políticas extremas. Decisões da Suprema Corte sobre tarifas podem atuar como fator desinflacionário.
A gestora vê pressões inflacionárias internas em serviços, salários e demanda. Além disso, a Adam avalia que a desinflação será limitada sem aperto financeiro adicional ou desaceleração da atividade.
Para 2026, o banco aponta que o desafio é manter o ritmo. No comercial, a expectativa é de novas campanhas apoiadas por restrições globais de oferta no narrowbody. Na Defesa, o cenário segue favorável com orçamentos militares maiores. Na aviação executiva, o foco recai sobre ampliar capacidade de produção para atender à demanda. O mercado também observa a evolução da EVE, a aposta em eVTOL.
O ano fiscal de 2026 deve ser não linear, especialmente na percepção de crescimento. No início do ano, a empresa tende a enfrentar bases de comparação mais difíceis, menor crescimento doméstico e impactos tarifários, pressionando o crescimento anual.
Em 2026, investidores voltam a olhar com otimismo para os segmentos de aluguel e Seminovos. No aluguel, com o spread de ROIC normalizado, a expectativa é de retomada de crescimento com foco em volume e utilização, aproveitando queda no custo de capital. Em Seminovos, o desafio é aumentar o volume de vendas, apoiado por um mercado automotivo mais aquecido com juros menores. A tese é positiva.
Após um desempenho excepcional em 2025, o setor de serviços básicos (utilities) continua sendo uma das principais apostas do BTG Pactual para o mercado de ações brasileiro em 2026.
As ações tiveram forte desempenho em 2025, apesar da volatilidade no período. Após um começo fraco e uma correção relevante entre fevereiro e abril, os índices S&P 500 e Nasdaq se recuperaram com alta próxima de 45%, apoiados por indicadores econômicos melhores, revisão positiva das expectativas de crescimento e resultados sólidos das empresas de tecnologia nos EUA.
O post será atualizado à medida que novas divulgações estiverem disponíveis
Calendário da Semana
No cenário internacional, a agenda dos Estados Unidos trará os principais indicadores de mercado de trabalho de dezembro, com ênfase ao Payroll e à taxa de desemprego.
Na China, serão conhecidos os índices de inflação ao consumidor e ao produtor do último mês.
No Brasil, o protagonista da próxima semana será o IPCA de dezembro e, por consequência, o fechamento anual do índice.
Rentabilidade das principais classes de ativos em 2025
Ativos reais lideraram com folga. Ouro assumiu protagonismo, impulsionado por busca global por proteção, juros reais menores e ruído geopolítico persistente. Bolsa brasileira entregou desempenho expressivo, com Ibovespa, small caps e ações de dividendos surfando combinação rara de corte de juros, reprecificação de risco local e retorno do investidor estrangeiro.
Carteira Top Dividendos - XP
A XP promoveu mudanças na Carteira Top Dividendos para janeiro de 2026, com a retirada de AXIA3 após a valorização recente das ações, que já incorporou os anúncios de distribuição de dividendos e o cenário de preços mais altos de energia no longo prazo.
No lugar, a casa aumentou a exposição a CPLE3, elevando o peso de 10% para 15%. A decisão considera a queda recente do papel, o histórico consistente de pagamento de dividendos e a melhora nos resultados operacionais. A migração para o Novo Mercado também elevou a liquidez e os padrões de governança da companhia, o que pode ampliar o interesse de investidores estrangeiros. A XP estima uma TIR de 9,4% para a ação.
A Carteira Top Small Caps da XP passou por ajustes para janeiro de 2026, com redução de CURY3, de 10% para 7,5%, em movimento de realização de lucros após a recente valorização das ações. A casa segue com visão positiva para a companhia no longo prazo.
Ao mesmo tempo, a XP elevou a participação de POMO4, de 5% para 7,5%, citando um cenário operacional mais favorável em 2026, sobretudo no mercado externo, além de dividend yield atrativo e valuation descontado.
A XP realizou ajustes na Carteira Top Ações para janeiro de 2026, com foco em realização de lucros e reforço em teses com melhor assimetria. A principal mudança foi a saída de Axia [#AXIA3], após a valorização recente do papel já refletir os anúncios de dividendos e o cenário de preços de energia no longo prazo.
Em seu lugar, a corretora incluiu Sabesp [#SBSP3], com peso de 5%, destacando a revisão tarifária anunciada em dezembro como um evento relevante de redução de risco, além da melhora operacional desde a privatização. A XP também reduziu a participação em Cyrela [#CYRE3], de 10% para 5%, em movimento de realização de lucros, e elevou o peso de Mercado Livre [#MELI34], de 5% para 10%, avaliando a recente fraqueza do papel como oportunidade de compra.
Com a Selic ainda em patamar elevado e a inflação mostrando sinais de maior controle, a XP manteve em janeiro de 2026 uma estratégia de alocação para pessoa física focada em capturar retorno real na renda fixa, com ajustes pontuais no perfil de risco.
Na renda fixa pós-fixada, a recomendação segue acima do nível neutro. A XP avalia que os ativos atrelados ao CDI continuam oferecendo retorno real acima da média histórica, mas alerta para a necessidade de cautela em emissões de crédito privado, diante de uma relação risco-retorno menos atrativa para alguns emissores.
Para a renda fixa indexada à inflação, a alocação permanece neutra, com duration média próxima de seis anos. Apesar da compressão dos spreads ao longo de 2025, os retornos nominais seguem elevados, sustentando o carrego. A casa reforça a importância de seletividade, priorizando emissores de melhor qualidade e fundos com gestão ativa.
Nos prefixados, a XP mantém recomendação acima da neutra. A expectativa é de ganhos adicionais com marcação a mercado caso a inflação siga comportada e as expectativas permaneçam ancoradas. A orientação é concentrar a exposição em títulos de duration intermediária, ao redor de três anos, para mitigar riscos fiscais e a volatilidade associada ao cenário eleitoral.
A carteira de Small Caps do BTG para janeiro conta com duas novidades. Sanepar [#SAPR11] e Pague Menos [#PGMN3] passaram a integrar o portfólio. Em contrapartida, Eztec [#EZTC3] e Track&Field [#TFCO4] deixaram a carteira. As demais posições foram mantidas.
Sanepar e Pague Menos entram Segundo o BTG, a Sanepar negocia a múltiplos baixos e apresenta potencial relevante de reprecificação, especialmente diante do cenário político de 2026, que pode destravar ganhos de eficiência ou avanços em direção à privatização. Já a Pague Menos foi incluída após melhora do momento operacional, com revisão positiva de estimativas, ganhos de eficiência e expectativa de desempenho acima do setor farmacêutico.
Quem permanece na carteira Aura, Copasa, GPS, 3tentos, Vivara, Tenda, Unifique e Inter seguem no portfólio. O banco destaca que as empresas mantidas apresentam fundamentos sólidos, gatilhos relevantes para os próximos trimestres e bom equilíbrio entre crescimento, rentabilidade e valuation.
A XP Investimentos promoveu ajustes na carteira Top Ações Globais para janeiro de 2026, com foco em reduzir a exposição ao setor industrial e ampliar a aposta em comunicações. A principal mudança foi a saída de Lockheed Martin [#LMT], cuja posição foi zerada, e o aumento do peso de Disney [#DIS].
No setor industrial, a XP retirou a Lockheed Martin após um período de correções no segmenvato de defesa e aliação de que o nível atual de preços oferece mais riscos do que gatilhos claros de valorização, apesar da alta registrada pelo papel em dezembro.
Já em comunicações, a corretora elevou a participação da Disney, destacando a recuperação recente das ações e a avaliação de que a empresa segue negociando a múltiplos atrativos. O streaming continua como principal vetor de crescimento, enquanto os negócios de mídia tradicional e parques seguem como suporte de resultados.
A XP manteve inalterada a carteira Top Dividendos Globais para janeiro de 2026, após um mês de desempenho positivo. Em dezembro, a estratégia avançou 2,6%, superando em 316 pontos-base o iShares Select Dividend ETF, que recuou no período. A avaliação é de que os fundamentos seguem sólidos para o início do ano.
O BTG Pactual atualizou a carteira 10SIM para janeiro, com ajustes voltados a um início de 2026 positivo, mas marcado por maior volatilidade. A casa avalia que o ciclo de queda de juros no Brasil deve sustentar o desempenho das ações no curto prazo, mesmo com política monetária mais estável nos EUA e aumento das incertezas políticas ao longo do primeiro trimestre.
Raia e Itaú entram; Smartfit e Copel saem
O banco aumentou a exposição ao setor financeiro para 25%, com o retorno do Itaú [#ITUB4], com peso de 15%. O Nubank [#ROXO34] foi mantido, mas teve participação reduzida para 10%. No varejo, a Raia Drogasil [#RADL3] entrou na carteira no lugar da Smartfit [#SMFT3]. A Copel [#CPLE6] deixou o portfólio para acomodar as mudanças.
Mais proteção com Aura; Direcional sai
Buscando maior equilíbrio, o BTG elevou a exposição a exportadoras para 15% com a inclusão da Aura [#AURA33], produtora de ouro, com peso de 5%. A Embraer [#EMBJ3] segue na carteira. Para a entrada da Aura, a Direcional [#DIRR3] foi excluída e a exposição ao setor de habitação caiu para 10%, com Cyrela [#CYRE3] mantida.
Demais posições são mantidas
A carteira segue com 20% alocados em utilities, com Eneva [#ENEV3] e Equatorial [#EQTL3], e outros 20% em empresas de fluxo de caixa mais longo, como Localiza [#RENT3] e Rede D’Or [#RDOR3].
A última semana completa de 2025 reúne uma agenda intensa no Brasil e no exterior, antes do recesso de Natal e Ano Novo. Investidores acompanham indicadores relevantes de atividade e inflação, decisões de política monetária e temas políticos, além da expectativa pela possível assinatura do acordo comercial entre Mercosul e União Europeia.
O calendário começa no domingo (14) com dados da China referentes a novembro, como produção industrial, vendas no varejo, investimentos em ativos fixos e preços de imóveis. A projeção aponta leve aceleração da indústria e manutenção do crescimento do varejo, enquanto investimentos e setor imobiliário seguem pressionados.
No Brasil, a segunda-feira (15) traz o Boletim Focus e o IBC-Br de outubro, prévia do PIB, com atenção às projeções do IPCA para 2027, horizonte relevante para a Selic, hoje em 3,8%. Na terça-feira (16), o Banco Central divulga a ata do Copom. Nos Estados Unidos, dados do mercado de trabalho de novembro podem influenciar apostas sobre cortes de juros pelo Fed em 2026.
A nova pesquisa Quaest de avaliação de Lula, a 1ª após o lançamento da candidatura de Flávio Bolsonaro
A última pesquisa Genial/Quaest de 2025 com os cenários eleitorais do ano que vem será divulgada na quinta-feira com uma novidade: será a primeira rodada sem Jair Bolsonaro – e também sem Michelle e Eduardo.
A semana segue com inflação na zona do euro e nos EUA, decisões de juros no Reino Unido, Europa e Japão, além de dados do setor externo brasileiro. No campo político, o mercado acompanha a votação do Orçamento de 2026 e medidas fiscais.
*Nesta edição, excepcionalmente, não teremos a sessão “De olho nos gráficos”
Rentabilidada das principais classes de ativos
Relatórios da semana
O TradeNews separa pra você os relatórios mais interessantes que nossa equipe viu nesta semana:
As tendências que os investidores não podem ignorar - XP
A XP avalia que, apesar da volatilidade macroeconômica e geopolítica no curto prazo, a transição energética e os investimentos ESG devem abrir oportunidades relevantes para os investidores. Segundo a casa, temas como a corrida por data centers, a demanda por minerais críticos, o papel das baterias, o fortalecimento dos mercados de carbono e o avanço da transparência ESG devem orientar a alocação de capital ao longo do próximo ano.
A Verde informa que registrou ganhos em outubro em diferentes estratégias, com destaque para a exposição à bolsa brasileira, ao crédito local, ao ouro e à posição aplicada em juro real no Brasil. As perdas, segundo o fundo, ficaram concentradas em posições em moedas e criptoativos.
Lucros devem crescer 17% a/a em 2026, acima de 2025. A equipe de research do BTG Pactual projeta que os lucros das empresas brasileiras listadas, excluindo Petrobras e Vale, avancem 17% na comparação anual em 2026, acelerando em relação ao crescimento de 14% esperado para 2025.
A política monetária vai influenciar o desempenho do setor de bens de capital no próximo ano? - XP
A XP avalia que o sentimento dos investidores segue dividido às vésperas de 2026. Estrangeiros mostram preferência por empresas exportadoras e resilientes, enquanto investidores locais buscam papéis ligados a cortes de juros. A casa destaca a liderança da Embraer no desempenho do setor, o bom momento da WEG e vê companhias exportadoras de alta qualidade bem posicionadas em meio à incerteza política no Brasil.
O mercado chinês está prestes a sair da UTI e correr uma maratona, segundo o JP Morgan. Em um movimento que sacode os portfólios de mercados emergentes, o banco de investimento elevou a recomendação para as ações da China de forma enfática para “Overweight” (equivalente a compra), projetando que o risco de “grandes ganhos é substancialmente maior” do que o de perdas significativas nos próximos anos.
A aposta do JP Morgan não é apenas em uma recuperação cíclica, mas em uma transformação estrutural impulsionada por três pilares: a liderança global na Inteligência Artificial (IA), um volume significativo de estímulo fiscal antecipado e uma inédita agenda de retorno ao acionista.
A China, que viu suas ações caírem 33% em relação ao pico de 2020, está agora nos estágios iniciais de saída de um ciclo de baixa de quatro anos. Para o banco, as avaliações atuais são “aceitáveis” e o posicionamento dos investidores ainda está “leve”, indicando espaço de sobra para o rally.
A nova corrida da IA: China com vantagem de “power play”
O ponto de inflexão mais quente, segundo o relatório, é a IA Generativa. A China não está apenas na corrida, mas tem uma vantagem competitiva crucial que a diferencia dos EUA: o custo-benefício e o fornecimento de energia.
O lançamento dos Large Language Models (LLMs) DeepSeek V3 e R3, em 2025, foi o gatilho. O JP Morgan argumenta que a China tem uma abordagem holística que inclui open-source, aplicações nativas e, fundamentalmente, uma vantagem na geração de energia – um insumo caríssimo para rodar a IA em escala.
Gigantes da tecnologia como Alibaba, Baidu e Tencent estão integrando a IA profundamente. O Alibaba, por exemplo, tem um plano de capex de US$ 53 bilhões em nuvem e IA e está posicionado para capturar uma fatia desproporcional do valor gerado, com a tecnologia sendo aplicada da robótica à direção autônoma.
Se inscreva para não perder nenhum dos nossos conteúdos!
O empurrão de Pequim: estímulo e o fim da competição destrutiva
Pequim está abrindo o caixa e reformando as regras do jogo corporativo.
A expectativa é de um impulso fiscal substancial, com a maior parte do aumento de 1 trilhão de yuans na emissão de títulos governamentais sendo front-loaded (antecipada). Economistas do JP Morgan elevaram a projeção de crescimento do PIB para 2026 para 4,4%, com o governo disposto a injetar um thrust fiscal de 0,4% do PIB.
Além disso, o 15º Plano Quinquenal traz uma política estrutural chamada “anti-involution” – um esforço para frear a competição destrutiva por preços, reduzir o excesso de capacidade e restaurar a lucratividade das empresas em setores que vão do aço e carvão a carros elétricos e e-commerce. Embora seja um freio no crescimento top-line, o JP Morgan afirma que esta é uma política “muito positiva para as margens e lucros corporativos” dos líderes de mercado.
O foco no acionista e a busca por autossuficiência
O movimento mais pragmático para o investidor é a nova atenção ao retorno dos acionistas.
Como parte de uma reforma do mercado de capitais iniciada em 2024, as empresas, sobretudo as estatais (SOEs), estão alinhando seus KPIs com o mercado. Isso se traduz em um aumento notável nas recompras de ações e nos pagamentos de dividendos, melhorando a governança e a saúde fiscal percebida.
Em paralelo, a busca por autossuficiência tecnológica impulsiona inovação em áreas estratégicas: robótica humanoide, biotecnologia (com empresas quebrando monopólios globais) e semicondutores, visando desenvolver chips de IA domésticos.
Em suma, o JP Morgan vê potencial para que o lucro por ação (EPS) chinês acelere para dois dígitos em 2026, com o risco-país diminuindo graças a tréguas comerciais e medidas para mitigar crises estruturais. O banco recomenda “Overweight” em Serviços de Comunicação, Bens de Consumo Essenciais, Tecnologia da Informação e Materiais.

 Entrar