❌

Visualização de leitura

Nem toda decisão de Trump beneficia Lula na eleição, diz Matias Spektor, da FGV

Desde que assumiu o segundo mandato, o presidente americano Donald Trump acumulou decisões que atingem diretamente o Brasil: tarifas sobre exportações brasileiras, a denominação do PCC e do Comando Vermelho como organizações terroristas, revogação do visto da embaixadora brasileira em Washington e sanções contra o ministro do Supremo Tribunal Federal Alexandre de Moraes.

A leitura mais comum sobre esse conjunto de medidas é a de que cada nova ação de Trump contra o país empurra o eleitorado a se posicionar a favor do presidente Luiz Inácio Lula da Silva (PT) e contra o senador Flávio Bolsonaro (PL), na disputa de outubro.

Para Matias Spektor, professor titular e diretor da Escola de Relações Internacionais da Fundação Getúlio Vargas (FGV), essa relação não é automática.

“É muito precipitado fazer qualquer cálculo eleitoral de que, se Trump toma uma decisão anti-governo Lula, isso necessariamente produz uma reação unificada do eleitorado pró-Lula. É mais complexo do que isso”, disse Spektor, em entrevista ao podcast Radar Eleitoral, da Bloomberg Línea.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

O argumento central de Spektor é que a opinião pública brasileira reage de forma distinta dependendo do tema em disputa, e não de maneira uniforme a qualquer gesto de Trump contra o Brasil.

Ele cita as tarifas como o exemplo em que essa reação mais se aproximou do padrão esperado: pesquisas mostraram um eleitorado unido contra a medida, avaliada como ilegítima, o que permitiu a Lula capitalizar o episódio em torno de um discurso de defesa da soberania nacional.

Leia também: Crise de Alexandre de Moraes acirra disputa de poder no Supremo

A denominação do PCC e do Comando Vermelho como organizações terroristas, no entanto, já não seguiu o mesmo padrão. Outro caso citado por Spektor é o das sanções sob Lei Magnitsky aplicadas no ano passado por Trump contra Alexandre de Moraes, e depois removidas, que limitavam a capacidade do ministro de operar nos Estados Unidos.

A reação inicial ao episódio, segundo ele, mobilizou o eleitorado contra a medida americana, entendida como violação à soberania brasileira. Mas revelações recentes sobre a relação de Moraes com Daniel Vorcaro, do Banco Master, podem alterar essa percepção.

“Haverá gente que diz que o processo de sanção ao Alexandre de Moraes passa a ser legítimo, no mundo em que o Brasil precisa combater um crime organizado que a gente sabe hoje, graças à Operação Carbono Oculto, que não é apenas de organizações criminosas”, disse.

Spektor também aponta uma divisão na forma como o eleitorado brasileiro avalia Trump como líder político, distinta da avaliação sobre medidas pontuais como as tarifas.

Segundo pesquisas citadas por ele, enquanto havia consenso contra as tarifas, o eleitorado se divide ao meio quando perguntado sobre Trump como liderança: cerca de metade dos respondentes o classifica como uma liderança política forte, e uma proporção semelhante chega a dizer que o Brasil precisaria de uma liderança como a dele.

Para Spektor, a conclusão prática é que qualquer previsão sobre o efeito eleitoral de uma nova decisão de Trump contra o Brasil depende do tema específico em jogo, e não apenas da origem americana da medida.

“De novo, eu acho que é super precipitado a gente fazer uma ligação direta entre intervenção americana e uma vantagem estrutural para a candidatura do presidente Lula e uma desvantagem estrutural para a candidatura do senador Flávio Bolsonaro. Essas coisas não são tão óbvias assim”, afirmou.

Pior momento da relação bilateral Brasil-EUA

Spektor descreve o momento atual como o pior da relação entre Brasil e Estados Unidos desde a década de 1980, quando o país saiu da ditadura.

Ele cita as tarifas, as sanções contra ministros do Supremo e a denominação do PCC e do Comando Vermelho como organizações terroristas como fatores dessa deterioração, somados à atuação de Eduardo Bolsonaro nos Estados Unidos durante o período.

Leia também: Lei de minerais críticos é aprovada e amplia controle do governo sobre negócios no setor

Ainda assim, na comparação com outros países em desenvolvimento de porte semelhante, como África do Sul, México, Turquia, Índia, Indonésia e Filipinas, Spektor avalia que a posição brasileira permanece favorável.

“O Brasil não está muito mal. E isso eu acho que é importante dizer, porque isso ajuda a chegar a conclusão, a meu ver, de que nada está perdido”, disse, ao apontar fluxo de comércio, investimento direto e cooperação militar e policial entre os dois países como pontos que sustentam essa leitura.

Spektor aponta os ativos do Brasil como um dos motivos pelos quais os Estados Unidos não têm interesse em uma ruptura completa com o país.

Ele cita a capacidade brasileira de produzir energia “suja e limpa, as reservas de minerais críticos, a produção de alimentos e a disponibilidade de água.

Sobre os minerais, faz uma ressalva quanto ao estágio do país: “A gente não conseguiu ainda mapear todo o território nacional. A gente não consegue saber e estimar a que custo a gente consegue tirar esses materiais da Terra.”

Para Spektor, o obstáculo à conversão desses ativos em benefício para a população não vem de fora. “O maior inimigo do Brasil não são os Estados Unidos nem a competição geopolítica. O maior inimigo do Brasil é o próprio Brasil”, disse, citando o sistema político e os marcos regulatórios como entraves.

Spektor atribui a empresários, e não a negociações entre governos, o avanço nas tratativas sobre as tarifas americanas. Ele cita Joesley Batista, da JBS, como um dos nomes que ajudaram a destravar o diálogo, e recorda que o Congresso aprovou uma lei de reciprocidade sem que o governo brasileiro chegasse a usá-la.

“É um instrumento meio bomba atômica. Você pode ter e você pode tirar uma vantagem tendo, mas você não quer usar. E o governo brasileiro corretamente não usou”, afirmou.

Ao comparar a postura do Brasil com a do Canadá, que retaliou as tarifas americanas, Spektor atribui a diferença ao grau de dependência comercial de cada país em relação aos Estados Unidos, hoje equivalente a 11% da pauta de exportações brasileira.

Ceticismo sobre ‘Doutrina Trump’

Spektor rejeita a comparação entre a atuação de Trump na região e uma nova Doutrina Monroe. Segundo ele, a estratégia americana de conter a presença chinesa e russa fracassou no primeiro mandato e tem resultados mistos no segundo: funcionou em países da América Central, como El Salvador e Panamá, mas não avançou na América do Sul, onde cita os casos do Peru, do Chile e da Argentina.
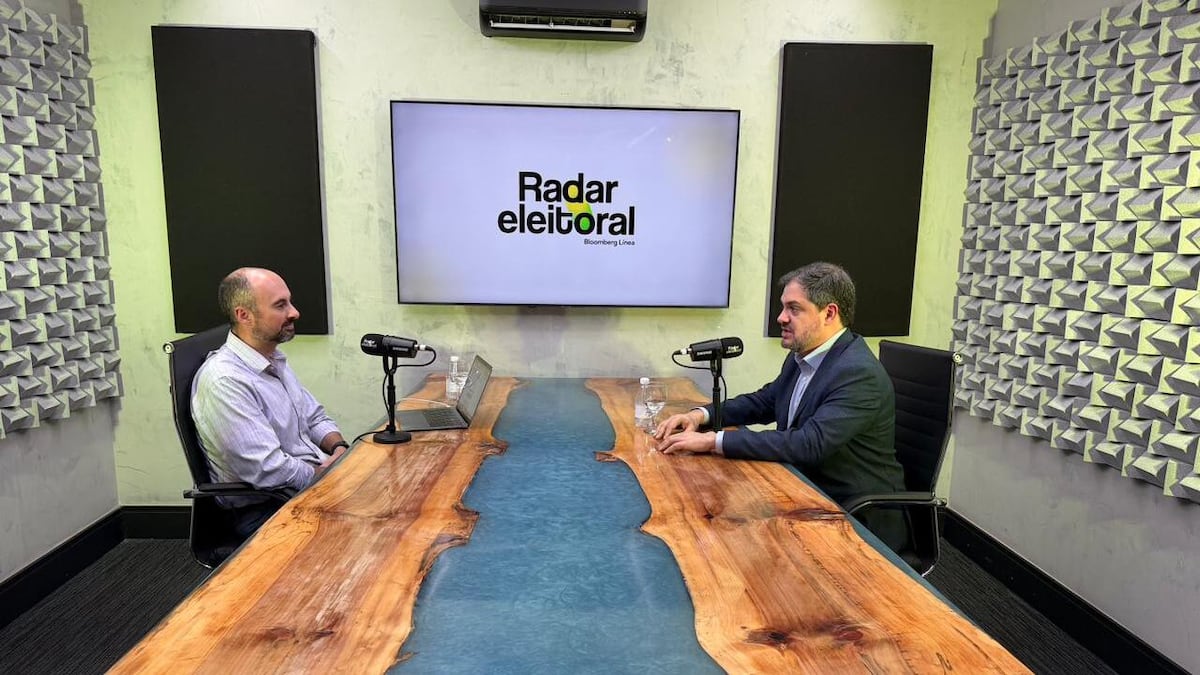
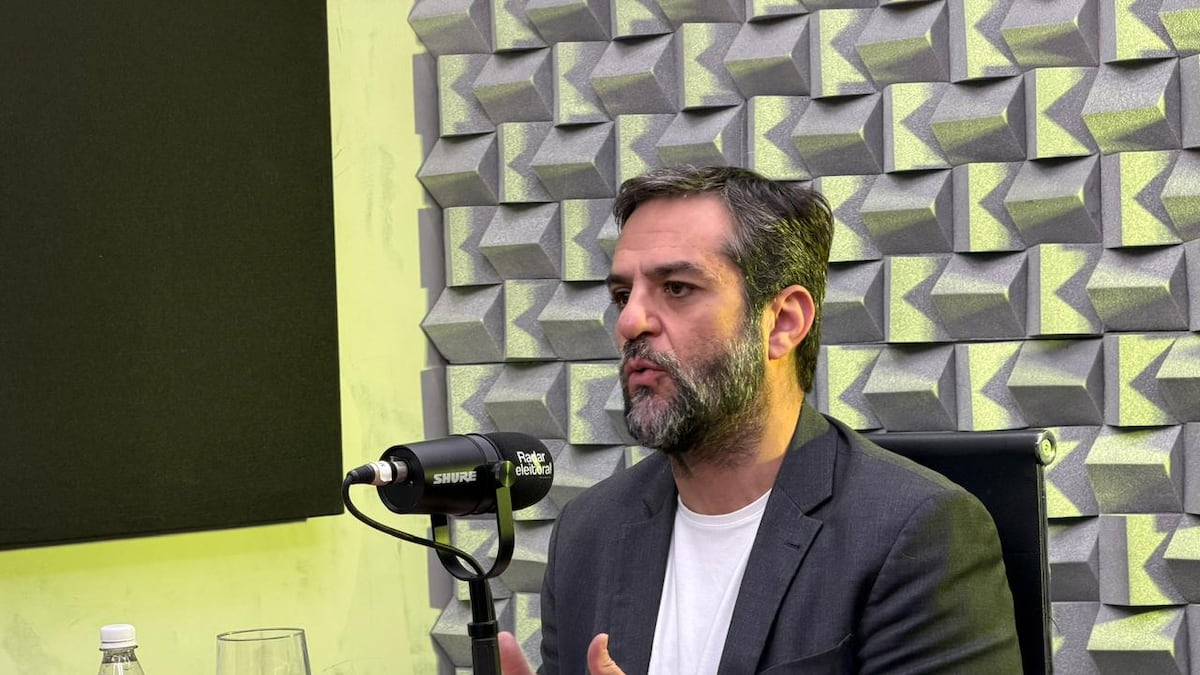
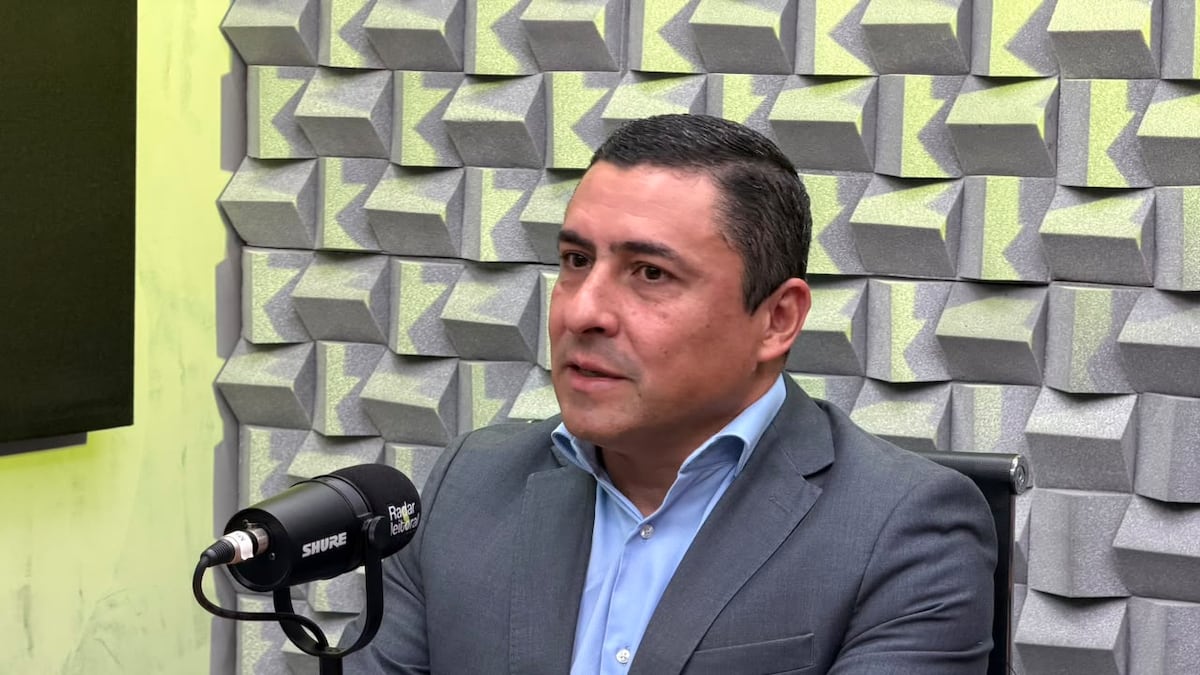
Matias Spektor, professor e diretor da Escola de Relações Internacionais da FGV, em entrevista ao podcast Radar Eleitoral, da Bloomberg Línea

Sobre o governo de Javier Milei, que buscou alinhamento com Washington e recebeu ajuda financeira da Casa Branca, Spektor pondera que a proximidade política não se traduziu em afastamento da China.

“O futuro do amor do Trump ao Milei é uma pergunta aberta. Eu não daria isso como claro, claríssimo”, disse. P

ara Spektor, a fragilidade da diplomacia americana na região também explica os limites da estratégia: “O Departamento de Estado, o equivalente ao Itamaraty dos Estados Unidos, vem perdendo gente há muito tempo. Perde gente, perde influência.”

Prioridades para o próximo governo

Questionado sobre a agenda internacional do próximo presidente, Spektor cita o combate ao crime organizado como prioridade, diante da infiltração identificada pela Operação Carbono Oculto no sistema financeiro, na política e no Congresso.

Ele defende ainda um pivô do comércio exterior brasileiro em direção à Ásia, região que hoje concentra o centro de gravidade das exportações do país, e aponta a transição energética como uma oportunidade para o Brasil, tanto produtor de petróleo quanto de energia limpa.

Por fim, cobra um plano de transição ecológica para a produção agrícola, diante de exigências ambientais da União Europeia que, segundo ele, o bloco não aplica a si mesmo. “O país que hoje lidera a transição ecológica não é um país da Europa, é a China. Então, mais dia, menos dia, a nossa pegada de carbono na agricultura brasileira vai virar um problema para nossa relação comercial com a China”, afirmou.

Leia também

Corrida presidencial se acirra com empate técnico de Flávio e Lula nas pesquisas
© Bloomberg Línea
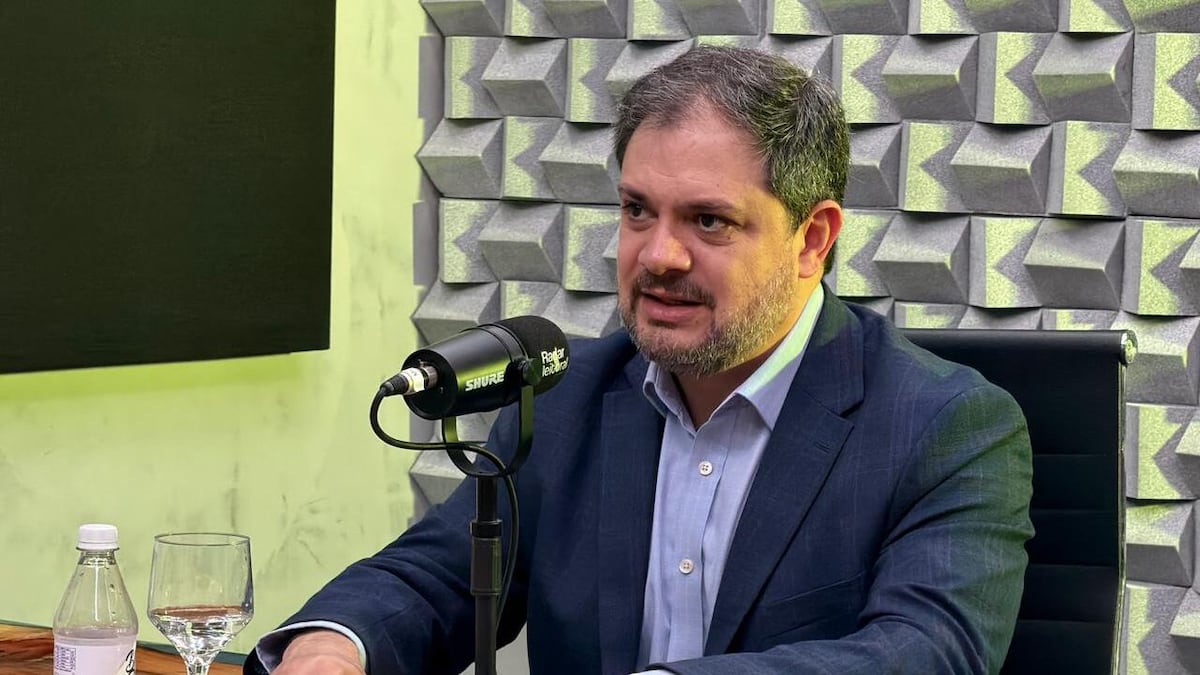
Matias Spektor, professor e diretor da Escola de Relações Internacionais da FGV, em entrevista ao podcast Radar Eleitoral, da Bloomberg Línea
  •  

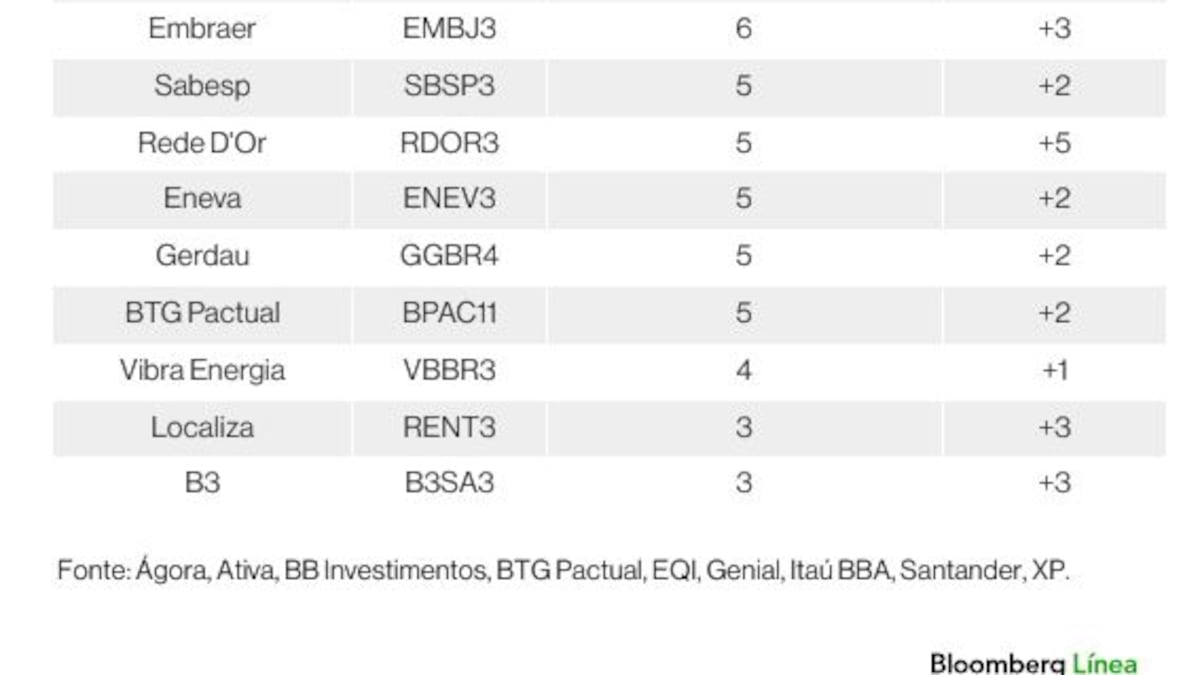
As ações mais recomendadas para setembro, segundo 10 bancos e corretoras

A proximidade do primeiro turno da eleição presidencial, em 4 de outubro, e a expectativa de novos cortes de juros pelo Banco Central têm concentrado a atenção de investidores e analistas nas últimas semanas, diante do potencial impacto para os ativos brasileiros.

Nesse ambiente, ações ligadas a commodities, câmbio e juros concentraram as principais apostas de 10 bancos e corretoras para o mês, de acordo com levantamento da Bloomberg Línea.

De acordo com analistas, esses ativos tendem a oferecer maior proteção e um melhor desempenho diante da volatilidade do período eleitoral em meio a um cenário de juros elevados e desaceleração econômica.

Petrobras (PETR4) e Axia Energia (AXIA3) dividem a liderança das ações mais recomendadas para setembro, cada uma indicada por oito das dez casas consultadas. Vale (VALE3) aparece em seguida, com sete recomendações, ante quatro no mês anterior.

A mudança nas carteiras ocorre após um desempenho volátil em agosto. O Ibovespa chegou a acumular queda de mais de 6% na primeira metade do mês, influenciado pela saída intensa de investidores estrangeiros, mas ganhou tração na segunda quinzena e engatou um rali que tem levado as ações brasileiras a um patamar que não era visto desde maio.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

Pesquisas de intenção de voto recentes mostram o presidente Luiz Inácio Lula da Silva (PT) com vantagem no primeiro turno sobre o senador Flávio Bolsonaro (PL), mas a diferença no segundo turno diminuiu. O escritor Augusto Cury (Avante) surpreendeu ao aparecer em terceiro lugar, elevando as chances de um segundo turno.

Esse cenário levou pelo menos duas casas a mexer diretamente nas carteiras em função da eleição. A Ativa Investimentos incluiu o Banco do Brasil (BBAS3) nas recomendações de setembro “para capturar a assimetria de uma eventual reprecificação do risco eleitoral, especialmente se o mercado passar a atribuir maior probabilidade a um segundo turno competitivo”, segundo relatório.

Leia também: De JBS a Itaú e Petrobras: as ações brasileiras na carteira do BofA em 2026

A casa, assim como a Ágora, passou a recomendar a B3 (B3SA3), aposta que tende a se beneficiar de eventual retomada do fluxo estrangeiro e aumento do apetite por ativos brasileiros após a eleição.

Na mesma direção, o Itaú BBA optou por reduzir a exposição ao crédito doméstico, retirando o Bradesco (BBDC4) de sua carteira Top 5 e adicionando a Suzano (SUZB3), companhia exportadora com receita dolarizada.

“A Suzano negocia a múltiplos descontados e apresenta geração de caixa atrativa, mesmo diante de um cenário de preços de celulose ainda pressionado, funcionando também como proteção parcial diante dos riscos fiscal, cambial e eleitoral”, escreveram analistas do banco em relatório.

A Genial Investimentos foi uma das casas que recomenda a Petrobras neste mês. “A companhia cresceu lucro de forma expressiva no último ano, opera com uma das maiores margens do setor e negocia a menos de cinco vezes o lucro dos últimos doze meses, um dos múltiplos mais baixos entre as grandes da bolsa”, afirmaram os analistas em relatório, destacando que a tese “não depende de queda de juros para justificar o preço”.

Já a Axia Energia aparece como fator de proteção em cenário eleitoral incerto. A XP, que incluiu o papel pela primeira vez na carteira Top Ações, citou a “forte visibilidade da companhia entre os investidores estrangeiros” e o risco de o El Niño elevar a volatilidade da geração eólica, sustentando os preços de energia no quarto trimestre.

Já o Daycoval, que manteve o papel em sua Carteira Longo Prazo pelo segundo mês seguido sem alterações, aposta na “consistência operacional” e na “geração de caixa” da companhia como fatores que ainda não estariam totalmente refletidos no valuation.

O câmbio segue como tema recorrente nas justificativas. O BTG Pactual manteve a Gerdau (GGBR4) na carteira 10SIM, com peso de 10%, citando que cerca de 75% do Ebitda da companhia vem dos Estados Unidos — o que faz da ação uma forma de proteção cambial em meio à incerteza eleitoral brasileira.

“Se a situação fiscal continuar a se deteriorar, o real deve se enfraquecer de forma mais relevante”, escreveram os analistas, justificando a manutenção de 20% da carteira em teses de câmbio.

Leia também: Corrida presidencial se acirra com empate técnico de Flávio e Lula nas pesquisas

No campo da política monetária, o Comitê de Política Monetária (Copom) reduziu a Selic em 0,25 ponto percentual na reunião de 5 de agosto, para 14% ao ano, sustentado pela desaceleração da inflação e por sinais de moderação gradual da atividade econômica.

O time macro do Itaú espera um corte adicional de 0,25 ponto na reunião de setembro, movimento que, segundo o banco, “embora, por si só, pudesse ajudar no humor de mercado, tende a ficar em segundo plano enquanto o fluxo estrangeiro, o cenário eleitoral e os juros internacionais continuarem dominando as decisões de alocação”.

O pano de fundo para essas mudanças foi um mês de agosto especialmente volátil. O Ibovespa chegou a operar abaixo dos 165 mil pontos ao longo do mês — o equivalente a uma queda acumulada de 6,5% até o dia 18 —, mas recuperou parte das perdas na segunda metade do período, encerrando com desvalorização de apenas 0,3%.

Ainda assim, agosto marcou a maior saída mensal de capital estrangeiro do ano: cerca de R$ 18,5 bilhões deixaram a bolsa brasileira, o volume mais alto desde agosto de 2022 — também às vésperas da eleição presidencial daquele ano.

Nos Estados Unidos, os juros longos americanos seguiram pressionados por preocupações com a trajetória da dívida pública dos Estados Unidos, que ultrapassou US$ 40 trilhões, enquanto o fluxo internacional voltou a se concentrar em países e companhias ligados à inteligência artificial, como Taiwan e Coreia do Sul — um movimento que havia se revertido brevemente em julho, quando o Brasil chegou a se beneficiar da busca por diversificação.

Confira ações recomendadas de cada instituição para setembro de 2026:

Ágora (Top 10)

  • Allos (ALOS3)
  • Axia (AXIA3)
  • B3 (B3SA3)
  • BTG Pactual (BPAC11)
  • Copasa (CSMG3)
  • ISA Energia (ISAE4)
  • Petrobras (PETR4)
  • Sabesp (SBSP3)
  • Vale (VALE3)
  • Vibra Energia (VBBR3)

Ativa (Ibovespa+)

  • Vale (VALE3)
  • Petrobras (PETR4)
  • Itaú Unibanco (ITUB4)
  • Banco do Brasil (BBAS3)
  • BTG Pactual (BPAC11)
  • Sabesp (SBSP3)
  • Equatorial (EQTL3)
  • Localiza (RENT3)
  • Embraer (EMBJ3)
  • Rede D’Or (RDOR3)
  • B3 (B3SA3)
  • Multiplan (MULT3)
  • Axia Energia (AXIA3)
  • Gerdau (GGBR4)
  • Nubank (ROXO34)

BB Investimentos (Carteira Fundamentalista)

  • Alupar (ALUP11)
  • Axia Energia (AXIA3)
  • Direcional (DIRR3)
  • Embraer (EMBJ3)
  • Gerdau (GGBR4)
  • Itaú Unibanco (ITUB4)
  • Petrobras (PETR4)
  • Tenda (TEND3)
  • Vale (VALE3)
  • Vibra Energia (VBBR3)

BTG Pactual (10SIM)

  • Petrobras (PETR4)
  • Itaú Unibanco (ITUB4)
  • Axia (AXIA3)
  • Sabesp (SBSP3)
  • Rede D’Or (RDOR3)
  • Embraer (EMBJ3)
  • Eneva (ENEV3)
  • Gerdau (GGBR4)
  • Motiva (MOTV3)
  • Cury (CURY3)

Daycoval (Carteira Longo Prazo)

  • Axia Energia (AXIA3)
  • BB Seguridade (BBSE3)
  • BTG Pactual (BPAC11)
  • Copel (CPLE3)
  • Eneva (ENEV3)
  • Itaúsa (ITSA4)
  • Itaú Unibanco (ITUB4)
  • Petrobras (PETR4)
  • Vale (VALE3)
  • Vibra Energia (VBBR3)

EQI (Buy&Hold)

  • Equatorial (EQTL3)
  • Itausa (ITSA4)
  • Allos (ALOS3)
  • Porto (PSSA3)
  • Petrobras (PETR4)
  • Klabin (KLBN11)
  • Axia Energia (AXIA3)
  • Vale (VALE3)
  • Rede D’Or (RDOR3)
  • Compass (PASS3)
  • B3 (B3SA3)
  • Localiza (RENT3)
  • Vulcabras (VULC3)

Genial (Ibovespa 10+)

  • Petrobras (PETR4)
  • BB Seguridade (BBSE3)
  • Ultrapar (UGPA3)
  • Vibra Energia (VBBR3)
  • Caixa Seguridade (CXSE3)
  • Eneva (ENEV3)
  • Gerdau (GGBR4)
  • Fleury (FLRY3)
  • LWSA (LWSA3)
  • Méliuz (CASH3)

Itaú BBA (Top 5)

  • Embraer (EMBJ3)
  • BTG Pactual (BPAC11)
  • Eneva (ENEV3)
  • Axia Energia (AXIA3)
  • Suzano (SUZB3)

Santander (Ibovespa+)

  • Bradesco (BBDC4)
  • Cyrela (CYRE3)
  • Embraer (EMBJ3)
  • Eneva (ENEV3)
  • Itaú Unibanco (ITUB4)
  • Localiza (RENT3)
  • Multiplan (MULT3)
  • Petrobras (PETR3)
  • Rede D’Or (RDOR3)
  • Sabesp (SBSP3)
  • Vale (VALE3)

XP (Top Ações)

  • Petrobras (PETR4)
  • PRIO (PRIO3)
  • Gerdau (GGBR4)
  • Vale (VALE3)
  • Embraer (EMBJ3)
  • Totvs (TOTS3)
  • Iguatemi (IGTI11)
  • Cury (CURY3)
  • Rede D’Or (RDOR3)
  • Axia (AXIA3)
  • Sabesp (SBSP3)
  • Itaú Unibanco (ITUB4)
  • BTG Pactual (BPAC11)
  • Nubank (ROXO34)

Leia também

Investidores veem mais dor para as ações da Hapvida após queda de 90% desde o IPO

© Jonne Roriz

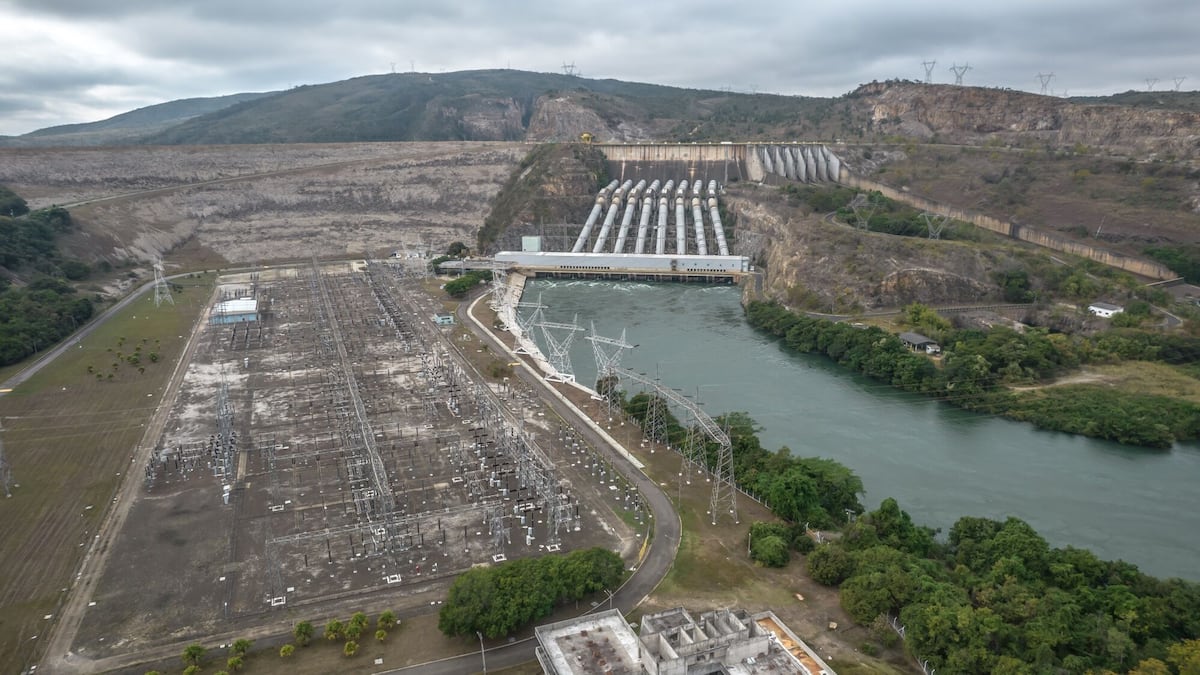
Usina de Furnas, operada pela Axia (ex-Eletrobras): empresa é uma no topo das preferências de analistas. (Foto: Jonne Roriz/Bloomberg)
  •  

Real Time Big Data: Lula e Flávio aparecem empatados no segundo turno com 44%

O presidente Luiz Inácio Lula da Silva (PT) e o senador Flávio Bolsonaro (PL) aparecem tecnicamente empatados em cenário de segundo turno em pesquisa da RealTime Big Data divulgada nesta terça-feira (1º).

Os dois somam 44% dos votos válidos cada um, com 9% de nulos e brancos e 3% de indecisos. A margem de erro é de dois pontos percentuais, com índice de confiança de 95%.

O resultado marca uma mudança em relação aos meses anteriores. Na série histórica da RealTime Big Data, Lula abriu vantagem sobre Flávio em junho (45% a 40%) e manteve a dianteira em julho (45% a 42%).

Em maio, Flávio havia liderado por um ponto (44% a 43%), e em março Lula estava à frente por margem semelhante (42% a 41%). Setembro é o primeiro mês, desde março, em que os dois candidatos aparecem empatados.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

O levantamento também testou o desempenho de outros candidatos no segundo turno. Contra o ex-governador de Goiás, Ronaldo Caiado (PSD), Lula fica atrás: 43% a 45%. Diante do ex-governador de Minas Gerais, Romeu Zema (Novo), o presidente venceria por 43% a 40%.

Contra o ativista Renan Santos (Missão) e o coach Pablo Marçal (PRTB), as vantagens de Lula seriam de sete e quatro pontos: 44% a 37% e 44% a 40%, respectivamente.

Leia também: Eleição caminha para ser um ‘espelho’ de 2022, diz Rafael Cortez, da Tendências

Primeiro turno

Na pesquisa estimulada no primeiro turno -- isto é, com todos os nomes dos candidatos apresentados aos eleitores --, Lula lidera as intenções de voto com 38%, seguido por Flávio Bolsonaro, com 29%.

Na sequência aparecem o escritor Augusto Cury (Avante), com 10%, Renan Santos (Missão), com 6%, Ronaldo Caiado (PSD), com 4%, e Pablo Marçal (PRTB), com 3%. Romeu Zema (Novo) tem 2%. Brancos e nulos somam 3%, e outros 3% não souberam ou não quiseram responder.

No cenário sem Pablo Marçal, Lula tem 38% e Flávio Bolsonaro, 30%. Em seguida aparecem Augusto Cury (11%), Renan Santos (7%), Ronaldo Caiado (4%) e Zema (2%). Demais candidatos somam 2%; nulos e brancos, 3%, enquanto 3% não souberam ou não responderam.

Quando a pergunta foi feita de forma espontânea, sem que o entrevistador citasse os nomes, Lula teve 35% das menções e Flávio Bolsonaro, 25%. Augusto Cury e Renan Santos empataram com 4% cada, e Ronaldo Caiado apareceu com 2%. Nesse formato, a proporção de brancos, nulos e indecisos foi maior: 11% e 16%, respectivamente, contra 3% e 3% no cenário com nomes apresentados.

A diferença entre os dois formatos mostra reserva de votos ainda não mobilizada em torno de cada candidatura.

Augusto Cury é quem mais cresce ao ser lembrado pelo entrevistador: salta de 4% na espontânea para 10% na estimulada, alta de seis pontos. Flávio Bolsonaro sobe quatro pontos (de 25% para 29%), Lula ganha três (de 35% para 38%) e Renan Santos, dois (de 4% para 6%).

Metodologia: 2.000 entrevistas telefônicas, realizadas entre 27 e 31 de agosto, com eleitores de todo o território nacional. Margem de erro de +/- 2,0 pontos percentuais, índice de confiança de 95%. Registro: BR-03490/2026.

Leia também

Data centers ganham espaço na eleição no Brasil em contraste com resistência nos EUA

Augusto Cury avança em pesquisas e desponta como terceiro nome na disputa presidencial

Lula mantém liderança sobre Flávio Bolsonaro, mas vantagem diminui, mostra AtlasIntel

Lula e Flávio Bolsonaro: os dois somam 44% dos votos válidos cada um.
  •  

Eleição caminha para ser um ‘espelho’ de 2022, diz Rafael Cortez, da Tendências

A corrida presidencial de 2026 já mostra sinais de que deve seguir o mesmo roteiro de 2022: uma disputa concentrada em dois nomes, marcada por rejeição alta e decidida por margem estreita no segundo turno.

Essa é a leitura de Rafael Cortez, cientista político, sócio da Tendências Consultoria e professor do IDP, em entrevista ao podcast Radar Eleitoral, da Bloomberg Línea.

Para Cortez, o diagnóstico não depende tanto de quem lidera as pesquisas em determinada semana, mas de um conjunto de fatores estruturais que se repetem desde a eleição passada.

“É muito difícil escapar da conclusão de que essa eleição vai ser parecida com a de 2022: um segundo turno com uma vantagem apertada, com cada voto contando”, afirma.

Entre os fatores estruturais, estão o baixo grau de volatilidade do eleitorado propenso a mudar de candidato e a permanência dos temas que mobilizam a campanha eleitoral.

Cortez aponta a rejeição alta dos dois principais candidatos e a distância entre os polos como elementos que sustentam essa consolidação. Segundo ele, Lula e Flávio Bolsonaro já têm taxa de conhecimento consolidada junto ao eleitorado, o que reduz o espaço para migração de voto entre um lado e outro.

Para ele, esse diagnóstico é o que permite filtrar o ruído das pesquisas: quando a resposta aponta para consolidação, o cenário eleitoral tende a se manter estável mesmo diante de episódios pontuais de campanha.

“Essas forças estão muito distantes umas das outras. Para um eleitor que se vincula ao Lula, ter que eventualmente mudar de ideia ao longo da campanha e ir para o Flávio é muito difícil. E o outro lado também é verdadeiro”, diz.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

O ponto de partida desse raciocínio é a avaliação do governo, hoje dividida quase ao meio entre aprovação e desaprovação, patamar semelhante ao observado na eleição anterior.

Segundo ele, esse tipo de leitura estrutural já permitia prever, meses atrás, que a corrida chegaria apertada ao segundo turno, antes mesmo da indicação de Flávio Bolsonaro como sucessor de Jair Bolsonaro.

Leia também: Despesas obrigatórias são o maior desafio fiscal do próximo governo, diz head do ASA

Cortez lembra que, quando o ex-presidente define o nome do filho, o efeito é apenas devolver a disputa ao patamar que já existia nas simulações entre Lula e o próprio Bolsonaro. “A partir da indicação, só estava voltando ao normal, e o normal era Lula versus Bolsonaro apertado”, diz.

Agenda negativa marca início de campanha

As primeiras semanas de campanha, segundo o cientista político, têm sido dominadas por uma postura reativa dos dois principais candidatos, mais preocupados em responder a episódios pontuais do que em apresentar propostas.

Ele cita o caso Master e a investigação da Polícia Federal envolvendo o filho do presidente Lula como exemplos de itens da chamada agenda negativa que têm pautado a repercussão na imprensa.

Do lado de Flávio Bolsonaro, o movimento é semelhante. Cortez descreve um ciclo de idas e vindas na estratégia de campanha. A tentativa inicial de moderação, resumida no discurso “eu sou o meu pai vacinado”, foi abandonada depois da repercussão dos áudios envolvendo o candidato e o empresário Daniel Vorcaro.

Leia também: Governo chega a acordo com Congresso para levar adiante agenda eleitoral

A resposta, segundo ele, foi um retorno à base bolsonarista mais fiel, visível em peças de campanha como um vídeo produzido por inteligência artificial e em imagens do candidato usando colete à prova de balas.

Apesar da agenda negativa, Cortez avalia que Lula e Flávio mantêm uma vantagem consolidada sobre os demais candidatos, sustentada por um eleitorado mais fiel e por uma taxa de conhecimento que os rivais ainda não alcançaram. “É natural, porque a gente está falando de dois nomes que já têm uma taxa de conhecimento muito alta. Não só o conhecimento de saber quem é, mas no imaginário político”, diz.

Segurança pública no eixo do debate

Um dos pontos explorados por Cortez na entrevista é a centralidade inédita do tema da segurança pública nesta campanha. Segundo ele, o assunto ocupou o espaço historicamente dominado por pautas ligadas à corrupção em eleições anteriores.

O cientista político relaciona essa mudança a três fatores que convergiram nas últimas semanas: a tramitação da PEC da Segurança Pública, a mudança promovida pelos Estados Unidos na classificação de organizações criminosas brasileiras como grupos terroristas e a popularização de referências ao modelo de segurança adotado em El Salvador. “Isso deu uma abertura para esse tema voltar”, afirma, sobre o efeito da medida americana.

Do lado do governo, a estratégia passa pela criação do Ministério da Segurança Pública. Do lado da oposição, Flávio Bolsonaro lançou o programa Brasil Sem Medo antes mesmo de formalizar a candidatura.

Segundo Cortez, o tema deve se combinar, ao longo da campanha, com outras duas pautas que ele considera particularidades da eleição de 2026: a relação do Brasil com o governo americano e a disputa em torno do chamado tarifaço. “Tarifaço, corrupção e segurança pública vão dar o caldo para essa disputa”, resume.

Agenda do governo busca conter desgaste

Cortez também analisa o pacote de medidas em tramitação no Congresso — que inclui, além da PEC da Segurança, a proposta de revogar a taxação sobre compras internacionais e a chamada escala 6 por 1.

Para ele, o conjunto de pautas funciona como uma ferramenta de controle de agenda por parte do governo. “A grande coisa de ser governo numa campanha é que o governo, por ter o poder da caneta, ele impacta de maneira mais eficiente quais os temas da campanha vão ser discutidos”, diz.

Leia também: Inadimplência dispara no Brasil e acende alerta para campanha de Lula pela reeleição

O efeito prático, segundo o cientista político, é deslocar o debate público para longe da investigação envolvendo o filho do presidente Lula, ao mesmo tempo em que o governo tenta recuperar fôlego numa avaliação que melhorou ao longo do semestre, mas que mais recentemente estagnou.

Cortez atribui a isso um cenário de “ligeiro favoritismo” do governo para a eleição de 2026, mesmo diante do desgaste acumulado no primeiro semestre do ano.

Falta de unidade do antipetismo

Na avaliação de Cortez, uma eventual vitória de Lula em 2026 dependeria menos de méritos do próprio governo e mais da dificuldade da oposição em se organizar. “Se o Lula ganhar, vai ser menos por mérito do governo Lula e mais por o problema da oposição”, diz.

O diagnóstico do cientista político é que o campo antipetista é plural e nem sempre coincide com o bolsonarismo — o que cria disputas internas em diferentes estados. Ele cita o caso de Santa Catarina, onde a candidatura de Carlos Bolsonaro ao Senado deixou de fora o senador Esperidião Amin, antipetista mas fora do campo bolsonarista, criando uma competição direta entre nomes que, em tese, deveriam estar do mesmo lado.

Para Cortez, essa fragmentação ajuda a explicar por que a rejeição ao governo não se converte automaticamente em voto para a oposição, porque parte do eleitorado que reprova o governo, mas hesita em migrar para Flávio Bolsonaro.

Pesquisas, agregadores e abstenção

Questionado sobre como investidores devem interpretar as pesquisas eleitorais, Cortez recomenda cautela com oscilações pontuais entre um levantamento e outro, defendendo o uso de agregadores diante do aumento no volume de institutos em atividade.

Segundo ele, boa parte das variações recentes reflete diferenças metodológicas entre os institutos, e não mudanças reais no comportamento do eleitorado.

Leia também: Lula mantém liderança sobre Flávio Bolsonaro, mas vantagem diminui, mostra AtlasIntel

Como variável adicional para o segundo turno, Cortez destaca a taxa de comparecimento às urnas, especialmente em estados onde a disputa para governador já estiver definida no primeiro turno — cenário que, segundo ele, tende a aumentar a abstenção entre eleitores pouco engajados com a corrida presidencial.

Para o cientista político, essa dinâmica prejudica mais a candidatura de Flávio Bolsonaro do que a de Lula, já que a oposição depende de mobilizar eleitores que reprovam o governo, mas não necessariamente pretendem votar.

Historicamente, afirma, a abstenção tende a prejudicar mais o PT, por ser maior entre eleitores de renda mais baixa. Mas, no cenário de segundo turno desenhado por Cortez, o desafio de mobilização recai sobre o adversário do governo. “O Flávio tem que convencer o cara que não gosta do Lula a vir para ele. É um eleitor diferente. Então o Flávio tem um problema maior com abstenção”, diz.

Leia também

Influenciadores criados com IA avançam na política e desafiam regras eleitorais no país

© Bloomberg Línea
Rafael Cortez: 'É muito difícil escapar da conclusão de que essa eleição vai ser parecida com a de 2022'. (Foto: Bloomberg Línea)
  •  

Augusto Cury avança em pesquisas e desponta como terceiro nome na disputa presidencial

Duas pesquisas divulgadas nesta segunda-feira (31) apontam o escritor Augusto Cury (Avante) como o terceiro nome da corrida presidencial, à frente de outros postulantes como Ronaldo Caiado (PSD), Renan Santos (Missão) e Romeu Zema (Novo).

Pela pesquisa Atlas/Bloomberg, Cury aparece com 7,8% das intenções de voto no cenário de primeiro turno, atrás de Lula (PT) (43,4%) e Flávio Bolsonaro (PL) (33,7%).

O percentual representa alta em relação aos meses anteriores: a candidatura partia de patamar próximo a zero em abril, passou a 2% em junho e a 3% em julho, antes do salto para 7,8% em agosto.

Renan Santos (Missão) aparece com 7,6% no cenário de primeiro turno — logo atrás de Augusto Cury (7,8%) e à frente de Ronaldo Caiado (3,3%).

A pesquisa foi realizada entre 25 e 30 de agosto com 5.014 entrevistados e margem de erro de 1 ponto percentual.

Já a pesquisa Nexus/BTG Pactual, com coleta encerrada em 31 de agosto, mostra trajetória semelhante. No voto espontâneo, Cury soma 8%, ante 37% de Lula e 30% de Flávio Bolsonaro.

No voto estimulado, o percentual sobe para 11%, também na terceira posição, isolado à frente de Ronaldo Caiado (5%) e Renan Santos (3%).

A série histórica do instituto mostra o candidato estável entre 1% e 3% ao longo do ano, com salto abrupto apenas na última rodada, de 31 de agosto, quando atingiu 11%.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

Augusto Cury, de 67 anos, foi um dos três candidatos que participaram do primeiro debate presidencial nesta campanha, realizado pela TV Bandeirantes, ao lado de Ronaldo Caiado e Renan Santos.

O candidato é psiquiatra e autor de livros de autoajuda com mais de 25 milhões de exemplares vendidos no Brasil, segundo dados de sua editora, e disputa pela primeira vez um cargo eletivo.

Leia também: Despesas obrigatórias são o maior desafio fiscal do próximo governo, diz head do ASA

Os dois institutos convergem também sobre o perfil do eleitorado de Cury. Ele tem desempenho acima da média entre eleitores de 16 a 34 anos. Na pesquisa Atlas, chega a 19,8% na faixa de 25 a 34 anos. A pesquisa Nexus/BTG registra 22% entre jovens de 16 a 24 anos.

O candidato também cresce entre eleitores sem identificação partidária: 19,2% dos que se declaram independentes e 29,1% dos que não sabem se posicionar entre esquerda e direita, segundo a Atlas. Parcela relevante de seus votos vem de quem não compareceu às urnas ou anulou o voto em 2022.

Na pesquisa Atlas, Cury é o único político testado com saldo positivo de imagem: 34% de avaliação positiva contra 30% de negativa, resultado de +4 pontos percentuais. Lula tem saldo de -6 pontos e Flávio Bolsonaro, de -24 pontos. Cury também registra a menor rejeição entre os nomes testados, com 18,5%, ante 52% para Lula e 52,7% para Flávio Bolsonaro.

Os dados da Nexus/BTG indicam, no entanto, um voto pouco consolidado. Apenas 59% dos eleitores de Cury dizem já ter decidido o voto, ante 85% entre os eleitores de Lula e de Flávio Bolsonaro — o que deixa a candidatura mais exposta a oscilações até outubro.

Em cenário hipotético de segundo turno, o eleitorado de Cury migra majoritariamente para Flávio Bolsonaro (46%), contra 23% para Lula, enquanto 29% ficam indecisos ou declaram voto branco ou nulo.

A pesquisa também mostra que Cury capta parte da insatisfação com o governo Lula sem migrar automaticamente para o campo bolsonarista: entre os que desaprovam o governo, 17% declaram voto em Cury. Segurança pública e crescimento econômico aparecem como prioridades mais citadas por seus eleitores, acima da média do eleitorado geral.

A pesquisa Atlas/Bloomberg foi registrada no TSE sob o número BR-07972/2026, com coleta entre 25 e 30 de agosto de 2026, 5.014 entrevistas, margem de erro de 1 ponto percentual e nível de confiança de 95%. A pesquisa Nexus/BTG Pactual integra a Rodada 12 da série de pesquisas do banco sobre as eleições de 2026, com coleta encerrada em 31 de agosto.

Leia também

Governo chega a acordo com Congresso para levar adiante agenda eleitoral

© Associação dos Magistrados Brasileiros

Augusto Cury: avanço nas pesquisas após participação em debate eleitoral. (Foto: Associação dos Magistrados Brasileiros/Flickr)
  •  

Mercado de carteiras inadimplentes deve chegar a R$ 40 bi em 2026, diz Recovery, do Itaú

O mercado brasileiro de venda de carteiras de crédito inadimplente deve crescer cerca de 20% em 2026 e somar R$ 40 bilhões, segundo projeção da Recovery, empresa de recuperação de crédito do grupo Itaú.

O valor se compara com os R$ 34 bilhões movimentados em 2025 e se aproximaria do maior patamar da série histórica, atrás apenas de 2020 e 2021, quando o auxílio emergencial elevou temporariamente o volume de cessões.

“A gente já teve anos assim, mas foi num momento muito especial da economia, com o auxílio emergencial em curso. Sem nenhuma ação externa desse tipo — sem uma injeção de dinheiro ou mudança estrutural no mercado de recuperação —, isso seria um recorde”, disse Bruno Russo Franco, CEO da Recovery, em entrevista à Bloomberg Línea, ao comparar o crescimento esperado para este ano com o período recente mais aquecido.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

No primeiro semestre, o mercado somou R$ 17 bilhões em cessões, patamar similar ao do mesmo período de 2025, segundo análise da empresa.

Trinta companhias cederam carteiras entre janeiro e junho, ante 26 um ano antes. As fintechs passaram de oito para dez cedentes, e o varejo, de quatro para sete. A presença de cooperativas de crédito não teve mudança relevante.

Leia também: Recuperação extrajudicial de US$ 11 bi da Braskem põe Petrobras no centro das atenções

Dois fatores explicam o crescimento esperado para o ano, segundo Franco. O primeiro é a entrada de fintechs que nunca haviam cedido carteiras e que, segundo ele, decidiram testar o mercado depois de amadurecer as próprias operações internas de cobrança.

O segundo é o retorno de grandes bancos tradicionais, que reduziram o ritmo de vendas nos últimos dois anos e voltam a tratar a venda das carteiras como alavanca de resultado.

“Quando o cliente vai para um atraso mais longo, ele deixa de ser cliente e vira um problema, um devedor. Por isso a cessão faz cada vez mais sentido dentro da estratégia delas: focar no core, que é o crédito e o atraso curto, e deixar o atraso longo para empresas especializadas, que têm mais know-how para cuidar dessa fatia”, afirmou.

Dados da Serasa apontam que 83,9 milhões de brasileiros estavam inadimplentes em julho, o maior número já registrado.

Bruno Russo Franco, CEO da Recovery, empresa de recuperação de crédito do grupo Itaú

Com a Selic ainda em 14% ao ano e os bancos mais seletivos na concessão de crédito, empresas do varejo também têm recorrido à venda de carteiras como alternativa de liquidez, segundo a Recovery.

Ainda de forma tímida, outros setores — indústria, agronegócio e mercado imobiliário — também passaram a recorrer à monetização de carteiras inadimplentes diante dos juros altos e da oferta menor de crédito bancário.

Leia também: Oi volta à falência com dívida de R$ 35,3 bi após rejeição a recursos de credores

A Recovery é uma plataforma de recuperação de crédito do grupo Itaú e uma das líderes do segmento no Brasil. A companhia administra mais de R$ 144 bilhões em créditos inadimplidos e tem mais de 33 milhões de clientes com dívidas ativas em sua base.

No modelo de negócio, a empresa compra de bancos, fintechs e varejistas carteiras de dívidas em atraso — em geral acima de 360 dias, prazo a partir do qual a recuperação passa a ser menos interessante para quem concedeu o crédito original — e assume a cobrança, com desconto sobre o valor de face dos contratos.

A companhia tem uma fatia de 25% a 30% do mercado total de cessões, o que representaria um volume entre R$ 4 bilhões e R$ 5 bilhões em compras no primeiro semestre, segundo Franco.

A inadimplência e o efeito das bets

Para o CEO, o avanço da venda de carteiras também reflete uma piora na capacidade de pagamento da população.

Segundo ele, a sobreposição entre clientes que a Recovery já cobra e devedores de novas carteiras compradas no mercado subiu de uma faixa de 25% a 30%, há quatro anos, para 40% a 50% hoje. “Isso mostra que o brasileiro está mais endividado — antigamente ele tinha uma, duas dívidas, hoje tem três, quatro”, afirmou Franco.

Essa mudança também aparece na forma de cobrança. O percentual de dívidas quitadas à vista na Recovery caiu de 35% para 10% do total nos últimos anos, enquanto o parcelamento passou a representar 90% das negociações.

O número médio de parcelas subiu de 6 a 7 para 11 a 12, de acordo com o executivo. “A gente teve que fazer uma adaptação ao nosso modelo de cobrar, entender a situação que a população está vivendo”, disse Franco.

Leia também: Custo de capital alto por mais tempo trava conclusão de M&As, diz sócio do BR Partners

Segundo ele, mesmo mantendo descontos agressivos para pagamento à vista, boa parte dos devedores não dispõe desse valor e opta pelo parcelamento.

O CEO também citou uma possível relação entre o avanço das apostas esportivas online, as chamadas bets, e a dificuldade dos devedores de honrar dívidas.

Segundo ele, a Recovery não tem acesso a informações bancárias ou transacionais dos clientes que permitam medir o fenômeno, mas percebe uma coincidência entre a expansão das bets nos últimos dois anos e a queda na capacidade de pagamento do público das classes C e D, que compõe a maior parte da carteira de clientes da empresa.

Aposta na carteira de financiamento de veículos

Diante desse cenário, a Recovery tem buscado aumentar o peso de carteiras com garantia real no portfólio, sobretudo as de financiamento de veículos, que hoje somam 15% da recuperação da empresa e devem chegar a 30%, segundo o CEO.

A decisão remonta à pandemia, quando a Recovery notou que operações sem garantia, como cartão de crédito e empréstimo pessoal, tiveram volatilidade maior de recuperação em momentos de estresse econômico, enquanto ativos atrelados a um bem, como veículos, oscilaram menos.

“A gente entendeu que precisa balancear melhor a nossa compra para ter, dentro do portfólio, uma representatividade maior nesse segmento”, disse Franco, ao descrever o movimento como uma estratégia de gestão de risco.

Leia também: Bancos veem melhoria no crédito no Brasil neste ano como improvável

O produto mais comum nas carteiras compradas pela Recovery é o cartão de crédito, seguido do empréstimo pessoal sem garantia, segundo o CEO. Operações de pessoa jurídica representam cerca de 5% do negócio da empresa.

Apesar do cenário de maior dificuldade de pagamento, Franco afirma que o mercado segue saudável tanto para quem vende quanto para quem compra carteiras.

Segundo ele, o crédito continua sendo concedido independentemente da capacidade de recuperação da população, porque é essencial para o crescimento econômico — e o atraso mais longo, quando ocorre, deixa de ser prioridade da instituição que concedeu o crédito original, esteja o cenário econômico favorável ou não.

“Se o mercado estiver bem, aquele atraso longo também não resolve nada para quem está concedendo crédito”, disse o CEO.

Nesse contexto, o que muda com a piora na capacidade de pagamento é o preço pago pelas carteiras. O desconto sobre o valor de face aumenta para refletir o risco maior percebido pelos compradores, entre os quais a própria Recovery. “Se você pensar num ativo: dependendo do cenário, ele vale menos; dependendo do cenário, ele vale mais. É uma operação financeira como outra qualquer”, afirmou.

Leia também

BB trava parcelamento sem entrada no cartão, e inadimplência cede em julho, diz CEO

Inadimplência sobe no sistema financeiro, mas não atinge carteiras do Itaú, diz CEO

© Tuane Fernandes

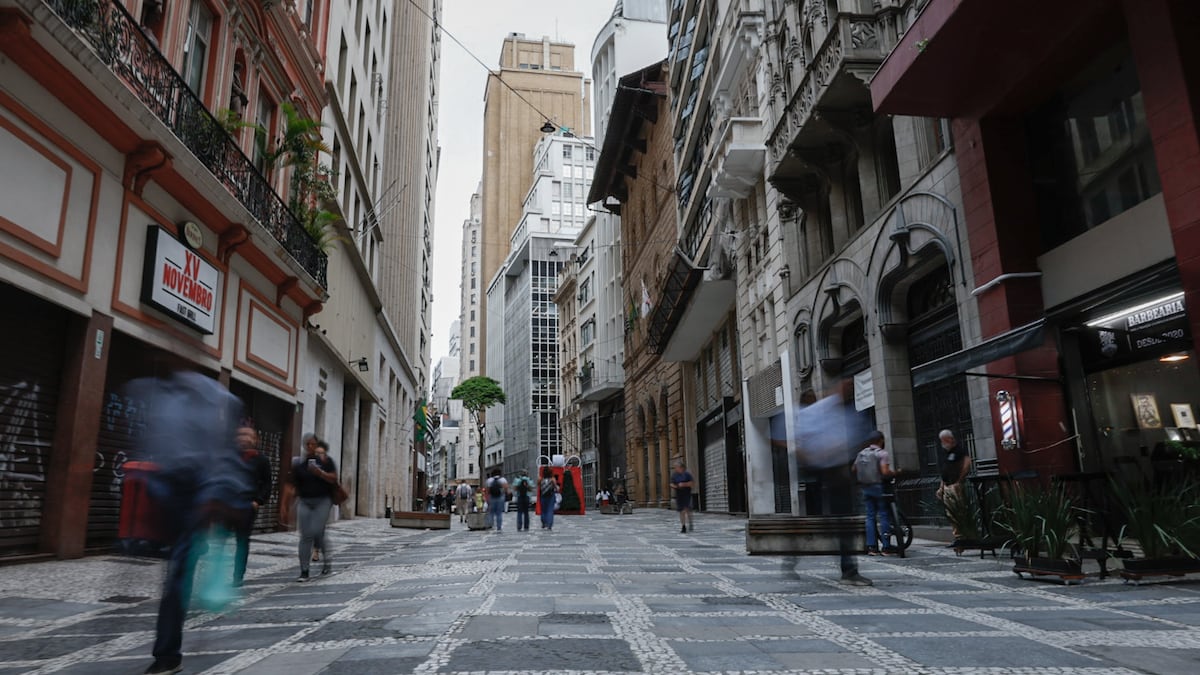
Pedestres em São Paulo: volume de cessões de carteira deve ser o maior desde a pandemia. (Foto: Tuane Fernandes/Bloomberg)
  •  

Despesas obrigatórias são o maior desafio fiscal do próximo governo, diz head do ASA

Reduzir o limite de crescimento das despesas previsto no arcabouço fiscal, hoje em 2,5% ao ano, para um patamar mais baixo, como 1,5%, seria uma sinalização importante de ajuste nas contas públicas, mas não resolveria o desequilíbrio fiscal brasileiro.

A avaliação é de Jeferson Bittencourt, head de macroeconomia do ASA e ex-secretário do Tesouro Nacional, em entrevista ao podcast Radar Eleitoral, da Bloomberg Línea.

Segundo Bittencourt, o limite do arcabouço é um número que pode ser alterado de uma maneira simples pelo Congresso, por lei ordinária. O problema, segundo ele, está em outro lugar: no crescimento das despesas obrigatórias, que é definido por regras constitucionais e cresce, hoje, em ritmo mais acelerado.

“A grande dificuldade está no crescimento das despesas obrigatórias. Para eu mudar a regra de acesso da Previdência, para eu mudar a indexação dos mínimos da saúde e educação, isso só com a Constituição”, afirmou.

“Basta simplesmente reduzir o limite do arcabouço fiscal, de 2,5% para 1,5%, 2%? Eu acho que é um sinal importante, mas o problema continua ali.”

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

Lidar com o desequilíbrio das contas públicas será um dos maiores desafios do próximo governo após a eleição e é o principal tema no radar de investidores e analistas do mercado.

A regra do arcabouço fiscal estabelece um teto de 2,5% para o crescimento real das despesas, mas a maior parte dos gastos do governo tem crescido acima desse ritmo - incluindo despesas com aposentadorias, salários de servidores e benefícios sociais.

Uma possível medida de ajuste que tem sido defendida pelo ministro da Fazenda, Dario Durigan, seria reduzir o limite de crescimento das despesas previsto no arcabouço fiscal, o que obrigaria o governo a reduzir gastos em determinadas áreas.

Leia também: Mercado exagera no grau de favoritismo de Lula na eleição, diz Eurasia

Na visão de Bittencourt, o problema fiscal brasileiro tem raízes mais estruturais formadas ao longo das últimas quatro décadas e que precisariam ser encaradas. O país ampliou ao longo do tempo o rol de direitos e benefícios garantidos pela Constituição, sem uma contrapartida. Ao mesmo tempo, o envelhecimento da população leva a uma despesa obrigatória crescente.

O caso da Previdência é o mais evidente. Nas contas de Bittencourt, a despesa previdenciária deve crescer 7,7% no orçamento do ano que vem — cerca de 3,5% em termos reais.

Como a Previdência responde a quase metade dos 19% do PIB gastos em despesa primária, “metade do gasto cresce mais do que o limite”, resumiu Bittencourt — e isso sem contar outras despesas obrigatórias, como os mínimos constitucionais de saúde e educação, que também sobem acima do teto do arcabouço.

Outra questão é a regra de correção do salário mínimo, que prevê a reposição da inflação, mais o crescimento do PIB. Como uma parte considerável dos benefícios da Previdência é ligada ao salário mínimo, esse reajuste tem um peso significativo no aumento das despesas e que deveria ser revisto.

“A ideia do PIB nessa equação do salário mínimo seria para dar algum retorno para os trabalhadores sob ganho de produtividade”, disse Bittencourt. “Mas ganho de produtividade é para quem produz — é o crescimento total da economia sendo repassado para o salário mínimo.”

Mudança de diagnóstico

Questionado sobre as medidas mais importantes para o próximo governo, Bittencourt disse que o primeiro passo seria mudar o diagnóstico predominante sobre o desequilíbrio fiscal brasileiro — hoje concentrado na ideia de deterioração da base tributária, e não no crescimento da despesa.

“Se a gente tem um diagnóstico mais alinhado com essa visão de que vamos nos focar mais fortemente na questão da despesa, isso geraria um ambiente melhor no mercado”, afirmou, argumentando que a percepção de menor pressão inflacionária ajudaria a viabilizar queda de juros.

Leia também: Lula tem 46% e Flávio Bolsonaro, 45%, em eventual 2º turno, mostra pesquisa BTG/Nexus

A partir daí, ele elenca um conjunto de frentes: rediscutir a regra de correção do salário mínimo; rever regras de acesso a benefícios previdenciários, ao BPC e a outros programas sociais, para focalizar recursos em quem realmente precisa; e fazer uma reforma administrativa que corrija incentivos no serviço público, hoje marcado, segundo ele, por carreiras em que assumir cargos de chefia oferece pouco ganho financeiro frente ao risco assumido.

Como exemplo de falta de foco dos programas sociais, ele cita o Farmácia Popular, que não diferencia por renda: “A pessoa da classe do 1% mais rico pode chegar na farmácia e, com uma receita médica, ganhar um medicamento. Faz sentido uma pessoa que está nos estratos mais altos da sociedade receber remédio de graça do governo?”

Do ponto de vista dos números, o ASA projeta que a dívida bruta do governo geral feche este ano em 82,7% do PIB e chegue a quase 86% no ano que vem — “independente de quem entre” na Presidência, segundo Bittencourt.

Ele lembra que o Brasil deve terminar 2026 com déficit primário na casa de 0,4% a 0,5% do PIB, e que é difícil imaginar uma reversão para superávit já em 2027 capaz de mudar essa trajetória no curto prazo.

Bittencourt afirma que o mercado só vai conhecer, de fato, a agenda fiscal dos candidatos depois do pleito. Ele atribui isso a um ambiente político “extremamente polarizado” — fenômeno que, segundo ele, não é exclusivo do Brasil, mas que aqui dificulta especialmente o debate sobre ajuste porque nenhum candidato quer indicar de quem tirará benefícios.

“O Congresso tem dificuldade de votar quando a gente começa a identificar quem vai perder em relação à situação atual”, disse.

Segundo ele, propostas genéricas de limite de gastos são aprovadas com relativa facilidade, mas medidas que exigem nomear perdedores específicos — seja do lado da despesa, seja do lado da receita, com aumento de tributos sobre setores determinados — encontram resistência.

‘O Brasil só troca o telhado quando começa a chover muito’

Questionado se o próximo governo, independentemente de quem vença a eleição, será obrigado a endereçar esse desequilíbrio de uma forma ou de outra, Bittencourt recorreu a uma metáfora para resumir o comportamento fiscal do país.

“O Brasil tem uma dificuldade enorme para trocar o telhado quando tem sol. O Brasil só troca o telhado quando começa a chover muito”, disse.

Ou seja, o ajuste tende a vir apenas quando o contexto — mercado, custo de financiamento, sinais de estresse na economia — força a mão dos governantes, e não por decisão antecipada.

Leia também: Durigan vê receio do mercado financeiro como legítimo: ‘tem que melhorar o fiscal’

Bittencourt foi enfático, porém, ao dizer que o custo de adiar esse ajuste já está sendo pago.

Ele citou o programa Desenrola 2.0, criado para famílias superendividadas, e “um volume super significativo de empresas em recuperação judicial e extrajudicial” como sintomas diretos do desequilíbrio fiscal.

O déficit fiscal e o crescimento da dívida, ele ressalta, se traduzem em uma taxa de juros elevada, que comprime a capacidade de pagamento de famílias, empresas e do próprio governo.

A sequência de recuperações judiciais e extrajudiciais, na visão do economista, pode ser justamente um dos fatores que empurram o Brasil a enxergar a “chuva” e agir: “pode ser um fator que desnude, de uma maneira ainda mais explícita, a necessidade que a gente tem de que a política fiscal viabilize uma queda da taxa de juros”.

Caso contrário, o risco é o país caminhar para problemas que vão “desde recessão, desemprego, até um problema sistêmico, por conta de incapacidade de pagamento de agentes importantes”.

Leia também

Lula inicia sua última campanha como favorito à presidência nas pesquisas eleitorais

© Bloomberg Línea
Jeferson Bittencourt: 'A grande dificuldade está no crescimento das despesas obrigatórias'. (Foto: Bloomberg Línea)
  •  

Riachuelo espera ‘bom crescimento’ com novas lojas após resultados recordes, diz CEO

Depois de um segundo trimestre com resultados recordes, a Riachuelo (RIAA3) entra em uma nova fase do seu plano de transformação, que inclui a abertura de lojas e reformas em unidades existentes.

A varejista de moda brasileira pretende inaugurar 14 novos pontos de venda e reformar outros sete neste segundo semestre, buscando aplicar um novo conceito apresentado no ano passado e testado em uma loja protótipo no bairro de Pinheiros, em São Paulo.

De acordo com o CEO, André Farber, a expectativa é de “um bom crescimento” a partir da abertura de lojas, que vão representar o que ele classifica como o “novo modelo de marca Riachuelo do futuro”.

“Vejo um novo momento da nossa transformação. Um momento em que a gente vai revitalizar muito a experiência da Riachuelo e um momento de expansão de lojas”, afirmou Farber em entrevista à Bloomberg Línea.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
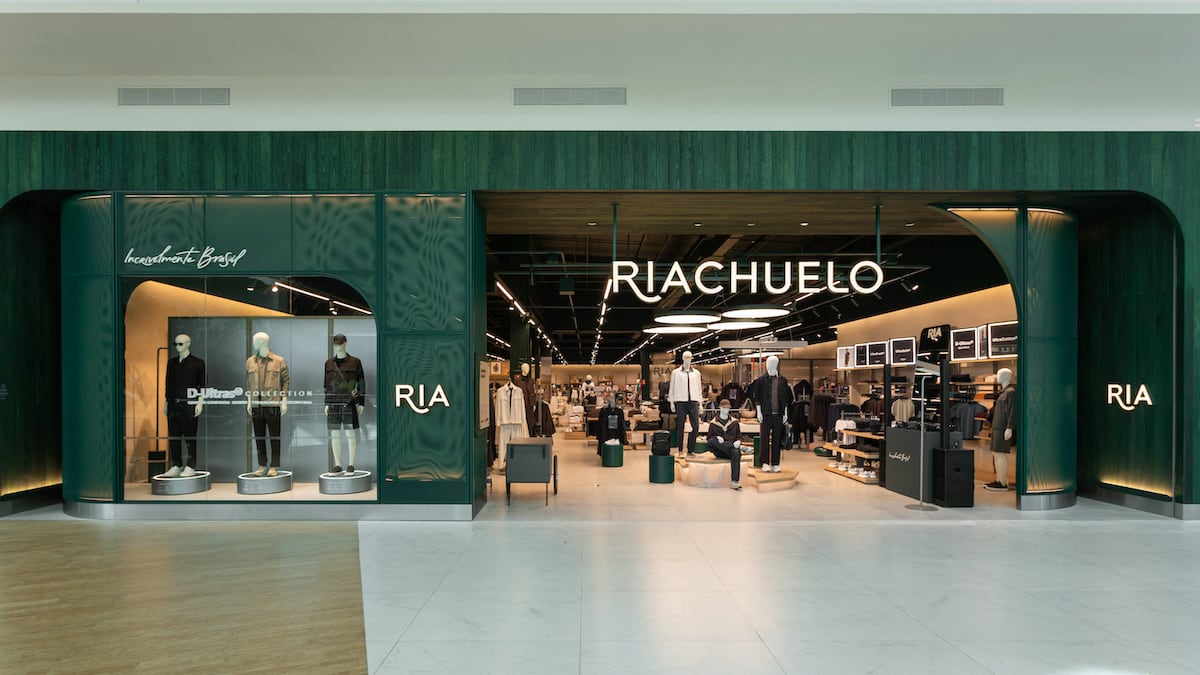
O grupo encerrou o segundo trimestre com 444 lojas, sendo 342 da marca Riachuelo, 81 da Carter’s, 13 da Casa Riachuelo e 8 da Fanlab (as operações da Fanlab foram encerradas em julho).

Segundo o CEO, o grupo fez um estudo dos mercados onde está presente no Brasil e identificou oportunidades de locais de crescimento potencial. Ele afirmou que a maior parte está concentrada em shopping centers e na região Sudeste, mas também há oportunidades em outros lugares.

Leia também: RD estreia loja conceito de olho em mercado premium e marcas da Coreia e do Japão

A primeira loja reformada e inaugurada recentemente já no novo modelo é a do Park Shopping Barigüi, em Curitiba, do grupo Multiplan.

A próxima inauguração prevista está em Lavras (MG), no dia 14 de agosto. Mas a empresa também trabalha para abrir unidades em Rondônia e em São Paulo, segundo ele.

Entre as lojas em reforma, o executivo cita as unidades do BH Shopping, na capital mineira, e no Shopping Ibirapuera, em São Paulo. “São só alguns exemplos desse novo formato que está chegando e a gente tem recebido feedbacks muito positivos do consumidor”, diz.

Farber não quis detalhar os números, mas diz que a empresa tem visto um resultado positivo de vendas e de avaliação dos consumidores a partir da experiência com a loja protótipo de São Paulo.

Resultados do segundo trimestre

No segundo trimestre, a Riachuelo registrou Ebitda consolidado de R$ 460,6 milhões, um avanço de 12,7% sobre o resultado do mesmo período do ano passado, superando a média de R$ 445,8 bilhões de analistas consultados pela Bloomberg.

A margem Ebitda foi de 17,1% – um aumento de 1,4 ponto porcentual na comparação anual –, também acima dos 16,4% do consenso de analistas.

O lucro líquido do período somou R$ 167,92 bilhões, um avanço de 36,2% sobre o segundo trimestre do ano passado. Enquanto isso, as vendas de vestuário no conceito de mesmas lojas (Same Store Sales) subiu 7,8%, o 12º trimestre consecutivo de crescimento.

Farber classificou o resultado como um segundo trimestre “histórico” para a empresa e destacou que o lucro líquido nos últimos 12 meses somados atingiu R$ 528 milhões, com um crescimento de 60%.

Ele atribuiu o crescimento a uma série de fatores. Em primeiro lugar, está o trabalho feito nos últimos anos de integração do time de moda com o time de fábrica, o que tem permitido evoluir no planejamento das coleções.

Leia também: Dior prepara sua maior loja na América Latina e lidera estreias do Cidade Jardim

Além disso, a empresa buscou fazer inovações tecnológicas nas roupas e lançar coleções em parcerias com influenciadoras ou marcas. Também apostou na maior utilização de dados e aplicação de inteligência artificial em mecanismos de precificação. “Não tem bala de prata. É uma evolução contínua dos nossos modelos”, disse.

'Vejo um novo momento da nossa transformação'

Apesar do avanço, a empresa foi impactada pela Copa do Mundo, que reduziu a frequência de consumidores, principalmente nos dias de jogos do Brasil. Farber calcula que, não fosse o Mundial, as vendas nas mesmas lojas poderiam ter crescido acima dos 10%.

“A gente estima que a Copa tirou entre 2 ou 3 pontos percentuais do nosso crescimento no trimestre. Nos dias de jogo do Brasil é muito mais, por razões óbvias. E mesmo em outros dias de jogos, como no dia da final, a gente vê que o tráfego cai muito. Mas é normal. Isso acontece a cada quatro anos e estávamos preparados”, afirmou.

Na bolsa, as ações da Riachuelo (RIAA3) acumulam queda de 10,3% no ano até a quinta-feira (6) depois de terem subido 56,4% em 2025. O papel tem recomendação de compra de 10 analistas, uma recomendação neutra e nenhuma de venda, segundo dados da Bloomberg.

Olhando para frente, do ponto de vista macroeconômico, o aumento da inadimplência entre os consumidores tem sido um ponto de atenção. O índice de inadimplência acima de 90 dias da empresa subiu 1,5 ponto percentual, para 18,9%, no segundo trimestre.

O executivo disse que está atento aos cenários, mas acredita que conseguirá manter o crescimento mesmo com as condições financeiras mais apertadas no país.

Ao mesmo tempo, ele lembrou que o mercado de moda é muito grande no Brasil e que o market share da Riachuelo é estimado em 3%, algo que oferece oportunidade. “Melhorando a nossa proposta de valor, a gente consegue gerar demanda no consumidor”, afirmou.

Leia também

Ambev tem ganho de market share ‘consistente’, com maior volume de cerveja, diz CFO

VTEX amplia aposta para digitalizar vendas B2B e crescer além do varejo online

© Riachuelo/Divulação

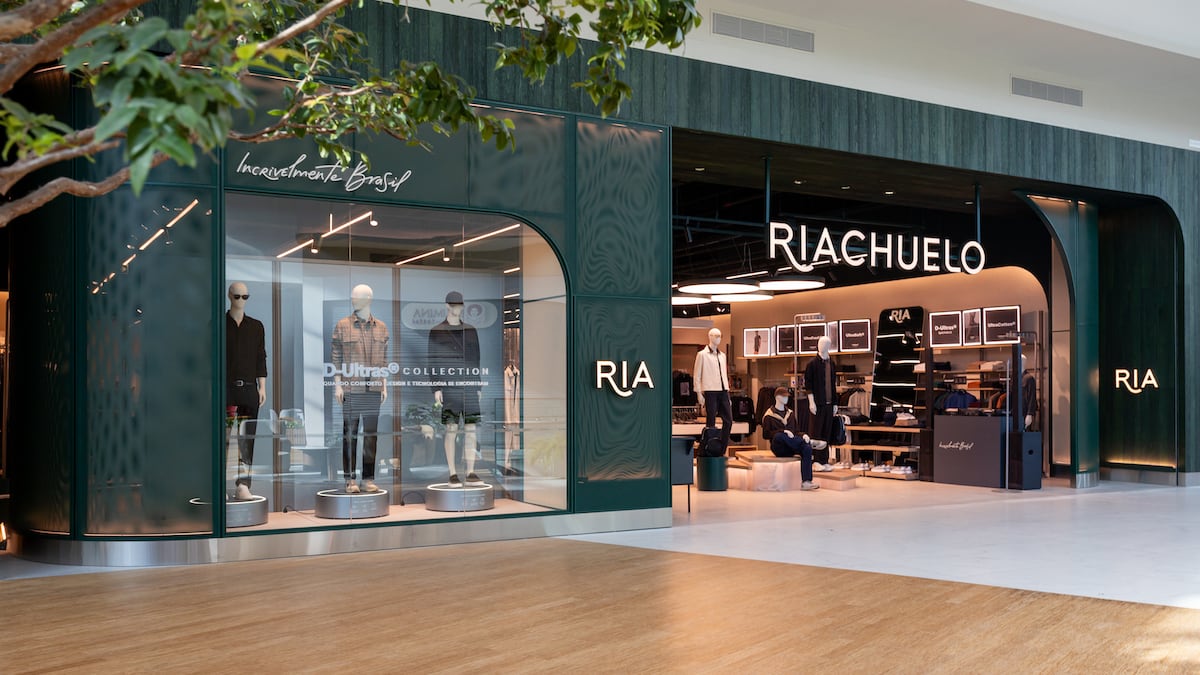
Loja da Riachuelo no ParkShopping Birigui, em Curitiba: novo conceito será aplicado às próximas unidades em construção. (Foto: Riachuelo/Divulação)
  •  

Ambev tem ganho de market share ‘consistente’, com maior volume de cerveja, diz CFO

A Ambev (ABEV3) teve um ganho de market share “consistente” desde o primeiro trimestre nas categorias de cerveja, o que ajudou a gigante de bebidas a expandir o volume em um ritmo acima do desempenho da indústria no Brasil, segundo o CFO, Guilherme Fleury.

No balanço divulgado na quinta-feira (30), a companhia informou um crescimento de 5% no volume de cerveja vendida no país no segundo trimestre, para 21,035 milhões de hectolitros.

Apesar de positivo, o resultado frustrou parte dos analistas, que esperava uma expansão mais acelerada, dada a maior demanda durante o período da Copa do Mundo e a menor base de comparação por causa de um segundo trimestre mais fraco no ano passado.

Em entrevista à Bloomberg Línea, o executivo buscou colocar o resultado em perspectiva, afirmando que o setor de cerveja no Brasil, como um todo, teve um crescimento mais modesto – estimado de 0,5% a 1% em volume no mesmo período, segundo ele.

Para o executivo, a diferença entre o desempenho do setor e o da companhia se explica justamente pelo ganho de participação de mercado. “Dentro desse crescimento [de 5%], grande parte disso veio de um ganho de market share em vários segmentos onde a gente opera”, afirmou Fleury, que é diretor vice-presidente financeiro e de relações com investidores.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
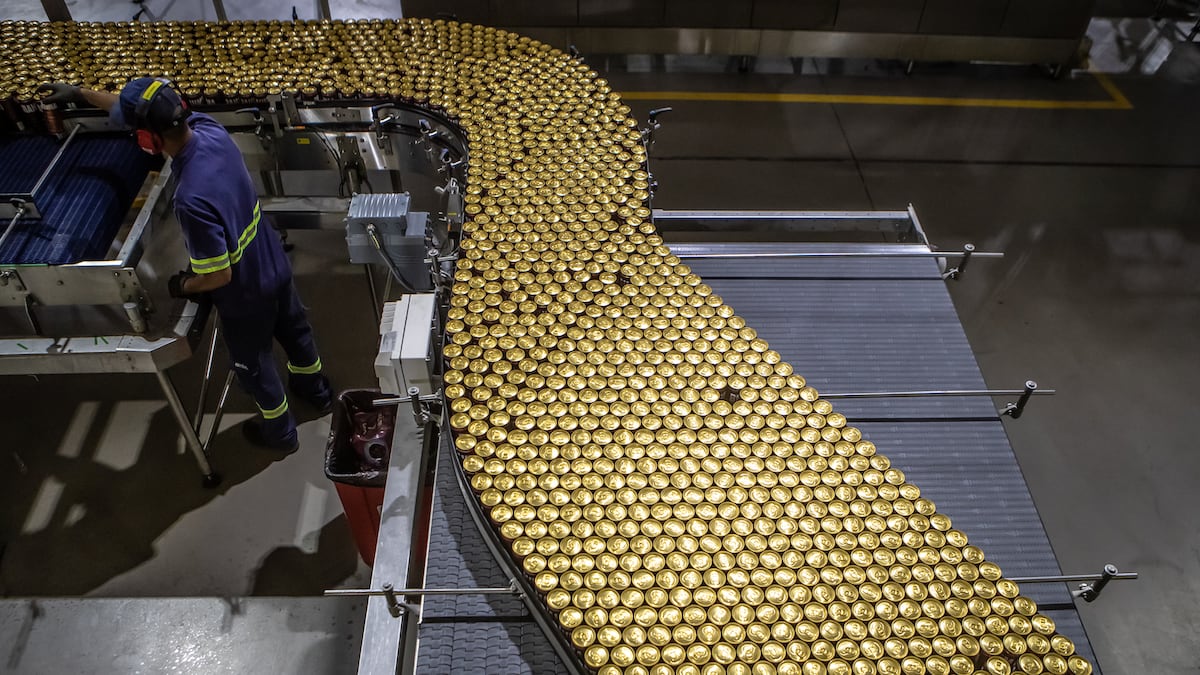
No terceiro trimestre do ano passado, a Ambev recuperou a liderança no mercado premium no Brasil depois de dez anos, superando a concorrente Heineken.

De acordo com Fleury, a empresa tem expandido a participação no segmento desde então. E, no segundo trimestre, o ganho de participação também ocorreu em outras categorias.

Leia também: Copa sem álcool? Ambev vê torneio como chance de ampliar portfólio com novas bebidas

A empresa tem se apoiado em uma estratégia de ampliar o portfólio de marcas premium, ao mesmo tempo em que investe em produtos para atender novos hábitos de consumo mais saudáveis e outras demandas.

Recentemente, o grupo colocou no mercado a Spaten Pro, uma cerveja com 10 gramas de proteína e sem álcool, e promoveu durante a Copa do Mundo a sua marca Michelob Ultra, com menor quantidade de calorias (85), 80% menos carboidratos e sem glúten.

Para o executivo, o resultado reflete o que ele chama de “ambidestria” na estratégia da Ambev, de crescer aumentando participação e volume, mas mantendo margens saudáveis, com controle de custos e sem abrir mão de preços.

“A gente teve nesse trimestre o maior resultado de geração de caixa da Ambev dos últimos anos. A gente gerou R$ 7,9 bilhões de caixa operacional. É 85% de crescimento sobre o ano passado”, afirmou.

As ações da Ambev chegaram a cair mais de 3% na abertura do mercado na quinta-feira, dia da divulgação do balanço, mas se recuperaram ao longo da sessão e também na sexta-feira. No ano, os papéis acumulam alta de cerca de 15,4%, ante avanço de 10,5% do Ibovespa.

Fleury reconhece que as temperaturas mais amenas no Brasil no segundo trimestre não ajudaram os resultados da empresa e que os volumes de cerveja vendidos pela indústria como um todo estão aquém do potencial.

Ele avalia, no entanto, que as perspectivas de médio e longo prazo para o mercado brasileiro de cerveja são positivas. O executivo cita especificamente fatores como o crescimento populacional, que tende a elevar o número de pessoas em idade legal para consumir bebidas alcoólicas, além de um avanço da renda per capita e de uma melhor distribuição de renda.

Com isso, Fleury vê potencial de um crescimento nos “low single digits” no volume de cerveja da indústria brasileira pelos próximos anos, o que tende a beneficiar a empresa. “Tudo isso funcionando, a gente vai colocar a indústria onde a gente acredita que ela deve estar”, afirmou.

-- Reportagem atualizada para esclarecer que a Ambev recuperou a liderança do mercado premium no terceiro trimestre de 2025.

Leia também

Com vendas em queda no mundo, Heineken nomeia CEO brasileiro para liderar turnaround

Preços de cervejas recuam com clima frio e renovação de estoques, aponta J.P. Morgan

© Jonne Roriz

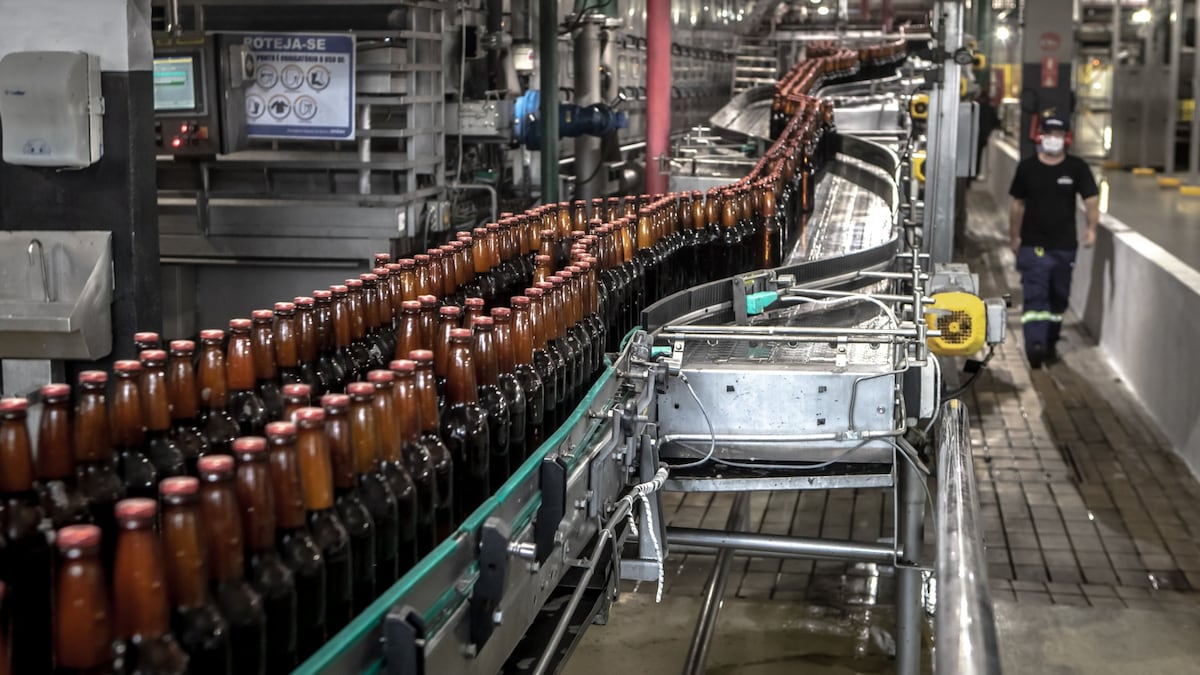
Empresa tem ganhado participação no segmento premium e em outras categorias. (Foto: Jonne Roriz/Bloomberg)
  •  

Tivit espera expansão de dois dígitos no Brasil com impulso de serviços digitais

Pouco mais de ano após a aquisição pelo grupo italiano Almaviva, a Tivit espera acelerar o crescimento de sua operação no Brasil em um patamar de dois dígitos em 2026, puxado pela maior demanda por serviços ligados à transformação digital e à cibersegurança.

Segundo Valdinei Cornatione, CEO da Tivit para o Brasil, parte do crescimento vem da adição de novos clientes relevantes e de uma expansão do cross-sell - isto é, a venda de novos serviços para os clientes que já são da base.

A Tivit Brasil encerrou o ano passado com cerca de 800 clientes entre aqueles que contratam um portfólio mais completo de serviços, segundo o executivo, uma base que aumentou em cerca de 100 novos clientes no período.

“Quando você conquista um new logo, você abre a porta para oferecer um portfólio muito mais completo. Você tem o upsell, mas tem um cross-sell futuro”, disse Cornatione, se referindo ao termo usado internamente para descrever novos clientes. A Tivit afirma ter entre seus clientes de 80% a 90% das maiores companhias do país.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
O executivo, que trabalha na Tivit há quase 30 anos, assumiu a liderança no Brasil em outubro do ano passado, se reportando a Marco Tripi, CEO global do grupo Almaviva, que adquiriu o controle da empresa brasileira em junho do ano passado do fundo americano Apex.

A companhia de tecnologia brasileira registrou no ano passado uma receita líquida de R$ 2,2 bilhões, o que representa um crescimento de 12% sobre o resultado anterior.

Leia também: VTEX amplia aposta para digitalizar vendas B2B e crescer além do varejo online

Segundo Cornatione, a expansão foi possibilitada em parte por uma reorganização interna do time comercial.

Uma das mudanças implementadas foi a designação de líderes responsáveis por atender clientes em sete segmentos específicos: manufatura, serviços, saúde e seguros, utilities, óleo e gás, finanças e governo.

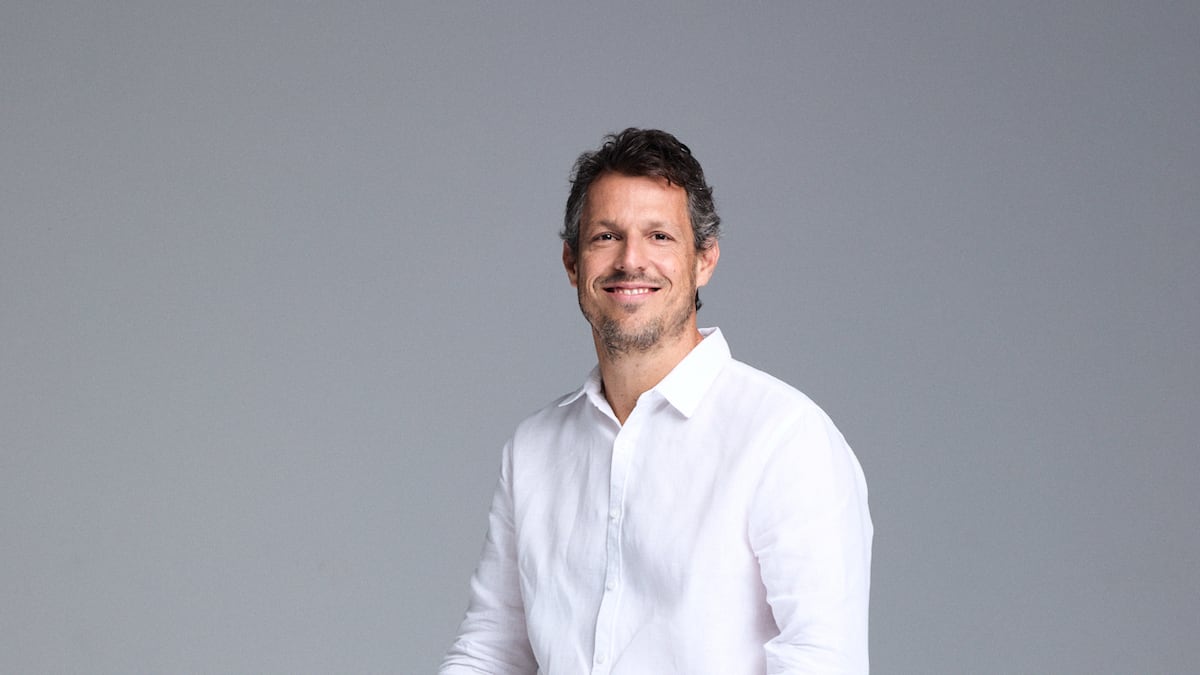
Aquisição pelo grupo Almaviva marca um reposicionamento na forma de a empresa trabalhar. (Foto: Divulgação)

Isso possibilitou aos líderes estarem mais próximos dos clientes e de executivos C-Level tomadores de decisão, segundo ele, para conhecer melhor as necessidades e direcionar as demandas para as áreas específicas dentro da Tivit.

Antes, as lideranças eram divididas principalmente de acordo com as três unidades de negócio da Tivit (cloud, digital e cibersegurança).

“A gente queria ditar a necessidade do cliente. Não pode. A necessidade do cliente é ele que traz. Como eu vou suportar a necessidade do cliente de uma forma mais consultiva com todo o portfólio que eu tenho? Esse foi um grande diferencial”, afirmou.

Leia também: CEOs brasileiros planejam acelerar investimentos em IA, diz EY-Parthenon

As mudanças fazem parte de um movimento mais amplo nas operações da Tivit. Desde a aquisição, a Tivit mudou de sede para um novo edifício na avenida Rebouças em São Paulo, onde também estão outras empresas do grupo no Brasil.

Outros processos internos foram revistos para dar mais liberdade para a tomada de decisões por parte da liderança brasileira. Ao mesmo tempo, o grupo italiano busca estar mais próximo para ajudar na operação no dia a dia.

Olhando para frente, a expectativa é manter a estratégia de crescimento nas áreas de cibersegurança, transformação digital e cloud, segundo Cornatione.

“É um momento importante na história da Tivit. Não é um recomeço, mas é como se fosse isso. É um reposicionamento bem estruturado de como a gente quer trabalhar os próximos anos e continuar essa história”, afirmou o executivo.

Leia também

Intel vê crescimento em LatAm apesar de turbulências na matriz, diz chefe da região

Olist põe IA no centro da estratégia, cresce 65% e quer criar modelos proprietários

© Divulgação

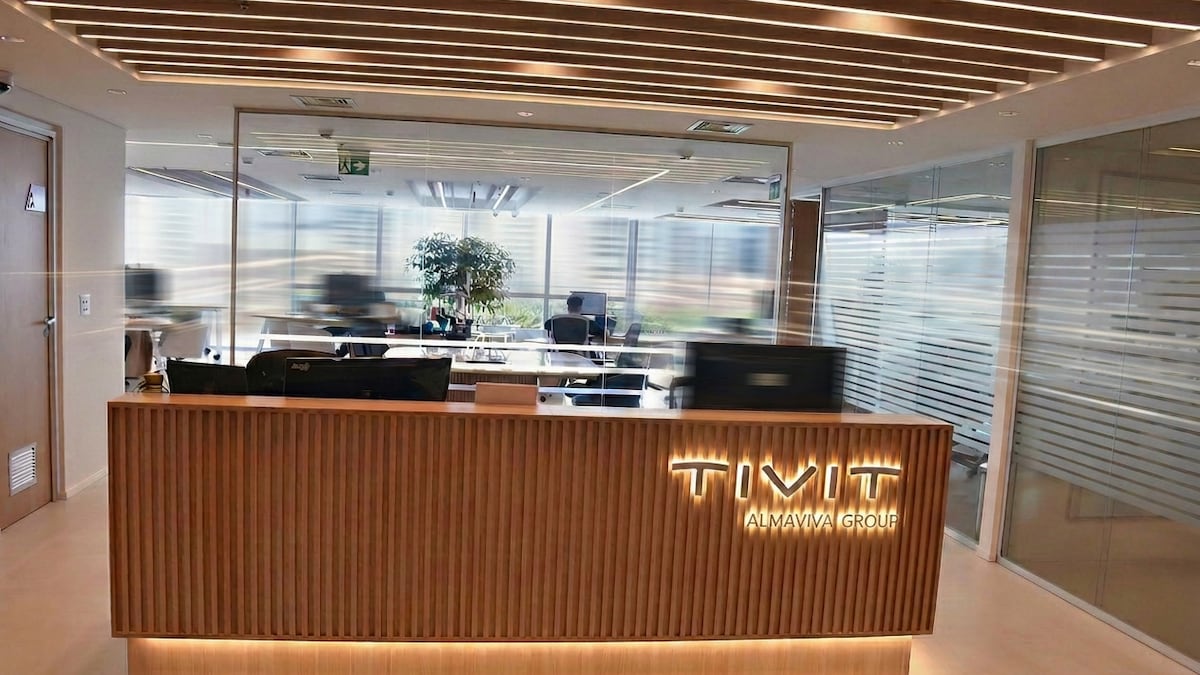
Escritório da Tivit em São Paulo
  •  

Novas tarifas dos EUA: Goldman Sachs vê impacto econômico 'limitado’ para o Brasil

O impacto econômico das novas tarifas aplicadas pelos Estados Unidos sobre produtos brasileiros deve ser “limitado”, segundo relatório do Goldman Sachs assinado pelo economista Alberto Ramos e divulgado nesta sexta-feira (24).

O banco estima que a tarifa de 25%, baseada na Seção 301 da Lei de Comércio de 1974, incide sobre cerca de um quarto das importações dos Estados Unidos provenientes do Brasil, o equivalente a US$ 10,2 bilhões, ou 0,3% do Produto Interno Bruto (PIB) brasileiro.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Considerando esse pacote em conjunto com tarifas anteriores impostas pelo governo Trump sobre setores como metais e veículos e peças, o Goldman Sachs projeta a taxa tarifária efetiva geral dos Estados Unidos sobre as importações do Brasil em 16,8%.

Segundo o banco, esse patamar é o segundo mais alto entre os parceiros comerciais dos Estados Unidos, atrás apenas da China.

O cálculo do banco incorpora a tarifa de 12,5% relacionada a alegações de trabalho forçado, também baseada na Seção 301, que substitui a tarifa de 10% da Seção 122, expirada em 24 de julho.

Leia também: Exceções em tarifaço apontam ‘onde dói’ nos EUA para Brasil retaliar, diz economista

O Goldman Sachs não projeta retaliação do Brasil antes da eleição presidencial de outubro. Uma eventual resposta após o pleito, segundo o banco, tenderia a ser “moderada e limitada”, de acordo com texto assinado pelo diretor de pesquisa macroeconômica para América Latina.

Enquanto isso, o banco espera que o governo brasileiro ofereça linhas de crédito aos setores e indústrias exportadoras mais afetados pelas tarifas.

De acordo com dados de 2025 usados pelo Goldman Sachs, as exportações do Brasil aos Estados Unidos equivalem a 1,7% do PIB brasileiro, o segundo menor percentual entre os países latino-americanos analisados pelo banco, à frente apenas da Argentina (1,3%).

O México lidera o grupo, com exportações aos EUA equivalentes a 29,0% do PIB, seguido por Equador (7,2%), Chile (5,3%), Colômbia (3,9%) e Peru (3,2%). A média do conjunto de sete países da América Latina considerados pelo banco é de 10,5% do PIB.

Leia também: Inflação global volta a preocupar com petróleo acima de US$ 100 o barril e tarifas

Apesar do peso menor das exportações aos EUA em relação ao PIB, o Brasil apresenta a maior taxa tarifária efetiva entre os países latino-americanos analisados pelo Goldman Sachs: 16,8%.

Em comparação, a taxa efetiva do México é de 7,2%, a do Peru é de 8,5%, a do Chile e da Colômbia é de 6,1% cada, a da Argentina é de 7,1% e a do Equador é de 4,4%. A média do grupo de sete países é de 7,3%.

Tarifas ‘em camadas’

A tarifa de 25% entrou em vigor em 22 de julho, após um ano de investigação conduzida pelo Escritório do Representante Comercial dos EUA (USTR).

O órgão concluiu que práticas brasileiras relacionadas a comércio digital, serviços de pagamento eletrônico, tarifas preferenciais concedidas a países como México e Índia, fiscalização anticorrupção, proteção de propriedade intelectual, acesso ao mercado de etanol e desmatamento ilegal prejudicam trabalhadores e empresas americanas.

Café, suco de laranja, carne bovina, terras raras, metais selecionados, fertilizantes, produtos farmacêuticos e peças de aeronaves ficaram fora da lista de produtos taxados.

Leia também: EUA estabelecem novas tarifas contra ‘trabalho forçado’; Brasil será taxado em 12,5%

Em relatório de 16 de julho, o Goldman Sachs havia calculado que essas exceções cobrem US$ 2,1 bilhões adicionais em importações dos Estados Unidos vindas do Brasil, reduzindo para 26% a parcela das importações brasileiras sujeita à tarifa de 25%, ante 31% previstos na versão preliminar de junho.

Essa mesma tarifa de 25% substitui a alíquota de 50% imposta pelo governo Trump sobre uma ampla gama de produtos brasileiros no ano passado, composta por uma tarifa recíproca de 10% e uma tarifa adicional de 40%. Essas tarifas, baseadas na Lei de Poderes Econômicos de Emergência Internacional (IEEPA), foram derrubadas pela Suprema Corte dos EUA em fevereiro.

Após a entrada em vigor da tarifa de 25%, os Estados Unidos anunciaram um segundo pacote decorrente de investigação sobre a falha de cerca de 60 economias em impedir o trabalho forçado em cadeias de suprimentos.

O Brasil foi incluído no grupo de países taxados em 12,5%, junto com dezenas de outras economias, enquanto cerca de dez parceiros comerciais dos Estados Unidos considerados como tendo adotado proibições ao trabalho forçado ficaram sujeitos a uma taxa de 10%.

Essa tarifa entrou em vigor nesta sexta (24), mesma data em que expirou a tarifa global de 10% da Seção 122 imposta pelos Estados Unidos após a Suprema Corte derrubar o tarifaço anterior de Donald Trump contra o Brasil.

Leia também

Como as novas tarifas de Trump contra o Brasil podem fortalecer Lula na eleição

Aposta do Brasil em ‘panda bonds’ testa apetite das empresas pelo mercado chinês

Trump anuncia tarifa de 50% sobre produtos do Canadá com base em lei da década de 1930

© Dado Galdieri

Exportações do Brasil aos Estados Unidos equivalem a 1,7% do PIB brasileiro. (Foto: Dado Galdieri/Bloomberg)
  •  

Itaú eleva projeção para o dólar em 2026 e vê apenas mais um corte da Selic neste ano

O Itaú Unibanco avalia que o ambiente externo mais adverso deve pesar sobre o real até o fim do ano, diante de uma série de fatores que favorece a valorização do dólar.

Entre eles estão a expectativa de juros elevados nos Estados Unidos, uma deterioração dos termos de troca com um preço do petróleo menor, e os riscos associados ao período eleitoral no Brasil.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Com isso, a equipe de pesquisa econômica do banco elevou de R$ 5,15 para R$ 5,30 a sua projeção para a taxa de câmbio ao fim de 2026 e vê a moeda americana se valorizando a R$ 5,50 em 2027 (ante R$ 5,35 na projeção anterior), de acordo com relatório de revisão de cenário publicado nesta sexta-feira (26).

O banco reconhece que o diferencial de juros do Brasil em relação aos Estados Unidos ainda oferece algum suporte para a moeda brasileira, mas “o conjunto desses fatores aponta para uma trajetória de depreciação à frente”, escrevem os economista do Itaú no relatório.

Leia também: Bolsa brasileira destoa de NY com saída de estrangeiros, diz gestor da Franklin Templeton

Sobre a política monetária, a equipe do Itaú avalia que o ciclo de cortes de juros já está quase no fim diante da maior pressão inflacionária e da aceleração da atividade econômica, impulsionada por medidas fiscais e parafiscais.

A expectativa agora é de que o Comitê de Política Monetária (Copom) deve fazer mais uma redução de 0,25 ponto da Selic em agosto, para 14%.

Anteriormente, o banco via a possibilidade de mais um corte, levando a Selic a 13,75% ao ano. Agora, os economistas reconhecem o risco de que até mesmo o último corte em agosto não se concretize, diante do cenário de expectativas de inflação desancoradas e crescimento mais forte da economia.

O Itaú avalia que a descrição do cenário pelo Banco Central ficou mais dura na decisão mais recente do Copom neste mês, com uma leitura “menos benigna” das projeções para a inflação.

Para os economistas, isso indica uma postura mais cautelosa do Banco Central, mas “sem fechar totalmente a porta para novos cortes”.

“O comitê seguiu ressaltando que a magnitude do ciclo de calibração será ajustada a depender da evolução dos dados. Mas, ao caracterizar o balanço de riscos como tendo assimetria altista, sinaliza que qualquer espaço que ainda exista para a flexibilização está se esgotando rapidamente”, escrevem os economistas do Itaú.

Leia também: Alívio nos preços de fertilizantes deve ajudar milho no Brasil e deixar soja de lado

Sobre a inflação, o Itaú manteve a projeção de 5,6% para o IPCA no fim de 2026, deixando de incorporar aumentos adicionais de gasolina ao longo do ano, uma vez que o recuo do petróleo reduz a pressão por novos reajustes.

O banco, no entanto, elevou a projeção para a inflação de alimentos, diante da possível pressão dos efeitos do El Niño sobre os preços de grãos.

No campo fiscal, o Itaú avalia que o Brasil continua a ter um desafio estrutural elevado diante de despesas substanciais fora da regra fiscal, com repercussões para a política monetária.

O banco projeta um déficit fiscal primário de 0,5% do PIB em 2026 e de 0,6% do PIB no ano que vem.

A estimativa é que o impulso fiscal neste ano fique próximo de 1% do PIB, decorrente de aumentos de gastos com transferências de renda e de medidas como a mudança do Imposto de Renda e programas como Gás do Povo, Luz para Todos, entre outros.

O Itaú avalia que, com as regras atuais, o ajuste fiscal necessário para estabilizar a dívida pública é em torno de 4 pontos percentuais do PIB e continuará subindo.

“Nesse contexto, o desenho das regras vigentes tem permitido uma expansão de despesas primárias incompatível com a trajetória requerida, com aumento das exceções às regras e dos estímulos ao crédito direcionado via despesas financeiras, de tal modo que a credibilidade da âncora fiscal vem sendo prejudicada, com repercussões sobre a plena transmissão da política monetária.”

Projeções do Itaú para a economia brasileira:

Dólar (fim de período)

  • 2026: R$ 5,30 — revisado para cima (de R$ 5,15)
  • 2027: R$ 5,50 — revisado para cima (de R$ 5,35)

Selic (fim de ano)

  • 2026: 14,00% — revisado para cima (de 13,75%); último corte em agosto
  • 2027: 12,50% — mantido

PIB (crescimento real)

  • 2026: 2,1% — mantido
  • 2027: 1,7% — mantido

IPCA

  • 2026: 5,4% — mantido
  • 2027: 4,5% — mantido

Resultado primário (% do PIB)

  • 2026: −0,5% — mantido
  • 2027: −0,6% — mantido

Dívida bruta (% do PIB)

  • 2026: 82,8% — revisado para cima (de 82,6%)
  • 2027: 86,5% — revisado para cima (de 86,0%)

Taxa de desemprego (fim de ano)

  • 2026: 5,7% — mantido
  • 2027: 6,0% — mantido

Conta corrente (% do PIB)

  • 2026: −2,7% — revisado (de −2,6%)
  • 2027: −2,7% — revisado (de −2,6%)

Leia também

Oxford Economics identifica ‘buracos fiscais’ e alerta para riscos de dívida no Brasil

Comunicação do Banco Central segue em xeque e mercado vê risco à meta de inflação

© Dimas Ardian

Economistas do banco veem cenário que favorece a valorização do dólar frente ao real. (Foto: Dimas Ardian/Bloomberg)
  •  

Lemann, Telles e Sicupira se reunirão em conferência em São Paulo em setembro

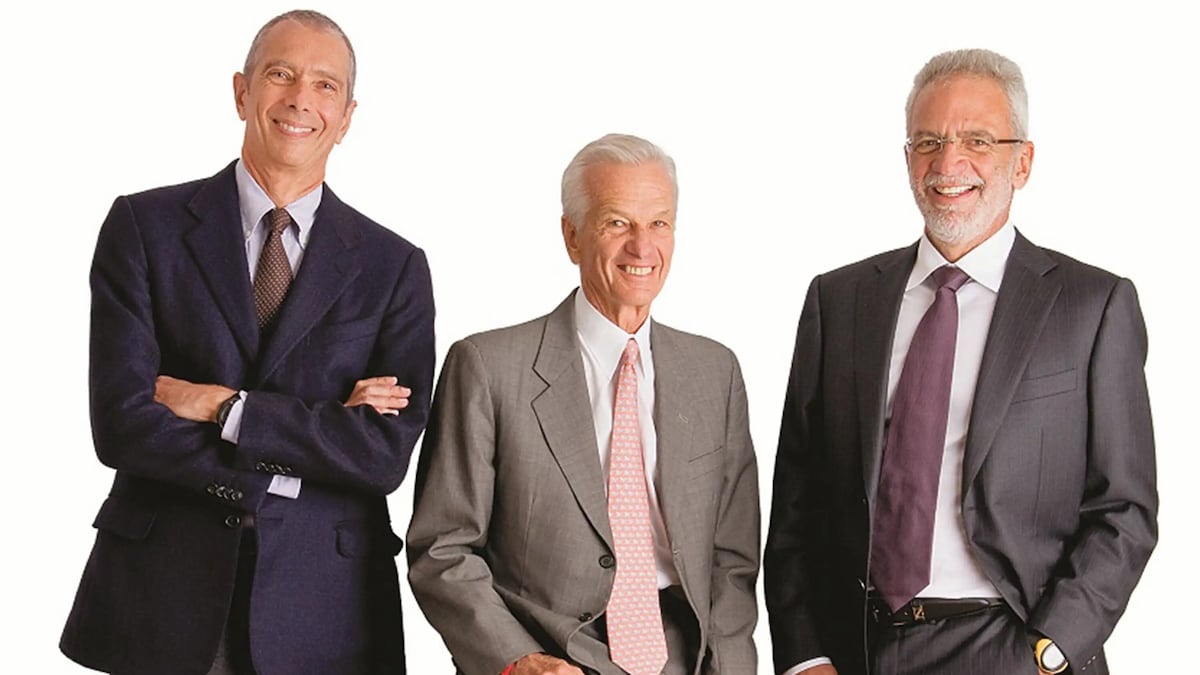
Jorge Paulo Lemann, Marcel Telles e Carlos Alberto Sicupira, fundadores da gestora 3G Capital, vão se reunir em uma conferência em São Paulo, em setembro, organizada pelo Instituto B55.

Segundo o instituto, é a primeira vez em anos que o trio se apresenta publicamente em um evento. O encontro acontecerá na B55 Conference, nos dias 29 e 30 de setembro, de acordo com comunicado divulgado nesta segunda-feira (22).

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
O Instituto B55 é um hub de empreendedorismo idealizado por André Street (Stone), David Vélez (Nubank) e Guilherme Benchimol (XP), com Cristhiano Faé como CEO e cofundador.

Apresentado em fevereiro, o Instituto B55 nasceu como iniciativa sem fins lucrativos voltada a destravar o crescimento de pequenas e médias empresas que superaram a fase inicial mas pararam de crescer.

À época, Faé disse à Bloomberg Línea que o Brasil é o segundo país do mundo em potencial empreendedor, mas que 70% das empresas estão estagnadas.
Leia também

Benchimol, Street e Vélez se unem para destravar crescimento de PMEs brasileiras

©

A partir da esq., Carlos Alberto Sicupira, Jorge Paulo Lemann e Marcel Telles (Divulgação)
  •  

Revolut traz ex-ministro Paulo Guedes para seu novo conselho consultivo no Brasil

A Revolut nomeou Paulo Guedes, ex-ministro da Economia do governo Jair Bolsonaro, como um dos integrantes de um novo conselho consultivo independente no Brasil. O grupo também inclui Luiz Lobo e Ana Novaes, segundo comunicado da fintech britânica divulgado nesta quinta-feira (11).

Guedes atuará exclusivamente como membro do conselho consultivo da fintech. Doutor em Economia pela Universidade de Chicago, ocupou o Ministério da Economia entre 2019 e 2022.

Após deixar o governo, Guedes fundou em 2023 ao lado do ex-presidente do BNDES, Gustavo Montezano, a YVY Capital, gestora criada em 2023 com foco em infraestrutura no Brasil e na América do Sul — que recebeu investimento minoritário do UBS em fevereiro de 2025.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Luiz Lobo tem experiência em governança, compliance e gestão de riscos no sistema financeiro brasileiro, com passagens como Chief Risk Officer e membro de conselhos de administração em instituições financeiras, incluindo o BTG Pactual, segundo seu perfil no LinkedIn.

Leia também: ‘Somos traders, não freiras’: Rogério Xavier esclarece mudanças na SPX Capital

Ana Novaes tem trajetória no mercado de capitais, com atuação em conselhos de empresas de capital aberto, incluindo B3, CCR e CPFL, e em organizações ligadas à supervisão do mercado, como o Fundo Garantidor de Créditos (FGC), também segundo seu perfil no LinkedIn.

Em comunicado, o CEO da Revolut Brasil, Glauber Mota, diz que a fintech está construindo uma operação de longo prazo no país, “alinhada aos mais altos padrões globais de governança e supervisão”. A fintech tem mais de 75 milhões de clientes no mundo e processa mais de um bilhão de transações por mês.

A Revolut está presente no Brasil desde 2023, onde compete com players locais e internacionais com uma oferta de serviços bancários e pagamentos, conta global em diversas moedas e investimentos.

Leia também

São Pedro Capital mira R$ 1 bi em ativos com foco no setor de tecnologia global

Monte Capital compra Takoda da Apax Partners e entra no mercado de data centers

© Isac Nóbrega/PR

Paulo Guedes, em foto de 2022: ex-ministro atuará exclusivamente como membro do conselho consultivo da fintech. (Foto: Isac Nóbrega/PR)
  •  

Monte Capital compra Takoda da Apax Partners e entra no mercado de data centers

A Monte Capital assinou um acordo para adquirir integralmente a Takoda, empresa brasileira de data centers, de fundos de investimento assessorados pela Apax Partners.

O negócio marca a saída da gestora britânico-americana do mercado brasileiro de tecnologia. Há um ano, a Apax vendeu a Tivit para o grupo italiano Almaviva, mas a Takoda, que surgiu de um spin-off da Tivit há três anos, continuava sob controle da Apax.

O valor e os termos da transação não foram divulgados. O negócio está sujeita à aprovação do Conselho Administrativo de Defesa Econômica (Cade), segundo comunicado divulgado nesta quinta-feira (11).

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
A Monte Capital administra aproximadamente R$ 2 bilhões em ativos e atua em infraestrutura tradicional - rodovias, aeroportos, saneamento e portos. A aquisição da Takoda representa a entrada da gestora no segmento de infraestrutura digital.

A Takoda opera quatro data centers no Brasil e na Colômbia, com capacidade instalada de 14 MW, e registra faturamento anual de R$ 240 milhões. A empresa nasceu como unidade de colocation da Tivit e foi separada em uma companhia independente em janeiro de 2023.

Leia também: São Pedro Capital mira R$ 1 bi em ativos com foco no setor de tecnologia global

Com a mudança de controle, a Takoda prevê R$ 2 bilhões em investimentos na primeira fase de expansão, de acordo com o comunciado.

O plano contempla novos sites em Sumaré (SP), com 96 MW de capacidade, e no Rio de Janeiro, com 64 MW — ambos com primeira fase de 16 MW cada. A capacidade instalada atual é de 14 MW distribuída nos quatro data centers existentes.

A Monte Capital avalia também oportunidades de expansão por aquisições nos próximos anos.

“Estamos diante de uma transformação semelhante à que ocorreu com outros setores essenciais de infraestrutura nas últimas décadas”, disse Fábio Bonini, senior partner e CEO da Monte Capital, em comunicado. “Os data centers se tornaram ativos críticos para a economia digital, e a Takoda reúne atributos muito relevantes para capturar esse movimento.”

A Takoda opera com 100% de energia renovável no Brasil e tem parceria com a Casa dos Ventos para fornecimento de energia nos novos sites.

A operação teve assessoria do Bradesco Banco de Investimento, Mayer Brown e Veirano pelo lado da Monte Capital. A Apax e a Takoda foram assessoradas pelo Itaú BBA, Citizens Capital Markets & Advisory, Skadden e Mattos Filho.

Leia também

Unicórnio brasileiro QI Tech mira IPO e prepara ofensiva de R$ 4 bilhões em aquisições

Por que a próxima grande aposta da IA pode estar nos mercados emergentes

© Divulgação/Takoda

Unidade da Takoda: negócio marca a saída da gestora britânico-americana Apax Partners do mercado brasileiro de tecnologia. (Foto: Divulgação/Takoda)
  •  

Padtec volta a atuar em cabos submarinos e compra LEV Brasil para crescer no segmento

A Padtec (PDTC3) decidiu criar uma nova unidade de negócios para atuar no desenvolvimento de projetos de infraestrutura submarina e costeira, de acordo com comunicado da empresa divulgado na noite desta sexta-feira (5).

Batizada de Padtec Marine Networks (PMN), a nova unidade marca uma volta definitiva ao segmento de cabos submarinos depois que a empresa brasileira de sistemas de comunicações ópticas vendeu sua operação na área em 2019 à americana IPG.

Ao mesmo tempo, a Padtec anunciou a aquisição de 85% do capital da LEV Brasil, empresa especializada em estudos geológicos, engenharia marinha e licenciamento ambiental, para apoiar a expansão no segmento.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
A transação prevê a capitalização da LEV Brasil, com o investimento sendo direcionado ao próprio negócio. Os termos financeiros não foram divulgados. Os demais 15% permanecerão com o fundador, Antonio Badagola, que assumirá a liderança executiva da Padtec Marine Networks.

Leia também: Claro compra provedora de banda larga Desktop em negócio de R$ 4 bilhões

Segundo o CEO Carlos Raimar Schoeninger, a expectativa é capturar os ganhos diante de uma espécie de “renascimento” do mercado de infraestrutura submarina, depois do aumento da demanda por transmissão de dados, com os investimentos em data centers e inteligência artificial.

“Já era um movimento planejado dentro da empresa, que começou há dois anos, mas agora ele toma corpo pela pressão de mais data center, de mais inteligência artificial (IA) e de grandes players globais entrando nesse mercado, que não são só mais telecom”, disse em entrevista à Bloomberg Línea.

“Estou nesse mercado há muitos anos e nunca vi tantos projetos ao mesmo tempo nas costas do Atlântico, do Pacífico e no Caribe. Já nascemos com mais projetos talvez do que estávamos pensando em ter nesse momento da vida da Padtec Marine Network.”

O tamanho da nova unidade

A empresa trabalha atualmente no desenvolvimento de mais de 10 projetos, sendo que três estão em fase mais avançada, com expectativa de assinatura ainda neste ano, de acordo com o executivo.

A empresa não fornece guidance, mas o CEO afirma que a expectativa é que a nova unidade possa gerar entre R$ 50 milhões e R$ 150 milhões em receitas ainda neste ano. “Mas é cedo dizer, porque tem a parte de permissões, de meio ambiente. Pode ser para mais ou pode ser um pouco para menos”, afirmou.

Leia também: Scala aposta em ‘cidade’ de data centers para atrair investimentos em IA ao Brasil

A ambição é capturar no longo prazo um market share de “no mínimo” 25% do mercado latino-americano, que hoje é estimado entre US$ 2 bilhões e US$ 3 bilhões – o que significaria um range entre US$ 500 milhões e US$ 750 milhões.

Segundo o CEO, no longo prazo a nova unidade tem potencial de superar o faturamento de outras unidades do grupo. “Pelo tamanho de mercado, pelo potencial de mercado, é natural que em algum momento essa unidade venha a se tornar maior do que a origem”, afirmou.

Retorno aos cabos submarinos

Desde que vendeu sua antiga operação de cabos submarinos em 2019 a Padtec se concentrou no negócio de fornecimento de equipamentos e sistemas para redes de fibra óptica, conhecidos no jargão do setor pela sigla DWDM (Dense Wavelength Division Multiplexing), e também na atuação em serviços, softwares e plataformas de apoio.

Mais recentemente, após um período de non-compete, a empresa voltou a prestar serviços de infraestrutura submarina, diante de uma demanda crescente, inclusive de antigos clientes, o que levou a empresa a estruturar uma volta ao segmento.

'Já nascemos com mais projetos talvez do que estávamos pensando em ter nesse momento da vida da Padtec Marine Network'

O CEO Carlos Raimar Schoeninger, que fazia parte do conselho na época da venda do negócio, reconhece que a Padtec talvez pudesse ter se tornado um player mais forte no segmento se tivesse continuado a atuar no setor, mas avalia que a decisão foi acertada, dada a situação financeira da empresa em 2019 e uma vez que o mercado estava em um ciclo de baixa.

“A decisão pavimentou o caminho da volta, porque quando o cliente lamenta que você sai, significa que você está fazendo bem em alguma coisa. Quem nos chamou a atenção para voltar [à infraestrutura submarina] foram nossos clientes”, afirmou.

Leia também: Vivo planeja acelerar venda de cobre de rede antiga e levantar cerca de R$ 3 bilhões

O plano é atuar principalmente em projetos em águas rasas, nas costas do Brasil e de outros países da América Latina, incluindo no Caribe, locais onde a Padtec já reúne expertise.

“Nosso sweet spot aqui são os projetos menores. O Brasil tem uma plataforma continental que vai longe em águas pouco profundas. Nós conhecemos bem o que está ali por baixo, mas exige uma navegação especializada e controle especializado”, disse.

A expectativa é trabalhar em projetos próprios ou em parceria com terceiros, incluindo concorrentes que trabalham em projetos intercontinentais, para realizar a parte final do projeto próximo à costa brasileira, chamado de shore end.

Outro mercado potencial é o de monitoramento e a manutenção dos sistemas instalados, incluindo para fazer a armazenagem de estoques de equipamentos e cabos mais próximos da costa brasileira. Segundo o CEO, a maior parte dos sistemas não tem estoques no Brasil e depende do fornecimento de outros países em caso de substituição.

“Se a água é pouco profunda, é intuitivo prever que barcos e navios possam jogar âncoras, então as incidências de falhas também aumentam significativamente. Ter uma empresa especializada por perto, para monitorar, operar, fazer toda essa cadeia de operação, é importante. É aí que nós nos encaixamos bem nesse momento”, afirmou.

Com isso, o CEO diz que a empresa busca se posicionar como uma plataforma de “infraestrutura crítica digital”, para além da oferta tradicional de equipamentos e serviços.

“A Padtec deixa de ser só uma empresa de equipamentos e passa a ser uma empresa de infraestrutura crítica digital. Tudo aquilo que mantém os sistemas digitais funcionando está no nosso escopo de trabalho”, afirmou.

Leia também

Após proposta de aquisição, CEO da Telecom Italia diz que setor precisa de escala

Brasil se prepara para boom de baterias e atrai interesse de Tesla e chinesas

© Divulgação/Padtec

Sede da Padtec
  •  

Bank of America vê ‘pelo menos’ dez IPOs de empresas brasileiras em 2027

O Bank of America avalia que existe apetite para a realização “pelo menos” dez ofertas públicas iniciais de ações (IPOs) de empresas brasileiras em 2027, de acordo com Bruno Saraiva, co-head de Investment Banking Brasil e head de Equity Capital Markets (ECM) para América Latina.

Segundo ele, isso representaria “com conforto” um volume financeiro de aproximadamente R$ 50 bilhões em atividade em IPOs, follow-ons e block trades, envolvendo empresas brasileiras seja no mercado doméstico, seja no exterior.

“Tem pipeline para isso? Tem. Pode ser inclusive maior que isso”, disse Saraiva, durante conversa com jornalistas nesta terça-feira (26), em São Paulo. “Isso significa que tem atividade, tem companhias com diversos valores sendo preparadas para o ano de 2027.”

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
O executivo se baseia na visão de que, apesar da volatilidade causada pela guerra no Irã e pela proximidade das eleições no Brasil, o cenário para o mercado brasileiro continua construtivo.

A perspectiva é de que a tendência de queda de juros foi postergada – e não encerrada –, em razão do aumento da inflação sob efeitos da guerra.

Leia também: Elo contrata Bank of America, UBS BB e Bradesco para IPO nos EUA, dizem fontes

O banco de Wall Street continua a ver um cenário de dólar fraco e com maior fluxo para mercados emergentes, o que beneficia o Brasil. O também país tem condições favoráveis para atrair capital, com desemprego nas mínimas e atividade econômica em expansão, além do fato de ser um país exportador de commodities.

Saraiva vê também uma chance razoável de um ajuste fiscal no próximo governo, independentemente do candidato que sair vitorioso, o que também tende a impulsionar o mercado no ano que vem.

“O que a gente veria de uma atividade muito robusta em 2026, a gente está vendo uma atividade muito mais robusta em 2027″, afirmou.

Leia também: De zero a US$ 3,2 bi: maior IPO do ano transforma fundador em bilionário da tecnologia

A visão do BofA é de que hoje o pipeline de empresas brasileiras para abertura de capital está mais equilibrado entre ofertas no exterior e no Brasil. Mas em um prazo de um ano e meio a dois anos, a perspectiva é de um pipeline “muito maior” para a B3, de acordo com Hans Lin, co-head de Investment Banking Brasil, na mesma entrevista.

Depois de anos sem aberturas de capital de empresas brasileiras, o mercado voltou a registrar maior atividade em 2026 com os IPOs de PicPay e Agibank, nos Estados Unidos, e da Compass, do grupo Cosan, no início de maio.

Segundo os executivos, é possível que ainda haja mais uma operação neste ano, antes das eleições, mas a maior parte das companhias no pipeline do banco estão sendo preparadas para o período pós-eleitoral.

Em relação aos setores de maior potencial, Saraiva apontou que o BofA tem trabalhado em operações de empresas dos segmentos de real estate, consumo, infraestrutura e varejo.

“Por isso que nos próximos 12 a 24 meses, eu vejo muito mais IPOs na B3, por causa da multiplicidade de setores que a B3 vai abraçar. E lá fora, são empresas de alto crescimento e tecnologia, que também inclui fintechs”, disse Saraiva.

Leia também

Com IPO, SpaceX entra na batalha pelo controle do mercado de IA de US$ 26,5 trilhões

Compass, da Cosan, levanta R$ 3,2 bilhões em IPO e quebra jejum na B3, segundo fontes

© Patricia Monteiro

B3, em São Paulo: perspectiva do banco de Wall Street é de um volume maior de aberturas de capital na bolsa brasileira. (Foto: Patricia Monteiro/Bloomberg)
  •  

Turbi busca debenturistas para converter dívida em ações e reduzir alavancagem

A Turbi busca autorização de debenturistas para converter os títulos de sua 12ª Emissão em ações da empresa, após a startup de aluguel de carros não realizar o pagamento de juros dos papéis no fim de abril.

A empresa sediada em São Paulo convocou os titulares de suas debêntures da 12ª emissão para uma assembleia no dia 1º de junho, segundo edital de convocação registrado na CVM na noite desta sexta-feira (22). O objetivo é votar sobre o não vencimento antecipado dos títulos, de acordo com o edital.

A 12ª emissão, realizada em agosto de 2025, é de debêntures conversíveis em ações, da espécie quirografária – ou seja, sem garantia real – e foi estruturada com remuneração de CDI mais 8% ao ano. De acordo com as demonstrações financeiras do primeiro trimestre, publicadas em 15 de maio, o saldo da 12ª emissão era de R$ 34,8 milhões ao final de março.

O pagamento de juros remuneratórios venceu em 26 de abril, segundo os documentos.

Leia também: CVC foca em renegociar dívida e descarta novo aporte de capital, diz VP

Em resposta à Bloomberg Línea, a Turbi afirmou que a possibilidade de antecipar o vencimento já estava prevista desde a estruturação, e que a proposta “já foi discutida e aprovada pela maioria dos acionistas e debenturistas, e coordenada com outros credores da companhia.”

“A conversão em ações das debêntures representa evolução concreta do perfil de crédito da Turbi e demonstra a confiança e apoio dos acionistas na companhia. A operação reduz o passivo financeiro, fortalece o patrimônio líquido e reduz a despesa financeira da companhia. O efeito, portanto, é a melhora do resultado líquido da empresa, não o oposto”, disse a empresa em nota.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
De acordo com a startup, a operação aumenta o capital social em R$ 80 milhões. A empresa diz que o não pagamento da dívida é sua prerrogativa e que os detentores da dívida são os acionistas da empresa e não credores externos. “⁠A assembleia rejeitará a proposta de não vencimento antecipado pois a ideia é converter a emissão”, disse a Turbi.

Prejuízo no 1o. trimestre e alerta de auditor

A conversão de debêntures em ações ocorre em um momento financeiro delicado. No primeiro trimestre de 2026, a Turbi registrou prejuízo líquido de R$ 19,5 milhões – 62% maior do que no mesmo período do ano anterior.

A despesa financeira trimestral chegou a R$ 48,4 milhões, mais da metade da receita operacional líquida de R$ 90,2 milhões. O caixa consolidado era de R$ 18,9 milhões em março, contra uma dívida bruta total de R$ 837,6 milhões.

A KPMG, auditora independente da companhia, incluiu em seu relatório do trimestre uma ênfase de incerteza material sobre a continuidade operacional.

“Esses eventos e condições indicam a existência de incerteza relevante que pode levantar dúvida significativa quanto à capacidade de continuidade operacional da Companhia”, escreveu a KPMG.

Nas notas explicativas, a administração da Turbi afirmou que estima que “os recursos provenientes da venda dos veículos, somados à geração de caixa operacional vinda do aluguel desses ativos, serão suficientes para suportar as amortizações previstas”.

Leia também: Raízen corre para aprovar plano de reestruturação sem apoio de bondholders, dizem fontes

À Bloomberg Línea, a Turbi disse que reitera as informações prestadas em seu último balanço, “que demonstram uma gestão meticulosa e escrupulosa de sua dívida, assim como solidez operacional e crescimento do negócio.”

A empresa destacou que registrou margem Ebitda do segmento de aluguel de carros de 60,5% no trimestre, avanço de 9,3 pontos percentuais sobre o mesmo período do ano anterior, aumento de 52% na receita líquida, para R$ 90,2 milhões; e EBITDA consolidado de R$ 33,2 milhões, 77% mais que no ano anterior.

“A frota aumentou 33% no trimestre, e a taxa de utilização aumentou 2,6 pontos percentuais em relação ao período anterior”, afirmou.

Descumprimento de covenants

Em março, a Turbi já havia convocado uma assembleia de titulares da 7ª emissão de notas comerciais para obter a dispensa do descumprimento do Índice de Cobertura de Juros — métrica contratual que mede a relação entre Ebitda e despesas financeiras e que deveria ser de ao menos 1x —, violado desde janeiro de 2026. Os titulares aprovaram o waiver por unanimidade.

A empresa disse ter identificado o descumprimento de covenants em outros contratos de dívida em abril, sem especificar, e informou que iniciaria “tratativas formais junto às instituições credoras e agentes fiduciários para a obtenção de waivers e a repactuação de cláusulas”, segundo as demonstrações financeiras do primeiro trimestre, publicadas em 15 de maio.

Dias antes de deixar de pagar os juros da 12ª emissão, o conselho de administração da Turbi aprovou uma nova captação da 13ª emissão de debêntures, neste caso com garantia real, no valor de até R$ 265 milhões. Em 30 de abril, R$ 85 milhões foram integralizados. Os recursos, segundo fato relevante publicado pela empresa, serão usados exclusivamente para comprar veículos novos.

A Turbi opera no modelo de aluguel de carros por horas, com uma frota de cerca de 6.500 veículos. Em setembro de 2025, a empresa dizia contar com cerca de 300 estacionamentos em São Paulo e cidades próximas, como Guarulhos, Osasco e região do ABC.

No primeiro trimestre de 2026, a receita de locação somou R$ 60,5 milhões no consolidado. A empresa também vende os veículos da frota após cerca de 25.000 a 30.000 quilômetros rodados, vertical que respondeu por cerca de 31% da receita líquida no primeiro trimestre de 2026.

A Turbi recorreu ao mercado de dívida em ritmo acelerado para financiar sua expansão. Desde 2018, a empresa realizou 13 emissões. Em outubro de 2025, uma captação de R$ 156 milhões foi ancorada pelo Itaú Unibanco. Na época, executivos da empresa disseram à Bloomberg News que as operações de crédito poderiam “abrir caminho para um IPO no futuro”.

À época, o CFO Mario Liao havia reconhecido que o índice de dívida líquida sobre Ebitda da empresa estava entre cinco e seis vezes e que o objetivo era reduzi-lo por meio da venda de uma participação acionária.

O balanço do primeiro trimestre registra que, no período, a Turbi recebeu um aporte de R$ 9,4 milhões da Caravela Capital, fundo descrito pela administração como “focado em tecnologia e mobilidade”. O valor foi contabilizado na reserva de capital da companhia por meio de um mútuo conversível – instrumento que pode se transformar em participação acionária.

Na carta aos acionistas, o CEO Daniel Prado apresentou a entrada da Caravela como uma das “movimentações relevantes” do trimestre, descrevendo-a como validação da tese da Turbi “como uma empresa de base tecnológica”.

-- Reportagem atualizada em 24/05/2025, às 16h, para incluir o posicionamento da Turbi e alterar o conteúdo para refletir que a empresa busca converter os títulos em ações.

Leia também

Daniel Goldberg, da Lumina, vê oportunidade em ‘mini ciclos’ de crédito no Brasil

Marisa: auditor alerta sobre continuidade operacional após prejuízo de R$ 95,8 mi

Turbi: caixa consolidado da empresa era de R$ 18,9 milhões em março, contra uma dívida bruta total de R$ 837,6 milhões (Foto: Turbi/Divulgação)
  •  

iFood compra fatia minoritária na Daki e amplia parceria para crescer em supermercado

O iFood e a Daki chegaram a um acordo para a aquisição de uma participação minoritária na plataforma de compras de supermercado digital pelo aplicativo de delivery.

Com o negócio, o iFood terá uma participação inferior a 5% na Daki, de acordo com um comunicado das empresas divulgado à Bloomberg Línea. O valor investido e os termos da transação não foram revelados.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Para o iFood, o acordo amplia a sua estratégia para crescer na categoria de supermercados. A empresa diz ter registrado crescimento de 60% em volume de vendas nessa vertical entre março de 2025 e março de 2026.

No período, houve a inclusão de quase 3 mil novas lojas parceiras à plataforma, com avanço percentual mais expressivo no Norte (130%) e no Nordeste (81%).

Leia também: Do delivery ao salão do restaurante: iFood adquire 100% da startup de reservas Get In

“O setor de supermercados no Brasil movimenta mais de R$ 1 trilhão por ano, mas a jornada de digitalização ainda está no começo”, disse Lucas Pittioni, vice-presidente de Jurídico, M&A e Políticas Públicas do iFood, em comentário enviado à Bloomberg Línea.

“Nosso investimento na Daki é um reconhecimento à execução do time e à maturidade do modelo de negócios.”

A entrada do iFood como sócio na Daki representa um aprofundamento de uma parceria entre as duas startups que começou há pouco mais de dois anos.

Em fevereiro de 2024, as empresas firmaram parceria comercial para que a Daki operasse a categoria de supermercado dentro da plataforma, após o iFood descontinuar suas próprias operações de varejo alimentício. Na época, o CEO da Daki, Rafael Vasto, confirmou à Bloomberg Línea que o acordo não envolvia troca de ações.
Leia também: Justiça condena 99Food por concorrência desleal em duas campanhas contra o iFood

Mesmo com a sociedade com a Daki, o iFood diz que sua área de vendas de supermercado continuará a operar de forma neutra em relação aos demais parceiros.
“A Daki atua em um segmento específico de entrega ultrarrápida que endereça uma jornada de compra distinta e complementar. O canal do iFood representa demanda incremental para a Daki, assim como para todos os demais parceiros da plataforma”, disse o iFood em resposta à Bloomberg Línea.

Já a Daki diz que o iFood representa um canal incremental e que a maior parte das vendas ocorre por meio de seu canal próprio.

Daki atinge breakeven

Do lado da Daki, a sociedade com o iFood coincide com um marco operacional. A startup informou ter atingido o breakeven (quando as receitas superam os custos), registrando Ebitda positivo pela primeira vez desde sua fundação, em 2021. A empresa não quis informar o mês quando o marco foi atingido.

A startup também diz que se aproxima de R$ 1 bilhão em receita anualizada, com crescimento acima de 50% ao ano.

Leia também: Google Cloud amplia presença em LatAm para descobrir ‘o próximo grande fundador’

A Daki atribui o resultado à cadeia logística verticalmente integrada e ao uso de inteligência artificial em decisões operacionais como previsão de demanda, roteirização e personalização de oferta.

Com o aporte do iFood, a Daki planeja abrir novos hubs em 2026 e expandir para além de São Paulo e Minas Gerais. A empresa não informou as cidades-alvo.

A Daki foi fundada em janeiro de 2021 por Alex Bretzner, Rafael Vasto e Rodrigo Maroja no modelo de dark stores — lojas fechadas ao público com raio de entrega limitado e estoque próprio.

Em 2021, a empresa se fundiu com a Jokr, que chegou a ser avaliada em US$ 1,2 bilhão.

Em 2023, a startup captou duas rodadas: uma Série C de US$ 50 milhões, que elevou o valuation para US$ 1,3 bilhão, e uma Série D de mesmo valor, liderada pela Convivialité Ventures, braço de investimento da Pernod Ricard.

Entre os demais investidores que participaram das rodadas anteriores estão Lombard Odier, G-Squared, GGV, Balderton Capital, Greycroft, Tiger Global e Monashees.

Leia também

Serasa volta às compras e adquire idwall, startup de verificação de identidade

Pedro Pereira deixa Bank of America e assume como diretor financeiro do iFood

© Daki/Divulgação

Entregador em unidade da Daki: startup planeja planeja abrir novos hubs em 2026 e expandir para além de São Paulo e Minas Gerais após acordo com o iFood (Foto: Divulgação/Daki)
  •  

Após compra da Tivit, receita anual da italiana Almaviva cresce 25%, para R$ 11,1 bi

O Grupo Almaviva encerrou 2025 com receita de R$ 11,1 bilhões e Ebitda de R$ 2,2 bilhões, com margem de 19,6%, considerando a consolidação da Tivit ao longo de todo o ano.

O resultado do faturamento anual representa crescimento de 25% em relação ao ano anterior, de acordo com comunicado divulgado pelo grupo italiano do setor de tecnologia nesta terça-feira (12).

O desempenho marca o primeiro ciclo completo da empresa após a aquisição da Tivit, concluída em agosto de 2025. O acordo havia sido anunciado em junho do mesmo ano com os fundos assessorados pela Apax Partners, controladora da Tivit desde 2010.

Na América Latina, o grupo registrou R$ 4,5 bilhões em receita, somando as operações da Tivit, Almaviva Solutions, Almawave e Almaviva Experience. O grupo afirma ser o segundo maior provedor de soluções de tecnologia no Brasil.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

Mais de 50% da receita da Almaviva é gerada fora da Itália. Além da Tivit, o grupo realizou a aquisição da Iteris nos Estados Unidos em 2024, ampliando sua presença para 21 países.

Após a integração, a Almaviva diz ter equacionado a posição de endividamento da Tivit. Ao encerrar 2024, último exercício antes da aquisição, a dívida líquida consolidada da empresa brasileira era de R$ 533 milhões, com alavancagem de 1,7 vez o Ebitda.

Leia também: Google Cloud leva ao Cade supostas práticas abusivas da Microsoft no mercado de nuvem

“Estamos testemunhando uma mudança estrutural no setor. A tecnologia deixou de ser apenas uma função de suporte — ela está se tornando um fator determinante para a competitividade dos nossos clientes. Nosso papel está evoluindo de acordo com essa transformação”, afirmou Marco Tripi, CEO global do Grupo Almaviva, em comunicado.

A estratégia do grupo inclui reduzir a dependência de modelos tradicionais de integração de sistemas e avançar no desenvolvimento de plataformas proprietárias com inteligência artificial e capacidades de dados. Entre as soluções citadas estão Moova e Velvet, desenvolvidas na Europa e que passam a ser ofertadas na América Latina.

A Tivit chegou à aquisição pela Almaviva após uma reestruturação que incluiu o desmembramento de suas divisões de data center, sob a marca Takoda, e de terceirização de processos de negócios, a Neobpo.

Em 2024, último exercício antes da aquisição, a empresa registrou receita bruta de R$ 2,1 bilhões, crescimento de 12,2% ante o ano anterior, Ebitda ajustado de R$ 336 milhões com margem de 17,1% e lucro líquido de R$ 24 milhões, ante R$ 6 milhões em 2023.

Já em 2025, primeiro ano sob o guarda-chuva da Almaviva, a Tivit registrou receita bruta de R$ 2,4 bilhões e receita líquida de R$ 2,2 bilhões, crescimento de 12% ante o ano anterior. A unidade de cibersegurança avançou 52% e a de nuvem, 25%, de acordo com as demonstrações financeiras divulgadas separadamente pela companhia em abril.

No comando da Tivit Brasil está Valdinei Cornatione, nomeado CEO em outubro de 2025. Cornatione trabalha na empresa há 28 anos e atuava como Chief Commercial Officer desde 2023.

“A integração com o Grupo Almaviva eleva claramente o nosso posicionamento. Passamos a competir com maior diferenciação tecnológica, maior profundidade de conhecimento setorial e maior relevância nas decisões estratégicas dos nossos clientes”, disse o CEO, em comunicado.

-- Reportagem atualizada para incluir dados da demonstração financeira da Tivit de 2025.

Leia também

Da Venezuela ao Brasil: os países de LatAm onde a fraude digital mais cresce

IA vai substituir gestores de ações? Maioria dos modelos perde dinheiro em competições

© Divulgação

Escritório da Tivit em São Paulo: Mais de 50% da receita do Grupo Almaviva é gerada fora da Itália. (Foto: Divulgação)
  •  

Riachuelo volta a lucrar no 1º tri após 6 anos. O CEO diz que avanço ‘não para por aí’

O grupo Riachuelo, antes conhecido como Guararapes, vem colhendo os frutos de uma mudança estrutural na companhia, que tem lhe permitido expandir as vendas com melhoria das margens.

A estratégia levou a resultados positivos no primeiro trimestre. A empresa registrou lucro líquido de R$ 5 milhões, revertendo um prejuízo de R$ 45,9 milhões no mesmo período do ano passado, em um trimestre que é historicamente mais fraco para o varejo de moda.

O resultado ficou acima do consenso de analistas consultados pela Bloomberg, que esperavam prejuízo de R$ 4,7 milhões, e quebrou uma sequência de seis anos de prejuízo no período.

A empresa também encerrou o trimestre com um Ebitda ajustado consolidado de R$ 268 milhões, com alta de 14,1% e acima do consenso de R$ 256,8 milhões, com uma margem de 11,5%.

No vestuário, as vendas nas mesmas lojas (same store sales), que mede o crescimento orgânico da receita, registraram alta de 10,1% no trimestre – o 11º período consecutivo de expansão.

Para o CEO, André Farber, os ganhos tendem a continuar e a empresa segue vendo oportunidade de melhorias nas métricas. “A gente pretende, em todos os trimestres, dar lucro e continuar expandindo o lucro da companhia”, afirmou ele, em entrevista à Bloomberg Línea. “O crescimento de margem não deve parar por aí.”

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

Farber atribui a visão otimista ao trabalho que tem sido feito pela gestão desde que ele assumiu o cargo em 2023. Nesse período, a Riachuelo (RIAA3) reforçou a integração com sua fábrica própria, o que tem permitido ter uma gestão da cadeia de produção e fornecimento mais alinhada e mais eficiente do ponto de vista de precificação, segundo ele.

Em paralelo, houve avanço no planejamento das coleções, com definição mais assertiva de sortimento, timing de demarcação (markdown) e controle de estoque, o que reduziu excessos e melhorou a margem bruta.

Leia também: Na Riachuelo, megafábrica em Natal vira pilar da estratégia para recuperar as margens

A empresa também investiu em times seniores de moda e em criatividade via colaborações com estilistas. No campo das lojas físicas, a Riachuelo desenvolveu um novo conceito arquitetônico a partir de 2024, testado primeiro numa pop-up de 240 m² inaugurada em dezembro na Rua dos Pinheiros, em São Paulo.

A melhora operacional dessa integração foi apontada como o principal fator de expansão de margem. “A gente é a única empresa que tem fábrica própria – somos o maior empregador da moda no Brasil. Terminamos o ano passado com cerca de 33 mil colaboradores. Então, operar muito bem a integração com a nossa fábrica faz muita diferença na nossa margem. Estamos operando melhor essa integração, e isso tem trazido resultados positivos para o nosso negócio”, afirmou o CEO.

Novo conceito de loja

A empresa agora tem investido para aplicar o novo conceito de loja, desenvolvido para pop-store em São Paulo, em outras unidades Brasil afora. No último mês, a empresa inaugurou uma loja expandida no ParkShopping Barigüi, em Curitiba, já no novo modelo, e o plano é fazer entre quatro e cinco reformas até o final de 2026 e escalar o formato ao longo dos anos seguintes, com meta de converter toda a rede.

Leia também: De Riachuelo a Shein: BTG mapeia crescimento de tráfego digital no varejo no 1º tri

“O grande objetivo é melhorar a experiência na loja, onde o produto possa brilhar, para que o consumidor se sinta muito bem e consiga enxergar e navegar muito bem nos nossos produtos”, disse Farber.

'A gente pretende, em todos os trimestres, dar lucro e continuar expandindo o lucro da companhia'

A empresa também mantém o plano de inauguração de novas lojas, depois de fazer um estudo que mapeou a oportunidade de abertura de cerca de 150 novas unidades. A expectativa é de abrir em torno de 15 a 17 lojas neste ano, seguindo o plano de fazer entre 15 e 20 inaugurações por ano.

“O planejamento vai sendo feito conforme dinâmicas muito específicas: às vezes uma loja tem uma necessidade de reforma, às vezes há uma oportunidade de crescimento de área, às vezes uma mudança de importância da loja. É uma conjunção de fatores que nos leva a planejar as mudanças”, afirmou Farber.

Leia também: Brasil é motor de crescimento global da H&M, diz CEO ao inaugurar primeira loja no Rio

No campo financeiro, por meio de sua financeira Midway, a empresa expandiu seu portfólio com novas modalidades de crédito, com destaque para o consignado, mantendo postura conservadora na concessão, segundo o CEO.

A carteira cresceu de forma gradual e os resultados têm sido consistentes, com a financeira contribuindo positivamente para o resultado consolidado mesmo num ambiente de inadimplência elevada.

“A gente sonha grande, mas com os pés no chão. Começamos a crescer a carteira agora, com resultados dentro do esperado. Mas ainda é cedo para que seja algo relevante dentro do nosso negócio. O core ainda é feito pela base de cartões, de seguros e de empréstimos”, disse ele.

Cenário macro desafiador

Olhando para frente, Farber diz que se mantém confiante na trajetória da empresa mesmo diante de um cenário macroeconômico mais duro, com a inadimplência alta, o aumento da inflação e a pressão dos juros elevados.

O executivo disse que a empresa não tem sentido efeitos até o momento, mas que o trabalho feito para constantemente ajustar a operação ajuda a companhia a ganhar resiliência.

“A nossa grande fórmula de preparação é estar sempre melhorando o nosso negócio”, disse. “Eu costumo dizer aqui que se a gente parar de pedalar a bicicleta, ela cai. E se vier uma crise de qualquer lado, a gente vai sempre estar mais forte e mais preparado caso isso aconteça.”

Sobre a perspectiva para as vendas de inverno, o CEO diz que a companhia tem se preparado para se adaptar às variações do clima. No ano passado, ele disse que o inverno mais rigoroso ajudou as vendas da empresa no segundo trimestre, mas fizeram com que os produtos da estação se esgotassem mais rápido do que o previsto, o que afetou os estoques e os resultados nos trimestres seguintes.

“Estamos sendo menos beneficiados pelo inverno até agora, mas, por outro lado, estamos com o estoque de inverno bem regulado – para quando esfriar, teremos estoque onde o ano passado acabou antes”, afirmou.

Leia também

Renner acelera expansão de lojas e está ‘ainda mais preparada’ para investir, diz CEO

Com apelo à Geração Z, Bershka chega ao Brasil e reforça expansão da dona da Zara

© Riachuelo/Divulação

Loja da Riachuelo no ParkShopping Birigui, em Curitiba: novo conceito de loja deverá ser aplicado a novas unidades. (Foto: Riachuelo/Divulgação)
  •  

Ambev dá ‘primeiro passo’ para um ano positivo com portfólio reforçado, diz CFO

Depois de um ano duro em 2025, impactado por um clima desfavorável que reduziu o consumo de cerveja no Brasil, a Ambev registrou no primeiro trimestre um resultado que surpreendeu analistas e levou a ação da fabricante de bebidas (ABEV3) a valorizar 15,30% na terça-feira (5).

Para o CFO, Guilherme Fleury, o desempenho nos primeiros três meses do ano é um “primeiro passo relevante” para entregar um resultado positivo em 2026, em um ano favorecido pela Copa do Mundo, por um calendário de feriados mais denso e por projeções de um clima menos adverso para o setor.

“Começamos bem e sabemos o que temos que fazer para entregar. Nosso portfólio está muito bem encaixado, e vamos continuar trabalhando duro para isso”, disse Fleury em entrevista à Bloomberg Línea, após a divulgação dos resultados.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

Na visão do executivo, a Ambev colheu os frutos de um trabalho que tem sido realizado ao longo do último ano, que inclui um esforço para fortalecer o portfólio de bebidas e revisar a alocação de recursos.

Isso, de acordo com o executivo, permitiu manter o crescimento do Ebitda e das margens em 2025 e preparar o terreno para os resultados positivos deste começo de ano. “A gente entra em 2026 mais forte – com marcas mais fortes, com essa disciplina financeira mais sólida, com esse exercício de alocação de recursos mais maduro”, afirmou.

Leia também: Ambev supera estimativas com volume recorde de cerveja para um primeiro trimestre

Na visão do CFO, o que freou os resultados em 2025 foi o clima, que reduziu as ocasiões de consumo — e não uma mudança no comportamento do consumidor. “O que impactou o ano de 2025 não foi que o brasileiro deixou de gostar de cerveja. O brasileiro ama cerveja”, afirmou.

Isso muda em 2026. Depois de um carnaval que foi “forte”, segundo ele, a expectativa é positiva para a Copa do Mundo, com horários favoráveis dos jogos do Brasil na primeira fase.

“A gente tem mais do que 11 marcas jogando muito bem, muito bem posicionadas, cada uma fazendo o seu papel — e ainda tem algumas no banco que vão entrar em jogo", disse o executivo, fazendo uma brincadeira com o futebol.

Leia também: Além da cerveja: como a Beats, da Ambev, fez da inovação uma força para crescer mais

Segundo o executivo, o crescimento de 1,2% do volume de cerveja vendido no Brasil – que superou o consenso – é explicado por um ganho de participação de mercado e da recomposição de estoques no início do ano, que ficaram baixos após um dezembro excepcionalmente forte.

O executivo negou que a expansão tenha refletido uma acumulação de estoques no canal de distribuição, já em preparação para a Copa do Mundo, algo apontado por alguns analistas.

“A gente não fez estoque no trimestre”, afirmou o CFO. “O segundo trimestre será, obviamente, relevante nessa construção de estoque quando olharmos para a Copa do Mundo – que pega um pedaço do segundo e um pedaço do terceiro trimestre –, mas nada disso impactou o Q1.”

A questão foi levantada entre analistas em relatórios após a divulgação dos resultados. O Bank of America e o BTG Pactual apontaram a possibilidade de que o volume reportado tivesse sido inflado pelo reabastecimento do canal, que inclui vendas a distribuidores, atacadistas e pontos de venda – e não por crescimento real do consumo.

Inovação no ‘core’

A expansão do volume foi puxada principalmente pelo crescimento das marcas de alto valor – como Stella Artois, Spaten, Corona e Original –, que cresceram acima de 20% no trimestre, segundo a empresa.

No entanto, as marcas do segmento principal (chamado de “core”), voltadas ao consumidor de menor renda e ao consumo em bares e estabelecimentos, registraram queda de um dígito baixo.

Leia também: Heineken vai eliminar até 6.000 empregos diante de queda no consumo de cerveja

O CFO reconheceu a divisão, mas disse que a Ambev tem se empenhado para fortalecer o segmento, com a visão de que “a categoria de cerveja precisa ter um core forte”.

Na visão dele, a força no core proporciona uma base para inovar e crescer em verticais relevantes, como em produtos zero álcool, cervejas saborizadas e drinks prontos, que são novas apostas da fabricante.

Ele cita como exemplo a Skol Zero Zero, uma cerveja sem álcool, sem açúcar, sem glúten e com 12 quilocalorias por lata. Segundo ele, a receptividade do consumidor nos mercados do Sul e Sudeste, onde o produto foi lançado, tem sido positiva.

“O core é importante do ponto de vista de acessibilidade da categoria, ao mesmo tempo que precisamos trazer produtos novos que conectam o consumidor em outros segmentos”, disse o CFO. “O que temos feito dentro do core é trabalhar para dar a ele o peso que merece.”

A visão é de que a categoria de cerveja hoje é versátil e oferecer oportunidades de crescimento em várias frentes. “Quando você olha outros mercados, como o México, você vê mixtures e drinks feitos a partir de uma base alcoólica de cerveja. No Brasil isso ainda é muito incipiente – tem muito espaço para crescer", disse Fleury.

No portfólio de bebidas sem álcool, de baixa calorias e sem glúten, a empresa registrou crescimento de 70% no primeiro trimestre, com destaque para o avanço de 160% da Stella Pure Gold, de 180% da Michelob Ultra e de 70% da Corona Cero.

Custos e preços

Enquanto avança no portfólio premium, a Ambev também busca estratégias para lidar com a pressão do aumento dos custos.

Sobre a possibilidade de acelerar o repasse de preços ao consumidor para compensar esse aumento, Fleury foi cauteloso. O CFO evitou dar indicação sobre a trajetória de preços para os próximos trimestres, mas descreveu a lógica que orienta as decisões da empresa.

Segundo o executivo, a Ambev busca um equilíbrio entre proteger o crescimento da categoria e proteger a rentabilidade – e enxerga ganhos de produtividade industrial como um caminho para reduzir a dependência do repasse de preços.

“Se consigo trazer produtividade industrial, consigo proteger a categoria tendo menos necessidade de colocar preço nessa equação”, afirmou.

-- Reportagem atualizada para corrigir a informação de que a Stella Pure Gold cresceu 160%, e não 170%.

Leia também

Falta de monges e mercado paralelo colocam em risco tradição das cervejarias trapistas

Ambev inaugura fábrica de vidro de R$ 1 bi no Paraná com foco em cerveja premium

© JONNE RORIZ

Fábrica da Ambev:Depois de um carnaval “forte”, a expectativa é positiva para a Copa do Mundo. (Foto: Jonne Roriz/Bloomberg)
  •  

Corretora de Dubai obtém autorização do BC e se prepara para operar no Brasil

O CFI Financial Group, corretora com sede em Dubai, recebeu autorização do Banco Central para operar como corretora de títulos e valores mobiliários no Brasil, segundo comunicado da empresa.

A licença permite que a companhia atue como corretora regulada localmente, com acesso a ações e títulos de renda fixa, de acordo com a regulação brasileira. A empresa está montando a operação no Brasil e estruturando sua liderança local para iniciar as atividades.

Nos planos divulgados pela companhia, estão a formação de uma equipe local, a produção de análises em português e a realização de parcerias com fintechs e plataformas de conteúdo nacionais. A empresa também mencionou foco em educação financeira voltada ao público local.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

“O Brasil representa um pilar fundamental em nossa expansão global”, disse Ziad Melhem, CEO do CFI Financial Group, em comunicado.

Leia também: Bolsa de derivativos A5X traz ex-COO da B3 como sócio e advisor

A entrada no Brasil se dá em um momento de expansão da base de investidores na B3. A bolsa registrou quase 5,5 milhões de investidores em renda variável ao fim de 2025, com crescimento de 4% no ano, segundo dados divulgados pela própria B3 em janeiro. O valor em custódia nessa categoria chegou a R$ 635 bilhões, alta de 20% em relação ao ano anterior.

A lista de corretoras participantes da B3 inclui atualmente 16 instituições, entre elas XP Investimentos, Santander Corretora, Nu Investimentos e UBS BB, além da sul-coreana Mirae Asset.

A entrada no Brasil faz parte de uma estratégia de expansão na América Latina. No primeiro trimestre de 2026, a empresa também ampliou suas operações na Colômbia.

O grupo registrou volume de negociações de US$ 2,3 trilhões no período, alta de 81% em relação ao mesmo trimestre de 2025.

Fundada em 1998, a CFI opera sob 15 licenças regulatórias em jurisdições como Reino Unido, Emirados Árabes Unidos, Chipre, Jordânia, Bahrein e Azerbaijão, e mantém mais de 30 escritórios globais. No Brasil, a operação será conduzida pela entidade licenciada no país.

Leia também

Grupo francês investe R$ 17 milhões para guardar obras de arte de elite em São Paulo

Brasil entrou na rota de expansão de marcas de luxo globais, diz CEO do Iguatemi

Região da Av. Faria Lima, em São Paulo: licença permite que o CFI Financial Group atue como corretora regulada no Brasil. (Foto: Bloomberg)
  •  

Bolsa de derivativos A5X traz ex-COO da B3 como sócio e advisor

A bolsa brasileira de derivativos A5X atraiu Cícero Vieira, ex-COO da B3, como sócio e advisor estratégico da empresa, que busca se posicionar como uma alternativa no segmento no país.

Vieira atuará na supervisão da agenda operacional e de risco da companhia, além de apoiar a execução do roadmap regulatório, segundo comunicado da empresa divulgado nesta segunda-feira (4).

Vieira trabalhou na B3 por mais de 15 anos, entre 2006 e 2021, onde atuou como COO e Vice Presidente de Operações, Clearing e Depositária, de acordo com o seu perfil no Linkedin.

Segundo a A5X, ao longo de sua trajetória, o executivo teve papel central na construção da infraestrutura resultante da fusão entre BM&FBOVESPA e CETIP, que deu origem à B3, incluindo a integração das clearings dos mercados de derivativos e equities.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

“A chegada do Cícero representa um marco extremamente relevante para a A5X. Estamos falando de um dos profissionais que mais conhece a mecânica, os desafios e as melhores práticas de construção e operação de uma bolsa no Brasil”, afirmou Carlos Ferreira, cofundador e CEO da A5X, em comunicado.

Leia também: Estrangeiros colocam R$ 65 bi na bolsa, atingem recorde, e brasileiros ficam à margem

A A5X tem como objetivo ter todos os seus sistemas prontos, testados e integrados aos participantes do mercado até meados de 2026, com início das operações previsto para o quarto trimestre do ano.

Segundo a A5X, executivo teve papel central na construção da infraestrutura resultante da fusão entre BM&FBOVESPA e CETIP, que deu origem à B3. (Foto: Leonardo Rodrigues)

Fundada em 2023, a A5X tem entre seus acionistas ABN AMRO Clearing, Ideal CTVM — controlada pelo Itaú —, IMC, Jump Trading Group, Optiver e XTX Markets.

Ela é controlada por quatro sócios fundadores: Carlos Ferreira (CEO), Karel Luketic (diretor financeiro), Julian Chediak e Nilson Monteiro, fundador da Ideal.

A companhia captou R$ 385 milhões em três rodadas de financiamento, sendo a mais recente uma série C de R$ 200 milhões em 2026. Em setembro de 2025, a empresa atingiu valuation de R$ 1,35 bilhão, segundo relatório do BTG Pactual divulgado na época.

A A5X firmou parceria tecnológica com a LSEG (London Stock Exchange Group) para sistemas de negociação, pós-negociação, gestão de risco, dados de mercado e clearing com contraparte central. A empresa também tem acordo de licenciamento de dados com a B3 para precificação de garantias, gestão de risco e criação de novos índices.

A chegada de Cícero Vieira é a segunda grande adição ao time da empresa em pouco menos de seis meses. Em dezembro, a Bloomberg News reportou que Pedro Luvizari Fernandes, ex-sócio da XP responsável pela área de vendas a clientes institucionais, havia ingressado na A5X como diretor comercial.

Leia também

Alexandre Bettamio, do BofA, é cotado para a presidência da B3, dizem fontes

Governo proíbe Polymarket e Kalshi e barra mercados de previsão no Brasil

B3 entra no mercado de previsão e avalia permitir apostas em eleições, segundo fontes

© Leonardo Rodrigues

A5X: empresa busca se posicionar como uma alternativa no segmento no país. (Foto: Leonardo Rodrigues)
  •  

Diogo Guillen, ex-diretor do Banco Central, será novo economista-chefe do Itaú

O ex-diretor do Banco Central Diogo Guillen assumirá a posição de economista-chefe do Itaú Unibanco a partir de 1º de julho de 2026, após cumprir período de quarentena, informou o banco brasileiro em comunicado nesta terça-feira (28).

Guillen sucederá Mário Mesquita, que ocupa o cargo desde julho de 2016 e deixará a função no final de abril.

O ex-diretor do BC é doutor em Economia pela Universidade de Princeton, onde defendeu dissertação sobre macroeconomia e economia internacional, e tem graduação e mestrado pela PUC-Rio.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

Antes de ingressar no Banco Central, trabalhou na área de gestão de ativos do próprio Itaú entre 2015 e 2021, tendo ocupado as posições de head de Pesquisa Econômica Internacional, head de Pesquisa Econômica de Brasil e, por fim, economista-chefe da Itaú Asset Management. Antes disso, atuou como economista sênior na Gávea Investimentos, entre 2013 e 2015.

Leia também: Goldman eleva projeção da Selic para 13,25% em 2026 diante do choque do petróleo

Em 2022, o nome de Guillen foi sugerido ao ex-presidente Jair Bolsonaro pelo então presidente do Banco Central, Roberto Campos Neto, para a Diretoria de Política Econômica, cargo que ocupou até 2025, após aprovação pelo Senado Federal. Na diretoria, substituiu Fabio Kanczuk.

O Itaú destacou o papel de Mário Mesquita no fortalecimento da reputação do banco em análises econômicas, citando a consolidação do time de macro e a reestruturação da área de Research ao longo de quase dez anos.

Mesquita seguirá colaborando com o banco como consultor durante o período de transição, segundo o comunicado.

A Bloomberg News havia informado em janeiro que Mesquita deixaria a função em razão da regra de aposentadoria obrigatória do banco para posições de gestão aos 60 anos.

Segundo a reportagem publicada na época, o Itaú estava em conversas com o ex-diretor do Banco Central para o posto, com a entrada prevista após os seis meses de quarentena — praxe para diretores que deixam a autarquia.

Leia também

Espaço para corte da Selic já está perto do fim, segundo Gustavo Loyola

IA cria oportunidade para destravar produtividade nas PMEs brasileiras, segundo CEOs

© Ton Molina/Bloomberg

Diogo Guillen: ex-diretor do Banco Central sucederá Mário Mesquita. (Foto: Ton Molina/Bloomberg)
  •  

Gastos de brasileiros com viagens internacionais crescem quase 28% em março, aponta BC

Os brasileiros gastaram quase 28% mais com viagens internacionais em março de 2026 na comparação com o mesmo mês do ano anterior. As despesas subiram de US$ 1,6 bilhão para US$ 2,0 bilhões, enquanto as receitas de turismo estrangeiro no Brasil ficaram estáveis, em US$ 0,9 bilhão.

O resultado, divulgado nesta sexta-feira (24) pelo Banco Central, elevou as despesas líquidas com viagens a US$ 1,1 bilhão — alta de 68,3% em relação a março de 2025.

O dado vem acompanhado de uma mudança relevante na forma como o próprio Banco Central calcula essas estatísticas. A autoridade monetária anunciou uma revisão metodológica extraordinária nas receitas de viagens internacionais, incorporando novas fontes de dados e uma nova metodologia de compilação.

O efeito foi uma melhora no déficit em conta corrente acumulado nos 12 meses encerrados em fevereiro: o número foi revisado de 2,71% do PIB para 2,61% do PIB.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

A revisão cobre o período de outubro de 2023 a fevereiro de 2026 e consistiu, principalmente, na reclassificação de transações que estavam registradas na Conta Financeira — na rubrica de outros investimentos, moedas e depósitos — para receitas de viagens internacionais.

Com isso, as receitas brutas de viagens foram revisadas para cima em US$ 0,1 bilhão em 2023, US$ 1,1 bilhão em 2024, US$ 2,6 bilhões em 2025 e US$ 0,9 bilhão nos dois primeiros meses de 2026. A revisão das despesas brutas foi residual, acumulando US$ 0,6 bilhão no período.

Leia também: Citi vê oportunidades para a América Latina em meio ao choque do Oriente Médio

A origem da distorção está em uma mudança na legislação cambial, segundo o Banco Central. A Lei nº 14.286, de dezembro de 2021, alterou a prestação de informações de transações realizadas por meio de contas de titulares não residentes denominadas em reais.

Com a nova regra, parte dos fluxos financeiros relativos à utilização de cartões de crédito por viajantes estrangeiros no Brasil passou a ser registrada como constituição de depósitos — e não como receita de viagens. O Banco Central identificou o problema ao cruzar informações adicionais dos contratos de câmbio com dados fornecidos diretamente por participantes do mercado de cartões.

Para a XP, o aumento das despesas líquidas na conta de viagens foi o principal determinante do resultado da conta de serviços em março, “provavelmente ainda refletindo a apreciação cambial”, segundo escreveram analistas do banco em relatório. No primeiro trimestre de 2026, essa conta se ampliou em US$ 0,7 bilhão, alta de 36% na comparação anual.

Conta corrente abaixo do esperado

O déficit em transações correntes ficou em US$ 6,0 bilhões em março de 2026, abaixo da mediana de US$ 6,3 bilhões projetada por 17 economistas consultados pela Bloomberg.

O resultado, porém, representa uma deterioração expressiva em relação ao déficit de US$ 2,9 bilhões registrado no mesmo mês de 2025.

No acumulado de 12 meses encerrados em março, o déficit somou US$ 64,3 bilhões, equivalente a 2,71% do PIB, ante US$ 61,2 bilhões (2,61% do PIB) no mês anterior.

Leia também: Durigan diz que guerra pode forçar BCs a agir: ‘os riscos vão muito além do Brasil’

A piora em relação a março de 2025 decorreu, principalmente, de três fatores, segundo o BC: redução de US$ 1,6 bilhão no superávit comercial de bens, aumento de US$ 1,1 bilhão no déficit de renda primária e alta de US$ 0,6 bilhão no déficit de serviços. O superávit em renda secundária cresceu US$ 0,2 bilhão e parcialmente compensou o movimento.

O superávit comercial de bens atingiu US$ 5,6 bilhões em março, abaixo dos US$ 7,2 bilhões de março de 2025. As exportações totalizaram US$ 31,7 bilhões, crescimento de 9,5% na comparação anual, com expansão concentrada em commodities — especialmente petróleo bruto. As importações avançaram 19,9%, para US$ 26,1 bilhões, com aumento disseminado entre as principais categorias econômicas.

O déficit na conta de serviços somou US$ 4,8 bilhões em março, ante US$ 4,2 bilhões no mesmo período de 2025. Além das viagens, contribuíram para o resultado as maiores despesas líquidas em telecomunicação, computação e informações (+27,4%, para US$ 0,9 bilhão), serviços de propriedade intelectual (+9,2%, para US$ 1,2 bilhão) e transportes (+7,5%, para US$ 1,2 bilhão). No acumulado em 12 meses, o déficit de serviços atingiu US$ 50,3 bilhões.

O déficit em renda primária somou US$ 7,4 bilhões em março, aumento de 17,8% frente aos US$ 6,3 bilhões de março de 2025. As despesas líquidas com lucros e dividendos totalizaram US$ 4,8 bilhões (+10,7%), e os pagamentos líquidos de juros chegaram a US$ 2,6 bilhões, alta de 33,5%, com preponderância das maiores despesas brutas em operações intercompanhia. No acumulado em 12 meses, o déficit de renda primária alcançou US$ 84,0 bilhões.

Os investimentos diretos no país (IDP) registraram ingressos líquidos de US$ 6,0 bilhões em março, abaixo da mediana de US$ 7,0 bilhões projetada pelos 17 economistas consultados pela Bloomberg. O resultado também ficou abaixo dos US$ 6,3 bilhões captados em março de 2025.

Os ingressos foram compostos por US$ 4,3 bilhões em participação no capital — sendo US$ 1,2 bilhão em capital próprio e US$ 3,2 bilhões em reinvestimento de lucros — e US$ 1,7 bilhão em operações intercompanhia. No acumulado de 12 meses, o IDP somou US$ 75,7 bilhões, equivalente a 3,18% do PIB.

O que dizem os analistas

Para o Itaú BBA, o déficit em conta corrente “voltou a piorar na margem”, refletindo a desaceleração do saldo comercial — “em que ainda não se observaram plenamente os efeitos positivos do aumento do preço de exportação de petróleo, mas que já estão presentes nos dados de abril”.

O banco também destacou a piora no financiamento externo, com desaceleração tanto do IDP quanto dos fluxos de portfólio, “possivelmente associada ao movimento global de aversão ao risco após o início do conflito no Oriente Médio”. Para o ano, o Itaú projeta déficit em conta corrente de US$ 66 bilhões (2,6% do PIB).

A XP avaliou que a conta corrente ficou “ligeiramente abaixo das expectativas”, com o resultado de renda primária sendo o principal fator de divergência em relação à projeção da instituição.

As remessas de lucros e dividendos, que costumam apresentar sazonalidade em março, “foram menos intensas do que o esperado”. A XP projeta déficit em conta corrente de US$ 58,0 bilhões (2,2% do PIB) em 2026, assumindo preço médio do Brent de US$ 90 por barril, e IDP de US$ 75,0 bilhões.

O Goldman Sachs classificou o resultado como um “déficit moderado em conta corrente”, com IDP “abaixo do esperado, mas fluxos de portfólio positivos”. O banco destacou que, em 12 meses, o déficit em conta corrente segue em patamar “moderado” de 2,7% do PIB, com o IDP em 3,2% do PIB.

A instituição americana acrescentou que “um ajuste fiscal profundo para reduzir a poupança negativa do setor público” segue sendo, em sua avaliação, condição essencial para viabilizar um ajuste estrutural permanente na conta corrente.

A consultoria 4intelligence ressaltou a melhora do balanço de pagamentos no primeiro trimestre como um todo: o déficit em conta corrente recuou de US$ 22,7 bilhões para US$ 20,3 bilhões entre o 1T25 e o 1T26, queda de 11%. A consultoria projeta déficit em conta corrente de US$ 54,2 bilhões para 2026, “com viés de baixa a depender das exportações de petróleo”, e IDP de US$ 70,0 bilhões.

Leia também

Inflação de alimentos volta a assombrar consumidor e pressiona Lula antes das eleições

© Amir Hamja

Times Square, em Nova York: despesas líquidas com viagens tiveram alta de 68,3% em relação a março de 2025 (Foto: Amir Hamja/Bloomberg)
  •  

BRB fecha acordo com a gestora Quadra para vender R$ 15 bi em ativos do Banco Master

O Banco de Brasília (BRB) assinou um memorando de entendimento (MoU) com a gestora Quadra Capital para a venda de R$ 15 bilhões em ativos oriundos de suas operações com o Banco Master, liquidado pelo Banco Central em novembro do ano passado.

A operação prevê a criação de um fundo de investimento para abrigar e monetizar os ativos, com pagamento à vista de no mínimo R$ 3 bilhões e até R$ 4 bilhões, segundo comunicado ao mercado divulgado pelo BRB na noite de segunda-feira (20).

O restante — entre R$ 11 bilhões e R$ 12 bilhões — será recebido pelo BRB em cotas subordinadas do fundo, ou seja, instrumentos cujo retorno dependerá do desempenho futuro dos próprios ativos transferidos.

A efetivação do acordo ainda está sujeita ao cumprimento de condições precedentes previstas no memorando, que não foram detalhadas.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

O banco afirmou que a transação visa “fortalecer sua estrutura de capital e sua liquidez”, além de “aprimorar a gestão de seu portfólio” e promover a “racionalização patrimonial”.

Leia também: Ex-CEO do BRB é acusado de receber imóveis de Vorcaro

Sob pressão

O acordo surge em um momento de pressão sobre as finanças do BRB. O banco acumulou cerca de R$ 22 bilhões em ativos do Master — incluindo imóveis, cemitérios e restaurantes, além de carteiras de crédito —, dos quais aproximadamente R$ 13 bilhões foram classificados pelas autoridades como créditos fraudulentos. O BRB afirmou ter substituído mais de R$ 10 bilhões desses ativos.

O diretor de supervisão do Banco Central, Ailton de Aquino, estimou em depoimento à Polícia Federal, em dezembro, que o ajuste necessário no balanço do BRB seria “de mais de R$ 5 bilhões”, citando a “qualidade dos ativos” recebidos do Master.

Em fevereiro, BRB convocou uma assembleia geral de acionistas para votar um aumento de capital de até R$ 8,9 bilhões — reunião que foi cancelada e remarcada para esta quarta-feira (22).

O índice de capital principal (CET1) do BRB estava em 8,1% em junho do ano passado, próximo ao mínimo regulatório de 7% — ante 13,1% do Itaú e 12% do BTG Pactual.

Leia também: FGC se recusa a conceder empréstimo ao BRB antes de saber perdas totais, diz fonte

De acordo com uma reportagem da Bloomberg News, o Fundo Garantidor de Créditos (FGC) vinha se recusando a conceder um empréstimo de pelo menos R$ 4 bilhões solicitado pelo BRB, à espera de uma clareza maior sobre o tamanho total das perdas, segundo pessoa familiarizada com as negociações.

O acordo com a Quadra representa a alternativa de mercado mais concreta anunciada até agora pelo BRB para enfrentar o rombo.

A proposta de R$ 15 bilhões havia sido sinalizada pelo governo do Distrito Federal recentemente, quando informou que um fundo de investimento — cujo nome não foi divulgado à época — havia feito uma oferta pelos ativos.

O anúncio ocorre dias após a Polícia Federal prender Paulo Henrique Costa, ex-CEO do BRB, no âmbito da Operação Compliance Zero.

Costa é acusado de ter recebido aproximadamente R$ 75 milhões em imóveis de luxo — metade de um valor negociado de R$ 150 milhões — pagos por Daniel Vorcaro, ex-CEO do Master, por meio de uma estrutura que combinava empresas de fachada e fundos geridos pela gestora Reag, segundo decisão do ministro André Mendonça, do Supremo Tribunal Federal (STF).

As autoridades afirmam que Costa autorizou o BRB a acelerar a aquisição de carteiras de crédito do Master que, posteriormente, foram classificadas como fraudulentas.

Vorcaro, por sua vez, está preso pela segunda vez desde novembro. Além das acusações originais de fraude, o ex-banqueiro enfrenta alegações de ameaça a um jornalista, acesso indevido a sistemas do FBI e da Interpol, e interferência nas investigações em curso.

Leia também

Bancos discutem mudanças no FGC após impacto do Master, segundo fontes

Resgate do governo ao Banco de Brasília dependeria de concessões pelo DF, diz fonte

© Gustavo Minas

Sede do BRB, em Brasília: banco afirmou que a transação visa 'fortalecer sua estrutura de capital e sua liquidez'. (Foto: Gustavo Minas/Bloomberg)
  •  

GPA obtém tutela cautelar para bloquear venda de ações pelo Casino

O Grupo Pão de Açúcar (GPA) obteve uma tutela cautelar que impede o acionista Casino Guichard-Perrachon de vender suas ações na companhia.

A decisão foi proferida pelo Juízo Titular da 1ª Vara de Falências e Recuperações Judiciais do Foro Central Cível do Estado de São Paulo, conforme fato relevante divulgado pela empresa nesta segunda-feira (20).

A medida abrange tanto as ações que já foram vendidas pelo Casino — com a interrupção de sua compensação financeira em bolsa antes que as operações sejam concretizadas — quanto aquelas ainda não vendidas ou vendidas mas não liquidadas, ficando proibida sua venda ou liquidação.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

A decisão foi proferida no contexto de um pedido de reconhecimento de processo estrangeiro iniciado pelo próprio Casino contra o GPA, por meio do qual o grupo francês buscava homologar no Brasil a autorização para alienar sua participação na companhia.

Segundo a companhia, o juiz reconheceu a probabilidade do direito do GPA e o risco de esvaziamento do patrimônio do acionista por meio da alienação das ações.

Leia também: Na Americanas, modelo ‘store in store’ vira aposta para rentabilizar lojas após crise

Segundo o fato relevante assinado por Pedro Albuquerque, vice-presidente de Finanças e diretor de Relações com Investidores do GPA, a tutela cautelar “representa um passo importante na preservação dos direitos e garantias da companhia”, objeto de um processo de arbitragem iniciado em 6 de maio de 2025.

Em nota divulgada posteriormente à Bloomberg Línea, o Grupo Casino afirmou que o pedido do GPA à Justiça brasileira “ocorre após a rejeição, pelo Tribunal Arbitral, de uma solicitação de medidas provisórias com o mesmo objeto apresentada pela GPA no processo de arbitragem iniciado em 6 de maio de 2025 contra a Casino perante a Corte Internacional de Arbitragem da ICC”.

“O Casino tomará todas as medidas necessárias para proteger seus interesses”, disse o grupo na nota.

Momento crítico

A decisão judicial ocorre em um dos momentos mais delicados da história recente do GPA (PCAR3). Em fevereiro, a varejista dona das redes Pão de Açúcar e Extra admitiu em suas notas explicativas do resultado do quarto trimestre que o prejuízo registrado no período e o déficit de capital de giro levantavam dúvidas relevantes sobre sua continuidade operacional.

A dívida líquida da companhia subiu para R$ 2,08 bilhões ao fim de 2025, ante R$ 1,39 bilhão no ano anterior, enquanto o índice de alavancagem — medido pela relação entre dívida líquida e Ebitda — saltou de 1,6 vez para 2,4 vezes no mesmo período.

Em março, o GPA anunciou um acordo com credores para iniciar um plano de recuperação extrajudicial abrangendo cerca de R$ 4,5 bilhões em dívidas sem garantia e de natureza não operacional.

Credores representando 46% dos créditos afetados — ou R$ 2,1 bilhões — já haviam concordado com a reestruturação, segundo comunicado da empresa.

As obrigações de pagamento junto aos credores abrangidos foram suspensas por 90 dias para que um plano mais amplo fosse negociado.

-- Reportagem atualizada para incluir o posicionamento do Grupo Casino.

Leia também

Na Riachuelo, megafábrica em Natal vira pilar da estratégia para recuperar as margens

Renner acelera expansão de lojas e está ‘ainda mais preparada’ para investir, diz CEO

©

Loja do Pão de Açúcar, marca do GPA: medida abrange tanto as ações que já foram vendidas pelo Casino. (Foto: Tuane Fernandes/Bloomberg)
  •  

Citi nomeia José Alberto Benamor como novo líder de commercial banking para o Brasil

O Citi fará mudanças na liderança de seu negócio de commercial banking na América Latina. José Alberto Benamor assume como novo head da área no Brasil, enquanto Gaurang Hattangdi passa a liderar o segmento para toda a região.

As mudanças já têm efeito imediato, de acordo com comunicado divulgado nesta sexta-feira (17).

Com mais de 35 anos de experiência no setor bancário, Benamor está no Citi desde 2011, quando ingressou como head de Cobertura de Pequenas e Médias Empresas no Brasil.

Ao longo de sua trajetória na instituição, Benamor passou pela liderança de mid-corporates, foi promovido a diretor em 2016 e a managing director em 2022, de acordo com o banco.

⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.

Desde 2021, Benamor vinha conduzindo diferentes áreas de cobertura e iniciativas estratégicas de commercial banking no país. Ele também acumula a função de executivo-sênior de Crédito Corporativo.

Com a nova nomeação, Benamor passa a integrar o comitê executivo do Citi Brasil — instância que reúne a alta liderança da operação no país — e se reportará diretamente a Hattangdi, e responderá indiretamente a André Cury, atual presidente do Citi no Brasil.

Leia também: Citi nomeia André Cury como o novo presidente da operação do Brasil

Tasnim Ghiawadwala, head global de Commercial Banking do Citi, destacou em comunicado que a experiência de Benamor o posiciona para para executar e fortalecer o segmento no mercado brasileiro.

Em entrevista à Bloomberg Línea em 2025, Ghiawadwala afirmou que o Brasil é um mercado chave para o negócio de banco comercial do Citi. A área registrou crescimento de 80% das receitas no país entre 2021 e 2024, segundo executivos do banco na ocasião.

A nomeação ocorre em um momento de reconfiguração da liderança do Citi no Brasil. Em março, André Cury assumiu a presidência da operação brasileira no lugar de Marcelo Marangon, que deixará o país para se tornar co-head global de corporate banking, em Nova York.

Antes de ser alçado à presidência, Cury era justamente o head do commercial banking para o Brasil e a América Latina.

No plano regional, o Citi aposta em um nome de longa data da casa. Gaurang Hattangdi, que já havia comandado o segmento de commercial banking para a América Latina entre 2015 e 2023, retorna ao posto acumulando a função de head global de Cobertura e Empréstimos.

Com 37 anos de experiência no Citi, Hattangdi reportará a Ghiawadwala e indiretamente a Julio Figueroa, head do Citi para a América Latina. Os heads de commercial banking para Argentina, Brasil e México se reportarão diretamente a ele.

Leia também

Citi cresce 80% em banco comercial no Brasil e elege país como mercado chave

Marcelo Marangon, CEO do Citi no Brasil, será novo co-head global de corporate

© Victor Moriyama

Escritório do Citi, em São Paulo: nomeação ocorre em um momento de reconfiguração da liderança do Citi no Brasil. (Foto: Victor Moriyama/Bloomberg)
  •  

Com investimento de R$ 314 milhões, Iguatemi prepara sua maior expansão em Brasília

O Iguatemi (IGTI11) elegeu a expansão de sua unidade de Brasília como um dos principais projetos de alocação de capital do grupo de shopping centers para 2026, em um investimento de R$ 314,4 milhões.

A ampliação acrescentará 15.500 m² de área locável ao shopping de alto padrão, o equivalente a quase metade do tamanho atual de 35.000 m², e é a maior já realizada no empreendimento inaugurado em 2010.

Segundo Charles Krell, vice-presidente de Operações do Grupo Iguatemi, cerca de 70% das novas lojas previstas já estão contratadas, o que permitirá ao grupo expandir a oferta de marcas e serviços para o mercado consumidor da capital.

“A operação do shopping nos indicava há cerca de um ano e meio que o calçado estava ficando pequeno. Shoppings desse porte levam de 10 a 20 anos para atingir plena maturação. Estamos nesse momento e olhamos para os próximos 15 a 20 anos”, disse o executivo em entrevista à Bloomberg Línea.

“São quase 20 anos de existência do equipamento atual, e esse é o momento de dar continuidade da expansão, com disciplina.”

Leia mais: Iguatemi colhe frutos de otimização de portfólio e vê ganhos adicionais, diz CFO

Com a ampliação, o grupo poderá adicionar uma área locável em um momento de alta demanda no setor de shoppings. O Iguatemi Brasília, por exemplo, encerrou 2025 com 97,5% de ocupação, uma receita de aluguel de R$ 74,6 milhões e um volume de vendas de R$ 1,18 bilhão.

O shopping da capital é o nono entre os 22 empreendimentos do grupo em receita de aluguel, e o quarto que mais cresceu no ano passado nessa frente, com 7,9% de aumento. Em volume de vendas, a operação é também a nona maior.

O projeto de expansão agora prevê 70 novos estabelecimentos comerciais no shopping, incluindo duas lojas âncoras, cinco restaurantes, quatro cafés, um cinema com três salas VIP, além de uma micro gym em um espaço que o grupo chama de “alameda wellness”.

O mix planejado para a expansão reflete uma mudança de paradigma que já se consolidou no varejo de alto padrão mundial, que busca aumentar não apenas as transações, mas a frequência das visitas e a recorrência das compras.

As obras terão início em abril, com a previsão de durarem cerca de um ano e meio, segundo o executivo.

Sem revelar os nomes, o VP de Operações diz que a expectativa é a atrair marcas nacionais ou internacionais que já estão no portfólio do grupo em outras unidades e também outras, que farão sua estreia agora em Brasília.

“Tem marcas que já operam conosco em outros empreendimentos, e tem marcas que estarão estreando no mercado, sejam elas nacionais ou internacionais”, disse o executivo. A expectativa é divulgar os primeiros nomes em dois a quatro meses.

No total, hoje o Iguatemi Brasília tem 149 marcas, das quais 28 são internacionais, incluindo nomes do segmento de luxo, como Burberry, Christian Louboutin, Dolce & Gabbana, Gucci, Louis Vuitton, Tiffany, entre outras.

Leia mais: Iguatemi: Cristina Betts deixa grupo após 17 anos, e Ciro Zica Neto assume como CEO

Os contratos, diz o executivo com 26 anos de companhia, foram assinados com a antecedência necessária para uma operação desse tipo. Marcas internacionais precisam de até um ano e meio para realizar obras, contratações e formação de estoque antes da abertura.

“Setenta por cento de lojas contratadas já me parece um bom número e estamos caminhando com a maior velocidade possível para que eles, lojistas, possam se preparar para a gente nascer conjuntamente na expansão”, afirmou Krell.

Sobre a decisão de fazer um investimento relevante em um momento de juros elevados, com a Selic a 15% ao ano, o executivo diz que, para uma companhia com quase seis década, o juro alto é variável conhecida, não argumento de pausa.

“O Iguatemi sempre traçou seus objetivos e foi executando, ora no momento de bonança brasileira, ora no momento menos bom. Ora no momento difícil de um juro mais alto ou menos alto”, afirmou. “Quem sabe daqui a um ano, um ano e meio, a gente pode estar em um juro mais baixo.”

O grupo chegou até aqui por um caminho que poucos no setor de shoppings brasileiros conseguiram replicar: crescimento consistente sem perder o controle do balanço.

O Iguatemi saiu de R$ 76 milhões de Ebitda em 2008, com sete shoppings, para aproximadamente R$ 1,5 bilhão em 2025, mantendo alavancagem abaixo de duas vezes dívida/Ebitda ao longo de todo o ciclo.

A visão agora é de que o crescimento demográfico e a atividade econômica em Brasília deve continuar sustentando a maior demanda nas próximas décadas. “A gente continua enxergando força suficiente para sustentar uma expansão”, afirmou Krell.

Confira trechos da entrevista com o VP de Operações do Iguatemi, editada para fins de clareza e concisão.

Por que expandir agora com Selic a 15% e com o shopping completando 16 anos?

A operação do shopping nos indicava há cerca de um ano e meio que o calçado estava ficando pequeno. Shoppings desse porte levam de 10 a 20 anos para atingir plena maturação. Estamos nesse momento e olhamos para os próximos 15 a 20 anos. Quanto ao juro, a companhia tem quase seis décadas e já atravessou muitos ciclos. Não é argumento de pausa.

Qual o perfil do mix da expansão?

Serão duas âncoras, 70 novas lojas, cinco restaurantes, quatro cafeterias, salas VIP no Cinemark, que ainda não existe nessa unidade, e uma área de wellness com microgym, diferente da academia convencional que já operamos com a BodyTech. Haverá também um novo salão de beleza e um espaço dedicado a eventos sociais e corporativos. Tudo dentro de uma concepção de open mall, com paisagismo ampliado e integração entre áreas cobertas e ao ar livre.

Quantas lojas já estão contratadas?

Chegamos a aproximadamente 70% de contratos assinados. É um número importante nesse estágio porque as marcas, especialmente as internacionais, precisam de até um ano e meio de dianteira para obras, contratações e formação de estoque. Temos marcas que já operam conosco em outros empreendimentos e estreantes no portfólio, nacionais e internacionais. Os nomes serão abertos nos próximos dois a quatro meses.

O que atrai marcas internacionais para Brasília?

Brasília é o centro político do país, tem força diplomática, de serviços, uma classe emergente relevante. Já temos hoje 28 marcas internacionais entre as 149 operações do shopping. Uma marca internacional vai onde ela acredita que vai frutificar, é um negócio como qualquer outro.

A expansão simultânea com a Multiplan em Brasília não fragmenta o mercado?

Brasília cresceu. É uma cidade muito diferente de 15 ou 30 anos atrás, quando esses shoppings foram inaugurados. Há força demográfica e econômica para sustentar mais de um empreendimento premium. Dito isso, cada shopping precisa ter personalidade e mix alinhados ao público que deseja atingir. Respeitamos muito a Multiplan. A competição saudável exige que cada um faça muito bem o seu trabalho.

Como se gerencia uma obra com o shopping em funcionamento?

Já fizemos isso em pelo menos seis empreendimentos com histórico de zero interferência relevante para o cliente. A chave é segregar as áreas de construção e proteger a experiência de quem está no shopping. O cliente não quer saber de poeira ou ruído, e tem todo o direito. Temos torres erguidas em Campinas, Porto Alegre e São José do Rio Preto com os shoppings em plena operação.

Qual é o cronograma da obra?

As obras iniciam em abril. Estimamos um ano e meio de construção, podendo ser um pouco menos ou um pouco mais, só teremos precisão após percorrer cerca de um terço do processo construtivo, quando as fundações já estiverem concluídas.

O shopping de varejo clássico ainda tem espaço nesse modelo?

O varejo clássico ainda tem seu lugar, mas não é mais o motor. Eu não preciso necessariamente ir ao shopping para comprar uma meia ou uma geladeira. As pessoas vão para curtir o paisagismo, fazer uma academia, realizar um exame, passear. É muito mais do que o varejo de outrora e o mix da expansão reflete exatamente isso.

Como o Iguatemi cresceu sem perder o controle do balanço?

Com disciplina. Saímos de sete shoppings e R$ 76 milhões de Ebitda em 2008 para aproximadamente R$ 1,5 bilhão em 2025, mantendo alavancagem abaixo de duas vezes dívida/Ebitda ao longo de todo o ciclo. Enquanto vimos gigantes do varejo brasileiro enfrentarem sérias dificuldades, a companhia seguiu seu plano. Essa palavra disciplina resume bem a trajetória.

O Iguatemi tem preferência por algum perfil de marca para a expansão: massa ou luxo?

Cada marca tem que escolher seu solo fértil. Não coloco uma Cartier em qualquer lugar, ela precisa estar onde há bolso e onde fará sentido comercial. O mesmo vale para o outro lado: não faz sentido levar uma marca de altíssimo padrão para um shopping cujo perfil demográfico não sustenta aquele nível de preço. Em Brasília, o perfil já está dado: são 28 marcas internacionais operando hoje. A expansão aprofunda esse posicionamento.

A geração de empregos entra no cálculo do investimento?

Sempre entrou. Estimamos entre 500 e 600 postos de trabalho na construção e mais de 1.500 gerados pelas obras dos próprios lojistas. São mais de 2.000 empregos ao longo de dois anos, fora o efeito multiplicador permanente: segurança, limpeza, fornecedores, serviços. Para nós, geração de emprego e de tributos para a cidade onde atuamos nunca foi retórica. Faz parte do que justifica estar onde estamos.

Leia também

Com 98% de ocupação em shoppings, Allos escolhe lojista e reduz inadimplência, diz CFO

Shoppings maduros não envelhecem, diz CFO da Multiplan ao anunciar novas expansões

Interior do Iguatemi Brasília, que abriga hoje 28 marcas internacionais, entre elas Gucci, Louis Vuitton e Tiffany, em 149 operações. O grupo anunciou expansão de 15,5 mil m² de área locável com investimento de R$ 314 milhões (Foto: Divulgação)
  •  

A Memed queimou caixa por 14 anos. Agora tem lucro e mira R$ 100 milhões em receita

Quando Rodolfo Chung assumiu a Memed há dois anos e meio, a empresa queimava milhões de reais por mês. Em junho do ano passado, o negócio chegou ao breakeven e opera com lucro desde então.

Os números acompanham uma transição no modelo de negócio da startup, que passou a utilizar a sua plataforma gratuita de prescrição de medicamentos para se tornar um canal de publicidade para a indústria farmacêutica.

A Memed, que completou 14 anos em 2024, domina entre 60% e 70% do mercado de prescrições digitais no Brasil. Mas esse mercado representa apenas 15% de todas as prescrições feitas no país — o grande volume ainda vem em papel, Word ou PDF anexado em email.

“Estimamos 1 bilhão de prescrições por ano no Brasil. Quando isso virar 100% digital, o mercado da Memed pode crescer mais de seis vezes”, diz Chung. Atualmente, a plataforma processa 100 milhões de prescrições digitais.

Leia também: Bayer amplia portfólio farmacêutico para enfrentar concorrência na América Latina

A empresa foi fundada pelos irmãos Ricardo e Rafael Moraes e por Marcel Ribeiro, que deixaram a operação em 2021, quando a Memed foi adquirida por R$ 300 milhões pela DNA Capital, gestora brasileira especializada em negócios de saúde.

A transação deu saída também para fundos investidores Redpoint eVentures, Monashees e Qualcomm Ventures, que tinham colocado algo em torno de R$ 33 milhões.

Substituindo o ‘pastinha’

Na passagem de bastão, a Memed encontrou na indústria farmacêutica a fonte para gerar receita para o negócio, que por mais de uma década apenas queimou caixa.

A empresa oferece acesso a uma base ativa de mais de 150.000 médicos, que são impactados por anúncios e informações de novos medicamentos e os seus benefícios quando o profissional está usando a plataforma de prescrição.

Rodolfo Chung, da Memed, diz que o Brasil está apenas no começo do uso da publicidade médica digital, o que oferece um alto potencial de crescimento para a empresa

A meta é de crescer esse número para 200.000 médicos até o fim do ano. Segundo projeção do estudo Demografia Médica 2025, esperava-se que o Brasil terminasse o ano com mais de 635.000 médicos.

A indústria farmacêutica brasileira gasta cerca de R$ 12 bilhões por ano em propaganda médica, segundo estimativas de mercado. A estratégia, basicamente, usa propagandistas que visitam consultórios, num modelo tradicional que persiste por décadas.

Assim como procura contribuir para a migração das receitas para o digital, a Memed pretende fazer o mesmo com o marketing direcionado aos médicos.

“Nos Estados Unidos, 20% da verba de propaganda médica já é digital. No Brasil, estimamos 1%”, diz Chung, que fez carreira na Ambev, no LTS Investments, fundo de Jorge Paulo Lemann, Marcel Telles e Carlos Alberto Sicupira, e foi ex-CEO do Zé Delivery.

“É nessa hora de grandeza o potencial que temos para crescer. Nós estamos só no começo aqui.”

Leia também: Eles criaram a vacina da covid com a Pfizer na BioNTech. Agora terão uma nova empresa

Segundo o executivo, mais de 100 farmacêuticas já usam a plataforma como canal de comunicação com os médicos. O próximo passo está no ganho de escala do serviço.

“Nós estamos falando que 10% das prescrições digitais do Brasil são feitas na Memed e nós estamos neste momento de acelerar esse crescimento. Ao provar que o retorno de investimento é muito positivo, eu ganho espaço dentro da verba dele até o dia que a própria verba vai aumentar”, afirma Chung.

Os números internos, segundo o CEO, indicam retornos médios dos investimentos publicitários, o conhecido ROI, entre três e quatro vezes o capital aportado.

A consolidação do modelo de negócio nos últimos anos tem feito a plataforma dobrar de tamanho ano a ano. Para 2026, a estimativa é de manter o ritmo e fechar o ano com R$ 100 milhões em receita. A empresa não abre os valores totais.

Novas contratações

A expansão será acompanhada pela contratação de novos profissionais, saindo dos 130 atuais para 180 em dezembro. “Como estou no começo da tese e ainda tem muita coisa pra fazer, vou sempre reinvestir com tudo que eu gerar de excedente. Do breakeven para cá, saímos de 90 para 130 e eu estou com 50 vagas em aberto”, afirma Chung.

As contratações são focadas em profissionais de tecnologia e produtos para um novo passo na estratégia. A Memed pretende ir além das prescrições médicas e funcionar como um meio para os médicos possam acompanhar a jornada de tratamento. de aumentar os investimentos em R$ 30 milhões no desenvolvimento de soluções para o médico em 2026

Hoje, muitas vezes os pacientes deixam de tomar as medicações logo após a melhora dos sintomas. Ou começa a tomar GLP-1, as famosas canelas emagrecedoras, mas abandona após dois meses porque é caro e sofre com os efeitos colaterais.

“Hoje, o médico prescreve e depois não sabe se o paciente seguiu o tratamento”, conta. “O Brasil tem uma das menores taxas de adesão ao tratamento do mundo. Estimamos que 54% dos tratamentos não são seguidos.”

A ideia é que a plataforma desenvolva ferramentas que contribuam para monitorar a adesão a tratamento, ofereçam suporte e engajem os pacientes. E, com isso, a Memed saia de um canal de lista de medicamentos para um hub de acompanhamento.

Ao longo do ano, a empresa prevê aumentar os investimentos para o desenvolvimento de soluções para o médico em R$ 30 milhões na comparação com o ano de 2025. A Memed não abriu o valor investido no ano passado.

As primeiras peças desse futuro devem começar a ser encaixadas na plataforma ainda este ano.

“Isso é a visão de longo prazo, para onde estamos preparando a empresa. Estamos nos preparando financeira e estrategicamente para evoluir o negócio”, diz o CEO.

Leia também

Fleury seguirá estratégia própria enquanto Bradesco reorganiza ativos de saúde, diz CEO

Oncoclínicas: oncologista premiado é escolhido como CEO interino no lugar do fundador

© Anthony Kwan

Exame oftalmológico em clínica de Hong Kong: Atualmente, a plataforma da Memed processa 100 milhões de prescrições digitais. (Foto: Anthony Kwan/Bloomberg)
  •  

Maior escala e diversificação: como o BV enfrenta o cenário de juros elevados

Em um momento de condições de crédito apertadas no Brasil, o banco BV tem se apoiado em uma estratégia que combina a expansão dos serviços bancários para pessoa física, o crescimento de novas linhas, como o empréstimo com garantia do veículo, além de maior presença em pontos de venda para manter o seu negócio principal de financiamento a compra de veículos leves usados.

De acordo com o CEO, Gustavo Sousa, essa estratégia tem permitido ao banco aumentar sua carteira de crédito mantendo níveis relativamente saudáveis de inadimplência, o que tem elevado seus patamares de rentabilidade.

O BV encerrou 2025 com um ROE (retorno sobre o patrimônio líquido) recorrente de 15,3%, um aumento de 2,3 pontos percentuais em relação ao ano anterior. O resultado também representa um ganho em relação ao patamar de 9% que o BV chegou a ter em 2023.

Sousa diz que o BV agora classifica o ROE de 15% como um “piso” e ressalta que esse patamar não é um “destino final” na trajetória de melhoria do resultado do banco.

“A gente tem uma ambição que é aproximar esse ROE a mais de 20%”, disse ele, em entrevista à Bloomberg Línea. “Não é algo para o curto prazo, mas seguramente é o nosso norte.”

Leia também: Banco Safra se antecipa a novo imposto no Brasil e paga dividendos de R$ 11 bilhões

O BV encerrou o ano passado com um lucro recorrente de R$ 1,865 bilhão, seu maior resultado já registrado, o que representa um aumento de 8,3% sobre 2024.

A carteira de crédito ampliada subiu 7,9%, para R$ 97,7 bilhões, impulsionada pelo avanço na categoria de veículos leves usados e em outras frentes, como cartões de crédito, empréstimos com garantia de veículos e financiamentos a outros tipos de automóveis leves e pesados.

Fundado no fim dos anos 1980 pelo grupo Votorantim, da família Ermírio de Moraes, o BV – antes chamado de Banco Votorantim – é controlado desde 2009 em uma sociedade entre a Votorantim Finanças, braço financeiro do grupo, e o Banco do Brasil (BBAS3). Cada um tem 50% do controle acionário.

Segundo Sousa, o banco tem buscado fortalecer o que o seu negócio de “rodas” — o financiamento de veículos —, mas com uma leitura de que crescer nesse mercado depende menos de abrir o apetite de risco e mais de ampliar a presença comercial junto aos lojistas.

O time dedicado a essa cobertura chegou a 1.000 profissionais – 100 a mais do que no ano retrasado – e hoje alcança 26.000 pontos de venda.

“O aumento de produção vem por um trabalho de bater em mais portas, por colocar o time comercial na rua com mais intensidade, e não porque a gente abriu a modelagem”, disse Sousa.

Essa lógica se estende ao segmento de pesados usados, no qual o banco afirma ter chegado à liderança de market share ao final de 2025, com a carteira crescendo 46,8% no ano para R$ 3,3 bilhões.

Leia também: Nubank compra ‘naming rights’ de estádio do Inter Miami e avança em expansão nos EUA

Paralelamente, o banco tenta transformar o cliente de financiamento em um usuário mais amplo de seus produtos financeiros e bancários. A ideia é que quem financia um carro pelo BV passe a usar também o seu banco digital para pagamentos, depósitos e cartão de crédito.

As safras mais recentes de financiamento, segundo Sousa, já mostram um consumo maior de produtos por clientes. Os depósitos de pessoas físicas cresceram 74% no ano, e a originação de crédito por canais digitais avançou 45%, para R$ 3,9 bilhões.

Essa estratégia tem permitido ao banco avançar mesmo em um ambiente de juros que exige cautela, apesar das perspectivas de cortes da Selic pelo Banco Central em 2026.

De acordo com o CEO, o banco tem visto uma melhoria da métrica de inadimplência, mas ainda “não a ponto” de abrir a modelagem de concessão de crédito. O BV encerrou o quarto trimestre 2025 com uma taxa de inadimplência de 4,7%, uma queda de 0,1 ponto percentual em relação ao terceiro trimestre.

“A gente entende que esse alívio na taxa de juros pode gerar uma melhora nessas métricas de endividamento. Mas, neste momento, o que a gente está vendo é um apetite conservador”, disse Sousa.

'Neste momento, o que a gente está vendo é um apetite conservador' no crédito. (Foto: Divulgação)

É nesse contexto que o banco tem apostado no empréstimo com garantia de veículo (EGV) como um dos produtos centrais para o momento.

Segundo o CEO, para clientes que carregam dívidas em crédito pessoal ou cartão de crédito com taxas em torno de 8% ao mês, o produto oferece uma alternativa com taxas entre 2% e 2,5% ao mês, usando o veículo quitado como garantia. “Isso é um alívio muito grande de custo financeiro para esse cliente”, afirmou Sousa.

A carteira de EGV cresceu 30,5% em 2025 e, junto com o cartão de crédito, compõe o que o banco chama de “varejo relacional” — a fatia do portfólio voltada a aprofundar o relacionamento com o cliente além do financiamento.

A plataforma de anúncios de veículos NaPista é outra peça dessa estratégia, uma vez que concorre com as líderes Webmotors, que tem o Santander Brasil como sócio, e iCarros, do Itaú.

O banco a vê como um canal para qualificar leads e aproximar compradores e lojistas, oferecendo crédito pré-aprovado ainda dentro da plataforma. “Você já chega lá para comprar o seu carro sabendo que o BV te aprovou, é só fazer o test drive”, resumiu o executivo.

O banco tem buscado investir tanto na expansão da base de lojistas quanto em mídia para atrair compradores, com o objetivo de consolidar o NaPista entre as principais plataformas do segmento.

Olhando para 2026, o plano é continuar avançando nessas frentes, mas mantendo uma expansão do crédito cuidadosa. “Na nossa cabeça, 2026 continua sendo um ano para a gente entrar com cautela nas condições de crédito”, afirmou o CEO.

Leia também

Bilionário mexicano prepara sua maior aposta no setor bancário após acordo com o Citi

Pismo, da Visa, acelera expansão global e disputa ‘core’ de grandes bancos, diz CEO

© Divulgação

Sede do BV, em São Paulo: banco encerrou o ano passado com um lucro recorrente de R$ 1,865 bilhão, seu maior resultado já registrado. (Foto: Divulgação)
  •  

‘Don’t be fooled’: o alerta do Citi sobre a atividade econômica e o emprego no Brasil

Os números do mercado de trabalho brasileiro parecem contar uma história de solidez. A taxa de desemprego atingiu sua mínima histórica em dezembro de 2025, aos 5,3%, enquanto a massa salarial real seguia em expansão robusta de 6,4% ao ano.

Para quem olha esses indicadores de forma isolada, o Brasil parece atravessar um momento de vigor na economia. Entretanto, economistas do Citi, liderados por Leonardo Porto, apontam contradições nos números de atividade no país e alertam que os dados aparentemente positivos escondem uma realidade mais sombria.

Segundo eles, uma desaceleração já está em curso, tanto na atividade econômica quanto no mercado de trabalho, e tende a se aprofundar nos próximos meses.

“A economia doméstica permanece praticamente estagnada desde o segundo semestre de 2025 e deve enfraquecer ainda mais o mercado de trabalho daqui para frente, provavelmente interrompendo a tendência de queda da taxa de desemprego”, escrevem os economistas em um relatório intitulado “Don’t Be Fooled, a Slowdown is Underway in Activity and Labor Market” (Não se engane, uma desaceleração está em andamento na atividade e no mercado de trabalho), divulgado nesta quinta-feira (19) a clientes.

Leia também: Legacy espera piora no cenário local e está quase ‘zerada’ na bolsa, diz Felipe Guerra

Um dos sinais vêm do Produto Interno Bruto (PIB). Depois de um crescimento vigoroso no primeiro trimestre de 2025, com alta de 1,5% na margem, a economia brasileira perdeu fôlego de forma consistente, na visão dos economistas.

O crescimento caiu para 0,3% no segundo trimestre e recuou ainda mais para 0,1% no terceiro. Os indicadores mensais de atividade – produção industrial, insumos da construção civil, vendas no varejo e setor de serviços –, segundo o Citi, apontam para algo próximo de uma estagnação no quarto trimestre. O resultado aponta para um crescimento anual de 2,2% em 2025, na projeção do Citi, a ser confirmado pelo IBGE em março.

Dados do IBC-Br divulgados nesta quinta parecem confirmar a desaceleração, embora tenham ficado acima das projeções de economistas. Em dezembro, o índice de atividade econômica do Banco Central registrou recuo de 0,2% no mês em relação a novembro, ante uma expectativa de queda de 0,4% entre economistas consultados pela Bloomberg.

PIB x mercado de trabalho

O paradoxo, ressalta o Citi, é que, enquanto a atividade desacelerou, o desemprego seguiu caindo. A taxa de desocupação recuou de 5,9% em junho para 5,3% em dezembro, atingindo o menor nível da série histórica. À primeira vista, isso sugere um mercado de trabalho aquecido, mas os economistas do banco avaliam que essa leitura é enganosa.

A explicação está na taxa de participação da força de trabalho, que caiu de 62,4% em junho de 2025 para 61,9% em dezembro. Isso significa que menos brasileiros estavam ativamente buscando emprego no fim do ano.

Para o Citi, é essa saída de trabalhadores do mercado, e não a geração de postos de trabalho, que explica a queda do desemprego.

Leia também: Ata do Copom: BC reforça cautela e deixa em aberto tamanho dos próximos cortes

Se a taxa de participação tivesse se mantido estável no patamar de junho, o desemprego estaria em 5,9% em dezembro, não nos 5,3% registrados, de acordo com o Citi.

Quando o banco aplica a chamada Lei de Okun – modelo econométrico que relaciona desemprego e crescimento do PIB – substituindo o desemprego pelo nível de emprego, o resultado é que o emprego efetivo está abaixo do nível estimado pelo modelo desde o segundo trimestre de 2025.

Nessas condições, “o desempenho superior do mercado de trabalho em relação à atividade econômica desaparece”, dizem os economistas.

Consumo x massa salarial

O segundo paradoxo apontado pelo Citi envolve o consumo das famílias e a massa salarial real.

O consumo privado, que representa cerca de 64% do PIB brasileiro, desacelerou ao longo de 2025, passando de uma expansão de 2,2% ao ano no primeiro trimestre para apenas 0,9% no terceiro.

Leia também: Demanda do agro por hidrovias no Norte atrai fabricantes de motores e distribuidoras

Ao mesmo tempo, a massa salarial real – calculada pela multiplicação do salário real pelo nível de emprego – crescia 6,4% ao ano em dezembro, uma expansão robusta que deveria, em tese, sustentar um aumento do consumo mais acelerado.

Na avaliação dos economistas, o crescimento da massa salarial real estava sendo puxado, de forma crescente, pelos salários – que avançaram 5,0% ao ano – e não pelo emprego, que cresceu apenas 1,1% ao ano.

Para o banco, isso indica que o consumo das famílias tem reagido mais ao crescimento mais fraco do emprego do que ao aumento dos salários de quem já trabalha.

O Citi aponta ainda que, em um mercado de trabalho próximo do pleno emprego, como o Brasil parece estar agora, os aumentos de salário tendem a gerar um impacto menor no consumo das famílias, uma vez que o espaço para a criação de empregos está mais limitado.

Leia também

Menos Argentina, mais Brasil: bilionário aposta no país antes da alta de 17% do EWZ

© Victor Moriyama

Escritório do Citi, em São Paulo: dados do mercado de trabalho, aparentemente aquecido, escondem uma realidade mais sombria sobre a economia brasileira. (Foto: Victor Moriyama/Bloomberg)
  •  

Family offices querem priorizar IA, mas peso no portfólio é limitado, diz J.P. Morgan

Apesar do entusiasmo em torno do tema de inteligência artificial (IA) entre investidores, a maior parte dos family offices globais ainda não direcionou um percentual significativo de seu capital para os segmentos que tendem a capturar os maiores ganhos desse avanço tecnológico.

É o que mostra a pesquisa “2026 Global Family Office Report”, do J.P. Morgan Private Bank, divulgado nesta segunda-feira (2), com base em uma pesquisa com 333 family offices em 30 países, responsáveis por cerca de US$ 518 bilhões em patrimônio combinado.

Segundo o levantamento, ao qual a Bloomberg Línea teve acesso antecipado, 65% dos family offices afirmam que pretendem priorizar investimentos ligados à inteligência artificial.

Por outro lado, mais da metade (57%) não tem nenhuma alocação em growth equity ou venture capital – o tipo de investimento normalmente direcionado a startups com potencial de desenvolver as tecnologias e os negócios mais transformadores.

Leia também: Família bilionária sueca prepara sucessão em seu império de US$ 40 bilhões

O descompasso é maior em áreas de infraestrutura: 79% dos family offices globais têm alocação zero nesse segmento, apesar de ele ser considerado a espinha dorsal da IA, envolvendo desde energia e data centers até redes.

O contraste chama atenção porque a IA é citada por 65% dos family offices como uma das áreas prioritárias de investimento para o futuro, à frente de inovação em saúde (50%), infraestrutura (41%) e cibersegurança (34%), entre outros.

A fotografia atual dos portfólios reforça que, na prática, os family offices concentram recursos em classes de ativos mais tradicionais.

Em média, 38,4% do patrimônio está alocado em ações listadas, e outros 30,8%, em investimentos privados – o que inclui desde participações em empresas de capital fechado a imóveis e fundos multimercados.

Juntas, essas duas categorias representam mais de dois terços dos ativos sob supervisão.

A renda fixa responde por 14,8% do patrimônio, e recursos em caixa, por 7,8%, em um contexto em que muitos family offices ainda mantêm uma liquidez elevada diante do ciclo recente de juros altos.

Cenário na América Latina

No caso da América Latina, os family offices continuam a priorizar estabilidade e preservação de capital, o que se reflete na liderança da região na alocação em renda fixa, segundo Natacha Minniti, co-head global da prática de family office no JP Morgan Private Bank.

Do total de family offices participantes da pesquisa, 197 estão nos Estados Unidos, e 136 em outras regiões, incluindo 54 da América Latina.

“Diante da volatilidade macroeconômica e do cenário regulatório em evolução, as famílias [latino-americanas] buscam estratégias resilientes que possam enfrentar a incerteza, ao mesmo tempo em que capturam oportunidades seletivas de crescimento”, disse Minniti em comentário à Bloomberg Línea por escrito.

Leia também: Em Londres, demanda do turismo impulsiona a conversão de escritórios em hotéis

Em média, cada family office da pesquisa administra cerca de US$ 1,16 bilhão, e o patrimônio médio das famílias participantes é de US$ 1,6 bilhão.

Dentro de investimentos privados, o private equity lidera, com uma alocação média de 9,8%, seguido por real estate (7,4%) e investimentos de controle em empresas de capital fechado (6,1%).

Fundos multimercados aparecem com peso relativamente modesto, em torno de 4,7%, mesmo sendo vistos pelo JP Morgan como instrumentos importantes de diversificação em ambientes de maior volatilidade.

Ativos que têm sido destaque no noticiário financeiro recebem pouco espaço nos portfólios das famílias de alto patrimônio: sete em cada dez (72%) family offices globais não têm nenhuma exposição a ouro, e 89% não investem em criptoativos.

Entre os que investem, as alocações são residuais: em média, o ouro representa apenas 0,9% do portfólio global, e criptoativos, 0,4%.

O dado é especialmente relevante em um momento de elevada incerteza geopolítica e reforça que, ao menos para esse público, ouro e cripto não se consolidaram como proteções.

No plano geográfico, os investimentos seguem concentrados nos Estados Unidos. As ações de large caps americanas dominam a maior parcela de renda variável, tanto para family offices sediados no país quanto para os internacionais.

E isso mostra o desafio de redução da exposição de portfólios a ativos nos EUA em momento de aumento das incertezas que envolvem o país.

Fora dos EUA, os mercados desenvolvidos da Europa e do Reino Unido aparecem como o principal destino. Cerca de um terço dos family offices globais planejam aumentar exposição a esses mercados nos próximos 12 a 18 meses, impulsionados por temas como defesa, energia e infraestrutura.

Leia mais: Venezuela está entre os 10 maiores riscos para os mercados em 2026, segundo 15 bancos

Já os mercados emergentes têm participação bem mais limitada. Mais da metade dos family offices não investe em ações de emergentes, incluindo a China, e a presença da América Latina é reduzida.

Entre os family offices pesquisados, 80% dizem que não investem na América Latina, e 17% dizem investir apenas entre 1% e 9% do seu portfólio na região.

O quadro é semelhante para outros mercados emergentes, que recebem um percentual limitado dos investimentos dos family offices.

Risco geopolítico

Quando questionados sobre os principais riscos para seus portfólios, a geopolítica aparece como o fator mais citado globalmente, à frente de juros, inflação, crescimento econômico e política comercial.

Aproximadamente 60% apontam a inflação como um dos principais riscos. Ainda assim, a resposta a esses riscos passa menos por ativos defensivos clássicos, como o ouro, e mais por uma ampliação da exposição a investimentos alternativos.

Entre os family offices que veem a inflação como o principal risco, a alocação média em ativos alternativos chega a quase 60%, cerca de 20 pontos percentuais acima da média global, segundo o JP Morgan.

O movimento reforça a visão de que, para essas famílias, o private equity, o crédito privado e o real estate são vistos como instrumentos mais eficazes de preservação de valor no longo prazo do que ouro ou criptoativos.

Leia também

C6 Bank atrai 70 family offices em sete meses e amplia ‘share of wallet’ em private

Homem mais rico do Reino Unido reorganiza sua fortuna de US$ 17 bilhões

© Michael Nagle

Estudo do J.P. Morgan Private Bank ouviu 333 family offices globais, responsáveis por cerca de US$ 518 bilhões em patrimônio combinado (Foto: Michael Nagle/Bloomberg)
  •  

‘Sonhamos grande sempre, mas executamos passo a passo’, diz CEO do PicPay após IPO

Depois de encerrar um jejum de mais de quatro anos sem IPOs de empresas brasileiras, o PicPay planeja avançar nos segmentos de pessoa física e jurídica, fazendo frente ao negócio de bancos tradicionais no país, em áreas disputadas também por players como Nubank, Mercado Pago, Inter e C6.

“Nos vemos como um banco grande, de PF e PJ, que atende múltiplos segmentos”, disse o CEO, Eduardo Chedid, em entrevista à Bloomberg Línea, no escritório da Nasdaq, em Nova York, após a abertura de capital na quinta-feira (29).

As ações do PicPay encerraram o seu primeiro pregão estáveis, a US$ 19 – o preço do topo da faixa da oferta –, depois de subirem até cerca de 3% durante o dia.

Em entrevista à Bloomberg Línea, Eduardo Chedid fala sobre as iniciativas prioritárias do banco para crescer no mercado brasileiro após levantar US$ 434 milhões

O executivo, que anteriormente foi CEO da bandeira Elo (parceria de Banco do Brasil, Bradesco e Caixa) e trabalhou na Cielo e na Visa, tem liderado nos últimos cinco anos um trabalho para posicionar o PicPay como um banco digital com uma oferta variada de serviços, para além da carteira digital que deu origem à empresa.

Leia também: PicPay aposta em crédito e vê espaço para ganhar fatia de grandes bancos após IPO

Em 2022, o PicPay obteve uma licença de banco múltiplo a partir de uma reorganização societária e assumiu a operação de varejo do Banco Original, que, assim como o PicPay, é controlado pela J&F, da família Batista.

A empresa passou a apostar no segmento de crédito – nas áreas de cartões, empréstimos pessoais, consignado e antecipação de FGTS – e também em seguros, em um esforço de diversificação dos negócios.

Eduardo Chedid, CEO do PicPay (centro), ao lado de Anderson Chamon (à esq.), cofundador e VP de Novos Negócios, e José Antonio Batista, chairman, no IPO da empresa na Nasdaq (Foto: Michael Nagle/Bloomberg)

Mais recentemente, o banco digital tem expandido a oferta de serviços não financeiros para a sua base de 66 milhões de clientes.

Entre eles estão a criação uma plataforma de compra de pacotes de viagens e voos, por meio de uma parceria com a CVC, e também uma integração com a Rappi, para fazer pedidos de delivery de comida ou mercado diretamente no aplicativo do banco digital.

É uma estratégia que o CEO descreve como uma forma de ampliar o “ecossistema e a audiência”, de forma a fidelizar e aumentar a rentabilidade da base de clientes.

Leia também: Agibank vai buscar valuation de até US$ 3,3 bilhões em IPO na Bolsa de Nova York

Segundo Chedid, a maior parte dos US$ 434 milhões que o PicPay levantou em sua estreia na Nasdaq será destinada ”para aumentar o crescimento da empresa”, com uma fração separada para possíveis M&As (fusões e aquisições).

‘Sonhamos grande sempre’

O executivo afirmou que as áreas prioritárias que vão receber investimentos não mudam, em linha com uma estratégia que já tinha sido desenhada.

“É um pouco do que já estamos fazendo, com o crescimento que temos tido em produtos de crédito”, disse. “Também temos investido na área de PJ, pequenas e médias empresas, e na área de audiência e ecossistemas.”

Sobre a estratégia de M&A, Chedid disse que o perfil das possíveis empresas a serem adquiridas não muda, e que o PicPay continuará a buscar negócios que podem ajudar a acelerar o lançamento e trazer novos produtos para o portfólio da empresa.

“Sonhamos grande sempre, mas executamos no passo a passo”, disse.

Fintech controlada pela família Batista levantou US$ 434 milhões em abertura de capital (Foto: Filipe Serrano/Bloomberg)

“São sempre empresas que podem agregar em time to market ou em algum produto que a empresa não tenha. E que acabam se beneficiando do acesso a uma base enorme de clientes. Porque, hoje em dia, conquistar clientes é cada vez mais difícil. Portanto, nós também somos um bom parceiro.”

No plano de expansão de crédito, Chedid disse que pretende aumentar a penetração dos produtos na base dos clientes, buscando manter um equilíbrio entre aqueles com garantias - de menor risco - e sem.

Leia mais: Em Davos, Bolsa de NY projeta novo ciclo de IPOs, que inclui empresas brasileiras

O executivo disse que o banco digital buscará manter uma taxa de absorção de perdas (loss absorption ratio) em torno de 50%. “Isso significa que eu poderia ter o dobro da minha perda esperada e, mesmo assim, ficar no breakeven. É uma métrica importante para a empresa no crédito. É um colchão para a volatilidade.”

O PicPay protagonizou a primeira abertura de capital de uma empresa brasileira desde que o Nubank concluiu o seu IPO em dezembro de 2021 na NYSE (Bolsa de Nova York), em um momento favorável para ativos de países emergentes.

Segundo André Cazotto, diretor de relações com investidores, a listagem nos Estados Unidos dá a possibilidade de acessar investidores internacionais que já estão acostumados com o modelo de negócio de banco digital.

“Apesar de termos um foco 100% no Brasil, a tese do PicPay é global. É uma tese de banco digital que você vê em vários outros mercados. E é uma tese que é palatável para esse investidor”, disse.

O resultado da oferta, que foi precificada no topo da faixa de preço e contou com uma demanda 12 vezes maior do que o número de papéis colocados à venda, segundo a Bloomberg News, foi considerado animador pelo executivo.

“Sempre fica aquele receio de como, de fato, vai ser. Mas quando olhamos para o que o que houve de oversubscription da oferta, com mais de 200 investidores, com essa diversificação, é um saldo muito positivo”, afirmou.

Leia também

Nubank recebe aprovação para abrir banco nos Estados Unidos em até 18 meses

PicPay em destaque em painéis eletrônicos na Times Square, em Nova York, na manhã do IPO da empresa na Nasdaq nesta quinta-feira, 29 de janeiro de 2026 (Foto: Foto: Michael Nagle/Bloomberg)
  •  

PicPay aposta em crédito e vê espaço para ganhar fatia de grandes bancos após IPO

O PicPay pretende ampliar a rentabilidade da sua base de mais de 66 milhões de clientes, tendo o crédito como principal motor de crescimento, depois de concluir sua oferta pública inicial de ações (IPO) na Nasdaq nesta quinta-feira (29).

Segundo o CEO, Eduardo Chedid, a fintech planeja continuar a executar a estratégia de expandir produtos como cartão, empréstimo consignado público e privado, antecipação de FGTS e outras áreas de crédito para ampliar sua carteira.

“Temos 6% de share of wallet desses clientes. Há 94% para tentar conquistar. O que significa que, sim, tem espaço [para crescer]”, disse o CEO em entrevista a jornalistas em Nova York, após a cerimônia de abertura de capital na bolsa americana que reúne empresas de tecnologia.

Leia também: PicPay precifica ação no topo da faixa e capta US$ 434 milhões em IPO na Nasdaq

A fintech, controlada pelos irmãos Joesley e Wesley Batista por meio da J&F Investimentos - e presentes no simbólico ato de toque do sino para abrir o pregão no prédio da Nasdaq na Times Square -, levantou cerca de US$ 434 milhões em seu IPO, precificando as ações (PICS) no topo da faixa indicativa, a US$ 19.

Os papéis abriram as negociações em alta de mais de 3% por volta das 12h15 no horário em Nova York. As ações subiam 1,39%, a US$ 19,27, por volta das 15h10 no horário local.

Eduardo Chedid, CEO, do PicPay: 'ainda tem muito espaço para os bancos digitais'  (Foto: Filipe Serrano/Bloomberg Línea)

A cerimônia de abertura contou com a presença de Wesley e Joesley Batista, além de membros da família, incluindo o sobrinho José Antônio Batista, presidente do conselho do PicPay.

Reunidos na Nasdaq, os irmãos Batista e seus familiares participaram do toque do sino da Nasdaq, às 9h30 no horário local.

Chedid, líder executivo do PicPay, reconheceu que as condições financeiras ainda apertadas no Brasil representam um desafio na estratégia de crédito, mas afirmou que a expansão ocorre sempre “de maneira progressiva”.

“O cliente entra conforme ele vai demonstrando o comportamento transacional. Daí adicionamos um ‘pouquinho’ de crédito. Conforme ele demonstra o comportamento em crédito, nós aumentamos o limite [de crédito] progressivamente.”

Outro segmento prioritário em que a empresa planeja avançar é como banco para pessoa jurídica. Chedid afirmou que o PicPay tem feito lançamentos de novos produtos para PJ para atrair essa base de clientes.

Leia mais: Irmãos Batista em Nova York (de novo): o pedido de IPO do PicPay na Nasdaq

Em outra frente, a empresa listou em seu prospecto o plano de montar uma frente de apostas esportivas. O CEO afirmou que a empresa pediu a licença para atuar como “bet” e que aguarda o resultado da solicitação.

“Pedimos a licença e ainda não sabemos quando [vamos começar], porque depende disso. Mas a nossa ideia é focar em apostas esportivas, que está muito mais dentro do dia-a-dia do brasileiro. Tem Copa do Mundo vindo aí”, disse.

Painel eletrônico na Times Square, em Nova York, na manhã do IPO do PicPay na Nasdaq em 29 de janeiro de 2026 (Foto: Filipe Serrano/Bloomberg Línea)

Sobre a possibilidade de fusões e aquisições (M&A) para acelerar o crescimento inorgânico, o executivo disse que o PicPay tem seguido ao longo de sua trajetória uma “filosofia” de buscar empresas que poderiam diminuir o time to market de novas apostas de produtos e que tivessem “capital intelectual muito bom”.

Foi o caso, segundo ele, de empresas adquiridas como o GuiaBolso (app de finanças pessoais), o BxBlue (crédito consignado) e a Kovr (seguros).

No momento em que outros bancos, como Nubank, BTG Pactual e Inter, buscam avançar no mercado dos Estados Unidos com uma licença bancária, o PicPay reiterou que não tem planos no momento de crescer internacionalmente e que pretende continuar a expansão no Brasil.

“Pelos próximos dois, três anos, vamos estar exclusivamente focados no Brasil”, disse Chedid.

“Se você olhar o profit pool do mercado, aproximadamente 70% continuam concentrado em cinco bancos. Isso vem caindo? Vem. Mas nós acreditamos que ainda tem muito espaço para os bancos digitais.”

Leia também

Como o PicPay passou de fintech com prejuízo bilionário a raro IPO do Brasil em NY

Inter avança em ambição global com cartão de crédito para residentes nos EUA

A partir da esq., Joesley Batista, Anderson Chamon (cofundador e VP), Eduardo Chedid (CEO), Jose Antonio Batista (chairman) e Wesley Batista na cerimônia de estreia do PicPay na Nasdaq nesta quinta-feira (29 de janeiro) (Foto: Michael Nagle/Bloomberg)
  •