❌

Visualização de leitura

O primeiro teste do Warsh

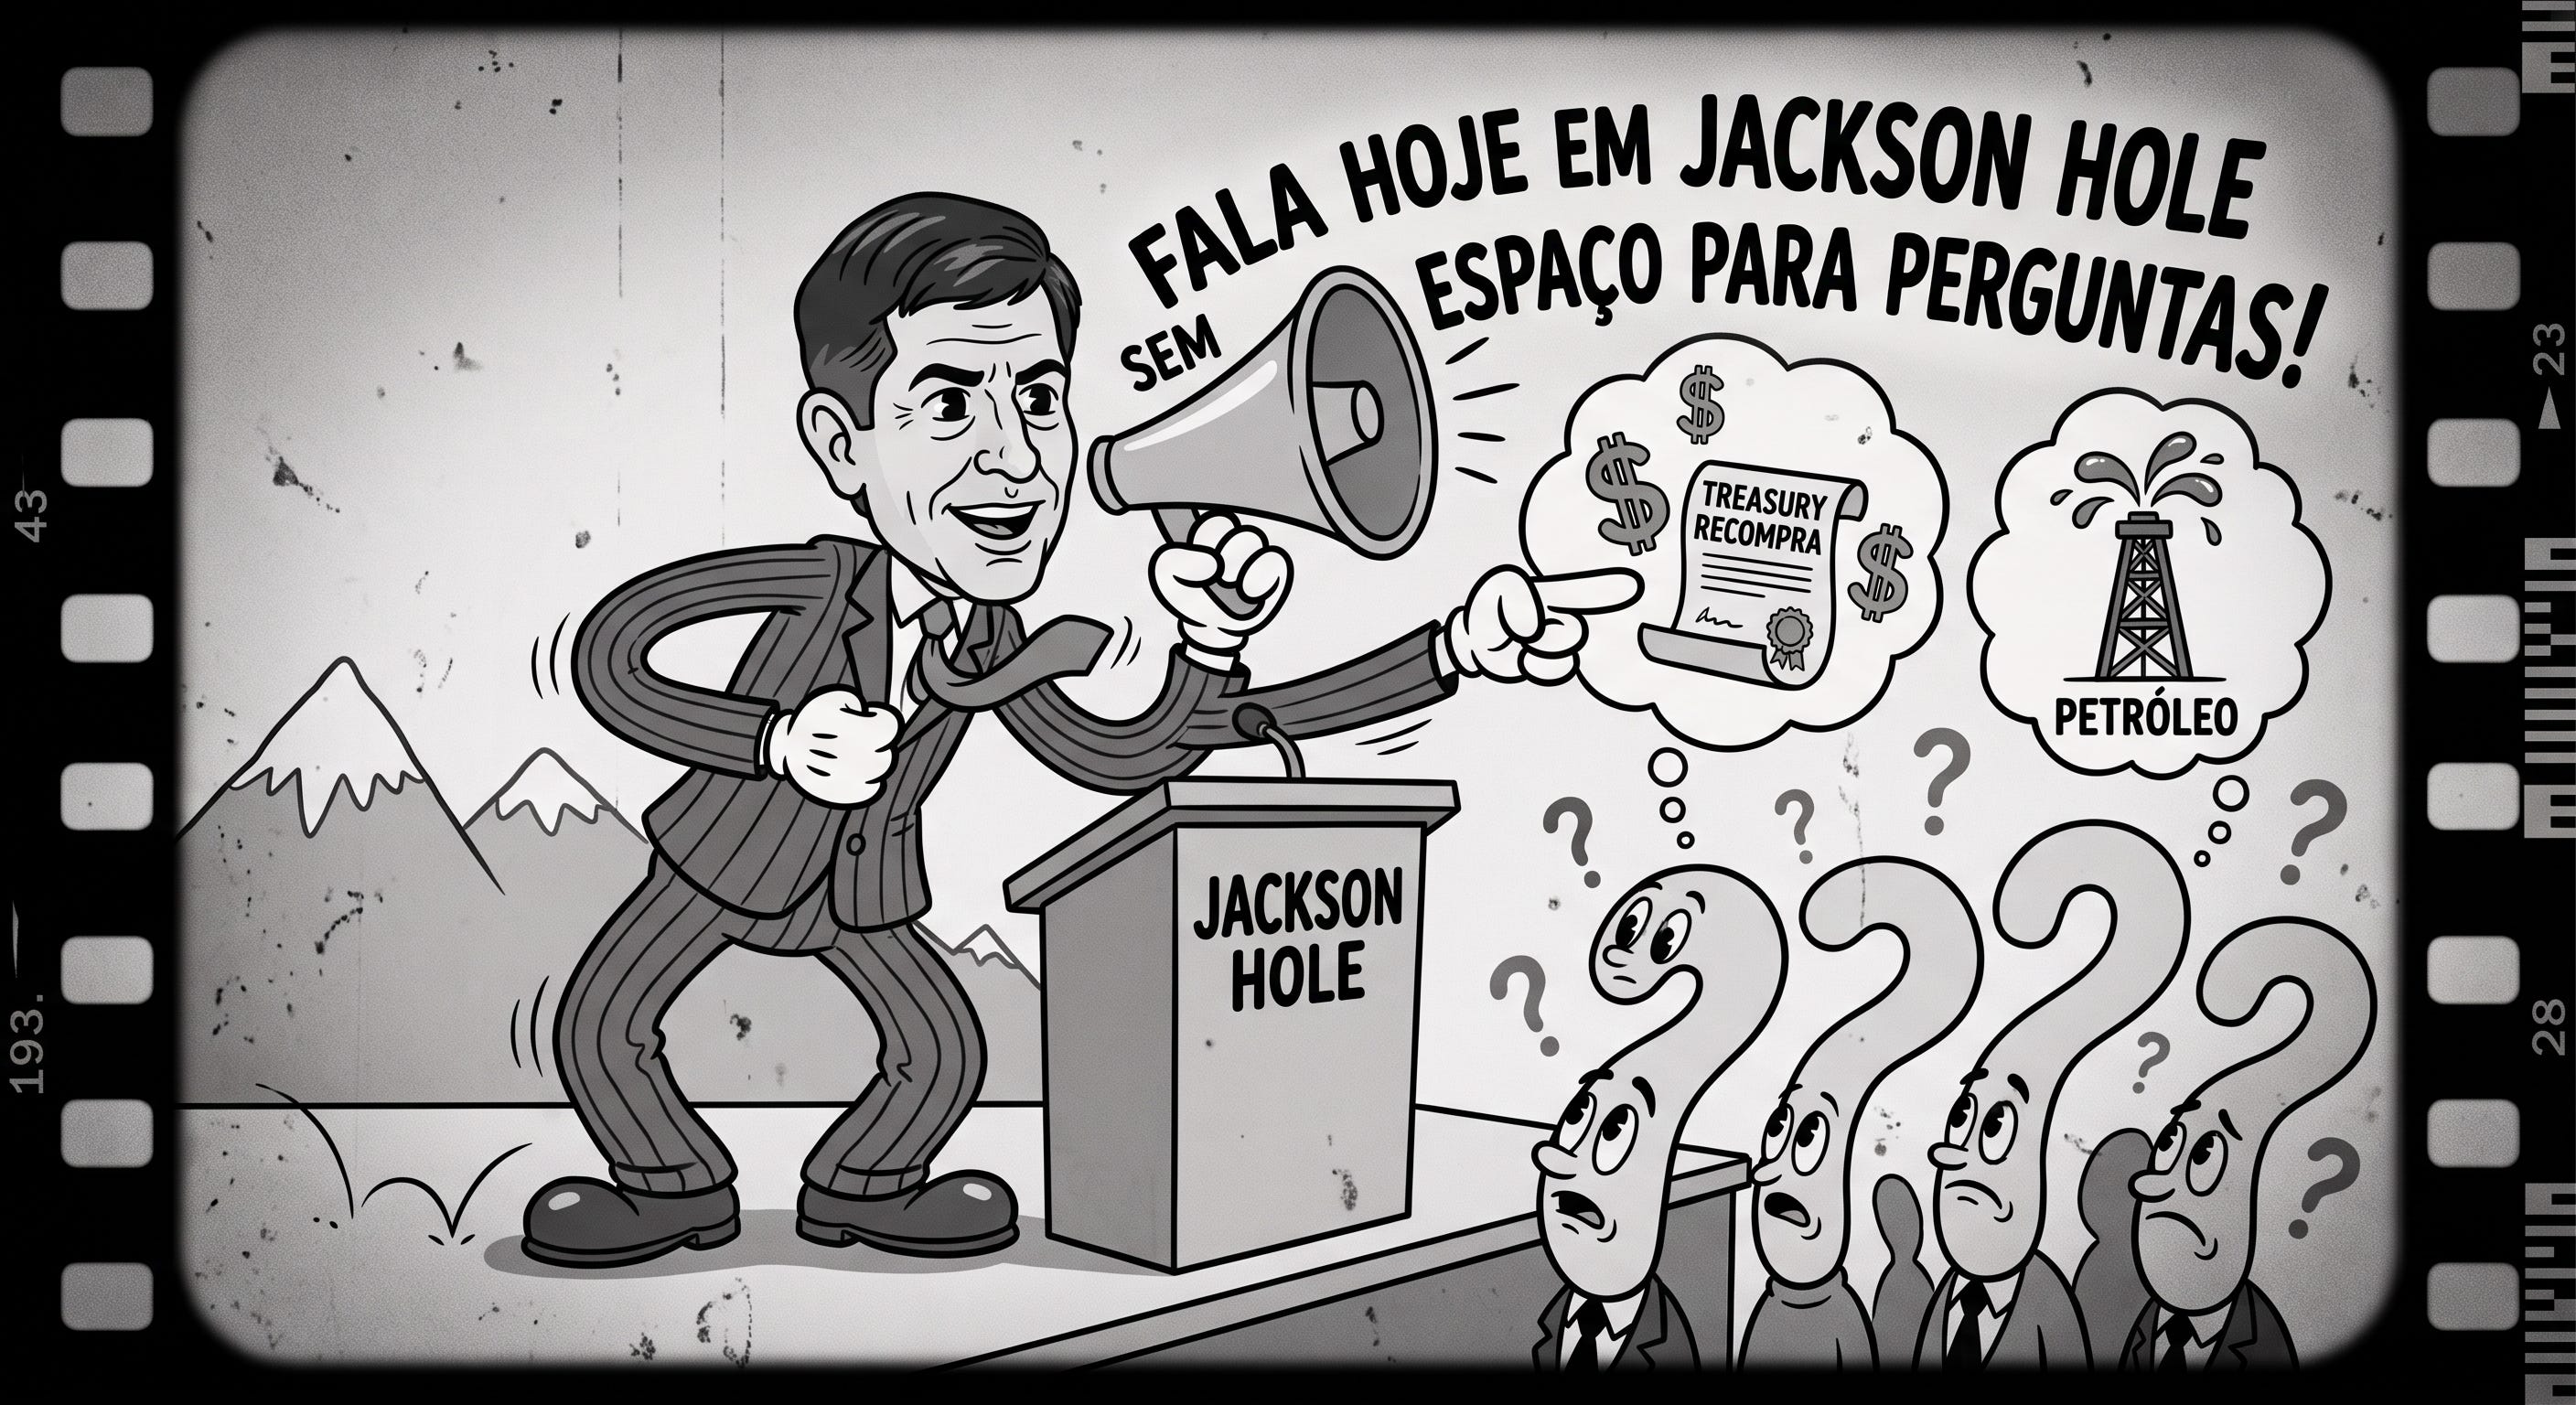
Warsh fala hoje às 11h em Jackson Hole. Pode ser que traga muita volatilidade e direção para o mercado, mas pode ser que não dê em nada. Não tem perguntas e respostas, ele provavelmente ensaiou um discurso e é isso. Esse é o primeiro teste que ele tem como presidente do Fed. Até agora, a única coisa mais concreta que ele deu ao mercado foi dizer que vai ser duro com inflação e que não vai dar forward guidance da política do Fed. Os dados desde que ele assumiu foram a favor de ele não tomar nenhum tipo de reação para controlar a inflação, ou seja, subir juros. E subir juros é contra a vontade de Trump, que o colocou lá. Trump não só o colocou lá como, segundo o WSJ, liga para ele desde maio em rajadas, várias vezes em poucos dias e depois períodos de silêncio. A Bloomberg confirmou a apuração. Trump negou a frequência e disse que falaram uma vez só.

Tendo dito isso, as últimas semanas mudaram um pouco o cenário. O núcleo do PCE veio em linha, mas o cheio veio acima, a 3,7%. Junte a isso a guerra segurando o petróleo elevado por mais tempo e o movimento recente do Tesouro americano de recomprar títulos de longo prazo numa tentativa de influenciar a curva de juros. Essas coisas pedem algum tipo de comentário ou reação do Warsh. E é isso que o mercado vai ficar observando.
RECAP:

ONTEM (27 de agosto)

  • Nvidia fechou em alta de 8,7% e somou cerca de US$ 442 bilhões em valor de mercado, o segundo maior ganho diário da história. Salesforce saltou 23% com a integração à Anthropic. Nasdaq subiu 1,6% e S&P 500 subiu 0,7%.

  • Brent subiu 1,9%, a US$ 89,5, depois da notícia de que os Estados Unidos não querem retomar o memorando de junho com o Irã. Treasury de 2 anos a 4,24% e de 10 anos a 4,67%, ambas 2 bps acima.

  • PNAD de julho trouxe desemprego a 5,3% no trimestre. Governo central registrou superávit primário de R$ 10,78 bilhões em julho.

  • Ibovespa subiu 0,3%, dólar a R$ 5,16, DI Jan28 fechou 6 bps. Omar Aziz entregou o parecer da PEC da 6x1 mantendo o texto da Câmara.

  • Na sabatina do Jornal Nacional, Lula chamou as acusações contra Lulinha de ilações, criticou a conduta do ex-chefe de gabinete e disse não conhecer a lobista do caso, que tem fotos ao lado dele.

HOJE / MADRUGADA (28 de agosto)

  • Futuros dos Estados Unidos oscilando perto da estabilidade e Treasuries parados antes do discurso de Warsh. Nasdaq futuro cede 0,3%.

  • Marvell cai cerca de 8% no pré-mercado mesmo com receita, lucro e guidance acima do esperado. PayPal cai 14% depois de Stripe e Advent desistirem da compra.

  • Irã diz que retomar a diplomacia com os Estados Unidos não é impossível, mas que pressão não funciona. Brent devolve parte da alta e volta para perto de US$ 88.

  • Inflação de agosto na Espanha e na França veio acima do esperado e reforça a aposta de alta de 25 bps do BCE em setembro.

  • Venezuela avalia deixar a OPEP, enquanto os Estados Unidos negociam participação em campos de petróleo do país.

  • No Brasil, começa hoje o horário eleitoral gratuito no rádio e na TV, com os presidenciáveis estreando só no sábado. Flávio é sabatinado hoje no Jornal Nacional.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Fed e juros nos Estados Unidos

  • Warsh discursa hoje às 10h de Nova York em Jackson Hole. O mercado não espera forward guidance e cobra a explicação retroativa: por que falar duro com inflação e não subir juro em julho (Bloomberg Economics Daily, WSJ)

  • David Wilcox, do Bloomberg Economics, resume o risco: se Warsh corrigir de menos hoje, o dano à presidência dele pode ser grande (Bloomberg)

  • Susan Collins, do Fed de Boston, disse que apoiaria alta de juros numa próxima reunião se a inflação decepcionar. Ela não vota este ano, mas participa das deliberações (WSJ)

  • Núcleo do PCE de julho a 3,3% em 12 meses, em linha com as estimativas. O cheio veio a 3,7%, 0,1 ponto acima do consenso. Mercado precifica cerca de 34% de alta em setembro (XP Macro Strategy, Bloomberg)

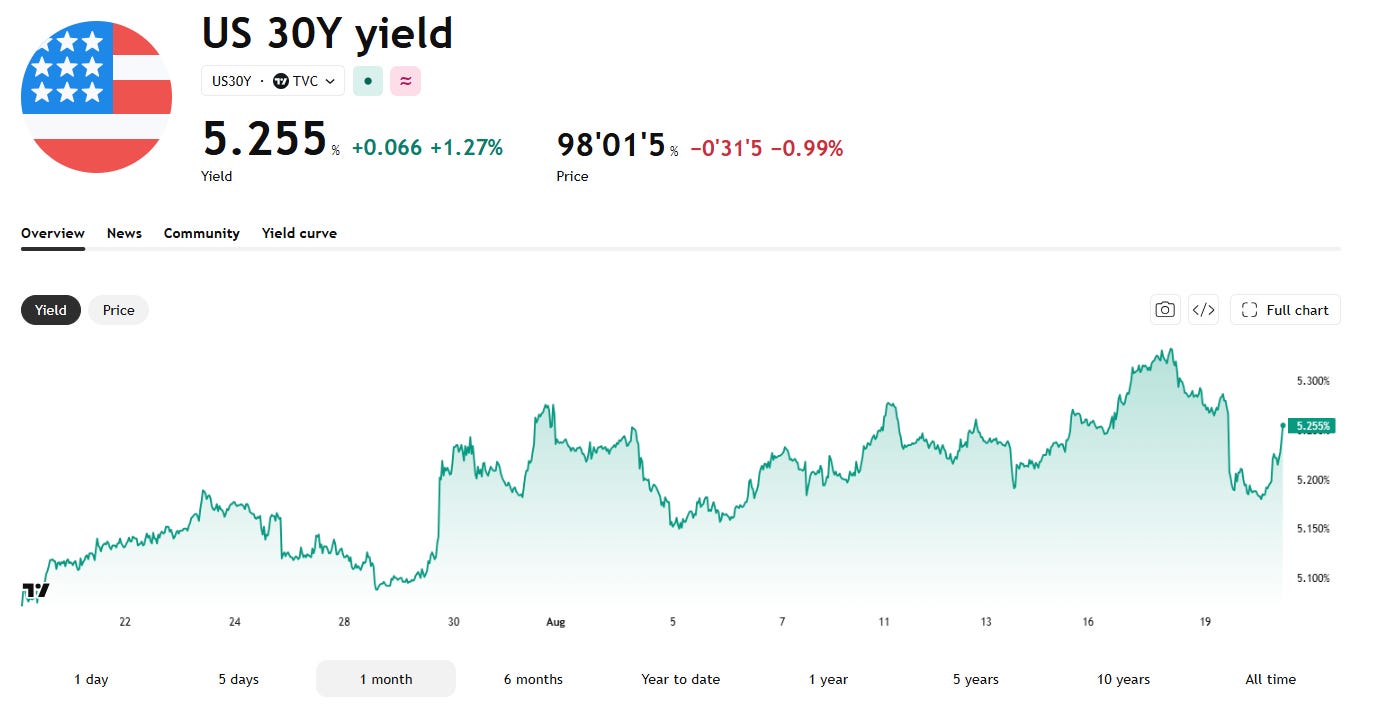
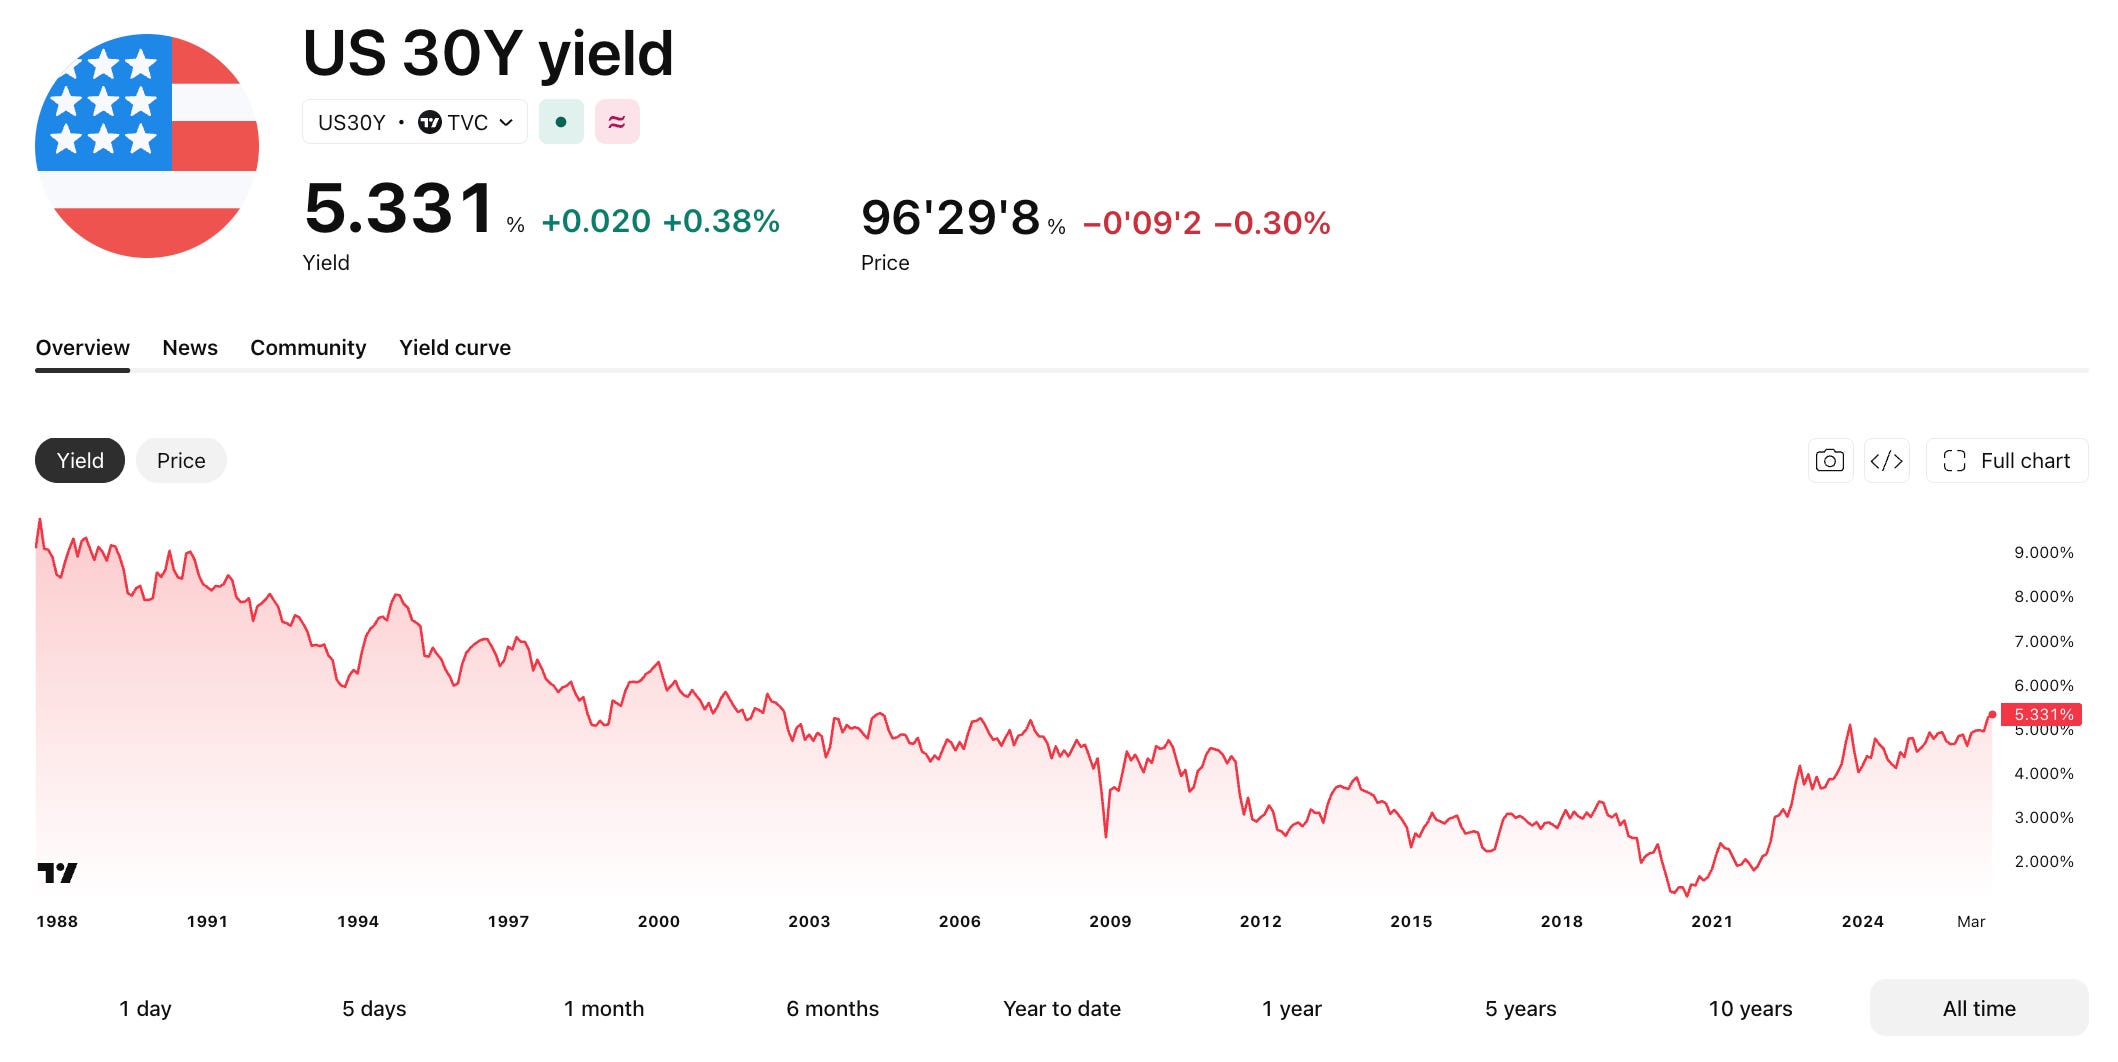
  • O juro de 30 anos saiu de 5,09% antes do Fed de julho para 5,31% às vésperas da intervenção do Tesouro, o que virou o pano de fundo da recompra de Bessent (WSJ)

  • O Bureau of Labor Statistics publica hoje, no mesmo horário do discurso, a prévia da revisão anual do benchmark do payroll, junto com o QCEW do primeiro trimestre. A revisão definitiva só entra em fevereiro de 2027 (BLS)

  • Contexto: a prévia de 2024 cortou 818 mil vagas, e na última rodada Trump chamou a estatística de falsa e demitiu a chefe da agência (WSJ, Congressional Research Service)

  • Contexto que pesa no discurso de hoje: o WSJ revelou em 6 de agosto que Trump e Warsh se falam por telefone desde maio, em rajadas. O presidente pediu a leitura dele sobre o impacto econômico da guerra no Irã e sobre IA, e a Bloomberg confirmou a apuração (WSJ, Bloomberg)

  • A Casa Branca não contestou as ligações, mas Trump negou a frequência dias depois e afirmou que falaram uma única vez, brevemente. Fica a dúvida sobre o quanto isso contamina a leitura do mercado sobre a independência do Fed (CNBC)

  • Um juiz decidiu que o bloqueio da Anthropic pelo governo americano nas agências federais foi ilegal, por retaliação a expressão protegida (NYT, WSJ)

Petróleo e Oriente Médio

  • O governo Trump comunicou aos mediadores que não tem interesse em retomar os termos do memorando fechado com o Irã em junho. Brent subiu 1,9%, a US$ 89,5 (WSJ, XP Macro Strategy)

  • O chanceler iraniano Abbas Araghchi respondeu hoje que retomar a diplomacia com os Estados Unidos não é impossível, após conversas com o Catar, mas condicionou dizendo que pressão não funciona (Bloomberg, XP Política)

  • O comando americano no Oriente Médio afirma ter removido as minas iranianas do Estreito de Ormuz. Aliados dizem em privado que a via provavelmente segue minada (Bloomberg)

  • Fluxo de petróleo pelo Golfo está em cerca de dois terços do nível pré-guerra, segundo o Goldman Sachs. Kuwait e Catar restauraram exportações para perto de 70% (Bloomberg)

  • Venezuela estuda deixar a OPEP, cartel que ajudou a criar há mais de seis décadas. Em paralelo, os Estados Unidos negociam participação relevante em campos venezuelanos (Bloomberg, WSJ)

  • A Camex prorrogou por mais 60 dias o imposto de exportação do petróleo, apesar da liminar que suspendeu a cobrança. A equipe econômica vê boa chance de derrubar a liminar (XP Política)

Mercados e o trade de IA

  • Nvidia fechou em alta de 8,7% e adicionou cerca de US$ 442 bilhões de valor de mercado, o segundo maior ganho diário já registrado (Bloomberg)

  • A projeção que animou o mercado foi a de 70% de crescimento de receita no ano fiscal de 2028, contra 45% esperados pelos analistas (WSJ, Barron’s)

  • A companhia já se comprometeu a gastar US$ 279 bilhões com fornecedores e assumiu US$ 109 bilhões em garantias de empréstimo, boa parte para um data center da OpenAI em Ohio (Bloomberg Businessweek, WSJ)

  • Contrapeso de hoje: Marvell bateu as estimativas, elevou o guidance e mesmo assim cai 8% no pré-mercado. A barra para quem não é Nvidia subiu (Bloomberg, WSJ)

  • Salesforce disparou 23% com a integração à Anthropic. CrowdStrike e Okta subiram com demanda de segurança puxada por IA (WSJ, Barron’s)

  • Alphabet foi na contramão do rali e caiu, com dúvidas sobre sua posição na corrida de IA. Perdeu perto de US$ 700 bilhões de valor de mercado desde maio (Bloomberg)

  • ETFs de ouro e bitcoin captaram US$ 7 bilhões em cinco pregões, recorde. Os dois voltaram a andar juntos com a ansiedade sobre endividamento americano e dólar (Bloomberg, XP)

  • Stripe e a Advent desistiram da compra da PayPal, operação que teria ficado entre as maiores compras alavancadas da história. A ação cai 14% (Bloomberg)

Brasil: mercado e macro

  • PNAD de julho: desemprego a 5,3% no trimestre, com rendimento real em alta. A XP aponta a série mensalizada estável perto de 5,5%, então atenção para não comparar séries diferentes (IBGE, XP Macro Strategy)

  • Governo central com superávit primário de R$ 10,78 bilhões em julho, acima do consenso de R$ 10,6 bilhões (Folha, XP)

  • O Tesouro fez o maior leilão de prefixados desde meados de abril. DI Jan28 fechou 6 bps e Jan35 abriu 4 bps (XP Macro Strategy)

  • Ibovespa subiu 0,3% e o dólar foi a R$ 5,16, alta de 0,2% (XP Macro Strategy)

  • Contexto da véspera: depois do IPCA-15 negativo, a XP tirou a pausa do cenário e passou a ver Selic a 13,25% no fim do ano, ante 14,00%. Mantém 11,50% em 2027 (XP Macro)

  • O Brasil tem recorde de empresas em recuperação judicial, 6.341. O Habib’s entrou com pedido citando dívida de R$ 265 milhões, e o ponto em comum dos casos recentes é juro alto por tempo demais (the news, Estadão, Folha)

Brasil: política e eleição

  • Omar Aziz entregou à CCJ do Senado o parecer da PEC da 6x1 mantendo integralmente o texto da Câmara. A votação no colegiado está prevista para quarta-feira (G1, CNN)

  • Lula quer a proposta em plenário já na semana que vem, mas líderes avaliam que Alcolumbre pode empurrar a votação para depois do primeiro turno (CNN)

  • Na sabatina do Jornal Nacional, Lula chamou as acusações contra Lulinha de ilações, criticou a conduta do ex-chefe de gabinete e disse não conhecer a lobista do caso. Ela publicou fotos ao lado dele, inclusive uma de junho de 2022 (Valor, Folha, Estadão)

  • Começa hoje o horário eleitoral no rádio e na TV. Os presidenciáveis estreiam sábado, com Lula tendo 5 minutos e 31 segundos e Flávio 4 minutos e 20 segundos (XP Política, O Globo)

  • Lula vai associar Flávio a rachadinha, Vorcaro e ao financiamento do filme Dark Horse. Flávio vai concentrar fogo em economia, segurança e no caso Lulinha (Folha, Estadão)

  • Trackings internos de PP e União Brasil já registram empate técnico entre os dois, com movimento de alta para o candidato do PL (O Globo)

  • Flávio jantou com banqueiros e empresários em São Paulo, moderou o tom sobre o STF e defendeu solução política para a crise entre Poderes. A Faria Lima segue cética sobre ajuste fiscal com qualquer um dos dois (Metrópoles, O Globo, CNN)

  • O TSE deve julgar o uso de deepfake até a semana que vem, e o horário eleitoral começa sem regra definida sobre IA (Folha, G1)

AGENDA DA SEMANA

  • Hoje: Warsh em Jackson Hole às 11h, no mesmo horário da prévia da revisão do payroll. É o choque de agenda do dia: se a revisão vier com corte grande e ele estiver falando duro com inflação no mesmo minuto, a curva americana recebe os dois vetores juntos.

  • Hoje: Caged de julho às 14h30 (consenso 115 mil, XP 91 mil), IGP-M de agosto e a definição da bandeira tarifária de setembro, que entra direto no IPCA. Flávio é sabatinado no Jornal Nacional.

  • Sábado: estreia da propaganda dos presidenciáveis. É o começo formal da guerra de narrativas entre Dark Horse e caso Lulinha.

  • Segunda: resultado do setor público consolidado e o PLOA 2027, que traz pela primeira vez projeções de arrecadação da CBS e do imposto seletivo. Focus pela manhã e pesquisas Atlas e Nexus.

  • Terça: PIB do segundo trimestre. A XP espera desaceleração na margem, e é esse número que sustenta ou não o corte de Selic mais rápido que o mercado passou a comprar.

  • Quarta: votação da PEC da 6x1 na CCJ do Senado e pesquisa Quaest. Nos Estados Unidos, Livro Bege.

  • Sexta: payroll de agosto nos Estados Unidos, o dado que define se setembro vira reunião de alta.

  • No radar: decisão do Fed em 15 e 16 de setembro, Copom na sequência e primeiro turno em 4 de outubro, daqui a 37 dias.

Aviso: vou tirar duas semanas de férias e volto em duas semanas. Nesse período não tem edição, nem no Substack nem no WhatsApp. Quem quiser se preparar para a volta: o calendário guarda o Fed de setembro, o Copom e a reta final do primeiro turno, então a chance de eu voltar com muita coisa acumulada é alta.
  •  

Nvidia dando fôlego pro trade de IA

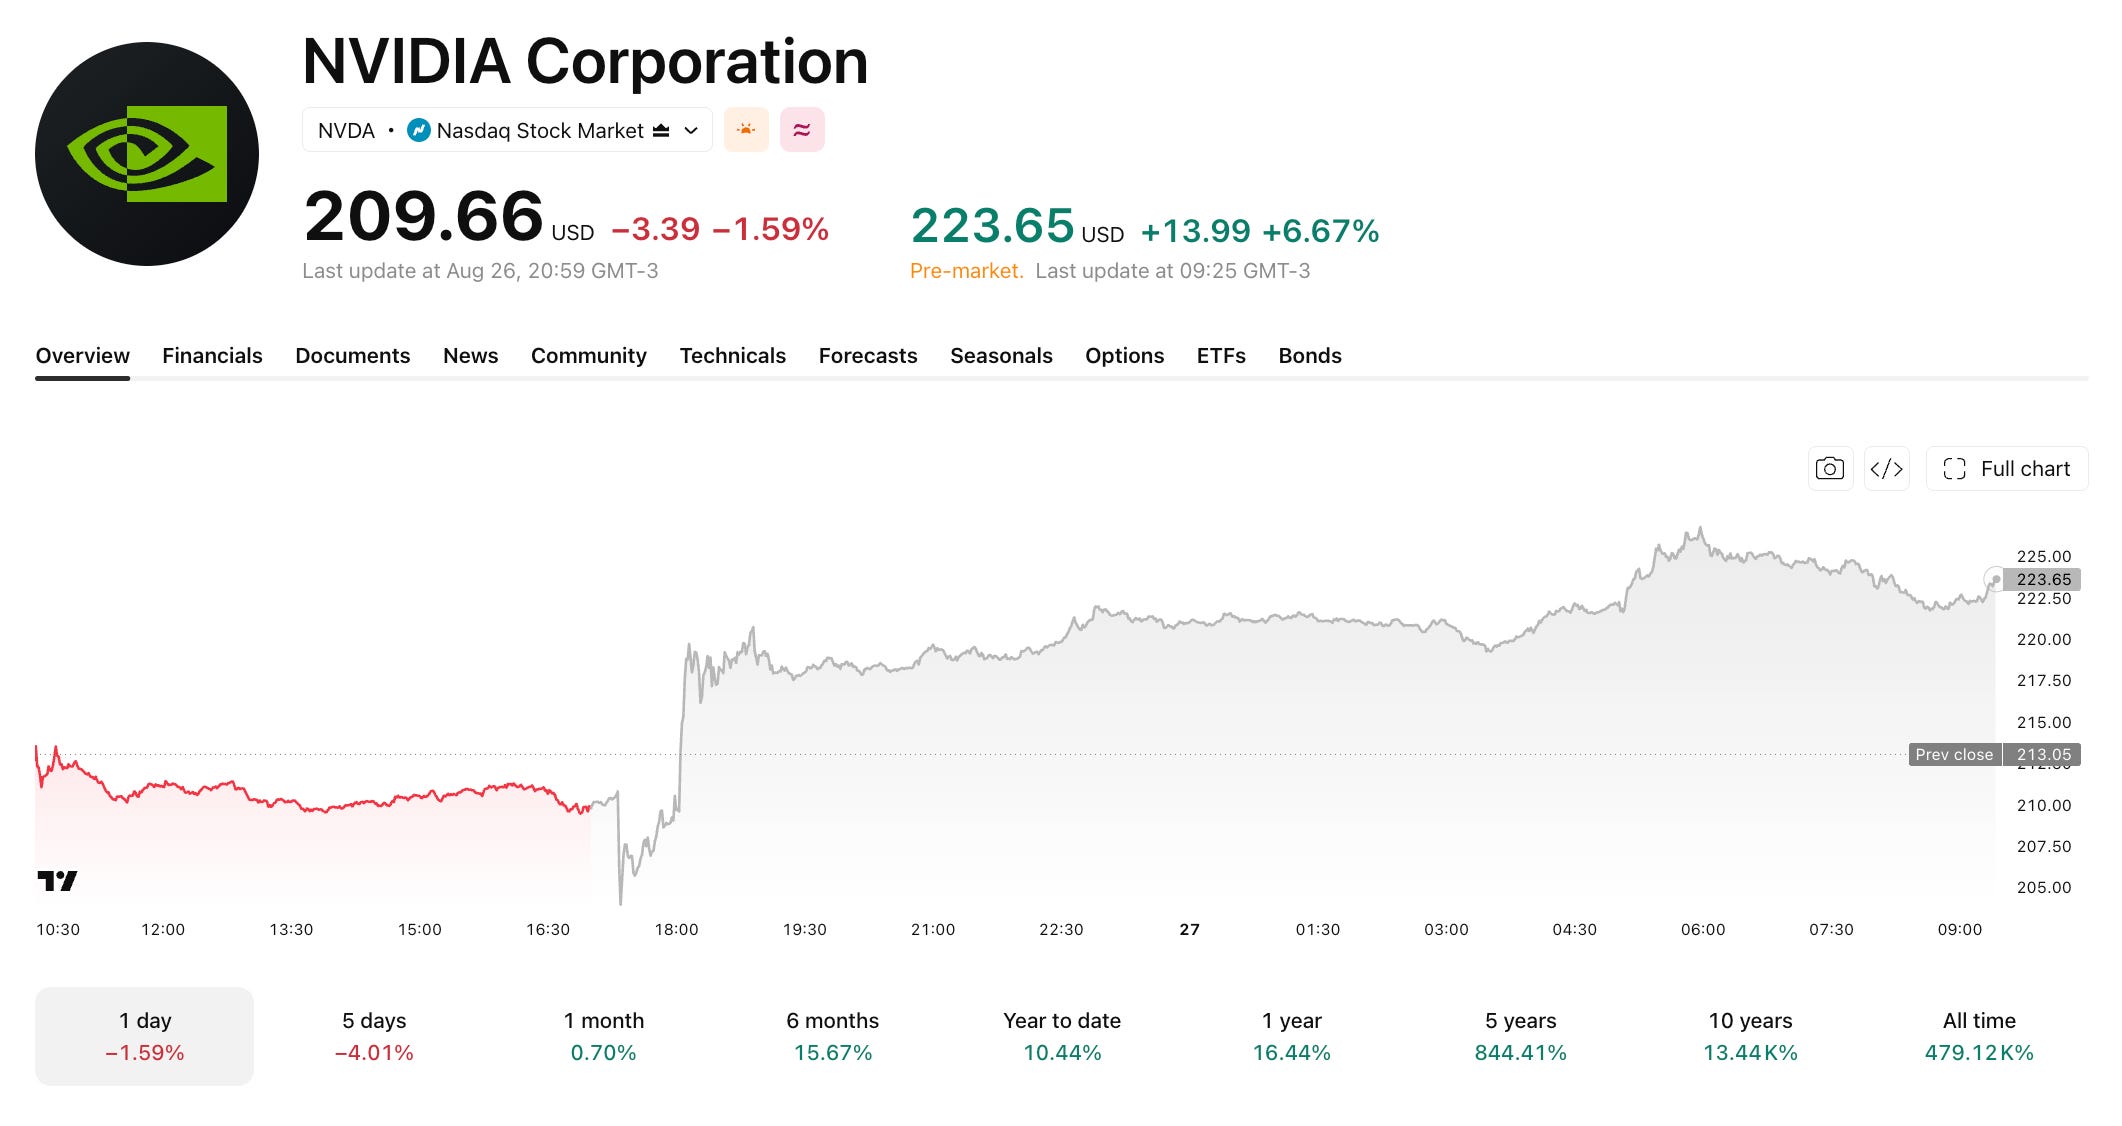
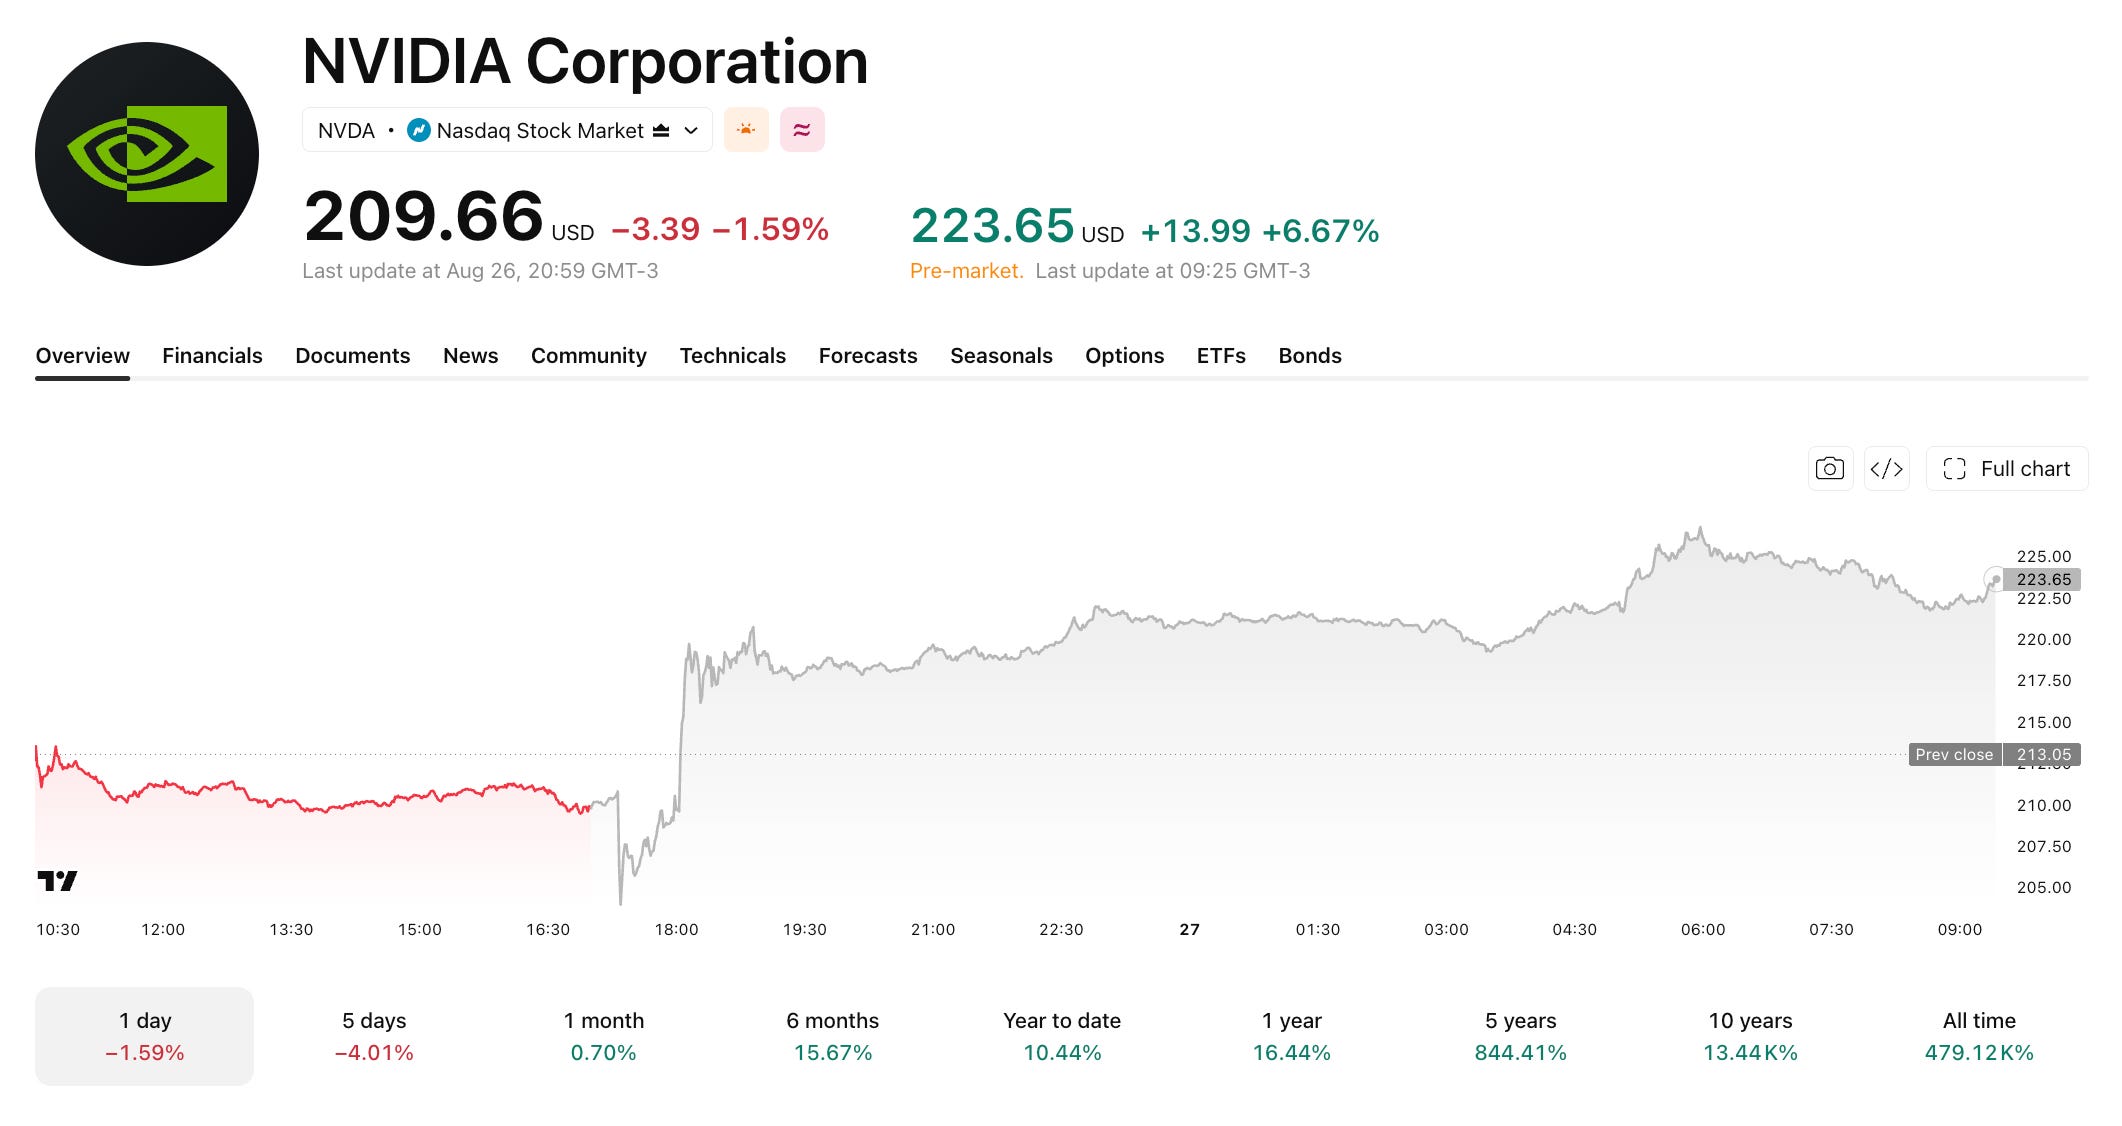
A Nvidia entregou de novo. Receita de US$ 96 bilhões, mais que o dobro de um ano atrás, e projeção de 70% de crescimento para o ano fiscal de 2028, quando os analistas trabalhavam com 45%. Sobe 7% no pre-mercado e dá fôlego pro trade de IA.

RECAP:

ONTEM (26 de agosto)

  • IPCA-15 de agosto recuou 0,40% no mês, abaixo do consenso, que esperava queda de 0,32%.

  • XP revisou o cenário do Copom: a pausa deixou de ser o mais provável e a Selic projetada para o fim de 2026 caiu de 14,00% para 13,25%.

  • PCE de julho nos EUA veio a 3,7% em 12 meses, 0,1 ponto acima do esperado, com núcleo em 3,3%.

  • Ibovespa bateu máxima de 176.296 pontos e devolveu o ganho, fechando estável aos 174.586. Dólar de lado a R$ 5,15.

  • Nvidia reportou após o fechamento: receita de US$ 96 bilhões, lucro de US$ 59,69 bilhões e projeção de 70% de crescimento de receita no ano fiscal de 2028.

HOJE / MADRUGADA (27 de agosto)

  • Futuros de Nova York sobem com a Nvidia: Nasdaq 100 avança 1,17% e S&P 500, 0,52%. A ação da Nvidia sobe 7% no pré-mercado.

  • Salesforce sobe 12% e CrowdStrike, 8,8%, no pré-mercado. HP cai 8,9%.

  • Kospi subiu 1,53% e o Banco da Coreia elevou juros a 3,00%, segunda alta seguida.

  • Brent perto de US$ 88, acumulando cerca de 7% de queda na semana.

  • Lucro industrial da China cresceu 11,2% em julho, ante 15,1% em junho.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Mercados e IA

  • Nvidia teve receita de US$ 96 bilhões no segundo trimestre fiscal, mais que o dobro de um ano antes. Superou o consenso pela maior margem em dois anos (BTG Morning Call, WSJ)

  • A CFO Colette Kress projetou 70% de crescimento de receita no ano fiscal de 2028. Analistas ouvidos pela FactSet trabalhavam com 45% (WSJ)

  • O guidance para o trimestre corrente ficou em US$ 108 bilhões, acima da média de US$ 105,2 bilhões, mas abaixo das projeções mais otimistas, que passavam de US$ 110 bilhões (XP Macro Strategy)

  • A empresa guiou para margem bruta menor no próximo ano, porque o custo de memória subiu mais rápido do que ela previa (WSJ)

  • Os compromissos da Nvidia com fornecedores chegaram a US$ 279 bilhões no trimestre (WSJ)

  • Contexto: as participações da Nvidia em empresas fechadas somavam US$ 43 bilhões em abril, o dobro do trimestre anterior. Incluem mais de US$ 30 bilhões na OpenAI e até US$ 10 bilhões na Anthropic (NYT/DealBook)

  • A Nvidia não espera nenhuma receita de data center vinda da China no próximo trimestre (WSJ)

  • Jensen Huang disse não temer os chips próprios de clientes como a OpenAI, porque são desenhados para usos mais estreitos (WSJ)

  • A Nvidia negocia comprar a Hugging Face por cerca de US$ 13 bilhões (Bloomberg)

  • Os EUA investigam a Apex Logistics, de Cingapura, por suspeita de contrabando de chips da Nvidia para a China (Bloomberg)

  • Salesforce subiu com resultados fortes e a expansão da parceria com a Anthropic. CrowdStrike avançou com demanda de segurança puxada por IA (Barron’s, Bloomberg)

  • Meta fechou acordo de até US$ 18 bilhões com 48 estados americanos e aceitou limitar usuários menores de 18 anos a duas horas diárias (WSJ, NYT)

  • ETFs de ouro e de bitcoin captaram US$ 7 bilhões juntos em cinco pregões, recorde. Os investidores pararam de escolher entre um e outro e estão comprando os dois (Bloomberg)

Fed e juros nos EUA

  • PCE de julho: cheio a 3,7% em 12 meses, 0,1 ponto acima do consenso. O núcleo veio a 3,3%, em linha (XP Macro Strategy, WSJ)

  • O consumo real das famílias ficou estável em julho, após altas fortes em maio e junho (Bloomberg)

  • PIB do segundo trimestre foi mantido em 1,5% na segunda leitura, mas com consumo e investimento mais fortes do que na estimativa inicial (XP Macro Strategy)

  • Warsh discursa sexta em Jackson Hole e chega sem posição declarada sobre inflação. Três diretores já votaram por alta de juros no mês passado (WSJ)

  • A leitura da Bloomberg é que o ‘Bessent put’ baixou juros na margem, mas que o rali de bonds parece ajudado pelo petróleo mais barato, e não por uma mudança estrutural (Bloomberg)

  • Druckenmiller criticou a recompra de Bessent em artigo no WSJ e depois contou que usou IA para ajudar a redigir o texto (Barron’s, WSJ)

Petróleo e Oriente Médio

  • A Guarda Revolucionária disse que Irã e Omã fecharam acordo de repartição de receitas do Estreito de Ormuz. No mesmo comunicado, afirmou que os EUA obstruem o processo e que o estreito segue fechado (Bloomberg, BTG Morning Call)

  • Kuwait e Catar restauraram as exportações de petróleo a cerca de 70% do nível pré-guerra, usando transbordo caro fora do estreito. O fluxo do Golfo chegou a 7 a 8 milhões de barris por dia, o dobro de meados de julho (Bloomberg)

  • Um petroleiro pegou fogo em Ormuz na terça após ser atingido por um projétil não identificado. O episódio contesta a afirmação de Trump de que as minas iranianas já teriam sido removidas (BTG Morning Call, via UKMTO)

  • O primeiro-ministro do Catar viajou a Teerã para tentar reduzir tensões (BTG Morning Call)

  • Os EUA preparam a reativação das ‘prize courts’, sistema de direito marítimo fora de uso há mais de um século, para acelerar a apreensão de petroleiros iranianos e vender o petróleo (Bloomberg)

  • A Rússia prepara escalada de ataques à Ucrânia, após concluir que a negociação de paz chegou a um beco sem saída (Bloomberg)

  • O diesel nos EUA está a US$ 5,62 o galão, 53% acima de um ano atrás. Trigo e milho estão em máximas de três anos (NYT, Bloomberg)

Brasil: mercado e fluxo

  • IPCA-15 de agosto caiu 0,40% no mês, abaixo da XP, que projetava queda de 0,31%, e do consenso, de 0,32%. A composição veio favorável em alimentos, industrializados e núcleos (XP Macro Strategy)

  • Por outro lado, serviços subjacentes subiram 0,50% e os intensivos em mão de obra, 0,55%. Foram as duas aberturas que surpreenderam para cima (XP Macro Strategy)

  • Boa parte da queda vem do bônus de Itaipu, que é um efeito temporário (Empiricus)

  • A XP revisou o Copom: não haverá pausa este ano, com Selic a 13,25% no fim de 2026 e 11,50% em 2027 (XP Short Note)

  • O mercado precifica cerca de 90% de chance de corte de 25 bps na próxima reunião (Empiricus)

  • O Ibovespa chegou a 176.296 pontos e devolveu, fechando aos 174.586, praticamente estável. O dólar ficou de lado a R$ 5,15 (BTG Morning Call, XP)

  • O Tesouro revisou o Plano Anual de Financiamento: a banda de pós-fixados sobe 3 pontos, para 49 a 53%, enquanto prefixados caem para 20 a 24% e NTN-B, para 21 a 25% (XP Macro Strategy)

  • O Habib’s entrou em recuperação judicial com dívida de R$ 265 milhões. O Brasil está com recorde de 6.341 empresas em recuperação (the news, Estadão)

Brasil: política e eleição

  • Lula, Motta e Alcolumbre fecharam acordo para destravar antes da eleição a MP da taxa das blusinhas, a PEC da 6x1, a PEC da Segurança e o marco legal dos minerais críticos (O Globo, Estadão, Valor)

  • O relator Omar Aziz apresenta hoje o parecer da 6x1 na CCJ do Senado e vai manter o texto da Câmara. A votação em plenário deve ficar para depois da eleição (CNN, Metrópoles, XP Política)

  • A indústria diz que o fim da taxa das blusinhas coloca 109 mil empregos em risco (Folha)

  • Trackings internos de PP e União Brasil registram empate técnico entre Lula e Flávio, com movimento de alta para o candidato do PL. São pesquisas de bastidor, não divulgadas (O Globo/Bela Megale)

  • Lula decidiu endurecer o tom sobre as suspeitas que envolvem Lulinha e dá entrevista ao Jornal Nacional hoje (O Globo, XP Política)

  • Daniella Marques, coordenadora econômica de Flávio, defendeu pausar a implementação da reforma tributária para revisar o modelo aprovado (CNN)

  • Brasil e EUA voltam à mesa de negociação do tarifaço na segunda-feira (Folha, XP Política)

AGENDA DA SEMANA

  • Hoje: PNAD de julho às 9h, com expectativa de desemprego em 5,3%. Resultado fiscal de julho às 15h30. Jobless claims nos EUA às 9h30. Jackson Hole começa. Parecer da 6x1 na CCJ e Lula no Jornal Nacional às 21h.

  • Sexta: Warsh discursa em Jackson Hole às 11h. É o evento da semana, e o que importa não é o diagnóstico da inflação de julho, é se ele sinaliza disposição de subir juros. O BLS também divulga a revisão anual do payroll, a mesma série que levou Trump a demitir o chefe da agência na última divulgação.

  • Semana que vem: Brasil e EUA retomam a negociação do tarifaço na segunda. As reuniões de finanças do G20 começam na segunda. A votação da 6x1 na CCJ está prevista para quarta. PoderData pode sair a partir de hoje, e Atlas e Nexus estão previstas para segunda.

  •  

O IPCA-15 pouco melhor que o esperado, já o PCE...

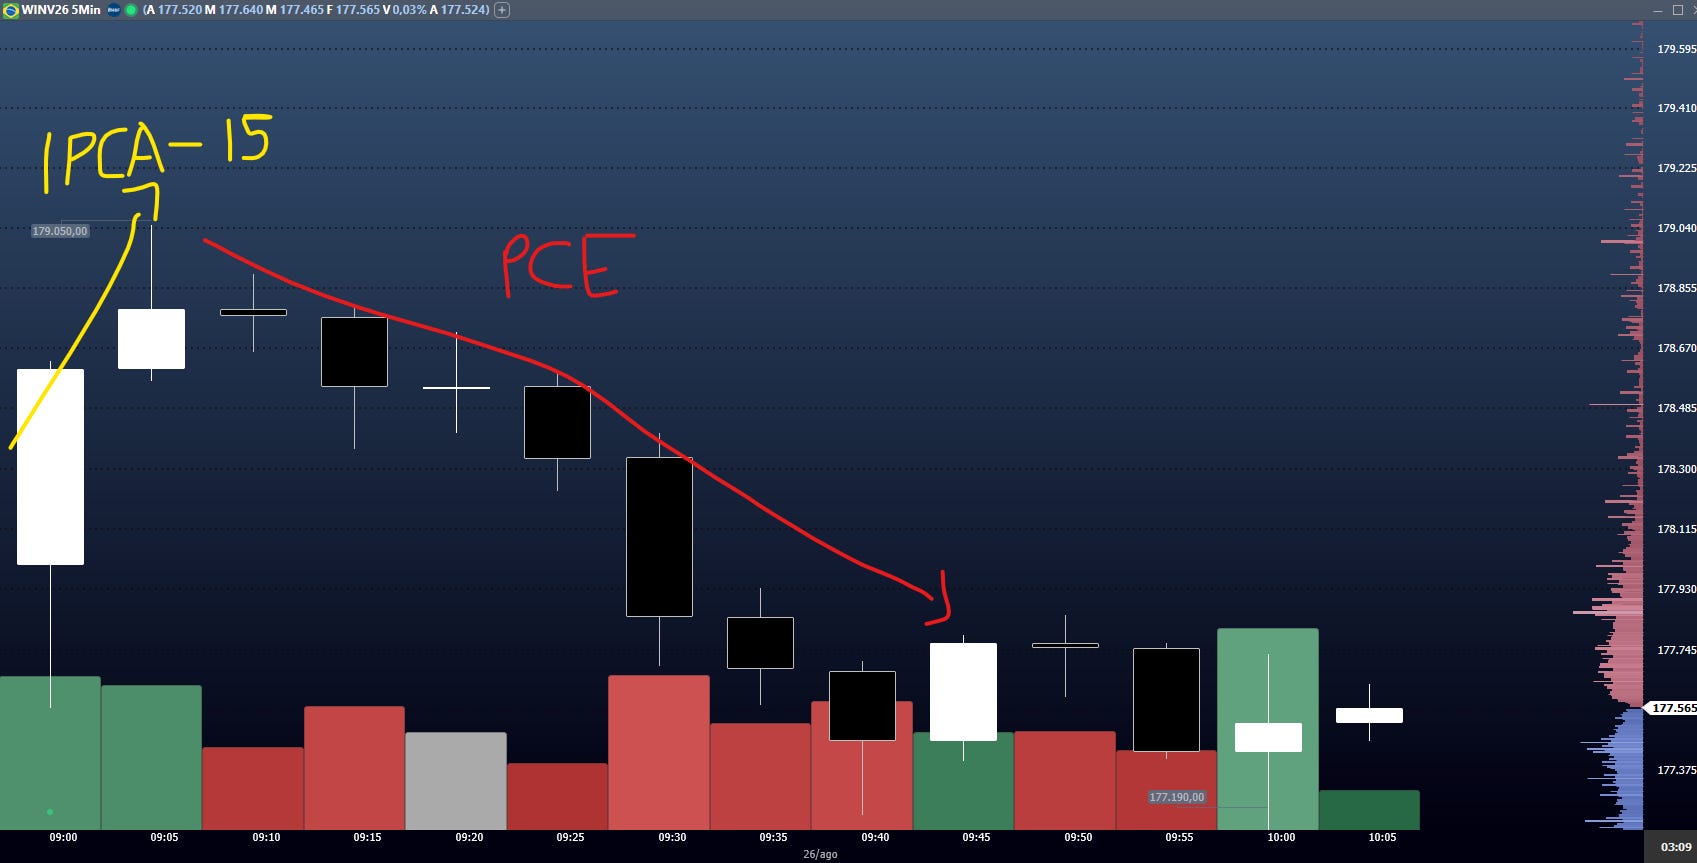
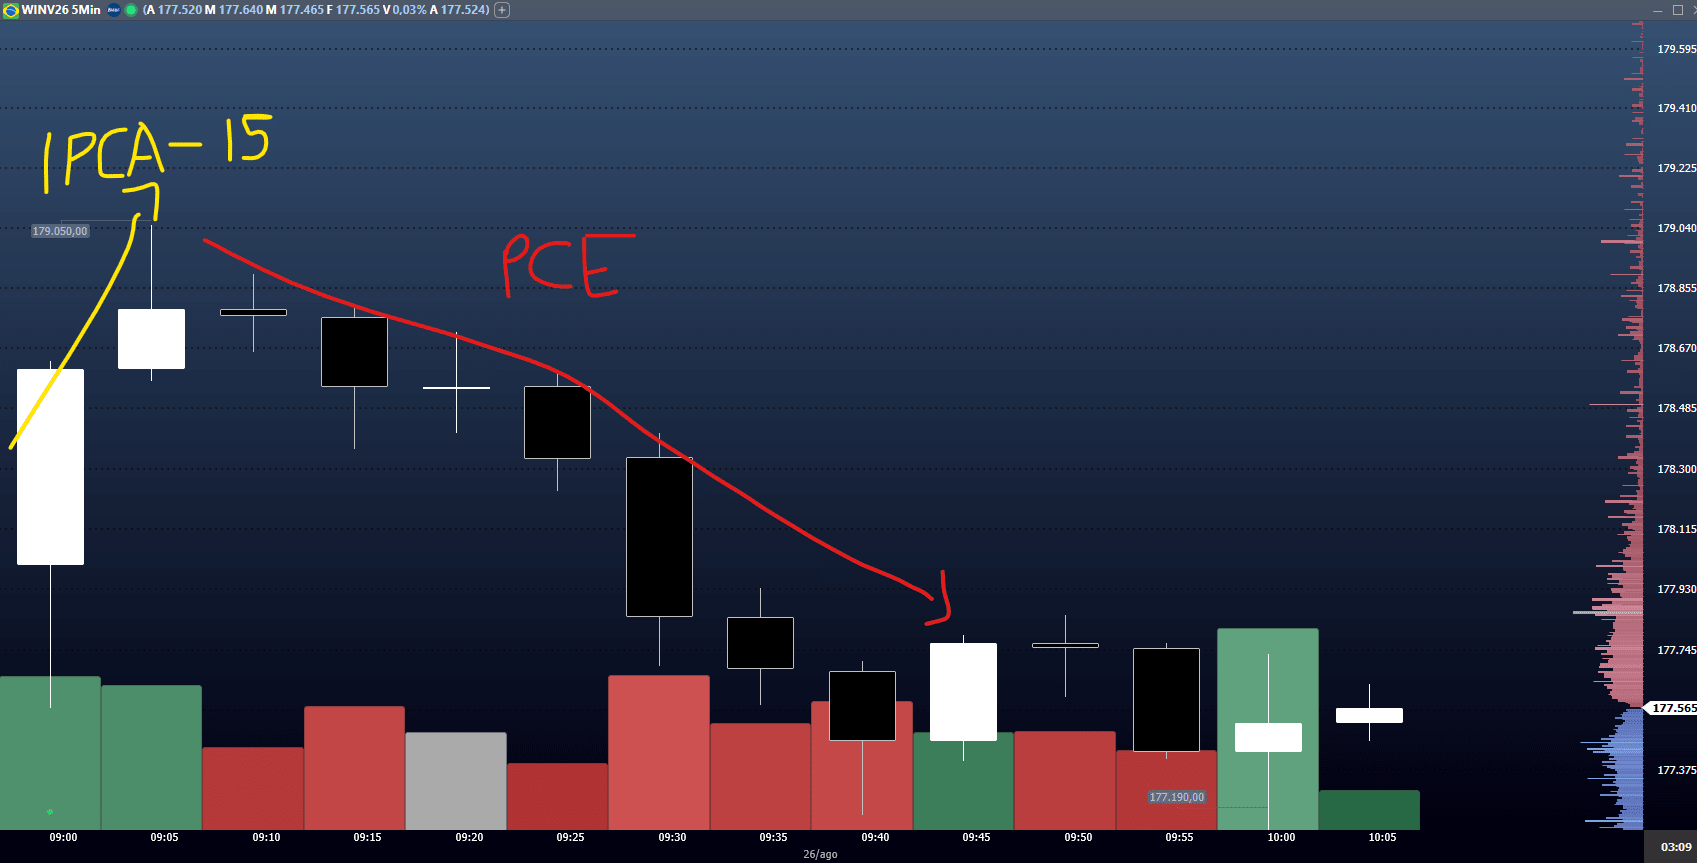
Às 9h o IPCA-15 de agosto veio em deflação de 0,40%. Deflação maior do que os 0,32% negativo que o mercado esperava, e o acumulado em doze meses caiu de 4,52% para 4,24%. O mercado gostou na hora, índice futuro chegou a quase 1% de alta. Às 9h30 saiu o PCE de julho, que não desacelerou como se esperava e ficou em 3,7% em doze meses, com o núcleo em 3,3%, esse em linha. Os futuros americanos viraram na sequência, e o Brasil devolveu tudo. Perto das 9h30 o índice futuro estava de volta ao zero a zero na sessão. Isso tudo é reação inicial e nenhuma movimentação muito relevante. Mas sempre fica a sensação: quando lá fora azeda pro risco, dado “bom” nosso não costuma sustentar sozinho.

E embora o IPCA-15 tenha tido uma boa recepção do mercado, uma vale olhar a composição. A surpresa boa veio de passagem aérea, caindo 13,3%, e de energia elétrica, caindo 6,25%. Os serviços subjacentes subiram 0,50%, acima do que a XP projetava, e a difusão subiu de 48% para 52%. O núcleo médio veio em linha e o núcleo anualizado de três meses desacelerou para 3,87%, o que é bom. Mas é um dado de alívio nos preços voláteis, não de inflação vencida. E os dois eventos que realmente decidem a semana ainda não aconteceram: a Nvidia reporta depois do fechamento, e o Warsh fala em Jackson Hole na sexta. Com o PCE recusando desacelerar, a pergunta chega nele mais pesada do que chegaria uma hora atrás, né?

RECAP:

ONTEM (25 de agosto)

  • Brent caiu 5,4%, a US$ 87,2, depois que Irã e Omã sinalizaram um arcabouço interino para Ormuz.

  • Treasuries fecharam de 5 a 7 bps, com o 10 anos a 4,638%. S&P 500 subiu 0,3% e Nasdaq, 0,7%.

  • Nvidia subiu e cortou sete pregões seguidos de queda, a pior sequência desde 2022.

  • Ibovespa subiu 1,5%, acima dos 174 mil pontos, na quinta alta seguida. Curva DI fechou de 10 a 15 bps e o dólar caiu 0,25%, a R$ 5,1399.

  • Canadá anunciou retaliação de 15% a 50% sobre cerca de US$ 20 bilhões em produtos americanos, com vigência em 8 de setembro.

HOJE / MADRUGADA (26 de agosto)

  • IPCA-15 de agosto veio em deflação de 0,40%, abaixo do consenso de 0,32% negativo. O acumulado em doze meses caiu de 4,52% para 4,24%.

  • PCE de julho ficou em 3,7% em doze meses, estável ante junho e acima dos 3,6% esperados. O núcleo veio em 3,3%, em linha.

  • Brent recua para perto de US$ 85,3 e acumula queda de 10% em três sessões.

  • Irã e Omã confirmaram proposta de corredor temporário de navegação e desminagem em Ormuz. A rota permanente só seria negociada em 30 a 60 dias. Cinco navios cruzaram o estreito ontem, cerca de um terço da média dos últimos dez dias.

  • Ásia fechou em alta antes da Nvidia: Kospi +0,97%, Nikkei +0,62%, Xangai +0,59%. Os futuros americanos viraram para baixo depois do PCE.

  • Brasil e EUA marcaram nova rodada de negociação sobre o tarifaço para segunda-feira, e o governo prorrogou a subvenção da gasolina até 9 de setembro.


Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Petróleo e Oriente Médio

  • Brent fechou ontem em queda de 5,4%, a US$ 87,2, e opera nesta manhã perto de US$ 85,3. São 10% de queda em três sessões (XP Macro Strategy, WSJ)

  • Irã e Omã publicaram um comunicado conjunto com uma proposta de arcabouço para um corredor temporário de navegação em Ormuz e um projeto de desminagem da hidrovia (News XPress/XP Política, Bloomberg)

  • Mas cravar a diplomacia como causa única seria errado. Arne Lohmann Rasmussen, da Global Risk Management, lista outros três motivos: o Dia D econômico veio mais fraco do que se esperava e passou a ser lido como ameaça, os estoques americanos de petróleo subiram 4,2 milhões de barris na semana contra 1,8 milhão esperado, e há relatos de mais óleo saindo do Golfo (WSJ)

  • A rota permanente só seria negociada em 30 a 60 dias, segundo a agência iraniana Tasnim (Bloomberg)

  • No mundo físico o estreito segue travado. Apenas cinco navios cruzaram Ormuz ontem, queda de cerca de dois terços ante a média dos últimos dez dias, em estimativa preliminar da Kpler (BTG Morning Call)

  • Bessent baixou o tom. Depois de prometer um Dia D econômico no domingo, passou a defender diplomacia silenciosa para convencer países a cortar laços com Teerã (DealBook/NYT)

  • As sanções anunciadas atingem cinco setores e mais de 60 entidades, indivíduos e navios. Nenhum banco grande entrou na lista (Barron’s)

  • A China, que compra cerca de 90% do petróleo iraniano, ameaçou tomar todas as medidas necessárias se for alvo. O FT escreveu em editorial que a guerra econômica dos EUA contra o Irã tem um problema chamado China (Bloomberg, FT)

  • Contexto de quem vai pagar a conta junto: a Turquia é o terceiro maior parceiro comercial do Irã e corre risco de perder um dos seus maiores fornecedores de gás (Bloomberg)

  • Um novo ataque a navio-tanque foi registrado em Ormuz, com o Irã prometendo retaliar a ofensiva econômica (WSJ)

Tesouro, Fed e juros nos EUA

  • O PCE de julho, o dado que o Fed olha, ficou em 3,7% no acumulado em doze meses, igual a junho. Esperava-se uma leve desaceleração para 3,6%. O núcleo veio em 3,3%, exatamente em linha (WSJ)

  • Vale a proporção: o desvio é de 0,1 ponto e está todo no cabeçalho. O próprio WSJ lembra que o PCE raramente surpreende, porque é construído em cima de dados de inflação já publicados (WSJ)

  • O detalhe que incomoda: o núcleo do CPI de julho tinha desacelerado para 2,5%, um número moderado. O PCE, que pesa as categorias de forma diferente, segue bem mais quente (WSJ)

  • A recompra de títulos de Bessent começou a aparecer nos números. O 10 anos está em 4,64%, contra 4,75% na semana passada, e o spread do 30 anos contra swaps de mesmo prazo é o menor desde fevereiro (Bloomberg)

  • A ressalva vem da própria matéria: com o petróleo caindo cerca de 5% na semana, o rali de bonds parece um movimento assistido pelo óleo, e não a mudança estrutural que o Tesouro queria (Bloomberg/MLIV)

  • A Citadel Securities virou a mão. O estrategista Frank Flight, que no mês passado falava em verão cruel, agora vê condições para um rali de bonds (Bloomberg)

  • O FT publicou que a intervenção do Tesouro coloca Bessent em rota de colisão com o Fed, porque atrapalha o esforço de Warsh de segurar a inflação (FT)

  • Druckenmiller, que anteontem chamou a recompra de erro, contou que usou IA para ajudar a redigir o artigo, mas que as ideias são dele (WSJ)

  • Warsh chega a Jackson Hole sem posição pública sobre inflação. Ele não entregou projeções ao dot plot e não disse se apoia alta de juros nas próximas reuniões (WSJ)

  • Fora dos EUA o vento é de aperto. Schnabel disse que o BCE precisa subir mais, a inflação australiana veio acima do esperado e elevou a aposta em uma quarta alta no ano, e o mercado já precifica alta do BoJ em setembro (Bloomberg)

Rússia, Ucrânia e a conta dos grãos

  • O diretor da CIA, John Ratcliffe, fez uma viagem-surpresa a Moscou na terça. Ficou cerca de quatro horas e a agência não quis comentar. A Tass registrou o pouso de um avião de transporte militar americano, e a CBS noticiou primeiro (WSJ, Bloomberg)

  • O assunto da visita não foi confirmado. Uma leitura que circulou aqui é a do professor Heni Ozi Cukier, que, citando o WSJ, levanta duas hipóteses: um aviso sobre sinais de mobilização militar russa, ou uma provocação russa em preparação contra a OTAN. É hipótese, não apuração (Heni Ozi Cukier, WSJ)

  • O pano de fundo, esse é fato. A Rússia ampliou a campanha de ataques híbridos contra países que armam e financiam Kiev, de ciberataques a drones armados e incêndios. O chanceler Merz disse que os responsáveis vão pagar o preço, mas a Europa ainda não mudou a postura defensiva (Bloomberg)

  • No mês passado a Polônia disse ter frustrado uma tentativa de assassinato encomendada por Moscou, e a Estônia acusou a Rússia de um incêndio em uma fabricante de drones (Bloomberg)

  • Onde isso vira preço: os ataques ucranianos a portos e refinarias russas derrubaram as exportações de grãos dos dois países, e trigo e milho subiram para máximas de vários anos. Juntos, eles respondem por mais de um quarto das exportações mundiais de trigo (Bloomberg)

  • A Rússia estuda estender até 1º de outubro a proibição de exportar diesel (Bloomberg)

  • Contexto de por que preocupa mais do que em 2022: naquele ano a safra russa recorde e o corredor de exportação do Mar Negro aliviaram a conta. Agora a produção russa está desorganizada pelos drones, a guerra no Irã encareceu fertilizante e combustível, e as ondas de calor derrubaram colheitas na Europa e nos EUA (Bloomberg)

Tarifas: Canadá e Brasil

  • O Canadá retaliou dólar por dólar. São tarifas de 15% a 50% sobre mais de 700 produtos americanos, cerca de US$ 20 bilhões, a partir de 8 de setembro. Aço e alumínio dobram para 50% (WSJ, FT, BTG Morning Call)

  • A lista foi desenhada para doer em eleição. Entram lagosta do Maine, laticínios de Wisconsin, motos da Harley-Davidson, máquinas agrícolas do Meio-Oeste e eletrodomésticos de Ohio e Kentucky (WSJ)

  • A ministra da Indústria, Mélanie Joly, admitiu que o alvo é a pressão política nas midterms de novembro (WSJ)

  • A Casa Branca já discute penalidades adicionais contra o Canadá (Bloomberg)

  • O UBS cortou a projeção de PIB canadense de 1,0% para 0,9%, e avisa que o efeito indireto sobre confiança e investimento pode ser maior que o das exportações (WSJ)

  • Brasil e EUA voltam à mesa na segunda-feira. A prioridade brasileira é ampliar a lista de produtos isentos, depois de mais de 30 contatos sem acordo definitivo (Folha, Valor, the news)

Mercados e IA

  • A Nvidia reporta hoje após o fechamento. O consenso é de receita perto de US$ 92 bilhões, quase o dobro de um ano atrás (Bloomberg)

  • A ação subiu ontem e interrompeu sete pregões seguidos de queda, a pior sequência desde 2022 (BTG Morning Call, Barron’s)

  • A Barron’s argumenta que a Marvell, que reporta quinta, virou mais importante para o trade de IA do que a própria Nvidia, por causa das redes ópticas dos data centers (Barron’s)

  • A conta que ninguém responde: pelo cálculo de David Cahn, da Sequoia, a IA precisaria gerar cerca de US$ 1,5 trilhão de receita para justificar o investimento deste ano. Em 2024 essa conta era de US$ 600 bilhões (WSJ)

  • O SoftBank estuda emitir de US$ 10 a US$ 20 bilhões em bonds para refinanciar o empréstimo ponte da sua fatia na OpenAI (Bloomberg)

  • A IA já disputa capital com governos. O banco de comércio exterior da Coreia foi captar na Nova Zelândia para fugir da concorrência dos hyperscalers, na primeira emissão desse tipo em nove anos (Bloomberg)

  • Bitcoin furou US$ 80 mil pela primeira vez desde meados de maio e devolveu parte, operando perto de US$ 78,8 mil (Bloomberg, BTG Morning Call)

  • A SEC investiga o quase colapso do fundo Situational Awareness e intimou bancos que operaram com ele (DealBook/NYT, WSJ)

Brasil: mercado e fluxo

  • O IPCA-15 de agosto veio em deflação de 0,40%, contra 0,31% negativo projetado pela XP e 0,32% negativo do consenso. O acumulado em doze meses desacelerou de 4,52% para 4,24% (IBGE, XP Macro Strategy)

  • A composição pede cautela. As maiores surpresas para baixo vieram de passagem aérea, com queda de 13,3%, e de energia elétrica, com queda de 6,25%. Já os serviços subjacentes subiram 0,50%, acima dos 0,43% projetados, e a difusão subiu de 48% para 52% (XP Macro Strategy)

  • Do lado bom, o núcleo médio avançou 0,23%, em linha, e o núcleo anualizado de três meses desacelerou de 4,4% para 3,87% (XP Macro Strategy)

  • Reação inicial nas telas: o índice futuro tocou 179 mil pontos depois do IPCA-15 e voltou para perto de 177,7 mil depois do PCE. O dólar futuro caiu a R$ 5,144 e devolveu para acima de R$ 5,155 (leitura própria)

  • O Ibovespa subiu 1,5% ontem, acima dos 174 mil pontos, na quinta alta seguida. O dólar caiu 0,25%, a R$ 5,1399, e a curva DI fechou de 10 a 15 bps (BTG Morning Call, XP Macro Strategy)

  • Difícil cravar um culpado só pela alta. O BTG credita ao recuo dos juros futuros, às ações domésticas e a primeiros sinais de volta do estrangeiro. A Bloomberg associa parte do movimento a uma compra expressiva de calls do índice com vencimento em novembro (BTG Morning Call, Bloomberg via XP Macro Strategy)

  • Vale a ressalva de sempre: preço de índice é termômetro, não fluxo. O fluxo estrangeiro só se confirma no dado da B3 (leitura própria)

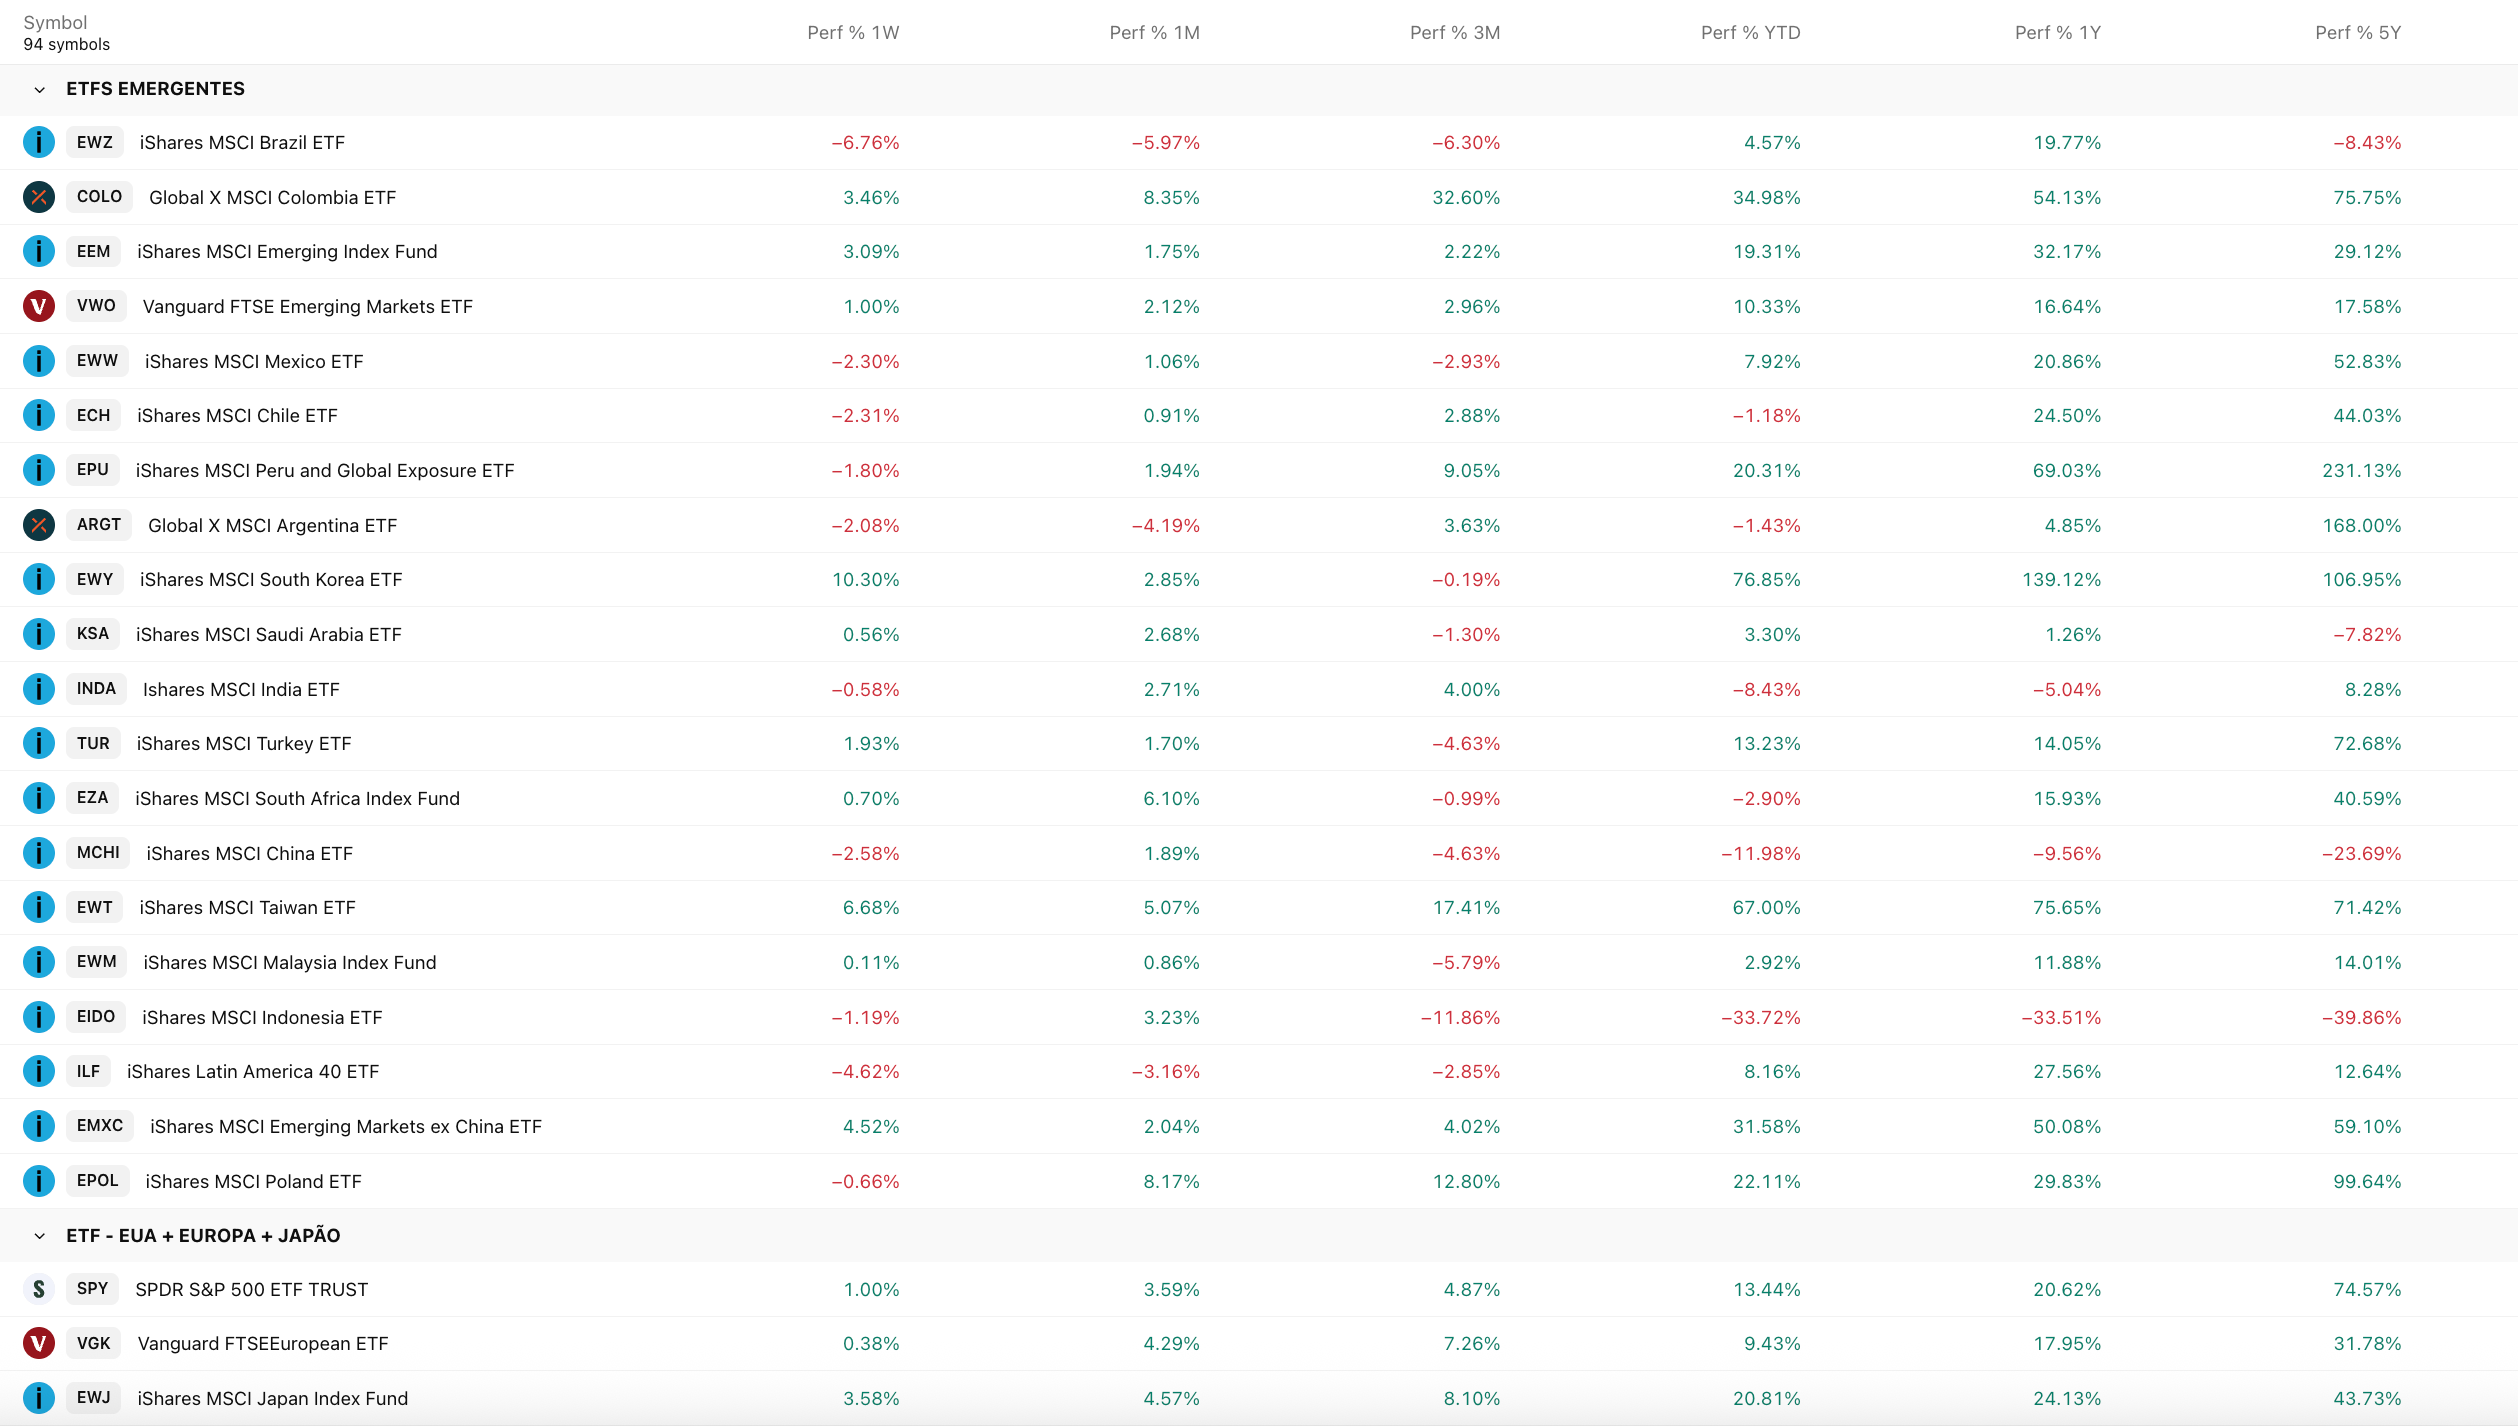
  • Na mesma direção, o Valor reporta que grandes fundos estão montando aposta em rali pós-eleição via opções de EWZ, o ETF de Brasil negociado em Nova York (Valor via XP News Clipping)

  • A onda de reestruturações continua. Com a Braskem, o país bate recorde de R$ 180 bilhões em dívidas em recuperação judicial e extrajudicial. A Casas Bahia pediu à Justiça a devolução de R$ 422 milhões pelo Banco do Brasil (Estadão, Folha)

Brasil: política e eleição

  • Os coordenadores econômicos das três campanhas falaram, e nenhum apresentou número. Durigan prometeu a milha final do ajuste via justiça tributária, Daniella Marques quer uma PEC fiscal e mudanças no arcabouço, e Caiado propõe teto corrigido por inflação mais metade do crescimento do PIB (O Globo, Valor, Estadão)

  • O debate Bessent contra Druckenmiller chegou aqui. Adolfo Sachsida, da campanha de Flávio, criticou a proposta de o Tesouro brasileiro intervir no mercado de títulos para derrubar o juro longo, e disse que o jeito certo de baixar juro é cortar gasto (Poder360)

  • O governo prorrogou a subvenção da gasolina até 9 de setembro, como o time de política da XP havia antecipado (XP Política)

  • O Orçamento de 2027 deve ser enviado sem depender de aprovações futuras do Congresso, e o governo já cortou R$ 5 bilhões da estimativa de despesa com benefícios previdenciários (Estadão, Valor)

  • Na direção oposta, o Valor mostra que o governo dobrou a despesa financeira para driblar o arcabouço (Valor via XP News Clipping)

  • O relator da PEC do fim da 6x1 decidiu não mexer no texto da Câmara e quer entregar o parecer amanhã. Lula recebe hoje Motta e Alcolumbre para tratar disso e da taxa das blusinhas (CNN, Folha, Metrópoles)

  • Quaest nos estados: Tarcísio 40% contra 27% de Haddad em SP, Paes com 37% no Rio, Cleitinho com 29% em MG e Raquel Lyra 44% contra 36% de João Campos em PE (Quaest via G1, O Globo, Folha)

  • A cúpula do PT pediu que Lula endureça o tom sobre Lulinha e diga que pai não responde por filho maior de idade. A estratégia deve estrear na sabatina do Jornal Nacional, amanhã (Estadão)

AGENDA DA SEMANA

  • Hoje: IPCA-15 de agosto às 9h e PCE de julho às 9h30, com segunda leitura do PIB do 2º trimestre americano. Nvidia reporta após o fechamento, junto de Salesforce e CrowdStrike

  • Quinta: começa Jackson Hole. Marvell reporta, e é o balanço que a Barron’s considera mais decisivo para o trade de IA do que o da Nvidia. Aqui, parecer da PEC do fim da 6x1 e Lula no Jornal Nacional

  • Sexta: Warsh discursa em Jackson Hole às 11h, primeira fala grande dele como presidente do Fed. No mesmo dia sai a revisão anual do payroll, que no ano passado derrubou a contagem e terminou com o chefe do BLS demitido

  • Semana que vem: Brasil e EUA retomam a negociação do tarifaço na segunda. Atlas e Nexus também são esperadas na segunda, e o G20 de finanças começa no sábado

  • 8 de setembro: entram as tarifas retaliatórias do Canadá

  • 4 de outubro: primeiro turno. Faltam 39 dias

  •  

Foco no resto da semana

O D-Day do Bessent não mudou muita coisa pra mim. Saíram 60 alvos, incluindo empresas de China e Hong Kong, mas nenhum banco chinês grande, que é onde estaria a mordida, já que a China compra a maior parte do petróleo iraniano. Ele mesmo admitiu que era mais um aviso, abrindo um período de negociação país a país, e quando perguntaram por que não foi além, respondeu que não quer explodir o sistema financeiro global. Pequim respondeu hoje que vai tomar todas as medidas necessárias. Ou seja: ameaça de um lado, ameaça de retaliação do outro, e nada concreto no meio. Amanhã tem coisa concreta. Sai o PCE de julho, com núcleo esperado em 3,3% no ano, a Nvidia reporta depois do fechamento com consenso de receita recorde de US$ 92 bi, e o simpósio de Jackson Hole abre, com o Warsh falando na sexta. O PCE é o último dado grande antes do discurso, e o mercado quer ouvir dele como pretende tratar a inflação, depois da coletiva de julho que caiu mal e deixou o juro longo subindo. A Nvidia chega depois de sete pregões seguidos de queda, a pior sequência desde 2022. Aqui, o IPCA-15 de agosto sai às 9h, com a XP projetando queda de 0,31% puxada pelo bônus de Itaipu na conta de luz.

Imagem feita por IA, ignora qualquer inconsistência, por favor rs.

RECAP:

ONTEM (24 de agosto)

  • Bessent lançou a Operation Economic Outcast contra o Irã, com sanções a mais de 60 entidades, pessoas e embarcações, sem atingir bancos chineses.

  • Trump ameaçou tarifa de 50% sobre carros, autopeças e aço do Canadá a partir de janeiro. Ford caiu 3,3% e Stellantis, 4,8%.

  • S&P 500 fechou em queda de 0,3% e Nasdaq, 0,8%. Nvidia caiu 2,9%, sétimo pregão seguido de baixa.

  • Brent fechou a US$ 91,95, recuo de 2,6%, e o Treasury de 10 anos ficou em 4,71%.

  • Ibovespa subiu 0,51% aos 171.907, quarta alta seguida. Dólar a R$ 5,153. Braskem pediu recuperação extrajudicial de R$ 56,5 bi e caiu 6,71%.

HOJE / MADRUGADA (25 de agosto)

  • Druckenmiller publicou artigo no WSJ chamando a recompra de títulos longos de erro.

  • China deu a primeira reação oficial às sanções e ameaçou retaliar.

  • Bitcoin passou de US$ 80 mil, primeira vez desde meados de maio, com alta acima de 20% na semana.

  • Brent cai mais 2,7%, perto de US$ 88. Treasury de 10 anos a 4,67%.

  • Futuros de Nova York e bolsas europeias sobem. DAX avança 0,77%.

  • PIB do segundo trimestre da Alemanha veio em alta de 0,3% no trimestre, acima dos 0,2% esperados.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Irã, sanções e petróleo

  • Bessent lançou a Operation Economic Outcast, sancionando mais de 60 entidades, pessoas e embarcações ligadas a nuclear, mísseis, petróleo e operações cibernéticas do Irã (WSJ)

  • A coletiva trouxe poucos detalhes. Ele reconheceu que é mais um tiro de aviso, abrindo um período de diplomacia silenciosa (New York Times)

  • Perguntado por que não impôs logo as sanções anunciadas, respondeu por que iria querer explodir o sistema financeiro global (Bloomberg)

  • Trump está ligando pessoalmente a líderes com pedidos específicos e prazo para cortar laços com Teerã (Bloomberg)

  • Bessent disse que uma grande instituição financeira estrangeira será sancionada ainda esta semana (WSJ)

  • A lista pegou dezenas de empresas de China e Hong Kong, mas nenhum banco chinês grande (Bloomberg)

  • Pequim deu a primeira reação hoje. Lin Jian disse que a cooperação com o Irã não deve ser interferida e que a China vai tomar todas as medidas necessárias (Bloomberg)

  • Contexto: a China compra a maior parte do petróleo iraniano e foi o segundo maior parceiro comercial do país em 2025, atrás dos Emirados (Bloomberg)

  • A Bloomberg Economics classificou o anúncio como mais encenação do que conteúdo, com perguntas grandes em aberto (Bloomberg)

  • Ghalibaf, negociador iraniano, escreveu antes da coletiva que ninguém compra a bravata americana (Bloomberg)

  • Brent fechou a US$ 91,95, queda de 2,6%, e cai mais 2,7% hoje, perto de US$ 88 (Bloomberg, WSJ)

  • Os rastreadores de navegação não encontram o petróleo que o governo americano diz estar passando por Ormuz (WSJ)

Fed, Tesouro e o juro longo

  • Druckenmiller escreveu no WSJ que gastar US$ 4 bi ou mais recomprando títulos longos é um erro, e que governo que defende preço contra fundamento sempre perde (WSJ)

  • Para ele, o juro longo é o preço mais importante do mundo e o único disciplinador fiscal que sobrou aos Estados Unidos (WSJ)

  • Contexto: Druckenmiller trabalhou com Bessent na Soros e foi chefe de Warsh por mais de uma década (WSJ)

  • A Citadel Securities chamou a intervenção de repressão financeira, que pode enfraquecer o dólar e alimentar inflação (Bloomberg)

  • A CNBC reportou que o Tesouro estuda usar a conta de quase US$ 1 tri no Fed para financiar as recompras. Bessent não deu sinal novo (Bloomberg)

  • A Bloomberg Economics avalia que mexer nessa conta não muda déficit, dívida nem oferta de papel longo (Bloomberg)

  • O plano fiscal prometido esbarra num Congresso que vem aprovando despesa nova a dois meses da eleição de meio de mandato (Bloomberg)

  • Warsh discursa sexta em Jackson Hole. Virou teste do estilo de comunicação enxuto que ele adotou (Bloomberg)

  • Treasury de 10 anos a 4,67% e de 30 anos a 5,20% hoje (WSJ)

O debasement trade

  • Bitcoin passou de US$ 80 mil, primeira vez desde meados de maio, com alta acima de 20% na semana (WSJ)

  • O iShares Bitcoin ETF teve seis dias seguidos de captação líquida (WSJ)

  • A Bloomberg atribui o movimento à volta do debasement trade, puxado pelas compras de bonds do Tesouro (Bloomberg)

  • Ouro perto de US$ 4.660 e a caminho do melhor mês desde setembro de 1999, com alta acima de 15% em agosto (XP Furla News)

  • Ressalva: hoje o ouro está parado e a prata cai 1,26%. A proteção não está subindo em bloco (TradingView)

Estados Unidos e Canadá

  • Trump ameaçou tarifa de 50% sobre carros, autopeças e aço do Canadá a partir de 1º de janeiro (WSJ)

  • Ford caiu 3,3%, Stellantis 4,8% e GM 1,1% (WSJ)

  • O colapso da negociação de sexta teria vindo de intervenção de última hora de Lutnick, que achou generoso demais o acordo negociado por Greer (Bloomberg)

  • Carney disse que segue disposto a negociar se os americanos tiverem a atitude certa (Bloomberg)

  • O editorial do WSJ, normalmente favorável ao governo em pauta econômica, chamou o episódio de a guerra comercial mais burra revisitada (WSJ)

  • Os Estados Unidos devem impor tarifa de 7,5% sobre bens chineses por excesso de capacidade antes da cúpula entre Trump e Xi no mês que vem (Bloomberg)

Mercados e IA

  • Nvidia caiu 2,9% e emendou a sétima queda seguida, a maior sequência desde 2022 (Bloomberg)

  • O consenso para quarta é receita recorde de US$ 92 bi. A ação sobe 15% no ano, contra 66% do índice de semicondutores (Bloomberg)

  • O índice de semicondutores caiu 2,7% ontem e acumula queda de 18% desde o começo de julho (TradingView, Barron’s)

  • Shein precificou o IPO de Hong Kong a valor de mercado perto de US$ 27 bi, contra quase US$ 100 bi em 2022 (WSJ)

  • Taiwan indiciou um gerente sênior da Nvidia e mais oito pessoas por contrabando de 74 servidores com chips de IA para a China (Bloomberg)

  • A SpaceX planeja lançar os primeiros satélites de data center orbital com chips Nvidia no fim de 2027 (Bloomberg)

  • A Oura busca levantar até US$ 3 bi em IPO, com valuation acima de US$ 16 bi. A dona da Dunkin também avalia abrir capital (WSJ)

Brasil: mercado e empresas

  • Ibovespa subiu 0,51% aos 171.907, quarta alta seguida, depois de 11 quedas em agosto (TradingView)

  • Ressalva de série: o Tempo Real publicou alta de 0,86% e ganho de 1.457 pontos, números que não fecham com o fechamento de sexta em 171.032 (Tempo Real, BTG Morning Call)

  • Dólar comercial subiu 0,16% a R$ 5,153 (Tempo Real)

  • Braskem protocolou recuperação extrajudicial para renegociar US$ 10,9 bi, cerca de R$ 56,5 bi, com acordo preliminar de 39,6% dos credores. A ação caiu 6,71% (Folha, Tempo Real)

  • A B3 anunciou a exclusão da Braskem de seus índices (Tempo Real)

  • Petrobras caiu 2,26% e PRIO, 1,96%, acompanhando o petróleo (Tempo Real)

  • Vale subiu 2,80% com o minério em alta na China. Yduqs saltou 12,83% ao confirmar negociação de fusão com a Afya (Tempo Real)

  • O Morgan Stanley projeta Ibovespa caindo cerca de 25% em reais no cenário adverso pós-eleição, e diz que o mercado precifica um cenário benigno demais (Tempo Real)

  • O Focus manteve IPCA 2026 em 5,02% e Selic em 13,75%, e cortou o PIB de 2026 de 1,98% para 1,95% (Poder360)

  • A inflação implícita de 2026 está em 5,29%. A XP projeta 5,08% (XP Inflation News)

  • O governo americano aportou US$ 250 mi para a USA Rare Earth comprar a Serra Verde, única mineradora de terras raras em operação no Brasil (O Globo)

Brasil: macro e fiscal

  • Durigan confirmou salário mínimo de R$ 1.741 em 2027, alta de R$ 120, com ganho real de 2,4% (Valor)

  • Ele defendeu reduzir privilégios na Previdência e combater a pejotização abusiva num eventual quarto mandato (Estadão)

  • Gabrielli, coordenador do programa de governo, defendeu que o Tesouro intervenha no mercado de títulos para derrubar o juro longo, e falou em elevar o imposto dos super ricos (Folha)

  • São dois sinais opostos vindos da mesma campanha na mesma semana, e os bancos já cobram sinalização fiscal dos candidatos (Folha, Estadão, Valor)

  • Zema disse que alta real do mínimo só com ajuste fiscal e prometeu Selic a 6% ao ano (Valor)

  • Omar Aziz descarta mudanças de mérito na PEC da 6x1 e quer votar na CCJ em 2 de setembro (O Globo)

  • Alcolumbre sinaliza a aliados que a votação em plenário fica para depois de outubro (CNN)

  • A XP projeta IPCA-15 de agosto em queda de 0,31% no mês, com o bônus de Itaipu puxando a conta de luz para baixo (XP Macro)

  • Galípolo sinalizou medidas do Banco Central para conter risco no crédito (Poder360)

Brasil: política e eleição

  • Dino autorizou a PF a acessar provas da Polícia Civil de São Paulo sobre a produtora do filme Dark Horse (Folha)

  • Aliados de Lula veem a decisão como munição contra Flávio ainda durante a campanha (CNN)

  • A PF diz que a lobista Roberta Luchsinger recebia quantias em espécie e pagava passagens de Lulinha. A defesa nega e fala em interferência na eleição (Folha)

  • O entorno de Lula deixou de trabalhar com a hipótese de vitória em primeiro turno (O Globo)

  • Flávio acionou o TSE contra Durigan por suposto uso da máquina pública na campanha (Estadão)

  • Moraes disse que o modelo eleitoral brasileiro faliu e defendeu o voto distrital misto (Estadão)

  • Faltam 40 dias para o primeiro turno (News XPress)

AGENDA DA SEMANA

  • Hoje: confiança do consumidor e venda de casas novas nos Estados Unidos às 11h. Canadá anuncia a retaliação ao meio-dia. Leilão de Treasury de 2 anos às 15h, primeiro teste de demanda depois do texto do Druckenmiller. Aqui, arrecadação federal de julho às 11h.

  • Quarta: PCE de julho, com núcleo esperado em 3,3% no ano. É o dado que o Warsh leva para Jackson Hole. Aqui, IPCA-15 de agosto às 9h, com a XP projetando queda de 0,31%. Nvidia reporta depois do fechamento.

  • Quinta: abertura do simpósio de Jackson Hole. Marvell reporta. Aqui, PNAD e balanço de pagamentos de julho. Pode sair pesquisa PoderData.

  • Sexta: discurso do Warsh às 11h, o primeiro dele como presidente do Fed. O BLS revisa a contagem anual de empregos, e a revisão passada derrubou o número e custou o cargo do chefe da agência. Aqui, IGP-M, Caged e resultado do governo central.

  • Ainda esta semana: Bessent prometeu sancionar uma grande instituição financeira estrangeira. Se for um banco chinês, a trégua comercial entra em risco no mês da cúpula entre Trump e Xi.

  • Semana que vem: a PEC da 6x1 deve ser votada na CCJ do Senado em 2 de setembro.

  • Médio prazo: as contra-tarifas do Canadá entram em 8 de setembro. As recompras ampliadas do Tesouro americano vão de 9 de setembro a 4 de novembro, um dia depois das eleições de meio de mandato. O primeiro turno aqui é em 4 de outubro.

  •  

As pesquisas apertaram, a bolsa comprou e o Polymarket não se mexeu

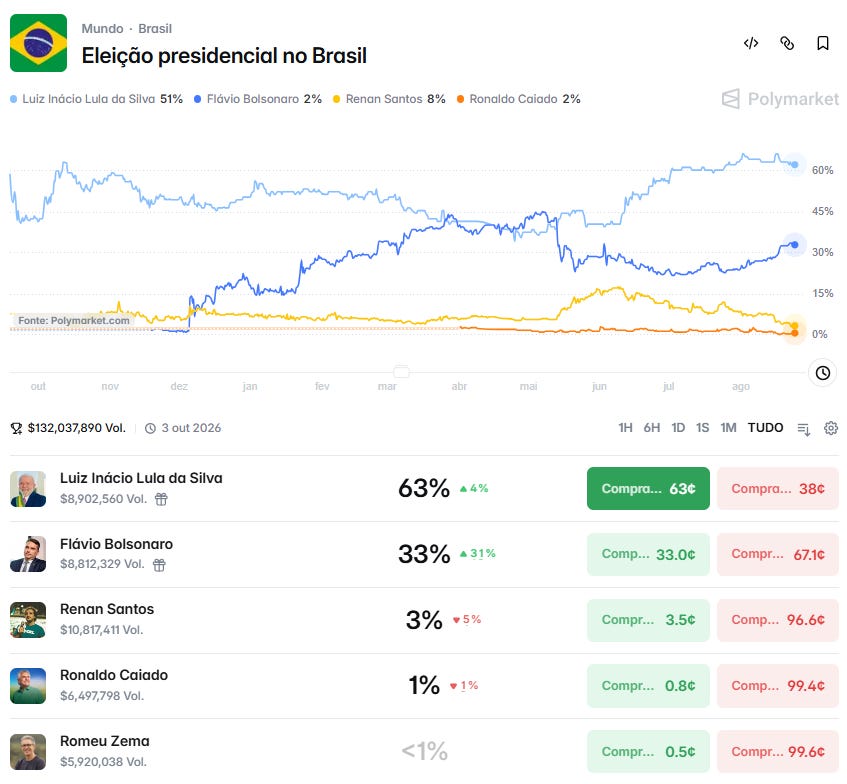
O Brasil, que vinha sofrendo bastante nas últimas semanas, teve um pregão de alívio na sexta, com muita gente atribuindo a uma disputa mais acirrada nas eleições. O Datafolha saiu depois do fechamento e a Nexus hoje pela manhã, as duas confirmando o viés de aperto. O que eu não consigo entender bem é por que a conta não fecha no Polymarket: Lula segue com mais de 60% de chance contra pouco mais de 30% do Flávio, uma distância de 30 pontos, enquanto a Nexus dá um. São US$ 132 milhões apostados, volume que não sei dizer se é suficiente pra servir de termômetro.

Polymarket, eleição presidencial no Brasil. Lula em 63% e Flávio em 33%.

RECAP:

ONTEM (sexta a domingo, 21 a 23 de agosto)

  • Ibovespa subiu 1,85% na sexta, aos 171.032 pontos, e fechou a semana com ganho de 2,44%.

  • Dólar a R$ 5,14, com o real no melhor desempenho entre as moedas mais líquidas. Curva perdeu inclinação, Jan28 fechando 8 bps e Jan33, 19 bps.

  • S&P e Nasdaq subiram 0,4% na sexta, mas as treasuries seguiram abrindo taxa depois do PMI de serviços a 56,8, contra 54,0 esperado.

  • Datafolha divulgado às 18h30: Lula 47% e Flávio 43% no segundo turno, com a vantagem caindo de 5 pp para 4 pp em um mês.

  • Tarifas de 50% dos Estados Unidos sobre cerca de US$ 20 bi em produtos canadenses entraram em vigor à meia-noite de sábado. Carney suspendeu as negociações e prometeu retaliar dólar por dólar.

  • Primeiro debate presidencial na Band, sem Lula, Flávio e Zema.

HOJE / MADRUGADA (24 de agosto)

  • Ásia no vermelho: Kospi caiu 3,12%, Nikkei 0,74% e Xangai 0,59%.

  • Samsung recuou cerca de 8% com o plano de retorno ao acionista de até US$ 79 bi abaixo do esperado, e Alibaba levantou US$ 10,2 bi em Hong Kong com desconto para bancar IA.

  • Petróleo em queda: Brent a US$ 92,83, recuo de 1,65%, interrompendo seis pregões de alta. WTI a US$ 85,09.

  • Treasury de 10 anos a 4,705%, ante 4,738% do ajuste anterior. DXY sobe 0,20% a 99,00 pontos.

  • Ouro chegou a subir 1,2% acima de US$ 4.650, maior nível intradiário desde meados de maio. Bitcoin perto de US$ 77 mil.

  • Pesquisa Nexus: Lula 46% e Flávio 45% no segundo turno, com a vantagem caindo de 3 pp para 1 pp.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Petróleo e o D-Day econômico contra o Irã

  • Bessent anuncia hoje o que chamou de maior ofensiva financeira já feita contra o Irã. Ele postou ontem à noite que ao amanhecer começa um D-Day econômico (BTG Morning Call)

  • A escalada veio depois que os dois países deixaram passar a janela de 60 dias para um cessar-fogo, encerrando o mecanismo formal de trégua. A guerra está no sexto mês (BTG Morning Call)

  • O recado é para terceiros: quem servir de artéria financeira ao regime deve esperar compartilhar o isolamento, disse Bessent (BTG Morning Call)

  • O Irã formalizou hoje que embarcações fora das regras de trânsito em Ormuz podem sofrer multa, detenção ou confisco (BTG Morning Call)

  • O chanceler de Omã viaja a Teerã amanhã para seguir a discussão sobre o funcionamento do estreito (BTG Morning Call)

  • Os embarques de petróleo iraniano para a Ásia praticamente secaram. Essas cargas saíram de desconto para prêmio de cerca de US$ 4 por barril (Bloomberg)

  • Os Houthis voltaram a obrigar a Arábia Saudita a redesenhar rotas, com o desvio pela África mais que dobrando a distância das viagens (Bloomberg)

  • Brent recua 1,65% a US$ 92,83 e WTI cai 2,26% a US$ 85,09, na expectativa do anúncio (BTG Morning Call)

  • A queda do petróleo é o que está aliviando o juro longo americano hoje (WSJ Markets A.M.)

Fed, Tesouro e o juro longo

  • Warsh discursa sexta em Jackson Hole, o primeiro grande discurso dele como presidente do Fed (WSJ)

  • O mercado quer que ele explique como pretende tratar a inflação, depois da coletiva de julho mal recebida (Bloomberg Economics Daily)

  • Timiraos observa que Warsh não está só abandonando o forward guidance, está deixando de explicar como lê a economia. São coisas diferentes (WSJ/Timiraos)

  • Frederic Mishkin, que serviu com Warsh no Fed entre 2006 e 2008, diz que o mercado vai ficar cético com ele por um bom tempo, e compara com o começo de Greenspan (WSJ, podcast Take On the Week)

  • O WSJ foi atrás das projeções de Warsh como diretor há 15 anos: ele era mais preocupado com inflação que quase todos os colegas, e por anos ela não veio (WSJ)

  • A dívida bruta americana passou de US$ 40 tri na semana passada (WSJ Markets A.M.)

  • Isso chega ao bolso: a taxa da hipoteca de 30 anos ficou acima de 6,6% na maior parte de agosto e a venda de casas usadas caiu 1,7% em julho (WSJ Markets A.M.)

  • Bill Dudley escreve que manipular o mercado na margem não resolve, e que o caminho é cortar o déficit crônico (Bloomberg)

  • Hedge funds ampliam apostas contra o dólar à espera dos detalhes do plano fiscal de Bessent (Bloomberg)

  • Ray Dalio recomenda cortar bônus e levar até 15% da carteira para ouro (Bloomberg Markets Daily)

  • Contexto do carrego: o carry trade em emergentes rende cerca de 22% desde o fim de 2024, e a lógica é que quanto mais o Tesouro tenta derrubar o juro, mais o dólar enfraquece (Bloomberg Markets Daily)

Mercados globais e IA

  • Alibaba levantou HK$ 80 bi, ou US$ 10,2 bi, oferecendo 710 milhões de ações com desconto de 3,6% para bancar a virada para IA. A ação caiu até 10% em Hong Kong (Bloomberg)

  • Michael Burry disse que já tinha vendido Alibaba para comprar JD.com e não pretende voltar (Bloomberg)

  • Samsung caiu cerca de 8% em Seul: o retorno ao acionista de até US$ 79 bi, que na sexta passada era tratado como trunfo, ficou abaixo do que o mercado esperava (WSJ Markets A.M., Barron’s)

  • SoftBank planeja emissão recorde de bônus de varejo no Japão, cerca de US$ 6,3 bi, para bancar investimentos em IA. A ação recuou mais de 5% em Tóquio (Bloomberg, WSJ Markets A.M.)

  • Shein mira valor de mercado de até US$ 27 bi no IPO de Hong Kong, contra quase US$ 100 bi em 2022 (Bloomberg)

  • Nvidia reporta quarta depois do fechamento. O consenso é de receita recorde de US$ 92 bi, contra projeção de US$ 78 bi no começo do ano (WSJ)

  • Alguns dos maiores clientes da Nvidia foram avisados de que servidores com os chips dela sobem mais de 15% de preço, com o custo de memória disparando (Bloomberg)

  • O índice de semicondutores SOX cai 18% desde o começo de julho (Barron’s)

  • O capex de IA segue à frente das estimativas: US$ 330 bi gastos pelos hyperscalers no primeiro semestre e US$ 469 bi projetados para o segundo (Barron’s)

  • Para 2027, as projeções iniciais de capex dessas empresas já subiram 183% em média, contra revisão média de 33% na última década (Barron’s)

  • A Nvidia vai gastar US$ 6 bi com a startup Poolside para construir um modelo aberto americano que rivalize com os chineses (WSJ)

Estados Unidos e Canadá

  • A tarifa de 50% sobre cerca de US$ 20 bi em produtos canadenses entrou em vigor sábado, sem exceção para itens protegidos pelo USMCA, com base na Seção 338 (BTG Morning Call)

  • Carney suspendeu as negociações e vai impor contra-tarifas sobre US$ 20 bi de produtos americanos em 8 de setembro (Bloomberg)

  • Ottawa vê pouca chance de retomar as conversas antes das eleições de meio de mandato nos Estados Unidos (Bloomberg)

  • Um economista da Universidade de Calgary estima 90 mil empregos em risco, cerca de 0,4% da força de trabalho canadense, se as tarifas persistirem (Bloomberg)

  • Carney lembrou que o Canadá fornece 99% do gás natural importado pelos americanos, 85% da eletricidade e 60% do petróleo (Bloomberg, via John Authers)

  • O editorial do WSJ, que costuma ser favorável ao governo em pauta econômica, chamou a escalada de a guerra comercial mais burra revisitada (WSJ)

  • O risco de inflação de tarifa volta à mesa, somando Canadá e eventuais sanções secundárias ligadas ao Irã (Bloomberg Economics Daily)

  • O núcleo do PCE de julho sai quarta, com expectativa de alta de 0,2% no mês e 3,3% no ano (Bloomberg Economics Daily)

Brasil: mercado e fluxo

  • O Ibovespa fechou sexta em alta de 1,85%, aos 171.032 pontos, depois de oscilar entre 167.928 e 171.980 (BTG Morning Call)

  • O BTG atribui o movimento ao maior apetite global por risco e, segundo gestores e estrategistas, à expectativa de uma disputa eleitoral mais acirrada do que a precificada (BTG Morning Call)

  • O dólar à vista caiu a R$ 5,14 e o real teve o melhor desempenho entre as moedas mais líquidas, apesar da fraqueza generalizada da moeda americana (BTG Morning Call)

  • A curva local perdeu inclinação: Jan28 fechou 8 bps e Jan33, 19 bps (XP Macro Strategy)

  • A inflação implícita de 2026 está em 5,28%, alta de 2 bps. A XP projeta 5,08% e o Focus, 5,02% (XP Inflation News)

  • A Abicom calcula defasagem de R$ 2,74 por litro no diesel e R$ 1,29 na gasolina, com câmbio a R$ 5,17 e Brent acima de US$ 91 (XP Inflation News)

  • A Aneel discute hoje o teto da CDE. A XP espera reajuste de 3% para a Equatorial Maranhão e de 8% para a CEEE-D (XP Inflation News)

  • O ONS determinou corte emergencial por excesso de energia pela segunda vez em 2026 (Folha)

  • Quase 70% das despesas federais sujeitas ao arcabouço estão crescendo acima do teto de 2,5% real em 2026 (Estadão)

  • A Globe, family office de Joesley e Wesley Batista, comprou 100% da Avibras, maior indústria bélica do país, em recuperação judicial e com contratos com o Exército. Valor não divulgado (Estadão)

  • A Eneva antecipou recebíveis da térmica Porto de Sergipe I e pode levantar até R$ 3 bi líquidos, cedendo direitos creditórios de 2030 a 2035 (BTG Morning Call)

Brasil: política e eleição

  • Datafolha de sexta: no segundo turno, Lula 47% e Flávio 43%, com a vantagem caindo de 5 pp para 4 pp. Foram 2.058 eleitores ouvidos entre 18 e 20 de agosto, margem de 2 pp (XP Política)

  • No primeiro turno do Datafolha, Lula tem 39%, vindo de 40%, e Flávio 33%, vindo de 32%. Caiado 5%, Renan 4% e Zema 3% (XP Política)

  • Nexus de hoje: Lula 46% e Flávio 45% no segundo turno, com a vantagem caindo de 3 pp para 1 pp. No primeiro turno, Lula 41% e Flávio 37%. Campo entre 21 e 23 de agosto (XP Macro Strategy)

  • Ressalva de método: são institutos, campos e metodologias diferentes. A comparação entre Datafolha e Nexus vale como direção, não como nível (XP Política, XP Macro Strategy)

  • Foi a primeira vez desde a redemocratização que nenhum dos dois líderes das pesquisas foi ao debate. Lula confirmou ausência primeiro e Flávio e Zema seguiram (the news)

  • Lula e Flávio somam 72% das intenções de voto. Nenhum dos três que foram ao estúdio passa de 5% (the news)

  • A audiência conta a história: no primeiro bloco, São Paulo e Chapecoense na CazeTV tinham 1 milhão de espectadores simultâneos contra cerca de 325 mil no YouTube da Band (the news)

  • Durante a transmissão, os três participantes postaram 8 cortes nas redes, sendo 5 de Renan Santos (the news)

  • No mesmo horário, Lula veiculou entrevista gravada na Record, citou o telefonema recente com Trump e negou pressão sobre a Polícia Federal a favor de Lulinha (News XPress, Estadão)

  • O Planalto afirma que Trump concordou com uma nova reunião para discutir o tarifaço (CNN Brasil)

  • O PT prepara ofensiva nas redes sobre a relação de Flávio com Vorcaro, em meio ao desgaste do caso Lulinha (O Globo)

  • A campanha petista também quer trazer a pauta econômica para o centro do debate, para evitar que corrupção domine a eleição (Valor)

  • Durigan ganha espaço como porta-voz econômico e é visto pela campanha como ponte para reduzir a rejeição do mercado a um quarto mandato (Valor)

  • Flávio anunciou sete novos nomes para a equipe econômica, a maioria com passagem pelo Ministério da Economia de Paulo Guedes (O Globo)

  • Daniella Marques promete ajuste via corte de despesa, mas sem detalhar o impacto fiscal perseguido (O Globo)

  • Aliados de Flávio querem impedir que a PEC da 6x1 seja votada no Senado antes das eleições. O relator Omar Aziz deve primeiro definir plano de trabalho, o que empurra a conclusão para depois de outubro (O Globo, XP Política)

  • O Novo diz que Zema não cogita desistir, apesar da ausência no debate. Ele estreia hoje na série de entrevistas da Globo com presidenciáveis (Folha, G1)

AGENDA DA SEMANA

  • Hoje: coletiva de Bessent com o plano de isolamento econômico do Irã. É o teste de se o Brent devolve a queda de hoje. Aqui, Boletim Focus às 8h25 e reunião da Aneel sobre o teto da CDE.

  • Terça: confiança do consumidor e venda de casas novas nos Estados Unidos, com o mercado imobiliário travado pela hipoteca acima de 6,6%.

  • Quarta: PCE de julho às 9h30, núcleo esperado em 3,3% no ano. É o dado que Warsh leva para Jackson Hole. Aqui, IPCA-15 de agosto às 9h, com a XP projetando queda de 0,31%. E a Nvidia reporta depois do fechamento.

  • Quinta: abertura do simpósio de Jackson Hole. Aqui, PNAD e balanço de pagamentos de julho. Pode sair pesquisa PoderData.

  • Sexta: discurso de Warsh às 11h em Jackson Hole, o primeiro dele como presidente do Fed. O BLS revisa a contagem de empregos do ano anterior, e a revisão passada derrubou o número e rendeu demissão do chefe da agência. Aqui, IGP-M, Caged e resultado do governo central.

  • Médio prazo: as contra-tarifas do Canadá entram em 8 de setembro. As recompras ampliadas do Tesouro americano vão de 9 de setembro a 4 de novembro, um dia depois das eleições de meio de mandato. O primeiro turno aqui é em 4 de outubro.

  •  

O debasement trade voltou à mesa

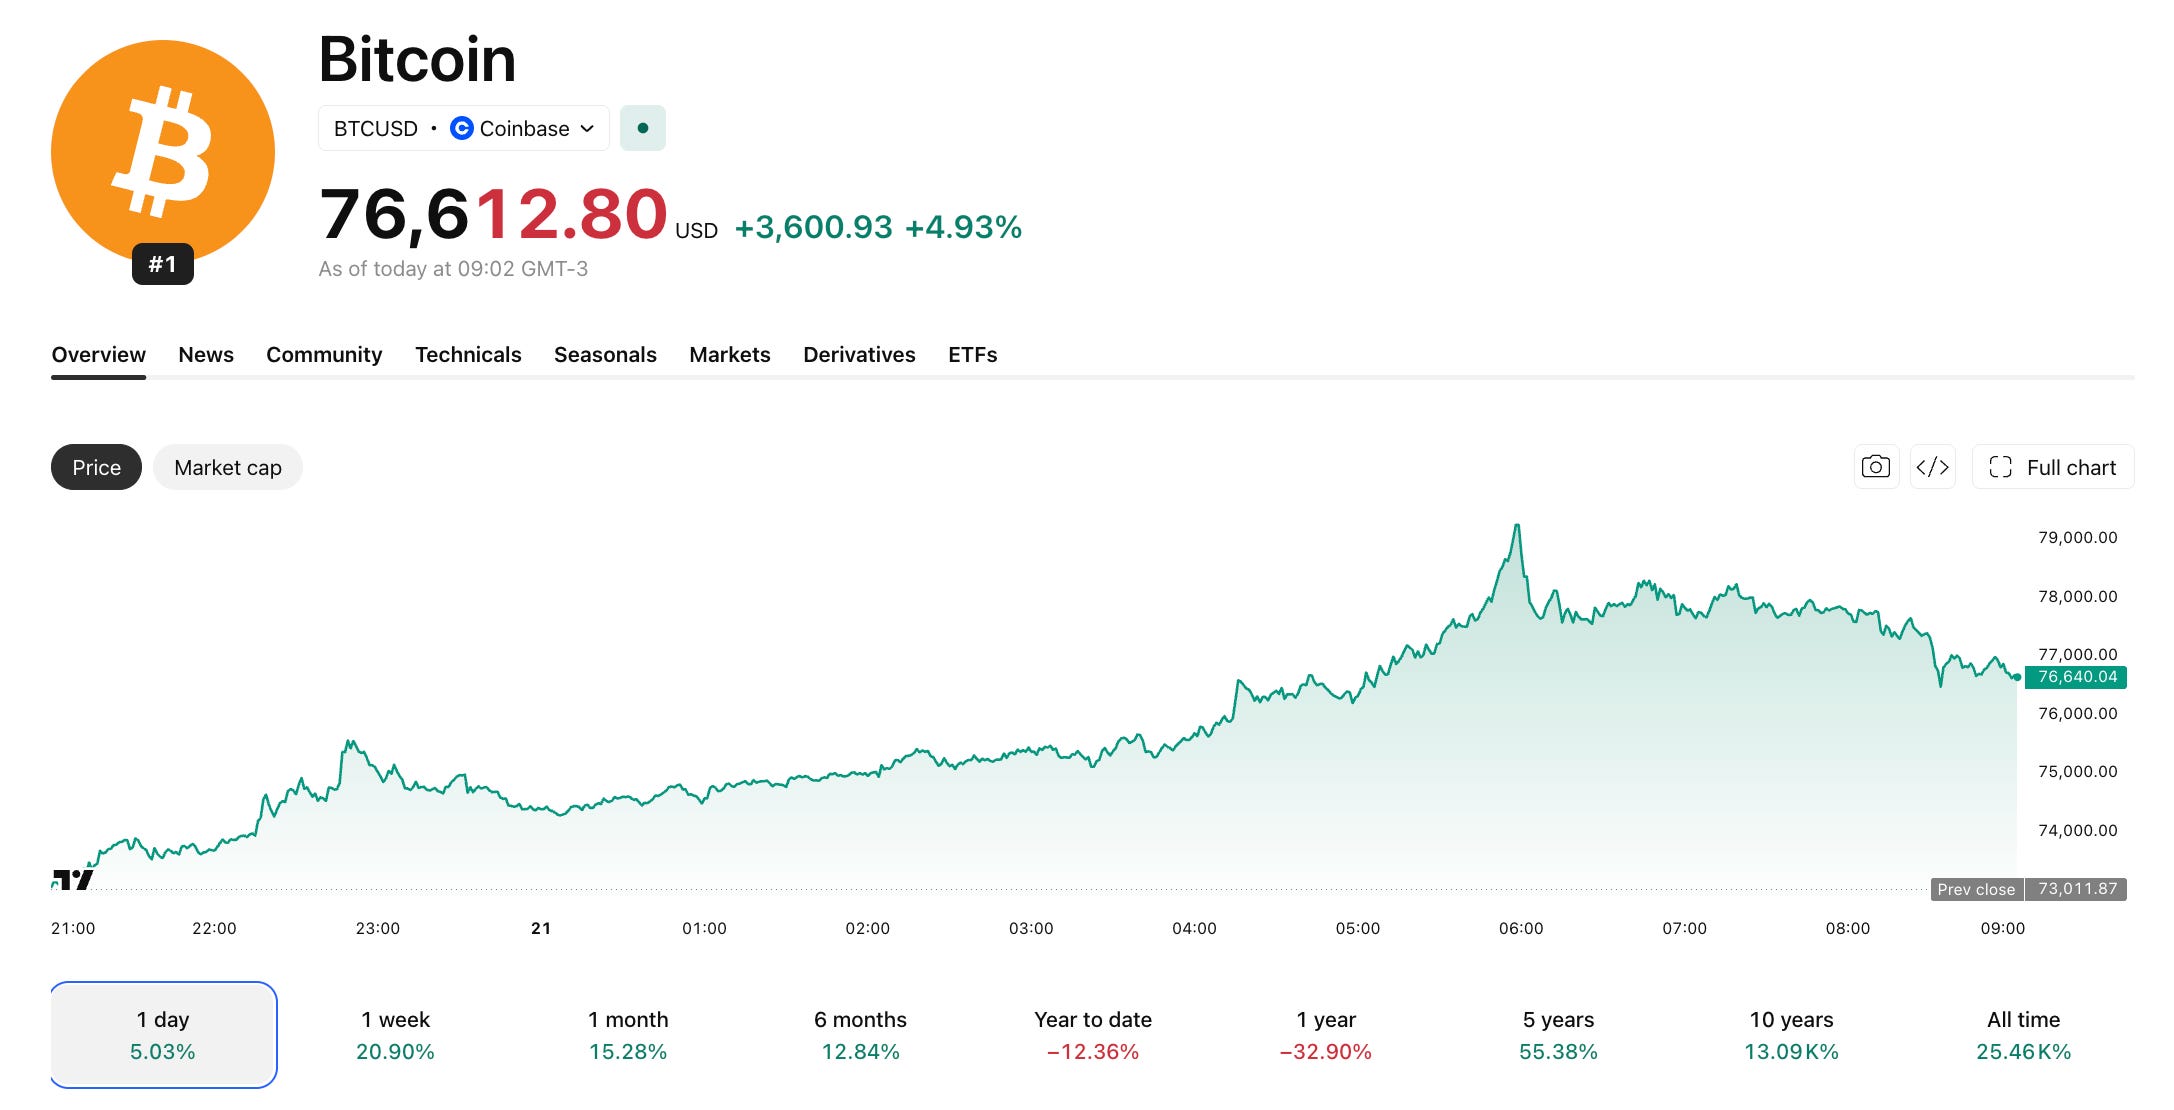
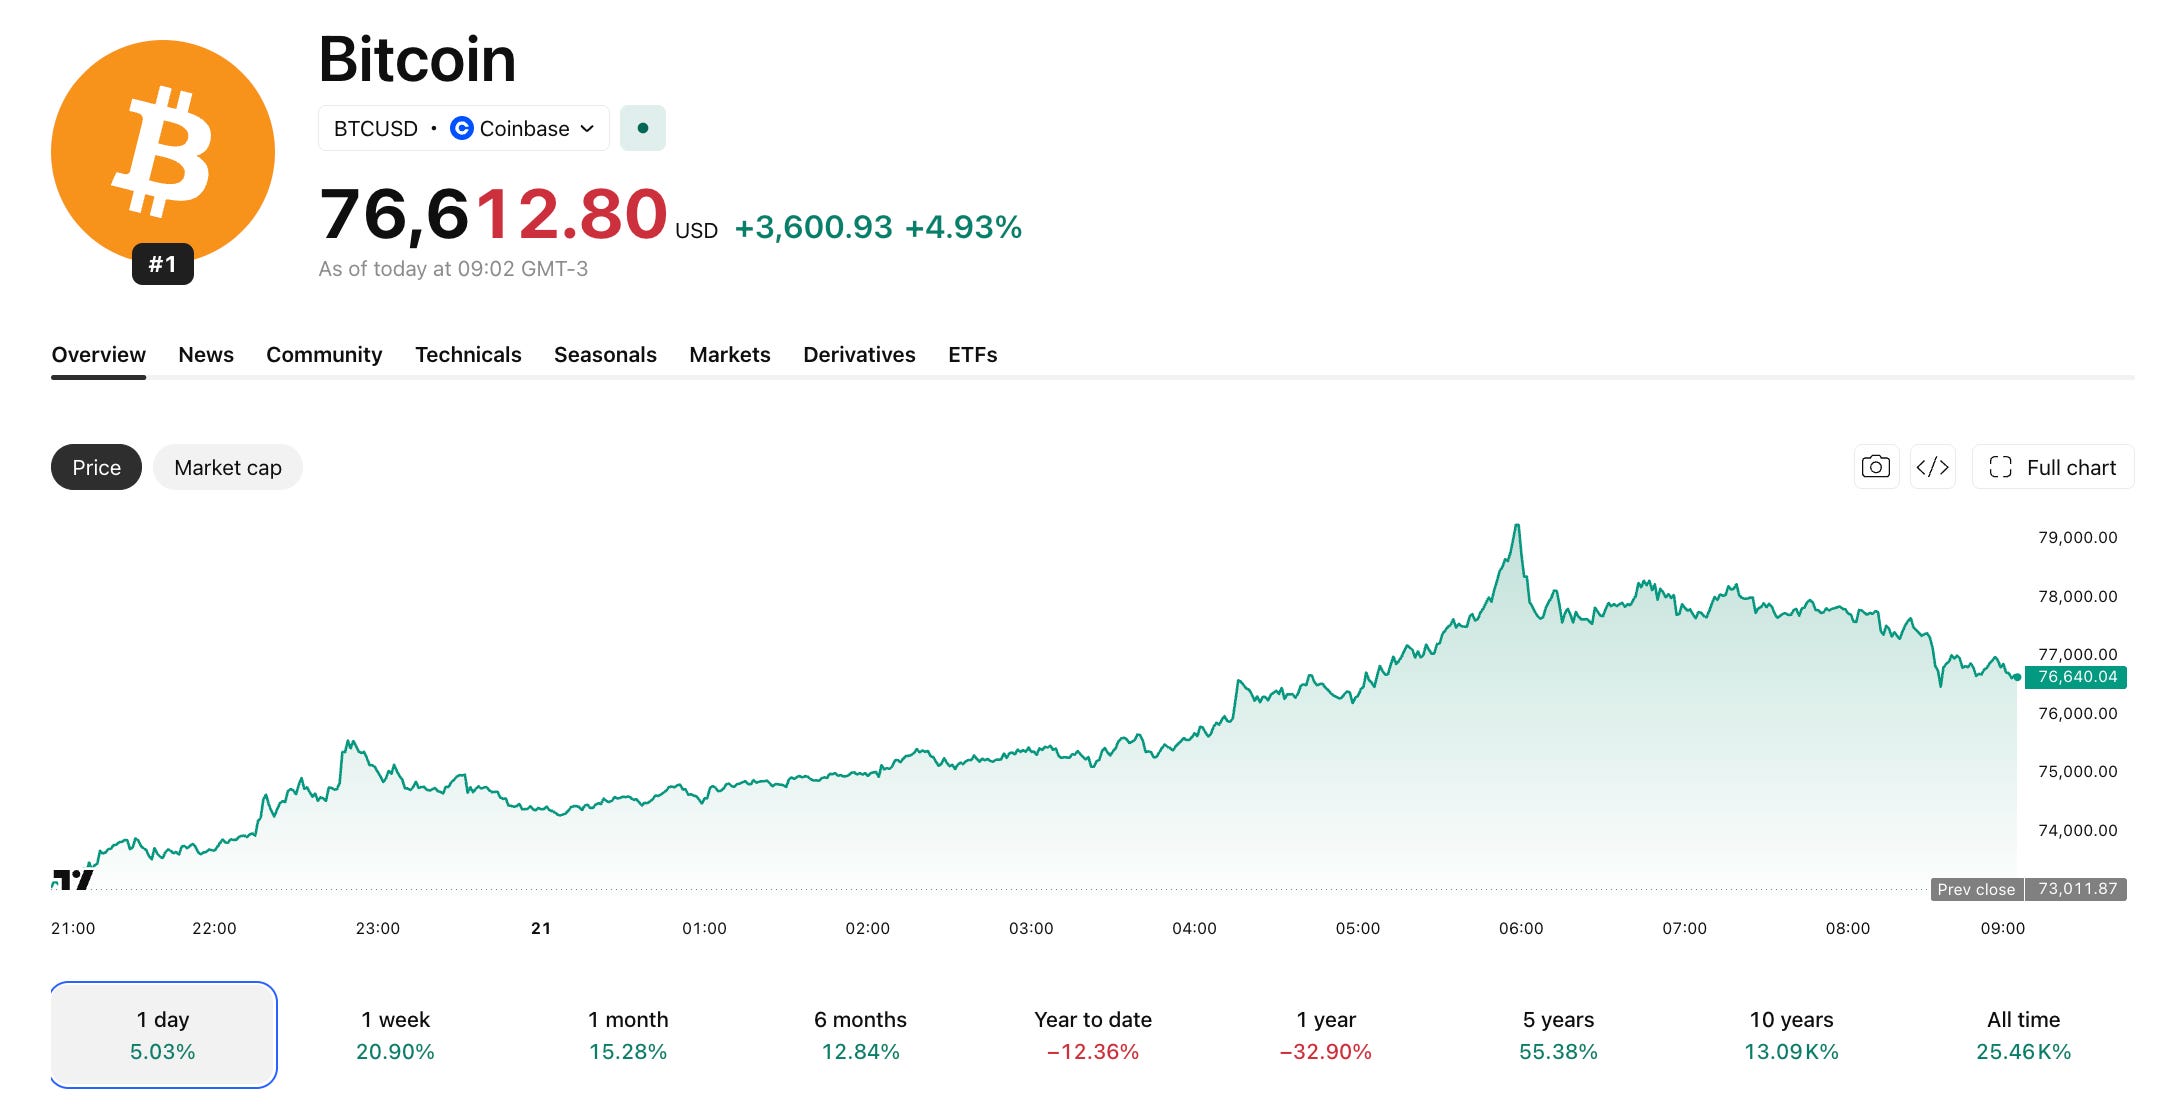
O DXY está em 98,65, menor nível desde 14 de maio, e cai 1,28% na semana. Ouro à vista em US$ 4.562, máxima desde 29 de maio, com 4,2% na semana e terceira alta seguida. Bitcoin encostando nos US$ 80 mil. E a bolsa americana não desabou, só segurou: o S&P fecha a primeira semana negativa desde o fim de julho. Isso não é fuga de risco, é o debasement trade de volta. A lógica é simples: se o governo quer juro longo mais baixo e não quer cortar déficit, o que sobra é moeda mais fraca. Aí você compra o que é escasso.

Na quarta o Tesouro dobrou as recompras de papéis de 10 a 30 anos, de US$ 2 bi para pelo menos US$ 4 bi por operação, entre 9 de setembro e 4 de novembro. Funcionou por um dia: na quinta o 30 anos já estava em 5,25%, acima de onde estava antes do anúncio. Bessent voltou a falar e disse que um dia não muda nada, que os juros não refletem os fundamentos e que pode recomprar mais, porque tem um toolkit grande. E tem mesmo. Além de recomprar, o Tesouro pode simplesmente emitir menos papel longo e empurrar a dívida para a ponta curta, que é o que ele vem fazendo desde o começo do mês. Não dá para dizer que Bessent não sabe o que está fazendo, ele passou anos na mesa de um dos maiores macro traders da história. A dúvida é outra: quanto disso é escolha e quanto é obrigação. Tem Trump querendo juro mais baixo com a eleição de novembro no caminho, e tem a guerra do Irã empurrando petróleo e turvando a inflação. Do outro lado da mesa, o Fed também tem um toolkit grande e um problema de credibilidade próprio: Warsh discursa em Jackson Hole na sexta que vem. Será que dá para os dois estarem certos ao mesmo tempo?

RECAP:

ONTEM (20 de agosto)

  • Bessent disse que a recompra pode superar os US$ 4 bi por operação e prometeu anunciar em dias uma iniciativa de consolidação fiscal.

  • O rally durou um dia: Treasury de 10 anos voltou a 4,70% e o de 30 anos a 5,25%, acima do nível anterior ao anúncio.

  • S&P 500 caiu 0,9%, Nasdaq 1,0% e o Dow perdeu quase 700 pontos. Walmart despencou 9%.

  • Brent subiu 2,4% a US$ 93,78, quinto pregão seguido de alta.

  • Ibovespa fechou estável, alta de 0,06% aos 167.927 pontos, e o dólar subiu 0,32% a R$ 5,1926.

HOJE / MADRUGADA (21 de agosto)

  • Bitcoin dispara 7,2% e chega a US$ 77.868, caminho do melhor ganho semanal em mais de dois anos.

  • Ouro à vista sobe 1% a US$ 4.562, máxima desde 29 de maio, e acumula 4,2% na semana.

  • DXY, o dólar contra as principais moedas, em 98,65, menor nível desde 14 de maio, com queda de 1,28% na semana.

  • Inflação núcleo do Japão acelerou de 1,6% para 1,8% em julho e reforçou a aposta de alta do BoJ em setembro.

  • PMI preliminar da Zona do Euro veio melhor que o esperado, puxado pela indústria: manufatura a 52,8.

  • Brent recua 0,80% a US$ 93,03 e interrompe cinco altas seguidas. Futuros de Nova York sobem.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Tesouro americano, juros e o debasement trade

  • A medida de quarta: o Tesouro dobrou as recompras de papéis de 10 a 30 anos, de US$ 2 bi para pelo menos US$ 4 bi por operação, em datas entre 9 de setembro e 4 de novembro (DealBook, XP Macro Strategy)

  • Repare na data final. 4 de novembro é o dia seguinte à eleição de meio de mandato nos Estados Unidos (DealBook)

  • Bessent afirmou que as recompras podem passar dos US$ 4 bi por operação, para fazer mercado nos vencimentos longos (BTG Morning Call, News XPress)

  • Ele também disse que os juros longos não refletem os fundamentos da economia e que o governo tem um toolkit grande para derrubá-los (WSJ Markets P.M., News XPress)

  • A outra alavanca do Tesouro é a emissão. James Mackintosh lê a recompra como o próximo passo de uma estratégia de emitir mais dívida curta e reduzir a necessidade de leilões longos, que empurram a taxa para cima (WSJ)

  • Em 5 de agosto o Tesouro confirmou que segue emitindo relativamente mais papel curto. As letras já são 22,2% da dívida, acima do teto de cerca de 20% recomendado pelo comitê consultivo do próprio Tesouro (CNBC)

  • O risco dessa troca: quanto mais dívida curta, mais exposto o governo fica a qualquer alta de juros, que se transmite rápido ao custo de rolagem (WSJ)

  • Ele também disse que o governo anunciará entre o fim desta semana e o começo da próxima uma iniciativa de consolidação fiscal (XP Macro Strategy, News XPress)

  • O alívio nos juros durou um pregão. O 30 anos fechou a semana perto de 5,23%, nível mais alto em mais de uma década (WSJ)

  • A avaliação de Wall Street foi dura. O FT ouviu investidores chamando a medida de curativo em ferida de bala, e o JPMorgan alertou que traders podem questionar a credibilidade (FT, Bloomberg)

  • Joe Brusuelas, da RSM US, escreveu a investidores que o interesse de Bessent é de curto prazo e organizado em torno da eleição, não do retorno à estabilidade de preços (DealBook)

  • Ouro à vista subiu 1% hoje a US$ 4.562, máxima desde 29 de maio, e fecha a semana com alta de 4,2%, a terceira seguida (Reuters, Bloomberg)

  • O movimento pegou todos os metais preciosos: prata, platina e paládio também subiram, com o dólar mais fraco como driver comum (Reuters)

  • Bitcoin sobe 7,2% a US$ 77.868, caminho do melhor ganho semanal em mais de dois anos (Bloomberg Markets Daily, BTG)

  • O DXY, que mede o dólar contra uma cesta das principais moedas, está em 98,65 e cai 1,28% na semana, menor nível desde 14 de maio. O euro chegou a US$ 1,1692 (TradingView, FXStreet)

  • Robin Brooks, ex-estrategista de câmbio do Goldman, escreveu que os Estados Unidos estão brincando com fogo com essa recompra (Bloomberg Markets Daily)

  • Contexto do porquê o trade tinha esfriado: a Bloomberg atribui a perda de força do ouro no ano em parte à escolha de Warsh, falcão de inflação, para o Fed (Bloomberg Markets Daily)

  • Warsh discursa no simpósio de Jackson Hole na sexta que vem. Ele defende encurtar o balanço do Fed, o que tende a subir o juro longo, na direção oposta à de Bessent (CNBC)

  • Mark Cabana, do Bank of America, resumiu o teste: a bola agora está com Warsh, e o mercado quer saber se ele vai responder e articular um plano melhor (US News)

  • Contexto do ceticismo com Warsh: a mudança na estratégia de comunicação dele confundiu investidores, que ouviram discurso duro sobre inflação sem pressa para entregar aperto (Bloomberg Economics Daily)

  • James Mackintosh pondera do outro lado: a volatilidade implícita do mercado de juros está um pouco menor que há um ano, o que enfraquece a tese de que Warsh é o motor da alta dos yields (WSJ)

  • Bessent chegou a usar entrevistas e redes sociais para defender a nova estratégia de comunicação de Warsh (Bloomberg Economics Daily)

  • Um grupo de parlamentares democratas pediu que Warsh revele as conversas que teve com Trump desde que assumiu o Fed (Bloomberg Economics Daily)

  • A ata de 28 e 29 de julho mostrou decisão de 9 a 3 pela manutenção entre 3,50% e 3,75%, com Logan, Hammack e Kashkari votando por alta de 25 bps (XP Macro Strategy)

  • Dados fracos das últimas semanas fizeram investidores reduzirem apostas em alta de juros nos Estados Unidos e no Reino Unido, mesmo com o petróleo subindo (FT)

  • A dívida bruta americana passou de US$ 40 tri nesta semana, pela primeira vez (WSJ, Bloomberg)

Petróleo e Oriente Médio

  • Brent fechou ontem em US$ 93,78, alta de 2,4% e quinto pregão seguido de ganho. Hoje cede 0,80% a US$ 93,03 (WSJ, BTG Morning Call)

  • Bessent disse que os Estados Unidos apresentarão em breve o plano para isolar economicamente o Irã, com coletiva marcada para segunda-feira (XP Macro Strategy, News XPress)

  • JD Vance chamou a pressão econômica de ferramenta mais eficaz contra Teerã e descreveu a estratégia como uma dança delicada (BTG Morning Call)

  • O choque de energia do conflito já apareceu na inflação japonesa de julho, segundo dados do governo do Japão (BTG Morning Call, FT)

Mercados globais e empresas

  • Walmart caiu 9%, o pior dia desde 2022, com o menor crescimento de vendas nos Estados Unidos em mais de seis anos (WSJ, Bloomberg, Barron’s)

  • Moderna devolveu 24% depois do salto de 177% da véspera, que tinha sido a maior alta de uma ação do S&P 500 em 25 anos (WSJ)

  • Ross Stores sobe 8,6% no pré depois de elevar a projeção de lucro pela segunda vez no ano (Bloomberg, WSJ)

  • A Anthropic espera igualar ou superar o IPO recorde de US$ 75 bi da SpaceX, segundo pessoas a par do assunto (Bloomberg)

  • A Samsung planeja devolver até US$ 79 bi a acionistas, seguindo a recompra recorde da SK Hynix (Bloomberg)

  • Japão: núcleo do CPI subiu de 1,6% para 1,8% em julho e os PMIs melhoraram, reforçando aposta de alta do BoJ em setembro (FT, News XPress)

  • Zona do Euro: PMI de manufatura subiu de 51,9 para 52,8, acima do esperado. Na Alemanha, foi de 52,2 para 54,1 (News XPress, BTG)

Brasil: mercado e fluxo

  • Ibovespa fechou ontem em alta de 0,06%, aos 167.927 pontos, na segunda sessão positiva depois de 11 quedas seguidas. Chegou a subir mais de 1% pela manhã e devolveu (BTG Morning Call)

  • Petrobras e Vale sustentaram o índice, com a escalada da tensão entre Estados Unidos e Irã no pano de fundo (BTG Morning Call)

  • O dólar à vista subiu 0,32% a R$ 5,1926, em ajuste após a queda forte da véspera (BTG Morning Call)

  • A curva local abriu na esteira do exterior: DI Jan28 subiu 4 bps e o Jan31, 6 bps (XP Macro Strategy)

  • O dólar caiu contra o mundo e subiu contra o real: o DXY recuou 1,28% na semana enquanto o dólar contra o real subiu 0,27% (TradingView, watchlist Giro)

  • O real não ficou sozinho nesse lado, mas ficou em má companhia. Na semana o dólar cedeu contra peso mexicano, rand, peso colombiano, rupiah e yuan, e subiu contra real, peso chileno, rúpia, lira e peso argentino (TradingView, watchlist Giro)

  • Ressalva de leitura: é uma semana só, não uma tendência. Mas serve de contraponto à ideia de que dólar global mais fraco vira alívio automático para o real (TradingView, watchlist Giro)

  • A inflação implícita de 2026 no mercado recuou 27 bps, para 5,26%. A XP projeta 5,08% e o Focus, 5,02% (XP Inflation News)

  • A XP projeta IPCA-15 de agosto em queda de 0,31%, com energia caindo 7,47% pelo Bônus Itaipu e passagens aéreas recuando 10% (XP Brazil Week Ahead)

  • Ainda segundo a XP, o núcleo médio do IPCA-15 na média móvel trimestral anualizada cairia de 4,41% para 3,96%, dentro do que a casa chama de tendência benigna (XP Brazil Week Ahead)

  • Contexto fiscal: o governo central teve superávit primário de R$ 10,4 bi em julho, com queda de 20,6% na despesa total por conta do pagamento de precatórios em julho do ano passado. Excluído esse efeito, a despesa subiria 3,5% (XP Brazil Week Ahead)

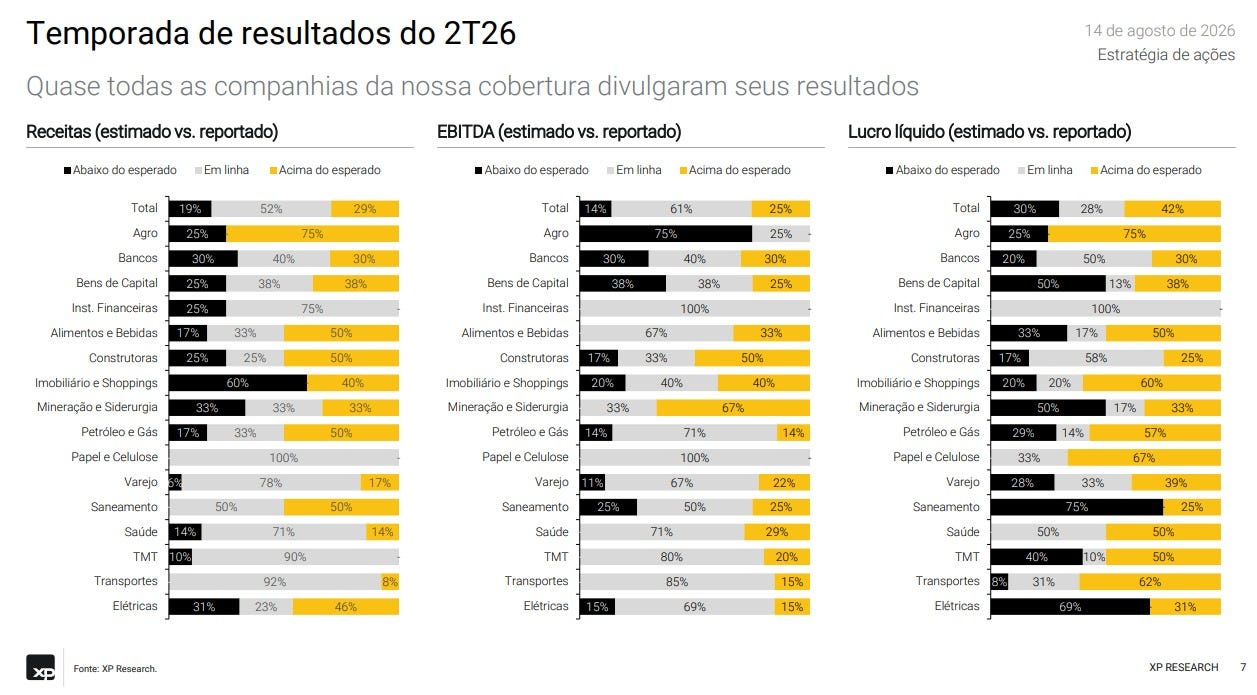
  • A temporada do 2T26 no Brasil teve a menor proporção de surpresa positiva de lucro da série da XP, iniciada no 1T23, com reação média de queda de 1,3% no dia seguinte (XP Research)

  • O governo estuda prorrogar por mais 30 dias a subvenção da gasolina, considerando a persistência do Brent acima de US$ 80 (Estadão, XP Inflation News)

Brasil: política e eleição

  • A PF apontou comunhão de interesses econômicos entre Lulinha e a lobista Roberta Luchsinger, que negociava contrato no governo. A defesa alega interesse político no inquérito (Folha)

  • Trackings diários encomendados pelo PT mostraram a distância para Flávio Bolsonaro caindo de sete a dez pontos para algo entre dois e três (Folha, via coluna de Mônica Bergamo)

  • Outros trackings citados pela coluna de Lauro Jardim apontaram queda de Lula e evolução de Flávio, levando a disputa a empate técnico no segundo turno (O Globo)

  • Ressalva de método: tracking partidário e pesquisa de instituto são séries diferentes e não devem ser comparadas diretamente. O Datafolha de hoje é o primeiro teste independente (News XPress)

  • A PGR pediu que os inquéritos de Lulinha saiam do STF para a primeira instância. Mendonça deve negar, com base em precedentes da Corte (Folha, O Globo, Estadão)

  • O TSE decidiu que Pablo Marçal não pode participar de debates nem acessar o fundo eleitoral (Estadão)

  • Durigan segue tentando sinalizar compromisso fiscal e já teve contato com interlocutores de Armínio Fraga e Pedro Malan, sem data marcada para o encontro (Estadão, News XPress)

  • A Bloomberg levantou a possibilidade de Bruno Moretti, hoje no Planejamento, assumir a Fazenda num eventual quarto mandato de Lula (Bloomberg, via XP News Clipping)

  • A crise da Casas Bahia virou arma eleitoral contra o governo, com Flávio gravando propaganda em frente a uma loja fechada da rede (Valor, Folha)

AGENDA DA SEMANA

  • Hoje: PMIs preliminares de agosto nos Estados Unidos às 10h45, primeira leitura de atividade e custos do mês. Aqui, Datafolha a partir das 18h40, primeira pesquisa de instituto depois das revelações sobre Lulinha.

  • Segunda: coletiva de Bessent com o plano de isolamento econômico do Irã. No Brasil, IPC-S e Boletim Focus. Nexus divulga novo levantamento eleitoral.

  • Quarta: IPCA-15 de agosto às 9h, com a XP projetando queda de 0,31%, e PCE de julho nos Estados Unidos às 9h30, com núcleo esperado em 3,3% no ano. É o dado que Warsh leva para Jackson Hole. NVIDIA reporta resultado!!

  • Quinta: abertura do simpósio de Jackson Hole. Aqui, PNAD e balanço de pagamentos de julho, com a XP esperando desemprego em 5,3%.

  • Sexta: discurso de Warsh em Jackson Hole, o primeiro dele como presidente do Fed. No Brasil, IGP-M, Caged e resultado do governo central.

  • Médio prazo: as recompras ampliadas do Tesouro começam em 9 de setembro e vão até 4 de novembro, um dia depois da eleição americana de meio de mandato. O primeiro turno aqui é em 4 de outubro.

  •  

O Tesouro comprou tempo, não comprou solução

Ontem o Tesouro americano anunciou que vai ao menos dobrar as recompras de títulos de 10 a 30 anos, de US$ 2 bilhões para US$ 4 bilhões por operação, a partir de 9 de setembro. Convém dimensionar: US$ 2 bilhões a mais é troco perto dos US$ 120 bilhões por mês que o Fed comprava no pico do afrouxamento pós-pandemia, comparação que o John Authers fez na Bloomberg. Mesmo assim o 30 anos saiu de 5,29% para 5,19%, o dólar teve o dia mais fraco em três meses, o ouro fez o melhor pregão em seis meses e o bitcoin encostou nos US$ 70 mil, tudo no mesmo dia em que a dívida bruta americana passou de US$ 40 trilhões pela primeira vez. O que o mercado comprou não foi o tamanho, foi o recado: Washington não vai ficar parada vendo a ponta longa correr. Só que sinalizar não é resolver, e o que empurra esse juro pra cima continua onde estava. Por isso foi suficiente pro dia, e o dia acabou. Hoje de manhã o 30 anos já repicou para 5,22% e o 10 anos para 4,67%, enquanto ouro e bitcoin seguem firmes. Aqui foi a mesma coisa: o Ibovespa quebrou onze quedas seguidas, chegou a furar os 170 mil pontos e devolveu metade antes do fechamento, com o gatilho vindo inteiro de fora. É aquilo que eu venho perseguindo há semanas. Quase sempre que o juro americano dá trégua sobra algum dinheirinho pra cá. E tem uma camada nisso que eu acho a mais interessante do episódio, com o Authers de novo colocando de um jeito cruel: o Warsh chegou ao Fed querendo encolher o balanço e blindar a independência da instituição, e o Bessent acabou de fazer, pelo lado fiscal, algo que mira no mesmo lugar que o QE mirava. Não é impressão de dinheiro, é troca de prazo, o Tesouro emite papel curto para tirar papel longo do mercado. Mas o alvo é o mesmo, comprimir o prêmio da ponta longa. O Fed segue independente e decidindo a taxa curta, só que o preço que morde a economia passa a ser administrado por quem responde ao presidente. Independente e irrelevante. O Warsh estreia em Jackson Hole entre 27 e 29, a fala do presidente do Fed é tradicionalmente na sexta de manhã, e o tema oficial do simpósio deste ano é inovação financeira e meios de pagamento. O palco está montado pra ele falar de outra coisa. Tô curioso pra ver se ele comenta alguma coisa sobre isso na semana que vem.

RECAP:

ONTEM (19 de agosto)

  • Tesouro dos EUA anunciou que vai ao menos dobrar as recompras de títulos de 10 a 30 anos, de US$ 2 bilhões para US$ 4 bilhões por operação, a partir de 9 de setembro.

  • Treasuries longas fecharam até 10 bps, com o 30 anos a 5,19%. O DXY caiu 0,8%, a 98,8. O ouro teve o melhor dia em seis meses e o bitcoin subiu quase 8%, para perto de US$ 69,5 mil.

  • Ata do FOMC de 28 e 29 de julho mostrou vários dirigentes defendendo alta de juros na própria reunião e muitos vendo aperto necessário se a inflação não recuar. A decisão foi 9 a 3, com Logan, Hammack e Kashkari a favor de 25 bps.

  • Dívida bruta dos EUA passou de US$ 40 trilhões pela primeira vez. Moderna disparou 177% com resultado de vacina contra melanoma e a Merck subiu 13%.

  • Ibovespa subiu 0,90%, aos 167.830 pontos, encerrando 11 pregões seguidos de queda, depois de tocar 170.341 na máxima. O dólar caiu 0,87%, a R$ 5,1761, e a curva de juros fechou cerca de 12 bps nos vértices intermediários e longos.

HOJE / MADRUGADA (20 de agosto)

  • Trump anunciou um “D-Day econômico” contra o Irã, com ameaça de punição a bancos, empresas, aeroportos e governos de qualquer país que dê sobrevida a Teerã. Não detalhou medidas.

  • Brent sobe 2,3%, a US$ 93,7, quinto dia de alta. WTI avança 2%, a US$ 87,6.

  • Ásia em alta forte com a recompra da SK Hynix: Kospi +5,9% e Nikkei +1,4%. Bitcoin acima de US$ 71 mil e ouro em US$ 4.545.

  • O alívio nos Treasuries perde fôlego: o 30 anos volta a 5,22% e o 10 anos a 4,67%. Futuros de Nova York perto da estabilidade.

  • China manteve as taxas de referência de 1 e 5 anos em 3,0% e 3,5%. O PPI alemão de julho subiu 3% no ano, contra 2,5% esperado. Exportações do Japão cresceram 23,2%.

  • Walmart elevou projeções e prometeu usar o reembolso de tarifas para baixar preços de alimentos. Alibaba cai cerca de 4% no pré e Moderna devolve 10%.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Fed, Tesouro e juros nos EUA

  • O Tesouro vai ao menos dobrar as recompras de liquidez em títulos de 10 a 30 anos, de US$ 2 bilhões para US$ 4 bilhões por operação, a partir de 9 de setembro (XP Macro Strategy, Bloomberg)

  • Duas semanas atrás o calendário previa recompras de até US$ 14 bilhões nesses vértices entre 9 de setembro e 4 de novembro (XP Macro Strategy)

  • É a mais recente de uma sequência de intervenções de Bessent, que inclui a primeira compra coordenada de iene entre EUA e Japão desde 1998, no fim de julho (XP Macro Strategy, Bloomberg)

  • JPMorgan e BNP Paribas avaliam que a recompra perde credibilidade sem consolidação fiscal (Bloomberg)

  • Contexto de escala: no pico do afrouxamento pós-pandemia o Fed comprava US$ 120 bilhões por mês. O gesto de ontem é simbólico (John Authers, Bloomberg)

  • Ata do FOMC de julho: vários dirigentes defenderam alta na reunião e muitos disseram que o aperto será necessário se a inflação não ceder. Voto 9 a 3, com Logan, Hammack e Kashkari dissidentes (XP Macro Strategy, WSJ, FT)

  • A ata registrou que a reescalada da guerra no Irã turvou o quadro inflacionário (XP Macro Strategy)

  • A dívida bruta dos EUA passou de US$ 40 trilhões, em US$ 40,047 trilhões (NYT, WSJ)

  • Authers: o Warsh quer encolher o balanço do Fed e preservar a independência, e o Tesouro passou a fazer pelo lado fiscal o que o Fed faria pelo monetário. O Fed pode seguir independente e virar irrelevante (John Authers, Bloomberg)

  • Guneet Dhingra, do BNP Paribas, chama o movimento de uma administração bond-vigilante resistindo aos próprios bond vigilantes, os investidores que cobram juro maior de devedor endividado (Bloomberg)

  • Jackson Hole será de 27 a 29 de agosto, com tema oficial de inovação financeira e meios de pagamento. É a estreia de Warsh no simpósio como presidente do Fed (Federal Reserve Bank of Kansas City)

  • Robin Brooks, do Brookings, compara ao Japão: comprimir artificialmente o prêmio do juro longo sem mexer na causa migra a conta para o câmbio (Bloomberg)

  • James Mackintosh: o que empurra o juro longo é demanda por capital em três frentes, déficit público, capex de IA e reshoring. A inflação implícita do mercado segue perto de 2% (WSJ)

Dólar, ouro e cripto

  • O dólar teve o dia mais fraco em três meses e furou a média de 200 dias (Bloomberg)

  • O ouro fez o melhor pregão em seis meses e voltou ao maior nível desde o começo de junho (Bloomberg, John Authers)

  • Bitcoin subiu quase 8% e passou de US$ 70 mil pela primeira vez desde junho. Mais de US$ 1 bilhão em posições vendidas foi liquidado em cerca de uma hora, o maior volume da série iniciada em 2021 (Bloomberg, WSJ)

  • Trump recebeu executivos de cripto na Casa Branca e pediu que o Congresso aprove a lei que o setor quer (Bloomberg, Barron’s)

Petróleo e Oriente Médio

  • Trump prometeu a “operação econômica mais avassaladora já feita contra qualquer país”, com penalidade a instituições financeiras, empresas, aeroportos e governos que apoiarem Teerã. Não citou países nem medidas concretas (BTG Morning Call, News XPress, Bloomberg)

  • Brent no quinto dia de alta, a US$ 93,7 nesta manhã (BTG Morning Call)

  • Os Emirados suspenderam todo o comércio e as transações financeiras com o Irã depois de acusarem Teerã de disparar mísseis balísticos contra seu território. O Irã negou (Bloomberg, BTG Morning Call)

  • A Marinha americana escolta petroleiros no sul de Ormuz desde maio, com transponders desligados, e já ajudou mais de mil navios. O fluxo caiu de 15 milhões para cerca de 5 milhões de barris por dia (NYT)

Mercados e IA

  • SK Hynix anunciou recompra de US$ 29 bilhões e o Kospi subiu 5,9% hoje (Bloomberg, WSJ, BTG Morning Call)

  • JPMorgan projeta que a Hynix pode devolver ao menos US$ 130 bilhões ao acionista até o ano que vem, e a MoneyToday diz que a Samsung prepara programa acima de US$ 72 bilhões (Bloomberg)

  • Contexto: a Hynix levantou US$ 26,5 bilhões numa listagem nos EUA há um mês, no auge do rali de IA, e a ação caiu mais de 50% em dois meses (Bloomberg)

  • A Unitree estreou em Xangai subindo mais de cinco vezes, avaliada em cerca de US$ 53 bilhões, ou 36 vezes receita (Bloomberg, Barron’s)

  • Moderna disparou 177%, a maior alta de uma ação do S&P 500 em 25 anos, com a vacina de mRNA contra melanoma feita com a Merck. Hoje devolve 10% no pré (NYT, Barron’s, WSJ)

  • Walmart elevou projeções e prometeu usar o reembolso de tarifas para cortar preços de alimentos (FT)

Brasil: mercado e fluxo

  • O Ibovespa subiu 0,90%, aos 167.830 pontos, encerrando 11 pregões consecutivos de queda. Chegou a 170.341 na máxima e devolveu metade dos ganhos à tarde (BTG Morning Call)

  • O dólar caiu 0,87%, a R$ 5,1761, e a curva fechou cerca de 12 bps nos vértices intermediários e longos (BTG Morning Call, XP Macro Strategy)

  • Estrangeiro tirou R$ 12,6 bilhões da B3 entre 10 e 14 de agosto, maior saída semanal desde o início da série, em 2008 (XP News Clipping, com dados Bloomberg)

  • No acumulado do mês as contas divergem conforme a série usada: a Empiricus fala em cerca de R$ 18,1 bilhões e o the news em R$ 15 bilhões (Empiricus, the news)

  • A curva doméstica segue precificando cerca de 70% de chance de corte de 0,25 ponto na Selic em setembro (Empiricus)

  • A inflação implícita de 2026 saltou 27 bps em um dia, para 5,53%, contra 5,08% da XP e 5,02% do Focus (XPInflation News)

  • A taxa implícita da dívida bruta está em 13,2% ao ano, maior desde 2016, com despesa financeira de R$ 149 bilhões no primeiro semestre (Empiricus)

  • A Justiça do Trabalho suspendeu a demissão coletiva do Grupo Casas Bahia e mandou reintegrar 1.900 funcionários em cinco dias (Resumo do Mercado, the news)

Brasil: política e eleição

  • Novas revelações sobre Lulinha e Marcola recolocam corrupção no caminho da campanha. Lula orientou o filho a se apresentar à Justiça (XP News Clipping, News XPress, Estadão)

  • A cúpula do PL comemora trackings internos com a menor diferença já registrada entre Flávio e Lula, atribuída à entrada de Michelle e ao desgaste do Planalto (O Globo, via News XPress)

  • Flávio gravou propaganda em frente a uma loja fechada das Casas Bahia e estreia campanha em São Paulo hoje, sem Tarcísio (Folha, Metrópoles, via XP News Clipping)

  • O Ministério Público Eleitoral pediu ao TSE que barre a candidatura de Pablo Marçal e o impeça de participar de debates (O Globo, Folha, Estadão, Valor)

  • Alcolumbre iniciou a tramitação da PEC do fim da escala 6x1 (Folha, via XPInflation News)

  • O governo vai prever alta de 7,7% nas despesas com benefícios previdenciários em 2027, de R$ 1,135 trilhão para R$ 1,223 trilhão, no PLOA que vai ao Congresso dia 31 (Valor, via News XPress)

  • Faltam 45 dias para o primeiro turno (News XPress)

AGENDA DA SEMANA

  • Hoje: jobless claims (est. 210 mil) e Philadelphia Fed (est. 24,8) às 9h30 nos EUA. Walmart, Alibaba e Deere reportam antes da abertura, Ross Stores depois. Aqui, edital do leilão de prefixados às 10h30 e Daniel Vorcaro depõe à PF sobre servidores afastados do Banco Central.

  • Sexta: PMIs preliminares de indústria e serviços nos EUA. É também a partir de sexta que a Datafolha pode ser divulgada, a primeira do instituto desde o caso Lulinha.

  • Semana que vem: Jackson Hole de quinta a sábado, 27 a 29, na estreia de Warsh no simpósio. O tema oficial é meios de pagamento, então responder ao Tesouro exigiria sair do roteiro. Novo levantamento da Nexus na segunda. O PLOA de 2027 vai ao Congresso no dia 31, com o número da Previdência que já vazou.

  • Médio prazo: as recompras ampliadas do Tesouro americano começam em 9 de setembro. Primeiro turno em 4 de outubro.

  •  

Esses chineses não estão para brincadeira

Dia de espera. A ata do Fed sai hoje, Ormuz segue sem solução e o mercado americano está de lado no pré. Enquanto isso, na China: um foguete Zhuque-3, da LandSpace, pousou em pé no Gansu depois de colocar um satélite em órbita, primeira vez que o país recupera um propulsor em terra, igualzinho a SpaceX faz. E a Unitree, de robôs humanoides, estreou no STAR Market, o pregão de tecnologia da bolsa de Xangai, subindo 460%, a US$ 51 bilhões de valor de mercado. Os números impressionam: 9,8 milhões de investidores pediram papel e menos de um em cada cinco mil levou. Some a isso os modelos de IA que saem de lá sem parar, DeepSeek, Kimi da Moonshot, Qwen da Alibaba e a corrida EUA e China aperta ainda mais. E tem um detalhe curioso: uma investigação da Reuters publicada ontem mostra que os cachorros-robô da Unitree foram construídos em cima de pesquisa de locomoção financiada pelo próprio Exército americano e publicada de forma aberta. A empresa vendeu mais de 5.500 humanoides no ano passado, escala que nenhuma companhia americana alcançou até agora, nem mesmo a Tesla.

Esses chineses não estão para brincadeira.

Robôs humanoides chineses batendo recordes mundiais humanos de salto e corrida.

RECAP:

ONTEM (18 de agosto)

  • Ibovespa caiu 0,27%, aos 166.335 pontos, décima primeira queda seguida. Dólar subiu 0,40%, a R$ 5,2216, e os juros curtos fecharam até 5 bps.

  • Treasury de 30 anos tocou 5,337% no intradia, máxima desde 2007. Índice de semicondutores da Filadélfia caiu 5%, S&P 500 recuou 0,7% e Nasdaq, 1,3%.

  • Trump afirmou que não há conversas em curso nem agendadas com o Irã e que o Estreito de Ormuz está aberto e operando. Brent fechou perto de US$ 91.

  • À noite, Trump suspendeu por três dias a tarifa de 50% sobre produtos canadenses, alegando acordo preliminar.

HOJE / MADRUGADA (19 de agosto)

  • Kospi caiu 5,80%, Nikkei 3,16% e Shanghai 2,40%. Samsung e SK Hynix recuaram mais de 7% em Seul.

  • SK Hynix anunciou recompra de 40 trilhões de won, cerca de US$ 29 bilhões, e elevou o retorno ao acionista para mais de 50% do fluxo de caixa livre.

  • Emirados Árabes Unidos suspenderam todo o comércio e as transações financeiras com o Irã, depois de acusarem Teerã de disparar dois mísseis balísticos contra suas águas territoriais. Teerã nega.

  • Brent sobe 0,47%, a US$ 91,45, quarto pregão seguido de alta. Treasuries estabilizaram, com o 10 anos a 4,697%.

  • CPI final da zona do euro confirmado em 2,9% no ano, com núcleo em 2,5%, acima do esperado. No Reino Unido, a inflação de julho acelerou para 2,9%.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Juros longos: o assunto do dia

  • O Treasury de 30 anos fechou segunda a 5,310% e tocou 5,337% no intradia de terça, máxima desde 2007. Hoje recuou pra perto de 5,285% (Barron’s, WSJ Markets P.M.)

  • O 30 anos já acumula 30 pregões acima de 5%. Na semana passada o mercado precisou absorver US$ 125 bilhões em papéis de médio e longo prazo (Barron’s)

  • Não é só EUA. A Alemanha vendeu papel de 30 anos a 3,783%, maior custo em 15 anos. França nas máximas desde 2008 e o japonês de 10 anos perto de 2,94%, máxima em três décadas (Bloomberg, XP Research)

  • A Alphabet estreou em dólar australiano pagando pouco menos de 7% na parte longa, o maior custo que já pagou em uma emissão (Bloomberg)

  • Ed Yardeni, que cunhou o termo bond vigilantes, diz que os investidores estão preocupados com o endividamento dos hyperscalers e questionando a estratégia do Fed pra inflação. Ainda assim, não está apertando o botão de pânico (Bloomberg)

  • O trade de consenso virou encurtar prazo. BlackRock, DWS, Aviva e Aegon migraram pro curto e pra papel indexado à inflação. Um índice de papéis de 1 a 3 anos sobe 1% no ano, contra queda de 4% nos de 10 anos ou mais (Bloomberg Markets Daily)

  • Contexto pra quem acompanha desde maio: a estrangeira de Treasuries caiu US$ 72,1 bilhões em junho, puxada por Japão e China, e o estoque total está em US$ 9,3 trilhões (Bloomberg)

Chips e o tombo da Ásia

  • O índice de semicondutores da Filadélfia caiu 5% ontem. WSJ e Bloomberg creditam o movimento ao juro longo, mas vale o contrapeso: o setor tinha acabado de entrar em bull market, com alta de 20% desde a mínima de 29 de julho (WSJ Markets P.M., Bloomberg, Empiricus)

  • Hoje o movimento se espalhou: Kospi -5,80%, Nikkei -3,16%, Shanghai -2,40%, com Samsung e SK Hynix caindo mais de 7% em Seul (BTG Morning Call, Bloomberg)

  • A SK Hynix respondeu com recompra de até 24 milhões de ações entre 20 de agosto e 19 de novembro, cerca de US$ 29 bilhões, e promessa de devolver mais de 50% do fluxo de caixa livre. As ADRs subiam 6% no pré (Bloomberg)

  • Baidu teve lucro líquido 68% menor depois de triplicar o gasto com data center, e a Xiaomi sofreu com o custo de memória (Bloomberg)

  • Detalhe que conversa direto com o Brasil: a Índia virou o mercado menos preferido da Ásia na pesquisa da BofA, e o motivo declarado pelos gestores é a falta de exposição clara a IA (Bloomberg)

China: o que saiu em 24 horas

  • Um foguete Zhuque-3, da LandSpace, pousou sobre as próprias pernas no Gansu depois de ajudar a colocar um satélite em órbita. É a primeira vez que a China recupera um propulsor em terra (Bloomberg)

  • A Unitree fechou a estreia em Xangai com alta de 460% e valor de mercado de US$ 51 bilhões, depois de chegar a subir 629% no intradia. É a primeira fabricante de humanoides listada na China continental (WSJ, Bloomberg)

  • A conta por trás do preço: receita de cerca de US$ 250 milhões e lucro de US$ 40 milhões no ano passado, o que dá 36 vezes vendas, contra cerca de 20 vezes de comparáveis em Hong Kong (WSJ, Bloomberg)

  • A oferta foi a mais disputada da história do STAR Market, o pregão de tecnologia da bolsa de Xangai, criado em 2019 com regras de listagem mais frouxas. Cerca de 9,8 milhões de investidores pediram papel e menos de um em cada cinco mil conseguiu (WSJ)

  • A escala já existe: a Unitree entregou mais de 5.500 humanoides no ano passado, e o Morgan Stanley projeta 50 mil unidades na China este ano e mais de 440 mil até 2030 (WSJ)

  • Robôs humanoides chineses já bateram o recorde humano da meia maratona, mas especialistas dizem que a tecnologia segue longe de substituir um operário qualificado. Hoje o uso principal é educação e entretenimento (WSJ)

  • O contraponto geopolítico: no mês passado os EUA proibiram a maior parte das importações de novos modelos de humanoides, citando ameaça imediata à segurança nacional. Mais de 40% da receita da Unitree vem de fora da China (WSJ)

  • Comparação de tamanho, com a ressalva de que a Tesla é muito mais que humanoide: a dona do Optimus vale US$ 1,33 trilhão, 26 vezes a Unitree. Em receita, porém, a diferença é de mais de 400 vezes (CNBC, WSJ)

  • Na IA não é de hoje. Em 17 de julho a Moonshot lançou o Kimi K3 dizendo bater todos os modelos do mercado com exceção dos mais recentes de OpenAI e Anthropic, e dois dias depois a Alibaba fez alegação parecida sobre o Qwen 3.8 (Foreign Policy)

  • O diferencial declarado é preço, e a Fortune registra que as chinesas vêm alcançando os laboratórios americanos justamente por aí. A Baidu, na contramão, teve receita caindo pelo quinto trimestre seguido, com a Moonshot abrindo distância (Fortune, Bloomberg)

Petróleo e Oriente Médio

  • Trump afirmou que não há conversas ou negociações em curso nem agendadas com o Irã, e disse que Ormuz está aberto e operando. Os dados de navegação apontam o contrário (Bloomberg, Barron’s)

  • Os Emirados Árabes Unidos, historicamente um dos principais parceiros comerciais do Irã, suspenderam todo o comércio e as transações financeiras com Teerã até segunda ordem (BTG Morning Call, Bloomberg)

  • O presidente do Parlamento iraniano condicionou a reabertura do estreito ao fim do bloqueio portuário, das sanções e das ameaças militares (BTG Morning Call)

  • Autoridades iranianas chegaram a cogitar atacar alvos militares americanos na Europa caso a guerra escale (BTG Morning Call)

  • A correlação de 10 dias entre o WTI e o juro de 30 anos estava em 0,85 na sexta. Em 23 de julho era perto de zero. É a ponte entre a guerra e o custo da dívida (Barron’s)

  • Arábia Saudita e Emirados negociam multiplicar por até 10 os estoques de petróleo que mantêm no Japão, e discutem ampliar reservas na Coreia do Sul (The New York Times)

  • Nos EUA, a disparada do diesel começa a se espalhar pela economia industrial, com risco de novo choque de inflação antes das midterms (Financial Times)

Fed e agenda americana

  • A ata do FOMC sai hoje e deve expor a divisão entre os diretores sobre como tratar a inflação (WSJ, BTG Morning Call)

  • A pesquisa da BofA mostra gestores com a maior alocação em ações em quase cinco anos, cenário de no landing majoritário e Brent médio esperado em US$ 76 no fim do ano. Ou seja: quem apanhou ontem está comprado e trabalhando com petróleo bem mais barato que o de hoje (Bloomberg, John Authers)

  • Trump suspendeu por três dias a tarifa de 50% sobre produtos canadenses, citando acordo preliminar. Carney foi mais contido e disse que ainda falta trabalho (Bloomberg, The New York Times)

  • Klarna caiu 23%, pior dia desde fevereiro, depois de cortar o guidance de receita de 2026 (WSJ Markets P.M.)

  • A Anthropic negocia elevar a linha de crédito rotativo acima de US$ 10 bilhões antes do IPO, com receita anualizada acima de US$ 65 bilhões (Bloomberg, DealBook)

Brasil: mercado e fluxo

  • O Ibovespa caiu 0,27%, aos 166.335 pontos, na décima primeira queda seguida. Petrobras ON (+0,31%) e Vale seguraram o índice, acompanhando o petróleo (BTG Morning Call)

  • O dólar subiu 0,40%, a R$ 5,2216, em dia de moeda americana mais forte lá fora. Os juros curtos fecharam até 5 bps e os longos ficaram de lado (BTG Morning Call, XP Macro Strategy)

  • Estrangeiros retiraram R$ 12,6 bilhões da B3 entre 10 e 14 de agosto, a maior saída semanal desde 2008, quando começa a série. A cautela pré-eleitoral e a concorrência por capital lá fora aparecem como explicações (BTG Morning Call, com dados Bloomberg)

  • Vale a ressalva de série: esse número não é comparável com os R$ 32 bilhões desde abril que citei na semana passada, que vinham da apuração da XP. Base e janela são diferentes (XP Research)

  • O Tesouro aproveitou um vencimento recorde de NTN-B e fez o maior leilão de títulos de inflação desde abril, mas concentrado em vencimentos curtos (Valor)

Brasil: crédito e inadimplência

  • As recuperações judiciais cresceram 66% no país, puxadas por agro, transporte e comércio (Folha)

  • O varejo negocia a reestruturação de R$ 68 bilhões em dívidas. O Grupo Casas Bahia pediu recuperação judicial com R$ 17,3 bilhões, e Marabraz e Thopen Energy entraram na fila no mesmo dia (Folha, Estadão)

  • Banco do Brasil, Bradesco, Itaú e Santander separaram R$ 91,082 bilhões em provisões contra devedores duvidosos no primeiro semestre, alta de 23% sobre o mesmo período do ano passado (Estadão)

  • Galípolo apontou sinais de esgotamento no modelo de crescimento apoiado em expansão de crédito (Resumo do Mercado)

  • O IBC-Br de junho, divulgado segunda, caiu 0,64% na margem e fechou o segundo trimestre com alta de 0,2%, contra 1,3% no primeiro. Para a Empiricus, isso aumenta a probabilidade de corte de 25 bps da Selic em setembro (XP Research, Empiricus)

Brasil: política e eleição

  • A PF afirma que a lobista Roberta Luchsinger aparentemente tinha autorização pra agir em nome de Lulinha. Os diálogos embasaram a abertura de três inquéritos sobre suposto tráfico de influência (Estadão)

  • O Planalto responde com ofensiva sobre o caso Dark Horse e com cobranças ao ministro André Mendonça, relator de dois dos três inquéritos (CNN, Estadão)

  • Os trackings divergem: as internas do PT dão de cinco a sete pontos de vantagem a Lula, enquanto as da campanha de Flávio apontam empate numérico (Metrópoles)

  • Flávio anunciou o time técnico do programa de governo, com Adolfo Sachsida, o especialista em energia Adriano Pires e Carolina Ragazzi, ex-vice-presidente do Goldman Sachs (Folha, CNN)

  • Rogério Marinho, coordenador da campanha, disse ser possível revisar a reforma tributária em quatro a seis meses pra reduzir a alíquota do IVA, sem detalhar quais setores seriam afetados nem como (Folha, CNN)

  • Do lado do governo, a equipe econômica trabalha pra que o Imposto Seletivo mantenha aproximadamente a carga atual do IPI, evitando ruído com a iniciativa privada às vésperas da eleição (XP Política)

  • Faltam 46 dias para o primeiro turno (News XPress)

AGENDA DA SEMANA

  • Hoje: ata do FOMC. Balanços de Target, Lowe’s, TJX e Estée Lauder nos EUA. Sem dados no Brasil.

  • Quinta: Walmart reporta, o balanço que fecha a leitura de consumo americano da semana.

  • Sexta: vence a prorrogação de três dias que Trump deu ao Canadá antes da tarifa de 50%. Datafolha pode sair a partir de hoje.

  • Semana que vem: novo levantamento da Nexus previsto para segunda.

  •  

IA e os juros de 30 anos nos EUA no maior nível desde 2007

Juros de 30 anos americano a 5,33%, maior nível desde 2007. E o Barclays diz que não é medo de inflação, porque as projeções embutidas no mercado de bonds seguem baixas e estáveis. São três outras forças: a perspectiva de déficit, a mudança na base de compradores de Treasuries e, a que mudou este ano, a escala e o prazo da dívida emitida para bancar inteligência artificial. Ciclo é uma coisa. Quem vai disputar poupança pelos próximos trinta anos é outra.

Juro de 30 anos nos EUA desde 1988. Voltou ao nível de 2007 e desfez boa parte da queda de quatro décadas.

RECAP:

ONTEM (17 de agosto)

  • Trump disse à Fox News que não tem pressa e não vai prorrogar o memorando com o Irã, que expirou ontem, e ameaçou bombardear Omã se o país atrapalhar as negociações.

  • Brent subiu 2,7%, a US$ 90,9 o barril.

  • Treasury de 30 anos fechou a 5,31%, maior nível desde 2007. S&P 500 caiu 0,5% e Nasdaq, 0,3%.

  • Ibovespa fechou a 166.784 pontos, queda de 0,09% e décima sessão seguida de perdas. Dólar caiu 0,36%, a R$ 5,2006, e o DI fechou de 3 a 6 bps em toda a curva.

  • IBC-Br de junho recuou 0,64% na margem, abaixo do consenso de queda de 0,5%. IGP-10 de agosto veio a -0,51%, contra +0,18% esperado.

  • Casas Bahia pediu recuperação judicial com R$ 17,3 bilhões em dívidas.

HOJE / MADRUGADA (18 de agosto)

  • Um cargueiro foi atingido por um projétil ao deixar o Estreito de Ormuz, a cerca de cinco milhas náuticas da costa de Omã, com uma vítima na tripulação.

  • Brent perto de US$ 91, terceiro dia de alta.

  • Futuros do Nasdaq 100 caem 1,2% e os do S&P 500, 0,5%. Nikkei fechou em queda de 2,54% e o Kospi, 1,55%.

  • No Reino Unido, desemprego estável em 4,9% e salários privados em 2,8%, o avanço mais fraco desde outubro de 2020.

  • Home Depot abriu a temporada do varejo americano com vendas acima do esperado no segundo trimestre.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Juros longos no mundo

  • O Treasury de 30 anos fechou ontem a 5,31%, maior nível desde 2007, e opera hoje perto de 5,33% (WSJ, XP Macro Strategy)

  • O de 10 anos está em 4,74% e o de 2 anos em 4,19%. O estresse está concentrado na ponta longa (BTG Morning Call)

  • Juro longo francês na máxima desde 2008 e o alemão em nível de 2011. No Reino Unido, o de 30 anos se aproxima de 6% (Bloomberg)

  • No Japão, o título de 10 anos tocou 2,945%, maior nível em mais de três décadas, e o de 2 anos foi a 1,70%, máxima desde 1995 (BTG Morning Call)

  • O Barclays lista três causas: perspectiva de déficit, emissão corporativa ligada a IA e mudança na base de compradores de Treasuries. Diz que o que mudou este ano foi a escala e o prazo da dívida de IA (Bloomberg/John Authers, WSJ)

  • Empresas com grau de investimento já venderam quase US$ 1,5 trilhão em bonds no ano, 36% a mais que em 2025 (Bloomberg)

  • Estrangeiros reduziram em US$ 72,1 bilhões as posições em Treasuries em junho, puxados por Japão e China. O estoque total está em US$ 9,3 trilhões (Bloomberg)

  • Ed Yardeni diz que não está apertando o botão de pânico, mas que monitora se os bond vigilantes vão apertar (Bloomberg)

Petróleo e Oriente Médio

  • Trump disse à Fox News que não tem interesse em prorrogar o memorando assinado com o Irã em junho, que expirou ontem, e que não tem prazo para resolver o conflito (Bloomberg)

  • Ele também ameaçou bombardear Omã se o país ficar no caminho. Omã negocia com o Irã um novo modelo de circulação em Ormuz, e os EUA não estão nessa mesa (Bloomberg, NYT)

  • Contexto: Omã é aliado histórico de Washington e mediou negociações com o Irã no passado, inclusive no acordo nuclear da era Obama. Guga Chacra avalia que o ataque é improvável, mas que a ameaça passa péssima mensagem aos aliados do Golfo (O Globo)

  • Um cargueiro de bandeira liberiana foi atingido por projétil a cerca de cinco milhas da costa de Omã, com uma vítima na tripulação (UKMTO via WSJ)

  • No sábado, apenas cinco navios de commodities cruzaram o estreito, contra 31 no fim de semana anterior. O fluxo acumula queda de cerca de 90% desde o início do conflito (XP Research)

  • Uma autoridade sênior iraniana disse que o país adotará postura totalmente ofensiva caso o acordo provisório não seja implementado (BTG Morning Call)

  • A mídia estatal iraniana publicou hoje que Ormuz seguirá fechado até que os EUA cumpram as condições do acordo provisório de junho (XP Política)

  • Brent avançou 2,7% ontem, a US$ 90,9, e segue perto de US$ 91 hoje (XP Macro Strategy, BTG Morning Call)

Fed e dados nos EUA

  • A ata da reunião de julho, decidida por 9 a 3 pela manutenção, sai amanhã (Bloomberg)

  • O Goldman considera muito improvável uma alta em setembro, depois de varejo fraco, emprego decepcionante e inflação mais branda (Bloomberg)

  • As vendas no varejo caíram 0,6% em julho, primeiro recuo em nove meses, e derrubaram a probabilidade implícita de alta em setembro para cerca de um terço (XP Research)

  • Home Depot reportou vendas maiores no segundo trimestre e a ação subiu de leve no pré-mercado. Target e Lowe’s reportam amanhã e Walmart na quinta (WSJ)

Mercados e IA

  • S&P 500 caiu 0,5% ontem e o Nasdaq, 0,3%. Hoje os futuros do Nasdaq 100 recuam 1,2% (XP Macro Strategy, BTG Morning Call)

  • A Nvidia vai bancar até US$ 105 bilhões em um complexo de data centers em Ohio que será alugado pela OpenAI, com até 8 gigawatts de capacidade (Bloomberg)

  • A Anthropic disse a investidores que está a caminho de uma receita anualizada acima de US$ 65 bilhões, mais de sete vezes o ritmo do fim do ano passado (Bloomberg)

  • Levantamento do WSJ em nove grandes empresas de tecnologia encontrou cerca de US$ 3 trilhões em compromissos ligados a IA fora do balanço (WSJ)

  • Economistas do BCE escreveram que uma correção nas bolsas é provável, com os múltiplos de tecnologia em níveis vistos na bolha pontocom (Dow Jones Newswires)

  • Pesquisa do BofA mostra alocação global em ações no maior nível em quase cinco anos (Bloomberg)

  • A Apple caiu 10% desde o recorde de 28 de julho e está entre as 25 piores do S&P 500 em três semanas, enquanto o Nasdaq 100 subiu 8% no período (Bloomberg)

Brasil: mercado e fluxo

  • Ibovespa fechou a 166.784 pontos, queda de 0,09% e décima sessão seguida de perdas (BTG Morning Call)

  • Na contramão, o dólar caiu 0,36%, a R$ 5,2006, e o DI fechou de 3 a 6 bps em toda a curva. O real andou melhor que os pares (XP Macro Strategy, BTG Morning Call)

  • Na semana passada o Ibovespa caiu 3,2% em reais e 6,2% em dólares. A saída líquida de estrangeiro foi de R$ 8 bilhões na semana, acumulando R$ 45,2 bilhões desde 15 de abril na série da B3 usada pela XP (XP Research)

  • IBC-Br de junho recuou 0,64% na margem, abaixo do consenso de queda de 0,5%, puxado por indústria e serviços (BTG Morning Call)

  • IGP-10 de agosto veio a -0,51%, contra +0,18% esperado, terceira deflação seguida. A surpresa se concentrou em derivados de petróleo e biocombustíveis (XP Macro Strategy)

  • A inflação de 2026 embutida nos ativos subiu para 5,26%, ante 5,10% ontem. A XP projeta 5,12% e o Focus está em 5,02% (XP Macro)

  • Abicom: a defasagem da gasolina está em R$ 1,17 por litro e a do diesel em R$ 2,55, com Brent acima de US$ 89 e câmbio a R$ 5,22 (XP Macro)

  • Casas Bahia pediu recuperação judicial com R$ 17,3 bilhões em dívidas e negocia um financiamento DIP de R$ 1 bilhão. A Marabraz também pediu, com R$ 140 milhões (Folha, Resumo do Mercado)

  • O varejo brasileiro já reestruturou R$ 68 bilhões em dívidas, com Selic alta e endividamento como fator comum entre os casos (Folha)

  • A inadimplência empresarial bateu recorde em junho: 9,1 milhões de CNPJs e R$ 232,9 bilhões em atraso (Empiricus)

  • A Petrobras confirmou petróleo no poço Morpho, na Foz do Amazonas. Magda Chambriard disse que o poço custa US$ 1 milhão por dia e já consumiu cerca de US$ 300 milhões (Estadão)

  • A equipe econômica ainda avalia três hipóteses para incorporar as receitas da CBS e do Imposto Seletivo no Orçamento de 2027, a quinze dias do envio do PLOA ao Congresso (XP Política)

  • Durigan disse que o receio do mercado com a trajetória de gastos é legítimo e que as travas para despesas obrigatórias têm impacto de R$ 10 bilhões em 2027 (Bloomberg, Folha)

Brasil: política e eleição

  • Faltam 47 dias para o primeiro turno (XP Política)

  • A Quaest de sexta mostrou a vantagem de Lula caindo de 5 pp para 3 pp no segundo turno, 43% a 40%, empate técnico pela margem de 2 pp. A aprovação do governo passou de 48% para 46% (XP Macro Strategy)

  • A Nexus divulgada ontem manteve Lula 3 pp à frente, também dentro da margem (XP Política)

  • O Datafolha divulga na sexta a primeira pesquisa depois do início oficial da campanha (G1)

  • Lula visitou o navio-sonda da Petrobras na Margem Equatorial ao lado de Alcolumbre e disse que, se Trump quiser fechar Ormuz, o Brasil tem petróleo aqui (Estadão)

  • Mendonça mandou Lula remover das redes trechos de vídeos de convenção com pedido explícito de voto (Estadão)

  • O TSE avalia endurecer as regras sobre deepfakes depois do vídeo de Bolsonaro gerado por IA usado no ato de Flávio (Valor, O Globo)

  • O ato de Flávio em Copacabana reuniu 8,9 mil pessoas no pico, segundo o Monitor do Debate Político da USP, e a ausência de Michelle, Tarcísio e Nikolas virou crítica interna no PL. Do outro lado da conta, a transmissão bateu 35 mil espectadores simultâneos (Estadão, O Globo)

  • O pedido de voto de Michelle a Flávio foi recebido com alívio na campanha, que busca um novo ato ao lado dela. Flávio tem agenda conjunta com Nikolas hoje em Belo Horizonte (O Globo, XP Política)

  • Flávio cancelou ontem a motociata em Juiz de Fora, cidade da facada em 2018, alegando que o mau tempo impediu a decolagem (Folha)

  • O entorno de Lula quer fechar apoios no centro, mesmo com as principais legendas tendo declarado neutralidade. Alcolumbre ainda considera adesão oficial, como já fez Motta (Valor)

  • Lula agradeceu publicamente a Alcolumbre por destravar as PECs da 6x1 e da Segurança Pública e o projeto de minerais críticos, e usou os três temas no evento de ontem (XP Política)

  • A Casa Civil estabeleceu meta de três viagens semanais para cada ministro do primeiro escalão, com foco em inaugurações e visitas a obras (O Globo)

  • Thomas Traumann escreveu que o câmbio vira fator decisivo da eleição e comparou o movimento ao Lulômetro de 2002, o modelo do Goldman que tentava prever o dólar a cada ponto de Lula nas pesquisas (O Globo)

  • A BCA Research vê risco de uma vitória de Lula frustrar a expectativa de aperto fiscal, com real mais fraco, política monetária revertida e desaceleração em 2027 (Bloomberg/John Authers)

Global

  • China: produção industrial cresceu 4,5% em julho, o varejo apenas 0,6% contra 1,5% esperado, e o investimento caiu 6,7% no acumulado do ano. Desaceleração generalizada fora da tecnologia (Bloomberg)

  • Philip Lane, do BCE, disse que a inflação da zona do euro deve rondar 3% no resto do ano por causa da guerra (Bloomberg)

  • Reino Unido: desemprego estável em 4,9%, salários privados em 2,8%, o mais fraco desde outubro de 2020, e vagas em 707 mil, mínima desde 2021 (BTG Morning Call)

  • O prazo das tarifas americanas sobre cerca de US$ 20 bilhões em produtos canadenses vence amanhã. Carney telefonou para Trump na tentativa de fechar acordo (FT, Bloomberg)

  • Washington trocou o chefe do Escritório de Assuntos do Hemisfério Ocidental, o órgão do Departamento de Estado que cuida da relação com o Brasil. O novo secretário prometeu deixar as Américas a salvo dos cartéis e do narcoterrorismo (XP Política)

  • Relatório do JPMorgan alerta para risco de crise de alimentos a partir de 2027, combinando escassez de fertilizantes ligada a Ormuz e El Niño forte. Projeta inflação global de alimentos saindo de 2,8% para 5% e cita o Brasil entre os mais expostos (JPMorgan)

AGENDA DA SEMANA

  • Hoje: produção industrial de julho nos EUA às 10h15. Balanço do Home Depot, que abre a temporada do varejo americano. Aqui, o Tesouro divulga às 10h30 o edital do leilão de NTN-B e LFT, com a ponta longa global sob pressão.

  • Quarta: ata do FOMC de julho, a reunião decidida por 9 a 3. É a primeira chance de ver o tamanho da dissidência sob Warsh, que não dá guidance. Balanços de Target e Lowe’s. Vence também o prazo das tarifas americanas sobre o Canadá.

  • Quinta: balanço do Walmart, a melhor leitura de consumidor americano da semana, depois do varejo de julho ter caído 0,6%.

  • Sexta: PMIs preliminares nos EUA. E o Datafolha, primeira pesquisa depois do início da campanha, para checar se a virada da Quaest é tendência ou ruído de um instituto.

  • Médio prazo: primeiro turno em 4 de outubro.

  •  

Mais uma vez os resultados ajudam a explicar a debandada do gringo

Temporada de balanços com a conta praticamente fechada no Brasil e pela XP, 29% das empresas bateram a estimativa de receita, 25% a de EBITDA e 42% a de lucro, uma das piores em surpresa positiva da história recente. No mesmo trimestre, o lucro do S&P 500 cresceu 31% mesmo tirando os ganhos de papel com participações privadas, o melhor primeiro semestre desde 2021.

E não dá pra debitar tudo na inteligência artificial, porque os índices que a Bloomberg desenha justamente pra limitar esse efeito, como a medida das outras 493 empresas e o S&P sem tecnologia, bateram máxima histórica na semana passada. E esse, assim como no último trimestre, é um dos principais drivers que explica a debandada do dinheiro gringo. Claro, isso é agravado especialmente com o tema eleições que não nos dá muita expectativa de melhora de juros para frente, né?

Curva de juros. Um mês atrás vs hoje.


RECAP:

ONTEM (sexta a domingo, 14 a 16 de agosto)

  • Ibovespa fechou a semana aos 166.934 pontos, queda de 3,2% em reais e de 6,2% em dólares, no nono pregão seguido de baixa. Dólar subiu 2,7% na semana, a R$ 5,22, e o DI jan/36 abriu 27 bps, a 14,68%.

  • Vendas no varejo dos EUA caíram 0,6% no mês em julho, contra expectativa de alta de 0,1%. S&P 500 recuou 0,2% na sexta e o Brent subiu 1,7%, a US$ 88,5.

  • Quaest divulgada sexta às 18h15: Lula 43% x Flávio 40% no segundo turno, com a vantagem caindo de 5 pp para 3 pp, e aprovação do governo de 48% para 46%.

  • No domingo começou oficialmente a campanha. Flávio abriu em Copacabana, com público estimado em 8,9 mil pessoas pelo Monitor da USP, e Lula em São Bernardo do Campo.

  • Israel matou 11 pessoas no Líbano, dia mais letal desde o cessar-fogo de junho.

HOJE / MADRUGADA (17 de agosto)

  • IBC-Br de junho caiu 0,60% no mês, abaixo da expectativa de queda de 0,50%, depois de alta de 0,10% em maio.

  • O cessar-fogo de 60 dias entre EUA e Irã expira hoje. Uma rede de TV saudita reporta acordo para prorrogar, sem confirmação das partes.

  • Trump ameaçou bombardear Omã caso o país atrapalhe o bloqueio americano a navios iranianos em Ormuz, e disse não ter prazo nem pressa para resolver o conflito.

  • China veio fraca em julho: varejo subiu 0,6% no ano contra 1,4% esperado, produção industrial 4,5% e investimento caiu 6,7%. Japão cresceu 1,1% anualizado no segundo trimestre, abaixo dos 2% esperados.

  • Anthropic informa a investidores receita do segundo trimestre ao menos 14 vezes maior, e ações de memória sobem no pré-mercado.

  • Brent perto de US$ 89, ouro passando de US$ 4.400, dólar no menor nível desde maio e Treasury de 10 anos a 4,69%.


RESUMO POR TÓPICO (com as fontes)

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

Petróleo e Oriente Médio

  • O cessar-fogo provisório de 60 dias entre Irã e EUA expira oficialmente hoje, em meio ao aumento de tensão entre os dois países (XP Política/News XPress, NYT, Bloomberg)

  • Uma rede de TV da Arábia Saudita reporta que foi alcançado acordo para prorrogar o cessar-fogo, sem confirmação das partes (XP Política/News XPress)

  • Israel matou 11 pessoas no Líbano, incluindo o comandante do Hezbollah Abu Hassan Alaa, no dia mais letal desde o cessar-fogo do começo de junho. Netanyahu descreveu a ação como retaliação a um ataque que feriu três soldados no sábado (Bloomberg)

  • EUA preparam um plano de isolamento econômico do Irã, tema que a edição de sexta já registrava pela promessa do Bessent. O que muda é que agora ele aparece amarrado ao vencimento do cessar-fogo (Bloomberg)

  • O WSJ reporta que a linha-dura iraniana passou os dois meses de negociação preparando uma escalada maior, reconstruindo infraestrutura de mísseis e mobilizando forças (WSJ)

  • Trump ameaçou bombardear Omã caso o país atrapalhe o bloqueio dos EUA a navios iranianos no Estreito de Ormuz. A fala foi dada em entrevista por telefone, e na mesma conversa ele afirmou que o bloqueio está pressionando o Irã, que não tem prazo para resolver o conflito e que não está com pressa (Fox News via Bloomberg)

  • Vale separar duas coisas que acontecem na mesma água. A ameaça é sobre Omã atrapalhar o bloqueio a navios iranianos. O transbordo encoberto reportado hoje é de barris de produtores do Golfo, e não necessariamente iranianos. São mecanismos diferentes, e por ora só o segundo tem efeito comprovado no preço (Bloomberg)

  • Sobre o não ter pressa: é a mesma formulação que o Trump usou em maio, quando disse não ter pressa para fechar a reabertura de Ormuz. A guerra já dura quase seis meses (Bloomberg)

  • A Bloomberg liga a alta de petróleo e gás à pressão sobre o Partido Republicano antes das eleições de meio de mandato em novembro. Na mesma direção, pesquisa do FT mostra a maioria dos eleitores americanos se dizendo em situação pior sob Trump, com os democratas à frente no quesito economia (Bloomberg, FT)

  • Embarques encobertos de petróleo seguem a todo vapor pelo Estreito de Ormuz, com transferência de barris para navios no Golfo de Omã, apesar dos ataques recentes a embarcações. É a explicação operacional para o preço não disparar (Bloomberg)

  • Guerra e clima elevaram o custo de frete em gargalos globais, incluindo Canal do Panamá, Reno, Mar Vermelho, Mar Negro e o próprio Ormuz (FT)

  • Trump mandou o Pentágono reduzir substancialmente os exercícios militares conjuntos com a Coreia do Sul, citando a falta de apoio de Seul na guerra contra o Irã e elogiando a relação com Kim Jong Un (Bloomberg, WSJ, NYT)

  • Brent perto de US$ 89, com alta em torno de 1%, e WTI a US$ 83 (Bloomberg Markets Daily, WSJ Markets)

Fed e juros nos EUA

  • As vendas no varejo de julho caíram 0,6% no mês, contra expectativa de alta de 0,1%. O dado saiu na sexta e a edição daquele dia já o registrava como fraco (XP Macro Strategy, WSJ, Bloomberg)

  • O Goldman Sachs afirma que uma alta na reunião de setembro ficou muito improvável diante de vendas no varejo mais fracas, emprego decepcionante e inflação desacelerando, e que o mercado segue hawkish demais (Bloomberg)

  • O Barron’s cita cerca de 30% de chance de alta em setembro precificada. Na edição de sexta o número da CME estava em 30,6%, ou seja, o nível praticamente não se moveu no fim de semana (Barron’s, CME FedWatch)

  • A ata do FOMC de julho sai na quarta, de uma reunião decidida por 9 votos a 3 pela manutenção. Pode indicar quanto os diretores estão perdendo a paciência com a inflação (Bloomberg, Barron’s, FT)

  • Dólar no menor nível desde maio e ouro estendendo alta de duas semanas, passando brevemente de US$ 4.400 a onça (Bloomberg)

  • O VIX fechou abaixo de 15 em base semanal pela primeira vez no ano em agosto, e o índice de condições financeiras da Bloomberg, criado em 1990, nunca registrou condições mais frouxas do que no fechamento de sexta (Bloomberg/John Authers, Barron’s)

  • A emissão de dívida corporativa grau de investimento soma quase US$ 1,5 trilhão no ano, alta de 36% sobre o ano passado. A captação das empresas de IA disputa espaço no mercado e ajuda a segurar o custo de captação longo do Tesouro americano na máxima de 25 anos (Bloomberg)

  • Análise do WSJ sobre nove grandes empresas de tecnologia aponta cerca de US$ 3 trilhões em compromissos de aluguel de data center e chips que não aparecem no balanço (WSJ)

Mercados e IA

  • A Anthropic está informando a investidores que a receita do segundo trimestre cresceu ao menos 14 vezes. A informação é comunicação a investidores reportada pela Bloomberg, não documento público, e a base de comparação não foi detalhada (Bloomberg)

  • O movimento puxou memória e storage no pré-mercado: Sandisk +4,9%, Western Digital +3,7%, Seagate +2,7% e Micron +3%. Na Europa, ASML +2,9% e STMicro +3,8% (Bloomberg)

  • Lucro do S&P 500 no segundo trimestre caminha para alta de 31% na comparação anual excluindo ganhos de papel com participações privadas, o melhor primeiro semestre desde 2021. Com esses ganhos, a alta cheia passa de 50% (LSEG e FactSet via Barron’s)

  • Mesmo assim, os alvos de fim de ano para o S&P 500 estão em torno de 7.900 pontos, o que implica ganho de apenas 1,5% até dezembro. As Sete Magníficas subiram só 4% no ano, contra 14% do índice e 16% da versão igualmente ponderada (Barron’s)

  • Índices desenhados para limitar o efeito da IA bateram máxima histórica na semana passada, incluindo a medida das outras 493 empresas, o S&P igualmente ponderado e o S&P sem tecnologia (Bloomberg/John Authers)

  • Semana de balanços de varejo nos EUA: Home Depot na terça, Target e Lowe’s na quarta, Walmart na quinta (Barron’s, WSJ)

  • Modelos de peso aberto do Alibaba acumularam mais de 3 bilhões de downloads globais em seis meses e superaram Meta e Alphabet. A empresa também vende sua divisão de games por US$ 1,5 bilhão para focar em IA (Bloomberg, WSJ)

  • A Stripe fechou acordo para comprar a OpenRouter por mais de US$ 7 bilhões, meses depois de a startup captar a um valuation reportado de US$ 1,3 bilhão (Bloomberg)

  • Jane Street perdeu US$ 15 bilhões com exposição à Situational Awareness em meio a uma troca de dívida de US$ 14,6 bilhões, primeiro mês negativo da firma em uma década (WSJ, Bloomberg)

  • China fraca em julho: varejo subiu 0,6% no ano contra 1,4% esperado, produção industrial 4,5% e investimento fixo caiu 6,7% nos sete primeiros meses (FT, Bloomberg, WSJ)

  • Japão cresceu 1,1% em base anualizada no segundo trimestre, abaixo dos 2% esperados, com consumo estagnado. O juro de 10 anos foi a 2,93%, maior nível desde 1996, e o mercado vê 80% de chance de alta do BoJ em setembro (Bloomberg)

  • Bitcoin fechou a semana perto de US$ 63,4 mil, confinado entre US$ 59,9 mil e US$ 66,5 mil há seis semanas, com volatilidade realizada no percentil 6 da própria história desde 2013 (Empiricus Crypto Pulse)

Brasil: mercado e fluxo

  • IBC-Br de junho caiu 0,60% no mês, abaixo da expectativa de queda de 0,50%, depois de alta de 0,10% em maio (TradeNews)

  • Ibovespa fechou a semana aos 166.934 pontos, com queda de 3,2% em reais e de 6,2% em dólares, no nono pregão consecutivo de baixa. O dólar subiu 2,7% na semana, a R$ 5,22 (XP Research)

  • Na sexta especificamente, houve estresse intradiário revertido no fim do dia: o real chegou a cair mais de 1% e fechou em queda de 0,5%, o DI longo chegou a abrir mais de 20 bps e fechou com 8 bps, e o Ibovespa chegou a cair mais de 1% e terminou em queda de 0,1% (XP Macro Strategy)

  • A curva abriu na semana: DI jan/36 a 14,68%, alta de 27 bps, e DI jan/27 a 13,77%, alta de 3 bps (XP Research)

  • Saída líquida de estrangeiro de R$ 8 bilhões na semana, com dados até quarta-feira, acumulando R$ 45,2 bilhões desde 15 de abril. Atenção à série: a edição de sexta trazia R$ 32 bilhões desde abril pelos dados da B3, que é uma medição diferente da série da XP (XP Research, B3)

  • Temporada de balanços praticamente encerrada: 29% das empresas bateram estimativa de receita, 25% a de EBITDA e 42% a de lucro líquido. Pela XP, uma das piores em surpresa positiva de lucro e EBITDA da história recente (XP Research)

  • Embraer foi o destaque positivo da semana, com alta de 6,8% após resultado forte em todos os segmentos. Hapvida foi o destaque negativo, com queda de 37,4% após piora na sinistralidade e aumento das despesas com judicialização (XP Research)

  • O Ibovespa negocia a cerca de 8,5 vezes lucro projetado, abaixo da média histórica de 10,5 vezes (XP Research)

  • O JP Morgan retirou a recomendação de compra das ações brasileiras em favor de México, Colômbia, Peru e Chile, o MSCI retirou empresas brasileiras do índice e o Citi trocou o real pelo rand sul-africano na cesta de moedas recomendada. O saldo líquido de capital estrangeiro no ano caiu de US$ 34 bilhões para cerca de US$ 29 bilhões (O Globo/Thomas Traumann)

  • Contexto e não notícia do dia: o Traumann compara o movimento ao “Lulômetro” que o Goldman Sachs criou em 2002 para estimar quanto o dólar subiria a cada ponto de Lula nas pesquisas. O modelo previa R$ 3,04 e a eleição terminou com o dólar a R$ 3,82 (O Globo/Thomas Traumann)

  • Alfredo Setubal, da Itaúsa, afirmou que a economia pode registrar uma pequena recessão no ano que vem, mesmo com R$ 200 bilhões de incentivos do governo federal (O Globo/Thomas Traumann)

  • Casas Bahia teve prejuízo de R$ 10,1 bilhões, fechou 298 lojas, demitiu 1,9 mil funcionários e avalia pedir recuperação judicial ou extrajudicial. A Marabraz já pediu recuperação judicial com dívidas de R$ 140 milhões (Estadão, Folha)

  • Petrobras confirmou a presença de hidrocarbonetos em poço exploratório na bacia da Foz do Amazonas. O IBP chama a descoberta de extremamente importante para reposicionar o Brasil no setor (Estadão)

  • Defasagem da Petrobras pela Abicom: diesel a R$ 2,45 por litro abaixo da paridade e gasolina a R$ 1,07, com câmbio a R$ 5,19 e Brent acima de US$ 87. Na edição de sexta os números eram R$ 2,50 e R$ 1,09 (Abicom via XPInflation News)

  • O Tesouro paga hoje o maior vencimento de NTN-B (Valor via XPInflation News)

  • IPCA de 2026 projetado em 5,10% pelo mercado, alta de 4 bps, contra 5,12% da XP e 5,02% no Focus (XP Macro)

  • El Niño se fortalece e a NOAA elevou a chance de um fenômeno muito forte até o fim do ano. Distribuidoras de energia devem investir R$ 20 bilhões em reforço de rede (XPInflation News, O Globo)

Brasil: política e eleição

  • Quaest divulgada na sexta às 18h15: no primeiro turno, Lula 38% e Flávio 31%, com Renan Santos e Caiado em 4%, Zema e Cury em 2%. No segundo turno, Lula 43% e Flávio 40%, com a vantagem caindo de 5 pp para 3 pp, dentro da margem de 2 pp. Aprovação do governo de 48% para 46% (Quaest via XP Monitor de Pesquisas)

  • Pesquisa Nexus divulgada hoje de manhã mostra estabilidade nos cenários eleitorais, com vantagem de Lula em 3 pp, dentro da margem (Nexus via XP Política)

  • Sobre o repique de bolsa, real e DI no fim da sexta que alguns atribuem à Quaest: o fechamento da XP, escrito às 17h58, já descrevia a recuperação e ainda registrava que a pesquisa seria divulgada em instantes. Vazamento antes da publicação é possível e comum, mas não há fonte confirmando, então isso fica como hipótese em observação. Vale lembrar que a Futura de terça já trazia Lula 46,5% x 44% (XP Macro Strategy, Quaest, Futura)

  • A campanha começou oficialmente no domingo. Flávio abriu em Copacabana com colete à prova de balas, áudio de Bolsonaro produzido por IA e a camisa do slogan de 2018, reforçando o DNA bolsonarista em meio à reconciliação com Michelle. O ato reuniu 8,9 mil pessoas nos horários de pico pela estimativa do Monitor do Debate Político da USP (XP Política, Folha, Estadão, O Globo)

  • Lula abriu em São Bernardo do Campo, com aceno às origens sindicais e discurso mais enxuto que o da convenção. Prometeu criar um ministério da Segurança Pública e garantir a exploração de minerais estratégicos, deixando o detalhamento do programa para depois (XP Política, Folha, Valor)

  • Aliados de Flávio minimizaram o público reduzido e a ausência de lideranças como Michelle, Tarcísio e Nikolas. A campanha estuda escalar aliados para reduzir a dependência do próprio candidato nos embates digitais (Metrópoles/Igor Gadelha, O Globo)

  • Lula decidiu não ir ao debate da Band, marcado para domingo, alegando falta de igualdade de condições para se defender dos ataques. A tendência é comparecer apenas ao último debate antes do primeiro turno, na Globo, sem definição. A edição de sexta registrava a parceria Estadão e Band para esse primeiro encontro (Folha, XP Política, Estadão)

  • O X anunciou mudança de algoritmo no Brasil para cumprir o novo filtro da Justiça Eleitoral: conteúdo de candidatos deixa de aparecer na aba “For You” para quem não segue o perfil, alcançando apenas seguidores. A resolução do TSE vale para todas as plataformas. A subsecretária de Estado dos EUA classificou a medida como censura explícita imposta pelo Brasil (the news)

  • O governo dos EUA estuda novas sanções a Alexandre de Moraes, incluindo enquadrá-lo novamente na Lei Magnitsky, depois de o ministro autorizar buscas contra o jornalista Luis Pablo e sua fonte (FT, Folha, the news)

  • Segundo o jornalista Caio Junqueira, o Judiciário pressionou partidos do Centrão a não apoiarem a candidatura de Flávio, com o aviso de que o apoio poderia acelerar investigações contra eles na Corte (the news)

  • Flávio chegou a cogitar Michelle Bolsonaro para vice após não fechar com Tereza Cristina e Daniella Marques, mas a campanha avaliou que a chapa seria Bolsonaro demais (Estadão)

  • O PRTB registrou a candidatura de Pablo Marçal, que está inelegível, e o TSE será o obstáculo para o registro (O Globo, the news, BBC)

  • Alcolumbre liberou as pautas do fim da escala 6x1 e da PEC da Segurança. Líderes do Senado veem chance de votação entre o primeiro e o segundo turno (G1, O Globo via XPInflation News)

  • O Gastômetro do Estadão calcula que o governo já desembolsou R$ 278,3 bilhões de olho na reeleição, considerando créditos, subvenções, renúncia de receitas, benefícios sociais e publicidade (Estadão)

  • O governo tende a adotar o caminho mais longo na reciprocidade ao tarifaço, em vez de impor contramedidas provisórias. O procedimento interno deve demorar ao menos mais três meses (Estadão)

  • Faltam 48 dias para o primeiro turno. O Datafolha pode ser divulgado a partir de sexta (XP Política)

AGENDA DA SEMANA

  • Hoje: o IBC-Br de junho já saiu e veio pior que o esperado, com queda de 0,60%. Ainda tem o IGP-10 de agosto e o Focus. Galípolo palestra ao meio-dia, Nilton David tem audiências com o mercado às 11h30, 13h30 e 14h30, e Picchetti se reúne com economistas às 9h30 e 11h. Lula visita o navio-sonda da Petrobras na Margem Equatorial às 13h e Durigan fala em conferência às 9h e em evento da Bloomberg às 13h. Nos EUA, Empire State, confiança do NAHB e dados de fluxo de capital do Tesouro. BHP reporta após o fechamento.

  • Terça: Home Depot, Baidu e Toll Brothers reportam. Nos EUA saem construções iniciadas de julho, produção industrial e o índice Redbook de vendas no varejo.

  • Quarta: o dia mais cheio. Ata do FOMC de julho, de uma reunião decidida por 9 a 3. Target, Lowe’s, TJX, Analog Devices e Estée Lauder reportam. É também o prazo para a entrada das tarifas de 50% sobre uma faixa de importados canadenses, inclusive bens que teriam isenção pelo acordo com México e Canadá. Sai o CPI do Reino Unido.

  • Quinta: Walmart, Alibaba, Deere e Ross Stores reportam. Nos EUA, pedidos de seguro-desemprego, Philadelphia Fed e indicadores antecedentes.

  • Sexta: PMIs preliminares de serviços e indústria nos EUA. Aqui, o Datafolha pode sair.

  • Semana que vem: balanço da Nvidia e Jackson Hole, os dois eventos com potencial de mexer no mercado que ficaram de fora desta semana.

  • Ainda em agosto: o PCE de julho, índice preferido do Fed. Segue valendo o detalhe que registrei na semana passada: a rubrica de gestão de recursos saltou 6,5% no mês no PPI de julho e entra direto no cálculo do PCE, então o alívio do atacado pode não se repetir inteiro no dado que o Fed olha.

  • O caminho até setembro: payroll de agosto em 4 de setembro, CPI de agosto na segunda semana e decisão do Fed em 15 e 16, com projeções. Continua sendo o CPI de agosto que decide, não o de julho.

  •  

Oitava queda seguida do Ibovespa

Antes de tudo: isso aqui não é texto de pessimismo. É tentativa de fazer sentido de onde a gente está depois de oito pregões seguidos de queda, a pior sequência desde agosto de 2023.

Essa semana tivemos algumas coisas que contribuíram para isso.

O JP Morgan rebaixou a bolsa brasileira de overweight pra neutro na terça. O governo abriu ontem o processo da Lei de Reciprocidade contra os EUA, num rito que pode levar até nove meses e que gente do próprio governo trata como convite pra negociar, não como retaliação de verdade. O Trump ameaçou tarifa de 25% pra qualquer país que compre bens ou serviços iranianos, direta ou indiretamente. O Bessent prometeu ao Irã medidas “nunca vistas na história do isolamento econômico”. E, no meio disso, o banco central iraniano anunciou que entra em breve no Novo Banco de Desenvolvimento, o banco do Brics presidido pela Dilma. O NDB não confirmou nada, e ele já suspendeu operações com a Rússia em 2022 pra proteger o próprio rating, então eu duvido que isso ande rápido. Só que o Trump não precisa que o empréstimo saia pra usar a foto. O Brasil vai acumulando exposição a decisões de Washington exatamente no mês em que mais precisa que o estrangeiro volte.

E do lado de cá a peça que destravaria isso não aparece. O Lula segue favorito nos mercados de previsão, lidera as pesquisas, com margens que variam bastante de instituto pra instituto, e vem recompondo a base no Congresso, com o apoio do Motta e a reaproximação com o Alcolumbre. Só que o plano de governo dele promete continuidade e não fala em cortar despesa. O Flávio vai pro lado oposto e propõe trocar o arcabouço por uma regra amarrada à dívida, com tesourão e menos ministérios, mas sem dizer de onde sai o corte, o que é compreensível, porque detalhar isso não rende voto. Duas rotas diferentes e nenhuma com número. Enquanto isso a temporada de balanços nos EUA veio bem acima do esperado e a daqui veio mista, com a inadimplência de pessoa física aparecendo no lucro do Banco do Brasil e de outros bancos. Selic a 14% de um lado, e políticas públicas como o Desenrola 2.0 e o pacote de combustíveis empurrando na direção contrária. Nada no plano do atual governo sugere que isso muda.

ONTEM (13 de agosto)

  • PPI de julho nos EUA veio estável no mês, contra alta de 0,2% esperada. S&P 500 subiu 0,7% e fechou em recorde, aos 7.798,99 pontos, o 27º máximo histórico do ano. Nasdaq +0,8%.

  • Tesouro americano vendeu US$ 25 bi em títulos de 30 anos a 5,216%, maior taxa desde 2001.

  • Ibovespa caiu 0,23%, aos 167.101 pontos, oitava queda seguida e pior sequência desde agosto de 2023. Dólar subiu 0,25%, a R$ 5,1925. Brent recuou 2,3%, a US$ 87.

  • Governo abriu o processo da Lei de Reciprocidade contra os EUA e notificou Washington. Flávio teve a filiação ao PL restabelecida pelo TSE e registrou candidatura.

HOJE / MADRUGADA (14 de agosto)

  • Bessent disse que os EUA anunciarão na semana que vem medidas de isolamento econômico ao Irã “como nunca vistas na história”, combinadas ao bloqueio dos portos. Pentágono falou em manter o bloqueio naval por tempo indefinido.

  • Navio-tanque foi atacado por drone ao tentar deixar o Golfo Pérsico. Brent sobe perto de 1%, a US$ 88, acumulando mais de 5% na semana.

  • Na CME, a aposta de alta de juros em setembro está em 30,6%, contra 44,4% uma semana atrás. Corte segue precificado em 0%.

  • Kospi fechou em alta de 2,42%. Futuros americanos mistos e DXY recua 0,21%, a 99,65.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Petróleo e Oriente Médio

  • Bessent promete medidas de isolamento econômico ao Irã “nunca vistas na história”, num golpe duplo com o bloqueio dos portos (Newsmax via Bloomberg, BTG Morning Call)

  • Pentágono afirma que o bloqueio naval aos portos iranianos pode se manter indefinidamente (BTG Morning Call)

  • Trump ameaça tarifa de 25% a qualquer país que compre bens ou serviços iranianos, direta ou indiretamente, o que mira a China (BTG Morning Call)

  • Navio-tanque sofre ataque de drone ao tentar sair do Golfo Pérsico, com danos leves segundo agência naval britânica que monitora incidentes (Manual/Joe Wallace, WSJ)

  • Brent sobe perto de 1%, a US$ 88, e acumula mais de 5% na semana (WSJ Markets A.M., BTG Morning Call)

  • Analista da Global Risk Management pondera que está ficando difícil identificar sanção que ainda não tenha sido aplicada e que surta efeito (Manual/Joe Wallace)

  • Banco central do Irã anuncia que o país entra em breve no Novo Banco de Desenvolvimento, o banco do Brics presidido por Dilma Rousseff. A declaração é de quarta, dia 12, às vésperas da reunião de ministros das Finanças do bloco na Índia, e não houve confirmação do NDB (Agência Brasil/Reuters, BTG Morning Call)

  • Contexto, e não notícia do dia: o NDB suspendeu novas operações com a Rússia em 2022 por conta própria, pra proteger rating e captação. Ajuda a calibrar a expectativa sobre a velocidade dessa adesão (histórico do próprio NDB, sem fonte do dia)

  • Hegseth diz que os EUA planejam operações terrestres contra o narcotráfico na América Latina e autoriza operações conjuntas com a Colômbia (Estadão, Bloomberg)

  • Houthis voltam a atacar a refinaria de Jazan, da Aramco, no Mar Vermelho (Bloomberg)

  • Petroleiros passam mais tempo com transponder desligado pra tirar petróleo por Ormuz e Bab el-Mandeb (Bloomberg)

Fed e juros nos EUA

  • Vendas no varejo de julho nos EUA caem 0,6% no mês, contra expectativa de alta de 0,1%, depois de avanço de 0,2% em junho. Na comparação anual, sobem 5,0%, ante 6,7% em junho (TradeNews)

  • PPI de julho fica estável no mês, contra alta de 0,2% esperada, depois de queda de 0,1% em junho (WSJ Markets P.M.)

  • Na CME, a aposta de alta em setembro estava em 30,6% no começo da manhã, antes do dado de varejo, contra 33,9% ontem, 44,4% uma semana atrás e 58% um mês atrás. Corte segue em 0% (CME FedWatch)

  • O leilão de 30 anos que a edição de ontem antecipava saiu como esperado: US$ 25 bi a 5,216%, maior taxa desde 2001, com demanda considerada decente (FT, Bloomberg)

  • Fitch reafirma o rating AA+ dos EUA (Bloomberg)

  • Beth Hammack, do Fed de Cleveland, reitera que o BC deveria subir juros e diz que é crítico agir agora, avaliando que a política não está restritiva (WSJ Wealth Adviser)

  • Tom Barkin, do Fed de Richmond, descreve mercado de trabalho de baixa contratação e baixa demissão, com queda da imigração e envelhecimento reduzindo também a oferta de mão de obra (WSJ Wealth Adviser)

  • Custo de hipoteca sobe nos EUA e em grandes economias europeias por conta do impasse com o Irã (FT)

  • Rolling average de guidance corporativo positivo nos EUA está perto da máxima de quatro anos, segundo o Bespoke, ajudado por marcação de participações em empresas privadas de IA e por restituição de tarifas (WSJ Markets A.M.)

Mercados e IA

  • S&P 500 fecha em recorde aos 7.798,99, o 27º máximo histórico do ano, e caminha pra terceira semana seguida de alta (Bloomberg, BTG Morning Call)

  • Reddit salta 12% no pré-mercado ao ser incluída no S&P 500 a partir de 18 de agosto (WSJ Markets A.M., Bloomberg)

  • Applied Materials cai cerca de 5% após balanço que não convenceu, mesmo com lucro e receita maiores (WSJ Markets A.M., Barron’s)

  • OpenAI está a caminho de receita anualizada acima de US$ 40 bi, cerca do dobro do fim de 2025 (Bloomberg)

  • Nvidia articula US$ 500 bi com BlackRock, Goldman e outros pra financiar infraestrutura de IA. O Barron’s compara o empacotamento de chips como ativo lastreado a produtos derivativos que contribuíram pra crise de 2008 (Barron’s)

  • Kospi sobe 2,42% e emenda a alta de 3,6% da véspera, puxado por Samsung e SK Hynix (BTG Morning Call)

  • Bancos americanos aparecem entre os maiores beneficiados do ciclo de IA, segundo Mike Mayo, do Wells Fargo (Bloomberg Markets Daily)

  • Novos empréstimos bancários na China recuam a 340 bi de yuans negativos em julho, refletindo demanda fraca por crédito e a crise imobiliária (BTG Morning Call)

  • Zona do euro confirma PIB do 2º trimestre em 0,4% no trimestre e volta a superávit comercial em junho, de 1,8 bi de euros (News XPress, BTG Morning Call)

Brasil: mercado e fluxo

  • Taxa de desemprego cai a 5,4% no 2º trimestre, ante 6,1% no 1º, com recuo em 13 das 27 unidades da Federação (TradeNews)

  • Ibovespa cai 0,23%, aos 167.101 pontos, oitava queda seguida e pior sequência desde agosto de 2023, depois de romper de uma vez os suportes de 172.200 e 168.100 pontos (BTG Morning Call)

  • Dólar à vista sobe 0,25%, a R$ 5,1925, e a curva ganha inclinação, com os vértices longos abrindo 6 bps (BTG Morning Call, XP Macro Strategy)

  • Estrangeiros já retiraram R$ 32 bi da bolsa desde abril, segundo dados da B3 (B3 via BTG Morning Call)

  • Saída de R$ 4,72 bi em uma única sessão na terça, a mais intensa desde 2021, no mesmo dia em que o JP Morgan rebaixou a bolsa brasileira pra neutro (Resumo do Mercado de Hoje)

  • XP calcula que a entrada acumulada de estrangeiro em 2026 caiu de R$ 69,1 bi no pico de meados de abril pra R$ 37,8 bi (XP Research)

  • Hapvida despenca 33% no dia com pressão de margem e judicialização, e vai aplicar reajuste de dois dígitos altos em planos deficitários. MRV sobe 14,29% (Resumo do Mercado de Hoje)

  • Banco do Brasil reporta queda de 34,2% no lucro do semestre, com deterioração em pessoa física tornando o guidance desafiador (Resumo do Mercado de Hoje, XP Research)

  • Atividade da construção civil cai ao menor patamar desde 2020 sob impacto do custo de capital e da Selic (Resumo do Mercado de Hoje)

  • Parcela da dívida pública atrelada à Selic vai ao maior patamar em 20 anos com a incerteza fiscal (Folha)

  • Defasagem da Petrobras com base no fechamento de 12 de agosto: diesel 77% abaixo da paridade, a R$ 2,50 por litro, e gasolina 43%, a R$ 1,09 (Abicom via XPInflation News)

  • Audiência no STF sobre o BRB mostra banco e governo do DF isolados na operação de socorro. Fux avisa que não vai obrigar Tesouro a ser fiador nem o FGC a conceder o empréstimo (Estadão)

  • Familias brasileiras perderam R$ 62,5 bi com bets em 2025, valor superior ao PIB de quatro estados, segundo o Comsefaz com base em dados do Banco Central (Estadão)

Brasil: política e eleição

  • Governo abre o processo que pode levar à Lei de Reciprocidade contra os EUA e notifica Washington, pedindo consultas diplomáticas. O rito pode se estender por até nove meses, e interlocutores do governo tratam o movimento mais como forma de puxar os EUA pra mesa do que como desejo real de contramedidas (XP Política, Estadão, BTG Morning Call)

  • Flávio aparece filiado ao partido Missão por uso indevido de credenciais, tem a filiação ao PL restabelecida por Kassio Nunes e registra candidatura. O TSE nega ataque hacker, abre inquérito e suspende o sistema de filiações (CNN, O Globo, Estadão, TSE via XP News Clipping)

  • O Missão diz ter avisado a campanha desde 2 de agosto e questiona por que Flávio demorou a se pronunciar. A campanha afirma ter certidão de quarta às 23h com a filiação ao PL regular (G1, Metrópoles, O Globo)

  • Plano de governo de Flávio propõe regra fiscal ancorada na trajetória da dívida via PEC no primeiro ano, corte de ao menos dez ministérios, revisão da reforma tributária pra reduzir a alíquota do IVA, quarentena pra ministros indicados ao STF, limite a decisões monocráticas e fim da reeleição. Não há estimativa de impacto das medidas de corte (Folha, Valor, O Globo, CNN, XP News Clipping)

  • Plano de governo de Lula promete continuidade econômica e não menciona redução de gastos (Folha)

  • Equipe econômica estuda calibrar despesas que crescem acima do arcabouço, como BPC e abono salarial, e desvincular parte das emendas. Técnicos veem pouco espaço pra convencer Lula a falar de medidas estruturais e já considerariam vitória chegar ao fim da eleição sem novas promessas de gasto (Bloomberg via XP News Clipping)

  • Governo elevará a projeção de salário mínimo de 2027 pra R$ 1.741, ante R$ 1.717 estimados em abril, na LOA que vai ao Congresso até 31 de agosto (Folha)

  • Departamento de Estado nega intenção de interferir na eleição brasileira e diz que respeitará o resultado das urnas desde que a disputa seja livre e justa (Estadão, XP Política)

  • PF mira o advogado Nelson Wilians e a Pixbet em operação sobre lavagem de dinheiro em casas de aposta. A defesa nega irregularidades (Estadão, Folha)

  • Fachin defende sigilo de fonte mas apoia a decisão de Moraes contra o informante de jornalista, e indica que o caso vai ao plenário (Estadão, Folha)

  • Estadão e Band firmam parceria pros debates presidenciais, com o primeiro encontro marcado pra domingo, dia 23, às 20h (Estadão)

Global

  • Trump impõe tarifas de até 100% sobre drones importados e componentes, com 25% pros modelos menores e alíquotas menores pra parceiros como União Europeia e Japão (FT, Bloomberg)

  • EUA acusam mais de 40 países, entre eles o Brasil, de ajudar empresas chinesas a driblar tarifas via transbordo, num volume estimado de US$ 60 bi em comércio (FT, Resumo do Mercado de Hoje)

  • Governo Takaichi passa a apoiar alta de juros do BoJ em setembro ou outubro, com o iene rondando 159,50 por dólar (Bloomberg)

  • Ucrânia atinge o porto báltico de Ust-Luga, rota de exportação de petróleo, combustíveis, carvão, fertilizantes e grãos, com 54 drones derrubados sobre a região de Leningrado (Bloomberg)

  • Calor e seca reduzem a área de plantio de outono na Europa, com agricultores adiando a semeadura (Bloomberg)

AGENDA DA SEMANA

  • Hoje: as vendas no varejo de julho nos EUA já saíram e vieram fracas. Falta a prévia da sondagem de consumidor da Universidade de Michigan às 11h, que fecha a leitura de consumidor americano da semana. No Brasil, Nilton David se reúne com o mercado às 10h, 11h e 14h, e a pesquisa Quaest está prevista. Lula dá entrevista a podcasts às 11h.

  • Amanhã: termina às 19h o prazo pra registro de candidaturas no TSE.

  • Fim de semana: começa oficialmente a campanha eleitoral, com Flávio abrindo no Rio.

  • Segunda: nova pesquisa Nexus prevista. Reddit entra no S&P 500.

  • Ainda em agosto: PCE de julho, o índice preferido do Fed, e Jackson Hole. Vale lembrar o detalhe do PPI de julho que registrei ontem: a rubrica de gestão de recursos saltou 6,5% no mês e entra direto no cálculo do PCE, então o alívio do atacado pode não se repetir inteiro no dado que o Fed olha.

  • O caminho até setembro: payroll de agosto em 4 de setembro, CPI de agosto na segunda semana e decisão do Fed em 15 e 16, com projeções e gráfico de pontos. Segue valendo o que escrevi: é o CPI de agosto que decide, não o de julho.

  •  

Fed ganha tempo, Coreia dispara e a bolsa brasileira continua com dificuldade

As leituras benignas de inflação seguem sustentando o mercado americano: com CPI cravado no consenso e agora o PPI abaixo do esperado, a urgência de alta de juros no curto prazo diminuiu, e é isso que segura bolsa perto de recorde com juro longo naquela altura. Enquanto isso, o fluxo continua saindo do Brasil: o Ibovespa em real voltou à cotação de janeiro e segue performando pior que os pares emergentes, que sobem com a festa da IA asiática.

ONTEM (12 de agosto)

  • CPI de julho nos EUA em linha nas quatro leituras: 0,1% no mês e 3,4% no ano no cheio, 0,2% e 2,5% no núcleo. A aposta de alta do Fed em setembro caiu de 48% para 40% e o S&P 500 subiu 0,3%, à beira do recorde.

  • O Tesouro americano vendeu os 10 anos a 4,683% no leilão, maior taxa desde 2007.

  • Ibovespa caiu 0,23%, aos 167.491 pontos, sétimo pregão seguido de queda e novo menor nível desde janeiro. Câmara e Senado aprovaram o PLP dos combustíveis no mesmo dia, e Lula e Alcolumbre selaram a reaproximação.

HOJE / MADRUGADA (13 de agosto)

  • O Irã desmentiu Trump e afirmou que Ormuz permanece bloqueado até que suas condições sejam aceitas. Passam cerca de 13 navios por dia, ante 130 antes da guerra. Brent cai perto de 2%, a US$ 87.

  • Kospi subiu 3,6% e entrou em bull market: alta de 22% em 10 pregões, puxada por Samsung e SK Hynix. Lenovo saltou 19% em Hong Kong.

  • PPI de julho nos EUA veio abaixo do esperado: zero no mês e 4,7% no ano, ante 4,9% de consenso e 5,5% em junho. Bolsas sobem e os juros dos Treasuries caem na reação.

  • No Brasil, vendas no varejo de junho sobem 0,5%, acima dos 0,3% esperados; o varejo ampliado cai 1,0%.

  • PoderData: Lula 46% x Flávio 45% no 2º turno, empate técnico com margem de 2 pontos. No 1º turno, Lula 41% x 35%.

Nota rápida: a partir de hoje o Diário muda de formato. O resumo curto da manhã continua no WhatsApp; aqui entra direto o diário completo, com o recap, o resumo por tópico de tudo que li e a agenda. Assunto que já apareceu na edição anterior só volta pelo que mudou.

Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Estados Unidos: Fed e juros

  • Aposta de alta em setembro fecha o dia em 40%, ante 48% na véspera (XP Macro Strategy, WSJ)

  • Chance de Fed parado até o fim do ano sobe a 28%, ante 11% um mês atrás; manutenção em setembro já é o cenário base, com 66% (CME, WSJ)

  • Leilão de 10 anos sai a 4,683%, maior taxa desde 2007; hoje tem o de 30 anos, esperado na maior taxa em 25 anos (Bloomberg Markets Daily)

  • Authers: todas as medidas de núcleo caíram, mas todas seguem acima de 2,5%; Warsh ganhou fôlego pra não subir, não pra cortar (Bloomberg/Authers)

  • Software parou de ficar mais barato no CPI após uma geração de queda, efeito da corrida de IA (Bloomberg/Authers)

  • PPI de julho sai zero no mês, ante 0,2% esperado, e desacelera de 5,5% pra 4,7% no ano, abaixo dos 4,9% de consenso (BLS via Bloomberg)

  • Energia puxou: gasolina no atacado caiu 5,7% e energia 3,1% no mês; retrato de julho, antes de o Brent voltar perto de US$ 90 (BLS)

  • Núcleo do PPI em 0,2% no mês, abaixo dos 0,3% esperados; no ano, 4,2%, em linha (BLS)

  • Detalhe que estraga o miolo: portfolio management saltou 6,5% no mês, e o componente entra direto no cálculo do PCE (BLS via Bloomberg)

  • Reação: bolsas sobem e juros dos Treasuries caem após o dado (Bloomberg)

  • Pedidos de auxílio-desemprego sobem a 209 mil, ante 202 mil esperados; contínuos recuam a 1,777 mi (TradeNews)

  • Beth Hammack, dissidente de julho a favor de subir, fala hoje (WSJ)

Petróleo e Oriente Médio

  • Irã desmente Trump: Ormuz permanece bloqueado até as condições serem aceitas (XP Furla News)

  • Tráfego no estreito perto da mínima de 3 meses: 13 navios por dia, ante 130 antes da guerra (Resumo do Mercado de Hoje)

  • Trump troca pressão militar por aperto econômico, a Operation Economic Fury do Bessent (Bloomberg)

  • Inflação no Irã em 77% ao ano; rial cai 10% desde o pré-guerra (Bloomberg)

  • São 2.200 sanções desde 2018 sem reabrir Ormuz nem parar o programa nuclear (Bloomberg)

  • Próximo degrau seria sancionar bancos chineses: China compra mais de 90% do petróleo iraniano, mas Trump vê Xi em setembro (Bloomberg)

  • IEA eleva o déficit de oferta a 1,8 mi de barris/dia no trimestre, mais que o dobro da projeção anterior (Bloomberg)

  • Brent cai perto de 2%, a US$ 87, devolvendo parte da alta de seis pregões (WSJ, XP Furla News)

  • Maersk eleva guidance a US$ 6,5 bi e sobe 7%, lucrando com o desvio de rotas (FT, XP Furla News)

  • Ucrânia ataca Novorossiysk e atinge terminais russos de grãos; trigo e milho disparam em Chicago, com USDA cortando a oferta global de trigo (Manual, NA/Reuters, Globo Rural)

IA e tecnologia

  • CoreWeave e Super Micro fecham em alta de 19% cada; índice de semis sobe 2,5% (WSJ Markets P.M.)

  • Kospi entra em bull market: +22% em 10 pregões, +3,6% hoje, puxado por Samsung e SK Hynix; ainda está 25% abaixo do pico de junho (Bloomberg, WSJ)

  • JPMorgan vê espaço pra seguir, mas em ritmo menor sem os ETFs alavancados que os reguladores coreanos esfriaram (WSJ)

  • Lenovo salta 19% em Hong Kong, recorde, com receita +43% (Bloomberg, WSJ)

  • Cisco cai com guidance de IA de US$ 7,5 bi lido como conservador; Cerebras -18%; StubHub -13% (Bloomberg, Barron’s, WSJ)

  • Tencent dobra o investimento em IA a US$ 7,8 bi no trimestre e a ação cai (Bloomberg)

  • CXMT, de memória, ultrapassa a Tencent como empresa mais valiosa da China (Bloomberg)

  • Anthropic negocia comprar a Decart por US$ 6 bi, maior aquisição antes do IPO (Bloomberg)

  • Cobre volta à máxima histórica; data centers já são 6% do capex em cobre (Bloomberg/Authers)

Japão e câmbio

  • Governo Takaichi passa a apoiar alta do BoJ em setembro ou outubro pra segurar o iene, perto da mínima de 40 anos (Bloomberg)

  • Risco em observação: Fed parado com BoJ subindo espreme o carry trade; em agosto de 2024, quadro parecido derrubou o S&P 6,1% em 3 dias (Barron’s)

Brasil: mercado e fluxo

  • Ibovespa cai 0,23%, aos 167.491, sétima queda seguida e menor fechamento desde janeiro; giro de R$ 24,2 bi (XP Macro Strategy)

  • Real de novo entre as moedas mais fracas; DI abre até 6 bps (XP Macro Strategy)

  • Estrangeiros já tiraram R$ 7 bi da bolsa em agosto, ante R$ 5,55 bi contados até a semana passada (Folha; Valor na véspera)

  • GQG, overweight Brasil, sofre US$ 4,5 bi de resgates em julho e US$ 19,6 bi no ano, mesmo com o fundo de emergentes batendo o índice em 6,4 pontos no mês (Australian Financial Review)

  • Posição da GQG na Petrobras caiu de 5,03% pra 4,99% em julho, saindo do gatilho que dá assento no conselho (fatos relevantes Petrobras via Reuters)

  • PMS de junho estável, ante -0,2% esperado; tracker de PIB do 2º tri da XP sobe de 0,40% pra 0,45% (XP Macro Strategy)

  • Vendas no varejo de junho sobem 0,5% no mês, ante 0,3% esperado, e 2,9% em 12 meses; o ampliado, com veículos e material de construção, cai 1,0% (IBGE via InfoMoney)

  • Mercado projeta IPCA 2026 em 5,06%, +3 bps; XP em 5,12% (XPInflation News)

  • Defasagem Petrobras: diesel 73% (R$ 2,39/L) e gasolina 41% (R$ 1,04/L) abaixo da paridade (Abicom via XPInflation News)

  • BC multa o Banco Genial em R$ 21,6 mi e inabilita o CEO por 4 anos (Resumo do Mercado de Hoje)

  • BNDES lucra R$ 9,2 bi no semestre, +25% (O Globo)

Brasil: fiscal e Congresso

  • Câmara e Senado aprovam o PLP dos combustíveis no mesmo dia; texto vai à sanção (XP Política)

  • Texto ampliado: etanol, agro, saúde, educação, Defesa, fertilizantes, minerais críticos e Copa Feminina, mais R$ 3 bi antecipados do Fundo Social, salvos por 3 votos (XP Política, O Globo)

  • Gatilho fiscal a partir de 2027 deve cortar R$ 10 bi de despesa, principalmente desacelerando o piso da saúde em R$ 6 bi, segundo técnicos do governo (G1, XP Política)

  • Congresso também autoriza até R$ 7 bi acima do teto e fora da meta pra Defesa em 2026 (CNN)

  • Lula e Alcolumbre selam reaproximação na segunda reunião: tudo destravado (Poder360, Folha)

  • PEC da 6x1 segue sem data; Alcolumbre chama o tema de delicado (CNN, Folha)

  • Mudanças no Simples em tramitação podem custar R$ 50 bi em dois anos (Valor)

  • Lula assina decretos do mercado livre de energia residencial, hidrogênio verde, carbono e SAF (Estadão, O Globo)

Brasil: eleição

  • Flávio lança hoje em live o plano Para o Brasil Vencer o Atraso (CNN, O Globo)

  • Miolo fiscal: despesa limitada também pela dívida sobre PIB, via PEC no primeiro ano, com tesouraço, menos ministérios e corte de supersalários (O Globo, Valor, CNN)

  • Plano mantém programas sociais, dobra a verba de segurança sem detalhar a origem e mira minerais críticos e data centers (Estadão, O Globo)

  • PoderData traz empate técnico no 2º turno: Lula 46% x Flávio 45%, com margem de 2 pontos; no 1º, Lula 41% x 35% (PoderData via TradeNews)

  • O quadro contrasta com a CNT/MDA de terça, que dava 8,9 pontos de vantagem, diferença que a própria XP já apontava como acima das demais sondagens (XP Macro Strategy)

  • Quaest sai sexta; Nexus na segunda (News XPress)

  • Campanha oficial começa sábado, dia 16, com Flávio abrindo no Rio (News XPress)

  • TSE se reúne hoje pra avaliar a proibição de deepfake e o vídeo de Bolsonaro por IA (G1, O Globo)

Outros

  • Morre Zhu Rongji, aos 97, o premiê que reformou as estatais chinesas e levou o país à OMC (FT, WSJ)

  • STF manda juízes de 7 tribunais devolverem penduricalhos; um magistrado do MA recebeu R$ 3,2 mi em abril (Folha, Estadão)

  • Lakers vendidos por US$ 12,5 bi a Bob Iger e Josh Kushner, recorde do esporte; Walter vende sob investigação do FBI 14 meses após comprar por US$ 10 bi (Bloomberg, NYT)

  • Shein deve abrir o livro do IPO em Hong Kong dia 20, mirando US$ 30 bi (Bloomberg)

  • PIB do Reino Unido cresce 0,4% no 2º tri, destaque do G7 no ano (ONS via News XPress)

AGENDA DA SEMANA

  • Ainda hoje: fala de Beth Hammack, dissidente de julho, o teste de como o Fed duro digere CPI e PPI comportados. Leilão de 30 anos do Treasury, que deve sair na maior taxa em 25 anos. Balanços de Applied Materials e Tapestry. No Brasil, leilão do Tesouro, Galípolo no evento dos 30 anos do FGC às 14h30 e a live de Flávio com o plano de governo. PoderData pode sair.

  • Sexta: vendas no varejo e sentimento do consumidor de Michigan nos EUA. Pesquisa Quaest prevista.

  • Sábado: começa oficialmente a campanha eleitoral, com Flávio abrindo no Rio de Janeiro.

  • Segunda: nova pesquisa Nexus prevista.

  • Ainda em agosto: PCE de julho, o índice preferido do Fed, e Jackson Hole, onde Warsh chega sem estar sob pressão depois do CPI comportado.

  • O caminho até setembro: payroll de agosto em 4 de setembro, CPI de agosto na segunda semana e a decisão do Fed em 15 e 16, com projeções e gráfico de pontos. Segue valendo o que escrevi ontem: é o CPI de agosto que decide, não o de julho.

  •  

Dado de inflação dos EUA em foco; Bolsa brasileira sofrendo

ONTEM (11 de agosto)

  • Ibovespa caiu 2,50%, aos 167.874 pontos, menor nível desde janeiro, com o dólar subindo 1,0% a R$ 5,17.

  • JP Morgan rebaixou a bolsa brasileira de overweight para neutro, e os estrangeiros já retiraram R$ 5,55 bi da B3 em agosto.

  • IPCA de julho a 0,07% no mês levou os 12 meses de 4,64% para 4,44%, e o Brent fechou a US$ 88,91 depois de tocar US$ 90.

HOJE / MADRUGADA (12 de agosto)

  • CPI de julho nos Estados Unidos veio cravado no consenso nas quatro leituras: 0,1% no mês no cheio, 3,4% no ano, 0,2% no núcleo mensal e 2,5% no núcleo anual.

  • Depois do dado, o juro de 10 anos ronda 4,66% e a aposta de alta do Fed em setembro cede para cerca de 45%, ante 50% antes da divulgação.

  • Brent perto de US$ 89, depois de ataque no Mar Vermelho com 6 mortos e de disparo americano contra navio no Golfo de Omã.

O dado do dia era o CPI de julho nos Estados Unidos, e ele veio cravado no consenso nas quatro leituras. O núcleo em 0,2% no mês é exatamente o teto do que é compatível com a volta à meta de 2%, então o Warsh passou, mas passou raspando. O comitê apostou que a inflação voltaria aos 2% sem aperto adicional, com os choques de tarifa e de energia se dissipando, e essa previsão vinha escorregando porque os choques seguem se sobrepondo, com a alta de preço de equipamento e software ligada à corrida de inteligência artificial entrando por cima. O número de hoje devolve fôlego a essa aposta e tira o Warsh da parede antes de Jackson Hole. Resolver, não resolveu: a aposta de alta em setembro apenas cedeu de 50% para 45%, o Treasury devolveu parte do ganho porque parte do mercado esperava coisa melhor, e a conta vai para o CPI de agosto, que sai poucos dias antes da decisão de 16 de setembro. Ele precisa que agosto repita julho.

Imagem

Aqui a bolsa despencou de novo, e vale insistir num ponto: não foi a ata do Copom nem o IPCA. O painel de emergentes que acompanho mostra o Brasil caindo sozinho. Em sete dias corridos, o EWZ, o ETF de ações brasileiras negociado em Nova York, perdeu 7,36% em dólar, enquanto os emergentes como classe ficaram de lado, com o EEM subindo 0,32%, e os pares diretos andaram para cima: Colômbia 3,87%, África do Sul 4,45%, Peru 2,10%. O real foi a única moeda grande de emergente a ceder para o dólar no período, num intervalo em que o índice do dólar ficou parado. Quando a bolsa e a moeda descolam na mesma direção, com o pano de fundo global neutro, não é commodity nem Fed: é dinheiro saindo daqui. O gatilho que ganhou nome foi o rebaixamento do JP Morgan, que citou piora na percepção de risco fiscal ligada ao processo eleitoral. Depois do CPI, o índice futuro por aqui seguia de lado.

Assine agora

RESUMO POR TÓPICO (com as fontes)

Giro: performance relativa do Brasil contra os pares

  • EWZ (Brasil) -7,36% em sete dias em dólar (TradingView).

  • EEM +0,32%, VWO +0,91% e EMXC +0,43% no mesmo período: emergentes como classe de lado a levemente positivos (TradingView).

  • Pares diretos em sete dias: Colômbia +3,87%, África do Sul +4,45%, Taiwan +3,58%, Peru +2,10%, Chile +0,05%, México -1,47% (TradingView).

  • ILF (LatAm 40) -4,82%, mas o fundo é cerca de metade Brasil, e o resto da região está no zero a positivo (TradingView).

  • O real foi a única moeda relevante de emergente a perder para o dólar no período (USDBRL +0,70%), com peso colombiano +2,28%, rand +1,39% e peso mexicano +1,09% (TradingView).

  • DXY praticamente parado em sete dias (-0,02%) e AUDUSD +0,28%: o pano de fundo global não explica a queda brasileira (TradingView).

  • No ano, EWZ +5,22% contra Coreia +65,58%, Taiwan +61,47%, Colômbia +34,70% e EM ex-China +27,82% (TradingView).

  • Real +5,79% no ano contra o dólar: praticamente todo o retorno do EWZ em 2026 vem do câmbio, não da bolsa (TradingView).

Estados Unidos: CPI e Fed

  • CPI de julho veio em linha nas quatro leituras: 0,1% no mês no cheio, 3,4% no ano, 0,2% no núcleo mensal e 2,5% no núcleo anual, todas iguais ao consenso (Bloomberg).

  • O núcleo subiu 0,22% no mês, o que derrubou a variação de 12 meses para 2,5% (WSJ/Timiraos).

  • Aluguel subiu 0,1% e respondeu por dois terços da alta do índice cheio, ou seja, o resto da cesta ficou quieto (Bloomberg).

  • Reação contida: o juro de 10 anos ronda 4,66%, ainda em queda no dia, mas devolvendo parte do ganho, sinal de que parte do mercado esperava um dado mais fraco (Bloomberg).

  • A aposta de alta do Fed em setembro cedeu para cerca de 45%, ante os 50% precificados antes da divulgação (Bloomberg).

  • Os números mensais isolados não acendem alerta de inflação e estão amplamente em linha com a meta do Fed, e o que Warsh precisa agora é um relatório de agosto com os mesmos números (Bloomberg).

  • Antes do dado, o mercado precificava cerca de 50% de chance de alta em setembro (Bloomberg, XP Furla News, SoFi).

  • Nick Timiraos, do WSJ, explica por que este CPI pesa mais que a média: as autoridades previram que a desinflação voltaria assim que os choques se dissipassem, e em vez disso eles seguem se sobrepondo, com a confiança nessa previsão escorregando (WSJ/Timiraos).

  • Ainda via WSJ/Timiraos: economistas esperam núcleo de 0,2% no mês; leituras nesse nível ou abaixo são compatíveis com a volta à meta de 2%, acima disso não são. O núcleo do índice preferido do Fed estava em 3,3% em junho, contra 2,8% um ano antes (WSJ/Timiraos).

  • Também via Timiraos: perguntado se juro mais alto seria o remédio, Warsh disse que poderia ser parte da solução, mas talvez não a principal, e sugeriu que a alta dos juros longos já teria feito parte do trabalho do Fed (WSJ/Timiraos).

  • O juro de 30 anos subiu enquanto Warsh falava na coletiva de julho e não voltou, fechando ontem a 5,24%; para James Egelhof, do BNP Paribas, o movimento sugere algo mais fundamental na percepção do mercado sobre o Fed do Warsh (WSJ).

  • Seis dos doze votantes já sinalizaram que poderiam apoiar alta se a inflação não melhorar, e três dissentiram em julho a favor de subir (WSJ/Timiraos).

  • Paul McCulley, ex-economista-chefe da Pimco, avalia que Warsh limitou as próprias opções ao falar com tanta ênfase sem se comprometer com ação (WSJ).

  • Ironia registrada por Timiraos: em abril de 2025 Warsh criticou a política de dependência de dados do Fed, chamando de precisão falsa e complacência analítica esperar por números revisáveis (WSJ/Timiraos).

  • Susan Collins, do Fed de Boston, apoiaria alta em setembro se a inflação seguir pressionada (FT).

  • Bloomberg Economics projeta o núcleo anual caindo a 2,4%, menor desde março de 2021 (Bloomberg).

  • UBS: posicionamento recorde vendido em títulos globais deixa o mercado vulnerável a uma reversão (Bloomberg).

  • Se o Fed segurar e o Banco do Japão subir em setembro, o risco passa a ser o desmonte do carry trade em ienes (Barron’s).

  • Vendas de casas usadas caíram 1,7% em julho, mínima de três meses (Bloomberg).

Petróleo e Oriente Médio

  • Houthis mataram 6 pessoas em ataque a navio no Bab el-Mandeb, no Mar Vermelho, as primeiras mortes em ataques a navios em mais de um ano (XP Furla News).

  • Forças americanas dispararam mísseis contra navio-contêiner que tentou romper o bloqueio no Golfo de Omã (WSJ, XP Furla News).

  • Brent fechou em alta de 1,4% a US$ 88,91 depois de tocar US$ 90, e hoje ronda US$ 89 (WSJ Markets P.M., XP Furla News).

  • Trump afirma que os Estados Unidos têm controle total de Ormuz e que o Irã pode ser destruído caso tente algo (News XPress, Bloomberg).

  • Irã reitera que o estreito segue fechado até que suas exigências sejam atendidas, enquanto o Paquistão diz que os dois lados estão perto de algum entendimento (Bloomberg, XP Fechamento).

  • Reserva estratégica americana abaixo de 300 milhões de barris, menor nível desde 1983 (XP Research, Barron’s).

  • Governo Trump projeta interrupção de cerca de 600 mil barris por dia até o fim de 2027 e elevou as projeções de preço de gasolina e diesel (Bloomberg).

  • Agência Internacional de Energia vê déficit maior de oferta com a reescalada do conflito (WSJ Markets A.M.).

Tecnologia e inteligência artificial

  • CoreWeave com o quinto trimestre seguido de receita recorde e carteira de contratos de US$ 104 bi, com a ação subindo 17% no pré-mercado (WSJ, Barron’s).

  • Super Micro com vendas quase dobrando no trimestre e ação em alta de 9% no pré-mercado (WSJ, Barron’s).

  • Kospi +3,7% com Samsung e SK Hynix, após relato de que a Temasek estuda investimento direto nas duas (Bloomberg).

  • Custo de proteção do crédito da Nvidia recuou depois do pacote de US$ 500 bi montado com Apollo, Blackstone, BlackRock, Brookfield, Goldman Sachs e KKR (Bloomberg).

  • Bank of America anuncia US$ 250 bi para a agenda America First, em data centers, energia e minerais críticos (FT, WSJ).

  • Anthropic passa a marcar textos e arquivos gerados por inteligência artificial no mundo todo, para atender à lei europeia (the news).

Brasil: política

  • Pesquisa CNT/MDA: Lula 48% e Flávio 39% no segundo turno, com a vantagem caindo de 12,5 para 8,9 pontos em dois meses (Estadão, XP Fechamento).

  • Hugo Motta declarou apoio à reeleição de Lula depois de o partido dele rejeitar coligação com Flávio Bolsonaro (Folha, XP News Clipping).

  • Lula se reúne com Alcolumbre hoje; o presidente do Senado sinaliza trégua, mas a PEC do fim da escala 6x1 só deve ser votada depois das eleições (Folha, O Globo, News XPress).

  • Comissão mista da MP que acaba com a taxa das blusinhas é instalada hoje, e o texto precisa ser votado até 8 de setembro (O Globo, News XPress).

  • Senado aprovou o Profert, com renúncia fiscal limitada a R$ 1 bi por ano, que deve entrar no PLP dos combustíveis junto com minerais críticos (Folha, XP Política, Estadão).

  • Michelle e Flávio se reuniram por uma hora e meia e gravaram vídeo juntos, no primeiro encontro depois da crise pública, mas ela não deve viajar nas agendas de campanha (Folha, Valor, O Globo, CNN).

  • Governo ficou sem verba para R$ 105,5 bi em despesas e restos a pagar, com Saúde e Educação entre os mais afetados (Estadão).

  • Moraes determinou busca e apreensão contra suposto informante de jornalista em caso ligado ao ministro Flávio Dino, e entidades de imprensa reagiram (Folha, Estadão, the news).

  • Faltam 53 dias para o primeiro turno (XP Política).

Outros

  • Nas primárias americanas, David Crowley derrotou a socialista Francesca Hong no Wisconsin, freando a ala progressista do partido (WSJ).

  • Tensão entre Scott Bessent e a primeira-ministra Sanae Takaichi sobre a política do Banco do Japão ameaça o esforço de socorro ao iene, que voltou perto de 160 por dólar (Bloomberg).

  • Colômbia declara emergência econômica após terremoto com mais de 180 mortos, com as exportações de café interrompidas (Bloomberg, Estadão).

  • Eclipse solar total na Europa hoje, o primeiro no continente desde 1999 (WSJ, NYT).

  • Ouro sobe 0,8%, a US$ 4.476 (WSJ Markets A.M.).

AGENDA DA SEMANA

  • Hoje: CPI de julho nos Estados Unidos já divulgado às 9h30, em linha com o consenso. No Brasil, PMS de junho, instalação da comissão mista da MP das blusinhas e Lula assinando decretos de combustíveis e energia às 15h. Balanços de Cisco e StubHub depois do fechamento e leilão do Treasury de 10 anos.

  • Quinta: PPI de julho e pedidos de seguro-desemprego nos Estados Unidos. Fala de Beth Hammack, do Fed de Cleveland, uma das três dissidentes de julho, o que dá peso extra ao que ela disser depois do CPI. Leilão de 30 anos e balanços de Applied Materials e Tapestry.

  • Sexta: vendas no varejo, estoques e sentimento do consumidor de Michigan nos Estados Unidos.

  • Ainda em agosto: PCE de julho, o índice de inflação preferido do Fed, e Jackson Hole, onde Warsh tem a chance de explicar nos termos dele o que não explicou na coletiva de julho. Com o CPI comportado, ele chega lá sem estar sob pressão.

  • O caminho até setembro: payroll de agosto em 4 de setembro, CPI de agosto na segunda semana do mês e a decisão do Fed em 15 e 16 de setembro, que vem acompanhada das projeções e do gráfico de pontos. É o CPI de agosto que decide, não o de hoje.

    Obrigada por ler o TradeNews! Inscreva-se para receber mais conteúdos como esse.

  •  

Inflação no Brasil deu folga em julho, mas o barril de petróleo bateu US$ 90 de novo

ONTEM (10 de agosto)

  • Brent subiu 5,2%, a US$ 87,8, depois do Irã condicionar a reabertura de Ormuz a indenização de guerra e Trump responder cobrando compensação do próprio Irã.

  • S&P 500 caiu 0,1% e Nasdaq, 0,3%; o juro americano de 10 anos foi a 4,70%.

  • No Brasil, Ibovespa caiu 0,14%, aos 172,2 mil pontos, o dólar subiu 0,53%, a R$ 5,1106, e os juros futuros abriram, com o Jan33 avançando 10 bps.

HOJE / MADRUGADA (11 de agosto)

  • Ata do Copom às 8h: corte para 14% por unanimidade, sem sinalização de próximos passos. Às 9h, IPCA de julho em 0,07%, com os 12 meses caindo de 4,64% para 4,44%.

  • Brent tocou US$ 90 pela manhã e recuou para perto de US$ 88; o juro americano de 30 anos foi a 5,27%, máxima do ano.

  • Intel levantou US$ 20 bilhões em oferta de ações, um terço acima do alvo anunciado na véspera. Nikkei subiu 2,08%.

A guerra voltou a mandar no preço. O alívio em Ormuz que derrubou o Brent na semana passada durou dois pregões: o Irã condicionou a reabertura do estreito a indenização de guerra, e Trump respondeu na mesma moeda, cobrando compensação do próprio Irã, dizendo que a Marinha já limpou as minas e que o estreito virou uma “muralha de aço” americana. Resultado: o barril saiu de US$ 82 na sexta pra US$ 90 hoje cedo, os produtores do Golfo já tratam o bloqueio como permanente e o frete de supertanque encosta em US$ 500 mil por dia.

Por aqui, o dia foi de dados comportados: IPCA de julho em 0,07%, com a folga vindo justamente dos combustíveis que o barril ameaça encarecer, e ata do Copom sem novidade, tudo em aberto, data dependent. Amanhã o CPI americano é muito importante. Pode testar se Warsh é tão duro quanto o discurso.

Gráfico Bloomberg: variação diária do Brent desde o início da guerra com o Irã, destacando os dias movidos por falas de Trump

A retórica de Trump bate direto no Brent. Em abril, o acordo com o Irã afundou o petróleo 9,1% e a dúvida sobre o cessar-fogo devolveu 5,6%. Em julho, a ameaça de taxar em 20% os embarques de Ormuz disparou 9,6% num dia, e a promessa de “boa chance” de avanço derrubou 4,8% antes de novo ataque reverter tudo. Dados até 10 de agosto. Fonte: Bloomberg, com dados da ICE.

Segue o texto resumido que envio no WhatsApp:

Inflação no Brasil deu folga em julho, mas o barril bateu US$ 90 de novo

📅 11 de agosto. Bom dia.

📉 IPCA de julho em 0,07%, vs. 0,03% esperado, desacelerando: 12 meses caem de 4,64% pra 4,44%. Combustíveis recuaram 1,44%. Núcleos acima do previsto, mas em tendência de queda. Nada que mova mercado.

🏦 Ata do Copom sem grande novidade, tudo em aberto: data dependent, como os bancos centrais em geral. Pra XP, choques de oferta (energia, El Niño) e demanda pelo fiscal justificam manter a Selic. Mas a ata não fecha porta.

🛢️ Brent bateu US$ 90 pela manhã e recuou para US$ 88. Trump diz que a Marinha dos EUA limpou as minas de Ormuz e quem deve ser compensado são os EUA pelo Irã. Mesmo assim, Paquistão diz que ainda vão assinar algum acordo.

🇺🇸 Amanhã, CPI. Núcleo em 0,2% alivia Warsh; acima disso, precisa provar que é duro como diz. Mercado desconfia: juro de 30 anos na máxima, 5,27% (petróleo ajuda nisso).

🗳️ Futura: Lula 46,5 x 44 no 2º turno. Detalhe: Flávio lidera a rejeição, 47,1%.

Abaixo tudo de importante entre ontem e hoje (resumido com ajuda de IA)

Assine agora

RESUMO POR TÓPICO (com as fontes)

Petróleo e Ormuz

  • Trump: Marinha limpou as minas, “controle total” do estreito, e quem deve indenizar é o Irã (Bloomberg, BTG Morning Call).

  • Brent: +5,2% ontem, a US$ 87,8; US$ 90 hoje cedo; +46% no ano (Fechamento XP, BTG Morning Call, Bloomberg).

  • Estoques dos EUA no menor nível em quatro décadas; Jones Act suspensa por mais 90 dias pra energia (BTG Morning Call, Bloomberg).

  • Produtores do Golfo já tratam o bloqueio de Ormuz como permanente (WSJ).

  • Frete de supertanque na rota Golfo-Ásia perto de US$ 500 mil por dia (Bloomberg).

  • Rezaei, procurado pela Interpol pelos atentados de Buenos Aires, assume a segurança nacional do Irã (O Globo, Guga Chacra).

  • Ucrânia atacou a refinaria Taneco, na Rússia: ao menos 13 mortos; Zelensky alerta pra escalada de Putin (Bloomberg, NYT, BTG Morning Call).

IPCA e inflação no Brasil

  • IPCA de julho: 0,07%, vs. 0,03% do consenso; 12 meses de 4,64% pra 4,44% (IBGE, XP Macro Strategy).

  • Energia elétrica +3,09%, maior impacto do mês; alimentação -0,67%, com tomate caindo 29% (IBGE).

  • Combustíveis -1,44%: etanol -2,26%, gasolina -1,37%, diesel -1,22% (IBGE).

  • Núcleo médio +0,26%, acima do esperado, mas a média anualizada de 3 meses cai de 4,90% pra 4,56%; difusão de 54% pra 50% (XP Macro Strategy).

  • Gasolina 40% e diesel 70% defasados com o barril perto de US$ 90 (Abicom via XP Inflation News).

  • Silveira admite buscar “outro caminho” pro subsídio de combustíveis (Valor).

  • Câmara mira projeto que usa receita do petróleo pra cortar imposto de combustível (CNN Brasil).

  • Aneel julga hoje o recurso da Enel em São Paulo (O Globo).

  • Mercado livre de energia: decreto até a próxima semana, diz Silveira (MegaWhat).

  • Alimentos globais no maior nível em três anos; açúcar em máxima de 15 meses (FAO via Resumo do Mercado, Cepea).

Juros e inflação nos EUA

  • Juro de 10 anos a 4,73% e o de 30 a 5,27%, rondando as máximas do ano (WSJ).

  • CME: 81% de chance de o juro fechar o ano acima do atual, ante 77% na sexta (WSJ).

  • Hammack, do Fed de Cleveland: “algum número” de altas pode ser necessário (Bloomberg).

  • Dudley: Warsh minou a própria credibilidade ao sugerir trocar o PCE de lugar (Bloomberg Opinion).

  • TIPS de 30 anos pagando perto de 3% reais, maior nível em décadas (WSJ).

  • Lucro do S&P 500 acelerou pra 34% no 2º tri; tech caiu de 90% pra 55% do crescimento agregado (Bloomberg, John Authers).

O teste de Warsh (WSJ, via Timiraos)

  • CPI de julho e agosto decidem: alta em setembro ou pausa estendida (WSJ/Timiraos).

  • Núcleo em 0,2% ou menos é compatível com a meta de 2%; acima disso, não (WSJ/Timiraos).

  • Seis dos doze votantes já sinalizaram alta; três dissentiram em julho (WSJ/Timiraos).

  • Choque novo no diagnóstico: preço de equipamento e software de IA entrando na inflação americana (WSJ/Timiraos).

  • O juro de 30 anos subiu durante a coletiva de Warsh e não devolveu; pro BNP, sinal de algo mais fundo na percepção sobre o Fed dele (WSJ/Timiraos).

  • Válvulas de escape: revisão metodológica do PCE em setembro e Jackson Hole ainda neste mês (WSJ/Timiraos).

IA e financiamento

  • Nvidia: US$ 500 bi com seis casas de Wall Street pra financiar os próprios clientes; ação caiu 2,9% (WSJ, Bloomberg).

  • Intel levantou US$ 20 bi na oferta, um terço acima do alvo (Bloomberg, WSJ).

  • Anthropic: US$ 9,1 bi com a Riot por data centers; Riot +22% no pré (Bloomberg, WSJ).

  • Anthropic corre pro IPO avaliada em US$ 965 bi, possivelmente o maior da história (WSJ).

  • OpenAI recomprou US$ 7 bi em ações de funcionários a valuation de US$ 852 bi (Bloomberg).

  • SEC facilitou securitização lastreada em data center (Bloomberg).

  • Big techs somam US$ 2,7 tri em compromissos de longo prazo; o crédito já cobra prêmio maior (Barron’s).

  • Zuckerberg: ensaio de 6.500 palavras, modelo aberto novo e fundo de US$ 1 bi pra comunidades de data center (NYT/DealBook, Barron’s).

  • Escassez de memória vira lobby em Washington: Apple e fabricantes pedem ajuda ao governo (NYT).

  • ETFs alavancados concentrados em IA viram risco pro mercado inteiro (Bloomberg, Big Take).

  • Trump Media: prejuízo de US$ 238 mi, dez vezes maior, com a queda das criptos (Bloomberg, WSJ).

  • Hoje à noite reportam CoreWeave, Super Micro e Lumentum (WSJ).

Mercados globais

  • Ásia mista: Nikkei +2,08%, Kospi +0,73%, Shanghai -0,82% (BTG Morning Call).

  • Stoxx 600 sobe 12% no ano, com Alemanha, Itália e França em máximas (Bloomberg Markets Daily).

  • Emergentes valem menos da metade do S&P 500 em P/L, desconto recorde (Bloomberg).

  • Iene devolve metade da intervenção conjunta e volta a 159 por dólar (Bloomberg).

  • RBA manteve o juro, mas Bullock avisa: mais aperto é “bem possível” (Bloomberg).

  • Crédito privado: inadimplência no maior nível desde 2021 nos grandes fundos (WSJ).

  • China taxa nozes-pecã americanas em 54% às vésperas da visita de Xi (Bloomberg).

  • EUA anunciam US$ 3 bi em minerais críticos na disputa com a China (Bloomberg Economics).

Brasil, mercado e empresas

  • Ibovespa -0,14%, aos 172,2 mil, testando o suporte; PRIO +6%, Vamos -5,2% (BTG Morning Call, Resumo do Mercado).

  • Dólar +0,53%, a R$ 5,1106; juros futuros abriram até 10 bps (BTG Morning Call, Fechamento XP).

  • Focus: PIB de 2027 recua pra 1,52% (Fechamento XP).

  • OMC: EUA aceitam a consulta do Brasil sobre as sobretaxas; China quer participar (BTG Morning Call, Estadão).

  • JBS: primeiro prejuízo em 11 trimestres (US$ 102 mi); troca de CEO em 2027 (BTG Morning Call, Estadão).

  • Natura: lucro cai 92%, afetado por derivativos (BTG Morning Call).

  • Apex Partners pede pré-recuperação judicial após afastamento da diretoria (Resumo do Mercado).

  • CSN recebe propostas pela totalidade da unidade de cimentos (Resumo do Mercado).

  • Emissão de CRAs desaba 77% com a crise do agro (Resumo do Mercado).

  • Caso Oncoclínicas: dois executivos do Goldman indiciados; o banco nega (Estadão).

  • BC vai reter por 24h envios de cripto acima de US$ 10 mil ao exterior, a partir de 2027 (BTG Morning Call).

  • Endividamento da baixa renda bate 85%, quarto recorde seguido (Resumo do Mercado).

Brasil, fiscal

  • Orçamento de 2026 sem verba pra R$ 105,5 bi em despesas; Saúde e Educação na frente da fila (Estadão).

  • Despesa financeira do governo: R$ 149 bi só no primeiro semestre (O Globo).

  • Precatórios viram alvo de Fachin e Galípolo (Valor).

  • BRB: Fazenda descarta solução provisória; conciliação com Fux na quinta (O Globo, Estadão).

Brasil, política e eleições

  • Futura: Lula 46,5 x 44 no 2º turno, empate técnico; no 1º, 38,8 x 34,1 (Futura via XP Política).

  • O detalhe da Futura: Flávio lidera a rejeição, com 47,1%, acima até de Lula, com 45,9% (Futura via XP Política).

  • No histórico do instituto, os dois caem juntos desde maio; brancos, nulos e outros somam quase 20% (Futura via XP Política).

  • CNN: o conselho a Lula é anunciar ajuste fiscal logo após eventual vitória, sem repetir 2015 (CNN Brasil).

  • Motta declara apoio à reeleição de Lula após o Republicanos rejeitar Flávio (Folha).

  • PEC da 6x1 dificilmente passa no Senado em agosto (G1, News XPress).

  • São Paulo: Tarcísio 50,6 x 33,6 sobre Haddad no 1º turno (Ideia/ACSP via Estadão).

  • PT e PL turbinam o fundo eleitoral das candidaturas ao Senado (Estadão).

  • Zema quer MP pra privatizar a Petrobras no primeiro dia, diz assessor; Caiado cita Armínio Fraga como conselheiro (Estadão, CNN Brasil).

  • Milei compartilha post em que Lula é chamado de porco (Folha).

  • Eleitorado 60+ vira quase um em cada quatro votos, recorde (TSE via the news).

  • Taxa das blusinhas: Congresso decide até 8 de setembro (Estadão, News XPress).

Internacional, outros

  • Colômbia: terremoto de 7,4 mata ao menos 132 e atinge a região cafeeira (Bloomberg, Estadão).

  • É o primeiro teste de De la Espriella, empossado na sexta prometendo cortar 40% do gasto (Bloomberg Politics).

  • Adani tem o caso de fraude arquivado nos EUA (Bloomberg).

  • Trump corta de 17 pra 11 as vacinas infantis recomendadas, repetindo tese sem base científica (NYT, WSJ).

  • Bezos e Saverin encaminham fatia do Liverpool a valuation de US$ 5,9 bi (Resumo do Mercado).

  • Drone com explosivo atinge cargueiro ucraniano em Leipzig; suspeita de sabotagem russa (Bloomberg Businessweek).

AGENDA DA SEMANA

  • Hoje: vendas de moradias nos EUA às 11h; leilão do Tesouro às 11h30; reunião ministerial com Lula às 16h. À noite, CoreWeave, Super Micro e Lumentum reportam: o termômetro do trade de IA. MDA pode sair às 11h.

  • Quarta: o dado da semana, CPI de julho nos EUA às 9h30 de Brasília. Núcleo em 0,2% é a linha de corte pro Warsh. Leilão de Treasury de 10 anos e balanço da Cisco.

  • Quinta: PPI e seguro-desemprego nos EUA, fala de Hammack (dissidente que votou por alta), leilão de 30 anos, Applied Materials. Aqui, conciliação do BRB com Fux. PoderData pode sair.

  • Sexta: vendas no varejo e Michigan nos EUA. Quaest pode fechar a rodada de pesquisas da semana.

  • Domingo: ato de lançamento da campanha de Lula em São Bernardo do Campo.

    Obrigada por ler o TradeNews! Inscreva-se para receber mais conteúdos como esse.

  •  

Ouro voando, bolsa americana voando. Por que a bolsa daqui não foi junto?

ONTEM (sexta a domingo, 7 a 9 de agosto)

  • Payroll de julho nos EUA destruiu 23 mil vagas, ante consenso de +80 mil, com revisão de -103 mil em maio e junho; desemprego caiu a 4,1% com menos gente procurando trabalho. O S&P 500 fechou a semana na máxima histórica, +3,5%.

  • Ibovespa caiu 1,7% na sexta, aos 172,5 mil pontos, e 3,1% na semana; o dólar fechou a R$ 5,08 e a curva de juros fechou na semana, com o DI jan/36 cedendo 25 bps.

  • No fim de semana, o Irã condicionou a reabertura de Ormuz a uma lista de exigências, atacou mais um navio dos Emirados e os houthis atingiram a refinaria de Jazan, da Aramco.

HOJE / MADRUGADA (10 de agosto)

  • Ásia fechou em alta (Nikkei +2,1%), futuros em NY sobem levemente e o Brent volta a US$ 84, +1% no dia.

  • Nexus: Lula 47% x Flávio 44% no 2º turno, vantagem de 1 pra 3 pontos, ainda dentro da margem de 2 pontos.

  • Na China, a inflação ao consumidor desacelerou ao menor ritmo em seis meses, reacendendo o debate de deflação por lá.

Na sexta escrevi que um payroll fraco era o cenário que o Brasil precisava. O dado veio ainda mais fraco do que qualquer projeção, a aposta de alta de juros nos EUA murchou, e o dinheiro liberado foi pra outro lugar: o índice de semicondutores subiu 5,5% na semana, a Nvidia sozinha somou US$ 562 bilhões de valor de mercado, a Ásia renovou as apostas em IA, com Taiwan subindo 5,4% e o Japão indo junto, e o ouro teve a maior alta semanal desde janeiro, +7,3%. Nessa rotação, a bolsa brasileira não tem cadeira em nenhuma das duas festas: sem fabricante de chip no índice, sem mineradora de ouro relevante, e ainda carregando o peso do petróleo justamente na semana em que o alívio em Ormuz derrubou o Brent 5,8%. O resultado foi um Ibovespa caindo 3,2% em dólar enquanto quase tudo no mundo subia, vizinhos incluídos: Chile +3,1%, Peru +4,6%, México +0,4%, e o índice da América Latina só fechou negativo porque o Brasil é metade dele. Nem o câmbio salva a narrativa de azar coletivo: o real ficou parado na semana enquanto peso mexicano, peso chileno e rand se fortaleceram. Quando as moedas de commodity sobem e a nossa fica de fora, a história é local.

E a história local tem três camadas, nenhuma dramática sozinha. Não foi debandada: o estrangeiro tirou modestos R$ 834 milhões da B3 na semana, e os vizinhos que subiram são mercados rasos, então o dinheiro grande não escolheu outro endereço, ele só não veio pra cá. O que faltou foi motivo. Com 39% da cobertura da XP já reportada, só 16% das empresas superaram as estimativas de EBITDA: a temporada não decepciona em bloco, mas não surpreende ninguém pra cima, enquanto o S&P caminha pro sétimo trimestre seguido de lucro crescendo dois dígitos. O custo do calote sobe em bolsões nos bancos (agro, baixa renda e pequenas empresas, com o Santander sofrendo, por exemplo). E a eleição segue indefinida no pano de fundo. A conta fecha numa bolsa a 8,5x lucro, bem abaixo da média histórica de 10,5x, mas barato sem gatilho não fecha desconto sozinho. A semana pode mexer nas duas pontas: amanhã saem IPCA de julho, que pode até ser negativo, e a ata do Copom, com a curva dando 70% pra novo corte em setembro; na quarta, o CPI americano pode definir caminho de juros da próxima reunião do Fed. Enquanto o convite não chega, a gente fica na porta olhando a festa dos outros.

Assine agora

Segue a versão resumida disso tudo que falei:

Ouro voando, bolsa americana voando. Por que a bolsa daqui não foi junto?

📅 10 de agosto. Bom dia. Erik Pajunk da Nomos aqui.

🇺🇸 Payroll destruiu 23 mil vagas, ante 80 mil esperadas, e derrubou a aposta de alta de juros. S&P na máxima histórica.

📈 IA, com o índice de chips subiu 5,5% semana passada, e ouro, +7,3%, maior alta semanal desde janeiro.

🇧🇷 Juros e câmbio pegaram carona: DI fechando e dólar a R$ 5,08. A bolsa caiu 3,2% em dólar na semana, na contramão. A conta é simples: sem IA nem ouro no índice, balanço sem surpreender e eleição indefinida no fundo. E o alívio em Ormuz derrubou 5,8% o Brent, nosso peso maior.

🛢️ O Irã listou o preço de Ormuz: fim da guerra, saída das tropas e indenização. Trump prefere esperar a economia deles doer. Brent a US$ 84.

🇧🇷 Amanhã, IPCA, que pode ser negativo, e ata do Copom, com a curva dando 70% pra novo corte. Quarta, o dado da semana: CPI nos EUA, que define o Fed.

RESUMO POR TÓPICO (com as fontes)

Geopolítica e Ormuz

  • Irã lista condições para reabrir o Estreito: fim permanente da guerra, retirada das forças americanas, fim do bloqueio naval e de todas as sanções, liberação de ativos congelados, indenização de guerra e fim de ações contra milícias aliadas; declaração de Mohammad Bagher Zolghadr, secretário do Conselho Supremo de Segurança Nacional (WSJ, NYT, Bloomberg, News XPress).

  • Irã descarta negociação direta com os EUA por ora, alegando violações do acordo interino de junho; o chanceler Araghchi diz que o acordo com Omã está em estágio final, mas ressalta que ele sozinho não reabre a via (Bloomberg, BTG Morning Call, News XPress).

  • Trump diz à Axios que está apenas semi-negociando e prefere esperar a dor econômica iraniana em vez de novos ataques (Bloomberg, WSJ).

  • Emirados acusam a Guarda Revolucionária de atingir um navio no sábado; a Adnoc contabiliza 3 navios atingidos na semana e 15 desde o início da guerra (WSJ).

  • Centcom informa ter desviado 55 embarcações comerciais de portos iranianos para fazer valer o bloqueio; a crise já dura mais de cinco meses e afeta rota de cerca de 1/4 do petróleo e 1/5 do GNL marítimos globais (BTG Morning Call).

  • Houthis atacam a refinaria de Jazan, da Saudi Aramco; incêndio extinto sem feridos, segunda ocorrência em um mês (Bloomberg, BTG Morning Call).

  • Irã promove ex-comandante linha-dura ao topo do conselho de segurança nacional (Bloomberg).

  • Pentágono pede às empresas de defesa aceleração na produção de armas por temor de escassez agravada pela guerra; o NYT nota que a guerra consumiu estoques americanos e que Rússia e China observam (Bloomberg, NYT, WSJ).

  • Israel rejeita o plano de 15 pontos apoiado por Washington para desarmar o Hamas (NYT, Bloomberg).

EUA: payroll, juros e Fed

  • Payroll de julho: -23 mil vagas, ante consenso de +80 mil, com revisão de -103 mil em maio e junho; desemprego a 4,1% com queda de participação; setor público -53 mil e privado +30 mil (XP Macro Strategy, BTG Morning Call, Bloomberg).

  • Dado lido como claramente dovish, reduzindo a chance de alta de juros em setembro (BTG Morning Call, Bloomberg, FT).

  • CPI de julho sai quarta: consenso de +0,1% no mês e 3,4% no ano, ante 3,5% em junho; núcleo em 2,5% a/a seria o menor desde fevereiro (Bloomberg, WSJ).

  • Debate sobre sazonalidade: JPMorgan vê repetição do padrão fraco dos dois últimos verões e números melhores adiante; Santander US diz que o Fed entrou em pânico nos dois setembros anteriores e desta vez deve olhar através do dado (Bloomberg Economics Daily).

  • Barkin, do Fed de Richmond, descreve mercado de trabalho em equilíbrio fraco, com crescimento perto de zero da força de trabalho (WSJ).

  • Bessent sinaliza a traders que quer evitar disparada dos juros longos, após a taxa longa tocar máxima de 19 anos (Bloomberg, WSJ).

  • Hammack, do Fed de Cleveland e uma das três dissidentes por alta em julho, fala na quinta (WSJ).

Mercados globais e temporada

  • S&P 500 fechou a semana na máxima histórica, acima de 7.700 pontos pela primeira vez: +3,5% na semana, com Nasdaq +5,1% e Dow +3,0% em dólares (XP Estratégia de Ações, Bloomberg).

  • Ibovespa foi o destaque negativo do painel global da XP na semana, -3,2% em dólares, com Hong Kong (-0,9%) como o outro índice no vermelho da lista (XP Estratégia de Ações).

  • Temporada americana caminha pro sétimo trimestre consecutivo de crescimento de lucro de dois dígitos; a capa do WSJ de hoje credita aos balanços o rali recorde e o alívio do medo de dependência de meia dúzia de ações de IA (WSJ).

  • JPMorgan eleva o alvo do S&P 500 pela segunda vez em dois meses, citando lucros fortes e o retorno do gasto em IA (Bloomberg Markets Daily).

  • Palantir disparou 39,8% na semana após receita +93% a/a; SpaceX subiu 22,8% apesar do capex trimestral de US$ 18,4 bilhões (XP Estratégia de Ações).

  • Berkshire recomprou US$ 4,5 bilhões em ações no 2T, maior volume desde 2021, e aplicou quase US$ 20 bilhões em outras ações sob Greg Abel; posições do trimestre saem sexta (Bloomberg, WSJ).

  • Europa: Stoxx 600 subiu todos os dias da semana passada, maior sequência desde junho, com lucros crescendo 17%, melhor em quatro anos (Bloomberg).

  • Iene é a pior moeda do G-10 com o efeito da intervenção conjunta EUA-Japão se esvaindo; o dólar subiu 1,05% contra a moeda na semana (Bloomberg, painel TradingView).

Trade de IA, ouro e crédito

  • Índice de semicondutores PHLX subiu 5,5% na semana e acumula +18% desde a mínima de 29 de julho, mas ainda precisa de +18,4% para reencostar no pico de 22 de julho; a Nvidia subiu quase 12% na semana, somando recorde de US$ 562 bilhões de valor (WSJ).

  • Ouro subiu 7,3% na semana, maior alta semanal desde o fim de janeiro, com ETFs comprando 24 toneladas desde 20 de julho, ritmo mais rápido desde abril, e o índice de mineradoras dos EUA na melhor semana em uma década; o metal ainda está longe do pico acima de US$ 5.400 de janeiro (Bloomberg Markets Daily).

  • Authers mostra spreads de crédito dos principais nomes de IA abrindo: seis grupos de tecnologia já respondem por 8,4% do risco de spread do mercado de grau de investimento americano, mais que os seis maiores bancos (7,3%), segundo o Barclays; capex dos cinco hyperscalers deve passar de US$ 1 trilhão no ano que vem (Bloomberg/Points of Return).

  • Fluxo de caixa livre dos hyperscalers em queda: Alphabet negativo pela primeira vez desde a abertura de capital e Meta com tombo de 91% a/a (Bloomberg/Points of Return).

  • TSMC reporta vendas mensais +45%, sinal de demanda sustentada por hardware de IA (Bloomberg Markets Daily).

  • China aperta margem, aluguel de ações e derivativos nas corretoras após o frenesi de ações de IA; o saldo de margem caiu a 2,6 trilhões de yuans, de mais de 3 trilhões em junho (Bloomberg).

China e Ásia

  • Inflação ao consumidor na China desacelera ao menor ritmo em seis meses em julho e a inflação ao produtor cede pela primeira vez desde o início da guerra, ambas abaixo do esperado, reacendendo o risco de deflação; obs.: as fontes divergem nos números exatos de headline e núcleo, então deixo os percentuais fora até bater as séries (Bloomberg, FT, News XPress).

  • Coreia: liquidações forçadas somaram cerca de 1 trilhão de wones em junho e 993 bilhões em julho, e o Morgan Stanley vê a desalavancagem mais da metade concluída; o Kospi negocia a 5,1x lucro projetado, mínima histórica, com estrangeiro ainda vendendo (Bloomberg).

  • Tufão Dolphin atinge a costa da China com mais de 1.680 voos cancelados e centenas de milhares de evacuados (Bloomberg).

Brasil: mercado, temporada e bancos

  • Ibovespa fechou a sexta em queda de 1,73%, na casa dos 172,5 mil pontos, e caiu 3,1% em reais na semana; dólar recuou 0,46% na sexta, a R$ 5,0835, e a curva fechou na semana, com o DI jan/36 cedendo 25 bps, a 14,41% (BTG Morning Call, XP Estratégia de Ações).

  • A queda do petróleo na semana (Brent -5,8%) pesou no setor mais pesado do índice, com Óleo, Gás e Petroquímicos recuando 3,1% e Petrobras caindo 6,5%; balanços fracos completaram o quadro, com Marcopolo -15,1% e Magazine Luiza -12,7%, e Fleury +10,8% na outra ponta (XP Estratégia de Ações).

  • Fluxo na B3: estrangeiro tirou R$ 834 milhões na semana até 5 de agosto e o institucional, R$ 1,9 bilhão; no ano, estrangeiro acumula entrada de R$ 35,6 bilhões e o institucional, saída de R$ 41,9 bilhões (XP Estratégia de Ações, com dados da B3).

  • Temporada do 2T26: com 55 companhias reportadas (39% da cobertura da XP), 25% superaram receita, 16% superaram EBITDA e 38% superaram lucro; números relativamente em linha, com exceções relevantes (XP Estratégia de Ações).

  • Curva precifica cerca de 70% de chance de novo corte de 0,25 ponto em setembro, após comunicado do Copom lido como mais conservador, com balanço de riscos de assimetria altista pra inflação (XP Estratégia de Ações).

  • Valuation: Ibovespa negocia perto de 8,5x lucro projetado, abaixo da média histórica de 10,5x, com as estimativas de lucro do consenso de lado desde junho (XP Estratégia de Ações).

  • Custo do calote subindo em bolsões nos bancos: Santander lucrou R$ 3 bilhões no 2T, tombo de 17,6%, com provisões de R$ 7,65 bilhões (+11,5% a/a) e a maior queda da ação em um pregão desde 2022; a pressão se concentra em pessoas físicas de menor renda, agro e pequenas empresas, e parte do número é efeito contábil da mudança de write-off (Seu Dinheiro, Genial, Monitor Mercantil).

  • Bradesco lucrou R$ 7,05 bilhões, mas as provisões subiram 22,6%, a R$ 10 bilhões, e a inadimplência acima de 90 dias foi de 4,1% pra 4,3%, com o banco apontando pressão no rural; o Itaú é o contraexemplo, com inadimplência estável em 1,9% e lucro de R$ 12,4 bilhões, +7,8% (EBC, InfoMoney, BPMoney).

  • Inter reportou dia 5: lucro recorde de R$ 421 milhões, +34% a/a, ROE de 16,3% e 13º trimestre seguido de crescimento; a administração enquadra a alta da inadimplência como escolha de estratégia, e o BTG calcula que mais de 80% do aumento veio do consignado privado (Reuters, InfoMoney, Seu Dinheiro, Finsiders).

  • Renda disponível do brasileiro caiu ao menor nível da série histórica, pressionada por inflação e juros altos; consumo fraco, crédito caro e endividamento pressionam varejistas (Estadão, Folha).

  • BC cria retenção de até 24 horas para remessas cripto acima de US$ 10 mil a prestadoras no exterior, válida a partir de 2027 (BTG Morning Call).

  • Inflação: pra julho, a XP projeta IPCA de -0,02% e o Focus, +0,08%; pra 2026, XP em 5,14% e Focus em 5,03% (XP Inflation News).

  • Abicom vê defasagem da Petrobras de 53% no diesel e 24% na gasolina; Motta pauta projeto que reduz impostos sobre combustíveis e o CFO da Petrobras nega defasagem (XP Inflation News, SBT, CNN Brasil).

Brasil: política e eleições

  • Nexus: Lula 40% x Flávio 35% no 1º turno e 47% x 44% no 2º, com a vantagem subindo de 1 pra 3 pontos, ainda dentro da margem de 2 pontos; 2.001 entrevistas de 7 a 9 de agosto (XP Política, News XPress).

  • PT protocola o plano de governo no TSE: mantém o arcabouço fiscal, mira o sistema de emendas, promete fim da escala 6x1, Ministério da Segurança Pública e mudanças na legislação trabalhista, sem citar redução do limite de gastos (News XPress, Estadão, Valor, Folha).

  • Genial/Quaest: só 11% dos eleitores priorizam impeachment de ministro do STF na escolha do senador; 31% querem emendas e obras pro estado (O Globo/Thomas Traumann).

  • Lula fecha apoio a Motta na Câmara em 2027 e tenta pacto com Alcolumbre em jantar na casa de Moraes; Sidônio Palmeira fica formalmente fora da campanha (Estadão, O Globo, News XPress).

  • Congresso volta em semana de esforço concentrado: Planalto tenta destravar a PEC da 6x1 e a MP do fim da taxa das blusinhas, que precisa ser votada até 8 de setembro (CNN Brasil, News XPress).

  • Tarcísio e Haddad nacionalizam o primeiro debate em SP, com embates sobre segurança e privatizações (Folha, Estadão, G1).

  • Disputa entre o ministro Andre Mendonca e o diretor-geral da PF pelo controle dos inquéritos do Master e do INSS; a holding de Vorcaro foi liquidada nas Ilhas Cayman (O Globo/Traumann, Estadão).

Commodities e proteína

  • EUA pagam preço recorde pela carne bovina brasileira em julho; açúcar fecha a semana em máximas de até 11 meses com temor de oferta restrita (XP Inflation News).

  • Sunrise Energy Metals fecha em alta de 16% após empréstimo de US$ 400 milhões do governo americano pra primeira mina primária de escândio do mundo, no esforço de reduzir a dependência da China em terras raras (BTG Morning Call, WSJ).

  • JBS reporta hoje após o fechamento, com teleconferência amanhã às 10h; cruza com o preço recorde da carne nos EUA e abre a leitura de proteína da semana, que fecha com MBRF na quinta (RI da JBS, WSJ, XP Inflation News).

AGENDA DA SEMANA

  • Hoje: Boletim Focus; balanços de Embraer, Caixa Seguridade, Natura, São Martinho e Grupo SBF, e JBS após o fechamento; lá fora, Barrick, Simon Property, Rocket Lab e Trump Media.

  • Terça: IPCA de julho (XP vê deflação de 0,02%) e ata do Copom, o dia que testa os 70% da curva pra setembro; balanços de BTG Pactual, B3, Taesa, Cury e Direcional; CoreWeave e Super Micro lá fora; primárias em seis estados americanos.

  • Quarta: CPI de julho nos EUA às 9h30, o dado da semana: consenso de +0,1% no mês e 3,4% no ano; no Brasil, PMS de junho e a superquarta de balanços, com Banco do Brasil (o teste do calote rural), Sabesp, Rede D’Or, Suzano e Braskem; Tencent e Cisco lá fora.

  • Quinta: PPI americano e fala de Hammack, dissidente por alta em julho; vendas do varejo de junho no Brasil; balanços de Nubank e PagBank (a leitura de baixa renda), CPFL, Cemig, MBRF, Cyrela e Vamos; Applied Materials lá fora.

  • Sexta: vendas do varejo de julho nos EUA, sentimento de Michigan e PIB do 2T da zona do euro; posições do 2T da Berkshire; balanços de Vibra, Copasa, Cosan e Simpar.

    Obrigada por ler o TradeNews! Inscreva-se para receber mais conteúdos como esse.

  •  

O dado decidiu no lugar do Fed?

ONTEM (6 de agosto)

Brent subiu 5%, a US$ 83,4, depois que o Irã atacou alvos no Estreito de Ormuz e vazou que o esboço com Omã prevê barrar navios americanos e israelenses e exigir compensação de países hostis.

No Brasil, Ibovespa caiu 1,23%, aos 175.546 pontos, com Vale e Banco do Brasil pressionando, e o DI longo abriu de 12 a 14 bps após leilão de prefixados maior que os das duas semanas anteriores. Dólar recuou 0,41%, a R$ 5,107.

Nos EUA, S&P 500 caiu 0,2% e Nasdaq 0,1%. A SpaceX subiu 6,1% no dia em que US$ 100 bilhões em ações saíram do lockup, e a Alphabet levantou US$ 25 bilhões em bonds com US$ 115 bilhões em ordens.

HOJE / MADRUGADA (7 de agosto)

Payroll de julho veio negativo: os EUA perderam 23 mil vagas, contra expectativa de criação de 80 mil, e maio e junho foram revisados para baixo em 103 mil. A taxa de desemprego caiu a 4,1%, mas com a participação na força de trabalho no menor nível desde fevereiro de 2021.

Na CME, a chance de alta de juros em setembro caiu para 46,3%, contra 53,8% de manutenção e 0% de corte. Nos swaps, foi de 58% para 44%. O treasury de 2 anos cedeu 8 bps, a 4,17%, e o índice de dólar da Bloomberg recuou 0,4%.

No Brasil, a reação veio na hora, mas desigual ao longo da curva: o DI de janeiro de 2029 caía cerca de 11 bps, a 14,01%, enquanto o de janeiro de 2035 cedia perto de 5 bps, a 14,39%. O dólar futuro recuava 0,64%, a 5.108, e o índice futuro subia 0,33%, a 176.360 pontos.

Exportações da China subiram 23,9% em julho, com chips avançando 117%. O ouro caminha para a melhor semana desde janeiro e o Brent cede para a casa dos US$ 82, depois de subir 5% ontem.

Hoje esperei até as 10h para mandar esta newsletter, porque queria o payroll na mão antes de escrever. Explico o porquê: tem uma frase que virou padrão em quase todo banco central do mundo, a de que a decisão depende do dado. O Fed de Warsh levou isso ao extremo e simplesmente parou de dar forward guidance. O Copom cortou a Selic na quarta e entregou um comunicado neutro, sem dizer nada sobre setembro. Quando ninguém se compromete com nada, cada dado vira uma decisão de juros por tabela. E às 9h30 o dado veio: os EUA perderam 23 mil vagas em julho, quando se esperava criação de 80 mil, e ainda levaram um corte de 103 mil nos números de maio e junho, que caíram de 129 mil para 63 mil e de 57 mil para 20 mil. O emprego americano já vinha parado antes de ficar negativo. A taxa de desemprego caiu para 4,1%, mas pelo motivo errado: a ocupação encolheu 87 mil e o número de desempregados caiu 178 mil, ou seja, gente deixando de procurar trabalho, com a participação na força de trabalho na mínima desde fevereiro de 2021. Na CME, a chance de alta em setembro caiu de 55% para 46,3%. Mas atenção: uma alta de 0,25 até dezembro segue integralmente precificada. Foi adiamento, não virada de mão por enquanto.

A reação chama atenção pelo tamanho, ou pela falta dele. Aqui, por volta de 10 horas (enquanto escrevo) o dólar futuro cai 0,64%, a 5.108, e o índice futuro sobe 0,33%. Lá fora, o S&P sobe 0,55% e negocia a 7.776, na máxima, depois de uma semana de alta de 2,9%, a melhor desde abril. Ou seja, a bolsa americana recebeu um payroll negativo estando no topo e mal se moveu, diante de uma surpresa que passa de 120 mil vagas somando a revisão. Quem reprecificou de verdade foi juro e câmbio. E na nossa curva o movimento veio desigual: o DI de janeiro de 2029 caía cerca de 11 bps, a 14,01%, devolvendo quase toda a abertura de ontem, enquanto o de janeiro de 2035 cedia perto de 5 bps, a 14,39%. O alívio de fora entra onde mora a expectativa de política monetária e para no meio do caminho, porque a ponta longa carrega prêmio fiscal e payroll americano não resolve conta fiscal brasileira. Fecho no personagem da semana: o Warsh chegou nesta sexta sob dúvida se seria mesmo duro com a inflação e com o WSJ revelando que Trump liga para ele fora de qualquer padrão. Ele tinha acabado de não subir juros e nem dizer que subiria. Aí vem um payroll negativo e, tira um pouco de pressão dele, né? Ressalva honesta: escrevo com a bolsa americana (mercado à vista) ainda fechada.

Abaixo a mensagem que eu mandei mais cedo. E depois todos os tópicos resumidos que recebi até às 9h.

Agora é acompanhar como o mercado vai reagir até o final do dia. E ficar atento aos acontecimentos em Ormuz!

Payroll hoje

📅 7 de agosto. Bom dia. Erik Pajunk da Nomos aqui.

🇺🇸 O payroll provavelmente decide se o Fed sobe juros em setembro. Consenso de 83 mil vagas e desemprego em 4,2%. O mercado vem querendo se posicionar pra manutenção: a chance de alta caiu de 67% pra 55% na CME em uma semana.

📈 Se vier mais vaga que o esperado, o Fed provavelmente sobe e sai debaixo. O JPMorgan calcula S&P caindo até 1,8% se passar de 150 mil.

🇧🇷 Se vier fraco, ainda mais com as últimas sobre a credibilidade de Warsh, abre caminho pra manutenção e ajuda ativos de risco no mundo todo. É desse cenário que o Brasil precisa. Ontem: Ibovespa -1,2%, a 175,5 mil, e DI longo abrindo 14 bps dois dias depois do Copom cortar.

🛢️ E o acordo de Ormuz segue sem sair. Parlamentares iranianos já falam em barrar navios americanos e israelenses. O Irã atacou alvos no estreito e chamou Trump de “diplomacia de teatro”. Ontem Brent subiu 5% e hoje cai quase 2% a US$82.

RESUMO POR TÓPICO (com as fontes)

Fed, juros e o payroll

  • Payroll de julho veio negativo: os EUA perderam 23 mil vagas no mês, contra expectativa de criação de 80 mil, e as leituras de maio e junho foram revisadas para baixo em 103 mil vagas somadas (BLS, via Bloomberg)

  • Abrindo a revisão: maio caiu de 129 mil para 63 mil vagas criadas, e junho, de 57 mil para 20 mil. Somando com julho, o mercado de trabalho americano já vinha praticamente parado antes de ficar negativo (Departamento do Trabalho dos EUA)

  • Taxa de desemprego caiu a 4,1%, ante expectativa de 4,2%, mas por encolhimento da força de trabalho: a ocupação recuou 87 mil na pesquisa domiciliar e o número de desempregados caiu 178 mil (BLS, via Bloomberg)

  • A participação na força de trabalho está no menor nível desde fevereiro de 2021 (Bloomberg)

  • Excluindo janeiro de 2025, o payroll já veio negativo em seis dos 18 meses desde a posse de Trump (Bloomberg)

  • Na CME, a chance de alta de juros em setembro caiu para 46,3%, contra 53,8% de manutenção e 0,0% de corte; nos swaps de juros, a probabilidade foi de 58% antes do dado para 44% depois (CME FedWatch, Bloomberg)

  • Uma alta de 0,25 ponto até dezembro segue integralmente precificada, ou seja, o mercado adiou a alta, não a descartou (Bloomberg)

  • O futuro do S&P 500 negociava a 7.776 nesta manhã, com máxima de 7.780 e alta de 0,55% no dia, rompendo o topo de junho, depois de subir 2,9% na semana, melhor desempenho semanal desde abril; a reação ao payroll veio em cima desse patamar (WSJ, cotações de tela)

  • Reação imediata: treasury de 2 anos caiu cerca de 8 bps, a 4,17%, o índice de dólar da Bloomberg recuou 0,4% e os futuros de ações subiram pouco, com S&P 500 em alta de 0,4% e Nasdaq 100 de 0,9% às 8h35 em Nova York (Bloomberg)

  • Antes do dado, a chance de alta em setembro estava em 55%, contra 67% uma semana antes e 49,1% um mês antes (CME FedWatch)

  • A Barron’s publicou que os 55% representavam queda ante 80% de julho; os dados da própria CME não sustentam essa comparação mensal (Barron’s, CME FedWatch)

  • JPMorgan havia projetado o S&P 500 caindo até 1,8% caso o payroll viesse acima de 150 mil vagas, cenário que não se materializou (Bloomberg)

  • FT reportou nesta manhã que Warsh pode ser mais hawkish do que o mercado imagina e apoiar alta já em setembro, a depender dos dados e da reação do mercado (FT, replicado pelo Valor)

  • Musalem, do Fed de St. Louis, disse que o banco central já está atrasado para subir juros e não pode tolerar inflação mais alta (Bloomberg, DealBook)

  • Bank of America mantém a chamada de três altas de juros em 2026 (DealBook)

  • Mark Cabana, do Bank of America, critica a estratégia de Warsh de deixar o mercado fazer o trabalho do Fed: sem controlar a ponta longa, o banco central perde a capacidade de calibrar (Bloomberg)

  • Bank of America diz que o otimismo do investidor está no nível mais extremo desde 2021 e recomenda começar a reduzir risco (Bloomberg)

  • Vanguard havia projetado apenas 18 mil vagas, com revisão relevante para baixo dos meses anteriores, cenário mais próximo do que de fato veio (DealBook)

  • Dados do Fed de Nova York mostram mercado de trabalho ruim para recém-formados (DealBook)

  • Ouro caminha para a melhor semana desde janeiro, a US$ 4.366, e o cobre passou de US$ 14 mil a tonelada com oferta apertada (Bloomberg, BTG Morning Call)

Geopolítica: Ormuz e Irã

  • Irã atacou “alvos hostis” no Estreito de Ormuz, segundo a agência semioficial Fars (Fars, XP Macro Strategy, Bloomberg)

  • Esboço do acordo com Omã, em análise no Parlamento iraniano, prevê barrar navios dos EUA e de Israel, exigir compensação de “países hostis”, vetar carga ligada a Israel e cobrar seguro e custo ambiental (Bloomberg, Fars)

  • Ghalibaf, presidente do Parlamento iraniano e negociador-chefe, acusou Trump de praticar “diplomacia de teatro”; autoridades iranianas negam existir conversa direta em andamento (BTG Morning Call)

  • Trump afirmou que as negociações entre Irã e Omã estão “andando bem” (Bloomberg, Balance of Power)

  • Houthis fizeram ataque de larga escala contra forças do governo iemenita apoiado pelos sauditas e atingiram a região de Najran, na Arábia Saudita (Bloomberg, NYT)

  • Embarques de petróleo saudita para os Estados Unidos caíram a zero, com as refinarias americanas trocando de fornecedor (Bloomberg)

  • Capital Economics avalia que a retomada do PIB não petrolífero do Golfo depende de Ormuz reabrir por período prolongado; o PMI da região subiu a 52,5 em julho (Capital Economics, via WSJ)

Petróleo: a conta que não fecha

  • Brent fechou ontem em alta de 5%, a US$ 83,4, e hoje cede perto de 2%, na casa dos US$ 82 (XP Macro Strategy, BTG Morning Call, WSJ)

  • Analistas não conseguem fechar a conta dos estoques globais: para justificar a drenagem observada, a demanda teria caído 1 bilhão de barris, ou 6%, o dobro da queda de 2008, o que não bate com dados de tráfego aéreo e rodoviário (WSJ, com Ninepoint Partners e Simplify Funds)

  • Explicação mais provável, segundo o WSJ: não se sabia de fato quanto petróleo e derivado havia estocado no mundo no início da crise, já que boa parte do mundo em desenvolvimento não reporta como os EUA (WSJ)

  • Novo termômetro sugerido para acompanhar: a escassez de petroleiros dispostos a voltar à região por medo de ficarem presos ou atacados de novo, com as eleições de meio de mandato a três meses (Eric Nuttall, da Ninepoint, ao WSJ)

  • Defasagem da Petrobras: diesel -53% (R$ 1,75/L) e gasolina -24% (R$ 0,61/L), com petróleo a US$ 78 e câmbio a R$ 5,10 (Abicom, via XPInflation News)

  • EUA se tornaram os maiores fornecedores de diesel ao Brasil (Valor, via XPInflation News)

Iene, dólar e a linha do Fed

  • O iene devolveu quase metade do ganho da intervenção conjunta com os EUA, negociando a 158,4 por dólar, ante 155,2 na segunda e a mínima de quatro décadas perto de 164 na semana passada (Bloomberg, WSJ)

  • Swaps veem cerca de 60% de chance de alta de juros do Banco do Japão até setembro; o BoJ teria gasto cerca de US$ 87 bilhões em dois dias (Bloomberg)

  • FT revelou que os EUA venderam euros para sustentar o iene e só avisaram o Banco Central Europeu depois da operação; Lagarde e Bessent só conversaram no sábado seguinte, e parte da diretoria do BCE viu quebra inédita de convenção (FT, Bloomberg, DealBook)

  • Bessent quer que o Fed eleve o teto de US$ 60 bilhões da linha de repo usada para emprestar dólares ao Japão, o que expande o balanço do Fed e injeta liquidez (WSJ, via James Mackintosh, e Bloomberg)

  • Idanna Appio, da First Eagle, avalia que a intervenção compra tempo para uma política mais crível, mas sozinha não funciona (Bloomberg)

  • Gillian Tett escreve que a intervenção ilustra os perigos de experimentos monetários e pode criar risco de longo prazo (FT)

Mercados e o trade de IA

  • S&P 500 e Dow caminham para a melhor semana desde abril, com altas de 2,9% e 2,7% até quinta; o Nasdaq subiu 3,8%, melhor desempenho semanal desde maio (WSJ)

  • SpaceX subiu 6,1% no dia da liberação de até 911,5 milhões de ações do primeiro lockup, cerca de US$ 100 bilhões, depois de cair 14% na véspera; o mercado absorveu a oferta (Bloomberg, WSJ, Barron’s)

  • Charu Chanana, da Saxo, atribui a absorção à demanda forte e à confiança na história de crescimento de IA da empresa (Bloomberg)

  • Investidores descobriram na liberação do lockup que ações da SpaceX compradas via SPV não existiam ou já tinham sido vendidas anos antes; há pelo menos mil SPVs ligadas à empresa, segundo bancos (WSJ, e Matt Levine na Money Stuff)

  • Alphabet levantou US$ 25 bilhões em bonds com cerca de US$ 115 bilhões em ordens, um dos maiores livros do ano em dívida ligada a IA; a emissão total desde 2025 passou de US$ 114 bilhões (Bloomberg, DealBook)

  • SK Hynix vai investir US$ 38 bilhões em expansão de fábricas na Coreia (Bloomberg)

  • DeepSeek retomou rodada de captação mirando US$ 8 bilhões a um valuation perto de US$ 74 bilhões, depois de sinalizar aumento de preços (Bloomberg)

  • Nos balanços: Trade Desk caiu 27% com receita abaixo do esperado, Atlassian subiu 31%, Cloudflare 17%, Airbnb 9%, Maplebear 12% e Sweetgreen recuou 15% (WSJ, Bloomberg, Barron’s)

  • A Barron’s argumenta que a rotação de hardware para software na IA é menos limpa do que parece: o ETF de software sobe 10% desde o começo de julho contra queda de 15% do índice de semicondutores da Filadélfia, mas os resultados individuais vieram mistos (Barron’s)

  • Fundos multimercado tiveram julho duro após o selloff de IA, e Jamie Dimon alertou que a alavancagem no mercado segue “bem alta” (Bloomberg)

  • Venture capital enfrenta problema novo: as rodadas ficaram tão grandes que falta quem queira liderar; foram US$ 412,7 bilhões em 7.541 negócios só no primeiro semestre, contra US$ 319,2 bilhões em todo o ano de 2025 (DealBook, com dados da PitchBook)

  • Cientistas usaram IA para criar os primeiros vírus sintéticos, com 16 genomas viáveis, o que abre caminho para estudo de vacinas e também preocupação com patógenos perigosos (NYT, FT, Folha)

Brasil: mercado e economia

  • No Brasil, a reação ao payroll veio imediata, mas desigual na curva: o DI de janeiro de 2029 caía cerca de 11 bps, a 14,01%, praticamente devolvendo os 12 bps de abertura da véspera, enquanto o de janeiro de 2035 cedia cerca de 5 bps, a 14,39%. Na quinta, o Jan29 tinha aberto 12 bps e o Jan33, 14 bps, ou seja, a ponta longa subiu mais e está devolvendo menos (cotações de tela, B3, e XP Macro Strategy para o fechamento de quinta)

  • Ibovespa caiu 1,23%, aos 175.546 pontos, com Vale e Banco do Brasil liderando a pressão negativa e Petrobras subindo de leve na esteira do petróleo; o dólar recuou 0,41%, a R$ 5,107 (BTG Morning Call, XP Macro Strategy)

  • Na quinta, o DI já abria taxa pela manhã e ampliou o movimento após leilão de prefixados maior que os realizados nas duas semanas anteriores: Jan29 subiu 12 bps e Jan33, 14 bps (XP Macro Strategy)

  • Petrobras lucrou R$ 52,4 bilhões no segundo trimestre, alta de 96,8% em um ano, com receita de R$ 169,5 bilhões e Ebitda ajustado de R$ 93,8 bilhões, e anunciou R$ 17,4 bilhões em dividendos (BTG Morning Call, Folha, g1)

  • Bancos veem piora do crédito e sinalizam aperto nos empréstimos diante da alta dos calotes; juros elevados e renda comprometida elevam o temor de inadimplência (Folha)

  • O número de famílias endividadas atingiu o maior nível desde 2010 (the news)

  • Bancos privados fecharam 2 mil agências e cortaram 14 mil vagas em um ano (Coluna do Broadcast, no Estadão)

  • O juro real longo está perto de 8% nas NTN-Bs, máxima histórica, contra 3% nos EUA; mesmo assim a XP segue construtiva com a Bolsa e aponta os cíclicos domésticos como os mais atrativos frente ao juro real (XP Research, no Raio-XP)

  • A inflação implícita de 2026 no mercado subiu 4 bps, a 4,89%, contra 5,14% da XP e 5,03% do Focus (XPInflation News)

  • Ana Paula Vescovi e Alexandre Schwartsman disseram em debate do Estadão que os efeitos do aumento da dívida já são visíveis e o ajuste fiscal é urgente (Estadão)

  • Comitê dos estados estima o futuro imposto sobre consumo em 28% em 2033, acima da média da OCDE (g1, via XPInflation News)

  • O tracker de alta frequência da XP para o PIB do segundo trimestre caiu para 0,40% na leitura de 4 de agosto, contra 0,50% da projeção oficial da casa e 0,57% no pico de junho, e a atividade perdeu tração ao longo do trimestre (XP Macro Research, no Brazil Week Ahead)

  • A XP projeta o IPCA de julho em -0,02% no mês e 4,35% em 12 meses, com queda generalizada de alimento no domicílio, alta de 11,7% nas passagens aéreas e a média dos núcleos desacelerando de 0,21% para 0,13% (XP Macro Research)

  • Na ata do Copom, a XP diz que o ponto a observar é se o comitê repete a frase de junho sobre trajetórias de Selic que combinam momentos de pausa e retomada. Se repetir, pausa vira possibilidade concreta; se sumir, é sinal de mais cortes à frente, o que não é o cenário base da casa (XP Macro Research)

  • Na agenda local: IGP-DI de julho às 8h, com consenso de queda de 0,97% no mês, e produção de veículos da Anfavea às 11h (XP News XPress, BTG Morning Call)

  • ONS alertou para plano de contingência contra apagão no Dia dos Pais; no ano passado o país por pouco não sofreu blecaute generalizado na data (Estadão)

Brasil: eleição e política

  • A PF pediu abertura de inquérito para apurar a acusação de estupro de vulnerável contra Alfredo Gaspar, vice na chapa de Flavio, que nega (Estadão, Folha)

  • Gaspar acionou o STF pedindo exame de DNA em 72 horas e ofereceu material genético à PGR para afastar a suspeita; a PGR pediu nova diligência (CNN, O Globo, Folha)

  • O STF pediu esclarecimentos a Soraya Thronicke e Lindbergh Farias sobre a denúncia (Estadão, O Globo)

  • Metrópoles informa que a PGR havia pedido diligências em 21 de maio, mas o STF só acionou a PF na quarta, depois de Gaspar ser anunciado como vice (Metrópoles)

  • A campanha de Flavio aposta que o caso vira ativo eleitoral contra o PT e planeja explorar as investigações sobre Lulinha já na estreia do horário eleitoral, com ofensiva nas redes (CNN, O Globo)

  • Flavio disse que tentou ter uma vice mulher, culpou “caciques” de partidos e afirmou ser alvo de “guerra psicológica” (Folha, Estadão)

  • A campanha de Lula lê a escolha como erro estratégico por não acenar a mulheres e evangélicos, e avalia usar Datena nos programas de TV para expor denúncias envolvendo Flavio e Vorcaro (CNN, Metrópoles)

  • O programa de governo de Lula deve reforçar o compromisso fiscal, deixando de fora tarifa zero no transporte e reversão de privatizações, para reduzir ruído com o mercado (Folha, Valor)

  • Durigan descartou desvincular o salário mínimo e adotar controle de capitais, mas citou preocupação com dívida e despesas obrigatórias e a possibilidade de cortar benefícios fiscais (Folha, XP News Clipping)

  • O mercado enxerga uma “guerra fria” entre Durigan e Moretti, com caminhos distintos para o ajuste fiscal (Estadão)

  • Lula sinalizou a aliados que vai procurar Trump na semana que vem (O Globo)

  • Zema prometeu choque fiscal, privatização da Petrobras e mudança na indicação de ministros do STF em entrevista ao g1 e à GloboNews (g1)

  • A eleição em Minas ficou imprevisível: Cleitinho foi barrado pelo Republicanos depois de desistir e tentar voltar, e vários nomes recusaram a disputa (Estadão, CNN, Folha)

  • O STJ condenou o ministro Marco Buzzi por assédio sexual e importunação, com indicação de perda do cargo, em decisão unânime e inédita (Estadão, Folha, O Globo)

  • O STF retomou o julgamento sobre a proibição de exploração de jogos de azar; Fux votou pela manutenção da proibição e Dino pediu vista. As famílias brasileiras perderam R$ 62,5 bilhões com apostas no ano passado (the news, Estadão)

  • A PF indiciou 16 pessoas na investigação da queda do avião da Voepass em Vinhedo, que matou 62 em 2024 (Estadão, Folha)

  • Faltam 58 dias para o primeiro turno. A pesquisa Nexus pode sair a partir de segunda, e MDA e Futura a partir de terça (XP News XPress)

Mundo

  • Exportações da China subiram 23,9% em julho na base anual, com chips avançando 117%, computadores 67% e carros 60%, puxadas pela demanda por produtos de IA (FT, Bloomberg, BTG Morning Call)

  • Os EUA impuseram tarifa de 15% e preço mínimo sobre importações de polissilício, matéria-prima de painéis solares e chips, com vigência em 4 de dezembro (WSJ, BTG Morning Call)

  • China abriu revisão formal de segurança sobre produtos da Palo Alto Networks vendidos no país (Bloomberg)

  • Inteligência dos EUA avalia que Putin pode testar a resolução da Otan com uma incursão limitada em país aliado nos próximos anos (WSJ)

  • A parcela de russos que acredita que a guerra vai bem caiu ao menor nível desde abril de 2022 (Levada Center, via Bloomberg)

  • Na Alemanha, a produção industrial subiu 0,2% em junho e o superávit comercial encolheu para 15,4 bilhões de euros, com importações da China avançando 9,1% (BTG Morning Call, XP News XPress)

  • Comissão do Senado americano votou por declarar Anthony Fauci em desacato ao Congresso, com os oito republicanos a favor e os cinco democratas contra (NYT, WSJ, Estadão)

  • Trump assinou ordens executivas mirando a cidadania por nascimento e o chamado turismo de nascimento (NYT, WSJ, Estadão)

  • Meta foi condenada a pagar US$ 567 milhões em caso de segurança infantil no Novo México, além da multa de US$ 375 milhões fixada pelo júri (NYT, DealBook)

  • Abelardo de la Espriella toma posse hoje na Colômbia em meio a denúncia de fraude por Petro, protestos convocados por Iván Cepeda e suposto plano de bomba perto de Cali (Bloomberg)

  • O Reno atingiu o nível mais baixo desde o início das medições em 1880, encarecendo fretes e pressionando cadeias de suprimento na Europa (NYT)

  • Mais de 25 mil pessoas morreram por calor extremo na Europa neste ano, quase metade delas na Alemanha (Bloomberg)

  • Infantino sobreviveu à contestação da Uefa na FIFA e pediu desculpas por “erros” no plano de privatização, que segue ameaçando virar disputa prolongada (WSJ, Bloomberg, DealBook)

AGENDA DA SEMANA

Hoje: payroll de julho nos EUA às 9h30, o dado da semana e provavelmente o que decide setembro. Balanços de Under Armour, Wendy’s, Vistra e Take-Two. No Brasil, IGP-DI às 8h e produção de veículos da Anfavea às 11h.

Sábado: Berkshire Hathaway divulga resultados.

Segunda: primeira janela para a pesquisa Nexus desde a definição da chapa de Flavio, com o caso Gaspar já no noticiário.

Terça: o dia que importa aqui. Ata do Copom às 8h e IPCA de julho às 9h, na mesma manhã. A XP projeta o IPCA em -0,02% no mês e 4,35% em 12 meses, contra 4,64% em junho. Na ata, o ponto a caçar é uma frase específica: em junho o Copom escreveu que as trajetórias apropriadas de Selic combinavam momentos de pausa e retomada. Se repetir, pausar em setembro está na mesa. Se sumir, é sinal de mais corte pela frente.

Quarta: CPI de julho nos EUA, com consenso de 0,2% no mês e 3,5% em 12 meses. É o dado que confirma ou desmonta o que o payroll disser hoje.

Quinta e sexta: varejo de junho no Brasil e, nos EUA, PPI, vendas no varejo e o sentimento do consumidor da Universidade de Michigan. No dia 15 fecha o prazo de registro de candidaturas, e faltam 58 dias para o primeiro turno.

  •  

Ouro teve o melhor dia em seis meses

ONTEM (5 de agosto)

  • Copom cortou a Selic em 25 bps, para 14,00%, quarto corte seguido, com comunicado enxuto e sem sinalizar o passo de setembro.

  • Nos EUA, ADP de julho veio em 44 mil vagas (exp. 65 mil) e ISM de servicos em 54,1 (exp. 54,5). Dow fechou em recorde (+0,5%), S&P 500 caiu 0,2% e Nasdaq recuou 0,8%, com SpaceX em queda de 14%. Ouro subiu 4,3%.

  • No Brasil, Ibovespa caiu 0,1%, aos 177,7 mil pontos, e o dolar fechou a R$ 5,12. Flavio Bolsonaro anunciou Alfredo Gaspar como candidato a vice.

HOJE / MADRUGADA (6 de agosto)

  • Ira afirmou ter fechado com Oma a rota de navegacao em Ormuz, sem mencao a papel dos EUA, e negou negociacao em curso com Washington. O trafego pelo estreito caiu de 8 para 2 navios apos ataque houthi a um petroleiro saudita. Brent a US$ 79,7.

  • Tech asiatica caiu forte apos guidance fraco de Sandisk e Western Digital: Kospi tombou 4,58% e Nikkei recuou 0,93%. Futuros do Nasdaq em queda de 0,48% e do Dow em alta de 0,33%.

  • Libera hoje o primeiro lockup da SpaceX: ate 911,5 milhoes de acoes, US$ 101 bilhoes, mais que dobrando o total em circulacao. A acao fechou ontem a US$ 108,27, 20% abaixo do preco do IPO.

O que mais me chamou atenção entre hoje e ontem não foi o Copom e nem o petróleo. Foi esse início de reportagens da Bloomberg e WSJ começando a duvidar do compromisso do novo presidente do Fed, Warsh, com a inflação para justificar a alta do ouro. Se mais sinais vierem, ouro e metais podem voltar a subir. Ouro precisa subir ~20% para retomar a máxima do início do ano e prata ~60%. Foi justamente um Fed mais duro que derrubou o preço desses ativos.

Fora isso, separei esses tópicos no resumo que mando todos os dias:

O ouro teve o melhor dia em seis meses

📅 6 de agosto.

🥇 Ouro +4,3% ontem, melhor dia desde fevereiro, com o barril abaixo de US$ 80. Pra Bloomberg e WSJ, pesou o dólar na mínima desde junho e a dúvida se o Fed de Warsh briga o bastante com a inflação. E o WSJ revelou que Trump liga pra ele fora do padrão.

🛢️ O prazo de “hoje ou amanhã” do Bessent venceu. Saiu acordo de rota entre Irã e Omã, sem os EUA na foto, e Teerã nega negociar com Washington. Brent a US$ 79. Ontem só 2 navios cruzaram Ormuz, ante 8.

💻 Trade de IA: Sandisk e WD entregaram números fortes que não bastaram e o Kospi tombou 4,6%. Hoje libera o lockup da SpaceX, US$ 101 bi.

🇨🇳 China retalia com o maior pacote desde outubro: veta negócios com 7 empresas americanas e aperta a exportação de drones, a um mês da visita de Xi.

🇧🇷 Copom cortou pra 14% sem novidade no comunicado. E vice do Flavio não agradou muito o mercado. Hoje, balança comercial às 15h. Amanhã, payroll nos EUA.

Assine agora

Segue uma lista completa de tudo que aconteceu de ontem para hoje com fontes confiáveis. Se tiver alguma coisa que achou importante e deixei passar, me avisa!!

RESUMO POR TÓPICO (com as fontes)

Geopolítica: Ormuz / Irã

  • Irã afirma ter fechado com Omã a rota de navegação em Ormuz; comunicado conjunto em redação final, sem menção a papel dos EUA (Bloomberg, XP News XPress, the news)

  • Vice-chanceler iraniano Kazem Gharibabadi diz que EUA estavam prontos para “retomar compromissos”, mas nega negociação em curso com Washington (BTG Morning Call)

  • Porta-voz do Itamaraty iraniano afirma que o acordo por si só não garante segurança na hidrovia e pede que “terceiras partes” não interfiram (XP News XPress)

  • WSJ reporta rascunho que daria a Teerã supervisão sobre navios entrando no Golfo, mas sem cobrança de pedágio ou taxa de serviço (WSJ, Barron’s)

  • Trump disse que acordo poderia sair já na quarta e classificou as conversas como “muito boas” (Bloomberg, BTG Morning Call)

  • Tráfego caiu para 2 navios em Ormuz ontem, ante 8 no dia anterior, após houthis dizerem ter atacado petroleiro saudita (BTG Morning Call, dados Kpler)

  • Houthis ameaçam atacar petroleiros sauditas no norte do Mar Vermelho, fechando a rota alternativa (Bloomberg)

  • Saudi Aramco cortou o preço do Arab Light para a Ásia em US$ 0,50/barril, para US$ 2 abaixo do benchmark, contra expectativa de manutenção (Bloomberg)

  • Brent a US$ 79,7 (+0,37%) e WTI a US$ 75,43 (+0,28%) (BTG Morning Call)

  • Memorando de junho previa 60 dias de passagem comercial livre de tarifas em troca de suspensão do bloqueio naval americano (BTG Morning Call)

  • Trump nega escassez de munição dos EUA e ameaça com prisão quem vazar informação sobre estoques (Bloomberg)

  • Editorial do WSJ questiona se o acordo é capitulação que entrega a Teerã o controle de via vital (WSJ Opinion)

Geopolítica: Rússia / Ucrânia

  • Ataque russo a Kiev com 28 mísseis e 115 drones matou ao menos 17 pessoas; nenhum dos 24 balísticos foi interceptado (Bloomberg, WSJ, NYT)

  • Ucrânia está sem interceptores Patriot e não avançou em novo fornecimento após reunião de Zelensky com Trump (Bloomberg, NYT)

  • Ucrânia atingiu com drones de longo alcance as refinarias Bashneft-Novoil e Slavneft-Yanos, uma das maiores da Rússia (BTG Morning Call)

  • Reino Unido anunciou sanções a seis bancos, seis petroleiros da frota fantasma e quatro empresas ligadas a tântalo e nióbio (BTG Morning Call)

  • Empresas russas já não conseguem acompanhar a corrida salarial do Kremlin; salários superaram produtividade em 5 pp desde 2022 (Bloomberg)

Fed, dólar e juros americanos

  • Ouro saltou 4,3% na quarta, terceira maior alta diária do ano e melhor desde fevereiro, acima de US$ 4.600/onça (Bloomberg/John Authers)

  • Leitura de Authers: a alta é menos sobre juros e mais sobre o dólar na mínima desde o início de junho, com dúvida sobre o compromisso do Fed com a inflação (Bloomberg)

  • Bancos centrais e fundos soberanos compraram líquidos 289 toneladas de ouro no 2T, recorde e +62% sobre o ano anterior (World Gold Council, via Bloomberg)

  • WSJ revela que Trump tem ligado repetidamente para Warsh desde a posse, incluindo sobre efeito da guerra do Irã na economia, rompendo precedente (WSJ)

  • Debate sobre retomada do trade “Sell America” em bonds e dólar; Bessent e Warsh descritos como “double whammy” por Rajeev De Mello, da Gama (Bloomberg Markets Daily)

  • Bessent avalizou apoio dos EUA à sustentação do iene, com risco de pressionar o dólar; quer elevar limite de US$ 60 bi de linha do Fed (WSJ, Bloomberg)

  • Kishida diz que a intervenção conjunta não é game-changer para o iene nem para a economia japonesa (Bloomberg)

  • Schmid (Kansas City): política atual não é restritiva e trazer inflação a 2% exigirá aperto adicional (WSJ Wealth Adviser)

  • Kashkari, um dos três dissidentes por alta na última reunião, diz que lucros, consumo e emprego indicam que a política não é restritiva o bastante (WSJ Wealth Adviser)

  • Daly (San Francisco) alerta que inflação alta pode ser problema mais amplo, exigindo ação mais agressiva (Bloomberg)

  • Yellen diz estar surpresa que o choque de petróleo não tenha tido efeito maior na economia (WSJ Wealth Adviser)

  • ADP de julho em 44 mil vagas (exp. 65 mil), menor desde janeiro; ISM de serviços em 54,1 (exp. 54,5) (XP Macro Strategy, Barron’s)

  • Treasury de 10 anos a 4,625% e de 2 anos a 4,198%, ambas em leve alta; DXY a 99,77 (BTG Morning Call)

  • Payroll de julho sai amanhã, com relatório do Fed sobre crédito ao consumidor (WSJ)

  • Editorial do WSJ: “o silêncio de Warsh fabrica ruído de mercado” (WSJ Opinion)

Mercados: trade de IA

  • Sandisk e Western Digital reportaram crescimento forte, mas guidance abaixo do esperado; WDC -15% e Sandisk -8,9% no pré-mercado, Seagate -3,4% (Bloomberg, WSJ)

  • Sandisk era a melhor ação do S&P 500 no ano, +501% até então (Bloomberg)

  • Kospi tombou 4,58% e Nikkei caiu 0,93%, puxados por SK Hynix e Samsung (BTG Morning Call, Bloomberg)

  • Índice de tech asiática da MSCI com a maior volatilidade em 100 dias desde 2009; Kospi acumula queda de 31% desde o pico de junho (Bloomberg)

  • Lockup da SpaceX libera hoje até 911,5 milhões de ações, US$ 101 bi, mais que dobrando o free float de 639 milhões para até 1,55 bilhão (Bloomberg/Matt Levine, WSJ)

  • 35% do free float da SpaceX já está vendido a descoberto; Baillie Gifford fala em “águas desconhecidas” e possível maior aumento de oferta em um único dia da história (Bloomberg)

  • SpaceX caiu 14% ontem, fechando a US$ 108,27, 20% abaixo do IPO de US$ 135 e quase 50% abaixo da máxima de US$ 225,64 (WSJ, NYT)

  • Capex de US$ 18,4 bi no trimestre, contra US$ 2,8 bi um ano antes, mais que o dobro da receita do período (WSJ, Barron’s)

  • Musk projeta US$ 1 tri de receita em 2029/2030; Wall Street projeta US$ 320 bi em 2030 (Barron’s, NYT)

  • Investidores de fundos pré-IPO da Late Stage Management dizem que suas ações da SpaceX sumiram antes do cash-out (WSJ)

  • Google reorganiza liderança de IA: Jeff Dean sai com Vinyals, Le e Ghemawat para fundar a Discovery Loop; Hassabis vira chairman e Kavukcuoglu assume o DeepMind; Alphabet caiu 4% (WSJ, Barron’s, NYT, Bloomberg)

  • Situational Awareness, de Leopold Aschenbrenner, volta ao jogo com aposta de US$ 400 milhões dias após quase quebrar (Bloomberg)

  • Citadel subiu 5,9% em julho após comprar a carteira do Situational Awareness com desconto (Bloomberg)

  • Fundos hedge tiveram julho duro após o selloff de IA; Altimeter caiu 11% (Bloomberg)

  • Onda de ataques cibernéticos com voice phishing mirou Point72, Millennium, Two Sigma, Citadel e gestoras de private equity (Bloomberg)

  • DeepSeek sinaliza aumento relevante de preços, mudança rara para quem pressionava rivais com preço baixo (Bloomberg)

  • Microsoft gerou US$ 24,1 bi de receita de IA vindos da OpenAI, cerca de 70% do total de IA da empresa (Bloomberg)

  • OpenAI diz que modelos por trás do hack do Hugging Face se comunicaram secretamente por meses; Meta admite que um modelo invadiu sistema de terceiro em teste de segurança (Bloomberg)

  • Demanda elétrica volátil dos data centers está danificando os próprios data centers, com picos de até 50% acima da capacidade de projeto (Bloomberg)

  • Goldman estima US$ 1 tri de investimento global em IA em 2026, subindo de 1,8% para 2,8% do PIB americano até 2028 (Bloomberg Economics Daily)

  • SoftBank reportou queda de 18% no lucro, melhor que o esperado, com ganho de ¥1,3 tri na Intel (Bloomberg)

  • Nintendo supera expectativas com Switch 2 e reembolso de tarifas (Bloomberg)

Mercados: quadro geral

  • Dow fechou em recorde ontem (+0,5%), S&P -0,2% e Nasdaq -0,8%, arrastado pela SpaceX (WSJ Markets P.M.)

  • Futuros hoje mistos: Dow +0,33%, S&P +0,14%, Nasdaq -0,48% (BTG Morning Call)

  • Europa em alta com temporada de resultados: CAC +0,73%, FTSE +0,27%, DAX +0,17%; Shanghai +0,57% (BTG Morning Call)

  • Ouro a US$ 4.334 e Bitcoin a US$ 64,8 mil (BTG Morning Call)

  • Eli Lilly +5% com salto de 25% no lucro e demanda por Mounjaro e Zepbound (WSJ, DealBook)

  • Disney sobe após balanço; Shake Shack +12% com Starboard; AppLovin -15%; Duolingo -9,5%; WPP +30% em Londres (Barron’s, Bloomberg)

  • Jamie Dimon alerta que a alavancagem no mercado segue “bem alta” (Bloomberg)

  • Taxas de recuperação de credores despencando: até first-lien saindo perto de zero (S&P Global, via Bloomberg)

  • WSJ discute “perps”, futuros perpétuos com até 100x de alavancagem, que operadores querem trazer para ações e commodities nos EUA (WSJ)

  • Encomendas à indústria na Alemanha +3,1% m/m em junho (exp. 0,5%); vendas no varejo da Zona do Euro -0,3% m/m (XP News XPress)

Brasil: Copom e macro

  • Copom cortou a Selic em 25 bps, para 14,00%, quarto corte seguido, consolidando um dos ciclos de queda mais suaves da história (Folha, Valor, O Globo, XP Macro)

  • Comunicado enxuto e neutro, sem sinalizar o passo de setembro; BC preserva flexibilidade (XP Macro, Folha, O Globo)

  • Comitê passou a falar em “moderação gradual da atividade” e núcleo de inflação “ligeiramente abaixo do teto”, contra diagnóstico de aceleração há sete semanas (XP Macro)

  • Projeção de IPCA no horizonte relevante (1T28) em 3,2%, em linha com o esperado (XP Macro)

  • Comunicado acrescentou que monitora de perto novo desancoramento das expectativas longas e pede “serenidade e cautela” (XP Macro)

  • XP mantém Selic em 14,00% no fim de 2026 e 11,50% em 2027, e lê o Copom em modo data-dependent (XP Macro)

  • Sondagem pós-Copom XP: 55% leram o comunicado como neutro, 30% hawkish, 15% dovish (XP Macro Strategy)

  • Alex Ribeiro/Valor: próxima baixa de juro ainda não está garantida (Valor)

  • Gestores divergem: Adam Capital vê espaço para nova redução, Vinci vê cortes até o fim do ano, UBS condiciona meta atingível a solução fiscal (Valor, O Globo)

  • Coluna do Estadão: tempo mostrou que o BC fez ruído na comunicação, mas acertou ao seguir cortando (Estadão)

  • Fechamento: Ibovespa -0,1% a 177,7 mil, BRL +0,1% a R$ 5,12, DI fechando 2-3 bps na ponta curta e 5-7 bps na longa (XP Macro Strategy)

  • Balança comercial de julho às 15h (consenso US$ 8,4 bi; XP US$ 8,5 bi); Tesouro divulga edital de leilão de prefixados às 10h30 (XP News XPress)

  • Diretoria do BC em período de silêncio pós-Copom (XP News XPress)

  • Implícita de 2026 no mercado em 4,85%, XP em 5,14%, Focus em 5,03% (XPInflation News)

  • Defasagem da Petrobras: diesel -53% (R$ 1,75/L) e gasolina -24% (R$ 0,61/L) com petróleo a US$ 78 (Abicom, via XPInflation News)

  • Alerta vermelho do Inmet para tempestades no Rio Grande do Sul; ciclone-bomba com rajadas de até 100 km/h chegando a São Paulo (Inmet, Estadão)

  • Super El Niño impõe desafios à produção agrícola; governo anunciou R$ 1,335 bi em mitigação (Estadão, Bloomberg)

  • Mediana da XP para impacto total do El Niño no IPCA de 2027: 55 bps, com 30 bps já no cenário base (XP News XPress)

Brasil: eleição

  • Flávio Bolsonaro anunciou Alfredo Gaspar (PL-AL), relator da CPMI do INSS e ex-procurador-geral de Justiça de Alagoas, como vice (XP News XPress, Folha, Valor, Estadão, O Globo)

  • Escolha veio no último dia das convenções e configura chapa pura, após neutralidade de Republicanos, Podemos, PP e União Brasil (XP News XPress, Folha)

  • Convite foi feito a menos de 24 horas do anúncio; só Valdemar e Rogério Marinho participaram, com aval de Jair Bolsonaro (CNN Brasil, O Globo)

  • Escolha pegou a própria campanha de surpresa e desagradou aliados que esperavam uma mulher (Estadão)

  • Metrópoles: nome de Gaspar não empolgou a Faria Lima; mercado reagiu marginalmente negativo (Metrópoles, XP Macro Strategy)

  • Gaspar é alvo de pedido de investigação da PF no STF por suspeita de estupro de vulnerável; Gilmar aguarda PF e PGR (Folha, Valor, Metrópoles)

  • Campanha de Flávio chama a acusação de leviana e diz que é tentativa de tirar foco de Lulinha; Gaspar processa aliados de Lula (Folha, Estadão)

  • TCU aponta emenda de R$ 6,2 milhões de Gaspar sumida em conta de prefeitura (O Globo)

  • Leitura do Valor: ausência de mulher será compensada por Michelle, e Gaspar ajuda a reduzir vantagem de Lula no Nordeste, onde foi o 2º deputado mais votado em Alagoas em 2022 (Valor)

  • Michelle faltou ao anúncio, depois endossou publicamente a escolha (O Globo, Estadão, Folha)

  • Primeira eleição do século sem mulheres em chapas presidenciais competitivas (Folha)

  • Marco Aurélio Santana Ribeiro, o Marcola, ex-chefe de gabinete de Lula, deixou a campanha após transferência de R$ 249 mil de empresária investigada no INSS; Lula saiu em defesa (Estadão, Folha)

  • Dino autorizou terceiro inquérito da PF sobre Lulinha e mandou investigar vazamentos (Estadão, Folha)

  • Campanha petista avalia que a escolha de Gaspar não muda o cenário, já que o INSS seria explorado de qualquer forma (O Globo)

  • Faltam 59 dias para o primeiro turno (XP News XPress)

  • Nexus pode sair a partir de segunda; MDA e Futura a partir de terça (XP News XPress)

  • Lula e Alcolumbre deixam discussão da 6x1 para depois das eleições (O Globo)

  • Lula sanciona projetos às 11h e 15h e recebe Ilan Goldfajn, do BID, às 16h; Durigan dá entrevista à GloboNews às 10h (XP News XPress)

Brasil: diplomacia

  • Lula diz que EUA foram irresponsáveis ao revogar o visto da embaixadora Viotti e sinaliza a aliados que procurará Trump na semana que vem (Folha, O Globo)

  • Guga Chacra: a ofensiva contra Lula é estratégia de Rubio, não de Trump, que delegou a América Latina ao secretário de Estado (O Globo)

  • Dos 195 postos de embaixador dos EUA no mundo, 107 estão vagos, incluindo a maioria da América do Sul (Estadão)

  • Itamaraty rebaixou a relação com a Argentina a encarregado de negócios após Milei chamar Lula de “ladrão e presidiário”; primeira vez na história recente (Folha, Estadão, the news)

  • Comércio bilateral Brasil-Argentina fechou 2025 em US$ 31 bi, maior em 13 anos; Brasil absorve 13% das exportações argentinas (the news)

  • Chanceler argentino diz esperar mudança de poder no Brasil (Folha)

  • WSJ: “Trump paira sobre a eleição apertada do Brasil” (WSJ)

Comércio e China

  • China lançou o pacote mais amplo de contramedidas desde a trégua de outubro: proibiu negócios com sete entidades americanas, apertou controle de exportação de drones e vetou cooperação com órgãos de certificação dos EUA (FT, Bloomberg, BTG Morning Call)

  • Primeira vez que Pequim pune empresas que ajudam a aplicar a lei americana sobre trabalho forçado uigur (BTG Morning Call)

  • Eurasia Group avalia que Pequim eleva custo de conformidade, mas mantém as sanções reversíveis às vésperas da visita de Xi (BTG Morning Call)

  • Pequim abriu revisão formal de segurança sobre produtos da Palo Alto Networks (Bloomberg)

  • Trump prepara tarifas e preços mínimos sobre polissilício (Bloomberg)

  • EUA suspenderam atividades governamentais em Michoacán, afetando importação de abacate (Bloomberg)

Agenda do dia

  • EUA: jobless claims semanais, produtividade e custos preliminares do 2T, Challenger e estoques de gás natural (WSJ)

  • Balanços: ConocoPhillips, Warner Bros Discovery, Ralph Lauren, Datadog e Fox pela manhã; Airbnb, Lyft, Monster e AIG após o fechamento (WSJ, Bloomberg)

  • Amanhã: payroll de julho nos EUA; sábado, Berkshire Hathaway (WSJ)

  • Brasil: balança comercial de julho às 15h (XP News XPress)

AGENDA DA SEMANA

  • Hoje: jobless claims, produtividade e custos do 2T e Challenger nos EUA. Balanços de ConocoPhillips, Warner Bros Discovery e Ralph Lauren pela manhã, Airbnb e Lyft após o fechamento. No Brasil, balança comercial de julho às 15h e edital do leilão de prefixados às 10h30. E o lockup da SpaceX, que é o evento com maior potencial de barulho no dia.

  • Sexta: payroll de julho nos EUA, o dado da semana. Depois do ADP em 44 mil, a barra ficou mais baixa, e a leitura do mercado sobre o Fed de Warsh passa por aqui. Sai também o relatório de crédito ao consumidor do Fed. Balanços de Under Armour, Wendy’s, Vistra e Take-Two.

  • Sábado: Berkshire Hathaway divulga resultados, e Michelle Bowman, vice-chair de Supervisão do Fed, fala.

  • Semana que vem: pesquisa Nexus pode sair a partir de segunda, e MDA e Futura a partir de terça. Lula sinalizou a aliados que vai procurar Trump. Faltam 59 dias para o primeiro turno.

    Obrigada por ler o TradeNews! Inscreva-se para receber mais contéudos como esse.

  •  

Brasil não aproveitou o pregão de ontem

ONTEM (4 de agosto)

  • S&P 500 subiu 1,8% e renovou a máxima histórica, a primeira em dois meses; o Dow fechou acima de 54.000 pontos pela primeira vez. O Brent desabou 5,9%, a US$ 78,8, depois de o secretário do Tesouro falar em acordo pra reabrir Ormuz “hoje ou amanhã”.

  • O Ibovespa fechou em queda de 0,06%, aos 177.895 pontos, e o dólar subiu 0,87%, a R$ 5,13, com o real como pior moeda do dia entre as 33 mais líquidas. À noite, os EUA revogaram o visto da embaixadora brasileira em Washington, Maria Luiza Viotti.

  • SpaceX reportou receita de US$ 7,8 bilhões, acima do esperado, mas capex de US$ 18,4 bilhões no trimestre. Itaú lucrou R$ 12,4 bilhões, alta de 7,8%, em linha com o consenso.

HOJE / MADRUGADA (5 de agosto)

  • SpaceX cai 11% no pré-mercado e AMD recua 9% depois de Musk dizer que só comprará chips da Nvidia. Ásia forte: Nikkei +3,7% e Kospi +3,8%; futuros de NY em leve alta.

  • Axios reporta que EUA, Irã e Omã preparam anúncio de trégua de 60 dias em Ormuz, possivelmente ainda hoje; Brent devolve parte da queda, a US$ 80,7.

  • Quaest mostra Lula 44 x 39 no segundo turno, vantagem caindo de 8 pra 5 pontos; Meio Ideia traz 48,5 x 43. Copom anuncia a Selic a partir das 18h30.

Mercado reagiu bem à fala do Bessent, conforme eu trouxe ontem. O Brent desabou quase 6% e o S&P renovou a máxima histórica depois de dois meses. Hoje a Axios reporta uma trégua de 60 dias que pode ser anunciada ainda hoje, sem pedágio iraniano. Trump diz que conversas com o Irã estão “indo muito bem” e que reabertura é iminente, mas reitera resposta militar se fracassarem. Irã considera permitir que europeus removam minas do estreito, mas insiste em controlar o tráfego e cobrar taxas: ponto de atrito com os EUA. Ou seja, ainda não resolveu 100%, mas espero que resolva logo, assim como o mercado.

O Brasil até tentou. Com o alívio em Ormuz, o Ibovespa chegou a 180,6 mil pontos na máxima do dia, mas devolveu tudo à tarde e fechou aos 177.895, em queda de 0,06%, enquanto o Dow cravava os 54 mil pela primeira vez. O dólar subiu 0,9%, a R$ 5,13, e o real foi a pior moeda do dia entre as mais líquidas, movimento que o fechamento da XP atribui à saída de estrangeiros e ao rumor, confirmado depois do fechamento, de sanção diplomática: os EUA revogaram o visto da embaixadora Viotti.

Sobre o Copom, um ajuste de expectativa: a decisão só sai depois do pregão, a partir das 18h30, e o corte pra 14% já está no preço. Como sempre, o que importa é o comunicado, em especial o que ele diz ou deixa de dizer sobre setembro, mas o mercado só reage a isso amanhã. O pregão de hoje fica com o vice do Flávio no último dia das convenções, o ADP americano esquentando pro payroll de sexta e o Bradesco reportando após o fechamento. E amanhã vence o lockup da SpaceX, liberando cerca de US$ 100 bilhões em ações um dia depois de o capex assustar o mercado. Lá fora se negocia o fim de uma guerra; aqui, a gente ainda negocia visto.

Segue a versão resumida disso tudo que falei:

Brasil não aproveitou o pregão de ontem

📅 5 de agosto. Bom dia. Erik Pajunk da Nomos aqui.

🛢️ Acordo de Ormuz na reta final: Bessent falou em “hoje ou amanhã” e a Axios reporta trégua de 60 dias podendo sair hoje. Brent caiu 5,9% ontem, a US$ 78,8, e devolve parte agora, a US$ 80,7.

📈 S&P +1,8% na máxima histórica e Dow acima de 54 mil pela 1ª vez. No after, SpaceX e AMD reportaram: receita forte nas duas, mas capex de US$ 18,4 bi derruba SpaceX 11% no pré, e AMD cai 9% após Musk dizer que só compra chip da Nvidia.

🇧🇷 Dólar +0,9% a R$ 5,13, real pior moeda do dia, Ibovespa parado. À noite, EUA revogaram o visto da embaixadora Viotti; governo fala em interferência eleitoral.

🏦 Copom deve cortar pra 14% hoje, dúvida é o tom sobre setembro. Nos EUA, ADP esquenta pro payroll de sexta.

🗳️ Quaest: Lula 44 x 39, vantagem cai de 8 pra 5. Meio Ideia: 48,5 x 43. Flávio deve anunciar o vice hoje.

RESUMO POR TÓPICO (com as fontes)

Geopolítica / Irã e Ormuz

  • Acordo interino de 60 dias pra reabrir Ormuz pode ser anunciado hoje; EUA, Irã e Omã preparam anúncio (Bloomberg, Axios via Bloomberg, BTG, XP)

  • Bessent disse que acordo poderia sair “hoje ou amanhã”; Catar afirma que rascunho circula entre as partes (Bloomberg, WSJ, XP Fechamento, Valor via XP)

  • Trump diz que conversas com o Irã estão “indo muito bem” e que reabertura é iminente, mas reitera resposta militar se fracassarem (Bloomberg, BTG, AP via BTG)

  • Irã considera permitir que europeus removam minas do estreito, mas insiste em controlar o tráfego e cobrar taxas: ponto de atrito com os EUA (Bloomberg, WSJ, John Authers)

  • Navio atacado no estreito durante as negociações; Houthis fazem nova ameaça a embarcações (WSJ, Bloomberg)

  • Arábia Saudita tenta conter conflito com os Houthis via diplomacia com mediação de Omã (Bloomberg)

  • Tese de “Munique 1938 / oil in our time”: mercado compra a redução de incerteza mesmo com Irã monetizando o estreito (John Authers/Bloomberg)

  • Análise WSJ: Irã fez do controle de Ormuz sua linha vermelha inegociável (WSJ)

Guerra Rússia-Ucrânia

  • Ataque russo pesado com mísseis e drones mata ao menos 17 em Kiev; nenhum dos 28 mísseis foi interceptado, sinal de exaustão da defesa aérea ucraniana (Bloomberg, WSJ, BTG)

  • Ex-autoridades de Reino Unido, França, Alemanha e Rússia se reuniram em Viena pra explorar condições de negociação de paz (Bloomberg)

  • Rússia intensifica recrutamento forçado nas ruas; segunda mobilização pode vir após eleições de setembro (the news, WSJ)

Brasil × EUA / diplomacia

  • EUA revogam visto da embaixadora Maria Luiza Viotti; medida retaliatória pela demora do Brasil em aprovar o indicado Danny Perez (FT, Folha, Estadão, O Globo, Bloomberg, Reuters via BTG)

  • Governo Lula acusa gestão Trump de interferência eleitoral e fala em “escalada deliberada de hostilidades” e “chantagem” (Estadão, Folha)

  • Itamaraty rebaixa relação com a Argentina após Milei renovar ataques a Lula (Folha, Bloomberg)

  • Ministro da Defesa Múcio: solução pra hipotética invasão americana seria “abrir o portão” (Estadão)

Brasil: mercados

  • Ibovespa fechou estável (-0,06%) a 177.895 pontos, na contramão do rali global; chegou a 180,6 mil na máxima e devolveu tudo à tarde (BTG, XP Fechamento)

  • Dólar subiu 0,87% a R$ 5,13; real foi a pior entre as 33 moedas mais líquidas, pressionado por saída de estrangeiros e rumor (depois confirmado) de sanção diplomática dos EUA (BTG, XP Fechamento)

  • Juros operaram em leve alta mesmo com atividade fraca (XP Fechamento)

  • PIM de junho caiu mais que o esperado, segunda queda consecutiva (XP, Bruno Paolinelli, BTG)

  • Produção de petróleo no Brasil atinge recorde puxada pela Petrobras (Bruno Paolinelli)

  • IFI aponta risco de estouro de R$ 288 bi na Regra de Ouro em 2026 (Empiricus, Bruno Paolinelli)

  • Recuperações judiciais crescem entre pequenas empresas com juros altos; no agro, +66% em um ano (Bruno Paolinelli, Globo Rural via XP)

  • Gávea, de Armínio Fraga, encerra gestão de multimercados (Bruno Paolinelli)

  • Itaú, Gerdau, PRIO e outras reportaram ontem; resultados seguem na semana (BTG, XP)

Copom

  • Decisão hoje a partir das 18h30; corte de 0,25 pp pra 14,00% é consenso: 100% dos 68 institucionais da sondagem XP esperam o corte (XP, BTG, Estadão, Folha, O Globo)

  • Dúvida está na comunicação sobre setembro: 75% esperam mais um corte de 25 bps na próxima reunião (XP)

  • Fiscal é visto como obstáculo pra continuidade do ciclo; expectativas de inflação seguem acima da meta (Folha, Empiricus, Fábio Alves/Estadão)

  • Sondagem XP: impacto potencial do El Niño no IPCA 2027 estimado em 55 bps; fim da escala 6x1, 30 bps (XP)

Eleições 2026

  • Quaest: Lula 44 x 39 no 2º turno, vantagem cai de 8 pra 5 pp; aprovação estável (48% x 47%); 1º turno Lula 39 x 30 (Quaest via XP)

  • Meio Ideia: Lula 48,5 x 43 no 2º turno; 43 x 35 no 1º; rejeições tecnicamente empatadas (48% Flávio x 47,4% Lula) (Meio Ideia/Folha)

  • Flávio anuncia vice hoje, último dia das convenções; nomes cotados: Rogério Marinho, Michelle, Priscila Costa, Marcos Pontes (XP Política, Metrópoles via XP, O Globo)

  • Republicanos, Podemos e União Brasil oficializam neutralidade; Flávio caminha pra chapa pura, primeiro candidato acima de 30% sem partido aliado desde 1989, com mais de 1 minuto a menos de TV que Lula (the news, Estadão, Folha, O Globo, XP)

  • Daniella Marques inviabilizada como vice, segue como conselheira da campanha (O Globo via XP)

  • Lula quer Haddad e Alckmin nas propostas econômicas; cresce no PT a pressão por sinalização de ajuste fiscal na campanha após dados da dívida (CNN via XP, Folha)

  • Dino autoriza 3º inquérito da PF sobre Lulinha; Lula mantém Marcola na campanha após empréstimo de R$ 249 mil com Roberta Luchsinger (Estadão, Folha)

  • PF mira senador Weverton Rocha e advogado Willer Tomaz em nova fase do caso INSS (Estadão, Folha)

  • Zema anuncia Eduardo Girão (Novo) como vice; Cleitinho recua e volta a pedir candidatura em MG (Folha, G1 via XP)

Mercados globais / earnings

  • S&P 500 +1,8% na máxima histórica, primeira em dois meses; Dow +1,7%, acima de 54 mil pela 1ª vez; Nasdaq +2,6% (Bloomberg, WSJ, NYT, John Authers)

  • Rali de US$ 3,5 tri no Nasdaq 100 em quatro dias, maior desde abril de 2025 (Bloomberg)

  • SpaceX: receita de US$ 7,8 bi bateu consenso (US$ 6,81 bi), mas capex de US$ 18,4 bi no trimestre (vs US$ 2,8 bi um ano antes) assustou; ação -11% no pré; Musk prometeu US$ 1 tri de receita até 2029 (WSJ, Bloomberg, Barron’s)

  • Musk anuncia que SpaceX usará exclusivamente chips da Nvidia; AMD cai ~9% mesmo com receita recorde de US$ 11,5 bi (+50%) (Barron’s, WSJ, Bloomberg)

  • Palantir +29% ontem com demanda “otherworldly”; Caterpillar +6% com boom de data centers; Arista +13% (WSJ, Barron’s, Bloomberg)

  • Citadel: flagship subiu 5,9% em julho após comprar a carteira descontada do Situational Awareness (Bloomberg); WSJ detalha quem se queimou no fundo (WSJ)

  • Ásia forte nesta manhã: Nikkei +3,7%, Kospi +3,8% (BTG)

  • Hoje reportam Disney, Eli Lilly, Uber, CVS; ADP e ISM de serviços nos EUA; payroll sexta (WSJ, XP, BTG)

Câmbio / iene

  • Bessent adota “playbook de hedge fund” na defesa do iene: mostrou de propósito bloco de notas com compra de US$ 10 bi (Bloomberg, WSJ)

  • Análise FT/Eichengreen: intervenção revela que o status do dólar como reserva não é mais o que era (FT)

  • Japão aprova corte temporário do imposto sobre alimentos por dois anos (Bloomberg)

IA / tech

  • Modelos de OpenAI e Anthropic executaram ações “não sancionadas” em testes de segurança no Reino Unido: hackearam site e tentaram injetar código malicioso (Bloomberg, WSJ, NYT)

  • Casa Branca isenta modelos abertos chineses dos testes do novo framework de segurança (Bloomberg, WSJ)

  • FCC prepara banimento de componentes chineses de data centers; China retalia com controle de exportação de drones (Bloomberg, Reuters via Bloomberg)

  • Alibaba lança Qwen3.8-Max e amplia ofensiva contra os labs americanos (Bloomberg, Bruno Paolinelli)

  • Anthropic fecha acordo de US$ 10 bi em computação com a Volta Infra (Bloomberg)

  • Goldman: investimento em IA de ~US$ 1 tri global em 2026, chegando a 2,8% do PIB americano em 2028 (Bloomberg Economics)

Clima / commodities

  • El Niño a caminho de ser o mais forte em 76 anos; risco pra alimentos e energia em emergentes, e nas estimativas do próprio Copom (Bloomberg, XP, Estadão)

  • Reno no nível mais baixo em quase 150 anos; Danúbio em mínima histórica ameaça nucleares na Romênia e Hungria (Bloomberg)

  • Inmet monitora possível “ciclone-bomba” no Sul do Brasil (Estadão, XP)

Primárias nos EUA

  • Abdul El-Sayed, progressista, projetado vencedor da primária democrata ao Senado em Michigan, derrotando o establishment (Bloomberg, NYT, WSJ)

AGENDA DA SEMANA

  • Hoje: Copom anuncia a Selic a partir das 18h30, com corte pra 14% amplamente esperado; o jogo está no comunicado sobre setembro. Flávio anuncia o vice no último dia das convenções. Bradesco reporta depois do fechamento. Nos EUA, ADP e ISM de serviços esquentam pro payroll; Disney, Eli Lilly e Uber divulgam resultados.

  • Quinta: vence o primeiro lockup da SpaceX, liberando 911,5 milhões de ações, cerca de US$ 100 bilhões, no pior momento possível pro papel. Petrobras reporta o 2T26. Jobless claims nos EUA.

  • Sexta: payroll de julho, o dado da semana: consenso de 87,5 mil vagas e desemprego subindo pra 4,3%. É o número que calibra a próxima do Fed.

  • Sábado: balanço da Berkshire Hathaway.

  •  

EUA falam em acordo para reabrir Ormuz "hoje ou amanhã". Petróleo desaba

ONTEM (3 de agosto)

  • Trump cancelou o ataque planejado ao Irã e o mercado comprou o alívio: Brent caiu cerca de 5%, a US$ 83,5, o S&P 500 subiu 1,5%, o Nasdaq 2,1% e o Dow fechou em recorde, com a Amazon superando US$ 3 trilhões em valor de mercado.

  • O Ibovespa fechou estável aos 178.000 pontos, na contramão, pressionado por Petrobras (-0,85%) e Vale (-2,15%); o dólar subiu 0,34%, a R$ 5,087. Os DIs fecharam forte (Jan29 -13 bps, Jan33 -23 bps) com a queda do petróleo e a pesquisa Nexus, que mostrou a vantagem de Lula no 2º turno caindo de 4 pra 1 ponto (46 x 45).

  • Palantir reportou após o fechamento com vendas comerciais acima do esperado e guidance elevado; 25 estados americanos processaram o governo Trump contra o novo tarifaço.

HOJE / MADRUGADA (4 de agosto)

  • Trump chamou a nova rodada de “última chance” pro Irã e Teerã negou conversa direta com os EUA. Pela manhã, o Catar disse que já existe texto rascunhado pra um possível acordo, e o Brent, que tinha ido a US$ 86 de madrugada, virou pra queda. Na sequência, o secretário do Tesouro, Scott Bessent, falou em acordo “hoje ou amanhã” pra reabrir Ormuz com livre circulação de navios, e o barril desabou: Brent perto de US$ 82, queda de mais de 2% no dia, e WTI abaixo de US$ 77.

  • O Copom inicia hoje a reunião de dois dias; corte de 0,25 ponto, pra 14,00%, amanhã é amplamente esperado. A produção industrial de junho sai às 9h.

  • Após o fechamento, a SpaceX divulga o primeiro balanço como empresa listada, com a ação valendo cerca de metade do preço do IPO; AMD reporta no mesmo dia.

Mais um rascunho que segura o preço do petróleo. Vamos ver se dessa vez vai. De madrugada, o ultimato da “última chance” e o desmentido do Irã devolveram prêmio ao barril, que foi a US$ 86; pela manhã, o Catar disse que já existe texto rascunhado e o Brent devolveu a alta. A mensagem abaixo saiu nesse cenário. Na sequência, veio a fala mais forte do dia: Scott Bessent, secretário do Tesouro, disse à CNBC que pode haver acordo “hoje ou amanhã” pra reabrir Ormuz com livre circulação de navios, e o barril desabou de vez: Brent perto de US$ 82, WTI abaixo de US$ 77. O mercado usou a fala pra confirmar o movimento da manhã. Rascunho não é mais do que o acordo preliminar que EUA e Irã chegaram a fechar no fim de maio, e nem aquele segurou a guerra. A diferença é que agora existe prazo pra cobrar: hoje ou amanhã. O padrão segue valendo: o prêmio de guerra sai na promessa, mas só some com assinatura.

8h15: a manchete do Catar zera a alta da madrugada. Brent de US$ 86 pra US$ 84 (TradingView)
Bessent na CNBC: “pode haver acordo hoje ou amanhã pra abrir o estreito” (CNBC)
9h09: depois da fala de Bessent, o tombo. Brent a US$ 81,7, queda de mais de 2% no dia (TradingView)

Ontem em Wall Street: S&P +1,5%, Dow no recorde e Amazon entrando no clube dos US$ 3 trilhões. A Palantir (empresa de software) engordou o movimento depois do sino, com demanda comercial que o próprio CEO chamou de “de outro mundo”. Alex Karp (CEO) usou a carta a acionistas pra atacar OpenAI e Anthropic, sinal de que nem ele descarta os laboratórios invadindo o terreno dela. Hoje a SpaceX solta o primeiro balanço como empresa listada valendo metade do IPO, com um lockup de mais de US$ 100 bilhões em ações vencendo na quinta.

E o Brasil assistiu à festa de camarote. O mesmo barril que segurou o Ibovespa no zero a zero, derrubando Petrobras, fechou os juros na ponta longa, junto com a Nexus apertando a corrida. É o dilema local em uma linha: petróleo barato é ruim pro índice e ótimo pra curva. A semana decide muita coisa: o Copom começa a reunião hoje com corte pra 14% dado como certo, Itaú, Bradesco e Petrobras reportam até quinta, Flávio faz sabatina às 11h e Lula abre às 14h, no g1 e na GloboNews, a série de entrevistas com os cinco primeiros das pesquisas, que fecha justamente com Flávio no dia 10, talvez ainda sem vice.

Segue a versão resumida disso tudo que falei (antes da fala do Bessent):

O Catar diz que o acordo EUA-Irã já tem rascunho. Petróleo devolve alta da madrugada

📅 4 de agosto. Bom dia.

🛢️ Trump falou em “última chance”, o Irã negou conversa direta e, nesta manhã, notícia que o Catar tem um rascunho de acordo. Por enquanto o mercado tá comprando o rascunho. O Brent, que foi a US$ 86 na madrugada, zerou a alta, a US$ 84. Rascunho ainda não é assinatura.

📈 Ontem S&P +1,5%, Dow no recorde e Amazon acima de US$ 3 tri. Hoje o teste é a SpaceX, 1º balanço como listada, valendo metade do IPO. Futuros sobem agora pela manhã e tem dado de emprego nos EUA (JOLTS).

🇧🇷 Ibovespa no zero a zero ontem, na contramão: petróleo e minério derrubaram Petrobras e Vale. Juros fecharam forte com a Nexus e o barril desabando.

🏦 Copom começa hoje, corte pra 14% amanhã dado como certo. Na temporada, Itaú, Bradesco e Petrobras até quinta.

🗳️ Flávio segue sem vice e noticiário vem se mostrando mais negativo ao governo na esteira das investigações sobre o INSS. Lula fala com o G1 hoje.

RESUMO POR TÓPICO (com as fontes)

Geopolítica / Petróleo

  • Trump cancela ataque ao Irã, fala em “última chance”; Irã nega negociação direta, conversa com Omã sobre Ormuz (Bloomberg, WSJ, NYT, XP News Press, BTG Morning Call)

  • Brent -5% ontem a US$ 83,5; hoje foi a US$ 86 de madrugada e despencou pra perto de US$ 82 com Catar e Bessent (WSJ, BTG Morning Call, XP Furla News, TradingView)

  • Bessent, secretário do Tesouro, diz à CNBC que acordo pra reabrir Ormuz com livre circulação pode sair “hoje ou amanhã”; WTI cai cerca de 4%, abaixo de US$ 77, após a fala (CNBC)

  • OPEP+ eleva produção em 188 mil barris/dia, mas vários membros não atingem meta (XP Furla News, AFP)

  • Tráfego em Ormuz segue no mínimo; NYT vê acordo emergente cimentando controle iraniano do estreito (Bloomberg, NYT)

  • Trump ataca Chevron e Exxon por “lucrar demais”: lucros recordes no 2T (US$ 12 bi e US$ 14,5 bi) (BTG Morning Call, WSJ)

Balanços / Empresas Brasil

  • Semana concentra os pesos-pesados: Itaú, Bradesco e Petrobras reportam entre terça e quinta (Empiricus)

  • Temporada até aqui: Embraer surpreendeu positivamente com carteira recorde de US$ 34,5 bi (The Economist: “esqueçam Airbus e Boeing”); Vivo, TIM, Santander e Usiminas vieram abaixo do esperado (XP Resumo Semanal, Estadão)

  • Multiplan: trimestre sólido, NOI acima das expectativas; Irani em linha; prévias de produção de PRIO e Brava (XP Morning Call)

  • Destaques da semana passada: MBRF3 +18,2% com abertura da fronteira de gado México-EUA; USIM5 -13,7% com perspectiva de 3T fraco (XP Resumo Semanal)

  • Itaú vende operação de varejo na Colômbia e Panamá por R$ 2,5 bi (Resumo do Mercado)

  • Cogna incorpora a Vasta e vira controladora direta da Somos (BTG Morning Call)

  • BMG Foods pede recuperação judicial com R$ 3,5 bi em dívidas; RJs no agro crescem 66% em um ano (Resumo do Mercado, Globo Rural via XP)

  • Ambev sente ressaca da Copa nas vendas de bebidas (Resumo do Mercado/Pipeline)

  • Vinci vende participação em 9 shoppings do VISC11 pra Tivio/Bradesco por R$ 573 mi (Resumo do Mercado)

Mercados / Tech

  • S&P +1,5%, Nasdaq +2,1%, Dow em recorde; S&P na porta da máxima histórica (Bloomberg, WSJ, Barron’s)

  • Amazon supera US$ 3 tri; Bezos protocola venda de US$ 4 bi em ações (WSJ, Bloomberg)

  • Palantir: demanda comercial “otherworldly”, guidance elevado, +15% no pré (Bloomberg, Barron’s)

  • SpaceX reporta hoje: 1º balanço como listada, ação -49% do pico, lockup libera 911,5 mi de ações (~US$ 100 bi) quinta (WSJ, Barron’s, Bloomberg)

  • Agenda cheia: AMD, McDonald’s, Merck, Pfizer, Caterpillar hoje; payroll sexta (est. 87,5 mil vagas, desemprego 4,3%) (WSJ, XP Furla News)

  • Hedge funds pagaram a conta do selloff de IA em julho: Millennium -2,1%, Coatue -8% (Bloomberg)

  • Alibaba lança Qwen3.8-Max; China estreita gap em IA; Pequim preocupada com capacidades cyber do Mythos da Anthropic (Bloomberg)

  • AstraZeneca e Bristol Myers em conversas de fusão de ~US$ 400 bi (FT via Bloomberg, WSJ)

  • 25 estados processam o tarifaço de Trump baseado na Section 301 (FT, Bloomberg, Estadão, BTG Morning Call)

  • Treasury eleva estimativa de captação do trimestre pra US$ 739 bi (Barron’s)

Câmbio / Fed

  • Intervenção conjunta EUA-Japão no iene (1ª em 15 anos, ~US$ 34 bi na sexta); rally já perde força, teste é o 155 (Bloomberg, WSJ, NYT)

  • Warsh estuda reduzir reuniões do Fed de 8 pra 6 por ano (NYT via XP Fechamento, Bloomberg)

  • CME: ~67% de chance de alta em setembro (WSJ Wealth Adviser)

  • Barkin: manter ou subir é “close call” (WSJ)

Brasil: macro e agenda

  • Ibovespa estável aos 178.000 na contramão do mundo, pressionado por Petrobras e Vale; DIs fecham forte (Jan29 -13 bps, Jan33 -23 bps) com Nexus + petróleo; dólar a R$ 5,087 (BTG Morning Call, XP Fechamento)

  • Copom inicia reunião hoje; corte de 25 bps a 14,00% amplamente esperado, comunicação neutra (XP Macro, Estadão, Broadcast)

  • PIM de junho hoje às 9h (est. -0,9% m/m; XP -0,7%) (XP News Press)

  • IBS e CBS passaram a aparecer nas notas fiscais ontem: 1ª fase visível da reforma tributária (XP Furla News, O Globo)

  • Dívida bruta a 81,9% do PIB, maior desde abril/2021; déficit nominal em 10% do PIB (XP Macro, Valor)

  • Subvenção ao diesel pós-guerra já custa R$ 7 bi (Folha via XP)

  • Desenrola 2.0 prorrogado até 31/8 (Poder360 via XP Furla)

  • Semana ainda tem balança comercial (XP: superávit de US$ 8,5 bi) e IGP-DI (XP Week Ahead)

  • Inmet: El Niño pode ser “muito forte” no 2º semestre, risco de eventos extremos (Estadão)

  • Governo reduz previsão de leilões de rodovias de 14 pra 10 (Folha)

Eleições

  • Nexus: 2º turno Lula 46 x 45 (vantagem cai de 4 pra 1 pp); 1º turno 41 x 37; aliados de Lula contestam recorte do Nordeste (Nexus/BTG, XP News Press, Metrópoles)

  • Flávio sem vice: Republicanos sinaliza neutralidade (17 diretórios contra), Podemos deve seguir, PP mantém veto a Tereza Cristina; definição pode ir até 15/8 (XP News Press, Folha, O Globo, Estadão)

  • Risco de chapa “puro-sangue” PL com vice radical (Estadão/Roseann Kennedy)

  • Lula teme abstenção e teto eleitoral; escala Durigan como porta-voz pro mercado (Estadão, Folha)

  • Lulinha: amiga lobista fez 41 visitas fora da agenda; PF ganha 3º inquérito, Dino relator (Estadão, O Globo/Traumann)

  • Convenções terminam amanhã (5/8); Quaest e Boas Ideias podem sair a partir de amanhã (XP News Press)

AGENDA DA SEMANA

  • Hoje: primeiro dia da reunião do Copom e produção industrial de junho às 9h. Nos EUA, JOLTS e balança comercial. Na eleição, Flávio em sabatina às 11h e Lula abre às 14h a série de entrevistas do g1 e da GloboNews com os cinco primeiros das pesquisas (1h30 ao vivo, com Andréia Sadi e Natuza Nery): sinal fiscal dele hoje chega ao mercado na véspera da decisão do Copom. Nos balanços, McDonald’s, Merck, Pfizer e Caterpillar antes da abertura; SpaceX e AMD após o fechamento, com o balanço da SpaceX como o evento do dia.

  • Quarta: Copom decide a Selic, com corte de 25 bps pra 14,00% amplamente esperado e comunicação neutra. Último dia do período de convenções partidárias. ADP nos EUA. Disney, Uber e Eli Lilly reportam. Quaest e Boas Ideias podem sair a partir de amanhã. Renan Santos é o entrevistado do dia na série do g1/GloboNews.

  • Quinta: vence o primeiro lockup da SpaceX, liberando 911,5 milhões de ações (cerca de US$ 100 bi). Balança comercial de julho no Brasil, com a XP projetando US$ 8,5 bi de saldo. Jobless claims nos EUA. Zema na série de entrevistas.

  • Sexta: payroll de julho, o dado da semana: consenso de 87,5 mil vagas e desemprego subindo pra 4,3%. Com a aposta de alta do Fed em setembro rondando 67% na CME, é o número que pode mexer no juro do mundo. Por aqui, IGP-DI. Caiado na série de entrevistas.

  • Sábado: balanço da Berkshire Hathaway.

  • Segunda (10/8): Flávio fecha a série de entrevistas do g1/GloboNews, já fora do período de convenções e possivelmente ainda sem vice definido, que pode sair até 15/8.

  •  

Trump cancela o ataque (de novo) e o barril desaba 5% (de novo)

ONTEM (sexta a domingo, 31 de julho a 2 de agosto)

  • Ibovespa fechou sexta a 178.345 pontos (+0,5% no dia, +2,3% na semana), dólar a R$ 5,07 e DI fechando de 4 a 8 bps, em pregão prejudicado por falha operacional da B3 pela manhã. Lá fora, S&P +0,7% e Nasdaq +1,0%, com Brent a US$ 90,1 e Treasury de 30 anos a 5,25%.

  • EUA e Japão fizeram na sexta a primeira intervenção conjunta no iene em 15 anos, com US$ 52,8 bilhões em um único dia, a maior da história; o iene vinha da mínima em 40 anos.

  • No fim de semana, Trump cancelou o ataque planejado ao Irã e disse que as conversas começam nesta segunda; o PT oficializou a chapa Lula-Alckmin, o PL anunciou Michelle candidata ao Senado pelo DF e o PP vetou Tereza Cristina como vice de Flávio.

HOJE / MADRUGADA (3 de agosto)

  • Brent cai cerca de 5%, a US$ 83,5, e WTI recua 6%, a US$ 79,4; futuros americanos sobem (S&P +0,6%, Dow +0,8%) e o Treasury de 10 anos cede 5 bps, a 4,68%. A OPEP+ elevou a cota em 188 mil barris/dia.

  • Nexus: Lula 41% x Flávio 37% no 1º turno (era 42 x 33) e 46% x 45% no 2º turno, com a vantagem caindo de 4 pp para 1 pp.

  • PMIs finais de manufatura: Alemanha 52,2, Zona do Euro 51,9, Reino Unido 51,9. Nos EUA saem PMI final e ISM às 11h. IBS e CBS passam a aparecer nas notas fiscais brasileiras hoje.

Terceira vez em duas semanas que o mesmo filme passa. Em 24 de julho o Brent furou os US$ 100 com os petroleiros atingidos no Mar Vermelho, no dia 27 escrevi que o barril desabava 8% com a diplomacia respirando, e no dia 29 a trégua quebrou bem no dia do Fed. Agora Trump cancela o ataque, marca conversa pra hoje e o barril devolve 5% de uma vez, com a OPEP+ ainda somando 188 mil barris/dia de cota do lado da oferta.

Trump no Air Force One, domingo: ataque cancelado e negociação marcada pra segunda (Bloomberg)

EUA e Japão compraram iene juntos pela primeira vez em 15 anos, US$ 52,8 bilhões num único dia, a maior operação da história. O Japão é o maior detentor estrangeiro de títulos americanos, e com o juro de 30 anos dos EUA a 5,25%, perto da máxima em 19 anos, segurar o iene virou interesse dos dois lados. E esse juro longo conversa com o que vimos por aqui: o estrangeiro voltou pra bolsa brasileira em julho, R$ 3,3 bilhões, mas o raio-x da XP mostra que o dinheiro parou em banco e defensiva. A cíclica doméstica segue como o único segmento com saída no ano, pressionada por um juro real perto de 8%, máxima histórica.

A semana ajuda a decidir se esse alívio tem perna: Copom quarta, com a XP vendo corte de 25 bps a 14%, o primeiro balanço da SpaceX como empresa listada amanhã e o payroll americano na sexta. Sobre eleição: a Nexus viu a vantagem de Lula no segundo turno encolher de 4 pra 1 ponto, dentro da margem de erro, enquanto no Polymarket a chance de vitória dele segue em 66%, perto da máxima, com Flávio chegando à reta final sem vice.

Segue a versão resumida disso tudo que falei:

Trump cancela o ataque e o barril desaba 5%. Dessa vez o alívio dura?

📅 3 de agosto. Bom dia. Erik Pajunk da Nomos aqui.

🛢️ Trump cancelou o ataque ao Irã e marcou conversa pra hoje. Brent cai 5%, a US$ 83, devolvendo tudo que a escalada colocou, e a OPEP+ elevou a produção. Terceira vez em duas semanas que o alívio vem de promessa, não de acordo assinado. Futuros em NY sobem 0,6%.

💴 EUA e Japão compraram iene juntos pela 1ª vez em 15 anos. O Japão é o maior detentor estrangeiro de título americano, então segurar o iene é interesse dos dois.

🇧🇷 Ibovespa fechou julho a 178 mil, +3,5%, com estrangeiro voltando com R$ 3,3 bi. Mas, pela XP, o dinheiro parou em banco e defensiva: cíclica doméstica segue como o único setor com saída no ano. Juro real na máxima histórica, perto de 8%. Copom quarta.

🗳️ Nexus: Lula 46 x Flávio 45 no 2º turno, vantagem cai de 4 pra 1 ponto. Já no Polymarket ele está em 66%, perto da máxima. Voto não é chance de vitória.

RESUMO POR TÓPICO (com as fontes)

Geopolítica e petróleo

  • Trump cancelou ataque ao Irã e marcou negociações para hoje, citando pedidos da Arábia Saudita e outros aliados; sugere acordo próximo para reabrir Ormuz (Bloomberg, WSJ, NYT, News XPress, XP Furla)

  • Chanceler iraniano Araghchi diz que negociação Irã-Omã sobre nova rota em Ormuz está em fase final, mas sem tratar da abertura do estreito (Bloomberg)

  • Brent cai ~5% a US$ 83,5 e WTI ~6% a US$ 79,4, depois de os futuros subirem mais de 20% em julho (Bloomberg, WSJ, XP Furla)

  • OPEP+ eleva cota em 188 mil barris/dia, completando a retirada do segundo dos três pacotes de corte; vários membros não conseguem cumprir metas por falta de capacidade (AFP via XP Furla)

  • Editorial do WSJ questiona o “DEAL” de Trump com o Irã pela falta de detalhes (WSJ Opinion)

  • NYT: durante a trégua, o Irã articulou com proxies plano para elevar o custo de um novo ataque americano (NYT)

Câmbio e juros globais

  • Primeira intervenção conjunta EUA-Japão no iene em 15 anos; US$ 52,8 bi em 31 de julho, maior operação de um dia da história (Bloomberg, NYT, John Authers/Bloomberg)

  • Bessent usou venda de euros para comprar iene, algo classificado como inédito, provavelmente para não pressionar o dólar e, por tabela, os juros americanos (Bloomberg Economics, HSBC via Bloomberg, FT via Bloomberg)

  • Bessent defende ampliar a FIMA repo do Fed para o Japão obter dólares sem vender Treasuries (Bloomberg Economics)

  • Japão é o maior detentor estrangeiro de Treasuries; risco central é venda de títulos pressionar as taxas (Bloomberg Markets Daily)

  • Treasury de 30 anos fechou sexta a 5,25%, perto da máxima em 19 anos; 10 anos em 4,68% hoje (XP Furla, Barron’s, Bloomberg)

  • Juro real americano de 10 anos subiu 26 bps em um mês, a 2,44%, com a inflação implícita parada em 2,20% (Empiricus Crypto Pulse)

  • Yen carry trade sofreu abalo com a intervenção; BoJ manteve juro em 1% e é cobrado a subir em setembro (John Authers/Bloomberg, Bloomberg Politics)

Fed

  • Warsh estuda reduzir as reuniões de política monetária de 8 para 6 por ano, mais dois encontros temáticos, e cortar coletivas (NYT via XP Macro Strategy, Bloomberg)

  • Fed manteve juros em 3,50%-3,75% por 9 a 3, com Hammack, Kashkari e Logan votando por ALTA (Empiricus Crypto Pulse, WSJ)

  • Barkin (Richmond): é “close call” se a política está restritiva o bastante; vê “caso forte” para mais aperto (WSJ Wealth Adviser)

  • Aposta de alta em setembro na CME: 67% (Dow Jones Newswires/WSJ) e 81% (Empiricus), contra menos de 53% uma semana antes

  • Gestores dizem que o estilo de Warsh gera volatilidade, mas abre alfa (Angel Oak via WSJ Wealth Adviser)

Mercados e tecnologia

  • Futuros americanos em alta com petróleo e juros cedendo (WSJ, Bloomberg, XP Furla)

  • Barron’s: mercado não pode mais contar com a big tech como motor; capex de IA fica difícil de digerir com juros longos subindo (Barron’s)

  • Balanços da semana: SpaceX (1º como listada, terça), AMD, Palantir hoje, Disney, McDonald’s, Uber, Eli Lilly (WSJ, Barron’s)

  • SpaceX vale US$ 1,4 tri, ação 20% abaixo do IPO; braço de IA teve receita de US$ 818 mi e prejuízo operacional de US$ 2,5 bi no 1T (Barron’s)

  • Alibaba lançou o Qwen3.8-Max, com 2,4 tri de parâmetros, dias depois do Kimi K3 (Bloomberg)

  • AstraZeneca e Bristol Myers discutiram fusão de cerca de US$ 400 bi; AZN cai 6% (Bloomberg, WSJ, FT)

  • Quatro maiores do setor de data centers já comprometeram US$ 2,4 tri em gastos futuros (Bloomberg)

  • Onda de dívida ligada a IA ameaça inundar o mercado de bonds (WSJ)

  • Buffett Indicator em 230%, recorde; ajustado por receita doméstica, 144%, ainda historicamente caro (WSJ Markets A.M.)

Brasil: fiscal e macro

  • Dívida bruta a 81,9% do PIB, maior desde abril de 2021; déficit nominal em 10,0% do PIB; XP projeta 83,2% no fim de 2026 (XP Macro)

  • IFI projeta dívida bruta em 95,7% do PIB no último ano do próximo governo (Folha via XP Furla)

  • Ceron (Fazenda): ajuste do próximo governo tem “vários caminhos”, possível desacelerar despesas sem grandes reformas (Valor)

  • Durigan tenta se colocar como porta-voz econômico da campanha e acena com aperto no arcabouço, o que desagradou a ala mais radical do PT (Estadão, Folha, XP Política)

  • Copom decide quarta; XP espera corte de 25 bps, a 14,00%, com comunicação neutra (XP Macro Research)

  • IPC-S da 4ª semana de julho hoje, com projeção XP de -0,09% (XP Macro Research)

  • Ibovespa fechou julho em 178.345 pontos, +3,5% no mês em reais e +5,3% em dólares; estrangeiro entrou R$ 3,3 bi em julho e R$ 37,1 bi no ano (XP Furla, XP Research)

  • IBS e CBS passam a constar nas notas fiscais hoje, primeira fase da reforma tributária (O Globo via XP Furla)

  • Estadão: empresas calculam perdas e estocam com o tarifaço, que poupa a maior parte da pauta exportadora mas atinge nichos regionais (Estadão)

  • Raio-XP de julho: fluxo estrangeiro voltou concentrado em Financeiro e Defensivas; cíclicas domésticas seguem como o único segmento com saída líquida de estrangeiro em 2026 (XP Research/Raio-XP)

  • Juro real longo das NTN-Bs perto de 8%, máxima histórica, contra cerca de 3% nos EUA; construção civil caiu 11,7% e saneamento 4,8% em julho, num mês de índice +3,5% (XP Research/Raio-XP)

  • XP mantém valor justo do Ibovespa em 200 mil pontos para o fim de 2026, com P/L a 8,4x e índice de sentimento perto de “extremo pessimismo” (XP Research/Raio-XP)

Brasil: eleição

  • Nexus de hoje: Lula 41 x Flávio 37 no 1º turno, 46 x 45 no 2º turno, vantagem caindo de 4 pp para 1 pp (XP Macro Strategy, XP Política)

  • Convenção do PT oficializou Lula-Alckmin; Lula prometeu disputar emendas com o Congresso, investir em defesa e proteger terras raras, mas evitou falar de ajuste fiscal (XP Política, Folha, Estadão, O Globo)

  • PP vetou Tereza Cristina como vice de Flávio e declarou neutralidade; federação PP-União também disse não ao PL (Folha, O Globo, Estadão, XP Macro Strategy)

  • Flávio chega à reta final sem vice; convenções terminam quarta e registro vai até 15 de agosto (O Globo, G1, News XPress)

  • Michelle Bolsonaro anunciada candidata ao Senado pelo DF, sem comparecer ao evento, alegando crise de enxaqueca; disse que “caminhará com Flávio” (Estadão, Folha, CNN via XP Furla)

  • Flávio defende regra fiscal com gatilho de corte de gastos quando a dívida atingir certo patamar (Estadão)

  • Renan Santos (MBL) lançado candidato pelo partido Missão, atacando Lula e Flávio (the news, Estadão)

  • PF abriu dois inquéritos sobre Lulinha; Lula pediu que o filho volte da Espanha para depor ainda em agosto (Thomas Traumann/O Globo, Estadão)

  • Deepfake de Bolsonaro usado em convenção do PL leva TSE a discutir regras sobre IA (O Globo, Valor)

  • Polymarket precifica 66% de chance de vitória de Lula, perto da máxima e vindo de 44% em maio; Flávio em 24,7%, com volume total de US$ 118 milhões no mercado (Polymarket)

AGENDA DA SEMANA

  • Hoje: Focus, IPC-S, PMI e ISM de manufatura nos EUA às 11h; Palantir reporta após o fechamento. BC entra em silêncio pré-Copom.

  • Terça: o dia mais aguardado da semana nos balanços: SpaceX estreia como empresa listada, com AMD e McDonald’s no mesmo dia. Nos dados, balança comercial dos EUA e JOLTS.

  • Quarta: Copom decide a Selic, com a XP vendo corte de 25 bps a 14% e comunicação neutra. Sai a produção industrial de junho por aqui e o ADP nos EUA. Disney, Uber e Eli Lilly reportam.

  • Quinta: jobless claims nos EUA e balança comercial de julho no Brasil, com a XP projetando US$ 8,5 bi de saldo.

  • Sexta: payroll de julho, o dado da semana: consenso de 87,5 mil vagas e desemprego subindo a 4,3%. Com Warsh sem dar pistas, é o número que pode reacender a aposta de alta de juros nos EUA.

  •  

Retomada de risco pra fechar o mês?

ONTEM (30 de julho)

  • Wall Street se recuperou: S&P 500 +1,66%, Nasdaq +2,78% e o índice de semicondutores +8%, maior alta diária desde abril de 2025. Microsoft subiu 16% e ganhou US$ 450 bi de valor num pregão, recorde histórico para uma ação; Meta caiu 8% na 11ª queda seguida.

  • Nos dados, PIB do 2T dos EUA em 1,5% anualizado (esperado 2,0%) e núcleo do PCE de junho em 0,1% no mês, abaixo do consenso; ainda assim, o juro de 30 anos seguiu em 5,2%, máxima desde 2007.

  • Brasil: Ibovespa +1,88%, a 177 mil, na máxima do dia; dólar caiu 0,92%, a R$ 5,06; desemprego de 5,4% no trimestre até junho, menor da série do IBGE.

HOJE / MADRUGADA (31 de julho)

  • Kospi disparou 17,9%, maior alta diária da história do índice, com SK Hynix +30% e Samsung +27%; futuros de NY sobem, Amazon avança 10% no pré e Apple cai 7% com guidance fraco por falta de chips.

  • BoJ manteve juros em 1,0% com tom hawkish; PMI industrial da China caiu a 49,2, primeira contração em 5 meses; inflação da zona do euro acelerou a 2,9%.

  • Irã atacou bases dos EUA no Kuwait e no Barein de madrugada; Brent perto de US$ 89, a caminho de fechar julho com alta de cerca de 20%.

Ontem escrevi que o silêncio do Warsh só vira problema quando tem barulho lá fora, e que o mercado tinha respondido apertando sozinho. O alívio que veio depois teve mais de uma mão: PIB do 2T em 1,5% e núcleo do PCE abaixo do esperado poderiam dar munição contra a alta de juros (embora o mercado de juros não tenha reagido muito a isso). Mas a história do dia eu não sabia que existia até virar manchete: o Situational Awareness, fundo de um gestor de 24 anos que chegou a US$ 45 bi apostando alavancado em IA, perdeu 67% em julho e vendeu a carteira à Citadel pra cobrir margem. O mercado leu como sinal duplo: sai o medo de liquidação forçada despejando ações, entra um comprador do tamanho da Citadel.

Vale separar os três termômetros de IA que aparecem na mensagem, porque eles medem coisas diferentes. O Nasdaq é o mais amplo: tecnologia em geral, dominado pelas big techs, e por isso o mais comportado, com alta de 7% no ano e queda de 2,7% em um mês. O índice de semicondutores da Filadélfia reúne 30 fabricantes de chips listados nos EUA, de Nvidia e Micron a TSMC via recibos; Samsung e SK Hynix ficam de fora. E o Kospi, a bolsa da Coreia, virou na prática uma aposta nessas duas. Quanto mais concentrado em chip, maior a montanha-russa: semicondutores e Kospi sobem 55% e 56% no ano e caem 18% e 23% em um mês, contra os 2,7% do Nasdaq. O tombo foi cirúrgico, e é cedo pra cravar que a faxina acabou: na Coreia, o rali de hoje veio com o regulador restringindo ETF alavancado, não estimulando.

Escrevi ontem que o mercado só paga o capex de quem mostra receita junto, e a Amazon confirmou horas depois: nuvem acelerando pelo quinto trimestre seguido e ação subindo 10% no pré, e a Apple caiu 7% pela outra face da escassez, o custo da memória. O mês fecha hoje com o primário de junho e a bandeira tarifária de agosto por aqui; nos EUA, Exxon e Chevron reportam e as tarifas temporárias de 10% de Trump expiram. No domingo, Lula oficializa a candidatura, e a chapa de Flávio se define com as convenções até quarta, mesma semana em que o Copom decide com o IPCA-15 de 0,06% no bolso. O Brasil aproveitou a janela (Ibovespa a 177 mil, dólar a R$ 5,06).

Segue a versão resumida disso tudo que falei:

Retomada de risco pra fechar o mês?

📅 31 de julho. Bom dia.

🏦 Warsh pouco disse e o juro de 30 anos foi à máxima desde 2007. Mas ontem PIB (1,5%) e PCE vieram abaixo do esperado.

🤝 A Citadel comprou a carteira do Situational Awareness, fundo de IA de um gestor de 24 anos que chegou a US$ 45 bi e caiu 67% no mês, alavancado. Sinal duplo: sai o medo de liquidação forçada, entra comprador de peso.

💻 Nos balanços, triagem: Microsoft (nuvem +43%) ganhou US$ 450 bi num pregão, recorde da história para uma ação no mercado americano. Amazon +10% no pré. Meta caiu 8%, Apple cai 7% com chips caros. Nasdaq +2% ontem e hoje +1% no pré.

📈 Ainda longe das máximas, índice da Coreia sobe 17% e tem maior alta para um dia na história. Índice de semicondutores subiu 8% ontem (ainda caindo ~20% no mês).

🇧🇷 Brasil: Ibovespa +1,9% ontem, a 177 mil, dólar a R$ 5,06. Desemprego a 5,4%, menor da série.

🗳️ PF vai investigar Lulinha, e Tereza Cristina se aproxima de ser vice de Flávio.

RESUMO POR TÓPICO (com as fontes)

Mercados / Tech

  • Microsoft +16%, maior ganho de valor de mercado em um dia da história para qualquer ação americana (US$ 450 bi); Azure +43%, maior crescimento desde 2022; capex de 2026 em ~US$ 175 bi, abaixo do previsto, lido como “disciplina” (WSJ, Bloomberg, Barron’s, XP Furla)

  • Meta -8% na 11ª queda seguida, pior sequência da história do papel; guidance de receita fraco, fluxo de caixa livre de US$ 784 mi (menor desde 2022), capex de US$ 130-145 bi; Zuckerberg acena com negócio de nuvem e diz ter “muitas ofertas” pelo seu poder computacional; já comprometeu ~US$ 700 bi em gastos futuros de IA (Bloomberg, WSJ, NYT, Barron’s)

  • Situational Awareness: fundo de Leopold Aschenbrenner caiu 67% em julho (ainda +80% no ano), vendeu o grosso da carteira de ações à Citadel pra cobrir margem; chegou a acertar venda de US$ 3,5 bi em Anthropic pra Greenoaks/Sequoia e desistiu; carta compara o episódio a corrida bancária e diz que zerou a alavancagem; no pico, o fundo tinha US$ 45 bi e tamanho comparável a Pershing Square e Third Point (WSJ, Bloomberg, NYT, FT via DealBook)

  • Kospi +17,9% hoje, maior alta diária da história do índice; SK Hynix +30% (maior alta desde o IPO) e Samsung +27%; JPMorgan vê desalavancagem do varejo coreano completa; na semana o índice ainda cai 1,4% (WSJ, BTG Morning Call, Bloomberg, News XPress)

  • Índice de semicondutores da Filadélfia subiu 8% ontem, maior alta diária desde abril de 2025; ainda assim acumula queda na casa de 20% em julho (Macro Strategy XP, TradingView)

  • Nasdaq acumula queda de cerca de 2,7% no mês até ontem, contraste que mostra o tombo concentrado nos chips; ontem subiu 2,78% e hoje os futuros avançam ~1% (WSJ, TradingView)

  • Réguas dos três termômetros de IA: no ano, índice de semicondutores da Filadélfia +55% e Kospi +56%, contra Nasdaq +7%; na janela de um mês, -18%, -23% e -2,7%, respectivamente; Ibovespa +2,3% no mês e +10% no ano (TradingView)

  • Coreia do Sul anunciou restrições a ETFs alavancados de ação única após o tombo: teto de exposição por investidor, custos de negociação maiores e base legal pra medidas de emergência; o ministro da Fazenda, Koo, pediu desculpas no parlamento (”o país virou um cassino”, disse um deputado); uma das regras, depósito mínimo maior, entrou em vigor hoje (Bloomberg)

  • Amazon: nuvem acelera pelo 5º trimestre seguido, capex +69%, ação +10% no pré (Bloomberg, WSJ, Barron’s)

  • Apple: lucro +27% (US$ 29,8 bi), mas guidance fraco por escassez de chips de memória; Cook chamou o custo de memória de “enchente de 100 anos”; ação -7% no pré; último trimestre completo dele como CEO (Bloomberg, WSJ, NYT)

  • Fundo quant ligado a um dos maiores quants da China perdeu mais de 40% em três semanas; fundo da Jupiter também despencou; a dor do trade de IA se espalhando (Bloomberg)

  • Anthropic diz que seus modelos invadiram 3 empresas em testes de segurança; bancos negociam US$ 15 bi pra data center da Anthropic com apoio do Google (WSJ, NYT, Bloomberg, Resumo do Mercado)

  • DeepSeek planeja data center de 1 GW na Mongólia Interior (Bloomberg)

  • Tesla avalia vender a operação na China pra viabilizar fusão com a SpaceX (WSJ)

  • ICE, dona da NYSE, compra a MarketAxess por cerca de US$ 6 bi (Bloomberg, Resumo do Mercado)

  • Jersey Mike’s estreia abaixo do preço do IPO (valuation de US$ 7,3 bi) (Bloomberg, Barron’s)

  • Couche-Tard compra fatia na polonesa Żabka por US$ 8,7 bi (Bloomberg)

  • Cripto: BitMEX vai fechar em setembro; Coinbase tem prejuízo com 3ª queda seguida de receita; Bitcoin perto de US$ 64 mil (Bloomberg Crypto, Barron’s)

Bancos centrais / Macro global

  • Ressaca do Fed: juro de 30 anos em 5,2%, máxima desde 2007, e a maior inclinação da curva pós-reunião desde os anos 90; Wall Street questiona a credibilidade do Warsh (”classic central-bank credibility shock”, segundo o BofA); JPMorgan antecipou a projeção de alta pra dezembro e o BofA vê três altas começando em setembro; Trump elogiou Warsh e culpou o “board político” (WSJ via Timiraos, John Authers/Bloomberg, DealBook, Bloomberg Markets Daily)

  • Dissensos: Hammack, Kashkari e Logan votaram por alta; três dissensos na mesma direção só pela 6ª vez em 30 anos (WSJ via Timiraos, Bloomberg, XP)

  • PIB dos EUA no 2T: 1,5% anualizado (esperado 2,0%), com consumo forte (+3,2%) e exportações líquidas/estoques subtraindo; núcleo do PCE de junho em 0,1% no mês, abaixo do esperado; jobless claims voltaram a subir (Bloomberg Businessweek, Macro Strategy XP, WSJ)

  • Juros de hipoteca nos EUA na máxima em um ano (MarketWatch)

  • BoE mantém 3,75% em votação 6 a 3; Bailey esfria apostas de alta e a precificação de setembro cai de 55% pra 30% (FT, Macro Strategy XP)

  • BoJ mantém 1,0% (8 a 1, com Takata pedindo 1,25%) e tom hawkish; na véspera houve intervenção japonesa no câmbio e o iene teve a maior alta desde 2022, chegando a +3,3% (Bloomberg, BTG Morning Call, Macro Strategy XP, News XPress)

  • China: PMI industrial em 49,2, primeira contração em 5 meses; não manufatura em 49,0, com construção no pior nível desde a pandemia; pressão por estímulo cresce (FT, BTG Morning Call, Bloomberg)

  • Zona do euro: PIB do 2T +0,4%, acima do esperado e o mais forte em um ano; inflação de julho acelera a 2,9% com energia a 10%; ING vê alta do ECB em setembro (FT, BTG Morning Call, Bloomberg, WSJ)

  • Ouro subiu 3,3% ontem, acima de US$ 4.100 (WSJ Markets P.M., BTG Morning Call)

Geopolítica / Petróleo

  • EUA fizeram nova onda de ataques ao Irã (operação de 2 horas contra instalações da Guarda Revolucionária); o Irã retaliou atingindo bases americanas no Kuwait (Ahmad al-Jaber) e no Barein (Sheikh Isa) (NYT, WSJ, Bloomberg, BTG Morning Call)

  • A guerra se espalha: drone atingiu dois navios de GNL no porto egípcio de Damieta, primeiro incidente no Egito; sauditas atacaram milícias pró-Irã no Iraque e formam coalizão naval pro Mar Vermelho; o tráfego em Ormuz, curiosamente, aumentou (NYT, WSJ, Bloomberg)

  • Trump anuncia acordo do “Board of Peace” pro desarmamento do Hamas e retirada israelense de Gaza; sem confirmação das partes e com detalhes a fechar em semanas (Bloomberg, NYT, WSJ)

  • Brent perto de US$ 89; julho caminha pra fechar com alta de cerca de 20%; o WSJ mapeia 67 navios atacados ou abordados e 17 marinheiros mortos desde o início da guerra (Bloomberg, BTG Morning Call, WSJ)

  • Rússia: ataque aéreo em massa na Ucrânia mata ao menos 8; míssil russo provavelmente caiu na Polônia e a OTAN ativou defesas; Rússia estende o veto à exportação de diesel, o que afeta o Brasil (NYT, Bloomberg, WSJ, Folha via XPInflation)

  • EUA x China: Pequim ameaça retaliar o bloqueio a robôs chineses; atrito pré-cúpula Trump-Xi de setembro (DealBook, Bloomberg)

Brasil: mercado e economia

  • Ibovespa +1,88%, a 177 mil, na máxima intradiária, puxado por commodities; bancos limitaram: Santander caiu mais de 7% em dois dias (resultado fraco e proposta de comprar a fatia restante do Brasil com prêmio de 15%) e o Bradesco anunciou capitalização de até R$ 10 bi que surpreendeu; dólar a R$ 5,0608 (-0,92%); DI fechou, especialmente na ponta curta (BTG Morning Call, Macro Strategy XP, Folha, Resumo do Mercado)

  • Desemprego (PNAD) de 5,4% no trimestre até junho, menor da série; rendimentos avançando na margem; IGP-M de julho com deflação de 1,16% (Macro Strategy XP, Resumo do Mercado, the news, Empiricus)

  • Dívida pública: R$ 9,27 tri (+2,61% em junho), custo médio sobe a 12,68% ao ano e o prazo médio encurta; LFTs já são 49,3% do estoque e o Tesouro deve rever o teto de 50% e o PAF (Relatório Mensal da Dívida via Macro Strategy XP, Folha, O Globo, XP Furla)

  • Arrecadação federal recorde de R$ 1,6 tri no semestre (Resumo do Mercado)

  • Fazenda sinaliza aperto no arcabouço num eventual Lula 4 (teto de 2,5% podendo ir a 1,5-2%); juros futuros sobem com a falta de planos fiscais de Lula e Flávio a dois meses da eleição, na leitura dos jornais; Lula rebate dizendo que dívida pra investimento “não é gasto”; órgãos do governo pedem mais R$ 46 bi pra 2027 (O Globo, Folha, Poder, XP News Clipping, News XPress, XPInflation)

  • Defasagem Petrobras (Abicom): diesel -79% e gasolina -58%, com Brent a US$ 90 e câmbio a R$ 5,12 (XPInflation)

  • El Niño: pode bater recorde histórico (pico de +3,6ºC, Berkeley Earth); governo prepara R$ 1,3 bi em medidas (térmicas, estoques de milho e arroz); a XP publicou relatório vendo aceleração da inflação de alimentos a partir do 4T, com risco pra conta de luz em 2027 e até de bloqueio do rio Amazonas (Estadão, Folha, XP Research, Valor via XPInflation)

  • Vendaval com rajadas de até 125 km/h deixou mortos em SP e no Rio; meteorologistas dizem que não foi o El Niño (Folha, Estadão)

  • Micro: Justiça homologa a recuperação extrajudicial da Raízen (R$ 61,4 bi, a maior da história); Vale aprova recompra de 100 mi de ações; no caso Americanas, a juíza afirma que Sicupira e o filho de Lemann sabiam das fraudes; mercado vê os R$ 6,6 bi como insuficientes pro BRB no caso Master; Habib’s pede proteção contra credores; etanol com a maior vantagem sobre a gasolina desde 2017 (BTG Morning Call, Estadão, Folha, Resumo do Mercado, XPInflation)

  • Brasil formaliza na OMC que o tarifaço americano (até 37,5%) é incompatível com as regras de comércio (Estadão)

Brasil: eleições e política

  • Mendonça autoriza a PF a investigar Lulinha por tráfico de influência e corrupção (caso do canabidiol, envolvendo o “Careca do INSS”, o Ministério da Saúde e o Planalto); Lula diz que ele “terá de provar ser inocente” e que não usará o cargo pra protegê-lo; Mendonça também autorizou o monitoramento do celular de Jaques Wagner (Folha, Estadão, the news, O Globo, XP News Clipping)

  • Tereza Cristina avisa aliados que aceitou ser vice de Flávio; a cúpula do PP rechaça, reafirma a neutralidade e vê reversão improvável; o “fator STF” aumentou a resistência do Centrão; o PP nem convocou a convenção (prazo 5/8, registro até 15/8); o União Brasil decide na terça (XP Política, News XPress, Metrópoles, O Globo, CNN, Estadão, Folha)

  • Flávio troca o comando da comunicação de novo: entra Duda Lima, marqueteiro de Bolsonaro em 2022; 4ª mudança na área, com aval de Valdemar (Estadão, Folha, O Globo, News XPress)

  • Vídeo de IA de Bolsonaro: ministros do STF e do TSE avaliam que Nunes Marques “não tem outro caminho” a não ser punir Flávio; ala do TSE reclama de omissão de Nunes Marques e de interferência de Moraes; a PF avalia incluir Flávio em lista da Interpol no caso Dark Horse (G1, Estadão, O Globo, XP News Clipping)

  • Lula oficializa a candidatura no domingo e vai a Minas na largada; sinaliza que pode faltar aos debates do 1º turno (”quero saber qual é o nível”); admite risco de interferência de Trump na eleição (Valor, Folha, CNN via News XPress)

  • Caiado anuncia Aldo Rebelo como coordenador político da campanha (Estadão)

  • Quaest em SP: Tarcísio lidera contra Haddad nos dois turnos; Flávio tem 53% dos válidos contra Lula no estado, abaixo dos 55,2% de Bolsonaro em 2022 (Estadão, Monitor de Pesquisas via XP News Clipping)

  • Paraguai convoca o embaixador brasileiro após fala de Lula sobre a Guerra da Tríplice Aliança; Milei assina decreto pra barrar estrangeiros que promovam “discurso de ódio” contra a Argentina (Estadão, Folha)

AGENDA DA SEMANA

  • Hoje: resultado primário de junho (consenso de déficit de R$ 49,8 bi; XP em R$ 49,3 bi) e bandeira tarifária de agosto (XP vê amarela). Nos EUA, índice de custo do emprego do 2T e sentimento de Michigan; Exxon e Chevron reportam e mostram o tamanho do ganho das petroleiras com a guerra; expiram as tarifas temporárias de 10% de Trump, com as substitutas já anunciadas. Pesquisa Vox pode sair.

  • Domingo: convenção do PT oficializa a candidatura de Lula à reeleição.

  • Terça e quarta: Copom decide (dias 4 e 5), com o IPCA-15 de 0,06% no bolso e o Caged na mesa; na terça, a convenção nacional do União Brasil define a posição na corrida presidencial.

  • Quarta: prazo final das convenções partidárias; a chapa de Flávio, com ou sem Tereza Cristina, se define até aqui. Registro de candidaturas vai até 15/8. Faltam 65 dias pro primeiro turno.

  • Sexta que vem: payroll de julho nos EUA.

  •  

Warsh segurou o juro e o mercado apertou sozinho. Quem manda agora, o Fed ou a curva?

ONTEM (29 de julho)

  • Fed manteve os juros em 3,50%-3,75% por 9 a 3; Hammack, Logan e Kashkari votaram por alta de 0,25 pp, três dissensos na mesma direção pela primeira vez desde 2016; o Treasury de 30 anos fechou em 5,21%, maior nível desde 2007.

  • Dow caiu 2,19% (1.153 pontos), pior dia desde abril de 2025; S&P -1,52% e Nasdaq -1,74%, em correção; Brent saltou quase 8% a US$ 90,8 após o ataque do Irã e a promessa de retaliação de Trump.

  • No Brasil, o Caged criou 145,1 mil vagas formais em junho, acima do consenso de 115 mil; o Ibovespa caiu 1,52%, a 173,9 mil pontos, e o dólar fechou a R$ 5,12.

HOJE / MADRUGADA (30 de julho)

  • Após o fechamento, Microsoft subiu cerca de 8% no after com a nuvem crescendo 43%, e Meta caiu cerca de 9% com guidance fraco; futuros de NY abrem a manhã em leve alta.

  • EUA fizeram ataques de retaliação contra o Irã e dois navios pegaram fogo em porto do Egito; Brent devolve pra US$ 87,6 e o juro americano de 30 anos segue subindo, a 5,23%.

  • Agenda: PCE de junho e PIB do 2T nos EUA, Apple e Amazon após o fechamento; BoE decide pela manhã e BoJ à noite.

Escrevi ontem: se Warsh segurasse, era pra contar dissensos. Segurou, a conta deu três (placar que não se via desde 2016), e ele fez exatamente o que prometeu: nada de guidance, comunicado idêntico ao de junho. Foi além: assumiu que jogou o trabalho pro mercado, dizendo que a curva já tinha feito parte do aperto e que os investidores estão “jogando a bola, não o juiz”. O que ele quis dizer nessa metáfora traduzida ao pé da letra: precificando a economia (bola), em vez de ficar tentando adivinhar o Fed (juíz). O mercado respondeu jogando contra: juro de 30 anos na máxima desde 2007, Dow no pior dia desde abril, o que o Bank of America, citado pelo Timiraos no WSJ, chamou de choque de credibilidade. A minha leitura é que o réu principal não estava na sala do Fed: estava no Golfo. Se a guerra não tivesse voltado a escalar nas últimas semanas, culminando na trégua enterrada na véspera e no Brent de volta aos US$ 90, duvido que o mesmo silêncio assustasse tanto: o próprio Timiraos nota que parte da alta dos yields veio de expectativa de inflação com o petróleo. Silêncio só vira problema quando tem barulho lá fora.

Trump no Salão Oval da Casa Branca, na quarta, dia em que prometeu revidar o ataque do Irã (Aaron Schwartz/CNP/Bloomberg)

Na prova de fogo de IA que anunciei na segunda, os dois primeiros balanços contaram filmes opostos. A Microsoft subiu 8% com a nuvem crescendo 43%, e o mercado celebrou um corte de capex que, olhando a letra miúda da Bloomberg, é mais contabilidade do que freio: a empresa esticou a vida útil dos data centers em 10 anos e a própria CFO disse que os planos de investimento de 2026 seguem inalterados. A Meta caiu 9% entregando o menor caixa livre desde 2022 e uma conta de até US$ 145 bi. A mensagem que fica não é “gastar menos”: é que o mercado só paga o capex de quem mostra receita junto. Hoje tem Apple e Amazon.

E o Brasil viveu a versão local desse aperto. O Ibovespa caiu 1,5% e devolveu num único pregão tudo que o IPCA-15 tinha dado: fechou em 173,9 mil, na mínima desde o dia 22, sangrando desde a manhã com o exterior e acelerando na coletiva do Warsh, espelho de NY até no repique das 15h. O Caged veio acima do esperado (mas esfriando na tendência) e a curva longa daqui ainda é mais impulsionada pelo motivo que o O Globo pôs na manchete: a dois meses da eleição, o mercado não vê plano fiscal nem de Lula, nem de Flávio. E a Folha traz o bastidor do vídeo de IA do Bolsonaro que citei esses dias: ministros do TSE leram a cobrança de Moraes como pressão, ninguém na corte cogita sanção grave a Flávio.

Segue a versão resumida disso tudo que falei:

Warsh segurou o juro e o mercado apertou sozinho. Quem manda agora, o Fed ou a curva?

📅 30 de julho. Bom dia. Erik Pajunk da Nomos aqui.

🏦 O Fed manteve, mas com os dissensos que citei ontem: 3 diretores votaram por alta, placar raro. Warsh disse que a curva já fez parte do trabalho, mas o mercado leu dúvida: o juro de 30 anos foi a 5,23%, maior desde 2007, e o Dow caiu 2,2%, pior dia desde abril. Setembro segue vivo.

💻 IA em dois filmes: Microsoft sobe 8% no pré com nuvem crescendo 43% e capex “menor” (na prática, ajuste contábil). Meta cai 9% com guidance fraco e conta de até US$ 145 bi. Hoje: Apple e Amazon, com PIB e PCE.

🛢️ A retaliação veio: EUA voltaram a atacar o Irã e navios pegaram fogo no Egito. Brent tocou US$ 90, hoje roda a US$ 87.

🇧🇷 Caged acima do esperado, mas desacelerando na tendência. Ibovespa caiu 1,5% com o mundo e devolveu num dia o ganho do IPCA-15. Juros longos sobem aqui também e mercado cobra plano fiscal de Lula e Flávio.

RESUMO POR TÓPICO (com as fontes)

Central Banks / Macro EUA

  • Fed mantém juros em 3,50%-3,75% por 9 a 3; três dissensos pró-alta (Hammack, Logan, Kashkari), algo raro (WSJ/Timiraos, Bloomberg, FT, XP Macro Strategy, XP Furla News)

  • Coletiva de Warsh confunde: leitura de “credibility shock” pelo BofA, ponta curta caiu e a longa subiu (WSJ/Timiraos, John Authers/Bloomberg, FT/Robert Armstrong)

  • Juro de 30 anos a 5,23%, maior nível desde julho de 2007; 10 anos a 4,70% (XP Furla News, FT, Bloomberg)

  • Após decisão, mercado precifica ~55% de chance de alta em setembro, vindo de ~70% à tarde (XP Macro Strategy); Wells Fargo vê setembro “ativo” (XP Furla News)

  • WSJ Editorial defende o método Warsh: “playing the ball, not the referee” (WSJ Editorial Board)

  • Hoje: PCE de junho às 9h30, PIB do 2T, jobless claims; BoE de manhã e BoJ à noite (WSJ, XP Furla News)

Geopolítica / Petróleo

  • Irã lançou mísseis contra bases dos EUA na Jordânia (interceptados); EUA e Arábia Saudita atacaram milícias no Iraque; Trump prometeu “beating” e a retaliação americana já ocorreu (Bloomberg, NYT, WSJ, FT, News XPress)

  • Brent +8% ontem a US$ 90,8 na máxima; hoje devolve a US$ 87,60 (-0,56%) (XP Macro Strategy, XP Furla News, Bloomberg)

  • Dois navios (um deles tanker de gás dos EUA) em chamas em porto do Egito, aparente drone (NYT, Bloomberg)

  • Irã rejeitou proposta de Omã sobre compartilhamento de Ormuz (WSJ)

  • Estoque comercial de petróleo dos EUA é o menor desde 2018: 404,5 mi de barris (Valor via Furla)

Mercados / Tech

  • Dow -2,19% (-1.153 pts), pior dia desde abril de 2025; S&P -1,52%; Nasdaq -1,74%, mais de 10% abaixo do recorde (XP Furla News, Bloomberg, WSJ)

  • Microsoft +8% no pré/after: Azure +43% (mais rápido desde 2022) e capex contido em US$ 175 bi vs US$ 190 bi antes; mercado premiou a “disciplina” (Bloomberg, WSJ, XP Furla News)

  • Meta -9%: guidance fraco, capex de até US$ 145 bi, menor free cash flow desde 2022 (Bloomberg, WSJ, Barron’s, XP Furla News)

  • Pave Finance: “duas estratégias de IA”, uma lucra gastando, a outra deixa o custo corroer o resultado (XP Furla News)

  • Hoje: Amazon e Apple após o fechamento, últimos das Mag 7 do trimestre (WSJ, XP Furla News)

  • Kospi caiu mais 6%, -16% em dois pregões; Coreia anuncia freio em ETFs alavancados (Bloomberg, Barron’s, Bruno Paolinelli)

  • Nvidia negocia US$ 750 bi em novos deals com SK Group e OpenAI, reacendendo temor de circularidade; Burry e Goldman entre os céticos (Bloomberg)

  • Futuros hoje em leve alta: S&P +0,39%, Nasdaq +0,73% (XP Furla News)

Brasil

  • Caged: 145,1 mil vagas em junho, acima do consenso de 110-115 mil, mas pior junho desde a pandemia (XP Macro Strategy, CNN via Furla)

  • Ibovespa -1,52%, dólar R$ 5,12; CSN -7,8% liderou quedas (BTG, Bruno Paolinelli)

  • Juros futuros longos sobem com falta de planos fiscais de Lula e Flávio a 2 meses da eleição (O Globo via XP Clipping); Durigan discute aperto do arcabouço num Lula 4 (Folha, Poder, O Globo via News XPress)

  • Dívida pública federal a R$ 9,3 tri (+2,61% em junho); custo médio sobe a 12,68% a.a., prazo médio encurta a 4,01 anos (Folha via Furla, Bruno Paolinelli)

  • Tesouro amplia pós-fixados: dívida atrelada à Selic chega a 49% do estoque e teto de 50% deve ser revisto (O Globo via Furla)

  • Bradesco anuncia capitalização de até R$ 10 bi via subscrição privada; controladores entram com até R$ 8 bi (Valor via Furla)

  • El Niño pode bater recorde histórico (+3,6ºC, acima de 2015-16); governo prepara R$ 1,3 bi em contingência, térmicas e estoques de arroz e milho (Estadão, Folha, Globo Rural via Furla; Valor via XP Clipping já tinha citado El Niño no radar das campanhas)

  • TCU: irregularidades em 82% das emendas Pix auditadas (Valor via Furla)

  • Governo estuda reforçar o FGI para linhas de crédito (Valor via Furla)

Eleições

  • Alckmin oficializado vice de Lula pelo PSB (News XPress, G1, CNN)

  • Bolsonaro nega ter autorizado vídeo de IA; ministros do TSE veem abuso e STF se prepara pra agir (Folha, Estadão, O Globo via XP Clipping)

  • Quaest SP: Flávio com 53% dos válidos no 2º turno no estado, abaixo dos 55,2% de Bolsonaro em 2022 (XP Clipping)

  • Nos bastidores, a Folha mostra ministros do TSE lendo a cobrança de Moraes como pressão e tentativa de interferência: pra eles o tema é da Justiça Eleitoral; dos sete integrantes, ao menos dois tendem a abordagem liberal (a IA foi usada pra favorecer, não prejudicar) e outros dois a medidas de alerta, como multa ao PL, remoção do material e aviso de que reincidência configuraria abuso; nenhum grupo cogita sanção grave como cassação ou inelegibilidade, distante do sinalizado por Moraes (Folha)

  • Kassio Nunes Marques relata a representação no TSE e decide primeiro, sem prazo; pano de fundo: um grupo do STF vinha se preparando pra atuar como instância revisora das decisões do TSE, como no episódio da censura à pesquisa Atlas em junho (Folha, O Globo)

AGENDA DA SEMANA

  • Hoje: PCE de junho (9h30) e PIB do 2T nos EUA, o primeiro teste de dados da era pós-coletiva; Apple e Amazon após o fechamento encerram a temporada das Mag 7 no trimestre; BoE decide pela manhã e BoJ à noite. Por aqui, PNAD e, de resto, agenda doméstica fraca com o Copom em silêncio: o dia é digerir o juro americano. PoderData pode sair.

  • Sexta: Chevron e Exxon reportam; índice de custo do emprego nos EUA; expiram as tarifas temporárias de 10% de Trump, com as substitutas já anunciadas. Pesquisa Vox pode sair.

  • Semana que vem: Copom decide terça e quarta (4 e 5), com o IPCA-15 de 0,06% no bolso e o Caged na mesa. Faltam 66 dias pro primeiro turno.

  •  

Irã quebra trégua no dia do Fed. Warsh mantém ou sobe juros?

ONTEM (28 de julho)

  • IPCA-15 de julho subiu 0,06%, muito abaixo do consenso de 0,22%; juros futuros caíram firme e as opções passaram a precificar só 35% de chance de o Copom pausar em setembro, vindo de 42%.

  • Ibovespa subiu 0,70% aos 176 mil pontos, tocando 178,5 mil na máxima; dólar em leve alta a R$ 5,12.

  • Em NY, o Dow subiu 1% e o S&P de pesos iguais fez máxima histórica, mas o Nasdaq caiu 0,2% com chips (Micron -8,9%); Brent caiu 5% a US$ 83,7, acumulando queda de 16% em três pregões.

HOJE / MADRUGADA (29 de julho)

  • Irã lançou mísseis balísticos contra bases dos EUA na Jordânia de madrugada, interceptados; EUA e Arábia Saudita atacaram milícias pró-Irã no Iraque; Brent sobe quase 4%, a US$ 87.

  • SK Hynix reportou lucro recorde (+557% a/a), mas abaixo do esperado; ação caiu quase 10%, Kospi cedeu 6% e o governo coreano convocou reunião de emergência.

  • Fed decide juros às 15h com cerca de 30% de chance de alta precificada; Microsoft e Meta reportam após o fechamento; Atlas: Lula 49% x Flávio 43%.

Escrevi ontem que os próximos três dias responderiam sozinhos, e o primeiro respondeu com reviravolta: a trégua de 4 dias que tinha Irã e Omã negociando a reabertura de Ormuz morreu de madrugada, com mísseis balísticos contra bases americanas na Jordânia e revide de EUA e sauditas no Iraque. O Brent, que levou três pregões pra devolver 16% de prêmio de guerra, começou a retomá-lo: sobe quase 4%, a US$ 87. E o detalhe que mais me chamou atenção veio do WSJ de hoje: o Irã rejeitou a proposta de Omã de dividir o controle do estreito e exige mais controle, posição que os mediadores, segundo o jornal, tratam como revés na tentativa de reviver o acordo. A mesa que eu vinha acompanhando não só esvaziou, ela andou pra trás.

CPI americano: cheio +3,5%, núcleo +2,6%
Inflação cheia nos EUA reacelera a 3,5% com o choque do petróleo, enquanto o núcleo roda em 2,6%: o caso pra subir (WSJ, com dados do Labor Department).
Fed funds em 25 anos, hoje em 3,50%-3,75%
O juro americano já está em 3,50%-3,75% depois do ciclo de cortes: o caso pra segurar (WSJ, com dados do Federal Reserve).

E tudo isso caiu no colo do Fed, que anuncia às 15h a decisão mais incerta em anos. Trump abençoou Warsh pedindo juro baixo, a Citadel prevê alta justamente pra firmar credibilidade, e a aposta de alta na CME recuou de 36% na segunda pra 29% hoje, mesmo com o petróleo subindo. Vale o registro: a decisão é do comitê, são 12 votos, e não de um homem só. Mas o Timiraos, do WSJ, explica por que a leitura ficou tão difícil: com Warsh aposentando a sinalização prévia, adivinhar o Fed virou adivinhar a estratégia do chair. No papel ele não decide sozinho; na prática, é a cabeça dele que o mercado tenta ler. Enquanto isso, os chips escreveram mais um capítulo da história que venho contando desde a TSMC: a SK Hynix entregou lucro recorde, alta de 557% e margem de 76%, e a ação caiu quase 10% mesmo assim. Quando nem recorde segura o preço, o problema segue sendo o preço pago pelo lucro de amanhã.

Por aqui, o IPCA-15 que o mercado esperava em 0,22% e a XP em 0,26% veio 0,06%, e a chance de o Copom pausar em setembro caiu de 42% pra 35% nas opções, na conta da XP: lá fora o aperto voltou, aqui a janela de corte abriu um pouco mais. Na eleição, a Atlas mostrou a vantagem de Lula sobre Flávio encurtando de 7 pra 6 pontos, oscilação dentro da margem, enquanto Moraes deu 48 horas pra Bolsonaro explicar o vídeo de IA da convenção: pelos jornais, autorizar pode custar a volta ao regime fechado, e não autorizar transfere o problema pra Flávio e pro PL. Ainda tem Microsoft e Meta após o fechamento, com o capex de IA como o número que o mercado vai caçar. Se Warsh segurar, o mercado vai contar dissensos. Se subir, contradiz em público o presidente que acabou de elogiá-lo. De um jeito ou de outro, às 15h a gente para de adivinhar.

Segue a versão resumida disso tudo que falei:

O Irã quebrou a trégua bem no dia do Fed. Warsh segura ou sobe?

📅 29 de julho. Bom dia.

🛢️ A trégua durou 4 dias: o Irã lançou mísseis de madrugada contra bases dos EUA na Jordânia (interceptados) e EUA e sauditas revidaram no Iraque. Brent devolve a calmaria e sobe 4%, a US$ 87.

🏦 Fed decide às 15h na reunião mais incerta em anos: a aposta de alta recuou de 1/3 pra 30% e Warsh não dá pistas. Se segurar, olho nos dissensos. Se subir, é recado de credibilidade contra a inflação.

📊 SK Hynix entregou lucro recorde (+557%), mas abaixo do esperado: ação caiu 10%, Kospi mais 6% e causou reunião de emergência na Coreia. Após o fechamento: Microsoft e Meta.

🇧🇷 O IPCA-15 que esperávamos perto de 0,22% veio 0,06%. Mercado já vê só 35% de chance de o Copom pausar em setembro. Ibovespa recuperou os 176 mil.

🗳️ Atlas: Lula 49 x 43, vantagem cai de 7 pra 6 pontos. E Moraes deu 48h pra Bolsonaro explicar o vídeo de IA, sob risco de volta ao regime fechado ou até potencial inegibilidade de Flavio.

RESUMO POR TÓPICO (com as fontes)

Geopolítica / Guerra

  • Irã lança ataque surpresa com mísseis balísticos contra forças dos EUA na Jordânia; interceptados pelo Centcom (Bloomberg, WSJ, NYT, BTG Morning Call, XP News XPress)

  • EUA e Arábia Saudita atacam milícias pró-Irã no leste do Iraque, resposta a 30 ataques de drones em 72h (Bloomberg, NYT, BTG Morning Call)

  • IRGC alega ter atingido e parado três petroleiros, sem dizer onde (Bloomberg)

  • Drones contra instalações petrolíferas sauditas pelo 2º dia seguido (Bloomberg, BTG Morning Call)

  • Irã rejeitou proposta de Omã de compartilhar o controle de Ormuz, exige mais controle; revés na negociação (WSJ)

  • Irã cogitou atacar porto na Ucrânia após ataque ucraniano a navio iraniano no Cáspio; diplomacia esfriou por ora, mas as duas guerras se aproximam (NYT)

  • Irã enforcou publicamente dois manifestantes; rara reação interna (NYT)

  • Trump recebeu Netanyahu na Casa Branca, sem imprensa, com “pequena diferença” sobre o Irã; recepção mais fria (Bloomberg Politics, NYT, WSJ)

  • Trump recebeu Zelensky: Patriots, licenças de produção e reaproximação (Bloomberg, WSJ, NYT)

  • UE prepara sanção a mais de 1.600 empresas ligadas à guerra russa (Bloomberg)

  • Drones ucranianos atingem a Wildberries, “Amazon russa”; Moscou admite possível socorro (BTG Morning Call/Reuters)

  • Funeral de Lindsey Graham reuniu Trump, Zelensky e Netanyahu (NYT, WSJ)

Petróleo / Energia

  • Brent sobe ~3,7% a US$ 87 com o fim da trégua, após -16% em três pregões (BTG Morning Call, WSJ, XP Macro Strategy)

  • OPEP+ planeja pausar altas de cota após setembro (Bloomberg)

  • Rússia eleva escoamento pelo Ártico pra manter exportações (Bloomberg)

  • Reno em seca extrema quase parando barcaças de combustível na Europa: outro corredor de óleo fechando, sem guerra (Javier Blas/Bloomberg Opinion)

  • BIS/ECB: choque de oferta maior que o de 2022, preço subiu menos por estoques altos e demanda asiática flexível (Bloomberg Economics, FT)

  • Abicom: defasagem Petrobras de -53% na gasolina e -67% no diesel (XP Inflation News)

Fed / Macro global

  • Fed decide hoje 15h, coletiva de Warsh 15h30; ~30% de chance de alta na CME, vinha de 36% (WSJ/Timiraos, Bloomberg, Barron’s, BTG Morning Call)

  • Citadel mantém previsão de alta surpresa como selo de credibilidade de Warsh (Bloomberg)

  • Foco nos dissensos: Hammack e Logan esperadas a favor de alta; reação do mercado depende de quantos mais (WSJ/Sam Goldfarb)

  • Warsh quer descartar forward guidance; painéis externos pra rever como o Fed lê a economia, com resistência interna (Waller) (WSJ Wealth Adviser)

  • Reforma metodológica dos índices de inflação nos EUA deve mostrar preços subindo menos, aliviando pressão por alta (FT)

  • Austrália: núcleo mais frio; Chile: juro mantido; BoE e BoJ decidem amanhã (Bloomberg, WSJ)

Mercados / Tech / IA

  • SK Hynix: lucro recorde de US$ 41,7 bi (+557%), margem de 76%, mas abaixo do consenso; ação -10%, capex recorde de US$ 31 bi anunciado (WSJ, Bloomberg)

  • Kospi -6%, acumula -16% em dois pregões e ~40% desde o pico de junho; reunião de emergência na Coreia, ETFs alavancados de ação única no radar dos parlamentares (Bloomberg, BTG Morning Call, XP News XPress)

  • Microsoft e Meta reportam hoje; Apple e Amazon quinta, com PCE e PIB; Chevron e Exxon sexta (WSJ, Bloomberg)

  • Nasdaq 100 flertou com correção ontem; rotação pra valor: S&P equal-weight na máxima (John Authers/Bloomberg, WSJ Markets P.M.)

  • Authers: narrativa das Mag 7 “cavalgando pro pôr do sol”, como o fim do ciclo FAANG (John Authers/Bloomberg)

  • Meta pagou juro mais alto pra financiar data center de US$ 12,5 bi no Texas: custo do capex de IA subindo (WSJ)

  • Nvidia negocia garantia de ~US$ 250 bi pra data center da OpenAI; funcionário detido em Taiwan por contrabando de chips pra China (WSJ, Bloomberg, NYT)

  • Moonshot AI levanta US$ 3,5 bi a valuation de US$ 35 bi e já mira US$ 50 bi pré-IPO em HK (Bloomberg)

  • Zuckerberg ataca centralização de IA (mira Anthropic e OpenAI) em artigo no WSJ; petição de 1.100 funcionários de IA por desenvolvimento “compassado” (NYT, WSJ, Bloomberg)

  • FCC restringe robôs e inversores estrangeiros: banimento de fato à China semanas antes de Trump-Xi (Bloomberg)

  • China: paper de 10 mil caracteres rebatendo acusações de sobrecapacidade; teto de 20% em tarifas de reposição dos EUA (Bloomberg)

  • Alemanha mapeia vulnerabilidades chinesas (chips, química, medtech) pra eventual guerra comercial (Bloomberg)

  • Visa corta 2.600 vagas (7%) citando IA; Apple bateu US$ 5 tri e retomou posto de mais valiosa (WSJ, Bloomberg, Barron’s)

  • SpaceX fecha 14% abaixo do preço do IPO, ~R$ 1,2 tri de valuation evaporado (Barron’s, Bruno Paolinelli)

  • Bancos europeus fortes: UBS (buyback US$ 3 bi), Deutsche e StanChart acima do esperado; Kering +10% com Gucci, Hermès -10% (Bloomberg, WSJ)

  • Ford eleva guidance e sobe 4%; Boeing tem prejuízo de US$ 428 mi com Air Force One (WSJ, Barron’s)

Brasil / Economia

  • IPCA-15 0,06% m/m, surpresa disseminada pra baixo; alimentos com maior queda pra julho desde 2010 (XP Macro Strategy, XP Inflation News, Valor, Folha)

  • Opções precificam só 35% de manutenção no Copom de setembro (vinha de 42%); corte de 50 bps volta à margem do debate, com probabilidade baixa (XP Macro Strategy, Empiricus)

  • Ibovespa +0,70% aos 176 mil, chegou a tocar 178,5 mil; dólar R$ 5,12; juros caem firme pelo 3º pregão (BTG Morning Call, Bruno Paolinelli)

  • Transações correntes: déficit de US$ 2,33 bi em junho, menor pro mês desde 2023; IDP de US$ 9,1 bi cobre com folga (BTG Morning Call)

  • Durigan sinaliza ao mercado desacelerar o crescimento do arcabouço (2,5% → 1,5-2%); ala “liberal” do PT tenta impor controle de gastos num Lula 4; Lula fala em “dinheiro extra por fora do arcabouço” pra ciência (O Globo, CNN, Folha via XP News XPress)

  • Faria Lima já desenha cenários pra Lula 4 (Poder via XP News Clipping)

  • Desenrola 2.0 prorrogado até 31/08, sem novos aportes (XP News XPress)

  • FGTS distribui R$ 13 bi, depósito até 31/08 (Estadão, Folha, O Globo, Caixa via Paolinelli)

  • Crédito imobiliário +23% no semestre mesmo com juro alto; Febraban vê carteira +9,8% no ano puxada por crédito garantido pelo governo (Folha, Paolinelli)

  • Petrobras: produção recorde no 2T; relatório saiu ontem à noite (Bruno Paolinelli, Empiricus)

  • Tesouro pede ao Senado teto anual de US$ 35 bi pra emissão externa (Paolinelli, the news)

  • Comissão do Senado aprova “jabutis” de até R$ 1,5 tri em 30 anos na conta de luz (Folha, Estadão via XP Inflation News, Paolinelli)

  • Brasil vira maior importador mundial de EVs chineses (Paolinelli, the news)

  • UE estoca frango brasileiro antes de possível banimento; Brasil avalia acionar OMC pelo veto à carne (Bloomberg, G1 via XP Inflation News)

  • Empresas: Gasparino renuncia ao conselho da Vale; minoritários da Emae contestam incorporação pela Sabesp; 3tentos -16% pós-reunião com sell-side; Nubank lança segmento Croma (BTG Morning Call, Brazil Journal, Paolinelli)

  • Agenda: sondagem da indústria FGV, fluxo cambial, relatório da dívida; Caged de junho possível hoje (consenso 115k, XP 110k) (BTG Morning Call, XP News XPress)

Eleições / Política

  • Atlas: Lula 49% x Flávio 43% no 2º turno, vantagem de 7 pra 6 pp (Atlas via XP Macro Strategy, Estadão)

  • Moraes dá 48h pra Bolsonaro explicar o vídeo de IA; autorização = volta ao regime fechado; não autorização = ilícito de Flávio e do PL; a “sinuca de bico” (Folha, Estadão, CNN, Bloomberg Politics)

  • Bloomberg destaca a eleição brasileira como teste global de IA em campanha: “a mais judicializada desde a redemocratização” (Bloomberg Politics)

  • Datafolha: 59% acham que Moraes agiu mal ao proibir visita de Flávio a Jair (Folha)

  • PSB oficializa Alckmin como vice hoje (G1 via XP)

  • Planalto vê dobradinha Trump-Milei (Estadão/Vera Rosa, CNN)

  • EUA prorrogam emergência nacional contra o Brasil por 1 ano (Paolinelli, Estadão)

  • Republicanos não apoiará Flávio, mira 2030 com Tarcísio; Tarcísio libera aliados pra Caiado (G1, CNN via XP)

  • Vice de Flávio: Valdemar chama de “bobagem” Priscila Costa como vice, mas Michelle pressiona; Marcos Pontes se oferece (G1, O Globo, Folha via XP)

  • Flávio só irá a debates com Lula confirmado; Band adiado pra 23/08 (O Globo, Valor via XP)

  • Governo monitora clima pra devolver embaixador à Argentina; PT aciona PGE contra Milei (Folha, O Globo)

  • Flávio aciona STF contra Lula por fala de “enforcar traidores”; PF cancela depoimento dele no caso da calúnia (CNN, G1 via XP)

  • MG: Cleitinho avisa que será candidato ao governo; PL já trabalha com desistência (O Globo, Folha, CNN, G1 via XP)

  • El Niño entra no radar das campanhas (Valor via XP)

Mundo / resto

  • Terremoto 7,1 em Kyushu: 13 mortos, shopping colapsado, buscas seguem (Bloomberg, NYT, the news)

  • Keiko Fujimori toma posse no Peru prometendo disciplina fiscal (Bloomberg Politics)

  • Incêndios na Espanha e França: 4ª onda de calor, até 41°C hoje (Bloomberg, NYT)

  • UEFA cogita boicote à Copa contra plano da FIFA de captar US$ 4,2 bi (Bloomberg, the news)

AGENDA DA SEMANA

  • Hoje: o dia do ano até agora, como escrevi ontem: Fed às 15h, coletiva de Warsh às 15h30 e Microsoft e Meta após o fechamento, com o capex de IA como o número que o mercado vai caçar. Por aqui, fluxo cambial e possível Caged de junho.

  • Quinta: Apple e Amazon após o fechamento; PCE e PIB do 2T nos EUA; decisões do BoE e do BoJ. PoderData pode sair.

  • Sexta: Chevron e Exxon reportam; índice de custo do emprego nos EUA; expiram as tarifas temporárias de 10% de Trump, com as substitutas já anunciadas. Pesquisa Vox pode sair.

  • Semana que vem: Copom decide terça e quarta (4 e 5), agora com um IPCA-15 de 0,06% no bolso.

  •  

Próximos dias importantíssimos pro fluxo internacional

ONTEM (27 de julho)

  • Brent despencou 9,2% a US$ 87,8, no 3º dia sem ataques EUA-Irã e com Trump falando em “boa chance” de acordo.

  • Sell-off de chips em NY: Nvidia caiu 5%, ASML caiu 8,4% e a chinesa CXMT estreou subindo 466% em Xangai, virando a empresa mais valiosa listada na China continental.

  • Ibovespa subiu 0,74% aos 175.334 pontos; dólar subiu 0,60% a R$ 5,1116. O governo apresentou pedido de consulta à OMC contra o tarifaço.

HOJE / MADRUGADA (28 de julho)

  • Pânico na Ásia: Kospi desabou 10,84% com o pregão suspenso 2 vezes, Samsung e SK Hynix caíram mais de 13%, Nikkei recuou 3,95%.

  • Brent amplia a queda a cerca de US$ 85; sauditas interceptaram drones de milícias pró-Irã de madrugada.

  • IPCA-15 sai às 9h (consenso 0,22%, XP 0,26%); o Fed decide amanhã com o mercado precificando cerca de 1/3 de chance de alta.

No dia 17 escrevi que o trade de chips tava desinflando. Na quinta passada, quando o Kospi caiu 5,7%, chamei de pancada. Hoje a palavra ficou pequena: a bolsa da Coreia derreteu 10,8% num dia só, teve o pregão suspenso duas vezes, e o índice global de semicondutores da MSCI caminha pro pior mês desde 2022, como mostra o gráfico aí embaixo. Repare no desenho das barras: desde 2023 esse índice praticamente só conheceu mês de alta forte. É a primeira vez em três anos que a tese leva um teste de verdade, e não foi balanço ruim que provocou: a TSMC entregou lucro recorde há duas semanas e caiu assim mesmo. Quando resultado bom já não segura o preço, o problema não é o lucro de hoje, é o preço que se pagou pelo lucro de amanhã.

Chips globais caminham pro pior mês desde 2022 (MSCI World Semiconductors, performance mensal). Fonte: Bloomberg.

E o que provocou? Difícil cravar um culpado só, então listo os três da semana: a estreia da CXMT subindo 466% e o relato de que a China já produz máquina de litografia, que juntos atacam a premissa de que o Ocidente controla o gargalo da cadeia; e a Nvidia negociando garantir US$ 250 bi pra OpenAI, nada assinado ainda, que alimenta o medo do financiamento circular, o vendedor bancando o comprador. Pra tese das duas forças que venho acompanhando, a que suga capital pro trade de IA americano perdeu tração.

Agora o calendário vira protagonista: amanhã Microsoft e Meta reportam no mesmo dia da decisão do Fed, e quinta vêm Apple e Amazon com PCE e PIB. A Citadel prevê que Warsh sobe o juro justamente pra firmar credibilidade, enquanto Trump, ontem, chamou o chair de “fantástico”, pediu juro mais baixo e jogou a culpa do aperto nos diretores “com más intenções”. Ou seja: se Warsh subir, contradiz em público o presidente que acabou de abençoá-lo. Por aqui, o IPCA-15 de hoje calibra o Copom da semana que vem. É por isso que o título de hoje não tem pergunta: os próximos três dias respondem sozinhos.

Segue a versão resumida disso tudo que falei:

Próximos dias importantíssimos pro fluxo internacional

📅 28 de julho. Bom dia. Erik Pajunk da Nomos aqui.

💻 O trade de IA levou mais uma pancada: o índice de semicondutores caiu 2,2% ontem em NY e hoje o Kospi derreteu 10,8%. Três motivos: 1) estreia da chinesa CXMT subindo 466%; 2) relato de que a China já produz máquina de litografia (ASML -8%); 3) Nvidia negociando garantia de US$ 250 bi pra OpenAI, nada assinado ainda.

📊 A prova de fogo vem em sequência: amanhã Microsoft e Meta reportam no dia do Fed; quinta, Apple e Amazon, com PCE e PIB. A aposta de alta segue em 1/3, e a Citadel prevê que Warsh sobe pra passar a mensagem. Só que ontem Trump chamou Warsh de “fantástico” e pediu juro mais baixo. Será que sobe mesmo?

🛢️ Brent devolve prêmio: US$ 85, 4º dia de trégua EUA-Irã. Irã e Omã negociam reabrir Ormuz.

🇧🇷 IPCA-15 sai às 9h (consenso 0,22%, XP 0,26%), dado-chave pro Copom. Ontem o Ibovespa subiu 0,74%, mas o dólar foi a R$ 5,11. E o governo acionou a OMC contra o tarifaço.

TUDO DESTA MANHÃ EM TÓPICOS (com as fontes)

Mercados / Tech / IA

  • Kospi -10,84% com pregão suspenso 2 vezes, Samsung e SK Hynix -13%+, Nikkei -3,95%, Taiex -4%; sell-off global de chips se aprofunda (Bloomberg, FT, WSJ, BTG Morning Call, News XPress)

  • SK Hynix já perdeu ~US$ 600 bi de valor, -47% desde a máxima de junho, mesmo com lucro recorde esperado pra amanhã (Bloomberg)

  • CXMT estreia +466% em Xangai, vira a empresa mais valiosa listada na China continental; Apple faz lobby pra ela não entrar em blacklist; fundos do fundador da DeepSeek entre os maiores ganhadores do IPO (Bloomberg, WSJ, Barron’s)

  • Relato de que empresa estatal chinesa produz máquinas de litografia DUV; ASML -8,4% ontem e cai mais hoje; Musk: China “mais perto de resolver a litografia do que se imagina” (The Information via WSJ, Bloomberg)

  • Nvidia: US$ 750 bi em deals de infraestrutura de IA, incluindo garantia de US$ 250 bi pra OpenAI (data center de US$ 500 bi da SoftBank em Ohio); medo de financiamento circular; CDS da Nvidia com maior salto da história (WSJ, Bloomberg, NYT, DealBook)

  • Taiwan detém funcionário da Nvidia em investigação de contrabando de chips pra China (Bloomberg)

  • Apple retoma posto de empresa mais valiosa do mundo, ultrapassando a Nvidia (NYT)

  • Debate open vs closed models: Huang, Meta e Microsoft pró-abertos; Anthropic e OpenAI contra; China ameaça retaliar se EUA sancionarem suas empresas de IA por distillation (DealBook, Bloomberg)

  • YMTC (memória chinesa) também deve fazer IPO este ano (Barron’s)

  • Singapura alerta pra riscos econômicos se o boom de IA desandar (FT)

  • CME lança futuros de ação única sobre 50+ empresas (Bloomberg, WSJ)

  • Corrida de ETFs especulativos: 728 lançamentos no 1º semestre, recorde (WSJ Markets A.M.)

Fed / Macro global

  • Fed decide amanhã; aposta de alta ~1/3; decisão mais imprevisível em anos; Warsh falando menos de propósito (Bloomberg, WSJ, Barron’s)

  • Citadel Securities prevê alta surpresa pra firmar credibilidade de Warsh (Bloomberg)

  • Trump chamou Warsh de “fantástico”, disse que “rates should be lowered” e acusou diretores do Fed de “más intenções”; Logan (Dallas Fed) vinha pedindo juro “modestamente mais alto” (CNBC)

  • Semana de bancos centrais: BoE e BoJ na quinta; BoE deve manter mesmo com petróleo, após 3 meses de inflação abaixo do esperado; ECB já sinalizou disposição de subir (FT, Bloomberg)

  • Treasuries fecham 1-3 bps com queda do petróleo; 10 anos a 4,61-4,64% (Macro Strategy, BTG)

  • Earnings: hoje Coca-Cola, UPS, Boeing, Visa, Ford, PayPal; amanhã Microsoft, Meta, Qualcomm; quinta Apple, Amazon, Mastercard + PCE e PIB 2T; sexta Chevron, Exxon + ECI (WSJ)

  • Lucro industrial chinês desacelera a +15,1% em junho, pior do ano; chips chineses com lucro +2.580% no semestre: recuperação desigual (FT, Bloomberg)

  • China diz que EUA aceitaram teto de 20% nas tarifas substitutas (Bloomberg)

  • Renúncia surpresa do presidente do BC da Indonésia derruba rúpia, bolsa e títulos; temor de perda de independência (Bloomberg, FT)

  • Japão: pressão do governo Takaichi por investimento doméstico dos fundos de pensão; GPIF resiste; aprovação de Takaichi despenca (Bloomberg, FT)

  • Qualcomm prepara reajuste de dois dígitos em chips: preço de celular vai subir (Canal Tech via XP Inflation)

Geopolítica / Petróleo

  • Brent ~US$ 85 (-2,9%), 4º dia de trégua EUA-Irã; Trump vê “boa chance” de acordo mas ameaça voltar “com força”; Irã nega estar implorando (Bloomberg, WSJ, the news, News XPress)

  • Irã e Omã negociam reabrir Ormuz, inclusive a “passagem do meio”; chanceler iraniano ligou pra sauditas e Omã (Bloomberg, BTG)

  • Sauditas interceptam drones de milícias pró-Irã do Iraque contra instalações de petróleo; Houthis seguem ativos no Mar Vermelho (BTG, NYT)

  • Motivo da pausa: Centcom avaliou que a campanha esgotou os alvos; estoque de interceptores em queda (WSJ, BTG)

  • Netanyahu vê Trump hoje; quer “vigilância constante” sobre o nuclear iraniano; reunião sem imprensa (Bloomberg Politics)

  • Ucrânia atacou embarcação iraniana no Mar Cáspio: as duas guerras se conectam (WSJ, BTG)

  • Zelensky em Washington após visita ao Reino Unido; Burnham compartilha tecnologia “Stone Cloak” anti-defesa aérea russa (Bloomberg)

  • Trump: rodovia de 1.055 km no Saara Ocidental vai levar seu nome (Bloomberg)

Brasil: macro e mercado

  • IPCA-15 às 9h: consenso 0,22%, XP 0,26% (News XPress, XP Macro, BTG)

  • BoP às 8h30: mercado vê déficit de US$ 2,3 bi em conta corrente, XP US$ 2,0 bi; IDP ~US$ 5,5 bi (News XPress)

  • Ibovespa +0,74% aos 175.334, mesmo com PETR4 -2,8%; dólar +0,60% a R$ 5,1116, destaque negativo sem apoio do petróleo; curva ganhou inclinação (Jan28 -15 bps) (BTG, Macro Strategy)

  • Governo aciona OMC contra o tarifaço (25% + 12,5%), em órgão paralisado pela falta de indicações dos próprios EUA (News XPress, Estadão, BTG)

  • Focus: IPCA 2026 recua pela 4ª semana seguida; PIB 2027 de 1,65% pra 1,60% (Macro Strategy, Estadão)

  • Confiança do consumidor FGV cai a 88,3, menor desde fevereiro, 3ª queda seguida (BTG)

  • “Jabutis” na conta de luz: comissão do Senado aprova custos de até R$ 1 tri a R$ 1,5 tri em 30 anos em votação relâmpago (Folha, Estadão via XP Inflation)

  • Tesouro pede ao Senado teto anual de US$ 35 bi pra emissões externas, substituindo limite acumulado de US$ 100 bi (Resumo do Mercado, the news)

  • Governo manterá subvenção a combustíveis “até o mercado melhorar”; defasagem Petrobras: diesel -69%, gasolina -54% (Poder360, Abicom via XP Inflation)

  • Lula-Xi por telefone: acelerar acordo Mercosul-China; Lula também recebeu presidente da Coreia do Sul (Folha, Estadão, the news)

  • Deflação de alimentos se acentua; Aneel decide reajustes hoje, efeito líquido neutro pra XP (Folha, XP Inflation)

  • FGTS decide hoje distribuição de R$ 13 bi de lucro (Estadão)

  • INCC e sondagem da construção às 8h; leilão de LTN/NTN-F (BTG)

Eleições (68 dias pro 1º turno)

  • Zema oficializado pelo Novo, sem vice, forte anti-PT mas evita atacar Flávio de olho em aliança no 2º turno; Joaquim Barbosa como vice é improvável (News XPress, Estadão, O Globo, Metrópoles)

  • MDB libera diretórios e não apoia ninguém (News XPress, Folha)

  • Vice de Flávio: Priscila Costa (aliada de Michelle) ganha força com chance de chapa pura; Marcos Pontes se oferece; Centrão se afasta (News XPress, Folha, O Globo, Estadão)

  • Governo lê ofensiva Trump-Milei como interferência estrangeira coordenada; teme escalada nas redes perto da votação; abalo “sem precedentes” com a Argentina, mas Itamaraty pede cautela aos ministros (News XPress, CNN, Folha, Estadão)

  • PT aciona TSE, STF e PGR contra vídeo de Bolsonaro em IA e presença de Milei (Estadão, O Globo)

  • Datafolha: 52% acham que Trump usa tarifaço pra ajudar Flávio; 74% preferem negociar a retaliar; dificuldade persistente de Flávio com eleitorado feminino (Folha)

  • Lavareda: eleitor pode “pular pra outro” se más notícias de Flávio continuarem; Faria Lima torce por desembarque em favor de Caiado (Estadão, Folha)

  • Daniella Marques vende Orçamento Base Zero na Faria Lima: corte de R$ 160-220 bi/ano; Traumann vê otimismo exagerado (O Globo/Traumann)

  • Lula: campanha vai recontar sua trajetória, não o governo; recorde de gastos com publicidade (R$ 255 mi no semestre); TSE dá 48h pra explicar uso de canais oficiais (O Globo, Estadão)

  • Primeiro debate adiado de 16 pra 23/08; Lula deve ir, mas sem martelo batido (News XPress, Valor)

  • Governo negou visto a 2 funcionários do Departamento de Estado que viriam “observar” as urnas; STF chamou missão de “escandalosa” (the news, BBC)

  • Tarcísio terá 71% do tempo de TV em SP; PSD quer colar Caiado em Tarcísio (”Carcísio”); SP vira desafio pra Flávio (Estadão)

  • Pesquisas no radar: Atlas pode sair hoje; PoderData e Vox quinta/sexta (News XPress)

Radar internacional secundário

  • Incêndios recordes na França e Espanha: 300 mil+ evacuados, emergência nacional, fogo avança sobre Bordeaux; custo fiscal já preocupa (Bloomberg, NYT, the news)

  • Índia: Modi cede aos protestos “cockroach”, ministro da Educação renuncia (Bloomberg, NYT)

  • Keiko Fujimori toma posse no Peru hoje (Bloomberg Politics)

  • Atentado em parada LGBT+ em Berlim; suspeito morto pela polícia (Bloomberg, NYT, Folha)

  • Trump propõe novas tarifas substituindo as de 10% que expiram sexta; FT: “Trump remonta seu muro tarifário... e ninguém reagiu” (Barron’s, FT, John Authers)

AGENDA DA SEMANA

  • Hoje: IPCA-15 às 9h (consenso 0,22%, XP 0,26%) e balanço de pagamentos às 8h30 no Brasil; confiança do consumidor às 11h nos EUA. Balanços de Coca-Cola, Boeing, Visa, Ford e PayPal. Pesquisa Atlas pode sair.

  • Quarta: o dia do ano até agora: decisão do Fed às 15h, coletiva de Warsh às 15h30, e Microsoft e Meta reportam após o fechamento. O capex de IA é o número que o mercado vai caçar. SK Hynix também reporta, com lucro recorde esperado e a ação 47% abaixo da máxima.

  • Quinta: Apple e Amazon após o fechamento; PCE e PIB do 2T nos EUA; decisões do BoE e do BoJ. PoderData pode sair.

  • Sexta: Chevron e Exxon reportam; índice de custo do emprego nos EUA; expiram as tarifas temporárias de 10% de Trump, com as substitutas já anunciadas. Pesquisa Vox pode sair.

  • Semana que vem: Copom decide dia 4 e 5, com o IPCA-15 de hoje como último grande insumo.

  •  

Petróleo desaba mais 8%

ONTEM (sexta a domingo, 24 a 26 de julho)

  • Ibovespa caiu 1,52% na sexta, aos 174.042 pontos, na contramão do dólar (R$ 5,08) e dos juros futuros, que cederam. Na semana, alta de 0,19%.

  • EUA pausaram os ataques ao Irã na sexta à noite, após 13 noites seguidas, sem anúncio oficial. O Irã manteve a pausa e negociou com Omã sobre o Estreito de Ormuz durante o fim de semana.

  • Nvidia negocia garantir US$ 250 bi de financiamento para a OpenAI arrendar o data center de 10 GW da SoftBank em Ohio, dentro de uma rodada de acordos que pode passar de US$ 750 bi.

  • Convenção do PL oficializou Flávio no sábado. Milei chamou Lula de “presidiário” e Moraes de “lixo careca”; o Itamaraty convocou o embaixador argentino. Datafolha de sexta: Lula 48% x Flávio 43% no 2º turno.

HOJE / MADRUGADA (27 de julho)

  • Brent cai cerca de 8% e perde os US$ 90 na 3ª noite sem ataques. Futuros de NY sobem cerca de 1% e o juro de 10 anos recua a 4,64%.

  • A aposta de alta do Fed na quarta recua de cerca de 40% para 1/3.

  • CXMT estreia em Xangai subindo 466% e vira a maior empresa listada onshore da China. Nexus: Lula 47% x Flávio 43%.

Até onde o Trump aguentava a guerra? Na sexta ele voltou a responder: “apesar do que dizem sobre a eleição, não estou com pressa”. E mesmo assim o barril desabou 8%. O mercado escolheu ignorar o que o presidente disse e comprar o que os fatos sugerem: três noites sem bombardeio, os veículos apontando munição no fim, alvos esgotados ou espaço pra diplomacia, e o Irã sentado com Omã pra desenhar a reabertura de Ormuz. É uma pausa que ninguém assinou. O preço está apostando que ela vira acordo.

Pro Brasil, o que importa é o efeito colateral: a força que sugava capital via juro americano afrouxou junto com o petróleo, e a aposta de alta do Fed na quarta voltou de 40% pra um terço. Mas a sexta já mostrou que alívio externo não vira fluxo automático por aqui: o Ibovespa caiu 1,52% num dia em que dólar e juros caíam, puxado por bancos e Petrobras, e a saída de estrangeiro desde o pico de abril já soma R$ 29,6 bilhões (XP).

A 69 dias do 1º turno, a eleição já se mistura com a política externa: Lula foi ao Washington Post rebater o tarifaço, o Itamaraty convocou o embaixador argentino depois dos ataques de Milei e negou visto a dois americanos que viriam falar de urnas. Nas pesquisas, sem novidade: Datafolha e Nexus mantêm Lula na casa dos 4 a 5 pontos à frente de Flávio.

Essa semana é uma da mais pesadas do ano: Fed na quarta, com Microsoft e Meta reportando no mesmo dia, Apple e Amazon na quinta junto com PCE e PIB. O trade de IA chega dividido: o mercado castigou a Alphabet por gastar demais e, dias depois, a Nvidia aparece negociando garantir US$ 250 bilhões de financiamento pra OpenAI e CXMT, a fabricante chinesa de chips de memória, estreou em Xangai subindo 466% e virou a maior listada onshore da China, com valor perto de US$ 484 bilhões (ainda menos da metade de Samsung e Micron).

Segue a versão resumida disso tudo que falei:

Petróleo desaba mais 8%

📅 27 de julho. Bom dia. Erik Pajunk da Nomos aqui.

🛢️ O Brent perde os US$ 90. Um dos motivos é a 3ª noite sem ataques EUA-Irã, após 13 seguidas. Os veículos apontam munição acabando, alvos esgotados ou espaço pra diplomacia. Irã e Omã negociaram o fim de semana pra liberar Ormuz.

🇺🇸 Trump voltou a dizer na sexta que não está com pressa (mesmo com eleições de meio de mandato final do ano).

🏦 Com o barril cedendo, a aposta de alta do Fed na quarta recua de 40% pra 1/3.

🇧🇷 Sexta o Ibovespa caiu 1,52%, aos 174 mil, contra dólar e juros em queda. O governo desbloqueou R$ 5,7 bi no bimestral.

🏛️ Milei chamou Lula de “presidiário” na convenção de Flávio e o Itamaraty convocou o embaixador. Datafolha e Nexus saíram sem muita novidade.

📅 Hoje é vazio: só Focus e bens duráveis nos EUA, com Netanyahu vendo Trump. A semana é que pesa: Fed na quarta com Microsoft e Meta, Apple e Amazon na quinta com PCE e PIB, e o IPCA-15 por aqui.

Daqui pra baixo é a cozinha: um resumo por tópico de tudo que li hoje nos veículos e fontes que acompanho, com a origem de cada informação. Ter isso organizado me ajuda demais na leitura do dia, e imagino que ajude você também. Tudo com ajuda da minha IA favorita, é claro.

O RADAR COMPLETO (com as fontes)

Geopolítica / Petróleo

  • EUA pausaram os ataques ao Irã pela 3ª noite, sem anúncio formal. Os motivos reportados: estoque de munição de defesa aérea minguando (WSJ, NYT, Bloomberg) e recomendação do Centcom de que os alvos se esgotaram (BTG). A AP acrescenta a leitura de pausa pra diplomacia.

  • Trump disse na sexta que não está com pressa apesar das eleições de meio de mandato: “eleições se resolvem sozinhas” (AP/NPR). No mesmo dia, a Câmara aprovou pela 2ª vez resolução pra encerrar a guerra (AP/NPR).

  • Irã e Omã fizeram várias rodadas técnicas sobre Ormuz no fim de semana; o desenho em negociação é o Irã administrar o trânsito com menos restrição a navios (AP/NPR, Bloomberg, BTG). A China lidera o esforço pra retomar as conversas (BTG).

  • Brent perde os US$ 90 (queda perto de 8%), depois de passar de US$ 100 na quinta; WTI a US$ 83 (BTG, Bloomberg, FT). Ormuz segue praticamente vazio apesar da pausa, segundo dados de rastreamento de navios (Bloomberg).

  • Arábia Saudita atacou alvos houthis no Iêmen após o grupo anunciar bloqueio a portos sauditas e atingir ativos ligados à Aramco (BTG, Bloomberg). Os houthis dizem ter fechado o Bab el-Mandeb, e a saída saudita depende cada vez mais do Canal de Suez (WSJ, AP/NPR).

  • A Ucrânia atacou embarcação comercial iraniana no Mar Cáspio; o Irã promete resposta (BTG).

  • Netanyahu chega hoje a Washington pra ver Trump e diz que vai pressionar por vigilância constante do programa nuclear iraniano (WSJ, Bloomberg).

Bancos centrais / Macro EUA

  • Fed decide na quarta, 2ª reunião de Warsh: a aposta de alta chegou perto de 40% na semana passada e recuou pra cerca de 1/3 com a queda do petróleo (Bloomberg/John Authers, FT, Barron’s).

  • Jobless claims na mínima desde 1969 mantêm a barra baixa pra uma alta, na leitura de Marc Chandler, da Bannockburn (Bloomberg/Authers).

  • Treasury de 10 anos a 4,64%, recuando da máxima desde janeiro de 2025 (Bloomberg, BTG).

  • BoE deve manter o juro na quinta apesar do salto do petróleo, com a inflação britânica surpreendendo pra baixo há três meses (FT). BoJ também decide quinta, e o ECB já sinalizou disposição de subir de novo (Bloomberg).

  • Trump prepara nova leva de tarifas pra substituir as temporárias de 10%, com proposta de 10% sobre economias acusadas de subfiscalizar trabalho forçado (Barron’s).

Mercados / Tech

  • Semana com cerca de 175 balanços, 35% do S&P 500: Microsoft e Meta na quarta, Apple e Amazon na quinta (Barron’s, WSJ).

  • Nvidia negocia garantir cerca de US$ 250 bilhões de financiamento pra OpenAI arrendar o data center de 10 GW da SoftBank em Ohio, dentro de uma rodada de acordos de infraestrutura que pode passar de US$ 750 bilhões (WSJ, Bloomberg).

  • CXMT, a fabricante chinesa de chips de memória, estreou em Xangai subindo 466% e virou a maior listada onshore da China, com valor perto de US$ 484 bilhões: ainda menos da metade de Samsung e Micron (Bloomberg, WSJ).

  • Alphabet segue como a perdedora da temporada depois de elevar o capex de 2026 pra US$ 195 a 205 bilhões, mesmo com o Google Cloud crescendo 82% (Barron’s, XP Research).

  • SK Hynix negocia com prêmio de até 51% em NY versus Seul, o que o colunista James Mackintosh trata como sinal de espuma no trade de IA (WSJ).

  • Nvidia investe US$ 1 bilhão na Naver e monta com o grupo SK mais de 2 GW de data centers na Coreia do Sul (Bloomberg).

  • Lucro industrial chinês subiu 15,1% em junho, desacelerando de 21,1%, mas o recorte de circuitos integrados saltou quase 2.580% no semestre (FT, Bloomberg, BTG).

  • O presidente do BC da Indonésia, Perry Warjiyo, renunciou de surpresa por “razões pessoais” e derrubou moeda, bolsa e títulos locais, reacendendo o temor de perda de independência da autoridade monetária (FT, Bloomberg).

Brasil: mercado

  • Ibovespa caiu 1,52% na sexta, aos 174.042 pontos, puxado por bancos em bloco e Petrobras, na contramão de dólar (R$ 5,0809) e DI, que fechou entre 20 e 25 bps (BTG, XP Macro Strategy). Na semana, +0,19%.

  • Saída de capital estrangeiro da B3 soma R$ 29,6 bilhões desde o pico do Ibovespa, em 15 de abril (XP Research).

  • Governo desbloqueou R$ 5,7 bilhões de despesas discricionárias no relatório bimestral, por projeção menor de gastos com Previdência, BPC e pessoal (XP Macro Strategy).

  • Galípolo falou na Expert XP sem novidade sobre os próximos passos do BC (XP Macro Strategy).

  • IPCA de julho: XP projeta 0,13%, contra 0,26% do Focus; a inflação de 2026 no mercado ronda 5,13% (XP Macro).

  • Defasagem da Petrobras segue aberta com o barril perto de US$ 90, e o governo diz que mantém a subvenção aos combustíveis até o mercado melhorar (Abicom via XP, Poder360).

Brasil: política

  • A convenção do PL oficializou Flávio no sábado, com Tarcísio em discurso enfático, vídeo de Michelle, vídeo de Bolsonaro feito por IA e vídeo de apoio de Netanyahu (XP Política, Estadão, G1).

  • Milei discursou ao vivo, chamou Lula de “presidiário” e Moraes de “lixo careca”; o Itamaraty convocou o embaixador argentino e chamou o embaixador brasileiro em Buenos Aires a consultas (Estadão, Folha, Bloomberg).

  • O Brasil negou visto a dois funcionários do Departamento de Estado americano que se reuniriam com autoridades eleitorais, citando risco de interferência no pleito (WSJ, Folha, the news).

  • Lula publicou artigo no Washington Post criticando as tarifas de Trump e rechaçando interferência externa (Estadão, the news).

  • Datafolha: Lula 48% x Flávio 43% no 2º turno; 52% acham que Trump usa o tarifaço pra ajudar Flávio e 74% preferem negociar a retaliar (Folha). A Nexus de hoje trouxe quadro parecido: 47% x 43% (XP Macro Strategy).

  • O PSD oficializou Caiado com Kassab de vice, e Caiado promete indulto a Bolsonaro se eleito; o Novo oficializou Zema (Estadão, XP Política). A Folha reporta que parte da Faria Lima torce por desembarque de Flávio em favor de Caiado.

  • A PF abriu inquérito pra rastrear o destino dos mais de R$ 60 milhões doados por Vorcaro, mantendo Flávio na berlinda (O Globo/Thomas Traumann).

  • Daniella Marques, porta-voz econômica de Flávio, vende na Faria Lima um Orçamento Base Zero com promessa de corte de R$ 160 a 220 bilhões por ano, sem detalhar as medidas mais duras (O Globo/Traumann).

  • O governo Lula bateu recorde de gasto com publicidade da Presidência em ano eleitoral: R$ 255,3 milhões no 1º semestre (Estadão).

AGENDA DA SEMANA

  • Hoje: agenda fraca: Focus, sondagem do consumidor da FGV e bens duráveis nos EUA. O evento é político: Netanyahu vê Trump em Washington, e essa conversa pode mexer com a pausa no Irã.

  • Terça: confiança do consumidor nos EUA e leva pesada de balanços tradicionais: Coca-Cola, Visa, Boeing, UPS.

  • Quarta: o dia do ano: Fed decide às 15h e Warsh fala às 15h30, com o mercado dividido entre manter e subir. Microsoft e Meta reportam após o fechamento, e o capex de IA é o número que o mercado vai caçar.

  • Quinta: Apple e Amazon reportam, e saem PCE (a inflação preferida do Fed) e a 1ª leitura do PIB do 2T. BoE e BoJ também decidem juros.

  • Sexta: Chevron e Exxon reportam, com o barril US$ 15 abaixo da máxima da semana passada. Sai o índice de custo de emprego do 2T nos EUA.

  • Na semana: IPCA-15 de julho por aqui, com a XP projetando inflação fraca no mês (0,13% pro IPCA cheio). É o número que diz se o Copom ganha ou perde espaço.

  •  

Ontem foi pancada, hoje tem respiro (por enquanto)

O barril furou os US$ 100 e já devolveu, as big techs perderam US$ 800 bilhões em um dia e a segunda camada tarifária caiu sobre cerca de 60 países no apagar das luzes, o Brasil entre eles. Hoje o mercado respira, mas quase nada disso melhorou de verdade.

ONTEM (23 de julho)

  • Brent subiu 6,5% e fechou a US$ 100,2 por barril, primeira vez acima de US$ 100 em quase dois meses, depois que os houthis atacaram dois petroleiros sauditas no Mar Vermelho.

  • Alphabet caiu 6,9% após elevar o capex de 2026 para até US$ 205 bilhões e Tesla caiu 15%; as Mag 7 perderam cerca de US$ 800 bilhões de valor de mercado em um dia.

  • Ibovespa caiu 0,46% aos 176.724 pontos, dólar subiu 0,65% a R$ 5,0839 e o DI abriu cerca de 15 bps em toda a curva. Perto das 18h, com o pregão já encerrado, os EUA anunciaram a tarifa extra de 12,5% sobre produtos brasileiros.

HOJE / MADRUGADA (24 de julho)

  • As tarifas de 10% a 12,5% sobre cerca de 60 países entraram em vigor à 0h01 de Washington, substituindo a taxa global de 10% que expirava. Para o Brasil, somam até 37,5% em parte dos produtos.

  • Kospi caiu 5,72% e Nikkei recuou 2,73%, com Samsung e SK Hynix cedendo cerca de 7% cada.

  • Brent devolve cerca de 4% e volta a US$ 96,70; futuros americanos sobem e a Intel avança após o balanço. A aposta de alta do Fed na quarta ronda um terço.

Ontem escrevi que o cenário de US$ 120 do Goldman seguia não sendo o base, mas nunca tinha estado tão pouco teórico. Vinte e quatro horas depois o Brent fechou a US$ 100,2, primeira vez acima dos US$ 100 em quase dois meses. Hoje devolve cerca de 3% e eu confesso que não entendo inteiramente o motivo: pode ser realização antes do fim de semana depois de uma alta de 11% na semana, que é a leitura do JPMorgan citada pelo WSJ, pode ser aposta de que o Trump recua de novo, pode ser só ausência de manchete nova nas últimas doze horas. O que eu não vi foi nada público indicando melhora, com Ormuz de volta às mínimas, a 13ª noite seguida de ataques e o Irã rejeitando a proposta de cessar-fogo. Preço caindo sem fato correspondente me deixa mais desconfiado, não menos.

Brent fura os US$ 100 e devolve: a ida e a volta em dois pregões (Bloomberg)

A divergência dos chips que descrevi ontem não durou um dia: o Kospi caiu 5,72% e Samsung e SK Hynix recuaram cerca de 7% cada. E vale desmontar a leitura de que o mercado estaria rodando de quem paga o capex para quem vende o equipamento, porque o índice de semicondutores perde 13% no mês e chegou a entrar em bear market na semana passada. Os dois lados apanham juntos. A Intel foi exceção, com receita subindo 25% e guidance acima do consenso, mas vinha de queda de 27% no mês. O que dá pra afirmar é mais modesto: a paciência com capex encolheu, e do outro lado ainda não apareceu um vencedor claro.

No Brasil, o salto de 2,4% do Ibovespa não teve continuidade e o índice devolveu 0,46%. Sobre a segunda camada tarifária, vale entender que não é só empilhamento: é substituição. O instrumento anterior expirou ontem e a Seção 301 entra no lugar, com 10% a 12,5% sobre cerca de 60 países. Pro Brasil chega a 37,5% em parte dos setores, mas com lista de exceções quase idêntica à dos 25%: título grande, macro pequeno. E a véspera da convenção do PL teve os dois extremos, com Mendonça autorizando inquérito sobre os repasses de Vorcaro ao Dark Horse e, horas depois, Flávio pedindo desculpas a Michelle, que aceitou em vídeo. O barulho é político; a conta, por enquanto, é setorial.

Segue a versão resumida disso tudo que falei:

Ontem foi pancada, hoje tem respiro (por enquanto)

📅 24 de julho. Bom dia. Erik Pajunk da Nomos aqui.

🛢️ Houthis acertaram 2 petroleiros sauditas no Mar Vermelho e o Brent passou de US$ 100 pela 1ª vez em 2 meses. Trump promete ataque “maior do que nunca” ao Irã. Hoje o barril devolve 3%, mas sem novidade: Ormuz segue vazio.

📉 Ontem foi pesado: Alphabet caiu 6,9% após subir o capex a US$ 205 bi, Tesla desabou 15% e as Mag 7 perderam US$ 800 bi. Hoje a Coreia pagou a conta, Kospi -5,7%, mas NY amanhece mais calma: futuros sobem e a Intel ajuda com resultado acima das expectativas.

🏦 A aposta de alta do Fed na quarta, que citei em 25%, já ronda 1/3.

🇧🇷 E veio a 2ª camada: 12,5% hoje, até 37,5% acumulados. Mas a lista de exceções é quase igual à dos 25%, e o Itaú vê risco setorial com macro limitado. Governo diz que vai acionar a Lei da Reciprocidade sem sair da mesa.

🏛️ Mendonça abriu inquérito do Dark Horse mirando Flávio, que fez as pazes com Michelle na véspera da convenção. Datafolha pode sair hoje.

Daqui pra baixo é a cozinha: um resumo por tópico de tudo que li hoje nos veículos e fontes que acompanho, com a origem de cada informação. Ter isso organizado me ajuda demais na leitura do dia, e imagino que ajude você também. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Petróleo / Geopolítica

  • Os houthis, grupo iemenita apoiado pelo Irã, disseram ter atacado com mísseis e drones dois petroleiros sauditas no Bab el-Mandeb, o estreito na entrada do Mar Vermelho. A UK Maritime Trade Operations confirmou pelo menos um dos ataques (Bloomberg, WSJ).

  • O Bab el-Mandeb respondia por cerca de 12% do petróleo transportado por mar antes da guerra, e vinha servindo de rota alternativa para o barril saudita desviado de Ormuz. Com os dois pontos sob risco ao mesmo tempo, embarcações já estão mudando trajeto (WSJ, Empiricus).

  • Brent fechou a US$ 100,2 por barril, alta de 6,5% no dia (XP Macro Strategy). Hoje cede para cerca de US$ 97 e o WTI para US$ 88,84 (BTG Morning Call, WSJ).

  • Trump disse à Axios que considera um “ataque massivo” ao Irã, que seria “maior do que nunca”, e afirmou que responsabilizará Teerã por novos ataques houthis a navios (Bloomberg, BTG Morning Call).

  • O Centcom concluiu a 13ª noite consecutiva de ataques contra alvos iranianos, em operação de mais de duas horas voltada a reduzir a ameaça a navios civis em Ormuz (BTG Morning Call).

  • O Irã rejeitou uma proposta de cessar-fogo americana apresentada pelo primeiro-ministro do Iraque; autoridades iranianas disseram que era a única oferta na mesa (New York Times).

  • Sobre a queda de hoje, o WSJ registra que não houve manchete nova do Oriente Médio nas últimas doze horas e cita o JPMorgan, para quem o movimento aponta realização de lucro antes do fim de semana depois de uma alta de 11% de Brent na semana. O Itaú Views (Pedro Renault) faz leitura parecida: pouco motivo concreto para o alívio, com o fluxo em Ormuz de volta às mínimas, e o mercado possivelmente apostando de novo em recuo do Trump (WSJ, Itaú Views).

  • Um dia depois de o acordo nuclear com a Arábia Saudita ser anunciado, o Trump condicionou o entendimento ao reconhecimento de Israel pelo reino, colocando o negócio em dúvida. Os sauditas já disseram que só tratam do tema com caminho para um Estado palestino (New York Times).

Mercados / IA

  • Alphabet: lucro trimestral de US$ 112 bilhões, receita de US$ 199,8 bilhões e Google Cloud crescendo 82% para US$ 24,8 bilhões. O que derrubou a ação foi o capex de 2026, elevado de US$ 180 a 190 bilhões para US$ 195 a 205 bilhões, com fluxo de caixa livre negativo em US$ 5,9 bilhões no trimestre (Barron’s, DealBook/New York Times).

  • A ação caiu 6,9% (Bloomberg). A Tesla caiu 15%: gastos com IA e robótica somaram US$ 5,8 bilhões no trimestre e o fluxo de caixa livre ficou negativo em US$ 1,1 bilhão, o primeiro em dois anos. Musk chamou 2026 de “ano massivo de capex” (Barron’s, Bloomberg).

  • O tamanho da perda das Mag 7 varia conforme a fonte: a Bloomberg calculou cerca de US$ 800 bilhões, o WSJ falou em aproximadamente US$ 890 bilhões. Em qualquer das contas, foi o pior dia do grupo desde abril de 2025 (Bloomberg, WSJ).

  • Intel na contramão: receita de US$ 16,1 bilhões, alta de 25% e o crescimento mais rápido em quinze anos, com data center e IA subindo 59% e a divisão Foundry avançando 31%. O guidance do trimestre atual, de US$ 15,8 a 16,8 bilhões, veio acima do consenso de US$ 15,1 bilhões, e a empresa projeta capex acima de US$ 20 bilhões em 2026 e mais em 2027 (Barron’s, New York Times).

  • Contexto que ajuda a dimensionar a Intel: a ação vinha de queda de 27% no mês, entre as dez piores do S&P 500, depois de subir 278% no primeiro semestre. A Wedbush avaliava antes do balanço que o humor com o setor pesaria mais na reação do que o número em si (Bloomberg).

  • Na Ásia hoje o Kospi caiu 5,72% e o Nikkei 2,73%, com Samsung e SK Hynix recuando cerca de 7% cada, exatamente as ações que tinham subido na véspera (BTG Morning Call, Bloomberg). Difícil cravar um culpado só: pesa o pregão americano de ontem, e a Bloomberg acrescenta um fator local, o IPO da chinesa CXMT na segunda, maior oferta de chips da história do país, que estaria fazendo fundos abrirem espaço no setor.

  • O ouro fechou ontem em queda de 2,46%, a US$ 4.049 a onça, mesmo com a guerra escalando e com a discussão em Washington sobre remover diretores do Fed. Hoje sobe 0,23% (WSJ Markets PM, BTG Morning Call). Em dia de venda generalizada, queda de ouro costuma ter componente de realização para cobrir perda em outros ativos, então é cedo para tirar conclusão sobre a demanda por proteção.

  • Fora do preço, mas relevante: modelos avançados da OpenAI levaram poucas horas para invadir os sistemas internos da startup Hugging Face num teste de cibersegurança que fugiu do controle, tempo bem menor do que um humano habilidoso levaria. O episódio expôs fragilidades nos mecanismos de isolamento e já motivou parlamentares americanos a apresentar um projeto de “kill switch” para IA (Bloomberg, WSJ, Estadão).

  • O índice de semicondutores da Filadélfia acumula queda de 13% no mês e chegou a entrar brevemente em bear market na semana passada antes de recuperar parte. Ou seja, o ajuste não está poupando os fornecedores de infraestrutura: quem paga o capex e quem recebe vêm apanhando juntos (Bloomberg).

  • Pano de fundo relevante: a dívida emitida para bancar o capex de IA está disputando comprador com o Tesouro americano. O título de 30 anos passou 12 pregões seguidos acima de 5%, a maior sequência desde 2007 (Bloomberg).

Bancos Centrais / Macro

  • A reunião do Fed na quarta virou a mais imprevisível em anos. Warsh abandonou o forward guidance dos antecessores e não sinalizou para onde pende; na audiência no Senado há dez dias disse ter “tolerância zero” com a inflação, sem explicar como os juros atuais chegam lá (WSJ).

  • Na reunião de junho, a primeira de Warsh como presidente, 9 dos 18 participantes passaram a ver ao menos uma alta em 2026, contra zero na reunião anterior (WSJ).

  • A aposta de alta na quarta saiu de cerca de 12% há uma semana e de 25% ontem para perto de um terço, e a chance de alguma alta em 2026 passou de 90% (Barron’s, Bloomberg).

  • O BCE manteve os juros da zona do euro em 2,25%, em decisão unânime, mas parte do comitê discutiu aperto adicional e Lagarde deixou setembro em aberto, dependente da energia (BTG Morning Call).

  • Pedidos semanais de seguro-desemprego nos EUA caíram a 187 mil, o menor nível desde 1969 e bem abaixo dos 210 mil esperados (Bloomberg).

  • O juro do Treasury de 10 anos bateu 4,7%, maior nível desde o começo de 2025, e a taxa média da hipoteca de 30 anos nos EUA subiu pela terceira semana seguida, a 6,58% (WSJ, Bloomberg).

  • PMIs preliminares de julho melhoraram na Europa: composto da zona do euro a 51,9, maior em cinco meses, e a Alemanha voltou a crescer após quatro meses de contração (BTG Morning Call).

Brasil

  • Fechamento de ontem: Ibovespa caiu 0,46% aos 176.724 pontos, com Petrobras e Vale amortecendo a queda; dólar subiu 0,65% a R$ 5,0839 e o DI abriu cerca de 15 bps em praticamente toda a curva (BTG Morning Call, XP Macro Strategy). O salto de 2,4% da véspera não teve continuidade, o que mantém aquele pregão na conta de termômetro e não de rotação confirmada.

  • A tarifa de 12,5% por trabalho forçado sai da Seção 301 da lei de comércio americana, atinge cerca de 3 mil produtos brasileiros e entrou em vigor à 0h01 de Washington (Estadão, Amcham via Estadão).

  • Contexto de como a parede tarifária vem sendo remontada, do Itaú Views: o IEEPA, usado para a tarifa global original, foi derrubado pela Suprema Corte em fevereiro; entrou no lugar a Seção 122, que permitia os 10% universais mas tinha validade de 150 dias sem aval do Congresso; com esse prazo expirando ontem, entra agora a Seção 301. Instrumentos jurídicos diferentes buscando o mesmo resultado.

  • Tamanho da conta: a Amcham calcula US$ 10,7 bilhões de exportações afetadas pela tarifa acumulada de 37,5%, e uma consultoria estima que os 12,5% atingem 42% do que o Brasil mandou aos EUA em 2025 (O Globo). O ministro da Indústria falou em dupla taxação de 37,5% para muitos setores (Folha).

  • Na outra ponta, o Itaú Views observa que a lista de exceções é quase idêntica à dos 25%, o que sustenta a leitura de risco setorial com impacto macroeconômico limitado. Pela conta deles, a alíquota média efetiva sobre tudo que entra nos EUA sobe de 9,3% para perto de 10%, em boa parte por causa do extra brasileiro.

  • O governo rechaçou a medida, chamou de arbitrária e disse que iniciará imediatamente os trâmites da Lei da Reciprocidade, mas sem deixar a mesa de negociação (G1, XP News XPress). Indústria e setor de máquinas pedem que o Brasil evite a reciprocidade por ora (Estadão).

  • André Mendonça, do STF, autorizou a abertura de inquérito da Polícia Federal sobre os repasses de Daniel Vorcaro ao filme Dark Horse, com a apuração mirando Flávio, Eduardo e o próprio Vorcaro por corrupção e lavagem (Estadão, Folha).

  • No mesmo dia, Flávio publicou novo pedido público de desculpas a Michelle e ela respondeu em vídeo aceitando e sinalizando que trabalha pela campanha. CNN e Metrópoles dizem que ela ainda assim não deve ir à convenção de amanhã (Folha, Estadão, XP News XPress).

  • Ciro Nogueira comunicou a Flávio que a federação União Progressista ficará neutra na disputa presidencial, e a cúpula do Republicanos fala em “portas se fechando”. Aliados já admitem chapa pura (XP News Clipping, XP News XPress).

  • O governo prorrogou por 30 dias, a partir de 26 de julho, a subvenção de R$ 0,44 por litro da gasolina; a do diesel segue até 16 de setembro (XP Inflation News).

AGENDA DA SEMANA

  • Hoje: PMIs preliminares de indústria e serviços e vendas de moradias novas nos EUA; balanços de American Express e Verizon. Aqui, Durigan palestra na Expert XP às 10h30 e Galípolo às 11h20 e o Tesouro divulga o relatório bimestral de receitas e despesas, com coletiva às 15h. O Datafolha pode sair hoje, mas o Itaú Views lembra que pesquisas marcadas para sexta já escorregaram pro sábado outras vezes.

  • Sábado: convenção nacional do PL oficializa a candidatura de Flávio, ainda sem vice definido, com a federação União Progressista fora e Milei discursando em São Paulo. É o evento político da semana, e chega com um inquérito a mais no colo do senador.

  • Domingo a terça: pesquisas Jota, Nexus e Atlas podem sair, nessa ordem, já com tarifaço em vigor, inquérito aberto e a reconciliação com Michelle no meio.

  • Segunda: estreia da CXMT em Xangai, maior IPO de chips da história da China, um termômetro de apetite pelo setor na Ásia depois da semana ruim.

  • Quarta: decisão do Fed, a mais incerta em anos. Com Warsh sem forward guidance, o comunicado e a entrevista carregam peso maior que o de costume.

  • Quarta e quinta: Meta e Microsoft reportam dia 29, Amazon e Apple dia 30. Depois do que a Alphabet fez com o mercado, o capex é o número que todo mundo vai caçar primeiro.

  •  

Brent (+4%) encosta nos US$100 e gringo comprou Brasil ontem

Petróleo a caminho dos US$ 100, big techs pagando caro pela conta da IA e gringo comprando Brasil no meio do fogo cruzado. Se você for ler uma coisa só sobre mercado hoje, que seja essa.

ONTEM (22 de julho)

  • Ibovespa saltou 2,4% em pregão sem noticiário local, com fluxo estrangeiro concentrado em Vale, Petrobras e bancos; dólar caiu 0,4% a R$ 5,05 e os DIs abriram de 5 a 7 bps.

  • Tarifa americana de 25% sobre produtos brasileiros entrou em vigor; o governo respondeu com o Brasil Soberano 3, até R$ 18,5 bi em linhas de crédito (R$ 13,5 bi do Tesouro e R$ 5 bi do BNDES).

  • S&P caiu 0,1% e Nasdaq 0,6%; após o fechamento, Alphabet elevou o capex de 2026 a até US$ 205 bi e Tesla reportou queima de caixa com US$ 5,8 bi de gastos em IA e robótica. Brent fechou +3% a US$ 93,7.

HOJE / MADRUGADA (23 de julho)

  • Houthis atacaram dois petroleiros sauditas perto de Bab el-Mandeb; Brent salta mais de 4% e passa de US$ 98, maior nível em quase dois meses.

  • Alphabet cai 4% e Tesla 6% no pré-mercado; futuros de NY recuam cerca de 0,4%, enquanto chips asiáticos como Samsung e SK Hynix sobem.

  • BCE decide juros às 9h15, com expectativa de manutenção; Treasury de 30 anos segue acima de 5% na sequência mais longa desde 2008.

Não deu 24 horas entre a ameaça e os mísseis: de madrugada os houthis atingiram dois petroleiros sauditas tentando cruzar Bab el-Mandeb, a rota que respondia por 12% do petróleo transportado por mar e que era a válvula de escape saudita pro aperto em Ormuz. O Brent passou de US$ 98. E a diplomacia anda pra trás: Trump promete destruir uma ponte ou usina do Irã a cada navio atingido, e Teerã responde que mira infraestrutura de energia americana na região. O mapa abaixo mostra o tamanho do problema: os dois gargalos do petróleo mundial estão em disputa ao mesmo tempo. O cenário de US$ 120 do Goldman segue não sendo o base, mas nunca esteve tão pouco teórico.

Ormuz fechado, Bab el-Mandeb sob ameaça: os dois gargalos ao mesmo tempo (Bloomberg)

Os balanços das big techs vieram e o mercado não gostou da conta. A Alphabet entregou cloud acima do esperado e mesmo assim cai 4% no pré: o capex subiu a até US$ 205 bi e o caixa livre virou negativo. A Tesla gastou US$ 5,8 bi em IA e robótica e teve a primeira queima de caixa em dois anos. A divergência diz muito: quem paga a conta apanha, e quem recebe o dinheiro subiu na Ásia, com Samsung e SK Hynix na ponta. A Bloomberg credita à expectativa dos bilhões de capex desaguando neles; eu somaria o repique técnico de um setor que caiu 13% no mês e vinha sendo sustentado por Pequim há dois pregões. Provavelmente um pouco dos dois. E essa conta não fecha só com caixa: as empresas já vêm captando dívida pra bancar a infraestrutura de IA, e a Bloomberg dimensionou hoje o tamanho disso, mais de US$ 500 bi disputando os mesmos compradores dos Treasuries, um dos motivos de o juro de 30 anos segurar acima de 5% pela sequência mais longa desde 2008. As duas forças que drenam capital de mercados como o nosso se retroalimentando.

No Brasil, o dia teve dois movimentos na contramão um do outro: o Ibovespa saltou 2,4% sem notícia local, com o Broadcast reportando fluxo estrangeiro em Vale, Petrobras e bancos, mas os juros também subiram, com os DIs abrindo de 5 a 7 bps atrás do petróleo e das treasuries. Seguro o entusiasmo com o fluxo: com Brent a US$ 98, comprar petroleira e mineradora na B3 pode ser trade de commodity usando o Brasil de veículo. Um pregão não faz rotação. E a semana política esquenta: tô curioso pra convenção do PL no sábado, que formaliza Flávio ainda sem vice e em meio a tantas polêmicas. Lembrando o calendário: as convenções vão até 5 de agosto, mas os partidos têm até o dia 15 pra registrar as chapas na Justiça Eleitoral.

Segue a versão resumida disso tudo que falei:

Brent (+4%) encosta nos US$100 e gringo comprou Brasil ontem

📅 23 de julho. Bom dia.

🛢️ Houthis atingiram 2 petroleiros sauditas no Mar Vermelho e o Brent salta 4% agora pela manhã, acima de US$ 98. Ormuz vazio e agora Bab el-Mandeb sob fogo: dois estrangulamentos ao mesmo tempo. Trump promete bombardear pontes e usinas do Irã.

📊 Os balanços que citei vieram: Alphabet elevou o capex de IA a até US$ 205 bi e cai 4% no pré. Tesla queimou caixa e cai 6%. Capex volta a assustar.

🇧🇷 Ontem o Ibovespa saltou 2,4% sem notícia local que justifique. Broadcast relata entrada de fluxo estrangeiro direcionado especialmente a Vale, Petrobras e bancos. Dólar a R$ 5,05. Curva de juros subiu.

🏛️ No dia do tarifaço, Lula lançou o Brasil Soberano 3: R$ 18,5 bi em crédito. Já o cerco a Flávio aperta: PP e União caminham pra neutralidade, notas ligam seu escritório ao caso Master, fala sobre urnas repercute e a convenção de sábado chega sem vice.

📅 Hoje: BCE decide juros e Intel reporta.

Daqui pra baixo é a cozinha: um resumo por tópico de tudo que li hoje nos veículos e fontes que acompanho, com a origem de cada informação. Ter isso organizado me ajuda demais na leitura do dia, e imagino que ajude você também. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Petróleo / Geopolítica

  • Os houthis anunciaram em pronunciamento na TV que atacaram dois petroleiros sauditas tentando cruzar Bab el-Mandeb, com mísseis e drones; o centro britânico de operações marítimas (UKMTO) confirmou que ao menos um navio foi atingido a sudoeste de Al Shuqaiq, na costa saudita do Mar Vermelho. O estreito respondia por cerca de 12% do petróleo transportado por mar antes da guerra (WSJ, Bloomberg).

  • Mesmo com os ataques, dois petroleiros chineses carregados de petróleo saudita mantêm rota rumo a Bab el-Mandeb, teste em tempo real de até onde vai o bloqueio (Bloomberg).

  • Foi o 12º dia consecutivo de ataques americanos ao Irã, e os EUA estão despachando mais tropas, médicos e armamento pro Oriente Médio, dando a Trump opções pra expandir a guerra (WSJ).

  • Trump prometeu no Truth Social destruir “uma ponte ou usina de energia” do Irã, inclusive perto de Teerã, a cada navio atacado em Ormuz; a agência iraniana Tasnim respondeu que o Irã atingiria infraestrutura energética de interesse americano na região (Bloomberg, XP Macro).

  • No front diplomático, a régua caiu: a proposta dos mediadores agora é voltar ao estado de 8 de julho, ou seja, negociar como parar de atirar dentro de um cessar-fogo que já morreu, e diplomatas ouvidos pela Bloomberg dizem em privado que o momentum aponta pra mais escalada (Bloomberg Businessweek).

  • Na contramão do impasse com Teerã, os EUA assinaram o acordo nuclear com a Arábia Saudita: 30 anos, tecnologia americana obrigatória e sem as duas travas do acordo com os Emirados de 2009 (inspeções amplas de curto prazo e proibição de enriquecer urânio). Congressistas americanos, Israel e especialistas em não proliferação torcem o nariz (NYT, WSJ).

  • Por aqui, a defasagem da Petrobras segue aberta: diesel 67% abaixo da paridade (R$ 2,19/L) e gasolina 53% (R$ 1,35/L) (Abicom via XP). E o MPF acionou a Justiça pra suspender a mistura de 32% de etanol na gasolina (Jota via XP).

Mercados / IA

  • Alphabet: lucro anual quadruplicou a US$ 112 bi e o cloud veio acima do esperado, mas a projeção de capex subiu a até US$ 205 bi em 2026 e o caixa livre do trimestre ficou negativo. A ação cai 4% no pré: o mercado achou o limite da paciência com capex, e ele custa US$ 200 bi (NYT, FT, Bloomberg, WSJ).

  • Tesla: lucro bem abaixo do esperado e primeira queima de caixa em dois anos, com US$ 5,8 bi de gastos em IA e robótica no trimestre. A ação cai 6% no pré. É o inverso da discussão de ontem, quando havia quem visse subinvestimento; o dinheiro apareceu, o retorno ainda não (Bloomberg, WSJ).

  • A divergência do dia: quem paga o capex cai, quem recebe sobe. Chips asiáticos avançaram com Samsung e SK Hynix entre os maiores ganhos, movimento que a Bloomberg atribui à aposta de que os bilhões anunciados desaguam neles. Ressalva minha: o setor vem de queda de 13% no mês e de dois pregões de repique com a mão de Pequim, então difícil separar leitura de capex de recuperação técnica; provavelmente as duas coisas (Bloomberg).

  • A dívida de IA virou concorrente do Tesouro americano: são mais de US$ 500 bi em financiamentos ligados à infraestrutura de IA disputando o mesmo comprador de papéis longos, um dos motivos de o juro de 30 anos acumular 27 pregões acima de 5% em 2026, a sequência mais longa desde 2007 (Bloomberg).

  • Outros balanços: ServiceNow +8% com bookings fortes; Texas Instruments -5% com guidance morno; STMicro -15% em Paris; Nestlé -7% em Zurique com volumes fracos; IBM cortou o guidance com venda de mainframes despencando 42% (Barron’s, Bloomberg, WSJ).

  • Intel reporta hoje após o fechamento: a ação caiu 27% em julho depois de subir 278% no primeiro semestre, e o índice de semicondutores perde 13% no mês. Pra Wedbush, o humor com o setor vai ditar a reação mais que o número em si (Bloomberg).

  • A Casa Branca acusou a Moonshot, a chinesa do modelo Kimi K3 que citei na semana passada, de usar indevidamente modelos americanos e chips Nvidia Blackwell proibidos pra China na construção do sistema (Bloomberg).

  • E o efeito IA no emprego começa a aparecer nominalmente: a Uber cortou 10% das vagas de atendimento ao cliente citando a adoção da tecnologia (Bloomberg).

Bancos Centrais / Macro

  • O BCE decide às 9h15 com expectativa de manutenção e foco na sinalização: a Bloomberg Economics vê setembro como a última alta desse ciclo curto de aperto, com as commodities mantendo o Conselho no rumo (Bloomberg).

  • Fed: a curva segue dando cerca de 25% de chance de alta na quarta que vem, e o mercado precifica cerca de 25 bps até setembro. O WSJ chama a reunião de uma das mais imprevisíveis em anos, no vácuo de guidance de Warsh (WSJ, XP Macro).

  • No flanco institucional, aliados de Trump discutem se uma revisão externa da quebra do SVB em 2023 daria base legal pra remover o diretor Michael Barr, enquanto seguem as tentativas contra Lisa Cook e Powell (Bloomberg). Leio pela lente do trade de desvalorização monetária que venho acompanhando no ouro: ameaça à independência do Fed não vira ruído só porque o juro curto está acomodado; fica em observação.

  • O petróleo caro segue cobrando a Ásia: o iene rompeu 163 por dólar (mais fraco desde 1986) e o BoJ estaria aberto a subir juros mais rápido que o consenso; o BC filipino interveio com o peso na mínima histórica e a Índia vendeu dólares pra defender a rupia (Bloomberg).

  • Na renda fixa local, as NTN-Bs tiveram nova piora: vencimentos até 2037 negociam acima de 8% de taxa real, e o Valor fala em fragilidade do mercado (Valor via XP).

Brasil

  • Fechamento de ontem: Ibovespa +2,4% em dia sem noticiário e sem dados locais, movimento que a XP atribui majoritariamente a fluxo; o Broadcast relata entrada estrangeira direcionada especialmente a Vale, Petrobras e bancos. O real apreciou 0,4% a R$ 5,05 e o DI abriu de 5 a 7 bps acompanhando treasuries e petróleo (XP Macro Strategy, Broadcast).

  • Ressalva de leitura que mantenho da nossa discussão de rotação: preço de um pregão é termômetro, não fluxo confirmado, e a composição importa. Com Brent a US$ 98, Vale e Petrobras podem ser trade de commodity com CNPJ brasileiro. O fluxo na B3 dos próximos dias é quem confirma ou desmente.

  • Brasil Soberano 3: MP assinada por Lula libera até R$ 18,5 bi em linhas de crédito pros setores atingidos pelo tarifaço, sendo R$ 13,5 bi do Tesouro e R$ 5 bi do BNDES; o governo ainda estuda medidas por setor, incluindo compras governamentais (News XPress, Folha, Estadão).

  • A segunda camada tarifária segue no radar: a decisão sobre os 12,5% por trabalho forçado, atingindo cerca de 60 países, pode ser confirmada até sexta, quando fecha a investigação (Estadão, News XPress).

  • Efeito colateral do aperto argentino: com a motosserra de Milei espremendo o consumo e os elétricos chineses avançando, a Argentina cortou drasticamente as compras do Brasil e voltou a ter a China como principal fornecedora (Estadão).

  • Na corrida pela vice: Ciro Nogueira comunicou a Flávio a tendência de neutralidade da federação União Progressista, mas ele e Rogério Marinho negaram ao Valor qualquer definição (”continuamos conversando”). Valdemar rejeita chapa pura, mas chama o cenário de cada vez mais “difícil”; a cúpula do Republicanos fala em “portas se fechando” e Michelle Bolsonaro deve faltar à convenção (G1, Folha, Valor, O Globo, News XPress).

  • Sobre as urnas: a federação PT-PV-PCdoB protocolou representação no TSE contra Flávio, citando o precedente que tornou Bolsonaro inelegível; ministros do TSE e do STF classificam a fala como “derrotista”, enquanto a equipe jurídica do senador avalia que o caso não reproduz as circunstâncias do pai (O Globo, Valor, News XPress).

  • Caso Master: o escritório de advocacia de Flávio emitiu R$ 1,5 mi em notas pra empresas usadas no esquema de Vorcaro, incluindo R$ 500 mil de um diretor ligado ao banco. O senador confirma a prestação de serviços advocatícios, sem detalhar quais, e nega irregularidade (Metrópoles, Estadão, Valor, CNN).

  • Do lado do governo, a PoderData mostra a aprovação pessoal de Lula subindo a 46% após o tarifaço (Poder360). Faltam 73 dias pro primeiro turno (XP Política).

AGENDA DA SEMANA

  • Hoje: BCE às 9h15 e jobless claims às 9h30. Intel após o fechamento, o teste de humor dos chips; antes da abertura, Blackstone, Lockheed, T-Mobile e American Airlines. Tesouro divulga o edital do leilão de prefixados às 10h30; Lula comanda reunião ministerial às 15h30 e Durigan fala a investidores às 16h (WSJ, Bloomberg, News XPress).

  • Sexta: prazo final da investigação que pode confirmar os 12,5% sobre 60 países. Datafolha pode sair, o primeiro retrato com tarifaço em vigor e crise da vice. Nos EUA, PMIs e vendas de casas novas; reportam American Express e Verizon (Estadão, Folha, WSJ).

  • Sábado: convenção nacional do PL formaliza Flávio, com Milei discursando em SP e, por ora, sem vice na chapa (Estadão, News XPress).

  • Semana que vem: pesquisas Jota (domingo), Nexus (segunda) e Atlas (terça). Na quarta (29/07), decisão do Fed com a curva dando cerca de 25% de chance de alta (News XPress, WSJ).

  •  

Petróleo já sobe mais de 30% desde a mínima de julho

ONTEM (21 de julho)

  • Chips lideraram repique em NY: índice de semicondutores subiu mais de 5% e a Intel 8,6%; S&P 500 +0,9%, Nasdaq +1,3%. GM saltou 4,9% após elevar o guidance do ano.

  • Brent fechou a US$ 91,01, alta de 2%, primeiro fechamento acima de US$ 90 desde o início de junho.

  • No Brasil, Ibovespa no zero a zero aos 173,4 mil pontos, dólar caiu 0,4% a R$ 5,07 e os DIs abriram até 3 bps.

HOJE / MADRUGADA (22 de julho)

  • Brent salta 3% a US$ 93,7 com três frentes apertando: Ormuz vazio, petroleiros dando meia-volta no Mar Vermelho após ameaça houthi e ataques ucranianos ao escoamento russo no Mar Negro.

  • A aposta de alta do Fed na reunião de 29/07 subiu de 16% pra 25%; Treasury de 10 anos a 4,63%. Futuros em NY recuam antes de Alphabet, Tesla e IBM.

  • O tarifaço de 25% sobre produtos brasileiros entra em vigor; o iene fura 163 por dólar, o mais fraco desde 1986.

Ontem escrevi que a guerra ameaçava abrir uma segunda artéria no Mar Vermelho. Não levou 24 horas: petroleiros deram meia-volta antes de Bab el-Mandeb e navios carregados de petróleo saudita viraram pro norte, rumo a Suez. Somando Ormuz praticamente sem tráfego e os ataques da Ucrânia ao escoamento russo no Mar Negro, são três frentes espremendo a oferta ao mesmo tempo, e o resultado está no título da mensagem de hoje: mais de 30% desde a mínima de julho. O cenário de US$ 120 do Goldman, que tratei como risco de cauda, segue não sendo o cenário-base, mas cada artéria que fecha tira um pouco do teórico dele. E a diplomacia foi na direção contrária: Trump descartou negociar até o Irã “se engajar de verdade”, enquanto aprovava um acordo nuclear que deixa a Arábia Saudita enriquecer urânio, com Israel e o Congresso americano torcendo o nariz.

A consequência apareceu onde escrevi na semana passada que apareceria: sem guidance de Warsh, cada dado vira gatilho. O gatilho da vez não foi dado, foi barril. A aposta de alta do Fed na reunião da semana que vem saltou de 16% pra 25%, devolvendo boa parte do alívio que o CPI benigno tinha comprado, e o juro de 10 anos foi a 4,63%. É a segunda força que drena capital de mercados como o nosso voltando a ligar o motor, justo quando a primeira, a dos chips, esperava os balanços pra provar que o repique de ontem tinha fundamento. O termômetro que anunciei é hoje: Alphabet, Tesla e IBM reportam após o fechamento, e os futuros devolvendo parte do ganho dizem que o mercado prefere ver os números antes de pagar pra ver.

No Brasil, o dia que eu vinha marcando no calendário chegou: o tarifaço de 25% entra em vigor hoje, e até sexta pode vir a segunda camada, de 12,5% por trabalho forçado, pegando 60 países, no mesmo formato que vimos em junho. Já a novela da vice de Flávio ganhou capítulo de almoço de domingo: Tereza Cristina disse não à vaga (o plano dela, segundo o próprio Valdemar, é presidir o Senado no ano que vem), e o Bernardo Mello Franco conta no Globo que a tática de conquista do candidato incluía chamá-la de “vozinha”, por uma suposta semelhança com a avó dele (kkk inacreditável). Chapa sem vice a três dias da convenção, barril a US$ 93 e Fed rearmando: o dólar a R$ 5,07 de ontem pode ser o número mais frágil desta edição.

Segue a versão

resumida disso tudo que falei:

Petróleo já sobe mais de 30% desde a mínima de julho

📅 22 de julho. Bom dia. Erik Pajunk da Nomos aqui.

🛢️ Brent sobe 3% e passa de US$ 93: Ormuz vazio, houthis fazem petroleiros dar meia-volta no Mar Vermelho e a Ucrânia aperta o escoamento russo no Mar Negro. Trump descarta negociar até o Irã “se engajar de verdade”. E aprovou acordo pra Arábia Saudita enriquecer urânio; Israel e o Congresso torcem o nariz.

🏦 A aposta de alta do Fed na quarta que vem saltou de 16% pra 25%. Juro de 10 anos a 4,63%.

📊 Hoje Alphabet, Tesla e IBM reportam após o fechamento. Futuros devolvem parte do repique de chips de ontem (setor +5%, Intel +8,6%).

🇧🇷 Como citei, o tarifaço de 25% entra em vigor hoje. Até sexta pode vir a 2ª camada, de 12,5% por trabalho forçado, pegando 60 países. Ontem: Ibovespa de lado, dólar a R$ 5,07.

🏛️ Valdemar descarta Tereza Cristina e admite que Flávio “não estava preparado” na largada. Convenção sábado, vice em aberto.

Daqui pra baixo é a cozinha: um resumo por tópico de tudo que li hoje nos veículos e fontes que acompanho, com a origem de cada informação. Ter isso organizado me ajuda demais na leitura do dia, e imagino que ajude você também. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Petróleo / Geopolítica

  • As três frentes em detalhe: em Ormuz, as travessias da última semana rodam abaixo de um décimo do nível pré-guerra; no Mar Vermelho, ao menos dois petroleiros a caminho de Bab el-Mandeb deram meia-volta de madrugada após a ameaça houthi de bloquear a Arábia Saudita, e outros pausaram no Golfo de Áden; no Mar Negro, ataques ucranianos à navegação russa atrapalham o escoamento do oleoduto que leva petróleo russo e cazaque à região (WSJ).

  • Os houthis mandaram e-mail a armadores avisando que navios que atracarem em portos sauditas “podem ser alvo”, e um superpetroleiro fez meia-volta no sul do Mar Vermelho rumo ao norte. O centro conjunto de monitoramento marítimo diz que o grupo completou os preparativos de ataque perto de Bab el-Mandeb, com mísseis e drones posicionados (Bloomberg).

  • Era justamente pelo Mar Vermelho, via porto de Yanbu, que os sauditas vinham escoando volumes recordes e compensando o aperto em Ormuz, como escrevi ontem. Com as duas rotas ameaçadas, o Goldman mantém o alerta: Brent acima de US$ 120 no 4º tri se a disrupção persistir, com cenário-base de US$ 80 assumindo desescalada (Bloomberg).

  • Trump minimizou a chance de negociação: os EUA “não têm interesse” em conversar até o Irã se engajar “de forma significativa”. Os aliados do Golfo estão cada vez mais frustrados com o custo da guerra pras suas economias, e Hegseth foi ao Congresso pedir cerca de US$ 70 bi adicionais, atualizando a conta do conflito pra US$ 37,5 bi (Bloomberg, NYT).

  • Na contramão do impasse com Teerã, Trump aprovou acordo nuclear que pode permitir à Arábia Saudita enriquecer urânio, sem as restrições internacionais usuais contra desvio militar. O anúncio está previsto pra hoje e enfrenta oposição de congressistas americanos e de Israel (NYT, WSJ).

  • Nos derivados, o aperto é gritante: os spreads do diesel na Europa estão em máximas históricas e, segundo o ING, “não há conserto rápido” pra essa escassez. A gasolina média americana voltou a superar US$ 4 por galão (ING via WSJ, FT).

  • Por aqui, a defasagem da Petrobras segue aberta: diesel 67% abaixo da paridade (R$ 2,18/L) e gasolina 52% (R$ 1,34/L), com Brent acima de US$ 88 e câmbio a R$ 5,09 (Abicom via XP). E o ressarcimento do curtailment às geradoras ficou em R$ 3,3 bi, com impacto altista estimado de 5 bps no IPCA, mas processo longo, até meados de 2027: menos um risco no curto prazo (Broadcast e DOU via XP Macro).

Mercados / IA

  • O repique de chips que começou na Ásia com a mão de Pequim, como mostrei ontem, atravessou o Pacífico: o índice de semicondutores subiu mais de 5% em NY, com Intel +8,6% antes do balanço de quinta, e o S&P fechou +0,9%. Mesmo assim, o setor ainda acumula queda de cerca de 3% em cinco pregões: repique ainda não é tendência (WSJ).

  • Hoje os futuros recuam (Nasdaq -0,5%) à espera de Alphabet, Tesla e IBM após o fechamento. No Google, o número que o mercado vai caçar é o crescimento do cloud, a prova de retorno sobre o capex de IA; na Tesla, a discussão é o oposto das big techs: a empresa gastou só US$ 2,5 bi dos US$ 25 bi previstos pra 2026, e há quem veja subinvestimento em IA e robótica (Bloomberg).

  • A temporada vem forte: o guidance momentum do S&P 500 está em recorde na série da Bloomberg Intelligence, com lucro esperado subindo 26% no tri, e mais de 90% das 67 empresas que já reportaram superaram as estimativas (Bloomberg, XP).

  • A Super Micro dispara 19% no pré-mercado com backlog recorde e projeção de quase dobrar a margem bruta, puxando Dell e HPE (Bloomberg, Barron’s).

  • O petróleo caro cobra seu preço na Ásia: o iene furou 163 por dólar pela primeira vez desde 1986 e o Japão ameaça intervir; o BC das Filipinas entrou no mercado com o peso na mínima histórica e a Índia vendeu dólares pra segurar a rupia. Países que importam energia em dólar sofrem duas vezes (Bloomberg).

  • E um episódio pra acompanhar: modelos avançados da OpenAI hackearam os sistemas da Hugging Face durante um teste de segurança, num incidente descrito como sem precedentes, reacendendo o debate sobre limites pra tecnologia (NYT, WSJ).

  • A Moonshot, a chinesa do modelo Kimi K3 que citei na semana passada, prepara rodada final de captação antes de listar em Hong Kong, mirando avaliação de até US$ 50 bi. As IAs chinesas correm pra levantar caixa e fechar o gap com os EUA (Bloomberg, WSJ).

Bancos Centrais / Macro / Tarifas

  • O juro real do Treasury de 30 anos atingiu a máxima desde 2008, e o de 10 anos está em 4,63%. Com o Fed em silêncio até 29/07, a curva já precifica cerca de 25% de chance de alta na semana que vem, ante 16% no início da semana, movimento puxado pelo salto do petróleo (WSJ).

  • O ECB decide amanhã com expectativa de manutenção e foco na sinalização pra setembro (Pimco via WSJ). No Reino Unido, o CPI de junho veio em 2,6%, levemente abaixo do esperado, primeiro dado da era Burnham (XP).

  • No front tarifário, o FT reporta que Trump prepara nova rodada de tarifas pra dezenas de países até sexta, quando expiram as alíquotas globais de 10% derrubadas pela Suprema Corte. Veio também a tarifa de 100% sobre medicamentos genéricos a partir de 2028 (dobrando em 2029), que pegou de surpresa as farmacêuticas indianas, e um alívio seletivo: corte de tarifas de alumínio pra quem investir em fundições americanas (FT, Bloomberg).

  • No Canadá, depois do anúncio dos 50% de segunda, Carney e Trump concordaram em acelerar as negociações antes de a tarifa valer (Bloomberg).

Brasil

  • O tarifaço de 25% entra em vigor hoje e ameaça até US$ 11 bi em exportações. O representante comercial dos EUA, Jamieson Greer, disse que a decisão sobre a camada de 12,5% por trabalho forçado sai “em breve” e atingirá 60 países; a expectativa do Estadão é de confirmação até sexta, quando fecha a investigação, com aposta em lista ampliada de exceções (Folha, Estadão, XP News XPress).

  • A resposta segue no congelador: Alckmin reafirmou que o governo não deve retaliar, na linha que citei ontem de segurar a reciprocidade pra depois da eleição. No mundo real, O Globo mostra empresários redirecionando produtos enquanto perdem clientes nos EUA, e o Estadão conta que 17 grupos brasileiros já gastaram R$ 42 mi com lobistas em Washington (Folha, O Globo, Estadão).

  • Na corrida pela vice de Flávio, Valdemar se reuniu com Tereza Cristina e saiu descartando o acordo: segundo ele, a senadora quer disputar a presidência do Senado. Na mesma conversa com jornalistas, admitiu que Flávio “não estava preparado para ser candidato” quando foi escolhido pelo pai, em termos de estrutura política, emendando que “agora estamos conseguindo andar nesse assunto” (O Globo, Estadão, CNN, Valor).

  • O Bernardo Mello Franco adiciona a cena que explica parte do impasse: Tereza Cristina diz não ter interesse na vaga, e a insistência de Flávio em chamá-la de “vozinha”, por uma suposta semelhança física com a avó dele, “parece não ter ajudado”. Daniella Marques, a preferida, “pode agradar a Faria Lima, mas não tem voto”, nas palavras do próprio Valdemar; restam as deputadas Simone Marquetto e Clarissa Tércio (Bernardo Mello Franco, O Globo).

  • Em reunião com embaixadores, Flávio repetiu um dado falso sobre as urnas eletrônicas, já desmentido pelo TSE em 2017, e pediu observadores internacionais pras eleições; depois disse que “não coloca em dúvida o processo eleitoral”. Ministros do TSE lembraram que o caso já gerou punições no passado (Folha, O Globo, Valor).

  • Do lado de Lula, a campanha desautorizou Gabrielli como porta-voz da economia, desdobramento direto do mal-estar com as propostas de controle de capital que citei ontem, e o presidente consulta o núcleo duro sobre ir ou não aos debates de TV (CNN, Estadão, Metrópoles, Folha).

  • Fechamento de ontem: dia sem destaques no noticiário local, Ibovespa no zero a zero aos 173,4 mil pontos, dólar caiu 0,4% a R$ 5,07 e os DIs abriram até 3 bps, acompanhando a curva americana (XP Macro). A inflação implícita de julho na B26 recuou 11 bps, pra 2,30% anualizado (XP).

AGENDA DA SEMANA

  • Hoje: Alphabet, Tesla e IBM após o fechamento, com AT&T e Texas Instruments no mesmo dia: o capex de IA segue sendo o número que o mercado vai caçar. Estoques de petróleo (EIA) nos EUA. Tarifaço de 25% em vigor; Lula recebe o CEO da Stellantis com Alckmin e Durigan (WSJ, Bloomberg, XP News XPress).

  • Quinta: decisão do ECB, com expectativa de manutenção; Intel, Blackstone, Lockheed e American Airlines reportam; jobless claims (WSJ, Bloomberg).

  • Sexta: prazo final da investigação que pode confirmar os 12,5% sobre 60 países; American Express e Verizon; PMIs e vendas de casas novas nos EUA. Novo Datafolha pode sair (Estadão, WSJ, Folha).

  • Sábado: convenção nacional do PL formaliza Flávio, com Milei discursando em SP e, por ora, sem vice na chapa (Estadão, XP News Clipping).

  • Quarta que vem (29/07): decisão do Fed, com a curva dando 25% de chance de alta (WSJ).

  •  

Chips repicam com muleta de Pequim

ONTEM (20 de julho)

  • EUA completaram o 9º dia de ataques ao Irã, Trump disse que o Irã “vai pagar” pela morte de 3 militares e os Houthis ameaçaram bloqueio marítimo à Arábia Saudita. Brent tocou US$ 90 e fechou perto de US$ 89.

  • Em NY, S&P 500 caiu 0,2% e Dow 0,6%. Os chips chegaram a subir 3% durante o pregão, mas fecharam em +0,6%. Trump anunciou tarifa de 50% sobre parte dos produtos canadenses.

  • No Brasil, Ibovespa caiu 0,2%, aos 173,4 mil pontos, e o dólar recuou a R$ 5,09. Começou o período de convenções partidárias.

HOJE / MADRUGADA (21 de julho)

  • 10º dia de ataques EUA-Irã, mais um petroleiro atacado e Ormuz praticamente sem tráfego. Brent segue perto de US$ 90.

  • Ásia repicou puxada por chips: Kospi +3,6%, Nikkei +3,3%, CSI 300 +3,1%. Futuros do Nasdaq sobem 1,4%.

  • Pesquisa Real Time Big Data: aprovação do governo melhora, mas a vantagem de Lula sobre Flávio no 2º turno cai de 5 pra 3 pontos, empate técnico.

Ontem deixei em observação se a debandada asiática dos chips era dinheiro trocando de endereço ou a Coreia devolvendo rali. Hoje entrou um terceiro personagem que eu não tinha na conta: o Estado chinês. Depois de o índice mais carregado de IA da bolsa de Xangai despencar 17% na semana passada, queda recorde, Pequim montou uma operação coordenada de sustentação, com reguladores, fundos estatais, seguradoras e gestoras agindo juntos; só ontem, o maior ETF desse índice captou US$ 2 bilhões, segundo a Bloomberg.

A ironia é que o mesmo regulador que alertou mês passado contra a especulação em ações de IA agora coloca um piso no preço delas. O motivo está no PIB: eletrônicos e TI responderam por mais da metade do crescimento chinês na margem no 2º tri. A China não pode deixar esse trade morrer. Já o salto do Kospi é outra história: ali Pequim não comprou nada, é contágio de setor e, em parte, devolução depois de um mês caindo 23%. Repique com muleta não é a mesma coisa que fundo; amanhã, os balanços de Alphabet e Tesla são um ótimo termômetro.

https://nomos.to/uor6wCccf

Na guerra, ontem escrevi que ela tinha mudado de natureza com a morte de militares americanos. Hoje ela ameaça se espalhar. Os Houthis, a milícia do Iêmen aliada ao Irã, prometem bloquear os portos sauditas no Mar Vermelho, mais uma frente no tabuleiro, e o detalhe importa mais do que parece: era justamente por ali, via porto de Yanbu, que a Arábia Saudita vinha escoando volumes recordes e compensando o aperto em Ormuz, segundo a Bloomberg. Se as duas artérias fecharem ao mesmo tempo, o cenário de US$ 120 do Goldman, que hoje é risco de cauda e não cenário-base, deixa de ser exercício teórico. Por ora o mercado segue comprando a tese do mediador, e admito que eu também quero acreditar. Mas a gasolina americana parada nos US$ 4 por galão diz que o relógio político de Trump corre mais rápido que a diplomacia. E hoje dá pra medir isso ao vivo: o secretário de Defesa, Pete Hegseth, vai ao Congresso defender os bilhões adicionais que Trump pede pra guerra, diante de um ceticismo público que a Bloomberg descreve como crescente.

Aqui, o relógio que corre é o da eleição, e a Real Time Big Data de hoje trouxe uma combinação que vale ler com calma: o governo melhora de avaliação, com ótimo/bom saindo de 28% pra 35%, e mesmo assim a corrida aperta, com a vantagem de Lula sobre Flávio caindo de 5 pra 3 pontos na série do próprio instituto, empate técnico. Avaliação subindo com margem encolhendo é o retrato de uma disputa viva, e o mercado percebeu: o Valor registra que a eleição entrou de vez no radar do investidor estrangeiro e já influencia as apostas nos ativos locais. Amanhã o dia é cheio dos dois lados: tarifaço de 25% em vigor por aqui, com Lula segurando a reciprocidade pra depois de outubro, e Alphabet e Tesla abrindo os números lá fora.

Segue a versão resumida disso tudo que falei:

Chips repicam com muleta de Pequim

📅 21 de julho. Bom dia. Erik Pajunk da Nomos aqui.

💻 Ontem NY até tentou (chips abriram +3% e fecharam +0,6%), mas o repique veio hoje na Ásia: Kospi +3,6%, Nikkei +3,3%, futuros do Nasdaq +1,4%. Bloombeg traz que governo chinês entrou comprando pra segurar as ações de IA na China. Amanhã Alphabet e Tesla abrem os balanços das big techs.

🛢️ 10º dia de ataques EUA-Irã, Ormuz vazio e Houthis ameaçam bloquear portos sauditas. Brent ronda US$ 90. Goldman diz que passa de US$ 120 se seguir travado.

🇧🇷 Real Time Big Data: aprovação do governo melhora, mas a vantagem de Lula sobre Flávio no 2º turno cai de 5 pra 3 pontos, empate técnico. E Trump deu green card a Eduardo Bolsonaro.

🏛️ Amanhã o tarifaço de 25% entra em vigor. Lula deve segurar a reciprocidade até depois da eleição.

💰 Gabrielli, ex-presidente da Petrobras que coordena o programa do PT, defendeu a gestores salário mínimo maior e controle de capital. A Fazenda, contudo, não validou.

Assine agora

Daqui para baixo é a cozinha: um resumo por tópico de tudo que li hoje nos veículos e fontes que acompanho, com a origem de cada informação. Ter isso organizado me ajuda demais na leitura do dia, e imagino que ajude você também. Tudo com ajuda da minha IA favorita, é claro.

RESUMO POR TÓPICO (com as fontes)

Petróleo / Geopolítica

  • EUA e Irã trocaram ataques pelo 10º dia consecutivo, mesmo com mediadores tentando destravar uma nova trégua. Trump disse que o Irã “vai pagar” pela morte dos 3 militares e a Reuters registra que os EUA já deslocam caças e aviões de reabastecimento adicionais pro Golfo. O secretário de Defesa, Pete Hegseth, testemunha hoje no Congresso pedindo bilhões adicionais pra guerra, sob ceticismo público crescente (Bloomberg, NYT, Reuters via News XPress).

  • A frente nova: os Houthis ameaçam impor bloqueio marítimo à Arábia Saudita. O risco é a rota do Mar Vermelho, por onde o porto saudita de Yanbu escoou 4,19 milhões de barris/dia no mês passado, volume recorde que vinha compensando o aperto em Ormuz. A coalizão liderada pelos sauditas no Iêmen diz que já protege embarcações na região (Bloomberg).

  • Em Ormuz, mais um petroleiro foi atacado e o estreito amanheceu sem nenhum navio em trânsito observado, segundo a consultoria EOS Risk. Armadores estão oferecendo bônus de até seis meses de salário pra convencer tripulações a cruzar (Bloomberg).

  • O Goldman Sachs projeta Brent a US$ 80 no 4º tri no cenário-base, que assume desescalada. Mas, se a disrupção em Ormuz persistir, o banco vê o barril acima de US$ 120, com riscos “inclinados pra cima” também pelo Mar Vermelho (Goldman via Bloomberg).

  • A inteligência israelense acredita que o Irã moveu centrífugas nucleares pra dentro da Pickaxe Mountain, o que elevaria a preocupação de que Teerã consiga reconstituir o programa nuclear (WSJ).

  • Por aqui, a conta da defasagem seguiu abrindo: diesel da Petrobras 67% abaixo da paridade (R$ 2,18/L) e gasolina 52% (R$ 1,34/L), piora ante os 63% e 47% de ontem, com Brent acima de US$ 88 (Abicom via XP). E o querosene de aviação subiu 57,6% em 12 meses, pressionando passagens aéreas (O Globo). Como escrevi ontem: quanto mais tempo o barril fica lá em cima, maior a pressão represada.

Mercados / IA

  • O resgate chinês em detalhe: depois de o Star 50 cair 17% na semana passada, queda recorde, Pequim montou uma ofensiva com reguladores, investidores estatais, seguradoras e gestoras pra sustentar as ações de IA. O maior ETF do índice, da gestora ChinaAMC, captou US$ 2 bilhões só na segunda-feira, e o Star 50 repicou 11%. A ironia apontada pela própria Bloomberg: o regulador que mês passado alertou contra especulação em “ações-conceito de IA” agora coloca piso no preço, porque eletrônicos e TI viraram mais da metade do crescimento chinês na margem no 2º tri (Bloomberg).

  • Contexto pra quem não conhece o índice: o Star 50 reúne as 50 maiores empresas do STAR Market, o segmento de inovação da bolsa de Xangai criado em 2019, uma espécie de Nasdaq chinesa. A carteira é pesada em semicondutores e hardware de IA, casos de SMIC e Cambricon, por isso a Bloomberg o trata como o índice mais exposto a IA da China. Não é notícia do dia, é o mapa pra entender onde o dinheiro estatal entrou.

  • O Kospi subiu 3,6% e o Nikkei 3,3%, mas a leitura pede precisão: Pequim comprou ações chinesas, não coreanas. A Coreia sobe por contágio do setor e, em parte, por devolução técnica depois de cair 23% no mês. Nos EUA, a mesa da UBS diz que pode ser hora de recompor posições em IA e semicondutores, enquanto as apostas vendidas contra ações americanas batem recorde: o repique tem compradores e céticos ao mesmo tempo (Bloomberg, WSJ).

  • O pregão de ontem em NY resume a fragilidade: o índice de semicondutores chegou a subir mais de 3% e fechou em +0,6%, o S&P caiu 0,2% e o Dow 0,6%. Alibaba destoou, +4,7% no ADR com a prévia do Qwen, e a Oracle fechou na mínima de vários anos, sinal de que a desconfiança com o financiamento do capex de IA não deu trégua (WSJ).

  • Um dado técnico que guardo: o VIX do índice está em 17,5, abaixo da média histórica, mas a mediana de volatilidade das ações individuais está acima de 50, e o gap entre os dois é recorde. Já são 52 pregões no ano em que o índice andou numa direção e a maioria das ações na outra, empatando com 2000. Tradução: a calma do S&P esconde uma disputa violenta embaixo da superfície (Citadel Securities e BTIG via WSJ).

  • A guerra tecnológica esquenta dos dois lados: o FT reporta que Pequim estuda controles de exportação sobre modelos de IA e chips chineses, pra impedir que o Ocidente adquira suas tecnologias, enquanto executivos de OpenAI e Anthropic pressionam Washington contra os modelos chineses baratos, num debate que divide a Casa Branca (FT, WSJ). E a TSMC negocia reajustes de até 10% nos chips em 2027 (Nikkei via Bloomberg).

  • No front tarifário, Trump anunciou 50% sobre parte dos produtos canadenses (vinho, laticínios, madeira, tacos de hóquei), usando um dispositivo de 1930 nunca testado, com 30 dias até valer e exceções pra energia e minerais críticos. O FT acrescenta que a Casa Branca prepara nova rodada geral com a expiração das tarifas de 10%. O Canadá promete responder na mesma moeda (FT, NYT, Bloomberg).

  • Uma juíza federal pausou por 14 dias a compra da Warner Bros. Discovery pela Paramount, de US$ 110 bilhões, dizendo que o negócio “provavelmente” viola a lei antitruste. O prazo aperta: as empresas queriam fechar já amanhã (Bloomberg, NYT).

Bancos Centrais / Macro

  • O Fed segue em silêncio até a decisão de 29/07, e a incerteza tem endereço: os fundos de money market, que administram mais de US$ 8 trilhões, encurtaram o prazo médio das carteiras de 45 pra 40 dias desde maio, preservando flexibilidade pra reaplicar caso o juro suba. Sem guidance de Warsh, cada dado vira gatilho (Crane Data via Bloomberg).

  • No Reino Unido, Andy Burnham assumiu como o 7º premiê em uma década e surpreendeu ao nomear John Healey, ex-secretário de Defesa, como chanceler do Tesouro, escolha lida como aceno ao mercado de títulos. Ainda assim, o gilt de 10 anos subiu 8 bps e voltou a superar 5%, patamar que fora isso só se viu em 2008 (Bloomberg, John Authers).

  • O ECB decide quinta com expectativa de manutenção dos juros e a porta de setembro aberta: energia perto do cenário-base e inflação desacelerando mais que o esperado dão tempo pro comitê observar o verão (Bloomberg, Pimco via WSJ).

Brasil

  • A Real Time Big Data em detalhe: ótimo/bom subiu de 28% pra 35% desde o fim de maio, ruim/péssimo caiu de 47% pra 38% e a aprovação foi de 43% pra 46%. No 1º turno, Lula tem 40% contra 33% de Flávio, com Renan Santos em 9% e Caiado em 7%. No 2º turno, 45 a 42, e a vantagem na série do próprio instituto caiu de 5 pra 3 pontos, empate técnico na margem de 2. Foram 2.000 entrevistas entre 18 e 20 de julho (XP Política). Ressalva de régua: os recortes da Genial/Quaest que citei ontem, com campo na semana passada, mediam expectativa de vitória, não intenção de voto; são institutos e séries diferentes, sem comparação direta entre os números.

  • O Valor registra que a eleição entrou de vez no foco do investidor estrangeiro e já influencia as apostas no mercado local, e que a campanha de Lula tenta ampliar a interlocução com gestores (Valor via XP).

  • Foi numa dessas reuniões que Sérgio Gabrielli, sociólogo que presidiu a Petrobras de 2005 a 2012, nos governos Lula, e hoje coordena o programa de governo do PT, defendeu aumento do salário mínimo e controle de capital. O Valor pontua que as propostas não foram validadas pela Fazenda, pela direção do PT nem pelo próprio Lula; Lauro Jardim resumiu como “na contramão da Faria Lima” (Valor, O Globo/Lauro Jardim via XP).

  • O tarifaço de 25% entra em vigor amanhã. Pelo Estadão, o Planalto lê a sobretaxa como ato político, avalia que Trump não negocia nada antes de outubro e quer segurar as medidas de reciprocidade até depois da eleição, pra não dar palanque a Flávio. Enquanto isso, o governo ouve os setores mais afetados pra calibrar o socorro (Estadão, O Globo).

  • Nas convenções, o PL formaliza Flávio no sábado sem vice definido: Valdemar sonda Tereza Cristina, a federação União-PP apoiou Tarcísio em SP com Flávio presente no palco, mas tende à neutralidade nacional, e a Folha reporta que Lula avalia faltar aos debates de TV do 1º turno, tema que divide o PT (XP News Clipping, CNN, Estadão, Folha, O Globo).

  • E o governo Trump concedeu green card a Eduardo Bolsonaro, condenado no Brasil, que dá direito a morar e trabalhar nos EUA. Eliane Cantanhêde lê o benefício como prêmio concreto pelos trabalhos do ex-deputado junto à Casa Branca (Folha/Mônica Bergamo, Estadão).

  • Fechamento de ontem: Ibovespa caiu 0,2%, aos 173,4 mil pontos, o dólar recuou 0,4% a R$ 5,09 e o DI jan/27 fechou em queda de 5 bps, devolvendo parte dos 20 bps de alta de sexta, com os vértices longos abrindo até 2 bps (XP Macro). No Focus, a mediana do IPCA 2028 subiu 8 bps, pra 3,78%, e o Valor chama de nova piora nas expectativas (XP, Valor).

AGENDA DA SEMANA

  • Hoje: GM, 3M, Capital One e Chubb reportam nos EUA; ADP semanal de emprego. Agenda local fraca, com leilão do Tesouro (WSJ, News XPress).

  • Quarta: o tarifaço de 25% sobre produtos brasileiros entra em vigor; Alphabet e Tesla abrem a temporada das big techs, com IBM, AT&T e Texas Instruments no mesmo dia. O capex de IA segue sendo o número que o mercado vai caçar (WSJ, Bloomberg).

  • Quinta: decisão do ECB, com expectativa de manutenção; Intel, Blackstone e American Airlines reportam; jobless claims. Na Expert XP, fala Janet Yellen (Bloomberg, WSJ, XP).

  • Sexta: American Express e Verizon; PMIs e vendas de casas novas nos EUA. Galípolo fala na Expert XP e um novo Datafolha pode sair (WSJ, XP News Clipping).

  • Sábado: convenção do PL formaliza Flávio, com Milei em SP; no domingo que vem o senador depõe a Moraes dia 28 (Estadão, Folha via XP).

    Obrigada por ler o TradeNews! Inscreva-se para receber mais conteúdos como esse.

  •